Investiční strategie
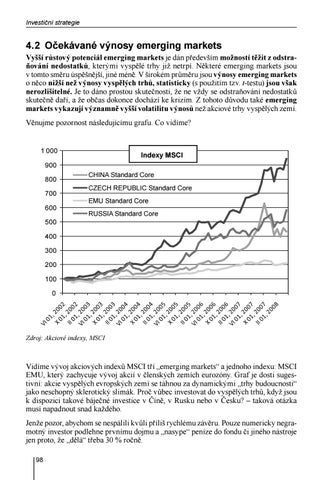
4.2 Očekávané výnosy emerging markets Vyšší růstový potenciál emerging markets je dán především možností těžit z odstraňování nedostatků, kterými vyspělé trhy již netrpí. Některé emerging markets jsou v tomto směru úspěšnější, jiné méně. V širokém průměru jsou výnosy emerging markets o něco nižší než výnosy vyspělých trhů, statisticky (s použitím tzv. t-testu) jsou však nerozlišitelné. Je to dáno prostou skutečností, že ne vždy se odstraňování nedostatků skutečně daří, a že občas dokonce dochází ke krizím. Z tohoto důvodu také emerging markets vykazují významně vyšší volatilitu výnosů než akciové trhy vyspělých zemí. Věnujme pozornost následujícímu grafu. Co vidíme?
1 000
Indexy MSCI
900 800 700 600
CHINA Standard Core CZECH REPUBLIC Standard Core EMU Standard Core RUSSIA Standard Core
500 400 300 200 100 0
Zdroj: Akciové indexy, MSCI
Vidíme vývoj akciových indexů MSCI tří „emerging markets“ a jednoho indexu: MSCI EMU, který zachycuje vývoj akcií v členských zemích eurozóny. Graf je dosti sugestivní: akcie vyspělých evropských zemí se táhnou za dynamickými „trhy budoucnosti“ jako neschopný sklerotický slimák. Proč vůbec investovat do vyspělých trhů, když jsou k dispozici takové báječné investice v Číně, v Rusku nebo v Česku? – taková otázka musí napadnout snad každého. Jenže pozor, abychom se nespálili kvůli příliš rychlému závěru. Pouze numericky negramotný investor podlehne prvnímu dojmu a „nasype“ peníze do fondu či jiného nástroje jen proto, že „dělá“ třeba 30 % ročně. 98
Investiční strategie, vydání 6.indd 98
4.8.2010 13:49:03 Ukázka elektronické knihy, UID: KOS180847
Politické riziko
Když provedeme pár elementárních výpočtů, zjistíme následující průměrné roční výnosnosti uvedených indexů: Tabulka 4.1 Průměrné roční výnosnosti MSCI China 29,99 %
MSCI Czech R. 38,50 %
MSCI EMU 11,79 %
MSCI Russia 28,13 %
„Ano, ano, chci investovat do fondu, který dělá 40 % ročně, sem s ním“ – jako bych slyšel natěšeného klienta, který se hodlá stát milionářem snadno a rychle. Nuže dobrá, spočítáme si, jak dlouho by trvalo, než se z investovaných 1 000 euro stane jeden milion euro při stejné průměrné roční výkonnosti. Nuže, českému indexu MSCI by to trvalo necelých 22 let. Dáte dítěti do kolébky tisícovku a než dostuduje vysokou, je z vaší ratolesti mladý milionář. Ruskému nebo čínskému indexu by to trvalo 27 let. Mladý muž či slečna by na milion museli čekat ještě pár let po promoci. A evropskému indexu EMU by to trvalo neskutečných 62 let: téměř do důchodu. Ale není to divné, vydělat milion jen tak? Samozřejmě je. Počítejme ještě dále. Kdybychom počítali, že se výkonnost českého trhu vyjádřená hodnotou 38,5 % ročně udrží padesát let, mohli bychom investováním tisícovky vydělat 11,8 miliardy! Toto číslo je očividně absurdní, žádný akciový trh nikdy dlouhodobě nemůže „dělat“ 30 nebo 40 % ročně, ledaže by šlo o ekonomiku trpící pádivou inflací. Očekávat dlouhodobou výkonnost ve výši 20, 30 ale i 40 % ročně je absurdně přehnané. Takovéto výkony se občas sice v praxi vyskytují, ale jen krátkodobě, během několikaletých období. A pokud trvají příliš dlouho, končívají špatně: bublinou a jejím následným prasknutím. Vidíme-li tedy podobný „optimistický“ graf, mějme se na pozoru: vždy zobrazuje minulost a nikdy budoucnost. Realistické dlouhodobé výnosy „emerging markets“ leží zhruba v rozmezí 12 – 14 % per annum, a to ještě za cenu výrazně vyššího rizika, než jaké mají vyspělé trhy. Mimořádné výnosy „emerging markets“ z let 2002 – 2007 byly spíše výjimkou, nikoli pravidlem. Spíše než díky hospodářskému růstu v příslušných zemích k němu došlo proto, že globální přebytek kapitálu hledal uplatnění a akcie „emerging markets“ vypadaly během daného období lákavě. Tento trend však nutně musí mít svůj konec, podobně jakákoli epizoda příliš rychlého růstu, jehož tempo není přiměřené růstu ekonomiky. Dočasné nadprůměrné výnosy jsou však více než vyváženy velmi vysokým rizikem. Dlouhodobě proto bývají úspěšnější „nudné“ vyspělé trhy, které jsou prosté skandálů a senzací. V tomto směru stojí za zmínku, že Švédsko zaujímá v žebříčku indexu vnímání korupce Transparency International (www.transparency.de) jedno z čelních míst mezi nejméně zkorumpovanými ekonomikami na světě. Zdá se, že míra korupce je pro portfoliového investora důležitějším faktorem než fiskální a monetární politika dané země. Závěr z hlediska makroekonomického: méně rozvinuté země mohou dlouhodobě uspět pouze do té míry, do jaké se jim daří napodobovat standardní praxi fungování vyspělých ekonomik, přičemž vyspělost institucí je v první řadě. Třetí cesty nejsou řešením. 99
Investiční strategie, vydání 6.indd 99
4.8.2010 13:49:04 Ukázka elektronické knihy, UID: KOS180847
Investiční strategie
4.3 Politické riziko – neviditelný nepřítel Běžná volatilita kursů akcií a jiných cenných papírů patří mezi „vypočitatelná“ rizika, která lze „uchopit“ pomocí prostředků finanční matematiky. Kursy mohou kolísat více nebo méně, avšak je-li naše portfolio dobře diverzifikované, nemusíme se obávat, že bychom přišli o všechno. Pomocí výpočtů můžeme odhadnout budoucí volatilitu našeho portfolia a vypočítat možnou výši ztráty během daného investičního horizontu. Zcela jiný, mnohem zákeřnější charakter má riziko nepříznivého politického vývoje. Burzovní krachy a ekonomické krize mají omezenou a dočasnou působnost. Dokonce představují pro investora spíše příležitost než hrozbu. Ale politické události v tomto století – války, revoluce, znárodňování – zlikvidovaly řadu dříve prosperujících akciových i obligačních trhů. Kdo dnes ví například o káhirské burze? Málokdo. A přece šlo kdysi o jeden z největších akciových trhů na světě, než se v roce 1962 stala obětí neúspěšného experimentu, známého jako „arabský socialismus“. A protože zaniklé akciové trhy bere jen málokdo v úvahu při statistických výpočtech historických výnosů, je politické riziko téměř neviditelné. Význam politického rizika zkoumali Philippe Jorion a William Goetzmann, autoři rozsáhlého článku Global Stock Markets in the Twentieth Century (Globální akciové trhy ve 20. století). Z jejich výzkumů vyplývá, že politické riziko představovalo pro investory ve 20. století nejzávažnější problém vůbec. Jeho význam daleko přesahoval vlivy běžných rizikových faktorů, kterým se obvykle věnují standardní učebnice financí. Autoři dospěli k názoru, že relativně vysoký reálný výnos akcií v USA během 20. století (průměrně 4,3 % ročně v období 1921 – 1996) byl spíše výjimkou než pravidlem. Reálná střední hodnota ročních výnosů ostatních zemí totiž během stejného období činila pouze 0,8 % ročně. Proč byly výnosy amerických akcií o tolik lepší? „Celosvětová“ střední hodnota výnosů ve výši 0,8 % ročně totiž zahrnuje i ztráty z akciových trhů, které zanikly nebo byly zrušeny. Poněkud příznivější obrázek bychom získali, kdybychom srovnávali americké a světové akcie v rámci akciových indexů vážených podle velikosti HDP. Tab. 4.2 srovnává reálné výnosy celosvětových akciových trhů v letech 1921 – 1996. Poslední sloupec udává reálnou hodnotu hypotetického dolaru investovaného do příslušného indexu v prosinci 1920. Tabulka 4.2 Výnosy a rizika globálních akciových trhů ve 20. století Index
Roční výnosy (%) Aritmetic- Geometrický průměr ký průměr USA 5,48 4,32 Globální index akciových burz: Burzy, které přežily 4,98 4,33 Všechny burzy 4,59 4,04 Index burz mimo USA: Burzy, které přežily 4,52 4,09 Všechny burzy 3,84 3,39
Volatilita (%) 15,83
Konečná reálná hodnota (1996) 1 USD investovaného v prosinci 1920 27,3
12,08 11,05
27,3 21,9
10,02 9,96
22,2 13,1
Zdroj: Jorion a Goetzmann 100
Investiční strategie, vydání 6.indd 100
4.8.2010 13:49:04 Ukázka elektronické knihy, UID: KOS180847