98 / Finanční analýza
Jedná se o důležitý ukazatel, který měří výkonnost neboli produkční sílu podniku. Použitím EBIT v čitateli je možné měřit výkonnost podniku bez vlivu zadlužení a daňového zatížení.
Příklad z podnikové praxe Tabulka 3.32 ukazuje, jak se může ROA lišit v případě využití různých vyjádření zisků. Tento příklad dokumentuje, že je vždy nutné se zajímat o konstrukci konkrétního poměrového ukazatele, protože může být volbou vstupních dat výrazně ovlivněn.
Tab. 3.32 Rentabilita aktiv (ROA) s využitím různých druhů zisku ( v tis. Kč) Provozní VH VH za účetní období (EAT) VH před zdaněním (EBT) VH před zdaněním a úroky (EBIT) VH před zdaněním, úroky a odpisy (EBITDA)
2008 46 872 31 626 41 511 47 458 72 007
ROA 6,80 % 4,60 % 6,00 % 6,90 % 10,50 %
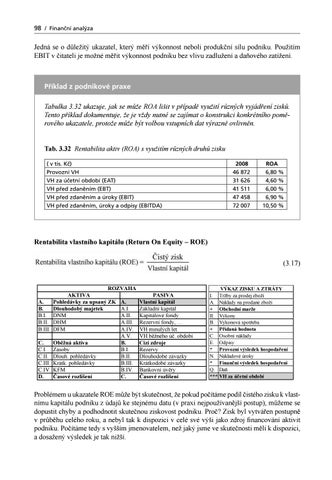
Rentabilita vlastního kapitálu (Return On Equity – ROE) (3.17)
A. B. B.I. B.II. B.III. C. C.I. C.II. C.III. C.IV. D.
ROZVAHA AKTIVA Pohledávky za upsaný ZK A. Dlouhodobý majetek A.I. DNM A.II. DHM A.III. DFM A.IV. A.V. ObČåná aktiva B. Zásoby B.I. Dlouh. pohledávky B.II. Krátk. pohledávky B.III. KFM B.IV. ýasové rozlišení C.
PASIVA Vlastní kapitál Základní kapitál Kapitálové fondy Rezervní fondy, … VH minulých let VH bČåného úþ. období Cizí zdroje Rezervy Dlouhodobé závazky Krátkodobé závazky Bankovní úvČry ýasové rozlišení
VÝKAZ ZISKU A ZTRÁTY I. Tråby za prodej zboåí A. Náklady na prodané zboåí + Obchodní maråe II. Výkony B. Výkonová spotĜeba + PĜidaná hodnota C. Osobní náklady E. Odpisy * Provozní výsledek hospodaĜení N. Nákladové úroky * Finanþní výsledek hospodaĜení Q. DaĖ *** VH za úþetní období
Problémem u ukazatele ROE může být skutečnost, že pokud počítáme podíl čistého zisku k vlastnímu kapitálu podniku z údajů ke stejnému datu (v praxi nejpoužívanější postup), můžeme se dopustit chyby a podhodnotit skutečnou ziskovost podniku. Proč? Zisk byl vytvářen postupně v průběhu celého roku, a nebyl tak k dispozici v celé své výši jako zdroj financování aktivit podniku. Počítáme tedy s vyšším jmenovatelem, než jaký jsme ve skutečnosti měli k dispozici, a dosažený výsledek je tak nižší.
Finanční analýza.indd 98
12.8.2010 19:45:56 Ukázka elektronické knihy, UID: KOS180760
Metody, postupy a ukazatele finanční analýzy / 99
Měřením rentability vlastního kapitálu lze vyjádřit výnosnost kapitálu vloženého vlastníky podniku. Výsledek ukazatele by se měl pohybovat alespoň několik procent nad dlouhodobým průměrem úročení dlouhodobých vkladů. Kladný rozdíl mezi úročením vkladů a rentabilitou se nazývá prémie za riziko. Je odměnou vlastníkům, kteří podstupují riziko. Je-li tato prémie dlouhodobě nulová nebo záporná, vyvstává otázka, proč s rizikem podnikat, když uložením peněz v bance lze dosáhnout zisků s daleko nižším rizikem. Pokud např. aktuálně platí, že emitované dluhopisy České republiky (2009–2024) s 15letou dobou splatnosti mají úrokovou míru 5,70 %, nelze pozitivně hodnotit výkonnost podniku s dlouhodobou rentabilitou 5 %. Takovéto podnikání se nevyplácí, protože přináší nižší výnosnost než investice do státních dluhopisů, a to při vyšším riziku. Dosahované hodnoty rentabilit je nutné posuzovat v delším časovém kontextu. Krátkodobě může dojít k výkyvům, které ještě nemusejí znamenat nutné problémy (vysoké investice do nových kapacit, zavádění nových produktů na trh apod.)
Příklad z podnikové praxe Biochemické a farmaceutické firmy jsou známé na jedné straně obrovskou zadlužeností a na straně druhé také vysokými ukazateli rentability. Pravděpodobně nejznámější farmaceutická společnost na světě Pfizer je příkladem vysoké rentability vlastního kapitálu. Vyvinula a v roce 1998 vypustila na trh medikament známý pod názvem Viagra. Tento lék, spolu s produkty jako Visine, způsobil nárůst ROE na 45,3 % v roce 2001 a 47,7 % v roce 2002. Vysoká konkurence společně s dalšími faktory však způsobily, že se v posledním kvartále roku 2009 rentabilita vlastního kapitálu pohybuje okolo 12 %. Zdroj: http://www.wikinvest.com/stock/Pfizer_(PFE)/Data/ROE
Příklad z podnikové praxe Průměrné hodnoty rentability vlastního kapitálu (ROE) se v případě průmyslu, stavebnictví a služeb liší (tabulka 3.33). Nejvyšší hodnoty dosahuje stavebnictví, naopak nejnižší je v případě služeb. Rentabilita aktiv (ROA) je velice podobná u všech sledovaných odvětví a dosahuje v roce 2008 rozmezí mezi 7–8,5 %. Tab. 3.33 ROE a ROA pro průmysl, stavebnictví a služby v roce 2008 Rentabilita VK (ROE) Rentabilita aktiv (ROA)
Průmysl 10,64 % 8,53 %
Stavebnictví 16,97 % 7,92 %
Služby 7,54 % 7,11 %
Zdroj: Vlastní zpracování na základě údajů MPO
Finanční analýza.indd 99
12.8.2010 19:45:57 Ukázka elektronické knihy, UID: KOS180760
100 / Finanční analýza
V rámci finanční analýzy je výhodné použít i následující ukazatele rentability, které jsou zaměřeny na hodnocení výnosnosti dlouhodobého kapitálu a kapitálu nesoucího náklad. Rentabilita investovaného kapitálu (Return On Investment – ROI) (3.18) I když v pojímání tohoto ukazatele neexistuje jednoznačná shoda, nejčastěji je používán jako ukazatel měřící výnosnost dlouhodobého kapitálu vloženého do majetku podniku, tzn. dlouhodobého cizího kapitálu a vlastního kapitálu. Rentabilita úplatného kapitálu (Return On Capital Employed – ROCE) (3.19) Za úplatný kapitál je považován veškerý kapitál v podniku, který nese náklad, tzn. vlastní kapitál a dlouhodobé a krátkodobé cizí zdroje nesoucí úrok. U ukazatelů rentability lze při výpočtu použít v čitateli místo zisku hodnotu cash flow z provozní činnosti. Výhodou v porovnání se ziskem je zejména to, že cash flow není ovlivněno použitými způsoby odpisování.
Případová studie – ALKO, a. s. (13. část: Analýza rentability) Ukazatele rentability (tabulka 3.34 a obrázek 3.11) signalizují, že společnost ALKO, a. s., je od roku 2003 trvale zisková, i když v roce 2005 jen díky čerpání rezerv. Na první pohled je evidentní rostoucí zisková marže, která je dána zvýšením exportních aktivit firmy (v posledním hodnoceném roce nárůst činil dokonce 19 %) a také zefektivněním distribučních kanálů. Nejvýraznějšího nárůstu v ukazatelích rentability dosáhla společnost v roce 2006, což bylo dáno především vysokým nárůstem zisku. Také od roku 2006 je ziskovost vložených prostředků (ať už vlastního nebo celkového kapitálu) vyšší než výnosové úroky poskytované bankou, ale stále výrazně nižší než ziskovost v odvětví (tabulka 3.35). Společnost efektivně využívá cizí úročený kapitál, jelikož je schopna jej zhodnotit více, než kolik činí placené úroky (rentabilita úplatného kapitálu je vyšší než úroková míra úvěrů).
Finanční analýza.indd 100
12.8.2010 19:45:57 Ukázka elektronické knihy, UID: KOS180760