98
PLATEBNÍ STYK
padné plnění ze záruky pouze od banky, která v jeho prospěch vystavila protizáruku, nikoli však od banky, která vystavila původní záruku.
3.5.5 Výhody a nevýhody Záruka vystavená bankou (jménem dodavatele) ve prospěch odběratele nutí dodavatele splnit své závazky uvedené v kontraktu. V případě, že tyto závazky nebudou řádně splněny, ručitel se zavazuje zaplatit odběrateli finanční náhradu, která může být až do výše 100 % hodnoty kontraktu. Záruka vystavená bankou (jménem odběratele) ve prospěch dodavatele mu zajišťuje, že odběratel dodrží platební podmínky uvedené v kontraktu. Jestliže bankovní záruku potvrdí jiná banka, může věřitel uplatňovat nároky z této záruky vůči kterékoliv z těchto bank.
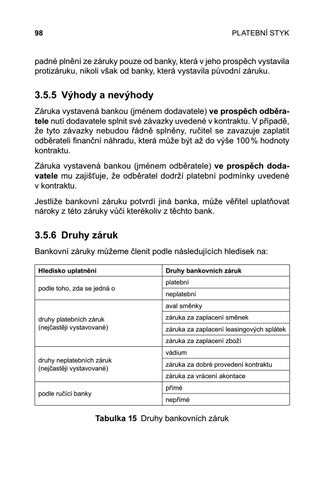
3.5.6 Druhy záruk Bankovní záruky můžeme členit podle následujících hledisek na: Hledisko uplatnění podle toho, zda se jedná o
Druhy bankovních záruk platební neplatební aval směnky
druhy platebních záruk (nejčastěji vystavované)
záruka za zaplacení směnek záruka za zaplacení leasingových splátek záruka za zaplacení zboží vádium
druhy neplatebních záruk (nejčastěji vystavované)
záruka za dobré provedení kontraktu záruka za vrácení akontace
podle ručící banky
přímé nepřímé
Tabulka 15 Druhy bankovních záruk
Ukázka elektronické knihy, UID: KOS180050
ZAJIŠTĚNÍ A ZÁRUKY V PLATEBNÍM STYKU
99
Platební záruky Platební záruka, také záruka za zaplacení peněžité pohledávky, je charakteristická tím, že banka odběratele se zavazuje zaplatit buď přímo dodavateli nebo jinému příjemci (bance) smluvní částku v případě, že odběratel není schopen uhradit své finanční závazky. Neplatební záruky Neplatební záruka, též záruka za nepeněžní plnění, je charakteristická tím, že zpravidla banka dodavatele se zavazuje zaplatit na první výzvu a bez námitek. Aval směnek Aval směnky představuje směnečné prohlášení, které spočívá v závazku, na základě kterého je avalista (ten kdo se zaručil) na výzvu majitele povinen poskytnout plnění vždy, a to i bez předchozího požadavku majitele na plnění směnečným dlužníkem. Záruka za zaplacení směnek Bankovní záruka za zaplacení směnek je samostatná listina, v jejímž textu je specifikována konkrétní záruka. Vádium Tato bankovní záruka má za cíl přesvědčit odběratele, že ze strany dodavatele se jedná o závaznou nabídku a že dodavatel je ochoten podepsat kontrakt ihned po vyhlášení výsledku výběrového řízení. Záruka za dobré provedení kontraktu Tento druh záruky je chápán častěji jako prostředek k zajištění řádného plnění kontraktačních podmínek ze strany dodavatele. Obvykle vstupuje v platnost ihned po skončení platnosti vádia. Záruka za vrácení akontace Záruka za vrácení akontace je vyžadována odběratelem velmi často v případě, že ze strany dodavatele byl požadavek na provedení částečné
Ukázka elektronické knihy, UID: KOS180050
100
PLATEBNÍ STYK
platby předem. Je vhodné ji koncipovat tak, aby vstoupila v platnost až po provedení částečné platby. Záruka za vrácení akontace poskytuje odběrateli jistotu, že v případě odstoupení od smlouvy dodavatelem nebo nenabytí účinnosti dané smlouvy mu bude jím uhrazená peněžní částka vrácena zpět. 1b P íjemce dodavatel 4c
2a
1a
1c 6a 5a
6c
2c
5c 6b 5b
3a
3c
Banka dodavatele
4a
Banka odb ratele 4b
Legenda: 1a 2a, 2b, 2c 1b 3a, 3b, 3c 4a, 4b, 4c 5a, 5b, 5c 1c 6a, 6b, 6c ..…………
Plátce odb ratel
3b
2b
vyhlášení výběrového řízení (tender) vadium (příkaz k vystavení, příkaz k potvrzení, potvrzení) podpis kontraktu –> zaniklo vadium bankovní záruka za dobré provedení kontraktu záruka za vrácení akontace platba předem (např. ve výši 20 %) dodání zboží –> zanikla záruka za vrácení akontace finální platba (např. ve výši 80 %) záruka za splnění povinnosti dodavatele během technické záruky – zanikla záruka za dobré provedení kontraktu.
Obrázek 31 Průběh možného obchodního případu se záručními instrumenty
3.5.7 Zpracování bankovních záruk Zpracování standardní bankovní záruky má tři, resp. čtyři základní fáze: – – – –
vystavení bankovní záruky, změna bankovní záruky, čerpání bankovní záruky splněním podmínek, zánik bankovní záruky.
Ukázka elektronické knihy, UID: KOS180050