

Månedskommentar — Mai 2026
Makrokommentar
Bo Bejstrup Christensen Ansvarlig taktisk aktivaallokering
MSCI World steg 4,6 prosent i mai og S&P 500 steg 5,1 prosent. Fremvoksende markeder steg hele 9,7 prosent og det europeiske aksjemarkedet leverte 2,5 prosent. Hovedindeksen på Oslo Børs var ned 0,9 prosent i mai. Kronen fortsatte styrkingen mot hovedvalutaene gjennom mai.
Mai bygget videre på den positive utviklingen fra april, og globale aksjer steg videre mot nye rekordnivåer. I starten av måneden var det særlig amerikanske aksjer og asiatiske aksjer utenfor Kina som drev oppgangen, før også europeiske aksjer løftet seg på håp om en mer varig slutt på krigen i Midtøsten. Samtidig var det stort fokus på obligasjonsmarkedet, der rentene steg markant, spesielt i USA. Mange forklaringer ble trukket frem, blant annet utviklingen i Japan, høy offentlig gjeld og situasjonen i Midtøsten. Etter vår vurdering var den viktigste driveren likevel markedets syn på økonomisk vekst. Sterke amerikanske nøkkeltall og et robust arbeidsmarked bidro både til aksjeoppgang og til forventninger om strammere pengepolitikk fremover.
Samlet sett viser de siste tallene at veksten i USA i inneværende kvartal ligger nærmere 3 enn 2 prosent – høyere enn både markedets og våre egne forventninger for bare en måned siden. Vi venter fortsatt solid vekst i USA de kommende kvartalene, og mener markedet overvurderer risikoen for resesjon. Samtidig tror vi veksten er nær toppen og vil avta noe fremover, noe som taler for at lange renter også har nådd toppen og kan falle litt tilbake. Selv om inflasjonsutsiktene i USA er oppjustert, blant annet som følge av mer vedvarende effekter fra Midtøsten og oljepris, vurderer vi det underliggende inflasjonspresset som moderat. Arbeidsmarkedet virker balansert, og vi forventer derfor ikke at Federal Reserve må heve renten de neste 12–24 månedene. Dette gir et attraktivt bakteppe for finansmarkedene, med solid vekst, lavere inflasjonsbekymring og gode utsikter for både aksjer og obligasjoner – forutsatt at situasjonen i Midtøsten ikke forverres.
I euroområdet er bildet svakere. Regionen rammes hardere av høyere energipriser, og ferske tall tyder på lavere vekst, svakere arbeidsmarked og mulig økning i arbeidsledigheten. Samtidig er inflasjonen fortsatt høy, noe som setter ECB i en krevende avveining mellom svak vekst og behovet for å holde inflasjonsforventningene under kontroll. Vi tror derfor ECB vil heve renten noe, men mindre enn markedet nå priser inn.
USA: Q22026 realtids kvartallsvis GDP vekst forventninnger
Aksjekommentar
Lars Erik Moen Forvalter og ansvarlig norske Aksjer
Oslo Børs Hovedindeks (OSEBX) endte ned 0,9 prosent i mai mens utviklingen i øvrige aksjemarkeder globalt hadde positive tall. Danske Invest 2 Norske Aksjer NI 1 leverte så vidt ned med 0,07 prosent som var bedre enn OSEFX (0,3 prosent). Hittil i år er fondet opp 13,5 prosent (OSEFX 18,5 prosent). Alle fondstall er etter fratrekk av standard forvaltningshonorar (0,90 prosent årlig).
Nok en måned tilbakelagt med fokus på geopolitikk, situasjonen i Midtøsten, oljepris og renteutvikling. Oljeprisen opplevde til dels store svingninger og dette påvirket også Oslo Børs i negativ retning for måneden. Oljeprisen var oppe i rundt USD 114 i starten av måneden og endte måneden rundt USD 91. Så fort det kom nyheter om fremgang i forhandlingene mellom USA og Iran falt oljeprisen og så fort det så ut som konflikten eskalerte igjen steg den.
Våre brede porteføljer hadde bedre utvikling enn indeksen i mai og det klart største positive bidraget kom fra Aker ASA. Til tross for svingninger i oljeprisen steg aksjekursen med hele 16 prosent etter en positiv førstekvartalsrapport som viste at verdiene i selskapet økte med 43 milliarder kroner. Dette ble løftet av selskapets investeringer innen energi og ikke minst stor-skala datasenterdelen innenfor kunstig intelligens (Nscale).
Vi har siste månedene solgt oss ned, og nå i mai helt ut av Subsea 7. Dette ga et positivt bidrag for våre porteføljer etter som aksjekursen falt 4,8 prosent i mai. Vi anser at kursen slik den står nå er nær fullpriset og har derfor solgt oss helt ut. Vår undervekt i Orkla ga også et positivt bidrag i mai når aksjekursen falt med 14,5 prosent. Hovedbildet var en rapport litt bak forventningene, men det som gjorde at aksjen falt 6 prosent var økt usikkerhet rundt Jotun. Et meglerhus påpekte også at forbrukerne er svekket (renteoppgang, inflasjon) som gjør det vanskelig for Orkla å kompensere for økte kostnader ved å heve prisene som de har gjort tidligere.
På den negative siden så var det vår undervektposisjon i Norsk Hydro og overvekt i Scatec som påvirket mest. Norsk Hydro steg 13,9 prosent i mai mye drevet av høyere globale aluminiumspriser som følge av geopolitisk uro. I tillegg har selskapet vært handlet til attraktiv verdsettelse sammenlignet med internasjonale konkurrenter. Spenningen i Midtøsten forårsaker forstyrrelser i produksjonen hos noen aktører som gagner andre aktører som eksempelvis Norsk Hydro.
Scatec endte mai ned 14,3 prosent etter at selskapet rapporterte for første kvartal som viste nedgang i inntektene sammenlignet med samme kvartal i fjor. Selskapet forklarte nedgangen med gevinster fra salg i Uganda og Vietnam i første kvartal 2025.
Vi har gjort en del endringer i porteføljene gjennom mai. Posisjonen i Subsea 7 er som tidligere beskrevet solgt og i tillegg er vår marginale posisjon i Hafnia solgt. Vi har også tatt noe gevinst etter solid kursoppgaven i Nordic Semiconductor. Vi har etablert en solid posisjon i Kongsberg Maritim til en attraktiv kurs og vi har økt vår posisjon i SATS.
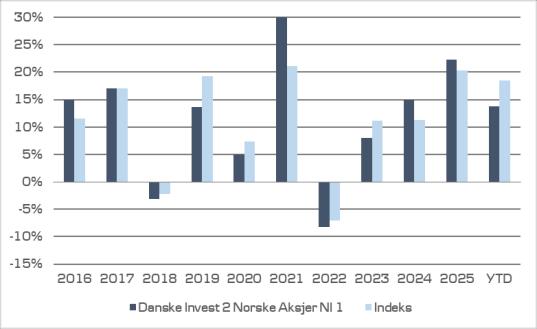
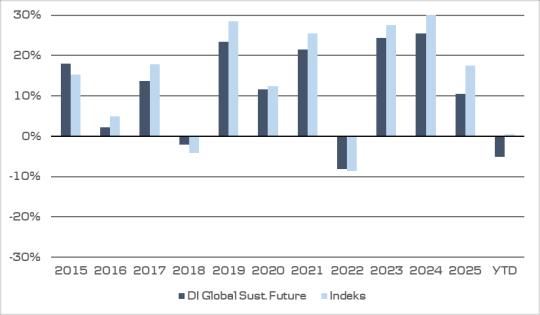
Historisk avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denominerings-valuta.
Rentekommentar
Danske Invest Norsk Obligasjon NI leverte 0,87 prosent i mai som var bedre enn referanseindeksens utvikling. Danske Invest Norsk Likviditet NI steg 0,37 prosent som var omtrent likt med referanseindeksen. Alle fondstall er oppgitt etter fratrekk av standard forvaltningshonorarer.
Rentebildet var todelt i mai. 3 måneders NIBOR steg 8 basispunkter (bp), mens Norges Banks styringsrente ble hevet 25 bp til 4,25 prosent. Årsaken var at prisveksten er for høy og har ligget over målet i flere år. Dersom man ser bort fra energipriser så har prisveksten ligget rundt 3 prosent i ett og et halvt år. Prisene på det som produseres i Norge stiger raskest som indikerer at innenlandsk prisvekst vil holde seg oppe lenger enn Norges Bank så for seg ved inngangen til 2026. Etter som krigen i Midtøsten har ført til økte priser på olje og andre råvarer vil antagelig også dette føre til høyere importert prisvekst fremover. Kronen har styrket seg som vil dempe oppgangen i den importerte prisveksten. Utfordringen i Norge er også at lønningene har steget mye de siste årene.
Samtidig som at styringsrenten ble satt opp så falt 5 års swap 10 bp og 3 års swap 8 bp, slik at kurven falt i midt- og langenden etter den kraftige reprisingen tidligere i vår. Amerikansk styringsrente var uendret, amerikansk 10 års statsrente steg 6 bp, og handelsveid kronekurs styrket seg 0,9 prosent gjennom måneden.
Den viktigste enkeltfaktoren var at Norges Bank leverte rentehevingen som ble varslet i mars, mens markedet samtidig fikk et noe mindre presset bilde lenger ut på kurven. Den offisielle kommunikasjonen hadde allerede forankret at høyere rente var nødvendig etter sterkere prispress og høy energiusikkerhet, og april-KPI fra SSB viste fortsatt høy prisvekst med KPI på 3,4 prosent og KPI-JAE på 3,2 prosent. Samtidig falt oljeprisen kraftig gjennom mai, og nyhetsflyten gjennom måneden tydet på at svingende Iran-relatert uro ga store, men ikke ensidige, utslag i globale renter. Det bidro til at norske lange swaprenter falt tilbake selv om styringsrenten ble satt opp.
Bankspreader (risikopåslag) med 5 års løpetid falt fra 62 bp ved siste tilgjengelige observasjon i april til 58 bp ved siste tilgjengelige observasjon i mai, altså en innstramming på 4 bp. Det tilsier at kredittpåslaget bankene må betale for å låne i 5 år kom noe inn gjennom måneden. Til tross for fortsatt geopolitisk usikkerhet var den brede risikobakgrunnen god nok til at bankspreadene strammet inn.
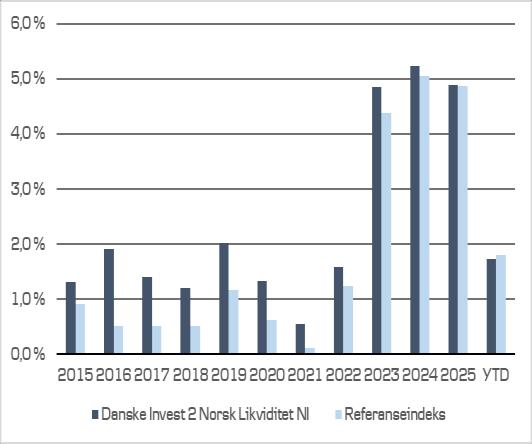
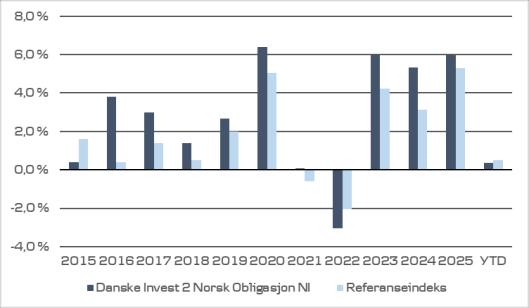
Historisk avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denominerings-valuta.
Viktig informasjon
Danske Bank Asset Management er del av Danske Bank AS. Danske Bank AS er underlagt tilsyn av Finanstilsynet i Norge. Danske Bank A/S er underlagt tilsyn av Finanstilsynet i Danmark. Denne publikasjonen er utarbeidet av Danske Bank Asset Management alene til orientering. Publikasjonen skal leses i sammenheng med den muntlige presentasjonen gitt av Danske Bank Asset Management. Publikasjonen er ikke et tilbud om eller en oppfordring til å kjøpe eller selge verdipapirer, valuta eller øvrige finansielle instrumenter. Etter Danske Bank Asset Management sin oppfattelse er publikasjonen korrekt og riktig. Danske Bank Asset Management påtar seg ikke noe ansvar for publikasjonens nøyaktighet og riktighet. Danske Bank Asset Management påtar seg videre ikke noe ansvar for eventuelle tap som følge av disposisjoner foretatt på bakgrunn av denne publikasjonen. Informasjon, beregninger, vurderinger og skjønn som fremgår av dokumentet erstatter ikke leserens skjønn i forbindelse med egne disposisjoner. Dersom leseren ønsker å foreta disposisjoner basert på dette dokument, anbefales det å ta kontakt med en rådgiver. Selskaper i Danske Bank konsernet samt medarbeidere i disse kan utføre forretninger, ha, etablere, endre eller avslutte posisjoner i verdipapirer, valuta eller finansielle instrumenter som er omtalt i publikasjonen, på samme måte som selskaper i Danske Bank konsernet kan utføre finansiell service for utstedere av nevnte verdipapirer, valuta eller finansielle instrumenter. Historisk avkastning er ingen pålitelig indikator for fremtidig avkastning. Ved investeringer i fond bør investor, før investeringsbeslutningen gjennomføres, sette seg inn i fondets prospekt og annen faktainformasjon for å få en fullverdig beskrivelse av produktet. Man bør i denne sammenheng være spesielt oppmerksom på forhold som påvirker fondets avkastning, herunder investeringsmål, risiko og kostnadsstruktur. Danske Bank Asset Management har opphavsretten til publikasjonen, som er til kundens personlige bruk og ikke til offentliggjørelse uten Danske Bank Asset Management samtykke. .
Source: MSCI, The MSCI information may only be used for your internal use, may not be reproduced or redisseminatedin any form and may not be used as a basis for or a component of any financial instruments or products or indices. None of the MSCI information is intended to constitute investment advice or a recommendation to make (or refrain from making) any kind of investment decision and may not be relied on as such Historical data and analysis should not be taken as an indication or guarantee of any future performance analysis, forecastor prediction The MSCI information is provided on an "as is" basis and the userof this information assumes the entire risk of any use made of this information. MSCI, each of its affiliates and each other person involved in or related to compiling, computing or creating any MSCI information collectively, the "MSCI Parties") expressly disclaims all warranties (including, without limitation, any warranties of originality, accuracy, completeness, timeliness, non-infringement, merchantability and fitness for a particular purpose) with respect to this information Without limiting any of the foregoing, in no event shall any MSCI Party have any liability for any direct, indirect, special, incidental, punitive, consequential (including, without limitation, lost profits) or any other damages (www.mscibarra.com)
STOXX Limited (“STOXX”) drifter DJ Stoxx indeksen og den informasjonen som fremgår av denne. STOXX har ikke på noen som helst måte vært involvert i utarbeidelse av innberettet informasjon. STOXX gir ingen garantier og fraskriver seg ethvert ansvar, både på grunn av uaktsomhet eller på annet grunnlag - herunder uten begrensning for manglende nøyaktighet, hensiktsmessighet , fullstendighet, betimelighet, og egnethet for gitt formål – i tilknytning til den informasjonen som har vært innberettet eller i forbindelse med eventuelle feil, mangler eller tidsavbrytelser i indeksen eller i indeksens data. Enhver spredning eller videreformidling av informasjon vedrørende STOXX er forbudt.
Kontaktinformasjon
For mer informasjon kontakt Rolf Chr. Ugelstad, Senior Director Institutional Clients
Mobil: 908 72 161
Mail: roug@danskebank.no
Danske Bank Asset Management Postboks 1170 Sentrum 0107 Oslo
Besøksadresse: Bryggetorget 4 0250 Oslo
Telefon: 85 40 98 00Faks: 85 40 98 01
Epost:
For tegning / innløsning: ordre.norge@danskebank.no