

Knif Innkjøp
Månedskommentar — Mars 2026
Makrokommentar
Bo Bejstrup Christensen Ansvarlig taktisk aktivaallokering
MSCI World falt 6,4 prosent i mars og S&P 500 falt 5,1 prosent. Fremvoksende markeder falt hele 13,1 prosent og det europeiske aksjemarkedet falt 8 prosent. Hovedindeksen på Oslo Børs leverte solide + 9,3 prosent i mars. Kronen svekket seg mot dollar og endte omtrent uendret mot øvrige hovedvalutaer i mars.
Gjennom mars har svingningene i oljeprisen vært ekstremt store og vi har sett endringer på enkeltdager som tilsvarer årsendringer under normale omstendigheter. Det er derfor ikke helt enkelt å orientere seg om videre utvikling, men vi klarer ikke helt å se at Hormuzstredet forblir stengt over lang tid og at oljeprisen derfor etter hvert vil komme ned.
Vi har gjort flere tilpasninger i de aktivt forvaltede kundeporteføljene de siste dagene. Situasjonen i Midtøsten og energiprisene overskygger nå markedene fullstendig. Vi har gjort justeringer av makroanslag som følge av dette: Sett under ett er den forventete veksten i global økonomi redusert og det er økt sannsynlighet for høyere inflasjon. Derfor har vi justert ned total aksjeeksponering i porteføljene til en normalvekt mellom aksjer og renter.
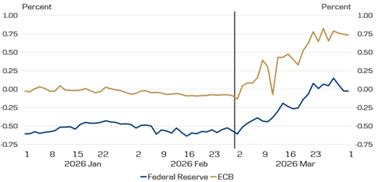
Europa et av markedene som har blitt rammet hardt. Dette er spesielt drevet av regionens avhengighet av energiimport. ECB har en mer «hawkish» reaksjonsfunksjon enn Fed; og det ser vi også igjen i hvordan markedet priser inn i rentene. Europa er vår klart viktigste handelspartner, så over tid er god europeisk vekst sentralt også for Norge og norske aksjer.
Arbeidsmarkedet både i Europa og USA er solide men ikke like stramme som i 2022. Vi kom også inn i denne uroen med gode vektsutsikter og generelt sterke makroforhold globalt. Derfor forventer vi ikke en større lønn-pris spiral nå, slik tilfellet var i 2022. Nå er det mer snakk om et klassisk tilbudsside sjokk. Inflasjonsimpulsene et slikt sjokk gir er vanskelig å dempe via rentehevninger – oljeprisen går ikke ned om sentralbankene øker renten.
Trump har kommet med utspill om fremgang i forhandlingene med Iran. Iran svarer med at dette ikke er tilfellet. Det er svært vanskelig å forutsi hendelsesforløpet i dette spillet og vi mener vi ikke har gode nok forutsetninger til å bruke dette i vår taktiske allokering.
Norske aksjer har gjort det meget sterkt i år og fungert som en støtpute gjennom krigen i Midtøsten. Dette har også vært en viktig hedge mot forlenging av Iran-krigen på kort horisont, hvor vår overvekt i norske aksjer har økt gjennom konflikten (for de vi har rammer til å handle norske aksjer for). Vi har nå «tatt profitt» i norske aksjer, og nøytralvektet vår posisjon her. Olje- og gass sektoren er ikke tjent med for høye priser over lang tid, da det kan påvirke etterspørselen. Vi har sett flere land i fremvoksende økonomier starte rasjonering allerede. Videre har kronen til tider vært omlag tilbake til nivåer pre-Iran mot USD, hvor det er vanskelig å argumentere for en stor «risk premie».
Vårt hovedscenario er fortsatt at konflikten skal roe seg ned. Og da vil vi få en normalisering av markedene – som underliggende er sterke. Inntil videre velger vi ut fra et risikoperspektiv å være avventende. Vi står parat til å gjøre nye porteføljetilpasninger.
Markedsprising av endring i styringsrenten (Fed og ECB) frem mot 2026
Aksjekommentar
Lars Erik Moen Forvalter og ansvarlig norske Aksjer
Oslo Børs Hovedindeks (OSEBX) endte opp hele 9,3 prosent i mars som står i sterk kontrast til utviklingen i øvrige aksjemarkeder globalt. Danske Invest 2 Norske Aksjer NI 1 leverte 7,1 prosent som var litt bak OSEFX (+ 7,9 prosent). Hittil i år er fondet opp 15,8% (OSEFX 20.8%). Alle fondstall er etter fratrekk av standard forvaltningshonorar (0,90 prosent årlig).
Det er konflikten mellom USA/Israel og Iran som dominerer både det norske og de globale aksjemarkedene. Et tilnærmet stengt Hormuzstred, samt gjentatte angrep på oljeinfrastruktur i regionen har skapt betydelig usikkerhet rundt den globale energiforsyningen, og oljeprisen har i perioden svingt kraftig, mellom 75 og 120 USD per fat. Uttalelser fra både Trump og iranske myndigheter har bidratt til at markedet vekselsvis har priset inn risiko for langvarige tilbudsforstyrrelser og scenarier med rask deeskalering Dette har resultert i store, kortsiktige markedsbevegelser. Oppstrømselskaper på Oslo Børs, som Equinor og Aker BP, har fortsatt å stige i verdi, noe som innebærer at vår overgang fra undervekt til svak overvekt så langt har gitt gode avkastningsbidrag. Samtidig har teknologi- og vekstaksjer vært preget av økt volatilitet, ettersom høyere usikkerhet og et mer skiftende risikosentiment påvirker verdsettelsene i sektoren.
Vår undervekt i Orkla og Telenor, samt fravær av posisjon i Protector Forsikring, bidro mest positivt til den relative avkastningen i de brede porteføljene i mars. Orkla falt om lag 6,5 prosent, etter å ha vært ned mer enn 11 prosent tidligere i måneden, uten at det forelå selskapsspesifikke nyheter som kunne forklare kursutviklingen. Det samme gjelder Telenor, som endte måneden ned 3,4 prosent. Fellesnevneren for begge disse selskapene er at de er historisk høyt priset. Protector Forsikring, hvor vi ikke har noen posisjon, falt nær 11 prosent i mars. Også her var det begrenset med selskapsspesifikke nyheter, utover at den profilerte investoren Aasulv Tveitereid solgte en større aksjepost.
Den kraftige oppgangen i oljeprisen har vært klart positiv for Equinor, og aksjekursen steg hele 49,2 prosent (!) i løpet av mars, i kjølvannet av USA og Israels angrep på Iran og den påfølgende stengingen av Hormuzstredet. Vi har en betydelig posisjon i Equinor, men fondsspesifikke restriksjoner knyttet til UCITS-regelverket gjør det krevende å opprettholde full ønsket eksponering. Norsk Hydro hadde en sterk utvikling i mars med en oppgang på 16,3 prosent. Dette skyldes i hovedsak høyere råvarepriser, blant annet som følge av iranske angrep på aluminiumsmelteverk i Midtøsten. Vi har en «undervekt» i Hydro.
Vi fortsetter med å se gjennom mye av den kortsiktige støyen i markedene og unngår porteføljeendringer som kan svekke de langsiktige og attraktive posisjonene våre i fondet. Konflikten mellom USA/Israel og Iran vil etter all sannsynlighet fortsette å prege markedene fremover, og vi følger utviklingen tett. Det sentrale spørsmålet er hvor lenge Hormuzstredet forblir stengt, og hvilke langsiktige konsekvenser dette kan få. Så lenge dette, og flere andre forhold, forblir uavklart, mener vi det er avgjørende å holde fast ved de fundamentale verdiene som ligger til grunn for strategiene våre. Som beskrevet i vår «intramåneds-kommentar» fra 17. mars, har vi utfra risikovurderings hensyn kjøpt oss opp i oljeprodusentene (Equinor og Vår) i begynnelsen av mars. En «sannsynlighetsjustert» oljepris for alle ulike scenarioer vil være positivt for produsentene. 2026 har vært et sterkt år i absolutte termer for vårt fond. Vi ser likevel at vi ligger uvanlig langt bak referanseindeksen (for lite olje og ingen tradisjonell shipping/tank) så langt i år. Vi tror det er viktig å erkjenne at det er avgjørende å holde «stø kurs» i perioder som dette, med så ekstreme kursutslag og makrohendelser. Det er ingen aktive norske fond som er foran referanseindeks så langt i år (Forbrukerradet.no), og vårt fond er faktisk blant de bedre aktive fondene på denne listen.
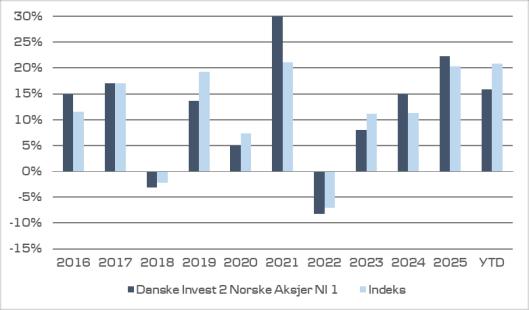
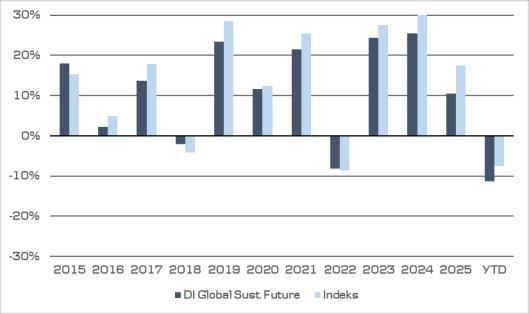
Historisk avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denominerings-valuta.
Rentekommentar
Danske Invest Norsk Obligasjon NI 2 leverte – 1,6 prosent i mars som var bak referanseindeksens utvikling. Danske Invest Norsk Likviditet NI 1 steg 0,23 prosent som var marginalt bak referanseindeksen. Alle fondstall er oppgitt etter fratrekk av standard forvaltningshonorarer.
Krig i Midtøsten, geopolitisk usikkerhet og en volatil oljepris var blant de viktigste markedsdriverne i mars. Sammen med vedvarende høy inflasjon tidlig i året bidro dette til å løfte både markedsrenter og inflasjonsforventninger. Femårsswappen steg med litt over 40 basispunkter gjennom måneden, godt hjulpet av høyere utenlandske renter, mens 3 måneders NIBOR økte med 15 basispunkter. Oljeprisen steg med nær 60 prosent. Den handelsveide kronekursen var om lag uendret gjennom måneden, etter først å ha styrket seg med nær 2 prosent i første del av mars før utviklingen snudde i etterkant av Norges Banks rentemøte.
Norges Bank holdt styringsrenten uendret i mars, men publiserte en rentebane som var betydelig høyere enn mange økonomer hadde ventet. Sentralbanken signaliserer nå én til to renteøkninger i løpet av året, mot to rentekutt i rentebanen fra desember. Hovedårsaken til endringen er høyere inflasjonstall, som innebærer at inflasjonen ventes å forbli på et forhøyet nivå over lengre tid. I tillegg bidrar situasjonen i Iran og stigende energipriser til økt risiko for høy inflasjon fremover. Et sentralt tema er nå den todelte effekten av konflikten: på den ene siden høyere inflasjon, på den andre siden lavere økonomisk vekst. Foreløpig har markedet lagt størst vekt på inflasjonsimpulsene, men dette kan endre seg dersom konflikten eskalerer og konsekvensene for realøkonomien og aksjemarkedene blir mer markante.
Norges Banks signaler om renteøkninger ligger likevel lavere enn det markedet for øyeblikket priser inn. Vi er derfor posisjonert for lavere renter enn det markedsprisingen tilsier. Vår vurdering er at inflasjon drevet av høyere energipriser, kombinert med svakere økonomisk utvikling, i liten grad vil utløse en lønns- og prisspiral. Dermed er det heller ikke behov for like kraftige renteøkninger som i et scenario der inflasjonen i større grad er etterspørselsdrevet.
Kredittpåslagene økte også gjennom måneden som følge av internasjonal uro. Vi er forsiktige med kreditt fremover, ettersom en eskalering av konflikten vil være negativ for kredittmarkedene, samtidig som risikopåslagene fortsatt er på relativt stramme nivåer.
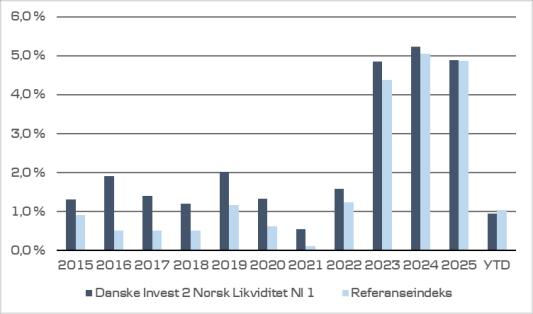
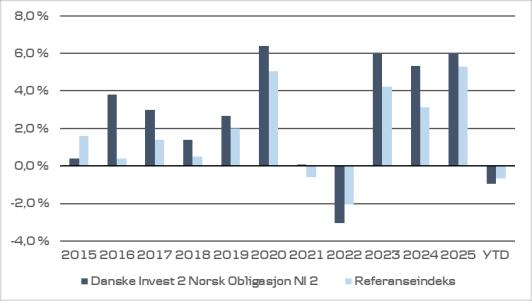
Historisk avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denominerings-valuta.
Viktig informasjon
Danske Bank Asset Management er del av Danske Bank AS. Danske Bank AS er underlagt tilsyn av Finanstilsynet i Norge. Danske Bank A/S er underlagt tilsyn av Finanstilsynet i Danmark. Denne publikasjonen er utarbeidet av Danske Bank Asset Management alene til orientering. Publikasjonen skal leses i sammenheng med den muntlige presentasjonen gitt av Danske Bank Asset Management. Publikasjonen er ikke et tilbud om eller en oppfordring til å kjøpe eller selge verdipapirer, valuta eller øvrige finansielle instrumenter. Etter Danske Bank Asset Management sin oppfattelse er publikasjonen korrekt og riktig. Danske Bank Asset Management påtar seg ikke noe ansvar for publikasjonens nøyaktighet og riktighet. Danske Bank Asset Management påtar seg videre ikke noe ansvar for eventuelle tap som følge av disposisjoner foretatt på bakgrunn av denne publikasjonen. Informasjon, beregninger, vurderinger og skjønn som fremgår av dokumentet erstatter ikke leserens skjønn i forbindelse med egne disposisjoner. Dersom leseren ønsker å foreta disposisjoner basert på dette dokument, anbefales det å ta kontakt med en rådgiver. Selskaper i Danske Bank konsernet samt medarbeidere i disse kan utføre forretninger, ha, etablere, endre eller avslutte posisjoner i verdipapirer, valuta eller finansielle instrumenter som er omtalt i publikasjonen, på samme måte som selskaper i Danske Bank konsernet kan utføre finansiell service for utstedere av nevnte verdipapirer, valuta eller finansielle instrumenter. Historisk avkastning er ingen pålitelig indikator for fremtidig avkastning. Ved investeringer i fond bør investor, før investeringsbeslutningen gjennomføres, sette seg inn i fondets prospekt og annen faktainformasjon for å få en fullverdig beskrivelse av produktet. Man bør i denne sammenheng være spesielt oppmerksom på forhold som påvirker fondets avkastning, herunder investeringsmål, risiko og kostnadsstruktur. Danske Bank Asset Management har opphavsretten til publikasjonen, som er til kundens personlige bruk og ikke til offentliggjørelse uten Danske Bank Asset Management samtykke. .
Source: MSCI, The MSCI information may only be used for your internal use, may not be reproduced or redisseminatedin any form and may not be used as a basis for or a component of any financial instruments or products or indices. None of the MSCI information is intended to constitute investment advice or a recommendation to make (or refrain from making) any kind of investment decision and may not be relied on as such Historical data and analysis should not be taken as an indication or guarantee of any future performance analysis, forecastor prediction The MSCI information is provided on an "as is" basis and the userof this information assumes the entire risk of any use made of this information. MSCI, each of its affiliates and each other person involved in or related to compiling, computing or creating any MSCI information collectively, the "MSCI Parties") expressly disclaims all warranties (including, without limitation, any warranties of originality, accuracy, completeness, timeliness, non-infringement, merchantability and fitness for a particular purpose) with respect to this information Without limiting any of the foregoing, in no event shall any MSCI Party have any liability for any direct, indirect, special, incidental, punitive, consequential (including, without limitation, lost profits) or any other damages (www.mscibarra.com)
STOXX Limited (“STOXX”) drifter DJ Stoxx indeksen og den informasjonen som fremgår av denne. STOXX har ikke på noen som helst måte vært involvert i utarbeidelse av innberettet informasjon. STOXX gir ingen garantier og fraskriver seg ethvert ansvar, både på grunn av uaktsomhet eller på annet grunnlag - herunder uten begrensning for manglende nøyaktighet, hensiktsmessighet , fullstendighet, betimelighet, og egnethet for gitt formål – i tilknytning til den informasjonen som har vært innberettet eller i forbindelse med eventuelle feil, mangler eller tidsavbrytelser i indeksen eller i indeksens data. Enhver spredning eller videreformidling av informasjon vedrørende STOXX er forbudt.
Kontaktinformasjon
For mer informasjon kontakt Rolf Chr. Ugelstad, Senior Director Institutional Clients
Mobil: 908 72 161
Mail: roug@danskebank.no
Danske Bank Asset Management Postboks 1170 Sentrum 0107 Oslo
Besøksadresse: Bryggetorget 4 0250 Oslo
Telefon: 85 40 98 00Faks: 85 40 98 01
Epost:
For tegning / innløsning: ordre.norge@danskebank.no