

Knif Innkjøp
Månedskommentar — April 2026
Makrokommentar
Bo Bejstrup Christensen Ansvarlig taktisk aktivaallokering
MSCI World steg hele 9,6 prosent i april og S&P 500 steg 10,4 prosent. Fremvoksende markeder steg solide 14,7 prosent og det europeiske aksjemarkedet leverte 4,7 prosent. Hovedindeksen på Oslo Børs var ned 2,4 prosent i april. Kronen styrket seg markant mot hovedvalutaene gjennom april.
Konflikten i Midtøsten preget markedene i mars: frykt for høyere oljepriser sendte aksjer ned og obligasjonsrentene opp. En våpenhvile i april mellom Iran, Israel og USA reduserte midlertidig risikoen for de verste scenarioene, men usikkerheten var fortsatt høy og oljeprisen holdt seg nær årstoppene vi har sett. Likevel steg globale aksjer til nye rekordnivåer i april, ledet av USA. Vi mener ikke dette er uttrykk for overdreven optimisme. Amerikansk økonomi tåler høyere oljepriser bedre enn før (bl.a. som nettoeksportør av olje), selv om husholdningene rammes av høyere inflasjon og svakere kjøpekraft. Nye tall peker fortsatt mot om lag 2 % vekst og et litt sterkere arbeidsmarked med få oppsigelser, noe som taler for at oljeprissjokket blir midlertidig. Konflikten kan fortsatt gi overskrifter og kortsiktig volatilitet, men sterk inntjeningsvekst bør støtte markedene så lenge oppgangen fortsetter.
Resultatsesongen i USA i april var overraskende sterk, og oppgangen var bredt forankret – noe som støtter videre aksjeoppgang. Vi mener dette hviler på en robust konjunkturoppgang som kan vare videre, og sammen med kunstig intelligens kan dette bli sentrale drivere for markedene fremover. Midtøsten forsvinner ikke, men vi venter at utviklingen i hovedsak slår ut i rente- og obligasjonsmarkedene gjennom oljeprisens effekt på inflasjonen. I april holdt Federal Reserve renten uendret, men uenighet i komiteen understreker avveiingen mellom solid vekst og fortsatt forhøyet inflasjon. Vi vurderer underliggende inflasjon som forenlig med 2 prosentmålet, men oljesjokket gjør at rentekutt trolig kommer senere; per nå forventer vi kun ett kutt før utgangen av 2027, omtrent på linje med markedets prising.
Den kommende Fed-sjefen, Kevin Warsh, overtar i en krevende situasjon, og har tidligere pekt på at KI kan dempe inflasjonspresset over tid.
I eurosonen er oljeprissjokket mer negativt fordi regionen er nettoimportør av olje. Vekstforventningene for 2026 er derfor kuttet med litt over 0,5 prosentpoeng, og ferske indikatorer peker mot svakere aktivitet allerede. Samtidig stiger inflasjonen igjen over målet, og ECB holder renten uendret mens de vurderer hvordan vekst og inflasjon utvikler seg. Vi venter én til to rentehevinger i år, med risiko for kutt neste år dersom innstrammingen blir for sterk.
Vi startet april nøytralt gitt høy usikkerhet, men etter den første våpenhvilen økte vi aksjeeksponeringen tilbake til en moderat taktisk overvekt. Hovedbegrunnelsen er fortsatt tro på robust vekst i USA og solid inntjeningsvekst. Samtidig har vi redusert Europa-andelen, fordi europeiske selskaper påvirkes mer negativt av høyere energipriser. Vi understreker at vi ikke har en formell prognose for når krigen avsluttes, men vi mener at begge sider nå har gitt tilstrekkelige innrømmelser til at det er tydelig for markedene at konflikten vil ta slutt på et tidspunkt, med begrenset risiko for total ødeleggelse av energiinfrastruktur. Vi mener derfor at markedene bør være i stand til å absorbere (til tider) negativ nyhetsflyt, så lenge det kan prise det mest sannsynlige utfallet: en slutt på krigen. Dette gjelder særlig dersom vi får rett i vårt (fortsatt svært konstruktive) makro-økonomiske syn. Høyfrekvente amerikanske data viste en økonomi med solid vekstmomentum inn i april. Vi forventer fortsatt solid vekst resten av året og venter fremdeles en relativt moderat effekt på kjerneinflasjonen. Samlet sett, med bedre sikt på den kortsiktige utviklingen i krigen i Midtøsten, en amerikansk økonomi som holder seg svært godt, og rentemarkeder som er priset noe mer attraktivt, har balansen mellom risiko og avkastning forbedret seg betydelig.
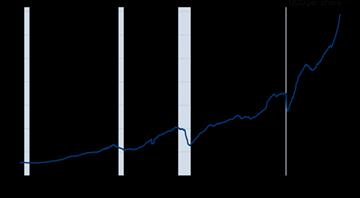
S&P 500: Inntjening per aksje de neste 12 månedene
Aksjekommentar
Lars Erik Moen
Forvalter og ansvarlig norske Aksjer
Oslo Børs Hovedindeks (OSEBX) endte ned 2,4 prosent i april i motsetning til utviklingen i øvrige aksjemarkeder globalt hvor de fleste aksjemarkedene leverte positive tall. Danske Invest 2 Norske Aksjer NI 1 leverte – 1,7 prosent som var marginalt bak OSEFX (- 1,6 prosent). Hittil i år er fondet opp 13,9 prosent (OSEFX 18,9 prosent). Alle fondstall er etter fratrekk av standard forvaltningshonorar (0,90 prosent årlig).
I april falt Oslo Børs noe tilbake, etter den sterke veksten i mars. De fleste andre aksjemarkedene globalt hadde en motsatt utvikling, med positiv gjeninnhenting i april. Usikkerhet rundt våpenhvile og en mulig fredsavtale og skiftende geopolitisk uro knyttet til spenningene mellom USA/Israel og Iran driver fortsatt finansmarkedene. Denne uroen ga store svingninger i oljeprisen gjennom måneden. Midt i april var oljeprisen om lag 16 prosent lavere enn ved månedens start. Siden Oslo Børs er mer påvirket av olje- og energisektoren enn mange andre markeder, slo dette ekstra tydelig ut her hjemme. Et eksempel er Equinor, som falt over 11 prosent i løpet av april.
Våre brede porteføljer utviklet seg omtrent på linje med indeksen i april. Det største positive bidraget kom fra vår overvekt i Nordic Semiconductor, som steg 23,5 prosent. Oppgangen skyldtes blant annet at selskapet leverte førstekvartalstall som var klart bedre enn forventet, med solid vekst og forbedrede marginer. I tillegg meldte selskapet om økt etterspørsel, noe som styrket investorers tillit. Selskapet ga også en positiv guiding for andre kvartal, med forventet vekst på opptil 20 prosent.
Cadeler hadde også en god måned, med en kursoppgang på 13,9 prosent. Hovedforklaringen er økt interesse rundt selskap innen fornybar industri, da man forventer at flere ønsker å gjøre seg mindre avhengige av olje og gass. Selskapet er også i god vekst og doblet flåtekapasiteten gjennom 2025 etter levering av nybygg, noe som øker inntjeningspotensialet fremover. I tillegg har de høy ordrebok og oppjusterte guiding ved månedsskifte mars/april.
Aker ASA bidro positivt i april, drevet av oljeeksponeringen, men også økt interesse for deres betydelig satsing innen kunstig intelligens gjennom utvikling av storskala AIdatasenter i selskapet Nscale. Ledelsen mener at markedet undervurderer denne satsingen. Vi har lenge hatt AI som et viktig argument for vår overvekt i Aker, og med en mulig børsnotering av Nscale allerede i år ser vi for oss at markedet også i større grad vil forstå verdien av satsingen.
Subsea 7 leverte sterke førstekvartalstall og oppjusterte utsiktene fremover. Selskapet har også inngått flere nye kontrakter, blant annet med Petrobras og ExxonMobil. Vi har lenge hatt en overvekt i Subsea 7, men har solgt oss noe ned de siste månedene da vi anser den som fullpriset. Dette var viste seg å være litt tidlig. TGS hadde en god børsmåned drevet av rekordhøy ordrebok, høy oljepris (om enn svingende) og økte forventninger til leteaktivitet i olje- og gassbransjen som bidro til kursoppgangen. Vi er undervektet i TGS.
Ved inngangen til 2026 hadde vi moderate posisjoner i olje og oljeservice, fordi vi vurderte at aksjene generelt var høyt priset. I januar og februar steg aksjene likevel – særlig innen oljeservice – drevet av økt interesse for sektorer som i liten grad forventes å bli negativt påvirket av AI. Da krigen i Midtøsten brøt ut, løftet høyere oljepriser verdsettelsene i sektoren. Vi økte derfor raskt eksponeringen mot oljeselskaper (E&P), som normalt drar mer nytte av økt oljepris enn oljeservice. I utgangspunktet var disse også priset lavere enn oljeservice. Samlet sett har oljeselskapene også steget mer enn oljeservice.
Gjennom april gjorde vi kun mindre justeringer i de brede porteføljene. Vi reduserte som sagt mer i Subsea 7. I tillegg har vi etablerte en mindre posisjon i SATS.
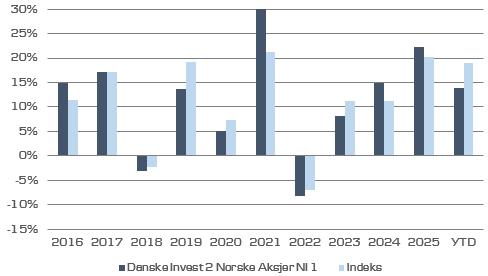
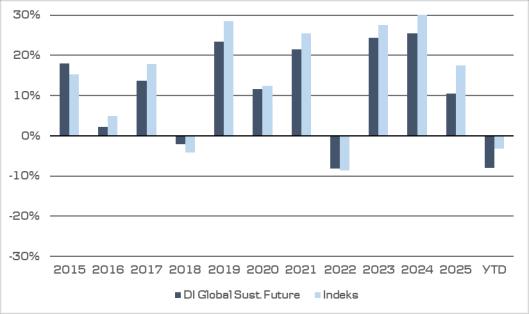
Historisk avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denominerings-valuta.
Kilde: Danske
Rentekommentar
Danske Invest Norsk Obligasjon NI 2 leverte 0,46 prosent i april som var bedre enn referanseindeksens utvikling. Danske Invest Norsk Likviditet NI 1 steg 0,40 prosent som var omtrent likt med referanseindeksen. Alle fondstall er oppgitt etter fratrekk av standard forvaltningshonorarer.
Norske markedsrenter steg videre i april. 3 måneder NIBOR var opp 14 basispunkter (bp), mens 5 års swap steg 6 bp, slik at korte renter steg mer enn lange renter. Norges Banks styringsrente var uendret på 4,0 prosent, amerikansk styringsrente var også uendret, handelsveid kronekurs styrket seg 2,8 prosent gjennom måneden, og amerikansk 10 års statsrente steg 5 bp
Hoveddriveren var at markedet tok med seg den klart mer haukete norske pengepolitiske kommunikasjonen fra mars inn i april. Norges Bank holdt riktignok renten uendret i mars, men oppjusterte rentebanen fra desember og skrev at renten trolig må settes opp på et av de nærmeste møtene. Banken pekte samtidig på at prisveksten i januar og februar hadde vært klart høyere enn anslått, mens krigen i Midtøsten hadde løftet energi- og inflasjonsusikkerheten. April ble derfor preget av videre reprising i norske korte renter, selv om sterkere krone virket i motsatt retning. Fed holdt renten uendret 29. april, men beskrev fortsatt høy inflasjon og høy usikkerhet knyttet til globale energipriser.
Bankspreader med 5 års løpetid falt fra 70 bp ved siste tilgjengelige observasjon i mars til 62 bp ved siste tilgjengelige observasjon i april, en innstramming på 8 bp. Det tilsier at kredittpåslaget bankene må betale for å låne i 5 år falt gjennom måneden. Til tross for geopolitisk uro var risikosentimentet i kredittmarkedet bedre enn det renteoppgangen isolert sett skulle tilsi.
Kredittpåslagene gikk inn gjennom måneden blant annet som følge av meldinger om våpenhvile og mulig fredsavtale mellom USA og Iran. Her er ingenting avklart så vi fortsetter å være forsiktige med kreditt ettersom en eskalering av konflikten vil være negativ for kredittmarkedene.
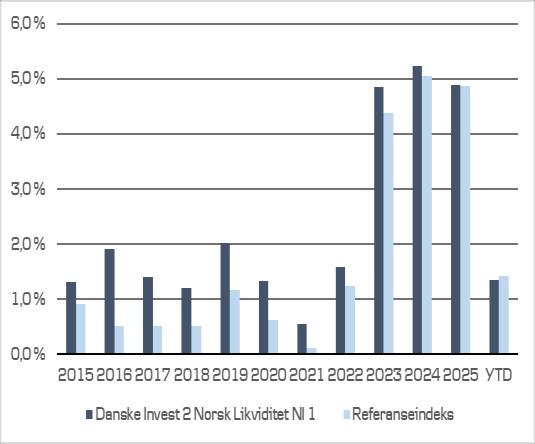
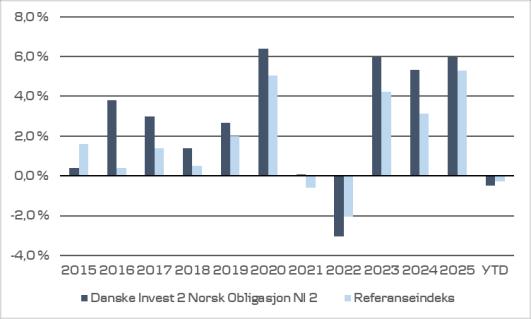
Historisk avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denominerings-valuta.
Viktig informasjon
Danske Bank Asset Management er del av Danske Bank AS. Danske Bank AS er underlagt tilsyn av Finanstilsynet i Norge. Danske Bank A/S er underlagt tilsyn av Finanstilsynet i Danmark. Denne publikasjonen er utarbeidet av Danske Bank Asset Management alene til orientering. Publikasjonen skal leses i sammenheng med den muntlige presentasjonen gitt av Danske Bank Asset Management. Publikasjonen er ikke et tilbud om eller en oppfordring til å kjøpe eller selge verdipapirer, valuta eller øvrige finansielle instrumenter. Etter Danske Bank Asset Management sin oppfattelse er publikasjonen korrekt og riktig. Danske Bank Asset Management påtar seg ikke noe ansvar for publikasjonens nøyaktighet og riktighet. Danske Bank Asset Management påtar seg videre ikke noe ansvar for eventuelle tap som følge av disposisjoner foretatt på bakgrunn av denne publikasjonen. Informasjon, beregninger, vurderinger og skjønn som fremgår av dokumentet erstatter ikke leserens skjønn i forbindelse med egne disposisjoner. Dersom leseren ønsker å foreta disposisjoner basert på dette dokument, anbefales det å ta kontakt med en rådgiver. Selskaper i Danske Bank konsernet samt medarbeidere i disse kan utføre forretninger, ha, etablere, endre eller avslutte posisjoner i verdipapirer, valuta eller finansielle instrumenter som er omtalt i publikasjonen, på samme måte som selskaper i Danske Bank konsernet kan utføre finansiell service for utstedere av nevnte verdipapirer, valuta eller finansielle instrumenter. Historisk avkastning er ingen pålitelig indikator for fremtidig avkastning. Ved investeringer i fond bør investor, før investeringsbeslutningen gjennomføres, sette seg inn i fondets prospekt og annen faktainformasjon for å få en fullverdig beskrivelse av produktet. Man bør i denne sammenheng være spesielt oppmerksom på forhold som påvirker fondets avkastning, herunder investeringsmål, risiko og kostnadsstruktur. Danske Bank Asset Management har opphavsretten til publikasjonen, som er til kundens personlige bruk og ikke til offentliggjørelse uten Danske Bank Asset Management samtykke. .
Source: MSCI, The MSCI information may only be used for your internal use, may not be reproduced or redisseminatedin any form and may not be used as a basis for or a component of any financial instruments or products or indices. None of the MSCI information is intended to constitute investment advice or a recommendation to make (or refrain from making) any kind of investment decision and may not be relied on as such Historical data and analysis should not be taken as an indication or guarantee of any future performance analysis, forecastor prediction The MSCI information is provided on an "as is" basis and the userof this information assumes the entire risk of any use made of this information. MSCI, each of its affiliates and each other person involved in or related to compiling, computing or creating any MSCI information collectively, the "MSCI Parties") expressly disclaims all warranties (including, without limitation, any warranties of originality, accuracy, completeness, timeliness, non-infringement, merchantability and fitness for a particular purpose) with respect to this information Without limiting any of the foregoing, in no event shall any MSCI Party have any liability for any direct, indirect, special, incidental, punitive, consequential (including, without limitation, lost profits) or any other damages (www.mscibarra.com)
STOXX Limited (“STOXX”) drifter DJ Stoxx indeksen og den informasjonen som fremgår av denne. STOXX har ikke på noen som helst måte vært involvert i utarbeidelse av innberettet informasjon. STOXX gir ingen garantier og fraskriver seg ethvert ansvar, både på grunn av uaktsomhet eller på annet grunnlag - herunder uten begrensning for manglende nøyaktighet, hensiktsmessighet , fullstendighet, betimelighet, og egnethet for gitt formål – i tilknytning til den informasjonen som har vært innberettet eller i forbindelse med eventuelle feil, mangler eller tidsavbrytelser i indeksen eller i indeksens data. Enhver spredning eller videreformidling av informasjon vedrørende STOXX er forbudt.
Kontaktinformasjon
For mer informasjon kontakt Rolf Chr. Ugelstad, Senior Director Institutional Clients
Mobil: 908 72 161
Mail: roug@danskebank.no
Danske Bank Asset Management Postboks 1170 Sentrum 0107 Oslo
Besøksadresse: Bryggetorget 4 0250 Oslo
Telefon: 85 40 98 00Faks: 85 40 98 01
Epost:
For tegning / innløsning: ordre.norge@danskebank.no