WHITEPAPER
·
MARKTSTUDIE
2026
HOT FOOD TO GO IN DEUTSCHLAND Wie Bäckereien und Tankstellen das Potenzial unterwegs verzehrter Mahlzeiten für sich erschließen
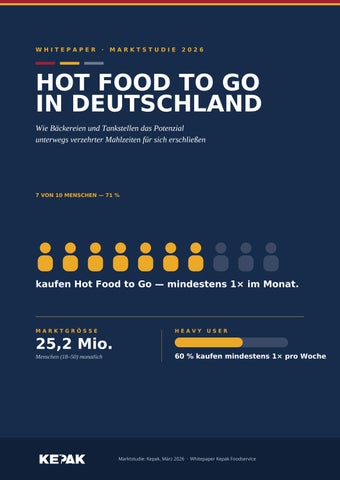
7 VON 10 MENSCHEN — 71 %
kaufen Hot Food to Go — mindestens 1× im Monat.
MARKTGRÖSSE
HEAVY
USER
25,2 Mio. Menschen (18–50) monatlich
60 % kaufen mindestens 1× pro Woche
Marktstudie: Kepak, März 2026 · Whitepaper Kepak Foodservice
INHALT
Was Sie in diesem Whitepaper erwartet 01
Management Summary
3
02
Der Markt Hot Food to Go in Deutschland
5
03
Wer isst wann, wo und warum?
6
04
Was Kunden wirklich wollen
7
05
Bäckereien: Vertrauensvorschuss nutzen
8
06
Tankstellen: vom Notbehelf zum Reiseziel
9
07
Der Preiskorridor: Was Kund:innen bereit sind zu zahlen
11
08
Burger als Wachstumschance
12
09
Erfolgsformel für den Point of Sale
14
10
Kepak: Ihr Partner für den nächsten Schritt
15
11
Methodik & Quellen
16
„Da ich bei der Auswahl der Zutaten viel Mitspracherecht habe, glaube ich, dass ich Frische und Qualität beeinflussen kann.“ Konsument:in, qualitative Tiefeninterviews, Studie Kepak 2026
Hot Food to Go in Deutschland
2
MANAGEMENT SUMMARY
HOT FOOD TO GO: EIN WACHSTUMSMARKT MIT KLAREM PROFIL Die wichtigsten Ergebnisse der Marktstudie auf einen Blick Unterwegs verzehrte, warme Mahlzeiten gehören in Deutschland längst zum Alltag – nicht nur zur Ausnahme. Eine repräsentative Studie unter 1.007 Konsument:innen (ergänzt um qualitative Tiefeninterviews) zeigt: Hot Food to Go (HFTG) ist ein etabliertes, habituelles Kaufverhalten mit erheblichem Potenzial – gerade für Standorte, die bisher nicht als erste Adresse gelten.
25,2 Mio.
Menschen in Deutschland (18–50 Jahre) konsumieren monatlich Hot Food to Go
60 %
davon sind Heavy User – mindestens 1x pro Woche
15,5 Mio.
Menschen zählen zu den Burger-Konsument:innen im HFTG-Segment
Sechs zentrale Erkenntnisse
01 HFTG ist Mainstream, nicht Nische 7 von 10 Menschen zwischen 18 und 50 nutzen Hot Food to Go regelmäßig – es ist habituelles Alltagsverhalten, kein gelegentlicher Ausrutscher.
dominiert die 03 Impulsivität Kaufentscheidung Nur 19 % planen ihren Kauf vollständig im Voraus. Ein Drittel entscheidet spontan vor Ort – ein enormer Hebel für Sichtbarkeit am Point of Sale.
und Frischeeindruck 05 Geschmack schlagen alles 83 % nennen guten Geschmack, 79 % ein appetitliches Erscheinungsbild als wichtigstes Kaufkriterium – noch vor dem Preis.
Hot Food to Go in Deutschland
Standort entscheidet über die 02 Der Wahrnehmung Bäckereien genießen hohes Vertrauen als aktive, hochwertige Wahl. Tankstellen gelten dagegen noch als Notlösung mit niedriger Qualitätserwartung.
04 Preis ist die größte Kaufbarriere
53 % nennen einen zu hohen Preis als Hauptgrund, seltener zu Hot Food to Go zu greifen. Der akzeptierte Preiskorridor liegt bei 3–7 €.
sind eine unterschätzte 06 Burger Wachstumschance 65 % essen Burger als Hot Food to Go, doch nur 25 % halten das Format aktuell für wirklich unterwegstauglich – Raum für bessere Lösungen.
Management Summary
3
MANAGEMENT SUMMARY
Warum das für Ihren Standort relevant ist Die Studienergebnisse zeigen: Hot Food to Go ist kein Trend, sondern ein strukturelles Kundenbedürfnis. Menschen suchen unterwegs eine schnelle, sättigende und geschmacklich überzeugende Mahlzeit – und zwar dort, wo sie ohnehin schon sind: auf dem Weg zur Arbeit, beim Tanken, beim Bäcker um die Ecke. Für Bäckereien bedeutet das: Das vorhandene Kundenvertrauen lässt sich gezielt auf herzhafte, warme Angebote übertragen – ein Feld, das viele Bäckereien bislang nur teilweise besetzen. Für Tankstellen eröffnet sich die Chance, sich vom reinen Kraftstoff-Stopp zu einer echten Verpflegungsstation zu entwickeln – vorausgesetzt, Qualität und Frischeeindruck stimmen.
KERNBOTSCHAFT
Beide Zielgruppen – Bäckereien und Tankstellen – sitzen bereits auf der wichtigsten Ressource: hoher Kundenfrequenz an Orten, die Menschen ohnehin aufsuchen. Es fehlt selten an Nachfrage – sondern oft an einem überzeugenden, klar positionierten Angebot.
Struktur dieses Whitepapers • Kapitel 1–3: Wie groß ist der Markt, wann und warum wird gekauft, was zählt beim Kauf? • Kapitel 4–5: Standortspezifische Perspektiven – Bäckereien und Tankstellen im Detail. • Kapitel 6–7: Preisgestaltung und die besondere Wachstumschance Burger. • Kapitel 8: Eine praxisnahe Erfolgsformel für den Point of Sale. • Kapitel 9: Wie Kepak Sie auf diesem Weg unterstützen kann.
BÄCKEREIEN AUF EINEN BLICK
TANKSTELLEN AUF EINEN BLICK
Genießt höchstes Vertrauen als aktive, hochwertige Wahl – ideale Basis, um herzhaft-warme Angebote glaubwürdig auszubauen (Kapitel 4).
Startet mit schwacher Wahrnehmung, doch eine klar umrissene, weniger preissensible Reise-Zielgruppe wartet bereits auf ein überzeugendes Angebot (Kapitel 5).
Hot Food to Go in Deutschland
Management Summary
4
KAPITEL 1 · MARKTGRÖSSE
DER MARKT FÜR HOT FOOD TO GO IN DEUTSCHLAND Ein habitueller, mehrstufiger Markt mit klarer Rangfolge Rund 71 % der 18- bis 50-Jährigen in Deutschland konsumieren mindestens einmal im Monat eine warme, unterwegs verzehrte Mahlzeit – hochgerechnet auf die Bevölkerung entspricht das etwa 25,2 Millionen Menschen. 60 % davon greifen sogar mindestens einmal pro Woche zu, sind also Heavy User. Hot Food to Go ist damit kein gelegentliches Vergnügen, sondern ein regelmäßiger Bestandteil des Ess-Alltags.
Abb. 1: Meistkonsumierte Hot-Food-to-Go-Produkte (Anteil der Befragten) · Kepak 2026, n=1.007
Der Markt ist klar geschichtet: An der Spitze stehen Döner/Shawarma und warme Backwaren, dicht gefolgt von Pommes frites und Burgern. Diese vier Produktgruppen bilden den Kern des Repertoires, um den herum sich Gelegenheitskonsum von Hot Dogs, Börek oder warmen Sandwiches bewegt. WAS DAS BEDEUTET
Die hohe, habituelle Nutzung von Hot Food to Go rechtfertigt gezielte Investitionen: Qualität, Verfügbarkeit im Alltag und ein klar differenziertes Konzept zahlen direkt auf Umsatz und Kundenbindung ein.
25,2 Mio.
Menschen konsumieren mtl. Hot Food to Go
Hot Food to Go in Deutschland
60 %
davon sind Heavy User (≥ 1x / Woche)
43 %
aller HFTG-Käufer:innen essen Burger
15,5 Mio.
Burger-Käufer:innen bundesweit
Der Markt Hot Food to Go
5
KAPITEL 2 · ANLÄSSE & TIMING
WER ISST WANN, WO UND WARUM? Hot Food to Go ist eine Werktags- und Stoßzeiten-Geschichte Hot Food to Go ist primär eine Lösung für den hektischen Alltag: 53 % der Käufe finden werktags statt (gegenüber 37 % am Wochenende), mit klaren Spitzen zur Mittagszeit (39 %) und am Abend (36 %). Für 44 % der Konsument:innen ersetzt Hot Food to Go dabei eine vollständige Mahlzeit – es ist also kein kleiner Snack nebenbei, sondern echte Verpflegung unter Zeitdruck.
Abb. 2: Kaufzeitpunkte im Wochen- und Tagesverlauf · Kepak 2026
Abb. 3: Planungsgrad der Kaufentscheidung · Kepak 2026
Noch wichtiger für die Praxis: Kaufentscheidungen sind überwiegend spontan. Nur 19 % planen ihren Kauf vollständig im Voraus, 35 % legen zwar die Produktkategorie fest, entscheiden sich aber erst vor Ort für das konkrete Produkt, und 33 % treffen die gesamte Entscheidung spontan im Moment. Das bedeutet: Sichtbarkeit, appetitliche Präsentation und ein einfacher, schneller Kaufprozess entscheiden häufig erst am Point of Sale über den Kauf.
„Wenn ich unterwegs bin und Hunger habe, entscheide ich meistens erst vor Ort, was es sein soll.“ Sinngemäß aus qualitativen Interviews, Studie Kepak 2026
Hot Food to Go in Deutschland
Wer isst wann, wo, warum?
6
KAPITEL 3 · KAUFKRITERIEN & BARRIEREN
WAS KUNDEN WIRKLICH WOLLEN Geschmack und Frischeeindruck schlagen den Preis Wenn es um die Wahl von Produkt und Verkaufsstelle geht, dominieren sensorische Faktoren: 83 % nennen guten Geschmack, 79 % ein appetitliches Erscheinungsbild als entscheidend. Wahrgenommene Frische (76 %), ein einladender Geruch (74 %) und die Portionsgröße (72 %) folgen dicht dahinter – der Preis liegt mit 69 % erst auf den hinteren Plätzen der Top-10-Kriterien.
Abb. 4: Top-Kaufkriterien bei der Wahl von Ort und Produkt (Top-2-Nennungen) · Kepak 2026, n=1.007
Auf der anderen Seite hält vor allem der Preis viele Menschen davon ab, häufiger zuzugreifen: 53 % empfinden Hot Food to Go als zu teuer oder nicht preiswert genug. Gesundheitliche Bedenken (34 %) und die Präferenz für selbst gekochtes Essen (26 %) folgen mit deutlichem Abstand.
Abb. 5: Wichtigste Kaufbarrieren · Kepak 2026
WAS DAS BEDEUTET
Preis-Upgrades allein lösen die Barriere nicht – sichtbare Qualitäts- und Frischesignale rechtfertigen höhere Preise und machen Hot Food to Go zu einer bewussten statt einer schlechten Wahl.
Hot Food to Go in Deutschland
Was Kunden wirklich wollen
7
KAPITEL 4 · STANDORTPERSPEKTIVE BÄCKEREI
BÄCKEREIEN: VERTRAUENSVORSCHUSS NUTZEN Kein anderer Nahversorger genießt einen ähnlichen Qualitätsvorschuss In der Wahrnehmung der Konsument:innen belegt die Bäckerei die Spitzenposition unter allen Hot-Food-to-Go-Standorten: Sie gilt gleichzeitig als hochwertig und als aktive, bewusste Wahl – nicht als Notlösung. Kein anderer klassischer Nahversorgungsstandort erreicht diese Kombination aus Vertrauen und Qualitätsbild. Dieser Vertrauensvorschuss ist ein strategisches Kapital: Kund:innen, die ohnehin regelmäßig in der Bäckerei einkaufen, sind bereits emotional und gewohnheitsmäßig geöffnet für ein erweitertes, herzhaft-warmes Angebot – vorausgesetzt, es fügt sich glaubwürdig in das bestehende Sortiment ein.
Abb. 6: Wahrnehmung von Verkaufsstellen – Qualität vs. Rolle im Kaufprozess · Kepak 2026
Besonders interessant: Deutschland verfügt bereits über etablierte, warme Snackformate auf vertrauten, knusprigen Brotformen – vom Schnitzelbrötchen über das Frikadellenbrötchen bis zur Leberkässemmel. Diese Formate erfüllen im Kern bereits die Funktion eines „Burgers“: warm, herzhaft, handlich – und werden häufig genau dort verkauft, wo die passende Infrastruktur (Warmhaltetheke, Backofen) längst vorhanden ist. WAS DAS BEDEUTET
Für Bäckereien liegt die Chance nicht darin, ein fremdes Burger-Konzept zu kopieren, sondern vorhandene, vertraute Formate gezielt zu modernen Hot-Food-to-Go-Angeboten weiterzuentwickeln – mit sichtbarer Frische und klarer Fleischqualität als entscheidenden Kaufargumenten.
62 %
vertrauen der Qualität mehr, wenn sie die Zubereitung sehen können
Hot Food to Go in Deutschland
62 %
kaufen eher, wenn sichtbar frisch nachgelegt wird
69 %
kaufen bevorzugt an vertrauten, bekannten Orten ein
Fokus Bäckereien
8
KAPITEL 5 · STANDORTPERSPEKTIVE TANKSTELLE
TANKSTELLEN: VOM NOTBEHELF ZUM REISEZIEL Noch ist die Wahrnehmung schwach – doch eine Zielgruppe wartet bereits Tankstellen starten von einer schwierigen Ausgangsposition: In der Wahrnehmung der Konsument:innen gelten sie als klassische Notlösung – mit niedriger Qualitätserwartung und ohne die Rolle einer aktiven, bewussten Wahl. Das zeigt sich auch konkret beim Thema Burger: Sowohl die wahrgenommene Qualität (21 %) als auch die Kaufwahrscheinlichkeit (25 %) liegen an Tankstellen deutlich unter allen anderen Vergleichsorten.
Abb. 7: Wahrgenommene Qualität und Kaufwahrscheinlichkeit von Burgern nach Standort · Kepak 2026
Gleichzeitig zeigt die Studie: Innerhalb dieser insgesamt schwachen Wahrnehmung existiert bereits eine klar umrissene Zielgruppe potenzieller Tankstellen-Käufer:innen – jünger, häufiger männlich, deutlich experimentierfreudiger bei neuen Geschmacksrichtungen und spürbar weniger preissensibel als der Durchschnitt aller Burger-Konsument:innen.
„Auf Reisen achte ich weniger auf den Preis – dann will ich einfach etwas, das schmeckt und schnell geht.“ Sinngemäß aus qualitativen Interviews, Studie Kepak 2026
Hot Food to Go in Deutschland
Fokus Tankstellen
9
KAPITEL 5 · STANDORTPERSPEKTIVE TANKSTELLE
Der Reisemoment: eine Gelegenheit, die noch niemand besetzt Die Reise- bzw. Unterwegssituation ist einer der zentralen Hot-Food-to-Go-Momente – doch Burger spielen hier bislang kaum eine Rolle. Genau darin liegt die Chance für Tankstellen: Der potenzielle Tankstellen-Käufer bevorzugt tendenziell eine mittlere Burgergröße, ist deutlich offener für neue Geschmacksrichtungen und nennt den Preis seltener als Kaufbarriere als der Durchschnitt. Sein idealer Preis liegt sogar spürbar höher als im Gesamtmarkt – ein Hinweis darauf, dass Qualität hier schwerer wiegt als ein niedriger Preis.
Abb. 8: Potenzielle Tankstellen-Käufer im Vergleich zu allen Burger-Konsument:innen · Kepak 2026
Empfehlung aus der Studie für den Tankstellen-Standort • Burger-Angebot als schnelle, unkomplizierte Hauptmahlzeit für zeitkritische Momente positionieren. • Die Customer Journey vom Zapfhahn bis zur Kasse gezielt für Impulsentscheidungen gestalten. • Appetitliche, gut sichtbare Produktkommunikation entlang des gesamten Laufwegs platzieren. • Einfache, klar verständliche Bundle-Angebote kommunizieren, z. B. ein Reise-Menü aus Burger, Beilage und Getränk zu einem festen Preis. WAS DAS BEDEUTET
Tankstellen müssen nicht mit Restaurants konkurrieren – sie müssen die eine Zielgruppe überzeugen, die bereits unterwegs, offen und weniger preissensibel ist. Ein klar positioniertes, sichtbares Reise-Angebot reicht oft schon aus.
9,20 €
idealer Burger-Preis potenzieller Tankstellen-Käufer (Ø 7,50 € im Gesamtmarkt)
Hot Food to Go in Deutschland
20 %
offen für neue Geschmacksrichtungen (vs. 11 % im Gesamtmarkt)
17 %
nennen den Preis als Kaufbarriere (vs. 32 % im Gesamtmarkt)
Fokus Tankstellen
10
KAPITEL 6 · PREISGESTALTUNG
DER PREISKORRIDOR: WAS KUND:INNEN BEREIT SIND ZU ZAHLEN Der Preis entscheidet mit – aber nicht allein Der akzeptierte Preiskorridor für Hot Food to Go liegt klar zwischen 3 und 7 €: Zusammen entfallen 47 % aller Nennungen auf diese Spanne, mit einem deutlichen Schwerpunkt bei 5–6,99 € (26 %). Höhere Preisstufen werden zwar seltener genannt, verlieren aber nicht dramatisch an Zustimmung – 10–14,99 € erreichen immerhin noch 13 %.
Abb. 9: Akzeptierter Preiskorridor für eine Hot-Food-to-Go-Mahlzeit · Kepak 2026, n=1.007
Wichtig für die Praxis: Der Preis ist zwar die meistgenannte Kaufbarriere (53 %), doch im direkten Vergleich der Kaufkriterien liegt er klar hinter Geschmack, Frische und Fleischqualität. Das bedeutet nicht, dass der Preis egal ist – sondern dass er im Kontext sichtbarer Qualität bewertet wird. Ein höherer Preis ist akzeptabel, wenn Frische, Zubereitung und Fleischqualität glaubwürdig sichtbar sind.
„Wenn ich sehe, dass es frisch gemacht wird, zahle ich auch gerne etwas mehr.“ Sinngemäß aus qualitativen Interviews, Studie Kepak 2026
WAS DAS BEDEUTET
Der wirksamste Hebel gegen die Preisbarriere ist nicht der Rabatt, sondern das sichtbare Qualitätssignal: offene Zubereitung, erkennbare Fleischqualität und appetitliche Präsentation rechtfertigen den Preis innerhalb des akzeptierten Korridors – und schaffen Spielraum für Premium-Optionen daneben.
Hot Food to Go in Deutschland
Der Preiskorridor
11
KAPITEL 7 · PRODUKTFOKUS
BURGER ALS UNTERSCHÄTZTE WACHSTUMSCHANCE Ein etabliertes Format mit ungenutztem Potenzial 65 % der Befragten essen Burger als Hot Food to Go – damit gehört das Format zu den etabliertesten Produktkategorien überhaupt. Besonders stark ist die Nachfrage am Wochenende (48 % vs. 37 % im Wochendurchschnitt) und am Abend (55 % vs. 36 %) – zwei Momente, die viele Standorte bislang kaum bedienen.
Abb. 10: Bevorzugte Zubereitungsart bei Burgern · Kepak 2026
Der Anlass ist dabei häufig mehr als ein schneller Snack: Für 41 % ersetzt der Burger eine vollständige Mahlzeit, für 34 % ist er eine unkomplizierte, praktische Lösung und für 30 % ein sättigender Snack zwischendurch. Die situativen Auslöser: Lust auf Burger (27 %), Schnelligkeit (23 %), Hunger/Sättigung (21 %) und Unterwegssein (20 %).
41 %
nutzen den Burger als vollständigen Mahlzeitersatz
34 %
schätzen ihn als unkomplizierte, praktische Lösung
30 %
wählen ihn als sättigenden Snack zwischendurch
DIE WÄRMEFALLE
Die Zubereitungsart entscheidet über Vertrauen: 51 % bevorzugen einen Burger, der frisch vor Ort zubereitet wird – nur 6 % akzeptieren ein aufgewärmtes Produkt. Gleichzeitig sind 50 % skeptisch gegenüber der Aussage, ein Produkt werde lediglich „warmgehalten“ – die „Wärmefalle“. Wer Frische glaubwürdig sichtbar macht, gewinnt gegenüber Wettbewerbern, die nur warmhalten.
„Am Wochenende oder abends ist der Burger für mich die naheliegendste Wahl – schnell, herzhaft, unkompliziert.“ Sinngemäß aus qualitativen Interviews, Studie Kepak 2026
Hot Food to Go in Deutschland
Burger als Wachstumschance
12
KAPITEL 7 · PRODUKTFOKUS
Das „German Roll Principle“ Deutschland muss den Burger nicht neu erfinden – es hat längst eigene, tief verwurzelte Varianten davon: das Schnitzelbrötchen, das Frikadellenbrötchen oder die Leberkässemmel. Alle folgen demselben Prinzip wie der Burger – warme, herzhafte Füllung im knusprigen Brötchen – und alle genießen bereits hohes Vertrauen an genau den Standorten, um die es hier geht: Bäckereien und Tankstellen mit vorhandener Warmtheke. • Schnitzelbrötchen – die knusprige Fleischeinlage im Brötchen ist bereits ein etablierter Klassiker an der Backtheke. • Frikadellenbrötchen – herzhaft, warm und regional stark verankert, ideal für die schnelle Mahlzeit unterwegs. • Leberkässemmel – süddeutscher Dauerbrenner, der zeigt: warme Fleischeinlage im Brötchen funktioniert bereits erfolgreich als Impulskauf.
25 %
halten den Burger aktuell für wirklich unterwegstauglich
DIE CHANCE
Die vorhandene Infrastruktur – Warmtheke, Brötchensortiment, Kundenlauf – muss nicht neu aufgebaut werden. Es geht darum, bestehende Formate gezielt weiterzuentwickeln statt ein fremdes Produkt zu importieren.
75 %
ungenutztes Potenzial, das über vertraute Brötchenformate erschlossen werden kann
WAS DAS BEDEUTET
Nur ein Viertel der Befragten sieht den klassischen Burger heute als wirklich unterwegstauglich an – ein deutlicher Hinweis auf ungenutztes Potenzial. Wer warme, herzhafte Brötchen-Formate mit vertrauter Handhabung und sichtbarer Frische anbietet, muss dieses Vertrauen nicht erst aufbauen, sondern kann es gezielt nutzen.
„Ein Schnitzelbrötchen kaufe ich ganz selbstverständlich an der Tankstelle – bei einem Burger überlege ich noch.“ Sinngemäß aus qualitativen Interviews, Studie Kepak 2026
Hot Food to Go in Deutschland
Burger als Wachstumschance
13
KAPITEL 8 · UMSETZUNG
DIE ERFOLGSFORMEL FÜR DEN POINT OF SALE Acht Bausteine aus der Studie für ein überzeugendes Angebot Die Studie zeigt einen klaren, praxisnahen Bauplan für ein erfolgreiches Hot-Food-to-Go-Angebot – unabhängig davon, mit welchem Anbieter er umgesetzt wird. Acht Bausteine machen dabei den Unterschied:
01 Ein bis zwei Hero-Burger
02 Eine Premium-Option
03 Eine „Besser-für-mich“-Option
04 Ein Unterwegs-Format
05 Preis im akzeptierten Korridor
06 Sichtbare Frischesignale
07 Einfache Individualisierung
08 Klare POS-Kommunikation
Mittlere, gut handhabbare Größe als Kernangebot – ergänzt um klar kommunizierte Combo-Optionen.
Für Kund:innen mit gesundheitlichem oder qualitativem Anspruch – ohne das Kernangebot zu verwässern.
Kernpreis innerhalb der 5–6,99-€-Zone, ergänzt um eine bewusste Premium-Preisstufe.
Ein Standardprodukt plus zwei bis drei Optionen – Wahlfreiheit ohne Komplexität an der Theke.
Mit erkennbarer Herkunfts- oder Qualitätsstory, um Zahlungsbereitschaft oberhalb des Standardkorridors zu erschließen.
Speziell für mobile Anlässe und Reisesituationen – einfach zu halten, einfach zu essen.
Offene Zubereitung, minimales Warmhalten und erkennbare Fleischqualität schaffen Vertrauen auf den ersten Blick.
Appetitliche, eindeutige Beschilderung und Preisauszeichnung direkt am Ort der Kaufentscheidung.
DER GESAMTBLICK ZÄHLT
Keiner dieser acht Bausteine erfordert einen kompletten Konzeptwechsel – sie lassen sich schrittweise in bestehende Sortimente und Abläufe integrieren. Entscheidend ist, konsequent an allen acht Stellschrauben gleichzeitig zu arbeiten statt nur an einzelnen.
Hot Food to Go in Deutschland
Erfolgsformel POS
14
KAPITEL 9 · PARTNERSCHAFT
Kepak: Ihr Partner für den nächsten Schritt Vom Marktpotenzial zum konkreten Angebot Die Studienergebnisse zeigen deutlich: Das Potenzial für Hot Food to Go an Bäckerei- und Tankstellenstandorten ist groß – und weitgehend ungenutzt. Der Weg dorthin muss jedoch nicht allein beschritten werden. Kepak ist ein internationaler Partner für Fleisch- und Geflügellösungen mit langjähriger Erfahrung in der Belieferung von Handel, Gastronomie und Convenience-Standorten in ganz Europa. Im Zentrum stehen flammengegrillte, ofenfertige Fleisch- und Geflügellösungen, die sich unkompliziert in bestehende Küchen- und Thekenabläufe integrieren lassen – ohne große Investitionen in neue Ausstattung oder aufwendige Zubereitungsprozesse.
Wobei Kepak Sie unterstützen kann • Lösungsrichtungen für flammengegrillte, ofenfertige Burger- und Snack-Konzepte, die sich schnell in Ihr bestehendes Sortiment integrieren lassen. • Fachliche Beratung zu Portionierung, Zubereitung und Warmhaltung für sichtbare Frischesignale am Point of Sale. • Erfahrung aus zahlreichen europäischen Märkten, um Ihr Angebot schnell, strukturiert und mit geringem Risiko aufzubauen.
Ihr Ansprechpartner für Kepak Deutschland
Lars Trautmann Telefon: +49 172 4816458 · E-Mail: lars.trautmann@kepak.com
Hot Food to Go in Deutschland — Whitepaper 2026
15
KAPITEL 10 · ANHANG
METHODIK & QUELLEN Woher die Zahlen in diesem Whitepaper stammen Alle in diesem Whitepaper genannten Zahlen, Grafiken und Zitate stammen – sofern nicht anders vermerkt – aus einer eigens durchgeführten
HINWEIS ZUR QUELLE
Alle Prozentangaben in diesem Whitepaper beziehen sich – Marktforschungsstudie zum Thema Hot Food to Go in sofern nicht anders Deutschland, die im März 2026 von Kepak durchgeführt wurde. gekennzeichnet – auf diese Studie. Die vollständigen Studienergebnisse liegen Kepak Die Studie kombiniert einen quantitativen und einen als proprietäre Marktforschung qualitativen Forschungsansatz, um sowohl vor. repräsentative Verhaltensdaten als auch vertiefte Einblicke in Motivation und Wahrnehmung der Zielgruppe zu erfassen.
1.007
Befragte in der quantitativen Erhebung
01 Quantitative Erhebung
März 2026
Erhebungszeitraum der Studie
Repräsentative Online-Befragung unter 1.007 Personen im Alter von 18–50 Jahren in Deutschland zu Kaufverhalten, Präferenzen und Preisbereitschaft rund um Hot Food to Go.
18–50
Alter der Zielgruppe, deutschlandweit repräsentativ
02 Qualitative Vertiefung
Ergänzende Tiefeninterviews zur Einordnung von Motivation, Wünschen und Wahrnehmungsmustern hinter den quantitativen Ergebnissen – Basis für die im Text sinngemäß wiedergegebenen Zitate.
Quelle: Kepak, proprietäre Marktforschungsstudie „Hot Food to Go in Deutschland“, März 2026, n = 1.007 (quantitativ) plus qualitative Tiefeninterviews. Die Studie wurde Kepak exklusiv zur Verfügung gestellt und ist nicht öffentlich publiziert.
Hot Food to Go in Deutschland
Methodik & Quellen
16