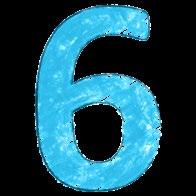
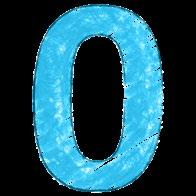
Kaiser Partner Privatbank AG mit markant gesteigerten Ergebnissen im 2025 4
Auf einen Blick 6
KonjunkturRadar
Am Puls der Wirtschaft 7
Thema im Fokus
Anlagestrategie
Notizen vom InvestmentKomitee
Die letzte Seite
Anlageklassen
Vertrauen treibt Wachstum
Bruttoertrag
Millionen CHF
Netto-Neugeldzufluss
Millionen CHF
+44,4 %
Jahresgewinn
Millionen CHF
Betreute Kundengelder
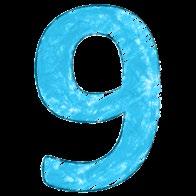
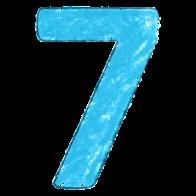
Milliarden CHF +17.9%
Detaillierte Mitteilung und Geschäftsbericht: kaiserpartner.bank
Vertrauen treibt Wachstum –Kaiser Partner Privatbank AG mit markant gesteigerten Ergebnissen
Die Kaiser Partner Privatbank AG blickt auf ein sehr erfolgreiches Geschäftsjahr 2025 zurück. In einem von geopolitischen Spannungen und wirtschaftlicher Unsicherheit geprägten Umfeld konnte die Bank ihr Wachstum weiter beschleunigen und ihre Marktposition ausbauen.
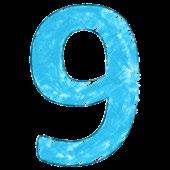
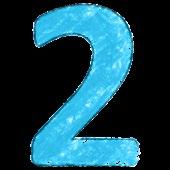
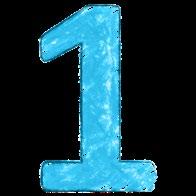
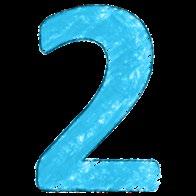
Der Bruttoertrag erhöhte sich auf CHF 60 Mio. (+11.9 %), der Jahresgewinn auf CHF 12.2 Mio. (+34.4 %). Der NettoNeugeldzufluss belief sich auf CHF 1.49 Mrd., womit die betreuten Kundengelder auf CHF 9.7 Mrd. (+17.9 %) anstiegen.
Diese Entwicklung reflektiert eine klare strategische Ausrichtung: Als familiengeführte Privatbank mit Sitz in Liechtenstein verbindet Kaiser Partner langfristiges Denken mit einer konsequent wertebasierten Beratung. Der Wertekompass bildet dabei die Grundlage für Entscheidungen und prägt die tägliche Arbeit mit Kundinnen und Kunden.
Im Zentrum steht ein interdisziplinärer Ansatz, der bankfachliche, treuhänderische und vermögensverwaltende Expertise zusammenführt. So entstehen Lösungen, die komplexe Vermögenssituationen ganzheitlich erfassen und auf langfristige Stabilität ausgerichtet sind.
Die Bank entwickelt ihr Angebot gezielt weiter, insbesondere in den Bereichen Private Markets, alternative Anlagen sowie Digital Assets und setzt neue Technologien dort ein, wo sie nachhaltigen Mehrwert schaffen.
Liechtenstein bildet dabei einen stabilen Rahmen: Rechtssicherheit, Kontinuität und internationale Vernetzung schaffen ein Umfeld, das Vertrauen stärkt und langfristige Perspektiven ermöglicht.
„Vertrauen entsteht aus gelebten Werten – und aus echter Nähe zum Kunden.“, sagt Fritz Kaiser, Präsident des Verwaltungsrates.
Christian Reich, CEO, ergänzt: „Unser Wachstum ist Ausdruck einer klaren Haltung. Entscheidend ist, dass wir unseren Kundinnen und Kunden auch in einem anspruchsvollen Umfeld Verlässlichkeit, Qualität und eine sichere Navigation durch Unsicherheit bieten.“
Kaiser Partner Privatbank AG bestätigt damit ihren Anspruch, auch in einem sich wandelnden Umfeld ein verlässlicher und vorausschauender Partner zu sein.
Schon in wenigen Wochen könnte die physische Knappheit des schwarzen Goldes akut werden.
Grafik des Monats
Ein Ölpreisschock mit Folgen
Auf einen Blick
Unsere Sicht auf die Märkte
Die Sperrung der Strasse von Hormuz ging in den letzten Wochen in die Nachspielzeit. Zumindest dürfte diese nach Rechnung der US-Regierung längst erreicht sein. Nicht nur die Nerven des Präsidenten werden – wenn man Frequenz, Volatilität und Tonlage der Trumpschen Tweets analysiert – offensichtlich arg strapaziert. Auch die Marktteilnehmer am Rohölmarkt verlieren langsam die Geduld mit einem iranischen Regime, welches für den Moment am längeren Hebel sitzt. Schon in wenigen Wochen könnte die physische Knappheit des schwarzen Goldes akut werden. Selbst eine unmittelbare Auflösung des Tankerstaus im Persischen Golf würde nicht zu einer schnellen Rückkehr zur Normalität führen.
Neue Allzeithochs
Die globalen Aktienmärkte konnten sich im April vom geopolitischen Schock im März erholen und legten eine V-förmige Erholung aufs Parkett. Der MSCI World Index erklomm zuletzt bereits wieder neue Allzeithochs. Einmal mehr hat es sich für Anleger gelohnt ganz nach dem Motto „Buy the dip“ die Kursschwäche für Käufe zu nutzen – ein Muster, das im seit nun bald vier Jahren laufenden Bullenmarkt hinreichend trai-
To the moon… | …und darüber hinaus?
Anzahl erfolgreicher Raketenstarts global
niert wurde und zuverlässig zum Erfolg führte. Tatsächlich gibt es gute Gründe, um über die politische Börse hinwegzusehen: Das aktuelle Makro- und Mikrobild unterscheidet sich positiv vom für die Märkte schwierigen Umfeld im Jahr 2022.
Prognosemärkte: Der Preis der Wahrheit In der Finanzwelt tauchen seit einigen Monaten vermehrt Begriffe wie Polymarket und Kalshi auf, die mitunter für Verwirrung sorgen. Die Rede ist von sogenannten Prognosemärkten, auf denen man auf zukünftige Ergebnisse – von Sportereignissen über den Zinsentscheid der Fed bis hin zum NobelpreisGewinner – wetten kann. Was sich zunächst wie reines Glücksspiel anhört, könnte in der Zukunft Umfragen und Expertenmeinungen als Prognose-Tools wirkungsvoll ergänzen.
Der Countdown für den grössten Börsengang aller Zeiten läuft. Ende März hat SpaceX bei der US-Börsenaufsicht SEC die Dokumente für das IPO eingereicht. Elon Musks Gemischtwarenladen aus Raketendienstleister (SpaceX), Telekomkonzern im All (Starlink) und KIStartup (xAI) inklusive Social-Media-Plattform (X) könnte schon im Juni auf dem Börsenparkett landen – und wäre mit einer angepeilten Bewertung von 1.75 Billionen US-Dollar aus dem Stand eines der zehn grössten gelisteten Unternehmen der Welt. Das IPO würde dem Unternehmen bis zu 75 Milliarden US-Dollar in die Kasse spülen und Musk zum Billionär werden lassen. Der riesige Börsengang droht allerdings mit Risiken und Nebenwirkungen einherzugehen. Aufgrund der schieren Grösse passen Indexanbieter ihre Regeln an, um SpaceX eine frühe Indexaufnahme zu ermöglichen (und die Nachfrage von Indexfonds hochzutreiben). Auch Privatanleger werden stark umworben. Sie riskieren jedoch zu Mondpreisen einzusteigen. Mit Blick auf die Raumfahrtindustrie besteht zwar viel Wachstumspotential. Bei einem erwarteten Kurs-UmsatzVerhältnis von über 70x wäre dies bei SpaceX aber bereits eingepreist.
Konjunktur-Radar
Am Puls der Wirtschaft
Hoher Ölpreis sorgt für Kopfschmerzen
Die Sperrung der Strasse von Hormuz ging in den letzten Wochen in die Nachspielzeit. Zumindest dürfte diese nach Rechnung der US-Regierung längst erreicht sein. Nicht nur die Nerven des Präsidenten werden – wenn man Frequenz, Volatilität und Tonlage der Trumpschen Tweets analysiert – offensichtlich arg strapaziert. Auch die Marktteilnehmer am Rohölmarkt verlieren langsam die Geduld mit einem iranischen Regime, welches für den Moment am längeren Hebel sitzt. Die Investmentbanken erhöhten jüngst reihum ihre Ölpreisprognosen. Und die Terminkurse für Rohöllieferungen im Dezember erreichten Ende April bereits neue Höhen. Schon in wenigen Wochen könnte die physische Knappheit des schwarzen Goldes akut werden. Schon jetzt ist klar, dass selbst eine unmittelbare Auflösung des Tankerstaus im Persischen Golf nicht zu einer schnellen Rückkehr zur Normalität führen würde. Mit einer veränderten Realität sieht sich indes auch die OPEC konfrontiert. Die Vereinigten Arabischen Emirate verkündeten jüngst, dass sie per 1. Mai aus dem Ölkartell aussteigen werden. Zumindest auf längere Sicht spricht diese Nachricht für tendenziell tiefere Ölpreise.
Ein erneuter Stimmungsdämpfer
Die eigentlich für 2026 vorgesehene Wachstumsbeschleunigung der Eurozone verschiebt sich aufgrund des Iran-Konflikts (einmal mehr) weiter nach hinten. Vorerst droht eine stagflationäre Phase. Der Einkaufsmanager-Index für die Region fiel im April auf 48.6 Punkte (zuvor 50.7) und notiert damit auf dem tiefsten Stand seit November 2024. Die Bloomberg-Konsensprognosen, welche für das zweite und dritte Quartal Wachstumsraten von 0.2 % bzw. 0.3 % vorsahen, dürften sich als zu optimistisch erweisen. Gleichzeitig ist die Inflation in den letzten Wochen kräftig angesprungen – sie dürfte im Sommer auf über 3 % ansteigen. Nach drei Jahren Nahe-Nullwachstum stand auch für Deutschland noch zu Jahresbeginn eine deutliche Erholung auf dem Konjunktur-Fahrplan. Doch die deutsche Bundesregierung musste die veränderten Rahmenbedingungen ebenfalls anerkennen. Sie halbierte ihre Wachstumsprognose für das laufende Jahr im April auf nur noch 0.5 %. Doch aufgeschoben ist nicht aufgehoben. Insbesondere steigende Militärausgaben dürften in den nächsten Jahren einen Zusatzbeitrag zur Wirtschaftsleistung leisten.
Stühlerücken bei den Notenbanken Die Notenbanken sehen sich angesichts der weit über ihre Inflationsziele überschiessenden Teuerungsraten aktuell mit einer weiteren Bewährungsprobe konfrontiert. Höhere Leitzinsen werden ab dem Sommer insbesondere von der Europäischen Zentralbank (EZB) erwartet. Sie dürfte allerdings bis zur letzten Minute abwarten, um ein Fehl-Manöver möglichst zu vermeiden. Rein theoretisch sollte sich der derzeitige Inflationsschub nämlich als temporär erweisen. Entsprechend ist an der Juni-Sitzung mit einer „Last Minute“-Entscheidung zu rechnen. Personalpolitische Spekulationen sind in der Regel wenig hilfreich, insbesondere im Zusammenhang mit (unabhängigen) Notenbanken. Christine Lagarde liess bezüglich Fragen zu einem möglichen vorzeitigen Rücktritt jüngst wissen, dass ein Kapitän das Schiff nicht verlässt, wenn grosse Wolken am Horizont auftauchen – und solche Wolken wären momentan sichtbar. Ein anderer Personalwechsel wurde derweil nach längerer Verzögerung in die Wege geleitet: Kevin Warsh wird ab der nächsten Fed-Sitzung das Ruder an der Spitze der US-Notenbank übernehmen. Jerome Powell wird dem Gremium jedoch noch für einige Zeit erhalten bleiben.
„Wait and see“ | Die Notenbanker brauchen starke Nerven Leitzinsen
Höhere Leitzinsen werden ab dem Sommer insbesondere von der Europäischen Zentralbank (EZB) erwartet.
Quellen: Bloomberg, Kaiser Partner Privatbank
Zinserwartungen
Asset Allocation Monitor
Liquidität
Anlagestrategie
Notizen vom Investment-Komitee
Aktien
Fixed Income Global
Staatsanleihen
Unternehmensanleihen
Mikrofinanz
Schweiz
Europa
Grossbritannien
Inflationsbasierte A. USA
Hochzinsanleihen
Schwellenländeranleihen
Japan
Schwellenländer
Versicherungsbasierte A. Alternative Anlagen
Wandelanleihen Gold
Laufzeiten
Währungen
US-Dollar
Hedgefonds
Strukturierte Produkte
Private Equity
Schweizer Franken Private Credit
Euro Infrastruktur
Britisches Pfund
Aktien: Neue Allzeithochs
• Die globalen Aktienmärkte konnten sich im April vom geopolitischen Schock im März erholen und legten eine V-förmige Erholung aufs Parkett. Der MSCI World Index erklomm zuletzt bereits wieder neue Allzeithochs. Einmal mehr hat es sich für Anleger gelohnt ganz nach dem Motto „Buy the dip“ die Kursschwäche für Käufe zu nutzen – ein Muster, das im seit nun bald vier Jahren laufenden Bullenmarkt hinreichend trainiert wurde und zuverlässig zum Erfolg führte. Tatsächlich gibt es gute Gründe, um über die politische Börse im allgemeinen und widersprüchliche Trump-Tweets im speziellen hinwegzusehen: Das aktuelle Makro- und Mikrobild unterscheidet sich positiv vom für die Märkte schwierigen Umfeld im Jahr 2022. Insbesondere dürften sich die Notenbanken nicht gezwungen sehen stark an der Zinsschraube zu drehen – der Inflationsanstieg ist deutlich geringer und es droht keine Preis-Lohn-Spirale, zudem ist die Wirtschaft nicht überhitzt. Schliesslich ist auch die Gewinndynamik bei den Unternehmen markant besser. Die Gewinnschätzungen der Analysten wurden in den letzten Wochen stetig nach oben revidiert –nicht nur in den USA, sondern auch in Europa. Für die USA wird 2026 mit einem Gewinnwachstum von 20 % gerechnet. Europa dürfte nach einem Nullwachstum im letzten Jahr stark aufholen und eine ähnlich hohe Dynamik erreichen.
Immobilien
Scorecard
Konjunktur
Geld- und Fiskalpolitik
Unternehmensgewinne Bewertung
Trend
Anlegerstimmung
• Nach einer Phase der Underperformance konnten die amerikanischen Hyperscaler Amazon, Alphabet, Microsoft und Meta im letzten Monat überproportional zulegen. Die Ängste der Anleger, dass sich deren massive Investitionen in KI-Infrastruktur nicht auszahlen könnten, sind vorerst wieder in den Hintergrund getreten. Tatsächlich wird für dieses Jahr eine nochmalige Beschleunigung entsprechender Ausgaben erwartet – ein Plus von 64% gegenüber 2025. Bewertungstechnisch ist die relative Stärke der „Magnificient 7“ gerechtfertigt. Zuletzt handelten sie bei einer Prämie von rund 30 % gegenüber dem Gesamtmarkt, was angesichts der Wachstumsdynamik nicht überrissen scheint. Auch Aktien aus „KI-Verlierer“-Sektoren wie Software, Medien und Unternehmensdienstleistungen konnten sich im April erholen. Hier dürfte in den nächsten 12 bis 18 Monaten aber weiter zwischen Spreu und Weizen getrennt werden.
Nach einer Phase der Underperformance konnten die amerikanischen
Hyperscaler Amazon, Alphabet, Microsoft und Meta im letzten Monat überproportional zulegen.
Der MSCI Emerging Markets Index stieg im April um mehr als 15 % und übertrumpfte sein Februarhoch.
Nach grossen Renditesprüngen im März haben sich auch die Anleihemärkte zuletzt vom geopolitischen Schwebezustand abgekoppelt.
• Ebenfalls zu den grossen Gewinnern der letzten Wochen zählten die Schwellenländer. Der MSCI Emerging Markets Index stieg im April um mehr als 15 % und übertrumpfte sein Februarhoch. Allerdings stehen diese Gewinne auf recht dünner Basis: Allein die drei Chipaktien TSMC (Taiwan), Samsung Electronics und SK Hynix (beide Südkorea) waren für die Hälfte des Kursanstiegs verantwortlich. Die Dominanz dieser Titel und Länder, welche jeweils mehr als 20 % bzw. 40 % am gesamten Schwellenländerindex ausmachen, sorgte im letzten Jahr zwar für gute Performance. Sie macht den MSCI Emerging Market Index aber auch zu einer weiteren Technologiewette und mindert die von einer Allokation in Schwellenländer eigentlich erwartete Diversifikation. Zudem täuscht sie darüber hinweg, dass es unter den Schwellenländern auch Verlierer des Iran-Konflikts gibt. Die Aktienmärkte von ölimportierenden Ländern wie Indonesien, Philippinen, Südafrika und Indien präsentierten sich zuletzt deutlich schwächer.
Anleihen: Renditesprünge und ihre Grenzen
• Nach grossen Renditesprüngen im März haben sich auch die Anleihemärkte zuletzt vom geopolitischen Schwebezustand abgekoppelt. Das Risikobarometer für US-Treasuries – der MOVE-Index – ist in den letzten Wochen regelrecht kollabiert. Die Marke von 4.5 % stellte sich im Falle 10-jähriger US-Staatsanleihen letztlich als Hürde bzw. als gute Einstiegsgelegenheit heraus. Dieses Level bleibt – im Falle eines erneuten Abverkaufs – auch in nächster Zeit ein gutes Niveau für Käufe. Denn einerseits dürfte sich der aktuelle, vor allem von den Energiepreisen getriebene, Inflationsanstieg als temporär herausstellen. Eine Normalisierung sollte danach mit tieferen Anleiherenditen und Kursgewinnen einhergehen. Andererseits sind Staatsanleihen zugleich auch eine gute Versicherung für das weiterhin nicht auszuschliessende Negativszenario einer stärkeren Konjunkturabkühlung in den USA. Je länger der Iran-Konflikt mehr oder weniger eingefroren bleibt, desto weiter steigt dieses Risiko.
Alternative Anlagen: Seltener Negativ-Monat bei Hedgefonds
• Hedgefonds bzw. „Liquid Alternatives“ sind zwar mehrheitlich liquider als Privatmarktanlagen (Ausnahmen bestätigen die Regel). Dennoch dauert es in der Regel einige Wochen bis die neuen Nettoinventarwerte publiziert und Schlussfolgerungen gezogen werden können. Für den am Finanzmarkt äusserst turbulent verlaufenen März wurden entsprechend erst Ende April die neuesten Performancedaten bekannt. Fazit: Auch für Hedgefonds war das Um-
feld im März, welches durch abrupt-dynamische Bewegungen bei Aktien, Anleihen, Währungen und Rohstoffen gekennzeichnet war, sehr herausfordernd. Nach einer langen Gewinnserie verbuchten Hedgefonds erstmals wieder einen negativen Monat. Selbst die grossen Namen unter den Multistrategie-Fonds wie Millennium, Citadel, Exodus Point oder Balyasny mussten Verluste einstecken. Dies zeigt, dass die Diversifikation mittels vieler unkorrelierter Renditequellen nicht unverwundbar ist –zumindest über kürzere Zeiträume betrachtet. Die Analyse zeigt aber auch noch etwas anderes: Die Performancedifferenz zwischen den besten und den schlechtesten Managern war – wie so oft – erheblich. In jeder Hedgefonds-Kategorie (mit Ausnahme von „long-biased) gelang es den Top-Performern Gewinne zu erzielen. Entscheidend für erfolgreiche Investments bei „Liquid Alternatives“ ist der Zugang zu diesen – oft wenig bekannten und kapazitätsbeschränkten – Top-Fonds.
• Im Zuge der allgemeinen „Risk-on“-Stimmung legten auch die Kryptowährungen im April zu. Dabei überwand der Bitcoin-Kurs den seit letztem Herbst bestehenden Abwärtstrend. Von Euphorie fehlte dennoch jede Spur. Es mangelt weiterhin an einem Narrativ, um der jungen Anlageklasse erneute Dynamik einzuhauchen. Bis dahin dürften Bitcoin und Co. weiter an einer charttechnischen Bodenbildung arbeiten, auf dessen Basis ein Revival dann auch auf besserem Fundament stehen würde.
Währungen: Neuer Fed-Chef = schwacher Dollar?
• Auch bei den Währungen versuchten die Marktteilnehmer im April über die geopolitische Volatilität hinauszuschauen – auch wenn die Krise noch nicht vorbei ist. Der vermeintliche Krisengewinner in Form des US-Dollar-Index gab seine Gewinne aus den zwei Vormonaten zur Hälfte wieder ab. Seit einem Jahr befindet sich der Greenback inzwischen in einem breiten Seitwärtstrend und hält sich damit besser als das lange Zeit mässig bis stark negative Sentiment vermuten lassen würde. Gemessen an diversen Bewertungsfaktoren ist der US-Dollar trotz der Korrektur von rund 10 % seit dem Hoch Anfang 2025 noch immer recht ambitioniert bewertet. Für einen erneuten Abwärtsimpuls, der die US-Währung in Richtung ihres „fairen“ Wertes befördern würde, mangelt es momentan jedoch an Impulsen. Dass ein neuer Fed-Chef Kevin Warsh einen solchen liefern würde, ist unwahrscheinlich. Der Übergang zu einer möglicherweise etwas lockereren – und den Dollar schwächenden – Geldpolitik dürfte, wenn überhaupt, nur graduell erfolgen.
„Politische Börsen haben kurze Beine…“ – ein Beispiel für diese „Börsenweisheit“ lieferte zuletzt der Philadelphia Semiconductor Index. Nachdem es im Iran-Konflikt auch nur die leisesten Anzeichen einer Entspannung gab, hüpfte das Barometer für US-Halbleiteraktien nach oben – wie ein Wasserball, der unter Wasser gedrückt wurde. Denn die Fundamentaldaten in der Chipindustrie sind momentan einfach zu gut, um sie dauerhaft ignorieren zu können. Die Umsatzund Gewinnprognosen der Chipunternehmen wurden in den letzten Wochen in rasantem Tempo nach oben korrigiert. Selbst die Chip-Legende Intel konnte die Analysten jüngst positiv überraschen, was die Börse mit einem Kurssprung von mehr als 20 % belohnte. Die 18 Tage lang währende, ununterbrochene April-Rally bescherte den Halbleiteraktien einen Gewinn von rund 50 % – und erinnert an eine ähnliche Episode kurz vor dem Platzen der Internetblase im Jahr 2000. Offensichtlich sind die Fundamentaldaten diesmal deutlich besser als vor 25 Jahren. Dennoch ist der Sektor kurzfristig zu heissgelaufen und eine Verschnaufpause überfällig.
Chart unter der Lupe
Chip, chip hurrah | Rekord-Rally bei Halbleiteraktien Philadelphia Semiconductor Index
Bloomberg, Kaiser Partner Privatbank
Quellen:
Thema im Fokus
Prognosemärkte: Der Preis der Wahrheit
In der Finanzwelt tauchen seit einigen Monaten vermehrt Begriffe wie Polymarket und Kalshi auf, die mitunter für Verwirrung sorgen. Die Rede ist von sogenannten Prognosemärkten, auf denen man auf zukünftige Ergebnisse – von Sportereignissen über den Zinsentscheid der Fed bis hin zum Nobelpreis-Gewinner –wetten kann. Was sich zunächst wie reines Glücksspiel anhört, könnte in der Zukunft Umfragen und Expertenmeinungen als Prognose-Tools wirkungsvoll ergänzen.
Das Prinzip der handelbaren Wahrscheinlichkeit Noch bevor die ersten Eilmeldungen die Nachrichtenagenturen erreichten, stieg am 3. Januar die Wahrscheinlichkeit für einen unmittelbaren Machtwechsel in Venezuela auf der Prognoseplattform Polymarket sprunghaft an – während der mittlerweile zwangspensionierte Machthaber sich noch im Tiefschlaf befand. Nur Stunden später bestätigten offizielle Berichte die Festnahme von Nicolás Maduro durch eine US-geführte Operation. Während die Diplomatie noch nach Worten suchte, hatten die Märkte das Ereignis bereits eingepreist.
Seit ihrer Etablierung im Zuge der US-Wahlen 2024, bei denen Prognosemärkte viel früher den republikanischen Gewinner voraussagten als Wahl-Umfragen, haben sich deren Handelsumsätze vervielfacht. Während das monatliche Volumen im August 2025 noch eine Milliarde US-Dollar betrug, waren es im März 2026 bereits 10 Milliarden – alleine auf Polymarket. Dabei weisen einzelne Kontrakte mittlerweile eine gebotene
Der Aufstieg der Prognosemärkte | Vom Nischenmarkt zum Hype Monatliches Handelsvolumen auf Polymarket (in Mrd. US-Dollar)
Summe von mehreren Hundert Millionen Dollar auf. Was als Nische für Krypto-Enthusiasten und Glücksspieler begann, hat sich zu einer globalen Fieberkurve der Realität entwickelt.
Hinter dem Phänomen steht eine bestechend einfache Logik: Ein Prognosemarkt ist im Kern eine Börse für binäre Ereignisse. Auf den Plattformen – mit Kalshi und Polymarket als deren bekannteste Vertreter – werden Kontrakte gehandelt, die entweder einen Wert von 1 Dollar (Ereignis tritt ein) oder 0 Dollar (Ereignis tritt nicht ein) annehmen. Die vom Markt aggregierte Wahrscheinlichkeit lässt sich somit direkt am aktuellen Marktpreis eines solchen Kontrakts ablesen. Kostet ein „Ja-Kontrakt“ etwa für ein bestimmtes Wahlergebnis 72 Cent, bedeutet dies eine (theoretische) Eintrittschance von 72 %. Im Gegensatz dazu funktionieren klassische Sportwetten nicht nach dem Prinzip von Angebot und Nachfrage, sondern haben vom Wettanbieter festgelegte Quoten. Diese sind prinzipiell zu Ungunsten der Spieler ausgestaltet, denn auf lange Sicht gewinnt bekanntlich immer die „Bank“…
Das Prinzip lässt sich auf die Spitze treiben: Wer auf Polymarket derzeit darauf setzt, dass Jesus Christus noch im Jahr 2026 zurückkehrt, zahlt für diesen Kontrakt 4 Cent. Der Markt preist die Wahrscheinlichkeit der Zweiten Ankunft mit bescheidenen 4 % ein. Wer jedoch über einen Informationsvorteil verfügt – etwa in Form einer göttlichen Eingebung – und entsprechend 1’000 US-Dollar auf „Ja“ setzt, darf sich im Erfolgsfall über eine biblische Rendite von 25’000 Dollar freuen.
Ökonomischer Profit als Wahrheitsfilter
Der entscheidende Vorteil gegenüber klassischen Umfragen oder Experteneinschätzungen liegt in der ökonomischen Anreizstruktur. Während Umfrageteilnehmer oft soziale Erwünschtheit, Desinteresse oder Inkompetenz widerspiegeln, zwingen Prognosemärkte Spekulanten zu einer schmerzvollen Ehrlichkeit ganz im Sinne von „Put your money where your mouth is“. Wer auf Prognosemärkten daneben liegt, verliert Geld. Wer über Informationen verfügt, die der Markt noch nicht reflektiert, hat einen finanziellen Anreiz, diese durch Handel preiszugeben. Jede Wette beeinflusst die Wahrscheinlichkeit und fügt neue Daten zu einer öffentlichen Kennzahl, welche den gesellschaftlichen Konsens widerspiegelt. Für einen Ökonomen ist dies Markteffizienz schlechthin. Denn solche Prognosen messen, was Menschen glauben, während Umfragen messen, was Menschen sagen.
Ein steiniger Weg zum globalen Standard
Den Startschuss in das Prognosegeschäft gab Polymarket im Jahr 2020, wobei das dezentrale Blockchain-Fundament jedoch rasch mit der US-Aufsichtsbehörde kollidierte. Rechtlich wurden die Wetten als eine Form von event-basierten, binären Optionen eingestuft – und unter die strengen Transparenzregeln für Terminbörsen gestellt. Ohne entsprechende Registrierung galten die Märkte als illegale ausserbörsliche Geschäfte. Erst jüngste Gerichtsurteile zugunsten der Plattformen sowie die Etablierung regulierter Akteure wie Kalshi markierten das vorläufige Ende einer Wildwest-Ära. Ein Meilenstein in dieser Entwicklung war die
Wetten statt Worte | Wahrscheinlichkeiten auf der Plattform PredictIt Vergleich der Wahlprognosen bei der US-Präsidentschaftswahl 2024
Quellen: Bloomberg, PredictIt, Kaiser Partner Privatbank
Übernahme strategischer Anteile durch den Börsenbetreiber Intercontinental Exchange, welcher als Muttergesellschaft der New York Stock Exchange fungiert, an Polymarket. Dennoch bestehen weiterhin rechtliche Unsicherheiten: In den USA stehen die Plattformen bei politisch sensiblen Themen zunehmend unter Druck, während in Europa ein einheitlicher Rahmen fehlt. Hier bewegen sich Prognosemärkte meist in einer rechtlichen Grauzone zwischen stillschweigender Duldung und nationalen Verboten. Die Technologie ist zwar grenzüberschreitend, der Weg zum globalen Standard ist jedoch noch weit.
In den USA stehen die Plattformen bei politisch sensiblen Themen zunehmend unter Druck, während in Europa ein einheitlicher Rahmen fehlt.
Im Gegensatz zur klassischen Börse, die oft von narrativer Übertreibung und Spekulationen auf sinkende oder steigende Preise getrieben ist, korrigieren Prognosemärkte bei neuen Informationen meist in Sekundenbruchteilen.
Die Weisheit der Massen
Doch wieso sind diese Märkte oft treffsicherer als Expertenpanels? Die Antwort liefert die Verhaltensökonomie mit der „Wisdom of the Crowd“, der kollektiven Weisheit der Allgemeinheit. Wenn eine diverse Gruppe von Individuen unabhängig voneinander Entscheidungen trifft und dabei ihr eigenes Geld riskiert, gleichen sich individuelle Fehler und ideologische Vorurteile aus. Der Markt wird im Optimalfall von Emotionen gefiltert. Im Gegensatz zur klassischen Börse, die oft von narrativer Übertreibung und Spekulationen auf sinkende oder steigende Preise getrieben ist, korrigieren Prognosemärkte bei neuen Informationen meist in Sekundenbruchteilen. Denn wer eine Wette bewusst verzerren will, schafft damit vor allem eine Gewinnchance für besser Informierte.
Ein neues Toolkit für Risikomanagement?
Mittlerweile haben auch institutionelle Anleger, insbesondere Hedgefonds und Banken das Potential von Prognosemärkten erkannt. Sie werden nicht primär als Spekulationsinstrument genutzt (obwohl dies sicherlich ebenfalls geprüft wird), sondern als ergänzendes, hochempfindliches Risikomanagement-Tool. In einer Welt, in der Portfolios zunehmend durch Ereignisrisiken wie Gerichtsurteile, Unternehmenszahlen, populistische Strömungen oder geopolitische Eskalationen bedroht sind, bieten Prognosemärkte eine implizite Wahrscheinlichkeitskurve. Sie dienen als Frühwarnsystem, das es erlaubt, Absicherungsstrategien (Hedging) präziser einzuschätzen und diese direkt umzusetzen. Droht beispielsweise eine Eskalation im Nahostkonflikt, die den Ölpreis in die Höhe treiben würde, kann
Treffsicherheit im Vergleich | Kalshi vs. Terminmarkt bei der US-Leitzins-Prognose
Prognosefehler im Zeitverlauf vor dem Fed-Meeting
Quellen: Board of Governors of the Federal Reserve System, Kaiser Partner Privatbank
auf Polymarket oder Kalshi auf das Eintreten eines militärischen Konflikts gesetzt werden. Der Gewinn einer solchen Prognose könnte die Verluste des Öl-Schocks teilweise kompensieren. Im Gegensatz zu klassischen Hedges wie Gold, die nur allgemein bei Marktunsicherheit steigen, zahlt der Prognosemarkt nur bei einem spezifischen Ereignis.
Ein besonderer Vorteil ist hierbei die zeitliche Kontinuität. Während herkömmliche Umfragen oft nur monatliche oder quartalsweise Daten liefern, bieten Prognosemärkte Wahrscheinlichkeiten in Echtzeit, was vor allem in Krisen von Nutzen sein kann. Deswegen finden die Plattformen zunehmend Eingang in Analyse- und Researchprozesse im Finanzwesen, in der Politik und in der Forschung. Sogar die Fed attestiert in einem aktuellen Bericht das Potenzial als wertvolle Ergänzung zu herkömmlichen Vorhersage-Tools.1 Bei Leitzinsentscheiden oder der Headline-Inflation zeigt sich dabei besonderes Potential.
Auch für private Anleger lohnt sich ein Blick auf Polymarket, Kalshi und Co. zur Informationsbeschaffung. Der Wert liegt nicht im Wetten, sondern in den Echtzeitsignalen. Wer mit dem Gedanken spielt, selbst auf zukünftige Ereignisse zu tippen, sollte allerdings gewarnt sein: In der Regel lohnen sich solche Wetten finanziell nicht, insbesondere wenn keine tiefe Expertise in einem Fachbereich vorhanden ist, welche den Markt schlagen kann. Hinzu kommen plattformspezifische Gebühren sowie die Tatsache, dass insbesondere Menschen mit Informationsvorteilen profitieren, während „unwissende“ Anleger den Kürzeren ziehen.
Psychologisches Dilemma
Trotz des Potenzials stehen Prognosemärkte noch in den Kinderschuhen – und bergen mitunter Schattenseiten. In der Kritik steht beispielsweise die oft geringe Liquidität einzelner Kontrakte, welche zu unklaren Wahrscheinlichkeiten führt. Eine einzige Order kann den Kurs beeinflussen und Geld-Brief-Spannen (Spreads) können sich ausweiten. Hinzu kommt ein moralisches Dilemma, wenn auf Katastrophen oder politische Instabilität gewettet wird. Kritiker monieren zudem den Widerspruch, dass unethisches InsiderTrading paradoxerweise die Prognosegenauigkeit und damit die Markteffizienz steigern kann. Folgendes Gedankenexperiment dazu: Angenommen, ein Fussballspieler gibt bekannt, dass er seinen Verein verlassen möchte. Auf den Prognosemärkten werden (vermeintliche) Experten und Glücksspieler auf seine wahrscheinlichste nächste Vereinsadresse tippen. Doch was hält den Spieler davon ab, anonym eigenes Geld auf den Wunschverein zu setzen – oder sogar absichtlich zu einem unwahrscheinlichen Verein zu wechseln, um den Profit zu maximieren?
Das vermeintlich banale Beispiel hat eine wichtige Implikation. Es zeigt, dass solche Märkte das Potenzial haben „in die Glaskugel zu sehen“, indem sie die Realität indirekt beeinflussen oder anders ausgedrückt eine selbsterfüllende Prophezeiung auslösen. Davon ausgenommen sind exogene, nicht reflexive Events wie etwa das Wetter. Insider-Trading jedoch – wenn auch unfair gegenüber „Nicht-Wissenden“ hilft den Märkten, schneller zu lernen. Wenn sich die Quoten ändern, ist dies oft ein Zeichen dafür, dass irgendwo irgendjemand etwas weiss – und das Signal wird lange vor den entsprechenden Ankündigungen öffentlich. Dennoch: Prognosemärkte sagen die Zukunft nicht immer korrekt voraus. Die Weisheit der Massen kann auch falsch sein. Für den einzelnen Anleger bleibt die Herausforderung, zwischen echtem Signal und reinem Rauschen zu unterscheiden.
Der Finanzmarkt im Zeichen der Digitalisierung Prognosemärkte sind aller Wahrscheinlichkeit nach kein vorübergehender Trend, sondern eine natürliche Weiterentwicklung der Finanzmärkte im Informationszeitalter. Sie sind ein Zeugnis dafür, dass Informationen selbst zur handelbaren Ware geworden sind – nicht mehr nur in Wettbüros, sondern als öffentliche Kennzahl für alle. In der Zukunft wird die Fähigkeit, die Signale korrekt zu deuten, zu einer Kernkompetenz in der Vermögensverwaltung werden. Sie liefern uns keine Gewissheit über künftige Ereignisse, aber sie bieten uns einen zusätzlichen, marktbasierten Seismographen für eine Welt, die zunehmend von Event-Risiken beeinflusst wird.
1 Diercks, Anthony M., Jared Dean Katz, & Jonathan H. Wright (2026). “Kalshi and the Rise of Macro Markets,” Finance and Economics Discussion Series 2026-010. Washington: Board of Governors of the Federal Reserve System.
Prognosemärkte sind aller Wahrscheinlichkeit nach kein vorübergehender Trend, sondern eine natürliche Weiterentwicklung der Finanzmärkte im Informationszeitalter.
Performance per 30. April 2026
Die letzte Seite Anlageklassen
Assetklasse YTD 1 Monat 1 Jahr 3 Jahre* Index Cash
0.01% 0.00% - 0.02% 0.80% CHF
Verzinsliche Anlagen
Staatsanleihen USA - 0.39% - 0.11% 2.88% 2.08% Bloomberg US Govt 7-10 Yr Bond Index (USD) USA inflationsgeschützt 1.42% 1.15% 4.07% 3.54% Bloomberg US Treasury Inflation-Linked Bond Index (USD)
Deutschland - 0.40% 0.14% -1.45% 1.04% Bloomberg Germany Govt 7-10 Yr Bond Index (EUR)
Vereinigtes Königreich -1.95% - 0.23% 0.83% 1.68% Bloomberg UK Govt 7-10 Yr Bond Index (GBP) Schweiz - 0.70% -3.03% 5.26% 5.46% Bloomberg Switzerland Govt 7-10 Yr Bond Index (CHF) Unternehmensanleihen
US Investment Grade 0.32% 0.46% 4.89% 5.53% Bloomberg US Corporate 3-5 Yr Index (USD) EU Investment Grade - 0.25% 0.85% 2.04% 4.61% Bloomberg European Corporate 3-5 Yr Index (EUR) US High Yield 1.19% 1.69% 8.84% 8.85% Bloomberg US Corporate High Yield Index (USD)
EU High Yield 0.39% 1.92% 4.61% 7.81% Bloomberg Pan-European High Yield Index (EUR) Andere Anleihen
Schwellenländer 0.76% 2.74% 12.53% 9.68% JPMorgan EMBI Global Core Index (USD) Versicherungsbasiert 2.42% 0.52% 12.66% 14.45% Swiss
Aktien
5.70% 10.49% 31.05% 21.69% S&P 500 Total Return Index (USD)
Dieses Dokument stellt keine Finanzanalyse oder Werbung dar, sondern dient lediglich zu Informationszwecken. Die darin enthaltenen Informationen begründen kein Angebot oder eine Empfehlung seitens der Kaiser Partner Privatbank AG zum Kauf oder Verkauf eines Finanzinstrumentes oder zu anderen Handlungen bezogen auf diese, und stellen auch keine Anlageberatung dar. Allfällige Hinweise auf die frühere Performance garantieren keine positiven Entwicklungen in der Zukunft. Kaiser Partner Privatbank AG haftet weder dafür, dass die enthaltenen Informationen vollständig, richtig und aktuell sind, noch für allfällige Verluste oder Schäden, die durch den Gebrauch dieser Informationen verursacht werden. Der gesamte Inhalt dieses Dokumentes ist immaterialgüterrechtlich, insbesondere urheberrechtlich, geschützt. Die vollständige oder teilweise Verwendung, unabhängig ihrer Art und Mittel, für öffentliche oder kommerzielle Zwecke, ist ohne vorgängige schriftliche Zustimmung seitens Kaiser Partner Privatbank AG untersagt.
Herausgeberin: Kaiser Partner Privatbank AG Herrengasse 23, Postfach 725 FL-9490 Vaduz, Liechtenstein HR-Nr. FL-0001.018.213-7