Insgesamt sehen die Marktteilnehmer den aktuellen Ölpreisschock überwiegend als nur vorübergehende Störung.
Grafik des Monats
Ein Ölpreisschock mit Folgen
Auf einen Blick
Unsere Sicht auf die Märkte
Das jüngste geopolitische Abenteuer des US-Präsidenten offenbarte in den letzten Wochen einmal mehr, dass militärische Übermacht allein nicht genügt, um (geo-)strategische Ziele zu erreichen. In der Auseinandersetzung mit dem Iran sitzt dieser am längeren Hebel – beziehungsweise an der Strasse von Hormuz und damit an einem der wichtigsten Schifffahrtswege der Welt. Die effektive Blockade dieses Nadelöhrs resultiert gemessen am für den Weltmarkt verloren Angebot bereits jetzt in der grössten Ölkrise aller Zeiten. Doch auch darüber hinaus dürften die Ereignisse der letzten Wochen Folgen haben.
„Risk-Off“ ohne Sell-Off
Die globalen Aktienmärkte haben auf die geopolitischen Ereignisse der letzten Wochen in klassischer „Risk-Off“-Manier reagiert. Mit einem Rückgang von zwischenzeitlich –7 % hielten sich die Verluste im MSCI World Index bisher aber in Grenzen. Einerseits gab es mit Energieaktien auch Profiteure des rasanten Ölpreisanstiegs, andererseits hatten einige Branchen bereits in den Vorwochen korrigiert. Insgesamt sehen die Marktteilnehmer den aktuellen Ölpreisschock überwiegend als nur vorübergehende Störung.
Ein wohlüberlegter Plan? | Präsidiale Umfragewerte im Keller Zustimmungswerte für US-Präsident Trump
Entsprechend hoch ist auch die Verlockung für ein „Buy-the-Dip“. Ganz risikolos ist eine solche Strategie trotz der ermutigenden Statistiken aber nicht.
Solarenergie: Die Ökonomie des Lichts
Solarenergie hat den Punkt hinter sich gelassen, an dem sie erklärt oder verteidigt werden musste. Weltweit werden inzwischen jährlich mehr als 450 Gigawatt neue Kapazität installiert, rund drei Viertel aller neu gebauten Stromerzeugung. Eine Technologie, die lange als Vision galt, ist damit zum industriellen Standard geworden. Wachstum, Effizienz und Kapitalmärkte erzählen inzwischen eine gemeinsame Geschichte. Eine Geschichte, die weniger euphorisch, dafür umso belastbarer ist.
Die Euphorie der Amerikaner für die aussenpolitischen Abenteuer der US-Regierung halten sich in Grenzen. Im Gegensatz zu früheren Konflikten, in denen die Zustimmungsrate des Präsidenten von geopolitischen Konflikten meist profitierte, wandern die Umfragewerte für Donald Trump zuletzt noch weiter in den Keller. Sein Wahlversprechen, sich aus den Krisenherden der Welt herauszuhalten, hat er nicht eingelöst. Stattdessen sorgt er nun indirekt dafür, dass die Tankfüllung für den Pick-up Truck deutlich teurer wird. Auch im kritischen Thema der hohen Lebenshaltungskosten punktet er bei den Wählern damit negativ. Die Wahrscheinlichkeit dafür, dass die Demokraten nach den Zwischenwahlen im Herbst in Senat und Repräsentantenhaus die Mehrheit haben, nimmt zu. An den Wettmärkten steigen damit auch die Kurse für ein „Lahme Ente“-Szenario in Trumps zweiter Amtshälfte – und für ein Amtsenthebungsverfahren. Die Unberechenbarkeit der Politik im Weissen Haus würde dann wohl noch weiter zunehmen. Ein wohlüberlegter Plan muss nun her, um dieses Szenario noch abzuwenden.
Ein Ölpreisschock mit Folgen
Konjunktur-Radar
Am Puls der Wirtschaft
Das jüngste geopolitische Abenteuer des US-Präsidenten offenbarte in den letzten Wochen einmal mehr, dass militärische Übermacht allein nicht genügt, um (geo-)strategische Ziele zu erreichen. In der Auseinandersetzung mit dem Iran sitzt dieser am längeren Hebel – beziehungsweise an der Strasse von Hormuz und damit an einem der wichtigsten Schifffahrtswege der Welt. Die effektive Blockade dieses Nadelöhrs resultiert gemessen am für den Weltmarkt verloren Angebot bereits jetzt in der grössten Ölkrise aller Zeiten. Doch auch andere Rohstoff- und Lieferketten sind äusserst angespannt und drohen zu zerreissen, neben Erdgas betrifft dies auch Petrochemikalien, Düngemittel, Schwefel oder Helium. Darüber hinaus dürften die Ereignisse der letzten Wochen Folgen haben: Die Reputation der Golfstaaten als sichere Häfen droht dauerhaften Schaden zu nehmen. Nicht zuletzt hat das Verhältnis der USA zu ihren bisherigen Verbündeten einen weiteren Dämpfer erhalten. Es dürfte deren Bestreben nach wirtschaftlicher und militärischer Unabhängigkeit weiter verstärken.
Denken in Szenarien Erheblichen und überwiegend irreversiblen Schaden hat der Konflikt im Mittleren Osten bereits in den ersten vier Wochen angerichtet. Inwiefern er noch grösser wird, hängt von der Frage ab, wann und wie dauerhaft der Schlagabtausch beigelegt werden kann – und wann die Schiffe am Persischen Golf / Golf von Oman bzw. die nachgelagerten Prozesse wieder Fahrt aufnehmen. Da ein notorisch unberechenbarer Donald Trump einem angeschlagenen und ebenso schwer ausrechenbaren Regime gegenübersteht, müssen Konjunkturbeobachter mehr denn je in Szenarien denken. Im Beispiel Europa sieht das günstigste Szenario für 2026 einen zusätzlichen Inflationsschub von 0.5 % und einen ebenso grossen Wachstumsdämpfer vor. Dauerhaft erhöhte Ölpreise jenseits von 120 US-Dollar (Brent) hätten entsprechend negativere Konsequenzen. Die Vereinigten Staaten dürften als Öl-Selbstversorger und aufgrund der geringeren Abhängigkeit vom Aussenhandel vergleichsweise weniger betroffen sein. Indirekt wird die hohe Rechnung für den Militäreinsatz aber Folgen für den finanziellen Spielraum der US-Regierung und mögliche Wählergeschenke vor den Zwischenwahlen im Herbst haben.
Notenbanken bleiben gefordert
Nachdem an den Finanzmärkten noch im Februar mit zwei Zinssenkungen der US-Notenbank bis Jahresende gerechnet wurde, hat sich das Bild infolge der geopolitischen Entwicklungen seitdem um nahezu 180 Grad gedreht. Die (kurzfristigen) Inflationserwartungen sind so stark angestiegen, dass man von der Fed bis ins kommende Jahr hinein keinen Dreh an der Zinsschraube mehr erwartet. Die Europäische Zentralbank derweil, mit einem gleichzeitigen Öl- und Gaspreisschock konfrontiert, kommt gar unter Druck über Zinserhöhungen nachzudenken. Nach den Lehren aus der letzten Teuerungs-Achterbahn 2022 – 2024 dürfte es zwischen den verschiedenen Lagern der Notenbanker intensive Diskussionen darüber geben, ob man möglichst früh auf den neuesten Schock reagieren oder darüber hinwegsehen sollte. Ähnliche Kopfschmerzen muss sich die Schweizerische Nationalbank nicht machen. Für sie kommt ein leichter Inflationsanstieg möglicherweise gar nicht so ungelegen. Währungsinterventionen dürften nun vorerst nicht nötig werden.
Nach den Lehren aus der letzten TeuerungsAchterbahn 2022 – 2024 dürfte es zwischen den verschiedenen Lagern der Notenbanker intensive Diskussionen darüber geben, ob man möglichst früh auf den neuesten Schock reagieren oder darüber hinwegsehen sollte.
Ölkrise | Ein „Tail Risk“ wird Realität Rohölsorten, in US-Dollar
Zinserwartungen
Asset Allocation Monitor
Liquidität
Fixed Income
Staatsanleihen
Unternehmensanleihen
Mikrofinanz
Inflationsbasierte A.
Hochzinsanleihen
Schwellenländeranleihen
Anlagestrategie
Notizen vom Investment-Komitee
Aktien
Global
Schweiz
Europa
Grossbritannien
USA
Japan
Schwellenländer
Versicherungsbasierte A. Alternative Anlagen
Wandelanleihen
Laufzeiten
Währungen
US-Dollar
Schweizer Franken
Gold
Hedgefonds
Strukturierte Produkte
Private Equity
Private Credit
Euro Infrastruktur
Britisches Pfund
Aktien: „Risk-Off“ ohne Sell-Off
• Die globalen Aktienmärkte haben auf die geopolitischen Ereignisse der letzten Wochen in klassischer „Risk-Off“-Manier reagiert. Mit einem Rückgang von zwischenzeitlich –7 % hielten sich die Verluste im MSCI World Index bisher aber in Grenzen. Denn einerseits gab es auch Profiteure des rasanten Ölpreisanstiegs – Energieaktien könnten seit Beginn des Irankonflikts zweistellig zulegen. Andererseits hatten einige Branchen, nicht zuletzt die Tech-Schwergewichte am US-Aktienmarkt, bereits in den Vorwochen korrigiert. Sie sorgten zuletzt gar wieder für etwas Stabilisierung. Insgesamt sehen die Marktteilnehmer den aktuellen Ölpreisschock bisher überwiegend als vorübergehende Störung, die keine massive Auswirkungen auf die Unternehmensgewinne haben wird. In der Vergangenheit notierte der S&P 500 Index nach ähnlichen Preissprüngen beim Rohöl (von 50 % und mehr) denn auch höher – nach 6 Monate im Schnitt um 7 %, 12 Monate später durchschnittlich 14 %. Entsprechend hoch ist derzeit auch die Verlockung für ein „Buy-the-Dip“. Ganz risikolos ist eine solche Strategie trotz der ermutigenden Statistiken aber nicht. Das Alternativszenario, in dem der Ölpreis für Wochen und Monate oberhalb von 150 US-Dollar verharrt und das globale Wachstum zusehends abwürgt, erscheint mehr als ein minimes Restrisiko.
Immobilien
Scorecard
Konjunktur
Geld- und Fiskalpolitik
Unternehmensgewinne
Bewertung
Trend
Anlegerstimmung
Zu einem solchen Szenario würde dann auch ein waschechter Abverkauf gehören, der an den Aktienmärkten noch deutlich tiefere Einstiegskurse mit sich brächte.
• Auch die Notenbanken würden im Negativszenario eine Rolle spielen. Dann nämlich, wenn ein als nachhaltig erachteter Inflationsanstieg die Notenbanker zu Zinserhöhungen veranlasste. Dies könnte den aktuellen Bullenmarkt beenden, erscheint insbesondere mit Blick auf die ohnehin bereits unter (Zinssenkungs-)Druck stehende US-Notenbank aber sehr unwahrscheinlich. Wahrscheinlicher ist aus aktueller Sicht hingegen eine Art „Muddling Through“-Szenario, in dem der Konflikt im Mittleren Osten zwar fortlaufend auf kleinerer Flamme weiterkocht, die für die Weltwirtschaft wichtigen Rohstoff- und Warentransporte durch die Strasse von Hormuz unter Einschränkungen jedoch wieder zum Laufen kommen.
Auch die Notenbanken würden im Negativszenario eine Rolle spielen. Dann nämlich, wenn ein als nachhaltig erachteter Inflationsanstieg die Notenbanker zu Zinserhöhungen veranlasste.
Die kurzfristigen Inflationserwartungen sind aufgrund des Ölpreisschocks stark angestiegen. Für die meisten G10-Notenbanken (Ausnahme: Fed und SNB) werden dieses Jahr nun Zinserhöhungen erwartet.
• In dieser Variante würde sich die derzeitige Entwicklung am Aktienmarkt als Pause und Korrektur im zyklischen Aufwärtstrend entpuppen. Argumente für eine Fortsetzung der Hausse sind vorhanden; nicht zuletzt die sowohl in den USA, inzwischen aber auch in Europa und den Schwellenländern, solide wachsenden Unternehmensgewinne. Die Bewertungen der „Magnificent 7“ müssen nach vorne blickend ebenfalls nicht mehr zwingend eine Bremse sein – relativ zum S&P 500 Index waren sie jüngst so günstig bewertet wie zuletzt vor 10 Jahren. Chancen könnten sich in den kommenden Wochen zudem bei vermeintlichen KI-Verlierern wie der Software-Branche ergeben. Der zu Übertreibungen neigende Markt hat hier in den letzten Monaten möglicherweise nach unten überschossen – in jedem Fall aber ungerechtfertigterweise alle Titel in einen Topf geworfen.
Anleihen: Renditesprünge und ihre Grenzen
• Der Irankrieg hat an den Anleihemärkten anfangs März einen bilderbuchartigen U-Turn bewirkt. Die kurzfristigen Inflationserwartungen sind aufgrund des Ölpreisschocks stark angestiegen. Für die meisten G10-Notenbanken (Ausnahme: Fed und SNB) werden dieses Jahr nun Zinserhöhungen erwartet. Die Volatilität bei Staatsanleihen ist rapide angestiegen, ebenso wie die langfristigen Renditen selbst. 10-jährige US-Treasuries stiegen im letzten Monat um 50 Basispunkte, während die Rendite 10-jähriger deutscher Staatsanleihen bei über 3.1 % ein neues 15-Jahreshoch markierte. Die langfristigen Inflationserwartungen waren bis zuletzt allerdings stabil. Der nominale Renditeanstieg geht vor allem auf eine Ausweitung der Zeitrisikoprämie zurück und beinhaltet im Falle der USA nicht zuletzt auch einen Aufschlag für das teure geopolitische Abenteuer der US-Regierung, welche die Situation bei den Staatsfinanzen eher weiter verschlechtern wird.
Alternative Anlagen: Gold unter Druck
• Gold gehörte in den letzten Wochen zu den Krisenverlierern und wurde seinem Status als sicherer Hafen nicht gerecht. Verschiedene Narrative liegen auf der Hand: Der US-Dollar hat aufgewertet, die Realzinsen sind gestiegen und von den meisten Notenbanken werden inzwischen Zinserhöhungen erwartet. Den jüngsten Ausverkauf, der den Goldpreis im März um zeitweise mehr als 20 % drückte, können diese Faktoren allein aber nicht erklären. Klar ist hingegen, dass Anleger im Gold aufgrund der Rally des letzten Jahres auf hohen Gewinnen sassen. Diese haben sie zuletzt realisiert – entweder aus freien Stücken oder weil sie aufgrund von Verlusten bei anderen Anlagen und den darauffolgenden Margin-Calls dazu gezwungen waren. Auch einige Notenbanken haben jüngst verbal geäussert, dass Goldverkäufe eine Option wären (Polen: Finanzierung von Rüstungsausgaben) oder bereits auf den Verkaufsknopf gedrückt (Türkei: Stabilisierung der Lira). Am langfristigen Ausblick für Gold hat sich derweil nichts geändert und so haben auch die Goldanalysten der Investmentbanken ihre weitgehend optimistischen Goldprognosen bisher nicht verändert. Insofern sind die Kursbewegungen der jüngsten Zeit vor allem eine Erinnerung, dass Gold eine liquide, aber durchaus auch volatile Anlage ist.
• Das digitale Gold in Form des Bitcoins hatte seinen Ausverkauf bereits zwischen Oktober und Februar erlebt. Seit dem Beginn des Irankonflikts hat sich die Kryptowährung nun hingegen relativ besser entwickelt als Aktien, Anleihen oder Edelmetalle. Für Anhänger der Anlageklasse ist dies ein Beweis für deren diversifizierenden Eigenschaften und den Mehrwert von Bitcoin & Co. im Portfoliokontext.
Währungen: US-Dollar als Krisengewinner
Im leicht wahrscheinlicheren Szenario einer Deeskalation in den kommenden 2 – 4 Wochen könnte sich die Neubepreisung der Notenbankenzinspfade als übereilt herausstellen.
• Bereits auf dem aktuellen Renditeniveau von rund 4.5 % sind US-Treasuries aus taktischer Sicht attraktiv. Im leicht wahrscheinlicheren Szenario einer Deeskalation in den kommenden 2 – 4 Wochen könnte sich die Neubepreisung der Notenbankenzinspfade als übereilt herausstellen. Die Fed könnte sich dann weg vom Inflationsthema und hin zum sich zusehends abschwächenden Arbeitsmarkt hinwenden. Im schlechteren Alternativszenario eines weiteren und länger anhaltenden Preissprungs beim Rohöl wäre auch bei den Anleiherenditen ein nochmaliger Sprung zu erwarten – er wäre aber letztlich selbstlimitierend, würde sich das Risiko einer Rezession doch deutlich erhöhen.
• Als wahrer sicherer Hafen präsentierte sich im März der US-Dollar. Besonderen Antrieb erhielten dessen Kursavancen nicht zuletzt, weil viele Marktteilnehmer gegenüber dem Greenback zuvor negativ gestimmt und entsprechend unterpositioniert waren. Nachdem dieses Ungleichgewicht inzwischen weitgehend bereinigt scheint, ist der weitere Ausblick insbesondere von den weiteren geopolitischen Entwicklungen abhängig – und entsprechend unsicher. Sicherheit hat hingegen die Schweizerische Nationalbank gewonnen. Ihre erst kürzlich nochmals betonte Bereitschaft für Interventionen auf dem Devisenmarkt werden aufgrund der absehbar ansteigenden Inflation in den kommenden Monaten kaum nötig sein und etwaige Negativzinsen können weit hinten im Giftschrank der geldpolitischen Mittel bleiben. Der EUR / CHF-Kurs hat sich im März denn auch deutlich vom neuen Allzeittief unter 90 Rappen in Richtung 92 Rappen abgesetzt.
Die Aktien von Private-Markets-Managern wie Blackstone, KKR und Apollo stehen seit Jahresbeginn massiv unter Druck. Stichwort: Private Credit. Ein Manager nach dem anderen musste seinen in dieser Anlageklasse investierten Anlegern zuletzt mitteilen, dass Rücknahmeaufträge nicht in vollem Umfang erfüllt werden können und ein sogenanntes „Gating“ nötig ist. In der Regel greift dies dann, wenn mehr als 5 % der Fondsanteile zum Verkauf stehen. Die Liquiditätsproblematik offenbart einen Mis-Match, der inmitten des PrivateCredit-Booms von so manchem übersehen wurde:
Die Manager vergeben langfristige Kredite an Unternehmen und nutzen dazu das vermeintlich langfristig angelegte Kapital von Anlegern. Doch offensichtlich haben weder Privatanleger noch institutionelle Anleger tatsächlich einen langen Atem, wenn die Nachrichtenlage und die Stimmung drehen. Ebenso übertrieben wie der Hype vor 2 – 3 Jahren ist nun allerdings auch die Panik. Nicht erwähnt wird im aktuellen Nachrichtenfluss ein anderer Konstruktionsfehler: Insbesondere „semi-liquide“ Private-Credit-Fonds nach amerikanischer Bauart dürfen Zu- und Abflüsse nicht miteinander verrechnen. Die Netto-Rechnung würde ein Gating bei den meisten Managern aber nicht nötig machen.
Chart unter der Lupe
Wenn alle aus der Tür wollen… | …sprengt das den Rahmen Aktien von Private-Markets-Managern, indexiert
Weltweit wurden zuletzt jährlich über 450 Gigawatt neue Solarkapazität installiert, mehr als jede andere Form der Stromerzeugung.
Thema im Fokus
Solarenergie: Die Ökonomie des Lichts
Solarenergie hat den Punkt hinter sich gelassen, an dem sie erklärt oder verteidigt werden musste. Weltweit werden inzwischen jährlich mehr als 450 Gigawatt neue Kapazität installiert, rund drei Viertel aller neu gebauten Stromerzeugung. Eine Technologie, die lange als Vision galt, ist damit zum industriellen Standard geworden. Wachstum, Effizienz und Kapitalmärkte erzählen inzwischen eine gemeinsame Geschichte. Eine Geschichte, die weniger euphorisch, dafür umso belastbarer ist.
Eine neue Grössenordnung
Der Wandel der Solarenergie lässt sich am klarsten an seiner schieren Dimension ablesen. Weltweit wurden zuletzt jährlich über 450 Gigawatt neue Solarkapazität installiert, mehr als jede andere Form der Stromerzeugung. Die global installierte Leistung liegt inzwischen bei über 2.2 Terawatt und wächst weiter – eine Grössenordnung, die in etwa der installierten Leistung nahezu aller Kernkraftwerke weltweit gleichkommt. Solar ist damit keine Ergänzung mehr, sondern der dominante Treiber neuer Kapazitäten. Bemerkenswert ist dabei nicht nur das Volumen, sondern die ökonomische Logik dahinter. In weiten Teilen der Welt ist Solarenergie heute die günstigste Form neuer Stromerzeugung. In Nordamerika liegen die Stromgestehungskosten moderner Solaranlagen bei rund 58 US Dollar pro Megawattstunde. Zum Vergleich: Neue Gaskraftwerke liegen bei etwa 78 US Dollar, Kohlekraftwerke bei rund 122 US Dollar. Diese Differenz erklärt mehr als jede politische Debatte, weshalb Solar weiter wächst, selbst wenn Fördermechanismen schwächer werden oder regulatorische Unsicherheiten zunehmen.
Von der Vision zur Infrastruktur | Die Reife der Solarenergie Kumulierte installierte Solarkapazität, gemessen in Gigawatt (GW)
Robustheit im Gegenwind
Die USA liefern dafür den wohl interessantesten Belastungstest. Trotz politischer Polarisierung, veränderter energiepolitischer Prioritäten und gekürzter Förderprogramme ist das Wachstum erneuerbarer Energien bemerkenswert robust geblieben. Mehr als 80 % der neu installierten Stromerzeugungskapazitäten stammen aus erneuerbaren Quellen, Solar bildet dabei das Rückgrat. Selbst unter weniger günstigen politischen Vorzeichen erweist sich der Ausbau als widerstandsfähig. Diese Dynamik speist sich zunehmend aus ökonomischen Fundamentaldaten statt aus regulatorischen Impulsen. Langfristige Stromabnahmeverträge, wettbewerbsfähige Gestehungskosten und steigende Strompreise schaffen Planungssicherheit. Hinzu kommt eine strukturell wachsende Nachfrage nach Elektrizität. Der Strombedarf von Rechenzentren dürfte bis 2030 bis zu 8 % des gesamten US-Stromverbrauchs erreichen. Künstliche Intelligenz, CloudInfrastruktur und digitale Dienstleistungen verändern damit nicht nur Geschäftsmodelle, sondern auch die Lastprofile des Energiesystems. Solarenergie profitiert von dieser strukturellen Nachfrage, weil sie schnell skalierbar und zunehmend systemintegriert ist. Der Markt trägt sich zunehmend selbst. Politische Zyklen erzeugen Volatilität, verändern jedoch nicht die ökonomische Grundrichtung.
Vom Modul zum System
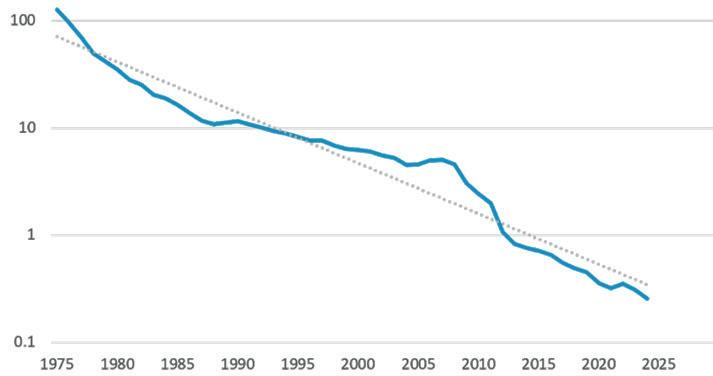
Gleichzeitig hat sich der Charakter des Wachstums verändert. Seit dem Jahr 2000 sind die Kosten für Solarmodule um rund 90 % gefallen. Kaum eine andere Energietechnologie hat einen vergleichbaren Preisrückgang erlebt. Diese Kostenrevolution bildet das Fundament der heutigen Wettbewerbsfähigkeit. Über viele Jahre war der stetige Modulpreisverfall das prägende Narrativ der Branche. Mit zunehmender Marktreife verlagert sich die Wertschöpfung jedoch vom einzelnen Modul hin zum Gesamtsystem. Entscheidend ist nicht mehr allein das Tempo des Zubaus,
sondern die Qualität der Integration in ein komplexer werdendes Energiesystem. Effizienzgewinne, geringere Degradation, verbesserte Netzanbindung und sinkende Finanzierungskosten senken die Gesamtkosten weiter, auch wenn die Modulpreise weniger stark fallen. Damit verschiebt sich auch die Rolle der Technologie. Stabilität, Planbarkeit und Systemverträglichkeit gewinnen an Bedeutung. Solar muss nicht mehr spektakulär wachsen, um relevant zu sein. Es genügt, zuverlässig zu liefern.
Sichtbar wird dieser Systemwandel vor allem im Zusammenspiel von Solar und Speicher. 2024 wurden weltweit rund 77 Gigawatt neue Batteriespeicherkapazität installiert, ein Plus von 75 % gegenüber dem Vorjahr. Batteriepreise fielen allein 2024 um rund 20 % und dürften weiter sinken. In Kombination mit Batteriespeichern entwickelt sich Solar zunehmend zum 24-Stunden-Kraftwerk. Diese Entwicklung verändert das Risikoprofil der Solarenergie grundlegend. Strom wird nicht mehr nur erzeugt, sondern aktiv gemanagt.
Solar wird damit vom Erzeugungsasset zum flexiblen Energiebaustein, der Preisschwankungen abfedert und neue Erlösquellen erschliesst. Dass Solar auch nachts Strom liefern kann, ist dabei kein theoretisches Versprechen mehr. Ende 2025 waren in den USA rund 45 Gigawatt Batteriespeicher installiert, weitere 24 Gigawatt sollen 2026 hinzukommen. Gespeicherter Solarstrom deckt bereits heute in einzelnen Regionen einen relevanten Teil der nächtlichen Nachfrage.
Industrielle Disziplin
Diese Reife ist jedoch nicht ohne Spannungen. Besonders deutlich zeigt sich das in China, dem industriellen Zentrum der globalen Solarproduktion. China kontrolliert rund 80 % der weltweiten Modulkapazitäten und prägt damit Preisniveau, Investitionszyklen und Margen global. Im ersten Halbjahr 2025 wurden dort rund 256 Gigawatt neue Solarkapazität installiert, mehr als doppelt so viel wie im Rest der Welt zusammen. Gleichzeitig produzierten chinesische Fabriken nochmals deutlich mehr Module. Die daraus resultierenden Überkapazitäten führten zu massivem Preisdruck. Die vier grössten Solarkonzerne des Landes verbuchten innerhalb von sechs Monaten Verluste von rund 1.5 Milliarden US Dollar, die Bruttomargen einzelner Hersteller fielen auf etwa 3 %. Für die Industrie bedeutet diese Phase Konsolidierung. Für den globalen Ausbau hingegen wirkt sie wie ein Katalysator. Sinkende Modulpreise senken die Projektkosten, verbessern Renditeprofile und erhöhen die Wettbewerbsfähigkeit gegenüber fossilen Alternativen. Materialien wie Silber, Polysilizium und Kupfer bleiben zentrale Kostentreiber, werden jedoch effizienter eingesetzt. Der Wettbewerb verlagert sich vom Volumen zur Produktivität. Der Preiszerfall trifft die Produzenten, nicht jedoch die strukturelle Nachfrage. Während sich die industrielle Wertschöpfung bereinigt, festigt sich auf Projektebene die ökonomische Attraktivität der Technologie.
Strukturelle Rotation | Die Transformation der Stromerzeugung
Prognostizierte Veränderung der US-Stromerzeugung 2027 gegenüber 2025, in %
Kohle
Erdgas
Kernenergie
Wasserkra�
Windkra�
Solarenergie
Andere
Quellen: Energy Information Administration (EIA), Kaiser Partner Privatbank
Steile Lernkurve | Vom Kostenfaktor zur Effizienzmaschine
Preis pro Watt in US-Dollar (2024, Logarithmische Skala)
Quellen: IRENA (2025), Nemet (2009), Farmer and Lafond (2016), Kaiser Partner Privatbank
Die stille Expansion | Solar im globalen Strommix
Prozentualer Anteil an der Stromerzeugung
Quellen: Ember, Kaiser Partner Privatbank
Unter Strom | Unternehmen als Treiber der Energiewende Installierte Solarkapazität führender US-Unternehmen, in Megawatt (MW)
Nach einer Phase erheblicher Verunsicherung, dem sogenannten SolarWinter, erlebten Solaraktien im Jahr 2025 eine markante Erholung. Titel wie NextPower, Sunrun, First Solar oder SolarEdge legten zwischen rund 50 % und über 130 % zu.
Differenzierung statt Euphorie
Diese Verschiebung zeigt sich besonders deutlich an den Kapitalmärkten. Nach einer Phase erheblicher Verunsicherung, dem sogenannten Solar-Winter, erlebten Solaraktien im Jahr 2025 eine markante Erholung. Titel wie NextPower, Sunrun, First Solar oder SolarEdge legten zwischen rund 50 % und über 130 % zu. Auslöser waren weniger technologische Durchbrüche als eine Neubewertung der Risikoprämie. Politische Eingriffe fielen milder aus als erwartet, steigende Strompreise verbesserten die Wirtschaftlichkeit, und die strukturell wachsende Stromnachfrage verlieh dem Sektor zu sätzliche Stabilität. Der Markt begann, fundamentale Ertragskraft von politischer Unsicherheit zu trennen.
Gleichzeitig bleibt das Umfeld anspruchsvoll. Nach dem Auslaufen wichtiger steuerlicher Baufristen im Jahr 2026 dürften die Perspektiven uneinheitlicher werden, insbesondere für Anbieter im grossflächigen Solargeschäft. Die Börse reagiert sensibler auf Verschuldung, Margenentwicklung und Projektpipeline. Die Phase pauschaler Bewertungsschübe geht damit in eine Phase selektiver Differenzierung über. Wachstum allein genügt nicht mehr. Gefragt sind Kapitaldisziplin, robuste Geschäftsmodelle und Widerstandsfähigkeit über Zyklen hinweg. Gerade diese Differenzierung ist ein Zeichen der Normalisierung.
Vom Versprechen zur Verlässlichkeit
Solarenergie ist keine Wunderwaffe. Sie bleibt wetterabhängig, kapitalintensiv und eingebettet in komplexe Netze. Globale Wachstumsraten verlangsamen sich, politische Rahmenbedingungen schwanken, industrielle Überkapazitäten erzeugen Spannungen. Und doch hat der Sektor etwas erreicht, das vielen Technologien verwehrt bleibt: ökonomische Glaubwürdigkeit. Nicht als Vision, sondern als belastbare Erfahrung. Solar liefert Strom zu konkurrenzfähigen Kosten, integriert sich zunehmend in Energiesysteme und behauptet sich auch unter schwierigeren Bedingungen. Für langfristig denkende Investoren liegt genau darin ihre Bedeutung. Nicht im Versprechen grenzenlosen Wachstums, sondern in der planbare Ertragsstruktur einer Technologie, die im offenen Licht des Alltags angekommen ist.
Quellen: SEIA Solar Means Business 2024, Kaiser Partner Privatbank
Die letzte Seite Anlageklassen
Performance per 31. März 2026
Assetklasse YTD 1 Monat 1 Jahr 3 Jahre* Index Cash US-Dollar 0.94% 0.33% 4.25% 4.99% USD Interest Rate Return
Verzinsliche Anlagen Staatsanleihen USA - 0.29% -2.32% 4.05% 2.40% Bloomberg US Govt 7-10 Yr Bond Index (USD) USA inflationsgeschützt 0.26% -1.34% 3.00% 3.18% Bloomberg US Treasury Inflation-Linked Bond Index (USD)
Deutschland - 0.53% -2.68% 0.78% 1.03% Bloomberg Germany Govt 7-10 Yr Bond Index (EUR)
Vereinigtes Königreich -1.72% - 4.10% 3.33% 1.32% Bloomberg UK Govt 7-10 Yr Bond Index (GBP) Schweiz 2.40% 1.16% 5.87% 7.28% Bloomberg Switzerland Govt 7-10 Yr Bond Index (CHF)
Unternehmensanleihen US Investment Grade - 0.14% -1.33% 5.25% 5.67% Bloomberg US Corporate 3-5 Yr Index (USD)
3-5 Yr Index (EUR)
High Yield - 0.50% -1.18% 7.01% 8.60% Bloomberg US Corporate High Yield Index (USD) EU High Yield -1.50% -2.41% 2.73% 7.30% Bloomberg Pan-European High Yield Index (EUR) Andere Anleihen Schwellenländer -1.93% -3.53%
- 4.33% - 4.98% 17.80% 18.32% S&P 500 Total Return Index (USD)
- 0.88% -7.56% 12.84% 11.99% STOXX Europe 600 (Gross Return) (EUR) Vereinigtes Königreich 3.42% - 6.18% 22.63% 14.15% FTSE 100 Total Return Index (GBP) Schweiz -2.11% -7.37% 6.16% 7.03% Swiss Performance Index (CHF) Japan 3.64% -10.33% 34.65% 23.28%
ohne China 3.25% -14.71% 42.35% 19.29% MSCI Emerging Markets ex China Gross Return Index (USD) Alternative Anlagen
23.30% 11.15% 27.11% 8.63% Bloomberg Commodity Index (USD)
8.07% -11.57% 49.45% 33.33% Gold Spot (US Dollar / Ounce)
Spot Exchange Rate
*annualisiert
USA
Dieses Dokument stellt keine Finanzanalyse oder Werbung dar, sondern dient lediglich zu Informationszwecken. Die darin enthaltenen Informationen begründen kein Angebot oder eine Empfehlung seitens der Kaiser Partner Privatbank AG zum Kauf oder Verkauf eines Finanzinstrumentes oder zu anderen Handlungen bezogen auf diese, und stellen auch keine Anlageberatung dar. Allfällige Hinweise auf die frühere Performance garantieren keine positiven Entwicklungen in der Zukunft. Kaiser Partner Privatbank AG haftet weder dafür, dass die enthaltenen Informationen vollständig, richtig und aktuell sind, noch für allfällige Verluste oder Schäden, die durch den Gebrauch dieser Informationen verursacht werden. Der gesamte Inhalt dieses Dokumentes ist immaterialgüterrechtlich, insbesondere urheberrechtlich, geschützt. Die vollständige oder teilweise Verwendung, unabhängig ihrer Art und Mittel, für öffentliche oder kommerzielle Zwecke, ist ohne vorgängige schriftliche Zustimmung seitens Kaiser Partner Privatbank AG untersagt.
Herausgeberin: Kaiser Partner Privatbank AG Herrengasse 23, Postfach 725 FL-9490 Vaduz, Liechtenstein HR-Nr. FL-0001.018.213-7