
EL CASO DE LA TINKA Y LA TRANSFORMACIÓN DEL MERCADO DE LOTERÍAS CUANDO
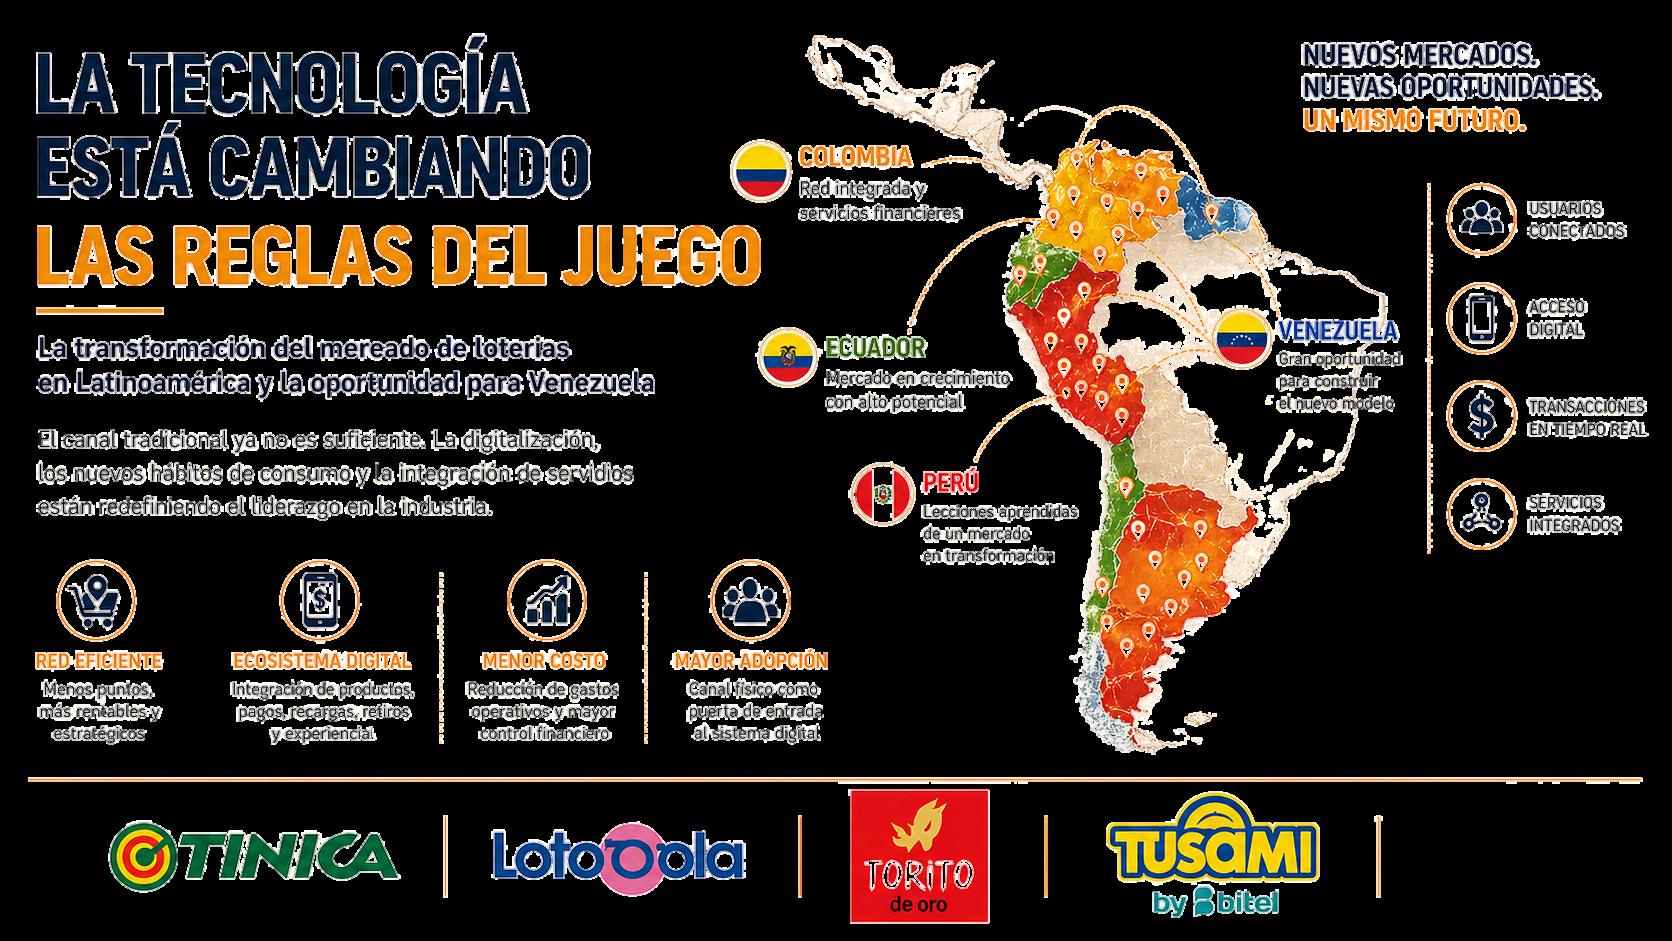
UnanálisiscomparativodePerú,ColombiayVenezuelamuestracómola digitalización,losnuevosmodelosdejuegoylapresiónoperativaestánobligando areplantearelliderazgoenlaindustria.
El caso de La Tinka plantea una pregunta incómoda para la industria de loterías en Latinoamérica: ¿por qué un operador líder, con más de dos décadas de posicionamiento, una marca reconocida, una red comercial de más de 6,000 puntos de venta, una estructura consolidada y un portafolio diversificado podría evaluar la venta de suoperación?
Duranteaños,elnegociodeloteríasenPerúestuvoapalancadoenlared física.Elpuntodeventaeraelprincipalcanaldeacceso,información, confianzaypago.Perohoyesaestructuraenfrentatrespresiones simultáneas.
La primera presión viene del canal digital. Las apuestas deportivas y los juegos online han cambiado la expectativa del usuario. El jugador ya no depende necesariamente del punto físico para participar. Puede registrarse, recargar, jugar, retirar o recibir promocionesdesdeunaaplicaciónouna página web. En este nuevo escenario, la cobertura física deja de ser la única ventajacompetitiva.
La segunda presión viene del cambio en el comportamiento del consumidor. El usuario actual busca mayor frecuencia, premios más cercanos, experiencias inmediatas y formatos más aspiracionales. Ya no responde únicamente a la lógica del gran sorteo tradicional También consume sorteos diarios, rifas digitales, juegos instantáneos, fast games y productos donde la sensación de participación es másrecurrente.
Elcasoperuanomuestra queelproblemanoestener red.Elproblemaescreer quelared,porsísola,crea negocio.
Laconclusiónoperativaesclara:lacapilaridadsincontrolnoesdistribución; esdispersión.
Loterías Torito de Oro también permite leerelmismopatrón.Ingresóalmercado con una estrategia de expansión apoyadaenredesmasivasdebodegasy canales de alta capilaridad. La cobertura inicial podía parecer atractiva, pero el desafío fue el mismo: baja prioridad del producto en el punto, dificultad de supervisión, comisiones diluidas y alto costodecontrol
Elcasoperuanomuestra queelproblemanoestener red.Elproblemaescreer quelared,porsísola,crea negocio.
VisualTrends
Sinembargo,tambiénabreunazonagrisregulatoria:¿hastadóndeuna loteríavirtualsiguesiendoloteríaydesdecuándoempiezaaparecerseaun juegodigitaldecasino?
El punto más sensible es que el retorno al jugador no se presenta como una variable pública fija, sino como parte de la estructura interna del producto, permitiendo mayor control del margen en un contexto donde el canal físico se vuelvecadavezmáscostoso.
Pero el cambio más importante del mercado no vino necesariamente desde las loterías tradicionales. Vino desde las rifasdigitales.
En Perú, el mercado de rifas evolucionó de manera orgánica. Inicialmente estuvo muy apoyado en personas reconocibles, comunidades digitales y redes sociales. Luego fue tomando forma hasta convertirse en modelos de suscripción: el usuario paga de manera recurrente y participa en sorteos semanales y en un sorteomensualdemayorvalor.
Este modelo transforma completamente la lógica del juego. Ya no se trata únicamente de comprar un número para un sorteo puntual, sino de pertenecer a unsistemarecurrentedeparticipación. VisualTrends
Si se amplía el análisis a varios operadores formales, el mercado puede aproximarseaS/24millonesmensuales, equivalente a unos US$ 6.8 millones mensuales o más de US$ 80 millones anuales,sinincluirelmercadoinformal.
Lalecturaesimportante: elusuarionodejódejugar; cambióelformatode confianza.
LadiferenciaconPerúesprofunda.EnPerú,muchasredescompitenyse fragmentan.EnColombia,laredagregavalorporqueintegra.
Entonces,¿porquése venderíaLaTinka?
La hipótesis más sólida no es que La Tinkaseadébil.Alcontrario:sevendería porque aún es fuerte, pero el futuro del modelo tradicional exige una transformación costosa en términos de CAPEX,OPEXyrediseñooperativo.
Un comprador no solo evalúa la marca y la red actual Evalúa también la presión competitiva digital, el costo de sostener puntos físicos, la necesidad de modernizar plataformas, el desgaste del canal tradicional, la aparición de productos alternativos como rifas y fast games, y la necesidad de migrar hacia modelosmáseficientes
En ese contexto, vender puede ser una forma de capturar valor antes de asumir eseprocesodetransformación
Aquíaparecelaoportunidad paraVenezuela.
VisualTrends
Elcanalretailnodebeserelcanaldeventaprincipal. Debeserelhabilitadordelecosistemadigital.
Estocambiacompletamentelalógicadel negocio.
En lugar de utilizar el canal retail como medio de cobertura, el enfoque pasa a ser: unaredselectiva segmentadaporrol optimizadaporconversión orientada a captación, recarga y activación
Desde una lógica financiera, este modelopermite: reducircostosdesupervisión(OPEX) evitar inversiones innecesarias en expansión(CAPEX) mejorarproductividadporpunto controlarmejorelflujodecaja evitarladilucióndecomisiones
Ambosmodelosdebenconvivir: Una red física eficiente, controlada, propia ofranquiciada
Un ecosistema digital integrado que concentrelamonetización
Lapreguntanoessiel negociofunciona. Lapreguntaes: quiénvaaconstruirprimero elmodelocorrecto.
JorgeMorales