Japan MarketDynamics
不確実性の高まりやインフレ再加速への懸念を背景に、 世界的に金利は上昇傾向にある。こうしたマクロ環境 にもかかわらず、日本の事業用不動産投資市場は2026 年第1四半期において、前年同期比1.0%減の2兆752億 円となった。前年が第1四半期として過去最高を記録し ていたことに鑑みると、ほぼ同水準を維持した当期の 市場は、引き続き活況を呈しているといえる。
海外投資家による投資額も前年に続き高水準を維持し ている。不確実性の高い現状において、リスク分散の 観点から、アジア太平洋で最も流動性の高い日本の不 動産市場へ投資家の関心が高まっていると考えられる。
従来、日本の不動産投資の魅力は「流動性」や「安定 性」にあった。しかし、現在はオフィスを中心とする
主要アセットにおいて賃料上昇のペースが加速してお り、「成長性」という新たな魅力が加わっている。こ うしたマーケット環境の変化もまた、日本の不動産市 場に対する国内外の投資家からの関心を高めている要 因と考えられる。
JapanMarketDynamics -2026年第1四半期
2025年、東京の フレキシブルオ フィスが成長の 勢いを取り戻す
JLLリサーチの半期レポート最新版「東京フレキシブルオ フィスダイナミクス2025年下半期」によると、2025年下半 期、東京都心5区におけるフレキシブルオフィスの新規供給 は12,900㎡増加し、通年の新規供給は34,800㎡に達した。
2025年末時点で、東京都心5区におけるフレキシブルオフィ ス総ストックは7%増加し、ほぼゼロ成長だった2024年から 状況が一変している。
「質への回避」による一等地へ出店が相次ぐ フレキシブルオフィスは、ハイブリッドワークの定着でス タートアップ企業と大企業の双方からの堅調な需要により、 プライムビルに展開している既存拠点の増床や一等地におけ る新拠点開設でネットワーク強化を進めている。
JapanMarketDynamics -2026年第1四半期
総貸床面積(㎡)
出所:JLL
都心部で一層顕著なワークプレイスの「質への逃避」で、高 品質・高グレードなビルに対する需要が高まっており、フレ キシブルオフィス事業者も一等地への出店に注力している。
例えば、2025年年初にはシンガポールに本社を置くJustco は既存コワーキングブランド「Justco」を開業している「グ ラントウキョウサウスタワー」9階に最高級ブランド「The Collective」を開設した。2025年4月には三菱地所が自社運 営の「XLINK」旗艦店を「丸の内ビルディング」に開設して いる。さらに下半期にはリージャスの「Signature」が「日 本生命丸の内ビル」にオープンするなど、高級シリーズの拡 大が続いている。
フレキシブルオフィス市場全体で勢いが増す
国内デベロッパーである中央日土地建物のコワーキングブラ
ンド「SENQ」は4年ぶりの新拠点を「ミタマチテラス」に 開設。三井不動産も数年ぶりに自社運営のコワーキングブラ ンド「ワークスタイリング」をAグレードオフィス「飯田橋 グラン・ブルーム」と「渋谷サクラステージ」に展開してい る。
近年拡大を停止していた事業者も再び市場に新規拠点を開設 しており、フレキシブルオフィス市場への信頼が高まってい ることを示している。
このため、2025年第4四半期、東京都心5区におけるフレキ シブルオフィスの1席あたり平均月額利用料は、前年同期比 で約10%上昇している。既存拠点の稼働率が回復し、新規拠 点が高グレードビルに出店していることで都心部の平均利用 料が上昇している。
今後の展望
今後を見据えると、都心部におけるフレキシブルオフィス市 場の勢いは続くと予想される。既に都心5区には、2026年上 半期において複数オペレーターの新規拠点開設が発表されて おり 、 「 Signature 新宿アイランドタワー 」 や 「 The Executive Centre TOFROM YAESU TOWER」が開業を控え ている。下半期にも複数拠点の開業が予定され、来年開業の 大規模拠点も発表されている。AIの普及により、柔軟な利用 条件で、魅力的なビルスペックかつ即入居が可能なフレキシ ブルオフィスの需要は一層高まるとみている。
1 2
世界全体の投資額拡大
世界の不動産投資額は、良好な融資環境
に支えられて拡大が続いている。賃貸需 要の回復と新規開発の減少で、世界的に オフィスへの投資が拡大している。
日本の投資額は2兆円超と昨年並
2026年第1四半期は、第1四半期として過 去最高を記録した2025年第1四半期と同じ
く2兆円を超えた。今期は東京都心の大型 オフィスビルおよび大型ホテルの取引が みられた。
3 4
賃料上昇が不動産取引を後押し オフィスを中心に需給が逼迫、賃料上昇 が加速していることが、投資家の意欲を 促している。CPI連動賃料の導入が増えて いること等からも、中長期的な期待賃料 成長率が高まっており、金利上昇による マイナスの影響を相殺すると考えられる。
主要指標 (2026年Q1) +18%
世界の投資額の前年同期比 ー1%
見通し
国内外の投資家の日本の不動産に対する 投資意欲は高い。建築コスト上昇や人手 不足による新規供給の抑制は、既存不動 産への投資をさらに促進しよう。
2026年の不動産投資額は2025年を上回り、
6兆円台半ばに達すると予想される。
日本の投資額の前年同期比 32%
国内投資額における海外投資家の投資額割合 3位
東京の世界都市別投資額ランキング 48%
国内投資額におけるオフィスの投資額割合
JapanMarketDynamics -2026年第1四半期
日本 投資額推移
日本 投資額
• 2026年第1四半期の日本の不動産投資額は前年 比1%減の2兆752億円となった。四半期で2兆円 を超えるのは第1四半期として過去最高を記録し た2025年第1四半期に引き続き2度目。
• 投資家による旺盛な物件取得意欲と売り物件の 供給が続いており、投資市場は活発な状況が継 続している。今期は電通本社ビルやハイアット リージェンシー東京といった1,000億円を超える 大型取引が見られた。
• 日本の不動産投資市場においては中東情勢の影 響は今までのところほぼ見られない。今後は長 期化した場合に企業活動が停滞する懸念がある 一方、エネルギー価格上昇や資材不足が、新規 供給のさらなる抑制につながる可能性もある。
JapanMarketDynamics -2026年第1四半期
別投資額割合
• セクター別では、オフィスが引き続き最大の投資 割合を占めた。2026年第1四半期の投資額は9,891 億円で全体の48%を占め、2023年通年の33%を 底とした割合増加が続いている。オフィス賃料の 上昇が顕著となる中、J-REITによる新規取得もま た増えつつあるなど投資家の関心はさらに高まっ ている。
• 物流施設ではJ-REITによる取得が依然として低調 で、投資割合は12%と低下が続いている。
• ホテルは大型物件が取引されたことと案件の数自 体も増えたため、投資割合は15%に増加した。
• 賃貸住宅は、海外投資家によるコリビングのポー トフォリオ取得などがあり、投資割合は19%へ増 加している。 出所:
JapanMarketDynamics -2026年第1四半期
地域別投資額割合
地域別投資額割合
• 地域別では、東京都心5区が2026年第1四半期に 46%を占め、2025年通年の42%に比べて割合が 増加した。大型オフィスビルや大型ホテルが取 引されたことに加えて、中規模オフィスビルが 多数取引されたことが、割合増加の要因となっ た。
• 大阪圏の割合は16%となり、2025年通年の13% から増加した。大阪市内中心部で大型オフィス ビルの取引が見られた。 出所:JLL
JapanMarketDynamics -2026年第1四半期
東京 東京
• 前期に引き続きオフィス回帰と業容拡大が需要を牽引
• 4棟の新規供給ビルが竣工したものの空室率は0.7%と前期比横ばい
• 需給逼迫を背景に賃料は9四半期連続の上昇
東京グレードAオフィス市場の新規需要(*)は2026年第1四半期に69,000坪と、前期の38,000坪から増加した。製造業、IT業、プロフェッショナ ルサービス業などを中心に、従業員のオフィス回帰や業容拡大が需要を牽引した。
当期竣工したグレードAオフィスは、トフロム八重洲タワー(中央区、地上51階建て、貸床面積31,300坪) 、TAKANAWA GATEWAY CITY THE LINKPILLAR 2 (港区、地上31階建て、貸床面積26,900坪) 、住友芝公園ビル(港区、地上21階建て、貸床面積6,200坪) 、表参道 Grid
Tower (港区、地上38階建て、貸床面積3,300坪) の4棟で、ストックは前年比3.5%増加した。空室率は0.7%と、前期比横ばい、前年同期比で は1.8ポイントの低下となった。
第1四半期のグレードAオフィスの月額坪当たり賃料は40,247円(前期比5.2%上昇、前年同期比13.2%上昇)と、6年ぶりに4万円台にのせた。
また、当期の想定価格は前期比5.5%の上昇、前年同期比16.4%の上昇となった。想定キャップレートは前期に続いて0.05ポイント上昇したもの の、賃料の上昇により想定価格は上昇した。当期の主なオフィス投資において、ブルックフィールドによる電通本社ビルの3,000億円での取得 が挙げられる。
見通し
2026年3月時点のオックスフォード・エコノミクスの予測によると、中東情勢の影響により2026年実質GDP成長率は0.4ポイント下方修正され、 +0.3%となった。東京グレードAオフィスの賃貸市場では、底堅いテナント需要が続いている一方で、人材不足や建築コストの高騰により新規 ビルの竣工に遅れが見られる。需給バランスが逼迫していることから、賃料は今後も上昇基調が続くと予想される。
需給 推移
• 人材確保を意識した移転需要が大企業から中堅・中小企業にまで拡大
• 空室率は2.2%へ低下、前期竣工の淀屋橋ゲートタワーは順調に空室消化が進む
• 月額賃料は27,104円で前期比3.0%、前年同期比
大阪グレードAオフィス市場は2026年も力強い需要が続き、新規需要(*)は2026年第1四半期に7,000坪となった。新規採用の強化や既存社員の 就業環境の改善など、人材を重視した需要が引き続き旺盛である。
第1四半期末時点の空室率は前期比、前年同期比ともに0.9ポイント低下し2.2%となった。当期、新規供給は無かった。前期に竣工した淀屋橋 ゲートタワー(中央区、地上29階建て、延床面積約40,000坪)のテナント誘致が進展したほか、過去最大の新規供給があった2024年に竣工した 梅田エリアの物件の空室消化が進んだ。需給が逼迫していることから、まとまった床を確保することが難しくなってきている。今後、大型の移 転需要は潜在化する可能性がある。
第1四半期の賃料は月額坪あたり27,104円となり、前期比3.0%の上昇、前年同期比13.9%の上昇となった。年間の賃料上昇率が13%を超えたの は、2003年の調査開始以降初めてである。市内のトップレントの上昇が全体の上昇を牽引している。昨年下期にトップレントが坪4万円を超え たことが話題となったが、早くも坪5万円に到達する勢いとなっている。
投資市場では、長期金利の上昇を受け、想定キャップレートはわずかに上昇したものの、賃料上昇が著しいことから想定価格は前期比2.9%、 前年同期比14.6%上昇となった。当期見られた今後のグレードAオフィスビルの新規供給に関連する取引として、明治安田生命保険相互会社に よるヒューリック大阪ビルの取得がある。買い手は、淀屋橋エリアの今後のさらなる発展を見込み、建て替えを予定している模様。
見通し
2026年3月時点のオックスフォード・エコノミクス予測によると、大阪市の実質GDP成長率は2026年に+0.5%と見込まれている。オフィス賃 貸市場では今後の新規供給予定が極めて限られており、2026年7月に竣工予定の1棟(本町4丁目プロジェクト:中央区、延床面積約13,800坪) は希少な存在となっている。テナントの引き合いは強く、竣工後、満床になるまで時間はかからないだろう。そのため第4四半期末の空室率は 2.0%まで低下すると見込む。投資市場では、賃料上昇を織り込み、物件取得に対する投資家意欲は高い状況が続くと予想する。
注釈:需給と は グレ Aオ ィ を参照。需給は年初から 当期 累計 面積は貸床面積を参照する。
(第1四半期)
JapanMarketDynamics -2026年第1四半期
• 人材確保を意識した立地や環境改善、新たなワークプレイスの構築を目的とする移転需要が活発
• 西日本シティビルが竣工、順調にリーシングが進展し空室率は4.4%と前期に引き続き低い水準を維持
• 月額賃料は23,276円で前期比3.4%、前年同期比9.5%上昇。新築、築浅ビルが上昇を牽引
福岡グレードAオフィス市場における新規需要(*)は2026年第1四半期に5,000坪となった。人材を意識した立地や環境改善、そして新たなワーク プレイス構築を目的とした移転需要はあるものの、一部のテナントではコスト負担の増える移転に対して慎重になる、断念するといったケース も見受けられ、需要の勢いがやや鈍化する兆しもみられる。
第1四半期は、既存ビルでの動きが限定的であったことと、新築ビルが若干の空室を残したことから、空室率は前期比0.2ポイント上昇、前年同 期比では1.6ポイント低下の4.4%となった。当期、賃貸市場では西日本シティビル(博多区、地上14階建て、延床面積約22,900坪)が竣工した。 2025年のグレードAオフィスビルの新規供給は全てが天神エリアで、当該ビルは2024年3月以来、約2年ぶりの博多駅周辺エリアの新規供給だっ た。テナント誘致は順調に進み、フレキシブルオフィス事業の大手WeWorkが福岡3拠点目として2フロアに入居することを発表している。
第1四半期の賃料は月額坪あたり23,276円となり、前期比3.4%の上昇、前年同期比9.5%の上昇となった。新規供給ビルの高額賃料での成約が 市場平均を押し上げた。投資市場では、利回りが判明している今期の福岡市内のオフィスビルの取引として、ジャパンリアルエステイト投資法 人によるJRE天神クリスタルビルの66億3,000万円での売却取引があげられる。譲渡価格と鑑定NOIから計算される利回りは2.6%になる。
見通し
2026年3月時点のオックスフォード・エコノミクス予測によると、福岡市の実質GDP成長率は2026年に+0.9%と見込まれている。オフィス賃 貸市場では2026年のグレードAオフィスの新規供給は残り1棟で(天神ビジネスセンターⅡ:中央区、延床面積約19,000坪、6月竣工)第2四半
期に予定されている。当初2026年12月に竣工予定であった天神1-7計画は、2027年竣工へと後ろ倒しになった。それでも2026年の新規供給の 総貸床面積は約16,000坪と、近年における最大水準であり、空室率は2026年末までに一時的に6.7%まで上昇すると見込む。しかし、賃料につ いてはグレードAの中でも競争力の高い高額賃料の新築ビルの供給によって押し上げられることに加え、インフレによる賃料上昇圧力の高まり によって通年で5.0%前後の上昇を見込む。
注釈:需給と は グレ Aオ ィ を参照。需給は年初から 当期 累計 面積は貸床面積を参照する。
(第1四半期)
Logistics
JapanMarketDynamics -2026年第1四半期
• Eコマース企業や3PL企業による需要は引き続き堅調
• 空室率は3四半期連続で低下し8.2%に
• 建築コスト上昇と需給逼迫で賃料は引き続き上昇
Eコマース企業や3PL企業による需要は引き続き堅調で、2026年第1四半期の新規需要*は179,000坪となった。圏央道エリアなどの周辺部での 需要回復が続いていることに加えて、当期は外環道エリア等の賃料の高いエリアで強い需要が見られた。賃料が低廉な物件に対するニーズと、 賃料が高くても立地に優れる物件へのニーズともに堅調な状況がうかがえる。
当期の供給は6棟142,000坪と、前期の1棟26,000坪から大幅に増加したものの、過去5年平均の176,000坪は依然として下回っている。需要が供 給を上回ったことで、空室率は8.2%と3四半期連続で低下。前期比では0.6ポイントの低下、前年同期比では2.2ポイントの低下となった。
東京圏の賃料は月額坪当たり4,823円で前期比0.9%、前年同期比3.1%の上昇となった。建築コストの上昇の影響で新築物件の賃料が高騰し、そ れが周辺の既存物件の賃料も押し上げている。好立地の物件の中には、既存テナントの退去に伴い、募集賃料が従前より1割以上高くなる物件 も見られた。
東京圏の物流施設の想定価格は前期比0.1%の上昇、前年同期比1.2%の上昇となった。長期金利の上昇を受けて想定キャップレートは僅かに上 昇したが、賃料上昇を反映して想定価格は上昇している。
見通し
需要が安定していることに加え、建築コストの上昇で新規開発が抑制気味かつ選別的であることから、東京圏全体の賃料上昇は継続すると見 込まれる。ただし周辺部では競合物件が多く低廉な賃料でテナントに訴求する必要があるため、賃料上昇は緩やかになると考えられる。
オックスフォード・エコノミクスによるとさらに金利上昇が予想されるものの、キャップレートの上昇は限定的とみられる。 CPI連動賃料の浸 透に見られるように賃料の期待成長率が高まっていることが要因である。そのため、今後も賃料上昇が期待される好立地・高グレードの物件 を中心に、価格も上昇が続くと予想される。
JapanMarketDynamics -2026年第1四半期
大阪
• 新規物件と築浅物件への需要で新規需要は供給を大きく上回る
• 2026年は供給減少により空室率は2%台で推移する見込み
• オーナー優位の市場環境で賃料上昇が続く
安定した需要が既存物件の空室を吸収し、2026年第1四半期の新規需要*は48,000坪となった。従来の相場より募集賃料が高く空室となってい た複数の築浅物件に対する需要が見られた。
新規供給は、京都エリアで1棟(24,000坪)が満床で竣工した。今後も京都エリアでは複数の大型物流施設の供給が控えているが、同エリアに対 する強い需要を示唆する結果となった。既存物件の空室消化もあいまって、大阪圏全体の空室率は前期比1.0ポイント低下の2.1%となった。
大阪圏の賃料は月額坪当たり4,303円で、前期比0.3%、前年同期比2.8%の上昇となった。築浅物件の賃料上昇が、既存物件の募集賃料にも波及 している。
長期金利の上昇を受けて想定キャップレートもわずかに上昇したものの、賃料の上昇により想定価格はほぼ横ばいとなった。
見通し
賃貸市場では、2026年の新規供給は前年に比べて大きく減少する見通しであり、安定した需要によって空室率は2%台の低水準で推移する見込 みである。2027年以降の新規供給は京都エリアに集中しており、その他のエリアでは開発計画がほとんど見られない。そのため京都エリア以外 は極めて需給がタイトになると予想される。
また、建築コストの上昇を織り込んで新築物件の賃料はさらに上昇し、既存物件への波及も続くと予想される。既存物件が高稼働であることも 踏まえると、オーナー優位の市場環境が継続し、大阪圏全体の賃料上昇トレンドも持続すると見込まれる。
JapanMarketDynamics -2026年第1四半期
• Eコマース企業や3PL企業、地場物流企業を中心とした需要が堅調
• 大型物件竣工により空室率は上昇するも既存物件の空室消化が進み上昇幅は限定的
• テナント入替に伴う賃料改定が賃料上昇を牽引
2026年第1四半期の福岡物流市場では、新規需要(*)は15,000坪で新規供給の18,000坪を下回った。ただし、鳥栖エリアでは既存物件の空室消 化が進んでおり、Eコマース企業や3PL企業、地場物流企業による成約が確認された。
当期の空室率は7.1%と前期比で0.4ポイント上昇。鳥栖エリアで大型物流施設が空室のまま竣工したことで一時的に空室が増加したものの、小 郡・鳥栖エリアでは既存物件の空室消化が順調に進んでおり、市場全体の需要は堅調。福岡ベイエリアや福岡IC周辺では新規供給が限定的で、 引き続き低い空室率を維持している。
福岡圏の賃料は月額坪当たり3,568円で、前期比0.6%、前年同期比0.7%の上昇。当期は、テナントが退去を決めた既存物件で、賃料を従前の水 準から引き上げて募集を開始する事例がみられた。このような動きが周辺物件の再契約時の賃料引き上げにも波及し、築浅物件に限らず市場 全体の賃料水準を押し上げる要因となっている。
当期、鳥栖エリアでは1件の売買事例が確認された。金利の上昇により投資家はやや慎重になりつつあるものの、福岡圏の物流施設への投資意 欲は依然として底堅い。想定キャップレートは、前期から横ばいとなった。
見通し
2026年通年では約79,000坪の新規供給が予定されており、鳥栖エリアを中心に供給が需要を上回る状況が継続する見通しだ。これにより、市 場全体の空室率は短期的に上昇圧力を受ける可能性がある。ただし、今後竣工を控える物件に対しても既に複数の引き合いや一部成約が確認 されているなど、需要は安定している。eコマースの拡大に加え、半導体・自動車関連を中心とした製造業による部品保管や配送拠点ニーズが 追い風となり、供給物件の多くは概ね1年程度で消化されていくだろう。
今後は立地や仕様、区画サイズの柔軟性などを基準にテナントによる物件選別が一段と進展する見込みだ。立地や仕様に劣る物件では募集条 件の見直しや賃料調整が想定されるものの、市場全体として賃料は緩やかな上昇基調を維持すると予想される。
(*)当四半期における新規需要から退去による空室発生を差し引いた実質的な需要 増 。
需給 推移 注釈: 圏に所在する 貸 型物流施設が対象。面積は貸床 面積を参照する。
• 出店需要は依然底堅い
• 「ギンザノボ」の飲食店の一部が用途変更し、ナイトクラブが増床へ
• 賃料上昇を反映して、想定価格は緩やかに上昇する見通し
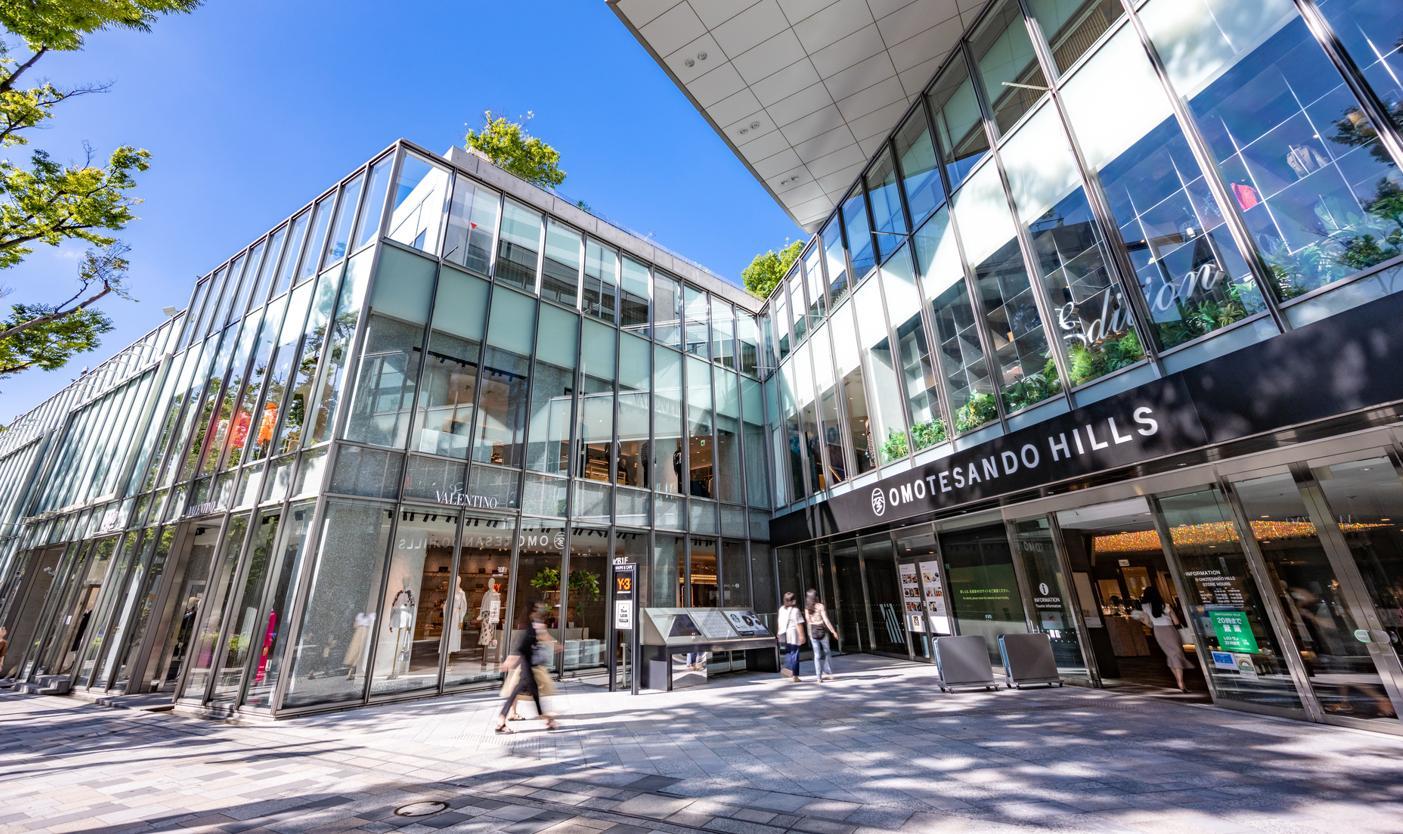
は 1棟 平均を参照。 エ とは 中央区銀座 中央通り沿道 青山通りと明治通りに挟ま れた表参道沿道を指す。美術・宝飾・貴金属売 高は百貨店 地区。 所得の改善と消費者マインドの持ち直しを背景に、個人消費は底堅い動きが続いた。東京地区百貨店の美術・宝飾・貴金属売上は1月・2月の 累計で強い動きとなった(前年同期比+20%)。第1四半期の訪日外客数は 1,100万人(前年同期比+1%)、インバウンド消費は2兆3,378億円 (同+3%)となり、中国からの訪日客の大幅減にも関わらず、前年と比べて遜色ないレベルとなった。当期の新規開業事例として、銀座エリア では中央通りにアイウェアのジンズの出店がみられた。
第1四半期に新規供給は見られなかった。2025年12月に所有者の変更にともない名称変更した「ギンザノボ」(旧「東急プラザ銀座」)は、3 月に飲食店の一部が用途変更を完了し、ナイトクラブが増床する予定である。
第1四半期の賃料は月額坪当たり109,179円となり、前期比4.8%の上昇、前年同期比9.6%の上昇となった。路面、空中階とも上昇し、前四半期 の1.9%の上昇から加速した。視認性の高い立地への移転を志向するブランドのほか、カジュアルアパレルなどの新規出店・移転のニーズは引 き続き根強い。一方で供給は極めて限定的であるため、賃料は上昇傾向が続いている。想定価格は、前期比5.0%の上昇、前年同期比8.1%の上 昇となった。賃料の上昇が価格の上昇につながった。ただし、当期におけるプライムリテールエリアでの投資事例は確認されていない。
見通し
3月のオックスフォード・エコノミクスの予測では、個人消費は中東情勢の影響を受けて、2026年通年で0.5%に下方修正された。足下の消費者 マインドが弱い動きとなっていることが、更なる下方修正のリスク要因として挙げられる。賃貸市場では、高級ブランドを中心に立地改善の出 店需要は底堅く、供給も極めて限定的な状況が続くとみられる。従って今後も賃料の上昇基調は継続するものの、上昇ペースは緩やかになる見 通しである。投資市場では、想定キャップレートは大きく変動しないとみられ、賃料の上昇を反映して想定価格は今後も緩やかに上昇する見通 しである。
出所:日本百貨店協会
JapanMarketDynamics -2026年第1四半期
• 2026年第1四半期は中国人観光客数が55%減少したことを受け、訪日外客数の伸び率は1.4%増に減速
• 東京では外資系ラグジュアリーホテルの新規開業が続く
• ADRはセグメントで堅調に上昇
JNTO(日本政府観光局)によると、2026年第1四半期の訪日外客数は10,683,481人に達し、前年同期比1.4%増加した。訪日外客数の伸び率の 減速は、2025年後半以降の日中関係の悪化を主因に中国人観光客数が前年同期比55%減少した影響が大きい。国土交通省によると、2025年の 東京における延べ宿泊者数は2024年比でほぼ横ばいとなった。日本人宿泊者数が8%減少した一方で、外国人宿泊者数は8%増加し、日本人の 減少分を相殺した。2024年に初めて50%を超えた外国人宿泊者の割合は、51.2%から55.7%に上昇した。
2026年第1四半期には、3月5日に1 Hotel Tokyoが開業した。複数の外資系ラグジュアリーホテルの開業が今後数年にわたって予定されている。
2027年にプルマン東京銀座とウォルドーフ・アストリア東京、2028年にキャノピー by ヒルトン東京赤坂、ドーチェスター・コレクション、 ラッフルズ東京、2029年にザ・ハウス・コレクティブ東京の開業が控えている。
2026年第1四半期のホテルパフォーマンスは、訪日外客数の増加に支えられて全セグメントでADRの上昇が続いたが、上昇率は減速した。稼働 率は、ラグジュアリーを除く全セグメントでわずかに改善した。米国や韓国などからの訪問客の増加が中国人観光客の減少を補った形である。 ラグジュアリーセグメントでは稼働率がわずかに低下した。 中東紛争の影響が主因とみられる。ただし、他のセグメントではADRの伸びが横 ばい、あるいは減速した一方で、ラグジュアリーセグメントは14.1%の上昇を記録し、市場環境が厳しい中でも強い価格決定力を示した。 見通し
地政学的リスクは引き続き存在するものの、円安を背景としたインバウンド需要は堅調に推移することが見込まれる。中国人観光客の回復は先 送りされる可能性がある一方で、米国や韓国など他市場からの訪日客の増加により、ホテルパフォーマンスへの影響は一定程度緩和されるとみ られる。2026年のADRは引き続き安定的な上昇が予想されるが、インバウンド需要に支えられつつも、上昇ペースは鈍化する見通し。 なお、 中東紛争の影響は現時点では限定的であるが、航空運賃の上昇が今後の需要やパフォーマンスに影響を及ぼす可能性には留意が必要である。
Sustainability
• 国内不動産のグリーンビルディング認証件数は増加、LEEDは高級ブティックを含む15件が取得
• 国内不動産のウェルネス認証件数も増加、WELLはオフィス7件がプラチナを取得
• サステナビリティマーケットダイナミクス日本語版では「規制強化が進む不動産のCO2排出削減」を特集
LEEDの第1四半期の認証取得件数は15件で、2009年からの 累計で383件(前期比+4.1%)となった。
CASBEE-建築の第1四半期の認証取得件数は39件で、有効 期限到来件数を大幅に下回ったため、当期末時点で有効な 認証を有する物件は510件(前期比-3.8%)となった。
CASBEE-不動産の第1四半期の認証取得件数は237件で、当 期末時点で有効な認証を有する物件は 3,103件(前期比 +5.0%)となった。
WELLの第1四半期の認証取得件数は9件で、当期末時点で 有効な認証を有する物件は再認証手続き中のものを含めて 73件(前期比+12.3%)となった。
Fitwelの第1四半期の認証取得件数は0件で、当期末時点で 有効な認証を有する物件は5件(前期比±0.0%)にとどまっ た。
CASBEE-ウェルネスオフィスの第1四半期の認証取得件数 は8件で、当期末時点で有効な認証を有する物件は198件 (前期比+1.5%)となった。
特集「規制強化が進む不動産のCO2排出削減」
国内のCO2総排出量のうち、建築物の運用時に発生するオペ レーショナルカーボンが3割、建設・維持・解体時に発生す るエンボディドカーボンが1割を占める。今後数年内に予定 されている建築物LCA(建築物のライフサイクル全体にお ける環境負荷の算定・評価)の算定義務化、排出量取引制 度(日本のGX推進法に基づくGX-ETS)の本格稼働、有価 証券報告書等におけるサステナビリティ情報開示基準 (SSBJ基準)の適用義務化、温室効果ガス排出量算定・報 告に関する国際基準(GHGプロトコル)の改訂により、不 動産の脱炭素化に向けた動きがいよいよ加速しそうだ。今 期の特集では、このうち、建築物LCAおよび日本の排出量 取引制度(GX-ETS)の最新動向と不動産に与える影響を概 観している。
注釈:LEED、WELL、Fitwelは全ランク、CASBEE-建築、CASBEE-不動産、 CASBEE-ウェルネスオフィスはB+以上を対象とする。なお、2025年第4四半 期のマーケットダイナミクスより各認証制度における認証取得物件データの 重複処理を行わないこととした。
出所:USGBC, IBECs, IWBI, Fitwel
出所: USGBC, IBECs 公開 をもとに
本社
〒102-0094
都千代田区紀尾井町1-3
紀尾井町
紀尾井
03 4361 1800
関西支社
〒541-0041
府 市中央区 浜3-5-29
日本生命淀 橋ビ
06 7662 8400
810-0041
233 6801
〒450-6321 愛知県 市中村区 駅1-1-1 JP 21階 052 856 3357
事業部長
久保寛
hiroshi.okubo@jll.com
yuto.ohigashi@jll.com
manabu.taniguchi@jll.com
kuraudo.ohashi@jll.com
haruka.matsumaru@jll.com
yoko.yamada@jll.com
tomomi.kemmochi@jll.com
JLLリサーチについて
JLLリサーチは、世界のあらゆる市場、あらゆるセクターにおける最新の不動産動 向並びに将来予測を提供します。全世界 550 名超のリサーチエキスパートが、 60ヵ国を超える国々の経済及び不動産のトレンドを日々調査・分析し、世界のリ アルタイム情報と革新的考察を発信しています。グローバル、リージョン、そして ローカルの不動産市場におけるプロフェッショナルが集結する精鋭リサーチチーム は、今日の課題、さらに将来の好機をも特定し、不動産に関する最適な意思決定へ とお客様を導きます。
JLLリサーチは、適正な市場メカニズムが機能する公正・透明な不動産市場の形成 に寄与することを使命とし、より良い社会の実現に貢献していきます。
JLLについて
JLL(ニューヨーク証券取引所:JLL)は、世界80ヵ国以上で事業を展開し、2026 年3月31日時点で約113,000名の従業員を擁する総合不動産サービス会社です。200 年以上にわたり、オフィス、リテール、インダストリアル、ホテル、レジデンシャ ル、データセンターなどのセクターにおいて、お客様が保有する不動産の賃貸借、 売買、投資、建設プロジェクトマネジメント、管理などを支援しています。2025 年の売上高は 261 億米ドルで 、 フォーチュン 500® にも選出されています 。 JLLは、「不動産の未来を拓き、より良い世界へ(Shape the future of real estate for a better world)」という企業目標(Purpose)のもと、お客様、従業員、地域 社会とともに「明るい未来へ」と導くことを使命としています。また、JLLは豊富 なデータと最先端のテクノロジーを活用し、幅広い業界のお客様に包括的な不動産 サービスを提供しています。グループ会社のラサール インベストメント マネージ メントは、世界の投資家ニーズに応じた不動産投資運用サービスを提供しています。
JLLは、ジョーンズ ラング ラサール インコーポレイテッドの企業呼称及び登録商 標です。詳細は jll.com をご覧ください。
OPYRIGHT©JONESLANGLASALLEIP,INC.2026
Thisreport hasbeenprepared solelyforinformation purposesanddoesnotnecessarilypurport tobeacomplete analysisofthetopics discussed,whichareinherently unpredictable. Ithasbeen basedonsources webelievetobereliable,butwehavenotindependently verifiedthosesourcesandwedonot guaranteethattheinformation inthereport isaccurateorcomplete. Anyviewsexpressed inthereport reflectour judgment atthisdateandaresubjecttochange withoutnotice. Statements thatareforward-looking involve known andunknown risksanduncertaintiesthatmaycausefuturerealitiestobemateriallydifferent fromthoseimplied bysuchforward-looking statements. Advice wegivetoclientsinparticularsituationsmaydifferfromtheviewsexpressed inthisreport. Noinvestment orotherbusinessdecisionsshouldbemade basedsolelyon theviewsexpressed inthisreport.