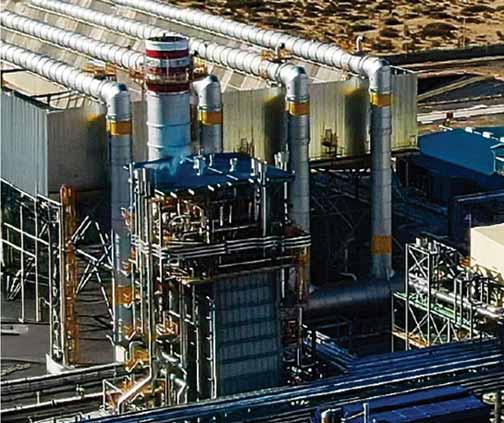


a decisión del Gobierno de México de invertir más de 140 mil millones de pesos en infraestructura de gasoductos representa una estrategia clave para el futuro energético y económico del país. Al ser el gas natural la principal fuente de generación eléctrica en México, la disponibilidad de este hidrocarburo impacta directamente en los costos de producción, la estabilidad del sistema eléctrico y la capacidad de expansión industrial, lo que vuelve fundamental destinar recursos tanto a la nueva infraestructura como al mantenimiento de la red existente.
Garantizar un suministro estable, competitivo y suficiente es urgente para evitar cuellos de botella que limiten la capacidad productiva del país y frenen nuevas inversiones. Las limitaciones o fallas en el transporte de gas natural se traducen de inmediato en apagones, pérdidas económicas y una menor competitividad frente al fenómeno de la relocalización industrial o nearshoring.
Sin embargo, aunque la expansión de los gasoductos es prioritaria ante la creciente demanda de la manufactura, el fortalecimiento de esta red de transporte no será suficiente si no se acompaña de una estrategia paralela de almacenamiento, el despliegue de energías renovables y la modernización integral del sistema eléctrico nacional.
PRESIDENTE & CEO
Gerardo Ruíz
EQUIPO EDITORIAL
Laura Quintero
José Martín López
Daniela Loredo
CIRCULACIÓN
Fabiola Olivares
DISEÑO
Atziri Romero
Emiliano Gallegos
VINCULACIÓN COMERCIAL
Adriana Fuentes
2
4
6
La verdad del diésel: producirlo cuesta 27% más
Por: Ramsés Pech
Combustibles en la mira: el golpe de los sellos digitales
Por: Alicia Zazueta 18
México sin rumbo fijo hacia el fracking
ONEXPO 2026: Tecnología y regulación redefinen el sector gasolinero
El riesgo del Plan México: más energía, misma red
Anatomía del nuevo liderato en Pemex
Normas, talento e innovación en la nueva era del INAP
Gasoductos al 2030: ¿Desarrollo industrial o freno climático?
El capital ya cruzó la frontera: ¿puede la industria mexicana retenerlo?
Por: Mel Wilhelm
¿Qué tan inteligentes son realmente las smart factories?
Por: Bernd Rohde
Nearshoring impulsa parques industriales del Norte y Bajío 28
Aduanas mexicanas enfrentan presiones y saturación
Olinia el primer auto eléctrico con el sello “Hecho en México”
Aranceles a China reconfiguran la industria automotriz en México
Desigualdad digital en los tiempos de la IA


Reconocido por FeedSpot como el 7° sitio de noticias del sector Oil & Gas a nivel mundial.
Ganadora del premio Best Oil & Gas Industry News & Networking Plataform.
2° lugar en los Premios Latam Digital 2021.

Américo Padilla COMENTARIOS contacto@energymagazine.mx
Oil & Gas Magazine es propiedad de Mercadotecnia y Negocios Aplicados BECGON SA de CV la cual es marca registrada ante el Instituto Mexicano de la Propiedad Industrial (IMPI) Registro No. 1379127. Año 12 No. 158 Fecha de publicación 01 de mayo de 2026. Revista digital mensual, editada y publicada en M éxico por Editorial BECGON. Prado Sur 150, Col. Lomas de Chapultepec, Delegación Miguel Hidalgo, 11000 CDMX. Número de certificado de Reserva de derechos exclusivos del titulo “Oil & Gas Magazine” 04-2014-121713413300-23 de fecha 17 de diciembre de 2014 ante el Instituto Nacional del Derecho de Autor (INDAUTOR). Certificados de Licitud de Título y Contenido en trámite. Las publicaciones de los colaboradores son responsabilidad de los autores y no necesariamente reflejan el punto de vista de Oil & Gas Magazine.
INFORMACIÓN CORRECTA AL MOMENTO DE PUBLICAR www.energymagazine.mx
INFORMACIÓN DE VENTAS direccioncomercial@energymagazine.mx


POR: RAMSES PECH

Analista y Asesor de la industria energética y en economía.
éxico enfrenta una realidad energética que ya no admite maquillaje político ni refugio en la nostalgia petrolera. Producir Diésel dentro del país es significativamente más caro que importarlo. No se trata de un matiz técnico ni de una diferencia marginal, sino de una brecha estructural que golpea directamente el bolsillo nacional.
Obtener un barril de Diésel en el país requiere una inversión de 104 dólares, mientras que importarlo desde la Costa del Golfo cuesta 86 dólares. Esta diferencia de 18 dólares por barril — equivalente a un sobrecosto de aproximadamente 21%— no es coyuntural, sino estructural. Es la factura de operar refinerías obsoletas, con paros constantes, bajo rendimiento y un crudo Maya que aporta poco a los destilados medios.
La comparación por litro es aún más contundente. Procesar un litro de Diésel en México implica un costo de 16.29 pesos, mientras que importarlo se reduce a 11.89 pesos. Hablamos de un ahorro de 4.40 pesos por litro (27%) si se compra en el exterior. Cada litro producido internamente resulta más caro, menos eficiente y más difícil de sostener fiscalmente. Mientras las refinerías estadounidenses logran rendimientos de entre 28% y 32% en destilados medios, las mexicanas apenas alcanzan un rango de 14% a 16%. La diferencia no es de voluntad, sino de tecnología, escala y eficiencia.
“México paga más por insistir en producir internamente parte de un combustible que puede adquirir en el exterior a menor costo y con mayor confiabilidad”. Esa frase resume el corazón del problema. Empeñarse en refinar un Diésel caro obliga al país a destinar recursos a subsidios, desviar presupuesto público y cargar con un sistema que, simplemente, no compite en el mercado global.
Incluso al analizar las rutas de importación, el resultado es el mismo: comprar fuera siempre es más rentable. En mayo de 2026, el ahorro por litro frente a la producción nacional superó los 5.00 pesos en puntos clave como Reynosa, Matamoros (5.37 pesos) y Laredo (5.04 pesos), mientras que por la vía marítima el beneficio se mantuvo firme con 4.65 pesos en Tuxpan, 4.40 en Pajaritos y 4.02 en Progreso. No importa la puerta de entrada: en todas hay ventaja económica.
La conclusión es ineludible: importar Diésel no debilita a México; lo fortalece. Reduce costos, evita subsidios, mejora la estabilidad del suministro y libera presión fiscal. Producir Diésel caro no es soberanía: es un lujo que el país ya no puede pagar.
LPOR: ALICIA ZAZUETA PAYÁN CEO de eServices
a restricción y eventual cancelación de los Certificados de Sello Digital (CSD) por parte del Servicio de Administración Tributaria (SAT) se ha convertido en uno de los mecanismos de control fiscal más sensibles para el sector de combustibles en México. En una industria donde la facturación electrónica no solo documenta operaciones, sino que sostiene la continuidad diaria del negocio, la imposibilidad de emitir CFDI se traduce, en términos prácticos, en una paralización inmediata de la actividad comercial.
El fundamento de esta medida se encuentra en el artículo 17-H Bis del Código Fiscal de la Federación (CFF), disposición que faculta a la autoridad fiscal para restringir temporalmente el uso de los CSD cuando detecte determinados supuestos de riesgo o incumplimiento. Dentro de este catálogo, la fracción XIII adquiere especial relevancia para quienes participan en la cadena de valor de hidrocarburos y petrolíferos, al relacionarse directamente con inconsistencias en controles volumétricos, trazabilidad del producto, documentación fiscal y cumplimiento de obligaciones propias de la operación.
El cumplimiento debe transformarse en una práctica preventiva permanente.
El mismo artículo 17-H Bis prevé que el contribuyente podrá presentar una solicitud de aclaración en un plazo no mayor a 40 días hábiles, aportando las pruebas necesarias para subsanar irregularidades o desvirtuar las causas de la restricción. Presentada la solicitud, el uso del certificado puede restablecerse al día siguiente, mientras la autoridad cuenta con un plazo máximo de 10 días para emitir su resolución.
Este procedimiento inicia, por lo general, con la notificación del oficio correspondiente a través del Buzón Tributario. A partir de ese momento, el contribuyente debe actuar con precisión, oportunidad y estrategia. No se trata solo de contestar un requerimiento, sino de construir una defensa documental y técnica sólida que acredite la legalidad, materialidad y trazabilidad de sus operaciones. Conviene recordar, además, que la autoridad puede requerir información adicional dentro de los cinco días siguientes a la presentación de la aclaración y otorgar al contribuyente un plazo similar para atenderla; de no hacerlo, la solicitud puede tenerse por no presentada y permitir que la restricción continúe su curso.

POR: JOSÉ MARTÍN LÓPEZ
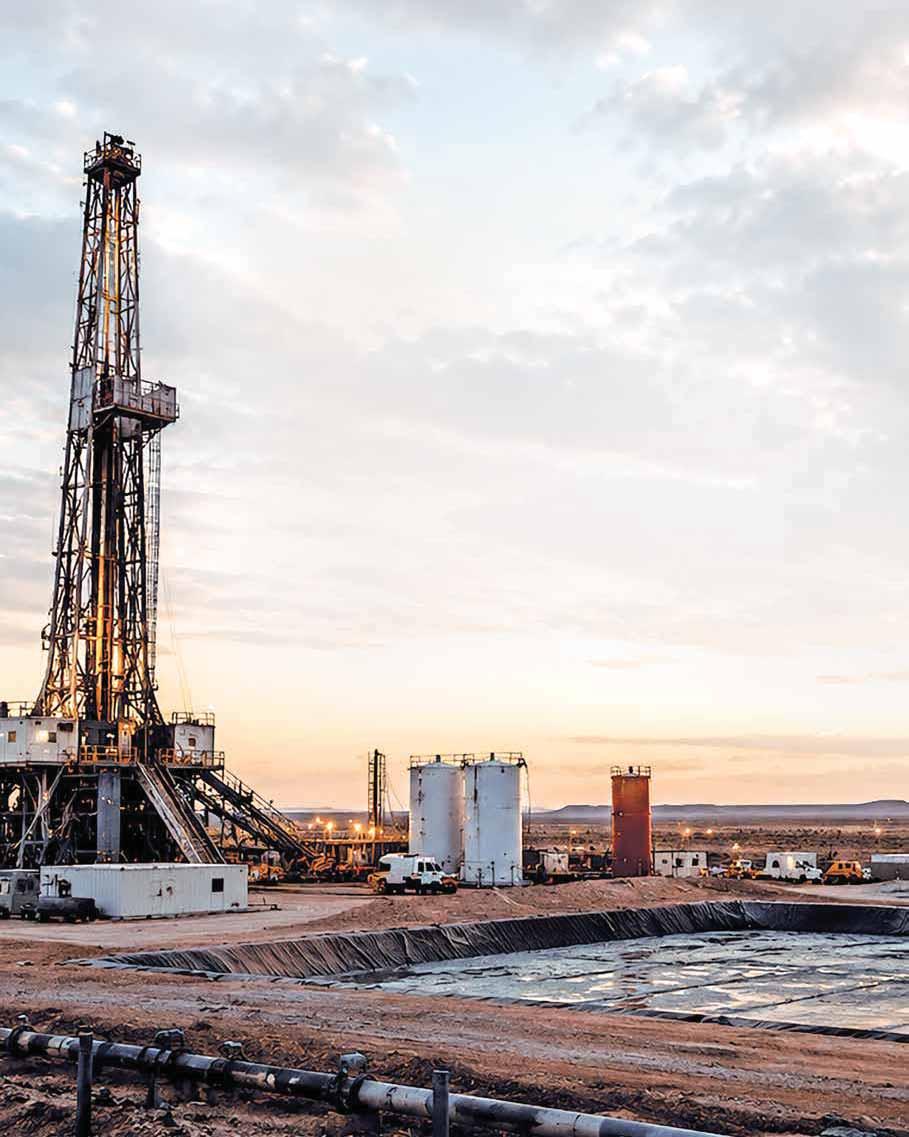
Pese a que las autoridades federales han puesto la mira en la explotación de yacimientos no convencionales o fracking para reducir la importación de hidrocarburos, existen retos tecnológicos, económicos y ambientales a superar antes de alcanzar la anhelada soberanía energética.
Al respecto, Iván García Kerdan, director de la Escuela de Ingeniería y Ciencias del Tecnológico de Monterrey, Campus Santa Fe, advierte que el desarrollo de estos recursos debe ser una decisión integral. De hecho, el especialista subraya que, actualmente, México carece de la tecnología y la infraestructura especializada para acceder y explotar de manera eficiente este tipo de yacimientos.
“Las cuencas donde están estos recursos son importantes, pero de difícil acceso y en México no contamos con la tecnología en estos momentos”, indica.
Por otra parte está el reto técnico de la fractura hidráulica, el cual lleva consigo una decisión económica, ya que actualmente el gas que se importa de Estados Unidos es uno de los más baratos que hay en el mundo.
El fracking exige entre 10 y 30 millones de litros de agua por pozo en regiones con severo estrés hídrico.
A este panorama se suma el impacto ambiental derivado del uso intensivo de agua para la extracción del gas. Este factor resulta crítico en el contexto nacional, ya que las cuencas de Burgos y Sabinas —las principales zonas con potencial de hidrocarburos no convencionales en México— se localizan en regiones con un severo estrés hídrico y una alta demanda del recurso a nivel industrial.
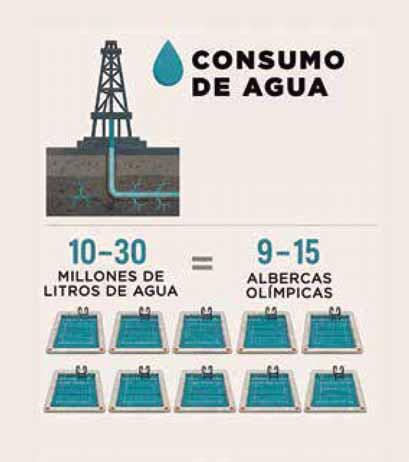
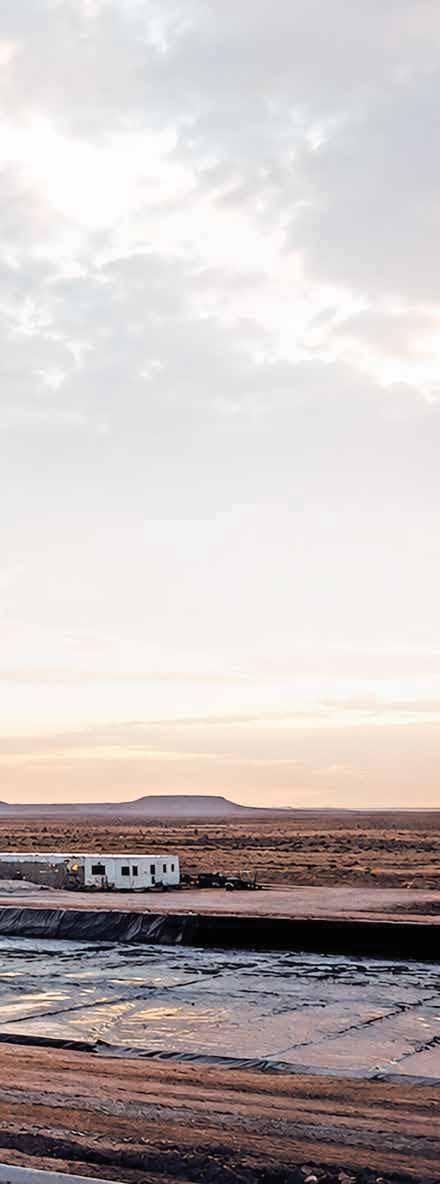
“Se necesitan entre 10 y 30 millones de litros de agua por pozo, es decir, entre 9 y 15 albercas olímpicas”, compara.
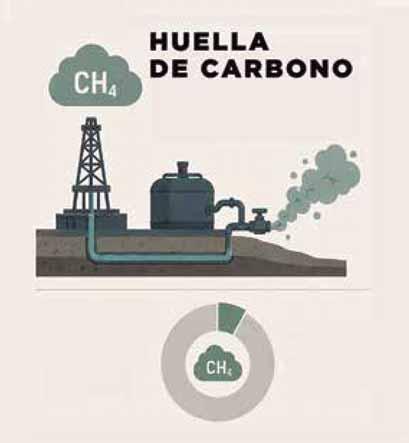
La huella de carbono se suma a la lista de preocupaciones, ya que en la extracción de hidrocarburos, sin importar el tipo de yacimiento, existe fuga de metano y se estima que en cada pozo esta puede representar entre el 3% y 4% de toda la producción de gas.
Por otra parte, el especialista considera la sismicidad inducida como otro factor importante, pues en algunos casos se han detectado microsismos después de la reinyección de agua.
En materia de infraestructura, García Kerdan identifica un problema debido a que no existe una red de ductos secundarios para extraer el gas desde los primarios. Paralelamente, México tendría que competir con Estados Unidos, que cuenta con mayor experiencia en este sector y ofrece gas a costos competitivos.
Actualmente, el país importa el 75% del gas natural que consume. Además, la producción nacional de este hidrocarburo no resulta más económica que su importación: mientras que el costo del gas importado —principalmente de Texas— oscila entre los tres y cuatro dólares por Millón de Unidades Térmicas Británicas (MMBtu, por sus siglas en inglés), los costos de producción local rondan entre los cuatro y ocho dólares por MMBtu.
En materia regulatoria, refiere que no existe un marco normativo ambiental que reglamente la explotación de yacimientos no convencionales.
Por su parte, Adrián del Paso, socio de las áreas de Medio Ambiente, Regulación y Ciencias de la Vida en DLA Piper, considera que se debe privilegiar el cuidado ambiental por medio de prácticas que promuevan la sustentabilidad.
“No estoy opinando sobre la factibilidad legal desde el punto de vista del marco energético actual, sino que, en un escenario donde esta actividad se pudiera realizar, las autoridades deben cuidar los impactos ambientales”, comenta.
Finalmente, aunque el fracking parece una alternativa de solución para alcanzar la soberanía energética, su desarrollo no es inmediato sino una apuesta a mediano plazo con beneficios y riesgos que se deben asumir.
México carece hoy de la tecnología y la infraestructura necesarias para explotar yacimientos no convencionales de manera eficiente.

POR: DANIELA LOREDO
MÉRIDA, YUCATÁN.
La Convención & Expo ONEXPO 2026 abrió sus puertas en medio de un escenario complejo, donde el tope de precios y la incertidumbre regulatoria han mermado los márgenes operativos de los empresarios. Sin embargo, la postura del sector fue clara al señalar que las políticas de precios máximos entrañan límites operativos muy complejos que requieren mecanismos compensatorios urgentes para ser sostenibles.
“Esta etapa compleja nos permite hacer algunas reflexiones de fondo. ¿Dónde está realmente el valor de nuestra industria? ¿Cómo logramos generar valor de manera sostenible para todos los participantes de la cadena? Consideramos que el verdadero re-
to no es únicamente vender litros. El gran desafío es construir un valor compartido”, señaló Enrique Felix Robelo, presidente de ONEXPO Nacional, durante su mensaje inaugural.
En esta interdependencia, el directivo resaltó que, si un eslabón se debilita, toda la estructura lo resiente, por lo que el cumplimiento normativo no debe traducirse en una asfixia financiera que detenga la modernización de las estaciones.
“Si persiste la competencia desleal o el mercado ilícito, se distorsiona la rentabilidad de quienes sí cumplimos y acatamos el marco legal en vigor”, sentenció Félix Robelo.
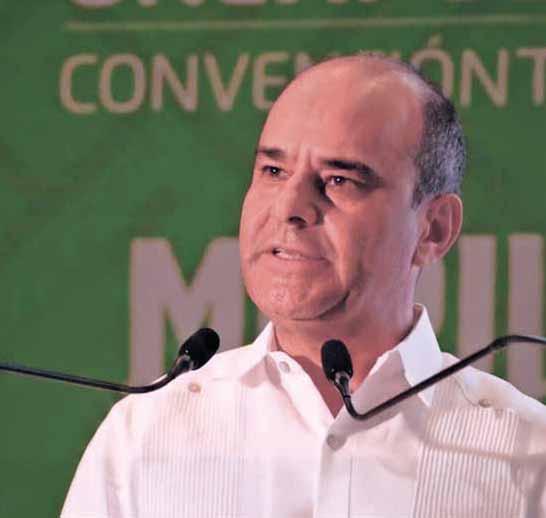
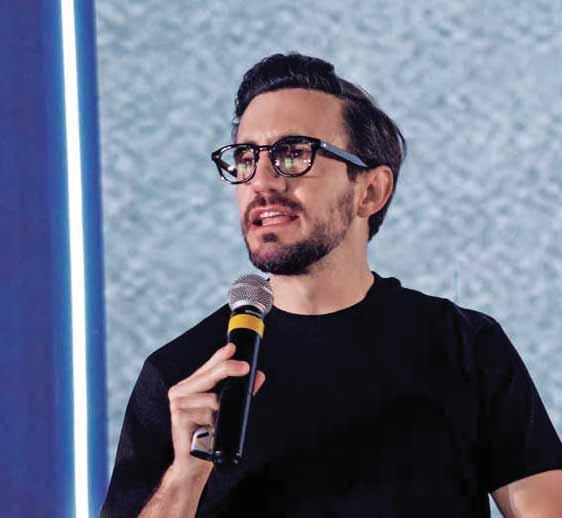
“El verdadero reto no es únicamente vender litros; el gran desafío es construir valor compartido”,
Enrique Felix Robelo, presidente de ONEXPO Nacional.
Uno de los momentos de mayor discusión corrió a cargo del exsecretario de Economía, Ildefonso Guajardo, quien alertó que imponer precios artificiales en productos energéticos termina asfixiando la rentabilidad y desincentivando la comercialización. “El control de precios no funciona. El producto más caro es aquel que no se consigue y con esta medida lo único que generamos es escasez”, declaró durante su ponencia.

Beatriz Silvia Robles, presidenta de la Comisión de Energía del Senado de la República, ofreció un análisis del mercado partiendo de la apertura de 2015. Explicó que, si bien ese hito generó inversiones y diversificación de marcas, también derivó en asimetrías regulatorias, competencia desigual y una preocupante dependencia de las importaciones.
Esta visión de estabilidad fue secundada por Octavio de la Torre, presidente de Concanaco-Servytur, quien vinculó directamente al sector gasolinero con el bienestar social, recordando que el comercio, los servicios y el turismo representan el 65% del Producto Interno Bruto (PIB) nacional. “Cuando el sector energético tiene certeza, México se mueve mejor”, afirmó.
Guajardo advirtió sobre el peligro de regresar a políticas económicas con saldos negativos comprobados en el pasado e instó a las empresas a tomar decisiones individuales para proteger su salud financiera. Sin convocar a paros o choques institucionales con la autoridad, propuso lo que denominó una “rebeldía silenciosa”: que cada estación, en pleno uso de sus derechos comerciales, evalúe dejar de comercializar aquellos productos que no reporten utilidad y solo generen pérdidas constantes, enviando así una señal económica clara al regulador sobre los límites del mercado.
El giro hacia el futuro tecnológico lo lideró Daniel Álvarez, director general de PRE, quien despertó gran inquietud en la audiencia al afirmar que la era del análisis basado en reportes históricos y documentación básica ya es obsoleta. “El presente y el futuro pertenecen a la era de la predicción”, subrayó.

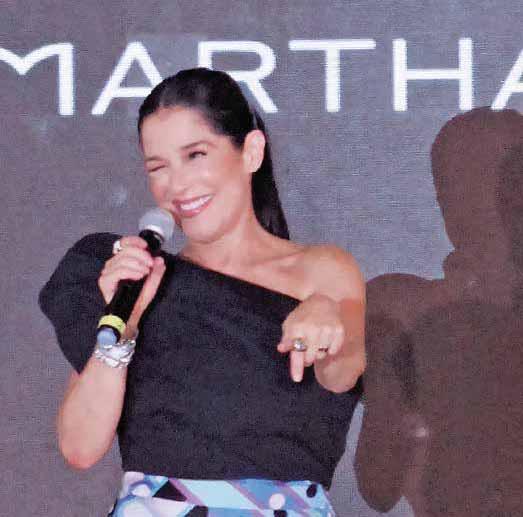
Cabe señalar que el encuentro abrió un espacio crucial para el liderazgo y las macrotendencias globales a través de sus conferencias magistrales. En esta faceta menos técnica, pero de alto impacto, se contó con la participación de figuras destacadas como Martha Debayle y Juan Lombana. Por un lado, Debayle compartió su sólida trayectoria empresarial y enfatizó que, en la toma de decisiones y la gestión de crisis, la respuesta correcta no necesariamente debe ser la más popular. En tanto Lombana abordó la profunda revolución que la inteligencia artificial ha traído al mundo actual.
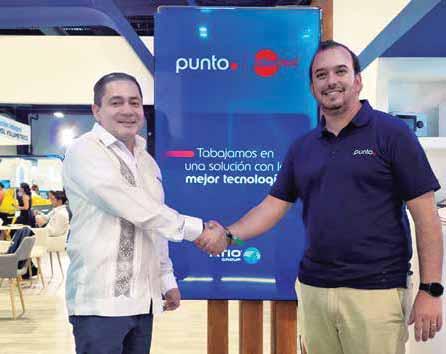
En esta acelerada transformación digital, la evolución tecnológica ha dejado de ser opcional para convertirse en una necesidad de negocio que obliga a buscar soluciones intuitivas. Bajo esta premisa, ATIO ® Group y Punto México han sumado esfuer-
zos para blindar las transacciones de combustible, mitigar los riesgos de fraude y facilitar el camino hacia una industria automatizada y 100% cashless
Esta integración técnica responde directamente a una necesidad crítica del mercado actual: alcanzar la trazabilidad absoluta que exigen las autoridades fiscales del país, al tiempo que se ofrece certidumbre operativa a los empresarios gasolineros.
Al conectar las plataformas de Punto México con los sistemas de control volumétrico de ATIO ® Group — como ControlGAS®—, se genera una sinergia relevante para el sector, ya que, al estar el medio de pago directamente vinculado con el despacho de combustible, se evitan posibles fraudes. Esto se debe a que la venta no puede modificarse ni alterarse de ninguna manera en el piso de venta.
Esta digitalización no solo resuelve los dolores de cabeza regulatorios y fiscales de la operación diaria, sino que también abre la puerta a otros debates impostergables y de cara al futuro para el sector en México, entre los que destaca la próxima implementación del autodespacho o autoservicio en las estaciones del país.
De hecho, ATIO ® Group ya visualiza este nicho del autoservicio como el siguiente paso evolutivo natural para el mercado mexicano, por lo que ya trabaja en el desarrollo de terminales e interfaces cada vez más intuitivas para el usuario final.
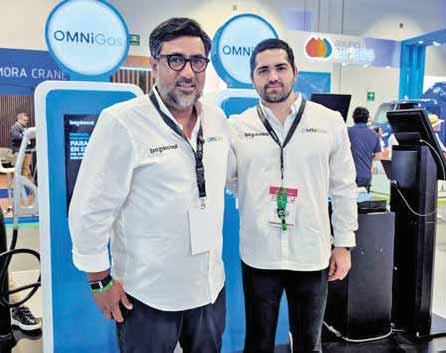
Bajo este mismo panorama, en el que la digitalización dejó de ser una meta lejana para convertirse en una exigencia de supervivencia comercial, otras instituciones financieras buscan transformar de raíz el ADN del sector. Es el caso de Bankaool, institución que se ha presentado en el mercado con OMNiGas, una vertical que funciona como un “riel” tecnológico que fusiona directamente el control volumétrico con la gestión financiera de las estaciones. De acuerdo con Leonardo Herrera, vicepresidente comercial de la firma, y Daniel Urbina, director de producto de la vertical, esta propuesta unifica el cobro, la contabilidad y el inventario en una plataforma centralizada bajo tres pilares fundamentales: digitalización, seguridad y financiamiento.
El despliegue de esta tecnología arranca con una terminal unificada que permite centralizar todos los medios de pago —desde tarjetas bancarias hasta monederos electrónicos— y conectarlos en tiempo real al sistema volumétrico.
A esta eficiencia digital se suma un fuerte componente de seguridad física mediante la instalación de bóvedas de reciclaje instaladas en las propias estaciones.

Con este sistema, el dinero físico que ingresa se acredita de manera inmediata en la cuenta del gasolinero, mitigando los riesgos del traslado de valores. Asimismo, el ecosistema busca transformar la estación de servicio en una micro-sucursal bancaria bajo el concepto one stop, habilitando servicios de valor agregado para el consumidor final como el cobro de remesas, retiro de efectivo y venta de boletos para eventos.
En el ámbito regulatorio y fiscal, la plataforma se alinea con el control estricto que demanda la autoridad actual. Si bien el sistema no sustituye las auditorías del SAT, sí opera como un aliado indispensable para que el gasolinero haga coincidir sus cuentas bancarias con los reportes del control volumétrico. Al registrar automáticamente cada peso que entra a la estación, el empresario obtiene una trazabilidad total del dinero de sus ventas y reduce drásticamente los costos operativos por errores manuales.
Entre regulación, digitalización y nuevos modelos de negocio, la Convención & Expo ONEXPO 2026 dejó claro que la transformación del sector ya está en marcha.
La sobrerregulación en el sector de combustibles en México ha experimentado un crecimiento significativo en el último año, lo que ha generado importantes desafíos para los participantes del sector.
“Al final tenemos a cuatro dependencias que están pidiendo temas de calidad: la Comisión Nacional de Energía (CNE ); la Agencia de Seguridad, Energía y Ambiente (ASEA) con fines medioambientales; el Servicio de Administración Tributaria (SAT ) para efectos recaudatorios, y la Secretaría de Energía (SENER) a través de la Ley de Hidrocarburos”, revela en entrevista Andrés Gutiérrez, CEO de CIEFSA
El directivo expuso que, si bien cada dependencia busca combatir problemáticas como el mercado ilícito (huachicol) y asegurar la trazabilidad desde su propia trinchera, la falta de una ventanilla única genera un efecto “avalancha” de obligaciones tras los recientes cambios regulatorios y la publicación de nuevos reglamentos.
Esta desconexión institucional impacta directamente en el bolsillo de los empresarios gasolineros. De acuerdo con Gutiérrez, el desconocimiento normativo provoca que los permisionarios contraten hasta cuatro laboratorios distintos para cumplir con requerimientos que podrían centralizarse en un solo servicio, abriendo la puerta a cobros excesivos o duplicados.
Ante este panorama, el líder de CIEFSA urgió a las autoridades a aprovechar los procesos de modificación de la Norma Oficial Mexicana NOM-016-CRE-2016 (especificaciones de calidad de los petrolíferos) para construir un marco normativo unificado.
“Creo que es un punto en el que la autoridad tiene la oportunidad de invitar a la ASEA , a la CNE , al SAT y a la SENER para que elaboren una norma mucho más robusta, que abarque los puntos que todas las dependencias buscan atender, y que ahora sí permita simplificar esta regulación para el gasolinero”, plantea.
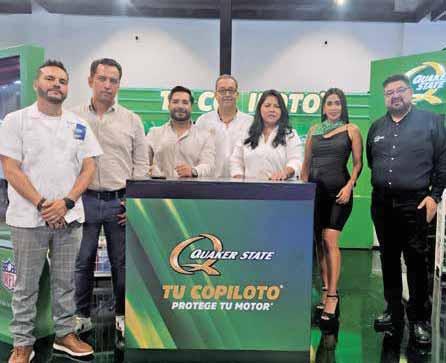
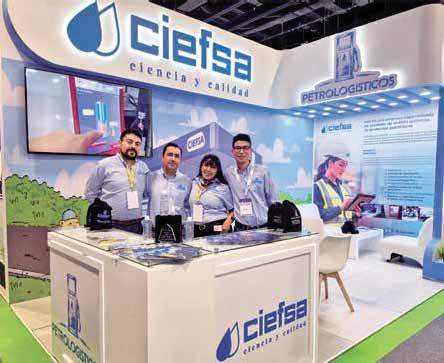
Andrés Gutiérrez, CEO de CIEFSA, junto a su equipo técnico durante su participación en el encuentro gasolinero.

POR: LAURA QUINTERO
El gobierno federal busca concretar una expansión histórica del sistema eléctrico nacional con la incorporación de 32 Gigawatts (GW ) de nueva capacidad de generación antes de 2030. Sin embargo, el verdadero riesgo del Plan México no está en producir más electricidad, sino en la incapacidad de la red de transmisión para distribuirla.
La meta energética representa más de un tercio de la capacidad total instalada del país, que actualmente ronda los 91 GW, y supera incluso los 28 GW previstos en el Programa de Desarrollo del Sistema Eléctrico Nacional (PRODESEN) 2025-2039. Pero detrás del ambicioso Plan hay un problema: la red nacional de transmisión apenas creció 3.8% entre 2018 y 2025.
En entrevista, Emiliano Tello, investigador del área de desarrollo económico del Instituto Mexicano para la Competitividad ( IMCO), advierte que el país está priorizando la generación eléctrica sin acompañarla con la infraestructura necesaria para transportar esa energía.
“Estamos dando mucha importancia a la generación, a la transición a energías limpias y a los sistemas de almacenamiento, pero no hay un acompañamiento en la red de transmisión”, expone
El especialista explica que el crecimiento de la Red Nacional de Transmisión ha sido demasiado limitado frente al incremento en el consumo eléctrico nacional y ante las metas planteadas por la propia administración. De acuerdo con Luis J. Ramón, director general de Diram, incluso si el Estado logra cumplir el objetivo de generación, las deficiencias en el transporte de energía podrían convertir el proyecto en un gasto ineficiente.
Si no se amplía la red nacional de transmisión al mismo ritmo que la capacidad de generación, se desarrolla infraestructura que no podrá entregar la energía al consumo dentro del sistema eléctrico nacional”, alerta.
Para el investigador, el desafío del Plan México no solo será construir nuevas plantas eléctricas, sino desplegar una red capaz de sostener el crecimiento energético del país. “Se está instalando una capacidad de generación que no va a poder llegar a los hogares”, destaca Tello.
Un proyecto ambicioso bajo presión
El Plan México contempla que la Comisión Federal de Electricidad ( CFE ) aporte 9.8 GW de energía firme y 11.3 GW de energías renovables, mientras que el sector privado sumará otros 10.9 GW de renovables.
“En el mejor de los casos, si logras materializar estos 32 GW y no lo acompañas con un desarrollo equiparable en transmisión eléctrica, sí podrías generar cuellos de botella importantes”, Emiliano Tello, investigador del área de desarrollo económico del IMCO.

• La red de transmisión creció apenas 3.8% entre 2018 y 2025.
• CFE ejercerá gran parte de la expansión energética.
• El IMCO alerta sobre posibles “cuellos de botella” eléctricos.
• Solo se ejerció 11% del presupuesto aprobado para transmisión en 2025.
Otro foco de preocupación es el ejercicio del gasto público destinado a infraestructura eléctrica. De acuerdo con datos de la Cuenta Pública, en 2025 solo se ejerció 11% del presupuesto aprobado para proyectos de transmisión eléctrica. Además, el gasto efectivamente ejecutado cayó 87.4% respecto a 2024.

“Hay nueve mil 200 millones de pesos que no se están ocupando, pese a que estaban destinados a proyectos de infraestructura en transmisión” alerta, Luis J. Ramón.
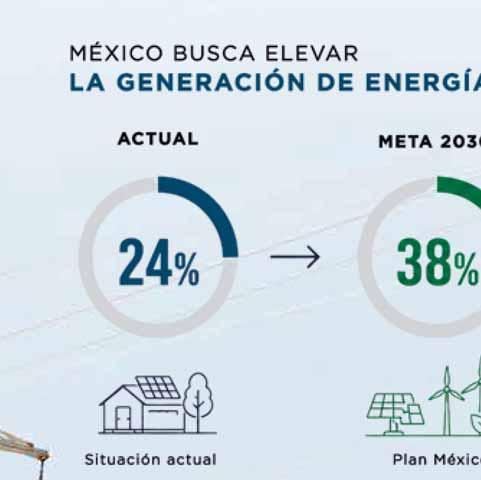
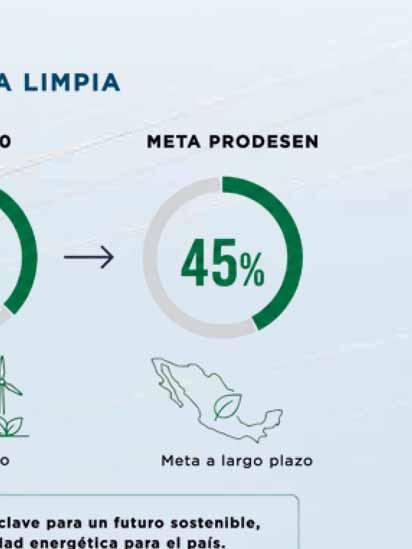
México busca elevar la generación de energía limpia del 24% actual al 38% para 2030, aunque el Plan Nacional de Desarrollo fija una meta aún más ambiciosa del 45%. Para alcanzar este objetivo, los 22 GW de capacidad renovable contemplados en el Plan México serán clave.
Sin embargo, el especialista advierte que, si no se construyen líneas de transmisión suficientes, una parte considerable de esa nueva electricidad no llegará a las regiones que más la necesitan.
“Es necesario el diálogo para impulsar infraestructura energética mediante esquemas innovadores que incluyan al sector privado. Sin esta colaboración, no se acelerarán los proyectos y el futuro eléctrico del país será insostenible”, concluye el directivo.
El Plan México proyecta añadir 32 GW de capacidad eléctrica.
POR: REDACCIÓN I&EM
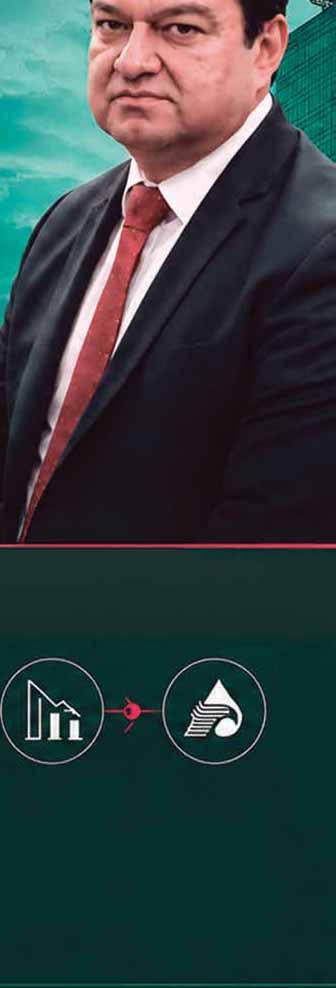
Una radiografía a la trayectoria del nuevo estratega financiero revela las claves de este cambio de estafeta.
Con el relevo del pasado 14 de mayo, la dirección de Pemex pasó de la academia a la ingeniería financiera. El ascenso de Juan Carlos Carpio Fragoso al timón de la empresa del Estado, tras la salida de Víctor Rodríguez Padilla, marcó el inicio de una gestión donde la prioridad absoluta será ‘meter en cintura’ la deuda y el gasto de la petrolera.
Antes de asumir la Dirección General, fungió como director corporativo de Finanzas de Pemex; ha sido reconocido por liderar la estrategia financiera que logró reducir la deuda de la paraestatal a 79 mil millones de dólares, alcanzando su nivel más bajo desde 2014.
Trabajó en la Secretaría de Administración y Finanzas del Gobierno de la Ciudad de México durante la jefatura de gobierno de Claudia Sheinbaum. En este rol, colaboró directamente bajo la dirección de Luz Elena González Escobar (actual secretaria de Energía), especializándose en la planeación presupuestal, control de gasto y gestión de recursos públicos.

DISCIPLINA FINANCIERA
La primera gran prueba de la dirección general será negociar el esquema de apoyos con la Secretaría de Hacienda. Reducir el Derecho de Utilidad Compartida (DUC) ya no es suficiente.

ENFOQUE OPERATIVO
2 3 4 5 6 1

ALIANZA ESTRATÉGICA
El enfoque operativo debe mantenerse en las aguas someras y cuencas terrestres.
PAGO A PROVEEDORES
La deuda con proveedores y contratistas es una bomba de tiempo. El director general necesita estructurar un plan de pagos creíble y transparente para devolver la confianza a la cadena de valor en regiones clave como Ciudad del Carmen y Dos Bocas.
TRANSICIÓN ENERGÉTICA
Dejar atrás los tabúes ideológicos para reactivar las asociaciones con la iniciativa privada en áreas tecnológicas complejas (como aguas profundas).
SEGURIDAD INDUSTRIAL
Los mercados financieros internacionales exigen un Pemex más verde. La dirección general debe presentar planes agresivos y medibles para la reducción de la quema de gas.
La seguridad industrial de los trabajadores en plataformas costeras y complejos terrestres es innegociable. Cero tolerancias a la falta de mantenimiento es la consigna que la nueva dirección general debe establecer para erradicar los accidentes operativos.
Es de corte eminentemente financiero y administrativo, orientado a la disciplina fiscal y la eficiencia operativa.
Su experiencia se ha centrado en la viabilidad económica y la reestructuración financiera de organismos públicos, un componente crítico para los desafíos actuales de Pemex en materia de pasivos y metas de producción.
Juan Carlos Carpio Fragoso. “ ”
Vamos a salir de inmediato a trabajar con, otra vez, las y los trabajadores de la empresa. Tenga la seguridad, doctora, de que continuaremos con los trabajos en beneficio de México. Nuestras actividades estarán enfocadas 100% a fortalecer a la empresa y a la consolidación de la soberanía energética del país.
POR: DANIELA LOREDO
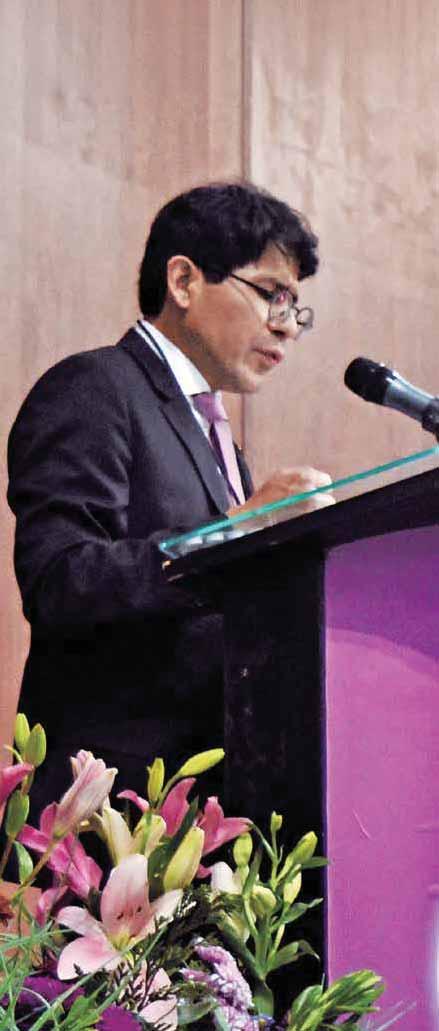
La administración pública en la segunda mitad de la década exige algo más que eficiencia: demanda capacidad de anticipación. Con esta visión como brújula, el Instituto Nacional de Administración Pública ( INAP) renueva su liderazgo en un momento coyuntural para las industrias estratégicas de México.
Bajo esta premisa, toma las riendas del Instituto Nacional de Administración Pública (INAP) el Dr. Eber Omar Betanzos Torres, quien desde el arranque de su gestión tiene definidos cuáles serán los pilares que la enmarcan: normas, servidores públicos de excelencia e innovación constante.
Para Betanzos, el corazón de un buen gobierno radica en ofrecer soluciones antes de que estallen las contingencias. “¿Qué se espera de un economista? Que anticipe una crisis. ¿Qué expectativa se tiene de un administrador público? Que anticipe la solución de los problemas, es decir, prevenir”, afirma en exclusiva.
Con una trayectoria de 71 años como la escuela de las y los profesionales de la administración pública en México, el INAP asume el reto de adaptar las estructuras del Estado a un entorno global complejo y cambiante.
Para Betanzos Torres, el INAP es una escuela de pensamiento que abarca desde la licenciatura hasta el posdoctorado, una plataforma de consultoría estratégica y, fundamentalmente, una comunidad de vinculación de alto nivel.“El Instituto me brinda la oportunidad de pensar fuera del contexto tradicional de la administración pública para enfocarnos en diseñar y proponer soluciones reales”, comparte.
Uno de los puntos medulares de la entrevista es el diagnóstico del sector energético en México. El Dr. Betanzos detalla que el INAP mantiene tres grandes líneas de acción en la materia: capacitación especializada en sus aulas, oferta de consultoría estratégica y activa participación en foros de discusión.
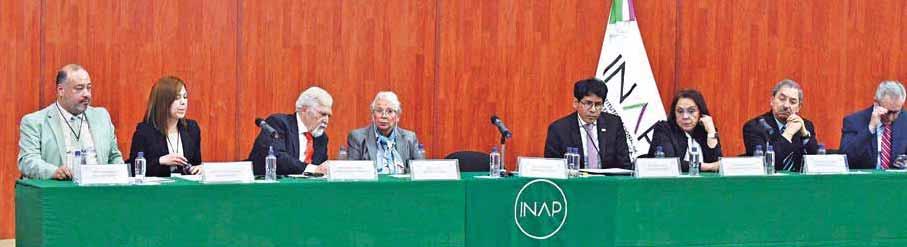
Desde su perspectiva, el crecimiento económico depende de la suma de elementos interconectados como la población, el territorio (recursos naturales) y la energía. Bajo esta premisa, pone sobre la mesa desafíos urgentes por resolver.
El primero de ellos está relacionado con la situación de Baja California y Baja California Sur, un asunto prioritario. “Mientras no las tengamos conectadas, tenemos un desafío de soberanía nacional, de soberanía energética y un compromiso con las y los mexicanos que necesitan conectarse”, expone.
Como segundo punto, Betanzos se inclina por diversificar la matriz energética mediante tecnologías que hace décadas despertaban escepticismo, pero que hoy representan el futuro. En ese sentido, apuesta por el desarrollo de centrales nucleares portátiles, una tecnología que ya implementan potencias como Rusia y Estados Unidos, como una alternativa viable para llevar energía limpia y constante a regiones aisladas de México.
El papel del INAP en esta ecuación es visibilizar las fortalezas y deficiencias de las estructuras normativas actuales e impulsar una agenda legislativa que destrabe la inversión en infraestructura.
El rol del INAP en energía se basará en no ejecutar directamente, sino visibilizar fortalezas y deficiencias normativas e impulsar cambios legislativos.
Liderazgo femenino e igualdad sustantiva: El compromiso empieza en casa
La nueva gestión del INAP no solo busca transformar el exterior, sinoz también predicar con el ejemplo desde sus órganos directivos. Acompañado en la planilla por mujeres líderes, como la ex ministra Olga Sánchez Cordero en la vicepresidencia, la ex Procuradora General de la República, Mtra. Arely Gómez González, como Consejera y otras mujeres servidoras públicas de destacadas trayectorias, Betanzos reafirma su compromiso con la igualdad sustantiva y la erradicación de deudas históricas.
La estrategia para impulsar el liderazgo femenino en la alta dirección pública contempla la creación e implementación de protocolos estrictos dentro del propio Instituto, con el fin de garantizar que el INAP sea un espacio 100% libre de violencia laboral, acoso y micromachismos.

POR: DANIELA LOREDO
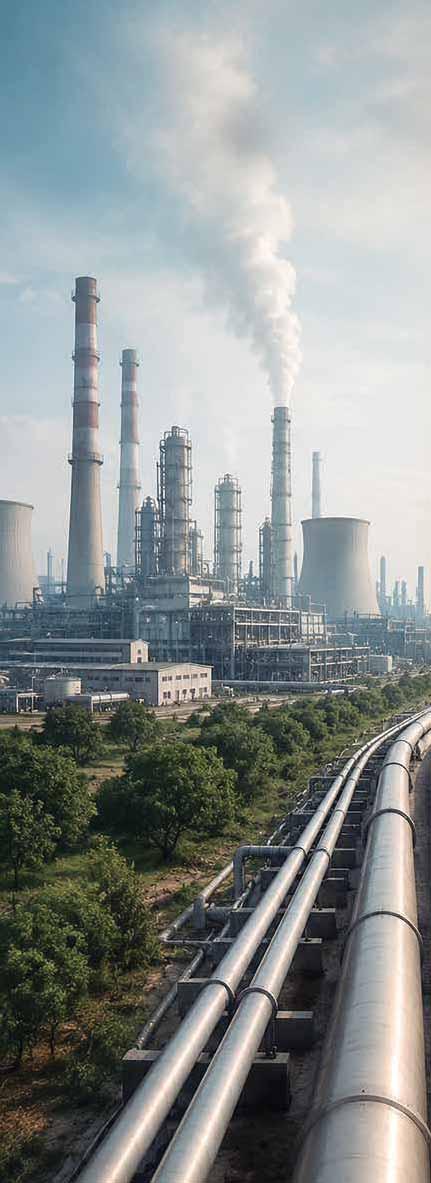
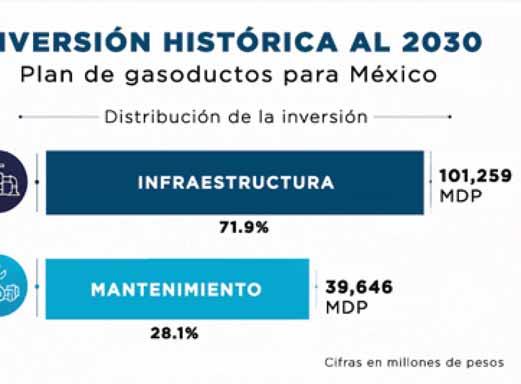
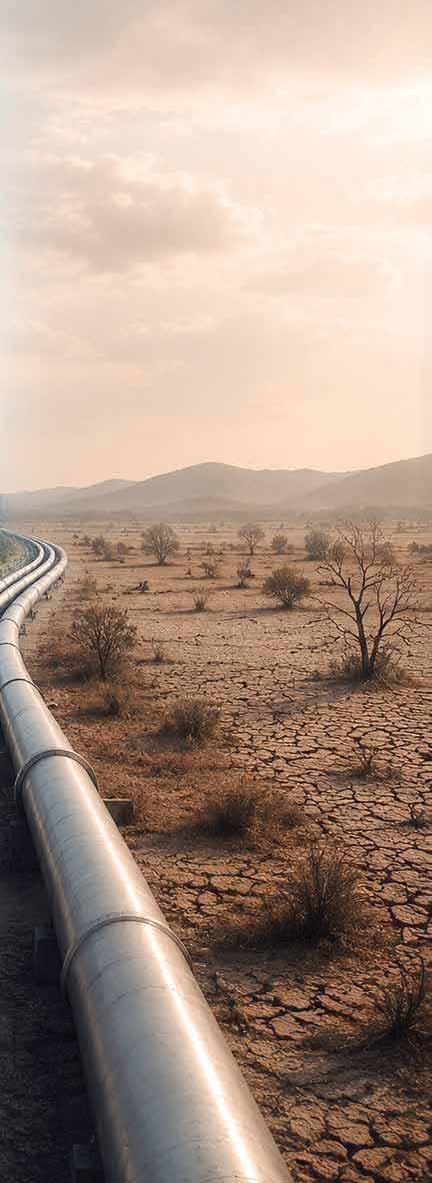
El Gobierno Federal, a través de la Secretaría de Energía (SENER), presentó el Plan de Gasoductos para México, que contempla una inversión histórica de poco más de 140 mil millones de pesos (mdp) hacia el año 2030: 101 mil 259 mdp para proyectos de infraestructura y 39 mil 646 mdp para mantenimiento de la red nacional de ductos.
Esta ambiciosa inyección de inversión pública busca ampliar, modernizar y rehabilitar la infraestructura de una red nacional que hoy muestra signos importantes de deterioro y envejecimiento, al tiempo que pretende garantizar el suministro para 13 nuevas centrales de generación eléctrica de ciclo combinado de la Comisión Federal de Electricidad (CFE) e impulsar el crecimiento industrial del país.
Sin embargo, detrás de las grandes cifras oficiales, especialistas del sector advierten que la hoja de ruta federal enfrenta retos monumentales: desde la urgencia por resolver cuellos de botella geográficos que frenan la inversión privada ( nearshoring), hasta el dilema de comprometer el futuro del país con combustibles fósiles frente a las metas internacionales de cambio climático.
Para el exsubsecretario de Energía y excomisionado de la extinta Comisión Reguladora de Energía (CRE), Francisco Barnés de Castro, la expansión de esta infraestructura no es un lujo, sino una “medida necesaria y urgente”, ya que el crecimiento económico y la atracción de inversiones dependen en gran medida del acceso al gas natural.
“Más del 60% de la generación eléctrica del país proviene del gas natural y sigue creciendo. Los estados que no tienen acceso al energético no pueden traer nuevas inversiones en empresas que requieren ese tipo de insumos”, advirte para Industry & Energy Magazine.

Apostar por más gasoductos sin acelerar las renovables puede poner en riesgo las metas climáticas del país.
Aunque califica la iniciativa oficial como positivo, el especialista señala que, si los nuevos Polos de Desarrollo para el Bienestar no se respaldan con una red eléctrica sólida, confiable y con suministro constante de gas, “los parques industriales se van a quedar vacíos”.
El exfuncionario también pone como ejemplo la situación energética de la península de Yucatán, donde asegura que la falta de ampliación de la red de gasoductos derivó en problemas para abastecer a las centrales eléctricas. Insiste en que el país debe acelerar la ejecución para evitar que estos cuellos de botella frenen el potencial industrial de otras regiones.
Arturo Carranza, director de proyectos de energía en Akza Advisors, coincide en el diagnóstico; sin embargo, introduce un matiz crítico y global en el análisis que contempla la diversificación y la sustentabilidad. A raíz de las lecciones dejadas por crisis sanitarias, conflictos bélicos y eventos climáticos recientes a escala global, recalca la necesidad de equilibrar la matriz energética entre fuentes fósiles y limpias.
“El Plan de Gasoductos puede ser una limitante para las metas climáticas del país si no se acompaña de manera paralela y decidida, con el impulso a los permisos de generación privada orientados a las energías renovables”, apunta Carranza.
Para el especialista, este proyecto de 140 mil mdp debe ser visto únicamente como una pieza dentro de un esfuerzo general mucho mayor que debe incluir tanto la apertura de permisos de generación para el sector privado en energías renovables, como el análisis de tecnologías como el fracturamiento hidráulico (fracking) de yacimientos no convencionales bajo criterios de responsabilidad.

POR: MEL WILHELM Vicepresidente de CANACINTRA Delegación Aguascalientes
En el primer trimestre de 2026, las plantas de inversión china que iniciaron operaciones formales en México representaron 4.95 billones de dólares, cifra 2.5 veces más que en el mismo periodo del año anterior. El capital no está esperando; la pregunta es si la cadena de suministro mexicana está lista para recibirlo.
El nearshoring ha superado su fase especulativa. Las plantas anunciadas en 2023 y 2024 hoy operan en el Bajío, Nuevo León y los nuevos corredores industriales del norte. La desaceleración del ritmo de nuevos compromisos de inversión en 2026 no es señal de retiro, sino de recalibración.
Las corporaciones asiáticas están evaluando si la base proveedora mexicana puede sostener lo que ya construyeron antes de comprometer la siguiente ola de capital.
La revisión del T-MEC en julio de 2026 actuará como filtro definitivo: las nuevas reglas de origen en electromovilidad generarán una demanda relevante de localización (estimada en 3.2 billones de dólares), una oportunidad no tanto para las grandes transnacionales ya instaladas, sino para la industria mediana mexicana que esté técnicamente lista.
El Plan Sonora y el Plan Maestro de Semiconductores son señales de visión de largo plazo. Sin embargo, esa visión choca con una realidad operativa en la que la saturación de infraestructura en el Bajío, los tiempos de cruce aduanero y la incertidumbre regulatoria generan fricción en cada eslabón.
El nearshoring no es un ciclo, sino una reconfiguración permanente de la manufactura norteamericana, y México tiene una posición privilegiada que puede consolidar o desperdiciar en los próximos 18 meses. Las empresas que hoy invierten en certificación, automatización y capacidades técnicas no responden a una moda: están construyendo el perfil que el cliente asiático exige y que no puede reemplazar fácilmente.
La pregunta para cada director de operaciones, cada CFO y cada gerente de cadena de suministro es concreta: ¿mi organización está construyendo ese perfil o seguimos esperando que la proximidad geográfica sea, por sí sola, un argumento comercial suficiente?
n los últimos años, el concepto de smart factory se ha convertido en una de las expresiones más utilizadas dentro de la conversación industrial global. Empresas, gobiernos y organismos hablan de la manufactura inteligente, la automatización avanzada, la inteligencia artificial y la Industria 4.0 como pilares de la competitividad.
Sin embargo, vale la pena preguntarnos: ¿qué tan inteligentes son realmente las fábricas que hoy se presentan como smart factories?
La respuesta no es sencilla. En muchos casos, el término se utiliza para describir procesos de automatización, digitalización administrativa o incorporación de nuevas tecnologías. Pero una fábrica inteligente no es solo la que instala robots, sensores o pantallas digitales. La inteligencia industrial implica conectar procesos, integrar datos, anticipar fallas, optimizar recursos y convertir información en decisiones estratégicas.
HANNOVER MESSE 2026 confirmó esta tendencia: reunió a 110 mil visitantes y más de tres mil expositores de todo el mundo. El mensaje fue claro: la competitividad manufacturera dependerá de convertir tecnología en resultados medibles.
El reto para México es evitar que la Industria 4.0 se quede solo en el discurso. Según la International Federation of Robotics , en 2024 México instaló cinco mil 600 robots industriales, 4% menos que el año anterior; 63% se concentró en la industria automotriz. Esto confirma la necesidad de acelerar la adopción tecnológica en otros sectores.
Una verdadera smart factory no se construye solo con la implementación de tecnología, sino integrando capacidades. Sensores, robots, datos, energía y ciberseguridad generan valor cuando responden a una estrategia capaz de elevar la productividad, calidad, trazabilidad y sostenibilidad.
Para México, el desafío no solo radica en atraer nuevas inversiones o instalar más tecnología en las plantas. La competitividad industrial dependerá de evolucionar la automatización hacia modelos productivos más inteligentes, integrados y sostenibles. Porque, al final, una fábrica no es inteligente por la tecnología que contiene, sino por la inteligencia con la que opera.

POR: LAURA QUINTERO
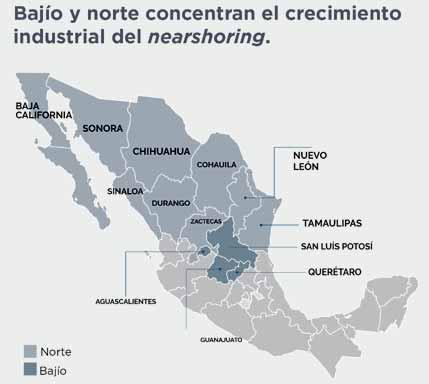
El mapa industrial de México sigue ganando terreno de la mano del nearshoring. La relocalización de empresas globales mantiene la marcha en el norte y el Bajío, impulsando la expansión de parques industriales y corredores logísticos. De acuerdo con la Asociación Mexicana de Parques Industriales Privados (AMPIP) y el Think Lab SaVer, este fenómeno ha consolidado a las regiones que ya contaban con un ADN exportador, infraestructura clave y conectividad directa con Estados Unidos.
De hecho, entidades como Querétaro, Guanajuato, Jalisco, Nuevo León, Coahuila y Chihuahua se han convertido en los principales receptores de nuevas inversiones industriales.
El corredor industrial que conecta a Guadalajara, el Bajío y el norte del país no ha dejado de crecer desde la firma del Tratado de Libre Comercio de América del Norte (TLCAN) en 1994. Hoy, bajo el cobijo de la relocalización, este desarrollo es calificado como “excepcional” por Claudia Esteves, directora general de la AMPIP, quien señala que ciudades como Monterrey, Torreón, Celaya y León ya no solo son centros de producción, sino polos clave para la manufactura avanzada, la logística y el comercio exterior.
Héctor Magaña, coordinador del Centro de Investigación en Economía y Negocios (CIEN ) del Tec de Monterrey, destaca que el crecimiento de parques industriales refleja la aceleración del nearshoring y el interés de empresas globales por instalar operaciones cerca del mercado estadounidense.
“La expansión de parques industriales ha permitido fortalecer cadenas de suministro integradas, atraer nuevas
• Querétaro y Nuevo León lideran expansión de parques industriales.
• México suma 13 anuncios de inversión por mil 720 millones de dólares en 2026.
empresas y generar economías de escala en sectores estratégicos como automotriz, logística, dispositivos médicos y tecnología”, asegura Magaña.
En el mapa de la innovación y la manufactura, Querétaro se consolida como un jugador clave. De acuerdo con el director de finanzas públicas en SaVer, Luis Pérez Lezama, el crecimiento de esta entidad ha impulsado el desarrollo del corredor industrial regional, con efectos en ciudades del Bajío como Salamanca, León y Celaya.
Según el especialista, este modelo ha permitido construir corredores industriales articulados donde convergen infraestructura, parques industriales, proveeduría y cadenas de exportación, todo ello con un fuerte enfoque tecnológico. Es justamente en esa frontera de innovación donde México tiene su mayor oportunidad de negocio. Al respecto, Diego López, economista senior de BBVA México, destaca que “como socio estratégico de Estados Unidos y nodo relevante en la manufactura electrónica, el país podría beneficiarse enormemente de la relocalización de capacidades productivas asociadas a la IA”.
Datos de la consultoría Integralia muestran que México ha captado este 2026, 13 anuncios de inversión por mil 720 millones de dólares, de los cuales el sector automotriz concentra el 60% de esos proyectos, seguido por el inmobiliario industrial y el portuario.
El ritmo de ejecución también se aceleró: al cierre de febrero se registraron 12 inauguraciones de proyectos por
cuatro mil 499 millones de dólares, una cifra casi 2.5 veces mayor que la reportada en el mismo periodo del año pasado.
Entre los proyectos destacados se encuentra la expansión de Volvo Group en Nuevo León con una inversión de mil millones de dólares. A esto se suman los despliegues de Mercado Libre en infraestructura logística en el Estado de México y de Abbott Laboratories en Querétaro, a la par de expansiones en el sector manufacturero del norte del país por parte de empresas como LS Cable & System y Munters.
La relocalización de empresas redefine el mapa industrial del país.
Mientras el norte y el Bajío acaparan el desarrollo de parques industriales impulsado por la relocalización, el sur del país sigue al margen de este ecosistema. Héctor Magaña destaca que la carencia de infraestructura logística, la falta de complejos industriales y una conectividad limitada frenan la capacidad de la región sur para competir por la inversión extranjera directa.
Aun así, destaca que México mantiene una posición estratégica dentro de las cadenas globales de suministro gracias al T-MEC , su cercanía con Estados Unidos y el crecimiento sostenido de su infraestructura industrial.

POR: LAURA QUINTERO
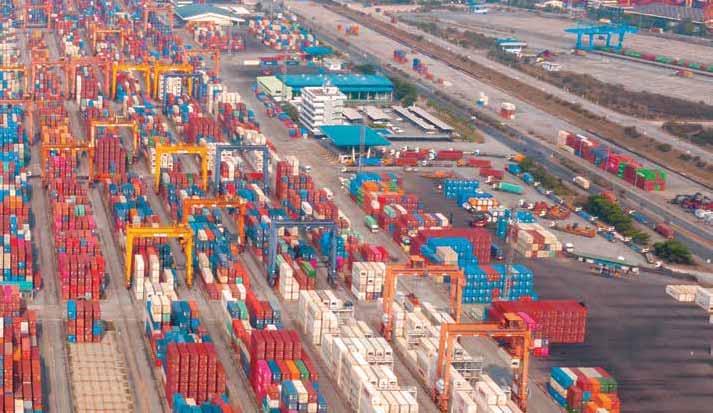
El crecimiento del comercio exterior y la llegada de nuevas inversiones vinculadas al nearshoring comienzan a exhibir las limitaciones operativas y de infraestructura de las aduanas mexicanas.
Especialistas del sector advierten que el sistema actual enfrenta retrasos, saturación logística y rezagos tecnológicos que amenazan con convertirse en un obstáculo para la competitividad del país, frente al incremento de exportaciones y cadenas de suministro asociadas al Tratado entre México, Estados Unidos y Canadá (T- MEC).
De acuerdo con Juan Manuel Loaeza, especialista en comercio exterior de Holland & Knight, la reforma a la Ley Aduanera impulsada por el gobierno federal busca fortalecer la seguridad, mejorar la recaudación y agilizar operaciones; sin embargo, empresarios del sector consideran que los problemas van más allá de la fiscalización y abarcan todo el ecosistema logístico nacional.
Al respecto, Alfonso Rojas, vicepresidente del Comité de Aduanas del Consejo Empresarial Mexicano de Comercio Exterior, Inversión y Tecnología (COMCE ), comenta que la falta de infraestructura y
24.1%
mil 858 millones de pesos sumaron los ingresos por comercio exterior.
aumentó la recaudación aduanera anual entre enero y abril.
la burocracia han convertido diversos puntos de entrada y salida del país en un “estacionamiento muy caro para el sector privado”.
Un ejemplo de esta situación es el Puerto de Manzanillo, donde actualmente existen demoras de hasta seis o siete días únicamente para trasladar mercancías hacia aduanas interiores.
“Esta situación se vive en las aduanas, pero también es algo que puede pasar en cualquier punto de entrada del país: en aeropuertos, en fronteras y en otros puertos marítimos”, indica Loaeza. El especialista alertó que, con la infraestructura actual, será complicado sostener el crecimiento comercial proyectado para los próximos años.
Aduanas con menor flujo siguen rezagadas
Loaeza explica que, aunque México ha avanzado en la modernización aduanera, aún existen cruces con menor flujo comercial que mantienen rezagos importantes en instalaciones, capacidad operativa y procesos tecnológicos.
Si bien ha habido una mejora en las aduanas mexicanas, que se ve reflejada en la recaudación, muchas de ellas todavía presentan rezagos. De acuerdo con el especialista, estos puntos representan una oportunidad estratégica para fortalecer la competitividad logística nacional.
Las mayores mejoras operativas se concentran actualmente en cruces estratégicos del norte del país, particularmente en Tijuana, Mexicali, Nogales, Ciudad Juárez y Nuevo Laredo. Estas aduanas concentran buena parte del intercambio comercial con Estados Unidos y procesan diariamente miles de operaciones vinculadas al sector manufacturero y exportador. En particular, la Aduana Fronteriza de Ciudad Juárez se mantiene como uno de los principales motores de recaudación y actividad logística del país.
Para el representante del COMCE , la transformación digital y la modernización operativa serán fundamentales para mantener la competitividad de México en el comercio global, sobre todo porque se enfrentan retos en materia de ciberseguridad, automatización aduanera y el impacto de aranceles estadounidenses sobre las cadenas de suministro.
“Es urgente modernizar toda las aduanas y asegurar que el comercio fluya, no pueden ser un cuello de botella”, Juan Manuel Loaeza, especialista en comercio exterior de Holland & Knight.
El consenso dentro del sector apunta a que mejorar la eficiencia logística será clave para sostener el crecimiento exportador y aprovechar plenamente las oportunidades derivadas del nearshoring
Durante el encuentro, ambos gobiernos revisaron proyectos de infraestructura y acordaron fortalecer la coordinación técnica y operativa en la frontera para mejorar el flujo de mercancías y personas.
Al igual que los empresarios y los especialistas, las autoridades de ambos países reconocen la necesidad de modernizar procesos y reforzar la seguridad en cruces internacionales ante el incremento del comercio regional.
aduanas operan actualmente en México
17
50 operan en ciudades estratégicas, incluyendo el AICM y el AIFA
19 están distribuidas en puertos del Golfo de México y el Pacífico.
12 se localizan en la frontera norte con Estados Unidos.
2
tienen actividad en la frontera sur con Guatemala y Belice.
POR: REDACCIÓN I&EM
En enero de 2026 , Claudia Sheinbaum presentó el Proyecto Olinia.
El objetivo es crear la primera armadora de mini vehículos eléctricos en México.
En esta nueva era de la movilidad, busca ser una opción accesible.
La accesibilidad viene acompañada de conexiones de carga a cualquier enchufe.
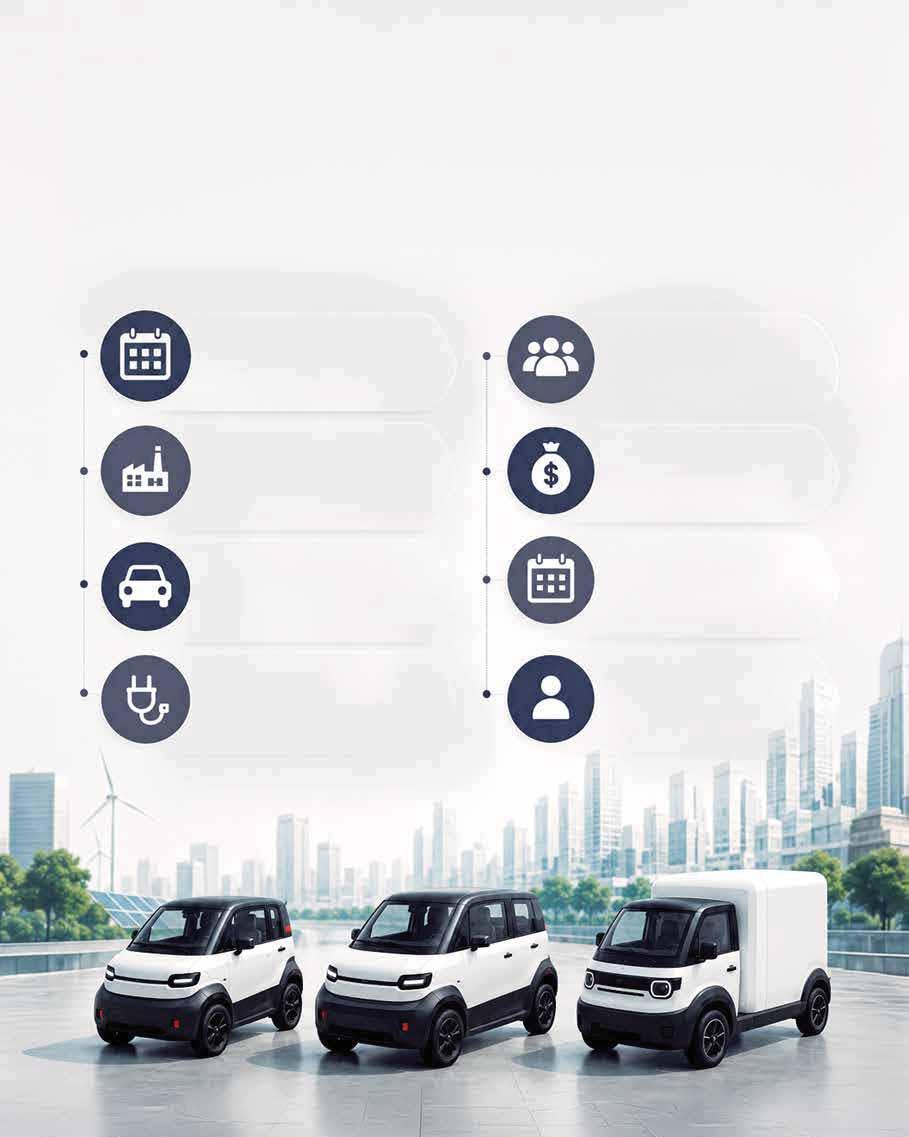
Su desarrollo está a cargo de especialiastas del IPN y el TecNM.
Su costo oscilará entre los 90 mil y 150 mil pesos.
El próximo 7 de junio se presentará el primer modelo. Roberto Capuano Dipp es el coordinador del Proyecto Olinia.
POR: LAURA QUINTERO
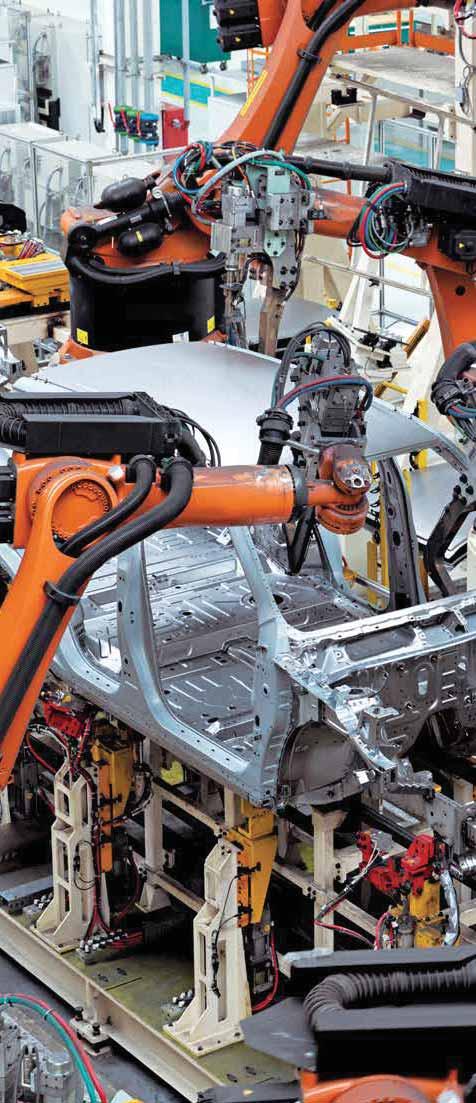
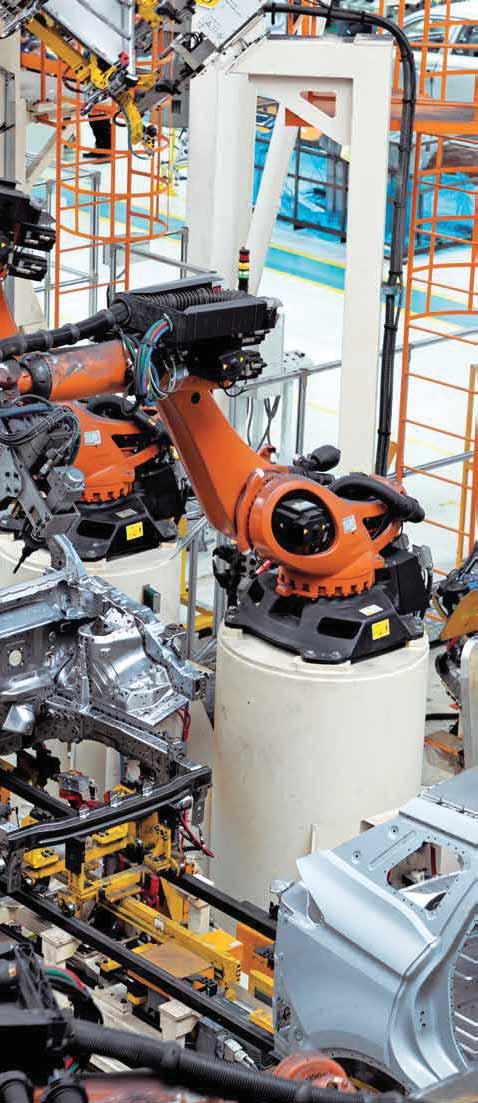
Los aranceles que México impuso a los productos chinos ya están transformando las estrategias de las armadoras automotrices. La combinación entre mayores costos para importar vehículos asiáticos y la cercanía con Estados Unidos convirtió al territorio nacional en un destino más atractivo para nuevas inversiones manufactureras.
Desde enero de 2026 entró en vigor un arancel de 50% a importaciones provenientes de países con los que México no tiene acuerdo comercial, con especial énfasis en la nación asiática. Aunque el objetivo fue contener el crecimiento de vehículos de dicha procedencia en el mercado interno, la estrategia terminó abriendo la puerta al fortalecimiento de la producción local.
Al mismo tiempo, la relocalización de cadenas de valor y el acceso preferencial al mercado de Estados Unidos, bajo el T-MEC, apuntalaron a México como un imán estratégico para los inversionistas globales y asiáticos. Bajo este escenario, diversas firmas comenzaron a evaluar o acelerar proyectos industriales en el país.
La presión arancelaria a los autos chinos también comenzó a modificar decisiones de fabricantes estadounidenses. General Motors anunció que trasladará a México la producción de Chevrolet Groove y Chevrolet Aveo, dos modelos que se producirán en suelo azteca a partir de 2027; la meta inicial será producir 80 mil unidades durante el primer año de operaciones de ambos programas.
El nuevo entorno arancelario está empujando a la industria automotriz a sustituir importaciones asiáticas por producción hecha en México.
México aplica desde enero aranceles de hasta 50% a importaciones provenientes de China.
CAPIM reportó un aumento de 18% en búsqueda de proveedores nacionales.
GM trasladará producción de modelos importados desde Asia hacia México.
Por su parte, Marcelo Ebrard, secretario de Economía, señaló que la meta es que esos automóviles que hoy llegan de Asia se manufacturen en México para 2029. Este movimiento, afirma, beneficiará tanto al país como a las empresas, ya que ante el acelerado avance de las importaciones asiáticas, cerca de 320 mil empleos de la industria automotriz mexicana se encontraban en riesgo.
Desde la perspectiva de Janneth Quiroz Zamora, directora de Análisis Económico de Monex, el plan de las firmas asiáticas no se limitará a las ventas, sino que avanzará hacia una verdadera integración industrial y tecnológica dentro de las fronteras mexicanas.
“Aunque la presencia de las empresas chinas es muy marginal al compararse con las grandes corporaciones extranjeras consolidadas en México, su localización estratégica y su agresiva entrada en los canales de distribución nacionales apuntan a una inserción gradual pero firme en el ecosistema automotriz”, asegura.
Por su parte, Braulio Morales, experto en la industria manufacturera y automotriz, considera que las corporaciones de ese origen también han ampliado su presencia mediante proyectos de movilidad eléctrica y transporte público en distintos estados del país.
“Las empresas chinas avanzan en múltiples frentes: comercial, productivo, de movilidad urbana, inversionista y laboral dentro de la industria automotriz en México”, señala el especialista.
Morales considera que, aunque la inversión china aún es reducida frente a la presencia histórica de Estados Unidos, Japón y Alemania, existe una tendencia sostenida hacia una inserción más estructural en el ecosistema automotor nacional.
Finalmente, para el exsecretario de Economía, Ildefonso Guajardo, el entorno comercial seguirá siendo complejo debido a la política proteccionista estadounidense. “Donald Trump no va a estar satisfecho a menos que haya aranceles, pero van a ser aranceles más bajitos que los que el resto del mundo”, advierte Guajardo.
POR LAURA QUINTERO
La industria mexicana de envase y procesamiento atraviesa por una transformación acelerada impulsada por la automatización, la inteligencia artificial y el crecimiento del consumo interno. En apenas cinco años, la inversión en maquinaria y equipo pasó de alrededor de 640 millones de dólares anuales a más de mil 200 millones de dólares, reveló Jorge Izquierdo, vicepresidente de Desarrollo de Mercado de PMMI.
En entrevista con Industry & Energy Magazine, el directivo explica que el sector ha mantenido tasas de crecimiento de doble dígito de manera consistente, apoyado por cambios estructurales en la economía mexicana.
“En los últimos cinco años la inversión en maquinaria y equipo se ha doblado. Estamos hablando de pasar de alrededor de 640 millones de dólares a 1.2 billones (1,200 millones) de dólares en inversión de equipo”, señala Izquierdo.
Durante la EXPO PACK México 2026, el vicepresidente destaca que uno de los principales motores detrás de esta tendencia es el incremento en los costos laborales.
Izquierdo comenta que el aumento sostenido de los salarios en México ha llevado a las empresas a buscar procesos más eficientes y automatizados para mantener su competitividad.
“Las
compañías están comprometidas con la sustentabilidad, pero el desafío es mantener productos accesibles para los consumidores”, asegura.
La inteligencia artificial se ha convertido en una de las tecnologías con mayor potencial dentro de la manufactura. Según PMMI, las empresas utilizan IA para capturar y preservar el conocimiento acumulado por trabajadores con décadas de experiencia.
Izquierdo destaca que la tecnología permite digitalizar manuales, reportes técnicos y registros de mantenimiento para que la información esté disponible cuando se presenten problemas en las líneas de producción.
Otra de las principales demandas de la industria son los robots colaborativos y sistemas de visión que automatizan tareas repetitivas o físicamente demandantes, y que ofrecen soluciones se utilizan especialmente en procesos de final de línea, como paletización, manejo de cajas y movimientos de carga.
Por otro lado, el mantenimiento predictivo, que permite anticipar fallas antes de que ocurran, gracias al análisis de datos y algoritmos de IA, las empresas pueden programar reparaciones, adquirir refacciones con anticipación y evitar paros inesperados de producción.
“El costo de mano de obra se ha incrementado de manera significativa en México y eso hace más fácil justificar la inversión en automatización”, explica.
A ello se suma el fortalecimiento del consumo interno, lo que ha generado una mayor demanda de productos envasados, obligando a las empresas a ampliar su capacidad productiva y modernizar sus operaciones.
La industria enfrenta una fuerte presión para desarrollar empaques más sustentables. El reto consiste en reducir el uso de materiales, incrementar la reciclabilidad de los envases y adoptar nuevas tecnologías sin afectar la productividad ni elevar excesivamente los costos.
Izquierdo reconoce que fabricar productos más sostenibles implica inversiones adicionales y mayores costos para las empresas.
POR LAURA QUINTERO
La industria del empaque atraviesa una etapa profunda de transformación, la incorporación de inteligencia artificial (IA), la automatización de procesos, las exigencias de sustentabilidad y la evolución de los mercados internacionales están redefiniendo la manera en que las empresas diseñan, producen y gestionan sus operaciones.
Así lo señala Lilián Robayo, editora en jefe de Mundo EXPO PACK, quien destaca que el sector no solo mantiene una trayectoria de crecimiento, sino que también se encuentra en plena adaptación a los cambios tecnológicos y regulatorios que marcarán el futuro de la manufactura.
“El mercado de maquinaria de empaque en México creció 18% de 2024 a 2025 y ha tenido cinco años de crecimiento consecutivo”, destaca Robayo en entrevista durante EXPO PACK México 2026.
Robayo explica que uno de los principales motores de esta transformación es la inteligencia artificial, que ya comienza a modificar procesos clave dentro de las plantas manufactureras.
Desde el mantenimiento predictivo hasta el análisis de datos, el diseño de empaques y la optimización de líneas de producción, la IA está permitiendo a las empresas operar con mayor eficiencia y anticiparse a posibles fallas.
Para Robayo, el reto está en la capacidad de las organizaciones y los trabajadores para adaptarse a un entorno que evoluciona a gran velocidad.
“La inteligencia artificial es inevitable. No viene a amenazar a las personas, sino a generar nuevas oportunidades de desarrollo tecnológico y profesional”, afirma.
En ese sentido, considera que los perfiles laborales deberán evolucionar hacia funciones más estratégicas, apoyándose en herramientas digitales para generar mayor valor dentro de las organizaciones.
La transformación del empaque tiene implicaciones en la vida de las personas y en muchas industrias; alimentos, bebidas, farmacéuticos, cosméticos, productos de cuidado personal y manufacturas industriales dependen de soluciones de empaque para proteger, transportar y comercializar sus productos.

“Siempre vamos a necesitar empaques para los alimentos, las medicinas, las bebidas y los productos que exportamos. Es una industria transversal que conecta a más de 40 mercados verticales”, explica Robayo.
Esta condición convierte al empaque en un componente estratégico para la competitividad de la manufactura y para la integración de las empresas mexicanas a los mercados internacionales.
De acuerdo con Robayo, la implementación de nuevas disposiciones, como la Ley de Economía Circular en México, está llevando a las empresas a adoptar materiales más sostenibles, reducir su huella de carbono y mejorar la eficiencia energética de sus operaciones.
“La sustentabilidad ya no es una opción, es una obligación para las empresas”, sostiene.
Claves para la industria del futuro
Ante la velocidad de los cambios tecnológicos, la colaboración entre empresas, proveedores y especialistas se ha convertido en un elemento fundamental para acelerar la adopción de innovación.
Por ello, EXPO PACK México 2026 ha reforzado sus espacios de networking y discusión sobre temas como automatización, inteligencia artificial, talento y manufactura avanzada.
POR: JOSÉ MARTÍN LÓPEZ
Open IA marcó un hito en la historia moderna cuando lanzó uno de los primeros modelos masivos accesibles al público de Inteligencia Artificial (IA) capaz de interactuar con humanos en un lenguaje simple y de manera gratuita en noviembre de 2022.
Sin embargo, el origen de la IA se remonta a los años cincuenta cuando empresas como IBM entrenaron las primeras redes neuronales usando damas y backgammon; el objetivo era desarrollar programas capaces de diseñar estrategias y optimizar el rendimiento computacional a través de pruebas de ensayo y error.
Inicialmente, esta tecnología fue utilizada para mejorar procesos, siendo accesible únicamente para quienes poseían el conocimiento técnico para entenderla y consultarla, por lo que la revolución de Open IA contribuyó a democratizar su uso.
El Centro México Digital refiere que la adopción de estas herramientas ha acentuado la brecha tecnológica en el país. A nivel nacional, solo el 8% de las empresas con más de 10 empleados implementan estos sistemas; al comparar esta cifra con las microempresas, su presencia es casi inexistente, alcanzando apenas un 0.1%. En cuanto a las pequeñas empresas, se reporta un avance del 6%, mientras que en las medianas y grandes organizaciones la penetración llega al 14% y 17%, respectivamente
Para el Centro, el problema de la IA no está en hablar el mismo lenguaje, sino que su implementación demanda inversión, capacidad organizacional y profesionales que puedan entenderla para obtener mejores resultados.
El entendimiento de este sistema demanda nuevas habilidades en los profesionales y, de acuerdo con los datos del Censo Económico, las empresas pequeñas, medianas y grandes con servicios informáticos en la nube tienen más personal empleado en comparación con las que no utilizan estas herramientas.
“(…) existe una brecha significativa en uso de herramientas digitales básicas entre microempresas y aquellas con más de 10 empleados. Tres cuartas partes de las microempresas mexi-
canas carecen de equipo de cómputo o conexión a Internet. Sin cerrar esta brecha, cualquier estrategia de adopción de IA será necesariamente parcial”, se lee en el estudio Inteligencia artificial en México: de la promesa al impacto económico
Aunque la Inteligencia Artificial es una herramienta diseñada por los seres humanos para facilitar tareas diarias y optimizar sus resultados, el debate sobre la desigualdad tiene otro extremo y son aquellas organizaciones que la han implementado en sus operaciones cotidianas.
Si bien, la ética es un valor subjetivo del comportamiento humano en el entorno digital, este se vuelve más complejo si la Inteligencia Artificial es encargada de realizar tareas que antes estaban en manos humanas.
José Ignacio Latorre, físico cuántico, cuestiona hasta qué punto es ético utilizar la inteligencia artificial para desempeñar actividades, principalmente aquellas que requieren la elaboración de trabajos escritos.
“Creo que la inteligencia artificial debe ser regulada. Es necesario proteger a los niños frente a una educación falaz y salvaguardar a nuestros mayores de posibles ataques. Debemos evitar que nuestro entorno sea colonizado por esta tecnología; de lo contrario, todos seremos infelices”, señaló el especialista durante el foro Inteligencia artificial: cómo entenderla sin miedo, organizado por BBVA
Para el especialista, la regulación es fundamental no solo para supervisar el despliegue de estos sistemas, sino para asegurar que su implementación avance a un ritmo que permita diseñar leyes adecuadas y facilite que la sociedad comprenda la tecnología más allá de una simple interacción lingüística. “No puede ser que un juez se enfrente a un caso sin entenderlo”, concluye.