DIRECTORIO
PRESIDENTE
Gabriel Becerra

PRESIDENTE
Gabriel Becerra
En las últimas semanas, el alza de los petrolíferos volvió a sentirse en las calles y en la cadena logística. En México, la gasolina Premium y el Diésel se encarecieron entre 7% y 10% desde finales de febrero; el Diésel promedió 28.63 pesos por litro, un salto de casi 11% en un mes, con impacto directo en transporte, alimentos y servicios.
Al mismo tiempo, el gas natural navega una etapa de volatilidad global; el referente ha mostrado repuntes y ajustes, pero con precios aún sensibles al conflicto y a la incertidumbre sobre suministros.
En este contexto, la conversación sobre quién gana y quién pierde no puede ignorar el reacomodo del poder económico en el sector. Grupo Carso ha consolidado su brazo de hidrocarburos, Carso Energy, y hoy participa en exploración y producción, transporte y negocios estratégicos ligados al Estado. Contratos como Macavil con Petróleos Mexicanos (Pemex), alianzas en proyectos como Lakach, y su presencia en infraestructura de gas, muestran una apuesta de largo plazo que crece precisamente cuando el mercado se vuelve más caro y más incierto.
Pero el precio de la energía no se mide solo en pesos por litro. También se mide en reputación, ecosistemas y confianza pública. El derrame en el Golfo de México — con afectaciones en costas de Veracruz y Tabasco y una respuesta cuestionada por la falta de información clara— recuerda el costo ambiental de operar tarde, comunicar peor y asumir que “se controla” con comunicados.
Hoy, entre el alza en los combustibles, la expansión industrial y un desastre ambiental aún bajo investigación, la exigencia es innegociable: transparencia, rendición de cuentas y excelencia operativa. La energía que impulsa nuestro desarrollo no puede —ni debe— seguir dejando manchas en el mar.
Director Editorial
PRESIDENTE & CEO
Gerardo Ruíz
RELACIONES INSTITUCIONALES
Desireé González
EDITORA EN JEFE
Daniela Loredo
REDACCIÓN
Laura Quintero
José Martín López
Karen Paz
Emiliano Gallegos
CIRCULACIÓN
Fabiola Olivares
VINCULACIÓN COMERCIAL
Adriana Fuentes
Mildred Guido
Américo Padilla
INFORMACIÓN CORRECTA AL MOMENTO DE PUBLICAR www.energymagazine.mx
INFORMACIÓN DE VENTAS ventas@oilandgasmagazine.com.mx
COMENTARIOS contacto@energymagazine.mx
Reconocido por FeedSpot como el 7° sitio de noticias del sector Oil & Gas a nivel mundial.
Ganadora del premio Best Oil & Gas Industry News & Networking Plataform
2° lugar en los Premios Latam Digital 2021
EDICIÓN DIGITAL
Oil & Gas Magazine es propiedad de Mercadotecnia y Negocios Aplicados BECGON SA de CV la cual es marca registrada ante el Instituto Mexicano de la Propiedad Industrial (IMPI) Registro No. 1379127. Año 12 No. 157 Fecha de publicación 06 de abril de 2026. Revista digital mensual, editada y publicada en México por Editorial BECGON. Prado Sur 150, Col. Lomas de Chapultepec, Delegación Miguel Hidalgo, 11000 CDMX. Número de certificado de Reserva de derechos exclusivos del titulo “Oil & Gas Magazine” 04-2014-121713413300-23 de fecha 17 de diciembre de 2014 ante el Instituto Nacional del Derecho de Autor (INDAUTOR). Certificados de Licitud de Título y Contenido en trámite. Las publicaciones de los colaboradores son responsabilidad de los autores y no necesariamente reflejan el punto de vista de Oil & Gas Magazine.
Lo más relevante - Energía
Contratos mixtos:
¿El relevo eficaz de los farmouts?
Gas caro, presión para México
La crisis silenciosa de los gasolineros
Por: Ramses Pech
ASEA: Un regulador domesticado
Por: Gabriel Becerra
T-MEC: Inversión en pausa selectiva y una frontera al límite 08
¿Cómo sí? Un gobierno de cristal
Por: Miriam Grunstein
04 36 12 16 17
Diésel caro, inflación en puerta
El repunte del Diésel y la Premium
Por: Alicia Zazueta
Carso Energy:
La pieza maestra de Slim en la infraestructura energética 22
24 34 28 18
Dos Bocas: Un mes de derrames y fuego
Plan de expansión de la CFE 2025 - 2030
Por: Rocío Abreu Artiñano
Lo más relevante - Industria
Inicia la batalla de México por el T-MEC
Por: Luis Miguel Jiménez
Infraestructura y tecnología:
Las llaves para consolidar el nearshoring
Estadio Banorte: A contrarreloj
Mundial 2026:
¿Está la red lista para el penal definitivo?
40 horas: El riesgo operativo que el sector ignora
Por: Mel Wilhelm Fonseca
Infraestructura Inteligente: La ruta crítica para un México Net Zero
Por: Ariel Campos
El choque de los modelos de negocio
Solid Pérez Refuerza el liderazgo energético.
Numaris toma el volante, protege las flotas con sistema preventivo

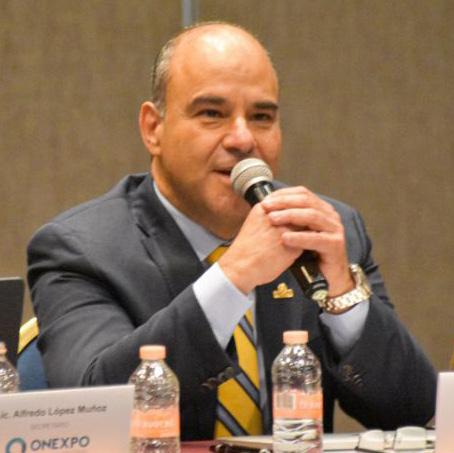
En asamblea unánime, Enrique Felix Robelo fue confirmado como presidente de ONEXPO Nacional.
El dirigente enfocará su gestión 2026-2027 en la desburocratización y modernización técnica. Su compromiso es facilitar la operación de las estaciones de servicio mediante la simplificación de trámites, además de potenciar la profesionalización y la eficacia del gremio gasolinero con el fin de atender las nuevas exigencias del mercado energético.
En su mensaje, Felix Robelo advirtió que el mercado de proveeduría y expendio de petrolíferos atraviesa una coyuntura compleja, impulsada por la volatilidad en las cotizaciones internacionales del crudo. En este sentido, enfatizó que los mecanismos de contención de precios (diseñados para proteger la economía social) deben equilibrarse con la viabilidad financiera de los participantes, asegurando que las estrategias de mitigación no comprometan la estabilidad de las empresas participantes.
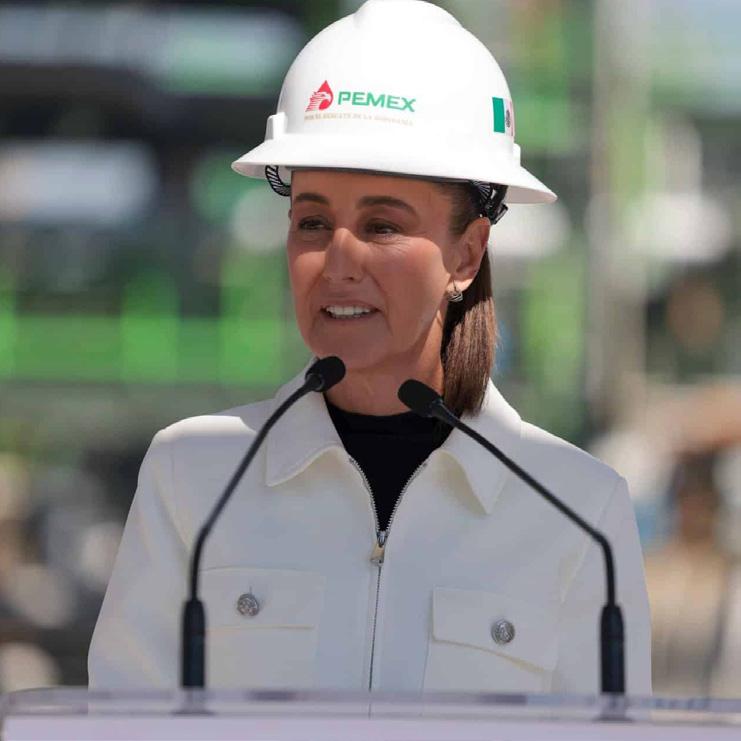
Sheinbaum pacta con gasolineros tope al Diésel
Ante el incremento en los precios del Diésel, la presidenta Claudia Sheinbaum informó que su gobierno acordó con los gasolineros establecer un tope voluntario al costo del combustible, el cual se ubica actualmente en torno a los 28.50 pesos por litro.
La mandataria reconoció que este nivel sigue siendo elevado, por lo que su administración trabaja para reducirlo aún más, especialmente ante el alza en los precios internacionales del petróleo.
“El Diésel es el principal insumo para el transporte de carga”, subrayó Sheinbaum, al destacar su impacto directo en la inflación y en el costo final de bienes y servicios.
El anuncio ocurre en un entorno de presiones inflacionarias. De acuerdo con el Instituto Nacional de Estadística y Geografía, la inflación anual alcanzó 4.63% en la primera quincena de marzo, su nivel más alto desde octubre de 2024.
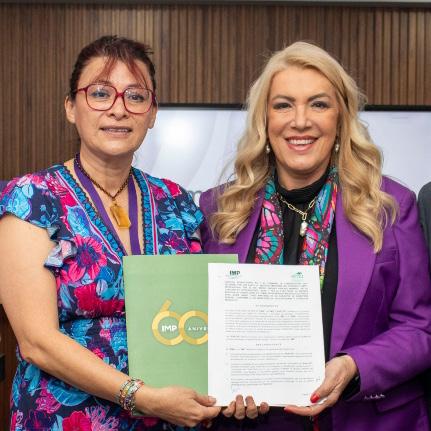
IMP firma convenio de colaboración estratégica con la EMA
El Instituto Mexicano del Petróleo (IMP) y la Entidad Mexicana de Acreditación (EMA) firmaron un convenio de colaboración para actualizar e impulsar la acreditación, evaluación y el fortalecimiento de capacidades técnicas en laboratorios.
Este acuerdo da continuidad al compromiso suscrito el 23 de octubre de 2019, mediante el cual ambas instituciones buscan homologar los procesos, requisitos y sistemas de información necesarios para la acreditación y evaluación de los Órganos de Evaluación de la Conformidad. Asimismo, el convenio pretende fomentar proyectos enfocados en el aprovechamiento sustentable de la energía, la eficiencia energética, la metrología y la normalización.
Durante el acto protocolario, representantes de ambas entidades coincidieron en que este vínculo fortalece una relación de décadas, la cual ha sido clave para el desarrollo del Sistema Nacional de Acreditación de Laboratorios y la consolidación de procesos de evaluación sólidos, confiables y alineados con estándares internacionales.
Audi México pone en marcha parque solar en su planta de Puebla
La planta de Audi México en San José Chiapa, Puebla, inició la operación de un parque fotovoltaico como parte de su estrategia para reducir su huella ambiental y acelerar su transición hacia energías limpias.
El proyecto consistió en la instalación de ocho mil 424 paneles solares, con los cuales la compañía prevé cubrir hasta el 10% de su consumo eléctrico anual bajo un esquema de autoconsumo.
El parque solar cuenta con una capacidad instalada de 4.2 Megawatts (MW), lo que genera una energía equivalente al consumo de más de tres mil hogares.
Esta iniciativa refuerza las acciones implementadas por la armadora desde 2019 para operar con electricidad de fuentes renovables. Con ello, Audi México avanza en su objetivo corporativo de mantener procesos productivos con un balance neutro de emisiones.
POR: LAURA QUINTERO
Petróleos Mexicanos (Pemex) ha comenzado a consolidar su estrategia de asociación con el sector privado a través de los llamados contratos de desarrollo mixto, un modelo que busca fortalecer tanto su capacidad operativa como su situación financiera sin perder el control sobre los activos estratégicos.
De acuerdo con su último reporte trimestral, la empresa ha adjudicado siete contratos bajo este esquema. De ellos, seis ya han sido firmados, uno se encuentra en proceso y tres adicionales permanecen en fase competitiva.
Este avance forma parte de una política más amplia orientada a incrementar la producción nacional de hidrocarburos, con la meta de alcanzar 1.8 millones de barriles diarios hacia el cierre de la década, en línea con el Programa Sectorial de Energía 2025-2030.
No obstante, la implementación de este modelo ha reavivado el debate energético sobre su eficacia en comparación con los farmouts, esquemas que diversos especialistas aún califican como más competitivos para atraer inversión.
El modelo de contratos mixtos responde a la visión actual de política energética que busca mantener el control estatal mientras se permite la participación privada. En este esquema, Pemex conserva un papel predominante mediante una participación mínima obligatoria de 40%, límites en la recuperación de costos e impuestos, así como control operativo y estratégico del proyecto.
Estas características, aunque alineadas con la política de soberanía energética, pueden representar una barrera para inversionistas, según advierten expertos del sector.
Los contratos mixtos refuerzan la rectoría del Estado, pero aún enfrentan dudas sobre su capacidad para atraer inversión.
Pemex ya adjudicó siete contratos mixtos y apuesta a elevar la producción a 1.8 millones de barriles diarios hacia 2030.
Gabriela González, socia directora de Blin-Co, advierte que estas limitaciones contrastan con la flexibilidad de esquemas previos. Al comparar ambos modelos, destacó que mientras el farmout ofrece certezas para la toma de decisiones de empresas nacionales e internacionales, los contratos mixtos imponen condiciones más rígidas en términos de participación y retorno de inversión.
Además, subrayó que el diseño institucional también cambió: los procesos licitatorios ahora pueden ser definidos bajo nuevos lineamientos, con mayor discrecionalidad por parte de autoridades como la Secretaría de Energía (SENER) y el propio Pemex.
Impulsados tras la reforma de 2013, estos esquemas estratégicos consolidaron un modelo de asociación más abierto y competitivo. Al respecto, González explica que, a diferencia de los contratos mixtos, los farmouts permitían una mayor incursión de capital privado mediante licitaciones conducidas por reguladores autónomos, facilitando una distribución de riesgos y beneficios mucho más flexible.
Estos facilitaban que la entonces empresa productiva del Estado compartiera riesgos en proyectos complejos, particularmente en exploración y aguas profundas, donde la inversión requerida es elevada.
Para muchos analistas, esta flexibilidad hacía del farmout un instrumento más eficaz para atraer inversión en un entorno global altamente competitivo.
No obstante, los contratos mixtos se interpretan como una evolución parcial del modelo de asociación. Para Alma América Porres Luna, experta en exploración y producción y ex comisionada de la extinta Comisión Nacional de Hidrocarburos (CNH), este esquema funciona como un punto intermedio que busca equilibrar las necesidades del Estado con la participación del sector privado.
“Es un pasito hacia adelante… tienes un socio que aporta capacidades técnicas, financieras y de gestión”, explica Porres Luna.
Sin embargo, destacó que estos contratos están vinculados a asignaciones específicas con plazos definidos, lo que implica que, si no se concretan, los proyectos regresan a control directo de Pemex. Este diseño introduce un elemento adicional de presión temporal y limita la flexibilidad estructural del modelo.
Más allá de la comparación técnica, el debate adquiere mayor relevancia en el contexto global actual. El analista energético Ramsés Pech advierte que el modelo mexicano, que incluye contratos mixtos, rondas, asignaciones y otras modalidades, podría haber perdido relevancia frente a las nuevas dinámicas geopolíticas.

40% de participación obligatoria y 1.8 millones de barriles diarios: las cifras que definen el modelo mixto de Pemex.
2013 marcó el inicio de los farmouts tras la reforma energética, como modelo más abierto y competitivo.
Lo anterior, plantea la necesidad de revisar los esquemas contractuales para incrementar la renta petrolera nacional, generar ingresos de corto plazo, reducir el nivel de endeudamiento y aumentar la competitividad frente a otros países.
Además, cuestiona la estrategia de producción limitada y orientada a la autosuficiencia en ciertos combustibles, lo que podría restringir el potencial económico del sector.
vs
La discusión entre contratos mixtos y farmouts plantea un dilema: mientras los contratos mixtos buscan asegurar la rectoría del Estado sobre los recursos, los farmouts ofrecían mayor dinamismo en la captación de capital y tecnología.
En este sentido, Pech destaca que el éxito del modelo actual dependerá de su capacidad para equilibrar ambos objetivos en un contexto de restricciones fiscales, presión sobre la deuda de Pemex y necesidad de incrementar la producción.
Más allá de la geopolítica, la guerra en Medio Oriente se ha consolidado como un factor disruptivo en el mercado global del gas natural. Lo que inició como un conflicto de alcances diplomáticos y petroleros, hoy escala hacia un nuevo frente que pone en jaque la seguridad energética mundial.
El punto de inflexión fue el ataque a South Pars, el gigantesco campo gasífero iraní compartido con Qatar, seguido por los daños en Ras Laffan, el complejo de gas natural licuado más importante del planeta. A partir de ese momento, el mercado dejó de preguntarse si el conflicto tendría repercusiones energéticas y empezó a calcular qué tan severas serán.
Los ataques del 18 de marzo contra infraestructura crítica en Qatar destruyeron dos trenes de LNG y recortarán alrededor de 17% de su capacidad exportadora durante un periodo que podría extenderse hasta cinco años. La dimensión de ese golpe no es algo menor. Qatar es una pieza central del comercio mundial de gas licuado y uno de los proveedores más relevantes para los mercados europeos y asiáticos.
Cuando una porción significativa de su oferta sale del sistema, la consecuencia inmediata no es solo un alza de precios. También se produce una reconfiguración de los flujos globales de energía. Europa y Asia entran
POR: GABRIEL BECERRA
México no enfrenta una interrupción inmediata de gas, pero sí el contagio de precios de un mercado energético global cada vez más volátil y dependiente.
en competencia más agresiva por cada cargamento disponible, los compradores están dispuestos a pagar primas más altas para asegurar suministro y los mercados reaccionan con nerviosismo extremo. No sorprende que, como respuesta, el precio del gas en Europa llegara a dispararse 35% en una sola jornada.
Ese salto refleja algo más profundo que una reacción coyuntural; marca el regreso del mercado a una lógica de escasez, volatilidad y prima de riesgo. El gas natural licuado funciona como una especie de válvula de equilibrio para regiones que no pueden producir todo lo que consumen. Si esa válvula se daña, el sistema entero se tensa. Por eso el efecto no se limita al sector del gas natural.
Cuando el LNG spot alcanza niveles máximos de tres años, como ya ocurre, el encarecimiento se transmite al costo de generación eléctrica, a la producción de fertilizantes, a la petroquímica, al acero, al cemento, al vidrio y, en general, a toda actividad industrial intensiva en energía. Incluso varios países asiáticos ya comenzaron a regresar temporalmente al carbón para contener costos y asegurar abasto, una señal preocupante porque
evidencia que la transición energética pierde terreno cuando la seguridad de suministro entra en crisis.
Para México, el impacto no sería idéntico al de Europa ni al de las economías asiáticas más dependientes de cargamentos marítimos, pero eso no significa que sea irrelevante. México no depende de manera directa del gas de Qatar para su consumo cotidiano. Su principal fuente de abastecimiento proviene del gas por ducto que llega desde Estados Unidos, especialmente desde Texas. Esa integración con Norteamérica ha permitido al país mantener un acceso relativamente más estable al energético, pero también ha profundizado una dependencia estructural que limita su margen de maniobra.
De acuerdo con la EIA, las exportaciones de gas estadounidense por ducto hacia México marcaron récord en 2025 y promediaron 6.4 mil millones de pies cúbicos diarios en 2024, con picos mensuales de 7.5 bcf/d en mayo de 2025. Más que una cifra técnica, ese dato confirma una realidad. Buena parte de la electricidad, de
5
años
podría extenderse la afectación a las exportaciones.
la manufactura y de la operación industrial mexicana se sostiene cada vez más en el abasto proveniente de Estados Unidos.
Sin embargo, comprar gas por ducto desde Texas no equivale a estar blindado frente a una crisis global. Si el conflicto en Medio Oriente se prolonga, Estados Unidos encuentra incentivos para colocar LNG a precios más altos en el mercado internacional, especialmente hacia Europa y Asia, donde la disposición a pagar aumenta en un entorno de escasez. Ese arbitraje internacional tiende a sostener o elevar los precios internos del gas en Norteamérica. A la vez, la tensión global encarece combustibles sustitutos, presiona mercados eléctricos y contagia costos a cadenas productivas enteras. En otras palabras, México no sufriría tanto por una interrupción física inmediata del suministro, sino por el contagio de precios en un sistema energético altamente dependiente del gas natural.
Ese contagio se sentiría en al menos tres frentes. Primero, mayores costos para las plantas de generación eléctrica que operan con gas natural, las cuales son
la columna vertebral del sistema eléctrico mexicano. Segundo, presión creciente sobre industrias como acero, cemento, vidrio, petroquímica y manufactura avanzada, donde el gas no solo es insumo energético, sino también factor clave de competitividad. Tercero, un estrés adicional para las tarifas eléctricas y para las finanzas públicas, ya sea por mayores subsidios o por un deterioro financiero de las empresas del Estado vinculadas al sector energético. A esto se suma un factor macroeconómico nada menor: Banxico ya ha advertido en minutas recientes que la volatilidad de los energéticos representa un riesgo para la trayectoria de la inflación.
Un conflicto prolongado mantendrá precios altos y volátiles en Europa y Asia, intensificando la competencia global por el gas. México, aunque protegido por su conexión terrestre, enfrentará mayores costos industriales y eléctricos debido a su vulnerabilidad estructural ante un mercado internacional incierto.
17% de la capacidad exportadora de LNG de Qatar quedó fuera de operación.
Analista y Asesor de la industria energética y en economía.
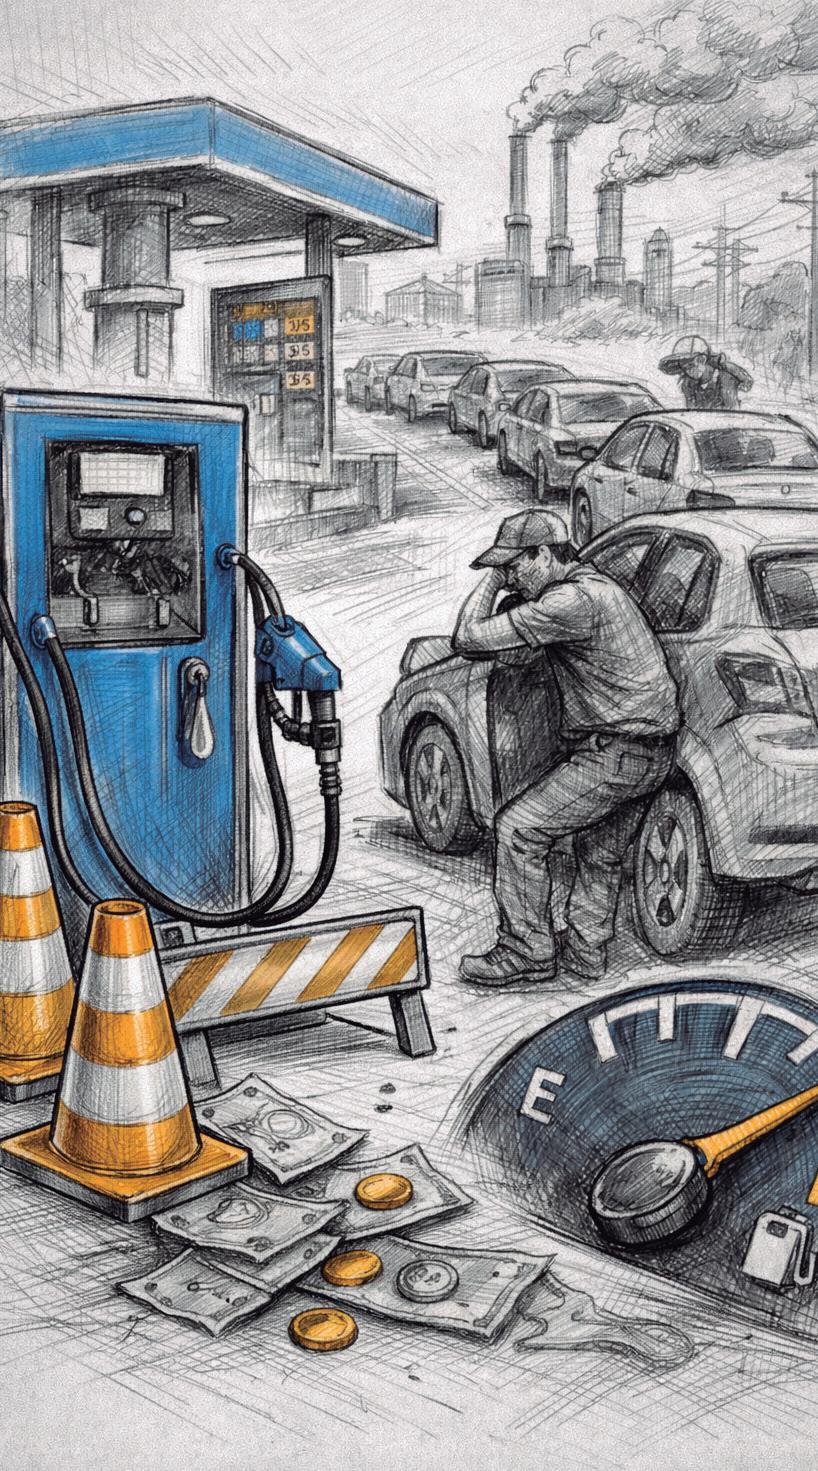
ientras la atención pública se concentra en los precios al consumidor, la política fiscal y la competencia entre marcas, las condiciones operativas de las estaciones de servicio en México se han deteriorado de manera progresiva y silenciosa. Este deterioro ha comprimido márgenes, reducido volúmenes de venta y transformado un negocio tradicionalmente estable en una actividad cada vez más riesgosa y menos rentable.
Para entender esta crisis, es necesario revisar la estructura del precio que paga el consumidor por cada litro de combustible.
El Impuesto Especial sobre Producción y Servicios (IEPS) es un gravamen federal aplicado a cada litro de gasolina y Diésel. Su objetivo es recaudar recursos y, al mismo tiempo, estabilizar precios mediante estímulos fiscales determinados por la Secretaría de Hacienda y Crédito Público (SHCP). El gasolinero únicamente lo cobra y lo transfiere al gobierno; no tiene control sobre este componente.
El precio en Terminales de Reparto y Distribución (TRD) incluye el costo del crudo, la refinación, la logística, la importación, el manejo en terminales, los costos financieros y otros ajustes de mercado. Es un componente altamente volátil que tampoco está bajo control de la estación de servicio. El gasolinero compra combustible a Petróleos Mexicanos (Pemex) o a privados, pero no decide el precio de salida.
El Impuesto al Valor Agregado (IVA) también forma parte del precio final. Se aplica a una tasa de 16% o de 8% en la frontera, y el gasolinero solo funge como retenedor y trasladador del impuesto. No lo define ni lo administra.
Así, el margen real del gasolinero proviene de la diferencia entre el precio final al consumidor y el costo total del combustible. De ese margen deben cubrirse la utilidad y todos los gastos operativos: nómina, energía, mantenimiento,
regulación, financiamiento, mermas, riesgos y logística. En consecuencia, el único espacio de maniobra real está en los costos internos, no en el precio ni en los impuestos.
Con base en ello, el análisis muestra un dato preocupante: el margen del gasolinero permanece cada vez más comprimido. Las reducciones del IEPS han servido para contener el precio final al consumidor y evitar un mayor impacto inflacionario, pero ese “alivio” no ha beneficiado al expendedor, sino que ha reducido aún más su espacio de rentabilidad.
Gasolina regular
El 28 de febrero, el precio promedio nacional fue de 23.54 pesos por litro, integrado por 6.70 pesos de IEPS, 11.18 de TRD, 3.77 de IVA y 1.89 de utilidad bruta para el gasolinero. Cuando Hacienda aplicó un estímulo fiscal el 21 de marzo, el IEPS bajó a 5.09 pesos, pero la TRD subió a 13.12 pesos por litro. El resultado fue una reducción de la utilidad bruta del gasolinero, de 1.89 a 1.68 pesos por litro. Al 28 de marzo, el margen apenas se movía entre 1.68 y 1.70 pesos por litro. La participación del gasolinero en el precio final cayó del 8% al 7%, mientras la TRD subió de 47% a 55%.
Gasolina premium
El 28 de febrero, el precio promedio fue de 25.70 pesos por litro, con una utilidad bruta de 3.23 pesos. Sin embargo, el aumento de la TRD de 12.70 a 16.01 pesos hacia el 21 de marzo redujo drásticamente el margen a 1.57 pesos por litro, a pesar de una baja en el IEPS. Al cierre del periodo, la utilidad bruta repuntó ligeramente a 1.87 pesos, pero la participación del gasolinero en el precio total cayó del 13% al 7%, mientras la TRD pasó de 49% a 59%
En el caso del diésel, la presión fue todavía más severa. El 28 de febrero, el precio promedio nacional fue de 26.37 pesos por litro, con una utilidad bruta de 2.48 pesos. Para el 14 de marzo, la TRD se elevó de 12.31 a 17.33 pesos por litro, y aunque Hacienda redujo el IEPS, la utilidad bruta cayó a 1.41 pesos. Al 28 de marzo, con una TRD ya en 20.24 pesos, el margen apenas se ubicó entre 1.70 y 1.90 pesos por litro, mientras la participación del gasolinero en el precio final cayó del 9% al 6%. En ese mismo lapso, la TRD pasó de representar 47% del precio al 70%.
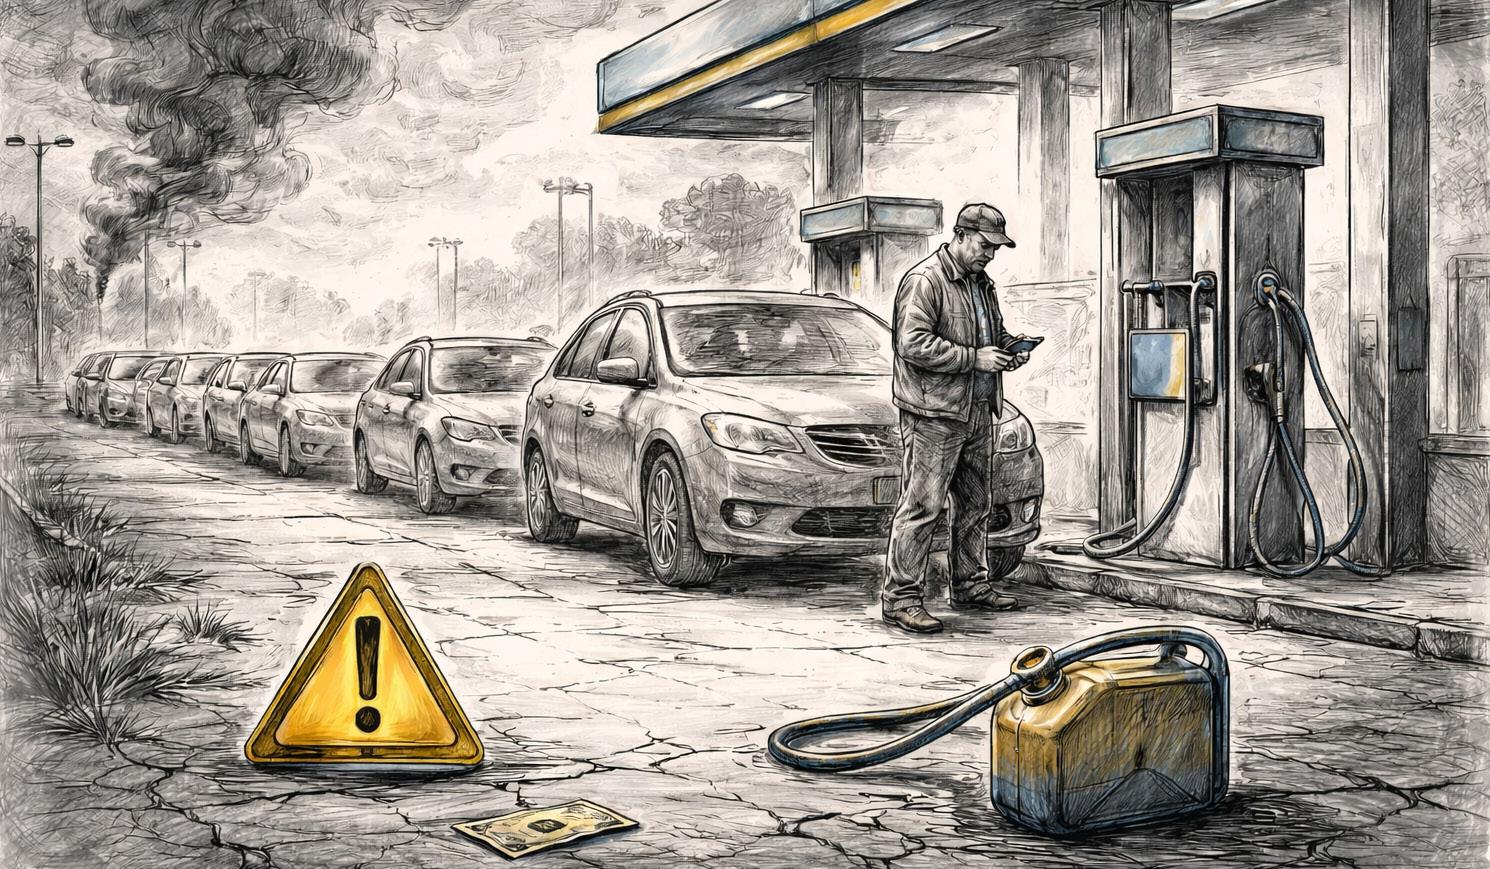
Las estaciones de servicio están absorbiendo buena parte de la volatilidad del mercado. Hoy, este negocio depende cada vez más del volumen, pero el volumen cae cuando los precios suben y el consumidor pierde capacidad de compra. El gasolinero no controla el IEPS, no controla el IVA, no controla el precio en terminales, y aun así debe operar con menores márgenes, mayor presión regulatoria y mayores costos.
En este escenario, la pregunta ya no es cuánto más pueden resistir los empresarios gasolineros, sino hasta cuándo será sostenible un modelo que asfixia el margen de quien opera la última milla. Sin una política fiscal que amortigüe los impactos y una regulación que comprenda las realidades operativas, el sector corre el riesgo de pasar de la fragilidad a un punto de quiebra, dejando al consumidor final en una vulnerabilidad aún mayor.
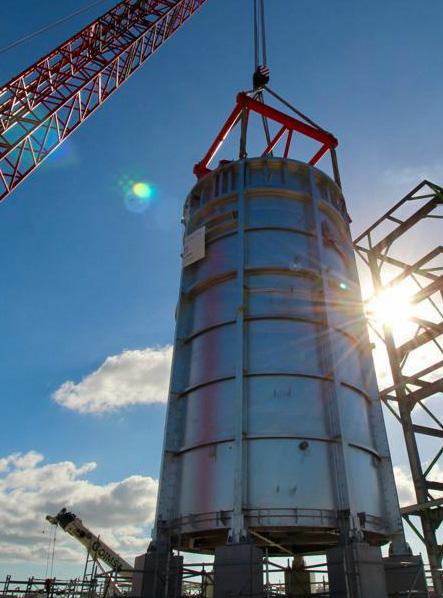
POR: REDACCIÓN I&EM
Marzo de 2026 se perfila como el mes más crítico en la breve historia de la refinería Olmeca. En menos de tres semanas, la obra insignia de Dos Bocas quedó cercada por la tragedia y la crisis ambiental: primero, un incendio con saldo mortal; después, la aparición de manchas de hidrocarburos en cuerpos de agua y litorales de la región.
Este ciclo vicioso —incidente, contención, limpieza y nuevas manchas— ya le pasa una factura alta a la región: golpea la economía local, asfixia la pesca y el turismo, entorpece la movilidad portuaria y, sobre todo, erosiona la confianza en la seguridad operativa de la refinería emblema del sexenio de AMLO.
El episodio más crítico se registró el 17 de marzo. Un incendio se desató en las inmediaciones de la barda perimetral, en una zona de manejo de hidrocarburos, tras lluvias intensas que habrían provocado el desbordamiento e ignición de aguas aceitosas. El siniestro cobró la vida de cinco personas —una empleada de Petróleos Mexicanos (Pemex) y cuatro contratistas—, además de dejar varios lesionados, de acuerdo con reportes oficiales y periodísticos.
Mientras la Fiscalía General de la República (FGR) y la Agencia de Seguridad, Energía y Ambiente (ASEA) iniciaban las investigaciones correspondientes, Pemex se apresuró a declarar que no hubo afectaciones críticas a la infraestructura. Sin embargo, esta postura oficial contrasta con el saldo mortal y los reportes de daños operativos que han trascendido.
Dos días después, el problema dejó de ser solo seguridad industrial y se volvió también alerta ambiental. La Capitanía de Puerto detectó residuos de hidrocarburo en el Río Seco, colindante con la refinería, y declaró la zona como restringida, prohibiendo navegación y actividades marítimas por riesgo a la seguridad y al medioambiente.
Esa decisión impacta directamente a lancheros, pescadores y operaciones menores de logística, porque el río funciona como arteria de movilidad local.
Tras el siniestro, se multiplicaron los reportes de contaminación en muelles y zonas de flujo hídrico, ante el temor de que el crudo alcanzara ecosistemas sensibles. En respuesta, Pemex y diversas dependencias federales coordinaron acciones de contención y limpieza que incluyeron la instalación de barreras en el Río Seco. Hasta el momento, se reporta la recolección de 240 kilogramos de residuos impregnados con hidrocarburo, en un esfuerzo crítico por frenar su avance hacia la laguna Mecoacán.
Tras el incendio, Greenpeace volvió a pedir transparencia y medidas de protección a comunidades, incluyendo reclamos de reubicación de escuelas cercanas a la instalación.
El balance social de los recientes incidentes revela una doble afectación: una crisis de confianza y salud pública ante la recurrencia de siniestros, y un impacto económico directo sobre las cadenas de valor de la pesca y el turismo local. La pregunta que queda en el aire es si el “mes de incidentes” es una anomalía o apenas es el síntoma de una
Para los especialistas, la secuencia de fallas en Dos Bocas no es una coincidencia, sino un síntoma de su entorno: ante lluvias intensas o inundaciones, cualquier deficiencia en la gestión de residuos o aguas aceitosas escala de inmediato a una crisis de contaminación en la red de ríos, esteros y lagunas que circundan el municipio de Paraíso.
curva de aprendizaje más larga y riesgosa de lo que se prometió.
El futuro próximo de Dos Bocas depende de dos factores: la transparencia en el diagnóstico de las fallas operativas y la voluntad de realizar ajustes técnicos de fondo. Más allá de las labores de limpieza, el sector energético y la comunidad de Paraíso exigen cambios que garanticen la seguridad. Porque en Dos Bocas, cada derrame no solo deja mancha, deja memoria.
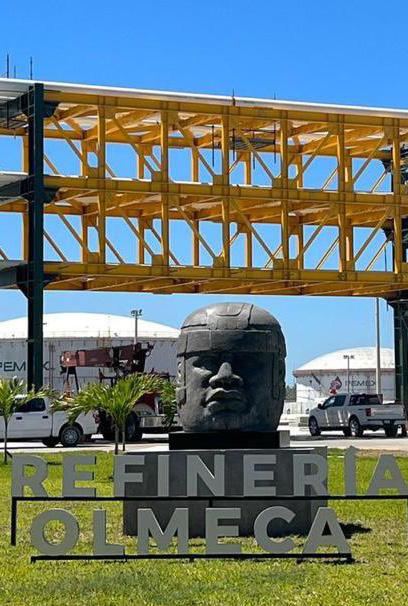
En Dos Bocas, cada derrame no solo deja mancha: deja memoria.
l saldo del incendio en la refinería de Dos Bocas es devastador: cinco familias de luto tras la muerte de una empleada de Petróleos Mexicanos (Pemex) y cuatro trabajadores externos, en un siniestro que evidencia fallas críticas de seguridad. No obstante, para la empresa del Estado lo prioritario parece ser otro dato, pues sostuvo que no hubo afectación operativa relevante. Y ahí empieza el problema: en México, mientras la operación se mantenga en pie, pareciera que las vidas humanas y los riesgos sistémicos pueden archivarse en el cajón de los “eventos desafortunados”.
La tragedia no solo exhibe una falla industrial: revela una falla regulatoria. Porque la pregunta no es si hubo fuego, muertos y posibles residuos de hidrocarburos fuera de control. La pregunta es si la Agencia de Seguridad, Energía y Ambiente (ASEA) hará algo proporcional al tamaño del desastre; y la historia reciente invita al escepticismo.
Investigaciones periodísticas documentaron que, pese a miles de fugas y derrames reportados por Pemex entre 2015 y 2022, la ASEA apenas acumuló 14 sanciones en ese periodo. Otro recuento señaló más de mil 600 incidentes entre 2018 y 2023 —fugas, incendios y explosiones— con escasas consecuencias regulatorias visibles para la petrolera. En cualquier industria seria, cinco muertos activarían investigaciones, suspensiones parciales, revisiones de integridad, responsabilidades administrativas y, si hay incumplimientos, multas ejemplares. Aquí, en cambio, el mercado ya da por hecho el libreto: investigación, comunicado, medidas correctivas y borrón político.
El costo de esta tibieza no es moral solamente; es económico. Cada incendio obliga a gastar en reparación, inspecciones, seguros, reemplazo de equipos y horas-hombre improductivas.
Aunque Pemex insista en que “no se afectó la operación”, cualquier emergencia en una instalación de refinación implica maniobras reprogramadas, zonas restringidas y mayor gasto defensivo. Ese dinero compite con mantenimiento, con inversión productiva y con una caja ya golpeada por deuda y proveedores impagos.
Además, la falta de sanción creíble encarece el sistema entero. Contratistas suben precios, aseguradoras endurecen
condiciones y acreedores agregan otra capa de riesgo a una empresa que ya carga suficientes. La ausencia de consecuencias no abarata la operación; la vuelve más cara y peligrosa. Normaliza el error, abarata la negligencia y convierte el siguiente accidente en cuestión de tiempo, no de probabilidad.
Dos Bocas no es una refinería cualquiera; es el emblema energético del régimen pasado y una pieza central de la narrativa actual. Por eso el riesgo regulatorio es también político: clausurar áreas, suspender procesos o sancionar con dureza tendría costo mediático. Y precisamente por eso la prueba real para la ASEA empieza hoy. Si cinco muertos en el activo más simbólico del país no bastan para demostrar autoridad, entonces ya no hablamos de un regulador débil, sino de un regulador domesticado.
POR: MIRIAM GRUNSTEIN
Socia fundadora - Brilliant Energy Consulting
¿Estamos, acaso, trastornados? ¿Es el nuestro un “gobierno de cristal”? ¿Uno al que le podamos arrojar piedras cuando algo no nos guste? Nada más alejado de la realidad democrática.
Un “gobierno de cristal” es uno que tiene la fortaleza institucional para mostrar lo que tiene dentro. Sin embargo, tras decenas de conversaciones con amigos y conocidos de empresas diversas, el lamento constante y más agudo: padecemos una ínfima comunicación con el gobierno, trátese de órganos del sector energético u otros.
Recientemente, conversé con un empresario que, ante el hermetismo de la extinta Comisión Reguladora de Energía (CRE) en los tiempos de AMLO, sacó un permiso para hacer jugo de melón cuando en realidad es de sandía. Estos “atajos” son seductores a corto plazo, pero a mediano y a largo plazo acarrean muchas complicaciones; unas más graves que otras. Ante la falta de respuesta del gobierno, las empresas (especialmente las más pequeñas) pueden incurrir en un sinfín de irregularidades. No es lo debido, pero tampoco lo es que nos cierren las puertas.
La opacidad en la burocracia no rinde buenos resultados. El gobierno de AMLO fue impenetrable, salvo para unos cuantos. El de Claudia, en cambio, muestra mayor apertura sin que sea la óptima. ¿Cómo hacer que un gobierno se abra ante sus gobernados?
Mathew McCubbins plantea una tríada de medidas que conducen a una relación sana entre gobernantes y gobernados.
Primero: no se debe cambiar una política pública sin aviso previo, independientemente de quien la apoye o no. En Segundo, deben abrirse canales institucionales para que todos los interesados expresen sus opiniones sobre dicho cambio. En Tercero, se debe procurar la participación activa y, sobre todo, trascendente, de los interesados en el proceso de toma de decisiones. Esto debe ir más allá de los mecanismos habituales de consulta.
Cuando haya reuniones abiertas, tanto las empresas como los gobiernos, pueden invitar a terceros imparciales para que, a manera de mesas de trabajo, expongan las ventajas y desventajas de dicha política. Las aportaciones de los expertos pueden ser aceptadas y/o refutadas, pero deben levantarse actas para que
los cambios aceptados sean integrados. Es importante que los argumentos de los expertos se expongan con conocimiento de causa, con pruebas, con datos cualitativos o cuantitativos.
La buena gobernanza integra voces críticas de buena fe y rechaza privilegios pactados en la opacidad.
Según McCubbins, estas reuniones, deben estar abiertas al mayor número posible de interesados, sin llegar al absurdo. Más aún, deben tener como fin establecer compromisos concretos que serán difundidos ampliamente.
La buena gobernanza consiste en atraer disidentes de buena fe, a la vez que rechaza categóricamente la formación de grupos privilegiados mediante negociaciones secretas. Es vital que las empresas se resistan a aceptar condiciones, que en otro contexto serían inaceptables a cambio de simpatías políticas. La gobernanza abierta es la suma de buenas autoridades, pero también de ciudadanos conscientes.
¿Suena utópico? Tal vez. Pero en México hay pruebas de que no hay partido que dure 100 años en el poder ni pueblo que lo aguante.
POR: GABRIEL BECERRA
El alza del Diésel en el mundo se está convirtiendo en uno de los efectos económicos más delicados de la guerra en Irán. A casi tres semanas del estallido del conflicto, el mercado energético ya refleja un daño real. El FMI advirtió este 19 de marzo que los precios del petróleo y el gas han subido más de 50% en el último mes y que el Brent ya rebasó los 100 dólares por barril. Al mismo tiempo, la International Energy Agency (IEA) señala que la interrupción de flujos por el estrecho de Ormuz ha provocado la mayor disrupción de oferta en la historia del mercado petrolero mundial.
Aunque muchas veces se pone el foco en la gasolina, el verdadero termómetro de la inflación productiva suele ser el Diésel. No es el combustible del consumo aspiracional, sino el del movimiento de la economía real. De él dependen camiones de carga, maquinaria agrícola, transporte industrial, flotas de distribución, equipo de construcción y buena parte de la logística que conecta puertos, centros de abasto, fábricas y supermercados. Por eso, cuando sube el Diésel, no solo se encarece llenar un tanque, se eleva el costo de mover mercancías, cosechas, materiales y personas. Ese efecto termina filtrándose a casi toda la cadena de precios.
El mercado internacional ya está mandando señales muy claras. Al inicio del conflicto, las primas del Diésel y del combustible para avión en Asia subieron a máximos de varios años por el temor a interrupciones de suministro en Medio Oriente. Días después, el cierre efectivo de Ormuz dejó atrapado alrededor de una quinta parte del suministro global de petróleo y cerca de 10 millones de barriles diarios de producción de Medio Oriente quedaran temporalmente
fuera del mercado, una dislocación que no se corrige de inmediato, aunque se reabra la ruta.
Para México, el golpe potencial es especialmente sensible porque llega en un momento en que la inflación ya volvió a mostrar resistencia. El Instituto Nacional de Estadística y Geografía (INEGI) reportó que la inflación anual fue de 4.02% en febrero de 2026, por encima del objetivo permanente de 3% de Banco de México. Banxico, además, reconoció en su anuncio monetario más reciente que las expectativas de inflación general para el cierre de 2026 aumentaron y que sus pronósticos se ajustaron al alza entre el primer trimestre de 2026 y el primero de 2027.
El Diésel no es el combustible del consumo aspiracional, sino el del movimiento de la economía real.
En ese contexto, un encarecimiento adicional del Diésel funciona como un acelerador inflacionario. El primer factor es el transporte de mercancías. Si a una empresa le cuesta más mover alimentos, bebidas, acero, cemento, paquetería o insumos importados, esa presión termina trasladándose, completa o parcialmente, al consumidor. El segundo factor es el agro; sembrar, cosechar, bombear agua y distribuir productos del
campo depende en gran medida del Diésel, así que un choque de precios energéticos también puede empujar al alza alimentos frescos y procesados.
El tercer factor es industrial: Diésel caro implica mayor costo de operación para minería, construcción, manufactura y servicios logísticos, y eso termina reflejándose en precios finales o en menores márgenes.
Ese mecanismo coincide con la advertencia del Fondo Monetario Internacional (FMI) de que un aumento sostenido de 10% en los energéticos puede añadir 40 puntos base a la inflación global en un horizonte de un año.
México ya empezó a reaccionar precisamente por ese riesgo. Hacienda reactivó el estímulo fiscal al Diésel, equivalente a 35.2% del IEPS o unos 2.59 pesos por litro, mientras las gasolinas magna y premium quedaron sin apoyo generalizado. La lógica del gobierno es clara: se está tratando de contener el combustible que más pesa en la estructura de costos del transporte y la distribución. Esa decisión confirma que la autoridad ve al Diésel como un foco potencial de contagio inflacionario.
Sin embargo, ese escudo tiene límites. El estímulo fiscal puede amortiguar una parte del golpe, pero no elimina el problema de fondo si el conflicto se prolonga, si el Brent permanece arriba de 100 dólares o si continúan las disrupciones en rutas, refinerías y seguros marítimos. Además, subsidiar el Diésel reduce presión inmediata sobre precios, pero también le resta ingresos al gobierno. Es decir, México puede comprar algo de estabilidad en el corto plazo, aunque a costa de menor recaudación y con una protección incompleta si el choque externo se intensifica.
La pregunta de fondo no es si el aumento del Diésel afectaría a la inflación mexicana, sino cuánto y por cuánto tiempo. Si la guerra con Irán se contiene pronto, el impacto podría quedarse en un episodio de presión temporal sobre logística y mercancías. Pero si la crisis se extiende, el Diésel puede convertirse en una nueva fuente de inflación importada para México. Una inflación menos visible que la de la gasolina en la conversación pública, pero más profunda en la economía cotidiana, porque toca el costo de mover prácticamente todo.
Cuando sube el Diésel, no solo se encarece llenar un tanque: se eleva el costo de mover prácticamente todo.
El estímulo fiscal al Diésel puede amortiguar el golpe, pero no elimina el problema de fondo si el conflicto se prolonga.
PAYÁN CEO de eServices
urante marzo de 2026, el mercado de combustibles en México registró alzas moderadas; sin embargo, el Diésel destaca por un incremento más pronunciado. Esta tendencia responde directamente a los ajustes en los precios mayoristas de Petróleos Mexicanos (Pemex) y la aplicación de cuotas plenas del IEPS.
De acuerdo con los promedios nacionales en terminales, Pemex elevó el costo al mayoreo del Diésel en un 10.45% (aproximadamente 2.50 pesos por litro), aunque el impacto final varía según la región. Por su parte, la gasolina Premium (mínimo 91 octanos) subió un 2.42% al 13 de marzo de 2026, impulsada principalmente por la eliminación de los estímulos fiscales de la Secretaría de Hacienda. Estos ajustes han empujado el precio minorista del Diésel por encima de la barrera de los 27 pesos por litro a nivel país.
En contraste, la gasolina Regular (mínimo 87 octanos) mantiene estabilidad con un precio pactado de 24 pesos por litro, tras la renovación del convenio voluntario el pasado 11 de marzo. Este acuerdo, respaldado por más del 96% de las estaciones de servicio, es vital para la economía familiar, considerando que el 85% del parque vehicular en el país depende de este producto.
Este ajuste eleva directamente los costos operativos de las flotas de carga, las cuales sostienen al 80% del autotransporte federal y generan cinco millones de empleos. Los efectos principales se dividen en:
1. Autotransporte de carga: Representa el mayor impacto, con alzas en fletes de entre el 3% - 5% y costos operativos hasta un 3% más altos, lo que encarece bienes de consumo básico y alimentos.
2. Transporte de pasajeros: Los autobuses y camiones urbanos enfrentan presiones tarifarias
que afectan directamente el bolsillo de la comunidad.
3. Industria agrícola y manufacturera: El uso de maquinaria a Diésel en campos y fábricas incrementa los gastos de producción, repercutiendo en los precios finales al consumidor.
La escalada de precios presiona al alza la inflación en la canasta básica y comprime los márgenes de utilidad de las estaciones de servicio. Ante este escenario de volatilidad, se vuelve imperativo un estricto cumplimiento normativo en el reporte de volúmenes y precios.
Si bien el pacto voluntario logra estabilizar la gasolina Regular, el encarecimiento del Diésel y la Premium expone la vulnerabilidad de nuestra cadena logística. Fortalecer las estrategias de diversificación energética será crucial para amortiguar la inflación y preservar la competitividad del sector hidrocarburos frente a la volatilidad global.
POR: GABRIEL BECERRA
Desde que Morena llegó al poder en 2018, Grupo Carso no solo expandió su presencia en el sector energético. Se volvió un actor recurrente en algunos de los proyectos más estratégicos del Estado mexicano. Proyectos como Dos Bocas, Ixachi, Lakach, Zama y Macavil, así como gasoductos ligados a la Comisión Federal de Electricidad (CFE) y otros desarrollos clave muestran un patrón difícil de ignorar: cada vez que el gobierno impulsa una obra energética prioritaria, el conglomerado de Carlos Slim aparece, de una u otra forma, dentro del mapa de contratistas, socios o participantes relevantes.
En un sexenio que reivindicó la soberanía energética, fortaleció el papel del Estado y concentró buena parte de la inversión pública en proyectos emblemáticos, Carso consiguió posicionarse como uno de los grupos empresariales mejor colocados para capitalizar esa estrategia. No se trata únicamente de una participación aislada en contratos específicos, sino de una presencia constante en obras que definen la política energética del país.
Los números ayudan a explicar por qué esta historia merece atención. En 2018, la división energética de Grupo Carso representaba una porción relativamente acotada de sus utilidades. Para 2023, su peso se había multiplicado de forma significativa y ya se había convertido en uno de los negocios más rentables del conglomerado. En 2025, mientras otras áreas del grupo enfrentaban presiones, el negocio energético volvió a funcionar como un amortiguador financiero.
En ese tenor, la energía dejó de ser una línea complementaria para transformarse en uno de los ejes de rentabilidad del corporativo.
Dicha expansión coincide con el avance de Carso en una ruta muy específica: entrar, una y otra vez a proyectos donde el gobierno federal tiene interés político, presupuestal y estratégico. En Dos Bocas, por ejemplo, el grupo participó a través de Operadora CICSA en suministros y fabricación de equipos. En los gasoductos WahaPresidio y Waha-San Elizario consolidó una posición de largo plazo con la CFE.
Carso gana por su músculo técnico y financiero o porque se ha convertido en el contratista de confianza del nuevo modelo energético
La energía dejó de ser un negocio complementario para Grupo Carso y se convirtió en uno de los ejes de rentabilidad del conglomerado.
Carso no aparece en los márgenes del sistema energético mexicano; aparece en el centro de los proyectos estratégicos del Estado.
Más tarde vino el fortalecimiento en exploración y producción con IchalkilPokoch y la ampliación de su participación en Talos Energy México, un movimiento que lo acercó aún más al desarrollo de Zama, uno de los activos petroleros más importantes del Golfo de México.
¿Fortaleza técnica o preferencia política?
Bajo la administración de Claudia Sheinbaum, la presencia de Slim en el sector no solo se mantiene, sino que se profundiza. Los proyectos Ixachi y Lakach marcan una transición definitiva: Carso ha dejado de ser un simple proveedor o constructor para convertirse en el operador estratégico de proyectos complejos de petróleo y gas. Esta evolución se consolida con el contrato mixto en el campo Macavil, una oportunidad que Carso capitalizó mientras otros actores privados optaron por la cautela. En suma, la relación ha escalado de la infraestructura básica hacia áreas de máximo valor operativo.
Este patrón alimenta una percepción compleja para la administración: la de una concentración de oportunidades en un reducido grupo de actores vinculados a los grandes proyectos oficiales. Si bien existen argumentos técnicos, financieros y de probada capacidad de ejecución que respaldan estas asignaciones, la recurrencia de los mismos protagonistas en frentes tan diversos termina por generar interrogantes sobre la apertura real del sector: ¿Carso gana porque tiene la escala, el músculo financiero y la experiencia que otros no tienen? ¿O porque, en los hechos, se ha convertido en el contratista de confianza del nuevo modelo energético mexicano?
La duda crece cuando se observa la naturaleza de los proyectos. No estamos hablando de contratos menores o periféricos, sino de activos altamente sensibles para la narrativa gubernamental. La refinería insignia del sexenio de López Obrador, campos prioritarios para Petróleos Mexicanos (Pemex), infraestructura crítica de gas natural y desarrollos petroleros
considerados estratégicos para elevar producción o reforzar seguridad energética. Carso no aparece en los márgenes del sistema; aparece en el centro.
Eso no prueba por sí mismo favoritismo, pero en un país donde la relación entre poder político y grandes empresarios siempre ha sido motivo de sospecha, la repetición de un mismo grupo en proyectos emblemáticos inevitablemente genera cuestionamientos.
Más aún porque el negocio no está exento de riesgos ni de ventajas particulares. Algunos contratos contemplan pagos diferidos por parte de Pemex; otros se insertan en esquemas donde el Estado absorbe buena parte de la presión política para que los proyectos salgan adelante. En ese contexto, Carso parece haber encontrado una fórmula de expansión anclada a la prioridad gubernamental, estar donde están los recursos públicos, la urgencia política y los activos estratégicos.
POR: REDACCIÓN I&EM
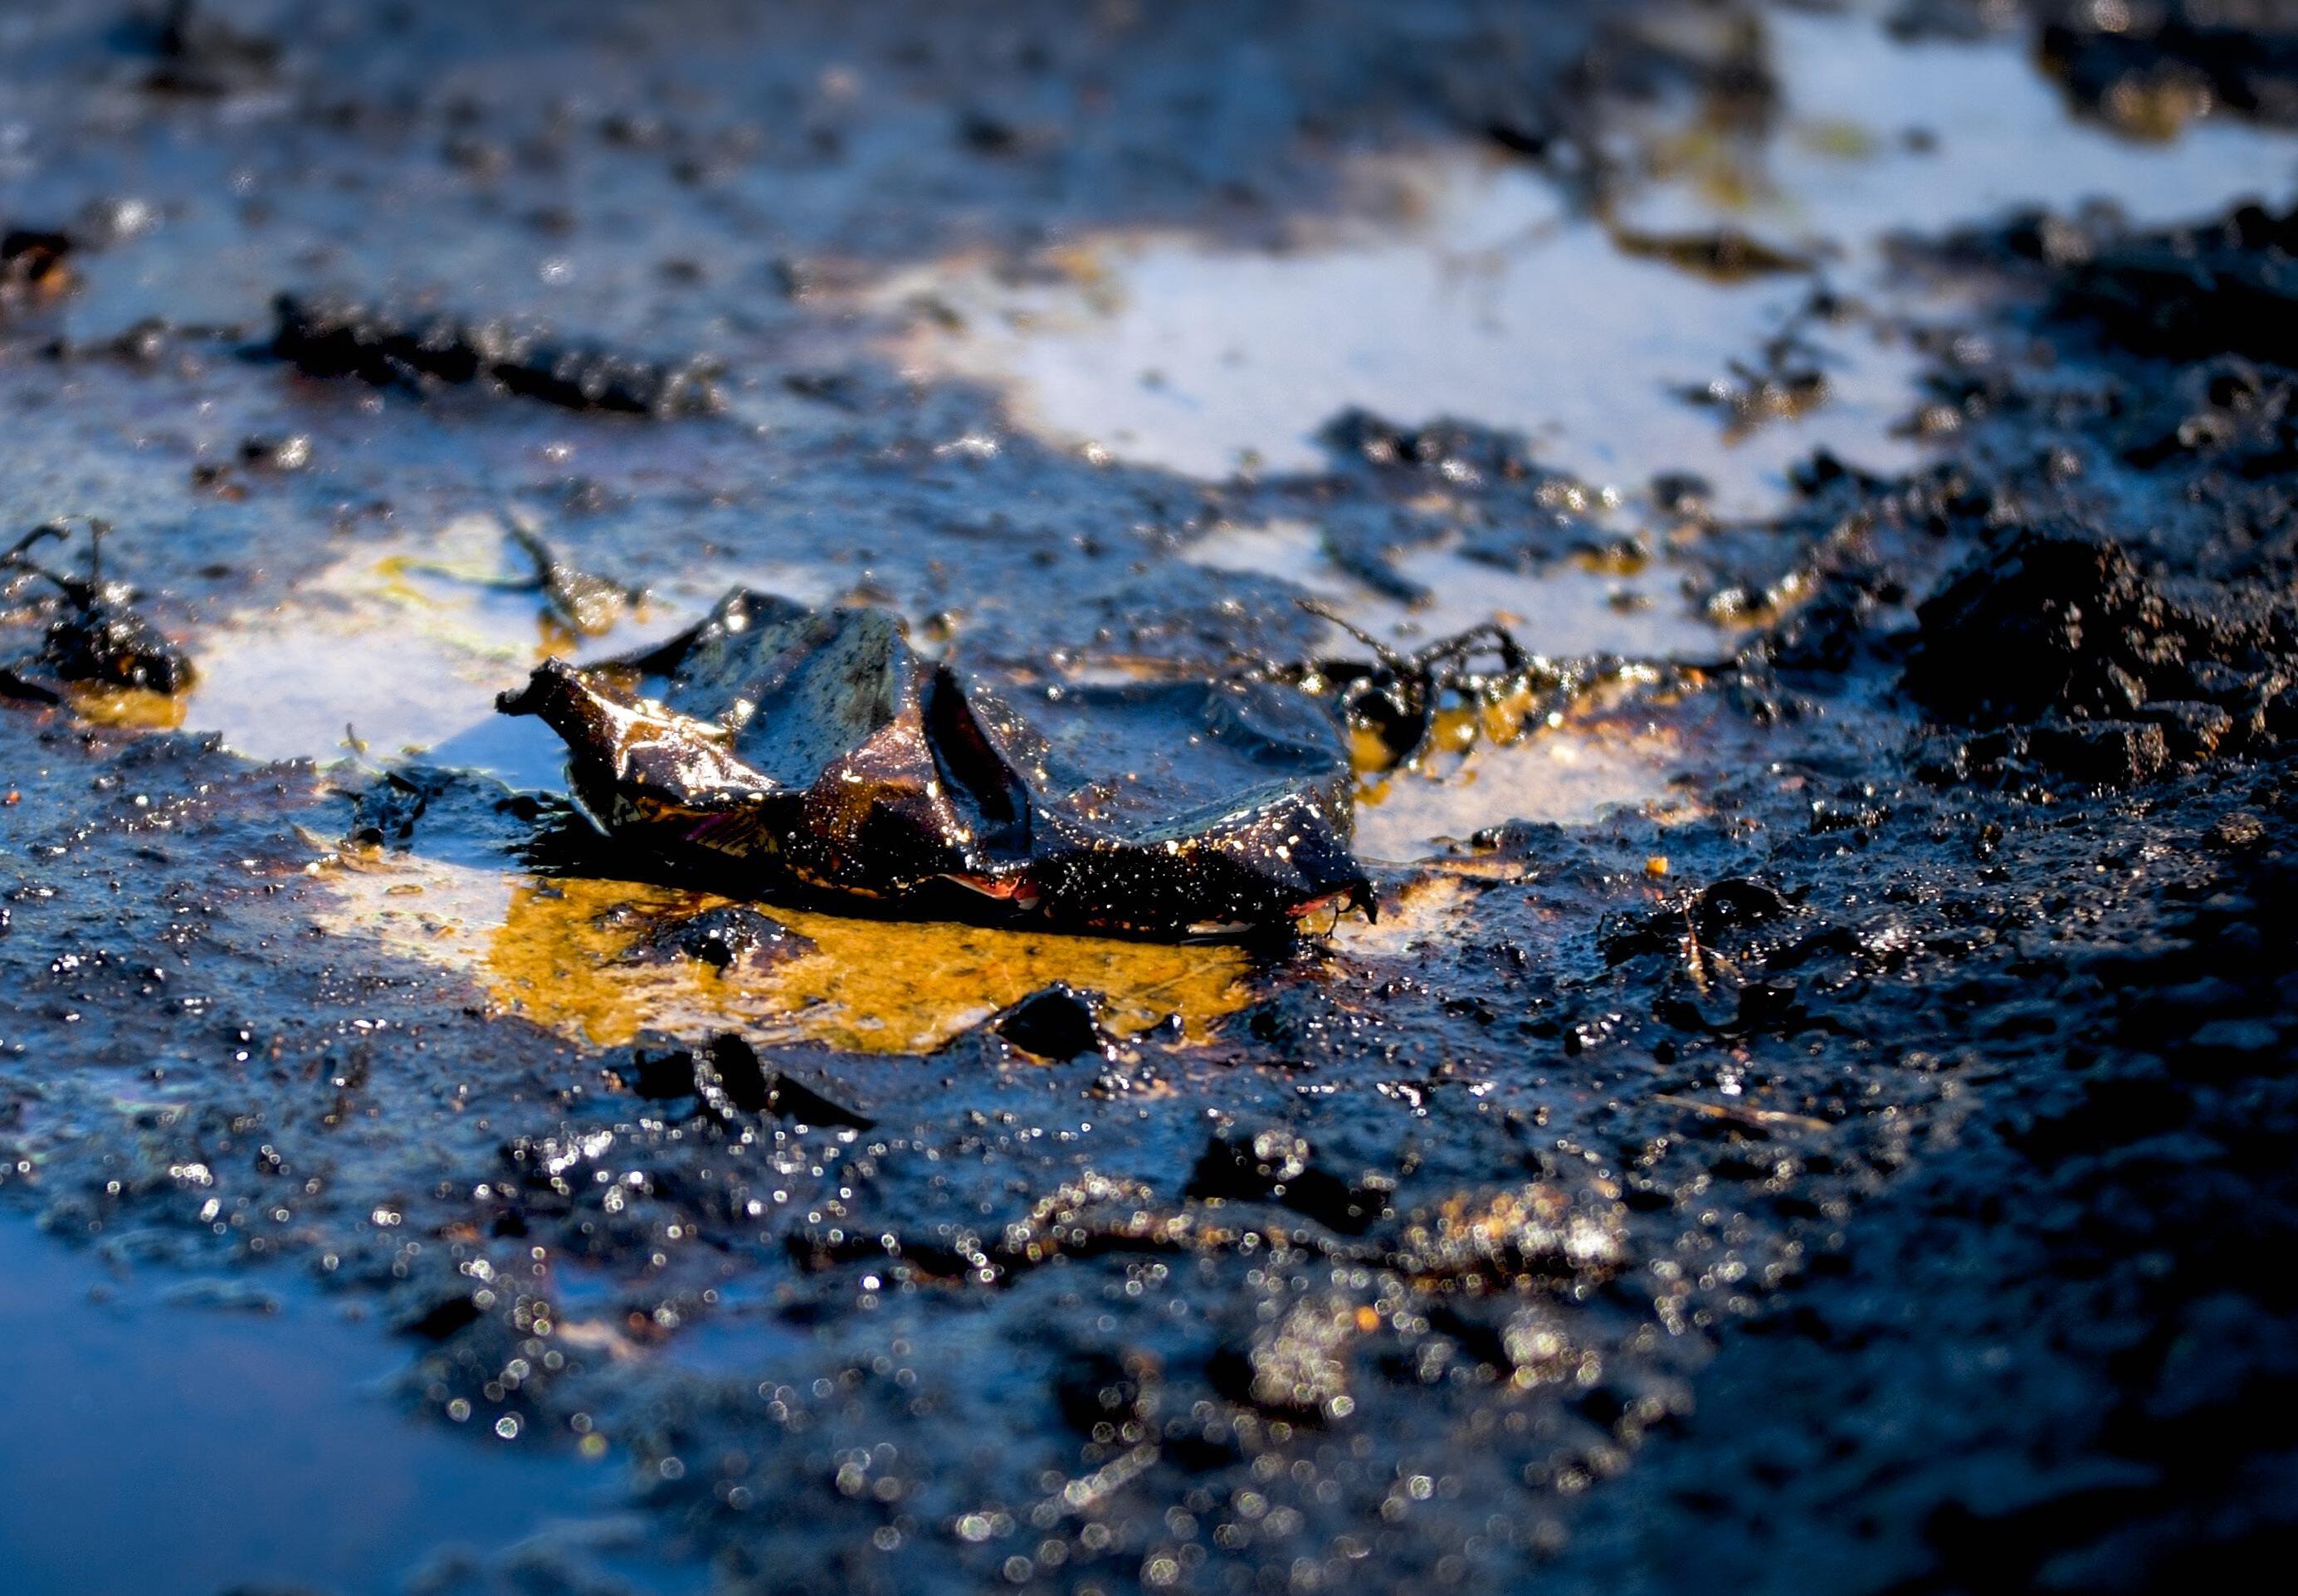
Desde finales de febrero de 2026 se detectó en la bahía de Campeche una mancha de chapopote mar adentro. La mancha terminó convirtiéndose en un fenómeno regional: las corrientes y las mareas la empujaron hacia la costa y hoy el chapopote impacta más de 630 kilómetros de litoral en Campeche, Tabasco y Veracruz. La extensión no es algo pequeño. Organizaciones y la Red Corredor Arrecifal han contabilizado 51 sitios afectados, con una trayectoria que recorre desde el sur de Veracruz hasta Paraíso, Tabasco, y toca zonas ecológicamente sensibles del Golfo de México.
La cronología ayuda a entender por qué el derrame tomó dimensión de crisis. El 20 de febrero se identificó una mancha inicial de decenas de kilómetros frente a Campeche mediante imágenes satelitales y monitoreo civil. Para el 1 de marzo, comenzaron los primeros reportes en playas del sur de Veracruz; el chapopote no llegó de golpe, sino en “oleadas”: pequeñas bolas negras, franjas en arena y restos adheridos a piedras, muelles y manglares. El 9 de marzo el frente avanzó hacia Coatzacoalcos y zonas aledañas; el 18 de marzo se registró su llegada al norte veracruzano, incluyendo Tamiahua, Tuxpan y Cazones, lo que confirmó que el derrame no era un episodio local sino un desplazamiento costero de gran escala.
El alcance geográfico es especialmente preocupante porque coincide con el Corredor Arrecifal del Suroeste del Golfo de México, una franja que integra alrededor de 125 arrecifes coralinos y rocosos, además de lagunas
y manglares que sostienen pesca ribereña y biodiversidad. En términos prácticos, el chapopote no solo ensucia playas: puede impregnar raíces de mangle, afectar zonas de crianza de peces, y alterar cadenas alimenticias en áreas protegidas y de alta productividad biológica.
En paralelo creció el conflicto sobre el origen. Petróleos Mexicanos (Pemex) ha negado que el derrame provenga de sus instalaciones y desde el gobierno se ha repetido la hipótesis de que el responsable sería un barco privado, aunque sin identificar
Sin responsable identificado, la contaminación sigue llegando.
El derrame de chapopote ya no es un episodio local: ha contaminado más de 630 kilómetros del litoral del Golfo de México.
públicamente la embarcación ni mostrar evidencia concluyente sobre el punto exacto de fuga.
Incluso, la presidenta Claudia Sheinbaum abrió la puerta a una investigación penal y admitió que aún no se determina con certeza si la fuga ha sido controlada. Ante esta situación, se ha desplegado un grupo interinstitucional que coordina la investigación y la limpieza, conformado por la ASEA (Agencia de Seguridad, Energía y Ambiente) en la supervisión técnica, la PROFEPA (Procuraduría Federal de Protección al Ambiente) en la vigilancia de daños, y la SEMARNAT (Secretaría de Medio Ambiente y Recursos Naturales) como cabeza de sector. A este esfuerzo se suman la Marina, encargada del resguardo marítimo y contención, y Pemex, como operador con capacidad técnica en labores de contención y saneamiento, aunque el origen del derrame siga en
disputa.Esa ambigüedad pesa. Si no se identifica la fuente, no se puede cerrar la llave, ni garantizar que las playas limpias no vuelvan a mancharse. Y eso explica por qué en varias comunidades persiste la sensación de “limpieza parcial”; se retira chapopote visible, pero el oleaje trae material nuevo.
Sobre la respuesta, el gobierno federal ha comunicado avances en toneladas recolectadas. En un boletín de Pemex y SEMARNAT se reportó un avance general de 88% de limpieza y la recolección de 94.7 toneladas de residuos impregnados con hidrocarburo en playas de Veracruz y Tabasco, además de despliegue de personal especializado y barreras de contención. Sin embargo, organizaciones ambientalistas sostienen que hay puntos sin atención suficiente y que la llegada de chapopote continúa, por lo que han
pedido declarar emergencia ambiental, transparentar el origen del derrame y garantizar reparación a comunidades pesqueras y turísticas afectadas.
El impacto económico ya es tangible: en diversas localidades se han reportado suspensiones de pesca, caída de actividad turística y costos adicionales de limpieza comunitaria. Pero el daño más profundo puede ser el “invisible”, la afectación a manglares, lagunas y arrecifes que tardan años en recuperarse. Por eso, el derrame no se mide solo por kilómetros manchados; se mide por la rapidez con que se identifique la fuente, se contenga de forma definitiva y se establezca un mecanismo de compensación real. Mientras eso no ocurra, el chapopote seguirá llegando como recordatorio de un problema mayor. En el Golfo, la contaminación se mueve rápido; pero la rendición de cuentas, no tanto.
Presidenta de la Comisión de Energía en la Cámara de Diputados
ué gusto saludarlos de nuevo! En esta entrega, quiero compartirles detalles de la productiva reunión que sostuve recientemente con el equipo de la Comisión Federal de Electricidad (CFE), encabezado por Francisco Cuevas, director de Ingeniería y Proyectos de Infraestructura. Analizamos a fondo el Plan de Expansión de la CFE 2025-2030, un proyecto ambicioso que prioriza el contenido nacional en la infraestructura eléctrica. Les adelanto que vienen excelentes noticias para México y, de manera muy especial, proyectos estratégicos que detonarán el desarrollo en mi querido Campeche y Ciudad del Carmen.
De entrada, les comparto un avance importante sobre las gestiones que realicé personalmente con la directora de la CFE, la Maestra Emilia Callejas, previo a su comparecencia de octubre ante la Comisión de Energía. Gracias a este seguimiento, logramos una asignación de 203 millones de pesos para la subestación de Atasta. De este monto, ya se programaron 138 millones para el presente año, y me es grato informarles que ya iniciaron formalmente los trabajos, así como las licitaciones para la obra civil y electromecánica.
Por otro lado, en los próximos días se informará a la industria sobre las generalidades técnicas de los 46 proyectos por concursar en este 2026, los cuales integran 154 subestaciones y 89 líneas de transmisión. El objetivo es que las empresas, conforme a sus capacidades de inventario (stock) y producción, identifiquen su posible participación según la ubicación, magnitud y prioridad temporal de cada obra.
Aquí es donde residen las buenas noticias: la CFE busca generar una sinergia real con gobiernos y cámaras legislativas para que los proyectos avancen con éxito. Es necesario que nos sumemos para identificar capacidades locales, alinear visiones de desarrollo y generar las condiciones para que la industria regional participe activamente. Tal es el caso de Ciudad del Carmen, donde tendremos la oportunidad de explorar y potenciar nuestras capacidades en sectores más allá del petrolero, impulsando así un desarrollo económico integral para toda la región.
Con esto buscamos detonar una mayor generación de empleo local, fortalecer el contenido nacional y consolidar cadenas de suministro planificadas y sólidas. Todo esto brindará mayor certidumbre a la inversión, reducirá los tiempos de desarrollo de las obras y, lo más importante, permitirá el fortalecimiento de nuestra industria y soberanía energética.
Para 2026 hay 46 proyectos integrados por 154 subestaciones y 89 líneas de transmisión.
Marcas chinas impulsan cambio en el mercado automotriz mexicano
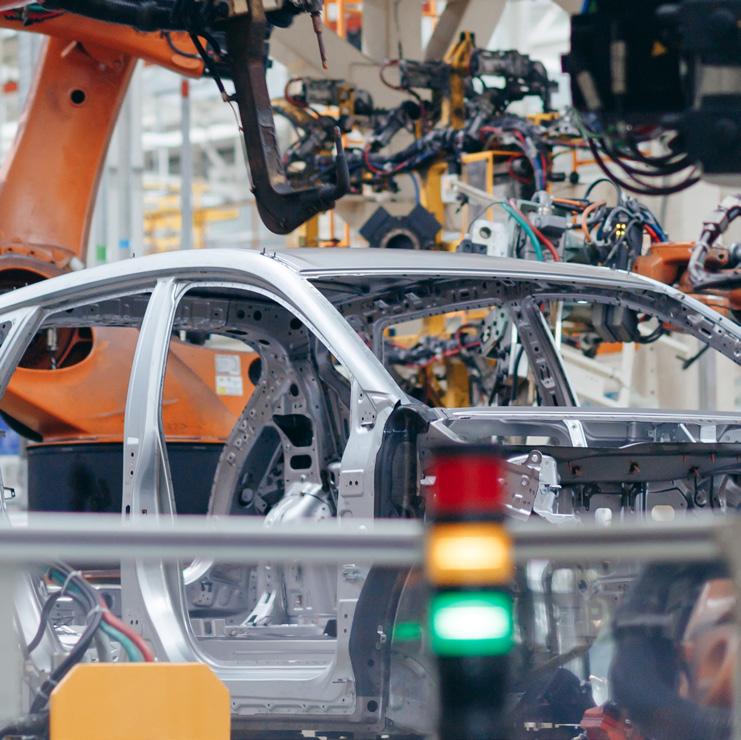
Las marcas chinas ya concentran cerca del 16% del mercado automotriz en México y aceleran su crecimiento en 2026. Su estrategia, basada en precios competitivos, tecnología avanzada y una oferta diversificada, ejerce una presión creciente sobre las armadoras tradicionales.
El sector automotor en el país atraviesa una profunda transformación impulsada por la sólida presencia de firmas asiáticas.
Durante el primer trimestre de 2026, estas marcas han fortalecido su posicionamiento mediante la innovación tecnológica y una agresiva diversificación de su portafolio.
De acuerdo con datos de la Asociación Mexicana de Distribuidores de Automotores (AMDA) y reportes de la industria, estas empresas han incrementado su participación en ventas hasta representar el 16% de las unidades comercializadas en territorio nacional. Con estas cifras, se consolidan como competidores estratégicos frente a los fabricantes de trayectoria histórica en el mercado.
Querétaro se vuelve hub digital y redefine su industria con data centers
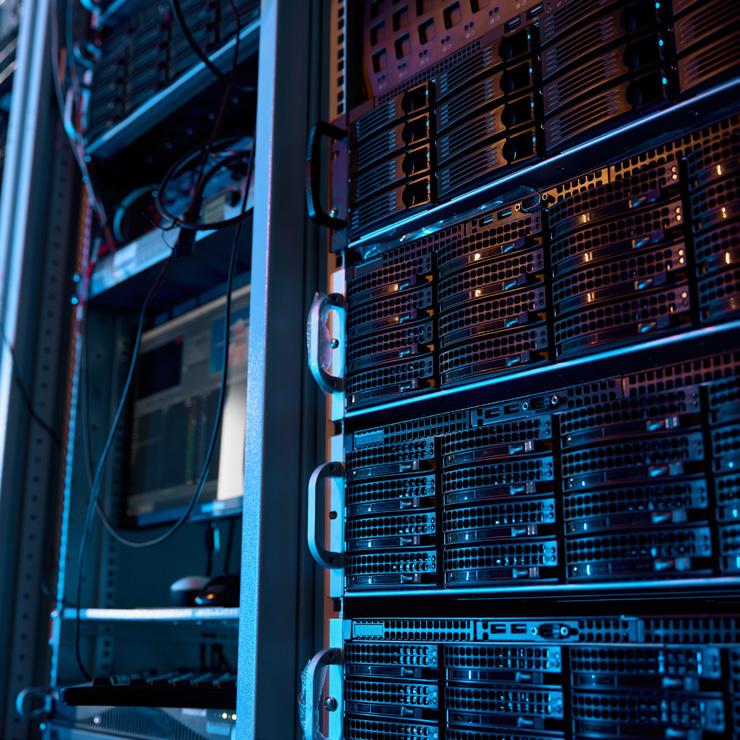
El auge de los centros de datos en Querétaro está transformando el sector industrial al integrar infraestructura digital de vanguardia en parques y desarrollos especializados. Esta expansión está redefiniendo la vocación productiva del estado, impulsada por la creciente demanda de servicios en la nube, almacenamiento masivo de datos y conectividad de alta velocidad.
Sobre ello, la agencia inmobiliaria Colliers, este fenómeno ha detonado nuevas oportunidades en el mercado inmobiliario, particularmente en desarrollos industriales, parques tecnológicos y espacios corporativos.
Cierre de la planta de Nissan en Civac golpea a proveedores
La salida de Nissan del estado de Morelos ha comenzado a generar repercusiones que trascienden el cese de operaciones en su planta de Civac, afectando directamente a la cadena de suministro local.
De acuerdo con la Confederación Patronal de la República Mexicana (COPARMEX), al menos dos empresas proveedoras también abandonarán la entidad. Este movimiento implicará la pérdida de aproximadamente 400 empleos adicionales, sumándose al impacto inicial de la armadora.
Saúl Medina Villagómez, presidente del organismo en la región, señaló que este escenario era previsible dada la profunda dependencia entre la planta y su red de suministro.
La salida de los proveedores evidencia la vulnerabilidad de un ecosistema cuando se retira una empresa ancla. Las compañías que abastecían a Nissan enfrentan ahora la falta de demanda directa, lo que las obliga a cerrar o reubicarse.
Gobierno lanza 2 mil mdp para renovar el transporte pesado
El Gobierno Federal activó un paquete de incentivos fiscales y esquemas de financiamiento destinados a la renovación del transporte pesado. Esta iniciativa, enmarcada en el Plan México, busca reducir emisiones contaminantes y fortalecer la competitividad logística del país.
El programa integral tiene como meta proteger aproximadamente 200 mil empleos directos e indirectos, modernizar la flota vehicular y elevar los estándares de seguridad en las carreteras nacionales.
Al respecto, el secretario de Economía, Marcelo Ebrard, destacó que este sector es una de las columnas vertebrales de la economía nacional, debido a que más del 80% de las mercancías en México se desplazan por vía terrestre.
Cabe destacar que el proyecto aborda cuatro frentes críticos ante una realidad donde la antigüedad promedio de las unidades alcanza los 19 años.
POR:
LAURA QUINTERO
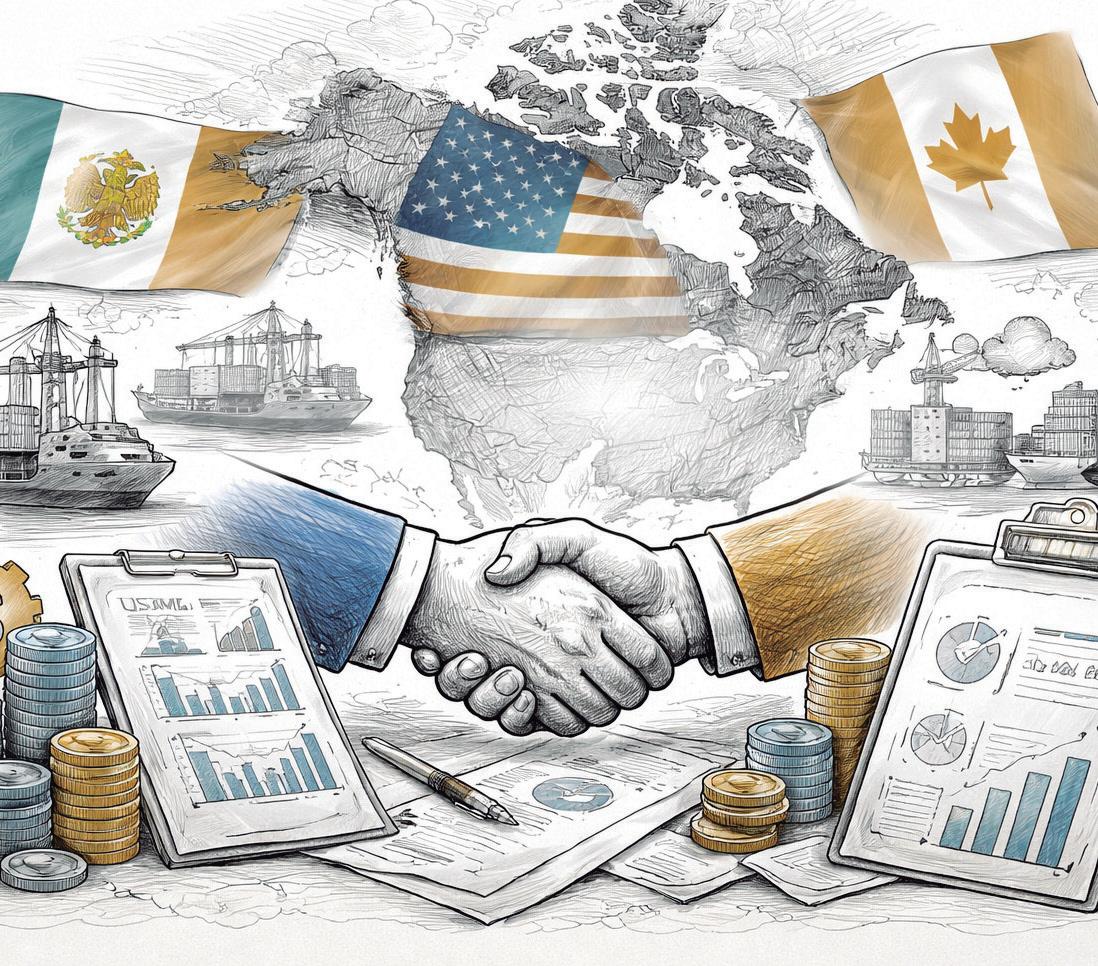
México y Estados Unidos abren el diálogo rumbo a la revisión del T-MEC. El enfoque principal: blindar las cadenas de suministro y ajustar las reglas de origen ante el avance de nuevas industrias estratégicas. Para especialistas, este proceso no anticipa acuerdos inmediatos, sino el comienzo de una negociación larga, compleja y decisiva para la economía mexicana.
Es incompatible pensar en relanzar la industria automotriz estadounidense a gran escala con restricciones a la importación de acero”, advierte Oscar Ocampo.
De acuerdo con Oscar Ocampo, director de Desarrollo Económico del Instituto Mexicano para la Competitividad (IMCO), en esta etapa inicial no se esperan resultados contundentes ni una resolución rápida sobre el futuro del Tratado. En su opinión, el proceso apenas comienza y podría extenderse más allá de este año.
“México llega a esta revisión con dos prioridades defensivas. La primera es preservar el Tratado y la otra es conseguir reducciones significativas a los aranceles que hoy impactan a las exportaciones mexicanas”, asegura el especialista.
Desde su perspectiva, uno de los puntos más delicados es que buena parte de esos gravámenes impacta directamente a sectores estratégicos para la industria exportadora mexicana. Esto ocurre justo en un momento en que Norteamérica busca reforzar su capacidad manufacturera y su integración productiva.
De acuerdo con datos del Censo estadounidense, en 2025 México se consolidó por primera vez como el principal destino de las exportaciones estadounidenses, lo cual refleja la creciente interdependencia entre México y Estados Unidos y la importancia del T-MEC.
Sobre la posibilidad de que Estados Unidos ceda en materia arancelaria, Ocampo considera que existe una ventana de oportunidad, sobre todo en el caso del acero. Sostiene que la propia estrategia estadounidense entra en tensión con las restricciones a las importaciones de este insumo.
“Es incompatible pensar en relanzar la industria automotriz estadounidense a gran escala con restricciones a la importación de acero”, advierte.
Explica que Estados Unidos no puede producir por sí
solo todo el acero que su mercado demanda, por lo que necesita proveedores cercanos y confiables, como México, lo que abre un argumento técnico y estratégico que podría ganar terreno en Washington.
Actualmente, el gobierno de Donald Trump aplica aranceles de 50% a las importaciones de acero y aluminio lo cual ha golpeado a las empresas mexicanas.
Si bien el frente arancelario concentra buena parte de la atención, Ocampo advierte que el mayor riesgo para México está en otro tema: el posible endurecimiento de las reglas de origen y del contenido regional, especialmente en la cadena de valor automotriz.
El sector de vehículos ligeros ya opera con una de las reglas de origen más estrictas del mundo, por lo que el margen para endurecerla aún más es limitado y podría generar tensiones con la propia operación de las cadenas productivas en la región.
En paralelo, Héctor Magaña, coordinador del Centro de Investigación en Economía y Negocios (CIEN) del Tec de Monterrey, ve probable que Estados Unidos busque endurecer la regla de origen, aunque señala que cualquier cambio brusco implicaría riesgos para la industria y las cadenas de suministro. Por ello, señala que, si hay ajustes, lo ideal sería que sean graduales y previsibles.
“Lo ideal sería buscar que, si va a haber cambios importantes, éstos sean de manera gradual”, dice, para evitar interrupciones y desabasto de componentes en la región.
A partir de mediados de 2025, los aranceles de Estados Unidos a los autos fabricados en México se ajustaron, estableciéndose generalmente en un 15%.
Una negociación que arranca antes y mete presión
Héctor Magaña considera que este adelanto de las conversaciones en realidad enciende antes de tiempo el motor de la revisión formal del acuerdo.
“Esta primera ronda no se centra en reescribir capítulos completos del Tratado, sino en definir el método de negociación: qué temas entran primero, qué mesas técnicas se instalan, con qué periodicidad se reúnen y cuáles son los plazos de trabajo antes de la revisión formal”, precisa el especialista.
Sobre el futuro del T-MEC, Magaña considera poco probable una ruptura. A su juicio, el escenario más viable es que el convenio se mantenga, aunque bajo una lógica de revisiones más frecuentes y con mayor presión política.
México llega a la revisión del T-MEC con una estrategia defensiva: preservar el tratado y lograr reducciones arancelarias que hoy afectan a sectores clave
de la exportación.
Socio de Von Wobeser y Sierra
a revisión del T-MEC inicia en un entorno más complejo de lo previsto. México ha definido una posición clara: preservar el Tratado y mantener acceso libre de aranceles para bienes originarios. Sin embargo, el consenso es que este proceso no será meramente técnico. Estados Unidos ha vinculado la discusión con temas de seguridad, migración y competencia estratégica con China, lo que anticipa una revisión más profunda y menos predecible.
En este contexto, no es descabellado pensar que el proceso no se lleve a cabo en los términos previstos, que no concluya con una revisión ordenada en 2026, o que incluso, entremos en un esquema de revisiones anuales. Ni siquiera existe certeza de que continuará tratándose de un acuerdo trilateral. Asimismo, es razonable prever endurecimiento en reglas de origen en sectores clave como automotriz y tecnológico, así como mayor presión en mecanismos de verificación y control. El resultado es un nivel de incertidumbre poco común en un acuerdo diseñado para ofrecer certidumbre.
Sin embargo, la operación de las empresas no se detiene. Las decisiones deben seguir tomándose. El punto clave es cómo este entorno impacta en la inversión y en la operación diaria del comercio.
Por un lado, el nearshoring hacia México responde a factores estructurales que permanecen intactos: proximidad geográfica, integración productiva y capacidad manufacturera desarrollada durante décadas. Estos elementos trascienden al Tratado y seguirían impulsando la inversión incluso en un entorno de mayor incertidumbre, como revisiones anuales o falta de definiciones claras en el corto plazo. No obstante, es natural que el capital comience a comportarse de manera más selectiva. La inversión se vuelve más sensible al riesgo regulatorio y
El verdadero riesgo de la revisión del TMEC no es jurídico, sino operativo.
a la estabilidad del marco comercial. No desaparece, pero exige mayor certidumbre.
Por otro lado, el endurecimiento de las reglas de origen tiene implicaciones operativas inmediatas. Mayores exigencias de fondo, acompañadas de verificaciones y controles en puntos de ingreso a Estados Unidos, incrementan los costos de cumplimiento y carga documental. Aunque muchas revisiones ocurren con posterioridad mediante auditorías, en la práctica también tienden a traducirse en mayor presión en puntos de ingreso.
Y aquí emerge un problema estructural. Los principales cruces fronterizos entre México y Estados Unidos ya operan cerca de su capacidad. Si aumentan los niveles de inspección sin expansión paralela en infraestructura, tecnología y coordinación, el efecto es inevitable: menor velocidad de cruce, acumulación de camiones y disrupciones en cadenas de suministro.
La región enfrenta una paradoja: nunca ha estado tan integrada productivamente y al mismo tiempo, podría enfrentar mayores exigencias regulatorias. El reto no es elegir entre control o facilitación, sino construir un modelo que permita sostener ambos sin sacrificar eficiencia.
La competitividad de Norteamérica dependerá menos del texto final del Tratado y más de su implementación práctica. Si el endurecimiento regulatorio no viene acompañado de inversión en infraestructura, digitalización efectiva y coordinación bilateral, el riesgo principal no será jurídico, sino operativo.
El verdadero desafío no es revisar el T-MEC, sino asegurar que la región siga siendo capaz de producir y, sobre todo, de mover con eficiencia lo que produce. Porque sin eficiencia logística, la integración pierde valor y la inversión se vuelve más cautelosa.
El nearshoring hacia México no se detiene, pero sí se vuelve más selectivo: el capital ya no desaparece, exige mayor certidumbre frente al riesgo regulatorio.
POR: DANIELA LOREDO
La capacidad de modernizar la infraestructura y adoptar tecnologías de vanguardia determinará si el país logra transformar el potencial del nearshoring en un motor económico sostenible a largo plazo.
En el marco de la revisión del T-MEC y el auge de la relocalización de cadenas de suministro, mejor conocida como nearshoring, la infraestructura logística de México se presenta no solo como una necesidad operativa, sino como la ventaja competitiva definitiva. En una entrevista exclusiva para Panorama Industrial, Alexandre Martinelli-Castets, director general de BSM Forwarding analizó la situación actual y los cuellos de botella que México debe resolver para capitalizar esta oportunidad histórica.
De inicio y a pesar de la incertidumbre política o los debates arancelarios que han dominado la agenda reciente, Martinelli-Castets asegura que el nearshoring sigue siendo una realidad tangible. Ejemplo de ello es que, en 2025, México captó más de 40 mil millones de dólares de inversión extranjera directa.
“Insisto: México mantiene una posición privilegiada. Quizás hoy se hable menos del tema, pero la ventana de oportunidad sigue abierta. Estamos en el momento crucial para aprovechar la regionalización económica y convertir nuestra frontera con la principal potencia mundial en una ventaja competitiva única”, aseguró el directivo.
El éxito de esta integración económica depende de que las mercancías se muevan con velocidad y certeza. Sin embargo, el sistema logístico mexicano enfrenta retos estructurales. En ese sentido Martinelli-Castets señaló que la capacidad de reacción ante el incremento de la demanda ha sido uno de los principales obstáculos.
En 2021, 2022 y 2023, los volúmenes crecieron de manera impresionante, a doble dígito. Todas las navieras pusieron el foco en México y se agregó tanta capacidad marítima de Asia al país que creo que se triplicó. Pero llegó un momento en que los puertos empezaron a colapsar”
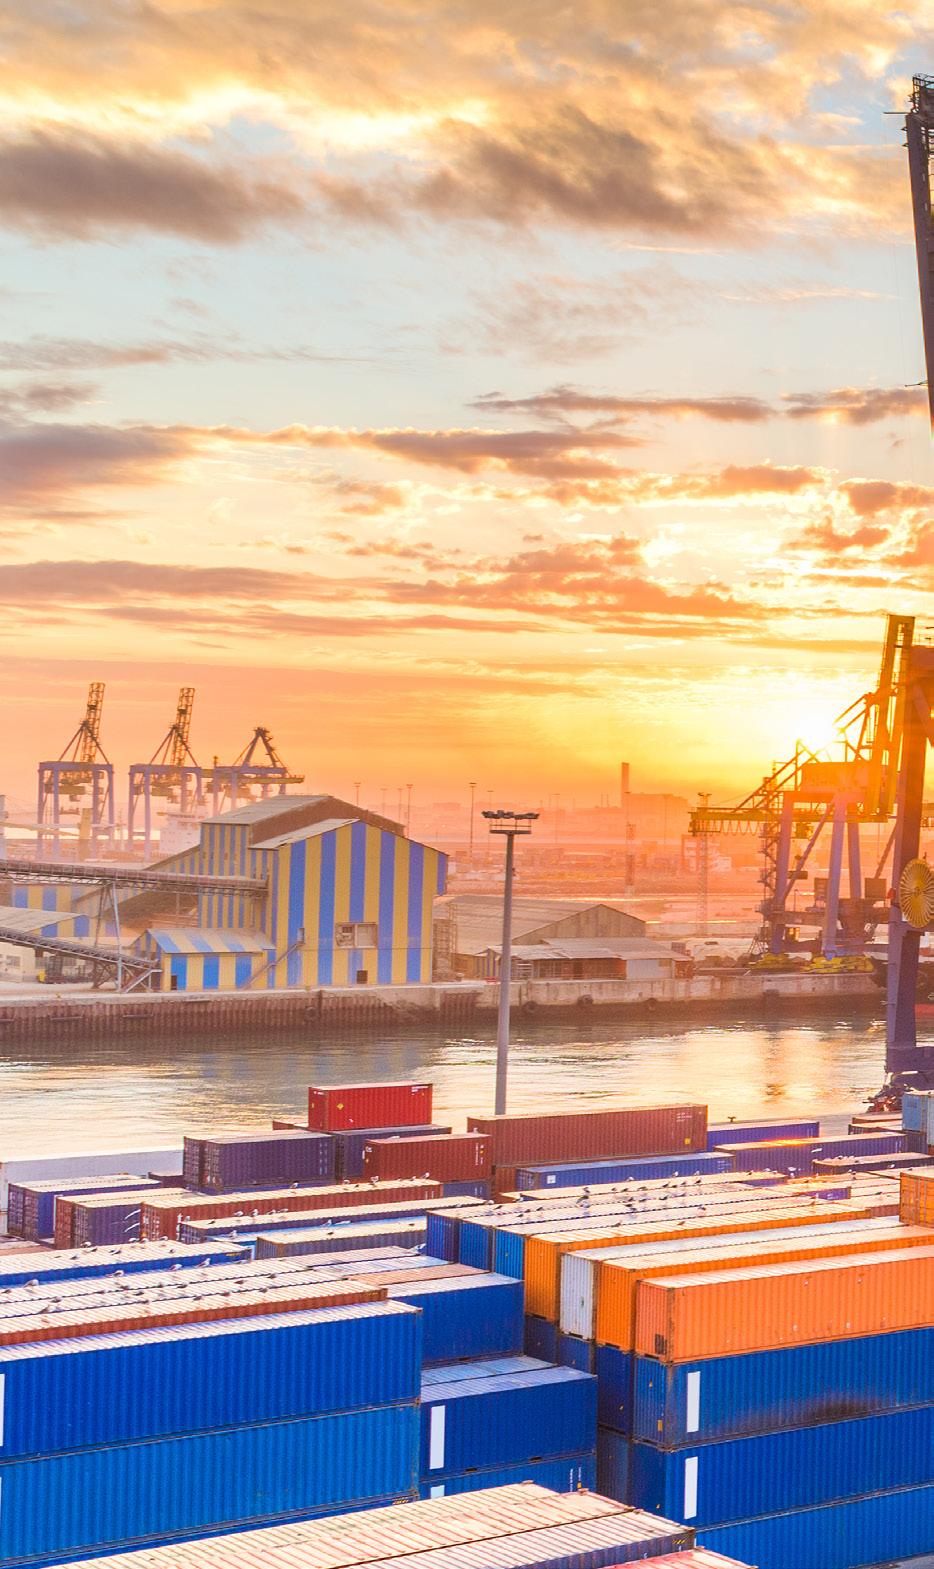
Para el director de BSM Forwarding, la estrategia actual no debe limitarse a un solo medio de transporte. La integración multimodal —combinando transporte marítimo, ferroviario y terrestre— es fundamental para ofrecer resiliencia y soluciones cuando una ruta específica colapsa.
Ante un entorno global marcado por conflictos en regiones como Medio Oriente y la volatilidad de los precios del combustible, la tecnología se ha convertido en la herramienta principal para gestionar la incertidumbre.
BSM Forwarding ha apostado por el uso de Inteligencia Artificial para mejorar la predictibilidad. A diferencia de los sistemas de rastreo tradicionales que solo ofrecen fechas estáticas, estas herramientas analizan miles de factores, como la congestión en puertos o retrasos en buques, para informar al cliente en tiempo real y permitir ajustes operativos antes de que el problema se vuelva crítico.
“Si sabes dónde están tus productos, puedes hacer un sinfín de ajustes”, concluyó Martinelli-Castets.
POR: LAURA QUINTERO
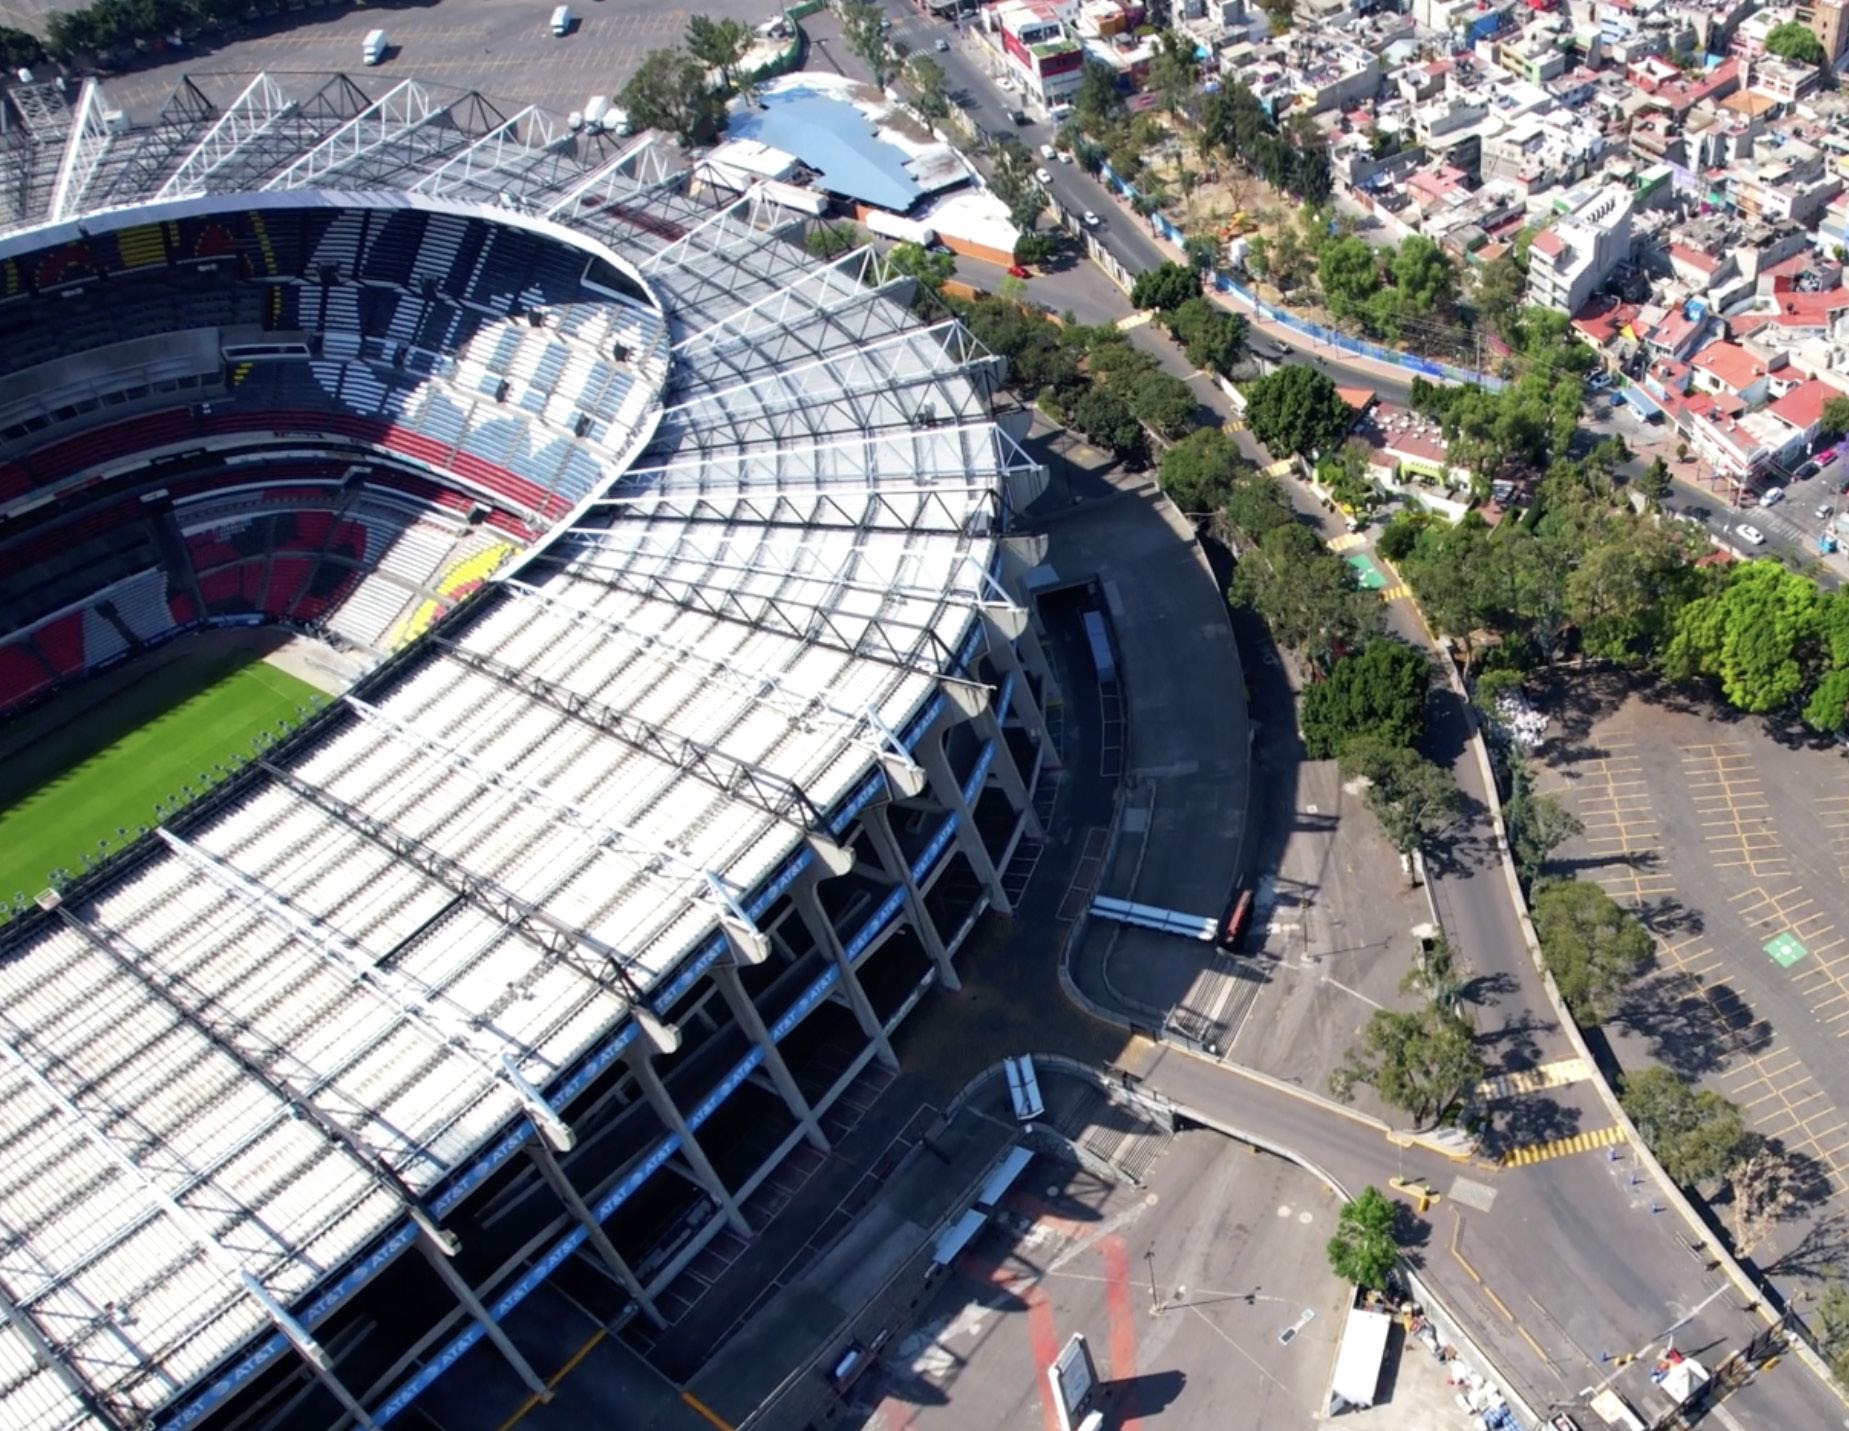
El histórico Estadio Azteca —que tras su remodelación operará bajo el nombre comercial de Estadio Banorte— se encamina a consolidar su estatus como uno de los pocos recintos globales en albergar tres Copas del Mundo. Este hito deportivo representa un desafío financiero y logístico de alta complejidad para Grupo Ollamani, cuya administración acelera los trabajos para cumplir con los estándares de la FIFA rumbo al 11 de junio de 2026, fecha en la que México protagonizará el arranque del campeonato.
Además, el también conocido Coloso de Santa Úrsula no solo será sede del encuentro inaugural entre la selección mexicana y Sudáfrica, sino que albergará cinco encuentros del Mundial, lo que lo consolida como el eje central del proyecto deportivo y financiero del grupo.
Sin embargo, el prestigio de este hito se ve cuestionado por el carácter inconcluso de las obras. Si bien la remodelación se ejecuta por etapas y contempla una reapertura parcial este 28 de marzo para el duelo México vs. Portugal, Grupo Ollamani ha confirmado que aspectos críticos —como el sistema de
iluminación y servicios técnicos de alta complejidad— se postergarán hasta después del torneo, debido a que la naturaleza del proyecto impide su realización simultánea.
Esta modernización se sustenta en una estrategia de financiamiento mediante la cual Ollamani suscribió un crédito con Banorte por hasta 2 mil 100 millones de pesos. El compromiso financiero, que tiene como fecha de vencimiento el año 2037, respalda la viabilidad de las adecuaciones requeridas para el torneo.
Hasta ahora, se han dispuesto mil 682.7 millones de pesos, con un saldo neto de costos financieros cercano a mil 672 millones. Este crédito fue estructurado a 12 años y respaldado por activos en garantía, lo que implica un nivel de exposición financiera importante para el grupo, especialmente en un contexto donde los ingresos dependerán en buena medida del éxito del evento y de la operación posterior del estadio.
En sus reportes financieros, Ollamani ha transparentado ante sus inversionistas una serie de riesgos críticos vinculados a la remodelación del estadio. Entre las contingencias identificadas destacan posibles retrasos en el cronograma de obra y sobrecostos derivados de ajustes técnicos. Asimismo, la administración advierte sobre el impacto operativo durante la construcción, el elevado nivel de apalancamiento financiero y, en un escenario extremo, la facultad de la FIFA para reubicar encuentros clave ante cualquier incumplimiento de los estándares exigidos.
Mundial 2026: motor de inversión
El impacto del Mundial trasciende el estadio. A nivel nacional, el torneo ha comenzado a dinamizar el sector de la construcción y la infraestructura.
Se estima que la demanda de materiales podría crecer hasta 20%, impulsada por proyectos de modernización urbana, movilidad y servicios.
Entre las principales inversiones destacan la Ciudad de México en donde, de acuerdo con datos del gobierno federal se estima que se invertirán 6 mil millones de pesos en infraestructura; en Nuevo León la inversión ascenderá a 2 mil millones para modernización urbana, y en Guadalajara desembolsarán más de 23 mil millones en proyectos viales, turísticos y aeroportuarios.
A pesar del impulso, la Cámara Mexicana de la Industria de la Construcción (CMIC) ha señalado que la inversión en el sector debería duplicarse hasta alcanzar el 4% del PIB.
Según el organismo, entre los principales desafíos se encuentran déficit en servicios básicos como alcantarillado, necesidad de mejorar la movilidad urbana e insuficiencia de infraestructura turística. Aunque representa una oportunidad para detonar proyectos, también evidencia la falta de preparación en ciudades clave.
“México se encuentra en un momento muy relevante para el desarrollo de su infraestructura, especialmente ante la llegada de la Copa Mundial de Fútbol 2026. Este tipo de acontecimientos no sólo impulsan la modernización de la infraestructura, sino que también representan una oportunidad para fortalecer las capacidades técnicas de la industria de la construcción en el país”, destaca José Aceves, Country Manager de Sarens en México.
El mayor desafío de la industria y de las empresas es el tiempo, con menos de un año para el arranque del torneo, autoridades y sector privado deberán acelerar obras para garantizar condiciones adecuadas.
2 mil 100 millones de pesos para financiar la remodelación
5 partidos son los que se jugarán en el recinto
11 de junio de 2026, fecha del partido inaugural
3 Copas del Mundo convertirán Coloso de Santa Úrsula en un estadio histórico
Hasta 20% de crecimiento estimado en demanda de materiales de construcción
¿e stá la red lista para el penal definitivo?
POR: JOSÉ MARTÍN LÓPEZ
A principios de febrero, la Comisión Reguladora de Telecomunicaciones (CRT) anunció que trabajará en colaboración con la FIFA 2026 para fortalecer y garantizar el funcionamiento óptimo de las redes móviles en espacios públicos y privados.
Mientras México alista los preparativos para la Copa Mundial de Fútbol de 2026, la atención pública suele concentrarse en estadios, aeropuertos y logística. Sin embargo, existe un factor menos visible, pero igualmente crítico para el éxito del torneo: la infraestructura de telecomunicaciones.
La experiencia del aficionado ha evolucionado; hoy no basta con asistir al estadio, se trata de vivir el evento a través de múltiples pantallas.
“Los usuarios actuales son nativos digitales; el uso de dispositivos es parte de su vida diaria”, explica Pablo César Peña Cavazos, Director Comercial de Axtel. En este escenario, la conectividad trasciende su rol de complemento para convertirse en el eje del evento.
“Las telecomunicaciones son la columna vertebral de la experiencia del usuario”, afirma en entrevista para Industry & Energy Magazine.
El reto no es menor. Se estima que la llegada de millones de visitantes implicará una presión extraordinaria sobre las redes, tanto en consumo local como en transmisión internacional de contenidos hacia Estados Unidos y Canadá. Frente a ello, la capacidad técnica del ecosistema será determinante.
Desde la perspectiva del operador, la resiliencia no reside únicamente en la capacidad, sino en la solidez de su arquitectura. En el caso de Axtel, destaca que los proveedores de servicios de telecomunicaciones garantizan la continuidad mediante múltiples cruces fronterizos, asegurando la conectividad ante cualquier interrupción del servicio.
A esta estrategia se suma un pilar fundamental: la fibra óptica. Para Peña Cavazos, esta tecnología es la base de la conectividad, encargada de soportar el grueso del tráfico, mientras que las redes móviles densifican su cobertura para atender a los usuarios finales en sitio.
“A nivel de conectividad, la base es la fibra óptica, eso es lo principal”, afirma.
Los estadios representarán el mayor desafío técnico, al concentrar miles de dispositivos conectados de forma simultánea. Para mitigar este riesgo, la infraestructura debe integrar múltiples capas de respaldo. Sin embargo, esta preparación trasciende la coyuntura del Mundial 2026: responde a una lógica de planificación permanente.
Dado que los encuentros se disputarán en sedes consolidadas como la Ciudad de México, Guadalajara y Monterrey, el reto no radica en la creación de infraestructura desde cero, sino en lograr la escalabilidad necesaria para absorber picos de demanda sin precedentes.
El Mundial también actúa como catalizador, ya que es una infraestructura que se queda y da un plus a la experiencia de usuario posterior al evento”, concluye Pablo César Peña Cavazos, Director Comercial de Axtel.
Actualmente, Axtel opera una red de más de 56 mil kilómetros de fibra óptica a nivel nacional, brindando conectividad a más de 260 mil negocios. Su infraestructura estratégica incluye cinco cruces fronterizos con una capacidad de 2.7 terabits de internet.
En el mercado local, la compañía atiende a más de 11 mil clientes en los sectores empresarial y público, con presencia en 24 entidades y cobertura en más de 900 parques industriales. Destaca además su penetración en el sector financiero, donde provee servicios al 80% de las empresas del Top 30 del sector financiero.
Más allá del silbatazo final, la Copa Mundial de Fútbol de 2026 dejará una huella que trasciende lo deportivo, porque en un mundo hiperconectado, ganar el partido también implica que la red esté a la altura del juego.
+56 mil km
de red de fibra óptica despliega Axtel en todo el territorio nacional.
5.5 millones
de personas se estima que visiten México durante el Mundial de fútbol.
a reducción de la jornada laboral de 48 a 40 horas en México ya está en marcha y representa un cambio estructural para la industria automotriz. Con incrementos estimados en costos laborales de entre 22% y 38%, el impacto no será marginal en un sector donde cada minuto de operación define márgenes y competitividad.
El desafío no radica en la legislación, sino en la forma en que muchas empresas están reaccionando. Reducir horas sin rediseñar procesos incrementa el costo por pieza, desbalancea líneas, tensiona el modelo Just-in-Time y eleva la presión sobre supervisores y proveedores.
Las respuestas más comunes —horas extra, contratación adicional o mayor presión operativa— parecen lógicas en el corto plazo, pero profundizan el problema. Elevan costos, deterioran la calidad, incrementan la rotación, aumentan la fatiga y multiplican la variabilidad del proceso.
En otras palabras, se está intentando compensar menos tiempo con más esfuerzo, cuando lo que realmente se requiere es producir más valor por cada hora disponible.
La evidencia internacional también es clara: la diferencia no la marca la reducción de jornada en sí, sino la capacidad de adaptación del modelo productivo. Los esquemas flexibles y orientados a la productividad han sostenido mejores resultados que las respuestas rígidas o defensivas.
En la manufactura automotriz, el efecto es inmediato y medible. Habrá mayor costo unitario por menor disponibilidad de horas productivas, desalineación del takt time frente a una demanda que no necesariamente se reduce, presión sobre el OEE y mayor riesgo de incumplimiento en sistemas JIT o JIS.
Esto no es un ajuste administrativo. Es una alteración del sistema operativo. Cuando una planta no rediseña su forma de ejecutar, la pérdida de minutos productivos termina convirtiéndose en scrap, retrasos, cambios de secuencia, fletes urgentes y tensión comercial con clientes.
El mayor riesgo no está solo en las armadoras, sino en la base de la cadena. Proveedores Tier 2 y Tier 3, con menor acceso a capital, menor madurez operativa y mayor dependencia de mano de obra intensiva, enfrentarán el impacto más severo.
Sin capacidad para automatizar, rebalancear o rediseñar turnos con rapidez, muchas empresas absorberán el aumento de costos sin capturar productividad. Eso puede traducirse en pérdida de contratos, deterioro financiero o salida del mercado.
Las organizaciones que sí se están preparando ya cambiaron el enfoque: no buscan trabajar más, sino operar mejor.
Las acciones inmediatas son claras: medir productividad real por hora, eliminar tiempos muertos, rebalancear líneas y ejecutar auditorías de proceso para identificar desperdicios. En el mediano plazo, deben rediseñar turnos según demanda real, automatizar cuellos de botella específicos e implementar gestión por resultados, no por presencia. Estratégicamente, necesitan integrar Lean con digitalización, desarrollar talento multi-habilidad y ajustar sincronización con proveedores críticos.
La reducción de la jornada no es opcional. La respuesta sí lo es. Las empresas enfrentan una decisión directa: absorber el incremento de costos y perder competitividad, o transformar su operación para capturar eficiencia real. La jornada de 40 horas no redefinirá por sí sola a la industria automotriz mexicana, pero sí evidenciará qué empresas entienden su operación y cuáles solo la mantienen funcionando.
La conversación sobre energía en México ya no gira solo en torno a nuevas plantas de generación: hoy, los edificios, donde vivimos, trabajamos y consumimos energía cada día, son protagonistas silenciosos de la transición. Y no es para menos. En el país hay señales de cambio; de acuerdo con datos de la Secretaría de Energía, la generación de energía limpia nacional representa entre el 20% y 30%, destacando como principales fuentes la hidroeléctrica, seguida de la eólica y la fotovoltaica.
Aunque ese porcentaje representa una ligera recuperación respecto a años recientes, revela que el sistema aún depende fuertemente de combustibles fósiles. Para empresas, gobiernos y ciudadanos, esto se traduce en costos energéticos más altos, mayores emisiones y un ecosistema eléctrico menos resiliente.
Una buena noticia es que la transformación se está acelerando. La Generación Distribuida (GD), impulsada sobre todo por paneles solares en techos residenciales, comerciales e industriales, vive uno de los crecimientos más espectaculares del sector. Asimismo, la movilidad eléctrica también empieza a transformar los patrones de consumo energético. Al cierre de 2025, la Electro Movilidad Asociación (EMA) señaló que México sumó 56 mil 726 puntos de carga, impulsados por infraestructura privada en hogares y corporativos. Esta expansión obliga a que más edificios —residenciales, oficinas y centros comerciales— integren soluciones de gestión energética inteligente.
La eficiencia en edificaciones es el “hoy” del ahorro. Estudios señalan que la eficiencia energética en edificios puede recortar el consumo hasta 35% con innovaciones existentes, desde controles inteligentes HVAC hasta envolventes térmicas más eficientes. El sector de construcción y edificación es responsable de una porción sustantiva de las emisiones de Gases de Efecto Invernadero (GEI) por consumo energético, lo que los convierte en un objetivo crítico para la descarbonización.
Entre los casos que mejor ilustran la transición destaca la planta Mitras de Siemens México, en Nuevo León, que cuenta
con la certificación LEED Platinum, el máximo estándar global en construcción sostenible. Muestra que la sostenibilidad industrial no es un discurso, sino una práctica real que funciona y que puede replicarse en otros sectores.
La Agencia Internacional de la Energía estima que solo el 5% de los nuevos edificios construidos estaban preparados para ser cero emisiones de carbono en 2020. Al mismo tiempo, aproximadamente dos tercios de la superficie construida actual seguirá en uso en 2040.
Pero la verdadera revolución está en los datos. Plataformas IoT, sensores, analítica avanzada y sistemas de gestión inteligente permiten automatizar decisiones energéticas que antes dependían de supervisión manual. Esto no solo reduce costos energéticos de hasta 30%, al optimizar consumos en tiempo real, sino que mejora el confort, extiende la vida útil de los equipos y prepara a los edificios para interactuar con una red eléctrica cada vez más compleja y distribuida.
México está en un punto clave. El crecimiento de la energía solar, la expansión acelerada de la electromovilidad, la presión global por reducir emisiones y las nuevas expectativas de usuarios y empresas dibujan un panorama donde los edificios deben evolucionar. Pasar de estructuras pasivas a espacios vivos, eficientes, conectados y preparados para responder a la demanda energética del futuro.
La oportunidad ya está aquí. La tecnología también. Es momento de integrar, escalar y, sobre todo, atrevernos a que cada edificio, desde una oficina hasta un centro comercial o un hospital, sea parte activa de la solución climática. En IMEI BOMA lo tenemos claro; continuaremos impulsando la colaboración en ecosistemas.
Si México quiere ser Net Zero, el cambio empieza en sus edificios.
POR: REDACCIÓN I&EM
La industria automotriz en México ha dejado de avanzar en una sola dirección. El mes de marzo de 2026 marcó un punto de inflexión que divide al sector en dos velocidades: los que apuestan por la “madurez y confiabilidad” de la combustión para proteger su volumen, mientras que otras fortalecen la era eléctrica.
La armadora nipona Nissan Mexicana arrancó este 2026 con una ofensiva de producto sin precedentes, presentando los primeros 2 de 11 nuevos modelos programados para el año. Bajo el concepto estratégico ‘La Noche de los Sedanes’, la marca dio un golpe de autoridad al renovar sus vehículos más emblemáticos: Versa y Sentra.
Con más de un millón de unidades producidas en Aguascalientes durante la última década, estos modelos no solo estrenan un lenguaje de diseño más sofisticado y digital —destacando sus nuevas pantallas de 12.3 pulgadas y sistemas de audio Bose—, sino que elevan la apuesta en seguridad con hasta 17 tecnologías de asistencia a la conducción.
Esta renovación integral busca blindar el liderazgo de Nissan en el volumen de ventas, ofreciendo una propuesta de alto valor tecnológico que compite directamente con las nuevas tendencias del mercado.
Eso lo tiene muy claro Toyota México que en semanas pasadas anunció que la nueva generación de RAV4 HEV, uno de sus modelos más emblemáticos y ahora híbrida eléctrica en todas sus versiones.
Para esta nueva etapa, la gama se diversifica en cuatro estilos que buscan adaptarse a distintos estilos de vida, desde la eficiencia urbana hasta la aventura off-road. Sin duda es
una apuesta por la eficiencia que obliga al consumidor a dar el salto tecnológico, consolidando su transición hacia la electrificación total.
Al cumplirse tres años de su incursión en el mercado mexicano, Geely ha iniciado una fase de renovación en su portafolio, destacando la llegada de la Coolray Plus 2026. Esta actualización de “media vida” busca mantener la competitividad del SUV frente a un entorno cada vez más saturado de opciones tecnológicas. Aunque el vehículo conserva su motor de 1.5 litros turbocargado de 172 caballos de potencia y una transmisión de doble embrague de 7 velocidades, el cambio en su nomenclatura a “Plus” señala una evolución en su posicionamiento estratégico dentro del país.
El escenario automotriz de 2026 en México revela que no existe una ruta única hacia el éxito. Mientras Nissan blinda su volumen de ventas apostando por la confiabilidad de la combustión y la fuerza de su manufactura nacional, Toyota ha dado un paso irreversible al eliminar la gasolina pura de su modelo más icónico, la RAV4, para abrazar una era 100% híbrida. En medio de este choque de gigantes, marcas como Geely aceleran el ritmo con renovaciones tecnológicas constantes que desafían los ciclos tradicionales de la industria. Al final, será el usuario mexicano quien decida si el valor reside en la madurez de lo conocido o en la eficiencia obligatoria de la electrificación.
11%
de la ventas de autos en México durante enero y febrero 2026 han sido con algún tipo de electrificación.
La trayectoria de Solid Pérez suma un nuevo capítulo con su reciente designación como consejera del Consejo Directivo Nacional de la American Chamber of Commerce of Mexico (AMCHAM) para el periodo 2026-2029.
El nombramiento ocurre en un contexto donde la relación económica entre México y Estados Unidos enfrenta importantes retos, desde la relocalización de cadenas productivas hasta la transición energética. En este escenario, la participación de Pérez —quien también es presidenta y directora general de ExxonMobil México—, adquiere un peso estratégico en el diálogo bilateral.
Pérez cuenta con más de 30 años de trayectoria dentro de ExxonMobil, donde ha ocupado posiciones tanto técnicas como de planeación estratégica en distintos mercados internacionales.
Su carrera inició en áreas operativas, lo que le permitió construir una base técnica sólida, y con el tiempo evolucionó hacia posiciones de liderazgo global. Este recorrido le ha permitido entender tanto la operación industrial como la toma de decisiones corporativas en contextos complejos.
El 10 de febrero de 2025, ExxonMobil la designó como presidenta y directora general en México, convirtiéndose en la primera mujer en encabezar las operaciones de la compañía en el país.
El sector energético en México atraviesa una etapa de transformación marcada por cambios regulatorios, presión ambiental y la necesidad de inversión en infraestructura. En este contexto, el liderazgo de Pérez ha
sido identificado como clave para mantener la competitividad de la empresa.
Su enfoque ha estado centrado en la eficiencia operativa, la diversificación y la construcción de equipos más resilientes. Esta visión le ha valido reconocimientos, incluyendo su inclusión en listados de las mujeres más influyentes en el ámbito empresarial.
Su incorporación al Consejo de AMCHAM resulta de suma importancia en la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC), ya que este organismo agrupa a empresas con fuerte presencia binacional y funciona como un canal de interlocución entre el sector privado y los gobiernos de México y Estados Unidos.
Desde esta posición, Pérez participará en la definición de agendas relacionadas con el comercio bilateral, inversión extranjera, regulación energética y competitividad empresarial.
El reto, según lo planteado por el propio organismo, es fortalecer los vínculos económicos y sociales entre ambos países en un entorno global cada vez más competitivo.
Un perfil con peso en la relación bilateral
El nombramiento también refleja el creciente peso de perfiles con experiencia internacional en los espacios de decisión empresarial. En el caso de Pérez, su formación y trayectoria la colocan como una interlocutora relevante en temas
energéticos, sobre todo por la tensión que este frente ha abierto entre nuestro país y el vecino del norte.
Para ExxonMobil México, su participación en AMCHAM representa una oportunidad para incidir en discusiones estratégicas y contribuir a un entorno de negocios más estable.
Más allá del cargo, el movimiento confirma la consolidación de Solid Pérez como una de las figuras más influyentes en el sector energético en México y en la relación económica con Estados Unidos.
POR: JOSÉ MARTÍN LÓPEZ
En una industria donde cada kilómetro cuenta y cada minuto fuera de operación se traduce en pérdidas, la anticipación comienza a consolidarse como el activo más valioso para las flotas.
Bajo esa lógica, el desarrollo de modelos de mantenimiento predictivo basados en datos masivos y analítica avanzada está redefiniendo la gestión del transporte en México.
Numaris, empresa especializada en telemática y gestión de flotas, ha construido una plataforma que no sólo observa el comportamiento de los vehículos, sino que lo interpreta y proyecta.
“Teníamos una cantidad de información increíble. Cada 30 segundos se recopilan más de 250 variables”, expone en entrevista José Antonio Granja, CEO de Traffilog de Grupo Numaris.
La lógica rompe con el esquema tradicional de la telemática. Mientras los sistemas convencionales alertan cuando el problema ya está presente, el modelo predictivo de Numaris cruza variables mecánicas y operativas para identificar patrones que anticipen riesgos.
“No es una telemática simple, lo que estamos haciendo es tratar de prevenir ese problema, ir un paso adelante”, subraya.El impacto no es menor, ya que un mantenimiento correctivo mayor puede superar los 200 mil pesos y, en algunos casos, llegar hasta medio millón de pesos.
A esto se suma el costo invisible: unidades detenidas, contratos en riesgo y gastos adicionales. En ese contexto, la disponibilidad de la flota se convierte en el principal indicador de rentabilidad.“El camión más caro es el que no tienes”, enfatiza el directivo.
La plataforma asigna una calificación dinámica a cada unidad, permitiendo identificar en tiempo real cuáles presentan riesgos y la “salud de la flota” se actualiza constantemente, con lecturas cada 30 segundos.
“Te da un snapshot muy claro de cómo está la flota y en dónde tienes que actuar”, añade. El modelo no sólo impacta en la reducción de costos directos, sino también incide en variables estratégicas como el valor de reventa, que puede disminuir hasta 40% tras una mala gestión de mantenimiento.
“Después de dos o tres correctivos grandes, la unidad pierde valor de manera importante”, advierte José Antonio Granja.
Desde la perspectiva financiera, la adopción tecnológica rompe paradigmas. Con costos de entre 6 mil y 7 mil pesos anuales por unidad, el retorno resulta inmediato frente a los ahorros potenciales.
“Es una inversión mínima, podemos ahorrar entre 200 mil y 300 mil pesos por unidad al año”, afirma.
A esto se suma la función para anticipar accidentes, la cual identifica en tiempo real qué unidades presentan mayores riesgos para mantenerlas bajo vigilancia. El desarrollo, además, tiene un componente estratégico: es tecnología creada en México.
En un entorno donde la eficiencia operativa define la competitividad, propuestas como la de Numaris muestran que la diferencia ya no está en reaccionar mejor, sino en anticiparse primero.
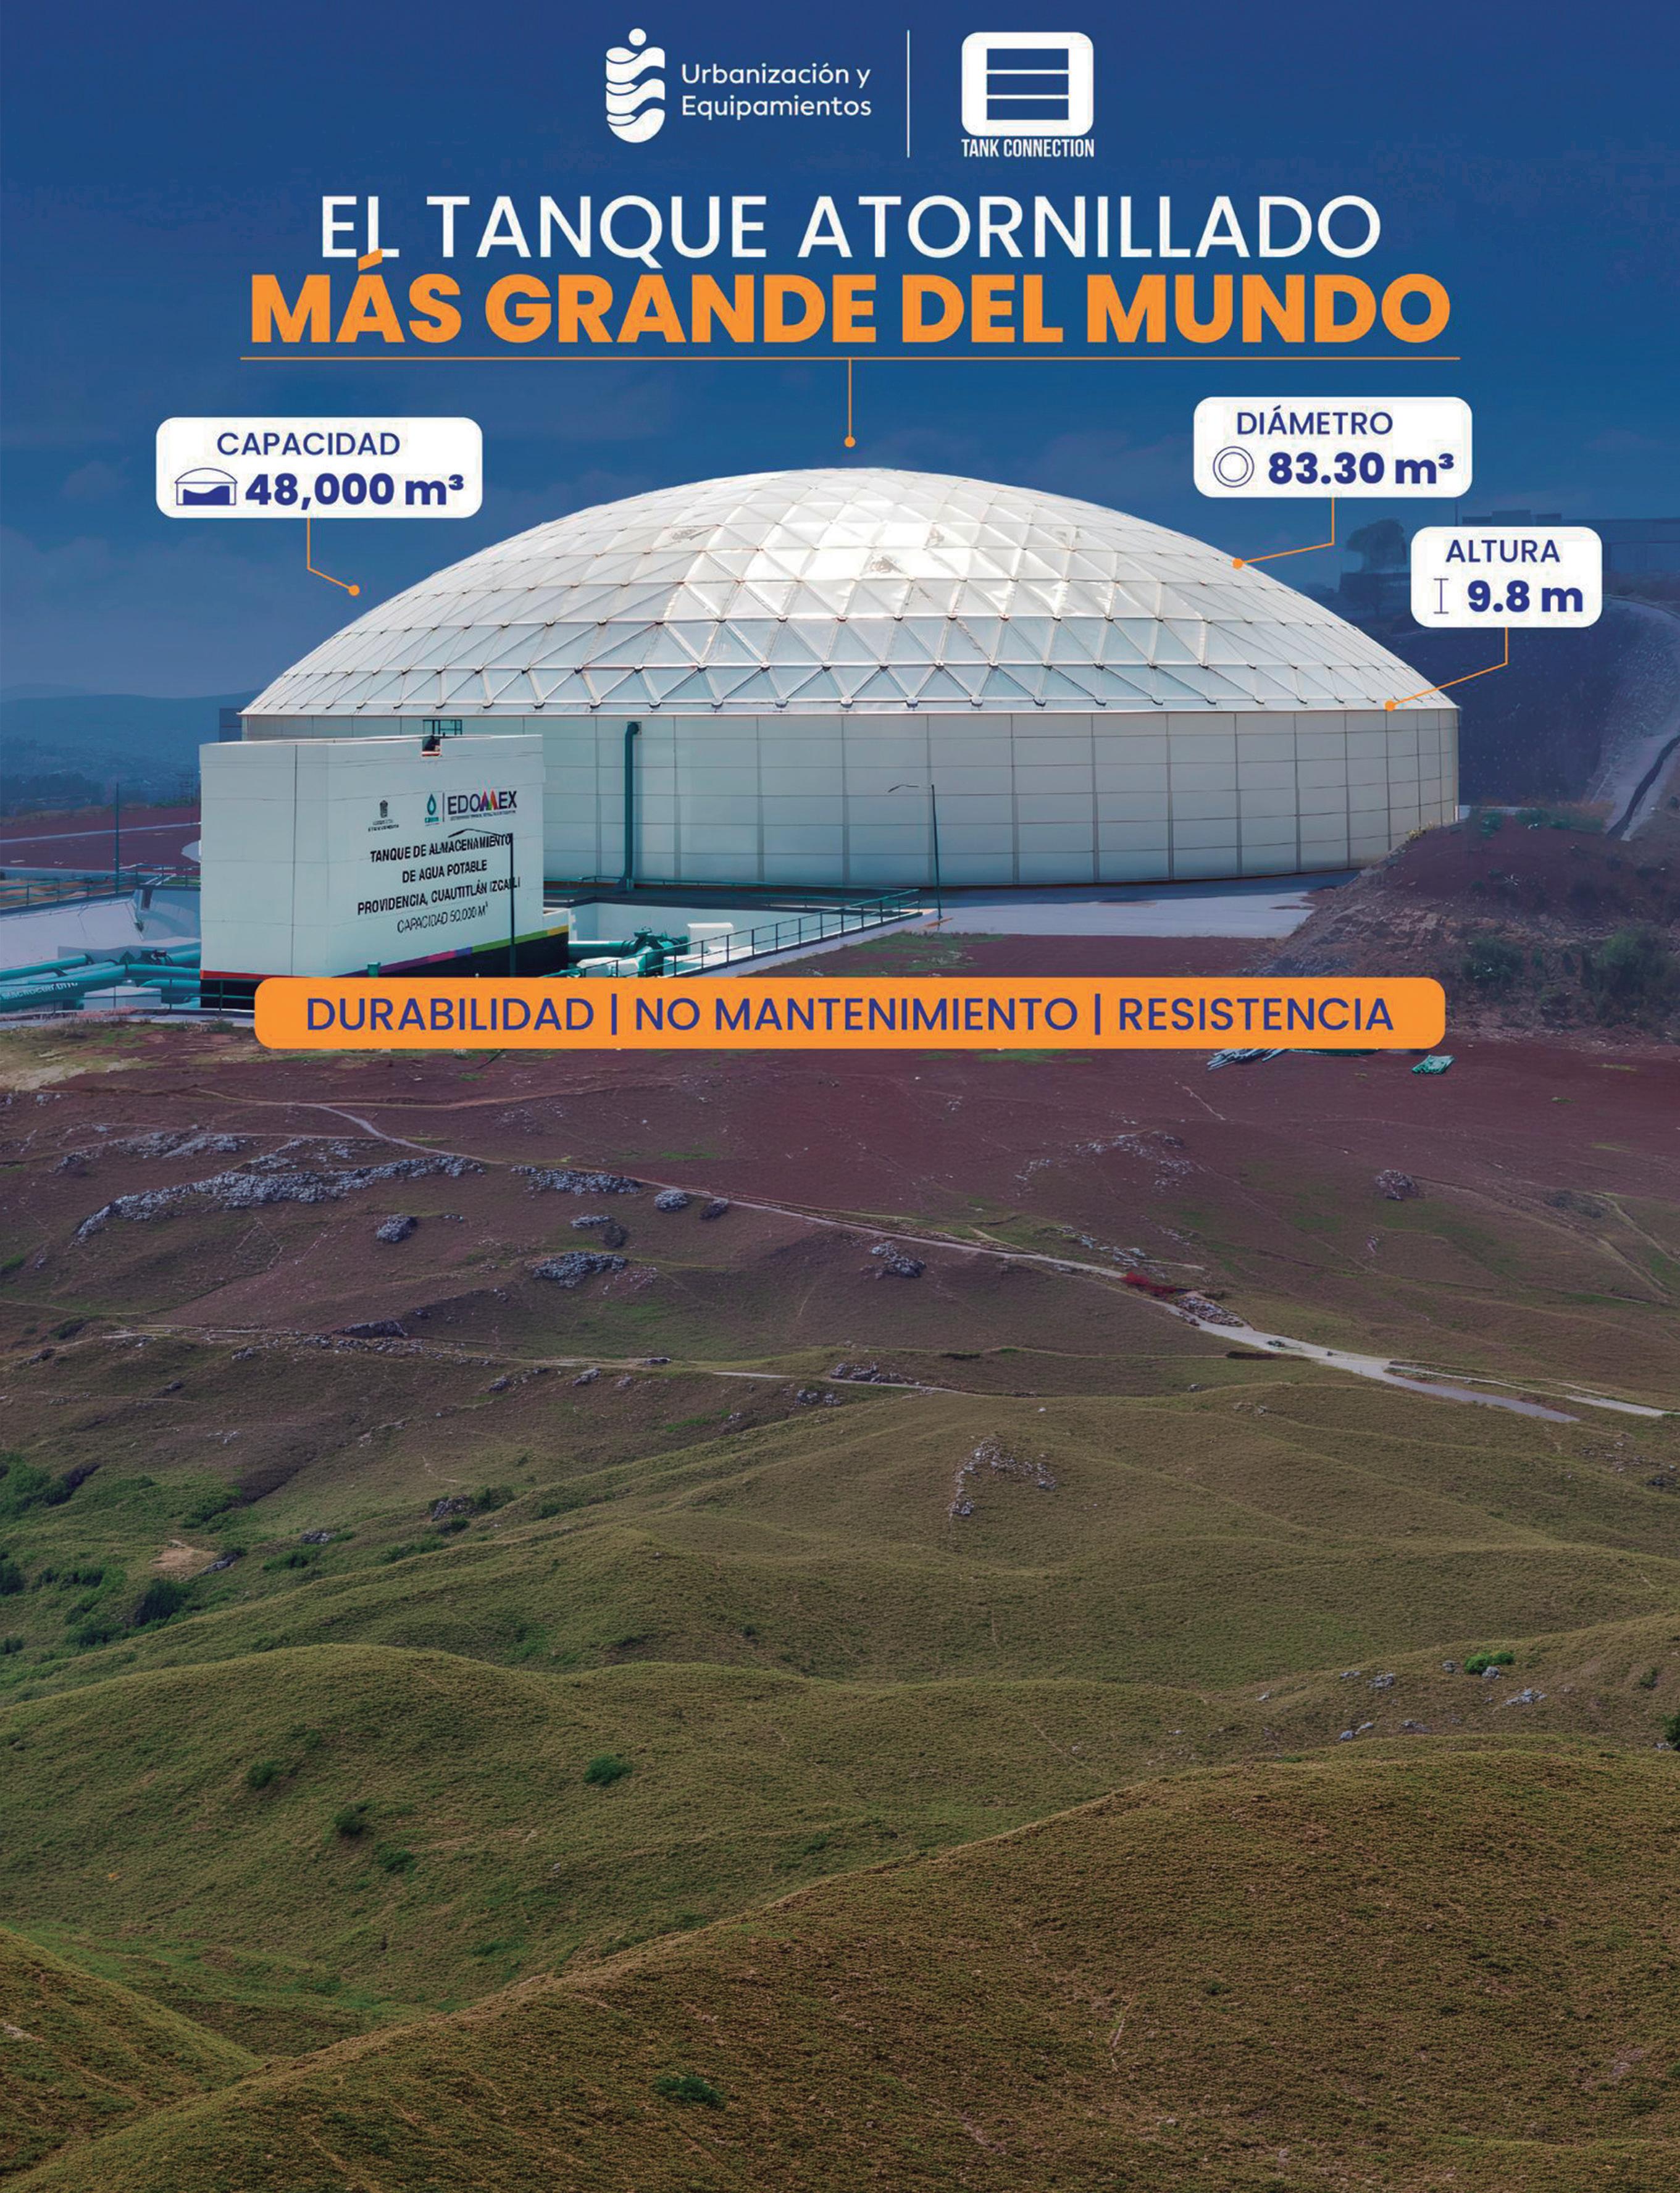
Empresa líder especializada en soluciones integrales de almacenamiento industrial de líquidos y sólidos. Con un enfoque en tecnología avanzada, ingeniería de alto rendimiento y durabilidad garantizada, proporcionamos tanques de almacenamiento atornillados, domos geodésicos, estructuras metálicas y sistemas completos llave en mano para sectores industriales críticos como minería, agua, energía, petroquímica, alimentos y más.
Nuestra oferta abarca desde el diseño y fabricación, hasta la instalación, mantenimiento y supervisión de proyectos de almacenamiento, siempre orientada a maximizar la seguridad operativa, optimizar la inversión y asegurar la continuidad de los procesos de nuestros clientes. Somos el socio estratégico para industrias que requieren soluciones robustas y confiables en almacenamiento de líquidos y graneles secos, combinando experiencia técnica con innovación global.