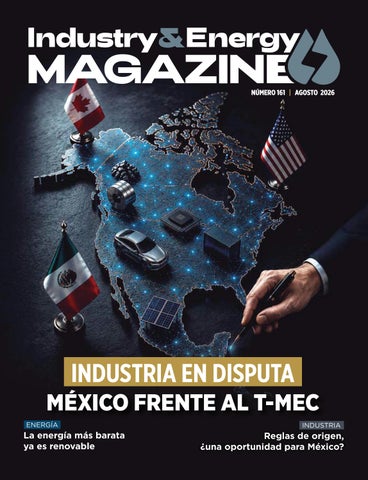
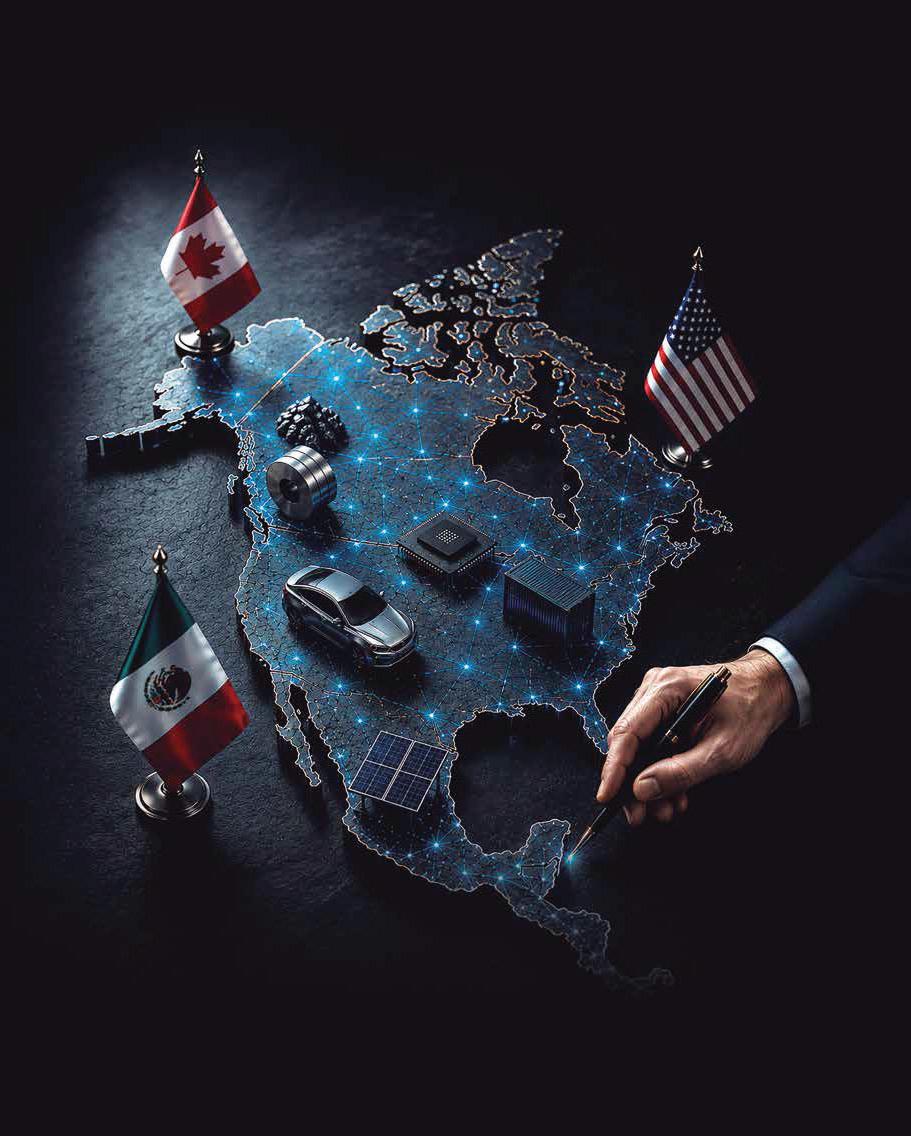
La revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) representa una redefinición de la competitividad de Norteamérica y el papel que México aspira a desempeñar dentro de las cadenas globales de valor.
Automotriz, acero, semiconductores, minerales críticos y energía son el epicentro de esta conversación. Ninguna industria puede crecer sin un suministro energético suficiente, confiable y competitivo, del mismo modo que una política energética aislada difícilmente podrá sostener el desarrollo industrial que demanda el fenómeno del nearshoring.
Las diferencias entre México y Estados Unidos no sólo se limitan a los aranceles o a las reglas de origen, la certidumbre regulatoria, la integración de las cadenas de suministro y las condiciones de competencia en el sector energético se perfilan como algunos de los temas más sensibles de la revisión.
La revisión del T-MEC es una oportunidad para fortalecer la integración regional sobre la base de una industria más sólida y una infraestructura energética capaz de responder a los desafíos de la transición tecnológica y del crecimiento económico. El desenlace de las negociaciones tendrá implicaciones directas para la inversión, la manufactura y la capacidad del país para consolidarse como un socio estratégico de la región.
DIRECTORIO
PRESIDENTE & CEO
Gerardo Ruíz
DIRECCIÓN DE OPERACIONES
Isvet Medina
EDITORA EN JEFE
Laura Quintero
REPORTEROS
Ana Luisa Pérez
DISEÑO EDITORIAL
Atziri Romero
CONTENIDO DIGITAL
Emiliano Gallegos
VINCULACIÓN COMERCIAL
Adriana Fuentes
Américo Padilla
CIRCULACIÓN
Fabiola Olivares
2
4
6
8
10
12
14
16
18
El hidrógeno renovable comienza a ocupar un lugar en México
Por: Bernd Rohde
4 mil MDD para proyectos de energía solar
Por: Rocío Abreu
Energía, en el ojo del huracán del T-MEC
Almacenamiento, pieza clave de la competitividad
La energía más barata ya es renovable
El catalizador del hidrógeno verde
Topolobampo: inversión millonaria que amenaza al ecosistema
CNE inicia la nueva regulación del autoconsumo
Industria en disputa; México frente a la revisión del T-MEC
Ciberseguridad: el pilar invisible que sostiene la nueva era energética
Por: Marco Cosío
Aguas residuales industriales; una fortuna desperdiciada
Por: Juan Pablo Rivero
20
22 26
28 24
La construcción entra en tiempo extra
Reglas de origen, ¿una oportunidad para México?
Armadoras pagan la factura de los aranceles
Talento 4.0: el activo estratégico que demandan las empresas
México apuesta por el negocio de los chips y la IA
Reconocido por FeedSpot como el 7° sitio de noticias del sector Oil & Gas a nivel mundial.
Ganadora del premio Best Oil & Gas Industry News & Networking Plataform.
2° lugar en los Premios Latam Digital 2021.
EDICIÓN DIGITAL
Oil & Gas Magazine es propiedad de Mercadotecnia y Negocios Aplicados BECGON SA de CV la cual es marca registrada ante el Instituto Mexicano de la Propiedad Industrial (IMPI) Registro No. 1379127. Año 12 No. 158 Fecha de publicación 01 de mayo de 2026. Revista digital mensual, editada y publicada en México por Editorial BECGON. Prado Sur 150, Col. Lomas de Chapultepec, Delegación Miguel Hidalgo, 11000 CDMX. Número de certificado de Reserva de derechos exclusivos del titulo “Oil & Gas Magazine” 04-2014-121713413300-23 de fecha 17 de diciembre de 2014 ante el Instituto Nacional del Derecho de Autor (INDAUTOR). Certificados de Licitud de Título y Contenido en trámite. Las publicaciones de los colaboradores son responsabilidad de los autores y no necesariamente reflejan el punto de vista de Oil & Gas Magazine.
INFORMACIÓN CORRECTA AL MOMENTO DE PUBLICAR www.energymagazine.mx
INFORMACIÓN DE VENTAS direccioncomercial@energymagazine.mx
COMENTARIOS
contacto@energymagazine.mx
SOBERANÍA ENERGÉTICA
4 MIL MDD PARA PROYECTOS DE ENERGÍA SOLAR
POR: ROCÍO ABREU ARTIÑANO
Presidenta de la Comisión de Energía en la Cámara de Diputados
Hace unos días, en la conferencia del pueblo se informó que la Secretaría de Hacienda y Crédito Público y el Banco Nacional de Obras y Servicios Públicos (Banobras) estudian la creación de un mecanismo conjunto para financiar proyectos de energías renovables y almacenamiento que podría contar con el respaldo de 80 mil millones de pesos, unos 4 mil 600 millones de dólares, adjudicados a empresas privadas en asociación con la Comisión Federal de Electricidad (CFE).
El esquema contempla la creación de un vehículo financiero que canalizará recursos hacia varios proyectos, mediante capital público, préstamos bancarios, fondos de pensiones mexicanos e inversiones de otros actores institucionales.
Esos recursos respaldarían cerca de tres decenas de proyectos adjudicados el mes pasado a 18 empresas.
De acuerdo con Banobras este vehículo de financiamiento conjunto reduciría costos y agilizaría los procesos de debida diligencia al aprovechar la evaluación realizada previamente por el propio gobierno. El esquema combinaría recursos públicos con fi nanciamiento de bancos e inversionistas institucionales.
El banco también evalúa ofrecer financiamiento más barato a empresas que adquieran maquinaria, equipos o componentes fabricados en México, para incentivar las cadenas de suministro locales.
“Apuestan para financiar energías renovables junto con privados”
El gobierno planea convocar nuevas licitaciones para que empresas privadas se asocien con la Comisión Federal de Electricidad (CFE) en proyectos de energía renovable y almacenamiento, se espera concretar la mayor parte del fi nanciamiento durante los próximos 12 meses y que una parte importante se cierre antes de diciembre de este año.
La presidenta Claudia Sheinbaum informó que durante los próximos seis meses se anunciarán nuevos proyectos de generación eléctrica, petrolera, carreteras y puertos, impulsados por el desarrollo de nuevos esquemas de inversión público-privada.
ECOSISTEMA 4.0
EL HIDRÓGENO RENOVABLE COMIENZA A OCUPAR UN LUGAR EN MÉXICO
LE N O 0
a transición energética no se mide únicamente por los proyectos anunciados, sino por su capacidad para resolver problemas concretos. Bajo esta perspectiva, Oasis BCS representa un avance para México: por primera vez, la Comisión Federal de Electricidad plantea utilizar hidrógeno renovable para fortalecer el suministro de una región aislada.
“Oasis BCS es una oportunidad de utilizar hidrógeno renovable y fortalecer el suministro eléctrico”
El proyecto estaría ubicado en Mulegé, Baja California Sur, donde hay dificultades de abastecimiento y dependencia de combustibles fósiles. Su diseño combinaría 72 megawatts de paneles solares, 20 megawatts de almacenamiento en baterías, 20 megawatts de electrolizadores y seis megawatts de celdas de combustible de hidrógeno. Esto permitiría aprovechar la radiación solar, almacenar energía y producir hidrógeno para generar electricidad.
Oasis BCS podría convertirse en un laboratorio para conocer si esta tecnología puede operar con eficiencia, costos competitivos y confiabilidad. También permitiría desarrollar experiencia técnica, formar talento y generar información útil en otras regiones con necesidades similares.
Reconocer este avance no signi fica que el hidrógeno sea una solución universal. El proyecto deberá demostrar que sus beneficios ambientales y sociales justifican su complejidad tecnológica y que puede integrarse al sistema eléctrico. México cuenta con potencial solar y eólico, pero necesita convertirlo en soluciones que fortalezcan su seguridad energética. Si Oasis BCS pasa de la evaluación a una operación estable, el país no solo habrá incorporado una nueva tecnología: habrá comenzado a construir conocimiento para diversificar su matriz, reducir su dependencia de combustibles contaminantes y abrir camino a modelos adaptados a las condiciones de cada región.
El verdadero avance será transformar la innovación en energía confi able y beneficios medibles para las comunidades. Este puede ser el primer paso hacia soluciones energéticas desarrolladas desde nuestro país.
POR: BERND ROHDE CEO de IGECo México y Canadá
EN EL OJO DEL HURACÁN DEL T-MEC ENERGÍA,
El trato preferencial a Pemex y CFE incumple el T-MEC, encarece la energía y podría convertirse en uno de los principales temas de presión durante la revisión del acuerdo comercial.
POR LAURA QUINTERO
La política energética de México es uno de los principales focos de tensión en la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC). Especialistas advierten que el trato preferencial a Petróleos Mexicanos (Pemex) y a la Comisión Federal de Electricidad (CFE) incumple compromisos del acuerdo comercial y podría abrir un nuevo frente de presión con sus socios comerciales, especialmente con Estados Unidos.
Esta discusión cobró fuerza luego de que el Congreso de Estados Unidos impulsara una iniciativa para obligar a la administración estadounidense a responder frente a lo que considera un trato discriminatorio en favor de las empresas energéticas del Estado mexicano.
“Es clara la violación del T-MEC No sé qué se está tratando de negociar a cambio del tema energético, porque esta política, además de resultarnos cara e ineficiente, atenta contra la seguridad de suministro, encarece los productos en México y nos puede poner en serios proble-
mas para la revisión”, asegura Susana Cazorla, consultora en energía.
La especialista considera que el modelo energético vigente no solo incrementa los costos para consumidores e industria, sino que también genera incertidumbre sobre la confiabilidad del suministro eléctrico y de combustibles.
De acuerdo con los señalamientos de Estados Unidos, México incumple al menos tres capítulos del T-MEC: el 2, el 14 y el 22, relacionados con acceso a mercados, inversión y empresas propiedad del Estado.
Por su parte, Gabriela Siller, directora de análisis económico de Banco Base, coincide en que el favoritismo hacia Pemex y CFE representa uno de los principales reclamos de los socios comerciales de México.
Siller recuerda que durante la negociación del T-MEC el sector automotriz concentró buena parte de la atención, pero advierte que ahora la política energética se convierte en uno de los temas más delicados de la agenda bilateral.
“La queja estadounidense se basa en un punto claro del tratado: ningún país puede dar preferencia a
Con la ley actual puedes, en principio, dar apertura total a las empresas; lo único necesario es un regulador independiente que dé piso parejo para todos”
Gabriela Siller, Directora de análisis económico de Banco Base
una empresa estatal sobre actores privados y toda operación debe regirse por una regulación imparcial y condiciones de mercado”, explica. Siller sostiene que México puede disminuir la tensión comercial si garantiza condiciones de competencia para empresas públicas y privadas.
Añade que una mayor apertura fortalecería la competitividad energética del país y facilitaría las negociaciones comerciales con Estados Unidos y Canadá.
SECTOR ENERGÉTICO
BAJO PRESIÓN
Las preocupaciones estadounidenses están plasmadas en el más reciente informe de la Representación Comercial de Estados Unidos (USTR), donde la administración de Donald Trump sostiene que México continúa obstaculizando la participación de empresas norteamericanas en el mercado energético. El documento señala que las reformas legales impulsadas en los últimos años priorizan a Pemex y la
• Pemex y CFE concentran las críticas por el trato preferencial.
• EU señala violaciones a los capítulos 2, 14 y 22 del T-MEC.
• La USTRdenuncia barreras regulatorias para empresas estadounidenses.
• Expertos piden un piso parejo para empresas públicas y privadas.
CFE mediante retrasos en permisos, revocaciones, obstáculos regulatorios y restricciones que afectan la inversión privada.
Asimismo, el informe advierte que las modificaciones regulatorias reducen la vigencia de diversos permisos relacionados con combustibles y comercialización, mientras que esas limitaciones no aplican para las empresas estatales mexicanas.
Especialistas consideran que la energía se mantiene como una de las principales barreras no arancelarias señaladas por Estados Unidos y Canadá dentro del tratado comercial.
Aunque la controversia iniciada bajo el mecanismo de solución de diferencias permanece sin avances relevantes, se prevé que el tema volverá a ocupar un lugar prioritario durante la revisión del T-MEC . En ese escenario, Siller anticipa que la capacidad del Gobierno mexicano para ofrecer mayor certidumbre regulatoria y garantizar condiciones de competencia será determinante para evitar nuevas disputas comerciales y preservar la competitividad de América del Norte.
POR ARTURO CASTILLO
El país busca consolidarse como uno de los principales destinos para la relocalización de cadenas productivas, lo cual exige desarrollar una capacidad que durante años permaneció en segundo plano: el almacenamiento de energía.
De acuerdo con información del Centro Nacional de Control de Energía (CENACE), la demanda del Sis-
PIEZA CLAVE DE LA COMPETITIVIDAD ALMACENAMIENTO
La creciente demanda eléctrica convierte al almacenamiento energético en un activo estratégico para el país.
y comercial de Norteamérica, la transformación industrial de México continúa. Parques industriales, centros logísticos y nuevas plantas manufactureras siguen expandiéndose en diversas regiones del país, impulsados por empresas que requieren un suministro eléctrico suficiente, confiable y, cada vez con mayor frecuencia, proveniente de fuentes limpias
Al mismo tiempo, la incorporación acelerada de generación solar y eólica modifica la forma tradicional de operar la red eléctrica. La transición energética ya no depende sólo de instalar más capacidad de generación; requiere también contar con herramientas que permitan administrar esa energía con mayor flexibilidad.
UN ACTIVO ESTRATÉGICO
tema Interconectado Nacional ha alcanzado niveles cercanos a los 50 GW durante los periodos de mayor consumo, una presión que se incrementará conforme avance la electrificación de procesos industriales, la expansión de centros de datos y el crecimiento de nuevos corredores manufactureros.
Aunque la conversación sobre el nearshoring perdió intensidad tras los cambios en el entorno político
Frente a ese escenario, los sistemas de almacenamiento mediante baterías ( Battery Energy Storage Systems, BESS) dejan de ser una tecnología complementaria para convertirse en un activo estratégico. Su capacidad para conservar electricidad cuando existe excedente de generación y liberarla durante los momentos de mayor demanda permite fortalecer la estabilidad del sistema, facilitar la integración de energías renovables y aprovechar mejor la infraestructura existente.
“El almacenamiento de energía será un componente estratégico para garantizar la confiabilidad del Sistema Eléctrico Nacional. Permitirá equilibrar la variabilidad de las energías renovables, atender los picos de demanda y fortalecer la estabilidad de la red. Frente al crecimiento industrial asociado al nearshoring , México necesitará un suministro eléctrico mucho más flexible y confi able”, a fi rma José C. Femat, economista, académico y analista del sector energético, en entrevista para Industry & Energy Magazine.
Una fuente del sector energético, que solicitó mantener su identidad en reserva debido a políticas de confidencialidad de la empresa para la que trabaja, señala que el almacenamiento no sólo permitirá gestionar la intermitencia de las energías renovables, sino también optimizar el uso de la infraestructura existente y responder con mayor flexibilidad al crecimiento de la demanda.
La especialista añade que estas tecnologías pueden contribuir a mitigar algunas limitaciones de las redes de transmisión al desplazar energía hacia los momentos de mayor consumo y reducir la congestión en determinadas zonas del sistema.
URGEN REGLAS CLARAS
El país requiere un marco regulatorio claro y estable, mecanismos que reconozcan y remuneren adecuadamente los servicios que presta el almacenamiento al sistema eléctrico, procesos más ágiles de interconexión y una expansión sostenida de la infraestructura de transmisión.
El fortalecimiento de las redes será determinante para acompañar el crecimiento de la demanda y la incorporación de nuevas fuentes de generación, y sin una infraestructura adecuada, la energía renovable podría enfrentar mayores restricciones operativas y perder parte de su capacidad para atender las necesidades de la industria.
EL ALMACENAMIENTO PERMITIRÁ
EQUILIBRAR LA
VARIABILIDAD DE LAS ENERGÍAS
RENOVABLES, ATENDER LOS PICOS DE DEMANDA Y FORTALECER
LA ESTABILIDAD DE LA RED
José C. Femat
Analista del sector energético
“México requiere un marco regulatorio que otorgue certidumbre de largo plazo a la inversión en almacenamiento eléctrico. A ello deben sumarse mecanismos de financiamiento, procesos ágiles de interconexión y una mayor coordinación entre gobierno, industria y academia para aprovechar plenamente el potencial de esta tecnología”, sostiene Femat.
Más allá del ámbito energético, el almacenamiento es un factor de competitividad nacional, empresas de sectores como el automotriz, electrónico, semiconductores y centros de datos analizan la confi abilidad del suministro, la disponibilidad de energía limpia y la capacidad de la infraestructura para acompañar sus planes de crecimiento.
LA ENERGÍA MÁS BARATA YA ES RENOVABLE
La reducción de costos ha hecho que las energías renovables sean más competitivas que los combustibles fósiles.
POR LAURA QUINTERO
Durante años, las energías renovables fueron consideradas una apuesta ambiental con costos elevados y retornos de largo plazo, sin embargo, hoy se han convertido en una de las fuentes más baratas para generar nueva electricidad en la mayoría de los mercados del mundo.
El más reciente informe de la Agencia Internacional de Energías Renovables (Irena por sus siglas en inglés), Costos de generación de energía renovable en 2025, confirma una tendencia que ha venido consolidándose en la última década. De acuerdo con el organismo, más del 90% de la capacidad renovable a gran escala incorporada en 2025 resultó más económica que la alternativa fósil nueva de menor costo.
La energía solar fotovoltaica mantuvo un costo promedio de 44 dólares por megavatio-hora (MWh), mientras que la eólica terrestre redujo su costo a 33 dólares por MWh, un descenso del 4% respecto al año previo. Por su parte, la eólica marina alcanzó los 78 dólares por MWh, registrando una disminución del 3 por ciento.
De acuerdo con Isabella de la Villafranca, consultora de soluciones de Energía Renovable, en comparación con la energía fósil, la solar fotovoltaica es 41% más barata y la eólica onshore 53 por ciento.
“La tecnología está acelerando la transición energética y las empre-
sas ya se están moviendo para allá. Aunque queda mucho por hacer, se puede conseguir si trabajamos juntos”, destaca la especialista.
También indica que empresas como Google, Apple, IKEA, Heineken, Sony y TSMC siguen enfocando sus programas para usar energías renovables, pues el 75% de las emisiones globales de gases de efecto invernadero provienen del uso de energías fósiles.
Desde 2010, los costos de las principales tecnologías renovables han mostrado una reducción significativa. La energía solar fotovoltaica acumula una caída del 89%, mientras que la eólica terrestre y marina han disminuido 71% y 63%, respectivamente.
Si bien la industria está experimentando un crecimiento importante, también enfrenta retos, pues la inversión global en manufactura de tecnologías limpias cayó de 70 mil millones de dólares trimestrales en 2023 a 35 mil millones al cierre de 2025. Al mismo tiempo, el reordenamiento industrial en China y las nuevas políticas comerciales podrían presionar los costos en el corto plazo.
A pesar de ello, Irena estima que la tendencia descendente en los precios continuará hasta 2035.
UN SEGURO CONTRA LAS CRISIS ENERGÉTICAS
La caída de los costos de la energía fósil responde a una creciente incertidumbre para los mercados energéticos tradicionales; la escasez de turbinas elevó significativamente los costos de nuevas plantas de gas en Estados Unidos, mientras que mercados como Italia, Alemania y Japón enfrentaron costos cercanos a los 100 dólares por MWh debido al encarecimiento del combustible.
A ello se suma la volatilidad derivada de la crisis en Oriente Medio y las tensiones en el estrecho de Ormuz, factores que continúan
90%
41%
53%
de la nueva capacidad renovable instalada en 2025 fue más barata que las alternativas fósiles. más barata es la energía solar que la generación fósil. más económica la energía eólica que las fuentes convencionales.
44
USD/MWh: costo promedio de la energía solar fotovoltaica.
impactando los precios internacionales del gas.
El cierre temporal del estrecho de Ormuz a principios de 2026 puso a prueba esa capacidad. En economías altamente dependientes de las importaciones energéticas, como Indonesia, Tailandia y Filipinas, la infraestructura renovable existente evitó compras de carbón y gas por un valor de 5 mil 700 millones de dólares durante 2025. Si esos mismos volúmenes hubieran sido adquiridos durante el punto más crítico de la crisis, entre marzo y mayo de 2026, el costo habría ascendido a 6 mil 500 millones.
Según Irena, la capacidad renovable instalada permitió evitar en 2025 gastos estimados por 480 mil millones de dólares en combustibles fósiles, fortaleciendo la resiliencia de los sistemas eléctricos ante eventos geopolíticos.
ENERGÍA PARA CRECER TRANSICIÓN:
La transición energética es una estrategia económica para elevar el valor agregado y fortalecer la industria.
POR REDACCIÓN IEM
La transición energética puede convertirse en una política de crecimiento económico para México y no solo un objetivo ambiental, ya que la diversificación de las tecnologías utilizadas para generar electricidad tiene el potencial de impulsar la actividad productiva, fortalecer cadenas industriales y generar empleo en el largo plazo, de acuerdo con la Comisión Económica para América Latina y el Caribe (Cepal).
El estudio Transición energética y crecimiento económico en México: una mirada hacia un desarrollo sostenible y sostenido, destaca que los cambios en la generación de electricidad de la Comisión Federal de Electricidad (CFE) y los productores independientes pueden repercutir en el Producto Interno Bruto (PIB).
Uno de los principales hallazgos es que generar más electricidad puede favorecer el crecimiento, pero el impacto varía dependiendo de la tecnología utilizada. Las estimaciones indican que un incre-
mento de un punto porcentual en la generación termoeléctrica podría asociarse con un aumento de 0.4 puntos porcentuales en el PIB.
En la generación hidroeléctrica, el efecto estimado es de 0.2 puntos porcentuales; en la nuclear, de 0.1 puntos, y en la carboeléctrica, de 0.03 puntos porcentuales.
MÉXICO TIENE POTENCIAL RENOVABLE
El estudio también muestra el peso que todavía mantienen los combustibles fósiles dentro del sistema eléctrico mexicano. Información oficial utilizada en el análisis apunta a que las fuentes fósiles seguirán teniendo una participación predominante en la generación eléctrica en los próximos años, pese al crecimiento esperado de las tecnologías renovables.
Por ello, sugiere construir una matriz diversi fi cada que combine seguridad, disponibilidad, costos y beneficios económicos.
Además, la relocalización de cadenas productivas, la electrificación de procesos y el crecimiento de actividades intensivas en electricidad aumentan la importancia de contar con energía suficiente y con fi able.
La disponibilidad eléctrica puede determinar dónde se instalan nuevas fábricas y cuánto pueden crecer los corredores industriales existentes.
En este escenario, ampliar la infraestructura no sería suficiente. El análisis de la Cepal apunta a la importancia de considerar qué tecnologías se incorporan y qué cadenas
productivas nacionales pueden desarrollarse alrededor de ellas.
LA ENERGÍA COMO MOTOR ECONÓMICO
La relevancia económica de la transición está en lo que ocurre alrededor de una nueva central eléctrica. Construir y operar infraestructura energética demanda bienes, servicios, trabajadores, tecnología y proveedores. Esa actividad puede extenderse hacia otras industrias y generar encadenamientos productivos.
El mensaje central del estudio es que México tiene la oportunidad de vincular dos objetivos que con frecuencia se analizan por separado: transición energética y crecimiento económico.
Una expansión bien diseñada de la generación eléctrica podría incrementar la oferta de energía y, simultáneamente, fortalecer proveedores, producción, empleo y valor agregado.
• Transición impulsará el PIB del país.
• Más energía: más inversiones e industria.
• Renovables abren oportunidades al desarrollo económico.
• México puede convertir su potencial energético en competitividad y crecimiento.
EL CATALIZADOR DEL HIDRÓGENO VERDE
POR ANA LUISA PÉREZ
Como parte de la estrategia de transición energética, el Gobierno de México impulsa el uso del hidrógeno verde, muestra de ello son los dos proyectos que buscan fortalecer la generación de energía renovable y acelerar la descarbonización del país: Proyecto Oasis y la Central Fotovoltaica Rafael Galván Maldonado. En ambas centrales aprovecharán recursos naturales como el sol y el hidrógeno verde para producir electricidad de manera más limpia.
Uno de los principales retos para que el hidrógeno verde desarrolle todo su potencial son los costos de producción, ya que los electrocatalizadores, los equipos encargados de separar el hidrógeno del oxígeno en el agua, representan una alta inversión debido al precio de los metales nobles que los componen: platino e iridio.
En entrevista con Industry & Energy Magazine,Jorge Luis Cholula Díaz, profesor-investigador de la Escuela de Ingeniería y Ciencias del
Investigadores mexicanos desarrollan electrocatalizadores de bajo costo que podrían acelerar la producción de hidrógeno verde y fortalecer la transición energética.
Tecnológico de Monterrey, dijo que estos metales podían ser reemplazados por metales más accesibles: ferritas de níquel y cobalto.
“El propósito era encontrar un electrocatalizador para este tipo de procesos electroquímicos y uno de estos materiales que pueden fungir como reemplazantes de los metales caros son las ferritas en forma de espinelas”, destaca.
Con base en ello, él desarrolló electrocatalizadores de bajo costo para la producción de hidrógeno verde. Para ello, los metales empleados fueron el níquel y cobalto, los cuales pasaron por un proceso de prueba llamado microemulsión, donde, a través de gotas de aceite, se forma una mezcla continúa.
Por medio de este proceso se lograron compuestos basados en hierro con una estructura cristalina especí fi ca que les da estabilidad, propiedades magnéticas y electrónicas que les permite optimizar y
ahorrar energía durante la electrólisis, uno de los procesos para obtener el hidrógeno verde.
ENERGÍA CON POTENCIAL
Para 2050, el mercado nacional de hidrógeno verde en México alcanzará un valor anual de 5.7 mil millones de dólares. Además, para abastecer la demanda proyectada hacia mediados de siglo se requerirá una capacidad instalada de 38.7 GW de electrólisis. Ante esta situación, para 2030 México podría posicionarse como un exportador altamente competitivo, entregando hidrógeno verde por ducto a los estados fronterizos de Estados Unidos a un costo de 2.5 dólares el kilo.
La síntesis de los catalizadores mediante el método de microemulsión bicontinua desarrollada por los investigadores opera a bajas temperaturas, lo cual elimina los tratamientos de calcinación a altas temperaturas y por ende hay una
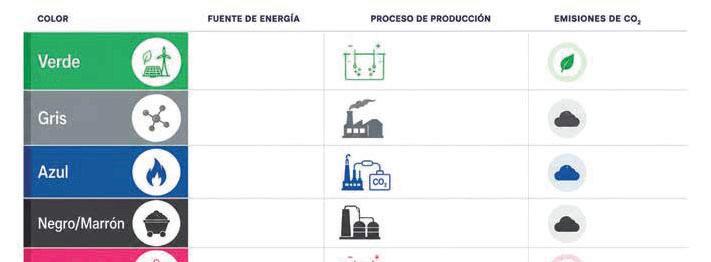
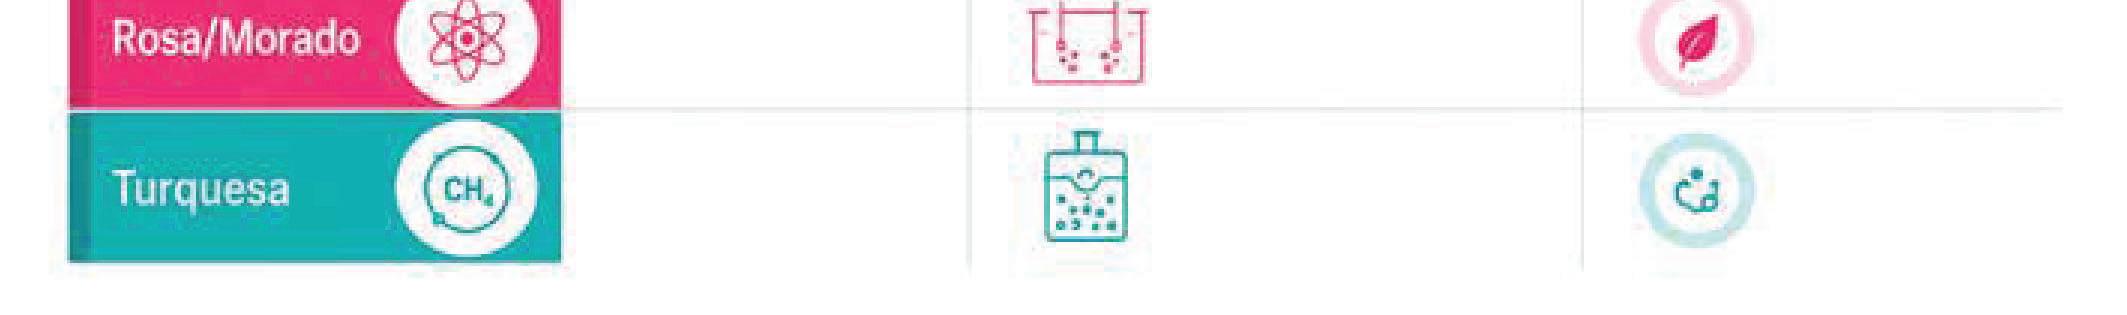
EL MAPA DEL HIDRÓGENO
El hidrógeno ha sido estudiado con el fin de aprovecharlo como fuente de energía. Para identificar su manera de producción e impacto ambiental, se estableció la siguiente clasificación de colores.
Energías renovables
Metano
Metano
Carbón
Energía nuclear
Metano
Electrólisis del agua
Reformado con vapor
Reformado y captura de CO₂
Gasificación
Electrólisis del agua
Pirólisis del metano
Cero
Muy altas
Bajas/Neutras
Extremadamente altas
reducción sustancial de la huella de carbono de manufactura:
“El despliegue integral del hidrógeno verde en la matriz energética nacional permitirá evitar, de manera acumulada, la emisión de 300 millones de toneladas de CO entre 2021 y 2050”, destaca el investigador.
El reemplazo del hidrógeno gris en procesos de refinación y producción de amoníaco evitaría más de 180 mil toneladas de CO equivalentes anuales para 2030 y más de 3.2 millones de toneladas de dióxido de carbono anuales para 2050.
El hidrógeno es el elemento químico más abundante del universo, cerca del 90% de todos los átomos que existen en él son de hidrógeno, sin embargo, dentro del planeta Tierra no es tan abundante. De acuerdo con la Laura Gasque Silva, investigadora de la Facultad de Química de la UNAM, sólo el 15% de todos los átomos son de hidrógeno y juntos representan el 0.9% de la masa total del planeta.
La mayoría de los átomos de hidrógeno se encuentran en las moléculas de agua. Estas partículas se
Cero
Cero, produciendo CO₂ sólido
forman por medio de la reacción entre el hidrógeno (H ) y el oxígeno en su estado químico puro (O ). Esta reacción desprende una cantidad importante de energía debido a la fuerza de los enlaces que forman la molécula.
INVERSIÓN MILLONARIA QUE AMENAZA AL ECOSISTEMA TOPOLOBAMPO:
Una planta de amoníaco de mil 250 MDD divide a Topolobampo: mientras la empresa y el gobierno apuesta por el proyecto, comunidades alertan sobre sus impactos.
POR ANA LUISA PÉREZ
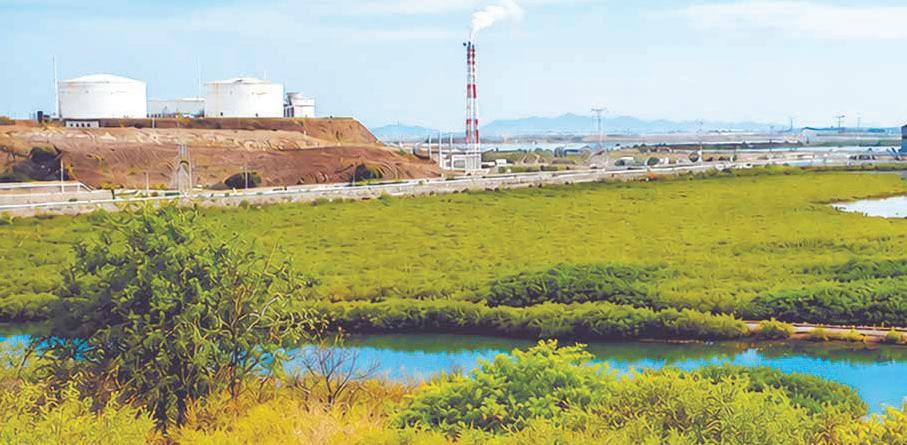
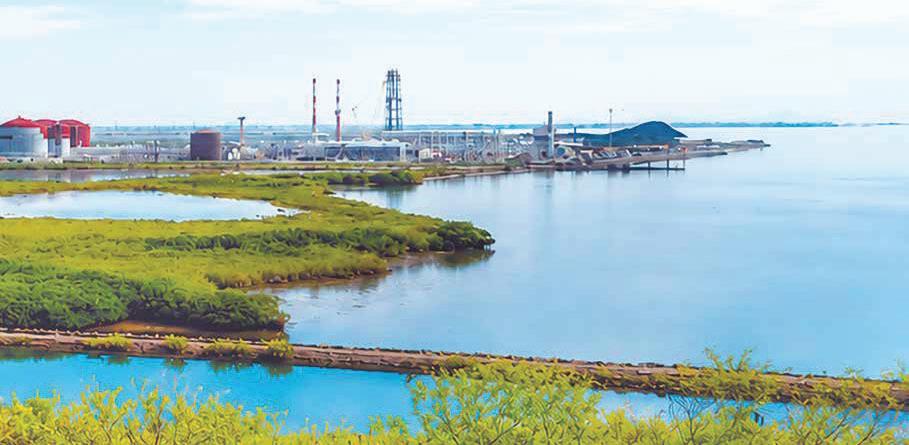
En la costa oriental del Golfo de California se encuentra Topolobampo, un puerto ubicado en Sinaloa, donde la empresa Gas y Petroquímica de Occidente (GPO) busca desarrollar un megaproyecto que consiste en una planta de amoníaco diseñada para producirlo a gran escala para la fabricación de fertilizantes del sector agrícola y la industria textil.
Este plan contempla una inversión de mil 250 millones de dólares, la cual es respaldada por el Banco
de Reconstrucción de Alemania. Sin embargo, Enrique Ayala, integrante del colectivo defensor del sistema lagunar Santa María-Topolobampo-Ohuira. ¡Aquí No!, quien además es nativo de la bahía, dijo para Industry & Energy Magazine que la situación va más allá de un proyecto.
“Estamos hablando de un gran proyecto de industrialización de la zona (...) el proyecto general también pidió la autorización para una planta de urea y posteriormente otra de metanol”, menciona.
La planta de amoniaco tiene previsto utilizar cerca de dos mil doscientas toneladas de gas natural que viene desde Texas y pasarán por gasoductos con terminal en la bahía. Además, en segunda instancia el proceso de producción de amoníaco implica el uso de vapor de agua a alta presión y temperaturas cercanas a los 800 °C para generar hidrógeno y monóxido de carbono. El agua vendrá del sistema lagunar denominado Santa María-Topolobampo-Ohuira.
Colectivos indígenas de la comunidad mayo-yoreme también se han levantado en contra de este megaproyecto que inició desde 2021 y que, desde entonces se han intervenido veintiséis hectáreas, las cuales incluían manglares y centros ceremoniales de la comunidad Ohuira.
Otro de los riesgos son las descargas de aguas residuales o condensado de procesos, provenientes del proceso de purificación y síntesis, Ayala alerta que si el agua entra a mar abierto podría cambiar su estado natural debido a la acumulación de temperatura que tiene el agua posterior a lo producción de amoníaco, lo cual causaría la muerte de larvas u otros seres marinos.
GOBIERNO PROMUEVE EL PROYECTO
Durante las últimas semanas, este megaproyecto ha generado diversos comentarios, entre los que destacan los de la presidenta de México, Claudia Sheinbaum Pardo, quien durante una de sus conferencias mañaneras
Mil 250 MDD de inversión.
2.2 mil toneladas diarias de amoníaco.
+300 plazas laborales.
70% menos importaciones de fertilizantes.
Podrían extraer alrededor de dos mil metros cúbicos de agua por hora.
Durante la succión llevarían y destrozarían una gran cantidad de larvas porque esta bahía incuba la vida marina del Golfo de California”
Enrique Ayala, Habitante de la zona.
afirmó que el proyecto se encontraba avanzado en un 95 por ciento.
Además, distintas dependencias del gobierno Federal como la Secretaría de Economía y la Semarnat impulsan la planta de amoniaco, argumentando que fortalecerá la soberanía alimentaria y reducirá las
importaciones de fertilizante, ya que el amoníaco es usado a nivel industrial para producir fertilizantes dirigidos principalmente a la agricultura, sin embargo, es considerado un contaminante primario que afecta la calidad del aire, el suelo y los ecosistemas.
Ayala menciona que a raíz de la manifestación pacífica que inició el 7 de junio de 2026, a las afueras del predio donde se pretende construir la planta, no ha habido paso para los camiones de construcción, por lo que la obra no ha continuado y que el proceso de edi fi cación de la planta se puede encontrar en un 60 por ciento.
Las comunidades indígenas y pesqueras de Paredones, Ohuira y Lázaro Cárdenas también han llevado su oposición a los tribunales. A través de los amparos en revisión 497/2021 y 498/2021, buscan frenar la construcción de la planta y lograr la restitución del hábitat natural de la bahía. El caso permanece pendiente de una resolución definitiva por par-
100 mil aves migratorias.
19 especies protegidas.
Sitio Ramsar y Área Natural Protegida.
2 mil m3 de agua por hora para operación.
te de la Suprema Corte de Justicia de la Nación (SCJN).
“Ojalá en las pláticas con el gobierno federal podamos abrir esa sensibilidad para que se den cuenta que está poniendo en riesgo no solo a una comunidad, sino a la vida, la estabilidad emocional, y el derecho a una vida sana”, enfatiza Ayala.
EL PULSO INDUSTRIAL
T-MEC EN REVISIÓN:
QUIEN PRUEBE ORIGEN, CONSERVA MERCADO
POR: MEL WILHELM Vicepresidente de CANACINTRA Delegación Aguascalientes
El 1° de julio de 2026, Estados Unidos declinó renovar el T-MEC en su forma actual. El tratado sigue vigente — pero México, Estados Unidos y Canadá han entrado en un ciclo de revisiones anuales hasta 2036. Para la cadena de suministro automotriz y manufacturera, la estabilidad regulatoria que permitía planear a largo plazo ya no existe. Ahora se negocia cada año.
Lo que cambió no es el acceso arancelario — el 85% del volumen exportador mexicano mantiene sus preferencias. Lo que cambió es la exigencia documental. CBP requiere certificación de origen con nueve elementos mínimos por SKU. La tercera ronda bilateral está programada para el 20 de julio, con agenda en reglas de origen automotrices, acero y seguridad económica. La señal crítica para el directivo de cadena de suministro no es arancelaria — es de trazabilidad. La exposición más alta no está en las OEM s — está en los proveedores Tier 2 y Tier 3 sin expedientes de origen actualizados ni cláusulas de ajuste arancelario en sus contratos. México acumula 38 solicitudes de revisión bajo el mecanismo laboral del T-MEC desde 2020. La auditoría ya está activa. La brecha digital de la base PyME no es un dato social — es una vulnerabilidad que afecta directamente a cualquier Tier 1 que dependa de esos proveedores.
“La señal crítica para el directivo de la cadena de suministro ya no es solo arancelaria, ahora es de trazabilidad”
El T-MEC en revisión anual no es una crisis — es un fi ltro. La acción más valiosa hoy es construir un expediente de origen por SKU — lista de materiales, clasificación arancelaria y certificación fi rmada — empezando por el 20% de productos que genera el 80% de los ingresos de exportación. Quien tenga origen documentado y cumplimiento laboral verificable consolidará posición cuando sus competidores informales queden expuestos. La pregunta es concreta: ¿su empresa puede demostrar hoy que sus productos califican para preferencia T-MEC ? Si la respuesta tarda más de 24 horas, el riesgo ya está dentro de su operación.
BAJO LA LUPA REGULATORIA
PACTO DEL DIÉSEL FRONTERIZO: ENTRE LA ESTABILIDAD Y LA VIABILIDAD
Apartir del 1 de mayo de 2026, las estaciones de servicio de la franja fronteriza iniciaron una nueva etapa en la política de precios del diésel. En las zonas donde aplica el IVA del 8%, el Gobierno Federal ha solicitado que el precio al público se mantenga en 25.39 pesos por litro, como parte de una estrategia orientada a contener el impacto económico sobre los consumidores y fortalecer la estabilidad del mercado.
“Mantener el tope al diésel representa un desafío operativo y financiero para las estaciones de servicio”
Este esquema es resultado de un proceso de coordinación institucional en el que participaron la Secretaría de Energía (SENER), la Secretaría de Hacienda y Crédito Público (SHCP), la Procuraduría Federal del Consumidor (PROFECO), la Agencia de Seguridad, Energía y Ambiente (ASEA), la Comisión Nacional de Energía (CNE) y PEMEX
Mantener este precio representa un desafío operativo y financiero para las estaciones de servicio. El diésel se comercializa, en gran medida, mediante ventas a crédito al sector productivo, lo que implica costos fi nancieros relevantes. A ello se suman las comisiones por medios de pago, gastos asociados al cumplimiento de una regulación cada vez más robusta, costos administrativos e inversiones permanentes en seguridad, medición y control, factores que reducen significativamente los márgenes de operación.
En diversos casos, los empresarios han recibido información limitada o tardía respecto de los mecanismos de implementación, los criterios de supervisión y las implicaciones de no adherirse al esquema de precios, generando incertidumbre en la toma de decisiones.
Urge encontrar un equilibrio entre el interés público y la sostenibilidad económica de quienes garantizan diariamente el suministro de combustibles. La estabilidad de precios constituye un objetivo socialmente deseable; sin embargo, su permanencia requiere reconocer la realidad fi nanciera del sector y construir mecanismos de diálogo, certidumbre regulatoria y corresponsabilidad institucional.
POR: ALICIA ZAZUETA PAYÁN CEO de eServices
REGULACIÓN DEL AUTOCONSUMO CNE INICIA LA NUEVA
El nuevo registro temporal de autoconsumo de petrolíferos implicará un mayor control, nuevos costos y obligaciones regulatorias.
POR LAURA QUINTERO
La Comisión Nacional de Energía (CNE) lanzó un Programa Temporal de Registro para la actividad de Despacho para Autoconsumo de Petrolíferos, una medida que marca el inicio de una nueva etapa regulatoria para las empresas que utilizan combustibles exclusivamente para sus propias operaciones.
De acuerdo con la dependencia, el objetivo es identificar las instalaciones existentes, fortalecer la trazabilidad de los petrolíferos y establecer un mecanismo de transición mientras los interesados obtienen el permiso definitivo previsto en la nueva Ley del Sector Hidrocarburos.
El programa permitirá que las personas físicas y morales que obtengan el registro continúen realizando actividades de despacho para
autoconsumo hasta que concluyan el proceso para obtener el permiso correspondiente.
La actividad de autoconsumo consiste en recibir, almacenar y suministrar gasolina, diésel o gas LP, exclusivamente para abastecer vehículos o equipos propios relacionados con la actividad económica de la empresa, sin que exista venta, cesión o transferencia del combustible a terceros.
Ramsés Pech, analista del sector energético, comenta a Industry & Energy Magazine que el registro tiene como fi nalidad acreditar que
una empresa utiliza combustibles únicamente para consumo interno y que cumple con las obligaciones de control, trazabilidad y reporte establecidas por la legislación vigente. De acuerdo con datos de Petróleos Mexicanos (Pemex) las ventas internas de petrolíferos, gasolinas, diésel, gas LP, turbosina, combustóleo y otros productos. se ubican alrededor de 1.8 millones de barriles diarios, lo que refleja la magnitud del mercado que ahora estará sujeto a mayores controles regulatorios.
AUMENTAN LOS CONTROLES Y LA REGULACIÓN
Este registro permitirá a la autoridad conocer quién consume combustibles, en qué volúmenes y bajo qué condiciones de seguridad opera cada instalación”
Ramsés Pech
Analista del sector energético.
Pech indica que, con este cambio, el autoconsumo deja de ser una actividad con un enfoque principalmente administrativo para convertirse en una actividad con mayores controles regulatorios y de supervisión. Las empresas que deberán registrarse son aquellas que almacenan, reciben o consumen combustibles para uso propio dentro de sus instalaciones.
Con la entrada en vigor de la nueva Ley del Sector Hidrocarburos, el control sobre estas actividades será más estricto. Ramsés Pech señala que el registro deja de ser únicamente declarativo para convertirse en un requisito obligatorio y vinculante.
“La autoridad podrá realizar verificaciones físicas a las instalaciones, exigir la trazabilidad completa del origen del combustible mediante facturas, manifiestos y bitácoras, y comprobar que la infraestructura de almacenamiento y abastecimiento cumpla con estándares similares a los exigidos a los permisionarios del sector”, precisa el analista.
Para Ramsés Pech, el nuevo registro representa un avance porque permitirá ordenar una actividad que durante años operó con menores niveles de supervisión, y considera que la medida fortalecerá la seguridad operativa, elevará la trazabilidad del combustible, reducirá riesgos asociados al mercado ilícito y proporcionará a la autoridad información más precisa para la planeación energética nacional.
HABRÁ NUEVOS DESAFÍOS
Si bien esta nueva regulación es necesaria, Pech advierte que las empresas enfrentarán nuevos desafíos, pues la implementación del esquema implicará una mayor carga documental, inversiones para adecuar instalaciones de almacenamiento y medición, auditorías internas más frecuentes y el riesgo de que el registro sea suspendido en caso de inconsistencias en los volúmenes reportados, entre otros.
ESTAS SERÁN LAS
NUEVAS OBLIGACIONES:
• Permiso obligatorio para autoconsumo.
• Acreditar el origen legal del combustible.
• Reportar consumos e inventarios diariamente.
• Instalar sistemas de telemedición en tanques.
• Contar con seguros de responsabilidad civil.
• Mantener programas de operación y mantenimiento.
• Reportar incidentes y emergencias a la CNE.
• Sujetos a inspecciones y posibles sanciones.
Este programa temporal facilitará la transición hacia el nuevo régimen de permisos previsto en la Ley del Sector Hidrocarburos, y miles de empresas que consumen combustibles ingresarán su operación diaria a un sistema de mayor control, supervisión y trazabilidad, con el propósito de fortalecer la seguridad energética y el cumplimiento regulatorio.
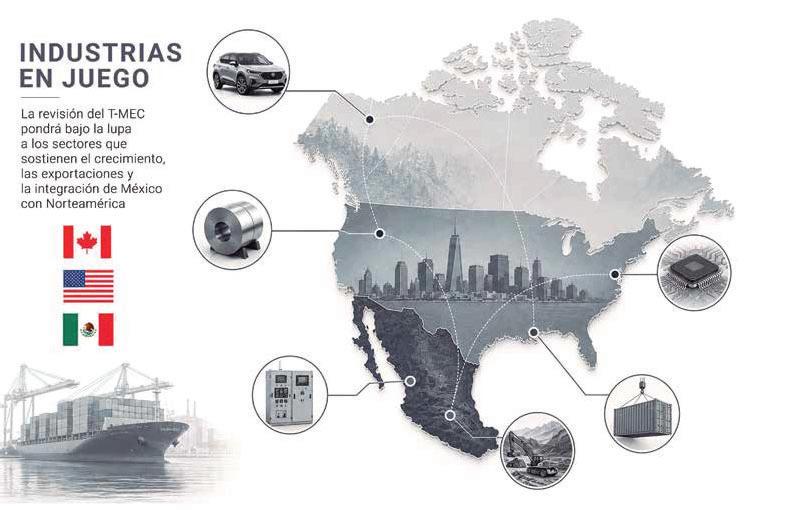
INDUSTRIA EN DISPUTA
MÉXICO FRENTE A LA REVISIÓN DEL T-MEC
La evaluación del tratado pondrá a prueba a la industria mexicana: automotriz, acero y nearshoring definirán el lugar de México en Norteamérica.
POR LAURA QUINTERO
Aseis años de la entrada en vigor del T-MEC, la industria mexicana enfrenta un gran reto: la primera revisión del tratado, la cual pondrá sobre la mesa aranceles, reglas de origen y cadenas de suministro, mientras México encara viejas diferencias con Estados Unidos en sectores clave y nuevas presiones derivadas de la presencia de insumos asiáticos en la región.
La Casa Blanca ha puesto especial atención en la industria automotriz, el acero y aluminio, así como en la reducción de la dependencia de insumos provenientes de China, en línea con su política de reindustrialización y de protección del empleo manufacturero en Estados Unidos.
Para Héctor Magaña, coordinador del Centro de Investigación en Economía y Negocios (CIEN) del Tec de Monterrey, Estados Unidos buscará endurecer algunos criterios, sobre todo en el tema automotriz, el cual es responsable de casi una tercera parte de las exportaciones manufactureras, aunque advierte que cualquier ajuste abrupto pondría en riesgo la integración regional.
“Lo ideal sería buscar que, si va a haber cambios importantes, éstos sean de manera gradual”, señala el especialista en entrevista para Industry & Energy Magazine.
En el caso del acero y el aluminio, empresas como Ternium han apostado por expandir su presencia en México con inversiones multimillonarias, mientras que DeAcero ha impulsado estrategias de sustitución de importaciones y mayor contenido nacional.
Los aranceles han afectado la producción y las exportaciones, pegándole de manera significativa a las manufacturas de nuestro país”
Héctor Magaña, coordinador del CIEN del Tec de Monterrey.
Ambas fi rmas coinciden en que en el marco de esta revisión es indispensable fortalecer la integración regional y reducir la dependencia de mercados externos, particularmente de Asia. La industria electrónica, los dispositivos médicos y los semiconductores completan el mapa, ya que, en medio de la competencia tecnológica entre Estados Unidos y China, estos sectores han adquirido un valor estratégico sin precedentes.
EU PIDE REVISIONES ANUALES
La revisión arrancó con la decisión de Estados Unidos de activar revisiones anuales al considerar que el acuerdo no ha corregido los déficits comerciales ni ha protegido su ficientemente a sectores estratégicos de su economía.
Este acuerdo es el más importante para la industria mexicana, pues más del 80% de las exportaciones mexicanas tienen como destino Estados Unidos, y buena parte de ellas dependen de sectores que hoy son observados con lupa.
Mientras tanto, el secretario de Economía, Marcelo Ebrard, ha insistido en que Norteamérica debe preservar su carácter de región integrada y evitar barreras comerciales. En particular, México buscará colocar en la mesa la discusión sobre los aranceles aplicados al acero y aluminio, que considera incompatibles con la lógica del tratado.
LA NUEVA AGENDA INDUSTRIAL
Las primeras reuniones formales entre funcionarios mexicanos y representantes de la Oficina del Representante Comercial de Estados Unidos ( USTR) dejan claro que la discusión será mucho más amplia que una revisión técnica del tratado.
La agenda incluye temas como acero y aluminio, minerales críticos, seguridad económica y cadenas de suministro. También incorpora una conversación que hace apenas unos años parecía secundaria: el papel de México en la transición energética y digital de Norteamérica.
83%
de las exportaciones mexicanas tienen como destino
Estados Unidos. de las exportaciones manufactureras provienen de la industria automotriz.
29%
Los minerales críticos son un ejemplo. Utilizados en baterías, vehículos eléctricos y semiconductores, se han convertido en una prioridad para Washington. Para Víctor Gómez Ayala, director de Análisis Económico de Finamex, lo que comenzó como una discusión sobre soberanía y concesiones, particularmente en torno al litio, ha evolucionado hacia un esquema de cooperación industrial.
“Una integración más profunda en la cadena regional podría atraer inversión, elevar productividad y fortalecer la posición externa del país en un contexto de transición energética y creciente fragmentación geopolítica”, destaca Ayala.
De acuerdo con Magaña, en este escenario, México tiene que demostrar que puede pasar de ser una plataforma de ensamblaje a convertirse en un actor estratégico en la nueva integración económica regional.
MIRADA INDUSTRIAL
CIBERSEGURIDAD: EL PILAR
INVISIBLE QUE SOSTIENE LA NUEVA ERA ENERGÉTICA
POR: MARCO COSÍO VP de Smart Infrastructure en Siemens México, Centroamérica y el Caribe
La digitalización de la industria energética es una estrategia enfocada en optimizar la generación, la distribución y el consumo de energía. Sin embargo, cada nuevo punto de conexión también representa una posible puerta de entrada para los ciberataques, y es que una interrupción prolongada de este recurso es un riesgo económico y de estabilidad nacional.
El estudio Energy Cyber Priority 2025 (DNV, con participación de Siemens) subraya que 65% de los profesionales del sector energético a nivel global considera que la alta dirección ya percibe la ciberseguridad como el riesgo actual para el negocio, la transición energética —más conectividad y automatización— está creando nuevos vectores de ataque que obligan a las organizaciones a reforzar la protección de activos operativos.
Para muchas organizaciones, distinguir entre eventos operativos normales y amenazas reales supera la capacidad de equipos internos trabajando sin herramientas de análisis avanzado. La prosperidad sector energético dependerá de su capacidad para innovar digitalmente sin comprometer la seguridad operacional. Industrias de electricidad, petróleo y gas, manufactura y servicios públicos enfrentan ataques cada vez más sofisticados contra infraestructura operacional (OT).
“La ciberseguridad será clave para garantizar energía confiable; la resiliencia operativa permitirá avanzar sin afectar el suministro”
Por ello están entendiendo que la ciberseguridad no debe verse como un gasto, sino como una inversión estratégica. La adopción de enfoques como Defense in Depth, arquitecturas Zero Trust, monitoreo continuo, gestión de vulnerabilidades y protección específica para entornos industriales fortalece la resiliencia de plantas, redes y sistemas de control.
La ciberseguridad en los sistemas energéticos seguirá creciendo y aquellas organizaciones que adopten marcos de protección comprobados y construyan resiliencia operacional estarán mejor posicionadas para la transformación sin comprometer la disponibilidad de energía ni la estabilidad de sus operaciones.
CAGUAS RESIDUALES INDUSTRIALES; UNA FORTUNA DESPERDICIADA
R ICA ALES T UNA CIADA
JUAN PABLO
y
ada día, miles de millones de litros de agua residual recorren operaciones mineras, petroleras e industriales en México. Durante décadas, el objetivo ha sido tratar esa agua para cumplir con los estándares ambientales antes de reutilizarla o devolverla al entorno.
“El 71% del agua utilizada por las mineras en 2024, fue residual y recirculada, pero falta aprovechar los recursos presentes”
Sin embargo, esas corrientes también contienen minerales y metales que el mercado global considera cada vez más estratégicos. Litio, cobre, níquel, cobalto y otros elementos esenciales para la transición energética pueden encontrarse en concentraciones que hasta hace poco pasaban desapercibidas o eran consideradas parte del residuo.
En Pensilvania, hace un año comenzó a operar la primera instalación comercial capaz de extraer carbonato de litio grado batería directamente del agua producida por operaciones petroleras. Las tasas de recuperación son de hasta 99.5% niveles de pureza, su ficientes para integrarse a las baterías para vehículos eléctricos.
En México, la minería ha realizado importantes esfuerzos para mejorar su eficiencia hídrica. De acuerdo con la Cámara Minera de México (CAMIMEX), el 71% del agua utilizada por las empresas mineras en 2024 provino de aguas residuales y recirculadas. La siguiente oportunidad consiste en identificar qué materiales permanecen en esas corrientes que ya forman parte de la operación industrial.
Nuestro país tiene potencial para desarrollar al menos 13 minerales estratégicos para la transición energética, entre ellos cobre, gra fito, manganeso, litio, zinc, titanio, plata y fosfatos.
Para muchas empresas, el reto también es el costo de incorporar esta infraestructura. Por ello cobran relevancia modelos como Water-as-a-Service, que permiten acceder a tecnologías de tratamiento, reúso y recuperación de recursos sin grandes inversiones iniciales, reduciendo las barreras para aprovechar el verdadero valor que aún fluye en el agua residual.
VISIÓN HÍDRICA
POR:
RIVERO CEO
Fundador de Hydrous
ENTRA EN LA CONSTRUCCIÓN
TIEMPO EXTRA
El
Mundial hizo que la construcción registrara su primer crecimiento anual en casi dos años, pero mantenerlo dependerá del nearshoring, la energía y nuevos proyectos.
POR LAURA QUINTERO
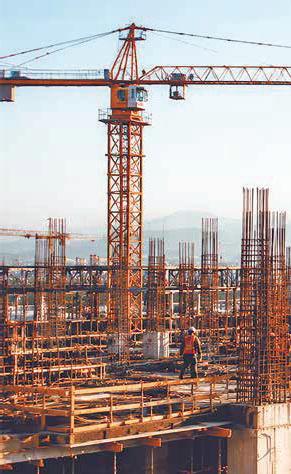
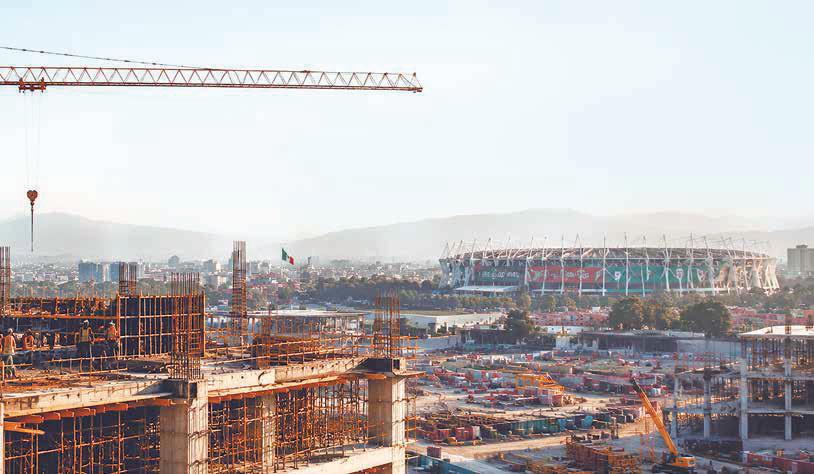
La industria de la construcción en México comienza a mostrar señales de recuperación. En abril de 2026, el sector registró su primer crecimiento anual después de casi dos años de contracciones, impulsado principalmente por las obras de infraestructura asociadas al Mundial de Futbol 2026.
Sin embargo, especialistas advierten que la Copa del Mundo representa solo el punto de partida, ya que una vez concluido el evento deportivo el reto es mantener el dinamismo de la industria.
Datos del Instituto Nacional de Estadística y Geografía (Inegi), muestra que el crecimiento del sector estuvo impulsado por las obras del sector público, mientras que la construcción privada continúa rezagada, ya que en el cuarto mes del año registró una caída de 6.87% anual, ligando seis meses de contracción.
Gabriela Siller, directora de Análisis Económico de Banco Base, comenta que el comportamiento de la infraestructura revela que parte del repunte está asociado a los preparativos para la Copa del Mundo.
“La combinación del crecimiento en infraestructura de electricidad, telecomunicaciones, transporte y urbanización, junto con el mayor dinamismo de la obra pública, apunta a que los preparativos para el Mundial explican parte de esta recuperación”, señala.
No obstante, advierte que el efecto puede ser temporal, ya que la persistente debilidad de la inversión privada y las caídas en sectores como la edificación y el petróleo muestran que todavía no puede hablarse de una recuperación estructural del sector.
LO IMPORTANTE
VIENE DESPUÉS
Pedro Valdés, director general de ESCALA , destaca que el Mundial representa el acelerador que necesitaba la industria, pero el verdadero potencial llegará en los próximos años.
El especialista destaca que solamente en Nuevo León se anunciaron inversiones por más de 130 mil millones de pesos en infraestructura, el paquete más importante en la historia del estado. Sin embargo, considera que el mayor potencial está en el fenómeno del nearshoring.
23 meses tardó la construcción en volver a crecer.
19.21% creció la obra pública en un año.
2026-2030 el nearshoring impulsará la construcción.
103 nuevos complejos industriales.
5 mil 830 MDD se invertirían en esos desarrollos industriales.
3% a 5% podría crecer la industria de la construcción durante 2026.
“Lo más importante es lo que viene después. Entre 2026 y 2030 el nearshoring puede entrar en su etapa de mayor crecimiento. Solo este año se esperan alrededor de 5 mil 800 millones de dólares en nuevos complejos industriales”, señala.
Aun así, advierte que el principal desafío será convertir los anuncios en proyectos concretos.
“El reto es cerrar la brecha entre lo que se anuncia y lo que realmente se construye. Además, debemos resolver los problemas de energía, agua y disponibilidad de talento. Si eso ocurre, el legado del Mundial no será únicamente deportivo, sino el inicio de una de las décadas de mayor crecimiento para la construcción en México”, sostiene.
INFRAESTRUCTURA
MARCARÁ EL FUTURO
Por su parte, Janneth Quiroz Zamora, directora de Análisis de Grupo Financiero Monex, indica que el Mundial ayudó a acelerar inversio-
nes, pero no constituye el principal motor de la industria.
“El Mundial funciona como un catalizador temporal que acelera proyectos de infraestructura urbana que en muchos casos ya estaban contemplados”, explica.
La especialista considera que el crecimiento del sector dependerá de la inversión pública y privada, además de que identi fica oportunidades en infraestructura logística, hidráulica y energética, parques industriales, vivienda e infraestructura digital.
“Si México logra captar una mayor proporción de inversión extranjera, será necesario construir nuevas plantas manufactureras, parques industriales, centros logísticos y vivienda para atender esa demanda”, afirma.
Quiroz añade que mantener el crecimiento requerirá incrementar la inversión pública, generar mayor certidumbre para el capital privado y resolver cuellos de botella relacionados con energía eléctrica, agua, logística e infraestructura.
EL MUNDIAL 2026 ES EL ACELERADOR QUE NECESITABA EL SECTOR. DESPUÉS DE MUCHO TIEMPO VEMOS EL PRIMER CRECIMIENTO ANUAL, IMPULSADO PRINCIPALMENTE POR OBRA PÚBLICA Y PROYECTOS DE ELECTRICIDAD Y TELECOMUNICACIONES”
Pedro Valdés Director General de ESCALA.
¿UNA OPORTUNIDAD PARA MÉXICO? REGLAS DE ORIGEN,
POR ANA LUISA PÉREZ
El Tratado entre México, Estados Unidos y Canadá (T-MEC) inició su proceso de revisión anual, en el que los tres países negociarán los temas prioritarios. Entre los asuntos que México llevará a la mesa destacan las reglas de origen, con el objetivo de fortalecer sectores estratégicos, como el automotriz.
“Las reglas de origen son el tema más importante de la revisión conjunta del T-MEC porque son el mecanismo que determina quién se puede beneficiar del acceso preferencial al mercado norteamericano (...) Estas reglas son muy importantes porque evitan que un país tercero exporte un producto a México, le haga una modi ficación mínima y luego lo mande a Estados Unidos aprovechando los beneficios del Tratado”, comenta para Industry & Energy Magazine la subdirectora de Desarrollo Económico del Instituto Mexicano de Competitividad (IMCO), Teresa Plancarte.
De acuerdo con el subrepresentante comercial de la Casa Blanca, Jeffrey Goettman, uno de los motivos por el cual el presidente estadounidense, Donald Trump, no aprobaría el Tratado en su forma actual es porque se buscaría fortalecer las reglas de origen debido a que países como China utilizaban a México y Canadá como puerta trasera para importar productos con insumos asiáticos y así reducir los precios en Estados Unidos.
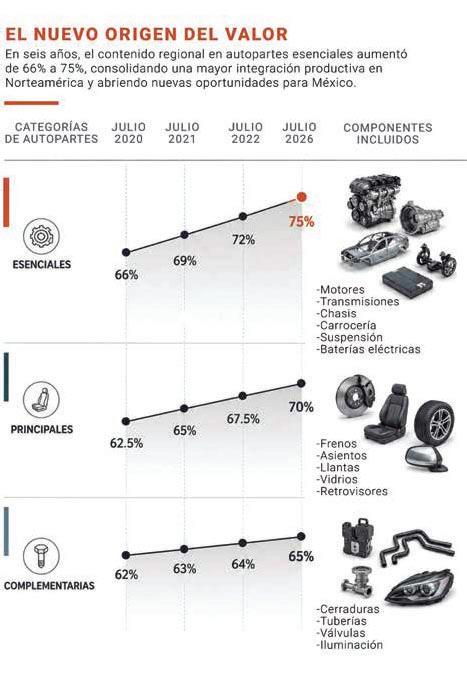
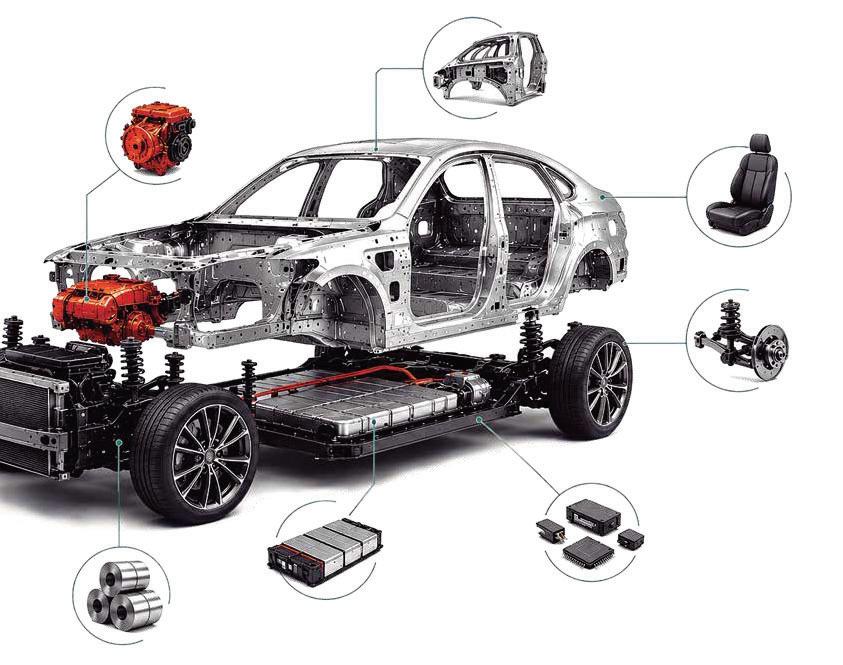
Ante esa situación, se anunció que se buscaría aumentar el porcentaje de contenido norteamericano en sectores estratégicos como lo es el automotriz, el cual pasó a ser de 75% de Contenido de Valor Regional. Asimismo, se estableció que una proporción importante del acero y aluminio que tenga que ver con productos de la industria automotriz tienen que venir de la región del norte, además que entre el 40 y 45 % del vehículo debe ser fabricado por trabajadores que ganen al menos 16 dólares por hora.
Aunado a lo anterior, Teresa Plancarte, menciona que es complicado cumplir con estos porcentajes tan altos porque hay piezas o elementos que no se producen en Norteamérica.
La revisión anual del T-MEC pone en el centro a las reglas de origen, un mecanismo que podría impulsar la inversión, el nearshoring y la industria automotriz en México.
centro ue ring
del contenido de un vehículo debe producirse en la región para acceder a beneficios.
75%40%
a 45% del valor del auto debe fabricarse con salario de 16 dólares la hora.
OPORTUNIDAD PARA LA COMPETITIVIDAD
El tema de las reglas de origen no representa un escenario negativo para México, ya que el país podría ganar de ellas a través del desarrollo de tecnología local así como, aumentar la producción nacional de autopartes e incrementar la inversión de manufactura.
“El escenario positivo para México sería que las empresas mexicanas sustituyan los insumos asiáticos por proveedores de la región, lo que propiciaría un incremento en las inversiones en el país. Además, se fortalecería el fenómeno del nearshoring”, recalca la especialista.
De acuerdo con Plancarte, las reglas de origen en acero y aluminio son la palanca de negociación más importante de Estados Unidos, ya que hay aranceles específicos, hay restricciones para la producción de autos, pero que siga el diálogo es algo positivo porque significa que no se ha cerrado la puerta de negociación.
De lograr un incremento de las reglas de origen, México debe aprovechar para adaptar sus plantas de producción para satisfacer una producción local, así como buscar maximizar la competitividad mediante el establecimiento de cadenas de suministro más globales y flexibles en la región.
A largo plazo, el resultado de las negociaciones de las reglas de origen podría establecer un porcentaje mayor al actual, pero ligeramente menor al 75% que puso Estados Unidos, ya que durante los 10 años que le restan al Tratado, habrá cambios en los tres países, nuevas administraciones y la implementación de diversas políticas que podrían modificar las tendencias en materia de comercio. México tiene otra gran oportunidad en materia de reglas de origen, por lo que es necesario defi nir cuál es el equilibrio para que logre un resultado que sea viable, el cual, a su vez, le dé la capacidad de seguirse integrando y agregando valor dentro de las cadenas de producción norteamericanas.
La revisión conjunta del Tratado no es u n momento para ser alarmistas ,
se puede ver como una oportunidad para traer inversiones que permitan trabajar en un posible incremento en el porcentaje de la regla de origen”
Teresa Plancarte Subdirectora de Desarrollo Económico del IMCO
ARMADORAS PAGAN LA FACTURA DE LOS ARANCELES
Los aranceles a vehículos con bajo contenido estadounidense redujeron las exportaciones de varias armadoras desde México hacia Estados Unidos.
POR LAURA QUINTERO
Los aranceles de Donald Trump a vehículos con bajo contenido estadounidense ya pasan factura a las armadoras instaladas en México. Mazda, Nissan, Honda y Audi redujeron sus exportaciones al mercado norteamericano, mientras que la incertidumbre por la revisión del T-MEC amenaza con frenar nuevas inversiones y acelerar la evaluación de posibles relocalizaciones.
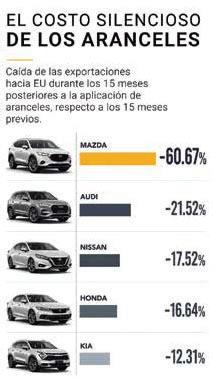
De acuerdo con datos del Instituto Nacional de Estadística y Geografía (Inegi), desde que Donald Trump lanzó su ofensiva arancelaria, Mazda, Nissan y Honda encabezan las pérdidas. Las armadoras japonesas fueron las que registraron las mayores afectaciones en sus exportaciones hacia Estados Unidos desde sus plantas en México.
Mazda, cuyo contenido estadounidense en sus vehículos es de apenas 10%, sufrió la mayor caída, con una reducción de 60.67% en sus envíos al mercado estadounidense respecto al periodo previo a los aranceles.
Le siguieron Audi, con apenas 2% de contenido estadounidense, registró una caída de 21.52%, mientras que Nissan retrocedió 17.52% y Honda disminuyó 16.64 por ciento.
Los datos del Inegi muestran que la vulnerabilidad de cada armadora depende del nivel de integración de componentes provenientes de Estados Unidos.
En este sentido, las marcas con mayor contenido estadounidense;
Chrysler, Toyota y General Motors, son las menos expuestas. Las de menor contenido, Mercedes, Audi, BMW, Mazda y Volkswagen son las más expuestas.
DIVERSIFICAN MERCADOS
Aunque varias compañías perdieron terreno en Estados Unidos, algunas lograron compensar parcialmente el impacto al incrementar sus exportaciones hacia otros destinos.
Tal es el caso de Kia, que si bien redujo 12.31% sus exportaciones hacia Estados Unidos, incrementó 105.23% sus envíos a otros mercados, lo que permitió que sus exportaciones totales crecieran 10.42%.
“Esto indica que Kia reorientó activamente su producción hacia
mercados alternativos en lugar de absorber pasivamente la pérdida del mercado estadounidense”, destacó Gabriela Siller, directora de análisis económico de Banco Base. En contraste, Mazda aumentó 27.52% sus exportaciones a otros países, pero ese avance fue insu ficiente para compensar el desplome en Estados Unidos. Como resultado, sus exportaciones totales disminuyeron 42.49% durante el periodo analizado.
INCERTIDUMBRE
POR EL T-MEC
Más allá del impacto inmediato en las exportaciones, Siller advierte que la falta de claridad sobre el futuro de las reglas comerciales entre México, Estados Unidos y Canadá podría tener consecuencias para la industria automotriz instalada en el país.
QUE DEMANDAN LAS EMPRESAS TALENTO 4.0:
EL ACTIVO ESTRATÉGICO
El nearshoring y la automatización
impulsan la demanda de Talento 4.0 en México, pero la falta de per files STEM limita su competitividad.
POR ANA LUISA PÉREZ
El avance tecnológico y la automatización están redefi niendo las necesidades del mercado laboral. Hoy, las empresas demandan cada vez más Talento 4.0: per files que combinan conocimientos especializados en áreas como inteligencia artificial, análisis de datos y robótica con habilidades como pensamiento analítico, resolución de problemas y capacidad de adaptación, indispensables para sectores estratégicos como la manufactura, las tecnologías de la información y la logística.
A pesar de la alta demanda que hay de talento calificado, de acuerdo con el Instituto Mexicano para la Competitividad (IMCO), 46% de la matrícula universitaria se concentra en carreras como derecho, administración o contabilidad, las cuales están menos vinculadas a los sectores estratégicos actuales: salud, energía, tecnologías de la información, científicos de datos, programadores e ingenieros especializados.
Sebastián Corona, investigador del IMCO, comenta a Industry & Energy Magazine que las habilidades que demanda el mercado laboral han cambiado mucho y que en la actualidad hay muchos jóvenes, que, en su mayoría, siguen estudiando carreras tradicionales, lo cual propicia Sebastián Corona, investigador del IMCO
EN MÉXICO, SIETE DE CADA 10 EMPLEADORES QUE SE LES PREGUNTÓ DIJERON QUE
LES CUESTA MUCHO ENCONTRAR EL TALENTO QUE SUS EMPRESAS REQUIEREN”
que las empresas no encuentren el talento especializado que requieren.
“Para 2030 lo que las empresas van a requerir son habilidades enfocadas a la inteligencia arti fi cial, Big Data, alfabetización tecnológica, pensamiento creativo y pensamiento analítico”, destaca Corona.
Si bien hay muchos jóvenes universitarios, no hay suficientes egre-
Talento 4.0:
Los perfiles STEM que están transformando a las empresas
Ingeniero en IA y Robótica
•Automatiza tareas y optimiza procesos.
•Trabaja en manufactura inteligente y control de calidad.
Científico de Datos
•Convierte datos en estrategias de negocio.
•Participa en análisis de mercado y predicción de ventas.
Experto en Ciberseguridad
•Protege la información y los sistemas digitales.
•Se especializa en seguridad en la nube y protección de datos.
Ingeniero en Energías Renovables
•Impulsa la transición energética.
• Trabaja en eficiencia, movilidad eléctrica y reducción de emisiones.
sados de las carreras STEM (Ciencia, Tecnología, Ingeniería y Matemáticas, por sus siglas en inglés), las cuales son el pilar del Talento 4.0 que demandan las empresas.
OBSTÁCULO PARA LAS EMPRESAS
De acuerdo con el investigador del IMCO, uno de los principales proble-
mas en la formación de talento especializado viene desde las etapas tempranas de educación, en especial en la enseñanza de matemáticas.
“En México las carreras STEM son consideradas complicadas porque al escuchar la palabra ingeniería muchos jóvenes desisten”, menciona.
El especialista destaca que hay un serio problema con las habilidades matemáticas, ya que solo tres de cada mil niños y una de cada mil niñas pueden resolver problemas matemáticos avanzados. Además, de que, con el cambio hecho en la materia por la nueva escuela mexicana, se podría complicar más que los jóvenes adquieran gusto por las matemáticas.
Ante los obstáculos que enfrentan las empresas en la búsqueda de talento para sus operaciones, las microcredenciales; certi ficaciones digitales que validan habilidades o competencias especí ficas, son una opción que permite aprovechar el talento con el que ya cuentan para, a través de cursos, puedan rediseñar su per fi l profesional en las áreas STEM
FALTA DE TALENTO PASA FACTURA
La falta de talento impacta de manera negativa algunas inversiones en el país, pues la ausencia de per fi les capacitados en inteligencia artificial, automatización y logística avanzada propicia la fuga de capital.
“Muchas veces me han preguntado dónde están los ingenieros de esta carrera y al darles los números no cubren la cantidad de talento especializado que necesitan (...) Conocer esto es el insight para tomar una decisión final sobre dónde construir o invertir”, asegura el especialista.
Según Corona es necesario tomar medidas que contribuyan a cerrar esta brecha de talento y que las empresas se involucren en la construcción de su propio talento con el fi n de capacitarlos para sus requerimientos.
MÉXICO APUESTA
POR EL NEGOCIO DE LOS CHIPS Y LA IA
El país busca convertirse en un centro tecnológico al impulsar la industria de semiconductores y la inteligencia artificial.
POR ANA LUISA PÉREZ
La presencia de México en 22 de los 32 sectores del Sistema de Clasificación Industrial de América del Norte (SCIAN) lo consolida como un actor estratégico dentro del T-MEC y del fenómeno del nearshoring. Entre esos sectores destaca el de computadoras y equipo electrónico, que impulsa el crecimiento de industrias de alto valor agregado como la inteligencia artificial (IA) y la manufactura de semiconductores, consideradas hoy, la nueva “joya de la corona” tecnológica del país.
Los semiconductores resaltan como los componentes fundamentales de la tecnología actual. Estos elementos son los cerebros y válvulas reguladoras en prácticamente todos los dispositivos electrónicos. Sin embargo, se ha identificado que, junto con otros materiales críticos, los materiales para fabricarlos tienen una alta dependencia de insumos de otras regiones. En este sentido, se han vuelto una variable estratégica en el T-MEC
Por su parte, México ha puesto a los semiconductores dentro de estrategia clave como el Plan México para realizar inversiones nacionales que permitan fortalecer la industria de los semiconductores en el país. En ese sentido, se establecieron proyectos que permiten el desarrollo de instituciones que conjuntan actores clave como gobierno, academia y empresas privadas con el fi n de duplicar exportaciones para relocalizar operaciones de diseño, ensamble, empaque y validación.
SIMBIOSIS TECNOLÓGICA
Los semiconductores son la base de la inteligencia artificial. Para que los centros de datos de IA ejecuten sus cargas de trabajo necesitan grandes cantidades de capacidad de procesamiento, almacenamiento y ancho de banda de memoria, distribución de energía y capacidades de red, por ello se requiere de toda la gama de tecnologías de semiconductores.
Los semiconductores representan más del 95% del valor del contenido de un rack de servidores de IA . Asimismo, los procesadores especializados en tareas de IA dependen de los semiconductores para realizar procesamiento matemático de matrices compuestas por números complejos para el entrenamiento y generar modelos de aprendizaje. Para que la IA funcione requiere de hardware especializado (como GPU, TPU y chips ASIC), los cuales también hacen uso de tecnologías semiconductoras.
• 22 de 32 sectores del SCIAN tienen presencia en el país.
• Los chips son el corazón de la inteligencia artificial.
• La IA depende de hardware especializado.
• Los semiconductores son estratégicos para el T-MEC
LA NUEVA JOYA DE LA CORONA
Debido a la relevancia de esta tecnología, México debe seguir apostando por la generación nacional de semiconductores, ya que tiene la oportunidad de convertirse en el principal centro operativo de esta tecnología en América Latina debido a que el nearshoring lo ha puesto como el principal candidato para detener la dependencia que Norteamérica tiene con Asia.
Durante las próximas negociaciones del T-MEC se espera que los semiconductores se conviertan en un escudo de seguridad nacional al convertirse en una parte estratégica en la cadena de suministro tecnológica de Estados Unidos. Con lo cual los semiconductores y la inteligencia artificial se consolidarían como la nueva joya de la corona tecnológica en México.