DIRECTOR / EDITOR Biol. Manuel Reyes Fierro manuel.reyes@industriaacuicola.com
ARTE Y DISEÑO L.D.C.G. Ana Gabriela Villalobos Vázquez diseno@industriaacuicola.com
SUSCRIPCIONES Y CIRCULACIÓN María Guadalupe Silva N. suscripciones@industriaacuicola.com
VENTAS Verónica Sánchez Díaz ventas@industriaacuicola.com
CONTABILIDAD Y FINANZAS C.P. Jorge René López Vega administracion@industriaacuicola.com
OFICINA MATRIZ
Olas Altas Sur No. 71-5A Centro C.P. 82000 Tel./Fax: (669) 981 85 71 Mazatlán, Sinaloa, México.
SUCURSAL
Coahuila No. 155-A entre Hidalgo y Allende C.P. 85000 Tel./Fax: (664) 413 73 74
Cd. Obregón, Sonora, México.
COMENTARIOS Y SUGERENCIAS manuel.reyes@industriaacuicola.com www.industriaacuicola.com
La publicidad y promociones de las marcas aquí anunciadas son responsabilidad de las propias empresas. INDUSTRIA ACUÍCOLA. La información, opinión y análisis de los contenidos en esta publicación son responsabilidad de los autores y no refleja, necesariamente, el criterio de esta editorial. Publicado por AQUA NEGOCIOS S.A. DE C.V. Certificado de Reserva de Derecho de uso exclusivo del Título en trámite. Registro postal en trámite. Certificado de Licitud que otorga la Comisión Calificadora de Publicaciones y Revistas Ilustradas de Secretaría de Gobernación en trámite. Impreso en: Preprensa Digital, S.A. de C.V.
El Alimento balanceado
Es urgente reducir costos
Un nuevo reto para los acuacultores del mundo es la reducción de costos en todas las áreas para mantenerse competitivos en el mercado, uno de los insumos que mas impacta actualmente en la acuacultura es el costo del alimento balanceado, indudablemente que su precio depende de los componentes con que se elabora esta dieta y el precio va a la alza debido a que sus ingredientes estratégicos están sufriendo incrementos en el precio como es el caso del maíz y la harina de pescado.
Los precios de estos insumos dependen de la oferta y la demanda y esto no lo podemos cambiar es una ley de mercado, sin embargo lo que si podemos realizar es buscar nuevas estrategias para que los acuacultores tengan acceso a nuevos alimentos elaborados con ingredientes de menor costo que sustituyan a los insumos tradicionales, pero que tengan la calidad necesaria para producir organismos y aumentar la rentabilidad de su negocio y lograr mantenerse en la industria.
Para lograr esto es necesario realizar investigación aplicada que conduzcan hacia la reducción de costos en general de todos los insumos en la acuacultura, existen varios trabajos realizados por investigadores mexicanos con propuestas interesantes del uso de nuevos insumos para elaboración de dietas es cuestión de revisarlas y validarlas y lograr que esta industria siga sobreviviendo.
Artículos
Cultivo de peces en jaulas de bajo volumenexperiencias en Brasil
Ensayos previos para el cultivo y producciòn de Anèlidos Poliquetos
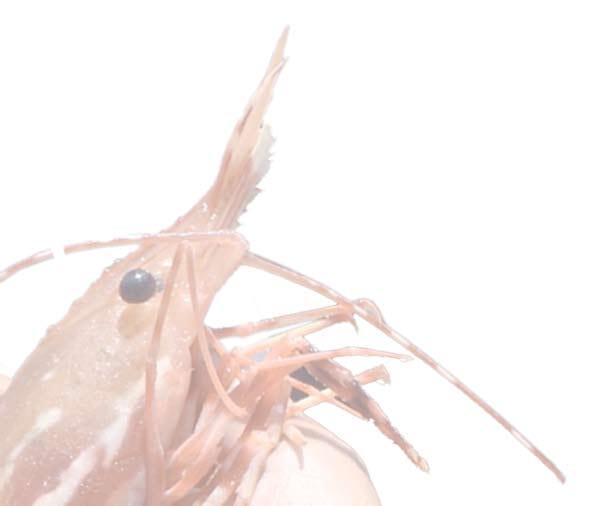
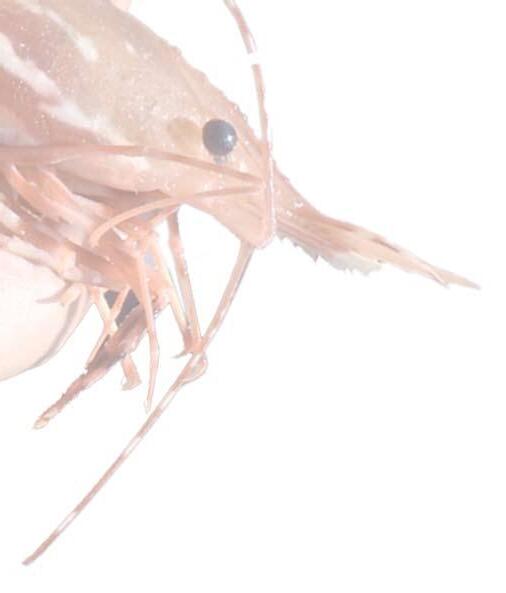
Camarón Pandalus spp. (pandalus platyceros): Una nueva alternativa para el sector pesquero
Tilapia es un boom en los Estados Unidos
Reporte del Mercado de Camaròn Marzo 2007
Reemplazo del aceite de pescado marino en los alimentos de acuacultura con Aceite de Palmera
El desarrollo de una industria de algas marinas en el Estado de Sinaloa
Anàlisis de la rentabilidad del cultivo de Langosta de agua dulce (Cherax quadricarinatus) en Sinaloa
Desafìos y oportunidades para la industria de la harina y el aceite de pescado
Corvina Roja Sciaenops ocellatus
Una alternativa para el cultivo en jaulas o estanques camaroneros
Secciones Fijas
Resumen
Laproducción de peces en Brasil es elevada. Sin embargo, aún existe una importante demanda en el mercado local que se debe cubrir. Cada año, el cultivo de peces experimenta un crecimiento como resultado de las condiciones favorables del país, como por ejemplo, un clima cálido, disponibilidad de alimento y semillas, apoyo crediticio y recursos humanos. El cultivo de peces en jaulas es un sistema de producción intensivo que permite criar gran cantidad de peces en un espacio limitado. Los elevados rendimientos están condicionados al gran intercambio de agua entre la jaula y el entorno de elevada calidad que lo rodea, al uso de alimentos completos desde el punto de vista nutricional y a la buena calidad de juveniles de especies de peces que pueden tolerar intensas condiciones de cría. La planificación y manejo de la producción de peces en jaulas de bajo volumen es especialmente importante debido a la gran cantidad de unidades de producción utilizadas. Por otra parte, debido a que la producción se realiza en módulos, tanto la planificación como el manejo son más simples. Si bien existe una gran demanda en el mercado mundial, alcanzar un mercado redituable sigue siendo la barrera más difícil de superar para muchos productores de peces. La pequeña cantidad de productos ofrecidos relacionado con la falta de un suministro continuo y una mala estandarización del producto representan las principales causas que llevan a la dificultad de
estableceunaposición en el mercado.
Introducción
Según la FAO (2003), Brasil figuraba en el año 2001 como un de los mejores productores del ámbito de la acuicultura, ocupando el puesto 19 en el mundo y el segundo lugar en América del Sur, después de Chile. La producción de peces en Brasil es aparentemente grande, pero los
33% de la maricultura.
La demanda de peces en Brasil aumenta a medida que crece la población y el ingreso y aún tiene el potencial de seguir creciendo con un incremento en el consumo per capita, que es actualmente uno de los más bajos en América Latina (6,8 kg/año) según la FAO (2004). Sin embargo, la recomendación del consumo de pescados para la manutención de buenas condiciones de la salud humana es un minimo de 12 kg per capita per año. Con vista a alcanzár esta meta, el gobierno tiene estimulado el consumo de pescados en la alimentación escolar, con la esperanza de que las próximas generaciones pasen a consumir mayor cantidad de pescados regularmente.
Brasil presenta condiciones favorables para el desarrollo de la acuicultura, como el clima, un vastas extensiones; vasto continente, recursos hídricos marítimos y estuarios (5,3 millones de hectáreas de reservas de agua dulce); disponibilidad de tierras para la construcción de lagunas; gran producción de ingredientes de alimentos y pececillos; presencia de especialistas en acuicultura; apoyo crediticio y gubernamental a las exportaciones, además de una gran variedad de especies de peces de rápido crecimiento con un enorme potencial de mercado.
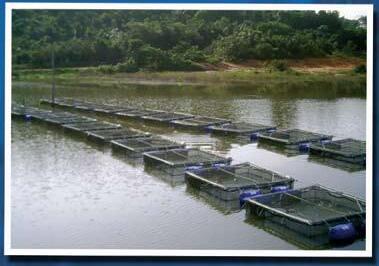
La mayor parte de la producción de peces en Brasil se desarrolla en sistemas intensivos y semi-intensivos utilizando lagunas excavadas y construidas en las laderas de las colinas. A pesar del enorme potencial de producción de peces en grandes reservorios y ríos, el cultivo de peces en estos ambientes sólo se expande de manera significativa a lo largo de la última década, especialmente a través del uso de jaulas de bajo volumen.
productos de peces siguen siendo un producto importado de consideración (US$ 287 millones en el año 2005 y US$ 427 millones en 2006).
El abastecimiento de las pesqueras de captura ha sido parejo en un valor de unos 700.000 TM en la última década, mientras que la producción de acuicultura ha crecido a una tasa del 18% anual, y ahora representa cerca del 30% del abastecimiento total de peces (12% en 1997). La produción acuícola brasileña en 2004 alcanzó 269.697 TM, sendo 67% proveniente de aguas interiores y
El cultivo de peces en jaulas es un sistema de producción intensiva muy conocido a nivel mundial y se lo emplea en pequeñas escalas (Chellapa, et al., 1995; Beveridge, 1996; Alcántara et al., 2003; Huchette & Beveridge, 2003; Outtara et al., 2003; Liao et al., 2004) y a escala industrial (Bjorndal, 1990). Se pueden observar muchos ejemplos de producción de carpa en pequeña escala en Asia, mientras que las producciones de salmón a gran escala son comunes en Chile y Noruega. En Brasil, jaulas con 4 y 6 m3 son más comúns y utilizadas en la producción de peces en reservorios de represas hidroeléctricas. Las principales especies de peces cultivadas en
jaulas de bajo volumen son la tilapia y los peces conocidos como redondos (tambaquí, Colossoma macropomum; pacú, Piaractus mesopotamicus y sus híbridos). Por otro lado, la falta de datos estatisticos detalhados non permiten una estimación exacta de la cantidad de peces produzida en jaulas actualmente (FAO, 2006).
La rápida expansión del cultivo de peces en jaulas en Brasil a lo largo de la última década fue el resultado de la introducción y diseminación de conocimiento de las técnicas básicas de cultivos y la experiencia de otros países. Sin embargo, el modelo decisivo que dio lugar al éxito del cultivo en jaulas fue el desarrollo de dietas completas desde el punto de vista nutricional. La falta de una buena calidad de alimento balanceado detuvo el desarrollo de los cultivos en jaulas durante casi cinco años. Junto con el desarrollo de los alimentos, la disponibilidad de materiales más adecuados para la construcción de jaulas permitieron proteger a los peces de sus depredadores acuáticos. La autorización gubernamental hacia la instalación de empresas encargadas de los cultivos en jaulas en reservorios de represas hidroeléctricas, sumado a la dificultad de expandir la acuicultura basada en la tierra cerca de las zonas urbanas debido a un aumento en los costos de la tierra, también han contribuido a la expansión de los cultivos de peces en jaulas.
Las principales ventajas de cultivar peces en jaulas son las siguientes: el aprovechamiento de los medios acuáticos existentes (ríos, lagos naturales, reservorios de agua y canales de irrigación) que no se pueden explotar por medio de los métodos de la acuicultura convencional. Por otra parte, la instalación de la producción de peces en jaulas implica una menor inversión de capital que la producción de peces en tierra, además de un plazo más breve para la construcción y ampliación de las instalaciones. Otro aspecto positivo del cultivo de
Las jaulas de red o cable son estructuras que se utilizan para confinar a los peces, y suelen construirse con marco de metal, madera o plástico donde se fija una malla sintética de red o alambre donde se retienen los peces. Las jaulas pueden tener una variedad de formas geométricas (cilíndricas, paralelepípedas, cúbicas, hexagonales u octagonales) y suelen flotar.
La opción entre una variedad de diseños, tamaños y materiales que se emplean en la construcción de las jaulas se realiza teniendo en cuenta los requisitos de las especies de peces, los recursos financieros disponibles, la durabilidad de los materiales, la simplicidad en el manejo de las estructuras, entre otros criterios (Huguenin, 1997). De todos modos, las unidades de producción deben ser de bajo costo, peso liviano y durabilidad adecuada para resistir la fatiga mecánica (la acción de las olas), la corrosión, las cosechas y los depredadores.
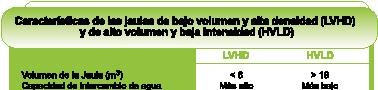
Las jaulas suelen clasificarse en volumen alto y bajo. Las unidades con hasta 6 m3 se consideran jaulas de bajo volumen, mientras que las de alto volumen presentan más de 18 m3 (Ono & Kubitza, 2003). El concepto de un cultivo de peces de alta densidad en jaulas de bajo volumen (LVHD) fue introducido en Brasil por el Dr. H. R. Schmittou a principios de la década del 90 para los cultivos de tilapias y a la fecha es el método preferido por los cultivadores de peces.
por las jaulas estaría alrededor de los 200 m2 considerando jaulas de 1 m de profundidad. Los productores de peces en general almacenan más de 50 m3 de jaulas en un área de 20.000 m2, comprometiendo la calidad del agua del reservorio.
La producción de reservorio mencionado no puede elevarse a través del uso de las jaulas puesto que a medida que aumenta la biomasa de los peces, aumenta la cantidad de alimento al igual que la producción de desechos orgánicos que se eliminan al cuerpo de agua. La descomposición de los desechos orgánicos liberan nutrientes que pueden contaminar el ambiente. Los nutrientes que hasta determinada concentración son deseables y beneficiosos para la producción de peces, también son la principal razón por la que muchos entornos de cultivos se vuelven inapropiados para la salud la supervivencia del los peces (Boyd, 1990; Kubitza, 2003).
El cultivo de peces en jaulas por
Producción de peces en jaulas
peces en jaulas es la posibilidad de lograr múltiples aprovechamientos del recurso hídrico, generando menos conflicto en su uso (Ono & Kubitza, 2003).
Jaulas
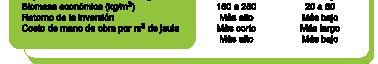
Los cultivos de peces en jaulas suelen dar un producido de 20 a 250 kg/ m3, dependiendo de una variedad de factores que se detallan a continuación. Sin embargo, la capacidad de transporte de peces que tiene un determinado cuerpo de agua no se puede aumentar debido al confinamiento de los peces en las jaulas, si se lo compara con los peces criados sueltos en el mismo entorno (Schmittou, 1993). Por ejemplo, un reservorio de agua de 2 hectáreas, que tiene una biomasa económica (ganancia máxima) de 10.000 kg. de tilapia criada suelta, sólo retendría 50 m3 de jaulas a una producción de 200 kg/m3 En este reservorio el área ocupada
lo general se instala en amplios ambientes donde los parámetros de la calidad del agua no se pueden controlar ni manejar. Por lo tanto, la selección de ambientes adecuados para el desarrollo de un proyecto de cultivos en jaulas es decisiva para el éxito y es fundamental realizar una exhaustiva evaluación de estos sitios antes de la instalación de las jaulas. A continuación se presentan los principales factores que afectan la producción de peces en jaulas.
La calidad del agua del medio ambiente
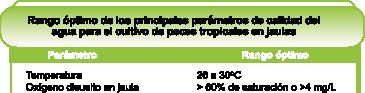
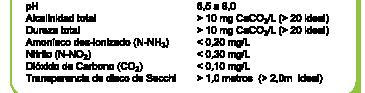
La calidad del medio acuático tiene un efecto directo sobre el desempeño del pez enjaulado, su salud y su supervivencia (Kubitza, 2003). Por lo tanto, construir una historia del cuerpo de agua donde se planifica instalar el cultivo de peces en jaulas es fundamental, especialmente porque intentar corregir la calidad del agua en grandes reservorios es algo impracticable. La Tabla 1 presenta el rango óptimo de los principales parámetros de calidad del agua
para el cultivo de especies de peces tropicales en jaulas.
Tasa de intercambio de agua entre la jaula y el entorno circundante
El intercambio de agua entre la jaula y el entorno circundante se da como resultado de la corriente de agua (acción de los ríos o del viento) o del movimiento de los peces dentro de la jaula. De todos modos, la tasa de intercambio de agua está influenciada por los siguientes factores:
a) Tamaño de la jaula
Cuanto más grande sea la jaula, menor será la tasa de intercambio de agua y por lo tanto menor será la producción de peces por volumen (kg/m3). En cambio las jaulas de bajo volumen (< 6m3) almacenadas a altas densidades (hasta 250 kg/m3) tienen una mayor tasa de intercambio de agua promovida por el movimiento de los peces dentro de la jaula. Como resultado de la elevada producción, las jaulas de bajo volumen por lo general permiten mejores ingresos y ganancias, si bien la inversión inicial por m3 es más alta comparada con las jaulas de mayor volumen (> 18 m3).
b) Resistencia de la malla al paso del agua
Las mallas de las jaulas pequeñas (< 20 mm) restringen el paso del agua y pueden reducir la tasa de intercambio de agua. Además del tamaño de la malla, el espesor de la cuerda o alambre utilizado para conformar la malla también interfiere en el paso del agua.
adecuada calidad del agua dentro de la jaula.
c) Forma de la jaula
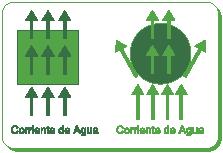
Las jaulas de formas cúbicas y rectangulares promueven un mejor intercambio de agua que en el caso de las jaulas cilíndricas, como se muestra en la ilustración 1. En el caso de las jaulas de bajo volumen, en las que el intercambio de agua se promueve a través del movimiento de los peces, la forma de la jaula es menos significativa que en las de gran volumen.
La calidad del alimento
Los peces almacenados bajo alta densidad, especialmente en jaulas de bajo volumen tienen un limitado acceso a alimentos naturales y están expuestos a condiciones más estresantes que los peces en lagunas (Schmittou, 1993; Kubitza, 1999; Ono & Kubitza, 2003). Como resultado de esto, el alimento suministrado a estos peces debe ser completo y adecuadamente balanceado para cubrir los requisitos nutricionales de las especies. Toda deficiencia nutricional reduce el rendimiento de los peces (baja tasa de crecimiento, mala conversión de los alimentos y mala supervivencia) y puede llevar a toda la producción a un fracaso absoluto. Varios empresarios pioneros en la producción de peces en jaulas han fracasado al utilizar alimentos comerciales destinados al cultivo semiintensivo de peces en lagunas. En la actualidad, se están desarrollando muchos estudios que involucran alimentos y nutrición para desarrollar dietas específicas que cumplan con los requisitos de especies de peces nativos bajo cultivos en jaulas. Debido a que el costo del alimento representa entre el 50% y 70% del cotos totales de producción de peces, es obligatorio aprovechar este recurso de manera eficiente (Jolly & Clonts, 1993; Kubitza & Ono, 2003).
Calidad de los juveniles
Después de un tiempo en el agua, una variedad de organismos tiende a adherirse y crecer en la malla de la jaula, reduciendo el intercambio de agua. Este fenómeno se denomina “biofouling” y se ve agravado por el agua rica en nutrientes y en los casos en que se utilizan mallas pequeñas. Por lo tanto, la verificación periódica de las mallas de la jaula para determinar sus intervalos de limpieza es muy importante a fin de garantizar una
La estandarización del tamaño de los juveniles almacenados, además de un buen estado de salud, buen estado de nutrición, ausencia de deformaciones corporales y una buena calidad genética afectan directamente la uniformidad de los peces producidos, la tasa de supervivencia y el rendimiento de la producción. Los tamaños de las mallas de las jaulas utilizadas en Brasil por lo general son superiores a los 20 mm a fin de evitar el “biofouling”. Sin embargo, los tamaños de mallas más
grandes no permiten la formación de stock directamente de los juveniles disponibles y por lo general la producción de los juveniles avanzados se desarrolla en otras estructuras. La producción de juveniles avanzados en lagunas en tierra es más simple, pero se registran grandes pérdidas debido a problemas relacionados con la cosecha en la laguna, el manejo de los peces, el transporte y adaptación de los peces más grandes al encierro de las jaulas. Este procedimiento se ha tratado de evitar por todos los medios en la mayoría de productores de peces. Además, el elevado costo relacionado con el transporte de juveniles avanzados a lo largo de distancias extensas hacen que la producción se vuelva inviable en muchas regiones. Una alternativa empleada es la producción de los juveniles avanzados en jaulas. El desarrollo de materiales sintéticos más resistentes ha posibilitado el uso de una doble red de un tamaño más pequeño dentro de la malla de alambre que se usa en la actualidad, reduciendo de esta forma la pérdida de peces y evitando los problemas con la adaptación de los peces a las condiciones de las jaulas.
Las características de las especies de peces
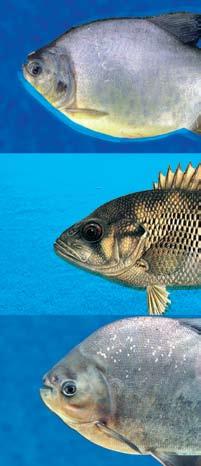
Determinadas especies de peces toleran una alta densidad de stock y se pueden criar en jaulas de bajo volumen alcanzado elevados resultados de producción. Los buenos ejemplos de especies que pueden tolerar altas densidades son las distintas especies de tilapias y los carpa comunes (hasta 250 kg/m3). Por otra parte, las especies nativas como el pacú (Piaractus mesopotamicus), el tambaquí (Colossoma macropomum), el matrinxã (Brycon spp.), el surubí (Pseudoplatystoma spp.) y el pirarucú (Arapaima gigas) deben criarse en densidades inferiores (60 a 100 kg/ m3). Por lo tanto, aprender sobre las características de cada especie es sumamente importante al planificar la producción en jaulas de manera adecuada.
A continuación se presentan las principales características deseables en las especies de peces destinadas a la producción en jaulas.
1.Elevado valor en el mercado
2.Disponibilidad de pececillos criados en granjas
3.Fácil aceptación de alimentos secos
4.Tolerancia a condiciones de cría intensiva
5.Rápido crecimiento y buen desem-
peño bajo condiciones de cultivo 6.Tolerancia a las enfermedades y parásitos.
Planificación y manejo de la producción de peces
Con el fin de alcanzar el máximo retorno sobre la inversión, la producción comercial de peces debe estar adecuadamente planificada y administrada. La producción de peces en jaulas presenta determinadas características que simplifican la planificación y el manejo, como por ejemplo el uso de unidades de producción de un mismo tamaño, que se construyen fácilmente según un programa y se agrupan en un área relativamente pequeña. Además, las tareas rutinarias como el monitoreo de la calidad del agua, el alimento de los peces y la toma de muestras también se realizan con facilidad (Ono & Kubitza, 2003).
Junto con la planificación, los productores de peces deben llegar registros organizados de todos los gastos relacionados con la producción para poder calcular el costo de la producción de peces. La falta de control financiero es un problema común entre los productores, lo que suele llevar al productor a vender la producción a un precio inferior que el costo real de producción, bajo la falsa impresión que
la producción está dando ganancias. Muchos productores aún consideran que el costo total de la producción es la suma de todos los ítems de los costos operativos (alimento, juveniles, mano de obra, combustible) y relegan los gastos con un esfuerzo de manejo y la depreciación de las instalaciones y equipos, lo que da lugar al deterioro de los activos de la granja y a la incapacidad de mantener la operación en funcionamiento a largo plazo (Kubitza & Ono, 2004).
Comercialización de la producción de peces
Comercializar la producción a un precio justo sigue siendo el mayor desafío para los productores. En muchos países la comercialización justa sigue siendo una mayor barrera debido a la poca organización que tienen los productores, que suelen ser pequeños y se extienden en una zona amplia. Por otra parte, existe un mercado en expansión con escasez de peces en todo el mundo y también en Brasil. Según Josupeit (2004), los cálculos de la FAO indican que hacia el año 2015 habrá una escasez de peces a nivel mundial de unos 5 millones de toneladas métricas.
Para alcanzar los mercados mundiales, los acuicultores deben continuar mejorando su organización, su escala de producción, la calidad de sus productos, el abastecimiento constante, además de una reducción en los costos de producción.
La producción de peces en jaulas puede contribuir de manera significativa y rápida al abastecimiento ante la escasez de pescado, explotando de manera sustentable los enormes recursos hídricos de América del Sur.
Comentarios finales
El cultivo de peces en jaulas se ha ampliado considerablemente durante la última década en Brasil y su tendencia es la de continuar expendiéndose, demostrando su gran potencial, racionalmente explotando los reservorios de agua existentes en el país y los cuerpos de agua naturales en la región del Amazonas.
Los anélidos poliquetos son animales que juegan un papel importante en la ecología de las comunidades marinas. Además de su importancia ecológica están ganando una importancia comercial significativa, que se debe, en su mayor parte, a su uso como cebo en la pesca recreativa. En otros países también se utilizan como sustitutos de los piensos compuestos en maricultura ya que se ha encontrado que proporcionan un correcto balance nutricional en
diversos cultivos (Croz et al., 1988; Lyttle et al., 1990 y Olive, 1994) y evita los desechos que producen estos piensos. En la acuicultura de crustáceos (Penaeidae) los poliquetos proporcionan un correcto balance nutricional de ácidos grasos polinsaturados y otros factores esenciales para la maduración del huevo (Olive, 1994)
Se conocen experiencias comerciales privadas en el cultivo de poliquetos en Inglaterra y en Taiwán. En estas granjas se cultivan especies de la familia
Nereidae, Nereis virens en Inglaterra y Perinereis brevicirrus en Taiwán, con resultados muy satisfactorios en ambas. De las empresas que más datos se tienen son de las de Taiwán y producen unas 25 toneladas métricas de gusanos al año (Lin y Lin., 1990)
Por lo que a las especies existentes en el Golfo de Cádiz respecta, el poliqueto Hediste diversicolor, conocido vulgarmente como albiñoca, es uno de los gusanos más apreciados para la pesca recreativa. Esto provoca que en estos momentos su captura esté
muy restringida y se concedan pocas licencias para su extracción en toda la región.
La albiñoca se encuentra zonas intermareales tales como el Canal del Burro en Punta Umbría o el Río Piedras, donde, según los recolectores de la zona, se extraen grandes cantidades de esta especie. La época en que se presenta una mayor abundancia es entre los meses de Mayo y Junio, siendo las mareas vivas las mejores para recogerlos. Estos gusanos alcanzan un alto precio en el mercado, dependiendo, como en cualquier actividad comercial, de la oferta y la demanda.
Otra especie con gran interés comercial en esta zona, es el poliqueto Nephtys hombergii. Los individuos de esta especie también se localizan en zonas intermareales pero a diferencia de la albiñoca lo hacen en lugares de fango arenoso donde excavan sus agujeros. Esta especie aparece durante un mayor número de meses al año que la albiñoca por tanto su precio es un poco menor.
La gran demanda existente no
sólo se dirige al consumo local de pescadores deportivos, sino que una buena parte de las capturas son exportadas, sobre todo a Italia, lo que hace pensar que la demanda existente no pueda mantenerse únicamente con las cantidades obtenidas por los profesionales individuales con licencia, que deberían sobreexplotar el recurso para satisfacer la demanda.
El creciente interés por este producto es la base por la que en el año 1998, la empresa Acuicultores del Sur, S.C.A propuso realizar unos ensayos experimentales de cultivo de la albiñoca en las instalaciones del CICEM “Agua del Pino”. El objetivo principal era poner a punto las necesidades técnicas necesarias para la reproducción controlada de anélidos poliquetos, por medio de:
1.Establecer las condiciones que hicieran viable su mantenimiento y maduración sexual.
2.Obtención de puestas.
3.Determinación de dietas para su alimentación en distintos periodos de su desarrollo.
4.Crecimiento y engorde hasta alcanzar de nuevo la madurez sexual.
5.Cierre del ciclo biológico y evaluación económica con vistas al
sector.
SELECCIÓN DE LA ESPECIE
Las razones de tipo biológico que nos llevaron a elegir esta especie para ser cultivada están basadas en los criterios de selección publicados (Guerin, 1978 y Gambi et al., 1994). Guerin (1978) sugiere tener en cuenta los siguientes factores:
•Presencia de unas condiciones de vida favorables en cautividad (cierta plasticidad ecológica y etológica).
•Posibilidad de alimentar con alimentos artificiales todas las fases del ciclo biológico.
•Disponibilidad de ciclo reproductor corto, fecundidad elevada y crecimiento rápido.
Tras una consideración de dichos factores a las especies existentes en la región, nos decidimos por H. diversicolor, como candidata a los ensayos de cultivo.
Descripción de la especie
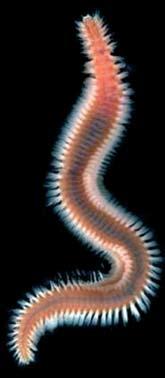
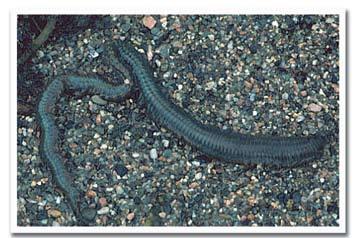
Hediste diversicolor O.F.Müller, 1776, es una especie eurihalina que coloniza áreas de baja salinidad. Posee una esperanza de vida corta,
de 1 a 3 años (Olive,1994), y presenta un amplio espectro alimentario. Vive en el interior de galerías en forma de U que excavan en zonas intermareales y posee un comportamiento territorial, lo que conduce a la dispersión espacial uniforme de los individuos. En periodos de pleamar salen de sus galerías y depredan sobre restos orgánicos que aparecen en la superficie del sustrato. También es un filtrador facultativo alimentándose de fitoplancton si la concentración de éste es lo suficientemente elevada (Nielsen et al., 1995). Alcanzan la madurez sexual en
10 meses y el reclutamiento se produce durante un tiempo prolongado con un pico a finales de primavera y otro a finales de otoño (Arias y Drake, 1995).
La maduración sexual de los individuos se consigue en 10 meses (Reish, 1957, 1974) estando muy relacionada con el incremento de la temperatura del agua a finales de primavera, y la sincronización de la freza depende de un ciclo semilunar con picos en luna llena y en luna nueva (Bartels-Hardege y Zeeck, 1990). El máximo de reclutamiento de otoño se
relaciona con la bajada de temperatura del agua; así pues, la temperatura es el factor más importante que influye en el crecimiento de estos poliquetos (Arias y Drake, 1995).
Los huevos se liberan por rotura
de la pared corporal y la hembra casi siempre muere después de la freza. Los huevos son fecundados dentro del tubo parental, comportamiento
que puede ser una adaptación a su vida en el piso intermareal, dando lugar a larvas bentónicas que pueden permanecer en el tubo parental o sobre la superficie del sustrato. A estas larvas no es necesario proveerlas de alimento durante un periodo aproximado de dos meses ya que obtienen los nutrientes necesarios gracias al mucus del tubo parental. Pasados estos dos meses, se vuelven activas (cuando poseen unos 10 setígeros y/o una longitud de unos 2mm), y cuando se han elongado hasta unos 4mm se comportan como adultos construyendo sus galerías para vivir.
Poseen un crecimiento rápido en las primeras etapas del desarrollo que se va tornando más lento según madura el individuo. En las etapas cálidas, la mayor abundancia de individuos compensa, en parte, la menor tasa de crecimiento.
En cuanto a la alimentación, H. diversicolor es un típico filtrador obligado que como se ha indicado, puede satisfacer sus requerimientos metabólicos con una dieta de fitoplancton si la concentración de éste es lo suficientemente elevada. Se han realizado diferentes experiencias en laboratorio utilizando Rhodomonas
sp. como alimento (Riisgard, 1991, Vedel y Riisgard, 1993, Nielsen et al., 1995) con resultados satisfactorios, comprobándose que la mayor tasa de crecimiento de los individuos se produce con una concentración de 11ug.l-1 de algas, mientras que a valores de 44 ug.l-1 el crecimiento se torna negativo (Vedel y Riisgard, 1993). A pesar de estos resultados favorables, el crecimiento es mayor cuando los gusanos son alimentados con una dieta carnívora, como por ejemplo camarones (Nielsen et al., 1995).
preparándose unas unidades que consistían en unos tanques integrados en un circuito abierto de agua a una salinidad conocida y a temperatura constante.
Según recogía en la bibliografía, un factor a tener en cuenta era el prever un método que permitiera
Los individuos se recolectaron del medio, en el margen izquierdo del Estero de El Pinillo (Ayamonte) donde se encuentra ubicada la empresa Acuicultores del Sur, S.C.A. Se estabularon sin su tubo mucoso con el fin de comprobar como influye éste en la recuperación y adaptación al nuevo medio.
En diversas especies de poliquetos, entre ellas H. diversicolor, una gran variedad de procesos relacionados con la reproducción está regulada de manera endocrina (Franke y Pfannenstiel, 1984). De esta forma tenemos que las hormonas están envueltas en el control de la diferenciación macho/hembra, en la iniciación y/o mantenimiento de la gametogénesis (maduración sexual), en la metamorfosis derivada de la maduración somática y en el inicio de la freza. Sin embargo, todos estos fenómenos se conocen únicamente en experiencias de laboratorio y no se ha aplicado a los cultivos intensivos.
MATERIAL Y METODOS
La experiencia se llevó a cabo entre abril de 1998 y abril de 1999. Teniendo que diseñarse inicialmente un sistema para la estabulación inicial de los reproductores,
realizar un régimen mareal dentro de los tanques, es decir, que a lo largo de 24 horas se sucedieran dos bajamares y dos pleamares. El agua habría de retirarse del sistema por un intervalo de tiempo que asemejará los ciclos naturales, para luego ir cubriéndolos de nuevo como ocurre en las zonas intermareales donde habita esta especie. Para conseguir este régimen mareal se preparó una bomba sumergible regulada por un temporizador el cual se programaba de acuerdo con los periodos habituales.
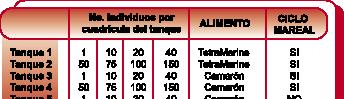
Se prepararon 5 tanques de 78 x 53 x 59 cm, cuatro sometidos a ciclo mareal y uno sin ciclo mareal. Dichos tanques estaban provistos de un fondo de grava, recubierto de tela de bidin sobre la que se depositó un sustrato areno-fangoso similar al de la zona de recolección para no introducir cambios de granulometría (Mayoral et al., 1994). Para evitar la entrada de materia viva en el cultivo, el sustrato se lavó durante unos días en lejía diluida y después se lavó con agua dulce antes de ser estabulado en los tanques. Una vez se montaron los tanques, se puso el sistema en funcionamiento durante unos días para comprobar que se cumplían los requisitos establecidos.
El diseño de estabulación de los individuos se realizó de acuerdo a las variables que se querían estudiar: densidad de cultivo y alimentación. Cada tanque se dividió en cuatro partes iguales y se sembraron a diferentes densidades dos a dos, con una alimentación igualmente por pares, según se recoge en la Tabla I.
Según los estudios en laboratorio sobre esta especie, se decidió comparar dos tipos de alimentación diferente: camarones (Nielsen et al., 1995) y una comida comercial de peces, TetraMarine, que presenta características adecuadas para peces, crustáceos y anémonas y cuyos gránulos son de hundimiento lento (Bartels-Hardege y Zeeck, 1990).
Estas densidades de carga se aproximaban bastante a las citadas por Chambers et al. (1975) para el medio natural, y eran menores que las que citan Arias y Drake (1995) para una laguna salobre en Cádiz.
RESULTADOS Y DISCUSION
Tras doce meses de experiencia se han constatado distintas observaciones de gran interés para el cultivo de estos animales, que son las que se comentan a continuación.
Una vez estabulados, construyeron completamente sus tubos entre las 10 y 16 horas siguientes.
La mortalidad fue mínima, dos individuos en el tanque 2 (100 individuos), 1 en el tanque 4 (75 individuos) y 1 en el tanque 5 (20
individuos), todos ellos en los cuatro primeros días de estabulación.
Los individuos se adaptaron perfectamente a ambos tipos de alimentación y no se encontraron diferencias de crecimiento según el tipo de alimentación, ni por efecto del ciclo mareal.
Aún cuando la adaptación de los individuos fue excelente, no se consiguió ninguna puesta durante la primaveraverano de 1998, lo que hizo creer que algún parámetro ambiental no fue tenido en cuenta a la hora de simular las condiciones. Sin embargo, a comienzos de la primavera de 1999, se comenzaron a observar unos pequeños orificios en la superficie del fango de los tanques, en los cuales se apreciaban pequeños individuos de albiñoca que se alimentaban igual que los adultos estabulados. Estos individuos sólo aparecieron en los tanques en los que se había simulado el ciclo mareal. No obstante, se obtuvo un número muy pequeño de larvas, no sabemos si se debió a pérdida de estos juveniles arrastrados por el sistema simulador de mareas o a otros factores que impidieran el desarrollo de dichos juveniles.
Con tan corto número de juveniles no se pudieron ratificar los resultados de Bartels-Hardege y Zeeck (1990) sobre la fertilización de los huevos en el tubo parental y la incubación de las larvas bentónicas en el mismo. Sin embargo, nuestras observaciones si coinciden en que estos juveniles sólo se han hecho presentes con un tamaño de 4mm y cuando han comenzado a comportarse como adultos y a construir sus propias galerías.
Tras estos doce meses de experiencia preliminar se han logrado obtener algunos pasos importantes para la puesta en cultivo de esta especie, tales como:
- Establecimiento de las condiciones para hacer viable su mantenimiento y maduración sexual.
- Uso de dietas naturales y artificiales en dos periodos de su crecimiento.
- Primeras puestas en cautividad, aunque los criterios y la temporalidad no se pudieron predeterminar y controlar.
Los resultados anteriores, aunque preliminares vienen a ratificar la posibilidad real de cultivo de esta especie, desde el punto de vista biotecnológico, si bien queda por demostrar, una vez optimizada la puesta a punto metodológica, la viabilidad económica y su potencial como elemento de rentabilidad dentro de la acuicultura marina en la región suratlántica.
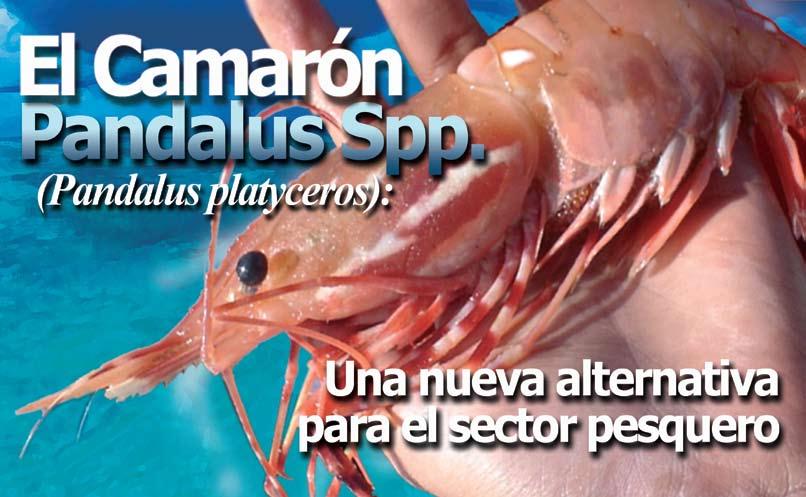
“La textura, sabor y aroma del camarón pandalus es sabrosa y apetecible”. Por ejemplo, en entradas calientes como salteado de camarón y wakame “sus jugos tibios y aromáticos hacen que el camarón preparado de esta manera, se adecue a los hábitos culinarios mexicanos, que destacan la jugosidad de los productos a base de proteína animal”.
(Palabras del conocido Chef Eduardo Morales Rodríguez (Chef Ejecutivo de El Samurai Japonés, en evento de degustación, efectuado en Restaurant Benkay, octubre de 2005).
Tras dos años de investigación mediante el proyecto
SAGARPA-CONACYT 040 “Pesca exploratoria y experimental del camarón Pandalus platyceros en la costa occidental de la Baja California”, El Instituto Tecnológico del Mar como institución beneficiaria con el aporte del sector privado, representado por empresas pesqueras, pescadores y armadores regionales de los puertos pesqueros del noroeste del Pacífico mexicano, identificó y presentó una nueva especie de camarón de profundidad como alternativa para la pesca comercial, en donde destaca el camarón Pandalus spp.
La situación actual de las pesquerías de crustáceos en México,
caracterizadas por estar sujetas a un conjunto de restricciones con la finalidad de preservar sus poblaciones, han promovido el interés de empresas e investigadores por identificar recursos alternativos a los actualmente explotados (Flores, Hendrickx y Chapa, 2004). Esta línea de investigación ha promovido la realización de exploraciones del talud continental a profundidades hasta ahora no empleadas previamente por la flota pesquera, focalizándose en recursos como cangrejos de profundidad, pulpo de profundidad y bacalao negro. La mayoría de estas acciones han sido emprendidas para complementar las operaciones extractivas anuales, especialmente durante los períodos de veda de las especies explotadas en forma tradicional, como es el caso
de las involucradas en la pesquería del camarón en el Pacífico mexicano.
Hasta la fecha no se ha manifestado interés para la pesquería de los Pandalidae a pesar de que algunas especies del género Heterocarpus han sido capturadas de manera abundante en algunas zonas del Golfo de California (Hendrickx et al. 1998, Hendrickx 1995). Si bien varias especies de Pandalus conocidas del Pacífico noroeste (EEUU y Canadá) han sido señaladas en la parte sur de California, muy cerca de la frontera con México, en las aguas de la corriente de California, no parece haber registros publicados acerca de la presencia de algunas de estas especies en México (Flores, Hendrickx y Chapa, 2004)
Entre los años 2005 y 2006 se realizó la pesca exploratoria y experimental de este proyecto de investigación, en el cual, se consideró el trabajo conjunto con las autoridades de la Dirección General de Ordenamiento Pesquero de la Comisión Nacional de Pesca y Acuacultura (CONAPESCA), que en
conjunto con los usuarios del recurso (permisionarios), permitió potenciar las capacidades de cada una de las instituciones participantes en el logro de un objetivo común. Dicho estudio se ha orientado en el sentido de recopilar mayores antecedentes técnicos que sirvan como elementos complementarios a los ya existentes, y permitan a las autoridades normativas decidir acerca de la factibilidad de desarrollar una pesquería de camarón P. platyceros en el norte de la Costa Occidental de la Baja California, utilizando trampas como mecanismo de captura del recurso.
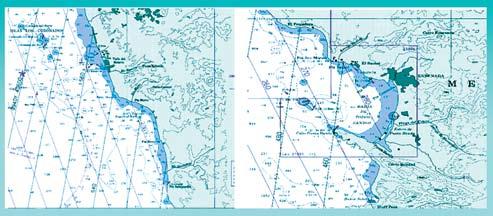
Salsipuedes, Rosarito y las Islas Coronado (Figura 1)
Batímétricamente se cubrió desde los 100 hasta los 360 m de profundidad, aunque se enfatizó el muestreo en la profundidad de mayor
Fase experimental
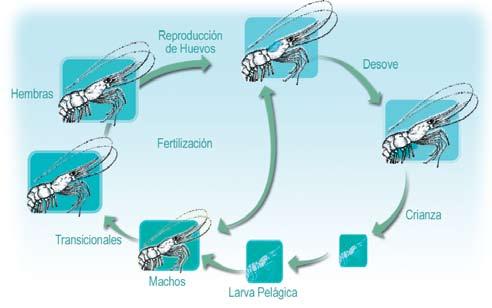
P. platyceros se encuentra preferentemente en la plataforma interna (70-90 m de profundidad), en zonas rocosas. Es una especie hermafrodita protándica. Inicia su vida como macho y alcanza la madurez entre los 12 y los 18 meses de vida; se mantiene como macho maduro hasta los 2.5-3.5 años de vida y posteriormente se trasforma en hembra. Su ciclo de vida es de aproximadamente cuatro años en Canadá y hasta seis años en California. En la costa de Canadá, la reproducción se presenta en otoño y las hembras transportan los huevecillos desde octubre a abril; en California, las hembras transportan los huevecillos (1,400-3,100 por hembra) hasta enerofebrero. Se alimenta esencialmente de organismos encontrados sobre el fondo (esponjas, anélidos, pequeños moluscos, pequeños crustáceos, otros camarones), de plancton y ocasionalmente de restos de peces (McCae 1997, DFO 1999).
El proyecto en cuestión se desarrolló en el área marítima localizada frente a las costas de Ensenada, Baja California. Específicamente se abarcaron las estaciones de pesca ubicados frente a Bahía Soledad, Punta banda, Isla Todos Los Santos,
éxito de captura del recurso la que se localizó en 250-360 m de profundidad.
En el desarrollo de la pesca experimental del camarón P. platyceros con trampas se realizaron un total de 135 días de pesca, en las que se caló un total de 17,049 trampas. Los lances fueron ubicando mediante un GPS y con la ayuda de una ecosonda se obtuvo el dato georreferenciado batimetricamente en las áreas registradas. Los cruceros en los sectores antes señalados se realizaron en dos etapas: una denominada la “etapa experimental” que comprendió entre el 7 de octubre al 20 de noviembre del 2005; esta etapa consistió en comprobar la variabilidad espacio temporal de este organismo, en función del diseño de dos tipos de trampas, diferentes tiempos de reposo, tipos de carnada y profundidades de prueba; y la segunda etapa denominada de pesca de fomento, que se realizó durante todo el mes de diciembre hasta el 19 de agosto de 2006, consistió en recopilar datos para calcular la biomasa vulnerable y la factibilidad económica del recurso, en función del mejor método de pesca obtenido en la fase de experimentación.
Se realizaron lances de pesca experimental, cada lance equivalía al calado de una línea de trampas compuestos de 42+1 unidades distribuidas equitativamente para dos tipos de trampas, rectangulares y cónico truncada, dispuesta en forma alternada en la línea madre. La carnada utilizada fue jurel y sardina, como recursos únicamente disponibles para realizar las faenas de pesca. Las condiciones ambientales de viento y olas importantes en la zona de estudio durante la época del desarrollo de esta fase del proyecto, condicionaron notoriamente los días efectivos de operación de la plataforma de trabajo empleada.
Cada lance en la fase experimental correspondió al calado de 81 líneas de 42 trampas de dos tipos, 21 rectangulares abatibles y 21 cónico truncadas, dispuestas alternadamente en la línea madre, las que fueron sometidas a cuatro tiempos de reposo, de 12, 18 y 24 horas. En ellas se dispuso dos tipos de carnada, una con sardina y otra con trozos de jurel. Para la especie P. platyceros en la fase experimental se registró valores que van desde los 0,093 a 0.165 kg/trampa (valores registrados para la trampa cónico truncada y rectangular, respectivamente) con un valor promedio a lo largo de la zona prospectada igual a 0.129 kg/trampa. El mejor rendimiento de esta especie se logró a la zona conocida como Punta Banda (31°46.3’N) y a una profundidad media de 200 metros. Los valores a lo largo de la zona prospectada oscilaron entre los 0.06 a 3.75 kg./trampa con un valor promedio de 1.91 kg/trampa.
Al comparar la eficiencia relativa
(CPUE) de ambos modelos de trampas se concluye a través de la prueba t, que la trampa rectangular en la fase de pesca experimental, en la zona y estratos prospectados presentó los mejores rendimientos relativos. En términos simples, de acuerdo a lo anterior la trampa de diseño rectangular pescaría el doble que la trampa cónico truncada. Por lo demás la trampa cónica truncada pescaría en términos relativos más de las especies que aparecen como fauna asociada.
La trampa rectangular superó con un 56% con relación a los rendimientos de captura a la trampa cónica (0.093 a 0.165 kg/trampa, valores registrados para la trampa cónico truncada y rectangular respectivamente). Los efectos de las interacciones del tipo de trampa, carnada profundidad de trabajo y subzona, en los valores de CPUE, fueron evaluados y se obtuvieron resultados contundentes para determinar cual sería la trampa más apropiada para su aplicación relativa a la parte de la pesca de fomento, definiéndose que la trampa rectangular, la carnada en trozos de sardina congelada y las 24 horas de reposo en el fondo de la trampa eran las mejores combinaciones en los resultados obtenidos de la fase experimental.
Esfuerzo de pesca y rendimientos en CPUE
En total, las embarcaciones realizaron 588 lances de pesca experimental y de fomento, en la cual la limitante estuvo referida a condiciones climatológicas adversas y mantenimiento de las embarcaciones. En lo que respecta al número de líneas lanzadas, fue el mes de mayo con mayor esfuerzo pesquero en el que se operaron el mayor numero de líneas equivalentes a 68 en contraste el mes de menor esfuerzo fue julio con 21 líneas registradas. El tiempo efectivo de pesca fue variable
de las 18 a 24 hr. de reposo, la captura total fue de 4,246 Kg. de camarón de profundidad. Al contabilizar toda la captura, la cual, estuvo constituida por 76,512 individuos, de los cuales 20,132 correspondieron a camarones hembras; es decir el 26% de la captura; mientras que los machos contaron con 50,061 individuos, o sea, el 74% del total de los organismos capturados. Respecto a los rendimientos obtenidos, en el caso específico de la segunda fase denominada de fomento los resultados fueron entre 0.199 y 0.520 kg./trampa, con un promedio de 0.32 kg/trampa.
Respecto a los rendimientos obtenidos, en el caso específico de la segunda fase denominada de fomento los resultados fueron entre 0.199 y 0.520 kg./trampa, con un promedio de 0.32 kg/trampa.
Por fuera de la zona cercana al puerto de Ensenada, se reconocen ocho zonas de pesca importantes, una frente a la Bahía Soledad (sur de Ensenada), que corresponde a una zona de una extensión de casi 100 km2., otras al norte de Ensenada conocida como Isla Todos Santos, que tiene una extensión de 60 km2, la cuarta zona se localiza al norte de Punta Sauzal y que se le conoce como Punta Morro, que tiene una extensión de 50 km2 y la quinta que se localiza
tiene una extensión de 200 km2. En estas áreas fue dominante la especie objetivo.
En términos operacionales, la reducción metereológica que afectaría a las embarcaciones tramperas que capturen camarón mancha blanca, sería por la acción conjunta del viento y del oleaje. Se estimó a través de la experiencia empírica directa acumulada en ambas fases del proyecto que no se puede operar en la pesca con trampas con vientos superiores a 20 nudos y alturas de olas significativas arriba de 2.0 m.
En relación a la distribución de las embarcaciones tramperas para la captura de este recurso, el empleo de cartografías de los lances determinó que la operación se realiza sobre focos de abundancia claramente delimitados y más o menos persistentes en el tiempo, destacándose que en los 12 meses de estudio el mes de enero y febrero son los meses que registran la mayor diversidad de focos (4 unidades espaciales) seguido de los meses de agosto y septiembre con tres unidades espaciales y el resto de los meses por dos unidades que en definitiva, constituyen la característica en la distribución del recurso y las embarcaciones: La Isla Todos Los Santos, Salsipuedes y Rosarito.
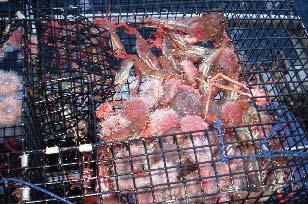
en la inmediaciones de El Pescadero, y que tiene una extensión de 40 km2. y la sexta a la octava, se extiende desde Salsipuedes a Punta descanso, que
Rentabilidad de la operación pesquera
Desde el punto de vista técnico y económico la operación de pesca al recurso objetivo es factible. Adicionalmente si se considera que el aparejo trampa no presenta una selectividad específica entonces al incorporar a las otras especies presentes en la trampa (peces, moluscos o crustáceos), resulta más atractivo desde el punto de vista de la rentabilidad, lo cual permite concluir que una operación de una embarcación
con trampas se constituye en una alternativa económica viable.
La cantidad adecuada de trampas que puede transportar y operar un agente extractor, considerando un régimen operacional diario, se ha dimensionado en 280 trampas, las que deben tener como atributo el que sean apilables, anidables o desarmables.
De los resultados de pesca experimental, analizadas desde una óptica estocástica con las variables asociadas a una distribución de probabilidad se concluye que la posibilidad de comprar una embarcación operada con trampas para la captura de camarón con un costo de 100,000 dólares, es factible su recuperación en un horizonte de 5 años. Con un horizonte de evaluación de dos años a una tasa de descuento de 12% y considerando tres escenarios posibles, la rentabilidad determinística de una inversión para operar 280 trampas durante un régimen de trabajo de 300 días en el año, es la siguiente: El numero de trampas de equilibrio (VAN=0) para el escenario* pesimista es de 138, para el escenario mas probable es de 99 y para el escenario pesimista es de 82. A partir de lo anterior, es posible concluir que, las trampas utilizadas como artes de pesca en este proyecto demostraron que constituyen una alternativa para los pescadores del puerto de Ensenada, Baja California, si bien capturan varias especies la configuración utilizada en esta oportunidad resultó apropiada para crustáceos en lo general.
100 a 140 mm., fueron escasos. La mayoría de los individuos presentaron tallas comprendidas entre 163 y 248 mm longitud total. En esta ocasión se encontraron organismos mayores relativos hasta 255 mm longitud total, situación que mejoró la talla que se registró en los cruceros de pesca
exploratoria de 2004 y 2005 que en aquella ocasión fue de 240 y 250 mm de longitud total, mejorando con lo anterior el dato de longitud asintótica de esta especie que se calculo en 280 mm.
estimadas por zonas indicó una clara disminución latitudinal de norte a sur, lo cual sugiere que los individuos de mayor edad o talla se encontrarían en el área norte de distribución del recurso. De igual forma, se determinó que los mayores niveles de hembras ovigeras se registraron entre octubre y febrero, siendo máxima la proporción de éstas entre los meses de noviembre y diciembre. En este sentido, se estableció que la talla de primera madurez sexual del camarón mancha blanca se ubica en torno a los 140 mm de longitud total, y que en los meses de en los meses de noviembre o diciembre se produciría la eclosión larval.
Marco biológico
En cuanto a la estructura de tallas de la especie objetivo, los rangos máximos y mínimos de longitud total, fueron de 104 a 262 mm., los ejemplares con talla
El análisis de las estructuras de tallas en forma mensual indican importantes grados de desplazamientos de las modas principales a lo largo de la pesquería, observándose que entre abril a octubre del 2005, la moda principal particularmente en las hembras se vio incrementada de 200 mm, a 220 mm, de longitud total. De igual modo, a partir de diciembre del 2005 se observó un sugerente ingreso de individuos con tallas menores a 140 mm, predominando hasta febrero de 2006, estructuras polimodales encontradas hacia los individuos más pequeños de la población. Finalmente, a partir de marzo del 2006 la situación se revierte, desplazándose la moda principal hacia ejemplares de mayores tallas y llegando a marzo del 2006, a tallas modales máximas en torno a 220 m de longitud total.
El análisis de las longitudes promedio
Por otra parte, de la relación stock recluta ajustada a los datos obtenidos de la evaluación analítica, se determino que el nivel de biomasa progenitora sobre el cual dominan los efectos denso-dependientes se estima en 1,000 toneladas, en un ajuste que tiende significativamente a un modelo a la talla estructurado. De esta forma, integrando este modelo y el del área teórica de influencia de las trampas, se determinó por ponderación, la cual indica que el nivel óptimo de biomasa desovante llegaría a 1,200 t, las cuales podrían sustentar en el largo plazo un desembarque máximo equilibrado de 250 t. Este nivel de explotación equilibrado se traduce en un valor de mortalidad por pesca de referencia equivalente a F=0.25, cifra significativamente baja para una población en explotación.
Durante el desarrollo de la pesca exploratoria del camarón Pandalus sp con trampas, la fauna acompañante presente en las capturas presentó el mismo patrón que el obtenido en la fase de pesca experimental. La captura total de la fauna de acompañamiento durante un ciclo anual fue aproximadamente de
12,110 organismos, del cual el erizo blanco (Lythechinus anemesus) registró el 85% del total capturado, así mismo, se registró el 5 % de pulpos de profundidad (Octopus sp.), 3% de cangrejos entre los que se pueden mencionar; Cangrejo de caja (Lopholithodes foraminatus), Cangrejo araña (Neolithodes cf. diomedae), Cangrejo amarillo (Cancer anthonyi); cabe mencionar que el 1% de los organismos capturados correspondieron a los peces de piedra como Rock cod (Sebastes miniatus), Sculpin (Scorpaena guttata), Bocaccio (Sebastes paucispinus); entre otros organismos que también estuvieron presentes se encuentra el Lingcod (Ophiodon elongatus) (2%) y el bacalao negro (Anoplopoma fimbria) (0.4%); la cantidad restante (3.6%) lo ocupan otros organismos no identificados.
Medidas de manejo
En relación al análisis de riesgo, se determinó que ante la ausencia de explotación, el camarón P. platyceros podría desarrollar su biomasa hasta un máximo asintótico cercano a las 3000 toneladas. De igual modo, en el caso de un incremento en la mortalidad por pesca de F=0.50, cifra que elevaría la producción a 400 toneladas anuales de este recurso, sin poner en riesgo la población en estudio. Todavía este nivel equilibrado de explotación se traduce en un valor de mortalidad por pesca de referencia equivalente al de otras pesquerías en equilibrio, de crustáceos que se desarrollan en forma exitosa en Chile, Perú, Argentina, Nueva Zelanda y Australia.
Finalmente, el análisis de la curva de teórica de rendimiento para los próximos 15 ó 20 años de la pesquería establece, que bajo el nivel de mortalidad de 0.25 dentro del cual subyace F2/3, la probabilidad de colapso es muy poca. De igual forma, se destaca que entre los niveles de mortalidad de 0.3 y 0.6, la pendiente de la curva de colapso alcanza su máxima razón de cambio, situación por la cual el establecimiento de los niveles de manejo dentro de este espectro debe de ser realizado con extremo cuidado,
por cuanto pequeñas variaciones de F, generan importantes cambios en el riesgo de la pesquería.
Sobre este último particular, se observa que el criterio F0.25 generaría una probabilidad del 73% de reducir la biomasa desovante bajo el óptimo equilibrado, en tanto que los niveles de mortalidad por pesca superiores a F=0.6, dentro del cual subyace Fmax el riesgo de colapso tiende al 100%.
De esta forma de acuerdo a los objetivos del
proyecto, se estableció que el equipamiento mínimo para una embarcación que opere en la pesca con trampas de camarón mancha blanca, debe de ser; ecosonda, equipo GPS, virador hidráulico, cajas plásticas para almacenar la captura, tinas insuladas, compresor y un sistema para enfriamiento para conservar el producto vivo a una temperatura de 3ºC. Además de poseer un adecuado espacio hacia popa para permitir una adecuada maniobra de calado y virado de las trampas. El régimen de salidas debe de estar comprendido entre uno y cinco días como máximo, dependiendo de la localización y de las condiciones hidrometereologicas.
Pie de Nota
* Relativo al nivel de captura
Reporte del Mercado de Tilapia
Febrero 2007
Las importaciones y el consumo de tilapia en Estados Unidos está creciendo, algo más de 360,000 toneladas (equivalente en peso vivo) fueron importadas en el 2006, el cual da un consumo per capita de 1.2 kg, los cual es impresionante si consideramos que hace sólo cinco años esta especie era desconocida en el mercado. En México, también el consumo per capita es similarmente alto, considerando las 90,000 toneladas de producción doméstica y la desconocida cantidad que se importa. El mercado mexicano está inundado con tilapia más barata y de buena calidad proveniente de China, lo que está perjudicando a los productores locales. Por otro lado, en Europa, la tilapia continua siendo desconocida, y las importaciones totales se han estancado en casi las 10,000 toneladas.
Iniciativas sociales y ambientales interesantes
Aqua Finca es el productor de tilapia más grande en Honduras, con una exportación diaria de 30 toneladas de filetes frescos, principalmente hacia Estados Unidos. En el 2006, Aqua Finca Saint Peter Fish apertura una marca nueva de harina de pescado y una planta de biodiesel basado en el aceite de tilapia. La inversión representó US$ 20 millones, lo que incluyó la harina de pescado, biodiesel, procesamiento y producción. Actualmente todos los vehículos y las maquinas de las granjas vienen trabajando con el biodiesel.
La empresa tiene un gran interés en las actividades sociales (reforestación, educación, centros de salud, promoción del cultivo de tilapia por las comunidades) las
cuales reciben el 10% de la capacidad de producción de la empresa. Esto permite a las comunidades a producir para sí mismas. Todas sus ganancias retornan a las comunidades para proyectos ambientales y de educación. La empresa también es muy activa en las buenas prácticas ambientales, como por ejemplo la producción de biodiesel y la promoción de la acuicultura orgánica. Asimismo acaban de recibir el sello orgánico aprobado por Naturland y también el sello Bio Swiss.
Aqua Finca inicio la venta de filetes frescos por barco, con una nueva tecnología llamada Ocean Chill. Esta vía de transporte reduce el gasto de energía para el transporte y obviamente los costos. En adición, la calidad del producto al arribo es mejor que cuando se hace por aire.
Estas importantes inversiones, también se vienen reflejando en el desempeño de la economía global del país. Los ingresos totales por exportación de tilapia desde Honduras, fueron aproximadamente US$ 50 millones en el 2006, mientras que en el año 2005 fueron de US$ 41.2 millones, según los datos del Banco Central de Honduras (BCH). La tilapia se ha convertido en el sexto producto de exportación de este país, después del café, plátano, camarones, oro y zinc. Aqua Finca Saint Peter Fish lidera la industria con un volumen de producción de casi 7,700 toneladas de tilapia. Se estima que para el año 2007, alrededor de US$ 40 millones se invertirán en Honduras para incrementar la producción de tilapia.
Más tilapia hacia el mercado de USA
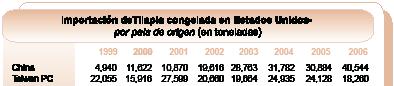
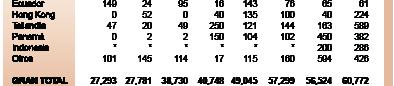
La mayoría de las importaciones de tilapia se están dirigiendo al sector del servicio de alimentos de Estados Unidos, debido a su carne blanca y los precios estables. Las importaciones de tilapia en el 2006, alcanzaron un
nuevo récord de 158,000 toneladas de peso en productos, o su equivalente de 360,000 toneladas en peso vivo. Tilapia es así una parte importante de la dieta en alimentos acuáticos de los Estados Unidos.
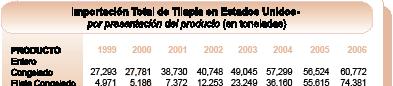
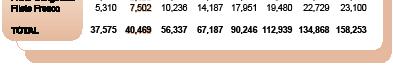
En el 2006, se experimentó un crecimiento de 17% en comparación con el año previo. Los filetes congelados son ahora el producto más importante, superando a la tilapia entera congelada por primera vez. Esta forma de producto representa casi la mitad de todas las importaciones de tilapia en Estados Unidos, cinco años atrás solo representaba el 20%. Los filetes frescos se incrementaron ligeramente, principalmente debido a los problemas de enfermedad en algunos países productores.
características de un commodity: igual tamaño, igual forma e igual calidad en todos los embarques. Estas caracterís-
ticas hacen que la tilapia proveniente de China se ha el producto ideal para el sector de servicio de alimentos. El valor unitario de los filetes de tilapia congela-
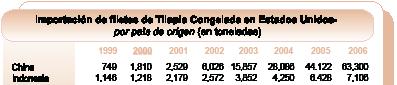
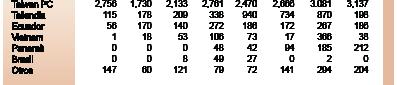
En los últimos años, China prácticamente se apoderó del mercado de filete de tilapia congelado de Estados Unidos. Un aplastante 85% de las importaciones de Estados Unidos provienen de China, y todo el crecimiento reciente se debe a las exportaciones de este país. Todos los demás países proveedores juegan un rol secundario, y no se registran grandes cambios. Quizás estos países puedan orientarse al mercado europeo en los próximos años, debido a que el mercado de Estados Unidos parece estar dominado por China. El filete de tilapia congelado proveniente de China, tiene todas las
dos de China es de US$ 3.00/kg, mientras que sus principales competidores (Indonesia y Ecuador) lo comercializan a US$ 5.00/kg. Solo Vietnam puede ofrecer un producto a precios unitarios
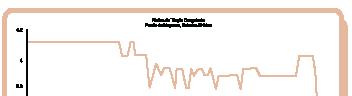
Precios al mayoreo en E.U. de tilapia congelada
de un commodity: igual tamaño, igual forma e igual calidad en todos los embarques. Estas características hacen que la tilapia proveniente de China se ha el producto ideal para el sector de servicio de alimentos. El valor unitario de los filetes de tilapia congelados de China es de US$ 3.00/kg, mientras que sus principales competidores (Indonesia y Ecuador) lo comercializan a US$ 5.00/kg. Solo Vietnam puede ofrecer un producto a precios unitarios menores, pero esto no ha ayudado a este país a mejorar sus exportaciones en el 2006.
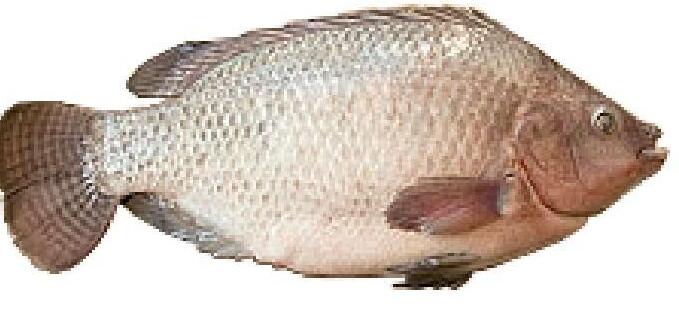
Las exportaciones de tilapia entera al mercado de Estados Unidos, crecieron en un 7.5% en el 2006, pero no se espera un crecimiento mayor para los próximos años. La tilapia congelada entera tiene un valor unitario de US$ 1.50/kg, uno de los precios más bajos entre los peces con carne blanca. Esto explica porqué la tilapia tiene éxito en el mercado de Estados Unidos: es una materia prima excelente y barata para los productos de valor agregado. Los países de Sudamérica y Centroamérica están

posibilidad de embarcar rápidamente filetes frescos de tilapia, más bien tratarán de competir con China por el mercado de la tilapia congelada.
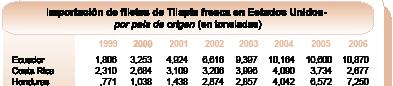
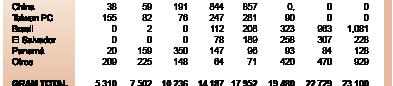
Las importaciones de tilapia fresca, en Estados Unidos, crecen solo marginalmente, debido a las importaciones estables de los principales proveedores (Ecuador y Costa Rica). Es improbable que Ecuador se convierta en uno de los principales proveedores, debido a que los acuicultores están más concentrados en el mercado del camarón que en el de tilapia. Cuando Ecuador padeció de problemas de enfermedades en su industria camaronera a finales de la década del 90, el país empezó a cultivar tilapia. Desde ahí, la crianza de camarón y tilapia se viene desarrollando, frecuentemente en el mismo estanque, en policultivo. Sin embargo, en el 2006, se convirtió en la principal especie, mientras que la tilapia fue considerada como un producto secundario. Debido a este desarrollo, es poco probable que Ecuador produzca más tilapia en los próximos años, por ende sus exportaciones a Estados Unidos probablemente permanecerá en las 10,900 toneladas alcanzadas en el 2006. Costa Rica experimentó un desastre en su industria de tilapia a finales del 2005, cuando la mayor parte de la producción fue destruída: Esto también impactó en la producción y exportación a inicios del 2006. Esta problemática parece que ha sido, ya que, en los últimos cinco meses del 2006, las exportaciones de filetes de tilapia frescos alcanzaron las 1 300 toneladas, un 14% mayor al del año 2005. Un incremento adicional en los próximos meses es probable, también a la luz de nuevas inversiones en este país.
El buen desempeño de Honduras es esperanzador, un incremento del
10% cuando comparamos el 2006 con el 2005, pero crecerá más en el 2007. Los pronósticos ambiciosos del administrador de la principal granja en este país, de que Honduras se convertirá en el principal exportador de filetes de tilapia fresca en uno o dos años parecer ser realista.
¿Por qué no en Europa?
¿PLa tilapia permanece aún como un nuevo producto en Europa. Asimismo es difícil para los productores latinoamericanos el de embarcar filetes frescos al mercado de la Unión Europea (EU), debido a que los costos de transporte se incrementan enormemente. Por consiguiente, los productores de Latinoamérica ingresan al mercado del filete congelado, donde ya el pangasius y la perca del Nilo son importantes. Europa es así un mercado interesante para tilapia, pero a largo término, y principalmente para productos de valor agregado de alta calidad. Las importaciones actuales permanecen en el rango de las 10,000 toneladas al año.
Probablemente el mercado de tilapia en los Estados Unidos seguirá creciendo, a una tasa de dos dígitos. Probablemente se alcancen las 200,000 toneladas de importación, pero se espera más. China tiene limitaciones para su industria de tilapia. El problema real para las exportaciones chinas podría venir de algunos grupos de interés local, con el objetivo de proteger su industria. Los precios de tilapia, probablemente permanezcan bajos y podría disminuir, según las tendencias de los precios.
Tendencias del mercado
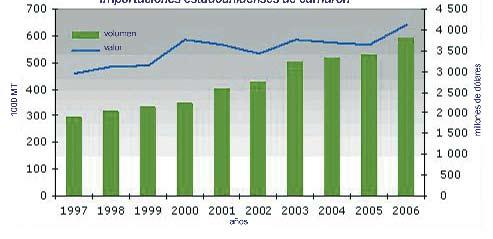
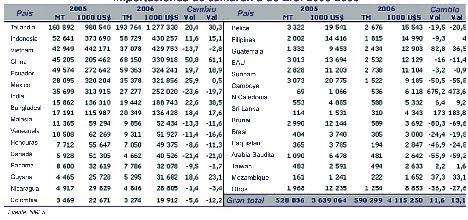
Las Importaciones de camarón estadounidenses en 2006 alcanzaron un nivel máximo tanto en términos de valor como devolumen. La cantidad de importaciones, en contraste con el valor, ha seguido una tendencia de crecimiento positiva, alcanzando el año pasado 590,200 de toneladas métricas. Este nivel representa un incremento del 1.6 % comparado a importaciones en 2005. Las importaciones de camarón también crecieron en términosde valor, alcanzando US$ 4, 115.3 millones de dólares en 2006, el +13.1 % comparado con US$ 3,639 millones de dólares certificados en 2005. Esto significa que el la unidad de valor en las importaciones de camarón creció el 1.3 % en el período bajo revisión.
Tailandia tiene una creciente
En años recientes, la unidad de valor de importaciones ha tenido tanto variaciones negativas como positivas con la fluctuación de valores, pero con una tendencia de crecimiento clara para volúmenes, como puede ser visto en la ilustración 1.
participación en el mercado de los EU, participando en 2006 con el 33 % volumen de importaciones seguidas,
también con una parte creciente,
por China con el 12 %, Indonesia (el 10 %) y Ecuador (el 10 %). Vietnam permanece como un proveedor importante, pero su contribución disminuye del 8 % en 2005 al 6 % en 2006, debido a una reducción de sus ventas a EU. Así mismo la concentración de las importaciones compartidas aumenta: en 2005 los cinco países antes mencionaron el 66.4 % representado de ventas a EU, en 2006 ellos acumularon el 70.7 % de importaciones.
Tanto para los productos importados de aquellos países, el producto tailandés más importante es “otras preparaciones congeladas” (El 36.2 %), seguido de pelado congelado (el 27.5 %). Esta segunda categoría es también el producto principal importado de Ecuador, Indonesia y Vietnam, con las partes del 20.6 %, el 47 % y el 50.7 % respectivamente. De China, el 58.3 % de importaciones es de camarón empanado, seguido de otros preparativos congelados con el 25.8 %. Este producto es también el segundo el producto importado de Indonesia (el 13.9 %) y Vietnam (el 20.4 %).
Durante 2006, importaciones de Tailandia crecieron tanto en términos de volumen como de valor, el 20.4 % y el 30.3 % respectivamente. Resultados similares pueden ser observados en importaciones de Indonesia (el +11.6 %, el +15.1 %), China (con un fuerte crecimiento del 50.8 % y el 61.1 %) y Ecuador (el +19.7 % y el +18.9 %), siempre en términos de volumen y valor. En el caso de Ecuador, este crecimiento
(la OMC) falló que la política de “zeroing”de Estados Unidos (que con eficacia causa márgenes de vertido más alto estimados así como en impuestos de importación más altos) es en contravención de normas de comercio internacionales. Mientras tanto, el ministerio de Economía y Hacienda de los EU comenzó una tercera ronda de revisión de las medidas. Al mismo tiempo, Ecuador alcanzó una “victoria” en esa materia, haciendo una reclamación que se refería a las medidas aplicadas a
ocurre al igual que la recuperación de la industria de camarón, después de que fue afectado seriamente por deceso de mancha blanca. Otros países con la importancia inferior para el mercado de los EU que también tuvieron un aumento en sus ventas, en términos de volumen y valor, incluyen Bangladesh (el +22.6 % y el +38.5 %), Malasia (el +18.4 %, el 17.6 %), Perú (+18.6* y el 23.1 %) y Guatemala (el +82.8 % y el +36.5 %). Por otro lado, muchos países observaron una reducción de ventas durante 2006. Entre estos países, vale la pena mencionar el caso de India y Brasil que fueron fuertemente afectadospor las medidas antidumping. En el caso de Brasil, este país redujo sus ventas casi el 80 % en términos de valor. Entre los proveedores más importantes, aquellos con las reducciones más fuertes fueron Vietnam, Venezuela, Honduras y Panamá.
OMC (Organización Mundial de Comercio)
Con respecto a las medidas de antidumping de los EU, recientemente la Organización Mundial del Comercio
algunos de sus productos a un panel de OMC. El panel falló contra EU, declarando que sus acciones eran incoherentes con las previsiones del Acuerdo de Antidumping, y que esto anuló o redujo los beneficios que corresponden a Ecuador en el marco de este acuerdo, y según cifras proporcionadas por autoridades ecuatorianas, las pérdidas causadas fueron aproximadamente de $50,000 dólares por día a los productores de camarón de este país. Recientemente, el ministerio de Economía y Hacienda redujo el derecho de importación para dos empresas ecuatorianas de 31 %, del 3.26 % al 2.25 %. Esa reducción sólo se aplicará a la producción de aquellas dos empresas revisadas. El Presidente de la Cámara de Acuicultura Nacional declaró que Ecuador seguiría con su demanda contra EU hasta que consigan un impuesto cero, dado a lo que ellos consideran que ha sido demostrado que ellos no están implicados en una práctica de vertido. Mientras tanto, productores hindúes se disponían a recibir la segunda ronda de revisiones administrativas, mientras, junto con Tailandia, presentaron reclamaciones
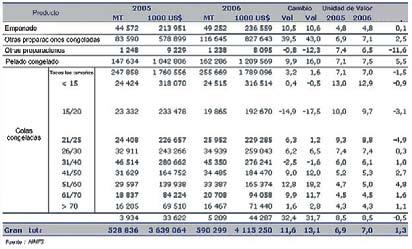
Importaciones de camarón a E.U. por producto , 2005-2006
similares a las presentadadas por Ecuador a la OMC.
Principales productos importados
Exceptuando algunas tallas de colas congeladas y “otras preparaciones” (una categoría que permaneció casi estable, con una reducción del 0.8 %), los volúmenes de todas las otras categorías de importación de camarón creció en 2006.El mejor desempeño lo mostró “otros preparciones congeladas”, grupo que creció el 39.5 % en términos de volumen y el 43 % en términos de valor. Otra categoría aumentó notablemente fue “Otros prouctos” , importaciones que crecieron el 32.4 % y el 31.7 % en términos de volumen y valor respectivamente.
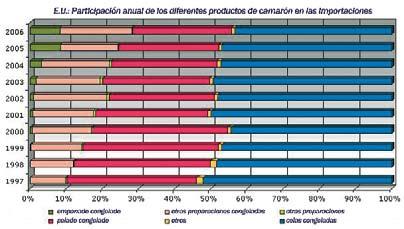
Como puede ser visto en el gráfico siguiente, en los años recientes el mercado de los EU muestra una tendencia creciente a volver sus preferencias hacia productos con el valor más añadido, como el camarón empanado congelado y comidas listas de camarón (incluido en la categoría de “otros preparaciones congeladas”) en detrimento del camarón pelado congelado y colas congeladas, del cual los volúmenes crecieron en un paso inferior que importaciones globales.
Colas congeladas:
más importante durante 2006. Los volúmenes de importación crecieron el 3.2 % alcanzando 255,669 valor toneladas métricas US$ 1789 millones de dólares , 1.6 % más alto que el año anterior. Por consiguiente, el valor de unidad de colas congeladas sobre las importaciones de camarón congelado en el año en revisión fue del 1.5 % menores que en 2005. El tamaño más importado fue 31/40, con compras de 45350 toneladas métricas, seguidos del 26/30 y 41/50 con 34939 toneladas métricas y 34485 toneladas métricas respectivamente, y entre estas tres tallas las importaciones de colas registraron 44.9 %. Los diferentes tallas mostraron una
tallas, con una caída en los precios de 15/20 (el-3.1 %), 21/25 (el-4.9 %) y de <15 (el-0.9 %), que juntos registraron más del 40 % del valor de las importaciones de colas, contrasta con otras tallas, cuyos precios muestran un pequeño crecimiento o permaneció casi inalterado. Los principales proveedores de colas fueron Tailandia con una participación del 24.4 % de total de volúmenes importados, seguidos de Ecuador (el 17.8 %) y México (el 13.1 %). Ecuador y Tailandia alternan como los primeros y segundos proveedores de 41/50, 51/60, 61/70 y> 70. Tailandia es también el principal proveedor de 31/40, seguido por Indonesia, y de 26/30, seguido de México. Éste último es el principal abastecedor de las tallas más grandes, 15/20 y <15, para el cual es seguido de India y Vietnam respectivamente. Venezuela también alcanza una buena posición en las tallas más pequeñas , al ser el tercer proveedor de 51/60, 61/70 y> 70, y ocupando las posiciones cuarta para 41/50 y quinta para 31/40.
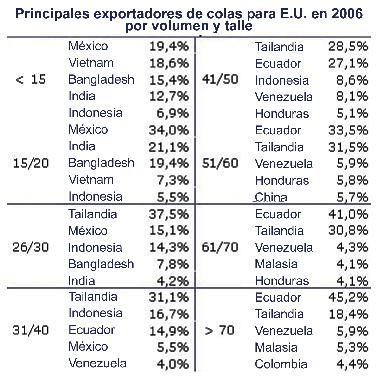
tarifa de cambio positiva tanto en los volúmenes importados como en los valores, excepto las tallas 15/20 y 31/40 que mostraron una variación negativa en ambas categorías, y la talla <15 que permaneció casi estable con un pequeño crecimiento en el volumen y una leve reducción del valor. El comportamiento desigual de los valores de unidad de las distintas
Pelado congelado:
Este fue el producto importado
Con 163,286 toneladas métricas valuadas en US$ 1,209.6 millones de dólares, éste es el segundo producto importado más importante. Esta cifra significa que comparado con 2005, importaciones crecieron el 9.9 % en términos de cantidad y el 16 % en el valor. Además esta categoría tuvo el aumento más alto en su unidad de valor, el +5.5 %. La importancia de este producto en las importaciones
totales ha estado disminuyendo en años recientes, y en 2006 significó el 27.5 % del total de importaciones de camarón. Los principales proveedores de este producto fueron Tailandia, Indonesia y Vietnam, cada uno con una participación del 32.9 %, el 17 % y el 11.6 %.
Empanado congelado: Las importaciones de estos productos crecieron el 10.5 % y el 10.6 % en la cantidad y el valor, registrando en 2006 importaciones de 49,252 toneladas métricas valuados US$ 236.6 millones de dólares. Estas cifras muestran que el valor de unidad permaneció casi inalterado en 2006, el +0.1 %. El origen de camarón empanado congelado se encuentra sumamente concentrado: el 80.7 % de las compras viene de China, y el 12.6 % viene de Tailandia, y juntos registraron el 93.3 %.
de China, el 7 % de Indonesia y el 6.5 % de Vietnam. Lo que quiere decir que el 88.8 % de estos productos tuvieron su origen en países asiáticos.
Otros productos:
La fuerza motriz del crecimiento de este grupo era el camarón enlatado, con una parte del 38 % de esta categoría, y cual volumen creció el 36 % y valor el 70.4 %.
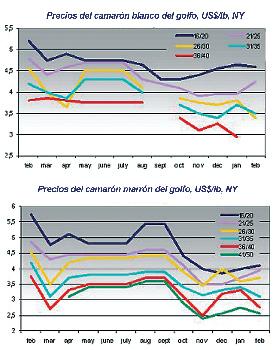
Suministro nacional
Los precios para algunas tallas del camarón marrón del Golfo se han recuperado ligeramente, mientras otras tallas mostraron nuevamente
Otras preparaciones congeladas:
Esta categoría tenía el crecimiento más notable el año pasado, de 83590 Mt en 2005 a 116643 toneladas métricas (el +39.5 %), y en cuanto al valor importado, el +43 %, de US$ 578.9 millones de dólares en 2005 a US$ 827.6 millones de dólares en 2006. El valor de unidad de estos productos creció el 2.5 % y su participación en el total de importaciones fue del 15.8 % de la cantidad importada en 2005 al 19.8 % en 2006 y del 15.9 % al 20.1 % del valor importado. El origen de estas importaciones también es sumamente concentrado, aunque menos que el empanado congelado. El 60.2 % del comercio vino de Tailandia, el 15.1 %
una reducción. Para el el camarón blanco del Golfo , exceptuando las tallas de 21/25, sus precios también disminuyeron. Esto implica que después de la tendencia de disminución de precios durante 2006, el nivel de precios alcanzado en febrero de 2006 no podía ser recuperado. Las causas de este nivel de precios bajo son debido a varios factores, entre ellos, el buen suministro de producción nacional durante 2006, así como la abundancia de productos importados. Se estima que la oferta total en 2006 creció el 12 %, mientras la demanda creció en un paso muy inferior , 4 % o 5 %, que también ayuda a mantener los precios bajos. Esto es forzar a las empresas a competir con productos en términos de calidad y valor agregado, para obtener ganancias más altas. Según la información disponible, las caídas en el área de Golfo en enero de 2007 eran el 46.2 % menores que en 2006, registrando 1,494 toneladas métricas en el año corriente y 2,778.3
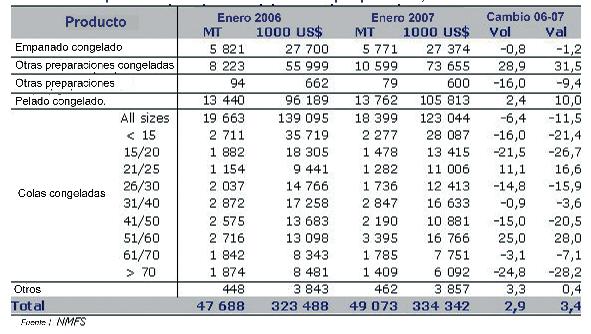
Importaciones de camarón de E.U. por producto, 2006-2007
toneladas métricas en enero de 2006. A pesar de las capturas inferiores, los precios no mejoraron, debido a las abundantes acciones. Vale la pena recordar que las caídas en 2006 eran relativamente más altas debido a la interrupción de actividades causadas por el daño de huracán Katrina en 2005.
Tendencias recientes
En el primer mes de 2007,las importaciones de camarón a EU mostraron un nuevo aumento tanto en cantidad como en valor,debido principalmente al crecimiento en las importaciones de otras preparaciones congeladas y camarón pelado congelado, mientras las importaciones de colas y empanado congelado fueron inferiores que en enero de 2006. A excepción de pelado congelado, otras preparaciones y otras preparaciones congeladas, todas las otras categorías de producto mostraron una reducción en su unidad de valor a principios de 2007. El resultado de este comportamiento desigual es una unidad de valor casi inalterada de importaciones globales.
Sin embargo, el suministro, tanto nacional como importado, mejora después de mayo. Actualmente la demanda estadounidense es débil y no logra absorber todo el suministro disponible debido a que los precios improbablemente aumenten y que hasta puedan disminuir. En 2006, el índice de crecimiento de provisiones (el 12 %) fue más del doble que el índice de crecimiento estimado de consumo (entre el 4 % y el 5 %). Esto explica principalmente los precios
bajos y sobre todo, la preocupación de todo el sector que para el año actual del comercio sólo se puede esperar “más de lo mismo”.
México: Invade
mojarra china mercados
ENSENADA. Miles de toneladas de tilapia y camarón procedentes de China, se han convertido en una de las competencias mas fuertes del producto mexicano, en especial de Baja California reconoció el Secretario de Fomento Agropecuario en el Estado Juan Pablo Hernández.
De acuerdo al funcionario la Producción nacional enfrenta no solo la entrada de tilapia o mojarra, sino de camarón cultivado en países asiáticos que como China son una amenaza comercial al llegar con precios muy por debajo de los costos de la producción nacional.
De acuerdo al Secretario, hasta ahora se ha contrarrestado esta sobreoferta, con calidad, dado que si bien el producto es mas barato son productos que llegan de muy lejos congelados de mucho tiempo y su sabor, no es tan bueno como el producto fresco que ofrece Baja California.
De esta forma se ha detectado que si bien por precio la primera vez hay quien lo adquiera, el consumidor una vez que los conoce no necesariamente los prefiere, lo que hace necesario elaborar campañas de promoción para diferenciar ésta calidad. Al mismo tiempo se trabaja con el consumidor local y el productor en mercancía con valor agregado, esto implica que se hayan entregado apoyos para establecer nuevas presentaciones de los pescados y mariscos que se vendían sin proceso, enteros y ahora se puedan encontrar listos para cocinar.
Al mismo tiempo en el estado se trabaja en una de las empresas que opera sistemas hidropónicos y que producirá alevines de Tilapia.
Elaboran en el IPN alimento que favorece crecimiento del camarón además de reducir el colesterol
MÉXICO - Investigadores del Instituto Politécnico Nacional (IPN) elaboraron un alimento balanceado a base de harina de algas marinas, el cual favorece el crecimiento del camarón y reduce la concentración de colesterol en el crustáceo, lo cual contribuye a que sean de más alta calidad y más saludables para el consumidor.
La investigación se efectuó con el apoyo de la Secretaría de Agricultura, Ganadería, Desarrollo Rural, Pesca y Alimentación (SAGARPA), y el Consejo Nacional de Ciencia y Tecnología (CONACYT).
El grupo de científicos del Laboratorio de Micro Algas del Centro Interdisciplinario de Ciencias Marinas (CICIMAR-IPN), ubicado en La Paz, Baja California Sur, que desarrolló el alimento para camarón está integrado por Margarita Casas Valdez, Ruth Noemí µguila Ramírez, Sonia Rodríguez Astudillo e Ignacio Sánchez Rodríguez. En la investigación también participaron los especialistas Guillermo Portillo Clark, del Centro de Investigaciones Biológicas del Noroeste, y Rosa María Castillo Domínguez, del Instituto Nacional de Ciencias Médicas y de la Nutrición “Salvador Zubirán”.
Los investigadores evaluaron el aporte nutricional de una dieta especial que contiene cuatro por ciento de harina de algas del tipo Sargassum spp. colectadas en las costas del Golfo de California.
Casas Valdés explicó que para determinar la eficiencia de la inclusión de algas en el alimento de los camarones, se efectuó un bioensayo con duración de 45 días, en los que se evaluaron dos dietas, una de tipo comercial y otra que incluyó cuatro por ciento de harina de alga de Sargassum, para lo cual se utilizaron cuatro acuarios de 60 litros que fueron utilizados como réplicas para cada tratamiento.
“Al concluir el bioensayo se seccionaron muestras del tejido muscular de camarones de los dos casos, mismos a los que se les sometió a un proceso para determinar lípidos totales, colesterol, triglicéridos y proteínas, de manera que se detectó una reducción del contenido de colesterol en los camarones que fueron alimentados con algas marinas”.
Indicó que los parámetros productivos que se midieron también fueron: peso, talla, sobrevivencia, tasa de crecimiento, consumo de alimento y factor de conversión alimenticia, y en ninguno de ellos se encontró diferencia significativa con respecto a los camarones alimentados de forma tradicional. “Sin embargo, dijo, las mayores tasas de crecimiento y ganancia de peso se obtuvieron con la dieta que contenía el 4 por ciento de harina de Sargassum”.
Fuente: diariodemexico.com.mx
Es un trabajo de transferencia tecnológica apoyado en varios frentes que será el semillero de alevines de tilapia del Estado para detonar la producción comercial en otras granjas.
Se estima que en este 2007 se tengan ya los primeros lotes para venta
comercial de alevín de mojarra para Mexicali y se incremente la producción de este pescado.
Fuente: www.ensenada.net
Toma posesión nuevo director del CIBNOR
LA PAZ.- (El Sudcaliforniano). El gobernador del estado, Narciso Agúndez, y el director del Consejo Nacional de Ciencia y Tecnología (CONACYT)
Juan Carlos Romero Hicks coincidieron en señalar que el compromiso de la comunidad científica con los sectores productivos adquiere un nuevo sentido cuando se coordinan esfuerzos entre los tres niveles de gobierno y cuando la investigación de alto nivel sirve al desarrollo de México.
Agúndez Montaño presidió la ceremonia de nombramiento del director del Centro de Investigaciones Biológicas del Noroeste (CIBNOR) al doctor Sergio Hernández Vázquez, quien ocupará este cargo hasta febrero del 2012; esto después de un proceso de auscultación en el que participaron 7 aspirantes al puesto
Romero Hicks reconoció la madurez de la comunidad científica de esta institución y los exhortó a trabajar en la unidad; reconoció el trabajo del doctor Martín Celaya, quien permaneció en el cargo de manera interina del 16 de noviembre del 2006 y hasta el día de ayer.
conocimientos y descubrimientos que se generan en las aulas y laboratorios correspondan a los requerimientos que en materia técnica y científica exigen los sectores productivos y el desarrollo social.
En el auditorio de esta institución y ante alumnos, personal docente, investigadores y administrativos, Agúndez Montaño dijo que el estado tendrá una mayor participación en la composición de los fondos mixtos para el financiamiento de proyectos de investigación que lleva a cabo el CIBNOR, marcando prioridades y atendiendo las solicitudes de apoyo técnico y tecnológico de sectores como la pesca, acuacultura, agricultura, ganadería y minería; así como de las tareas de conservación del entorno natural.
El jefe del Ejecutivo hizo un reconocimiento a quienes forman parte de la comunidad CIBNOR y aseguró que esa institución y quienes la forman son orgullo de Baja California Sur, porque se han ganado a pulso un prestigio en el ámbito nacional e internacional.
Al hace un breve balance de los principales logros del CIBNOR durante los 31 años de existencia, el funcionario celebró que se haya consolidado como institución de calidad y citando a uno de los aspirantes al cargo de director, dijo estar de acuerdo en el sentido de que es hora que el CIBNOR pase de la rendición de cuentas a la sociedad científica, a la rendición de cuentas a la sociedad mexicana.
Por su parte el gobernador Narciso Agúndez ofreció todo el apoyo del Gobierno del Estado al director Sergio Hernández Vázquez, destacando que el desarrollo del estado requiere de una comunidad científica comprometida.
Dijo que el trabajo del CIBNOR será determinante para que la entidad pueda aprovechar sus recursos naturales de manera sustentable y en ese sentido exhortó a los investigadores a coordinar esfuerzos con la administración estatal a través de la Secretaría de Desarrollo que preside Jorge Vale Sánchez y la de Pesca y Acuacultura a cargo de Antonio Avilés.
Agúndez Montaño se pronunció por consolidar la relación Gobierno del Estado-CONACYT-CIBNOR para que los
También se refirió al trabajo realizado en los últimos cuatro meses por el doctor Martín Celaya Barragán, quien desempeñó el cargo de director interino tras la renuncia del doctor Mario Martínez. En ese sentido le agradeció su apoyo y dio la bienvenida al nuevo director, el doctor Sergio Hernández Vázquez, quien forma parte de la planta de investigadores del CIBNOR.
El nuevo director del CIBNOR cuenta con una amplia trayectoria en tareas de investigación, ya que se desempeñó como director del CICIMAR y posteriormente se incorporó al CIBNOR en calidad de coordinador de Postgrados y Proyectos Pesqueros.
Agúndez Montaño consideró que la presencia de Juan Carlos Romero Hicks al frente del CONACYT vendrá a fortalecer la coordinación y el apoyo mutuo entre el Gobierno del Estado y esta institución, ya que se desempeñó como gobernador de Guanajuato y por lo tanto conoce de los problemas carencias y limitaciones que enfrenta un gobernador en la lucha por obtener mayores recursos para su estado.
Fuente: http://www.oem.com.mx
ABN lanza reemplazo de harina de pescado para camarón
Advanced BioNutrition Corp. (ABN), lanza AquaGrow®para camarón. La compañía dice que este nuevo producto hace posible ahora que los productores de alimento para camarón elaboren, por primera vez, alimentos compuestos de ingredientes que son 100 por ciento sostenibles en origen. ABN AquaGrow para camarón provee un balance de ácidos grasos omega 3 de fuentes naturales, incluyendo micro-algas, que son esenciales para el óptimo crecimiento y desarrollo del camarón.
AquaGrow es una mezcla de componentes naturales que, en combinación con el bajo costo de las proteínas vegetales, hacen posible el reemplazo total de la harina y el aceite de pescado en los alimentos para camarón, al mismo tiempo que provee un crecimiento y salud equivalentes en el camarón de criadero.”
Fuente: www.aquafeed.com
Ecuador: EE.UU. rebajó el arancel al camarón ecuatoriano
QUITO.- (El Telégrafo). La ministra de Relaciones Exteriores, Comercio e Integración, María Fernanda Espinosa, anunció que EE.UU. decidió bajar el arancel para el camarón ecuatoriano.
“El sector camaronero está satisfecho”, manifestó Espinoza refiriéndose a la decisión norteamericana para el producto que fue del 3.58 al 2.25 %
Anunció, que funcionarios de la Cancillería continúan las conversaciones con las autoridades norteamericanas, para “impulsarlos a cumplir con los puntos propuestos por el fallo de la OMC, que le dio a EE.UU. 6 meses para transformar su metodología de medición de dumping”.
La Ministra explicó que para mantener el sistema de Preferencias Arancelarias Especiales que tiene el sector pesquero en la Unión Europea, la Cancillería está realizando trámites a través de la Embajada ecuatoriana.
“El Ecuador, junto con otros países de la Comunidad Andina, negocian el acuerdo de asociación en Europa”, concluyó. Incompatibles
La OMC consideró que las medidas anti dumping de EE.UU. son incompatibles con las suyas, ya que la medición norteamericana es discriminatoria, no transparente y excluyente, explicó el subsecretario de Política Económica, Fernando Yépez.
El presidente de la cámara de Acuacultura, César Monge Ortega, aseguró que el Departamento de Comercio de EE.UU., hace revisiones anuales sobre el arancel establecido y al concluir la fase preliminar de revisión del arancel del 3.58% impuesto a Ecuador en el 2.005, decidió rebajarlo al 2.25%.
Estados Unidos bajó el arancel al camarón ecuatoriano Frente al fallo favorable al Ecuador que dictó en días pasados la Organización Mundial de Comercio (OMC) respecto a las medidas anti dumping que Estados Unidos le impuso a los exportadores de camarón, la ministra de Relaciones Exteriores, Comercio e Integración, María Fernanda Espinosa, aseguró que EE.UU. decidió bajar el arancel para el camarón ecuatoriano.
“El sector camaronero está satisfecho”, manifestó la Ministra, ante la baja de aranceles para el producto que fue del 3.58 al 2.25 por ciento.
Anunció, que funcionarios de la Cancillería continúan las conversaciones con las autoridades norteamericanas, para “impulsarlos a cumplir con los puntos propuestos por el fallo de la OMC, que le dio a EE.UU. 6 meses para transformar su metodología de medición de dumping”.
La OMC consideró que las medidas anti dumping de EE.UU. son incompatibles con las suyas, ya que la medición norteamericana es discriminatoria, no transparente y excluyente, explicó el subsecretario de Política Económica Fernando Yépez.
Asimismo, la Ministra explicó que para mantener el sistema de Preferencias Arancelarias Especiales que tiene el sector pesquero en la Unión Europea, la Cancillería está realizando trámites a través de la Embajada ecuatoriana.
“El Ecuador, junto con otros países de la Comunidad Andina, negocian el acuerdo de asociación en Europa”, concluyó.
Mientras que, el presidente de la cámara de Acuacultura, César Monge Ortega, aseguró que “como parte de ese proceso el Departamento de Comercio de Estados hace investigaciones o revisiones anuales sobre el arancel previamente establecido y concluyó en su fase preliminar la revisión del arancel del 3.58 por ciento impuesto a Ecuador en el 2.005, rebajándolo a un arancel del 2.25 por ciento”, explicó.
Esta decisión preliminar entrará en efecto en septiembre, pero “hasta este mes Ecuador tendrá un periodo
de tiempo para argumentar a favor del País la revisión de aquellos puntos que deben reconsiderarse para reducir el arancel hasta 0 por ciento”, sostuvo.
Aseguró, que el País no debería tener arancel porque si EE.UU. calculara bien y no inflara los porcentajes, el camarón tendría cero arancel.
“Si logramos un recálculo que baje los aranceles a cero, dejaría sin efecto el proceso defensivo al que nos sometemos ante la DOC y EE.UU. no nos podría seguir investigando, pero este triunfo no significa la devolución del dinero por aranceles que hemos pagado desde el 2.005”, manifestó. Explicó, que todo el caso desde el 2.004 a la fecha, les ha costado US$ 64 millones, entre pago de aranceles abogados costos financieros depósitos a la aduana por exigencia de garantías y otros rubros.
El sector, en el 2006 exportó 224 millones de libras en camarón, lo que representó un ingreso de US$ 670 millones y en enero de 2.007 han sido 10.6 millones las libras exportadas a US$ 2,17 por libra, el mercado estadounidense se lleva el 48 por ciento de las exportaciones, Europa el 48 por ciento, América Latina el 2 por ciento y Asia, en especial el Japón, el 1 por ciento.
Finalmente, Monge aseguró que el sector espera que el Gobierno concrete la creación de la Subsecretaría de Acuacultura, que es fundamental para fortalecer al sector y ayudarlo en el proceso de adquirir competitividad.
Fuente: http://www.telegrafo.com.ec
El sector camaronero empezó el año con récord historico en volumen de exportaciones
ECUADOR.-Durante el mes de Enero del 2007 el sector camaronero ecuatoriano presentó un volumen de exportación de 18´590.212 de libras, con un ingreso de $40´715.748. El volumen registrado representa el mes de Enero más alto de la historia para el sector, sobrepasando los volúmenes registrados entre el año 1999 (18´227.663 de Libras) y el 2006 (16´605.947 de Libras). Con este récord histórico se consolida la recuperación del volumen exportable de camarón en sector acuícola ecuatoriano, lo cual, sin duda, significa un beneficio común para el país dentro de una industria que en cuatro provincias ecuatorianas (Guayas, Manabí, El Oro y Esmeraldas) genera directamente más de 200,000 plazas de trabajo.
El sector espera que este gran esfuerzo productivo del sector privado sea fortalecido por el actual gobierno, cumpliendo con lo anunciado en relación a la próxima creación de la Subsecretaría de Acuacultura, que servirá como ente regulador para el desarrollo de este importante pulmón de la economía nacional.
Fuente:Cámara Nacional de Acuacultura del Ecuador
Martha Lanata /Relaciones Públicas Cel (09) 2637560 - (09) 7198520
Propuesta de Investigación presentada al Centro de Ciencias de Sinaloa y a la Sociedad Sinaloense de Acuacultura
1. RESUMEN
Se presentan las perspectivas y el potencial de desarrollo de un industria de algas marinas en el estado de Sinaloa. La región posee caracterísiticas y condiciones naturales que favorecen la producción comercial de algas a través de la operación de granjas marinas en los sistemas de bahias y zonas costeras protegidas de oleaje. Se destacan los principales usos y aplicaciones de las algas marinas en la industria de alimentos, farmacéutica y biotecnológica, así como las posibilidades de su procesamiento industrial local. Desde el punto de vista ambiental, el cultivo de macroalgas sirve como sistema de bioremediación y mitigación de los efluentes generados por la camaronicultura y la agricultura, produciendo al mismo tiempo biomasa aprovechable. Diferentes especies de algas marinas son utilizadas como fuente de materia prima para la elaboración de alimentos balanceados para animales y consumo humano debido a sus propiedades nutricionales. Finalmente se destacan los beneficios
socioeconómicos e impacto sobre las comunidades costeras de Sinaloa, diversificando las actividades productivas tradicionales, generando empleos en zonas deprimidas e incluyendo la igualdad de género al incorporar a la mujer en las actividades de cultivo y post-cosecha. Adicionalmente, el cultivo de algas marinas podría bajar la presión ambiental sobre algunos recursos marinos que actualmente se encuentran sobreexplotados.
2. INTRODUCCIÓN
2.1. La Industria de algas marinas
Desde el punto de vista social, el cultivo de algas marinas es realizado por comunidades costeras en unidades productivas donde la razón familiar es esencial, especialmente porque son los familiares de los pescadores (jóvenes de ambos sexos y la mujer) los que dirigen las labores diarias de las granjas. Desde el punto de vista económico, la producción sostenida de las algas a través de los cultivos asegura ingresos familiares regulares,
a diferencia de la estacionalidad típica de la actividad pesquera.
La utilización de las algas marinas es una industria multimillonaria y está basada en la producción de carragenina, agar y alginatos. Los productos derivados de las algas marinas que más han influenciado esta industria son los FICOCOLOIDES o gomas marinas, debido a sus propiedades como gelificantes, de retención de agua y su habilidad para emulsificar (Renn, 1997). Sin embargo, en los últimos años, las firmas farmacéuticas han encaminado sus esfuerzos en el desarrollo de nuevos fármacos a partir de diversos compuestos y extractos algales que han demostrado diversas actividades biológicas; esto es corroborado por Ireland et al. (1993), quien afirma que las algas son la fuente de cerca del 35% de los nuevos químicos de origen marino, seguido por las esponjas (29%) y los cnidarios (corales) (22%).
Otros productores de la región son: Argentina que extrae Gracilaria de
bancos naturales en la Patagonia para una planta procesadora en la provincia de Chubut; Brasil extrae poblaciones silvestres en el estado de Ceará para abastecer a una empresa productora de agar ubicada en el estado de Paraíba. Perú exporta algas a Chile provenientes de praderas de Gracilaria.
Ficocoloides Producción Anual MT
México también tiene una naciente industria en el Mar de Cortéz, donde se aprovechan placeres naturales de Gelidium y Gracilaria para una fábrica que funciona en la población de Ensenada, Baja California (Robledo 2006).
biotecnológica a través de bioensayos con cultivos celulares y animales de experimentación. Igualmente se llevaran a cabo análisis reológicos y funcionales para determinar su potencial como fuente de ficocoloides y bioestimulantes agrícolas.
nivel regional, nacional e internacional con miras a lograr el desarrollo de programas de cultivo y aprovechamiento de algas marinas en el estado de Sinaloa.
estimado US$ MM Fuente materia prima (principales especies) Países procesadores
Carragenina 42 930 240
Alginatos 36 100 213
Agar 8 000 213
Total 55 000 585
Kappaphycus, Hypnea, Eucheuma, Chondrus, Gigartina, Mazaella, Chondracanthus
Macrocystis, Ascophylum, Lessonia, Laminaria, Ecklonia, Durvillea
Gelidium, Pterocladia y Gracilaria, Gracilariopsis
USA., Francia, Filipinas, Chile, China, Japón, Indonesia
USA, Noruega, Francia, U.K, China, Japón, Corea
Chile, España, Portugal, Marruecos, Japón, China, USA., Indonesia, Corea, Nva. Zelanda
En la mayoría de estos países se ha contado con el apoyo de la FAO y diversas organizaciones internacionales con miras a buscar alternativas productivas a las poblaciones de pescadores artesanales.
3. OBJETIVOS
3.1. Objetivo General
Diseñar e implementar un programa de investigación aplicada y participativa para la bioprospección, valorización, cultivo y aprovechamiento sustentable de las algas marinas en el estado de Sinaloa. Al mismo tiempo se espera promover la innovación biotecnológica y el mejoramiento socioeconómico de las comunidades costeras de la región a través de la generación de empleos y desarrollo empresarial.
3.2. Objetivos Específicos
·Realizar un estudio de bioprospección y valorización química de los recursos algales del estado de Sinaloa, con el propósito de identificar y caracterizar diversos compuestos y extractos para su posterior evaluación
·Dar soporte y apoyo general a los programas académicos y diversos grupos de investigación de la entidad Sinaloense con el fin de fortalecer las carreras profesionales de Biología, Ingeniería Química, Agronomía, Química, Medicina Veterinaria y Sociología.
·Generación de conocimiento a partir de proyectos de investigación aplicada y participativa que permitan a la entidad contribuir al progreso, desarrollo y bienestar de la región, así como al mejoramiento de la calidad de vida de las poblaciones costeras mas deprimidas por medio de la creación de granjas marinas familiares e independientes
·Establecer asociaciones estratégicas y programas de cooperación con diferentes organismos, instituciones, empresas y centros de investigación a
·Los resultados de las investigaciones obtenidas en este proyecto darán el soporte científico y tecnológico necesario para la consolidación de una industria de algas y sus derivados, lo cual favorecerá económicamente a la región y proyectará a la Sociedad Sinaloense de Acuacultura como un centro de referencia en innovación biotecnológica y social para el aprovechamiento de los recursos marinos a nivel nacional e incluso internacional.
4. PLAN ESTRATÉGICO
Para la ejecución de este proyecto es necesario dividirlo en dos etapas:
a) En la primera etapa se realizará un plan de bioprospección,
rización química y aprovechamiento sostenible de los recursos algales
(ensayos pilotos de cultivo, planes de manejo para la explotación de las praderas naturales y estudios para la transformación industrial).
b) En la segunda etapa es necesario contar con diversos programas de investigación social y participativa que incluyan un programa de capacitación y transferencia tecnológica a las comunidades de pescadores y sus familiares, así como la gestión de recursos financieros externos para la instalación y operación comercial de las granjas marinas y un plan de acompañamiento socio-empresarial a las unidades y centros de producción.
4.1. Actores
4.1.1. Sociedad Sinaloense de Acuacultura: La comunidad universitaria conformada por docentes, investigadores, técnicos y estudiantes, cada uno desde su perfil, podrán participar activamente en el diseño e implementación de las evaluaciones y estudios relacionados con el aprovechamiento sostenible de los recursos algales, incluyendo los trabajos de campo y laboratorio en los centros e institutos de investigación como el CIAD y el Inst. de Ciencias del Mar y Limnologia de la UNAM entre otros.
4.1.2. Comunidades costeras y
de pescadores: Es necesaria y fundamental la activa participación de los miembros de las comunidades pesqueras donde se van a instalar las granjas marinas y centros de acopio y recolección de algas, las cuales podría estar organizadas en cooperativas, asociaciones de productores, o cualquier otra figura asociativa concer-
Ensayos pilotos de cultivo
f) Estudio de mercado
4.3. Segunda etapa
Duración estimada: 30 meses
4.1.3. Empresas privadas, entidades públicas y miembros de la sociedad civil: Se deben tener en cuenta a la empresa privada (industria farmacéutica, biotecnológica y de alimentos), al gobierno regional y municipal, así como a diversas ONG’s y agencias de cooperación al desarrollo que pueden dar apoyo logístico, técnico, científico y financiero al proyecto. Esto además fortalecerá la cadena productiva al asegurar la comercialización de los productos obtenidos y desarrollados en este proyecto. Las instituciones gubernamentales por su parte contribuirán con el soporte legal y facilitarán los mecanismos para la implementación de programas de aprovechamiento en diversas zonas de la costa del estado de Sinaloa.
4.2. Primera Etapa
Duración estimada: 18 meses
4.2.1. Bioprospección, valorización y aprovechamiento sostenible de los recursos algales
Esta etapa pretende cubrir las siguientes actividades:
a) Evaluación florística básica de la región
b) Valorización química y terapéutica
c) Identificación de zonas aptas para el desarrollo de granjas marinas
d) Apreciación rápida y participativa (ARP) de las comunidades
En esta etapa se llevarán a cabo distintos sub-programas que conllevarán al desarrollo investigativo, a la capacitación técnica de las comunidades, y al progreso económico a través de programas de desarrollo y acompañamiento de las empresas en auge. Estos programas incluyen:
· Sub-programa de investigación, desarrollo e innovación tecnológica.
· Sub-programa de capacitación y asistencia técnica.
· Sub-programa de financiamiento, acompañamiento y organización socio-empresarial.
· Sub-programa de comercialización y transformación local.
5. BENEFICIOS DEL PROYECTO
Por medio un plan estratégico de investigación participativa, se pretende integrar los esfuerzos de varios programas y grupos de investigación de manera coordinada. Esto proyectará a la Universidad como centro referencial en el Oceano Pacifico y podría servir de modelo para la implementación de otras actividades productivas
INTRODUCCIÓN
Este
proyecto se calculó para producir en la actualidad 59 toneladas de producto entero-fresco durante 180 días con un precio de venta de $120.00 pesos/kg de producto entero. Con estos volúmenes se pretende competir en calidad y cantidad con el mercado de los Estados Unidos de Norteamérica, aunque se tiene contemplados esquemas de venta directa a restaurantes locales, así como a intermediarios procedentes de distintas parte del país. Además, existen diferentes formas de comercializarlo como es entero, fresco, congelado, cocinado y vivo; además de que existe un buen mercado para colas y tenazas.
No obstante el atractivo de un acuicultor o un empresario para
invertir en éste tipo de proyectos, dependen en gran medida de los benéficos económicos y financieros. A pesar de la importancia fundamental de la viabilidad económica de cualquier proyecto, se ha dedicado muy poca atención a este aspecto y la promoción de la acuicultura ha padecido considerablemente por falta de datos y documentación adecuados de evaluaciones pertinentes. Los costos y las ganancias son sin duda específicos para cada sitio y lo que es económico en una región podría no serlo en otra.
La falta de datos de tipo económico también afecta seriamente el acceso a financiamientos adecuados, los cuales son necesarios para el desarrollo de la industria acuícola. No sólo restringe el financiamiento a las inversiones, sino que también hace extremadamente
difícil la organización de un seguro adecuado contra riesgos.
Entre muchos métodos disponibles para realizar estudios de factibilidad, los más ampliamente usados con objeto de evaluar y comparar en acuicultura son el periodo de recuperación, la tasa de rendimiento promedio y el descuento al valor presente. Sin embargo, el valor presente neto, la tasa interna de retorno y la razón (costo-beneficio), son considerados el medio más útil para evaluar la factibilidad económica de una inversión. El objetivo fue realizar los estudios económicos, financieros y de mercado, para determinar la rentabilidad técnica y la viabilidad económica financiera del cultivo comercial de langosta de agua dulce (Cherax quadricarinatus) en el estado de Sinaloa.
METODOLOGÍA
La evaluación se realizó para la granja Red-Claw, ubicada al sur de Mazatlán, Sinaloa para una superficie de 10 hectáreas, distribuidas en 1.3 hectáreas para estanques de precría y 8.7 hectáreas para engorda, se contemplaron la construcción de 40 estanques recubiertos de membrana plástica, cuyo tamaño y ubicación se define según su función y la topografía del terreno. Se elaboraron los presupuestos de ingresos y egresos, así como el balance de costos y gastos, desglosando estos últimos, en costos variables, costos fijos, depreciación (obra civil y diferentes equipos), gastos de administración y ventas, con base para la evaluación económica del proyecto. En el rubro de inversiones, se calculó la inversión total necesaria para la construcción, equipamiento y operación del proyecto, analizando por separado la inversión fija, la inversión circulante o capital de trabajo y la inversión diferida. La evaluación económica para el proyecto se realizó mediante la elaboración de un estado de resultados pro forma para el cálculo de la utilidad durante cada año de vida útil del proyecto, así como para el punto de equilibrio.
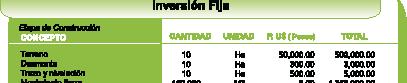
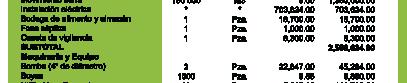
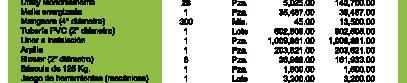
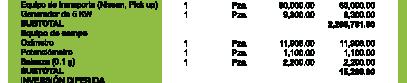
RESULTADOS
Una oportunidad de inversión de gran rentabilidad en el plazo inmediato.
a)Características de mercado para los principales insumos y productos:
En el mercado de exportación, las primeras ventas de langosta de agua dulce de talla comercial generaron gran interés al registrar precios de 35 a 40 dólares/kg en países como Alemania, Suiza y Austria. Una vez estabilizada la producción, los precios han alcanzado un nivel de 15 dólares/lb para tallas de más de 90 gramos. Las expectativas de comercialización de ésta especie en los mercados internacionales son muy amplias, siendo los Estados Unidos un país de grandes consumidores de langosta de agua dulce en el mundo. Por ejemplo, el Banco de Comercio Exterior (BANCOMEXT) identifica como posibles nichos de mercado a Nueva York y Miami debido a que poseen las características y hábitos de consumo ideales para langosta de agua dulce.
b) Análisis económico:
1.-Inversión total inicial: La inversión inicial comprendió la adquisición de todos los activos fijos o tangibles, los bienes de propiedad de la empresa, (terrenos, maquinaria, equipo, mobiliario, vehículos) siendo un monto de $ 4’901,593.00 (Inversión fija). Mientras que los diferidos o intangibles pero necesarios para las iniciaciones de las operaciones del cultivo, correspondieron a $ 80,000.00 aunque, aquí no se incluyó el capital de trabajo
2.- Costos de administración: Correspondió al 67.9 % para sueldos y salarios de cinco trabajadores administrativos y el 2.1 % para gastos de oficina en papelería y útiles de oficina
3.- Costos financieros: Implicó el capital obtenido por prestamos así como los intereses que generaron dicha acción, el monto total de crédito de avío fue $ 3´369,431.00, con una tasa de interés anual del 12 %. En ocasiones, estos costos se incluyeron en generales y/o administrativos, sin embargo, es necesario separarlos ya que el capital prestado generalmente tiene diversos usos.
4.- Costos variables:
Incrementan o disminuyen según la producción y su volumen de ventas, estos ascendieron anualmente a $ 5´207,726.00, resaltando los insumos por crías para los dos ciclos de cultivo que se realizaron por año en $ 2’856,160.00 (54.8 %), en alimento a $ 1’033,704.00 (19.8 %), en mano de obra directa para los 11 trabajadores en $ 958,800.00 (18.4 %) y el restante 6.9 % correspondió a diversos insumos.
fueron tramitados por programas de acuicultura de Gobierno Federal o Estatal en un monto de $ 3´000,000.00 (36 %), se tramitaron créditos de avío por $ 3´369,431.00 (Institución Bancaria) y el resto de los recursos fueron a cargo de la empresa. La tabla 3 indica la información necesaria sobre las inversiones, financiamiento, ingresos y egresos, además se determinó la proyección financiera y su rentabilidad, concluyendo entonces el estado de resultados pro forma.
7.- Estructura financiera: Su análisis permitió relacionar entre los costos fijos, variables y benéficos, permitiendo así evaluar la rentabilidad
9.- Tasa Interna de Rendimiento (TIR): Se utilizó como un indicador de la rentabilidad desde el punto de vista financiero. La TIR resultante fue 66 %, siendo mayor que la Tasa Mínima Aceptable de Rendimiento y concluyendo entonces que existe una importante rentabilidad del 59 %.
CONCLUSIÓN
A partir del primer año, se obtienen utilidades en el orden de $ 3´419,164.71, que representan el 26.8 % del total de los ingresos, ascendiendo hasta el cuarto año en $ 4’648,541.90, con un 36.4 % de los ingresos, manteniendo un crecimiento sostenido hasta el quinto año. El periodo de recuperación de la inversión se alcanza en un año cinco meses, periodo que resulta favorable para cualquier proyecto, permitiendo así obtener buenas ganancias.
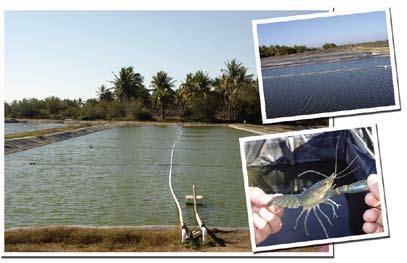
5.- Costos Fijos: Fueron los costos necesarios para cubrir la proporción para que la capacidad instalada sea utilizada, estos son independientes del volumen de producción y se calcularon por cada ciclo de producción en $ 252,480.00, correspondiendo a reparación, mantenimiento, seguros y mano de obra indirecta.
6.- Estructura financiera: Correspondió a los recursos de la empresa por su pasivo y capital. Para cubrir la inversión total, los recursos
de la inversión, para el primer ciclo, el punto de equilibrio fue 17.4 % de las ventas, en el segundo del 15 %, en el tercer ciclo del 16.1 % y para el cuarto y quinto ciclo, los porcentajes se mantuvieron en 10.5 % .
8.- Evaluación económica: Su evaluación demostró que la inversión es económicamente rentable, su análisis del VAN (Valor Actual Neto) fue de 9´060,554.00, los cuales de acuerdo a los indicadores financieros, dicho valor es óptimo para la realización del proyecto.
Los resultados de la presente evaluación económicofinanciera, así como las condiciones ecológicas y ambientales del estado de Sinaloa, su sencilla biotecnología para su producción, su alta tasa de sobrevivencia y elevados niveles de rendimiento, aunado a su aceptación en los principales mercados internacionales, indican un alto potencial de desarrollo para el cultivo de langosta de agua dulce (Ch. quadricarinatus) en dicho estado.
La visión de que la harina y aceite de pescado limitarán el crecimiento futuro de la acuicultura es errónea; sin embargo se vienen incrementando los ingredientes estratégicos en las dietas.
El reciente incremento en los precios de la harina de pescado, lo que permitió que este insumo superara el nivel psicológico de los US $ 1,000 por tonelada, combinado con el fuerte crecimiento de la acuicultura, ha conducido a incrementar la preocupación sobre la fuerte dependencia de la acuicultura en la harina y aceite de pescado y la sustentabilidad de las pesquerías. Para un entendimiento total en donde podamos realizar una evaluación, es importante conocer en donde estamos.
Harina
de pescado
peruano, por sugerencia de IMARPE, redujo la cuota de pesca de anchoveta después de que se encontró que la nueva generación era muy pobre.
La acuicultura viene adquiriendo
consume casi la mitad de la producción mundial de harina de pescado; un gran porcentaje de hecho, es para su creciente industria de la acuicultura.
También podemos apreciar que en Europa se esta reduciendo el uso, como resultado de la disminución del uso de la harina de pescado en su industria avícola y la UE impuso una prohibición sobre el uso de harina de pescado en dietas de rumiantes.
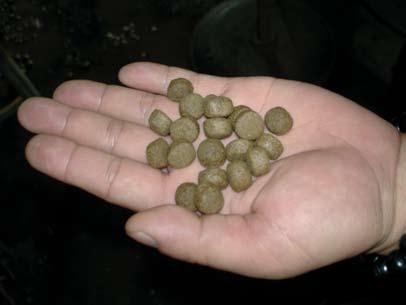
En los últimos veinte años la producción de harina y aceite de pescado ha permanecido constante, en alrededor de 6 millones de toneladas para la harina de pescado y 1 millón de toneladas para el aceite de pescado.
Las frecuentes variaciones provienen de la periódica reducción en la pesquería de la anchoveta peruana causada por el fenómeno de “El Niño”, como ocurrió en 1998 y 2003.
La disminución en la producción global en el año 2003, a menos de 5 millones de toneladas, se debe casi exclusivamente a que El Niño indujo la reducción de la producción peruana de 2 a 1 millón de toneladas.
En el año 2006, el gobierno
una proporción creciente de la producción de harina de pescado mundial, estimándose un incremento de 45% en el 2002 a 57% en el 2006. Este crecimiento viene siendo a expensas de las formas más tradicionales de uso en las dietas de cerdos y aves de corral. Las aves de corral en particular vienen teniendo una aguda disminución en el uso de harina de pescado, de 22% a 14% en un periodo de cuatro años.
Dentro de la acuicultura la harina de pescado es usado en una amplia variedad de especies carnívoras y omnívoras. Si embargo, se estima que el camarón, peces marinos y salmónidos representan el 23% cada uno del consumo de la acuicultura, dando estos sectores combinados un 70% del total.
Si revisamos las estadísticas por área geográfica, veremos que el lejano Este (dominado por China)
De estos datos precedentes, es clara las tendencias en la producción de harina de pescado y consumo: la producción ha permanecido relativamente estable por muchos años, aproximadamente el 40% de esta producción proviene de Sudamérica, la acuicultura ahora representa más del 40% del consumo, mientras el lejano Este representa más del 50% del consumo.
La tendencia es el crecimiento en importancia de la acuicultura y el consumo de harina de pescado en el lejano Este.
Aceite de pescado
Si prestamos atención al aceite de pescado, podremos ver que hay un panorama diferente. La acuicultura usa un estimado del 87% de la producción, con un remanente de 13% usado en una variedad de formas, incluyendo el consumo humano directo, alimento de animales en tierra y propósitos industriales.
Dentro del sector de la acuicultura, el mayor uso se da en las dietas de salmónidos, lo que representa más del 55% del aceite usado en el sector, siendo los peces marinos el siguiente sector con 14%.
En resumen la producción de aceite de pescado también permanece relativamente estable, con cerca del 40% de producción proveniente de Sudamérica. La acuicultura ahora representa cerca del 80% del consumo, siendo el salmón quien consume más del 33% de la producción mundial.
El Desafío
El continuo crecimiento en la producción mundial de la acuicultura, particularmente en el crecimiento del salmón, camarón y especies marinas, y el incremento del precio de la harina y aceite de pescado, han llevado a creer erróneamente que el futuro crecimiento de la acuicultura sea limitado por la disponibilidad de harina y aceite de pescado; esto conducirá a producir mas harina y aceite de pescado para satisfacer la demanda, lo que resultará en la sobrepesca de los recursos pesqueros; la única solución es la substitución con fuentes alternativas lo que a su vez reduciría los costos, accediendo al crecimiento de la producción, mejorando la sostenibilidad de la acuicultura y reduciendo los niveles de contaminación en los alimentos.
Para corregir esta visión la industria de harina y aceite de pescado, por consiguiente, debe demostrar: que sus productos son valiosos; que la disponibilidad no limita el crecimiento de la acuicultura, que la industria debe demostrar que la pesca industrial es sostenible, y que los contaminante son bajos en comparación con los beneficios para la salud derivado del consumo de alimentos marinos de cultivo.
El desafío para la industria es por consiguiente demostrar hechos de forma convincente. Retomando este último punto, y siguiendo la publicidad negativa que rodeo al articulo de Hites et al. (2004) publicado en Science, sobre los contaminantes orgánicos en el salmón de cultivo, se ha venido publicando mucha mayor información positiva.
El más notable y uno de los más recientes fue Mozaffarian & Rimm (2006) donde ellos revisaron toda
la evidencia a favor y en contra del consumo de aceites de pescado ricos en omega 3.
Ellos llegaron a la conclusión de que, para el consumo de al menos dos porciones de aceite de pescado por semana, todas las evidencias puntualizan los beneficios del consumo de más aceite de pescado, lejos de representar un riesgo adicional de contaminación.
Esto es aceptado por los consumidores alrededor del mundo y el consumo de alimentos marinos esta creciendo fuertemente impulsado por este mensaje.
Sostenibilidad
Sobre la demostración de la sostenibilidad de la pesca industrial, existe evidencia de que, a diferencia del caso para muchas pesquerías de consumo humano, la pesca industrial viene siendo bien administrada por muchos años y provee un estable sistema de producción. Esto es más notablemente cierto en la mayor pesquería industrial del mundo, frente a la costa del Perú.
Dada la importancia de esta pesquería para la economía peruana, ellos han aprendido a administrar las poblaciones de anchoveta, aun cuando ellos han sufrido un fuerte impacto de El Niño.
Ellos han alcanzado esto a través de la introducción de fuertes medidas pesqueras, que incluyen estaciones de vedas, cuotas estrictas e inspecciones en los puertos de descargas.
La industria viene encontrando formas de demostrar sostenibilidad, tal como los consumidores lo desean para la salud, pero sobretodo para el crecimiento sostenible de los alimentos marinos.
En algunos casos la industria podría trabajar con los gobernantes y los científicos pesqueros para asegurar cuotas sostenibles y para desarrollar otras medidas para las poblaciones frágiles, aunque debe destacarse que esto ya sucede en la mayoría de pesquerías.
Esto también permite recordar que muchas de las alternativas en la dietas para la harina y aceite de pescado vienen con su evaluación de sostenibilidad. Por ejemplo la destrucción de la selva tropical para incrementar la producción de soya en Sudamérica, o la destrucción de los bosques nativos en el sur y este de Asia para incrementar la producción de aceite de palma.
Suficiencia de abastecimiento
Debido a que la producción de harina y aceite de pescado permanece relativamente estable por muchos años, es lógico asumir que hay pocas oportunidades para que la industria alcance un crecimiento sostenible en la producción. Esto incrementa la preocupación de que la harina y aceite de pescado son factores limitantes en el crecimiento de la acuicultura.
Sin embargo, nosotros ya hemos visto, en el caso de la harina de pescado, que la demanda de la acuicultura viene creciendo en los últimos años, mientras que la producción animal en tierra viene reduciendo su uso de este insumo, convirtiéndolo en más disponible. Esto naturalmente viene ocurriendo debido al incremento de los precios y a la presión del mercado.
Esta tendencia parece que continuará. La FAO (2006) ha realizado estimaciones de la continuidad en el crecimiento de la acuicultura, el cual continuará creciendo de alrededor de 22 millones de toneladas en el 2005 a alrededor de 32 millones en el 2012. El crecimiento se debe a un incremento en la producción total de la acuicultura y también a la acuicultura semiextensiva y la intensiva producción de alimentos.
Tomando estos estimados y combinándolos con otras proyecciones de FAO y de IFFO, nosotros estimamos la futura demanda por harina y aceite de pescado proveniente de la acuicultura.
Asimismo asumimos que habrá un incremento del conocimiento nutricional de varias especies, combinado con un incremento en la harina y aceite de
pescado, habrá una reducción gradual en los niveles de inclusión de estos materiales y un incremento en el uso de ingredientes complementarios. Sin embargo, a pesar de esta substitución, estimamos que el volumen de harina de pescado usado en la acuicultura se incrementara de alrededor 3 millones de toneladas en el 2005 a alrededor de 3.6 millones de toneladas en el 2012.
La situación con el aceite de pescado es un poco diferente, el total usado en la acuicultura permanecerá igual. Pero aunque el volumen de peces (particularmente en este caso el salmón) se incrementará, el nivel de inclusión disminuirá.
de pescado son algunas de las pocas fuentes naturales de estos ácidos grasos y su producción en plantas modificadas genéticamente probablemente se encuentre con la resistencia de los consumidores.
Esto nos lleva a pensar que algunas grasas de la dieta, que es usado para la producción de energía en los peces, pueden ser reemplazado por alternativas, no obstante se debe tener el cuidado de comprometer la salud del animal y de reducir los beneficios para la salud del consumidor.
de lo posible, fomentara la búsqueda de reemplazos.
Estas circunstancias ofrecen la oportunidad para que el conjunto de la cadena de valor obtenga algunos beneficios, si se administra cuidadosamente.
Para resistir la tentación de la sobrepesca con la finalidad de producir harina y aceite de pescado, para satisfacer la creciente demanda, los productores deben ser capaces de demostrar claramente responsabilidad y sostenibilidad, así como cosechar la máxima producción sostenible. A cambio los precios por tonelada para estos ingredientes estratégicos permanecerán firmes.
Los formuladores de alimentos y los acuicultores deben tomar grandes cuidados para asegurar de que la composición de ácidos grasos EPA y DHA, permanezcan altos en los filetes finales, de otra forma la reputación de promotores de la salud que tiene los productos de cultivo, podrían ser dañados.
Si asumimos una producción anual constante de 6 millones de toneladas de harina de pescado y 950,000 toneladas de aceite de pescado, alcanzaremos un punto en el 2012 donde el 60% de la producción mundial de harina de pescado se dirige a la acuicultura, comparado al 52% en el 2005, y que el 88% del aceite de pescado será usado por la acuicultura, comparado al 84% en el 2005.
Sin embargo, es claro de que la acuicultura puede continuar creciendo sin que la harina y aceite de pescado se han factores limitantes.
Valor
Hay una creciente apreciación del crecimiento del valor de los ácidos grasos EPA y DHA en la nutrición humana y animal. La harina y aceite
Es bien conocido que las proteínas de las plantas contienen factores antinutricionales, mientras que la harina de pescado parece contener factores nutricionales positivos no identificados. Un número de posibles candidatos vienen siendo sugeridos, la mayoría probablemente tiene componentes solubles en el agua.
Oportunidades
Parece claro que la producción de la acuicultura continúe creciendo y demandará un mayor volumen de alimentos altamente nutritivos. Los rasgos nutricionales ideales de la harina y aceite de pescado, podrían hacer de ellos los ingredientes que se seleccionen en muchas de las situaciones de la acuicultura, particularmente con carnívoros como el salmón, la anguila y algunos camarones.
Sin embargo, debido a la necesidad de evitar una pesquería insostenible, la producción de harina y aceite de pescado probablemente permanezcan relativamente estables y por consiguiente su precio permanecerá firme en el tiempo. Por consiguiente, la harina y aceite de pescado se convertirán en ingredientes estratégicos de la dieta. A su vez, esta firmeza de los precios, en la medida
Los productores de alimentos y los acuicultores a su vez deberían reducir los niveles de inclusión de harina y aceite de pescado, y particularmente sustituirlos con ingredientes más baratos, teniendo el cuidado de mantener las propiedades para la salud animal y humana, así como la performance del cultivo.
Se incrementará el uso de la harina y aceite de pescado para las etapas críticas en el ciclo de vida como dietas de inicio, dietas para reproductores y dietas de engorde. Los resultados serán que la producción de los alimentos de la acuicultura y los productos de alimentos marinos se incrementará, pero los costos de los alimentos y del cultivo serán controlados.
Finalmente el consumidor será capaz de comprar volúmenes crecientes de alimentos marinos provenientes de cultivo, con la seguridad de conocer que estos productos saludables y nutritivos han sido producidos de granjas y pesquerías administradas responsablemente. Estas oportunidades serán alcanzadas si cada miembro de la cadena de valor reconoce el precio y el trabajo para aprovechar estas oportunidades. 45
Nombre común:
Inglés: Red drum, Red fish, Channel bass, Red bass.
Español: Corvina roja, Tambor, Ronco, Roncador.
Características Generales
Sciaenops ocellatus es el segundo pez más grande organismo de la familia de los roncadores del Atlántico Occidental y del Golfo de México. Puede alcanzar un tamaño de 1.5 metros de largo y un peso de hasta 42.7 kilogramos (récord mundial).
Se presume que Sciaenops ocellatus puede vivir hasta la respetable edad de 30 años, el nombre de la especie es S. ocellatus (Linnaeus 1766) Sciaenops proviene del griego que significa “parecido a la perca “y ocellatus proviene del latín y quiere decir “manchado en forma de ojo” S. ocellatus es el único miembro de la familia Sciaenidae con una ó varias manchas negras en la cola o en el cuerpo (aunque no todos las tienen). Esto es lo que lo distingue de las demás percas, corvinas, lubinas y otros peces de formas similares.
Los juveniles tienen un color platinado y los adultos tienen un reflejo de color cobre con el vientre blanco. Los atributos sexuales no son fáciles de distinguir salvo en temporada de reproducción cuando el macho muestra dos aberturas ventrales; uno es la urogenital papilla y la otra es el ano. La hembra tiene tres aberturas, una urinal, otra que sirve para el conducto de óvulos y el ano. Presenta fecundación externa por dispersión de óvulos y espermatozoides que formarán los huevos. En la temporada de desove se pone de color cobre oscuro. Los machos persiguen las hembras y un fuerte ruido de tambor, producido por el rozamiento de los huesos frontales de la cabeza, ocurre previamente al desove.
S. ocellatus se encuentra en aguas de alta salinidad hasta 33 partes por mil incluso soporta salinidades superiores, tolera aguas salobres y agua dulce (aunque en agua dulce no se reproduce).
S. Ocellatus vive en aguas con poca profundidad y turbias también se encuentra en mar abierto es de
hábitos alimenticios carnívoro pero también puede consumir vegetales.
S. ocellatus es una de las especies que mas se cultiva en los Estados Unidos de Norteamérica desde la mitad de la década de 1980, esta especie se introdujo posteriormente con fines de cultivo en los siguientes países: Bahamas, Ecuador, Las Islas Vírgenes, Martinica, Barbados, Taiwán, China, Vietnam y desde 2001 en México en jaulas flotantes y estanques camaroneros. En los EE.UU. se considera que la producción anual de S. ocellatus varía entre 1,500 y 2,000 toneladas El rendimiento por hectárea varía mucho de una empresa a otra pero se obtiene un promedio de 9,000 kilos/ha/año.
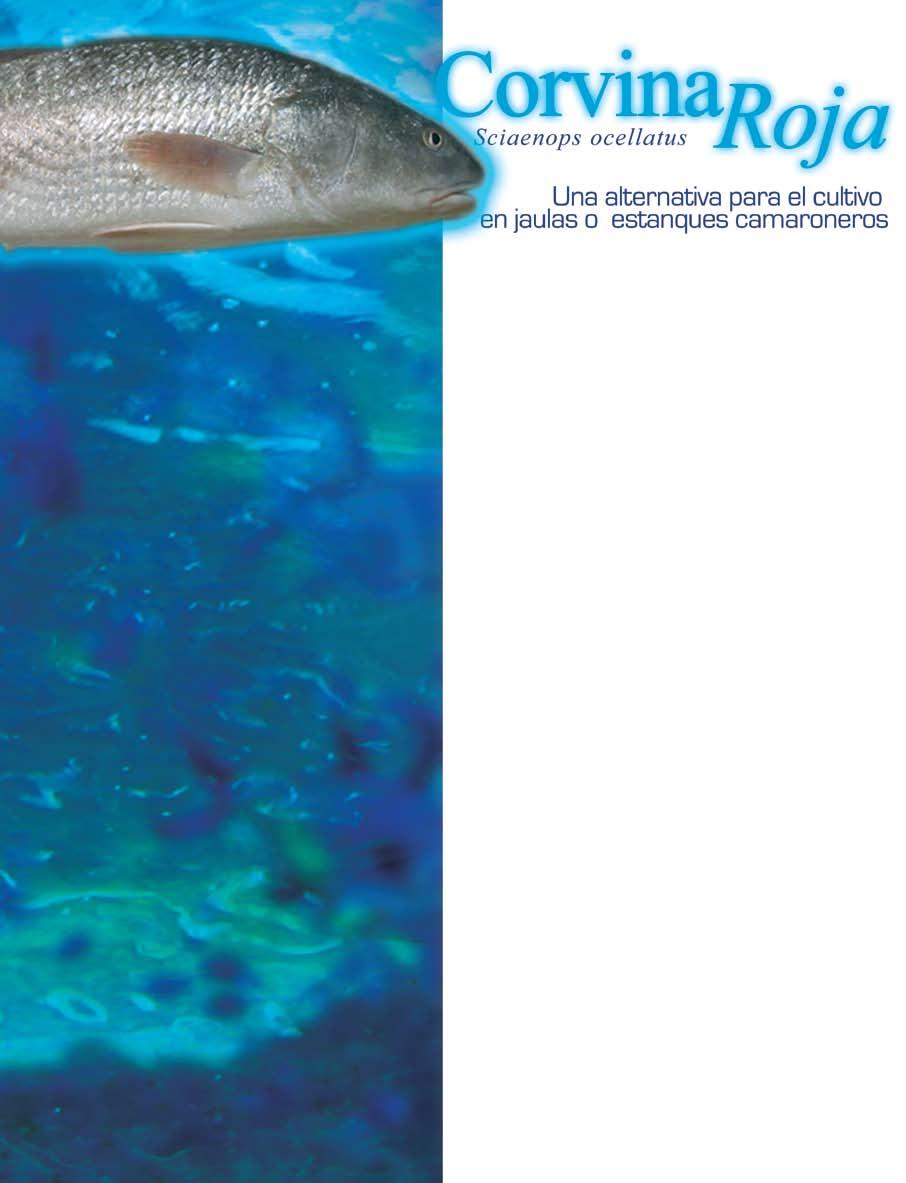
Ofrecemos un sentido pésame a padres, esposa e hijos por el sensible fallecimiento de nuestro compañero y amigo
Biol. Héctor Javier Sánchez Castro
Acaecido el pasado 27 de marzo de 2007
Deseamos pronta resignación y nos unimos a sus oraciones
Atentamente Industria Acuícola
Directorio de Publicidad
INVE
Proaqua
Lic. Miguel Angel Siordia
La Anchoveta
Zagro Seabait
Acuacultura 2000
El Camarón Dorado
Instituto de Acuacultura del Estado de Sonora
Aeration Industries
Faramex
Acua Biomar
Serviacua
Rosal Mabrik
Aquanay
Alibio
Lensa
Tarra Fertilizantes
Maricultivos del Golfo
Libros de Acuacultura
Pesin
Aquatic Eco-Systems
AIMAC
XI Congreso de Investigadores del Mar de Cortés y V Simpósium Internacional del Mar de Cortés 24-27 de ABRIL
Universidad de Sonora Hermosillo, Sonora, México. e-mail: ameling@guayacan.uson.mx
8° SIMPOSIO INTERNACIONAL DE CAMARÓN DE CULTIVO Y EXHIBICIÓN COMERCIAL
Hotel El Convento, León, Nicaragua 2 – 4 de MAYO
e-mail: camaron@gfce.org / camaroncito032003@yahoo. com
EUROPEAN SEAFOOD EXPOSITION BRUSELAS, BELGICA 9-11 de MAYO www.euroseafood.com
CURSO RAPCO 2007
Hotel Chipinque en Monterrey, Nuevo León, México. 11 - 15 de JUNIO
Fax: +52 81 83 526380 e-mail: lizcruz1@hotmail.com, hnavarro7@att.net.mx y leticiailiana@prodigy.net.mx www.fcb.uanl.mx/www/cursos/curso_rapco_2007.html
SEGUNDO CONGRESO INTERNACIONAL EN CULTIVOS Y BIOTECNOLOGIA DE ALGAS MARINAS Mazatlán, Sinaloa, México 16-20 Julio ficocoloides@ambiente.org biochem93@hotmail.com
ASIAN PACIFIC AQUACULTURE 2007
HANOI, VIETNAM 5-8 de AGOSTO e-mail: worldaqua@aol.com www.was.org
Aquaculture Europe 2007 24-27 OCTUBRE Estambul, Turquía mario.stael@scarlet.be www.MarEvent.com
INTERNATIONAL WESTCOAST SEAFOOD SHOW LOS ANGELES, CA. USA 15-16 de OCTUBRE www.westcoastseafood.com
CARIBBEAN & LATIN AMERICAN AQUACULTURE 2007
SAN JUAN, PUERTO RICO 6-9 de NOVIEMBRE
E-mail: worldaqua@aol.com www.was.org
AQUAMAR INTERNACIONAL 2007 WTC VERACRUZ 14-16 de NOVIEMBRE e-mail: info@aquamarinternacional.com www.aquamarinternacional.com
3er Foro Internacional de Acuicultura, 1er Encuentro Iberoamericano de Acuicultura y Exposición de Pescados y Mariscos Hermosillo, Sonora, México 28-30 de Noviembre e-mail: beatriz@panoramacuicola.com