
Im Geschäftsjahr 2025 haben wir kräftig angepackt und Resultate erzielt, die sich sehen lassen. Mit einem konsolidierten Ergebnis von 115 Millionen Franken war das vergangene Jahr wirtschaftlich ein sehr erfreuliches für die Groupe Mutuel. Dass wir unsere Rentabilitätsziele in der Privatversicherung bei Weitem übertroffen haben, ist ein klarer Beweis dafür, dass die strategischen Entscheidungen der letzten Jahre richtig waren, und zeigt, wie sehr sich die Mitarbeitenden ins Zeug legen.
Per 31. Dezember 2025 nutzten über 734 000 Versicherte (Versicherungsnehmer und Familienmitglieder) das Kundenportal, was 54 Prozent aller Versicherten entspricht.
Unserem Ziel, uns als Ansprechpartnerin Nummer 1 von Privat- und Unternehmenskunden für Gesundheit und Vorsorge zu positionieren, liegt eine ambitionierte Diversifikationsstrategie zugrunde, die bereits jetzt Früchte trägt.
Es gibt Geschäftsjahre, die man als Wegweiser betrachten kann, andere wiederum bestätigen den eingeschlagenen Weg, und wieder andere können als Besinnung auf das Wesentliche verstanden werden. 2025 war in vielerlei Hinsicht eine Bestätigung. Eine Bestätigung unserer Strategie, unseres Geschäftsmodells und unserer Fähigkeit, wirtschaftlichen Erfolg und gesellschaftliche Verantwortung unter einen Hut zu bringen.
2025 hat uns aber auch an das Wesentliche erinnert: Menschlichkeit. Wir sind überzeugter denn je, dass der Mensch überall im Zentrum bleiben muss. Im Zentrum unserer Entscheidungen, unserer Ziele und unserer Beziehungen sowohl zu unseren Kunden als auch zu unseren Mitarbeitenden.
Über die Jahre hat diese Philosophie Gestalt angenommen und sich langsam, aber sicher im Unternehmen verankert. Sie zeigt sich überall dort, wo unser Engagement konkret wird, und spiegelt sich in der Qualität der Beziehungen wider, im Vertrauen unserer Kunden und im Zusammenhalt – auch in wirtschaftlich schwierigeren Zeiten.
« Dass bei uns der Mensch im Zentrum steht, ist keine Floskel, sondern eine Stärke und ein Katalysator für Leistung, Vertrauen und Resilienz», erklärt Karin Perraudin, Präsidentin der Groupe Mutuel. «Die Geschäftszahlen 2025 sind solide, und unser Engagement trägt Früchte. Mit einem konsolidierten Ergebnis von 115 Millionen Franken war das vergangene Jahr wirtschaftlich ein sehr erfreuliches für die Groupe Mutuel. Dass wir unsere Rentabilitätsziele in der Privatversicherung bei Weitem übertroffen haben, ist ein klarer Beweis dafür, dass die strategischen Entscheidungen der letzten Jahre richtig waren, und zeigt, wie sehr sich die Mitarbeitenden ins Zeug legen.
Privatversicherungen und die berufliche Vorsorge haben ihren Aufwärtstrend bestätigt und verzeichneten eine nachhaltige Dynamik, mit engen Leitplanken und begleitet von einem kontinuierlichen Verbesserungsprozess. In beiden Bereichen nimmt das Wachstum an Fahrt auf, und das freut uns.
«Das positive versicherungstechnische Ergebnis und unsere finanzielle Stabilität zeigen, dass wir in unserem Kernbusiness absolut sattelfest sind, trotz des immer komplexeren Marktumfelds», ergänzt Thomas Boyer, CEO der Groupe Mutuel. «Natürlich war der Weg manchmal steinig. Der Rückgang von 44 000 Versicherten in der OKP war zwar zu erwarten, verdeutlicht jedoch, wie umkämpft der Markt tatsächlich ist und wie nötig Flexibilität und Anpassungsfähigkeit sind. »
« Doch wir liessen uns davon keineswegs beirren, im Gegenteil. Wir bleiben auf Kurs und handeln noch vorausschauender, hinterfragen uns auch weiterhin konsequent und setzen alles daran, gemeinsam an einem Strang zu ziehen. Und während wir in einigen Branchen Abstriche machen mussten, nahmen andere Fahrt auf, sodass wir auf ein ausgezeichnetes Jahr 2025 zurückblicken können», stellt der CEO zufrieden fest.
Die individuelle und berufliche Vorsorge haben stark zugelegt. Ein Beweis dafür, dass sich unsere Kunden bei uns in guten Händen fühlen und Vertrauen in unsere Lösungen zur Umsetzung ihrer Projekte haben. Die vor ein paar Jahren gestartete Diversifizierung unserer Geschäftsfelder trägt langsam, aber sicher Früchte. Mit einem Umsatz von fast 1,1 Milliarden Franken, was einem Anstieg von 76 Millionen Franken entspricht, legt auch der Unternehmensbereich zu und festigt seine Position weiter.
« 2025 haben wir all unsere Unternehmensziele erreicht, was die Relevanz unserer Strategie und unsere Position als einzige umfassende Versicherung für Gesundheit und Vorsorge bekräftigt», ergänzt die Präsidentin.
2025 stand das Schweizer Gesundheitswesen immer wieder im Fokus der Politik. So wurde etwa der Ruf nach einer überregionalen Spitalplanung laut, die nicht an Kantonsgrenzen Halt macht, oder die anhaltende Kritik an den im internationalen Vergleich nach wie vor zu hohen Medikamentenpreisen.
TARDOC und mehrere andere kürzlich in Kraft getretene Massnahmen sorgen jedoch für eine positive Dynamik, und auch Projekte zur integrierten Versorgung nehmen langsam Gestalt an, wenn auch noch zu zögerlich.
Im Rahmen des Runden Tischs zur Kostendämpfung wurde ein Massnahmenkatalog mit einem Sparpotenzial von mindestens 300 Millionen Franken ausgearbeitet. Die Umsetzung liegt 2026 weitgehend bei den Akteuren der Branche.
«Es ist erfreulich, dass alle Partner des Gesundheitswesens an einem Strang ziehen und eingesehen haben, dass es dringend konkrete Lösungen braucht. Gleichzeitig bedauere ich den mangelnden Ehrgeiz. Man könnte noch viel mehr erreichen, und vor allem auch viel schneller, um den starken Anstieg der Gesundheitskosten in den Griff zu bekommen», analysiert Thomas Boyer. Auch die Krankenkassen tragen aktiv zur Kostendämpfung bei, insbesondere durch die Reduktion der Verwaltungskosten (gemeinsames Sparziel aller Versicherer von 40 Millionen Franken), eine effizientere Gestaltung der Preismodelle, gezielter Information der Versicherten und die Förderung der ambulanten Versorgung.
Im Bereich der Digitalisierung unterstützt die Groupe Mutuel die Ablösung des elektronischen Patientendossiers durch das elektronische Gesundheitsdossier (EGD), fordert aber eine noch weitergehende Vereinfachung, um möglichst viele Versicherte und Player der Branche für dieses Projekt zu gewinnen, das für die Zukunft des Schweizer Gesundheitswesens absolut wegweisend ist.
«Das neue EGD ist Dreh- und Angelpunkt künftiger Reformen. Ohne dieses laufen die Anstrengungen zur Reduzierung unnötiger Behandlungen und zur besseren Koordination der Versorgung grösstenteils ins Leere. Die Richtung stimmt, aber das Tempo ist noch zu langsam. Wir müssen aufs Gaspedal treten, gerade auch angesichts des Rückstands, den wir in diesem Bereich haben», so Thomas Boyer.
Zudem bleibt der politische Druck unverändert hoch, mit zahlreichen Vorschlägen noch in der Pipeline. Die meisten Initiativen packen das Problem jedoch nicht an der Wurzel, und so sind die Gesundheitskosten auch 2025 weiter angestiegen, und zwar um 4,6 Prozent.
Wir setzen auch in Zukunft auf die Diversifizierung unserer Geschäftsfelder, allen voran in der individuellen und beruflichen Vorsorge. Darüber hinaus müssen wir weiter ins digitale Kundenerlebnis investieren und unsere Rentabilität weiter stärken. Um unserem Engagement einen Rahmen zu geben, haben wir die Unternehmensstrategie 2026–2028 ausgearbeitet, die zwar ehrgeizig ist, die eingeschlagene Richtung jedoch beibehält.
Sie baut auf das, was uns stark macht. «Wir wissen, dass wir an unseren Zielen festhalten müssen, um unsere Zukunft zu sichern, nicht nur kostenseitig, sondern auch bei der kontinuierlichen Verbesserung und der Effizienzsteigerung unserer Abläufe», erklärt Karin Perraudin, Präsidentin der Groupe Mutuel.
Damit beweist die Groupe Mutuel, dass sie heute schon an morgen denkt.
Künstliche Intelligenz (KI), neue Technologien und Tools, digitale Abläufe: 2025 haben wir weiter an unserem Fundament gebaut und werden dies auch 2026 tun, mit Pilotprojekten, einer klaren Vision und viel Selbstbewusstsein.
«Rise above the storm and you will find the sunshine. »
Mario Fernández
«Wir müssen uns noch stärker auf die relevanten Projekte konzentrieren und der Rentabilität oberste Priorität einräumen», fordert die Präsidentin. Dazu gehört etwa der Chatbot EVA, der in unser Kundenportal eingebettet ist und sich seit der Lancierung im September 2025 mit fast 1400 Anfragen pro Tag wachsender Beliebtheit erfreut. «Die Groupe Mutuel ist und bleibt ehrgeizig», sagt Thomas Boyer. «Wir werden noch mehr in unsere digitalen Plattformen investieren. Gleichzeitig müssen wir flexibel bleiben, um die Automatisierung zu perfektionieren und die Diversifizierung in der individuellen und der beruflichen Vorsorge voranzutreiben. »
Vor diesem Hintergrund sieht man, wie wichtig das Geschäftsjahr 2026 wird. Wir brauchen nachhaltiges und in sich stimmiges Wachstum, das nicht nur auf der Rentabilität, sondern auch auf der Qualität und der Diversifizierung beruht.
Zusammen bleiben wir auf Kurs, durch alle Hochs und Tiefs. Gemeinsam. Motiviert. Füreinander da. Wie der kubanische Künstler und Dichter Mario Fernández schon sagte: «Rise above the storm and you will find the sunshine. » Ein Aufruf, Vertrauen zu haben, zu wachsen und gemeinsam in eine strahlende Zukunft zu gehen.
Karin Perraudin, Präsidentin des Verwaltungsrats
Thomas Boyer, CEO
Groupe Mutuel
Entwicklung des Versichertenbestands in der Grundversicherung im Vergleich zum 1.1. des Folgejahres
Anzahl Unternehmenskunden per 1.1. des Folgejahres
Prämieneinnahmen/Umsatz (konsolidierte Zahlen in Millionen CHF)
Versicherungsleistungen (konsolidierte Zahlen in Millionen CHF)
Jahresergebnis (konsolidierte Zahlen in Millionen CHF)
Anzahl Mitarbeitende per 31.12. (ohne Lernende)
Anzahl
Anzahl Agenturen
Anzahl Service-Center 6 6
Mit 4,6 Prozent stiegen die Gesundheitskosten auch 2025 weiter an.
Für 2025 rechnet die Groupe Mutuel mit einem Anstieg der Gesundheitskosten um 4,6 Prozent.
Das ist alarmierend, denn bereits 2024 stiegen die Gesundheitskosten mit 4,3 Prozent stark an (+3,4 Prozent im Jahr 2023, 3,3 Prozent 2022 und 6,6 Prozent 2021). Über die letzten fünf Jahre ergibt dies eine Kostenzunahme von 22 Prozent! Damit steigen die Kosten pro Jahr um rund 4 Prozent, während der jährliche Anstieg zwischen 2000 und 2020 im Durchschnitt bei etwa 3 Prozent lag.
Nach einer leichten Abflachung 2019 und 2020 belastet der ungebremste Anstieg der Gesundheitskosten das Portemonnaie der Prämienzahler ganz allgemein und insbesondere jenes des Mittelstandes. Da die Prämien laut Gesetz die Kosten decken müssen, scheint ein weiterer Anstieg in diesem Herbst unvermeidlich. Keine gute Nachricht für das Schweizer Gesundheitswesen und insbesondere für die Prämienzahlenden. Immerhin ist die Versorgungsqualität nach wie vor hervorragend, aber die langfristige Finanzierung des Systems wird zunehmend problematisch.
Bereich Unternehmenskunden rückte 2025 mit 31 600 versicherten Unternehmen die Grenze von 1,1 Milliarden Franken Umsatz in Griffnähe.
Der Gesamtumsatz im Bereich Unternehmenskunden stieg 2025 um rund 76 Millionen auf rund 1,1 Milliarden Franken. Damit wurde die magische Milliardengrenze zum zweiten Mal geknackt. Diese Sparte bleibt die zweitstärkste Umsatzquelle der Groupe Mutuel, noch vor den Zusatzversicherungen. Das sehr gute Resultat bestätigt die vor einigen Jahren lancierte Diversifikationsstrategie.
Im Jahr 2025 stiessen 1 600 neue Unternehmen zur Groupe Mutuel, die per 1. Januar 2026 total 31 600 Unternehmenskunden versichert. Bei der Erwerbsausfallversicherung liegt die Groupe Mutuel heute schweizweit vor den meisten Privatversicherern an vierter Stelle, was äusserst bemerkenswert ist.
KI: Gelungener Start für den Chatbot EVA mit über 1400 beantworteten Anfragen pro Tag!
Leichter Rückgang bei der Anzahl Mitarbeitenden im Jahr 2025.
Die Groupe Mutuel behauptet sich einmal mehr als Pionierin: Als erste Versicherung der Schweiz integriert sie einen EVA-Chatbot im Kundenportal und beweist damit Innovationskraft mit direktem Nutzen für die Versicherten. Seit dem 16. September 2025 hat EVA bereits über 100 000 Anfragen beantwortet, was pro Tag rund 1400 Nachrichten entspricht.
Per Ende 2025 beschäftigt die Groupe Mutuel 2664 festangestellte Mitarbeitende (2024: 2726). Dazu kommen 40 Lernende. Das Unternehmen legt viel Wert auf Ausbildung, mit durchschnittlich 27 Stunden pro Woche und Mitarbeiter. Dank der im Vorjahr angestossenen Überarbeitung des Rekrutierungsprozesses konnten 2025 mehrere Tausend gedruckte Seiten eingespart werden.
EVA hat für die Versicherten zahlreiche Vorteile, darunter:
o Versichertenkarte jederzeit zur Hand
o Übernommene Leistungen ihrer Zusatzversicherungen überprüfen
o Zahlung einer Rechnung aufschieben
o Letzte Rechnungen einsehen
o Franchise anpassen
o Therapeuten finden
Das Kundenportal legt weiterhin zu. Mittlerweile nutzen 54 Prozent der Versicherten die App.
Per 31. Dezember 2025 nutzten über 734 000 Versicherte (Versicherungsnehmer und Familienmitglieder) das Kundenportal, was 54 Prozent aller Versicherten und über 81 000 neuen Konten innerhalb eines Jahres entspricht. Dazu beigetragen haben nicht zuletzt das bessere Nutzererlebnis, neue Funktionen und die verschiedenen Marketingmassnahmen rund ums Kundenportal.
Und auch bei der Anzahl Sitzungen verzeichnet das Kundenportal Zuwachs, mit 13 Millionen Sessions, was einer Zunahme von 30 Prozent entspricht. Es ist mittlerweile der Hauptkanal für Vertragsmutationen (Modell und Franchise). Fast jede zweite Anpassung (49%) wird online erledigt. Ein wichtiger Schritt, unseren Versicherten noch mehr Kontrolle zu geben.
Auch bei den eingehenden Anfragen findet eine Verlagerung auf digitale Kanäle statt. 61 Prozent werden über das Kundenportal eingereicht (gegenüber 56 Prozent 2024). Die Zufriedenheitswerte bleiben solide: Mit 4,35 in der App und 4,7 im App Store gehören wir zu den Marktführern, was die aus Versichertensicht wahrgenommene Qualität unseres digitalen Ökosystems belegt.
Um das Kundenportal noch mehr Versicherten schmackhaft zu machen und die Abläufe weiter zu vereinfachen, wurden 2025 diverse Nachbesserungen vorgenommen. Dank der besseren Dokumentenablage und den Direktlinks aus der App und der Web-Version finden unsere Versicherten die gewünschten Informationen noch rascher. Auf der neuen Seite «Hilfe & Kontakt» werden die einzelnen Funktionen erklärt, was die Anzahl Anrufe reduziert.
Und auch die Seite «Meine Gesundheit» trägt zur Selbstständigkeit der Versicherten bei. Dort sind nämlich alle Dienstleistungen rund um die Gesundheit und die neu noch effizientere Vertragsänderung zusammengefasst. Schliesslich sind neu auch Unfall- und Mutterschaftsmeldungen über die App möglich.
Die Nutzung des Kundenportals hat in 2 Jahren um 20% zugenommen.
Jahr Anzahl Versicherte
31.12.2023 581 000
Einsparungen von 727 Millionen Franken dank einer strengeren Rechnungskontrolle und der Digitalisierung.
14,6 Tage: Rasche Rückerstattung als Mehrwert für unsere Kunden
Im Jahr 2025 gingen bei der Groupe Mutuel 20,8 Millionen Rechnungen für medizinische Leistungen ein, im Vergleich zu 21,2 Millionen im Vorjahr. Dies entspricht einem Wert von insgesamt 6,91 Milliarden Franken. Rechnungskontrollen und -korrekturen dank neuer Technologien und der Erfahrung unserer Mitarbeitenden haben die Ausgaben um 10,5 Prozent beziehungsweise um rund 727 Millionen Franken gesenkt. Dies entspricht einer Prämienreduktion in der gleichen Grössenordnung.
Die grössten Einsparungen wurden 2025 in folgenden Bereichen erzielt:
o Andere ambulante Leistungen mit 186,1 Millionen Franken (Einsparungen von 19,3 Prozent)
o Spitalaufenthalt/Pflegeheime mit 131,2 Millionen Franken (Einsparungen von 8,0 Prozent)
o TARMED (ambulante Spitalleistungen und Ärzte) mit 115,6 Millionen Franken (Einsparungen von 4,1 Prozent)
o Zahnbehandlungen mit 83,6 Millionen Franken (Einsparungen von 42,8 Prozent)
2025 betrug die durchschnittliche Erstattungsfrist für Rechnungen nach dem Tiers-garant-Prinzip 14,6 Tage (2024: 14,8 Tage). Die Erstattung bei Tiers-payant-Rechnungen (an den Leistungserbringer) betrug im Jahr 2025 durchschnittlich 28,2 Tage (2024: 28,3 Tage).
2025 wurden 82,2 Prozent der Rechnungen automatisch bezahlt (2024: 82,0 Prozent).
Lohngleichheit: Erneute Auszeichnung mit dem «We Pay Fair»-Label
Zu unseren Werten zählt auch eine faire Lohnpolitik. Im Jahr 2025 wurden wir von der Universität St. Gallen erneut mit dem Label «We Pay Fair» ausgezeichnet, das bestätigt, dass wir das Prinzip «Gleicher Lohn für gleiche Arbeit» sowie die Lohngleichheit von Frauen und Männern einhalten.
Auszeichnung mit dem Label «Friendly Work Space»
Im November 2023 wurde die Groupe Mutuel von Gesundheitsförderung Schweiz mit dem Label «Friendly Work Space» ausgezeichnet. Es steht für ein systematisches, nachhaltiges betriebliches Gesundheitsmanagement (BGM) und beruht auf sechs Kriterien, die vom Staatssekretariat für Wirtschaft (SECO) und dem Bundesamt für Gesundheit (BAG) mit erarbeitet wurden.
Angesichts des technologischen Wandels und der gesellschaftlichen Veränderungen verpasst sich die Groupe Mutuel eine neue Strategie für die Jahre 2026 bis 2028. Herzstück der Strategie ist die Verschlankung und die drei Schwerpunkte digitales Kundenerlebnis, Diversifizierung und Rentabilität.
Per 1. Januar 2025 verschlankt die Groupe Mutuel ihre Struktur. In diesem Zusammenhang werden Supra und Mutuel sowie Easy Sana mit Avenir zusammengelegt. Damit verfügt die Groupe Mutuel statt wie bisher über sechs nur noch über vier Krankenkassen: Avenir, Mutuel, Philos und AMB.
Um die Mitarbeitenden für den digitalen Wandel zu sensibilisieren, organisiert die Groupe Mutuel im Mai die erste von zwei Themenwochen zur künstlichen Intelligenz. In zahlreichen Webinaren stellen Expertinnen und Experten die verschiedenen Facetten dieser neuen Technologie vor.
Die Groupe Mutuel lanciert ihren KI-Chatbot EVA. EVA beantwortet rund um die Uhr Fragen unserer Versicherten zu den Zusatzversicherungen.
Die Vorbereitungen für die vollständige Integration unserer Tochtergesellschaft Neosana laufen an. Die Übernahme der Mitarbeitenden von Neosana per 1. Januar 2026 ist Teil der Strategie, noch stärker auf unser internes Vertriebsnetz zu setzen und das Kundenerlebnis in den Mittelpunkt zu stellen
Per 1. September tritt Stéphan Studer die Nachfolge von Sophie Revaz als Leiter Gesundheit Privatpersonen und Mitglied der Generaldirektion an. Studer verfügt über langjährige Führungserfahrung im Gesundheitswesen und kennt die Sicht der Leistungserbringer bestens, was für die Groupe Mutuel von grossem Vorteil ist.
Zudem lancieren wir VariaInvest Kids, unsere neue Sparversicherung für Kinder, die garantiertes Sparguthaben und Anlagefonds kombiniert. Sie ergänzt unsere breite Produktpalette im Bereich Leben.
Nicht nur im Kerngeschäft ist auf die Groupe Mutuel Verlass. Sie ist auch eine wichtige Adresse für Unternehmensversicherungen und die berufliche und individuelle Vorsorge.
Die Groupe Mutuel ist viel mehr als nur eine Krankenkasse. Hinter dem Ziel, uns als Ansprechpartnerin Nummer 1 von Privat- und Firmenkunden für Gesundheit und Vorsorge zu positionieren, steckt eine Diversifikationsstrategie, die bereits Früchte trägt. Bei der Groupe Mutuel denken wir voraus und passen uns laufend an, um für die Gesellschaft heute und morgen da zu sein.
Damit jede Abwesenheit begleitet, jede Rückkehr an den Arbeitsplatz strukturiert ist und jede Pensionierung reibungslos abläuft.
Dank ihrer starken Marktposition ist die Groupe Mutuel in der Lage, Firmen mit einer breiten Palette an Krankentaggeld- und Unfallversicherungen (KTG und UVG/Z), aber auch mit massgeschneiderten Lösungen in der beruflichen Vorsorge (BVG) zu unterstützen.
Mit unserer Weitsicht, unserem Fachwissen und unseren unkomplizierten Lösungen gehen wir auf die gesellschaftlichen und wirtschaftlichen Herausforderungen für KMU und Grossstrukturen gleichermassen ein: Zunahme von psychischen und muskuloskelettalen Beschwerden am Arbeitsplatz, steigende Anzahl von Absenzen, die Performance der Altersvorsorge und Arbeitgeberattraktivität.
Vincent Claivaz, Leiter Gesundheit & Vorsorge – Unternehmenskunden
«2025 hat die Groupe Mutuel vor allem in der beruflichen Vorsorge kräftig zugelegt und ihre Präsenz in der Deutschschweiz ausgebaut. Umfragen zeigen eine hohe Kundenzufriedenheit, gerade in der Deutschschweiz. Aber auch die Makler sind zufrieden und möchten die Zusammenarbeit weiterführen oder sogar noch ausbauen.
Trotz des Drucks auf die Krankenkassen angesichts der steigenden Schadenquote sind unsere Perspektiven gut. All dies zeigt, dass die Groupe Mutuel viel mehr ist als eine reine Krankenkasse: Sie ist für Unternehmen aller Art Ansprechpartnerin Nummer 1 in Gesundheit und Vorsorge. »
Der Bereich Unternehmenskunden in Zahlen:
8/10
Zufriedenheitsquote Kunden (CSAT) Über 31 600 Unternehmen setzen auf die Groupe Mutuel. Wir bieten Lösungen mit Mehrwert in Gesundheit und Vorsorge, ohne die Kosten aus den Augen zu verlieren.
Das ist angesichts der steigenden Schadenquote im Zusammenhang mit der explosionsartigen Zunahme psychosozialer Beschwerden am Arbeitsplatz umso erfreulicher.
8/10
Zufriedenheitsquote Makler (CSAT)
Gesamtumsatz BVG (in Mio. CHF)
Die Groupe Mutuel kann auf ein starkes Partnernetzwerk zählen und pflegt nachhaltige Beziehungen zu den Maklern, die in der Unternehmensentwicklung eine wichtige Rolle spielen.
Der hohe Zufriedenheitsgrad zeigt, dass die Makler Vertrauen in die Qualität unserer Produkte und Dienstleistungen haben und sich bei uns gut aufgehoben fühlen.
Dank der umfassenden, massgeschneiderten und attraktiven Produktpalette der Sammelstiftung Groupe Mutuel und unserer Expertise in der beruflichen Vorsorge konnten wir auch 2025 zulegen, und zwar auf beiden Seiten des Röstigrabens (+15 Mio. im Vergleich zu 2024).
Die Digitalisierung unserer Plattformen für Makler, Arbeitgeber und Versicherte trägt ihren Teil zu diesem Erfolg bei, genauso wie das Fachwissen der Vermögensverwalterin Groupe Mutuel Asset Management und der Fokus auf die ESG-Kriterien bei all unseren Investitionen.
Anzahl BGM-Spezialistinnen und -Spezialisten
Mit den drei Schwerpunkten Gesundheitsförderung, Prävention und Absenzenmanagement und einem Expertenteam im Care- und Case-Management positioniert sich die Groupe Mutuel als Ansprechpartnerin Nummer 1 im betrieblichen Gesundheitsmanagement.
In diesem Sinne unterstützen wir Firmen aller Art, um die Gesundheit ihrer Angestellten in Performance umzumünzen.
Die Groupe Mutuel erfindet sich immer wieder neu und zeigt, dass sie in Gesundheit und Vorsorge eine verlässliche Adresse für Unternehmen ist.
Ein spezielles Augenmerk wird auf die Weiterentwicklung der digitalen Plattformen für Arbeitgeber und Makler gelegt, und natürlich auf die Geschäftsentwicklung in der Deutschschweiz.
Eine Strategie, die sich auszahlt
Über die letzten Jahre wurde die individuelle Vorsorge fester Bestandteil der Unternehmensstrategie. Dank der 2023 angestossenen Überarbeitung unserer Produktpalette können wir Lösungen anbieten, die bei den Kunden einen Nerv treffen und unsere Marktposition festigen. Gleichzeitig haben wir mit dem Auf- und Ausbau eines starken Vertriebsnetzes rund um unsere Generalagenturen in unsere Präsenz in allen Landesteilen investiert und können unsere Versicherten so noch besser begleiten.
Hinzu kommen die konsequente Umstellung auf digitale Kanäle und die Modernisierung unserer Systeme, um auch in Zukunft Marktanteile zu gewinnen und eine möglichst reibungslose Customer-Journey zu bieten. Und unsere Bemühungen tragen Früchte: 2025 hat der Anteil Neuabschlüsse um über 30 Prozent zugenommen, was uns zeigt, dass wir mit unserer Strategie auf dem richtigen Weg sind.
Der Ausbau der individuellen Vorsorge ist ein wichtiges Puzzleteil der Diversifikationsstrategie der Groupe Mutuel. Die individuelle Vorsorge ist per se ein langfristiges Geschäft, und die nachhaltigen Kundenbeziehungen tragen dementsprechend zur Stärkung unseres Portfolios bei.
Als einzige umfassende Personenversicherung der Schweiz hat die Groupe Mutuel eine einzigartige Marktposition und ist Innovationskraft an der Schnittstelle zwischen Gesundheit und Vorsorge. Bei uns dreht sich alles um den Menschen. Diese Philosophie spielt eine wichtige Rolle, um unseren Versicherten Rundumlösungen mit echtem Mehrwert zu bieten. Sie ist auch ein Wettbewerbsvorteil auf einem sich rasch wandelnden Markt.
Rückblick auf das Geschäftsjahr 2025
Viel Dynamik auf Produktseite
Im letzten Jahr wurden diverse neue Produkte lanciert, darunter ein Produkt mit Einmalprämie für Kundinnen und Kunden, die zwar anlegen möchten, aber ein grosses Sicherheitsbedürfnis haben, sowie eine Sparlösung für Kinder, um die ganze Familie bestmöglich zu begleiten.
Darüber hinaus erfreut sich unser Bestseller VariaInvest weiterhin wachsender Beliebtheit.
Anspruchsvolles Umfeld
Das starke Wachstum erfordert auch eine rigorose Geschäftskontrolle. 2025 haben wir intern nachgerüstet und viel investiert, um ein nachhaltiges, ausgewogenes Wachstum zu erzielen.
Und auch in Sachen Digitalisierung tut sich viel. Die laufende Einbindung der Lebensversicherung in die ITLandschaft der Groupe Mutuel macht die Customer-Journey noch reibungsloser.
Sehr erfreuliche Zahlen
Die Zahlen sprechen für sich, sowohl produktionsseitig als auch bei der finanziellen Performance. Das Lebensversicherungsgeschäft zählt endgültig zu den Geschäftstreibern der Groupe Mutuel, hat viel Wachstumspotenzial auf lange Sicht und festigt damit seine strategische Bedeutung für das Unternehmen.
Ein Markt im Umbruch
Die individuelle Vorsorge ist nach wie vor im Umbruch. Trends von heute prägen, wie wir morgen vorsorgen.
Die alternde Bevölkerung, das wachsende Bedürfnis nach finanzieller Sicherheit und die gesellschaftlichen Veränderungen haben einen grossen Einfluss auf die Erwartungen der Versicherten. Hinzu kommt die wirtschaftliche Unsicherheit, wodurch flexible und langfristig orientierte Vorsorgelösungen an Bedeutung gewinnen.
Gleichzeitig wird der regulatorische Rahmen immer strenger und verlangt den Marktteilnehmern viel Anpassungsfähigkeit und ein straffes Prozessmanagement ab. In diesem Kontext nimmt der Fokus auf die internen Vertriebsnetze eine Schlüsselrolle ein, um weiterhin eine Beratung auf hohem Niveau zu bieten und mit den Entwicklungen Schritt zu halten.
Produktinnovation
Der Entwicklung innovativer Lösungen kommt eine zentrale Rolle zu, um unsere Position zu festigen und den neuen Kundenbedürfnissen gerecht zu werden, etwa beim flexiblen Sparen, der Absicherung der Familie und der Vermögenskonsolidierung.
Synergien und Partnerschaften
Mit cleveren Partnerschaften bauen wir unsere Präsenz auf dem Markt aus, erweitern unser Produktportfolio und schaffen echten Mehrwert für unsere Versicherten.
Stärkung des Vertriebsnetzes
Investitionen in die Schulung, die Tools und die Unterstützung der Vorsorgeberater/-innen sind zentral, um weiterhin eine Beratung auf hohem Niveau bieten zu können und langfristig zum Wachstum beizutragen.
Fokus auf nachhaltigem Wachstum
All diese Massnahmen sind Teil des Bestrebens, weiterhin stark, kontrolliert und nachhaltig zu wachsen, basierend auf einem soliden Geschäftsmodell und einem ständigen Auge auf die Kundenbedürfnisse,
Denn wir wollen auch in der individuellen Vorsorge zur Ansprechpartnerin Nummer 1 werden – stark, innovativ und kundennah.
Anzahl Kunden Leben: 43 180
Prämienvolumen 2025: 91,4 Mio. CHF
Wachstum 2025 vs. 2024: + 5,3%
Gewinn: 5,1 Mio. CHF
«Nachhaltiges Wachstum kann nicht verordnet werden. Es muss aufgebaut werden. Gemeinsam bringen wir die individuelle Vorsorge voran – effizienter, unkomplizierter, besser. »
Pascal Dinichert, Leiter Individuelle Vorsorge
Die Groupe Mutuel ist als Holding organisiert. Sie besteht aus Gesellschaften, die in verschiedenen Versicherungsbranchen tätig sind, insbesondere in Gesundheit und Vorsorge für Einzelversicherte und Unternehmen.
Die Groupe Mutuel Holding AG ist vollständig im Besitz der nicht gewinnorientierten Fondation Groupe Mutuel. Diese engagiert sich in der Gesundheitsförderung und -prävention in der Schweiz.
Die Tochtergesellschaft Groupe Mutuel Services AG stellt den anderen Gesellschaften der Gruppe insbesondere ihre administrative Infrastruktur und ihr Personal zur Verfügung.
Analog dazu ist die Groupe Mutuel Asset Management GMAM AG für die Verwaltung der Kollektivvermögen der anderen Gesellschaften verantwortlich.
Daraus ergeben sich Synergien, die allen Gesellschaften und Kunden der Holding zugutekommen. Bei den Dienstleistungen wird klar zwischen den Branchen unterschieden, hauptsächlich zwischen der Grundversicherung (KVG) und den Zusatzversicherungen (VVG) sowie zwischen den verschiedenen Gesellschaften.
Die Leistungen werden den Gesellschaften der Holding nach branchenüblichen Verteilschlüsseln und entsprechend der in Anspruch genommenen Unterstützung in Rechnung gestellt. Die Kostenaufteilung wird zudem von einer unabhängigen Stelle geprüft.
Die Groupe Mutuel Services AG und die Groupe Mutuel Asset Management GMAM AG können ihre Leistungen auch Drittunternehmen anbieten, beispielsweise in der Krankenversicherung und der beruflichen Vorsorge.
Grundversicherung
avenir Krankenversicherung AG
fondation
Groupe Mutuel Holding AG
Verwaltung von Kollektivvermögen
Groupe Mutuel Services AG
Privatversicherung
Groupe Mutuel Versicherungen gma AG
Groupe Mutuel Leben gmv AG mutuel Krankenversicherung AG amb Krankenversicherung AG
Andere Vorsorgeeinrichtungen philos Krankenversicherung AG
Vertriebsgesellschaft
Neosana AG asset management
Leistungsverträge
Vorsorge Gesundheit
Caisse-maladie de la Vallée d’Entremont Genossenschaft
Mutuelle Neuchâteloise Krankenversicherung
Andere Leistungsverträge
libre passage Opsion fondation collective
Nach den Fusionen durch Übernahme der Easy Sana AG durch die Avenir AG bzw. der SUPRA-1846 AG durch die Mutuel AG verfügt die Groupe Mutuel Holding AG in der Grundversicherung noch über die vier folgenden Kassen: Mutuel Krankenversicherung AG, Philos Krankenversicherung AG, Avenir Krankenversicherung AG und AMB Versicherungen AG.
Sämtliche Zusatz- und Vermögensversicherungen werden über die Groupe Mutuel Versicherungen GMA AG abgewickelt. Lebensversicherungen wiederum laufen über die Groupe Mutuel Leben GMV AG.
Die Tochtergesellschaft Neosana AG für Maklerdienstleistungen in den Bereichen Gesundheit und Leben geht rückwirkend per 1. Januar 2026 in der Groupe Mutuel auf.
Die Groupe Mutuel Services AG stellt den anderen Gesellschaften der Gruppe ihre administrative Infrastruktur und ihr Personal zur Verfügung. Und die Groupe Mutuel Asset Management GMAM AG kümmert sich um die Vermögensverwaltung der einzelnen Gesellschaften der Groupe Mutuel und kann auch für externe Drittfirmen Aufgaben übernehmen.
Der Verwaltungsrat der Groupe Mutuel Holding AG und seine Fachkommissionen
Der Verwaltungsrat ist das strategische Führungsorgan der Groupe Mutuel Holding AG. Die fünf bis neun Mitglieder werden jeweils für vier Jahre gewählt. Sie entscheiden über die Positionierung und die Strategie des Unternehmens, nehmen die Oberleitung und die Oberaufsicht wahr und legen die Struktur sowie das interne Kontrollsystem fest. Dabei wird der Verwaltungsrat von drei Fachausschüssen unterstützt: dem Audit- und Risikoausschuss, dem Ausschuss für strategische Projekte und Innovation und dem Entschädigungs- und Nominationsausschuss. Sie informieren den Verwaltungsrat regelmässig über ihre Aktivitäten.
Audit- und Risikoausschuss
Der Audit- und Risikoausschuss steht unter dem Vorsitz von Jean-Blaise Conne und setzt sich aus zwei weiteren Verwaltungsratsmitgliedern zusammen. Seine Hauptaufgabe besteht in der Überprüfung der Integrität der Finanzinformationen, der Einhaltung der Gesetze, Reglemente und internen Richtlinien und in der Überwachung des internen Kontrollsystems und der Auditverfahren. Er organisiert und bewertet die Leistung, die Qualifikation und die Unabhängigkeit der internen und externen Auditoren.
Der Ausschuss für strategische Projekte und Innovation wird von Jürg E. Tschanz geleitet. Er setzt sich aus drei weiteren Verwaltungsratsmitgliedern zusammen. Der Ausschuss erarbeitet die Strategie für Transformation und Innovation, Diversifikation und Digitalisierung und unterbreitet sie dem Verwaltungsrat. Er berücksichtigt dabei die technische und die politische Entwicklung, die Marktlage sowie die mittel- und langfristigen Entwicklungsschwerpunkte der Groupe Mutuel. Zudem definiert und unterbreitet er die Strategie für den Einsatz neuer Informationsund Kommunikationstechnologien. Er prüft auch die Strategie für die Umsetzung zielführender Partnerschaften und Übernahmen und macht dem Verwaltungsrat entsprechende Empfehlungen. Zudem überwacht er den Fortschritt von Projekten im Zusammenhang mit strategischen Schwerpunkten.
Entschädigungs- und Nominationsausschuss
Der Entschädigungs- und Nominationsausschuss steht unter dem Vorsitz von Petra Feigl-Fässler und setzt sich aus zwei weiteren Verwaltungsratsmitgliedern zusammen. Er schlägt dem Verwaltungsrat die Höhe der Entschädigung seiner Mitglieder und derjenigen der Generaldirektion vor. Ausserdem ist er für die Nomination und die Neubesetzung von Mitgliedern des Verwaltungsrats und der Generaldirektion zuständig. Der Entschädigungsund Nominationsausschuss legt die individuellen Ziele des CEO fest und evaluiert diese. Zudem überprüft er regelmässig die Entlöhnungsgrundsätze des Unternehmens.
Karin Perraudin, Präsidentin 2 Master HEC. Diplomierte Treuhandexpertin. Professionelle Verwaltungsrätin.
Charles Relecom, Vizepräsident 2, 3 Master in Aktuarwissenschaften und Mathematik. Verwaltungsrat verschiedener Gesellschaften.
Fabio Naselli Feo, Sekretär 1, 2 Unternehmer. Verwaltungsrat verschiedener Gesellschaften.
Marc-André Ballestraz, Mitglied 1, 3 Master in Handels- und Industriewissenschaften. Diplomierter Treuhandexperte.
Jean-Blaise Conne, Mitglied 1 Diplomierter Treuhandexperte. Verwaltungsrat verschiedener Gesellschaften.
Petra Feigl-Fässler, Mitglied 3 Lizenziat in Wirtschaftswissenschaften HSG. Mitglied der Direktion und Leiterin HR bei Migros Industrie
Jürg E. Tschanz, Mitglied 2 MBA in Finance and Strategic Management. Unternehmer.
Mitbegründer und Präsident von Planitswiss Group.
Von links nach rechts: Jürg E. Tschanz, Petra Feigl-Fässler, Jean-Blaise Conne, Karin Perraudin, Charles Relecom, Marc-André Ballestraz, Fabio Naselli Feo.
1 Mitglied des Audit- und Risiko-Ausschusses
2 Mitglied des Ausschusses für strategische Projekte und Innovation
3 Mitglied des Entschädigungs- und Nominationsausschusses
Thomas Boyer, CEO Master in Wirtschaftswissenschaften / HEC.
Philippe Buthey, Technologie Diplom in Wirtschaftsinformatik HF.
Vincent Claivaz, Gesundheit & Vorsorge Unternehmenskunden Diplom Hotel- und Gastronomiefachschule. Diplom Spitalmanagement.
Die operative Führung der Groupe Mutuel und aller ihrer Gesellschaften übernimmt die Generaldirektion, die 2025 aus sieben bis acht Mitgliedern bestand. Sie setzt die vom Verwaltungsrat genehmigten Strategien und Grundsätze des Risikomanagements um. Zudem stellt sie die Überwachung gesetzlicher und regulatorischer Änderungen sowie deren Einhaltung sicher.
Thomas J. Grichting, Services Doktor der Rechtswissenschaften / Anwalt.
Pierre-Luc Marilley, Kundenbeziehung Master in Wirtschaftswissenschaften.
Cédric Scheiben, Vertrieb Executive MBA Insurance and Financial Services.
François Murer, Finanzen Bachelor in Wirtschaft. Master in Aktuarwissenschaften.
Stéphan Studer, Gesundheit Privatpersonen (seit dem 1. Sept. 2025), Master in Sozialwissenschaften. Executive MBA – Universität Genf. CAS in Health Care Administration.
Sophie Revaz, Gesundheit Privatpersonen (bis am 30. April 2025), Master in Rechtswissenschaften / Anwältin. Executive MBA.
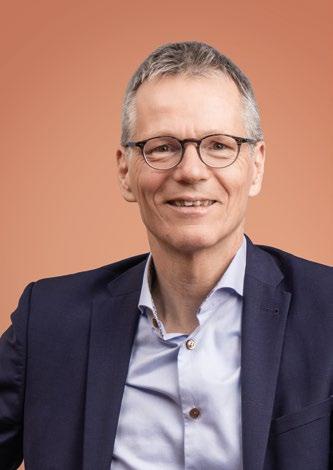
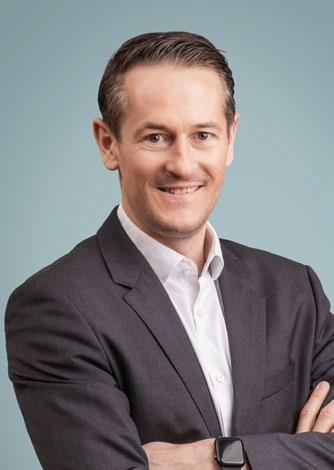
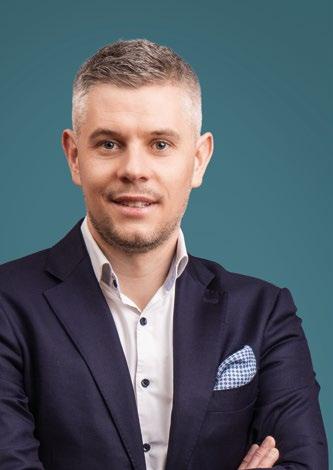
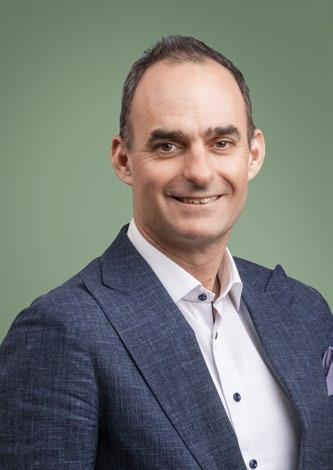
Von links nach rechts und von oben nach unten: Thomas Boyer, Philippe Buthey, Vincent Claivaz, Thomas J. Grichting, Pierre-Luc Marilley, Cédric Scheiben, François Murer, Stéphan Studer.
Die Groupe Mutuel Holding AG verfügt über einen Verhaltenskodex, der von den leitenden Organen genehmigt wurde und den Rahmen sämtlicher Geschäftstätigkeiten vorgibt.
Im Verhaltenskodex sind die ethischen und beruflichen Werte sowie die Verhaltensregeln klar festgehalten.
Alle Mitglieder der Führungsorgane sowie alle Mitarbeitenden der Groupe Mutuel Holding AG und ihrer Gesellschaften verpflichten sich, diesen Verhaltenskodex einzuhalten. Der Verhaltenskodex wird durch eine spezialisierte und unabhängige externe Hinweisgeberplattform unterstützt, auf der die Mitarbeitenden Verstösse gegen den Verhaltenskodex oder die geltenden Gesetze melden können. Ziel ist es, sowohl die Mitarbeitenden als auch das Unternehmen zu schützen und eine gute Unternehmensführung sicherzustellen.
Der Verwaltungsrat hat Richtlinien und Grundsätze für das Risikomanagement und das Controlling definiert und die Generaldirektion mit der Umsetzung beauftragt.
Durch das Risikomanagement und das interne Kontrollsystem können potenzielle Risiken identifiziert, analysiert und mit angemessenen Massnahmen begrenzt werden.
Das Risikomanagement und das interne Kontrollsystem sind auf drei Ebenen unterteilt.
Die erste Ebene stellen das Management und die operativen Einheiten dar.
Die zweite Ebene sind die Kontrollfunktionen, insbesondere die Compliance, das Risikomanagement und der verantwortliche Aktuar.
Das interne Audit bildet die dritte Ebene.
Die Kontrollfunktionen und das interne Audit verfügen über ein uneingeschränktes Recht auf Informationen und haben die nötige Unabhängigkeit zur Ausübung ihrer Tätigkeit.
Die Compliance ist für die Einhaltung sämtlicher Gesetze und interner und externer Reglemente zuständig. Diese Aufgabe übernimmt sie auch für Firmen, die der Groupe Mutuel die Compliance-Aufgaben übertragen haben.
Das Risikomanagement ist für die Überwachung und angemessene Steuerung der Risiken verantwortlich, insbesondere für die unabhängige Überprüfung der Risiken und Kontrollen sowie für die Steuerung des internen Kontrollsystems.
Das interne Audit unterstützt den Verwaltungsrat in seiner übergeordneten Aufsichtsfunktion. Es informiert ihn regelmässig über die Ergebnisse seiner Kontrollen und schlägt Verbesserungsmassnahmen vor.
Mitglieder
Die Entschädigung des Verwaltungsrats der Groupe Mutuel Holding AG ist in einem Reglement festgehalten, das von den Führungsorganen aller Gesellschaften der Holding genehmigt wurde.
Sie setzt sich aus fixen Honoraren und aus der Erstattung von Repräsentations- oder Fahrtspesen zusammen. Es wird kein variabler Entschädigungsanteil gewährt. Für die Groupe Mutuel Holding AG und die Groupe Mutuel Services AG beträgt die Entschädigung 50 000 Franken für die Präsidentin / den Präsidenten und 30 000 Franken für die übrigen Funktionen.
Für die übrigen Gesellschaften beträgt die Entschädigung 25 000 Franken für den Präsidenten und 24 000 Franken für die übrigen Funktionen. Für die Versicherungsgesellschaften und die Mitglieder der Ausschüsse des Verwaltungsrats ist die jährliche Entschädigung gemäss diesem Reglement auf 10 000 Franken limitiert. Die jährliche Entschädigung
für die Mitglieder des Verwaltungsrats ist begrenzt, unabhängig von der Anzahl ihrer Ämter innerhalb der Gesellschaften der Groupe Mutuel Holding AG. Die Entschädigung der Präsidentin / des Präsidenten ist auf 250 000 Franken begrenzt, die des Vizepräsidenten und der Präsidenten des Audit- und Risikoausschusses auf 120 000 Franken, die der Präsidenten der anderen Fachkommissionen auf 110 000 Franken und die der übrigen Mitglieder auf 100 000 Franken.
Die Entschädigung der Generaldirektion wird vom Verwaltungsrat der Groupe Mutuel Holding AG auf Vorschlag des Entschädigungsund Nominationsausschusses festgelegt. Die Grundsätze der Vergütung der Generaldirektionsmitglieder sind in einem vom Verwaltungsrat erlassenen Reglement festgehalten. Diese Vergütung setzt sich zusammen aus einem fixen Lohn und einem variablen Lohnbestandteil, der von der Zielerreichung des Vorjahres abhängt.
Für den variablen Teil ist die Zielerreichung in folgenden Kategorien ausschlaggebend:
o Finanz- und Betriebsergebnisse der verschiedenen Organisationseinheiten der Groupe Mutuel und Ziele in Bezug auf strategische Projekte.
o Individuelle quantitative und qualitative Ziele.
Die Ziele werden für ein Jahr festgelegt, und es werden keine aufgeschobenen Vergütungen gewährt. Sämtliche Honorare im Zusammenhang mit Mandaten im Auftrag der Groupe Mutuel für Tätigkeiten in anderen Gesellschaften müssen dem Unternehmen abgeliefert werden.
2025 belief sich die gesamte Barvergütung der Generaldirektion (fixer und variabler Teil) auf 2 713 660 Franken. Die Vorsorgebeiträge des Arbeitgebers betrugen insgesamt 454 328 Franken. Hinzu kommen 102 800 Franken an weiteren Gebühren. Die höchste Vergütung erhielt der CEO mit einer Barvergütung in Höhe von 654 512 Franken und Vorsorgebeiträgen des Arbeitgebers von 118 643 Franken sowie weitere Vergütungen von 24 000 Franken. Der Grundlohn sowie alle variablen Anteile und weitere Sondervergütungen sind in der Vergütung inbegriffen.
der Groupe Mutuel per 31. Dezember 2025
Präsidentin
Karin Perraudin
Vizepräsident Sekretär
MarcAndré Ballestraz Charles Relecom
Mitglied Mitglied Mitglied Mitglied
Stéphan Studer Leiter
Gesundheit Privatpersonen
Jean-Blaise Conne Fabio Naselli Feo
Petra Feigl-Fässler Jürg E. Tschanz
Thomas Boyer CEO
François Murer Leiter
Finanzen
Philippe Buthey Leiter Technologie
Thomas J. Grichting Leiter Services
Vincent Claivaz Leiter
Gesundheit & Vorsorge Unternehmenskunden
Pierre-Luc Marilley Leiter Kundenbeziehung
Cédric Scheiben Leiter Vertrieb
Solides Konzernergebnis von 115 Millionen Franken im Jahr 2025 trotz der Herausforderungen im Gesundheitswesen.
Leichter Rückgang der Versichertenzahlen in der Krankenversicherung, aber starkes Wachstum in der privaten Vorsorge (Lebensversicherung) und der Altersvorsorge (BVG).
Robustes
Wirtschaftswachstum mit einem BIP-Anstieg von 1,3 Prozent im Jahr 2025. Grosse Unsicherheiten für die Zukunft
Nach den aktuellen Schätzungen des Staatssekretariats für Wirtschaft (Seco) ist das Bruttoinlandprodukt (BIP) der Schweiz im Jahr 2025 um 1,3 Prozent gewachsen, was trotz des schwierigen internationalen Umfelds eine gewisse Widerstandsfähigkeit zeigt. Dieses Wachstum bleibt leicht unter dem historischen Durchschnitt von 1,8 Prozent. Die Binnennachfrage hat die Wirtschaft gestützt, während die Industrie gebremst wurde.
Im Jahr 2024 stieg das BIP des Bundes laut Angaben des Seco nach einem Anstieg von 1,2 Prozent im Vorjahr um 0,8 Prozent. Und laut den vorläufigen Schätzungen des Seco dürfte das Wachstum 2026 mit einer Wachstumsprognose von rund 1,1 Prozent schwach ausfallen. Die Schweizer Wirtschaft wird somit voraussichtlich nicht in eine Rezession abgleiten. Erste Trends deuten auf ein schwaches BIP-Wachstum für 2026 hin, doch die allgemeine internationale Wirtschaftslage bleibt äusserst fragil und unbeständig. Die allgemeine Unsicherheit in Wirtschaft und Handel belastet weiterhin die Aussichten für die Weltwirtschaft und damit auch die Schweizer Konjunktur.
Die Inflation in der Schweiz wird für 2026 voraussichtlich sehr niedrig sein und liegt laut den Prognosen der SNB, des Seco und der Kantonalbanken im Jahresdurchschnitt meist zwischen 0,3 und 0,5 Prozent. Diese Stabilität wird durch einen starken Franken und sinkende Importpreise gestützt, wodurch die Teuerung deutlich unter dem in der Eurozone beobachteten Niveau bleibt.
Die Inflation in der Schweiz folgte einem Abwärtstrend und sank von einem Höchststand von 2,1 Prozent im Jahr 2023 auf ein sehr niedriges Niveau, wobei für 2025–2026 Werte von 0,2 bis 0,3 Prozent prognostiziert werden. Diese Verlangsamung, geprägt von einer Inflation nahe null, spiegelt eine Stabilisierung der Verbraucherpreise wider, insbesondere zu Beginn des Jahres 2026, trotz sektorspezifischer Schwankungen und eines fragilen internationalen Umfelds, das einen stärkeren Anstieg der Inflation begünstigen könnte.
Erfreuliches Wachstum für die Schweizer Versicherungsbranche
In Übereinstimmung mit den Prognosen des SVV verzeichnete das Nicht-Lebensversicherungsgeschäft ein überdurchschnittliches Wachstum mit einem Anstieg des Prämienvolumens um 4,4 Prozent. Das Lebensversicherungsgeschäft blieb hingegen stabil. Die Prognose der Prämienvolumen für 2025 zeigt ein klares Bild: Der Versicherungssektor bestätigt sich als stabiler Pfeiler für Wirtschaft und Kunden, auch in Zeiten der Unsicherheit.
Im Bereich Privatversicherungen haben sich die Trends der Vorjahre bestätigt, und das Prämienvolumen ist im Jahr 2025 weiter gewachsen.
Es zeigt sich deutlich, dass die Versicherungsbranche einmal mehr ihrem Ruf gerecht wird und sich als stabiler Pfeiler der Schweizer Wirtschaft erweist.
44 000 Versicherte weniger in der OKP. Weiterer Anstieg der Gesundheitskosten um 4,6 Prozent
Nach einem starken Wachstum in den Jahren 2022 und 2023 und einem Rückgang im Jahr 2024 hat die Groupe Mutuel wie erwartet erneut eine Phase der Konsolidierung durchlaufen. So zählte sie in der obligatorischen Krankenpflegeversicherung (OKP) 44 000 Versicherte weniger. In den letzten vier Jahren lässt sich ein fast perfektes Gleichgewicht feststellen, was eine gute Bilanz darstellt. Der Verlust von Versicherten im Jahr 2025 war angesichts der Prämienerhöhung zur Verbesserung der Solvenz in der obligatorischen Krankenversicherung vorhersehbar. Diese Massnahmen haben die finanzielle Stabilität der vier Kassen der Groupe Mutuel gestärkt.
Insgesamt sind die Finanzergebnisse 2025 mit einem konsolidierten Überschuss von 115 Millionen Franken sehr gut (2024: 29 Millionen). Dieses Ergebnis ist in erster Linie auf die positive Wertentwicklung der Kapitalanlagen zurückzuführen, aber auch auf steigende versicherungstechnische Ergebnisse, während der Kostenanstieg im Gesundheitswesen wie erwartet anhält.
Die Gesundheitskosten sind 2025 erneut stark gestiegen. Gemäss unseren Schätzungen Ende Februar 2026 haben sie um 4,6 Prozent zugenommen. Innerhalb von fünf Jahren entspricht dies einem Anstieg von über 22 Prozent.
Die Kontrolle des Kostenanstiegs im Gesundheitswesen bleibt eine zentrale Herausforderung. Derzeit fehlt es jedoch noch an einer stärkeren politischen Entschlossenheit, um wirksame Massnahmen zu ergreifen, zum Beispiel bei den Medikamentenpreisen oder der Spitalplanung.
1,315 Millionen Kunden in den Bereichen Gesundheit und Vorsorge
Der intensive Wettbewerb und der erneut starke Anstieg der Prämien im letzten Jahr haben viele Versicherte dazu veranlasst, die Krankenkasse zu wechseln und ihre Versicherungen zu optimieren.
In der OKP zählt die Groupe Mutuel 44 000 Versicherte weniger. Nach diesem erwarteten Rückgang der Versichertenzahlen im zweiten Jahr in Folge verzeichnet die Groupe Mutuel 949 500 Kundinnen und Kunden in ihren verschiedenen Krankenkassen (2024: 993 500 OKP-Versicherte).
Die Zahl der Privatkunden in allen Tätigkeitsbereichen geht damit leicht zurück und erreicht 2025 1,315 Millionen Versicherte (2024: 1,343 Millionen).
Die Versichertenzahl in den Zusatzversicherungen wächst leicht weiter, während der Umsatz praktisch gleich bleibt.
Die Groupe Mutuel gehört weiterhin zu den führenden Versicherungsanbietern in der Schweiz und ist zudem der grösste Versicherer mit Sitz in der Westschweiz.
Der Bereich Gesundheit macht nach wie vor den grössten Teil des Umsatzes aus, doch die Diversifizierung trägt insbesondere in der privaten Vorsorge (Lebensversicherung) und der beruflichen Vorsorge (BVG) Früchte.
Abgesehen vom Gesundheitsbereich, setzt sich das Wachstum in allen Tätigkeitsbereichen der Groupe Mutuel fort, was den Erfolg ihrer Strategie mit den zwei Schwerpunkten Vorsorge und Gesundheit sowohl für Privatpersonen wie auch Unternehmen aufzeigt.
Mit positiven Renditen für Aktien und Obligationen war 2025 für die Groupe Mutuel Leben GMV AG ein erfreuliches Jahr. Dank der hervorragenden finanziellen Performance konnte für 2025 ein Gewinn von rund 5,1 Millionen Franken erzielt werden. Dass der Gewinn im Vergleich zum Vorjahr rückläufig ist, lässt sich durch strategische Investitionen zur Weiterentwicklung unserer Aktivitäten und zur Modernisierung unseres Managementsystems erklären.
Im Geschäftsjahr 2025 stiegen die Prämieneinnahmen (brutto) der Groupe Mutuel Leben GMV AG um 5,26 Prozent auf 91,4 Millionen Franken (2024: 86,9 Millionen), was dem Trend bei der Anzahl der verwalteten Policen entspricht (43 180 verwaltete Policen per 31.12.2025 gegenüber 41 400 per 31.12.2024).
Unternehmen setzt sich sowohl in der Gesundheitsversicherung als auch in der beruflichen Vorsorge fort
Der Bereich Unternehmen wuchs weiter auf 31 600 versicherte Unternehmen, darunter 600 Neukunden im Jahr 2025. Damit bestätigt er sein Wachstum und bleibt, gemessen an den Einnahmen, der zweitgrösste Tätigkeitsbereich der Groupe Mutuel, vor den privaten Zusatzversicherungen (VVG). Der Unternehmensbereich verzeichnete im vergangenen Jahr mit einem Anstieg um 76 Millionen Franken erneut ein Wachstum des Gesamtumsatzes und erreichte damit im Jahr 2025 erstmals fast 1,1 Milliarden Franken.
In der Krankentaggeldversicherung liegt die Groupe Mutuel heute schweizweit an vierter Stelle, vor zahlreichen Privatversicherern, was durchaus bemerkenswert ist.
Die Groupe Mutuel Vorsorge-GMP konnte ihre Finanzkraft im Jahr 2025 stärken und ihr Ziel, ihren Versicherten nachhaltige Sicherheit zu bieten, weiterverfolgen. Dank einer Anlageperformance von 5,13 Prozent wurde ein Zinssatz von 3,5 Prozent gewährt. Gleichzeitig konnte die Wertschwankungsreserve aufgestockt werden und erreicht nun 100 Prozent ihres Zielwerts. Damit erfüllt sie voll und ganz ihre Rolle zum Schutz des Vermögens angesichts möglicher Schwankungen an den Finanzmärkten.
Der Deckungsgrad liegt bei 114,8 Prozent und stellt in einem unsicheren wirtschaftlichen Umfeld eine Sicherheitsgarantie dar. Die GMP verfügt über eine solide und gesunde Finanzlage, die den Versicherten gute Aussichten hinsichtlich der Sicherheit ihrer Guthaben und der Gewinnausschüttung bietet. Das Geschäftsjahr 2025 hat zudem gezeigt, dass die von der GMP angebotene Lösung den Erwartungen einer wachsenden Zahl von Unternehmen entspricht: Es wurden über 400 neue Verträge mit einem Prämienvolumen von mehr als 25 Millionen Franken abgeschlossen. Diese Dynamik bestätigt das Vertrauen der Partner und Kunden, die die Qualität der Beziehung zur GMP anerkennen.
Die BVG-Guthaben wurden 2025 mit 3,5 Prozent verzinst. Ein weiterer wichtiger Vorteil: In den letzten zehn Jahren haben die Versicherten der Groupe Mutuel Vorsorge-GMP pro Jahr durchschnittlich 2,65 Prozent zusätzliche Zinsen erhalten.
Trotz Handelskonflikten, politischer Unsicherheit und geringer Investitionen ausserhalb der Technologieinfrastruktur war die wirtschaftliche Entwicklung im Jahr 2025 zwar verhalten, aber dennoch positiv. Das Weltwirtschaftswachstum lag bei etwa 3,2 Prozent und verlangsamte sich damit gegenüber 2024, während die Inflation insgesamt zurückging, in einigen Ländern jedoch aufgrund eines zunehmenden Protektionismus weiterhin hoch blieb.
Geopolitisch war 2025 ein äusserst unruhiges Jahr: Donald Trumps Rückkehr ins Weisse Haus ging mit einer gross angelegten Zolloffensive einher, die zu einem heftigen Handelskonflikt mit China und Europa führte. Die anhaltenden Kriege in der Ukraine und im Nahen Osten tragen zu einem Klima der Unsicherheit bei. Der Handel wird zu einem geopolitischen Druckmittel und verändert die wirtschaftlichen Allianzen.
Die Schweiz, die stark in die Weltmärkte eingebunden ist, bekommt diese Spannungen unmittelbar zu spüren. Das Wachstum in der Schweiz blieb mit rund 1,4 Prozent moderat; es wurde durch den Binnenkonsum gestützt, jedoch durch die Schwäche der Europäischen Union und die Erhöhung der US-Zölle gebremst. Die nahezu nicht vorhandene Inflation und die Stärke des Frankens stabilisieren jedoch die Kaufkraft. Auch wenn die politische Polarisierung nicht so ausgeprägt ist wie in einigen Nachbarländern, belastet diese Entwicklung das allgemeine Klima.
Ungeachtet der wirtschaftlichen und geopolitischen Herausforderungen behielten die Weltaktienmärkte ihre Aufwärtsdynamik bei. Den Unternehmen gelang es erneut, sich an das neue Umfeld anzupassen. Damit haben sie einmal mehr ihre Widerstandsfähigkeit gegenüber ungünstigen Bedingungen unter Beweis gestellt.
Gemessen am Marktwert und trotz der niedrigen Anleiherenditen im Jahr 2025 belaufen sich die Gewinne auf 3,25 Prozent für die obligatorische Krankenpflegeversicherung, 5,02 Prozent für die Zusatz-, Unfallund Krankentaggeldversicherung und 0,61 Prozent für die Lebensversicherung. Das konsolidierte Ergebnis aus Kapitalanlagen weist einen Gewinn von rund 170 Millionen Franken aus, gegenüber 323 Millionen Franken im Vorjahr.
Im Jahr 2026 dürfte die Weltwirtschaft widerstandsfähig bleiben, mit einem erwarteten Wachstum von rund 3 Prozent, gestützt durch Technologieinvestitionen, insbesondere in KI, die die Gegenwinde aufgrund von Handelskonflikten und geopolitischen Spannungen ausgleichen könnten. Die Inflation dürfte weiter zurückgehen und sich in fortgeschrittenen Volkswirtschaften auf etwa 2,5 Prozent einpendeln.
115 Millionen Franken (konsolidiertes Ergebnis)
-44 000 OKP-Versicherte. Stabilität über 4 Jahre.
1,315 Millionen (Gesamtzahl der Privatkunden)
31 600 versicherte Unternehmen (+600)
Die Gesundheitskosten steigen weiter. Positive versicherungstechnische Ergebnisse.
Der Umsatz des Bereichs Gesundheit beträgt 6,454 Milliarden Franken, was einem Anstieg von 46 Millionen Franken entspricht (2024: 6,408 Milliarden).
Gemäss unseren Prognosen von Ende Februar 2026, als rund 95 Prozent der Rechnungen verbucht waren, werden die Gesundheitskosten im Jahr 2025 um etwa 4,6 Prozent steigen. Dies ist der fünfte Anstieg in Folge mit einem durchschnittlichen Anstieg von über 4 Prozent in den letzten Jahren. Der starke Anstieg ist hauptsächlich auf die steigenden Kosten in drei Bereichen zurückzuführen: Psychotherapie, Pflegeheime/Spitex und Labors.
Seit vier Jahren steigen die Gesundheitskosten ungebremst weiter an. Diese Entwicklung liegt deutlich über dem Durchschnitt des Kostenwachstums, der seit der Einführung der obligatorischen Krankenpflegeversicherung (OKP) im Jahr 1996 bei rund 3 Prozent liegt. Über fünf Jahre hinweg beträgt der Anstieg sogar 22 Prozent. Im Jahr 2020, mitten in der Pandemie, waren die Gesundheitskosten
Das Bruttoprämienvolumen nach KVG sank 2025 auf 5,048 Milliarden Franken (2024: 5,080 Milliarden). Gleichzeitig gingen die Versicherungsleistungen leicht auf 4,772 Milliarden Franken zurück (2024: 4,824 Milliarden).
Das versicherungstechnische Ergebnis belief sich 2025 auf +122 Millionen Franken (2024: -115 Millionen). Positive versicherungstechnische Ergebnisse entstehen, wenn die Prämien die Kosten decken, was im letzten Jahr der Fall war, nachdem die Prämien erneut erhöht wurden, um die gestiegenen Kosten abzudecken.
um 0,3 Prozent gesunken. Im Jahr 2021 wurde dann ein Anstieg um 6,6 Prozent beobachtet, der durch einen Nachholeffekt für das von Covid-19 geprägte Jahr 2020 erklärbar ist. Im Jahr 2022 betrug der Anstieg 3,3 Prozent, im Jahr 2023 3,4 Prozent und im Jahr 2024 4,3 Prozent. Für 2026 gehen wir davon aus, dass die Kosten ähnlich wie 2025 weiter steigen werden, um 4 bis 4,5 Prozent.
Die in den letzten Jahren geäusserten Befürchtungen haben sich leider bewahrheitet. Der Trend eines anhaltend starken Anstiegs der Gesundheitskosten dürfte sich auch in Zukunft fortsetzen. Dies ist die Folge einer gewissen politischen Untätigkeit, denn bisher wurden noch keine wirksamen Massnahmen zur Kostensenkung ergriffen. Die Prognosen mehrerer Akteure des Gesundheitssystems für das Jahr 2026 zeigen in der Tat, dass ein weiterer Anstieg der Kosten und damit auch der Prämien droht.
Versichertenbestand OKP
Der Wettbewerb zwischen den Versicherern hat viele Versicherte dazu veranlasst, die Krankenkasse zu wechseln oder ihre Versicherungen zu optimieren. Die Groupe Mutuel schloss das Geschäftsjahr 2025 mit einem leichten Rückgang ab. So belief sich die Zahl der Grundversicherten (OKP) zum 1. Januar 2026 auf 949 500 gegenüber 993 500 im Jahr 2025, was einem Verlust von 44 000 Versicherten entspricht.
Bei der Betrachtung über vier Jahre stabilisiert die Groupe Mutuel ihre Versichertenzahl, wobei es zwei Jahre mit Wachstum und zwei Jahre mit Rückgang gab.
Private VVGund UVGZusatzversicherungen
Die privaten Zusatzversicherungen der Groupe Mutuel Versicherungen GMA AG (VVG und UVG) schlossen das Geschäftsjahr 2025 mit einem Gewinn von 50 Millionen Franken ab (2024: Gewinn von 41 Millionen).
Versicherungstechnisches Ergebnis KVG: Positives Ergebnis von 112 Millionen
Franken
Umsatzwachstum bei den Zusatzversicherungen und Gewinn von 50 Millionen
Franken
Die Rechnungskontrolle senkt die Kosten um 10,5 Prozent, was einer Einsparung von 727 Millionen
Franken entspricht
Für das Behandlungsjahr 2025 rechnet die Groupe Mutuel mit einem Anstieg der Gesundheitskosten um 4,6 Prozent, dies gemäss ihren Schätzungen von Ende Februar 2026 nach der Verbuchung von 95 Prozent der Rechnungen. Das ist der fünfte Anstieg in Folge mit einem durchschnittlichen Anstieg von über 4 Prozent in den letzten Jahren. Seit der Einführung des KVG im Jahr 1996 waren die Kosten im Durchschnitt um 3 Prozent gestiegen.
Covid-19 brachte die Kostenentwicklung der OKP im Jahr 2020 mit einem Kostenrückgang von 0,3 Prozent durcheinander. Daraufhin fand im Jahr 2021 eine starke Korrektur statt. Mit einem Anstieg von 6,6 Prozent zwischen 2020 und 2021 übertrafen die Gesundheitskosten in der OKP die früheren Schätzungen deutlich und lagen auch weit über den Werten der Vorjahre. Und dieser Anstieg setzte sich mit 3,3 Prozent im Jahr 2022, 3,4 Prozent im Jahr 2023 und 4,3 Prozent im Jahr 2024 fort.
Entwicklung der Nettokosten pro Versicherten für die Behandlungsjahre 2020 bis 2025
Quelle: Datenpool der Sasis.
Die aktuellen Zahlen zu den Erhöhungen der Bruttokosten pro Versicherten:
Grundsätzlich lässt sich feststellen, dass der starke Anstieg der Gesundheitskosten im Jahr 2025 hauptsächlich auf drei Leistungserbringer zurückzuführen ist, deren Kosten überdurchschnittlich stark steigen, wie die obige Grafik zeigt, und zwar in folgender Reihenfolge: Psychologen, Pflegeheime/Spitex und Labors.
Die Kosten für Psychologen steigen mit einem Plus von 10,2 Prozent im Vergleich zu 2024 am stärksten an. So werden jeden Monat rund 6 Franken pro Versicherten aufgewendet, um diese Behandlungskosten zu decken, die bis 2023 ausschliesslich auf Verordnung eines Psychiaters von der OKP übernommen wurden. Die Kosten im Bereich Pflegeheime und insbesondere Spitex sind im Jahr 2025 im Vergleich zum Vorjahr um rund 5,9 Prozent angestiegen, ebenso wie die Kosten für Laboranalysen, die nach einem starken Anstieg von 10 Prozent im Jahr 2024 weiter steigen.
Angekündigter Anstieg vs. tatsächlicher Anstieg der Prämien pro Person:
Angekündigte Erhöhung Tatsächliche Erhöhung
Es gibt einen erheblichen Unterschied zwischen der jedes Jahr im September für das folgende Jahr angekündigten Prämienerhöhung und der tatsächlichen Erhöhung, die erst nach Jahresende festgestellt wird. Das zeigt die obige Grafik deutlich. Dies ist in erster Linie darauf zurückzuführen, dass die Versicherten ihre Prämien durch höhere Franchisen optimieren und vermehrt auf alternative Modelle zurückgreifen.
und 2027 wird mit einem Anstieg der Gesundheitskosten um 4 bis 4,5 Prozent gerechnet
Die Gesundheitskosten in der Schweiz steigen weiterhin stärker als der Durchschnitt in den letzten zwanzig Jahren. Für das Jahr 2025 liegen unsere aktuellen Prognosen (Ende Februar 2026) bei rund 4,6 Prozent.
Und 2026 dürften sich die Prämien um durchschnittlich 4 bis 4,5 Prozent erhöhen. Es ist nach wie vor sehr schwierig, verlässliche Prognosen zu erstellen, da am 1. Januar 2026 der neue TARDOC-Tarif eingeführt wurde, der aufgrund einer neuen Abrechnungsmethode für Leistungen mit zahlreichen Unwägbarkeiten verbunden ist. Daher wird eine Übergangsphase erforderlich sein, bevor die tatsächlichen Auswirkungen dieser wichtigen Reform auf die Gesundheitskosten genauer bewertet werden können. Für das Jahr 2027 ist es möglich, dass noch Spätfolgen der Einführung von TARDOC zu spüren sind. Wir rechnen mit einem Anstieg von 4 Prozent.
Mit positiven Renditen für Aktien und Obligationen war 2025 für die Groupe Mutuel Leben (GMV AG) ein erfreuliches Jahr.
Dank dieser guten finanziellen Performance konnte im Jahr 2025 ein Gewinn von 5,1 Millionen Franken erzielt werden (2024: 7 Millionen).
Dieses im Vergleich zum Vorjahr leicht rückläufige Ergebnis spiegelt unsere strategischen Investitionen zur nachhaltigen Stärkung unserer Entwicklung, zur Modernisierung unserer Mittel und zur Unterstützung unseres langfristigen Wachstums wider.
Im Jahr 2025 hat die Groupe Mutuel Leben die Kompetenzen innerhalb ihres gesamten Vertriebsnetzes gefestigt und die Betreuung in den Generalagenturen verstärkt. Dank strukturierter Schulungsprogramme und einer engen Betreuung vor Ort konnte das Fachwissen unserer über 200 Beraterinnen und Berater kontinuierlich ausgebaut werden.
Risikomanagement
Das Risikomanagement stellt ein integriertes Risiko- und Kontrollmanagement sicher, insbesondere die unabhängige Überprüfung der Risiken und Kontrollen sowie die Leitung des internen Kontrollsystems.
Leistungen
Im Berichtsjahr stieg die Bilanzsumme um 3,43 Prozent, sprich +37,9 Millionen Franken, auf 1141,4 Millionen Franken.
Dieser Anstieg ist auf die Finanzanlagen zurückzuführen, die um 2,84 Prozent zulegten (+29,2 Millionen Franken). Anlagefonds und Aktien entwickelten sich in diese Richtung, wobei Aktien einen stärkeren Anstieg verzeichneten (+12,67%), während bei den Obligationen ein leichter Rückgang zu beobachten war (-0,51%).
Im Geschäftsjahr 2025 stiegen die Prämieneinnahmen (brutto) der Groupe Mutuel Leben GMV AG um 5,26 Prozent auf 91,4 Millionen Franken (2024: 86,9 Millionen), was dem Trend bei der Anzahl der verwalteten Policen entspricht (43 180 verwaltete Policen per 31.12.2025 gegenüber 41 400 per 31.12.2024).
Im Jahr 2025 verzeichnete die Groupe Mutuel Leben GMV AG 43 Todesfälle (2024: 43). Die Gesamtsumme der ausbezahlten Leistungen betrug rund 2,4 Millionen Franken (2024: 3 Millionen). Die Anzahl der Erwerbsunfähigkeitsmeldungen belief sich auf 148 gegenüber 162 im Vorjahr, mit einem Betrag von 2,6 Millionen Franken (2024: 2,2 Millionen). Die Zahl der im Jahr fälligen Policen belief sich auf 717 (2024: 656), was einem Gesamtbetrag von 21,7 Millionen Franken entspricht (2024: 17,1 Millionen).
Anstieg der Bruttoprämien um 5,26 Prozent auf 91,4 Millionen Franken (2024: 86,9 Millionen)
Gewinn von 5,1 Millionen Franken (2024: 7 Millionen)
43 180 verwaltete Policen (2024: 41 400)
Anhaltender Markterfolg des Produkts VariaInvest
+76 Millionen Franken im Unternehmensbereich: Wachstum des Gesamtumsatzes auf fast 1,1 Milliarden Franken.
Platz 4 unter den Schweizer Krankentaggeldversicherern.
Die Krankentaggeldversicherung und die Unfallversicherung wachsen weiter.
Solide Finanzlage der Gemeinschaftskasse Groupe Mutuel Vorsorge-GMP.
Der Umsatz setzt seinen beeindruckenden Wachstumskurs fort und nähert sich der Marke von 1,1 Milliarden Franken
Die Gesundheitsversicherungen für Unternehmen und die berufliche Vorsorge setzten ihre bemerkenswerte Entwicklung auch 2025 fort: Mit einem Zuwachs von 600 Neukunden stieg die Gesamtzahl der bei der Groupe Mutuel versicherten Unternehmen auf 31 600. Damit bestätigt dieser Bereich sein Wachstum und bleibt, gemessen am Umsatz, der zweitgrösste Tätigkeitsbereich der Groupe Mutuel, noch vor den Zusatzversicherungen für Privatpersonen (VVG).
Der Gesamtumsatz im Bereich Unternehmen stieg um 76 Millionen Franken und erreichte 2025 erstmals 1,091 Milliarden Franken gegenüber 1,015 Milliarden im Jahr 2024, was einer Steigerung von 7,5 Prozent entspricht.
Die Krankentaggelder nach KVG und VVG verzeichneten einen sehr deutlichen Anstieg, mit Einnahmen von 675 Millionen Franken im Jahr 2025 gegenüber 619 Millionen im Jahr 2024. Zum Vergleich: 2022 lagen die Einnahmen bei 504 Millionen Franken. Innerhalb von drei Jahren sind sie also um 171 Millionen Franken oder mehr als 30 Prozent gestiegen.
In der Krankentaggeldversicherung liegt die Groupe Mutuel schweizweit weiterhin an vierter Stelle und damit vor den meisten Privatversicherern, was bemerkenswert ist.
Im Jahr 2025 stieg der Umsatz der Unfallversicherungen (Prämienvolumen UVG und UVGZ) leicht auf 170 Millionen Franken (2024: 161 Millionen).
Sehr
gutes
Ergebnis für die Gemeinschaftskasse
Per 1. Januar 2024 ist die GMP in die neue Sammelstiftung Groupe Mutuel überführt worden. Im Rahmen dieser Überführung wurde die Groupe Mutuel Vorsorge-GMP in Form einer Gemeinschaftskasse zu einer Organisation der Sammelstiftung.
Die Gemeinschaftskasse Groupe Mutuel Vorsorge-GMP ist mit 3035 angeschlossenen Unternehmen und mehr als 30 201 versicherten Personen sehr gut aufgestellt. In einem günstigen Börsenumfeld erzielten die Anlagen der Kasse eine ausgezeichnete Rendite von 5,13 Prozent.
Das verwaltete Vermögen stieg damit von 3,032 auf 3,5 Milliarden Franken bei einem Deckungsgrad von 114,8 Prozent. Die Einrichtung ist somit in der Lage, ihren Verpflichtungen in vollem Umfang nachzukommen, und verfügt über eine grosse Sicherheitsmarge.
Die BVG-Guthaben wurden 2025 mit 3,5 Prozent verzinst. Ein weiterer wichtiger Vorteil: In den letzten zehn Jahren haben die Versicherten der Groupe Mutuel Vorsorge-GMP durchschnittlich 2,65 Prozent zusätzliche Zinsen pro Jahr erhalten.
Überschaubare Grösse und menschliche Dimension schaffen mehr Kundennähe
Unternehmen finden ein umfassendes Angebot an Versicherungen für ihre Mitarbeitenden unter einem Dach. So lassen sich routinemässige Aufgaben einfach abwickeln, und das Unternehmen kann sich auf das Wesentliche konzentrieren.
Unsere Unternehmenskultur versetzt uns in die Lage, schnell und pragmatisch zu handeln. Darüber hinaus fördert unsere überschaubare Grösse die Nähe zu den Unternehmen, sodass unsere Sachbearbeiter und Ansprechpartner perfekt auf ihre Erwartungen eingehen können. Der starke Anstieg der Kundenzahlen in den letzten Jahren unterstreicht das Vertrauen in die Qualität unserer Arbeit –eine unserer obersten Prioritäten.
Win-win-Situationen beim betrieblichen Gesundheitsmanagement
Unsere 200 Experten und Spezialisten für die Verwaltung von Arbeitsunfähigkeiten, Absenzen und Gesundheit im Unternehmen bieten einen deutlichen Mehrwert. Sie sind für die Unternehmen da und schaffen Win-win-Situationen für alle Beteiligten (Angestellte, Arbeitgeber und Versicherer).
Unser Konzept des Betrieblichen Gesundheitsmanagements (BGM) bietet einen strukturierten Rahmen und eine Reihe von Instrumenten für den optimalen Umgang mit allen Situationen im Zusammenhang mit der Gesundheit der Mitarbeitenden.
In den kommenden Jahren werden wir insbesondere auf diesem Gebiet innovative Ansätze erarbeiten und unsere Leistungen als Vertrauenspartner unserer Kundenunternehmen weiter ausbauen.
Anhaltendes
Wachstum im Jahr 2025
Steigerung des Gesamtumsatzes um 76 Millionen Franken in einem Jahr
1,091 Milliarden Franken
Gesamtumsatz (+7,5%)
31 600 Unternehmen vertrauen uns (+600 Neukunden)
Aktive Unterstützung durch Experten zur Erhaltung von Produktivität und Gesundheit am Arbeitsplatz (BGM)
Erträge aus dem Versicherungsgeschäft
Schaden- und Leistungsaufwand für eigene Rechnung
Überschussbeteiligung der Versicherten
Risikoausgleich zwischen Versicherern
Betriebsaufwand für eigene Rechnung
Übriger Aufwand aus dem Versicherungsgeschäft
Aufwand aus dem Versicherungsgeschäft
Versicherungstechnisches
für Kapitalanlagen
Veränderung der Rückstellung für Risiken in den Kapitalanlagen
Ergebnis aus Kapitalanlagen der anteilgebundenen Lebensversicherung
Aktiven
Anlagen
Latente aktivierte, noch nicht amortisierte Abschlusskosten
Passiven
Realisierte Gewinne/Verluste aus Kapitalanlagen
Nicht realisierte Gewinne/Verluste aus Kapitalanlagen
Realisierte Gewinne/Verluste aus anteilgebundenen Lebensversicherungen
Nicht realisierte Gewinne/Verluste aus anteilgebundenen Lebensversicherungen
Abschreibungen/Zuschreibungen auf immaterielle Anlagen
Abschreibungen/Zuschreibungen auf Sachanlagen
Abschreibungen/Zuschreibungen auf Finanzanlagen
Abschreibungen/Wertberichtigungen auf Forderungen
Veränderung der versicherungstechnischen Rückstellungen für eigene Rechnung
Veränderung der versicherungstechnischen Rückstellungen der anteilgebundenen Lebensversicherungen
Veränderung der nicht versicherungstechnischen Rückstellungen
Veränderung der Rückstellungen für Risiken in den Kapitalanlagen
Veränderung der latenten aktivierten, noch nicht amortisierten Abschlusskosten
Veränderung der aktiven Rechnungsabgrenzungen
Veränderung
Veränderung der passiven Rechnungsabgrenzungen
Veränderung der passiven
in Kapitalanlagen
Nettoinvestitionen in anteilgebundene Lebensversicherungen
Nettoinvestitionen in immaterielle Anlagen
Nettoinvestitionen in Sachanlagen
Nettoinvestitionen in Finanzanlagen
Geldfluss aus Investitionstätigkeit
Gewinnausschüttungen an Aktionäre
Geldfluss aus Finanzierungstätigkeit
Bestand flüssige Mittel per 1.1.
Bestand flüssige Mittel per 31.12.
Nettoveränderung flüssige Mittel
Kapital der Organisation Gesetzliche Reserven aus dem Kapital
Gewinn- reserven
Konsolidiertes Ergebnis
Minderheitsanteile am Kapital
Verwendung Ergebnis 2023
Ausschüttung von Dividenden
Verwendung Ergebnis
Ausschüttung von Dividenden
Kapital der Organisation
Das Aktienkapital der Groupe Mutuel Holding AG ist auf 100 vinkulierte Namensaktien über CHF 1000 gemäss Statuten aufgeteilt.
Gewinnreserven
Der KVG-Anteil an den konsolidierten Gewinnreserven per 31.12.2025 beträgt kCHF 504 438 (2024: kCHF 585 881).
Theoretischer Goodwill aus dem Erwerb von Anlagevermögen
Der Goodwill aus Anschaffungen wird zum Zeitpunkt des Erwerbs direkt im konsolidierten Eigenkapital verbucht.
Theoretische Auswirkung auf die konsolidierte Erfolgsrechnung 2025
Ergebnis
Theoretisches konsolidiertes Ergebnis, inkl. Goodwill-Abschreibung
Theoretische Auswirkung auf die konsolidierte Bilanz
Konsolidiertes Eigenkapital nach Bilanz
Theoretische Aktivierung des Nettobuchwerts des Goodwills
Theoretisches Eigenkapital, inkl. Nettobuchwert des Goodwills
Konsolidierte Erfolgsrechnung nach Branche
Erträge aus dem Versicherungsgeschäft
Schaden- und Leistungsaufwand für eigene Rechnung
Überschussbeteiligung der Versicherten
Risikoausgleich zwischen Versicherern
Betriebsaufwand für eigene Rechnung
Übriger Aufwand aus dem Versicherungsgeschäft
Aufwand aus dem Versicherungsgeschäft
Versicherungstechnisches Ergebnis der Versicherung
Aufwand für Kapitalanlagen
Veränderung der Rückstellung für Risiken in den Kapitalanlagen
Ergebnis aus Kapitalanlagen der anteilgebundenen Lebensversicherung
Übriger betrieblicher
Grundsätze der Rechnungslegung
Rechnungslegungsstandard
Die konsolidierte Jahresrechnung wird gemäss den Empfehlungen zur Rechnungslegung Swiss GAAP FER erstellt, deren Rechnungslegungsstandards vollständig eingehalten werden. Die konsolidierte Jahresrechnung vermittelt ein realitätsgetreues Bild der Vermögens-, Finanzund Ertragslage der Groupe Mutuel.
Die Norm Swiss GAAP FER 41 ist am 1. Januar 2012 für die statutarische Jahresrechnung der Krankenversicherungen in Kraft getreten. Die Groupe Mutuel wendet diese Norm in Verbindung mit der Norm Swiss GAAP FER 30 für die Erstellung der Konzernrechnung seit dem Geschäftsjahr 2018 an. Die Anwendung der SwissGAAP-FER-Normen erfolgt freiwillig.
Rundungsdifferenzen
Die in der Konzernrechnung aufgeführten Beträge werden auf tausend CHF gerundet. Als Folge kann beim Addieren der gerundeten Beträge eine Differenz zum ausgewiesenen Totalbetrag entstehen.
Konsolidierungsgrundsätze
Konsolidierungskreis
In die konsolidierte Jahresrechnung einbezogen sind alle Unternehmen, die direkt oder indirekt durch die Groupe Mutuel Holding AG kontrolliert werden. Kontrolle bedeutet, die geschäftlichen, finanziellen und operativen Tätigkeiten massgeblich beeinflussen zu können, um daraus entsprechenden Nutzen zu ziehen. Dies trifft normalerweise zu, wenn die Groupe Mutuel direkt oder indirekt mindestens 50 Prozent der Stimmrechte an einer Gesellschaft hält. Die erworbenen Gesellschaften werden ab dem Datum der Übergabe der Kontrolle der Geschäftstätigkeiten an die Groupe Mutuel in die Konzernrechnung einbezogen. Alle veräusserten Gesellschaften werden ab dem Veräusserungsdatum daraus ausgeschlossen.
Der Konsolidierungskreis ist im Anhang zu den Finanzdaten aufgeführt.
Konsolidierungsmethode
Nach der Methode der Vollkonsolidierung werden die Aktiven und Passiven sowie Aufwand und Ertrag der konsolidierten Gesellschaften ab dem Datum der Kontrollübergabe vollumfänglich erfasst.
Die Kapitalkonsolidierung erfolgt nach der Erwerbsmethode. Die Nettoaktiven von erworbenen Gesellschaften werden auf den Erwerbszeitpunkt nach Konzerngrundsätzen neu bewertet.
Die verbleibende Differenz zwischen dem Kaufpreis und den neu bewerteten Nettoaktiven wird mit dem konsolidierten Eigenkapital verrechnet. Die Auswirkungen einer theoretischen Aktivierung und Abschreibung des Goodwills werden im Anhang dargestellt.
Abschlussstichtag
Abschlussstichtag für alle in die konsolidierte Jahresrechnung einbezogenen Gesellschaften ist der 31. Dezember.
Konzerninterne Beziehungen
Alle Beziehungen und Transaktionen zwischen den konsolidierten Gesellschaften werden durch Verrechnung oder Elimination annulliert.
Bewertungsgrundsätze
Die Bewertung aller Aktiven und Passiven erfolgt nach einheitlichen Grundsätzen. Es gilt das Prinzip der Einzelbewertung.
Fremdwährungsumrechnung
Die Konzernrechnung wird in Schweizer Franken erstellt. Positionen in Fremdwährungen werden zum Kurs am Bilanzstichtag umgerechnet. Die Umrechnung von Fremdwährungstransaktionen erfolgt zum Kurs am Tag der Transaktion.
Kapitalanlagen
Die Grundstücke und Bauten werden einzeln zu Marktwerten nach der Wertermittlungsmethode DCF (Discounted Cash Flow) bewertet. Die Liegenschaften werden in einem 5- bis 10-jährigen Zyklus von einem Experten
bewertet. Die letzte Bewertung durch einen externen Experten erfolgte im Jahr 2021. Eine Immobilienschätzung kann durchgeführt werden, wenn sich die Nutzungsbedingungen einer Liegenschaft erheblich geändert haben, wie zum Beispiel nach einer Renovation.
Die im Lauf des Jahres erworbenen Liegenschaften werden im ersten Jahr zu ihrem Kaufpreis bewertet. Die Liegenschaften, die sich im Bau befinden, werden zu den tatsächlichen Baukosten zum Bilanzstichtag bewertet.
Obligationen und andere festverzinsliche Wertschriften werden nach deren Marktwert bewertet. Wertschwankungen werden als nicht realisierte Gewinne oder Verluste in der Erfolgsrechnung verbucht. Die Marchzinsen werden in den Konten der aktiven Rechnungsabgrenzung ausgewiesen.
Die Aktien werden zum Marktpreis bewertet, also zum Börsenwert am Abschlussstichtag. Wertschwankungen werden als nicht realisierte Gewinne oder Verluste in der Erfolgsrechnung verbucht.
Die den Kapitalanlagen zugewiesenen flüssigen Mittel werden in der Bilanz gemäss den Saldomeldungen oder Kontoauszügen unter den Finanzanlagen ausgewiesen, sofern sie nicht für das operative Geschäft benötigt werden.
Kollektive Kapitalanlagen, strukturierte Finanzprodukte, Futures-Verträge und Optionen werden zum Börsenwert am Abschlussstichtag geführt. Wertschwankungen werden als nicht realisierte Gewinne oder Verluste in der Erfolgsrechnung verbucht.
Die alternativen Anlagen werden gemäss den letzten verfügbaren Nettoinventarwerten bewertet. Wertschwankungen werden als nicht realisierte Gewinne oder Verluste in der Erfolgsrechnung verbucht.
Die Devisentermingeschäfte werden zu Marktwerten bewertet. Diese werden zur Deckung von Währungsrisiken bei Obligationen und anderen festverzinslichen Wertschriften verwendet.
Darlehen, Hypotheken, Festgeldanlagen und Policendarlehen werden zu Nominalwerten unter Abzug möglicher Wertberichtigungen ausgewiesen. Policendarlehen sind auf den Rückkaufswert begrenzt.
Die Arbeitgeberbeitragsreserven werden zum Nominalwert bilanziert. Der Wert wird jährlich überprüft und gegebenenfalls korrigiert.
Immaterielle Anlagen und Sachanlagen
Die immateriellen Anlagen und Sachanlagen werden zum Anschaffungswert bewertet, unter Abzug der Abschreibungen und der kumulierten Wertverluste. Sie werden gemäss der geschätzten Nutzungsdauer linear abgeschrieben:
- 5 Jahre bei Mobiliar - 3 bis 5 Jahre bei Betriebseinrichtungen
- 3 Jahre bei IT-Hardware und -Software - 3 Jahre bei Fahrzeugen
Die Bewertung der immateriellen Anlagen und Sachanlagen wird systematisch geprüft, wenn es einen Hinweis darauf gibt, dass der erzielbare Wert unter dem Buchwert liegen könnte.
Finanzanlagen
Der Bilanzwert der Finanzanlagen besteht aus den Investitionskosten, ohne die allfälligen Anschaffungskosten und nach Abzug der Wertberichtigungen, die der Erfolgsrechnung belastet werden.
Latente aktivierte, noch nicht amortisierte Abschlusskosten
Die Möglichkeit zur Aktivierung der Abschlusskosten gemäss Art. 65 Abs. 2 der Verordnung über die Beaufsichtigung von privaten Versicherungsunternehmen findet ausschliesslich bei der Lebensversicherung Anwendung.
Die maximale Quote für die Aktivierung der Abschlusskosten darf die entsprechende Quote für den Abzug bei der Berechnung des Rückkaufswerts nicht überschreiten.
Aktive Rechnungsabgrenzung
In der aktiven Rechnungsabgrenzung werden vorausbezahlte Aufwendungen des neuen Geschäftsjahres und noch nicht erhaltene Erträge des laufenden Geschäftsjahres verbucht.
Forderungen
Die Forderungen sind zum Nominalwert abzüglich allfälliger Wertberichtigungen bewertet. Für die Deckung der Inkassorisiken werden einzeln anhand von verschiedenen Debitorenkategorien Rückstellungen für Forderungen berechnet.
Dieser Posten umfasst die operativen flüssigen Mittel. Diese sind zu Nominalwerten bewertet.
Versicherungstechnische Rückstellungen für eigene Rechnung
Die Position der versicherungstechnischen Rückstellungen umfasst Schadenrückstellungen, Prämienüberträge, Deckungskapitalien, Rückstellungen für künftige Überschussbeteiligungen der Versicherten, Schwankungsrückstellungen sowie übrige versicherungstechnische Rückstellungen. Sie werden entsprechend der Bilanzen der verschiedenen Gesellschaften der Gruppe übernommen und nach aufsichtsrechtlich anerkannten versicherungsmathematischen Verfahren berechnet.
Die Schadenrückstellungen werden nach aufsichtsrechtlich anerkannten versicherungsmathematischen Verfahren (wie «Chain Ladder») berechnet.
Die Prämienüberträge werden einzeln pro rata temporis berechnet.
Die UVG-Deckungskapitalien werden nach den Berechnungsnormen gemäss Art. 108 UVV berechnet.
Die Deckungskapitalien der Lebensversicherung werden gemäss dem technischen Geschäftsplan und nach den ursprünglichen Tarifgrundlagen gebildet.
Rückstellungen für künftige Überschussbeteiligungen werden gebildet, um die notwendigen Mittel bereitzustellen, damit den Unternehmen der Anteil an der Gewinnmarge ihres eigenen Vertrags am Ende des Zeitraums, für den das Ergebnis berechnet wird, rückerstattet werden kann.
Die Schwankungsrückstellungen decken die Volatilität versicherungstechnischer Risiken wie eines unerwarteten Anstiegs der Schadenhäufigkeit, Verlusten aus Schadenregulierungen oder Veränderungen der Parameter zur Berechnung der Alterungsrückstellungen.
Die Alterungsrückstellungen werden nach dem prospektiven Prinzip des aktuellen Werts der zukünftigen Leistungen abzüglich des aktuellen Werts der zukünftigen Prämien nach dem Geschäftsplan berechnet.
Die übrigen versicherungstechnischen Rückstellungen beinhalten weitere versicherungstechnische Rückstellungen, die gemäss dem gültigen und genehmigten Geschäftsplan bewertet werden.
Nicht versicherungstechnische Rückstellungen
Wenn aufgrund von Vorfällen in der Vergangenheit in den kommenden Geschäftsjahren wirtschaftliche Einbussen zu erwarten sind, werden zulasten der Erfolgsrechnung Rückstellungen in der notwendigen Höhe gebildet.
Rückstellungen für Kapitalanlagerisiken
Diese Rückstellungen decken spezifische Marktrisiken bei Kapitalanlagen, um künftigen Schwankungen der aktuellen Werte Rechnung zu tragen. Die Bewertung der Rückstellungen erfolgt gemäss der «Risk Adjusted Capital»-Methode. Der Rückstellungssatz wird im Verhältnis zur erwarteten Rendite bestimmt, unter Berücksichtigung verschiedener Risikofaktoren (Volatilität der Strategie, erwartete Rendite entsprechend Strategie, Wahrscheinlichkeitsgrad).
Passive Rechnungsabgrenzung
In der passiven Rechnungsabgrenzung werden im Voraus erhaltene Erträge des neuen Geschäftsjahres und noch nicht bezahlte Aufwendungen des laufenden Geschäftsjahres verbucht.
Verbindlichkeiten
Die Verpflichtungen gegenüber Dritten und gebundenen Parteien werden zum Nominalwert aufgeführt.
Steuern
Laufende Steuern werden im gleichen Zeitraum verbucht wie die Einkommen und Aufwendungen, auf die sie sich beziehen. Latente Steuern werden gemäss den Steuersätzen jeder Gesellschaft ermittelt und auf der Grundlage temporärer Differenzen zwischen den Steuerwerten und den Buchwerten der Aktiven und Passiven berechnet.
Konsolidierungskreis
Konsolidierte Beteiligung nach der Methode der Vollkonsolidierung
Firmenname und Sitz Aktivität Gesellschaftskapital (in CHF)
Groupe Mutuel Holding AG, Martigny Holding
Groupe Mutuel Services AG, Martigny Dienstleistungsgesellschaft
ASMA CONSEIL SA, Martigny Dienstleistungsgesellschaft
Groupe Mutuel Versicherungen GMA AG, Martigny Versicherungen nach VVG und UVG
Groupe Mutuel Leben GMV AG, Martigny Lebensversicherungen
Groupe Mutuel Asset Management GMAM SA, Martigny Verwaltung von Kollektivvermögen
Avenir Krankenversicherung AG, Martigny Versicherungen nach KVG
Mutuel Krankenversicherung AG, Martigny
Philos Krankenversicherung AG, Martigny
AMB Versicherungen AG, Bagnes
nach KVG
nach KVG
nach KVG
Mutuelle Neuchâteloise Assurance Maladie, Neuchâtel Versicherungen nach KVG N/A**
Neosana AG, Zürich
Neosana Life AG, Zürich Dienstleistungsgesellschaft
Neosana Sales AG, Luzern Dienstleistungsgesellschaft
* ASMA CONSEIL SA wird zu 100 Prozent von der Groupe Mutuel Services AG gehalten.
** Mutuelle Neuchâteloise Assurance Maladie ist eine Stiftung nach den Artikeln 80 ff. ZGB.
*** Zu 100 Prozent von Neosana AG gehaltene Gesellschaften.
Änderung der Konsolidierungskreises
Die Avenir Krankenversicherung AG hat zum 1. Januar 2025 die Vermögenswerte und Verbindlichkeiten der Easy Sana Krankenversicherung AG übernommen. Diese Übernahme erfolgte durch Absorptionsfusion nach Art. 3 Abs. 1 Bst. a FusG. Beide Organisationen, die zu 100 Prozent (Stimmen und Kapital) gehalten werden, wurden per 31.12.2024 konsolidiert.
Die Mutuel Krankenversicherung AG hat zum 1. Januar 2025 die Vermögenswerte und Verbindlichkeiten der SUPRA-1846 SA übernommen. Diese Übernahme erfolgte durch Absorptionsfusion nach Art. 3 Abs. 1 Bst. a FusG. Beide Organisationen, die zu 100 Prozent (Stimmen und Kapital) gehalten werden, wurden per 31.12.2024 konsolidiert.
Neosana AG hat zum 1. Januar 2025 die Vermögenswerte und Verbindlichkeiten von Neosana Services GmbH übernommen. Diese Übernahme erfolgte durch Absorptionsfusion nach Art. 3 Abs. 1 Bst. a FusG. Beide Organisationen, die zu 100 Prozent (Stimmen und Kapital) gehalten werden, wurden per 31.12.2024 konsolidiert.
1. Erträge aus dem Versicherungsgeschäft
Prämienertrag
Prämien an Rückversicherer
Veränderung Prämienübertrag
Verdiente Prämien für eigene Rechnung
Sonstige Erträge aus dem Versicherungsgeschäft
2. Schaden- und Leistungsaufwand für eigene Rechnung
Schaden- und Leistungsaufwand
Kostenbeteiligung
Anteil der Rückversicherer am Aufwand für Versicherungsleistungen
Veränderung der versicherungstechnischen Rückstellungen
Veränderung der versicherungstechnischen Rückstellungen – Anteil Rückversicherer
Veränderung der versicherungstechnischen Rückstellungen der anteilgebundenen
Lebensversicherungen
Veränderung der versicherungstechnischen Rückstellungen der anteilgebundenen
Lebensversicherungen – Anteil Rückversicherer
3. Betriebsaufwand für eigene Rechnung
Personalaufwand
Verwaltungsgebäude und Betriebseinrichtungen
In Rechnung gestellte Inkassokosten
Übrige Verwaltungskosten
Marketing, Werbung und Provisionen
Abschreibungen
Überschussbeteiligung aus Rückversicherung
5. Aufwand
6. Ergebnis aus Kapitalanlagen der anteilgebundenen Lebensversicherung
7. Übriger Betriebsertrag und -aufwand
Die übrigen Betriebserträge bestehen hauptsächlich aus Erträgen in Verbindung mit Provisionen, die im Versicherungsbereich erhoben werden, sowie aus administrativen Arbeiten, die Partnergesellschaften wie der Sammelstiftung Groupe Mutuel und der Genossenschaft Caisse Maladie de la Vallée d’Entremont in Rechnung gestellt wurden.
Der übrige Betriebsaufwand stammt aus eigenen Aufwendungen der Dienstleistungsunternehmen.
8. Ausserordentliches Ergebnis
Das ausserordentliche Ergebnis 2025 stammt hauptsächlich aus der Auflösung einer Rückstellung, die nach Beilegung eines Rechtsstreits hinfällig wurde. Das ausserordentliche Ergebnis 2024 steht im Zusammenhang mit der Übertragung der Verwaltung einer 3a-Bankstiftung und der Rückzahlung eines vollständig amortisierten Darlehens.
9.1 Kapitalanlagen
Grundstücke und Bauten
Obligationen und andere festverzinsliche Wertschriften
Aktien
Flüssige Mittel für Kapitalanlagen
Kollektive Kapitalanlagen
Anlagen
Alternative Anlagen: Die Konzerngesellschaften haben sich verpflichtet, 56,4 Mio. USD und 71,5 Mio. EUR in Private-Equity-Fonds sowie 6,7 Mio. USD und 32,2 Mio. EUR in Private-Debt-Fonds anzulegen. Zum 31.12.2025 sind Verpflichtungen in Höhe von 18,3 Mio. USD und 33,9 Mio. EUR für Private Equity und 3,8 Mio. USD und 16,7 Mio. EUR für Private Debt offen (31.12.2024: 11,9 Mio. USD und 27,8 Mio. EUR für Private Equity; 3,8 Mio. USD und 20,3 Mio. EUR für Private Debt).
Offene derivative Finanzinstrumente
Marktwert per 31.12.2025
9.2 Anlagen der anteilgebundenen Lebensversicherungen
Andere Kapitalanlagen aus der anteilgebundenen Lebensversicherung
10. Immaterielle Anlagen
Kumulierte Wertberichtigungen
Kumulierte Wertberichtigungen
Bruttowert
2025 wie auch 2024 gab es keine Wertminderungen auf immaterielle Anlagen.
Kumulierte Wertberichtigungen
Bruttowert
Kumulierte Wertberichtigungen
Abgänge
2025 wie auch 2024 gab es keine Wertminderungen auf Sachanlagen.
13. Aktive Rechnungsabgrenzung
14. Forderungen
31.12.2024
Schadenrückstellungen
Rückstellungen für künftige Überschussbeteiligungen der Versicherten
Versicherungstechnische BruttoRückstellungen
Anteile der Rückversicherer
Versicherungstechnische Rückstellungen für eigene Rechnung
Versicherungstechnische BruttoRückstellungen
Anteile der Rückversicherer Versicherungstechnische Rückstellungen für eigene Rechnung Schadenrückstellungen
Rückstellungen für künftige Überschussbeteiligungen der
15.2 Versicherungstechnische Rückstellungen der anteilgebundenen Lebensversicherungen
31.12.2024
Schadenrückstellungen
31.12.2025
Versicherungstechnische BruttoRückstellungen
16. Nicht versicherungstechnische Rückstellungen
Versicherungstechnische
Rückstellungen
Anteile der Rückversicherer Versicherungstechnische Rückstellungen für eigene Rechnung
Anteile der Rückversicherer Versicherungs-
Personal Steuern Andere
Personal: Diese Rückstellung berücksichtigt Überstunden und Urlaubstage zum 31. Dezember sowie sonstige Verpflichtungen gegenüber dem Personal.
Andere: In dieser Kategorie sind die Rückstellungen für laufende Rechtsstreitigkeiten, die Rückstellungen für Verluste durch Vermittler und die Rückstellungen für Provisionsstornierungen aufgeführt.
17. Rückstellungen für Kapitalanlagerisiken
18. Passive Rechnungsabgrenzung
19. Verbindlichkeiten
Verpflichtungen gegenüber Vorsorgeeinrichtungen
Arbeitgeberbeitragsreserve
Wirtschaftlicher Nutzen am 31.12.2024
Über- (+) / Unterdeckung (–) Wirtschaftlicher Anteil des Arbeitgebers Vorsorgeaufwand im Personalaufwand Vorsorgeeinrichtungen mit
Die Angaben basieren auf der Jahresrechnung per 31.12.2023 nach Swiss GAAP FER 26 der verschiedenen Vorsorgeeinrichtungen.
Wirtschaftlicher Nutzen am 31.12.2025
Über- (+) / Unterdeckung (–) Wirtschaftlicher Anteil des Arbeitgebers Vorsorgeaufwand im Personalaufwand
Die Angaben basieren auf der Jahresrechnung per 31.12.2024 nach Swiss GAAP FER 26 der verschiedenen Vorsorgeeinrichtungen.
Zur Sicherung eigener Verpflichtungen verpfändete oder abgetretene Aktien und Aktiven unter Eigentumsvorbehalt
In Verbindung mit Mieterkautionskonten
Steuersatz für latente Ertragssteuern
Groupe Mutuel Holding AG
Groupe Mutuel Versicherungen GMA AG
Groupe Mutuel Leben GMV AG
Groupe Mutuel Services AG
Von
Bedingte Verpflichtungen
Im Rahmen der Gruppenbesteuerung bei der Mehrwertsteuer haftet die Groupe Mutuel Holding AG solidarisch für die Verbindlichkeiten der Konzerngesellschaften gegenüber der Eidgenössischen Steuerverwaltung.
Ereignisse nach dem Bilanzstichtag
An seiner Sitzung vom 30. März 2026 hat der Verwaltungsrat der Groupe Mutuel Holding AG beschlossen, in einem ersten Schritt die Neosana AG mit ihren beiden Tochtergesellschaften Neosana Life AG und Neosana Sales AG durch eine Absorptionsfusion im Sinn von Art. 3 Abs. 1 Bst. a FusG zusammenzuführen.
Anschliessend wird die Groupe Mutuel Services AG ebenfalls durch eine Absorptionsfusion im Sinn von Art. 3 Abs. 1 Bst. a FusG die Aktiven und Passiven ihrer Schwestergesellschaft Neosana AG übernehmen. Alle Transaktionen werden rückwirkend zum 1. Januar 2026 wirksam.
Abgesehen von dem oben genannten Punkt sind nach dem Bilanzstichtag keine Ereignisse eingetreten, die einen massgeblichen Einfluss auf die Vermögens-, Finanz- und Ertragslage des vergangenen Geschäftsjahres haben könnten.
Den Bericht der Revisionsstelle zur Prüfung der Konzernrechnung der Groupe Mutuel Holding AG und ihrer Tochtergesellschaften finden Sie in der französischen Version des Geschäfts- und Finanzberichts 2025 der Groupe Mutuel auf Seite 91.
Die Beurteilung der Revisionsstelle vom 27. April 2026 bestätigt die Übereinstimmung mit Swiss GAAP FER und dem Schweizer Recht. EY empfiehlt der Generalversammlung der Groupe Mutuel Holding AG, die Jahresrechnung zu genehmigen.
Impressum
Redaktion
HR & Kommunikation
Konzept und Gestaltung Abteilung Marketing
Fotos
Thomas Masotti, Getty images
Herausgeber
Groupe
E-Mail presse@groupemutuel.ch