
Il 2025 è stato un anno caratterizzato da risultati solidi, in cui il nostro impegno collettivo ha dato frutti tangibili. Con un risultato consolidato di 115 milioni di franchi, è complessivamente un anno molto positivo per il Groupe Mutuel. I nostri obiettivi di redditività nelle assicurazioni private sono stati superati, a riprova della pertinenza delle scelte strategiche attuate negli ultimi anni e dell’impegno costante dei nostri collaboratori.
Al 31 dicembre 2025, oltre 734’000 assicurati – titolari e membri della famiglia – utilizzano lo Spazio clienti, ovvero il 54% della nostra clientela.
Dietro alla nostra volontà di affermarci come partner di riferimento globale nel settore della salute e della previdenza, sia per i privati che per le aziende, si nasconde una vera strategia di diversificazione che ha dimostrato la sua efficacia.
Ci sono anni che fungono da punti di riferimento, anni che confermano una direzione, e altri ancora che ricordano ciò che conta davvero. Il 2025 è stato un anno di conferma: conferma della nostra strategia, del nostro modello e della nostra capacità di coniugare performance economica e responsabilità umana.
Il 2025 ci riporta anche all’essenziale: l’umano. La nostra convinzione non è mai stata così forte: l'essere umano deve rimanere al centro di tutto. Delle nostre decisioni, delle nostre ambizioni, delle nostre relazioni sia con i nostri clienti che con i nostri team.
Questa filosofia l’abbiamo vista prendere forma, crescere, rafforzarsi. Si verifica ovunque l'impegno assuma una dimensione concreta. Si legge nella qualità delle relazioni, nella fiducia che costruiamo ogni giorno, nella coesione che ci unisce anche nei momenti più esigenti.
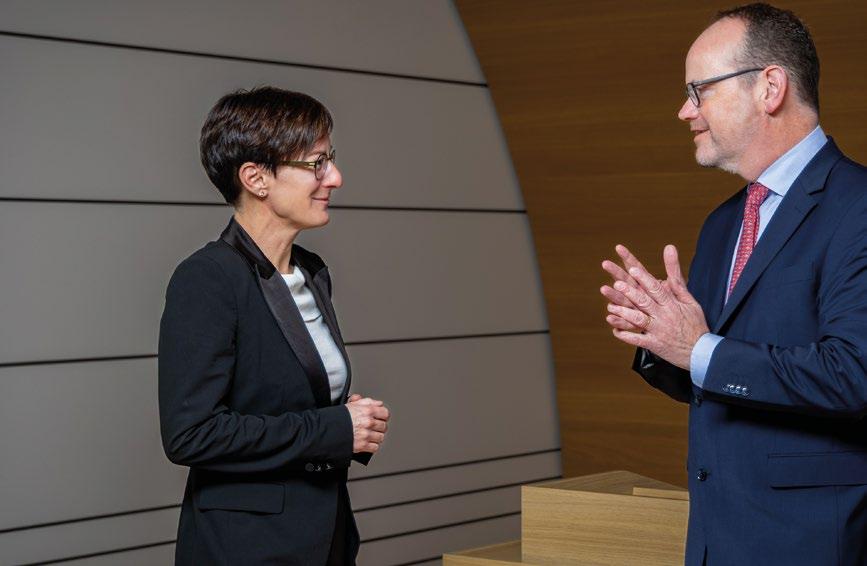
«Questa attenzione rivolta all’essere umano non è una semplice postura: è una leva di performance, fiducia e resilienza», precisa Karin Perraudin, presidente del Groupe Mutuel. «Il 2025 è stato un anno caratterizzato da risultati solidi, in cui il nostro impegno collettivo ha dato frutti tangibili. Con un risultato consolidato di 115 milioni di franchi, è complessivamente un anno molto positivo per il Groupe Mutuel. I nostri obiettivi di redditività nelle assicurazioni private sono stati superati, a riprova della pertinenza delle scelte strategiche attuate negli ultimi anni e dell’impegno costante dei nostri collaboratori.»
Le assicurazioni private così come la previdenza professionale hanno continuato a progredire, mostrando una dinamica contenuta e di qualità, radicata in una gestione rigorosa e in una volontà di miglioramento continuo. La crescita in questi settori accelera ed è incoraggiante.
«Nell’assicurazione di base, il nostro risultato tecnico positivo e la solidità della nostra solvibilità testimoniano un’ottima padronanza delle nostre fondamenta, nonostante un contesto sempre più complesso e mutevole», sottolinea Thomas Boyer, CEO del Groupe Mutuel. «Certo, non è stato tutto semplice.» La perdita di 44 000 assicurati nell’AOMS, sebbene prevista, ricorda la realtà di un mercato molto competitivo e la necessità costante di agilità e adattamento. »
«Ma questa situazione non ha frenato il nostro slancio. Al contrario, ci ha incitato ad andare avanti con maggiore lucidità, a rivedere i nostri approcci, a rafforzare la nostra coerenza collettiva. E mentre alcuni mercati si contraevano, altri acceleravano, tanto che abbiamo vissuto un eccellente anno 2025», afferma con soddisfazione il CEO.
La previdenza individuale e la previdenza professionale hanno registrato una crescita marcata, prova della rinnovata fiducia dei nostri clienti nelle nostre soluzioni e nella nostra capacità di sostenerli nei loro progetti più determinanti. È la prova che il processo di diversificazione delle nostre attività, iniziato alcuni anni fa, sta davvero dando i suoi frutti. Il settore Impresa continua anch’esso a progredire e consolida la propria posizione, con un fatturato che si avvicina a 1,1 miliardi di franchi, in aumento di 76 milioni di franchi.
«Al fine, gli obiettivi dell’azienda sono stati raggiunti, confermando in tal modo la pertinenza della nostra strategia e la nostra posizione unica sul mercato quale unico assicuratore completo nei settori della salute e della previdenza », aggiunge la presidente.
Il 2025 è stato contraddistinto da un'importante attualità politica legata al sistema sanitario svizzero. È il caso dei cantoni che dovrebbero rivedere la loro pianificazione ospedaliera almeno su una scala supraregionale, ma anche per quanto riguarda il prezzo dei medicinali che sono ancora e sempre troppo elevati in confronto internazionale.
Il TARDOC e diverse altre misure recentemente entrate in vigore mostrano tuttavia un'evoluzione positiva del sistema, mentre vari progetti di cure integrate stanno prendendo forma, sebbene rimangano ancora relativamente marginali.
La tavola rotonda nazionale sul contenimento dei costi ha portato alla definizione di un piano di risparmio pari ad almeno 300 milioni di franchi, la cui attuazione nel 2026 dipenderà in larga misura dagli attori del sistema.
«Apprezzo lo sforzo collettivo compiuto da tutti i partner del sistema sanitario che hanno compreso l'urgenza di trovare soluzioni concrete. Tuttavia, mi rammarico della mancanza di ambizione. Potremmo fare ancora di più e soprattutto ancora più rapidamente per cercare di contenere il forte aumento dei costi della sanità», analizza Thomas Boyer. Gli assicuratori malattia contribuiranno anch’essi a tali risparmi, in particolare attraverso una riduzione delle loro spese amministrative (obiettivo di riduzione di 40 milioni di franchi per tutti gli assicuratori), un’attuazione più efficiente dei modelli di prezzo, un’informazione mirata agli assicurati e un incentivo alle cure ambulatoriali.
Nel campo della digitalizzazione, il Groupe Mutuel apprezza e sostiene la revisione della cartella sanitaria elettronica (CSE), ma chiede una maggiore semplificazione per coinvolgere quanti più assicurati e attori intorno a questo progetto vitale per il futuro del sistema sanitario in Svizzera.
«È la pietra miliare delle riforme future. Senza la CSE, gli sforzi per ridurre le prestazioni inutili e migliorare il coordinamento delle cure non potranno essere realizzati su larga scala. La direzione presa è quella giusta, ma il ritmo rimane troppo lento. Occorre accelerare, soprattutto considerando il ritardo accumulato in questo settore a confronto internazionale.»», ritiene Thomas Boyer, CEO del Groupe Mutuel.
Sul piano politico, la pressione rimane molto forte con molteplici proposte per occupare il terreno. Tuttavia, la maggior parte di queste iniziative non affronta mai la radice del problema: il continuo aumento dei costi della sanità, proseguito nel 2025 con un incremento del 4,6%.
La diversificazione delle nostre attività, in particolare nella previdenza individuale e nella previdenza professionale, continuerà e si rafforzerà. Al di là di questa ambizione già ben avviata, continuiamo a consolidare l'esperienza cliente, in particolare attraverso la digitalizzazione, come pure l’impegno volto a rafforzare la nostra redditività. È così che è stata definita la strategia aziendale per il 2026-2028, con ambizione e sulla scia di quanto già avviato negli anni precedenti.
Queste ambizioni strategiche rafforzano le fondamenta che costituiscono la nostra attività. «Per noi è chiaro: per garantire il nostro futuro, dobbiamo continuare gli sforzi compiuti, in particolare nella gestione dei nostri costi, nel miglioramento continuo dei nostri processi e nel rafforzamento della nostra efficienza operativa», afferma Karin Perraudin, presidente del Groupe Mutuel.
Questi principi fondamentali sono pienamente in linea con il futuro che il Groupe Mutuel sta già iniziando a plasmare.
«Alzati sopra la tempesta e troverai il sole. »
Mario Fernández
L'intelligenza artificiale (IA), l'innovazione tecnologica, i nuovi strumenti digitali, la digitalizzazione dei nostri processi: sono tutti ambiti nei quali abbiamo continuato a gettare basi solide nel 2025, e che svilupperemo nel 2026 con progetti pilota strutturanti, una visione chiara e un'ambizione consapevole. «Occorre concentrarsi maggiormente sui progetti giusti e dare priorità alla redditività», esorta la presidente. Ne è un valido esempio il chatbot EVA, integrato nel nostro Spazio clienti, che sta riscuotendo un successo crescente e che risponde a quasi 1400 richieste al giorno, dal suo lancio nel settembre 2025. «Il Groupe Mutuel è ambizioso» prosegue Thomas Boyer. «Accelereremo ulteriormente i nostri investimenti per migliorare le nostre piattaforme tecnologiche. Dobbiamo rimanere flessibili per perfezionare l'automazione e accelerare ulteriormente la nostra diversificazione nella previdenza individuale e nella LPP. »
L’anno 2026 si profila quindi come un anno cruciale: una crescita sostenibile, esigente e coerente, basata non solo sulla redditività, ma anche sulla qualità e sulla diversificazione delle nostre attività.
Al di là delle vittorie, delle sconfitte, delle gioie o dei dolori, è in questa direzione che avanzeremo insieme. Uniti. Determinati. Solidali. Come ricorda Mario Fernández, artista e poeta cubano: «Alzati sopra la tempesta e troverai il sole. » Un invito a rimanere fiduciosi, a elevarsi, a guardare oltre, insieme, verso un futuro radioso.
Karin Perraudin Presidente del Consiglio d’amministrazione
Thomas Boyer Direttore generale
Groupe Mutuel 2025 2024
Evoluzione del numero di clienti nell’AOMS rispetto al 1.1 dell’anno successivo
Numero di clienti Impresa al 1.1. dell’anno successivo
Provvigioni acquisite/Fatturato (dati consolidati in migliaia di CHF)
Prestazioni d’assicurazione (dati consolidati in migliaia di CHF)
Risultato annuo (dati consolidati in milioni di CHF)
Numero di collaboratori al 31.12 (senza apprendisti)
Numero di apprendisti
Numero di agenzie
Numero di centri servizi 6 6
Costi sanitari: con il 4,6%, continua l'aumento nel 2025.
Nel 2025, secondo le nostre stime, l'aumento dei costi della sanità è del 4,6%.
Non è una buona notizia, in quanto i costi sanitari erano già aumentati fortemente del 4,3% nel 2024 (3,4% nel 2023, 3,3% nel 2022 e del 6,6% nel 2021). Ciò significa che l'aumento negli ultimi cinque anni supera il 22%. I costi sanitari continuano quindi ad aumentare di circa il 4% all'anno, mentre l'aumento medio annuo era di circa il 3% dal 2000 al 2020.
Dopo una relativa stasi nel 2019 e 2020, tale aumento continuo dei costi della sanità pesa fortemente su coloro che pagano i premi e in particolare sulle famiglie della classe media. Dato che i premi devono, per legge, coprire i costi, il rischio di un nuovo aumento sembra inevitabile questo autunno. Questa è una brutta notizia per il sistema sanitario svizzero, in particolare per coloro che pagano i premi. La qualità del sistema sanitario svizzero rimane notevole, ma il suo finanziamento a lungo termine appare sempre più problematico.
Impresa che si avvicina a un fatturato di 1,1 miliardi di franchi nel 2025 e assicura ora 31 600 aziende in Svizzera.
Nel 2025, il fatturato complessivo del settore
Impresa è cresciuto di 76 milioni di franchi e ha raggiunto 1,1 miliardi di franchi. È la prima volta che viene superata la soglia del miliardo. Il settore
Impresa rimane così la seconda fonte di reddito del Groupe Mutuel, davanti alle assicurazioni complementari. Questo ottimo risultato conferma la strategia di diversificazione avviata alcuni anni fa.
Nel 2025, 600 nuove aziende si sono unite al Groupe Mutuel, portando il totale a 31 600 aziende assicurate al 1° gennaio 2026. Per quanto riguarda l'assicurazione perdita di guadagno malattia, il Groupe Mutuel è oggi al quarto posto in Svizzera, davanti alla maggior parte degli assicuratori privati, il che è piuttosto notevole.
diminuzione del numero di dipendenti nel 2025.
Il Groupe Mutuel annovera 2 664 dipendenti fissi alla fine del 2025 (2 726 nel 2024). Inoltre, 40 apprendisti erano impiegati in tutti i settori dell'assicurazione. L'azienda attribuisce grande importanza alla formazione, con una media di 27 ore per dipendente. Il proseguimento della revisione dei documenti inviati nell’ambito del processo di assunzione di nuovi dipendenti ha consentito di risparmiare la stampa di diverse migliaia di pagine di carta nel 2025.
IA: l’agente virtuale EVA ha iniziato alla grande. Risponde a 1400 richieste al giorno!
Il Groupe Mutuel conferma al fine il suo ruolo di pioniere diventando il primo assicuratore svizzero a integrare un agente virtuale di tipo EVA all'interno di uno spazio clienti, consolidando la propria posizione in materia di innovazione al servizio degli assicurati. EVA ha già risposto a 100 000 messaggi dal 16 settembre 2025, il che rappresenta circa 1400 messaggi quotidiani.
Attraverso EVA, gli assicurati possono ora eseguire diverse azioni fondamentali come:
o Visualizzare la loro tessera d’assicurazione
o Verificare la copertura della loro assicurazione complementare
o Posticipare il pagamento di una fattura
o Consultare la loro ultima fattura
o Modificare la franchigia del loro contratto
o Cercare un terapeuta
Spazio clienti continua la sua soddisfacente crescita.
Il 54% dei clienti del Groupe Mutuel utilizza l'applicazione digitale.
Al 31 dicembre 2025, oltre 734 000 assicurati – titolari e membri della famiglia –utilizzano lo Spazio clienti, cioè il 54% della nostra clientela. Ciò rappresenta una crescita di oltre 81 000 account in un anno. Una crescita sostenuta dalle ottimizzazioni della navigazione per il comfort degli utenti, dall'aggiunta di nuove funzionalità e dalle azioni di marketing svolte durante l'anno.
L’impegno segue la stessa dinamica: con 13 milioni di sessioni registrate, lo Spazio clienti registra una progressione del 30%. Si afferma ora come il canale principale per le modifiche contrattuali (modello e franchigia), con il 49% delle modifiche effettuate online. Un passo importante verso la nostra ambizione di accrescere l'autonomia dei nostri assicurati.
Le interazioni in entrata continuano anch’esse a spostarsi verso il digitale: il 61% di esse passa tramite lo Spazio clienti (contro il 56% nel 2024), dimostrando un’adozione crescente e duratura. Per quanto riguarda la soddisfazione, i risultati rimangono solidi: 4,35 di media nell’applicazione e 4,7 sull’App Store – punteggi tra i migliori sul mercato, che confermano la qualità percepita dei nostri servizi digitali.
Per rafforzare l’uso e semplificare le procedure, sono stati apportati diversi miglioramenti significativi allo Spazio clienti nel 2025. L'ottimizzazione della gestione dei documenti e l'aggiunta di link d’accesso diretti su dispositivi mobili e sul web facilitano l'orientamento verso i servizi più utilizzati. In questa stessa dinamica, la nuova pagina «Aiuto & contatto» guida efficacemente gli assicurati verso le funzionalità già disponibili, contribuendo a ridurre il volume delle chiamate.
L'autonomia progredisce anche grazie alla pagina « La mia salute », che centralizza tutti i servizi sanitari, e all'evoluzione del percorso di modifica del contratto, ora più fluido. D’altro canto, è ora possibile effettuare la dichiarazione d’infortunio e di gravidanza tramite l'app mobile, il che rafforza il self-service e semplifica le procedure quotidiane.
L’adesione allo Spazio clienti è aumentata del 20% in due anni
Anno Numero di assicurati
31.12.2023 581 000
31.12.2024 687 000
31.12.2025 734 198
727 milioni di franchi risparmiati grazie al controllo delle fatture e alla digitalizzazione.
Nel 2025, il Groupe Mutuel ha ricevuto 20,8 milioni di fatture di prestazioni mediche, contro 21,2 milioni nel 2024. Questo volume di fatture corrisponde a 6,91 miliardi di franchi di tutti i tipi per l'anno 2025. I controlli e le correzioni effettuati con l’ausilio delle nuove tecnologie e grazie all’esperienza dei nostri dipendenti hanno consentito di ridurre le spese del 10,5%, ovvero quasi 727 milioni di franchi, il che rappresenta un alleggerimento dell’importo del premio di pari entità.
Nel 2025, i maggiori risparmi provengono da:
o altri trattamenti ambulatoriali con 186,1 milioni di franchi (19,3% percentuale risparmio realizzato)
o ospedalizzazioni / case di cura con 131,2 milioni di franchi (8,0% percentuale risparmio realizzato)
o TARMED (ambulatorio ospedaliero e medici) con 115,6 milioni di franchi (4,1% percentuale risparmio realizzato)
o trattamenti dentari con 83,5 milioni di franchi (42,8% percentuale risparmio realizzato)
Parità salariale: rinnovo del Label «We Pay Fair»
In linea con i nostri valori, ci assicuriamo di garantire una politica retributiva equa. Nel 2025, l’Università di San Gallo ci ha nuovamente conferito il marchio «We Pay Fair», che attesta il nostro rispetto del principio «a parità di lavoro, parità di salario» e la nostra applicazione di una equità salariale tra donne e uomini.
14,6 giorni o la rapidità dei rimborsi come valore aggiunto per i nostri clienti
Nel 2025, il termine di rimborso delle fatture emesse secondo il sistema del terzo garante (all’assicurato) è stato in media di 14,6 giorni contro 14,8 giorni nel 2024. Il rimborso delle fatture emesse secondo il sistema del terzo pagante (al fornitore di cure) è stato invece di 28,2 giorni in media nel 2025 contro i 28,3 giorni del 2024.
L'automazione delle fatture ha consentito di pagare l'82,2% delle fatture nel 2025 contro l'82,0% nel 2024.
Ottenimento del marchio «Friendly Work Space»
Nel novembre 2023, il Groupe Mutuel è stato certificato per la prima volta "Friendly Work Space", un marchio assegnato da Promozione Salute Svizzera. Tale marchio premia una gestione della salute in azienda (GSA) sistematica e sostenibile, basata su sei criteri di qualità sostenuti dalla Segreteria di Stato dell'economia (SECO) e dall'Ufficio federale della sanità pubblica (UFSP).
In un contesto di trasformazioni tecnologiche e cambiamenti sociali, il Groupe Mutuel ha lanciato una nuova strategia per gli anni 2026-2028. Questa prevede una semplificazione e una concentrazione delle sue attività attorno a tre assi: esperienza digitale, diversificazione e redditività.
Dal 1° gennaio 2025, il Groupe Mutuel ha semplificato la sua struttura organizzativa. Le assicurazioni Supra ed Easy Sana si sono fuse rispettivamente con Mutuel e Avenir. Così, il numero di casse malati del Groupe Mutuel è passato da sei a quattro: Avenir, Mutuel, Philos e AMB.
Per sensibilizzare i suoi dipendenti alla trasformazione digitale, il Groupe Mutuel ha lanciato la prima di due settimane tematiche dedicate all’intelligenza artificiale. Durante diversi webinar, degli esperti hanno presentato le molteplici sfaccettature di questa nuova tecnologia.
Il Groupe Mutuel ha lanciato il suo chatbot EVA, basato sull’intelligenza artificiale. Questo assistente virtuale è disponibile 24 ore su 24 per rispondere alle domande dei nostri clienti sulle loro assicurazioni complementari.
I preparativi per l'integrazione completa della nostra filiale Neosana sono iniziati. L’assorbimento del personale di Neosana dal 1 gennaio 2026 si inserisce nella nostra strategia che punta a rafforzare ulteriormente la distribuzione interna e a mettere l’esperienza cliente al centro delle nostre priorità.
Il 1° settembre, Stéphan Studer è succeduto a Sophie Revaz come responsabile del dipartimento Salute individuale e membro della Direzione generale. Leader riconosciuto e profondo conoscitore dei fornitori di cure, Stéphan rappresenta una risorsa fondamentale per il Groupe Mutuel.
Abbiamo anche lanciato la nuova assicurazione risparmio per bambini, VariaInvest Kids, che abbina risparmio garantito e investimenti in fondi d’investimento. Tale assicurazione completa così la nostra vasta gamma di prodotti nel settore Vita.
Oltre al suo core business, il Groupe Mutuel si è affermato con solidità come un attore riconosciuto sia nelle assicurazioni per aziende che nella previdenza professionale e individuale.
Il Groupe Mutuel è molto più di un'assicurazione malattia. Dietro alla nostra volontà di affermarci come partner di riferimento globale nel settore della salute e della previdenza, sia per i privati che per le aziende, si nasconde una vera strategia di diversificazione che ha dimostrato la sua efficacia. Proattivi e in continua trasformazione nei nostri settori di attività, siamo determinati a soddisfare le necessità sociali e ad anticipare le tendenze.
Affinché ogni assenza sia sostenuta, ogni ripresa dell’attività lavorativa supportata e ogni pensione garantita.
Grazie alla sua posizione saldamente radicata sul mercato, il Groupe Mutuel supporta in modo sostenibile tutte le aziende tramite un’offerta completa di assicurazioni malattia (indennità giornaliere malattia, IGM) e infortuni (LAINF/C) e soluzioni su misura nell’ambito della previdenza professionale (LPP).
La nostra proattività, la nostra competenza e la performance delle nostre soluzioni soddisfano sia le sfide socio-economiche attuali sia quelle future affrontate dalle PMI e dalle grandi strutture: l’aumento delle problematiche di salute mentale e dei disturbi muscoloscheletrici sul lavoro e l’incremento dell’assenteismo, l’efficacia della previdenza per la vecchiaia, ma anche l’attrattiva del datore di lavoro.
Vincent Claivaz
Responsabile del settore Salute & Previdenza - Clienti Impresa
«Il nostro anno 2025 è stato principalmente contraddistinto da un forte sviluppo degli affari nella previdenza professionale e da una solida base organizzativa nella Svizzera tedesca. I risultati dei nostri sondaggi dimostrano altresì la piena soddisfazione dei clienti, in particolare nella Svizzera tedesca, così come degli intermediari, che desiderano tutti continuare o addirittura sviluppare la collaborazione.
Nonostante le forti tensioni persistenti, dovute all'aumento della sinistrosità nelle assicurazioni sanitarie, il nostro futuro è promettente. Tutti questi elementi rafforzano la realtà secondo cui il Groupe Mutuel non è solo una semplice cassa malati, ma è anche un partner di riferimento nell’ambito della salute e della previdenza per tutti i tipi di aziende. »
Le cifre del settore Clienti
Impresa per l’anno 2025:
8/10
tasso di soddisfazione (CSAT) clienti.
Con più di 31 600 aziende che si affidano a lui, il Groupe Mutuel continua a curare la qualità della propria offerta nell’ambito della salute e della previdenza così come dei suoi servizi, contenendo al contempo i costi.
Questo risultato è tanto più significativo in quanto si registra in un contesto di aumento della sinistrosità legata in particolare all'esplosione dei casi psicosociali sul lavoro.
8/10 251
tasso di soddisfazione (CSAT) Intermediari.
Grazie a una solida rete di partner, il Groupe Mutuel mantiene legami duraturi con i suoi intermediari, attori che svolgono un ruolo essenziale nello sviluppo delle sue attività.
Questo risultato testimonia la fiducia che questi ultimi testimoniano nei confronti della qualità dei prodotti e dei servizi, nonché della nostra capacità di supportarli nelle loro attività.
Fatturato totale nella LPP (in milioni di CHF).
Grazie all’offerta completa, su misura ed efficace della Fondazione collettiva Groupe Mutuel e alla nostra solida esperienza nella previdenza professionale, registriamo anche quest’anno un progresso notevole in questo settore, sia nella Svizzera romanda che nella Svizzera tedesca (+ 15 milioni rispetto al 2024).
La digitalizzazione continua delle nostre piattaforme per intermediari, datori di lavoro e assicurati contribuisce altresì a questo successo, così come la competenza del nostro gestore patrimoniale Groupe Mutuel Asset Management e gli sforzi compiuti per garantire investimenti ESG.
Numero di specialisti in GSA
Attraverso i tre pilastri complementari che sono la promozione della salute, la prevenzione e la gestione delle assenze, supportati da un panel di specialisti nei settori del Care e del Case Management, il Groupe Mutuel si posiziona come partner di riferimento nella Gestione della salute in azienda.
In quest'ottica, sosteniamo tutti i tipi di datori di lavoro nel rendere la buona salute dei loro dipendenti un vero e proprio motore di performance.
I progetti di sviluppo e di trasformazione consentono al Groupe Mutuel di affermarsi come partner di riferimento sia in ambito sanitario che nella previdenza professionale e di soddisfare al meglio le esigenze delle sue aziende clienti.
L’impegno continua a concentrarsi in particolare nella digitalizzazione delle piattaforme destinate ai datori di lavoro e agli intermediari e nell'espansione nella Svizzera tedesca.
Gli ultimi anni sono stati decisivi per radicare in modo duraturo la previdenza individuale come pilastro strategico del Groupe Mutuel. Un completo rinnovo della nostra gamma di prodotti avviato nel 2023 ha consentito di proporre soluzioni adeguate alle esigenze attuali dei clienti e di consolidare al contempo il nostro vantaggio competitivo. Parallelamente, la progressiva costituzione di una rete di vendita efficiente, strutturata attorno alle agenzie generali, ha consolidato la nostra presenza sul territorio e rafforzato la nostra capacità di supporto personalizzato.
Queste fondamenta sono state completate da importanti programmi di trasformazione digitale e modernizzazione dei nostri sistemi, essenziali per sostenere la crescita futura e garantire un'esperienza cliente fluida. Questi sforzi congiunti stanno finalmente dando i loro frutti: nel 2025, la produzione di nuovi affari è aumentata di oltre il 30%, confermando in tal modo la pertinenza delle scelte strategiche attuate.
Lo sviluppo della previdenza individuale si inserisce pienamente nella strategia di diversificazione del Groupe Mutuel. L'attività di previdenza individuale, per sua natura a lungo termine, crea relazioni durature con i nostri clienti e contribuisce a rafforzare la stabilità complessiva del portafoglio del gruppo.
In qualità di unico assicuratore globale di persone in Svizzera, il Groupe Mutuel dispone di una posizione unica per innovare all’incrocio tra salute e previdenza. Ponendo l’essere umano al centro, questa posizione ci consente di immaginare soluzioni integrate, coerenti e realmente utili per sostenere i nostri assicurati. Essa rappresenta anche un forte vantaggio competitivo in un mercato in piena trasformazione.
dinamica di prodotti rafforzata
L’anno 2025 è stato ritmato da diversi lanci chiave: un prodotto a premio unico, studiato per soddisfare le esigenze di investimento e sicurezza dei clienti, così come una soluzione di risparmio dedicata ai bambini, che illustra la nostra volontà di coprire tutte le situazioni familiari.
Il nostro prodotto di punta VariaInvest continua a riscuotere un successo crescente.
La forte crescita dell'attività comporta un maggiore controllo della qualità degli affari. Nel 2025, abbiamo rafforzato i nostri dispositivi interni e moltiplicato le misure volte a garantire una crescita sana e sostenibile.
La digitalizzazione rappresenta un'altra sfida chiave: l'integrazione progressiva dell'assicurazione sulla vita nell'ecosistema IT globale del Groupe Mutuel migliora significativamente l'esperienza cliente.
Risultati molto positivi
L’anno registra una notevole crescita, sia in termini di produzione che di performance finanziaria. L'assicurazione sulla vita si impone ora come uno dei motori di crescita del Groupe Mutuel, confermandone il ruolo strategico e il potenziale di sviluppo a lungo termine.
Prospettive incoraggianti
Un mercato in piena trasformazione
Il mercato della previdenza individuale continua a evolversi sotto l'effetto di tendenze strutturali marcate.
L'invecchiamento demografico, l'aumento delle esigenze di sicurezza finanziaria e i cambiamenti sociali stanno ridefinendo le aspettative degli assicurati. A ciò si aggiungono incertezze economiche che rafforzano l'interesse per soluzioni previdenziali flessibili e orientate al lungo termine.
Parallelamente, l'ambiente normativo diventa più esigente, imponendo agli attori del mercato un adattamento permanente e una gestione rigorosa dei processi. In questo contesto, il potenziamento delle competenze delle reti di distribuzione si presenta come una leva decisiva per garantire la qualità della consulenza e accompagnare queste evoluzioni in modo responsabile.
Accelerazione dell’innovazione prodotti
Il lancio di soluzioni differenzianti e innovative costituirà un motore centrale per rafforzare il nostro posizionamento e soddisfare le nuove esigenze dei clienti, in particolare in materia di risparmio flessibile, protezione familiare e consolidamento patrimoniale.
Sviluppo di nuove sinergie e partenariati
La ricerca di alleanze mirate e collaborazioni intelligenti permetterà di ampliare la nostra presenza sul mercato, arricchire le nostre offerte e creare ulteriore valore aggiunto per i nostri assicurati.
Rafforzamento della rete di vendita
Un maggiore investimento nella formazione, negli strumenti e nel supporto ai consulenti previdenziali sarà essenziale per garantire una consulenza di alta qualità e sostenere la crescita a lungo termine.
Mantenimento di una traiettoria di crescita sostenibile
Tutte queste iniziative rientrano in un'ambizione chiara: perseguire una crescita forte, controllata e sostenibile, basata sulla solidità del modello di business e un radicamento costante nelle reali esigenze dei nostri clienti.
Questi orientamenti confermano l’ambizione del Groupe Mutuel di diventare un attore di riferimento nella previdenza individuale, abbinando performance, innovazione e vicinanza con i propri assicurati.
Numero di clienti Vita: 43 180
Volume di premi 2025: 91,4 milioni di CHF
Crescita 2025 vs 2024: + 5,3%
Profitto: 5,1 milioni di CHF
«La crescita sostenibile non si decreta, si costruisce. E insieme consolidiamo, acceleriamo e trasformiamo il futuro della previdenza individuale. »
Pascal Dinichert, Responsabile del settore Previdenza individuale
Il Groupe Mutuel è organizzato nella forma di holding. Le società che costituiscono la holding sono attive nei vari settori dell’assicurazione, in particolare in quello della salute e della previdenza, sia per i singoli individui che per le aziende.
Groupe Mutuel Holding SA appartiene integralmente a Fondation Groupe Mutuel, un’entità senza scopo di lucro. La fondazione sostiene il benessere, la promozione e la prevenzione della salute per la popolazione svizzera, attraverso molteplici attività.
La società affiliata Groupe Mutuel Services SA mette in particolare a disposizione delle altre società del gruppo la propria infrastruttura amministrativa nonché il proprio personale.
In modo analogo, Groupe Mutuel Asset Management GMAM SA si occupa della gestione di patrimonio collettiva per le altre società del gruppo.
Questa condivisione delle risorse consente di sviluppare sinergie di cui beneficiano tutte le società e i clienti. Le prestazioni di servizio sono nettamente distinte tra i vari rami assicurativi, in particolare tra l’assicurazione obbligatoria delle cure medico-sanitarie (LAMal) e le assicurazioni complementari (LCA), nonché tra le diverse società.
Tali servizi sono fatturati alle società secondo criteri di ripartizione oggettivi e conformi alle buone prassi vigenti nel settore, affinché il contributo di ciascuna società corrisponda all'effettivo utilizzo delle risorse. Tali ripartizioni sono inoltre verificate da un terzo indipendente.
Groupe Mutuel Services SA e Groupe Mutuel Asset Management GMAM SA possono altresì proporre le loro prestazioni a società terze, come accade, ad esempio, nei settori dell'assicurazione malattia o della previdenza professionale.
Assicurazione di base
avenir assicurazione malattia SA
philos assicurazione malattia SA
mutuel assicurazione malattia SA amb assicurazioni SA
Assicurazione privata
groupe mutuel assicurazioni gma SA
groupe mutuel vita gmv SA
fondation
Groupe Mutuel Holding SA
Gestione di patrimonio collettiva
Groupe Mutuel Services SA
Società di distribuzione
Neosana AG asset management
Contratti di prestazioni
Previdenza Salute
Caisse-maladie de la Vallée d’Entremont société coopérative
Mutuelle Neuchâteloise
Assicurazione malattia
Altri contratti di prestazioni
fondazione collettiva
libero passaggio Opsion
Altri istituti di previdenza clienti
Holding SA e delle loro attività
Nel 2025, a seguito delle fusioni per incorporazione tra Easy Sana Assicurazione Malattia SA e Avenir Assicurazione Malattia SA nonché tra SUPRA-1846 SA e Mutuel Assicurazione Malattia SA, Groupe Mutuel Holding SA detiene quattro assicuratori malattia, che propongono l’assicurazione obbligatoria delle cure medico-sanitarie, ossia: Mutuel Assicurazione Malattia SA, Philos Assicurazione Malattia SA, Avenir Assicurazione Malattia SA e AMB Assicurazioni SA
L’assicuratore privato che opera nell’ambito dell’assicurazione malattia complementare e commercializza l’assicurazione di patrimonio è Groupe Mutuel Assicurazioni GMA SA. Dal suo canto, la società Groupe Mutuel Vita GMV SA propone prodotti di assicurazione sulla vita.
La società Neosana AG, che consente di proporre prestazioni di mediazione nei settori dell'assicurazione sanitaria e dell'assicurazione sulla vita, sarà retroattivamente fusa per incorporazione con Groupe Mutuel Services SA dal 1° gennaio 2026.
Groupe Mutuel Services SA mette in particolare a disposizione delle altre società del gruppo la propria infrastruttura amministrativa e il proprio personale. La società Groupe Mutuel Asset Management GMAM SA è, invece, dedita alla gestione di patrimonio delle aziende del Groupe Mutuel e può proporre i suoi servizi a società terze.
Il Consiglio d’amministrazione è l'organo di gestione strategica di Groupe Mutuel Holding SA. È composto da cinque a nove membri, eletti per quattro anni. Decide in merito alla posizione e alla strategia aziendale, si occupa dell'alta direzione e dell'alta vigilanza, definisce l'organizzazione e i principi del sistema di controllo interno. Il suo lavoro è coadiuvato da tre commissioni specializzate: la Commissione d’audit e dei rischi, la Commissione progetti strategici e innovazione e la Commissione di retribuzione e nomine. Le Commissioni informano regolarmente il Consiglio d’amministrazione delle loro attività.
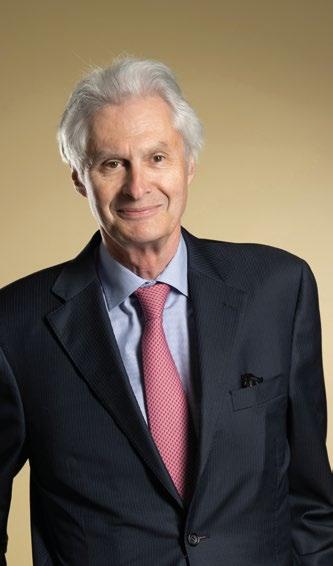
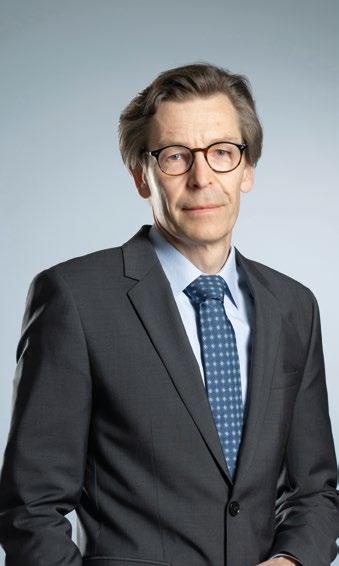
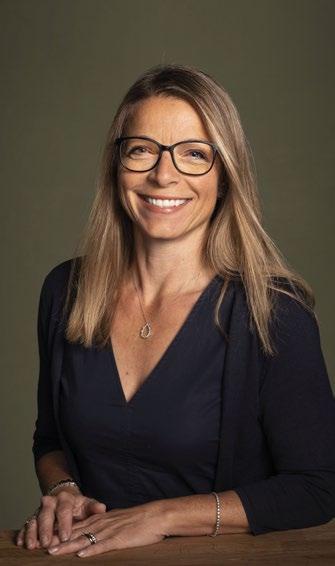
La Commissione d’audit e dei rischi
La Commissione d’audit e dei rischi è presieduta da JeanBlaise Conne ed è composta da altri due membri del Consiglio d’amministrazione. Si occupa essenzialmente di verificare l'integrità delle informazioni finanziarie, il rispetto delle leggi, dei regolamenti e delle direttive interne, della vigilanza del sistema di controllo interno e dei processi d’audit. Organizza e valuta inoltre la performance, le qualifiche e l'indipendenza dei revisori interni ed esterni.
La Commissione progetti strategici e innovazione
La commissione progetti strategici e innovazione è presieduta da Jürg E. Tschanz. Ne fanno parte altri tre membri del Consiglio d’amministrazione. Definisce e propone al Consiglio d'amministrazione la strategia di trasformazione e d’innovazione, di diversificazione e di maturità digitale, tenendo conto dell'evoluzione dell’ambiente tecnologico, politico e di mercato, nonché degli assi di sviluppo a medio e lungo termine del Groupe Mutuel. Definisce e propone inoltre la strategia d'utilizzo delle nuove tecnologie dell’informazione e della comunicazione al servizio dell’azienda. Esamina altresì la strategia di partenariati o di acquisizioni da implementare per raggiungere gli obiettivi prefissi ed emette le relative raccomandazioni nei confronti del Consiglio d’amministrazione. Segue infine l’avanzamento dei progetti correlati alle iniziative strategiche.
La Commissione di retribuzione e nomine
La Commissione di retribuzione e nomine è presieduta da Petra FeiglFässler ed è composta da altri due membri del Consiglio d’amministrazione. Essa propone al Consiglio d’amministrazione la remunerazione dei propri membri e dei membri della Direzione generale. Si occupa altresì della procedura di nomina e di sostituzione dei membri del Consiglio d’amministrazione e della Direzione generale. Fissa gli obiettivi individuali del direttore generale e li valuta. Riesamina infine regolarmente il sistema di retribuzione.
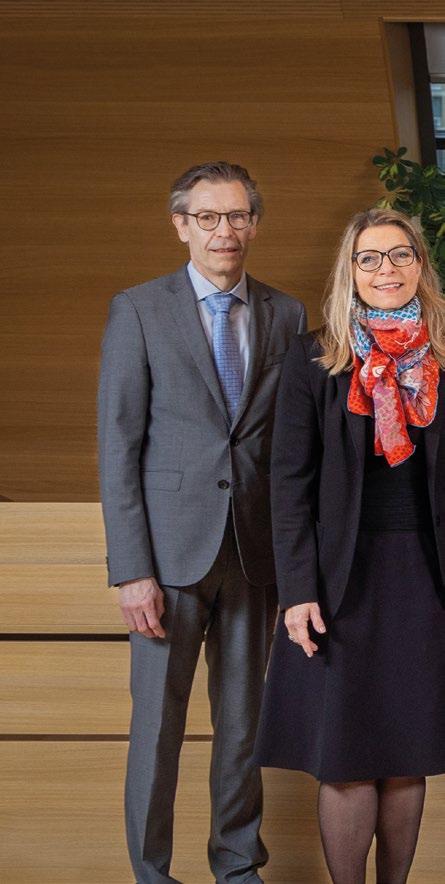
Karin Perraudin, presidente 2 Master HEC. Perito-contabile diplomata. Amministratrice di società.
Charles Relecom, vicepresidente 2, 3 Master in scienze attuariali e in matematica. Amministratore di società.
Fabio Naselli Feo, segretario 1, 2 Imprenditore. Amministratore di società.
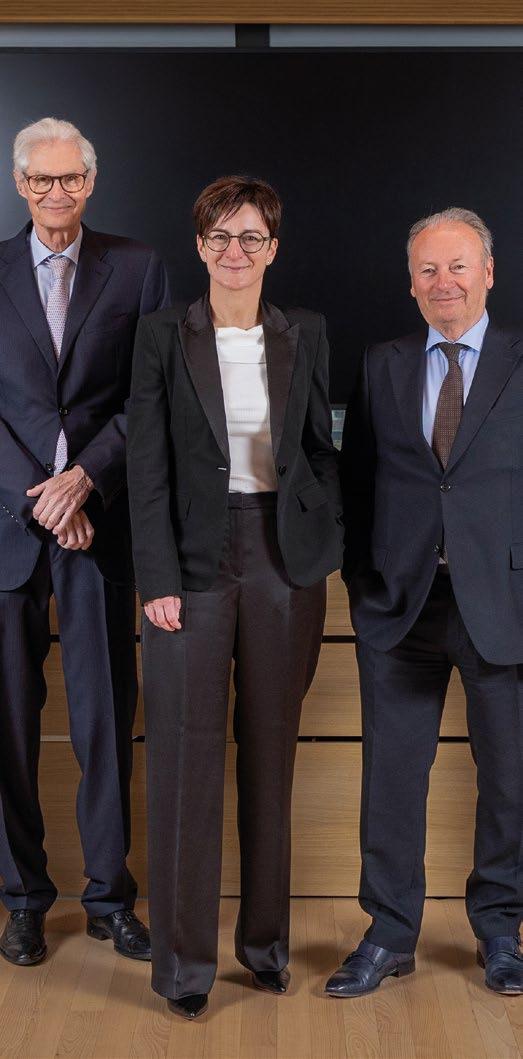
Marc-André Ballestraz, membro 1, 3 Master in scienze commerciali e industriali. Perito-contabile diplomato.
Jean-Blaise Conne, membro 1 Perito-contabile diplomato. Amministratore di società.
Petra Feigl-Fässler, membro 3 Laureata in scienze economiche HSG. Membro della Direzione e responsabile delle risorse umane di Migros Industrie.
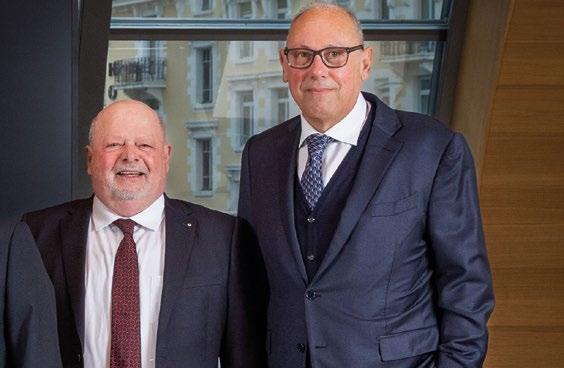
Jürg E. Tschanz, membro 2 MBA in Finance and Strategic Management. Imprenditore. Cofondatore e presidente di planitswiss.
Da sinistra a destra nella foto: Jürg E. Tschanz, Petra Feigl-Fässler, Jean-Blaise Conne, Karin Perraudin, Charles Relecom, Marc-André Ballestraz, Fabio Naselli Feo.
1 Membro della Commissione d’audit e dei rischi
2 Membro della Commissione progetti strategici e innovazione
3 Membro della Commissione di retribuzione e nomine
La gestione operativa del Groupe Mutuel e di tutte le sue società è di competenza della Direzione generale, composta da sette a otto membri nel 2025. Essa implementa le strategie approvate dal Consiglio d’amministrazione e attua i principi di gestione dei rischi. Inoltre, garantisce il monitoraggio degli sviluppi in ambito legale e regolamentare e vigila sulla loro osservanza.
Thomas Boyer, Direttore generale Master in scienze economiche / HEC.
Philippe Buthey, Tecnologia Diploma d’informatico di gestione ES.
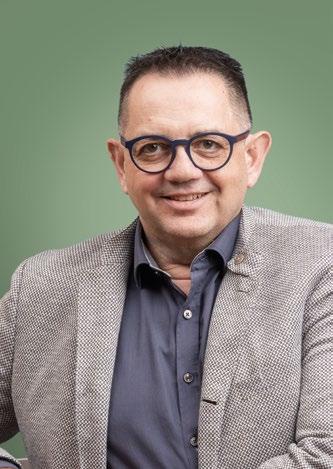
Vincent Claivaz, Salute & Previdenza Clienti Impresa Diploma di studi superiori nel settore alberghiero e della ristorazione. Diploma di gestione ospedaliera.
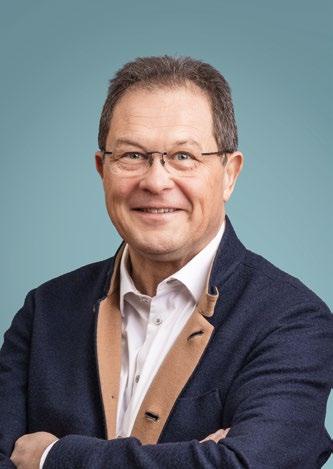
Thomas J. Grichting, Servizi Dottore in giurisprudenza / Avvocato.
Pierre-Luc Marilley, Relazione clienti Master in scienze economiche.
Cédric Scheiben, Distribuzione Executive MBA in servizi finanziari e assicurazioni.
François Murer, Finanze Bachelor in economia. Master in scienze attuariali.
Stéphan Studer, Salute Individuale (dal 1 settembre 2025), Master in scienze sociali. Executive MBA - Università di Ginevra. CAS in Health Care Administration.
Sophie Revaz , Salute Individuale (fino al 30 aprile 2025), Master in giurisprudenza/ Avvocato. Executive MBA.
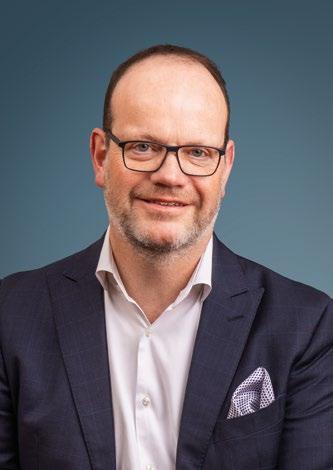
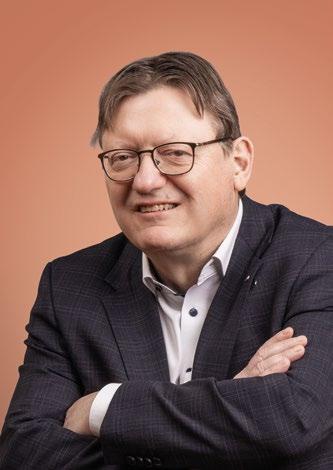
Da sinistra a destra e dall'alto verso il basso: Thomas Boyer, Philippe Buthey, Vincent Claivaz
Thomas J. Grichting, Pierre-Luc Marilley, Cédric Scheiben, François Murer, Stéphan Studer
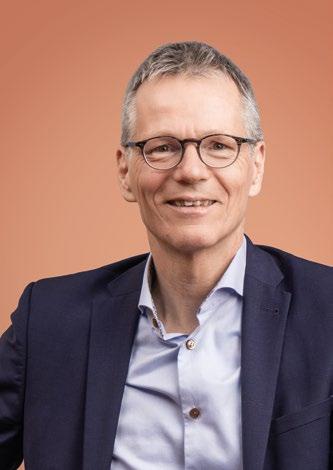
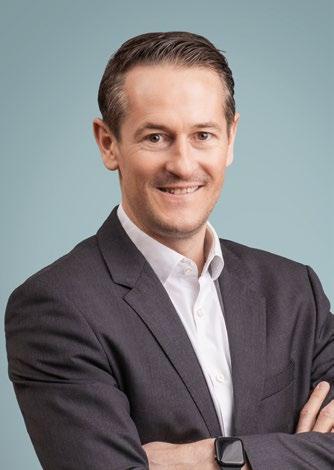
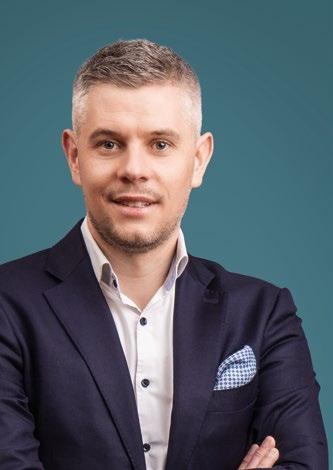
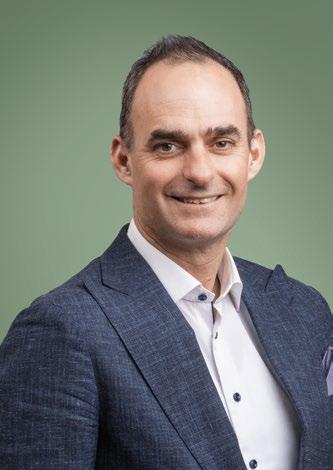
Groupe Mutuel Holding SA dispone di un Codice di condotta, adottato dagli organi dirigenti, per disciplinare tutte le sue attività.
Il Codice di condotta espone chiaramente i valori etici e professionali nonché le direttive di comportamento.
Tale Codice di condotta deve essere rispettato da tutti gli organi dirigenti e da tutti i dipendenti di Groupe Mutuel Holding SA o delle sue società. Esso è supportato da una piattaforma esterna specializzata e indipendente, che consente ai dipendenti di segnalare qualsiasi comportamento che non rispetti il Codice di condotta o le leggi in vigore. L'obiettivo è di proteggere sia i dipendenti stessi che l'azienda, preservando una buona governance all'interno del Groupe Mutuel.
Il Consiglio d’amministrazione ha adottato linee guida e principi in materia di gestione dei rischi e di controlli. Ha incaricato la Direzione generale di occuparsi della loro implementazione.
Il processo di gestione dei rischi e il sistema di controllo interno consentono di identificare i rischi potenziali, di analizzarli e di elaborare le misure adeguate.
L'implementazione della gestione dei rischi e del sistema di controllo interno segue il principio delle tre linee di difesa.
La prima linea di difesa è garantita dalla linea di management e dalle unità operative.
La seconda linea di difesa comprende le funzioni di controllo, in particolare le funzioni Compliance, Gestione dei rischi e Attuario responsabile.
L'audit interno costituisce la terza linea di difesa.
Le funzioni di controllo e l’Audit interno dispongono di un diritto illimitato all’informazione e godono dell’indipendenza necessaria per l’espletamento della loro attività.
La funzione Compliance si occupa della conformità alla legge e alla regolamentazione interna ed esterna del Groupe Mutuel nonché di quella di tutte le società che le hanno delegato l'espletamento della funzione Compliance.
La funzione Gestione dei rischi si occupa di monitorare e gestire adeguatamente i rischi, in particolare della revisione indipendente dei rischi e dei controlli, nonché della gestione del sistema di controllo interno.
L’audit interno coadiuva il Consiglio d’amministrazione nel suo ruolo di alta vigilanza. Lo informa regolarmente dell’esito dei suoi controlli e propone misure di miglioramento.
La retribuzione del Consiglio d’amministrazione di Groupe Mutuel Holding SA è disciplinata da un regolamento adottato dagli organi di tutte le società della holding.
La retribuzione prevede compensi fissi e rimborsi spese per rappresentanza e trasferte. Non è attribuito alcun compenso variabile. Per Groupe Mutuel Holding SA e Groupe Mutuel Services SA, la retribuzione è di 50 000 franchi per il presidente e di 30 000 franchi per le altre funzioni.
Per le altre società, la retribuzione è di 25 000 franchi per il presidente e di 24 000 franchi per le altre funzioni. Per le società d’assicurazione e i membri delle commissioni del consiglio della holding, la retribuzione annua è limitata a 10 000 franchi secondo il regolamento. La retribuzione annua totale dei membri del Consiglio d’amministrazione è limitata, indipendentemente dal numero di cariche di amministratore che ricoprono
all’interno delle società di Groupe Mutuel Holding SA. Il massimale è di 250 000 franchi per il/la presidente, di 120 000 franchi per il vicepresidente e per il presidente della Commissione d’audit e dei rischi, 110 000 franchi per i presidenti delle altre commissioni specializzate e 100 000 franchi per gli altri amministratori.
Su proposta della Commissione di retribuzione e nomine, il Consiglio d’amministrazione di Groupe Mutuel Holding SA stabilisce la retribuzione della Direzione generale. I principi di retribuzione dei membri della Direzione generale sono definiti in un regolamento emanato dal Consiglio d’amministrazione. Tale retribuzione è composta da uno stipendio fisso e da un'indennità variabile che dipende dai risultati dell'anno precedente.
La quota variabile versata dipende dal grado di realizzazione degli obiettivi nelle seguenti categorie:
o Risultati finanziari e operativi delle varie entità del Gruppo e obiettivi correlati ai progetti strategici.
o Obiettivi quantitativi e qualitativi individuali.
Gli obiettivi sono fissati per un anno e non è versata alcuna retribuzione differita. Gli eventuali onorari relativi a mandati professionali per conto del Groupe Mutuel presso altre società sono integralmente riversati all'azienda.
Nel 2025, la retribuzione complessiva in contanti (salari fissi e quote variabili) dei membri della Direzione generale è pari a 2 713 660 franchi. I contributi di previdenza del datore di lavoro sono pari a un totale di 454 328 franchi e altri emolumenti sono stati versati per un importo di 102 800 franchi. La retribuzione più elevata è stata percepita dal CEO con pagamenti in contanti pari a 654 512 franchi e contributi di previdenza del datore di lavoro pari a 118 643 franchi, più altri emolumenti pari a 24 000 franchi. Lo stipendio di base, tutte le quote variabili e le altre retribuzioni straordinarie sono inclusi nel pagamento in denaro.
Organigramma del Groupe Mutuel al 31.12.2025
Presidente
Karin Perraudin
Vicepresidente Segretario
Charles Relecom
Membro Membro Membro Membro
Marc-André Ballestraz
Stéphan Studer Direttore
Salute individuale
Jean-Blaise Conne Fabio Naselli Feo
Petra Feigl-Fässler
Thomas Boyer Direttore generale
François Murer Direttore Finanze
Philippe Buthey Direttore Tecnologia
Thomas Grichting Direttore Servizi
Vincent Claivaz Direttore
Salute & Previdenza Clienti Impresa
Jürg E. Tschanz
Pierre-Luc Marilley Direttore Relazione clienti
Cédric Scheiben Direttore Distribuzione
Risultato consolidato solido di 115 milioni di franchi nel 2025 di fronte alle sfide del sistema sanitario.
Leggera diminuzione del personale nelle assicurazioni sanitarie, ma forte crescita nella previdenza privata (Vita) e nella previdenza per la vecchiaia (LPP).
Crescita economica corretta con un PIL dell’1,3% nel 2025. Forti incertezze per il futuro
Secondo le ultime stime della SECO (Segretaria di Stato dell’economia), il PIL svizzero è cresciuto dell’1,3% nel 2025, mostrando una certa resistenza nonostante un contesto internazionale difficile. Questa crescita rimane leggermente inferiore alla media storica dell'1,8%. La domanda interna ha sostenuto l’economia, mentre l’industria è stata frenata.
Nel 2024, il prodotto interno lordo (PIL) della Confederazione è aumentato dello 0,8%, dopo l’aumento dell’1,2% dell'anno precedente, secondo la Segreteria di Stato dell'economia (SECO). Sempre secondo le stime provvisorie della SECO, la crescita nel 2026 si preannuncia debole, con una previsione dell’ordine dell'1,1%. L'economia svizzera non dovrebbe quindi entrare in recessione. Le prime tendenze indicano una lieve crescita del PIL per il 2026, ma la situazione economica generale a livello internazionale rimane estremamente fragile e volatile. Il clima generale di incertezza sul fronte economico e commerciale continua a pesare sulle prospettive dell’economia mondiale e, di conseguenza, sulla congiuntura svizzera.
L'inflazione in Svizzera, nel 2026, è prevista a un livello molto basso, generalmente compresa tra lo 0,3% e lo 0,5% in media annua secondo le proiezioni della BNS, della SECO e delle banche cantonali. Questa stabilità è sostenuta da un franco forte e da un calo dei prezzi all'importazione, che mantiene l'aumento dei costi ben al di sotto dei livelli osservati nella zona euro.
L’inflazione in Svizzera ha seguito una tendenza al ribasso, passando da un picco del 2,1% nel 2023 a un livello molto basso, con previsioni dello 0,2-0,3% per il 2025-2026. Questo rallentamento, caratterizzato da un'inflazione vicina allo zero, riflette una stabilizzazione dei prezzi al consumo, in particolare all'inizio del 2026, nonostante le variazioni settoriali e un contesto internazionale fragile che potrebbe accentuare un ritorno più marcato dell'inflazione.
Crescita soddisfacente per il settore delle assicurazioni svizzero
Conformemente alle previsioni dell’ASA, il settore delle assicurazioni non vita ha registrato una crescita superiore alla media con un volume di premi in aumento del 4,4%. Per quanto riguarda le assicurazioni sulla vita, la situazione è rimasta stabile. La previsione dei volumi dei premi per il 2025 rivela un quadro chiaro: il settore assicurativo si conferma un pilastro stabile per l'economia e per i clienti, anche in questi periodi di incertezza.
Il settore dell'assicurazione privata fa il bilancio di un anno 2025 che ha visto confermarsi le tendenze degli anni precedenti e consolidare la crescita del volume dei premi.
Ne risulta chiaramente che il settore assicurativo è ancora una volta all'altezza della sua reputazione, cioè di essere uno dei poli di stabilità dell'economia svizzera.
44 000 assicurati in meno nell’AOMS. Nuovo aumento dei costi sanitari del 4,6%
Dopo una forte crescita nel 2022 e nel 2023, seguita da una perdita nel 2024, il Groupe Mutuel ha vissuto un nuovo riequilibrio atteso e ha visto diminuire il numero dei suoi clienti di 44 000 assicurati nell'assicurazione obbligatoria delle cure medicosanitarie (AOMS) nel 2025. Negli ultimi quattro anni si può osservare un equilibrio quasi perfetto, il che rimane un bilancio molto positivo. La perdita di assicurati nel 2025 era prevedibile con l’aumento dei premi, volto a migliorare la solvibilità nell’assicurazione obbligatoria delle cure medico-sanitarie. Queste misure hanno consentito di rafforzare la solidità finanziaria delle quattro casse del Groupe Mutuel.
I risultati finanziari 2025 sono nel complesso molto buoni, con un risultato positivo di 115 milioni di franchi per il risultato consolidato (29 milioni nel 2024). Questo risultato è dovuto principalmente all’ottima tenuta degli investimenti, ma anche a risultati tecnici positivi e in crescita, mentre l’aumento dei costi sanitari prosegue come da previsioni.
I costi della sanità hanno continuato la loro impennata nel 2025. Secondo le nostre stime, a fine febbraio 2026, sono aumentati del 4,6%. In cinque anni, ciò rappresenta un aumento di oltre il 22%.
Il contenimento dell'aumento dei costi sanitari rimane una delle principali sfide. Tuttavia, per il momento, manca ancora una volontà politica più forte per adottare provvedimenti efficaci, ad esempio sui prezzi dei medicinali o sulla pianificazione ospedaliera.
1,315 milioni di clienti nel settore sanitario e previdenziale
L’intensa concorrenza e il nuovo forte aumento dei premi dello scorso anno hanno indotto un gran numero di assicurati a cambiare cassa malati e a ottimizzare le proprie assicurazioni.
Il Groupe Mutuel ha 44 000 assicurati AOMS in meno. Nonostante questa diminuzione prevista del numero di assicurati, per il secondo anno consecutivo, il Groupe Mutuel annovera 949 500 clienti nelle sue diverse casse malati (993 500 assicurati AOMS nel 2024).
Il numero di clienti individuali, di tutti i settori di attività, è quindi in leggero calo e ha raggiunto 1,315 milioni di assicurati nel 2025 (1,343 milioni nel 2024).
Il numero di assicurati nelle assicurazioni complementari continua la sua lieve crescita, mentre il fatturato rimane sostanzialmente invariato.
Il Groupe Mutuel rimane uno dei leader nel settore assicurativo in Svizzera. È altresì il maggiore assicuratore che ha la propria sede nella Svizzera romanda.
Il settore «Salute» rappresenta sempre la quota maggiore del fatturato, ma la diversificazione dà i suoi frutti soprattutto nella previdenza individuale (assicurazione sulla vita) e nella previdenza professionale (LPP).
Gli altri settori al di fuori di quello della “Salute” continuano a progredire al Groupe Mutuel e corroborano in tal modo il successo della sua strategia di concentrazione sui due assi principali che sono la previdenza e la salute, tanto per i privati quanto per le aziende.
Con risultati positivi per le azioni e le obbligazioni, il 2025 è stato
un anno soddisfacente per Groupe Mutuel Vita GMV SA. L’eccellente performance finanziaria ha permesso di realizzare un utile di 5,1 milioni di franchi nel 2025. Tale utile, sebbene in calo rispetto all’esercizio precedente, è dovuto agli investimenti strategici volti a sviluppare le nostre attività e a modernizzare il nostro sistema di gestione.
Per l’esercizio 2025, i premi lordi di Groupe Mutuel Vita GMV SA sono aumentati del 5,26%, ovvero 91,4 milioni di franchi (86,9 milioni nel 2024), in linea con la tendenza del numero di polizze in vigore (43 180 polizze in vigore al 31.12.2025 contro 41 400 al 31.12.2024).
La crescita del settore Impresa continua sia nelle assicurazioni sanitarie che nella previdenza professionale
La progressione del settore Impresa continua con 31 600 aziende assicurate, di cui 600 nuovi clienti nel 2025. Questo settore continua a crescere e rimane il secondo settore d’attività del Groupe Mutuel in termini di ricavi, davanti alle assicurazioni complementari private (LCA). L’anno scorso, il settore Impresa ha nuovamente registrato una progressione del fatturato complessivo, che è aumentato di 76 milioni di franchi, raggiungendo per la prima volta, nel 2025, la soglia di quasi 1,1 miliardi di franchi.
Per quanto riguarda l'assicurazione perdita di guadagno malattia, il Groupe Mutuel è oggi al quarto posto in Svizzera, davanti alla maggior parte degli assicuratori privati, il che è piuttosto soddisfacente.
L’anno 2025 ha permesso di rafforzare la solidità finanziaria di Groupe Mutuel Previdenza-GMP e di sostenere la volontà di garantire ai propri assicurati una sicurezza duratura. Grazie a una performance degli investimenti del 5,13%, è stato possibile attribuire un tasso d’interesse del 3,5%. Parallelamente, la riserva di fluttuazione di valore è stata rafforzata e raggiunge ora il 100% del suo obiettivo. Potrà garantire pienamente il suo ruolo di protezione degli averi contro le fluttuazioni che potrebbero verificarsi sui mercati finanziari.
Il grado di copertura ha ora raggiunto il 114,8% e rappresenta una vera garanzia di sicurezza in un contesto economico incerto. GMP dispone di una situazione solida e sana, che offre ottime prospettive a favore degli assicurati, in termini di sicurezza degli averi e di distribuzione dei risultati.
L’anno commerciale 2025 ha inoltre confermato che la soluzione proposta da GMP soddisfa le attese di un numero crescente di aziende, con oltre 400 nuovi contratti firmati per più di 25 milioni di franchi di nuovi premi. Questa dinamica conferma la fiducia dei partner e dei clienti, che riconoscono la qualità del rapporto con GMP.
Il tasso di remunerazione degli averi LPP è stato fissato al 3,5% nel 2025. Un altro vantaggio notevole: negli ultimi dieci anni, gli assicurati di Groupe Mutuel Previdenza-GMP hanno beneficiato in media di un interesse aggiuntivo del 2,65% all'anno.
Nonostante le tensioni commerciali, l'incertezza politica e i bassi investimenti al di fuori delle infrastrutture tecnologiche, l'evoluzione economica nel 2025 è stata modesta, ma positiva. La crescita mondiale oscilla intorno al 3,2%, in rallentamento rispetto al 2024, mentre l'inflazione diminuisce globalmente, pur rimanendo elevata in alcuni paesi a causa di un aumento del protezionismo.
Sul piano geopolitico, il 2025 è stato un anno altamente instabile: il ritorno di Donald Trump alla Casa Bianca è stato accompagnato da un'offensiva tariffaria su larga scala, che ha creato un duro conflitto commerciale con la Cina e l'Europa. Le guerre in Ucraina e in Medio Oriente continuano, contribuendo a un clima di incertezza sulla sicurezza. Il commercio diventa uno strumento di pressione geopolitica e ridisegna le alleanze economiche.
La Svizzera, fortemente integrata nei mercati mondiali, ha subito direttamente queste tensioni. La crescita svizzera è rimasta moderata, intorno all'1,4%, sostenuta dai consumi interni, ma frenata dalla debolezza dell'Unione Europea e dagli aumenti dei dazi doganali americani. L'inflazione quasi nulla e la solidità del franco hanno tuttavia stabilizzato il potere d'acquisto. Sebbene la polarizzazione politica non sia così evidente come in alcuni paesi vicini, questa evoluzione pesa sul clima generale.
Nonostante le sfide economiche e geopolitiche, i mercati azionari mondiali hanno mantenuto una dinamica rialzista. Le aziende sono riuscite nuovamente ad adattarsi a questo nuovo ambiente, dimostrando ancora una volta la loro resilienza di fronte a venti contrari.
In termini di valore di mercato, e nonostante la debolezza dei rendimenti obbligazionari nel 2025, i guadagni registrati ammontano al 3,25% per l'assicurazione obbligatoria delle cure medicosanitari, al 5,02% per l'assicurazione complementare, infortuni e indennità giornaliera malattia e allo 0,61% per l'assicurazione sulla vita. Il risultato consolidato degli investimenti di capitale registra una plusvalenza di circa 170 milioni, contro i 323 milioni di franchi dell'esercizio precedente.
Nel 2026, l'economia mondiale dovrebbe rimanere resiliente, con una crescita attesa intorno al 3%, sostenuta dall'investimento tecnologico, in particolare nell'IA, che potrebbe compensare le difficoltà legate alle tensioni commerciali e geopolitiche. L'inflazione dovrebbe continuare a diminuire e ad avvicinarsi al 2,5% nelle economie avanzate.
115 milioni (risultato consolidato)
-44 000 assicurati nell’AOMS. Stabilità su 4 anni
1,315 milioni (numero totale di clienti individuali)
31 600 imprese assicurate (+600)
L’aumento dei costi sanitari prosegue. Risultati tecnici positivi.
Il fatturato del settore Salute ammonta a 6,454 miliardi di franchi, con un aumento di 46 milioni (6,408 miliardi di franchi nel 2024).
Le nostre stime sull'aumento dei costi sanitari nel 2025 sono dell'ordine del 4,6% alla fine di febbraio 2026, ovvero con circa il 95% delle fatture 2025 contabilizzate. Si tratta del quinto aumento consecutivo, con un incremento medio di oltre il 4% negli ultimi anni. Questo forte aumento è dovuto principalmente all'incremento dei costi di tre settori: la psicoterapia, le case di cura/Spitex e i laboratori di analisi.
Da cinque anni, l'aumento dei costi della sanità non rallenta. L’evoluzione è stata molto superiore alla media, che si situa al 3% circa dall'introduzione dell'assicurazione obbligatoria delle cure medicosanitarie (AOMS), nel 1996. In cinque anni è addirittura del 22%. Nel 2020, in piena pandemia, i costi della sanità sono diminuiti dello 0,3%. Nel 2021, l'aumento
Il volume dei premi lordi secondo la LAMal è diminuito a 5,048 miliardi di franchi nel 2025 (5,080 miliardi di franchi nel 2024). D’altra parte, le prestazioni assicurative diminuiscono leggermente a 4,772 miliardi di franchi (4,824 miliardi di franchi nel 2024).
Il risultato tecnico assicurativo ammonta a +122 milioni di franchi nel 2025 (-115 milioni di franchi nel 2024). Questi risultati tecnici positivi si verificano quando i premi riescono a coprire i costi, come è stato lo scorso anno a seguito di un nuovo aumento dei premi per coprire l'aumento dei costi.
osservato è stato del 6,6%, con un forte effetto di recupero rispetto all'anno 2020 contraddistinto dal Covid. Nel 2022, l'aumento è stato del 3,3%, del 3,4% nel 2023 e del 4,3% nel 2024. Per il 2026, stimiamo che i costi continueranno ad aumentare in modo simile al 2025, cioè tra il 4 e il 4,5%.
Le paure emerse negli ultimi anni si stanno purtroppo concretizzando. La tendenza a un forte aumento continuo dei costi sanitari rischia di proseguire nel tempo. Questa è la conseguenza di una certa inattività politica, dato che finora non è stato preso alcun provvedimento efficace per ridurre i costi. Le previsioni di diversi attori del sistema sanitario per il 2026 mostrano, infatti, che una nuova progressione dei costi, e quindi dei premi, minaccia di verificarsi.
La concorrenza tra assicuratori ha indotto un numero significativo di assicurati a cambiare cassa o a ottimizzare le proprie assicurazioni. L’anno commerciale 2025 si è chiuso, per il Groupe Mutuel, con un leggero calo.
Il numero di assicurati titolari di un’assicurazione di base (AOMS) ammonta a 949 500 al 1° gennaio 2026, contro 993 500 nel 2025, vale a dire un calo di 44 000 assicurati.
Facciamo notare che in quattro anni, il Groupe Mutuel ha stabilizzato il numero dei propri assicurati con due anni di crescita e due anni di calo.
Le assicurazioni complementari private (LCA e LAINF) proposte da Groupe Mutuel Assicurazioni GMA SA hanno chiuso l’esercizio 2025 con un utile di 50 milioni di franchi (contro un utile di 41 milioni nel 2024).
Risultato tecnico LAMal: 122 milioni di franchi di risultato positivo
Crescita del fatturato per le assicurazioni complementari e utile di 50 milioni di franchi
Il controllo delle fatture riduce i costi del 10,5% con un risparmio di 727 milioni di franchi
Per l’anno di cura 2025, il Groupe Mutuel ritiene che l'aumento dei costi sanitari sarà di oltre il 4,6%, secondo le nostre stime a fine febbraio 2025, cioè con il 95% delle fatture contabilizzate. Si tratta del quinto aumento consecutivo, con un incremento medio di oltre il 4% negli ultimi anni. Ricordiamo che, da quando è stata introdotta la LAMal, nel 1996, l’aumento medio è stato del 3%.
Il Covid-19 ha stravolto l’evoluzione dei costi dell’AOMS nel 2020, con una riduzione dei costi del -0,3%. Da allora, nel 2021 si è verificato un forte recupero. Con un aumento del 6,6% tra il 2020 e il 2021, la progressione stimata dei costi sanitari nell'assicurazione obbligatoria delle cure medico-sanitarie (AOMS) è stata molto più elevata rispetto agli anni precedenti. Questo aumento è proseguito con il 3,3% nel 2022, il 3,4% nel 2023 e il 4,3% nel 2024.
Evoluzione del costo netto per assicurato per gli anni di cura dal 2020 al 2025
Per quanto riguarda gli aumenti dei costi lordi per assicurato, i dati attuali sono i seguenti:
In generale, si osserva che il forte aumento dei costi sanitari nel 2025 è principalmente dovuto a tre fornitori i cui costi crescono più della media, come dimostra il grafico soprastante, con, in ordine: gli psicologi, le case di cura/Spitex e i laboratori di analisi.
Il settore degli psicologi è quello che registra l'aumento maggiore, con un incremento del +10,2% rispetto al 2024. Pertanto, ogni mese vengono spesi 6 franchi per assicurato per coprire queste spese di cura che, fino al 2023, erano a carico dell'AOMS solo su prescrizione di un medico psichiatra. Il settore delle case di cura e soprattutto Spitex è aumentato di circa il 5,9% nel 2025 rispetto all'anno precedente, così come i costi delle analisi di laboratorio che continuano a progredire dopo un anno di forte aumento del 10% nel 2024.
Aumento annunciato vs aumento effettivo dei premi/persona:
Esiste una discrepanza significativa tra l'aumento dei premi annunciato ogni anno a settembre per l'anno successivo e l'aumento effettivo registrato una volta terminato l'anno, come illustrato nel grafico soprastante. Ciò è dovuto principalmente all’ottimizzazione, da parte degli assicurati, dei loro premi, attraverso franchigie più elevate, e a un ricorso crescente ai modelli alternativi.
La spesa sanitaria in Svizzera continua a crescere più rapidamente rispetto alla media degli ultimi 20 anni. Per il 2025, le nostre stime attuali (a fine febbraio 2026) sono dell'ordine del 4,6%.
Per il 2026, l'aumento stimato è compreso tra il 4 e il 4,5%. È ancora molto difficile fare previsioni attendibili, poiché dal 1° gennaio 2026 entrerà in vigore la nuova tariffa TARDOC, con tutte le incertezze legate a una nuova modalità di fatturazione delle prestazioni. Sarà quindi necessaria una fase di transizione prima di poter valutare con maggiore precisione l'impatto di questa importante riforma sui costi sanitari. Per il 2027, è possibile che un effetto residuo dell'introduzione del TARDOC sia ancora presente. Le nostre stime prevedono un aumento del 4%.
Grazie alle performance positive delle azioni e delle obbligazioni, il 2025 è stato un anno soddisfacente per Groupe Mutuel Vita (GMV SA).
Questa buona performance finanziaria ha consentito di realizzare un utile di 5,1 milioni di franchi nel 2025 (7 milioni nel 2024).
Sebbene in leggero calo rispetto all’esercizio precedente, questo risultato riflette i nostri investimenti strategici volti a rafforzare in modo sostenibile il nostro sviluppo, a modernizzare i nostri strumenti e a sostenere la nostra ambizione di crescita a lungo termine.
Nel 2025, Groupe Mutuel Vita ha consolidato le competenze all’interno della propria rete di distribuzione globale e rafforzato l’assistenza nelle agenzie generali. Programmi di formazione strutturati e un supporto di prossimità hanno consentito di migliorare continuamente le competenze dei nostri oltre 200 consulenti.
Funzione Gestione dei rischi
La funzione Gestione dei rischi si occupa della gestione integrata dei rischi e dei controlli, che include l’esame indipendente dei rischi e dei controlli, oltre che l’animazione del sistema di controllo interno.
Nell'anno in esame, il totale di bilancio è aumentato del 3,43%, vale a dire di +37,9 milioni di franchi, ed è pari a 1141,4 milioni di franchi.
Tale crescita è dovuta agli investimenti finanziari che sono passati al 2,84% (+29,2 milioni di franchi). I fondi d’investimento e le azioni si sono evoluti in questo senso, con un aumento più marcato per le azioni (+12,67%) mentre si osserva un lieve calo per le obbligazioni (-0,51%).
Per l’esercizio 2025, i premi lordi di Groupe Mutuel Vita GMV SA sono aumentati del 5,26%, vale a dire 91,4 milioni di franchi (86,9 milioni nel 2024), in linea con la tendenza del numero di polizze in vigore (43 180 polizze in vigore al 31.12.2025 contro 41 400 al 31.12.2024).
Nel 2025, Groupe Mutuel Vita GMV SA ha registrato 43 decessi (43 nel 2024). L'importo totale delle prestazioni erogate ha raggiunto circa 2,4 milioni di franchi (3,3 milioni nel 2024). Il numero di notifiche di incapacità di guadagno è stato pari a 148, contro 162 nel 2024, per un importo di 2,6 milioni di franchi (2,2 milioni nel 2024). Il numero di polizze esigibili durante l’anno è stato di 717 (656 nel 2024), per un importo totale di 21,7 milioni di franchi (17,1 milioni nel 2024).
Aumento dei premi lordi del 5,26% a 91,4 milioni di franchi (86,9 milioni nel 2024)
Utile 2025 di 5,1 milioni di franchi (contro 7 milioni nel 2024)
43 180 polizze in gestione (41 400 nel 2024)
Proseguimento del successo commerciale del prodotto d’assicurazione VariaInvest
+76 milioni di franchi per il settore Impresa: crescita del fatturato complessivo con un totale di circa 1,1 miliardi di franchi.
4° posto a livello nazionale per le indennità giornaliere malattia.
L’assicurazione indennità giornaliere malattia e l’assicurazione contro gli infortuni continuano la loro progressione.
Ottima solidità finanziaria per la cassa comune Groupe Mutuel Previdenza-GMP.
Il fatturato continua la sua straordinaria crescita e si avvicina a 1,1 miliardi di franchi
Le assicurazioni sanitarie per le aziende e la previdenza professionale continuano la loro straordinaria crescita nel 2025, con un aumento di 600 nuovi clienti che fa salire a 31 600 il numero totale di aziende assicurate al Groupe Mutuel. Questo settore continua a crescere e rimane il secondo settore d’attività del Groupe Mutuel in termini di fatturato, davanti alle assicurazioni complementari sanitarie per privati (LCA).
Il fatturato complessivo del settore
Impresa registra una crescita di 76 milioni di franchi e raggiunge per la prima volta 1,091 miliardi nel 2025, rispetto a 1,015 miliardi nel 2024, vale a dire un incremento del 7,5%.
Le indennità giornaliere malattia LAMal e LCA registrano un aumento significativo, con ricavi pari a 675 milioni di franchi nel 2025, contro i 619 milioni del 2024. A titolo di confronto, nel 2022 tale cifra era pari a 504 milioni. In due anni è quindi aumentata di 171 milioni, ovvero di oltre il 30%.
Per quanto riguarda l'indennità giornaliera malattia, il Groupe Mutuel è oggi al quarto posto in Svizzera, davanti alla maggior parte degli assicuratori privati, il che è piuttosto notevole.
Nel 2025, il fatturato delle assicurazioni contro gli infortuni (volume dei premi LAINF e LAINFC) è leggermente aumentato a 170 milioni di franchi (161 milioni nel 2024).
Ottimo risultato per la cassa comune
Groupe
Dal 1° gennaio 2024, GMP si è trasformata in fondazione collettiva con la nuova denominazione Fondazione collettiva Groupe Mutuel. Nell’ambito di questa trasformazione, Groupe Mutuel PrevidenzaGMP è diventata un'entità della fondazione collettiva sotto forma di cassa comune.
La cassa comune Groupe Mutuel Previdenza-GMP registra un'eccellente salute con 3035 aziende affiliate per oltre 30 201 persone assicurate. In un contesto borsistico favorevole, gli investimenti della cassa hanno ottenuto un eccellente rendimento del 5,13%.
Il patrimonio gestito è così passato da 3,032 a 3,5 miliardi di franchi, con un tasso di copertura del 114,8%. L’istituto è quindi pienamente in grado di adempiere ai propri impegni e dispone di un ampio margine di sicurezza.
Il tasso di remunerazione degli averi LPP è stato fissato al 3,5% nel 2025. Un altro vantaggio non trascurabile: negli ultimi dieci anni, gli assicurati di Groupe Mutuel Previdenza-GMP hanno ottenuto in media un interesse aggiuntivo del 2,65% all'anno.
Una dimensione e un carattere a misura d’uomo per facilitare la prossimità
Le aziende trovano, sotto lo stesso tetto, una gamma completa di assicurazioni per i loro dipendenti. Ciascuno può così gestire facilmente gli aspetti amministrativi della propria azienda e concentrarsi sull'essenziale.
Grazie alla nostra cultura aziendale, agiamo in modo rapido e pragmatico. Inoltre, la nostra dimensione a misura d’uomo favorisce la vicinanza, consentendo ai nostri gestori e interlocutori dedicati di essere perfettamente all'ascolto delle aziende. La forte crescita del numero di clienti nel corso degli ultimi anni testimonia la loro fiducia nella qualità del nostro lavoro, che è uno dei nostri obiettivi principali.
Situazioni
win-win in materia di gestione della salute in azienda
Notevole valore aggiunto, i nostri 200 esperti e specialisti per la gestione delle incapacità lavorative, delle assenze e della salute in azienda, sono a disposizione delle aziende per garantire situazioni win-win per tutte le parti coinvolte (dipendente, datore di lavoro, assicuratore).
Il nostro concetto di Gestione della salute in azienda (GSA) propone un quadro strutturato e una gamma di strumenti per garantire una gestione ottimale di tutte le situazioni correlate alla salute dei dipendenti.
È proprio in questo ambito che intendiamo essere innovativi, rafforzando ulteriormente le nostre prestazioni, nei prossimi anni, quale partner di fiducia delle nostre aziende clienti.
Proseguimento della crescita
nel 2025
+76 milioni di franchi di aumento del fatturato complessivo in un anno
1,091 miliardi di franchi di fatturato globale (+4,2%)
La fiducia di 31 600 aziende (+600 nuovi clienti)
Supporto attivo di esperti per garantire la produttività e la gestione della salute aziendale (GSA)
dell’attività assicurativa
Oneri di sinistri e prestazioni per conto proprio
Partecipazione degli assicurati alle eccedenze
Oneri d’esercizio per conto proprio
Altri oneri dell’attività assicurativa
Oneri dell’attività assicurativa
da investimenti di capitale
Oneri da investimenti di capitale
Variazione dell’accantonamento per rischi negli investimenti di capitali
Risultato degli investimenti dell’assicurazione
Attivi
Spese di acquisizione latenti, capitalizzate, non ancora ammortite
Passivi
Utili e perdite realizzati su investimenti di capitali
Utili e perdite non realizzati su investimenti di capitali
Utili e perdite realizzati su investimenti delle assicurazioni vita legate a partecipazioni
Utili e perdite non realizzati su investimenti delle assicurazioni vita legate a partecipazioni
Ammortamenti/rivalutazioni su immobilizzazioni immateriali
Ammortamenti/rivalutazioni su immobilizzazioni materiali
Ammortamenti/rivalutazioni su immobilizzazioni finanziarie
Ammortamenti/correzioni di valore su crediti
Variazione degli accantonamenti tecnico-assicurativi per conto proprio
Variazione degli accantonamenti tecnico-assicurativi delle assicurazioni vita legate a partecipazioni
Variazione degli accantonamenti non tecnici
Variazione degli accantonamenti per rischi negli investimenti di capitali
Variazione delle spese di acquisizione latenti, capitalizzate, non ancora ammortite
Variazione di ratei e risconti attivi
Variazione di crediti
Variazione di ratei e risconti passivi
Variazione di risconti passivi delle imposte differite
Variazione dei conti di debiti
Flusso di fondi risultante dall’attività operativa
Investimenti netti negli investimenti di capitale
Investimenti netti negli investimenti delle assicurazioni vita legate a partecipazioni
Investimenti netti in immobilizzazioni immateriali
Investimenti netti in immobilizzazioni materiali
Investimenti netti in immobilizzazioni finanziarie
Flusso di fondi risultante dall’attività d’investimento
Distribuzioni di utili agli azionisti
Flusso di fondi risultante dall’attività di finanziamento
Stato delle liquidità al 1.01
Stato delle liquidità al 31.12
Variazione netta della liquidità
Capitale dell'entità
Attribuzione del risultato 2023
dei dividendi
annuo 2024
Attribuzione del risultato 2024
Distribuzione dei dividendi
Riserve legali da apporti del capitale
Riserve da utili
Risultato consolidato Quote di minoranza nel capitale
Capitale dell'entità
Il capitale azionario di Groupe Mutuel Holding SA è suddiviso in 100 azioni nominative di CHF 1 000 cadauna con limitazione della trasferibilità ai sensi dello statuto.
Riserve da utili
La quota LAMal delle riserve da utili consolidati al 31.12.2025 ammonta a KCHF 504'438 (2024: KCHF 585 881).
Goodwill d’acquisizione teorico delle immobilizzazioni
Il goodwill derivante dalle acquisizioni è direttamente contabilizzato nei capitali propri consolidati al momento dell'acquisizione
sul conto economico consolidato
Risultato consolidato teorico, incluso l'ammortamento del
Effetto teorico sul bilancio consolidato
Capitali
Attivazione teorica del valore contabile netto del goodwill
Fondi propri teorici, incluso il valore contabile netto del goodwill
Conto economico consolidato per settore
Proventi dell’attività assicurativa
Oneri di sinistri e prestazioni per conto proprio
Partecipazione degli assicurati alle eccedenze
Compensazione dei rischi tra assicuratori
Oneri d’esercizio per conto proprio
Altri oneri dell’attività assicurativa
Oneri dell’attività assicurativa
Proventi da investimenti
Variazione dell’accantonamento per rischi negli investimenti di capitali
Risultato degli investimenti dell’assicurazione sulla vita legata a partecipazioni
Principi di presentazione dei conti
Principi contabili
Il conto annuale consolidato è allestito conformemente alle raccomandazioni relative alla presentazione dei conti Swiss GAAP RPC e rispetta integralmente i principi contabili. Il conto annuale consolidato illustra in maniera fedele la situazione patrimoniale, finanziaria e dei risultati del Groupe Mutuel.
Gli standard Swiss GAAP RPC 41 sono entrati in vigore il 1° gennaio 2012 per i conti annuali statutari degli assicuratori malattia. Il Groupe Mutuel applica tali standard in relazione agli standard Swiss GAAP RPC 30 dall’esercizio 2018 per l’allestimento del conto consolidato. L’applicazione degli standard Swiss GAAP RPC è volontaria.
Differenze di arrotondamento
Nel conto consolidato, tutti gli importi sono arrotondati al migliaio di CHF. Di conseguenza, è possibile che in alcuni casi la somma degli importi arrotondati sia diversa dal totale arrotondato riportato.
Principi di consolidamento
Area di consolidamento
Tutte le società controllate direttamente o indirettamente da Groupe Mutuel Holding SA sono incluse nel conto consolidato del Groupe Mutuel. Per controllo si intende la possibilità di influenzare in modo determinante le attività commerciali, finanziarie e operative delle società controllate, per trarne il relativo beneficio. Ciò accade solitamente quando il Groupe Mutuel detiene, direttamente o indirettamente, almeno il 50% dei diritti di voto di una società. Le società acquisite vengono incluse nel conto consolidato a partire dalla data in cui il Groupe Mutuel ne assume il controllo delle attività commerciali. Tutte le società vendute vengono escluse dalla data della vendita.
L’area di consolidamento è illustrata nelle note integrative del bilancio.
Metodo di consolidamento
L’integrazione globale, utilizzata non appena il gruppo esercita il controllo della partecipazione, si basa sul principio di considerare le attività, le passività, i costi e i ricavi nel loro insieme.
Il consolidamento del capitale avviene secondo il metodo d’acquisizione. Gli attivi netti delle società acquisite vengono rivalutati al valore attuale a partire dal momento in cui avviene l’acquisizione secondo i principi del Groupe Mutuel.
La differenza tra il prezzo d’acquisto e gli attivi netti rettificati è compensata dai capitali propri consolidati. Gli effetti di un’attivazione e di un ammortamento teorici del goodwill sono presentati nella nota integrativa.
Data di chiusura del bilancio
Il giorno di riferimento di chiusura per tutte le società incluse nell'area di consolidamento è il 31 dicembre.
Relazioni interne
Le relazioni e le transazioni tra le società del gruppo sono annullate per mezzo di compensazioni o di eliminazioni.
Principi di valutazione
Principi di valutazione
La valutazione degli attivi e dei passivi è effettuata secondo criteri uniformi in ognuna delle voci del bilancio. Si applica il principio di base della valutazione individuale.
Conversione monetaria
Il conto consolidato è allestito in franchi svizzeri. La conversione di voci contabilizzate in valuta estera viene effettuata secondo il metodo del tasso di cambio alla chiusura. Le transazioni in valute estere sono convertite al tasso di cambio vigente il giorno della transazione.
Investimenti di capitali
I terreni e le costruzioni sono valutati singolarmente al loro valore di mercato secondo il metodo di valutazione DCF (Discounted Cash Flow). Gli immobili sono altresì oggetto di una perizia effettuata periodicamente
(cicli di cinque a dieci anni). L'ultima valutazione da parte di un perito esterno è stata effettuata nel 2021. Inoltre, può essere richiesta una valutazione quando le condizioni di utilizzo dell’immobile sono notevolmente modificate, ad esempio in seguito a una ristrutturazione.
Gli immobili acquisiti durante l’anno sono valutati al loro valore di acquisto, il primo anno. Gli immobili in costruzione sono valutati ai costi effettivi di costruzione, alla data del bilancio.
Le obbligazioni e altri titoli a reddito fisso sono valutati al valore di mercato. Le fluttuazioni di valore sono iscritte in bilancio come utili /oneri non realizzati del conto economico. Gli interessi maturati sono presentati nei ratei e nei risconti attivi.
Le azioni sono valutate al loro valore di mercato, ossia ai valori quotati in borsa alla data di chiusura dell’esercizio. Le fluttuazioni di valore sono iscritte in bilancio come utili /oneri non realizzati del conto economico.
I mezzi liquidi destinati agli investimenti di capitale sono presentati nel bilancio in conformità agli avvisi di saldo o agli estratti conto degli investimenti finanziari, a condizione che non siano necessari per l’attività operativa.
Gli investimenti collettivi di capitale, i prodotti strutturati, i contratti futures e le option sono valutati ai valori quotati in borsa alla data di chiusura del bilancio. Le fluttuazioni di valore sono iscritte in bilancio come utili /oneri non realizzati del conto economico.
Gli investimenti alternativi sono valutati secondo gli ultimi valori d’inventario netti disponibili. Le fluttuazioni di valore sono iscritte in bilancio come utili /oneri non realizzati del conto economico.
Le operazioni a termine in valuta estera sono valutate al valore di mercato. Queste sono utilizzate per coprire i rischi di cambio relativi alle valute delle obbligazioni e altri titoli a reddito fisso.
I prestiti, le ipoteche, i depositi a termine e i prestiti su polizza sono valutati al valore nominale al netto di eventuali rettifiche di valore. I prestiti su polizza sono limitati al loro valore di riscatto.
Le riserve dei contributi dei datori di lavoro sono iscritte all'attivo al
loro valore nominale. Il valore viene controllato annualmente e la voce rettificata se necessario.
Immobilizzazioni immateriali e materiali
Le immobilizzazioni immateriali e materiali sono valutate al valore di acquisto, al netto degli ammortamenti e delle perdite di valore accumulate.. Gli ammortamenti vengono effettuati in modo lineare e in base alla durata d’utilizzo attesa:
- 5 anni per il mobilio; - da 3 a 5 anni per le installazioni; - 3 anni per il materiale e i software informatici; - 3 anni per i veicoli.
Il valore delle immobilizzazioni immateriali e materiali è rivalutato ogniqualvolta vi sia un segnale che indichi che il loro valore recuperabile potrebbe essere inferiore al valore contabile.
Immobilizzazioni finanziarie
Il valore in bilancio delle immobilizzazioni finanziarie è costituito dal costo degli investimenti, senza eventuali costi di acquisizione, al netto delle rettifiche di valore imputate al conto economico.
Spese di acquisizione latenti, capitalizzate, non ancora ammortite
La possibilità di attivare le spese di acquisizione ai sensi dell'articolo 65 capoverso 2 dell'Ordinanza sulla vigilanza delle imprese di assicurazione private si applica esclusivamente all'assicurazione sulla vita.
L'aliquota massima per l'attivazione delle spese di acquisizione non deve superare l'aliquota corrispondente per la detrazione in caso di calcolo del valore di riscatto.
Ratei e risconti attivi
I ratei e risconti attivi includono le spese pagate in anticipo imputabili al nuovo esercizio e i ricavi relativi all’esercizio in corso che saranno incassati solo successivamente.
Crediti
I crediti sono valutati al valore nominale al netto di eventuali rettifiche di valore. Accantonamenti su crediti sono costituiti singolarmente per i diversi tipi di debitori per coprire i rischi di perdita d’incasso.
Questa voce include le liquidità operative, che sono valutate al loro valore nominale.
Accantonamenti tecnicoassicurativi per conto proprio
Gli accantonamenti tecnico assicurativi includono gli accantonamenti per sinistri, il differimento dei premi, le riserve matematiche, gli accantonamenti per future partecipazioni degli assicurati alle eccedenze, gli accantonamenti per fluttuazioni e altri accantonamenti tecnico-assicurativi. Essi sono inclusi come definiti nei bilanci delle varie società del gruppo e sono allestiti secondo i metodi attuariali raccomandati dalle autorità di vigilanza.
Gli accantonamenti per sinistri sono calcolati secondo metodi attuariali riconosciuti dalla legge sulla vigilanza, in particolare il cosiddetto metodo Chain-Ladder.
I differimenti dei premi sono calcolati individualmente secondo il metodo pro rata temporis.
Le riserve matematiche della LAINF sono calcolate secondo gli standard di calcolo definiti nell'articolo 108 OLAINF.
Le riserve matematiche dell’assicurazione vita sono costituite in base al piano d’esercizio tecnico e alle basi tariffarie originali.
Gli accantonamenti per partecipazioni future alle eccedenze sono costituiti per disporre di fondi necessari per rimborsare alle aziende la loro quota del margine di utile sul proprio contratto alla fine del periodo per il quale viene calcolato il risultato.
Gli accantonamenti per fluttuazioni coprono la volatilità dei rischi attuariali quali l’aumento inatteso della frequenza dei sinistri, le perdite per la liquidazione dei sinistri o le variazioni dei parametri utilizzati per il calcolo degli accantonamenti per senescenza.
Gli accantonamenti per senescenza sono calcolati in base al principio prospettivo del valore attuale delle prestazioni future meno il valore attuale dei premi futuri secondo il piano d’esercizio.
Gli altri accantonamenti tecnicoassicurativi includono gli altri accantonamenti attuariali valutati secondo i piani aziendali in corso e approvati.
Accantonamenti non tecnici
Se, in considerazione di eventi passati, vi è da attendersi che in esercizi futuri si verifichi un deflusso di mezzi, sono subito costituiti a carico del conto economico gli accantonamenti prevedibilmente necessari.
Accantonamento per rischi negli investimenti di capitali
Accantonamenti per rischi connessi agli investimenti di capitali sono costituiti per rischi specifici di mercato sugli investimenti di capitali, per tener conto delle fluttuazioni di valore attuali. Il metodo di valutazione degli accantonamenti utilizzato è quello del “Risk adjusted capital”. Il tasso di approvvigionamento è definito in funzione del rendimento atteso, integrando diversi fattori di rischio (volatilità della strategia, rendimento atteso della strategia, grado di probabilità).
Ratei e risconti passivi
I ratei e risconti passivi includono i ricavi incassati in anticipo relativi al nuovo esercizio e le spese imputabili all’esercizio in corso che saranno pagate solo successivamente.
Debiti
Gli impegni verso i terzi e le parti vincolate sono valutati al loro valore nominale.
Imposte
Le imposte correnti sono iscritte nello stesso periodo dei proventi e degli oneri a cui si riferiscono. Le imposte differite sono determinate secondo i tassi specifici di ciascuna entità e sono calcolate sulla base degli scarti temporali tra i valori fiscali e i valori contabili delle attività e delle passività.
Partecipazioni consolidate secondo il metodo dell'integrazione globale
Denominazione sociale e sede Attività Capitale sociale
Groupe Mutuel Holding SA, Martigny Holding
Groupe Mutuel Services SA, Martigny
ASMA CONSEIL SA, Martigny
Groupe Mutuel Assicurazioni GMA SA, Martigny
Groupe Mutuel Vita GMV SA, Martigny
di servizi
di servizi
sulla vita
Groupe Mutuel Asset Management GMAM SA, Martigny Gestione di patrimonio collettiva
Avenir Assicurazione Malattia SA, Martigny
Mutuel Assicurazione Malattia SA, Martigny
Philos Assicurazione Malattia SA, Martigny
AMB Assicurazioni SA, Bagnes
Mutuelle Neuchâteloise Assicurazione Malattia, Neuchâtel
Neosana AG, Zurich
secondo LAMal
secondo LAMal
secondo LAMal
secondo LAMal
secondo LAMal
di servizi
Neosana Life AG, Zürich Società di servizi
Neosana Sales AG, Lucerne Società di servizi
* ASMA CONSEIL SA è detenuta al 100% da Groupe Mutuel Services SA.
* Mutuelle Neuchâteloise Assicurazione Malattia è una fondazione ai sensi degli articoli 80 ss CC.
*** Società detenute al 100% da Neosana AG.
Modifica dell’area di consolidamento
Avenir Assicurazione Malattia SA ha rilevato, dal 1° gennaio 2025, le attività e le passività di Easy Sana Assicurazione Malattia SA. Tale rilevamento è avvenuto mediante una fusione per incorporazione ai sensi dell’art. 3 cpv. 1 let. a Lfus. Le due entità, detenute al 100% (diritti di voto e capitale), erano consolidate al 31.12.2024.
Mutuel Assicurazione Malattia SA ha rilevato, dal 1° gennaio 2025, le attività e le passività di SUPRA-1846 SA. Tale rilevamento è avvenuto mediante una fusione per incorporazione ai sensi dell’art. 3 cpv. 1 let. a Lfus. Le due entità, detenute al 100% (diritti di voto e capitale), erano consolidate al 31.12.2024.
Neosana AG ha rilevato, dal 1° gennaio 2025, le attività e le passività di Neosana Services GmbH. Tale rilevamento è avvenuto mediante una fusione per incorporazione ai sensi dell’art. 3 cpv. 1 let. a Lfus. Le due entità, detenute al 100% (diritti di voto e capitale), erano consolidate al 31.12.2024.
1. Proventi dell’attività assicurativa
Proventi da premi
Premi ceduti ai riassicuratori
Variazione dei differimenti dei premi
Premi incassati per conto proprio
Altri proventi dell’attività assicurativa
2. Oneri di sinistri e prestazioni per conto proprio
Oneri di sinistri e prestazioni
Partecipazione ai costi
Quota riassicuratori alle prestazioni per sinistri
Variazione degli accantonamenti tecnico-assicurativi
Variazione degli accantonamenti tecnico-assicurativi - Quota riassicuratori
Variazione degli accantonamenti tecnico-assicurativi delle assicurazioni vita legate a partecipazioni
Variazione degli accantonamenti tecnico-assicurativi delle assicurazioni vita legate a partecipazioni - Quota riassicuratori
3. Oneri d’esercizio per conto proprio
Spese per il personale
Locali amministrativi e impianti aziendali
Costi IT
Spese di contenzioso fatturate
Altre spese amministrative
Marketing, pubblicità e provvigioni
Ammortamenti
Partecipazione alle eccedenze di riassicurazione -
Totale
2024
5. Oneri da investimenti di capitale
2024
Mezzi
Risultato degli investimenti dell’assicurazione sulla vita legata a partecipazioni
2024
Altri investimenti di capitale provenienti dall’assicurazione sulla vita legata a partecipazioni
Altri investimenti di capitale provenienti dall’assicurazione sulla vita legata a partecipazioni
Altri investimenti di capitale provenienti dall’assicurazione sulla vita legata a partecipazioni
7. Altri ricavi e altri oneri d’esercizio
Gli altri ricavi d’esercizio derivano principalmente dai ricavi da provvigioni percepite nel campo delle assicurazioni e dal lavoro amministrativo fatturato a società partner quali Fondazione Collettiva Groupe Mutuel e Caisse-maladie de la vallée d'Entremont société coopérative.
Gli altri oneri d’esercizio derivano da spese proprie delle società di servizi.
8. Risultato straordinario
Il risultato straordinario del 2025 deriva essenzialmente dallo storno di un accantonamento diventato superfluo a seguito della risoluzione di una controversia. I proventi straordinari 2024 sono relativi alla cessione della gestione di una fondazione bancaria 3a e al rimborso di un prestito che era stato ammortizzato al 100%.
Mezzi
Strumenti derivati aperti
di mercato al 31.12.2024
9.2 Investimenti delle assicurazioni sulla vita legate a partecipazioni
Altri
10. Immobilizzazioni immateriali
11. Immobilizzazioni materiali
Valori di acquisizione Valori
Rettifiche di valore accumulate Valori
Valori di acquisizione
Valori
Nel 2025, come nel 2024, non è avvenuta alcuna svalutazione delle immobilizzazioni materiali.
13. Ratei e risconti attivi
14. Crediti
15.1 Accantonamenti tecnico-assicurativi per conto proprio
31.12.2024
Accantonamenti tecnico-assicurativi lordi
riassicuratori
Accantonamenti per future partecipazioni degli assicurati alle eccedenze
Altri accantonamenti tecnico-assicurativi
31.12.2025
Accantonamenti per sinistri
Differimenti dei premi
Accantonamenti per future partecipazioni degli assicurati alle eccedenze
Accantonamenti per
Altri accantonamenti tecnico-assicurativi
Accantonamenti tecnico-assicurativi lordi
Quota riassicuratori
15.2 Accantonamenti tecnico-assicurativi delle assicurazioni sulla vita legate a partecipazioni
31.12.2024
Accantonamenti
Accantonamenti per future partecipazioni degli assicurati alle
Accantonamenti tecnico-assicurativi lordi Quota riassicuratori
31.12.2025
Accantonamenti per future partecipazioni degli assicurati alle eccedenze
Accantonamenti
Personale: tale accantonamento tiene conto delle ore di lavoro straordinario e dei giorni di ferie al 31 dicembre, nonché di eventuali altri impegni nei confronti del personale dipendente.
Altro: gli accantonamenti per contenziosi pendenti, gli accantonamenti per perdite su agenti e gli accantonamenti per annullamento di provvigioni sono presentati in questa categoria.
17. Accantonamenti per rischi negli investimenti di capitali
Impegni nei confronti di istituti di previdenza
Riserve di contributi del datore di lavoro
Utilità economica al 31.12.2024
Istituti
Eccedenza (+) / insufficienza (-) di copertura
Quota economica del datore di lavoro Spese previdenziali nelle spese per il personale
I dati sono basati sui conti annui al 31.12.2023 conformemente agli standard Swiss GAAP RPC 26 dei vari istituti di previdenza.
Utilità economica al 31.12.2025
Istituti di previdenza con copertura eccedente
Eccedenza (+) / insufficienza (-) di copertura
Quota economica del datore di lavoro Spese previdenziali nelle spese per il personale
I dati sono basati sui conti annui al 31.12.2024 conformemente agli standard Swiss GAAP RPC 26 dei vari istituti di previdenza.
Attivi costituiti in pegno o ceduti a garanzia dei propri impegni e attivi soggetti a riserva di proprietà
In relazione a depositi di garanzia per affitti
Aliquota fiscale per le imposte differite sugli utili
Groupe Mutuel Holding SA
Groupe Mutuel Assicurazioni GMA SA
Groupe Mutuel Vita GMV SA
Groupe Mutuel Services SA
Fondation Groupe Mutuel Gestione
Impegni potenziali
Nell'ambito della tassazione di gruppo IVA, Groupe Mutuel Holding SA è responsabile in solido per i debiti delle società del gruppo nei confronti dell'Amministrazione federale delle contribuzioni.
Eventi posteriori alla data di chiusura del bilancio
Nella seduta del 30 marzo 2026, il Consiglio d’amministrazione di Groupe Mutuel Holding SA ha deciso, in un primo tempo, di procedere alla fusione di Neosana AG con le sue due filiali Neosana Life AG e Neosana Sales AG, mediante fusione per incorporazione ai sensi dell’art. 3 cpv. 1 let. a LFus. Successivamente, in un secondo tempo, Groupe Mutuel Services SA rileverà altresì, tramite una procedura di fusione per incorporazione ai sensi dell’art. 3 cpv. 1 let. a LFus, le attività e le passività della sua consociata Neosana AG.
L’insieme delle operazioni produrrà effetti retroattivi al 1 gennaio 2026.
Ad eccezione di quanto sopra indicato, dopo la data di chiusura del bilancio non si sono verificati eventi tali da influire in modo determinante sulla situazione patrimoniale, sulla situazione finanziaria e sui risultati dell'esercizio trascorso.
Si prega di riferirsi alla versione francese della Relazione sull’attività e del rapporto finanziario 2025 del Groupe Mutuel, pagina 91, per la relazione dell’ufficio di revisione sulla revisione dei conti consolidati di Groupe Mutuel Holding SA e delle sue società affiliate (il gruppo).
Il parere dell’ufficio di revisione del 27 aprile 2026 attesta la conformità alle Swiss GAAP RPC e alla legge svizzera. EY raccomanda all’Assemblea generale annuale di Groupe Mutuel Holding SA, Martigny, di approvare il bilancio presentato.
Redazione
Settore
Ideazione
Fotografie
Editore
Groupe
E-mail presse@groupemutuel.ch