y Siemens Energy expanden el gasoducto más grande de México
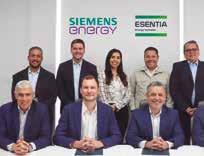
ESENTIA y Siemens Energy anunciaron avances en la Fase II del Plan de Expansión 2026-2028, un proyecto estratégico que fortalecerá la infraestructura de transporte de gas natural de México.
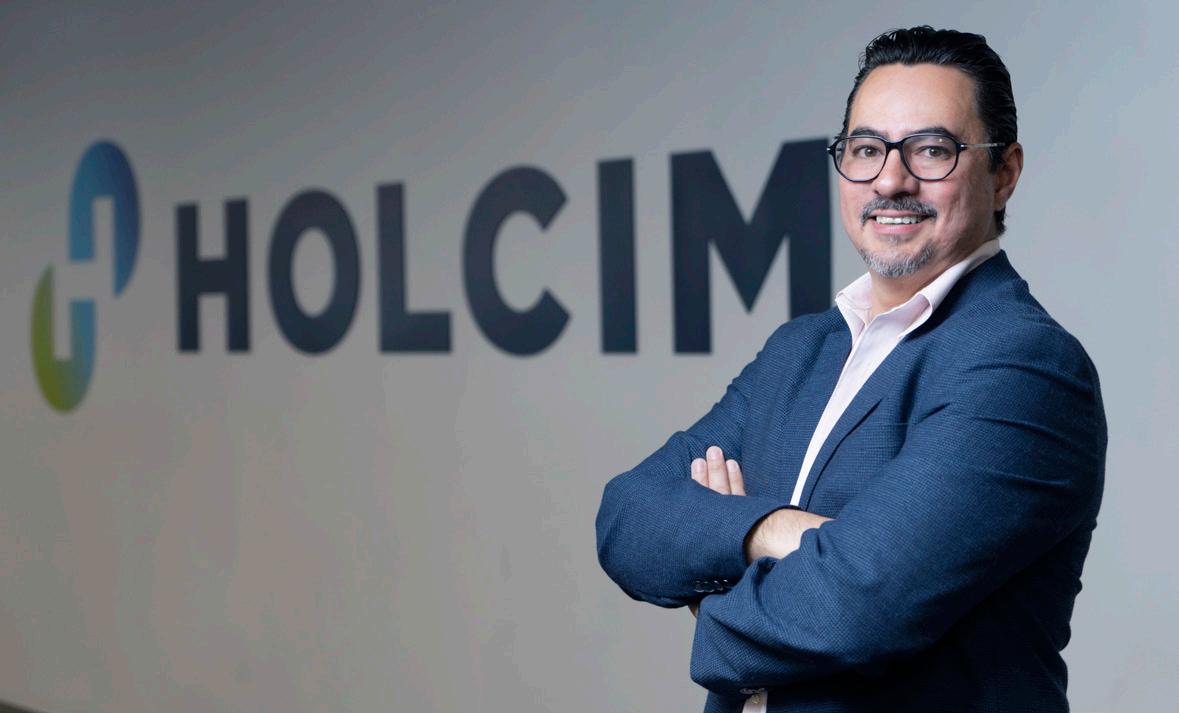
Holcim a través de Geocycle ha logrado reducir más de 37% de la energía térmica tradicional por energía alterna a partir de residuos”
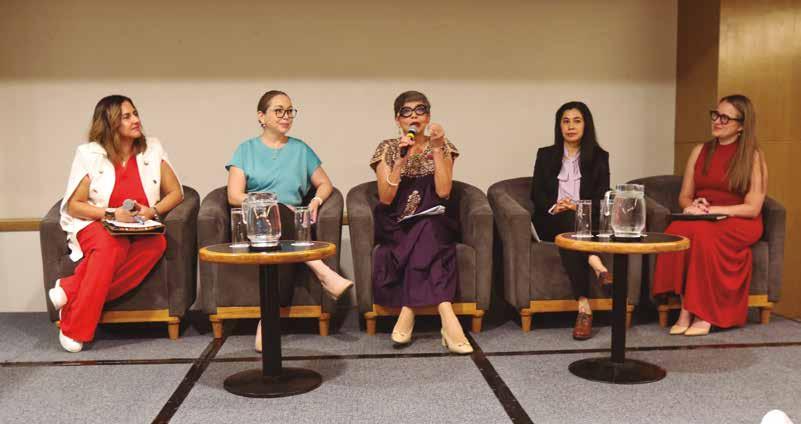
Transición energética con enfoque de género exige ejecución y ajustes regulatorios
CFE activa inversiones por $163,540 millones para ampliar la red nacional
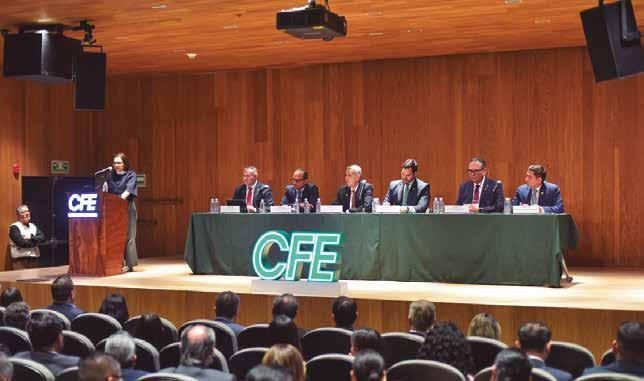
La CFE presentó un ambicioso portafolio de 58 proyectos estratégicos que contemplan 387 obras de transmisión y transformación en 22 estados del país. A través de esquemas de financiamiento como la Fibra E y Obra Pública Financiada, la empresa busca añadir 10,530 MVA de capacidad para eliminar cuellos de botella operativos, integrar energías renovables y satisfacer la creciente demanda industrial impulsada por el nearshoring.
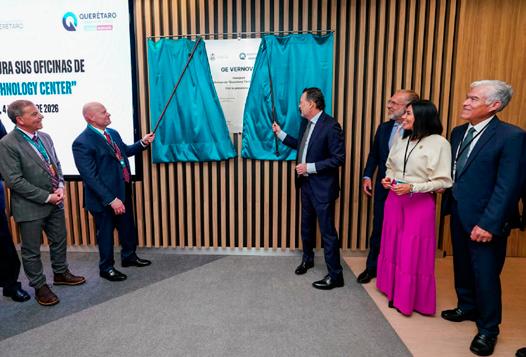
GE Vernova inaugura las instalaciones de su Centro Tecnológico de Querétaro
Las nuevas instalaciones integran capacidades avanzadas, como un Centro Digital de Atención al Cliente para la simulación y validación de software; un Laboratorio de Controles para pruebas y asistencia remota; un Laboratorio de Materiales para el análisis de causas raíz en América Latina con tiempos y costes logísticos reducidos, y capacidades de fabricación aditiva (impresión 3D).
Ayalli
Gurría
Gallardo
Directora
Comercial de Quartux 28
Se estima un costo de Capital en el rango de entre 1,938 y 2,401 millones de dólares para el despliegue de un gigavatio de almacenamiento para gran escala”
César Rodríguez, Senior Business Development Manager de Endress+Hauser, detalla la expansión de la estrategia digital de la compañía hacia toda Latinoamérica.
Foto:Argenis Aguilar
Óscar Rivas Director de Geocycle en Holcim México
Foto: Envato
Foto: Argenis Aguilar
Foto: Cotemar
Presidencia Edgar Chávez
Director Comercial
Global Energy
Mariano Rodríguez
Directora Comercial
Poder México
Gwendolyne Maldonado
Directora Administrativa
Ericka Ibarra
Directora Editorial
Director de Arte
Redacción Diego Abraham Aguilar Paola Ramírez Rocío Novoa Vicoria Navarro
Diseño Gráfico Marco Alvarado
Edición y Fotoproducción
Argenis Aguilar
Misael Valtierra
Circulación
Ivonne Ortigoza
Colaboradores
José Pedroza
Mónica Gutiérrez
Óscar Alcaraz
Distribución y Logística
David Medina
José Cruz
Nailea Medina
Plataforma Multimedia y Contenido Digital
Director de Operaciones Ricardo Enríquez
Conductora titular Global Energy
Mendivil
Conductora titular Global Industries
Marlene Stahl
Conductora
Daniela Caballero
Línea editorial
Juan José García
Jefe de Edición y Post-producción
Alberto Bello
Editora
Emili Sánchez
Realización y Fotografía
Argenis Aguilar
Camarógrafo en Campo
Raúl Martínez
Energía, tecnología y ejecución redefinen la competitividad industrial en México
El sector energético y las industrias intensivas en capital en México están entrando en una nueva fase de madurez operativa, donde la discusión dejó de centrarse únicamente en capacidad instalada o inversión anunciada, y comenzó a girar en torno a ejecución, eficiencia y sofisticación tecnológica. Hoy, la competitividad ya no se define por quién invierte más, sino por quién logra integrar mejor la innovación, optimizar recursos y operar con mayor precisión en entornos cada vez más complejos.
En este contexto, tres tendencias convergen con claridad. La primera es la consolidación de México como un hub de ingeniería avanzada, donde centros tecnológicos están asumiendo funciones críticas dentro de cadenas globales de valor. La segunda es la transformación de industrias tradicionales —como la cementera— a partir de modelos circulares que redefinen el uso de insumos y energía. Y la tercera es la creciente presión por ejecutar proyectos con estándares técnicos más altos, en plazos más cortos y con menor margen de error.
La inauguración de nuevas capacidades tecnológicas en el país, como el Centro Tecnológico de GE Vernova en Querétaro, refleja este cambio estructural. La integración de simulación digital, validación de software, manufactura aditiva y análisis de materiales no solo fortalece la operación local, sino que posiciona a México como un nodo relevante en el desarrollo de soluciones energéticas a escala global. Este tipo de
infraestructura no responde a una lógica de expansión, sino a una necesidad operativa: acercar la ingeniería avanzada a los mercados donde se ejecutan los proyectos. En paralelo, la transición energética está obligando a sectores tradicionalmente intensivos en emisiones a replantear sus modelos productivos. El caso de la industria cementera es ilustrativo. La valorización de residuos como fuente de energía, impulsada por plataformas como Geocycle, muestra cómo la descarbonización no necesariamente depende de tecnologías disruptivas, sino de la capacidad de integrar cadenas industriales y transformar pasivos ambientales en activos productivos. Con más de 600 mil toneladas de residuos procesados al año y niveles de sustitución energética superiores al 37%, el enfoque circular comienza a escalar como una solución viable en términos técnicos y económicos.
Ambas dinámicas comparten un denominador común: la necesidad de operar con mayor inteligencia. La digitalización, la analítica de datos y la automatización están dejando de ser diferenciadores para convertirse en condiciones mínimas de operación. En este entorno, las empresas que logren traducir información en decisiones operativas serán las que capturen valor de forma sostenida. Sin embargo, este avance también expone una brecha estructural. La capacidad tecnológica instalada no siempre se traduce en ejecución eficiente a lo largo de toda la cadena de valor. Persisten
desafíos en coordinación institucional, certidumbre regulatoria y alineación entre inversión pública y privada. La transición energética, la relocalización industrial y la modernización de infraestructura requieren no solo capital, sino una arquitectura operativa que permita que los proyectos se materialicen en tiempo y forma. México se encuentra en un punto de inflexión. La oportunidad está sobre la mesa: talento especializado, cercanía con mercados estratégicos y una base industrial relevante. El reto es claro: convertir estas ventajas en resultados tangibles. En esta nueva etapa, la discusión no será sobre potencial, sino sobre capacidad de ejecución. Ese será, en última instancia, el verdadero indicador de competitividad.
Global Energy, Edición 214, Año 16. Publicación mensual correspondiente a Abril de 2026, editada, diseñada y publicada por Elemental Media, S.A. de C.V. en Calle Monte Elbruz 132, Lomas de Chapultepec, Miguel Hidalgo, 11580, Ciudad de México, Tel. 55 9155 5302. Correo Electrónico: edgar@globalenergy.mx Editor responsable: Edgar Francisco Chávez Ibarra. Certificado de Reserva de Derechos de Autor No. 04-2025-071513115400-101. Certificado de Licitud de Título y Contenido No. 17860. Impresa el 11 de Abril de 2026. Los artículos firmados son responsabilidad de sus autores y no necesariamente representan o reflejan el punto de vista u opinión de Elemental Media, S.A. de C.V., ni del periódico. Impresa en RR IMPRESOS, Mar Mediterráneo 36, Col. Tacuba, Alc. Miguel Hidalgo,
Foto: Freepik
Nosotros vemos
la fusión de energías renovables en la red eléctrica en tiempo real, lo que significa una red más inteligente y sostenible todo el tiempo.
Las Soluciones de Red Sostenible de Emerson transforman la energía renovable impredecible en energía confiable y predecible. Con el pronóstico de la demanda en tiempo real, la visibilidad operativa y el análisis, la toma de decisiones se vuelve más fácil y precisa. Las fuentes de energía renovable ahora se incorporan sin problemas a la combinación de energías tradicionales, lo que maximiza la eficiencia desde la generación hasta la entrega. Escanea el Código para contactarnos por Whatsapp
Obtenga más información en Emerson.com/WeSeeSustainableGridSolutions
Hidrocarburos
■ Arriesga el grado de inversión de México
Rescate a Pemex eleva la deuda pública a 58.8% del PIB: Banamex
El deterioro de las finanzas públicas agregadas y el rescate financiero a Petróleos Mexicanos (Pemex) ubicarán la deuda pública bruta consolidada de México en 58.8% del Producto Interno Bruto (PIB) al cierre de 2026. Analistas económicos de Banamex advirtieron que esta trayectoria al alza incrementó la probabilidad de que se registren recortes en la calificación crediticia soberana por parte de las agencias internacionales durante sus próximas revisiones.
Por Diego Aguilar
La presión sobre el perfil crediticio nacional responde directamente a la ausencia de una estrategia de estabilización a mediano plazo y al debilitamiento de los ingresos frente a los egresos del Gobierno federal. La transferencia de recursos ejecutada en 2025 otorgó liquidez temporal a la empresa petrolera estatal, pero resultó insuficiente para revertir la fragilidad financiera estructural y los problemas operativos en los procesos de extracción y procesamiento de crudo.
“Consideramos que es imperioso atender el debilitamiento de las finanzas públicas con soluciones de largo plazo para evitar que en ese horizonte se pueda materializar un cambio estructural en el riesgo país y la pérdida
de grado de inversión de la deuda soberana”, señala el documento del banco “Examen de la situación económica de México”.
Las proyecciones macroeconómicas indicaron que los ingresos presupuestarios totales del sector público representarán 22.8% del PIB en 2026, mientras que las erogaciones ascenderán a 26.9%. Esta diferencia generará Requerimientos Financieros del Sector
Público (RFSP) equivalentes al 4.6% del PIB, arrojando un balance primario positivo de apenas 0.1%.
Bajo este panorama, el endeudamiento neto estimado alcanzará
53.2% del PIB, una cifra que supera por 0.9 puntos porcentuales las metas oficiales establecidas por la Secretaría de Hacienda y Crédito Público (SHCP). Esta desviación subraya la urgencia
de aplicar medidas de consolidación antes de 2027 para mantener la confianza institucional.
“En la medida que los indicadores de deuda sigan aumentando, ubicándose por arriba de los proyectados por la SHCP y que no se presente una estrategia creíble de estabilización de esta para el mediano plazo, las agencias calificadoras podrían rebajar la calificación crediticia”, advierte el análisis.
El costo fiscal compartido de los combustibles
El análisis señaló también que el esquema de estímulos fiscales a las gasolinas tendrá un costo estimado de 18.6 mil millones de pesos anuales para contener los precios al consumidor frente a la volatilidad global. Esta estrategia asumió
una cobertura parcial, donde el erario público absorberá 50% del subsidio para la gasolina Magna, el 10% para la Premium y 60% para el diésel automotriz. El financiamiento del programa provendrá de los ingresos petroleros extraordinarios, calculados en 35.2 mil millones de pesos por un alza proyectada de 17% en el crudo. La viabilidad del esquema requiere que el sector privado de comercialización asuma una parte del costo y reduzca sus márgenes de ganancia obtenidos durante 2025 por las importaciones baratas.
“Asumimos que el acuerdo también contempla que una parte del ajuste sea absorbido por los propios empresarios gasolineros, de tal forma que el costo se reparta entre el sector público y el privado”, detalló el reporte.
Presiones inflacionarias frenan recortes de Banxico
35.2 mil
millones de pesos por un alza proyectada de 17% en el crudo.
El financiamiento del programa provendrá de los ingresos petroleros extraordinarios, calculados en La transferencia de recursos ejecutada en 2025 otorgó liquidez temporal a la petrolera estatal,.
Por otro lado, los analistas del banco señalaron que la Junta de Gobierno del Banco de México (Banxico) debió prolongar la pausa en su ciclo de recortes a la tasa de interés de referencia durante marzo, manteniendo el nivel actual de 7.0%. Esta decisión restrictiva derivaría del impacto negativo en los precios ocasionado por nuevos impuestos, el aumento en costos laborales y la materialización de tarifas arancelarias sobre mercancías no alimenticias.
La autoridad monetaria mantiene un escenario base que proyecta hasta tres reducciones de 25 puntos base a lo largo del año, programadas para mayo, junio y agosto. Estos ajustes ubicarían la tasa terminal en 6.25%, partiendo de la premisa de que los servicios mantengan una trayectoria descendente sólida y se eviten los efectos inflacionarios de segundo orden de los energéticos.
“Consideramos que dada la lectura de inflación de la primera quincena de marzo significativamente por arriba de las expectativas. Banxico se debería ver obligado a mantener una pausa prudente en la decisión de marzo”, establecíó el diagnóstico.
Sin embargo, la Junta determinó un recorte de 25 puntos base, para ubicar la tasa en un 6.75% actual. La votación finalizó en un 3 contra 2 votos. Banamex señaló además que la actividad económica nacional registrará una recuperación en 2026, impulsada por la aceleración del consumo interno, la creación de empleos y una política fiscal expansiva enfocada en la inversión pública. El cumplimiento de este escenario productivo depende de la continuidad de las exportaciones mexicanas hacia Estados Unidos y de la moderación de la volatilidad originada por las reformas legislativas. El aprovechamiento de la relocalización de cadenas de suministro globales exige al Gobierno federal resolver de inmediato las deficiencias en la infraestructura, así como lograr acuerdos comerciales favorables en la renegociación del tratado norteamericano. La consolidación de estas inversiones requiere restablecer la confianza empresarial afectada por el debilitamiento institucional del país.
Foto: Cortesía
Foto: Cortesía
Opiniones del Sector
Por: Miriam Grunstein
Miriam Grunstein lleva una vida en el sector energético, y más que sólo otra analista, prefiere ser su cronista.
¿Bienes Públicos y Males Privados?: Crudo Fugado al Mar
Para LM, a quien pienso mientras escribo.
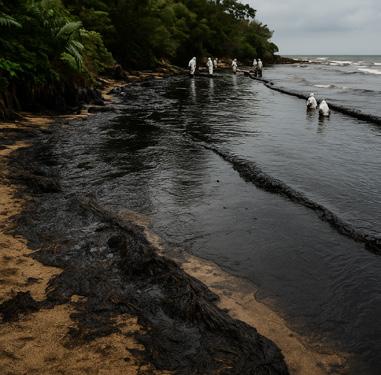
México es prolífico en ironías. Mientras que el mundo hay una escasez crítica de crudo, aquí lo derramamos como si nos sobrara. Mientras los buques quedan atrapados en el estrecho de Ormuz, en México se aparece uno que, sigilosamente, derrama aceite en el mar, cuya mancha cubre alrededor de al menos 933 kms de costo a lo largo de Tabasco, Veracruz y Tamaulipas, sin contar lo que no vemos en las profundidades del Golfo.
¿Qué bandera tiene el buque? Nadie sabe, nadie supo. Lo imagino como gran una sombra maligna mientras vierte aceite en nuestras costas, dejando más de 825 toneladas de residuos hasta ahora recolectados. Delfines, tortugas y miríadas de peces fueron víctimas de los torrentes de petróleo de un barco fantasma en el Golfo. No se hable de las familias de pescadores a quienes se les arrebató su fuente de sustento.
¿A quién pertenece el buque? Rocío Nahle, otrora Secretaría de Energía, hoy H. Gobernadora de Veracruz, no tardó en vociferar la brumosa identidad del responsable: el buque era privado, tripulado por privados, que llegó fantasmagóricamente a verter barriles privados. Desde 2018, la etiqueta “privado” se convirtió en una maldición, lo cual resulta curioso al pensar que toda
persona es, de origen, un ente privado. No conozco aún a alguien que haya nacido por ley o decreto. Así es desde Roma a la fecha.
La Secretaria del Medio Ambiente, por su parte, imputó el derrame a “emanaciones naturales” de petróleo y gas en los alrededores de Coatzacoalcos. De ser así, por su magnitud, y afectaciones socioambientales aparte, tal vez tendríamos algo que celebrar: justo cuando el crudo se atora en Ormuz, en México hay chapopoteras borboteando que podrían anunciar que en nuestras costas subyace otro cuerno de la abundancia. ¿Otro Cantarell? En nada el precio del WTI y el Brent se desplomará a 30 dólares el Barril y México renacerá como la más promisoria provincia petrolera.
Pero, alas, no es así: satélites y organizaciones chismosas mostraron que la mancha se expandía desde febrero, y que sus orígenes se trazan cerca del complejo Cantarell en la Sonda de Campeche, el orgullo público aún efervescente en nuestra imaginería petrolera.
Mientras algunas bocas maldicen a los privados y otras señalan a la naturaleza como los causantes de esta desgracia, es la sociedad civil la que hizo el bien público. 15 ONG’s, unas grandes y otras chiquitas, identificaron la fuente del desastre. Vale la pena poner atención a las afirmaciones de Manuel Llano, director y fundador de CartoCrítica, quien identificó el barco y la mancha. El 2 de febrero los satélites hallaron con precisión que el buque Árbol Grande
anduvo 175 horas reparando un ducto dañado de Cantarell. Es decir, el descubrimiento no fue de crudo nuevo, sino de barriles entubados fugados al mar, en perjuicio de todos los bienes públicos imaginables: la vida humana y silvestre, el patrimonio de México, el sustento de miles de pescadores, son los que me vienen a la mente. Al menos esta vez, es destacable el valor de las personas privadas quien al menos identificaron el origen del desastre. Ahora tocaría a los entes públicos investigar y castigar a los responsables. ¿Y la ASEA? Es la Agencia Pública Fantasma.
Mantenga la alimentación protegida a negocios e infraestructuras críticos mientras resiste condiciones climáticas extremas. Con equipos diseñados para aplicaciones de alta confiabilidad, sus necesidades de distribución de energía cuentan con una solución confiable que es un verdadero salvavidas.
Empoderar a las Personas para transformar la Red.
Foto: Cortesía
Opiniones del Sector
Por: Isabel Rodríguez Peña
Profesora Investigadora de la Universidad Anáhuac México
De la transición energética y
la digitalización a la persistencia del poder del poder político del petróleo
El sistema energético mundial atraviesa una nueva transformación. Por una parte, el avance de la transición energética y, por otra, de acuerdo con datos de la Agencia Internacional de Energía (IEA siglas en español), los avances de la inteligencia artificial (IA) y la digitalización de procesos productivos han generado cambios estructurales en todos los sectores económicos.
Estos avances permiten mejorar la eficiencia, optimizar los procesos y, en términos energéticos, acelerar la transición energética mediante la mayor participación de vehículos eléctricos y una mayor eficiencia en el almacenamiento de energías renovables. No obstante, todos estos procesos y, en especial, la transición energética conviven con la persistencia estructural del petróleo. Su centralidad no se limita a la producción de energía o al sector del transporte, sino que se extiende a la industria pesada, que sigue utilizando petróleo debido a su densidad energética y versatilidad química, especialmente en la producción de acero, cemento, plásticos y productos petroquímicos (Yergin, 2020). Además, el petróleo como materia prima sigue siendo un insumo estratégico en la cadenas de valor, lo que impide su sustitución total incluso en economías altamente avanzadas.
Si bien el desarrollo tecnológico ha alimentado la expectativa de una transición energética global orientada hacia fuentes más limpias y sostenibles — en particular la solar y la eólica—, junto con la electrificación del transporte y la digitalización de las redes energéticas; lo que en suma debería reflejarse en una reducción progresiva de la dependencia de los combustibles
eléctricos superó los 40 millones a nivel global, y su demanda eléctrica podría representar más del 10% del consumo total en algunos países hacia 2035. Este proceso implica un cambio estructural: la energía que antes se consumía en forma de combustibles líquidos se traslada a la red eléctrica, lo que incrementa la necesidad de generación, transmisión y distribución. A este desafío se suma el problema del almacenamiento de energía, considerado uno de los aspectos más críticos para la viabilidad de un sistema energético basado en energías renovables. A diferencia de los combustibles fósiles, que pueden almacenarse fácilmente, la electricidad requiere soluciones tecnológicas específicas para su almacenamiento a gran escala.
De acuerdo con datos de la IEA, actualmente las baterías de iones de litio dominan el mercado, con costos que han disminuido en más de un 80% desde 2010. No obstante, estas tecnologías presentan limitaciones en cuanto a la durabilidad, la disponibilidad de materias primas y la escalabilidad.
Otras alternativas, como el hidrógeno verde o el almacenamiento hidroeléctrico mediante bombeo, ofrecen soluciones potenciales, pero aún enfrentan desafíos técnicos y económicos significativos. Desde una perspectiva sistémica, el problema del almacenamiento no es solo tecnológico, sino también económico y político. Como plantea Yergin (2020), las transiciones energéticas requieren no solo innovación, sino también grandes inversiones, marcos regulatorios adecuados y estabilidad geopolítica.
fósiles. El reciente conflicto en el Medio Oriente muestra que, a pesar del avance de la transición energética y de sus narrativas, existe una realidad estructural: los hidrocarburos continúan dominando la matriz energética global. Según la IEA para 2023, más del 80% de la energía primaria mundial sigue proviniendo de combustibles fósiles (petróleo, derivados del petróleo, gas y carbón). Sólo el petróleo representa aproximadamente el 30% del consumo energético global y sigue siendo la principal fuente de energía a nivel mundial. En los países de la OCDE, el petróleo representa una participación cercana al 30 % del consumo energético, mientras que en las economías emergentes su peso es aún mayor debido al crecimiento de la demanda.
Esta persistencia se explica en gran medida por su papel central en el sector transporte, donde alrededor del 90–95% de la energía consumida proviene de derivados del petróleo. A pesar del crecimiento de los vehículos eléctricos, estos representan aún una fracción pequeña del parque automotor global, aunque con tasas de crecimiento aceleradas.
No obstante, uno de los elementos más relevantes del escenario contemporáneo es el aumento sostenido de la demanda energética impulsado por el propio avance tecnológico.
Lejos de reducir el consumo energético global, la digitalización y la inteligencia artificial consumen grandes cantidades de electricidad. Los centros de datos, que constituyen la infraestructura material de la economía digital, consumen actualmente entre el 1% y el 1,5% de la electricidad mundial, y las proyecciones estiman que podrían duplicarse para el 2030, en respuesta al crecimiento de la IA y los servicios de almacenamiento de información , de acuerdo con datos de la IEA. En general, el uso intensivo de la IA por parte de los hogares puede requerir cantidades masivas de energía
Asimismo, la electrificación del transporte, el cual será central para reducir las emisiones, introduce nuevas presiones sobre los sistemas eléctricos. Según la IEA, el número de vehículos
En este contexto, tanto la transición energética como la inteligencia artificial desempeñan un papel ambivalente. Por un lado, permiten mejorar la eficiencia energética y facilitar la integración de energías renovables. Por otro lado, la expansión de la IA cada día más presente en la vida diaria. Sin embargo, ambas incrementan el consumo energético global, el cual a pesar de tener una estructura mucho más diversificada, también se encuentra inmerso en distintos conflictos.
Estas tensiones se reflejan con especial claridad en el ámbito geopolítico, así lo han mostrado las crisis energéticas recientes, las cuales han evidenciado la vulnerabilidad de los Estados frente a interrupciones en el suministro. En particular, las tensiones en Medio Oriente —por ejemplo, el reciente conflicto que involucra a Israel - Estados Unidos e Irán— que reafirman la centralidad estratégica del petróleo en la política internacional.
Desde la perspectiva de la geopolítica de la energía, el control de los recursos energéticos sigue siendo un factor clave de poder, por ello, los Estados que dominan la producción y exportación de hidrocarburos pueden ejercer una influencia significativa en el sistema internacional. Como se ha sostenido, la energía no es un mercado común y corriente que se guía por las libres fuerzas entre la oferta y la demanda, por el contrario, es un espacio profundamente politizado.
Por lo anterior, se observa una paradoja estructural. Por un lado, el mundo avanza hacia una mayor sofisticación tecnológica y una potencial descarbonización de la economía. Por otro lado, la dependencia del petróleo y otros combustibles fósiles persiste, reforzada tanto por la estructura material de las economías como por las dinámicas geopolíticas.
Por lo anterior, reiteramos que la transición energética contemporánea debe entenderse como un proceso no lineal, caracterizado por la coexistencia de innovación tecnológica y persistencia estructural.
Referencias
International Energy Agency (IEA). (2023). World Energy Outlook 2023.
International Energy Agency (IEA). (2024). Electricity and Data Centres Report.
• Yergin, D. (2020). The New Map: Energy, Climate, and the Clash of Nations. Penguin Press.
Foto: Cortesía
■ Se prevé que las turbinas y compresores lleguen en 2027
ESENTIA y Siemens Energy expanden el gasoducto más grande de México
ESENTIA y Siemens Energy anunciaron avances en la Fase II del Plan de Expansión 2026-2028, un proyecto estratégico que fortalecerá la infraestructura de transporte de gas natural de México. Como primer paso de un Acuerdo de Colaboración Exclusiva entre ambas compañías, firmado en 2025, Siemens Energy instalará dos nuevas unidades de turbocompresión para incrementar la capacidad y confiabilidad del sistema, elementos esenciales para la industria y la generación eléctrica en México.
Esta expansión contribuye al fortalecimiento del Sistema Wahalajara, la red privada interconectada de gasoductos de gas natural más grande de México. Con más de 2,000 kilómetros de extensión desde Texas hasta la región centro-occidente del país, y abasteciendo el 16% de la demanda nacional de gas, este corredor es un habilitador crítico del crecimiento industrial y económico. El proyecto añadirá capacidad de transporte al sistema existente mediante compresión, mejorando la eficiencia operativa y la capacidad del sistema para atender el aumento en la demanda energética.
Actualmente, México experimenta un crecimiento significativo en la demanda de un suministro energético confiable y continuo
capaz de abastecer sectores estratégicos como la minería, la manufactura y los centros de datos, que requieren electricidad constante. En este contexto, el gas natural desempeña un papel fundamental al proveer una fuente de energía eficiente y costo-competitiva.
Las nuevas unidades de turbocompresión de 15 MW se instalarán en dos ubicaciones estratégicas: La Estación de Compresión San Juan en Chihuahua y la Estación de Compresión Aguascalientes, donde la construcción ya está en marcha. Con estas unidades, ESENTIA incrementará la capacidad de transporte en casi un 50%, de 1,300 millones de pies cúbicos diarios (MMpcd) a casi 2,000 millones, al concluir las tres fases de la expansión.
Se prevé que las turbinas y compresores lleguen en 2027, en línea con la ventana de ejecución de la Fase II (2026-2028). En un
entorno de mercado donde la demanda de este tipo de equipos continúa creciendo, asegurar estas unidades críticas representa un hito material en el desarrollo del proyecto.
Daniel Bustos, Director General de ESENTIA, declaró: “La adquisición anticipada de estos turbocompresores representa un paso estratégico para asegurar un suministro de gas natural confiable y flexible, plenamente alineado con los objetivos de seguridad energética de México, y refleja nuestro firme enfoque en la planificación estratégica con visión de futuro. Continuaremos avanzando con disciplina y tecnología de punta para apoyar el crecimiento industrial del país”.
Javier Pastorino, Managing Director de Siemens Energy Lead Country México, agregó: “Esta expansión es un hito clave en nuestra colaboración exclusiva con ESENTIA
■ También anuncia el lanzamiento del laboratorio de realidad virtual, aumentada e inmersiva
Por Global Energy
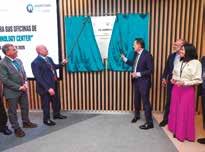
GE Vernova inauguró las instalaciones de su Centro Tecnológico de Querétaro (QTC) en Uptown Juriquilla, consolidando al estado como un centro estratégico de ingeniería y tecnología con alcance regional y global.
Las nuevas unidades de turbocompresión de 15 MW se instalarán en La Estación de Compresión San Juan en Chihuahua y la Estación de Compresión Aguascalientes.
para reforzar la columna vertebral del gas natural en México. Al incorporar nuestra tecnología al sistema de transporte de gas natural, contribuimos a construir una red más resiliente y eficiente que responda a las necesidades industriales del país”.
GE Vernova inaugura las instalaciones de su Centro Tecnológico
Con más de 27 años de presencia en Querétaro, el centro ha pasado de tener 40 empleados en 1999 a más de 400 ingenieros en la actualidad, especializados en tecnología aeroderivada, controles y automatización, tecnología de vapor y atención al cliente en la región de América Latina y otros mercados internacionales.
de Querétaro
Las nuevas instalaciones integran capacidades avanzadas, como un Centro Digital de Atención al Cliente para la simulación y validación de software; un Laboratorio de Controles para pruebas y asistencia remota; un Laboratorio de Materiales para el análisis de causas raíz en América Latina con tiempos y costes logísticos reducidos, y capacidades de fabricación aditiva (impresión 3D).
El QTC de GE Vernova es un centro clave para la innovación, que proporciona un apoyo fundamental al segmento de energía, incluyendo el mantenimiento planificado y no planificado, las actualizaciones de equipos y las adaptaciones para clientes de todo el mundo. El centro integra capacidades en simulación digital, validación de software, análisis de materiales, fabricación aditiva y realidad aumentada, lo que acelera la innovación y acerca la tecnología a los clientes de México y América Latina.
Las nuevas instalaciones integran capacidades avanzadas, como un Centro Digital de Atención al Cliente para la simulación y validación de software; un Laboratorio de Controles para pruebas y asistencia remota; un Laboratorio de
El centro integra capacidades en simulación digital, validación de software, aná lisis de materiales y realidad aumentada.
Materiales para el análisis de causas raíz en América Latina con tiempos y costes logísticos reducidos, y capacidades de fabricación aditiva (impresión 3D).
Además de su Centro Tecnológico, GE Vernova, en colaboración con la Universidad Tecnológica de Querétaro (UTEQ), anunció el lanzamiento del laboratorio de realidad virtual, aumentada e inmersiva, ubicado en el campus de la UTEQ. Este espacio académico tecnológico permite el desarrollo de simulaciones en tiempo real, la formación especializada y proyectos conjuntos, reuniendo a la academia, el gobierno y la industria para fortalecer el desarrollo del talento y promover la innovación en el sector energético en el estado de Querétaro.
Por Global Energy
Foto: Cortesía
Foto: Cortesía
Foto: Cortesía
■ Acumula apoyos por 3.3 billones de pesos
Año con año, Pemex ha recibido apoyos equivalentes a 1% del PIB desde 2015: IMEF
Petróleos Mexicanos (Pemex) ha recibido cerca del 10% del Producto Interno Bruto (PIB) en apoyos otorgados por el gobierno mexicano, informó el Instituto Nacional de Ejecutivos de Finanzas (IMEF). Este respaldo respondió a las políticas de tres administraciones diferentes, la del priista Enrique Peña Nieto y la de los morenitas: Andrés Manuel López Obrados y Claudia Sheinbaum.
Por Diego Aguilar
De acuerdo con el presidente de Estudios Económicos del instituto, Victor Manuel Herrera, desde 2015 el gobierno le ha inyectado 150,000 millones de dólares, cifra equivalente a 3.3 billones de pesos. El PIB nominal de México, es decir, todo el capital producido dentro del país equivalió a 3.8 billones de pesos al segundo trimestre del año pasado, de acuerdo con el Inegi.
“Es una cantidad sumamente alta, ya estamos llegando al 10% del PIB y la pregunta que todos nos tenemos es ¿Hasta cuándo van a seguir inyectando recursos a Pemex sin tener nada a cambio? Yo creo que eso sería muy bueno definirlo”, dijo el analista durante una conferencia de prensa.
Gabriela Gutiérrez, presidenta del IMEF, aseguró que el Gobierno de Claudia Sheinbaum le otorgó a Pemex apoyos por hasta 1.1% del Producto Interno Bruto (PIB) sólo en 2025.
“El apoyo del gobierno a Pemex representó 0.5% del PIB en el año. Sin embargo, este dato no incluye la
emisión de P-Caps (valores precapitalizados) por 12 mil millones de dólares del verano pasado. La emisión mencionada representa aproximadamente 0.6% del PIB, llevando la cifra de apoyo total a más de 1% del PIB en un solo año”, aseguró.
Los P-Caps, con un valor de 12,000 millones de dólares y emitidos a mediados del año pasado, tuvieron el objetivo de pago de deuda de la empresa y de mejorar la liquidez sin registrar ese pasivo directamente en su balance, aunque tampoco refleja un pasivo soberano porque este último supone que Pemex hará frente a este vencimiento en 2030.
De acuerdo con el IMEF, como no existe evidencia de que Pemex pueda generar el flujo suficiente para hacer frente a este vencimiento en el mediano plazo, el instituto consideró que el gobierno federal tendrá que cubrir ese vencimiento en 2030, aumentando el saldo de la deuda pública bruta, que ya superó el 52% del PIB, de acuerdo con el último informe de finanzas públicas de la Secretaría de Hacienda y Crédito Público (SHCP).
Gutiérrez agregó que a finales de abril se publicará el reporte regulatorio 20-F que se entrega al Securties and Exchange Commission (SEC) de Estados Unidos, en el cual se podrá apreciar la situación operativa de cada una de las divisiones de PEMEX, particularmente la de Transformación Industrial, la cual incluye a la actividad de refinación.
“Se espera que ésta continúe generando pérdidas sustanciales que tendrán que ser cubiertas por el gobierno federal, adicionando aún más apoyos a los 3.3 billones de pesos que se acumularon a 2025”, advirtió. “¿Cuál es el tope de ayuda para Pemex? No lo hemos visto hasta ahora”, añadió Herrera.
El experto comentó además que los apoyos a Pemex involucran también el pago a los proveedores de la empresa, aunque mencionó que en su reporte trimestral se reflejará si se ha avanzado en el tema.
El apoyo del gobierno a Pemex representó 0.5% del PIB en el a ño. Sin embargo, este dato no incluye la emisión de P-Caps por 12 mil millones de dólares del verano pasado”.
Gabriela Gutiérrez, Presidenta del IMEF.
de pesos de su línea presupuestaria, 254,000 millones de pesos para la recompra de su deuda, 191,000 millones de pesos para el apoyo al pago de proveedores y los ya mencionados P-Caps. Cabe señalar que la deuda de la compañía superó los 100,000 millones de dólares en 2025.
El respaldo del gobierno en 2025 a la petrolera incluyó
131 mil millones de pesos de su línea presupuestaria.
Pemex sigue siendo una empresa en marcha, entonces puedes estar pagando unos proveedores, pero se generan nuevas cuentas por pagar. Entonces tenemos que ver cómo está el saldo total. Originalmente empezó como en 20 mil millones de dólares, luego subió a 25, la última vez que lo vimos fue 28 mil millones, vamos a ver a cuánto cerraron en este año”, comentó.
De acuerdo con datos de la SHCP, el respaldo del gobierno en 2025 a la petrolera incluyó 131,000 millones
Pemex debe reenfocar su modelo de negocio
En días recientes, el gobierno anunció una inyección adicional de 400,000 millones de pesos para Pemex, los cuales se planean utilizar para que Pemex aumente su producción. Al respecto, Herrera comentó que la empresa debe “reenfocar” y dedicarse a “lo que mejor sabe hacer”: la explotación y extracción de petróleo. “Pemex es muy bueno en eso. La actividad que más le genera flujo a Pemex es sacar el petróleo y venderlo no es bueno para refinarlo y en la medida en que se enfoque más esa actividad, yo creo que va a ser una medida que pueda ayudar a corregir las finanzas de Pemex”, mencionó. Dijo además que Pemex tiene muchos vencimientos este año, por lo que “será bueno” que empiece a ganar acceso a los mercados, cuando menos los locales. “Y todavía tenemos inversionistas que piensan que el gobierno va a estar apoyando incondicionalmente a Pemex indefinidamente. Yo creo que eso le abre la puerta a ciertas colocaciones, cuando menos el mercado local”.
Foto: Cortesía
Foto: Cortesía
De Portada
◼ 49 paquetes de concurso
La CFE estructura 58 proyectos por 163,540 millones de pesos
El 22 de marzo de 2026, la Comisión Federal de Electricidad presentó su portafolio de proyectos de transmisión y transformación para el periodo 2026-2027, en el marco del Plan de Expansión 2025-2030. El plan contempla 387 obras distribuidas en 49 paquetes de concurso, con dos esquemas de financiamiento diferenciados: el fideicomiso Fibra E y la modalidad de Obra Pública Financiada.
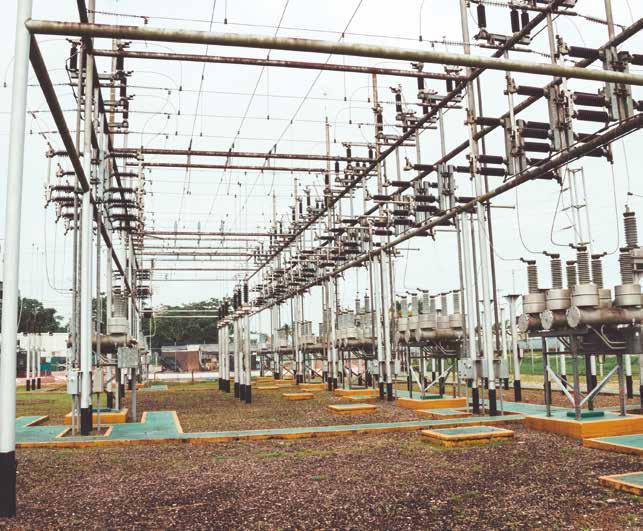
El Plan de Expansión de la Red Nacional de Transmisión 2025-2030, presentado en agosto de 2025 por la directora general de la CFE, Emilia Calleja Alor, involucra una inversión de 163,540 millones de pesos y comprende 275 líneas de transmisión equivalentes a 6,735 kilómetros de circuito, además de 524 subestaciones con capacidad agregada de 22,682 MVA y 12,717 MVAr. La presión sobre la red proviene de dos vectores cuantificables. El primero es el crecimiento industrial. El Centro Nacional de Control de Energía ha reportado incrementos de demanda eléctrica en regiones con alta actividad manufacturera, y el Banco de México ha identificado la relocalización de cadenas productivas como una oportunidad estructural para el crecimiento económico, particularmente en el norte y centro del país. El segundo vector es el crecimiento del consumo residencial y de servicios: el Plan de Desarrollo del Sector Eléctrico proyecta una tasa de crecimiento promedio anual de 2.5%
en el consumo final de energía eléctrica hacia 2030.
La articulación entre quienes planean, financian, construyen y operan el sistema eléctrico es clave para garantizar su viabilidad”
Emilia Esther Calleja Alor Directora general de la Comisión Federal de Electricidad,
Desde la perspectiva técnica, la expansión de la red de transmisión es condición necesaria para incorporar nueva generación al sistema. Si el plan 20252030 cumple sus metas, México podría corregir los cuellos que hoy limitan el aprovechamiento de energías renovables, encarecen las pérdidas y restan competitividad a la industria.
Sin embargo, hay señales de alerta sobre la suficiencia de los montos comprometidos. Se requiere una inversión del triple de la planificada para lograr una red de transmisión de calidad, con capacidad para acompañar la demanda creciente y la integración de energías renovables. Esta valoración contrasta con los montos formalmente programados por la empresa pública y constituye un dato de referencia para las empresas que evalúen participar en el proceso de construcción o que dependan de la red para sus planes de expansión productiva.
Estructura del portafolio 2026-2027
El portafolio presentado el 22 de marzo de 2026 organiza los proyectos en tres bloques según esquema de financiamiento y calendario de licitación. La tabla siguiente sintetiza la dimensión agregada del plan.
Los proyectos se ejecutarán a través de esquemas de financiamiento mixto: Fibra E, mediante el cual se desarrollarán 44 proyectos agrupados en 35 paquetes de concurso, y el modelo de Obra Pública Financiada para los 14 proyectos restantes, organizados en igual número de paquetes.
Concepto Fibra E OPF (Obra Pública Financiada) Total
Paquetes de concurso 35 14 49
Proyectos 44 14
Líneas
Subestaciones
163,540 30%
Fuente: CFE, Roadshow Proyectos de Transmisión y Transformación, marzo de 2026.
Millones de pesos de inversión en la expansión de la Red Nacional de Transmisión 2025-2030
Porcentaje del importe del contrato que la CFE otorga como anticipo en los proyectos bajo esquema Fibra E, con garantía de anticipo equivalente al 100% de ese monto más IVA.
El portafolio Fibra E se divide en tres categorías según el estado de avance de los procesos de contratación: proyectos en concurso o por concursar (marzo de 2026), Bloque 1 (segundo semestre de 2026) y Bloque 2 (primer semestre de 2027). El portafolio OPF conforma el Bloque 3, con entregas programadas para el segundo semestre de 2026 y el segundo semestre de 2027. Transmisión y Transformación, marzo de 2026. Nota: el monto de los proyectos en concurso activo en marzo de 2026 asciende a 1,048.03 MDP; los proyectos por concursar en ese grupo suman 6,781.58 MDP.
El esquema de financiamiento Fibra E CFE Fibra E es el vehículo financiero mediante el cual la empresa pública accede a capital de largo plazo sin incrementar su deuda pública de manera directa. En septiembre de 2025, CFE Fibra E realizó su primera colocación internacional: un bono de 725 millones de dólares a 15 años, con cupón de 5.875%, bajo la denominación 144A/Reg S. El IFC del Banco Mundial participó como inversionista ancla con 75 millones de dólares. Las condiciones comerciales aplicables a los contratos Fibra E, según
Por Global Energy
Foto: CFE
Tabla 1. Resumen global del portafolio CFE 2026-2027
el documento oficial de la CFE, son las siguientes:
Modalidad de contrato: Obra Llave en Mano a Precio Alzado.
• Anticipo: 30% del importe del contrato.
• Garantía de anticipo: Carta de crédito irrevocable Standby equivalente al 100% del anticipo, más IVA, emitida por institución de Banca de Desarrollo mexicana o por banco autorizado por la CNBV. Garantía de cumplimiento y vicios ocultos: Carta de crédito irrevocable Standby equivalente al 10% del importe del contrato, bajo las mismas condiciones de emisión.
• Fuente de pago: Fideicomiso de Administración y Fuente de Pago número F/311430.
• Forma de pago: Cédula de avances con pagos mensuales, conforme al Modelo de Contrato.
El procedimiento de contratación opera bajo dos plataformas. El Micrositio de Concursos (MSC) aplica un proceso de ocho etapas con duración de 35 días naturales desde la publicación de la convocatoria hasta el fallo. El Sistema de Contratación de Esquema Especial (SCOEE) opera con 12 etapas a lo largo de 46 días, e incluye una fase de cotización vinculante previa a la presentación de propuestas formales, con el objetivo de obtener una referencia de mercado antes de la apertura económica.
Distribución geográfica de los proyectos
El portafolio tiene alcance nacional. Los proyectos se distribuyen en 22 estados del país, con concentración en el norte, el occidente y el Bajío, que son las regiones donde la presión sobre la red es más documentada.
Las inversiones asociadas al portafolio en concurso activo y por licitarse durante el segundo semestre de 2026 superan los 47,000 millones de pesos. Este análisis desglosa la estructura del portafolio, la distribución geográfica de los proyectos, las condiciones comerciales aplicables y las perspectivas que el sector privado puede derivar de la información publicada por la empresa pública.
Tabla 3. Proyectos OPF — Bloque 3 por entidad y
2026)
Tabla 2. Bloques de inversión, capacidad y plazos
Foto: Freepik
Foto: Freepik
Para el segundo semestre de 2027, el Bloque 3 OPF contempla dos proyectos de mayor escala: el Suministro de Energía Eléctrica en Tabasco (300 MVA, 7.5 MVAr, 69.3 km-C, 510 días de construcción) y la Red de Transmisión para la Integración de la Generación Noroeste-Norte (1,625 MVA, 666.66 MVAr, 1,175.9 km-C, 585 días de construcción). Este último, identificado como I23-NT1, conecta subestaciones en Chihuahua y Coahuila mediante líneas de 400 kV y 230 kV, e involucra la conversión de un tramo existente de 230 a 400 kV. En el portafolio Fibra E, el Bloque 2 concentra los proyectos con mayor kilometraje de líneas: el proyecto P19-NO2 (Solución a las restricciones de capacidad de transmisión en cables subterráneos del Noroeste) suma 130.02 km-C en Sonora y Sinaloa con 45 obras, y el proyecto P17-BC11 (El Arrajal Banco 1 y red asociada) añade 285.56 km-C en Baja California.
Proyectos en concurso
Al momento de la presentación del portafolio, cinco proyectos se encontraban formalmente en proceso de concurso bajo financiamiento Fibra E, con fechas de fallo ya establecidas:
Al momento del roadshow, la CFE tenía cinco proyectos en proceso de concurso con una inversión superior a 1,048 millones de pesos, con previsión de licitar 14 proyectos adicionales con montos superiores a 6,700 millones de pesos en los meses siguientes.
Los 14 proyectos por concursar bajo Fibra E al cierre de marzo de 2026 abarcan entidades desde Baja California Sur hasta Oaxaca, Chiapas y Veracruz, e incluyen tanto obras de compensación reactiva (bancos de capacitores) como sustitución de equipos primarios en subestaciones con limitaciones de corto circuito. Entre los proyectos de mayor escala se encuentra el M16-OR1 (Incremento de Capacidad de Transmisión Puebla-Temascal-Coatzacoalcos-Grijalva-Tabasco), con 2,182.1 MVAr en instalaciones de 400 kV a lo largo de cuatro estados, con un plazo de construcción de 400 días.
Pronóstico de suministros: materiales y equipos
El portafolio genera demanda de equipos de subestación y materiales de línea en volúmenes que la CFE desglosa por tipo de financiamiento. Esta información es de referencia para proveedores de equipo eléctrico primario, fabricantes de cable y estructuras metálicas, así como para empresas de ingeniería y construcción que evalúen participar en los concursos.
El peso de estructura en el portafolio OPF refleja el mayor kilometraje de líneas aéreas de alto voltaje previsto en ese bloque, en particular el proyecto Noroeste-Norte con 1,175.9 kmC. En contraste, el mayor volumen de cable de potencia en el portafolio Fibra E corresponde a los proyectos de modernización de líneas subterráneas en zonas urbanas, como Veracruz y la red de cables en Hermosillo.
10,530
4. Paquetes Bloque 2 Fibra E — Primer Semestre 2027
Fuente: CFE, Roadshow Proyectos de Transmisión y Transformación
Tabla 5. Proyectos Fibra E en concurso activo — marzo 2026
Proyecto Estado(s) Fallo programado MVAr / MVA Compensación Capacitiva Sur Oriente de Puebla + Izúcar de Matamoros MVAr
Alvarado II y San Andrés II Veracruz 20-abr-26
Aumento capacidad transformación suroriente ZMG (400/230 kV) Jalisco
Compensación Reactiva zona Santiago Nayarit 14-may-26
Incremento confiabilidad transformación zona Mazatlán Sinaloa 30-abr-26
Fuente: CFE, Roadshow Proyectos de Transmisión y Transformación, marzo de 2026
Capacidad de transformación total a incorporar con el portafolio 20262027, distribuida en 58 proyectos y 387 obras.
El papel del sector privado en la ejecución
El modelo de contratación adoptado por la CFE contempla la participación del sector privado en la fase de construcción, bajo las condiciones ya señaladas.
millones de dólares Monto del bono colocado por CFE Fibra E en septiembre de 2025 a 15 años, con cupón de 5.875%. El IFC del Banco Mundial participó como inversionista ancla con 75 millones de dólares.
El Subsecretario de Planeación y Transición Energética, Jorge Marcial Islas Samperio, señaló que el sector energético será responsable de más del 50% del Plan de Inversiones de Infraestructura para el Desarrollo con Bienestar, con un papel central de la CFE en la planeación y ejecución.
El Subsecretario de Industria y Comercio de la Secretaría de Economía, Vidal Llerenas Morales, destacó que la colaboración entre el sector público y privado será determinante para que la energía continúe impulsando el desarrollo nacional. Desde la perspectiva de la demanda industrial, la disponibilidad de infraestructura de transmisión es un factor de decisión de inversión. Guillermo Gómez Herrera, director general de Consultoría Sustentable G2H, señala que las empresas extranjeras que llegan a México requieren certeza jurídica y de infraestructura para ejecutar sus inversiones, y que el reto está en permitir la inversión pública y privada para desarrollar esta infraestructura, incluyendo
Tabla
Foto:CFE
Foto: CFE
6. Pronóstico de suministros para subestaciones eléctricas
Autotransformadores (piezas) 66 20
Transformadores (piezas) 11 17
Capacitores (piezas) 54 10
Reactores (piezas) 16
STATCOM (equipos) 5
Interruptores (piezas) 233 72
Cuchillas (piezas) 506 218
TC's — Transformadores de Corriente (piezas) 972 209
Apartarrayos (piezas) 348 139
TP's — Transformadores de Potencial (piezas) 309 120
Trampas de Onda (piezas) 28
GIS (unidades) 1
Fuente: CFE, Roadshow Proyectos de Transmisión y Transformación, marzo de 2026.
además de construcción de infraestructura nueva. Por ejemplo, el Paquete 2 del Bloque 2 Fibra E contempla la recalibración de 45 tramos de cable subterráneo en Hermosillo, Obregón, Culiacán, Los Mochis y Mazatlán, lo que implica condiciones de trabajo en zonas urbanas densamente pobladas con restricciones operativas adicionales.
Inversión presupuestaria versus extrapresupuestaria
Un elemento de análisis para los participantes del mercado es la distinción entre la inversión presupuestaria directa de la CFE y los montos canalizados a través de vehículos extrapresupuestarios como Fibra E.
Cable de guarda con FO (km) 1,722 1,483
Aisladores (piezas)
Cable de Potencia (km) 420 36
Empalmes y Terminales (piezas) 1,308 126
Fuente: CFE, Roadshow Proyectos de Transmisión y Transformación, de marzo de 2026
no solo la generación sino la transmisión y distribución.
La participación privada en el portafolio no se limita a la construcción. El IFC del Banco Mundial actuó como inversionista ancla en la colocación del bono Fibra E con 75 millones de dólares, una señal de apetito institucional por proyectos eléctricos de largo plazo en México. Este antecedente establece un precedente de credibilidad financiera para los instrumentos que fondearán la construcción de los proyectos en concurso.
Plazos de construcción y factores de riesgo de ejecución
Los plazos de construcción establecidos en el portafolio varían entre 250 y 660 días naturales, según la complejidad y dimensión de cada proyecto. Los
proyectos de compensación reactiva de menor escala (instalación de bancos de capacitores en subestaciones existentes) tienen plazos de 250 a 330 días. Las obras de construcción de subestaciones nuevas con líneas de transmisión asociadas se sitúan entre 420 y 540 días. Los proyectos de mayor envergadura, como el Noroeste-Norte o la expansión de zonas Uruapan-Apatzingán y Zapotlán-Costa, requieren entre 480 y 585 días.
La viabilidad del plan se define en tres ámbitos: ejecución (tiempos reales frente al cronograma), financiamiento (flujo suficiente en Fibra E y CAPEX directo) y coordinación interinstitucional entre la Secretaría de Energía, la CFE y las autoridades en materia ambiental.
Un aspecto técnico de relevancia para los concursantes es que varios proyectos incluyen obras de repotenciación o recalibración de tramos existentes,
de plazos de construcción por tipo de obra
Tipo de obra Plazo mínimo (días) Plazo máximo (días)
Modernización o ampliación de SE existente 284 480
Nueva SE con líneas asociadas (escala media) 420 540
Proyectos de transmisión de larga distancia 512 585
Proyectos de infraestructura regional integral
Fuente: CFE, Roadshow Proyectos de Transmisión y Transformación, marzo de 2026.
Para 2026, el presupuesto para proyectos de inversión en electricidad asciende a 61.1 mil millones de pesos, una reducción de 3% respecto a 2025. El presupuesto global de la CFE para 2026 se sitúa en 602 mil millones de pesos, con una caída real de 0.3% frente al año anterior. El pago de intereses y servicio de deuda crecerá 20.5% en términos reales, hasta alcanzar 48 mil millones de pesos. Esta estructura de presupuesto subraya la importancia de los mecanismos extrapresupuestarios, en particular Fibra E, como fuente de financiamiento de la expansión de la red. El Plan de Fortalecimiento y Expansión del Sistema Eléctrico Nacional 2025-2030 contempla una inversión estimada de 7,000 millones de dólares por parte de la CFE en materia de transmisión. La separación entre inversión presupuestaria y extrapresupuestaria hace que el seguimiento del avance real del plan requiera información de múltiples fuentes.
Proyecciones al horizonte 2030
El portafolio presentado en marzo de 2026 representa la fase de ejecución inmediata del plan. El Plan de Fortalecimiento y Expansión del Sistema Eléctrico Nacional 2025-2030 contempla en total 158 proyectos de transmisión, de los cuales 36 se concluirán en 2025, 45 están en ejecución, 14 están por licitarse, dos están en concurso, tres en preparación y 58 están previstos para desarrollarse en los próximos años. En materia de distribución, hacia 2030 se proyecta la construcción de 97 nuevas subestaciones y la ampliación de 95 existentes, con una inversión estimada en 3,600 millones de dólares. La incorporación de nueva capacidad de generación, prevista también en el plan, depende en parte del avance en transmisión. La CFE ha programado 66 proyectos de transmisión para el periodo 2025-2026, con inversión total de 1,916 millones de dólares, con el objetivo de atender la congestión de la red, garantizar el suministro en escenarios de contingencia y acompañar el crecimiento de la demanda en distintas regiones. Para el segmento industrial, la capacidad disponible en nodos específicos de la red determina los plazos reales de interconexión de nuevas plantas. Los proyectos del Bajío, con énfasis en Guanajuato y Querétaro, responden directamente a la saturación de esos nodos. El Paquete 2 del Bloque 1 Fibra E (Suministro de Energía para la Región de Querétaro, P24-OC3) contempla 675 MVA y 645 MVAr distribuidos en 26 obras con un STATCOM de +300/-300 MVAr en la subestación El Blanco, lo que indica la magnitud de la presión de demanda en ese corredor.
Tabla
Tabla 7. Pronóstico de suministros para líneas de transmisión
Tabla 8. Rango
Foto: CFE
◼ Energía y cambio climático con perspectiva de género
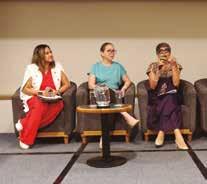
Transición energética con enfoque de género exige ejecución y ajustes regulatorios
El sector identifica brechas estructurales en talento, operación y toma de decisiones, y plantea medidas concretas para alinear capacidades.
Por Rocío Novoa Valdebenito
En estos días enfrentamos una doble presión estructural: avanzar en la transición energética y resolver brechas de género que inciden directamente en la disponibilidad de talento, la ejecución de proyectos y la toma de decisiones.
Estas inquietudes fueron parte de “El sector energético mexicano: brechas, barreras y propuestas”, donde especialistas coincidieron en que el reto no radica en la ausencia de instrumentos, sino en su implementación efectiva. Por ejemplo, en México la participación femenina en el sector energético se mantiene entre 20% y 25%, con menor presencia en áreas técnicas y posiciones de liderazgo. Esta distribución limita la formación de capacidades en un momento en que la industria enfrenta una creciente demanda de perfiles especializados.
Esta limitación ocurre en un contexto donde el sector energético requiere acelerar la ejecución de proyectos en generación, transmisión y combustibles, lo que incrementa la presión sobre la disponibilidad de talento técnico y capacidades operativas.
Desde la cadena de hidrocarburos, se advirtió que la brecha se concentra en los espacios donde se definen estrategias. “Las decisiones las siguen tomando hombres. Vemos que los consejos de administración en México, entre un 14 y 17% dependiendo de la fuente, sigue estando ocupados por hombres”, afirmó Susana Cazorla, socia fundadora de SICEnrgy, al referirse a la estructura de gobernanza del sector.
Talento, operación y presión sobre la ejecución energética
El panel identificó una convergencia entre brecha de género y escasez de talento técnico, particularmente en ingeniería y proyectos de infraestructura energética.
“Estamos hablando de más de 1 millón de ingenieros que necesitamos para ejecutar proyectos de aquí a 2030. Pero no hay”, advirtió Ivette Castillo, directora general de GE GSI, al referirse a la demanda global de perfiles especializados. “El concepto de identificar desde muy temprano hacia dónde quiere ir el país debemos trabajarlo con mucho, mucho tiempo”, agregó.
Este déficit representa un riesgo para la ejecución de proyectos, pero también una oportunidad para México
Sí puede haber un empuje desde el gobierno de exigirle a las empresas, al menos, un nivel mínimo de participación femenina” Adamela Burgueño
si logra anticipar la formación de talento y vincularla con las necesidades del sector. Las participantes coincidieron en que la intervención debe comenzar desde etapas tempranas, ampliando el acceso a carreras STEM y fortaleciendo la conexión con la industria. Eso sí, Castillo advirtió que hay que aplicar medidas al otorgar apoyos a futuros profesionales. “El peligro del programa de becas también es que perdemos el
talento. Los entrenamos aquí y nunca más regresan”, sostuvo.
En paralelo, se señaló que las condiciones operativas del sector, como turnos en campo, infraestructura no adaptada y dinámicas laborales, continúan siendo barreras para la incorporación y permanencia de mujeres en áreas técnicas, lo que refuerza la segmentación hacia funciones administrativas. “Se necesita política pública, se
El sector enfrenta simultáneamente una brecha de género y una crisis global de talento técnico.
Las decisiones las siguen tomando hombres. Vemos que los consejos de administración en México, entre un 14 y 17% dependiendo de la fuente, sigue estando ocupados por hombres”
Susana Cazorla
necesita regulación y se necesita financiamiento”, puntualizó Susana Cazorla.
Regulación, financiamiento y alineación de incentivos
Las panelistas coincidieron en que el sector cuenta con marcos normativos e instrumentos suficientes, pero enfrenta desafíos en su ejecución, seguimiento y evaluación. “Los instrumentos pueden estar ahí; la cuestión es cómo los vamos a implementar”, señaló la gerenta de responsabilidad social de Sempra, Georgina Colín, al destacar la necesidad de fortalecer diagnósticos, metodologías y mecanismos de medición.
En este sentido, se planteó que la regulación puede incidir en la participación femenina mediante exigencias mínimas, mayor transparencia y disponibilidad de información desagregada. “Sí puede haber un empuje desde el gobierno de exigirle a las empresas, al menos, un nivel mínimo de participación femenina”, indicó Adamela Burgueño de S&P Global.
El financiamiento también fue identificado como un punto crítico, particularmente por su desconexión con la estructura productiva del país. “Hay que alinear todos los esfuerzos que hoy parecen totalmente desarticulados”, planteó la moderadora del panel, Rosanety Barrios de Voz Experta, al referirse a la dispersión de instrumentos financieros. Las propuestas incluyeron vincular el financiamiento verde con pymes y mipymes, integrarlo a la planeación energética de largo plazo y generar incentivos que alineen el interés público con el privado, destacando que la planeación vinculante abre una oportunidad para anticipar necesidades de talento y coordinar acciones entre gobierno, industria y academia.
Foto: Argenis Aguilar
Foto: Argenis Aguilar
Sostenibilidad
■ Óscar Rivas Director de Geocycle en Holcim México
Valorización de residuos emerge como eje de descarbonización en la industria cementera
Geocycle, la plataforma de economía circular de Holcim, trabaja con más de 400 clientes industriales y diversos municipios para transformar residuos en energía y materias primas dentro del proceso de producción de cemento.
La transición energética en industrias intensivas en emisiones ha comenzado a redefinir los modelos operativos del sector de materiales de construcción. En el caso del cemento, uno de los mayores retos es disminuir el uso de combustibles fósiles dentro de un proceso industrial que requiere altas temperaturas y gran estabilidad operativa.
En ese escenario, la valorización energética de residuos ha comenzado a consolidarse como una de las principales herramientas para reducir emisiones y, al mismo tiempo, abrir soluciones de gestión de desechos industriales y urbanos. En esta línea está Holcim, para quienes esta estrategia se articula a través de Geocycle, su plataforma especializada en economía circular. La división busca transformar residuos de distintos sectores productivos en combustibles alternos o materias primas para el proceso cementero, integrando cadenas industriales que hasta hace algunos años operaban de manera separada.
“Holcim busca construir progreso para las personas y el planeta. Realmente estamos liderando la agenda de sostenibilidad en nuestra industria a nivel global”, señala Óscar Rivas, Director de Geocycle en Holcim México.
La lógica detrás de este modelo es convertir un desafío ambiental en un recurso productivo, en lugar de terminar en rellenos sanitarios o confinamientos industriales. Así, distintos residuos pueden incorporarse en el proceso de fabricación de cemento, aprovechando su poder calorífico o su composición mineral. “Lo que buscamos es dar solución a la gestión de diferentes tipos de residuos que pueden ser incorporados en un nuevo producto, en este caso en el proceso de fabricación del cemento”, explica.
Economía circular como palanca de descarbonización
“Uno de los principales elementos que tenemos como industria para reducir nuestras emisiones netas de aquí a 2050 es la economía circular. Es sustituir combustibles fósiles no renovables por combustibles a partir de residuos que podemos generar”, explica Rivas sobre el protagonista de la hoja de ruta de la compañía.
Los avances registrados en México reflejan el peso que ha adquirido esta estrategia dentro de la operación. Actualmente “Holcim a través de Geocycle ha logrado reducir más de 37% de la energía térmica tradicional por energía alterna a partir de residuos.
Eso nos coloca como la compañía que está liderando este indicador en el país”, afirma, agregando que este esquema permite aprovechar una amplia gama de materiales provenientes de distintos sectores productivos.
Así, llantas de desecho, aceites usados, residuos industriales peligrosos y no peligrosos, biomasa agrícola, materiales de embalaje que no alcanzan reciclaje tradicional e incluso fracciones inorgánicas de residuos municipales previamente clasificadas, componen un volumen de residuos que superaría las 600 mil toneladas anuales en México.
Regulación, alianzas y expansión del modelo
El desarrollo de soluciones de economía circular a escala requiere la participación coordinada de distintos actores del ecosistema productivo. En México, Geocycle trabaja actualmente con más de 400 clientes industriales que buscan asegurar un destino adecuado para los residuos generados en sus procesos. “Los grandes desafíos de residuos se resuelven con alianzas. Es muy difícil solos”, afirma Rivas. Las compañías que colaboran con Geocycle provienen de distintos sectores industriales y buscan asegurar
Los grandes desafíos de residuos se resuelven con alianzas. Es muy difícil solos”
Óscar Rivas
que sus residuos puedan reincorporarse a una cadena productiva en lugar de ser enviados a disposición final. De acuerdo al líder de la división, son “compañías que buscan asegurar que su residuo, lejos de irse a un relleno sanitario o a un confinamiento, pueda ser aprovechado en un nuevo proceso productivo”, sumándose a un modelo que también involucra alianzas con organismos especializados en reciclaje y colaboración con municipios para atender desafíos específicos de gestión de residuos urbanos. Este escenario cuenta con un factor que podría acelerar la expansión de este tipo de soluciones: un nuevo marco regulatorio que comienza a consolidarse en el país en materia de economía circular. “Cuando existe una regulación que promueve que se lleven a cabo las prácticas más adecuadas y sostenibles enfocadas en reducir huella de carbono y cambio climático es cuando realmente las cosas pueden suceder”, señalan desde Geocycle. En este contexto, la reciente aprobación de la Ley de Economía Circular abre nuevas oportunidades, ya que entre otras medidas obliga a fabricantes e importadores a hacerse cargo de los residuos asociados a sus productos, ya que “al momento de que existe una responsabilidad extendida al productor dentro de este marco de ley de economía circular, cambian totalmente las reglas del juego para nosotros”. Por esa razón, la compañía ha comenzado a incorporar herramientas de digitalización y analítica de datos para optimizar la gestión de residuos y mejorar la eficiencia operativa de sus instalaciones.
“Desde el año pasado hemos empezado a incorporar estas tecnologías y seguramente en los siguientes meses vamos a estar haciendo cosas increíbles aprovechando toda la información que tenemos registrada”, comenta Rivas, en un contexto donde Geocycle proyecta acelerar significativamente su expansión en el país durante los próximos años. “Queremos lograr el 70% de sustitución al 2030. Eso significaría prácticamente duplicar lo que hicimos al cierre del año pasado”, señala como principal objetivo.
600 mil
Holcim valoriza actualmente más de toneladas de residuos al año en México.
Además de la valorización energética de residuos, Holcim también explora nuevas soluciones de economía circular vinculadas a los residuos de construcción y demolición. A través de la tecnología Ecosycle, la compañía busca reincorporar materiales reciclados en nuevos proyectos constructivos y, de esta forma, ampliar el alcance de los modelos circulares en toda la cadena de valor del sector. “Queremos contribuir, invertir y crecer. queremos ser parte de la solución”, puntualizó.
Por Rocío Novoa V.
Óscar Rivas / Foto: Cortesía
Opiniones del Sector
Por: Marisol Vazquez
Project & Solutions Engineer, en Endress+Hauser México
Por: Juan Mosqueda
Project & Solutions Engineer, en Endress+Hauser México
Del mantenimiento reactivo al predictivo: activos que impulsan la Transición Energética
estratégica de negocio. Adoptar energías renovables no solo responde al reto climático, sino que habilita eficiencia, resiliencia y sostenibilidad a largo plazo.
Retos y normativas más importantes
La transición energética enfrenta retos estructurales comunes a nivel industrial: crecimiento sostenido de la demanda eléctrica, necesidad de confiabilidad del suministro, modernización de infraestructura, control de costos energéticos y cumplimiento de objetivos ambientales. A esto se suma un entorno regulatorio dinámico que exige a las organizaciones planear mejor sus decisiones energéticas, evaluar riesgos y asegurar que la adopción de energías renovables sea técnica y económicamente viable. El desafío ya no es solo cambiar la fuente de energía, sino hacer la transición de forma ordenada, eficiente y alineada a la regulación, sin afectar la continuidad operativa ni la competitividad del negocio. Normativas más destacables en este contexto:
■ Ley de Transición Energética (LTE): establece las metas nacionales de energías limpias y eficiencia energética.
Ley del Sector Eléctrico: define el marco actual para la generación, autoconsumo y uso de energía en México.
■ Certificados de Energías Limpias (CEL): mecanismo para acreditar y promover el uso de energía limpia.
■ Normas Oficiales Mexicanas (NOM) de eficiencia energética, emitidas por CONUEE: obligatorias para equipos, instalaciones y consumo energético industrial.
■ Ley General de Cambio Climático: vincula la transición energética con metas de reducción de emisiones y sostenibilidad.
La transición energética no trata solo de producir energía renovable, sino de operarla con confiabilidad, eficiencia y rentabilidad. Las plantas solares, eólicas, de biogás e hidrógeno dependen de activos críticos que, si fallan, detienen la generación y elevan costos. Por eso, reaccionar ante fallas ya no es opción. El cambio real ocurre cuando los activos se gestionan con datos, permitiendo anticipar fallas, optimizar mantenimiento y maximizar disponibilidad. Pasar del mantenimiento reactivo al predictivo convierte a los activos en el verdadero motor de las energías renovables y en la base de una transición energética sostenible y competitiva.
México vive una transición energética presionada por la confiabilidad del sistema eléctrico nacional. Más del 80 % de la energía primaria sigue siendo fósil y la participación de generación limpia ha retrocedido, mientras la demanda industrial crece impulsada por el nearshoring. La infraestructura eléctrica opera cerca de su límite, provocando apagones y paros eléctricos en zonas industriales clave que han afectado manufactura, acero, automotriz y procesos continuos. Miles de empresas han enfrentado interrupciones, pérdidas económicas y daños a equipos, evidenciando que la falta de energía confiable
ya es un riesgo operativo. En este contexto, la transición energética en México no depende solo de más renovables, sino de activos confiables, monitoreados y gestionados de forma predictiva para asegurar continuidad y competitividad. Beneficios y cuándo es clave utilizar energías renovables y realizar la transición energética
La transición energética es clave cuando las organizaciones necesitan reducir costos energéticos, asegurar suministro confiable y disminuir su exposición a apagones y volatilidad de precios. El uso de energías renovables permite mayor estabilidad operativa, menor dependencia de combustibles fósiles y cumplimiento de objetivos ambientales, además de mejorar la competitividad y la imagen corporativa. Este cambio se vuelve especialmente relevante en contextos de alta demanda eléctrica, crecimiento industrial, presión regulatoria y metas de descarbonización, donde la energía limpia deja de ser una tendencia y se convierte en una decisión
Impulsando la Transición Energética desde los activos
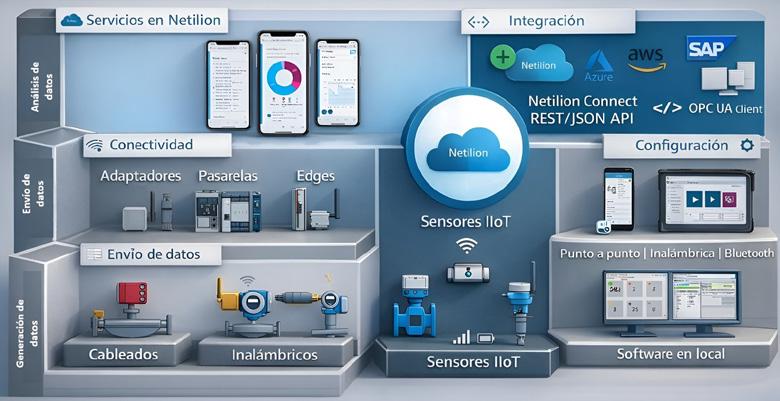
Endress+Hauser apoya la transición energética ayudando a las organizaciones a operar sus activos con mayor confiabilidad, eficiencia y control, independientemente de la fuente de energía. A través de instrumentación de medición robusta, soluciones de monitoreo continuo y plataformas digitales como Netilion®, las empresas obtienen visibilidad del estado de sus equipos, sus consumos y su desempeño operativo a lo largo de todo el ciclo de vida del activo. Este enfoque permite reducir riesgos operativos, optimizar recursos y tomar decisiones basadas en datos, facilitando el cumplimiento de normativas de eficiencia energética y sostenibilidad sin afectar la continuidad del negocio. Con experiencia en sectores como energías renovables, industria, agua, alimentos y energía, Endress+Hauser transforma la complejidad de la transición energética en valor operativo tangible, conectando activos, datos y conocimiento para una operación más segura, eficiente y preparada para el futuro.
Foto: Cortesía
Foto: Cortesía
Escanea los QRs y descubre más información
Opiniones del Sector
Por: Manuel Rodríguez
Expresidente de la Comisión de Energía en la Cámara de Diputados – H. Congreso de la Unión
Decálogo para enfrentar la crisis energética global
Ante lo que la Agencia Internacional de la Energía (AIE) denomina como la mayor interrupción del suministro petrolero en la historia del mercado mundial, la respuesta internacional no se ha hecho esperar. Los países miembros del organismo han liberado 400 millones de barriles de sus reservas de emergencia para estabilizar un mercado donde el crudo supera los 100 dólares por barril, una sacudida derivada directamente del conflicto bélico en Medio Oriente.
En su reciente informe Protección contra las crisis petroleras, publicado este 20 de marzo de 2026, la AIE destaca que al menos 40 naciones ya han implementado medidas urgentes: topes de precios, subsidios focalizados y ajustes tributarios. Estas estrategias, basadas en las lecciones de la crisis de 2021-2022, reconocen una realidad dolorosa: los impactos energéticos golpean con mayor severidad a la población vulnerable, a las comunidades remotas y a las pequeñas empresas.
Un plan de acción frente a la emergencia
La recomendación central para mitigar la demanda de hidrocarburos es el trabajo remoto. Países como Filipinas y Pakistán ya han impuesto jornadas laborales de cuatro días para funcionarios públicos, mientras que Francia ha consolidado incentivos para que el sector privado siga este ejemplo. Esta medida permitiría reducir el consumo de combustible automotriz
entre un 2% y un 6%, cifra que podría optimizarse si se amplía estratégicamente al sector educativo urbano.
El decálogo de la AIE se complementa con acciones directas sobre la movilidad y el consumo: · Reducir los límites de velocidad en autopistas en al menos 10 km/h. · Fomentar el uso del transporte público. · Limitar la circulación de vehículos particulares en zonas metropolitanas. · Promover el auto compartido y técnicas de conducción eficiente. · Optimizar la logística de vehículos comerciales y de reparto. · Reducir el consumo de Gas Licuado de Petróleo (GLP) en transporte y cocina. · Evitar desplazamientos aéreos cuando existan alternativas terrestres. · Sustituir la demanda industrial de petróleo mediante materias primas alternativas.
El contexto mexicano: Pemex y el mercado interno
Para México, este escenario representa un desafío de doble filo. Aunque el aumento en los precios del crudo beneficia temporalmente los ingresos petroleros por exportación, la vulnerabilidad del mercado gasolinero es evidente. Con una dependencia persistente de la importación de combustibles y una capacidad de refinación que aún lucha por alcanzar la autosuficiencia, el país no puede ser indiferente a este decálogo. Petróleos Mexicanos (Pemex) enfrenta la presión de mantener el suministro nacional mientras los costos logísticos globales se disparan. Es imperativo que el Gobierno Federal comience a diseñar campañas de sensibilización y ajustes regulatorios que no solo dependan de los subsidios fiscales al IEPS, sino que promuevan una verdadera eficiencia energética para proteger el bolsillo de las familias mexicanas. Lo más inquietante del diagnóstico de la AIE es la advertencia final: incluso si estas diez medidas se implementan globalmente, no serán suficientes para cubrir el vacío dejado por el conflicto. La estabilidad real del mundo hoy no depende solo de la voluntad política, sino de la urgente reanudación del tránsito por el Estrecho de Ormuz.
Foto: Freepik
Foto: Freepik
■ Soberanía energética en ejecución
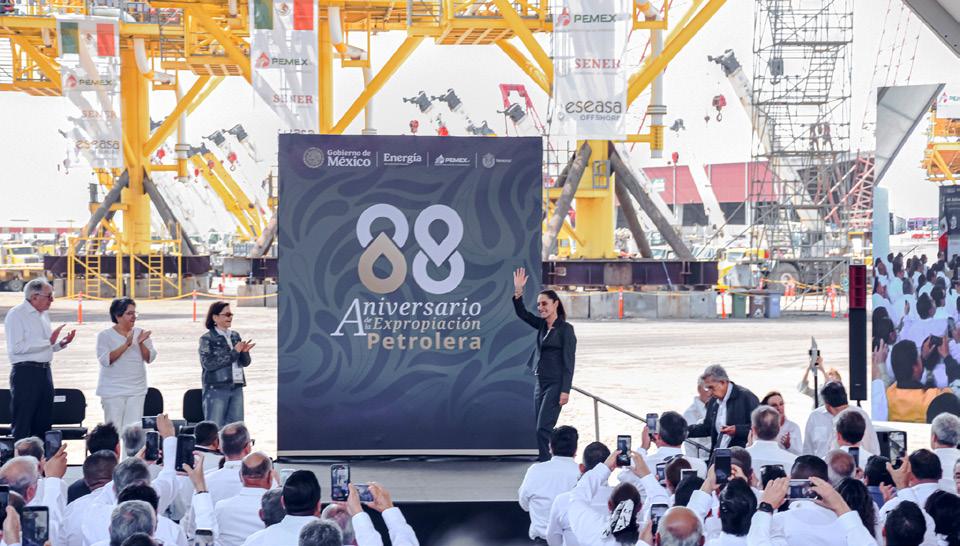
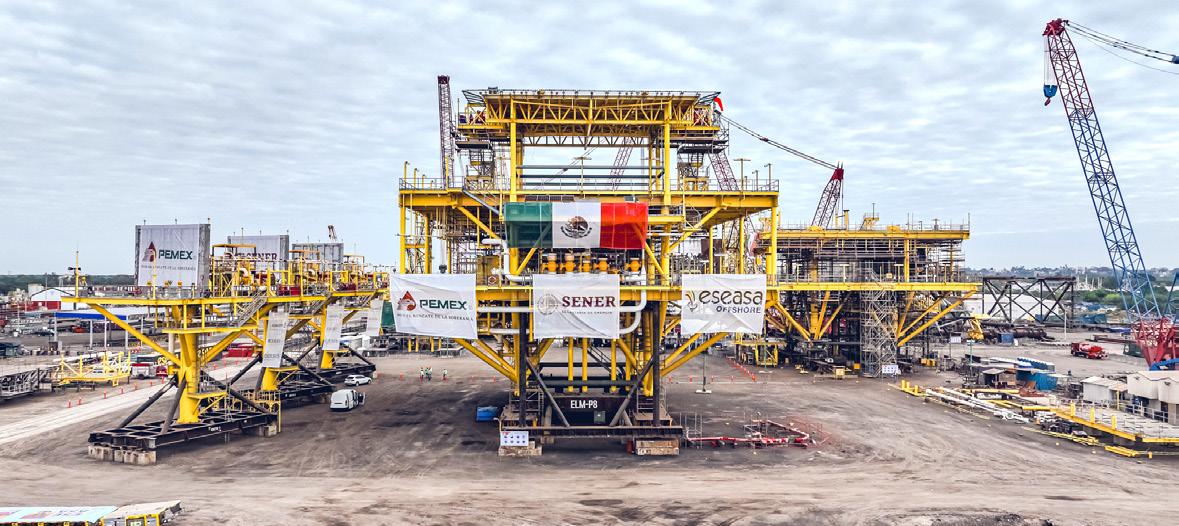
Eseasa Offshore se convirtió en sede de la conmemoración del aniversario de la expropiación petrolera
El evento se realizó en el patio de la compañía, donde la presidenta Claudia Sheinbaum vinculó historia, operación e infraestructura energética.
Por Global Energy
A88 años del decreto del 18 de marzo de 1938, cuando el entonces presidente Lázaro Cárdenas nacionalizó la industria petrolera mexicana, el gobierno federal trasladó la conmemoración a un entorno de operación industrial: el patio de Eseasa Offshore, en Veracruz.
Desde este espacio, la presidenta Claudia Sheinbaum Pardo encabezó la ceremonia acompañada por
autoridades del sector energético, gobiernos estatales y trabajadores petroleros, en un acto que se desarrolló directamente en una instalación dedicada a la fabricación de plataformas marinas para Petróleos Mexicanos.
La elección del patio industrial de Eseasa Offshore marcó una diferencia relevante frente a ceremonias anteriores. El evento se realizó en medio de estructuras metálicas en proceso, módulos y componentes destinados a operaciones en aguas someras del
Golfo de México, integrando al entorno productivo al acto conmemorativo.
El decreto de 1938 no solo redefinió la propiedad de los recursos energéticos, sino que dio origen a un modelo industrial basado en la operación estatal y el desarrollo de infraestructura propia. Hoy, ese modelo encuentra continuidad en espacios como Eseasa Offshore, donde se materializan activos estratégicos para la producción.
“Nunca más se entregue la riqueza del país. El petróleo, el gas, el viento y el sol tienen un solo dueño: su gente”, afirmó la presidenta durante su intervención, retomando el eje histórico de la expropiación y proyectándolo hacia la política energética actual.
Nunca más se entregue la riqueza del país. El petróleo, el gas, el viento y el sol tienen un solo dueño: su gente”
Claudia Sheinbaum Pardo
El evento marca
88 años
del decreto del 18 de marzo de 1938, que nacionalizó la industria petrolera en México.
De la expropiación a la operación industrial
Este 2026 la conmemoración vinculó el discurso histórico con la ejecución operativa del sector. El entorno de Eseasa Offshore permitió mostrar de forma directa la infraestructura que sostiene la producción petrolera, por medio de una compañía que forma parte de la cadena de proveedores industriales que participan en la fabricación de plataformas marinas para Pemex, particularmente en proyectos de exploración y producción en aguas someras.
De esta manera, sus patios funcionan como centros de ensamblaje donde se desarrollan componentes críticos para la operación en el Golfo de México.
En ese contexto, la presidenta también hizo referencia a los modelos previos de apertura energética. “Se habló de modernización mientras se debilitaba la industria nacional y se abría la puerta a la privatización”, señaló.
Este evento se inscribió en un momento de reconfiguración del sector energético mexicano, donde Pemex mantiene un papel central en la política pública. La estrategia actual prioriza la producción nacional, el fortalecimiento de infraestructura y la integración de proveedores industriales.
La mandataria destacó que la soberanía energética “consiste en aprovechar todos nuestros recursos”, en un marco donde Pemex ha buscado estabilizar su operación mediante reducción de deuda, ajustes financieros y continuidad en proyectos productivos, particularmente en aguas someras y campos terrestres.
La participación de empresas como Eseasa Offshore resulta clave en este esquema, al formar parte de la cadena de suministro que permite ejecutar proyectos de infraestructura energética.
Cadena de valor e infraestructura nacional
El evento también permitió visibilizar la cadena de valor del sector offshore en México. Desde la ingeniería hasta la manufactura, transporte e instalación, la operación petrolera depende de una red de actores industriales que participan en distintas fases del desarrollo de proyectos.
El patio de Eseasa Offshore funcionó como un punto de encuentro entre estos actores, reuniendo a autoridades, trabajadores y representantes del sector en un entorno que refleja las condiciones reales de ejecución. “Que viva Pemex y que vivan los trabajadores petroleros de México”, expresó Sheinbaum.
La visibilidad de los procesos industriales y de las estructuras en construcción permitió anclar el discurso en activos concretos, reforzando una lectura donde la política energética se materializa en infraestructura. Pero, más allá de la conmemoración histórica, el evento operó como una señal hacia el sector, donde la prioridad se mantiene en la ejecución, el desarrollo de infraestructura y la consolidación de capacidades industriales.
En este sentido, la ceremonia conectó tres dimensiones: el legado del 18 de marzo de 1938, la estrategia energética actual y la capacidad instalada del país para sostener la producción.
Foto: Cortesía
Foto: Cortesía
■ Grandes consumidores y tecnológicas deberán financiar la expansión del sistema
Bain advierte giro en la transición energética
Surgen cuatro tendencias clave: La incertidumbre regulatoria está reconfigurando las inversiones; se espera un aumento en los procesos de reestructuración; el retorno de la inversión en IA sigue siendo limitado; las utilities priorizan las opciones más financiables para satisfacer la demanda energética impulsada por la IA.
Por Global Energy
La transición energética global está entrando en una fase menos idealizada y más exigente, donde las decisiones de inversión ya no responden a expectativas de largo plazo, sino a retornos concretos y riesgos inmediatos. Así lo plantea el informe Energy Agenda 2026: Returns, Restructuring, and Resilience de Bain & Company, basado en la visión de más de 800 ejecutivos del sector energético y de recursos naturales a nivel global.
El estudio identifica un cambio estructural en la dinámica de inversión: la transición ya no avanza de manera homogénea. Mientras las compañías que han apostado fuertemente por estos negocios mantienen su curso, un número creciente de inversionistas está reduciendo su exposición ante la falta de retornos claros. Esta tendencia se refleja en el aumento significativo de inversores en América Latina que destinan una baja proporción de capital a iniciativas de transición, pasando de 34%
Dos tercios de los ejecutivos anticipan más reestructuración en la industria, mientras solo
25%
logra escalar iniciativas de inteligencia artificial con resultados concretos.
a 57% en un año, evidenciando un mercado más selectivo y menos tolerante a la incertidumbre.
Este endurecimiento en la asignación de capital está redefiniendo las prioridades del sector. En lugar de acelerar indiscriminadamente, la inversión se está concentrando en tecnologías y proyectos con fundamentos económicos sólidos, incluso si eso implica sostener o ampliar el rol de fuentes tradicionales como los hidrocarburos en el corto y mediano plazo.
A nivel geográfico, Norteamérica continúa liderando como destino de inversión en transición energética, pero su ventaja se ha reducido de forma significativa, cayendo de 68% a 46% en un año. El análisis de Bain muestra que los inversionistas están priorizando sus propios mercados, en un contexto marcado por la incertidumbre regulatoria, la volatilidad geopolítica y políticas energéticas divergentes. Este fenómeno evidencia una creciente regionalización del capital, donde las decisiones de inversión responden cada vez más a condiciones locales que a tendencias globales.
Utilities proyectan un cambio
estructural: grandes consumidores y empresas tecnológicas pasarán a financiar la expansión energética.
Al mismo tiempo, el crecimiento acelerado de la demanda energética, impulsado en gran medida por centros de datos y aplicaciones de inteligencia artificial, estaría tensionando la capacidad del sistema eléctrico y obligando a redefinir sus modelos de expansión. Las utilities enfrentan el desafío de aumentar su capacidad en un contexto de presión sobre los precios y la asequibilidad, lo que ha llevado a priorizar soluciones rápidas y financieramente viables, como la extensión de activos existentes y el fortalecimiento de la infraestructura de transmisión y distribución, y el almacenamiento de energía, este último considerado por un 63% de los ejecutivos como una de las principales palancas para responder a este crecimiento. Sin embargo, el cambio más profundo no es tecnológico, sino financiero. El informe revela que, en Latinoamérica, la coinversión con empresas tecnológicas en para financiar infraestructura energética ha aumentado de 33% a 48% en un año, mientras crece la expectativa de trasladar costos a grandes consumidores, incluyendo aumentos en tarifas para estos segmentos, que pasan de niveles prácticamente inexistentes a cerca de un 13%. Al mismo tiempo, crece la disposición a trasladar costos a grandes consumidores, reduciendo la dependencia de subsidios estatales.
Este giro redefine la relación entre oferta y demanda energética, estableciendo un precedente en el que el crecimiento de la demanda deja de ser solo un desafío operativo para convertirse también en una fuente directa de financiamiento.
En este contexto, la industria también se prepara para una nueva ola de reestructuración. Los ejecutivos anticipan un aumento en desinversiones, consolidaciones y ajustes de portafolio, impulsados por la presión sobre márgenes, el aumento de costos y un entorno regulatorio más complejo. Este proceso apunta a una reconfiguración del sector, donde las compañías buscarán concentrarse en negocios con mayor resiliencia y capacidad de generación de valor.
Las expectativas de largo plazo también reflejan un ajuste significativo. La mayoría de los ejecutivos proyecta que la demanda de petróleo continuará aumentando durante al menos la próxima década, mientras que los objetivos de neutralidad de carbono se desplazan hacia 2070 o más allá, consolidándose como la proyección más frecuente en los últimos estudios. Este escenario confirma que la transición energética será más gradual, heterogénea y dependiente de condiciones económicas de lo que se anticipaba.
Foto: Freepik
Foto: Freepik
Foto: Freepik
■ Ayalli Gurría Gallardo Directora Comercial de Quartux
Almacenamiento de energía exigirá hasta 18,000 millones de dólares en inversiones hacia 2030
El sector energético en México requerirá inversiones estimadas de entre 9,690 y 18,000 millones de dólares hacia el año 2030, provenientes de esquemas de financiamiento públicos y privados, para desplegar la infraestructura de Sistemas de Almacenamiento de Energía que exige el Sistema Eléctrico Nacional, de acuerdo con Ayalli Gurría Gallardo, Directora Comercial de la empresa almacenados de energía Quartux.
Por Diego Aguilar
Esta inyección de capital resulta indispensable para integrar, de manera segura y eficiente, la nueva capacidad de generación de fuentes renovables contemplada en el Plan de Inversión en Infraestructura para el Desarrollo con Bienestar 2026-2030. El despliegue de esta tecnología permite mitigar la intermitencia inherente a estas fuentes de energía y garantiza la estabilidad operativa de la red nacional ante las crecientes demandas de consumo industrial y residencial.
“Los Sistemas de Almacenamiento Energético (SAE) actúan como el puente técnico y financiero entre el objetivo de inversión anunciada por la Presidencia y la realidad operativa del Sistema Eléctrico Nacional, al disponer de capacidad de almacenamiento se puede absorber y gestionar la variabilidad de la generación solar y eólica”, afirmó Ayalli Gurría Gallardo en entrevista con Global Energy.
Quartux es una empresa especializada en el almacenamiento energético en México, la cual opera mediante sistemas avanzados de baterías de ion-litio y un software propio impulsado por inteligencia artificial. La compañía se dedica a ofrecer soluciones integrales de seguridad energética, eficiencia operativa y descarbonización, enfocándose principalmente en atender las necesidades de empresas de alto consumo eléctrico que buscan optimizar sus procesos productivos y reducir sus emisiones contaminantes.
Los escenarios técnicos vinculados al plan gubernamental indican que el país tiene la urgencia de incorporar entre 8 y 12 gigavatios de capacidad de almacenamiento basada en fuentes renovables durante la actual administración. Esta infraestructura de respaldo debe contar con una capacidad de duración promedio de dos a cuatro horas, lo que equivale a un requerimiento de entre 16 y 40 gigavatios hora de energía almacenada para satisfacer las exigencias operativas del mercado eléctrico y evitar fallas en las líneas de transmisión.
Se estima un Costo de Capital en el rango de entre 1,938 y 2,401 millones de dólares para el despliegue de un gigavatio de almacenamiento para gran escala.
“Se estima un Costo de Capital en el rango de entre 1,938 y 2,401 millones de dólares para el despliegue de un gigavatio de almacenamiento para gran escala”, detalló Gurría Gallardo.
Participación mixta y regulación del mercado
La Comisión Federal de Electricidad (CFE) cuenta con la capacidad institucional para asumir diversos roles dentro de este esquema de expansión energética. La empresa productiva del Estado puede participar como inversionista estratégico en nodos críticos de la red, como operador o integrador asociado a las líneas de transmisión, e incluso como cliente directo en el desarrollo de proyectos híbridos de generación renovable a gran escala.
El modelo de negocio proyectado como el más viable para el país consiste en un esquema público-privado de naturaleza híbrida. En esta estructura financiera, las empresas privadas asumen la responsabilidad de aportar el capital, la tecnología de almacenamiento y la experiencia operativa. Por su parte, el sector público mantiene el compromiso estricto de asegurar la integración sistémica y liderar la coordinación de la planeación general de la red eléctrica.
“Podemos apostar por proyectos en corredores estratégicos y modelos de financiamiento mixto que alinean inversión pública y privada, reduciendo tiempos de implementación y riesgos técnicos”, subrayó la directiva.
Para otorgar certeza jurídica y viabilidad financiera a estas inversiones, la Comisión Reguladora de Energía emitió el Acuerdo A/113/2024. Este documento normativo establece las disposiciones administrativas, define las modalidades de incorporación y detalla los requisitos técnicos indispensables para que los activos de almacenamiento puedan participar formalmente y recibir remuneración dentro de las operaciones del mercado eléctrico mayorista.
La matriz actual de generación de electricidad en el territorio nacional mantiene una fuerte dependencia de los combustibles fósiles, los cuales representan cerca de 75% de la producción total, mientras que más del 60 por ciento proviene específicamente de la quema de gas. Esta configuración del sistema evidencia la urgencia de implementar las baterías a gran escala como una herramienta técnica para acelerar la transición hacia fuentes limpias, sin comprometer el suministro ininterrumpido a los usuarios.
“Bajo el contexto actual y los planes de inversión, en Quartux vemos un importante despegue de las soluciones integradas con baterías
de gran escala, sistemas de gestión energética y servicios de operación diseñados asociados a parques renovables, centros de carga y nodos de transmisión congestionados”, anticipó la experta del sector.
Eficiencia operativa y mitigación de riesgos
La incorporación masiva de estas tecnologías aporta servicios considerados esenciales para la estabilidad del sistema nacional, tales como la regulación de frecuencia, la reserva operativa, la gestión eficiente de los picos de demanda y el arbitraje de energía. A mediano plazo, estas funciones operativas permiten optimizar el despacho eléctrico y disminuyen sustancialmente los costos derivados de la congestión en las líneas de transmisión a lo largo de toda la república. La evidencia obtenida en mercados internacionales respalda la viabilidad financiera de estas inyecciones intensivas de capital. Según datos de la Agencia Internacional de Energía, el despliegue a gran escala de sistemas de almacenamiento ha demostrado su capacidad para disminuir el costo total de operación de los sistemas eléctricos, reducir la volatilidad de los precios en los mercados mayoristas y abrir la posibilidad de registrar bajas significativas en las tarifas eléctricas para el sector industrial y los consumidores residenciales.
Para dimensionar el ritmo de adopción de esta tecnología, el informe Energy Storage Market Outlook indicó que en Estados Unidos “las instalaciones de almacenamiento estacionario de energía en baterías superaron los 57 gigavatios hora, un aumento interanual del 29 por ciento. El mercado a gran escala impulsó el crecimiento con California, Texas y Arizona representando 74% de la capacidad instalada”.
Podemos apostar por proyectos en corredores estratégicos y modelos de financiamiento mixto que alinean inversión pública y privada, reduciendo tiempos de implementación y riesgos técnicos”
Ayalli Gurría Gallardo
El avance de la tecnología de baterías a nivel nacional enfrenta riesgos técnicos relacionados con los procesos de coordinación del almacenamiento. Los operadores del sistema enfrentan el reto de aplicar una gestión, planificación y control en tiempo real sumamente precisos para almacenar y descargar la energía eléctrica de manera eficiente. A la par, el sector productivo requiere fortalecer de manera urgente la capacitación técnica del personal encargado de la operación y el mantenimiento rutinario de estos equipos.
En el ámbito regulatorio, el desafío principal de la industria radica en lograr una implementación efectiva del marco normativo definido por las autoridades energéticas. Los inversionistas exigen garantizar la total certidumbre en las reglas de operación del mercado y asegurar la claridad en los mecanismos de pago por la prestación de servicios conexos, elementos que resultan fundamentales para asegurar el retorno de las inversiones en infraestructura de largo plazo.
“La demanda energética del país tendrá la necesidad de sumar decenas de miles de megavatios en los próximos años para garantizar confiabilidad; en ese marco, iniciativas coordinadas entre autoridades, CFE y privados son indispensables”, concluyó Ayalli Gurría Gallardo.
Ayalli Gurría Gallardo / Foto: Cortesía
■ Nuevo estudio sobre el potencial de Europa para un mercado de combustibles renovables
La UE puede sustituir más del 50% de sus combustibles con fuentes de origen biológico antes de 2035
Un estudio del Instituto de Tecnología de Karlsruhe y BMW AG concluye que la Unión Europea dispone de materia prima suficiente para cubrir entre 38 y 55% de la demanda de combustible del transporte carretero con alternativas renovables en 2030, sin necesidad de importaciones estructurales.
Por Global Energy
La transformación del sector transporte europeo hacia fuentes de energía sin petróleo enfrenta una condición técnica que la electrificación de los trenes motores no resuelve por sí sola: la descarbonización de los segmentos con mayor dificultad de electrificación —aviación, transporte marítimo, maquinaria industrial y parte del parque carretero existente— requiere combustibles líquidos de baja huella de carbono que sean compatibles con la infraestructura de distribución vigente.
Con ese planteamiento, el análisis denominado From raw material to fossil-free mobility: Europe's potential for a renewable fuel market, publicado en febrero de 2026, cuantifica la disponibilidad de materias primas avanzadas en la Unión Europea y su capacidad de conversión en combustibles neutros en carbono (CNF, por sus siglas en inglés). El estudio fue encargado por BMW AG y ejecutado por el Instituto para Motores de Combustión Interna (IFKM) y el Instituto para Investigación y Desarrollo de Catálisis (IKFT) del Instituto de Tecnología de Karlsruhe, junto con el Centro Alemán de Investigación en Biomasa (DBFZ) y la consultora de ingeniería Freyberger.
Base de materias primas
El estudio evalúa materias primas clasificadas en el Anexo IX, partes A y B, de la Directiva Europea de Energías Renovables (RED II/RED III), y extiende el análisis a cultivos no alimentarios en tierras marginales, cultivos intermedios y de cobertura, y sistemas agroforestales. El potencial bioenergético total de la Unión Europea para los años de referencia del estudio se sitúa entre 280 y 361
El potencial global de materias primas biogénicas supera hasta los requerimientos máximos de importación de la Unión Europea.
43 veces
millones de toneladas equivalentes de petróleo (Mtoe) en 2030, y entre 285 y 380 Mtoe en 2040. Un hallazgo metodológicamente relevante es la amplitud de la base de materias primas frente al perfil que domina el debate público. El aceite de cocina usado (UCO), frecuentemente citado como la fuente primaria del HVO —el combustible renovable de mayor penetración comercial en Europa—, representa únicamente el 1% del espectro total de materias primas avanzadas disponibles. Las categorías de mayor peso en el escenario medio para 2030 son los residuos primarios y secundarios de madera y silvicultura (15.7% respectivamente), los residuos agrícolas (12.5%), los cultivos no alimentarios en tierras marginales (8.7%) y el estiércol (8.2%).
Potencial de sustitución por horizonte
La tabla central del estudio establece tres horizontes de referencia. En 2030, la cantidad de CNF disponible
—entre 89 y 135 Mtoe— permitiría cubrir entre 38 y 55% de la demanda total de combustible del parque carretero europeo, estimada entre 238 y 247 Mtoe. En 2035, ese rango se amplía a 44-67%, sobre una demanda que cae a 162-188 Mtoe por el avance de la electrificación. Para 2040, en el escenario alto, la producción de CNF con materias primas europeas alcanza 107% de una demanda proyectada de 95-128 Mtoe.
Esa proyección aplica condiciones que el estudio enuncia con precisión: la realización de los potenciales de sostenibilidad, la gestión de la competencia por el uso de la biomasa entre sectores, y el logro de economías de escala tecnológicas en las rutas de conversión.
El análisis evalúa tres procesos de transformación. El primero es la hidrogenación de grasas y ácidos grasos para producir HVO —la tecnología de mayor madurez comercial—, cuya materia prima se asigna íntegramente a esta ruta bajo el supuesto de libre mercado. El segundo es el
proceso metanol-a-gasóleos (MtX), en el que la biomasa lignocelulósica se gasifica, se sintetiza en metanol y se convierte en fracciones de destilados medios con rendimientos de entre 43 y 77% según la variante BtL o PBtL. El tercero es el proceso metanol-a-gasolina (MtG), que produce fracciones nafta con un rendimiento de entre 46 y 83%.
La variante PBtL —Power-andBiomass-to-Liquid— incorpora hidrógeno renovable al proceso para elevar el rendimiento de carbono y el volumen de combustible producido. En el escenario alto para 2040, la demanda de hidrógeno PBtL se proyecta entre 38.7 y 41.4 Mtoe, lo que vincula la expansión de la producción de CNF con la disponibilidad de hidrógeno verde a escala industrial.
Demanda futura del parque vehicular
El estudio incorpora una categoría de vehículo denominada vCNF —aquellos propulsados total o parcialmente por combustibles de base carbónica certificados como neutrales— cuya entrada al mercado se proyecta a partir del segundo semestre de 2027 para motores diésel y del segundo semestre de 2030 para motores gasolina. Para 2040, el parque vCNF representaría entre 11 y 13% del consumo diésel total y entre 43 y 48% del consumo de gasolina en los escenarios evaluados.
La demanda total del parque — que incluye vehículos ligeros, pesados y el parque existente— se modela en dos trayectorias tomadas de un estudio de S&P Global Commodity Insights publicado en 2025: el escenario Max-Electron, con alta electrificación, y el escenario More-Molecule, con mayor énfasis en combustibles renovables.
Para 2040, el escenario proyecta una cobertura de de la demanda total del transporte carretero de la Unión Europea con recursos disponibles dentro del propio bloque.
107%
El potencial global de materias primas biogénicas supera hasta 43 veces los requerimientos máximos de importación de la Unión Europea para cubrir los volúmenes no atendidos por la oferta interna en el periodo 2030-2035. El estudio cita el meta-análisis de IRENA, que incluye 35 estudios de biomasa global con potenciales de entre 3,342 y 9,000 Mtoe para el periodo 2025-2035, lo que establece un margen de abastecimiento externo ampliamente suficiente para el periodo de arranque del mercado CNF.
Condiciones de realización
El estudio identifica tres condiciones para que el potencial descrito se materialice: un marco normativo estable con horizonte de largo plazo, seguridad jurídica para la inversión en cadenas de valor CNF, y un arranque coordinado de la producción a escala. La ausencia de cualquiera de estas condiciones desplaza el horizonte de autosuficiencia más allá de 2040. Para la industria petrolera, la automotriz, los operadores de infraestructura de combustibles y los productores de biomasa, el estudio define el perímetro cuantitativo de un mercado cuya viabilidad técnica está documentada, pero cuya viabilidad comercial depende de decisiones de política regulatoria en la Unión Europea durante los próximos dos a cuatro años.
Foto: Cortesía
Foto: Cortesía
Opiniones del Sector
Por: Ilan Oliel Márquez
Head of Product & Tech en Energía Real
Se acabó la era del que sabe. Llegó la del que construye.
Durante años, saber más que los demás fue suficiente. El acceso a información privilegiada, a un framework exclusivo, a datos que nadie más tenía — eso era la ventaja competitiva. Hoy, cualquier persona con acceso a un LLM puede generar un análisis de mercado, un resumen ejecutivo o una estrategia de negocio en minutos. El conocimiento se commoditizó. Y cuando todos tienen acceso a la misma información, la pregunta deja de ser “¿qué sabes?” y se convierte en “¿qué construyes con lo que sabes?”
Estamos viviendo un cambio de era. De la era del conocimiento a la era de los builders: personas y equipos que no solo consumen IA, sino que la usan para crear aplicaciones, automatizar procesos, generar herramientas, construir experiencias. No hablo del developer clásico. Hablo del vendedor que diseña su propio agente de prospección. Del equipo legal que automatiza la revisión de contratos. Del analista financiero que construye un modelo predictivo sin escribir una línea de código. Los builders de hoy no necesitan ser programadores — necesitan saber pensar en sistemas y tener la voluntad de experimentar.
Harvard Business Review lo publicó hace unos días de forma provocadora: la IA generativa ha hecho que sea trivial sonar como experto. Lo difícil — y lo que genera valor real — es construir algo que funcione en condiciones reales, que falle, se ajuste, y se vuelva a desplegar. No son los que hablan del futuro del trabajo los que lo están definiendo, sino los que se ensucian las manos haciéndolo.
Pero este tránsito del saber al hacer no es lineal. Existe un espectro de madurez de IA en las organizaciones, y entenderlo es clave para no caer en lo que la industria llama pilot purgatory — ese limbo donde los pilotos se acumulan pero nunca escalan. El espectro va desde el uso básico de modelos de lenguaje (ChatGPT, Claude, Gemini como herramientas de consulta), pasando por prompt engineering e integración de herramientas, hasta la construcción de agentes autónomos, RAGs empresariales con bases de conocimiento propias, y eventualmente arquitecturas multi-agente donde sistemas colaboran entre sí. Lo interesante es que este espectro no solo depende de tecnología. Depende de tres dimensiones: las personas (de alfabetización IA a arquitectos de IA), los procesos (de experimentación ad-hoc a procesos inteligentes y autónomos) y la infraestructura tecnológica (de consumo de APIs a plataformas enterprise propias). Una empresa puede tener la herramienta más avanzada del mercado y seguir operando en nivel uno si su cultura no acompaña.
Y aquí está el tema que pocos quieren discutir: construir con IA conlleva una responsabilidad proporcional al poder de la herramienta. Cuando un agente autónomo toma decisiones comerciales, cuando un modelo predice el comportamiento de un cliente, cuando un sistema automatiza la generación de propuestas — necesitas garantías de que las decisiones son explicables (transparencia), que no hay sesgos discriminatorios en los datos (fairness), que los datos están protegidos (privacy), y que estás siendo honesto sobre cómo esta tecnología afecta a la fuerza laboral (desplazamiento). No se trata de frenar la innovación. Se trata de que la velocidad no rebase a la responsabilidad. El sector energético B2B tiene una oportunidad enorme aquí. Las decisiones de inversión en energía son complejas, los ciclos de venta son largos, y la relación con el cliente se construye sobre confianza técnica. Todo eso se puede amplificar cuando tienes equipos que construyen herramientas inteligentes — no que las compran empaquetadas, sino que las diseñan para su contexto, con sus datos, para sus clientes. La época dorada del conocimiento fue buena mientras duró. Pero el conocimiento sin acción es solo contenido. Y el mundo ya tiene suficiente de eso.
Bienvenidos a la era de los que construyen.
Foto: Freepik
Foto: Freepik
re-plus-mexico.com.mx
■ Vincula eficiencia hídrica a bonos sostenibles
Coca-Cola FEMSA condiciona su deuda a la reducción del estrés hídrico
Coca-Cola FEMSA redujo su razón de uso de agua a 1.35 litros por cada litro de bebida producida al cierre del ejercicio fiscal 2025 en sus operaciones de México y América Latina, de acuerdo con los indicadores de desempeño consolidados en su reciente informe integrado. La compañía embotelladora estableció esta métrica operativa como un eje central de su estrategia corporativa para asegurar el cumplimiento de las metas vinculadas a sus instrumentos de deuda ante los inversionistas internacionales y las agencias calificadoras de riesgo crediticio.
La implementación de estas medidas de eficiencia técnica responde a la exigencia financiera de estabilizar los costos de capital y garantizar la continuidad del modelo de negocio corporativo frente a la escasez de los recursos naturales en las cuencas operativas. La empresa vinculó de forma directa sus objetivos de desempeño ambiental con la emisión de bonos atados a la sostenibilidad, los cuales penalizan financieramente a la organización mediante un incremento automático en las tasas de interés de la deuda si la compañía no alcanza los umbrales de reducción de consumo de agua estipulados previamente en los contratos bursátiles.
“El negocio no va a existir si no hay agua. Entonces cuando integramos todos estos temas dentro de la estrategia de negocio, nos aseguramos de que le estamos generando valor al inversionista porque él sabe que su inversión con nosotros es una inversión hecha en una empresa que integra la sostenibilidad y asegura que no haya riesgos a futuro”, afirmó Jordi Cueto, gerente global de sustentabilidad de Coca-Cola FEMSA, durante una entrevista con Global Energy.
Integración financier a y riesgo climático de los recursos naturales
La trayectoria de reducción del consumo hídrico de la embotelladora muestra una tendencia a la baja sostenida durante los últimos cuatro años de operación. En el ejercicio fiscal de 2022, la razón de uso de la compañía se ubicó en 1.49 litros de agua por unidad de producto terminado; para 2023, el dato descendió a 1.46 litros, mientras que en 2024 la cifra llegó a 1.38 litros antes de alcanzar los 1.35 litros reportados al cierre de 2025. Este progreso operativo acumulado significa una mejora de 14.5% en comparación con la línea base industrial definida por la organización durante el año 2018. Los resultados obtenidos en las plantas de manufactura permiten que la firma mantenga un margen de ventaja competitiva dentro de la industria de la producción de bebidas no alcohólicas a nivel internacional. El promedio de consumo actual reportado en el resto de los embotelladores del sistema global de la marca asciende a 1.72 litros de agua de proceso por cada litro de producto finalizado. Esta diferencia de volumen sitúa a la división latinoamericana como el operador con las
En el ejercicio fiscal de 2022, la razón de uso de la compañía se ubicó en
instalaciones industriales más eficientes en el manejo de líquidos a nivel global. “Somos el benchmark del sistema Coca-Cola. Las plantas más eficientes de agua las tenemos nosotros. Una segunda parte es el tratamiento de 100% del agua que sale de nuestras plantas, que no sale en producto, tratada a niveles que permiten la vida acuática”, detalló Cueto.
hídrica en las cuencas geográficas de operación cada cinco años. La empresa complementa este proceso técnico con el uso de una herramienta de medición anual denominada WRAP para analizar de forma parametrizada cada planta de producción instalada, lo que permite a la dirección general ajustar los planes de inversión de capital y evitar interrupciones operativas que afecten los niveles de ventas.
“Hacemos análisis completos de cada planta desde un punto de vista integral, y no únicamente técnico. Evaluamos los temas regulatorios, políticos, comunitarios y de estrés hídrico”, explicó el gerente.
litros de agua por unidad de producto terminado; para 2023, el dato descendió a
La eficiencia operativa en el uso de los recursos naturales tiene un impacto cuantificable e inmediato en los compromisos financieros adquiridos por la corporación transnacional. La fecha límite para alcanzar el siguiente objetivo de reducción hídrica representa un punto de evaluación estricto para las finanzas de la compañía y el rendimiento económico de los tenedores de bonos institucionales que exigen mayores garantías ante posibles incumplimientos por falta de insumos.
La necesidad operativa de proteger las fuentes de abastecimiento industrial llevó a la corporación a financiar e implementar proyectos de infraestructura civil fuera de los límites de sus plantas embotelladoras. Los reportes corporativos indican que el 71 por ciento de los programas de desarrollo comunitario respaldados financieramente por la empresa se enfoca de manera exclusiva en proyectos de acceso al agua, obras de saneamiento e instalación de infraestructura de higiene para las poblaciones urbanas y rurales.
litros, mientras que en 2024 la cifra llegó a
La administración técnica de los recursos naturales se transformó en un indicador de solvencia financiera corporativa evaluado de forma trimestral por los administradores de fondos de inversión. Para responder a estas demandas de transparencia en los mercados, la compañía adoptó en 2025 los marcos de reporte corporativo internacional de mayor rigor, incluyendo las normativas de los Estándares de Divulgación de Sostenibilidad NIIF S1 y S2, para brindar certeza sobre el valor de los activos. “Nuestra meta de eficiencia hídrica de 1.26 litros de agua por litro de bebida, que es para el 2026, está ligada a un bono vinculado. Si no cumplo la meta me suben la tasa de interés, en pocas palabras”, puntualizó el directivo.
Inversión privada para infraestructura pública comunitaria
litros antes de alcanzar los
1.49 1.46 1.38 1.35
litros reportados al cierre de 2025.
La corporación integró a sus reportes financieros los lineamientos del Grupo de Trabajo sobre Divulgaciones Financieras Relacionadas con la Naturaleza (TNFD), parámetros que exigen a las empresas públicas una explicación detallada sobre cómo el estrés de las cuencas hídricas impacta directamente en la rentabilidad de las acciones. Durante el último año fiscal, la empresa embotelladora obtuvo una calificación de 81 puntos en la Evaluación de Sostenibilidad Corporativa de la agencia S&P Global, puntuación que la ubica como la entidad del sector con la evaluación más alta en todo el continente americano.
La estrategia integral de mitigación de riesgo corporativo incluye la ejecución de evaluaciones de vulnerabilidad
“Si logramos que en la cuenca se saque menos agua porque la sacas de la lluvia, por ejemplo en una escuela, o que la comunidad no pierda agua porque hay una fuga o les ponemos un pozo que ayuda a que tengan un acceso eficiente del agua a la cuenca, pues todos vamos avanzando bastante bien”, detalló el vocero de la compañía.
La meta corporativa de reabastecimiento hídrico exige a la empresa regresar a la naturaleza un volumen equivalente al total del agua extraída para el desarrollo de sus operaciones industriales diarias. Para cumplir esta cuota operativa, la compañía ejecuta soluciones de conservación de suelos y programas de reforestación masiva en zonas estratégicas de captación pluvial. Estas intervenciones focalizadas ocurren en polígonos geográficos identificados previamente como sitios de alta vulnerabilidad operativa para el abasto general.
El esquema corporativo de protección de activos naturales se consolida con la participación financiera de la empresa en la Alianza Latinoamericana de Fondos de Agua, una plataforma de coordinación interinstitucional que integra a autoridades gubernamentales, empresas de la iniciativa privada y organizaciones de la sociedad civil para gestionar estrategias de seguridad hídrica a nivel regional, blindando el modelo de negocio ante las crecientes presiones climáticas y comerciales.
“No es que sale un litro de agua y luego lo regreso literalmente, sino que hacemos procesos basados en la naturaleza. Se han intervenido como 198 mil hectáreas, es una locura de terreno. Si yo como actor de la cuenca trabajo, tengo mi impacto, pero no significa que toda la cuenca está protegida. La alianza ayuda a poner a todos en conjunto”, concluyó un Cueto.
Por Diego Aguilar
Foto: Cortesía
Forma parte
+11,000 visitantes profesionales de la exposición en tecnología ambiental en busca de soluciones, innovación y alianzas estratégicas. y economía circular, donde convergen
REGÍSTRATE
14 AL 16 DE ABRIL 2026
EXPO GUADALAJARA
Tecnología
■ El estudio identifica 4 arquetipos de innovación corporativa
Eficiencia operativa e IA: el nuevo motor de la innovación tecnológica en las energéticas
El análisis se construye con entrevistas a más de 15 empresas del sector energético, incluyendo utilities, oil & gas y venture capital.
Por Global energy
El nuevo estudio Energy Trends sobre tendencias del sector muestra cómo las organizaciones redefinen sus prioridades y su cultura frente a un escenario de transición, presión regulatoria y cambio tecnológico acelerado.
NTT DATA, especialista global en AI, negocios digitales y servicios tecnológicos, presentó su estudio Energy Trends, un análisis que explora cómo las empresas del sector energético están redefiniendo sus fronteras tecnológicas, operativas y de mercado frente a un contexto de transición hacia modelos más sostenibles, presión regulatoria, tensiones geopolíticas y cambio tecnológico acelerado.
En este escenario, la innovación deja de ser una iniciativa aislada para convertirse en una arquitectura estratégica que combina decisiones, estructuras, capacidades y vínculos con el ecosistema, y que define el posicionamiento futuro de cada organización dentro del sector.
El informe señala que la transformación digital ya no puede abordarse como un proyecto a futuro ni como
una suma de pilotos desconectados, sino como un habilitador estructural del negocio energético. El foco se desplaza hacia innovar con propósito: modernizar infraestructuras, aprovechar los datos para mejorar la toma de decisiones y escalar tecnologías avanzadas, como la IA, que permitan optimizar procesos críticos a lo largo de la cadena de valor, capturar eficiencia operativa y generar impacto sostenible más allá del corto plazo.
En efecto, la innovación en el sector energético enfrenta desafíos que implican asumir riesgos informados, identificar oportunidades fuera del core del negocio, articularse con actores del ecosistema y construir capacidades internas que permitan escalar con velocidad, equilibrando resultados de corto plazo con apuestas estratégicas de largo alcance. El estudio identifica diez desafíos estructurales que condicionan la efectividad de los modelos de innovación. El prioritario es el equilibrio entre la autonomía de los equipos y las prioridades del negocio, identificado como tal por el 21% de las
El desafío prioritario es el equilibrio entre la autonomía de los equipos y las prioridades del negocio.
La transformación digital ya no puede abordarse como un proyecto a futuro ni como una suma de pilotos desconectados, sino como un habilitador estructural del negocio energético.
empresas del sector. Le siguen la medición del impacto estratégico de la innovación y posicionar la innovación como motor estratégico, ambas con 14%, y la capacidad de escalar más allá de los pilotos, con 7%.
Los otros desafíos son evolucionar hacia modelos de vinculación con las startups, anticipar y guiar la innovación en escenarios de cambio, definir cuándo liderar en términos tecnológicos, balancear la innovación incremental con la disruptiva, transformar la cultura para impulsar la innovación y decidir qué construir internamente y qué desarrollos impulsar a través del ecosistema.
NTT DATA presenta en Energy Trends un framework de innovación que sintetiza la mirada integral sobre cómo las empresas del sector abordan la innovación en el actual contexto. A través de cinco pilares (estrategia, estructura, cultura, métricas y ecosistema), el modelo refleja que innovar es una capacidad que debe estar alineada al negocio, respaldada por la organización, medida por su impacto y conectada con un ecosistema cada vez más amplio. Esta visión permite entender dónde están hoy las compañías y qué
decisiones son necesarias para convertir la innovación en un motor real de competitividad y sostenibilidad. Al mismo tiempo, se analizan los cinco niveles de madurez entre las organizaciones del sector: emergente y reactivo (innovación puntual sin estructura ni foco estratégico), funcional e incipiente (unidad básica con primeros procesos dependientes del negocio), alineado e integrado (innovación vinculada a la estrategia pero sin autonomía), autónomo y estratégico (la evolución del anterior) y orquestador e influenciador sistemático (lidera el ecosistema y escala soluciones con impacto sistemático).
Respecto de los focos de inversión en startups energéticas, se observa una reorientación hacia tecnologías capaces de impulsar la descarbonización sin resignar escala industrial. Las tecnologías asociadas concentran más del 35% de la inversión. En paralelo, se observa una mayor diversificación hacia capacidades transversales y nuevos servicios, junto con una fuerte apuesta tecnológica en hidrógeno, captura y almacenamiento de carbono, combustibles sintéticos, biocombustibles y digitalización industrial. Este patrón de inversión no responde solo a objetivos ambientales, sino a la búsqueda de ventajas competitivas sostenibles, nuevas cadenas de valor y una mayor resiliencia frente a riesgos regulatorios y geopolíticos, configurando una cartera más equilibrada donde innovación y escalabilidad avanzan en conjunto.
“El sector energético atraviesa una transformación profunda que exige una mirada integral: tecnología, personas y sostenibilidad deben avanzar de forma coordinada para generar impacto real y sostenible en el tiempo”, señaló Héctor Pinar, Global Head Energy & Utilities de NTT DATA. “La adopción de nuevas tecnologías requiere no solo inversión, sino también una cultura organizacional preparada para integrar innovación, datos y sostenibilidad como parte del ADN del negocio”, agregó.
Foto: Freepik
Foto: Freepik
Foto: Freepik
Foto: Freepik
Opiniones del Sector
Por: Marco Cosío
Vicepresidente
de Smart Infrastructure de Siemens México, Centroamérica y El Caribe
La fabricación del futuro se
define hoy, ¿estamos listos?
El futuro de la fabricación se está definiendo en la intersección entre sostenibilidad, una transformación tecnológica profunda y eficiencia de costos. Desde siempre, la industria ha presentado la necesidad de conformar cadenas de suministro resilientes; ahora, a ello se suman la presión regulatoria y, por supuesto, el aumento del costo energético y la urgencia de alcanzar la sostenibilidad, lo cual lleva a estas organizaciones a reinventarse.
De acuerdo con la International Energy Agency, las economías emergentes y en desarrollo (que abarcan casi el 85% de la población mundial) tienen una situación muy compleja. En estos países, la demanda energética ha aumentado en la última década cerca de
2.6% año con año por diversos factores, incluyendo un aumento de 40% en la producción industrial. Dado el rápido ritmo de crecimiento, necesitan esforzarse más por considerar energías limpias por sobre carbón, petróleo y otros, tanto en el sector manufactura como en general, en comparación con los mercados desarrollados. En este escenario, el sector de fabricación tiene grandes retos: destaca la reconfiguración logística y de su cadena de suministro, debido a la creciente complejidad por las actuales tensiones geopolíticas y modelos como el nearshoring (que aumenta los costos en el corto plazo); la necesidad de invertir en automatización, análisis de datos e IA, y la escasez de técnicos especializados (que obliga a ofrecer salarios más altos para retener el talento). Es crucial que los negocios reduzcan costos mientras cuidan su cumplimiento normativo y su competitividad, adoptando las tendencias tecnológicas necesarias para su crecimiento.
Aprender de los disruptores de la revolución industrial sostenible
La gran cantidad de energía y calor que se requiere en las instalaciones de fabricación tradicionales representa una barrera significativa para lograr un impacto positivo y sostenible.
Con todo, aunque la revolución industrial sostenible está aún en fase inicial, hay ejemplos que muestran que la fabricación a escala industrial y el impacto sostenible pueden ir de la mano, y lo que es mejor, reduciendo costos a la par.
La Global Lighthouse Network (creada por el Foro Económico Mundial) es un listado de fábricas líderes que aplican tecnologías avanzadas para acelerar y difundir la adopción de tecnologías de la Cuarta Revolución Industrial (4IR) en sus industrias en todo el mundo. Una de ellas es Siemens Furth, que fabrica productos innovadores para la automatización industrial y es pionera en eficiencia energética, reducción de CO2 y conservación de recursos.
Descarbonizar una planta no se logra de la noche a la mañana. Siemens Furth dio sus primeros pasos en ese camino en 2012, al establecer un equipo de sostenibilidad interdepartamental para comenzar con este enfoque. Hoy, interactúan en la fábrica más de 350 medidores de energía para combinar todos los datos del sitio completo de producción. Con ellos, se alimenta un sistema inteligente capaz de generar mejoras adicionales de ahorro energético, liberando potenciales ocultos en HVAC, iluminación y automatización de edificios. El logro va más allá de objetivos ambientales: además de un ahorro de energía de 64% y una reducción de emisiones de gases de efecto invernadero de 74%, el rendimiento de producción ha crecido 145% y existe el compromiso de ser climático-neutro este 2026, cuatro años antes de la promesa corporativa.
Estos alcances no tienen por qué limitarse a unos cuantos. Fabricar un mejor mañana empieza por pequeños pasos, como establecer KPIs de sustentabilidad, instalar medidas de ahorro de energía (como un sistema fotovoltaico), adoptar un enfoque basado en la economía circular, extender la longevidad de los productos mediante su reciclaje y reparación, o simular escenarios digitales para probar soluciones y acelerar la toma de decisiones.
El sector de la fabricación tiene la enorme presión de tener que producir más a un ritmo más rápido, mientras debe seguir creciendo sus ganancias. Una estrategia de producción sostenible puede ser la clave para alcanzar esta meta. Cuando se combinan el mundo real con el mundo digital a través de las cadenas de producción y suministro utilizando datos, es posible reimaginar la fabricación industrial con conocimiento colectivo, en lugar de en silos. Juntos, estos hilos digitales son capaces de conformar empresas digitales sostenibles rentables ahora y de cara al aún más retador futuro que nos espera.
Foto: Cortesía
Foto: Cortesía
■ César Rodríguez Senior Business Development Manager de Endress+Hauser
Digitalización industrial: el valor de transformar datos en decisiones
Para César Rodríguez, Senior Business Development Manager de Endress+Hauser, la digitalización industrial no se limita al software ni a conceptos tecnológicos abstractos. Se trata de integrar medición, análisis de datos y conocimiento del proceso para mejorar la eficiencia operativa, reducir costos y permitir que las empresas tomen decisiones más informadas dentro de sus operaciones.
La digitalización se ha convertido en un término omnipresente dentro del discurso tecnológico e industrial; sin embargo, en muchos casos el concepto se utiliza de forma amplia y poco precisa. Para César Rodríguez, Senior Business Development Manager de Endress+Hauser, su verdadero significado solo puede entenderse dentro del contexto de la industria y de los procesos productivos.
Desde su posición dentro de la división de Digital Solutions, Rodríguez colabora con equipos en Latinoamérica, Estados Unidos y Canadá para desarrollar soluciones que integren instrumentación, plataformas digitales y análisis de datos. Su trabajo lo lleva a interactuar con empresas de sectores como petróleo y gas, pero también alimentos y bebidas, minería, industria química o cemento, donde la digitalización adquiere un sentido práctico vinculado directamente con la operación. En ese entorno, explica, el concepto se aleja de las definiciones genéricas asociadas al mundo digital. “Cuando hablamos de digitalización
en la industria, nos referimos a combinar medición, instrumentación y plataformas de datos para que el cliente pueda tomar decisiones más rápidas y más precisas”, señala.
La base de ese proceso sigue siendo la medición confiable. Cada operación industrial genera grandes volúmenes de información provenientes de sensores e instrumentos que monitorean variables críticas dentro de los procesos productivos. Sin embargo, esos datos solo adquieren valor cuando pueden procesarse y transformarse en conocimiento útil.
En sectores como la minería, por ejemplo, cada etapa del proceso (desde la extracción del mineral hasta su refinamiento) depende de información precisa que permita optimizar rendimientos y reducir desperdicios. En ese contexto, Rodríguez explica que la digitalización busca precisamente traducir esa información en acciones operativas concretas. “La industria genera una enorme cantidad de datos. El reto es procesarlos y convertirlos en información que permita tomar decisiones operativas de manera más rápida”, comenta.
Para lograrlo, las plataformas digitales funcionan como una capa que integra la información generada por los instrumentos de medición. En el caso de Endress+Hauser, herramientas como Netilion permiten reunir esos datos y transformarlos en aplicaciones accesibles para los equipos de operación y mantenimiento.
Más allá de la tecnología utilizada, la motivación principal de las empresas que adoptan estas soluciones suele ser la misma. En su interacción constante con clientes industriales, Rodríguez identifica dos preocupaciones recurrentes: mejorar la eficiencia operativa y reducir costos. “Hoy los clientes buscan producir con mayor eficiencia, mejorar la calidad de sus productos y reducir sus costos”, explica. En un entorno económico marcado por incertidumbre global, añade, optimizar procesos se ha vuelto una prioridad estratégica.
Sin embargo, alcanzar ese objetivo requiere una visión integral de la tecnología. En el ámbito de la automatización industrial, señala, no existe una separación real entre hardware y software. Ambos elementos deben
funcionar como parte de una misma solución. “En instrumentación y control no se trata de elegir entre software o hardware. Las soluciones realmente generan valor cuando ambos trabajan juntos”, afirma. El avance de estas tecnologías tampoco ocurre al mismo ritmo en todos los países o sectores industriales. Mientras economías como Estados Unidos o Alemania han avanzado con mayor rapidez en la adopción de herramientas digitales, en América Latina el proceso ha sido más gradual. No obstante, Rodríguez considera que esta diferencia responde principalmente a un desfase temporal.
“La digitalización es un proceso, no es algo que se implemente de un día para otro”, explica. Desde su perspectiva, México y otros países de la región se encuentran en etapas iniciales, pero seguirán avanzando conforme las empresas identifiquen los beneficios operativos que estas herramientas pueden ofrecer.
Las diferencias también aparecen entre industrias. Sectores como el químico han adoptado soluciones digitales con mayor rapidez, mientras que otros, como el petróleo y gas, mantienen enfoques más conservadores debido a la sensibilidad de la información que manejan. En estos casos, las compañías suelen preferir mantener el control directo sobre sus plataformas y datos.
A pesar de esas particularidades, la transformación digital de la industria continúa acelerándose, impulsada en parte por el desarrollo de nuevas herramientas de análisis avanzado. Entre ellas, la inteligencia artificial comienza a ocupar un lugar cada vez más relevante.
La inteligencia artificial necesita información confiable para funcionar. Por eso los ingenieros y los datos seguirán siendo esenciales”.
César Rodríguez
Rodríguez anticipa que estas tecnologías tendrán un papel importante en el futuro de las operaciones industriales, particularmente en el análisis de grandes volúmenes de información. “La inteligencia artificial va a ayudar a leer esa data y generar insights mucho más rápido, lo que permitirá a las empresas ser más productivas y reducir costos”, señala. Sin embargo, también subraya que estas herramientas dependen de un elemento fundamental: la calidad de los datos disponibles. La inteligencia artificial no sustituye la medición ni el conocimiento técnico de los procesos. “La inteligencia artificial necesita información confiable para funcionar. Por eso los ingenieros y los datos seguirán siendo esenciales”, afirma.
Para Endress+Hauser, la digitalización de la industria no es un objetivo aislado, sino un proceso continuo que se construye en colaboración con los clientes. Con más de 70 años de experiencia en instrumentación y control, la compañía apuesta por relaciones de largo plazo que permitan acompañar a las empresas en su evolución tecnológica.
En ese sentido, Rodríguez resume la estrategia de la compañía en un principio sencillo: comprender primero las necesidades operativas del cliente antes de proponer cualquier solución tecnológica. Como explica, “lo más importante siempre es entender el problema del cliente; a partir de ahí podemos construir la solución adecuada”.
Por Kathya Santoyo
César Rodríguez / Foto: AAM
■ Requisito para evitar apagones y garantizar un sistema más seguro, confiable y resiliente
Por qué la inversión proactiva en la red eléctrica es un imperativo
Empresas de servicios públicos, reguladores y consumidores enfrentan una decisión estratégica: invertir ahora en modernización de la red eléctrica o asumir costos crecientes por fallas recurrentes. Con impactos económicos que superan los 54,000 millones de dólares anuales por apagones en Estados Unidos, y una infraestructura de distribución que en muchas regiones tiene décadas de antigüedad, especialistas advierten que el modelo reactivo de atención a crisis ya es insostenible.
El dicho popular "más vale prevenir que curar" ha encontrado un nuevo campo de aplicación: la infraestructura energética. Lo que durante décadas fue una recomendación para la salud personal, hoy se ha convertido en una exigencia técnica y financiera para las empresas de servicios públicos, los gobiernos y las comunidades que dependen de un suministro eléctrico confiable.
La razón es que cada año que se pospone la modernización de la red de distribución, la vulnerabilidad del sistema se profundiza y el costo de futuras reparaciones se incrementa. Así lo advierte Kumar Chandran, directivo de S&C Electric, quien señala que la inversión proactiva ha dejado de ser opcional para convertirse en un requisito para evitar apagones y garantizar un sistema más seguro y resiliente.
El ejemplo más reciente ocurrió en Chicago. A finales de 2025, una caída prematura de temperaturas y una nevada histórica en noviembre estresaron una infraestructura local ya debilitada por vientos extremos. El resultado: miles de usuarios se quedaron sin servicio. Los meteorólogos advierten que este tipo de eventos no es una anomalía, sino el síntoma de una volatilidad invernal creciente, donde el frío extremo, el hielo y los vientos son cada vez más frecuentes e impredecibles.
El Centro de Predicción Climática de la NOAA ya había anticipado esta inestabilidad para la temporada 2025-2026. La presencia del fenómeno de La Niña ha intensificado las oscilaciones regionales entre precipitaciones severas, hielo y frío polar, condiciones que no solo provocan cortes inesperados, sino que disparan la demanda energética de manera
súbita, poniendo en jaque a comunidades enteras que dependen de una red de distribución envejecida. El impacto económico de esta vulnerabilidad es cuantificable y alarmante. Según la Agencia Internacional de Energía, en 2021 los apagones relacionados con la red eléctrica en Estados Unidos tuvieron un impacto económico de 54,000 millones de dólares. La mayoría de estas interrupciones ocurrieron en la red de distribución. A modo de comparación, en 2011 ese impacto se situó entre 19,000 y 36,000 millones de dólares, de acuerdo con el Departamento de Energía. La tendencia es inequívoca: los costos aumentan y la vulnerabilidad se profundiza.
A ello se suma que, en muchas partes de Estados Unidos, la red de distribución tiene décadas de antigüedad y nunca fue diseñada para soportar las demandas actuales. Sin
embargo, la financiación para modernizaciones suele ir por detrás de las crecientes necesidades energéticas, dejando a las empresas de servicios públicos en una posición reactiva, reparando fallas después de que ocurren en lugar de prevenirlas. Frente a este panorama, especialistas del sector plantean tres líneas de acción prioritarias:
■ La primera es promover un estándar nacional de confiabilidad y resiliencia para la red de distribución. Métricas claras y consistentes que reflejen los desafíos actuales, especialmente el impacto del clima extremo, pueden ayudar a reguladores y al público a comprender por qué estas inversiones son necesarias. Cuando se combinan con datos sobre los costos económicos de los apagones, estos estándares pueden construir el caso a favor de una infraestructura más inteligente y resiliente.
■ La segunda es continuar innovando. Tecnologías que combinan inteligencia con acción, como interruptores inteligentes y sensores que permiten una respuesta automática y autocuración, ya han demostrado su valor en la mejora de la confiabilidad. Las empresas de servicios públicos pueden aprovechar estos éxitos invirtiendo en soluciones probadas mientras exploran nuevos enfoques para enfrentar desafíos emergentes.
■ La tercera es comunicar los beneficios. Los clientes quieren saber cómo las inversiones en la red se traducen en un mejor servicio. Las empresas de servicios públicos pueden fortalecer la confianza explicando claramente cómo estas modernizaciones reducen los apagones, mejoran la confiabilidad y apoyan la resiliencia comunitaria.
La estrategia de operar de manera reactiva, atendiendo las crisis conforme ocurren, es insostenible.
La mayor parte de las redes de distribución en Estados Unidos requieren atención urgente. Aunque el sistema se ha mantenido en funcionamiento en las últimas semanas, la temporada invernal apenas comienza. Las decisiones que se tomen hoy determinarán si la infraestructura es una fuente de fortaleza o un punto de falla en el futuro.
Invertir en infraestructura de red no es solo una cuestión de evitar apagones. Es una oportunidad para construir un sistema más seguro, más confiable y más resiliente, capaz de satisfacer las necesidades energéticas del futuro. La resiliencia energética de mañana depende de las inversiones que se ejecuten hoy.
Por S&C Electric
Foto: Freepik
Foto: Cortesía
Internacional
■ Max Rodríguez Guillén Director de PROMPERÚ México
Perú blinda su atractivo para la inversión más allá de la incertidumbre política
Con fundamentos macroeconómicos sólidos y acuerdos comerciales de largo alcance, el país busca consolidar su posicionamiento ante capital extranjero y profundizar su relación con México en sectores como servicios, turismo y comercio.
Por Rocío Novoa Valdebenito
Perú lleva una década conviviendo con sobresaltos políticos sin romper su narrativa económica frente al exterior. Para PROMPERÚ, la clave ha sido separar la coyuntura del desempeño estructural y sostener un mensaje de continuidad ante los mercados. “Hemos tenido ocho presidentes en el Perú los últimos 10 años, pero tenemos una institucionalidad que es muy sólida”, sostuvo Max Rodríguez Guillén, director de la entidad en conversación con Poder México en el marco del “Perú service summit”, celebrado en Ciudad de México.
Desde esa lectura, la discusión para el capital extranjero no se agota en la incertidumbre política, sino en la capacidad del país para seguir
ofreciendo seguridad, reglas de operación y una base macroeconómica reconocible. Por eso, cuando se le pregunta por el efecto de las crisis sobre las decisiones de inversión, Rodríguez Guillén desplaza el foco hacia otra escala de análisis: “Los inversionistas nunca vemos la foto del momento. Vemos el mediano y largo plazo”.
El argumento se apoya, dijo, en indicadores que siguen pesando más que el ruido de la contingencia local. En su recuento, Perú ha mantenido desempeño destacado a nivel regional en crecimiento, inflación y reservas. “En los últimos 25 años el Perú es el promedio el país que más creció en toda Latinoamérica, es el que más baja inflación tuvo y, en términos relativos, es el que mayor porcentaje de reservas internacionales tiene”, señaló.
Hemos tenido ocho presidentes en el Perú los últimos 10 años, pero tenemos una institucionalidad que es muy sólida”.
Incluso, al hablar de episodios recientes, el representante de la nación sudamericana recurre a cifras para reforzar la idea de resiliencia económica. “Hemos tenido el último año tres presidentes y el Perú ha crecido 3.8%”, dijo, al defender que el atractivo del país no depende exclusivamente de la estabilidad política inmediata. Esa narrativa también descansa en la manera en que PROMPERÚ se presenta a sí misma: menos como una oficina sujeta al vaivén gubernamental y más como una plataforma con continuidad institucional. “Lo político no nos afecta porque somos una institución 100% técnica”, afirmó Rodríguez Guillén.
Comercio con reglas claras y una relación que cambia de perfil
PROMPERÚ
impulsa una nueva fase enfocada en turismo, inversión hotelera y servicios basados en el conocimiento.
Los inversionistas nunca vemos la foto del momento. Vemos el mediano y largo plazo”.
Max Rodríguez Guillén
La relación con México forma parte de un esfuerzo por sostener confianza de largo aliento. Más que hablar de oportunidades coyunturales, PROMPERÚ insiste en que el vínculo bilateral cuenta con una base comercial blindada por varios instrumentos. “Yo siempre digo que tenemos tres candados comerciales”, explicó el directivo, al referirse al acuerdo de complementación económica, la Alianza del Pacífico y el marco transpacífico.
Para la oficina peruana, el valor de esa arquitectura está en la previsibilidad que ofrece a quien importa, exporta o busca instalar operaciones.
“Ese importador mexicano que empieza a ver al Perú como un proveedor tiene una certeza de que va a tener un arancel diferenciado en el corto, mediano y largo plazo”, señaló.
Con esa base, el intercambio entre ambos países ha dejado de descansar en materias primas, en una de las transformaciones más visibles de la relación
económica reciente. “El 2014, 80% de lo que Perú le vendía a México eran commodities. El año pasado eso se intercambió”, reveló respecto a un giro que empuja la relación hacia segmentos con mayor valor agregado y una huella más amplia en empleo y actividad económica. “El 80% de lo que hoy le vendemos a México son productos no minero-energéticos, productos no tradicionales. Son productos que generan valor agregado, que generan empleo, que generan bienestar”, detalló. Esa transformación ocurre, además, en una relación que no se mueve en un solo sentido. México mantiene peso como proveedor en industrias clave para Perú, especialmente en el frente automotriz, describiendo un intercambio que, desde su perspectiva, se ha ido consolidando en los últimos años.
Empujando un nuevo trato En volumen, PROMPERÚ subraya que el vínculo ya superó “la barrera de los 1000 millones de dólares de exportación”, razón que empuja a abrir una nueva fase en la que el turismo, la inversión hotelera, el talento y los servicios basados en el conocimiento toman un rol protagónico. Al mismo tiempo, la oficina busca modificar la imagen reducida con la que parte del mercado mexicano mira al país andino. No se trata solo de impulsar más visitantes, sino de redistribuir el interés hacia nuevas zonas y productos. “Dentro del cognoscitivo del mexicano, cuando piensan en el Perú, piensan en Machu Picchu. Pero el Perú es mucho más”, planteó Rodríguez Guillén, conectando hacia el mundo de los servicios.
En esta visita a México por parte de 24 empresas peruanas, el vocero destacó que la agenda se concentra en capacidades digitales. “No estamos hablando de los servicios tradicionales que son los logísticos, aéreos, turismo, sino en el conocimiento”, explicó sobre nichos emergentes como ciberseguridad, automatización y marketing digital apoyado en inteligencia artificial, los cuales se tomaron dos jornadas que miran hacia el futuro de la relación entre ambas naciones latinoamericanas.
Max Rodríguez Guillén / Foto: AAM
Foto: Cortesía
■ Dividen su portafolio tecnológico
Rockwell Automation y SLB disuelven “Sensia”
Tras el anuncio del fin de su joint venture, los gigantes industriales han trazado la hoja de ruta para la absorción de los activos de Sensia. Ambas compañías inician un periodo de transición hacia la independencia operativa, reconfigurando la oferta de soluciones de digitalización y automatización para la industria del Oil & Gas.
El panorama de la tecnología aplicada al sector energético experimenta un movimiento corporativo de gran calado. Tras el anuncio oficial de la disolución de Sensia —el joint venture creado para
■ Otorgado por Cemefi
unificar la experiencia en extracción y automatización—, Rockwell Automation y SLB han confirmado la estructura definitiva bajo la cual se repartirán los activos y soluciones tecnológicas de la empresa conjunta.
Ambas corporaciones han iniciado un periodo de transición estratégica,
El reconocimiento distingue a empresas que acreditan prácticas de responsabilidad social empresarial en ámbitos como ética corporativa, gobierno corporativo, calidad de vida laboral, vinculación con la comunidad y gestión ambiental.
Por Global Energy
La responsabilidad social empresarial se ha consolidado como un componente central en la gestión corporativa de las compañías industriales. En un entorno donde los estándares de sostenibilidad, transparencia y gobernanza adquieren mayor relevancia para inversionistas, clientes y reguladores, las empresas incorporan
Las empresas volverán a operar de manera
100%
independiente bajo sus respectivas marcas corporativas para atender a la industria energética.
estos principios como parte de su estrategia operativa y de largo plazo.
En este contexto, Emerson recibió por octavo año consecutivo el Distintivo de Empresa Socialmente Responsable (ESR), otorgado por el Centro Mexicano para la Filantropía a organizaciones que acreditan prácticas alineadas con estándares de responsabilidad social empresarial.
El distintivo se concede tras un proceso de evaluación que considera cinco ejes principales: ética empresarial, gobierno corporativo, calidad de vida dentro de la organización, vinculación con la comunidad y gestión ambiental. Para obtenerlo, las empresas deben presentar información, indicadores y evidencia documental que respalde la implementación de políticas, programas y resultados en cada uno de estos ámbitos.
De acuerdo con la convocatoria del distintivo, las organizaciones participantes deben completar un proceso estructurado
Rockwell Automation absorbe el núcleo de control industrial, incluyendo Automatización y Seguridad de Procesos, vMonitor y tecnologías Edge (HCC2).
cuyo objetivo es garantizar la continuidad operativa de sus clientes mientras se preparan para volver a atender al mercado de manera completamente independiente. Este movimiento marca un punto de inflexión significativo en el ecosistema de la digitalización petrolera, redefiniendo las capacidades de dos de los principales proveedores globales del sector.
Como parte del acuerdo de disolución, el portafolio de tecnologías, patentes y soluciones de Sensia no desaparecerá, sino que será absorbido y reclasificado estratégicamente para alinearse con los objetivos de negocio fundamentales de cada compañía matriz.
La estrategia de Rockwell Automation: Enfoque en el control industrial
Por su parte, Rockwell Automation integrará a su núcleo operativo las soluciones orientadas al control de instalaciones y supervisión operativa. Su portafolio absorberá: Automatización de Procesos (Process Automation).
■ Seguridad de Procesos (Process Safety).
■ Tecnologías de Monitoreo y Control (particularmente la plataforma vMonitor).
■ Tecnologías de Control Edge (incluyendo la arquitectura HCC2). Con esta integración, Rockwell busca fortalecer de manera contundente su enfoque en la innovación industrial y la automatización robusta. La empresa potenciará su oferta de valor
de diagnóstico y evaluación que incluye el cumplimiento de indicadores, la documentación de sus prácticas corporativas y la verificación de que estas acciones forman
para optimizar la eficiencia y seguridad en operaciones upstream (exploración y producción), midstream (transporte) y downstream (refinación).
La estrategia de SLB: Dominio en el subsuelo y producción digital
En paralelo, SLB (anteriormente Schlumberger) capitalizará las tecnologías directamente vinculadas con el comportamiento del pozo y la extracción. La multinacional absorberá:
■ Sistemas de Control de Levantamiento Artificial (Lift Control).
■ Productos y Soluciones de Medición de fluidos.
Sistemas de Producción Digital. Plataformas Digitales y de Software de modelado (excluyendo expresamente vMonitor y las soluciones de Edge Control, que pasan a Rockwell). Esta absorción estratégica refuerza la visión de SLB orientada al desarrollo de tecnología de alta precisión para el subsuelo, la gestión eficiente de yacimientos y la digitalización integral de los recursos de hidrocarburos.
De cara al futuro inmediato, las empresas han notificado que los canales oficiales de comunicación, soporte y ventas de la marca Sensia comenzarán un proceso de cierre programado. A partir de la culminación de este periodo de transición, los clientes e inversionistas verán a Rockwell Automation y a SLB compitiendo y colaborando en el mercado energético operando de nueva cuenta bajo el respaldo exclusivo de sus respectivas identidades corporativas.
parte de su gestión estratégica. La acreditación tiene carácter anual, por lo que las empresas deben renovar su participación y demostrar la continuidad de sus políticas de responsabilidad social.
En la edición más reciente del Distintivo ESR fueron reconocidas 1,057 empresas que cumplieron con estos criterios, consolidando este reconocimiento como uno de los principales referentes en materia de responsabilidad social empresarial en México.
El distintivo es promovido por el Cemefi, organización privada fundada en 1988 que durante más de dos décadas ha impulsado la adopción de prácticas empresariales responsables en el país. Como parte de este trabajo, el organismo forma parte del Comité de Conducta Empresarial Responsable de la Organización para la Cooperación y el Desarrollo Económicos, que reconoce al Distintivo ESR como una herramienta alineada con estándares internacionales.
Foto: Cortesía
Foto: Cortesía
Foto: Cortesía
Por Global Energy
■ Un puente hacia una transición energética justa
La Alianza Agrivoltaica Latinoamericana presenta reporte para fortalecer la seguridad alimentaria y energética
La agrivoltaica, también llamada agrovoltaica o agrofotovoltaica, es la integración simultánea de producción agrícola y generación fotovoltaica en un mismo terreno, optimizando el uso de suelo y reduciendo tensiones entre expansión agrícola, energética y pédida de ecosistemas.
Por Global Energy
La Red Agrovoltaica Mexicana (RAMe), miembro de la Alianza Agrivoltaica Latinoamericana (AAL), en colaboración con Acciones para el Desarrollo Comunitario A.C. y con el respaldo de ReNew2030, Iniciativa Climática de México y el Instituto de Desarrollo, Energía y Ambiente (IDEA), anuncia el lanzamiento del reporte: “Perspectivas de la Agrivoltaica en América Latina: Oportunidades para el desarrollo social, ambiental y económico de las comunidades agrícolas”. El documento sistematiza por primera vez el potencial de la agrivoltaica —la integración simultánea de producción agrícola y generación solar en un mismo terreno— como una herramienta clave para enfrentar la vulnerabilidad
climática en la región. Mientras la capacidad instalada global de esta tecnología ha crecido de 5 MW en 2012 a más de 14,000 MW en 2021, América Latina se encuentra en un momento crítico para poder pasar de los 27 proyectos agrivoltaicos piloto en proceso, hacia una implementación estructural y a escala que responda a los desafíos de seguridad hídrica y alimentaria.
Actualmente, la región cuenta con una base sólida de proyectos demostrativos que validan la viabilidad de esta tecnología. Países como Chile, México, Uruguay, Colombia y Brasil lideran la implementación de estos sistemas, adaptando la infraestructura a cultivos locales y condiciones climáticas específicas. Estos pilotos demuestran que la agrivoltaica es una solución territorial integrada que permite
Los sistemas agrivoltaicos pueden reducir la demanda de agua para riego hasta en
20%
producir alimentos y energía limpia sin competir por el uso del suelo, posicionando a la región como un referente emergente en innovación rural.
Hallazgos clave y beneficios sistémicos:
Eficiencia hídrica y resiliencia: Los sistemas agrivoltaicos pueden reducir la demanda de agua para riego hasta en un 20% y la evapotranspiración entre un 15% y 30%, protegiendo los cultivos contra olas de calor y eventos climáticos extremos.
■ Optimización energética: La vegetación bajo los paneles solares genera un microclima que puede reducir la temperatura del sistema en promedio 8.9 °C, lo que incrementa la eficiencia de generación eléctrica en aproximadamente un 3 % y contribuye a extender la vida útil de los equipos, al reducir su degradación hasta en un 50%.
■ Soberanía territorial: Se estima que para 2050 América Latina requerirá al menos 500,000 hectáreas para infraestructura fotovoltaica. El uso dual del suelo permite cumplir las metas de descarbonización sin desplazar la producción de alimentos ni promover la deforestación de bosques y selvas, responsables de cerca del 90% de la pérdida de ecosistemas tropicales.
Marcia Montedonico, coordinadora de la Alianza, destacó: “Este primer esfuerzo regional demuestra que la agrivoltaica no es solo una solución técnica,
Se estima que para 2050 América Latina requerirá al menos 500,000 hectáreas para infraestructura fotovoltaica.
sino un puente hacia una transición energética justa. En América Latina tenemos la radiación solar y la vocación agrícola; ahora tenemos la evidencia para convertir al sector solar en un socio del desarrollo rural y no solo en un proveedor de infraestructura”.
“Escalar la agrivoltaica hoy no es un problema tecnológico, es un problema de arquitectura financiera. Los mecanismos disponibles fueron diseñados para proyectos energéticos convencionales o agrícolas por separado, no para la intersección de ambos. Esta tecnología combina activos de largo plazo con ciclos agrícolas, genera múltiples co-beneficios que hoy no se monetizan, y atiende a actores —como los pequeños productores— que históricamente han quedado fuera del radar de la inversión climática. Necesitamos vehículos financieros que hablen el idioma de estos proyectos: sus garantías, sus plazos, sus riesgos y sus retornos. Esa es una tarea urgente para la banca de desarrollo y los fondos climáticos de la región”, concluyó Luisa Sierra Brozon, directora ejecutiva de IDEA. Por su parte, Valeria Amezcua Santillán, presidenta de la RAMe, subrayó la importancia del impacto comunitario: “La transición energética es una oportunidad para reducir desigualdades con innovación tecnológica, al integrar energía limpia en los procesos productivos rurales, tecnificar el riego y ganar autonomía frente al cambio climático. Este reporte es un llamado a la acción para que las políticas públicas acompañen esta transformación”. El reporte concluye que, para que la agrivoltaica pase de proyectos demostrativos a una escala comercial, es urgente el desarrollo de marcos regulatorios específicos y esquemas de financiamiento que consideren tanto a los pequeños productores como a los grandes desarrolladores energéticos. La Alianza invita a tomadores de decisión y actores del sector a articular esfuerzos que permitan regenerar suelos y dinamizar economías locales bajo este modelo de “triple beneficio”.
Foto: Freepik
Foto: Cortesía
Alcanzar un futuro sostenible es como navegar en kayak. Con un compañero experto, puede tomar las decisiones correctas.
Lograr un futuro sostenible implica superar numerosos desafíos. Para tomar las decisiones adecuadas, es necesario anticipar obstáculos y adaptarse al cambio con agilidad. En Endress+Hauser estamos listos para acompañarlo en este recorrido. Le ayudamos a optimizar sus procesos, alcanzar sus objetivos y avanzar hacia una fabricación más eficiente y sostenible.