FORMAGGI Speciale di filiera
Il vero rischio dei dazi è portare il consumatore fuori dalla Dop
Un formaggio, un buyer, tre mappe
VOCE
Il surplus europeo non basta a stabilizzare la filiera del latte 20
Dal latte allo scaffale, Inalpi e il valore della filiera
Bergader: “La Baviera non è un elemento narrativo, ma una cultura lattiero-casearia” 24
Filiera integrata, qualità costante e innovazione: la strategia di Fattorie Garofalo nella bufala DOP 18
INTERNATIONAL MARKET
Il formaggio difende valore nei mercati maturi e crea abitudini in Asia
SOSTENIBILITÀ
Sostenibilità nel dairy: chi paga il conto?
TECNOLOGIA
La fabbrica intelligente porta il dairy su un nuovo terreno competitivo
CONSUMER
Formaggi, il consumatore cerca rassicurazione e la scelta si sposta dal prezzo al valore percepito
37
46
52
Retail Link è una rivista edita da PR Italia Edizioni srl, via Andrea Mantegna 2, Reggio Emilia. La riproduzione di illustrazioni o testi pubblicati nella rivista online o negli speciali di filiera è riservata e non può avvenire senza espressa autorizzazione dell’editore.
Direttrice responsabile
Stefania Lorusso
Letizia Berciotti. Benedetto Marchese, Francesco Fabbi
Contatti
Redazione: T. +39 051 082 87 98 E: redazione@pritalia.it
Pubblicità: E: commerciale@pritalia.it


PR Italia Edizioni
GDONews
Cibus Link
GDONews
Cibuslink
Il surplus europeo non basta a stabilizzare la filiera del latte
Per alcuni mesi il mercato europeo del latte ha dato l’impressione di essere entrato in una fase di alleggerimento. Più disponibilità di materia prima, quotazioni in rientro, trasformati in deflazione e una pressione meno intensa sui costi industriali. Una finestra favorevole, soprattutto dopo una lunga stagione segnata da tensioni inflattive, volatilità e difficoltà nel trasferimento dei rincari lungo la filiera.
Ma per il mondo dei formaggi quella tregua va letta con cautela. L’analisi proposta da Filippo Roda, analista di Areté – The Agrifood Company suggerisce infatti che il mercato non stia andando verso una fase strutturale di abbondanza. Al contrario, l’eccedenza di latte registrata tra la seconda metà del 2025 e i primi mesi del 2026 appare legata a fattori temporanei, destinati progressivamente a esaurirsi.
Il punto di partenza è l’offerta. In Europa, primo esportatore globale di prodotti derivati dal latte bovino, la disponibilità di latte è cresciuta in modo significativo negli ultimi mesi. Nella seconda parte dello scorso anno le produzioni si sono collocate ben al di sopra sia dei livelli dell’anno precedente sia della media quinquennale. Nei primi quattro mesi del 2026 il differenziale rispetto al 2025 è rimasto superiore al 5%
Questa maggiore disponibilità non nasce però da un cambiamento profondo della capacità produttiva europea. Secondo Roda, è stata sostenuta da condizioni congiunturali particolarmente favorevoli: un’estate positiva per le rese, un rallentamento delle macellazioni legato alle difficoltà di movimentazione del bestiame e alle misure di contenimento di diverse patologie che hanno colpito gli allevamenti europei, oltre a
campagne favorevoli sul fronte mangimi e cereali, con effetti positivi anche sul contenuto di grasso nel latte.
L’impatto sui prezzi è stato rilevante Il latte spot, dopo i picchi raggiunti nel 2025 attorno a 67-68 euro per 100 chili, è sceso fino a livelli prossimi ai 20 euro per 100 chili nel primo trimestre 2026. Una correzione drastica, che si è trasferita anche ai principali trasformati. Il burro è passato da valori prossimi ai 7 euro al chilo a minimi intorno ai 4 euro. L’Edamer, utilizzato come riferimento per il formaggio commodity europeo, è sceso da circa 4,5 euro al chilo a 3,3 euro. Anche la polvere di latte intero ha seguito una traiettoria deflattiva, mentre la polvere di latte scremato ha mostrato una maggiore tenuta grazie alla domanda asiatica, alla richiesta internazionale di proteine e ad alcuni fattori geopolitici che hanno rallentato l’export iraniano.
Per la distribuzione moderna e per l’industria casearia, questa fase ha rappresentato un passaggio delicato. Da un lato, il calo della materia prima ha allentato la pressione sui listini e aperto margini di manovra nelle trattative. Dall’altro, ha creato aspettative di rientro dei prezzi difficili da proiettare automaticamente sui prossimi mesi. La domanda di prodotti lattiero-caseari, ha ricordato Roda, resta tendenzialmente rigida e in crescita, mentre il rallentamento osservato negli ultimi mesi è stato legato anche a fattori esterni: un euro forte rispetto al dollaro, che ha reso meno competitivo l’export europeo, e un biennio 2024-inizio 2025 ancora segnato dall’inflazione, con effetti sui consumi interni.
Il nodo, quindi, è capire quanto dell’attuale distensione sia destinato a durare. Le previsioni illustrate da Areté in-
dicano un progressivo rallentamento della produzione europea di latte nella seconda metà del 2026. A fine anno la crescita attesa sarebbe intorno allo 0,6%, ben lontana dal +5% registrato nel primo trimestre. Per il 2027 il quadro dovrebbe cambiare ulteriormente, con una produzione sostanzialmente piatta o in lieve calo, sotto il peso di fattori strutturali: politiche ambientali, normative sul benessere animale, condizioni meteo meno favorevoli e vincoli produttivi sempre più evidenti.
Il meteo è già una variabile da monitorare. Le ondate di caldo che hanno interessato l’Europa possono incidere sulle consegne di latte in aree chiave come Francia e Germania, mercati centrali anche per la produzione e l’esportazione di grassi e formaggi. Se la disponibilità di latte dovesse ridursi, la pressione rialzista potrebbe tornare rapidamente a farsi
18 Novembre Milano Cinema Or feo
Il format del GDONews Retail Intelligence Forum sarà costruito attorno a due grandi sessioni e tre ricerche originali e oltre 500 manager coinvolti
TRE RICERCHE – DUE SESSIONI – UN EVENTO
Scopri il programma completo
sentire, prima sulla materia prima e poi sulle trasformazioni meno remunerative.
Un primo segnale è già arrivato: nell’ultimo mese, secondo Roda, i prezzi del latte spot sono rimbalzati di circa il 40%, pur restando ancora inferiori di circa il 37% rispetto ai livelli di maggio-giugno dell’anno precedente. Non si tratta ancora di un’inversione consolidata, ma è un indicatore che la fase di forte deflazione potrebbe aver esaurito la sua spinta principale.
Per il comparto formaggi, la partita è particolarmente interessante. La forte domanda di proteine, soprattutto siero, sta rendendo il mix formaggio più siero più remunerativo rispetto al mix burro più polvere di latte scremato. Questo significa che il formaggio potrebbe continuare ad attrarre una quota importante di latte disponibile. Tuttavia, proprio perché la domanda locale ed estera di formaggi mantiene una certa rigidità, una minore eccedenza di materia prima potrebbe tradursi in una nuova tensione sui prezzi lungo la filiera.
A complicare il quadro ci sono i costi degli input produttivi. Le tensioni in Medio Oriente hanno riportato sotto pressione il gas, con prezzi europei indicati da Roda nell’ordine di 40-42 euro per megawattora, contro i circa 30 euro dello scorso anno. Il mercato europeo resta fragile: le importazioni di gas liquefatto pesano di più rispetto al passato, le scorte sono basse e il caldo aumenta il fabbisogno energetico per il raffrescamento. La produzione lattiera, essendo energivora, rischia quindi di risentire di nuovi aumenti dei costi.
Anche i mangimi restano una variabile critica. Mais e soia, in particolare, posso-
no subire gli effetti di condizioni meteo sfavorevoli, soprattutto in Europa. Dopo due campagne di parziale ricostruzione, le scorte globali potrebbero tornare a ridursi, riaprendo un fronte di pressione sui costi degli allevamenti.
La fase di abbondanza vissuta negli ultimi mesi non va quindi letta come un nuovo equilibrio permanente. La filiera dei formaggi si muove dentro un mercato del latte che ha beneficiato di un surplus eccezionale, ma che nel medio periodo resta esposto a vincoli di offerta, volatilità climatica, costi energetici e politiche produttive più restrittive.
La stessa Commissione europea, ha ricordato Roda, nelle proprie proiezioni di medio termine prevede dal 2030 in avanti un calo annuo della produzione di latte in Europa nell’ordine dell’11,2%. Un dato che pesa sulle strategie di approvvigionamento e sulla costruzione dei listini futuri.
Per il retail, questo significa lavorare con maggiore attenzione sulla profondità assortimentale, sulla segmentazione dell’offerta e sulla gestione delle fasce prezzo. Per l’industria, significa proteggere la marginalità senza perdere competitività a scaffale. Per entrambi, significa leggere il formaggio non solo come categoria ad alta frequenza e forte valore identitario, ma come una filiera esposta a un equilibrio sempre più sottile tra disponibilità di latte, domanda internazionale e sostenibilità economica della produzione.
La deflazione degli ultimi mesi ha dato respiro. La seconda parte del 2026 dirà se si è trattato di una parentesi o dell’ultimo margine utile prima di una nuova fase di tensione.
Il vero rischio dei dazi è portare il consumatore fuori dalla Dop
Produzione in crescita, peso crescente sull’export e una centralità sempre più evidente nelle strategie di valorizzazione della filiera casearia italiana. I formaggi Dop e Igp chiudono il 2025 con risultati record: oltre 625mila tonnellate prodotte, in aumento del 4%, e 260mila tonnellate esportate per un valore superiore a 3,3 miliardi di euro, con una crescita vicina al 10% in valore.
Il dato conferma la forza commerciale delle denominazioni, che oggi rappresentano il 40% dei volumi e il 55% del valore dell’intero export caseario italiano. Una quota che misura non solo la capacità di presidiare i mercati esteri, ma anche il premio riconosciuto alla certificazione, all’origine e al lavoro dei Consorzi.
Secondo AFIDOP, a sostenere la crescita sono stati soprattutto «il valore aggiunto delle denominazioni, la fiducia dei
consumatori internazionali nella qualità certificata e il lavoro dei Consorzi nel promuovere identità, territori e garanzie di origine». Per l’associazione, i numeri del 2025 dimostrano che «la certificazione non è solo tutela, ma anche competitività».
Dazi Usa, rallentano gli ordini dopo l’effetto scorte
Gli Stati Uniti restano il primo mercato extraeuropeo per i formaggi italiani. Nell’ultimo anno le esportazioni hanno raggiunto circa 40.900 tonnellate, di cui l’80% Dop, per un valore superiore a 485 milioni di euro. A guidare le vendite sono Parmigiano Reggiano, Grana Padano e Pecorino Romano, che insieme coprono il 95% del mercato statunitense dei formaggi italiani certificati.
L’introduzione dei dazi ha però modifica-
to il quadro commerciale. Nel primo trimestre 2026, l’applicazione inizialmente caotica delle tariffe nei porti americani ha generato rallentamenti degli ordini, maggiore prudenza da parte degli importatori e le prime flessioni dopo un 2025 sostenuto anche dall’effetto scorte.
« Alle istituzioni italiane ed europee come Associazione - dichiara AFIDOP
- chiediamo di fare sistema, difendere con forza le denominazioni nei negoziati commerciali, sostenere le imprese nelle fasi di tensione tariffaria e rafforzare le azioni di promozione nei mercati strategici».
L’aumento dei prezzi al consumo negli Stati Uniti espone inoltre le Dop italiane a una concorrenza imitativa più aggressiva. Prodotti come “parmesan” o falsi “romano” possono intercettare una parte della domanda facendo leva sulla reputazione italiana, senza rispettare origine, disciplinari e standard qualitativi delle produzioni certificate.
Per contrastare questo rischio, l’asso-
ciazione indica tre leve: vigilanza, informazione e presenza commerciale «Dobbiamo spiegare al consumatore americano cosa c’è dietro una DOP: un territorio, un disciplinare, controlli, saperi produttivi e una filiera». A questa attività va affiancata un’azione istituzionale più incisiva contro l’Italian Sounding, insieme a una strategia condivisa tra Consorzi, imprese e sistema Paese.
Accordo Ue-Mercosur, protezione dei nomi al centro
L’accordo Ue-Mercosur può aprire nuove opportunità per le Indicazioni Geografiche italiane, a condizione che la tutela dei nomi resti un punto fermo. Nei mercati dell’area, il rischio di uso generico di denominazioni storiche italiane rimane elevato e riguarda prodotti simbolo del comparto, dal Gorgonzola alla Fontina fino al Grana Padano.
Per AFIDOP è essenziale impedire che queste denominazioni vengano liberalizzate o svuotate del loro significato: «La tutela giuridica è il primo passo per
costruire crescita commerciale: senza protezione dei nomi non c’è valorizzazione, e senza valorizzazione il consumatore non distingue l’autentico prodotto certificato dall’imitazione».
Ristorazione, cresce la presenza delle
Dop nei menù digitali
La ristorazione si conferma un canale decisivo per avvicinare il consumatore al valore delle denominazioni. Nei menù digitali, la visibilità dei formaggi Dop e Igp è in aumento: la ricerca AFIDOP 2025 con GriffeShield ha rilevato almeno una denominazione nel 24,4% dei locali analizzati. La media dei riscontri per locale è cresciuta del 20%, segnale di una presenza più diffusa delle Indicazioni Geografiche nell’offerta fuori casa.
Alla maggiore visibilità deve però corrispondere un uso corretto dei nomi. Nel 52% dei casi le citazioni rispettano pienamente i disciplinari, con progressi rispetto al 2023, ma restano abbreviazioni improprie e utilizzi generici che rischiano di indebolire il valore delle Dop.
Le priorità indicate da AFIDOP riguardano formazione, diffusione delle Linee Guida AFIDOP-FIPE, vigilanza digitale e dialogo con i ristoratori: «Usare correttamente un nome DOP significa valorizzare il prodotto, tutelare il consumatore e riconoscere il lavoro delle filiere».



Il settore del largo consumo sta vivendo uno dei momenti piu strategici della sua storia. La crescita delle marche del distributore, l’internazionalizzazione di produttori e retailer e l’evoluzione dei consumi stanno aprendo nuove opportunita… ma anche nuove s de e interrogativi.


Dove crescere e in quali categorie?




CONTENUTI CHIAVE in spagnolo e inglese

Chi sono gli attori chiave e quali sono i canali di commercializzazione?

Per cercare di rispondere a queste domande e supportare le aziende nella loro strategia di internazionalizzazione nasce ALIMARKET
DATI DI MERCATO E ANALISI COMPARATIVE INTERNAZIONALI
In quali mercati c’è maggiore potenziale?
Quali sono i rischi di ciascun Paese?
MARCA PRIVADA, una nuova pubblicazione strategica che connette i decisori dell’ecosistema Private Label in Spagna, Europa e America Latina
INTERVISTE CON RETAILER E DECISION MAKER LEADER










TREND GLOBALI DELLA MARCA PRIVATA






SPECIALI DEDICATI A PAESIE REGIONI





CASI DI SUCCESSO DI INTERNAZIONALIZZAZIONE









Distribuzione speciale durante la Fiera PRIVEL 2026

Un formaggio, un buyer, tre
mappe
Come i dati trasformano la presentazione a PAC2000A Conad in un business case
La maggior parte dei produttori bussa alla porta della grande distribuzione con un listino ed un argomento: “I miei prodotti sono buoni, con un ottimo rapporto qualità e prezzo, se ci codificate venderete di più ”. Il buyer, però, quando decide di ricevere un fornitore, raramente non ha già a scaffale il prodotto in esame, ma soprattutto è scontato che, anche nel caso che voglia inserire un nuovo fornitore, non codificherà l’intera gamma: ma se decide che l’interlocutore è adeguato così come i prodotti che presenta, il manager del retail ragionerà in inserimento per cluster. Questo modus operandi è frutto di una serie di scelte che stanno alla base della differenziazione assortimentale in ragione degli spazi a disposizione da un lato, ed ai criteri di priorità che il responsabile di categoria ha in testa nella costruzione dell’offerta. E que-
sto schema mentale è il punto di rottura con il fornitore che entra totalmente in balia delle scelte dell’interlocutore. In pratica è passivo nel processo di scelta, ma soprattutto nel posizionamento dei suoi prodotti.
La domanda da fare è: c’è un modo per non entrare nella logica di scelte e di clusterizzazione proprie della GDO? La risposta è semplice: no, non c’è, ma quello che si deve fare è iniziare a ragionare assieme al buyer all’interno di un territorio comune: se il fornitore conosce molto bene la relazione tra i suoi prodotti ed i consumatori e riesce anche a conoscere il territorio, cioè i singoli bacini di utenza di ogni punto vendita che sta negoziando, allora sa dove i suoi prodotti trovano davvero il favore dei consumatori, e se arriva a quel livello di conoscenza, ha la
possibilità di orientare anche scelte che, altrimenti, sarebbero state definitive. Il terreno in comune, quindi, tra buyer e fornitore sono i cluster di punti vendita, ma non quelli che la GDO normalmente intende, ovvero riferiti alle dimensioni e quindi allo spazio potenziale per una determinata numerica di referenze, ma i cluster dei punti vendita per tipologia di consumatori, che è cosa ben diversa!
Il fornitore che conosce bene le informazioni concernenti le strutture dei bacini di utenza del cliente di ogni singolo punto vendita, e clusterizza sulla base di questo concetto, sapendo coniugare la relazione tra questi cluster ed i suoi prodotti, suscita l’interesse immediato di quel category manager che ha interesse nell’incrementare i volumi delle vendite dei suoi negozi.
Ci si starà domandando: “E dove posso trovare queste informazioni? ”
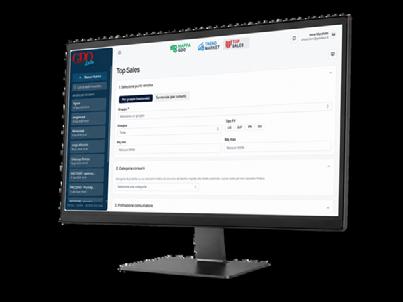
Tutte queste informazioni, e molte altre, sono all’interno della App Top Sales, in vendita esclusiva su GDO News e di proprietà di GDO Data
In questo articolo entreremo nel merito di un caso reale che coinvolge da un lato un produttore di formaggi e dall’altro lato una rete Conad del Centro-Sud: PAC2000A .
Un produttore di formaggi che ha come obiettivo quello di essere inserito a scaffale da una grande cooperativa Conad ragionando con il category manager come sopra indicato, affronta un problema strutturale: la capillarità della rete, e l’eterogeneità dei format.
La conseguenza è che i bacini d’utenza dei loro punti vendita cambiano radical-
mente da città a città, da un quartiere all’altro ma soprattutto da una regione all’altra. Se il fornitore tenta di proporre l’intera gamma della sua offerta su tutta la rete è, in termini di category manager, va incontro ad un fallimento: significherebbe chiedere in affitto uno spazio a scaffale, senza una ragione per credere che quello spazio ruoterà.
La ragione, quella che spesso il buyer si aspetta e che quasi nessun fornitore porta, è una sola: la prova che il consumatore-tipo del prodotto vive nel bacino d’utenza di quel preciso punto vendita. È qui che l’analisi dei dati smette di essere un esercizio e diventa la leva del sell-in e terreno condiviso con il category manager.
Il punto di partenza: non “il consumatore di formaggio”, ma un consumatore diverso per ogni prodotto
Un parmigiano DOP stagionato, un formaggio spalmabile e una mozzarella fiordilatte non obbligatoriamente parlano alla stessa persona, non obbligatoriamente entrano nello stesso carrello e non ruotano in maniera uniforme negli stessi punti vendita. Sono tre categorie con tre consumatori prevalenti distinti, proviamo a delinearli:
• Parmigiano DOP, archetipo “premium / tradizione”. È una scelta discrezionale legata al reddito e alla cultura del prodotto: più facile che sia clientela matura (55-75+), spesso coppie o nuclei di due persone, buona incidenza di diploma e laurea. Il reddito è un driver importante perché il DOP stagionato è un acquisto a valore aggiunto; la quota di popolazione straniera entra invece con segno invertito e peso contenuto, come proxy di una minore presenza del consumatore-tipo legato alla tradizione casearia italiana.
• Formaggio spalmabile, archetipo “giovane funzionale”. Il marcatore forte è l’età (25-39), talvolta su nuclei monofamiliari: profilo urbano, istruito, orientato al prodotto pratico. Il reddito qui conta poco: lo spalmabile è un consumo democratizzato, quindi il fattore economico entra con peso contenuto.
• Mozzarella fiordilatte, archetipo “famiglie / volume”. Il prerequisito del consumo a volume è il nucleo numeroso (4-6+ componenti) nella fascia genitoriale (30-49). Il dato controintuitivo, ma corretto, è il reddito: la mozzarella è una categoria lattiero-casearia di base, con un target medio-basso. Un bacino più ricco non è, per questo prodotto, un bacino migliore.
Dal bacino allo scaffale
Definito il consumatore-tipo, va tradotto in un bacino d’utenza misurabile, e qui entra in gioco lo strumento informatico, la base di dati che, intrecciati tra loro, danno la possibilità di avere un dialogo tra le parti rivolto all’ottimizzazione delle vendite. Top Sales, l’applicativo di GDO Data, restituisce per ogni punto vendita il profilo demografico del suo bacino: ad esempio, per oltre 700 negozi PAC 2000A presi in esame (in questa analisi solo supermercati e iper, esclusi discount e liberi servizi) analizza, negozio per negozio, quanto è presente il consumatore indicato nel bacino di utenza servito. È il momento in cui l’analisi produce l’insight che vale la trattativa.
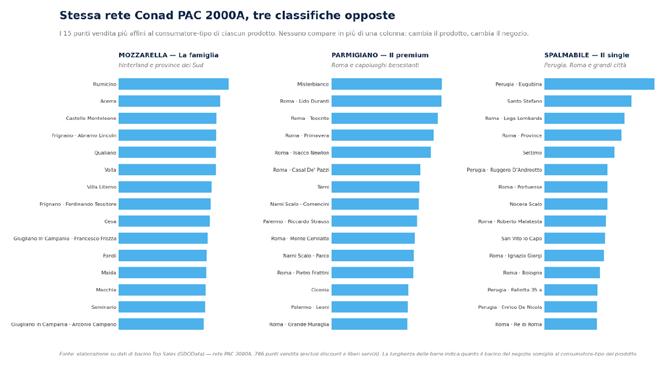
Applicati ai punti vendita, i tre profili generano tre classifiche che non si sovrappongono: sui 45 negozi che in questo esercizio sono stati scelti, somma delle tre top 15 (non è il luogo per analizzare 700 negozi), nessuno compare in più di
una lista. E nemmeno la sovrapposizione geografica basta a farli coincidere: Roma è in top 15 sia per il Parmigiano sia per lo
Prodotto Archetipo
Parmigiano DOP Premium / tradizione
Formaggio spalmabile Giovane funzionale
Mozzarella fiordilatte
Famiglie / volume
spalmabile, ma i punti vendita selezionati sono diversi. Cambiano i quartieri, e quindi i bacini, in cui vive ciascun target. Ecco i famosi cluster che sono distinti per tipologia di consumatore e non per spazi da assortire.
La conseguenza operativa sembra diretta: al fornitore converrebbe sottoporre al buyer di PAC 2000A non un’unica proposta, ma una per prodotto, ciascuna con la propria mappa distributiva. Per otti-
mizzare i sell out è indiscusso che questo tipo di analisi e di clusterizzazione appare interessante.
Driver principali (peso)
Reddito (30%), Età 5575+ (28%), Famiglie di 2 (22%)
Età 25-39 (38%), Single (26%), Laurea (16%)
Famiglie 4-6+ (38%), Età 30-49 (28%), Reddito invertito (15%)
Dove sono i 15 migliori PdV
Roma e grandi centri del Centro (Terni, Narni), più Palermo e Catania
Perugia e Roma (bacini urbani giovani), con code al sud
Campania (Napoli e Caserta in testa), aree famigliari
La classifica di affinità, in quest’ottica, non sarebbe il punto d’arrivo, ma una possibile base su cui costruire una proposta che il buyer potrebbe valutare con attenzione. Una referenziazione ampia e generica slegata dall’analisi del cliente inteso come cluster di bacini di utenza, infatti, tende a essere letta come approssimativa: rotazione incerta e spazio potenzialmente sprecato.
Mentre una proposta che differenzia
l’assortimento sulla base della composizione dei bacini d’utenza, privilegiando i punti vendita ad alta affinità di sellout, risulterebbe più misurabile e forse più facile da accogliere, perché àncora la decisione a un dato anziché a una scommessa. Una logica simile si potrebbe applicare al budget promozionale: volantino, testata di gondola, display e contributi di lancio su prodotti affini tenderebbero a rendere di più se concentrati sui punti vendita ad alta affinità, invece di disperdersi dove il target è poco presente. E anche questo, in fondo, può diventare un argomento per il buyer, perché un fornitore che sa dove investire è, plausibilmente, un fornitore che ha a cuore la marginalità dell’insegna.
Dalla porta chiusa al piano condiviso
La strada per produttore che si presenta è sempre in salita. Quello che arriva con idee chiare e supportate dai dati delle
mappe di bacino, differenzia per prodotto, propone eventualmente un test su punti vendita specifici, offre al category manager qualcosa che di rado gli arriva da un fornitore: dati su cui prendere decisioni, con il rischio ridotto e la logica di rotazione esplicitata, non si tratta più una proposta di vendita, ma una vera e propria business case.
È ciò che i dati di Top Sales possono mettere nelle mani del produttore: il profilo del bacino d’utenza di ogni punto vendita della rete, la possibilità di ordinare i negozi per affinità con il consumatore-tipo di ciascun prodotto, e la capacità di entrare in trattativa parlando la lingua di chi, dall’altra parte del tavolo, ogni centimetro di scaffale lo deve giustificare. In un contesto in cui l’accesso all’assortimento è tra le barriere più alte per un fornitore, disporre di questi dati può spostare gli equilibri del confronto con il buyer.
TOP SALES
La piattafroma di Sales
Intelligence per Industria Fornitrice e GDO
Per la GDO
Conosci la rete, il proprio posizionamento territoriale e la concorrenza.
Per l’Industria
Supera la logica dell’investimento “per insegna” e passa a una pianificazione commerciale basata sull’analisi dei singoli punti vendita.
Bergader: “La Baviera non è un elemento narrativo, ma una cultura lattiero-casearia”
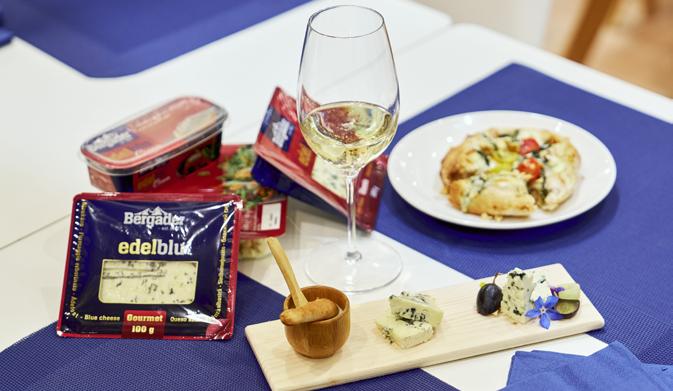
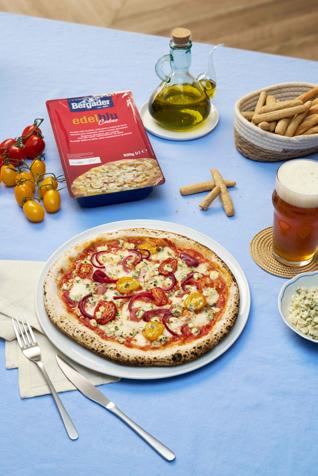
Nel segmento dei formaggi speciali, il consumatore italiano mostra una crescente apertura verso prodotti dal profilo gustativo distintivo, purché capaci di unire riconoscibilità, facilità d’uso e coerenza di posizionamento. Per la distribuzione, questo significa lavorare su assortimenti più leggibili, occasioni di consumo più ampie e una comunicazione capace di trasformare l’origine in valore percepito.
Come spiega Diego Farinazzo, Direttore Marketing di Bergader Italia: “Oggi il consumatore cerca prodotti che abbiano autenticità e coerenza, non solo qualità tecnica. Per noi la Baviera non è un semplice elemento narrativo, ma rappresenta una cultura lattiero-casearia
precisa: attenzione alla materia prima, continuità produttiva e forte legame con il territorio.”
È da questo patrimonio produttivo che nasce il posizionamento di Bergader sul mercato italiano: un’identità legata alla montagna bavarese, alla qualità del latte e a una tradizione casearia costruita nel tempo.
La categoria sta beneficiando di un consumatore più disponibile a sperimentare formaggi dalla personalità marcata, purché capaci di mantenere equilibrio, accessibilità e versatilità d’uso. Gli erborinati ampliano le occasioni di consumo oltre il tagliere e il fine pasto, mentre i cremosi a crosta fiorita intercettano una doman-
da orientata a morbidezza, comfort e gratificazione sensoriale.
Per Bergader, storica realtà bavarese specializzata in erborinati e formaggi cremosi, questi prodotti non vanno letti in termini di sovrapposizione, ma di complementarità. “Oggi il consumatore alterna con naturalezza intensità e cremosità, ricerca gastronomica e piacere quotidiano, costruendo un rapporto con il formaggio molto più dinamico rispetto al passato.”
La crescita degli erborinati passa dalla capacità di ampliare le occasioni d’uso. Quando il prodotto entra nella cucina quotidiana, e non resta confinato alla degustazione, aumenta la frequenza di consumo e rafforza la presenza nel carrello.
“È un passaggio fondamentale per la crescita della categoria. Quando l’erborinato entra nella cucina quotidiana — non solo nel tagliere o nel fine pasto — aumenta naturalmente anche la frequenza di consumo”, afferma Farinazzo.
Alla base della riconoscibilità Bergader resta il presidio della filiera locale. Qualità del latte, prossimità degli allevamenti e continuità delle competenze produttive sono fattori determinanti per garantire stabilità qualitativa e identità di prodotto.
“Nel mondo dairy la qualità nasce prima di tutto dalla stabilità della filiera”, spiega Farinazzo. “Il rapporto consolidato con gli allevatori locali, la qualità costante del latte e la continuità delle competenze produttive sono elementi essenziali per garantire riconoscibilità nel tempo.”
La prossimità degli allevamenti rafforza
questo modello: “La distanza media di raccolta del latte è di circa 20 chilometri: questo permette di preservare freschezza e caratteristiche organolettiche del latte, riducendo al tempo stesso l’impatto logistico.”
Nel rapporto con la distribuzione italiana, il nodo è rendere l’offerta più leggibile a scaffale, trasformando origine, formati e modalità d’uso in leve concrete di scelta.
Per il retail, Bergader porta una proposta capace di rafforzare il segmento dei formaggi speciali attraverso identità territoriale, distintività sensoriale e formati coerenti con le nuove modalità di consumo. Un posizionamento che consente alla marca di presidiare sia il banco specializzato sia le occasioni di consumo quotidiane, rendendo più immediata la scelta a scaffale per il consumatore.
Filiera integrata, qualità
costante e innovazione: la strategia di Fattorie Garofalo nella bufala DOP
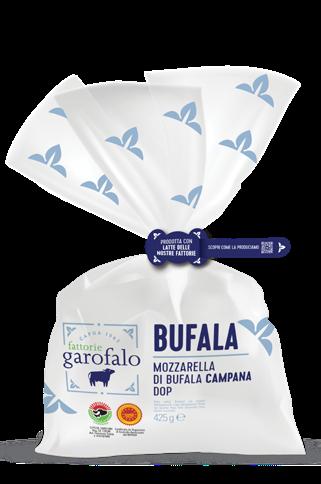
Nel comparto lattiero-caseario italiano, la Mozzarella di Bufala Campana DOP resta uno dei prodotti più identitari del Made in Italy agroalimentare. In un mercato sempre più selettivo, però, il valore non dipende soltanto dalla qualità della materia prima: incidono continuità produttiva, presidio della filiera, tracciabilità e capacità di costruire una proposta riconoscibile per distribuzione e consumatore finale.
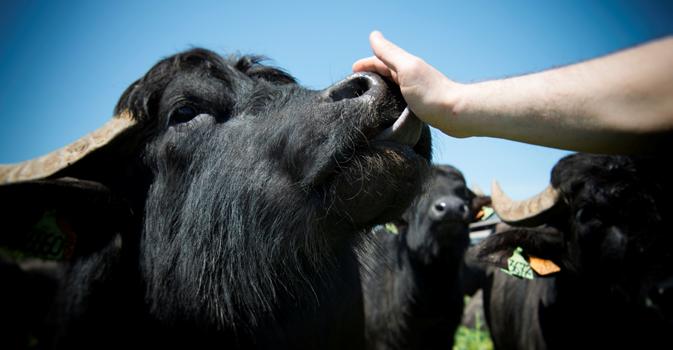
Fattorie Garofalo, realtà campana specializzata nella produzione bufalina, ha costruito il proprio posizionamento su un modello integrato che parte dagli allevamenti e arriva fino alla distribuzione, con un controllo diretto delle fasi produttive e commerciali.
Come spiega Luca Vinci, Brand Specialist di Fattorie Garofalo: “Essere ambasciatori della Mozzarella di Bufala Campana DOP significa prima di tutto garantire standardizzazione, efficienza e controllo lungo tutta la filiera. In Fattorie Garofalo gestiamo direttamente ogni fase del processo produttivo, dagli allevamenti fino alla distribuzione, attraverso una filiera integrata e circolare che ci consente di controllare qualità, tracciabilità e continuità produttiva.”
Nel banco dei formaggi freschi, dove shelf life, rotazione e continuità qualitativa incidono direttamente sulla performance di categoria, il controllo della filiera diventa un asset strategico. Fattorie Garofalo presidia internamente
l’intero processo, dalla gestione degli allevamenti alla trasformazione, fino alla distribuzione retail.
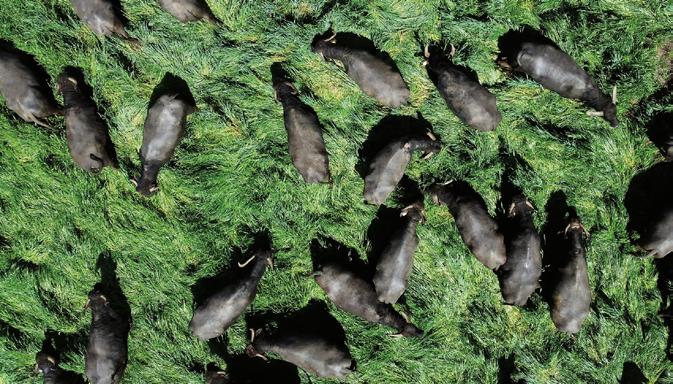
“Il principale vantaggio di una filiera completamente integrata è la possibilità di gestire direttamente la materia prima e tutti i passaggi produttivi ”, sottolinea Vinci. “Questo significa poter intervenire quotidianamente su aspetti fondamentali come il benessere animale, l’alimentazione delle bufale, la qualità del latte e gli standard di trasformazione nei caseifici.”
La gestione centralizzata consente di garantire uniformità qualitativa e continuità produttiva, due elementi sempre più rilevanti nel rapporto con la GDO e con i partner commerciali. “Il controllo diretto della distribuzione e della catena del retail permette di preservare al massimo la freschezza della mozzarella e di standardizzare assortimento, servizio ed esperienza d’acquisto in tutti i punti vendita Fattorie Garofalo.”
La distintività della Mozzarella di Bufala Campana DOP passa anche dalla capacità di rendere leggibili al consumatore gli elementi che ne determinano il valore: origine certificata, qualità del latte e metodo di lavorazione.
“La Mozzarella di Bufala Campana DOP è un prodotto unico perché nasce da un latte con caratteristiche nutrizionali e organolettiche distintive, ricco di proteine, calcio, vitamina B12 e un contenuto naturalmente ridotto di lattosio”, spiega Vinci.
A rafforzare il posizionamento del prodotto è anche il valore del disciplinare DOP, che tutela origine geografica, metodo produttivo e fasi di lavorazione.
“Dietro una mozzarella di bufala campana DOP esiste infatti un sistema di regole rigorose che garantisce autenticità, qualità e legame con il territorio.”
La crescente attenzione verso sostenibilità, sicurezza alimentare e responsabilità produttiva sta modificando anche la percezione del valore nel reparto freschi. Per Fattorie Garofalo, il benessere animale non è solo un tema etico, ma una leva concreta di qualità.
“Per Fattorie Garofalo il benessere animale è strettamente collegato alla
qualità del latte e quindi del prodotto finale”, afferma Vinci. “Per questo investiamo costantemente in strutture, tecnologie e sistemi di agro-zootecnia di precisione che ci permettono di monitorare quotidianamente salute, alimentazione e condizioni di allevamento delle bufale con sistemi previsionali all’avanguardia.”
Il controllo microbiologico continuo lungo la filiera rafforza sicurezza, costanza qualitativa e affidabilità della proposta. “Un animale allevato bene produce un latte migliore, e questo si riflette direttamente nella qualità percepita della mozzarella e di tutti i prodotti a base di latte di bufala.”
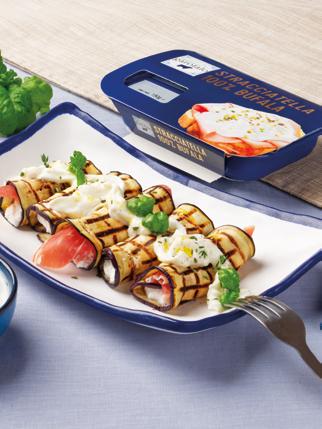
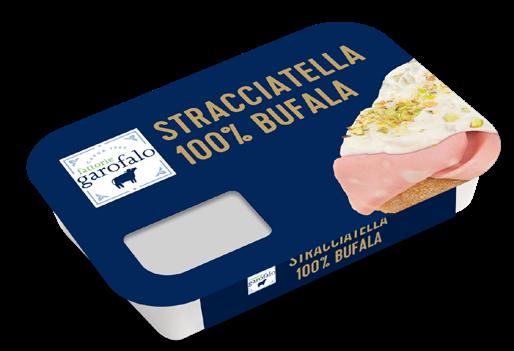
La mozzarella resta il baricentro dell’identità aziendale, ma Fattorie Garofalo lavora anche sull’evoluzione dell’offerta attraverso nuovi formati, servizi
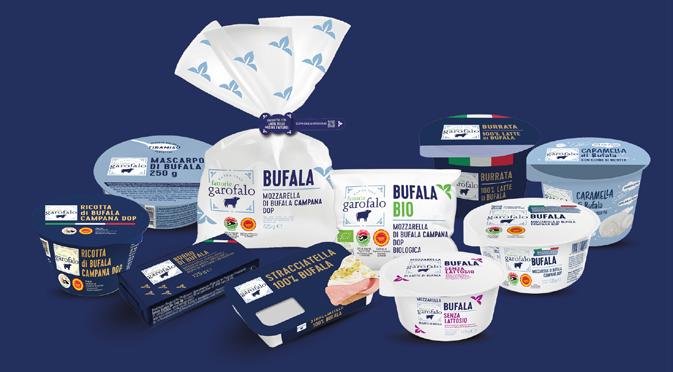
e modalità di consumo, mantenendo il latte di bufala al centro della propria proposta.
“Per noi innovare significa valorizzare la tradizione, non sostituirla”, sottolinea Luca Vinci. “L’innovazione può riguardare i formati, i servizi, il retail o le modalità di consumo, ma senza mai perdere autenticità e identità produttiva.”
La strategia dell’azienda punta a rendere il prodotto bufalino sempre più contemporaneo, accessibile e versatile, senza indebolire origine e tipicità. “L’obiettivo è migliorare l’esperienza del consumatore finale, rendendo la mozzarella di bufala e gli altri prodotti bufalini sempre più contemporanei, accessibili e versatili, mantenendo intatti qualità, origine e tipicità.”
Per la distribuzione, il modello Fattorie Garofalo rappresenta una proposta ad alto contenuto di servizio: qualità costante, filiera presidiata, identità territoriale e capacità di intercettare nuove occasioni di consumo. Una piattaforma
di valore che rafforza il ruolo della bufala DOP nel segmento premium dei formaggi freschi.
Dal latte allo scaffale, Inalpi e il valore della filiera
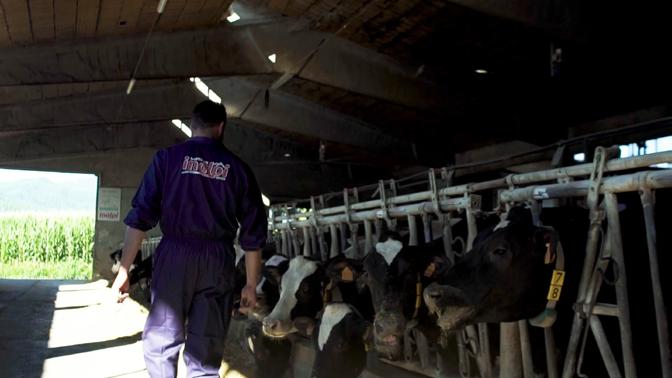
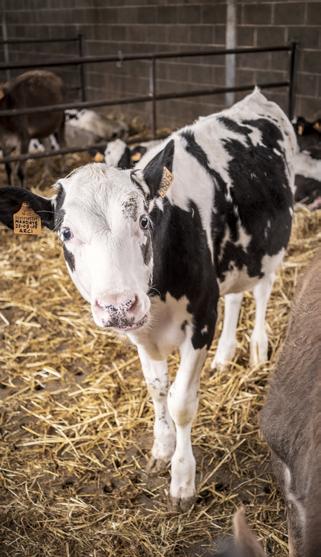
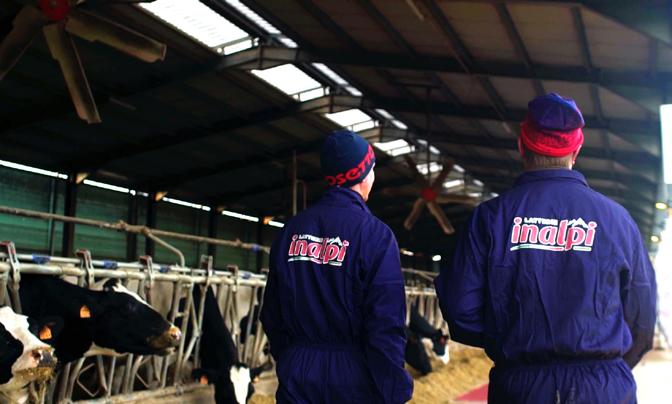
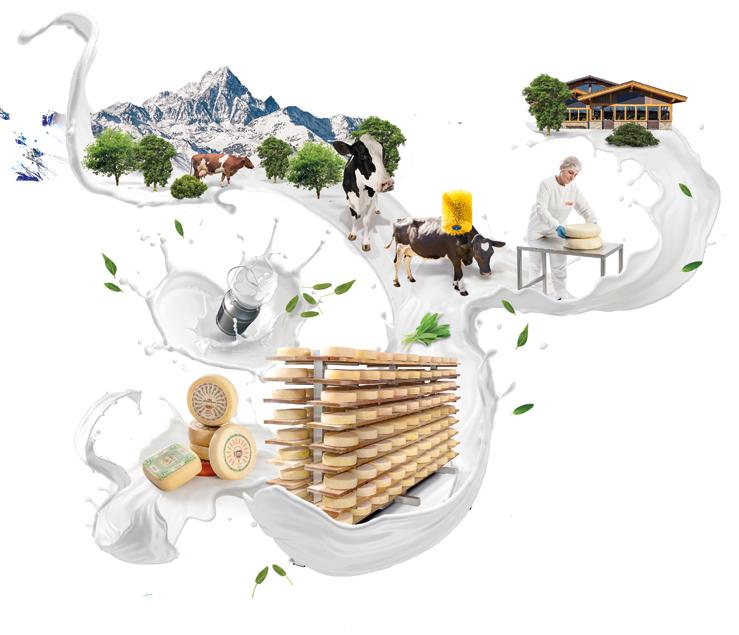
Ogni giorno, prima che il latte diventi burro, formaggio, formaggio fuso o ingrediente per l’industria alimentare, c’è una rete di aziende agricole, controlli, relazioni e scelte produttive. È su questa rete che Inalpi ha costruito una parte rilevante del proprio modello: una filiera piemontese organizzata, fondata su rapporti stabili con gli allevatori e su un principio che l’azienda sintetizza nell’espressione “latte buono, giusto e sicuro”.
Il concetto, nelle parole dell’azienda, «non rappresenta soltanto uno slogan, ma un modello di filiera che mette al centro la qualità del prodotto, la tutela del consumatore e la valorizzazione del lavoro degli allevatori piemontesi». La formula racchiude tre livelli di lavoro: qualità della materia prima, correttez-
za del rapporto economico con la parte agricola e sicurezza del processo, dalla stalla alla trasformazione.
Nel rapporto quotidiano con gli allevatori, la collaborazione si traduce in criteri di remunerazione che premiano la qualità del latte e contribuiscono a dare maggiore stabilità alle aziende conferenti. Il tema è rilevante perché, in una filiera agricola, la possibilità di programmare investimenti e continuità produttiva dipende anche dalla prevedibilità del rapporto con l’industria di trasformazione. A questo sistema si affiancano monitoraggio, assistenza tecnica e verifiche costanti, con l’obiettivo di accompagnare il miglioramento delle pratiche di allevamento.
La qualità del latte viene quindi letta
come risultato di un insieme di condizioni: benessere animale, sostenibilità delle aziende agricole, rispetto degli standard e controllo documentato delle fasi produttive. La dimensione della sicurezza passa dalla tracciabilità completa. Ogni passaggio, dalla stalla al prodotto finito, è controllato e documentato, così da garantire standard qualitativi e sanitari coerenti con le attese del mercato.
Lo strumento che rende operativo questo approccio è il Protocollo di Filiera, attraverso cui Inalpi presidia i parametri ritenuti strategici per qualità, benessere animale e sostenibilità: controlli sulla composizione del latte, tracciabilità lungo il percorso produttivo, condizioni di allevamento, uso responsabile delle risorse, gestione degli effluenti, efficienza energetica e contenimento delle emissioni.
«Qualità, benessere animale e sostenibilità non vengono considerati aspetti separati, ma elementi strettamente collegati», sottolinea l’azienda. È un passaggio centrale, perché sposta il discorso dalla singola certificazione o dal singolo parametro tecnico a una visione di filiera più ampia, in cui la solidità del sistema agricolo diventa parte integrante del valore industriale e commerciale.
Anche per la distribuzione, la filiera corta e controllata assume un peso crescente. Il consumatore presta maggiore attenzione all’origine delle materie prime, alle modalità di produzione e alle garanzie che accompagnano ciò che acquista. La possibilità di raccontare un latte proveniente da allevamenti locali, inserito in un sistema tracciato e verificato, contribuisce a rafforzare il rapporto di fiducia con il marchio.
Sul punto vendita, questo elemento può diventare una leva di differenziazione.
In categorie mature e competitive come quelle lattiero-casearie, lo scaffale è spesso attraversato da logiche di prezzo, marca e promozionalità. Il racconto della filiera introduce un ulteriore piano di lettura: origine, responsabilità, continuità produttiva e controllo. L’azienda lo definisce «un vantaggio competitivo significativo».
La stessa logica di integrazione si ritrova nel presidio dei diversi mercati. Inalpi opera sia nel consumer sia nell’industriale-professionale, con un portafoglio che comprende burro, formaggi, formaggi fusi e latte in polvere. Le due aree rispondono a esigenze diverse, ma condivido -
no materia prima, standard qualitativi, tracciabilità e sicurezza.
Questa impostazione consente di valorizzare le diverse componenti del latte e di ottimizzare i processi di lavorazione. Le competenze sviluppate per il canale industriale, dalla tecnologia produttiva alla capacità di garantire continuità e standardizzazione, alimentano anche l’offerta destinata al consumatore finale. Allo stesso tempo, la presenza nel largo consumo rende più visibili i valori della filiera e il lavoro svolto a monte.
«Le due anime di Inalpi non operano come realtà separate, ma come parti di un unico sistema integrato», afferma l’azienda. È una chiave di lettura utile per comprendere il posizionamento del gruppo: non una somma di categorie, ma una piattaforma produttiva che utilizza la materia prima lungo diverse traiettorie di mercato, mantenendo il presidio della qualità e della tracciabilità.
La creazione di Inalpi Holding, nata per
accompagnare l’evoluzione dell’azienda da realtà lattiero-casearia a piattaforma integrata tra industria, nutrizione e ricerca, rappresenta l’oggi e il domani dell’azienda che proprio nel 2026 compie 60 anni dalla fondazione. Tra le priorità entrano l’innovazione di prodotto e la nutrizione funzionale, percorrendo una strada che vede il Gruppo impeganto nella valorizzazione del concetto di alimento collegato al benessere.
Inalpi punta quindi a un modello in cui il cibo non sia più soltanto alimento, ma un alleato del benessere, un “cibo che fa stare bene”, capace di contribuire alla salute e alla qualità della vita delle persone attraverso proteine di alta qualità e soluzioni nutrizionali avanzate. Parallelamente, continuerà a essere strategica la valorizzazione degli allevatori e della filiera integrata, considerata non solo un impegno verso la sostenibilità ambientale, ma anche un fattore competitivo basato su tracciabilità, controllo della qualità e collaborazione con i produttori.
L’EVENTO DOVE LA PRIVATE LABEL


Programma Internazionale Hosted Buyers Agenda focalizzata su reali opportunita di




Il formaggio difende valore nei mercati maturi e crea abitudini in Asia
Il formaggio è uno dei prodotti più identitari dell’alimentare mondiale. E proprio per questo, quando cambia, lo fa in modo diverso da mercato a mercato. In Francia resta patrimonio culturale. In Germania diventa piattaforma industriale. Nel Regno Unito prova a togliere un po’ di polvere dal cheddar. Negli Stati Uniti si comporta da ingrediente totale: fonde, farcisce, arricchisce, porta proteine. In Asia, invece, non ha una memoria da difendere: deve costruirsi un’abitudine, spesso passando da pizza, bakery, street food e prodotti per bambini.
È questa la nuova geografia del formaggio. Non una categoria che si globalizza copiando se stessa, ma un prodotto che cambia funzione a seconda del mercato in cui entra. Nei Paesi occidentali, dove i consumi sono maturi, il tema è rinnovare frequenza, valore e linguaggio. Nei mercati asiatici, dove il formaggio non appartiene alla dieta storica, la sfida è diversa: renderlo familiare, desiderabile, visibile. Più che un alimento da raccontare, diventa un’esperienza da provare.
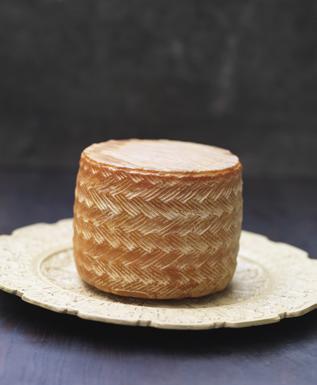
Occidente: il formaggio cerca nuove ragioni d’acquisto
In Europa e negli Stati Uniti il formaggio parte da una posizione di forza. È conosciuto, distribuito, integrato nei consumi. Ma proprio per questo rischia di diventare prevedibile. La crescita non arriva più dall’abitudine, ma dalla capacità di rimettere il prodotto in movimento: nuovi usi, nuove porzioni, nuove promesse nutrizionali, nuovi canali.
Francia: il patrimonio non basta più
La Francia non deve spiegare al mondo che cos’è il formaggio. Deve però spiegare ai propri consumatori perché continua a essere attuale. È un passaggio non banale per un Paese in cui il formaggio è insieme alimento, rito domestico, identità territoriale e orgoglio nazionale.
Le tendenze individuate dal Salon du Fromage et des Produits Laitiers 2026 fotografano bene questa tensione: local, nuovi usi, prezzo, creatività e responsabilità sociale e ambientale. Il messaggio è chiaro: il territorio resta decisivo, ma non basta. Il consumatore chiede anche
accessibilità, idee d’uso, leggerezza, servizio e coerenza con sensibilità ambientali e sociali più forti.
Il caso della cancoillotte è emblematico.
Formaggio fuso e spalmabile della Franche-Comté, leggero, popolare e fondente, è tornato al centro dell’attenzione proprio perché parla un linguaggio molto contemporaneo: è semplice, conviviale, versatile, meno impegnativo rispetto ai grandi formaggi da tagliere. È un prodotto che non ha bisogno di travestirsi da innovazione, ma di essere riletto. In Francia, il nuovo può nascere anche dal recupero intelligente del quotidiano.
Per i grandi player francesi, da Lactalis a Savencia, la sfida resta difendere valore in un mercato più fragile. Non basta presidiare denominazioni, specialità e brand storici: serve portare il formaggio in momenti di consumo più frequenti, meno ritualizzati, più vicini a come le persone cucinano, fanno aperitivo e consumano oggi.
Germania: il formaggio come macchina industriale
Se la Francia ragiona per patrimonio, la Germania ragiona per sistema. Qui il formaggio è una categoria fortemente industriale, plasmata da discount, private label, efficienza produttiva e capacità di servire canali diversi. Il racconto conta, ma conta meno della prestazione: prezzo, standard, volumi, funzionalità, affidabilità.
La possibile fusione tra Arla Foods e DMK Group dice molto di questa traiettoria. L’operazione, annunciata nel 2025, punta a creare una delle cooperative lattiero-casearie più forti d’Europa, con oltre 12.000 allevatori e ricavi pro-forma intorno ai 19 miliardi di euro. Non è solo una notizia societaria: è il segnale di un comparto che cerca massa critica per reggere volatilità del latte, investimenti, pressione dei costi e forza negoziale della distribuzione.
DMK è un caso particolarmente inte-
ressante perché non lavora soltanto sul formaggio come prodotto finito, ma anche su ingredienti, B2B e soluzioni per l’industria alimentare. È qui che si vede la specificità tedesca: il formaggio non è solo una referenza a scaffale, ma un asset produttivo che alimenta retail, food service, trasformazione ed export.
Anche Hochland si muove dentro questa logica. Da un lato lavora su processed cheese e cream cheese, con formulazioni più efficienti e a minore impatto;
dall’altro guarda a frontiere più radicali, come la caseina animal-free sviluppata con Those Vegan Cowboys. Non siamo più nel semplice plant-based, spesso penalizzato da gusto e texture, ma nel tentativo di ricostruire la funzionalità della caseina attraverso fermentazione di precisione.
La Germania, in altre parole, non cerca di rendere il formaggio più romantico. Cerca di renderlo più efficiente, più scalabile, più funzionale. È il mercato in cui
si vede meglio la razionalizzazione industriale della categoria.
Regno Unito: il cheddar vuole restare giovane
Nel Regno Unito tutto parte dal cheddar. È il prodotto baricentrico: domestico, quotidiano, trasversale, quasi inevitabile. Ma proprio questa centralità è anche il suo problema. Quando un prodotto è ovunque, rischia di sembrare fermo.
La categoria britannica sta provando a evitare questo rischio spostando il cheddar verso territori più contemporanei: alto contenuto proteico, snack, formati pratici, sapori speziati, profili dolce-piccanti, occasioni d’uso meno tradizionali. Il punto non è sostituire il cheddar, ma dargli nuove ragioni per entrare nel carrello.
Cathedral City High Protein Half Fat
Cheddar è una delle mosse più leggibili in questa direzione. Saputo Dairy UK ha indicato nei consumatori più giovani uno dei driver della gamma high protein: un segnale preciso, perché porta il formaggio più mainstream del Regno Unito dentro il linguaggio della nutrizione
funzionale. Il cheddar resta cheddar, ma parla anche di proteine, bilanciamento e stile di vita.
Intanto il dossier industriale resta aperto. Lo stabilimento Davidstow Creamery, in Cornovaglia, è un asset centrale per Saputo Dairy UK e per brand come Cathedral City e Davidstow. Le proposte di espansione presentate nel 2026 mostrano che anche in un mercato maturo la crescita passa da capacità produttiva, autorizzazioni ambientali, efficienza e relazione con il territorio.
Il Regno Unito è quindi un mercato in equilibrio tra abitudine e rinnovamento. Il cheddar resta il centro, ma deve diventare meno prevedibile. Più proteico, più snackable, più saporito, più adatto a un consumatore che non vuole rinunciare al prodotto nazionale, ma pretende che si muova con lui.
Stati Uniti: il formaggio deve funzionare
Negli Stati Uniti il formaggio è meno rito e più performance. Deve fondere sulla
pizza, filare nel burger, gratinare nei ready meal, dare corpo al Tex-Mex, riempire un sandwich, diventare snack, portare proteine. È un ingrediente totale, inserito in una macchina alimentare che va dal food service alla cucina domestica, dall’industria al premium.
Per questo il mercato americano tiene insieme due dimensioni apparentemente opposte: scala e specialità. Da una parte ci sono volumi enormi, mozzarella, cheddar, American cheese, cream cheese, ingredientistica e ristorazione. Dall’altra crescono formaggi regionali, burrata, ricotte, prodotti artigianali, reinterpretazioni dell’italianità e concorsi capaci di legittimare produttori fuori dai distretti più noti.
Il World Championship Cheese Contest 2026 di Madison, Wisconsin, ha raccontato bene questa seconda anima. Calabro Cheese Corporation e Arethusa Farm Dairy, entrambe del Connecticut, hanno ottenuto complessivamente dieci riconoscimenti. Calabro si è distinta con Burratina e Smoked Burrata; Arethusa con prodotti in stile Gouda e cheddar
coloniale. È un segnale interessante: la reputazione casearia americana non passa più solo dai grandi Stati produttori, ma anche da realtà regionali capaci di costruire qualità e racconto.
La leva proteica, intanto, sta cambiando il modo in cui il formaggio viene percepito. Non solo gusto e comfort, ma anche sazietà, fitness, snack intelligente. Il boom della whey protein rafforza questa lettura: il siero, un tempo sottoprodotto, diventa ingrediente strategico per nutrizione sportiva e functional food. Anche qui il formaggio mostra la sua doppia natura: prodotto finito e piattaforma di ingredienti.
Asia: quando il formaggio deve inventarsi un’abitudine
Se l’Occidente deve rinnovare una categoria matura, l’Asia deve spesso costruirla. Qui il formaggio non parte da un rito consolidato, ma entra attraverso canali moderni: pizza, bakery, fast food, convenience, street food, prodotti per bambini, snack e consumi social. Il prodotto viene adottato non perché appartiene alla memoria alimentare, ma perché aggiunge qualcosa: filanza, cremosità, indulgenza, novità, effetto visivo.
Cina: Yili e il formaggio come prodotto da imparare
Negli Usa il punto è semplice: il formaggio cresce se serve a qualcosa. Deve essere buono, certo, ma anche utile. Deve entrare in una ricetta, in un regime alimentare, in un momento di consumo, in una promessa nutrizionale. Più che identità, funzione.
In Cina il formaggio deve prima di tutto diventare familiare. Non è un prodotto assente, ma non ha lo stesso ruolo quotidiano che possiede in Europa o negli Stati Uniti. Cresce attraverso il food service, la bakery, la pizza, i prodotti occidentali e le referenze pensate per bambini e famiglie.
Yili è una delle case history più interessanti perché non prova semplicemente a importare il formaggio occidentale. Lo riformatta. Drinkable cheese e cheese lollipop sono esempi molto chiari: il formaggio diventa bevibile, ludico, snack-oriented, più vicino al mondo dei bambini e alla logica del prodotto esperienziale. La licenza Minions utilizzata per il cheese lollipop conferma la volontà di costruire familiarità attraverso codici pop, non attraverso il linguaggio classico della specialità casearia.
C’è poi il tema industriale. Nell’ambito del Future Intelligence & Health Valley, Yili ha previsto un progetto da 150.000 tonnellate di natural cheese. È un segnale forte: la Cina non si limita a importare una categoria, ma vuole costruire capacità produttiva e competenze. Il formaggio diventa un nuovo terreno di sviluppo per il dairy nazionale.
La Cina mostra quindi una dinamica particolare: il formaggio non viene adottato come patrimonio, ma come formato da adattare. Cambia gusto, consistenza, packaging, occasione d’uso e target. È un mercato in cui la categoria può crescere molto, ma solo se accetta di perdere parte dei propri codici originari.
Corea del Sud: il formaggio deve farsi vedere
La Corea del Sud racconta un’altra via asiatica. Qui il formaggio cresce soprattutto quando è visibile, filante, scenografico. La mozzarella è il prodotto chiave perché porta con sé texture, resa estetica e gratificazione immediata. Non conta solo il sapore: conta l’effetto.
Le importazioni coreane di formaggio
sono cresciute negli ultimi anni, con la mozzarella come prodotto più importato e gli Stati Uniti come principale fornitore. Il driver è chiaro: food service, pizza, bakery, convenience food e street food. Il formaggio entra nei consumi attraverso piatti che lo mostrano e lo spettacolarizzano.
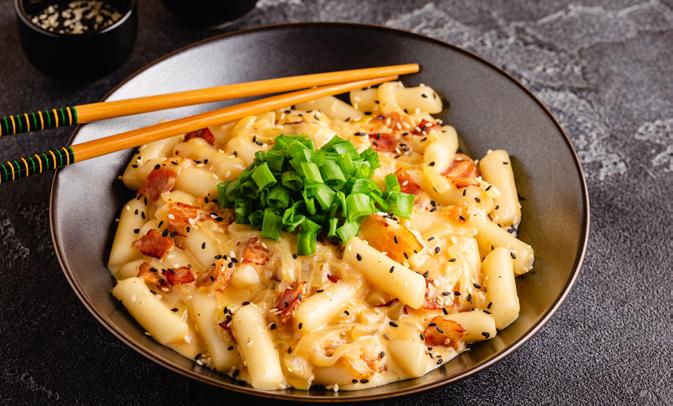
Corn dog coreani con mozzarella filante, tteokbokki con cheese topping, chicken arricchito con formaggio, ba-
kery salata e pizza sono esempi di questa appropriazione locale. La Corea non consuma il formaggio “alla francese”. Lo usa come amplificatore di indulgenza e come elemento social-friendly. Se fila, funziona. Se gratina, funziona. Se rende il piatto più fotografabile, funziona ancora di più.
È una lezione interessante per tutto il comparto. Il formaggio può crescere anche dove non ha radici storiche, ma deve accettare di essere reinterpretato. In Co-
rea non diventa simbolo di territorio: diventa gesto, immagine, texture, contenuto da condividere.
Una categoria globale, ma non uguale ovunque
Il formaggio si sta globalizzando, ma non si sta standardizzando. È questo il punto più interessante per leggere la categoria. Nei mercati occidentali deve rinnova-
re valore, frequenza e linguaggio senza perdere identità. In Asia deve costruire abitudini nuove, spesso attraverso codici completamente diversi da quelli europei.
La Francia cerca contemporaneità dentro il proprio patrimonio. La Germania trasforma il formaggio in piattaforma industriale. Il Regno Unito prova a rendere il cheddar più giovane e funzionale. Gli Stati Uniti chiedono al formaggio di essere utile, proteico, versatile, performante. La Cina lo riformatta per bambini, snack e nuovi consumi urbani. La Corea lo rende spettacolare, filante e visibile.
La nuova geografia del formaggio passa da qui: dalla sua capacità di adattarsi senza perdere riconoscibilità. Può essere specialità, snack, ingrediente, proteina, comfort food, prodotto per bambini o contenuto esperienziale. Non c’è un solo futuro del formaggio. Ce ne sono molti, e ciascuno dipende dal mercato in cui il prodotto prova a entrare, restare o tornare rilevante.
Sostenibilità nel dairy: chi paga il
conto?
Dalla riduzione del metano al packaging, dall’energia alla tracciabilità, la transizione sostenibile del lattiero-caseario richiede investimenti crescenti. Per i formaggi, la vera sfida non è più solo comunicare un minore impatto, ma costruire filiere capaci di reggere economicamente il cambiamento.
La sostenibilità nel dairy ha smesso di essere un capitolo accessorio del racconto di marca. Nel lattiero-caseario, e in particolare nel mercato dei formaggi, sta diventando una variabile industriale, agricola e commerciale. Non riguarda più soltanto il packaging, il richiamo all’origine italiana o la presenza di una certificazione in etichetta. Entra nella gestione degli allevamenti, nella riduzione delle emissioni, nell’efficienza dei caseifici, nella scelta dei materiali, nella logistica, nella tracciabilità e nella relazione economica tra produttori, industria e distribuzione.
Il punto, per la filiera, è sempre più chiaro: la sostenibilità ha un costo. E questo costo non può essere scaricato su un solo anello della catena. Gli allevatori sono chiamati a investire in benessere animale, alimentazione, gestione dei reflui, dati ambientali e riduzione del metano. I trasformatori devono lavorare su energia, acqua, efficienza produttiva, sottoprodotti e packaging. Il retail è chiamato a dare coerenza a tutto questo, trasformando gli obiettivi ESG in capitolati, contratti di filiera, selezione dei fornitori e valore riconoscibile a scaffale.
Qui si apre il nodo centrale: come rendere sostenibile la sostenibilità? Come finanziare innovazione, misurazione e transizione senza compromettere accessibilità, marginalità e competitività?
La sostenibilità si sposta a monte
La parte più visibile della sostenibilità resta spesso quella che il consumatore vede a scaffale: il pack, le informazioni in etichetta, l’origine del latte, il richiamo al territorio. Ma nel dairy la parte più impegnativa della transizione si gioca a monte. Il tema del metano, in particolare, è diventato uno dei dossier più sensibili per il settore.
Nel novembre 2025 il Methane Connect Summit di Parigi ha riunito operatori come Arla, Danone, Nestlé, Bel/APBO e Schreiber Foods, portando al centro del confronto le soluzioni per ridurre le emissioni nelle aziende lattiero-casearie: gestione della mandria, consulenza tecnica agli allevatori, qualità degli alimenti, additivi, contratti di filiera e strumenti di misurazione. Il messaggio è netto: la mitigazione del metano sta uscendo dalla dimensione sperimentale e sta entrando nella gestione ordinaria delle supply chain dairy.
Per i formaggi, il passaggio è rilevante. A differenza di altre categorie alimentari, il prodotto finito porta con sé una forte componente agricola. La qualità del formaggio nasce dal latte, ma anche dal modo in cui quel latte viene prodotto. Ridurre l’impatto ambientale significa quindi intervenire sulle stalle, sui mangimi, sulla gestione dei reflui, sull’energia e sulla relazione con gli allevatori. È un percorso che richiede competenze, tempo e investimenti.
Il rischio, altrimenti, è costruire una so -
stenibilità di facciata: efficace nella comunicazione, ma debole nella sostanza. La nuova frontiera è invece quella della sostenibilità misurata. Non basta dire che una filiera è più responsabile; bisogna poter dimostrare dove migliora, con quali indicatori e attraverso quali interventi.
Il dato diventa materia prima
Il mondo delle DOP italiane sta iniziando a muoversi in questa direzione. Nell’autunno 2025 il Consorzio del Parmigiano Reggiano ha pubblicato il suo primo Bilancio di sostenibilità, redatto ispirandosi agli European Sustainability Reporting Standards collegati alla direttiva CSRD. Il documento rappresenta un passag-
gio significativo perché porta una delle denominazioni più iconiche del made in Italy dentro una logica di rendicontazione più strutturata, orientata alla misurazione degli impatti e alla trasparenza verso gli stakeholder.
Il segnale per il mercato è importante. La sostenibilità non è più solo reputazione, ma governance. Per un prodotto ad alto valore identitario come il formaggio, questo significa affiancare al racconto di territorio, tradizione e qualità anche strumenti capaci di documentare l’evoluzione della filiera. Un tema che riguarda direttamente anche il brand retail: più la MDD cresce in profondità e articolazione, più deve dotarsi di sistemi di controllo e narrazione coerenti con le aspettative di insegne, consumatori e regolatori.
Sullo stesso terreno si colloca l’esperienza del Grana Padano, che ha sviluppato uno Strumento di Supporto alle Decisioni Ambientali per creare scenari di miglioramento dell’impatto ambientale lungo diversi livelli della filiera. Lo strumento consente di lavorare su effluenti, energie rinnovabili, gestione della mandria e provenienza geografica degli alimenti, confermando come la sostenibilità richieda sempre più una base dati solida.
È qui che il costo della transizione diventa evidente. Raccogliere dati, verificarli, trasformarli in piani di miglioramento e integrarli nei capitolati non è un’operazione neutra. Richiede tecnologie, consulenza, formazione e tempo. Ma è anche il passaggio che può evitare al mercato una proliferazione di claim generici e difficili da confrontare.
Packaging: l’innovazione visibile, ma non semplice
Il packaging resta uno degli ambiti più immediatamente percepibili dal consu-
matore. Nel formaggio, però, la questione è più complessa di quanto appaia. Il pack non deve solo comunicare sostenibilità: deve proteggere il prodotto, garantire shelf life, sicurezza alimentare, conservazione delle caratteristiche organolettiche e gestione efficiente lungo la supply chain.
Il caso Babybel è utile per comprendere la portata industriale del cambiamento. Bel Group ha avviato il rollout del nuovo packaging in carta riciclabile, partendo dal Regno Unito, con estensione a Stati Uniti, Canada e Nord Europa nel 2026 e successiva espansione globale. L’operazione nasce da un percorso di test industriali e validazione sul campo, con l’obiettivo di mantenere performance produttive e protezione del prodotto su larga scala.
Il dettaglio della cera rossa, che resta invariato, è particolarmente interessante. Ricorda che nel dairy packaging ogni scelta è un equilibrio tra riduzione dell’impatto, funzionalità, sicurezza e ri-
conoscibilità del prodotto. Nel formaggio, eliminare o sostituire un materiale non basta a rendere un pack più sostenibile: occorre valutare l’intero ciclo di vita, incluso il rischio di aumentare sprechi o deterioramento.
Anche l’Italia offre segnali di innovazione. Nel maggio 2026 il progetto sviluppato da Parmalat, Dentis Recycling Italy e Coripet sul PET bianco opaco riciclato è stato premiato al Plastic Recycling Show Europe. Parmalat dichiara l’utilizzo di bottiglie per latte UHT in rPET bianco opaco con il 50% di plastica riciclata, esclusi tappo ed etichetta.
Pur riguardando il latte, il caso interessa anche il mondo dei formaggi perché conferma una tendenza più ampia: non esiste una sola soluzione per il packaging sostenibile. Carta, materiali riciclati, monomateriali, alleggerimento, riciclabilità e riduzione dello spreco alimentare devono essere valutati in funzione della categoria, del canale, della logistica e della shelf life.
18 Novembre
Cinema Orfeo Milano
I grandi manager della GDO presenti all’evento

Per il retail, questa è una delle aree più delicate. Il consumatore chiede confezioni più sostenibili, ma non accetta compromessi su sicurezza, freschezza e praticità. La distribuzione deve quindi spingere l’innovazione senza trasformarla in un aggravio insostenibile per i fornitori o in un aumento di prezzo non compreso dal cliente finale.
Filiera corta, biologico e valore territoriale
Un altro fronte riguarda la costruzione di filiere più corte, riconoscibili e raccontabili. Nell’ottobre 2025 Lidl Italia ha lanciato un latte UHT intero biologico “Firmato dagli Agricoltori Italiani”, con una distanza media inferiore a 35 chilometri tra allevamenti e stabilimento di trasformazione. Il progetto viene collegato a freschezza, tracciabilità, minore impatto ambientale, benessere animale e valorizzazione del made in Italy.
Anche se il caso riguarda il latte, la logica è pienamente trasferibile ai formaggi a brand retail. La filiera corta può diventare un argomento commerciale forte, soprattutto quando consente di rendere più chiaro il legame tra prodotto, territo-
rio e attori agricoli. Ma anche qui la domanda economica resta centrale: una filiera più controllata, tracciata e riconoscibile richiede relazioni più stabili, contratti più solidi e una distribuzione del valore meno occasionale.
Per la MDD, il tema è particolarmente interessante. Il prodotto a marca del distributore può diventare il luogo in cui l’insegna mette a terra la propria politica di sostenibilità: non solo attraverso il prezzo, ma attraverso progetti agricoli, fornitori selezionati, tracciabilità, disciplinari specifici e comunicazione più trasparente. In questa prospettiva, il formaggio non è soltanto una referenza, ma un indicatore della capacità del retailer di governare una filiera complessa.
Energia, reflui e circolarità: la sostenibilità che non si vede
Accanto ai temi più comunicabili, esiste una sostenibilità meno visibile ma decisiva. È quella che riguarda energia, acqua, reflui, sottoprodotti, efficienza produttiva e gestione degli scarti. Per le aziende zootecniche e lattiero-casearie, il confronto si concentra sempre più su emissioni per litro di latte, mitigazione
del metano, gestione dei reflui e possibili opportunità legate ai crediti di carbonio. FoodRevolution 2026 ha evidenziato come la digestione del letame possa produrre energia rinnovabile e digestato utile, ma anche come richieda una gestione rigorosa di patogeni, contaminanti, flussi di nutrienti e standard normativi.
È una dimensione fondamentale per il dairy perché collega la sostenibilità ambientale alla competitività industriale. Un caseificio più efficiente consuma meno, spreca meno e può gestire meglio i sottoprodotti. Una stalla che valorizza correttamente i reflui può ridurre impatti e aprire nuove opportunità. Ma anche in questo caso servono investimenti, competenze e una pianificazione che raramente può essere sostenuta da singoli operatori isolati.
Il punto trade è evidente: la sostenibilità di filiera ha bisogno di scala. Non necessariamente scala produttiva intesa come concentrazione, ma scala progettuale. Servono reti, consorzi, accordi tra allevatori e trasformatori, partnership con il retail e strumenti che permettano anche ai fornitori più piccoli di non restare esclusi dalla transizione.
Packaging e normativa: il perimetro si allarga
La sostenibilità del packaging non si esaurisce nella riciclabilità. Entra sempre più in relazione con sicurezza, normativa e sostanze critiche. Assolatte, nel numero di marzo 2026 de Il Mondo del Latte, segnala tra i temi trattati anche i PFAS negli imballaggi alimentari, confermando come il dibattito sul pack stia diventando più tecnico e regolatorio.
Per i formaggi, questo significa che il
pack del futuro dovrà rispondere a più domande contemporaneamente. È riciclabile? Riduce l’uso di materiale vergine? Protegge il prodotto? Allunga o mantiene la shelf life? È conforme agli sviluppi normativi? È comprensibile per il consumatore? È sostenibile nei costi per il fornitore?
La complessità aumenta, ma aumenta anche la possibilità di differenziazione. Una MDD o un brand capace di lavorare sul packaging in modo tecnico, e non solo comunicativo, può creare valore in una categoria dove la confezione è spesso determinante per servizio, porzionatura, conservazione e percezione della qualità.
Chi paga il conto?
La domanda resta il cuore della questione: chi paga il conto della sostenibilità nel dairy?
La risposta più realistica è: tutta la filiera, ma non in modo indistinto. Gli allevatori non possono essere lasciati soli davanti a investimenti che rispondono a richieste di mercato sempre più ampie. I trasformatori devono integrare la sostenibilità nei processi industriali, ma hanno bisogno di continuità commerciale per pianificare. Il retail deve assumersi una responsabilità maggiore, soprattutto quando il prodotto porta il suo marchio. Il consumatore, infine, deve essere messo nelle condizioni di capire perché una determinata referenza può avere un valore superiore.
La sostenibilità non può essere trattata come un sovrapprezzo da giustificare a posteriori. Deve diventare parte del progetto di prodotto. Questo significa definire prima gli obiettivi di filiera, individuare gli interventi più efficaci, stimare i costi, distribuire gli oneri e costruire una comunicazione coerente. Solo così il tema può uscire dalla logica del claim ed entrare nella logica del valore
La categoria ha tutte le caratteristiche per diventare un laboratorio avanzato di sostenibilità: forte legame agrico-
lo, valore territoriale, presenza di filiere strutturate, centralità della qualità e ruolo crescente della marca del distributore. Ma proprio per questo dovrà dimostrare che la sostenibilità non è un costo da nascondere, né un claim da esibire. È qui che si giocherà la credibilità futura del lattiero-caseario: nella capacità di trasformare il costo della sostenibilità in un nuovo patto di filiera, capace di tenere insieme ambiente, reddito agricolo, competitività industriale e valore per il consumatore.

La fabbrica intelligente porta il dairy su un nuovo terreno competitivo
AI, automazione e nuovi stabilimenti stanno cambiando il modo di produrre formaggi e derivati del latte. Per l’industria lattiero-casearia, l’innovazione tecnologica diventa una leva per garantire qualità costante, tracciabilità, efficienza, flessibilità produttiva e continuità di fornitura.
Nel lattiero-caseario l’innovazione sta tornando dove spesso resta meno visibile: dentro la fabbrica. Dopo anni in cui il cambiamento è stato raccontato soprattutto attraverso nuovi formati, packaging più performanti o miglioramenti di ricetta, oggi una parte crescente della competitività si costruisce lungo le linee produttive. Impianti, automazione, controllo di processo, confezionamento e capacità di adattare la produzione a canali diversi stanno diventando leve decisive per il dairy.
Per il comparto dei formaggi, il tema è particolarmente rilevante. La produzione casearia resta legata a competenze specifiche, sensibilità di processo e qualità della materia prima, ma deve confrontarsi con richieste industriali sempre più complesse. I mercati chiedono continuità, tempi certi, formati differenziati, shelf life adeguata, capacità di servizio e costi sotto controllo. La tecnologia non cancella il sapere caseario, ma lo inserisce in un sistema produttivo più efficiente e flessibile.
Il segnale arriva anche dagli investimenti. Secondo il Rapporto 2026 di Federalimentare sulla trasformazione tecnologica dell’agroalimentare made in Italy, gli investimenti in startup AgriFoodTech hanno superato i 120 milioni di euro, con una crescita del 18% nel 2025
rispetto al 2024. Nel dairy, questo significa rendere più performanti stabilimenti, linee, processi e sistemi di servizio al mercato.
La fabbrica torna al centro della competitività
Nel dairy moderno la competitività non si misura soltanto nella capacità di produrre volumi, ma nella capacità di gestire complessità. Una stessa azienda può dover servire Gdo, food service, in-
dustria, export, private label e marchi propri, ciascuno con richieste specifiche su formato, confezione, porzionatura, tempi di consegna, standard qualitativi e documentazione tecnica.
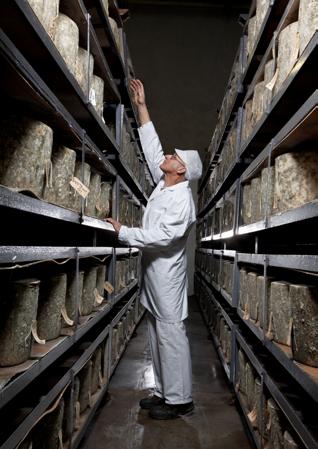
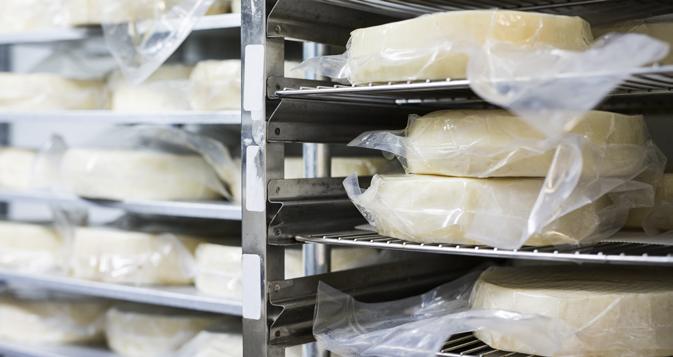
Per il formaggio, questa complessità è ancora più evidente. Alle variabili della trasformazione casearia si aggiungono stagionatura, taglio, confezionamento,
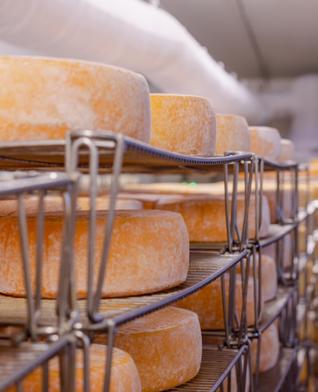
gestione del freddo, etichettatura, controllo peso e logistica. Ogni passaggio può incidere sul valore finale. Per questo gli investimenti tecnologici non riguardano più soltanto la fase produttiva in senso stretto, ma l’intera architettura industriale.
La fabbrica torna così al centro della strategia: non semplice luogo di trasformazione, ma piattaforma capace di collegare materia prima, processo, formati e mercato. La differenza competitiva si costruisce nella capacità di ridurre sprechi, aumentare rese, contenere i consumi, minimizzare i fermi e garantire stabilità produttiva.
È un cambio di prospettiva importante anche per produttori specializzati e filiere DOP. La tradizione resta un valore, ma deve essere sostenuta da impianti in grado di assicurare continuità e standard. In un mercato sempre più esigente, la qualità non può dipendere solo dall’esperienza dell’operatore: deve essere protetta da processi più robusti, linee affidabili e sistemi capaci di ridurre il margine di errore
Automazione, il salto non è solo produttivo
L’automazione è uno dei terreni principali di questa trasformazione. Ma il punto non è semplicemente sostituire attività manuali con macchine. Nel dairy, l’automazione più evoluta punta a tenere insieme processo, energia, sicurezza, manutenzione e continuità produttiva.
Una case history significativa è quella pubblicata da Rockwell Automation su un impianto greenfield per la produzione di formaggio. Il progetto, sviluppato con Tri Tech Automation, ha adottato un’architettura integrata capace di unificare controllo di processo e gestione dell’energia, superando la logica delle “isole” separate. In un caseificio, questo approccio è rilevante perché le fasi produttive sono interdipendenti: un’anomalia in un punto della linea può avere effetti su qualità, tempi, consumi e gestione del lotto.
Il valore dell’automazione non si esaurisce nella maggiore produttività. Riguarda la capacità di stabilizzare il processo Temperature, tempi, sanificazione, movimentazione, riempimento, taglio, confezionamento e controllo qualità sono attività in cui precisione e ripetibilità fanno la differenza. Sistemi più integrati consentono di ridurre scostamenti, anticipare criticità e gestire meglio la continuità operativa.
Inoltre, la carenza di competenze tecniche e la difficoltà di reperire manodopera qualificata rendono l’automazione una leva sempre più necessaria. Nei reparti produttivi e nel fine linea, macchine più evolute possono migliorare ergonomia, sicurezza e organizzazione del lavoro.
AI operativa: meno teoria, più resa e continuità
L’intelligenza artificiale entra nel dairy con una funzione concreta: ottimizzare
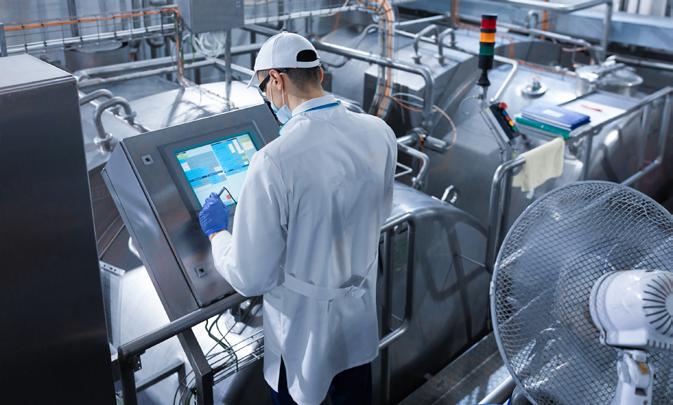
ciò che già avviene in stabilimento. Non è l’AI generativa applicata alla comunicazione o al marketing, ma l’AI industriale applicata a rese, energia, fermi macchina, processo e manutenzione.
Un esempio recente è LactaAI, piattaforma lanciata nel 2026 da Findability Sciences per impianti lattiero-caseari e whey processing. La soluzione nasce per collegarsi ai sistemi già presenti in fabbrica — PLC, SCADA, DCS, MES, ERP, LIMS e BI — senza richiedere la sostituzione dell’infrastruttura esistente. La promessa industriale è chiara: aiutare gli stabilimenti a migliorare rese, ridurre consumi, contenere downtime e accelerare le decisioni operative.
Il tema è particolarmente sensibile nel dairy perché anche piccoli scostamenti possono avere effetti economici importanti. Nel formaggio, la resa dipende da molte variabili: composizione del latte, parametri di lavorazione, tempi, temperature, efficienza della coagulazione,
gestione della cagliata e fasi successive. Nei processi collegati al siero, evaporazione ed essiccazione sono aree ad alta intensità energetica, dove l’ottimizzazione può incidere direttamente sui costi.
Qui la tecnologia assume un ruolo pragmatico. Non sostituisce la conoscenza degli operatori, ma la supporta con strumenti capaci di intercettare inefficienze ricorrenti e indicare margini di miglioramento. Per le aziende, il punto non è “avere l’AI”, ma usarla per ridurre variabilità, sprechi e fermate non programmate.
Nuovi stabilimenti, la risposta industriale alla domanda
Il terzo fronte è quello dei nuovi stabilimenti. Gli investimenti più recenti nel dairy mostrano che il settore non sta semplicemente aumentando capacità: sta costruendo infrastrutture industriali pensate per rispondere a mercati più complessi, con maggiore flessibilità e sicurezza di approvvigionamento.
Il caso Arla Foods è tra i più significativi. Nel 2026 la cooperativa ha annunciato un investimento di circa 300 milioni di euro per un nuovo cheese dairy presso il sito di Götene, in Svezia. L’operazione, presentata come il maggiore investimento nella produzione alimentare svedese, punta a espandere la capacità produttiva, rafforzare la resilienza della supply chain e accelerare l’innovazione nella rete produttiva del gruppo. Un nuovo stabilimento serve a mettere in sicurezza volumi, latte conferito, domanda futura e capacità di adattamento. Nel caso di una cooperativa, l’investimento collega direttamente la trasformazione industriale alla valorizza-
prodotto viene tagliato, porzionato, confezionato e reso disponibile ai diversi canali. Retail, food service, industria ed export chiedono specifiche differenti, ma condividono una richiesta comune: prodotto coerente, tempi certi, standard verificabili e servizio affidabile.
Il valore si gioca anche dopo la produzione
Una delle trasformazioni più rilevanti del dairy riguarda il fine linea. Il formaggio non arriva più al mercato solo come forma intera o referenza standard. Arriva in fette, cubetti, scaglie, grattugiati, porzioni, mix, pack famiglia, soluzioni richiudi-
zione della materia prima dei soci allevatori. È una piattaforma di lungo periodo, non un semplice ampliamento produttivo.
In Italia, il caso DalterFood Group mostra un’altra traiettoria dell’innovazione. Il 2 febbraio 2026 il gruppo ha avviato a Parma un nuovo stabilimento dedicato al taglio e confezionamento di formaggi duri. La struttura rafforza la capacità produttiva e il servizio ai clienti in Italia e all’estero, con un focus su una fase cruciale della filiera: il post-caseificio. Per i formaggi duri, infatti, il valore non si esaurisce nella produzione e nella stagionatura. Una parte crescente della competitività si gioca nel modo in cui il
bili, formati per horeca e ingredienti per l’industria alimentare.
Ogni formato aggiunge complessità. Cambiano linee, materiali, tolleranze di peso, esigenze di shelf life, specifiche dei clienti, controllo qualità e gestione dei lotti. Senza tecnologie adeguate, questa complessità genera inefficienze; con impianti flessibili, sistemi di confezionamento evoluti e controlli in linea, può diventare una leva di differenziazione.
Il fine linea è il punto in cui la qualità casearia diventa servizio. Taglio, confezionamento, controllo peso, ispezione, etichettatura e gestione logistica determinano la capacità di rispondere al
mercato con precisione. Un formaggio tecnicamente eccellente, ma non supportato da un sistema industriale adeguato, rischia di perdere valore lungo la strada.
Per questo la tecnologia entra sempre più nel post-produzione. Non solo per aumentare velocità, ma per migliorare flessibilità e affidabilità. La domanda si segmenta, i canali si differenziano, i clienti chiedono soluzioni più specifiche. Il caseificio deve quindi diventare capace di produrre e confezionare con logiche meno rigide rispetto al passato.
La tecnologia come infrastruttura della qualità
Il dairy tecnologico non riduce il valore della competenza casearia. Al contrario, la rende più difendibile in un mercato complesso. La qualità del formaggio resta legata alla materia prima, alla ricetta, alla cultura produttiva e alla capacità degli operatori. Ma oggi questi elementi devono essere sostenuti da impianti più efficienti, processi più stabili e linee più flessibili.
La traiettoria è ormai evidente. La competizione non si gioca solo sul prodot-
to, ma sulla capacità industriale che lo sostiene. Chi investe in automazione, tecnologie di processo, AI operativa, nuovi stabilimenti e fine linea evoluti può gestire meglio costi, complessità, continuità e servizio. Chi resta fermo rischia di subire una pressione crescente su efficienza, standard e tempi di risposta.
Il caseificio intelligente non è una fabbrica futuristica scollegata dalla tradizione. È uno stabilimento capace di mettere la tecnologia al servizio del prodotto. Nel formaggio, questa è la vera sfida: usare innovazione e automazione non per standardizzare al ribasso, ma per proteggere qualità, valorizzare la materia prima e servire mercati sempre più articolati.
La nuova competitività del dairy corre quindi lungo la linea produttiva. Parte dal latte, passa dal processo, si consolida nel confezionamento e arriva al mercato sotto forma di continuità, efficienza e affidabilità. È qui che la tecnologia smette di essere un tema da addetti ai lavori e diventa un fattore concreto di valore per tutta la filiera.
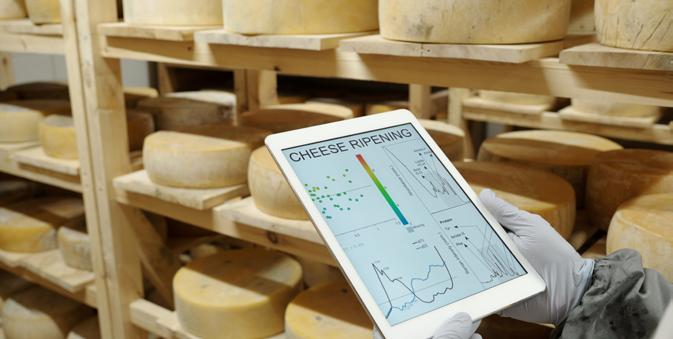
Formaggi, il consumatore cerca rassicurazione e la scelta si sposta dal prezzo al valore percepito
Che cosa cerca oggi il consumatore quando sceglie un formaggio? Quanto contano davvero l’origine italiana, la digeribilità e la convenienza? E in che modo supermercati e discount vengono percepiti nella costruzione del valore? L’indagine Istituto Piepoli in esclusiva per PR Italia Edizioni racconta una categoria ancora centrale nel carrello, ma sempre più attraversata da nuove aspettative di fiducia.
C’è un dato da cui partire, prima ancora di entrare nel merito delle scelte d’acquisto: il formaggio resta un alimento profondamente presente nella vita degli italiani. Secondo l’indagine realizzata da Istituto Piepoli a luglio 2026 per PR Italia Edizioni, l’89% del campione dichiara di consumarlo. Una penetrazione trasversale, quasi identica tra uomini e donne, stabile nelle diverse aree del Paese e leggermente più alta tra gli over 55. In altre
parole, il formaggio non è un prodotto da conquistare: è già dentro il carrello, dentro il frigorifero, dentro le abitudini alimentari.
La partita, per industria e distribuzione, si gioca sul modo in cui questo consumo sta cambiando.
Negli ultimi anni, infatti, il rapporto con la categoria si è fatto più selettivo. Solo un consumatore su tre dichiara di non
4 Formaggi: come si orientano gli italiani
aver modificato le proprie abitudini. Tutti gli altri hanno ricalibrato quantità, valore o criteri di scelta. C’è chi consuma più formaggio, segnale di una categoria ancora dinamica e capace di presidiare molte occasioni d’uso. Ma c’è anche una fetta che ne consuma meno in quantità
emotivo con il territorio, con la tradizione, con l’idea di filiera. Per il trade, questo significa che la leva dell’origine deve diventare parte integrante della comunicazione a scaffale, della segmentazione assortimentale, del racconto promozionale.
9
Formaggi: come si orientano gli italiani
P r od ot t i loc ali
Alt a q u ali t à
P i ù con ven i en z a
P i ccol i fo r m at i
I n gr ed i en t i se m pl i ci
S en za L a tt os i o
P r ot ei ci / h i gh p r ot ei n
P a cka gi n g so st en i b i le
P r em i u m g ou r m et
Re ad y to ea t
e un 13% che sceglie meno prodotto, ma di fascia più premium. È qui che emerge il nuovo profilo del consumatore: non necessariamente rinunciatario, ma più consapevole e incline a dare un significato alla propria scelta.
Il primo elemento di rassicurazione è l’italianità. Quando deve scegliere un formaggio, il 40% degli intervistati indica l’origine italiana come aspetto prioritario. È un dato molto forte, soprattutto perché stacca nettamente promozioni, prezzo e marca. Prima ancora del risparmio, prima ancora della notorietà del brand, il consumatore cerca una provenienza riconoscibile. Il formaggio, più di altre categorie, conserva un legame
Ma l’origine, da sola, non basta. Accanto alla ricerca di autenticità cresce una domanda di benessere. Il 91% dei consumatori afferma che benessere e digeribilità incidono molto o abbastanza nella scelta dei formaggi. È un’indicazione decisiva perché sposta la categoria da un territorio puramente edonistico a uno più equilibrato, dove piacere e compatibilità con il proprio stile alimentare devono convivere. Il formaggio piace, ma viene interrogato: quanto è digeribile? Quanto è adatto alla mia dieta? Quanto pesa in termini di grassi, calorie, lattosio?
Questa tensione è confermata dal fatto che il 60% dei consumatori dichiara di
Base dati: consumano formaggi
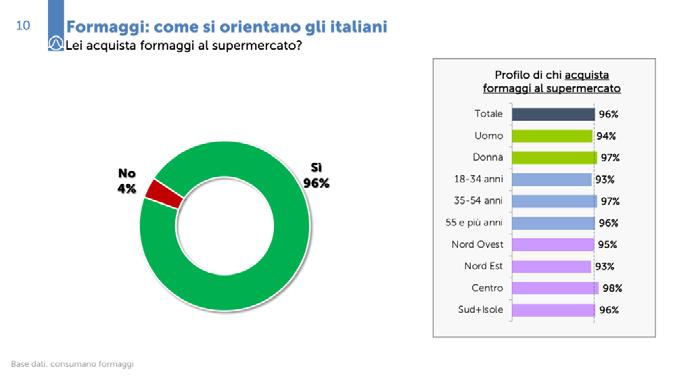
aver ridotto almeno una volta il consumo di alcuni formaggi per motivi legati a grassi, dieta, salute, lattosio, calorie o digestione. Il freno è diffuso. Non nasce da un rifiuto della categoria, bensì da una gestione più razionale del consumo. Il consumatore non esce dal mondo dei formaggi: cerca alternative, porzioni più coerenti, prodotti più leggibili, promesse più credibili.
Quando si domanda agli italiani quali tendenze vorrebbero trovare maggiormente nei formaggi, la risposta racconta bene la doppia anima del momento. In cima ci sono prodotti locali e alta qualità. Subito dopo arriva la convenienza. È la fotografia di un consumatore che non vuole scegliere tra valore e accessibilità: vuole entrambi. Cerca prodotti radicati, affidabili, qualitativamente solidi, ma dentro un perimetro di prezzo sostenibile. Non sorprende, quindi, che i piccoli formati raccolgano il 30% delle preferenze: rappresentano una risposta concreta alla necessità di controllare spesa, spreco e porzioni, senza abbando-
nare il piacere del consumo.
La distribuzione moderna resta il luogo centrale di questa relazione. Tra chi consuma formaggi,quasi la totalità dichiara di acquistarli al supermercato. Lo scaffale frigo è il canale più frequentato: la metà del campione lo utilizza sempre o quasi sempre, mentre il banco servito conserva un ruolo complementare. Il dato va letto non come una competizione secca tra libero servizio e banco, ma come una diversa funzione d’acquisto. Lo scaffale risponde a praticità, frequenza, velocità e riconoscibilità. Il banco mantiene valore quando entrano in gioco consulenza, freschezza percepita, taglio, esperienza e relazione.
Per il retail, questa distinzione è strategica. Nel libero servizio diventa fondamentale lavorare su chiarezza, navigabilità e architettura dell’offerta: origine, formati, fasce prezzo, benefici funzionali, occasioni d’uso. Al banco, invece, la sfida è trasformare il servizio in racconto: spiegare le differenze, valorizzare i territori,
suggerire abbinamenti, dare profondità a una categoria che rischia altrimenti di essere letta solo attraverso prezzo e promozione.
Proprio il prezzo resta una leva importante, ma non esclusiva. L’81% dei consumatori dichiara che promozioni e offerte contano molto o abbastanza nell’acquisto di formaggi. Tuttavia, quando viene
che i formaggi venduti nei supermercati e quelli venduti nei discount abbiano la stessa qualità, mentre il 40% attribuisce una qualità superiore al supermercato. La distanza tra i due canali, quindi, non è più automatica né assoluta. Il discount ha guadagnato credibilità, ma il supermercato conserva uno spazio rilevante di differenziazione, soprattutto se riesce a rendere visibile il proprio valore
1 1 Formaggi: come si orientano gli italiani
chiesto quale sia l’aspetto principale nella scelta, prezzo e promozioni arrivano dopo l’origine italiana. Questo apparente paradosso è in realtà una delle chiavi più utili per interpretare il mercato: la convenienza serve, ma non deve svuotare il valore. Il consumatore cerca l’offerta, ma vuole che sia applicata a un prodotto percepito come buono, affidabile, possibilmente italiano, coerente con il proprio modo di mangiare.
Anche il confronto tra supermercato e discount conferma una percezione non scontata. Il 43% degli intervistati ritiene


aggiunto: ampiezza assortimentale, specialità locali, banco servito, qualità percepita e capacità di orientare la scelta.
Il consumatore italiano di formaggi, dunque, non sta abbandonando la categoria. La sta rendendo più esigente. Continua ad acquistare, ma pretende più motivi per scegliere. Vuole italianità, qualità, localismo, convenienza, digeribilità, formati adatti alla vita quotidiana. Non chiede necessariamente meno formaggio, ma un formaggio più vicino ai suoi bisogni: buono, rassicurante, leggibile, accessibile.
Base dati: consumano formaggi