CIBUS LINK HALL | Worldwide retail insights
Le strategie che stanno ridisegnando il largo consumo: private label, dati, internazionalizzazione, passaggio generazionale e nuove alleanze tra industria e retail.
Lucia Arlunno, Marco Nuzzo, Marco Zanardi, Marco Pellicci, Laura Di Paola e Marco Usai POINTS OF VIEW
PLANT BASED
Dalla bandiera green alla prova scontrino: il plant based entra nell’età adulta
PASTA SECCA
Pasta, mercato in calo ma consumi in trasformazione: crescono gluten free e praticità
CREME SPALMABILI
Spalmabili dolci, il consumo rallenta ma si specializza: vincono funzionalità, controllo e premium
Powered by
Metterci il cuore costa. Non farlo, spesso, costa di più.
PLEA, i migliori progetti MDD raccontano l’evoluzione della private label in Italia
Data driven retail: quando il dato diventa mestiere, visione e scelta
Passaggio generazionale, il food italiano alla prova della continuità
Dal prezzo alla strategia: come si è evoluto il retail in Italia
Food italiano negli Stati Uniti: la sfida è trasformare l’origine in valore
Dove il discount incontra il premium: le nuove rotte del food tra Europa e LATAM
Brand e MDD, la nuova partita si gioca sulla capacità di creare valore insieme
Dalla bandiera green alla prova scontrino: il plant based entra nell’età adulta
Pasta, mercato in calo ma consumi in trasformazione: crescono gluten free e praticità
Spalmabili dolci, il consumo rallenta ma si specializza: vincono funzionalità, controllo e premium
Farine, dalla dispensa familiare alle nicchie a valore: la categoria cambia funzione nella GDO
Stessa rete, tre mappe diverse: come la geografia del consumatore cambia la trattativa con Esselunga
INTERVISTA
La quotidianità cambia, Fileni risponde: un viaggio tra innovazione, gusto e nuove abitudini 36
FOCUS ON
Parmafood amplia la presenza de Il Pagnotto nel segmento senza glutine 76
POINTS OF VIEW
Retail e talenti: perché assumere non basta più
Di Lucia Arlunno
La trappola della velocità nel FMCG: superare l’inerzia operativa
100
Di Marco Nuzzo 102
Data driven retail: quando il dato diventa strategia, esecuzione e controllo
Di Marco Zanardi 104
La transizione digitale dei retailer passa anche dalle campagne loyalty
Di Marco Pellicci
Grocery in Australia: un modello da studiare, non necessariamente da copiare
Di Laura Di Paola
Oltre i volumi, dentro il cambiamento: i nuovi codici del vino in GDO
Di Marco Usai
106
108
110
Retail Link è una rivista edita da PR Italia Edizioni srl, via Andrea Mantegna 2, Reggio Emilia. La riproduzione di illustrazioni o testi pubblicati nella rivista online o negli speciali di filiera è riservata e non può avvenire senza espressa autorizzazione dell’editore.
Direttrice responsabile
Stefania Lorusso
Benedetto Marchese, Letizia Berciotti, Francesco Fabbi
Contatti
Redazione:
T. +39 051 082 87 98
E: redazione@pritalia.it
Pubblicità: E: commerciale@pritalia.it


PR Italia Edizioni
GDONews
Cibus Link
GDONews
Cibuslink
Metterci il cuore costa. Non farlo, spesso, costa di più.
Di Stefania Lorusso, Direttrice Editoriale GDONews e Direttrice Responsabile
Cibus Link e Retail Link
Per anni ci è stato detto che il lavoro richiede competenza, metodo, dati, processi. Ed è vero. Oggi più che mai. Eppure c’è un elemento che continua a fare la differenza e che raramente compare nei KPI: il coinvolgimento autentico.
Metterci il cuore è un’espressione che può sembrare fuori moda. Troppo emotiva per un contesto che premia l’efficienza. Eppure, chiunque lavori nella filiera del largo consumo sa riconoscerlo immediatamente. Lo si coglie subito nelle relazioni commerciali che resistono alle tensioni e agli scenari che cambiano. Nei progetti che superano gli ostacoli. Nelle persone che non si limitano a eseguire un compito ma si assumono in toto la responsabilità del risultato. Il paradosso è che proprio mentre il mercato diventa sempre più complesso, cresce una certa diffidenza verso il coinvolgimento personale. Metterci il cuore espone. Significa investire energie che non sempre vengono riconosciute. Accettare il rischio dell’errore, della delusione, persino della fatica. È più semplice restare nella propria funzione, fare ciò che compete, rimanere nei confini del proprio perimetro. Ma i mercati non si trasformano dentro i perimetri. Le innovazioni che funzionano, le collaborazioni che generano valore, i cambiamenti che producono risultati nascono quasi sempre da persone che decidono di fare qualcosa in più rispetto a quanto richiesto dal proprio ruolo. Naturalmente, esiste un rovescio della medaglia che si concretizza quando il coinvolgimento si trasforma in identificazione totale con il lavoro. Il rischio è quello di perdere lucidità, di confondere la dedizione con la disponibilità senza limiti oppure, peggio ancora, di sostituire il meto-
do con l’entusiasmo. Il cuore, da solo, non basta. Come non bastano i dati, da soli
La vera sfida oggi non è scegliere tra coinvolgimento e professionalità. È capire come tenerli insieme, senza confonderli. Perché il cuore nel lavoro non è un valore morale, né una virtù da celebrare. È una scelta. La scelta di non limitarsi a occupare un ruolo ma di contribuire a costruire valore dentro quel ruolo. Le organizzazioni hanno bisogno di competenze, processi, dati, strumenti. Ma tutto questo resta incompleto se non incontra persone capaci di abitarlo con responsabilità, intelligenza e presenza.
Allora forse la domanda non è se valga ancora la pena metterci il cuore. La domanda è quanto valore perdiamo quando smettiamo di farlo. Perché ci sono attività che si possono semplicemente svolgere. E altre che si sceglie di costruire. E la differenza, alla lunga, si vede sempre. Anche quando non compare in nessun report.
PLEA, i migliori progetti MDD raccontano l’evoluzione della private label in Italia
I Private Label Excellence Awards accendono i riflettori sulla nuova marca del distributore: non più solo prezzo, ma qualità, innovazione e sostenibilità costruite insieme da insegne e industria.
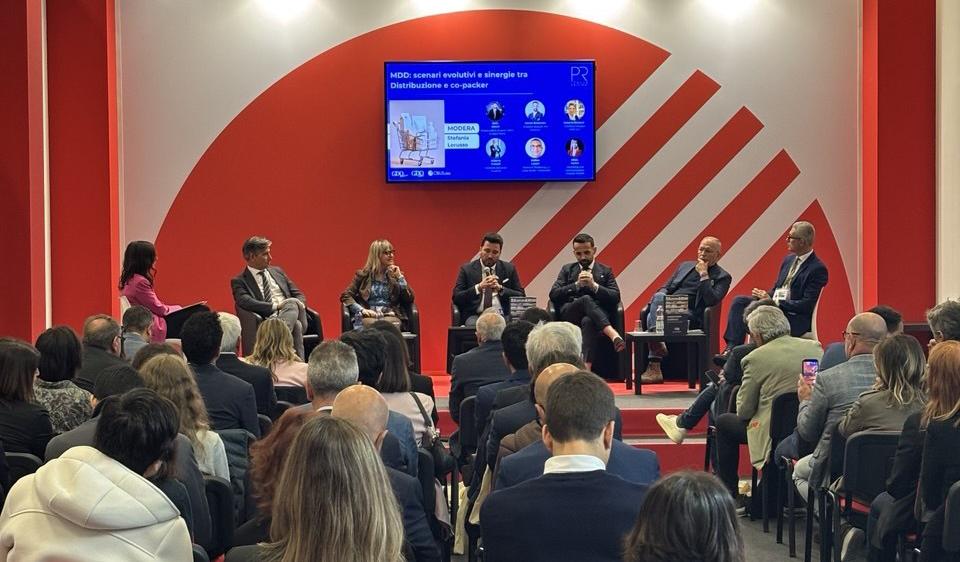
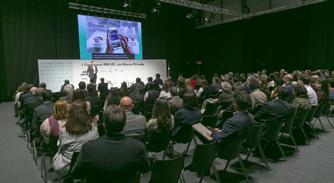
Lunedì 11 maggio, nella cornice di TUTTOFOOD, la Cibus Link Hall ha ospitato uno degli appuntamenti più attesi dedicati alla Marca del Distributore e all’industria di produzione nazionale. Una platea gremita e un’affluenza costante hanno accompagnato l’intera mattinata, confermando quanto la MDD sia ormai centrale nelle strategie della distribuzione moderna e nel dialogo con il mondo produttivo. L’evento si è concluso con la consegna dei PLEA – Private Label Excellence Awards, i riconoscimenti dedicati ai migliori progetti di Marca del Distributore. Ma la premiazione è arrivata al termine di un percorso più ampio,
costruito attorno a dati, confronto e testimonianze dirette dei protagonisti del settore. La giornata ha messo insieme analisi di mercato, visione strategica e racconto industriale, restituendo una fotografia nitida dell’evoluzione della private label italiana: sempre meno semplice alternativa di prezzo, sempre più piattaforma di innovazione, posizionamento e collaborazione tra insegne e produttori. La Cibus Link Hall ha fatto da scenario a un evento pensato per leggere la Marca del Distributore da una prospettiva ampia: quella della filiera. Al centro, non solo il prodotto finito a scaffale, ma tutto il processo che lo precede: la progetta-
zione, la selezione delle materie prime, il posizionamento, il packaging, la sostenibilità, la capacità delle insegne di interpretare i bisogni dei consumatori e delle aziende produttrici di tradurre queste strategie in prodotti concreti.
Una mattinata dedicata alla MDD e ai co-packer
L’evento si è aperto con una carrellata di dati relativi all’andamento della MDD e del relativo Osservatorio Nazione MDD & Industria di Produzione, a cura di GDOData. Un momento di analisi utile a inquadrare lo stato del comparto, le sue traiettorie di crescita e il ruolo sempre più rilevante che la Marca del Distributore sta assumendo all’interno del largo consumo. Poi il confronto si è spostato sulle due tavole rotonde, dove sono saliti sul palco i decision maker della distribuzione e dell’industria di produzione nazionale. Il dibattito ha messo in dialogo due prospettive complementari: da un lato le insegne, chiamate a costruire assortimenti MDD sempre più distintivi; dall’altro le imprese industriali, partner fondamentali nello sviluppo di prodotti capaci di competere su qualità, servizio, sostenibilità e innovazione. Tra i protagonisti del dibattito sono intervenuti Alessandra Corsi, Direttrice Marketing dell’Offerta e MDD di Conad; Luca Vaccaro, Direttore MDD di Selex; Sara Caggiati, Direttrice Marketing Coop Italia; Dario Marchì, Responsabile Acquisti MDD Gruppo Arena; Marco Pozzali, Responsabile MDD & Private Label Gruppo VéGé; Danilo Ronsivale, Direttore Acquisti Ard Discount; Roberto Romboli, Direttore Sviluppo MDD D.IT; e Roberto Comolli, Direttore Generale Food 5.0 Crai. Accanto ai rappresentanti della distribuzione, anche l’industria ha portato il proprio contributo con gli interventi di Loris Pedon, Chief Commercial Officer Pedon; Amalia Menna Pantaleo, AD
Nicola Pantaleo SpA; Matteo Laconi, Direttore Marketing La Linea Verde –DimmidiSì; e Milvia Panico, Marketing and Communication Director TreValli Ne è nato un confronto concreto, molto vicino alle dinamiche reali del mercato. Non un dibattito teorico sulla MDD, ma una lettura operativa di ciò che oggi significa progettare, produrre e valorizzare la Marca del Distributore in un mercato sempre più competitivo.
L’eccellenza MDD valutata dall’industria
A chiusura dell’evento sono stati consegnati i PLEA – Private Label Excellence Awards, nati per valorizzare i migliori progetti di Marca del Distributore e raccontare l’evoluzione della private label attraverso il giudizio di chi il prodotto lo conosce dal punto di vista industriale.
La forza dell’iniziativa sta proprio nel metodo: a valutare i prodotti non è stata una giuria tradizionale, ma un ampio panel di manager, dirigenti e operatori del settore.
La partecipazione alle votazioni è stata altissima, arrivando a una punta di circa 2.000 voti. Un dato che racconta l’interesse dell’industria e della distribuzione verso un premio capace di misurare non solo la forza commerciale di un prodotto, ma anche la sua coerenza progettuale, la qualità della proposta, il posizionamento e la capacità di interpretare le nuove esigenze del mercato. I PLEA hanno premiato cinque categorie: Best Entry Level Private Product Award, Best Mainstream Private Label Project, Best Private Label Product Excellence, Best Sustainability in Product Concept Award e Best Sustainable Packaging Project . Per ciascuna categoria sono stati assegnati due riconoscimenti: il vincitore assoluto e il Top Performer. Una scelta non formale, ma dettata dall’esito delle vota-
zioni. In tutte le categorie, infatti, lo scarto tra il primo e il secondo classificato è risultato estremamente ridotto, al punto da rendere opportuno valorizzare entrambi i progetti. È uno dei segnali più interessanti emersi dalla premiazione: la competizione nella MDD è sempre più serrata e il livello qualitativo raggiunto dalle insegne è ormai molto elevato.
Best Entry Level Private Product Award
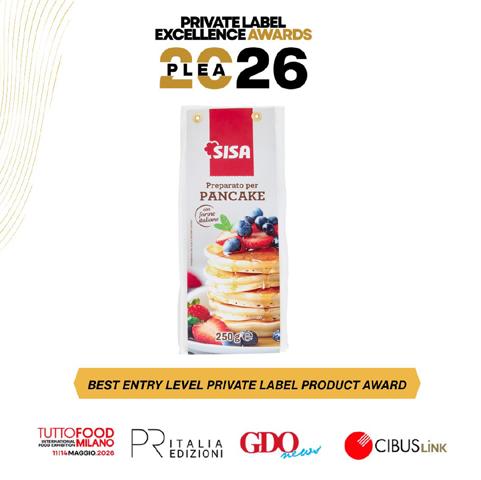
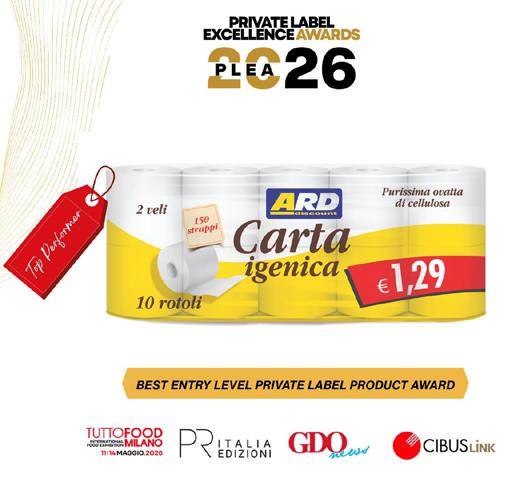
Nella categoria dedicata ai progetti entry level, il premio Best Entry Level Private Product Award è stato assegnato a D.IT – Preparato per Pancake. Il riconoscimento valorizza la capacità dell’insegna di presidiare una fascia di mercato accessibile senza rinunciare alla funzionalità del prodotto e alla capacità di intercettare nuovi modelli di consumo. Il titolo di Top Performer è andato ad ARD
Discount – Rotolone 2 Veli, prodotto che ha ottenuto una valutazione molto vicina al vincitore e che racconta la crescente attenzione anche nelle categorie più basiche dell’assortimento. Qui la sfida va ormai oltre il prezzo: conta la capacità di costruire una proposta credibile, riconoscibile e coerente con le aspettative del consumatore.
Best Mainstream Private Label Project
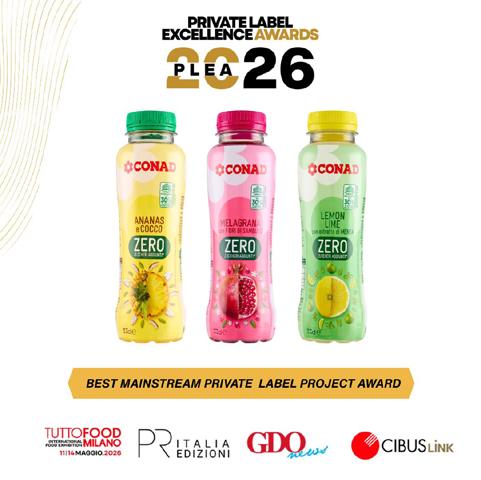
Per il Best Mainstream Private Label Project, il riconoscimento è andato a Conad – Bevande Zero Zuccheri Aggiunti. Il premio fotografa uno dei trend più evidenti nel largo consumo: la ricerca di prodotti capaci di combinare gusto, servizio e attenzione al contenuto nutrizionale, senza perdere accessibilità e ampiezza di pubblico. Come Top Performer è stato premiato Agorà – Carnaroli, a testimonianza del valore delle categorie
ad alta riconoscibilità nella costruzione dell’identità MDD. Il riso, prodotto cardine della dispensa italiana, diventa terre-
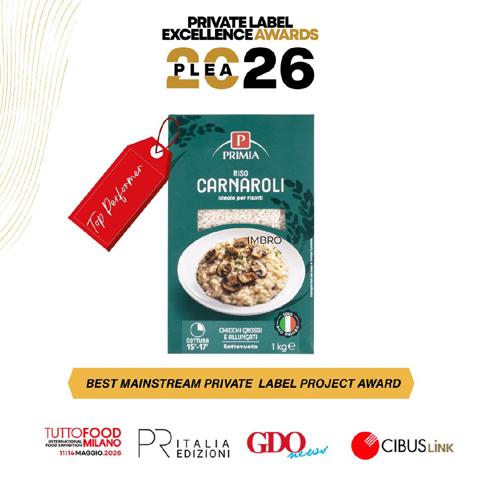
no di posizionamento e differenziazione, dimostrando come anche le referenze più tradizionali possano essere interpretate con logiche evolute di marca.
Best Private Label Product Excellence
Nella categoria Best Private Label Product Excellence, il premio è stato assegnato a Coop – Fiorfiore Margherita. Il riconoscimento valorizza una proposta
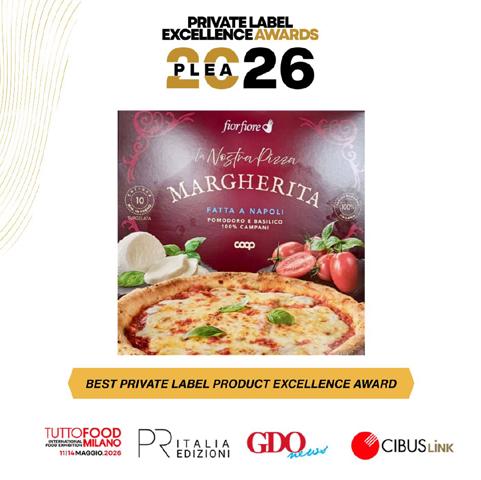
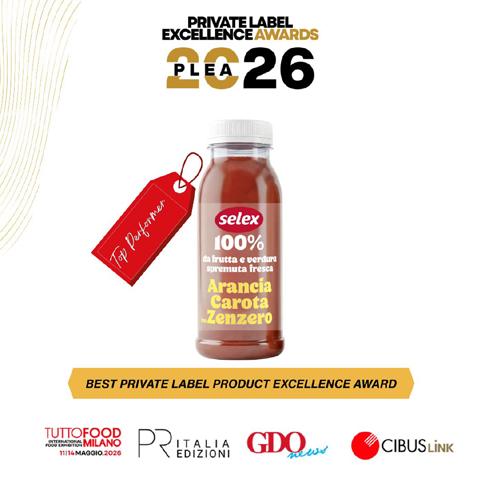
che si inserisce in un ambito ad alta intensità qualitativa, dove la MDD è chiamata a competere non solo per convenienza, ma per esperienza di consumo, distintività e capacità di costruire valore percepito. Il titolo di Top Performer è andato a Selex – Spremuta di Frutta e Verdura fresche non pastorizzate. Anche questo premio racconta una direzione precisa del mercato: prodotti freschi, ad alto contenuto di servizio, capaci di rispondere a una domanda sempre più orientata a naturalità, praticità e qualità immediatamente riconoscibile.
Best Sustainability in Product Concept Award
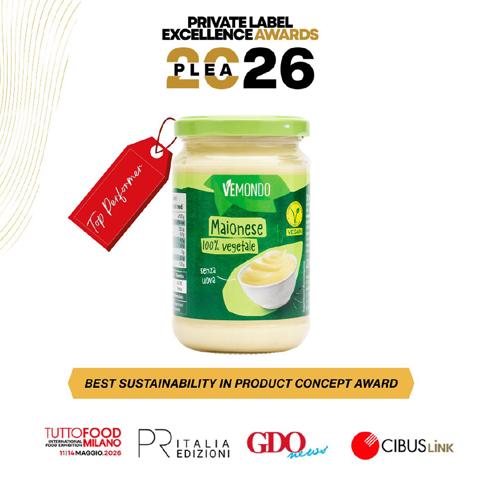
Il premio Best Sustainability in Product Concept Award è stato assegnato ad Arena – Uova Biologiche. La categoria premia la sostenibilità integrata nel concept di prodotto, non come elemento accessorio o semplice leva comunicativa, ma come parte strutturale della proposta. Il Top Performer è stato Lidl –Maionese 100% Vegetale, prodotto che interpreta un altro fronte strategico della sostenibilità: l’evoluzione delle abitudini alimentari e l’ampliamento dell’offerta plant-based. La categoria mostra come
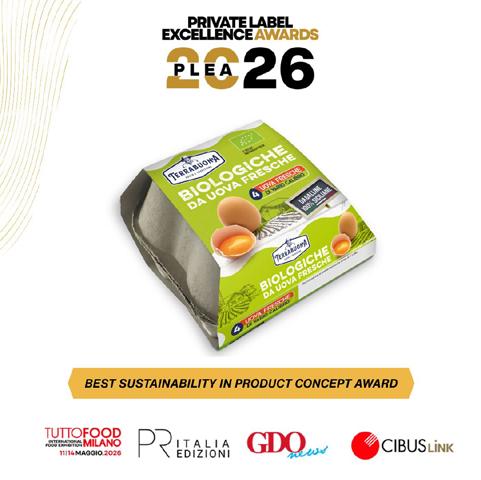
la sostenibilità nella MDD possa assumere forme diverse: dalla filiera biologica alla riformulazione vegetale, dal presidio delle materie prime alla risposta a nuovi stili di consumo.
Best Sustainable Packaging Project
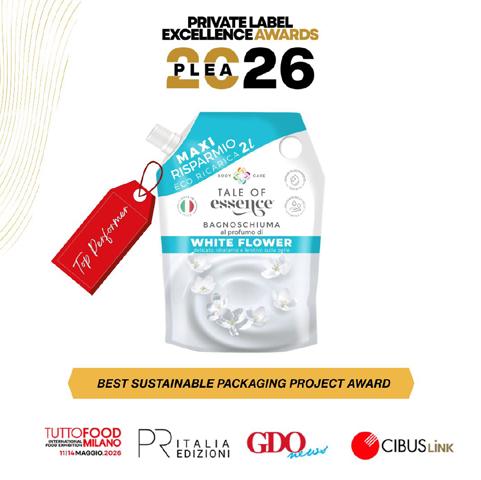
Per il Best Sustainable Packaging Project, il riconoscimento è andato a VéGé – Mix frutta secca. Qui il focus è sul packaging come componente essenziale del progetto MDD: non solo contenitore, ma strumento di sostenibilità,
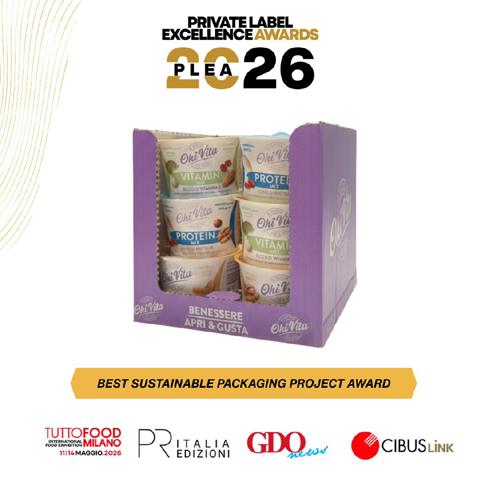
comunicazione, funzionalità e distintività a scaffale. Il titolo di Top Performer è stato assegnato a Crai – Bagnoschiuma al profumo di White Flower, a dimostrazione di come il tema del packaging sostenibile attraversi anche categorie non alimentari e diventi una leva competitiva trasversale all’assortimento. La sostenibilità del pack, oggi, non è più un elemento marginale: è parte integrante della promessa di marca e della relazione con il consumatore.
Il migliore in cucina. Dal 1927.
bergader.it
Data driven retail: quando il dato diventa mestiere, visione e scelta
GDOData, Crai, Italpepe, Istituto Piepoli e Retail Institute Italy hanno raccontato come i dati stiano cambiando le decisioni di investimento nella distribuzione. Non solo tecnologia, ma una nuova grammatica manageriale per leggere territori, consumi, performance e relazioni tra industria e distribuzione.
Per anni la distribuzione moderna è cresciuta grazie alla capacità di leggere il territorio prima ancora dei numeri: fiuto imprenditoriale, conoscenza dei luoghi, relazioni consolidate e propensione al rischio. Un patrimonio che resta decisivo, soprattutto in un Paese frammentato come l’Italia. Ma oggi, in un mercato maturo, con concorrenza ravvicinata, margini sotto pressione e investimenti sempre più onerosi, alle intuizioni devono affiancarsi analisi più profonde.
Il confronto “Data driven retail: come i dati stanno ridisegnando le decisioni di investimento nella GDO ” ha riunito Marco Zanardi, Andrea Meneghini, Irene Marchetti, Giuseppe Cantone, Alessandro Nigro e Sara Merigo
Il data driven retail non è solo disponibilità di informazioni, ma un diverso modo di osservare il mercato. I dati generano valore quando entrano nei processi decisionali: dove investire, quali territori presidiare, quali categorie sviluppare, come rafforzare il rapporto tra industria e distribuzione. Sara Merigo ha richiamato il ruolo dell’interpretazione: il dato diventa utile solo quando viene trasformato in informazione e poi in insight. I consumatori cambiano abitudini, reagiscono a stimoli economici e culturali, dichiarano intenzioni che non sempre si traducono in comportamenti d’acquisto. La ricerca serve proprio a spiegare perché un fenomeno accade, affiancando
ai numeri una lettura qualitativa. Il rapporto tra dato e intuizione resta quindi centrale. L’esperienza consente di formulare le domande corrette e di riconoscere ciò che una dashboard non può esaurire. Il dato, però, costringe l’intuizione a misurarsi con evidenze solide, a verificare ipotesi e a superare automatismi consolidati. La decisione migliore nasce dall’incontro tra competenza manageriale, conoscenza del territorio e strumenti analitici. Andrea Meneghini ha collegato questa evoluzione alla storia recente della distribuzione italiana. In passato, in un mercato meno saturo, scegliere una location era più semplice. Oggi ogni apertura richiede valutazioni più articolate: area, lavori, bonifiche, ritorno dell’investimento, presenza dei competitor. La location resta un fattore decisivo, ma deve essere letta dentro una traiettoria più ampia.
Proprio il concetto di traiettoria è stato uno dei passaggi chiave. Due punti vendita possono presentare lo stesso fatturato, ma raccontare storie opposte: uno può essere passato da tre a otto milioni, l’altro sceso da diciotto a otto. Il dato statico rassicura solo in apparenza; ciò che orienta davvero la scelta è il percorso che lo ha generato. Irene Marchetti ha mostrato come GDOData consenta una lettura più granulare del mercato attraverso le sue applicazioni. La Mappa della GDO localizza i punti vendita e associa a ciascuno il fatturato; Trend Market
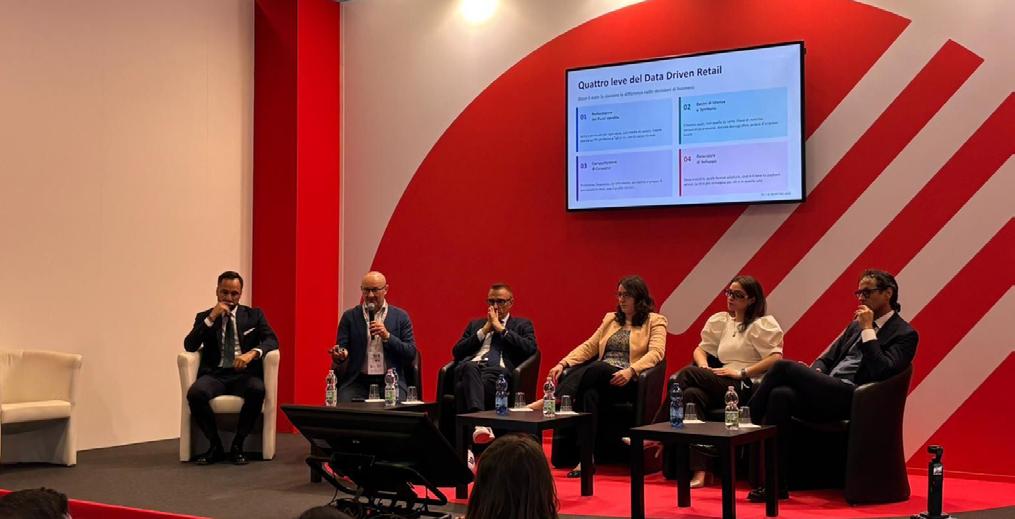
confronta le aziende su ricavi, redditività e gestione; Top Sales analizza il singolo bacino di utenza, partendo da un principio operativo: ogni supermercato vive dentro un mercato proprio.
Questo significa che due store della stessa insegna, anche se simili per formato, possono performare in modo molto diverso. Cambiano composizione delle famiglie, potere d’acquisto, età media, pressione competitiva e abitudini di spesa. Cambia, di conseguenza, la coerenza tra punto vendita, categoria e prodotto. Marchetti ha citato il caso di un’azienda alimentare intenzionata a rafforzarsi in un’area specifica. I punti vendita individuati sembravano la scelta più naturale, ma l’analisi ha evidenziato fatturati medi inferiori rispetto ad altri store limitrofi della stessa insegna e una debole coerenza con il prodotto. La strategia è stata quindi riorientata verso negozi meno immediati, ma con maggiore potenziale. Il dato, in questo senso, non serve a confermare decisioni già prese: può cambiarle.
Giuseppe Cantone ha portato il tema nella gestione quotidiana della GDO. Il dato
è disponibile, ma spesso resta confinato al reporting: osservato, discusso, archiviato, senza diventare leva strategica. Il limite emerge quando si applicano risposte standard a situazioni che i numeri descrivono come differenti. Un punto vendita di prossimità, con scontrini medi bassi e una funzione prevalentemente emergenziale, richiede leve diverse da uno store orientato alla spesa programmata. Lo stesso vale per i cambiamenti demografici: nuclei mono e bicomponenti dovrebbero incidere su formati, grammature, promozioni e organizzazione dello scaffale. Se il dato racconta famiglie più piccole e missioni di spesa più frammentate, la proposta commerciale deve adeguarsi.
Cantone ha insistito anche sul tema della velocità. Leggere un trend quando è già maturo significa arrivare tardi. Il segmento proteico lo dimostra: chi lo ha intercettato per tempo ha creato spazio e valore, chi lo ha seguito in una fase successiva ha trovato un mercato più affollato. Il dato deve aiutare a guardare avanti, non solo a descrivere il passato. La sua testimonianza ha confermato anche il valore del mestiere. Un punto
vendita che gli indicatori suggerivano di non aprire, collocato in un garage e raggiungibile da due rampe, è diventato un caso di successo grazie alla conoscenza del territorio. Il bacino era reale, il bisogno esisteva, la prossimità compensava le criticità. I numeri riducono il margine d’errore, ma vanno interrogati con competenza.
Dal lato industria, Alessandro Nigro ha spiegato come i dati stiano cambiando la relazione con la distribuzione Per Italpepe, l’analisi ha spostato il confronto da una logica prevalentemente negoziale a una collaborazione fondata su evidenze comuni. Nella categoria spezie, l’azienda è partita dal consumatore, chiedendosi che cosa cerchi davanti allo scaffale. È emerso che molti clienti non sanno come abbinare spezie ed erbe aromatiche. La categoria, spesso trattata come acquisto d’impulso, evidenziava invece un bisogno di guida, servizio e contenuto. Da qui sono nati investimenti su packaging, espositori, assortimento e referenze più distintive. Il progetto ha fatto crescere l’intero comparto, compresa la private label, aumentando valore e redditività al metro quadro.
Questo passaggio sposta il dato dalla difesa aziendale alla costruzione della categoria. Quando industria e distribuzione leggono insieme il consumatore, la conversazione cambia: prezzo, spazio e condizioni restano centrali, ma entrano in un ragionamento più ampio su rotazioni, marginalità, servizio, scaffale e crescita incrementale.
Da qui deriva il tema della condivisione. Per anni il dato è stato percepito come un patrimonio da proteggere. Oggi, con un mercato maturo e piattaforme più accessibili, si apre una fase di maggiore collaborazione. Cantone ha parlato di minore gelosia; Nigro ha richiamato l’analisi
di isocrone e bacini territoriali per capire chi vive intorno al punto vendita, quali bisogni esprime e quali rotazioni può sostenere. Inserire troppe referenze in uno store che ne assorbe poche disperde valore; sottodimensionare un lineare in un bacino ad alto potenziale lascia invece spazio non presidiato. Il dato aiuta a calibrare assortimento, investimenti commerciali e proposta a scaffale sulle caratteristiche reali del punto vendita.
Il ruolo della ricerca di mercato completa il quadro. Merigo ha ricordato che interviste, focus group e colloqui in profondità restano strumenti centrali, ma cresce la capacità di integrare fonti, analizzare conversazioni e leggere comportamenti. Anche l’intelligenza artificiale può supportare il lavoro sui grandi volumi digitali, ma il valore resta nell’interpretazione. Il dato non sostituisce le persone: le obbliga a decidere meglio. Buyer, category manager, direttori vendite, imprenditori e ricercatori dispongono oggi di strumenti che ampliano la capacità di vedere, ma richiedono domande più precise e decisioni più rapide. L’intuito resta una risorsa, a condizione che accetti il confronto con l’evidenza.
Passaggio generazionale, il food italiano alla prova della continuità
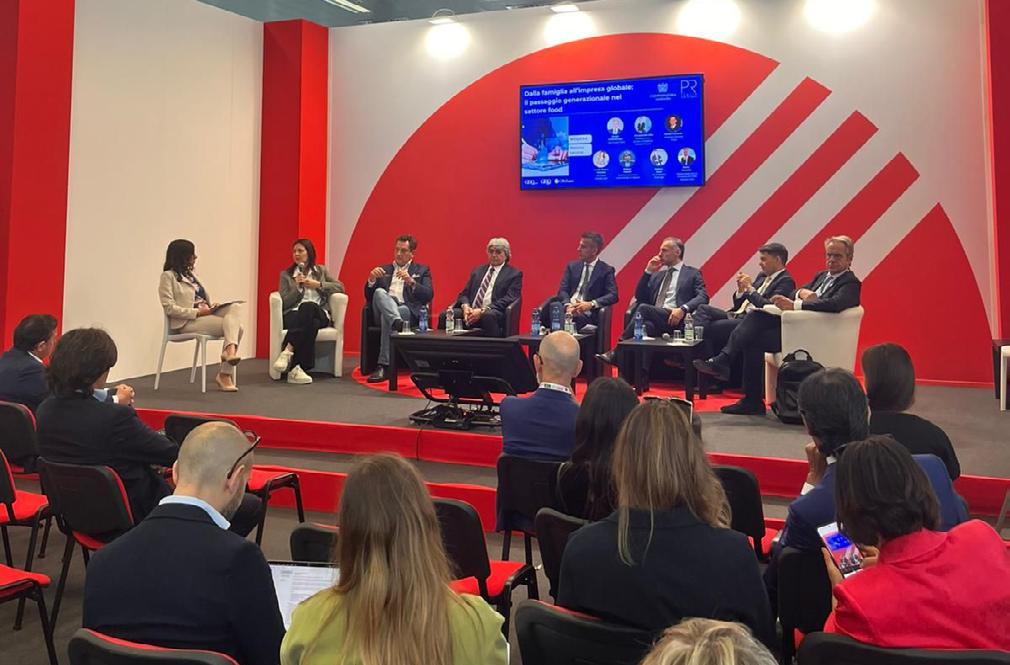
Industria, distribuzione, finanza e management si sono confrontati nella Cibus Link Hall su una delle sfide più delicate dell’agroalimentare italiano: trasformare l’eredità familiare in un progetto d’impresa capace di crescere, aprirsi ai mercati esteri e restare competitivo senza perdere radici, valori e identità.
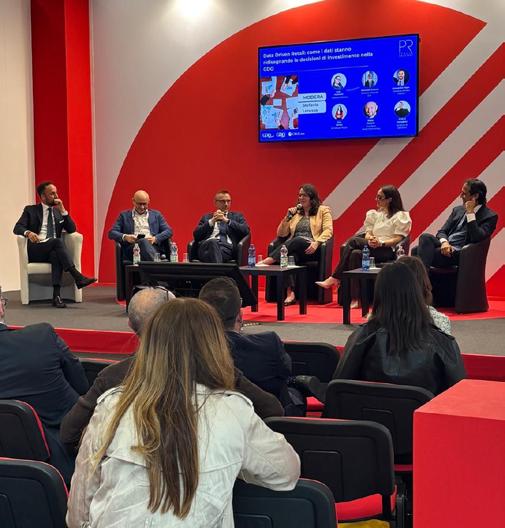
Nel food italiano molte imprese nascono da una bottega, da un magazzino, da un commercio di materie prime, da una famiglia che costruisce attorno al lavoro una comunità. Cambiano prodotti, territori e dimensioni, ma l’origine resta spesso familiare: un cognome, una filiera, un modo di stare sul mercato, un rapporto diretto con clienti, fornitori, dipendenti e comunità locali. Per queste realtà, il ricambio generazionale non è solo una questione anagrafica. È il momento in cui una storia deve trovare una nuova forma per continuare a crescere. La conferenza “Dalla famiglia all’impresa globale: il passaggio generaziona-
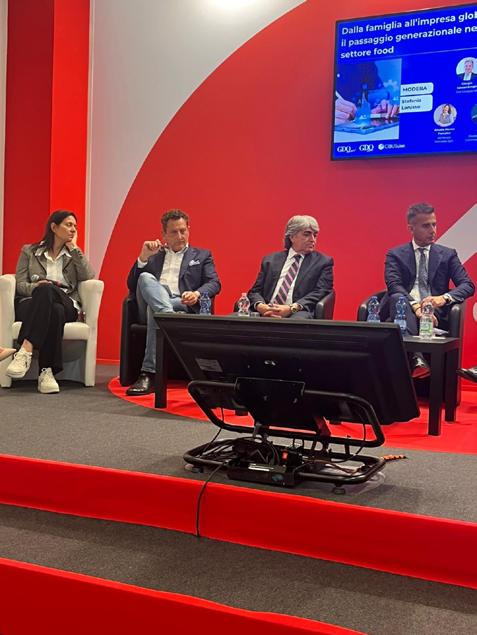
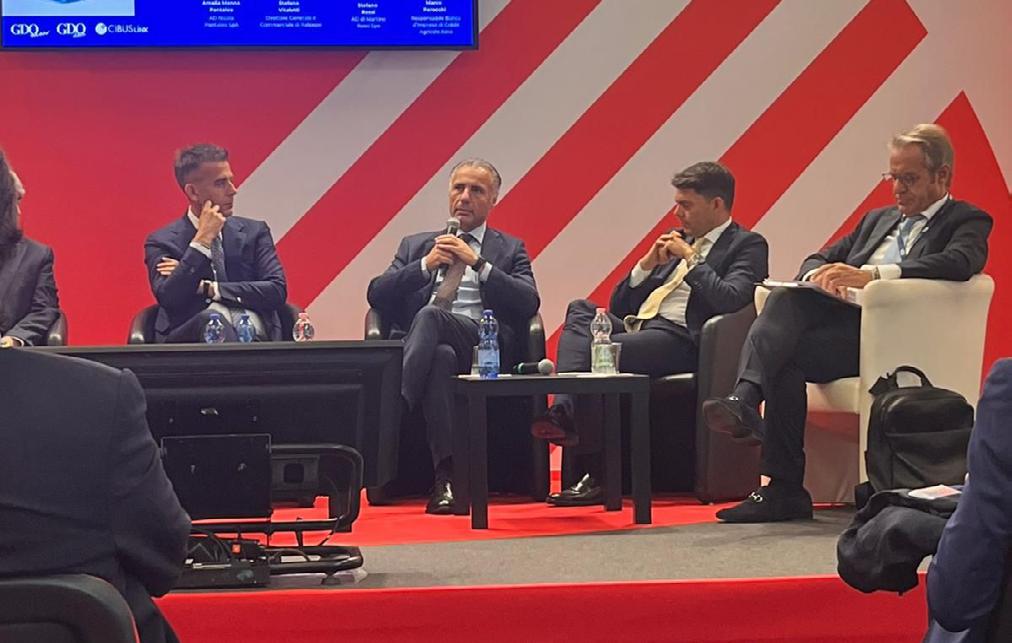
le nel settore food ” ha affrontato questo snodo con Giorgio Santambrogio, Giangiacomo Ibba, Davide Cozzarolo, Amalia Menna Pantaleo, Stefano Vitaletti, Stefano Rossi e Marco Perocchi
Stefano Rossi ha raccontato la storia di MartinoRossi, azienda cremonese nata 70 anni fa dal commercio di prodotti agricoli e diventata un’impresa industriale specializzata in farine, semilavorati e ingredienti funzionali. Il nonno avviò l’attività, il padre la trasformò in industria, la generazione entrata nel 2009 ne ha guidato una nuova fase di crescita, sostenuta da filiere controllate e nuovi
stili di consumo. Quando Rossi è entrato, l’azienda aveva circa quindici collaboratori. Oggi ne conta 170 diretti e lavora con circa 700 aziende agricole italiane. Il punto decisivo, però, è stato la libertà di fare, imparare e sbagliare. Il padre gli ha lasciato spazio, permettendogli di trasformare un patrimonio ricevuto in una traiettoria nuova.
La stessa idea di transizione come percorso è emersa dalla testimonianza di Stefano Vitaletti. Italpepe, nata dall’iniziativa del padre, si prepara alla terza generazione. Per Vitaletti il ricambio va pianificato e accompagnato: la leadership non arriva con il cognome, ma richiede tempo, conoscenza dei reparti, della logistica, della produzione, del prodotto, dei clienti e dei fornitori. Questo percorso ha sostenuto anche l’apertura internazionale di Italpepe, oggi presente in circa 30 Paesi. Qualità, serietà, attenzione alla filiera e lealtà nelle relazioni sono valori nati in famiglia e portati sui mercati esteri. La terza generazione sta ancora “facendo palestra”, ma è già dentro un apprendimento operativo necessario per evitare successioni solo simboliche.
Con Amalia Menna Pantaleo, il tema ha assunto una forte dimensione identitaria. Nicola Pantaleo SpA nasce nel 1890 e porta un cognome legato all’olio extravergine di oliva, prodotto simbolo del Made in Italy. L’azienda è passata dal commercio di olive e olio a una struttura industriale moderna, con un’apertura estera che è stata anche palestra culturale e manageriale.
Il salto più complesso è stato mentale: l’impresa familiare deve smettere di essere percepita come proprietà personale della famiglia e diventare un organismo destinato a durare sul mercato.
Da qui derivano delega, specializzazione, funzioni manageriali e pianificazione. Il cognome resta un patrimonio enorme, ma va protetto con strumenti adeguati e una visione oltre il perimetro familiare.
Menna Pantaleo ha richiamato anche la libertà dei figli. Non si può più nascere “figli dell’azienda” con un destino già scritto. La continuità non consiste nell’assegnare ruoli a chi porta un cognome, ma nell’accogliere chi vuole davvero entrare e lasciare liberi gli altri di costruire altrove il proprio percorso.
Marco Perocchi ha ampliato il quadro. Per Crédit Agricole Italia, il tema riguarda circa un’impresa agroalimentare su quattro, con figure chiave sopra i 65 anni. Dopo la pandemia, incertezza internazionale, volatilità dei mercati, dazi e necessità di diversificare hanno reso più urgente la continuità. Le imprese familiari italiane hanno la forza di pensare nel lungo periodo, al territorio e alle generazioni future. Questa forza può diventare
limite quando l’impresa viene vissuta come estensione del fondatore o della famiglia. In questi casi, la banca può andare oltre il ruolo di finanziatore: porre domande, facilitare il dialogo, proporre patti di famiglia, governance, riassetti societari e capitale. Anche il fondo di private equity di Crédit Agricole Italia nasce per accompagnare assetti familiari non più funzionali.
persone, l’azienda è cresciuta fino a un gruppo vicino al miliardo, con migliaia di lavoratori. Il ricambio, ha spiegato, riguarda anche le funzioni aziendali: le imprese crescono quando i giovani ricevono responsabilità vere. Da qui nasce il CDA dei giovani, consiglio ombra formato da figure più giovani e coinvolto nelle scelte strategiche, anche in decisioni delicate come la nomina di un direttore genera-
Il tema del retail è stato portato da Giangiacomo Ibba, che ha ricordato come anche la distribuzione sia impresa, spesso nata da botteghe o ingrosso. Dopo la perdita dei genitori, si è trovato giovane davanti alla scelta di entrare in azienda, mentre molti gli consigliavano di lasciare perdere perché il futuro sembrava appartenere solo ai grandi gruppi.
Ibba ha scelto di ripartire dai valori ricevuti: rispetto, correttezza, onestà, territorio e “famiglia allargata”. Da una realtà di circa 10 milioni di euro e cinquanta
le. Il metodo è chiaro: portare i giovani dentro la responsabilità, non lasciarli osservatori ai margini.
Giorgio Santambrogio ha portato la memoria della distribuzione associata italiana. Gruppo VéGé, nato nel 1959, ha visto crescere, fondersi, trasformarsi o scomparire molte imprese del retail nazionale. Il suo intervento ha ricordato che la continuità non è garantita: anche aziende solide possono perdere il passo se il passaggio generazionale non viene governato. I casi citati, dalla famiglia Mion di
Migros al Gruppo Arena, mostrano strade diverse: ingressi dei figli nei consigli di amministrazione, holding familiari, distinzione tra imprenditori e manager, regole, advisor. La pianificazione cambia l’esito. Senza regole, l’impresa resta sospesa tra fondatori che non mollano, figli che aspettano e nipoti senza spazio.
Santambrogio ha poi indicato gli errori più frequenti: confusione tra famiglia e azienda, proprietà e gestione, affetto e ruolo; mancanza di criteri per l’ingresso di figli, cugini o coniugi; scarsa comunicazione; vertici che non preparano la sostituzione; manager esterni vissuti come minaccia; compensi, status e privilegi che entrano nelle dinamiche aziendali. Il passaggio culturale decisivo è sentirsi azionisti, non padroni. L’impresa non coincide con chi possiede il capitale: è un sistema di persone, fornitori, clienti, territori e reputazione. Questa distinzione aiuta a non obbligare i figli a entrare, rende più naturale la managerializzazione e separa famiglia e governo dell’attività.
Davide Cozzarolo ha raccolto questi temi dalla prospettiva di un manager tra retail e industria. La domanda centrale è: dove deve andare l’impresa? Da un padre a due figli, da due fratelli a quattro cugini, la governance cambia natura. Entrano coniugi, suoceri, rami familiari e aspettative diverse. Senza regole, la complessità esplode. Cozzarolo ha richiamato anche il quadro normativo italiano, dove la legittima rende più difficile costruire assetti successori flessibili. Patti, trust, holding e consulenza possono aiutare, ma vanno scelti con consapevolezza. Ereditare un’azienda significa ricevere diritti, ma anche assumere un dovere verso famiglia, collaboratori, territorio, comunità e futuro.
Un punto decisivo è la possibilità di
sbagliare. Le nuove generazioni devono poterlo fare, altrimenti la responsabilità resta incompleta. Se fondatori, padri o nonni continuano a decidere tutto, la successione non si compie. Il manager esterno può aiutare se sa ascoltare, mettere ordine, distinguere ruoli e costruire metodo senza cancellare la storia.
Nelle battute finali sono emerse le aree da migliorare. Rossi ha indicato la necessità di spostare l’imprenditore sulla visione di lungo termine, affidando il day by day a un management solido e aprendo i CDA a figure esterne. Vitaletti ha posto l’accento sulla fiducia: capire quando trattenere e quando lasciare spazio ai giovani, riconoscendo non solo ciò che non sanno ancora, ma anche energia, velocità e dinamismo. Amalia Pantaleo ha riportato il tema al cambio di mentalità. L’impresa familiare viene da una storia e da un cognome, ma il futuro non può essere costruito imponendo ai figli un destino. La continuità va progettata tenendo insieme patrimonio, libertà, governance e felicità individuale. In sintesi, il ricambio generazionale è apparso come una prova di maturità industriale.
Il food italiano ha nella famiglia una radice forte: cura del prodotto, territorio, reputazione, continuità e visione di lungo periodo. Ma l’impresa globale richiede anche governance, managerialità, capitale, internazionalizzazione, strumenti giuridici, delega, CDA aperti e chiarezza nei ruoli. La vera continuità non consiste nel lasciare tutto com’era. Consiste nel permettere a una storia di cambiare forma senza perdere la propria anima. Quando riesce, il passaggio generazionale non consegna solo un’azienda ai figli: trasforma un’eredità familiare in un progetto capace di durare, crescere e parlare al mondo.
Dal prezzo alla strategia: come si è evoluto il retail in Italia
Andrea Meneghini e Romolo De Camillis hanno ricostruito quindici anni di trasformazioni della distribuzione moderna italiana: dalla crisi dell’ipermercato all’ascesa del discount, fino alla nuova centralità di prossimità, MDD, freschi e identità d’insegna.
Raccontare il retail italiano dal 2010 a oggi significa attraversare una fase in cui molte certezze si sono incrinate. Per anni la competizione si è giocata su prezzo, aperture, location e grandi superfici. Poi il mercato è cambiato: i consumi hanno rallentato, la crisi economica ha modificato le priorità delle famiglie, il discount ha smesso di essere percepito come formato povero e l’ipermercato ha visto indebolirsi la promessa del “tutto sotto lo stesso tetto”.
Il punto di partenza è proprio l’ipermercato, simbolo di una fase in cui la distribuzione immaginava famiglie disposte a concentrare la spesa in un’unica grande visita. Alimentare, tessile, elettrodomestici, cura casa e persona: la grande superficie nasceva per intercettare tutto. Ma alcuni investimenti sono arrivati tardi, frenati da iter autorizzativi, cantieri complessi e tempi incompatibili con la velocità del cambiamento. Quando molti ipermercati sono entrati a regime, il consumatore guardava già altrove.
Negli anni successivi alla crisi post-Lehman Brothers, il discount ha trovato spazio dentro questa frattura. Il suo successo non nasce solo dal prezzo, ma dalla capacità di trasformarsi: punti vendita più curati, freschi più presenti, esposizione migliore, proposta più vicina al supermercato tradizionale, ma con assortimento essenziale. Il claim di Lidl ricordato da Meneghini, “non cambiare
stile di vita, cambia supermercato”, sintetizza quella stagione: il discount non era più rinuncia, ma alternativa quotidiana credibile.
La risposta di supermercati e industria di marca è stata spesso la promozione. Una leva comprensibile, ma sempre meno distintiva quando tutti la usano allo stesso modo. Il volantino, per anni motore di traffico soprattutto per ipermercati e grandi superfici, ha perso forza. La convenienza resta decisiva, ma da sola non costruisce fedeltà. Quando la distanza tra marca industriale e marca del distributore si restringe, la marca conserva forza; quando si allarga, il consumatore sceglie più facilmente alternative. Da qui il passaggio dalla competizione sul prezzo alla qualità dell’offerta.
Tra il 2016 e il 2020 diventa evidente che la crescita passa dalla capacità di leggere gli stili di vita. Salute, alimentazione, servizio, freschi, bisogni specifici e assortimenti coerenti iniziano a pesare quanto, e talvolta più, della leva promozionale. Le insegne più solide lavorano sulla distintività, mentre la MDD cambia ruolo: da prodotto che imitava la marca leader a piattaforma strategica, capace di presidiare il core, sviluppare linee premium, intercettare nuovi bisogni e dare identità allo scaffale.
Il Covid ha accelerato molte dinamiche. Durante il lockdown il retail alimen-
tare è rimasto tra i pochi luoghi aperti, beneficiando di una centralità eccezionale. Ma quella fase ha ampliato le distanze: alcuni operatori hanno ripensato il punto vendita, altri si sono limitati a incassare una redditività straordinaria.
Intanto il consumatore è diventato più frammentato e pragmatico: compra online e offline, sceglie specializzato o generalista, cerca chi risolve meglio il bisogno nel minor tempo. La spesa unica lascia spazio a una pluralità di missioni d’acquisto.
Questa trasformazione ha inciso anche sugli equilibri competitivi. In poco più di dieci anni il mercato italiano ha cambiato due volte leadership nazionale: prima con il passaggio a Conad, poi con l’avanzata di Selex, sostenuta dalla forza di molte insegne territoriali. La mappa regionale mostra un mercato molto mobile: rispetto al 2005, diversi gruppi sono usciti di scena e i leader sono cambiati in 11 regioni su 20. Da lontano il retail italiano sembra stabile; nei territori è in pieno movimento.
La prossima partita si giocherà su pochi assi. Il discount resterà strutturale, anche se difficilmente replicherà i ritmi degli ultimi anni. La MDD continuerà a essere un motore di differenziazione. I freschi, dopo essere stati sottovalutati in alcune previsioni post-Covid, si confermano decisivi per traffico, valore e identità. Chi sa gestirli bene crea una distanza competitiva più evidente rispetto al confezionato.
La variabile più profonda è però demografica. L’Italia dei prossimi dieci anni sarà più anziana, con nuclei familiari più piccoli e minore disponibilità allo spostamento. Oggi oltre il 50% della spesa complessiva è già riconducibile a famiglie senior, over 55. Questo cambia formati, grammature, servizi, assortimenti e prossimità. Un punto vendita pensato per famiglie numerose e grandi stock domestici non risponde più a una parte crescente del mercato. Lo stesso vale per il pet, a lungo sottovalutato e oggi capace di modificare consumi e missioni d’acquisto.
La prossimità torna quindi centrale, ma solo se smette di essere una copia ri-
dotta del supermercato. Il piccolo negozio del futuro non può limitarsi a tagliare referenze: deve interpretare meglio il bacino con piatti pronti, takeaway, servizi, formati piccoli, soluzioni rapide, consegna e occasioni d’uso più frequenti. Vincerà la prossimità progettata sui bisogni reali, non sull’inerzia assortimentale.
Anche per questo il mercato si prepara a una razionalizzazione. Una quota rilevante di supermercati italiani presenta performance basse: il 15% ha un fatturato per metro quadro inferiore del 50% rispetto alla media. Senza riqualificazione, molti punti vendita avranno poche possibilità di restare competitivi. Il business non sarà più solo aprire nuove superfici, ma ripensare quelle esistenti: probabilmente meno negozi, ma più coerenti con territorio, cliente e missione di spesa.
Resta infine il tema dell’insegna. Nell’online, Amazon è diventata un riferimento mentale trasversale. Nel retail fisico italiano, su scala nazionale, questo passaggio è ancora incompiuto. Molte insegne sono fortissime nei propri territori, poche riescono a essere percepite come riferimento stabile in tutto il Paese. Qui si giocherà una parte importante del futuro: costruire brand retail riconoscibili, capaci di unire convenienza, fiducia, servizio, MDD, freschi e prossimità dentro un’identità chiara.
La conferenza ha restituito l’immagi-
ne di un mercato che non si legge più solo attraverso il prezzo. La convenienza resta necessaria, ma la competizione si è spostata sulla strategia: capire chi è il cliente, dove vive, come cambia la famiglia, quali servizi cerca, quanto pesa il territorio e quale ruolo assume l’insegna nella sua routine. Per i manager internazionali presenti, il retail italiano si è mostrato come un laboratorio complesso e prezioso: frammentato, territoriale, competitivo, ma capace di anticipare molte domande della distribuzione moderna.
Dal prezzo alla strategia, il passaggio è già avvenuto. La sfida, ora, è trasformarlo in modello.
L’EVENTO DOVE LA PRIVATE LABEL

Programma Internazionale Hosted Buyers Agenda focalizzata su reali opportunita di


Food italiano negli Stati Uniti: la sfida è trasformare l’origine in valore
Il food italiano negli USA ha ancora grandi opportunità, ma deve superare la sola forza dell’origine: per crescere servono prodotti certificati, ben posizionati, comunicati con chiarezza e sostenuti da logistica, marketing e presidio locale.
Gli Stati Uniti restano una delle destinazioni più importanti per l’agroalimentare italiano. La domanda c’è, l’origine continua a pesare nelle scelte d’acquisto e alcune categorie mantengono un ruolo centrale nello scaffale e nel food service. Ma il nome Italia, da solo, non basta più. Il prodotto deve arrivare preparato, ben posizionato, sostenuto da partner solidi e accompagnato da una narrazione capace di renderne chiaro il valore.
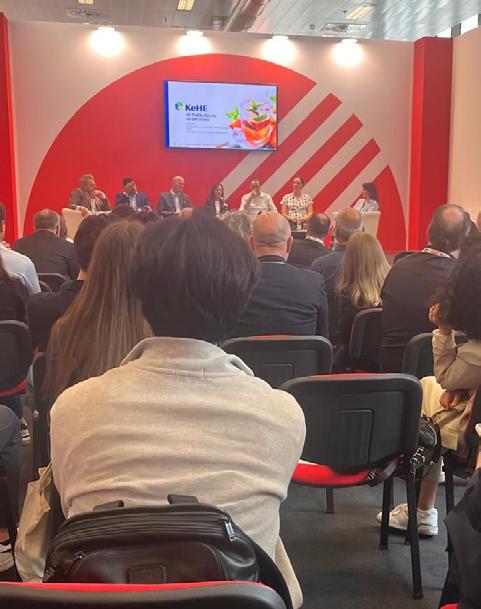
La conferenza “Distribuzione, consumi e brand: il futuro del Made in Italy negli Stati Uniti ” ha riunito Gary DeLeon di Albertsons, Ari Goldsmith e Justin Teten di KeHE , Andrea Berti di Atalanta, Rick Findlay di IDDBA , Sandy Dahlkamp di Nugget Markets e NIQ. Dal confronto è emerso che l’autenticità italiana resta un vantaggio competitivo, ma diventa crescita solo con metodo, investimenti e capacità di esecuzione.
I numeri confermano la centralità del mercato americano. Le esportazioni italiane di food verso gli USA valgono circa 8,2 miliardi di dollari. Dopo una forte crescita, l’ultimo anno ha segnato una flessione, ma sul biennio il saldo resta positivo. L’Italia è il terzo partner alimentare degli Stati Uniti dopo Canada e Messico. Il vino resta la prima categoria, seguito da olio d’oliva, pasta e formaggi, mentre caffè, bakery e prodotti legati al gelato mostrano dinamiche interessanti.
A cambiare è il profilo della domanda
Andrea Berti ha individuato tre direttrici: salute, sapori più caratterizzati e praticità. Il cibo deve essere buono, ma anche funzionale, versatile e facile da usare. La giornata alimentare americana si frammenta tra pasti tradizionali, snack, piccoli momenti di consumo e soluzioni on the go. Rick Findlay ha richiamato la snackification, mentre i farmaci GLP-1 spingono porzioni più piccole, alimenti più densi dal punto di vista nutrizionale, proteine e fibre.
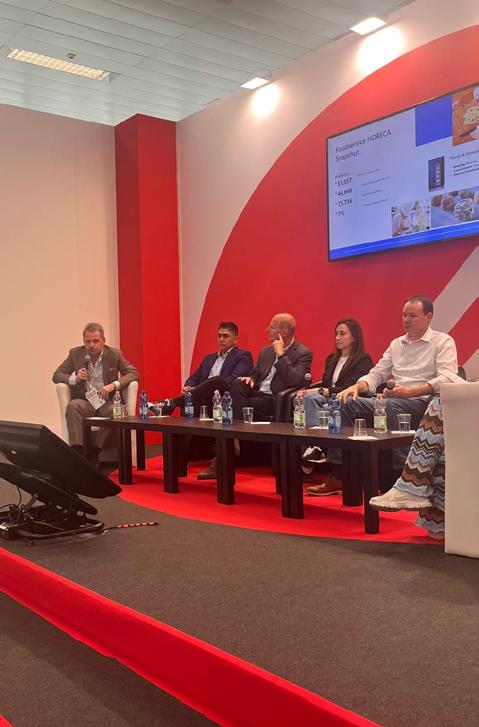
In questo scenario il prodotto italiano può giocare una partita forte, se sa tradurre la propria qualità nel linguaggio del cliente locale. Ari Goldsmith, da KeHE, ha ricordato che l’autenticità va dimostrata, non solo dichiarata. Il consumatore cerca esperienza, sapore, origine, trasparenza e possibilità d’uso. Un olio, un aceto, una pasta o un cereale di qualità diventano più interessanti se entrano in più ricette, occasioni e momenti della settimana. Il prezzo viene così letto meno come costo e più come investimento.
Il packaging assume quindi un ruolo strategico. Deve spiegare il prodotto anche senza addetti alla vendita, soprattutto nell’e-commerce. Deve comunicare origine, benefici, versatilità, valori nutrizionali e modalità d’uso. Negli Stati Uniti il richiamo al protein è fortissimo: molte aziende italiane hanno prodotti coerenti con questa domanda, ma spesso non lo comunicano con chiarezza. Lo stesso vale per lavorazioni tradizionali, processi funzionali, macinazioni, fermentazioni e ingredienti semplici: tutto ciò che costruisce credibilità deve diventare visibile.
Albertsons guarda con attenzione alle nuove generazioni. Gary DeLeon ha spiegato che chi viaggia, conosce l’Italia e scopre prodotti nei luoghi d’origine è più propenso a cercarli una volta rientrato negli Stati Uniti. Il compito del retailer è riportare quell’esperienza nello scaffale americano: non solo importare una referenza, ma renderla riconoscibile, desiderabile e legata a un territorio, a una lavorazione, a un’occasione di consumo.
Nugget Markets ha portato la prospettiva dello specialty retail e del food service. Sandy Dahlkamp ha raccontato come gli ingredienti premium entrino nelle cu-
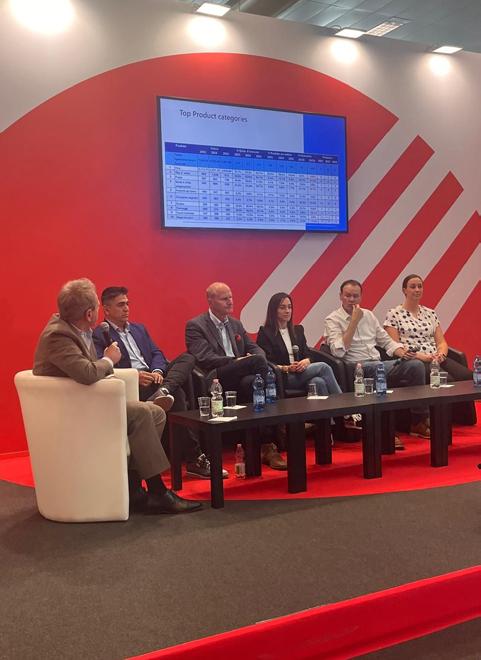
cine interne, vengano lavorati dai team chef e diventino piatti pronti: sandwich, charcuterie, formaggi e soluzioni graband-go. Qui il valore del prodotto italiano passa dalla capacità di migliorare una ricetta, costruire un’esperienza e rispondere alla richiesta di qualità veloce.
Accanto alla parte emozionale serve una disciplina operativa rigorosa. Justin Teten ha indicato le condizioni di accesso: registrazione FDA, certificazioni SQF e BRC, etichette in inglese, pannelli nutrizionali corretti, allergeni, compliance GTIN e GS1, codici a barre univoci e leggibili, shelf life adeguata. Il mercato corre: retailer e clienti chiedono rapidità a scaffale, affidabilità di fornitura e capacità di scalare. Senza struttura, una referenza rischia di perdere l’opportunità proprio quando arriva
La logistica pesa quanto il prodotto. KeHE serve circa 30.000 punti vendita, gestisce 75.000 SKU e dispone di 19
centri di distribuzione negli Stati Uniti e tre in Canada. Una rete di questa scala richiede importatori, magazzini sul territorio, stock disponibili, dati corretti e flussi efficienti. Il distributore può aprire molte porte, ma il brand deve presidiare il mercato con team, contenuti, marketing, e-commerce, social media e attività condivise con i retailer.
Il prezzo resta un nodo delicato. Se il posizionamento finale è troppo distante dai competitor, anche una referenza eccellente diventa difficile da sostenere. Albertsons ha richiamato la necessità di lavorare insieme sul costo delle merci, soprattutto in una fase segnata da tariffe e tensioni commerciali globali.
La partnership non termina con l’arrivo del prodotto. Andrea Berti ha ricordato che la vendita prosegue nel punto vendita, nel banco, nel taglio e nella formazione. Parmigiano Reggiano e Prosciutto di Parma possono perdere valore se non vengono spiegati, esposti o serviti correttamente. Display, video, mate-
riali dedicati, degustazioni e training del personale aiutano a far percepire la differenza. Un prodotto premium va gestito come tale fino all’ultimo metro, non solo fino alla dogana.
Rick Findlay, da IDDBA, ha allargato lo sguardo al rapporto tra sistemi fieristici e associativi. L’obiettivo è facilitare connessioni tra produttori, retailer e operatori dairy, deli e bakery, anche attraverso la collaborazione con TUTTOFOOD. La logica è far crescere la categoria nel suo insieme, aumentando occasioni di incontro, scambio e conoscenza reciproca.
Per le aziende italiane, la sfida americana non riguarda solo l’Italian sounding. Il passaggio più difficile è rendere l’autenticità subito leggibile per un cliente che sceglie in base a funzione, gusto, praticità, prezzo, salute e fiducia. Il retailer cerca novità, velocità, esclusività e supporto promozionale. Il distributore chiede affidabilità e supply chain fluida. L’importatore vuole produttori flessibili, pronti a sostenere il percorso anche dopo il primo ordine.
Gli Stati Uniti restano una grande opportunità per il food italiano, ma chiedono un salto di maturità. La tradizione va raccontata con strumenti contemporanei. Il premium va giustificato con contenuto, servizio e utilizzo. L’origine va trasformata in esperienza. La crescita passerà sempre meno dalla sola reputazione dell’Italia e sempre più dalla capacità di portare sul mercato prodotti certificati, disponibili, narrabili e coerenti con le nuove occasioni di consumo.
Il futuro del food italiano negli USA si giocherà qui: non nell’arrivare a scaffale, ma nel diventare rilevante nella routine del consumatore americano.
Dove il discount incontra il premium: le nuove rotte del food tra Europa e LATAM
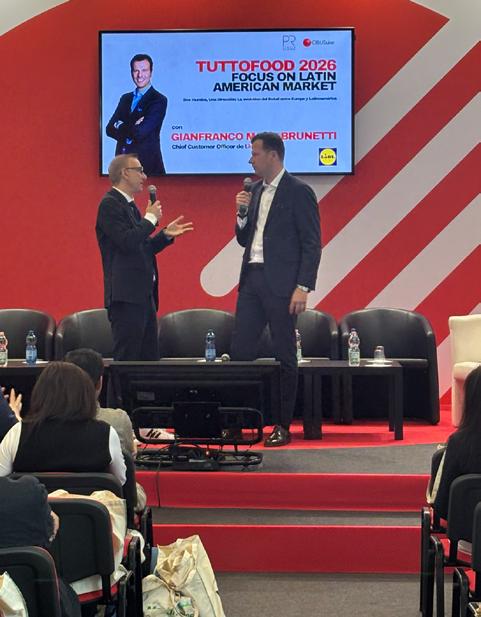
La conferenza “Dos mundos, Una Dirección: La evolución del Retail entre Europa y Latinoamérica” ha messo in scena un confronto che va oltre la semplice lettura di due mercati distanti.
Europa e America Latina si sono trovate davanti allo stesso tavolo non per cercare somiglianze forzate, ma per misurare convergenze reali: la trasformazione dei canali distributivi, l’avanzata della prossimità, la crescita della marca privata, la pressione sul potere d’acquisto e la necessità, per l’industria, di costruire proposte sempre più aderenti ai bisogni locali.
Il racconto emerso dagli interventi ha restituito un’America Latina molto diversa dall’immagine compatta con cui spesso viene osservata dall’Europa. Non un unico mercato, ma una geografia commerciale fatta di economie stabili
e contesti più turbolenti, modern trade in espansione e canale tradizionale ancora dominante, consumatori premium e fasce di popolazione molto attente al prezzo. Per le imprese europee, questa complessità non rappresenta un ostacolo, ma una condizione di partenza: in LATAM si può crescere solo se si entra con prodotti selezionati, partner solidi e una lettura puntuale dei singoli Paesi.
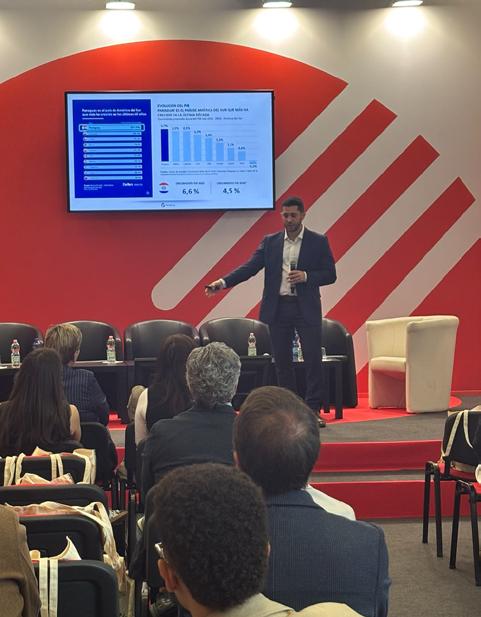
Il Paraguay, nella visione portata da Nahuel Pianarosa, direttore commerciale di Grupo Vierci Paraguay e Grupo TaTa Uruguay, è forse uno degli esempi più interessanti di questa nuova map-
pa. Piccolo rispetto ai grandi mercati del Mercosur, il Paese si propone come piattaforma industriale e distributiva nel cuore del continente. Stabilità macroeconomica, fiscalità competitiva, energia verde a basso costo e posizione logistica favorevole ne fanno un possibile hub per chi guarda non solo al mercato locale, ma all’intera regione. Grupo Vierci, con il suo presidio nel retail, nella distribuzione e nella rappresentanza di brand internazionali, incarna questa funzione di ponte: conoscere il consumatore, interpretare i canali e accompagnare l’ingresso dei marchi esteri in un’area in evoluzione.
Il Perù raccontato da Francisco de la Roza, CEO di Supermercados Peruanos, ha aggiunto un’altra prospettiva. Qui la politica resta instabile, ma l’economia continua a mostrare fondamentali robusti e una classe media in crescita. Dentro l’ecosistema Intercorp, il retail assume un ruolo che supera la vendita di prodotti: diventa infrastruttura di sviluppo, presidio dei territori e motore di modernizzazione dei consumi. La forza del
modello sta nella capacità di differenziare i format. Plaza Vea intercetta la spesa familiare, Vivanda lavora su qualità ed esperienza, Mass presidia convenienza e prossimità, Makro dialoga con ristoratori, piccoli imprenditori e operatori del food service. Proprio il cash and carry apre uno spazio significativo per l’industria europea, perché intercetta una domanda professionale che cerca prodotti capaci di migliorare servizio, menu e marginalità.
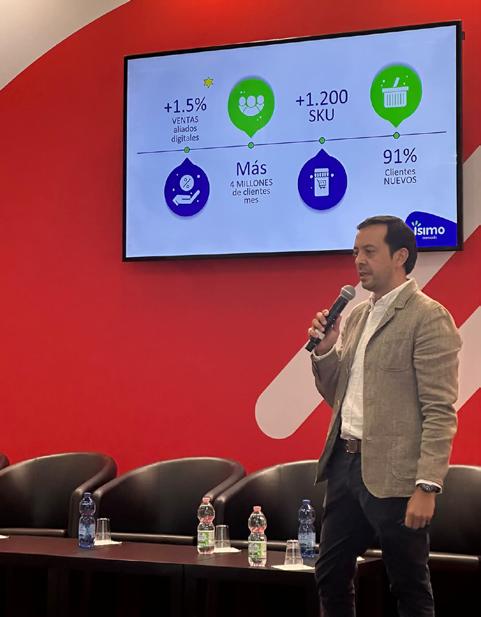
In Colombia, Sebastián Ruiz Abella ha portato il caso di Ìsimo, insegna discount del Grupo Olímpica, mostrando come i modelli europei debbano essere reinterpretati quando incontrano mercati ancora fortemente legati al negozio di quartiere. La convenienza resta il baricentro, ma non basta più da sola. Nei punti vendita Ìsimo entrano luminosità, ordine, freschi, private label e una relazione sempre più stretta con il delivery, in un Paese dove le piattaforme digitali sono parte integrante delle abitudini di acquisto. Il discount colombiano non
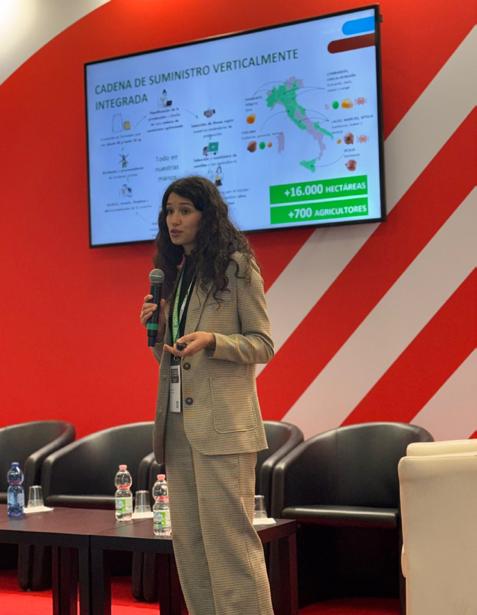
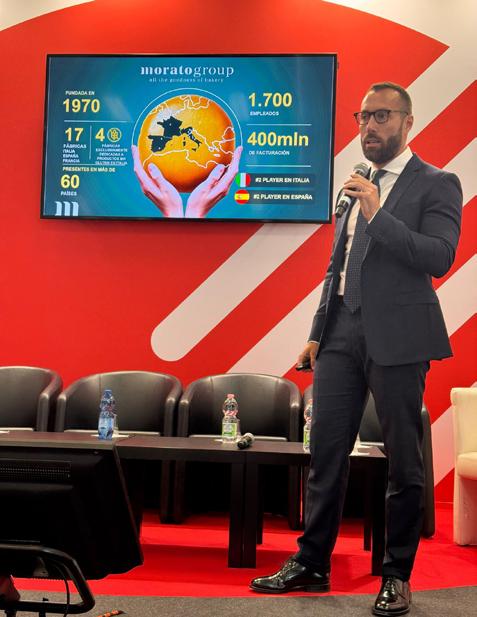
cerca di replicare uno schema importato: lo adatta alla prossimità, alla fiducia e alla frequenza di spesa quotidiana. Da questo scenario distributivo si sono innestate le letture dell’industria europea, chiamata a capire quali categorie possano davvero trovare spazio in America Latina. Francesco Nanei, export area manager di Morato Group, ha riportato la discussione su un terreno molto concreto: shelf life, logistica, canali e occasioni di consumo. Nel bakery non tutto può viaggiare, e non tutto ciò che funziona in Europa può essere trasferito automaticamente oltre oceano. Le opportunità più solide passano da prodotti ambient, snack, food service e free from. Il senza glutine, soprattutto quando associato al lactose free e a formati single serve, diventa una proposta di servizio per retail, hotel e ristorazione, dove sicurezza e semplicità operativa sono parte del valore.
La stessa attenzione alla funzionalità attraversa la proposta di MartinoRossi, presentata da Anna Boschetti. Il
plant-based non viene trattato come tendenza astratta, ma come filiera agricola, controllo delle materie prime e sviluppo applicativo. Mais, ceci, piselli e lenticchie diventano mix secchi, basi proteiche, soluzioni allergen free e prodotti adattabili alla marca del distributore. Per i retailer latinoamericani, il punto non è solo offrire un’alternativa vegetale, ma inserire a scaffale referenze stabili, semplici da preparare, con profili nutrizionali chiari e una promessa comprensibile per consumatori con livelli diversi di familiarità verso il plant-based.
Con Monini, Alina Wygonowska ha spostato l’attenzione su una categoria in cui l’origine e la fiducia sono decisive: l’olio extravergine di oliva. In America Latina il potenziale del premium esiste, ma va costruito mercato per mercato, lavorando sulla distribuzione, sull’educazione alla categoria e sulla capacità di spiegare il valore del prodotto. In un contesto segnato da inflazione, differenze di potere d’acquisto e canali molto frammentati, il premium non può limitarsi a
occupare spazio a scaffale. Deve rendere leggibile la propria promessa: qualità, controllo, autenticità e continuità.
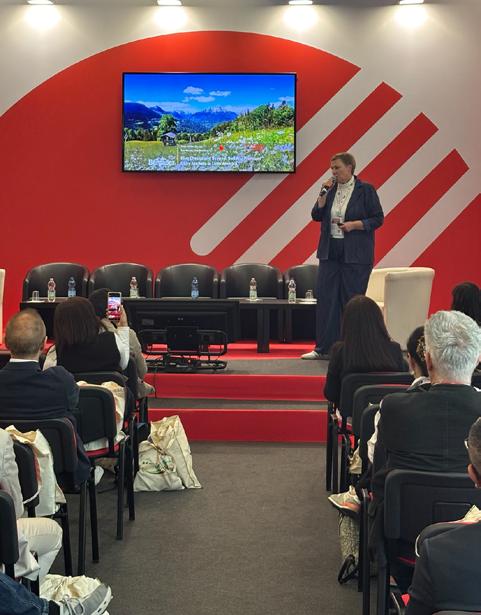
Antje Müller de Leo, amministratrice delegata di Bergader, ha completato il quadro con una riflessione sulla nicchia come strategia. Il blue cheese non è un prodotto di massa e non ambisce a diventarlo, ma proprio questa specializzazione può trasformarsi in leva competitiva nei mercati giusti. La crescita internazionale, in questa prospettiva, non passa necessariamente dai grandi volumi, ma dalla capacità di scegliere partner adeguati, canali coerenti e consumatori disposti a riconoscere valore a una specialità. Per il retail, una categoria premium ben posizionata non genera solo marginalità: qualifica l’assortimento e può attivare acquisti collegati.
L’incontro ha così consegnato una lettura articolata delle relazioni tra Europa e America Latina. Da una parte, retailer latinoamericani che accelerano sulla mo-
dernizzazione senza perdere il rapporto con prossimità, servizio e convenienza. Dall’altra, industrie europee chiamate a superare l’idea dell’export come semplice trasferimento di catalogo. La rotta comune passa da adattamento, partnership e precisione commerciale. In mercati dove convivono discount, cash and carry, supermercati premium, normal trade ed e-commerce, il successo non dipende dalla forza del marchio in sé, ma dalla sua capacità di entrare nella missione di acquisto corretta.
Per il food italiano ed europeo, il Latino America si conferma un’area di interesse crescente, ma richiede un approccio selettivo. Non basta portare qualità: occorre tradurla in formati, prezzi, servizi, certificazioni e racconti di categoria adatti ai diversi contesti. È qui che “Dos mundos, Una Dirección” trova la sua dimensione più concreta: due mondi che non procedono allo stesso passo, ma che iniziano a condividere linguaggi comuni su retail, consumo e valore.
Brand e MDD, la nuova partita si gioca sulla capacità di creare valore insieme
Non solo competizione: tra brand e MDD l’equilibrio è evoluto e la convergenza può diventare leva di crescita per categorie, filiere e consumatori.
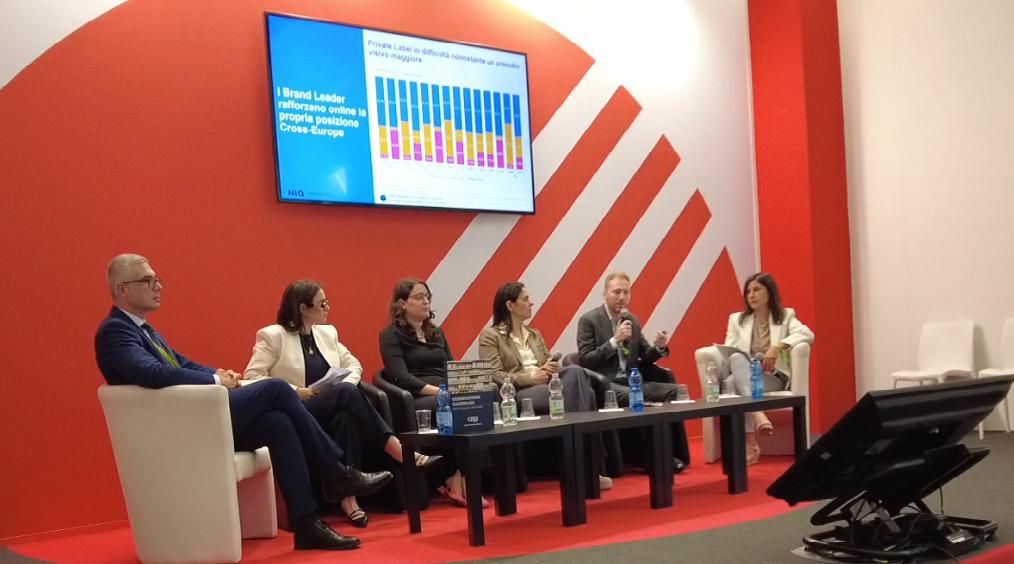
Il rapporto tra marca industriale e marca del distributore è entrato in una nuova fase. La MDD continua a crescere negli assortimenti, nel carrello e nella percezione dei consumatori, ma la questione non è più chi sottrae quota a chi. Oggi conta la capacità di governare modelli diversi, costruire valore di categoria e leggere un consumatore che non sceglie più soltanto in base al nome del brand. È questo il filo emerso nel confronto “Competizione o convergenza? Il futuro del rapporto tra Brand e MDD ”, con Sergio Grasso di NIQ, Irene Marchetti di GDOData, Sara Merigo di Istituto Piepoli, Amalia Menna Pantaleo di Nicola Pantaleo SpA e Matteo Laconi de La Linea Verde A livello globale, ha spiegato Grasso, la private label continua ad avanzare, so-
prattutto in Europa occidentale e Nord America, dove le quote sono più alte della media mondiale. In mercati come Olanda e Svizzera la MDD supera metà del mercato. L’Italia è sopra la media globale, ma con dinamiche diverse per categoria. Il dato più interessante riguarda però la frattura tra grandi player multinazionali e challenger brand. In molti comparti, questi ultimi crescono a una velocità più vicina alla private label che ai leader storici. Food, personal care, beverage alcolico, home care e pet food mostrano che esistono percorsi alternativi alla sola forza di scala. La notorietà, da sola, non basta più. Secondo NIQ, pesano sempre di più prezzo accessibile, naturalità, qualità percepita, ingredienti, salute, sostenibilità e chiarezza. La marca industriale resta
forte quando rende visibile la propria differenza; quando questa si assottiglia, MDD e challenger brand trovano spazio. I grandi brand, però, conservano leve importanti: promozione, online, retail media, investimenti, innovazione e comunicazione. Nel digitale la marca industriale mantiene un presidio superiore alla private label. E con l’intelligenza artificiale si apre un nuovo fronte: se il consumatore chiederà a un assistente quale prodotto acquistare, la battaglia sarà anche sulla capacità di essere selezionati da sistemi che restituiscono poche opzioni.
Il confronto si è poi spostato sull’esperienza delle imprese. Amalia Menna Pantaleo ha portato il caso dell’olio, categoria in cui il rapporto tra marca industriale e MDD cambia molto da Paese a Paese. Per Pantaleo, la private label ha un ruolo rilevante soprattutto all’estero, dove fiducia nell’insegna, territorio di provenienza e prodotto italiano sostengono la relazione con il consumatore. In Italia, invece, il quadro è più complesso. L’olio extravergine è percepito come simbolo della dieta mediterranea, ma
per anni è stato trattato a scaffale come prodotto di valore venduto a prezzo basso. Questo comprime i margini e rende difficile, per un’azienda olearia con marchio proprio, offrire condizioni tali da rendere la MDD davvero competitiva. In un comparto simbolico del Made in Italy, il valore industriale, agricolo, familiare e territoriale resta difficilmente separabile dal brand. Diversa la prospettiva di Matteo Laconi sul fresco e freschissimo. Qui la priorità non è far prevalere brand o private label, ma far crescere la categoria. Zuppe fresche, insalatone arricchite e prodotti ad alto servizio devono essere spiegati, valorizzati e portati a conoscenza del consumatore. Il tema non è solo difendere una marca, ma costruire nuove occasioni di consumo. Da qui nasce una visione più collaborativa. Se le insegne lavorano come brand capaci di sviluppare categorie, industria e retailer possono progettare insieme scale prezzo più leggibili, posizionamenti più chiari e assortimenti capaci di dare respiro ai margini. La convergenza non è una formula diplomatica: è una necessità industriale.
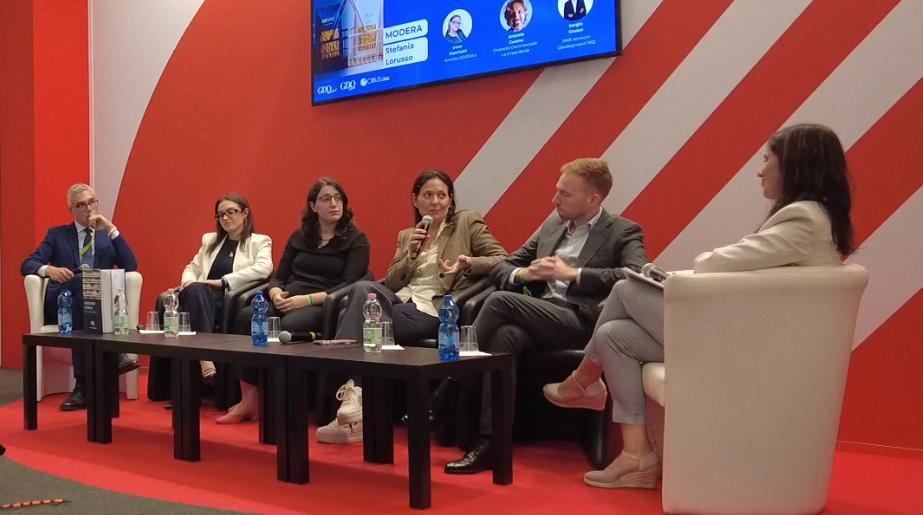
Il consumatore italiano sembra avere già metabolizzato la crescita della MDD. La ricerca presentata da Sara Merigo per Istituto Piepoli, su 500 cittadini maggiorenni, mostra che la marca del distributore pesa ormai nel carrello, soprattutto in alimentari confezionati, pulizia casa, freschi e freschissimi. Le leve principali sono prezzo, qualità percepita equivalente alle grandi marche e fiducia nell’insegna. Circa il 60% degli italiani considera i prodotti MDD affidabili quanto quelli di marca, mentre il 26% li ritiene superiori. Il 61% dichiara di aver sostituito stabilmente una marca nota con un prodotto del distributore. La sostituzione non è più solo occasionale o legata all’inflazione: è una scelta consolidata.
Per aumentare l’acquisto di MDD, i consumatori indicano prezzi più bassi, origine chiara degli ingredienti, certificazioni, packaging e linee premium. Qui la relazione tra industria e distribuzione diventa decisiva: trasparenza, qualità delle materie prime e chiarezza del posizionamento richiedono filiere, accordi e progettualità condivise. Non a caso, per il 74% dei consumatori è importante sapere che il prodotto MDD sia realizzato da un produttore industriale conosciuto. Il tema cambia però per categoria. Nell’olio, Pantaleo lavora su progetti in cui la riconoscibilità del produttore resta visibile. Nel fresco, Laconi ha ricordato che molte categorie sono ancora poco conosciute e che la riconoscibilità industriale pesa più nel B2B che nella percezione immediata del consumatore. Il quadro presentato da Irene Marchetti per GDOData mostra che molte aziende italiane hanno integrato la MDD nei propri modelli di business, con pesi diversi in base alla dimensione. Nelle imprese più piccole la quota è contenuta; tra 300 e 500 milioni di euro può arrivare intorno al 50%; oltre i 500 milioni torna più dominante la mar-
ca industriale.
All’estero, per diverse aziende tra 100 e 500 milioni di euro, la MDD pesa più della marca industriale. La private label non è quindi solo una leva tattica per volumi o capacità produttiva, ma può diventare un canale strategico di internazionalizzazione per imprese con know-how e qualità di filiera, ma non sempre con la forza commerciale per imporre un marchio proprio. La domanda cambia prospettiva: non più se la MDD tolga spazio alla marca industriale, ma quali imprese sapranno governare entrambi i modelli senza snaturare il proprio posizionamento. La risposta passa dall’innovazione. Per Amalia Pantaleo, l’innovazione nasce prima nel brand e arriva poi alla MDD come servizio al retailer e trasferimento di una sperimentazione già validata. Nell’olio può significare packaging, formati, certificazioni, nuove garanzie di prodotto, come nel caso dello zero pesticidi. Per Laconi, invece, l’innovazione deve uscire dal solo prodotto e coinvolgere organizzazione, punto vendita e racconto della categoria. Nel fresco, la private label chiede innovazione con intensità, ma funzionano i progetti che partono da un’idea chiara, capace di creare nuovo spazio a scaffale e una nuova ragione d’acquisto. È qui che la convergenza tra brand e MDD diventa piattaforma di lavoro. Il futuro non sarà deciso dalla vittoria dell’uno sull’altra, ma dalla capacità di costruire categorie più forti, filiere più leggibili, assortimenti più comprensibili e innovazioni percepite dal consumatore. La competizione resta, ed è sana quando spinge le imprese a migliorare. Ma la fase attuale chiede di passare dalla difesa delle quote alla progettazione del valore. In uno scaffale affollato, fisico o digitale, non vince chi occupa spazio: vince chi offre al consumatore un motivo chiaro per scegliere.
DAL 18 MAGGIO AL 31 AGOSTO
La quotidianità cambia, Fileni risponde: un viaggio tra innovazione, gusto e nuove abitudini
A un anno dal rebranding e dal lancio del posizionamento “Scelta Giusta”, Fileni traccia un primo bilancio di un percorso che ha rafforzato identità, riconoscibilità e relazione con il consumatore. In un mercato avicolo in evoluzione, sempre più guidato da qualità, praticità e consapevolezza, il gruppo punta su innovazione di prodotto, servizio e packaging per intercettare nuove occasioni di consumo. Dalle linee “light” alle soluzioni ad alta praticità, fino alle limited edition stagionali, emerge una strategia che mira a coniugare comodità e valore, senza compromessi su qualità e sostenibilità. Ne parliamo con Barbara Saba, Direttore Marketing e Innovazione del Gruppo Fileni.
A un anno dal rebranding e dal lancio del posizionamento “Scelta Giusta”, quale bilancio potete tracciare in termini di percezione del brand, risultati commerciali e relazione con il consumatore?
Siamo molto felici di poter affermare che, a un anno dal rebranding, il bilancio è positivo e conferma la validità del percorso intrapreso. Il posizionamento “Scelta Giusta” ha contribuito a rendere più chiara e distintiva l’identità di marca, rafforzando la riconoscibilità e la coerenza del messaggio lungo tutti i punti di contatto con il consumatore. Dal punto di vista commerciale, questo lavoro di rebranding ci ha permesso di consolidare il nostro posizionamento e di registrare performance in miglioramento, sia in termini di vendite sia di presenza a scaffale.
Sul fronte della relazione con il consumatore, il nuovo posizionamento ha favorito un dialogo ancor più diretto, valorizzando i nostri valori fondanti – trasparenza, rispetto e coraggio – e rendendo più evidente il nostro impegno su temi come il benessere animale e la sostenibilità. Una base solida su cui continuiamo a impegnarci, con l’obiettivo di rafforzare ulteriormente il valore della marca nel tempo.
Tutti i KPIs di Brand Equity sono in miglioramento, così come i livelli distributivi e la quota di mercato.
I comportamenti di acquisto nel comparto avicolo stanno evolvendo rapidamente: quali sono i principali cambiamenti che avete intercettato e come Fileni sta adattando la propria offerta?
Mi fa piacere ricordare che il 2025 ha visto il comparto avicolo crescere sia a valore sia a volume e, all’interno di questo contesto, Fileni ha ulteriormente rafforzato il proprio posizionamento, anche grazie al percorso di rebranding e alla nuova brand strategy avviati lo scorso anno. Sul fronte dei comportamenti d’acquisto, negli ultimi anni stiamo osservando una maggiore attenzione alla qualità, alla praticità e alla varietà delle soluzioni in cucina. Il consumatore è più informato ed esigente e tende a cercare prodotti che si adattino a momenti di consumo differenti pur mantenendo aspettative elevate in termini di gusto e qualità. Per-
tanto, lavoriamo per portare in tavola: innovazione, servizio e qualità e al tempo stesso ci impegniamo per presidiare le diverse occasioni di consumo.
Negli ultimi 12 mesi avete introdotto diverse novità di prodotto: quali innovazioni ritenete più strategiche e che ruolo giocano linee come quella “light” o soluzioni ad alta praticità come “In Forno e via”?
Sicuramente abbiamo lavorato su più direttrici di innovazione, con l’obiettivo di rispondere in modo sempre più puntuale ai nuovi bisogni di consumo: praticità, gusto e qualità. In questa direzione, riteniamo strategiche sia le evoluzioni di prodotto, sia quelle legate al servizio. Una linea come quella dei Panati “Fileni Light ” è pensata per un consumatore contemporaneo, attento al proprio stile alimentare e alla qualità di ciò che porta in tavola, senza rinunciare a piatti sfiziosi e appaganti, anche nella quotidianità. Le referenze della linea Light offrono
fino al 50% di grassi in meno rispetto alle medie dei mercati di riferimento e sono realizzate attraverso un innovativo processo produttivo che prevede la cottura al forno con un getto di olio nebulizzato, capace di mantenere gusto e croccantezza. Referenze che rispondono a un consumatore sempre più consapevole, che cerca prodotti appaganti e coerenti con il proprio stile di vita.
Parallelamente, con soluzioni come Chicken Stick e Pepitos della linea di snack panati “in forno e via! ” abbiamo puntato sulla massima semplificazione dell’esperienza in cucina grazie al packaging innovativo ovvero il vassoio progettato per essere inserito direttamente in forno, che consente di cuocere il prodotto nella sua confezione senza bisogno di ulteriori supporti. In questo caso, l’innovazione passa soprattutto dal servizio e dal packaging, elementi sempre più centrali nelle scelte d’acquisto.
Nel complesso, possiamo dire che si tratta di linee complementari che rafforzano il nostro posizionamento, permettendoci
di presidiare diverse occasioni di consumo con proposte mirate e coerenti con l’evoluzione del mercato.
La praticità è sempre più centrale nelle scelte dei consumatori: come riuscite a coniugare questo driver con qualità, benessere e identità di marca?
Riteniamo che la praticità sia un driver decisivo nelle scelte d’acquisto e rappresenti per noi una leva su cui lavorare senza scendere a compromessi su qualità e identità di marca. Come sempre, il nostro approccio parte dall’ascolto delle nuove esigenze dei consumatori, sempre più orientati verso soluzioni semplici, veloci da preparare e al tempo stesso affidabili e di qualità.
In questa direzione, come anticipato, lavoriamo per portare l’innovazione sul prodotto, formati e servizi, così da semplificare la quotidianità dei consumatori. Le linee più recenti vanno proprio in questa direzione. Ne sono un esempio le referenze della linea “in forno e via! ” che
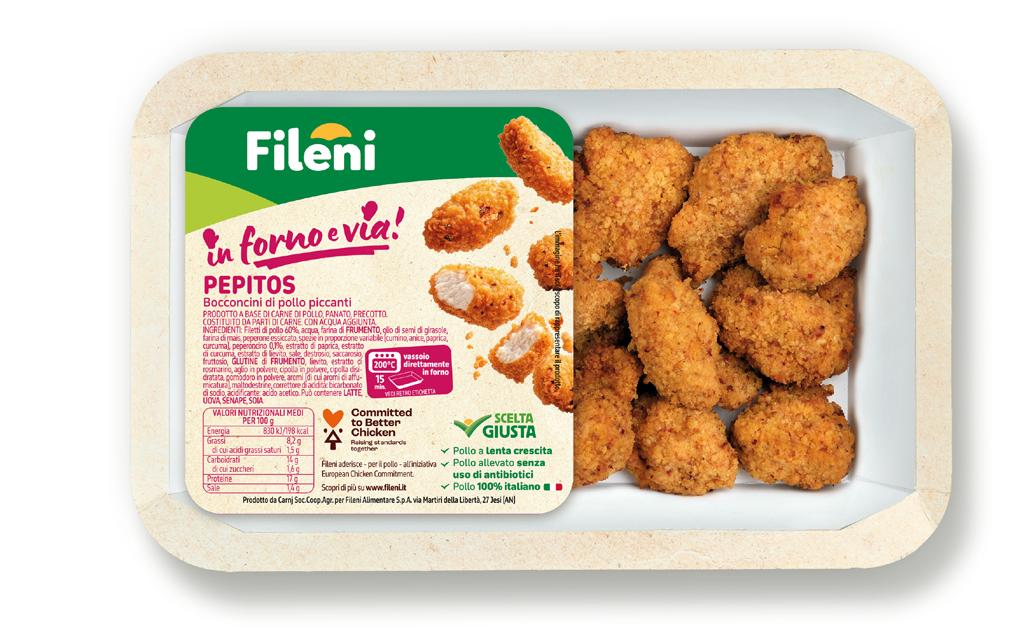
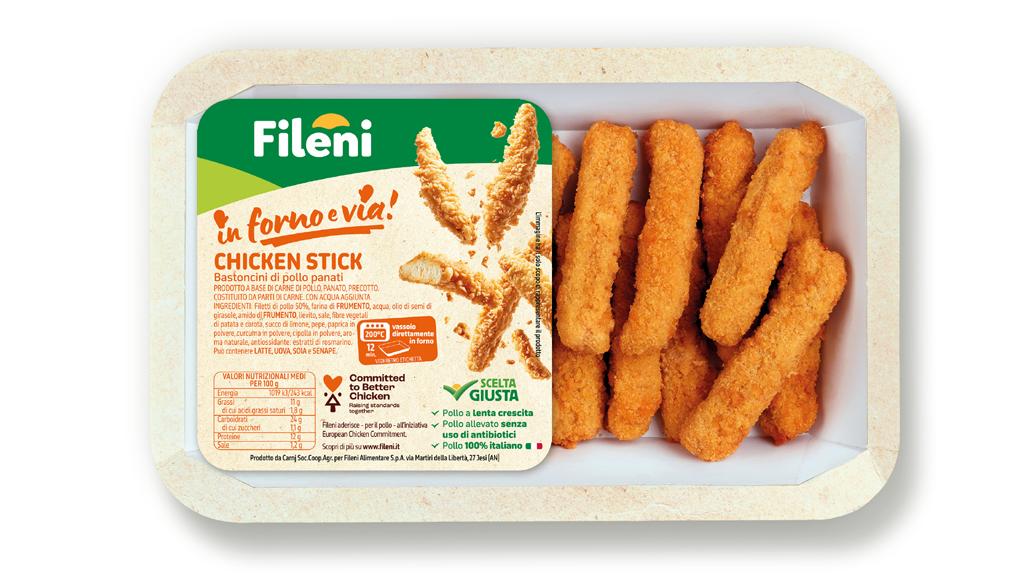
sono pensate per ridurre i passaggi in cucina e ottimizzare i tempi pur offrendo gusto e qualità delle materie prime; ma possiamo citare anche il Pulled Chicken e la Tagliata di Pollo della linea di piatti pronti “Fileni Buoni & Veloci ” che sono prodotti versatili e, infatti, possono essere gustati sia caldi che freddi, da soli o come base per ricette creative. Per noi la vera sfida è proprio questa sintesi: rendere la praticità un valore aggiunto, non un’alternativa alla qualità, ma una sua naturale evoluzione all’interno di uno stile di vita sempre più dinamico.
Avete recentemente lanciato una limited edition dedicata al momento delle grigliate estive: che ruolo attribuite a questo tipo di iniziative nel presidio delle occasioni di consumo stagionali?
Iniziative come questa rappresentano per noi un presidio strategico della stagionalità: ci permettono di intercettare occasioni di consumo ben definite con un’offerta mirata, capace di coniugare praticità, gusto e varietà. Si tratta di proposte che incontrano un interesse
crescente da parte dei consumatori, soprattutto quando legate a momenti di convivialità come la grigliata estiva, che oggi è diventato un vero e proprio rito di condivisione.
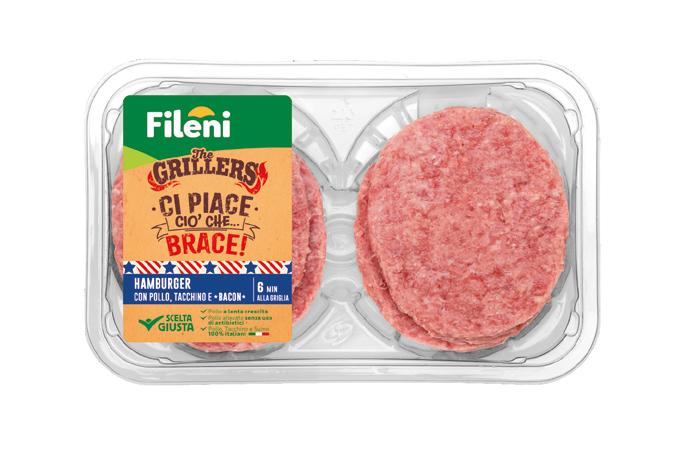
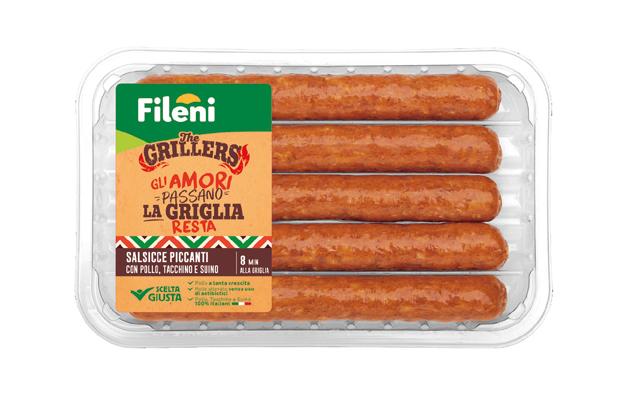
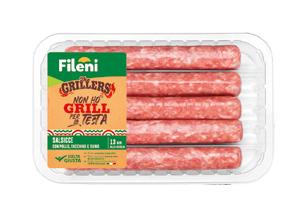
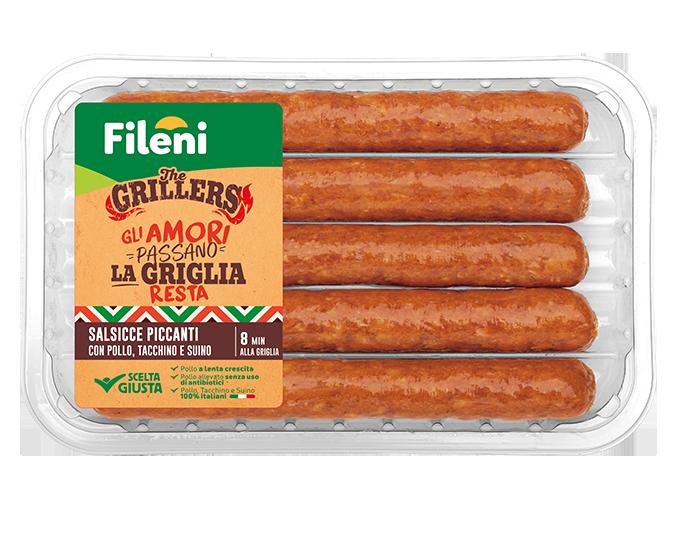
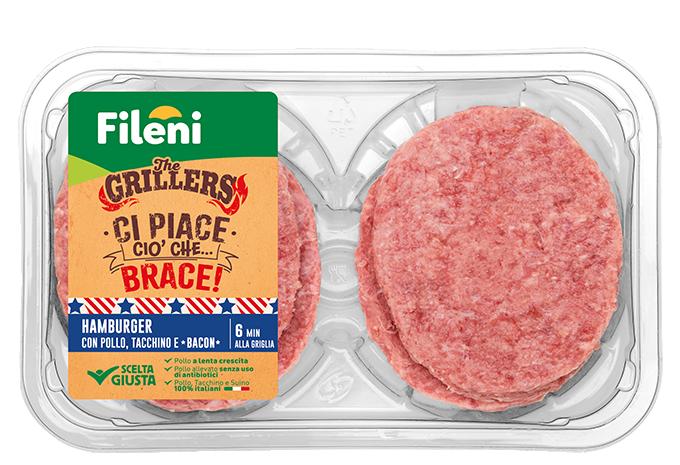
Con Fileni The Grillers abbiamo voluto interpretare proprio questo spirito, costruendo una gamma ampia e versatile, capace di accompagnare diverse occasioni informali e di portare in tavola soluzioni gustose e originali. Dalle proposte già conosciute e apprezzate, come Bontà Filzate, Arrosticini, Hamburger con pollo e tacchino e Salsicce con pollo, tacchino e suino, fino alle novità in limited edition – come le Salsicce con pollo, tacchino e suino piccanti e gli Hamburger con pollo, tacchino e bacon – pensate per aggiungere un tocco più deciso alla grigliata. Anche il packaging, con una nuova veste grafica, contribuisce a rafforzare l’identità della linea, valorizzando il momento della griglia e rendendo il prodotto immediatamente riconoscibile a scaffale. Le etichette, vivaci e colorate, sono arricchite da simpatiche frasi che invitano a vivere la grigliata come un’esperienza di piacere e convivialità.
Dalla bandiera green alla prova scontrino: il plant based entra nell’età adulta
Il plant based è probabilmente una delle categorie più raccontate, discusse e ideologicamente caricate degli ultimi anni. Per molto tempo è stato presentato come il futuro inevitabile dell’alimentazione globale: sostenibilità, riduzione del consumo di carne, attenzione ambientale, benessere animale, salute personale. Sembrava l’inizio di una rivoluzione capace di ridefinire l’intero sistema alimentare occidentale. Eppure, leggendo con attenzione i dati NIQ elaborati da GDOData, emerge una realtà molto più complessa, più matura e probabilmente più interessante.
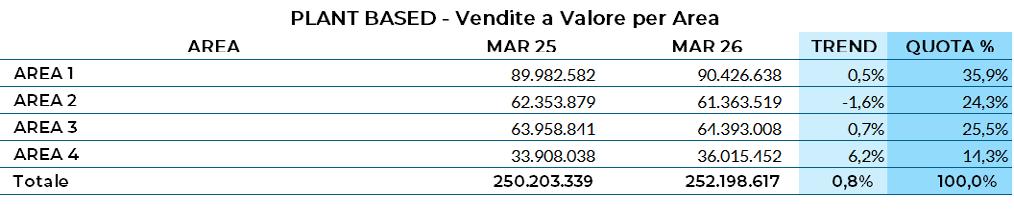
Il plant based non sta esplodendo, ma non sta nemmeno crollando, semplicemente sta entrando in una fase di normalizzazione. Il totale categoria cresce dello 0,8% a valore, passando da 250,2 a 252,1 milioni di euro, mentre i volumi aumentano dell’ 1,7% , da 17,6 a quasi 18 milioni di kg. Questo significa che il mercato continua a crescere leggermente, ma senza più la velocità quasi “ideologica” degli anni precedenti.
alimentare e ripetizione d’acquisto.
Per anni il settore ha vissuto una spinta culturale potentissima, le nuove generazioni hanno associato il plant based a sostenibilità ambientale, guardando ad una ipotetica riduzione dell’impatto climatico, al benessere animale e salute personale. Il consumatore contemporaneo, soprattutto urbano, istruito e giovane, ha iniziato a guardare la carne tradi-
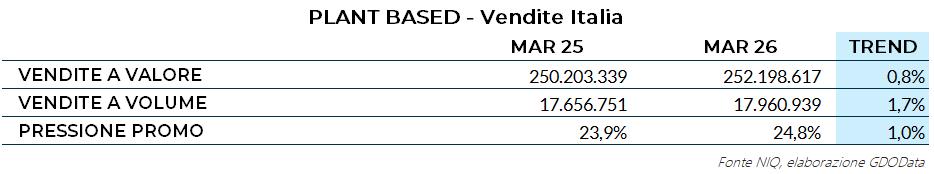
Dando uno sguardo ai principali indicatori, la pressione promozionale cresce dal 23,9% al 24,8% , segnale che la categoria sta entrando in una fase competitiva molto più concreta, che ha bisogno di volumi per non andare indietro, cioè il ragionamento sottinteso è che non basta più il posizionamento etico o salutistico per vendere, c’è bisogno di marketing fatto di sconti. Oggi il plant based deve confrontarsi con prezzo, gusto, qualità percepita, consistenza, abitudine
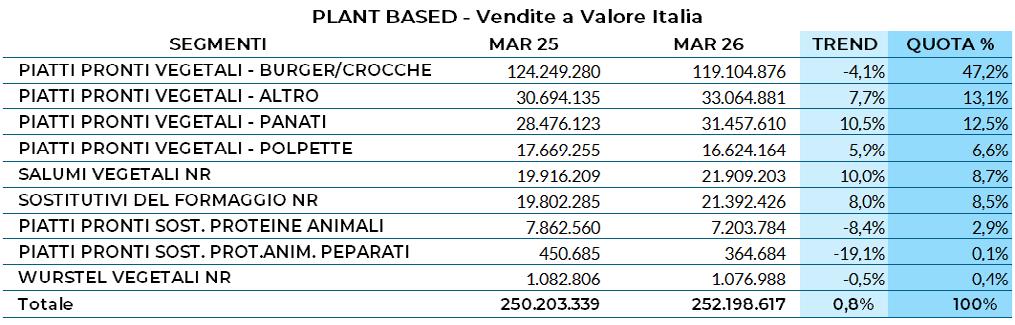
zionale con maggiore senso critico, ma oggi il mercato sembra entrare in una fase di maggiore razionalità. Il dato forse più importante dell’intera analisi è che i segmenti più “imitativi ” della carne mostrano segnali di rallentamento, mentre crescono le categorie più autonome, più identitarie e meno legate al concetto di sostituzione forzata. Ad esempio, i burger e le crocchette vegetali restano il cuore assoluto della categoria, generano un fatturato pari a 119,1 milioni di euro, tradotto nel 47,2% del valore totale, e ol-
tre 9 milioni di kg, cioè il 50,6% dei volumi. Ma il trend è negativo: -4,1% a valore e -3,3% a volume. Verrebbe da pensare che il consumatore sembra meno interessato al prodotto che “finge di essere carne” e più interessato a prodotti vegetali con una propria identità alimentare, non a caso crescono fortemente i “piatti pronti vegetali altro”, che salgono del +7,7% a valore e +11,5% a volume, raggiungendo 33 milioni di euro e quasi 2,3 milioni di kg.
Crescono ancora di più i panati vegetali: +10,5% a valore e +14,4% a volume. Qui il consumatore non cerca necessariamente il sostituto della carne. Cerca praticità, leggerezza, varietà e nuovi modi di consumare proteine vegetali.
Dall’altro lato i salumi vegetali mostrano una crescita molto forte: +10,0% a valore e +16,3% a volume, un dato significativo perché racconta un cambiamento culturale reale nelle abitudini quotidiane. Molto interessante anche la crescita dei sosti-
tutivi del formaggio: +8,0% a valore e +3,9% a volume; è un segmento ancora relativamente piccolo, 21,3 milioni di euro e quota dell’8,5% , ma in espansione costante. Al contrario, i prodotti più direttamente costruiti come “sostituti delle proteine animali ” mostrano difficoltà evidenti: i piatti pronti sostitutivi delle proteine animali perdono il -8,4% a valore e -7,0% a volume, le versioni “preparate” crollano addirittura del -19,1% a valore e -24,7% a volume. Questo dato è probabilmente il più importante dell’intero report.
Per anni il plant based ha cercato di replicare carne, pollo, hamburger e proteine animali attraverso prodotti molto processati, fortemente industrializzati e tecnologicamente costruiti, oggi però il consumatore contemporaneo sembra iniziare a percepire un paradosso: molti prodotti plant based risultano salutisticamente meno convincen-
ti di quanto la narrazione iniziale avesse promesso.
FARE qualcosa Quando vuoi BUONO. di
Scegli tutto il gusto dei nostri
MINI BURGER VEGETALI.
Liste ingredienti lunghe, ultra-processing, additivi, consistenze artificiali e percezione di eccessiva industrializzazione stanno probabilmente rallentando la crescita di alcune categorie, è come se il mercato stesse dicendo una cosa molto chiara, “vegetale sì, ma non necessariamente artificiale”. Ed è qui che il plant based entra nella sua fase adulta, perché in effetti, seppur senza entusiasmo, la crescita continua, ma si sposta verso prodotti percepiti come più autentici, meno ideologici e più coerenti con il consumo quotidiano.
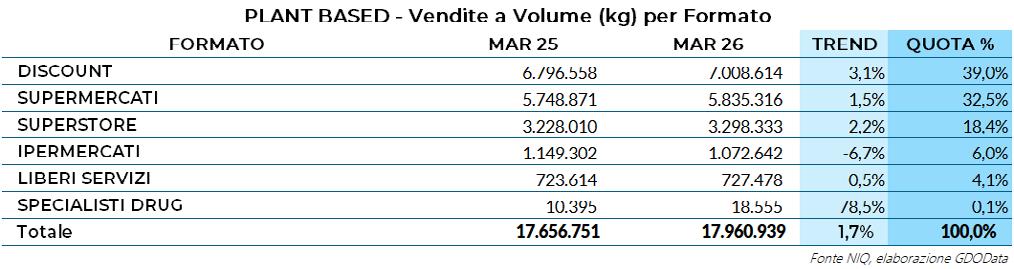
La lettura distributiva conferma perfettamente questa evoluzione: il supermercato resta il primo canale con 92 milioni di euro e il 36,5% del valore totale, cresce leggermente dello 0,5% a valore e dell’ 1,5% a volume. Ma il dato più interessante arriva dal discount , che raggiunge ricavi pari a 82,6 milioni di euro, pari al 32,8% del mercato a valore, crescendo del +3,7% . A volume supera i 7 milioni di kg, con quota del 39,0% e crescita del +3,1% . Il formato di convenienza si presenta al mercato come quello più convinto ad abbracciare le nuove ten-
denze alimentari. I superstore restano sostanzialmente stabili: -0,3% a valore e +2,2% a volume, mentre gli ipermercati invece crollano: -8,1% a valore e -6,7% a volume, confermando ancora una volta la crisi strutturale del formato.
il passaggio più difficile e più importante della sua storia, passare dall’essere una tendenza culturale all’essere una categoria alimentare stabile: il plant based quindi non sta fallendo, sta semplicemente diventando adulto.
Molto interessante anche il ruolo della Marca del Distributore: la MDD raggiunge il 38,5% del valore e addirittura il 42,9% dei volumi, ed il trend a valore cresce del +3,7% , mentre a volume sale del +2,8% . Significa che il plant based non è più dominato soltanto dai brand pionieri o ideologici, ma la distribuzione moderna ha ormai industrializzato il fenomeno e lo sta rendendo mainstream attraverso la private label.
La geografia racconta un’Italia abbastanza equilibrata ma con alcune differenze interessanti: l’Area 4 è la più dinamica: +6,2% a valore e +6,9% a volume, l’Area 1 cresce moderatamente: +0,5% a valore e +1,9% a volume, l’Area 3 sale del +0,7% a valore e +1,2% a volume. L’unica area negativa è l’Area 2 , che perde il -1,6% a valore e -1,0% a volume. Il mercato, quindi, continua a espandersi in gran parte del Paese, ma con velocità più moderate rispetto al passato.
La vera conclusione è probabilmente questa: il plant based sta attraversando
Il mercato vegetale entra in una fase più selettiva: la crescita resta, ma a fare la differenza sono servizio, gusto, filiera e capacità di presidiare nuove occasioni di consumo. Germinal Bio, MartinoRossi, Il Pastaio di Brescia, Cerreto Bio e Kioene raccontano come cambia la categoria dal punto di vista dell’industria e del retail.
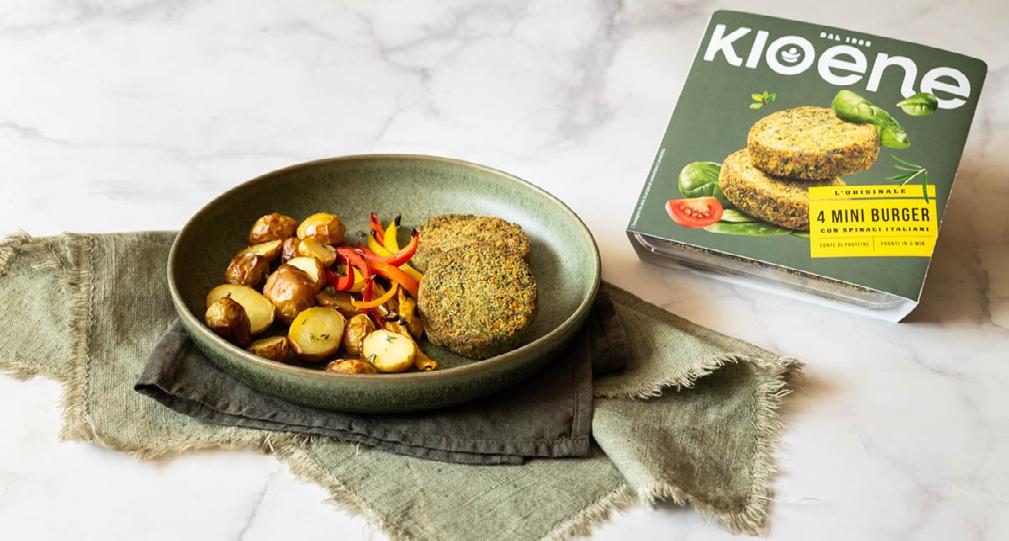
Dal burger alla ricetta: il vegetale cerca nuove forme
La prima evidenza riguarda il prodotto. Il plant-based che cresce non è quello che replica in modo meccanico la carne, ma quello che trova un posto naturale nel pasto. Lo si vede nelle scelte di Germinal Bio, che nel fresco punta su un formato più flessibile e meno codificato rispetto al burger vegetale.
«Le principali novità che abbiamo introdotto recentemente nel segmento plant-based riguardano il lancio dei nuovi Straccetti Vegetali, disponibili nelle varianti con broccoli e alla mediterranea.» Per l’azienda, il tema non è aggiungere un’altra alternativa vegetale allo scaffale, ma offrire una soluzione più duttile, adatta a piatti veloci, ricette do-
mestiche e consumatori che chiedono proteine vegetali senza rinunciare a familiarità e semplicità.
La stessa traiettoria emerge nel lavoro di Il Pastaio di Brescia, che attraverso Patarò interpreta il vegetale dentro un perimetro più largo: healthy, free-from, fresco e gusto. «Negli ultimi mesi abbiamo sviluppato innovazioni che si inseriscono nel segmento plant-based, ma con un approccio più ampio, coerente con il posizionamento Patarò.» La linea Pataorto, con referenze come zucchine e menta, melanzane alla norma, peperoni e cipolle, e gli gnocchi ripieni alla carbonara plant based raccontano una direzione precisa: portare il plant-based vicino alla tradizione, evitando l’effetto laboratorio.
MartinoRossi parte invece da un presi-
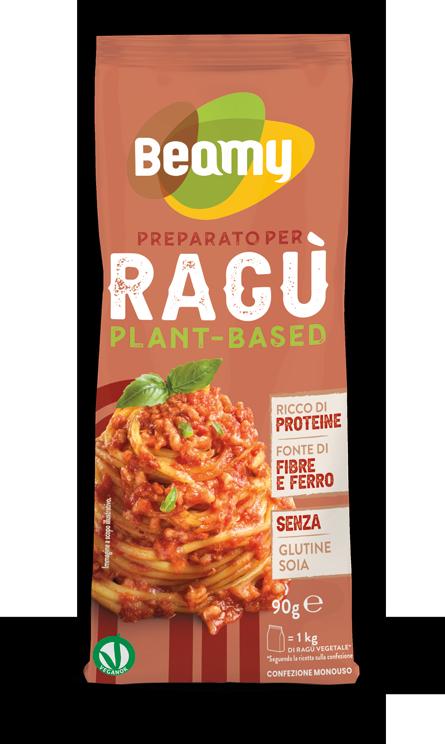
FACILI BUONI VELOCI
dio più ampio della giornata alimentare. Il nostro approccio allo sviluppo di prodotto parte dall’ascolto del consumatore, che oggi cerca qualità, chiarezza degli ingredienti e praticità d’uso.» Sughi vegetali, snack salati, creme spalmabili, mix dolci proteici e frollini vegetali compiattaforma di consumo estesa, dove il plant-based non vive in un unico reparto mentale, ma accompagna momenti diversi della spesa.
Cerreto Bio entra nel racconto da una porta ancora diversa: quella degli ingredienti naturali e funzionali. «Negli ultimi tempi, nel segmento plant-based stiamo rafforzando in modo significativo il focus sulla linea dei semi, che rappresenta una delle proposte più dinamiche e versatili del nostro portafoglio.» Chia, lino, zucca, girasole e mix funzionali hanno un vantaggio competitivo importante: non chiedono al consumatore di cambiare dieta, ma di arricchirla. Per il retail, è una leva interessante perché intercetta benessere, naturalità e utilizzo quotidiano.
Kioene porta il ragionamento sul terreno dell’esperienza di consumo, dove texture, panatura e gratificazione incidono sulla percezione del prodotto tanto quanto la ricetta. Cristian Modolo, Direttore marketing di Kioene, spiega: «Negli ultimi sviluppi abbiamo orientato l’innovazione verso un’evoluzione più completa dell’esperienza di consumo, andando oltre il prodotto in senso stretto e lavorando sulle sensazioni che è in grado di trasmettere.» La linea dei Kroccanti, con burger vegetali reinterpretati attraverso diverse panature, va proprio in questa direzione: il vegetale cerca coinvolgimento, non soltanto coerenza nutrizionale.
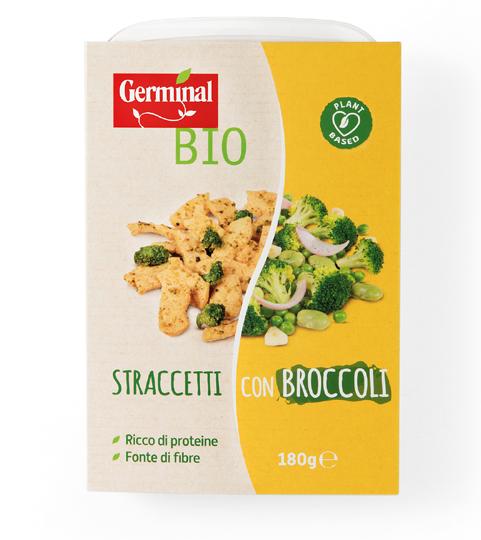
La Gdo chiede valore, non solo presenza
Il banco plant-based ha bisogno di ordine, identità e ragioni d’acquisto. L’assortimento cresciuto per stratificazione rischia di diventare confuso se le marche non aiutano il retailer a chiarire missione, benefici e occasioni d’uso. È qui
che la relazione tra industria e distribuzione diventa più selettiva.
Germinal Bio lo legge in modo netto:
«Più che una competizione sul prezzo, il nostro focus è sulla capacità di offrire innovazione e qualità biologica, elementi che permettono di sostenere una proposta di valore riconoscibile e distintiva.» Il messaggio è chiaro: in un mercato dove la private label avanza e il consumatore confronta, la marca deve evitare la trappola del prezzo puro. La qualità biologica e l’innovazione di formato diventano argomenti per dare allo scaffale una profondità diversa.
Anche MartinoRossi guarda al retail come a uno spazio in cui ampliare le occasioni, non solo collocare prodotti.
«Il plant-based non è più una categoria di nicchia: si sta affermando come segmento trasversale, trainato da consumatori che cercano benessere, equilibrio nutrizionale e praticità.» La trasversalità, per il trade, è una parola decisiva: significa poter lavorare su più reparti,
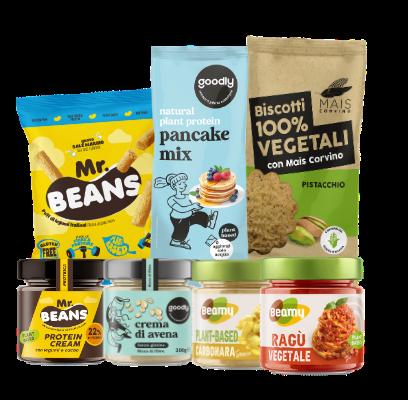
più momenti di consumo, più target. Significa anche dover costruire una proposta chiara, accessibile, capace di parlare tanto al consumatore specializzato quanto a chi entra nel plant-based per curiosità, salute o praticità
Il Pastaio di Brescia insiste sulla necessità di collocare Patarò dentro un racconto di qualità contemporanea, non di sostituzione. «Il plant-based viene inserito all’interno di un posizionamento più ampio: Patarò non è percepito come “alternativa”, ma come scelta qualitativa, leggera e contemporanea.» È un passaggio rilevante per il retail: quando il prodotto vegetale smette di essere letto come rinuncia, può competere sul terreno più solido della gratificazione e del servizio.
Cerreto Bio, coerentemente con la propria identità, lavora su premiumizzazione e ampiezza di gamma. «Parallelamente, puntiamo su un posizionamento premium, coerente con la nostra identità di brand biologico certificato e trasparente.» Il termine premium, nel plant-based, va però riempito di contenuto: origine delle materie prime, filiera controllata, semplicità informativa, valore nutri-
zionale. Senza questi elementi, il prezzo più alto rischia di restare fragile davanti a un consumatore sempre più allenato al confronto.
Per Kioene, il presidio dello scaffale passa da due assi molto concreti: servizio e valore. Modolo sottolinea: «Dal punto di vista strategico, il nostro posizionamento si sviluppa lungo due direttrici complementari. Da un lato, continuiamo a presidiare con forza i driver di praticità
pubblico flexitariano. È il consumatore che non elimina necessariamente carne, latte o uova, ma alterna, sperimenta, cerca equilibrio. Per questo pretende prodotti buoni, comprensibili, facili da preparare. Non compra un’ideologia: compra una soluzione per il pasto.
Germinal Bio intercetta questa domanda con una lettura molto concreta del cambiamento. Gli straccetti vegetali nascono per «rispondere a un consuma-
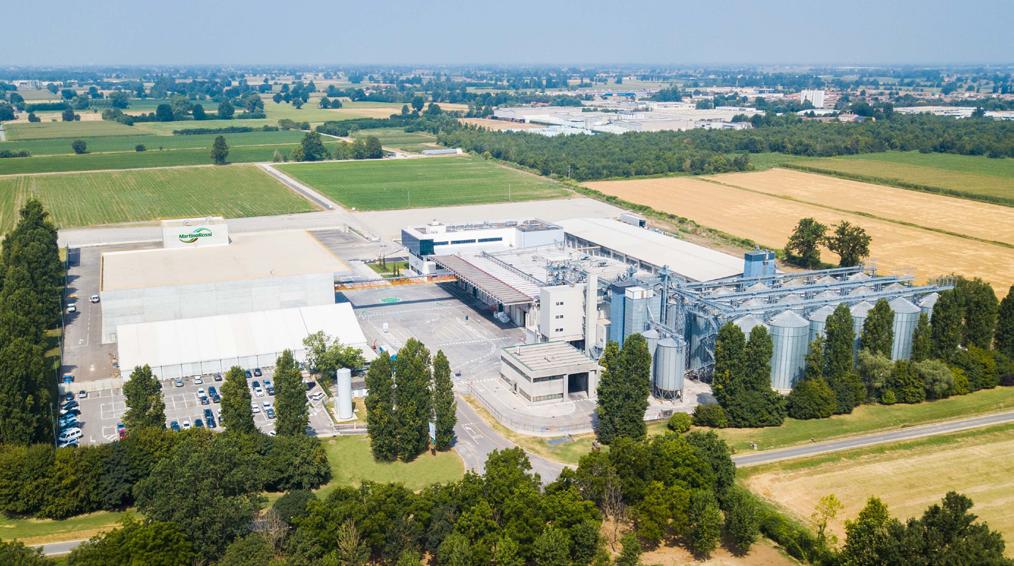
e convenienza.» La convenienza, in questa lettura, non riguarda solo il prezzo: riguarda tempo, facilità di preparazione, adattamento alle nuove abitudini domestiche, dalla cucina veloce alla friggitrice ad aria. È un tema centrale per il trade, perché rende il plant-based più vicino alla spesa ordinaria
Il consumatore flexitariano decide la profondità della categoria
La crescita del plant-based passa dal
tore sempre più evoluto, in particolare il target flexitariano, che non cerca più solo un’alternativa alla carne ma una reinterpretazione del pasto proteico.»
La parola chiave è reinterpretazione: il plant-based cresce quando entra in una grammatica culinaria familiare, senza chiedere al consumatore uno sforzo eccessivo.
Il Pastaio di Brescia collega il tema alla maturazione del mercato italiano. «Il mercato plant-based in Italia è oggi en-
trato in una fase di crescita strutturata e più consapevole.» Una crescita più consapevole porta con sé selezione. Le categorie più dinamiche non sono necessariamente quelle più rumorose, ma quelle capaci di stare nel carrello con regolarità. Gli gnocchi freschi plant-based, da questo punto di vista, rappresentano un’area interessante: parlano il linguaggio della tradizione, ma rispondono a esigenze contemporanee.
Cerreto Bio osserva lo stesso fenomeno dal lato degli alimenti essenziali. «Dal punto di vista nutrizionale, i semi sono sempre più riconosciuti come veri e propri alleati del benessere.» Fibre, proteine vegetali, grassi buoni e versatilità d’uso permettono a questi prodotti di collocarsi in una zona di consumo molto ampia, tra cucina domestica, colazione, insalate, smoothie e preparazioni da forno.
MartinoRossi vede invece spazio per prodotti pronti, inclusivi e con etichette semplici. Il caso dei sughi vegetali
Beamy è emblematico: ragù veg, cacio e pepe veg e carbonara veg rileggono la tradizione italiana in chiave vegetale, con una promessa di servizio immediata e un’attenzione esplicita ad allergeni e qualità nutrizionale.
Kioene legge il mercato dentro una fase di tenuta, ma anche di maggiore selettività. «Negli ultimi mesi il mercato plant-based in Italia ha mostrato una buona capacità di tenuta e adattamento, anche in un contesto macroeconomico complesso.» Il consumatore resta interessato, ma valuta con più attenzione il carrello, il prezzo percepito e il beneficio immediato del prodotto. Da qui il dinamismo delle proposte classic veg, dei burger vegetali, di tofu, hummus, dip e preparazioni vegetali: prodotti che funzionano perché parlano una lingua semplice, riconoscibile, facilmente integrabile nei pasti informali
Filiera e R&D: la credibilità si costruisce a monte
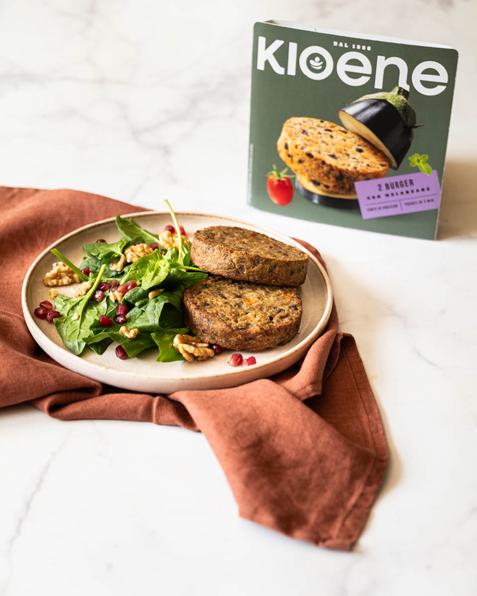
La sfida del plant-based non si esaurisce nel lancio prodotto. Le aziende che vogliono restare rilevanti devono presidiare materie prime, processi, texture, profilo nutrizionale e sostenibilità. Nel trade questa dimensione pesa sempre di più, perché la categoria ha bisogno di fiducia e argomenti solidi
MartinoRossi fa della filiera il proprio punto di forza industriale. « Siamo l’unica azienda in Italia a controllare direttamente tutto il ciclo di produzione dal seme all’estratto, ottenuto tramite concentrazione - un processo in linea con la nostra filosofia che privilegia la naturalità della materia prima agricola e la sostenibilità delle lavorazioni, che non richiede né acqua né agenti chimici e garantisce un ingrediente totalmente naturale, privo di glutine, allergeni e grassi, a basso contenuto di sodio.» Il controllo dal campo all’ingrediente permette all’azienda di giocare sia nel B2B sia nel retail, trasferendo know-how agronomico e tecnologico alle gamme consumer.
Germinal Bio continua a investire su texture, gusto e versatilità, mantenendo il
biologico come tratto identitario. Il lavoro con il retail punta a referenze capaci di sostenere rotazioni e marginalità, due indicatori fondamentali per capire se una novità può trasformarsi in presidio stabile.
Il Pastaio di Brescia lavora su una combinazione di R&D, filiera, sostenibilità, packaging e posizionamento di marca. Nel fresco, la qualità organolettica resta il primo banco di prova: se il prodotto non convince al riacquisto, il claim vegetale perde forza. Per questo l’innovazione deve tenere insieme servizio, gusto e semplicità.
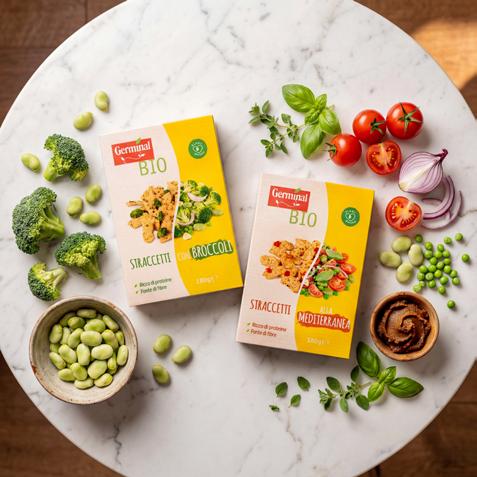
Cerreto Bio attribuisce alla ricerca un ruolo centrale nella lettura dei trend. «I progetti che Cerreto Bio sta portando avanti sono molteplici e riflettono un approccio dinamico e orientato all’innovazione.» Nel caso dei semi e delle zuppe a base di legumi e cereali, innovare significa spesso rendere più fruibili ingredienti già noti, migliorando formati, mix, comunicazione e occasioni d’uso.
Per Kioene, la crescita della categoria
richiede anche investimento culturale e continuità di comunicazione. Modolo afferma: «Come brand leader nel comparto della gastronomia vegetale sentiamo l’onere nell’accrescere la consapevolezza sui benefici di un’alimentazione legata alle proteine vegetali e contribuire attivamente allo sviluppo del mercato.» Il ritorno in TV e la volontà di mantenere alta l’attenzione sul plant-based indicano un punto chiave per l’intero comparto: la categoria va spiegata, resa visibile e portata fuori dalle sole finestre promozionali o dagli appuntamenti tematici.
Sguardo al futuro: presidiare canali, territori e occasioni di consumo
Le prospettive dei prossimi anni ruotano attorno a tre parole care al trade: penetrazione, frequenza e marginalità. La categoria dovrà entrare in più famiglie, aumentare le occasioni di acquisto e difendere valore in un mercato dove il prezzo resterà una variabile sensibile.
Germinal Bio punta a rafforzare il proprio ruolo nel fresco. «Guardando al medio termine, i nostri obiettivi sono quelli di consolidare la presenza nel segmento plant-based, rafforzando il nostro posizionamento nel fresco.» Il fresco è un territorio complesso ma strategico: richiede
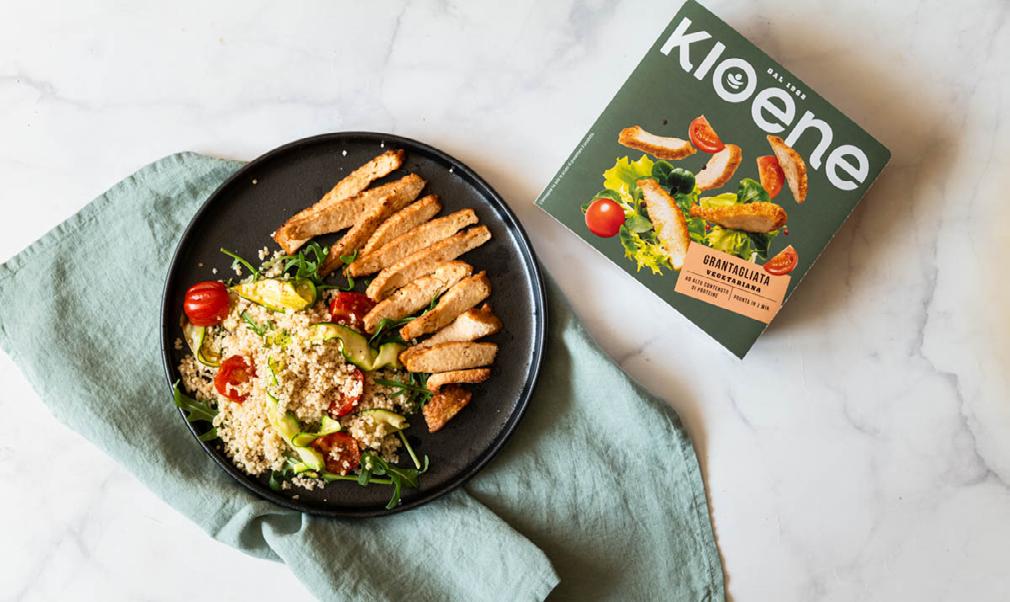
velocità, gestione accurata dello scaffale e prodotti capaci di generare fiducia già dal primo acquisto.
MartinoRossi guarda a un bilanciamento più forte tra B2B e canale consumer. Il B2B resta un motore industriale rilevante, ma il retail consente di dare visibilità diretta agli ingredienti, alle filiere e alla capacità innovativa dell’azienda. In una categoria ancora in costruzione, il contatto con il consumatore finale diventa anche un laboratorio di posizionamento.
Il Pastaio di Brescia vede il plant-based come parte di una strategia più larga sul mondo healthy e free-from. «Il nostro obiettivo non è seguire un trend, ma contribuire a guidarlo, proponendo prodotti
che siano buoni, semplici e accessibili, in linea con le nuove abitudini alimentari.» È una dichiarazione che intercetta bene il cambio di passo del mercato: la categoria non può vivere di trend, deve produrre abitudini
Cerreto Bio, infine, guarda all’espansione territoriale. «Cerreto punta a rafforzare ulteriormente il proprio percorso di crescita attraverso un’espansione mirata in aree d’Italia ancora poco presidiate, dove esistono interessanti margini di sviluppo e nuove opportunità commerciali.» Per un brand biologico con una proposta funzionale, la crescita passa anche dalla capacità di portare il prodotto dove la categoria ha ancora spazio per costruire penetrazione
Kioene aggiunge un altro tassello: rafforzare la riconoscibilità del plant-based nella quotidianità del consumatore. La sfida, per un player già noto nella gastronomia vegetale, consiste nel continuare a lavorare su gusto, servizio, comunicazione e accessibilità, sostenendo una categoria che ha ancora margini di sviluppo ma deve conquistare spazio stabile nel carrello.
Una categoria alla ricerca di normalità
Il plant-based italiano entra in una fase più concreta: la crescita passerà meno dal numero di lanci e più dalla capacità di generare riacquisto, valore a scaffale e chiarezza per il retailer. Servono assortimenti più razionali, marche credibili, prodotti trasversali e un racconto capace di trasformare la curiosità iniziale in fedeltà. La categoria cambierà davvero passo quando il vegetale diventerà una risposta quotidiana a bisogni di gusto, salute, praticità e fiducia.
Stessa rete, tre mappe diverse: come la geografia del consumatore cambia la trattativa con Esselunga
Come si fa per essere codificati in Esselunga se sono un produttore? Quali sono i metodi giusti per arrivare ad una negoziazione che abbia il carattere di un dialogo su dati ed opinioni condivisibili? Questo articolo lo spiega nel dettaglio, portando l’esempio teorico di un produttore di creme spalmabili.
Premessa generale: un’azienda che vuole lavorare nella Grande Distribuzione deve avere molto chiaro se il prodotto che lancia sul mercato trova interesse nei consumatori. Non è l’unica domanda, ce n’è una seconda, che in verità è la prima in ordine di importanza: il mio prodotto trova interesse nel buyer della catena che sto approcciando?
Per capire se la nostra crema spalmabile è idonea ad essere venduta sugli scaffali di Esselunga la prima cosa da fare è la lettura dei bacini d’utenza di Esselunga, punto vendita per punto vendita, adottando un approccio differente ma anche più accessibile di quanto si immagini.
Si consideri il caso di una PMI italiana che produce creme spalmabili di buona qualità, ma priva della notorietà di marca dei leader di mercato. Nei confronti del buyer di Esselunga, un’impresa di questo tipo si presenta con tre svantaggi strutturali difficilmente colmabili.
Il primo è di natura commerciale: il consumatore non entra nel punto vendita cercando quel marchio, ma i leader, sostenuti dalla pubblicità. Il secondo è di natura economica: l’azienda non dispo-
ne delle risorse per investimenti in grado di garantirgli visibilità sull’intera rete di punti vendita. Il terzo è di natura negoziale: un marchio non riconosciuto a livello nazionale non ha il peso per imporre una collocazione a scaffale accanto ai leader.
In questo contesto, una richiesta di distribuzione ampia accompagnata da una attività promozionali generalizzate trova quasi sempre una risposta negativa. E si tratta di una risposta comprensibile dal punto di vista dell’insegna, alla quale verrebbe chiesto di destinare spazio, oggi occupato da referenze di cui si conosce già redditività, a un prodotto dalle vendite non garantite.
La domanda che ribalta l’impostazione
Il cambio di prospettiva consiste nel passare dalla promozione del proprio marchio alla crescita della categoria, che è ciò che interessa al buyer ed ai suoi capi. Il buyer, infatti, non è interessato tanto dall’andamento del singolo fornitore, bensì alla redditività complessiva del proprio scaffale. Ogni proposta, per risultare interessante, deve rispondere a una domanda precisa: quale beneficio ne traggono i negozi e di conseguenza l’insegna.
Chi è il nostro consumatore
Sembra una domanda facile, ma non è scontata. Ed è la prima domanda che si
fa ogni azienda quando pensa ai propri prodotti. Questo è il primo passo per capire quali sono gli spazi all’interno di un assortimento che già esiste sugli scaffali di un cliente potenziale.
Nel caso che stiamo analizzando si possono identificare tre profili prevalenti di consumatore di creme spalmabili, molto diversi tra loro. Sintetizzando, la famiglia che acquista a volume, l’adulto attento alla qualità e disposto a spendere di più, e il consumatore maturo legato ai prodotti della tradizione.
Lo stesso supermercato non vale per tutti
Una volta definiti i profili dei nostri consumatori principali, dobbiamo misurare la presenza di tali consumatori nel territorio che serve ciascun punto vendita di Esselunga.
E qui emerge un risultato non scontato: lo stesso identico parco di negozi produce tre classifiche profondamente diverse a seconda del cliente che si intende raggiungere. È quanto consente di rilevare una piattaforma come Top Sales di GDOData, che incrocia i dati demografici del bacino di ogni punto vendita con il profilo del consumatore “obiettivo”.
L’elemento più significativo è la separa-
zione netta tra le graduatorie: tra i primi quindici negozi più affini alla famiglia e i primi quindici più affini al consumatore premium non se ne registra nemmeno uno in comune. Stessa insegna, due mappe opposte.
Ne deriva una conseguenza tutt’altro che marginale: la presenza in Esselunga, considerata in sé, dice poco. È la presenza nei punti vendita coerenti con il proprio consumatore a fare la differenza.
Quale porta scegliere
A questo punto la nostra PMI deve farsi una domanda: quale consumatore resta come obiettivo per un’impresa che non è leader?
La porta più ampia è generalmente quella del consumatore premium: chi ricerca la qualità dell’ingrediente, la formulazione senza olio di palma, ed è disposto a riconoscere un prezzo superiore. È il segmento in cui la notorietà della marca leader incide meno e in cui il consumatore garantisce margine, l’elemento che più interessa l’insegna. Ed è, come mostrano i dati di Top Sales, un consumatore concentrato in un numero ristretto di punti vendita facilmente individuabili: una condizione favorevole per chi dispone di risorse limitate e deve concentrare gli sforzi.
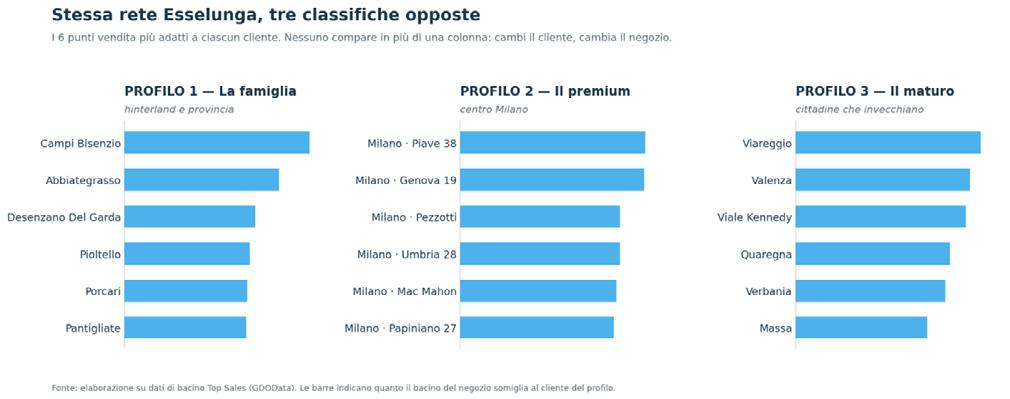
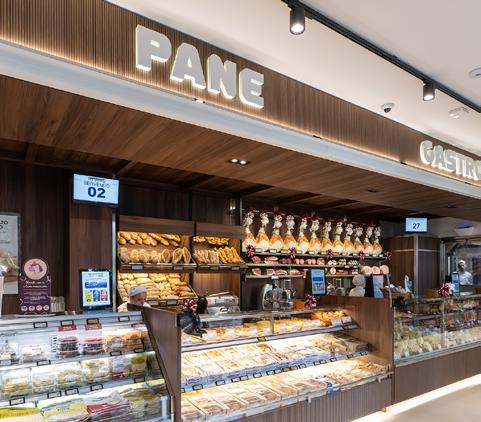
Non è, tuttavia, l’unica porta. Un produttore di confetture di qualità o di creme della tradizione regionale trova il proprio terreno nel terzo profilo, quello del consumatore maturo delle cittadine di provincia. Il principio non è dunque sempre “puntare al premium”, bensì individuare con precisione, per ogni singolo profilo di consumatore, i punti vendita in cui cercarlo. Il metodo resta identico, cambia soltanto la lista dei punti vendita Esselunga che riguarda ciascun fornitore.
La proposta all’insegna
Su queste basi, la trattativa muta natura. Anziché richiedere distribuzione sull’intera rete, il fornitore può presentare una proposta circoscritta: i quindici, venti punti vendita nel cui bacino di utenza il profilo del proprio consumatore è maggiormente presente, con l’impegno diretto a sostenerne le vendite.
Le ragioni per cui una proposta così formulata risulta più sostenibile sono intuitive. Il rischio per l’insegna è limitato, poiché riguarda un numero ristretto di punti vendita selezionati e può essere preceduto da una fase di prova su tre o quattro negozi, da estendere solo a risultati verificati. Lo scaffale rende di più, perché il prodotto viene collocato dove la rotazione è più probabile e non dove
rischia di restare fermo. E le vendite generate tendono a essere aggiuntive, non sottratte ad altri prodotti già presenti: il consumatore premium, che oggi si rivolge a canali specializzati, all’offerta biologica o all’e-commerce, viene ricondotto allo scaffale dell’insegna.
Il valore della misura
Una precisazione che va sempre tenuta presente: Top Sales indica dove risiede il consumatore obiettivo, non quanto venderà effettivamente il prodotto. Costituisce un punto di partenza, non una promessa. È questa la ragione per cui si raccomanda una verifica su scala ridotta prima di qualsiasi estensione. Un elemento che, nella relazione con il buyer, vale più di qualunque proiezione ottimistica.
La precisione come leva competitiva
La strategia delineata è quella propria di chi non occupa la posizione di leader: non la maggiore disponibilità di investimento (sconti e promo), ma la maggiore precisione nella scelta del bersaglio. È l’approccio sostenibile per una PMI e, al tempo stesso, quello che un’insegna esigente come Esselunga è disposta a valorizzare.
Tale precisione è oggi resa possibile dalla disponibilità di dati che descrivono, punto vendita per punto vendita, la composizione demografica del bacino d’utenza. È su questo terreno che si colloca Top Sales: la piattaforma di GDOData riordina l’intera rete di un’insegna in funzione del consumatore obiettivo, trasformando un elenco di centinaia di supermercati nella mappa dei pochi punti vendita realmente strategici per un determinato fornitore. Uno strumento che sposta il punto di partenza della trattativa: non più il prodotto, ma la conoscenza del territorio.
LA RETE DELLA DISTRIBUZIONE MODERNA, VISTA DALL’ALTO
SALES INTELLIGENCE PER INDUSTRIA
FORNTITRICE E GDO
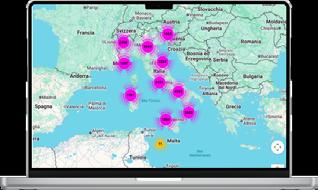
Pasta, mercato in calo ma consumi in trasformazione: crescono gluten free e praticità
La pasta di semola è probabilmente il prodotto più identitario dell’intero sistema alimentare italiano però, alla stessa stregua di moltissime categorie merceologiche, anche questo ambito è oggetto di profonda trasformazione.
La pasta di semola normale asciutta corta e lunga (ovvero spaghetti, penne, fusilli, quindi i formati classici) continuano a pesare quasi il 60% del totale delle vendite nazionali, ma dentro queste certezze i dati che si presentano non sono così rassicuranti.
Il mercato della pasta oggi non sta vivendo una crisi quantitativa drammatica, ma qualcosa di molto più interessante: è una trasformazione lenta ma strutturale del rapporto degli italiani con il proprio alimento simbolo
cause sono differenti. Le vendite (valore) passano da 1,622 miliardi di euro a 1,558 miliardi, con un calo del -3,9% mentre i volumi scendono da 846,1 milioni di kg a 837,6 milioni, pari a -1,0%. Quindi: la pasta è stata oggetto di cali del prezzo
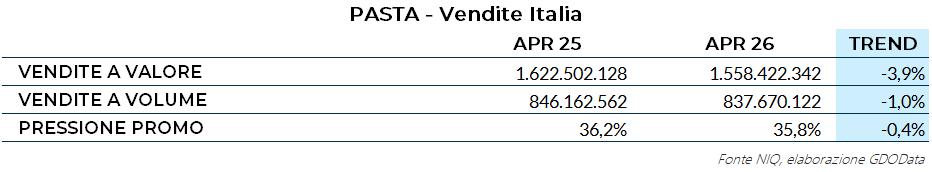
Iniziamo affermando che i dati NIQ elaborati da GDOData mostrano una contrazione sia a valore sia a volume, ma le
della materia prima che ha naturalmente portato ad una diminuzione del valore. Però i consumi, a prescindere, sono in
calo. Anche la pressione promozionale, sempre piuttosto alta, scende dal 36,2% al 35,8%. In questo caso giocano un ruolo le grandi marche che fanno il possibi-
Scende da 317,4 a 297,8 milioni di euro, con un forte -6,2% a valore, mentre i volumi passano da 193,4 a 189,2 milioni di kg, con un -2,2%. Anche le specialità di
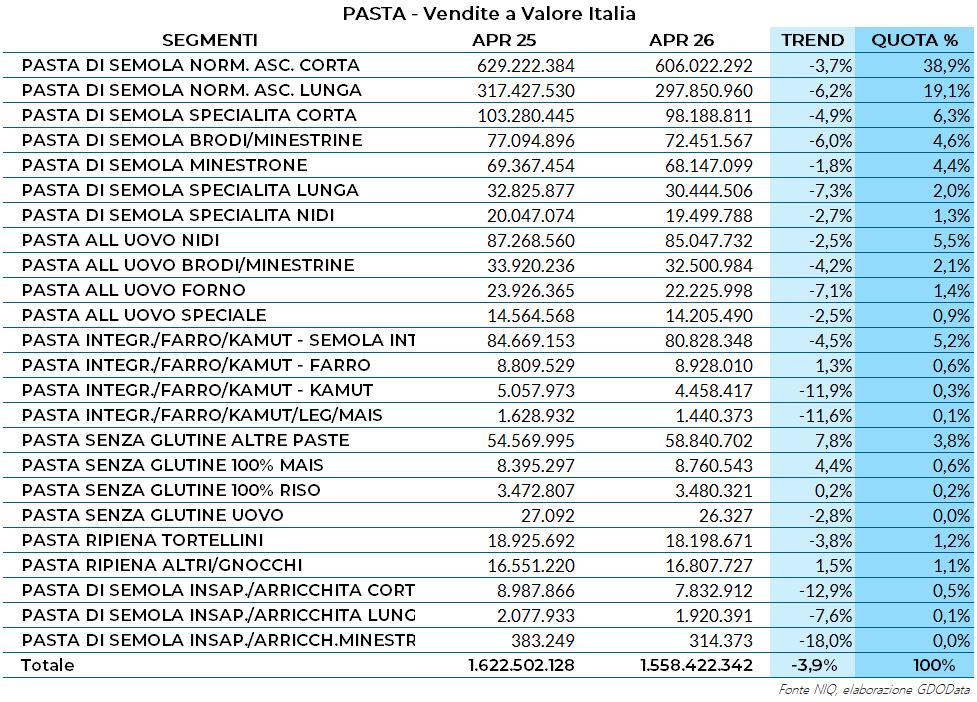
le per mantenere alti i volumi. Si tratta, in ogni caso, di una categoria che soffre ma si evolve, cambia nelle abitudini dei consumatori e questo si legge bene dalla lettura dei segmenti nelle loro prestazioni.
La pasta di semola normale corta resta il cuore assoluto del mercato, a valore genera oltre 606 milioni di euro, pari al 38,9% della categoria, mentre a volume raggiunge 385,1 milioni di kg, con una quota gigantesca del 46,0%. Ma anche qui il trend è negativo: -3,7% a valore e -0,5% a volume.
La pasta lunga tradizionale mostra una dinamica ancora più debole.
semola mostrano debolezza: la pasta specialty corta perde il -4,9% a valore e -2,2% a volume, la specialty lunga crolla del -7,3% a valore e -6,6% a volume, i nidi speciali scendono del -2,7% a valore e -1,2% a volume. Qui emerge probabilmente un tema molto chiaro: il consumatore sta diventando più selettivo sul premium tradizionale. Molto interessante invece la dinamica della pasta destinata a minestroni e minestre: la pasta da minestrone cresce del +2,4% a volume, passando da 43,6 a 44,7 milioni di kg, pur restando quasi stabile a valore (-1,8%). È un segnale molto significativo: nei momenti di incertezza economica e trasformazione sociale, il consumato-
re tende spesso a recuperare alimenti percepiti come rassicuranti, semplici e tradizionali. Le paste all’uovo mostrano invece una contrazione quasi gene-
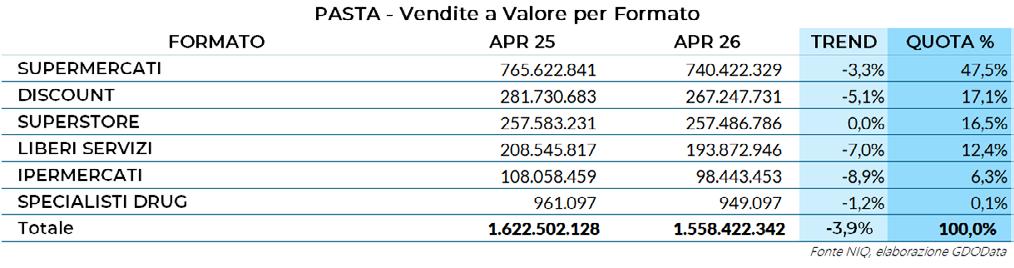
ralizzata: i nidi all’uovo scendono del -2,5% a valore e -2,9% a volume, le referenze per brodi e minestrine perdono il -4,2% a valore e -2,9% a volume, la pasta all’uovo da forno cala del -7,1% a valore e -3,2% a volume. Sono segmenti fortemente legati alla cucina tradizionale domestica e alle preparazioni più laboriose. Il loro rallentamento racconta una riduzione del tempo dedicato alla cucina strutturata
Ma il vero cambiamento emerge osservando le categorie alternative e funzio-
nali: la pasta senza glutine “altre paste” cresce del +7,8% a valore e +5,7% a volume, La pasta senza glutine 100% mais sale del +4,4% a valore e +2,6% a volume. Sono numeri molto importanti perché dimostrano che il gluten free continua a espandersi ben oltre il perimetro della celiachia clinica, e per molti consumatori il senza glutine rappresenta oggi leggerezza, digeribilità e controllo alimentare, non solo malattia.
Molto interessante anche la crescita della pasta ripiena “altri/gnocchi”, che aumenta dell’ 1,5% a valore e del +2,2% a volume: qui emerge la ricerca di praticità evoluta, il consumatore vuole ancora comfort food e gratificazione, ma con
tempi di preparazione ridotti. Le paste integrali e funzionali mostrano invece un quadro più articolato: la pasta integrale di semola perde il -4,5% a valore e -0,4% a volume, ma il farro cresce sia a valore (+1,3%) sia a volume (+2,4%), Il kamut invece crolla: -11,9% a valore e -14,0% a volume. Le versioni corte perdono il -12,9% a valore e addirittura -15,9% a volume, mentre le minestrine arricchite crollano del -18,0% a valore e -20,2% a volume.
il 44,5% del mercato. Tuttavia, il trend è negativo: -3,3% a valore e -0,4% a volume. Il discount continua a essere un gigante della categoria, con 267 milioni di euro e 191 milioni di kg venduti. Ma perde molto: -5,1% a valore e -2,0% a volume. I superstore sono invece il formato più resiliente, a valore restano praticamente stabili (-0,0%), mentre a volume crescono del +3,7%. Gli ipermercati continuano invece a perdere pesantemente: -8,9% a valore e -6,1% a volume, ed il
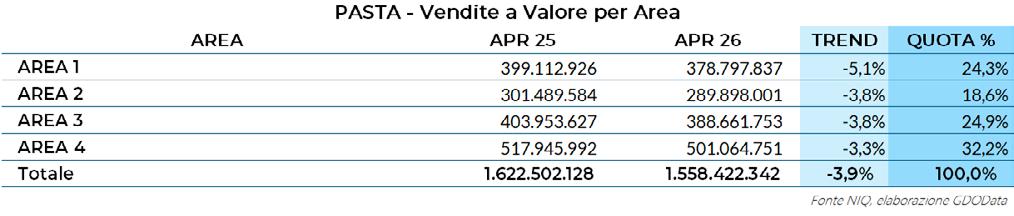
È uno dei segnali più forti dell’intero report: il consumatore contemporaneo sembra diffidare sempre di più delle categorie percepite come eccessivamente artificiali, costruite o industrialmente “modificate”.
La lettura distributiva conferma molte di queste dinamiche: i supermercati restano il canale dominante con 740 milioni di euro e il 47,5% del valore totale A volume valgono 372,8 milioni di kg e
dato conferma ancora una volta la crisi strutturale del grande formato.
Anche la Marca del Distributore mostra un rallentamento: la MDD pasta vale 391,5 milioni di euro, in calo del -4,4%, con una quota del 25,1%, a volume raggiunge 251,7 milioni di kg, pari al 30% del mercato, ma perde il -3,1%. La pasta, quindi, resta meno “privatizzata” rispetto ad altre categorie grocery e qui il brand industriale continua ad avere una
forza enorme grazie alla tradizione, alla fiducia, alla territorialità e alla percezione qualitativa.
Anche la geografia racconta un’Italia sorprendentemente uniforme: tutte le aree calano sia a valore sia a volume, infatti, l’Area 1 perde il -5,1% a valore e -1,3% a volume, l’Area 2 scende
del -3,8% a valore e -1,1% a volume, l’Area 3 registra -3,8% a valore e -1,3% a volume, ed infine l’Area 4, pur mantenendo il peso maggiore con oltre il 32% del valore totale, cala del -3,3% a valore e -0,6% a volume: questo significa che il cambiamento è nazionale, culturale e strutturale.
La pasta secca resta centrale nel carrello degli italiani, ma lo scaffale racconta un mercato sempre più polarizzato tra prezzo e valore. Premium, formati regionali, trafilatura al bronzo, salutistico, private label evoluta e sostenibilità ridisegnano gli assortimenti. Barilla, De Cecco, Granoro, Casa Milo e Pasta Zara restituiscono l’immagine di una categoria matura in cui la sfida è trasformare filiera, innovazione e qualità del presidio distributivo in valore chiaro per lo shopper.
Una categoria matura, stretta tra prezzo e valore
La pasta secca continua a occupare una posizione centrale nel carrello degli italiani, ma il mercato sta vivendo una fase di trasformazione. La categoria si muove tra la ricerca di convenienza e una crescente attenzione verso qualità, filiera, specialità e segmenti premium, ridisegnando progressivamente gli equilibri a scaffale.
Per Barilla, «Nel 2025 il mercato della pasta secca ha registrato un leggero calo sia a volume che a valore, in un contesto ancora influenzato dalle dinamiche inflattive del 2024.» Tale andamento mette in evidenza un comparto che non può contare solo sulla forza storica della categoria, ma deve misurarsi con una maggiore mobilità dello shopper tra canali,
marche e fasce prezzo
La lettura di De Cecco, attraverso le dichiarazioni di Carlo Aquilano, converge sul peso della convenienza. «La pasta resta un bisogno centrale delle famiglie ma cresce la sensibilità al prezzo che rimane drammaticamente cruciale nonostante il prezzo al chilo basso in un contesto di “perma-crisi”.» È una fotografia netta: la pasta è ancora un prodotto essenziale, ma non è immune alla pressione del carrello.
Granoro osserva lo stesso mercato da un’altra angolazione, quella della premiumizzazione progressiva. Giorgio
Acconciaioco, Responsabile Vendite
Italia Granoro, sottolinea che «Nell’ultimo anno è proseguito il processo di “premiumizzazione” dello scaffale. Il premium, in tante Regioni d’Italia, sta diventando il nuovo mainstream.» La
fascia alta non lavora più soltanto come nicchia di immagine, ma come area capace di dare profondità e marginalità alla categoria.
Anche per Casa Milo il mercato mostra una forte polarizzazione. Marida Milo, Direttrice Commerciale Italia del Gruppo Milo S.p.A., evidenzia che « Se guardiamo all’evoluzione del mercato della pasta secca nell’ultimo anno all’interno del canale GDO, emerge chiaramente una forte polarizzazione.» La tensione è quindi duplice: da una parte il presidio del prezzo, dall’altra una domanda più esigente che cerca origine, autenticità e distintività.
Pasta Zara, attraverso le parole di Furio Bragagnolo, presidente Pasta Zara, aggiunge un elemento di lettura utile al trade: la categoria tiene, ma chiede proposte sempre più nitide. «Il mercato della pasta secca ha mostrato una sostanziale tenuta dei volumi, confermando il suo ruolo centrale nelle abitudini alimentari del consumatore italiano, che è diventato più attento, informato e selettivo, ricercando prodotti che offrano un equilibrio tra qualità, valore e contenuto distintivo.» la pasta resta un acquisto abituale, ma lo shopper chiede ragioni più solide per scegliere una marca, un formato o una fascia di prezzo.
Formati speciali e regionali: quando la tradizione diventa leva di crescita
Uno dei movimenti più interessanti riguarda i formati. La pasta di semola classica resta il cuore della categoria, ma a generare attenzione e valore sono sempre più spesso le specialità: formati regionali, proposte gastronomiche, trafilature distintive e referenze adatte a ricette più ricche.
Granoro sintetizza bene questa evoluzione: «I formati sono quelli “classici” della tradizione italiana. Quelle che erano specialità Regionali alcuni anni fa, oggi le troviamo sugli scaffali di tutta Italia.»
La regionalità smette di essere un presidio locale e diventa patrimonio nazionale dello scaffale.
Casa Milo, forte della propria identità pugliese, legge il fenomeno come un punto di forza industriale e commerciale. « A guidare la crescita sono in particolare i formati speciali e le specialità regionali, come, nel nostro caso, orecchiette e trofie, che consentono a chi sceglie Casa Milo di portare in tavola un’esperienza autentica e legata al territorio.»
De Cecco collega la crescita delle specialità a una domanda più evoluta di home cooking e prestazioni in cucina. Per Carlo Aquilano, «Nel 2026 ci saranno importanti opportunità di business per i
Retailer da cogliere in Italia, considerata la bassa presenza di marchi su alcuni segmenti di Specialità e la relativa alta profittabilità.» È un’indicazione chiara per buyer e category manager: alcune nicchie, se ben presidiate, possono contribuire a recuperare valore dove la pasta base soffre la pressione promozionale
Barilla lavora sullo stesso terreno con nuove forme e progetti a forte impatto comunicativo. «La linea premium Barilla Al Bronzo si arricchisce con Riccioli, un nuovo formato che guarda alla natura per migliorare l’esperienza di gusto.» Così il formato diviene racconto, distintività a scaffale e performance nel piatto.
Pasta Zara conferma la centralità dei classici, ma segnala con chiarezza la crescita delle specialità e dei prodotti premium. Bragagnolo osserva che «Tra i formati tradizionali continuano a performare molto bene i grandi classici, come spaghetti, penne e rigatoni, ma registriamo una crescente attenzione verso formati regionali e specialità che permettono di differenziare l’offerta a scaffale.» I formati ad alta rotazione restano indispensabili, ma sono le referenze distintive a costruire profondità e valore
Salutistico e proteico: il benessere entra nel primo piatto
La pasta salutistica ha raggiunto una fase più matura. Integrale, senza glutine, proteica, legumi e cereali alternativi non rappresentano più una semplice estensione di gamma, ma un territorio dove si incrociano nutrizione, inclusività alimentare e nuovi stili di vita.
Barilla riconosce nel benessere uno dei driver più forti. «La ricerca del benessere è ormai un driver d’acquisto fondamen-
tale, affiancandosi tradizionalmente all’attenzione verso qualità e processi.» Da qui il lancio di Barilla Protein+, pensata per intercettare chi cerca un maggiore apporto proteico senza abbandonare il gusto e la familiarità della pasta di semola.
Granoro registra una stabilizzazione delle referenze salutistiche nel proprio assortimento, ma osserva con attenzione l’evoluzione delle paste proteiche. «Il comparto è maturo. Tutto ciò che è salutistico, inteso come integrale, proteico, ecc.. nel nostro caso specifico ha raggiunto una incidenza del 5.5% stabile nell’anno.»
Casa Milo individua proprio nel proteico una delle direttrici di sviluppo. «Primo fra tutti, il segmento delle paste ad alto contenuto proteico che sta attirando un forte interesse.» Il punto, per l’azienda, è non snaturare il proprio posizionamento: l’innovazione nutrizionale può aprire nuove opportunità, ma deve restare coerente con qualità della materia prima, filiera e processi produttivi.
Anche Pasta Zara guarda alle referenze salutistiche come a un’area ancora minoritaria, ma in progressiva crescita. «Le referenze salutistiche rappresentano una quota ancora minoritaria rispetto alla pasta tradizionale, ma il loro peso è in crescita.» La chiave, però, resta la capacità di non rompere il patto con il consumatore della pasta: il beneficio nutrizionale deve convivere con gusto, consistenza e qualità percepita.
Private label e marche: lo scaffale cerca un nuovo equilibrio
La private label continua a giocare un ruolo centrale nella pasta secca. La sua forza non si limita al primo prezzo: presidia premium, salutistico, gluten free e specialità, spesso con un livello di segmentazione sempre più vicino a quello dell’industria di marca.
Granoro descrive bene la profondità della Mdd: «La MDD recita un ruolo importante in quanto presidia tutti i segmenti dal premium fino al primo prezzo, passando per il segmento salutistico e gluten free.» Per il trade, questa estensione rende la marca del distributore una leva
strategica sia di margine sia di posizionamento; per l’industria, impone una maggiore chiarezza nella proposta di valore.
Casa Milo vive la private label come un pilastro. «La PL è un pilastro strategico poiché collaboriamo da molti anni con le principali insegne nazionali e internazionali proprio nella co-creazione delle loro linee premium.» Il ruolo dell’industria, in questo caso, diventa quello di partner produttivo e progettuale.
De Cecco richiama l’attenzione sul rischio di una gestione dello scaffale troppo orientata al prezzo. Carlo Aquilano
Barilla, da leader di marca, continua a presidiare qualità, innovazione e comunicazione, con un’attenzione particolare alle nuove esigenze nutrizionali e ai lanci di formato. In uno scaffale affollato, il ruolo della marca resta quello di generare riconoscibilità, fiducia e investimento sulla categoria.
Per Pasta Zara, la private label è parte di un più ampio processo di segmentazione dello scaffale. «La private label continua a svolgere un ruolo strategico nel comparto pasta, rappresentando una componente importante dell’offerta della GDO.» Ma il dato più interessante è la sua evoluzione qualitativa: la Mdd
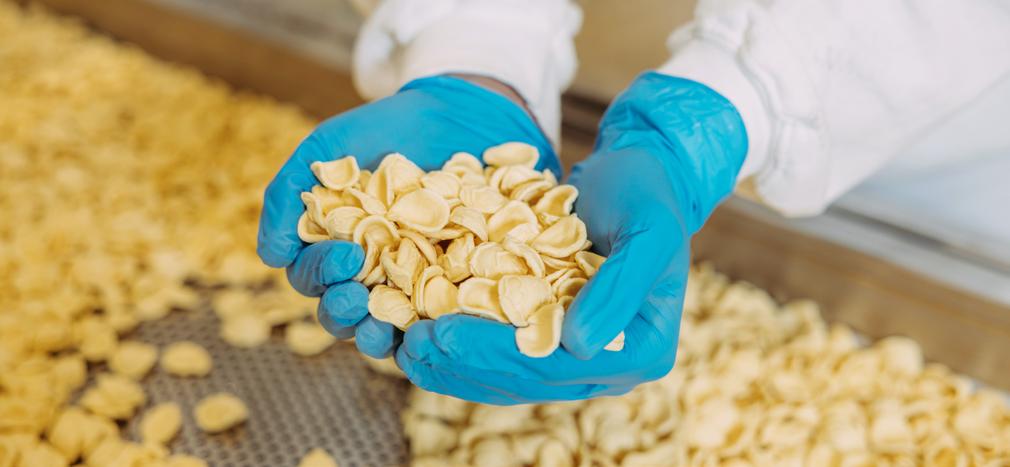
osserva che «L’opportunità per il trade è quella di una rivisitazione della categoria attraverso un riallineamento del livello di qualità dell’offerta sui punti vendita con un marchio come De Cecco in grado di intercettare le preferenze dei consumatori alla ricerca di qualità e prestazione realmente premium.» Il tema è evitare che il category management penalizzi rotazioni, marginalità e servizio al consumatore.
non presidia più soltanto l’entry level, ma entra nelle fasce premium e specialistiche. Per l’industria di marca, la risposta non può essere difensiva: serve rafforzare identità, filiera e contenuto distintivo
Grano, costi industriali e listini: il prezzo non dipende da una sola variabile
Il prezzo del grano resta un tema sensibile, ma le aziende sottolineano come la




Il settore del largo consumo sta vivendo uno dei momenti piu strategici della sua storia. La crescita delle marche del distributore, l’internazionalizzazione di produttori e retailer e l’evoluzione dei consumi stanno aprendo nuove opportunita… ma anche nuove s de e interrogativi.




Dove crescere e in quali categorie?


CONTENUTI CHIAVE in spagnolo e inglese

Chi sono gli attori chiave e quali sono i canali di commercializzazione?

Per cercare di rispondere a queste domande e supportare le aziende nella loro strategia di internazionalizzazione nasce ALIMARKET
DATI DI MERCATO E ANALISI COMPARATIVE INTERNAZIONALI
In quali mercati c’è maggiore potenziale?

Quali sono i rischi di ciascun Paese?
MARCA PRIVADA, una nuova pubblicazione strategica che connette i decisori dell’ecosistema Private Label in Spagna, Europa e America Latina
INTERVISTE CON RETAILER E DECISION MAKER LEADER











TREND GLOBALI DELLA MARCA PRIVATA






SPECIALI DEDICATI A PAESIE REGIONI









CASI DI SUCCESSO DI INTERNAZIONALIZZAZIONE














Distribuzione speciale durante la Fiera PRIVEL 2026

struttura dei costi sia ormai più articolata. Materia prima, energia, packaging, logistica, trasporti, finanza e volatilità climatica contribuiscono a determinare la sostenibilità economica della filiera.
Casa Milo evidenzia la necessità di guardare oltre il solo grano. «Nel corso dell’ultimo anno il prezzo del grano non ha registrato variazioni particolarmente significative; le lievi riduzioni osservate sulla materia prima sono state ampiamente compensate dall’aumento di altri costi industriali complessi, che vanno dal packaging (carta e plastica in particolare modo) all’energia, fino alla logistica e ai trasporti.» È una lettura manageriale del problema: il prezzo finale nasce dall’equilibrio dell’intera filiera, non da una singola commodity.
De Cecco richiama l’incertezza legata ai mercati internazionali e alla qualità dei raccolti. «Nel 2026 continuano a regnare l’incertezza e variabilità sui mercati del grano duro ma le imprese hanno voglia di investire, di crescere, di innovare.» Il tema della qualità diventa decisivo: non tutto il grano duro è equivalente, soprattutto per marchi che basano il posizionamento su standard produttivi elevati
Pasta Zara richiama una dinamica simile, con maggiore stabilità rispetto agli anni più volatili ma senza un pieno ritorno alla prevedibilità. Secondo Bragagnolo, «Dopo la forte volatilità registrata negli ultimi anni, il mercato del grano duro ha mostrato una maggiore stabilità, pur mantenendo elementi di incertezza legati a fattori climatici, geopolitici e all’evoluzione delle produzioni mondiali.» Il risultato, per la Gdo, è una categoria difficile da governare solo con logiche di prezzo. Il rischio è comprimere il valore proprio mentre aumentano i costi necessari per sostenere qualità, continuità e innovazione.
Innovazione: meno lanci dispersivi, più piattaforme di valore
Nella pasta secca l’innovazione corre su due direttrici: formati ed edizioni speciali, capaci di creare attenzione e storytelling, e piattaforme di gamma come proteico, gluten free, trafilatura al bronzo, regionalità e premium.
Barilla ha lavorato su più fronti tra 2025 e avvio 2026. «L’innovazione rappresenta per Barilla una leva strategica fondamentale per continuare a interpretare
un mercato in evoluzione e rispondere a bisogni dei consumatori sempre più articolati, che spaziano dal gusto alla qualità degli ingredienti, fino a nuove esigenze nutrizionali.» Protein+, Riccioli Al Bronzo e Gran Ruote Edizione Racing vanno in questa direzione, tra nutrizione, fascia premium e attivazione esperienziale della marca.
De Cecco punta su un processo continuo
di innovation & renovation. «Il processo di Innovation & Renovation De Cecco è continuo proprio per intercettare le diverse evoluzioni dei bisogni dei consumatori e nuove dinamiche di consumo, collaborando con il trade per coglierne tutte le relative opportunità.» Chef Edition, Flower Edition, High Protein Vegan Certified e restyling del senza glutine confermano una strategia che presidia
bisogni diversi, dal gastronomico al funzionale.
Granoro ha ampliato la linea Dedicato Filiera 100% Puglia con nuove referenze nel segmento “per minestra”, rafforzando una gamma coerente con la valorizzazione della filiera territoriale. Casa Milo privilegia un approccio strutturale: «Per rispondere a queste sfide, negli ultimi dodici mesi la nostra strategia non si è concentrata sul lancio frammentato di singole referenze, quanto piuttosto sul consolidamento e sull’ampliamento strutturale della nostra offerta premium, sia a marchio che in PL.» In una categoria matura, innovare significa costruire piattaforme riconoscibili e profittevoli, non solo moltiplicare le novità.
Pasta Zara colloca l’innovazione dentro il rilancio del marchio premium Pastificio Bragagnolo. Il nuovo formato “Penna Estroversa” lavora proprio sul rapporto tra forma, funzionalità e distintività. Bragagnolo spiega: « Si tratta di una referenza originale, caratterizzata da una superficie liscia all’esterno e rigata internamente, studiata appositamente per offrire un’esperienza di degustazione ideale grazie alla sua straordinaria capacità di trattenere il sugo.» La pasta torna così a essere un prodotto tecnico, dove il formato non serve solo a differenziare lo scaffale, ma a migliorare l’esperienza nel piatto
Packaging e sostenibilità: il valore passa anche dalla confezione
Nella pasta secca la sostenibilità riguarda filiera agricola, energia, packaging, certificazioni e rendicontazione. Per industria e retailer è ormai una componente del valore, anche quando prezzo e gusto restano driver prioritari.
Barilla lega sostenibilità e innovazione alla linea Al Bronzo. « Sostenibilità e innovazione rappresentano due pilastri centrali della nostra strategia.» La nuova confezione riciclabile e la riprogettazione della finestrella mostrano un pack chiamato a proteggere il prodotto, comunicare qualità, distinguersi a scaffale e rispondere alle attese ambientali.
De Cecco porta il tema su un piano industriale e territoriale. «Così come nel 2023\24, anche nel 2025 la Sostenibilità e la pubblicazione del relativo Bilancio è al centro delle nostre strategie Industriali e Commerciali.» Energia rinnovabile, riduzione delle emissioni, filiera italiana del grano duro, pack riciclabili e certificazioni entrano così nella reputazione e nella continuità produttiva del brand.
Casa Milo interpreta il packaging come scelta industriale concreta. «Negli ultimi anni abbiamo stanziato risorse importanti per l’innovazione del packaging, raggiungendo risultati straordinari (oggi circa il 90% delle nostre confezioni è realizzato con monomateriali a prevalenza carta).» La confezione incide sempre di
più su qualità percepita e coerenza del posizionamento
Pasta Zara porta il tema sulla linea Grano Italiano di Pastificio Bragagnolo, con un intervento che unisce identità visiva, sostenibilità e coerenza normativa. Bragagnolo sottolinea che « Sul fronte del confezionamento, la novità più rilevante di quest’anno riguarda il totale rinnovamento del packaging della linea Grano Italiano di Pastificio Bragagnolo: l’incarto ha abbandonato il precedente colore beige per adottare una veste blu contemporanea, che richiama la storica “carta da pasta”.» Il nuovo pack in carta certificata FSC, riciclabile in Europa e in linea con i principi del futuro regolamento PPWR, conferma come il packaging sia diventato parte integrante della proposta di valore
Lo scaffale cerca equilibrio tra valore e razionalizzazione degli assortimenti
La pasta secca resta una categoria ad alta centralità, ma il suo futuro nel canale moderno dipenderà dalla capacità di superare due rischi: la guerra del prezzo
e l’affollamento assortimentale. L’evoluzione dei consumi e la crescente segmentazione dell’offerta richiedono infatti assortimenti più leggibili, capaci di valorizzare le differenze senza generare sovrapposizioni e dispersione di valore.
Granoro osserva che «gli spazi a scaffale per la pasta di semola non crescono, anzi si riducono per far spazio ai segmenti proteici, paste di legumi, specialità regionali.» La profondità assortimentale deve evitare duplicazioni eccessive tra marche e formati, offrendo allo shopper una proposta più leggibile.
Per Barilla la leva resta l’innovazione, con un presidio di marca capace di interpretare nuovi bisogni senza perdere familiarità. Per De Cecco la priorità è valorizzare il premium reale e le prestazioni del prodotto, collaborando con il trade su planogrammi, priorità assortimentali e progetti di category. Per Granoro la filiera 100% Puglia e la tradizione regionale sostengono un posizionamento distintivo. Per Casa Milo, il futuro passa da premium, specialità regionali, private label evoluta e sostenibilità industriale.
Pasta Zara si inserisce in questa traiettoria con un doppio presidio: da un lato il ruolo storico dell’azienda nel mercato della pasta secca, dall’altro il rilancio di Pastificio Bragagnolo come sistema premium allargato. Sughi pronti, conserve, olio extravergine di oliva e aceto balsamico di Modena IGP ampliano il perimetro del marchio e costruiscono una piattaforma più completa attorno al primo piatto
La pasta secca entra così in una fase meno lineare. Non basta più essere presenti a scaffale: serve avere un ruolo preciso. Chi presidia il primo prezzo deve garantire convenienza; chi lavora sul premium deve dimostrare valore; chi innova deve portare rotazione e non solo curiosità.
Parmafood amplia la presenza de Il Pagnotto nel segmento senza glutine
Il segmento dei prodotti senza glutine continua a mostrare segnali di crescita e di progressiva evoluzione all’interno del largo consumo. A sostenere la domanda non sono più soltanto i consumatori celiaci o intolleranti, ma anche un pubblico più ampio, attento al benessere e alla ricerca di soluzioni alimentari in linea con stili di vita sempre più consapevoli. Per la distribuzione, l’offerta gluten free assume un ruolo strategico nell’assortimento, perché consente al punto vendita di intercettare bisogni trasversali e di ampliare le occasioni di consumo.
Parmafood presidia questo segmento attraverso Il Pagnotto con un percorso di sviluppo fondato sull’innovazione come leva di crescita e differenziazione. L’obiettivo è interpretare l’evoluzione dei consumi e tradurla in proposte capaci di generare valore a scaffale, senza rinunciare agli elementi distintivi dell’offerta: qualità, gusto e cura delle ricette.
La nuova gamma di sandwich vegetariani e senza glutine a marchio Il Pagnotto rappresenta un’estensione coerente dell’assortimento Parmafood e risponde alla necessità di proporre referenze inclusive, adatte a target diversi e pensate per arricchire l’offerta del retailer.
Nel confronto competitivo tra referenze dedicate al benessere e alle esigenze nutrizionali specifiche, la capacità di di-
stinguersi passa dalla qualità complessiva della proposta. Parmafood punta su prodotti gluten free che non siano percepiti come semplici alternative, ma come scelte di valore a tutti gli effetti. Selezione degli ingredienti, equilibrio delle ricette, attenzione a gusto, consistenza e praticità di consumo diventano quindi elementi centrali per costruire un’offerta competitiva e coerente con le aspettative del consumatore moderno.
Il packaging contribuisce in modo diretto alla leggibilità dell’offerta. Nelle categorie caratterizzate da bisogni specifici, la chiarezza della comunicazione a scaffale diventa un fattore decisivo per orientare l’acquisto e agevolare la scelta. Per la linea senza glutine Il Pagnotto, Parmafood ha adottato una veste grafica distintiva, con colori dedicati come il verde e l’arancione, pensati per rendere il prodotto immediatamente riconoscibile e rafforzare l’identità del brand nel punto vendita.
La linea senza glutine Il Pagnotto rafforza il posizionamento di Parmafood in un’area di mercato dinamica, dove inclusività, qualità e praticità rappresentano driver sempre più rilevanti. Per la distribuzione, l’ampliamento dell’offerta offre l’opportunità di valorizzare lo scaffale con referenze capaci di rispondere a una domanda in crescita e di presidiare un segmento che continua ad ampliare il proprio bacino di consumatori.
IL SENZA GLUTINE DAL GUSTO PREMIUM.
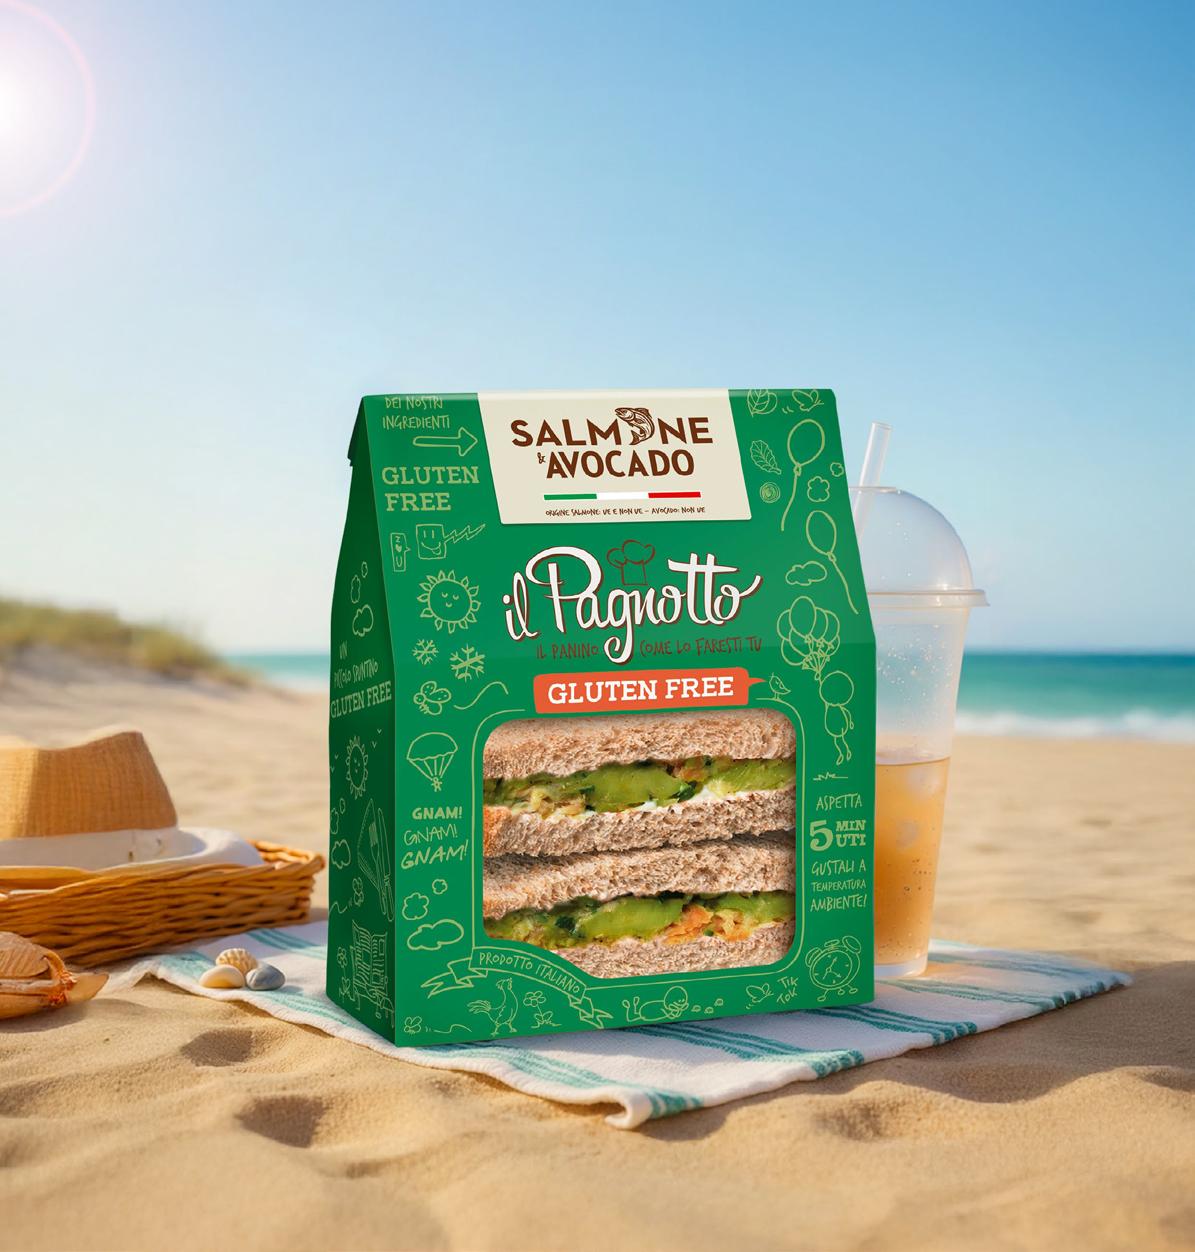
Farciture con ingredienti freschi e sfiziosi, racchiuse tra due morbide e gustose fette di pane: questo è il senza glutine che piace a tutti Quattro nuovi panini freschi con l’inconfodibile qualità del Pagnotto.
Spalmabili dolci, il consumo rallenta ma si specializza: vincono funzionalità, controllo e premium
Il mercato degli spalmabili dolci in Italia non sta semplicemente rallentando, sta cambiando identità. Ed è probabilmente una delle trasformazioni alimentari più profonde e silenziose che il largo consumo stia vivendo negli ultimi anni.
A una prima lettura dei dati NIQ elaborati da GDOData, il quadro potrebbe sembrare relativamente stabile: il mercato cresce dell’ 1,3% a valore, passando da 1,128 miliardi a oltre 1,143 miliardi di euro tra aprile 2025 e aprile 2026. Tuttavia, dietro questa crescita si nasconde una dinamica completamente diversa: i volumi scendono del -1,4%, passando da 137,3 milioni a 135,4 milioni di kg venduti; è qui che emerge il vero significato dei numeri, perché non siamo davanti a una categoria che cresce, ma a una categoria che viene consumata in modo diverso. Gli italiani continuano a com-
occhi differenti. Le creme spalmabili, le confetture zuccherate e alcuni segmenti storici vengono percepiti sempre più come alimenti ricchi di grassi, zuccheri e calorie, quindi potenzialmente incompatibili con un nuovo approccio alla salute e al benessere.
Questo cambio culturale è enorme, e i dati lo raccontano con grande chiarezza. La categoria simbolo del comparto, le creme spalmabili alla nocciola, resta dominante con oltre 476 milioni di euro di sell-out e una quota del 41,7% del mercato a valore. Tuttavia, a volume
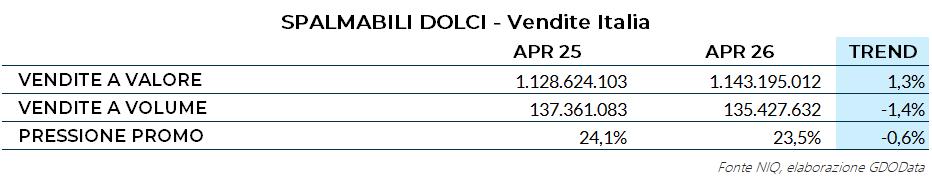
prare spalmabili dolci, ma lo fanno con maggiore prudenza, minore frequenza e quantità più contenute.
Per decenni questi prodotti hanno rappresentato una delle espressioni più semplici e rassicuranti del consumo domestico: colazione, merenda, gratificazione quotidiana, comfort alimentare. Oggi però il consumatore li guarda con
il segmento arretra del -1,0% È un segnale molto più importante di quanto sembri, il prodotto più iconico, più consolidato e più presente nelle case italiane smette di crescere, non perde rilevanza economica, ma perde spontaneità nel consumo quotidiano.
Questo fenomeno si inserisce dentro una trasformazione sociale ancora più
profonda: l’invecchiamento della popolazione italiana. Un Paese con un’età media vicina ai 50 anni modifica inevi-
alimentare completamente diversa rispetto alle generazioni precedenti: attenzione alla sostenibilità, ricerca della
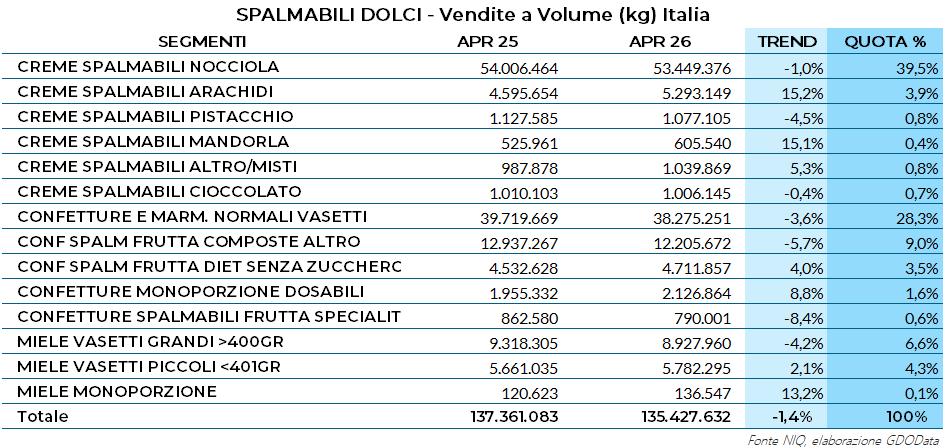
tabilmente il proprio paniere alimentare. Con il crescere dell’età aumentano attenzione a colesterolo, glicemia, controllo del peso, prevenzione cardiovascolare e riduzione degli zuccheri, prodotti che in passato erano considerati normali alimenti da dispensa oggi vengono progressivamente spostati nella sfera del consumo occasionale o controllato.
Ma il cambiamento non arriva soltanto dalle fasce adulte: anche le nuove generazioni stanno modificando radicalmente il rapporto con il cibo. I giovani consumatori crescono con una cultura
naturalità, controllo degli ingredienti, riduzione degli eccessi, benessere fisico e rispetto del proprio corpo, questo non significa rifiuto totale del piacere alimentare, ma una sua reinterpretazione, ed è proprio qui che i dati diventano estremamente interessanti.
Mentre i segmenti più tradizionali rallentano, crescono invece le categorie percepite come più coerenti con un nuovo stile di vita: le creme spalmabili alle arachidi aumentano del +15,2% a volume e del +13,4% a valore, è un dato quasi rivoluzionario per il mercato italiano. Per
anni il peanut butter è stato considerato un prodotto marginale e fortemente legato alla cultura americana. Oggi invece viene associato a proteine, fitness, sport e alimentazione funzionale. Ancora più significativa è la crescita delle creme alla mandorla: +15,1% a volume e addirittura +36,9% a valore; qui il consumatore non cerca soltanto gusto, ma identità alimentare. La mandorla richiama naturalità, qualità delle materie
mano questo scenario: le marmellate classiche in vasetto perdono il -3,6% a volume, mentre le composte “altro” scendono del -5,7%. Sono dati che raccontano una progressiva perdita di centralità delle referenze più standardizzate e zuccherine. In parallelo crescono invece le linee senza zuccheri, che aumentano del +4,0% a volume e del +2,7% a valore.
prime, percezione premium e benessere nutrizionale. Al contrario, il pistacchio mostra un arretramento molto netto: -4,5% a volume e -12,4% a valore. Dopo anni di forte esposizione mediatica, il segmento sembra entrare in una fase di ridimensionamento, probabilmente il consumatore non è più disposto a pagare qualsiasi premium price soltanto per un gusto diventato di moda.
Anche le confetture tradizionali confer-
Il messaggio del mercato è molto chiaro: il consumatore non vuole necessariamente rinunciare al piacere, ma pretende una maggiore compatibilità con salute e benessere.
Anche il successo delle monoporzioni dosabili (+8,8% a volume) va letto in questa direzione, non si tratta soltanto di praticità, la monoporzione rappresenta controllo, moderazione e gestione dell’eccesso calorico.
Lo stesso fenomeno emerge nel miele: i grandi formati sopra i 400 grammi perdono il -4,2%, mentre i piccoli formati crescono sia a volume (+2,1%) sia a valore (+3,0%). È la fotografia di nuclei familiari più piccoli, consumi meno abbondanti e
mi calano del -2,5%, ma il valore cresce dello 0,8%. Significa che il discount italiano non vive di convenienza estrema, ma non vede la categoria così strategica come accade nei supermercati. Gli ipermercati continuano a soffrire, con
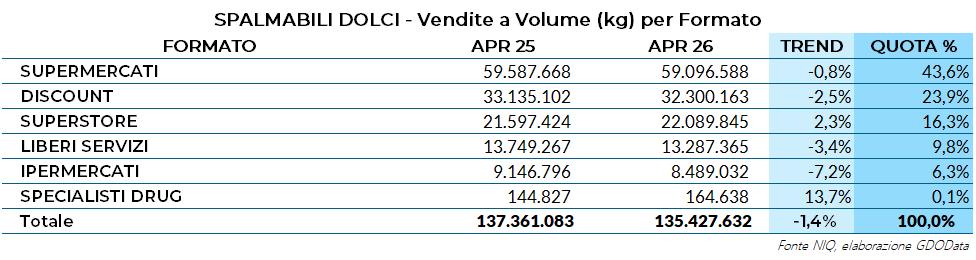
una gestione più razionale della dispensa domestica, dentro questo scenario cambia anche il ruolo della distribuzione.
La Marca del Distributore raggiunge il 38,7% di quota negli spalmabili dolci, crescendo dello 0,9% a volume, è un dato rilevante, perché dimostra che la fiducia verso la MDD si è consolidata anche in categorie storicamente molto emozionali.
un -7,2% a volume e -4,6% a valore, qui si può affermare la crisi di un modello di acquisto legato all’abbondanza e alla grande spesa settimanale.
La vera conclusione che emerge dall’intera analisi è probabilmente questa: il mercato degli spalmabili dolci sta uscendo dalla dimensione del consumo automatico: per anni questi prodotti hanno avuto un accesso quasi spontaneo al
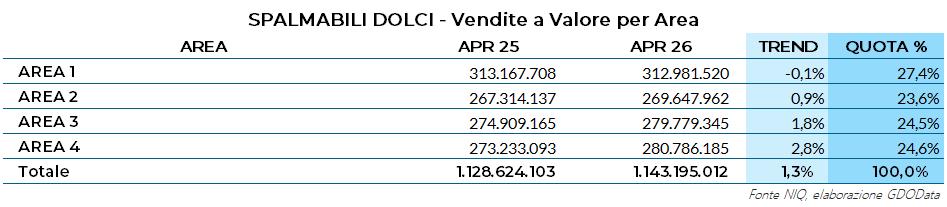
Il consumatore oggi non sceglie più soltanto il brand industriale per sentirsi rassicurato, anzi, spesso considera la private label come una sintesi tra qualità accettabile, controllo della filiera e miglior equilibrio prezzo-beneficio.
Discorso diverso per il discount: i volu-
carrello della spesa, oggi invece devono giustificare la propria presenza: con ingredienti migliori, meno zuccheri, maggiore qualità percepita, storytelling nutrizionale, sostenibilità, funzionalità o premiumizzazione. Il consumatore italiano non ha smesso di cercare piacere alimentare, ha semplicemente smesso di considerarlo innocente.
Tra marca iconica, naturalità premium e ingredienti funzionali, il mercato delle creme spalmabili dolci si conferma un presidio strategico della prima colazione e della merenda. Ferrero, Rigoni di Asiago ed Euro Company raccontano tre traiettorie diverse: mainstream, biologico e frutta secca 100%.
Dal rito della colazione alle nuove occasioni di consumo
Il punto di partenza resta la colazione, territorio in cui le creme spalmabili hanno costruito frequenza d’acquisto, riconoscibilità e legame emotivo con il consumatore. Ferrero, con Nutella, rappresenta il riferimento più forte del comparto: un prodotto che ha trasformato il consumo domestico in ritualità, legando il vasetto al gesto quotidiano del pane spalmato e al linguaggio familiare del buongiorno.
Nutella insiste proprio su questa dimensione: da oltre 60 anni il brand accompagna la colazione di milioni di persone nel mondo, mantenendo al centro un’esperienza semplice, riconoscibile e ripetibile.
Il prodotto presidia il mainstream della categoria attraverso tre asset difficili da replicare: notorietà, cremosità distintiva e gusto nocciole-cacao. La ricetta, uguale in tutto il mondo, si fonda su sette ingredienti dichiarati: nocciole, cacao, olio di palma, zucchero, latte, lecitina e vanillina.
Accanto al leader, il mercato si muove
però su nuove direttrici. Rigoni di Asiago racconta una via alternativa alla crema spalmabile tradizionale: biologico, naturalità, premiumizzazione e costruzione di una marca capace di presidiare la “golosità naturale”. Il cuore del racconto è la Nocciolata, gamma bio alle nocciole e cacao che affianca Fiordifrutta e consente all’azienda di rafforzare il presidio della prima colazione naturale.
La traiettoria di Euro Company si colloca ancora in un’altra area dello scaffale: quella delle creme pure, ottenute dalla macinazione della sola frutta secca, con una lista d’ingredienti cortissima e un posizionamento vicino al benessere quotidiano. L’azienda sintetizza così la direzione di sviluppo: « Ampliare l’assortimento della nostra linea Creme 100% Frutta Secca attraverso nuove referenze e combinazioni di gusto.» Una dichiarazione che sposta il baricentro della categoria dal solo concetto di golosità alla valorizzazione della materia prima.
Ingredienti e ricette: tre grammatiche di scaffale
Nel punto vendita convivono oggi gram-
matiche diverse. C’è la crema spalmabile iconica, costruita su gusto, marca e ripetizione del consumo; c’è la proposta biologica e premium, che lavora su naturalità e differenziazione; c’è infine il filone 100% frutta secca, più vicino a nutrizione, semplicità e versatilità.
Nutella presidia la grammatica più ampia e popolare. La forza del prodotto sta nella capacità di restare immediatamente riconoscibile: cremosità, gusto e ricetta stabile nel tempo. Per il retailer, il brand conserva una funzione di ancoraggio della categoria, perché richiama traffico, assicura rotazione e mantiene alta la familiarità dello scaffale.
Rigoni di Asiago lavora invece su una segmentazione più raffinata. Nocciolata L’Originale è il prodotto cardine della gamma, disponibile in più formati, dalla monodose al formato famiglia. Questa architettura consente al brand di presidiare sia la prova sia il consumo domestico continuativo. Nocciolata La Bianca, con il 30% di nocciole, spinge su un re-
gistro più indulgent e premium, mentre Nocciolata La Crunchy introduce la componente texture grazie alla granella di nocciole tostate. La gamma non presidia quindi una sola esigenza, ma diverse modalità di consumo: classicità, golosità bianca, croccantezza, servizio e formato.
Euro Company porta il discorso sulla purezza della ricetta. La linea Creme 100% Frutta Secca lavora su prodotti senza zuccheri o sale aggiunti, senza lattosio e naturalmente privi di glutine. L’azienda chiarisce il proprio approccio in modo netto: «Il nostro concetto di innovazione nasce sempre dalla volontà di valorizzare una materia prima di eccellenza come la frutta secca, trasformandola in prodotti che coniugano gusto, qualità e valori nutrizionali, con liste ingredienti estremamente corte e pulite.» Per il trade, questa impostazione parla a un consumatore attento all’etichetta, disposto a cercare alternative meno convenzionali e più coerenti con una spesa salutistica.
Innovazione: gusto, texture e formati
La categoria delle creme spalmabili continua a innovare, ma lo fa in modi diversi. Nel mainstream, l’innovazione è spesso legata a formati, visibilità e capacità di mantenere rilevante un brand già fortemente radicato. Nel premium naturale, invece, la crescita passa da varianti capaci di ampliare il perimetro del consumo senza perdere coerenza. Nel mondo frutta secca, la leva più forte è la combinazione tra nuovi abbinamenti, pulizia dell’etichetta e valore nutrizionale.
Rigoni di Asiago ha lavorato su una gamma Nocciolata articolata e riconoscibile. La Bianca porta il brand in un territorio meno affollato rispetto alla classica crema cacao-nocciola. La Crunchy aggiun-
ge una dimensione esperienziale, spostando la crema verso una fruizione più vicina allo snack e alla gratificazione. Le monodosi compostabili introdotte nel 2023 per Mielbio, Nocciolata e Fiordifrutta aggiungono un tema rilevante per il canale: sostenibilità del formato e risposta al consumo fuori casa o alla porzionatura controllata.
L’estensione Le Frollette Nocciolata, biscotti ripieni con il 30% di Nocciolata L’Originale e quinoa soffiata caramellata, segnala un altro passaggio importante. Nocciolata non resta confinata al vasetto, ma diventa piattaforma di marca. Per il trade, questa evoluzione è significativa: permette di lavorare su cross category, distintività e riconoscibilità, portando il valore del brand anche fuori dal segmento strettamente spalmabile.
Euro Company interpreta l’innovazione attraverso combinazioni di gusto che mantengono ferma la promessa
della purezza. La Pink Edition – Crema 100% Mandorle, Cocco e Fragole lavora su colore, identità visiva e abbinamento tra mandorla pelata, cocco e fragola. La nuova Mandorle & Mango, composta all’80% da mandorle pelate e al 20% da mango, prosegue nella stessa direzione: ingredienti riconoscibili, gusto distintivo,
nessuna aggiunta superflua. Per l’azienda, il principio resta chiaro: «Guardando al futuro, la direzione resta la stessa: prodotti semplici, con liste ingredienti corte e pulite, perché siamo convinti che una materia prima di qualità non necessiti di altro.»
La sfida del retail: leggibilità e valore
A scaffale, le creme spalmabili devono tenere insieme esigenze diverse. La categoria ha un leader fortissimo, un presidio consolidato di marca e un pubblico ampio, ma cresce anche la domanda di alternative: bio, free from, 100% frutta secca, senza zuccheri aggiunti, con texture o ricette più ricercate. Per il retailer, il punto non è moltiplicare indistintamente le referenze, ma costruire una segmentazione chiara.
Nutella resta il blocco di riferimento, utile a garantire traffico e riconoscibilità. Attorno al leader si possono costruire cluster di valore: premium naturale, biologico, funzionale, proteico, free from, monodose, formati famiglia. Rigoni di Asiago presidia bene la fascia premium
e bio, con una gamma che consente di lavorare su formati e varianti. Eurocompany rafforza invece la parte più vicina alla nutrizione e alla frutta secca, parlando a un consumatore che legge gli ingredienti e cerca prodotti versatili.
La leva del prezzo resta importante, ma nella categoria assume significati diversi. Per i prodotti mainstream, il confronto promozionale è inevitabile; per le proposte premium o funzionali, il valore deve
essere spiegato. Ingredienti selezionati, assenza di zuccheri aggiunti, biologico, formati sostenibili, contenuto di frutta secca e versatilità d’uso sono argomenti decisivi per sostenere un posizionamento più alto.
Degustazione e occasioni d’uso: il prodotto va fatto provare
Nelle creme spalmabili, il gusto resta il primo driver di riacquisto. L’etichetta può attrarre, il packaging può incuriosire, ma la fedeltà nasce dall’assaggio. Vale per le creme cacao-nocciola, per le versioni biologiche e per le creme 100% frutta secca, che spesso richiedono al consumatore un cambio di abitudine.
Euro Company sottolinea il ruolo del contatto diretto nel punto vendita e nei contesti legati al benessere: « Siamo convinti che la crescita della categoria passerà sempre più dalla capacità di creare occasioni di assaggio e di contatto diretto con il consumatore, sia attraverso attività in-store sia in contesti dedicati al benessere e alla nutrizione.» È un passaggio trade rilevante: quando un prodotto ha una promessa diversa dal mainstream, la prova diventa uno strumento di conversione.
La versatilità è l’altra leva da valorizzare. Le creme 100% frutta secca possono entrare nella colazione come topping su pane o fette biscottate, ma anche in yogurt, macedonie, pancake e preparazioni dolci e salate. Rigoni, con Nocciolata,
lavora su consumo domestico, formato famiglia, monodose e snack dolce attraverso le estensioni. Ferrero mantiene il presidio sul rito più immediato e universale, quello del pane con Nutella.
Una categoria sempre più segmentata
Il mercato delle creme spalmabili dolci si conferma solido, ma la sua crescita passa dalla capacità di raccontare differenze. Il consumatore non entra più nello scaffale cercando una sola risposta: può scegliere la crema iconica, la proposta bio, la variante crunchy, il prodotto senza latte, la crema 100% mandorle, il formato famiglia o la monodose.
Per il trade, questa segmentazione è una risorsa se viene governata con chiarezza. Servono blocchi leggibili, marche guida, innovazioni coerenti e occasioni d’uso ben comunicate. Ferrero presidia il centro della categoria con la forza di Nutella; Rigoni di Asiago lavora su biologico, naturalità e premium; Euro Company innova con prodotti 100% frutta secca, clean label e dalla grande versatilità d’uso.
La prossima fase si giocherà sulla capacità di trasformare il vasetto in piattaforma: colazione, merenda, snack, cucina domestica, porzionatura, benessere e gratificazione. Le creme spalmabili continueranno a parlare la lingua del gusto, ma il valore a scaffale nascerà sempre più dalla capacità di unire identità, ingredienti e servizio.
Farine, dalla dispensa familiare alle nicchie a valore: la categoria cambia funzione nella GDO
Il mercato delle farine in Italia è piccolo nei numeri, ma enorme nella memoria collettiva. Non è una categoria centrale per valore nel largo consumo, eppure occupa uno spazio simbolico molto profondo nella cultura alimentare italiana: la farina è pane, pizza, pasta fresca, dolci fatti in casa, mani sporche sul tavolo della cucina, insomma è una categoria antica, quasi identitaria. Ma oggi è anche una categoria tragicamente ridimensionata dalla modernità alimentare: surclassata dall’offerta dei prodotti già trasformati, sia nella grande distribuzione sia nel canale out of home.
Il Covid lo aveva ricordato a tutti, durante i mesi più duri dello stop dell’out of home, le farine erano esplose perché gli italiani erano tornati a impastare. Pane, pizza, focacce e dolci erano diventati un rito domestico, una forma di compensazione emotiva, ma anche una risposta pratica alla chiusura di ristoranti, pizzerie, bar e panetterie. Quella stagione aveva dato l’illusione di una rinascita strutturale della categoria. In realtà, finita l’emergenza, il mercato è tornato dentro la sua
è più marcato: da 281,4 milioni di kg a 277,1 milioni di kg, pari a -1,5%. Anche la pressione promozionale (già molto bassa) scende, dal 12,7% al 12,1%, con una riduzione di 0,6 punti.
La categoria, quindi, non perde perché viene spinta meno a scaffale o perché mancano promozioni aggressive, ma di fatto il suo ruolo nella vita quotidiana del consumatore è cambiato. La farina resta presente nelle case, ma sempre meno come ingrediente d’uso abituale
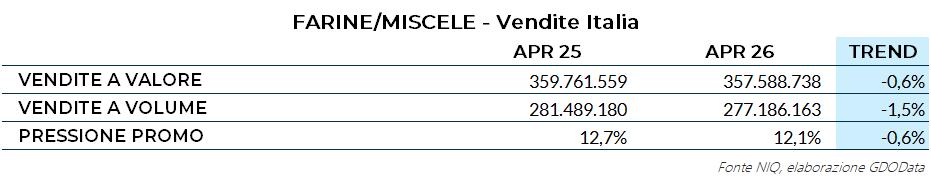
traiettoria naturale: meno cucina di base, meno tempo domestico, più prodotto pronto, più fuori casa, più trasformato.
I dati NIQ elaborati da GDOData raccontano esattamente questa normalizzazione. Nel totale Italia, le farine/miscele passano da 359,7 milioni di euro ad aprile 2025 a 357,5 milioni ad aprile 2026, con una flessione del -0,6%. A volume il calo
e sempre più come prodotto di utilizzo occasionale, tecnico, specifico.
La lettura dei segmenti chiarisce bene questa trasformazione: le farine di grano tenero sono ancora il cuore assoluto del mercato, a volume valgono 209,1 milioni di kg, pari al 75,5% dell’intera categoria ed a valore generano 191,8 milioni di euro, con una quota del 53,6%. Ma
sono anche il segmento che racconta più chiaramente la perdita della cucina domestica tradizionale: rispetto all’anno
un calo del -1,1%. A valore restano quasi stabili, da 49,9 a 49,5 milioni di euro, con un -0,8%. La loro quota è del 12,2%
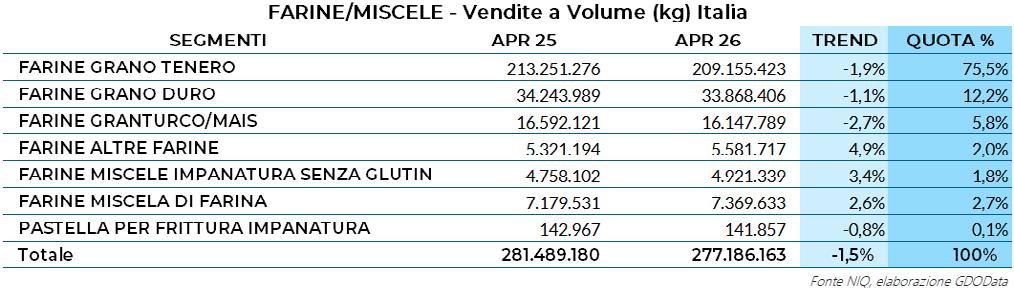
precedente scendono da 213,2 a 209,1 milioni di kg, con un calo del -1,9%, e da 196,7 a 191,8 milioni di euro, con una flessione del -2,5%. È il dato più simbolico: la farina più comune, quella della dispensa familiare, quella del dolce improvvisato, della pizza del sabato sera e dell’impasto casalingo, arretra sia in quantità sia in valore. Non è un problema di prezzo, semmai di funzione sociale.
Le farine di grano duro, più legate ad alcuni usi specifici della cucina italiana, passano da 34,2 a 33,8 milioni di kg, con
a volume e del 13,9% a valore. Si tratta di un segmento meno colpito del grano tenero, ma comunque inserito nella stessa traiettoria: stabilità apparente, ma assenza di vera crescita.
Le farine di mais/granturco mostrano una contrazione ancora più evidente, i volumi scendono da 16,5 a 16,1 milioni di kg, pari a -2,7%, mentre il valore passa da 44,0 a 43,2 milioni di euro, con un -1,8%. La quota è del 5,8% a volume e del 12,1% a valore. Questo segmento pesa molto più a valore che a volume, ma anche qui il mercato arretra, segnalando una diffi-
coltà dei consumi tradizionali regionali e delle preparazioni domestiche più specifiche.
rare qualcosa in casa, ma senza partire dalla materia prima pura. Vuole semplificazione, servizio, risultato più sicuro. È
Il quadro cambia invece completamente quando si osservano le farine alternative: le “altre farine” crescono da 5,3 a 5,5 milioni di kg, con un incremento del +4,9%, e da 34,6 a 36,8 milioni di euro, con un +6,3%. La quota resta contenuta a volume, 2,0%, ma diventa molto più rilevante a valore, 10,3%, e questo è uno dei dati più importanti dell’intera categoria: le farine alternative non muovono grandi quantità, ma generano valore, sono prodotti più costosi, più identitari, più legati a bisogni specifici: salute, varietà nutrizionale, sperimentazione, cucina consapevole.
Le miscele per impanatura senza glutine crescono da 4,7 a 4,9 milioni di kg, pari a +3,4%, e da 19,4 a 20,6 milioni di euro, pari a +6,2%. La quota è dell’ 1,8% a volume e del 5,8% a valore. Anche qui il messaggio è evidente: il senza glutine non è più soltanto una risposta medica alla celiachia, ma è diventato un codice di consumo più ampio, spesso associato a leggerezza, digeribilità e benessere.
Le miscele di farina passano da 7,1 a 7,3 milioni di kg, con un +2,6%, e da 14,7 a 15,2 milioni di euro, con un +3,4%. La quota è del 2,7% a volume e del 4,3% a valore. È un segmento che intercetta il consumatore che vuole ancora prepa-
la farina che diventa quasi semilavorato domestico.
La pastella per frittura e impanatura rimane marginale: 141,8 mila kg, quota dello 0,1% a volume, e 204 mila euro,
quota dello 0,1% a valore. Il trend è negativo: -0,8% a volume e -3,0% a valore. È una nicchia piccolissima, senza particolare capacità di incidere sul mercato. Il risultato complessivo è molto chiaro: i
segmenti tradizionali arretrano, mentre crescono quelli specialistici. La farina generalista perde centralità; la farina funzionale, alternativa o tecnica cresce. Il mercato non scompare, ma si sposta dalla massa alla specializzazione.
Anche la Marca del Distributore conferma questa doppia anima della categoria: a valore, la MDD nelle farine/miscele vale 141,4 milioni di euro, in calo del -1,2% rispetto ai 143,1 milioni dell’anno precedente, con una quota del 39,6%. A volume, invece, la MDD pesa moltissimo: 157,3 milioni di kg, pari al 56,8% del totale, ma anche qui il trend è negativo, -0,5%.
vate label presidia soprattutto la componente più basica, standardizzata e conveniente del mercato. È fortissima nella farina commodity, ma meno dominante nei segmenti più tecnici e premium, dove il consumatore può cercare marca, specializzazione, certificazione, origine o performance d’uso.
La lettura per formato distributivo aggiunge un ulteriore livello: a valore, i supermercati sono il primo canale con 157,5 milioni di euro, in crescita dell’ 1,2%, e una quota del 44,1%. A volume valgono 101,2 milioni di kg, in calo dell’ 1,4%, con una quota del 36,5%. Il supermercato quindi perde quantità, ma cresce a
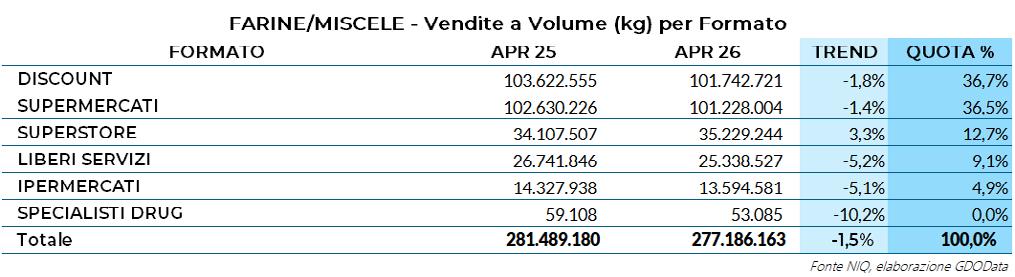
La differenza tra quota a volume e quota a valore è fondamentale, la MDD vende più della metà dei chili della categoria, ma genera meno del 40% del valore. Questo significa che nelle farine la pri-
valore: segnale che riesce a intercettare prodotti più ricchi, assortimenti più evoluti e un mix migliore. Il discount, invece, mostra una dinamica opposta e molto significativa. A valore
scende da 86,3 a 82,0 milioni di euro, con un pesante -5,0%, pur mantenendo una quota del 22,9%. A volume resta il primo canale con 101,7 milioni di kg e una quota del 36,7%, ma cala dell’ 1,8%. Questo dato racconta la difficoltà del discount in una categoria che si sta spostando dalla
con quota del 4,9%. Il dato conferma la difficoltà strutturale del grande formato nel presidiare categorie mature, basiche e non più capaci di generare traffico.
La dimensione geografica conferma che il fenomeno è nazionale: a valore tutte le
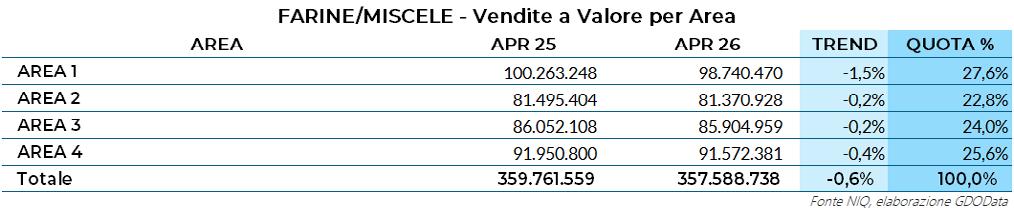
pura convenienza alla specializzazione, vale a dire: continua a muovere moltissimi chili, ma perde valore, probabilmente perché resta più esposto alla parte basica e meno capace di valorizzare pienamente le nicchie premium. I superstore sono il canale più dinamico. A valore crescono da 56,3 a 58,9 milioni di euro, con un +4,5% e una quota del 16,5%. A volume aumentano da 34,1 a 35,2 milioni di kg, pari a +3,3%, con una quota del 12,7%. È il formato che meglio interpreta la trasformazione della categoria: più spazio, più assortimento, più possibilità di offrire farine speciali, mix, senza glutine, alternative e referenze tecniche.
I liberi servizi arretrano pesantemente: a valore passano da 37,4 a 36,1 milioni di euro, con un -3,6% e una quota del 10,1%; a volume scendono da 26,7 a 25,3 milioni di kg, con un -5,2% e una quota del 9,1%. Qui probabilmente pesa la riduzione della spesa di prossimità tradizionale su una categoria che non è più di acquisto frequente. Gli ipermercati continuano a perdere terreno: da 23,6 a 22,8 milioni di euro, -3,5%, con quota del 6,4%; e da 14,3 a 13,5 milioni di kg, -5,1%,
aree sono in flessione. L’Area 1 passa da 100,2 a 98,7 milioni di euro, con -1,5% e quota del 27,6%. L’Area 2 scende leggermente da 81,4 a 81,3 milioni, -0,2%, con quota del 22,8%. L’Area 3 passa da 86,0 a 85,9 milioni, -0,2%, con quota del 24,0%. L’Area 4 cala da 91,9 a 91,5 milioni, -0,4%, ma mantiene una quota importante del 25,6%. A volume il calo è ancora più evidente e uniforme, l’Area 1 passa da 69,0 a 68,3 milioni di kg, -1,1%, con quota del 27,4%, l’Area 2 scende da 58,9 a 58,3 milioni, -1,1%, con quota del 22,3%, l’Area 3 passa da 68,2 a 67,2 milioni, -1,6%, con quota del 24,8% ed infine l’Area 4 registra il calo più forte, da 85,1 a 83,3 milioni di kg, -2,2%, pur restando una delle aree più pesanti con il 25,5%
Non c’è quindi un territorio che salva davvero la categoria. Le differenze ci sono, ma la direzione è comune: meno volumi in tutta Italia. La conclusione più importante è che le farine sono diventate una categoria culturale più che una categoria espansiva, sono ancora presenti nella memoria alimentare degli italiani, ma sempre meno centrali nella pratica quotidiana.
MOLINO MERANO
PROTEICI
NEL NOME. SORPRENDENTI NEL GUSTO.
22% DI PROTEINE*
TRE NUOVE REFERENZE AD ALTO CONTENUTO PROTEICO PER PANE, PIZZA E FOCACCIA FIRMATE MOLINO MERANO.
La linea “Lo Faccio Io” di Molino Merano si amplia con tre nuove referenze dedicate al mondo proteico. Pane, pizza e focaccia pensati per chi cerca praticità, versatilità e gusto in ogni preparazione. Grazie al loro profilo nutrizionale, le proteine apportano il 22% del valore energetico totale*. Il nuovo modo di vivere il proteico, senza rinunciare al piacere del fatto in casa
www.molinomerano.it
Da ingrediente di base a prodotto sempre più tecnico, segmentato e orientato alla ricetta: il mercato delle farine cambia passo tra home baking, pizza domestica, senza glutine, filiere tracciate e formazione. Molino Merano, Caputo e Molino Casillo raccontano tre modi diversi di presidiare una categoria storica, oggi molto più complessa.
Dalla commodity alla farina “per fare”
La trasformazione più evidente riguarda il linguaggio della categoria. Per anni il consumatore ha scelto tra farina 00, 0, integrale o semola, spesso senza strumenti reali per capire quale prodotto fosse più adatto alla ricetta. Oggi lo scaffale si sta spostando verso referenze più esplicite, costruite attorno al risultato finale: farina per pizza, per pane, per dolci, per pinsa, per pasta fresca, per prodotti ad alto contenuto proteico o per preparazioni gluten free.
Molino Merano legge questa evoluzione attraverso la linea “ Lo Faccio Io”, pensata per un consumatore domestico che vuole avvicinarsi a risultati professionali senza complicare l’esperienza in cucina. L’azienda sintetizza così il proprio percorso: «Nel 2026 l’innovazione di Molino Merano continuerà a concentrarsi sullo sviluppo di soluzioni ad alto valore aggiunto, con particolare attenzione alla linea “Lo Faccio Io”, pensata per il consumatore domestico evoluto che cerca qualità professionale, semplicità d’utilizzo e versatilità.»
Il punto è cruciale anche per il retail: la categoria cresce quando il prodotto aiuta il cliente a scegliere. Una farina che dichiara chiaramente la propria funzione riduce l’incertezza, aumenta la probabilità di acquisto e porta valore oltre il prezzo al chilo. È la stessa logica che guida anche l’evoluzione della proposta di Molino Casillo, che lavora sulla specializzazione delle farine e delle semole per le
principali aree di applicazione: panificazione, pizzeria, pastificazione e pasticceria. La farina diventa così ingrediente funzionale, capace di promettere non solo una pizza più strutturata, un pane più fragrante o un impasto più performante, ma anche un profilo nutrizionale e organolettico più distintivo.
Home baking, pizza e gluten free: le nuove direttrici di consumo
La cucina domestica ha alzato le aspettative. Pane, pizza e lievitati sono entrati nella routine di una parte crescente di consumatori, ma con una richiesta chiara: ottenere buoni risultati senza dover padroneggiare tutto il linguaggio tecnico dell’arte bianca. In questa direzione si muove anche Caputo, che nel 2026 ha presentato due novità pensate per il con-
sumo domestico e per esigenze alimentari contemporanee: Fior di Avena e i nuovi formati Fioreglut da 500 grammi.
Fior di Avena, ottenuta dalla macinazione di fiocchi di avena integrale, lavora su un territorio vicino a benessere, versatilità e utilizzo quotidiano. È indicata per preparazioni dolci e salate, dal pane alla pizza fino ai biscotti. Il nuovo formato da 500 grammi di Fioreglut Pizza e Pane e Fioreglut Dolci risponde invece a un’esigenza molto concreta dello scaffale domestico: più praticità, meno spreco, maggiore accessibilità d’uso.
Il senza glutine è uno dei fronti più delicati della categoria. Non basta presidiare un bisogno alimentare specifico: servono performance, resa e qualità sensoriale. Molino Merano lo inserisce tra i pilastri di sviluppo, insieme ai kit per home baking e ai preparati funzionali. «Grande attenzione viene infine dedicata al segmento senza glutine, un mercato in forte crescita che richiede elevata specializzazione, affidabilità e qualità sensoriale.» Per il trade, questa frase fotografa bene la sfida: il gluten free non può essere solo una referenza di servizio, ma deve competere su gusto, risultato e affidabilità.
La Gdo chiede chiarezza, non solo profondità assortimentale
Nel reparto farine, il rischio è l’eccesso di complessità. Troppe referenze simili, troppe sigle tecniche, troppe differenze non spiegate possono rendere difficile la scelta. Per questo il lavoro delle aziende non riguarda soltanto l’ampliamento della gamma, ma la capacità di costruire blocchi leggibili e orientati agli utilizzi finali.
Molino Casillo interpreta questa trasformazione attraverso una strategia di premiumizzazione e differenziazione del portafoglio. L’azienda presidia l’intera proposta di sfarinati, dal grano duro al grano tenero, con prodotti pensati per quattro aree chiave: panificazione, pizzeria, pastificazione e pasticceria. Questa verticalità produttiva rafforza la promessa del marchio: vendere ciò che produce, assumendosi una responsabilità diretta sulla qualità e sulla resa finale.
Nel canale retail e GDO, la direttrice indicata dall’azienda è chiara: rendere l’eccellenza molitoria più accessibile al consumatore domestico, senza perdere il legame con il mondo professionale. Il formato da 500 grammi viene letto come punto d’ingresso verso una pre-
miumizzazione familiare, capace di portare in casa prodotti e concetti nati per impasti più evoluti. In questo scenario, Altograno® diventa una referenza strategica per aumentare la riconoscibilità del marchio e accompagnare il consumatore verso un’idea più evoluta di farina.
Anche Caputo sta rafforzando il presidio retail, affiancando al tradizionale canale professionale una proposta più orientata allo scaffale e al consumatore finale. La riconoscibilità del marchio, costruita in particolare nel mondo pizza, diventa una leva per portare valore anche nell’uso domestico. Le novità Fior di Avena e Fioreglut da 500 g vanno in questa direzione: formati più maneggevoli, maggiore versatilità e un ingresso più naturale nella cucina quotidiana.
Quando il servizio diventa categoria
La farina è un prodotto tecnico. Forza, assorbimento, maturazione, lievitazione, elasticità e resa finale influenzano il risultato, ma non tutti i consumatori hanno le competenze per interpretare questi elementi. Per questo, nel nuovo
scaffale, il servizio diventa parte integrante del prodotto.
Molino Merano individua nell’“experience baking” una delle chiavi per valorizzare la categoria. «I trend che oggi guidano maggiormente l’innovazione di Molino Merano sono legati all’evoluzione delle abitudini di consumo e alla crescente ricerca di esperienze di preparazione semplici ma gratificanti.» Il kit per Pan Goloso e le soluzioni “Lo Faccio Io” rispondono proprio a questo bisogno: trasformare la preparazione in un’esperienza accessibile, guidata e con un risultato finale credibile.
Anche Molino Casillo mette il servizio al centro della propria strategia. L’azienda non si propone soltanto come fornitore di farine e semole, ma come partner tecnico per professionisti e operatori dell’arte bianca. Formazione, consulenza, co-innovazione e costruzione di community diventano strumenti per accompagnare panificatori, pizzaioli, pastai, pasticcieri e chef in un mercato in cui la competenza è parte integrante del valore del prodotto.
In questa direzione si inserisce The House of Flour, piattaforma fisica e digitale pensata per mettere a sistema formazione tecnica sui prodotti, percorsi verticali su pizza, pane, pasta e pasticceria, contenuti manageriali e di marketing, approfondimenti nutrizionali e attività editoriali di community. Alla dimensione digitale si affiancano masterclass e dimostrazioni itineranti, con l’obiettivo di portare la cultura molitoria fuori dallo stabilimento e renderla più vicina ai professionisti e al mercato.
Per il trade, questa evoluzione è rilevante: una categoria tecnica cresce se le aziende aiutano il consumatore e il professionista a usare meglio il prodotto. Ricette, contenuti digitali, packaging chiaro, kit, formazione e tutorial aumentano coinvolgimento, fiducia e probabilità di riacquisto. La farina smette di essere un pacco da dispensa e diventa promessa di risultato.
Filiera, industria e investimenti: la qualità si costruisce a monte
Nel mercato delle farine, la continuità qualitativa è decisiva. Il consumatore finale vede il pacco, ma dietro ci sono selezione del grano, macinazione, controllo, logistica, confezionamento, ricerca e servizio. Le aziende più strutturate stanno investendo proprio su questa dimensione industriale, perché la capacità di risposta al mercato pesa quanto l’innovazione di prodotto.
Caputo ha avviato un importante rafforzamento industriale con il nuovo polo di Ripalimosani, nell’area di Campobasso.
Il progetto occupa circa 25 mila metri quadrati tra area produttiva e logistica, prevede circa 100 posti di lavoro e comporta un investimento di circa 70 milioni di euro. Lo stabilimento è legato alla produzione e al confezionamento di farine biologiche da grano tenero e si inserisce in un piano di crescita che guarda anche a retail e gluten free.
Molino Casillo esprime la propria forza attraverso l’innovazione di processo. Il brevetto internazionale Lavorazione Circolare® rappresenta il principale asset tecnologico dell’azienda: consente di recuperare e stabilizzare il germe di grano durante la macinazione, reintroducendo nel ciclo produttivo componenti pregiate come proteine e fibre. È da questa piattaforma tecnologica che nascono prodotti ad alto valore aggiunto, capaci di distinguersi per profilo nutrizionale, resa tecnica e caratteristiche organolettiche.
La ricerca gioca un ruolo centrale in questa evoluzione. Casillo Next Gen Food, divisione R&D dell’azienda, lavora con laboratori propri, un impianto pilota industriale e una rete di università e centri di ricerca. È un passaggio rilevante perché conferma come l’innovazione nel comparto farine non sia più soltanto questione di selezione della materia prima o ricettazione, ma anche di tecnologia, processo, stabilizzazione degli ingredienti e capacità di trasferire conoscenza scientifica in prodotti utilizzabili dal mercato.
Molino Merano conferma la centralità degli investimenti produttivi e tecnologici. «Negli ultimi anni Molino Merano ha investito nel potenziamento degli asset produttivi e tecnologici per supportare la crescita sia nel canale professionale sia nel retail.» Processi più efficienti,
sistemi di controllo qualità, strumenti digitali e tracciabilità sono elementi che impattano direttamente sulla capacità di garantire continuità produttiva, standard qualitativi elevati e disponibilità a scaffale.
Premium, salutistico e filiere tracciate
La categoria farine si sta polarizzando tra convenienza e valore, ma lo spazio più interessante è nella segmentazione evoluta. Farine integrali, tipo 1, tipo 2, biologiche, proteiche, da grano italiano, con germe di grano, senza glutine o pensate per ricette specifiche intercettano consumatori diversi, spesso disposti a pagare di più se il beneficio è chiaro.
Molino Casillo presidia questa evoluzione attraverso farine speciali e funzionali, prodotti con germe di grano e referenze pensate per rispondere insieme a nutrizione, gusto e performance tecnica. Altograno® è il prodotto simbolo di questa direttrice: frutto di anni di ricerca e della Lavorazione Circolare®, si propone come risposta alla domanda di prodotti più ricchi dal punto di vista nutrizionale, ma senza rinunciare alla lavorabilità e alla qualità del risultato finale.
Accanto ad Altograno®, la semola rimacinata con germe, “Oro con Germe”, rafforza il presidio nel mondo del grano duro. Il prodotto unisce i vantaggi tipici della semola, come colore e croccantezza, ai tratti distintivi del germe, come profumo, scioglievolezza e valore nutrizionale. È una referenza trasversale per panificazione e pizzeria e diventa una leva di premiumizzazione particolarmente interessante per il trade.
Caputo lavora su una direzione simile
attraverso la combinazione tra autorevolezza professionale, nuove esigenze domestiche, biologico e gluten free. Il nuovo stabilimento molisano rafforza proprio la parte legata a farine biologiche e crescita nei canali retail e senza glutine. La marca, forte nel mondo pizza e ristorazione, può così trasformare la competenza professionale in valore per il consumatore domestico.
Molino Merano mette al centro premium, naturalità e performance. La linea “Lo Faccio Io” è pensata per un pubblico appassionato e competente, ma non necessariamente professionale. Il punto di equilibrio è delicato: offrire prodotti distintivi senza renderli complicati. La sfida del premium, nel reparto farine, è infatti questa: far percepire la qualità, ma rendere semplice l’utilizzo.
Una categoria che deve insegnare a scegliere
Il futuro delle farine nel retail passa dalla capacità di ridurre l’incertezza davanti
allo scaffale. Le aziende dovranno lavorare su segmentazioni più comprensibili, destinazioni d’uso esplicite, packaging informativi, contenuti digitali, ricette e kit capaci di accompagnare il consumatore dalla scelta alla preparazione.
Molino Merano lo esprime con chiarezza: «La chiarezza a scaffale, il supporto tramite ricette e contenuti dedicati e una segmentazione più orientata agli utilizzi finali saranno leve decisive per aumentare il coinvolgimento del consumatore e il valore percepito della categoria farine.» È una sintesi efficace della nuova fase del comparto: non basta presidiare il reparto, bisogna renderlo leggibile.
Molino Casillo porta in questa direzione l’innovazione di processo, la cultura del germe di grano, la formazione e la forza della relazione con i professionisti; Caputo aggiunge la riconoscibilità del marchio professionale, il presidio della pizza e gli investimenti su biologico e gluten free; Molino Merano spinge su experience baking, premium, senza glutine e soluzioni ad alto contenuto di servizio.
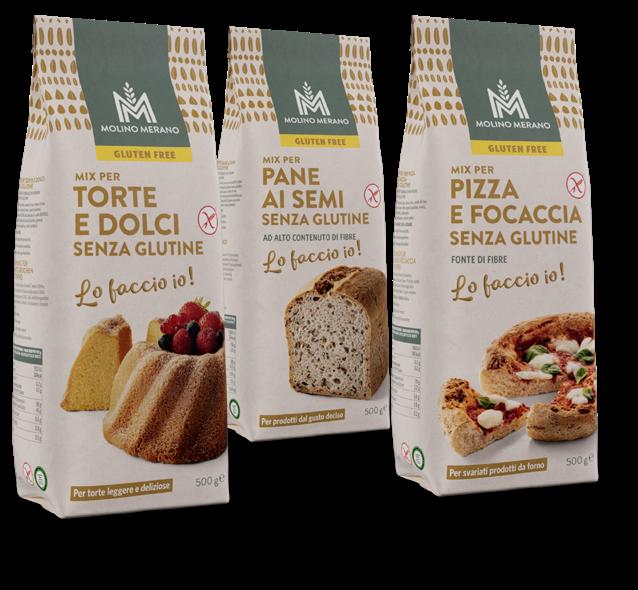
La farina resterà un ingrediente di base, ma il valore si giocherà sempre più sul risultato che promette. Nel carrello del consumatore entreranno le referenze capaci di parlare una lingua semplice: cosa preparo, quale risultato ottengo, perché vale di più. Per il trade, è qui che la categoria può crescere: meno indistinta, più guidata, più tecnica ma anche più accessibile.
Retail e talenti: perché assumere non basta più
Di Lucia Arlunno, HR Director di Aldi Italia
Per anni il retail, e in particolare la GDO, è stato raccontato soprattutto come un settore operativo: punti vendita, turni, reparti, logistica, vendite, servizio al cliente. Tutto vero. Ma oggi questa lettura non basta più. Se il retail vuole attrarre nuove generazioni e competere davvero sul mercato del lavoro, deve cambiare il modo in cui racconta se stesso. La sfida non è più soltanto trovare persone, ma costruire contesti in cui le persone vogliano entrare, crescere e restare.
Oggi i talenti non scelgono semplicemente un contratto o un’insegna: scelgono un ambiente, una cultura, un sistema di valori, una promessa di crescita. Per questo l’employer branding non può essere una comunicazione di superficie. Deve diventare una promessa concreta, verificabile ogni giorno nell’esperienza lavorativa. Raggiungere i candidati giusti è, almeno in parte, più accessibile rispetto al passato. Canali digitali, piattaforme specializzate e nuove tecnologie permettono alle aziende di intercettare pubblici diversi e comunicare meglio il proprio posizionamento come datore di lavoro. Ma la vera partita inizia dopo l’assunzione. Nel retail questo passaggio è particolarmente delicato. Da un lato, il settore non sempre viene percepito come attrattivo. Dall’altro, coltivare davvero i talenti in organizzazioni distribuite, fatte di punti vendita, reparti, ruoli operativi e pressioni quotidiane, richiede strumenti concreti: onboarding strutturati, formazione continua, momenti di confronto, tecnologie per l’apprendimento e modelli di leadership coerenti.
Il nodo centrale è trovare un equilibrio tra performance aziendale e investimento sulle persone. Il retail vive di efficienza, produttività, servizio e rapidità di esecuzione. Ma se questi obiettivi non sono accompagnati da percorsi di sviluppo credibili, il lavoro rischia di essere percepito solo come prestazione. E questo, soprattutto per le nuove generazioni, non basta più. La credibilità di un’insegna nasce quando ciò che comunica coincide con ciò che le persone vivono ogni giorno: ascolto, responsabilizzazione, inclusione, rispetto, attenzione al benessere ed equilibrio tra vita privata e lavoro. Ma soprattutto nasce dalla fiducia: nelle persone, nelle loro potenzialità e nella possibilità di costruire percorsi di crescita reali.
Per questo il retail deve cambiare narrazione. Lavorare nella GDO non significa soltanto “stare in punto vendita”. Significa gestire relazioni, lavorare in squadra, leggere i bisogni del cliente, organizzare processi, prendere decisioni rapide, risolvere problemi, usare strumenti digitali e contribuire alla qualità dell’esperienza d’acquisto. Sono competenze altamente trasferibili e sempre più centrali nel mercato del lavoro. Il punto vendita, se ben governato, può diventare una palestra professionale straordinaria. Ma perché questo accada, l’azienda deve renderlo evidente attraverso esperienze concrete. Un onboarding efficace, percorsi formativi integrati con il lavoro quotidiano e strumenti digitali per l’apprendimento blended o on demand possono sostenere la crescita senza creare frizioni con il daily business. In questo modo la formazione non interrompe l’operatività, ma la accompagna. E comunica un messaggio chiaro: l’azienda investe davvero sulle persone.
Quando un collaboratore percepisce ascolto, strumenti, opportunità di sviluppo e riconoscimento del proprio contributo, cresce il senso di appartenenza.
E con esso aumenta anche la disponibilità a costruire un percorso nel lungo periodo. La qualità dell’esperienza lavorativa è quindi una leva competitiva a tutti gli effetti. Non riguarda solo l’HR, ma la strategia dell’insegna: persone motivate migliorano il servizio, rafforzano la relazione con il cliente, riducono il turnover e danno continuità operativa.
La vera sfida del retail non è solo rendersi più attrattivo all’esterno. È diventare più coerente all’interno. Le nuove generazioni restano dove trovano rispetto, fiducia, ascolto e possibilità concrete di crescita. Restano dove la leadership non è solo controllo, ma capacità di guidare, coinvolgere e sviluppare.
In definitiva, il retail deve smettere di raccontarsi come un settore di passaggio e iniziare a valorizzarsi per ciò che può essere: un luogo di competenze, responsabilità, relazione e crescita. Per la GDO, questo significa cambiare paradigma. Non basta più assumere: bisogna costruire fiducia. Perché il vero talento non è solo quello che entra in azienda, ma quello che sceglie di restare.
La trappola della velocità nel
FMCG: superare l’inerzia operativa
Di Marco Nuzzo, Senior Director Distributors Management Europe-Middle East Freudenberg Home and Cleaning solution
Nel largo consumo il change management si scontra oggi con un paradosso: le aziende devono cambiare a una velocità superiore rispetto ai propri cicli interni. La resistenza al cambiamento non nasce quasi mai da un rifiuto ideologico, ma dalla paura di perdere efficienza sul core business mentre si introducono nuovi modelli operativi, nuovi canali e nuove priorità.
L’integrazione dei canali digitali è uno degli esempi più evidenti. Nelle prime fasi, l’e-commerce richiede un impiego di energie e risorse umane spesso sproporzionato rispetto ai volumi generati. Questa asimmetria iniziale tra sforzo e rendimento può creare scetticismo nei team. Tuttavia, una lettura miope del fenomeno può avere conseguenze rapide: nel giro di pochi cicli commerciali, un canale inizialmente secondario può diventare una componente strutturale del business.
Per governare questa transizione senza compromettere la continuità operativa, la leva manageriale più efficace è riconnettere la sensibilità commerciale al rigore dei numeri. Il cambiamento diventa sostenibile quando le scelte strategiche sono collegate a indicatori chiari: working capital, channels priorities, costto-serve e produttività. In questo modo la trasformazione non resta un obiettivo astratto, ma diventa una sequenza di decisioni misurabili e comprensibili per l’organizzazione.
Nei percorsi di turnaround, infatti, soprattutto in contesti macroeconomici volatili e inflattivi, la svolta può arrivare dal ridisegno della strategia commerciale e dall’ottimizzazione del mix clienti/ prodotti, con un focus costante su cassa e capitale circolante. Anche decisioni complesse, come interrompere il rapporto con un cliente rilevante perché genera consumo di cassa, possono diventare necessarie se l’obiettivo è preservare la sostenibilità dell’impresa.
Scelte di questo tipo rendono evidente un punto centrale: il cambiamento è accettato solo se viene tradotto in impatto operativo. La ridefinizione di ruoli e re-
sponsabilità, la riduzione della complessità e la revisione dei costi fissi possono consentire all’organizzazione di liberare risorse e recuperare produttività. Il cambiamento diventa sostenibile solo quando produce semplificazione operativa e risultati misurabili.
La comunicazione ha un ruolo decisivo in questo processo. Nei percorsi di ristrutturazione aziendale, non basta comunicare obiettivi finanziari: occorre tradurli in implicazioni concrete per le singole funzioni. Un piano di rilancio funziona solo se supply chain, marketing e vendite leggono lo stesso spartito e comprendono come l’ottimizzazione del cost-to-serve possa liberare risorse per la crescita.
Uno degli errori più frequenti è l’astrazione. Presentare target economici senza chiarire cosa cambierà nel lavoro quotidiano delle persone genera distanza, non allineamento.
Il secondo errore è non dare l’esempio. Se il management resta nella propria torre d’avorio e non dialoga con tutti i li-
velli dell’organizzazione, non può essere seguito, soprattutto quando chiede sacrifici o invita le persone ad abbandonare il modo in cui si è sempre lavorato.
Un altro aspetto critico riguarda la standardizzazione della leadership. Nei gruppi internazionali, motivazione e fiducia non possono essere costruite con un modello uniforme. Team composti da nazionalità, background ed esperienze differenti richiedono approcci flessibili, capaci di adattare linguaggi, modalità di coinvolgimento e strumenti di ingaggio, mantenendo però fermo l’allineamento sugli obiettivi.
Infine, la velocità decisionale deve prevalere sulla ricerca della perfezione assoluta. Nei processi di trasformazione, attendere la soluzione perfetta può rallentare l’execution e indebolire la credibilità del percorso. Per evitare lo stallo, il management deve segmentare la trasformazione in traguardi intermedi e misurabili, mantenendo l’organizzazione focalizzata sui risultati e allineata verso una crescita profittevole e duratura.
Data driven retail: quando il dato diventa strategia, esecuzione e controllo
Di Marco Zanardi, Presidente Retail Institute Italy, Adjunct Professor Università Bicocca (MI), Partner Beready Srl
Il settore della grande distribuzione organizzata è alle prese con una trasformazione silenziosa ma radicale. Non riguarda i format, i prodotti o i prezzi. Riguarda il modo in cui le decisioni vengono prese — e chi le sta prendendo meglio sta già distanziando il resto.
Quante scelte strategiche vengono ancora compiute nella GDO sulla base dell’intuizione o di medie aggregate che nascondono più di quanto rivelino? La risposta, a guardare i processi interni di molte insegne, è: ancora troppe. Eppure il contesto competitivo non lascia margine a questa approssimazione. L’inflazione ha modificato strutturalmente le abitudini di acquisto, il digitale ha ridefinito le aspettative del consumatore, i format si moltiplicano e la competizione si gioca su scala territoriale granulare. Prendere decisioni di investimento con i dati di ieri significa accumulare un ritardo strutturale che, nel tempo, diventa incolmabile.
Il paradosso è noto: i dati non mancano. Ogni transazione, ogni carta fedeltà, ogni dato di traffico restituisce informazioni preziose. Il problema è che queste informazioni vivono spesso in silos separati, vengono lette in modo aggregato e non diventano mai conoscenza azionabile. Il vero vantaggio competitivo non sta nell’avere i dati — quello è alla portata di
chiunque — ma nel saperli interpretare e leggere nel contesto giusto. McKinsey ha misurato questo fenomeno: nei retailer europei, l’impatto economico della customer analytics è più del doppio rispetto al settore bancario, e tre volte superiore a telecomunicazioni e assicurazioni. Eppure il retail resta, paradossalmente, tra i comparti più lenti nell’adozione sistematica di questi strumenti.
Le organizzazioni più avanzate hanno già compiuto il salto concettuale: il dato non è un supporto alla decisione, è la decisione stessa. Prima si analizza, poi si sceglie. Deloitte stima che i retailer che adottano un approccio data driven strutturato migliorino la propria redditività tra il 5% e il 10% annuo, con una crescita dei ricavi fino a 3,3 volte superiore rispetto ai competitor che non hanno ancora imboccato questa strada.
Tesco e il valore di conoscere ogni singolo cliente. Il caso più citato — e ancora oggi più istruttivo — è quello della Clubcard di Tesco. Lanciata nel 1995, la carta fedeltà ha trasformato in pochi anni il modo in cui il retailer britannico prendeva ogni decisione di business: dall’assortimento alle promozioni, dalla gestione degli spazi alla comunicazione. Con oltre 16 milioni di membri attivi, Tesco ha imparato a costruire più di quattro milioni di varianti diverse della sua comunicazione trimestrale — ognuna personalizzata sul profilo reale del singolo cliente. Il risultato fu un incremento delle vendite superiore al 2% e, soprattutto, il sorpasso di Sainsbury’s nella quota di mercato britannica. Il dato non era uno strumento di marketing: era la leva competitiva primaria.
Walmart: la scala dell’analisi predittiva. Walmart ha portato questo principio alla scala più grande del mondo. Integrando dati di vendita, inventario, condizioni meteo e comportamenti online, il retailer ha ridotto i casi di rottura di stock del 16%, migliorato la rotazione delle scorte e tagliato i costi logistici del 10%, con un effetto positivo sui ricavi complessivi di circa 2,5 punti percentuali. L’investimento in AI e analytics — nell’ordine di mezzo miliardo di dollari — ha generato una crescita dell’utile per azione superiore al 26% e una riduzione dei costi di distribuzione del 30%. La lezione è semplice: a parità di rete e di format, chi legge meglio i dati vende di più e spende meno.
Zara: il dato come velocità. Nel fashion retail, la velocità è il vantaggio competitivo assoluto. Zara ha costruito su questo principio un sistema di analisi in tempo reale che integra dati di vendita, comportamenti in-store, trend social e feedback dei responsabili di negozio in un flusso continuo che alimenta le decisioni di produzione e distribuzione. Il risultato
è un’azienda capace di portare un design dal tavolo creativo agli scaffali in poche settimane, e di vendere la grande maggioranza dei propri prodotti a prezzo pieno — senza svendite di fine stagione che erodono margini. Il dato non è un report: è la colonna vertebrale operativa dell’intera supply chain.
Mercadona: l’analisi al servizio del cliente reale. Il leader della distribuzione spagnola, con oltre 1.600 punti vendita e 31 miliardi di euro di fatturato annuo, ha costruito la propria crescita digitale attorno a un principio preciso: ogni decisione deve partire dal comportamento reale del cliente, non dalle sue dichiarazioni. Attraverso piattaforme avanzate di analytics comportamentale, Mercadona ha registrato una crescita del 20% annuo nelle vendite online e ha strutturato i propri centri di co-innovazione — venti in tutta Spagna e Portogallo — alimentati da dati di utilizzo reali. L’analisi non è un dipartimento: è un metodo che attraversa tutta l’organizzazione.
Quattro aziende, quattro contesti differenti, un unico denominatore: il dato come asset strategico primario, non come strumento di consuntivazione. In tutti i casi, la lettura puntuale ha sostituito le medie aggregate. Il bacino reale ha preso il posto del raggio teorico. Il comportamento effettivo del consumatore ha scalzato il profilo demografico ipotetico. Questo è il cambio di paradigma che la GDO italiana e europea deve oggi completare. Gli strumenti esistono, le piattaforme sono accessibili, le evidenze sono solide. La sfida rimasta è culturale: costruire organizzazioni in cui l’analisi sia il punto di partenza delle decisioni, non la loro giustificazione a posteriori. Chi percorre già questa strada sta costruendo un vantaggio strutturale. Chi aspetta, accumula distanza.
La transizione digitale dei retailer passa anche dalle campagne loyalty
Di Marco Pellicci, Director Sales Enablement L - Founders
La transizione digitale non è più un’opzione per il retail: è una direttrice strategica che sta ridefinendo il rapporto tra insegna e consumatore. Oggi tutti i retailer, con livelli di maturità diversi, stanno lavorando per portare una parte crescente della relazione con il cliente su canali digitali proprietari, a partire dall’app e dagli ecosistemi loyalty.
In questo scenario, uno dei passaggi più significativi riguarda l’evoluzione delle campagne di collezionamento: dal tradizionale bollino fisico al bollino digitale, oppure a modelli ibridi che integrano fisico e digitale. Non si tratta soltanto di sostituire uno strumento cartaceo con uno digitale. Il punto è molto più strategico: usare la campagna loyalty come leva per accompagnare il consumatore verso nuovi comportamenti digitali.
La campagna, infatti, può diventare una scorciatoia efficace per accelerare l’adozione dell’app del retailer. Il messaggio al cliente non è più semplicemente “scarica l’app”, ma “accedi a un beneficio, partecipa a un’iniziativa, colleziona, ottieni un premio”. L’app diventa l’abilitatore naturale di quel beneficio. Questo cambio di prospettiva è fondamentale, perché trasforma un’azione spesso percepita come fredda o poco motivante in un comportamento legato a un vantaggio concreto.
Le campagne loyalty hanno una forza particolare: combinano premialità, con-
tinuità e meccaniche di coinvolgimento. Il collezionamento crea frequenza, la ricompensa genera motivazione, la progressione stimola il ritorno. Se queste dinamiche vengono progettate in chiave digitale, possono aiutare il retailer a costruire massa critica sull’app e, soprattutto, a educare il consumatore all’utilizzo di strumenti che avranno valore anche oltre la singola campagna.
È qui che la loyalty diventa un vero acceleratore di trasformazione digitale. Il percorso che un cliente compie per control-
lare i bollini, monitorare l’avanzamento della raccolta o riscattare un premio può essere lo stesso che, in futuro, utilizzerà per consultare i punti della carta fedeltà, attivare un voucher, accedere a promozioni personalizzate o interagire con altri servizi del retailer. La campagna crea quindi un’abitudine. E un’abitudine, se ben progettata, resta anche quando l’iniziativa promozionale termina.
Per i retailer, questo passaggio ha molteplici implicazioni. Portare il consumatore sull’app significa aumentare le occasioni di contatto diretto, ridurre la dipendenza da canali intermediati, migliorare la conoscenza del cliente e arricchire il CRM con dati comportamentali più profondi. Significa anche aprire la strada a nuove opportunità di business: dai servizi a maggiore marginalità, al retail media, fino a forme più evolute di personalizzazione e ingaggio.
La sfida, però, non è solo tecnologica. Non basta digitalizzare un bollino o replicare in app una meccanica fisica. Serve progettare esperienze semplici,
intuitive e coerenti con le abitudini del cliente. La transizione digitale funziona quando il consumatore non la percepisce come un obbligo, ma come il modo più naturale per ottenere valore.
In questa prospettiva, le campagne loyalty possono diventare uno degli strumenti più efficaci per guidare il cambiamento. Non sono più soltanto operazioni tattiche per generare traffico o frequenza d’acquisto, ma piattaforme temporanee attraverso cui insegnare nuovi comportamenti, aumentare l’utilizzo dei touchpoint digitali e rafforzare la relazione tra insegna e cliente.
Il vero obiettivo, quindi, va oltre la campagna in sé. La raccolta punti, il bollino digitale o la gamification sono mezzi. Il fine è costruire una relazione più diretta, più misurabile e più continuativa con il consumatore. Chi saprà utilizzare la loyalty non solo come leva promozionale, ma come strumento di educazione digitale, avrà un vantaggio competitivo importante nella prossima fase del retail.
Grocery in Australia: un modello da studiare, non necessariamente da copiare
Di Laura Di Paola, Retail Marketing Expert
Visitare i punti vendita di Woolworths Group in Australia significa entrare in uno dei modelli grocery più efficienti e concentrati al mondo. Il mercato alimentare australiano è dominato da pochi grandi operatori: quattro player controllano oltre l’80% delle vendite e Woolworths, da sola, si colloca intorno al 37% di quota.
È un contesto molto distante da quello italiano, dove frammentazione territoriale, pluralità di insegne, differenze regionali e presenza di molti operatori continuano a rendere la competizione più articolata. In Australia, invece, la polarizzazione è evidente: pochi player, pochi format dominanti e posizionamenti molto chiari. La concorrenza esiste, ma si gioca soprattutto su prezzo, convenienza, prossimità ed efficienza operativa. Entrando nei supermercati australiani, questa impostazione si percepisce subito. I percorsi sono intuitivi, il category management è semplice, la comunicazione commerciale è pulita, le promozioni ci sono ma non sono urlate, manca la massificazione che contraddistingue gli scaffali dei nostri supermercati. C’è una spinta allo sconto essenziale, ma senza quella concorrenza feroce come in Italia. Woolworths, in particolare, comunica in modo diretto, moderno, essenziale. Tutto sembra progettato per aiutare il cliente a comprare rapidamente, senza frizioni.
Da questo punto di vista, il modello fun-
ziona. Ma proprio qui nasce la domanda più interessante: quando un supermercato diventa quasi perfetto sul piano dell’efficienza, cosa rischia di perdere? L’Australia è uno dei Paesi più multiculturali al mondo. Oltre il 30% della popolazione è nata all’estero, convivono più di 160 nazionalità e questa composizione sociale si riflette con forza negli assortimenti. Gli scaffali sono una mappa gastronomica globale: prodotti asiatici, mediorientali, britannici, italiani e sudamericani convivono naturalmente nello stesso punto vendita. È forse uno degli aspetti più interessanti del retail australiano: il supermercato non racconta tanto una cucina nazionale, quanto un melting pot permanente di consumi, culture e abitudini alimentari. Un elemento che
le insegne italiane dovrebbero osservare con attenzione, soprattutto in un Paese che sta diventando progressivamente più multiculturale anche nei consumi quotidiani.
Questa ricchezza, però, si traduce soprattutto in ampiezza di offerta. Molto meno in esperienza. Nei punti vendita visitati manca quasi del tutto quella teatralizzazione del fresco che in Italia conosciamo bene. Pochi reparti costruiti come racconto, poca enfasi sul “fatto in casa”, limitata valorizzazione della preparazione artigianale. Il fresco è presente, ordinato, funzionale, ma raramente diventa scena, relazione, identità. È una differenza culturale profonda. In Italia il supermercato resta ancora, almeno in parte, un luogo di esperienza. Il banco è relazione, il fresco è racconto, la gastronomia è servizio, la panetteria è profumo, il reparto ortofrutta è spesso il primo biglietto da visita dell’insegna. Anche format molto orientati alla convenienza, come Eurospin, hanno progressivamente introdotto elementi di servizio e banco proprio perché il cliente italiano continua ad attribuire valore a questa dimensione.
In Australia, invece, domina la logica della praticità. Il negozio deve essere chiaro, veloce, efficiente. Deve ridurre il tempo di spesa, non necessariamente arricchirlo. Anche l’organizzazione di punto vendita restituisce questa impostazione. In diversi supermercati visitati nel pomeriggio, alcuni scaffali risultavano già parzialmente vuoti, soprattutto nelle categorie ad alta rotazione. È il segnale di una gestione molto tirata, probabilmente ottimizzata sulla supply chain più che sull’abbondanza espositiva. Un’impostazione razionale, ma lontana dalla cultura italiana dello scaffale pieno, della
profondità visiva e dell’idea di abbondanza come rassicurazione commerciale.
Questo non significa che il modello australiano non abbia molto da insegnare. Al contrario. La supply chain appare avanzata, la digitalizzazione del volantino promozionale è ormai un dato acquisito, il cartaceo è praticamente assente e il retail media risulta già integrato in modo abbastanza naturale nel percorso d’acquisto, seppure con differenze tra insegne. Anche la chiarezza della comunicazione commerciale è un elemento da studiare: poche parole, messaggi immediati, gerarchie visive pulite.
Per il retail italiano, il caso australiano è interessante proprio perché mostra una possibile traiettoria estrema: concentrazione, semplificazione, efficienza, digitalizzazione, standardizzazione. Tutti temi centrali anche per il nostro mercato. Ma mostra anche il rischio di un modello troppo funzionale: un supermercato che funziona perfettamente, ma emoziona poco. La vera domanda, allora, non è se la GDO italiana debba diventare più efficiente. Deve farlo. La domanda è un’altra: può farlo senza perdere quella componente di esperienza, relazione e racconto che ancora oggi rappresenta una delle sue differenze più forti? L’Australia ci mostra una GDO quasi perfetta. Ma forse non è detto che sia esattamente quella che vorremmo.
Oltre i volumi, dentro il cambiamento: i nuovi codici del vino in GDO
Di Marco Usai, Wine Specialist MD
Le più recenti analisi sul comparto vitivinicolo italiano convergono su un dato ormai impossibile da ignorare: il mercato del vino sta attraversando una contrazione strutturale dei volumi, accompagnata da una pressione sempre più forte sui margini. Non siamo tuttavia davanti a una crisi definitiva, ma a una transizione profonda che richiede lucidità, visione e capacità di adattamento. Partiamo da un passaggio culturale prima ancora che commerciale: il concetto di “vino quotidiano”, così come lo abbiamo conosciuto per decenni, non regge più. Non perché il vino abbia perso valore, ma perché è cambiata la quotidianità delle persone. La convivialità spontanea si è indebolita, la comunicazione è sempre più mediata dagli schermi degli smartphone, i ritmi di vita si sono frammentati e il vino ha perso la sua funzione centrale a tavola come abitudine per diventare una scelta intenzionale, legata al piacere personale, al contesto e all’occasione. In questo scenario, continuare a inseguire i volumi significa guardare a un modello che non esiste più: oggi la vera partita si gioca sul valore
Questo cambiamento si legge con grande chiarezza nelle dinamiche generazionali. La Generazione X conserva un rapporto più tradizionale con la spesa e con il vino, pur dovendo fare i conti con budget più attenti e con i ricarichi a volte sproporzionati della ristorazione. Millennials e Generazione Z , invece, riscrivono
le regole del rapporto con lo scaffale: acquistano meno bottiglie, ma chiedono molto di più in termini di qualità, trasparenza e autenticità. Non cercano soltanto un prodotto, ma un senso, una storia da condividere, un motivo per scegliere. Per il Marketing e il Category Management questa è la sfida centrale: semplificare senza banalizzare. In questo senso il linguaggio del vino deve uscire da codici troppo tecnici, autoreferenziali o elitari e adottare una comunicazione più diretta, leggibile e contemporanea. Non basta più parlare di “rosso rubino” o di “vino adatto alle carni” ma servono chiavi narrative capaci di evocare territori, identità e contesti d’uso.
Questa evoluzione implica anche una revisione del modo in cui si costruisce lo scaffale: la logica per sole regioni e colori, spesso opaca per il consumatore medio, potrebbe lasciar spazio a cluster più intuitivi, organizzati per stile, gusto e occasione di consumo. O a selezioni esclusive, mutuando il concetto di collection dal mondo della moda. In questo contesto, la Marca del Distributore può giocare un ruolo fondamentale: non più l’alternativa economica ma un vero marchio di garanzia enologica, strumento strategico di posizionamento, innovazione e riconoscibilità, capace di generare fiducia e curiosità. A questa funzione commerciale si affianca una responsabilità culturale d’insegna: se l’educazione al bere consapevole si è indebolita nel contesto domestico, la GDO può diventare un nuovo presidio di informazione e orientamento: in questo senso, il distributore non vende più soltanto bottiglie, ma contribuisce a costruire consapevolezza.
Costruire il futuro del vino italiano significa, dunque, valorizzare la convergenza strategica tra produzione e distribuzione attraverso un vero patto di filiera. La GDO, che muove oltre il 70% del prodot-
to nazionale garantendo stabilità e continuità ai territori, non può più essere vista come un mero terminale logistico, ma come un alleato strategico capace di farsi soggetto culturale e accompagnare la domanda attraverso linguaggi più chiari e modelli vicini alle persone. È in questa sinergia che si gioca la prossima stagione del settore: non difendendo nostalgicamente il passato, ma interpretando il cambiamento per rendere il vino di nuovo rilevante, leggibile e desiderabile, rimettendo al centro il valore profondo della scelta.