Årsredovisning 2025

...det finansiellt systemet är stabilt och präglas av högt förtroende samt har förmåga att säkerställa viktiga samhällsfunktioner
...de finansiella företagen tillgodoser hushållens och företagens behov av finansiella tjänster, tar sitt ansvar för ett starkt skydd för konsumenter, samt medverkar till en hållbar utveckling
...de finansiella marknaderna är väl fungerande
FI:s intäkter, miljoner kronor
Fördelning av FI:s medel i procent
994
Anslag 837 (849)
Avgifter 157 (128)
Tillsyn 65 (66)
Regelgivning 14 (14)
Tillståndsprövning 13 (12)
Övrigt 8 (8)
Prioriterade områden i tillsynen
Granska att finanssektorn motverkar penningtvätt och annan brottslighet
Granska företagens förmåga i en osäker omvärld
Årsarbetskrafter på FI
571
Kvinnor 304 (327) Män 267 (275)
TILLSYNSTIMMAR
Granska att konsumenter erbjuds starkt konsumentskydd
Granska att hushållens skulder ej riskerar en stabil finansmarknad
Siffror inom parentes avser år 2024
1.6 Samlat resultat för FI:s verksamhet
2.1
2.2 Återrapportering av insatser i tillsynen
2.5
2.12
2.13 Tillsyn av informations- och kommunikationsteknik
2.14 Säkerhetsskyddstillsyn
2.15
2.16 Arbete för en hållbar finansmarknad
2.17 Systemstabilitet och makrotillsyn
2.18 Innovationer och digitalisering på den finansiella marknaden
2.19 Rapportering
2.20 Sanktioner och andra ingripanden
2.21 Resultatbedömning.........................................................................65
3
4
4.1
5
5.1
5.2
6
6.1
6.4
6.5
6.6
6.7 Rapporter publicerade under året ...................................................88
6.8 Rapporterade uppdrag ...................................................................89
7.1 Attraktiv arbetsgivare ......................................................................90
7.2 Resultatbedömning.........................................................................91
8 Finansiell redovisning ......................................................
8.1 Sammanställning över väsentliga uppgifter.....................................93
8.2 Resultaträkning ..............................................................................95
8.3 Balansräkning 96 8.4 Anslagsredovisning 98
8.5 Redovisningsprinciper och tilläggsupplysningar 99
Så kan vi summera ännu ett år av verksamheten på Finansinspektionen (FI).
FI arbetar för att finanssektorn ska klara att förse samhället med finansiella tjänster, både i normala lägen, vid fredstida kriser och vid höjd beredskap. Dessutom bidrar vi till att förbättra skyddet för konsumenter när de efterfrågar finansiella tjänster som lån, sparande, försäkringar och mycket annat Finansiella tjänster är på många sätt en förutsättning för att samhällsekonomin ska fungera.
Det finansiella systemet är alltså viktigt, men också sårbart. Finansiella företag är ofta sammanlänkade. Störningar kan därför snabbt sprida sig och spilla över på den reala ekonomin. Finansiella tjänster är därtill i hög grad digitala och sårbara för olika operativa störningar
För att reducera dessa sårbarheter är finansiella företag kringgärdade av särskilda regler och tillståndskrav. FI:s uppgift är att granska att företagen följer dessa regler och kan ingripa när de inte gör det. Regler och tillsyn stärker det finansiella systemets motståndskraft. Det stärker också Sveriges motståndskraft i kris och i krig. Sårbarhetsreducerande åtgärder för finansiell stabilitet överlappar delvis med beredskapsarbetet inom sektorn finansiella tjänster, där FI har en central roll
FI:s verksamhet är samhällsviktig i ordets grundläggande betydelse. Jag är därför glad och stolt över uppdraget att som generaldirektör leda FI. Mitt förordnande startade den 1 december 2025, när det mesta av året hade
passerat. Men låt mig ändå – med utgångpunkt i årsredovisningen – ta upp några aspekter som präglar FI:s verksamhet.
Av årsredovisningen framgår hur bred FI:s verksamhet är. Och att den inrymmer uppdrag av olika karaktär. Årsredovisningen beskriver hur FI fördelat resurser mellan dessa uppdrag. Vi försöker också bedöma vilka resultat vi har uppnått inom olika områden. I det ligger utmaningar, eftersom det inte alltid är lätt att hitta mått på hur väl de olika målen uppnås. Vad är till exempel ett starkt skydd för konsumenter? Och även om det går att konstatera att det finansiella systemet varit stabilt, går det inte att enkelt avläsa på vilket sätt just FI:s insatser bidragit till detta. Så många andra faktorer påverkar det som händer i det finansiella systemet.
Det betyder inte att vi kan avstå från att försöka mäta resultat och bedöma vår effektivitet. Tvärtom är det något vi behöver förbättra. Vi har fått ett bra stöd för det här arbetet genom rekommendationer i en rapport som Statskontoret presenterade i oktober 2025. Rapporten bekräftar att FI behöver bli mer effektiv och se över hur vi styr och följer upp vår verksamhet. Att med stöd av Statskontorets rekommendationer se över arbetssätt och resultatutvärdering kommer att vara en viktig del av FI:s utvecklingsarbete under 2026.
Kvantitativa mått kan fungera som indikatorer på vad FI uppnår i sin verksamhet. Men givet att målen i viktiga avseenden är kvalitativa måste bedömningar av resultat – och därmed av effektivitet – i sista hand också bygga på en samlad bedömning.
Även om det alltså inte går att mer precist avgöra på vilket sätt FI:s olika insatser bidrar till målen inom vårt ansvarsområde, är jag säker på en sak: Att blotta närvaron av en tillsynsmyndighet bidrar till bättre regelefterlevnad. Om FI inte gjorde det vi gör, skulle det snabbt uppstå problem i finansmarknaderna och i samhällsekonomin. Vår verksamhet är samhällsviktig.
Att finansmarknaderna står för så viktiga funktioner är en anledning till initiativ för att få dem att fungera bättre. Ett exempel är att det inom EU pågår ett arbete med sparande- och investeringsunionen. I det sammanhanget nämns ofta den svenska finansmarknaden som ett föredöme.
Det finns många förklaringar till det, men att vi har en väl fungerande och förtroendeingivande tillsyn är en av dem.
Årsredovisningen är ett tillfälle att berätta om vad FI har gjort under det gångna året, och varför. Verksamheten är bred och mångsidig. Den är därför svår att fånga. Det är ibland också svårt att mäta effekterna av våra insatser
Men det kan vi bli bättre på, både i det stora och det lilla. I årets
årsredovisning har fördjupningar av den analysen av det slag som Statskontoret efterlyser bara hunnit få mindre genomslag. Vi återkommer till detta när det är dags att redovisa verksamheten under 2026.
Stockholm i februari 2026
Johan Almenberg Generaldirektör
Finansinspektionen (FI) är en myndighet som reglerar och övervakar finansmarknaden. Enligt förordningen (2023:910) med instruktion för
Finansinspektionen ska FI arbeta för att det finansiella systemet är stabilt, präglas av ett högt förtroende och ha förmåga att säkerställa viktiga samhällsfunktioner. FI ska dessutom arbeta för att de finansiella företagen tillgodoser hushållens och företagens behov av finansiella tjänster och medverkar till en hållbar utveckling samt att de finansiella marknaderna är väl fungerande med konkurrens och ett starkt skydd för konsumenter.
FI ansvarar också för att vidta åtgärder för att motverka finansiella obalanser för att stabilisera kreditmarknaden och samtidigt beakta åtgärdernas effekt på den ekonomiska utvecklingen. FI ska även följa och analysera utvecklingen och underrätta regeringen om instabilitet i finanssektorn riskerar att negativt påverka det svenska finansiella systemets funktionssätt.
För att nå dessa mål har FI ett antal verktyg till sitt förfogande. Av FI:s instruktion framgår att FI ansvarar för tillsynen, regelgivningen, tillståndsprövningen och registreringen som rör finansiella marknader och finansiella företag. Vi ska se till att de regelverk och rutiner som myndigheten bestämmer över är kostnadseffektiva och enkla att förstå.
Det framgår vidare av instruktionen att FI ska delta aktivt i samarbetet inom Europeiska unionen (EU). Det sker inom ramen för Europeiska systemet för finansiell tillsyn. FI ska fullgöra de uppgifter som ska skötas av en så kallad behörig myndighet enligt Europaparlamentets och rådets förordningar. Det gäller bland annat sådant som rör samarbete mellan nationella tillsynsmyndigheter som ansvarar för konsumentskyddslagstiftning, europeiska riskkapitalfonder och europeiska fonder för socialt företagande.
FI ansvarar även för uppgifter enligt inkassolagen (1974:182) samt är beredskapsmyndighet och sektorsansvarig myndighet enligt förordningen (2022:524) om statliga myndigheters beredskap. FI:s uppdrag innefattar även att genomföra internationella sanktioner. Här har FI uppgifter som behörig myndighet för enskilda bestämmelser i EU:s sanktionsförordningar enligt särskilda regeringsuppdrag. Vi fattar också interimistiska beslut om frysning av tillgångar enligt lagen (2025:327) om vissa internationella sanktioner och granskar om de finansiella företagens efterlever EU:s sanktionsförordningar.
Därutöver ska FI utföra administrativa och handläggande uppgifter åt
Krigsförsäkringsnämnden (KFN). Enligt instruktionen ska FI dessutom upplåta lokaler och utföra administrativa uppgifter åt Bokföringsnämnden (BFN).
Från 1 januari 2026 har mindre justeringar gjorts i FI:s instruktion. Det som beskrivs ovan gällde för verksamhetsåret 2025.
1.1.1 FI:s vision, värdeord och strategiska plan
För att konkretisera FI:s uppdrag och mål har vi formulerat en vision: En stabil och väl fungerande finansmarknad för alla. Vi har också lagt fast några värdeord som beskriver vad som ska prägla vårt förhållningssätt till vårt uppdrag och till varandra: Hjälpsam, målinriktad, engagerad och beslutsam
FI har därtill i FI:s strategiska plan för 2024–2028 pekat ut fyra områden som vi under de närmaste åren särskilt prioriterar utifrån uppdraget och vår roll i samhället:
• vi förbättrar konsumentskyddsarbetet och står på konsumentens sida
• vi förbereder finanssektorn för kris och krig
• vi attraherar, utvecklar och behåller kompetens
• vi gör rätt saker på rätt sätt och blir på så sätt en effektivare myndighet.
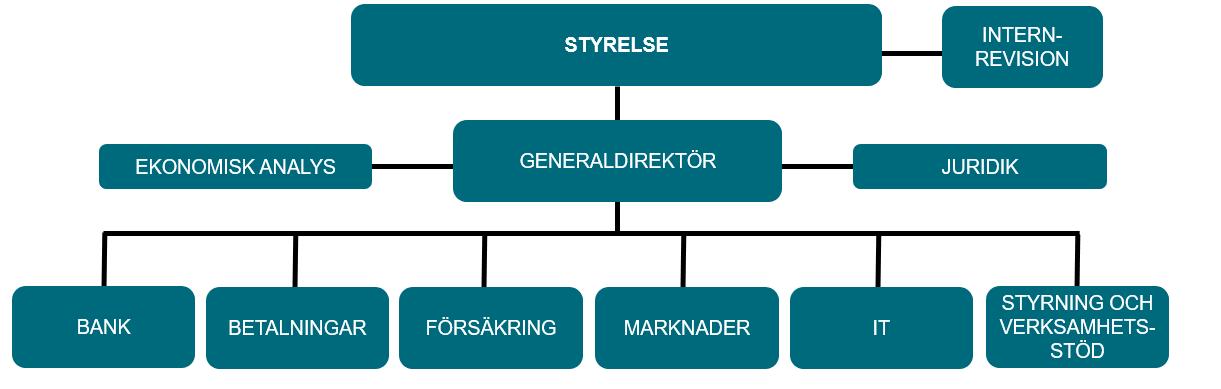
FI leds av en styrelse. Under olika perioder av 2025 hade styrelsen följande ledamöter 1:
• Beatrice Ask, ordförande
• Maria Bredberg Pettersson, vice ordförande, generaldirektör
• Martin Flodén, professor
• Gunnar Larsson, före detta generaldirektör
1 Se avsnitt 8.5.6 för specificering av när under 2025 som olika ledamöter var del av styrelsen
• Stefan Lundgren, före detta riksrevisor
• Cecilia Renfors, justitieråd
• Roine Vestman, professor
• Charlotte Zackari, före detta chefsjurist
Därtill var Daniel Barr i egenskap av FI:s generaldirektör ledamot i styrelsen till och med 18 juni 2025. Malin Alpen var vikarierande generaldirektör och därmed ledamot från och med 19 juni till och med 30 november. Från och med 1 december 2025 är Johan Almenberg i egenskap av FI:s generaldirektör ledamot i styrelsen. Styrelseledamöternas ersättning och övriga uppdrag redovisas sist i avsnittet Finansiell redovisning.
Styrelsen beslutar i principiella frågor och i frågor som är av större vikt, exempelvis nya regler, sanktioner och planering av FI:s verksamhet. Generaldirektören ansvarar för den löpande verksamheten. FI:s internrevision arbetar på styrelsens uppdrag.
FI:s organisation innefattar sex verksamhetsområden och två staber.
Verksamhetsområdena är Bank, Betalningar, Försäkring, Marknader, It samt Styrning och verksamhetsstöd. Staberna är Ekonomisk analys och Juridik.
Verksamheten drivs från lokaler i Stockholm och hade vid utgången av 2025 660 anställda, varav 362 kvinnor och 298 män.
Årsredovisningen inleds med en övergripande beskrivning av Finansinspektionens arbete, som visar resultaten på en myndighetsövergripande nivå. Sedan följer en resultatredovisning och, där det är möjligt, en bedömning av effekterna från FI:s tre huvudsakliga verksamheter (tillsyn, regelgivning och tillståndsprövning). Arbetet med beredskaps- och sektorsansvaret inom civilt försvar återfinns i ett särskilt avsnitt. Därefter redovisas övrig återrapportering, kompetensförsörjning och FI:s finansiella redovisning. Slutligen redogör vi för vår interna styrning och kontroll, och avslutar med själva beslutet om årsredovisningen.
Det ekonomiska utfallet och utfallet av arbetad tid har vi hämtat från ekonomisystemet Unit 4 ERP. Kostnaderna är både direkta och indirekta. De indirekta kostnader som fördelas på de olika verksamheterna består av kostnader för myndighetens ledning och administration, lokaler, inventarier samt utbildning av egen personal.
FI redovisar även nettokostnader i årsredovisningen. Till skillnad från kostnader innehåller nettokostnaderna även gemensamma intäkter som har fördelats till de
olika verksamheterna, baserat på redovisad tid. Gemensamma intäkter kan till exempel vara ränteintäkter och valutakursvinster.
Däremot redovisar vi inte några styckkostnader, eftersom vi inte har något ärendeslag där myndigheten handlägger ett stort antal ärenden
Större omvärldshändelser kan påverka möjligheten att nå målen för politikområdet och därmed FI:s verksamhet. År 2025 har präglats av fortsatt geopolitisk osäkerhet, där ökade handelshinder och tullar har påverkat både globala leveranskedjor och finansiella marknader. Den globala ekonomin har rört sig mot en mer fragmenterad struktur, med ökad protektionism och ändrade handelsrelationer. Det ledde inte till några allvarliga finansiella störningar under året, men utvecklingen har generellt bidragit till ökad osäkerhet.
FI har under året publicerat två stabilitetsrapporter där också omvärldshändelser som påverkar den finansiella stabiliteten har analyserats. I den senaste rapporten från november konstaterar vi bland annat att den låga prissättningen av risk tillsammans med den stora osäkerheten i omvärlden, ökar sannolikheten för en negativ störning som kan sprida sig genom det globala finansiella systemet. Nationellt är uppbyggnaden av cykliska systemrisker fortsatt låg. Banker och försäkringsföretag är välkapitaliserade. Däremot visar Rysslands krigsföring mot Ukraina, liksom att olika slags incidenter har ökat i länder som stödjer Ukraina, att civilförsvarsförmågan i Sverige och den finansiella sektorns operativa motståndskraft behöver säkerställas
Räntorna i Sverige och i omvärlden fortsatte att falla under 2025. Vid årsskiftet uppgick Riksbankens styrränta till 1,75 procent, som är en minskning med 1 procentenhet sedan årets början. Trots att räntorna gått ner markant sedan toppnivån har efterfrågan på krediter fortsatt att utvecklas blygsamt.
Den tekniska utvecklingen går fort och med tekniken kommer både nya möjligheter och nya risker. Vi ser en oroande utveckling av olika typer av investeringsbedrägerier med alltmer sofistikerade upplägg. FI lämnar en konsumentskyddsrapport för 2025 under våren 2026. I den redogör vi mer om utvecklingen på området.
Under året har flera nya regelverk trätt i kraft som påverkat FI:s verksamhet. De två största förändringarna är följande:
• EU:s andra bankpaket (CRR3 och CRD6) som trädde i kraft den 1 januari 2025. Regelverken innebär nya kapitaltäckningsregler och förändringar i tillsynsbefogenheter, med syfte att genomföra de sista delarna av Basel 3överenskommelsen.
• Dora-förordningen om digital operativ motståndskraft började tillämpas den 17 januari 2025. Den ställer nya krav på finansiella företags hantering av it-risker, incidentrapportering och testning av motståndskraft.
Sedan början av 2025 deltar FI i arbetet i den nystartade EU-myndigheten för bekämpning av penningtvätt och finansiering av terrorism (Amla). Amla har i uppgift att samordna nationella myndigheters arbete mot penningtvätt för att säkerställa att en effektiv tillämpning av EU:s regler. Amla kommer på sikt också att ta över viss tillsyn från de nationella tillsynsmyndigheterna
Att Sverige är medlem i Europeiska unionen (EU) innebär att den svenska finansmarknaden är integrerad i den europeiska finansmarknaden. FI är därför också en integrerad del av det europeiska systemet för finansiell tillsyn. Vårt arbete bedrivs därför inte enbart inom nationella ramar, utan är i hög grad kopplat till den gemensamma regelgivning och tillsyn som utvecklas och tillämpas inom EU.
Regler inom EU beslutas genom förordningar och direktiv. Europaparlamentet och rådet (medlemsstaterna) fattar besluten gemensamt på förslag av Europeiska kommissionen. EU:s förordningar är direktverkande medan direktiv måste implementeras genom nationella lagar. Förordningar och direktiv brukar omnämnas som regler på nivå 1.
Europeiska systemet för finansiell tillsyn (ESFS) utgörs av Europeiska bankmyndigheten (EBA), Europeiska försäkrings- och tjänstepensionsmyndigheten (Eiopa), Europeiska värdepappers- och marknadsmyndigheten (Esma) och Europiska systemisknämnden (ESRB) och de nationella tillsynsmyndigheterna. Sedan början av 2025 deltar FI även i Myndigheten för bekämpning av penningtvätt och finansiering av terrorism (Amla).
Att FI är en aktör inom det europeiska tillsynssystemet innebär att vi deltar i många arbetsgrupper. Tar vi även med globala och regionala internationella organisationer deltog FI under 2025 i närmare 200 olika styrelser, kommittéer, arbetsgrupper och tillsynskollegier med mera. Den internationella dimensionen påverkar således både de regler FI ska tillämpa och hur vi fördelar våra resurser (se särskilt avsnitt 3.3 nedan)
FI deltar därmed i arbetet med att ta fram bindande tekniska standarder som utformas av EBA, Esma, Eiopa, Amla och ESRB och beslutas av kommissionen Arbetet leder fram till regler på nivå 2. EU-myndigheterna tar också fram ickebindande riktlinjer och rekommendationer, vilka brukar kallas regler på nivå 3.
Reglerna
på finansmarknaden tas således till stor del fram inom EU. När reglerna är beslutade, är det de nationella tillsynsmyndigheterna – i Sverige FI – som ansvarar för att övervaka att de efterlevs.
I detta avsnitt sammanfattar vi resultatet på en myndighetsövergripande nivå
Diagram 1: Verksamheternas andel av FI:s totala kostnader
Tillsyn
Regelgivning
Tillståndsprövning Övriga
Källa: Unit 4 ERP.
Diagrammet visar fördelningen av FI:s huvuduppdrag –tillsyn, regelgivning och tillståndsprövning. I posten Övrigt ingår exempelvis finansmarknadsstatistik, finansiell folkbildning och beredskaps- och sektorsansvar inom civilt försvar.
Diagram 2: Antal arbetade timmar uppdelade på FI:s kärnverksamheter 2016–2025
400 000
300 000
200 000
100 000
0
500 000 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 Tillsyn Regelgivning Tillståndsprövning Övrigt
Källa: Unit 4 ERP.
Diagram 2 visar att antalet arbetstimmar inom tillsynen ökade från cirka 253 000 timmar 2016 till 381 000 timmar 2025. Att sedan antal tillsynstimmar under 2025 gick ner berodde i huvudsak på att vi gick in i året med en budgetmässigt för hög bemanning, där vi hade nyttjat cirka hälften av vår anslagskredit och hade ett
underskott i tillståndsverksamheten. Dessutom såg anslagstilldelningen 2026 ut att bli lägre än 2025. Under året fortsatte vi därför med den inbromsning som påbörjades 2024 för att få en ekonomi i balans – och var exempelvis restriktiva med att återrekrytera när vakanser uppstod. I budgetpropositionen för 2026 fick FI dock ett tillskott av medel för kommande år, som innebar att vi i slutet av 2025 i stället gick in i en tillväxtfas och har i dag många pågående rekryteringar.
Tabell 1. Antal avgjorda ärenden inom olika verksamhetsprocesser
Ärendekategori
Tillståndsprövning 5 759 5 294 5 675
Tillsyn 9 686 10 179 9 822
Övrigt
Tabellen ovan visar antalet beslutade ärenden under de senaste tre åren. I posten Regelgivning ingår bland annat föreskriftsärenden, hantering av överklaganden och frågor om regelverk. I posten Övrigt ingår FI:s administrativa ärenden, samverkan med andra myndigheter och allmänheten, samt internationellt arbete.
Ärendena är sinsemellan av mycket olika karaktär och medför olika stora arbetsinsatser. Vad tabellen visar är att antalet ärenden för tillsyn och tillståndsprövning varit relativt konstanta till antalet, medan ärenden inom regelgivning kontinuerligt har ökat under de tre senaste åren.
En samlad bedömning av årets tillsyn
FI bedömer sammantaget att vi utövat en ändamålsenlig och effektiv tillsyn enligt instruktion och regleringsbrev. Inför 2025 gjorde vi en riskidentifiering som tjänade som ett underlag när vi tog fram våra tillsynsprioriteringar och tillsynsplaner. Vår tillsyn har i huvudsak bedrivits i enlighet med de tillsynsplaner som sattes vid årets början. Det har under 2025 inträffat färre händelser som krävt särskilda omprioriteringar av resurser än tidigare år. Sammantaget har de risker som varit prioriterade inom myndigheten och kommunicerade i våra tillsynsprioriteringar därför kunnat hanteras på ett tillfredsställande sätt, trots att antalet tillsynstimmar av ovan nämnda skäl var lägre än föregående år.
Här nedan nämns i korthet ett urval av aktiviteter som utmärker år 2025.
FI införde under 2025 ett nytt marknadsövervakningssystem. Syftet var att stärka möjligheterna att genomföra egna, oberoende utredningar som avser
marknadsmissbruk. Tillsynen av insiderhandel har också utvecklats genom egenutvecklade automatiserade analysmetoder baserade på befintliga datakällor.
Under året prioriterade vi arbetet med översyns- och utvärderingsprocessen (ÖUP) för bankerna. Antalet ÖUP-beslut ökade då också jämfört med tidigare år. Det innebär att förutom alla större banker hade också nästan alla medelstora och små banker vid utgången av 2025 fått beslutade kapital- och likviditetskrav enligt gällande regelverk och FI har också under året effektiviserat och anpassat ÖUP till detta
På temat effektiviseringar under året kan också nämnas att vi uppdaterade såväl vår undersöknings som sanktionsprocess. Vi tog även tagit fram en tillsynshandbok för de aktörer som omfattas av Mica-förordningen. Det är ett exempel på kommunikativ tillsyn där vi ger praktisk vägledning och tydliggör förväntningar. Därutöver utvecklade vi också rutinen för att varna konsumenter för falska bolag som i bedrägligt syfte erbjuder exempelvis lån, försäkringar och investeringar.
Bedrägerier är ett stort och växande samhällsproblem inte bara i Sverige. Under 2025 förde FI därför en dialog med olika betaltjänstleverantörer för att diskutera åtgärder mot bedrägerier. En typ av bedrägeri som riktat sig mot bland annat Sverige under året är så kallad pump and dump. Vi har i samverkan med branschens aktörer verkat för att kunder ska varnas och att handeln i misstänkta instrument spärras. FI har samlat in data från ett stort antal institut för att förstå hur företagen arbetar för att motverka investeringsbedrägerier.
Ett närbesläktat område är penningtvätt som i likhet med bedrägerier ofta har internationella förgreningar. FI arbetade under året löpande med att stärka och utveckla samarbetet med andra myndigheter, svenska och internationella, på penningtvättsområdet. Det gällde inte minst samarbetet med den nya EUmyndigheten för bekämpning av penningtvätt, Amla. I likhet med andra tillsynsområden upptäcker vi saker i den löpande penningtvättstillsynen som föranleder undersökningar. Under året avslutade FI sex penningtvättsundersökningar.
FI undersökte i arbetet mot osund kreditgivning om kreditgivare lever upp till konsumentkreditlagens krav på kreditprövningar och god kreditgivningssed. Undersökningarna handlar om berörda företag tar in tillräckliga uppgifter om konsumenternas ekonomiska situation, kontrollerar dem och endast beviljar krediten om konsumenten har förutsättningar att betala tillbaka lånen. Under året slutförde vi också en analys av hur ersättningar och potentiella intressekonflikter uppstår hos försäkringsförmedlare. Analysen pekar bland annat på behovet av att FI även i fortsättningen behöver utöva tillsyn på området eftersom ersättningsmodeller som används inte uppenbart gynnar kunden. För att minska
risken för att konsumenter får olämpliga sparprodukter har vi också tittat på vilka kontroller som företagens kontrollfunktioner faktiskt genomför.
Klimatförändringarna innebär en ökad förekomst av extremväder. FI har mot den bakgrunden genomfört en analys av hur konsumenters möjlighet att teckna boendeförsäkringsskydd mot naturskador kan komma att påverkas av ett varmare klimat. FI kartlade också under 2025 hur långt bankerna kommit med att integrera just hållbarhetsrisker i sina stresstester. Vi avslutade under året även en fördjupad analys av värdepappersbolagens hantering av hållbarhetspreferenser vid investeringsrådgivning. Analysen är kopplad till risker för grönmålning och risker för att konsumenter förmås att köpa olämpliga sparprodukter.
Rysslands anfallskrig mot Ukraina har inneburit att antalet internationella finansiella sanktioner ökat. FI fattade under året ett flertal interimistiska beslut om att frysa personers eller grupperingars tillgångar. Den finansiella sektorn är samhällsviktig och en del av totalförsvaret. FI fick under året, genom EU:s Doraförordning, nya befogenheter och informationsmöjligheter i fråga om IKT-risker 2 och företagens digitala operativa motståndskraft. Under året genomförde FI också möten med samtliga företag i sektorn som hade anmält att de bedriver säkerhetskänslig verksamhet.
Gemensamt är att de risker och brister som vi identifierade i tillsynen hanterade vi genom både dialog med respektive institut och genom att kommunicera våra övergripande iakttagelser på FI:s webbplats, samt i vissa fall genom sanktioner.
En samlad bedömning av årets regelgivning och regelutveckling
FI bedömer att de föreskrifter och allmänna råd som vi tog fram och beslutade om under 2025 var både nödvändiga och av god kvalitet, och enligt de krav som ställs i lag och europeiska regelverk. Vi remitterar alla föreskrifter och allmänna råd till Regelrådet och beaktar rådets synpunkter. Vid allt regelarbete överväger vi också om föreskrifterna kan förenklas för att minska företagens regelbörda.
En samlad bedömning av årets tillståndsgivning
FI bedömer att vår tillståndsprövning håller en god kvalitet. Det gäller även för komplicerade ärenden och när vi måste bygga upp ny praxis. Det är högt prioriterat att ärendena avgörs inom de fastställda handläggningstiderna. Sammantaget var den genomsnittliga handläggningstiden alltjämt god under 2025 liksom andelen tillståndsärenden som avgjordes inom den lagstadgade tidsfristen.
2 IKT står för informations- och kommunikationsteknik, efter engelskans Information- and Communication Technology (ICT)
Nedan redovisar vi kostnader, intäkter av anslag samt övriga intäkter.
1.7.1 Kostnader
FI:s totala kostnader för 2025 var närmare 974 miljoner kronor, vilket är en minskning med cirka 6 miljoner kronor jämfört med 2024.
Kostnaderna för tillsyn minskade med cirka 16 miljoner kronor 2025 jämfört med 2024. Kostnaderna för regelgivning ökade med cirka 4 miljoner kronor och kostnaderna för tillståndsprövning ökade med närmare 7 miljoner kronor. Avgifterna till EU:s tillsynsmyndigheter ökade med nästan 2 miljoner kronor, framför allt på grund av att tillsynsmyndigheterna har ökat sina avgiftsnivåer Dessutom minskade kostnaderna för samhällsskydd och beredskap, finansiell folkbildning och Bokföringsnämnden (BFN) medan Krigsförsäkringsnämnden (KFN) ökade och finansmarknadsstatistik låg på ungefär samma nivå som 2024.
Kostnaderna för FI:s arbete med beredskaps- och sektorsansvar inom civilt försvar uppgick 2025 till cirka 17 miljoner kronor. Kostnaderna för FI:s uppdragsverksamhet för Riksgäldskontoret var närmare 0,3 miljoner kronor.
Tabell 2. Verksamhetens kostnader
Belopp i tkr
Beredskaps- och sektorsansvar inom civilt
Avgifter till EU:s
Verksamhet inom
och
företags uppgifter till Riksgäldskontoret
Nettokostnader
och sektorsansvar
till EU:s
Verksamhet inom samhällsskydd och
Finansiella företags uppgifter till
Källa: Unit 4 ERP.
1.7.2 Intäkter av anslag
FI:s verksamhet finansierades till 84 procent med anslag. Intäkterna från anslagen minskade med cirka 12 miljoner kronor jämfört med 2024. FI använde under 2024 närmare 12 miljoner kronor av anslagskrediten.
Anslaget för förvaltning finansierade verksamheterna tillsyn, regelgivning, finansiell folkbildning, finansmarknadsstatistik och beredskaps- och sektorsansvar inom civilt försvar. Anslaget för FI:s avgifter till EU:s tillsynsmyndigheter fortsatte att öka under 2025. FI får sedan 2017 en separat anslagspost för KFN.
Tabell 3.Verksamhetens intäkter, intäkter av anslag
Belopp i tkr
Tillståndsprövning - -Finansiell folkbildning
Beredskaps- och sektorsansvar inom civilt försvar
Avgifter till EU:s tillsynsmyndigheter
Verksamhet inom samhällsskydd och beredskap
Finansiella företags uppgifter till Riksgäldskontoret
Källa: Unit 4 ERP.
1.7.3 Övriga intäkter
Övriga intäkter – avgifter, bidrag, andra ersättningar och finansiella intäkter –finansierade 16 procent av FI:s verksamhet. De övriga intäkterna ökade med närmare 28 miljoner kronor jämfört med föregående år och var ca 164 miljoner kronor 2025. Tillståndsprövningen finansieras helt av avgiftsintäkter. Intäkterna ökade med nästan 29 miljoner kronor jämfört med året innan.
Verksamhet inom samhällsskydd och beredskap fick minskade bidragsintäkter från MSB. Resurssamverkan med BFN och FI:s uppdragsverksamhet, att bearbeta och rapportera finansiella företags uppgifter till Riksgäldskontoret, finansieras av avgifter som ska motsvara FI:s kostnader.
Tabell 4. Verksamhetens intäkter, övriga intäkter
Belopp i tkr
Beredskaps- och sektorsansvar inom civilt
Verksamhet inom samhällsskydd och
företags uppgifter
Källa: Unit 4 ERP.
1.7.4 Uppföljning av investeringsbudgeten
Finansinspektionens investeringar 2025 uppgick till cirka 84 miljoner kronor där ungefär hälften, drygt 42 miljoner kronor, är hänförligt till investeringar i FI:s nya lokaler. Övriga investeringar avser investeringar inom it-området, till exempel utveckling av tillståndssystemet Tilda, Utveckling med anledning av införandet av Europeisk gemensam elektronisk åtkomstpunkt (Esap) samt digitaliseringssatsningen. Investeringsbudgeten för året uppgick till 90,6 miljoner kronor. Kostnaderna blev således drygt 6 miljoner kronor lägre än budgeterat och förklaras framför allt av att investeringarna i FI:s nya lokaler hade ett lägre utfall än budget
I Finansinspektionens instruktion och regleringsbrev för 2025 anges följande återrapporteringskrav för tillsynen:
• Myndigheten ska redovisa hur arbetet med effektiv reglering, tillsyn, registrering och tillståndsprövning har bedrivits kopplat till de uppgifter som framgår av 2 § första stycket förordningen (2023:910) med instruktion för Finansinspektionen.
• Myndigheten ska vidare redovisa hur tillsynen har fördelats på olika typer av tillsynsinsatser, inklusive platsbesök, och på olika företagskategorier och hur den heltäckande tillsynen har bedrivits. Huvudfokus ska dock ligga på att redovisa den riskbaserade tillsynen, till exempel vilka huvudsakliga risker som har identifierats inom respektive företagskategori och hur tillsynen har utformats för att hantera dessa. Hur tillsynen fördelas på olika verksamhetsområden ska också redovisas. Myndigheten ska också redovisa effekterna av tillsynen och på vilket sätt insatserna har bidragit till att uppnå dessa.
Övrig återrapportering enligt regleringsbrevet:
• Kommunikativ tillsyn – Myndigheten ska redovisa vilka åtgärder som har vidtagits för att ge branschen vägledning inom ramen för den kommunikativa tillsynen. Redovisningen ska avse hur den kommunikativa tillsynen har utvecklats, också när det gäller nya tvärsektoriella regelverk, till exempel EU:s regler för hållbarhetsredovisning och EU:s förordning om digital operativ motståndskraft för finanssektorn.
• Finansiella risker och cyberrisker – Myndigheten ska redovisa hur insatser har genomförts när det gäller tillsyn över finansiella risker och cyberrisker och hur anslaget har använts för att stärka myndighetens tillsyns- och analysförmåga i syfte att öka motståndskraften i det finansiella systemet
Det övergripande syftet med tillsynen är att kontrollera om företagen följer relevanta regelverk. Genom att kontrollera att de finansiella företagen efterlever regler arbetar Finansinspektionen mot de mål som kommer till uttryck i vår instruktion 3
FI utövar tillsyn över företagen med ledning av myndighetens tillsynsstrategi (FI dnr 22-24464). Utgångspunkten är att tillsynen ska vara riskbaserad. Det innebär att vi prioriterar tillsynsarbetet utifrån en analys av hur allvarliga effekter problem hos olika företag eller i olika funktioner kan få för det finansiella systemet
3 Se 2 § förordning (2023:910) med instruktion för Finansinspektionen
och de finansiella marknaderna, för konsumenter eller för samhällsekonomin i stort. Vår riskanalys ska vara heltäckande, så att varje företag, oavsett storlek, ska kunna bli föremål för tillsyn om vi har identifierat risker kopplade till det företaget.
Utifrån vår riskanalys planerar vi tillsynsinsatser. FI ska därtill ha beredskap att agera utifrån oförutsedda händelser som inträffar i omvärlden och i företag eller på de finansiella marknaderna. Vår tillsyn blir då händelsestyrd och kräver ibland att vi med kort varsel prioriterar om våra resurser från den planerade tillsynen. Det är helt i sin ordning och i linje med riskbaserade synsätt som präglar vår tillsynsverksamhet. Sådana händelser begränsar emellertid våra möjligheter att genomföra de tillsynsaktiviteter som vi har planerat.
Den löpande tillsynen är grunden i FI:s tillsynsverksamhet. Inom ramen för den löpande tillsynen utför vi analyser och granskningar av företag under tillsyn. Den löpande tillsynen rymmer såväl planerad som händelsestyrd tillsyn, det vill säga både årligt återkommande aktiviteter och aktiviteter som FI genomför till följd av omständigheter i enskilda företag. Den planerade löpande tillsynen utgår från analyser av risker både i enskilda företag och mer övergripande risker, medan händelsestyrd löpande tillsyn utförs då vi har identifierat nya risker eller särskilda omständigheter. Oavsett om den löpande tillsynen är planerad eller händelsestyrd är dialog med företagen en viktig del. Våra iakttagelser i den löpande tillsynen är också den viktigaste källan till kunskap om företagen under tillsyn och är därmed en förutsättning för en rättvisande riskidentifiering och träffsäker tillsyn
Genom våra fördjupade analyser utreder vi riskfyllda områden djupare. Och ser vi risker för regelöverträdelser i enskilda företag genomför vi undersökningar. Även det här kan vi utföra planerat utifrån vår riskanalys eller händelsestyrt utifrån händelser i omvärlden eller i enskilda företag. Bedömer vi att erfarenheterna från tillsynen är av intresse för en större krets kan vi publicera en tillsynsrapport. Om en undersökning visar på att ett företag inte följer reglerna kan vi ingripa mot företaget. I de allvarligaste fallen kan företagets tillstånd återkallas och verksamheten behöva avvecklas.
FI:s tillsyn är till viss del heltäckande i den meningen att tillsynen omfattar samtliga aktörer under vår tillsyn. Det gäller i första hand regelverkens mest grundläggande krav som anger förutsättningarna för ett finansiellt företags fortlevnad, till exempel dess kapitalkrav. Vår ansats för att utöva en heltäckande tillsyn bygger i hög grad på kvantitativa analyser av inrapporterade data för att säkerställa att samtliga företag uppfyller dessa delar av regelverken. Det ställer höga krav på datakvalitet. Det föranleder därför också att FI ställer mer övergripande frågor till företagen utifrån deras inrapportering.
Utöver att ha tillsyn över företag med tillstånd, ska FI övervaka vissa specifika funktioner och förhållanden på finansmarknaderna. Vi hanterar exempelvis frågor
om marknadsinformation från företag vars värdepapper handlas på börser och andra marknadsplatser, granskar prospekt, samt utreder och ingriper mot olika former av marknadsmissbruk.
FI har inget tillsynsansvar för de icke-finansiella börsbolagens huvudverksamheter. Men förhållanden i handeln med sådana företags aktier och obligationer påverkar hur värdepappersmarknaderna fungerar. Icke-finansiella företag omfattas därför i viss utsträckning av de finansiella regelverken. FI utövar därmed tillsyn över vissa delar av deras verksamhet, till exempel prospekt, finansiell rapportering och annan kurspåverkande information.
En stor del av FI:s tillsyn av företag utförs genom internationellt samarbete. Det gäller framför allt företag med verksamhet i flera EU-länder där tillsynen sker genom så kallade tillsynskollegier. De syftar till att samordna tillsynen av dessa företag, samt underlätta och säkerställa en gemensam rättstillämpning inom EU. I kollegierna samarbetar FI med övriga berörda tillsynsmyndigheter, till exempel när det gäller riskbedömningar av ett företag utifrån ett samlat grupperspektiv. Alla viktiga beslut som berör företaget på gruppnivå behandlas i kollegierna. De fungerar också som en plattform för att dela information mellan tillsynsmyndigheterna, vilket är särskilt viktigt i händelse av kriser och incidenter. Arbetet i kollegierna utgår bland annat från riktlinjer och förordningar från de europeiska tillsynsmyndigheterna EBA, Eiopa och Esma, vilka också ofta deltar i kollegierna. Inom penningtvättstillsynen finns en särskild struktur för tillsynskollegier med fokus på penningtvättsrisker.
Inom alla delar av tillsynen bedrivs ett löpande arbete med att utveckla såväl vårt arbetssätt och processer som att hantera och analysera inrapporterad data, så kallad metodutveckling. Det här arbetet syftar både till att effektivisera tillsynen och anpassa den till nya regelverk.
2.1.1 Omfattning av FI:s tillsyn
FI utövar tillsyn över de verksamheter som har tillstånd från oss. På den svenska finansmarknaden finns det dock betydligt fler aktörer än de som har tillstånd av FI. Det handlar främst om utländska finansiella företag och fonder. Åtskilliga av dem saknar fast etablering i Sverige och det primära tillsynsansvaret ligger hos respektive hemlands tillsynsmyndighet. Inom områdena redovisningstillsyn och marknadstillsyn har FI även ansvar för viss tillsyn över icke-finansiella företag och enskilda personer.
Tabellen nedan visar fördelningen av kostnader och arbetad tid inom FI:s tillsynsverksamhet.
Tabell 5. Arbetstid och kostnad för tillsyn
Belopp i tkr
Källa: Unit 4 ERP.
Under 2025 har den arbetade tiden inom tillsynen minskat från cirka 421 000 timmar 2024 till cirka 381 000 timmar 2025, efter att ha ökat under 2023 och 2024. FI:s tillsynsuppdrag ökar dock då den svenska finanssektorn och regelverkens omfattning fortsätter att växa. Därmed har behovet av prioriteringar ökat ytterligare under året.
Den löpande tillsynen stod för 47 procent av den arbetade tiden för tillsynen 2025, vilket är i stort sett samma andel som under 2025. Tiden på löpande tillsyn har dock minskat jämfört med tidigare år, vilket även gäller undersökningar, systemförvaltning och drift samt internationellt tillsynsarbete. Den löpande tillsynen rymmer såväl planerad som händelsestyrd tillsyn, det vill säga både årligt återkommande aktiviteter och aktiviteter till följd av händelser i enskilda företag.
I begreppet system- och metodutveckling ingår arbete med att utveckla och säkerställa inrapporterade tillsynsdata samt utveckla metoder och arbetssätt i tillsynen. Det arbetet ökade under 2025 och utgjorde då en större andel av tillsynsverksamheten än tidigare. Arbetet är nödvändigt för att möta vårt växande tillsynsuppdrag, dock är effektiviseringar av verksamheten initialt resurskrävande innan resursvinster uppstår.
Tabellen nedan visar hur arbetstiden fördelades mellan FI:s olika verksamhetsområden.
Tabell 6. Antal timmar för tillsyn fördelade på verksamhetsområden
Källa: Unit 4 ERP
Det framgår av tabeller i avsnitten om bank-, betal-, försäkrings- samt marknadsoch fondtillsynen samt penningtvättstillsynen hur mycket tid FI lade på olika typer av tillsynsaktiviteter inom ramen för dessa tillsynsområden. I dessa tabeller ingår inte gemensamma kostnader och FI-övergripande aktiviteter och summan av timmarna i dessa tabeller skiljer sig därför mot den totala tiden i tabell 5 samt den totala tiden och tiden för varje organisatoriskt verksamhetsområde i tabell 6.
En stor del av tillsynen går ut på att kontrollera om företagen följer relevanta regelverk. FI utövar tillsyn genom olika typer av aktiviteter för att nå detta syfte 4 Resultatet av en viss tillsynsaktivitet beror på de iakttagelser och bedömningar som vi gör i varje enskilt fall. Det kan innebära allt från att vi kommer fram till att inga åtgärder är motiverade, till att vi beslutar om sanktioner, som ytterst kan innebära att ett företag förlorar sitt tillstånd att bedriva finansiell verksamhet.
I följande avsnitt går vi igenom de risker som vi har identifierat och våra tillsynsprioriteringar baserat på dessa, samt de mest väsentliga insatserna under 2025 för olika kategorier av företag och områden inom tillsynen.
Fördelningen av resurser inom tillsynen har under 2025 utgått från att FI dels ska ha tillräckligt med resurser för att genom löpande tillsyn identifiera brister och möjliga regelöverträdelser i enskilda företag och föra dialog med företagen för att motverka att brister uppstår, dels ska kunna genomföra mer resurskrävande aktiviteter, som undersökningar och tillhörande sanktionsprövningar, samt effektivisera verksamheten på sikt genom metodutveckling.
4 Se FI:s tillsynsstrategi för närmare detaljer om våra arbetssätt
FI:s tillsynsprioriteringar är riskbaserade i den meningen att de utgår från övergripande risker som FI bedömer har hög sannolikhet eller får allvarliga följder för FI:s uppdrag eller båda om de materialiseras. I processen för riskidentifiering bedömer och rangordnar vi risker för såväl funktionen och stabiliteten i det finansiella systemet som andra risker som konsumentrisker, inklusive klimat- och omställningsrisker. Det gäller för alla typer av finansiella företag och marknader, och sammanfogas sedan till en riskidentifiering för FI som helhet. I riskbedömningen beaktar vi även utvecklingen i finanssektorn och samhällsekonomin i stort
Inför 2025 resulterade identifieringen av risker i följande fyra tillsynsprioriteringar:
• Vi ska granska företagens förmåga att klara sina grundläggande uppgifter i en osäker omvärld.
• Vi ska granska att konsumenter erbjuds bra produkter och tjänster.
• Vi ska granska att finanssektorn motverkar penningtvätt och annan brottslighet.
• Vi ska granska att hushållens skulder inte riskerar en sund och stabil samhällsekonomi.
Vi identifierar sedan risker som är mer specifika för olika typer av företag. De högst rankade riskerna inom respektive sektor tas upp i verksamhetsplaner för områden och staber med riktade tillsynsaktiviteter, till exempel en undersökning eller en fördjupad analys eller ett regelprojekt. Att riskerna omhändertas bevakas sedan i uppföljningen av områdenas och stabernas verksamhetsplaner.
FI ska återrapportera hur tillsynen har fördelats mellan olika typer av tillsynsinsatser, inklusive platsbesök. Med ett platsbesök avses att FI i samband med en undersökning eller andra tillsynsaktiviteter besökt ett företag i dess lokaler.
Under platsbesöket har FI möjlighet att exempelvis granska system och data på plats hos företaget.
Under 2025 genomförde FI 247 platsbesök hos 103 unika företag. Flertalet skedde inom ramen för den löpande tillsynen, medan ett mindre antal av besöken (totalt nio) gjordes som ett led i undersökningar.
Under 2025 hade FI även ett stort antal möten med företag i våra egna lokaler eller digitalt. Mötena har ofta samma funktion som ett platsbesök. Om ett möte med ett företag genomförs i företagets lokaler eller på annat sätt bestäms således oftast av praktiska och logistiska skäl.
Tabell 7. Antal platsbesök
Platsbesök inom ramen för en undersökning
Platsbesök av annan orsak Företag som besökts
Totalt 9 238 103
Källa: Insamlade uppgifter från verksamhetsområdena. Att redovisa antal platsbesök är ett nytt återrapporteringskrav från och med 2025
Kommunikativ tillsyn handlar främst om att vi på olika sätt verkar för att det ska vara lättare för företag att göra rätt. Och här är kommunikation ett viktigt medel i tillsynen när vi arbetar i förebyggande syfte. Färre regelöverträdelser på grund av att företag gör fel av misstag, ger mer resurser för tillsyn av aktörer som medvetet och systematiskt bryter mot regler och som på så sätt gör större skada.
Den kommunikativa tillsynen har utvecklats successivt under flera år och är numera en del i vårt uppdrag att stärka och påskynda förenklingsarbetet (förenklingsuppdraget). 5 Här ingår det att vi ska beakta hur vi kan underlätta för företag under tillsyn när det gäller deras behov av rättslig vägledning.
FI vägleder företagen på flera olika sätt. Vi publicerar tillsammans med FI:s föreskrifter en beslutspromemoria som motiverar och förklarar reglernas innebörd.
Vi publicerar även rättsliga ställningstaganden om hur vi ser på olika frågor. Även sanktionsbeslut kan ses som en form av vägledning eftersom de pekar ut beteenden och förhållanden som inte är förenliga med gällande regler. Tillsynsrapporter, som beskriver iakttagelser som vi gör i tillsynen, kan också fungera som vägledning.
Därutöver har vi tagit fram en ny vägledningsmetod där företag kan föreslå områden där behovet av vägledning är stort.
FI bidrar dessutom till att ta fram vägledningar i samarbete med andra myndigheter. Exempel på internationell nivå är riktlinjer (med tillhörande Frågor och svar) som tas fram av de europeiska tillsynsmyndigheterna. På nationell nivå tas vägledningar fram som publiceras av Samordningsfunktionen mot penningtvätt och finansiering av terrorism, där FI spelar en central roll i arbetet.
5 Uppdraget innebär att FI årligen till och med 2026 i en särskild rapport till Regeringskansliet (Klimat- och näringslivsdepartementet) ska redovisa vilka förenklingsåtgärder för företag som vi har vidtagit och planerar att vidta, vilka hinder och möjligheter som finns i förenklingsarbetet, samt vilka effekter som FI bedömer att vidtagna och planerade förenklingsåtgärder får för företag.
Samtidigt finns det begränsningar i hur långt FI kan gå när det gäller att vägleda företagen om hur regler ska tolkas. Vi kan till exempel inte lämna vägledning när det gäller direkt tillämpning av EU-lagstiftning.
Under 2025 lämnade vi bland annat vägledning genom två tillsynsrapporter, Hantering av risker för penningtvätt i värdepappersrörelsen och Livförsäkringsföretagens hantering av risker för penningtvätt, om riskbedömningar och transaktionsövervakning för att motverka penningtvätt. Rapporterna avser risken för penningtvätt hos livförsäkringsföretag respektive värdepappersbolag
Alla tillsynsområden har återkommande dialogmöten med berörda branschföreningar. Inom förenklingsuppdraget pågår även ett arbete med att se över hur dialogen med branschföreträdare kan förbättras ytterligare. Som en del av det arbetet har vi ställt frågor till branschföreningarna om hur FI:s tjänster och kommunikation kan förbättras. Därutöver kommunicerar vi ytterligare med branschen och följer upp arbetet vid särskilda händelser eller i samband med att nya regelverk träder i kraft.
FI ordnar också informationsträffar för branschen, så kallade FI-Forum, i samband med att nya regelverk träder i kraft. Där riktar vi oss till de företag som träffas av reglerna, vi informerar om reglernas innehåll och vad som förväntas av företagen. Under senare år har vi till exempel ordnat seminarier om bland annat hållbarhetsrapportering, kryptomarknaden, digital operativ motståndskraft och nya regler för inkasso. Vi har även haft så kallade rundabordssamtal med branschen i aktuella frågor och publicerat ett antal rapporter där vi utifrån iakttagelser i tillsynen redogör för vår syn på vad som kan utgöra en god praxis. Kommunikationen syftar till att underlätta för företagen att tillämpa regelverken.
Ett övergripande syfte med FI:s tillsyn är att förebygga regelöverträdelser och på så sätt minska risken för att det uppstår problem på finansmarknaden som kan drabba samhället eller enskilda. Att ingripa mot enskilda företag är därför inte ett mål i sig. Men det är samtidigt viktigt att de regelöverträdelser som konstateras får konsekvenser. Det är därför en integrerad del av tillsynen att ingripa mot aktörer som inte följer reglerna.
Logiken är enkel: Genom att aktörer riskerar att betala avgifter och i sista hand att förlora sitt tillstånd att bedriva finansiell verksamhet, blir de mer benägna att följa regler. Att företagen följer regler bidrar i sin tur till att förebygga situationer och problem som annars skulle kunna innebära kostnader för samhället eller för enskilda. Sanktioner kan således ses som ett medel i tillsynen. De har också samma syfte som den övriga tillsynen: bättre regelefterlevnad och därmed bättre måluppfyllelse. Det också ett viktigt medel, som avspeglas i att FI lägger stora resurser på sanktioner och de undersökningar av möjliga regelöverträdelser som
alltid föregår ett sanktionsbeslut. Vi redogör närmare för vårt arbete med sanktioner och andra ingripanden under 2025 i avsnitt 2.20 nedan.
FI:s banktillsyn omfattar banker, kreditmarknadsföretag och företag som ger konsument- och bostadskrediter. Vi har även tillsyn över inkassoverksamhet och kreditförvaltare
Inför 2025 identifierades följande prioriterade risker inom banktillsynen:
• Osäkert makroläge, nya marknadsförutsättningar och sämre tillgångskvalitet
• Risker med bankernas finansiering
• Klimatrelaterade risker
• Osund kreditgivning till konsumenter
Tabellen nedan sammanfattar hur tiden har fördelats på olika aktiviteter inom banktillsyn de senaste åren.
Tabell 8. Fördelning av tid inom banktillsynen
Källa: Unit 4 ERP.
FI lägger en stor del av tiden för tillsyn av banker på löpande tillsyn, som syftar till att identifiera och bedöma risker för regelöverträdelser i enskilda företag. Inom den löpande banktillsynen beslutar FI också om till exempel kapital- och likviditetskrav i den så kallade översyns- och utvärderingsprocessen (ÖUP).
Den totala tiden som redovisades för banktillsyn under 2025 var mindre än året innan. Det beror på att personalresurserna under 2025 var mindre, främst på grund av att vi inte kunde ersätta personal som tagit tjänstledigt i den utsträckning som vi hade önskat. Notera även att från och med 2024 har ÖUP en egen tidkod efter att processen tidigare redovisades som en del av den löpande tillsynen. Hur mycket tid som läggs på sanktioner och ingripanden varierar från år till år beroende på hur många och hur stora de aktuella ärendena är.
Nedan redogör vi övergripande för aktiviteter inom banktillsynen, såväl löpande tillsynsaktiviteter som riktade undersökningar och fördjupade analyser.
2.7.1 Löpande tillsyn, översyns- och utvärderingsprocessen och analys av inrapporterad data
FI:s tillsyn av banker består till största delen av löpande tillsyn. Den utgörs främst av en återkommande riskbedömning som leder till beslut om kapital- och likviditetskrav för enskilda företag Vi utför riskbedömningen inom FI:s översynsoch utvärderingsprocess (ÖUP) I processen bedömer FI bankernas risktagande och förmåga att identifiera och hantera sina risker utifrån deras affärsmodeller, företagsstyrning, riskhantering och riskkontroll. Vi bedömer också respektive banks kapital- och likviditetsbehov utifrån ett antal specificerade risker. Processen regleras inom EU och är därmed gemensam för alla banktillsynsmyndigheter i unionen. Det gör att FI måste allokera tillräckligt med resurser för arbetet enligt EBA:s riktlinjer om gemensamma förfaranden och metoder för översyns- och utvärderingsprocessen och stresstester.
Vi meddelar sedan de berörda företagen om våra bedömningar i ÖUP i form av beslut. Hur ofta vi fattar sådana beslut och hur omfattande tillsynsgranskningar vi sedan gör i den löpande tillsynen utgår från FI:s bedömning av företagens riskprofil och hur ofta EBA:s riktlinjer om ÖUP anger det.
FI gör årligen en riskbaserad kategorisering av alla banker. Bankerna i kategori 1 utgörs av de största instituten. De omfattas av en högre grad av tillsyn än övriga banker, och av årliga ÖUP-beslut. För övriga kategorier, som omfattar medelstora och mindre banker, fattar FI ÖUP-besluten mer sällan. Tabellen nedan anger antalet ÖUP-beslut som har fattats de senaste åren.
Tabell 9. Antal ÖUP
Källa: Manuell statistik.
Under 2024 och 2025 har antalet ÖUP-beslut varit högre än tidigare år. Det beror på att vi kraftsamlat för att öka antalet sådana beslut för medelstora och små banker. I arbetet har vi prioriterat företag som ännu inte fått beslut, företag med en tydligt förhöjd riskbild, samt företag som tidigare fått ÖUP-beslut med en hög nivå på så kallad pelare 2-vägledning. För att nå målen har vi för de mindre företagen normalt tillämpat förenklade ÖUP, utan den omfattande riskbedömning som EBA:s riktlinjer anger.
En viktig del i den här processen är att fastställa kapital- och likviditetskrav för bankerna. Vi har prioriterat att samtliga företag ska ha fått beslutade kapital- och likviditetskrav enligt gällande regelverk. Och vid utgången av 2025 hade i huvudsak alla medelstora och små banker fått sådana beslut. Det gör att vi för 2026 planerar för färre men mer djupgående granskningar inom ramen för ÖUP.
Inom den löpande tillsynen påbörjade vi under 2025 arbetet med att stärka vår granskning av bankernas styrning, riskhantering och kontroll (SRK). Vi har anställt riskexperter som särskilt fokuserar på dessa frågor och har utökat ÖUP-metoderna inom SRK för att göra tydligare granskningar och bedömningar Utökningen av tillsynen inom detta område syftar i förlängningen till att öka bankernas regelefterlevnad och att upprätthålla en sund riskkultur. Det är ett arbete som kommer att fortsätta under de närmaste åren.
Vi använder olika slags datakällor i den löpande tillsynen. Här är en viktig del den reglerade inrapporteringen, som övervakas på kvartalsbas. I riskbedömningen av företagen och i arbetet som leder fram till beslut inom ÖUP arbetar vi till stor del även med att hämta in information som är specifik för det aktuella företaget eller den fastställda tillsynsmetod som vi använder för att bedöma ett visst riskslag.
Den händelsestyrda banktillsynen har under 2025, i likhet med tidigare år, stått för ett betydande del av den löpande tillsynen, till exempel genom att vi kommunicerar direkt med enskilda banker och kreditinstitut i företagsspecifika frågor och att vi hanterar information som företagen har lämnat till FI.
2.7.2 Undersökningar och fördjupade analyser
Undersökningar och fördjupade analyser är centrala delar av tillsynen. Tabellerna nedan redovisar dels antal undersökningsärenden, dels antalet fördjupade analyser
Tabell 10. Undersökningar i banktillsynen
Antal undersökningar 2025 2024 2023
Pågående undersökningar och sanktionsprövningar vid årets början
Undersökningar avslutade med avskrivningsbeslut
Källa: FI:s diarium Platina 6
Nedan följer en kort beskrivning av utvalda undersökningar som slutförts under 2025.
FI har i arbetet mot osund kreditgivning undersökt om kreditgivare lever upp till konsumentkreditlagens krav på kreditprövningar och god kreditgivningssed. Undersökningarna handlar om de berörda företagen tar in tillräckliga uppgifter om konsumenternas ekonomiska situation, kontrollerar uppgifterna och endast beviljar krediten om konsumenten har förutsättningar att betala tillbaka lånen. En undersökning, som påbörjades 2024, ledde till att kreditgivaren fick en anmärkning och sanktionsavgift (se avsnitt 2.20). Tre undersökningar, varav två påbörjades 2024, avslutades genom avskrivningsbeslut. Anledningen var att det under den undersökta perioden inte framkom några överträdelser av tillämpliga bestämmelser som var av sådan art att det fanns anledning för FI att överväga ingripanden.
Vi har även under 2025 avslutat en undersökning av Swedbanks mätning av marknadsrisker och bankens interna modell för att beräkna kapitalkrav för dessa risker. Eftersom Swedbank under ärendets gång vidtog vissa åtgärder ansåg FI att det inte framkommit brister som föranledde vidare åtgärder och vi avslutade därför ärendet med ett avskrivningsbeslut.
FI har under 2025 också undersökt om rekonstruktionen av Intrum Sveriges moderbolag har påverkat förutsättningarna för Intrum Sverige att bedriva verksamhet som kreditförvaltare enligt lagen (2023:714) om förvärv och förvaltning av nödlidande kreditavtal. Det framgår av utredningen i ärendet att företagsrekonstruktionen för moderbolaget till Intrum Sverige är avslutad. Moderbolaget är således inte längre föremål för något pågående insolvensförfarande och därmed fanns det inte anledning för FI att vidta ytterligare åtgärder. Vi skrev därför av ärendet.
Tabell 11. Fördjupande analyser i banktillsynen Antal fördjupade analyser
Pågående fördjupade analyser vid årets början
2025 2024 2023
4 3 4
6 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan.
Påbörjade fördjupade analyser
Avslutade fördjupade analyser
Källa: FI:s diarium Platina 7
8 6 4
5 5 5
Nedan följer en beskrivning av ett urval av de fördjupade analyser som slutfördes under 2025.
FI har under året avslutat fem fördjupade analyser. En av analyserna syftar till att kartlägga hur långt bankerna har kommit i att integrera klimatrisker i sina stresstester utifrån kommande EU-krav på att bankerna ska testa sin motståndskraft mot långsiktiga miljö-, samhällsansvars- och bolagsstyrningsrisker, så kallade ESG-risker. Slutsatserna av analysen presenterades i en tillsynsrapport, FI-tillsyn 33: Klimatrisker i bankernas stresstester.
FI genomförde en fördjupad analys utifrån kravet på att kreditinstitut med en andel nödlidande exponeringar på fem procent eller mer bör upprätta en strategi för att hantera exponeringarna. Den här strategin syftar bland annat till att instituten inom en realistisk tidshorisont reducerar nivån på sina nödlidande exponeringar. Analysen resulterade i rapporten Kreditinstitut bör förbättra sina strategier för att hantera nödlidande lån.
Under året slutförde vi också en fördjupad analys om hur kreditprövningar utförs när konsumenter ansöker om och beviljas kontokrediter och kreditkort. Analysen fungerar som underlag i vårt arbete med nya föreskrifter och allmänna råd till den nya konsumentkreditlagen som börjar gälla den 20 november 2026.
Säkerställda obligationer är en viktig finansieringskälla för flera av de största bankerna och kreditinstituten i Sverige och denna marknad behöver därför fungera väl. FI utövar tillsyn över de företag som har tillstånd att ge ut säkerställda obligationer. Vi redogjorde i vår årliga tillsynsrapport för vad som framkommit i tillsynen över utgivare av säkerställda obligationer under 2024.
2.7.3 Internationellt tillsynsarbete inom banktillsynen
FI är ordförande i tillsynskollegierna för de tre svenska storbankerna, SEB, Handelsbanken och Swedbank, samt för Klarna. FI deltar som medlem i kollegierna för Nordea, Danske Bank och ytterligare tre utländska banker med dotterbolag eller filialer i Sverige.
FI deltar även aktivt i ett flertal arbetsgrupper inom EBA som behandlar tillsyn, bland andra EBA:s arbetsgrupp om löpande tillsyn som syftar bland annat till att harmonisera tillsynspraxis inom EU. Arbetsgruppen har samordnat den pågående
7 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan
uppdateringen av EBA:s riktlinjer om översyns- och utvärderingsprocessen, ÖUP som har engagerat ett stort antal arbetsgrupper inom EBA.
2.7.4 Metod- och systemutveckling för effektivare banktillsyn
FI arbetar löpande med att effektivisera och säkerställa att utfallet av ÖUP är verkningsfullt. Under 2025 har vi uppdaterat tillvägagångssättet för processen för att anpassa den till internationell utveckling inom banktillsyn.
För att underlätta en löpande utvärdering av bankernas riskprofil vidareutvecklade vi under året vår användning den information vi får in genom bankernas rapportering.
2.7.5 Resultatbedömning
Vi bedömer att vi över lag har genomfört de planerade aktiviteterna inom banktillsynen under året. Vissa insatser behövde dock nedprioriteras till följd av resursbrist samt nya, oplanerade tillsynsaktiviteter som tillkom under året.
Arbetet inom den löpande tillsynen och i översyns- och utvärderingsprocessen bedömer vi har bidragit till att bankerna i ökad omfattning efterlever regler, liksom ett stärkt konsumentskydd. De identifierade bristerna hanterade vi genom såväl dialog med respektive institut som genom att kommunicera våra övergripande iakttagelser på FI:s webbplats, samt i vissa fall genom sanktioner. Den löpande tillsynen förbättrar dessutom vår förståelse av de risker som branschen som helhet är exponerad för och lägger grunden för vårt fortsatta tillsynsarbete liksom regelgivning inom de bemyndiganden som regeringen ger oss.
Det osäkra makroläget, risker kopplade till försämrad tillgångskvalitet och risker i bankernas finansiering var under året återkommande fokusområden i tillsynen. De här frågorna har vi även analyserat inom ramen för tillsynen av säkerställda obligationer, vilket vi redovisade i en tillsynsrapport. Även klimatrelaterade risker behandlade vi i en särskild tillsynsrapport.
Vi har dessutom analyserat företagens kreditgivning, både genom specifika undersökningar och fördjupade analyser samt genom löpande arbete inom ÖUP. Genom vår tillsyn verkar vi också kontinuerligt för att säkerställa att kreditgivningen till konsumenter utförs på ett sunt sätt. FI kommer även fortsättningsvis att prioritera det området, och vi ska ta fram nya föreskrifter och allmänna råd efter bemyndiganden som regeringen ger.
FI:s betaltillsyn innefattar clearingbolag, betalningsinstitut, registrerade betaltjänstleverantörer, finansiella institut, företag med tillstånd att ge ut
elektroniska pengar, registrerade utgivare av elektroniska pengar, utgivare av kryptotillgångar, bolag som tillhandahåller kryptotillgångstjänster och leverantörer av gräsrotsfinansieringstjänster där tjänsterna tillhandahålls av ovan nämnda aktörer. Dessutom ingår övergripande tillsyn av betalningsrisker, oavsett institutskategori.
Inför 2025 identifierades följande prioriterade risker inom betaltillsynen:
• Finansiellt utanförskap
• Ekonomisk brottslighet
• Konsumenter som köper olämpliga kryptotillgångar
• Bristande regelefterlevnad bland betaltjänstbolag.
Nedan redogör vi för de aktiviteter som FI genomförde under året för att hantera och begränsa dessa risker.
Tabell 12. Fördelning av tid inom betaltillsyn
Antal timmar
och analys av inrapporterad
tillsynsarbete
och systemutveckling
Källa: Unit 4 ERP.
Betaltillsynen har vuxit och successivt tilldelats särskilda resurser sedan 2023, vilket avspeglas i siffrorna. Exempelvis lade vi under 2024 och 2025 mer tid på den löpande tillsynen eftersom vi byggt upp en kunskap om instituten inom detta område. Den löpande tillsynen innefattar exempelvis vårt arbete med att följa institutens riskhantering, rapportering och regelefterlevnad samt att göra riskbedömningar. Det framgår även av siffrorna att vi totalt sett lade mer tid på undersökningar samt sanktioner och ingripanden sedan vi startat fler undersökningar.
2.8.1 Löpande tillsyn och analys av inrapporterad data
Baserat på FI:s riskbaserade ansats bedriver vi löpande tillsyn över de kategorier av bolag som nämns ovan utifrån var vi bedömer att riskerna på betalningsmarknaden är som störst.
Som utgångspunkt analyserar vi riskerna i enskilda företag med hjälp av en intern bedömningsmodell som beaktar ett antal kvalitativa och kvantitativa faktorer.
Utifrån modellens resultat lägger vi mest tid på de företag och frågor som vi bedömer har störst risker. Utifrån riskbedömningen och prioriteringen fastställer vi sedan tillsynsplaner för de prioriterade företagen
Vi genomförde under 2025 de aktiviteter som ingick i årets tillsynsplaner, vilket bland annat innefattade återkommande tillsynsmöten för att följa företagens arbete med till exempel riskhantering och regelefterlevnad. Vi har även löpande tagit in material för att följa företagens utveckling, till exempel underlag från styrelsemöten För att skapa oss en bild av företagets mognad när det gäller regelefterlevnad har vi även genomfört tillsynsmöten med företag som relativt nyligen fått tillstånd En fråga som vi hade speciellt fokus på inom tillsynen under året är bolagens hantering av klientmedel. Med syfte att få en bättre förståelse för riskerna med kryptotjänster har vi också genomfört tillsynsmöten med företag som erbjuder eller planerar att erbjuda sådana tjänster
De brister och risker för regelöverträdelser som vi identifierade inom ramen för den löpande tillsynen ledde till att vi i flera fall beslutade att starta undersökningar. I tre fall startade vi undersökningar med fokus på efterlevnad av kapitalkravsregler och i ett fall startade vi en undersökning för att utreda om företaget levt upp till kraven på styr- och kontrollformer och kraven för skydd av kunders medel. Med anledning av brister som uppmärksammades i den löpande tillsynen startade vi även ett ingripandeärende av ett företag som inte bedrev den verksamhet som tillståndet omfattade. FI beslutade att återkalla tillståndet för detta företag.
Under 2025 fokuserade vi även på hur betaltjänstleverantörer arbetar med att motverka betaltjänstbedrägerier och hade med denna utgångspunkt dialog med både större aktörer och mindre betaltjänstleverantörer för att diskutera åtgärder mot bedrägerier. Vi analyserar och publicerar också regelbundet statistik på fi.se om bedrägerier genom betaltjänster.
Därutöver analyserade vi löpande inrapporterad data från företagen och följde upp avvikelser. Inrapporterad data används även inom vår riskanalys och för prioriteringar inom den löpande tillsynen. Under 2025 stärkte vi vår allmänna analysförmåga, utvecklade analysverktyg och förbättrade datakvaliteten bland annat genom tydligare vägledning till företag som är skyldiga att rapportera.
2.8.2 Undersökningar och fördjupade analyser
I tabellerna nedan sammanfattar vi dels antalet undersökningsärenden under de senaste åren, dels antalet fördjupade analyser.
Tabell 13. Undersökningar i betaltillsynen
Antal undersökningar
Undersökningar
2025 2024 2023
Pågående undersökningar och sanktionsprövningar vid årets början 3 1 0
Påbörjade undersökningar under året 1 3 1
Undersökningar avslutade med sanktionsbeslut 0 0 0
Undersökningar avslutade med avskrivningsbeslut 0 1 0
Källa: FI:s diarium Platina 8
FI avslutade inte några undersökningar inom ramen för betaltillsynen under 2025.
Tabell 14. Fördjupade analyser i betaltillsynen
Antal fördjupade analyser
Fördjupade analyser
2025 2024 2023
Pågående fördjupade analyser vid årets början 1 1 0 Påbörjade fördjupade analyser 2 1 2 Avslutade fördjupade analyser 2 1 1
Källa: FI:s diarium Platina 9
Under 2025 avslutades en fördjupad analys av användningen av så kallade virtuella IBAN (där IBAN står för International Bank Account Number) genom en enkät riktad till betaltjänstleverantörer under tillsyn. Analysen visar att virtuella IBAN används på den svenska marknaden i relativt stor omfattning. Kartläggningen har bidragit till ökade kunskaper om fenomenet och identifierat väsentliga risker att beakta i den löpande tillsynen.
Vi genomförde även en fördjupad analys av hur de fyra största bankerna har hanterat sin skyldighet att erbjuda konsumenter betalkonto med grundläggande funktioner. Det framgår av analysen att bankerna har ökat sitt fokus på dessa frågor och vidtagit åtgärder. Bankernas förbättringsarbete behöver dock fortsätta eftersom konsekvenserna blir stora för konsumenter som nekas eller får sitt konto avslutat.
8 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan.
9 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan
2.8.3 Internationellt tillsynsarbete inom betaltillsynen
FI deltog under 2025 i två europeiska arbetsgrupper inom EBA respektive Esma med fokus på tillsyn av aktörer som tillhandahåller kryptotillgångar eller kryptotillgångstjänster. Arbetet var i stor utsträckning inriktad på tillsynskonvergens samt på vidareutveckling och tolkning av det så kallade Micaregelverket.
Vi deltog även i en arbetsgrupp under EBA med fokus på betalningar, exempelvis gemensamma tillsynsstandarder och praxis, samt för att främja att tillsynen överensstämmer inom området för betaltjänster och elektroniska pengar. Därutöver har vi deltagit i Secure Pay, som är en arbetsgrupp gemensamt under EBA och Europeiska centralbanken (ECB). Gruppen fokuserar på frågor relaterade till bedrägerier och säkerhet i betaltjänster.
Vi deltog också i den nordisk baltiska arbetsgruppen om betalningar och fintech (Nordic Baltic Working Group on Payments and Fintech), där vi samverkar och delar erfarenheter med övriga nordiska och baltiska länder i frågor om betalningar och fintech.
2.8.4 Metod- och systemutveckling för effektivare betaltillsyn
Under 2025 vidareutvecklade vi vårt tillsynsarbete gentemot bolag som erbjuder betaltjänster. För vår tillsyn av kryptoaktörer som omfattas av Mica-förordningen har tog vi fram en tillsynshandbok. Den syftar till att ge praktisk vägledning för tillsynen så att den bedrivs på ett effektivt, enhetligt och rättssäkert sätt i enlighet med gällande regelverk.
Tabell 15. Egna FI-varningar för investeringsbedrägerier
Antal ärenden 2025 2024 2023
Varningar för investeringsbedrägerier 186 12 4 Källa: www.fi.se
Vi utvecklade också och effektiviserade rutinen för att varna konsumenter för ickeexisterande bolag som i bedrägligt syfte erbjuder exempelvis lån, försäkringar och investeringar. Under året minskade vi även tiden för att publicera en sådan varning på FI:s webbplats från ett halvår till tre veckor. Dessutom ökade antalet publicerade varningar från tolv under 2024 till 186 under 2025. I och med att fler varningar leder till ökad publicitet når vi också i högre grad ut med budskapet att det är viktigt att kontrollera med tillsynsmyndigheten att ett företag har tillstånd innan man anlitar det för finansiella tjänster. Som en effektivisering slutade vi
också att publicera utländska varningar på vår webbplats och hänvisar i stället direkt till IOSCO:s varningslista. 10
2.8.5
Vi bedömer att vi under 2025 i huvudsak genomförde de aktiviteter inom betaltillsynen som vi planerade för vid årets början.
När det gäller finansiellt utanförskap har vårt arbete för rätt till betalkonto ökat vår förståelse för hur bankerna hanterar sina skyldigheter enligt betaltjänstlagen och penningtvättsregelverket, kvaliteten på bankernas betalkontodata och egen uppföljning, samt de åtgärder som de ska utföra på området. Vi bedömer att vårt fokus på kunders rätt till betalkonto under 2025 har bidragit till att frågan är fortsatt prioriterad av bankerna och att våra förväntningar på företagen är tydliga.
Under året arbetade vi även för att motverka ekonomisk brottslighet. Antalet varningar om investeringsbedrägerier ökade under året, vilket bidrog till att öka konsumenters medvetenhet Uppföljningen och granskningen av bankernas insatser mot betaltjänstbedrägerier bidrog till att arbetet fortskrider. Dessutom har vi förbättrat vår förståelse – och därmed vår förmåga att göra riktade ingrepp – kring högriskfenomen såsom användningen av virtuella IBAN
Vi bedömer att den löpande tillsynen, tillsammans med analys av inrapporterad data, har förbättrat att betaltjänstbolagen efterlever regler. Det gäller framför allt att bolagen efterlever kapitalkrav, kraven på styr-och kontrollformer och kraven för skydd av kunders medel. Bristerna vi identifierade ledde till ett antal undersökningar. Vårt fokus på regelutveckling, auktorisationshantering och tillsyn inom kryptomarknaden har förbättrat skyddet för svenska konsumenter.
Vissa planerade aktiviteter har vi dock fått prioritera ner eller tagit bort på grund av resursbrist eller för att särskilda händelsestyrda insatser har kommit emellan.
FI:s försäkringstillsyn innefattar försäkringsföretag, tjänstepensionsföretag och försäkringsförmedlare samt tillgångar i pensionsstiftelser.
Inför 2025 identifierades följande prioriterade risker inom försäkringstillsynen:
• Fallande tillgångspriser och riskfyllda investeringar
• Cyberrisker
• Dåliga och olämpliga försäkringsprodukter
• Klimatrisker – ur både ett företags- och konsumentperspektiv.
10 https://www.iosco.org/i-scan/
Nedan redogör vi för de aktiviteter FI genomförde under 2025 med utgångspunkt i de prioriterade riskerna, dels inom den löpande tillsynen, dels genom fördjupade analyser. För aktiviteter kopplade till cyberrisker, se även avsnitt 2.13.
Försäkringstillsynen har under 2025 fördelats enligt tabell nedan.
Tabell 16. Fördelningen av tid inom försäkringstillsynen
Antal timmar
Aktivitet
Löpande tillsyn
och analys av inrapporterad data
och ingripanden
med andra myndigheter i
Källa: Unit 4 ERP
Försäkringstillsynen uppgick 2025 till drygt 53 000 timmar, vilket är en minskning sedan 2024. Den löpande tillsynen utgjorde under 2025 en större andel av den totala tiden inom försäkringstillsynen vilket visar att FI under året prioriterade att bedriva den löpande tillsyn i samma omfattning som tidigare år, trots att de totala resurserna på tillsyn minskade 2025
FI prioriterade under året att avsluta pågående undersökningar, som tog mycket tid i anspråk under året innan, men vi startade inte några nya undersökningar. Vi gjorde även satsningar på metodutveckling för att driva en mer effektiv och riskbaserad tillsyn.
Under 2024 tog förberedelser inför ett platsbesök av Eiopas mycket resurser i anspråk. Efterarbete under 2025 samt efter besök samt en intensifiering i kollegiearbetet har lett till att tiden vi lagt på internationellt tillsynsarbete var relativt hög även under 2025.
2.9.1 Löpande tillsyn och analys av inrapporterad data
Den planerade försäkringstillsynen utgår från försäkringsområdets tillsynsprocess, som har tagits fram utifrån riktlinjer från Eiopa. Utifrån tillsynsprocessen planerar
och utför FI både årligt återkommande tillsyn och företagsspecifikt utformade aktiviteter.
Försäkringstillsynen utgår från dels en riskidentifiering som beaktar övergripande risker för hela marknaden, dels en risk- och effektkategorisering för varje individuellt försäkrings- och tjänstepensionsföretag samt grupper. Därefter gör vi en bedömning av riskerna i de enskilda företagen och grupperna. Utifrån risk- och effektkategoriseringen och riskbedömningen fastställer FI sedan tillsynsplaner för varje företag och grupp.
Sammantaget utövade FI under 2025 tillsyn över 151 enskilda försäkrings- och tjänstepensionsföretag samt 24 grupper. Av dem placerades elva företag och åtta grupper i den högsta kategorin (röd). Livförsäkrings- och tjänstepensionsföretagen i den högsta tillsynskategorin 2025, stod för 45 procent av det totala förvaltade kapitalet för de företagen och motsvarande skadeförsäkringsföretag stod för knappt 60 procent av den totala premieinkomsten för skadeförsäkringsföretagen.
Vi genomförde under året 2025-års tillsynsplaner. Det innebar bland annat att vi analyserade underlag från försäkrings- och tjänstepensionsföretagen, både sådana som företagen ska ta fram enligt gällande regelverk och annan dokumentation. En särskilt viktig del i den löpande tillsynen är analyser av företagens egna risk- och solvensbedömningar eftersom de ska vara en central del i styrningen av ett företagen.
Vi hade under året möten med företagen enligt tillsynsprocessen där vi hade särskilt fokus på dialog med ansvariga för företagens centrala funktioner, det vill säga företagens kontrollfunktioner. Under året hade vi också dialog med ett antal försäkrings- och tjänstepensionsföretag om risker kopplade till kriminella nätverk samt diskuterade cyberrisker. Med sikte på uppföranderisker hade vi särskilda möten med försäkringsförmedlare. Mot bakgrund av det oroliga geopolitisk läget genomförde FI dessutom ett antal möten med representanter från kapitalförvaltningen i tre försäkrings- och tjänstepensionsföretag.
Utifrån resultatet av våra löpande tillsynsaktiviteter, uppstod det under året en rad tillsynsfrågor som vi hanterade inom ramen för den händelsestyrda löpande tillsynen. Det rörde omständigheter som kan leda till brister i företagens regelefterlevnad, till exempel i samband med omorganisationer och förvärv, i de centrala funktionerna, eller andra företagsspecifika frågor och omständigheter.
Fördelningen av resurser mellan den planerade och den händelsestyrda löpande tillsynen har varierat över året. Under perioden juni till oktober bestod den löpande försäkringstillsynen i huvudsak av planerad löpande tillsyn eftersom vi under denna period genomförde riskidentifiering och risk- och effektkategorisering.
Analyser av inrapporterad data är en viktig del av försäkringstillsynen, både genom planerade återkommande aktiviteter och mot bakgrund av särskilda händelser i enskilda företag eller i omvärlden. Genom automatiserade riskindikatorer som baseras på att försäkrings- och tjänstepensionsföretagen varje kvartal rapporterar in kvantitativa uppgifter, kan FI med förhållandevis små resurser säkerställa att företagen klarar lagstadgade solvenskrav. Om ett företag uppvisar större förändringar i riskindikatorerna eller en nedåtgående trend, kontaktar vi företaget och för en dialog med det för att motverka risken för regelöverträdelser. Att analysera inrapporterad data är en viktig del av vårt arbete med att värna motståndskraften mot fallande tillgångspriser i försäkringssektorn.
Utifrån försäkrings- och tjänstepensionsföretagens mer detaljerade årsrapportering utför FI djupare och mer tidskrävande analyser av bland annat företagens kapitalkrav och kapitalbas, tillgångar och skulder samt samlade solvenssituation. Omfattningen av de analyserna utgår från risk- och effektkategoriseringen genom att mer resurser läggs på företag med högre riskkategorisering.
Ofta utgör inrapporterad data även en del av mer övergripande analyser och tillsynsbedömningar, ofta utifrån data över försäkrings- och tjänstepensionsföretagens tillgångar i syfte att bevaka företagens finansiella ställning.
2.9.2 Undersökningar och fördjupade
I det här avsnittet beskriver vi de undersökningar och fördjupade analyser som FI genomförde under året inom ramen för försäkringstillsynen. De sammanfattas också i nedanstående tabeller.
Tabell 17. Undersökningar i försäkringstillsynen
Antal undersökningar
2025 2024 2023
Pågående undersökningar och sanktionsprövningar vid årets början 12 10 13
Påbörjade undersökningar under året
Undersökningar avslutade med sanktionsbeslut
0 4 6
3 1 0
Undersökningar avslutade med avskrivningsbeslut 2 1 9
Källa: FI:s diarium Platina 11
Under 2025 avslutade vi tre undersökningar med sanktionsbeslut (se avsnitt 2.20).
Vi skrev av två undersökningar om utlagd aktuariefunktionsverksamhet i två försäkringsföretag, eftersom vi bedömde att de brister som initierade
11 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan
undersökningarna var ringa. I samband med att vi avslutade undersökningarna genomförde vi samtal med berörda företag för att lyfta goda exempel på hantering av utlagd aktuarieverksamhet. I kontakterna framkom även att de berörda företagen hade genomfört förändringar i verksamheten som stärkte besluten att skriva av undersökningarna.
Vidare avskrev FI undersökningen om Alectas investeringar i de amerikanska bankerna Silicon Valley Bank, First Republic Bank och Signature Bank, eftersom FI inte kunde konstatera några regelöverträdelser i utformningen av företagets system för värdering av investeringsrisker.
Tabell 18. Fördjupande analyser i försäkringstillsynen
Antal fördjupade analyser
Pågående fördjupade analyser vid årets början
Påbörjade fördjupade analyser
Avslutade fördjupade analyser
Källa: FI:s diarium Platina 12
2025 2024 2023
2 4 5
3 2 9
3 4 11
Nedan följer en beskrivning av ett urval av de fördjupade analyser som slutförts under 2025.
Utifrån risken för att kunder erbjuds dåliga och olämpliga sparprodukter startade FI under 2024 ett arbete för att vi bättre ska förstå hur ersättningar och potentiella intressekonflikter uppstår i förmedlarmarknaden. På det temat har vi under året slutfört en fördjupad analys av försäkringsförmedlare som distribuerar liv- och sparförsäkringar. Analysen visar att förmedlare ofta tar emot ersättning utan att utföra dokumenterad rådgivning, att ersättning för flytt av försäkringar utgör en betydande del av förmedlarnas intäkter och att de tar emot höga engångsersättningar. Det här skapar incitament som står mot kundernas intressen och visar på behovet av att FI fortsätter att utöva tillsyn på området. Resultaten av analysen har redovisats i rapporten Ersättningar och intressekonflikter hos svenska försäkringsförmedlare.
Mot bakgrund av att klimatförändringar leder till en ökad förekomst av extremväder har FI under 2025 också genomfört en fördjupad analys av risken för att konsumenters möjligheter att teckna boendeförsäkringsskydd mot naturskador kan komma att begränsas i ett förändrat klimat. Med ett förändrat klimat ökar risken för skador på egendom till följd av extremväder, vilket också påverkar försäkringsföretagen. Analysen visar att det är svårt att förutse i vilken grad försäkringsföretagen kommer att behöva anpassa produktutbud och premiesättning
12 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan
till de nya förutsättningarna som ett ökat extremväder ger. Utan verkningsfulla åtgärder för att klimatanpassa fastigheter och mark, finns det en betydande risk på lång sikt för att konsumenters möjlighet att teckna boendeförsäkring mot naturskador kommer att vara begränsad, med långtgående konsekvenser för enskilda som följd.
2.9.3 Internationellt tillsynsarbete inom försäkringstillsynen
Under 2025 deltog FI inom ramen för försäkringstillsynen i elva tillsynskollegier, varav fem som ordförande. Tillsynskollegierna som FI leder innebär ett betydande administrativt arbete utöver ansvaret som grupptillsynsmyndighet.
Inom ramen för Eiopa genomför FI stresstester av svenska försäkrings- respektive tjänstepensionsföretag. Stresstesterna återkommer vart tredje år och syftar till att ge information om sårbarheter i försäkrings- och tjänstepensionssektorn utifrån olika scenarier. Under 2025 har FI deltagit i ett stresstest av tjänstepensionsföretag med fokus på likviditetsproblem Genom testet har FI med begränsad resurseråtgång kunnat konstatera att likviditetsriskerna i den svenska tjänstepensionssektorn är små
Inom metod- och systemutvecklingen har FI:s fokus under året legat på att effektivisera försäkringstillsynen och anpassa den till nya regelverk.
Med syfte att harmonisera tillsynen inom EU granskade Eiopa vid ett platsbesök under 2024 FI:s löpande försäkringstillsyn. Under 2025 har vi genomfört åtgärder utifrån de rekommendationer som granskningen mynnade ut i. Detta har bland annat lett till ändringar i riskbedömningen av vissa enskilda försäkrings- och tjänstepensionsföretag.
Under 2025 har FI påbörjat ett arbete för att anpassa tillsynen till kommande nya regler kopplade till översynen av regleringen av försäkringsföretagen, den så kallade Solvens 2-översynen, samt införandet av en resolutionsreglering för försäkringsföretag, motsvarande den som finns för banker Inom ramen för detta arbete för FI även dialog med Riksgälden för att samordna myndigheternas ansvar och tillämpning av de nya reglerna om resolution. De nya reglerna träder i kraft den 27 januari 2027.
2.9.5 Resultatbedömning
FI bedömer att vi under 2025 i huvudsak har genomfört de aktiviteter inom försäkringstillsynen som vi planerade för vid årets början.
Vi bedömer att vårt arbete inom den löpande tillsynen, tillsammans med vår analys av inrapporterad data, har bidragit att försäkrings- och tjänstepensionsföretagen
efterlever regler och därmed också till konsumentskyddet för kunderna i dessa företag. Vi prioriterade under året den löpande tillsynen och arbetade utifrån vår tillsynsprocess riskbaserat inom ramen för denna prioritering. Vi fokuserade stort under året på att träffa företagen och att genom dialog identifiera risker för regelöverträdelser. Genom dialogen bidrog vi också till att företagen får en högre förståelse av regelverken.
FI har analyserat riskerna förenade med fallande tillgångspriser och riskfyllda investeringar löpande genom analyser av inrapporterad data. Genom vår tillsyn har vi löpande verkat för att försäkrings- och tjänstepensionsföretagen inte tar större risker än vad deras kapitalsituation tillåter. Det är ett område som FI kommer att behålla fokus på.
Våra analyser visar också att vi även i fortsättningen behöver fokusera på att inte konsumenter erbjuds dåliga och olämpliga försäkringsprodukter till följd av ersättningar och potentiella intressekonflikter på förmedlarmarknaden ger upphov till incitament som inte är gynnsamma för en konsument.
Genom att särskilt fokusera på metodutveckling har vi förbättrat för risk- och effektkategorisering både vad gäller uppförande och stabilitet. Eftersom processerna nu är helt automatiserade har vi skapat bättre förutsättningar för att bedriva en riskbaserad tillsyn på ett mer effektivt sätt
Vi beslutade under året om tre sanktionsbeslut som har omfattat konsumentskydd, investeringar och företagsstyrning. På det här sättet har vi verkat för att centrala delar av försäkringsregelverken följs.
Tillsynen av värdepappersmarknaderna och fonder, sammantaget benämnt marknads- och fondtillsyn, innefattar tillsynen av såväl institut (fondbolag, AIFförvaltare och fonder, värdepappersbolag, förvaringsinstitut, börser, handelsplattformar, centrala motparter, värdepapperscentraler, administratörer av referensvärden och vissa leverantörer av gräsrotsfinansieringstjänster) som tillsynen av värdepappersmarknaden. Den här tillsynen omfattar bland annat marknadsövervakning, inklusive övervakning av handeln med kryptotillgångar, transaktionsrapportering och vissa andra datarapporteringstjänster, en särskild visselblåsarfunktion för marknadsmissbruk, samt godkännande av prospekt och erbjudandehandlingar, frågor som rör företag vars överlåtbara värdepapper är upptagna till handel på en reglerad marknad eller handlas på en handelsplats, redovisningstillsyn över företag vars värdepapper är upptagna till handel på en reglerad marknad samt tillsyn över svenska företag av allmänt intresse i fråga om revision.
Inför 2025 identifierades bland annat följande prioriterade risker inom marknadsoch fondtillsynen:
• Stora rörelser i tillgångspriser och marknadsturbulens.
• Bristande intern styrning och kontroll hos Marknaders institut.
• Konsumenter investerar i sparprodukter som inte uppfyller deras mål och preferenser.
• Sparande- och investeringsunionen påverkar svenska kapitalmarknaden och konsumenters risktagande.
Under rubriken Undersökningar och fördjupade analyser, redogör vi för de aktiviteter som FI genomförde under året för att analysera och begränsa dessa risker. FI delegerade uppgiften att övervaka emittenters regelbundna finansiella information, inklusive hållbarhetsrapporter, till Nämnden för svensk redovisningstillsyn. Nämnden är ett sakorgan under Föreningen för god sed på värdepappersmarknaden. FI är dock ytterst ansvarig för redovisningstillsynen med befogenhet att ingripa vid överträdelser. Vi följer löpande upp att delegationen till nämnden fungerar på det sätt som förutsattes när uppgiften överlämnades. I det ingår att nämnden följer FI:s föreskrifter om övervakning av emittenters regelbundna finansiella information samt Europeiska värdepappers- och marknadsmyndighetens (Esma) riktlinjer och rekommendationer som rör övervakningsorganets verksamhet. Utöver detta följer FI upp att emittenter som omfattas av redovisningstillsynen offentliggör årsredovisningar, inklusive hållbarhetsrapporter, i rätt tid och på rätt sätt, liksom att de skickas in till FI i samband med att de offentliggörs
Tabell 19. Fördelning av tid inom marknads- och fondtillsynen Antal timmar
Källa: Unit 4 ERP.
Den totala tiden som redovisas på tillsyn under 2025 var mindre än föregående år. Det beror primärt på mindre personalresurser under 2025. Hur mycket tid som FI lägger på sanktioner och ingripanden varierar från år till år beroende på antalet och omfattningen av aktuella ärenden.
2.10.1 Löpande tillsyn och analys av inrapporterade data
För infrastrukturföretagen har FI individuella tillsynsplaner som bygger på den riskklassificering som vi gör varje år för varje enskilt institut. Inom den planerade tillsynen träffar vi företagen ett antal gånger per år. Vidare läser vi och följer upp styrelse-, risk- och compliance rapporter samt rapporter från internrevisionen. Utifrån årets identifierade risker väljer vi ut särskilda granskningsområden. Under 2025 granskade vi bland annat utkontrakterad verksamhet hos Nasdaq Clearing. Inom vårt arbete med att granska handelsplatsernas prioriteringar följde vi upp Nasdaqs Stockholms funktion för regelefterlevnad.
När det gäller infrastrukturkritiska företag fokuserade vi på hur företagen genomför systemändringar samt deras motståndskraft mot it-incidenter och hur den kan stärkas. Utifrån kraven i Emir granskade vi också Nasdaq Clearings förmåga till återhämtning samt om verksamheten som omfattas av Emir är förenlig med regelverket. Med anledning av förändringar i Benchmarkförordningen analyserade vi och avförde vissa administratörer av referensräntor samt förde över andra för tillsyn av Esma Incidenter av olika karaktär inträffade under året i flera företag, vilket innebar händelsestyrda tillsynsaktiviteter som analyser och uppföljning av företagens åtgärder. Sammantaget ser vi att våra granskningar gav effekt på så vis att företagens åtgärder ledde till minskade problem vid systemändringar.
Genom inrapporterad data kontrollerar FI varje kvartal om värdepappersbolag, fondbolag och AIF-förvaltare uppfyller kapitalkraven. Vi kontrollerar också om värdepappersfonder och specialfonder uppfyller placeringsbestämmelserna.
Därutöver analyserar vi också vilka risker som hävstång i fonder kan leda till. Vi använder fonddata för att analysera likviditetsrisker och andra risker i fondmarknaden. Slutligen följer vi upp datakvalitet, att de legala kraven uppfylls samt upptäcker och hanterar eventuella problem.
För att minska risken att konsumenter får olämpliga sparprodukter är det viktigt att distributörerna har en god intern styrning och kontroll och följer de kundskyddande regler som är avsedda att minska sådana risker. Därför granskade FI bland annat företagens risk- och compliancerapporter under året samt tittade på vilka kontroller som företagens kontrollfunktioner genomförde. För vissa företag granskade vi också rådgivningsdokumentation. I vår planerade tillsyn vi genomförde vi tillsynsmöten med banker, värdepappersbolag och gräsrotsfinansieringsleverantörer om bland annat distribution av sparprodukter. Som en del i arbetet för ett starkt konsumentskydd tittade FI även på värdepappersbolagens förvaring av kunders
finansiella instrument och medel (depåhållning), vilket inkluderade genomgång av rutiner och avstämningar. Vi granskade även externa revisorers rapporter om granskning av depåhantering hos vissa värdepappersbolag. Vi samlade in data från cirka 200 finansiella institut, däribland banker och värdepappersbolag, för att förstå omfattningen av komplexa produkter och hur företagen arbetar med att motverka investeringsbedrägerier.
FI genomförde också tillsynsmöten med fond- och AIF-förvaltare för att granska företagens interna styrning och kontroll Vi följde även upp likviditetsrisker i fonder utifrån förändringar av fondutbudet inom premiepensionen. Det här arbetet syftade till att minska riskerna för att konsumenter får olämpliga sparprodukter samt för att hantera de risker som kan uppstå vid stora rörelser i tillgångspriser och marknadsturbulens. FI arbetade under flera år med att uppmärksamma och motverka likviditetsrisker i fonder. Arbetet medverkade till att fondförvaltarna förbättrade sin likviditetsriskhantering. Till exempel har förändringarna av fondutbudet inom premiepensionssystemet inte lett till stora rörelser i tillgångspriser eller likviditetsproblem
Förvaringsinstituten har en viktig funktion när de hanterar fonders tillgångar. Inför planeringen tillsynsaktiviteterna har skickade FI en enkät till samtliga förvaringsinstitut på den svenska marknaden. Utifrån en riskklassificering genomförde vi sedan tillsynsmöten hos de fyra största förvaringsinstitut. Där granskade vi hur företagen utför sina uppgifter i relation till depåförvarade tillgångar, hur företagen säkerställer att depåförvarade tillgångar är skyddade i händelse av obestånd hos bolaget eller tredje part, samt hur företagen utför kontroll av värdering av de depåförvarade tillgångarna.
Under året hade FI löpande tillsyn över rapporteringen av insynstransaktioner samt flaggnings- och blankningsanmälningar. Inom ramen för denna tillsyn öppnade vi åtta ärenden om sen eller utebliven insynsanmälan, fyra ärenden om sen eller utebliven flaggningsanmälan, samt två ärenden om sen eller utebliven blankningsanmälan.
En viss del av den tid som lades på löpande tillsyn under året avser handläggning av underrättelser från dels utländska myndigheter, dels utländska finansiella företag och fonder. Det primära tillsynsansvaret över dessa utländska finansiella företag och fonder ligger hos respektive hemlands tillsynsmyndighet.
Det här avsnittet beskriver de undersökningar och fördjupade analyser som FI genomförde under året inom ramen för marknads- och fondtillsynen, vilka också sammanfattas i nedanstående tabell.
Tabell 20. Undersökningar inom marknads- och fondtillsynen
Antal undersökningar
Pågående undersökningar och sanktionsprövningar vid årets början
Påbörjade
under året
Undersökningar avslutade med avskrivningsbeslut
Källa: FI:s diarium Platina 13
Under året avslutade vi två undersökningar om brister som lett till att konsumenter fått olämpliga sparprodukter. Undersökningen av Coeli Asset Management AB avslutades med ett avskrivningsbeslut, medan undersökningen av Garantum Fondkommission AB avslutades i form av en anmärkning och en sanktionsavgift på 15 miljoner kronor (se avsnitt 2.20).
Vi avslutade även undersökningen av om Anoto Group AB hade överträtt vissa redovisningsregler i års- och koncernredovisningen 2020. Undersökningen ledde till ett ingripande i form av erinran och sanktionsavgift (se avsnitt 2.20).
Tabell 21. Fördjupande analyser inom marknads- och fondtillsynen Antal fördjupade analyser
Källa: FI:s diarium Platina
Under 2025 slutförde FI också en fördjupad analys av om värdepappersinstitut har ändamålsenliga kontroller före handel med värdepapper. Aktiviteten avsåg att minska risken för, och hantera de risker som uppstår vid, stora rörelser i tillgångspriser och marknadsturbulens utifrån en så kallad blixtkrasch (flash crash) som inträffade i maj 2022. Den hade en stor marknadspåverkan och Nasdaq Stockholm var en av de börser som påverkades. Händelsen aktualiserade vikten av att värdepappersinstituten har ändamålsenliga kontroller före handel för att exempelvis förhindra att institut lägger order som överskrider olika typer av limiter. Analysen visade att de svenska värdepappersinstitut som analyserades
13 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan
tillämpar befintliga regelverk, men att det ändå fanns möjlighet till förbättringar inom EU för att minska riskerna. FI har skickat förslag på förbättringar till Esma.
FI avslutade också under året en fördjupad analys kopplad till risker för grönmålning och att konsumenter erbjuds olämpliga sparprodukter, där vi har analyserat värdepappersbolagens hantering av hållbarhetspreferenser i samband med investeringsrådgivning. Analysen visar på en viss förbättring jämfört med en analys från 2023. Men det är fortfarande många konsumenter som uppger att de inte har några hållbarhetspreferenser. Och de kunder som har sådana preferenser får i stort sett samma produkter som kunder utan hållbarhetspreferenser. Vi har följt upp iakttagelserna med enskilda institut och med branschen
2.10.3 Internationellt tillsynsarbete inom marknadsoch
Europeiska värdepappers- och marknadsmyndigheten (Esma) samordnar EU:s arbete med tillsyn och regler på värdepappersområdet. Esma har även direkt tillsyn över vissa institut. Under det gångna året var FI representerad i cirka 40 av Esmas grupper, uppdelade på tillsynsstyrelse, stående kommittéer och arbetsgrupper. Vi deltog även inom ramen för Esmas arbete med att samordna redovisningstillsynen av noterade företag inom EU.
FI deltar i ett antal kommittéer och arbetsgrupper inom Esma kopplade till centrala motparter samt kollegier för dessa. Vi engagerade oss under året i frågor som rör handelsplatser, efterhandel, fondförvaltning och värdepappersinstitut.
Därutöver är FI medlem i Internationella organisationen för värdepapperstillsyn (Iosco), som samlar tillsynsmyndigheter från cirka 115 jurisdiktioner. FI sitter i Ioscos styrelse. Vi deltar också i en kommitté om andrahandsmarknader, en kommitté om konsumentskyddsfrågor, en arbetsgrupp för fintech och två grupper som arbetar med frågor som avser den finansiella infrastrukturen.
2.10.4 Metod- och systemutveckling för marknadsoch fondtillsyn
FI införde under 2025 ett marknadsövervakningssystem för att ytterligare stärka möjligheterna att genomföra egna och oberoende utredningar om marknadsmissbruk. Systemet gör det möjligt att analysera både transaktions- och orderdata, och kommer tas i bruk i början av 2026.
Under året genomförde vi också en kontinuerlig process för att utvärdera, förenkla och digitalisera våra tillsyns- och tillståndsprocesser. Det har inneburit ett stärkt samarbete mellan finansinspektörer, analytiker och it-utveckling, som har effektiviserat arbetet och ökat värdet av dataanalyserna. För att förbättra analysernas tillförlitlighet och användbarhet, inledde vi också ett arbete för att
förbättra datakvaliteten. Vi utvärderar även flera tillämpningsområden för automatisk textanalys (NLP), bland annat för att granska fondbestämmelser.
En europeisk gemensam kontaktpunkt (European Single Access Point, Esap) är ett EU-initiativ som syftar till att skapa en gemensam digital åtkomstpunkt för offentlig företags- och hållbarhetsinformation inom unionen. Syftet med Esap är att underlätta tillgången till standardiserad information för investerare och andra aktörer på kapitalmarknaden. Plattformen innehåller information från ett stort antal EU-regelverk. Esap införs i flera faser. Den första informationen börjar samlas in i juli 2026 och omfattar bland annat information enligt öppenhetsdirektivet och prospektregelverket. För att uppfylla kraven i Esap har FI behövt ta fram nya och vidareutveckla befintliga it-system och processer för att insamla in, strukturera och vidarebefordra information (se även avsnitt 3.4). Arbetet syftar till att säkerställa korrekt, standardiserad och effektiv rapportering i enlighet med det nya regelverket och kommer att fortgå under kommande år.
Under året har fokuserade FI också på att starta tillsyn enligt uppdateringarna i regelverket Emir (EU:s förordning om OTC-derivat, centrala motparter och transaktionsregister). Det har inneburit arbete med att databashantera inrapporterade data, juridisk analys, ta fram rutiner och processer för tillsynsarbetet, kvalitetssäkra data, och att ta kontakt med företag under tillsyn.
2.10.5 Marknadsmissbruk och transparens FI ansvarar för tillsyn över marknadsmissbruk och handlägger anmälningar om misstänkt insiderhandel och marknadsmanipulation. Tabellen nedan sammanfattar inflödet av anmälningar och antalet ärenden som vi överlämnade till Ekobrottsmyndigheten 2023–2025.
Tabell 22. Anmälningar om insiderhandel och marknadsmanipulation, samt ärenden skickade till EBM
Antal anmälningar och ärenden
Antal ärenden 2025 2024 2023
Antal anmälningar om insiderhandel och marknadsmanipulation 596 646 570
Ärenden till EBM - Varav egeninitierade
Källa: Platina och egna sammanställningar.
192 (7) 250 (3) 159 (5)
Antalet anmälningar om marknadsmanipulation och insiderhandel låg under 2025 på en marginellt lägre nivå än året innan. Under året genomförde FI flera större utredningar som berörde ett stort antal misstänkta individer. Utmärkande för utredningarna var att flera av de anmälda var professionella aktörer som också
återkom i flera ärenden. Vi gjorde bedömningen att risken för marknadsmissbruk var fortsatt hög, särskilt vid emissioner och bud, vilket de anmälningar som kom in under 2025 också visade.
Inom ramen för den planerade tillsynen av transparensen på värdepappersmarknaden fokuserade FI under 2025 bland annat på marknadsmissbruksförordningens krav på obligationsemittenter och deras informationsgivning, på insynsrapportering samt på förbudet för insynspersoner att under vissa perioder handla inför finansiella rapporter Vi genomförde också planerade tillsynsaktiviteter utifrån vissa delar av öppenhetsdirektivets krav på flaggningsanmälningar.
FI ansvarar för beslut om handelsstopp och under året har handeln i enskilda finansiella instrument stoppats vid drygt femtio tillfällen. De flesta initierades på marknadsplatsernas egna grunder. I dessa fall har FI prövat om handelsstoppet ska bestå medan beslut om att återuppta handeln i normalfallet har fattats av marknadsplatsen. I de fall FI beslutar att ett handelsstopp ska bestå får det bland annat också till följd att handeln i det finansiella instrumentet även stoppas på andra marknadsplatser inom EES.
Många bedrägerier som inträffade under året var en form av aktiebedrägeri som benämns pump and dump, det vill säga investerare lockas via annonser i sociala medier in i slutna grupper, där de får bedrägliga aktieinvesteringstips. Bedrägerierna har i huvudsak avsett aktier noterade i USA och de drabbade tusentals kunder med sammanlagda förluster på över en halv miljard kronor. FI samverkade under året med branschens aktörer för att varna kunder och för att se till att handeln i misstänkta instrument ska spärras. Vi utfärdade även egna varningar och bidrog till informationsutbyte mellan branschaktörer.
Vi har samlat in data från cirka 200 finansiella institut, däribland banker och värdepappersbolag för att förstå hur företagen arbetar med att motverka investeringsbedrägerier.
2.10.7 Övergripande analys
FI har under året haft i uppdrag att kartlägga och beskriva distributionen och avgifterna på den svenska fondmarknaden. I en regeringsrapport konstaterade vi att fondmarknaden över lag fungerar väl, men att både vi och regeringen kan vidta ytterligare åtgärder för att skapa bättre förutsättningar för att konsumenter ska få sänkta fondavgifter.
2.10.8 Resultatbedömning
FI bedömer att vi under 2025 i huvudsak genomförde de aktiviteter inom marknads- och fondtillsynen som vi planerade för vid årets början. Regelverken på
finansmarknaderna förändras kontinuerligt, både nationellt och internationellt. Det påverkar omfattningen av den tillsyn vi kan bedriva eftersom vårt arbete med regelutveckling och förberedelser inför kommande tillsynsinsatser utifrån nya regelverk tar samma resurser i anspråk som tillsyn enligt befintliga regelverk. Inför året hade vi därför planerat för något mindre tillsyn än vanligt eftersom ett stort antal regelverk är och har varit under förhandling eller implementering på marknads- och fondområdet.
Vi bedömer att den löpande tillsynen, tillsammans med analys av inrapporterad data, har bidragit till bättre regelefterlevnad hos marknadens institut och aktörer Det har bidragit till att minska risker vid stora rörelser i tillgångspriser och marknadsturbulens, vid utkontraktering samt risker att konsumenter erbjuds olämpliga produkter och grönmålning.
Vår datainsamling kommer hjälpa oss att rikta in tillsynsinsatser där riskerna för olämpliga produkter eller investeringsbedrägerier är störst. Inom metod- och systemutveckling har vi särskilt satsat på projekt som effektiviserar tillsynsarbetet.
Penningtvättstillsynen vart ett prioriterat område för FI:s tillsyn under 2025. Tillsynen omfattar cirka 2 200 företag, såväl enskilda försäkringsförmedlare som globala storbanker. Det betyder att riskerna och sårbarheterna varierar betydligt.
Tabell 23. Fördelning av tiden i penningtvättstillsynen 14
Källa: Unit 4 ERP.
14 Tabellen innehåller även tid för arbete med internationella sanktioner
Inför 2025 identifierades följande prioriterade risker inom penningtvättstillsynen:
• Klientmedelskonton
• Korrespondentförbindelser
• Företag som brottsverktyg
• Digitala banktjänster och kryptohandlare
• Mindre och mellanstora banker
• Finansiering av terrorism
• Internationella sanktioner.
En beskrivning av våra prioriteringar publicerades i rapporten Prioriterade risker inom penningtvätt och finansiering av terrorism i början av året.
2.11.1 Löpande tillsyn
FI utförde tre riktade tillsynsaktiviteter med fokus på risken för att utnyttjas för finansiering av terrorism och följde upp två tidigare undersökningar. Såväl de riktade tillsynsaktiviteterna som uppföljningarna av tidigare undersökningar innefattade både skriftlig dialog och möten med de berörda företagen. Inom ramen för den löpande tillsynen deltog vi därutöver på ett flertal såväl planerade som händelsestyrda tillsynsmöten med företag under tillsyn Dessutom ingick bedömningar av penningtvättsrisker i den årliga översyns- och utvärderingsprocessen för banker (ÖUP).
Genom dessa aktiviteter har vi kunnat följa hur företagen bedriver sitt penningtvättsarbete och hur de hanterar penningtvättsrisker. Erfarenheterna ligger, tillsammans med annan information, sedan till grund för vår riskidentifiering och planering av kommande tillsynsaktiviteter.
Det här avsnittet beskriver de undersökningar och fördjupade analyser som FI genomförde under året inom ramen för penningtvättstillsynen, vilka också sammanfattas i nedanstående tabeller.
Tabell 24. Undersökningar i penningtvättstillsynen
Antal undersökningar
Pågående undersökningar och sanktionsprövningar vid årets
Undersökningar avslutade med sanktionsbeslut
Undersökningar avslutade med avskrivningsbeslut
Källa: FI:s diarium Platina 15
3 3 3
3 1 6
Under 2025 avslutade vi sex undersökningar av regelefterlevnaden på penningtvättsområdet hos tre mindre och mellanstora banker, ett finansiellt institut som tillhandahåller bankliknande tjänster digitalt, ett e-penninginstitut och en betaltjänstleverantör med särskild exponering mot spelbranschen. Tre av undersökningarna ledde till sanktioner, där FI i ett av fallen återkallade verksamhetstillståndet (se avsnitt 2.20).
Tabell 25. Fördjupade analyser i penningtvättstillsynen 16
Antal fördjupade analyser 2025 2024 2023
Pågående fördjupade analyser vid årets början
0 2 0
Påbörjade fördjupade analyser 0 1 2
Avslutade fördjupade analyser 0 3 0
Källa: FI:s diarium Platina 17
FI genomförde inte några fördjupade analyser inom penningtvättstillsynen under 2025, utan prioriterade att arbeta med undersökningar.
2.11.3 Metodutveckling för penningtvättstillsyn
Vi lade mycket arbete på att förbereda oss inför EU:s nya penningtvättsreglering och på etableringen av den nya EU-myndigheten för penningtvätts, Amla FI deltar i Amlas samtliga arbetsgrupper och expertnätverk Den nya myndigheten började under året att utveckla tekniska standarder för tillsyn. Parallellt påbörjade vi arbetet med att anpassa FI:s tillsyn, rutiner och processer till det nya regelverket.
2.11.4
Nationellt och internationellt samarbete
FI arbetade löpande under året med att stärka och utveckla samarbetet med andra svenska myndigheter på penningtvättsområdet. Samarbetet bedrevs bland annat inom ramen för Samordningsfunktionen för penningtvätt och finansiering av terrorism, där vi deltar i arbetet med att ta fram en nationell riskbedömning. Vi fortsatte också att utvidga och fördjupa det operativa informationsutbytet med andra tillsyns- och brottsbekämpande myndigheter. Därtill hade vi en tät
15 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan
16 Inklusive en fördjupad analys om internationella sanktioner.
17 Tabellen avser de ärenden som startades och avslutades under respektive år. Ett ärende kan ha beslutats och kommunicerats året innan
samverkan med övriga tillsynsmyndigheter enligt penningtvättslagstiftningen, eftersom FI representerar även dessa myndigheter i Amlas styrelse.
Under året hade vi dessutom flera dialoger med ett flertal branschföreningar.
FI fortsatte även att stärka det internationella samarbetet i såväl regelverks- som tillsynsfrågor. Strategiska samarbeten av det slaget har framför allt utförs inom ramen för EBA:s och Amlas arbete, men också inom Nordisk-baltiska arbetsgruppen mot penningtvätt (NBWG), där vi utbyter erfarenheter om risker i våra gemensamma regioner
Vi fortsatte under året också arbetet med att upprätthålla och upprätta ytterligare ett antal penningtvättskollegier för internationellt verksamma företag som är etablerade i Sverige och där tillsynsansvaret över företagen delas av tillsynsmyndigheter i olika länder. För närvarande leder FI elva sådana kollegier och deltar i ytterligare 74.
2.12 Internationella sanktioner
I FI:s uppdrag ingår det även uppgifter som rör efterlevnaden av internationella finansiella sanktioner som EU:s ministerråd har beslutat. Uppdraget har utökats i omgångar med anledning av Rysslands fullskaliga invasion av Ukraina.
I uppdraget ingår bland annat att meddela interimistiska beslut om frysning baserat på Förenta nationernas sanktionsbeslut. FI beslutade under året interimistiskt att frysa 51 personers eller grupperingars tillgångar.
FI arbetar löpande med att stärka och utveckla samarbetet med andra svenska myndigheter på sanktionsområdet Det gör vi bland annat inom Sanktionssamverkansrådet, som under året bland annat publicerat en myndighetsgemensam lägesbild över efterlevnaden av EU:s sanktioner mot Ryssland. Vi deltog även i expertsamverkan på unions-nivå.
kommunikationsteknik
Enligt regleringsbrevet ska FI särskilt redovisa hur insatser har genomförts när det gäller tillsyn över finansiella risker och cyberrisker och hur anslaget har använts för att stärka myndighetens tillsyns- och analysförmåga i syfte att öka motståndskraften i det finansiella systemet. Vi ska också redovisa vårt arbete med att vara kontaktpunkt i arbetet med att utveckla en europeisk ram för samordning av systemiska cyberincidenter (EU-SCICF).
FI utövar sedan länge tillsyn över risker kopplade till informations- och kommunikationsteknik (IKT-risker) hos de finansiella företagen och har sedan fyra
år dessutom tillsyn över de finansiella företag som bedriver säkerhetskänslig verksamhet. Ett av de prioriterade områdena för 2025 var att granska företagens förmåga att klara sina grundläggande uppgifter i en osäker omvärld. Genom vår tillsyn kopplat till regelverk för IKT-risker och motståndskraft kan vi driva på de finansiella företagen att fortsätta bygga motståndskraft. Det leder i sin tur till att företagen utvecklar de förmågor som krävs för att kunna leverera grundläggande finansiella tjänster även i händelse av kris eller krig.
Efter att Dora-förordningen började att tillämpas i januari 2025 rapporterar finansiella företag allvarliga IKT-relaterade incidenter till FI. De finansiella företagen rapporterade även för första gången under 2025 in informationsregister om sina kontraktsmässiga arrangemang med IKT-tredjepartsleverantörer till FI. Vi initierade utifrån det ett projekt för att analysera både inrapporterade incidenter och informationsregister. Det kommer att ge FI en bättre bild av IKT-risker, koncentrationsrisker och den digitala operativa motståndskraften i finanssektorn.
Under 2025 påbörjade vi även en fördjupad analys av tillämpningen av Doraförordningen för att få en så heltäckande bild som möjligt av företagens implementering av Dora-regelverket. Den fördjupade analysen genomfördes i tre etapper under 2025 och i början av 2026 genom tre separata enkäter. Vi valde ut femtio svenska finansiella företag som ingick i analysen, däribland banker, försäkringsbolag, betalningsinstitut och handelsplattformar.
Tillsynen av IKT-risker innefattade även under året löpande tillsyn så som regelbundna möten med finansiella företag, uppföljning av inrapporterade allvarliga IKT-relaterade incidenter, analys av inrapporterade informationsregister, samt återkommande riskutvärderingar, till exempel bedömning av IKT-risker enligt översyns- och utvärderingsprocessen (ÖUP) för banker. Vi fortsatte även att lägga mycket arbete på det europeiska samarbetet kopplat till Dora där fokus har varit tillsynskonvergens och att etablera den europeiska tillsynsramen för kritiska IKTtredjepartsleverantörer. En lista över vilka IKT-tredjepartsleverantörer som har identifierats som kritiska av de europeiska tillsynsmyndigheterna publicerades i november.
Som nationell kontaktpunkt i EU-SCICF deltog FI under 2025 i arbetet med att utveckla den europeiska ramen för samordning av systemiska cyberincidenter (EUSCICF). FI rapporterade om arbetet till regeringen vid ett möte.
FI är tillsynsmyndighet, enligt säkerhetsskyddslagen (2018:585), för enskilda verksamhetsutövare som bedriver säkerhetskänslig verksamhet inom området finansiella företag, och för motsvarande utländska företag som är etablerade i Sverige. I tillsynsområdet ingår även de aktörer som finansiella företag har ingått säkerhetsskyddsavtal med.
Säkerhetskänslig verksamhet är sådan verksamhet som är av betydelse för Sveriges säkerhet eller som omfattas av ett för Sverige förpliktande internationellt åtagande om säkerhetsskydd. Den som bedriver säkerhetskänslig verksamhet är skyldig att upprätthålla sitt säkerhetsskydd. Tillsynsmyndigheternas uppdrag är att utöva tillsyn över att de som bedriver säkerhetskänslig verksamhet följer säkerhetsskyddslagen och de föreskrifter som har meddelats i anslutning till lagen.
FI fortsatte under 2025 att utveckla och utöka tillsynen över finansiella företag enligt säkerhetsskyddslagstiftningen. Vi avslutade under året en undersökning av ett företags regelefterlevnad i fråga om kraven att utreda behovet av säkerhetsskydd i en säkerhetsskyddsanalys. FI beslutade i samband med det att ta ut en sanktionsavgift av företaget (se avsnitt 2.20).
Vi hade även inom ramen för den löpande tillsynen möten med samtliga företag som anmält att de bedriver säkerhetskänslig verksamhet. Under mötena har företagen bland annat presenterat förändringar i den säkerhetskänsliga verksamheten, vilken rapportering som gått till ledningen och vilka kontroller som säkerhetsskyddschefen eller kontrollfunktionerna har genomfört. De uppgifter som framkom vid mötena medförde dessutom att vi begärde ytterligare information från ett antal företag.
Baserat på iakttagelserna från mötena med företagen och från de fördjupade analyserna av säkerhetsskyddsarbetet hos de företag som bedriver säkerhetskänslig verksamhet som FI genomförde 2023, påbörjade vi även under 2025 två nya undersökningar. Den ena undersökningen avser ett företags regelefterlevnad när det gäller skyldigheten att utreda behovet av säkerhetsskydd i en säkerhetsskyddsanalys. Den andra avser ett företags efterlevnad av de krav som ställs när en annan aktör deltar i den säkerhetskänsliga verksamheten.
Vidare fördjupade vi arbetet med FI:s systematiska kartläggning, enligt 8 kap. 4 § säkerhetsskyddsförordningen (2021:955), som ska identifiera vilka verksamhetsutövare och andra tillsynsobjekt som finns inom vårt tillsynsområde. Arbetet är en av grunderna för att vi ska kunna planera vilka tillsynsaktiviteter vi behöver genomföra.
Under året publicerade vi dessutom ett rättsligt ställningstagande. Det tydliggör att säkerhetskyddschefen är en funktion i företagets operativa verksamhet och därmed omfattas av samma krav på intern kontroll som företagets övriga operativa verksamhet.
2.15 Vår tillsyn av samhällsviktiga tjänster
Direktiv (EU) 2022/2555 om åtgärder för en hög gemensam cybersäkerhetsnivå (NIS2-direktivet) genomförs i Sverige genom en cybersäkerhetslag som förväntas träda i kraft den 15 januari 2026. Dora-förordningen har företräde framför NIS2-
direktivet, men finansiella företag omfattas fortsatt av anmälningsskyldigheten enligt det nya cybersäkerhetsregelverket. FI deltog under 2025 i löpande samverkansmöten om NIS-direktivet samt medverkade i det föreskriftsarbete inför implementeringen av NIS2-direktivet, som Myndigheten för samhällsskydd och beredskap, MSB (numera Myndigheten för civilt försvar, MCF) genomfört.
FI har sedan flera år i uppdrag att arbeta för att de finansiella företagen medverkar till en hållbar utveckling. Vi genomför uppdraget genom att integrera arbetet med en hållbar finansmarknad i vårt arbete med finansiell stabilitet, ett starkt konsumentskydd och välfungerande marknader. Risker till följd av klimatförändringarna och risker med den omställning som kommer till följd av dem, samt risker för att konsumenter vilseleds att investera i produkter som inte motsvarar de förväntningar och krav som de har ur ett hållbarhetsperspektiv, så kallad grönmålning, var prioriterade i vårt tillsynsarbete under 2025.
Tillsynen över en hållbar finansmarknad är en integrerad del av vår övriga tillsyn. Under året genomförde vi flera tillsynsaktiviteter både i form av löpande dialog med finansiella företag och genom undersökningar och fördjupade analyser. Under året publicerade vi även flera rapporter om tillsyn med fokus på hållbarhet.
För att motverka grönmålning har utövade vi bland annat tillsyn över att de upplysningar som företagen ger om sina finansiella produkter följer kraven enligt SFDR och att företagen agerar i enlighet med sina åtaganden. Vi följde även följt upp hur relevanta företag följer kraven på att beakta kunders hållbarhetspreferenser vid investeringsrådgivning enligt Mifid 2.
Frågor om hållbar finansmarknad lyfte vi vid vissa av våra platsbesök under 2025. Vi genomförde även genomfört dialogmöten om hållbar finansmarknad med berörda branschorganisationer och deltog i flera möten med branschen och på externa seminarier
I det internationella arbetet prioriterade vi att delta i de organisationer som ger störst nytta. FI är fortsatt aktiv i det globala nätverket för tillsynsmyndigheter och centralbanker, Network for Greening the Financial System (NGFS), och delar plats med Riksbanken i nätverkets styrkommitté. Under året nätverket tog bland annat fram nya scenarier som finansiella aktörer kan använda sig av för att bedöma och hantera klimatrelaterade risker. FI medverkade i NGFS arbete med att analysera naturrelaterade risker, med planerad publicering i början av 2026, och deltog i arbetet med att uppdatera en vägledning för tillsynsmyndigheter. Inom den globala tillsynsorganisationen för värdepappersmarknaden (Iosco) fortsatte vi att engagera oss i arbetsgruppen för hållbar finans.
FI:s uppdrag inom stabilitetsområdet är att arbeta för att det finansiella systemet ska vara stabilt och för att motverka finansiella obalanser på kreditmarknaden.
Finansiell stabilitet innebär att det finansiella systemet kan upprätthålla sina grundläggande funktioner både under normala och stressade lägen. Finansiella obalanser på kreditmarknaden avser situationer där hushåll och icke-finansiella företag genom överdrivet stora skulder och annat högt finansiellt risktagande kan förstärka svängningar i samhällsekonomin.
Enligt uppdrag från regeringen redogör vi två gånger per år för vår syn på den finansiella stabiliteten i en stabilitetsrapport. Där redovisas hur vi bedömer att risker och motståndskraft utvecklas. Bedömningarna ingår i underlaget för att ta ställning till om det finns anledning att justera de åtgärder som vi tidigare vidtagit
För att motverka cykliska systemrisker gör FI varje kvartal en bedömning av det kontracykliska buffertvärdet som påverkar bankernas kapitalkrav. Under 2025 bedömde vi att utvecklingen inte motiverade en förändrad nivå av buffertvärdet Vi förlängde vidare riskviktsgolven för svenska bolån och kommersiella fastigheter. Beslut togs även om att hålla kvar bufferten för andra systemviktiga institut, O-SII bufferten (Other Systemically Important Institutions) på 1 procent. Även de låntagarbaserade makrotillsynsåtgärderna; bolånetak och amorteringskrav lämnades oförändrade.
Under de senaste åren har de låntagarbaserade åtgärderna varit föremål för både utredning och omprövning. Dels i en utredning (Reglering av hushållens skulder, SOU 2024:71), dels i Regeringskansliets promemoria Utveckling av makrotillsynsområdet och efterföljande lagrådsremiss. Förslagen i promemorian innebär att låntagarbaserade åtgärder ska regleras i lag från april 2026, samt att ansvaret för att besluta om det kontracykliska kapitalbuffertvärdet övergår från FI till Riksbanken.
Vi har genom den årliga bolåneundersökningen kartlagt bankernas kreditgivning och situationen hos de hushåll som tar nya bolån. Kartläggningen resulterade i rapporten Den svenska bolånemarknaden 2024.
Obligationsmarknadernas funktionssätt har stor betydelse för det finansiella systemet. FI-analys 49 studerar hur andrahandsmarknaden för svenska nominella statsobligationer och säkerställda obligationer har förändrats de senaste åren. Som ett led i arbetet att förbättra FI:s förmåga att bedöma sårbarheter har en metod för stresstest av bankernas utlåning till sektorn icke-finansiella företag utvecklats (FIanalys 52).
2.17.1 Nationellt och internationellt samarbete och samverkan
På myndighetsnivå delar FI ansvaret för att värna finansiell stabilitet med Riksbanken och Riksgäldskontoret. FI:s primära uppdrag är att genom mikro- och makrotillsyn motverka hot mot finansiell stabilitet och förebygga kriser. Riksbanken och Riksgäldskontoret har i första hand krishanterande uppgifter. Myndighetscheferna och finansmarknadsministern samverkar i Finansiella stabilitetsrådet, ett samrådsorgan som leds av Finansdepartementet. Rådet möts minst två gånger per år. Dessemellan träffas myndigheterna på lägre nivå och utbyter information om stabilitetsläget och andra aktuella frågor.
Finansiell stabilitet är i hög grad en internationell fråga. De finansiella systemets transnationella kopplingar innebär att störningar lätt fortplantas över gränserna. Det svenska finansiella systemet har särskilt starka kopplingar till länder inom Norden och Baltikum. FI deltar därför i en rad samarbeten som kort beskrivs nedan.
FI deltar i Financial Stability Board (Rådet för finansiell stabilitet, FSB). FSB är ett internationellt samarbetsorgan som samlar centralbanker, finansdepartement och tillsynsmyndigheter från de största ekonomierna, samt internationella organisationer. Under året handlade stabilitetsdiskussionerna framför allt om operationella risker, risker i icke-banker, kryptovalutor och e-pengatokens (stablecoins).
Europeiska systemrisknämnden (ESRB) ansvarar för att analysera behovet av åtgärder inom makrotillsynen och bidrar på så sätt till att förebygga och dämpa systemrisker inom EU. Under året lades fokus på i ESRB-sammanhang nya risker som geopolitiska risker, och risker kopplade till cyber och krypto. ESRB bedömde däremot att riskerna kopplade till fastighetsmarknaderna hade avtagit något och därmed minskade fokus på sådana risker.
På nordisk-baltisk nivå ingår FI i två olika samarbetskonstellationer av varaktig karaktär: Nordisk-baltiska stabilitetsgruppen (NBSG) och Nordiskt-baltiskt makrotillsynsforum (NBMF).
NBSG är ett samarbetsforum för finansiell stabilitet mellan åtta nordiska och baltiska länder. Forumet har två arbetsgrupper: en arbetar med legala frågor och den andra med operationell motståndskraft. Inom forumet bedrivs även övningsverksamhet. Under året låg fokus på att följa upp erfarenheter från den krisövning som hölls 2024. Vidare drev NSBG ett arbete för att underlätta informationsutbyte i frågorna mellan länderna. Under året var Sverige ordförande för samarbetet.
I NBMF diskuterades hot mot den finansiell stabiliteten i både enskilda länder och i hela regionen, samt makrotillsynsåtgärder för att motverka risker och öka motståndskraften i det finansiella systemet.
Under 2025 följde FI utvecklingen av innovationer och digitalisering samt kopplade risker, huvudsakligen genom analys- och kunskapsarbetet kring finansiell innovation.
FI arbetade med att höja den interna kunskapsnivån och stärka vår förmåga att analysera innovationer och digital utveckling. Syftet var att bedöma effekterna av digitaliseringen, nya affärsmodeller och tekniker, samt att skapa bättre underlag för kommande beslut och tydliga förväntningar på företag under tillsyn. Arbetet bidrog även till att bättre förstå avvägningar mellan digitaliseringens möjligheter och risker.
Under året fortsatte AI-användningen i sektorn att vara ett viktigt område. FI höll dialogmöten med såväl banker som försäkringsföretag för att analysera såväl risker som marknadens behov av vägledning.
FI införde också under året den så kallade Innovationskompassen. Det är en ny metod för att identifiera behov och ge en mer träffsäker vägledning i frågor som rör innovation och verksamhetsutveckling. Målet är att skapa bättre förutsättningar för innovation och förenkla för företag i den finansiella sektorn.
Nationella föreskrifter och internationella regelverk ställer krav på att företag under tillsyn rapporterar in finansiella data till FI. Vi arbetar löpande för att säkerställa att system, processer och organisationen kan hantera rapporteringen och det efterföljande arbetet med kvalitetsgranskning, analys och vidarerapportering i linje med befintliga och nya krav. Sedan 2020 har ett arbete pågått med att förflytta insamlingar från äldre system till FI:s inrapporteringsportal, Fidac. I januari 2025 stängdes PI2-portalen. Under året fortsatte vi att flytta insamlingar från äldre system, samt säkerställa att insamlingen av data enligt flera nya EU regelverk kunde utföras via Fidac
Ett övergripande syfte med FI:s tillsyn är att förebygga regelöverträdelser och på så sätt minska risken för att problem uppstår på finansmarknaden som kan drabba samhället eller enskilda. Att ingripa mot enskilda företag är därför inte ett mål i sig. Men det är samtidigt viktigt att konstaterade regelöverträdelser får konsekvenser. Det är därför en naturlig del av tillsynen att ingripa mot aktörer som inte följer reglerna.
FI gör olika typer av ingripanden inom olika områden. Antalet ingripanden varierar också mellan områden och över åren.
De flesta ingripandebeslut avser överträdelser på kapitalmarknaden och avgifter för sen rapportering. De här besluten riktas mot såväl enskilda personer som bolag. Besluten innefattar bland annat de ingripanden som FI gör vid överträdelser av EU:s marknadsmissbruksförordning. Sådana ingripanden görs i form av sanktionsförelägganden.
I ett mindre antal fall är det fråga om beslut om ingripanden mot företag under tillsyn till följd på grund av att de har överträtt gällande regler för sin verksamhet, så kallade sanktionsbeslut. Ingripandena omfattar dels beslut om återkallelse av verksamhetstillstånd, dels beslut om varning eller anmärkning, med eller utan straffavgift eller sanktionsavgift. Hit räknas också beslut om en erinran, med eller utan sanktionsavgift, mot ett noterat företag på grund av fel eller brister i företagets redovisning. Sanktionsbeslut fattas normalt av FI:s styrelse.
Under 2025 beslutade FI:s styrelse om tio sanktioner, som vi kort redogör för nedan.
• Pensionsmyndigheten fick en anmärkning för att den haft bristande riskkontroll vid sina investeringar i Heimstaden Bostad AB. 18
• FI gav Anoto Group AB en erinran och en sanktionsavgift för överträdelser av regler om upprättande av års- och koncernredovisning. 19
• Dina Försäkring AB fick en anmärkning förenad med sanktionsavgift för brister i företagsstyrningen. FI konstaterade brister när det gäller aktuariefunktionens oberoende samt att funktionerna för internrevision respektive regelefterlevnad inte hade utfört uppgifter som de haft skyldighet att utföra. 20
• FI gav Swedbank AB en sanktionsavgift för överträdelser av säkerhetsskyddsregelverket. Banken hade inte levt upp till de krav som ställs på en säkerhetsskyddsanalys. 21
• FI återkallade tillståndet för Intergiro Intl AB (publ) att ge ut elektroniska pengar, för omfattande och allvarliga brister i företagets arbete med att motverka penningtvätt och finansiering av terrorism. Bristerna innebar en överhängande risk för att företagets verksamhet kan ha utnyttjats för storskalig penningtvätt. 22
18 6 kap. 6 och 7 §§ lagen (2017:230) om Pensionsmyndighetens försäkringsverksamhet i premiepensionssystemet.
19 25 kap. 22 § första stycket och 23 § lagen (2007:528) om värdepappersmarknaden
20 18 kap. 2 och 16 §§ försäkringsrörelselagen (2010:2043).
21 7 kap. 1 och 4 §§ säkerhetsskyddslagen (2018:585).
22 5 kap. 8 §, 12 § första stycket och 26 § fjärde stycket lagen (2011:755) om elektroniska pengar
• Betalningsinstitutet Zimpler AB fick en anmärkning och en sanktionsavgift för överträdelser av penningtvättsregelverket. 23 Företaget hade haft brister i sin allmänna riskbedömning och i sitt arbete med riskbedömning av kunder. Företaget hade inte heller begärt in information om affärsförbindelsernas syfte och art i alla de situationer som krävs.
• Avida Finans AB fick en anmärkning och en sanktionsavgift för att de hade beviljat konsumtionslån till konsumenter som saknat återbetalningsförmåga. 24
• Svea Bank AB fick en anmärkning och en sanktionsavgift för överträdelser av penningtvättsregelverket. 25 Företaget hade haft brister i sina allmänna riskbedömningar och i sitt arbete med riskbedömning av kunder. Företaget hade inte heller vidtagit de kundkännedomsåtgärder som krävs.
• Garantum Fondkommission AB fick en anmärkning och en sanktionsavgift för överträdelser av lagen om värdepappersmarknaden i samband med att vissa av bolagets anknutna ombud gett konsumenter råd om investeringar i så kallade warranter och autocalls. Warranter och autocalls är komplexa produkter där möjligheten till avkastning är knuten till utvecklingen i underliggande tillgångar. 26
• Garantum Wealth Management PB AB fick en anmärkning och en sanktionsavgift för överträdelser av reglerna om försäkringsdistribution i samband med att bolaget hade gett konsumenter råd om placeringar i försäkringsbaserade investeringsprodukter eller pensionsförsäkringar. Det handlar om komplexa instrument, där möjligheten till avkastning helt eller delvis var knuten till utvecklingen i underliggande tillgångar. 27
Tabell 26. Antal beslutade ingripanden mot överträdelser
beslutade av styrelsen
varav anmärkning och
varav varning och sanktionsavgift
varav återkallelse av tillstånd
23 8 kap. 8 och 14 §§ lagen (2010:751) om betaltjänster
24 15 kap. 1 och 7 §§ lagen (2004:297) om bank- och finansieringsrörelse
25 15 kap. 1 och 7 §§ lagen (2004:297) om bank- och finansieringsrörelse.
26 25 kap 1 och 8 §§ lagen (2007:528) om värdepappersmarknaden
27 9 kap. 1 och 13 §§ lagen (2018:1219) om försäkringsdistribution
Ingripanden på kapitalmarknaden1
varav sanktionsavgifter vid sen eller felaktig insynsrapportering
– varav sanktionsavgift vid överträdelse av flaggningsreglerna enligt lagen (1991:980) om handel med finansiella instrument
– varav sanktionsavgift vid överträdelse av prospektregelverket och regelverket om offentliga uppköpserbjudanden enligt lagen (1991:980) om handel med finansiella instrument
– varav särskild avgift för överträdelser av blankningsförordningen (Europaparlamentets och rådets förordning (EU) nr 236/2012 om blankning och vissa aspekter av kreditswappar)
– varav lagakraftvunna domar och godkända sanktionsförelägganden avseende marknadsmissbruk
– varav avgifter för andra överträdelser av marknadsmissbruksförordningen (Europaparlamentets och rådets förordning (EU) nr 596/2014 om marknadsmissbruk)
Förseningsavgifter enligt lagen om bank- och finansieringsrörelse, lagen om betaltjänster, försäkringsrörelselagen, lagen om värdepappersmarknaden, lagen om värdepappersfonder, lagen om särskild tillsyn över kreditinstitut och värdepappersbolag, lagen om viss verksamhet med konsumentkrediter och lagen om förvaltare av alternativa investeringsfonder
Källor: Respektive sanktionsbeslut samt FI:s diarium Platina. 1 Inkluderar även avskrivningsbeslut.
FI ska redovisa effekterna av den genomförda tillsynen och om den har varit effektiv. Effekter och resultat inom bank-, betal-, försäkrings- samt fond- och marknadstillsynen framgår av respektive avsnitt.
Under 2025 följde vi i stora drag den plan för tillsynen som vi satte vid årets början. Men vi behövde också i viss utsträckning – precis som tidigare år – prioritera den händelsestyrda tillsynen. Det innebär att vi har hanterat ärenden som oväntat har uppstått i stället för att genomföra alla delar av vår planerade tillsyn. Sammantaget ledde dock inte den händelsestyrda tillsynen lett till några större omprioriteringar.
Tillsyn syftar till att upptäcka regelöverträdelser eller brister som kan leda till regelöverträdelser, men är också ett viktigt medel för att upprätthålla regelefterlevnad hos de företag som står under FI:s tillsyn. Genom de sanktioner och ingripanden vi gjorde under året har vi kommunicerat regelöverträdelser till enskilda företag. Eftersom företag med brister eller regelöverträdelser åtgärdar dem får vi mätbara resultat av tillsynen i form av de åtgärder som företagen vidtar
Tillsynen syftar också till att se till att företag under tillsyn följer regler, vilket är betydligt svårare att mäta och skatta resultatet av. Det gäller framför allt i vår löpande tillsyn som till viss del syftar till att vara proaktiv. En viktig del i arbetet blir därför att utveckla våra arbetsmetoder utifrån kunskap om den finansiella sektorn och i takt med utvecklingen av regelverk. Vi lade under året mer resurser på system och metodutveckling än året innan (se tabell 5).
Vi bedömer sammantaget att vi under året utövade en ändamålsenlig och effektiv tillsyn i enlighet med instruktionen och regleringsbrevet, samtidigt som vi arbetade för att fortsatt utöva en effektiv och ändamålsenlig tillsyn.
En stor del av regleringen på finansmarknaden har sin grund i standarder eller bestämmelser som tas fram på internationell nivå. Ofta utarbetas principer av globalt standardsättande organ som deltagande länder har förbundit sig att följa. Des här principerna omsätts därefter i regler som är utarbetade på EU-nivå. För svensk del genomförs EU-reglering genom direktiv eller direktverkande förordningar.
FI:s regelgivningsarbete består framför allt av att FI tar fram föreskrifter och allmänna råd. I det här avsnittet redovisar vi det arbetet. I regelarbetet ingår även insatser för att påverka vilka regler som beslutas på internationell nivå, inte minst inom de europeiska tillsynsmyndigheterna.
Antalet arbetade timmar inom regelgivning varierar från år till år, framför allt beroende på mängden regelverk från EU, men även beroende på omfattningen och komplexiteten i det regelgivningsarbete som utförts.
Tabell 27. Arbetstid och kostnad för regelgivning 28
Belopp i tkr
Källa: Unit 4 ERP.
3.2 Föreskrifter och allmänna råd
Syftet med FI:s regelgivning är oftast att komplettera de regler som fastställs på EU-nivå och i svensk lag. Det viktigaste resultatmåttet bör därmed vara om våra kompletteringar bidrar till att uppfylla de mål som har ställts upp för reglerna på EU-nivå respektive genom lagreglerna. Ett sådant kvalitativt mått är svårt att ta
28 Antalet timmar redovisas utifrån FI:s tidredovisningssystem där även arbete med annat än föreskrifter och allmänna råd ingår, exempelvis remisser och förfrågansärenden.
fram, av samma skäl som det är svårt att utvärdera hur ändamålsenliga regler är i stort.
Tabell 28. Antal föreskrifter och allmänna råd
2025 2024 2023
Föreskrifter och allmänna råd 14 34 27
Källor: Styrelseprotokoll och FI:s webbplats.
Det är svårt att bedöma kvantitativa resultat inom regelgivning. För föreskrifter och allmänna råd säger antalet sådana mycket lite om arbetsinsatsen och effektiviteten. Arbetet med att ta fram nya föreskrifter är normalt mer tidskrävande än att införa flera följdändringar, men insatsen och den potentiella påverkan kan variera. Som mått på resultatet bör därför tabellen ovan tolkas med stor försiktighet.
Nedan redovisar vi de föreskriftsarbeten som avslutades under året.
I april beslutade FI om ändringar i föreskrifter och allmänna råd (FFFS 2019:22) om tillsynsrapportering för tjänstepensionsföretag. Ändringarna föranleddes av att Europeiska försäkrings- och tjänstepensionsmyndigheten (Eiopa) uppdaterat sina krav på den rapportering FI ska lämna till dem. I samband med de här ändringarna gjordes också ett antal förtydliganden för att förenkla för de rapporterande företagen
I maj beslutade FI om nya föreskrifter och allmänna råd (FFFS 2025:2) om inkasso. I dessa ingår dels verkställighetsföreskrifter till inkassolagen (1974:182), dels bestämmelser om god inkassosed. I maj gjordes också vissa ändringar i Finansinspektionens allmänna råd (FFFS 2024:2) om förvärv och förvaltning av nödlidande kreditavtal. Ändringarna avsåg den bedömning av ledningens samlade kompetens som ska göras av kreditförvaltares lednings- eller förvaltningsorgan.
För att anpassa FI:s föreskrifter och allmänna råd till bland annat den nya lagen (2025:250) om valutaväxling samt ändringar i ett antal andra lagar, beslutade FI i maj om ändringar i följande föreskrifter och allmänna råd:
• föreskrifterna och de allmänna råden (FFFS 2010:3) om betalningsinstitut och registrerade betaltjänstleverantörer
• föreskrifterna och de allmänna råden (FFFS 2011:49) om institut för elektroniska pengar och registrerade utgivare
• föreskrifterna och de allmänna råden (FFFS 2018:4) om verksamhet för betaltjänstleverantörer
• föreskrifterna och de allmänna råden (2023:22) om valutaväxling och annan finansiell verksamhet.
I juni beslutades om nya allmänna råd om krediter i konsumentförhållanden (FFFS 2025:10) kopplade till 6 § konsumentkreditlagen (2010:1846). De innebär att om
en konsument har en rabatt på sitt bolån och den är på väg att löpa ut, bör kreditgivaren skriftligt, och minst en månad i förväg, informera om det. Vidare infördes nya allmänna råd om beräkning av ränteskillnadsersättning i föreskrifter och allmänna råd (FFFS 2015:1) om information om ränta på bostadskrediter.
I juni upphävdes även Finansinspektionens föreskrifter och allmänna råd (FFFS 2014:8) om viss verksamhet med konsumentkrediter som en följd av att lagen (2014:275) om viss verksamhet med konsumentkrediter upphävts. Reglerna gäller dock under en övergångsperiod till och med utgången av juli 2026 för vissa företag.
I samband med det, beslutade FI också om ändringar i Finansinspektionens föreskrifter (FFFS 2023:12) om ägar-, ägarlednings- och ledningsprövning i vissa finansiella företag och om vissa redaktionella ändringar i Finansinspektionens föreskrifter och allmänna råd (FFFS 2014:4) om hantering av operativa risker.
I december upphävdes Finansinspektionens föreskrifter (FFFS 2010:1) om kvartalsstatistik för vissa värdepappersbolag, eftersom mycket av den information som företagen lämnade enligt föreskrifterna går att ta del av genom företagens rapportering enligt andra föreskrifter. Behovet av föreskrifterna var därmed begränsat.
I december beslutades även om ändringar i Finansinspektionens föreskrifter (FFFS 2014:14) om rapportering av kvartals- och årsbokslutsuppgifter, i huvudsak för att anpassa föreskrifterna till den nya standard för näringsgrensindelning som Statistiska centralbyrån införde i slutet av 2025.
Sverige är medlem i Baselkommittén för banktillsyn (BCBS), som ansvarar för att ta fram globala standarder och regler för internationellt aktiva banker. FI och Riksbanken representerar tillsammans Sverige. FI deltar i närmare 20 arbetsgrupper. Fokus har legat på genomförandet av Basel 3, att stärka tillsynens verkningsgrad och övervakning av aktuella risker.
FI är medlem i Iosco, som samlar tillsynsmyndigheter från cirka 130 jurisdiktioner, och sitter även i dess styrelse. Därutöver deltar vi i ett antal kommittéer och arbetsgrupper. Under 2025 har vi bland annat varit delaktiga i frågor som rör konsumentskydd, globala marknadshändelser och fintech.
FI är medlem i Rådet för finansiell stabilitets kommitté för tillsyns- och regleringssamarbete (FSB/SRC). Kommitténs uppgift är att övervaka implementeringen av de inom FSB överenskomna internationella standarder. Under året arbetade SRC med frågor kopplade till bland annat icke-banker, digital innovation, kryptotillgångar och operationell motståndskraft.
Europeiska bankmyndigheten (EBA) koordinerar tillsynen och regelarbetet på bankområdet inom EU. FI medverkar i cirka 50 grupper inom EBA, alltifrån styrelsen till arbetsgrupper. Under året har stort fokus legat på effektivisering och förenkling av EU:s ramverk för reglering och tillsyn.
Europeiska försäkrings- och tjänstepensionsmyndigheten (Eiopa) fokuserar på konsumentfrågor, tillsynsfrågor och stabilitetsfrågor inom försäkrings- och tjänstepensionssektorn. FI deltar på chefsnivå i flera stående kommittéer inom Eiopa och i ett stort antal arbetsgrupper. Under året fokuserade FI på arbetet kring översynen av Solvens 2-direktivet samt det nya direktivet om återhämtning och resolution av försäkrings- och återförsäkringsföretag (Insurance Recovery and Resolution Directive, IRRD). Därutöver har den utveckling som föranleds av Europeiska kommissionens arbete med spar- och investeringsunionen samt förenklingsarbetet fortsatt att vara prioriterade frågor.
Europeiska värdepappers- och marknadsmyndigheten (Esma) samordnar EU:s arbete med tillsyn och regler på värdepappersområdet. Esma har även direkt tillsyn över vissa institut. Under det gångna året var FI representerad i cirka 40 av Esmas grupper, uppdelade på tillsynsstyrelse, ständiga kommittéer, permanenta- och tillfälliga arbetsgrupper. FI har under 2025 bland mycket annat, varit engagerade i frågor kopplade till spar- och investeringsunionen och Esmas förenklingsarbete.
Den nya europeiska myndigheten för bekämpning av penningtvätt och finansiering av terrorism (Amla) påbörjade sin verksamhet den 1 juli 2025. I slutet av 2025 flyttade penningtvättsfrågorna fullt ut från EBA till Amla. I Amla har FI en styrelserepresentant. FI är dessutom representerad i Amlas samtliga arbetsgrupper och expertgrupper, där utkast till riktlinjer och tekniska standarder tas fram. I arbetet stämmer FI löpande av med andra svenska penningtvättstillsynsmyndigheter, eftersom FI representerar även dem i Amlaarbetet. Den största frågan i regelarbetet har handlat om kundkännedom i investeringsfonder som använder intermediärer.
Det omfattande regelarbetet på FI under de närmast föregående åren speglar det internationella regelarbetets utveckling. Samtidigt säger antalet beslutade föreskrifter och allmänna råd inget om varje projekts omfattning och komplexitet.
Här ger i stället antalet arbetade timmar och kostnader viss vägledning.
FI tog under 2025 fram ett betydligt färre antal föreskrifter och allmänna råd jämfört med de föregående åren. Skälen till det är att vi har prioriterat sådant regelgivningsarbete där vi hade en externt satt tidpunkt för ikraftträdande att förhålla oss till. Annat regelgivningsarbete prioriterade vi ned till förmån för arbete med tillsyn utifrån de resurser vi hade till vårt förfogande.
Även antalet arbetade timmar är något lägre än tidigare år. Det beror till stor del på att vi under året även arbetat med omfattande och komplexa regelprojekt som ännu inte beslutats. Det gäller bland annat arbete för att anpassa våra föreskrifter och allmänna råd till kommande lagändringar med anledning av Fondmarknadsutredningens delbetänkande En starkare fondmarknad, promemorian Nya regler för att främja central clearing av OTC-derivat i EU samt lagrådsremissen Nya regler för att underlätta notering av värdepapper. Med anledning av införandet av en europeisk gemensam elektronisk åtkomstpunkt (Esap) och regeringens promemoria En europeisk gemensam åtkomstpunkt för finansiell och hållbarhetsrelaterad information har vi under året också arbetat med att anpassa flera av myndighetens föreskrifter till de kommande nya kraven på elektronisk rapportering. Samtliga av de här ändringarna planeras träda i kraft under 2026.
FI bedömer att vi har tagit fram och beslutat om erforderliga föreskrifter och allmänna råd av god kvalitet, och enligt de krav som ställs i lag och europeiska regelverk. Vi remitterar alla föreskrifter och allmänna råd till Regelrådet och beaktar rådets synpunkter. Vid allt regelarbete överväger vi också om föreskrifterna kan förenklas för att minska företagens regelbörda.
Under 2025 fortsatte FI att arbeta aktivt internationellt med regelutveckling. Arbetet styrs av komplicerade processer som ofta pågår under flera år och där FI är en av många aktörer. De komplexa och tidsmässigt långa processerna gör att resultatet av det internationella arbetet inte går att mäta. Att vara med och påverka utformningen av de regler som kommer att gälla på den svenska finansmarknaden är likväl en central uppgift för FI.
Det framgår av 18 § förordningen (2023:910) med instruktion för Finansinspektionen att FI att ska redovisa den genomsnittliga handläggningstiden för tillstånds-, anmälnings- och intygsärenden enligt förordningen (2001:911) om avgifter för prövning av ärenden hos Finansinspektionen, uppdelat på varje ärendetyp
Företag som vill bedriva finansiell verksamhet i Sverige måste söka tillstånd hos FI. Syftet med tillståndsprövningen är att säkerställa att företagen lever upp till de krav som ställs i regelverken för att få driva en viss verksamhet. FI:s mål är att handlägga tillståndsprövningar på ett effektivt, rättssäkert och enhetligt sätt. För att nå målet har vi en övergripande gemensam process för tillståndsärenden, samt ett antal ärendespecifika processer och rutiner. Prövningar av nya tillstånd är ofta den första kontakten som företag har med FI. Därefter prövar vi tillstånden när företagen förändrar sin verksamhet i centrala delar, exempelvis får nya ägare eller ledningspersoner, eller när företagen utvidgar sin verksamhet eller söker sidotillstånd.
Verksamheten är avgiftsfinansierad, vilket innebär att FI tar ut avgifter för prövning av ansökningar om tillstånd, vissa anmälningar och intyg. Nivån på avgifterna bygger på principen att vi ska uppnå full kostnadstäckning över tid.
Tabellen nedan visar utvecklingen av arbetstid och kostnad, fördelat på tillståndsprövning respektive metodutveckling, de senaste tre åren.
Tabell 29. Arbetstid och kostnad för tillståndsprövning
Belopp i tkr
Källa: Unit 4 ERP.
Sedan april 2025 använder FI det EU-gemensamma registret, ESA:s Fitness and Propriety Information Exchange System. Registret samlar information om fysiska personer som har blivit lämplighetsprövade av behöriga myndigheter inom EU/EES. Tillgång till informationen direkt från systemet i stället för via respektive behörig myndighet minskar handläggningstiden och gör processen mer effektiv.
Utvecklingen av e-tjänsten Ansök har fortsatt. Under 2026 planeras en lansering av de uppdateringar och förbättringar som skett.
Tabell 30. Resultat av tillståndsprövning – antal beslut
Ändringar av styrdokument, bolagsform eller övriga förutsättningar att ha tillstånd
Överlämna behörighet att godkänna prospekt till annan myndighet 0 1 2
Avsluta finansiell verksamhet 1584 1215 1402
Övriga tillstånd eller beslut 109 90 49 Totalt 5761 5291 5675
Källa: FI:s diarium Platina.
4.3.1 Prospekt
Under 2025 var antalet beslutade ärenden om prospekt och erbjudandehandlingar (exklusive tilläggsprospekt) cirka 24 procent lägre än under 2024. Minskningen förklaras av ett lägre antal prospekt för aktierelaterade erbjudanden till allmänheten, till följd av de nya undantag från prospektskyldighet som började tillämpas i slutet av 2024. Under året har 82 emittenter utnyttjat de här undantagen. Samtidigt ökade antalet beslutade prospekt som avser icke-aktierelaterade ärenden betydligt, vilket kan hänföras till en ökad aktivitet av obligationsemissioner.
4.3.2 Handläggningstider
För de tillståndsärenden som FI handlägger finns fastställda handläggningstider. De är antingen fastställda i en författning (lagstadgade tidsfrister) eller internt bestämda av FI (interna rikttider). De interna rikttiderna bygger på antaganden och genomsnittlig handläggningstid. Det är högt prioriterat att ärendena avgörs inom de fastställda handläggningstiderna. Andelen ärenden som avgörs inom de tiderna varierar dock från år till år. Det finns flera skäl till att FI inte alltid kan hålla handläggningstiderna. Ett skäl är att vissa ärenden är särskilt omfattande och komplicerade. Ett annat skäl är att det i samband med att nya regelverk införs kan inkomma ett stort antal ärenden vid samma tidpunkt. Det är utmanande att ha rätt resurser för att etablera praxis och samtidigt hantera ett stort antal ärenden med samma fastställda handläggningstid.
Enligt tabell 31 är andelen tillståndsärenden som avgjordes inom den lagstadgade tidsfristen de senaste tre åren hög. Andelen tillståndsärenden som handlades inom den interna rikttiden minskade dock under 2025. Det kan till viss del förklaras av en ökning av mer komplicerade ärenden med lagstadgade rikttider, eftersom dessa prioriteras. En annan förklaring är personalbrist i samband med att personer har slutat eller placerats i karantän innan en ersättare har hunnit rekryteras och läras upp.
Tabell 31. Tillståndsärenden inom rikttiden 2025
Antal och andel %
Handlagda tillståndsärenden inom rikttiden
– varav tillståndsärenden med lagstadgade
– varav tillståndsärenden utan lagstadgade
Källa: FI:s diarium Platina.
Tabellen nedan visar den genomsnittliga handläggningstiden och antalet inkomna tillståndsärenden. I tabellen redovisas även intygsärenden eftersom de också är avgiftsbelagda. Intygsärendenas handläggningstider visas separat. Statistiken ska tolkas med försiktighet då det inom varje ärendekategori ingår flera typer av ärenden med varierande omfattning och svårighetsgrad. Den genomsnittliga handläggningstiden, totalt sett, har ökat de senaste åren. Handläggningstiden var i genomsnitt 37 dagar 2023, 40 dagar 2024 och 51 dagar 2025.
Tabell 32. Genomsnittlig handläggningstid för vissa ärendetyper
för utländsk
Ändringar av styrdokument, bolagsform eller övriga förutsättningar att
Källa: FI:s diarium Platina.
Anm: Handläggningstiden för intyg redovisas separat av tekniska skäl
FI bedömer att vår tillståndsprövning håller en god kvalitet. Det gäller även i komplicerade ärenden och när ny praxis måste byggas upp. Det är högt prioriterat att ärendena avgörs inom de fastställda handläggningstiderna. Andelen ärenden som avgörs inom de tiderna varierar dock från år till år. Ett skäl är att det är svårt att vid varje tidpunkt ha en bemanning inom tillståndsverksamheten som är helt anpassad till omfattningen och antalet ärenden som kommer in till FI Eftersom tillståndsverksamheten är avgiftsfinansierad och vår bemanning bygger på vår intäktsprognos för året kan högre intäkter än förväntat leda till underbemanning, med längre handläggningstider som följd. Lägre intäkter än förväntat kan i sin tur leda till ett underskott. Vi följer utfallet och uppdaterar intäktsprognosen löpande under året för att för att så snabbt som möjligt kunna ställa om. Om det är möjligt minskar vi effekten genom att flytta personal mellan avgifts- och
anslagsfinansierad verksamhet. Sammantaget var den genomsnittliga handläggningstiden och andelen tillståndsärenden som avgjordes inom den lagstadgade tidsfristen alltjämt god under 2025.
FI är beredskapsmyndighet och sektorsansvarig myndighet för beredskapssektorn finansiella tjänster. Det framgår av förordningen (2022:524) om statliga myndigheters beredskap (beredskapsförordningen) att FI ska identifiera samhällsviktig verksamhet, analysera sårbarheter och hot eller risker som kan skada eller försämra den samhällsviktiga verksamheten, arbeta för att kunna upprätthålla den egna samhällsviktiga verksamheten (kontinuitet) och verka för att andra aktörer inom ansvarsområdet också bedriver ett sådant arbete och vartannat år värdera och sammanställa resultatet av analysarbetet i en risk- och sårbarhetsanalys.
Det anges också i beredskapsförordningen att FI ska ha god förmåga att motstå hot och risker, förebygga sårbarheter, hantera krissituationer i fredstid och genomföra sina uppgifter vid en höjd beredskap. Vi ska även verka för att andra myndigheter inom vårt ansvarsområde utvecklar sin förmåga i dessa avseenden.
FI har under 2025 tagit fram en planeringsinriktning för den finansiella sektorn. Planeringsinriktningen har sin utgångspunkt i målen och styrningen för det civila försvaret. Den ger företag i den finansiella sektorn stöd i deras beredskapsplanering och uttrycker en målbild att sträva mot inom ramen för privat-offentlig samverkan.
Den samverkansstruktur för privat-offentlig samverkan som FI etablerade i början av 2024 har under 2025 haft fyra möten på gd/vd-nivå, chefsnivå och handläggarnivå. FI är ordförande och under årets möten har frågor avhandlats utifrån deltagarnas respektive uppdrag inom beredskap, samt styrningsfrågor som rör den finansiella sektorns privat-offentliga samverkan (FSPOS).
Inom ramen för samverkansstrukturen har FI under året identifierat finansiella företag som är av särskild vikt för totalförsvaret och som därmed behöver prioriteras särskilt i samverkan och förberedelser inför höjd beredskap. De här företagen benämns som totalförsvarsviktiga företag. En dialog har förts med alla identifierade företag för att stämma av bedömningen och förutsättningar för fortsatt samverkan.
FSPOS är en struktur för privat-offentlig samverkan där FI är ordförande och administrerar verksamhetens kanslifunktion. FSPOS syftar till att stärka den finansiella sektorns förmåga att möta hot och hantera kriser. Arbetet bedrivs inom olika arbetsgrupper med fokus på analys, kunskapsspridning och övning. Inom ramen för FSPOS finns även ett kommunikationschefsnätverk. Under 2025 var fokus i FSPOS att genomföra en sektorsövergripande övning samt ett
kunskapshöjande seminarium. De här aktiviteterna har huvudsakligen finansierats genom bidrag från Myndigheten för samhällsskydd och beredskap (MSB).
Ett viktigt arbete under 2025 var att vidareutveckla processen för att ta fram och redovisa sektorsövergripande lägesbilder. Arbetet drevs internt hos FI, samt i samverkan med Riksbanken, Riksgälden, privat näringsliv och Östra civilområdet
Under hösten deltog FI i en övning inom ramen för FSPOS tillsammans med cirka 100 andra organisationer från sektorn. Övningen genomfördes i två steg, först en hemmaövning för varje deltagande organisation och därefter en gemensam övning. Scenariot för övningen var gråzon och höjd beredskap. FI genomförde en lägesbildsövning med ett antal utvalda aktörer från den finansiella sektorn. Syftet med övningen var framför allt att öva vår förmåga att inhämta information, sammanställa en gemensam lägesbild och återkoppla rapporteringen till aktörerna
Inom ramen för totalförsvaret pågår under 2025–2027 det som kallas Övning av totalförsvar (ÖTF) vars övergripande syfte är att stärka Sveriges motståndskraft och förmåga i totalförsvaret utifrån ett systemperspektiv. ÖTF innefattar såväl kunskapshöjande aktiviteter som övningar, både i den egna organisationen och i samverkan med andra. FI deltar som sektorsansvarig myndighet, men även som beredskapsmyndighet. -Vi har under 2025 samverkat med andra myndigheter i planeringen av kommande övningsaktiviteter.
Steadfast Duel är en Nato-övning som genomfördes under hösten och där FI i rollen som sektorsansvarig myndighet samordnade deltagandet för sektorn finansiella tjänster. Övningen syftade till ökad förmåga i totalförsvaret med fokus på civil-militär samverkan.
Sektorsöverskridande samverkan pågick under året och då främst under ledning av Myndigheten för civilt försvar (tidigare MSB) och Försvarsmakten. Här var syftet att utveckla och stärka den civila beredskapen och totalförsvaret. Totalförsvarsarbetet och planeringen med Försvarsmakten fortlöpte under året.
FI arbetade under 2025 vidare med områden som identifierades i vår risk- och sårbarhetsbedömning från 2024, primärt med myndighetens interna kontinuitetshantering och översyn av FI:s krigsorganisation.
Vi arbetade fortsatt i nära samverkan med Riksbanken och Riksgälden under året. Beredskapssektorn finansiella tjänster (vilken inkluderar de viktiga samhällsfunktionerna försäkring, betalningsförmedling, finansiell stabilitet, samt sparande, finansiering och finansiell riskhantering) överlappar Riksbankens ansvar inom betalningar. Det är därför av vikt att myndigheterna har ett nära samarbete när det gäller beredskapen i det finansiella systemet i allmänhet och betalningar i synnerhet.
Enligt regeringsuppdrag om Inriktning för civilt försvar 2025–2030 (Fö2024/02054) kommer en särskild redovisning att göras vad gäller vilka huvudsakliga åtgärder FI genomfört för att stärka det civila försvarets förmåga inför höjd beredskap, hur våra resurser/medel har använts för det samt hur vidtagna åtgärder har bidragit till att nå målet för det civila försvaret. Det kommer att redovisas separat till Myndigheten för civilt försvar (tidigare MSB), Myndigheten för totalförsvarsanalys (MTFA) samt Regeringskansliet (Försvarsdepartementet och Finansdepartementet) i enlighet med uppdraget.
Satsningen på civil beredskap innebär en stor omställning för hela samhället och därmed även för beredskapssektorn finansiella tjänster och dess ansvarsområde. Viktiga delar är ännu inte på plats för att fullt ut nå den förmågehöjning som krävs. FI saknar bland annat rättsliga mandat för att kunna förbereda de finansiella företagen för höjd beredskap och krig, något vi arbetar för att få.
Det löpande arbetet har i huvudsak fungerat väl och vi har i princip genomfört de aktiviteter vi planerade att genomföra under året. På så sätt har FI skapat goda förutsättningar att fortsätta arbeta med att öka de finansiella företagens förmåga. De insatser som genomfördes under året bedöms ha ökat förmågan hos FI och i viss utsträckning även hos de finansiella företagen. Insatserna som riktats mot sektorn har till stor del varit förutsättningsskapande, vilket ger goda möjligheter att vidare öka förmågan i sektorn under 2026.
6.1 Lokalförsörjning
I april flyttade FI till nya lokaler på Sveavägen 44 i kvarteret Träsket 17. Lokalerna består av en intern del och en extern del för möten och besök. Flytten från den tidigare adressen har med hjälp av effektivare planlösningar och förändrade arbetssätt möjliggjort att FI har minskat lokalytan från 7 168 kvadratmeter till nuvarande 5072 kvadratmeter. Ytan motsvarar knappt 8 kvadratmeter per anställd.
6.2 Uppdrag till beredskapsmyndigheterna om personallån
I april gav regeringen beredskapsmyndigheterna i uppdrag att förstärka sin beredskap för att kunna använda personallån mellan myndigheter. Uppdraget avser i första hand in- och utlån av personal i fredstid och ska redovisas i årsredovisningen för 2025.
FI har utifrån uppdraget säkerställt interna rutiner för personallån och tagit kontakt med andra myndigheter utifrån verksamheten, både inom och utanför beredskapssektorn. Under året har vi tecknat fem avtal med andra myndigheter och lånat ut en medarbetare.
FI ska enligt återrapporteringskrav i regleringsbrevet för 2025 redogöra för hur vi har utvärderat det egna informations- och cybersäkerhetsarbetet genom att använda verktyg som Cybersäkerhetskollen eller motsvarande, samt vilka åtgärder som vi har vidtagit med anledning av resultatet.
Under 2025 låg ett stort fokus på kommande lagstiftning i form av cybersäkerhetslagen och de föreskrifter som planeras komma under 2026. De kan medföra förändringar i vårt arbetssätt och våra fokusområden.
För arbetet med informationssäkerhet på FI finns en årsplanering som innehåller flera utvärderingspunkter. Vi har genomfört Cybersäkerhetskollen. Vi har också två gånger analyserat hur väl FI uppfyller kraven enligt föreskrifter från Myndigheten för samhällsskydd och beredskap (MSB). Vi genomför även en årlig enkätundersökning riktad till alla medarbetare för att fånga upp såväl attityder som eventuella kunskapsluckor. Utbildningssatsningar utifrån utfallet är till viss del genomförda. Status rapporteras två gånger årligen till FI:s ledningsgrupp, genom ledningens genomgång i juni och ledningens uppföljning i december.
Att förbättra konsumentskyddsarbetet och stå på konsumentens sida är ett av fokusområdena i FI:s strategi för 2004–2028. Ett antal av de redovisade aktiviteterna som avser tillsyn, regelgivning och kommunikation har bäring på konsumentskydd. De avser huvudsakligen de identifierade konsumentskyddriskerna osund kreditgivning, bedrägerier riktade mot konsumenter på finansmarknaden, risker för att konsumenter drabbas av finansiellt utanförskap samt risk att konsumenter får dåliga och olämpliga spar- och försäkringsprodukter.
I syfte att stärka konsumentskyddet har FI en konsumentskyddsekonom som bland annat identifierar konsumentproblem på finansmarknaden, föreslår insatser och är talesperson i frågor som rör konsumentskydd och privatekonomi. Genom rollen har FI stärkt arbetet med att nå ut till konsumenter med varningar och kunskap och därigenom att öka deras möjligheter att undvika problem på finansmarknaden.
6.4.1 Finansiell folkbildning
FI:s arbete med finansiell folkbildning utvecklades under året i takt med förändrade beteenden hos konsumenter. Vi genomförde betydligt färre riktade utbildningsinsatser och fokuserade i stället på att nå breda målgrupper i frågor där vi ser tydliga finansiella risker. För att uppnå ett större genomslag och mer kostnadseffektiv kommunikation prioriterar vi digitala lösningar och sociala medier.
Genom att kombinera digitala verktyg, spel och sociala medier etablerade FI under året en modern och mer träffsäker modell för finansiell folkbildning, med avsevärt större räckvidd än tidigare riktade utbildningsinsatser. Exempel på insatser under året:
• Sociala medier var fortsatt centrala i folkbildningen: FI:s Instagram växte med 8 297 följare och 78 inlägg nådde över 1 miljon unika konton, vilket effektivt spred information om risker och bedrägerier. Sociala medier har därmed blivit ett effektivt komplement för att snabbt sprida information om konsumentrisker och varna för aktuella bedrägerier.
• Hösten 2025 genomfördes även en kampanj om så kallade finfluencers eller finfluerare som riktades till yngre målgrupper som nådde drygt 3,1 miljoner visningar och uppmärksammades brett i media; ordet finfluerare utsågs senare till ett av årets nyord.
• FI och Riksbanken lanserade webbspelet Koll på cashen för gymnasiet för att stärka ungas privatekonomiska kunskaper. Spelet, som togs fram i samråd med forskare och lärare, fick snabb spridning och spelatdes av 13 907 personer sedan mars 2025.
• FI:s tidigare lanserade webbspel Pengalabbet, för mellan- och högstadiet, är fortsatt uppskattat och spelades av 47 807 elever under 2025.
FI och Konsumentverket har ett utvecklat samarbete. Myndigheterna samverkade under året på flera områden, såväl inom ramen för delat tillsynsansvar som genom informations- och erfarenhetsutbyte samt samverkansmöten. FI samverkar även med Konsumentverket i styrelserna för Konsumenternas Bank- och finansbyrå och Konsumenternas Försäkringsbyrå. Därutöver samverkar FI med Polisen (Noa) när det gäller bedrägerier och har ett samarbetsavtal Pensionsmyndigheten. Vi deltar även som observatörer i Riksbankens betalningsråd med utskott, med fokus på bland annat konsumenters rätt till betalkonto.
Som statistikansvarig myndighet har FI ett centralt ansvar för finansmarknadsstatistiken. Finansräkenskaperna är en del av nationalräkenskapssystemet och ger en samlad bild av finansiella aktiviteter i samhällsekonomin. FI säkerställer insamlingen av finansiella data från företag under tillsyn och skickar dessa till Statistiska centralbyrån (SCB), som på FI:s uppdrag sammanställer statistiken. För vissa uppgifter görs insamlingen direkt av SCB. Under 2025 fortsatte arbetet med att överföra data mellan FI, Riksbanken och SCB utifrån lagen (2014:484) om en databas för övervakning av och tillsyn över finansmarknaderna.
6.6.1 Mål enligt regleringsbrevet och instruktionen för FI
Enligt regleringsbrevet är det ekonomiska målet för den avgiftsbelagda verksamheten följande:
• Verksamhet som rör ärenden som anges i förordningen (2001:911) om avgifter för prövning av ärenden hos FI ska över tiden finansieras fullt ut med de avgifter som tas ut för ändamålet.
• FI får med stöd av 4 § avgiftsförordningen (1992:191), med full kostnadstäckning som ekonomiskt mål, ta betalt för att myndigheten upplåter lokaler och utför administrativa uppgifter åt Bokföringsnämnden (BFN).
Följande framgår av förordningen (2023:910) med instruktion för Finansinspektionen:
• FI får ta ut avgifter för att finansiera verksamhet med att bearbeta och rapportera vissa uppgifter till Riksgäldskontoret, besluta om avgifternas storlek
och disponera inkomsterna i verksamheten. Avgifterna ska täcka myndighetens kostnader för den verksamheten.
• FI får bedriva tjänsteexport som är direkt kopplad till myndighetens kärnverksamhet och som ligger inom ramen för de uppgifter som anges i instruktionen för FI eller i någon annan förordning. Avgifter ska tas ut för sådan verksamhet. FI får besluta om avgifternas storlek och disponera intäkterna i verksamheten.
6.6.2 Avgiftsbelagd verksamhet där intäkterna disponeras
FI har rätt att ta ut avgifter för tillstånd och anmälningar enligt förordningen om avgifter för prövning av ärenden hos FI. Företag och personer som söker tillstånd för att driva finansiell verksamhet betalar en i förväg bestämd avgift för respektive tillstånd. Avgifternas storlek beslutas av regeringen efter förslag från FI.
FI tar ut avgifter från BFN och Riksgäldskontoret enligt särskilda överenskommelser. Under 2025 exporterade FI inga tjänster.
Tabell 33. Avgiftsbelagd verksamhet där intäkterna disponeras
Belopp i tkr
Avgiftsbelagd verksamhet med full kostnadstäckning Budget
Ansökningsavgifter (SFS 2001:911)
Tidigare års över-/underskott
ackumulerat över-/ underskott
Ackumulerat över-/underskott i relation till omsättning i %
Intäkter enligt § 4 avgiftsförordningen 2025
Administrativ service
Ackumulerat över-/ underskott för Administrativ service
Uppdragsverksamhet
Intäkter av avgifter för finansiella företags uppgifter till Riksgäldskontoret
Nettokostnader av avgifter för finansiella företags uppgifter till Riksgäldskontoret
Ackumulerat över-/ underskott för uppdragsverksamhet
Källa: Unit 4 ERP.
1 Budget avser beräknad budget, för avgiftsbelagd verksamhet där intäkterna disponeras, enligt FI:s regleringsbrev för 2025 Enligt beräknad budget för ansökningsavgifter var det ackumulerade underskottet från tidigare år 26,5 miljoner kronor och för 2025 beräknades ett överskott på 8 miljoner kronor
Ansökningsavgifter (SFS 2001:911)
FI redovisade 2025 ett överskott på 24,7 miljoner kronor för avgiftsbelagd verksamhet som finansieras med ansökningsavgifter och hade därmed ett totalt ackumulerat underskott på 1,1 miljoner kronor vid utgången av 2025 Överskottet blev större än beräknad budget i regleringsbrevet.
Intäkterna blev högre än beräknad budget i regleringsbrevet för 2025. Avgiften för alla ärenden som FI ska pröva höjdes med drygt 7 procent den 1 januari 2025. Vissa ärenden fick ytterligare höjd avgift dels den 1 januari 2025, dels den 1 juli 2025. Antalet ärenden minskade jämfört med 2024, men intäkternas storlek beror inte alltid på mängden ärenden då avgifterna varierar mellan ärendeslagen.
Kostnaderna blev högre än beräknad budget i regleringsbrevet för 2025. Det bedöms bero på fler beslutade ärenden jämfört med 2024. Samtidigt blev kostnaderna låga i förhållande till avgiftsintäkterna, vilket bedöms bero på viss personalbrist i samband med att personer slutat eller placerats i karantän innan en ersättare rekryterats
FI handlägger ärenden av varierande slag och omfattning. Kostnadstäckningen per ärendetyp varierar och det krävs en djupare analys av resultatet för respektive ärendetyp, det vill säga grupp av ärenden med likartad karaktär, och ärendeslag, det vill säga ärenden FI ska pröva eller granska enligt ett specifikt lagrum. I den avgiftsrapport som lämnas till regeringen senast den 15 april 2026 kommer vi att redovisa resultatet av den här analysen och de förslag som det finns behov av. Målet är att nå balans mellan intäkter och kostnader över tid
Intäkter enligt 4 § avgiftsförordningen
Både intäkter och kostnader för FI:s resurssamverkan med BFN blev något lägre än 2024.
Uppdragsverksamhet
Den uppdragsverksamhet som FI driver avser finansiella företags inrapportering av vissa uppgifter till Riksgäldskontoret, enligt förordningen (2011:834) om insättningsgaranti och förordningen (2015:1034) om resolution. Kostnader och intäkter för den här verksamheten blev 190 tusen kronor, det vill säga lägre än beräknad budget enligt regleringsbrevet för 2025.
6.6.3 Avgiftsbelagd verksamhet där intäkterna inte disponeras
FI ska även ta ut avgifter som inte får disponeras i verksamheten. De ska redovisas som intäkt av uppbörd och finns i redovisningen av inkomsttitlar.
Avgifter som tas ut med stöd av förordningen (2007:1135) om årliga avgifter för finansiering av Finansinspektionens verksamhet ska uppgå till ett belopp som motsvarar kostnaden för den verksamhet som ska finansieras.
Restavgifter och dröjsmålsavgifter är debiterade baserat på beslut om dröjsmålsavgifter som har vunnit laga kraft, exempelvis beslut om förseningsavgift för företag under tillsyn som rapporterar för sent till FI. Dessutom har FI möjlighet att
besluta om ekonomiska sanktioner enligt gällande lagstiftning. Sådana straffavgifter och särskilda avgifter redovisas mot inkomsttiteln Bötesmedel.
Tabell 34. Avgiftsbelagd verksamhet där intäkterna inte disponeras
Belopp i tkr
Offentligrättsliga avgifter med bestämt ekonomiskt mål
Inkomsttitel 2548, Avgifter för Finansinspektionens verksamhet
Tidigare års över-/underskott -18
Totalt ackumulerat över/underuttag
Ack. över-/underuttag i relation till avgiftsintäkterna % 2,4 % -2,2 % -2,7
Andra offentligrättsliga avgifter
Inkomsttitel 2711, Restavgifter och dröjsmålsavgift
Inkomsttitel 2712, Bötesmedel
Källa: Unit 4 ERP.
1,3 Budget avser beräknad budget för avgiftsbelagd verksamhet där intäkterna inte disponeras enligt FI:s regleringsbrev för 2025.
2 Beredskaps- och sektorsansvar inom civilt försvar finansieras inte med årliga avgifter. Därför är kostnaderna lägre än de som avräknas mot anslag. Se även anslagsredovisningen respektive not 10 i den Finansiella redovisningen
Offentligrättsliga avgifter med bestämt ekonomiskt mål FI redovisar 2025 ett överuttag på 39 miljoner kronor för offentligrättsliga avgifter med ett bestämt ekonomiskt mål. Vid utgången av året fanns ett ackumulerat överuttag på 20,9 miljoner kronor, vilket motsvarar ett ackumulerat överuttag på 2,4 procent i förhållande till avgiftsintäkterna.
Intäkterna ska uppgå till ett belopp som motsvarar den beräknade kostnaden för den verksamhet som ska finansieras. För de avgiftsgrupper där avgiften inte är fastställd i förordningen (2007:1135) om årliga avgifter för finansiering av Finansinspektionens verksamhet, utan ska beräknas av FI enligt reglerna i förordningen, får vi vid nästa faktureringstillfälle kompensera för tidigare års över- eller underuttag. Vissa av de avgifter som är fasta och framgår av
förordningen om årliga avgifter för finansiering av Finansinspektionens verksamhet höjdes från den 1 januari 2025. FI fick samtidigt stöd för att ta ut en årlig avgift från bland andra leverantörer och utgivare av kryptotillgångstjänster och emittenter av europeiska gröna obligationer.
Kostnaderna för den verksamhet som ska finansieras med avgifter enligt förordningen om årliga avgifter blev lägre än de kostnader som hade budgeterats enligt 2025 års regleringsbrev.
Andra offentligrättsliga avgifter
Restavgifter, dröjsmålsavgifter och bötesmedel är av sådan karaktär att de är svåra att budgetera och beräkna i förväg. Ett fåtal stora böter får ett betydande genomslag på utfallet och därför varierar bötesmedlen kraftigt mellan åren.
6.7 Rapporter publicerade under året
Rapporter som FI lämnade till regeringen under året redovisas under avsnitt 6.9 Rapporterade uppdrag.
Övriga rapporter som FI publicerade under året
• FI-analys 48, Lånens andel av nya skulder hos Kronofogden ökar i sämre tider
• FI-analys 49, Ökad koncentration i handeln på obligationsmarknaderna
• FI-analys 50, Risktagandeindex – Ett sätt att studera spararnas risktagande över tid
• FI-analys 51, En modell för hushållens bostadsval
• FI-analys 52, Stresstest av bankernas utlåning till icke-finansiella företag
• FI-tillsyn 31, Hantering av risker för penningtvätt i värdepappersrörelsen
• FI-tillsyn 32, Livförsäkringsföretagens hantering av risker för penningtvätt
• FI-tillsyns 33, Klimatrisker i bankernas stresstester
• Svenskarnas sparande
• Den svenska bolånemarknaden
• Bankbarometern
• Tillsyn över institut som ger ut säkerställda obligationer
• Kreditinstitut bör förbättra sina strategier för att hantera nödlidande lån
• Ersättningar och intressekonflikter hos svenska försäkringsförmedlare
• Uppföljning av bankernas arbete med rätten till betalkonto
• Svenska konsumtionslån
• Bankbarometern
Nedan redovisar vi de uppdrag som FI rapporterade 2025 enligt instruktionen, regleringsbrevet och särskilda regeringsbeslut.
Från regleringsbrev 2025
Prognoser för anslagsbelastningen och för avgiftsintäkter som disponeras av myndigheten
Statistik om hushållens skuldsättning
Redovisning av myndighetens arbete med artificiell intelligens
Pågående uppdrag
Anvisningar för det civila försvaret för försvarsbeslutsperioden
Kontaktpunkt i arbetet med att utveckla en europeisk ram för samordning av systemiska cyberincidenter (EU-SCICF)
Stärka och påskynda förenklingsarbetet
Uppdrag att stärka efterlevnaden av internationella sanktioner
Från instruktionen
Indikatorer för resultatuppföljning
Avgiftsrapport, vår och höst
Konsumentskyddet på finansmarknaden
Stabiliteten i det finansiella systemet
Särskilda regeringsbeslut
Utredning om försörjningsberedskap
Uppdrag att kartlägga avgiftsuttag på den svensk fondmarknaden
Uppdrag till beredskapsmyndigheterna om personallån mellan myndigheter
I detta kapitel redovisar FI åtgärder vi har vidtagit för att säkerställa att vi har den kompetens som krävs. Vi gör också en bedömning av vilka effekter som åtgärderna har haft.
FI arbetar utifrån en långsiktig kompetensförsörjningsstrategi för att säkerställa att vi har den kompetens som krävs för att nå våra mål på både kort och lång sikt. Vi följer upp med årliga kompetensanalyser. Som vägledning har vi även FI:s strategi för 2024–2028, som särskilt nämner attrahera, utveckla och behålla rätt kompetens.
Under året prioriterade vi resursfördelning och tvärfunktionellt arbete för att säkerställa bemanning av FI:s mest prioriterade uppdrag. Ett av syftena med flytten till nya lokaler med ett gemensamt våningsplan i stället för åtta var att möjliggöra mer samarbete och mer tvärfunktionellt arbete. Men för att skapa ännu bättre förutsättningar behöver vi vidareutveckla vårt aktivitetsbaserade arbetssätt.
Ett fortsatt fokus var under året att behålla kompetens genom att synliggöra utvecklingsmöjligheter, främja intern rörlighet och kunskapsöverföring. Den interna rörligheten ökade med 60 procent jämfört med året innan, vilket är ett resultat av både aktiva insatser och ett ekonomiskt läge som krävt flexibla lösningar. För att ytterligare stärka kompetensförsörjningen anställde vi närmare 40 studentmedarbetare (jämfört med ett 20-tal året innan). Vi tecknade också överenskommelser om personallån med andra myndigheter.
Vi fortsatte under året att satsa på kompetensutveckling inom digitalisering och AI genom föreläsningar, kurser och intern kunskapsöverföring. Alla medarbetare har fick tillgång till Microsoft Copilot och vissa till ChatGPT. Omställningsmedel användes för kompetenshöjning inom avancerad analys, Python-programmering och AI.
Personalomsättningen var 12,3 procent under 2025, vilket är i linje med året innan Vi arbetade aktivt för att behålla den nivån genom utvecklingsinsatser och ökad intern rörlighet. Analys av avgångsenkäter visar att inga nya handlingsplaner behövs, utan att befintliga insatser är effektiva.
Tabell 35. Extern rörlighet
Procent
Källa: FI:s lönesystem Primula.
Årsredovisning 2025
Rekryteringarna ökade under årets senare del efter besked om utökad budget nästa år, och vi har i de flesta fall kunnat rekrytera efterfrågad kompetens. Viss kompetensbrist kvarstår inom it-området, där vi fortsatt behövde anlita konsulter, samt för vissa seniora specialistroller inom kärnverksamheten
Attraktionskraften som arbetsgivare har bekräftats genom Nyckeltalsinstitutets årliga kartläggning, där vi placerade oss bland de 10 procent mest attraktiva arbetsgivarna av 400 deltagande organisationer. I kategorin hälsoindex, som baseras på faktorer som frisktal, sjukfall, rehabresultat, sjukfrånvaro, friskvård och arbetsmiljöarbete, hamnade vi på tredje plats.
Arbetsmiljön är en viktig del av vår strategi för kompetensförsörjning. Vi genomför regelbundet skyddsronder, medarbetarundersökningar och pulsmätningar. Årets undersökning visar höga resultat för engagemang, samarbete och ledarskap, men pekar på behov av förbättringar i effektiva processer och lärande, vilket vi adresserar genom en handlingsplan.
7.1.1 Sjukfrånvaro
Tabell 36. Redovisning av sjukfrånvaro
Procent av den sammanlagda arbetstiden
Andelen av total sjukfrånvaro ≥ 60 dagar
Källa: FI:s lönesystem Primula.
Sjukfrånvaron är fortsatt låg, 2,1 procent, trots en viss ökning av den längre sjukfrånvaron. Vi fortsätter våra förebyggande hälsoinsatser och erbjuder friskvårdsbidrag, friskvårdstimme, subventionerad massage och influensavaccin Vi främjar också aktiviteter som medarbetare driver, som stärker gemenskap och välmående.
Vidtagna åtgärder har bidragit till att FI i huvudsak haft tillgång till den kompetens som behövts för att utföra våra uppgifter. Den interna rörligheten har ökat, personalomsättningen är stabil och vi har behållit vår attraktionskraft som
arbetsgivare. Samtidigt har viss resursbrist inneburit att verksamheten behövt göra omprioriteringar, vilket har påverkat omfattningen av insatser och aktiviteter. Det kvarstår även behov av att säkra specialistkompetenser. Åtgärderna har därmed inte varit tillräckliga för att fullt ut möta kompetensbehov kopplade till vårt uppdrag, och behovet av att fortsatt stärka kompetensen kvarstår.
Belopp i tkr
Låneram i Riksgäldskontoret
Kredit på räntekontot
som disponeras
Beräknat enl.
Avgiftsintäkter som inte disponeras
Beräknat
Anslagskredit
Anslag 2:1:11 ap.1, beviljad
Anslag 2:1:11 ap.1, utnyttjad
Anslag 2:1:11 ap.3, beviljad
Anslag 2:1:11 ap.3, utnyttjad
Anslag 2.1:3, beviljad
Anslag 2.1:3, utnyttjad
Anslagssparande
Anslag 2:1:3
Anslag 2:1:11
Driftskostnad
Belopp i tkr
Verksamhetens intäkter
Intäkter av anslag not 1
Intäkter av avgifter och andra ersättningar not 2
Verksamhetens kostnader Kostnader för personal not 5
för lokaler not 6
driftkostnader not 7
och nedskrivningar not 9
Uppbördsverksamhet
Intäkter av avgifter m.m. som inte disponeras
Medel som tillförts statens budget från uppbördsverksamheten
Saldo
Belopp i tkr
Tillgångar
Immateriella anläggningstillgångar
Balanserade utgifter för utveckling not 12
Rättigheter och andra immateriella tillgångar not 13
Summa immateriella anläggningstillgångar
Materiella anläggningstillgångar
Förbättringsutgifter på annans fastighet not 14
Maskiner, inventarier, installationer m.m. not 15
Kortfristiga fordringar
Periodavgränsningsposter
kostnader not 18
Avräkning med statsverket
Kassa och bank
Behållning räntekonto i Riksgäldskontoret
Belopp i tkr
Kapital och skulder
Myndighetskapital not 22
kapitalförändring
Kapitalförändring enligt resultaträkningen
Avsättningar
Skulder m.m.
Redovisning mot anslag, belopp i tkr
Ingående överföringsbelopp Årets tilldelning enligt regleringsbrev Omdisponerat anslagsbelopp Indragning Totalt disponibelt belopp Utgifter Utgående överföringsbelopp Not
Anslag (ramanslag)
Utgiftsområde 2
Samhällsekonomi och finansförvaltning
1:3
ap.1
Finansinspektionens avgifter till EU:s tillsynsmyndigheter (ramanslag)
Finansinspektionens avgifter till EU:s tillsynsmyndigheter (ram)
1:11
Finansinspektionen (ramanslag) ap.1
Finansinspektionen (ram)
Krigsförsäkringsnämnden (ram)
För anslagspost 1:3 ap.1 uppgår det ingående överföringsbeloppet till 957 tkr, vilket enligt regleringsbrevet inte får disponeras. Som en följd av att anslagskrediten utnyttjades under 2025 redovisas ett utgående överföringsbelopp om -560 tkr. Anslagspost 1:11 ap.1 har ett ingående överföringsbelopp på -11 827 tkr. I enlighet med regleringsbrevet får ett sparande på 3% tas med till nästkommande år. För anslagspost 1:11 ap.3 en indragning med 935 tkr gjordes då det ingående överföringsbeloppet överstiger gränsen om 3% sparande enligt regleringsbrevet. Utgifterna för anslagsposten blev lägre då KFN har under 2025 inte haft möjlighet att bedriva verksamhet i önskad omfattning.
8.4.1 Redovisning mot anslagsvillkor i regleringsbrevet
1:11 Finansinspektionen (ram) ap.1
Anslagsposten får användas för Finansinspektionens förvaltningsutgifter.
Myndigheten ska ha möjlighet att använda och samverka via Rakel, det gemensamma radiokommunikationssystemet. Abonnemangsavgiften för detta faktureras av Myndigheten för samhällsskydd och beredskap (numera Myndigheten för civilt försvar, MCF). Kostnaden för abonnemangsavgiften under 2025 uppgick till 140 tkr.
1:11 Krigsförsäkringsnämnden (ram) ap.3
Medlen får användas för att bekosta Krigsförsäkringsnämndens (KFN) verksamhet. KFN är en egen myndighet och finansieras med en anslagspost som ligger under FI:s anslag.
Redovisning mot inkomsttitel
Belopp i tkr
Inkomsttitel not 10
Beräknat belopp enligt regleringsbrev Inkomster
2548 Avgifter för Finansinspektionens verksamhet 847 000 858 896
2711 Restavgifter och dröjsmålsavgifter 100 135
2712 Bötesmedel 300 000 564 781 Summa 1 147 100 1 423 813
8.5 Redovisningsprinciper och tilläggsupplysningar Årsredovisningen är upprättad enligt förordningen (2000:605) om årsredovisning och budgetunderlag.
8.5.1 Redovisnings- och värderingsprinciper
Belopp redovisas i tusentals kronor (tkr). Avrundning görs till närmaste tusental.
Avrundade belopp i tabeller och uppställningar har inte justerats för att få summorna att stämma. Det kan medföra att de enskilda posterna under en rubrik inte exakt bildar den summa som presenteras. Ett belopp som har avrundats till noll markeras med 0. Är värdet innan avrundning noll markeras det med ett streck (-).
FI tar ut årliga avgifter av de företag och personer som står under myndighetens tillsyn. Intäkter av avgifter och andra liknande ersättningar redovisas mot inkomsttitel det budgetår som intäkterna hänför sig till. Avgifterna tillförs staten och redovisas därför inte i verksamhetens intäkter i resultaträkningen.
FI disponerar över sådana avgifter som tas ut för prövning av ansökningar och anmälningar. Resultatet av de senare avgifterna redovisas i resultaträkningen (ingår i årets kapitalförändring) och balanseras till kommande år.
FI får ett förvaltningsanslag för verksamheterna tillsyn, regelgivning, finansmarknadsstatistik samt beredskaps- och sektorsansvar inom civilt försvar, inklusive Krigsförsäkringsnämnden. Anslaget belastas med de faktiska nettokostnaderna för den löpande verksamheten efter minskning av intäkter i den
anslagsfinansierade verksamheten. Investeringar finansieras via lån och avräknas från anslaget i takt med amorteringar som baseras på planenliga avskrivningar.
Den verksamhet som avser samhällsskydd och beredskap finansieras genom bidrag från MSB. FI redovisar även avgifter för att myndigheten delar lokalytan och utför administrativa uppgifter åt BFN enligt 4 § avgiftsförordningen (1992:191) och för FI:s uppdragsverksamhet för Riksgäldskontoret, där vi samlar in uppgifter om insättningsgaranti, resolutionsavgifter samt garanterade insättningar.
8.5.2 Periodavgränsningsposter
I enlighet med regelverket för statliga myndigheter har den 5 januari 2026 fastställts som brytdag. Detta innebär att den löpande bokföringen för räkenskapsåret ska vara avslutad senast detta datum. Efter brytdagen tillförs räkenskaperna främst bokslutstransaktioner som bland annat innefattar periodavgränsningsposter i form av periodiseringar eller rättningar.
Som periodiseringspost bokförs förutbetalda kostnader, upplupna intäkter, upplupna kostnader och förutbetalda intäkter vars belopp överstiger 50 tkr. För avgiftsintäkter för tillståndsprövning tillämpas en beloppsgräns på 600 tkr.
8.5.3 Värdering av fordringar och skulder
Uppbördsfordringar värderas kollektivt utifrån hur lång tid som har gått sedan fakturan förföll till betalning. Övriga fordringar tas upp till det belopp som efter individuell prövning beräknas bli betalt. Skulder i utländsk valuta har värderats till balansdagens kurs.
8.5.4 Värdering av anläggningstillgångar Tillgångar med en bedömd ekonomisk livslängd om minst tre år och som har ett anskaffningsvärde på minst 25 tkr redovisas som anläggningstillgångar. För egenutvecklade datasystem ska anskaffningsvärdet vara minst 500 tkr. För dataprogram och licenser samt förbättringsutgifter på någon annans fastighet är beloppsgränsen 200 tkr.
På anskaffningsvärdet görs en linjär avskrivning. Avskrivningen görs månadsvis. Följande avskrivningstider tillämpas:
• egenutvecklade datasystem, 3–5 år
• köpta dataprogram och licenser, 3–5 år
• förbättringsutgifter på annans fastighet, 6 år
• kontorsmaskiner, 5 år
• datorer och kringutrustning, 4–6 år
• övriga inventarier, 7 år.
Not 1. Intäkter av anslag
Skillnaden mellan intäkter av anslag i resultaträkningen och utgifter i anslagsredovisningen på 37 tkr beror på semesterlöneskuld, som var intjänad till och med 2008 och som har redovisats mot anslag enligt punkten 2 i övergångsbestämmelserna till anslagsförordningen (2011:223).
Not 2. Intäkter av avgifter och andra ersättningar
Belopp i tkr
Avgiftsförordningen (1992:191)
Avgiftsintäkter enligt 4 § 1 091 1 304
Avgiftsintäkter enligt 15 § - -
Förordning (2001:911) om avgifter för prövning av ärenden hos
Finansinspektionen
Ansökningsavgifter 153 581
773
Fakturerade kungörelser - 9 Övriga intäkter
Intäkter av övriga ersättningar
Intäkter av avgifter och andra ersättningar ökade med 28 488 tkr jämfört med föregående år. Ökningen beror främst på ökade intäkter inom tillståndsverksamheten. Intäkter från FI:s internationella samarbeten gällande transaktionsrapportering (TRS) samt samarbetet med Riksgäldskontoret redovisas under posten "Intäkter av övriga ersättningar”.
Not 3. Intäkter av bidrag
Belopp i tkr
Bidrag från Myndigheten för samhällsskydd och beredskap
Bidrag från övriga myndigheter 675 639
Årsredovisning 2025
Bidraget från Myndigheten för samhällsskydd och beredskap (numera Myndigheten för civilt försvar, MCF) finansierar FI:s arbete med att stärka krisberedskapen inom den finansiella sektorn. Bidraget från övriga myndigheter består av ersättning för omställnings- och kompetensstöd.
Not 4. Finansiella intäkter
Belopp i tkr
Ränta på räntekontot i Riksgäldskontoret
Övriga finansiella intäkter
Not 5. Kostnader för personal
Belopp i tkr
Lönekostnader, exklusive arbetsgivaravgifter, pensionspremier
Arbetsgivaravgifter och pensionspremier
Aktivering för utveckling av anläggningstillgångar i egen regi
Övriga kostnader för personal
Från och med 2025 särredovisar vi kostnader för egenutvecklade anläggningstillgångar i egen regi. Denna post består av medarbetares arbetade tid med utveckling av anläggningstillgångar som uppfyller kriterier för aktivering.
Not 6. Kostnader för lokaler
Belopp i tkr
Kostnader
Årsredovisning 2025
Under 2025 flyttade vi till nya lokaler, vilket medförde en kostnadsökning på 3 917 tkr jämfört med föregående år.
Not 7. Övriga driftkostnader
Belopp i tkr
Datatjänster
Korttidsinvesteringar (it)
varor och tjänster
676 -3 958
615 -4 462
913 -162 516
Övriga driftskostnader minskade med 4 603 tkr jämfört med föregående år. Till följd av digitaliseringssatsningar under 2025 ökade posten aktivering av utgifter för egenutvecklade anläggningstillgångar från - 8 367 tkr till -25 283 tkr vilket delvis bidrog till att utfallet blev lägre. Samtidigt ökade inköpen av IT-utrustning till följd av flytten till nya lokaler. Posten övriga tjänster inkluderar från 2025 konsultkostnader som tidigare redovisades inom posten datatjänster
Not 8. Finansiella kostnader
Belopp i tkr
Räntekostnader på räntekontot i Riksgäldskontoret -8 -6
Räntekostnader på lån i Riksgäldskontoret -1 951 -2 356 Kursförluster
finansiella kostnader
Not 9. Avskrivningar och nedskrivningar
Posten avskrivningar och nedskrivningar ökade jämfört med föregående år, från 20 211 tkr till 28 521 tkr. Detta beror på att nya anläggningstillgångar, som anskaffats i samband med flytten, togs i bruk och började skrivas av under 2025.
Not 10. Avgifter med mera som inte disponeras Belopp i tkr
Offentligrättsliga avgifter med bestämt ekonomiskt mål
Inkomsttitel 2548, Avgifter till Finansinspektionen
Fakturerade årliga avgifter 859
Befarade förluster, årliga
Konstaterade förluster, årliga
Ränteintäkter, årliga avgifter
Summa avgifter som redovisas mot inkomsttitel 2548
Kostnader för den verksamhet som redovisats mot inkomsttitel 2548 ska motsvara 819
Andra offentligrättsliga avgifter
Inkomsttitel 2711, Restavgifter och dröjsmålsavgifter
Konstaterad förlust, försenad inrapportering
Befarade förluster, försenad inrapportering
Ränteintäkter, försenad inrapportering -
Summa avgifter som redovisas
2711
Inkomsttitel 2712, Bötesmedel Bötesmedel
förluster,
Summa avgifter som redovisas mot inkomsttitel 2712
intäkter av
423 813
131 935
På inkomsttitel 2548 redovisas de medel som FI tar ut enligt förordningen (2007:1135) om årliga avgifter för finansiering av Finansinspektionens verksamhet. Avgifterna ska på sikt motsvara de kostnader som Finansinspektionen (FI) redovisar under anslagsposterna Finansinspektionen (ram), Krigsförsäkringsnämnden (ram) och Finansinspektionens avgifter till EU:s tillsynsmyndigheter (ram). Undantagna från detta är kostnader relaterade till beredskaps- och sektorsansvar inom civilt försvar.
På inkomsttitel 2711 redovisas rest- och dröjsmålsavgifter som uppkommer vid sen inrapportering. Inkomsttitel 2712 avser bötesmedel, vilka utgör en del av de sanktionsmöjligheter FI har enligt gällande regelverk. Jämfört med 2024 ökade intäkterna av avgifter med 291 878 tkr. Eftersom intäkterna varierar mellan åren kan enskilda bötesfall ha betydande påverkan på det totala utfallet.
Not 11. Årets kapitalförändring
Belopp i tkr
Resultat avgiftsfinansierad
Årets kapitalförändring består av resultatet för verksamheten tillståndsprövning. Årets kapitalförändring kommenteras i not 22, Myndighetskapital.
Not 12. Balanserade utgifter för utveckling
Belopp i tkr
Ingående ackumulerade anskaffningsvärden
2025-12-31 2024-12-31
187 159
183 932
Årets anskaffningar 24 260 3 227
Årets utrangeringar -36 698 -
Utgående ackumulerade anskaffningsvärden
174 720
187 159
Ingående ackumulerade avskrivningar
745
241 -7 937
808 Årets avskrivningar
Året nedskrivning -Årets utrangeringar
Utgående ackumulerade avskrivningar
743 -
745
De balanserade utgifterna för utveckling avser främst IT-system för insamling, analys och rapportering av finansiell data. Till följd av pågående digitaliseringssatsningar ökade årets anskaffningar med 21 033 tkr, samtidigt som äldre system utrangerades vid inventeringen 2025.
Not 13. Rättigheter och andra immateriella tillgångar Belopp i tkr
2025-12-31 2024-12-31
Ingående ackumulerade anskaffningsvärden
087 26 346
anskaffningar 9 703 741
utrangeringar -2 895 -
Utgående ackumulerade anskaffningsvärden 33 895 27 087
Ingående ackumulerade avskrivningar -23 031 -19 878 Årets avskrivningar
357 -3 153
895 -
Utgående ackumulerade avskrivningar -24 493 -23 031
värde 9 402 4 057
Not 14. Förbättringsutgifter på annans fastighet Belopp i tkr
2025-12-31 2024-12-31
Ingående ackumulerade anskaffningsvärden 32 458 14 438 Årets anskaffningar
058
Utgående ackumulerade anskaffningsvärden
Ingående ackumulerade avskrivningar
Utgående ackumulerade
163
542
695
Investeringskostnader för nya lokaler medförde att det bokförda värdet på förbättringsutgifter på annans fastighet ökade med 17 552 tkr.
Not 15. Maskiner, inventarier, installationer m.m. Belopp i tkr
Ingående ackumulerade anskaffningsvärden
Utgående ackumulerade anskaffningsvärden
330
677
330
Ingående ackumulerade avskrivningar -40 623 -37 913 Årets avskrivningar -11 081 -8 530
Årets nedskrivningar -Årets utrangeringar 14 873 5 821
Utgående ackumulerade avskrivningar -36 831 -40 623 Bokfört värde
846 29 707
Investeringar i samband med flytten samt utrangering av tillgångar avseende gamla lokaler medförde en ökning av det bokförda värdet med 16 139 tkr.
Not 16. Fordringar hos andra myndigheter
Belopp i tkr
2025-12-31 2024-12-31
Fordran avseende ingående moms 12 052 13 572
Övriga fordringar hos andra myndigheter 246 454 Summa 12 297 14 026
Not 17. Övriga kortfristiga fordringar
Belopp i tkr 2025-12-31
Uppbördsfordringar 103 776
Övriga fordringar 7 -
783
Övriga kortfristiga fordringar minskade med 15 452 tkr jämfört med föregående år. Minskningen förklaras av att fler fakturor avseende årliga avgifter betalades före den 31 december 2025, jämfört med samma period 2024.
Not 18. Förutbetalda kostnader
Belopp i tkr
2025-12-31 2024-12-31
Förutbetalda hyreskostnader 7 746 15 080
Övriga förutbetalda kostnader 18 938 20 067 Summa 26 684 35 147
Posten förutbetalda kostnader består dels av periodiserade hyreskostnader, dels av periodiserade kostnader som sträcker sig till 2026 och framåt.
Not 19. Övriga upplupna intäkter
Belopp i tkr
2025-12-31 2024-12-31
Upplupna bidragsintäkter 0 -
Övriga upplupna intäkter 55 5
Belopp i tkr 2025-12-31
Uppbörd
Ingående balans
Redovisat mot inkomsttitel
Uppbördsmedel som betalats till icke räntebärande flöde
Skulder avseende uppbörd
Anslag i icke räntebärande flöde
Ingående balans - -
Redovisat mot anslag
Medel hänförbara till transfereringar m.m. som betalats till icke räntebärande flöde
Fordringar avseende anslag i icke räntebärande flöde 0 0
Anslag i räntebärande flöde Ingående
Anslagsmedel som tillförts räntekonto
Återbetalning av anslagsmedel 935 335
Fordringar avseende anslag i räntebärande flöde -24 059 10 847
Fordran avseende semesterlöneskuld som inte har redovisats mot anslag
Ingående balans 99 96
Redovisat mot anslag under året enligt undantagsregeln -37 3
Fordran avseende semesterlöneskuld som inte har redovisats mot anslag
Övriga fordringar/skulder på statens centralkonto
Ingående balans 972 -2 704
Inbetalningar i icke räntebärande flöde 1 452 128 1 049 319
Utbetalningar i icke räntebärande flöde -41 596 -35 768
Betalningar hänförbara till anslag och inkomsttitlar
Övriga fodringar på statens centralkonto
Årsredovisning 2025
Not 21. Behållning räntekonto i Riksgäldskontoret
Belopp i tkr
Behållning räntekonto i Riksgäldskontoret
Beviljad kreditram 25 000 25 000
Not 22. Myndighetskapital
Belopp i tkr
Balanserad kapitalförändring, avgiftsfinansierad verksamhet
Utgående balans 2024 -28 538
Årets kapitalförändring enligt resultaträkningen Summa
642 -25 896
Ingående balans 2025 -28 538 2 642 -25 896
Föregående års kapitalförändring
642
642 0 Årets kapitalförändring
896
Myndighetskapitalet består av resultatet inom verksamheten tillståndsprövning. Över tid ska verksamheten helt täcka sina kostnader. Avgiften för alla tillståndsärenden höjdes den 1 januari 2025 med cirka 7 procent. Dessutom fick vissa ärendeslag en högre avgiftsklass. De totala intäkterna blev högre än de totala kostnaderna och sammantaget resulterade detta i årets kapitalförändring.
Belopp i tkr
Årsredovisning 2025
Övriga avsättningar omfattar förändrade kostnader för återställande av gamla lokaler samt avsättningar för lokalt omställningsarbete enligt avtal mellan Arbetsgivarverket och de centrala fackliga parterna.
Not 24. Lån i Riksgäldskontoret
Belopp i tkr
Ingående skuld
2025-12-31 2024-12-31
002
671
Lån upptagna under året 84 127 29 544
Årets amorteringar -29 361 -20 212
Utgående skuld
Beviljad låneram
768
000
002
000
Finansieringen av anläggningstillgångar sker genom lån i Riksgäldskontoret. Lån upptagna under året togs upp enligt prognosen. Dessa lån ökade med 54 766 tkr jämfört med föregående år. Ökningen beror på investeringar i nya lokaler och digitaliseringssatsningar som genomfördes under 2025.
Not 25. Kortfristiga skulder till andra myndigheter
Belopp i tkr
Leverantörsskulder till andra
Not 26. Leverantörsskulder
Belopp i tkr
Leverantörsskulder
2025-12-31
413
413
Leverantörsskulder minskade med 20 188 tkr jämfört med föregående år, vilket främst beror på att de flesta fakturor betalades före den 31 december 2025.
Belopp i tkr
Not 28. Upplupna kostnader
Belopp i tkr
Semesterlöneskuld inkl. sociala
Not 29. Oförbrukade bidrag
Belopp i tkr
Bidrag från Myndigheten för samhällsskydd och beredskap (MSB) Inom 3 månader
än 3 månader till 1 år
än 1 år till 3 år
Bidrag från MSB används för arbetet med att säkerställa samhällets krisberedskap inom FI och den finansiella sektorn.
Belopp i tkr 2025-12-31
Ansökningsavgifter,
Årsredovisning 2025
Periodisering sker av ansökningsavgifter för tillståndsprövningar som överstiger 600 tkr, särskilt när en större mängd ärenden av samma slag inkommer vid årets slut och handläggs under påföljande år. De periodiserade ansökningsavgifterna ökade med 12 421 tkr jämfört med föregående år, vilket förklaras av ett antal större ärenden som inkom under fjärde kvartalet och kommer att handläggas under 2026.
Not 31. Finansinspektionens avgifter till EU:s tillsynsmyndigheter
Anslaget 1:3 ap 1 Finansinspektionens avgifter till EU:s tillsynsmyndigheter (ram) används för att betala medlemsavgifter till Europeiska bankmyndigheten (EBA), Europeiska försäkrings- och tjänstepensionsmyndigheten (Eiopa) samt Europeiska värdepappers- och marknadsmyndigheten (Esma). På grund av högre medlemsavgifter nyttjades anslagskrediten, vilket innebär att den totala kostnaden uppgick till 26 110 tkr.
Styrelseledamöter
Arvoden och övriga ersättningar, belopp i kr
Beatrice Ask, ordförande 130 008 kr
Maria Bredberg Pettersson, vice ordförande 97 500 kr
Cecilia Renfors, till och med 2025-06-30 35 754 kr
Charlotte Zackari 71 508 kr
Gunnar Larsson, från och med 2025-07-01 35 754 kr
Martin Flodén 71 508 kr
Roine Vestman 71 508 kr
Stefan Lundgren 71 508 kr
Johan Almenberg, generaldirektör från och med 2025-12-01 147 000
Malin Alpen, vikarierande generaldirektör från och med 2025-06-19 till och med 2025-11-30 661 498
Daniel Barr, generaldirektör till och med 2025-06-18 824 180
Styrelsens övriga uppdrag eller rådsledamot i andra statliga myndigheter samt uppdrag som styrelseledamot i aktiebolag
Styrelseledamöter
Beatrice Ask, ordförande
Maria Bredberg Pettersson, vice ordförande
Cecilia Renfors
Charlotte Zackari
Gunnar Larsson
Martin Flodén
Roine Vestman
Stefan Lundgren
Johan Almenberg, generaldirektör
Malin Alpen, generaldirektör
Daniel Barr, generaldirektör
Uppdrag
Ordförande i Voksenåsen AS Ledamot i Stiftelsen Sveriges Nationaldag
Ingår som generaldirektör i Fortifikationsverkets styrelse
Ledamot i Arbetsgivarverkets styrelse
Ordförande i Nämnden för brottsskadeersättning
Ersättare i Nämnden vid Valmyndigheten Ersättare i Domarnämnden
Inga övriga uppdrag
Ordförande i styrelsen för Statens Fastighetsverk
Ledamot i Rymdstyrelsen
Ledamot i Skolinspektionens Insynsråd Vice ordförande i Förenklingsrådet
Ledamot i Riksgäldskontorets vetenskapliga råd
Huvudman i Vestman Economics AB Ledamot i Fjärde AP-fonden
Ledamot i Riksgäldskontorets vetenskapliga råd
Ledamot i SNS Konjukturråd 2027
Inga övriga uppdrag
Inga övriga uppdrag
Inga övriga uppdrag
Inga övriga uppdrag
För att bedöma om den interna styrningen och kontrollen har varit betryggande tar FI hänsyn till två saker: dels om processen för att säkerställa att den interna styrningen och kontrollen fungerar, dels om det under året – eller vid årets utgång –fanns väsentliga brister i verksamhetens interna styrning och kontroll.
Förordningen (2007:603) om intern styrning och kontroll, samt Ekonomistyrningsverkets föreskrifter och allmänna råd, anger att intern styrning och kontroll ska omfatta riskanalys, åtgärder och uppföljning av intern styrning och kontroll samt dokumentation av dessa tre delar. Dessa obligatoriska moment är införda och etablerade på FI.
9.1.1 Risker
Inför 2025 gjordes en ny bedömning av FI:s risker och vi planerade åtgärder för att hantera riskerna. Riskanalysen följdes upp vid kvartal 1, tertial 2 och tertial 3.
Riskbilden bedömdes vid utgången av 2025, jämfört med årets ingång, vara något förändrad med både sänkta respektive höjda riskvärden, samt ett fåtal nya risker. FI arbetade under året med alla planerade kontrollåtgärder och de har gett viss effekt. Flera behöver dock fortsätta 2026 för att kunna ha möjlighet att sänka riskerna ytterligare
FI:s strategiska risker har sänkts. Vi gick in i 2025 med en hög risk för ineffektivitet kopplat till brister i kompetensförsörjning. Den kunde sänkas vid årets slut till medelhög nivå och kvarstod enbart i vissa delar av organisationen. En ny, men relativt låg, risk för bristande effektivitet kopplad till den tillväxtfas myndigheten går in noterades dock vid årets utgång.
De operativa riskerna kvarstod över året med ungefär samma allvarlighetsgrad. Vi fortsatte att stärka förmågan att stå emot cyberattacker och att arbeta för att höja förmågan inom cybersäkerhet generellt. Arbetet bidrog till att risken för störningar i it-drift eller it-tjänster sänktes till medelhög nivå. Riskvärderingen för ett allvarligt dataintrång höjdes dock litet vid årets slut beaktat omvärldsläget. En ny, men relativt låg, risk för dålig arbetsmiljö identifierades vid årets slut.
FI:s regelefterlevnadsrisker var vid årets ingång generellt sett låga, förutom en hög risk kopplad till det interna beredskapsarbetet. Under 2025 har de genomförda kontrollåtgärderna gjort att vi vid årets slut inte längre bedömer risken som väsentlig för myndigheten. FI arbetar varje år med ett flertal åtgärder för att minska risker för omedvetna eller medvetna lagbrott. Trots insatserna behövde vi vid årets utgång höja riskvärdet från lågt till medelhögt för några av regelefterlevnadsriskerna med hänvisning till interna granskningar som påvisat vissa brister. I bedömningen tog vi också hänsyn till att myndigheten växer och vårt uppdrag blir mer komplext. Det ökar risken för fel. Vid slutet av 2025
identifierades även en ny och hög regelefterlevnadsrisk kopplad till att FI kan sakna vissa förmågor i att leva upp till svensk lagstiftning kopplad till NIS2 –cybersäkerhetslagstiftningen.
Under 2025 gjorde FI en rad andra insatser för att stärka den interna styrningen och kontrollen, bland annat följande:
• Vi har fortsatt arbetet med vår interna miljö genom att bland annat genomföra introduktionsutbildningar för nyanställda. I den ingår utbildning på det etiska området (jäv, bisysslor och mutor) men även utbildning om hantering av allmänna handlingar, diarieföring, dataskydd med mera.
• Under året har ett antal styrdokument revideras. Bland annat har tre tidigare styrdokument slagits ihop till Riktlinjer för anmälan av bisyssla, jäv och muta. Syftet var bland annat att göra det lättare att följa och hitta bland myndighetens styrdokument. Andra styrdokument som har uppdaterats är Undersökningsprocessen. En ny process gällande Leveransprocessen för itlösningar har tagits fram.
• Chefen för regelefterlevnad har genomfört granskningar gällande FI;s incidentrapportering, processen för direktupphandlingar och diarieföringen inom tillsynsverksamheten på verksamhetsområde Betalningar. Granskningarna har lett till att åtgärder vidtagits.
• Vi har även vidtagit åtgärder för att hantera rekommendationer som framförts i internrevisionens granskningar. Till exempel har när det gäller granskningen av FI:s digitaliseringsarbete, ett förslag på uppdaterad planering- och uppföljningsprocess har tagits fram där it:s leveransmodell är en del av den uppdaterade processen. I förslaget ingår hantering av utvecklingsinitiativ/investeringar samt bedömning av verksamhetsnytta och effekthemtagning Arbetet med åtgärder kommer att fortsätta under 2026, dels genom att strategierna för digitalisering, it och data ska omarbetas, dels genom att den uppdaterad process för planering och uppföljning ska implementeras. I VP för 2026 är arbetet med analysplattform och digital arbetsplats med som tydliga prioriteringar.
• Vi har identifierat och värderat FI:s väsentliga risker och sammanställt dem i FI:s övergripande riskanalys, samt följt upp årets planerade kontrollåtgärder.
• Under året genomförde Statskontoret en så kallad myndighetsanalys på uppdrag av regeringen. Statskontoret gör i sin analys bedömningen att det finns brister i den formella styrningen på myndigheten och att den interna styrningen inte säkerställer att myndigheten kan styra sin verksamhet strategiskt långsiktigt. En handlingsplan har tagits fram för att hantera dessa brister. Vi gör bedömningen att de brister som Statskontoret pekar på inte är väsentliga brister i den interna styrningen och kontrollen.
• Vid årets utgång noteras tre kvarstående brister från 2024. Det handlar om att det kvarstår arbete när det gäller att ta fram återställningsplaner för de system som kräver det givet att det ska finnas kontinuitetsplaner för kritiska uppgifter, att det saknas en tydlig långsiktigt plan för arbetet med systemstöd för tillståndshanteringen samt att resurser saknas för att på ett ändamålsenligt sätt hantera redovisningstillsynen. Två nya brister har uppmärksammats under 2025. Det gäller brister av tillämpningen av regelverken kring incidenthantering och de brister Statskontoret bedömde finns gällande den strategiska styrningen av myndigheten. Ingen av bristerna bedöms som väsentliga och arbete pågår för att hantera dem.
• Samtliga verksamhetsområdeschefer och stabschefer har fått göra en bedömning av hur de ser på den interna styrningen och kontrollen inom det egna ansvarsområdet. Deras bedömning är att den interna styrningen och kontrollen i allt väsentligt är betryggande men att det finns behov av förbättringar. Ingen har gjort bedömningen att den interna styrningen och kontrollen är bristfälliga.
9.1.3 Funktionen för regelefterlevnad
Under året utförde chefen för regelefterlevnad fyra granskningar. Där ingick till exempel granskningar av miljöledning, diarieföring och incidenthantering. Chefen för regelefterlevnad utförde även sex större rådgivningsuppdrag.
Vi bedömer att den interna styrningen och kontrollen på FI har varit betryggande under den period som årsredovisningen avser.
Vi intygar att årsredovisningen ger en rättvisande bild av verksamhetens resultat samt av kostnader, intäkter och myndighetens ekonomiska ställning.
Årsredovisningen har fastställts genom styrelsens beslut den 17 februari 2026.
Beatrice Ask styrelseordförande
Maria Bredberg Pettersson vice ordförande
Martin Flodén styrelseledamot
Stefan Lundgren styrelseledamot
Gunnar Larsson styrelseledamot
Roine Vestman styrelseledamot
Charlotte Zackari styrelseledamot
Johan Almenberg Generaldirektör