All’interno: Listino prezzi materiali di interesse per la meccanica varia n. 811 – Costo orario medio dell’operaio n.31 – Rivelazioni statistiche prestazioni di personale gennaio 2026

All’interno: Listino prezzi materiali di interesse per la meccanica varia n. 811 – Costo orario medio dell’operaio n.31 – Rivelazioni statistiche prestazioni di personale gennaio 2026
Offriamo servizi di consulenza, testing, formazione e certificazione dedicati ai settori HVAC-R, energie rinnovabili e automazione industriale.
FOCUS > DWD: siamo pronti per la nuova direttiva acqua potabile?
NUOVO SCHEMA DWD
ICIM SpA ha attivato il percorso di accreditamento con ACCREDIA, il cui completamento è atteso a breve.
NUOVO SCHEMA PROPRIETARIO PRE-PRODUCTS
Dedicato alla filiera, permette di garantire la conformità sui materiali e i prodotti intermedi che sono formalmente esclusi dalla direttiva. ICIM sta completando l’iter di accreditamento per poter certificare questi prodotti e materiali.
SERVIZI
• Percorsi di formazione personalizzati e a catalogo;
• Verifica del perimetro di applicabilità delle disposizioni per categorie di prodotti;
• Attività di gap analysis;
• Ispezione, campionamento e testing, inclusa verifica della formulazione;
• Rilascio certificazione di conformità ai sensi della Direttiva UE 2020/2184 e del Regolamento Delegato UE 368/2024;
• Rilascio della certificazione sotto accreditamento dei pre-products.
SOSTENIBILITÀ & CARBON MANAGEMENT
Strategie per la misurazione e riduzione dell’impatto ambientale e progetti di economia circolare.
• ISO 14067 - Carbon Footprint
• ISO 14064 - Carbon Management
• EN 15343 - ICIM Renew Plast
CERTIFICAZIONE FIGURE PROFESSIONALI
Certificazione delle competenze per professionisti del settore energia e impiantistica.
• EGE
• F-GAS
• Brasatore
GLOBAL MARKET ACCESS (GMA)
Accesso ai mercati internazionali con focus specifici sulle conformità per Medio Oriente.
CERTIFICAZIONE FONTI RINNOVABILI
Supporto completo per la certificazione di prodotto per l’accesso agli incentivi e al mercato europeo.
• HP Keymark
• Solar Keymark
NORMATIVA F-GAS
Verifiche indipendenti e validazione delle dichiarazioni per importatori di gas e apparecchiature pre-caricate.
• Validazione comunicazione
• Import
• Quote
IPERAMMORTAMENTO: ESTENSIONE ALLE
RINNOVABILI AUTOPRODOTTE
Per la prima volta l’iperammortamento si applica agli investimenti in beni materiali finalizzati all’autoproduzione di energia da fonti rinnovabili per autoconsumo, inclusi gli impianti di stoccaggio.
• Assistenza tecnico-normativa per il raggiungimento della conformità ai requisiti richiesti
• Formazione tecnico-fiscale e per il mantenimento dei requisiti
• Assessment sulla sicurezza informatica delle macchine interconnesse
• Valutazione dei requisiti e rilascio dell’Attestato di conformità • Verifica di sussistenza durante il ciclo di ammortamento del bene
TRASFORMIAMO LA CONFORMITÀ IN VALORE
Presso il nostro stand è possibile richiedere una consulenza dedicata attraverso incontri individuali di approfondimento. Sono inoltre disponibili materiali informativi dedicati e il calendario dei corsi di formazione in programma.
L’Industria Meccanica
Pubblicazione periodica di ANIMA/Confindustria
Registrazione Tribunale di Milano N.427 del 17.11.73
Direttore responsabile
Alessandro Durante – durante@anima.it
Direttrice editoriale
Lucrezia Benedetti – benedetti@anima.it
Comitato tecnico-scientifico
Pierangelo Andreini, Antonio Calabrese, Roberto Camporese, Alessandro Clerici, Rodolfo De Santis, Marco Fortis, Ennio Macchi, Giovanni Riva, Pietro Torretta, Giuseppe Zampini, Marco Dall'Ombra, Armando Carravetta, Giovanni Di Bartolomea, Stefano Casandrini, Marco Manchisi
In redazione
Simone Gila – gila@anima.it
Antonio Passarelli – passarelli@anima.it
In copertina
Andrea De Santis - info@adesantis.it
Impaginazione
Alessio Monzani – hello@alessiomonzani.com
Raccolta pubblicitaria
Simonetta Galletti – adv@anima.it
Direzione e redazione
ANIMA Confindustria Meccanica Varia
Via Scarsellini 11/13 – 20161 Milano
Tel. 02 45418.500 – Fax 02 45418.545 www.anima.it – anima@anima.it
Online: www.industriameccanica.it |
X: @IndMeccanica |
Instagram: @industriameccanica
Numero 745
In copertina Andrea De Santis
10 Inclusione e lavoro: un protocollo per valorizzare le persone
12 Il divario di genere nelle STEM di Lucrezia Benedetti
33 Data Center, le fabbriche dell’era digitale di Lucrezia Benedetti

16 Il prezzo politico del debito americano di Mauro Ippolito
20 Dazi e contromisure nel commercio globale: scenari evolutivi e implicazioni per l'Europa di Easyfrontier
28 Scadenze importanti per il regolamento F-Gas (UE) 2024/573
di Marta Loi, Operational Marketing Manager, ICIM Group
56 Formazione e sicurezza: un binomio strategico nell'intralogistica di Sabrina Cairoli, Marco Clivio e Giuseppe Fabbri Team AISEM
40 La conversione del Decreto Legge n. 159/2025 tra digitalizzazione e rafforzamento della tutela di Marco Albanese, Association Manager Anima Confindustria
64 Produzione ed export sostengono il comparto pompe in una fase di transizione di Davide Rosti
44 Scudi penali e modelli organizzativi nella gestione della sicurezza sul lavoro di Rolando Dubini, Avvocato Cassazionista, Foro di Milano

52 Perchè la sostenibilità è la nuova frontiera dell'efficienza operativa di Elena Zanardo, Agenzia Masi
66 Superfici e ambiente marino: una sfida tecnica complessa di Manuela Casali, Association Manager UCIF
70 RUBRICA i 400 caratteri
73 Tabelle ANIMA: Bianche, Blu, Arancio
Brescia sperimenta un nuovo modello di inclusione sociale attraverso il lavoro. Camera di Commercio, Confcooperative, Provincia, associazioni di categoria Ufficio Distrettuale di Esecuzione Penale Esterna (UDEPE) e gli Istituti Penitenziari hanno sottoscritto un protocollo d’intesa per favorire l’incontro tra domanda e offerta di la voro e sostenere l’occupazione di persone in situazione di vulnerabilità.
Il progetto coinvolge cooperative sociali, Centri per l’Impie go e imprese, puntando su percorsi personalizzati di for mazione, tutoraggio e tirocinio. I destinatari sono giovani NEET, donne vittime di violenza, richiedenti asilo, rifugiati, disoccupati di lungo periodo e persone in esecuzione pena le. L’iniziativa non si limita a rispondere a fabbisogni econo mici: valorizza le competenze, sviluppa relazioni di fiducia e restituisce dignità a chi fatica a entrare nel mercato del lavoro.
Le imprese partecipanti ricevono anche consulenza su di versità e inclusione, rendendo l’inserimento lavorativo un’occasione di crescita collettiva. Grazie a questa rete, Bre scia affronta il paradosso del mercato del lavoro locale: da un lato, le aziende faticano a reperire personale qualificato; dall’altro, cittadini fragili incontrano barriere significative all’occupazione.
Il protocollo crea così un ponte tra economia e responsa bilità sociale, combinando sviluppo produttivo, coesione territoriale e reinserimento delle persone svantaggiate. In un momento in cui il lavoro è sempre più centrale per la stabilità sociale, l’iniziativa dimostra come cooperazione e inclusione possano diventare motori concreti di crescita sostenibile e benessere collettivo.
di Lucrezia Benedetti
Nel panorama globale dell’istruzione scientifica e tecnologica, la parità di genere resta un traguardo lontano. Secondo gli ultimi dati dell’UNESCO*, solo il 35 % dei laureati nei settori STEM è donna, una quota che non ha mostrato progressi significativi nell’ultimo decennio nonostante le campagne internazionali per l’inclusione e la diversità
Le STEM rappresentano oggi di scipline centrali per l’economia digitale, l’innovazione e la cresci ta sostenibile, ma la persistente sotto rappresentazione femminile rischia di impoverire il capitale umano disponi bile per affrontare le sfide del futuro.
Il problema emerge già nelle scelte formative: a livello globale, circa una donna su tre che consegue una laurea in STEM appartiene a questi settori, mentre la maggioranza dei diploma ti femminili opta per ambiti diversi. Ancora più critico è il quadro nei cam pi digitali emergenti: nelle discipline della data science e dell’intelligenza artificiale, la rappresentanza femmi nile scende al 26 % dei lavoratori, con percentuali ancora più basse in cloud computing e ingegneria.
Questa distanza non è spiegabile solo con la scelta individuale: gli stereotipi di genere si consolidano precocemen te, influenzando l’autostima nelle materie matematiche e scientifiche fin dalla scuola secondaria. Molti stu di segnalano che, pur avendo spesso
Secondo il World Economic Forum, le donne rappresentano circa il 28 % della forza lavoro nei ruoli STEM, un livello di partecipazione inferiore rispetto a settori non scientifici dove sono circa il 47 % dei lavoratori.
competenze equivalenti ai loro coeta nei maschi, le ragazze si sentono meno sicure nelle abilità numeriche, una condizione che si riflette nelle scelte universitarie.
Le difficoltà non si esauriscono con la laurea. Secondo il World Economic Forum, le donne rappresentano cir ca il 28 % della forza lavoro nei ruoli STEM, un livello di partecipazione in feriore rispetto a settori non scientifici dove sono circa il 47 % dei lavoratori.
La cosiddetta “drop to the top” — la progressiva diminuzione di punti per centuali man mano che si sale nella gerarchia professionale — è ancora più marcata nei settori tecnologici: men tre circa un quarto delle donne STEM ricopre ruoli manageriali, solo il 12 % raggiunge posizioni di vertice come C‑suite o leadership esecutiva.
Conseguenze e implicazioni per il futuro
La persistenza del divario ha effetti concreti sull’innovazione e la com petitività. La scarsità di donne nelle
professioni tech rischia di perpetuare bias nei prodotti digitali e nei sistemi di intelligenza artificiale, oltre a ridur re la varietà di prospettive nei processi di ricerca e sviluppo. A livello globale, iniziative come la campagna UNESCO #EveryVoiceInScience sottolineano che solo una ricercatrice su tre nel mondo è donna, e in alcune nazioni la percentuale di donne tra i ricercatori scende sotto il 10 %.
Il divario nell’educazione STEM non è solo una questione statistica: ha impli cazioni economiche e sociali. Secondo analisti internazionali, aumentare la partecipazione femminile nei settori scientifici potrebbe generare benefici significativi per l’economia globale, oltre a migliorare i risultati di innova zione. Tuttavia, per ottenere progressi reali non bastano i numeri: servono politiche educative mirate, formazio ne precoce sulle competenze digitali, mentoring e ambienti inclusivi che contrastino gli stereotipi di genere fin dall’infanzia.
di Mauro Ippolito
L’economia americana è diventata Trump-dipendente da quando il quarantasettesimo presidente degli Stati Uniti si è re-insediato alla Casa Bianca da ormai un anno. La decisione di riequilibrare la bilancia commerciale nei confronti del resto del mondo, che ha portato all’introduzione di dazi nei confronti dei principali partner commerciali, è solo una parte della politica fiscale trumpiana. L’obiettivo principale della presidenza Trump è quello di ridurre l’enorme debito pubblico americano senza impattare sulla popolazione e quindi senza l’aggiunta di nuove tasse, seppur l’imposizione dei dazi di fatto ricadono principalmente sulle spalle dei consumatori finali americani.
*Scenario aggiornato al 24 febbraio 2026
Adicembre 2025 il debito pubblico totale degli Stati Uniti (gross national debt ovvero la somma di tutto il debito federale in circolazione) si è attestato intor no ai 38,5 trilioni di dollari, con un rapporto debito pub blico / PIL stimato intorno al 124 125% del PIL. Questo valore include sia il debito detenuto dal pubblico (Treasury securities) sia il debito intragovernativo (come i fondi pen sione federali e altri conti governativi interni) e continua ad aumentare a causa di deficit fiscali persistenti, spesa per in teressi più elevata e una politica di bilancio strutturalmente espansiva.
Nonostante le dimensioni record, il debito americano non mostra segnali di crisi imminente. Il mercato dei Treasury resta il più profondo e liquido al mondo e continua ad at trarre capitali, soprattutto grazie al ruolo centrale del dol laro come valuta di riserva e di scambio internazionale. Tuttavia, è cambiata la composizione degli acquirenti: la Fe deral Reserve sta riducendo il proprio bilancio (quantitati ve tightening) e la quota detenuta da investitori esteri, pur rimanendo elevata, non cresce più come in passato. Il vero nodo non è tanto il livello assoluto del debito, quanto il co sto del suo servizio. Con tassi d’interesse più alti rispetto al decennio precedente, la spesa per interessi è diventata una delle voci di bilancio in più rapida crescita, rendendo il tema del debito politicamente e finanziariamente più sensibile.
In questo scenario si inserisce anche lo scontro tra Trump ed il presidente della Federal Reserve, Jerome Powell. Nel la primavera del 2025 il presidente americano ha accusato
pubblicamente Powell di essere “troppo lento” nel tagliare i tassi nonostante segnali di rallentamento economico e in flazione moderata, e auspica ribassi più aggressivi del costo del denaro per stimolare crescita e credito. Di fatto, se la Federal Reserve dovesse ridurre il costo del denaro, i tassi a breve termine sul mercato monetario calerebbero e di con seguenza si ridurrebbe la quota di interessi sul debito nel breve periodo, poiché nuove obbligazioni costano meno in termini di cedole rispetto a quelle emesse con tassi più alti in passato, e si allenterebbe il peso annuale del servizio del debito sul bilancio federale, con risparmi potenziali nell’or dine di decine di miliardi di dollari per ogni 10 punti base di riduzione dei tassi.
Tuttavia, nonostante il costo elevato degli interessi sul debi to, il problema non sussiste fino a quando si riesce sempre a rifinanziare il debito. Ed è qui che negli ultimi mesi qualcosa sta cambiando. Molti investitori esteri stanno riducendo l’e sposizione sui Treasury a lungo termine, preferendo T bill a breve scadenza, meno volatili e più liquidi in un contesto di incertezza sui tassi, inoltre si è assistito ad un lento ma continuo disinvestimento da parte dei principali detentori di debito pubblico americano. In particolare il Giappone, primo detentore estero di Treasury, gioca un ruolo chia ve in questa fase. Le recenti vendite giapponesi non van no lette come una perdita di fiducia nel debito USA, bensì come una conseguenza diretta della normalizzazione della politica monetaria domestica. L’aumento dei tassi da parte della Banca del Giappone ha spinto al rialzo i rendimenti dei JGB (Japanese Government Bonds) spingendo le istitu
Il dollaro resta la valuta di riserva globale, ma non è più immune dalle scelte politiche degli Stati Uniti.
zioni giapponesi a rimpatriare capitali o a ridurre posizioni estere a lunga durata. Si tratta quindi di un aggiustamento tattico e macroprudenziale, non di una scelta geopolitica o di disimpegno strutturale dal dollaro, ma di reinvestimento all’interno del paese anche alla luce delle attese di crescita dei tassi di interessi giapponesi. Entro l’anno si stima che il tasso di interesse in Giappone possa tornare all’1% con stime anche più ottimistiche.
Investitori esteri e segnali politici
Un esempio di decisione con chiari riflessi politici arriva dalla Danimarca. Sul finire di gennaio alcuni fondi pensio ne hanno annunciato la vendita di Treasury statunitensi citando sia preoccupazioni sulle finanze pubbliche USA sia il deterioramento del contesto politico e geopolitico, in particolare legato alle tensioni su Groenlandia e Artico. Dal punto di vista quantitativo, l’impatto è trascurabile per il mercato dei Treasury. Tuttavia, il caso danese è rilevante perché segnala che il rischio politico percepito degli Stati Uniti sta entrando nei modelli decisionali di investitori tra dizionalmente conservativi e che i Treasury non sono più considerati universalmente un asset “neutrale” sul piano geopolitico. Questo tipo di decisioni ha un valore più qua litativo che quantitativo, ma contribuisce al cambiamento della narrativa globale.
In tutto ciò, l’attuale fase di riallocazione degli investitori esteri nei Treasury non mette immediatamente in discus sione il ruolo centrale degli Stati Uniti nel panorama inter nazionale, ma ne erode progressivamente le fondamenta marginali, soprattutto in combinazione con il rischio poli tico e fiscale emerso negli ultimi anni. A farne le spese po trebbe essere il ruolo del dollaro nel contesto internaziona le, anche a causa delle ingerenze della politica nelle decisioni monetarie della Federal Reserve. La credibilità della Federal Reserve come istituzione indipendente è un pilastro della fiducia internazionale nei Treasury USA e, di riflesso, nel dollaro come valuta di riserva globale. I mercati valutano i titoli del Tesoro non solo sulla base di fondamentali macro (inflazione, crescita) ma anche sulla capacità di una banca centrale di agire in autonomia da pressioni politiche di bre ve periodo.
Debito e politica monetaria
Il dollaro, rappresenta la principale valuta di riserva globale non solo perché utilizzata negli scambi commerciali mon diali, ma perché esiste un asset di riserva globale sicuro, liquido e scalabile: il Treasury bond. In altri termini, la do manda strutturale di dollari è inseparabile dalla domanda strutturale di debito pubblico USA. Tuttavia, le dinamiche
viste pocanzi non impattano sulla funzione del dollaro, ma ne indeboliscono il meccanismo automatico che lo sostene va, aumentandone il costo per mantenere questo status di valuta di riserva. Il disinvestimento dai Treasury non equi vale quindi ad una dedollarizzazione rapida. Al momento non esiste un’altra valuta che possa sostituire il dollaro; l’euro ha ancora una frammentazione del debito sovrano unificato, lo yuan cinese non è pienamente convertibile e le altre principali valute come sterlina o yen ricoprono un ruolo marginale nelle contrattazioni internazionali. Il ruo lo dei Brics potrebbe portare ad una crescita degli scambi internazionali con valute differenti dal dollaro, con la Cina che spinge per sostituire il dollaro con lo yuan, ma persisto no ancora problemi anche infrastrutturali affinché questo possa avvenire nel breve periodo.
Pertanto, il disinvestimento selettivo dai Treasury, il ruolo del Giappone, il segnale politico della Danimarca e il fattore Trump non indicano il tramonto del dollaro, ma l’ingresso in una fase nuova. Il dollaro resta la valuta di riserva globale, ma non è più immune dalle scelte politiche degli Stati Uniti. Finché il mercato dei Treasury rimarrà profondo e funzio nante, il dollaro conserverà la sua centralità. Tuttavia, nel nuovo regime, ogni shock politico, fiscale o istituzionale si riflette più rapidamente sulla curva dei tassi e quindi sulla credibilità monetaria americana.
Il presidente Trump potrebbe trovarsi presto a dover af frontare un problema ben più importante della sicurez za nazionale nei confronti di attori esteri (Russia e Cina), rappresentato dal rallentamento economico interno (con aumento della disoccupazione e perdita di spesa dei consu matori) e crescita abnorme del debito pubblico. Gli Stati Uniti hanno già vissuto pochi mesi fa una situazione di li mitazione dei servizi pubblici, tradotto nello shutdown più lungo della storia americana durato ben 43 giorni, risolto con l’innalzamento del debt ceiling (tetto sul debito) a no vembre 2025. A livello di rating, gli Stati Uniti non hanno più una “Tripla A” unanime. Moody’s ha declassato il rating da Aaa ad Aa1 nel 2025, riflettendo la deteriorata posizione fiscale e l’aumento del debito rispetto al PIL, mentre S&P e Fitch avevano già declassato in passato (S&P nel 2011, Fitch nel 2023) e non hanno ripristinato la Tripla A. Se la situazione non dovesse migliorare, e al momento gli Stati Uniti hanno un outlook negativo, questo potrebbe porta re ad un’ulteriore riduzione del rating con l’effetto di un aumento dei rendimenti dei Treasury. Infatti, al calare del rating aumenta il premio (interessi) sul debito america no, innescando una spirale negativa che gli Stati Uniti (ed il mondo interno) non possono permettersi: il ruolo degli Stati Uniti, nel panorama internazionale, è ancora vitale per il benessere dell’economia mondiale.
Negli ultimi anni il sistema del commercio internazionale ha attraversato una fase di profonda trasformazione che ha messo in discussione alcuni dei suoi presupposti fondamentali, a partire dal progressivo indebolimento del multilateralismo e dal crescente ricorso a strumenti unilaterali di politica commerciale. In questo contesto i dazi doganali hanno progressivamente perso la connotazione di misure eccezionali o temporanee, per assumere il ruolo di leve strutturali di politica economica, industriale e geopolitica.
*Scenario aggiornato al 24 febbraio 2026
Questa evoluzione ha prodotto uno spostamento dell’attenzione: dalle sole dinamiche di mercato verso una dimensione in cui il commercio inter nazionale viene sempre più utilizzato come strumento di regolazione dei rapporti di forza tra Stati, con effetti diret ti sulle catene globali del valore, sulle strategie di investi mento e sulla localizzazione della produzione. La crescente intersezione tra commercio, sicurezza economica e politica industriale rappresenta uno degli elementi chiave di questa nuova fase.
La politica commerciale degli Stati Uniti costituisce uno degli esempi più evidenti di questo cambio di paradigma. Sul piano formale, il sistema doganale statunitense con tinua a fondarsi sul principio della Most Favoured Nation (MFN) previsto dagli accordi WTO, che garantisce aliquo te relativamente basse e uniformi per la maggior parte dei prodotti industriali. Tuttavia, questo impianto ordinario è stato progressivamente affiancato, e in parte svuotato, da un insieme di misure straordinarie adottate sulla base della legislazione interna.
In particolare, il ricorso estensivo alla Section 232 del Tra de Expansion Act ha consentito alle amministrazioni sta tunitensi di imporre dazi aggiuntivi su prodotti ritenuti es
senziali per la sicurezza nazionale, come acciaio, alluminio e rame. L’interpretazione ampia del concetto di “sicurezza nazionale” ha trasformato uno strumento eccezionale in una leva ordinaria di politica industriale, aprendo la strada ad un utilizzo sempre più sistematico dei dazi come mez zo di protezione e ristrutturazione delle filiere produttive interne.
Nel tempo, il perimetro delle misure si è ampliato, inclu dendo non solo i prodotti siderurgici di base, ma anche componenti, semilavorati e materiali utilizzati in settori ad alto valore aggiunto. L’impatto di queste politiche si è riflesso non solo sui flussi commerciali diretti, ma anche sull’organizzazione complessiva delle supply chain globali, incentivando fenomeni di reshoring, nearshoring e diver sificazione dei fornitori.
In questo scenario, la Cina si è trovata al centro delle ten sioni commerciali, configurandosi come uno dei principali destinatari delle misure tariffarie statunitensi. La risposta di Pechino non si è limitata a una mera ritorsione tariffa ria, ma si è articolata attraverso un insieme più ampio di strumenti: dazi selettivi, interventi regolatori, controlli
Negli Stati Uniti, l’interpretazione ampia del concetto di “sicurezza nazionale” ha trasformato uno strumento eccezionale in una leva ordinaria di politica industriale, aprendo la strada ad un utilizzo sempre più sistematico dei dazi come mezzo di protezione e ristrutturazione delle filiere produttive interne
amministrativi, controlli all’esportazione di materie criti che e misure volte a rafforzare il mercato interno.
Le contromisure cinesi sono state calibrate con l’obiettivo di colpire settori economicamente e politicamente sensi bili per gli Stati Uniti, evitando al contempo un’escalation incontrollata che potesse compromettere la stabilità ma croeconomica nazionale. In questo quadro si inserisce la re cente sospensione o rimodulazione di alcune misure cinesi, come, ad esempio, quelle relative ai controlli sui prodotti fabbricati o lavorati nei Paesi terzi e contenenti terre rare di origine cinese, che va interpretata non come un semplice segnale di debolezza, bensì come una scelta tattica e strut turata.
La sospensione consente a Pechino di attenuare l’impat to delle tensioni su comparti industriali strategici, di so stenere la domanda interna in una fase di rallentamento economico e di preservare margini di flessibilità negozia le. Al tempo stesso, essa non implica l’abbandono degli strumenti di difesa commerciale, che restano pienamente disponibili e potenzialmente riattivabili in funzione dell’e voluzione del contesto geopolitico. Tuttavia, essa non eli mina l’incertezza di fondo che caratterizza il commercio internazionale contemporaneo. Al contrario, contribuisce a delineare una fase di transizione in cui le misure tariffa rie e regolatorie diventano parte integrante di un quadro strutturalmente instabile.
Per le imprese che operano su scala globale, il rischio tarif fario e normativo non può più essere considerato un fatto re contingente, ma deve essere integrato stabilmente nei processi decisionali. Le scelte di investimento, la gestione delle catene di fornitura e la definizione dei prezzi devono tener conto di un contesto in cui le condizioni di accesso ai mercati possono mutare rapidamente in funzione di deci sioni politiche.
Dal punto di vista dell’UE
In questo scenario complesso, l’Unione europea si trova a svolgere un ruolo particolarmente delicato. Da un lato, l’UE continua a presentarsi come uno dei principali sostenitori del sistema multilaterale basato sulle regole WTO; dall’al tro, è chiamata a difendere il proprio tessuto industriale dagli effetti distorsivi generati da misure unilaterali adot tate da Paesi terzi.
Le contromisure europee ai dazi statunitensi, così come la loro sospensione temporanea nell’ambito di negoziati transatlantici, riflettono un approccio improntato alla pru denza e alla ricerca di soluzioni negoziate. Parallelamente, l’Unione europea ha rafforzato l’utilizzo degli strumenti di difesa commerciale previsti dall’ordinamento comunitario. Le misure antidumping, anti sovvenzioni e, in particolare, le misure di salvaguardia assumono un ruolo crescente nel garantire condizioni di concorrenza equilibrate e nel pro
Per le imprese che operano su scala globale, il rischio tariffario e normativo non può più essere considerato un fattore contingente, ma deve essere integrato stabilmente nei processi decisionali
Le contromisure europee ai dazi statunitensi, così come la loro sospensione temporanea nell’ambito di negoziati transatlantici, riflettono un approccio improntato alla prudenza e alla ricerca di soluzioni negoziate
La rivoluzione del commercio sostenibile è iniziata
Dal 1° Gennaio 2026 il Carbon Border Adjustment Mechanism (CBAM) è un regime pienamente precettivo per le aziende che importano prodotti ad alto impatto carbonico. Gestire correttamente gli adempimenti significa evitare sanzioni, garantire trasparenza ambientale e difendere la competitività aziendale. Con Easyfrontier for CBAM, tutto questo diventa semplice.
Il software che semplifica la complessità
Easydownload for CBAM è la piattaforma digitale sviluppata da Easyfrontier Technologies per gestire in modo automatizzato, sicuro e integrato tutti gli adempimenti CBAM.
Gestione completa degli obblighi CBAM Report trimestrali e annuali conformi alle direttive UE.
teggere settori industriali esposti a improvvisi aumenti del le importazioni. A differenza degli strumenti tradizionali, le misure di salvaguardia consentono un intervento anche in assenza di pratiche commerciali sleali, riconoscendo che shock esterni possono compromettere la stabilità di intere filiere produttive.
Un ruolo centrale è assunto dalle misure di salvaguardia, che consentono all’Unione di intervenire in presenza di un aumento improvviso e significativo delle importazioni tale da arrecare o minacciare un grave pregiudizio all’industria europea. A differenza delle misure antidumping o anti sov venzioni, le salvaguardie non presuppongono l’esistenza di pratiche commerciali sleali, ma riconoscono che shock esterni possono compromettere l’equilibrio di intere filiere produttive.
Particolarmente rilevante è l’estensione delle misure di sal vaguardia ai cosiddetti steel derivatives, ossia ai prodotti siderurgici a valle, come componenti, parti lavorate e semila vorati. Questa estensione risponde a un’esigenza precisa: evi tare che le restrizioni applicate ai prodotti siderurgici di base vengano aggirate attraverso lo spostamento dei flussi com merciali verso categorie merceologiche formalmente escluse.
Sul piano normativo, l’UE ha introdotto contingenti ta riffari specifici, meccanismi di monitoraggio rafforzati e controlli doganali più stringenti, con l’obiettivo di preser vare l’efficacia complessiva del regime di salvaguardia. Tali
misure incidono direttamente sull’operatività delle impre se importatrici, imponendo una maggiore attenzione alla classificazione tariffaria, alla documentazione di origine e alla pianificazione dei flussi di approvvigionamento.
Nel loro insieme, queste dinamiche delineano un contesto in cui il commercio internazionale risulta sempre meno go vernato da automatismi di mercato e sempre più plasmato da decisioni politiche e regolatorie. La sospensione delle contromisure cinesi rappresenta un passaggio rilevante, ma non definitivo, all’interno di un processo di ridefini zione degli equilibri globali destinato a protrarsi nel me dio lungo periodo.
Per le imprese europee, in particolare per quelle attive nei settori della meccanica, della siderurgia e della manifattu ra avanzata, ciò si traduce nella necessità di adottare un approccio sempre più strutturato alla pianificazione com merciale e doganale. La capacità di anticipare l’evoluzione delle politiche tariffarie, di gestire in modo efficiente la compliance normativa e di comprendere le interconnessio ni tra commercio, industria e geopolitica diventa un fattore competitivo essenziale.
Non si tratta più soltanto di reagire a misure già in vigore, ma di interpretare un contesto in continua evoluzione, in cui la stabilità operativa e la sostenibilità delle strategie in dustriali dipendono sempre più dalla qualità dell’analisi e dalla capacità di adattamento.
Download automatico dichiarazioni doganali Importazione diretta dal portale ADM.
Calcolo automatico delle emissioni Analisi dei dati reali e applicazione dei valori UE.
Integrazione con ERP Collegamento con sistemi aziendali e fornitori esteri.
Sicurezza e tracciabilità Audit trail, ruoli, crittografia e conformità GDPR.
Simulazioni e analisi predittive Pianificazione strategica e sostenibilità a lungo termine.
Monitoraggio attivo dei beni soggetti a CBAM: analisi in tempo reale per la determinazione dello stato attuale e il supporto alla pianificazione di strategie sostenibili.
Perché scegliere Easydownload from CBAM
• Riduce i tempi operativi fino al 70%.
• Elimina gli errori manuali nella raccolta e nel calcolo dei dati.
• Sempre aggiornato con le ultime normative europee.
• Supportato da esperti in dogane e trade compliance.
Output Principali
• Cruscotto monitoraggio dati
• Rendiconto emissioni dirette e indirette
• Report CBAM pronti per upload sulla piattaforma UE
Con Easydownload for CBAM, trasformiamo gli adempimenti CBAM in un vantaggio competitivo per le imprese.
Easyfrontier Technologies
Innovazione, competenza e tecnologia al servizio della compliance internazionale.
Inizia oggi la tua gestione centralizzata del processo CBAM.
Email: efcbam@easyfrontier.it
Web: www.easyfrontier.it
Sede: Bologna, Italia
di Marta Loi, Operational Marketing Manager, ICIM Group
Con la finalità di allineare il settore HVAC-R agli obiettivi climatici del Green Deal europeo e dell’Accordo di Parigi, il Regolamento F-Gas (UE) 2024/573 (che ha abrogato il precedente 517/2014) cambia le regole del gioco. In modo definitivo.
Tra nuove scadenze, restrizioni e adempimenti che entrano progressivamente in vigore, per i produttori del comparto non si tratta di un semplice aggiornamento normativo.
Per il 2025 2050 l’Europa ha tracciato una roadmap che ridu ce drasticamente la disponibili tà di HFC, introduce divieti di mercato inediti e impone un controllo diretto anche sulla produzione dei gas fluoru rati a effetto sera (F Gas). Una rivolu zione che tocca ogni fase della filiera: progettazione, supply chain, export, formazione, compliance.
Per chi produce pompe di calore – set tore strategico per il piano REPowerEU, che prevede di installarne almeno ul teriori 30 milioni entro il 2030 e per tutto il comparto HVAC R , la doman da non è più se cambiare, ma quanto velocemente riuscire a farlo.
Il nuovo Regolamento porta con sé sfi de tecniche, normative e industriali, ma anche un’opportunità rara: ripen sare il portafoglio prodotti, innovare, anticipare la concorrenza e posizio narsi come leader della transizione verso refrigeranti a bassissimo GWP (Global Warming Potential).
L’articolo che segue è una guida pra tica per orientarsi in questo nuovo scenario: cosa cambia, quando, per chi e con quali conseguenze. Un vade
mecum indispensabile per chi vuole evitare blocchi alla vendita, sanzioni, ritardi nell’accesso ai mercati, e tra sformare la compliance in un vantag gio competitivo.
Obiettivi ambiziosi
I principali obiettivi del nuovo Rego lamento, che si traducono in prescri zioni operative e strategiche di grande impatto per tutta la filiera produttiva, sono:
• Accelerazione della riduzione degli idrofluorocarburi (HFC): superare gli obiettivi già ambiziosi della pre cedente normativa, introducendo un calendario di phase down molto più aggressivo per l'immissione di HFC sul mercato.
• Allineamento completo agli obblighi internazionali: garantire la piena conformità dell'UE all'Emen damento di Kigali al Protocollo di Montreal, che prevede una riduzio ne globale della produzione e del consumo di HFC di oltre l'80% nei prossimi 30 anni.
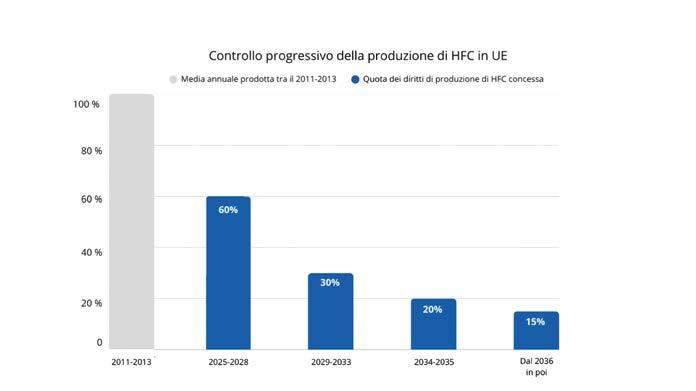
• Introduzione di un controllo sul-
la produzione: per la prima volta il Regolamento introduce una dimi nuzione graduale e vincolante del la produzione di HFC sul territorio dell'Unione.
• Rafforzamento delle misure di contenimento: potenziare le restrizioni sul mercato e le pratiche di manu tenzione per promuovere l'adozione di alternative a basso GWP, incluse soluzioni a impatto nullo o ridotto.
Le Novità Chiave: dal Regolamento 517/2014 al 2024/573
Sebbene il concetto di phase down degli HFC fosse già centrale nella pre cedente normativa, il Regolamento 2024/573 ne accelera drasticamente i tempi e ne amplia il campo di appli cazione, definendo quattro principali innovazioni strutturali:
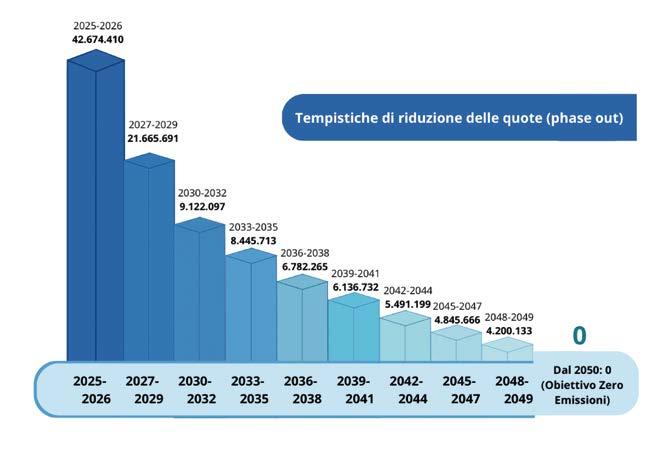
Accelerazione del Phase-Down, con tempistiche e quantità più se vere per la riduzione delle quote di HFC, espresse in tonnellate di CO₂ equivalente, per spingere il merca to verso alternative più sostenibili. L'Allegato VII stabilisce, infatti, le nuove quantità massime che possono essere immesse sul mercato:
• Periodo 2025-2026: La quanti tà massima scende a 42.874.410 tCO2eq.
• Periodo 2027-2029: La quantità si riduce ulteriormente a 21.665.691 tCO2eq (confronta TABELLA 1).
Introduzione del Controllo sulla Produzione di HFC
Al fine di controllare le emissioni alla fonte e allineare l'UE agli obblighi dell'Emendamento di Kigali, ai pro duttori di idrofluorocarburi saranno ridotti i diritti di produzione (espres si in tonnellate di CO₂ equivalente) secondo uno specifico calendario (vedi TABELLA 2).
Per prevenire il "dumping ambientale" il Regolamento ha introdotto il divieto di esportare al di fuori della UE determi nate apparecchiature fisse di refrigera zione, condizionamento e pompe di ca
lore che contengono F Gas con un GWP pari o superiore a 1.000. Questo divieto si applica alle tipologie di apparecchia ture che sono a loro volta soggette a un divieto di immissione sul mercato in terno ai sensi dell'Allegato IV.
Questa disposizione vanifica, di fatto, la strategia di smaltire le scorte non conformi per l'UE in mercati esteri, imponendo una roadmap di prodotto unificata a livello globale e basata su soluzioni a basso GWP.
Con il nuovo Regolamento, inoltre, tutte le società che esportano i propri prodotti al di fuori dell’Unione Eu
ropea dovranno disporre di apposita licenza valida nel Portale F Gas (o ag giornare la licenza di Importazione sul medesimo portale).
Assegnazione delle Quote a Pagamento
Il sistema delle quote subisce una tra sformazione economica fondamen tale: l'assegnazione delle quote per l'immissione di HFC sul mercato non sarà più gratuita ma subordinata al pagamento di un importo di tre euro per tonnellata di CO₂ equivalente. Questo introduce un costo diretto che ha implicazioni finanziarie concrete. Ad esempio, per una tipica pompa di
calore precaricata con 1,5 kg di R32 (GWP 675), il costo della quota è di circa 3,04 € per unità (1,5 kg * 675 / 1000 * 3 €). Sebbene modesto per singola unità, questo costo si traduce in milioni di euro di costi diretti per i grandi produttori, rendendo neces saria la sua integrazione nella pianifi cazione finanziaria e nelle strategie di prezzo.
Impatto su Progettazione e Produzione
Alla luce dei progressivi divieti di im missione sul mercato introdotti dal nuovo Regolamento, i fabbricanti
sono obbligati a riprogettare le pro prie linee di prodotto, orientandosi verso alternative a basso GWP.
Nello specifico è già vietata l’immis sione per sistemi monosplit conte nenti meno di 3 kg di gas fluorurati a effetto serra elencati nell'allegato I con GWP ≥ 750. Misura che ha reso obsoleto il refrigerante R410A (GWP 2088), e forzato un'immediata ricon versione di linee di prodotto che co stituiscono un segmento di mercato primario per i maggiori produttori. Anche le apparecchiature di refrigera zione autonome, esclusi i refrigeratori (chillers), contenenti gas fluorurati a
effetto serra con GWP ≥ 150 non pos sono essere immesse sul mercato da oltre un anno.
Per altre tipologie di apparecchiature e sistemi ci saranno nuovi limiti a partire dal 2027, che impongono un'accelerazione verso altri tipi di refrigeranti
Le alternative più valide a basso GWP, come il propano (R290), sono spesso classificate come infiammabili (classe di sicurezza A3), introducendo vin coli di progettazione, conformità e responsabilità. La progettazione, in fatti, deve aderire a standard di sicu rezza specifici (es. IEC 60335 2 40), che impongono limiti sulla quantità di carica e richiedono una riproget tazione dei componenti. Le "deroghe per motivi di sicurezza" menzionate nel Regolamento possono diventare un elemento centrale della strategia di R&S, trasformando il limite di GWP da un semplice valore a un problema di ingegneria della sicurezza.
Gestione delle Operazioni di Mercato: Quote, Import ed Export
Il Regolamento non si limita a dettare le specifiche tecniche dei prodotti, ma ridefinisce le dinamiche del mercato. Le nuove norme su quote, importazio ni di gas in bulk e di apparecchiature precaricate ed esportazioni impattano direttamente sulla catena di fornitura.
Il Sistema di Quote e comunicazione al Portale F-Gas
Un punto fondamentale è che qualsi asi apparecchiatura di refrigerazione, condizionamento o pompa di calore precaricata, così come qualsiasi quan tità di Gas sfuso di provenienza extra UE può essere immessa sul mercato UE solo se le quantità di gas sono co perte dal sistema di quote. Produttori
e importatori sono obbligati a redigere una comunicazione che va inserita sul Portale F Gas entro il 31 marzo di ogni anno e che riguarda i dati di dettaglio di ciascuna sostanza importata (anche all’interno dei precaricati). Per impor tazioni annuali superiori a 1.000 tCO 2eq il produttore è tenuto a far inter venire un Organismo di certificazione accreditato che, entro il 30 aprile di ogni anno, deve verificare l'esattez za della documentazione raccolta dal produttore e la veridicità della comu nicazione prevista all'articolo 26, pa ragrafo 7 e riportata sul Portale F Gas.
Analisi delle Restrizioni all'Esportazione
Come già accennato, il divieto di esportazione di apparecchiature che contengono F Gas con GWP ≥ 1000 introdotto dal Regolamento, obbliga i produttori a sviluppare una strategia di prodotto globale basata su soluzio ni a basso GWP, poiché non sarà più possibile commercializzare su mercati esteri i modelli non più conformi per l'UE.
La gestione di queste complesse sca denze e obblighi richiede una visione chiara del calendario normativo, delle categorie di prodotti su cui cadrà il divieto, e anche sui paesi che hanno effettivamente ratificato l’emenda mento di Kigali e verso i quali vige un totale divieto di export.
Azioni Strategiche per i Produttori del Settore HVAC-R
Per le aziende pronte a innovare il Regolamento (UE) 2024/573 rap presenta una sfida significativa ma anche un'opportunità: oltre a valuta re il catalogo prodotti e definire una roadmap per la loro sostituzione o ri progettazione, le imprese devono pre vedere alcune azioni strategiche:
• Accelerazione su Innovazione e R&S, ovvero investire in ricerca e sviluppo per integrare e validare alternative a bassissimo GWP (es. R290, R744) nei nuovi modelli.
• Pianificazione Strategica delle Quo te e dei Mercati, sviluppando una strategia a lungo termine per la ge stione delle quote di HFC, sia per la produzione interna sia per l'impor tazione di apparecchiature preca ricate, includendo il nuovo fattore di costo. Parallelamente, i piani di esportazione devono essere rivisti alla luce dei divieti dell'Articolo 22 e all’Emendamento di Kigali, orien tando l'offerta globale verso solu zioni conformi.
• Investimento in Formazione e Svi luppo delle Competenze. Il raggiun gimento degli obiettivi di REPowerEU dipende dalla disponibilità di "per sonale qualificato" per installare e manutenere le nuove tecnologie: i produttori sono chiamati a investi re attivamente in questo ambito, sviluppando programmi di forma zione per gli installatori e collabo rando con istituti tecnici e gli orga nismi di certificazione per garantire che la forza lavoro sia preparata a gestire in sicurezza i refrigeranti al ternativi, superando un potenziale collo di bottiglia per la transizione energetica.
L'adattamento al Regolamento F Gas 2024/573 non è solo un obbligo di conformità, ma un imperativo com petitivo. Le aziende che sapranno an ticipare queste trasformazioni e inve stire in tecnologie sostenibili non solo garantiranno la loro conformità nor mativa, ma rafforzeranno la propria posizione di mercato in un'industria europea e globale sempre più orienta ta alla decarbonizzazione.
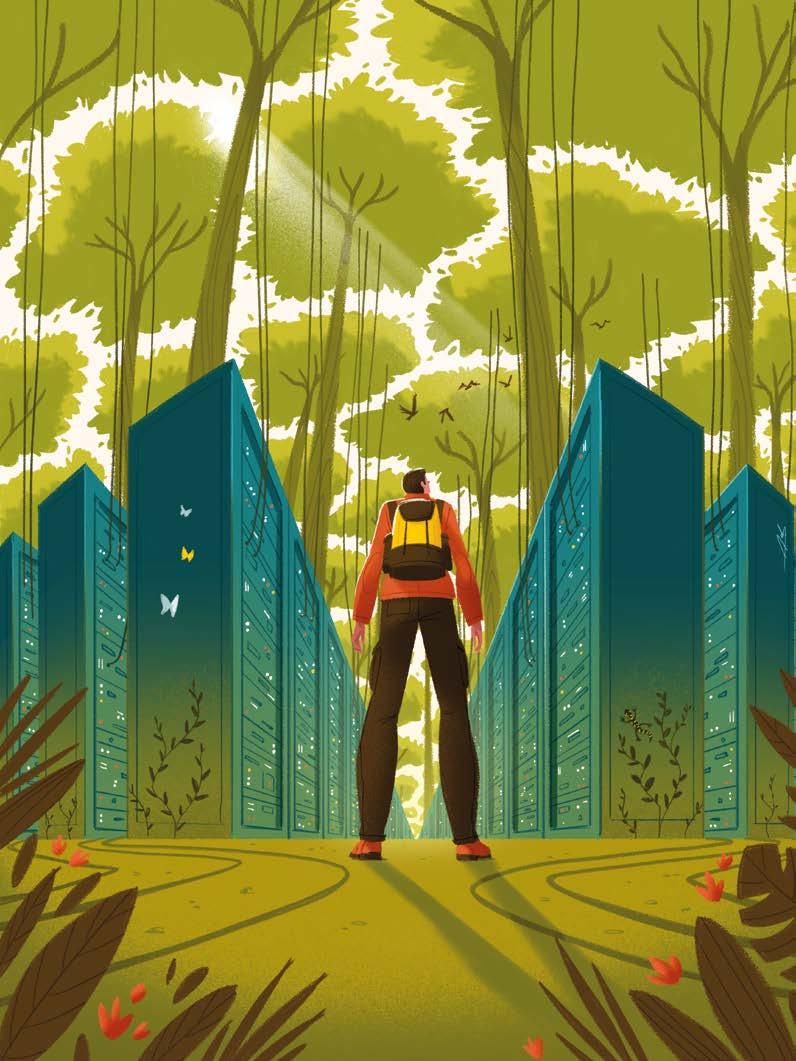
I data center stanno diventando una delle infrastrutture industriali più critiche d’Europa, con un ruolo paragonabile a quello delle grandi reti energetiche o dei nodi logistici strategici. Per il mondo della meccanica, questo significa una nuova frontiera progettuale, in cui termofluidodinamica, HVAC e gestione dell’energia sono determinanti tanto quanto l’elettronica e il software. Dietro ogni servizio digitale – dal banking online all’intelligenza artificiale –c’è una rete di data center che elabora, archivia e distribuisce dati 24 ore su 24. In Europa il mercato dei data center è stato valutato circa 83 miliardi di dollari nel 2025 e viene stimato oltre 210 miliardi entro il 2035, con una crescita annua vicina al 10%: numeri tipici di un settore industriale maturo ma in forte espansione. (Dimensioni, crescita e rapporto di previsione del mercato dei Data Center in Europa, 2025–2035 - pubblicato da DC Market Insights)
Nel contesto europeo dei data center, l’Italia si colloca in una posizione intermedia ma strategica, con Mi lano come principale polo di attrazione. Nel trien nio 2023–2025 gli investimenti nel Paese hanno raggiunto circa 7,1 miliardi di euro, un dato significativo ma ancora distante dal volume complessivo raccolto dai principali hub europei, che supera i 29 miliardi e punta a oltre 110 miliar di entro il 2028. Il capoluogo lombardo concentra la quota maggiore di queste iniziative grazie alla presenza di infra strutture di rete avanzate, di un vasto mercato enterprise e di una forte domanda legata a finanza, manifattura, servizi digitali e cloud. La città si propone come hub regionale per il Sud Europa e il Mediterraneo, in competizione diretta con Madrid, che beneficia di politiche energetiche più ag gressive e di una maggiore disponibilità di superfici, e con i poli del Nord Europa, che da anni attirano grandi operatori hyperscale (aziende come Amazon Web Services, Micro soft, Google, Meta, Oracle), che realizzano infrastrutture standardizzate, altamente automatizzate e con capacità di calcolo e storage enormi.
Il confronto con il Nord Europa evidenzia però alcuni li miti strutturali. I siti nordici sfruttano climi naturalmente più favorevoli al raffreddamento, un accesso abbondante a energia rinnovabile a basso costo e una pianificazione in dustriale che integra i data center in strategie territoriali di lungo periodo, inclusi il recupero del calore e la simbiosi con altri settori produttivi. Milano e, più in generale, l’I
talia compensano parzialmente questi svantaggi con la centralità geografica, la prossimità ai grandi mercati indu striali e una filiera meccanica e impiantistica di alto livello, ma restano penalizzate dal costo dell’energia, dalla lentez za autorizzativa e da una minore integrazione tra politiche digitali, energetiche e industriali. La sfida per il Paese non è solo attrarre nuovi data center, ma trasformarli in infra strutture industriali abilitate al territorio, capaci di soste nere innovazione, competitività e transizione energetica, evitando che Milano resti un nodo di consumo avanzato anziché un vero motore di valore europeo.
Il nodo energetico
Il primo dato che colpisce, guardando ai consumi dei data center, è la densità di potenza elettrica e termica concen trata in pochi metri quadrati. A livello globale i data center hanno consumato circa 460 TWh di elettricità nel 2022, mentre nell’Unione europea il fabbisogno è stimato in circa 70 TWh nel 2024, con una proiezione verso 115 TWh en tro il 2030: un ordine di grandezza che li rende paragona bili, per consumi, a interi Paesi. (Dati International Energy Agency)
Questa intensità implica sfide doppie: da un lato la neces sità di alimentazione continua e ridondata, dall’altro la ge stione del calore generato, che si traduce in carichi termici stabili, elevati e praticamente non modulabili. Non a caso
l’Unione europea lega sempre più lo sviluppo dei data cen ter agli obiettivi di efficienza energetica e alla capacità di integrare fonti rinnovabili e sistemi di recupero di calore.
Per questo motivo, a partire dal periodo 2024–2026, l’U nione Europea richiede ai data center di monitorare e comunicare annualmente una serie di indicatori chiave, come: i consumi energetici complessivi, la quota di ener gia proveniente da fonti rinnovabili, il riutilizzo del calore di scarto e l’uso dell’acqua in relazione alle prestazioni di raffreddamento. Questo serve a creare trasparenza e ben chmark fra strutture, facilitando misure corrette per mi gliorare efficienza e sostenibilità.
Il cuore della progettazione meccanica
Per chi progetta impianti, il data center è prima di tutto un grande esercizio di controllo dei flussi d’aria e di gestio ne delle transizioni di fase nei cicli frigoriferi. Un princi pio generale consolidato è la separazione netta tra flussi di mandata e di ripresa, evitando qualsiasi miscelazione tra aria fredda e aria calda: da qui la diffusione degli schemi a corridoi freddi e caldi con contenimento dedicato.
Nelle soluzioni più evolute i rack sono disposti in file al ternate, con le prese d’aria fredda rivolte verso il corridoio “cold aisle” e gli scarichi caldi verso l’“hot aisle”, che viene
In Europa il mercato dei data center è stato valutato circa 83 miliardi di dollari nel 2025 e viene stimato oltre 210 miliardi entro il 2035, con una crescita annua vicina al 10%: numeri tipici di un settore industriale maturo ma in forte espansione.
confinato mediante pannellature e porte per sigillare i per corsi d’aria. La tendenza progettuale vede crescere l’uso di configurazioni “Hot Aisle Containment” ad alta tempera tura, innalzando i setpoint di ritorno fino a circa 40 °C con mandata attorno ai 26 °C, così da migliorare l’efficienza dei gruppi frigoriferi e sfruttare maggiormente il freecooling.
Il sistema HVAC di un data center è progettato con mar gini di sicurezza molto superiori a quelli di un edificio tradizionale, ma è sempre più ottimizzato tramite logiche di efficienza stagionale. Quando le temperature esterne lo consentono, i chiller possono spegnere i compressori e utilizzare direttamente l’aria esterna per raffreddare l’ac qua dell’impianto: sono le configurazioni in “free cooling”, spesso integrate direttamente nella macchina tramite scambiatori, valvole e circuito idronico dedicato.
Accanto alle soluzioni ad aria, stanno entrando in campo tecnologie avanzate come il liquid cooling directtochip, l’immersion cooling, il raffreddamento adiabatico e solu zioni ibride ariaacqua, che spostano il baricentro proget tuale verso la gestione del fluido refrigerante a contatto con i componenti elettronici. La modellazione CFD è or mai uno strumento indispensabile per prevedere distribu zione di temperatura, prevalenze richieste, bypass d’aria e hot spot, riducendo il rischio di sovradimensionamento e migliorando indicatori chiave come il PUE (Power Usage Effectiveness).
Data center più sostenibili
Per quanto detto sopra, l’espansione dei data center non è più solo una questione tecnologica, ma anche urbani stica e ambientale. Infrastrutture che fino a pochi anni fa erano considerate marginali rispetto ai sistemi produttivi
tradizionali sono oggi diventate abilitanti per l’industria, i servizi e l’intera catena del valore legata all’impiantistica e all’energia. La loro crescente diffusione sul territorio pone interrogativi rilevanti in termini di consumo energetico, utilizzo delle risorse e integrazione con il contesto urbano. In questo scenario, la forte attenzione dell’Unione Euro pea agli obiettivi di neutralità climatica e di riduzione delle emissioni di CO₂ sta orientando il settore verso soluzioni progettuali più efficienti e responsabili.
In particolare, si afferma il paradigma dei data center “heat aware”, concepiti fin dalle prime fasi di progettazione per recuperare e valorizzare il calore di scarto generato dai si stemi IT. Questo calore, anziché essere semplicemente dis sipato in atmosfera, può essere reimpiegato in reti di teleri scaldamento, in processi industriali a bassa temperatura o in applicazioni innovative come serre tecnologiche e edifici pubblici, trasformando un problema termico in una vera e propria risorsa energetica. Il data center diventa così un nodo attivo di un ecosistema energetico più ampio, contri buendo all’efficienza complessiva del territorio.
Per i progettisti meccanici ciò implica un cambio di pro spettiva significativo. Non è più sufficiente ottimizzare il singolo impianto di raffreddamento o massimizzare l’effi cienza interna: diventa necessario un dialogo strutturato e continuo non solo con i team IT e i facility manager, ma anche con le utility elettriche, gli operatori delle reti di te leriscaldamento, i pianificatori urbani e le pubbliche ammi nistrazioni. La progettazione del data center si evolve così in un processo multidisciplinare, in cui le scelte impianti stiche diventano sempre più centrali per la competitività industriale e la transizione energetica, aprendo la strada a modelli più sostenibili e resilienti per il futuro digitale.
La sfida per l’Italia non è solo attrarre nuovi data center, ma trasformarli in infrastrutture industriali abilitate al territorio, capaci di sostenere innovazione, competitività e transizione energetica, evitando che Milano resti un nodo di consumo avanzato anziché un vero motore di valore europeo.

N. 159/2025 TRA
di Marco Albanese, Association Manager Anima Confindustria
La gestione della sicurezza sul lavoro rappresenta oggi una sfida che trascende la mera prevenzione degli infortuni, configurandosi come un complesso sistema di responsabilità giuridiche che coinvolge simultaneamente la sfera penale, civile e amministrativa dell'impresa. Il concetto di "rischio giuridico" si affianca al tradizionale rischio fisico, richiedendo una strategia integrata che consideri non solo la tutela dell'incolumità dei lavoratori, ma anche la protezione dell'azienda e dei suoi vertici dalle gravissime conseguenze legali derivanti da violazioni della normativa antinfortunistica.
La riforma delinea un sistema di pre venzione più integrato e funzionale, nel quale la tutela della salute del lavoratore è strettamente connessa alla digitalizzazione dei processi e a un raffor zamento mirato dell’attività di vigilanza, in particolare nei contesti a maggiore ri schio. La sicurezza viene così ricondotta a una dimensione strutturale della gestione aziendale, non più limitata a un insieme di adempimenti isolati.
L’impianto normativo si concentra su due
assi principali: da un lato, l’uso di stru menti digitali per migliorare la tracciabili tà delle competenze, dei lavoratori e delle responsabilità lungo le filiere produttive; dall’altro, il potenziamento dei meccani smi di controllo e prevenzione, accompa gnato da un aggiornamento selettivo degli obblighi a carico delle imprese. Di seguito esaminiamo le principali novità e i loro impatti concreti su imprese, lavora tori e responsabili della sicurezza.
L’evoluzione del documento di valutazione dei rischi e la tutela della persona
Tra le novità di maggiore rilievo emerge la riscrittura di alcuni obblighi fondamentali legati al Documento di Valutazione dei Ri schi (DVR), che richiede ora un aggiorna mento immediato e sostanziale. La norma introduce un cambio di prospettiva nella tutela della persona, recependo operati vamente la Convenzione OIL n. 190/2019
attraverso il nuovo articolo 15, lettera z bis del D. Lgs. 81/2008. In particolare, i datori di lavoro sono chiamati a non li mitarsi alla constatazione del rischio, ma a programmare interventi specifici per prevenire le violenze e le molestie sul luo go di lavoro, integrando questa analisi nel tessuto delle procedure aziendali. Inoltre, con un aggiornamento puntuale dell’articolo 77 (comma 4, la lettera “a”) viene fatta chiarezza sulla natura degli indumenti di lavoro funzionali alla prote zione. In questa nuova versione, l'articolo 77 specifica che capi come l'abbigliamento ad alta visibilità, ignifugo o antiacido de vono essere individuati nel DVR come Di spositivi di Protezione Individuale (DPI). Questa classificazione sposta inequivo cabilmente sul datore di lavoro l'onere di garantirne non solo la fornitura, ma anche la manutenzione e l'igiene, sottraendo tali aspetti alla sfera privata del dipendente e garantendo il mantenimento dell'efficien za protettiva nel tempo.
Digitalizzazione della formazione e tracciabilità delle competenze
L’aggiornamento del D. Lgs. 81/2008 se gna un passaggio decisivo verso un siste ma di prevenzione più moderno e inte grato, fondato sulla digitalizzazione della formazione e sulla tracciabilità strutturata delle competenze in materia di salute e sicurezza sul lavoro. La formazione obbli gatoria supera definitivamente la dimen sione dell’adempimento formale e docu mentale per diventare un dato digitale certo, interoperabile e verificabile.
La riscrittura dell’articolo 37, comma 14, prevede infatti che le competenze acquisi te a seguito delle attività formative siano
registrate nel fascicolo elettronico del la voratore, di cui all’articolo 14 del decreto legislativo 14 settembre 2015, n. 150. Tali informazioni confluiscono nel fascicolo sociale e lavorativo del cittadino e sono integrate nella piattaforma del Sistema Informativo per l’Inclusione Sociale e La vorativa (SIISL). Questo nuovo assetto consente di garantire la portabilità delle competenze lungo l’intero percorso pro fessionale, anche in caso di cambi di da tore di lavoro, di mansione o di settore, rafforzando la continuità della tutela pre venzionistica.
Il contenuto del fascicolo elettronico as sume inoltre un valore operativo diretto.
Di fatto, il datore di lavoro è oggi tenuto a considerarlo nella programmazione del la formazione, evitando duplicazioni e orientando gli interventi in modo più mi rato. Parallelamente, gli organi di vigilanza possono fare riferimento ai dati registrati ai fini della verifica dell’assolvimento degli obblighi formativi, con un significativo snellimento delle attività ispettive e una maggiore certezza del dato. Accanto alla digitalizzazione, si segnala che il legislatore ha introdotto un approc cio più flessibile e differenziato, attento alle specificità settoriali e dimensionali del sistema produttivo. In particolare, con l’inserimento dell’articolo 1 bis al decre to legge n. 159/2025 in sede di conver sione, vengono riconosciute le peculiarità delle imprese turistico ricettive e degli esercizi di somministrazione di alimenti e bevande, caratterizzati da stagionali tà, alta rotazione del personale e livelli di rischio generalmente contenuti. In tali ambiti, la formazione obbligatoria e l’e ventuale addestramento specifico di cui all’articolo 37 del D. Lgs. 81/2008 posso no essere completati entro trenta giorni
dalla costituzione del rapporto di lavoro, consentendo una gestione più sostenibile delle fasi di avvio dell’attività senza rinun ciare agli obiettivi di sicurezza. Ulteriore attenzione è riservata alle mi croimprese, per le quali la contrattazione collettiva potrà definire percorsi di aggior namento semplificati e proporzionati al ri schio effettivo, riducendo il carico gestio nale e burocratico che spesso grava sulle realtà di minori dimensioni. Nel complesso, le nuove disposizioni per la formazione, delineano un modello più dinamico e aderente alla realtà organizza tiva, capace di coniugare tracciabilità, con trollo e flessibilità.
Sorveglianza sanitaria e tutela della salute dei lavoratori
Per quanto concerne la sorveglianza sani taria, con il recente intervento normativo di aggiornamento del decreto legislativo 9 aprile 2008, n. 81 sono state introdot te una serie di modifiche rilevanti volte a rafforzare il sistema attualmente in uso e a promuovere in modo più strutturato la tutela della salute dei lavoratori nei luoghi di lavoro (schema 1). Una prima e significativa novità riguarda il riconoscimento degli accertamenti sanita ri obbligatori come tempo di lavoro effet tivo. In particolare, la modifica all’articolo 20, comma 2, lettera i), stabilisce che visite mediche ed esami sanitari previsti nell’am bito della sorveglianza sanitaria devono essere computati a tutti gli effetti nell’o rario di lavoro, con l’unica esclusione degli accertamenti svolti in fase preassuntiva. Ne deriva l’obbligo per il datore di lavoro di organizzare tali attività senza determinare perdite economiche o penalizzazioni per il lavoratore, rafforzando così il principio di
tutela della salute come diritto fondamen tale e non come onere individuale.
Sul fronte della prevenzione oncologica, il legislatore attribuisce al medico com petente un ruolo più incisivo e proattivo.
Con l’introduzione della nuova lettera a bis all’articolo 25, il medico competente è ora espressamente tenuto a fornire in formazioni ai lavoratori sull’importanza della prevenzione dei tumori, promuoven do l’adesione ai programmi di screening oncologici previsti dai Livelli Essenziali di Assistenza (LEA). L’attività informativa deve riguardare finalità e utilità degli scre ening e può essere svolta anche con il sup porto di campagne informative promosse dal Ministero della Salute, rafforzando l’integrazione tra sistema sanitario e mon do del lavoro.
Ulteriori interventi incidono sull’assetto organizzativo della sorveglianza sanitaria.
In particolare, l’inserimento del comma 2 bis all’articolo 39 prevede l’adozione di un decreto del Ministro della Salute, pre vio parere della Conferenza Stato Regioni, volto a definire i requisiti delle strutture sanitarie che operano nell’ambito della medicina del lavoro. Tale previsione mira a garantire standard omogenei di qualità e adeguatezza delle strutture coinvolte.
Di particolare rilievo è anche l’aggiorna mento dell’articolo 41, che amplia le tipo logie di visite mediche previste nell’ambito della sorveglianza sanitaria. Viene infatti introdotta la visita medica “straordina ria”, effettuabile prima o durante il turno di lavoro, qualora sussistano ragionevo li motivi per ritenere che il lavoratore si trovi sotto l’effetto di alcol o di sostanze stupefacenti, psicotrope o psicoattive. Tale visita è consentita esclusivamente per le attività lavorative a elevato rischio di infortuni, individuate dalla normativa vigente, e deve essere svolta nel rispetto delle disposizioni in materia di controlli sull’assunzione di alcol e sostanze. La fi
nalità, chiaramente preventiva, è quella di verificare l’idoneità temporanea del la voratore allo svolgimento della mansione e ridurre il rischio per la sicurezza propria e altrui.
Infine, il legislatore introduce misure di sostegno soprattutto per le piccole impre se, intervenendo sull’articolo 51. Gli orga nismi paritetici delle imprese fino a dieci lavoratori e quelli aderenti alla bilaterali tà possono promuovere iniziative volte a facilitare l’assolvimento degli obblighi di sorveglianza sanitaria, anche attraverso convenzioni con le ASL o con medici com petenti. A questo si affianca la possibilità, nell’ambito della contrattazione collettiva, di prevedere permessi retribuiti per con sentire ai lavoratori di svolgere, durante l’orario di lavoro, gli screening oncologici inclusi nei programmi di prevenzione del Servizio sanitario nazionale.
Cantieri e appalti
Nell’ambito dei cantieri edili e, più in ge nerale, lungo l’intera filiera degli appalti e subappalti, il legislatore è intervenuto con un pacchetto di misure (schema 2) volto a rafforzare la trasparenza, la tracciabili tà dei lavoratori e la responsabilizzazione delle imprese, incidendo in modo signifi cativo sia sugli strumenti di controllo sia sul regime sanzionatorio.
Un primo elemento di rilievo è il poten ziamento dell’attività di vigilanza dell’I spettorato Nazionale del Lavoro, che viene orientata in via prioritaria verso i datori di lavoro operanti in regime di subappalto, pubblico o privato. Tale scelta normativa riconosce la maggiore esposizione al ri schio di irregolarità lungo le catene com plesse di affidamento, dove più frequen temente si annidano fenomeni di lavoro irregolare e criticità in materia di salute e sicurezza.
In questa prospettiva si inserisce l’intro
duzione del badge di cantiere, evoluzio ne digitale della tradizionale tessera di riconoscimento. Le imprese che operano nei cantieri edili in appalto e subappalto, nonché negli ulteriori ambiti di attività a rischio elevato, sono tenute a fornire ai lavoratori una tessera dotata di codice uni voco anticontraffazione, utilizzabile anche in modalità digitale. Il badge è integrato con strumenti digitali nazionali interope rabili con la piattaforma SIISL, consenten do l’identificazione certa del lavoratore e la verifica in tempo reale della sua regolari tà. Per i lavoratori assunti tramite offerte pubblicate sulla piattaforma SIISL, il bad ge digitale è generato automaticamente e precompilato, salvo integrazioni da parte del datore di lavoro.
Questo sistema rafforza in modo sostan ziale la tracciabilità dei flussi di mano dopera, semplifica l’attività ispettiva e consente un monitoraggio più efficace delle presenze in cantiere, anche attra verso l’impiego di tecnologie digitali, nel rispetto delle disposizioni in materia di protezione dei dati personali. Le modali tà attuative, incluse le misure di controllo e sicurezza e le tipologie di informazioni trattate, sono demandate a un apposito decreto interministeriale.
Patente a crediti
Accanto agli strumenti di tracciabilità, vie ne significativamente inasprito il sistema della patente a crediti previsto dall’articolo 27 del D.Lgs. 81/2008. La disciplina delle decurtazioni viene resa più immediata ed efficace. In particolare, per specifiche violazioni individuate nell’allegato I bis, la decurtazione dei crediti avviene già al momento della notifica del verbale di ac certamento, senza attendere l’esito defini tivo del procedimento. Per ogni lavoratore irregolare rilevato in cantiere è prevista una decurtazione di 5 crediti, fino a un
massimo di 10 crediti per singolo accesso ispettivo.
Sul piano economico, la sanzione ammi nistrativa per chi opera nei cantieri senza patente a crediti o con punteggio insuf ficiente viene sensibilmente aumentata. Oggi l’importo minimo passa da 6.000 a 12.000 euro, ferma restando l’applicazio ne della sanzione in misura pari al 10 per cento del valore complessivo dei lavori. Tale irrigidimento del regime sanzionato rio mira a rafforzare l’effetto deterrente e a contrastare in modo più incisivo le con dotte elusive.
Nei casi di maggiore gravità, quali gli in fortuni con esito mortale o con inabilità permanente, è prevista la possibilità di adottare una sospensione cautelare del la patente a crediti fino a dodici mesi, su proposta dell’Ispettorato Nazionale del Lavoro. A tal fine, le Procure della Repub blica sono tenute a trasmettere tempesti vamente all’INL le informazioni necessa rie, consentendo una valutazione fondata sugli elementi oggettivi e soggettivi emer genti dai verbali redatti nell’immediatezza del sinistro.
Ulteriori misure rafforzano il controllo sull’intera catena degli affidamenti. Le no tifiche preliminari di cantiere devono ora indicare espressamente tutte le imprese operanti, comprese quelle in regime di subappalto, aumentando la trasparenza e la tracciabilità delle responsabilità. A ciò si affiancano sanzioni accessorie, come l’esclusione dalle gare pubbliche per un pe riodo di sei mesi per le imprese non con formi.
Mancati infortuni
La riforma rafforza in modo strutturale la cultura della prevenzione, spostando l’attenzione dalla sola gestione dell’evento infortunistico alla analisi preventiva dei fattori di rischio, attraverso un utilizzo più
consapevole e sistematico dei dati. In que sta prospettiva si colloca l’introduzione di nuovi obblighi organizzativi per le impre se di dimensioni medio grandi, finalizzati a promuovere il miglioramento continuo delle condizioni di salute e sicurezza nei luoghi di lavoro.
Per le imprese con più di quindici dipen denti viene infatti previsto l’obbligo di identificare, rilevare, tracciare e analizza re i cosiddetti “mancati infortuni” (near misses), ossia quegli eventi che, pur non avendo causato danni a persone, avreb bero potuto generare un infortunio. La segnalazione e l’analisi dei near miss en trano così a pieno titolo tra le attività di prevenzione, diventando uno strumento centrale per individuare criticità organiz zative, comportamentali o tecniche prima che si traducano in eventi lesivi.
A supporto di tale obbligo, il Ministero del lavoro e delle politiche sociali, d’intesa con l’INAIL e sentite le parti sociali, è chiama to ad adottare, entro sei mesi dall’entra ta in vigore della norma, apposite linee guida nazionali volte a standardizzare i processi di identificazione, segnalazione e analisi dei mancati infortuni. Le linee guida dovranno definire anche le modalità di individuazione delle azioni correttive e preventive, favorendo un approccio omo geneo e comparabile tra i diversi settori produttivi.
Un ulteriore elemento di rilievo riguar da la dimensione sistemica della misura.
Nella fattispecie con successivo decreto ministeriale saranno stabilite le modalità attraverso cui le imprese dovranno comu nicare i dati aggregati relativi ai near miss rilevati, nonché alle azioni intraprese per il miglioramento della sicurezza. Tali in formazioni confluiranno nella predispo sizione di un rapporto nazionale annuale sui mancati infortuni, che costituirà uno strumento di monitoraggio e analisi utile anche per orientare interventi formativi
mirati e misure di supporto tecnico alle imprese.
Il legislatore ha inoltre previsto che le nuo ve linee guida tengano conto delle proce dure già elaborate dall’INAIL, anche in col laborazione con le organizzazioni datoriali e sindacali e con gli organismi paritetici, valorizzando i percorsi organizzativi già attuati e evitando duplicazioni di adem pimenti. Le procedure esistenti restano pertanto valide fino a un eventuale aggior namento o integrazione coerente con il nuovo quadro di riferimento.
Domicilio digitale
Accanto al rafforzamento della prevenzio ne, la riforma interviene anche sul piano della trasparenza amministrativa, intro ducendo un nuovo obbligo di comunica zione al Registro delle imprese. In base alla legge del 29 dicembre 2025, le società sono tenute a comunicare il domicilio digi tale (PEC) personale dell’amministratore, distinto da quello dell’impresa. L’obiettivo è garantire la certezza, la tracciabilità e l’effettività delle comunicazioni ufficiali, comprese quelle aventi natura ispettiva o sanzionatoria.
Tale adempimento si inserisce in un più ampio processo di digitalizzazione e re sponsabilizzazione degli organi societari, rafforzando l’affidabilità dei flussi infor mativi tra imprese e pubbliche ammini strazioni, secondo le modalità applicative e i termini stabiliti dalla disciplina vigente e dalle eventuali disposizioni transitorie.
Schema 1 Incentivo alla prevenzione e maggiore accessibilità agli screening per i lavoratori
Articolo D. Lgs. 81/2008
Art. 20, comma 2, lett. i)
Ambito Novità introdotta Impatto operativo
Obblighi dei lavoratori
Gli accertamenti sanitari obbligatori (visite ed esami), ad esclusione di quelli preassuntivi, sono computati nell’orario di lavoro
Il datore di lavoro deve organizzare la sorveglianza sanitaria senza decurtazioni economiche o utilizzo di permessi del lavoratore
Ambito Riferimento normativo Novità introdotta
Vigilanza su appalti e subappalti
Art. 29, c. 7, D.L. 19/2024 (come modificato)
Badge di cantiere
Art. 25, comma 1, lett. a-bis
Compiti del medico competente
Il medico competente fornisce informazioni sulla prevenzione oncologica e promuove l’adesione agli screening previsti dai LEA
Rafforzato il ruolo informativo e preventivo del medico competente in materia di salute pubblica
Integrazione digitale
Art. 18, c. 1, lett. u) e art. 26, c. 8, D.Lgs. 81/2008 + nuove disposizioni
Art. 1, commi 2 e 3 (nuove disposizioni)
Priorità nei controlli INL verso datori di lavoro operanti in subappalto
Introduzione della tessera di riconoscimento con codice univoco anticontraffazione, disponibile anche in formato digitale
Integrazione del badge con strumenti digitali interoperabili con la piattaforma SIISL
Impatto operativo per le imprese
Maggiore probabilità di ispezioni nelle filiere complesse; necessità di piena regolarità contrattuale e documentale
Identificazione certa dei lavoratori e tracciabilità delle presenze in cantiere
Controlli in tempo reale sulla regolarità dei lavoratori e semplificazione dell’attività ispettiva
Art. 39, comma 2-bis Strutture sanitarie
Prevista l’adozione di un decreto del Ministro della Salute per definire i requisiti delle strutture di medicina del lavoro
Uniformazione degli standard qualitativi e organizzativi delle strutture che erogano sorveglianza sanitaria
Assunzioni tramite SIISL
Patente a crediti –decurtazioni
Art. 1, comma 2
Art. 27, c. 7-bis, D.Lgs. 81/2008
Produzione automatica del badge digitale per i lavoratori assunti tramite SIISL
Riduzione degli adempimenti amministrativi per il datore di lavoro
Decurtazione dei crediti già alla notifica del verbale di accertamento
Effetto immediato sulle imprese irregolari, senza attendere l’esito definitivo
Art. 41, comma 2, lett. e-quater
Tipologie di visite mediche
Introduzione della visita medica straordinaria prima o durante il turno di lavoro in caso di sospetto uso di alcol o sostanze stupefacenti
Possibilità di intervento immediato per attività ad elevato rischio infortuni, nel rispetto della normativa sui controlli
Lavoratori irregolari in cantiere Allegato I-bis, n. 21
Sanzione economica
Art. 27, c. 11, D.Lgs. 81/2008
Decurtazione di 5 crediti per ciascun lavoratore irregolare, fino a 10 per accesso ispettivo
Aumento sanzione minima da € 6.000 a € 12.000 (10% del valore dei lavori)
Rischio rapido di perdita dei requisiti per operare in cantiere
Inasprimento del regime sanzionatorio e maggiore deterrenza
Art. 41, comma 4 Giudizio di idoneità
Estensione delle lettere richiamate per il giudizio di idoneità, includendo la nuova visita e-quater
Chiarimento procedurale e coordinamento normativo
Infortuni gravi o mortali
Art. 27, c. 8, D.Lgs. 81/2008
Possibile sospensione cautelare della patente fino a 12 mesi
Blocco temporaneo dell’attività con impatti economici rilevanti
Art. 51, comma 3-quater
Organismi paritetici e bilateralità
Gli organismi paritetici possono favorire la sorveglianza sanitaria tramite convenzioni con ASL o medici competenti
Supporto concreto alle microimprese nell’assolvimento degli obblighi
Ruolo delle Procure Art. 27, c. 8
Catena dei subappalti Allegato XII, n. 12
Obbligo di trasmissione tempestiva delle informazioni all’INL
Accelerazione dei procedimenti e maggiore coordinamento istituzionale
Obbligo di indicare tutte le imprese operanti, incluse quelle in subappalto
Maggiore trasparenza e responsabilità condivisa
Contrattazione collettiva
Promozione della salute
Possibilità di introdurre permessi retribuiti per screening oncologici durante l’orario di lavoro
Incentivo alla prevenzione e maggiore accessibilità agli screening per lavoratori
Ambiti ad alto rischio
Art. 27, c. 14, D.Lgs. 81/2008
Individuazione di ulteriori settori ad alto rischio con priorità agli appalti
Estensione degli obblighi e dei controlli anche oltre l’edilizia
di Rolando Dubini, Avvocato Cassazionista, Foro di Milano
La gestione della sicurezza sul lavoro rappresenta oggi una sfida che trascende la mera prevenzione degli infortuni, configurandosi come un complesso sistema di responsabilità giuridiche che coinvolge simultaneamente la sfera penale, civile e amministrativa dell'impresa. Il concetto di "rischio giuridico" si affianca al tradizionale rischio fisico, richiedendo una strategia integrata che consideri non solo la tutela dell'incolumità dei lavoratori, ma anche la protezione dell'azienda e dei suoi vertici dalle gravissime conseguenze legali derivanti da violazioni della normativa antinfortunistica.
La giurisprudenza di legittimità ha progressivamente delineato un qua dro di responsabilità sempre più rigoroso, dove l'inadempimento degli ob blighi prevenzionistici può comportare sanzioni penali detentive, risarcimenti milionari e, per gli enti, la responsabilità amministrativa ex D.Lgs. 231/2001 con conseguenti sanzioni interdittive che pos sono compromettere la stessa continuità aziendale. In questo contesto, la corretta implementazione di modelli organizzativi efficaci e la precisa attribuzione delle re sponsabilità diventano elementi strategici per la sopravvivenza stessa dell'impresa.
Quadro delle responsabilità: la tripartizione sanzionatoria
Responsabilità Penale: il nucleo centrale del sistema
Il sistema penale della sicurezza sul lavoro si fonda su una rigorosa attribuzione di posizioni di garanzia che la Corte di Cas sazione ha chiarito attraverso un orienta mento consolidato. Come evidenziato dal la Cass. Pen., Sez. IV, sent. n. 21153/2023, "la valutazione dei rischi per la salute e la sicurezza dei lavoratori con la correlata re dazione del documento di valutazione dei rischi costituisce obbligo personalissimo del datore di lavoro che, ai sensi del Decre to Legislativo 9 aprile 2008, n. 81, articolo 17, comma 2, non può essere delegato".
La distinzione delle posizioni di garanzia emerge chiaramente dalla giurisprudenza più recente. La Cass. Pen., Sez. IV, sent. n.
46194/2019 ha precisato che "nelle strut ture aziendali complesse, ai fini dell'in dividuazione del garante, occorre fare riferimento al soggetto espressamente deputato alla gestione del rischio specifi co: è generalmente riconducibile alla sfera di responsabilità del preposto l'infortunio occasionato dalla concreta esecuzione del la prestazione lavorativa, a quella del diri gente il sinistro riconducibile al dettaglio dell'organizzazione dell'attività lavorativa, a quella del datore di lavoro l'incidente de rivante da scelte gestionali di fondo".
Responsabilità Civile: il risarcimento del danno
La responsabilità civile si innesta sul tradi zionale art. 2087 c.c., che impone al datore
di lavoro l'adozione delle misure necessa rie per tutelare l'integrità fisica dei lavora tori. La giurisprudenza ha esteso questa responsabilità anche ai soggetti che, pur non rivestendo formalmente la qualifica di datore di lavoro, esercitano di fatto poteri direttivi e organizzativi.
Responsabilità Amministrativa degli Enti: Il D.Lgs. 231/2001 La responsabilità amministrativa degli enti rappresenta il profilo più insidioso per le imprese. La Cass. Pen., Sez. IV, sent. n. 43656/2019 ha chiarito che "nei reati colposi d'evento, il criterio dell'interesse ricorre quando l'autore del reato ha con sapevolmente violato la normativa caute lare allo scopo di conseguire un risparmio di spesa per l'ente, mentre il criterio del vantaggio sussiste quando la violazione sistematica delle norme prevenzionistiche ha consentito una riduzione dei costi o un contenimento della spesa con conseguen te massimizzazione del profitto".
Analisi degli errori più comuni: lezioni dalla giurisprudenza
Delega di funzioni invalida o generica L'errore più frequente e pericoloso riguar da la convinzione che la mera nomina di figure tecniche (RSPP, preposti, dirigenti) possa automaticamente trasferire le re sponsabilità del datore di lavoro. La giu risprudenza ha demolito questa illusione con orientamenti inequivocabili.
La Cass. Pen., Sez. IV, sent. n. 33547/2022 ha stabilito che "la mera designazione del responsabile del servizio di prevenzione e protezione non costituisce delega di fun zioni e non è sufficiente a sollevare il dato re di lavoro dalle responsabilità in tema di violazione degli obblighi dettati per la pre venzione degli infortuni". Il RSPP "svolge una funzione di ausilio diretta a suppor tare e non a sostituire il datore di lavoro nell'individuazione dei fattori di rischio".
Per quanto riguarda la delega di funzioni vera e propria, la Cass. Pen., Sez. IV, sent. n. 27210/2019 ha precisato che essa "è ammissibile solo se il delegato possiede tutti i requisiti di professionalità ed espe
rienza richiesti dalla specifica natura delle funzioni delegate", e che "la delega di fun zioni non esclude comunque l'obbligo di vigilanza del datore di lavoro in ordine al corretto espletamento da parte del delega to delle funzioni trasferite".
Mancata nomina o nomina inadeguata del preposto
L'art. 18, comma 1, lett. b bis) del D.Lgs. 81/2008 impone al datore di lavoro di "in dividuare il preposto o i preposti per l'ef fettuazione delle attività di vigilanza di cui all'articolo 19". La mancata nomina o la nomina di soggetti inadeguati costituisce una violazione che comporta responsabili tà diretta del datore di lavoro.
La giurisprudenza ha chiarito che il prepo sto deve possedere competenze tecniche specifiche e autorità effettiva sui lavorato ri. La nomina di figure prive di esperienza o di effettivi poteri di controllo configura una delega apparente che non esonera il datore di lavoro da responsabilità.
Modello organizzativo ex D.Lgs. 231/2001 Inefficace Il modello organizzativo rappresenta l'unico strumento giuridico in grado di escludere la responsabilità amministrati va dell'ente, tuttavia la giurisprudenza ha sviluppato criteri rigorosi per valutarne l'efficacia.
La Cass. Pen., Sez. IV, sent. n. 43656/2019 ha stabilito che "compete al giudice di merito, investito da specifica deduzione difensiva, accertare preliminarmente l'esi stenza di un modello organizzativo e di ge stione ex art. 6 D.Lgs. 231/2001, verificar ne poi la conformità alle norme prescritte e, infine, valutarne l'efficace attuazione in concreto nell'ottica prevenzionale prima della commissione del fatto".
L'art. 30 del D.Lgs. 81/2008 stabilisce i contenuti minimi del modello, che deve assicurare "un sistema aziendale per l'a dempimento di tutti gli obblighi giuridici" relativi alla sicurezza, prevedendo "idonei sistemi di registrazione dell'avvenuta ef fettuazione delle attività" e "un idoneo sistema di controllo sull'attuazione del medesimo modello".
Inadeguatezza della Valutazione dei Rischi (DVR) Il Documento di Valutazione dei Rischi costituisce il fulcro del sistema preven zionistico. La Cass. Pen., Sez. IV, sent. n. 45828/2024 ha ribadito che "la valutazio ne dei rischi per la salute e la sicurezza dei lavoratori presenti nell'ambito della strut tura aziendale, finalizzata alla individua zione degli strumenti atti a governarli, e la redazione del relativo documento costitu iscono compito di esclusiva pertinenza del datore di lavoro, non delegabile". La giurisprudenza ha chiarito che il DVR deve essere specifico e concreto. La Cass. Pen., Sez. IV, sent. n. 49771/2019 ha con dannato un RSPP per aver redatto "un do cumento di valutazione dei rischi generico e inadeguato nell'individuazione dei di spositivi di protezione necessari".
Mancata o inadeguata formazione e informazione
L'art. 37 del D.Lgs. 81/2008 impone al datore di lavoro di assicurare che "ciascun lavoratore riceva una formazione suffi ciente ed adeguata in materia di salute e sicurezza". La giurisprudenza ha precisato che la formazione deve essere effettiva e verificabile.
La Cass. Pen., Sez. IV, sent. n. 4490/2021 ha stabilito che "il datore di lavoro che non adempie agli obblighi di informazione e formazione gravanti su di lui e sui suoi de legati risponde, a titolo di colpa specifica, dell'infortunio dipeso dalla negligenza del lavoratore il quale, nell'espletamento delle proprie mansioni, pone in essere condotte imprudenti, trattandosi di conseguenza diretta e prevedibile della inadempienza degli obblighi formativi".
Scarso coordinamento negli appalti L'art. 26 del D.Lgs. 81/2008 disciplina gli obblighi di coordinamento nei contratti d'appalto. La giurisprudenza ha chiarito che il committente non può limitarsi alla redazione formale del DUVRI, ma deve ve rificarne l'attuazione concreta. La responsabilità si estende anche alle imprese appaltatrici che, come eviden ziato dalla Cass. Pen., Sez. IV, sent. n.
33547/2022, non possono "recepire acri ticamente il DUVRI della committente senza adeguata valutazione autonoma dei rischi e senza predisporre efficaci misure di coordinamento e controllo".
Le "Linee Guida" dalla Giurisprudenza: Strategie Operative per la Prevenzione del Rischio Giuridico
Documentazione tracciabile e verificabile
La giurisprudenza ha evidenziato l'impor tanza cruciale della documentazione come strumento di prova dell'adempimento de gli obblighi. Ogni attività di formazione, informazione, vigilanza e controllo deve essere documentata in modo dettagliato e tracciabile. L'art. 37, comma 5, del D.Lgs. 81/2008 prevede espressamente che "gli interventi di addestramento effettuati de vono essere tracciati in apposito registro anche informatizzato".
Audit interni periodici e sistematici L'implementazione di un sistema di audit interni rappresenta un elemento fonda mentale per verificare l'efficacia del siste ma di gestione della sicurezza. Questi con trolli devono essere documentati e devono portare all'adozione di misure correttive tempestive quando vengano rilevate non conformità.
Coinvolgimento attivo del Rappresentante dei Lavoratori per la Sicurezza L'art. 50 del D.Lgs. 81/2008 attribuisce al RLS un ruolo centrale nel sistema di prevenzione. Il coinvolgimento attivo di questa figura non solo è obbligatorio per legge, ma rappresenta anche un elemento di garanzia per l'efficacia del sistema pre venzionistico.
Aggiornamento continuo e dinamico
La Cass. Pen., Sez. IV, sent. n. 10461/2025 ha ribadito che "il datore di lavoro è tenuto a redigere e sottoporre ad aggiornamento il documento di valutazio
ne dei rischi", dovendo "verificarne l'ade guatezza e l'efficacia, di informare i lavora tori dei rischi connessi alle lavorazioni in esecuzione e di fornire loro una formazio ne sufficiente ed adeguata".
Cultura della sicurezza "dall'alto"
La giurisprudenza ha evidenziato come la responsabilità del datore di lavoro non si limiti agli aspetti formali, ma si estenda alla creazione di una effettiva cultura della sicurezza. Questo richiede un impegno co stante e visibile da parte del vertice azien dale, che deve tradursi in investimenti adeguati, formazione continua e vigilanza effettiva.
Gestione delle emergenze e delle situazioni critiche
L'art. 18, comma 1, lett. h) del D.Lgs. 81/2008 impone al datore di lavoro di "adottare le misure per il controllo delle situazioni di rischio in caso di emergenza e dare istruzioni affinché i lavoratori, in caso di pericolo grave, immediato ed ine vitabile, abbandonino il posto di lavoro o la zona pericolosa". La preparazione e la gestione delle emergenze rappresentano un test cruciale per l'efficacia del sistema di sicurezza.
Responsabilità del RSPP: limiti e confini della consulenza tecnica
La giurisprudenza ha delineato con pre cisione i confini della responsabilità del Responsabile del Servizio di Prevenzione e Protezione. La Cass. Pen., Sez. IV, sent. n. 49761/2019 ha chiarito che "il RSPP svolge un ruolo di consulenza tecnica del datore di lavoro, privo di poteri decisio nali, operativi e di doveri di vigilanza sul la corretta applicazione delle modalità di lavoro".
Il RSPP "risponde dell'evento lesivo, in concorso con il datore di lavoro, solo qua lora si dimostri che abbia svolto negligen temente la propria attività di consulenza, a seguito di errore tecnico nella valuta zione dei rischi, per suggerimenti errati o per mancata segnalazione di situazioni
di rischio colposamente non considerate". Cruciale è che "non può essere addebita ta al RSPP una responsabilità fondata su omessi interventi in fase esecutiva o su mancata vigilanza sulle modalità operati ve quotidiane, trattandosi di competenze estranee alla sua funzione consultiva".
La sicurezza come investimento strategico
La corretta gestione della sicurezza sul lavoro rappresenta oggi un investimen to strategico che trascende la mera com pliance normativa per configurarsi come elemento essenziale della sostenibilità aziendale. La giurisprudenza di legittimità ha delineato un quadro di responsabilità rigoroso ma chiaro, che premia le imprese capaci di implementare sistemi di gestione efficaci e sanziona severamente quelle che si limitano ad adempimenti formali. Il messaggio emergente dalla giurispru denza è inequivocabile: la corretta gestio ne documentale e organizzativa, ispirata ai principi consolidati dalla Corte di Cassa zione, rappresenta lo strumento più effica ce per limitare le responsabilità personali e aziendali. L'investimento in sicurezza non è più un costo, ma una necessità strategica per la sopravvivenza dell'impresa nel mer cato contemporaneo.
La prevenzione del rischio giuridico richie de un approccio sistemico che integri com petenze tecniche, organizzative e legali. Solo attraverso questa integrazione è pos sibile costruire quel "scudo penale" che, pur non garantendo l'immunità assoluta, può significativamente ridurre l'esposizio ne dell'impresa e dei suoi vertici alle con seguenze devastanti di un infortunio sul lavoro.
In questo contesto, la collaborazione tra professionisti della sicurezza, consulenti legali e management aziendale diventa essenziale per costruire sistemi di preven zione che siano al contempo tecnicamente efficaci e giuridicamente solidi, capaci di proteggere tanto l'incolumità dei lavorato ri quanto la continuità dell'impresa.
di Elena Zanardo, Agenzia Masi
Non è più solo una questione di immagine o di conformità alle normative. Sia nella logistica che nella movimentazione, la transizione ecologica si sta rivelando un potente acceleratore di ottimizzazione dei processi e riduzione dei costi. Ecco come il "green" sta riscrivendo il DNA del magazzino.
Per anni il termine "sostenibili tà" è stato percepito nel com parto industriale come un co sto necessario, un tributo da pagare al marketing o alle crescenti pressioni normative. Ma, osservando le aziende leader del settore, emerge una realtà diversa: chi ha abbracciato la filosofia green con convinzione, sta ottenendo importanti (e talvolta inaspettati) ri torni sull'investimento.
Il motivo è semplice: la sostenibilità appare sempre più come l’evoluzione naturale del Lean Thinking. Entrambe perseguono l’eliminazione degli spre chi e, in un contesto logistico, ridurre l’impatto ambientale significa quasi matematicamente aumentare l’effi cienza.
L’elettrificazione: oltre il risparmio di carburante
Uno dei primi cambiamenti che intro duce un’azienda che vuole diventare più sostenibile, è ridurre l’impatto delle flotte.
In un magazzino questo si traduce nel passaggio dai motori a combustione interna alle soluzioni elettriche, o bat terie dalle chimiche più efficienti. Una trasformazione che rapidamente si ri vela per quello che è: non solo un cam bio di alimentazione, ma un cambio di organizzazione del lavoro. L’adozione di batterie al litio di ultima generazio ne, ad esempio, trasforma la gestione dei turni. A differenza del piombo aci do, il litio permette cariche durante le pause, eliminando la necessità di sale ricarica dedicate e riducendo i tempi morti.
Adottare tecnologie più all’avanguar dia apre inoltre le porte a ulteriori possibilità di integrare soluzioni in novative come, ad esempio, la frenata rigenerativa, il monitoraggio remoto, la telemetria.
Logistica densa: meno superficie, più volume
L'approccio "green" agisce da cataliz zatore per una vera e propria riproget tazione del layout e dei flussi logistici. La sostenibilità territoriale e il ri spetto del paesaggio spingono oggi le aziende a non consumare nuovo suolo. Questo vincolo, che potrebbe sembrare un limite, si trasforma in un motore di innovazione, portando a un’ottimizzazione estrema degli spazi esistenti e a una radicale riorganizza zione dei flussi.
L’adozione di magazzini verticali e au tomatici risponde a una doppia esigen za, che fonde ecologia ed economia:
• Esigenze ambientali: sfruttando l’altezza si riduce l'impronta a ter ra dell'edificio. Questo significa meno superficie da impermeabiliz zare, volumi minori da illuminare, riscaldare o raffrescare. In un ma gazzino verticale, la densità di stoc caggio può aumentare fino al 90% rispetto a un sistema tradizionale.
• Esigenze operative: il concetto di "merce all'uomo" sostituisce quello di "uomo alla merce". Il picking di venta immediato, ergonomico e pre ciso, azzerando gli errori umani e i tempi di ricerca.
La trasformazione in ottica sosteni bile non si limita all'acquisto di nuove tecnologie, ma impone una revisione critica del layout aziendale. Spesso, la transizione verso il "green" funge da volano per una riorganizzazione logi stica che prima veniva rimandata. Vengono analizzati i percorsi al fine di ridurre le emissioni (e l'usura dei mez zi), l'azienda è spinta a mappare i flus si. Questo porta a eliminare i colli di bottiglia e a riposizionare le referenze
in base alla loro rotazione, riducendo le distanze percorse.
La riorganizzazione permette di re cuperare aree precedentemente sot toutilizzate o destinate a scarti e imballaggi, trasformandole in zone produttive o di stoccaggio attivo.
Un magazzino riorganizzato lavora in modo più fluido. Meno chilometri percorsi dai carrelli significano meno energia consumata, ma anche una ri duzione dei costi di manutenzione e una vita utile dei mezzi più lunga.
In questo contesto viene quali natu rale inserire un software WMS (Wa rehouse Management System) che non sia un semplice gestionale, ma un garante dell'efficienza energetica. Un sistema che calcola in tempo reale i percorsi più brevi, coordina le missio ni dei mezzi per evitare "viaggi a vuo to" e ottimizza il riempimento di ogni scaffale o unità di carico.
La manutenzione predittiva come strumento eco-friendly
Un macchinario che dura di più è un macchinario più sostenibile: prolun garne la vita utile significa ammortiz zare l’impronta ecologica legata alla sua produzione, allo smaltimento dei suoi componenti e all'estrazione delle materie prime necessarie per costruir ne uno nuovo.
La transizione green viaggia di pari passo con la digitalizzazione IoT. Sensori avanzati monitorano in tem po reale lo stato di salute della flotta, permettendo una manutenzione pre dittiva. Prevenire un guasto non signi fica solo risparmiare sulla riparazione, ma evitare l'inefficienza di un fermo macchina improvviso e ottimizzare la logistica dei ricambi, riducendo le spe dizioni d'urgenza e l'accumulo di stock obsoleti.
La manutenzione tradizionale si basa spesso su intervalli temporali fissi. La manutenzione predittiva, grazie a
sensori avanzati di vibrazione, tempe ratura e assorbimento elettrico, moni tora in tempo reale lo stato di salute della flotta. Si interviene solo quando e dove serve, massimizzando l’uso di ogni singolo bullone o cuscinetto. Un macchinario con cuscinetti usura ti, lubrificazione inefficiente o motori non perfettamente tarati consuma più energia. È un’inefficienza invisi bile che si traduce in costi di eserci zio più elevati e un maggiore impatto ambientale. La telemetria permette di individuare queste micro anomalie istantaneamente: mantenere la flotta in condizioni meccaniche perfette si gnifica garantire che operi sempre al minimo consumo energetico possibi le.
L’impatto green della manutenzione predittiva si estende ben oltre le mura del magazzino. Prevedere un guasto con settimane di anticipo permette di eliminare le spedizioni d'urgenza, pianificando invece l’approvvigiona mento tramite canali logistici ordinari e più sostenibili.
Sapere con precisione cosa servirà e quando, permette di non accumulare a magazzino grandi quantità di ricam bi che potrebbero diventare obsoleti prima dell'uso, trasformandosi in un costo economico e ambientale.
Una scelta di business
La transizione green non è un punto di arrivo, ma un metodo di gestione. Le aziende che approcciano la soste nibilità come un obiettivo strategico scoprono che l'ecologia è la forma più alta di economia. Ottimizzare i con sumi, ridurre gli sprechi di spazio e digitalizzare i processi non sono solo azioni a favore del pianeta, ma pilastri di un’azienda più resiliente, agile e, in ultima analisi, più redditizia.
Non solo: la sostenibilità agisce spes so come un cavallo di Troia per l'inno
vazione. Non è solo un obiettivo etico, ma una scossa che costringe l'azienda a uscire dalla propria zona di comfort tecnologica.
La ricerca della sostenibilità agisce come un potente acceleratore di mo dernizzazione: per ridurre l’impatto ambientale, l’azienda è "costretta" ad avanzare tecnologicamente, adottan do soluzioni digitali, intelligenza arti ficiale e sistemi di monitoraggio avan zati che probabilmente non avrebbe implementato così rapidamente. Questo percorso non porta solo ef ficienza, ma una vera e propria me
tamorfosi digitale: l'impresa cresce, evolve le proprie competenze interne e si dota di strumenti predittivi che la rendono capace di leggere il mercato con una precisione inedita. Diventare "green" significa quindi smettere di rincorrere il cambiamento per iniziare a guidarlo, trasformando un obbligo etico nel più grande van taggio competitivo del secolo. La sfida per il management oggi non è più "se" diventare sostenibili, ma quanto velocemente abbracciare que sta trasformazione per non restare esclusi dal futuro della logistica.
di Sabrina Cairoli, Marco Clivio e Giuseppe Fabbri Team AISEM
Riguardo la “sicurezza sul lavoro” che si manifesta in fase operativa, quando si è davanti al macchinario o alla struttura che si deve utilizzare e si devono prendere decisioni operative, la formazione professionale rappresenta una delle forme di prevenzione dei rischi più efficace, se condotta con la dovuta generalità, con la ne cessaria specificità e con quella ridondanza che è un prin cipio ineludibile dell’ingegneria di qualsiasi costruzione. Si tratta di costruire nella mente dei soggetti interessati un apparato di difese contro la routine e contro l’inatteso, apparentemente situazioni totalmente distinte e in con trasto tra loro. Sarà la mente a sovrintendere e a guidare quella memoria muscolare, altrettanto necessaria per suo nare uno strumento musicale come per svolgere un’attivi tà lavorativa, che richiede destrezza e prontezza reattiva. La formazione, con la trattazione generale dei rischi reali e caratteristici di ogni attività eleva il livello di sensibilità dell’interessato, facendogli scoprire risvolti e concomitan ze a cui non aveva mai pensato, anche se è un esperto, o un anziano nelle sue mansioni.
Poi subentra la formazione specifica, quella legata al pro prio posto di lavoro, alla propria attività, ai propri disposi tivi a disposizione per svolgere i compiti assegnati: le varie attrezzature capaci di compiere lo stesso lavoro, possono essere estremamente diverse e lontane tra loro. E altret tanto i contesti operativi. Solo come esempio, imparare a guidare un carrello ele vatore nei piazzali di un porto mercantile è nettamente diverso da svolgere attività di prelievo e deposito di merci pallettizzati in ambienti logistici a massima densità, grande altezza, massima richiesta di velocità in minimi spazi. E si può esse re certi che ci sono differenze anche tra i carriponte, piuttosto che tra carrel li elevatori, con comandi e logiche di funzionamento che si evolvono ra pidamente, spesso più velocemen te di quanto si aggiornino i pro
grammi di formazione a disposizione dell’utilizzatore. In alcuni testi normativi (p.e. EN 15620 “Tolleranze, de formazioni e spazi di manovra” delle scaffalature indu striali) si prescrive preliminarmente che l’utilizzatore sia “informato + formato + addestrato + allenato” all’utilizzo delle attrezzature disponibili. Questo per avere la presun zione di un utilizzo sicuro delle attrezzature.
Nel gergo “normativo” ogni parola ha un peso ed un si gnificato preciso: l’operatore “informato” è consapevole dell’ambiente che lo circonda, è “formato” dopo la forma zione generale e la formazione specifica, è “addestrato” al termine delle utilissime prove pratiche che restituiscono manualità, approccio reale, convinzione del “saperlo fare” dopo qualche goffo tentativo iniziale, è “allenato” quan do ha modo di praticare con continuità la sua mansione, quando la sua memoria mentale e muscolare si consolida e si affina esercitandosi con attività impegnativa, vincolata, complessa.
Prevenire è sempre meglio che curare, per questo ci si osti na ad aumentare i requisiti della Formazione in senso lato, perché la cronaca ci riporta quotidiane sconfitte, provocate da inconsapevolezza, impreparazione, incertezza, appros simazione.
Inutile ricordare che prevenire è sempre un beneficio an che economico per ogni azienda, in termini di efficienza organizzativa, di mantenimento dei livelli di produzione e di immagine verso il mercato, che sono le pietre costitutive del concetto di Qualità aziendale.
Con queste premesse e convinzioni, prendiamo atto delle disposizioni del nuovo Accordo Stato Regio ni, tanto atteso quan to rimandato e infine pubblicato nell’aprile 2025 ed entrato in vi gore un mese dopo, il 24 maggio 2025,
scorrendolo alla ricerca delle novità effettive e di conferme più o meno esplicite a quanto esposto sopra. L'Accordo Stato Regioni del 17 aprile 2025 è il riferimento normativo che chiarisce e rende omogenea la formazione obbligatoria in materia di sicurezza, definendo modalità e moduli, durate e aggiornamenti per tutte le figure aziendali, in attuazione dell’articolo 37 del D. Lgs. n. 81/08.
L’entrata in vigore del nuovo Accordo Stato Regioni in materia di formazione obbligatoria nei luoghi di lavoro ha introdotto significative modifiche su diversi aspetti del sistema formativo tra cui, in particolare, l’ampliamento dell’elenco delle attrezzature di lavoro per le quali è richiesta una specifica abilitazione degli operatori. Il clima di attesa e preoccupazione tra i destinatari dell’Accordo ante pubbli cazione, si sta lentamente ristabilendo, si comprendono gli obblighi e si trovano le soluzioni. Si percepisce che il legisla tore intende coinvolgere sempre più attrezzature, ma anche sempre più figure professionali, per portare un contributo significativo alla sicurezza generale.
Si ricorda che l’abilitazione si intende acquisita a seguito della partecipazione a un corso di formazione e a seguito del superamento delle verifiche previste, differenti a secon da della tipologia di attrezzatura, come riportato nel testo dell’Accordo.
Il tema della formazione per le associazioni è molto impor tante perché fa crescere la cultura della sicurezza sul merca to. La sensibilità aumentata dell’utilizzatore finale fa preva lere i prodotti più “sicuri” a tutela degli operatori in primis, ma di tutto il network commerciale collegato. I costruttori si sono messi a disposizione del mercato trami te l’Associazione, rispondendo alla domanda: “chi meglio di un costruttore conosce il proprio prodotto e può aiutare e formare l’utilizzatore?”
Gli stessi utilizzatori, correttamente e compiutamente pre parati all’utilizzo delle attrezzature e dei macchinari, opera no in modo più sicuro e i costruttori delle loro attrezzature hanno maggiori benefici indotti e minori rischi di coinvol gimento in cronache giudiziarie mai gradite.
Nuovo obbligo formativo per operatori di carriponte e gru a cavalletto
Tra le nuove attrezzature di lavoro soggette all’obbligo di abilitazione, l’Accordo Stato Regioni 2025 ha inserito carriponte e gru a cavalletto (cap. 8.3.11). Pertanto, per l’utilizzo di carriponte e gru a cavalletto è ora necessario che l’operatore sia in possesso della relativa abilitazione, ottenuta secondo quanto previsto dall’Accordo Stato Re gioni 2025.
Per completezza, si riportano di seguito le definizioni pre senti nell’Allegato II dell’Accordo.
Carroponte:
1. Gru a ponte: gru capace di muoversi su binari o vie di corsa avente almeno una trave principalmente oriz zontale e dotata di almeno un meccanismo di solle vamento.
2. Gru a cavalletto: gru capace di muoversi su rotaie lungo binari, vie di corsa o superfici stradali, oppure gru senza ruote montate in posizione fissa, avente almeno una trave principalmente orizzontale sup portata da almeno una gamba e dotata di almeno un meccanismo di sollevamento.
L’entrata in vigore del nuovo Accordo Stato-Regioni in materia di formazione obbligatoria nei luoghi di lavoro ha introdotto significative modifiche su diversi aspetti del sistema formativo tra cui, in particolare, l’ampliamento dell’elenco delle attrezzature di lavoro per le quali è richiesta una specifica abilitazione degli operatori.
Per quanto riguarda le tempistiche per la forma zione degli operatori addetti alla conduzione di carriponte e gru a cavalletto, l’Accordo stabilisce che essi debbano essere formati entro il 24 maggio 2026. Viene tuttavia riconosciuta valida la formazione svolta prima dell’entrata in vigore dell’Accordo 2025 (25 maggio 2025), purché i contenuti siano conformi allo stesso Accordo 2025.
Scaffalature: ispezioni e manutenzioni, il trend del momento
La sicurezza dei luoghi di lavoro riguarda da sempre anche le scaffalature industriali e i magazzini di stoccaggio. La motivazione di questa attenzione alle scaffalature, che si sente più spesso raccontare, viene dalla scoperta della lo gistica come forza strategica in tempi recenti di crisi della mobilità, e quindi da una ricerca di miglioramento a tutto tondo. In aggiunta, le attuali caratteristiche delle scaffala ture in termini di altezza, portata, frequenza operativa, af follamento (anche di pubblico) impongono una valutazio ne dei rischi accurata e puntuale. Passando dalla penombra del magazzino alla sovraesposizione, la necessità di “ripri stinare” le scaffalature in condizioni di rischio (ri)valutato, porta a confrontare le prestazioni di strutture datate con quelle di scaffalature aggiornate, moderne, sismoresisten ti, decisamente più performanti nelle condizioni operative quotidiane, e pronte in caso di sisma a proteggere e preser vare valori, strutture, operatività. Al maggior costo iniziale corrispondono una consistenza maggiore, una affidabilità migliorata, una drastica riduzio ne dei costi di manutenzione e conseguenti fermi produ zione e simili.
Tra le altre motivazioni, escludendo quelle personali dei datori di lavoro illuminati e lungimiranti, i vari sistemi di certificazione di processo (per esempio ISO 45001 in pri mis, ma anche ISO 9001, ISO 14001, ecc.) spingono ad ottimizzare ogni comparto aziendale e quindi anche i ma gazzini con le strutture presenti rientrano nelle check list di valutazione. Da questo contesto nasce una domanda di informazione (e formazione) molto estesa.
Pur non essendo soggetta al rispetto dei requisiti imposti dall’Accordo Stato Regioni, i corsi a tema che AISEM offre trasversalmente a tutte le aziende fin dal 2017, sono sta ti recentemente aggiornati nello spirito di questo nuovo
standard che rappresenta lo stato dell’arte della for mazione professionale sulla sicurezza: corsi online con verifiche di apprendimento finale e corsi in pre senza per gruppi selezionati, in base alle richieste e agli obbiettivi degli interessati.
Un esempio sono i Corsi di formazione per addetto PRSES, figura prescritta dalla UNI EN 15635 (quindi indispensa bile per la conformità allo standard) che svolge, insieme all’incarico assegnato, il ruolo di “pronto soccorso scaffali” potendo contare sulla collaborazione dei colleghi “osserva tori e referenti” e sulla autonomia di azione riconosciutagli dalla Direzione e dall’RSPP.
Per conseguire una preparazione avanzata, sono neces sari corsi per Consulenti Qualificati CQ 15635 per l’uso corretto e la manutenzione delle scaffalature industriali: capire le caratteristiche essenziali di queste attrezzature e le interazioni con la realtà circostante, l’edificio, i mezzi di movimentazione, le unità di carico, porta il Consulente in grado di raccomandare al datore di lavoro utilizzatore come operare in sicurezza, e far emergere i vantaggi eco nomici significativi, oltre che proteggerlo da rischi con im plicazioni penali.
Questa formazione avanzata è in continuo aggiornamento perché il settore tutto si evolve rapidamente, in termini di normative ma anche di soluzioni, tecniche, tattiche, stra tegiche e funzionali.
Eppure qualsiasi raccomandazione rischia di infrangersi se il decision leader non ha avuto modo di “sensibilizzarsi” al tema specifico: ce lo riferiscono i costruttori che propon gono soluzioni avanzate talvolta scartate senza consape volezza tecnica, e gli stessi nostri Consulenti CQ15635, ormai più di un centinaio, che visitano quotidianamente le sedi produttive italiane: a volte sono invitati da utilizzatori interessati alla salute delle proprie attrezzature e ascoltati nelle raccomandazioni, altre volte sopportati con un breve incontro e poi salutati cortesemente.
Con questo Accordo Stato Regioni, l’ideale di una forma zione che “metta in aula” tutti i soggetti operativi, i datori di lavoro, gli strateghi e le funzioni coinvolte della stessa azienda per trovare concordemente le condizioni ope rative sicure in tutti gli ambiti è sempre più promosso e reclamato: una formazione non solo generale, non solo specifica, ma sempre diffusa e coinvolgente che mette la sicurezza al centro della discussione, della gestione, dell’e conomia e dei risultati dell’azienda.
Tra le nuove attrezzature di lavoro soggette all’obbligo di abilitazione, l’Accordo Stato-Regioni 2025 ha inserito carriponte e gru a cavalletto (cap. 8.3.11). Pertanto, per l’utilizzo di carriponte e gru a cavalletto è ora necessario che l’operatore sia in possesso della relativa abilitazione, ottenuta secondo quanto previsto dall’Accordo Stato-Regioni 2025.
Al fine di supportare le imprese nell’adeguamento agli obblighi introdotti dal nuovo Accordo Stato-Regioni 2025, AISEM (Associazione italiana sistemi di sollevamento, elevazione e movimentazione, federata Anima Confindustria) svolge attività di formazione attraverso le proprie aziende associate che seguono specifiche linee guida associative differenziate a seconda della tipologia di attrezzatura: sistemi di sollevamento (carriponte e gru a cavalletto), carrelli industriali, piattaforme di lavoro elevabili. Anche per le scaffalature industriali è disponibile, in associazione, un programma di formazione articolato in più livelli, a partire dalla definizione dello
standard di “sicurezza del magazzino”, per arrivare a formare l’addetto PRSES alla sicurezza delle scaffalature e il Consulente Qualificato, che supporta l’addetto PRSES nelle decisioni. Entrambe queste figure, prescritte dalla norma UNI EN 15635 come attori essenziali per la corretta applicazione del “processo di sicurezza” del magazzino, sostengono l’utilizzatore nelle scelte fornendo competenze in armonia con la sicurezza generale.
Per ricevere maggiori informazioni è possibile scrivere a aisem@anima.it oppure accedere al sito www.aisem.it nella sezione formazione.
La Fiera B2B interamente dedicata a movimentazione industriale, gestione del magazzino, stoccaggio, smistamento e sollevamento dei materiali.


di Davide Rosti
Il settore italiano delle pompe affronta una fase di transizione, con una produzione in calo ma segnali di tenuta sui mercati esteri e domestici. I dati più recenti ci restituiscono un quadro complesso, nel quale difficoltà congiunturali si intrecciano con elementi di resilienza strutturale.
Il 2025 si è chiuso con un PIL italia no in crescita contenuta (+0,6%), dopo un quarto trimestre 2024 sostanzialmente piatto. L'andamento del comparto edilizio risulta parti colarmente critico: dopo il boom dei bonus fiscali nel 2021 2022, il settore ha subito una contrazione degli inve stimenti totali nel 2024 ( 1,4%) e nel 2025 ( 2,9%), con le ristrutturazioni residenziali in calo del 17%. Una ti mida inversione è prevista per il 2026 (+2,0%).
Le dinamiche di mercato
La produzione italiana di pompe ha chiuso il 2025 a 3.520 milioni di euro (+5,3% rispetto al 2024), con previsioni di crescita a 3.645 milioni (+3,6%) nel 2026. L'export si confer ma il vero motore del settore, rap presentando il 78% della produzione totale. L'Unione Europea assorbe il 41,8% delle esportazioni, seguita da Medio Oriente (11,2%) e America del Nord (9,7%). Nel periodo gennaio a gosto 2025, Asia Centrale (+31,1%), Oceania (+13,4%) e Asia Orientale (+4,3%) hanno trainato la crescita, mentre il Medio Oriente ha registrato un brusco calo ( 6,3%) dopo l’impor tante boom degli anni precedenti. Sul fronte dei segmenti merceologi ci, le pompe centrifughe mantengo no una quota del 51,6% dell'intero volume di fabbricazione. All'interno del comparto, i risultati più rilevanti si registrano nei segmenti Altre Vo lumetriche (+7,4%) e Sommergibili (+7,0%), che mostrano la crescita di valore più sostenuta. Al contrario, le
performance meno incisive apparten gono ai Circolatori, che segnano una contrazione del 5,6%, e alle Centri fughe classiche, le quali, pur mante nendo un segno positivo, registrano la crescita più contenuta del gruppo con un +2,4%.
Nel corso del 2025, il mercato nazio nale delle pompe ha toccato un valore complessivo di 1.340 milioni di euro, con una crescita del 2,8% rispetto all'anno precedente. La produzione interna è riuscita a coprire il 59% del la domanda totale, confermando il ruolo centrale dell'industria italiana nel soddisfare le esigenze del mercato domestico. Tra le diverse tipologie di prodotto, le pompe di tipo centrifugo si confermano protagoniste assolu te, con un fatturato di 425 milioni di euro e un incremento del 2,4%. Par ticolarmente performanti risultano invece le pompe volumetriche di di versa tipologia, che hanno registrato un balzo dell'8,4%, insieme alle pom pe sommerse, cresciute dell'8,0%: si tratta di segmenti che riflettono una crescente richiesta in applicazioni tecniche e professionali specializzate. La capacità delle imprese di rafforza re la presenza sui mercati esteri più dinamici, insieme all’aggiornamento dell’offerta verso soluzioni più effi cienti dal punto di vista energetico e digitale, risulterà decisiva per assicu rare e mantenere il posizionamento competitivo. In questo contesto, le politiche fiscali, l’andamento dell’e conomia generale e la solidità del set tore delle costruzioni saranno fattori chiave/ variabili per sostenere la cre scita nel medio lungo periodo
La produzione italiana di pompe ha chiuso il 2025 a 3.520 milioni di euro (+5,3% rispetto al 2024), con previsioni di crescita a 3.645 milioni (+3,6%) nel 2026. L’export si conferma il vero motore del settore, rappresentando il 78% della produzione totale.
Di Manuela Casali, Association Manager UCIF
Nel settore nautico contemporaneo la qualità non è un elemento accessorio, ma una componente strutturale del valore del prodotto. Estetica, prestazioni, affidabilità e durata nel tempo convergono in modo diretto sulle superfici: scafi, sovrastrutture, componenti metallici e compositi sono chiamati a resistere a condizioni ambientali estreme, mantenendo nel tempo funzionalità e qualità percepita.
In questo scenario, la finitura industriale assume un ruolo strategico. Non si tratta più di un semplice passaggio finale del processo produttivo, ma di un insieme articolato di tecnologie, competenze e scelte progettuali che incidono in modo determinante sulle performance del prodotto nautico e sul suo ciclo di vita.
L’ambiente marino rappresenta uno dei contesti più aggressivi per i materiali: salinità, umidità costante, radiazione UV, escursioni termiche e stress meccanici mettono alla prova ogni componente. La ri sposta a queste sollecitazioni passa in larga misura attraverso la qualità dei trattamenti di superficie.
Protezione dalla corrosione, resisten za all’usura, adesione dei rivestimenti, stabilità cromatica e facilità di manu tenzione sono solo alcune delle pre stazioni richieste. A queste si aggiun gono esigenze sempre più stringenti in termini di ripetibilità del processo, controllo della qualità e affidabilità in dustriale.
È qui che il mondo della finitura indu
striale – impianti, automazione, chi mica dei trattamenti, controllo digitale dei processi – esprime il proprio valo re, fornendo soluzioni tecnologiche capaci di rispondere alle esigenze di un settore nautico in costante evoluzione.
La sostenibilità entra nel processo
Negli ultimi anni, alla complessità tec nica si è affiancata una sfida ulteriore: quella della sostenibilità ambientale. Il settore nautico, come l’intera mani fattura avanzata, è chiamato a ridurre l’impatto dei processi produttivi, sen za compromettere le prestazioni dei prodotti.
La finitura industriale è uno degli
ambiti in cui questa trasformazione è più evidente. Riduzione dei consumi idrici ed energetici, ottimizzazione dell’uso dei prodotti chimici, sistemi di recupero e riciclo, abbattimento delle emissioni e digitalizzazione dei processi non sono più opzioni, ma fattori competitivi.
In ambito nautico, superfici più du rabili significano minore necessità di interventi manutentivi, riduzione dell’uso di vernici e prodotti chimici nel tempo, maggiore affidabilità del le imbarcazioni e un miglior bilancio ambientale lungo l’intero ciclo di vita. La sostenibilità, in questo conte sto, non è un vincolo normativo, ma un elemento di valore industriale e di mercato.
La filiera della finitura al servizio dell’industria
In questo quadro si inserisce il ruolo di UCIF – Unione Costruttori Impian ti di Finitura, Federata Anima Con findustria, che rappresenta le aziende impegnate nella progettazione e rea lizzazione degli impianti e delle tec nologie che rendono possibili i pro cessi di trattamento delle superfici.
Una filiera spesso poco visibile, ma fondamentale: senza impianti affida bili, controllati e tecnologicamente
avanzati, non sarebbe possibile garan tire qualità, ripetibilità e sostenibilità nei processi di finitura. UCIF opera da anni per promuovere il dialogo tra costruttori di impianti, utilizzatori fi nali e mondi applicativi, favorendo la diffusione di competenze, innovazio ne e buone pratiche industriali. Il settore nautico rappresenta uno degli ambiti in cui queste competen ze trovano applicazioni sempre più sofisticate, sia in termini di materiali trattati sia di requisiti prestazionali e ambientali.
La tavola rotonda UCIF a Seaquip
È in quest’ottica che si colloca la partecipazione di UCIF a una tavola rotonda dedicata al settore nautico, in programma in occasione di Seaquip, la fiera della nautica che si terrà a Milano dal 4 al 6 marzo.
La presenza di UCIF a Seaquip nasce dalla volontà di portare il punto di vista della filiera della finitura all’interno di un confronto diretto con cantieri, progettisti, fornitori di materiali e operatori del settore. Un momento di dialogo pensato per analizzare esigenze tecniche, criticità operative e prospettive di sviluppo, con particolare attenzione ai temi della qualità, dell’innovazione e della sostenibilità.
La tavola rotonda rappresenta un’occasione per evidenziare come le scelte di finitura, spesso prese nelle fasi finali del progetto, abbiano in realtà un impatto significativo fin dalle prime fasi di progettazione, influenzando prestazioni, costi, manutenzione e impatto ambientale del prodotto nautico.
Verso un approccio integrato
Il messaggio che UCIF intende portare a Seaquip è chiaro: affrontare le sfide future del settore nautico richiede un approccio integrato, in cui progettazione, materiali, trattamenti di superficie e impianti dialoghino in modo strutturato. Solo attraverso una visione di filiera è possibile coniugare elevati standard qualitativi, efficienza industriale e rispetto ambientale. In questo senso, la finitura non è più solo un tema tecnico, ma una leva strategica per l’innovazione e la competitività del settore nautico italiano.
La partecipazione di UCIF alla tavola rotonda di Seaquip si inserisce in un percorso più ampio di confronto e divulgazione, volto a rafforzare il ruolo della finitura come elemento centrale nella manifattura avanzata e a promuovere una cultura industriale capace di guardare al futuro con competenza e responsabilità.







UCIF annuncia la prossima edizione di SMART, il convegno biennale dedicato all’innovazione nel trattamento delle super ci. Un evento che, da anni, rappresenta il punto di riferimento per analizzare lo stato dell’arte tecnologico e per esplorare le evoluzioni industriali e culturali del settore.
WWW.SMART-UCIF.IT
CONVEGNO TRATTAMENTI DI SUPERFICIE E FINITURA SURFACE MANUFACTURING ADVANCED RESEARCH TRENDS 20/05/2026 CENTRO CONGRESSI CARIPLO




Un gruppo di ricerca del Politecnico di Torino ha sviluppato un innovativo elettrolita solido in grado di aumentare fino al 20% la durata delle batterie al litio e di migliorarne significativamente la sicurezza, riducendo il rischio di surriscaldamento e incendi. La soluzione, più stabile rispetto ai materiali tradizio nali, potrebbe essere applicata sia ai veicoli elettrici sia ai sistemi di accumulo per le energie rinnovabili. Secondo i ricercatori, questa tecnologia rappresenta un passo concreto verso batterie più affidabili, soste nibili e adatte a supportare la transizione energetica europea.
Uno studio internazionale coordinato dall’Università di Utrecht ha individuato microplastiche nelle pre cipitazioni atmosferiche in diverse aree del pianeta, comprese zone rurali e regioni montane considerate finora poco contaminate. Le particelle, trasportate dalle correnti d’aria, possono depositarsi su suoli, coltivazioni e corsi d’acqua, entrando nelle catene ali mentari. La scoperta evidenzia come l’inquinamento da plastica abbia ormai una diffusione globale e solle va nuove preoccupazioni sugli effetti a lungo termine per gli ecosistemi e per la salute umana.
ANIMA Con ndustria ha sviluppato un esclusivo programma di proprie convenzioni e accordi con partner strategici di business. I settori coinvolti sono i più vari e ciascuno contribuisce a un concreto supporto nell’attività aziendale quotidiana dei Soci di ANIMA. Le schede dettagliate delle convenzioni sono disponibili per i Soci all’interno dell’area riservata del sito ANIMA (inserendo le chiavi di accesso).
Inoltre tutti i soci usufruiscono in modo automatico anche dei vantaggi legati alle Convenzioni di Con ndustria, in quanto ANIMA appartiene al Sistema Con ndustria.
AMBIENTE - EFFICIENZA ENERGETICA
SAFE
ERP ITALIA (Gestione ri uti speciali professionali)
Desk ANIMA AFRICA - Kili Partners
Desk ANIMA MEDIO ORIENTE e INDIA - Winh
Desk ANIMA EU - Multi
Desk ANIMA USA - BMV Law Tax Finance
Dogana Facile - Easyfrontier
Export USA (Consulenza USA)
Sicuritalia (Travel Security)
ORGALIM (Condizioni generali - pubblicazioni legali)
Lexant Studio Legale
Studio Legale Pavia e Ansaldo
E SERVIZI PER LE AZIENDE
ALSCO (Abbigliamento da lavoro)
Cribis (Informazioni societarie)
Clarium (Strategy and corporate nance)
DDocuments Gruppo INAZ (digitalizzazione documenti)
Expense Reduction Analysts (Gestione costi e fornitori)
FI-Group (Consulenza Agevolazioni Fiscali)
Matchplat (Analisi di mercato)
Panthera (Software ERP gestione processi aziendali)
Pellegrini Welfare (Welfare - Ristorazione aziendale)
Recon Credit Care (Recupero crediti)
Sanmarco Informatica (Consulenza e soluzioni tecnologiche)
Studio Maldera (INAIL)
Team Translation
Traslo (Traduzioni)
Whitelab (laboratori analisi ambientali)
Acca Palace Milano
UNA Hotels
Hotel Europa Fiera (Rho)