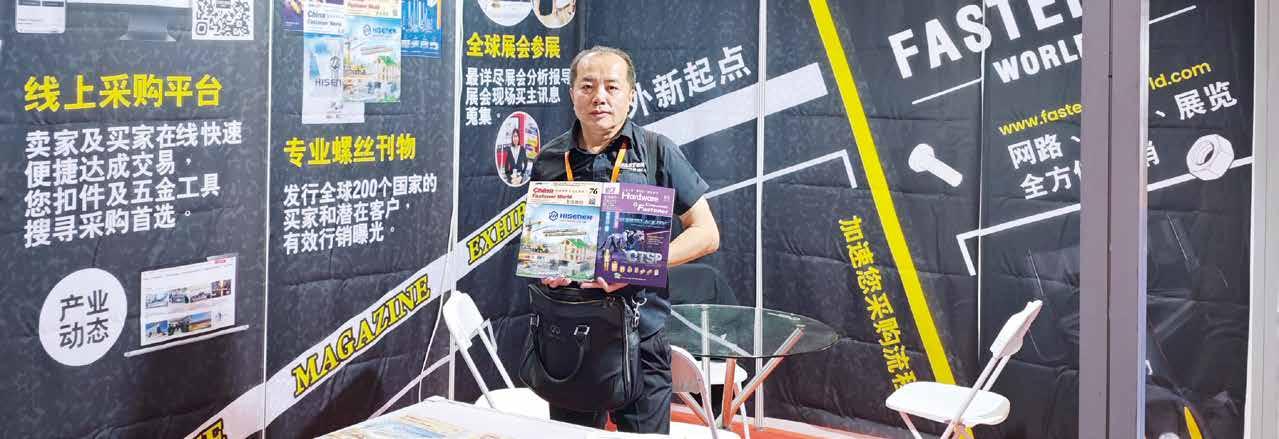
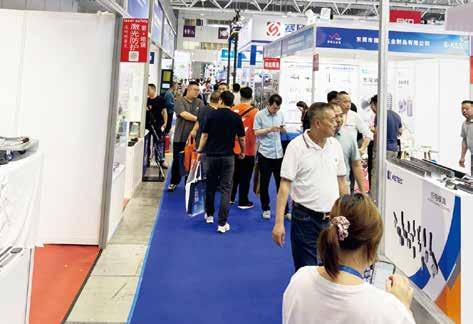
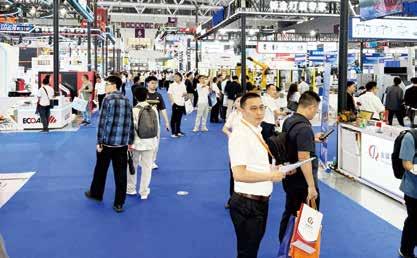
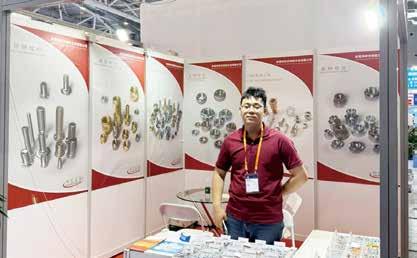
感謝您的來訪,期待再相見!!
台
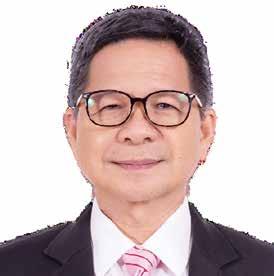
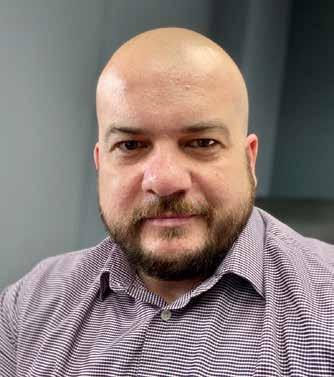
精湛吳俊男董事長 榮任億載會新會長 灣 AOI
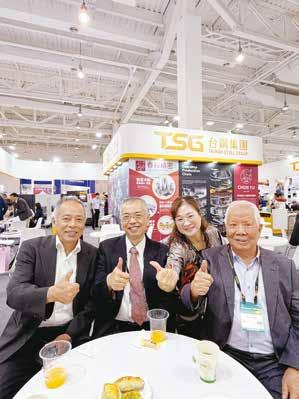
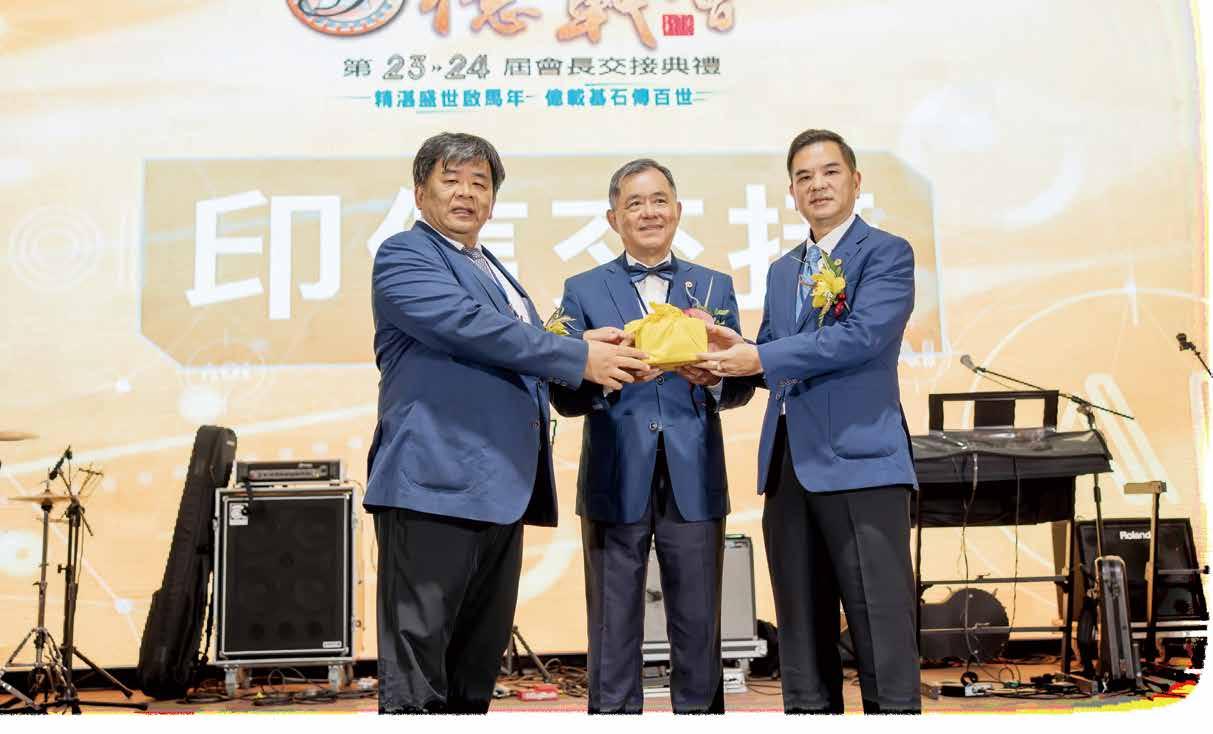
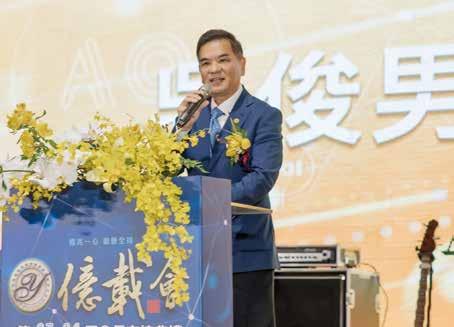
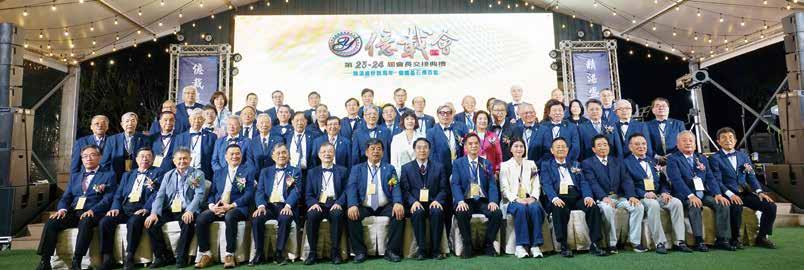
光學影像篩選設備大廠精湛光學科技吳俊男董事長今年 3 月接任台灣指標工商聯誼會之一「億載會」 的第 24 屆會長。新舊會長交接 3 月 13 日於 AW7 一水綠舟莊園舉行,吳董事長正式從第 23 屆陳威仁會長 手中接下印信。除了賴清德總統捎來賀電外,台南市長黃偉哲和雲林副縣長陳璧君出席致詞,五大工商聯誼會 ( 中菁 會、磐石會、港都會、桃園會、義雲會 ) 代表以及多位來自知名大專院校和醫界領袖也聯袂出席見證交接典禮。這不 只是該會會長第二次由螺絲業會員出任,也是螺絲業在台灣工商發展的貢獻再次成功獲得會員肯定的莫大榮耀。
億載會是南台灣最具影響力的工商聯誼會之一,由 85 家總市值超過 6 千億的台南上市櫃企業菁英組成。自 2003 創立以來,以「億兆一心,載譽全球」為創會宗旨,持續扮演著促進區域產業交流、交換業內情報、分享經營經 驗重要平台的關鍵角色。做為該會的螺絲業代表之一,吳董事長認為億載會的存在不單單只有產業大老彼此認識, 或是第二代、第三代甚至是第四代彼此之間緊密的交流互動而已,更是激勵台灣各家指標企業成長進步和進一步擴 大產業視野的絕佳平台。
對於億載會會長這個嶄新人設,吳董感謝遴選委員的肯定和所有會員 的支持。典禮特別以「精湛盛世啟馬年、億載基石傳百世」為交接活動宣傳 主軸,展現出吳董對於今年產業發展潛力的高度期待,以及 接下來一年任期 將努力在億載會累積多年的會務基礎上,積極承擔推動台灣產業世代交流和 企業傳承的責任。
吳董表示,億載會會員很多是布局國際全球併購的企業, 面對這些來自百工百業表現在各領域獨占鰲頭的大企業,他深深體會到產 業的茁壯必須奠基於持續改變才能站得更穩走得更遠。未來他也會以謙遜 的態度協助會務推動,
除了促進會員不間斷的交流外,也會把邀請專家學者 舉辦專題講座和促進跨界合作列入日後會務工作規劃的重點方向。
吳董認為,面對未來的各項挑戰 ( 像是 : 全球汽車、電子、家具等大廠 的國際布局和中國同業的快速崛起 ),企業想要永續經營打造百年基業,手 裡握有什麼『武器』以及誰能突破資訊差的侷限是勝負關鍵,尤其是 AI 人工智慧、工業 4.0 自動化無人工廠絕對是未 來產業潮流。他自己以身作則持續自我 精進參與許多跨產業企業家訓練課程 外,也積極帶領精湛員工一起學習。作 為億載會成員中較年輕的世代,他將 在全球產業升級轉型腳步持續加速之 際,更積極促進會員間的交流與深化 產官學合作的可能,發揮億載會世代 相傳,產業永續共榮發展的創會精神。
著作權所有 : 惠達雜誌 / 撰文 : 副總編輯 張剛豪
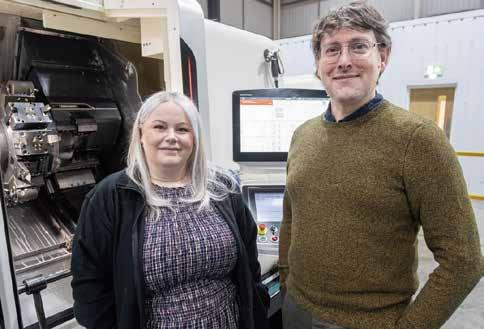
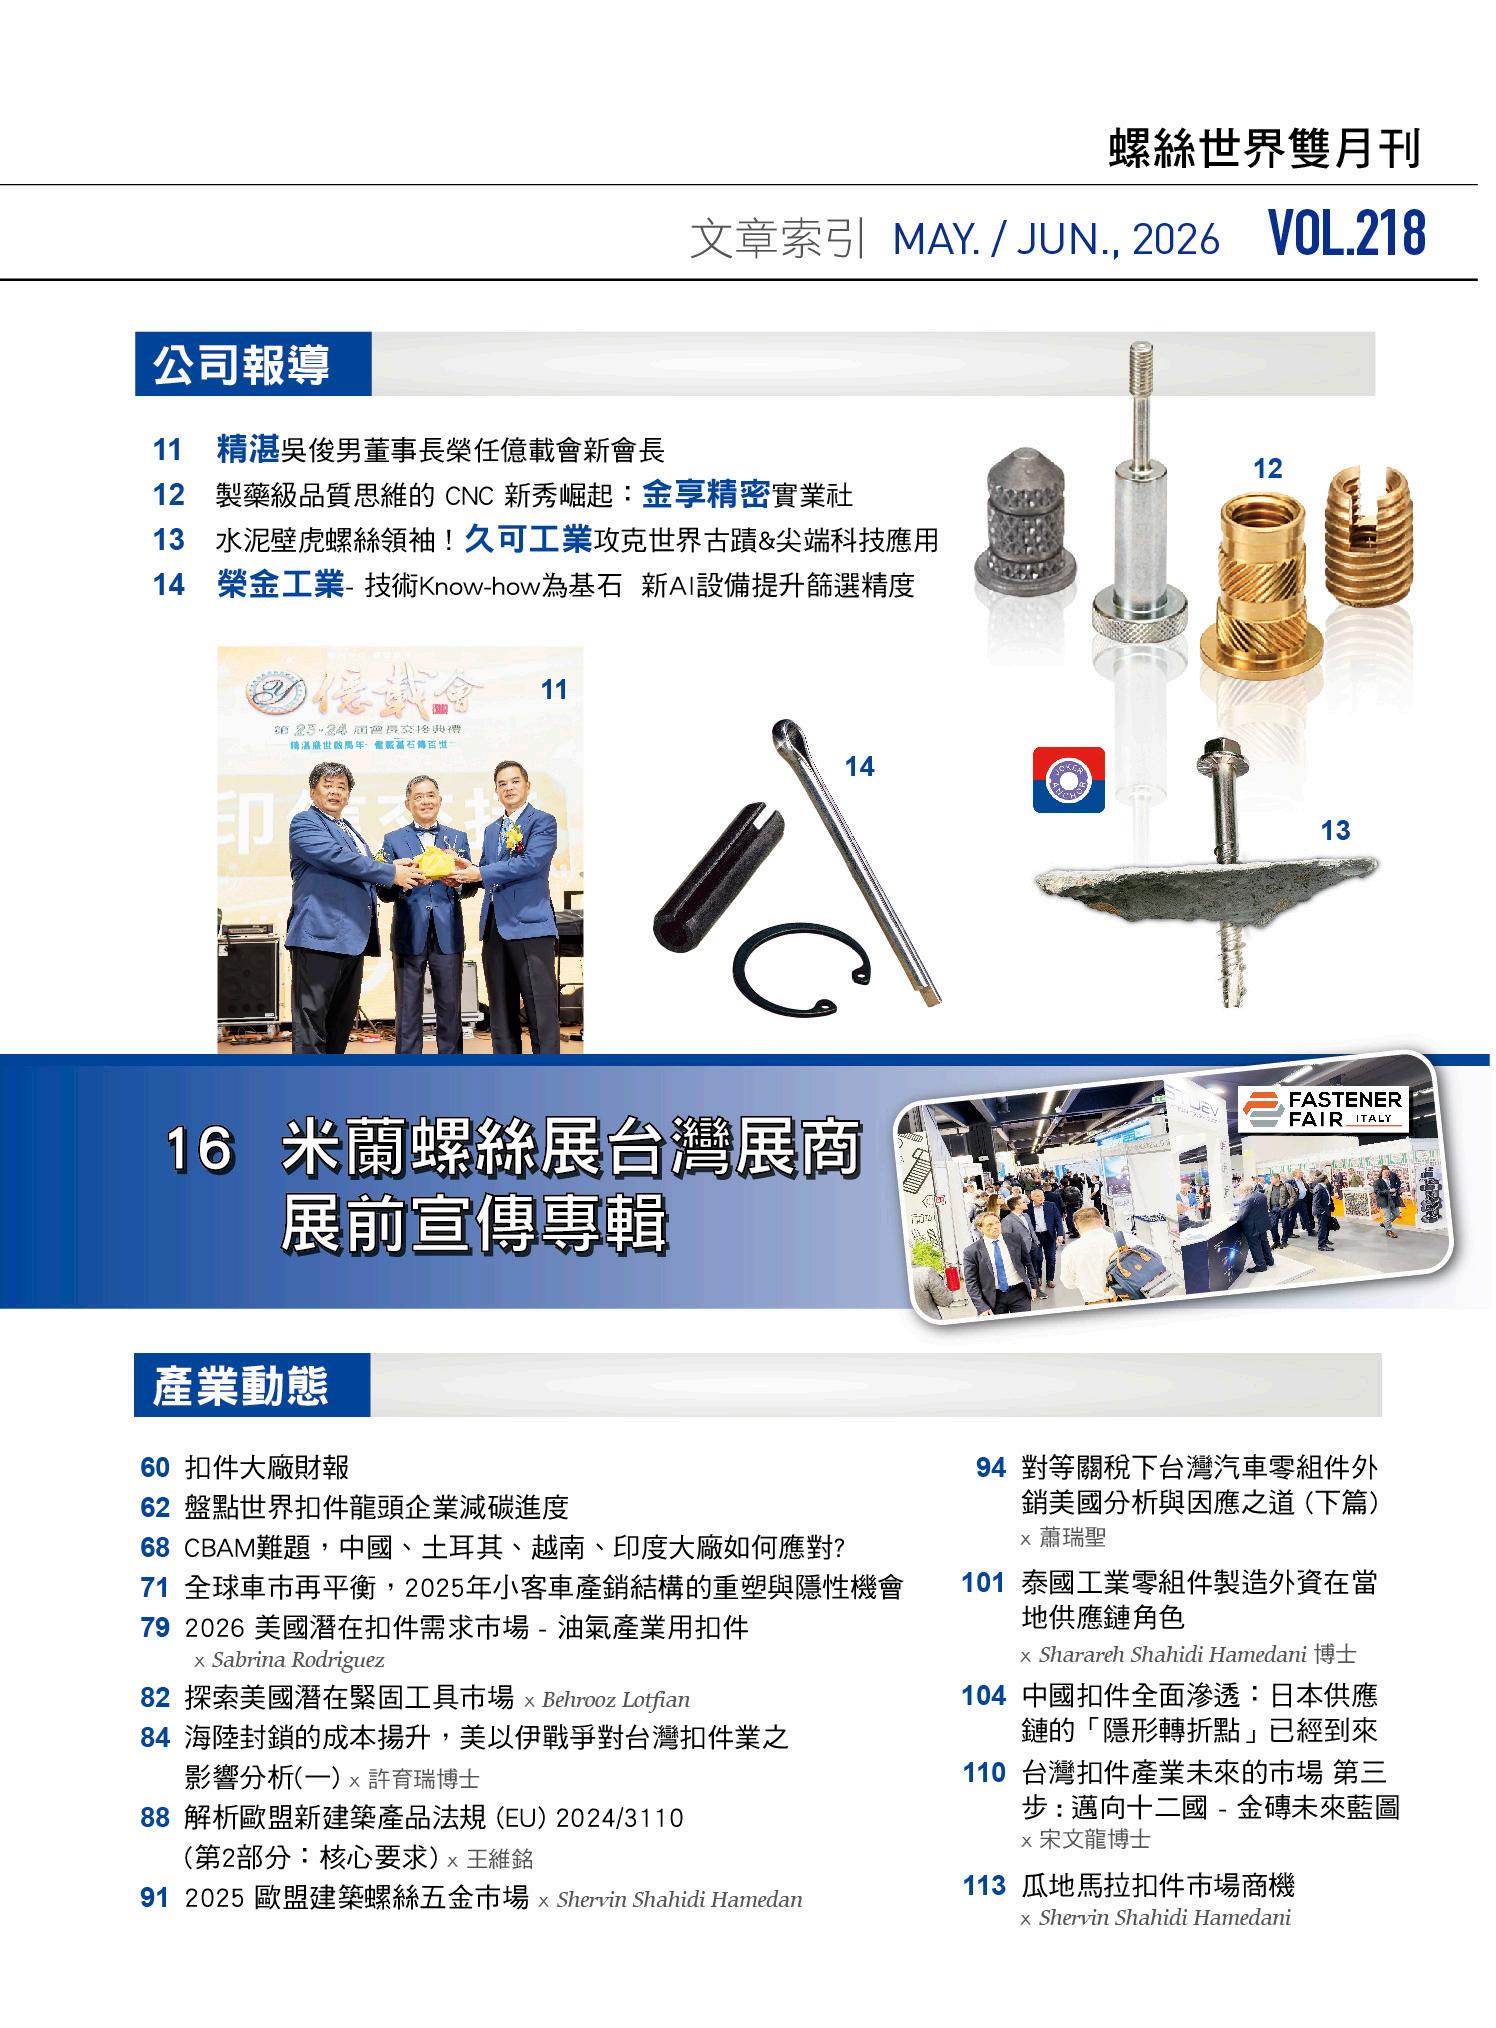
在製藥級品質思維的 CNC新秀 崛起: 金享精密實業社 精密零件這個看似成熟的產業裡,多數廠 商比的是速度與價格,但金享選擇從另一 個角度切入,把製藥產業的品質思維,導入 CNC 加工 現場。該公司成立於 2025 年,背後承接母公司鈺強 五金多年累積的加工經驗與供應鏈支援,讓這個年輕 團隊在創立之初即具備穩定生產與品質控管的基礎, 但對他們而言,這只是起點。
該公司專精於直徑 1 mm ∼ 20 mm(部分可達 25 mm)的小型金屬棒材零件車削製造。舉凡不鏽 鋼、鐵、鋁或銅等材質,皆能依客戶的圖面、樣品或需 求,提供從客製化加工、樣品開發、小批量試作到量 產的一站式服務。在精度表現上,尺寸可穩定控制在 ±0.01 ∼ 0.02 mm,並可依材質與結構評估更高精度 的加工可能。但公司更在意的不是單件精度,而是量 產過程中的一致性。「真正的挑戰不在單件合格,而 是連續製造數萬顆尺寸與品質都維持穩定的產品。」
透過對尺寸的穩定性、一致性與可追溯性的管理,確 保長期供貨時客戶能獲得穩定可靠的產品。
目前廠內配置多台走心式 CNC 自動車床,包含日 本 Cincom L20、A20 以及多台 Tsugami 津上系列(如 S205A、BO205),擅長加工小徑、長徑比較高、需多 道工序整合的精密零組件,在連續量產與複合車削方 面兼具效率與穩定性。相較於大規模產線,該公司維 持精簡團隊,涵蓋生產操作、製程管理、品質檢驗與 出貨流程。這樣的結構,使製程與品質之間的溝通更 為直接;當產品條件變動或出現異常時,能在第一時 間完成判斷與調整,不需經過層層回報與轉達。除自 身精密加工產線外,公司亦可直接整合母公司既有產 線與設備資源,整體車床設備規模已達百台以上,可 依客戶需求對應不同量體之生產與供貨安排。
公司負責人過去來自製藥產業,長期參與製程開發、 品管系統建立,因此將製藥界「品質源於設計 (Quality by Design)」概念導入 CNC 加工流程中,「品質不是最終檢驗的 結果,而是在製程條件設定與開發階段即被建立!」,透過持 續優化加工參數、刀具配置與製程條件,逐步找出穩定且可重 複的生產方式,使產品在量產下仍能維持一致品質。除此之 外,每批產品皆可追溯其生產日期、機台、刀具使用狀況、包 裝日期與品質檢查紀錄,當發生異常時,可以回溯至實際製 程條件,釐清原因並進行修正,而不僅只是事後篩選不良品。
公司產品應用於汽機車 / 工業 / 五金 / 機械 / 電子的零 組件領域,具體用途包括引擎與變速箱精密車削件、煞車系 統零件、小型金屬端子、特殊螺絲等。未來則規劃進一步拓展 至醫療器材、精密機構件、自動化設備零件等高品質要求的 產業。在市場策略上,公司將優先鎖定重視品質穩定與供應 可靠性的客戶族群。初期外銷將以歐美與日本市場為主要方 向,透過既有客戶與貿易商穩健切入。除了海外市場布局,公 司同樣重視與國內科技產業及精密製造供應鏈的合作機會。 相較於海外供應商,在地加工的優勢不僅在於交期,更在於 溝通與調整的即時性。從產品開發、樣品修改到製程優化,能 在短時間內完成討論與修正,提升整體開發效率與配合彈性。 在供應鏈重組與在地化趨勢下,臺灣生產也逐漸展現其價值。 透過在地供應,可縮短運輸距離、降低跨國物流風險,同時 提升供應鏈透明度與交期掌控能力。對於重視供應穩定性與 品質可追溯性的客戶而言,該公司提供的不只是加工能力,而 是能在開發與量產過程中持續配合、即時調整的製造支援。
,, 金享聯絡人:曾敬錞先生 Email: jinxiangprecision@gmail.com
金享把每一支零件,都當作自己要使用的產品來 製造。在這個產業裡,真正的門檻從來不是「做 出來」,而是「持續做得一樣」,這也是他們選擇 專注的方向。
著作權所有:惠達雜誌
SINCE 1960 A.D.
榮金工業 技術Know-how 為基石 新AI設備提升篩選精度
業屹立全球市場40多年,曾獲經濟部頒發創業40 周年以上貢獻良多優良企業殊榮。在公司第二代陳 和成董事長掌舵30多年後,榮金從原本工業社形 式的家族小企業慢慢茁壯為備受全球客戶認可的企 業規模。榮金持續在各方面更新改善,期盼成為客 戶在品質、交期和技術都是最值得信任倚靠的最佳 夥伴。
更嚴格的品質交期要求是品牌核心
精神 榮金能站穩市場並在客戶心中奠定高品質插銷 的品牌形象,比同業更嚴苛的品質交期要求扮演重 要關鍵。陳和成董事長以牛肉麵巧妙比喻,「同樣 都是牛肉麵,為什麼大家願意買單價較高的,因為 品質值得阿!」為維持產品品質,一般同業要求或 許僅兩項,但陳董可能會額外要求達到五項目標, 透過對細節錙銖計較,把品質觀念內化為員工習慣 和企業文化。陳董認為,人是企業成功要素,設備 再好,沒有人精密管控也沒用,這也是榮金一直以 來能讓客戶放心的原因。在交期部分,榮金也受惠
榮金聯絡人: 陳和成董事長
Email: yuking@seed.net.tw
本身業界設備數量最充足以及人員訓練完備的條件,可以因 應客戶不同數量的要求提供最適當的交期配置,在歐美日很 多高要求市場都獲得很高的客戶黏著度。
先進AI篩選機、多軸成形機將陸續到位
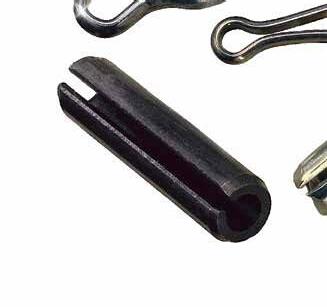
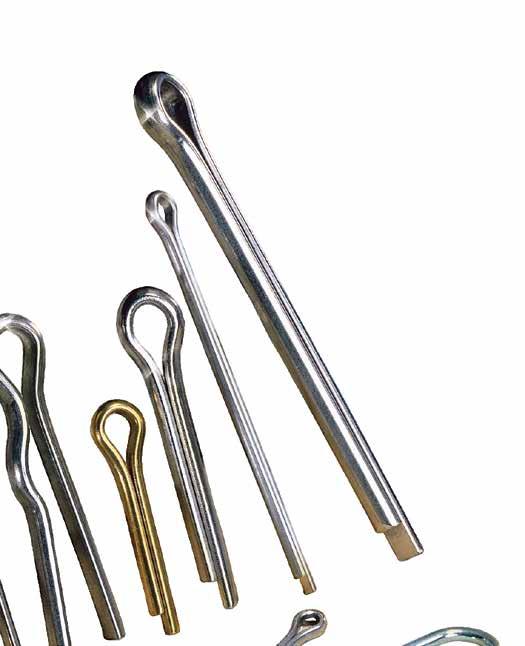
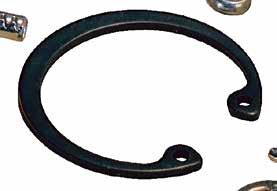
榮金提供各式鐵製和不鏽鋼插銷、扣環、彈片大量 生產或少量多樣客製化,尤其是加工難度更高的不 鏽鋼產品更是榮金傳承多年始終難以被同業超越的 Knowhow強項。由於插銷、扣環、彈片是被廣泛應用於 有高安全性需求(像是:震動、滾動、滑動)環境的必備產品, 可避免產品脫落,乃保護生命安全的第二層保障,榮金除了 導入先進的基恩斯3D檢測儀檢查和軋延機外, 最近還購入 能針對不良品和電鍍判定合格性的可自動學習AI篩選機,能 提供相較人工篩選更優異的篩選精度。今年6月更將引進多 衝程多軸成形機,不只可彈性因應客戶尺寸功能更複雜和少 量多樣的要求,還可達到比同業更快的交期以及更難超越的 品質。
陳董事長表示,與其拚低價,榮金更重視品質和交期。
多年來我們穩定與美日澳客戶合作,未來我們也期盼在歐洲 和東南亞開啟更多合作之門。儘管目前市場受美伊戰爭等不 確定因素影響,原物料成本攀升,雖是挑戰但也是測試企業 韌性的大好機會。「作為一家立足台灣的企業,我們放眼的 是全球市場,尤其是第三代已開始加入公司業務運作學習, 榮金團隊將展現更大活力和衝勁。誠摯歡迎有專業止滑防鬆 插銷、扣環、彈片需求或是有螺絲鬆脫裝配問題需解決的客 戶與我們詢價諮詢。」
2026 年03/23-03/25
2026德國法蘭克福緊固件專業展
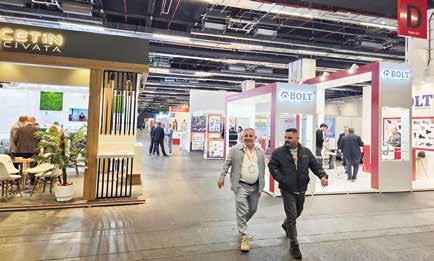
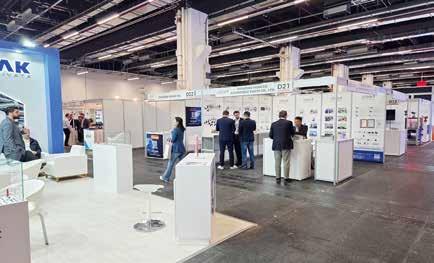
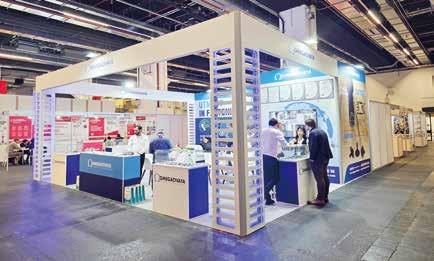
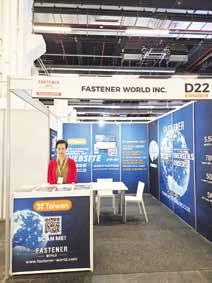
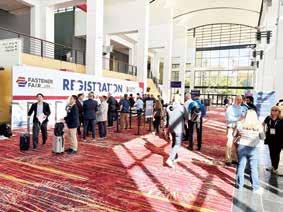
鏈接歐洲市場新平台 2026 年初試啼聲的德國法蘭克福緊固件專業展是歐陸市場專為扣件產業 交流和市場曝光拓銷設立的嶄新平台。除了德國司徒加特螺絲展、義大利米蘭 螺絲展和波蘭克拉科夫螺絲展,法蘭克福緊固件專業展是目前歐洲第四個,德 國第二個以扣件相關產業為展出核心的專業展會。由於是首屆舉辦,且法蘭克 福也是歐洲重要的商議和交通樞紐之一,不管是對報名的展商和來訪的買主 來說都是一個有別以往的全新嘗試。
此展 3 月 23-25 日在法蘭克福展覽場舉辦,據官方數據顯示,首屆共有 103 家廠商報名參展,雖然是在歐洲舉辦,展商半數以上仍以中國展商為大宗, 也有幾家來自德國、義大利、印度、土耳其、捷克、巴基斯坦、巴西、韓國、荷蘭、 台灣、法國、英國、美國、立陶宛、馬來西亞和羅馬尼亞的展商 一起來此展試試 水溫,希望可以在 3 天的展期接觸到歐洲各地的決策者、拓展國際市場能見度, 並把握機會向來訪買家展示創新產品。來訪的買主也把握機會觀摩來自全球各 地最熱門的緊固技術產品、建築緊固元件、加工機械、工模具和原物料及周邊。
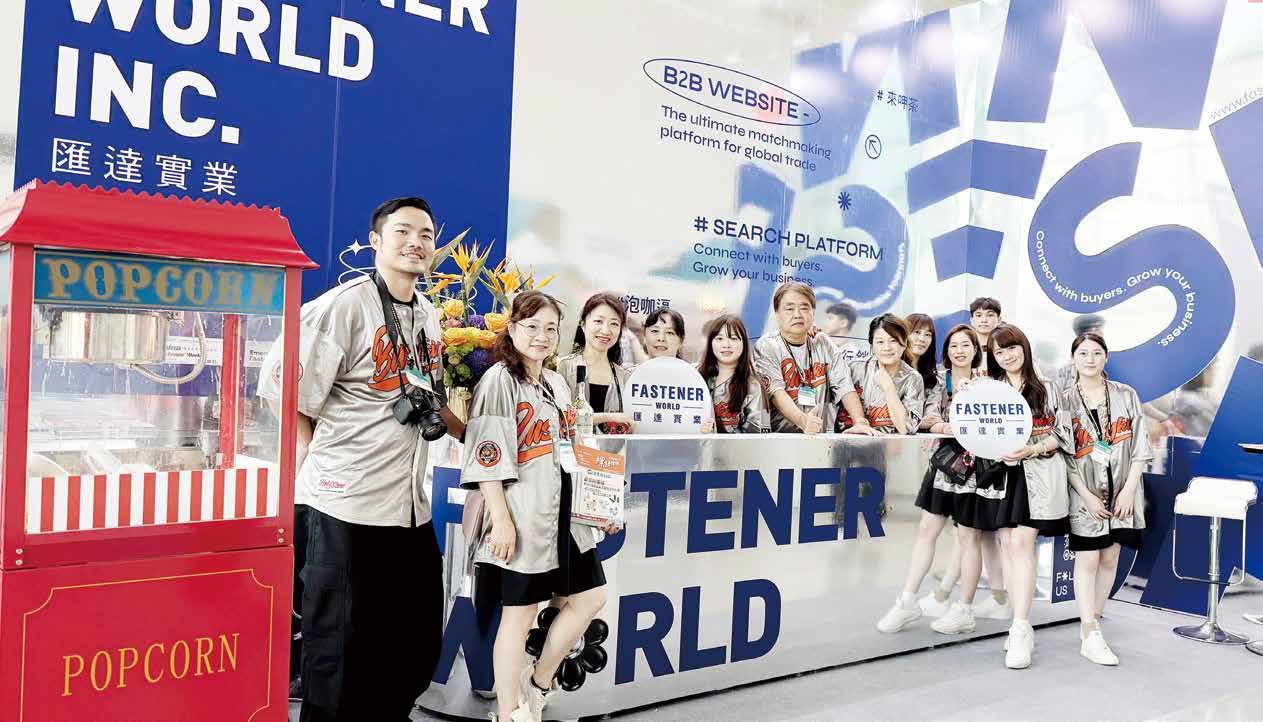
根據匯達現場參展人員觀察,由於可能是第一屆舉辦,且許多廠商和買主 近期大多已參加過其他歐洲主要扣件展,訪客數相較於其他歐洲專業扣件展確 實有較明顯的差異。有些展商表示,保守看待參展成效且是否有成功接單仍需 後續評估觀察,但也有個別展商分享認為參展效益有符合的預期。
為了幫助想拓展歐洲市場的展商更加了解在地市場現況以及促進展商與 買主的雙向交流,主辦單位也規劃 以汽車和航太技術應用趨勢和扣件經銷市 場發展為主題的「產業論壇」,會中也針對影響產業的全球貿易政策、關稅、 碳稅和新法令廣泛討論。VIP 買主媒合會也是此屆的一大亮點。
目前主辦單位尚未公布下一屆展會相關訊息,更多國際展訊請持續關注匯 達官網。
兩年一次專注於扣件與緊固元件產 業的展會「義大利米蘭螺絲展」第五屆 盛會即將登場。本屆活動將於 2026 年 6 月 24 日至 25 日在米蘭的 CityLife –Allianz MiCo 展覽場舉行。
線上報名現已開放,限時提供免費 入場資格,歡迎蒞臨這場為期兩天的緊 固技術專題展覽。來自國內外的大量製 造商與經銷商將展示其產品與服務,呈 現該領域的最新創新成果與技術發展。
預計本次展覽將吸引約 3,700 名業界專 業人士及約 200 家參展商,其中包括來 自德國、法國、西班牙、英國、土耳其、中 國以及義大利的 100 多家國際企業。
本活動提供了一個極具價值的平台, 讓您建立戰略性的產業人脈,並發掘正 在塑造扣件與緊固產業未來的全新產品 與突破性技術。
扣件與緊固元件產業概述
2026 年義大利米蘭螺絲展將再次為參觀者呈現扣件與緊固件產業全面 且高度專注的概覽。本展將展示涵蓋整個價值鏈的解決方案,從專為嚴苛應 用而設計的高性能工業及建築扣件,到能提升精度、速度與重複性的先進組 裝與安裝系統。
參觀者還將有機會探索最新的扣件製造技術,包括生產設備、品質檢測 與表面處理,以及旨在優化營運效能、合規性與可追溯性的智慧倉儲、物流 及工廠設備解決方案。本活動提供了一個獨特的平台,讓您能親身體驗第一 手創新成果、比較各項技術,並與業界專家交流。應用範圍廣泛,涵蓋建築、 汽車、機械工程及工業製造等領域。參觀者將能對這些可靠的緊固與固定解 決方案有全面的了解,這些方案旨在提升效率、支援維護流程,並確保在各 種運作環境中都能維持穩定的性能。
參觀 資訊與開放時間
2026 年義大利米蘭扣件展將於 2026 年 6 月 24 日至 25 日在 CityLife –Allianz MiCo 展覽場舉行。展覽期間兩天,開放時間為上午 9 時至下午 5 時。
如需更多資訊,請聯絡本展會於台灣的獨家銷售代理匯達 Email: foreign@fastener-world.com.tw
www.fastener-world.com sales@fastener-world.com.tw
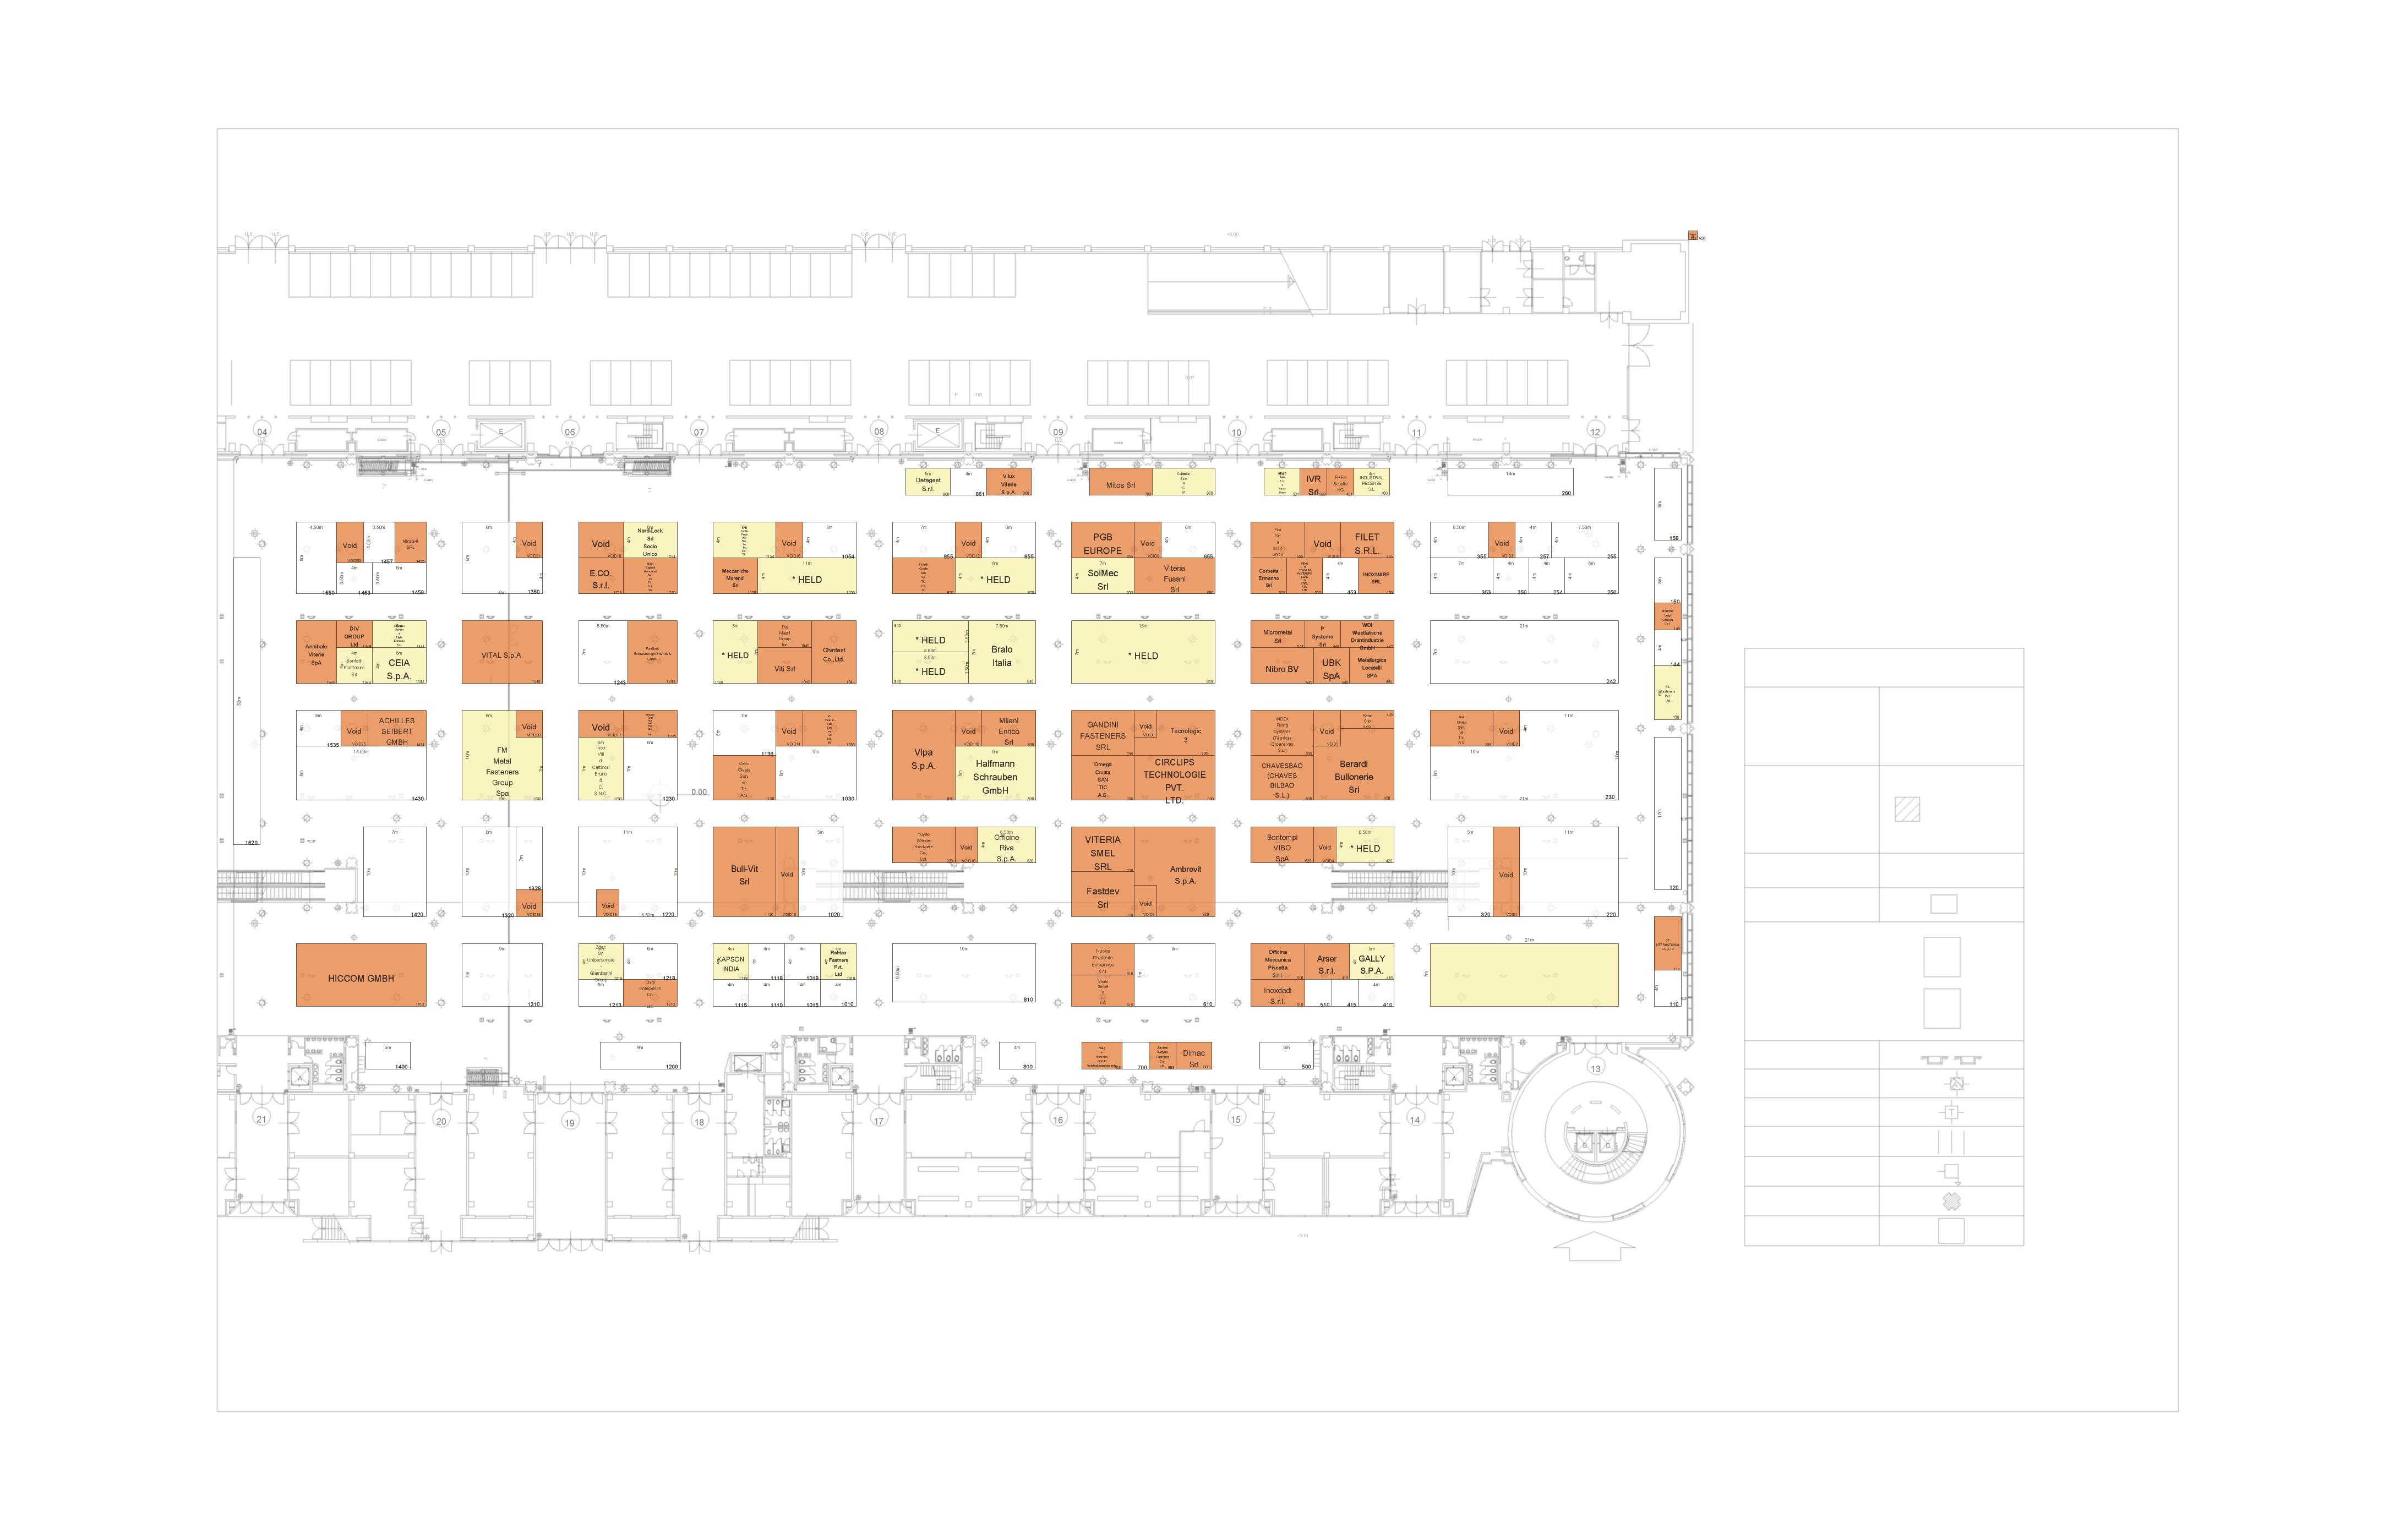
LEGEND / LEGENDA Max. building height / Altezza massima di costruzione
6.5m, except in the restricted height areas - see below 6.5m, eccetto le zone con restrizione dell'altezza massima di costruzione – vedi di seguito
Max. building height / Altezza massima di costruzione
/
Columns / Pilastri
In case of pillar covering respect the yellow line.
Space between pillar and covering has to be left free from obstacles. A door is compulsory for inspection. / In caso di copertura del pilastro rispettare la linea gialla. lo spazio tra il pilastro e la copertura deve essere libero da ostacoli/agibile. Una porta e' obbligatoria per l'ispezione.
Electrical connections / Connessione elettrica
Water connections / Connessione idrica
Telecom / Impianti telefonici
Hanging points / Canalizzazioni
Hydrants
1987年成立,匯達是國際馳名的扣件、五金及零組件產業行銷媒體。超過30年經驗的團隊提供全球產業最具效益的市場行銷方案, 更整合實體刊物、線上e化平台、國際展會代理和即時商訊服務,為業界提供多元化行銷管道、提升企業品牌能見度、促進接單。
螺絲世界雙月刊 (1/3/5/7/9月發行+ 11月年鑑特刊) 螺絲世界中國國際版 (2/6/10月發行)
五金工具、零組件、螺絲季刊 (2/5/8/10月發行) 全球新興國家螺絲特刊 (一年一刊)
歐洲螺絲特刊 (兩年一刊 )
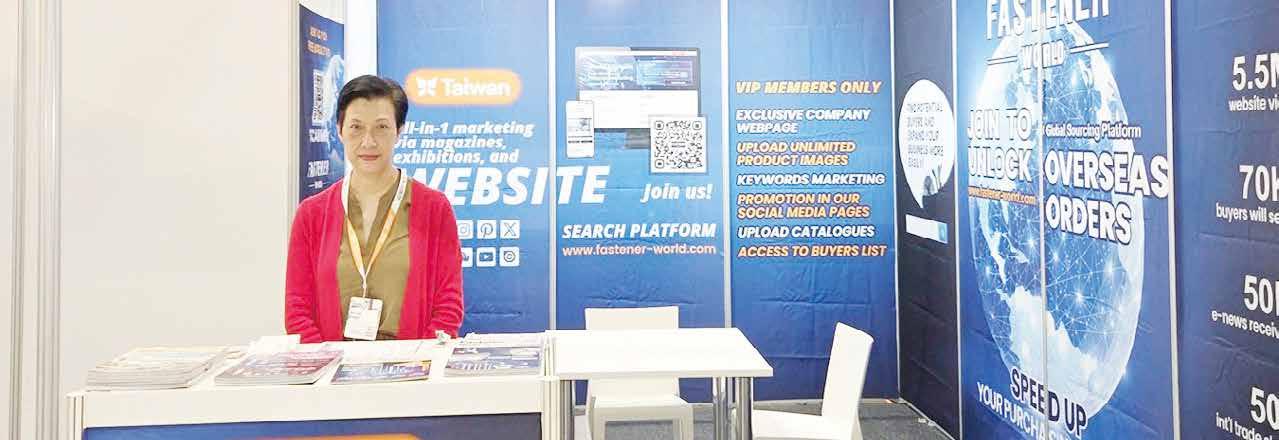
每期雜誌逾萬本發行全球200多國。每年參加30個以上國際性展會,也是德國司徒加特螺絲展、美國拉斯維加斯螺絲暨機 械設備展(以及今年10月美國鳳凰城螺絲暨機械設備展)、波蘭克拉科夫螺絲展、印度扣件展、墨西哥瓜達拉哈拉螺絲展等展會 的在台獨家攤位銷售代理。 台灣
321 恒耀工業 BOLTUN CORPORATION www.boltun.com sales@boltun.com
317 錡瑞
CHIREK FASTENER CORPORATION www.chirek.com.tw kai@chirek.com.tw
310 建世
CORNWALL ENTERPRISE CO., LTD. www.cornwall.com.tw arianna@cornwall.com.tw
218 億萬年
FAREAST METAL INTERNATIONAL CO., LTD. www.femico.com sales@femico.com
212 崧勝
FIRST-STRING ENTERPRISE CO., LTD. www.first-string.com.tw samuelchang@first-string.com.tw
110 峪億 GOOD YEAR HARDWARE CO., LTD. www.good-tools.com chuckchen@good-tools.com
318 華興
HWA HSING SCREW INDUSTRY CO., LTD. www.hwahsing.com sales@hwahsing.com
314 金大鼎
L & W FASTENERS COMPANY www.lwfasteners.com.tw king-lin@lwfasteners.com.tw
211 貿詮
MAO CHUAN INDUSTRIAL CO., LTD. www.maochuan.com.tw maochuan@maochuan.com.tw
320 銳禾
SCREWTECH INDUSTRY CO., LTD. www.screwtech.com.tw sales@screwtech.com.tw
215 紹光
SHAW GUANG ENTERPRISE CO., LTD. www.shawguang.com.tw shawguang@yahoo.com.tw
222 聖謙
SHENG QIAN CO., LTD. www.sheng-sy.com s698y2766@gmail.com
228 優德
SOURCING SOLUTIONS FASTENERS CO., LTD. www.fastsourcing-solutions.com info@fastsourcing-solutions.com
229 宣大
TSUNAMI PRECISION MOLD LTD. www.tsunami-p.com.tw shuantai.trade@gmail.com
319 萬淵
WAN IUAN ENTERPRISE CO., LTD. www.w-i.com.tw sales@w-i.com.tw
214 運通
WINGTONE INDUSTRIAL CO., LTD. www.wingtone.com.tw info@mail.wingtone.com.tw
226 太子
YOUR CHOICE FASTENERS & TOOLS CO., LTD. www.ycs.com.tw sales@ycs.com.tw
227 吉立登 JI LI DENG FASTENERS CO., LTD. www.jldfasteners.com.tw sales@jldfasteners.com.tw
專業成就每顆螺絲 選擇吉立登,就是選擇競爭力、 高品質、高效率。吉立登的優勢 在於成為顧客專屬的「One-stop shop」,提供產品多元,特別是在特 殊緊固件與客製化螺絲方面具有豐 富經驗,因此能提供更具競爭力的 價格。我們的材料與所有製程皆在 台灣完成,可全程掌控並即時監督 每道工序,確保產品品質穩定可靠。 同時,我們擁有專業且效率高的團 隊,能迅速回覆您的需求,並在製造 過程中提供明確的進度,使您隨時 掌握最新狀態。
311 瑞滬 RAY FU ENTERPRISE CO., LTD. www.ray-fu.com export@ray-fu.com
瑞滬企業創立於 2000 年,是 線材及扣件的專業製造與出口商, 提供一站式整合服務,涵蓋線材製 造、螺絲生產、熱處理、表面處理以 及包裝出口等流程。其產品廣泛應 用於建築工程、居家裝修及汽車零 組件領域,並在全球市場獲得高度 肯定。秉持對卓越品質的堅持,瑞 滬已取得多項國際認證,包括 ISO 9001、ISO 14001、IATF 16949、AS 9100D、CE、ETA 與 BIS,奠定品質 與服務的基礎,並持續為全球各產 業提供可靠的解決方案。
土耳其新聞 鋼鐵新時代:聚焦鄰近市場與高附 加價值產品
新聞提供:Irem Yaren BAYSAL, Fastener Eurasia Magazine 雜誌編輯 www.fastenereurope.com
全球市場收縮與保護主義措施興起,已促使土耳其鋼鐵產業的成長策略發生重大轉變。土耳其鋼鐵出口協會 (Ç B)理事長 Adnan Aslan 表示,產業將優先鎖定鄰近及周邊市場,而非遙遠市場,並強調未來成長將由高附加價 值產品驅動。 土耳其鋼鐵產業 2025 年出口量增長,全年鋼鐵出口量達 1,943.2 萬噸,總金額 165 億美元,每噸平均 出口價為 851 美元。儘管單價下滑,出口量增加仍展現產業適應全球競爭環境的能力。理事長指出,全球鋼價持續承壓, 主因中國出口量龐大及全球供應過剩。他強調,在此環境下,成長只能透過鎖定正確市場並採取彈性策略來實現。
轉向高附加價值產品
鄰近市場優先 在新時代,產業焦點轉向地理位置較近的市場。歐盟、 非歐盟歐洲國家、巴爾幹、東歐及周邊國家成為首要目標 市場。理事長強調,遙遠市場面臨物流成本上升及貿易壁 壘增加,而鄰近市場則具備快速交貨、彈性生產及更緊密 的商業連結等優勢。
2025 年,對歐盟的鋼鐵出口達 790 萬噸,對非歐盟歐 洲國家的出口為 370 萬噸。歐洲維持關鍵地位,占總出口 約 60%。
產業轉型的第二支柱是邁向高附加價值產品。雖然長尺寸產品及鋼筋仍占出口大宗,但此結構難以持續。未來,冷 軋鋼、鍍鋅鋼、塗層鋼、扣件及不鏽鋼等產品占比預計將提升。此轉型旨在讓土耳其遠離與中國、印度等低成本生產國 的直接價格競爭,從而建立更永續的出口結構。
2026目標:均衡區域成長
全球貿易配額上升及關稅持續挑戰產業,因此區域成長與產品多元化已非只是選擇,而是必要。2026 年,產業目 標出口量達 2,000 萬噸、總額 170 億美元。為達成此目標,深化鄰近市場及提升高附加價值產品占比將是關鍵優先事項。
全球鋼鐵峰會即將於伊斯坦堡登場
同時,2026 鋼鐵交流峰會將於 10 月 25 日至 27 日在伊斯坦堡舉行,匯集全球鋼鐵產業要角。預計吸引逾 80 國、 500 多名產業專業人士參與,討論形塑鋼鐵產業未來的經濟、政治及貿易動態。
土耳其汽車產業2月成績 2026 年 1 至 2 月,各車型總產量較去年同期下滑 2%,汽車產量則衰 退 15%。同期各車型總產量達 215,284 輛,汽車產量為 120,823 輛。各車 型總市場較去年同期成長 3%,達 168,595 輛。同期乘用車市場收縮 1%, 總計 130,831 輛。商用車領域,2026 年 1 至 2 月產量成長 20%,其中重型 商用車產量上漲 35%、輕型商用車成長 19%。同期商用車市場擴張 17%, 重型商用車市場增 6%、輕型商用車增 19%。2026 年 1 至 2 月,各車型出 口總輛數較去年同期下滑 9%,各車型出口衰退 23%。各車型同期出口總 量 144,357 輛,各車型出口 72,150 輛。汽車出口總金額較去年同期成長 10%,約 65 億美元;汽車出口額增 1%,達 17 億美元。
2026 年4月22-24日
2026台灣國際扣件展展後專題報導
2026台灣國際扣件展 全球重要扣件產地展現一條龍供應鏈實力 台灣扣件業兩年一度的產業盛事「台灣國際扣件展」 4 月 22 至 24 日在高雄展覽館盛大開展,來自台灣、德國、 英國、印度、日本、韓國、馬來西亞、新加坡、泰國、美國、越南共 317 家展商報名展出,使用 950 個攤位。
展會 今年以「永續扣件、精準實踐」為主題,南館主要是扣件產品展區,北館則聚集許多扣件相關機械設備廠,另 外也規劃了模具區、手工具區、原材料區、外商區和嶄新的綠色永續區。
不只完整展現台灣扣件業名聞全球從原料到 出貨一氣呵成的產業鏈特色,也是國內外許多扣件相關採購經銷商蒐集第一手扣件成品、半成品、機械設備、工模具 和相關周邊服務最新技術和產業情報的分享平台。
據主辦單位統計,今年來訪的國外買家相較上一屆成長 55%。為期 3 天的展覽,匯達攤位實際遇到的訪客多為 來自歐美加日韓、印度、東南亞和拉丁美洲的採購商和經銷商,這些買主多數都與台灣供應鏈有長期穩固的採購經驗 和合作關係,有些甚至有駐台採購代表。洽詢的品項以建築、車用、工業用的各式緊固零件為主,也有幾家買主希望找 到更多二次加工機械設備或表面處理服務供應商的情報。
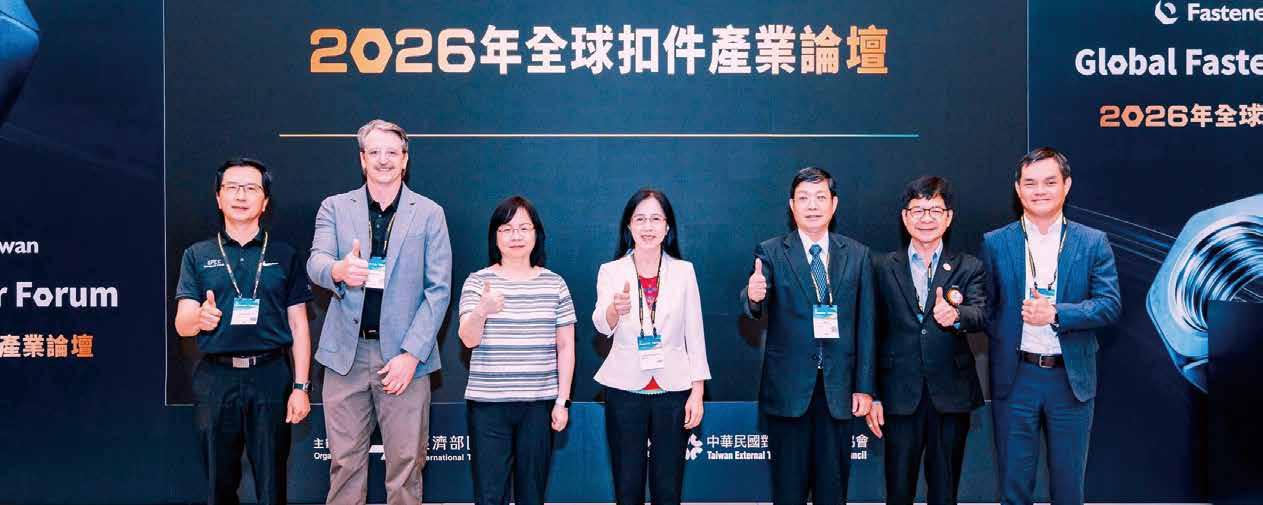
「扣件採購政策說明會 : 歐洲專場」是本次展會活動亮點之一,邀請歐洲扣件經銷商協會理事長 Andreas Bertaggia、英國暨愛爾蘭扣件經銷商協會理事長 Gary Henderson、德國扣件經銷商協會理事長 Dr. Volker Lederer 針對歐盟法規、扣件商機和扣件經銷商的挑戰做專題演講。此外,以台灣扣件業下一個 10 年競爭力為主軸 的全球扣件產業論壇,則是從政策變局、市場轉向和產業升級的角度透過產學領域專家的觀點,讓與會者更加了解 和深入挖掘台灣扣件業的未來發展契機。
在戰爭、歐盟 CBAM、美國關稅、經營成本上升、相關地緣政治等眾多內外部因素影響下,近幾年台灣扣件產業 的出口面臨各方面挑戰,因此很多展商都希望透過本屆讓海外買主實地了解台灣扣件產地的發展現況的機會,積極 展現台灣扣件業在全球產業供應鏈中獨一無二的產業聚落特色、高值化產品、精良技術、卓越客戶服務的優勢。許多 訪客也向匯達現場人員盛讚,台灣供應商是不可或缺的重要夥伴,在許多關鍵時刻總是能扮演支持客戶永續成長的 最強後盾。也有國內展商表示,台灣是全球相當重要的扣件產地,期盼透過此展的平台把海外客戶拉進來,深化台灣 與全球產業供應鏈連結。
著作權所有 : 惠達雜誌 / 撰文 : 副總編輯 張剛豪
專訪美國扣件經銷商協會理事長 Ed Smith 1.台美雙邊一向保持緊密的扣件供需夥伴關 係,理事長應該也經常造訪台灣產業夥伴 進行交流,請問此行來台灣扣件展有沒有特別 安排的拜訪行程和針對台灣扣件業特別想要深 入觀察的重點?
台灣一直是我們供應鏈中至關重要的一環,我一直很 期待與這裡的重要供應商夥伴們共度時光,包括參觀生 產車間,與工廠老闆和他們的團隊坐下來,進行真正的交 流。這種第一手的了解是任何電子郵件或視訊通話都無 法取代的,說實話,每次來台灣我都能學到新的東西。
這次訪台我主要關注三個方面:創新、勞動力和成本 管理。在創新方面,我想了解台灣製造商如何持續投資自 動化和製程技術,更重要的是,這些投資如何轉化為品質 和生產效率的實際提升。在勞動力方面,勞動力挑戰是全 球扣件產業目前面臨的共同難題,我非常關注台灣是如何 應對的。製造商採取了哪些策略來吸引和培養下一代技術 工人,以及如何部署自動化技術,不僅是為了提高效率,更 是為了彌補勞動力斷層。第三點是成本管理,它與前兩個 面向都息息相關。在當前的關稅環境下,控制總成本結構 比以往任何時候都更加重要,我相信,那些今天在創新方 面進行深思熟慮投資的供應商,最有能力在未來保持競 爭力。我想了解台灣製造商是如何看待這些方面的連結, 因為這些見解對於我們在美國面臨的挑戰同樣具有借鑒 意義。
2.台灣業者都很關心鋼鋁稅措施對扣件進 口美國的影響,有沒有任何關於鋼鋁稅 進口申報和海關課稅計算的規定是您特別想 提醒台灣夥伴要注意的?
正如我在上次採訪中提到的,市場仍然存在相當 大的不確定性,而且這種不確定性尚未完全消除。我 想向台灣合作夥伴強調的是 文件準確性的重要性。美 國海關的審查力度有所加強,最容易出現問題的方面包 括原產地記錄、HTS 產品分類以及根據第 232 條規定 正確申報鋼鐵和鋁的含量。這些關稅是根據材料成分 計算的,任何不一致之處,即使是無意的,都可能給進 口商帶來實際問題。我最好的建議是,與美國買家保持 密切、積極的溝通,確保合規文件萬無一失,並儘早報 告材料或生產流程的任何變更。
3.儘管成本上升,進口扣件仍然是美國產 業鏈發展非常關鍵的角色。台灣2025 年領先中國、日本、德國、加拿大、南韓等 國持續穩居美國最大進口來源,您認為台灣 之所以能在美國扣件進口中保持領先的原因 是什麼?
說實話,關鍵在於信任和能力。幾十年來,美國經 銷商與台灣供應商建立了牢固的合作關係,而這些關 係建立在始終如一的品質、可靠的交付和豐富的產品
線之上。台灣能夠處理從標準通用扣件到高度工程化的特殊產品 等各種產品,這種多樣性在服務廣泛的客戶群時至關重要。此外, 法規因素也不容忽視。鑑於其他採購區域的不確定性,買家越來 越傾向於選擇穩定、記錄完善且遵循法規的供應鏈。台灣製造商 在認證和品質系統方面投入鉅資,使其能夠服務汽車和航空航 太等高要求產業。值得注意的是,232 條款下的鋼鐵和鋁關稅對 所有國家一視同仁,沒有任何一方享有優勢,因此,真正使台灣脫 穎而出的並非關稅優惠,而是幾十年來積累的信任和品質聲譽。 這種可靠性和能力的結合難以複製。
4.去年底您在惠達的協會專訪中曾提到「在汽車、 建築、航太和高科技製造等核心產業的帶動下, 到2026 年之前市場的需求將維持穩定和溫和的成 長。」依您觀察,今年第一季後,產業是否正朝這樣 的預測方向前進?
總體而言是的,但不同細分市場的情況差異很大。數據中心 和人工智慧基礎設施表現尤為突出,該領域的投資規模超出大多 數人的預期,並創造了真實且持續的扣件需求 ; 建築業的情況喜 憂參半,商業和基礎建設依然穩健,而住宅建設則較為疲軟 ; 航 太業持續穩定復甦 ; 農業在 2025 年遭遇困境,大型設備銷售額 大幅下降,但我們預期隨著延後採購的恢復,市場將出現一定程 度的反彈。我還要補充一點,整個經銷管道的收入數據可能看起 來比實際情況要好,其中相當一部分增長反映的是關稅成本的轉 嫁,而非真正的銷售增長。在試圖準確解讀市場時,這一點至關 重要。
5.台美的協調合作對雙邊經濟發展的成功與否有
關鍵作用,您認為美國經銷商和台灣供應商還 能從哪些面向再進一步深化?
我認為有幾個領域極具潛力。數位化整合便是其中之一。經 銷商正日益投資於需要供應商提供即時庫存、交貨週期和品質數 據的系統。能夠與我們建立這種層面聯繫的台灣供應商將擁有顯 著優勢。永續發展和 ESG(環境、社會和治理)文件是另一個快 速成長的領域。我們的客戶開始要求提供碳足跡數據和供應鏈 透明度,這在幾年前是聞所未聞的,而建立支援此類報告的流程 需要買賣雙方更緊密的合作。此外,更深入的需求預測和庫存規 劃也始終具有價值。疫情讓我們所有人認識到供需失衡的代價有 多麼高昂,而美國經銷商和台灣製造商之間更緊密的資訊共享, 有助於雙方更好地應對這一問題。
6.您怎麼看台美合作架構下的美國扣件需求前景?
我持樂觀態度。美國市場的潛在需求驅動因素十分強 勁,基礎設施投資、電動車和清潔能源轉型,以及 AI 人工智慧和 數據基礎設施的建設,都在創造顯著的扣件需求。鑑於台灣現有 的產品種類和品質體系,台灣完全有能力服務這些市場。正如我 之前所說,對台灣製造的扣件需求將會持續下去。雙方的合作關 係已經非常穩固,台灣的實力也十分強大,這種趨勢不會改變。 我 鼓勵台灣供應商繼續加大投入,提升對縮短交貨週期的因應速 度、增強產品應用支持,並在法規遵循方面積極主動進行溝通。這 些面向正是優秀合作夥伴脫穎而出的關鍵。
7.對於兩年一次的台灣扣件業盛 事,您個人作為美國伍爾特的 策略採購資深經理,還希望從此展獲 得什麼收穫?
從採購角度來看,這是一個加強對我們 業務至關重要的供應商關係、評估新能力並 尋找能夠與我們共同成長的合作夥伴的良 機。美國伍爾特的產品需求不斷變化,而此次 展會為我們提供了一個集中高效溝通的窗口。 除了採購之外,身為美國扣件經銷商協會理事 長,我希望深入了解台灣製造商在關稅、成本 和技術方面面臨的挑戰,以便將這些見解帶 回給我們的會員。我們的會員越了解供應商 方面的情況,就越能更好地建立牢固且資訊 充分的合作關係。坦白說,我非常享受在這裡 的時光。台灣扣件產業的從業人員才華橫溢, 對自己的工作充滿熱情,這種活力在其他地方 很難找到。
8.您還有什麼話想跟台灣扣件業 的朋友分享的?
首先,我要向我們的台灣合作夥伴表達 由衷的感謝。美國扣件經銷界與台灣製造業 之間的關係不僅僅是商業關係,更是建立在 數十年來相互尊重、共同解決問題以及致力 於為終端客戶提供優質產品這一基礎上的真 誠夥伴關係。這種基礎彌足珍貴,值得我們 珍惜。
我們目前身處一個複雜的環境。誰也無 法掌控關稅、運費,或明年的貿易政策走向。 但 供應商完全可以掌控的是,當貨物延誤時該 聯繫誰,是否能在客戶發現問題前主動提出, 以及是否盡職盡責,不僅在爭取訂單時如此, 在訂單簽訂後以及之後的每一天也應如此。建 立在這種透明度和信任基礎上的合作關係, 最能經得起不確定性的考驗,而這正是台灣 和美國一直秉持的原則。
台灣扣件業在各方面都是我們卓越的合 作夥伴,我堅信,無論市場未來如何變化,這 個堅實的基礎都將繼續支撐我們前進。我很 榮幸能來到這裡,感謝大家建立的良好關係, 也一如既往地很榮幸能獲得惠達雜誌的專 訪。謝謝。
著作權所有 : 惠達雜誌 / 採訪 : 副總編輯張剛豪
專訪歐洲扣件經銷商協會理事長
Andreas Bertaggia 1. 台歐雙邊一向保持緊密的扣件供需
夥伴關係,以往理事長也經常造訪 台灣產業夥伴進行交流,請問此行來台灣 扣件展有沒有特別安排的拜訪行程和針 對台灣扣件業特別想要深入觀察的重點?
除了台灣國際扣件展本身之外,就如同以往的經常業務拜訪一 樣。當然,隨著各項法規的不斷更新,這些自然成為與供應商討論 的主要議題之一。我此行沒有特定的產業或供應商要拜訪,反而更 像是一次正常的商務旅行,只是把更多重點放在討論準備工作以及 提高供應商對即將來臨的各項法規的認識上。
2.
台灣業者都很關心CBAM的具體執
行規範和調整變動,有沒有任何關 於CBAM的更新法規動向是您特別想提 醒台灣夥伴未來要注意和具體實踐的?
我們仍在等待歐盟執委會發布指導方針,以釐清有關碳排放交 易(CBAM)的關鍵問題。
委員會的部分數據可能仍會進行修訂,但 目前我們只能依據現有資訊開展作業。 EFDA 將把任何潛在的變更 告知協會會員以及在台灣的供應商。我們還 計劃製作一份關於實際 排放數據核實的手冊,以幫助供應商更有效做好準備。
3.
在CBAM部分,有沒 有歐洲進口商或經銷 商認為目前台灣廠商做得 還不夠完善的部分?您的 建議?
從 2026 年 1 月 1 日起 CBAM 從過渡期 全面進入實施階段,對所有相關方來說都是 一項重大挑戰。如您所知,自年初以來,歐 盟進口商必須為所有運抵歐盟的扣件繳納 CBAM 費用。對於台灣供應商而言,最重要 的任務是盡一切努力確保能夠向歐盟客戶提 供經授權機構驗證的實際排放資料。
這需要扣件製造商建立一套監控系統, 並與其供應商以及我們這些歐洲客戶保持 密切聯繫。如果無法確定和核實實際數據, 歐盟進口商必須自動使用歐盟執委會提供 的 CBAM 成本計算預設值。根據經驗顯示, 這些預設值遠高於實際值。
因此,那些無法提供經核實的真實數據 的供應商將面臨更高的成本,並且可能無法 在市場上競爭。
4. 除了CBAM,您的演講主題還包 括「產品安全法規」和「包裝法規」, 就您觀察,台灣供應商可以就這方面 如何跟歐洲經銷商合作?
這些歐盟法律旨在加強消費者安全並減少包裝以保護環 境,因此對進口產品的歐洲批發商提出了相當大的要求。一般 來說,進口商實際上被視為扣件的製造商。這就需要供應鏈進 行大量的資料傳輸並保持透明度。
因此,台灣供應商必須做好準備,提供必要的數據並確保 所需的透明度。
為此,他們必須採取積極主動的措施,並與歐 洲客戶保持密切聯繫。如果能夠做到這一點,同時又能確保扣 件的高品質,台灣供應商就能獲得巨大的成功。
我認為最重要的是 : 第一,台灣供應商應該認真看待我在 演講中提到的所有要點。其次,要深入了解每項法規。第三,要 採取預防措施,並重組公司內部設立專門人員負責法規遵循工 作。第四是與歐洲客戶密切合作,交流訊息,保持溝通,掌握最 新動態,並在企業內部做好充分準備,提供所有必要資訊。因 為在未來 3 到 5 年內,這對於與歐洲客戶的合作至關重要。
5.您還提到森林砍伐法規,我想應
該有不少扣件業者不甚明白該法 與扣件業的直接關聯,能不能進一步 說明台灣扣件業者要注意的部分?
《森林砍伐條例》旨在防止天然林木遭到砍伐殆盡。然而, 可能無法被進口到歐盟的產品不僅包括木製品,還包括天然橡 膠製品。例如,天然橡膠墊圈就可能受到該條例的限制。雖然該 條例對我們行業的影響不如其他行業那麼大,但任何庫存受影 響產品的企業都必須了解更多資訊並做好相應的準備。這同樣 適用於向歐洲客戶供應此類產品的台灣供應商。
6.
台歐的協調合作對雙邊經濟發展
的成功與否有關鍵作用,您認為 歐盟經銷商和台灣供應商還能從哪些 面向再進一步深化?
沒錯,正如我之前所說。這不再是簡單的貿易,例如 : 購買 產品然後發貨。現在的情況遠不止如此,它涉及大量的資訊和 數據,需要與產品一同提供。如果你不符合這些要求,很簡單, 你就無法與歐洲客戶合作。而對於那些接受並遵守這些要求的 人來說,這將加深彼此的連結。我認為,一旦你提供了所有數據, 合作關係就會更加緊密,你們會真正進入合作關係,交換資訊、 數據和顯而易見的東西,因此,對於那些不斷滿足要求的人來 說,這種合作關係將會更加深入,這將比過去更好地加強合作 關係。
7.
您怎麼看台歐合作架 構下的歐洲扣件需求 前景?
需求總是取決於經濟成長情況,但由於 台灣與中國大陸是全球最大的扣件生產地, 並出口到美國和歐洲市場(這兩個市場分別 位居第一位和第二位),因此幾乎沒有哪個市 場可以不跟台灣合作。
台灣在應對我們共同 面臨的新挑戰方面至關重要,它仍然是扣件極 其重要的供應市場。
因此,如果我們能夠將合 作提升到更高層次,我相信需求將會保持穩 定甚至成長。
8.
對於兩年一次的台灣 扣件業盛事,您個人 作為全球知名的扣件採購大 廠代表,希望從此展獲得什 麼收穫?
是的,我一直希望能夠建立廣泛的聯繫 管道,交流訊息,加深彼此的關係和合作。當 然,在當今的新市場環境下,提高供應商的警 覺意識也非常重要,告訴他們:「嘿,目前情 況很嚴峻,很複雜,我們必須認真對待,而且 這個問題不會自行消失。」這無疑是主要議題 之一。就像過去我們在討論價格、材料、趨勢⋯ 等等,如今我們討論的則是法規法令、法規 遵循、政府治理以及所有這些方面的問題。
9.
您還有什麼話想跟台 灣扣件業的朋友分享? 我想分享的是,
每家台灣公司都應該重視 所有相關法規,並認真思考需要做出哪些改變 才能跟上歐洲進口商的步伐,以免失去合作關 係、夥伴關係和市場。
所以,關鍵在於提高意 識,確保他們了解情況並認真看待。當然,每 次來台灣感覺都很棒,這裡有很棒的人、很棒 的朋友、很棒的製造商。在這裡總是令人感到 愉悅。
全球扣件產業論壇
中鋼總經理陳守道: 人工智慧物聯網攜手扣件轉型升級
台灣面臨政策 (CBAM、美國關稅 )、國際市場 ( 未加入 CPTPP/RCEP、戰爭、 通膨 )、產業轉型 ( 數位化、AI) 等方面的挑戰,急需往高值化發展。中鋼開發精緻 鋼品,攜手扣件產業進行數位低碳轉型與供應鏈轉型。中鋼將先轉型使用低碳高 爐,以 2050 年達成零碳高爐為目標。新製程採用廢鋼加電爐來產出低碳線材。
線材的加工鏈相當冗長,造成大量碳排放,尤其傅統高強度扣件因添加高硬化 鉻、鉬元素,易使線材含有不利粗抽之高硬度麻田散鐵。對此,中鋼開發控軋控冷技術, 使盤元形成有利伸線之肥粒鐵 + 波來鐵組織,省略了球化退火的程序,實現減少排放 0.1 公噸二氧化碳當量,每噸的加工成本減少 4,000 元台幣。
中鋼正逐步導入無人機 / 機器狗巡檢,並透過導入人工智慧物聯網,每年可減少 11,346 噸溫室氣體排放,並協 助扣件業者轉型升級。
美國扣件經銷商協會(NFDA)理事長Ed Smith: 比起價格,更重視「信任」
NFDA 旗下共有 80 家經銷商、61 家製造商、15 家服務供應商,共 2,300 名全 美專業人士。理事長引述數據指出,美國 AI 建設狂熱,數據中心的建設市場價值 在 2025 年達 840 億美金,並預告 AI 基建投資並非短期狂熱,因為伺服器機櫃、結 構鋼材、高架地板、冷卻設施都仰賴大量扣件!
美國買家對台灣扣件的印象佳,尺寸精準度、材料穩定度、文件完整性、數十年 的聲譽都是亞洲第一。相對於中國扣件強在價格與數量,台灣是避免產品失效與風險 的首選。值得注意的是美國關稅促成中國 ( 被課徵 75% 關稅 ) 與台灣 (50%) 之間的價格 差距縮小,台灣的抵岸成本比起十年前擁有更多一些競爭力。
美國主要供應特車用特殊件、小 螺絲、帶帽螺絲、結構螺栓等利基市場,無法取代亞洲能提供的產能和價格,此鴻溝並不會消失。
理事長點出美國買家已不想追逐低價,而是追求「信任」,其要素包括:準時交貨、尺寸精確、乾淨、經認證、售 後服務。但他們更希望獲信任的供應商也必須保有競爭力,為買家降低總成本。理事長建議走進美國顧客的辦公室 和倉庫,面對面了解顧客的擔憂和潛在的需求,「美國經銷商會一直將你放在心上,他們記得誰在最關鍵的時刻出現。 如果雙方都親自派人面談,就代表你的重要性不只於『顧客』,而是『夥伴』。」未來的戰略優勢將是「信任」、「品質」、 「競爭力」。
泰國工業轉包協會理事長Chanin
Khaochan: 台灣與泰國合力創造電動車競爭力 2024 年,泰國車產量 147 萬輛,排名第 10,2025 年略降至 146 萬輛,基本上 持平。其中在小客車方面,2025 年燃油車 247,929 輛,純電動車、插電式混合動力車、 油電混合動力車產量合計 302,527 輛,其他車種 927,455 輛。泰國已有超過 50 年 服務全球一級車廠的經驗,正從燃油車過渡到新能源車並演化成為「亞洲底特律」, 2 月車輛外銷成長 39%,目標在今年產量成長 6% 達 150 萬輛。泰國作為全球供應 鏈碎片化之下的「去風險」樞紐,擁有政經中立性、低人力成本、物流、IATF 16949 合 規性、提供技術保護與實現在地化生產的合資企業。
泰國已投資 11 家純電動車工廠,其中 10 家已開始生產,還不包含 5 家純電動公車組裝廠。 過去 4 年,電動車產量占比從 15% 增至 55%,燃油車從 85% 降至 45%。2025 年,電動車註冊量達 27.1 萬輛,占比達 54%。預估今年小客車零件國產自製比例為 50% 到 80%,省油車達到 90%,但電動車零件僅 40% 到 50%,代表 泰國 廠商供應電動車零件仍有難度。
泰國現在需要的是電動車的動力傳動系統用扣件 ( 高精密、抗震、絕緣、用於組裝電池和馬達、零失效容忍 )、智 能電子產品 ( 極小扣件、用於組裝感應器 )、12.9 級高強度螺栓 ( 含抗腐蝕塗層、抗熱帶氣候 )。
理事長鼓勵台灣精密 研發能力結合泰國量產規模和 OEM 網絡能創造無懈可擊的競爭力。
CBAM最新修正重點
憑證購買日期 2026年1月1日起 2027年2月1日起 申報期限 每年5月31日前
9
30日前 豁免門檻 批次價值小於等於150歐元 年度進口總量小於等於50噸 製程排放計算 所有製程皆算 可排除部分鋼鋁精細加工製程
預設值 EU ETS排放最高10%設施平均 全球前10%高排放國平均 第三國碳價抵 減制度 僅可扣除實際繳納碳價 新增第三國碳定價預設值
CBAM 為臺灣扣件產業帶來的挑戰包括:
1. 成本與競爭力:台灣電力排放係數偏高,產品到岸成本上升、毛利受壓力。
2. 數據整合:跨廠、跨供應商的碳足跡資料整合難度高。
3. 客戶的要求:歐盟買家正把碳足跡、減排與盡職調查等要求擴散至供應鏈。
有鑑於扣件屬於複雜產品,必須建立碳盤查與碳管理制度,同時掌握鋼材碳含量與製程碳排放量,從以下 幾種方式著手:
1. 組織層級盤查 (ISO 14064-1、GHGP):系統性掌握製程邊界、排放源清冊、內部數據蒐集流程,是計 算產品碳足跡的「資料基礎」,協助企業識別排碳熱點。扣件製造的碳排與製程分配關聯度高,常是 多產品共用產線,需合理分配碳排到單一扣件。
2. 產品層級盤查 (ISO 14067):計算單一扣件產品的碳足跡。需要用到製造階段的活動數據 ( 來自組織 型盤查 ) 以及原料製造之碳排放 ( 鋼材上游 )。可直接對應 CBAM 申報以及客戶 PCF /EPD 要求。
3. 第三方查證 (ISO 14064-3):進入歐洲市場的信任門檻。可提升數據可信度, 避免原料碳排被套用高碳預設值,大幅降低企業成本。
4. 將製程中產生的廢料邊角料回收再精煉,重新投入產線。扣件設計需考 量產品壽命結束後的易拆解性,以便回收再利用。
5. 優先採用電弧爐煉鋼、高比例再生鋼料之線材,降低碳排。
金屬工業研究發展中心顧問紀翔瀛:
需求並未消失,而是版圖正在撕裂 近年業界瀰漫訂單能見度太低的恐慌,誤以為全球景氣衰退導致需求 全面委縮,但宏觀數據的真實訊號顯示,2025 年台灣出口價量持平,未出現 斷崖式衰退。真正的挑戰並不在短期景氣循環,而是全球競爭格局的改變。
有美國廠商表示美國產能無法滿足國內需求,也無法提供與亞洲供應商相 同的價格,因此目前已將大部分螺絲採購轉向台灣。
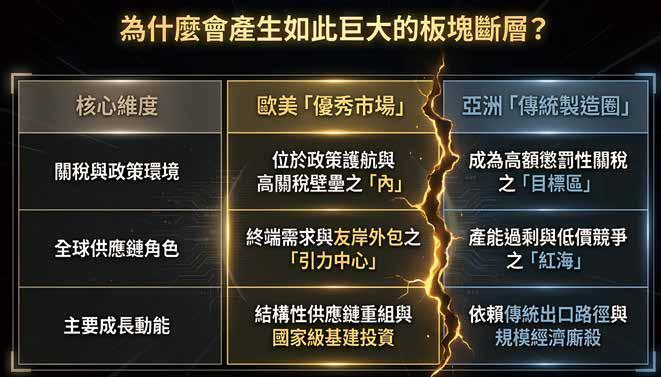
近年全球市場呈現雙極化發展,已分裂為兩大不同陣營。包括 美國、英國與 義大利的歐美市場呈現價量雙漲;台灣、日本、南韓、中國的亞洲市場則是利潤與 動能收縮。原因整理如下:
雙極化市場的成因
核心維度 歐美「優秀市場」
關稅與政策環境 位於政策護航高關稅壁壘之「內」
全球供應鍵角色
終端需求與友岸外包之「引力中心」
亞洲「傳統製造圈」
成為高額懲罰性關稅之「目標區」
產能過剩與低價競爭之「紅海」 主要成長動能
結構性供應鍵重組與國家級基建投資 依賴傳統出口路徑與規模經濟斯殺
因此建議台灣扣件產業的歐美市場策略如下:
1. 提早布局遷廠或友岸策略:美國市場的長期准入需要在地生產能力,可考慮東南亞或墨西哥作為跳板。
2. 聚焦高值化與差異化:標準化扣件利潤薄。向特殊規格、汽車認證、航太 / 電力用途轉型。
3. 把握基建政策窗口期:關稅降低之措施至 2027 年,把握此期間 在電力設備等領域擴大訂單。
4. 應對電動車市場重組:深耕電動車客戶,以技術夥伴身分取代純供應商角色。
友鋮董事長張宏誠: 台灣扣件智慧化是必經之路 與歐美相比,台灣扣件廠商以中小企業為主,面臨缺人、缺土地、通膨的成本、 戰爭的不確定性、中國等國外對手的低價競爭,智慧升級是必經之路。透過導入
AI 的圖像辨識,能辨識扣件的頭型、承穴、牙型、規格、尺寸,計算總重量,查詢車 廠規範,提供智能問答,並實現更智慧的客戶關係管理:自動回報交期、分析客戶 交易習慣、自動化催款與收款,提升客戶黏著度。AI 還能進行智能排程決策,自動 配對續單或新單,找到適合的車台 (CPK 生產能力分析 ),並預測交期與庫存。透過在 模具中埋設晶片,可即時追蹤使用次數,警示壽命即將到期。透過精算線材的長度與需 求量,還能降低庫存呆滯。
智慧化的另一個重要工作是傳承經驗,做法包括:(1) 將圖紙、規格、規範、模具設計與 PPAP 資 料做數位化 (2) 自動分模,開發時程從小時縮短至分鐘 (3) 透過壓力監測 ( 感測器 ) 做智慧監控,異常 時自動停機 (4) 透過統計製程管制(SPC)系統即時監控生產數據,當機器表現(CPK)變差或模具達 到磨損臨界點時,系統會自動發出預警,讓工程師能在產生大量不良品之前進行保養或調整。
台灣扣件業的存續之道,是實現「人 / AI 的互補共生」,此外還需進行同業整併與合作,降低惡性 競爭,避免重複投資,提升整體效率與獲利,並實現全球化策略結盟,聯合設廠,應對全球化挑戰。
豐達科技總經理林威村:
航太扣件要求「系統能力升級」
現階段航太產業的商用飛機需求強勁,MRO 維修市場穩定成長,國防需求增 加。供應商要打入航空製造市場,需能準時交付、確保零件 100% 一致性、達到規 範要求,若能量產則可得到顧客的注意。需要的不只是「產品升級」,而是「系統能 力升級」,涵蓋認證 (AS 9100、AS 13100)、追溯能力、開發難加工材料、功能 / 品 質保證 ( 零失效 )、地緣政治下的風險控管、智能化生產,並追求零缺陷、零中斷、 可預測、可靠 ( 減碳、資安、ESG) 且合規的長期供應鏈夥伴。
高強度螺栓、自鎖螺帽、防鬆扣件 ( 數量少、單價高 ) 可用於飛機的發動機,例如鎖 固風扇模組、板件、可變進氣導向葉片、高壓渦輪盆轉動組件。機身則大多使用輕量化鉚釘 ( 台飛機最多可用百萬支 )、高鎖螺栓、機身螺栓、螺帽、盲鉚釘。
2025 年全球航太扣件產值約 80 億美金,預估 2033 年可達 136 億美金。台灣扣件供應商若能打 造「失效防護 + 安全產品 + 準時交付」的金三角體系,確保供應無虞,擁有高效溝通能力的專業人才以 及一站式解決方案,並掌握關鍵性安全產品的特性,便掌握了進入航太市場大門的鑰匙。
採購政策說明會:歐洲專場 英國暨愛爾蘭扣件批發商協會(BIAFD)理事長Gary Henderson: 英國10年基建投資的扣件需求將提升
BIAFD 旗下匯聚 117 家扣件企業,共佔英國 65% 的市占率。許多人誤以為英國進 口台灣扣件的流向是「台灣製造商 → 英國進口商 / 零售商 → 地區性經銷商 → 終端 使用者」這種線性結構,但 Gary 澄清實際的流向是一種多向結構:(1) 台灣製造商可 同時供應給進口商 / 零售商、經銷商、使用者,(2) 其中進口商 / 零售商再供應給經銷 商或使用者,(3) 其中經銷商再供應給使用者。值得注意的是,台灣製造商供應給進口 商 / 零售商的這條通路佔據了台灣扣件對英國供應量的 80%。 英國的扣件進口來源國中,前五大分別是中國、德國、美國、台灣、義大利。2025 年英 國從中國進口了 12.5 萬噸、從台灣進口了 3.4 萬噸扣件。台灣的售價比中國高出 1.76 倍。
2025 年 6 月,英國政府提出《現代工業策略》的十年計劃來增加國內投資與 產業成長。值得注意的是,為實現 2050 零碳排,英國正重點投資升級電網、 電動車、電池,此外還發展航太,興建 150 萬戶住宅、大眾運輸、500 所學校、醫院、3 座監獄、防洪設施,這些基礎建設的建造和保修都 仰賴扣件供應。Gary 表示英國必須透過建造來實現計劃,因此向 台灣供應商呼籲:「千萬別忘記您從事的工作有多麼重要!」
歐洲扣件經銷商協會(EFDA)理事長
Andreas Bertaggia:
關注歐盟6大法規,與歐盟客戶緊密合作提供正 確數據
EFDA 理事長點出 6
項會對扣件業有重大影響的歐盟新規,包 括 (1) 碳邊境調整機制 (CBAM)、(2) 包材和包材廢棄物法 (3) 企業永續盡職調查指令 (CSDDD)、(4) 企業永續報告指令 (5) 通用產品安全法規 (GPSR),以及 (6) 森林砍伐條例 前 GPSR、CSRD、EUDR 已進入實施階段,接著 CSRD 拓展至中小企業和 CSDDD 也會陸續啟動,複雜性和法規的影 響強度也會越來越大。
CBAM 部分,2026 年起正式計算碳成本,進口商須 提供驗證過的實際排放數據才可不使用會造成更高成 本的預設值申報。製造商有義務設立監管系統,也必 須與上游供應商協調提供正確排放數據。
PPWR 主要目標是在 2030 年前讓所有包材都可回收、對廢棄物減量和在塑膠包材中使用再生材料制定嚴 格目標、要求供應商對包材原料以及是否可回收提供詳細文件。歐盟進口商可能也會要求在運送包材上打上特 定歐盟分類符號或 QR 碼。
CSDDD 部分,在 2029 年前將影響擁千名以上員工且年營收達 4.5 億歐元的歐盟大企業。此法要求進口商 識別並防止整個供應鏈中侵犯人權和破壞環境的行為,也允許在歐洲法院對進口商提起損害賠償訴訟,如果公 司未能履行盡職調查義務。這可能會讓歐盟企業對供應商要求強制性合約條款並且頻繁進行現場稽核。供應商 也會被要求完整的資訊揭露。
GPSR 則要求每批貨品要有風險分析和技術文件。每項產品需強制性打標和用當地消費者可理解的語言提 供安全指南,這為進口商明確訂定其責任,違規者將受罰。
EUDR 則禁止與砍伐森林有關的產品進口。此法適用於木材、天然橡膠 ( 例如 : 用天然橡膠做的墊片 ),且要 求提供每批原料生產的確切地理座標。每批貨品都要具備完全可追溯性。未提供相關數據的歐盟進口商會被處 以營收最高 4% 的罰款。
這些法規都需要供應商提供必要數據,歐盟進口商也要確保供應商提供的資料完整和透明。由於進口商需 承擔最終責任,供應商務必確保供應鏈中每一環節都符合法規要求。建議台灣供應商滿足歐盟法規要求提供正 確數據,內部最好有相關法務部門或領導者,與歐盟客戶保持密切合作,否則可能因此失去供應歐盟市場的機會。
德國扣件經銷商協會(FDS)理事長 Volker Lederer 博士:
亞洲是重要採購來源,供應商要掌握進口商要求
Volker Lederer 博士從德國經濟層面的角度探討扣件經銷所面臨的挑 戰。他提及德國過去數十年經濟的成長主要得益於俄國的便宜能源、美 國提供的安全保障和中國對德國貨的高度需求等地理政治條件。德國 的工業能源成本在 2021-2026 年間大致平穩,但 波明顯驟升。國防花費也從 2021 起開始大增,2025 元。對中出口在 2016-2025 年間維持在 760 億歐元以上, 到高點。2016-2025 年之間德實質 GDP 表現除了
2023 年的 -0.3% 和 2024 年的 -0.5% 外,其餘皆為正成長。
以產業別看,汽車總產量 2018 年達 512 萬輛 2026 年預計下修至 430 萬輛 ( 電動車 185 萬輛 預計 2026 年達 230 億歐元,基礎建設投資預計達
工程產業實質收入維持 2,000 億歐元以上 ( 出口率 產業連續 4 年呈現負生產成長,2026 年預測將轉為成長 能源的發展,已安裝的風力發電量在 2025 年後再次超越太陽能, 預計達到 145 吉瓦。德國扣件經銷表現前年比 2024 但 2025 年收斂至 -1.30%。德國螺絲經銷年營業額達 元,1/4 歐盟進口扣件都從德國進入 ( 約 50 萬噸 是由從台採購的德國經銷商所處理。
亞洲仍是重要採購市場。
Volker 強調對品質標準 規格和彈性的需求持續增加,供應商要進一步掌握歐 盟進口商的要求。在這個大者恆大的時代,來自歐盟的 行政負擔、家族企業傳承議題以及所謂的「超級經銷 商」都將是挑戰。
世豐螺絲: “世豐在 2024 年底啟用越南新廠,透過 此廠,我們將旗下主力產品從建築扣件向外延 伸擴展到車用扣件,並透過高雄展將這些產品 推廣到國際。未來越南廠也將導入自動搬運車 並成為無人化工廠,凸顯市場領先的特色。”
正曜企業: “正曜在台南仁德正式啟用全新 3,800 坪二廠,重點放在提升零件自製率與加工精 度。我們導入近 5 0 台五面加工與高階加工 設備,大幅強化速度、穩定與品質,並堅持不 採低品質外購件。同時結合 AI 優 化機台效 能與產能,全面提升競爭力,透過參展朝全 球成型機領導品牌邁進。”
聚亨企業: “我們透過泰國廠提供業界最高品質螺絲、螺 栓與鋼筋產品。聚亨最大亮點在於完美實現「垂直 整合」的產品製程,我們從材料到最終成品可提供 給買主一站式解決方案,並透過高雄展確立業界領 先地位的形象。”
展商迷你專訪 金全益公司: “我們透過在展會中展示獨自研發的閃電 錨栓、鑽石錨栓、峽谷螺絲,展現金全益在業 界獨有的強大創新能量與研發力,為消費者實 現省時省力且牢固的鎖固效果,幫助客戶實現 降低碳排的綜效。”
至盈實業: “至盈專注家具與建築螺絲超過 40 年,外銷 歐美並成為歐洲品牌核心供應商。主打乾牆與金 屬合板螺絲,實現高速、高精度組裝體驗,同時導 入 ER P 與數位轉型強化效率與品質追溯,並取得 多項國際認證與落實 E SG,持續以技術與服務為 客戶創造更高品牌價值。”
恒耀國際: “我們主力提供多樣化專利產品、車用扣件與 工業扣件,透過高品級客製化成為汽車零組件世界 級的全方位服務供應商,以成為『亞太地區 O EM 零 組件配套服務領導者』為願景,透過參與高雄展來 展現支持台灣扣件永續發展的決心。”
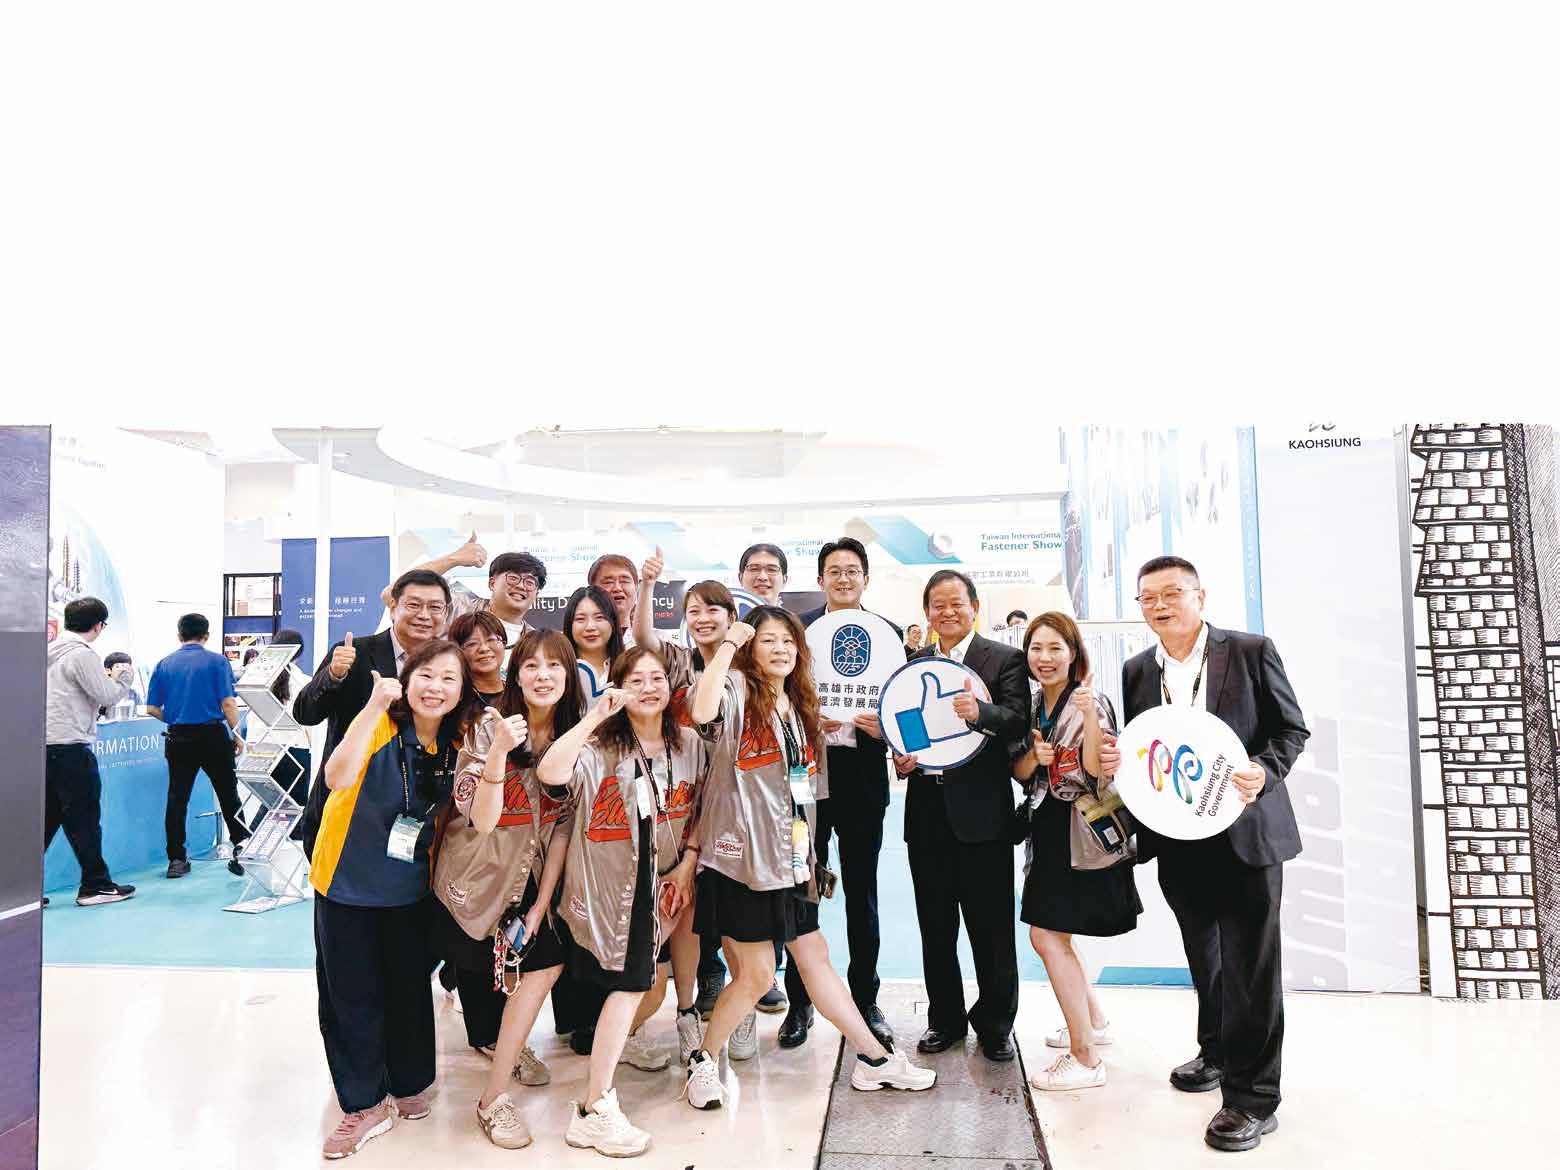
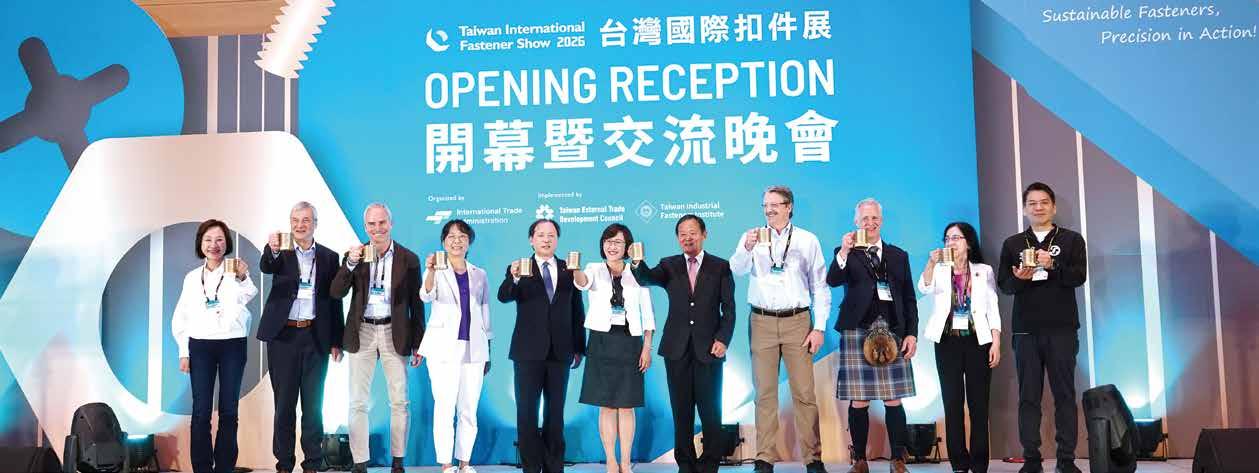
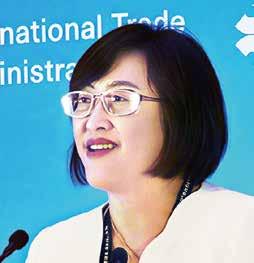
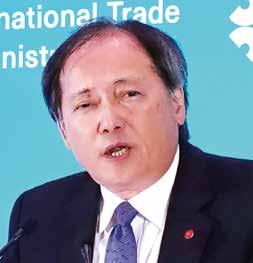
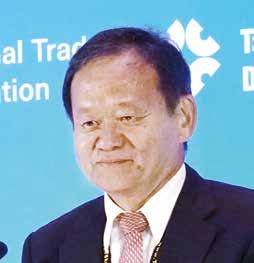
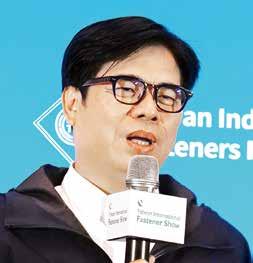
台灣國際扣件展 開幕暨交流晚宴 展會首日主辦單位特別在展館 3 樓宴會廳舉辦 開幕暨交流晚宴,邀請國內外參展商和國際買主代 表一起出席感受南台灣螺絲產業聚落的熱情待客之 道。有別以往圓桌宴會的型式,本屆特別以西方常 見的站立交流 BUFFET 模式,讓來自不同國家的展 商和訪客能有更多機會彼此交流互動。高雄市長陳 其邁、經濟部國際貿易署副署長胡啟娟、中華民國 對外貿易發展協會祕書長王熙蒙、高雄市政府經濟 發展局副局長陳怡良、台灣螺絲工業同業公會理事 長蔡永裕,以及來自歐洲、美國、英國、德國等扣件 經銷商協會理事長及代表都盛裝出席一起為為期 3 天的展期加油鼓勵。
經濟部國際貿易署副署長 胡啟娟 致詞時表示, 扣件展是全球扣件業重要交流平台,展示台灣產業 實力創新,也讓國際買主了解產業運作優勢。台灣 去年扣件出口世界前 3 大,品質、交期、技術有高競 爭力。全球產業快速走向淨零永續是台灣的挑戰也 是契機,在台灣積極導入節能減碳、智慧製造以提 升效率回應國際市場期待下,台灣將在高品質製造 和綠色供應鏈發揮關鍵角色。
中華民國對外貿易發展協會祕書長 王熙蒙 表示,螺絲 鎖住世界,也把國內外產業的友誼鎖得更緊。儘管螺絲業 面臨淨零碳排、關稅、人力短缺、產業轉型等壓力挑戰,在 政府資源和產業的努力下仍展現韌性。台灣產業鏈從上到 下非常完整,並朝向智慧高值化和低碳化發展,鼓勵業者 善用展覽這個對話平台,開拓商機和合作。
台灣螺絲工業同業公會理事長 蔡永裕 表示,全球產業 正因戰爭因素面臨供應鏈可能中斷危機,因此必須找到一 個值得信賴的供應商。台灣有世界最棒的扣件供應體系以 及提供優質原料的中鋼,原料到工廠或是出口至港口都很 快。台灣是可靠的合作夥伴,全世界沒有像台灣這麼緊密 的供應鏈,未來的供應鏈也絕對會在台灣。扣件是永不被 取代的產業,也是保護生命的關鍵零件。
高雄市長 陳其邁 晚宴時也特別釋出利多消息,他說,高 雄螺絲業產值 1 年達 900 億台幣,去年拉斯維加斯螺絲展 高市府提供了 200 萬補助,今年將依傳產出國參展補助相 關辦法加碼提高至 2000 萬,加強金融支持和技術輔導力 道。市府也交代相關局處全力配合,將做所有扣件業者最 堅強的後盾。
著作權所有 : 惠達雜誌 / 撰文 : 副總編輯 張剛豪
歐洲新聞 Bossard集團在挑戰環境下小幅成長 新聞提供:
Fastener + Fixing Magazine www.fastenerandfixing.com
Bossard 集團在充滿地緣政治與經濟不確定性的環境中取得 銷售成長。雖然併購帶來額外銷售成長,但瑞士法郎升值卻產生負 面影響。2025 財務年度銷售額成長 8.6%,達到 10.68 億瑞士法郎 (約 11.73 億歐元),較前一年的 9.84 億瑞士法郎為高。以當地貨 幣計算,成長率達 12.2%。扣除併購影響後,以當地貨幣計的銷售額較前一年成長 2%。第四季銷售額成長 9.2%,達到 2.57 億瑞士法郎(前一年為 2.36 億瑞士法郎),相當於當地貨幣成長 13.9%,內部自然增長 6.8%。充滿挑戰的市場環 境特別受到地緣政治不確定性和關稅局勢影響,導致許多市場參與者面臨規劃不確定性。儘管如此,Bossard 仍持續 執行「策略 200」,包括強化在關鍵產業的市場地位、擴大區域據點與客戶親密度,以及持續提升服務的技術水準。這 項持續的競爭力強化,是 Bossard 集團實現永續獲利成長的基礎。
在歐洲,集團第四季銷售額成長 11.2%,達到 1.51 億瑞士法郎(以當地貨幣計成長 11.5%)。扣除併購影響後,以 當地貨幣計則小幅下滑 0.4%。歐洲經濟環境持續充滿不確定性,但下半年逐漸出現穩定跡象。航太、鐵路及電子產業在 第四季持續取得正成長。年初併入的德國 Ferdinand Gross 集團,對 Bossard 集團成長貢獻顯著。在亞洲,2025 年第 四季銷售額與前一年持平,為 4,900 萬瑞士法郎(以當地貨幣計成長 9.4%)。中國需求復甦步伐放緩,而美國進口關稅 對印度當地出口導向的客戶造成負面影響。馬來西亞則持續受惠於產能移轉趨勢。瑞士法郎對亞洲貨幣升值,也在該地 區造成負面匯率效應。
Würth 集團2025年銷售創紀錄 根據 2025 財務年度的初步年報,Würth 集團銷售額成長至約 207 億歐元,再次創下 銷售紀錄並擴大市場佔有率,較去年同期成長 2.3%。扣除匯率影響後,銷售額成長 3.2%, 營業收入維持前一年水準(稅前 9.4 億歐元)。在德國,Würth 集團銷售額近 80 億歐元(成 長 0.8%)。德國以外的公司銷售額成長 3.3%,達到 127 億歐元。在核心業務中,汽車部門 表現正面,建築部門結束前一年下滑後重返成長,增加 6.4%。在集團的附屬公司中,電料 批發、電子及化工部門表現尤佳,成長率均高於 Würth 集團整體。
Würth 集團中央管理委員會主席 Robert Friedmann 表示:「Würth 集團回顧充滿挑戰的財務年度,地緣政治不 確定性和疲弱經濟是主要特徵。在此背景下,我們對此結果感到非常滿意。」他補充:「然而,產業生產仍缺乏經濟動能, 我們也感受到其影響。不過,我們專注未來,並努力維持 2025 年的動能。以此強勁推力,Würth 將在 2026 年持續擴大 市場佔有率。」
扣件產品帶動fischer 集團營收成長 fischer 集團在 2025 財務年度營業額達 10.5 億歐元,儘管 出售汽車部門,其最大業務單位 ( 扣件產品 ) 以調整後的貨幣 計算仍成長 3%。2025 年的亮眼專案包括沙烏地阿拉伯利雅德 Solitaire 商場的外牆固定,以及智利歐洲南方天文台(ESO)極大望遠鏡——全球最大望遠鏡的安裝系統供應。數位解 決方案需求也旺盛。例如,fischer 的 Baubot 機器人在荷蘭烏特勒支 Cartesius 都市區的建設中及德國斯圖加特附近 的恩格爾貝格隧道中進行自動鑽孔。公司更以該機器人獲得金氏世界紀錄認證。Baubot 連續運作 24 小時,在混凝土牆 壁、地板及天花板鑽出 3,717 個孔洞,為建築機器人樹立新標準。此外,整合感測器的fischer扣件在多項專案中證明其價 值,包括位於德國魯斯特的Europa-Park樂園的「藍焰巨無霸雲霄飛車」。fischer 也在 2025 年推出多款新產品陣容,包括 HybridPower,它結合鋼錨栓與塑膠膨脹螺絲的優點 ——既強韌又多功能。公司同時持續推動建築業的人工智慧、機器人 與數位化應用。展望未來,fischer 集團計劃在 2026 財務年度實現營收成長。新成立的沙烏地阿拉伯子公司,是該公司在 全球第 51 家營運據點,總部位於首都利雅德,讓 fischer 進軍全球最具活力的市場之一。今年的成長也將受地緣政治因素 影響,這些因素超出產業直接控制範圍。在德國,高能源成本與歐盟重大官僚障礙仍帶來進一步挑戰。
POMMIER集團收購 TITGEMEYER的車用零件事業
POMMIER 集團收購 TITGEMEYER 的車 輛零件業務,包括 RIEKO GmbH 公司。透過 持續專精、長期穩定,以及更強化的核心競 爭力,此策略性收購為兩家公司客戶創造明 確附加價值。POMMIER 是歐洲車身建造設 備與零件專業供應商之一,此收購以自有資 金融資,併購價格保密。此交易目的是進一步 擴大 POMMIER 在車輛零件領域的專業知識,並長期強化德國市場據點。自2026年4月1日起,POMMIER將繼續營運 車用零件部門(亦稱為GTO 品牌),奧斯納貝克城將成為 POMMIER 德國的新總部地點。 透過此交易,POMMIER 成為
RIEKO GmbH 公司的持有者,RIEKO 在德國普利茨豪森市有生產基地。RIEKO 成立於 1963 年,專精特殊用途、緊急用 途及商用車輛的捲簾門與系統解決方案。大約 20 名員工將隨併購轉入 POMMIER,確保保有連續性、專業知識與既有 客戶關係。
透過收購,POMMIER
在歐洲獲得第五個生產基地,並以在德國當地獲得認可的專業知識擴大產業基礎。這 將提供更貼近客戶的支援、改善現場服務,並帶來額外創新與成長潛力。既有的專案與供應關係將在過渡期有序且可 靠地延續。對 TITGEMEYER 而言,此交易是公司策略發展的合理布局。未來,TITGEMEYER 將更專注核心業務,即作 為國際領先的緊固技術、自動化解決方案(含自有生產)與產業零件供應商。這種明確的專注為 TITGEMEYER 及其客 戶帶來重大優勢,包括開發、生產與服務資源集中於核心領域。客戶也將受益於更強的創新力、更快速的技術開發實作, 以及對客製化解決方案的進一步強化支援。
Exponent 公司收購 Optimas International 歐洲私募股權公司 Exponent 已達成協議,收購 Optimas International,將 其從美國總部的母公司 Optimas Solutions 的國際業務分割出來。這項策略性行 動標誌公司進化的重要里程碑,突顯 Optimas International 作為獨立實體的成 功成長。交易仍需完成適當的員工代表程序及標準監管核准。目前,該國際業務 在全球多個生產據點及地區服務超過 1,500 家客戶,與頂尖客戶平均合作 20 年, 反映優異服務水準與高客戶滿意度。Optimas 每年供應超過 22 億件零件,涵蓋 40,000 個 SKU,來自 1,200 家供應商。Optimas International 的獨立之旅始於 2019 年,決定將營運區域劃分為美洲及國際部門,此營運模式讓公司蓬勃發展。 此交易預計於 2026 年第二季末完成,不會影響 Optimas International 的日常營 運。公司領導團隊由 Mike Tuffy 帶領,連同其盡責員工,將持續留任,確保順暢過 渡與客戶服務不中斷。
惠達特搜 全 球新聞 惠達編輯部整理
協會動態 NFDA頒贈2026年度「扣件專業人士」
殊榮予Sebastian Janas
美國扣件經銷商協 會 (NFDA) 宣布, 2026 年 「 Fastener Professional of the Year 」(年度扣件專業 人士)得獎人為 Sebastian Janas ,表彰他在扣件產業深 耕多年、致力提升產品與流 程的卓越貢獻。 Sebastian 早 年隨家人自波蘭移民美國, 憑藉毅力以三年完成高中與 大學學業,於父親創立的扣 件製造商 Rumco 從基層做 起,逐步掌握扣件生產到銷 售與管理的完整知識體系。
他先後帶領 Rumco 與 Hi Performance 的營運,並於 2020 年出 任 Sems and Specials 總裁,仍親自深入生產現場,跨足製造、銷售 與管理三領域,成為產業內受敬重的領導者。同時, Sebastian 長期 參與 NFDA 、 MWFA 與 IFI 等專業組織,投入 Six Sigma 等持續改進 課程,並大力支持公益,展現對個人成長與產業合作的承諾。 2026 年 NFDA 年會時,其家人將代為接受此項年度殊榮。
歐盟碳價2035年上看185歐元 鋼鐵、鋁業碳成本將飆升
彭博新能源財經最新預測,歐盟碳排 放交易體系( EU ETS )碳價將快速攀升, 2035 年有可能衝上每噸 185 歐元。 2026 年平均碳價預估約 86 歐元,並於 2031 年 進一步升至 142 歐元,顯示碳定價將成為 高碳排產業的重大成本壓力。
歐盟正透過削減免費碳配額、收緊排 放總量,強化鋼鐵、水泥、鋁等難減排產 業的減碳誘因,尤其在 CBAM 涵蓋的產品 上,碳價風險將大幅增加。2024 年 CBAM 涵蓋的進口商品中,鐵鋼品即佔約七成,
市場觀察:CBAM 英國公布CBAM排放計算與查證 框架,確保進口產品碳成本透明 英國政府已公布其CBAM之下的碳 排放與查證的草案規則,為進口產品內含 碳排放的計算與驗證建立明確架構,並預 計自2027年1月1日起施行,涵蓋全境 含北愛爾蘭。草案以每公噸二氧化碳當量 (CO 2e)為單位,允許兩種計算方式:若 使用預設值,則以CBAM商品重量乘上預 設係數;若有實際排放數據,則依步驟計 算生產總排放、轉換為CO 2e、納入前驅 物與產品強度,再乘以實際重量。
草案也明訂監控與查證程序,要求進 口商於六個自然年度內保留詳細紀錄,包 括產線資訊、排放強度、監測期間與第三 方驗證報告,並由獨立認證機構審核,以 確保技術與獨立性。產業界則擔憂,若進 口鋼品採用偏樂觀的預設全球排放值,可 能使高碳排進口產品在實際碳成本上低於 已內部承擔高碳價的本土鋼廠,反而不利 於減碳轉型與國內供應鏈競爭力,故呼籲 比照歐盟嚴謹預設值並擴大CBAM範圍, 以維持公平與長期低碳發展。
主要來源為中國、土耳其、印度與英國。
若企業未查驗真實碳含量,而採用歐盟預 設偏高的排放係數,部分國別鋼材進口成 本將可能上漲數成,極端情境下預設義務 甚至在 2030 年逼近每噸 500 歐元,等同於 鋼品本身價格,迫使出口商加速強化碳盤 查與國際認證,以維持歐盟市場競爭力。
烏克蘭與瑞典簡化CBAM驗證機構認證程式
烏克蘭與瑞典已就簡化 CBAM 驗證機構的認證程式達成共識。烏克蘭經濟部表示,此舉將使烏克蘭出口商得以依循 CBAM 法規查驗溫室氣體排放數據,並採用實際排放數值,取代原先偏高且不利的預設係數,有助降低碳成本。
烏克蘭副經濟部長
SWEDAC
Oleksandr Krasnolutskyi
、瑞典認證體系 與歐盟委員會代表共同研商後,同意由瑞典認可和合格評定委 員會 (SWEDAC) 搭配烏克蘭國家認證機構( NAAU )的技術與專家資源, 建立彈性合作機制。在烏克蘭戒嚴狀態下,此模式可避免外國專家實地 審查的物流障礙,大幅縮短國內業者的認證時程,維持其在歐盟市場的 競爭力。雙方下一步將處理法律細節,展開技術磋商,確立聯合作業規 範。
產業動態 歐盟數位產品護照(DPP)上路在即,必須具備可追溯、可驗證的「數位身分證」。未來透過掃描QR 碼,即可查閱原料、
碳排、維修與回收等完整生命週期資訊,供應鏈透明度與循環經濟要求成為硬指標。對台灣製造業而言,誰先建置產品與 碳數據系統,誰才能保住歐盟訂單,否則將遭市場淘汰。
中國鋼鐵今年減量千萬噸
中鋼迎供給轉折利多
全球鋼市迎來關鍵轉 折,中國鋼材出口由高點 轉向收斂,市場預估2026 年外銷量將減少約1,000 萬公噸,年減幅度逾8%。
受此影響,以中鋼為首的 台灣鋼廠出口接單量與價 格有望同步獲利,亞洲市 場供需結構將明顯轉強。
中鋼專家指出,2025年中國鋼材出口站上1.19
億噸歷史新高,但平均單價年減逾8%,顯示競爭高 度依賴低價策略。若中國2026年減量出口千萬噸, 將為台灣鋼廠創造價格與量能雙重利多,短期有助於 鋼價穩步上行、利差改善,中長期則有利產業由普鋼 價格戰,逐步轉向高值化利基產品競爭,台鋼供應鏈 可望重新搶回部分亞洲市場版圖。
世界鋼協下修2026鋼需成長預期
世界鋼鐵協會 最新短期需求預測 將2026年全球鋼 鐵需求成長下修至 0.3%,預計總需求 為17.24億噸,較 原先預估的1.3%明顯放緩;2027年則預期加速 成長2.2%至17.62億噸,顯示產業已由長期調整 轉向溫和復甦。協會市場研究委員會主席Alfonso Hidalgo Calcerrada表示,全球鋼市自2022年以來 的結構性調整接近尾聲,鋼鐵需求已觸底回升,但 仍具高度不確定性。
若排除中國因素,2027年全球鋼鐵需求成長率 預計將達4.0%,創近年高點,其中印度、非洲及歐 美市場成為主要拉動力。反觀中國,2026年鋼鐵 需求衰退幅度預期收斂至1.5%,2027年估與2026 年持平,結束2021年以來的嚴峻下行期,顯示全 球鋼市正由「中國主導」轉向「新興市場與成熟經 濟體共同支撐」的新格局。
印度鐵道局啟用AI與國產扣件 全面升級軌道維護
印度鐵路局在鐵路部長 Ashwini Vaishnaw 指示下,將導入智慧型手機與人工智慧 應用,用於道岔檢測與軌道健康實時監測,並要求優先確保安全與維護,避免過度壓縮 班次時間表。
同時,印度鐵路局將全面採用國產「 Bharat Fasteners 」品牌扣件,提升軌道結構 性能,並強化在地供應鏈自主性。相關措施包含預留充足維護天窗時段,並延續既有數 位化與軌道技術升級政策,以提升整體運行安全與營運效率。
廠商動態
大成鋼營運續攀高峰
大成鋼今年 3 月營收衝上 113.76 億台幣,較去年同
期成長 25.12% ,為 2022 年 4 月以來新高,首季累計營 收 312.17 億元,年增 19.62% 、季增 27.91% 。受惠鋁價 與不鏽鋼價格上行,加上出貨量回升,營收與獲利同步 走揚,營運氣勢強勁。
第二季進入傳統旺季,加上德州鋁廠新產能自 4 月 底起放量,自製率提升有利成本改善,支撐產品價格與 利差擴大,預期營收與獲利可望持續雙位數成長。展望 未來,大成鋼將持續強化在地製造與通路整合優勢,德 州廠效益全面反映,高毛利產品與平臺化營運模式將帶 動 2027 年後 EPS 有望上看半個股本,目標價亦獲調升 至 45 元,營運維持穩健成長格局。
友鋮奪歐系車廠螺絲大單
營收上看1成成長 扣件大廠友鋮傳捷報,透過客戶間接打入歐系 車廠供應鏈,成功拿下螺絲螺帽大單,將大幅挹注 今年業績。友鋮2026年營收可望年增5%至10%, 每股純益重返4至5元水準,展現強勁復甦力道。 友鋮約75%至80%產品為客製化汽車零件,去年雖 受匯率波動影響,但相較同業衰退8%至12%,衝 擊相對輕微。公司去年營收24.43億元,年增1.44%; 毛利率17.48%,年減2.64個百分點;稅後純益1.69 億元,年減32.03%;EPS 3.75元。展望未來,目前 訂單能見度達4個月。歐洲市場經歷去年低潮後, 庫存已恢復健康,需求逐步回溫;亞洲則復甦較緩。 公司積極佈局產業「大者恆大」趨勢,洽談併購機 會,傾向水平整合擴大規模,若順利,「今年就有 戲!」友鋮藉此提升競爭力,迎接全球挑戰。
豐達科訂單滿載, 3月營收破4億創歷史新高
台灣航太扣件龍頭豐達科 3 月合併營收達 4.53 億 台幣,月增 25.13% 、年增 31.17% ,一舉站上 4 億大 關,改寫歷史新猷!前 3 月累計營收 12.04 億元,季增 5.44% 、年增 28.66% ,受轉單效應及航太需求旺盛帶動, 展現強勁成長動能。
豐達科目前接單能見度逾一年,台灣、上海廠區稼動率 已達滿載。 2026 年業績除了倚賴兩地高稼動外,馬來西亞 廠將成新成長引擎:一期 M1 廠區預計第二季量產,三廠則 於第四季末投產。公司客戶涵蓋全球四大飛機引擎廠商,以 及 AVIO 、 AVIALL 、 IHI 、 SAMSUNG 、 EATON 、 FAURECIA 、 INFASTECH 等汽車 Tier1 供應商。產品九成以上用於飛機引 擎,應用領域橫跨航空、太空、陸上發電、海洋船艦等。豐 達科藉此佈局,穩坐航太扣件領導地位,後市可期。
中鋼棒線獲EPD雙認證 助螺絲搶綠色訂單
隨著全球環保意識高漲,產品「碳足跡」及環境影響數值已成國際市場 通行證。 EPD (環境產品宣言)依 ISO 14025 標準,透過產品生命週期評估 ( LCA ),精算原料至棄置各階段對臭氧層、酸雨、優養化、氣候變遷等影 響,並經協力廠商驗證公開,讓買家輕鬆評選綠色產品。歐美、東南亞對鋼 鐵環保規範日嚴,中鋼積極響應,加速旗下鋼品 EPD 認證。
中鋼蒐集鋼板、熱軋、冷軋、熱浸鍍鋅、電磁鋼捲等 5 大核心產品環境 數據,去年 10 月獲 UL Solutions 與 The International EPD System 雙認證, 涵蓋建築、公共工程、馬達應用。進一步擴大版圖,棒線、電鍍鋅、熱軋酸洗鋼捲等 3 項產品近日也取得認證聲明書。 此舉助下游螺絲螺帽、電子零件、汽車零組件、航太業者強化綠色競爭力,搶攻國際供應鏈商機。
POSCO攜手JSW
印度建600萬噸綜合鋼廠
南韓鋼鐵巨擘POSCO(浦項)將與印度第一大 鋼廠JSW Steel合資,在印度東部奧裡薩邦興建一座 年產600萬噸的一貫作業綜合鋼廠,總投資約10.7 兆韓元,雙方各持股50%,POSCO負責約5.3兆韓 元出資,目標2031年完工。該廠將採用高爐體系, 整合煉鐵、煉鋼及熱軋、冷軋、鍍鋅等全製程,以 因應印度持續成長的鋼鐵與高附加值鋼材需求,進 一步強化全球供應鏈。
此外,雙方正規劃導入POSCO低碳與智慧工廠 技術,結合JSW的可再生能源基礎設施,透過綠電 供應部分製程,提升綠色競爭力,並藉此佈局對抗 全球貿易保護主義抬頭,同時搶進碳減排趨勢下的 高階鋼材市場。
Fabory擴充Lubrinox系列 新增逾1,200款潤滑不鏽鋼扣件
全球工業供應領導品牌 Fabory 宣佈,將其 Lubrinox 系列預潤滑不鏽鋼扣件大幅擴充,新增超過 1,200 款新品,涵蓋機械螺絲、六角接續螺帽、止付螺 絲與法蘭螺帽等,並持續支援食品、乳品、製藥、石化 與通用機械等高要求產業。
新產品全數依常見 DIN 與 ISO 標準庫存供貨,具備
完整批次追溯能力,並採用工廠預塗高性能潤滑塗層, 大幅降低摩擦與卡死風險,同時維持乾淨、無味、不可 見,兼顧高溫與低溫使用環境。 Fabory 指出,預潤滑 設計可減少保養工時、降低機器停機與總持有成本,幫 助設備製造商與最終用戶在嚴苛環境中維持穩定運作, 提升整體組裝與維護效率。
RCF Bolt & Nut投資新CNC車床,交期與產能雙升 英國工業扣件廠 RCF Bolt & Nut 引進 Mills CNC 代理的 DN Solutions 2 軸高精度 CNC 車床 Lynx 2100LB ,大幅提升車削產能與交貨準時率。這台 FANUC 控制的小型車床專門處理單點攻牙工件,平均可將加工週期縮短約 50% ,有效釋放原有高階多工機台壓力,解決 2022 年遷廠後因訂單激增所產 生的生產瓶頸。 RCF 為 TGM Industrial Group 旗下企業,專注於高壓、高規 格產業如電力、油氣與軌道等領域,產品涵蓋高強度螺栓、螺帽及全牙條等, 並結合自有熱鍛設備與內建機加工廠,快速回應小批量客製訂單,維持高準 度與高效率的交貨表現。
百年扣件大廠砸2,350萬美元進駐紐澤西
全球工業扣件通路商大國鋼 (BBI) 宣布,以 2,350 萬美元在紐澤西 Logan Township 的 Logan North 工業園區購地, 並興建一座 19 萬平方呎的客製化經銷中心,預計強化東岸供應鏈效率與庫存能力。該公司總部位於加州長灘,自 1925 年創立以來,已從地區性供應商擴展為跨六大國、 31 個據點、服務逾 7,000 家通路商的全球企業,產品涵蓋扣件、固定 系統、建材、安全用品與專業工具。
新址位於 322 號公路與 I 295 交會路口附近, 緊鄰費城與紐約市場,並可快速接駁費城國際機場 與費城、維爾明頓兩港,利於跨大西洋與北美物流 佈局。大國鋼國際營運長 Peggy Hsieh 指出,區位 優勢與開發夥伴專業,將有助於全面提升配送效率 與客戶服務。
Caterpillar頒發2025年
「供應商卓越獎」予SPIROL
精密扣件與工程零件製造商 SPIROL 獲 Caterpillar 頒發 2025 年供應商卓越獎,表彰其在品質、準時交貨、 成本控管、持續改善與合規與環保永續標準等指標上的 卓越表現。該獎項僅頒給達成世界級供應鏈水準的策略 供應商, SPIROL 自 2011 年首度取得 Caterpillar 原供 應商品質卓越流程( SQEP )認證以來,持續維持高水 準的全球供應表現。
目前 SPIROL 透過美國 Stow 與 Danielson 、英國
South Shields 等多個據點,為 Caterpillar 全球 35 個 廠區提供超過 600 種零件,合作關係已長達近四十年, 展現雙方對營運卓越與創新合作的共同承諾。 SPIROL 表示,目標在 2026 年進一步提升至最高級別的供應商 卓越認證水平,並持續為 Caterpillar 及其終端客戶提 供高品質、高可靠度與高價值的解決方案。
德商Vossloh攜手坦尚尼亞 打造橫貫東西標準軌鐵路
德國鐵路設備大廠Vossloh宣布,取得坦尚尼亞新 建鐵路線Lot 3與Lot 4的關鍵供應合約,合約價值約 3,000萬歐元,將為馬庫圖坡拉(Makutupora)—塔 波拉(Tabora)與塔波拉—伊薩卡(Tabora–Isaka) 兩段總長424公里的標準軌鐵路,提供約130組轉轍 器及84萬組軌枕配套扣件系統。轉轍器將於瑞典爾 斯塔(Ystad)廠區生產,軌道扣件則由德國韋爾多 爾(Werdohl)「未來工廠」供應,協助當地施工方 Yapi Merkezi完成坦尚尼亞從東海岸三蘭港(Dar es Salaam)通往北部維多利亞湖姆萬薩(Mwanza)的主 幹走廊。
這條標準軌鐵路路線將連接首都杜篤瑪與西部地 區,並預計延伸至盧安達、蒲隆地與剛果民主共和國, 藉由電氣化與高規格 道設備,大幅縮短運輸時間, 並強化區域貿易與貨運通道,為坦尚尼亞及周邊國家 的經濟與物流帶來結構性升級。
併購資訊 義大利Poggipolini收購印度Aero Fasteners
義大利 Poggipolini 集團宣布收購印度 Aero Fasteners Pvt. Ltd. 多數股 權,正式進軍印度航太與國防製造市場,交易金額未公開。 Aero Fasteners 專門生產航空、太空及國防領域的關鍵扣件系統,將維持現有管理團隊運作, 並持續服務印度與國際客戶。
Poggipolini 強調,此次投資旨在擴大在印度及亞太區的布局,將專注於 提升 Aero Fasteners 在高價值扣件設計與製造方面的能力,配合印度政府 「 Make in India 」政策,同時強化當地生產與出口,並滿足全球航太原廠與 印度本土 OEM 日益成長的需求。
英國工業扣件平台CTB易主 Watermill 與Waterland共推下一階段成長
全球高規格與安全關鍵扣件解決方案供應商
Cooper Turner Beck(CTB)已由波士頓私募投資集團 Watermill Group轉售給歐洲私募股權公司Waterland Private Equity,交易金額未公開。在Watermill持有期 間,CTB透過擴張與併購,從最初三個國家營運擴展 至八國、21處生產據點,員工數倍增,並在能源、發 電與重工業等市場穩居領先地位,連續多季營利與市佔 率雙雙提升,因而獲得多個投資人青睞。
此次易主後,Waterland將協助CTB在工業與能 源市場中進一步擴大全球版圖與技術實力,強化整體 營運規模,為下一階段內生成長與策略性併購鋪路。
Watermill集團表示,此次交易展現其「先轉型、再釋 出」的投資模式,持續聚焦於扶植市場領先企業,使其 在不同成長階段皆能找到合適的下一個夥伴。
工程集團Clarity接手瀕臨倒閉扣件 供應商Cofast,保住逾60個工作機會
英國工程集團 Clarity Group 宣布,已從清算程序中 收購總部位於普利茅斯(Plympton)的扣件與工程材料 供應商 Cofast 及其姊妹公司 NDB Engineering,交易金 額未公開。兩家公司合計聘有 64 名員工,年營收約 700 萬英鎊,涵蓋標準扣件、車削零件與約兩萬種工程消耗 品,主要服務核能與國防等關鍵產業,客戶多為全球大 型企業與政府計畫。
Clarity 集團董事長 Kevin Robinson 表示,這項收 購可強化集團在重工業市場的布局,並導入機器人與自 動化設備提升生產力與效率,同時延續 Cofast 與 NDB 在國防與核能領域的長期合作關係。未來 Cofast 仍維持 自有品牌營運,並尋求資金擴大在除役、大型海軍艦艇 與新基礎建設專案的參與,甚至將觸角伸向航太等高成 長領域,藉集團資源與技術整合,搶攻新世代工程與基 礎建設商機。
美洲新聞 太平洋西部扣件協會與會專家:扣件 成本將上漲
太平洋西部扣件協會(Pacific-West Fastener Association)2026 年春季大會「最新動態與未來展望」單 元的三位產業專家,全都預測扣件價格將上漲。LindFast Solutions Group 的 Tim Roberto 指出,美元走弱是主因, 「特別是對台幣。美元疲軟推升進口價格。」他表示,扣件 價格上漲來自金屬市場復甦、物流成本增加,以及能源與 勞動成本上揚。他補充,開採與冶煉高度依賴能源和勞力 成本。
例如,鎳價在 2025 年 1 月底為每磅 6.97 美元,但到 2026 年 3 月 3 日已跳升至 8.06 美元。同期銅價從 3.69 美 元漲至 4.15 美元。鎳價上漲 30% 至 40%,銅供應還出現 中斷。Roberto 說:「中國銅市復甦了」。川普總統依據《國 際緊急經濟權力法》(IEEPA)的關稅,對扣件業影響有限, 該產業主要是受 232 與 301 關稅管轄。至於未來展望? Roberto 建議扣件主管與關鍵利害關係人制定市場規劃策 略、客製化生產與服務以因應需求,並「注重強固夥伴關係 與溝通」。
大國鋼 (Brighton-Best International) 董事長 Jun Xu 表示,扣件成本上漲,一大因素是運輸費用。他指出,海運 成本比疫情前高出 20% 至 30%。武裝或護航貨船費用更 高。他補充,過去 12 個月,美元對主要貨幣貶值 6% 至 8%。
美國國債已達 38 兆美元,目前聯邦預算又將新增 1.8 兆美元債務,光利息就高達 1 兆美元。他預測,未來 10 至 15 年美國國債將倍增。這會推升消費者成本,如房貸與其 他借貸利息。他指出,支付更多利息意味著基礎建設、國防 或社會福利預算縮水。「如果我們持續花費超過收入,這可 能引發無法停止的通貨膨脹循環,我們無法像過去那樣大 花特花,其他國家也一樣。因此,我們正進入多極化的世界, 每國掌控自身勢力範圍。」
他預測,多極化將增加風險與不安全性,而不安全性 會推高全球貿易成本。他說:「關稅是商品成本的稅負,不 是收入」。他表示,關稅需要「加權平均」庫存管理。幾年
前的「及時生產」(just-in-time)策略,正被「以防萬一」 (just-in-case)取代。AI 是「強大工具」與「掌中的超 級智慧」,能為扣件業帶來報價速度與透明度等優勢。
但他也警告,在知識經濟中,AI 意味人力需求減少。 他提醒:「當人人手握相同智慧,尋找機會將更具挑戰, 一切事物的幅度與速度都會加快。如果大家都用相同模 型搜尋相同問題,就會得到相同答案。人類的『超能力』 就是『製造摩擦』。集中式知識更容易遭攻擊或破壞」。 「摩擦會創造機會。」
他說機器智慧沒有容量、時間、生病或偏見等限制, 「智慧將無摩擦,隨時隨地供任何人使用。」但 AI 無法 改變物理基本法則:包括能量、質量、運動、重力、空間 與時間。他強調:「管理庫存與供應鏈仍是寶貴技能」。
雖然 AI 能提升報價速度與透明度,但不會貶低扣件價 值及其實體供應。
Copper State Bolt & Nut 公司的 Paul Tiffany 表示, 建築、基礎建設支出與本土製造是美國扣件需求的主要 驅動力。Tiffany 預測,到 2027 年需求將「相對穩定」, 特別是指結構用、汽車、重裝備與機械扣件。他說:「關 稅仍是最大不確定因素,將形塑 2026 到 2027 年的競爭 力」。關稅將影響採購決策、本土回流與客戶定價。他預 測「穩定但非爆炸性的市場成長,長期擴張依賴高規格 產品領域」。
他表示,美國工業扣件市場預計從 2025 年的 265 億美元成長 至 2034 年的 407 億美元。最強需求來自航太、汽車、工業機械與 能源基礎建設。自動化、工廠升級與增值提案將成差異化關鍵。他 預測,美國將持續轉向工程化、認證與高規格扣件。
例如,轉型至電動車需要輕量、高強度、耐腐蝕扣件,這為創 新與產品差異化開創新機。扣件製造商應聚焦自動化、數位追蹤、 本土近岸生產、先進材料與增材製造。
他表示,對中國鋼鋁課徵的關稅增加成本,導致製造商利潤壓 縮與投資者猶豫。製造品關稅通常介於 5% 至 25%,部分工業類別 高達 50%。
他指出,歐盟對美國鋼鋁、機車、波本威士忌等政治敏感商品 課徵報復關稅,工業金屬產品可能受波及。他說,在現行框架下,大 多數工業品(含扣件)若符合原產地規則,可在美墨間免稅流通。 談到 AI,他表示「AI 幫我寫了簡報」,他的公司已將 AI 用於生產規 劃。「不使用 AI,你就是個瘋子。」
Boshan 對太平洋西部扣件協 會會員呼籲:發揮更多創意
顧問 Nir Boshan 在太平洋西部扣件協會 2026 年春季大會上表示:「創意已融入我們的 DNA。」人類擁有 22 個專司創意的基因,但人 類必須平衡分析與創意,避免過度發展任何一 方。他觀察:「我們從不給自己足夠時間發揮創 意。」太多事處於自動駕駛模式,他說。「自動 駕駛很棒,但它總會失效。」Boshan 建議,當 有想法時,「就開始行動,踏出一步。」他觀察, 「我們太擅長把事情搞複雜」。他建議減少日 常生活的雜務與官僚程序。Boshan 表示,選擇 的詞彙很重要,他建議用正面詞彙。科技是工 具,但「不該主宰我們每刻的思考」。他讚揚「人 類面對問題時展現創意的本領」。
經濟學家對太平洋西部扣件協會會員表示:景氣衰退機率「低」
顧問公司 Beacon Economics 的 Christopher Thornberg 在該協會 2026 年春季大會上表示,明年景氣衰退機率 「低」。2026 年 3 月的經濟展望,與他去年 3 月對該協會演講時相似,甚至可能更好:「消費者支出創紀錄、利率下降。」 信貸更容易取得。房屋建設需求強勁,建築貸款增加,但問題在於勞力短缺。過去勞力短缺可靠移民補足,但他說現在 120 萬移民消失了。他表示,「移民對工作至關重要」。他敦促解決移民問題。「人們不再前來。」他說不擔心 AI 搶走工作。「科 技從未造成失業。」他補充:「我希望 AI 能發揮效用」。
「我們以為經濟發生的什麼 ( 親身體驗 ),與實際發生的什麼 ( 客觀統計的現實 ),兩者有落差。他說正確的敘事是良 好決策與聰明政策的基礎」。房價更貴了嗎?是的,因為現在房子更大更好。「我們蓋豪華住宅。」人們「升級」到新屋,其 他人則移入空屋。
德州勞動力多於加州且成本較低。但加州內也有低成本替代方案。他舉內陸帝國(Inland Empire)為例,而非洛杉磯 或舊金山。從全國的層面來看,現實是「任何總統對經濟的控制有限」。這涉及前述的落差。「最大失衡是此差距。」保險 是新興成本,已超越 2.7% 通膨率。美國並非「貿易依賴國」,其出口表現良好,Thornberg 指出洛杉磯與長灘港繁忙。他說: 「你該擔心赤字」。赤字可怕之處在於無法持久。政府借款擠壓私人儲蓄。「赤字龐大到某個程度時,將威脅經濟。」他指 出外國戰爭會傷經濟嗎?聖地牙哥國防承包商正忙於重建。他表示,調查顯示 70% 美國人認為子女生活不會如自己美好, 今日平均美國人「感覺沒變好」。他總結,經濟成長、收入創高。加州房屋不足「導致勞動力縮減」。
美國工業扣件協會主席:美國關稅為產業帶來「驚濤駭浪」
工業扣件協會(Industrial Fasteners Institute, IFI)主席 Larry Spelman 任期結束之際, 扣件產業正航行於「驚濤駭浪」。JH Botts 公司總經理 Spelman 表示,對扣件業而言,關稅與 本土化倡議的疊加壓力帶來意外後果。他說:「若不將進口品納入供應鏈,可用的零件就會越 來越少」。「產品不夠分,無法支撐所有人成長。」關稅混亂也導致企業猶豫。「無論紅藍陣營, 人們都感到困惑,困惑釀成優柔寡斷。」當前經濟不確定性,還夾雜 AI 快速崛起,以及產業「銀 色海嘯」,也就是資深工具師、機床師與技術人才退休。「大量技能知識即將退休,後繼無人」, 他說。「機械製造商因此刻意讓設備更貼合使用者的操作。」過去 18 個月,這變化帶來工具與設 備創新重大進展,製造商因應勞動力轉型。 解決方式之一是扣件業學徒制度的興起,他稱這是可喜 的發展。他說:「感覺像是一夜之間發生的事,人人明白這對產業未來至關重要,掀起熱潮。」
新聞集錦 Fastener Group 公司 聘請
Silvana Elliott 擔任供應鏈經 理,常駐於加拿大卡加利城堡。
Elliott 在扣件產業擁有 14 年經 驗,曾任職於 The Bolt Supply House Ltd. 公司。成立於 1979 年 的 Fastener Group 在加拿大西 部經銷扣件、工具與安全裝備。
Proferred 公司 東北部區域經
理 Mike White 近日當選扣件產業 聯盟(FIC)主席。他是大都會扣件 經銷商協會前任會長,15 年前加 入大國鋼 (Brighton-Best Int ’l)。 成立於 1980 年代的扣件產業聯盟 由區域與全國扣件協會,以及為扣 件業提供服務的組織所組成。
Fastener Industries, Inc. 公 司 聘請 Nick Longo 為銷售與供 應鏈總監。他 1997 年在液壓、氣 動與儀器配件製造商 Brennan 展開職涯。位於俄亥俄州庇哩亞
市的 Fastener Industries 生產 鉚釘、鑽孔產品、滾花銷、花槽 銷與特殊剃削扣件。自 1980 年 起為員工所有,母公司旗下包含 Brainard Rivet Company、PlanE-Tech Industries, Inc.、Joseph Industries, Inc.、Ohio Nut & Bolt of Canada, Ltd. 與 Die Co. 等企業。
Howmet Aerospace 公司 聘 請 Chris Bennett 為採購與供應 鏈經理。他來自 RTC Aerospace LLC 公司,曾處理供應鏈事務。位
於匹茲堡的 Howmet Aerospace 供應噴射引擎零件、航太緊固系 統與機身結構組件,用於航太與 國防應用,並提供商用運輸用鍛 造鋁輪。
Space-Lok 公司 升任 Joseph Sockett 為工程與品質總監。
Sockett 2020 年以工程經理加 入 Space-Lok,先前任職於 LISI Aerospace 公司。他擁有加州州 立大學長灘分校機械工程學士學 位。成立於 1962 年的加州 Gardena Space-Lok,為 Novaria 集團旗下的 公司,生產航太業扣件與組件機構。
Stanley Black & Decker 公司 升任 Kyle Zarate 為通路行銷總監,專注錨栓 與扣件策略成長計畫。他在 2012 年加入公司,最近擔任錨栓與扣件的群組通路經 理。去年 12 月,Stanley Black & Decker 同意以 18 億美元現金,將 Consolidated Aerospace Manufacturing(CAM)事業出售給 Howmet Aerospace 公司。Stelfast 部門總裁 O.J. Simpson 退休。「在扣件界度過 40 多個美好年後,我將退休。這決定 充滿複雜的情緒⋯⋯對人生下一章的興奮,以及對多年友誼的感激。特別感謝美國 東岸的扣件友人,在我兒子多年前過世時陪伴我。」他在 2011 年以全國銷售經理加 入 Stelfast,2020 年升任總裁。成立於 1972 年的 Eses Ltd.(現在的 Stelfast),位 於俄亥俄州的斯特朗斯維爾城,在芝加哥、紐澤西、亞特蘭大、達拉斯、休士頓、洛 杉磯、多倫多、蒙特婁與西雅圖設有分點,進口與經銷扣件。
Sundram Fasteners 公司 股東批准續聘董事長 Arathi Krishna 至 2031 年 5 月,任期五年。此投票顯示投資者支持公司既有策略與治理架構。2 月,Sundram Fasteners 公布 OE 市場與售後市場營收成長 18%,達 135.9 億盧比(1.5 億美元)。 這家印度公司將非汽車業務擴至營收占比的 38%,透過風能、航太與鐵路扣件成長。 成立於 1966 年的 Sundram Fasteners,為印度、中國、德國、美國、英國、義大利、 法國與巴西的汽車、基礎建設、風機與航空業提供扣件及其他零件。
Kerr Lakeside 公司擴大冷鍛能力
美國俄亥俄州的 Kerr Lakeside Inc. 董事長 Alexander Kerr 表示:「Kerr Lakeside 投資冷鍛事業 的未來。我們自豪宣布新增兩台重大設備至生產線。」
• 國民機械 Formax FX35M:現已運作,每分鐘最高 300 件,提升直徑 #8 至 7/16 吋(4 至 10 毫米)、長度 至 3 吋範圍。這是最可靠的冷鍛平台之一。
•內德史羅夫 NB522L:全新長衝程 5 站螺栓成形機,將於 2026 年 7 月抵達。每分 鐘最高 140 件,直徑 1/2 至 3/4 吋、長度 1 至 7 吋,大幅擴大大型直徑冷鍛能力。
「這些投資彰顯我們與我們所服務的產業共同成長的承諾。更多產能、更多 能力,維持 Kerr Lakeside 自 1948 年起的相同品質與服務。」Kerr Lakeside 生 產高品質內六角螺絲、冷鍛特製品與螺絲機製品,目錄含 2,430 種英制與公制標 準及半標準內六角帽螺絲。
All-Pro Fasteners公司慶祝 50 週年 美國德州的 All-Pro Fasteners, Inc.(APF)表 示:「我們慶祝為客戶提供全面、高品質緊固解決 方案的第 50 週年。從 1976 年 APF 起家,到成為 扣件供應領導者,我們對高品質緊固解決方案的承 諾從未改變。我們的扣件品質傳統,透過持續擴建 A2LA 認證品保實驗室得以延續,讓我們提供產業 最先進的測試服務。」All-Pro Fasteners 是一家全線、全服務扣件公司,在全美 經銷完整螺栓、螺帽、墊片、螺絲與相關零件。其製造與經銷設施,結合庫存管 理解決方案,為石化與油田產業提供「總成本降低」計畫。
PennAero 完成收購 TriMas Aerospace,擴大製造能力
美國加州的 PennAero 宣布完成收購 TriMas 的航太資產,將兩家既有製造商 合併,打造更廣泛、更具能力的獨立供應商,服務全球航太、國防、太空與先進能源 市場。新增的 TriMas Aerospace 公司大幅擴充 PennAero 的產品組合與工程能力。 對兩家公司既有客戶而言,業務如常,背後有更多資源、更廣能力與更穩固的長期夥 伴。若尋求產業巨頭外的獨立替代方案,PennAero 現已具規模。
PennAero 執行長 Ryan Kinslow 表示:「這是 PennAero 的重要里程碑」。 「我們相信團隊、技術與客戶關係的結合,讓我們在長期成長中佔據優勢。我們 將持續投資,支持客戶依賴的關鍵應用。」 併入 PennAero 的 TriMas Aerospace 公司包括 Monogram Aerospace Fasteners、Allfast Fastening Systems、Mac Fasteners、TFI Aerospace、Martinic Engineering、RSA Engineered Products、 Weldmac Manufacturing Company 與 TAG(前 TriMas Aerospace Germany)。這 些品牌擁有長期客戶關係與深厚工程專長,橫跨全球主要商用與國防計畫。
Fastenal 公司慶祝進軍墨西哥 25 週年
美國明尼蘇達州的 Fastenal 公司是供應鏈解決方案與製 造業經銷的全球領導者,該公司慶祝進軍墨西哥 25 週年,彰 顯成長、創新與在地夥伴深厚傳統。該公司於 2000 年決定進入墨西哥市場,墨西哥阿波達卡城分支於 隔年年初正式營運。
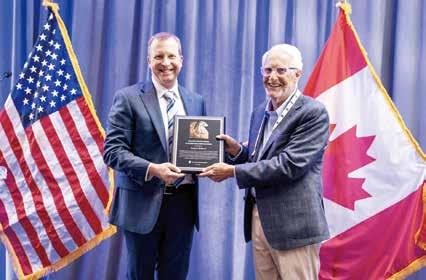
美國工業扣件協會 頒發翔鷹獎
工業扣件協會(IFI)每年 表彰創新、領導與奉獻精神, 提升產業並強化支持社群的 個人。2026 年得獎者體現此 精神。
2026 年翔鷹技術獎頒給 Kenneth LeVey,表彰其對扣件產業傑出、豐富的技術貢獻。他展現創意、紀律與工程專長, 促成多項創新扣件設計與 26 項美國專利。
2026 年翔鷹服務獎得主為 Andrew Kalnow,其領導自 2002 年起促成國民機械公司的復興,將公司轉型為北美扣 件製造最具影響力的力量。在其指導下,國民機械公司成為產業基石,其約 2,000 台冷鍛機橫跨扣件生產的各領域。
新聞提供:John Wolz,FIN 編輯 (globalfastenernews.com) Mike McNulty,FTI 副總裁兼編輯 (www.fastenertech.com)
▲ Andrew Kalnow ( 右 )
▲Kenneth LeVey
巴西新聞 巴西Nylok
35週年 作為巴西的先驅企業,該公司在螺紋扣件的防 鬆與密封產品應用領域,是當地當之無愧的領導者。
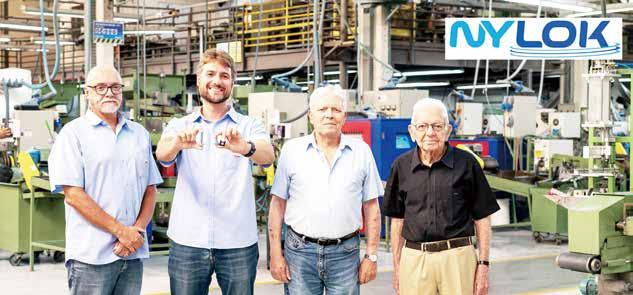
巴西 Nylok(Nylok do Brasil Tecnologia em Fixação LTDA)成立於 1991 年,地點位於聖保羅 州 Barueri 市,創辦人 José Gianesi 在這個快速 發展的產業領域擁有超過 60 年的專業經驗。他 的遠見卓識、戰略眼光與專業知識,不僅引領公 司創立,更支撐企業發展近四十年。早在公司正式 成立之前,Gianesi 便已全心投入籌備工作,勇於
面對開創性事業所帶來的種種不確定性。該公司最初是與北美 Nylok LLC 建立技術合作 夥伴關係,雙方在簽署營運協議後,授權使用相同的商號名稱。起初螺紋扣件防鬆與密 封系統在巴西市場推出是與汽車產業的嚴格要求緊密契合;當時巴西的汽車年產量約為 70 萬輛(如今則約為每年 260 萬輛)。這標誌著 Nylok 進軍巴西市場的開端。
在這 35 年間,巴西 Nylok 一直為玩具、家具、太陽能、電子電氣及農業等產業提供 解決方案。然而,該公司約 95% 的業務來自汽車產業,這是一個以最嚴格產品要求,以 及最高安全、性能和可靠性標準為特徵的市場。該公司目前每月處理約 1,500 萬件扣件, 在具備前瞻視野的資深領導團隊堅實支持下,現已迎來 Gianesi 家族第三代成員加入,包括營運長 André Gianesi、財 務長 Marcelo Gianesi 以及執行長 Rosano Gianesi。分別是創辦人暨董事長 José Gianesi 的孫子、兒子及侄子,他們 被公認為巴西工業各領域中,推動技術防鬆、化學防鬆、密封件、防護塗層及減磨劑等先進技術應用的核心力量。
巴西首季扣件進口量微幅下滑 「隧道盡頭現曙光」
在第一季進口量連續五年增長之後,巴西目前海外扣件採購 量正呈現輕微下滑
扣件進口量上次出現下滑是在 2020 年,即新冠肺炎疫情席捲 全球之前不久。與前一年(2019 年)相比,降幅並不顯著,僅金額 下降 4.8%,但進口量則仍微幅增長 1.1%。
相較之下,若將 2025 年與 2026 年進行比較,跌幅則更為明 顯:金額下降 7.51%(3.039 億美元對比 2.811 億美元),數量下降 3.74%(7.23 萬噸對比 6.96 萬噸)。持續下滑的趨勢對巴西扣件製 造商而言或許正是「隧道盡頭的一線曙光」。
▲Marcelo, André, Rosano 與 José Gianesi
巴西土木工程界舉辦其主要貿 易展會—Feicon
佔巴西國內生產總值(GDP)比重估計達 5.8% 的土木工程業,已成為該國國內企業與國 際業者皆感興趣的投資平台,尤其在金屬機械 產業持續疲軟的背景下
2025 年巴西建築業的經濟總值估計約達 1,300 億美元,佔該國國內生產總值(2.26 兆美 元)的 5.8%。此數字大致相當於鄰國厄瓜多爾 的國內生產總值,該國在全球排名第 65 位(巴西則排名第 11 位)。
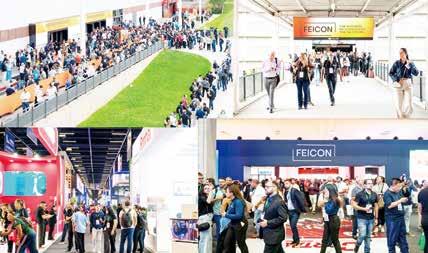
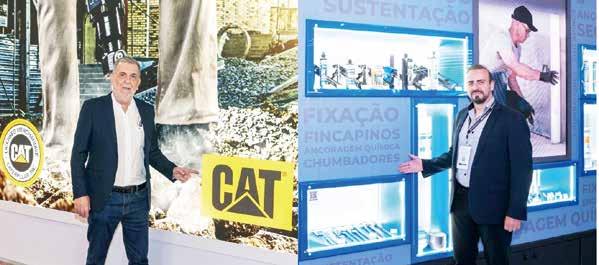
拉丁美洲規模最大的建築與營造業貿易展會 Feicon 每年於巴西聖保羅市舉辦,堪稱該產業的主要交流平台,匯 聚數千名專業人士與超過 1,000 個參展品牌。2026 年的展會已於 4 月 7 至 10 日舉行。部分參展商針對亞洲進口商品 的影響發表了看法。以 1991 年成立的 Ancora 集團為例,業務涵蓋扣件製造以及扣件與工具的轉售。行銷經理 Rafael Bernardi 先生表示,該公司的自有生產線已停產,所有機器設備亦已售出。
另一方面,Amatools 創辦人 João Piedade 先生解釋道,該公司最初成立的目的是為金屬機械工業領域供應工具 和機械設備,而該領域目前正處於極度疲軟的狀態。不過,他強調建築業已成為一個可行的替代選擇。然而,本次展會 匯集了當地多家頂尖扣件企業參展,例如 Belenus、Ciser、Jomarca、Inox-Par、Walsywa 等。
Stamper併購Fidelity
透過此次收購,Stamper 旨納入直徑最大達 M10 的特 殊螺栓與螺絲進入其產品供應組合
擁有超過 20 年特殊扣件製造經驗的 Fidelity Parafusos 現已由擁有 33 年專業經驗的領先製造商 Stamper Fastening Solutions 接管。Stamper 專精於電池保護器、 耦合式緊固盤、各類墊圈(平墊圈、鋸齒墊圈、波浪墊圈及特 殊墊圈)、碟形彈簧、擋圈及快拆螺帽。Stamper 約 70% 的 產量供應汽車產業,其餘 30% 則分銷至玩具製造業及其他 工業領域。Stamper 在一份簡短聲明中強調,此次收購透過
融合傳統、技術專長與大規模生產能力,標誌著在提供緊固系統解決方案方面邁出了重要的一步。Stamper 執行長 Ana Caroline Simone 表示:「透過此次收購,Stamper 集團將為市場提供更穩健的架構,以更高的效率、品質及競爭力,準備 好應對複雜的需求。」她進一步指出:「我們業務之間的協同效應將推動創新、新品開發,以及製程的持續改善。」 她進 一步表示:「這項舉措彰顯了我們對不斷發展的工業領域的承諾,有助於鞏固供應鏈,並為全球客戶群提供日益全面的解 決方案。」
營運足跡
這兩家公司均位於聖保羅州(SP)的聖保羅大都會區內。Stamper 總部位於 Diadema,而 Fidelity 則以 Santo André 為據點,擁有 24 名員工。Fidelity 的廠房配備冷 成形機和滾牙機,能夠生產直徑最大達 M10 的螺絲及類似產品。
▲Ana Caroline Simone
▲João Piedade 與 Rafael Bernardi
扣件博士 著作權所有 :
惠達雜誌 / 撰文 : Laurence Claus
Q1
有時我會看到零件圖紙上寫著零件需要能夠抵抗白色或紅 色鏽蝕若干小時。這個圖紙要求是什麼意思?
任何時候,如果您看到要求規定零件必須經過特定小時的時間不會出現白色 或紅色「鏽斑」,這是在表示該零件經過某種加速腐蝕試驗後,必須達到的最低 要求結果。在大多數情況下,這種試驗是中性鹽霧試驗。
什麼是中性鹽霧試驗?
鹽霧試驗開發於一百多年前。這是一種嚴苛的測 試,將零件置於由 5% 鹽和 95% 去離子水(按重量計) 組成的加熱鹽霧中。我們都從個人經驗中了解到,物 品在鹽水環境中腐蝕速度更快。因此,鹽霧試驗旨在 模擬這種環境。在早期,鹽的濃度非常高,而現代測 試程序已將其顯著降低至 5% (按重量計)。雖然這聽
起來不多,但請記住,海水中鹽的平均濃度約為 3.5% 。 之所以稱之為「中性」鹽霧試驗,是因為鹽溶液的 pH 值被配製在 6.5 到 7.2 之間,這通常被認為是中性,或 者說既不呈酸性也不呈鹼性。在鹽霧試驗中,測試樣 品被放置在一個溫度和鹽霧成分都受到嚴格控制的試 驗箱中。此環境具有極強的腐蝕性,零件可能會迅速 開始腐蝕,從而產生真正的加速腐蝕試驗效果。
Q2 Q4
Q3
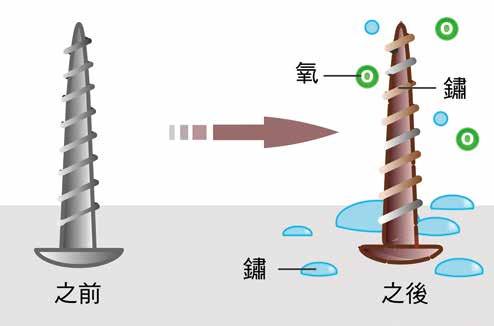
白鏽和紅鏽有什麼差別? 雖然通常被稱為“白鏽”,但其實有點誤導。這種 在鹽霧試驗箱中某些零件上形成的白色粉末狀物質其實 是一種鋅鹽。它主要是氫氧化鋅,形成於暴露於水分和 氧氣中的新鍍鋅鋼表面。事實上,它是保護性鋅鍍層損 耗後產生的腐蝕產物。紅鏽是鋼材暴露於水分和氧氣時 形成的紅棕色腐蝕產物(氧化鐵)。因此, 白鏽完全是 鍍鋅層的腐蝕產物,而紅鏽則是基體鋼的腐蝕產物。不 含鋅的鍍層或塗層零件不會出現白鏽。 然而,對於鍍層 或塗層中含有鋅的零件,白鏽的要求總是低於紅鏽的要 求,因為鍍層或塗層中的鋅成分會比基體金屬先損耗。
零件達到規定的使用小時數意味著什麼?
再次強調,測試旨在使部件持續暴露於鹽霧環境 中。測試艙通常每天只打開一次,用於添加或取出測試 樣品以及監控測試過程。每次開啟時間通常僅 15 至 30 分鐘。測試艙內的測試樣品會接受檢查,觀察是否有白 色或紅色鏽蝕。一旦發現這些腐蝕產物,就會立即記錄 下來。測試樣品會一直留在測試艙內,直到達到規定的 最短時間且未出現白色或紅色鏽蝕為止。如果零件能夠 在規定的最短時間內耐受測試艙環境而不出現紅色或白 色鏽蝕,則視為通過測試。
如果一個零件符合其中一項腐蝕產 物要求,但不符合另一項要求,會 發生什麼情況?
簡而言之, 如果零件表面鍍有鋅衍生物塗層,則必 須同時滿足白鏽和紅鏽的要求才能通過測試。 例如,假
設圖紙規格要求 24 小時不能有白鏽,72 小時不能紅鏽,
此外,假設零件在 32 小時後形成白鏽,在 60 小時後形 成紅鏽,雖然零件滿足了白鏽的要求,但未滿足紅銹的 要求,因此測試不合格。
電鍍或塗層規範是否必須有白鏽和 紅鏽的限制?
不一定。請記住,白鏽實際上是一種鋅鹽。因此,如 果沒有鋅,它就不會形成,所以不含鋅的鍍層和塗層不會 產生白銹。然而,即使零件的鍍層或塗層含有鋅,規範也 未必總是明確要求防止白鏽。通常規範會要求防止白鏽, 但這並非強制性要求,尤其是在設計人員只關注基體鋼層 的最終腐蝕情況時。
白鏽和許多零件在鹽霧試驗中產生的白色霧狀物之間有什麼區別?
是的,這種白色霧狀物本質上只是鹽霧在表面形成的一層薄薄的鹽沉積物。白鏽與這種灰白色的霧狀物截然不同。 白鏽通常呈亮白色,質地呈粉末狀。白色霧狀物通常會在整個部件上分佈得比較均勻,而白鏽,就像紅鏽一樣,只在發 生腐蝕的區域形成,因此其分佈範圍相對局限。
在現實世界中,零件經歷一小時鹽 霧試驗後,我們能獲得多少天、多 少個月或多少年的防腐蝕保護?
沒人知道確切答案。規定的鹽霧試驗小時數與零件 在實際環境中形成生鏽或紅銹之前能承受的時間之間沒 有關聯。事實上,即使零件的鹽霧試驗小時數很高,它 也可能在實際使用中很快開始腐蝕。因此,鹽霧試驗與 實際應用性能之間並沒有真正的關聯性。 一般來說,鹽 霧試驗小時數較高的鍍層或塗層在實際應用中的耐久性 可能比鹽霧試驗小時數更低的鍍層或塗層更長,但任何 設計人員或製造商都無法確定這一點。
結語
我看到一些標準中提到了「重要表 面」,這是什麼意思?
零件上的某些位置可能比其他位置更容易快速形成 腐蝕產物。例如,尖角和螺紋尖端可能比連續的平面(如 頭部頂部或無螺紋肩部)更容易受到搬運損傷,或鍍層 和塗層堆積較少。在這種情況下,標準可能會明確規定 零件上哪些區域需要達到標準中規定的性能水準。這些 區域被稱為重要表面。如果標準涉及重要表面,則會明 確指出哪些區域屬於重要表面,並說明鹽霧試驗小時數 要求是否僅適用於這些表面。
了解標準是否將性能範圍 限定於重要表面非常重要,因為如果是這樣,非重要表 面上的白色或紅色鏽蝕不應成為試驗失敗的理由。
還有其他加速腐蝕試驗方法嗎? 是的,儘管中性鹽霧試驗顯然是加速腐蝕試驗中最 常用、最受歡迎的試驗方法。
在汽車領域,循環試驗正 日益普及 ,它需要一個特殊的試驗箱,使零件反覆經歷 高溫、高濕和鹽霧的循環作用。然而,這些試驗並不一 定能更好預測實際使用中的表現。
加速腐蝕試驗是一個複雜且常具爭議性的議題。因此,扣件製造商和供應商必須了解標準中對要 求和試驗方法的規定,以便能夠正確向客戶講解這些試驗的結果。
社論 - 戰爭、關稅、景氣帶來不確定 但台灣仍有機會 在美伊 / 俄烏戰爭、各種關稅 / 進口保護稅以及整個市場景氣變化下,全球多 國螺絲業這一兩年的確承受到不小衝擊,台灣扣件業也不例外。今年 1-2 月台灣 扣件出口金額較去年同期下滑 1.07% 至 6.70 億美元,出口重量減少 8.36% 達約 18.3 萬噸左右,也就是說,出口量約少了 1.67 萬噸。反觀中國,2026 年 1-2 月的 扣件出口成長 17.6% 至 109.6 萬噸,以金額看增加 20.8% 達到 21.05 億美元,可 見中國吸走許多國家的扣件訂單。不過,以各國以往 GDP 漲跌波動來看,扣件 業應也不至於會出現暴漲暴跌狀況,台灣要再出現全年 160 萬噸的榮景仍有機會, 惟戰爭、關稅、全球景氣、中國產銷變化,以及企業內部競爭力和政府支持、扣件營運 環境將是關鍵影響要素。
戰爭重組國際供應鏈 台灣可抓住機會 美伊戰爭、俄烏戰爭、美中貿易衝突毫無疑問攪亂了國際產銷和全球產業 供應鏈秩序,作為支持百工百業所需的扣件業當然也受到影響。不過換個角段 想,產業鏈重組對 A 國產生的危機,對 B 國來說或許並非壞事,甚至還是難得 的潛在商機。例如 : 俄烏戰爭西方制裁俄羅斯讓中國業者輸俄訂單大增。
台灣業者想延伸全球布局觸角,或許也可多加觀察一些受影響 國家產業的扣件供需缺口,評估是否有上車的機會。
貿易壁壘環伺 擁最大獲利空間即是贏家
歐美等國以保護國內產業市場競爭力為名陸續推出保護性關稅或類關稅 措施,鋼鋁稅、歐盟 CBAM、反傾銷、反補貼都屬此類,讓想進入這些市場的 業者來說面臨不小壓力。儘管如此,由於有些關稅是全面性或針對大部分國 家 ( 例如 : 墨國曾針對非 FTA 國家進口扣件課徵 25% 關稅 ),有些則針對特 定對象 ( 例如 : 歐盟對中碳鋼扣件課徵 22%~86.5% 反傾銷稅 )。
對台廠來說,同等關稅條件下,獲利優勢或許不多,但若與競爭對手 間稅率差距很大,反而是一塊很大的獲利大餅。
景氣紅藍燈 持續牽動產業發展 市場景氣的好壞會連帶影響產業發展。疫情後各國政府紛紛採取降息和量化寬鬆政策來提振經濟,包括擴大內 外銷強度,業者也更願意向銀行借貸添購新設備和進口更多東西,對整體產業發展起了連動效應。2022 年全球扣件 即大幅成長,以當今全球扣件、美國市場尚稱穩定,歐洲明顯下滑,受到原物料通膨,汽車產能下降,其他新興國家 不是持平就是下滑,全球以中國一枝獨秀,達成長 17% 多,全球產銷進出口秩序都受到不小的影響。
因應中國產銷供應鏈變化 台灣要未雨綢繆
在美中貿易和全球區域政治軍事影響牽動下,中國一些扣件產銷供需鏈已產生明顯變化,這或許是台灣業者爭取 到更多轉單的機會。台灣扣件業曾在 2021 和 2022 年連續創下年出口 160 萬噸以上的歷史紀錄,當時國內各家工廠 可說是 24 小時運作加班趕著出貨,顯示如此榮景並非不可能。如果台灣業者能提早做好準備趁勢趕上這波商機,機 會是給準備好的人。但台灣業者需有更多積極主動性,如果還抱持相對保守態度,危機終難轉化為商機。多年來業者 一直反映線材價格偏高問題,能否採取中油方式適當補貼,在不妨害 WTO 規範下,讓業者成品更具有競爭性,時機 是不等人的。
精進自身競爭力外 盼政府推動更多支持措施 面對外部對手夾殺以及缺水缺電缺人的處境,台灣業者更要從內部的成本管控、精進流程方面來提升自身競爭 力。在這次扣件展,即有大陸業者反映,當今中國扣件製造優勢絕對遠勝台灣,人力、財力、土地取得、規模、市場、電價、 鋼廠綠鋼、價值都遠勝台灣。加上 近幾年中國的扣件產業進步飛快,當地企業的升級轉型都是加速到位,年產能 20% 成長。台灣業者越來越難與之抗衡下,更要努力升級轉型。
只是業者力量有限,若能獲得政府的支持絕對能事半功倍。 對全球產業動向和跨國企業經營有豐富經驗的螺絲公會蔡永裕理事長也向政府提出 6 大支持措施建言,包括提供 2-3 年寬鬆政策期、擴大設備汰舊換新與營運補助、辦理電價專案補貼、協助進行海外併購與策略合作、建立海外庫 存及物流據點、全額補助國際展會拓銷。這些若能一一實現,對業者來說將是一場及時雨,有多位耕耘 30-50 年扣 件老闆都不禁感嘆扣件真的要結束了嗎 ? 真是心不甘情不願。他們自認沒有輸,只是輸在大環境不利他們發展。
擺脫依賴通路思維 企業和政府支持
台灣扣件業走向出口導向已 50 餘載,相關行銷通路已具系統性和完整性,現階段除了鞏固好歐美兩大市場,也 要分散風險進攻更多具採購力的新興市場,並朝客製化少量多樣、精進產品品質和改善客戶服務等方向去加強。更 重要的是,
要跳脫過度依賴貿易的模式,學習國內幾家汽扣大廠模式,直接對接末端 OEM/ODM 供應鏈客戶,不只利 潤更好,也不至於在產品價格上受牽制。此外,台灣不若歐美日韓有龐大內銷市場,更應該多走出去觀摩競爭對手, 並 善用 AI、自動化等新經營管理模式,才能永續經營。如果經營者有這樣的遠見,以及二代心血努力投入之下,台灣 螺絲業絕對能走得更加長遠。政府也更可鼓勵支持前十大出口商扮演產業火車頭角色,帶領中、小型公司前往歐美 及新興重要市場設立據點搶單。
結語 接下來各期雜誌中,匯達編輯部也將特別加強義大利米蘭螺絲展、美國鳳凰城螺絲展、波蘭克拉科夫螺絲展等 等 10 多個展的展前宣傳,明年度也會針對全球最大最重要的司徒加特螺絲展擴大展前報導,並實地郵寄給展會周 邊國家區域買家。希望透過這樣的重點宣傳模式,強化台灣展商曝光及提升展商參展效益。
本期編輯部也收錄了此次高雄扣件展多場產業論壇和多國扣件相關協會理事長的演講重點,希望能透過這些 產業巨頭的視野觀點,協助業者未來拓展事業版圖更加順遂。這次高雄展來訪的多位歐洲知名進口商都有提到, CBAM 的執行已經是不可忽視的政策,甚至很多還希望台灣業者能平均分攤碳費成本。面對持續飆漲的原料和經營 成本,台灣業者實際上已經沒有更多讓利的空間,遑論分攤碳費了,呼籲國內業者該堅持的一定要堅持住,也要認真看 待 CBAM 已經不是只是歐洲市場的 CBAM,因為美國和日本等國未來也都朝著減碳的方向來制定新法,呼籲業者要 務必審慎看待。
著作權所有 : 惠達雜誌 / 撰文 : 副總編輯 張剛豪
金屬扣件品牌 Teks® 正式推出 Teks Standing Seam Roofing Screw (立縫金屬屋頂專用螺絲),專為現代立縫金屬屋頂系統在性 能與安裝需求上提供客製化解決方案。相較於許多業者仍仰賴未經特 殊設計的通用螺絲, 新款立縫螺絲著重於精度、一致性與施工效率, 可搭配木質基層與框架,並相容於有夾板與無夾板式立縫系統,其低 剖面「pancake」頭型可避免面板壓痕,保持簡潔外觀。
新螺絲採用尖頭設計與粗螺紋,提高在木質基材上的起始速度與 握持力,並搭配 T25 星型驅動頭,有效降低滑牙與掉落螺絲風險。資 深產品經理 Kim Cortes 指出,立縫屋頂已從小眾走向主流, Teks 的 設計邏輯是專注於當前施工環境,而非單純改用通用設計,此產品有助於承包商在每件工程中維持精準、一 致的高品質施工表現。目前此系列螺絲已於全美 Home Depot 、 Amazon 及多個建材通路全面上架,方便施 工單位直接採購專用扣件,不再僅依賴隨板件綁售的標準螺絲。
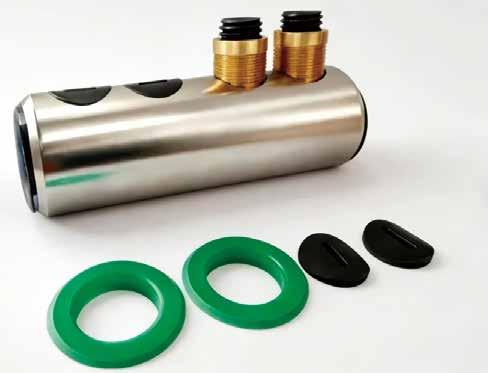
全新機械式直通連接件 銅與鋁導線直連免除端子塊
新能源綜合解決方案企業 GBP K.K. 宣布,在日本市場推出全 新「機械式直通連接器( Mechanical Inline Connector )」, 可 讓銅與鋁導線在盤外直接直線接續,免去傳統接線端子塊,有助 節省空間並提升施工效率。
此產品針對銅與鋁異種金屬連接時的電偶腐蝕問題設計,適 用截面 14 mm² 至 500 mm² 、電壓範圍從 600 V 低壓到 35 kV 高壓, 施工無需壓接或壓縮工具,僅以一般電動起子或扳手鎖緊即可, 配合扭力自動斷頭螺絲,可視覺確認扭力到位,縮短工時並降低 對施工人員技術依賴。低壓款標準配備冷縮管,提供絕緣、防水 與機械補強;高壓應用則可搭配市售直線絕緣材料,依照原廠指 示施作,強化在電力與再生能源工程中的安全與標準化施工能力。
新型立縫金屬屋頂專用螺絲 專業級螺帽與墊片產品線 強化性能車與高階賽車套件
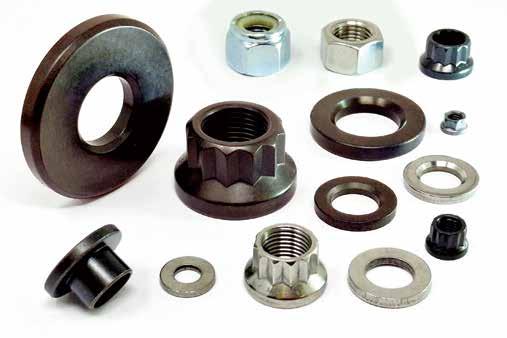
美國高階螺栓與軸桿大廠 ARP ( Automotive Racing Products )宣布, 2026 年將推出近 60 套全新 螺帽與墊片套件,擴充其以「規格尺寸」而非「應用車型」分類的銷售策略,方便工程師與改裝廠依實 際需求快速選配。
此次新增產品包含多種專用螺帽與墊 片,可與既有的高強度螺栓、軸桿系列完整搭配,滿足高 扭力與高振動環境下的裝配需求。
ARP 的墊片系列提供拋光不鏽鋼與經黑氧化處理的 8740 鉻鉬鋼材質,涵蓋 SAE 1/4" 至 3/4" 與 Metric M6 至 M18 多種規格,同步提供標準與倒角墊片,並針對高風險 孔邊推出特殊的防卡死與支撐用墊片。螺帽端則包含高規 格 12 角與六角螺帽、Nyloc 尼龍鎖固螺帽、自鎖式「 Jet 」 螺帽及「 K 」系列 12 角與鋸齒狀法蘭螺帽,全面強化高 階動力系統與賽車應用的緊固可靠性與長期耐久性。
美國再工業化與關稅政策: 台灣扣件的 機會 與壓力
著作權所有 : 惠達雜誌 / 撰文 : 紀翔瀛
前言:地緣經濟的試金石,美國率先從關稅走向治理
過去很長一段時間,扣件產業被視為典型的傳統製造業,產品標準化高、進入門檻相對有限、價格競爭明顯。然而在 當前的地緣經濟框架下,產業角色正在被重新定義,扣件是各大工業的基礎零組件,因此是工業供應鏈是否穩定、是否為 可控的觀察指標,扣件產業亦成為大國博弈中的一個切面。美中貿易戰進入長期化之後,美國的政策焦點便從單一產品競 爭轉向供應鏈重組。依據 232 國安關稅條款,鋼鐵、鋁及金屬扣件的關稅仍保持 50% ,該政策已非短期性的貿易摩擦,而 是明確服務於美國川普政府的「再工業化」目標。從數據來看, 美國鋼鐵產能利用率的確從 2017 年的 72.3% 回升至今約 77.2% ,逐步逼近 80% 的政策門檻 ,顯示關稅確實發揮了部分的效果。
今 2026 年 4 月初,白宮甚至更新所謂的「杜絕弊洞」版本,將 課稅基準全面改為完整海關價值 (Full Customs Value) ,直接切斷過去透過金屬含量、報價結構進行調整的操作空間,並依產品類型實施 10% 至 50% 不等的分層稅率, 台灣金屬扣件仍全面適用 50% 的稅率,並沒有變動 ,詳見 【表1】 整理。此更新代表政策邏輯已經改變:關稅不再只是價 格工具,對美國政府來說是搭配制度設計的治理工具;對企業而言,遊走在灰色地帶的空間確定快速消失中。
▼ 表 1. 2026 年 4 月美國白宮對最新金屬關稅補充說明
產品說明
適用稅率
完全或幾乎完全為金屬 ( 鋼、鋁、銅、金屬扣件 ) 50% 英國金屬製品或衍生品
美國金屬密集型工業設備需求 ( 至 2027 年 ) 或部分使用英國來源金屬之產品 ( 需行政申請 )
使用美國來源金屬之產品
金屬含量 ≤15% 0%
資料來源 : 白宮文件” Fact Sheet: President Donald J. Trump Strengthens Tariffs on Steel, Aluminum, and Copper Imports ” / 紀翔瀛整理 (2026.04)
數據洞察:從亞洲代工市場的停滯性成長,確認市場被重新分配
▼表 2. 2019~2025 年全球扣件產業出口金額前十大市場 ( 單位 : 億美元 )
單位 : 美元 / 公斤
從 【表2】 與 【表3】 綜合觀察,可以很清楚看到 全 球扣件市場正在出現結構性分化,全球扣件產業呈現的並 不是傳統景氣循環下的起落。首先是歐美市場的表現。美 國市場單價成長約 7.7% ,出口金額成長 4.2% ;義大利與 英國出口金額分別有約 4.4% 與 4.7% 的成長,單價季變化 則分別有 3.6% 和 2.0 的成長。這些數據有幾個關鍵訊號。 第一,價格與數量並未背離,顯示 需求仍然穩定存在 。第 二,政策效果已經開始呈現在市場結構上, 友岸外包與貿 易協議正重新分配訂單來源。 特別是英國在特定協議下僅 承受較低關稅,使其在歐美市場中的競爭位置相對有利。 這類制度性差異,正取代過去單純的成本優勢,成為影響 訂單流向的主要因素。
至於歐洲中段國家,例如德國、瑞士。德國 CAGR 2.5% ,瑞士 1.5% ,單價季變化僅小幅成長 1.4% ,基本上 是守成,但沒有明顯突破。這類國家靠的是產業基礎與長 期客戶關係,短期不會掉,但也不會爆發。
資料來源 : 國際貿易委員會 / 紀翔瀛整理 (2026.04)
相對之下,亞洲市場則呈現完全不同的狀態。中國、 台灣、日本、南韓是全球前十大市場中的亞洲國家,單獨 觀察可更清楚看見亞洲供應端的內部分化 : 中國與南韓已 逐步落入價格競爭的軌道,中國單價下滑,但金額仍能維 持成長,本質上是透過政策支持與規模優勢撐住出貨,犧 牲的是價格;南韓則呈現量能勉強維持、價格微幅走弱的 狀態,顯示其在標準品市場中,同樣面臨價格壓力。相較 之下,台灣與日本的處境更為微妙。兩者並未進入大幅降 價競爭,但價格幾乎停滯,顯示其產品仍具一定技術與信 任門檻,既無法也不願意透過削價搶單。然而,當價格無 法上升、成本卻持續累積時,利潤空間自然被壓縮,形成 高品質但低成長的結構性困境。
更深入分析 亞洲市場的削價與停滯,原因主要來自三 個面向 :
第一是新興製造國的策略性進 場。 印度、泰國等國並非單純以 低成本競爭,而是有意識地透過 低價報價換取長期訂單與客戶關 係。這種做法會在短期內拉低市 場單價,但對其本身而言是投資 行為。
第二是成熟製造基地的成本結構 問題。台灣、日本在材料成本、 人工、能源與匯率上都不具備優 勢,一旦產品高度標準化,就難 以維持價格話語權,唯有走上客 製化以及高值精密產品一途,才 是台日扣件未來發展之王道。
第三是最關鍵的一點 ,這些變 化並非景氣循環,而 是供應鏈 重新配置的結果。 當企業為了 規避關稅與地緣政治風險而調 整布局時,訂單的移動具有結 構性與長期性。
從 【表4】
可歸納歐美市場與亞洲市場近年分化的因素,有三個觀察點造成歐美市場的成長動能明顯優於亞洲市場, 例如歐美是主要關稅政策制定者,亞洲市場則是被動接受制度的一方;供需關係話語權造成全球產能重分配,以及兩者原 本成長動能來源的不同。
整體而言,全球市場 沒有衰退,但利潤正在往 歐美移動,製造壓力則留 在亞洲。中國用規模撐住 存在感,新興國家用低價 切入,而台日正卡在成本 與價格之間,最為難受。
所以如果只從數據觀察, 全球扣件市場仍運作正 常;但若從結構來看,全 球供應鏈的位階其實已經 重新分配。
再工業化的真實意圖:不是回流,而是供應鏈重組 談美國再工業化,如果只用「製 造業回流」來理解,會低估政策的深 度。從目前的政策組合來看, 美國並 不是要求所有製造回到本土,而是透 過關稅、補貼與制度設計,建立一個 可控的供應鏈網絡。 這個網絡包含本 土製造,也包含特定盟友與合作國。 在這樣的框架下,台灣面臨的是雙重 影響。一方面是壓力,隨著美國扶植 印度、越南等國,台灣在部分標準品 市場的被替代性提高。這種被替代並 不會在短期內發生劇烈變化,但長期 而言,台灣在供應鏈中的不可取代性 質會逐漸下降,形成慢性的邊緣化。
例如印度推動「印度製造 (Make in India) 」十年有成,成功切入高階
供應鏈,例如 Hical Technologies 為波 音 (Boeing) 與雷神 (Raytheon) 提供零 組件,勞斯萊斯 (Rolls-Royce) 將印度 採購量翻倍,稱其為解決供應鏈挑戰 的最佳方案。目前扣件產品平均單價 台灣約每公斤 3.8 美元,印度每公斤約 2.6 美元。而印度正處於製造擴張期, 利用政策補貼與低廉成本,採取策略 性低價報價換取長期合約,這對台灣 單價較高的標準品會產生直接威脅。
另一方面則是機會。為了加速基礎 建設與能源轉型,2027 年前美國調降 部分金屬密集設備與電網相關產品關 稅。這代表在特定應用領域中,美國准 入的市場門檻反而降低。換句話說,美 國沒有全面關門,而是選擇性開門,不 同於拜登時期由政府撥款,川普 2.0 傾 向透過監管與產業誘因引導私部門投資 基礎設施,這帶動建築、電子電機與重 型設備對高品質扣件的需求。
政策紅利指的是部分金屬零組件有 望可以用優惠稅率准入美國市場,同 樣是在今 (2026) 年 4 月的白宮更新文 件中提及,至 2027 年前,美國金屬密 集型工業設備與電網設備等相關供應 鏈享有 15% 優惠稅率,台灣扣件亦有 機會切入美國再工業化供應鏈的黃金 期,但值得注意的是,台廠也有可能 受到大盤商的牽制,使得此類工程專 案價格只低不高,議價結果端看台灣 輸出的產品特質與市場獨特性是否傾 向賣方市場。
資料來源 : 紀翔瀛整理 (2026.04)
▼ 表 4. 全球扣件產業下歐美市場與亞洲市場產生板塊斷層之因素分析
這扇門其實通往的是「高信任、高精度」的利基市場,台廠練兵數十年,應該非常有機會。例如已有台廠成功從建築 車用轉向半導體設備用不銹鋼螺栓,或以高耐蝕處理切入風電與太陽能支架市場。未來,台廠能力越匹配時代高階要求, 例如碳足跡管理、數位轉型 (AI 協作 ) 以及與客戶共同設計 (Co-Design) 能力,就越有機會從單純的生產供應商晉升為不 可替代的戰略夥伴。
台灣應對之道:從單純生產供應商轉為歐美先進工業供應鏈體系的一環 在這樣的環境下,台灣扣件產業若仍停留在價格競爭或產能擴張的思維,會逐步失去空間。真正需要轉換的是角色定位。
從製造端走向共同設計
第一個可以做出最明顯的轉變,是從製造端走向共 同設計。台灣在模具精度、品質穩定與快速打樣上具有 優勢,2026
年甫結束的台灣國際扣件展會上,扣件機 械設備的業績亮眼,甚至吸引歐美訂單,反映出台廠在 設備自主化與高階設計能力上的提升,使台廠有機會在 產品開發初期即參與客戶設計流程,將扣件納入整體結 構規劃之中,進而提高轉換成本,降低被替代風險。
數位化、自動化與AI的導入
第三,是數位化、自動化與 AI 的導入。這不只是 提升效率,而是處理未來不可避免的人力問題。透過 ERP 與 MES 整合,再結合生成式 AI 進行排程、報價 與知識管理,可以讓企業在不增加人力的情況下維持 營運彈性,相較於高科技產業不缺人才,扣件產業雖 為傳統產業中的高科技業,但產業聚落與形象的確不 若高科技業有人才磁吸效應,因此數位化與自動化更 是扣件產業應尋的經營良方。
鎖定AI實體落地時代的特定應用場域
第二個方向,是鎖定 AI 實體落地時代的特定應 用場域,例如算力中心 (AI Data Center) 的半導體設 備、再生能源、電動車模組等 AI 時代領域,這些新 興產業領域對扣件的要求不只是強度或尺寸,更著重 於可靠度、驗證與長期穩定性。此類市場規模不一定 最大,競爭也不少,但利潤結構相對穩定,一旦進入 長期供應鏈合約後,較不容易被價格戰侵蝕。
第四,是建立減碳與溯源能力。扣件雖未被納入 CBAM 首波正式課徵清單,但相關碳盤查與資料揭露 要求已逐步向供應鏈延伸;同時,美國的減碳政策雖 暫時停擺,市場端對碳數據亦有要求。比起法規,減 碳證明的需求更可能來自歐美跨國扣件企業對自身財 報與企業責任的要求。因此,台廠未來能否提供原料 來源、製程排放與產品碳足跡,將直接影響歐美訂單 的順暢度,不僅是單純的加分項目。
結論:台廠宜主動提升競爭格局,從價格競爭走向資格競爭 (一) 認知產業目前的結構性壓縮與錯誤轉型的風險
進一步觀察,競爭環境的惡化並非單一因素,而是由三個結構性條件交互放大:首先產品高度標準化,使價格成為 主要競爭手段;其次客戶端高度集中,強化議價能力向下游傾斜;再加上極端價格壓力,使整體產業利潤持續被壓縮。 這三者交織之下,形成一個難以逆轉的競爭結構。即便大家都知道要往新興領域發展,但也要謹慎訂定策略。舉例,電 動車技術的發展呈現兩面刃效果。雖然帶動扣件新規格需求,但並未同步放大扣件總量。隨著模組化製造與零件整合趨 勢發展,整體零件數量反而下降,市場競爭還是可能被地緣政治影響或價格左右,加速產業洗牌。 (二) 產業升級轉捩點宜從「努力」精準轉變為「判斷力」
對台灣而言,目前關稅政策同時帶來紅利與壓力。短期 內,轉單與政策窗口仍然存在;但長期來看,供應鏈正在被 重新書寫。具體而言,未來的生存關鍵可歸納為三個方向 :
① 其一,避免邊緣化,以美國客戶為主的大廠可評估 在美國政策誘因下進行局部在地化布局,或與友岸供應鏈 深化合作,以維持市場連結,將台灣據點從製造中心轉變 為製造大腦中心,妥善利用目前已成熟的數位孿生技術進 行企業有機體複製。
② 其二,提前應對綠色貿易規範,將碳管理能力轉化為 進入市場的基本門檻,而非額外成本,歐美扣件市場某種程度
是互通的,氣候變遷議題仍是目前環境發展主流,宜多加注意。
③ 其三,鎖定利基應用場域,模組化或 AI 產業發展趨勢 下,發展高精度與多功能整合的扣件產品,提升不可替代性。
總體而言,扣件產業已不再是單純追求規模擴張的市 場,必須清楚認知競爭場域正在重新洗牌。台灣若要維持 優勢,關鍵不在於做得更多,而在於客戶更需要以及更相 信台灣的供給能力,換句話說,我們必須將產業競爭力從 「努力」精準轉為「判斷力」,順利升級取得歐美先進供 應鏈資格,才能在下一個十年繼續保持台灣扣件產業聚落 的獨特優勢。
扣件大廠財報 美國 ( 百萬美金 )
2,356.194
2,330.503
1,485.080 vs. 1,324.180
Chicago Rivet 的 2025 年淨銷售額為 2,789 萬美元,年增 3.3%,較 2024 年的 2,698 萬美元為高。2025 年淨收 入為虧損 108 萬美元,較 2024 年虧損 561 萬美元改善。總資產增至 2025 年的 2,330 萬美元,較 2024 年的 2,337 萬 美元增加。
Hillman 集團 的 2025 年淨銷售額為 15.52 億美元,年增 5.4%,較 2024 年的 14.72 億美元為高。淨收入為 4,030 萬美元,年增 133.5%,較 2024 年的 1,725 萬美元為高。總資產增至 2025 年的 23.56 億美元,較 2024 年的 23.30 億 美元增加。
Trimas 的 2025 年淨銷售額為 6.45 億美元,年增 2.3%,較 2024 年的 6.30 億美元為高。淨收入為 1.20 億美元, 年增 395.4%,較 2024 年的 2,425 萬美元為高。總資產增至 2025 年的 14.85 億美元,較 2024 年的 13.24 億美元增加。
歐洲 ( 百萬歐元 )
2,117.012
2,210.283
1,250.7
1,436.6
歐洲 ( 百萬瑞士法郎 )
Lisi 集團 的 2025 年營收為 17.47 億歐元,年增 8.6%,較 2024 年的 16.08 億歐元為高。淨利為 1.39 億歐元,年增 149.4%,較 2024 年的 5,600 萬歐元為高。總資產降至 2025 年的 21.17 億歐元,較 2024 年的 22.10 億歐元減少。
Norma 集團 的 2025 年淨銷售額為 8.21 億歐元,年減 6.8%,較 2024 年的 8.81 億歐元為低。淨利為虧損 3,090 萬歐元,較 2024 年虧損 1,260 萬歐元惡化。總資產減至 2025 年的 12.50 億歐元,較 2024 年的 14.36 億歐元少。
Vossloh 的 2025 年淨銷售額為 3,760 萬歐元,年增 113.6%,較 2024 年的 1,760 萬歐元為高。淨收入為虧損 860 萬歐元,較 2024 年的 6,890 萬歐元收入轉虧。總資產增至 2025 年的 21.26 億歐元,較 2024 年的 14.90 億歐元多。
SFS 的 2025 年淨銷售額為 30.45 億瑞士法郎,年增 0.4%,較 2024 年的 30.31 億瑞士法郎為高。淨收入為 2.19 億瑞士法郎,年減 9.2%,較 2024 年的 2.41 億瑞士法郎為低。總資產降至 2025 年的 25.12 億瑞士法郎,較 2024 年 的 26.12 億瑞士法郎減少。
( 百萬韓元 )
KPF 的 2025 年營業收入為 353.96 億韓 元,年減 17.4%,較 2024 年的 428.54 億韓 元為低。銷售收入為 7,439.14 億韓元,年減 3.2%,較 2024 年的 7,688.51 億韓元為低。 總資產增至 2025 年的 6,692.49 億韓元,較 2024 年的 6,623.67 億韓元增加。
盤點世界扣件龍頭企業 減碳進度 更新於2026年3月25日
著作權所有:惠達雜誌 / 撰文:曾柏勳
本文關注各國扣件企業的碳排放數據與減碳策略, 檢視其最新ESG報告彙整碳排 放資訊,並整理成專屬表格,提供排放量與減碳目標的洞察。表格將排放分類如下:
• 範疇1:公司製程、設施及運輸等直接排放。
• 範疇2:購買能源產生的間接排放。
• 範疇3:供應鏈其他間接排放,包括商務旅行及產品全生命週期。
• 呈現各公司總排放量。
此外, 本文概述這些企業的減碳措施,特別凸顯其創新獨特之處, 以激發讀者腦 力激盪,並促進創新減碳方案的討論。
排放單位:
百萬公噸
範疇 2 3.81 4.44 +16.5%
範疇 3 48.15
範疇 1 16.53 15.57 -5.8% 以 2015 年 為基準,至 2030 年減 少 50%,至 2050 年實現 淨零排放。
• 與Caterpillar公司合作推動礦用車輛電動化。
• 「未來煉油廠」專案 開發技術,減少煉油過程中的用 水與廢棄物,並降低煉油熱能 使用所產生的排放。
排放單位:
• 減少六價鉻化學品使用,並禁止使用聚氯乙烯(PVC) 作為包裝基材,與瓦楞紙板及紙板供應商合作。
• 導入業界領先的永續軟體,這是雲端永續管理平台,有 助追蹤、管理及報告ESG績效。
排放單位:
• 採用高反射率建築工法,72%設施使用氣候智慧型屋 頂,減少熱吸收、降低能耗,並有助對抗都市熱島效應。 • 重複使用與回收棧板與水桶。
排放單位:
排放。
• 經銷中心使用100%再生能源及 高密度自動化立體 倉儲系統(ASRS),最大化每平方英尺銷售額。 淘
汰非特定庫存與臨櫃購物區,改裝高密度垂直置物架 與揀貨模組以擴大容量。
• 將可重複使用容器作為經銷體制核心,減少紙板、木 材、塑膠及其他包裝材料消耗。與Trex公司合作, 在各經銷中心投資打包設備, 將棧板包裝膜回收製 成戶外露台甲板。
排放單位:
百萬公噸
碳排當量
排放單位: 公噸 碳排當量 2023 財務年度 2024 財務年度 2023/2024 同期比 (%) 目標
氣體減排目 標,每公噸 鋼溫室氣體 排放量降至 975 公斤, 涵蓋範疇 1、 2 及 3 排放。
• 研究超音速注入技術 提升熔煉效率,每噸鋼減少碳材 料用量;專利低銅碎料工藝 移除廢鋼中銅等雜質,降 低鋼製品碳足跡。
• 投資微煉鋼技術, 直接軋製鑄鋼避免再加熱;採用電 弧爐回收廢鋼來製造鋼製品。
排放單位:
排放單位:
範疇 2 1,189 676,240 +56,774.7%
範疇 3 841,084
範疇 1 2,132 1,936 -9.2% 承諾到 2030 年將內部溫 室氣體排放 降至零。到 2031 年,將 價值鏈溫室 氣體排放減 少 55%。
總和 844,405 678,176 ( 缺乏範 疇 3) 數據不足
• 榮獲EcoVadis白金評級, 這是由信譽卓著且獨立的商 業永續評級機構,提供環境、勞動與人權、倫理及永 續採購等面向的公司績效評估。
• 被TIME雜誌評選為「2025年全球永續成長最佳企業」 之一。
範疇 2 65,028 66,543 +2.3%
範疇 1 20,559 19,188 -6.7% 到 2030 年, 範疇 1 與 2 溫室氣體排 放總量減少 30%,並將 取水量降低 45%。
總和 85,587 85,731 +0.2%
• 投資節能設備,如變速空壓機、高效率鍋爐及HVAC 系統;安裝先進電動射出成型機,相較液壓機可大幅 降低高達30%的電力消耗。
• 冷水機及壓縮機採用變頻驅動器,並在壓縮機儲氣罐 安裝「無損」冷凝水排水器,以節省壓縮空氣;透過 建立機器怠速及洩漏追蹤計劃與流程,降低能源消 耗, 並調降特定製程溫度。
到 2030 年,實現範 疇 1 與 2 排放足跡減 少 50% 的溫室氣體 排放,並將絕對範疇 3 排放量降低 30%。
• 在義大利工廠完成現場太陽 能裝置,1.5兆瓦太陽能系 統每年減少390公噸二氧化 碳排放。
• 導入閉路水冷卻系統 ,進一 步降低用水量。
排放單位: 公噸碳排 當量 2024 財務年度 2025 財務年度 2024/2025 同期比 (%)
範疇 2 2,891 3,612 +24.9%
範疇 3 589,500 675,320 +14.6%
總和 595,643 683,392 +14.7%
範疇 1 3,252 4,460 +37.1% 2031 年 降低 50% 範疇 1 與 2 溫室氣 體排放, 2040 年淨 零排放。
• 透過超音速波能量,在輕量化材料上數秒內產生無 黏合劑的強力扣件接合,降低碳排放並提升生產力。
• 新專案中使用100%工業後端回收聚丙烯(PP)生 產扣件; 透過AI輔助產品範圍分析,優化產品組合 以減少扣件使用數量。
排放單位:
公噸碳排當量
範疇
• 將生成式AI及大型語言模型等先進技術整合至業務 流程中。
• OCEAN OYSTER系統分析過去生產數據,預先識別潛 在瓶頸、提供操作員修正建議,並直接貢獻營運決策; 具備整合AI基礎架構,能自動偵測機器故障與品質 問題並通知使用者。
排放單位: 公噸碳排當量
• 採用低排放材料並優化製程,開發輕量化扣件 與零件, 提升汽車及航太產業能源效率。
• 產品不含任何水份,所有取用水均蒸發、回排至河道 與水渠,或經由污水管或儲存槽排至第三方。
排放單位:
2)。
• 增加使用加氫處理植物油來替代傳統柴油,2025年 總計減少126噸二氧化碳排放。 研究電固化技術應
用, 未來可從天然氣轉向低碳電力。
• 計畫將所有加熱系統全面電氣化,從燃氣加熱轉換為 再生能源電力;熱處理製程將透過將熱處理爐從燃氣 改為電力來電氣化。
排放單位:
公噸碳排 當量 2023 財務年度 2024 財務年度 2023/2024 同期比 (%) 目標
範疇 2 227 30,794 +13,465.6%
範疇 3 1,066,280
範疇 1 4,837 5,163 +6.7% 到 2024 年,相較 2017 年將 範疇 1 與 2 排放減 少至少約 19.5%。
總和 5,064 1,102,237 +216.6%
• NORMA 供應eM Safe快速接頭,用於2027年起美國 新車廠低排放移動平台上每年高達9萬輛電動車的電 池熱管理,具備符合SAE標準、防漏設計及雙O型環。
排放單位:
• Rawlplug的弗羅次瓦夫市總部的 農業光電系統實現土 地雙重利用: 上方8公尺高架太陽能板發電,下方同 時種植作物,並配備重力供水雨水蓄存系統用於灌溉 及防酸雨。
• 透過生產含70%木屑的Timber UNO木質膨脹栓, 減 少傳統PP(聚丙烯)或PA(聚醯胺)材質塞子的石 油基原料開採。
排放單位: 公噸碳排 當量
範疇 2 24.494 19.614 -19.9%
範疇 3 158.947 169.372 +6.6%
財務年度 2024 財務年度 2023/2024 同期比 (%) 目標 範疇 1 27.547 24.328 -11.7% 2039 年 實現淨零 排放。
總和 210.988 213.314 +1.1%
• Agrati大學:開設特定課程,提升供應商技術水平, 建立更緊密關係並深化合作。
• 在所有工廠舉辦永續週,觸及Agrati全体員工, 傳播 永續價值於企業營運與日常生活。
排放單位:
• 積極 推動近岸生產計畫,提升全球供應鏈韌性與環境 績效, 包括自家製造業務。啟動持續研發,超越擬議 ELV(車輛報廢)指令要求,即到2030年車輛所有塑 膠零件須含最低25%回收成分。
• 對供應商訂定明確品質、環境影響及ESG要求,透過 文件審查及供應商品質團隊現場稽核執行。每兩年對 供應商進行正式審查及實地訪查重新稽核。
排放單位: 公噸碳排當量
• 自2024年2月起,Gaisbach園區 改用Neste MY 生物基加氫處理植物油燃料, 所有柴油車輛相較 傳統柴油,將全生命週期溫室氣體排放減少高達 90%。
• Würth Elektronik eiSos 的慕尼黑Freiham高科技 創新中心,採用太陽能及綠電驅動的地熱熱泵提供 場地冷氣與暖氣,每年節省160噸碳排放。Baier & Michels的 b&m-ECCO TEC ® 冷成型技術, 以無 切屑壓製與滾壓取代產生切屑的加工製程,生產 螺絲時節省約67%的材料用量及產品碳足跡。
到 2030 年,將 範疇 1 與 2 排放 減少 90% 以上。
到 2040 年,將 範疇 3 排放至少 減少 90%。 範疇
• 中國南通廠7MW 太陽能空氣壓縮系統 具備效率高20%的離心壓縮機及 可靠性提升40%的控制系統,每年減少800噸二氧化碳排放。Heerbrugg
範疇 1 + 2 25,321 25,528 +0.8% 2025 會計年度二氧化
廠區的壓塊機 回收18萬公升油 並減少1,000公噸二氧化碳排放。
• 在Heerbrugg(瑞士)廠區啟用 400kW區域供熱管線,將熱泵 及壓縮的空氣廢熱傳輸至鄰近 SAW工廠,每年提供80萬kWh 熱能,取代化石燃料系統並減少 150公噸二氧化碳排放。
• 開發自動化與電氣化領域, 銷售高附加價值原 創扣件。以高效冷成型、壓製及異質金屬擴散接 合,取代耗能的鍍層製程,用於汽車電池零件。
• 自攻螺絲可直接旋入預鑽孔中,同時形成螺紋, 簡化客戶端自攻螺絲加工步驟則有助減少二氧 化碳排放。
• 使用關西電力公司的再生能源非化石燃 料證書,減少電力消耗排放403噸;重複 使用紙箱包裝並採用可回收箱。
• 商用車輛數量幾乎減半,改用自有車輛、 租賃車、共乘或大眾運輸。 銷售節約資
源、可重複使用與回收、節能並排除有害 化學物質的環保產品。
排放單位:
公噸碳排當量
• 汰換老舊機器為更 高能效新機 ,降低能源 消耗。調整生產流程提升效率、減少材料 使用並降低生產廢棄物產生量。
排放單位:
• 汰換3台變頻冷氣、2台冰箱,以及1,045支節能 LED燈管。
• 產生的廢水須先經處理,自行檢測合格達標後,方可 排放出廠。
排放單位: 公噸碳排當量
• 汰換老舊高耗能設備、在廠區安裝太陽能板,並將能 效等級3電機更換為能效等級2電機。
• 安裝靜電除塵器以控制製程中的煙塵排放。 引進高效 蒸汽產生器以節省製程用電。
排放單位: 公噸碳排當量
• 對合作供應商進行排程培訓,優化集中運輸以減少溫 室氣體排放。
• 規劃安裝第二階段太陽能板;於高耗能設備導入智慧 電表,執行能源管理並計算生產效能; 開發綠色包裝 及低碳運輸工具(電動叉車)以降低碳排放。
• 導入智慧能源管理系統,提升公共設備用電效率。 協
調各製程排程,集中作業時間, 降低待機耗能。
• 每日 巡檢壓縮氣體氣閥並及時更換漏氣之老舊開關, 減少漏氣造成之空壓機負荷。
• 推行伺服器虛擬化, 節省電腦機房電 力及相關設備之使用。
• 將燃油鍋爐改為燃氣鍋爐。透過 全自 動排渣分離回收機,快速分離廢渣, 降低污泥含水率達到減少廢棄物。
排放單位:
公噸碳排 當量
• 加入綠電團購計畫, 5年購電量將達1,700萬度, 分散電力風險和降低碳排。
• 未來以非臭氧層破壞性物質、低 GWP(全球暖化潛 勢值)環保冷媒設備機組為優先採購對象,降低對 臭氧層的破壞與溫室氣體之排放。
排放單位:
公噸碳排
範疇 3 7,164 9,090 +26.9%
範疇 4 22,803 30,580 +34.1%
總和 38,014 560,726 +1,375.1%
排放單位: 公噸碳排 當量
財務年度
財務年度 2023/2024 同期比 (%) 目標
範疇 1 1,507 1,649 +9.4%
範疇 2 16,039 16,160 +0.8%
範疇 3 234,613 191,215 -18.5%
總和 252,159 209,024 -17.1%
2050 年達 碳中和。
• 太陽能發電系統已投入自發自用,總發電量為 716,052度電,共節電662,091度電,節能達1%以 上。於製程設備增設變頻器並調降運轉頻率,優化能 源使用效率。
• 空氣污染物分別經由「洗滌塔」及「脈動式袋式集塵 器」過濾。
油品類廢棄物,使用集中槽沉澱,油水分 離後,可回收再利用。製程中產生的鐵粒及鐵屑,廠 內集中管理,待一定數量後,以下腳品賣出,供市場 再利用。
排放
註:範疇4 = 組織使用產品或服務所產生的間接溫室氣體 排放。
• 透過螺絲熱處理之清洗用水循環,將前後清洗槽回 收水再利用, 每年節水0.65 百萬公升。產品製造無 廢水排放。
• 商務出差以最低碳行程為主。外銷產品出口的運輸 也採最低碳航運安排。物聯網智慧化管控生產流程 提高良率和準交率。
• 建置智慧電表監控平台,提升能源使用效率。自建增 加太陽能發電系統並取得再生能源憑證。
• 高濃度廢酸鹼低溫真空處理設施, 分解蒸餾後壓縮汙 泥,每年減少80-100噸廢酸鹼委外處理量。
• 將2台定頻式之空壓機汰換為變頻式空壓機。停止 使用以低硫燃料油為燃料之鍋爐,減少使用以柴油 為燃料之鍋爐,轉換成以天然氣為燃料。無使用煤 炭做為燃料源。
製程的皮膜稀釋劑跟處理劑皆改用 環保型且非管制性化學品,規劃導入酸洗廠的硝酸 洗滌塔逆洗的防治設備,降低空污排放。
• 除少數客戶使用鐵箱,九成客戶採簡易包裝,包材 成本減少80%,鐵箱與吊帶會再回收利用。 與客戶 協調訂單交期,以達到滿櫃再出貨為原則。
CBAM 中國、土耳其、越南、印度 大廠如何應對? 歐盟 CBAM 影響擴及全球,鋼鐵、水泥、鋁、電力、肥料及氫等高碳排放產業輸出歐盟皆須按規定提出碳排申報 並支付碳費,這對以高碳排產業為主要經濟成長火車頭的發展中國家來說無疑是一項影響層面極廣的挑戰。尤其中 國、土耳其、越南和印度與歐盟貿易連結甚深,其龐大出口量也意味更高碳排成本,因此如何透過各種途徑降低產品 碳排,減少碳費成本,也成為這些國家供應商和製造商積極突破和努力的方向。本文將聚焦在中、土、越、印幾家扣 件相關大廠為因應 CBAM 措施的實際做法和所關注的重點,方便讀者進一步瞭解除台灣以外,其他四個也是扣件製 造供應大國在減碳的差異。
因應CBAM的四大方向 綜觀目前 各國應對 CBAM 的方法雖不盡相同,但大致可歸納為 4 大方向,包括「建立自身碳排數據庫」、「低碳製 程導入」、「導入完整碳管理認證」、「建立供應鏈碳追蹤數據系統」。據觀察,現階段主要是有很高比例產品輸往歐 洲或是想進一步拓展歐洲市場的扣件廠商投入比較多心力在 ESG 和減少碳排這一塊。
建立自身碳排數據庫 低碳製程導入
導入完整碳管理認證
建立供應鏈碳追蹤數據系統
碳排數據庫的建立幾乎是所有要做 CBAM 申報的廠商了解自身碳排狀況、計算產品碳足跡、評估是否導入後續 減碳作為以及方便歐盟進口商客戶後續稽核可及時提供數據查核的首要步驟。在仔細爬梳清楚這些碳排數據後,廠 商就會開始考慮如何去降低產線的直接 / 間接碳排放,或是導入 ISO 14064 ( 企業溫室氣體盤查 )、ISO 14067 ( 產品 碳足跡 )、ISO 14068( 碳中和 )、 產品第三類環境宣告,以及 ( 若有需要 ) 針對外部協力廠的碳排建構供應應鏈碳追 蹤數據系統。
因為 CBAM 的核心精神就是為平衡不同產品來源的碳排差距,創造公平競爭。換句話說,碳排數據與碳費支付 成本呈現高度正相關,因此目前 亞洲很多扣件企業傾向從製程端來加速減碳,像是提高使用廢鋼進行熔煉的電弧爐 採用比重 ( 因其碳排僅有一般常見高爐的 1/4)、加強使用太陽能和團購式購電 (PPA),或是透過不需額外加溫的常溫 冷鍛和 AI 製程優化來大幅減少能源消耗,並藉由相關碳管理系統認證的取得以及整合鋼鐵原料來源 / 電力 / 加工 / 運輸的減碳數據來幫助歐洲客戶確認其 CBAM 合規能力。
中國、土耳其、越南、印度幾家指標大廠怎麼落實減碳?
中國 根據產業預估,鋼材可能受 CBAM 影響導致每噸 出口成本增加 130-160 歐元。作為歐盟最大扣件進口 來源,目前中國主要以建立碳數據、發展氫冶金 / 碳捕 捉、利用與封存 (CCUS) 等 3 大策略來因應。此外,在 嘉興和海鹽等扣件生產重鎮也正積極推動碳足跡報告。 以下列舉幾家中國扣件大廠的因應方法 :
海寧市海迅 : 增加清潔能源使用
• 加大投資優化產品設計工藝
• 實施迴圈再利用式生產減少能源材料消耗
• 開發減排技術
• 以綠色採購為重點
• 建立碳排核查體系
• 規劃申請 ISO 14064 和 ISO 14067 認證
嘉興海納 : 研發更高效、更環保、性能提升的太陽能產品
• 採用更環保的材料
• 降低製程和能源的碳排放
• 提高產品的可迴圈再利用性
印度
印度生產的扣件大多使用於汽車、建築和工程機 械等領域。不過因為印度有高達 65-70% 以上的發電 是採用燃煤發電,並且高爐的使用比例也偏高,因此 如何降低高碳排放量仍是其產業發展道路上迫切要解 決的問題。以下列舉幾家印度螺絲大廠的 CBAM 因應 方法 :
Sundram Fasteners: 身為印度最大的汽車螺絲 廠,Sundram Fasteners 也實施許多溫室氣體減排計 畫,例如 :
• 設立生質天然氣 (biogas) 設施
• 以木柴燃燒鍋爐取代液化石油氣燃燒熱媒鍋爐
• 引進電動堆高機取代柴油堆高機
• 安裝具能源效率的柴油發電機
• 將以液化石油氣(LPG)為燃料的燒結爐及連續 退火爐改為電熱爐
• 鍛造機靜電煙霧排氣系統的安裝
• 在熔爐中實施廢熱回收與利用率
• 透過優化空氣淨化站來降低壓縮機能耗
土耳其 土耳其應是目前幾個新興國家中較為積極推動減碳 的國家之一。該國 2025 年 7 月正式公告通過國家氣候法, 以淨零減碳和促進綠色成長為目標。2026 年也將參考歐 盟設計架構,完成排放交易制度 (ETS) 相關法規制定並啟 動試行作業。土耳其挾地利之便與歐洲產業鏈建立起緊密 的合作關係,是歐洲非常重要的扣件供應國之一,尤其是 土耳其使用 以廢鋼為熔煉主要原料的電弧爐比重高,呈現 出的碳排數據比中國更具優勢。以下列舉幾家土耳其具代 表性扣件大廠對 CBAM 的因應方式 :
Norm Fasteners: 作為德國福斯、Stellantis 等車廠 集團的重要供應商,Norm Fasteners 根據其採取幾項 CBAM 因應策略,包括 :
• 使用可再生能源 ( 太陽能 )
• 使用低碳排原物料和回收鋼材
• 製程電氣化
• 提升能源效率
• 複合式熱處理爐
• 電動車
• 熱回收系統
Çetin Civata: 該公司是目前少數幾家已把季度 CBAM 報告列為基本公告常態的企業,可直接提供客戶 CBAM 申 報數據,避免使用 EU 預設高碳係數。其主要因應策略有 幾大方向 :
• 建立 CBAM 申報與碳盤查系統
• 針對不同螺絲產品計算碳強度
• 設立內部「永續委員會」負責碳數據管理、CBAM 申報、法規追蹤
越南 越南的扣件製造產業仍處於發展中階段,且相較於台 灣或中國等國的扣件大廠,碳排管理和執行能力上顯得較 為被動,採用進口低碳鋼材來減少碳排是當地企業比較目 前常見的做法。
一些從台灣或中國在當地投資的扣件廠, 在產線上可能會比照母公司採取更積極的減碳作法。隨著 越南官方宣布將在 2030 年後停止建造新的燃煤發電廠, 以確保減少碳排放並實現在 COP 26 上承諾的碳中和目 標,未來應會有更多企業加入響應。
Boltun Vietnam: 是台灣恒耀工業 2023 年 4 月在越 南投資的新廠。作為專門供應歐美電動車客戶車用零件的 供應商,母公司就已經取得 ISO 14064 碳盤查認證。
來自歐盟進口商的壓力和廠商難處 由於 CBAM 今年開始已經進入正式實施期,因此歐洲的 買主也都開始要求配合供應商需提供產品碳足跡、鋼材來源、 電力排放因子和製造碳排的資訊,否則暗示可能因此更換供 應商,這對很多無法配合的廠商來說將產生很大的影響,加 上有些扣件中小企業尚未具備完整的碳排放計算能力、部分 上游原物料供應鋼廠的碳排資料不透明,以及不同歐洲進口 之間的表格模板可能有所不同,造成執行面上的困難。
你出局了!
結語 雖然針對無法提供碳排數據的廠商,歐盟去年底也已經公布各國相關產業產品的對應碳排放預設值供申報使 用,惟以預設值申報去計算出的碳費結果往往會比依實際狀況計算出來的數據還要高,造成更高的碳費成本,建議 各國廠商第一步應是積極投入碳盤查和建立自身的碳排放數據庫,並根據盤查出的較高碳排部分透過產線改善升 級、與原物料供應協力廠在減碳的強化合作來達成更顯著的減碳目標。如此一來,不只可提升自身在歐洲進口商客戶 心中的品牌形象外,也能增加在各國競爭對手中的競爭籌碼,避免在未來全球扣件廠商的減碳競賽中提早出局。
著作權所有 : 惠達雜誌 / 撰文 : 副總編輯 張剛豪
全球車市再平衡
全球總體回升:疫情後的「溫和復甦」已成定局
2025 年全球小客車生產與銷售雙雙邁向復甦,總生產量達 7,133 萬輛,年增 5%,銷售量逾 7,097 萬輛,同樣成長 5.2%, 顯示 小客車從疫情後遺症中逐步站穩腳步,進入一個「低速但穩定」的復甦階段。全球車市已不再依賴短期需求爆發,而是回 歸區域經濟基本面與產業轉型驅動。中國與印度等亞洲巨頭主導成長,歐洲微增、美洲下滑,凸顯地緣分化趨勢。
生產趨勢:亞洲主導格局確立,中國與印度雙引擎 全球小客車生產 ( 表一 ) 在 2025 年重返成長軌道,總量 7,133 萬輛,較 2024 年增加 5%,也超越 2019 年水準。 亞洲大洋洲地區貢獻最大,產量 5,089 萬輛,年增 8%,其中中國以 3,026 萬輛稱霸,市佔率 42.4%,年增 10%,延續 17 年全球 第一紀錄。 印度緊追,產量 537 萬輛,年增 8%,市佔 7.5%,反映中產階級擴張與電動車需求。
歐洲產量 1,487 萬輛,僅微增 0.1%,市佔 20.9%,德國 4,148 萬輛穩居歐洲冠軍,年增 2%,但義大利銳減 23%,顯示 供應鏈瓶頸與轉型壓力,歐洲尚未完全恢復疫情前水平。
值得注意的是,東歐國家如捷克、羅馬尼亞與斯洛伐克表現相對穩 健,顯示汽車製造正向成本較低地區轉移。
美洲市場疲弱,結構性衰退浮現,美洲地區是2025年最疲弱的區域之一。美洲產 量 464 萬輛,年減 2%,美國 127 萬輛暴跌 10%,這種現象反映出北美汽車產業正在經歷供應鏈重組與產業轉型,短期內難 以恢復過往規模。南美巴西 199 萬輛成長 5%,帶動區域復甦。 非洲 90.7 萬輛,年減 3%,摩洛哥與南非雙雙下滑 6%。
表1. 世界各國/地區汽車產量(2020年數據未揭露)
銷售動態:需求東移南擴
銷售端 ( 表二 ) 更顯樂觀,總量 7,097 萬輛,年增 5.2%,亞洲 - 大洋洲 - 中東達 4,713 萬輛,成長 7.1%,市佔 66.4%,中 國銷售 3,010 萬輛,年增 9.2%,印度 448 萬輛增 5%,印尼卻減 8.9%。 歐洲 1,583 萬輛,年增 1.2%,英國 202 萬輛增 3.5%、 西班牙 114 萬輛增 12.9%,但法國 163 萬輛減 5%、德國 285 萬輛僅增 1.4%,電動車轉型與經濟放緩拖累。
美洲 704 萬輛幾乎持平,年減 0.1%,美國 272 萬輛跌 8.3%,阿根廷卻暴增 57.1% 至 41 萬輛。非洲 95.5 萬輛勁揚 23.2%,南非 42.2 萬輛增 20.2%、埃及 13.3 萬輛增 64.4%,新興市場需求湧現。 整體銷售恢復疫情前,但區域分歧加劇。
表2. 乘用車新車登記或銷售量 區域特性與國家亮點 中國不僅生產銷售雙冠軍,還帶動新能源車滲透率近 48%,年增 28%,預估全球電動車銷售達 2,000 萬輛,佔比 18-25%。 印度成長穩健, 銷售市佔 6.3%,受益低價車款與出口。歐洲轉向高端電動車,挪威銷售增 39.4%,但傳統強國如德法義掙扎於成本與法規。
日本生產微增 1%,銷售增 3%,韓國生產持平,銷售增 4.2%。南美巴 西銷售 199 萬輛,成長 2.5%,阿根廷銷售意外爆發。土耳其銷售 108 萬輛 增 10.6%,成為歐亞樞紐。新興國家如菲律賓、沙烏地阿拉伯成長逾 3%, 非洲埃及與摩洛哥銷售大幅擴張,凸顯南半球潛力。
產業結構變化: 集中化與區域化並行 全球汽車產業正同時出現兩種 趨勢。一方面,產能高度集中於亞洲, 特別是中國;另一方面,區域供應鏈正 在重建,各地市場更傾向當地生產與 銷售。這種「集中 + 分散」的雙重結 構,將深刻影響未來汽車供應鏈布 局與成本結構。
扣件產業的隱形契機 全球產量穩定成長意味著基本 需求持續擴張,扣件作為汽車製造 的基礎零組件,其需求將與產量同 步增長。其次,產業重心向亞洲集中, 特別是中國與印度,代表扣件供應鏈 必須更加貼近這些製造中心。再者, 新興市場的快速成長,意味著 未來扣 件需求將更分散、多樣化,對產品規 格與供應彈性提出更高要求。
2025年最顯著的趨勢,是亞洲在全球汽車產業中的壓倒性地位。相較之下, 日本與韓國雖維持穩定,但成長有限,顯示成熟市場已進入飽和階段。整體而 言,亞洲的角色已從「製造中心」升級為「需求與技術並重的核心市場」。
汽車產業正從
「規模導向」轉向 「效率導向」,強 調產銷協同與庫 存管理。
生產與銷售的再平衡: 供需更趨一致 2025 年全球生產量(7,133 萬輛)與銷售量 (7,097 萬輛)幾乎持平,顯示供需關係已回到相 對健康狀態。與疫情期間的供應鏈失衡相比,當前 市場庫存壓力減輕,企業生產策略更趨保守與精 準。這也意味著汽車產業正從「規模導向」轉向「效率導向」,強調產銷協 同與庫存管理。
新興市場崛起:成長動能轉移 電動化加速,中國新能源車主導全球,但歐洲汽車產業轉型壓力導 致產能利用率偏低,例如義大利 2025 年生產量較 2019 年銳減 56%,較 2024 年亦下滑 23%。地緣衝突影響俄羅斯(生產減 6%、銷售減 15.7%)。
供應鏈重組下,新興市場需求湧現,如烏茲別克銷售成長 32.5%、越南等 東南亞國家表現亮眼,成為全球車市新成長點。這些市場雖基數較低,但 成長率高,代表 全球汽車需求正從成熟市場轉向人口成長與經濟發展較快 的地區。
隨著汽車
產業朝電動化
與輕量化發展, 高強度、輕量
全球汽車產業 已進入「結構重 塑期」
化與耐腐蝕的扣件產品將成為競爭關 鍵。對扣件業者而言,這不僅是需求 成長的機會,更是技術升級與市場重 新布局的轉折點。2025 年的全球汽 車產業已進入「結構重塑期」,而在 這場轉型中,扣件產業將不再只是 配角,而是支撐整體製造體系的重 要關鍵。
總結而言,2025 年小客車產業 呈現「亞洲領航、電動轉型、多極分化」 格局,生產銷售雙成長 5%,中國貢 獻過半數,但歐美低迷與庫存隱憂 考驗供應鏈韌性。
扣件業可借勢亞洲 崛起,轉型高附加值產品,迎來黃金 十年。
著作權所有:惠達雜誌 / 撰文:曾柏勳
數據來源:世界汽車工業國際協會
2026美國夏洛特螺絲展 拉緊在地與國際供應鏈合作之繩
以每年在美國不同城市舉辦為展會特色之一,美國夏洛特螺絲展繼上屆在納什維爾舉辦後,今年選在美國第二大金融 重鎮以及東南部重要工商大城夏洛特展開為期兩天的產業交流盛會。展會舉辦城市不僅是僅次於紐約的金融業中心,也 是北卡羅來納州第一大城,總共 169 家來自美國當地和台灣、中國、土耳其等國的扣件產品、工模具和機械設備參展商,齊 聚於這座有「皇后之城」之稱的城市,盼望讓自家產品和服務有機會戴上被美國本地客戶認可的高品質后冠。除了大國鋼、 Lindfast 集團、Doerken 等知名大廠有參展外,約十多家台灣展商也到場探尋可能的美國市場商機。
由於夏洛特地處美國東南方市場經濟發展廊帶,吸引一些來自周邊俄亥俄州、阿拉巴馬州、伊利諾州、北卡羅萊納等地 的買主訪客到場,不過也有買主特別從加州前來,主要詢問建築扣件以及各種以高品質為導向的緊固產品和周邊工具。
根據匯達現場參展人員第一手觀察,展商九成以美國 當地為主。另外,來台灣館洽詢的買主多是跟亞洲供應鏈 有多年合作經驗的進口商和經銷商,其中也有一些代理日 本和台灣機械設備到北美市場銷售的代理商。一些訪客 向匯達表示,台灣供應商多元和高品質的產品,能更快和 更完整地符合他們的需求,但也提到 232 關稅現階段仍 是一個影響美國市場採購熱度的關鍵外部因素。
主辦單位已經預告下一屆展會將於 2027 年 5 月 19-20 日移師肯塔基州路易斯維爾市的肯塔基國際會議 中心舉行。該地點更貼近美國中部市場,是接觸美國中 部地區不同產業需求鏈的絕佳機會。
著作權所有:惠達雜誌 / 撰文:副總編輯 張剛豪
2026 年03/31-04/03
2026中國深圳國際緊固件展 拓展金屬加工、焊接、沖壓跨領域合作
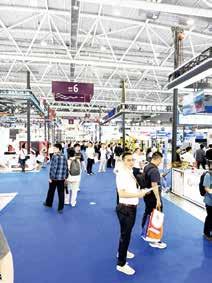
看好深圳作為中國高科技業中心,擁有強大製造業基礎和完善產業 鏈,同時還是經濟特區及中國經濟第三大城市的優勢,2026 年中國深圳 國際緊固件展 03/31 至 04/03 日在深圳國際會展中心 ( 寶安 )6 號館舉行, 是中國華南地區 深圳國際工業製造技術及設備展覽會 ( 或稱 ITES 深圳工 業展 ) 今年開設展館中的其中一個子展會,展出主題包括精密標準件、高端 緊固件、非標件、車床件設備、緊固件材料模具和消耗品。
相較於上海等較大規模的國際取向展會,2026 年深圳國際緊固件展 本質上仍屬比較 區域性的緊固件展會,整體展會規模相對較小,且由於同 展場同期還有金屬成形機床、金屬切削機床、機器人及工廠智能化和電子 智能製造等相關展會在舉行,因此 參展展商和來訪買主較為多元,大多來 自 3C 電子、汽車、通信、精密零件製造、機床、機械設備、模具、醫療器械、 新能源、眼鏡、機器人等工業領域,並非僅限緊固件領域。展覽期間也有多 場分享最新精密製造和醫療器械科研成果、應用案例、前端技術及市場趨勢的主題論壇舉辦。
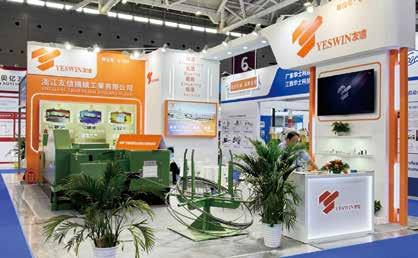
匯達參展人員現場觀察,緊固件展區的展商以緊固技術加工、焊接和沖壓相關領域為大宗,台資企業浙江友信今 年也有到場展出螺絲設備,且因為是多展一起舉行,純粹僅以採購扣件產品目的而前來的買主佔少數,來訪洽詢的也 多是中國國內的買主,在高精密加工和智慧自動化等跨產業領域合作涉獵較多的廠商可能可以取得更多接單或與在 地產業鏈深化合作的機會。
扣件在能源市場新聞中很少受到關注,但它們卻是石油和天然氣價值鏈幾乎每個環節不可或缺的一部分。從上游 生產設備和油田基礎設施到管道、壓縮站、液化天然氣出口終端、煉油廠和石化設施,螺栓、螺柱、螺帽、墊圈、錨 栓和牙條對於施工和維護都至關重要。然而,與其他扣件終端市場一樣,貿易數據並未將「石油和天然氣扣件」作為 一個獨立的類別進行單獨列出。
HS關稅分類按產品類型和材料對扣件進行分類,例如:螺絲、螺栓、螺帽和墊圈歸入稅號7318,釘子及類似製品 歸入稅號7317,而不是按這些產品最終使用的產業進行分類。因此,必須透過能源生產趨勢、基礎建設發展、維護活 動和貿易政策等間接因素來評估2026年的可能需求。
基於此,2026年美國油氣產業用扣件市場的前景呈現部分樂觀而非整體強勁。美國能源資訊署最新預測顯示, 2026年美國原油日產量將達到1,350萬桶,天然氣日產量預計將增加2%,液化天然氣出口量預計將達到平均每日170 億立方英尺。這些數據表明,市場基本面依然活躍,但成長動能主要集中在與天然氣相關的基礎設施、出口能力以及 維護密集資產,而非普遍的鑽井熱潮。
液化天然氣的增長、管道設施增加以及棕地需求的強勁成長
2026 年,工業扣件最明確的成長市場是美國液化天然氣基礎設施。美國能源資訊署預計, 2026 年第二季將新增每 天 9 億立方英尺的液化天然氣出口產能,同時,預計美國液化天然氣全年平均出口量將達到每天 170 億立方英尺。創 紀錄的出口量和新增產能的雙重推動,將支撐結構鋼、管道支架、閥門組件、低溫設備、旋轉機械以及維護作業所需 的栓合產品對扣件的需求。 液化天然氣項目不僅規模龐大,而且對規格要求極高,因此,高價值的扣件產品比單純的 通用型扣件產品更受青睞。
與液化天然氣密切相關的是美國中南部地 區更廣泛的管道設施建設。美國能源資訊署報 告稱, 2025 年竣工的天然氣管道項目在全美範 圍內新增了約每日 63 億立方英尺的輸送能力, 其中 85% 的新增能力(約每日 53 億立方英尺) 專門用於向中南部地區輸送天然氣。這些基礎 設施大多與墨西哥灣沿岸的需求有關,而液化 天然氣的成長仍然是該地區需求成長的關鍵驅 動力。美國能源資訊署也指出, 2025 年完工的 工程擴大了供應 Haynesville 等盆地的輸送能 力,並將更多原料氣直接連接到 Plaquemines 液化天然氣計畫。就扣件需求而言,這表明德 州和路易斯安那州是 2026 年最具發展前景的區 域市場,尤其是與壓縮機、管架、結構錨固和 天然氣加工基礎設施相關的產品。
最具發展前景區域
上游油氣活動應持續維持支撐作用,但訊號較穩定而非爆發性成長。達拉斯聯邦儲備銀行 2026 年首季能源調查顯 示,油氣活動增加,但產量變化不大,前景不確定性依然較高。這與美國能源資訊署預測的 2026 年美國原油日產量 1,350 萬桶相符,雖然仍接近歷史最高水平,但並未顯示產量正處於失控擴張週期。實際上,這意味著對用於主要盆地上油田 設備、儲筒電池、人工舉升系統、平台和集輸基礎設施的扣件需求將持續存在,但資本紀律可能會抑制新建項目的增速。
然而,最持久的需求基礎可能來自現有油氣資產的維護、徹底改造和棕地升級。 2026 年 1 月,美國煉油廠的開工率 高達 91.4% 。美國能源資訊署指出,雖然德州一家小型煉油廠於 2022 年投產,但美國最新擁有重要下游裝置產能的煉油 廠可以回溯至 1977 年的路易斯安那州 Garyville 。換句話說,該行業運作著一個規模龐大、利用率高且在許多情況下已 經老化的設備基數。此現實支撐了對螺柱、重型六角螺帽、牙條、地腳螺栓以及用於法蘭連接、停機檢修和完整性管理 的防腐蝕替換五金的持續需求。對於扣件供應商而言,這種維護週期在 2026 年可能比任何單次新建項目都更加可靠。
貿易政策、關稅和採購風險 儘管需求基本面具合理建設性,但貿易政策仍是不 確定性的主要來源。 2026 年 4 月,美國白宮修改了第 232 條款,規定對受管制的鋁、鋼和銅製品(以及某些 衍生產品)徵收的額外關稅將按進口產品的全部海關估 價徵收。對於許多受管制的商品,適用的額外從價稅率 為 50% ,但某些英國原產產品和一些完全由美國原產金 屬製成的衍生產品可享受較低的稅率。對於金屬密集型 扣件產品和相關鋼鐵衍生產品而言,這些規定至關重要, 因為它們會同時影響最終到岸成本、合規文件和原產地 策略。
與中國相關的 301 條款關稅也仍是貿易環境的一部 分。美國貿易代表辦公室於 2025 年 11 月宣布, 178 項 豁免條款的有效期延長至 2026 年 11 月 10 日,這意味著 即使針對特定產品的豁免條款仍然有效,更廣泛的 301 條款框架也是持續有效。同時,針對特定產品的貿易救 濟措施持續影響部分扣件產品。 2025 年 4 月,美國國際
貿易委員會裁定,對來自中國的鋼釘的反傾銷令應繼續 有效; 2025 年 6 月裁定,對來自中國、印度、台灣和泰 國的碳鋼和合金鋼牙條的反傾銷和反補貼稅令也應繼續 有效。對於石油和天然氣供應鏈而言,牙條尤其重要, 因為與純粹的零售扣件類別相比,它們更接近工業和基 礎設施應用。
實際後果未必是終端需求疲軟,而是採購環境更加 艱困。油氣產業用扣件應用通常是規格取向,對交期高 度敏感,在替代品方面不如消費性通路具有彈性。當關 稅上漲、豁免範圍縮小或貿易禁令在主要供應國持續生 效時,買家將面臨更複雜的供應商資質審核、庫存計畫 和成本回收等問題。到 2026 年,更大的風險可能並非扣 件消費量的全面崩潰,而是價格不穩定和交期中斷。最 有可能從中受益的供應商,是那些能夠將採購多元化與 完善的文件和可靠的供貨能力相結合的供應商。
2026
綜合來看,2026年美國油 氣扣件市場前景可謂謹慎樂觀。
需求最強勁的領域可能包括墨 西哥灣沿岸液化天然氣設施、 美國中南部天然氣輸送和壓縮 項目、煉油廠和天然氣加工設 施的維護工作,以及核心產區 的部分上游活動。與石油相關 的基礎設施建設似乎比石油主 導的新建項目更有優勢,而維 護和完整性工作則為整個產業 的需求提供了最可靠的支撐。
實際上,2026 年更可能以專案項目的穩定推進和持續的維修運營需求為特 徵,而非大幅的銷量成長。由於美國在營運大量老舊、高利用率的油氣資產的同 時,也不斷擴大液化天然氣和管線輸送能力,市場應保持活躍。然而,這種積 極的需求前景也存在明顯的限制條件:貿易政策仍能迅速改變成本結構和採購模 式。對於扣件供應商和進口商而言,在這種環境下取得成功,與其說是追求表面 上的成長,不如說是維持供應的連續性、遵守法規以及保持定價的靈活性。
歸根究底,油氣產業用扣件與其他終端市場一樣,都受益於同樣的根本優 勢:也就是它們不可或缺。如果沒有可靠的緊固系統,管道、液化天然氣裝置、 壓縮站、煉油廠和生產設施都無法建造、維修或維持正常運作。只要美國天然 氣出口持續成長,原油產量維持在接近歷史最高水平,營運商繼續投資於維護 和可靠性,那麼到 2026 年,油氣產業用扣件的基本需求應該仍然穩健。更大 的問題不在於市場是否需要扣件,而是在關稅、貿易救濟措施和持續政策不確 定性的影響下,該行業如何有效率地採購扣件。
著作權所有 : 惠達雜誌 / 撰文 : Sabrina Rodriguez 展望:建設性的需求,有條件的穩定
探索美國潛在 緊固工具市場 前言 2025 年,美國經濟國內生產毛額約為 29 兆美元(GDP),其中商 品生產產業貢獻了相當大的產出比重。僅製造業就貢獻了近 2.9 兆美 元,約占美國經濟總產出的 10%,並為整個工業基礎提供了數百萬個 就業機會。建築業的活動貢獻了約 4.4% 的 GDP,相當於近 1.3 兆美元, 住宅、商業和基礎設施項目推動了對基礎和高級緊固工具的需求。這 些數據凸顯了緊固工具不僅在施工現場和裝配線上發揮物理連接作 用,還能作為製造業和建築業等關鍵產業生產活動的晴雨表。鑑於資 本投資、工業產出和建築支出對經濟成長至關重要,了解美國緊固工具 市場的規模、動態和未來發展趨勢對於投資者、製造商、經銷商和策 略規劃者至關重要。1
緊固工具市場規模及成長 全球基準
全球緊固電動工具市場規模相當龐大。由於方法各異,估算值差 異較大,但多個權威來源均指出市場規模在數十億美元左右:
√ 一份 2024 年的市場報告估計,2024 年全球緊固電動工具市 場規模約為 39 億美元,預計到 2030 年代初將增長至 78 億 美元。
√ 如果將手動工具和耗材扣件也包括在內,更廣泛的工具和裝配 緊固類別市場規模可能更大,僅裝配緊固工具預計到 2035 年 就將超過 90 億美元。
至關重要的是,北美是領先的區域市場之一,通常佔據全球更廣 泛的組裝和緊固領域約 30-36% 的市場佔比。
美國市場估算
由於許多市場報告並未將美國與整個北美地區分開來,因此要準 確估算美國緊固工具市場的規模需要進行插值。然而:
√ 一項估算顯示,到 2024 年,美國緊固電動工具市場規模約為 9.5 億美元。
√ 更廣泛的組裝緊固工具(不僅限於電動工具)在 2024 年佔北 美市場約 12.2 億美元的佔比,其中美國佔據了絕大部分。
此外,還有數量龐大的扣件(螺帽、螺栓、螺絲),據估計,美國約 佔全球扣件消費量的 30%。如果將扣件和工具合併計算,該市場規模 可能遠超過 300 億美元。
建築基建
傳統製造和汽車組裝 精密製造和電動車等領域
主要的 市場成長趨動 市場成長驅動因素 建築和基礎設施投資
長期以來,美國建築活動一直是緊固 工具最強勁的需求引擎之一,這主要得益 於住宅、商業和基礎設施領域建築活動的 規模和持續性。 2024 年,美國建築總支 出超過 2 兆美元,反映出儘管利率上升, 但需求仍強勁。住宅建設約佔 8,800 億至 9,000 億美元,而非住宅和基礎設施項目 貢獻超過 1.1 兆美元,其中包括公路、橋樑、 公用設施和公共設施。這些領域在結構框 架搭建、機械安裝、裝修、維護和改造等 方面都高度依賴緊固工具。
儘管建築週期會隨融資狀況波動,但 聯邦政府的基礎設施支出鞏固了長期需 求。 《基礎設施投資和就業法案》(IIJA) 撥款約 1.2 兆美元,其中包括未來幾年新 增的 5,500 億美元聯邦支出,用於交通運 輸、供水系統、能源網路和公共工程。這 些項目本身就對工具依賴很高,且創造出 對手動和電動緊固解決方案的持續多年 需求。
反映出這種結構需求,僅美國建 築扣件市場在 2024 年的市值就接 近 48.5 億美元,預計到 2035 年將 增長至約 71.6 億美元,這表明其 穩步擴張與建築產出直接相關,而 非受短期週期影響。由於緊固工具 在整個施工流程中持續消耗,而不 僅僅是在專案啟動時才使用,因此穩 定或增長的建築活動會轉化為對緊固 設備的重複性且不可或缺的需求。因此,美 國建築業的好壞仍是預測整個市場緊固工具消耗量最可靠的 指標之一。
製造業和汽車組裝 傳統製造業和傳統汽車生產
美國傳統製造業 ( 涵蓋機 械、工業設備、金屬製品、家 電和傳統內燃機汽車 ) 仍然是 緊固工具需求的最大宗。 截至 2024 年,美國製造業創造了約 2.9 兆美元的附加價值,並僱用了近 1,300 萬名員工,其中運輸設備、金屬製 品和機械是主要的子產業。這些行業高度依賴大量的緊固作 業,通常使用氣動、電動和無線工具,這些工具針對先進數據 整合之外的速度、耐用性和重複使用性進行優化。
DIY 和零售電動工具 除了專業和工業管道外,美國 還擁有龐大的 DIY 電動工具 市場,其中無線電鑽、衝擊 扳手和釘槍等緊固工具佔 據了相當大的銷售份額。
儘管該細分市場波動 性更大,且受消費者驅動, 但以下趨勢都擴大了潛在 市場規模:
√ 居家裝潢熱潮
√ 電子商務工具零售的興起
√ 業餘木工和家居維修活動的增加 未來展望
綜合多項預測並應用區域權重:
√ 隨著建築和汽車產業的復甦和創新,美國 緊固電動工具細分市場預計將穩定成長, 其複合年增長率 (CAGR) 可能達到或超過 全球平均(約 5-7%)。
√ 智慧互聯工具是成長最快的細分市場,到 2033 年的複合年增長率將接近 10%,遠 高於傳統工具。
在汽車組裝領域,傳統內燃機汽車生產仍佔主導地位。 美國每年生產超過 1,000 萬輛汽車,根據車型和複雜程度的 不同,傳統汽車平台每輛車需要 2,000 至 3,000 個獨立的緊 固點。
從市場角度來看,這個細分市場為緊固工具產業提供了 穩定的銷售基礎,但在定價權或擴大利潤方面成長空間有限。
高精度製造與電動車組裝
相較之下,高精度製造 ( 尤其是電動車和先進移動製造 ) 正在重塑緊固工具需求的價值結構。
雖然電動車在汽車總產 量中仍只佔少數,但它們對工具需求的影響卻不成比例地巨 大。 2024 年,美國電動車產量約為 120 萬至 140 萬輛,約佔 輕型車總產量的 12% 至 14%,預計此比例將持續成長。
電動車平台對緊固的要求截然不同。僅電池組就可能包 含數百個關鍵緊固點,每個緊固點都需要精確的扭力控制、 排序和可追溯性,以確保安全性、熱穩定性和結構完整性。鋁 合金和複合材料等輕質材料進一步增加了對扭矩過大或過小 的敏感度。因此,電動車裝配線越來越依賴自動化、扭矩控制 和感測器輔助的緊固系統,這些系統通常直接整合到機器人 單元中。
從市場角度來看,該細分市場雖然銷售量較低,但單件工 具價值顯著較高,轉換成本較高,顧客忠誠度也較強。它代表 了美國緊固工具市場利潤成長和技術差異化的主要來源。
著作權所有 : 惠達雜誌 / 撰文:Behrooz Lot an
√ 五金(扣件)市場持續以穩定的中位數個 位數成長率(約 3-4% 的複合年增長率) 擴張,這與整體工業產出密切相關。
總體而言,即使是保守的預測也顯示,美國緊 固工具和緊固件生態系統的價值和技術複雜性將 繼續增長,為現有企業和新進業者都帶來了機會。
結論 美國緊固工具市場與該國的核心經濟引擎 ( 製 造業、建築業和汽車製造業 ) 有著結構性聯繫,這 三大產業的年產值合計達數兆美元。隨著建築支 出超過 2 兆美元,製造業附加價值達 2.9 兆美元, 緊固工具的需求仍是不可或缺且穩定的。
然而,市場日益分化。傳統建築業和傳統製造 業維持銷售和替換需求,但利潤成長有限。相較之 下,高精度製造和電動車組裝正在重新定義價值 創造,從而推動對自動化、扭力控制和數位化整合 緊固系統的需求。這些應用雖然產量較低,但每個 工具的價值卻顯著較高,且顧客忠誠度也較高。
展望未來,整體市場成長預計將保持穩定,但 競爭優勢將往那些專注於複雜、高精度緊固環境 的企業靠攏。在美國市場,長期成功的關鍵不在 於扣件的安裝數量,而取決於達到多少精確度、可 靠性和可追溯性。
惠達雜誌
Fastener World no.218/2026
美以伊戰爭對台灣扣件業之影響分析(一) 海路封鎖的成本揚升
荷姆茲封鎖引發的斷鏈風暴
美國、以色列與伊朗戰事自 2026 年 2 月爆發,乃 至 4 月期間美伊談判多次破局,使位於波斯灣咽喉的荷 姆茲海峽陷入緊張與海路封鎖的情況,該海峽承載全球 約 20% 的石油與液化天然氣運輸量,因此引發油價上升
等連鎖反應,市場對供應中斷的疑慮未減,導致航運保 險費用大幅上升,船舶為避開高風險區域而繞行好望角, 導致亞洲至歐洲航程延長 10 至 15 天,全球物流成本與 交期不確定性顯著增加。對於高度依賴出口的台灣扣件
業而言,輸歐出口佔比達 31.7%,衝擊已不限於能源價 格上漲,更延伸至運輸成本與供應穩定性,產業衝擊性 擴及營建業與汽車業之全球客戶,運費上升與交期延長
直接削弱競爭力,能源價格上升亦透過鋼鐵原料成本轉 嫁至製造端。據此,本文將從能源、運輸與市場等面向, 探討美以伊衝突對扣件業帶來的影響與變局。
能源與運輸成本與供應鏈風險危機
在美以伊衝突升溫與荷姆茲海峽風險升高的背景下,全 球能源與物流體系正面臨結構性衝擊,進而引發能源價格增 加、海運成本提高、戰爭保險與風險費用、供應鏈失衡與產 業成本重組等多重連鎖反應。特別是高度依賴能源的鋼鐵產 業,其煉鋼、電力與加工成本將顯著增加,也進一步轉嫁至 扣件等下游金屬製品。在運輸層面,受中東局勢與荷姆茲 海峽周邊航線風險影響,航運業者多採取繞行非洲好望角策 略,燃油附加費與運費價格皆呈現上升,尤其對歐洲線影響 最為顯著。在戰爭保風險方面,戰爭保險費上升與船公司減 班避開高風險區域,進一步壓縮運輸能量,造成空櫃航班調 度失衡與港口壅塞的船期問題,導致全球物流時效出現系統 性延誤,這對「低單價、高重量」的扣件產品影響更為明顯, 當運費占比快速攀升甚至接近或超過貨值時,業者在報價上 將陷入兩難,導致訂單流失風險或市場競爭力下降。
表一 2020~2025年台灣扣件對全球各區之出口趨勢表
【表一】 為 2020~2025 年 台灣扣件對全球各區之出口趨 勢表;因航班不穩與交期延誤使 業者被迫提高安全庫存,增加資 金壓力與營運風險,全球供應鏈 不確定性顯著提高。如本表所呈 現 2020 至 2025 年之出口趨勢 顯示, 歐洲市場占比約三成以 上(2025年約31.7%),為台 灣僅次於北美的重要出口區域。
在此結構下,一旦歐洲線運輸成本與交期波動擴大,將直接衝擊出口表現。 同時,雖然北美市場占比最高( 2025 年 達 46.9% ),但歐洲市場在工業與高端製造需求、關稅政策更具穩定性,歐洲仍為台灣扣件產業重要支柱之一。
中東市場因戰爭所引發的區域需求變化 【表二】 為 2021~2025 年中東國家自全球進口之扣件產品排名與趨勢表;從本表主要進口國集中於土耳其、沙 烏地阿拉伯與阿拉伯聯合大公國 ( 阿聯酋 ) ,複合成長率 (CAGR) 進口規模與成長動能顯著。其中,土耳其自 2021 年的 5.39 億美元成長至 2025 年的 7.27 億美元,顯示其作為區域製造與轉口中心的地位持續強化;沙烏地阿拉伯與 阿聯酋皆呈現穩定成長,特別是沙國在 2021 至 2025 年間年均成長率( CAGR )高達 21.2% ,反映其基礎建設與工 業投資需求持續擴張。相較之下,作為交戰國的以色列與伊朗整體的扣件進口值並不高,以色列進口規模相對穩定 (約 1.8 億美元),而伊朗則因制裁與內部經濟因素,進口規模長期偏低且成長受限,進口金額僅有 0.78 億元。
然而,戰爭爆發後,需求結構將出現「分化與轉 向」。在原料端部分,鋼鐵線材作為扣件生產的核心資 源,其價格已隨能源上漲而全面上行。此一趨勢將使中 東各國在進口扣件時,從原本單純追求價格,轉向更重 視供應穩定與長期合作關係。
對進口需求度高的國家 (如沙烏地阿拉伯、阿聯酋)而言,確保原料與扣件成 品供應不中斷成為首要考量。
交戰或受衝突直接影響的國家,其需求則呈現短期 波動與結構轉變,戰爭時期,由於 以色列長期處於備戰 狀態,該國對國防航太、反飛彈系統及通訊維修所需的
高強度扣件、特殊合金精密扣件需求激增, 以色列在戰 時將優先滿足軍事與基礎設施維修需求,對高強度、高 規格扣件的需求可能上升,但民間建築與消費性需求可 能趨緩;伊朗則側重維持能源設施與重工生產之通用型 零件,但伊朗可能受制於經濟制裁與外匯限制,進口能 力本已受限,戰爭將進一步壓抑其進口需求,但可能轉 向區域內或非正式貿易管道取得扣件與相關物資。未來 停戰後轉入戰後重建,交戰國需求將轉向民生基建與重 建所需之建築扣件。以色列因智慧城市與國防工程持續 強化,對建築及電子五金需求回升 ; 伊朗則面臨能源 管道與電網重建,對標準化螺絲、螺帽需求龐大。
對於未直接參戰但具經濟實力的國家,如沙烏地阿拉伯與阿聯酋,戰爭反而可能帶動「替代供應鏈」與「基礎建 設強化」需求。一方面,客戶端為降低對中東衝突地區的依賴,可能增加扣件與五金產品的庫存與採購量;另一方面, 區域安全風險上升亦可能促使政府加速國內建設與工業投資,進一步推升中長期需求。土耳其則可能受益於供應鏈重 組,憑藉其地理區位優勢與製造能力,扮演歐亞間的轉運樞紐與替代供應角色,進一步擴大進口與再出口規模。
歐洲市場因戰爭所引發的區域需求變化 【表三】 為 2021~2025 年前 20 大歐洲扣件進口國排名與趨勢表; 2025 年總進口額約為 504 億美元,顯示歐洲作 為成熟工業市場,其基礎需求仍具韌性。其中,德國長期穩居最大進口國, 2025 年達 48.58 億美元,占比 9.6% ,顯
示其汽車與機械製造產業對扣件需求穩定;法國、英國、波蘭等國亦呈現穩定成長,反映歐洲核心工業體系仍維持一 定生產動能。然而,部分國家如義大利與俄羅斯則出現下滑(義大利 -1.2% ,俄羅斯 -2.6% ),顯示區域經濟與地緣 政治已明顯影響需求結構。 表三 . 2021~2025年前20大歐洲扣件進口國排名與趨勢表
首先,對德國、
在美以伊戰前,歐洲市場需求主要由製造業景氣 與基礎建設投資驅動,扣件產品多用於汽車、機械 設備與建築工程,需求相對穩定且具預測性。然而, 中東戰爭爆發後,能源價格上升與供應鏈不確定性, 將對歐洲各國產業產生差異化影響。
法國等製造業大國而言,能源成本上升將直接壓縮 工業生產利潤,可能導致部分製造活動放緩,進而
抑制短期扣件需求。然而,為維持供應鏈安全與生產穩定, 業者亦可能提高庫存水位,形成「預防性採購」需求,使 扣件進口量短期出現支撐。
其次,部分歐洲工業國家近年複合成長率 (CAGR) 呈現 較高成長動能(如西班牙 6.8% 、荷蘭 4.8% 、波蘭 4.0% ), 顯示其在歐洲供應鏈中的地位逐步提升。在戰爭後,隨著歐 洲企業推動「近岸外包」( Nearshoring )措施,此類國家
可能承接更多製造轉移與組裝需求,進而帶動對扣件 產品的中長期需求成長,成為未來市場擴張的重要動 能來源。此外,能源危機亦可能促使歐洲加速基礎建 設與能源轉型投資,包括再生能源設施、電網建設與 國防工程等,這些領域對高規格扣件的需求較高,可 望帶動產品結構升級。相對而言,南歐國家如義大利 與部分中小市場,受能源價格與經濟壓力影響,需求 成長可能較為保守。
政經複雜變局考驗台灣扣件產業韌性 綜上所述,美以伊戰爭引發的荷姆茲海峽封鎖, 已對全球供應鏈投下巨大的變數。這場地緣政治風暴 不僅限於中東地區的動盪,更透過能源、運輸與市場 需求的連鎖反應,對台灣外銷導向的扣件產業形成嚴 峻挑戰,台灣扣件業正處於「成本推升」與「競爭加 劇」的夾擊之中,此趨勢考驗台灣業者在精密件與標 準件的產能調度能力,且在不同國家層面,需求變化 呈現差異化發展。
鋼鐵原料(線材)成本提高與供應風險已成為扣 件業者最直接的重擔。扣件業界普遍認知「線材即命 脈」,但在美以伊戰爭推升國際油價上升、帶動電力 成本走高的影響下,鋼鐵線材作為扣件生產的核心資 源,其價格已全面提高。近期中鋼四月的每公噸盤價
已調漲新台幣 1,000 至 1,200 元;且根據產銷聯誼會於 本年度第二季線材盤價已預期有每公噸新台幣 1,000 至 2,000 元的補漲共識。這種由能源成本轉嫁的原料漲幅, 直接擠壓了製造端的利潤空間。在中東與歐洲市場需求因 通膨而出現結構性分化的同時,台灣扣件業者還必須應對 其他區域競爭對手的低價搶單壓力,這無疑是在考驗台灣 扣件產業的韌性。展望未來,台灣扣件業不能停留在對成 本上升的被動應對,面對日益頻繁的地緣政治衝突與不穩 定的全球經貿環境,如何轉化危機為轉機,從製程優化、 產品高值化及供應鏈布局調整等面向尋求突圍,將是產業 生存關鍵。在下篇文章中,將進一步探討「台灣業者如何 在美以伊衝突的危機中順勢進化與蛻變」,持續分析台 灣扣件業面對全球供應鏈短鏈 化與在地化、進行市場分 散、抓準產業脈動進 而重構市場,實現 產業的結構性升 級與體質蛻變。
著作權所有:惠達雜誌 撰文:許育瑞 博士 資料來源: 本研究整理
備註: 本文上半部刊登於 螺絲世界雙月刊第217 期中文版第59頁。
解析 歐盟新建築產品法規 (EU) 2024/3110
(第2部分:核心要求) 前言 本文延續先前螺絲世界雙月刊已刊載之「歐盟新建築產品法規 REGULATION (EU) 2024/3110 ( 第 1 部分:法規 修訂實施 )」,並進一步以歐盟新建築產品法規 REGULATION (EU) 2024/3110 補充增訂後之條款,檢視歐盟新建 築產品法規後續之核心要求。
建築產品CE標誌使用及AVS評鑑查證系統 參閱螺絲世界雙月刊 No. 140「歐盟 CPR 法規要求」,先前歐盟 CPR 法規 305/2011/EU 已將建築產品 CE 標 誌使用納入規定。先前 CPR 法規依據建築產品安全基本要求及風險考量,界定以不同系統之 AVCP( 建築產品性 能持續穩定性的評估與驗證,Assessment and Verification of Constancy of Performance) 決定將 CE 標誌評鑑 (Assessment)、查證 (Validation)、標識使用 (Marking)、及市場監督 (Market Surveillance)。[ 參閱螺絲世界雙月 刊 No. 147 「歐盟 CPR 法規之 AVCP 技術法規條文要求」]
歐盟新建築產品法規 REGULATION (EU) 2024/3110 將先前 AVCP 系統之定義修正,改稱為評鑑查證系統 (AVS, Assessment and verification systems)。新法規評鑑查證系統除包含先前 AVCP 系統內容 ( 參閱螺絲世界雙月刊 No. 140,表 3),新增 AVS 評鑑查證系統 3+。依據新法規 (EU) 2024/3110 附件 9(ANNEX IX),建築產品 AVS 評鑑 查證系統如 表 1。
先前依據 305/2011/EU 符合產品性能規範使用 CE 標誌之扣件產品,例如:EN 14566、EN 14592、EN 14399 等或歐洲技術評鑑認證 (ETA) 應用之歐洲評鑑文件 (EAD, European Assessment Document),扣件產品適用之 AVCP 系統均於個別 EN 標準或個別 EAD 標準文件中規定。在 EN 標準或 EAD 標準文件未檢討或改版修訂前,仍 以目前版次 EN 標準或 EAD 文件定義之 AVCP 系統,轉換為新建築產品法規評鑑查證系統 (AVS) 作為建築產品 CE 標誌使用之評鑑、查證及市場監督要求。未來扣件產品製造商應於個別 EN 標準或個別 EAD 標準改版時,注意 其修訂改版內容中對 AVS 評鑑查證系統之修訂調整。
製造商任務
表1. REGULATION (EU) 2024/3110建築產品CE標誌AVS評鑑查證系統
AVS評鑑查證系統
符合AVS評鑑查證系統及CPR法規,以CE標誌一般原理及使用方法標示
製造商符合
文件備查
初始產品型式試驗(ITT)
產品試驗計畫擬定
工廠生產控制(FPC)
ITT及FPC依規定產品抽樣試驗
產品技術文件(性能要求評鑑查證文件
產品技術文件(法規符合性評鑑查證文件)
產品型式類別確認
確認產品型式試驗(ITT)
歐盟機構評
鑑查證任務
備註:
持續監督評鑑製造商任務(工廠FPC或產品
性能要求或法規符合性技術文件)及核定
稽核測試樣品(工廠生產取樣或工地取樣)
FPC許可證書核發
產品NB許可證書核發
應取得歐盟認可TAB或NB評鑑查證文件許可
1. 歐盟機構包含NB(Notified Body)、TAB(Technical Assessment Body)、Notified Testing Laboratory。
2. 記號△係指CPR法規未指定歐盟機構。製造商可自行執行完成製造商任務或委由外部實驗室產品型式試驗(ITT)或委由外部工廠檢查機構 FPC檢查。
建築產品永續性(Sustainability of construction products)及環 境宣告EPD
為實現包括應對氣候變遷和向循環經濟轉型在內的環境目標,歐盟新建築產品法規建立新的環境義務,奠 定開發及應用建築產品永續性採用標準化方法評鑑的基礎,包含計算產品的生命週期應包括產品生命週期的所 有階段,從原材料取得或自然資源生產,到最終處置,包括超出邊界限制的潛在效益和負荷。對於使用過再應用 及再製造產品,計算的生命週期應從建築工程的拆卸開始,並涵蓋所有後續階段,直到最終處置。EN 15804 是歐 洲的環境產品宣告(EPD)標準,建築產品永續性的環境宣告 EPD(Environmental Product Declaration) 應符合 EN 15804。新法規 REGULATION (EU) 2024/3110 附件 2(ANNEX II) 列出產品生命週期評鑑應預先決定之環境基 本特性。產品個別 EN 標準或 ETA 評鑑之產品個別 EAD 文件應涵蓋附件 3 各項環境基本特性。因此,製造商產 品應符合評鑑查證應用 EN 標準或 EAD 文件規定之環境基本特性要求。
對於新法規建築產品永續性而言,建築產品已於歐盟碳邊境調整機制 (CBAM) 建立供應鏈層級永續性評鑑。 而永續性的環境宣告 EPD 則為產品層級的法規要求。EN 15804 支持三個 EPD 類型的範圍要求如下:
1. 從搖籃到大門 (Cradle-to-gate):涵蓋從原材料選取到工廠 大門的產品階段。
2. 從搖籃到墳墓 (Cradle-to-grave):涵蓋了從原材料到使用、 維護和壽命終止的整個生命週期。
3. 從搖籃到大門,提供選項 (Cradle-to-gate with options): 涵蓋產品階段,並選擇性地包括其他階段,如使用、維護或壽 命終止過程。
選擇哪種方式取決於 EPD 的目標及有效可用 數據。因此,建築產品依照產品家族種類產業特性 及 EN 標準或 EAD 文件規定之環境基本特性要求, 決定 EPD 的範圍。現行扣件產品適用應用 EN 標準 或 EAD 文件尚未有 EPD 範圍決定。但以扣件產品而 言,多數均為從原材料選取到工廠大門的產品階段。
審視新法規對建築產品永續性要求,永續性之 法規符合性查證文件基本涵蓋 EPD 範圍資料及歐 盟碳邊境調整機制 (CBAM) 之歐盟供應鏈層級資料 之保存。依據 EN 15804,EPD 資料數據應在一年內 更新計算。(EPD 資料數據應每年更新計算,提供最 近一年內的資料數據。)
產品DoP要求 DoP 為產品 CE 標誌使用必要提供之產品性能 及符合性聲明文件,舊法規附件 3(ANNEX III) 欠缺 不足內容已於新法規於附件 5 (ANNEX V) 修訂 DoP 應載明項目內容。製造商產品 CE 標誌使用必要提 供之 DoP 應適當修訂符合新法規。
數位產品護照(Digital Product Passport)
歐盟正致力實現「綠色與數位雙重轉型」(Green and Digital Twin Transition),以推動氣候中和及永 續經濟發展。根據歐盟執委會的定義,數位產品護 照 (Digital Product Passport, DPP) 為歐盟綠色新 政和循環經濟行動計畫中的主要措施,可提升整個 供應鏈中產品資訊的現代化,提高能源與資源利用 效率,為建立歐洲循環經濟提供強大助力。
數位產品護照是一種產品專屬的數據庫,這些 數據可以透過電子載體進行登錄、處理和共享。數 位產品護照 (DPP) 的重要元素包括唯一的商品編 碼、符合法規性文件、用戶手冊、說明、警告或安全 資訊 ( 包含歐盟其他要求適用於該產品的法規 )、製 造商資訊,投放產品於歐盟市場的個人或公司資料 等。在 REGULATION (EU) 2024/3110 條款 75~80 訂定建築產品之數位產品護照規定。數位產品護照 是依據歐盟法規 (EU) 2024/1781,在不影響與建築 資訊模型 (BIM, Building Information Modelling) 的互通性,並考慮到建築產品的具體特性和要求而 建立。擁有條款 76 所需的護照功能。決定哪些主體 ( 包括經濟營運商、客戶、拆除商、用戶及國家主管 當局 ) 有權訪問數位產品護照中的資訊。
在歐盟法規 (EU) 2024/1781 為數位產品護照發 展基礎下,產品護照服務提供者包含產品護照資訊 的細節安排、資訊更新,以及制定程序,以確保在創 建數位產品護照的經濟運營商破產、清算或在歐盟 停止經營活動後,或在製造商確保其可用性的義務 到期後,數位產品護照仍然可用,包括由數位產品 護照服務提供者建立備份系統。必要時,制定比歐 盟法規 (EU) 2024/1781 制訂的規則及程序更詳細
或替代的規則程序,以規範標識符、數據載體、數位憑證及 數位產品護照登記的生命週期。
在其產品類型對應的最後一個產品投放進入歐盟市場 後,經濟運營商至少提供 10 年的數位產品護照,在更長的 情況下,不會給經濟運營商造成不成比例的成本和負擔。數 位產品護照服務提供者,應確保該數位產品護照系統可進 入訪視之週期為 25 年。數位產品護照要確保產品再利用及 再製造的可用資訊需求列入考慮。數位產品護照的資訊應 準確、完整且最新。產品的數位產品護照應包含以下資訊:(1) 性能和符合性聲明並透過連接到其他歐盟資料庫獲取;(2) 一般產品資訊、使用說明、安全資訊;(3) 條款 22 (3) 要求的 技術文件;(4) 條款 22 (9) 要求的標識;(5) 條款 79(1) 簽發 的唯一識別碼。;(6) 適用於該產品的其他歐盟法律應用的文 件;(7) 有效提供數位產品護照資料數據之主要載體。數位 產品護照資料數據連接到一個或多個資料載體,以電子方 式存取。所有經濟營運者、客戶、產品使用者及官方主管機 構均可透過資料載體免費存取,並提供不同存取權限。允許 建築數位產品護照系統中指定的參與者,輸入或更新數位 產品護照中的資訊。與其產品類型相對應的最後一個產品 投放市場後的一段既定時間內可存取。
結論 歐盟新建築產品法規 REGULATION (EU) 2024/3110 主 要以建築產品永續性及數位產品護照為新修訂重點,產品 永續性可由環境宣告 EPD 相關展現產品生命週期範圍及產 品層級之永續性。而數位產品護照則藉由數位資訊型式將 產品之產品型式類別、AVS 評鑑查證系統符合性、市場監督、 產品輸入歐盟市場之追溯、一般產品資訊、使用說明、安全 資訊、DoP 等,於數位產品護照服務提供者建立之護照平台 載體,及時直接提供相關產品數據資訊。
符合先前 CPR 305/2011/EU 使用 CE 標示之扣件業者, 無論其扣件種類適用之 EN 標準或 EAD 文件,歐盟新建築 產品法規實施應強化客戶端溝通,以了解客戶對產品永續性 環境宣告 EPD 之需求及配合客戶數位產品護照之建立。
對於扣件建立數位產品護照,應透過客戶端溝通了解客 戶對應之數位產品護照服務提供者、護照平台載體,並了解 製造商及產品使用者於數位產品護照系統中資料數據之可 取用權限。製造商協助客戶端建立更新維護數位產品護照 系統中正確的資料數據,將是歐盟新建築產品法規之數位 產品護照要求及市場監督產品符合性的關鍵課題。
參考資料
1. 王維銘 林宗良 陳敬海 , 2013.05, 歐盟 CPR 法規要求 , Fastener World Magazine No. 140( 國際中文版 ), 惠達雜誌社 (Fastener World Inc.), p.109~112。
2. 王維銘 林宗良 陳敬海 , 2014.07, 歐盟 CPR 法規之 AVCP 技術法規條 文要求 , Fastener World Magazine No. 147( 國際中文版 ), 惠達雜誌社 (Fastener World Inc.), p.82~85。
3. 王維銘 林宗良 陳敬海 , 2015.09, 建築扣件銷歐須知 - 歐盟 CPR 法規 之 ETA 要求及申請流程 The ETA Requirements and ETA Application Process in accordance with EU Construction Products Regulation (CPR, 305/2011/EU), Fastener World Magazine No. 154( 國際中文版 ), 惠達雜誌社 (Fastener World Inc.), p.66~69。
4. 王維銘 , 2018.09, 建築扣件產品相關 CE 認證之 ETA 評鑑文件 , Fastener World Magazine No. 172( 國際中文版 ), 惠達雜誌社 (Fastener World Inc.), p.88~94。
5. OJ L, 18.12.2024, Official Journal of the European Union。
歐盟建築螺絲 五金 市場 著作權所有: 惠達雜誌 撰文: Shervin Shahidi Hamedani
2025 年的歐盟建築螺絲五金市場,受到建築活 動不均衡、選擇性需求,以及歐洲大部分地區採購 環境趨於謹慎等因素的影響。這並非全面擴張的一 年,而是各細分市場表現差異顯著的一年。住宅建 築業持續面臨壓力,而土木工程與專業建築活動則 提供了相對穩固的支撐。對於螺絲、錨栓、牙條、 螺栓、墊圈、支架及相關固定產品的製造商、進口 商、經銷商和庫存商而言, 2025 年的市場表現,與 其說是單純的銷量增長,不如說是取決於產品組合、 供應管理及應用領域的聚焦。
市場概覽///// 截至 2025 年底,歐盟建築業的整體狀況依然低迷,但 並未崩潰。根據歐盟統計局( Eurostat )的數據, 2025 年 12 月歐盟建築業產出與 2024 年 12 月相比保持穩定。若以 全年為基準,歐盟建築業的年平均產量僅增長 0.5% ,而歐 元區則維持持平。單就這一點,便足以反映該年度的整體 狀況。建築業未能展現足以帶動各類螺絲及五金產品同步 成長的廣泛動能。
更重要的是各子產業間的表現差異。建築工程領域表現 疲軟,而以基礎建設為導向及專業工程領域的表現則較為 亮眼。
這項區別對扣件與五金行業至關重要,因為不同的 建築領域會帶動不同類別的產品需求:住宅建築通常會帶 動標準螺絲和通用五金的大量消費,而基礎建設及專業應 用則會產生對技術性更高、承載力更強或專為特定專案設 計的緊固產品的需求。
市場整體持平,各板塊表現不一 ///// 有兩項指標最能說明 2025 年螺絲及五金市場的 整體背景。首先,歐盟整體建築活動大致持平。其 次,各細分領域的表現不盡相同,其中建築工程的 表現較土木工程及專業建築活動為弱。
表一. 2025年歐盟建築市場概況 比較 表現
2025 年歐盟建築業產出年均變動率
歐盟建築業產值 (2025 年 12 月與 2024 年 12 月比較 )
表二. 2025年12月歐盟各細分領域 建築業表現及年增率 細分領域 前年比 住宅建築 -0.7% 土木工程 +0.9%
專業建築活動 +1.1%
這種差異有助於解釋為何在 2025 年,部分產品線 表現較弱,而其他產品線則相對穩定。那些業務高度 依賴住宅開工、輕型住宅工程以及標準建材供應商周 轉的供應商,面臨更為嚴峻的經營環境。相較之下, 服務於土木工程、技術安裝、工業項目、外牆、支撐 結構及維修相關工程的供應商,則在相對穩健的領域 中運作。
住宅建設仍是主要限制因素///// 2025 年最大的阻力仍來自住宅建築。歐洲建築 產業聯盟 (FIEC) 報告指出, 2024 年歐盟建築投資已 下滑 2.0%,主要受住宅建築下滑 7.7% 所致。 針對 2025 年, FIEC 預測住宅建築業將進一步下滑 3.9% 。
這對螺絲及五金產業至關重要,因為住宅建築是高周 轉率緊固產品在經銷商、分銷商及 DIY 相關專業供應 鏈中最關鍵的終端應用渠道之一。
與此同時,土木工程仍為主要成長動能。 FIEC 指 出, 2024年土木工程領域成長了5.9%,預計2025 年將再增長5.4%。此趨勢支撐了與錨固、結構固定、 螺紋組件、混凝土固定、重型支撐以及技術規格五金 相關產品類別的需求。
土木工程奠定更堅實的基礎/////
儘管住宅建築業仍面臨壓力,但土木工程在 2025 年為歐洲螺絲與五金市場提供了更穩定的基礎。這種 對比至關重要,因為它有助於解釋為何某些扣件類別 的需求表現比其他類別更為穩健。
表三. 塑造歐盟螺絲與五金市場的關鍵建築趨勢
指標 2024 年 2025 年
建築投資 -2.0% 復甦態勢仍呈好壞參半
住宅建築 -7.7% -3.9% ( 預估 )
土木工程 +5.9% +5.4% ( 預估 )
總建築產出年度平均 +0.5%
此趨勢是對 2025 年螺絲與五金市場最清晰的詮釋 之一。該年度並未形成統一的需求模式,反而使需求 從單純的住宅量能轉向更細分、以專案為導向的市場。
對於服務於基礎建設、混凝土固定、支撐系統、錨固
應用以及技術規範安裝工程的供應商而言,市場狀況 相較於住宅主導的通路而言,表現相對穩健。
利率雖已放寬,但復甦幅度有限/////
2025 年期間,貨幣政策環境有所放寬,但改善幅度屬 漸進式而非劇變。歐洲央行於當年多次調降基準利率,存 款利率至 2025 年 6 月已降至 2.00% 。然而,房貸成本仍 維持在較高水準,足以抑制住宅建築業出現任何急遽反彈。
2025 年 12 月,歐洲央行報告指出,浮動利率或初期短期 固定利率的新房貸利率維持在 3.55% ,而利率固定期介於 一年以上至五年以內的貸款利率則為 3.37% 。
這對建築扣件及五金行業至關重要,因為住宅市場通 常會延遲對融資政策的反應。利率下調有助於穩定市場狀 況,但並不會立即恢復歐盟各地私人住宅建設強勁增長所 需的信心。因此,對與新建住宅相關的螺絲及五金產品而 言, 2025 年更多是觸底並出現局部穩定的一年,而非真正 的復甦之年。
進口依賴度與貿易壓力仍屬重要議題///// 2025 年的另一個重要因素是歐洲對進口鋼鐵製品的持 續依賴。歐盟統計局( Eurostat )報告指出, 2024 年歐盟 進口了價值 731 億歐元的鋼鐵及相關製品。其中,鋼鐵製 品進口額達 336 億歐元,中國佔 125 億歐元,佔該類別的 37.3% 。這不僅僅代表建築螺絲和五金製品,還極具參考 價值,因為更廣泛的下游金屬製品貿易強烈顯示出歐洲在 工業及建築相關零組件方面對外部供應的依賴程度。
到了 2025 年,這種依賴關係在商業上依然至關重要, 特別是對於那些更受價格驅動、標準化或類似大宗商品的 產品類別而言。利潤壓力、交期決策以及採購靈活性,全 都仍取決於亞洲供應、歐洲庫存策略與當地專案需求之間 的平衡。
反傾銷措施重塑了市場的一部分/////
2025 年,貿易政策在螺絲市場上的影響日益顯著。
2025年10月,歐盟執委會對自中國進口的無頭螺絲徵收 最終反傾銷稅,稅率介於54.7%至72.3%之間。
執委會指 出,該產品類別在歐盟市場的價值約為 5 億歐元。其 涵蓋 範圍包括牙條、錨栓及U型螺栓,這些產品與建築及安裝 工程直接相關。
這是該產業在 2025 年最具體的發展動向之一。這顯示 歐洲扣件市場中的某些利基產品已達到某種使不公平貿易 進口被視為嚴重扭曲競爭的程度。對進口商、貿易商和買 家而言,訊息非常明確:某些過去以價格為主導的品類, 正進入一個法規更嚴格、更難預測的貿易環境。
法規與法規的遵循已升至議程的 更優先位置 /////
2025 年,法規背景也發生了變化。新的《建築 產品法規》於 2025 年 1 月 7 日正式生效,取代了 2011 年的舊有框架。對於螺絲及五金供應商而言, 其全面性的實際影響將隨時間推移逐步顯現,而非 立竿見影,但發展方向已然明朗。在歐盟範圍內, 產品資訊、性能說明以及法規遵循,將在建築產品 的行銷與規格制定過程中變得更加重要。
這一點至關重要,因為螺絲與五金市場已不再僅 由價格與供貨情況所主導。在許多應用領域,特別 是在商業、基礎建設以及受技術管控的環境中, 買 家越來越重視可追溯性、標示性能以及符合規格的 文件。 相較於投機性的大宗商品交易模式,這股趨 勢對成熟的製造商和管理嚴謹的經銷商更為有利。
勞動力短缺持續影響需求
///// 市場亦受到施工現場實際狀況的影響。執委會 於 2025 年底指出,約有 25% 至 30% 的建築公司表 示, 勞動力短缺是限制產出的因素之一。 這不僅是 勞動力問題,更直接影響到五金及扣件行業,因為 受勞動力限制的承包商,如今比以往更重視安裝便 利性、品質穩定性,以及降低返工風險。
在這樣的環境下,即使整體市場表現平淡,具 備技術支援的錨固系統、結構用螺絲、塗層或耐腐 蝕產品,以及針對特定應用設計的固定解決方案, 仍能展現其重要性。當承包商面臨人力資源緊縮的 壓力時,產品性能與安裝效率便顯得更加關鍵。
產業洞察與市場展望/////
筆者認為, 2025 年不應被解讀為整個歐盟螺絲 與五金市場表現疲軟的一年。這是充滿選擇性的一 年。那些過度依賴標準住宅量產、低利潤批量供應 以及同質化價格競爭的企業,面臨著艱難的經營環 境。與此同時,在土木工程、技術建築、工業支援 系統、建築外牆、維修與翻新,以及基礎設施相關 應用領域業務占比更高的供應商,則處於更具抗風 險能力的地位。
2025 年帶給我們的第二個啟示是,市場對產品規格的重 視程度遠高於投機行為。在早年波動較大的時期,光是庫存 充足就能帶來商業優勢。到了 2025 年,買家變得更加挑剔。
他們要求可靠的交貨期、穩定的性能、清楚的文件,以及產 品適用於特定應用場景。實際上,這對那些不僅能提供產品, 更能讓客戶感到安心的供應商而言,無疑是一大助力。
庫存充足
可靠交貨期 + 穩定性能 + 清楚的文件
第三點是,2025 年可能會成為一個重要的過渡年。住宅 建築市場依然疲軟,但融資條件正在改善。土木工程市場則保 持穩健。法規壓力有所增加。在某些螺絲品類中,貿易保護主 義的跡象變得更加明顯。所有這些跡象都表明,市場正變得更 加細分、對法規合規性更為敏感,且更注重特定應用場景。
結語 ///// 2025年的歐盟建築螺絲及五金市場,並非單純呈現上升 或下降的趨勢,而是呈現分化態勢。住宅建築仍是市場中最 薄弱的環節,限制了許多標準化、高銷量的固定產品需求。 土木工程與專業工程則有助於支撐技術含量較高的產品類 別。利率雖朝較好的方向發展,但仍不足以徹底振興房市。 進口依賴度依然顯著,而反傾銷措施顯示某些利基市場的貿 易條件正在收緊。與此同時,勞動力短缺與法規變動,促使 市場進一步朝向性能、可靠性及技術價值發展。
對該產業而言,2025 年應被視為重新定位之年,而非全 面擴張之年。表現最佳的企業未必是那些追求最低價格或最 高庫存周轉率的企業,而是那些能與正確的終端應用領域、 正確的應用場景以及正確的市場訊號保持一致的企業。
參考資料
Eurostat. Production in construction up by 0.9% in the euro area and by 1.2% in the EU.
FIEC. Statistical Report 2025.
正因如此,市場表現才顯得如此參差不齊,這取 決於企業在價值鏈中的所處位置。歐盟的整體建築業 數據幾乎持平,但扣件與五金業並非僅面向單一建築 市場,而是同時面向多種需求環境。到了 2025 年,這些市場 環境的發展態勢各不相同。
European Central Bank. Euro area bank interest rate statistics: December 2025. European Commission, Directorate-General for Trade. Commission acts against unfairly traded imports of screws without heads. European Commission. New EU rules on the safety and sustainability of construction products mark a new step in the sector’s competitiveness. Eurostat. EU exported €77.8 billion worth of iron and steel in 2024.
對等關稅下 台灣汽車零組件 外銷美國 分析與因應之道 (下篇) 美國汽車零組件售後維修市場消費型態
汽車零組件產業是整車產業發展的基礎,汽車零組 件消費也直接受新車消費影響,美國汽車零組件產量的
70% 屬於原廠製造市場, 30% 用於售後維修市場,汽車
生產明顯影響汽車零組件產業表現。近年來美國本土汽
車產業 Big3 (GM 、 Ford 、 Stellantis) 的市場占比持續萎 縮,為其配套的原廠製造汽車零組件產業也深受影響,
另一方面隨著外國整車數量在美國占比與汽車保有量持 續增加,為其配套售後維修零組件產業獲利不斷成長。
受限於進口車與外國車廠在美國生產與銷售都呈現
成長壓力, Big 3 只依靠乘用車 (Passenger) 與商用車 (Commercial Car) 獲利,藉由降價與提供價格優惠維持 銷售量,進一步壓迫零組件廠商降低價格,同時減少訂 貨量,許多美國本土汽車零組件廠商開始尋求向外資整 車廠商供貨機會,藉以彌補損失。
部分零組件廠商發現進入外資整車產業的供應鏈十 分困難,因為這些整車廠商已經與美國本土或國外零組 件廠商建立合作關係,藉由零組件進口、從外資零組件 廠商在美分公司、或是從建立長期合作關係的美國本土 零組件廠商進行供貨,然而外資整車產業已在美國增強 實力,外資零組件廠商也開始擴大在美國投資,提升在 美國銷售量,並提供更多工作機會。
由於內需殷切,近年來美國汽車零組件進口數量持 續成長,促使美國本土汽車零組件廠商處於不利地位, 隨著進口零組件在技術能力等不斷提升,美國本土零組 件產業從業人數不斷下降, Big 3 整車市場占比下降, 進口汽車與在美組裝的外國品牌汽車不斷成長,導致了 很多汽車零組件產業的客戶發生轉變,隨著進口零組件 數量與品質的不斷提升,本土汽車零組件面臨諸多挑 戰,產業也不斷調降產品成本。
美國的零組件市場流通模式主要由配套、零售與 分銷三種管道所組成,包含 Tier1 ( 一級零組件系統廠 商 ) 、整車廠商零組件配送中心與經銷商網絡( 4S 經銷 店, 4S 指 Sale 、 Spare part 、 Service 與 Survey )整 車廠通常只從 Tier1 採購關鍵性的系統模組,例如引擎 系統、變速箱、懸吊系統總成等,其他大部分零組件都 透過零組件配送中心獲得。同時,一般的零組件廠商還 可能從整車零組件供應中心獲得零組件加入其他的銷 售管道,分銷管道由倉儲式經銷商配送中心、倉儲式經 銷商網絡與維修站組成,零售管道包含汽車零組件專賣 連鎖店、大型折扣店、會員制大賣場、五金行、超級市 場與 DIY 商店等。在美國,汽車零組件售後市場是一個 很重要的產業,售後市場具體業務內容包含輕型、中 型與重型車輛的零組件購買與服務,包含汽車零組件、 零配件、潤滑油、內外裝改裝、輪胎銷售與更換,以及 碰撞修復,還包括維修必要的工具與設備的銷售等。
一級零組件系統廠
整車廠商零組件配送中心
經銷商網路
對等關稅下台灣汽車零組件產業商機
1. 美國實施對等關稅之意涵
汽車零組件向來是全球製造分工最密集的產業之 一,若全面納入關稅,將對整車製造商與供應鏈造成連 鎖衝擊,主要影響如下:(1) 成本結構惡化:BMW 從 德國進口變速箱、Hyundai 進口電子控制模組等都將面 臨 大幅成本上升 (2) 供應鏈混亂與延遲: 整車生產需仰 賴全球零組件同步交付,關稅將 迫使廠商重整材料來 源與運輸成本 (3) 消費端壓力上升: 根據 AutoForecast Solutions (AFS) 估計,跨界車成本恐增加 4,000 美元以 上,美製電動車更將上漲逾 12,000 美元 (4) Tier 2、Tier 3零組件廠商受制: 中下游供應鏈如感測器、電氣零組 件與模組供應商若無法轉進美國生產,將失去競爭力。
2. 美國實施對等關稅的背景與動機: (1) 促進美國製造業回流與就業成長: 美國汽車產業長
期外移,導致美國中西部工業區陷入產能停滯與就 業衰退,藉由提高進口汽車與零組件關稅,激勵美 國本土生產誘因,吸引車廠回流設廠製造,創造就 業機會。
(2) 減少貿易逆差: 2024 年美國汽車零組件進口額 1,967 億美元,乘用車整車進口額 2,136 億美元, 乘用車、貨車與零組件 ( 包括電動車電池 ) 總赤字 245 億美元,川普將此視為對外國「不公平貿易」 讓步的結果,企圖以提升關稅方式降低貿易赤字。
(3) 提高談判籌碼: 面對歐盟、日本與韓國在其他產業 ( 如半導體、醫藥 ) 對美設置關稅壁壘,美國透過 提升關稅,迫使對方讓步,藉此促進更對等的貿易 條件。
(4) 增加聯邦財政收入: 白宮預估每年將為政府新增 1,000 億美元以上關稅收入,可用於基礎建設與製 造業投資補貼等。
美國汽車零組件產業的售後維修市場特色是(1) 廠商同時是銷售通路 ,售後維修零件多透過廠商或與 產險公司合作的通路商為主要銷售管道,由於售後維 修較原廠製造零組件便宜二至五成,產險公司為降低 保費搶攻市場,加上售後維修零組件品質持續提升, 產險公司理賠時多數採用售後維修零組件 (2)多數以 北美等已開發國家為主, 由於售後維修市場規模與汽 車保有台數、肇事率有關,汽車保有台數愈多、肇事 率越高,更換售後維修零組件的需求越高, 北美國家 成為售後維修汽車零組件的主要市場。
3. 對等關稅對台灣汽車零組 件產業的影響
川普總統於 2025 年 3 月 26 日 宣布汽車關稅在 4 月 2 日生效,自 4 月 3 日開始徵收,對所有非美國 製造的進口汽車與汽車零組件課徵 25% 關稅,加上原來的 2.5% ,總關稅累加稅率 27.5% ,汽 車零組件有 1 個月寬限期,最遲至 5 月 3 日,課稅範圍擴 及引擎、變速箱、驅動裝置等。經過談判,初期對日本與 韓國實施 15% 關稅,對台灣實施 20% 關稅,此舉標誌著川 普政府進一步升級「美國優先」 (America First) 政策主軸, 延續其第一任期對中國、歐洲與北美夥伴進行的貿易強硬 立場。經過臺美經貿談判後,汽車零組件關稅調降,互惠 關稅率從原定的 20% 調降至 15%( 稅率不疊加 ) ,與日本、 南韓的稅率拉平,調整的策略意涵在於「解除劣勢,競爭 平位」, 台灣汽車零組件外銷關稅不再比日韓高5%,恢復 公平競爭地位,雖非降至0%,或可避免被邊緣化。
汽車整車與零組件課徵對等關稅,是 2025 年美國最大 規模的單一產業關稅調整,涵蓋引擎、變速箱、電控模組 等關鍵零組件品項,目標在於提升製造回流與貿易公平性, 然而也可能對全球供應鏈帶來重整壓力。短期內台灣汽車 零組件廠商宜關注品牌與供應鏈配置是否具備在地化優勢, 中長期而言廠商若能掌握客戶,重新規畫需求、加速美國 在地投資與供應鏈整合,產業轉型或有機會由中階製造升 級至關鍵供應鏈地位,成為全球轉單潮下的結構性受益者。
4. 台灣政府政策 針對對等關稅與匯率可能帶來的衝擊,政府對汽車零 組件產業提出 6 項因應對策,包括 (1) 導入智慧製造與人工
智慧技術,協助零組件廠商提升產線生產效率以及降低不 良率 (2) 透過汰舊換新政策引導廠商添購高效能新設備,達
到節能減碳與降低長期營運成本,促使廠商朝向永續發展 (3) 集中採購原物料,提升廠商議價能力,並由經濟部出面 協助廠商降低生產成本,讓利中下游廠商 (4) 加大廠商創 新支持力道,提高研發投資抵減額度,研發補助將從速從 優從簡協助廠商,激勵廠商投入轉型研發 (5) 向財政部建
議檢討貨物稅政策,加速淘汰老舊汽車,擴大內需市場 (6) 推動中小廠商取得避險額度之信用保證措施,協助產業降 低匯率風險。
台灣是一個以外銷為導向的國家,廠商對於對等關稅 與匯率變動的敏感度極高,直接連動營利與經營績效,影 響深遠;受電價、匯率波動、原物料價格及內需不振影 響,亟需政府穩定電價及匯率,參考國際推動免責維修法 (Repair Clause) ,同時透過擴大內需,確保汽車產業競爭 力與永續發展。
國際經貿環境瞬息萬變,且影響範圍廣大,需透過更 迅速且多元的交流機會,積極與業界即時連結,廣納廠商 意見,快速整合資源、更具力道的產業政策與支持行動方 案,協助廠商將挑戰化為躍升國際的契機,全面強化經營 韌性,塑造台灣車輛產業全球競爭實力,翻轉逆境。政府
角色短期紓困固然重要,但政策設計宜更精準、更即時, 確保資源能真正流向最需要的廠商,中長期而言積極的外 交談判與穩健的宏觀產業政策,才能為產業創造競爭優勢。
5. 台灣汽車零組件廠商因應對策
台美之間關稅談判很可能是一場利益交換的過程。 美 國的關稅風暴,對台灣汽車零組件產業而言,是一場壓力 測試,也是一次體質改造與產業轉型的契機,這次的衝擊 是結構性、複合性,宣告單純依賴成本優勢的時代已經過 去,廠商的「自救」才是度過寒冬的根本, 包括加速全球化佈局以分散風險、投 入研發以創造不可替代的價值、深 化智慧製造與提升生產效率。
台灣汽車零組件產業擁有 深厚的製造基礎、靈活的應變 能力以及完整的供應鏈與產 業聚落,廠商與政府能攜手合 作,策略得當,便有機會將這 場危機轉化為推動產業升級的 催化劑,在全球供應鏈重組的 浪潮中,不僅穩住陣腳,更能 找到屬於自己的、無可取代的新 定位。
(1)全球佈局,分散風險—在地投資製造與新興市場開拓 台灣汽車零組件長期以來對北美國家外銷比例高,過 度集中於北美國家市場,台灣汽車零組件廠商宜以汽車零 組件價格差異化,布局東協、中東歐、中南美等新興國家, 先以售後維修試水溫,再轉進原廠製造供應鏈,雖然初期 面對中國大陸或東協國家低價零組件傾銷,廠商不易獲 利, 台灣廠商經過多年精進,製造品質與日系廠商接近, 宜以品質作區隔,形成價格差異化,避免低價傾銷競爭, 短期先以售後維修零組件銷售試水溫,爭取整車廠或售後 維修市場認同,再循序與當地廠商合資甚至爭取獨資,爭 取東協國家車廠供應鏈機會。
美國汽車整車與零組件維修市場蓬勃發展,是台灣汽 車零組件首要外銷國家,領導廠商積極規劃,相繼於美國 投資設廠,當地取得材料與就近供應客戶,在關稅戰中居 於有利位置。廠商自川普第一任時即積極在美國或墨西哥 擴廠、精製模具。 LED
車燈模組廠除供貨美國本土車廠 外,積極擴廠隨時因應政策變化。外飾件廠商藉由美加墨 協定,於墨西哥設廠並透過當地組裝廠與物流體系,將產 品銷往北美國家。
部分從傳統製造轉型至高附加價值產品的廠商,調整 對北美 ( 特別是美國 ) 市場出口,加速在暫時豁免關稅地 區的墨西哥設廠的進度,減少不良率與提升生產效率,對 客戶提供更多元服務,降低對等關稅所造成的影響。領導 廠商因應全球供應鏈分散趨勢,佈局與東南亞 ( 泰國等 ) 、 墨西哥當地廠商合作,採取製造分工模式,以「在地製造」 方式規避關稅壁壘,降低貿易風險。
(2)創新研發—品質優化與市場區隔
在成本上升壓力下,廠商議價能力成為生存關鍵,可 分為短期與長期兩個層次,短期策略是成本協商與轉嫁, 部分擁有關鍵技術或與客戶建立長期穩固合作關係的廠 商,如部分台灣廠商成功與客戶達成協議,共同分攤關稅 成本,顯示產品在供應鏈中的不可或缺性。長期策略是提 升產品附加價值,更長遠的道路,是徹底改變「傳統代工」 的價格競爭思維。廠商必須投入研發創新,發展具備「不 可替代性」的高附加價值產品,例如電動車關鍵零組件、 輕量化材料、智慧座艙相關技術等。當產品從「me too」 走向「me only」,廠商才能真正掌握定價話語權,將關 稅成本轉化為價值的一部分,而非單純的利潤減損。
解方: me "too" → me "only" 最新對等關稅談判結果可能為台灣創造新的機會, 中國大陸是全球最大的汽車市場,近年來中國大陸除 擁有廣大的內需市場外,自主品牌車廠積極拓展歐洲、 墨西哥與中南美 車整車與零組件
懲罰性關稅的結果,使得台灣汽車零組件在美國汽車 售後維修市場更具競爭優勢,意味著過去由中國大陸 供應給美國市場的大量訂單,如今正面臨轉移的壓力, 台灣廠商若能把握此一契機,堅守更優越的
準時交期,
爭取轉單商機,或可彌補與日韓競爭而流失的訂單, 甚至在全球供應鏈重組的過程中,擴大市場占比。
(3)因應商品化時程需求— 以汽車產業製造業為例,
供的車款並不多,如
2011
命週期縮短,
短到
成為汽車廠與汽車零組件廠商必須嚴肅面對的課題, 適度對應汽車零組件生產效率、研發與製造成本、不 良率、高值化,甚至是零組件物流調度等,智慧製造 在汽車零組件產業將扮演非常重要的角色。
因應智慧製造,台灣大多數汽車產業(包含整車與零組 件廠商)已進入學習階段,面對工業4.0時代來臨,台 灣汽車產業宜針對各類型生產設備、周邊感測器與智 動化整合問題,擴大智動化在汽車產業的應用範圍與 效益,
少量多樣的客製化生產, 高度標準化、模組化 設備與系統的導入應 用,大幅節省製造中 間成本與人工成本, 感測器、 3D 列印 ( 積層製 造 ) 、大數據等技術應用多是 智慧製造可能選項,大幅 提升汽車零組件檢驗工序 精度與降低人為操作失誤 機率等。
著作權所有 : 惠達雜誌 / 撰文 : 蕭瑞聖
( 備註 : 本文上半部刊登於螺絲世界雙月刊 第 217 期中文版第 112 頁。)
泰國工業零組件製造
外國直接投資 前言 泰國工業長期以來都是國家經濟
的支柱產業,但如今其優勢並非源於 單獨的製造企業,而是源於將國內生 產商與跨國投資者緊密聯繫在一起的 錯綜複雜的本地和全球供應鏈。過去 十年,外國直接投資塑造了泰國汽車 零件、電子產品和高科技組件製造的 樣態。這些資金和知識技術的流動在 提昇生產力的同時,也使國內製造商 面臨對外部的依賴,這既是機會也是 挑戰。
外資在當地供應鏈角色 泰國的工業基礎:規模與組成
泰國製造業涵蓋範圍廣泛,但主要集中 在幾個關鍵零件行業:汽車零件、電子電器 元件、機械,以及日益增長的電動車零件。
工業製造及其對GDP的貢獻 製造業歷來在泰國經濟產出中佔有重 要比重。歷史上,工業佔 GDP 的 1/3 以上, 並雇用了顯著部分的勞動力,儘管具體比例 會隨著經濟週期和全球需求而波動。電子
著作權所有 : 惠達雜誌 / 撰文 : Sharareh Shahidi Hamedani
電器業仍然重要。例如,2024 年泰國電子產品出口額超過 750 億美元, 其中半導體產品貢獻了超過 96 億美元。泰國目前名列全球積體電路生產 大國之列,約佔全球產量的 4%,同時也是硬碟的主要出口國。1
2
汽車零件製造 泰國是東南亞最大的汽車製造樞紐。 2023 年,泰國汽車產業價值約 126.7 億美元,汽車產量達 255 萬輛,預計到 2028 年將接近 300 萬輛。
該產業的國內供應鏈非常深入:
約有 720 家一階供應商和 1,100 多家二階 / 三階供應商在泰國本地 運營,提供引擎、底盤部件、電子元件和其他關鍵零件。
泰國約 80% 的汽車零件為本地採購,如此高的在地化率在東南亞區 域實屬罕見。
然而,這個網絡的生存依賴於與外國跨國製造商,特別是日本、歐洲 以及(日益增長的)中國企業的持續整合。
泰國製造業的外國投資趨勢
幾十年來,泰國一直積極吸引外國投資,利用有目標性的激勵 措施和戰略工業園區來吸引資金和技術。結果是:製造業及相關 供應鏈的外國直接投資持續成長。
外國直接投資規模及產業重點 3
2024 年:
• 泰國投資委員會(BOI)報告稱,投資推廣申請總額超過 1.13 兆 泰銖(約 330 億美元),創歷史新高,比前一年增長 35%。
• 其中超過 2,000 個項目由外國支持,這意味著外國投資者約佔 所有投資申請的 65%。
外國參與度在以下領域尤為突出:
• 汽車及電動車零件製造;
• 機械及電子產品;
• 家用電器和金屬製造。
主要外國直接投資
供應商聯結:外國投資者如何牢牢抓住當地供應鏈
此增長部分與東部經濟走廊(EEC) 的發展密切相關。 EEC 是一個高科技投 資區,涵蓋羅勇府、春武里府和北柳府。
2025年1月至4月,EEC的外國投資成長了 43%,達到9.59億美元,佔泰國外國直接投 資總額的一半以上。
投資模式和來源國的變化 外國投資者的組成日益多元化:
日本製造商繼續主導汽車零件和精密機械 領域。
西方跨國公司 ( 尤其是電子業公司 ) 擴大 泰國現有業務,例如 :Western Digital 公 司斥資 6.93 億美元升級其硬碟生產廠,該 廠硬碟產量在全球佔據相當大的佔比。5
中國企業正迅速擴大在泰國業務,尤其是 電動車和電池零件製造領域。比亞迪、MG 和長城汽車等公司對泰國電動車生態系統 的投資已超過 14.4 億美元,創造了近 1 萬 個本地就業崗位,其中 40% 至 60% 的零 件來自當地採購。
外國直接投資不僅僅是建造工廠,它還建構了供應商、物流供應商和技術合作夥伴之間相互依存的網路。泰 國在這方面的成功源自於其數十年來不斷改進的結構性舉措。
政府對供應商發展的支持
泰國投資委員會 (BOI) 及其與產業鏈接的重要窗口 BUILD(BOI 產業連結發展部門)發揮了至關重要的作用, 具體包括:
• 找出零件供應商分佈,並將其與組裝商對接;
• 舉辦研討會、貿易展會和工廠參訪;
• 提供技術諮詢和培訓,幫助中小企業達到全球買家標準。
此外,近期推出的政策鼓勵泰國中小企業與外國投資者 建立合資企業和合作開發夥伴關係,尤其是在汽車零件領域。
這些措施旨在加速技術轉移,並使泰國企業能夠進入出口 市場。
技術整合與能力建構 實證研究證實,融入全球供應鏈的企業 (即直接與外國跨國買家對接的企業)比僅 面向本地市場的企業展現出更高的技術和 營運能力。相較於其他彼此鏈接不緊密的同 業,與全球價值網絡接軌的本地供應商展現 出更卓越的規劃和庫存管理技術。
這種模式至關重要:當外國投資者設立 營運據點時,他們對品質、交貨時間和流程 自動化的標準會層層傳遞到供應商網路。相 應調整後的本地企業可以降低成本、提高品 質,並做好出口準備。
現實與限制:泰國模式的不足之處
了解實力固然重要,但面對盲點也是如此。泰國的工業供應鏈面臨嚴峻的挑戰,需要認真檢視。
對進口和外部輸入的依賴
儘管出口表現強勁,但 泰國的製造業基礎仍持 續依賴進口輸入。暹羅商業銀行經濟情報中心最近 的一份分析顯示,自 2020 年以來,進口成長超過了 國內生產毛額成長率。到 2024 年,進口商品價值已 達到國內生產毛額的 53%,創 12 年來新高。7
這一趨勢令零件製造商感到擔憂,因為他們的 利潤和競爭力依賴於中間產品供應的穩定性。如果 當地企業無法深化上游生產(例如,基礎鋼鐵、半 導體),對進口輸入品(尤其是來自中國的輸入品) 的依賴可能會削弱泰國的工業自主性。
策略反思 鑑於這些變化動態,泰國應該如何看待其工業零 件產業的未來以及外國投資的角色?
投資上游能力 泰國必須利用外資,不僅要提升產量,更要發展 能力:
國內企業與跨國企業之間的研發合作可以加速 創新;
與先進製造業相符的技能和技術教育必須超越 組裝層面的能力;
公私合營投資半導體、先進材料和電池技術等 領域,將使產業多元化,不再局限於汽車和傳統電 子電器零件。
選擇性在地化政策
與其大範圍進行進口替代,不如選擇性扶持關 鍵上游產業 ( 例如 : 精密電子、特殊化學品和核心 材料 ),將有助於國內供應鏈獲得更多價值,並降低 其受外部衝擊的影響。
淪為中端組裝商而非創新者的風險
SCB EIC 警告稱,由於進口零件和成品的湧入,數 千家泰國製造商面臨淪為「產品櫥窗」的風險,就是 本質是貿易中間商而非生產商。約有 3,000 家企業可 能屬於此類,這將削弱泰國在全球價值鏈中作為真正 生產者的地位。
這裡的危險在於結構性:如果當地企業仍然局限 於中低端組裝,即使它們已融入跨國供應鏈,其長期 競爭力和技術領先地位也將落後於那些在上游創新 方面投入更多資源的區域內同業。
平衡市場開放與國內發展
外商投資和全球供應鏈整合能夠帶來許多好處, 但泰國必須確保政策框架(例如《外國企業法》和泰國 投資委員會的激勵措施)在保護戰略產業的同時,保 持對全球投資者的吸引力,從而實現平衡。
結論
泰國工業零件製造業正處於轉折點:
外國投資者帶來了資金、就業機會,並將泰國融入 全球供應鏈,從而提升了泰國作為製造業中心的地位。
汽車產業既展現出優勢(高在地化率、強勁的出口 數據),也存在需要策略修正的依賴模式。
電子和電動車零件產業聚落前景看好,但要維持高 價值供應鏈,需要更強大的上游能力和有意義的技術轉 移。
衡量泰國長期成功的標準,不僅是出口噸位,而是 國內企業能否從輔助供應商轉型為融入全球製造業生 態系統的創新領導者。
1https://www.aseanbriefing.com/news/thailands-role-in-asean-supply-chains-reshoring-realignment-and-risk-mitigation/
2https://www.aseanbriefing.com/news/thailands-automotive-industry-a-guide-for-foreign-investors
3https://www.angelrealestate.co.th/web/foreign-investment-in-thailands-industrial-sector/
4https://marketresearchthailand.com/insights/articles/eec-thailand-2025-supply-chains-future
5https://www.aseanbriefing.com/news/thailands-role-in-asean-supply-chains-reshoring-realignment-and-risk-mitigation/
6 https://www.ainvest.com/news/thailand-strategic-attraction-chinese-manufacturinginvestment-regulatory-momentum-long-term-returns-2510/
7https://www.nationthailand.com/business/economy/40052831
8SCB EIC refers to the Economic Intelligence Center (EIC), the economic research arm of Thailand's Siam Commercial Bank (SCB),
9https://www.nationthailand.com/business/economy/40052831
中國扣件來了!日本警報響 中國每年平均出口價值3.52億美金的扣件到日本。2025年,中國出口扣件到日 本的金額為3.40億美金,僅佔同年中國扣件出口至全球之總額(100.45億美金)的 3.38%。別小看從中國出口到日本的比例看似不高,近年惠達接獲日本扣件廠商的線 報,中國扣件滲入日本當地市場的比例升高,甚至正逐漸取代日本製扣件與零件的供 應鏈,已觸發部分日本廠商的警鈴作響,並開始擔憂日本扣件未來十年面對中國的競 爭力。
本文透過中國與日本海關的官方統計數據進行驗證,帶領您抽絲剝繭出中國扣 件在日本的市佔實態。
中國出口日本進入「校正回歸期」 圖1 (來源:中國海關總署)是過去五年中國出口扣件至日本的金額,從3.46到 3.98、3.41、3.35、3.40億美金,您會發現其中2022年中國出口到日本的金額暴增 15.2%,隔年再大跌16.7%,等於是把激增的部分全數吐回!2023年到2025年, 出口額已經平穩地維 持在3.3至3.4億美 金的水準,可見 中 國扣件出口日本已從 非常態的激增,進入 「校正回歸期」。 這 現象該如何解釋?事 實上它牽涉到價格、 需求、庫存與貿易結 構的同時作用,可以 從三個層面來理解。
2022年出口額為何會「異常偏高」(+15%)?
(1) 價格因素:量價雙漲
2022年當時全球鋼材以及能源價格與運費高漲,導致中國扣件出口 的金額漲幅(+27.4%)高於重量的漲幅(+9.3%),因此即使日本實際自中 國進口的重量沒大增(+2.9%,相對較低),金額也會被價格推高。
(2) COVID疫後補庫存
2020至2021疫情期間,日本汽車、機械、電子製造業供應鏈混亂, 企業的庫存降到低點;到了2022年全球疫情緩和,市場出現報復性補 庫存需求,對扣件等基礎零件的需求短期爆發。由於扣件屬於汽車、電 子、建築的基礎零件,一旦企業開始補庫存,增幅會被放大。
(3) 轉單效應/貿易結構轉變
據歐盟第L36號公報,2022年歐盟對中國扣件課徵反傾銷稅 (22.1%–86.5%),使中國對歐洲出口受阻,部分產能與貨物流向亞洲 (包括日本),日本「被動吸收」了更多來自中國的供給,進口金額上升。
日本近年增加進口中國扣件 中國出口日本的暴增與校正回歸現象 也反映在日本財務省關稅局提供的統計數據 上, 圖2 與 圖3 顯示日本進口的中國製扣件 重量與金額都在2022年激增至高點(21.67萬 噸、647.30億美金),然後迅速回落並進行校正回 歸。2025年,日本進口了20.48萬噸、價值608.32 億美金的中國製扣件。
過去五年日本進口中國製扣件的重量( 圖2 )雖然 整體看起來是下滑的,但在2025年的出口重量只與 2021年的相差2.78%。從金額( 圖3 )來看,撇除掉 2022年的非常態激增不看的話,整體來看是進入上 行區間。
2023年為何又「回落16.7%」
(1) 價格回落 2023年起原物料價格與海運費回 落,帶動扣件 出口「單價下降」 。
(2) 庫存循環反轉(去庫存)
全球市場從2022年的補庫存,轉 變成2023年的去庫存。2022年全球買 主補過多,2023年少買,致使中國扣件 廠商訂單減少。
(3) 日本製造業降溫
2023年全球經濟成長放緩,電子、 汽車需求轉弱, 日本相關產業的設備投 資與零組件需求下降, 而扣件需求高度 依賴這些產業。
中國出口日本 暴增&校正回歸 2022 = 價格上漲 + 補庫存 + 轉單效應 →「高點被放大了」
2023 = 價格回落 + 去庫存 + 需求降溫 →「正常回歸修正」
換句話說, 與五年前相比,目前日本進口中國 製扣件的總體重量正在回升至接近2021年的水平, 總體金額則明顯回升已高過2021年的水平。近年 日本正在增加進口中國製扣件。
圖5 和 圖6 顯示,以金額計的中國扣件市占率雖然下行,但以重量計則不斷成長,並在今年前兩個月突破七成市佔, 足以驗證日本採購中國製扣件的數量在過去五年逐步增加。
與之相對的是, 圖7 與 圖8 顯示台灣扣件在日本的市占率, 雖然在2022年一度非常態衝高,但在重量與金額方面皆整體下行,更加指標性的現象是早在三年前就跌破2021年的市 占率水準。
三年前起,中國扣件在日本節節攻地,台灣扣件節節失守的態勢確立。
我們再來看另一個指標。 圖9 與 圖10 (資料來源:日本財務省關 稅 局)是日本自全球進口扣件的重量與金額,您是 否有發現, 圖2 與 圖9 的折線圖外形幾乎如出一轍, 圖3 與圖 10 也是如此?換句話說,中國扣件在日本進口市場的市 占率很高,以重量計平均高達68%,以金額計平均達41%。日本進口中國製扣件的數量,與日本從全球進口扣件的總量, 這兩者的折線圖走勢呈現完全正相關,意味著日本的扣件進口非常仰賴中國製扣件。
以扣件產品的細分市場( 圖11 )來看的話,日本進口以及出口的前兩大扣件類別分別都是「含或不含螺帽或墊片之螺 絲與螺栓(HS 731815)」與「螺帽(HS 731816)」。其中從中國進口HS 731815產品的平均重量是84,286公噸,平均金 額是162,156,851美金,在中國從全球進口HS 731815產品的平均總重量之中,佔高達66.7%。換句話說,日本進口的 HS 731815產品有超過六成來自中國。以同樣方式計算,日本進口的HS 731816產品有將近一半(49.1%)來自中國。
相較之下,日本對中國出口的HS 731815產品,僅佔日本對全球出口同產品之平均總重量的15.7%,至於HS 731816產品則只佔12.8%。換句話說,日本向中國買進此兩種產品的量,比日本賣同產品給中國的量,足足高出4倍。
以上這些指標都揭示中國扣件在日本進口市場中的勢力正持續加大,部分日本廠商已經感受到中國產品的 來勢洶洶,這也是他們會擔憂的原因。
「中國衝擊 (China Shock)」在日本,扣件業也措手不及 根據日本政府2024年版《通商白皮書》調查顯示,在1,406個品類的進口商品中,超過一半的進口額來 自中國,是美國的2.5倍!《日本經濟新聞》指出,這凸顯日本供應鏈對中國的高度依賴。報告涵蓋4,300種 商品,日本近40%的商品高度依賴單一進口來源,且多數為中國。具體而言,日本高度依賴中國的進口品包 括筆記本電腦、空調、有機化學品及稀土金屬等。
雖然扣件不是日本高度仰賴中 國的商品,但有日本廠商向惠達表 示,已經親眼看到日本的螺絲供應 鏈開始被中國廠商蠶食取代的跡 象。以前放眼望去大多是日本貨, 日本人也大多使用日本貨,而現 在,日本通路商採購和使用中國貨 的比例增加,令人堪憂的是,已經 開始危及到日本國內供應商的利 益,這當然也包括日本扣件企業。 據悉早在多年前, 中國扣件廠商透 過與日本企業成立合作事業,將中 國扣件打入日本的供應鏈,如今極 具價格競爭力的中國扣件在日本市 場流通的比例增加,衝擊著向來以 高品質著名的高價日本扣件。 有部 分日商警示:「如果再不趕緊採取 行動,我們預估十年內日本將在扣 件競爭角力中敗給中國產品。」
綜合出口數據、進口結構與市佔變化可以清楚看出,中國扣件對日本 市場的影響,已從短期波動轉為長期趨勢。2022年的異常高點與2023年 的修正,並非需求消失,而是價格、庫存與景氣循環交錯下的自然回歸; 真正值得關注的是,在回歸常態之後,中國扣件仍持續擴大在日本市場的 「實質滲透率」。
特別是在「重量市佔持續攀升、金額市佔相對平穩」的結構下,意味 著日本市場正逐步接受更多「高性價比」的中國製產品,並悄然改變既有 的採購邏輯與供應鏈配置。這不僅對日本本土扣件產業形成壓力,也對同 樣高度依賴日本市場的台灣業者構成長期競爭挑戰。
未來十年,日本扣件產業的關鍵,不只是防禦價格競爭,更在於能否 在品質、技術、交期與供應鏈韌性上建立不可取代的價值。否則,這場看 似溫和、實則深層的「中國衝擊」,將不再只是警訊,而會成為產業版圖 重塑的分水嶺。台灣業者亦需警醒,借鏡轉型之道,方能在「中國衝擊」 中守住一席之地。未來競爭,不僅拼價格,更考驗韌性與創新,日本供應 鏈的轉捩點,就在今日抉擇!
著作權所有:惠達雜誌 / 撰文:曾柏勳 日本扣件業將選擇站在分水嶺哪一端?
註 : 本系列專文第一部刊登於螺絲世界雙月刊 216 期中文版 48 頁;第二部刊登於螺絲世界雙月刊 217 期中文版 97 頁
台灣扣件產業未來的市場 第三部:邁向十二國-金磚未來藍圖
2024 年 1 月 1 日金磚組織由原本的五國(巴西、俄羅斯、印度、中國、南非) 正式擴張至九國,新增埃及、衣索比亞、伊朗與阿聯,使金磚組織在全球經濟 與地緣政治中的代表性大幅提升。這次擴張不僅象徵新興市場力量的崛起, 也讓金磚國家在全球南方國家中具備更強的號召力。進入 2025 年後,金磚組 織更積極開始下一波擴張,2025 年 1 月 6 日,印尼成為金磚國家的正式成員國, 「金磚十國」正式成立,緊接著在 2025 年 1 月 17 日,奈及利亞成為金磚夥伴國、 2025 年 6 月 15 日,越南成為金磚夥伴國,「金磚十二國」已經成形。
印尼 印尼擁有超過 2.8 億人口,是 全球第四大人口國,也是東協最大 經濟體,近幾年需求快速成長,印 尼的汽車產業、家電製造、建築工 程與基礎建設投資持續擴張,使其 成為東南亞第二大扣件需求國。
除印尼已經正式加入之外,奈及利亞與越南成為最受矚目的候選國。這新 加入的三個國家不僅具備龐大人口與快速成長的經濟動能,也在全球製造鏈與 基礎建設需求中扮演重要角色。對台灣扣件產業而言,這三國更是未來十年最 具潛力的新興市場,表一 是 2025 年加入金磚新三國的基本資料。
印尼本地扣件製造能力有限, 尤其在高強度扣件、汽車用扣件與 工業級扣件方面仍高度依賴進口,
隨著印尼政府推動「新首都努山塔拉」建設計畫 ( 努山塔拉將於 2028 年 成為印尼政治首都 ),未來十年將投入大量基礎建設,包括道路、橋梁、公 共建築與能源設施,這些工程都需要大量扣件產品。此外,印尼的汽車產 業正快速成長,尤其是日系車廠在印尼的深耕,使其成為東協重要的汽車 製造中心,汽車用扣件需求將持續增加,而 台灣扣件在汽車供應鏈中具備 長期合作經驗,未來有機會透過 Tier 1 與 Tier 2 供應商進入印尼市場。
奈及利亞 奈及利亞是非洲人口最多、經濟規模最大的國家,擁有超過 2.3 億人 口,雖然扣件市場仍處於早期階段,但其建築、能源、石油設備與基礎建 設需求強勁,使其成為高度依賴進口的市場。奈及利亞當地扣件製造能力 不足,尤其在工業級扣件與高強度扣件方面更是缺乏生產能力。
奈及利亞的扣件需求主要來自三大領域:建築工程、石油 ( 天然氣 ) 設 備維修、與基礎建設與交通工程。台灣扣件若能透過阿聯、南非或土耳其 等區域樞紐進入奈及利亞市場,將能降低物流成本並提升市場滲透率。奈
及利亞的挑戰包括政治不穩定、匯率波動與進口限制,但其市場規模龐 大且成長潛力強,是台灣扣件未來十年不可忽視的市場。奈及利亞市場的 特性是「量大但價格敏感」,因此 台灣扣件在此市場的策略應以標準件與 中階扣件為主,並逐步導入高強度扣件。
越南 越南是金磚新三國中扣件市場最成 熟、成長速度最快的國家。越南的扣件 需求主要來自汽車、機械設備、建築工 程與電子製造,2024 年越南扣件市場 規模約 5 億美元,並預計以 5% 的年複 合成長率持續擴張。
越南已經是東南亞製造中心,扣件 產業也快速成長,在全球供應鏈重組中 扮演越來越重要的角色,許多跨國企業 將生產線從中國移往越南,使其成為 東南亞最具競爭力的製造中心之一。越 南本地高品質與高價值的扣件製造能 力目前仍有不足,尤其在高強度扣件與 精密扣件方面仍需大量進口。越南市場 的挑戰在於中國扣件的低價競爭與越 南政府推動本地製造,但台灣扣件在高 階產品供應方面仍具優勢。
表1、2025年加入金磚新三國的基本資料
煤炭、棕櫚油、天然氣、電子產品、紡 織品
原油、天然氣、農產品(可可、芝 麻)、固體礦
越南
電子產品(手機、電腦)、紡織成衣、 鞋類、農水產品
本文將 2024 年台灣鋼鐵扣件產品 (7318) 外銷到新加入的「金磚新三國」整理如下 表 2,台灣扣件在這些市場中 呈現「量少價高」的特徵。印尼的出口量約佔全國總量 0.22%,單價高於全國平均 0.99 美元,顯示市場對品質有一定 認同,雖然量不大,但屬於穩定拓展型市場。奈及利亞的出口量僅佔全國總量 0.001%,單價顯著低於全國平均,反映 市場價格敏感度高,台灣業者若要進入,必須依靠低價策略或供應穩定性來維持競爭力。越南的出口量佔全國總量 0.41%,單價高於全國平均 2.62 美元,顯示當地市場對高品質扣件需求旺盛,台灣產品在此定位為高價值供應商,值 得持續深耕。
表2、2024年台灣鋼鐵扣件產品(7318)外銷到「金磚新三國」整理表
國家
整體而言,台灣扣件在金磚新三國的出口 策略應該聚焦於:以越南為核心市場,強化品 牌與技術行銷;印尼作為次核心市場,透過量 能與區域合作提升競爭力;奈及利亞則屬於 潛在開發市場,需評估以低價或差異化策略切 入。這樣的市場分布顯示 台灣扣件產業在全球 供應鏈中必須兼顧「高價值市場的深耕」與「新 興市場的探索」,以維持靈活性與競爭力。
金磚組織在邁向十二國的過程中,印度尼西亞、奈及利亞與越南 將預期成為全球最具潛力的新興市場之一。
對台灣扣件產業而言, 這三國代表三種不同的市場機會,印尼具備人口紅利與基建驅動的 需求引擎,奈及利亞擁有非洲最大經濟體的進口型市場,越南是東 南亞製造中心的高成長市場,台灣扣件業者若能掌握這三國的產業 節奏,結合高值化、低碳製程與區域合作策略,將能在未來的金磚 經濟圈中取得更具戰略性的布局與成長空間。這將不僅是台灣扣件 市場擴張的機會,更是在全球供應鏈重組中重新定位的關鍵時刻。
金磚組織雖然在規模上不斷擴大,內部仍面臨諸多挑 戰。成員國之間的政治制度、經濟結構與發展水平差異巨 大,難以形成統一政策,例如,印度與中國的邊境衝突、伊 朗與阿聯的區域競爭等地緣矛盾,也可能削弱合作的凝聚 力。金磚組織其各自金融制度的不一致,使得共同貨幣的 推動難度極高。外部壓力方面,美國與歐盟可能透過金融 與貿易制裁來削弱金磚的影響力。這些因素使得金磚的整 合之路充滿挑戰,但也為新興市場帶來更多合作與重新定 位的機會。
2026 年 2 月 28 日底爆發美國、以色列、伊郎的戰爭, 美國與以色列聯手空襲伊朗首都德黑蘭,導致伊朗最高領 袖哈米尼身亡,引發伊朗全面反擊,伊朗封鎖荷姆茲海峽, 引起新的能源危機。隨著美伊戰爭爆發,金磚組織內部的 矛盾逐漸浮現,各成員國因地緣政治與經濟利益的差異, 對伊朗的支持程度出現明顯分歧。
首先,俄羅斯強烈支持伊朗,兩國在軍事與能源領域 合作密切。戰爭使俄羅斯更傾向於利用金磚平台替伊朗發 聲,藉此強化自身在中東的影響力。相較之下,中國雖然在 能源上依賴伊朗,但同時需要維持與美國及以色列的經貿 關係,因此態度謹慎,避免過度介入,以免影響全球供應鏈 與自身經濟穩定。
印度的立場更為矛盾,一方面與美國及以色列保持戰 略合作,另一方面又依賴伊朗能源。戰爭使印度更難在金 磚中推動一致政策,陷入「兩面拉扯」的困境。至於巴西與 南非,則傾向保持中立,專注於經濟合作,不願在中東衝突 中選邊站,以維持其在國際舞台上的靈活性。
作為金磚新成員的伊朗,在加入金磚後積極推動以本 幣或金磚支付系統取代美元,戰爭爆發後,伊朗希望金磚 能成為其外交後盾,但其他成員國顧慮自身利益,反應相 對保守。加上戰爭使伊朗金融體系更受制裁,削弱了金磚 共同貨幣的推動力。另一方面,美國與歐盟可能加強金融 制裁,迫使金磚成員在國際支付與結算上更依賴替代系統。 然而,這也加大了內部協調的難度。美國與以色列可能利用 外交與經濟手段分化金磚,削弱其在國際舞台上的影響力。
總結而言,美、伊戰爭不僅加劇了金磚組織內部的分 歧,也凸顯了其在地緣政治與金融體系上的挑戰。未來金 磚若要維持凝聚力,必須在「支持伊朗」與「維持全球 經貿平衡」之間找到妥協,否則其作為全球南方 代表的影響力將受到削弱。
美國、以色列與伊朗的戰爭,對金磚國家而言是一 場「壓力測試」。它揭露了金磚在安全與外交領域的局 限性,顯示金磚組織仍以經濟合作為核心,缺乏統一 的地緣政治立場。短期內,戰爭將造成能源市場波動、 金融制裁加劇與內部分歧擴大;長期而言,若金磚能 在支付系統與能源合作上找到替代方案,反而可能促 使其加速推動「去美元化」與區域合作。但整體來看, 這場戰爭更凸顯了金磚的脆弱性,而非凝聚力。
金磚十二國的未來發展,將是「全球南方集體崛 起」的重要象徵。隨著成員國的擴增,金磚體系已從原 始的五國(巴西、俄羅斯、印度、中國、南非),逐步納 入埃及、衣索比亞、伊朗、阿聯、印尼等新興經濟體, 並持續吸引奈及利亞、越南等國的加入。這樣的擴張 使金磚十二國在人口、經濟與能源掌控上,逐漸超越 傳統的七大工業國(G7),成為全球治理中不可忽視 的力量。
在經濟面,金磚十二國人口佔全球近半,購買力 平價 GDP 已超過 G7,未來中國、印度、印尼等國將成 為全球前五大經濟體的重要支柱。能源方面,伊朗、 俄羅斯與中東成員掌握石油與天然氣供應,埃及與衣 索比亞則以基礎建設需求帶動鋼鐵與建材出口,形成 「供需互補」的格局。金融上,金磚新開發銀行(New Development Bank, NDB)逐步擴大基建投資,並 推動本幣結算與數位支付平台,挑戰美元與全球銀 行金融電信協會(Society for Worldwide Interbank Financial Telecommunication, SWIFT)的主導地位。
在地緣政治上,金磚十二國代表「全球南方」的集 體聲音,將在聯合國、世貿組織等場合形成更強的政 策影響力,對抗美歐的「全球北方」。然而,成員國之 間的政治制度與經濟結構差異大,協調難度高,加上 外部制裁與能源轉型壓力,仍是未來發展的挑戰。
世界經濟 整體而言,金磚十二國的未來將以「人口優勢+經濟成長+能源掌控」為核心,逐步挑戰西方主導的國際秩序,金 磚十二國也將代表「全球南方」的集體聲音,預期在國際舞台上逐步形成制衡西方力量。對台灣扣件產業而言,這代表 新興市場的需求將持續擴大,尤其在基礎建設與製造業快速成長的國家,若能及早布局並掌握區域合作機會,不僅能 在全球供應鏈中建立新的戰略定位,更能持續強化國際競爭力,持續扮演在全球產業鏈中不可或缺的一環。
著作權所有:惠達雜誌 / 撰文:宋文龍博士
瓜地馬拉扣件 市場商機 著作權所有 : 惠達雜誌 / 撰文 : Shervin Shahidi Hamedani
簡介 瓜地馬拉雖非如墨西哥或巴西那般引人矚目的主流扣件市場,但對深諳如何在中等規 模、依賴進口且有專案計畫導向的經濟體中取勝的供應商與投資者而言,其魅力始終低調 而持久。需求根植於建築與基礎建設、工業維護、輕工業製造,以及物流、公用事業與商業 設施對可靠維修保養供應的持續需求。瓜地馬拉的吸引力不僅在於消費市場,更在於其進 口導向的供應鏈、分散的經銷體系,以及可預測的需求類別,全心投入的參與者無需從一 開始就要建立大規模當地生產,便能逐步拓展市佔。
對扣件至關重要的宏觀與投資環境 瓜地馬拉扣件需求驅動因素 驅動因素 關鍵扣件樣式 建築 / 基礎建設 螺栓、螺絲、壁虎、墊片 工業維修保養 一般目的用、 補給用 近岸外包 安裝、產品生命週期供應用
瓜地馬拉的經濟成長態勢相對穩定,這對扣件業的重要性遠超過表面的成長數字。穩定性支撐著持續的建築 活動、設施擴建進程及穩定的維護支出,而非經歷景氣波動的循環。從扣件的角度來看,這意味著通用螺栓螺絲、 壁虎與緊固系統、墊片以及維修保養補充產品線將獲得持續訂單。
基礎建設同時也是直接需求的倍增器。道路修復與升級計畫透過護欄、標誌、排水系統、橋梁工程、臨時工程 及承包商維護週期,形成高度依賴扣件的產業鏈。即便扣件並非最大宗的物料清單項目,其應用仍遍及各類安裝 與維修任務。
近岸外包增添了另一層考量。瓜地馬拉已定位為中美洲地區的互補性投資目的地,專注於特定製造業投資。對 扣件業而言,其實際影響不僅在於單一工廠的設立,更在於隨之而來的產品生命週期需求:從廠房建設、設備安裝, 到後續長期維修保養(MRO)。
貿易數據揭示瓜地馬拉扣件供應基礎
貿易數據顯示瓜地馬拉扣件市場本質上 由進口主導。該國國內雖有生產,但規模有限 且主要集中於基礎五金及小批量加工領域, 無法實質抵銷建築工程、基礎設施建設、工業 維護及商業設施所產生的需求。因此,瓜地馬 拉扣件市場的競爭優勢主要取決於進口採購 策略、庫存佈局及下游經銷網絡覆蓋範圍,而 非本地製造能力。
▲ 圖1. 瓜地馬拉從全球進口的季度進口金額(百萬美元)
右圖 1 顯示 2024 年第一季至 2025 年第 三季期間,瓜地馬拉從全球進口的季度進口 金額(百萬美元)。進口額在 2024 年持續穩 步增長,從 2024 年第一季的 751 萬美元攀升 至 2024 年第四季的峰值 1,023 萬美元。2025 年進口額於第一季暫時回落至 898 萬美元, 隨後於第三季回升至 1,007 萬美元。此趨勢顯示進口基線正結構性轉向更高且更穩定的水平,而非短期囤貨驅動的一 次性激增。
前3大進口來源
美國
墨西哥
下圖 2 顯示 2024 年第一季至 2025 年第三季期間,五個對瓜地馬拉最大出口 國(中國、美國、墨西哥、薩爾瓦多及巴拿馬)的季度進口金額(百萬美元)。中國 始終佔據該國進口最大份額,並在市場擴張過程中吸收了多數新增需求。其季度進 口額介於 232 萬至 464 萬美元,多數季度約佔總進口額的 40-45%,並於 2024 年 第四季達到約 45%。此數據印證中國作為標準化、價格敏感型扣件的基準供應商 地位,同時也是經銷商在需求量上升時調整庫存的主要來源。
美國扮演著更為穩定、以規格為導 向的角色。從美國進口的量通常維持在 每季 160 萬至 212 萬美元之間,波動幅 度低於中國。此模式符合工業設施、基礎 建設項目及維修保養應用領域的需求, 在這些領域中,可靠性、文件規範與標準 合規性比單價更加重要。
墨西哥作為實用的區域供應商,其季 度進口額通常介於 84 萬至 107 萬美元 之間。其重要性不在於成本領先優勢,而 在於物流效率,包括更短的交貨週期、混 裝運輸方案,以及為經銷商和承包商提 供的可預測補貨週期。
▲ 圖 2. 瓜地馬拉自五大出口國季度進口金額(百萬美元)
薩爾瓦多是 2025 年市場變動最顯 著的。該國進口額於 2025 年第二季飆升至約 67 萬美元,第三季維持在 66 萬美元水準,較先前季度區間大幅翻 倍。此轉變凸顯區域供應商日益重要的角色。當速度與應變能力成為關鍵因素時,尤其在專案項目時程緊迫或庫 存壓力增大的時期,此趨勢更顯著。
巴拿馬仍是一個規模較小但持續供應的來源地,符合其區域物流與再分配的角色定位。其進口額在 2024 年 第三季達到 43 萬美元峰值,至 2025 年第二季與第三季回落至約 37 萬美元,此趨勢強化其作為中美洲貿易樞紐 支撐區域扣件供應鏈的重要作用。
全球
出口狀況 相較之下,瓜地馬拉的扣件出口規模仍屬有限且集中於區域市場。其全球出口總 額通常每季介於 24 萬至 39 萬美元之間,僅佔進口量的極小部分。出口商品主要流向 鄰近的中美洲市場。
薩爾瓦多始終是最大出口目的地,季度出口額通常維持在 14 萬至 18 萬美元之間; 其次為宏都拉斯,約為 6 萬至 11 萬美元;尼加拉瓜則處於較低水平,季度出口額常 低於 4 萬美元。這些數據表明,出口活動主要受區域內資源再分配和有限的跨境需求 所驅動,而非源於瓜地馬拉作為生產或出口樞紐的功能。
進出口失衡的現象為供應商與投資者強化了明確結論:瓜地馬拉主要是扣件的 消費與經銷市場。因此最具吸引力的商機在於進口優化、本地與區域倉儲、庫存可靠 性及通路執行力,而非出口導向的製造策略。
需求從何而來:關鍵機會區域
前3大出口目的地 薩爾瓦多
宏都拉斯 尼加拉瓜
瓜地馬拉的扣件需求源自多個穩定且持續的應用場域,而非單一主導產業。建築業仍是最主要的銷量驅動力,其需 求由城市開發、商業建築及住宅維修所支撐。此領域的需求集中於木螺絲、壁虎、通用螺栓及墊片等產品,其中產品供 應穩定性、尺寸精準度與實用包裝設計的重要性,遠高於品牌考量。
基礎建設與道路工程構成第二層需求。扣件廣泛應用於護欄、標誌牌、排水系統、橋梁維護及臨時工程中。儘管鮮 少成為主要成本項目,緊固件在營運層面至關重要,為能穩定供貨並在各項目階段支援承包商的供應商創造商機。
工業維護、維修與營運屬規模較小卻價值更高的領域。公用事業、物流設施、食品加工廠及輕工業製造基地皆需穩 定供應替換零件以避免停工。在此領域中,正確規格、快速回應與庫存可靠性,遠比最低單價更為關鍵。
鄰近外包相關的工業園區帶來增量的需求。即使是規模不大的製造業投資,也會在建築施工、設備安裝及持續維護 過程中產生扣件需求,且往往伴隨著更高標準與可靠性要求。
總體而言,瓜地馬拉的需求穩定且分散,並以執行力為導向,因此更傾向於選擇能將庫存與物流緊密配合終端用戶 需求的供應商。
競爭格局與戰略啟示 瓜地馬拉的競爭格局 供應來源 特色 扣件類型
中國/亞洲 成本、大量 一般品 / 標準品 墨西哥/中美洲 速度、靈活度 混裝運輸
美國/歐洲 規範、合規 工業 / 基礎建設
瓜地馬拉扣件市場的競爭格局反映出其以進口為主導的產業結 構。以中國為首的亞洲供應商主導著大宗扣件市場,並為標準產品設 定參考定價。區域供應商(特別是墨西哥與中美洲供應商)則憑藉交貨 速度、靈活度及混裝運輸能力展開競爭。這些優勢在交期要求嚴苛時 至關重要。美國及部分歐洲供應商則專注於工業與基礎建設領域的規 範驅動型需求。
最有效率的市場策略需融合多種方法:針對核心銷量實施成本效 益採購、透過區域供應提升應變能力,並為工業客戶提供精選的高規 格產品。此類策略往往能超越單一來源或純價格導向的模式。
投資者與供應商 應關注的重點
消費與分銷市場是瓜地馬拉的最佳定 位,而非製造或出口樞紐。貿易數據顯示,自 2024 年底以來其進口量維持在更高且更穩 定的水平,其中中國穩固地大量供應,而區 域供應商在需要快速回應的領域日益重要。
最具吸引力的商機在於進口優化、本地 與區域倉儲、庫存管理紀律,以及建立穩固 的經銷商關係。在瓜地馬拉市場,相較於僅 以價格競爭的供應商,那些透過產品供應穩 定性與可靠性降低與買家交易摩擦的供應 商,更有可能建立持久的市場地位。
參考資料 : World Bank: Guatemala country overview, economic outlook, and infrastructure investment updates, including road rehabilitation and connectivity programs. ITC TradeMap: National trade statistics dataset Center for Strategic and International Studies (CSIS): Analysis on Guatemala and Central America as nearshoring destinations, including recent manufacturing investments and industrial development trends. World Bank WITS (World Integrated Trade Solution) / UN Comtrade: Bilateral and quarterly trade statistics used to analyze Guatemala’s imports and exports of fasteners and related metal hardware