



1.
第7屆歐洲扣件經銷商大會2022年5月11-14日在西班牙馬德里舉行。可否跟 我司讀者先分享一下這次大會中討論了哪些議題和達成了哪些協議?
三年一度的歐洲扣件經銷商大會是我們會員朋友最重要的交流盛會,提供他們機會來建立 關係和討論影響著業界的相關議題。經過兩年的疫情,我非常高興可以在馬德里舉辦大會,在現階段的情 況下,舉辦的狀況相當成功。
來自歐洲各國的領導扣件經銷企業都參與會議。我們看到高階演講者針對後勤物流、鋼鐵市場和反 傾銷稅的主題做講述。持續中的國際海運問題和一般不確定的供需狀況是現階段歐盟扣件經銷商正面臨 的主要挑戰。當然,我們的產業仍然處於今年2月實施的反傾銷稅的影響下,也讓我們跟中國的貿易更加艱 困。我們也有演講者針對主辦地主國西班牙的經濟發表報告。總而言之,我們從這次大會獲益良多。我是 這麼認為的。
如您所知,這次大會的代表選出了2年一任的新幹部群。我很高興除了選我成為新任理事長外, 代表大會也確認來自義大利扣件經銷商協會的Gian Marco Dalpane成為副理事長,另外,來自荷蘭會員協 會NEVIB的Vincent van Dijk則擔任財務長。同樣來自 義大利扣件經銷商協會的 Luca Bernasconi也被提名 為歐洲扣件經銷商協會專門小組的新領導幹部。我與 跟他們熟識多年也非常樂意與他們一起合作共事。
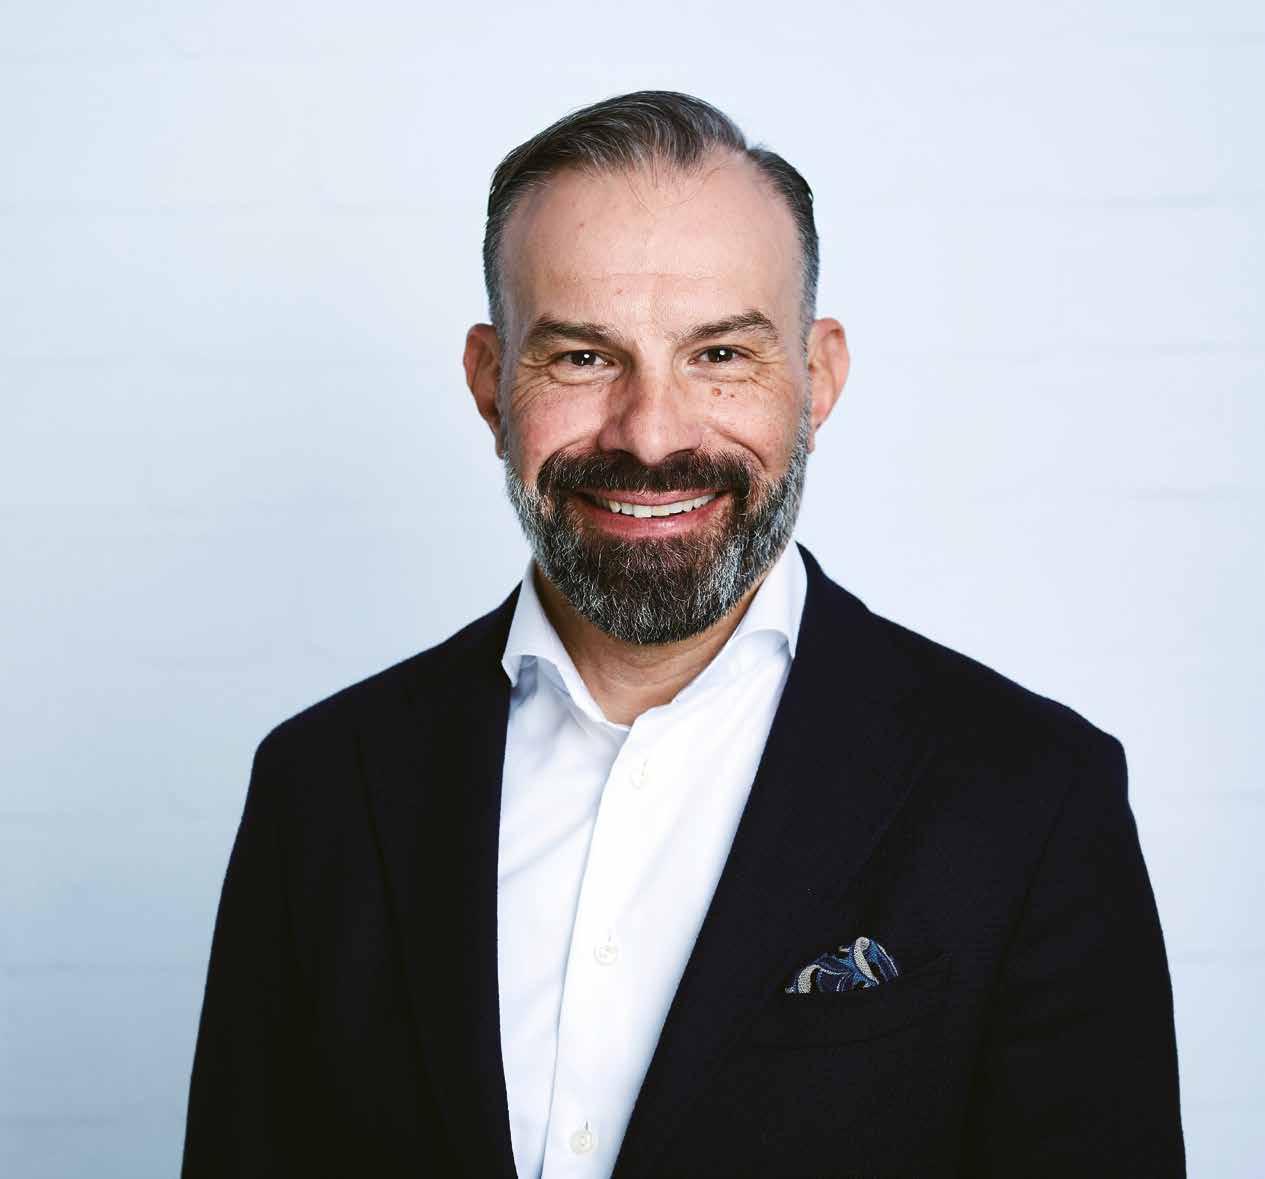
同時擔任瑞士Bossard集團全球 供應鏈事業體副總和新任歐洲扣 件經銷商協會新任理事長,您怎 麼看待您在歐洲扣件產業的全新角色?
全部歐洲扣件經銷商協會會員表達他們對我的信 心並無條件選擇我擔任理事長是我的榮譽。我非常自 豪能被賦予此機會來替他們在歐洲扣件經銷產業的利 益發聲。
3.
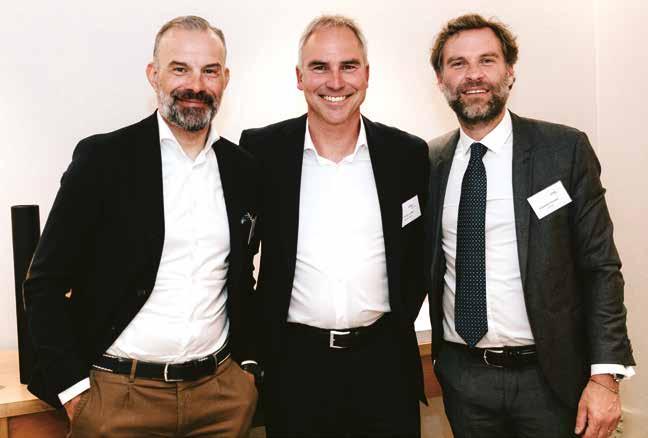
從左至右為新任理事長 Andreas Bertaggia、前任理事長
Dr. Volker Lederer及秘書長 Alexander Kolodzik
您自2019年即擔任代表大會的一員和歐洲扣件經銷商協會專門小組的領導者,您如何 善用這些經驗用新的理事長身分實踐您的責任?
因為投入歐洲扣件經銷商協會的事務多年加上先前在這產業的營運管理專業經驗,我自認以理事長的身 分我能夠為協會帶來成功運作的先決條件。集結歐洲扣件經銷產業的共同利益並成功代表會員朋友向外界發聲。另一方 面,協會的強健與否很重要。我將努力確保我們的歐洲扣件經銷商在協會的支持下持續形成一個堅強的團隊。
4.
作為新任歐洲扣件經銷商協會理事長,哪些將 成為您要幫協會完成的優先任務?
為了達到成功為歐洲扣件經銷商會員的共同利益發聲 的目的,讓協會的聲音較先前更加到位和大聲相當重要。
無庸置疑地,歐盟或是其他全球的政治力量所施行的保護主義措 施是大錯特錯的。
在我的領導下確保歐洲扣件經銷商協會持續成為支 持自由貿易歐盟扣件產業不可忽略的聲音是我的優先工作。
除了歐洲扣件經銷商協會對外舉辦的各項 活動外,協會也提供旗下會員許多重要服務。
我們將更努力來確保協會能成為會員朋友在談 到有關政治、法令、技術資訊和交流的議題時 會想到的交流處理管道。
最後,協會不只在歐盟活躍,國際上也是。
因此讓協會持續深化與台灣、美國、中國和韓 國的夥伴協會的交流並與全球其他區域的相 關協會建立夥伴關係對我來說非常重要。當 然,我很開心可以持續維繫與友會歐洲扣件 製造商協會(EIFI)的關係。
5.
今年二月,歐盟執委會宣布 對中國進口的鋼鐵扣件課 徵為期5年的反傾銷稅,這 是之前Volker Lederer博士還擔任協 會理事長時就大力反對之事。由於反 傾銷稅對歐洲扣件經銷商來說仍是 非常重要的議題,您將會怎麼做來替 可能已經間接受到這項反傾銷措施 影響的協會會員發聲?
歐洲扣件經銷商協會一向反對歐盟執委 會對中國進口鋼鐵扣件課徵反傾銷稅。我們 仍然相信這在很多方面都違反法令。不過從
我們做為反傾銷稅調查中利益方的經 驗來看,我們相信歐盟執委會並沒有打 算對這些措施做任何變動或暫停實施。
我們正密切觀察這些在兩方面 (不 合理的高稅率和不一致的課稅水平 ) 會 造成問題的狀況。如同我說的,這些稅 率非常禁不起考驗,在很多法律層面上 也受到挑戰。目前我們協會將持續支持 會員來解答他們有關反傾銷法規實際 實施後的問題並協助其釐清不清楚的 地方。
協會也會在告知扣件市場廠商關於 非法避稅的風險和後果上扮演主要角 色。根據目前的反傾銷法令,進口商不 只可能不小心從第三國買到中國扣件 因而陷入非法避稅的情況外,還有可能 不小心用較低的反傾銷稅從中國製造 商進口產品,但該稅率卻根本不適用該 廠商。我們不會停止教育這些市場內的廠商關於這些風 險,這樣進口商才不會不小心落入陷阱。
6.
除了反傾銷外還有哪些是您認為是
所有歐洲扣件經銷商協會會員下一 個應該關注的重要議題?協會的部分 要怎麼在這議題上幫會員發聲?
有一項很重要的法令是協會將專注進行遊說的,那 就是歐盟執委會所提案的「企業永續應注意程度的指引 (Directive on corporate sustainability due diligence)」。這 項提案目標在透過全球價值鏈來支持永續和負責任的企 業作為。這項法令對歐盟扣件經銷商的每日業務將產生 重要影響,因此將會在協會的議程上扮演主要角色。
因為歐洲對疫情管控得宜狀況似乎有 日益轉好,您怎麼看歐洲和全球其他 重要扣件應用市場的市場發展?
在 2020 年營收下滑的艱困之年後,過去一年歐盟扣 件市場的狀況已經有可觀改善。歐盟產業和全球客戶的 需求持續高檔,且我們產業內多數廠商如果也能採購到 相對應量的扣件就能銷售更多扣件。
不過,我們不清楚是否這些狀況會繼續。事實上也有 很多對全球經濟產生影響的負面因素,像是中國持續的 疫情肆虐、烏克蘭戰爭、價格通膨、升息和下滑的採購經 理人指數。但整體狀況應不太可能一起惡化。可以確定的 是我們處在很多不確定性的時代中。 8.
接下來兩年協會已經有計畫舉辦哪些可 以促進會員間產業交流的活動了嗎?目前 活動計劃表是否已有更新?
除了許多協會內部的會議外,我們也計畫在 2023 年 3月在 德國司徒加特舉辦的螺絲展設攤展出。
下一屆歐洲扣件經銷大會將於2025年在布魯塞爾舉行。協 會也將在那時候迎來成立25周年。我認為,做為歐洲「首都」 的布魯塞爾應該是歐洲協會舉辦慶祝活動最合適的地方了。
在接下來兩年,協會是否有任何計畫來強 化與美洲、亞洲等地的國家級扣件協會、 組織、或政府單位之間的合作和交流?
協會邀請來自歐洲、台灣、美國、中國和韓國來參加期三年 一度的會員大會是長久以來的傳統。可惜的是,我們海外的這 些朋友因為疫情影響無法參加到今年在馬德里的大會。不過, 我們有收到三個協會的理事長捎來對協會和在場來賓的問候 以及對其個別國家扣件市場發展現況報告的影片。
在這個相當特別的時刻,我已經等不及要與亞洲和美洲的 產業朋友在歐洲或他們的母國相見。我有信心我們將會找到機 會再次見面並強化我們的合作。
10.
還有哪些話您想跟我司讀者分享?
期盼所有市場的參與者都能克服我們 眼前的挑戰,而我們大家之間某種程度的 「公平競爭」仍然是達到全球共同體目標時要考量的價值。
惠達編輯部 整理
愛爾蘭五金協會迎接新副主席
Paul Candon (United Hardware 執行長 ) 宣布成為愛爾蘭五金協會副主席。Senan Foley (Glanbia 公司 ) 為新任榮譽財務長。在 最近一場於 Galway 舉行的理事會會議中,主 席 Michael O ’Donohoe 代表感謝即將卸任的理 事成員 Dave Gavin、Mark Lohan 和 Sean Moran 多年來對理事會所做的貢獻。同時也指派另外三位 在業界也相當知名的 Senan Foley (Glanbia 公司 )、Eddie Kelly (Brooks/Murdocks 公司) 和 John Peare (DPL公司)成為新理事。
Tim O’Keeffe獲頒 NFDA協會年度扣件 專業人士獎
美國扣件經銷商協會宣布來 自坎薩斯 G. L. Huyett 公司的 Tim O ’Keeffe 是 2022 年扣件專業人士 獎得主。該獎項是由美國扣件經銷 商協會創立來表揚對人類生活有 重大正面影響的個人和企業。2020 年,O ’Keeffe曾入選扣件名人堂。
O ’Keeffe 在 2007-2010 年間曾擔任 美國扣件經銷商協會副主席。Tim 於 2022 年 6月21日在美國扣件經銷 商協會年會的歡迎會中獲頒獎項。
下一屆年度扣件專業人士獎的提 名將於 2023 年一月開放申請。
美國工業扣件 協會將舉辦 2022秋季大會
美國工業扣件協會將舉辦 2022 秋季會員大會。
地點: The Westin Savannah Harbor Golf Resort & Spa, 1 Resort Drive, Savannah, GA
電話: 912-201-2000
開幕: 2022 年10月1日( 週六)
閉幕: 2022 年10月4日( 週二)
烏克蘭危機讓日本中小型扣件業 者付出沉重代價
日本金屬產業新聞報導,俄烏戰爭正對日本 扣件產業產生新的經濟風險。雖然原物料漲價已 反映在產品價格上,但日本扣件企業仍追趕不上 原物料漲價的頻率。有越來越多像這樣的企業 遇到不願接受成本轉嫁到售價的顧客時,寧可 選擇不接單。
另一個問題是副資材( 附屬材料) 的漲價尚未 反映到產品售價。石油價格上漲帶動水電價格上 漲,同時也推升了電鍍、熱處理、用油、包裝資材 和工具的使用成本。在某些情況下,每公斤的電 鍍成本還上漲了20 元日幣。日本扣件製造商照慣 例沒有將這類成本反映到產品價格上,所以一直 在自行吸收副資材的成本,但他們現在面對的事 實是,副資材的漲價是比原物料漲價還更棘手的 問題。某些日本扣件業主最終關門倒閉。對日本 扣件製造商來說,如何將漲價快速反映到產品 價格上,是會對事業造成重大衝擊的關鍵因素。
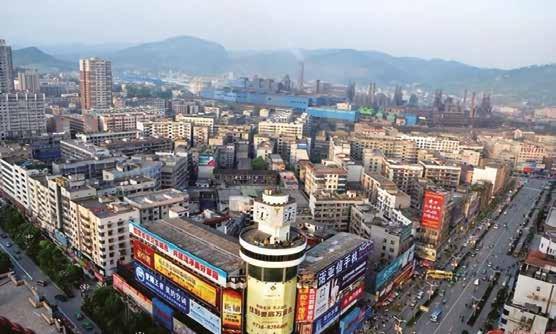
中國湖南冷水江市扣件產業靠小螺絲、小螺帽創造超過16 億人 民幣年產值。專攻扣件研發生產的冷水江天寶實業,透過政府與中 聯重科、三一重工、華菱湘鋼等10 餘家當地企業簽約合作發展。
靠鋼鐵原材料的優勢,冷水江大力發展扣件產業。目前,已有 中國最大的 8.8 級以上高強度扣件企業,生產的高性能扣件廣泛應 用於 29 個省份的裝備製造、基礎建設、汽車船舶等領域。天寶實業 產銷量在全國扣件業排名第一。去年,冷水江市扣件銷量突破 21萬 噸,產值超過16 億人民幣。
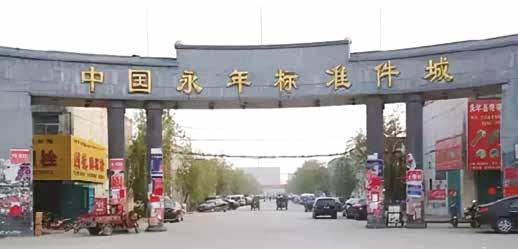
中國永年緊固件技術服務中心項目加速建設 永年區的緊固件技術服務中心總投資 3.8 億人民幣,總建築 面積 5.5 萬平方公尺,項目分為商務接待中心和檢測中心兩部 分,預計 2023 年10月竣工。
永年緊固件產業年產值 340 多億人民幣,市場銷售份額 占到全國的 55% 以上,產品覆蓋全國、外銷110 多個國家和 地區。中高端產品比例不斷提升,扣件產業鏈不斷完善,產 品檢測能力亟待提高。中心建成後,年利稅將達到1800 萬人民 幣,增加就業 500人,提供對標準件檢測、研發,引導資金流、技術 流、人才流高度聚集。
久陽螺絲接單旺,擴產二成因應
久陽目前訂單能見度直達年底,且平均單 價持續上漲,營運可望逐季走強;而因應歐洲 針對中國反傾銷效益發酵,公司也擴產 2 成, 因應強勁需求。久陽累計前 5 月營收新台幣 19 億元,年增 41.6%,也是同期最佳。
久陽優化原料、生產成本的效益也逐步顯 現,進口鋼胚透過集團資源,整合上下游製程, 藉此降低生產成本,螺絲本業毛利率將站穩 30% 並穩步向上。
久陽表示,過去螺絲本業訂單價格不好, 獲利來源主要仰賴子公司,但隨著量價齊揚 下,螺絲本業貢獻度大增;而因應需求成長, 久陽計畫擴產,預計到年底月產能將從 2,500 噸提升到3,000 噸。
春雨下半年營運維持正向成長
面對中國與歐美市場,春雨表示,中國封城最差情況已過,下半 年市場逐漸恢復,需求逐漸回籠,春雨於中國市場業績將恢復正常 水準;雖然歐美市場成長趨緩,不過,仍維持一定成長水準。烏俄戰 爭影響全球鋼鐵業,尤其烏、俄均有提供全球及歐洲扣件線材。鋼鐵 供給減少、帶動價格上揚,此外,通膨壓力上升,鋼鐵原料煤、鐵成 本上升,均推升價格上揚。美國及中國基礎建設陸續展開,需求將回 升,及歐盟對大陸扣件課徵反傾銷稅,有利台灣扣件業者銷歐。
世德德國子公司營運轉佳有利毛利率持穩
汽車零扣件廠世德董事長陳光 裕表示,德國子公司 (MMG) 經過兩 年淬煉後已逐漸成長,第一季獲利已 接近去年水準。世德指出,俄烏戰爭帶來通膨及原物料價格上漲這 是可預期,世德依訂單需求已提早備料,也針對產品銷售價格提高, 以第一季毛利率來看,未來可望持穩。陳光裕指出,世德主要車廠客 戶包括 GM、福斯、賓士、豐田、特斯拉等,儘管疫情影響這兩年,但 世德客戶卻新增三分之一,將會在未來營運上反映。
世德第一季營收為新台幣 6.67億元,年增 12.5%,毛利 率為28.54%,較去年同期 27.11%成長1.43 個百分點,營業利 益新台幣5,137萬元,年增30%,稅後淨利新台幣5,933萬元, 年增 121%,每股盈餘新台幣1.58 元,優於去年同期新台幣 0.66元。累計前4月合併營收新台幣8.9 億元,年成長13%。
針對歐洲市場現況部分,世德指出,疫情目前未再進一 步擴大,全區沒有封城限制,但受到中國上海封城衝擊,供 應鏈及關鍵零組件受到影響,俄烏戰爭也影響出口,因此 來自中國零件受阻使得歐洲工廠無法百分百產能,產出率 不理想,但這對世德有利,歐洲廠可以實現在地製造及支 援,歐洲整體市場對世德歐洲廠有很大潛力。世德在歐洲 市場除車用深耕外,農機、風力發電等高附加價值扣件都 是積極進軍,盼能拿下高市佔率。
塔塔集團發揮節儉式創新,制霸印度電
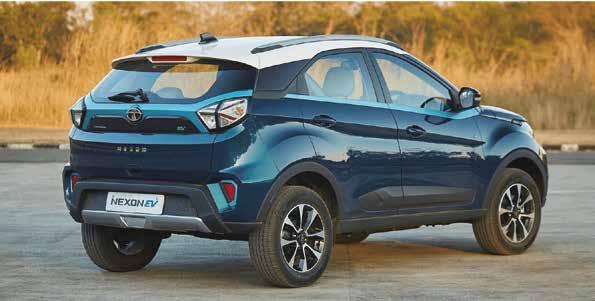
印度當地的節儉式創新文化盛行,當地媒體曾報導一 名男性以低預算將自己汽車改造成直升機,還用來出租給 要結婚的新人。印度塔塔集團也奉行節儉式創新的精神, 不走歐美車廠砸重金研發電動車的路線,透過最低成本生 產出平價的 Nexon電動車,晉升成為印度電動車霸主。
起初塔塔沒有先進的自動生產線、生產大多靠人為操 作,一天只能生產八輛電動車。但推出 Nexon電動車後在市 場一炮而紅,需求激增使塔塔在附近廠房增加人力,截至 今年五月,每日產能已經超越1百台。
就像用最克難的做法把汽車變成直昇機一樣,塔塔想 盡辦法用最少的花費,把現有的車款改造成電動車,並安 裝較便宜的電池組,成功推出印度人能負擔的平價電動 車。放棄像歐美車廠那樣投資數十億美元在電動車產線, 節儉創新的塔塔為自己做出鮮明的市場區隔。它很清楚必 須走平價路線,做出約 1.9 萬美元的電動車,讓當地中產階 級民眾有能力購買。塔塔的成功也要歸功於印度政府提供 補助並對進口電動車課徵高關稅。
Nexon 在印度電動車市占率已達九成,塔塔將在 2026 年推出十款新車,還要打造電動車專用平台,甚至吸引美 國投資者提供10 億美金的挹注。
6月9日,榮億精密在北交所上市,公司發行底價 3.21人 民幣 / 股,發行股票3,790 萬股,募資約1.22 億人民幣。榮億精 密成立於 2002 年,主營業務為精密緊固件、連接件、結構件 等精密金屬零部件的研發、製造和銷售,主要為 3C、汽車、 通訊及電力設備等下游應用行業的客戶提供精密金屬零部 件產品。目前擁有90 項專利。
公司主要產品筆記型電腦用埋置螺帽的全球市場占有 率超過 40%。2020 年度收入較 2019 年度增長了28.07%。2021 年度收入進一步激增,較 2020 年度增長了45.06%。為了進一 步提高公司的盈利能力,公司已由原來的 3C 行業逐步向汽 車、通訊、醫療等行業拓展。公司本次發行所募集資金主要 投資年產 3 億件精密零部件的智能工廠建設項目、研發中心 建設項目及補充流動資金。
美國 Goebel Fasteners, Inc.宣布已與Tower Fasteners 簽 訂全新夥伴協議,指派其為旗下所有產品的官方授權經銷 商。兩家公司簽署的協議將允許 Tower Fasteners可以經銷 Goebel Fasteners, Inc.旗下各種公制美規產品線,包括: 盲鉚 釘、螺紋嵌件、全新 G-Grip™ 不鏽鋼防鬆螺栓系統、自攻 / 鑽 螺絲、密封墊片、鑽頭、螺帽鑽頭、閂、手動 / 電動工具、PPE 裝備以及更多創新的特殊產品。
Goebel Fasteners, Inc. 北美執行長 Christian Reich 表示: 「Goebel Fasteners, Inc.很開心可以與Tower Fasteners合作在 美國共同經銷我們的產品。Tower Fasteners是產業領導者,在 全球有9處扣件經銷中心。他們供應標準、特殊和客製工業用 扣件給航太、軍事、電子、替代能源和其他市場的製造商。做 為扣件、電子五金和存貨管理方案的產業領導者,Tower 提供 特殊或客製扣件的能力是無法超越的。Tower Fasteners 符合 我們公司的遠景,我們也期待可以在接下來幾年密切合作。」
Tower Fasteners 副總 Mark Shannon 表示:「在持續供應 業界領先產品和世界級服務中,Tower Fasteners 很開心可以 加入Goebel 的產品線。做為合作夥伴,Tower 和 Goebel 將可 以通力合作開展各產業和客戶的業務。 身為產業領導者, Goebel 與我們相當契合且也非常開心可以與其合作來支持 客戶和發展全球業務。」
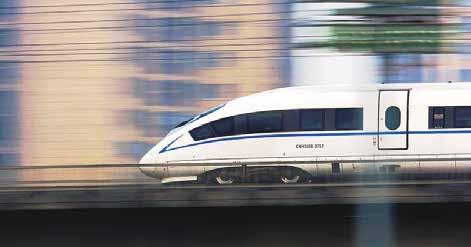
晉億實業與京沈鐵路客運專線遼寧有限責任公司合作 晉億實業股份有限公司於 2022 年 6月9
日與京沈鐵路客運專線遼寧有限責 任公司簽訂了《新建沈陽至白河高速鐵路工程甲供物資購銷合約》,合約所涉 及產品為高速鋼軌扣配件,合約金額 728,894,241.30人民幣,將提升公司持續 盈利能力及競爭力,可以進一步鞏固公司在高鐵扣配件市場地位與影響力。
2021 年晉億實業的營業收入構成:扣件業占比 87.3%,五金工具業占比 1.62%,自動倉儲設備製造業占比 0.78%。晉億實業市值 49 億人民幣。
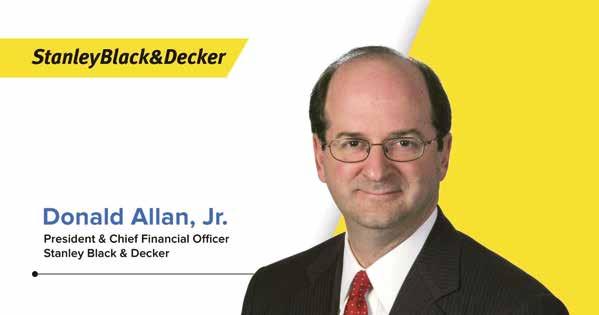
Donald Allan, Jr.接續 James Loree
Stanley Black & Decker 宣布董事會已經任命現職為公司董 事長兼財務長的 Donald Allan, Jr.為下一任執行長,並從 2022年7月 1日正式生效。Allan 接任自2016 年就擔任執行長的James M. Loree 的職位。就任新職後,Allan 將加入董事會並繼續保有董事長一 職。另外,在宣布內容中,該公司也另外指派 Corbin Walburger為 臨時財務長,同樣從 2022年7月1日生效。
Allan 是經驗豐富的領導者,服務 Stanley Black & Decker 23 個年頭,在帶領公司成為全球工具領導廠上扮演關鍵角色。在擔 任董事長和財務長期間,他也專注在促進策略長期可獲利的成長以及監督公司營運模式的進行和進步。
特斯拉電動車在印尼尋覓新生產據點,車用扣件廠商須密切關注 從印度到印尼,特斯拉創辦人馬斯克探詢生產據點想要生產更多電動車。全球深陷供應 鏈之亂,眼下最要緊的大事是要有管道取得原物料,馬斯克很清楚這一點。在試圖遊說印度解 決嚴格的生產政策以及高昂的進口關稅問題之後,他轉向拜訪印尼總統佐科並參訪該國部分 地區。印尼也是電動車電池關鍵原料鎳金屬的製造大國。他與佐科的會訪,對特斯拉與印尼來 說都是一場經過精算的豪賭,這也代表印度錯失了良機。印尼為了達成充滿野心的電動車發展 目標,最近幾個月已透過各種誘因吸引了數家電池商與車商。
印尼有比較友善的政策推動電動車目標,因此已有企業開始投注數十億美金。電動車電池大廠 LG Energy 等等廠商 正投資 90 億美金在印尼的供應鏈。現代汽車也在興建一座電池廠。與此同時,全球最大的電源組製造商 Contemporary Amperex 正投資近 60 億美金,與受政府資助的Aneka Tambang 公司和 Industri Baterai 公司合作進行一項電池專案。再往供 應鏈的上層走,浙江華友鈷業公司與印尼Vale 公司宣布合作進行一項有關材料鎳的專案。
橫跨電動車供應鏈的相關企業大舉進入東南亞的最大經濟體印尼,此舉顯示設法縮短與原物料供應源之間的距離 是多麼重要的事。特斯拉很了解這一點,它已在中國和德國設立大型生產據點,且尋求管道穩定掌握原物料和自行生產電 池。特斯拉基本上就是在全球分散供應鏈。
就如同中國造就特斯拉成為全球性企業,印尼也可以為自己的電池供應鏈做同樣的事,同時讓電動車的生產更容易 負擔。這是為了達成目的的一種手段,也是很聰明的作法。
德國Vossloh將供應埃及高鐵緊固系統
全球鐵道建設產品服務領導大廠Vossloh 已經取得一份具經濟效益和策略重要性的 合約,將為埃及北部一條全新高速鐵道線供應鐵道緊固系統。根據客戶埃及國營企業 隧道管理局 (NAT) 所委託,海岸城市 El Alamein 將會與位於蘇彝士運河的 Ain Sokhna 進行連接。在 El Alamein 和 Mersa Matruh 之間也規劃建造一條高速鐵道線,這意謂規劃中的雙軌線路約是 660 公里長。Vossloh 規劃鐵道緊固系統的運送 預期從今年開始,然後預計在 2024 年完成。超過 4,000 萬歐元的訂單將會由總部設在 Werdohl 的子公司 Vossloh Fastening Systems GmbH 執行。
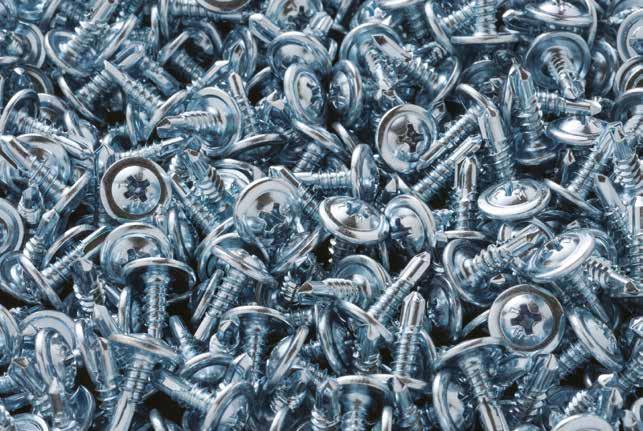
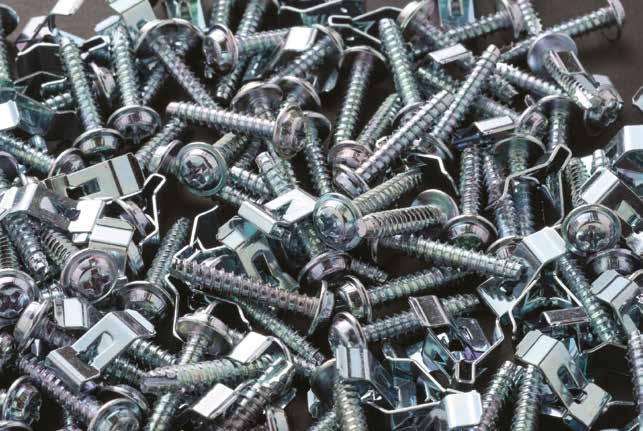
埃及計畫在接下來幾年強化在鐵道網路的大型投資案,尤其是預計在未來將拓展至1,800 公里以上的高速 鐵道網建置。Vossloh AG 執行董事會成員Jan Furnivall表示: 「全新的鐵道線速度被設計成可達每小時 250 公里。 這將縮短數百萬人一半的通勤時間,同時又能比道路交通減少 70%以上的碳排放。我們非常開心可以替這區域的 指標性計畫做出大量貢獻。我們在高速鐵道線設備的廣大經驗將讓我們能替客戶創造更顯著的價值。」
Adept Fasteners 是一家私營的航空 緊固件分銷商,日前宣布收購創新工具服務公司(Innovative Tooling Services),以加強 Adept 在市場上作為航空緊固件解決方案領導者的 地位。創新工具服務公司成立於1986 年,為航天業提供工具和維修服 務。「通過為所有緊固件產品類型的拆卸和安裝提供工具解決方案, 我們可以改變我們支援客戶對緊固件要求的模式。」Adept Fasteners 總 裁 Gary Young 說。「我們很高興成為 Adept Fasteners 團隊的一員,」創 新工具服務公司總裁 Mark Wylie 說。「這種新的關係代表了一種極好 的戰略契合,可以提高我們為客戶提供的價值。」創新工具服務公司將 繼續在德州 Grand Prairie 的辦公室和維修中心為客戶提供服務。
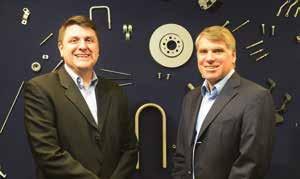
SFS 集團和
Hoffmann SE 於 2021 年 12 月 22 日 宣布的交易已於 2022 年 5 月11日完 成,意謂 Hoffmann 已經正式被併入 SFS 集 團。雙方的結合是一項里程碑,且企業間的 互補定位開啟了對雙方都感到具吸引力的發 展機會。隨著所有正式的條件獲得滿足,SFS 和 Hoffmann 之間的交易已於今年 5月11日完 成。其中一個在完成併購程序前需要被達成 的關鍵法律要求,是要在 5 個不同國家的競爭 主管機關獲得同意。這也已經被同意。
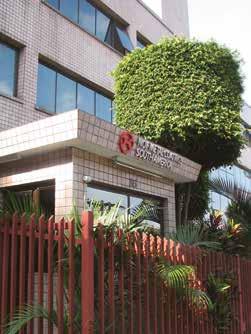
這家專業 表面處理產品領域的國際 企業 在去年四月迎接新執行長。日本 NOF 公 司的防腐蝕部門(NOF Metal Coatings 集團) 任命了新執行長管理巴西分公司。
這間名為 NOF Metal Coatings South America 的分公司位於聖保羅,備有一間研發 中心和一座製造廠房,數十年來生產產品並供應巴西與整個南美。新任的最高執行長 Kai-Uwe Hirschfelder 在去年四月就接掌了這間分公司。
他是德國籍,過去在巴西與德國之間生活、就學與工作,說著流利的德語。他的職涯包 括曾經服務 於 保時捷公司。協助他的人是負責商務與新事業管理的 Haroldo Chieza 先生, Chieza過去14 年曾在Norsk Hydro ASA 任職過。
這兩位主管都承諾改善並擴大熱處理產線,服務對 象不僅限於固有傳統很深厚的汽車業,還包括水力、太 陽能、風力能源製造與傳輸,以及建築、鐵路等其他產 業。Kay-Uwe 說:「Chieza主要負責市場公關以及尋找 與開拓新事業。我們正將行政與生產架構現代化,讓這 個分公司達到國際最高水準。」「重要的是強調我們在推 動環保生產,扮演全球溶劑 使用廠商的典範。」
Metalac SPS取得Nadcap認證
該公司跨出了一大步,塑造出全球性航太扣件製造商的品牌。
經過了一連串評估以符合航太產業顧客與航太產業本身的要求, Metalac SPS 在今年 3月取得了Nadcap 認證。為此,該公司讓熱處理產線 接受審核,評估其設備、製程、管理與員工資格,同時也接受顧客的評估。
總經理Rodrigo Barranqueiro Eg ê a 說:「這項成就代表我們跨出重要 的一步,成為航太扣件製造商並為全球市場供應產品。」專為汽車產業提供 高強度扣件的 Metalac 公司是美國 Precision Castparts Corp旗下的子公司。
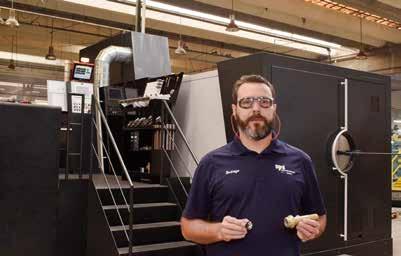
巴西鋼材產量下降
一至四月產量下降1.5%。今年一到四月,巴西粗鋼產量為1,160 萬噸,同期下降1.5%。同期的滾軋產品產量為 810 萬 噸,同期下跌了5.9%。去年前四個月的銷售用半成品總產量為 290 萬噸,在今年則同期增加了15.6%。今年四月,粗鋼產 量為290 萬噸,同期下降了2.2%。
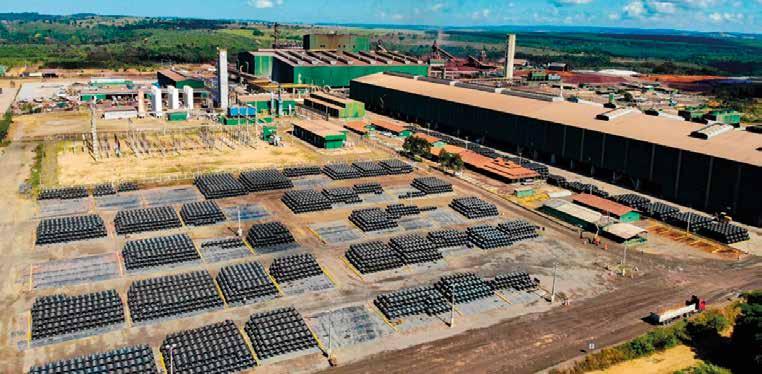
AVB公司展示碳中和鋼材
這間巴西鋼廠在國際製鋼論壇中展示了碳中和鋼材。
這個探討能源、材料效率與減碳的論壇(EMECR) 是鋼鐵產業最重要的論壇之一,在今年 6月於巴西成功舉辦。
Aço Verde do Brasil (AVB) 是全球第一家碳中和鋼廠,它出席該論壇並展示綠化的鋼材產線以及ESG 策略。AVB 負責 人Ricardo Carvalho 在會上談論自家企業使用的科技和創新。
該公司在 2018 到2021年達成巴西每公噸粗鋼減碳的最佳指標。
Ricardo Carvalho 說:「業界預期將在 2060 年達到碳中和,其他幾 家鋼廠才剛開始計畫要去碳,但AVB 早已在 2020 年達到此指標。」
文 / Sergio Milatias 主編
巴西 <Revista do Parafuso> 雜誌提供 milatias@revistadoparafuso.com.br www.revistadoparafuso.com
Lawson Products公司更名為
Distribution Solutions Group
這家專營經銷的公司,旗 下囊括了維修及操作用 C 零件 經銷商 Lawson Products、代 工供應鏈服務提供商 Lawson Products,以及電子測試和量 測解決方案提供商 Lawson Products。董事長兼最高執行長 J. Bryan King 表示:「我們很振 奮能事業轉型進化到這一步,我們相信 Distribution Solutions Group 以及其口號『強大的解決方案,科學驗證的結果』,代表了 我們強大的領導地位。
1952年在芝加哥創立的 Lawson Products,透過全美的據點以 及哥斯大黎加、加拿大、墨西哥和加勒比海,經銷維修及操作用產 品與服務。它旗下的經銷商 Bolt Supply House 服務西部加拿大的 顧客,它的 Kent Automotive 品牌供應車修產品給汽車車修市場。
2022年第一季,Lawson Products 的銷售 (含扣件)成長13.8%, 達到 1.179 億美元。平均單日銷售成長 12%,達到 184 萬美金。 Lawson 與Partsmaster 兩家合併的銷售藉由價格、銷量以及業務人 員生產力的挹注,成長了12.1%。2021年調升了價格,2022 年第一 季銷售環比提升。Bolt Supply House 的銷售增加了26.9%,原因是 分支據點的銷售依舊強勁,以及對油氣業顧客的銷售回溫。銷售 位於高檔,使第一季毛利增加了590萬美金,達到 6,050萬美金。銷 售利潤率下降至 51.3%,淨收入增加近三倍,達到900萬美金。
Distribution Solutions Group 透過超過 3,000 名員工服務12萬 名顧客。它透過經銷服務中心出貨到北美、歐洲、亞洲、南美和中 東給顧客。
Henkel進行供應鏈脫碳
接合劑製造商 Henkel 訂定目標,將 在 2030 年實現氣候友好型發展。該公 司與能源永續公司 Schneider Electric 合 作,要在 2025 年將營運的碳排放量減半。
Henkel 的永續事業主任 Ulla Hüppe 說:「脫碳是我 們達成永續性目標的進程中不可或缺的一環。我們全面 投入 Schneider Electric 公司的計畫,也很榮幸被徵詢以 分享我們的專業,幫助其他供應商起步。我們能一同推 進正面的環境影響。」
2021年 Henkel 的每噸產品碳排已減半 ( 對比 2010 基 數年),提供了永續性的成功典範。
在 Schneider Electric 公司負責永續採購與外部 生產的副總 Christophe Quiquempoix 說:「氣候變 遷帶來的挑戰無法單靠一家企業的行動來克服。企 業的供應鏈佔有很大的碳排比例,所以對供應鏈夥 伴進行呼籲是面對氣候採取行動時的關鍵步驟。能 源是溫室氣體排放的主要來源,雖然我們都知道去 碳並不容易,但這卻是很必要的。」
喜利得在 2022 年前四季的 銷售成長 5.6%,達到 20.3 億瑞郎 ( 約 20.4 億美元 )。以當地幣值換 算,成長率達到 9%。最高執行長 Christoph Loos 說:「全球供應鏈的 瓶頸,以及原物料、能源和運輸價格的飆漲因俄烏戰爭 與中國封城而惡化。」
以當地幣值換算,集團在歐洲的銷售增加 8.8%,在北 歐與南歐也取得正面的進展。在美洲,成長率達到10.9%, 主要因為拉美地區銷售成長強勁。受到疫情影響,亞洲 銷售僅微幅成長1.1%。東歐 / 中東 / 非洲地區銷售達兩位數 (15.4%),主要是俄烏戰爭以及相關的對俄制裁所帶來的 效應要等到未來幾個月後才會反映在事業績效上。」
充滿挑戰的市場環境和利率的上升使建築業經濟緩成長的機率增加。 「儘管如此,我們仍預期價格的調升會讓換算成當地貨幣的全年銷售成長率 達到雙位數。」
該集團供應產品、系統、軟體與服務給全球建築和能源產業。它擁有約 3.1萬個團隊成員,遍布120 國,在 2021年銷售額逼近 60 億瑞郎。Hilti 在1941年 創立於列支敦斯登,是由馬丁‧喜利得家族信託所持有的私營企業。
經季節調整的 4月扣件經銷商指數從三月的 57.2下跌到 52.6,主因包括市
場大環境成長減速導致銷售指數下跌、特殊扣件的原物料取得受限、恐慌性 採購潮降溫,以及春假效應使銷售減弱。貝雅公司分析師 David Manthey 說: 「定價持續調高,特別是針對不鏽鋼產品,這已透過同年比定價指數的上升 獲得了印證。整體來看,市場與成長的形勢依舊很正面,但與近幾個月相比 之下,成長相對減速。」
經季節調整的前瞻指數從前三月的 65.4下降到 55.1,受到就業率數字不 高以及未來半年景氣看好度下降的衝擊。David Manthey寫道:「整體來說, 需求仍在正常狀態,供應鏈中的挑戰拉長了交付訂單的交期,我們相信扣件 經銷商指數將保持上升狀態。」四月最主要的大事是成長減速。其中一位問卷 回覆者說看見某些市場的成長在減速,但自己其他的事業還是在成長。另一 位回覆者說事業正在萎縮,恐慌性採購已經結束,產品已經慢慢都到貨了。
產品的取得與否以及延長的交期仍使問卷回覆者感到憂慮。Manthey 解 釋:「接單力道仍然很強。原料價格還在上升,尤其是不鏽鋼,但至少我們又 能夠固定出貨了。端看材料,新訂單的交期延長到了4至 6 個月。」縱使有供應 鏈方面的挑戰,許多回覆者的銷售仍優於預期。
Fastenal 公司 4月的單日銷售成長 20.3%,略低於預估的 22.2%。扣件的銷 售非常強,同年成長 25.5%,與前一個月的 25.2%成長大致一致。
專用工具及扣件經銷商協 會:設法留住員工,有金 錢以外的考量
專家 Lisa Ryan 在網路研討會中對協會 的成員表示,要避免優秀員工寧可離職另 謀街頭的低薪工作,關鍵在於企業文化。她 回想起來覺得很奇妙的是,焊材產業的因 緣際會讓她進入 Lawson Products 公司工作,當時她是新進人員的課堂上唯 一的女性。學習金屬的前置作業與接合組裝作業,甚至是聞到了焊接時的氣 味,讓她一頭栽進了這份工作。但她想起,其實是因為老闆引導的公司文化, 才讓她願意足足待上了七年。
當時是新人的她,在 Premier Automotive Supply 公司的野餐會中找上了 最高執行長 Mort Mandel。執行長有興趣與她會談,她也因此讓執行長成為自 己的支持者。平常的話,若她想要與執行長搭上話,理應是要徵詢好幾位不 同階層主管的同意。此外,假如是在家遠端工作,可能也不會有這種面對面接
觸的機會。她發現,尤其是在疫情下的遠 端工作會錯失與高層面對面會談的機會。 為了能與遠端工作的員工維持人與人面對 面接觸的感覺,她建議別在遠端會議中關 掉鏡頭。
此外,她還提到員工的離職往往不是 因為錢。「他們會離開,是因為想離開你的 企業文化。正面的企業文化代表員工離職 率非常低。」她遇過某些員工願意為了更好 的工作文化而接受減薪,甚至減薪 20%。
她提供7點建議來維繫與員工的關係:
1. 認可員工的傑出。
2. 提供員工管道。她說尤其是年輕的 員工希望有管道能進到管理階層。
3. 表達同理心。你的員工會了解到在 有需求時能得到照應。在你展現同理心的 同時,即使有少數員工可能會利用你的同 理,但仍有97%的員工會感謝你提供協助。
4. 彈性。每個職位都非得是早八晚五 嗎?或者,是否能為缺保母照顧小孩或遭 遇其他狀況的員工調整工時?
5. 做能夠留住員工的面談。一般雇主 都是等到員工提出離職時面談,但其實應 該新增能留住員工的面談。可以先從詢問 員工「最喜歡公司的三件事」開始。別問員 工不喜歡什麼,而是要問「如果你是我,你 會想做出什麼改變?」她說員工傾向在第 一輪面談中說你想聽的話,但在後面幾輪 會傾訴更多心裡話。
6. 做教育訓練投資。許多雇主因為員 工會離開而不願投資教育訓練。但她問道: 「如果你不用親自訓練他們,他們也願意 留下來呢?」她建議提供給員工 1500 美元 作為教育訓練補助,可用於讓員工參加午 餐講座、派員工參展或出席國際演講會。
有 3% 到 5% 善用教育訓練的員工會成為你 的種子領導者。
7. 對你的下屬表達謝意。她想起自己 擔任鍛造部門的銷售員時,老闆曾在她的 績效獎金單上親手寫了讚美的話。
Field Fastener公司宣 布領導職位交接
Field Fastener 是一間家族企 業,對全球提供庫存管理、技術支 援服務與扣件和其他 C 級零件的完 整供應鏈方案。該公司宣布領導職 位交接的計畫。董事長兼最高執 行長 Jim Derry 已宣布 Adam Derry 將接任董事長職位。此外,Chris Pauli 將升職擔任執行副總與首席 財務長。Jim Derry 將續任最高執行 長一職。
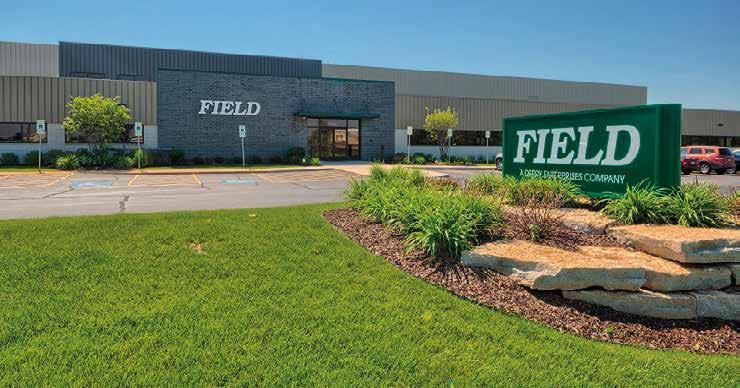
1990 年,Jim Derry和 Bill Derry 從 Dick Field 手中收購了Field Fastener 公司。自那時起,Field Fastener 公司的成長急遽加速,每年平均成長率達到18%,歸 功於它的世界級企業文化以及堅持以顧客為本。該公司目前的據點分佈於伊利諾伊州羅克福德、德州泰勒、南卡羅來納州 佛羅倫薩、伊利諾伊州特洛伊、墨西哥蒙特雷和蒙克洛瓦,以及台灣高雄市。Jim Derry 作為最高執行長,將與重點客戶建立 關係,專攻併購與策略規劃。擔任董事長的Adam Derry 將為公司上下提供策略指導,確保公司達成財務與組織目標。Adam Derry 將負責公司的營運計畫、十年策略計劃,以及守護並強化公司企業文化。
Copper State Bolt & Nut 公司慶祝 50 年來為經銷 商、製造商提供高品質產品、絕佳的服務,並與來自建 築、採礦、製造業、再生能源產業的顧客建立強韌的關 係。Martin Calfee 在1972 年於亞歷桑納州鳳凰城設立該公司,當時占地六千平方英尺,有6 名員工。他了解為高品質的顧客 服務打好基礎至關重要。
他說:「從一開始我的目標就是要成為美國最佳經銷商。」「我想要提供城鎮內最好的顧客服務,我也希望我的供應商 認為我是他們最好的顧客。」為實現這一點,該公司確保所有員工、顧客與廠商了解他們自己也是一家人。正是因為對「關係 至上」的重視,讓該公司得以擴大規模到 500 名員工,遍布於美國西部10 個州下的 30 個據點,服務超過 2萬名顧客。
Rotor Clip公司與LISI Automotive 公司合作
Rotor Clip 與 LISI Automotive NOMEL 公司合作 服務工業市場。這兩間公司在全球是應用導向的解決 方案領導者,雙方擁有加總起來超過 200 年的絕佳製 造經驗,為汽車、航太、醫療等產業提供服務。
Rotor Clip 在全球是製造與設計簧環、扣環與波形彈簧的領導者,如今透過 LISI Automotive 公司來擴大產品陣容、 工程能力與服務。這兩家公司在歐盟市場中完備的製造據點與經銷據點能發揮綜效。LISI Automotive 事業發展總經理 Christophe Martin 表示:「我們兩家品牌在歐洲都有知名度,我們會為顧客提供建議、發揮技術專業並提供當地生產的多種 產品。」「在歐洲市場面臨巨大變革的當下,這項合作會確保增加供應鏈的穩定性。」
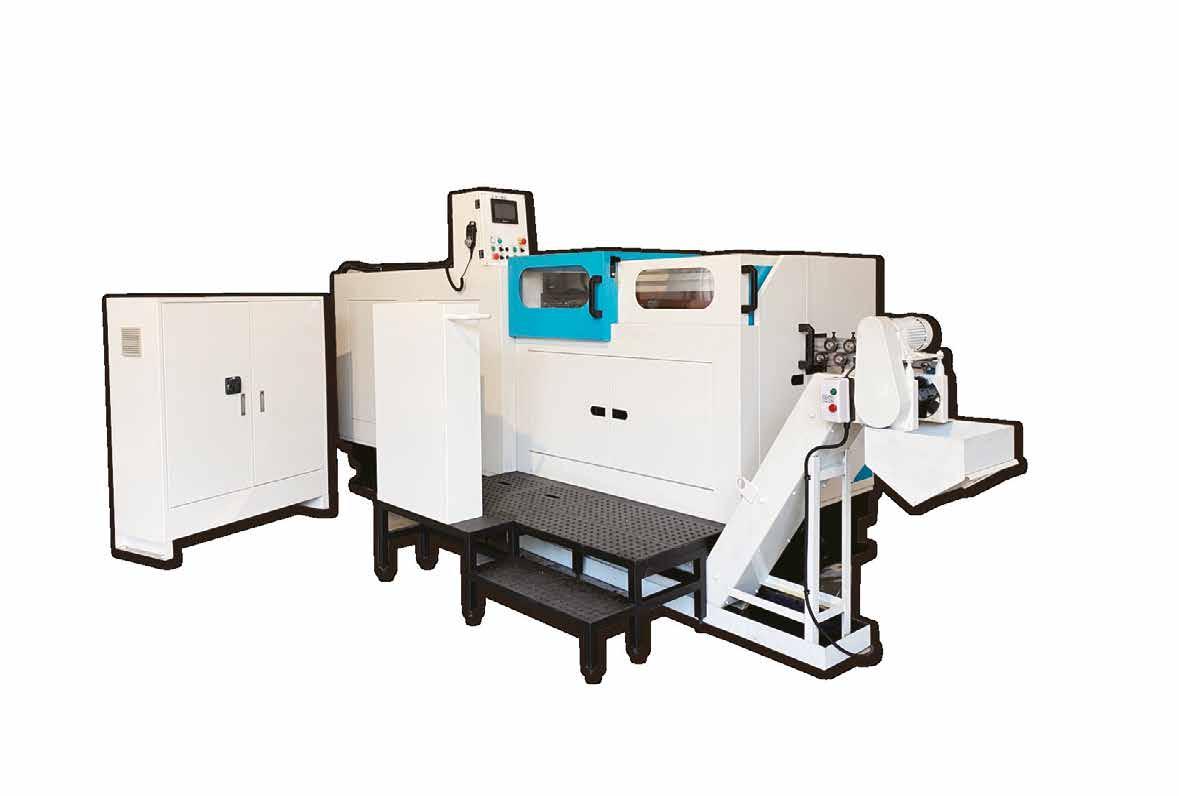
國鎮模具 夾出新市場
文 / 惠達副總編輯 張剛豪
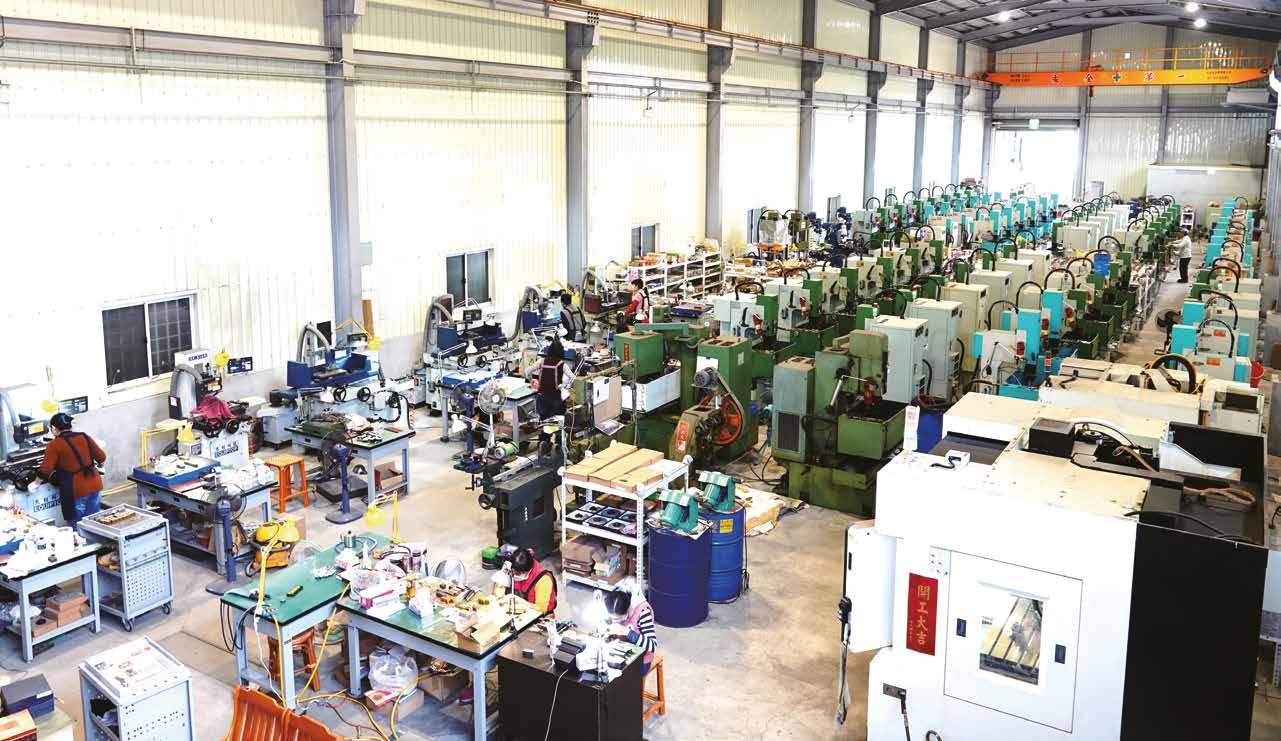
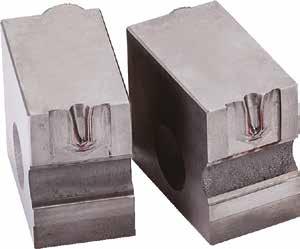
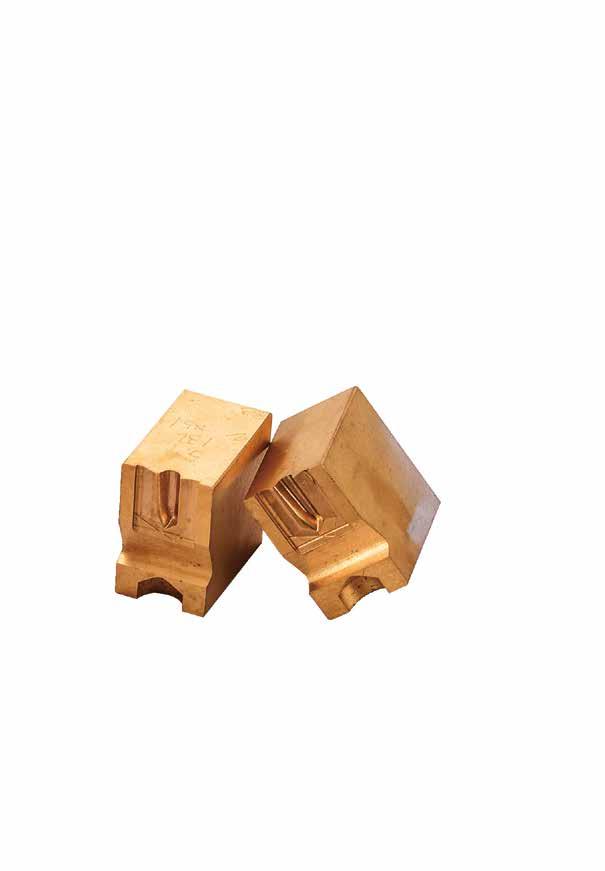
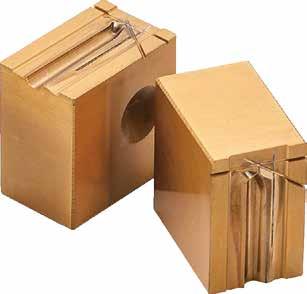
鄰近台灣螺絲產業重鎮,工廠位於路竹的國鎮模具是許多鑽尾螺絲廠長年指定配合的模具供應商,專注於鑽尾螺 絲夾尾模具的生產製造。由於鑽尾螺絲的生產難度相對較高,使用技術層次高且品質穩定的模具就顯得非常重要。國 鎮目前不僅是台灣少數幾家有能力生產夾尾模具的廠商之一,也是台灣鑽尾螺絲廠商能快速打入全球市場背後相當
國鎮堅持採用具高硬度、耐磨和抗高溫的高速鋼及高品質鎢鋼材質製作夾尾模具,非常適合用來進行碳鋼、不鏽 純熟的技術和多年的客戶服務經驗,讓國鎮對客戶在鑽尾螺絲尾部加工時可能遇到的挑戰 和難題有充分的了解和認識,且能針對不同的產品特性和客戶圖面所指示的要求規範在模具設計上的參數做出最符合 客戶產品的調整。產品優異的品質和令人放心的模具使用壽命和穩定度,讓國鎮在過去協助不少日本、土耳其等海內 外客戶成功生產出許多獲得國際認證和深獲使用者大力讚揚肯定的鑽尾螺絲產品。
國鎮何清溪董事長表示 : 「我們曾經與某家日本客戶合作,協助其開發夾尾模具。
一開始先送幾顆模具讓客戶試打,再根據客戶實際製作時所取得的數據反饋,過程 中我們的技術團隊不厭其煩地與客戶討論,進行多次的模具優化和改良,最終做 出符合客戶要求的模具,也讓一向對品質要求一絲不苟的日本客戶對我們的技術 和品質刮目相看。只要客戶在使用上有遇到任何問題,我們都有耐心和能力能幫 助客戶做好最妥適的處理。」
國鎮目前在台灣和大陸市場的市佔率名列前茅。有鑑於鑽尾螺絲在建築和屋頂 結構領域的應用日趨成長,未來業界對夾尾模具的需求勢必也會持續增長。何董事長 表示:「國鎮將繼續在夾尾模具領域扮演好關鍵的角色,協助海內外客戶快速提升產品質量,也期盼未來能提高在其 他歐美亞等重點應用市場的市佔率,讓更多客戶體驗到來自台灣的高品質夾尾模具。」
單位 : 億元新台幣
資料來源/《天下雜誌-兩千大調查》
資料整理/ 惠達編輯部
1
扣件廠商 ( 服務業 ) 1 2
手工具廠 (製造業 )
1. 在本期文章扣件產業統計中,台灣仍有多家優秀頂尖的公司 ( 如 :貿易商、設備機械業、五金、扣件工廠 ) 皆沒有報導 出來,非常可惜。這 35家公司加上沒有報導家數皆為2021全球性台灣之光。
2. 2021年大致是我扣件暨上下游週邊業者美好的一年。這情況,根據業者反映可延續到今年,上半年訂單尚平穩。展 望下半年,受到疫情變化、升息通膨緊縮、戰爭民生原物料暴漲排擠到人民採購換新的慾望。各國景氣復甦的進度 變化⋯等等,都是影響到下半年對 2022 年訂單。另外也有業者反映台灣扣件製造現況,人力大缺乏、外勞進不來、 電價上漲、各種製造及生活成本大漲、市場緊縮減單、原單降價取消種種經營困境,現在只有寄望中鋼繼續提供國 際有競爭力的線材和台幣匯率穩定,3 年來台幣可說是全球最強勢升值貨幣之一。比起同樣扣件製造國都大幅升值 20%以上,有進口商就直述台灣扣件是因美國對中國 25%關稅及歐盟對中國傾銷稅的保護,否則市場早就被中國及 東南亞取代了,機械接單壓力更大,這些值得我們政府注意。
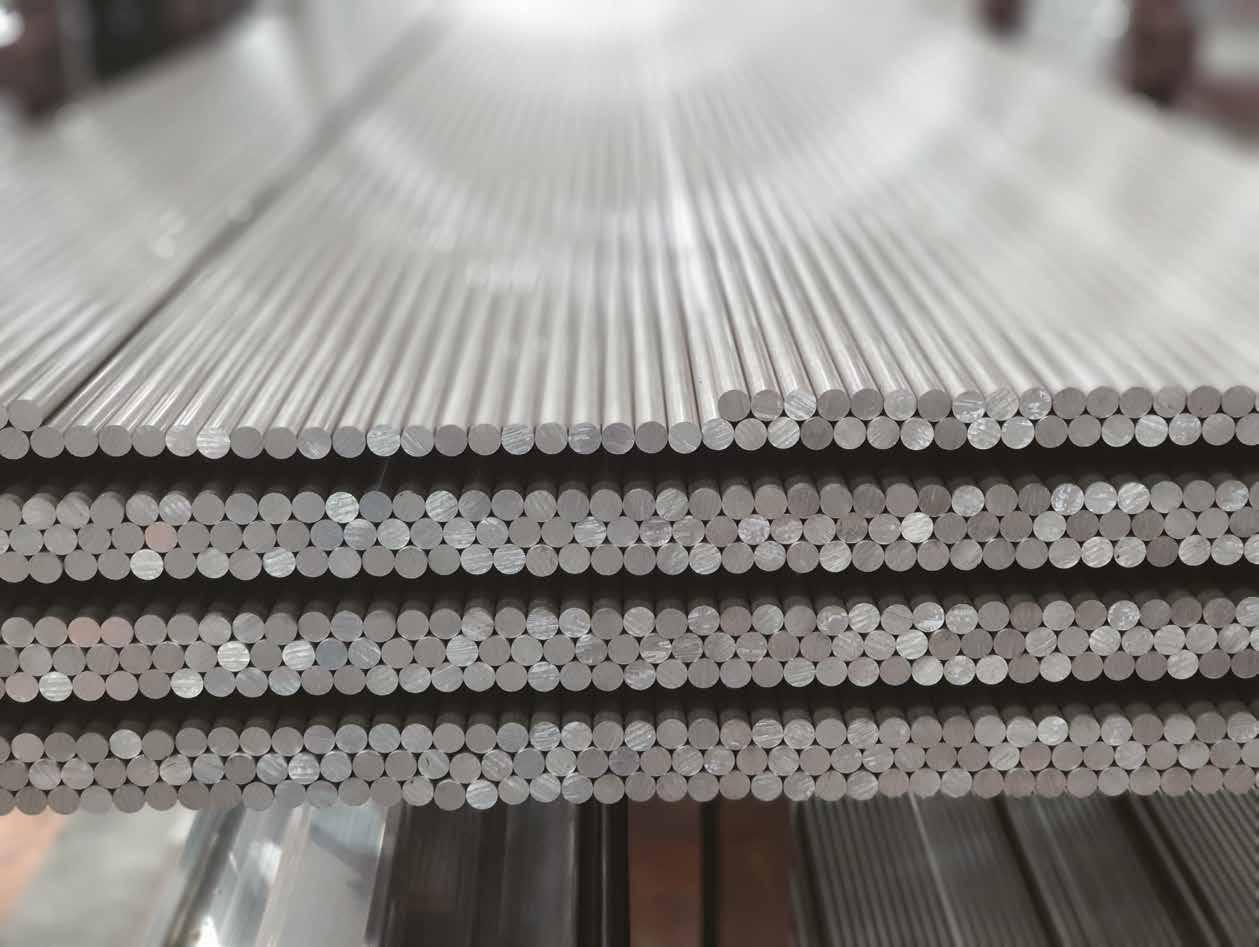
燁鋒建議可依需求彈性採用 文
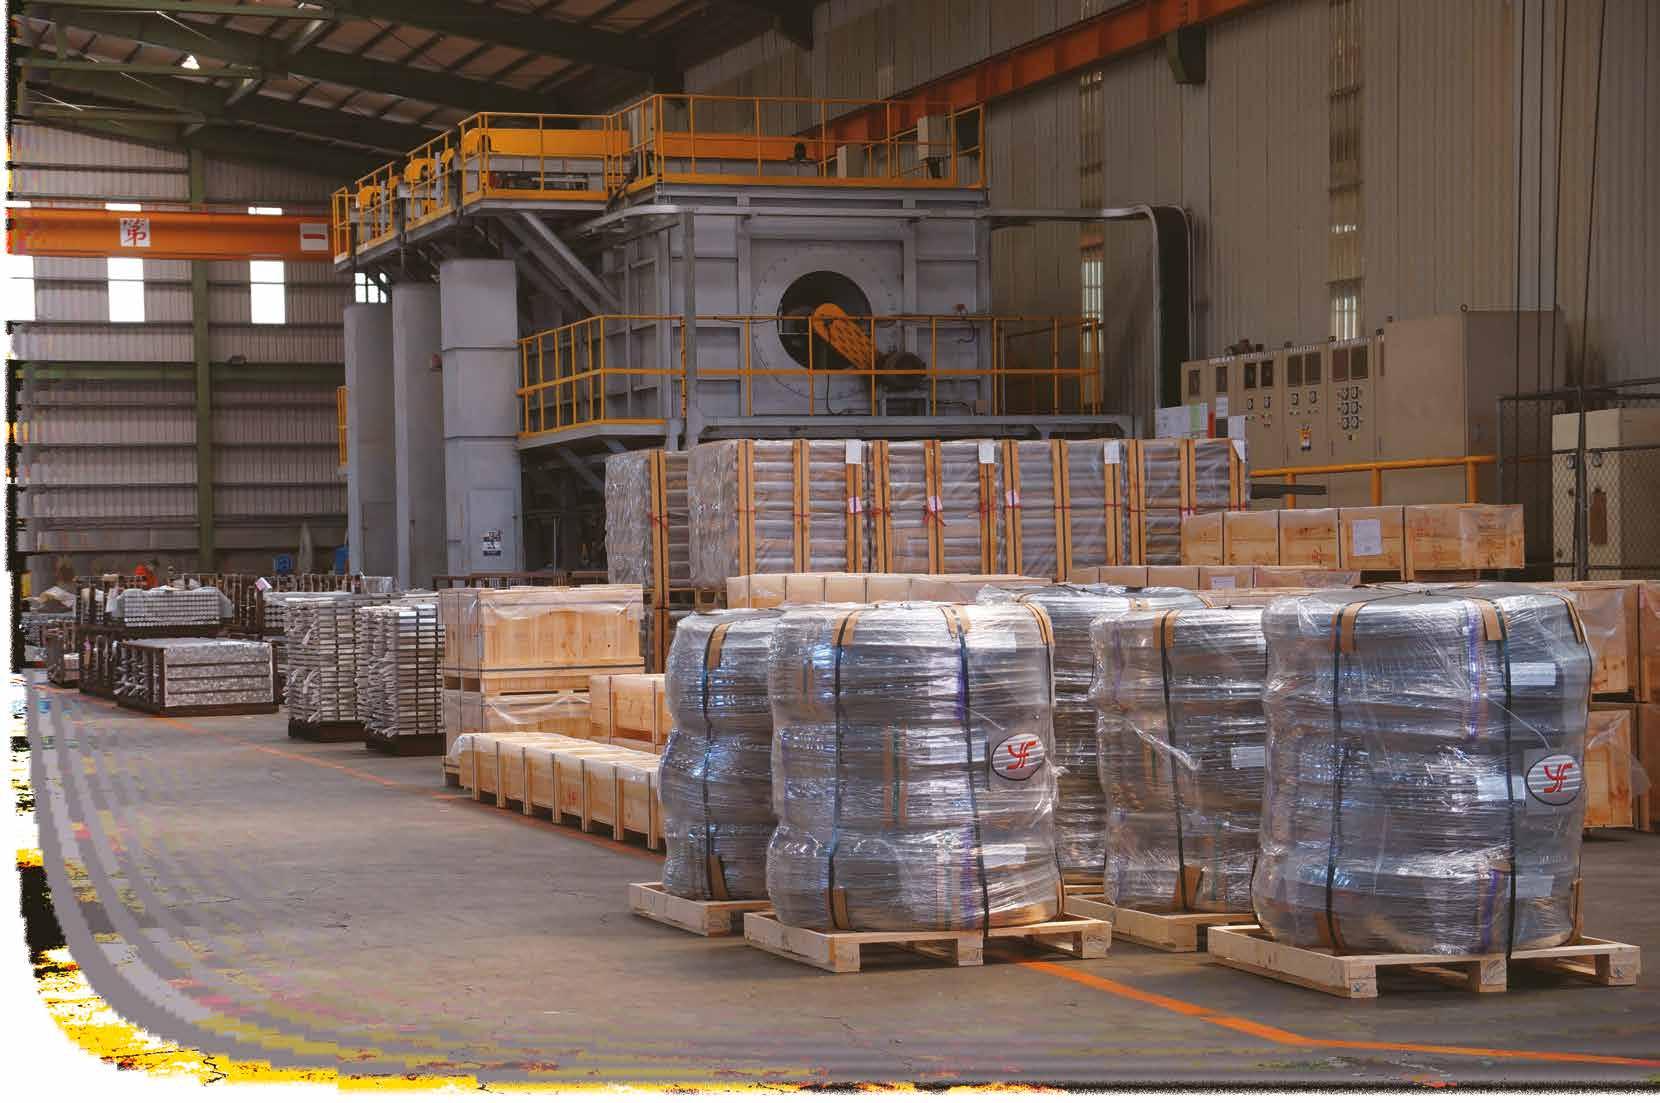
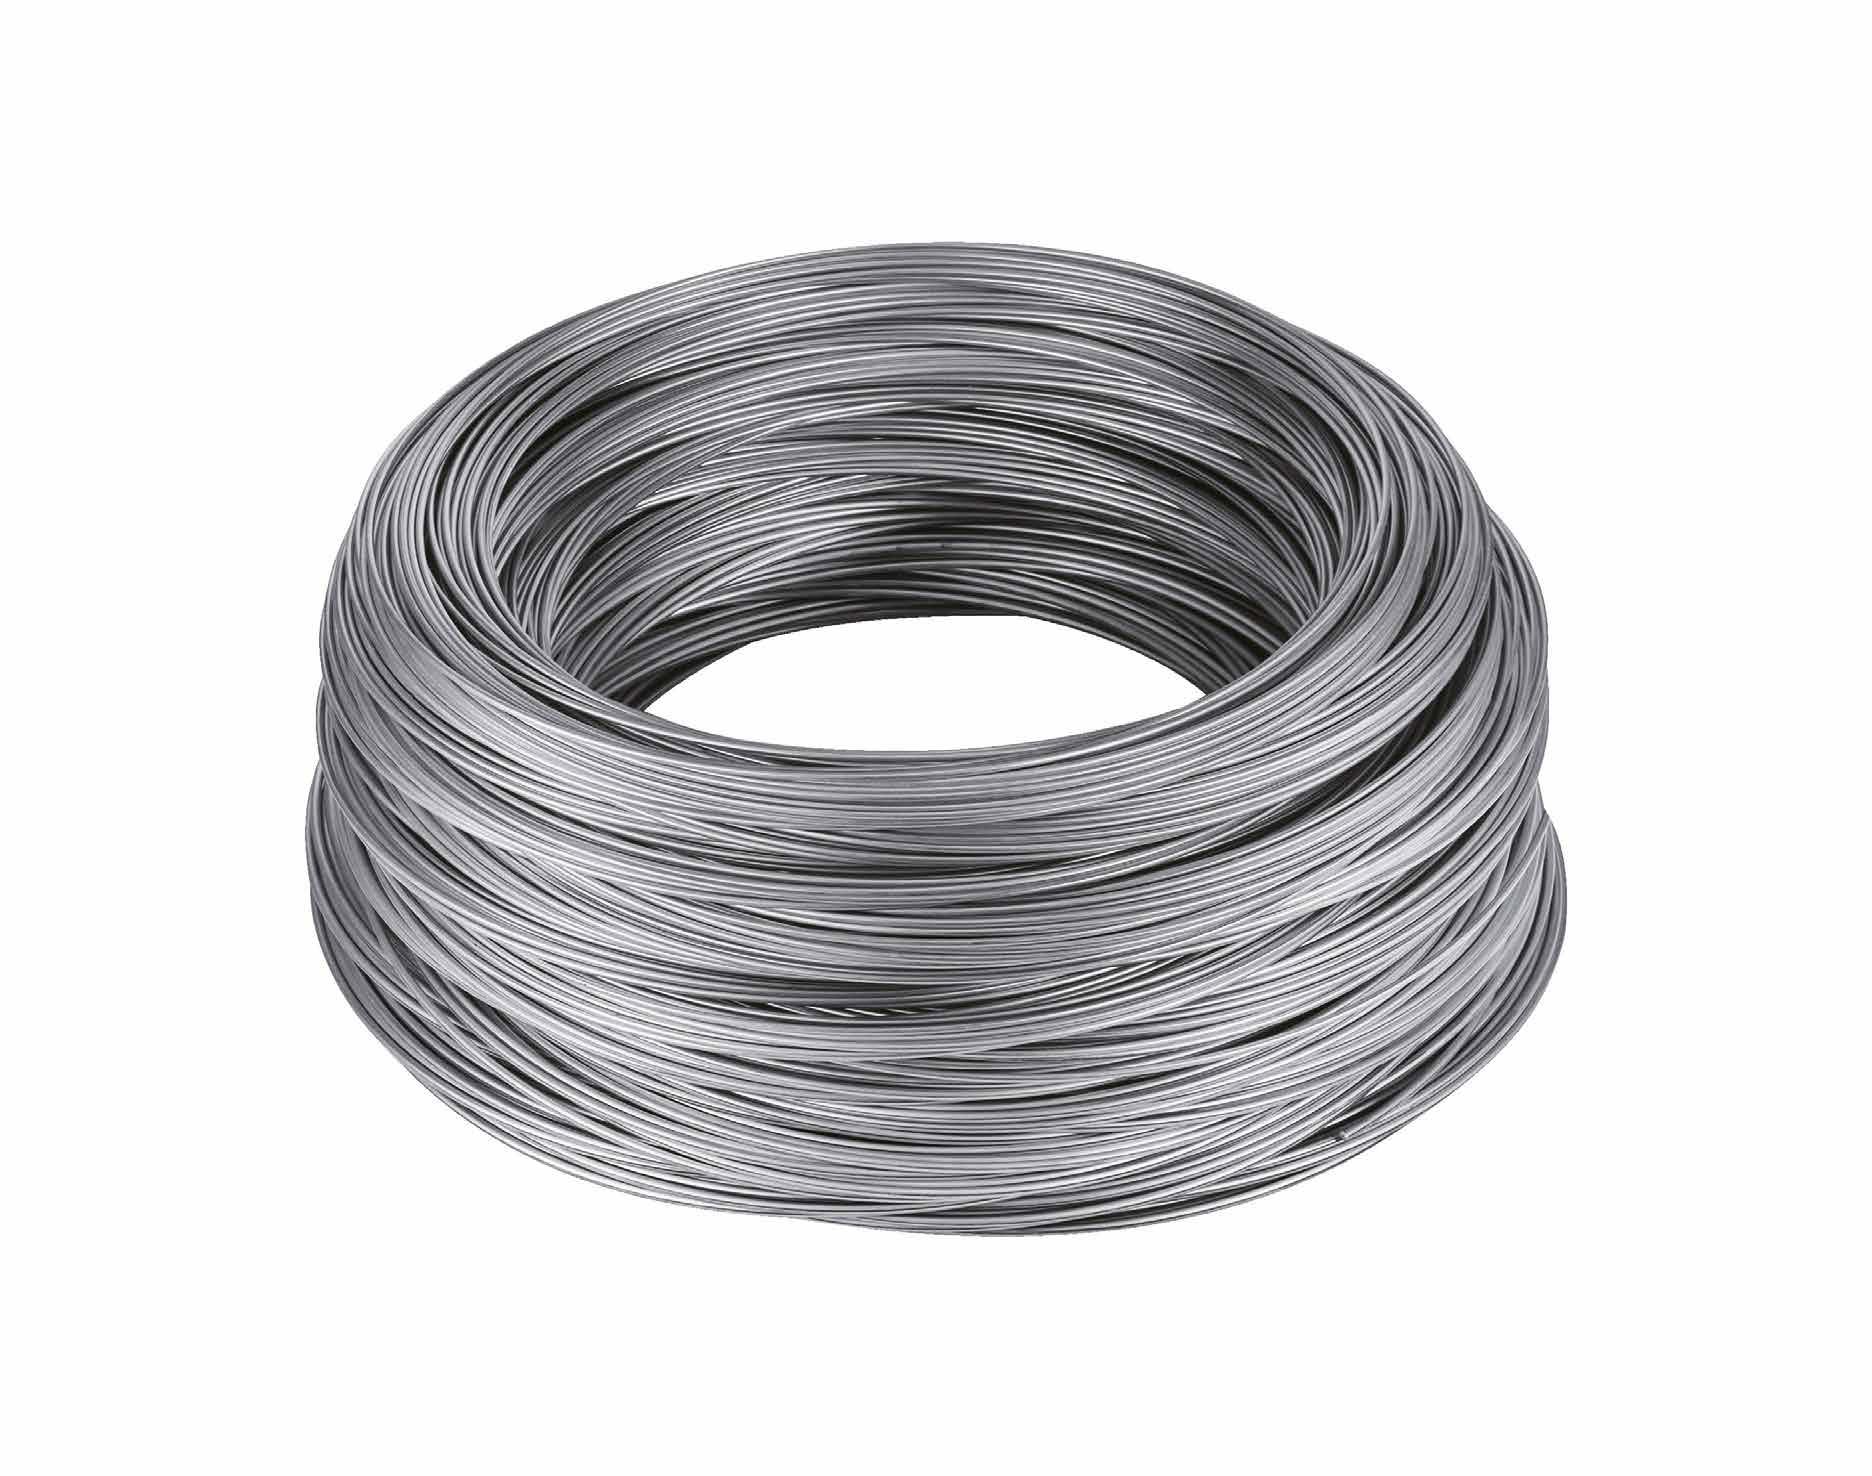
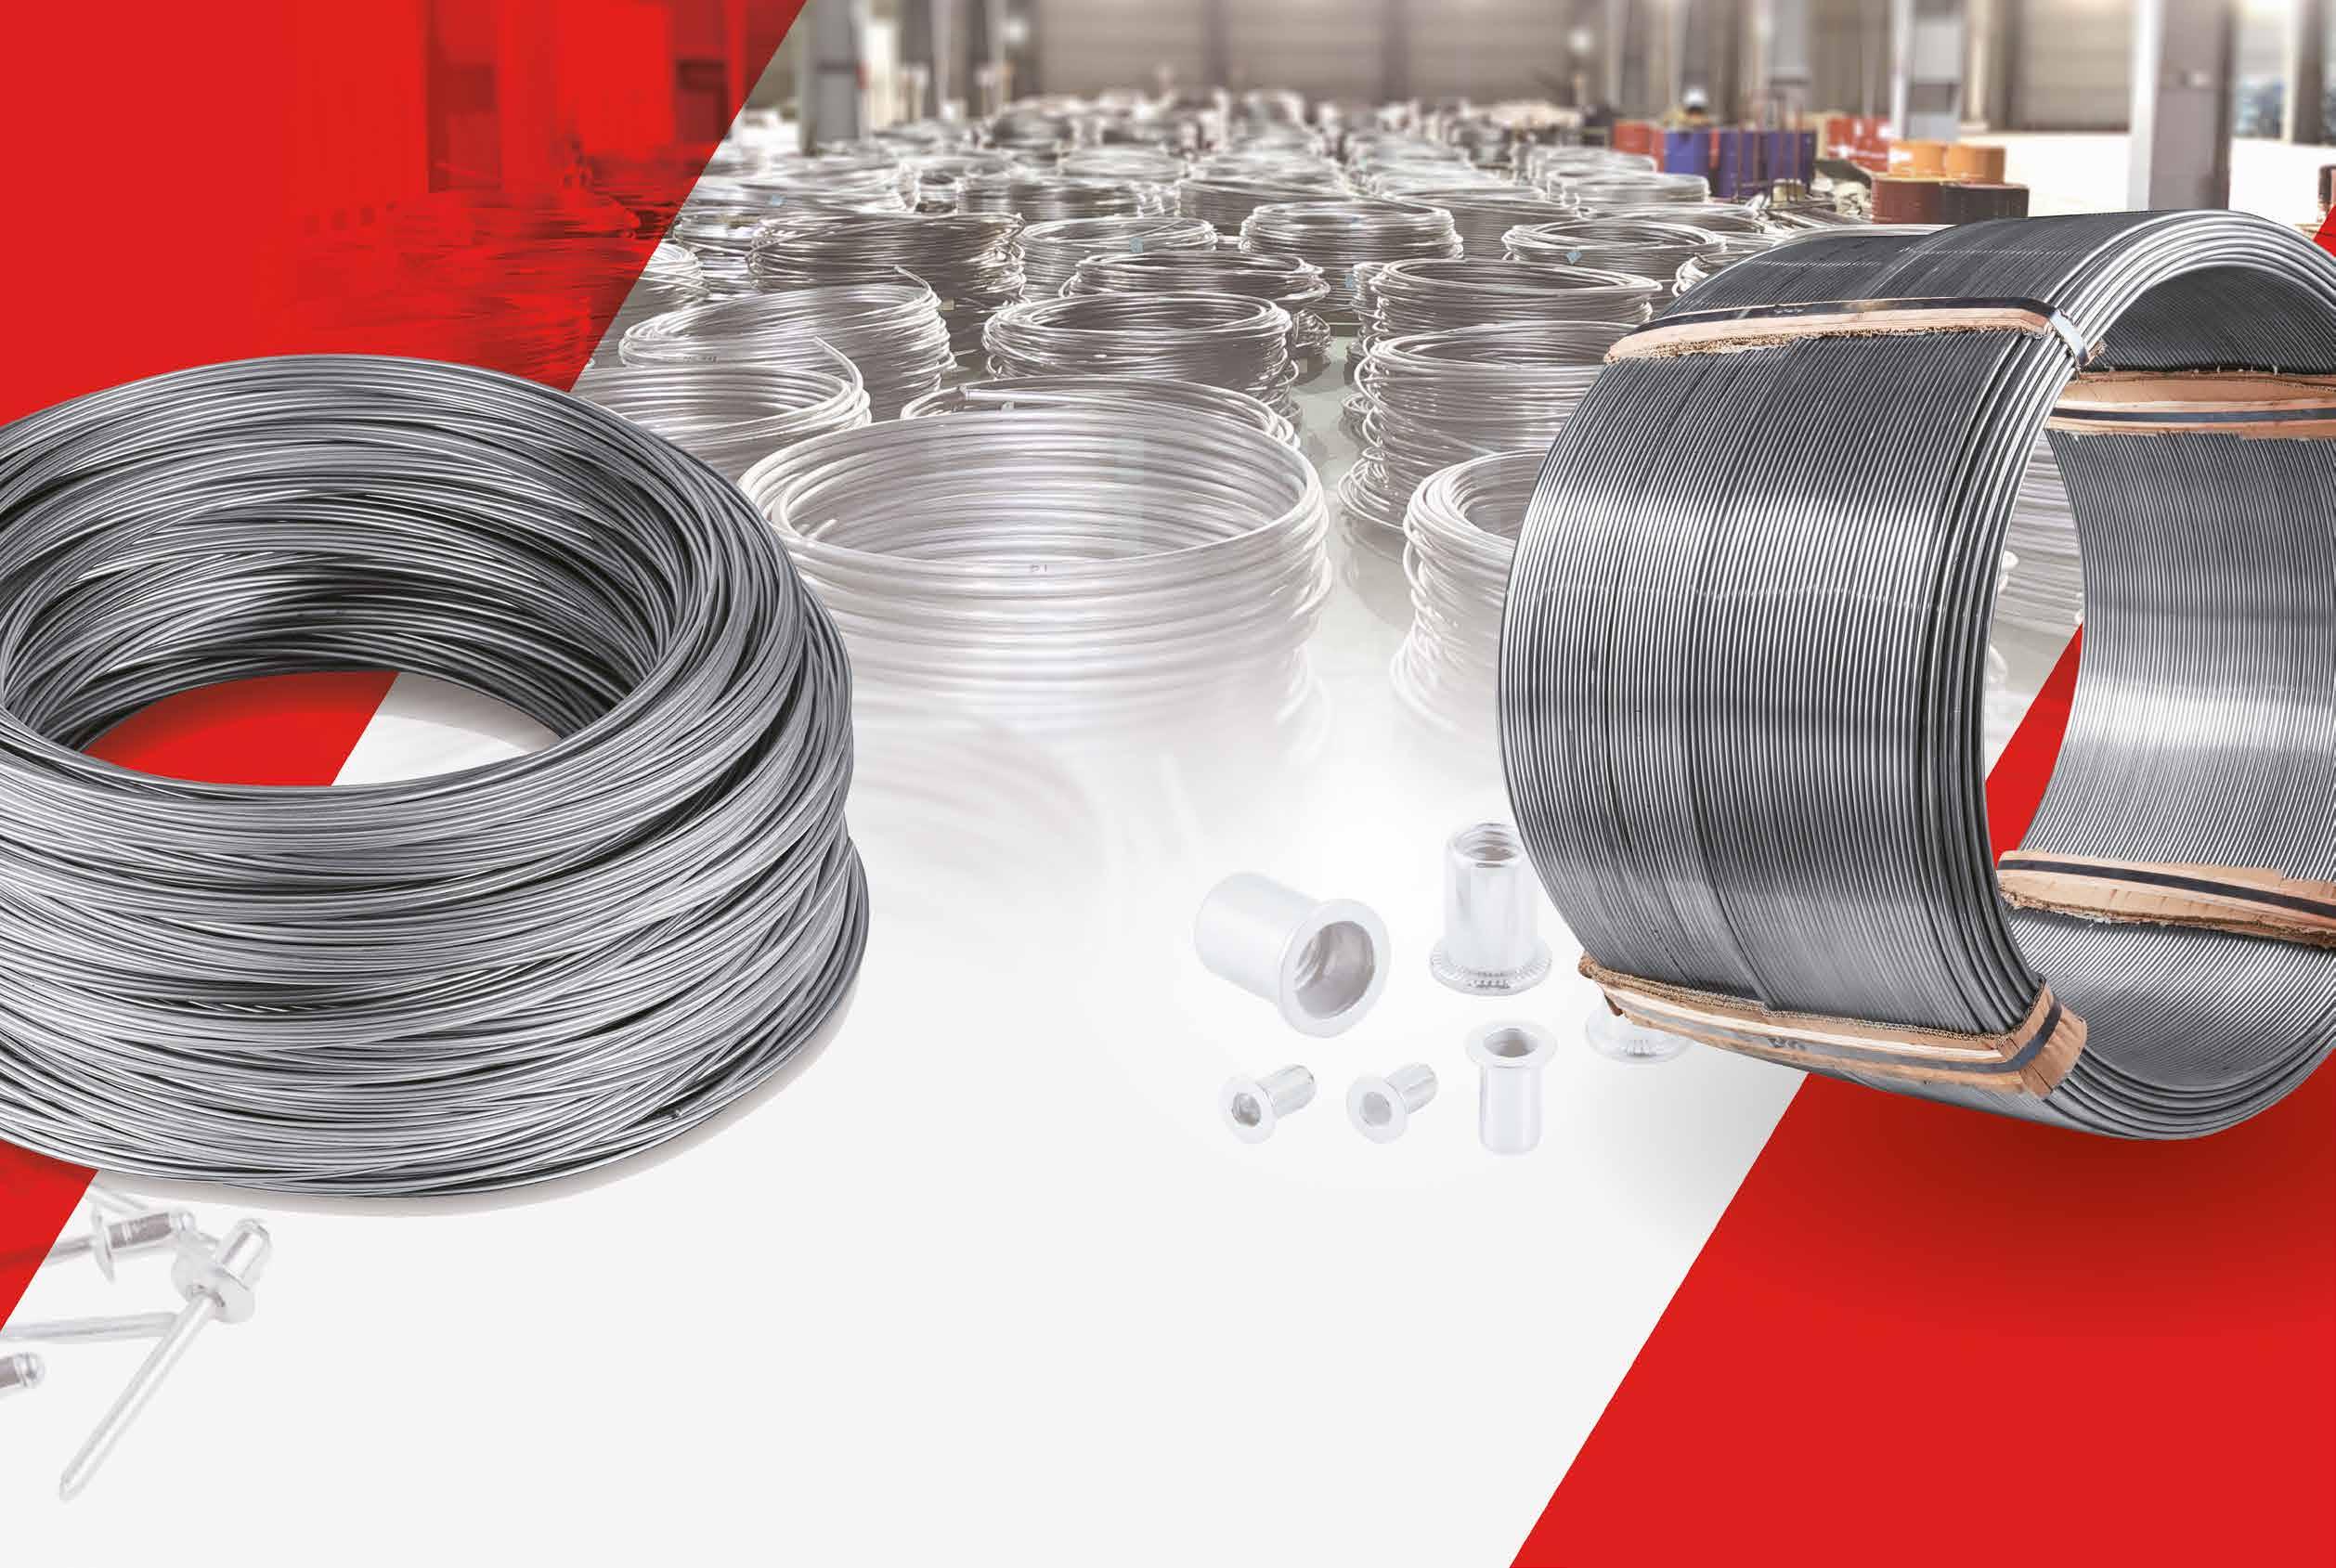
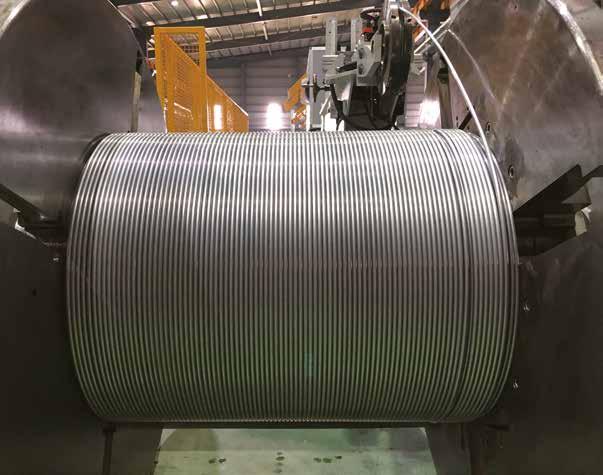
燁鋒輕合金專攻航太級高強度鋁合金盤元線材、鋁管、鋁棒、鋁板和特殊異形材料多年,其開發出具備「無焊接點、 鍛打不斷裂以及久放不變硬」三大特色的鋁合金盤元讓燁鋒擠身全球唯二有能力提供航太等級鋁合金盤元的頂尖製造 商,也是協助海內外許多扣件業者成功在全球舞台快速提昇產品價值和創造品牌競爭優勢腳步中不可多得的助力。燁鋒 專業的技術團隊可依照客戶產品類型和製程技術能力建議使用最適合的材料加工,除了一般常見小尺寸扣件外,針對更 大尺寸扣件的加工製造,燁鋒也有同屬航太規格等級的鋁合金直棒可供應業者,對於想要快速打入歐美高端航太或車用 供應鏈卻苦尋不著合適料源的廠商來說,無疑是一大福音。
目前業者普遍採用盤元生產尺寸較小的工業、五金和電子零件用扣件,若要生產尺寸較大的高規扣件 (例如:美國軍用螺 帽或是空中加油機用的加油接頭 ) 就有所限制。加上過去全球市場上僅有一家受航太認可的鋁合金盤元供應商,產能無法供 應全部市場所需,因此有不少業者改用鋁合金直棒進行加工。在燁鋒加入後,全球業者在鋁合金盤元和直棒的採購上也多了 一種選擇。燁鋒可提供直徑介於 6mm-254mm 的高強度鋁合金圓棒、方棒、長方棒和六角棒,也能按照客戶特殊的需求客製 化異形棒材。
燁鋒研發經理表示: 「過去我們曾經因為要提供客戶鋁合金直棒而到客戶廠內了解其加工流程和方式,發現有很多客戶 採用的是傳統走心式車床,但其選用的直棒產品直度不佳,導致機器運作時轉速受到限制。直至客戶導入燁鋒直度絕佳的 鋁合金直棒後,機器的旋轉速度因此提升 30%,讓客戶的生產效率大幅提升。另外鑒於客戶選用直棒多採車削方式進行加 工,我們也把材料的車削性進行升級,產生的金屬碎屑更小片,客戶不須再如先前一樣加工一小時就需停機清潔機台鋁屑, 不僅省去停機和清除鋁屑所耗費的時間人力成本,也讓整體加工效率更加快速。」
燁鋒劉董事長表示 : 「除了直度夠和車削性佳的特色外,燁鋒供應的鋁合金直棒還能大幅降低傳統走心式車床運轉時 所產生惱人的高分貝噪音,為辛苦的車間人員營造更舒服的作業環境。且燁鋒的直棒皆處理至細晶,可讓切削性更好,協助 客戶打造出更好的成品品質。」
燁鋒之所以能夠在直棒開發上領先同業,不只要歸功於完整先進設備的導入,還有其專業技術團隊在生產過程中對不 同材料的特性以及國際規範的深入了解。「我們在材料研發領域真的耗費不少心思在上面」,劉董事長如此說道。
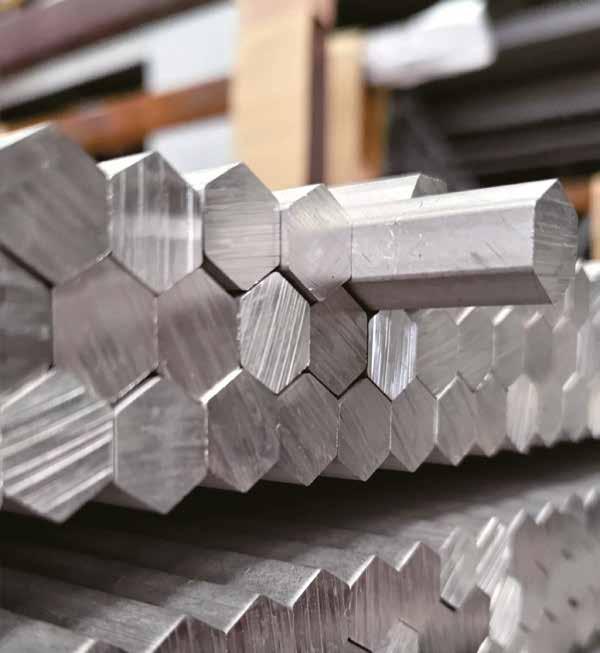
鋁合金直棒?盤元? 可依需求彈性採用 選用盤元生產的廠商通常須採用冷鍛成形再進行熱處 理,生產速度相對較快,惟廠商本身若不具備足夠的後段加 工能力和熱處理能量,選用盤元可能就不太適合。這時出廠 已經經過完整熱處理採用直棒直接進行車削就成為最好的 選擇。
以往台灣業者的扣件製造設備多使用於加工碳鋼或不 鏽鋼盤元,未來導入高值化跨足車用或航太等高階領域後, 若想把鋁盤元直接放在現有機台進行加工卻不調整成形道 次、冷卻方式和加工速度的相關參數,以及熱處理量能不夠 的話,品質上可能會受到影響,這時就可以使用直棒車削, 雖速度上不若盤元,但可方便業者在接單初期快速滿足客 戶鋁合金扣件需求。甚至是從事 CNC 零件加工的業者,也 非常適合使用直棒進行加工。
劉經理表示 : 「鋁合金扣件被大量應用在有嚴格疲勞 壽命要求的領域,在海外的訂單市場其實相當龐大,客戶也 能在後續熱處理技術到位後,改用鋁合金盤元生產。」
劉董事長表示 : 「選用直棒或盤元也要同步考量產品 實際用途,若是像機體外蒙皮鉚釘一架就要使用100-200 萬 支,車削緩不濟急,這時選用盤元產品就更加適合。」
鋁合金直棒的品質要好,熱處理是關鍵。熱處理過 程中工藝的控制會影響後續材料的耐疲勞強度與使用 性能。升溫時間在爐內停留過久,又會讓晶粒成長,冷卻 速率失當又會導致組織不均勻。燁鋒專業的團隊把熱處 理爐的功率都考慮進去 (包括熱處理的數量與大小來確 保均勻受熱,更能在短時間內把直棒從表面至心部瞬間 冷卻至攝氏 200 度以下,做到整根直棒均勻冷卻 )。燁鋒 主要依照航太規範進行熱處理,加工延展性出眾。據了 解要達到這樣的熱處理規格和等級技術門檻相當高,這 也讓燁鋒成為目前台灣同業中唯一一家取得該類證照 認可的廠商。
劉董事長表示 : 「我們不惜投入高成本進行熱處 理,只為提供客戶品質穩定的直棒材料。」
燁鋒聯絡人 : 劉宜鑫小姐 Email: alu@ye-fong.com
同時可供應鋁合金直棒和盤元的燁鋒,提供國內外業者更多元化的彈性選擇。
國際規格材料
在具強大研發力的鋁合金製造工廠做後盾下,燁鋒團隊已在歐美日市場累積許多指標性客戶群,穩定的品質深獲肯定。
針對甫在車用和航太領域起步階段的台灣客戶,燁鋒也有能力依照客戶的產品用途和加工適用性建議最合適的材料牌號和 狀態,在互信互賴的基礎上提供客戶技術支援,一方面讓客戶找到最適合自家產品的材料,另一方面也協助國內客戶建立標 準化製程參數,以利日後爭取更多海外鋁合金扣件訂單。
劉董事長表示: 「世界不斷在進步,國際市場不斷在求新求變,燁鋒也不斷在成長。現在快速進步的材料科技和加工技 術當中,燁鋒將專注在未來的發展,也希望跟大家共享新知識新技術。所謂學以致用,生生不息,我們期待與產業先進好朋 友共勉,讓我們一起努力,一起成長。」







年台灣扣件產銷 大趨勢
整理/ 惠達編輯部
根據經濟部統計處與國貿局,台灣扣件產銷數據顯示,過去 20 年台灣的平均生產量為162 萬噸左右,最高有達到 2021年的 220 萬 噸;出口量平均128萬噸,最高也落在去年的161萬噸。在國內生產的 扣件中,平均約有八成外銷到海外。剩餘兩成的產量主要供應內需 市場以及內需市場的外銷產業 (例如要外銷的機械所使用的螺絲與 零組件)。
台灣的扣件產銷量有起有伏,若以一個起伏為一週期,這 20 年 來共歷經 6 個大週期,平均大約每隔 3 年就會發生一個 U 字形或 V 字形跌後回升的新週期。這六大週期的起點分別落在 2000、2004、 2011、2014、2018 與2021年。
其中跌幅最大的是 2008 年到 2009 年的金融危機時期,產量跌破 百萬噸,直落到 95 萬噸 (下跌 28%),外銷量也僅有 81萬噸,但又立刻 在隔年 (2021) 回彈到風暴前的百萬噸水準之上。這顯示台灣扣件產 業面對危機的韌性強,在遭受全球量化寬鬆的衝擊後很快地回補產 量。台灣扣件 20 年來算是關鍵性零件產業,發展上還是相當穩健。
史無前例的劇變
做好營業額下降兩成的準備
今年碰到許多超越以往的劇烈變動,包括疫情、封國封城、歐 美廠房停工。俄烏戰爭突然的爆發使原物料與農作物價格大漲並加 劇通膨,引發一連串升息。歐美買主的採購也轉趨保守,他們清掉先 前囤積過多的庫存,將採購延後,保持手頭的現金。另外在國內,台 灣業者遭遇缺人力、電費與土地價格漲、通膨等問題。
2000~2022 Q1 台灣扣件產銷量 ( 公噸 ) 來源:經濟部統計處與國貿局
生產量 出口量
這些現象讓部分台灣業者感到悲觀,但也有樂觀的業者指出,景氣的好壞是否有影響,主要 取決於產品與企業自身的體質( 財務健全度)。韌性越強的企業遇到景氣衝擊時,會有一段時期成 長減速,一旦景氣復甦,便成長得比其他企業更快。
還有業者提醒,營業額在未來兩年內可能要 下降兩成,要做好準備,撐過這段時期就能存活下去。
對某些業者而言,比起營業額下降,更擔 心的是無法交貨、貨物滯銷與倒帳的問題。
最後一個觀測重點是今年第一季的數字,產量衝到了53萬噸,外銷量到 42 萬噸。這是因為業 者還在消化上半年的舊訂單,但下半年的歐美市場景氣以及台灣業者的接單表現能否暢旺,仍 需密切觀察。
19 日在底特律杭廷頓展覽中心舉行。以整個扣件供應 鏈 (包括製造商、分銷商、設備製造商、機械和設計工程 師、加工商、採購商、批發商、OEM、包裝商和最終用
戶)為主要對象的展會,吸引了汽車、航太、建築、家具、 電器等各大市場領域的專業人士到場探詢最新扣件產 品並蒐集相關行業趨勢服務及市場發展情報。
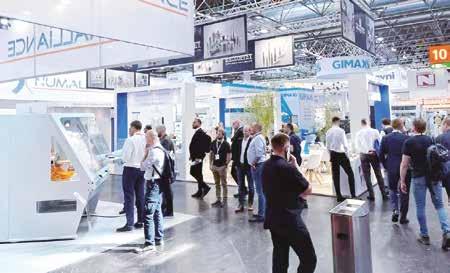
來自多國123 家參展商在為期 3天的展會展出各式工
業扣件和緊固元件、建築緊固元件、組合和安裝系統、
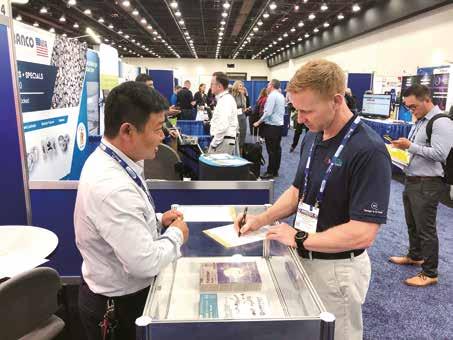
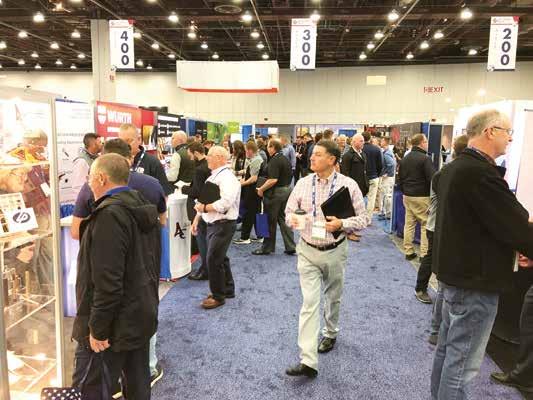
文 / 惠達副總編輯 張剛豪
扣件製造技術、儲存 / 經銷 / 工廠設備、電鍍 / 包裝服務和資訊 交流服務,另外也廣邀業界知名專家針對扣件相關技術、物 流、電鍍等主題舉辦研討會和協會交流活動,為各方見面、協 作和交流提供絕佳機會和國際交流平台。
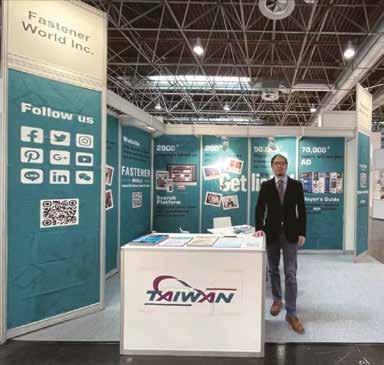
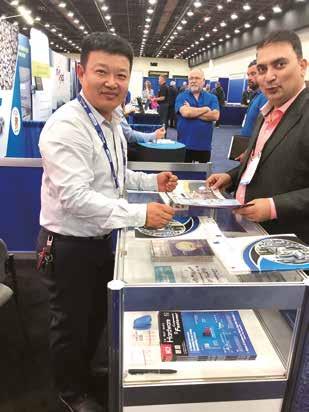
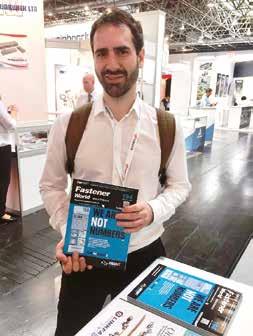
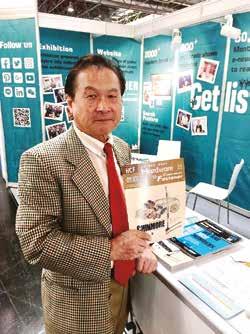
國際知名扣件五金產業行銷媒體匯達公司此次也利用難 得機會在現場攤位實際與在地買主進行深度交流,並同步把 業界最新的情報新訊,透過旗下多本專業刊物 ( 螺絲世界雙月 刊、螺絲世界中國國際版、五金 / 零組件 / 螺絲雜誌、全球新興 國家螺絲特刊 ),把來自全球的產品、設備和相關服務優質供 應商呈現給在地潛力採購主。此次也到場參展的台灣廠商還 有大國鋼、全岑等公司。
據匯達現場參展人員觀察,雖然因為疫情關係和邊境管 制措施等原因,今年的訪客數不若前幾屆,但來攤位拜訪的 買家和訪客專業度和產業相關度都相當高,因此能確保每本 匯達刊物都正確地送至每位買主手中。匯達刊物的高索閱度 也在在證明匯達在全球扣件產業的高知名度和不遺漏任何 一個重要國際展會積極幫上刊戶爭取更多曝光的機會。
主辦單位也於會 後表示,下一屆美國 螺絲展 (Fastener Fair USA) 將在 2023 年 5月 16-17 日移師田納西 州納什維爾的音樂 城市中心 (Music City Center) 舉辦。
2022東京機械要素展 日本與台灣 合作詢問度大增
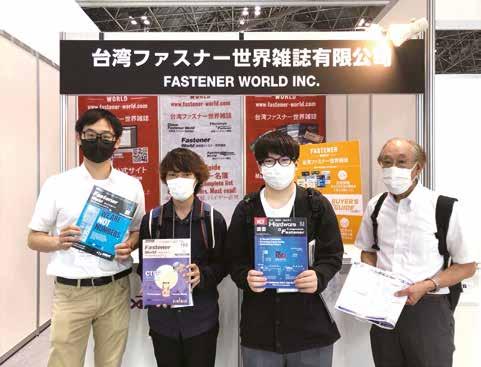
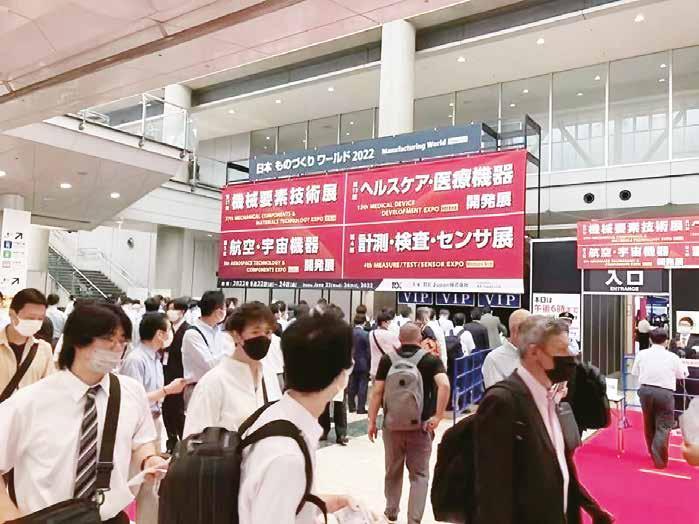
與大阪、名 古屋並列,日本 扣件產業的風向 球東京機械要素 展在當地政府鬆 綁邊境管制的背景下,吸引了比前一屆多出一倍的展商參展。在 人潮緩緩回籠的現場,訪客與展商皆遵守規定全程配戴口罩進行 商談。在匯達參展專員與訪客商談的過程中,嗅出了日台之間潛 在的合作趨勢與機會。
拜匯達攤位的訪客中,大多數是經營管理階層的企業關鍵幹 部,其中又以採購部門的主管為大宗。這透露一項訊息:日本近年 對台灣的採購需求不受大環境影響,持續增加。這背後摻雜一 項因素,也同時包含隱憂。
匯達專員詢問這些訪客前來造訪並索取最新刊物的動機時, 多數訪客不約而同吐露他們心中最在意的一塊大石 成本壓力! 「日本現在物價實在太高了,我們必須向外尋找有價格競爭優 勢的供應來源。我們得知台灣的扣件品質很高,所以非常好奇 台灣的扣件產業結構,以及台灣到底有哪些扣件供應商能與我 們盡速合作」,一位日本訪客這樣說道。
此話顯示日本市場對台 灣扣件產業而言還有很大的開發空間,台灣業主需做全面的國際 拓銷與行銷,讓更多日本業主認識台灣的扣件產品。
先前匯達在官網發布一則快訊,提到俄烏戰爭讓日本扣件產業 付出沉重代價,此代價直接衝擊的是成本層面,不僅讓鋼、鋁等原 物料成本大增,也讓日本人所稱的「副資材」(包括表面處理、包裝 等等) 這些他們不太會轉嫁到客戶身上的隱性成本急遽上升。據日 本媒體報導,已有日本中小型扣件企業在這兩年關門倒閉,而日本 政府也推出了「事業再構築補助金」幫助他們撐過這段時期。
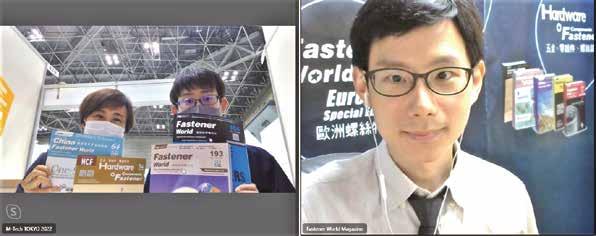
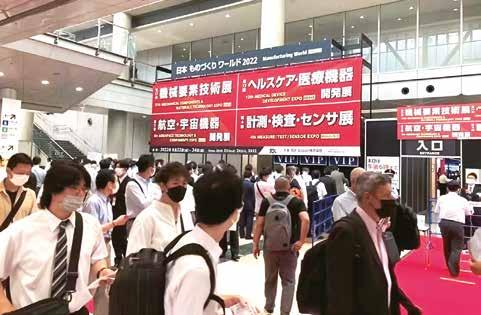
「我們現在很困擾的是,不只日本,連台灣扣件 廠商的成本和售價也都開始上升了,這讓我們更難找 到供應源,但我們還是對台灣扣件廠商充滿好奇」, 另一位訪客如此說。不知閱讀到這裡的您是否已嗅出 台灣扣件外銷的隱憂?台灣雖然比國外晚了一年受到 通膨衝擊,但也就在今年,我們不得不跟著國際行情一 起漲。價格競爭力,是台灣扣件產業必須設法一同克服 的挑戰。即使如此,仍有不少日本業主對我們表示對台 灣扣件產品有高度興趣,代表台灣的優勢仍未消逝。
面對日本訪客,惠達推送了旗下五大刊物的廠商資 訊,有些訪客表示就是專程跑來索取雜誌的。其中有做 營造建築的、做船體零件貿易的、做特殊鋼材的、做車 用扣件的、專營扣件經銷與製造的日本廠商,都在詢問 「台灣有哪些供應商可以供貨給我們?」惠達也同步將 訊息告知相關供應商。日本對台灣合作的詢問度增加。 不趁現在把握,更待何時!
下一屆東京機械要素展,將在明年 6月21至 23日再 度舉辦。
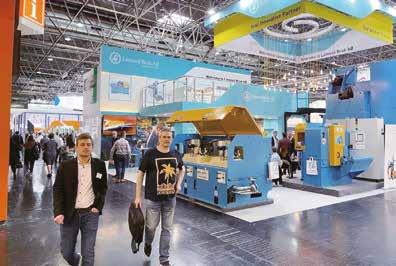
德國杜賽道夫線材展
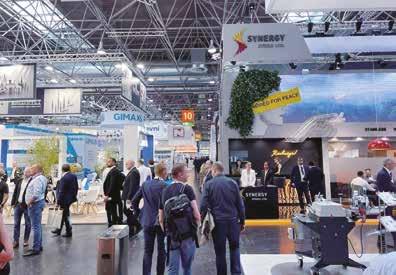
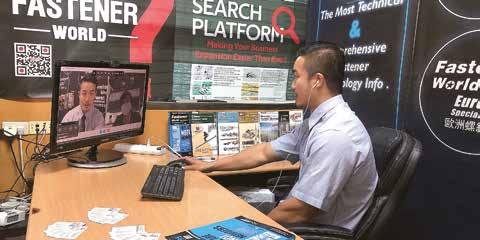
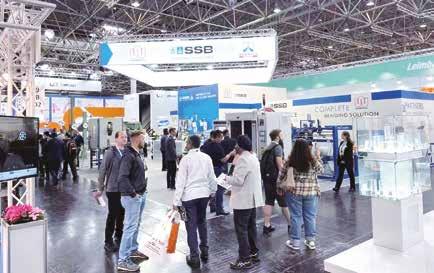
杜賽道夫線材展在今年 6月20 至 21日累積 1,057 家參展 商,來自義大利、土耳其、 西班牙、比利時、法國、奧地利、 荷蘭、瑞士、英國、瑞典、波蘭、捷克、德國、美國、加拿大、 韓國、台灣、印度和日本等 51 國,在約 53,000 平方公尺的展 場上展示了線材生產與加工機械、線材與緊固技術。
現場拜訪匯達攤位的訪客,以來自印度與土耳其為大 宗,其中大多是製造商,位階幾乎皆為管理階層,佔了75%。 我們的特派專員探詢後得知,他們最需求的是機械產品,其 次是扣件產品。專員分析,雖然此屆因為各國國境政策以及 世界經濟情勢,訪客數尚未完全恢復往日盛況,但值得觀 察的是有效訪客率與成交率大幅提高。身為業界專業人士 的訪客數量也增加。
此外,專員訪查發現,首次參觀者的人數也增加了,這 清楚表明此展的產品充分反映國際市場,從而滿足了行業的 期望。多達 70% 的受訪者表示他們將在 2024 年再次參訪杜 賽道夫線材展。
專員注意到,現場有來自扣件製造領域的線材參展商 還首次展示了扣件產品。
線材廠商不僅具有創新性,而越發以節省能源與資源的 方式生產。多年來,主辦單位一直積極支持這些能源密集型 產業轉型為永續型產業。在展場舉辦了一系列講座,聚焦探 討鋼鐵行業的綠色轉型、回收利用、永續性發展、碳排,以及 在危機時期下的鋼鐵交易。
2024 年,杜賽道夫線材展將於 4 月 15 日至 19 日,在杜 賽道夫展覽中心再度盛大召開。
香港螺絲業協會
舉辦國際技術論壇
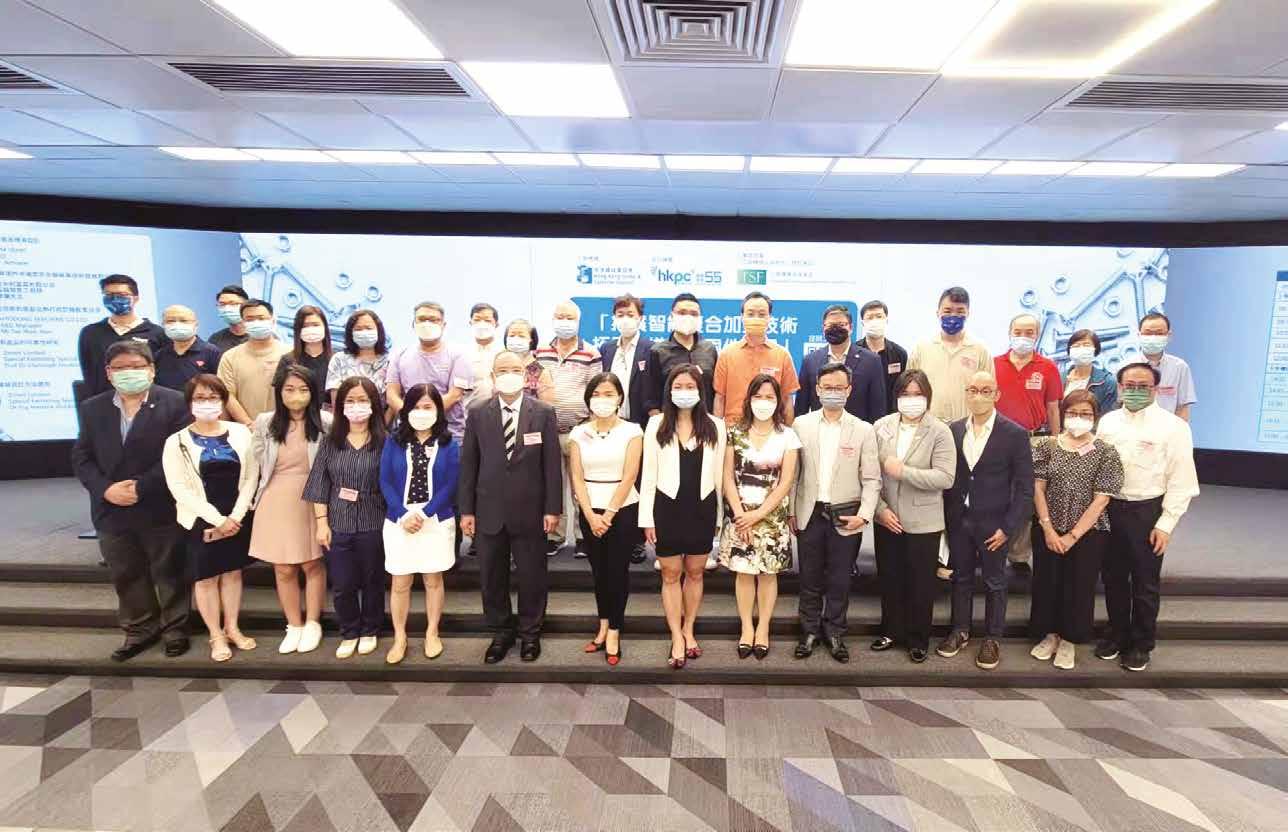
香港螺絲業協會於今年 06月23日在香港生產力大樓舉辦 「推廣智能複合加工技術拓展高增值緊固件市場」國際技術 論壇,邀請緊固件行業相關人士參與,該論壇也同時於線上 進行直播。活動也受到香港汽車零部件工業協會、香港航空業 協會、香港創新科技及製造業聯合總會和香港關鍵性零部件 製造業協會的支持。
香港螺絲業協會常務副主席吳鴻僑先生致辭時表示 : 「這次論壇目的很明確,就是把目前世界上最先進的技術和 流行的智慧管理系統分享給業界,幫助業界提升自身的競爭 能力。協會未來會繼續投放更多的資源,為業界同仁創造更多 與外界交流,拓展業務,學習及提升技術的機會,同時亦鼓勵 各位廠商按照自己的實際運營情況,投入工業 4.0 升級轉型, 未來必然是智慧製造的時代。」
香港螺絲業協會徐炳輝主席致辭時表示 : 「螺絲,被譽為 『工業之米』,在製造業中是一個既特殊又關鍵的角色。香港 螺絲業從生產製造,品質管控,貨品交付均有嚴謹苛刻的執行 標準。此有賴多年行業經驗知識積累之餘,更重要是業內同行 相互交流及堅持自我學習提升的團結、積極進取精神。為此, 本會籌辦本次活動,為螺絲業界提供最新及全面的海外市場 資訊,邀請了來自香港本土,中國內地,台灣,德國,日本,韓 國的講師分享高增值緊固件市場情況、發展機遇及創新應用 製造技術,以全面提升香港業界在拓展海外高端市場業務的
競爭力及先進製造的核心能力,以保持香港螺絲和緊固件 行業在全球領先的卓越水平,並建立可持續發展之優勢。」
此次活動受邀的海內外演講嘉賓及主題包括 : 香港螺 絲業協會徐炳輝主席 ( 主題 : 香港螺絲業發展動向及成功個 案分享)、鵬馳五金製品有限公司劉福梅女士 ( 主題 : 香港螺 絲企業邁向智能化生產升級轉型分享)、浙江天力緊固件有 限公司高級工程師張先鳴先生 ( 主題 : 應用輕量化材料 / 技術 於定製型螺絲及緊固件)、台灣工業技術研究院機械所經理 仲維德博士 ( 主題 : 台灣緊固件智能製造升級模型 - 智慧機 上盒 (SMB) 打通機聯網瓶頸 )、台灣金屬工業研究發展中心 詹家銘博士(主題:台灣緊固件科技升級模型)、日本利富 高有限公司高級銷售工程師李攀先生(主題:日本最新汽 車緊固件市場需求及螺絲業技術發展動向)、CPM GbmH 執行長 Arfmann 博士(冷墩成型工藝技術及模具設計)、孝 東機械研發經理 Tae Wan, Kim 先生(主題:韓國連桿成型 技術的優點及熱打成型機個案分享)、Zmart Ltd 緊固專家 Christoph Otto 先生(主題 : 歐洲螺絲業市場需求及融入工業 4.0 到冷鍛技術應用)。
活動最後也開放時間與專家和業界指標人士進行問與 答相互交流意見。許多與會人員均表示獲益良多,也讓香港 螺絲和緊固件產業在智能複合加工技術拓展高增值緊固件 市場的腳步上再寫新篇章。
採訪撰稿 / 惠達副總編輯 張剛豪
隨著國際邊境管控措施逐漸鬆綁,產業需求逐漸復甦邁向正常化,相關建築工程及 家用 DIY 扣件的採購需求也逐步回溫。在這激烈競爭的市場大餅,台灣廠商仍展現創新能 力,不斷開發出令人驚豔的新產品,優異的功能設計和實作應用性能,以及提供多元化的 服務,持續為客戶創造更多競爭優勢。
~鉑川近期主攻乾牆攻速螺絲代工生產,目標以 更便宜、更短交期和更加優異的品質搶攻市場~
建築、DIY 螺絲領導大廠鉑川公司一向以「價格便宜、 出貨快速、品質特別好」聞名業界,幫客戶代工許多獲 ICC 和 ETA 認證產品的實力過去幾年來也深獲美國市場和歐 洲地區客戶大力讚揚肯定。主力產品為尺寸 10mm 以下和 長度 150mm 以下的各式木螺絲,目前自製的月產能可達 約 4,000 噸。為了擴大在建築、DIY 扣件領域的產品供應廣 度、因應多元化的客戶需求和強化在美國市場的市占率, 近期更 加碼宣布將積極布局在「乾牆攻速螺絲」的代工生 產業務,目標在讓配合客戶能有另一個嶄新管道來獲得採 購價格更經濟實惠、出貨速度更迅速、以及品質表現更卓 越的產品體驗。
同屬木螺絲的細牙標準尖尾乾牆攻速螺絲主要 用來攻穿尖硬厚實的金屬板材,技術門檻較一般 乾牆螺絲高,因此普遍給消費者的報價居高不 下。以往受限市場上供應商選擇不多,消費者僅 能從中選擇價格相對不高的供應商,但在鉑川加 入後,消費者將可以買到「真正便宜」的乾牆攻速 螺絲。
鉑川陳智元董事長表示: 「我們的乾牆攻速螺絲 價格雖然其他供應商更便宜,但這並非削價競爭,而 是善用本身的經驗、技術和能力資源進行更好的成本 管控,最終把節省的成本回饋給客戶。目前已經有不 少客戶積極探詢下單。」
鉑川去年的銷售前年比達 +50%,9 成 5產品皆 銷往美國。由於美國客戶重視價格且對產品品質也 要求嚴格,鉑川因此引進不少義大利 SACMA 和韓 國孝東等高精密自動化設備投入生產,避免過多人 為因素影響產品品質的穩定度。同時也針對產線自 行整合製程管理軟體,可根據不同客戶產品的實際 需求和公差問題做最適當控管,實踐「成本降、浪費 少」的全方位管理策略。建造中的3座新廠(近2,000 坪)預計在今年取得使用執造後可正式進駐啟用,將 可為現有1,800坪廠區的產能提供更強大的支援。
陳董事長表示 :「預估到今年年底前美國建築、 DIY 扣件市場的採購需求有望慢慢回溫。我們期盼 在未來能再擴大美國市場銷售,甚至目標吃下美 國 9 成的 DIY 市場,讓更多客戶能享受到鉑川所擅 長能兼顧價格和品質的競爭優勢。」
鉑川聯絡人: 陳智元董事長
Email: chris@propowerfastener.com
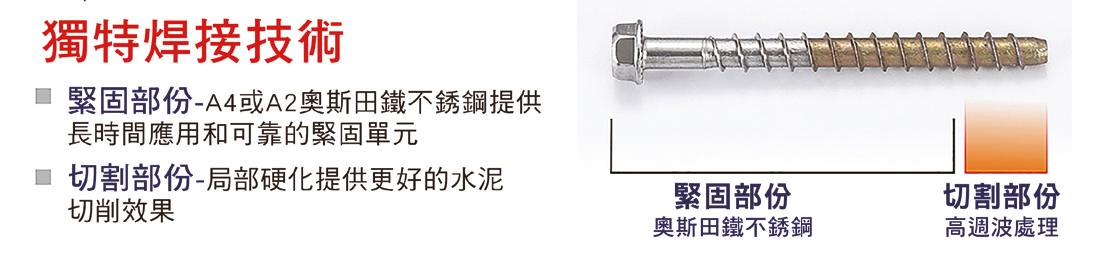
螺栓本體鏽蝕導致功能失效或螺栓鑽頭 硬度不足造成鎖固效率不佳的案例時有所聞, 有些時候甚至可能發生被鎖固部件無預警掉落 造成嚴重生命財產危害的潛在風險。在全球相 關法規和使用者日益重視鎖固應用安全性的時 代,如何能讓產品同時兼具使用安全性以及實 際應用後的耐用高效性儼然已經成為新世代螺 栓產品研發領域中最優先考量的項目。世鎧精 密股份有限公司了解使用者在緊固應用中面臨 到的挑戰,多年來透過自家領先的複合材料焊 接和熱處理技術,開發出多款讓使用者驚豔的 優質產品,全碳化鎢刀頭的水泥鑽頭和已經獲 得德國 DIBt 核發 ETA Option 1認證的「複合螺 紋錨栓」都是世鎧近期的經典代表作。
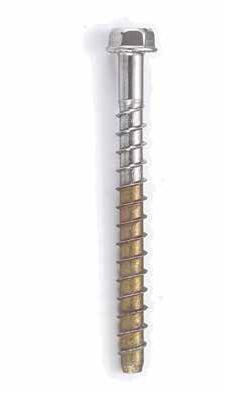
世鎧的複合螺紋錨栓系列因應實際應用需 要採 300 系奧斯田鐵不鏽鋼 ( 本體 ) 和碳鋼 ( 尾部 ) 製成,並透過精密計算進行焊接和熱處理,讓產 品有別於一般螺栓能同時保有不鏽鋼耐蝕和鎖 入時更具效率的優勢。不過,此款產品製造時必 須讓焊接強度超出安裝扭力,否則螺栓容易在 焊接處斷裂,讓後續處理更加麻煩,且還要再針 對尾部碳鋼部分進行局部熱處理硬化,因此若 無充足的經驗和強大的研發能力很難成功開發 出來,技術門檻相當高。
世鎧蔡松峻經理表示 :「300 系列奧斯田鐵系不銹鋼擁有良好的 抗腐蝕性,運用於戶外時,可大幅增加使用壽命及避免螺栓鏽蝕失 效所導致的安全性問題,尤其在高腐蝕地區更能凸顯其優異;尾部 使用可硬化處理之碳鋼,功用在於鎖入時的前導螺紋,避免不銹鋼 螺栓本體因材料特性導致無法鎖入情況發生。」
目前世鎧可提供的頭型和尺寸規格包括: 六角華司頭(M6 x 75 ~ 150 / M8 x 90 ~ 150 / M10 x 105 ~ 150 / M12 x 125 ~ 150 / M6 x 75 ~ 150 / M8 x 90 ~ 150 / M10 x 105 ~ 150 / M12 x 125 ~ 150)、盤頭( M6 x 75 ~ 150 / M8 x 90 ~ 150 / M10 x 105 ~ 150)、埋頭(M6 x 80 ~ 150 / M8 x 95 ~ 150 / M10 x 110 ~ 150)。除了歐盟 ETA 認證外,也正 在申請美國 ICC-ES 認證。
許多市場對建築用螺栓都有嚴格的安全性規範,像是澳洲就嚴 格限制無認證的產品進入市場。而有代工生產能力以及國際認證的 世鎧能協助客戶開拓市場,提供符合市場最新要求規範的優質產 品。在台灣,許多大樓消防管線的固定和 Ubike 車柱的安裝也都能看 到世鎧複合螺栓的身影。
蔡經理表示 :「螺栓僅佔整體建築成本很細微的部分,但選對 產品所產生的安全、便利和長效性往往小於日後維修保養的成本。 如同常聽到冷氣室外機掉落傷人事故,若是施工師傅能選用室外專 用不銹鋼產品,就可避免類似憾事發生。消費者也能要求施工單位 選擇正確產品,避免未來的糾紛。更多資訊歡迎連結世鎧粉絲專頁 https://www.facebook.com/shehkai/
台灣建築工程螺絲製造上櫃大廠世豐螺絲再 次展現驚人開發實力,針對複合夾板和裝潢用水泥 牆面板分別推出「複合甲板雙割螺絲」和「混凝土 鳳梨刻紋板材螺絲」。兩款新品的創新設計和強大 性能讓已經實際體驗過的用戶都大為驚嘆。
排屑功能佳 板面凸起不復見 ◆ 複合甲板雙割螺絲
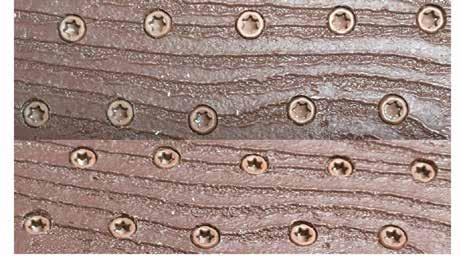
在戶外陽台和泳池畔地板等環境,常會使用由 回收木屑及塑膠壓製成且具防水抗溫耐壓的各色 複合夾板,這種板材在使用螺絲將其與底層ACQ 板 進行結合鎖固時容易在表面產生凸起 (mushroom), 可能在不經意的情況下造成經過人員腳步刺傷。世 豐研發團隊注意到這樣的風險,從產品本身的性能 深入著墨,採梅花孔設計達到更佳的抗滑孔表現, 特殊的橢圓牙設計可以在鎖固過程中切割板材,雙 割刀則能快速切斷排出木屑,有如預鑽孔功能使螺 絲埋入平面以達到平整效果。另一方面,為了最大 化產品效能,也能配合使用環境選用不同材料製作 (例如: 針對一般陽台地板選用 C1022 材料再烤漆成 與夾板同色,或是針對海濱或泳池等高腐蝕環境選 用 SS305 不鏽鋼再噴頭成與夾板同色,達到完全看 不出有鎖螺絲的效果。)
世豐研發製造協理蘇勇价協理表示:「此款有台 灣專利的螺絲表面還採用抗 ACQ腐蝕配方的 Kaitex 塗裝,通過 ICC 認證,提供客戶穩定耐久的產品。以 #10x2-3/4 ”為主要尺寸。」
◆混凝土鳳梨刻紋板材螺絲
在裝潢用水泥牆面板的應用環境,使用一般 螺絲容易因絞屑功能不佳產生咬合不良和水泥板 面凸起,很不美觀。使用1022 碳鋼製成並採高耐蝕 E-coating 或 Kaitex 塗裝的混凝土鳳梨刻紋板材螺
橢圓牙 攻複合夾板 平整度:
貫穿 複合夾板 貫穿速度測試:
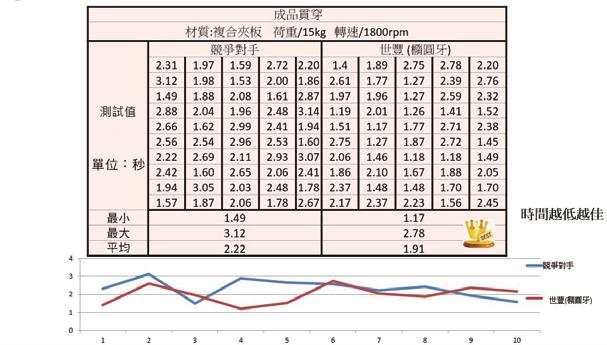
絲能將水泥板與木頭或鋼架垂直組合,特殊的鳳梨刻紋能絞 碎水泥板成粉狀,達到平整埋入的鎖固效果,後續牆壁上漆 後也看不出有鎖上螺絲。蘇協理表示:「此款產品已取得台灣 和美國專利,主要應用於水泥板牆面,常用尺寸 #9x1-1/4 ”、 #9x1-5/8 ”、#9x2-1/4 ”皆可提供。」
世豐公司表示 :「美觀、耐用和安全一向是我們產品開發 的重點,期望大獲市場好評的新品能帶給使用者更好的操作 體驗和鎖固效果。此外,我們旗下另一款主要結合鐵板和鐵 板的 R1高效鑽尾螺絲,其高速穩定的鑽尾設計也符合各國 測試規範,除了已獲台灣專利外,其他國家專利也將在日後 陸續公開。」
專注於車用、電子和機械扣件製造的緯紘精密又有新動作。近 期發表的「V-Tex」木螺絲,正式宣告進軍家用 DIY 市場領域。由於全 球疫情讓家用 DIY 扣件的需求大幅成長,加上歐美市場客戶積極想找 到功能和性能表現更加突出的木螺絲產品,緯紘毅然決定拓增新產 品線來服務廣大客戶,並在研發團隊多次測試研究改善下,成功開發 出相較於市售競品在外觀和性能表現上更加優化的「V-Tex」木螺絲。
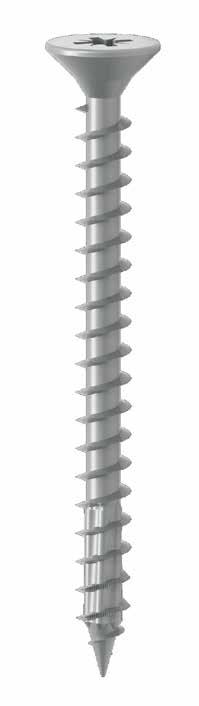
「V-Tex」木螺絲的外觀與桿體螺牙呈現三處不同構造形成之牙 底徑,牙底徑由大至小分別為圓弧凸肋、桿深和圓弧凹槽,由尾端尖 錐點鑽入後,藉由圓弧凸肋破壞扭斷纖維進而擴張孔徑,並搭配牙峰 的特殊鋸齒來切斷木件纖維,再利用圓弧凹槽增加纖維的容屑空間, 減少鑽鎖阻力,促使木件組裝嚙合緊固,展現優越的功能性,V-Tex可 以說是同時具備切削及快速鑽鎖的硬木螺絲。
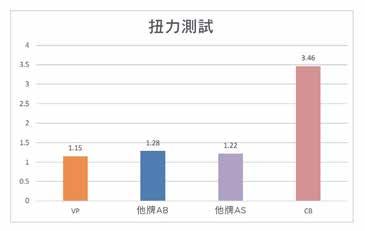
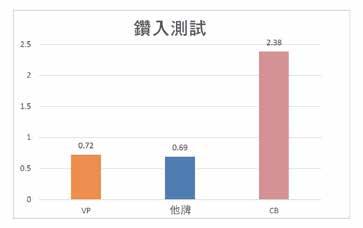
低鑽入扭力
在實際使用歐洲硬木的測 試中,「V-Tex」木螺絲相較於 另外 3 家品牌展現出最小的扭 力,這意謂使用者進行鎖固時 將更加輕鬆。
0.72 秒內就能完成鎖入,表 現幾乎與測試中的歐洲大廠產 品不分軒輊,使用者能大幅節 省鑽入時間,提升工作效益。
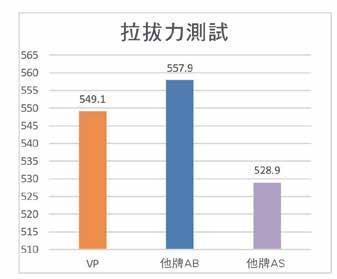
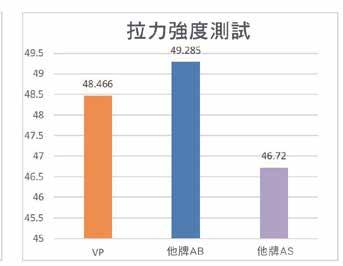
高拉拔力道
在拉拔力和拉力強度的測試中,同樣展現出近似於歐洲大廠產品的優 異表現。螺絲完成鎖固後不會輕易鬆脫,不僅施工便利,也能讓施工效益 最大化。
緯紘聯絡人: Sales Dept. Email: sales@vertexprecision.com.tw
主力市場在歐洲和美國的緯紘相當 重視客戶的需求,為了提供更客戶更好的 品質與服務,除了在製造能力上不斷精進 外,也擅長針對專案產品進行更完整的生 產評估減少生產不良率。幾年前甚至曾因 客戶需求而建造新廠並購置 25套一模二車 台來生產車用小螺絲,並希望透過與客戶 共同開發產品的經驗來實現汽車扣件模組 化的接單目標。現階段在龐大的建築家具 扣件需求下,也將進一步延伸產品線,並 強化鎖定歐美加和澳洲等市場。
緯紘表示 :「我們希望能為使用者帶來 新的產品體驗,助其更省時省力地在居家 修繕 DIY 中找到更多的生活樂趣。同時也 會繼續強化專利「V-Tex」木螺絲的研發能 力並依據客戶回饋提升產品功能,希望能 提供更好的價格與服務來支持客戶,與客 戶達到雙贏的完美結果。」
4 鋼鐵產量,中國為首
世界鋼鐵協會在六月初公佈全 球前 50 大鋼鐵企業排行榜,中國的 鋼鐵企業依舊佔有最大產量份額, 佔有排行榜中高達 26 個名次。其中 寶武鋼鐵是唯一一家年產量破億 噸的入榜者,達到 1.19 億噸,是全 球產量第一高的鋼鐵企業。
其他中國的鋼鐵公司當中,產量 超過 5千萬噸的有鞍鋼 (5,565萬噸 ); 產量落在 1千萬與 5 千萬噸之間的有 沙鋼 (4,423萬噸 )、河鋼 (4,164 萬噸 )、 建龍鋼鐵 (3,671 萬噸 )、首鋼 (3,543 萬噸 )、山東鋼鐵 (2,825 萬噸 )、德龍 鋼鐵 (2,782 萬噸 )、華菱鋼鐵 (2,621 萬噸 )、方大集團 (1,998 萬噸 )、柳鋼 (1,883 萬噸 )、包鋼 (1,645 萬噸 )、敬 業 (1,538 萬噸 )、新華聯合冶金控股 (1,434 萬噸 )、中信泰富特鋼 (1,397萬 噸 )、日照鋼鐵 (1,357 萬噸 )、中天鋼
鐵 (1,276 萬噸 )、陝鋼 (1,239 萬噸 )、青 山控股 (1,237 萬噸 )、廣西盛隆冶金 (1,216 萬噸 )、南京鋼鐵 (1,158萬噸 )、
福建三鋼 (1,140 萬噸 )、東海特鋼 (1,042萬噸 )、新餘鋼鐵 (1,014萬噸 )。
產量在1千萬噸以下的則是安鋼 (950 萬噸 ) 以及酒鋼 (875萬噸 )。
4 歐洲地區,安賽樂米塔爾為龍頭
總部位於盧森堡的安賽樂米塔爾產量緊追在寶武鋼鐵之後,在全球排名第 二,達到 7,926 萬噸。
另外,歐洲產量第二大的鋼鐵廠是俄國的新利佩茨克鋼鐵,產 量1,729萬噸。第三大仍在俄國,是產量1,359萬噸的 MMK 公司。其次是俄國耶弗拉茲 (1,357萬噸 )、德國蒂森克虜伯 (1,200 萬噸 )、俄國謝韋爾(1,165萬噸 )、烏克蘭麥特投資 控股(1,148萬噸 )、土耳其埃雷利 (902萬噸 )、瑞典鋼鐵 (818萬噸 )。
安賽樂米塔爾是歐洲地區唯一一間產量超過 5千萬噸的鋼鐵公司。
日本製鐵 ( 年產 4,946 萬噸 ) 在世界鋼鐵產量排名第四大,僅次於第三大的 中國鞍鋼,且名次高於第五名的中國沙鋼。日本製鐵的產量已接近 5 千萬噸的規 模。榜上的日本第二大鋼鐵企業則是 JFE 鋼鐵,產量 2,685萬噸。
浦項製鐵是唯一打進前50 大排行榜的韓國企業,產量4,296 萬噸。而中鋼是此排 行榜中唯一的台灣鋼廠,產量1,595萬噸。
印度則有三家鋼廠入榜,包括印度當地的龍頭塔塔鋼鐵 (3,059 萬噸 )、京德勒西 南鋼鐵 (1,859萬噸 )、印度鋼鐵管理局 (1,733萬噸 )。
中東地區僅有伊朗礦業開發與革新組織入榜,產量1,670 萬噸。
美國有四家鋼廠入榜,包括當地的龍頭紐柯鋼鐵 (2,565 萬噸 ) 、美國鋼鐵 (1,630 萬噸 ) 、克利夫蘭 - 克利夫斯礦業 (1,630 萬噸 ) 、鋼鐵動力公司 (984 萬噸 ) 。
拉美地區則有阿根廷的德興集團 (1,491萬噸 ) 以及巴西的蓋爾道(1,420 萬噸 )。
前50大鋼鐵企業中,中國企業產量總和6.38億噸,歐洲1.76億噸,美洲6,809萬 噸,拉美2,911萬噸,其他地區(日韓印台、中東)2.18億噸。有趣的是,扣除掉中國, 前50大排行榜上其他所有國家的總合為4.91億噸,仍遠不及中國的總和6.38億噸。
文/ 惠達 曾柏勳
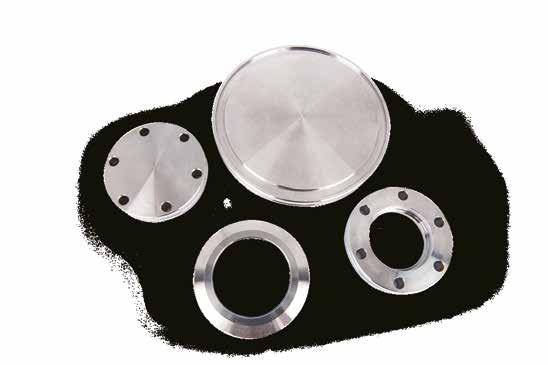
座落於新竹市的宏宇緊固件有限公司,前身為嘉 波實業有限公司,過去主要供應學術機構以及高端半 導體產業所需的緊固件。受惠於客戶的引領與照顧, 逐步開發出傳統加工、建築與車用產業領域的商機,進 而使宏宇應運而生,成為延續嘉波特長的進化版。在 加工方面,除了過去提供的無縫不銹鋼管材切削、車 修、焊接等製程之外,近年來再新增冷鍛、合模與多 沖等製程,進一步增添產品的多樣性。未來將著力於 建築與車用產業國內外拓銷,宏宇承襲過去多年來服 務高科技與學術單位的經驗,因此在品質與客戶需求 上皆任當其要且遊刃有餘。
宏宇的緊固件產品可應用到半導體、食品與材料 化工市場,主要供應給製程設備廠商,於生產機台上 扮演連結各個組件的角色。此外,工研院等財團法人機 構,以及台灣國內的台大、清大、交大等學術單位也是 該公司的服務客戶。這些 高端產業的設備商以及技術 研發能量高的學術單位採用該公司的產品,代表它的 產品等級符合極高的品質要求。
此外,該公司設有品保專員,以 2D 投影機進行檢 驗,並確保生產的物件在產品出廠前符合客戶所需公 差。在製造現場,依不同機台的生產效率進行排程,並 分配合理的巡檢人員,即時掌握模具、刀具的損耗與品 質。此外,也可依不同客戶提供不同品質等級、性能表 現與耐用性的客製化產品,選擇多元,並可依據客戶對 使用環境的需求,給予合適的材質建議與製程方式。
宏宇的高階緊固件得力於不斷增設新型的製程方 式,來提供兼具多元技術與客製化的產品。今年將訂 定目標,將製程整合自「完全車修」進化到「先鍛再 車」,如此不但可為客戶節省材料端的成本,也同時可 更有效率地管控品質。
從過去的嘉波到現在的宏宇,該公司有一百分的 好奇心,來了解每個不同領域的客戶需求,以及兩百分 的熱誠,來提供客戶最適合的品質與服務。過去的它 主要服務「國內」學術單位與半導體產業,現在的它將 火力轉向「海外」,主攻開發國外客戶,期待能透過高 品質產品與豐富經驗,建立起貿易合作的橋梁。
聯絡人:張中慈小姐 Email: belinda@homeyu.com.tw
瑞士商柏泰 銷量持續強勢增長
瑞士商柏泰集團報告表示今年開局良好,Q1 銷售額增長 19.1%,達 到 2.916 億瑞士法郎(2021 年:2.448 億瑞士法郎),相當於當地貨幣的 20.6%。該集團也在三大市場區域達成兩位數的增長率。
柏泰自 2020 年第四季以來,在三大市場區域中一直維持良好的業務 發展,並延續至本財務年度(2022) 的第一季。在仍然緊張的採購市場形勢 下,穩定的供貨量是成功的關鍵因素。
「多年來,採用多採購來源的策略使我們的高效交貨能力始終如一。 在複雜的採購市場和成本增加的時代,我們對智能工廠服務的關注也得 到了回報。」Bossard 集團首席執行官 Daniel Bossard 博士表示。「我們對 產品的解決方案及工程和物流服務的關注有助於提高客戶的生產力和效 率。基於我們成熟的生產力方案,我們能夠顯著降低客戶在 C 零件管理和 組裝方面的總成本。尤其是現今這個薪資和價格增長正在影響我們客戶成 本資金的環境。」
多領域銷量成長
在歐洲,Bossard 公佈銷售額增長了15% 來到 1.699 億瑞士法郎(以 當地貨幣計算 +18.9%)。尤其是在機械工程、電子和航空航天產業達到 了高於平均水平的銷售增長。經收購調整後,增長率以當地貨幣計算為 11.9%。美國的銷售額增長 24.4% 至 6,840 萬瑞士法郎(以當地貨幣計算 +21.7%)。受到客戶群持續多樣化的推動,特別是在電子、機械工程和電動 汽車工業領域,該市場區域的業務發展積極順利。
而亞洲市場區域則增長 26.6% 至 5,330 萬瑞士法郎(以當地貨幣計算 +25.1%)。一方面來說,在疫情大流行 的復甦效應中,市場受益於需求面,另 一方面,銷售渠道的系統化發展使自 動化、電子和電動汽車等重點領域的 客戶穩定增長。這使得 Bossard 的亞 洲業務連續第六個季度達到兩位數的 當地貨幣增長。
在高需求、供應鏈瓶頸和 Covid-19 持續大流行的動盪市場環境 中,SFS 集團抓住了各個部門出現的 機會,在 2021 年將其銷售額提高了 11.0% 至 18.9 億瑞士法郎(18.8 億歐 元)。所有終端市場和地區都為這一 良好增長做出了貢獻,高水平的產能 利用率提高了盈利能力並創造了 2.48 億瑞士法郎的淨收入。
Covid-19 大流行再次成為 2021 年 SFS 集團的決定性課題。2020 年 第三季市場環境已經開始出現回暖跡 象,而 2021 年上半年復甦勢頭不減。
去年上半年由於鎖國關係,與同期相 比增長 23.8%。到了下半年,生產放緩 (Covid-19 大流行的另一個後果)日 漸導致全球供應鏈中斷以及半導體和 其他原材料短缺,其中一些因素也產 生了對 SFS 喊停的影響 。
SFS 扣件部門早在上半年成功利用空 前的需求盛況帶動業績突破紀錄,即 使第二季的業績水準可能稍微降低,但 情勢會持續帶動業績。公司良好的市 場定位以及強穩的供應鏈使SFS扣件部 門能穩定服務顧客,並透過強勁的需 求獲得利潤。在如此環境下,此部門成 功將銷售額推升17.4%,達到 5.749 億瑞 郎。合併財報後的銷售成長率為 0.5%, 換算匯率後的成長率為 0.3%。
2022年展望
由於俄烏戰爭、貿易衝突、持續的供應鏈之 亂等等政經局勢的發展所產生的不確定性仍會反 映在業績上。國際供應鏈的不確定性應會在疫情 減緩後逐漸退去,但在 2023 年初之前仍會持續存 在。在此環境下,SFS 的當務之急是確保將焦點放 在顧客身上。SFS 將會繼續投資擴增部分選定的產 能並實施成長計畫。
Norma集團達成11億歐元的銷 售紀錄
該集團在 2021 財務年度的銷售額達到 10.91 億歐元 (2020 年為 9.522 億歐元 ),內部營收成長 14.7%。調整後的稅前息利潤為1.138 億歐元,明顯 高於遭受疫情衝擊的 2020 年度(4,530 萬歐元)。
2021年的財務環境是由變動的世界局勢所決 定。其中一個局勢是經濟情勢在疫情持續之下仍 大幅改善。尤其在上半年,集團旗下所有事業部門 與地區據點的顧客需求都增加。同時,全球供應鏈
的渾沌產生全新的挑戰,其導致的原料荒使原物 料價急遽上升,尤其是在下半年。在所有其他的因 素中,這一點特別反映出顧客的極不穩定性下單行 為,特別是汽車業的顧客。
集團在歐洲、中東和非洲的銷售額增加 12.9%,達到 4.624億歐元 (2020 年為 4.095億歐元)。 2020 年疫情使銷售下滑,隨後,集團在標準接合 科技事業以及汽車業的復甦帶動了銷售的成長。
集團在美國的銷售大幅增加18.5%,達到 4.568 億歐元 (2020 年為 3.855 億歐元 )。此正面的發展除 了得力於大環境下的經濟復甦,也得力於集團在美 國的用水事業中持續拿下好業績。美國的用水事 業為集團在 2021年帶來 20.9% 的內部成長 (2020 年 為 6.7%) 。
Fabory已簽約,同意自創辦人兼業主Guido Voskamp 先生手中 併購 Fastto Nederland B.V公司。Fastto Nederland 公司是受認可的 扣件專家,擁有一系列相關產品與顧客支持。
Fabory 與 Fastto 的結合顯現出這兩家扣件專業廠的策略契合 度強。Fabory 最高執行長 Francisco Terol 說:「Fastto 因為與客戶的 關係親密而聞名,Fabory對這一點感到印象深刻。他們團隊的熱情 和對顧客的專注度令人有所啟發。我們很容易能了解他們是怎麼 設法建立出長遠的顧客關係。
Fastto創辦人兼業主Guido Voskamp 評論說:「我在創立 Fastto 之初就預想要像 Fabory 那樣的扣件專家一樣。我們兩家公司都在 扣件領域中扎根很深。這在 Fastto 的事業發展中邁出了一步,令人 振奮。我們深信合力之後,將再開啟許多新商機。」Fastto自2000 年 創立時便一直專攻扣件經銷。該公司提供多樣的特殊扣件,結合 強大的顧客服務。
Bufab 已完成併購 TIMCO (TI Midwood & Co Limited), TIMCO 是英國其中一家具領導地位的建築產品供應商。TIMCO 的 常務董事 Simon Midwood 將繼續與資深團隊引領事業發展。交易 結案時的支付價格是 5,400 萬英鎊 (6,420 萬歐元)。
Tim Midwood 設立的 TIMCO 公司自1972 年成立以來一直都 是家族企業,目前是由他的兒子 Simon Midwood 經營。TIMCO 在 2020 年的營業額為 4,970 萬英鎊 (5,910 萬歐元 ),預期 2021年達到 6,000 萬英鎊。
在 Simon 的領導下,TIMCO 已擴大並成為全英國與愛爾蘭超 過 4,500 位獨立商人的一條龍供應商,提供各行各業專家每日必須 的必要產品,包括螺絲、扣件、釘子、接合劑和化學物品、動力工具 配件、手工具、建築五金和工地護具、鐵器和 PPE 產品。
在亞太地區的銷售總額為1.728 億歐元,成長 9.9%(2020 年為1.572 億歐元 )。此銷售成長得力於 上半年中國汽車業需求的增加以及標準接合科技 事業的正面發展。
此外,Bufab 的董事會已指派 Erik Lundén 擔任新任董事長與 最高執行長。他目前在荷蘭的 Sandvik Mining & Rock Solutions 公 司擔任零件與服務部門經理,將在8月15日到職擔任新職位。
Ahlsell併購Skånebeslag與
Skånesnickeri公司
Ahlsell 已同意收購 Skånebeslag 與 Skånesnickeri AB 公司所有股票,這兩家公司的營收總額超過 6,000 萬克朗 (5,700 萬歐元)。Ahlsell 集團營收約 3,700 萬克朗 (35.6 億歐 元),有超過 6,000 名技術優良的員工、超過 240 家店和 3 個 中央倉庫。此併購將使該集團能進一步推展在圓形結構 產業與裝修業提供的服務,這是能更加推展社會永續性 發展的重要因素。Skånebeslag 與 Skånesnickeri自1972 年 起活躍至今,與 Ahlsell 合作關係良好。在為建築業顧客 提供客製化方案方面,這兩間公司都位居領導地位,研 發一系列襯件與夾具。它們專注於服務顧客,符合Ahlsell 的文化。成為 Ahlsell 集團其旗下的子事業,為這兩家公 司創造了綜效與機會來學習並進一步發展。這項併購讓 Ahlsell 取得 Skånebeslag 的專業領域與產品;透過併購 Skånesnickerier,能夠學習新的產品領域,在重複利用、 整修與材料循環方面獲得先進的專業能力。
新聞提供:Fastener + Fixing 雜誌 www.fastenerandfixing.com

文/Sharareh Shahidi Hamedani
為何汽車產業很重 要?1 題)
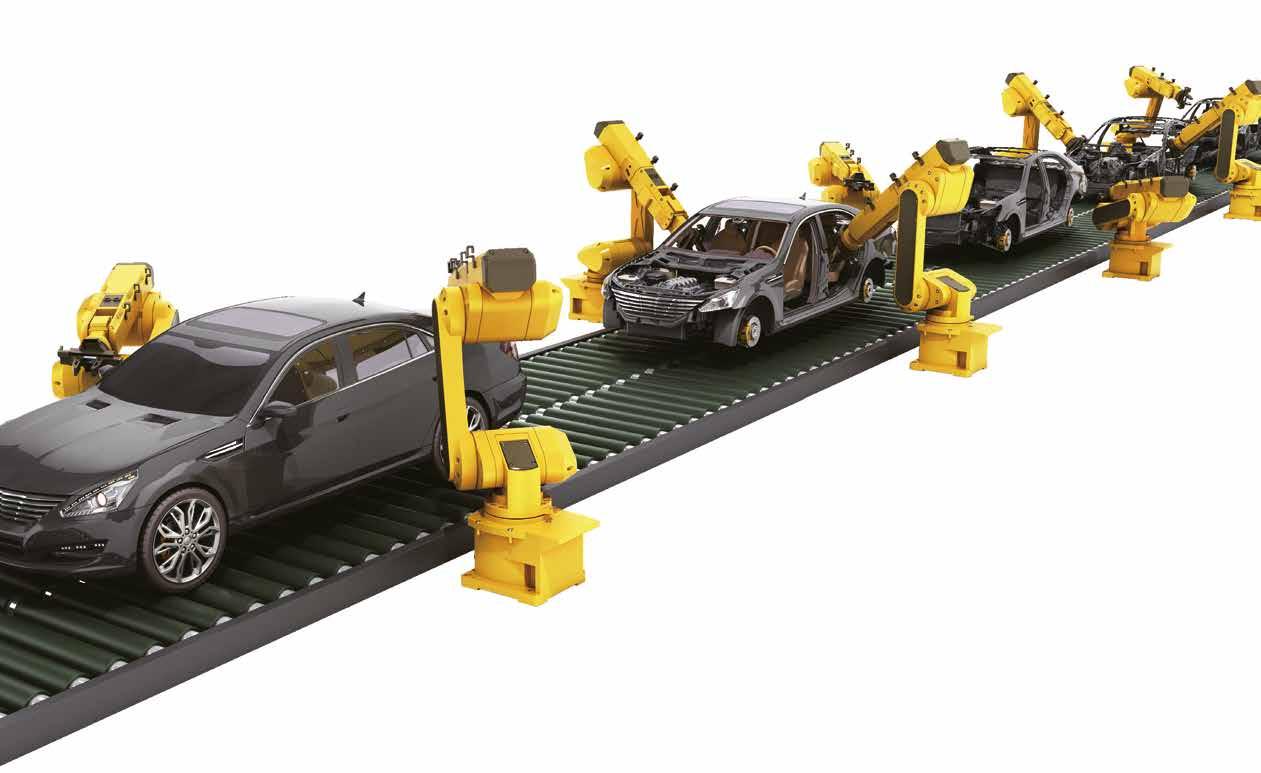
汽車產業對歐洲的繁榮 具關鍵性。汽車產業提供多達 1,380 萬歐洲人直接和間接的 工作機會,佔了歐洲總雇用勞 力的 6.1%。260 萬人從事汽車 的直接生產,佔了歐洲製造業 聘僱勞力的 8.5%。歐盟是世界 最大的汽車製造者之一,該產 業也是私人在研發投資中最大 的一部分。為了強化歐盟汽車 產業的競爭力並保有其在全球 的技術領導地位,歐盟執委會 支持全球技術和諧並提供研 發基金。
2022 年 4月,歐盟的新乘用車註冊率出現顯著下滑 (-20.6%),因為 供應鏈問題 持續對汽車生產造成嚴重影響。排除疫情嚴重的 2020 年,今年 4月的銷售表現是 最慘的月份 (售出 684,506 輛)。所有主要的市場都是該區域負向表現的原因: 義大利 (下滑 33.0%)、法國 (下滑 22.6%)、德國 (下滑 21.5%) 和西班牙 (下滑12.1%)。2022 年 1-4 月,歐盟的新車註冊率下滑了14.4%,總計來到 2,930,366 輛。 3月和 4月汽車 銷售的大幅減少進一步拖垮先前累積的表現。在歐盟關鍵的市場,義大利下滑最 多 (減少 26.5%),緊跟在後的是法國 (減少18.6%)、 西班牙 (減少11.8%) 和德國 (減 少 9.0%)。
參考資料 :
1. https://ec.europa.eu/growth/sectors/automotive-industry_en
2. https://www.acea.auto/files/20220518_PRPC_2204_FINAL.pdf
3. https://www.acea.auto/files/20220518_PRPC_2204_FINAL.pdf
4. https://eauto.org.ua/en/news/79-sales-of-new-cars-in-the-eu-are-falling-for-the-fifth-month-in-a-row
5. https://www.mordorintelligence.com/industry-reports/europe-market-for-lightweight-cars-industry
歐盟市場主要汽車品牌3
福斯集團 ( 包括福斯、奧迪、Skoda、Sear 和保時捷 ) 在 2021年1-4月達到 25.7% 的歐盟市 佔,但在 2022 年同期下滑至 24.6%。福斯集團 的總註冊車輛數在 2021年1-4月達到 878,781輛, 2022 年下滑18%至 720,385 輛。
Stellantis ( 包括寶 獅、飛雅特、雪鐵龍、歐 普、吉普、DS、克萊斯 勒和愛快羅密歐 ) 是歐盟第二大汽車品牌,2021年1-4月達到 23.6%,但在 2022 年同期下降至 20.4%。該集團在 2021年1-4 月登記的車輛數達 806,603 輛,2022 年1-4月為 596,968 輛,下 滑 26.0%。


雷諾集團 是歐盟第三大汽車品牌,旗 下擁有雷諾、Decia 和 Alpine 品牌,在 2021年 1-4 月的市佔達 9.5%。該集團在 2022 年同期 佔比增加至 9.9%。該集團註冊的車輛數為 323,805 輛,但之後在 2022 年同期下滑10.5%至 289,695 輛。
其他歐盟汽車品牌則羅列於下表。
品牌
現代 是歐盟第四大 汽車品牌,旗下擁有起 亞和現代兩個品牌,在 2021年1-4月的市佔比達到 7.2%。 在 2022 年同期市佔率增加至 9.6%。其註冊車輛數在 2021 年 1-4月達到 247,682 輛,然後在 2022 年同期增加 13.6% 達到 281,456 輛。
豐田集團 是歐盟第五大 汽車品牌,旗下擁有 Toyota 和 Lexus 兩個品牌,在 2021年1-4月的市佔率達到 6.2%。其市佔 率在 2022 年同期增加至7.2%;不過在 2021年1-4月該集團登記 的車輛為213,821輛。2022 年1-4月減少1.1%至 211,532 輛。
寶馬集團 是歐盟第六大汽車品牌,旗下有 BMW 和 Mini 兩個品牌,2021年1-4月的市佔達 6.9%。 其市佔在 2022 年同期增加至7.0%。不過 在 2021年1-4月其登記的車輛數為 236,173 輛,且 在 2022 年同期減少13.7%至 203,847 輛。
賓士集團 是歐盟第七大汽車品牌,旗 下有 Mercedes 和 Smart 品牌。2021年1-4月 的市佔為 5.8%。2022 年同期其市佔增加至 5.9%。不過,其註冊的車輛數在 2021年1-4月達 236,173 輛,且 在 2022 年同期減少13.7%至 203,847 輛。
歐盟的新車銷售連續五個月出現下滑,並不是因為歐洲人不想要買新車。原因是全球性的產業危機和新車料件、晶片 和半導體的短缺。零件的短缺造成歐盟新車市場出現比 2020 年春季全面封城時還要更明顯的萎縮。
許多專家表示 :「有 鑑於汽車製造商仍被迫減少生產甚至暫時關閉工廠,全球將會感受到再延續 2 年的危機。」 輕量化車是歐洲的未來商機趨勢5
歐洲的輕量化汽車市場在預測期間 (2021-2025) 會達到約 9.7% 的年度複合成長率。
• 目前,輕量化車輛市場主要是受主管機關持續推動燃料效率和來自歐洲已開發經濟體在透過持續研究專注在減 少材料成本的增加需求上所驅動,因而推進了輕量化汽車市場的成長。
• 在這個市場上輕量化車所用的理想材料包括鋁、高強度鋼和鎂。隨著歐盟嚴格的排放規範和燃料經濟標準的實 施,該區的汽車製造商已經開始在汽車製造領域使用碳纖維複合材料。
• 隨著電動車的崛起和對柴油車輛和柴油引擎生產的禁令日增,由化石燃料所驅動的汽車產業可能面臨到負成長。 不過,輕量化車用材料將因其在替代燃料車市場的應用繼續成為市場驅動要素。
歐 盟決議對源自中國的鋼鐵扣件實施反 傾銷稅。根據歐盟官方公報以及相關報導, 對鋼鐵扣件進口商課徵稅率是因為中國扣件 以極低的價錢進行銷售。根據報導,稅率介 於 22.1-86.5% 之間,涵蓋汽車、電子和航太 產業用的標準和高階扣件產品進口。多年 前,美國也曾經歷一段中國以低於市場平均 價格進行鋼鐵傾銷的時間。
事 實很清楚 : 中國是全球最大鋼鐵相關產 品 ( 例如 : 扣件 ) 的製造商。很多最大的中國鋼 鐵製造商都面臨到產能過剩的挑戰,導致他 們必須採取傾銷等不公平貿易的手段。幸好 在像美國等國家和歐盟等聯盟,有反傾銷稅 來避免在市場上受到低價商品的侵害。根據 世界貿易組織,傾銷定義是任何以低於其正 常價把產品出口至外國。
備註: 本文數據取自Descartes™ Datamyne歐盟貿易統計。 進口數值以美元到岸價格計 算。本文中提到的扣件為海 關編碼為7318的螺絲、螺 栓、螺帽、馬車螺絲、拉 釘、銷及開口銷、墊片及類 似鋼鐵部件。
相 較於 2021 年同期的 10% 佔比, 2022 年第一季歐盟從中國進口 的扣件佔了總體市場的近 17% ,成長幅度達 62.5% 。 相較於 2021 年第 一季, 2022 年第一季從中國進口的扣件數量成長了 26% 。在 2022 年 第一季中國出口了 234,760,348 公斤, 2021 年則是出口 186,439,605 公 斤。 2022 年第一季歐盟主要的扣件供應夥伴為德國,佔其總體市場 的 19% 。不過在總體數量上,中國仍是最大的供應來源。
2 022 年第二季從中國進口的各式扣件項目中數量最多的是 73181588 (11%) 、 73181900 (8.5 % ) 和 73181692 (7.7%) 。 在數值方 面,項目 73182200 、 73181595 和 73181699 是最高的幾個項目,但從 總體數量來看比較少。 73181290 、 73181548 和 73181499 則是 2022 年 相同季度中總體數量和數值最小的。相較於 2021 年第一季, 2022 年第 一季 731815 和 731816 等項目都增加了 70-75% 。 這些項目大部分也是 2021 年同期在數量表現上較為突出的部分。
2021歐盟主要進口中國扣件項目
產品編碼
731815 - 有無螺帽之其他螺絲螺栓
731816 - 鋼鐵螺帽
731819 - 其他鋼鐵螺紋部件
731812 - 除馬車螺絲外之鋼鐵螺紋木螺絲
731822 - 除防鬆墊片外之鋼鐵墊片
731814 - 鋼鐵螺紋自攻螺絲
731829 - 其他鋼鐵非螺紋部件(扣件)
731813 - 鋼鐵螺絲鉤及螺絲環
在 歐盟國家中, 2022 年第一季從中國進 口最多扣件數量的國家是德國、義大利和波 蘭。 德國進口佔比為 25.7% ,義大利進口佔比 為 15.7% ,主要是因為其汽車製造產業和該產 業對扣件的驚人需求。另一方面,波蘭對扣 件的需求可能來自其製造和能源產業。在這 三個國家中,義大利在數量和數值上都經歷 了最驚人的增加。在 2022 年第一季,義大利 進口了 36,971,882 公斤 (2021 年第一季進口了 24,115,077 公斤 ) ,增加 53% 。義大利扣件的 總進口值在 2022 年第一季增加 102% ,德國增 加近 83% 。在 2022 年第一季德國也增加了從 中國的扣件進口 40% ,比利時也增加總進口 數量將近 70% 。跟波蘭很像,比利時的扣件 需求主要來自其工程和金屬生產產業。
在 2022 年前 3 個月期間,歐盟從全球進口扣件總值超過 40 億美 元,進口量超過 110 萬噸。 在 2022 年第一季進口量的部分,相較於 2021 年第一季成長了近 10% ,進口值則衰退了 5.6% 。在 2021 年整 個期間,歐盟扣件進口市場總值達 176 億美元, 2020 年為 140 億美 元。 2021 年扣件進口總值增加了 25.6% ,進口量則只增加 6% 。最 近幾年的整體趨勢在扣件進口部分呈現穩定成長,特別是在 20182019 年期間。在 2020 年,則有稍稍下滑,可能是因為疫情導致 全球供應鏈中斷。歷史趨勢證明德國一直是歐盟主要的扣件供應 商,在整體市場的占比介於 18-19% 。除了數量部分,台灣、義大 利和法國也是歐盟最主要的幾個貿易夥伴,每一個的扣件進口占 比大概佔全年度的 8-12% 。
由 於歐盟有很多不同的貿易夥伴可以採購扣件,所以歐盟的企業能夠找到符合相關貿易法規的採購夥伴。像是 德國、法國和義大利等歐盟國家都是潛在的採購夥伴且都位於歐盟境內,可省下大量貨運和運輸成本。在歐盟和中 國之外,同樣也是主要扣件供應商的還有台灣、美國和瑞士,這些都可以被視為填補扣件需求的其他可靠夥伴。
歐盟官方統計資料庫近期已經公布 2021年歐盟 27 國的扣件 ( 海關代碼 7318) 的相關進出口數據。 不論從進口或出口數據來看,歐盟從 2018 年到 2020 年三年期間皆呈現一路下滑趨勢後,在 2021年再 次出現顯著反彈,且兩者都一舉超越 2018 年的數據表現,扣件市場又見春暖花開生氣蓬勃的局面。 以下就來看看 2018-2021年這段期間,歐盟扣件的進口和出口究竟發生了哪些具體變化。
歐盟 27 國的扣件進口從 2018 年約 177萬噸 規模一路縮水至 2020 年約156萬噸,但到了2021 年出現戲劇性轉折,進口量突然成長至約186萬 噸,超越 2018 年的紀錄。若依據 2021年的進口 量數據來看,歐盟前 10 大扣件進口來源由多到 少依序為中國、台灣、印度、土耳其、越南、印 度、泰國、南韓、英國和馬來西亞。其中以中國 約 78 萬的進口量為最多,中國也是前 20 大中唯 一一個進口量年年都有成長的國家,歐盟有超 過 4 成的扣件都從中國進口。位居第二位的台灣 則佔約 2 成以上,達到 43萬噸。第三位的土耳其 則擠下原本在 2020 年位居第三位的越南,呈現 約 12 萬噸供應給歐盟的量能。前五大進口來源 就佔了歐盟總進口量的 8 成以上,充分顯現歐盟 的扣件需求除有一部分因為地緣關係仰賴土耳 其之外,更有很大的部分是由龐大的亞洲供應 鏈作為後盾。表一 也指出,2021年烏克蘭、白羅 斯和俄羅斯也是歐盟主要的扣件進口來源,但 隨著俄烏戰事所衍生的製造停擺和歐盟制裁效 應,一些原本向這三國採購的歐盟買家未來幾 年可能也必需另尋他國管道進行採購。
若以進口值( 歐元) 來看 ( 表二 ),2018 年歐盟共 進口約 55 億歐元的扣件,之後一路下滑至 2020 年 約 47億歐元,接著在 2021年出現顯著成長至約 60 億歐元,發展走勢跟其進口量同步。2021年歐盟 扣件前10 大進口來源依序為中國、台灣、美國、瑞 士、土耳其、英國、印度、越南、日本和南韓。中國 和台灣的進口額規模過去 4 年來相當接近,皆有 10 億歐元以上的水準,但若與進口量數據同步比 較之下可以觀察到,中國和台灣雖然每年輸往歐 洲的扣件總額相當接近,但中國的進口量在 20202021年期間接近台灣的 2 倍規模,顯示台灣過去 兩年來在扣件高值化的腳步與中國競爭者的差距 有逐步拉開的趨勢。至於緊跟在後分別位居第三 和第四位的美國和瑞士則是因為扣件產業長年著 重在更高值化的領域發展,雖然整體供應量較其 他主要供應來源少,但在歐洲高端產業 ( 例如 :太 空、航天、汽機車、3C 電子⋯等應用 ) 卻扮演非常 重要的供應來源要角。
接下來在出口量的部分,2018 年歐盟共出口 約 65 萬噸扣件至全球各地,接著連續兩年下滑, 在 2020 年減少至約 57萬噸。儘管 2021年規模已經 恢復至約 63 萬噸,超越 2019 年的紀錄,但是仍然 低於 2018 年的水準。依據 2021年的數據來看,歐 盟前 10 大的扣件出口貿易夥伴由多至少依序是 中國、美國、英國、瑞士、俄羅斯、墨西哥、土耳 其、巴西、印度和挪威。歐盟出口至中國和美國 的扣件數量旗鼓相當,大概都將近 10 萬公噸的 規模,尤其是中國和美國,兩者加總就佔了歐盟 出口全球的 3 成以上。不同於歐盟的進口狀況,歐 盟的出口則相當仰賴與中美等製造大國之間的貿 易。另外過去兩年 (2020-2021) 來,歐盟出口至前 20 大貿易夥伴 ( 除列支敦斯登外) 的扣件都是成長 的態勢。 出口表現整體向好。另外也能看到,墨 西哥、土耳其、巴西和印度的製造業對歐盟出口 扣件的需求在全球也是名列前茅,這個趨勢值得 注意。
2018-2021年之間歐盟的扣件出口值若與出口 量、進口量或進口值相較,其波動比較多。2018 年 從約47.5億歐元小幅成長至 2019 年約48億歐元,但 之後又顯著降至約 43 億歐元,然後又在 2021年回 升至約49 億歐元。從 2021年出口金額來看,歐盟主 要的前10 大出口貿易夥伴跟出口量的部分完全一 致,也是由中美兩國獨占鰲頭,分別約佔8.9 億歐元 和 8.5 億歐元,兩國加總大概佔了歐盟該年度總出 口金額的 35%,比例相當高。跟其出口重量趨勢一 樣,過去兩年歐盟出口至前 20 大貿易夥伴 ( 列支敦 斯登除外) 的扣件金額都呈現正向的成長幅度。
表 2. 2018-2021歐盟前 20 大扣件進口夥伴 ( 歐元 )
年度
貿易夥伴 2018 2019 2020 2021
非歐盟貿易
綜合前述歐盟的進口量、進口值、 出口量和出口值趨勢來看,可以得知 歐盟是全球扣件製造、採購、應用的 重要據點之一。而且隨著歐洲各國開 始規劃逐漸解封邊境,旅遊限制鬆綁 將帶動各類產業消費,產品組裝的需 求也會因此大增,順勢拉抬扣件的相 關應用,已經延續數月的扣件牛市榮 景也說明了為何最近亞洲、美洲、東南 亞等重要扣件生產國訂單持續應接不 暇。在外在市場需求影響因素大致多 方向好之下,預估 2022 年的歐盟扣件 進出口將持續呈現成長腳步邁進。

文/ 惠達副總編輯 張剛豪
已經破產的中國紫光集團前高級副總裁坂本幸 雄近日接受日經新聞表示 : 「中芯國際目前最佳 的製程仍落後台積電 8 年⋯」,一語道破在現 今高度技術密集的全球產業鏈中,缺乏創新 和競爭力將如何讓一家大企業從當初充滿 抱負的美夢中快速跌落神壇。
而已經有上百年歷史的扣件產業,雖 然技術門檻不若 IT 產業那麼高不可攀,但 隨著越來越多廠商投入供應鏈廝殺競爭, 缺乏創新技術的廠商勢必只能逐漸陷入低 價競爭的死胡同,規模越做越小,最終黯然退 出市場,而踩在浪頭上洞悉市場趨勢先機研發出 新材質、技術的廠商,則持續在業界拉大與其他競爭 者的距離,慢慢取得獨霸一方的領先局面。
這樣的戲碼持續在各產業上演著,而你希望自己是將被市場淘汰的那一個,還是掌握技術關鍵準備繼續在產 業大放異彩的那一個?
觀察20 幾家擠進 2021年台灣百大上市櫃企業排行榜的扣件廠商不難發現,這些廠商雖然多是歷史悠久的老牌 企業,但多年來仍不斷透過海外併購引進新技術、投資海內外新廠 / 倉儲據點 / 技術中心、購置高端設備、導入外部 人力/ 資源,甚至是投入大筆資金研發新品或大膽地進行異業結盟,除了鞏固原有的發展基礎外,更為自己開拓出 不同於市場同業的新利基。這些企業之所以能歷久彌新,最重要的根源就是持續不間斷的創新所累加出來的競爭 實力,也因此才能在受疫情和區域性戰爭大肆擾亂的時候營收仍展露傲人表現。甚至有超過半數的進榜扣件廠商 (例如 :大成鋼、東明、春雨、恒耀、三星、路竹新益、久陽、友鋮、英德) 營收成長率都摜破40%,獲利率高於10% 的也 大有人在。 社論
對於財力不若上市櫃企業雄厚的多數中小企業來說,這些大企業撒大錢研發投資的案例或許無法全然套用在自 己身上,但還是能從製程、管理、品質和服務等多種面向的創新來強化自身在產業內的特色和獨有性。例如,本期特殊 扣件專輯中所介紹:有半導體和食品化工扣件製造經驗跨足建築和車用領域的宏宇、掌握防鏽鋅合金膨脹壁虎技術 的集財。或是建築工程及家用 DIY 扣件專輯中所介紹:從車用 / 電子 / 機械領域宣告進軍木螺絲製造的緯紘、熟悉客製 化扣件供應鏈運作的專業貿易商 鉮達,引進高端義大利設備生產標準件的鉑川、還有擁有 ETA 認證複合螺紋錨栓的 世鎧和一次推出複合甲板雙割螺絲和混凝土鳳梨刻紋板材螺絲兩項新品的世豐,都是廠商努力提高自身品牌價值和 在產業市場找到最適合自身位階的最佳寫照。
當然,要完成這些目標還是有一些成本要投入,做為台灣扣件線材供應最主要來源的中鋼集團,若是能在背後助 一臂之力,在考量國際市場各種成本影響因素之餘,還要仔細思量如何在每季盤價調整時做出最符合雙方利益的決 定,相信絕對能讓台灣的扣件業者有更多的喘息空間來面對國際市場的挑戰以及持續在強者環伺的狀態下繼續展現 無可匹敵的競爭韌性。廠商本身在擴大創新投資活動時,也要多加注意現金流渠道是否暢通,避免可能被客戶惡意倒 帳資金周轉不靈等潛在風險。
把握時間 取得國際認證
另一方面,隨著產業轉型和各國政府和消費者對產品使用安全性的關注益加重視,供應商是否取得國際認證 (不 論是產品或管理層面) 勢必將在不久的未來成為開拓市場的必備門票。即使是在法規標準未臻完備的東南亞、中東、 中南美洲、非洲等新興市場,買家也逐漸偏好採購有 取得國際認證的產品。而在已有嚴格進口標準和 產品技術指引的歐美日澳等先進國家,在有些 牽涉到產品安全性的情況下甚至會限制務 必要取得相關認證才允許進口,諸多跡象 都顯示 沒有取得國際認證的廠商未來 可能將很難獲得消費者的認同,限縮 日後進行市場拓展的可能和機會。例
如 : 在航太或建築領域,供應商被要求
要取得 Nadcap、ETA、ICC 等認證已經 是業界常態。努力取得更多國際認證將 是廠商能否在產業永續生存的關鍵。
見我們
歐美日許多國際大展 (例如:美國底特律螺絲展和日本名古屋機械要素技術展) 近期已經逐步回歸實體展的展出, 買家也紛紛回籠到場探詢更多海內外供應商的合作機會,現場參展商也反映獲得不少買家的 詢問和意見反饋。
預估待今年年底開始,台灣和各國的邊境管控措施更加放寬之後,展 會的舉行將會更加頻繁。
目前已經有聽到不少台灣廠商積極在詢問歐美展會參展規 劃事宜。已經兩年時間沒有在國際展會曝光的業界朋友,是應該積極準備為唾手 可得的海外商機提早做準備了!
月中即將開展的美國拉斯維加斯暨機械設備展、歐洲波蘭克拉 科夫螺絲展,甚至是明年 3月下旬的德國司徒加特螺絲展絕對都會是眾家展 商大展身手與來自世界各國潛在買家建立溝通管道的絕佳機會。欲知更多 展會詳情,歡迎聯繫台灣代理商滙達展覽業務部洽詢 (TEL: 06-295 4000 / sales@fastener-world.com.tw)。我們擁有30 年以上展會代理及實務參展經驗能 力,絕對可滿足您參展需求。
文 / Laurence Claus
關於汽車是否要採用內燃機、電池或兩 者並用的問題,過去十年來已經對汽車產業 造成不少需要大幅改善一個汽油缸的油或一 組充飽的電池才能讓一台車跑多遠的壓力。
雖然許多解決這問題的競爭技術一一出現, 最受歡迎的方式之一仍是試著減輕汽車的重 量。
輕量化在汽車代工廠中大受歡迎的原因 之一是它在省油部分創造出最棒的成果,同 時能讓單顆電池能跑的里程數更多。
過去十年許多車廠大肆誇耀其已經能 夠為車輛省下的重量公斤數。其中一個顯 著的例子就是福特公司 2015 年打算把熱銷 的 F-150 皮卡車款賭一把變成全鋁車體和支 架。事實上,他們也成功省下約 350 公斤。 自那時起,其他代工廠商也專注努力推出自 有嶄新和改良過的「瘦身」車體平台。大部 分來說,他們都成功了。
為了達到此里程碑,他們必須擁抱新科技 和轉而使用更輕量的材料。因為隨著許多技 術的進步,這只會在當其他新的或改良技術出 現來幫助主要新技術成功時才會常成功。對 扣件來說,這意味三種不同的潛在策略:
1. 直接輕量化
2. 改良緊固技術
3. 致能技術
直接輕量化是最容易懂的概念。這是扣件本身可以 變成比傳統扣件更輕的地方。有許多可以達成這目的的 方式,雖然最盛行的是用較輕質的材料來取代傳統鋼製 扣件。
鋁:
鋁比鋼輕了將近 2/3 。想當然爾使它成為選擇較輕 扣件材質時的主要選項。不巧的是, 雖然鋁提供非常優 異的減重效果,但強度上拿來直接跟鋼鐵,甚至是軟鋼 相比 ,根本無法相比。例如,最高的強度且使用於扣件 上的航太級鋁材是 7075-T6 。其最小拉力強度是 83ksi 。 相較之下,中強度等級 5 的鋼鐵扣件的最小拉力強度是 120ksi ,強度多出將近 30% 。當然,粗暴地在強度上硬 加比較無法看出故事全貌。很多為了輕量化設計的設計 師和工程師都關心指定強度或相對於材料密度的強度。
透過鏡頭觀看的話,鋁開始看起來更加吸引人,縱使它 絕對不會成為需要使用超高強度扣件時的可行方法。
設計師漸漸開始評估非關鍵或需要顯著強度的應 用,並考慮在這使用鋁料。這些方案的案例包括用於已 經有攻孔的鋁機械螺絲和用於塑膠螺紋成形的鋁攻牙螺 絲。自然來說,把一個或兩個小螺絲轉換成鋁製並不會 產生「顯著效果」,但在一些很多類似或相同螺絲被使 用的應用中,這個方式可能真的可以看出一些成果。
這個方式的例子中包含許多不同的歐洲汽車代工廠。他們跟在地扣件供應商合作開發專利高強度鋁製扣件來取 代使用於許多工程的所有鋼鐵鎖固。這些引擎可能有數百顆扣件安裝其上,且這種減重做法減少引擎重量很多公斤。
鋁也被成功應用在塑膠用的螺紋成形扣件。雖然強度上的限制可能讓其無法適用所有案例,尤其是高填充或 強化工程塑膠被使用的時候,對較低強度的塑膠來說,它們可以成為優異的替代標的。再者,當使用於需要使用 很多扣件的應用,減輕重量效果就很明顯。
鈦大約是鋼鐵重量的 60% 且強度比鋁還高。因此,它的具體強度是圖表中最高。基於這個理由,鈦已經被長 期使用於航太和國防載具。
除了更輕量和更強之外,鈦也有優異的抗腐蝕力。鈦一個比較不利的缺點是它很難成 形 ,而且粗鈦礦在進行商業使用前必須經過多方面的加工過程,因此鈦扣件可能會非常昂貴。不過,如果想要輕 量化和性能兼具,鈦扣件或許是目前可得最佳的選擇之一。
扣件最常用的鈦料種類是 ti-6Al-4V 或 6-4 鈦。這是一種鈦的α和β合金,且提供良好的強度和抗腐蝕組合。它 常被使用於航太和生物醫療扣件。
塑膠:
塑膠扣件已經存在大家身邊很多年。不過歷史 上,這些是相對簡單的設計,像是那些不是預期要 用來支撐住那些鎖固零件到定位的「聖誕樹」扣件 和塑膠拉釘。不過在許多年前,一個專利螺紋成形 螺絲的德國供應商開始提供帶有戳記的塑膠螺紋成 形螺絲。在鋁製扣件不能跟每一種塑膠材料共用的 相同脈絡下,塑膠螺紋成形扣件的應用範圍相對就 被限制在聚丙烯和熱塑性聚烯烴⋯等軟質塑料
其他直接減重的方式是去開發能減重的設計。舉 例來說,很多帶有內凹坑孔或鑽孔頭部的航太扣件 就是。這些被稱之為「減輕孔」且在不會影響扣件 整體強度下移除少許材料團塊。再一次,有這些減 重特徵的扣件必須被大量使用才能達到看得出來的 減重效果。
另一個達到重量減輕的方式是 使用提供比傳統 扣件相同或更好表現改良技術的扣件。有一個例子 是有分葉狀的螺紋成形螺絲。不全然是圓形的扣件是 要讓安裝時螺紋成形更加容易。不過非全然是圓形的 扣件相較於全然是圓形的扣件嚙合度較差。為了要幫 助彌補螺紋剝落安全性的減少,它們經常會被做得比 較長。現今有很多全然是圓形且表現比這些分葉狀螺 絲表現更好的專利螺紋成形螺絲。因為它們使用新技 術,它們經常可以用較小或較短的螺絲達到相同或更 好的性能表現。這產生了重量更輕的螺絲。
總結來說,使用全新或專利技術經常會提供性能 改善成果,讓使用者可以比使用較早期更傳統的緊固 技術還要能達到相同或更好的表現。
最後,新技術的執行通常需要搭配新技術才能運 作。 最近汽車車體設計有兩個比較熱門的輕量化趨 勢,就是去使用複合材料 ( 像是鋼、鋁和鎂 ) 或混合高 / 超高強度鋼。 後面一項十分受歡迎,因為超高強度鋼 透過較薄板金的形式進行輕量化,然後因為高強度的 關係同時具備更好的強度性能。不過兩種趨勢常見的 問題是傳統的緊固方式 ( 像是焊接、捲曲或拉鉚 ) 已經沒 有作用。因此,要成功完成這目的,就必須使用新的 緊固技術。
引進讓另一個技術變可行的新緊固技術是讓扣件 透過這些新技術達到減重目的上扮演重要角色的絕佳 方式。有很多讓這些技術可行的新專利緊固技術,像 是自割拉釘、 FDS 鎖固和摩擦元件焊接。
總結來說,扣件可以也能夠在輕量化上扮演重要 角色。扣件本身常常透過使用鋁或鈦的輕量材料或 融入減重設計來進行輕量化。有些時候新扣件技術會 比傳統技術表現更好,讓接合可以用更輕的扣件來完 成。最後,工程師和設計師也總是想出新的點子和技 術,有些只有在新技術被開發出來時才有辦法被實 現。因此,扣件在輕量化的努力上扮演重要角色。
發展階段
「背後毫無理論支 撐便一頭栽進實務 作業的人,就好比開 船的人手邊沒有舵 也沒有指南針,不 知確切開往何處。」
李奧納多·達文西 「螺絲並非無魂的 軀殼,而是個有其 生命的有機體。」
螺絲的哲理
螺紋的演變
圖1
起源
阿基米德 (西元前)
創意發明 創意 空窗
時間
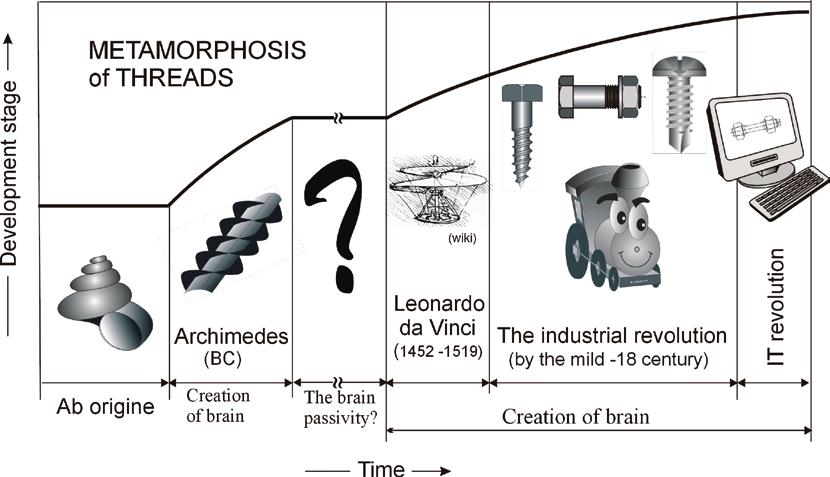
必須強調的是,螺絲的一大特點,也就是螺紋,是一種原生的螺旋狀 結構,代表它不是被發明出來的產物,而是大自然中與生俱來,一種與圓 形類似的結構。這種螺旋外型在大自然中隨處可見,包括人類的 DNA、銀 河系,涵蓋結構簡單到複雜的事物。所以若有人注意到這一點並開始活 用它,倒也不令人意外。(見 圖1)
最早是阿基米德的阿基米德式螺旋抽水機利用螺紋的形狀來輸水。
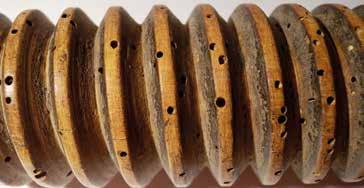
接著經過很長一段空窗期,直到出現了天才發明家達文西以及書籍的發 明家古騰堡 ( 第15至16世紀 )。1992 年出版的書籍《伍爾特博物館,螺絲和 螺紋》闡述,阿基米德使用一種木螺絲 ( 圖2 ) 來榨取橄欖油,這種螺絲也 是用來輸送的。
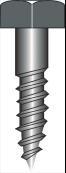
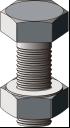
最盛行的黃金時代就是18 世紀,當時需要使用鎖固型的螺絲 ( 圖3)。
圖3
資訊科技革命
達文西 工業革命(18世紀中期)
創意發明
工業革命可說是螺紋鎖固式接合件的 誕生時期。自那時起,螺絲在外型、材料、熱 處理與表面處理方面經歷了演化。
我想強調即使到了21世紀之初,也沒有人想出更好的解 方,這最令人感到意外。
我們再把焦點回到圖1。該圖顯示螺絲的進化發生在某幾 個連續的階段。略過其中的第一階段起源時期 (不在本文的討 論範圍 ) 不看,會發現有一段問號的空窗期相當長。有一個疑 問是,為何基督教神學曾指出釘子在第一個千禧年出現過。 這段歷史上的重要時期鮮少被探究。
達文西把未經理論證實的實務作業比喻成在沒有舵與指 南針的情況下出航,這一點在工業時代更是如此,就連螺絲 也沒有例外,螺絲的定理證實了這一點。根據該定理,栓合件 有著相當複雜的壽命週期。只有了解並遵循其壽命週期的人, 才能取用安全又可靠的螺絲。由於科學和研究的長足進步, 我們已能創造出很複雜又高品質的連接元件。另外一位貢獻 者是葛哈容克,他在 1969 年出版的《扣件在振動下自行鬆脫 的新標準》是扣件安全性方面的重要著作,首度揭示用來測 試螺絲接合件抗震性的試驗裝置。這套裝置的運作基於某特 定頻率與振幅的可變徑向應力原理,如 圖4所示。
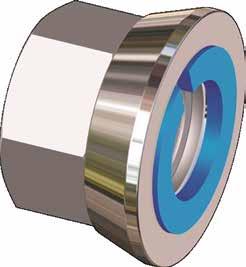
其中一個原理是用來鎖緊車輪的鎖固用新扣件 ( 見 圖 5 )。它的優點是容易替換鎖固環 ( 圖中的藍色圓 圈 ),同時螺帽的部位要使用多久都可以。
此外還可繼續開發改善它的材質、熱處理(見 圖6) 和防腐 蝕處理。
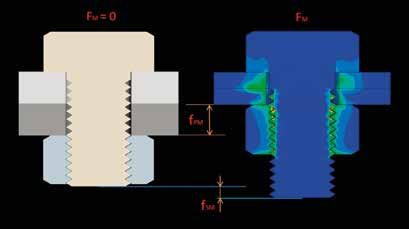
隨著新一波工業革命來到並善用電腦科技與有 限元素法,我們已能研究元件鎖固後的應力分散現 象 ( 見 圖 7 )。
有限元素法讓我們得以了解哪個關鍵位置會 發生疲勞失效,這個重要資訊讓設計師能採取必要 做法。
本文隱喻地在標題中寫到「蝸牛」一詞。栓合件 的演進步伐起初很慢,速度好比蝸牛的爬行。一開 始工業革命到來時,伴隨著螺紋扣件接合技術的緩 步發展。如今已步入到資訊科技的時代,難以預料未 來的走向。但有一件事是肯定的,含螺紋的接合件在 過去、在當下、在未來都會是無法被取代的結構性元 件。以下的等式足以闡明螺紋的功用:
螺紋 = 工業革命之米!
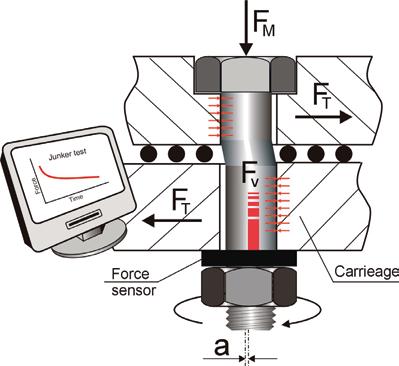
載重 力道偵測器
文 / 許育瑞 博士
2021 年泰國自臺灣進口總額計 64.9 億美元,較 2020 年同期成長 25.3%,臺灣為泰國第 5大進口來源, 2021年泰國對臺灣出口額為 59.6 億美元,較 2020 年同 期成長 24.2%,臺灣為泰國第18 大出口市場,雙邊貿易 總額約124.5億美元,臺灣為泰國第10 大貿易夥伴。
由於泰國欲在東協國家中爭取領導地位,故與中 國大陸往來密切。近年中國大陸的經貿實力大幅提高,東協與中 國大陸 FTA生效後,使兩國經貿市場依賴度不斷增加,中國大陸 已成為泰國第一大貿易夥伴,但近年因美中貿易戰衝擊了全球 經貿態勢,部分中國大陸廠商出走東南亞地區找尋避開關稅的 生產基地,原本的全球扣件市場起了變化,許多國外訂單轉向東 南亞,本文將剖析此一經貿變局的本質並提出後續因應對策。
主要東協國家扣件產業對全球進出口狀況 進口分析
【表一】為 2017~2021年主要東協國家自全球進口扣件產品 之趨勢表,進口扣件產品的前三大東協國家為泰國 ( 約新臺幣 339.9 億元 )、越南 ( 約新臺幣 215.6 億元 )、印尼 ( 約新臺幣 163.1億 元),雖然進口並不等同需求,仍得考量該國自身的產量,但進口 仍一定程度反映該國對扣件產品需求趨勢概況,主要東協國家 除了印尼為進口負成長以外,泰國與越南的進口複合成長率皆呈 現穩定成長。
出口分析
【表二】為 2017~2021年主要東協國家扣件產品出口 全球之趨勢表,出口扣件產品的前三大東協國家為泰國 ( 約新臺幣 195.6 億元 )、越南 ( 約新臺幣 141.2 億元 )、馬來西 亞( 約新臺幣123.0 億元),東協的第一大扣件出口國泰國的 五年複合成長率約 4.2%,低於第二大出口國的越南,應與 2018 年美國總統川普對中國大陸扣件產品祭起 301法案有 關,導致中國大陸 600 多家廠商前往東南亞,投資買地準 備設廠,希望繞過美中貿易戰帶來關稅衝擊;而第三大出 口國馬來西亞也以6.2% 的複合成長率急起直追,這些趨勢 值得後續關注。
泰國扣件產業發展現況 泰國對全球的扣件市場表現
【表三】為2017~2021年泰國扣件產業對全球與臺灣進出口貿易趨勢表,2021年泰國從全球進口的扣件產品為12.13億美 元 ( 約新臺幣339.9 億元),五年以來的複合成長率為3.65%,出口至全球的扣件產品金額為 6.98億美元 ( 約新臺幣195.6 億元),五 年以來的複合成長率為 4.22%,五年以來的進出口皆呈現緩步成長;而臺灣扣件產品對泰國的經貿往來上,2017 年到 2021年 以來臺灣對泰國出口金額自0.88億美元逐年提升到1.06 億美元 ( 約新臺幣 29.7億元),五年來出口複合成長率約 4.72%,幅度呈 現穩定成長。
表三 2017~2021年泰國扣件產業對全球與臺灣進出口貿易趨勢表
資料來源: ITC/ 金屬中心整理
泰國扣件主要進出口國家與金額占比
【表四】為 2021年泰國扣件產業的全球主要進出口國排名列表;進口方面,泰國扣件前三大進口國分別為:日本 (4.96 億 美元,占比 40.9%)、中國大陸 (2.53億美元,占比 20.8%)、臺灣 (1.06 億美元,占比 8.7%),單日本就佔了四成的進口,前十大進口 國占比超過九成,屬於高度集中市場結構。出口方面,泰國扣件前三大出口國分別為:美國 (1.77 億美元,占比 25.3%)、印度 (0.56 億美元,占比 8.1%)、日本 (0.56 億美元,占比 8.0%),第一大出口的美國占比達 25%,前十大出口國占比總和也超過七成, 亦屬集中市場結構,美國同為泰國與臺灣的第一大出口國,因此臺泰間有著潛在競爭關係,臺灣業者應留意此一發展,建立 兩者產品與目標市場的差異性。
表四
泰國各類扣件產品進口情況
【表五】為 2017~2021年泰國扣件產品自全球進口貿易趨勢表,2021年泰國從全球進口的前三大扣件產品的金額與複合 成長率分別為:螺釘及螺栓- 其他類 (4.92 億美元,3.8%)、鋼鐵製螺帽 (1.80 億美元,2.5%)、鋼鐵製墊圈 (1.52 億美元,4.5%),近 五年前三大進口扣件產品之複合成長率皆呈現 2~5%之間的成長,顯示泰國對扣件產品需求的穩定趨勢;其他扣件產品當中 五年複合成長率最高的前三大扣件產品為:鋼鐵製螺旋鉤與螺旋圈 (36.6%)、銅製其他螺紋製品 (29.6%)、銅製螺紋製品︰螺 釘、螺栓及螺母 (18.3%),雖然進口金額不高,但皆可能是未來泰國扣件需求缺口或者具備成長潛力之扣件產品。
表五 2017~2021年泰國扣件產品自全球進口貿易趨勢表
銅製螺紋製品︰螺釘、螺栓及螺母
資料來源: ITC/ 金屬中心整理
泰國各類扣件產品出口情況 【表六】為 2017~2021年泰國扣件產品出口至全球貿易趨勢表,2021年泰國對全球出口的前三大扣件產品的金額與複合
成長率分別為:鋼鐵製螺釘及螺栓 (3.44 億美元,3.9%)、鋼鐵製釘、平頭釘、波紋釘、肘釘、圖釘(0.88 億美元,28.4%)、鋼鐵製 螺帽(0.66 億美元,4.3%),鋼鐵製螺釘及螺栓為第一大出口產品,出口金額遠高於位居出口第二位的鋼鐵製釘;其他扣件產品 當中五年複合成長率最高的前三大扣件產品為:鋼鐵製釘、平頭釘、波紋釘、肘釘、圖釘(28.4%)、銅製螺紋製品︰螺釘;螺栓 及螺母 (22.1%)、其他含銅質螺栓螺帽、釘、鉤、銷、墊圈 (18.4%),雖然出口金額皆不高,但高複合成長率可能意味泰國該類 產品品質與產能效率提升、客戶需求穩定等因素,值得持續關注。
表六 2017~2021年泰國扣件產品出口至全球貿易趨勢表
鋼鐵製無螺紋製品-其他類
其它銅製螺紋製品︰螺釘;螺栓及螺母
銅質釘及平頭釘、圖釘、肘釘及類似品
資料來源: ITC/ 金屬中心整理 泰國扣件相關產業發展現況
外商在泰國的投資與扣件相關產業的情況
外商在泰國投資與扣件相關的產業包括:當地基礎建設、汽車及零組件、金屬加工、電子電器、營建業等。泰國的主 要外資來源國投資與扣件相關領域為:日本 ( 汽機車與機械業 )、中國大陸 ( 汽機車業 )、美國 ( 與車輛相關之金屬機械及電 器業 );泰國的主要外人投資國與扣件相關領域為:日本 ( 與車輛相關的金屬機械與電器業 )、新加坡、中國大陸 ( 汽機車 業 )。另外,臺商在泰國投資較大產業為電子、橡膠、鋼鐵等,其他與扣件相關的非鐵金屬材料業、金屬產品業、營建業等 多屬傳統中小型製造業。
泰國與扣件相關的基礎設施發展狀況
泰國「2015-2022 交通基礎建設發展計畫」包含:擴建鐵路運輸線、建構雙 軌鐵路、延伸曼谷地區的高架捷運與地鐵捷運、曼谷國際機場第二期擴建計 畫、高速公路網擴充深水碼頭與貨櫃站。此外,泰國政府也在泰國東部經濟走廊 (EEC,Eastern Economic Corridor)發展包括機場、機場維修中心(MRO)、Map Ta Phut 海港的第三階段工程、升級運輸系統等五十個基礎建設設施等。
泰國政府於 2021年推動「生物經濟、循環經濟、綠色經濟」(Bio, Circular, Green, BCG)的國家發展戰略,以及建構「數位經濟」、「智慧城市」等相關設施, 東部經濟走廊 (ECC) 更規劃發展:物理中心、生技中心、航太中心,在此三個創新 園區聚焦發展六大產業-新興農業及生技、電動車及智慧運輸、航空航太、醫療 器材、智慧系統及生質能源及燃料等。
泰國工業發展程度與臺灣尚有差距,臺灣扣件長期以來以歐美國家為主要出 口對象,綜觀泰國未來發展方向與具潛力產業,臺泰經貿合作與技術合作領域建 議以汽機車業、基礎建設、BCG (生物、循環及綠色)、醫療器材等為目標。以下提 出供臺灣業者在泰國市場的發展建議:
內需市場的延伸:
臺灣業者可評估以泰國為生產基地的出口代工型態,運用雙向之產業投資、
貿易交流合作模式,將泰國作為臺灣內需市場之延伸,加上泰國已與東協、日本、 紐澳、韓國、中國大陸、印度、智利、祕魯等國簽署自由貿易協定,有利出口拓展。
強化臺商在泰國之產業群聚布局:
臺灣可與泰國建立投資策略夥伴關係,成立投資合作平臺;凝聚臺商產業聚
落與強化供應鏈路徑,強化臺商在 泰國的支援體系;建置臺灣窗口連 結泰國在地資源,加強與國內產業 連結。
整合泰國當地臺商的產業 鏈:
臺灣扣件業者可配合當地臺商 進行上下游產業鏈整合,將技術層 次低、勞力密集之產品,以技術合作 或合資的方式在泰國當地生產,並 運回臺灣裝配後再出口,發揮產業 國際分工之競爭優勢。
提升臺灣扣件產品在泰國品 牌形象:
臺灣業者可選擇代表性的扣件 精品,運用多元整合方式與創意行 銷,提升臺灣扣件產品在泰國市場 的品牌形象。
推銷臺灣扣件智慧工廠的成 功經驗:
泰國製造業面臨缺工及機械設 備需升級自動化之瓶頸,由於臺灣 扣件業有不錯的智慧化生產的發展 經驗,臺灣的機械及智慧製造業者 可在不影響競爭力的前提下,在泰 國推銷整廠設備,或在當地設置智 慧化扣件產線。
投資前的風險評估:
臺灣業者對泰國投資須有風險 評估策略與監控機制,泰國工業用 地與水電雖尚屬合理,但高階人才 供給不足且物流成本略偏高,故臺 灣業者宜結合雙方政府資源,降低 投資風險與擴大效益。
尋求協助排除非關稅之市場 進入障礙:
尋求政府單位協助解決通關延 遲、檢疫及產品認證問題;並降低 臺泰間的產品、人員、資金往來及服 務業市場進入之各項管制。
文/ Behrooz Lotfian
2022年詳細統計數據
美國汽車產業統計
汽車產業是美國第五大產業。2020 年, 美國汽車產業聘用了410 萬名員工,為美國貢 獻了5,622 億美元的國民生產毛額。這相當 於美國整體國民生產毛額的 2.5%。在 2020 年,美國汽車製造商已經生產了880萬輛車, 比 2019 年生產的車輛還少了19%。但是它在 2021 年增加至 960 萬輛。美國車輛和零件 經銷商的營收在 2020 年達到 1.25 兆美元。
2021年的營收則約為1.4 兆美元。美國汽車
經銷商在 2020 年售出1,450 萬輛車和卡車,
這數字在 2021年達到 1,630 萬輛。
美國今年 4 月的 1,256,224 輛新車銷量比 2021 年 4 月同期減少 18.0%。 2022年 4月共有27個銷售天,比 2021年 4月同期的26天多出1天。
4月份的乘用車銷售下滑 23.3%至 278,827 輛,達到 22.2%市佔率, 同時休旅車和卡車銷售減少16.3%至 977,397 輛 ,佔了77.8%市佔。
2022 年 1-4 月的汽車總銷量為 4,593,287 輛,比 2021 年同期減 少 15.9%。
通用在美國的市佔率最高,2022 年1-4月共售出710,103 輛車,在美 國市佔率為 15.5%。2021年1-4月售出 878,225 輛車。2022 年的銷量比 2021年減少19.1%,且其市佔下滑 0.6%。通用月銷售在4月下滑15.8%。
豐田 是美國第 2 大汽車品牌,2022 年1-4月售出701,102 輛車,在美國市佔為15.3%。2021年1-4月售出 841,155 輛車。 2022 年的銷售比 2021年下滑16.7%,且其市佔下滑了0.1%。 豐田的月銷售在4月下滑 21.7%。
福特 是美國市場第 3 大汽車品牌,2022 年 1-4 月售出 605,116 輛車,在美國市佔率達13.2%。他們的銷售在 2021年 1-4月為714,774 輛車。2022 年的銷售比 2021年下滑15.3%, 但其市佔率增加 0.1%。福特的月銷售在4月下滑10.7%。
Stellantis 集團 是美國第 4大汽車品牌,2022 年1-4月銷 售達 550,734 輛車,在美國市佔率達 12.0%。2021年1-4月的 銷售達 637,924 輛車,銷售比 2021年減少13.7%,但其市佔增 加了0.3%。 Stellantis 集團的月銷售在4月下滑13.8%。
本田 是美國市場第 5 大汽車品牌,2022 年 1-4 月銷售 359,668 輛車,在美國市佔 7.8%。2021年1-4月在美國的銷售 為 503,573 輛車。2022 年的銷售比 2021年下滑 28.6%,且其 市佔下滑1.4%。本田的月銷售在4月下滑40.4%。
日產 是美國市場第 6 大汽車品牌,2022 年 1-4 月銷售
275,749 輛車,在美國市佔 6.0%。其 2021 年 1-4 月銷售達 384,685 輛車。2022 年的銷售比 2021年減少 28.3%,且其市 佔下滑了1.0%。日產月銷售在4月下滑 24.7%。
現代 是美國市場第 7 大汽車品牌,2022 年 1-4 月銷售
238,106 輛車,在美國市佔為 5.2%。2021年1-4月的銷售為 256,169 輛車。2022 年的銷量比 2021年下滑 7.1%,但其市佔 率增加 0.5%。現代的月銷售在4月下滑17.5%。
起亞 是美國市場第 8 大汽車品牌,2022 年 1-4 月銷售
210,257 輛車,在美國市佔 4.6%。2021年1-4月銷售229,727 輛 車。 2022 年的銷售比 2021年下滑 8.5%,但其市佔率增加了 0.4%。起亞的月銷售在4月下滑15.8%。
特斯拉 是美國市場第 9 大汽車品牌,2022 年1-4月銷售
178,175 輛車,在美國市佔 3.9%。2021年1-4月銷售 95,218 輛 車。2022 年的銷售比 2021年的銷售高出 87.1%,且其市佔增 加 2.1%。特斯拉的月銷售在4月增加 86.9%。
汽車產業正經歷劇烈的轉型期。新的社會、技 術、環境和地緣政治挑戰正在重新定義飽和市場的特 色,為新進者提供機會也開創新局。這些挑戰將激起 全球新舊供應商和汽車製造廠及其供應商之間價值鏈 的重組,影響雇用分配,以及各國相對優勢的生產區域 化和強而有力的進展。整體來說,美國的汽車銷售將 持續成長,但年度成長率預期在 2030 年會減少。像是 汽車共享和隨叫隨停,以及電動車的生產將會增加。
整體來說,美國的汽車 銷售將持續成長,但年 度成長率預期在 2030 年 會減少。
汽車製造商持續整合更多數位科技至車輛上。加 上谷哥和特斯拉等高科技企業持續在電動和自駕車上 努力。因此,很清楚地,2022 年和之後所生產的汽車將 有滿滿的高科技來解決數位問題。在開發軟體和數位 電子操作系統上來啟動和控制全新零排放電動車。車 輛將充滿數位技術。
因此,需求在整個產業看起來是正向發展的,電 動車在相對成長下目前表現是最好的。在 2021年,約有 120 萬輛插電式電動車被售出,增加超過100%。這代表 市佔從 2020 年佔了所有售出車輛的 4.5% 來到 2021年的 9%。預期在 2030 年會達到1,870 萬輛。
參考資料: https://www.zippia.com/advice/automotive-industry-statistics/ https://brandfinance.com/insights/2022-auto-trends https://linchpinseo.com/automotive-industry-trends/ USA - Flash report, Automotive sales volume, 2022 - MarkLines Automotive Industry Portal
文/Sabrina Rodriguez
2021 年美國有多少比例的扣件採購自英國 ? 相較於 2020 年,美國和英國之間的扣件貿易是否平穩 ? 以及根據 貿易數據,英國自 2020 年初退出歐盟後,扣件市場是否有 什麼變化 ?
自從英國脫歐在 2020 年1月31日正式生效後,很多人就 持續關注著英國的經濟表現。英國脫歐的其中意涵之一就 是英國可以協議自己的貿易方針和與其他國家的協定,而不 用採用歐盟的所有政策。在 2020 年期間,美國從英國進口約 8,440 萬美元的扣件。同年,美國出口超過1.27億美元的扣件 至英國。儘管受英國脫歐和全球疫情影響,美國和英國之間 的扣件貿易依舊強勁,了解 2021一整年和 2022 年初的貿易趨 勢將可以對整體扣件市場的情況更加了解。
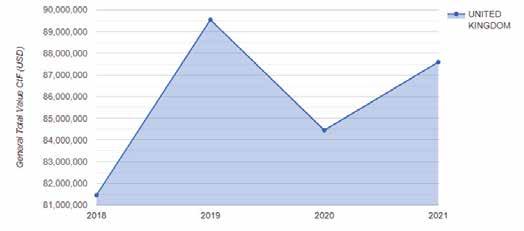
在 2021 年期間,美國總共從英國進口 87,590,035 美 元扣件,大部分是在該年度第三及第四季時進口。 2021年 第一季進口最少,僅有不到1,800 萬美元。在扣件子項目中, 731815 佔了所有的 67%,緊跟在後的是 731829 ( 佔 12.3%) 和 731816 ( 佔 9%)。子項目731821、731824、731814 和 731813 每一項佔比都不到1%。
2018-2021美國出口英國扣件
進口來源 到岸價格(美元) 數量(公斤)
英國
4,637,679
備註 : 本文數據取自Descartes™ Datamyne 的美國貿易統計。數值以到岸美元價格計算 ( 進口 )。本文中所提及的扣件是產品編碼為 7318 的螺絲、螺栓、螺帽、馬車螺絲、拉釘、 銷、開口銷、墊片和類似鋼鐵部件以及其子 項目。
2021第一季及2022第一季美國從英國進口扣件
進口來源
(公斤) 佔比
2021美國主要從英國進口扣件品項
產品項目
731815 - 不論有無螺帽或墊片之其他鋼鐵螺絲和螺栓
731829 - 其他鋼鐵非螺紋部件(扣件)
731816 - 鋼鐵螺帽
731823 - 鋼鐵拉釘
731822 - 除防鬆墊片外之鋼鐵墊片
731819 - 其他鋼鐵螺紋部件
731821 - 鋼鐵彈簧墊片和其他防鬆墊片
731824 - 鋼鐵銷及開口銷
731814 -
731813 - 鋼鐵螺絲鉤及螺絲環
加總
這些扣件主要從美國 的東部和南部 ( 灣區 ) 進口 上岸。德州的休士頓 / 加爾 維斯敦佔 2022 年 22.6% 的 進口總量,緊跟在後的是 紐約州紐約市(16%)、俄亥 俄州克里夫蘭 (10%) 和南 卡查爾斯頓 (7.7%)。
考量到 2021年是英國 自認正式脫離歐盟後的第
二年,美國從歐盟進口的扣件為783,369,383 美元,從英國進口達到 87,590,935 美元。美國從其他國家 (像是德國和義大利 ) 進 口的扣件比從英國進口的還要多。
回溯至 2018並觀察美國從英國進口扣件的趨勢,除了2019 年數值達到最高的 8,950 萬美元外,其他扣件的進口量和進口 值都維持平穩。2020 總進口量達到最高的 6,400 公噸,雖然整體 2020 年的進口值達到 8,440 萬美元。
相較之下,2021年美國扣件進口量較 2020 年減少 27.7%,不過 2021年整體扣件進口值增加了3.72%。在 2022 年第一季,從 英國進口的扣件整體數量增加了60.5%,相較於 2021年同期進口值增加了將近 32%。扣件進口的增加證明在 2022 年期間我 們將可以看到正向穩定的成長模式。
2021 年美國出口1.105 億美元扣件至英國,稍稍比其同期從英國進口的部分多一些。2021年第一季出口值來到最高 (2,940 萬美元),同年第二和第三季的出口值則分別介於 2,630 萬和 2,660 萬之間。第四季相較於第一季則稍微降一些,即使一 年的第四季一般都會被視為旺季,因為貿易數據一般都會在年底時呈現最高。在扣件的子項目之中,731815 佔扣件出口將 近 50%,緊跟在後的是731822 (17%) 和 731816 (10%)。731821、 731812 和 731823每項佔比都低於1%或高出1%一點點。美 國主要出口扣件至英國的地區是密西根底特律 (25.3%)、紐約州紐約市 (17.5%) 和德州達拉斯 (10.5%)。其他美國東岸和灣區 的地區出口的佔比較小,像是喬治亞 Savannah、路易斯安那紐奧良和賓州費城。
出口目的地 英國
2018-2021美國出口英國扣件
出口目的地
2021美國主要扣件出口歐盟國家 出口目的地
西班牙 21,259,661 6.36 1,529,439 7.95
捷克 17,923,428 5.36 1,705,082 8.86
比利時 14,388,171 4.30 750,668 3.90
愛爾蘭 10,208,796 3.05 323,238 1.68
斯洛伐克 9,003,818 2.69 342,453 1.78
匈牙利 8,875,386 2.66 556,470 2.89
羅馬尼亞 5,451,865 1.63 278,434 1.45 瑞典 4,515,875 1.35 227,288 1.19
丹麥 3,500,636 1.05 231,048 1.20
盧森堡 3,197,493 0.96 83,035 0.44
葡萄牙 3,143,353 0.94 89,792 0.47
希臘 2,397,313 0.72 64,639 0.34
芬蘭 2,083,830 0.63 78,814 0.41
立陶宛 1,703,863 0.51 89,778 0.47
奧地利 1,188,404 0.36 68,759 0.36
斯洛維尼亞 509,918 0.16 52,037 0.28
保加利亞 457,367 0.14 18,172 0.10
愛沙尼亞 371,319 0.12 14,508 0.08
賽普勒斯 245,141 0.08 5,589 0.03
拉脫維亞 223,571 0.07 5,429 0.03
克羅埃西亞 180,586 0.06 3,825 0.02
馬爾他 63,395 0.02 371 0.01
加總 334,727,357 100 19,257,024 100
2021第一季和2022第一季美國出口英國扣件
出口目的地
2021美國主要出口英國扣件品項
產品項目
731815 - 不論有無螺帽或墊片之其他鋼鐵螺絲和螺栓
731829 - 其他鋼鐵非螺紋部件(扣件)
731822 - 除防鬆墊片外之鋼鐵墊片
731819 - 其他鋼鐵螺紋部件
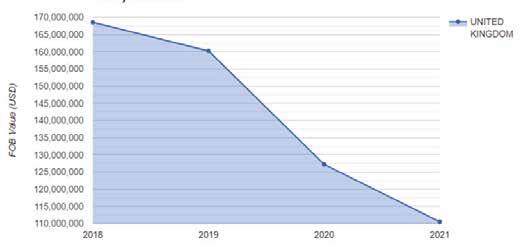
從歷史經驗來看,從美國出口至英國的扣件數值和數 量年復一年下滑。在 2018 年間,總出口值達到 1.685 億美 元,2019 年是1.602 億美元,2020 年是1.272 億美元,以及 2021年是1.1億美元。2021年的出口數量相較於 2020 年的確 有增加,但其總量仍低於 2019 和 2018 年。
2021年相較於出口至英國比較少但仍很可觀的出口值, 美國對歐盟的扣件出口達到3.347億美元。有趣的是,英國的 加總比歐盟任何一國都要高。美國出口超過 9,000 萬美元的 扣件至德國,而有將近 6,000 萬美元至法國,同時出口至英國 的扣件達1.105億美元。
2020 年美國出口至英國扣件達到1.272 億美元,2021年 為1.105億美元,出口值減少了13%。另一方面,2020 和 2021年 之間的整體數量在 2021年增加14.4%。從這裡我們可以結論 出交易的扣件數量更多和成本較低。在 2022 年第一季,相較 於 2021年第一季有稍微下滑。出口值的下滑不到1%,不過整 體出口數量的下降更加明顯,超過 29% 一些。目前要評論美 國出口貿易2022 年接下來幾個月的表現仍嫌太早,但看起來 其交易數值將會跟 2021年不太一樣。
總而言之,美國和英國之間的扣件貿易與2020 年相比都 在數值和數量上出現下滑。這樣的下滑可能是因為全球疫 情所衍生的後果以及其對全球貿易的影響。另一種解釋可 能是英國從不同國家採購到更多扣件的結果。英國非常有 可能正在跟澳洲和紐西蘭等國協調雙邊貿易合作關係,目前 這兩國跟歐盟並無自由貿易協定。因為英國持續獨立於歐盟 之外,很有可能它將持續打造有助益的貿易關係,不僅僅是 跟美國,還有與其他國外貿易夥伴。
扣件觸及各種製造領域,除了我們一般關注的汽車、建 築等等重點大產業之外,另一個常使用扣件的大產業是摩 托車,透過這篇專文,我們將一窺其市場規模。另外,我們 已知2021年有嚴重的缺料問題與運輸阻礙問題,這些衝擊 是否也反映在摩托車市場?透過目前可取得的幾個海外區 域與國家的數據,帶領讀者看個詳細。
文/ 惠達 曾柏勳
目前有七個國家加入了亞洲摩托車產業聯盟(Federation of Asian Motorcycle Industries),分別是印尼、日本、馬來西亞、 菲律賓、泰國、台灣與越南。該聯盟更新了去年全年這七國各自的摩托車產銷數據。從銷量來看 ( 見圖 2),印尼繼 2020 年銷量 達 366 萬台之後,其2021年的國內總銷量再度蟬聯七國之冠,一舉抬高到 505萬台,是東南亞的摩托車消費大國。其次是越南 銷售出 249 萬台 (低於 2020 年的 271萬台)、泰國160 萬台 (低於 2020 年的151萬台)、菲律賓143萬台 (高於 2020 年的120 萬台)、台灣 71萬台 (低於 2020 年的 84 萬台)、馬來西亞 49 萬台 ( 與 2020 年持平)、日本 37萬台 (高於 2020 年的 32 萬台)。七國之中僅有印尼、菲 律賓與日本這三國的銷量有增長。從此長條圖中可看出,越南當地摩托車需求幾乎是其他國家的兩倍以上,而印尼的需求 更是比越南再多出一倍。
若扣除掉印尼不看,其他六國的國內需求量也大致反映在國內產量上( 見 圖1)。摩托車的產銷量也 會帶動其使用的扣件量,因此印尼與越南是亞洲與東南亞地區的摩托車用扣件大市場。
另外,我們發現這七國其中的印尼與越南的銷售漲跌波動較大而明顯。印尼去年的銷售谷峰 (三月) 與谷底 (五月) 之間差 距高達105%,比 2020 年96% 的差距還更大,等於下跌超過一倍的銷量。越南的谷峰 ( 第四季 ) 與谷底 ( 第三季 ) 之間的差距也高 達106%。
1
單位:台
0 1,000,000 2,000,000 3,000,000 4,000,000
六國協會公告全年摩托車產量統計 (不含印尼)
七國協會公告摩托車當地全年銷售統計 (含印尼) 單位:台
歐洲地區需參考歐洲摩托車產 業聯盟 (The Motorcycle Industry in Europe) 收集法、德、義、西、英這五 國的摩托車註冊量數據 ( 見 圖3)。2021 年,五國去年的註冊量總合為 94.9 萬 台,高於 2020 年的 88萬台,上升 7.8%。 值得注意的是,2020 年的銷量比 2019 年成長 0.9%,而到了 2021 年成長大 幅增加到 7.8%,代表從 2020 年跨到 2021 年,歐洲摩托車成長的動能是明 顯增加的。其中義大利成長了23.6%, 英國成長10.1%,法國成長 8.4%,德國 下跌 9.6%。僅有德國是負成長。
中國摩托車的產量與銷量之間差 距小,銷售市場規模落在1600~2000萬 台之間。單獨抓銷量出來看,發現過去 六年銷量是輪替增減,呈現波浪狀走 勢,2016 年下跌11%,2017 年上升 2%, 2018 年下跌 7%,2019 年上升 8%,2020 年下跌 2%,2021年成長 18.2%且突破 了兩千萬大關。換句話說,過去六年中 國摩托車的銷量走勢是呈現波浪狀。 端看中國疫後市場回溫且熱絡,可合 理推斷 2022 年將有更明顯的成長力 道。值得注意的是出口量在過去六年 逐步提升,2021年的增幅達到 23.7%, 比 2020 年22.9% 的增幅還要高一些。
2016-2021年中國摩托車產銷量
亞洲、歐洲與中國的摩托車產業在去年逐步拾回成長動能,其中中國的銷量和出口量的雙成長動能最強。印尼與越南的 需求擺幅大但仍是東南亞最大的摩托車市場。歐洲除了德國之外,其餘四國在去年的汽車註冊量都有所成長。這些區域整 體來看在去年都有穩定的成長動能,今年的前景可以期待,但金屬與晶片缺料的問題仍存在,且據外媒報導塞港的問題甚 至比去年更嚴重,摩托車的市場需求仍有不小的挑戰需應對。
文/ 惠達 曾柏勳
7.36%
研究機構 Precedence Research 研 究指出,全球自行車市場的經濟規模在 2021 年達到 950 億美金,且會在未來持 續呈現大幅增長的趨勢。2022 年將達到 1,019.9 億美金,2023 年達 1,095 億美金, 2024 年達1,175 億美金,2025 年達1,262.1 億美金 ( 圖 1)。一直到 2030 年,預測規模 將達到1,800 億美金,年均複合成長率達 7.36%。自行車有龐大市場商機,自行車 用扣件需求也跟著看漲。
其中,全球有 30% 的自行車銷往亞 太地區。日本、新加坡、中國大舉投資自 行車通勤的基礎建設,此外,亞太地區 的共享單車盛行,再加上大眾健康意識 抬高,這些都使亞太地區直到 2030 年都 可望稱霸全球自行車的使用比率。
歐美:電動自行車市場動能強 歐洲最引人注意的是電動自行車市場呈現 指數增長的態勢。圖 2 顯示,從 2019 到 2028 年的 預測區間中,亞太地區沒有明顯增幅,北美地區 呈現相對較少量的穩定增長且佔比較小,但歐洲 地區增速較快且佔比不斷加大,預計到 2026 年佔 比就會跟中國持平。這顯示亞太地區 ( 尤其是中 國 ) 雖然目前佔據最大市場份額,但可能在未來五 年內被歐洲超車。在 2025 年前,歐洲電動自行車 銷量將超過汽車 ( 電動車與燃油車 ) 的銷售量,電 動自行車市場潛力相當驚人。
圖2. 全球電動自行車規模 (單位:百萬美金) 數據參考自Statista
雖然北美地區增速比歐洲慢,但輕型電動交通工具協會報 告顯示,美國在去年進口了79萬輛電動自行車,比起 2020 年的 45 萬輛和 2019 年的 25 萬輛都高出不少。可見歐美地區的電動自行 車市場都在成長。
包括電動與人力自行車,全球自行車生產主要集中在中國 和東南亞,但知名品牌主要都在歐美。換句話說,生產重地在 亞太,大多以OEM/ODM 形式供應到歐美。
中國人民日報報導,2020 年中國自行車總產量為1.17億輛, 成長15.3%,2021年總產量突破了1.2 億台,是世界最大的自行車 製造與消費國。另外,中國電動自行車的民間持有數已逼近 3 億 台,是世界最大的電動自行車消費國。2020 年的電動腳踏車產量 4,436.8萬台,成長14.3%,其中出口201.8萬輛,同比增長 38.9%。 2021年產量達 4,827.1萬輛,成長8.7%。
再來看台灣,由於台灣主要 是自行車出口國,因此我們來看臺 灣自行車輸出業同業公會公布的 數據。2021年台灣共出口1,986,937 台自行車,成長 16.9%;出口金額 13.14 億美金,成長 19.6%。出口量 與出口額不但雙雙加速成長,也連 續兩年維持雙位數的增幅。其中, 北美是台灣自行車的最大出口夥 伴,其次是歐洲與日澳 ( 圖 3 )。雖然 自行車產業面臨缺料問題,但台灣 自行車大廠手上的訂單已經排到 2023 年,尤其是大吃電動自行車與 高階自行車訂單,而且連續三年都 交出營收創新高的紀錄。可見海外 對台灣自行車的產能需求非常龐大。
單位:台
日澳等主要國家 475,940 24%
歐盟(EU) 547,633 28% 歐協 (EFTA) 42,856 2%
45,213 2%
北美自由 貿易區 (NAFTA) 875,295 44%
圖3. 2021年台灣自行車主要出口國家佔比 (單位:台) 2016年 2017年 2018年 2019年 2020年 2021年
最後再看日本 ( 圖 4),該國過去 6
年的自行車產量呈現持續小量下滑的態勢,國內銷量則大致持平地消長,未見顯著增 幅,出口量與進口量則不斷下滑。換句話說,日本的國內自行車買氣持平,從海外進口的需求量減少,銷往海外的出口量也減 少。日本自行車市場近年來一直在縮小,份額被台灣與中國取代。
未來自行車可望越賣越旺
全球自行車統計數據告訴我們市場動能會越轉越強。歐美地區除了自行車的買氣不減之外,其中電動自行車的銷路更可 用「指數型增長」的暴增來形容。尤其是法國,根據法國自行車聯盟的報告,過去 2013 年法國僅銷售出 5.6 萬輛電動自行車, 卻在 2020 年售出51.4萬輛 (佔自行車總銷售270 萬輛的19%),比 2019 年38.8萬輛多出33%;這短短 7年時間就成長超過 8倍。
亞太地區的台灣與中國都交出亮眼的自行車生產與出口實績。雖然日本的自行車市場有萎縮跡象,但整體來看,亞太地 區的製造動能仍然強勁。未來至少五年全球自行車的需求仍會看好,連帶自行車用扣件的全球需求也可望被抬升。
文
歐盟市場規模
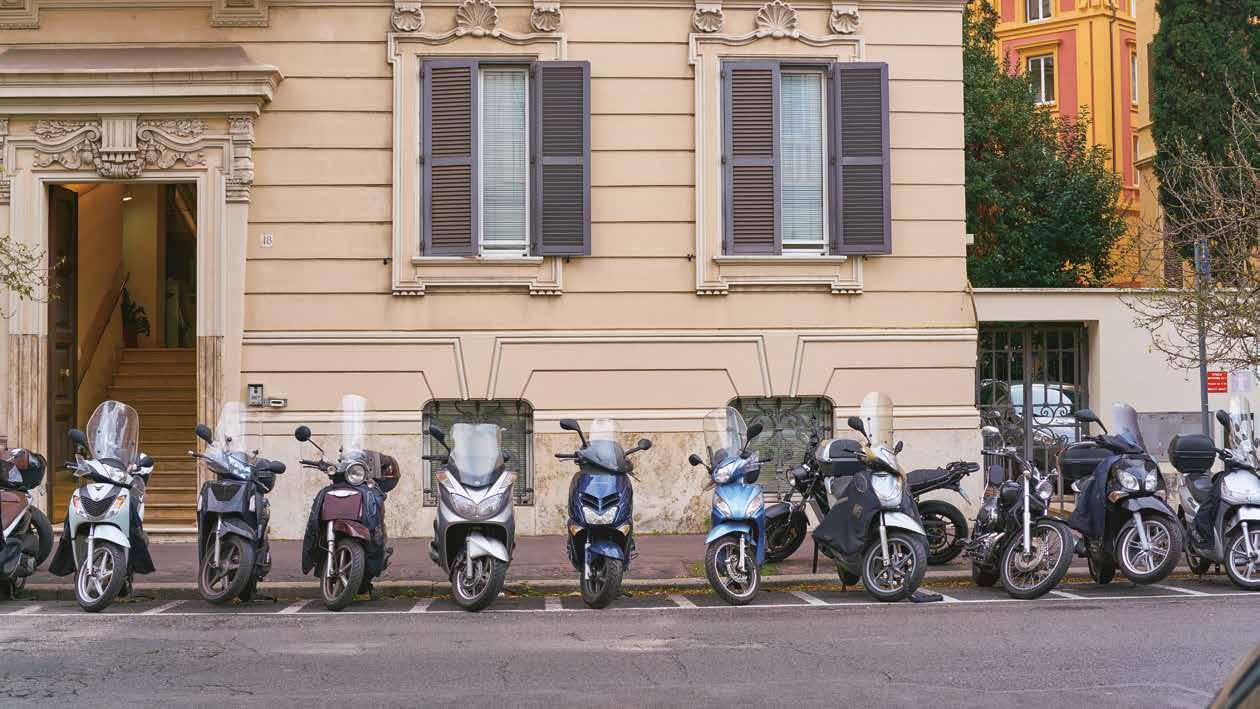
在 2021年前 9 個月,歐洲前 5 大市場 ( 法國、德國、義大利、西班牙和英國 ) 的機車註冊率相較於 2020 年同期 增加 10.6%,總共達 792,819 輛。如所預期,因為 2020 年春季新冠肺炎所導致不同程度的干擾,幾乎所有國家 的市場在 2021年的註冊率相較於 2020 年同期都有所成長,義大利增加最多 (27.9%)。 英國、西班牙和法國也表 現不錯,分別增加了13.5%、8.7% 和 8.5%,德國則在新註冊率稍微減少 (-4.9%)。機踏車的部分在 6 個歐洲機踏 車市場 ( 比利時、法國、德國、義大利、荷蘭和西班牙 ) 中相較於去年的數據整體維持穩定,在 2021年前 9 個月達 到 206,751輛 ( 相較於 2020 年同期減少 0.2%)。為了獲得更好的比較,考量疫情前的註冊率數據,2021年的前 9 個 月歐洲機車市場展現出成長跡象 (2021年前 9 個月是 792,819 輛,2019 年前 9 個月是 732,594 輛,兩者相較增加 8.2%)。 機踏車市場遵循類似的趨勢 : 在相同的時間脈絡下,註冊達 206,751輛,年比增加了6.8%。 1
主要廠牌和相關數據2
BMW Motorrad
BMW Motorrad 去年突破 194,261 輛機車的銷售新高。
BMW Motorrad 主管 Markus Schramm 表示 : 「 2021 年我們的表現仍然如此亮眼不只讓我感到開心,也感到無比驕傲。很明顯地在危機時刻你可以看 到團隊是如何團結在一起。歐洲和亞洲的銷售提高了,在美國則增加了 32% 。不意外, boxer 的車型 ( 像 是 R 1250 GS 和 GS Adventure) 再次成為主要的『驅動力』。」
Pierer Mobility: KTM、Husqvarna 和GasGas
KTM 、 Husqvarna 和 GasGas 的母公司 Pierer Mobility 在 2021 年的機車銷售達到驚人的 332,881 輛,連續 11 年銷售破紀錄。 歐洲和北美的買家是上升的主因。 另一個促進這樣表現的要素是在疫情期間對越野和 雙運動模式機車需求的爆炸性成長,剛好 Pierer 三種車款都能滿足這類需求。 Pierer Mobility 已在 2月初公 布更多表現的細節,但不可否認的是 2021 年目前是他們銷售最好的一年。
Ducati 同樣在 2021 年打破全球銷售紀錄,最終創下 59,447 輛機車的佳績。 根據資料, Ducati 在 2020 年 售出 48,042 輛機車, 2019 年則是 53,183 輛。
執行長 Claudio Domenicali 在一份新聞稿中表示 : 「 2021 年對 Ducati 來說是充滿魔力的一年。我們售出 超過 59,000 輛機車,這紀錄在公司成立 95 年來從沒見過。我們也連續兩年贏得 MotoGP Constructors 的世 界冠軍頭銜,且也將用 V21L 的原型機開啟我們公司的電動時代,這也預示著從 2023 年起該款機車將在 MotoE 冠軍賽一起競逐。」
不意外,美國約 9,000 輛的銷售稱霸全球,之後才是 Ducati 的母國市場義大利。 Ducati 表示 Multistrada V4 是他們最熱 銷的車款。全球的銷售也因為全新 Monster 和改良版 Panigale V4 獲得額外加持。最近公布的 DesertX adventure 機車車型也 在去年底到港,因此 2022 年的銷售數據是否會更上一層樓值得關注。
Piaggio集團: Piaggio、Vespa、Aprilia和Moto Guzzi
Piaggio 尚未公布 2021 年的表現數據,雖然其針對 2021 年前 9 個月的報告中指出全球銷售比 2020 年 同期成長 21.7% 來到 430,600 輛。 Aprilia 的全新 660 twins 和 Moto Guzzi V85TT 都是成功的要素。
2021 年對 Triumph 來說是具里程碑的一年。該車款最近推出一款特別的 Tiger 900 Rally Pro 來慶 祝 Triumph 自 1990 年再生以來所打造出的第一百萬輛機車。根據 Nick Bloor 執行長表示 : 「在品牌整 個 120 年歷史中最成功的一年年末這刻來臨。 2021 年共有超過 75,000 輛 Triumph 機車被註冊。」
Bloor 補充表示 : 「另外,我們也承諾要把品牌帶到更遠大的高度,像是即將發表的全新 Tiger 1200 、全新 MX 和 Enduro 機車車款,以及與 Bajaj 的策略夥伴來打造更小機車車款。我非常開心地說 Triumph 和全球的車迷未來將會更加興 奮看到更豐富的選擇,如同過去 30 年一樣。」
機車銷售的成長關鍵點3
在 2022 年一月之前,歐盟經歷了相較於 2021 年相同月份在雙輪載具銷售多達 22% 的成長。可惜的是,爆買潮很快在 之後退去, 2022 年三月相較於 2021 年三月數據僅改善 2.5% 。整體來說, 歐元市場在 2022 年第一季共售出 341,869 輛,比 2021 年前三個月增加 8% 。
不過,萎縮的銷售數據可能意謂消費者的新鮮感退卻。
因為數月來的高需求以及新冠肺炎法規鬆綁,許多製造商預 期 2021 年的動能將持續到新一年度,但生產因為供應鏈短缺和資源的挑戰仍然維持多變。俄國和烏克蘭之間持續的爭端 也為該產業帶來問題。許多人預期經濟擴展和取代石油驅動車的電動車輛在 2022 年將驅動市場,但俄國侵略烏克蘭破壞 了這計畫。歐洲能源價格也在衝突後攀升,但電動車尚未達到很大量的普及規模。除了燃料和能源價格增加,快速成長 的通膨也會影響客戶的採購力。個別來看, BMW 和 Ducati 等品牌 2022 年第一季的銷售已經出現正成長,但 多數分析師和 預測者相信歐洲市場將持續下滑,直至俄羅斯和烏克蘭衝突獲得解決 。
參考資訊:
1. https://www.acem.eu/registrations-of-motorcycles-in-largest-european-markets-continue-increasing-in-the-first-nine-months-2021-exceeding-pre-pandemic-levels 2. https://www.revzilla.com/common-tread/european-motorcycle-manufacturers-set-sales-records-in-2021
3. https://www.rideapart.com/news/582696/european-motorcycle-market-q1-2022/#:~:text=Overall%2C%20the%20Euro%20market%20finished,at%20waning%20 interest%20among%20consumers.
文/ Shervin Shahidi Hamedani
簡介
過去10 年來機車被採用做為具經濟性的私人載具的發展已經有大幅度的成長。2021 年全 球的機車市場規模估計為1,193.3 億美元。市場預計會從今年的 1,274.4 億美元成長至 2029 年的 2,235 億美元,年複合成長率為 8.4%。
隨著汽車產業的發展促進銷售,總體經濟要素 (像是可支配所得的成長和市區人口數 增多) 都顯著刺激了該區域的機車銷售。加上先進技術的整合,機車在安全性、奢華程度 和舒適度上都越加複雜。
亞太是機車最大市場,重點在印度,佔了該區域市佔一半以上。歐洲則是第二大 機車市場,德國就佔了21% 以上的市佔。美國則是市占率位居第三的北美區中市佔 超過 90%的。對各機車款式的高度需求也加速了美國的成長。
美國機車產業發展狀況不錯。2021年總體機車和速可達銷售為 550,000 輛, 比 2020 年的 521,100 輛增加 9.0%,是過去 15 年來的最高峰。機車市 場的營收預期會在 2022 年達到 55.1億美元。去年,當美國機車銷售 在各子項目都持續增長下,市場上最大占比的子項目 - 陸上機車預 期會在 2022 年達到 47.1億美元。2022 年機車市場的加權平均價預 期會來到11,940 美元。
在銷售值部分,美國機車產業組織 ( 根據從 14 家主要代工廠美國在地經銷所獲得銷售數據 ) 整體銷售比 2020 年成 長14.2%,也比 2019 年成長 21.8%。這包括速可達 (比 2020 年成長19.6%,也比 2019 年數據成長 31.4%。) 陸上機車銷售比 2020 年成長12.9%。 2020 年,運動款和越野機車銷售大躍進,比 2019 年成長 46.2%。不過在去年雙運動機車銷售仍然比 2020 年的數據額外成長18.6%。
1
產業需求有代表性地改變了整體經濟。
這是因為產業的主要產品類別,機車,主要 都是在經濟蓬勃發展期間需求才會變多的 高價產品項目。因此,隨著消費者信心下滑以 及失業率增加,對機車的需求產生瓦解。
在進口部分,美國是最大的進口市場,德 國則隨之在後。在 2021年,超過 36 億美元的 機車 (包括機踏車以及裝有馬達的機踏車 ) 被 出貨至美國市場。美國共進口 4,171,688 輛 的機車。
相反的,美國製造商出口超過 8.56 億美 元的機車至全球市場。其 2021 年的出口數 目是117,521 輛。右圖顯示過去 5 年來美國機 車的貿易統計數據。
美國產品的主要輸出目的地為加拿大、 日本、澳洲、比利時和荷蘭。2021年,在數值 的部分,超過 60% 的美國機車被運往這五個 市場。另一方面,中國、日本、泰國、台灣和 奧地利在 2021年都是出口機車到美國的主要 出口夥伴,總出口值約是 28 億美元。右表顯 示前10 大機車出口夥伴出口機車至美國的進 口值(千美元)。


右表統計是從海關編碼 8711產品品項的進出口值擷取出來。如上面所 述,中國是出口機車至美國最多的國家,2021年的出口值稍稍低於10 億美 元。如果我們進一步看中國製造商出口至美國市場的這類產品,還可細分 為下列 4 小項。
進口需求最高的產品是噴射電動馬達的機車 (海關編碼871160)。除了是 環境友善和具成本效益的機車外,電動馬達還減少噪音,甚至把振動控制 在最小程度,因為電動馬達不需要會產生聲音的排氣管(就是大家知道的燃 油機車 )。另一個從中國進口最多的機車是汽缸介於 50cm³以上和小於等於 250cm³且具有往復式內燃噴射引擎的機車。在進口值部分,第一個品項和 第二個品項最大的不同告訴我們機車需求轉往電動機車是清楚的道路。
總結,銷售數字和貿易統計數據顯示美國接下來幾年機車潛在的需求和成長。成長中的經濟標準、變化的生活方式和 石油的增加率正改變著消費者偏好朝向相較於汽車可以提供更具燃油效率的機車發展。因為機車是有效和負擔得起的交 通方式,工作階層和社會中較年輕世代更容易被這些產品吸引。成長中的都市化趨勢也是驅動該國市場成長的明顯要素。
機車、腳踏車和零件製造產業的營運者預計都將繼續專注在新的人口學來強化銷售。順利的是,隨著經濟發展預期在 Covid 疫情過後會有所改善。產業收入也可能產生回彈。再者,歷史性的低利率和平穩復工,可能會進一步增加可支配收 入,這些收入可以用來採購產業相關的產品。
參考文獻:
• Motorcycle Market, Forecast, Trend, Analysis & Competition Tracking - Global Market Insights 2021 to 2031
• Motorcycles, The United States, Statista
• United States 2021, Motorcycles Market Hits The Top Out 15 Years – MotorCycles data
• ITC TradeMap, Trade statistics for international business development
2021年12月,中國整體機車產業的生產和銷售分別為170 萬輛和175萬 輛,生產率前月比減少 0.88%,銷售率前月比增加 5.33%,產銷的前年比則 分別減少 2.9% 和 0.05%。在這些數據中,兩輪機車的產銷分別為1,514,200 輛和1,562,500 輛,生產率前月比減少 0.18%,銷售率前月比增加 6.42%,生 產的前年比減少 2.16%,銷售的前年比增加 1.26%; 三輪式機車的產銷分別 為187,200 輛和187,600 輛,產銷前月比分別減少 6.23% 和 2.93%,前年比也 分別減少 8.51% 和 9.78%; 燃料機車的產銷分別為1,398,500 輛和1,448,000 輛,生產率前月比減少 1.15%( 前年比減少 2.84%),銷售率前月比增加 6.52%( 前年比增加 1.19%); 電動機車的生產銷售為 303,000 輛和 302,100 輛,生產率前月比增加 0.38% 以及前年比減少 3.17%,銷售率前月比減少 0.01%,前年比減少 5.6%。
從2021年一月到十二月,整體 產業已經達成20,195,200輛的生 產和20,194,800輛的銷售,前年 比增加12.98%和12.7%。 在這之 中,分別有1,784.75萬輛和1,785.47 萬輛的兩輪機車被生產和銷售, 年比各別增加14.01%和13.76%;
另外有234.77萬輛和 234.01萬輛三 輪機車被生產銷售出來,前年比各
別增加 5.76%和 5.21%; 燃料機車的 產銷分別是1,623.63萬輛和1,625.2 萬輛,前年比分別增加 15.52% 和 15.21%; 電動機車的產銷分別為 395.89 萬輛和 394.28 萬輛,前年比
各別增加 3.65% 和 3.43%。1,112.21 萬輛機車的國內銷售,前年比增 加 3.62%。去年12月,從三種主要車型中再更細分來看,跨坐式 (straddle) 機車產銷分別為 790,900 輛和 845,700 輛,前月比生產減少 1.58%,銷售 前月比增加 7.71%,前年比生產減少 6.43%,前年比銷售增加 1.13%。速克 達 (scooters) 的生產和銷售分別為 536,400 輛和 532,600 輛,生產前月比減 少 0.35%,銷售前月比增加 5.53%,產銷前年比各別增加 13.04% 和 9.21%。 小野狼 (cub) 的產銷分別是 187,000 輛和 184,200 輛,產銷前月比各別增加 6.58% 和 3.24%,產銷前年比分別減少17.94% 和 15.93%。從 1月到12月,跨 坐式 (straddle) 機車的產銷分別為 9,090,900 輛和 9,097,400 輛,產銷前年比 分別增加18.76% 和18.68%。速克達 (scooters) 的產銷分別是 6,471,000 輛和 6,478,400 輛,前年比產銷增加 9.58%; 小野狼 (cub) 的產銷分別是 2,278,500 輛和 2,227,700 輛,產銷前年比各別增加 9% 和 8.42%。分析綜合兩輪車型的 所有銷售比率,straddle、速可達和小野狼車型在兩輪車型中分別佔有 50.95 %、36.28% 和12.48% 的比例。
中國的機車市場發展前景看好,目前正深深 處於電動化的過渡期,這替電動車輛的專 家業者創造巨大發展空間,反之燃料引擎 的業者可以走的路越來越窄。雖然在 2021年 最後兩個季度,中國的經濟成長低於預期, 降低了對客戶產品的需求,兩輪機車市場在 上半年一鳴驚人後持續表現良好。走向電動 化的過渡期相當快速,在政府對製造商的補 助持續下降時,產業領導者達到的量能已經 創造出強大的經濟規模,而且電動速可達不 論在定價和性能上已經具備競爭力。電動機 車在去年的總市佔超過 50% 後,中國的機車 市場正在快速改變。
新品牌的發展越發蓬勃,Yadea 在 2020 年取得超過 500 萬輛銷售的里程碑和 2021年 的持續成長中不僅僅是電動機車領域也是整 個市場的領導者。
Xinri Sunra、Niu、Luyuan 和其他品牌都 在快速成長,雖然受限供應短缺,傳統品牌 也正在替國內市場的在地轉型而努力,刺激 出口。機車的需求在快速成長,幾乎所有的 高端品牌 (BMW、Triumph、Ducati、KTM、 Piaggio、Peugeot 和其他品牌 ) 在中國的銷售 都創新高。
講到這裡,觀察市場數據,2021年中 國國內的機車總銷售(包括機踏車、速可 達、彎樑車、三輪機車和全地形車)達到 1,950萬輛,增加令人印象深刻的9.2%。
觀察製造廠商的排名,第一名連續三年 都是Yadea ,銷售達 620 萬輛 (+15.4%)。這家 位於香港的公司在過去 5 年幾乎銷售成長三 倍,同時也擴大在東盟市場的生產。
至於擁有許多在地化公司排名第二位的 Honda,雖然 3 年前仍是市場領導者,但現在 正在苦惱太晚進入電動車市場。其去年的銷 售為135萬輛 (增加 3.1%)。
位於第三位的 Haojue 是一家傳統製造 商,去年在國內市場售出近 130 萬輛機車 ( 增 加 27.1%),出口也大放異彩。Haojue 是出口超 過1百萬輛且名列前茅的機車廠商。
位居第四為且成長最快的製造商則是電 動車廠商 Niu Tech,銷售達到 98.8 萬輛 ( 增 加 72.7%)。
中國汽車產業一直在快速發展,而且也在全球汽車市場 扮演日益重要的角色。不論是年銷售和生產它都是全球最大 的汽車市場,中國國內製造產出預計在 2025 年達到 3,500 萬 輛。根據之前的數據,2020 年銷售超過 2,500 萬輛,包括1,999 萬輛乘用車,比 2019 年減少 6.5%,同時商用車輛的銷售也比 2019 年增加 20% 達到 523 萬輛。2021 年,中國的乘用車市場 再次展現比 2020 年數據稍微好一些的改善,增加 5.7%,約有 2,141萬輛乘用車和 467萬輛商用車完成註冊。去年,跨界休旅 和休旅車達到 46.4%的市佔,銷售也成長14.7%。隨著產量達到 約 2,100 萬輛乘用車,中國在各國間乘用車產量排名首位,緊跟 在後的是日本、德國、美國和南韓。這些國家都是全球許多知 名汽車品牌的母國。一般來說,全球每 4 台汽車中就有 1 輛是 中國生產。這數據顯示中國汽車產業在全球市場的重要性。
中國的汽車產業吸引許多基礎夠深的海外品牌到中國投 資。不過,多數海外品牌只被允許在中國透過與在地汽車製 造廠合資的方式來生產汽車,不過最近中國政府宣布計畫逐 步放寬限制。
因為技術發展和較低的生產成本,很多中國在 地領導製造品牌也越來越在汽車市場獲得青睞。在 2020 年, 約 96%中國製造的車輛在本國銷售,出口的只佔中國整體產量 約 4%。這個數字在 2021年增加至160 萬輛乘用車,佔了乘用車 市佔的 7.54%。有趣的是,中國汽車廠牌在全球晶片急遽短缺 的情況下處理供應面的問題似乎處理得比進口品牌還要好。 因此,他們取得長足進步,海外品牌則往不同方向在走。
在 2021年,中國市場的發展始於正向趨勢,因為 2020 年第 一季的銷售基準太低了。在去年的第一季,603 萬輛車已經售 出,銷售增加 61.7%,同時第二季的銷售已幾近相同的基準持 續,銷售減少1.3%來到 612萬輛。第三季的銷售快速下滑,銷售 減少14.2% 到 582 萬輛,最後一季則減少 5.5% 到 769 萬輛。今年 第一季銷售增加 7.1%來到 635萬輛。
圖一、 2017-2021年出口汽車至中國的主要國家 貿易統計
中國是汽車進口最大市場之一。
另一方面,如前面所述,多數在中國 生產的車輛都在中國境內使用,只 有 4% 的總產量出口到其他市場。雖 然中國汽車的出口持續成長,但只 有中國還不被視為全球主要的汽車 出口國之一。
在 2021 年,中國進口總共約 93 萬輛乘用車和商用車輛,跟 2020 年 的數量相同。在相同的年份,中國汽 車出口是前一年的兩倍,達到 210 萬 輛。在地製造商出口約 40.2 萬輛商 用車和160 萬乘用車。這代表相較於 2020 年乘用車出口增加 111%,商用 車出口增加 71%。
觀察主要用以疏運人們的汽車 和其他載具 ( 包括旅行汽車和競技 車 ) 統計,數據顯示相較於 2020 年, 2021 年的進口部分有顯著成長,不 過,這仍比 2017 和 2018 的進口值還 要低。德國、美國和日本都是出口 汽車至中國的主要國家。英國之前 是主要出口國之一,但該國已經失 去大部分市佔,由斯洛伐克和泰國 取代。很明顯地,在過去幾年,一些 汽車製造商已經把他們的生產遷至 這兩個國家 (見 圖一)。
圖一顯示過去五年中國從主要 汽車出口國進口汽車的進口值。進 口值單位是十億美元。可以輕易地 從圖表中得知,最近美國的抗中政 策已經給予其他出口國更好的機會 來增加他們在中國的市佔。在 2017 年,美國是出口汽車至中國的主要 國家,但之後把這位置拱手讓給德
單位:十億美金
沙烏地阿拉伯
美國
比利時 英國
圖二、2020-2021中國出口至全球汽車出口表現
單位: 千美元
國成為出口至中國市場的關鍵出口國,同時也跟其他出口國在表現上有顯著差異。
中國出口至全球市場的出口值數據看起來相當有意思,因為2021年相較於先前幾年出現很大的增幅。如同所提,主要 原因之一可能是中國在半導體短缺上的處理相較於其他國家還要好。2021的出口成長是 2020 年的兩倍以上。從中國出口至 全球的汽車在 2021年約為 224 億美元,中國出口商在 2020 年時表現只有少於100 億美元。圖二 說明了過去兩年中國出口至全 球的汽車出口表現。
參考資料:
• Trading Economics, China Vehicle Sales
• Statistica Research, Car Production in China
• ITC, TradeMap, China Cars Imports and Exports
自駕車的發展以快速的速度成長,預期可以在 2040 年前達到 將近總新車銷售約 40%。雖然中國汽車品牌在全球市場沒有扮演 關鍵角色,但在地品牌快速擁抱新科技,因為中國自駕車將很有潛 力可以讓中國成為全球最大的市場。
企業名稱
美國鋼鐵 (
)
金額:億元
地區 企業名稱
)

)
俄烏戰火令全球疫後經濟再度蒙灰
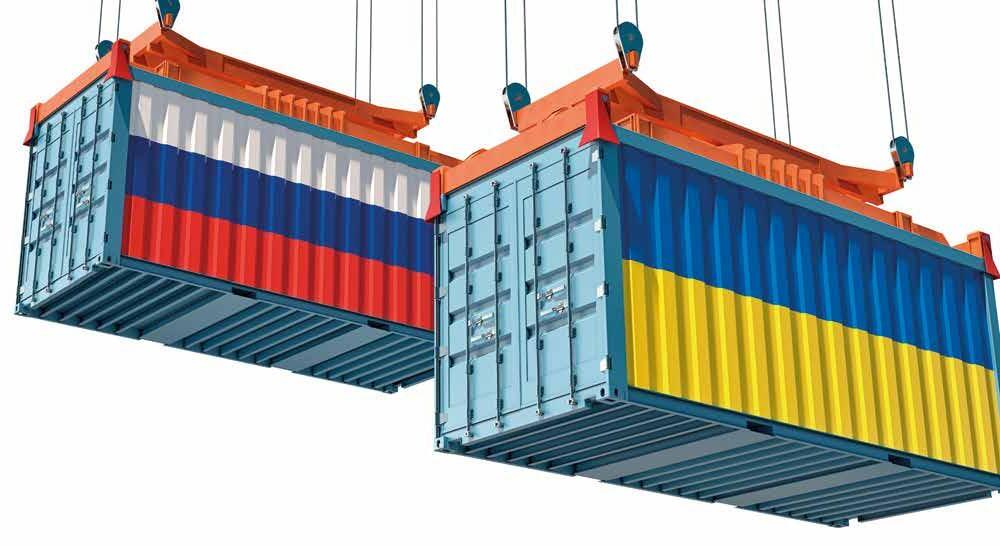
俄羅斯身為金磚五國(BRICS,指巴西、俄羅斯、印度、中國大陸,以及南非等五大新興市場) 的一員,出口貿易結構參照 ,以石油能源相關產品為最大宗,逾六成;貴金屬粉末次之,占一成,鋼鐵與金屬製品位居第三,占比接近一成。俄
與汽車,自給自足程度高,沒有特殊高度仰賴國外進口的品項。
機械設備 5% 食 品 及 相 關 原 料 5% 木 材 2% 其 他 6%
貴金屬粉末-半導體用 9%
60.0%為大宗,長年受到政治與通膨衝 擊,經濟結構過度仰賴單一產業,鋼鐵業為其主要經濟命脈,鋼鐵出口占總出口收入將近4成。


金屬及金屬製品 10%

月24日起,俄烏戰火延綿至今未見消
月底俄羅斯的股市跟貨幣已經回到戰爭開始前 的水準,然而,歐盟高度依賴來自俄羅斯的天然氣供應, 來自俄羅斯的天然氣供應約占4 成,其中德國的依賴程度 ,能源供應問題自然成為俄羅斯與西方社會在 經濟層面上的談判籌碼,因天然氣問題,歐盟通膨情況越 演越烈,工業跟民生需求皆因能源價格高漲而減少。
原油、石油製品及 其他能源相關產品 63%
螺絲螺帽為工業基礎產品,和全球經濟榮枯與共,台 灣扣件產業一度因防疫有成,在 2021年收復因疫情流失 的訂單,營收跟平均出口單價皆創下疫前新高,然而全球 疫情高潮已過,帶來的副作用持續發酵: 高運費、原物料 高漲、人力短缺、塞港、重複下單、停滯性通膨等,台灣扣 件一向以「物美價好」在全球占有一席之地,但俄烏戰爭 加重原物料供應價格、港口運輸與歐美需求的不確定性, 值得扣件業者關注後續情勢發展。
本文將先探討俄烏扣 件全球貿易情形,再討論俄烏對台灣扣件產業影響程度, 最後提出後續觀察重點。
俄烏在全球扣件供需關係中是需求的
原油、石油製品及其他能源相關產品 金屬及金屬製品
俄烏扣件向全球出口情形
貴金屬粉末-半導體用 機械設備 食品及相關原料 木材 其他
貴金屬粉末-半導體用 機械設備
食品及相關原料 木材
其他
資料來源: UN Comtrade Database/ 金屬中心MII 整理(2022.06.30)
俄烏在全球扣件主要出口國排名分別為第33名跟第 53名,市占率分別為0.3%跟0.05%,非屬重要扣件生產基 地,相反地,俄烏皆為前蘇聯國家,人口多,土地大,以需 求預測,其扣件進口必然多於出口。
由【表一】可見,俄羅斯出口國家多半為鄰國,即便出口至德法亦只有2~4千公噸,且出口單價僅 2.5~2.8 美元 / 公斤,表格 中極端出口情形如印度,應是單一廠商出口行為,在此不論。
表一 2021年俄羅斯扣件出口情形
排名 出口金額
資料來源
表二 2021年烏克蘭扣件出口情形 資料來源
由【表二】來看,2021年烏克蘭出口至全球僅 2 萬公 噸,皆為鄰國或鄰近的歐盟國家,出口單價多數低於 2美 元,可見為非常低階的產品,可以想見經過蘇聯解體後 30 年的發展,烏克蘭只有倒退卻無任何進步。
俄烏扣件自全球進口情形
俄羅斯當地扣件廠商有 Tk Krep、EJOT Wostok、 Pkdz 等,由於經濟型態閉鎖,僅少數跨國企業在 當地設有生產據點,例如 Finnveden Bulten( 瑞典 )、 ARaymond(法國 ),和 Vossloh(德國 ) 等,其餘外商以經銷 據點居多。
因近年汽車、航空及機械工業發展蓬勃,俄 羅斯扣件需求多於自身供給,需仰賴國外進口,第一名 是中國大陸,市占率44%,是俄羅斯扣件最主要供應國; 第二名是德國9.6%,第三名是白俄羅斯5.8%,台灣位居 第四,占5.2%,第五名至第十名依序為義大利、芬蘭、法 國、日本、美國與南韓。
值得注意的是俄羅斯平均進口單價為 2.8 美元 / 公 斤,與台灣 2020 年的平均出口單價相仿,但前十名榜上 有三個國家的進口單價特別突出: 德國11.6 美元 / 公斤、 芬蘭 22.0 美元 / 公斤,以及美國 30.9 美元 / 公斤,由產品價 格跟相關發展產業合理推測應是使用在航天機械、能源 設備及國防機械等高科技重工業。
排名 出口金額 (百萬美元
平均單價超過 8 美元 / 公斤以上的還有義大利、法國 跟日本,由產品價格跟相關發展產業可合理推測應是使 用在汽車、航天或重工設備等符合高強度、高鎖固力等 高階技術產品。
此外,俄烏戰爭發生在 2022 年,榜上除了中國大陸 以外,其他國家皆明白表態支持烏克蘭,或多或少遭到 俄羅斯以能源跟其他貿易斷交報復;然而,中國大陸進 口至俄羅斯之扣件產品平均單價為1.8 美元 / 公斤,合理 推測僅為一般五金扣件,沒有能力提供更高階產品。
進一步分析,雖然俄羅斯是陸地面積最大的國家, 但以俄羅斯在 2021年人均所得1,710 美元來看,扣件為各 國工業基礎產品,全球扣件主要供應者則是中國大陸、 德國、台灣跟美國等,若因戰爭中斷世界其他國家的扣 件產品來往,對抵制俄羅斯的國家可能沒什麼影響,但 對俄羅斯本身傷害較大。
1991 年 8 月剛脫離蘇聯獲得獨立的烏克蘭家底豐 厚,烏克蘭農業有「歐洲糧倉」之稱,軍工科技實力約佔 原蘇聯的四分之一,主要工業部門有航空、航天、軍工、 冶金、機械製造、造船、化工等,分家時還獲得了龐大
的軍隊和 1200 多枚核武器,是世界第三大擁核國家,當 時俄羅斯有不少關鍵技術還得依靠烏克蘭,例如火箭的 製造基地、衛星系統、戰略導彈等等。但由於烏克蘭供應 鏈在分家後受到分裂、與俄羅斯關係鬧翻、西方國家圍 堵、經濟改革失敗等,30 年後的烏克蘭面臨工業大幅萎 縮,如今幾乎淪為歐洲最貧窮的國家。
烏克蘭 2021年向全球進口僅 6.6 萬公噸,台灣屬於高 度自給自足的扣件生產國,2021年尚且向全球進口 46 萬 公噸,跟俄羅斯進口數量相仿,而相較之下,烏克蘭不到 台灣跟俄羅斯的兩成,透過基輔台貿中心2013 年曾經做 過的調查,
建築類扣件是烏克蘭需求最大宗,30%用於 修建,25%用於組裝廠房,10%為房屋,15%是製造塑鋼 窗戶,用在一般房屋建設的扣件產品特別熱絡。但除了一 般建築五金,扣件更是支持汽機車、機械等重大工業的 零組件。因此,間接映證只有建築扣件稍顯發達的烏克 蘭工業發展非常緩慢且落後。
自美國進口數據過於極端,推測可能為單一廠商行 為,故在此不論。
俄烏衝突對台灣扣件產業的影響
俄烏戰爭對台灣扣件產業的影響可分成四個層面討論:
對台灣扣件產業出口影響不大
2021年台灣出口俄羅斯0.38億美元(折合新台幣11.2 億元),1.6萬公噸,佔台灣出口比例0.7%,出口產品單價 為2.4美元/公斤;2021年台灣出口至烏克蘭新台幣0.03億 美元(折合新台幣0.9億元),0.2萬公噸,佔我國出口比例 0.1%,出口產品單價為2.3美元/公斤。
同期台灣出口全球55.7億美元,167.8萬公噸,出口平 均單價為3.3美元,高於出口俄烏平均單價;以金額(新台 幣)計前3大依序為美國522.5億元 (占43.3%)、德國100.2 億元 (占8.3%),以及日本64.6億元 (占5.3%);以數量計, 前3大依序為美國 65.5萬公噸(占46.0%)、德國11.7萬公 噸(占8.2%),以及荷蘭6.8公噸(占4.8%)。
以上數據顯示,俄烏非台灣主要出口地區,訪談廠商 之後了解到台灣自俄烏進出口多半是小螺絲 (M2 以下) 業 者,屬於一般標準件,可尋找其他市場替代。所以俄烏戰 爭若波及台灣,對台灣出口市場來說不會有直接影響。
台灣扣件固有海外市場經營非常成熟,是歐美仰賴 的主要供應商,以拓展出海口考量,2021年台灣對俄羅 斯出口年複合成長率為 3%,烏克蘭則有將近 10% 成長, 尚未達到市占率10%以上的市場都是台灣扣件業者可開 發的潛力市場。
據有俄烏相關開發經驗的台灣廠商表示,近三年好不 容易切入俄羅斯市場,每年皆固定參加俄羅斯五金展開發客 源,但台灣公開表示支持烏克蘭之後,極有可能被列入貿易 往來黑名單,唯有期待原本俄羅斯客戶仍透過私有管道持續 下單。同時,
因盧布一時不便交易,台灣扣件廠貨款曾發生短
台灣扣件出口
金額: 百萬美元;數量: 萬公噸;單價: 美元/公斤
資料來源:ITC/ 金屬中心MII 整理(2022.06.30)
暫回收風險,關於此點,少數在中國大陸設廠與俄羅斯以人民幣 交易的台商提出可代收貨款,願意伸出援手;台灣螺絲貿易協會 則在今 (2022 年 )3
月舉辦的俄烏戰爭因應對策座談會上,建議政 府單位儘快訂出對俄羅斯的出口管制措施,貨款則提供其它國 際金融交易管道,協助廠商減少損失,對於海運貨物無法進入烏 克蘭港口,期盼協助廠商透過歐盟通關。
原物料或生產設備無礙
台灣扣件產業上游原料多仰賴中鋼、華新麗華等台灣鋼廠 供應碳鋼與不銹鋼線材,目前已知盤商貨源充足,俄烏亦非台灣 扣件業盤元主要來源,影響不大,僅極少數小螺絲業者偶爾會向 俄烏進口廉價線材,但為數不多。
台灣機械設備多向德國、瑞士、日本、韓國進口,但曾有中部 扣件廠商向俄羅斯買過二手成型機進行改機,但主要機械技術 還是以德國、瑞士、日本、韓國為主流,因此判定對扣件生產設備 影響不大。
運輸物流受堵影響交期和應收帳款期間
俄烏戰爭爆發對全球原物料及物流供應鏈帶來意想不到的 衝擊。烏克蘭、俄羅斯提供全球船員人力約 14%,戰爭爆發令航 運業缺工問題雪上加霜。
俄烏戰爭嚴重影響航運,而台灣扣件業高度仰賴航運,因 此對於產品交期跟應收帳款期間的影響頗大。
台灣扣件產品 93%以上外銷,其中高達8成透過航運運送,其餘才由航空跟鐵 道運送,然而航運不濟,自會將壓力加諸於空運跟陸運。自2020 年3月全球因疫情停工停飛後,運費時至2022年3月已經翻漲近 615%,而扣件產品平均單價成長僅15%,扣件業利潤當然大受塞 港、高運費影響。
由於扣件產業屬於訂單式生產,疫情前平均交貨期間為 3 個 月內,應收帳款期間約 3~6 個月,雖疫後訂單如雨後春筍冒出,但 平均交貨期間拉長約 4 個月到半年不等,應收帳款期間隨交貨時 間拉長,並得承擔比疫前更嚴重的呆帳風險,時有耳聞國內外廠 商抽單和倒帳等零星事件。
間接影響才是最該向廠商示警之處: 歐盟經 濟大幅衰退
歐美若與俄羅斯長期對峙,雙方將鎖定能源與大 宗物資,如石油、鐵礦砂、黃豆、小麥、玉米等進行資源 戰,時間拖得越長,對全球經濟越有害,扣件產品身為 工業基礎產品又長期仰賴外銷,自然會受到嚴重打擊。 更進一步分析,因為俄烏戰爭與疫後通膨導致歐盟需 求很難有明確前景,而歐盟為台灣第二大出口市場,亦 為台灣車用扣件主要出口市場,擔憂屆時會有嚴重需求 萎縮的情況發生,須嚴陣以待。
俄烏戰爭跟新冠疫情兩者皆是總體經濟風險所指 的天災人禍,經濟學家會形容成黑天鵝事件;但不一樣 的是,後疫情時代被各國視為新常態,在醫療技術支 持下,人類尚可學習與病毒共處;但俄烏戰爭無法被當 成新常態處理,因為俄羅斯是能源大國,烏克蘭是糧食 大國,且與歐盟息息相關,其地緣政治崩盤將為全球帶 來一定的經濟傷害,例如德國聯邦工業協會已著手調 整 2022 年德國的經濟成長預測,由原本的 3.5%下調至 1.5%,同時警告身為全歐洲最大經濟體的德國恐因俄 羅斯全面停止天然氣供應而走向經濟衰退。
俄羅斯與烏克蘭雖然非台灣金屬扣件主要出口國, 然而台灣金屬扣件產業確實存在過度集中某些出口市 場之情勢;為避免對單一國家或市場依存度過高,建議 未來宜儘早採取分散佈局策略,以降低營運風險。
此外,不論是疫情還是戰爭,都可以明顯看到電子 商務以及物流的重要性,台灣廠商除了大國鋼在美國有 扣件電商實體通路,恒耀等少數台灣廠商在德國、東南 亞有自己的發貨工廠之外,多數僅靠單純業務往來或 當地經銷商,雖台灣扣件已是全球知名生產基地,在疫 情期間亦擔任全球供應資優生的角色,仍需認真思考 未來電商跟物流布局,迎接下一個數位、綠色、短鏈世 代的新挑戰。
重新探究扭矩法
Q1: 要怎麼決定鎖固扭力要多大?
鎖固扭力的大小會隨著目標螺栓軸力值與使用的螺紋公稱直徑大 小而有所變動。具體來說,將軸力與公稱直徑相乘之後再乘以扭力 係數,就能計算出鎖固作業所需的扭力。此關係式是把一個嚴密的 公式 ( 從螺紋面與螺帽承壓面的力道與扭力平衡的狀態下得出並簡化後 的產物。「0.2」常作為扭力係數的數值來使用。該值適合接觸面摩擦係數 為標準數值0.15 的場合,扭力係數會因摩擦係數而大幅變化,需要注意。
從力學角度呈現螺栓軸力與鎖固扭力兩者關係的嚴密公式當中,包 含了兩個項目,其一與螺紋面和螺帽承壓面的摩擦有關,其二是公
螺紋沿著斜面爬升時產生的軸力。這是包含了三角函數的一套複雜 關係式,所以通常會使用它的簡易版關係式 (鎖固扭力 = 扭力係數 x 軸 力 x 螺紋公稱直徑 )。由此,我們可把扭力係數想成已知螺栓軸力與螺紋 尺寸時,用來計算鎖固扭力值的一種係數。扭力係數 K 的值會因為幾個 因素而變化。在實務上,可作為螺紋面與螺帽承壓面μth、μnu 的函數來計 算。此式是應用一種稱為最小自乘法的統計法,導出能夠呈現軸力與扭 力之間關係的嚴密公式。公式中的常數項目顯示出會使扭力變換成軸力 的成分。由此可知,摩擦會消耗掉大部分的鎖固扭力。
Q3: 為了抽檢,將鬆脫的螺絲以最初使用的 同樣扭力來鎖固,卻發生軸力不足的狀
況,這是為什麼?
這是因為即使鎖固扭力相同,軸力的大小會隨著摩擦係數而變化。 前述的關係式顯示出,扭力係數是以摩擦係數的函數來呈現。螺紋 面與螺帽承壓面的摩擦係數皆為 0.15 與 0.3 時,使用此式計算出來的 扭力係數會是 0.2 與 0.381。因此,假設鎖固部位的摩擦係數為 0.15,當它因 A A A A
為鎖固和鬆開而使表面變粗糙,讓摩擦係數變成 0.3 時,即使用同樣的扭力來鎖固,產生的軸力也 僅只有目標值的 52%左右。也可以說「即使用同 樣扭力來鎖固,得到的扭力大多只會與摩擦係數 的大小成反比」。這是在鎖固部位上鎖固和鬆開 時該注意的現象。此外,與上述案例相反的,還 有摩擦係數變得比初始值還要小的狀況。此時要 注意過大的軸力造成螺紋塑性變形。
Q4: 我感覺鬆開時的扭力比 鎖固時的扭力還要小, 真的是這樣嗎?
沒錯。鎖緊螺紋時,公螺紋會往螺旋方向沿 著螺紋表面爬升,藉此產生軸力。導角即是 螺紋表面的螺旋角,通常呈 2~3 度傾斜。另 一方面,鬆開公螺紋時,公螺紋會沿著螺旋斜面 鬆開,因此鬆開時的扭力通常會比鎖固時的扭 力還要小。此例可透過力學導出的公式來計算。 例如,若摩擦係數的範圍是 0.1 到 0.2,就可用七 成到八成的鎖固扭力來鬆開螺紋。摩擦係數和 公稱直徑較小,這兩種扭力的比率就會減少。反 之,螺紋排列緊密的話,該比率會變得相當大, 若感覺鬆脫時的扭力過大,你必須懷疑是否有 發生「螺紋磨損」。
參考文獻
1. Toshimichi Fukuoka, “Threaded Fasteners for Engineers and Design – Solid Mechanics and Numerical Analysis –”, pp.76-100, Corona Publishing Co., Ltd. (2015)
文 / 宋文龍博士
中華民國金融監督管理委員會(以下稱金管會)要求 2023 年實 收資本額 20 億元以上之上市櫃公司,必須編製並申報 2022 年永 續報告書,也就是說台灣扣件產業上市、櫃公司在 2022 年就必須 積極準備相關資料,以因應金管會該項要求。
筆者在惠達螺絲世界 雙月刊雜誌第189 期「G7之後-台灣扣件產業如何從 CSR走向 ESG」一 文中談到 ESG 永續報告書的重要性,本文將依照 2020 年 9月金管會 公告「公司治理 3.0-永續發展藍圖」中,有關「提高資訊透明度,促 進永續經營」的要求,做一較完整的說明,以期對台灣扣件業者在製 作 ESG 永續報告書時,能有一個參考的依據。
中華民國政府自 2015 年起要求上市、櫃公司編製公告企業社會 責任報告書 ( 簡稱 CSR 報告書 ),並在 2016 年發布「機構投資人盡 職治理守則」,除持續提升金融機構簽署家數外,並強化盡職治理
資訊之揭露品質,並配合國際 GRI Standards 發 布,要求強制編製 2018 年 CSR 報告書之上市櫃 公司應依 GRI Standards 編製,以提升報告書之 品質。2020 年金管會發布「公司治理 3.0-永續發 展藍圖」以「強化董事會職能,提升企業永續價 值」、「提高資訊透明度,促進永續經營」、「強 化利害關係人溝通,營造良好互動管道」、「接軌 國際規範,引導盡職治理」及「深化公司永續治 理文化,提供多元化商品」等 5大主軸為中心,合 計 39 項具體推動措施,其中「提高資訊透明度, 促進永續經營」是以考量國際投資人及產業鏈日 益重視環境 (Environment)、社會 (Social)及治理 (Corporate Governance)( 簡稱為 ESG) 相關議題, 為提醒企業重視 ESG 相關利害關係議題,並提 供投資人決策有用之 ESG 資訊,要求加入國際相 關準則「氣候相關財務揭露規範 (TCFD)」與「美 國永續會計準則委員會 (SASB)」發布之準則,強 化永續報告書揭露資訊,另要求實收資本額達 100 億元之上市、櫃公司分別自111年及112 年於年 度終了後75日內公告前一年度自結財務資訊及財 務報告、實收資本額達 20 億元之上市、櫃公司則 自112 年起於年度終了後 75日內公告前一年度自 結財務資訊,並自113 年起全體上市、櫃公司應於 年度終了後 75日內公告前一年度自結財務資訊, 以進一步提升資訊揭露透明度。
依據「公司治理 3.0- 永續發展藍圖」計畫項 目二「提高資訊透明度,促進永續經營」,其中第 一項強化上市、櫃公司 ESG資訊揭露重點如下:
( ) 參考國際準則 Task Force on Climate-related Financial Disclosures(TCFD) 規範強化永續報告書揭露。
(二) 參考國際準則規範 Sustainability Accounting Standards Board(SASB) 強化永續報告書揭露。
( 三 ) 擴大永續報告書編製之公司範圍。
(四) 擴大永續報告書第三方驗證之範圍。
( 五 ) 修改現行企業社會責任 (CSR) 報告書之名稱為永續報告 書(Sustainability Report or ESG Report),並推動發布英文 版永續報告書。
永續報告書明確要求納入國際準則規範 (TCFD) 強化氣 候風險聯結至公司治理,以提升企業資訊透明度,也納入 SASB 準則,依上市、櫃公司產業別,揭露具備公司財務重大 性及投資人投資決策有用性之 ESG 相關資訊,以利投資人 作為投資決策參考,強化上市、櫃公司落實社會責任以及提 升非財務資訊揭露,擴大申報永續報告書之公司範圍,並推 動發布英文版永續報告書,以滿足所有的利益關係人。
本文將指引台灣扣件業者如何依照 GRI、TCFD、SASB 三項準則完成公司 ESG 永續報告書,以全球永續性報告協會 (Global Reporting Initiatives, GRI)發布之GRI 準則為基礎,並依 據該行業特性參考SASB之準則,以及TCFD 揭露企業檢視氣候 變遷對於財務的影響,所做出相關具體作為的回應與展現企業 的行動,包含鑑別之經濟、環境及社會重大主題,管理方針、揭 露項目及其報導要求,下圖1呈現出其相互關係,說明如下。
圖1、ESG永續報告書揭露參照標準圖
Standards)
GRI 永續性報導準則是由全球永續性標準理事會(Global Sustainability Standards Board,GSSB)所制定的公司永續性 報告書揭露標準,並由社團法人中華民國企業永續發展協會 翻譯為繁體中文,合併整套的 GRI 永續性報導準則 2020 ,該 準則涵蓋兩大部份六大項,包括通用準則 GRI 101、GRI 102、 與 GRI 103,以及特定主題準則包含 GRI 200 系列、GRI 300 系 列、與 GRI 400 系列,圖 2是 GRI Standards 準則總覽圖。
GRI 101 從定義報告書內容和品質的報導原則出發,包 括依循GRI準則編製永續性報告書的要求,以及描述如何使用 與引用 GRI 準則, GRI 102 為一般揭露,是用以報告攸關企業 的資訊及其永續性報導的實務,GRI 103管理方針,是用以報 告關於企業如何管理重大主題的資訊。特定主題準則是以 200 系列揭露「經濟」的主題、 300 系列揭露「環境」的主題、 400
圖 2
GRI Standards 準則總覽圖
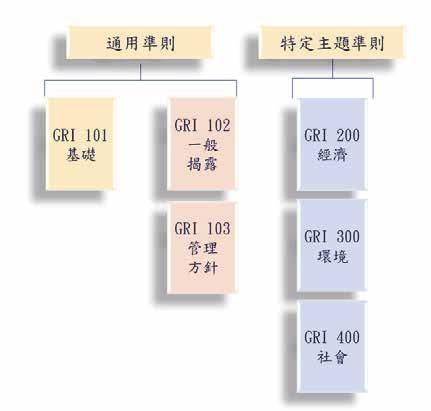
系列揭露「社會」的主題,這些系列準則是用於報告 企業對經濟、環境及社會主題造成衝擊的資訊。
GRI 102 揭露項目為 56 項、GRI 103 揭露項目為 3 項,GRI 200 系列揭露項目為16 項,GRI 300 系列揭露 項目為32 項,GRI 400 系列揭露項目為39 項,合計總揭 露項目為146 項。
GRI 永續性報導準則是企業對利益關係人揭露公 司治理資訊的報導,是企業公開其邁向永續發展目標 之經濟、環境及社會負面衝擊或正面貢獻的實務做法, GRI 準則為企業和利益關係人創造共同的語言,藉此溝 通和瞭解企業的經濟、環境與社會衝擊的處理狀況。
(Task Force on Climate-related Financial Disclosures,TCFD)準則
TCFD工作小組於 2015 年由國際金融穩定委員會 (Financial Stability Board,FSB) 所成立,其任務為擬 定一套具一致性的自願性氣候相關財務資訊揭露建 議,協助投資者與決策者瞭解企業重大風險,並可更 準確評估氣候相關之風險與機會,目的為收集有助於 決策及具前瞻性的財務影響資訊,其中更高度專注企 業邁向低碳經濟轉型所涉及的風險與機會。
TCFD 強調企業在低碳經濟發展的韌性,以協助 投資者、貸款人及保險公司更準確的評估氣候相關風 險與機會,使利害關係人透過低碳經濟轉型而有效地 分配資本,避免在金融市場上出現錯誤投資。TCFD 設計一套獨特、可適用的氣候相關財務資訊揭露框 架,提供所有企業、機構採用,其專注在低碳經濟轉型 所涉及的風險和機會,與收集對於決策有幫助且具有 前瞻性的未來財務影響資訊於財報中揭露。
TCFD高度專注於邁向低碳經濟轉型所涉及的風險 與機會,在環境情境分析中加入模擬情境,預期未來地 球溫度相比1860 年 (工業革命) 地球溫度上升 2℃時以及
上升 4 ℃時 ( 高基線排放 情境 IPCC RCP8.5) 公司 會面臨的風險與機會, TCFD 考量氣候風險包 括「轉型風險」與「實體 風險」,轉型風險包括技 術、市場、法規等風險因 子,實體風險包括「立即 風險」與「長期風險」, 立即風險例如颱風、地 震等,長期風險考量溫 室效應造成海平面上升 的風險。另一方面,在分 析環境對企業營運的機 會時,企業應考慮資源 使用效率、能源來源、 產品與服務、市場韌性 等各項機會因素。綜合 上述,企業必須考量長 期環境改變對於企業財 務的影響,筆者解讀長 期期間需要考慮到 5~10 年,企業必須依據風險 與機會模擬情境分析做 出預測財務資訊揭露。
永續會計準則委員會(Sustainability Accounting Standards Board,SASB)準則
SASB是一個非營利永續會計準則機構,將可能影響財務狀況與營運績效之 ESG 議題列 出,編製一套可自願性採用的準則,其目的是為了使投資者更加了解企業價值並減少評價的 落差,SASB 的永續資訊揭露準則更加滿足投資者的資訊需求,有利於企業更全面性的展現 績效與價值。SASB 涵蓋 5 大面向、11項產業別、77 項行業別,26 項 ESG 議題的「重大性地圖 索引(Materiality Map)」,SASB 藉由制定永續資訊揭露準則,結合環境、社會資本、人力資 本、商業模式與創新與領導與治理五大面向與 26 項 ESG 議題 ( 圖 3 ),以期能滿足投資者的資 訊需求,同時利於企業更全面地展現長期績效與價值。SASB 準則依據各產業五大永續面向 相關機會及風險,反映企業因自身產品或服務而產生的環境和社會衝擊,並要求揭露對財務 績效產生重大影響的指標,促進同業間資訊可比較性及作為投資者決策參考。
筆者將台灣扣件業者以產品生產型態或末端客戶產品區分為 4 大類,分別是汽車零件 (Auto Parts)、鋼鐵生產商(Iron & Steel Producers)、航空航天與國防(Aerospace & Defense)、 工業機械及貨物 (Industrial Machinery & Goods),並依據 Sustainability Accounting Standards Board 官方網站 https://www.sasb.org/standards/materiality-finder/find/ 整理出台灣扣件廠商
圖 3、SASB 五大面向 26 項 ESG 指標
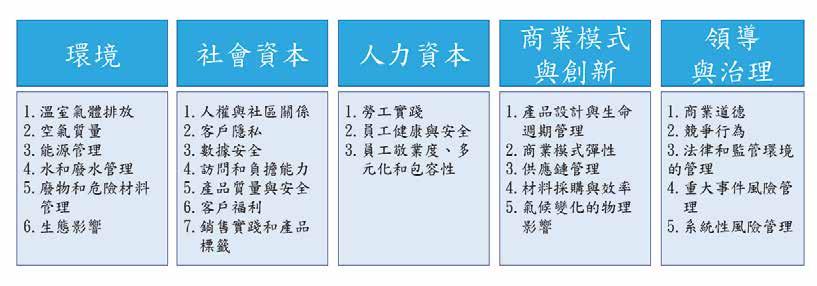
產品類別
項目
必須加強
揭露議題
汽車零件 (Auto Parts)
1. 能源管理
2. 廢物和危險材料管理
3. 產品質量與安全
4. 產品設計與生命週期管理
5. 材料採購與效率
6. 競爭行為
(Iron & Steel Producers) 航空航天與國防 (Aerospace & Defense)
1. 室內氣體排放
2. 空氣質量
3. 能源管理
4. 水和廢水管理
5. 廢物和危險材料管理
6. 員工健康與安全
7. 供應鏈管理
1. 能源管理
2. 廢物和危險材料管理
3. 數據安全
4. 產品質量與安全
5. 產品設計與生命週期管理
6. 材料採購與效率
7. 商業道德
2020 年金管會公告「公司治理 3.0-永續發展藍圖」其中「提高資訊透明度,促 進永續經營」是考量國際投資人及產業鏈日益重視環境、社會及治理 (ESG) 相關 議題,期望企業重視 ESG 相關利害關係議題,同時也加入氣候相關財務揭露規範 (TCFD),與美國永續會計準則委員會 (SASB) 發布之準則,以強化 GRI 永續報告書 揭露資訊完整度。在 2020 年中華民國證券櫃檯買賣中心所公告「上櫃公司編製與申 報企業社會責任報告書作業辦法」中規定上市、櫃公司應每年參考全球永續性報 告協會 (Global Reporting Initiatives,GRI) 發布之GRI 準則,揭露公司所鑑別之經 濟、環境及社會重大主題,管理方針、揭露項目及其報導要求,而 TCFD 準則的加 入,將有助於企業檢視氣候變遷相關具體作為,會更有深度的回應與展現企業行 動,而不同產業依照 SASB 準則的要求須要加強特定的項目,也正是回應利益關係 人的期待,以期能更有效加強財務績效揭露與展現企業競爭力。
工業機械及貨物 (Industrial Machinery & Goods)
1. 能源管理
2. 員工健康與安全
3. 產品設計與生命週期管理
4. 材料採購與效率
21世紀企業內部環境與外部環 境不斷在激烈改變,台灣扣件業者 必須嚴謹重視這次 ESG 的浪潮,在 低碳供應鏈的需求之下,受影響的 將不只有大型企業,只要在產品供 應鏈中的廠商,無論其規模大小、 所生產產品的差異,所有企業都將 會被要求執行 ESG 的議題,因此, 唯有台灣扣件產業整體的企業社 會責任觀念提升,才能因應越來越 詭譎萬變的國際市場。
文 / 王維銘
[ 註 : 在螺絲世界雙月刊 2022 三月號所刊登“扣件表 面鍍層微觀組織結構之影響 ( 第一部份 ) ”一文中,深入談 到了“熱浸鍍鋅微觀組織結構”和“機械鍍鋅微觀組織結 構”。這一期我們將接續討論“扣件電鍍層之微觀組織結 構”以及“鍍製過程及鍍層顯微組織影響”。]
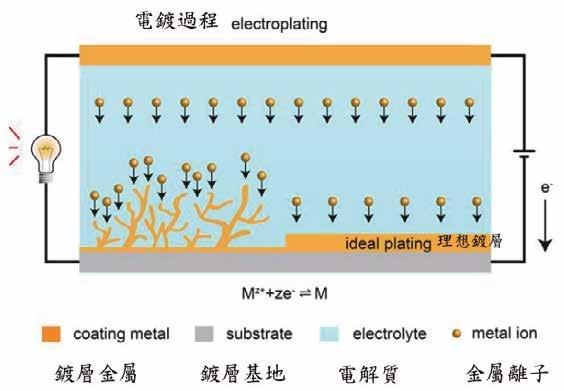
第二部分
圖2 金屬離子還原成金屬原子,在形成金屬晶體時,同 時持續重複進行著結晶核形成及晶粒的生成及成長過程
沉積前的 電極表面
圖1 電鍍過程是金屬在電解還原反應的結晶過程。
電鍍的結晶過程是影響電鍍層微觀組織結構的主要因 素,電鍍層結晶粗細及結晶型態與電鍍層微觀組織結構有 密不可分的關係。電鍍過程實質上是金屬在電解還原反應 的結晶過程。大致分為以下幾個步驟,如 圖1:
1. 水合反應 (hydration reaction) 的金屬離子向陰極擴 散和遷移;
2. 金屬離子周圍形成的水化膜變形;
3. 金屬離子從水化膜中分離出來;
4. 金屬離子被吸附和遷移到陰極上的活性部分;
5. 金屬離子還原成金屬原子,並於陰極工件表面排 列組成一定晶格的金屬晶體。
在形成金屬晶體時,同時持續重複進行著結晶核形成
圖3 在電鍍過程中當結晶核的生成速度大於晶核的成長 速度時,就能獲得結晶細緻、排列緊密的鍍層。
及晶粒的生成及成長過程,如 圖 2。這兩個過程的速度決定 了金屬結晶的大小形狀及尺寸粗細程度。在電鍍過程中當 結晶核的生成速度大於晶核的成長速度時,就能獲得結晶 細緻、排列緊密的鍍層,如 圖 3。結晶核的生成速度大於結 晶核成長速度的程度越大,鍍層結晶越細緻、緊密;否則, 當結晶核的生成速度小於結晶核成長速度,鍍層結晶成長 就越粗大、結晶粗大即造成鍍層具有結晶間之空隙,鍍層結 晶越鬆散而不緊密。
圖4 電子顯微鏡下觀察電 鍍鋅結晶之晶粒組織
圖5 一般電鍍時常顯現之金屬離子還原 時結晶核形成及晶粒成長機構狀況
結晶組織較細的鍍層,其防護性 能和外觀品質及性能都較理想,事實 證明:提高金屬電解還原結晶時的陰 極極化作用,可以提高結晶核的生成速 度,以便於獲得結晶細緻緊密的鍍層。 但陰極極化作用不是越大越好,當陰極 極化作用超過一定範圍時,會導致氫氣 的大量析出,從而使鍍層變得多孔、粗 糙、疏鬆、燒焦,甚至呈粉末狀,品質及 性能反而下降。在電鍍過程中電解液中 的金屬離子或其他離子在陰極還原沈 積出金屬鍍層的過程叫結晶。電鍍金屬 離子還原成原子而沈積時,在很多方面 與一般的化學濃度過飽和溶液中結晶 過程相似。但電鍍金屬離子還原成原子 而沈積與一般的結晶有所不同,一般鹽 類的結晶是過飽和析出的物理過程;電 鍍過程電解液中的金屬離子在陰極還 原沈積出金屬鍍層的過程是一個複雜 的過程,電鍍金屬離子還原結晶中過電 位的作用類似於一般結晶過程中過飽 和度所起的作用。一般有幾個連續的或 同時的介面反應步驟如下:
1. 溶液中的金屬離子 ( 如水化金屬離子 或水合離子) 通過電位遷移、對流、 擴散等形式到達陰極表面附近;
2. 金屬離子在還原之前在陰極附近或 表面發生化學轉化;
3. 金屬離子從陰極表面得到電子還原 成金屬原子;
4. 金屬原子沿表面擴散到達生長點進 入晶格生長,或與其他粒子相遇形 成結晶核的生成,或結晶核長大成 長成為晶體或晶粒。
以電鍍鋅為例,如 圖 4,在電子顯微 鏡下觀察其結晶核成長成為晶體或晶 粒為類似樹枝狀之組織,其結晶核形成 及成長機構如同一般電鍍時常顯現之 狀況如 圖 5所示。
影響電鍍層結晶粗細的主要因素:
1. 主鹽特性
圖6 在高電流密度超過允許的上限值 和帶有有機雜質時會出現鬚晶成長現 象。鬚晶(whisker)屬於線狀的單晶。
:在電鍍中把含鍍層金屬的鹽稱做主鹽,一般而言,如果主鹽是 簡單的鹽,其電鍍溶液的陰極極化作用很小,因此鍍層結晶晶粒較粗,例 如硫酸鹽鍍鋅、硫酸鹽鍍銅等由於電鍍溶液陰極極化作用很小,故鍍層結 晶晶粒較粗,其外觀品質狀況及腐蝕防護性能較差。如果加入複合配方提 高電鍍溶液陰極的極化作用或以操作方式調整陰極的極化作用,會獲得 結晶晶粒較細緻、緊密的鍍層組織。
主鹽濃度:在其它條件 ( 如陰極電流密度和溫度等) 不變的情況下,隨著主 鹽濃度的增大,陰極極化下降,金屬離子從陰極表面得到電子還原成金屬 原子生成結晶核的速度變慢,所得鍍層的結晶晶粒變粗。主鹽濃度稀的溶 液陰極極化作用雖比濃溶液大,但其導電性能較差,主鹽濃度稀的溶液不 能採用大的陰極電流密度,同時陰極電流效率也較低,所以也不能利用這 個因素來改善鍍層結晶的細緻程度。
3. 附加鹽:在電鍍溶液中除了含主鹽外,往往還要加入某些鹼金屬鹽類或鹼 土金屬鹽類,這種附加鹽的主要作用是提高電鍍溶液的導電性能,有時還 能提高陰極極化作用。例如以硫酸鎳為主鹽的鍍鎳溶液中加入硫酸鈉和 硫酸鎂,既可提高導電性能,又能增大陰極極化作用,使鍍鎳層的結晶晶 粒更為細緻、緊密。
4. 添加劑
:為了改善電鍍溶液的性能和鍍層品質,往往在電鍍溶液中加入某 些少量有機物質添加劑,例如:阿拉伯樹膠,糊精、聚乙二醇、硫脲、千千 加、丁炔二醇,糖精及動物膠等。添加劑能吸附在陰極表面或與金屬離子 構成「膠體—金屬離子型」配位化合物(英語:coordination complex),又 稱為錯合物、錯鹽,從而大大提高金屬離子在陰極還原時的極化作用,使 鍍層細緻、均勻、平整、光亮。例如:在銨鹽鍍鋅溶液、檸檬酸鹽鍍鋅溶 液、氨三乙酸鍍鋅溶液中加入聚乙二醇和硫脲分別可以增加極化數值,都 能使鍍層結晶晶粒變細。必須注意有機添加劑是有選擇性的,不可亂用, 以免造成不良後果。
5. 陰極電流密度:陰極電流密度對鍍層結晶晶粒的粗細有較大影響。一般 來講,當陰電流密度過低時,陰極極化作用小,鍍層的結晶晶粒較粗,在生 產上很少使用過低的電流密度。隨著陰極電流密度的增大,陰極極化作用 也隨之增大 ( 極化數值的增加量取決於各種不同的電鍍溶液 ),鍍層結晶也 隨之變得細緻緊密,但陰極上的電流密度不能過大,不能超過允許的上限 值 (不同的電鍍溶液在不同的工藝條件下有著不同的陰極電流密度的上限 值 ),超過允許的上限值以後,由於陰極附近嚴重缺乏金屬離子的緣故,在 陰極的尖端和凸出的地方會產生形狀如樹枝的金屬鍍層,或者在整個陰極 表面上產生形狀如海綿的疏鬆鍍層。在生產中經常遇到是在零件的尖角和 邊緣處容易發生「燒焦」現象,發展下去就會形成樹枝狀結晶或者是海綿 狀鍍層。往往在高電流密度超過允許的上限值和帶有有機雜質時會出現 鬚晶 (whisker) 成長現象,如 圖 6。過高的電流密度,接近或超過極限電流密 度時易於使鍍層呈粉狀。
6. 電鍍溶液的溫度:在其它條件相 同的情況下,升高溶液溫度,通 常會加快陰極反應速度和金屬離 子的擴散速度,降低陰極極化作 用,因而也會使鍍層結晶晶粒變 粗。但升高溶液溫度可以提高允 許的陰極電流密度的上限值,陰 極電流密度的增加會增大陰極極 化作用,不但不會使鍍層結晶晶 粒變粗,反而會加快沉積速度, 提高生產效率。
7. 攪拌及電鍍溶液的交換:攪拌及 電鍍溶液的交換會加速溶液的 對流,使陰極附近消耗掉的金屬 離子得到及時補充和降低陰極的 濃差極化作用。因而在其它條件 相同的情況下,攪拌及電鍍溶液 的交換會使鍍層結晶晶粒變粗。 然而採用攪拌及電鍍溶液的交換 後,可以提高允許的陰極電流密 度上限值,在較高的電流密度和 較高的電流效率下得到細緻緊密 的鍍層。利用攪拌及電鍍溶液交 換所得到的電鍍溶液必須進行定 期或連續的過濾,以除去溶液中 的各種固體雜質和渣滓,否則會 降低鍍層與基本金屬的結合力, 使鍍層粗糙、疏鬆、多孔。目前在 工廠中使用的攪拌及電鍍溶液的 交換方法有:機械攪拌法、陰極 移動法和壓縮空氣攪拌法。機械 攪拌法應用較少;陰極移動法應 用較廣泛,這是因為結構簡單、 使用方便、槽底泥渣不易翻起的 緣故;壓縮空氣攪拌法可在酸性 鍍銅、鋅、鎳溶液中使用,但不適 用於氰化物電鍍溶液。
8. 換向電流:換向電流實際是變形 的交流電,能週期性的改變電流 方向,被鍍零件在每個週期內將 有一瞬間變成陽極,從而控制了 結晶長大的時間,使之不能長得 很粗大,同時還能溶解鍍層上的 顯微凸出部分,具有整平作用。 因而用換向電流,可以使用較高 的陰極電流密度,強化電鍍過 程,提高生產率,並可使鍍層結晶 組織排列得更為密實。例如:在 無氰絡化物電鍍溶液中用週期換 向電流電鍍銅、黃銅、銀及其它 金屬時,所獲得的鍍層品質比不 採用換向電流的品質好。
無論熱浸鍍鋅鍍製過程、機械鍍鋅鍍製過程或電鍍鍍製過程,與工件表面之結 合為形成鍍層之首要條件,亦無論是熱浸鍍鋅冶金反應、機械鍍鋅化學反應或電鍍 鍍製金屬離子在還原形成金屬晶體時,形成與工件表面之結合位置、數量、結合反 應速度及密度均會影響鍍層最終之顯微組織。扣件工件在鍍製過程中其表面之結合 位置、數量、結合反應速度及密度愈多或愈高,形成之鍍層顯微組織愈緻密,鍍層 晶粒間之空隙間格愈小緻密性愈高,如 圖 7。此外,扣件工件表面結合位置之熱浸鍍 鋅冶金反應、機械鍍鋅化學反應或電鍍鍍製金屬離子在還原反應亦造成結晶核成 長方向或晶體或晶粒成長型態的影響,如 圖 8,影響結合反應之因素包含:扣件工件 表面化學成分、鍍鋅鍍製過程鍍浴溫度、鍍浴濃度、化學反應配方成分、反應速度 控制等因素。
扣件工件在鍍製過程中其表面之結合位置愈多、數量愈多、密度愈多,結合反 應之接觸結合之鍵結面積愈大,鍍層介面結合力愈大愈緊密,較不容易剝離或破 裂。
反之,扣件工件在鍍製過程中其表面之結合位置有限,鍵結面積小,鍍層介面結 合力變小使鍍層變得多孔、粗糙、疏鬆,鍍層容易從反應介面剝離或晶粒與晶粒間 之空隙破裂。
具有緻密顯微組織的鍍層,鍍層外觀之金屬光澤度優於疏鬆顯微組織的鍍層。
顯微組織疏鬆的鍍層極易於鍍製過程中吸附氣體於鍍層反應介面間之空隙或晶 粒成長時晶粒與晶粒間之空隙,尤其對於電鍍製程更容易造成氫氣吸附而使扣件 工件在鍍製後即產生內部氫脆化現象 (IHE, Internal Hydrogen Embrittlement) 或外部氫脆化狀況 (EHE, External Hydrogen Embrittlement),或於扣件工件在 使用後造成應力腐蝕 (Stress Corrosion Crack) 之影響。
以扣件產品為例,電鍍層品質應符合ASTM F1941 之基本性能要求,如 表 1;機 械鍍鋅及熱浸鍍鋅鍍層品質應符合ASTM B695 或 ISO 17668 最基本至少 25 μm 且 鹽霧試驗至少 72 小時之品質性能要求;而加上陶瓷或有機塗料烤漆之鍍層品質應符 合ISO 10683、ASTM F1428,或 ASTM F3019。多數鍍層量測以鍍層厚度為基準,而 鍍層品質性能要求以鹽霧試驗為評估導向。在許多的扣件產品鍍層品質的案例中, 常常出現達到電鍍層基準膜厚厚度卻無法達到基本的鹽霧試驗性能的基本品質要 求,分析其多數不良原因往往為鍍層存在有不良的鍍層組織。因此,藉由鍍層組織
圖7 鍍層晶粒間空隙間格小緻密性 區域及鍍層晶粒間破裂區域
(a) 晶粒成長為樹枝狀組織 (b) 晶粒成長為柱狀組織
圖8 鍍層晶粒成長
鋅電鍍 (3μ min.)
鋅電鍍 (5μ min.)
鋅電鍍 (8μ min.)
鋅電鍍 (12μ min.)
鎳電鍍
的分析或鹽霧試驗不良區域之 破壞組織型態,可輕易發現問 題的根本起因,進而調整改善 鍍製過程操作條件及調整改善 鍍層顯微組織,以改善鍍層的 品質性能,徹底解決問題以獲 得適當的鍍層品質。
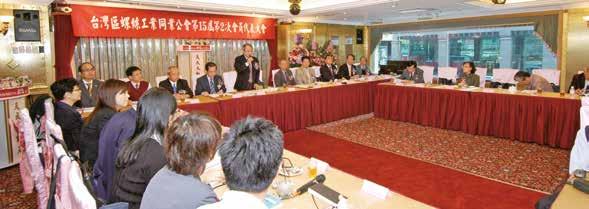
台灣螺絲工業同業公會第15屆 會員大會年度盛事移師北台灣 台灣螺絲工業同業公會於台北天成飯店舉 辦年度會員大會,時逢台灣順利度過美國反傾銷 調查危機及市場訂單回溫,出席踴躍。反傾銷事 件也成為這次大會眾家會員廠商特別關注討論 的重點。
12
台灣螺絲貿易協會理事長交
接典禮暨2009年會員大會
台灣螺絲貿易協會在台南大億 麗緻酒店舉辦年度會員大會,出席人 數突破 350人。同時歡慶協會創會 20 週年,並舉辦新舊任理事長交接儀 式,由黃麗霞女士當選新理事長,她 也是協會首位女性理事長。
協同螺絲發展促進協會會員大會 上百家台灣內銷螺絲廠組 成的協同螺絲發展促進會齊 聚中台灣,共同見證新舊理事 長交接儀式。時任友會 TFTA 黃麗霞理事長及林寶文秘書 長也特別到場恭賀。
台灣螺絲貿易協會春節團拜 聯歡酒會
2010 農曆春節開工第三日,台灣螺 絲貿易協會會員齊聚高雄漢神巨蛋會館 舉行一年一度春節團拜及春酒活動。會 中也邀請業界專業人士針對兩岸經貿合 作協議、海外參訪行程和美國扣件市場 等議題和與會會員一起分享討論。
12月 2010 2月
台鍍成功研發扣件熱浸鍍鋅 處理技術
台鍍科技成功突破以往熱浸鍍鋅扣件機 械性能不足的瓶頸,即使厚達 12mm 的鋼板也 能輕鬆貫穿,成為國際間極少數擁有此技術且 能大量生產的熱浸鍍鋅廠商。
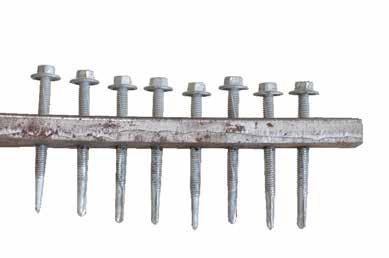
全雄新辦公大樓竣工啟用,從 2004 年起歷 時 5 年的擴廠計畫終告完成,積極朝向汽車扣 件領域發展。
3月25日 精湛機械 中國昆山新廠落成
精湛機械舉辦昆山新廠落成典禮,並舉辦 新機發表會展示多款最新機種。新廠規劃為中 國營運總部,一貫化作業模式、機械零件、組裝 品質均與台灣廠如出一轍。
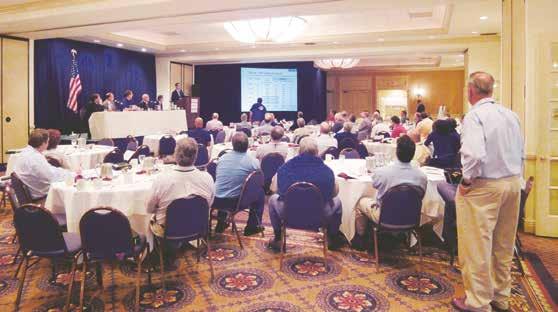
4月14-16日
美國扣件經銷商協會舉辦 年度大會
美國扣件經銷商協會一年一度會員大 會在德州舉行。友會歐洲螺絲經銷商協會 與台灣螺絲貿易協會也派代表出席盛會, 並在會議期間同步舉行由 EFDA、NFDA 和 TFTA 三大協會共同組成的國際扣件論壇 (GPF)。
4月
展 會
2009 10月
來自 33 國破紀錄的 625 家展商和近 6,000 名買家訪客和專業人士造訪展會,該 展是當時歐洲最專業的扣件展。不少具有 決策和採購權的經理人或主管皆不遠千里 而來。
來自20 國約 251家企業參展。匯達該年 度也代理三星、芳生、崇曜等 5 家企業共同 參展,5天的展會展出相關工業製品、機械 設備。訪客以韓國貿易商佔 8成以上最多。
此展與當時美東的哥倫布斯螺絲展並 列為美國扣件產業兩大螺絲盛會,也是北 美最大專業螺絲展。除展會外,主辦單位於 展會期間還規劃歡迎晚宴和扣件工廠參觀
活動,吸引近 4,000 名訪客到場。台灣代理 匯達也帶領近 60 家台灣廠商到場參展。
2月
德國科隆國際五金展
兩年一次的德國科隆五金展在科隆展 覽場再次舉行。吸引來自52 國共 2,686 家展 商參展以及 124 國約 56,500 參觀者到場。6 個展館展出面積達 142,000 平方米。台灣展 商則是該屆第二大的海外參展團體。