





DENTRO: Vea lo que el valor neto de su vivienda puede hacer por usted.



Los propietarios de 62 años o más en los Estados Unidos han experimentado un crecimiento impresionante en el valor neto de la vivienda
Si usted es dueño de su casa y está jubilado o a punto de jubilarse, es probable que considere su decisión de convertirse en propietario de una casa como una de las decisiones financieras más inteligentes que ha tomado.
Su hogar sirve como su refugio seguro y zona de confort, un lugar para que viva y disfrute de la vida con familiares y amigos. Es el lugar donde algunos de sus recuerdos más entrañables sucedieron y siguen construyéndose. También es hacia donde ha dirigido una parte significativa de su dinero ganado con esfuerzo, en forma de capital de la vivienda.
Con todos los beneficios que provienen de ser propietario de una casa, incluidos ciertos beneficios fiscales, es fácil pasar por alto que su casa también funciona como una cuenta de ahorros forzados, un activo al que contribuye regularmente y que, en términos generales, se aprecia con el tiempo. De hecho, para la mayoría de los propietarios de 62 años o más, la casa es su única gran fuente de ahorro.
Para muchos de los jubilados de hoy, el uso del valor neto de la vivienda ya no es una cuestión de si, más bien es una cuestión de cuándo y cómo. Incluso si no tiene necesidad inmediata de una inyección de efectivo, ahora puede ser el mejor momento para establecer un puente de entrada y salida de efectivo entre su patrimonio inmobiliario y su billetera.
Los préstamos hipotecarios de conversión de capital hipotecario (HECM), comúnmente llamados préstamos de hipoteca inversa, están diseñados específicamente para ayudar a los propietarios de 62 años o más a envejecer en su lugar y disfrutar de una jubilación mejor y más segura. Si la posibilidad de tomar prestado de su patrimonio inmobiliario y diferir el reembolso del saldo del préstamo a una fecha posterior despierta su curiosidad, continúe leyendo.
“Ahora
estoy jubilado. No quería que esa hipoteca pendiese sobre mi cabeza.
Tuve que comprar un auto. Y eso simplemente no estaba en el presupuesto de retiro. Al hacer un [HECM] con Fairway, esto quitó la carga de un pago hipotecario mensual. [Debe pagar impuestos relacionados con la propiedad, seguros y gastos de mantenimiento].
Fairway definitivamente lo hizo posible.
— Gary Peterson
Ver el testimonio completo de Gary Aquí: https://qr1.be/TCG4

HECM si ni ca Hipoteca de Conversión de Equidad en la Vivienda y es un producto de préstamo reservado para propietarios estadounidenses de 62 años o más. Los HECM están asegurados por el gobierno federal y solo están disponibles a través de un prestamista aprobado por la Administración Federal de Vivienda (FHA) como Fairway.
En Fairway, pensamos en estos préstamos como “hipotecas de retiro”, debido a las posibles ventajas financieras que una HECM puede proporcionar a la mayoría de los propietarios de 62 años o más. Echemos un vistazo a tres grandes ventajas.
#1 Acceso al valor neto de la vivienda como Efectivo
Un HECM permite al prestatario acceder a un porcentaje del valor neto de su vivienda en efectivo o una línea de crédito, sin tener que asumir un pago hipotecario mensual (aunque el prestatario debe vivir en la vivienda y pagar los cargos de propiedad, como impuestos y seguros).
Los prestatarios de HECM tienen varias opciones sobre cómo pueden recibir los ingresos del préstamo:
• Un pago de suma global de desembolso único
• Anticipos mensuales fijos (por un número determinado de meses o por la duración del préstamo)
• Una línea de crédito para usar según sea necesario
• Una combinación de anticipos mensuales
fijos y una línea de crédito
Los ingresos del préstamo HECM no están sujetos al impuesto sobre la renta y se pueden utilizar para cualquier propósito.
de los ingresos del préstamo de la HECM:
Re nanciar una hipoteca tradicional existente
Muchos propietarios de viviendas mayores de 62 años todavía acarrean una hipoteca tradicional. El desembolso en efectivo de los pagos mensuales de la hipoteca principal e intereses requeridos puede sumarse con el tiempo y disminuir el flujo de caja durante una fase de su vida en la que los ingresos tienden a ser significativamente menores de lo que eran durante sus años de trabajo principal. Mediante el uso de los ingresos de HECM para refinanciar (pagar) una hipoteca tradicional, los prestatarios esencialmente están convirtiendo su hipoteca de pago mensual-requerida en una hipoteca de pago mensual-opcional. Siguen siendo responsables de pagar los cargos relacionados con la propiedad, como impuestos y seguros.

Muchos prestatarios trabajan con asesores nancieros para uti i ar estrat ica ente e a or neto e a i ien a para ejorar un p an e jubi aci n s i o. or eje p o cuan o ha una esace eraci n en os erca os e a ores po r a eci ir retirar e su nea e cr ito CM para a u ar a nanciar su esti o e i a e jubi aci n por un per o o e tie po en u ar e en er in ersiones a precios s bajos. sta estrate ia po r a ar e tie po a su cartera para recuperarse sin a ectar ne ati a ente e ujo e e ecti o e a jubi aci n o que po r a resu tar en un a or patri onio neto a ar o p a o2.
Muchos esta ouni enses a ores no ca i can para o no pue en per itirse un e uro e Cui a o a ar o a o TC . unos prestatarios est n uti i an o a nea e cr ito CM para a u ar a auto nanciar cua quier necesi a utura e su propia atenci n a ar o p a o. tros o est n uti i an o para pa ar e costo e as pri as ensua es e TC .

Los compradores de vivienda elegibles de 62 años o más pueden combinar las ganancias de la venta de una casa con el financiamiento de una conversión del valor neto de la vivienda préstamo hipotecario por compra (H4P) para comprar una casa nueva con más poder adquisitivo del que podrían tener. Potencialmente podría duplicar su poder adquisitivo3 para comprar la casa de sus sueños.
Al igual que un HECM estándar que un prestatario saca contra su vivienda actual, cuando un H4P se usa para comprar una casa nueva, el comprador de vivienda no tendrá ningún pago hipotecario mensual requerido siempre y cuando viva en el nuevo hogar, lo mantenga y pague los cargos de propiedad, como impuestos y seguros.
Ya sea que los ingresos del préstamo se utilicen para pagar un auto nuevo, un viaje o algo en su lista de deseos, una HECM puede ayudarle a disfrutar de una mejor jubilación.
Una línea de crédito HECM es una buena manera de crear un fondo de emergencia de reserva. Si bien hay costos iniciales para establecer la línea de crédito HECM, los fondos no utilizados en la línea de crédito no acumulan
Es importante que se asegure de que su casa sea segura para hacerse mayor en ella. A veces eso significa costosas renovaciones del hogar, como instalar una rampa o una tina, o remodelar una cocina. Un HECM podría ser la solución adecuada para que usted financie dichos costos.
2 ste olleto no constituye asesora iento nanciero. Por avor, consulte a un asesor nanciero con respecto a su situación espec ca.
3 El pago inicial requerido para su nuevo hogar se determina en función de una serie de factores, incluida su edad (o la edad del cónyuge elegi le que no toma pr stamo, si corresponde) tasas de inter s actuales y el menor valor de tasación o precio de compra de la vivienda.

Por supuesto, un HECM no es dinero gratis. Al igual que una hipoteca tradicional, con una HECM el prestatario debe reembolsar el monto prestado, más intereses y honorarios. Sin embargo, una HECM ofrece al prestatario una flexibilidad de pago mucho mayor en comparación con una hipoteca tradicional, una característica que puede ayudar al prestatario a aumentar su flujo de efectivo en la jubilación.
El prestatario de la HECM no tiene obligación mensual de amortización de capital e intereses. Así es, el prestatario puede optar por pagar tanto o tan poco al saldo del préstamo HECM cada mes como le gustaría, o, como hacen la mayoría de los prestatarios, pueden no hacer ningún pago hipotecario mensual. Por supuesto, deben ocupar el hogar como su residencia principal y pagar los impuestos relacionados con la propiedad, seguros y gastos de mantenimiento.
Entonces, es fácil ver por qué una HECM también se conoce como hipoteca inversa.
Con una hipoteca tradicional, el flujo de fondos generalmente se mueve de la cuenta bancaria del prestatario al prestamista. Naturalmente, a medida que el prestatario realiza los pagos, el saldo del préstamo disminuye con el tiempo. Con un HECM, el flujo de fondos generalmente se invierte: el prestamista o el prestador de servicios es el que realiza los pagos al prestatario. Una buena manera de pensarlo es que el prestamista le está dando un anticipo sobre el valor neto de su vivienda. El préstamo de HECM no será vencido ni exigible hasta que ocurran alguno de los siguientes causales de vencimiento:
• La propiedad ya no es la residencia principal de al menos un prestatario. Por ejemplo, un HECM vence si el último prestatario restante fallece o se traslada permanentemente a un hogar de ancianos. (Nota: El estado de vencimiento y exigibilidad del préstamo puede diferirse en ciertas situaciones en las que esté involucrado un cónyuge no prestatario elegible que aún vive en la casa).
• Un prestatario no cumple con sus obligaciones bajo los términos del préstamo. Por ejemplo, una HECM puede llegar a vencerse si el prestatario no paga sus impuestos a la propiedad de manera oportuna, siendo este un requisito para el cumplimiento de los términos del préstamo.
#3 Nunca deba más de lo que vale la casa cuando ésta se venda4
Cuando el préstamo HECM se torna vencido y pagadero, normalmente se satisface a través de la venta de la casa en el mercado abierto. Si el precio por el que se vende la casa no es suficiente para devolver el saldo del préstamo, la FHA garantiza que ni el prestatario ni sus herederos serán personalmente responsables de pagar la diferencia. Esto se conoce como el carácter sin recurso del préstamo. Por otro lado, si la casa se vende por más del saldo del préstamo, el prestatario (o los herederos) pueden embolsarse la diferencia. O bien, los herederos pueden optar por quedarse con la vivienda pagando el monto mínimo entre el saldo total del préstamo o el 95% del valor tasado de la propiedad de la vivienda. Si los herederos no quieren quedarse con la vivienda, y el saldo de la HECM es mayor que el valor de la vivienda, los herederos pueden firmar una dación en pago en lugar de ejecución hipotecaria que les permita entregar la casa al prestamista y retirarse de ella sin quedarse atascados con una factura.
“Escuché sobre el [HECM] y decidí que probablemente sería la mejor alternativa para mí.
Bueno, liberó el dinero que entraba cada mes. Ahora no tengo que ponerlo para los pagos de la hipoteca. Me permite hacer las reparaciones que he postergado. Me da tranquilidad. Hay tantas cosas que puedo hacer que simplemente no podía hacer antes”.
— Kathleen Scarcelli

De 18 a 62 años Cartera de PRE-Jubilación
Ingresos Mensuales
•Salarios
5-20% Ahorrado para Jubilación
Pagos iniciales/ Pagos mensuales/ Mantenimiento
Fondo de ahorro Valor neto de la vivienda
Cubo 1Cubo 2Cubo 3
•401(k)/Acciones/Bonos
•Su casa
•Comisiones
•Ganancias comerciales
•Pensión/ Seguridad Social
Ingresos devengados Disminución
•Ahorro de suma global, seguro de vida/IRA
Suplementario de ingresos laborales
•Valor neto de la propiedad
Sin pagos mensuales Sin pagos mensuales de hipoteca*
El gasto tradicional a veces continúa
62 años de edad Cartera POST-Jubilación
No sobreviva a su dinero, deje un legado.
Hay una idea de que el “Santo Grial” del retiro es pagar su hipoteca y dejar inmovilizado el valor neto de su vivienda sobre el capital de la vivienda. Algunas personas incluso esperan hasta que su casa esté pagada antes de sentirse seguras para jubilarse. Lo entendemos: la gente perdió sus hogares en la era de la depresión de los años 30 e incluso tan recientemente como 2008 durante la última crisis de ejecuciones hipotecarias de vivienda. Pero, ¿es el mejor plan para su jubilación? El capital de la vivienda es importante pero no siempre la fuente más significativa de fondos porque no es líquido. Tradicionalmente necesitaría vender su casa para usar el efectivo en su casa. ¿Podría ser mejor tener su capital en una forma que pueda controlar (efectivo) en lugar de confiar en factores incontrolables como cambiar los precios de las viviendas y gastos inesperados? Si piensa en sus finanzas como tres “cubos” — Ingresos mensuales (Cubo 1), su Fondo de ahorro (Cubo 2) y Valor neto de la vivienda (Cubo 3) — entenderá rápidamente que si bien el valor neto de la vivienda es bueno en la jubilación, el efectivo es mejor.
Durante nuestros años de ingresos, tomamos dinero del Cubo 1 (Ingresos Mensuales) y lo ponemos en el Cubo 2 (Fondo de ahorro de retiro). La mayoría de nosotros también ponemos bastante de nuestros ingresos en el Cubo 3 (Valor neto de la vivienda): comprando, haciendo pagos, mejoras, etc. Cuando nos jubilamos, la mayoría de nosotros comenzamos a retirar dinero del Cubo 2 (y dejamos de contribuir). Mientras tanto, El Cubo 1 disminuye a (posiblemente) solo ingresos de seguridad social y pensiones. Estos cambios ocurren ante los nuevos riesgos de la jubilación, como la volatilidad bursátil, los gastos sorpresa y el alza de la inflación. En lugar de crear ese puente vital entre el valor neto de su vivienda y las billeteras de jubilación para ayudar a cumplir sus objetivos de gasto y evitar tener que recurrir a sus ahorros, la mayoría de los propietarios mayores de viviendas continúan
poniendo dinero en el cubo 3 (Valor neto de la vivienda) Valor neto de la vivienda) cuando no necesariamente necesitan hacerlo. Con una línea de crédito HECM, puede retirar del capital de la vivienda para complementar el flujo de caja, financiar su estilo de vida de jubilación deseado y protegerse contra los riesgos de la jubilación.
Lo entendemos — este es un gran cambio mental. Pero la jubilación es un juego diferente y tiene reglas diferentes, desde los impuestos hasta el valor neto de la vivienda y problemas de cuidados a largo plazo — muy diferentes de lo que sucedió durante sus años de ingresos. Cuanto mejor entienda estas reglas, mejor podrá ser su flujo de caja de jubilación. La investigación de Texas Tech y Boston College for Retirement Research demuestra que al combinar los cubos 2 y 3, sus fondos de jubilación le darán más ingresos y probablemente perduren más que usted.
Las reglas de la hipotecaria inversa pueden terminar trabajando para usted. Con una hipoteca inversa, no tiene reembolso mensual ni riesgo de ejecución hipotecaria mientras viva en la casa como su residencia principal. También debe pagar cargos críticos de propiedad, como impuestos y seguros, al igual que una hipoteca tradicional. Entonces, si puede usar su Cubo 3 (libre de impuesto sobre la renta) y no tienen riesgo de ejecución hipotecaria por faltar a pagos mensuales de hipoteca, la antigua regla de tener un hogar pago para sentir seguridad, podría ya no ser la mejor opción.
Al nal del día, a pesar de que su casa es un gran lugar para guardar sus recuerdos, no es el mejor lugar para almacenar sus activos
La forma más popular en que los prestatarios de HECM eligen acceder a los ingresos de sus préstamos es a través de una línea de crédito. A continuación se presentan algunas formas en que La línea de crédito HECM se puede utilizar para una planificación financiera inteligente.
1. Es SEGURO.
La línea de crédito HECM no puede ser tapada, reducida, congelada o eliminada, siempre y cuando el prestatario cumpla con los términos del préstamo. Por ejemplo, aunque las condiciones del mercado se deterioren, o si la situación financiera del prestatario cambia repentinamente, el prestatario puede estar tranquilo sabiendo que sus fondos disponibles en la línea de crédito HECM estarán ahí cuando los necesite.
2.
Al igual que una tarjeta de crédito, los fondos pueden ser tomados de la línea según sea necesario, ser devueltos y luego retirados nuevamente.
3. CRECE.
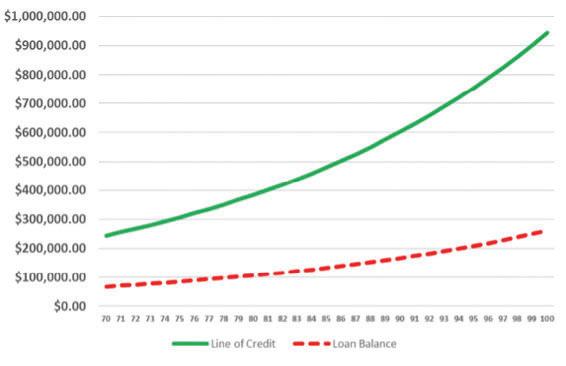
Los fondos no utilizados disponibles en la línea de crédito crecen a la misma tasa de composición que el saldo del préstamo. Es decir, el prestatario tendrá mayor capacidad de endeudamiento a lo largo del tiempo, independientemente de las oscilaciones en el valor de la vivienda.
Además, cada vez que realiza un prepago voluntario hacia el saldo del préstamo, la línea de crédito aumenta dólar por dólar cuando se publica el pago, permitiendo que esa porción de la línea de crédito vuelva a crecer con el tiempo como capacidad de endeudamiento.
Puede ser ventajoso establecer la línea de crédito HECM más temprano que tarde debido a la característica de crecimiento. Si está utilizando la línea de crédito HECM en un sentido de planificación financiera (establecer la línea de crédito de tasa variable antes de que sea necesaria, no extraer de ella (o extraer estratégicamente de ella) y dejar crecer el saldo no utilizado, se beneficiaría de un entorno de tasas de interés en aumento, ya que las tasas de interés más altas aumentan su capacidad de endeudamiento a una tasa más rápida.
Este gráfico ilustra cómo una línea de crédito no utilizada podría crecer con el tiempo en comparación con un saldo de préstamo en el que no se realizan pagos anticipados voluntarios:6
Valor de la vivienda: $600,000
Edad: 70
Tasa de interés esperada: 6,625%
Límite inicial principal: $249,800
Saldo inicial del préstamo: $68,000 incluyendo la cancelación de la deuda y gastos de cierre Línea de crédito inicial: $198,800
i ua que cua quier hipoteca un pr sta o CM tiene ca i caciones requisitos que e posib e prestatario ebe cu p ir.
pesar e que un pr sta o e CM no requiere pa os ensua es e capita e intereses e prestatario ebe tener a capaci a e pa ar os car os corrientes e a propie a co o i puestos se uros. incu p i iento e esas ob i aciones ob i atorias pue e causar que e prestatario incu p a a hipoteca.
Dicho esto enera ente es s ci para un propietario a u to a or ca i car para una CM en co paraci n con una hipoteca a p a o tra iciona re nancia iento tra iciona con retiro e e ecti o nea e cr ito con arant a hipotecaria o pr sta o con arant a hipotecaria. Con una CM no e iste un requisito ni o e puntaje cre iticio sin e bar o e presta ista rea i ar una e a uaci n nanciera e su historia cre iticio historia e car os e propie a e in resos resi ua es ensua es a eci ir si aprueba su pr sta o.
La vivienda debe ser la residencia principal del prestatario.
Generalmente elegibles:
• esi encias uni a i iares
• ropie a es e os a cuatro uni a es sie pre cuan o e prestatario ocupe una uni a
• Con o inios en un pro ecto e con o inios aproba o por a
• Con o inios que ca i can para a aprobaci n e una so a uni a
• Casas o u ares
• Casas anu actura as que cu p en con os requisitos e a
El prestatario debe tener 62 años o más.
El prestatario debe ser el propietario. Generalmente, el prestatario debe ser dueño de la vivienda libre y clara o tener un patrimonio significativo (alrededor del 50% o más). Para un posible prestatario que no tiene suficiente capital de vivienda para calificar, puede aportar fondos al momento del cierre para cubrir la diferencia
El prestatario debe asistir a una sesión de consejería. Los principales objetivos de la sesión son asegurar que entiende completamente el programa de préstamos y ayudarlo a determinar si es adecuado para usted. El asesoramiento es conducido por terceros independientes aprobados por el Departamento de Vivienda y Desarrollo Urbano (HUD) de los Estados Unidos. La sesión se puede hacer en persona o por teléfono.
Antecedentes
Laura, una viuda de 82 años, perdió a su esposo hace seis meses. Habiendo sido la principal administradora de finanzas a lo largo de su matrimonio, ella continuó trabajando después de su fallecimiento, ganando poco más de $100,000 en el último año. Ella es dueña de una casa en Miami, Florida, valorada en $800,000, con un saldo restante de hipoteca de $300,000 después de cinco años de una hipoteca a 15 años. Su pago mensual requerido principal y de intereses es de $3,139. A pesar de su edad, está sana, enérgica y decidida a permanecer en su hogar a largo plazo.
Aspectos destacados del cliente
Valor de la vivienda: $800,000
Saldo Hipotecario: $300,000
Activos: $675,000 en 401 (k), ahorros y fondos mutuos
Ingresos del Seguro Social: $2,150/mes
Ingresos: $100,000+ por año, pero Laura desea jubilarse
Laura quiere retirarse, viajar, pasar más tiempo con su familia, y abraza un ritmo de vida más lento mientras salvaguarda sus ahorros. Su objetivo a largo plazo es dejar un legado significativo para sus tres hijos.
1. Continuar trabajan o para cubrir os pa os e a hipoteca.
2. Dejar e trabajar retirarse a resi a ente e as cuentas e jubi aci n para sostener su esti o e i a pa ar a hipoteca. Distribuci n anua esti a a: 8 por a o.
. e nanciar con una hipoteca in ersa CM sa ar e sa o hipotecario e recibir a iciona es a cierre e i inar e pa o e hipoteca e 1 / es. aura continuar a pa an o os car os e propie a requeri os co o i puestos se uros.

Resumen
re nanciar su hipoteca e istente en una CM aura pu o e i inar su pa o hipotecario ensua e 1 ares. sto iber un ujo e caja si ni cati o ejoran o su e ibi i a nanciera per iti n o e jubi arse c o a ente. ajustar sus retiros e acti os e anera s conser a ora au ent a probabi i a e preser ar sus ahorros urante to a a jubi aci n. CM e io a aura a oportuni a e retirarse en ocarse en sus etas: iajar pasar tie po con su a i ia ejar un e a o para sus hijos.
AHORROS DE FLUJO DE EFECTIVO TOTAL MENSUAL $3,139 (eliminando los pagos de la hipoteca).
Nota: Esta historia es solo para nes ilustrativos. Los individuos representados son cticios, y cualquier parecido con personas reales es una coincidencia. Esta historia no constituye un conse o nanciero Por favor, consulte a un asesor nanciero con respecto a su situación espec ca.

na nea e Cr ito con qui a en a Casa C es otra opci n para os propietarios a u tos a ores a que ta bi n per ite a prestatario uti i ar on os e tra os e una nea e cr ito con arant a e i ien a para cua quier prop sito. o obstante una C CM uncionan e i erentes aneras tienen i erentes i p icaciones. Co o pue e er en a tab a a continuaci n una nea e cr ito CM o rece a unas entajas istintas sobre una C.
Línea de crédito sobre el valor neto de la vivienda (HELOC)
Línea de Crédito HECM
¿Soy dueño de la casa y mantengo la titularidad? Si Si
Como adulto, ¿hay una edad mínima que debo tener?
¿Los fondos no utilizados en la línea de crédito acumulan intereses?
¿Se requieren pagos hipotecarios mensuales principales y/o de intereses?
¿Crece la porción no utilizada de la línea de crédito con el tiempo para producir mayor capacidad de endeudamiento?
¿Es un préstamo sin recurso ? (nunca deba más de lo que vale la casa cuando se venda la casa)8
¿Los períodos de disposición son limitados?
¿Hay alguna penalización por pago anticipado?
¿Qué producto es generalmente más fácil de calificar para los propietarios de 62 o más?
¿La línea de crédito puede congelarse, reducirse o cancelarse en función de las condiciones del mercado?
Sí, normalmente hay un período de disposición de 5 o 10 años (el marco de tiempo depende del producto) No
Depende del productoNo
Más difícilMás fácil
Esta información se proporciona como una gu a y no re e a el resultado nal para ning n comprador de vivienda o propiedad en particular. Los fondos disponi les de la hipoteca inversa real se asan en las tasas de inter s actuales, los cargos actuales asociados con el pr stamo, la fecha de nacimiento del prestatario (o cónyuge no prestatario, si corresponde), el precio de venta de la propiedad y el costo de cierre est ndar. Las tasas de inter s y las comisiones de los pr stamos est n su etos a cam ios sin previo aviso. ras el cierre de la compra de vivienda, no se requerirán más pagos principales o de intereses siempre y cuando un prestatario ocupe la vivienda com o su residencia principal y se adhiera a todos los lineamientos de pr stamo del H . El prestatario de e mantenerse al d a con los impuestos a la propiedad, el seguro de propietarios de vivienda (y las cuotas de la asociación de propietarios, si corresponde) y la vivienda de e mantenerse. e e pagar los cargos de propiedad, como impuestos y seguros.
8 Hay algunas circunstancias que harán que el pr stamo ven a y que el saldo llegue a ser vencido y pagadero. El prestatario sigue siendo responsa le de pagar impuestos a la propiedad y seguros y mantener la vivienda. Cr dito su eto a edad, propiedad y algunas cali caciones de deuda limitada. Las tarifas, comisiones, t rminos y condiciones del programa no están disponi les en todos los estados y están su etos a cam ios.
Mito #1: Su casa será expropiada cuando usted fallezca y su familia pierda el derecho a la propiedad.
HECHO: Cuando se muda permanentemente de la casa, ya sea que la venda o fallezca, ni usted, su patrimonio ni sus herederos son responsables de pagar el déficit si el saldo adeudado en su HECM excede el valor de la vivienda. Sin embargo, si sus herederos quieren quedarse con la casa, pueden pagar el mínimo entre el saldo del préstamo adeudado o el 95% del valor tasado actual de la vivienda.
Mito #2: Lo más seguro es una casa “libre y despejada”.
HECHO: En el caso de una estadía prolongada en un hogar de ancianos o una demanda, puede perder todo el valor neto de la vivienda que pasó toda su vida generando. Un préstamo de HECM puede desbloquear ese capital y permitirle administrarlo adecuadamente en beneficio de su familia. Hable con su asesor financiero sobre cómo un HECM puede ayudarle a hacer esto.
Mito #3: Renunciaré a la propiedad de mi propia casa y ya no seré dueño de ella.
HECHO: La escritura sigue a su nombre, así que puede mudarse cuando quiera. Mientras pague sus impuestos a la propiedad, el seguro de propietarios de vivienda y mantenga su casa, no puede ser objeto de ejecución hipotecaria. Debemos honrar este compromiso de por vida o mientras viva en su casa. No obstante, se le permite cambiar de opinión y vender la casa cuando quiera. Solo usted tomará la decisión, no el prestamista ni el gobierno.
Mito #4: Los HECMS son demasiado caros.
HECHO: Si bien los HECM pueden ser más caros que una hipoteca tradicional, pueden proporcionarle más opciones, como no pagar mensualmente la hipoteca (el prestatario sigue siendo responsable de pagar impuestos y seguros y mantener el hogar), una opción de línea de crédito creciente sobre fondos no utilizados y una función de no recurso asegurada federalmente.
Mito #5: Mis hijos podrían quedarse atascados con una deuda hipotecaria grande si vivo demasiado tiempo.
HECHO: Dado que un HECM es un préstamo sin recurso , incluso si el valor de su casa disminuye, usted y sus hijos nunca pueden ser responsables de ninguna cantidad superior al valor de la casa porque el préstamo está garantizado por el Fondo de Seguro Hipotecario de la FHA (FHA/HUD).
Mito #6: Un HECM solo debe ser considerado como un préstamo de último recurso.
HECHO: Ahora más que nunca, los asesores financieros y los consumidores están viendo el HECM en un sentido de planificación financiera debido a las oportunidades de planificación financiera a largo plazo que presenta su creciente línea de crédito. Un HECM puede permitirle evitar potenciales problemas futuros al crear más eficiencias de flujo de efectivo entre los activos clave para la jubilación y mantener su hogar seguro a medida que “envejece en su lugar”.
Si bien puede ser una excelente manera de agregar flujo de efectivo para un prestatario de 62 años o más que ha caído en tiempos difíciles, un HECM también es una opción atractiva cuando se usa antes de la jubilación.

• o est ob i a o a hacer un pa o hipotecario ensua sie pre cuan o i a en su ho ar o anten a pa ue os car os e a propie a co o i puestos se uros.
• os on os e CM enera ente no se consi eran in resos por o tanto no se ra an co o ta es.
• Conser a e t tu o e su i ien a ientras cu p a con sus ob i aciones cre iticias. Co o propietario e a casa pue e re o e ar o inc uso en er a casa en cua quier o ento a i ua que con una hipoteca a p a o tra iciona .
• os in resos e pr sta o e CM se pue en uti i ar para casi cua quier prop sito. os usos co unes son co p e entar os in resos ensua es estab ecer un on o e e er encia re nanciar una hipoteca e istente pa ar a atenci n a ar o p a o o as reno aciones e ho ar.
• or o enera una CM no a ecta os bene cios e e uro ocia o Me icare.
• Casi to os os costos inicia es inc ui os os costos e cierre as tari as continuas se pue en incorporar a a CM.

• El saldo impago del préstamo HECM crece con el tiempo a medida que aumentan los intereses y las tarifas.
• Está disponiendo del valor neto de su vivienda. En la mayoría de los casos, eso significa que sus herederos recibirán menos dinero (o ningún dinero en absoluto) de ese activo en particular. Sin embargo, al aprovechar estratégicamente el valor neto de la vivienda primero, es posible que pueda extender la vida de sus otros activos productivos, lo que podría llevarle a tener un mayor patrimonio neto para dejar a su familia.9
• Su elegibilidad para calificar para programas basados en necesidades, como Medicaid, podría ser afectada.
• Los costos iniciales tienden a ser más altos para una HECM que una hipoteca tradicional, línea de crédito con garantía hipotecaria o préstamo con garantía hipotecaria.
• Un HECM debe estar en la posición de primer gravamen. Cualquier hipoteca existente en su casa debe ser pagada en su totalidad antes de sacar una HECM. Nota: Un prestatario puede usar los ingresos del préstamo de HECM para pagar una hipoteca a plazo existente al cierre.
9
¿Puede vender su casa si tiene un HECM?
Sí. Es dueño de su casa y puede venderla en cualquier momento que elija. Cuando vende su casa, el saldo del préstamo se torna vencido y pagadero, y necesitará cancelar el préstamo en ese momento.
¿Voy a tener una Prima de Seguro Hipotecario (MIP)?
Con un HECM, se le pedirá que pague las primas de seguro hipotecario por adelantado y en curso. Estas primas generalmente se financian en el préstamo y no se pagan de su bolsillo. Su propósito es financiar la función de no recurso, que lo protege a usted o a sus herederos de quedarse atascados con una factura si el saldo de su préstamo es superior al valor de venta de su casa cuando el préstamo vence y es exigible y pagadero.
¿Un HECM se considera un activo para Medicaid?
Si bien los ingresos de préstamos de un HECM generalmente no se consideran ingresos, Medicaid es implementado por cada estado, y cada estado tiene umbrales de activos. Los retiros de una HECM, colocados en la cuenta bancaria del prestatario, podrían poner en peligro su beneficio.

¿Cuál es la cantidad máxima para un HECM?
Para una HECM, existe un tope (llamado Monto Máximo de Reclamación, o MCA) en el valor de la vivienda que se puede utilizar para calcular el límite principal o la cantidad de dinero disponible para el prestatario. El MCA es el valor tasado de la vivienda hasta el límite de HECM, que actualmente es de $1,209,750.
10
¿Se puede usar un HECM para comprar una casa?
Sí. Puede comprar una nueva residencia primaria poniendo tan poco como 45% a 70% por debajo del precio de compra de sus propios fondos, con el resto financiado por el préstamo HECM para Compra (H4P). Una vez establecido el préstamo H4P, es esencialmente lo mismo que un HECM tradicional.
¿Cómo podría un HECM ayudar en una situación de divorcio?
Si uno de los cónyuges quiere el hogar y uno de los cónyuges quiere irse, sacar un HECM puede proporcionar la compra para el cónyuge que se va sin interrumpir ninguno de los planes de jubilación. Alternativamente, la vivienda podría venderse con las ganancias divididas. Cada uno de los ex cónyuges podría usar su mitad del valor neto de la vivienda para comprar una casa nueva financiada con un préstamo HECM for Purchase (H4P).
¿Qué son las hipotecas inversas de propietario?
Las hipotecas inversas de propietario son préstamos privados respaldados por las empresas que las desarrollan y generalmente son similares a una HECM pero difieren en algunos aspectos. No hay hipotecas inversas de propietario aseguradas por la FHA, mientras que todos los HECM lo son. Las hipotecas inversas de propietario pueden financiar unidades de condominio que no están aprobadas por la FHA (con HECM, el complejo de condominios debe estar aprobado por la FHA).
También pueden servir mejor a los prestatarios que poseen viviendas de mayor precio (más de 1.3 millones de dólares) al permitirles pedir más prestado contra el valor neto de su vivienda en comparación con un HECM.
Algunas hipotecas inversas de propietario también permiten que los prestatarios sean ligeramente menores de 62 años. Contacte a Fairway para explorar opciones de hipotecas inversas de propietario con mayor detalle.
Vea cómo los clientes de Fairway han utilizado los préstamos HECM for Purchase (H4P) para mejorar su futuro financiero, asegurar las casas de sus sueños y disfrutar de una jubilación más satisfactoria:
Bobby y Gloria:
Potenciaron su poder adquisitivo con un préstamo H4P para obtener su casa perfecta.
¡Mírelo ahora!
https://qr1.be/LZ0I
Colin:
Encontró estabilidad financiera y una nueva casa después de su divorcio, gracias a un préstamo H4P.
¡Mírelo ahora!
https://qr1.be/X67S
Cathy:
Utilizó un préstamo H4P para comprar la casa de sus sueños y establecer una línea de crédito para mejoras en el hogar.
¡Mírelo ahora!
https://qr1.be/JT2Y
En Fairway Independent Mortgage Corporation, el servicio al cliente es nuestra forma de vida. Los oficiales de préstamos hipotecarios de #FairwayNation se dedican a encontrar excelentes tasas y opciones de préstamos para nuestros clientes a la vez que ofrecen algunos de los tiempos de giro más rápidos de la industria. Nuestro objetivo es actuar como un asesor hipotecario de confianza, brindándole un servicio altamente personalizado y ayudándole en cada paso del proceso del préstamo, desde la solicitud hasta el cierre y más allá. Todo está diseñado
para superar las expectativas, proporcionar satisfacción y obtener confianza. También estamos altamente comprometidos a mejorar la forma en que se realiza la jubilación en este país ayudando a los estadounidenses mayores a usar el valor neto de su vivienda a través de HECM u otros productos de préstamos hipotecarios para que puedan disfrutar de la jubilación que desean y merecen.

AT FAIR WAY, nuestro objetivo es ayudarlo a disf rutar de un estilo de vida de jubilación más satisfactorio, mientras continúa viviendo y siendo dueño de su casa.



Copyright © 2025 Fairway Independent Mortgage Corporation (“Fairway”) NMLS #2289. 4 50 S iltmore Lane, Madison, I 53 18, 1 8 912 4800. odos los derechos reservados. Fairway no está a liada a ninguna agencia gu ernamental. Estos materiales no son del H ni de la FHA y no fueron apro ados por H ni una agencia gu ernamental. Los prestatarios de hipotecas inversas de en o tener un certi cado de elegi ilidad al reci ir sesiones de asesoramiento con una agencia apro ada por H El prestatario más oven de e tener al menos 2 a os de edad. Los anticipos mensuales de la hipoteca inversa pueden afectar la elegi ilidad para algunos otros programas. Esta no es una oferta para entrar en un acuerdo. No todos los clientes cali carán. La información, las tarifas y los programas están su etos a cam ios sin previo aviso. odos los productos están su etos a apro ación crediticia y de propiedad. Pueden aplicarse otras restricciones y limitaciones. Igualdad de portunidades de ivienda. Licencia A # 09041 2. Licenciado por el epartamento de Protección Financiera e Innovación a o la Ley de Pr stamos Hipotecarios Residenciales de California, Licencia No 41 83 . Licenciado por el epartamento de Protección Financiera e Innovación a o la Ley de Financiamiento de California, NMLS #2289. Pr stamos reali ados o arreglados de conformidad con una Licencia de la Ley de Pr stamos Hipotecarios Residenciales de California. www.nmlsconsumeraccess.com