Ley Silla reta a gasolineras
Eólica: activo para atraer inversión








Ley Silla reta a gasolineras
Eólica: activo para atraer inversión
Tras años de señales contradictorias, permisos detenidos y una política de mayor control estatal, la inversión energética volvió al centro de la conversación en México. Hoy, el Gobierno federal vuelve a hablar de capital privado, anuncia planes multimillonarios de infraestructura y promete acelerar autorizaciones para proyectos estratégicos.
El dinero existe. El interés también. Lo que sigue faltando es certidumbre.
La constante entre desarrolladores, fondos, industriales y especialistas es que el capital no está frenado por falta de apetito, sino por cautela. Los proyectos están listos, pero muchos siguen esperando reglas claras para avanzar.
Por su parte, la energía eólica vuelve a posicionarse como una alternativa competitiva para fortalecer la matriz energética y responder a la creciente demanda industrial del nearshoring Los esquemas Energy-as-a-Service comienzan a financiar infraestructura sin exigir grandes desembolsos iniciales a las empresas.
Los nuevos decretos para agilizar permisos y simplificar trámites envían señales positivas. Reducir procesos que antes tardaban más de dos años es indispensable si México quiere competir por capital global. Sin embargo, la velocidad administrativa no sustituye la estabilidad regulatoria. El inversionista no solo busca rapidez; busca claridad, continuidad y previsibilidad de largo plazo.
México entra en una etapa de apertura controlada, donde el Estado mantiene la rectoría y el capital privado participa bajo nuevas reglas. El reto será equilibrar soberanía energética y competitividad ante inversiones históricas en electricidad, transmisión y almacenamiento.
Director General
Osiel I. Cruz Pacheco
Director Comercial
Jorge Wade
Gerente de Administración
Norma A. Galindo Juárez
Director Editorial
Marisol García Fuentes
Redacción
José Adrián Arias Durón
Diseño
Jorge Humberto de la Rosa Salazar
Benito Suárez Loza
Síguenos en:
/energ21 @energ21mx @energy21mx
Energy21, Revista Mayo 2026. Editor
Responsable: Osiel Isaías Cruz Pacheco. Domicilio de la Publicación: Luz Saviñon N° 1707 Col. Narvarte, C.P. 03020, Benito Juárez, Ciudad de México, Tels. (55)5682 3989, 2455 3775 y 5536 9960 e-mail: dloredo@energy21.mx, Fecha de publicación Mayo 2026.
TODOS LOS DERECHOS RESERVADOS.
Prohibida la reproducción parcial o total sin el permiso expreso de los editores. Los artículos firmados son responsabilidad absoluta de los autores y no reflejan la posición de los editores.
Consejo Editorial
Adriana Muñoz
Subdirectora de SAC Transportes
Alejandro Montufar
CEO de PetroIntelligence
Alicia Zazueta
CEO de E-Services
Beatriz Marcelino
CEO de Grupo CIITA
Claudia González
Presidenta de la Comisión de Energía de COPARMEX Estado de México
Víctor Juárez
CEO de Edge Innovation
Eugenio Grandio
Presidente de la Electro Movilidad Asociación (EMA)
Erik Priego
CEO de la Firma Legal Priego Brito y Guzmán Asociados
Guillermo Gómez
Presidente del Consejo Nacional de Biogás
Isabel Studer
Presidenta de Sostenibilidad Global
Marcela Gastélum
Consultora independiente
Roberto Díaz de León
Director General de Combured
Rocío Robles
Presidenta Ejecutiva de la AMEXGAS
Emiliano Sánchez
Director de Suministro Calificado de Energía Real
Marketing
Alan Cruz Galindo
Publicidad
Enriqueta Lozano Izaguirre
Administración
Pamela Martínez González
Araceli Nieto Hernández
Socorro Mondragón Hernández
Informática
Luis Alberto González Hernández
Certidumbre ausente congela inversión según se ajuste
Permisos detenidos y falta de reglas claras mantienen proyectos en pausa.
Crece modelo EaaS en la IP
Industria manufacturera adopta esquemas financiados para ganar eficiencia.
Precios topados presionan gasolineras
Subsidios y control de precios elevan presión financiera sobre estaciones.
Eólica: activo para atraer inversión
La diversificación energética gana peso ante riesgos por gas importado.

con el Estado
El capital privado vuelve al sector energético, pero bajo contratos mixtos y control estatal.

El nuevo mapa de la demanda eléctrica
Por: José Alberto Llavot
Inteligencia climática para blindar operaciones críticas
IA y modelos matemáticos buscan reducir riesgos en energía y puertos.
Ley Silla reta a gasolineras
Sector gasolinero rediseña operación para cumplir nuevas reglas laborales.

admitió en su más reciente reporte financiero que enfrenta riesgos sobre su continuidad operativa si no mantiene el respaldo económico del gobierno federal.
La petrolera informó que durante 2025 recibió aportaciones de capital y apoyos fiscales por alrededor de 395,000 millones de pesos, recursos que resultaron fundamentales para cubrir deuda, pagos a proveedores y obligaciones financieras.
La empresa reconoció además que su elevado pasivo y la caída sostenida en producción continúan presionando sus finanzas.
A más de seis años de la política de “rescate” que inició con Andrés Manuel López Obrador, PEMEX se mantiene como una empresa altamente dependiente de recursos públicos, en momentos en que las finanzas energéticas del país enfrentan crecientes presiones por deuda, subsidios y menor rentabilidad petrolera.
Por: Redacción Energy21
Tope al diésel genera presión logística
ElGobierno federal comenzó a delinear un esquema para mantener el precio del diésel cerca de los 28 pesos por litro, una medida que busca evitar un impacto inflacionario en mercancías, alimentos y logística nacional.
El combustible es considerado estratégico porque mueve prácticamente toda la cadena de transporte de carga del país, desde alimentos hasta insumos industriales. Sin embargo, empresarios gasolineros y transportistas advirtieron que fijar un techo artificial podría generar distorsiones operativas y presión financiera en estaciones de servicio, especialmente en regiones con altos costos de distribución.
El tema tomó fuerza luego del repunte internacional en precios del petróleo y combustibles derivados.
Por: Redacción Energy21
La publicación del nuevo Programa Nacional de Infraestructura de Calidad de Gas Natural y Petrolíferos, conocido como PRONAGAS, comenzó a generar ajustes entre empresas gaseras y estaciones de servicio en México. El documento establece nuevas obligaciones regulatorias, actualizaciones técnicas y fechas límite para cumplir con controles de seguridad, medición, almacenamiento y operación.
Las nuevas disposiciones implicarán mayores costos en modernización de equipos, certificaciones y procesos administrativos. Entre los puntos que más preocupan al sector destacan los plazos para adecuar sistemas de medición y cumplir con nuevas verificaciones técnicas. Las medidas buscan reforzar la supervisión tras diversos incidentes y combatir irregularidades en el mercado de combustibles.
Por: Redacción Energy21

El Gobierno federal anunció una inversión cercana a los 140,000 millones de pesos para expandir la red nacional de gasoductos, en lo que perfila como uno de los proyectos energéticos de infraestructura más ambiciosos del sexenio.

La estrategia busca garantizar suministro de gas natural para industrias, centrales eléctricas y nuevos polos manufactureros vinculados al nearshoring. Entre las prioridades destacan obras para fortalecer el abasto en regiones del norte, Bajío y sureste del país, donde la demanda energética ha crecido aceleradamente.
El proyecto también busca reducir cuellos de botella y disminuir riesgos de desabasto registrados en años recientes. El plan confirma el papel del gas natural como combustible clave para la expansión industrial de México, pese al discurso de transición energética y reducción de emisiones.
Por: Redacción Energy21
EnPalacio Nacional se intentó lo imposible, que el precio del diésel obedeciera un regaño. Claudia Sheinbaum golpeó la mesa en una reunión con los gasolineros, como quien cree que el mercado es un subordinado más. “Apoyen al pueblo”, dijo. Traducción simultánea: ganen menos, aunque cueste más.
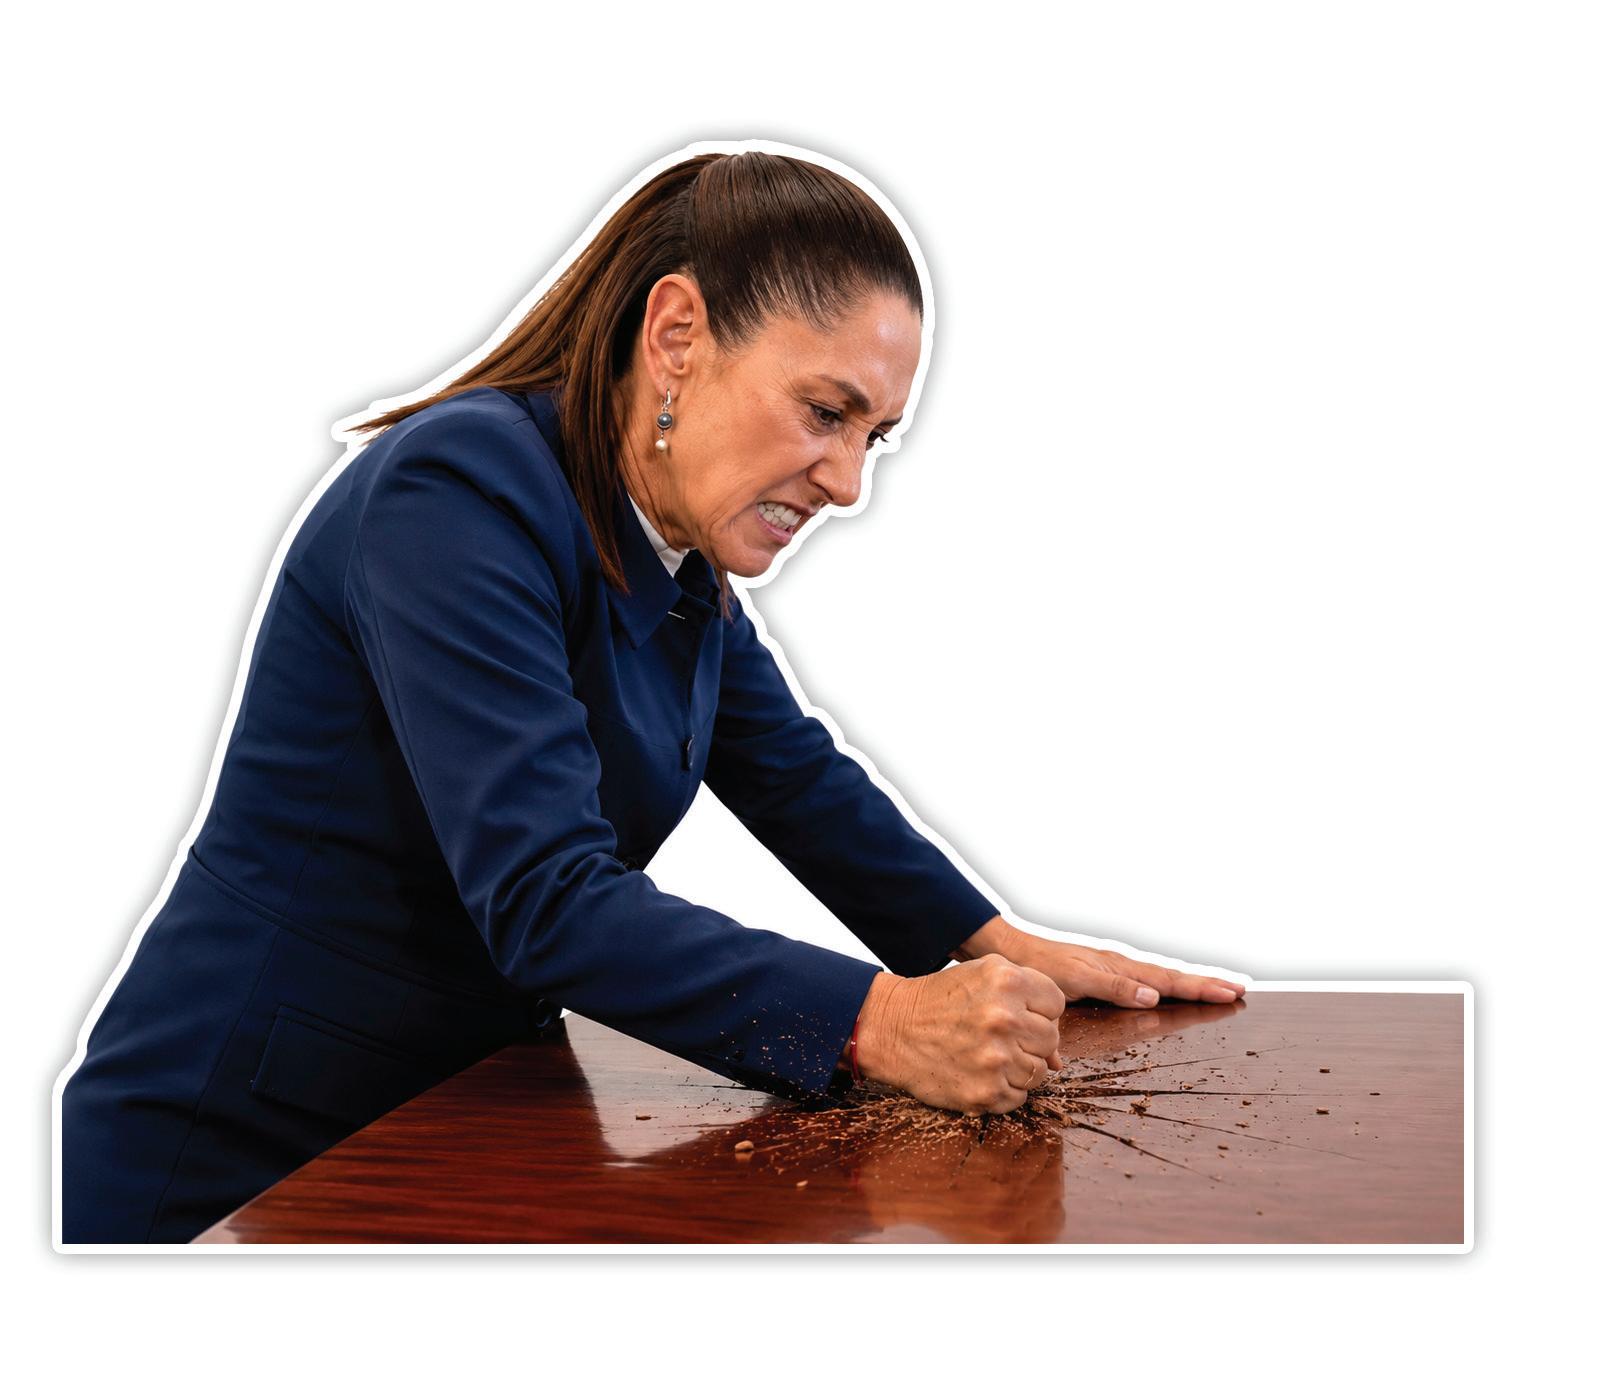
Los gasolineros, esos villanos de ocasión, respondieron con herejías técnicas como costos, logística, permisos, realidad. Qué falta de sensibilidad, la verdad. No entendieron que el precio correcto no es el que sale de la cadena de suministro, sino el que cabe en la narrativa del Gobierno. El país asiste a una obra conocida, la de controlar precios de combustibles en un mercado global, como quien fija la tarifa del estacionamiento. Todo funciona hasta que llega la factura, y la paga alguien, en este caso son los empresarios y con pérdidas.
Porque el problema no es el manotazo, es la ilusión. Se puede ordenar que el litro de diésel cueste 28 pesos, claro. Lo complicado es lograr que el resto del mundo coopere. Y el mundo, hasta ahora, no ha asistido a la reunión.
Elauto eléctrico del Gobierno ya logró su primera hazaña tecnológica de existir en dos precios al mismo tiempo. Costaba 90,000 pesos al inicio, luego 150,000. Y ahora, según la nueva física oficial, siempre costó entre ambos precios.
El líder del proyecto, Roberto Capuano, salió a explicar que no hay contradicción, solo mala memoria colectiva. Es decir, el problema no es el dato, es el recuerdo del dato. Una solución elegante, pues si los números no cuadran, se ajusta la historia.
La belleza del proyecto no está en la batería, sino en la narrativa. Porque aquí el rango no es incertidumbre, es estrategia. Lo suficientemente amplio para prometer barato y entregar lo que se pueda.
Olinia será eléctrico, sí. Pero su verdadera innovación es otra, la de demostrar que en México los precios no se fijan, se sugieren. Y luego se reinterpretan con la misma facilidad con la que se recarga un discurso.

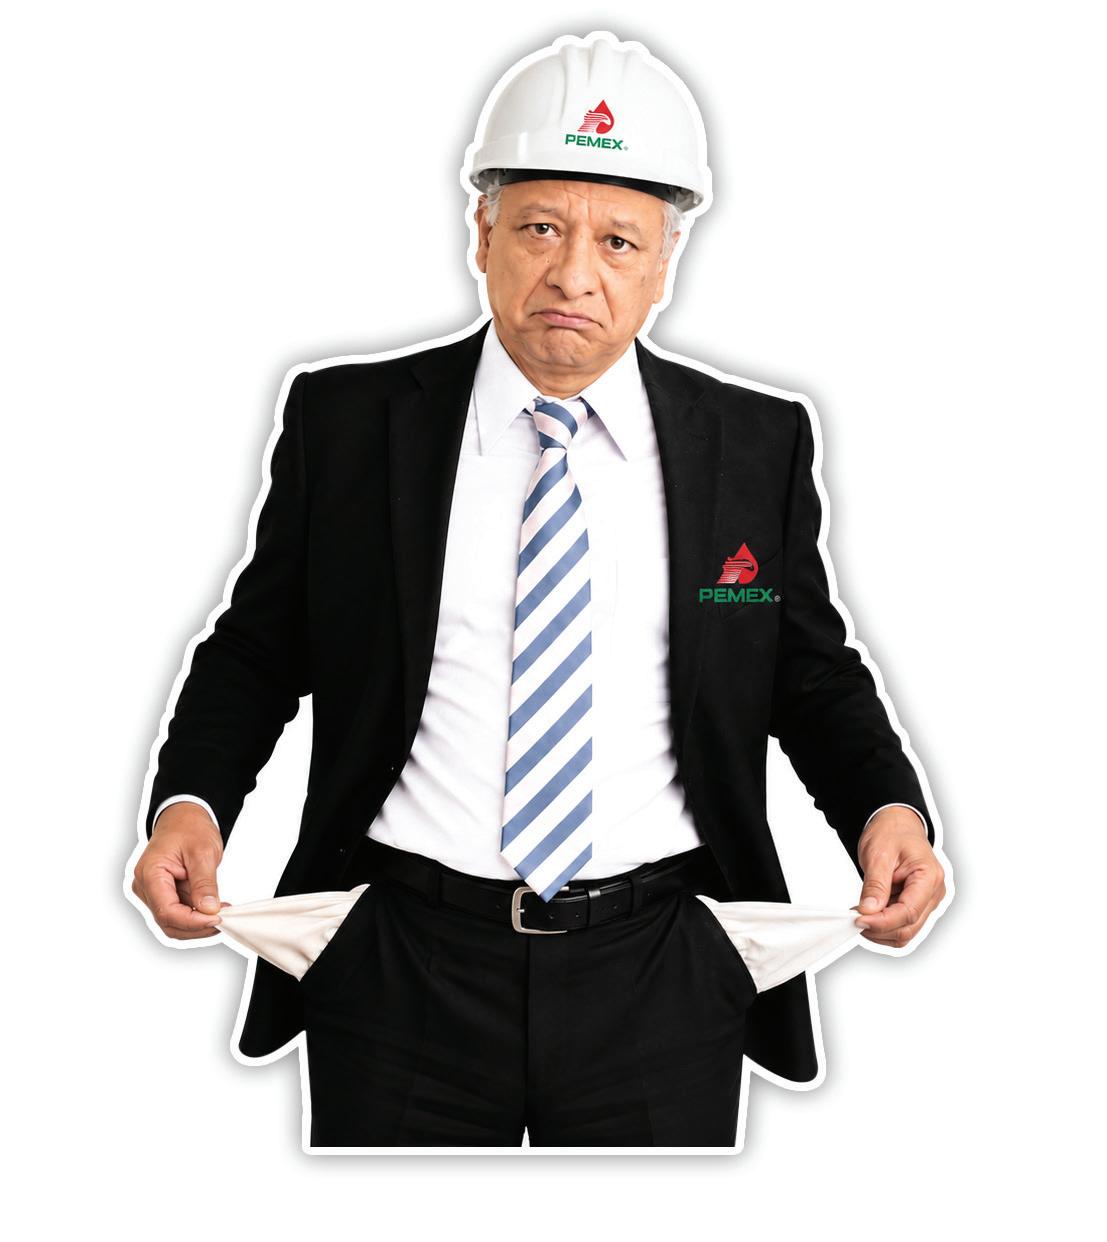
Hayempresas que ganan, empresas que pierden y luego está PEMEX, que pierde con disciplina. En el primer trimestre de 2026 volvió a números rojos, ahora más rojos que antes. La consistencia es admirable, si uno ignora el detalle de que son 46,000 millones de pesos.
Después de más de un billón de pesos en apoyos, uno esperaría al menos un milagro menor. Pero no, PEMEX es ese proyecto que siempre está “a punto de despegar”, aunque lleve años en pista… y sin combustible financiero.
Víctor Rodríguez Padilla dirige lo que ya no es exactamente una empresa, sino un experimento de cuánto dinero público puede absorber una estructura antes de que alguien pregunte en voz alta si esto tenía sentido.
La gran hazaña de PEMEX no es producir petróleo, es producir resignación. Porque en algún punto dejamos de preguntarnos cuándo será rentable… y empezamos a preguntarnos cuánto más estamos dispuestos a perder sin que pase nada.
La modernización llegó a la ASEA, en forma de fila. El nuevo programa de regulación para gasolineros y empresas de gas LP propone algo revolucionario: preséntate en persona a hacer el trámite. Como en los viejos tiempos, cuando el sistema funcionaba, para algunos.
La iniciativa de su titular Andrea González Hernández rescata ese ritual burocrático donde el trámite no es el problema, sino la antesala. Porque en México, donde hay escritorio, hay gestor, y donde hay gestor, hay tarifa que no aparece en el recibo.
El sector no está indignado, está familiarizado. Sabe cómo huele esto. No es regulación estricta, es oportunidad flexible. Y la flexibilidad, como siempre, depende de quién pregunta, y cuánto ofrece, una práctica común de la Profeco, que es de donde viene Andrea González, junto con todo su equipo.
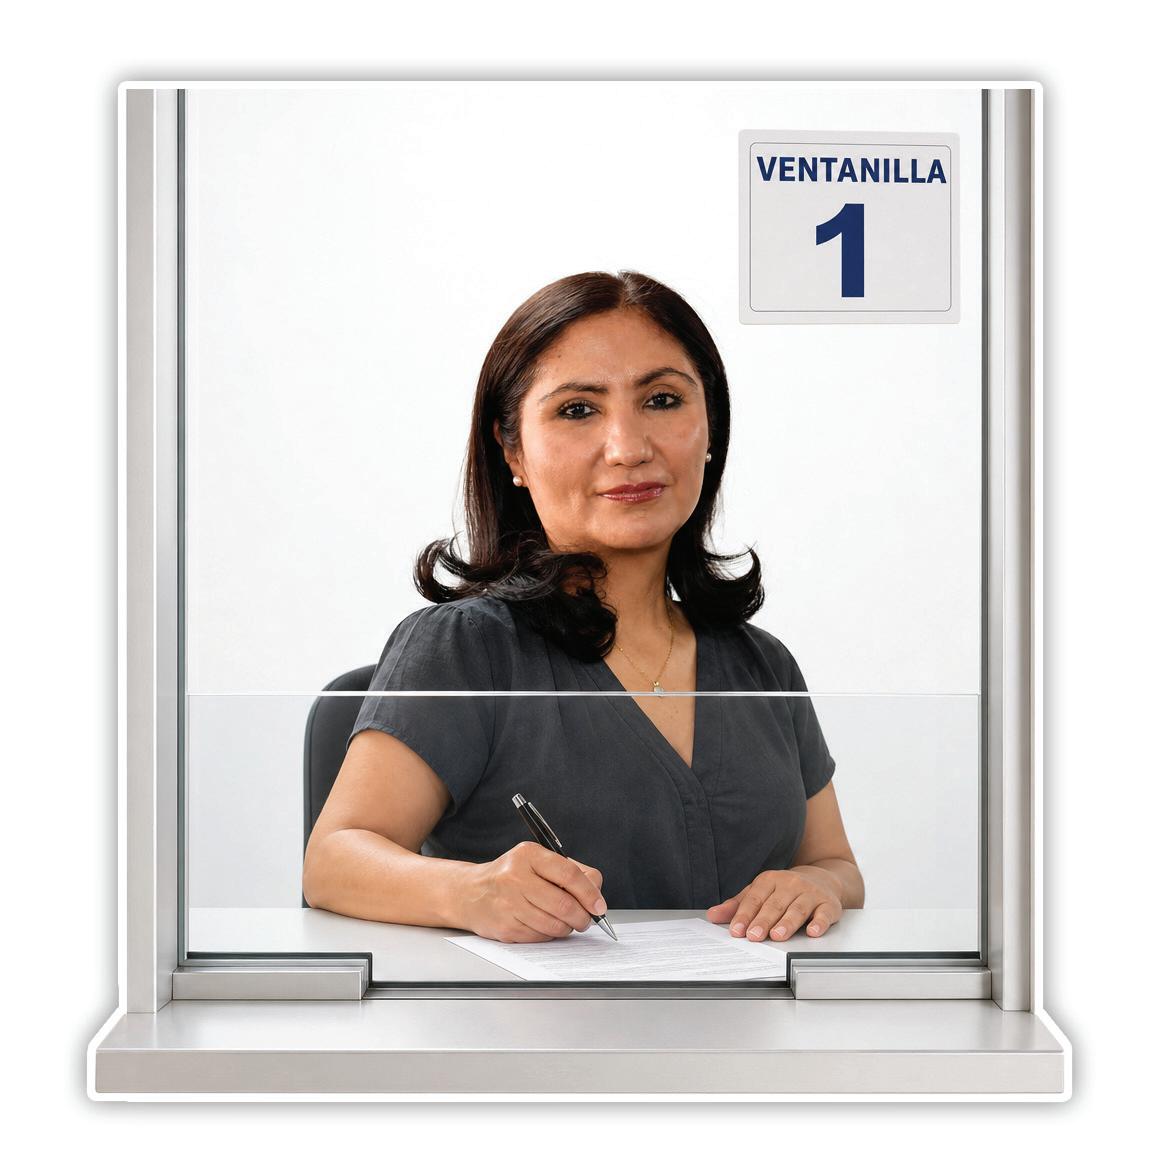
Regularizar suena bien, pero cuando el proceso obliga a tocar puertas en vez de dar clics, el mensaje es otro, pues el sistema no quiere orden, quiere presencia. Y la presencia, en este país, rara vez es gratis.
Por: Alicia Zazueta @AliciaZtaPayan
Se ha consolidado como una figura experta en el sector gasolinero gracias a sus más de 23 años de experiencia. Es socia fundadora y CEO de Equipos y Servicios Industriales Generales S.A. de C.V. (E-Services).
La política de precios máximos para combustibles es una herramienta legítima de política pública: protege el poder adquisitivo, modera la inflación y busca un acceso equitativo a la energía. El Gobierno federal ha implementado esta medida con objetivos claros que el sector privado comparte plenamente. Sin embargo, la pregunta clave no es si debe existir una regulación, sino cómo diseñarla para que sea verdaderamente efectiva.
El desafío de la geografía y la logística
México es un país de profundas asimetrías. No es lo mismo trasladar diésel desde una terminal de Pemex hasta una gasolinera en la Ciudad de México, que abastecer una estación en la Sierra Tarahumara, la Mixteca oaxaqueña o las zonas costeras de Guerrero.
Esa diferencia logística puede representar varios pesos por litro. Al imponer un precio tope uniforme, esa brecha no desaparece; simplemente hace que la operación sea insostenible en las regiones más alejadas, donde el costo de llevar el combustible supera el margen permitido.
Trasladar combustible hacia la sierra de Chiapas resulta complejo y costoso. La entidad enfrenta caminos tan o más sinuosos que los de Oaxaca, lo que eleva significativamente los costos y riesgos logísticos.
A ello se suma la necesidad de atender a las poblaciones más vulnerables ubicadas en zonas marginadas del país. Resulta imperativo brindarles el mismo nivel de atención que se otorga a las grandes ciudades, donde PEMEX realiza directamente el suministro de combustible, evitando así dejar a su suerte a las estaciones de servicio que abastecen a las comunidades más alejadas de los centros urbanos.
Ante la imposibilidad operativa de que PEMEX realice entregas directas en estas zonas, se plantea
implementar descuentos en terminal, calculados con base en la distancia recorrida entre el punto de suministro y cada estación de servicio. Actualmente, los riesgos asociados al traslado de combustible hacia regiones marginadas son absorbidos por las propias estaciones, que recorren caminos de alta complejidad orográfica en distintos estados del país para garantizar el abasto energético en comunidades alejadas.
Factores estructurales del sector
A la complejidad geográfica se suman costos operativos fijos que son rigurosos y crecientes. Las estaciones de servicio operan bajo un marco de cumplimiento estricto que incluye:
n Fletes.
n Normas Oficiales Mexicanas (NOM).
n Auditorías ambientales y pólizas de seguro especializadas.
n Sistemas de medición volumétrica certificados.
n Cuotas institucionales y actualizaciones salariales anuales.
Estos costos varían significativamente según la escala del negocio y el mercado laboral local. Cuando el margen regulado no cubre esta estructura, el riesgo no es solo una reducción de utilidades, sino el cierre progresivo de estaciones o la suspensión del expendio de ciertos productos, afectando directamente al consumidor final.
Propuesta: Diferenciación regional de precios
Para perfeccionar este modelo, propongo un esquema basado en la realidad del territorio:
1. Zonificación inteligente: Determinación de precios con base en costos logísticos documentados y distancia real a las terminales de distribución.
2. Mesas técnicas de diálogo: Espacios de trabajo con representación genuina de todas las regiones del país.
3. Indicadores objetivos: Revisión periódica de topes vinculada a fletes, inflación e incrementos salariales.
4. Flexibilidad en zonas críticas: Estrategias especiales para áreas con desabasto recurrente sin penalizaciones adicionales.
5. Digitalización gradual: Ajustar la exigencia de medios de pago electrónicos según la infraestructura digital disponible en cada localidad.
La diferenciación regional de precios máximos no contradice los objetivos gubernamentales; al contrario, los fortalece. Países con geografías complejas han adoptado esquemas de zonificación que mejoran la equidad sin sacrificar el control inflacionario.
El sector gasolinero no busca excepciones, sino una regulación que reconozca la realidad del territorio. Una política energética sólida es aquella que garantiza el abasto en cada rincón del país, permitiendo que el negocio sea viable tanto en las grandes ciudades como en las comunidades más alejadas del centro.
Un precio único para un país diverso no es equidad; es ignorar la geografía.
El gobierno reduce temporalmente el IEPS para contener el impacto del alza internacional del petróleo en las gasolinas.
Aunque el petróleo ha subido por la tensión global y los conflictos internacionales, en México el precio de las gasolinas no ha aumentado al mismo ritmo.



El gobierno federal aplica un estímulo fiscal al IEPS, el impuesto que se cobra por litro de combustible vendido.


¿Cómo funciona?
■ El gobierno no entrega dinero a las gasolineras.
■ Lo que hace es reducir temporalmente una parte del IEPS.





■ Amortigua el impacto del alza internacional del petróleo.
■ Aumentos menores al consumidor final.
■ Evitar incrementos bruscos en las gasolinas.
A finales de febrero:
Ganancia de solo 2.48
PESOS POR LITRO.
Recaudación del IEPS de 7.36
PESOS POR LITRO.
Para mantener el precio de 27 pesos por litro:
Ganancia de solo 1.48
PESOS POR LITRO.
Recaudación del IEPS de 2.89
PESOS POR LITRO.


■ Reduce la recaudación fiscal del gobierno.
■ Puede incrementar el costo para las finanzas públicas.
Marcial Díaz Ibarra marcial.diaz.ibarra@gmail.com
Socio Director, QUA Energy Consultores.
En México, el sector de combustibles no está en crisis. Está en transición.
Y entender esa diferencia es lo que separa a quienes van a perder capital… de quienes van a capturar la siguiente ola de valor.
Durante años, el negocio fue relativamente claro: importar, distribuir y vender. El margen estaba en el volumen, en la eficiencia operativa y en la ubicación. Hoy, esa lógica ya no alcanza. El mercado cambió, pero más importante aún: cambiaron las reglas del juego.
De mercado abierto a mercado intervenido
México mantiene una dependencia estructural de petrolíferos importados. Lo que cambió no es esa condición, sino la forma en que opera el mercado. Hoy vemos:
•Esquemas de estabilización de precios.
•Coordinación “voluntaria” entre actores.
•Supervisión intensiva a estaciones de servicio.
•Presión sobre márgenes.
•Mayor intervención en medios de pago y trazabilidad.
Esto no significa que el mercado haya dejado de existir. Significa que dejó de ser completamente libre. Y ese matiz es fundamental para cualquier inversionista.
El error más común: invertir con lógica del pasado
Muchos empresarios siguen evaluando el sector bajo una premisa que ya no es válida: que la rentabilidad está en vender litros. Hoy, depender exclusivamente del margen por litro es una estrategia frágil. Porque ese margen:
•Está expuesto a decisiones de política pública.
•Puede comprimirse sin previo aviso.
•Depende de variables que ya no controla el empresario. El resultado es claro: modelos tradicionales de estaciones de servicio enfrentan un entorno de alta presión y baja certidumbre.
La oportunidad real: donde pocos están mirando
Pero reducir el análisis a riesgo sería un error igual de grave. El sector no se está cerrando, se está reconfigurando. Y en esa reconfiguración están emergiendo nuevas oportunidades, más sofisticadas y con mayor barrera de entrada:
1 Infraestructura logística y almacenamiento. El país sigue teniendo cuellos de botella. La política de almacenamiento no solo es una obligación: es una ventaja competitiva para quien logra cumplirla.
2 Integración vertical. Los modelos que controlan más de un eslabón de la cadena (importación, almacenamiento, distribución) tienen mayor resiliencia frente a cambios regulatorios y de precios.
3 Comercialización estructurada. La capacidad de estructurar operaciones –más allá de la simple compraventa– será clave: contratos, coberturas, arbitraje regional y eficiencia fiscal.
4 Cumplimiento como modelo de negocio. El cambio más profundo del sector es silencioso: la trazabilidad documental y fiscal se convirtió en condición de operación.
Hoy, no basta con tener producto. Hay que poder demostrar su origen, su ruta y su legalidad.
Del negocio de volumen al negocio de control
Lo que estamos viendo no es una contracción del sector, sino un cambio de lógica. Antes: vender combustible. Hoy: controlar el combustible.
Eso implica: control logístico; control documental; control regulatorio; control fiscal. Quien entienda esto, tendrá ventaja. Quien no, quedará fuera.
Un proceso de depuración inevitable
Las nuevas exigencias –regulatorias, fiscales y operativas– están generando un proceso natural de depuración. Empresas que no logren adaptarse enfrentarán: bloqueos operativos; imposibilidad de facturar correctamente; riesgos regulatorios crecientes.
Esto no es un efecto colateral. Es parte del rediseño del sector. Y, como en todo proceso de depuración, también hay una consecuencia positiva: se liberan espacios de mercado.
Una agenda propositiva para el sector
Si queremos que este proceso se traduzca en inversión y no en contracción, es necesario avanzar en tres frentes:
1 Certidumbre regulatoria operativa. Más allá de la norma, el inversionista necesita claridad en la ejecución: tiempos, criterios y consistencia en la aplicación.
2 Reconocimiento del cumplimiento como activo. Cumplir no debe ser solo una obligación, sino una ventaja tangible que permita operar con mayor estabilidad.
3 Impulso a infraestructura estratégica. El almacenamiento y la logística no pueden seguir siendo el eslabón débil del sistema.
Conclusión
El sector de combustibles en México sigue siendo atractivo, pero exige capital inteligente, capacidad operativa, visión de largo plazo y entendimiento regulatorio. Hoy, la diferencia no está solo en vender combustible, sino en controlar la infraestructura y logística que hacen posible el negocio.
Depender exclusivamente del margen por litro es una estrategia frágil.
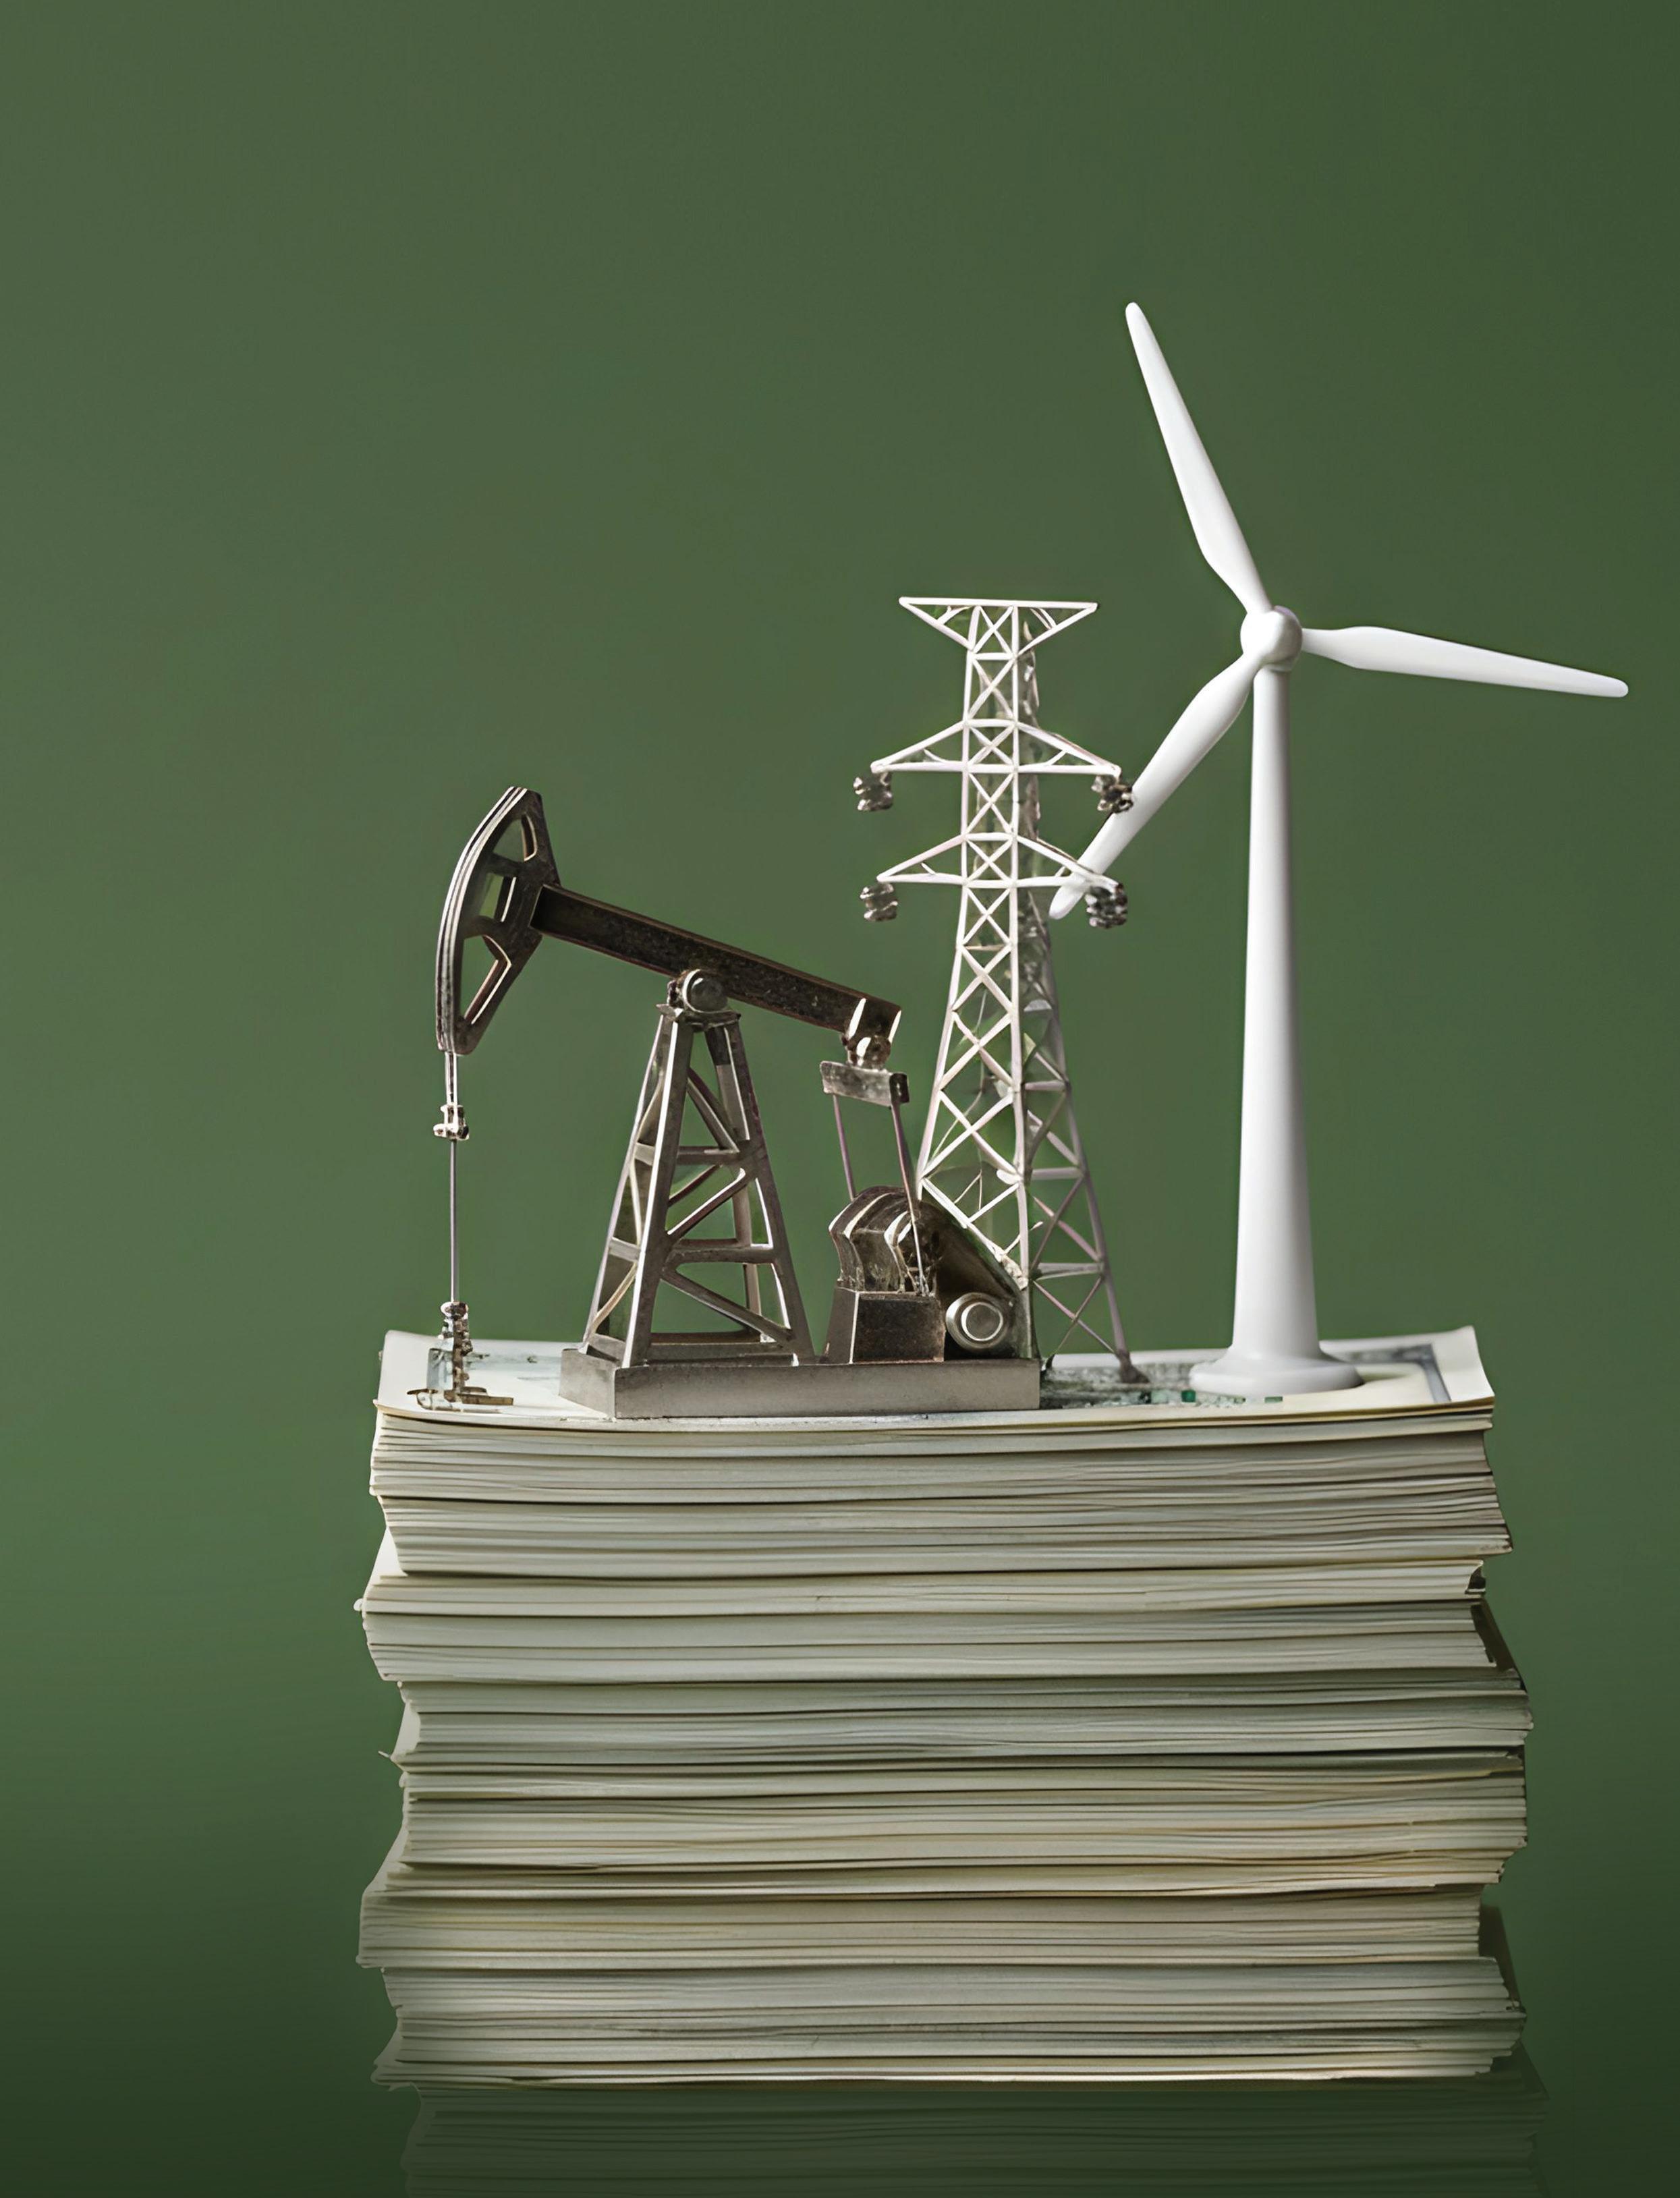
México abre una nueva etapa de inversión energética con control estatal. El desafío será generar certidumbre para movilizar capital y financiamiento.
Por: Adrián Arias @Adri_Telecom
Tras seis años de restricciones a la inversión privada en el sector energético, el Gobierno federal cambia su estrategia y abre la puerta al capital bajo nuevas reglas. El Plan de Inversión en Infraestructura para el Desarrollo con Bienestar 2026-2030 contempla una bolsa de 5.6 billones de pesos, de los cuales 54.15%, más de 3 billones, se destinarán a energía, posicionando al sector como el principal receptor de recursos en el país con un monto nunca antes visto.
Luego de una política restrictiva heredada del sexenio anterior, la administración de Claudia Sheinbaum reconoce la necesidad de incorporar capital privado ante la caída de la inversión extranjera directa (IED). En exploración y extracción de petróleo y gas, la IED pasó de 892.1 millones de dólares al cierre de 2019 a un saldo negativo o desinversión de 205.9 millones en el cuarto trimestre de 2025. En electricidad, el desplome fue de 94% al pasar de 339.9 millones de dólares a apenas 75.3 millones en el mismo periodo, según datos de la Secretaría de Economía (SE).
¿Dónde está el dinero energético?
La apuesta es un modelo híbrido, ya que el plan contempla la instalación de nueva capacidad de generación eléctrica hacia 2030, el desarrollo de 100 proyectos de transmisión y una meta de producción petrolera de 1.8 millones de barriles diarios. Electricidad, gas, renovables y redes de transmisión concentran el grueso de las inversiones.
Sin embargo, la entrada de capital ya no es abierta como en la reforma energética de 2013. El nuevo esquema se centra en los llamados contratos mixtos, en los que Comisión Federal de Electricidad (CFE y Petróleos Mexicanos (PEMEX) mantienen el control de los proyectos.
billones de pesos irán a energía, equivalente a 54.15% del plan de inversión 2026-2030.
proyectos han sido presentados por privados, rebasando la meta inicial de capacidad.
En electricidad, la CFE busca detonar más de 11,000 millones de dólares en inversiones para desarrollar más de 9 GW, principalmente en energías renovables. Bajo este esquema, la empresa estatal conservará al menos 54% de participación accionaria y el control operativo, mientras que los privados construirán, operarán y aportarán capital.
El interés es elevado, pues más de 200 proyectos han sido presentados por la iniciativa privada, superando la capacidad objetivo inicial. “Las empresas empiezan a sentirse bienvenidas cuando la Presidenta dice que se necesita capital privado, eso manda un mensaje positivo y alentador, ya que el Gobierno no se da abasto”, afirma Astra Castillo, directora senior de Infraestructura y Financiamiento de Proyectos de Fitch Ratings.
En transmisión, uno de los segmentos más rezagados, se prevé la concreción de 19 proyectos por 7,826 millones de pesos bajo esquemas como Fibra E, con entrada en operación entre 2027 y 2028. La estrategia contempla una inversión total de 28,000 millones de dólares en el sexenio, donde por cada dólar público se busca movilizar hasta tres dólares privados.
PEMEX: producción con capital privado
En hidrocarburos, el modelo también cambia. PEMEX proyecta 21 contratos mixtos con inversiones de entre 17,300 y hasta 27,800 millones de dólares hacia 2030-2035. La meta es sumar hasta 450,000 barriles diarios adicionales en el largo plazo.
A diferencia de las rondas petroleras, el Estado mantiene la titularidad de los campos con al menos 40% de participación, mientras que los privados asumen el 100% del CAPEX y OPEX. Ya hay resultados iniciales, pues siete contratos han sido adjudicados a empresas como Consorcio 5M del Golfo, Geolis, Petrolera Miahupán y GSM Bronco. Los contratos, con vigencias de entre nueve y 20 años, abarcan campos de crudo pesado, ligero y gas húmedo en estados como Tamaulipas y Tabasco.
Un mercado cauteloso
El rediseño del modelo energético ha reactivado el interés inversionista, aunque con reservas. “Hay apetito de capital,

pero no somos el único país atractivo. Se necesita certeza jurídica y claridad en las reglas del juego, para que no estén cambiando constantemente”, advierte Astra Castillo.
“Hay posibilidades importantes de fondeo porque hay interés y apetito, además puede surgir el crédito privado donde las estructuras son más sencillas y tienen interés perfil de riesgo más agresivo”, abunda.
La cautela responde a un entorno regulatorio cambiante. “El flujo de inversiones no está detenido, está esperando. Necesitamos estabilidad en las políticas públicas”, apunta Carlos de María y Campos, experto de las prácticas de Energía y Proyectos de la firma Galicia.
En el segmento eléctrico, especialmente en generación distribuida y almacenamiento, comienzan a abrirse oportunidades. “Hay certidumbre en esquemas como generación en sitio, pero los grandes proyectos aún enfrentan cautela”, señala Mario Benítez Alado, director de Proyectos Estratégicos y MEM en Quartux México.
Riesgos, regulación y certidumbre
El principal reto del nuevo modelo no es la falta de capital, sino las condiciones para atraerlo. Los analistas coinciden en que los riesgos se concentran en tres frentes, que son la regulación, permisos y certidumbre jurídica.
Los contratos mixtos, diseñados bajo lógica de project finance, incluyen estructuras complejas, como fideicomisos, reglas de gobernanza, distribución de riesgos y mecanismos de solución de controversias. Aunque esto mejora la bancarización de los proyectos, también eleva las exigencias financieras.
“Los proyectos son altamente financiables porque el socio es el Estado. El tema es que serán muy tardados para su desarrollo, necesitas permisos, derechos de vía, conseguir equipos”, explica José Buganza Debernardi, CEO de Enegence. “Dudo que este sexenio vea muchos de esos proyectos, van a salir contados con los dedos”, abunda.
El sector energético mexicano entra así en una nueva fase de apertura, pero con control estatal. La inversión privada regresa, aunque bajo un modelo donde CFE y PEMEX deciden los proyectos, los socios y las condiciones.
La magnitud del plan, más de 3 billones de pesos en energía, confirma que el dinero está en el sector. La diferencia es que ahora, para acceder a él, la regla es invertir, sí, pero en sociedad con el Estado, añaden los expertos.
38,800 mdd movilizarían CFE y PEMEX entre nueva generación y contratos mixtos.
Por: MBA. Víctor H. Juárez Cuevas.
CEO de Edge Innovation, que asesora y da consultorías a empresas líderes del sector energético en México. Participante en la integración de las reformas energéticas y estructurales de México.
Autor del libro: Fondo de desarrollo para los municipios fronterizos de México: Una visión de política pública que logró su implementación en el Congreso de la Unión.
El sector energético es uno de los principales motores del crecimiento económico, ya que impulsa el desarrollo industrial, la inversión y la expansión de infraestructura necesaria para atender las demandas de la población y de las actividades productivas.
De acuerdo con el Banco Mundial, la energía es un pilar de las economías modernas porque posibilita inversiones, innovación y nuevas industrias capaces de generar empleo, crecimiento inclusivo y prosperidad compartida.
Actualmente, el consumo energético mundial sigue dependiendo principalmente de combustibles fósiles. Estudios recientes indican que el petróleo y el carbón representan alrededor del 29% cada uno del consumo global, seguidos por el gas natural con 23%, la electricidad con 10%, la biomasa con 9% y otras fuentes térmicas con apenas 1%.
Sin embargo, las energías renovables comienzan a ganar mayor relevancia dentro de la matriz energética internacional. Su crecimiento, junto con la evolución de sectores como el gas natural y la electricidad, busca responder a desafíos como el calentamiento global, la reducción de gases de efecto invernadero y la necesidad de disminuir la dependencia de importaciones de hidrocarburos y petrolíferos en distintas economías.
Política energética en México
En México, una parte relevante de los ingresos fiscales depende de la explotación y comercialización de recursos energéticos, principalmente del petróleo, así como de los impuestos vinculados al consumo de energía.
El Estado mexicano mantiene la propiedad de los recursos energéticos y controla buena parte de la infraestructura y los servicios del sector. No obstante, en los últimos 15 años se han impulsado reformas y cambios regulatorios que han modificado su participación, conforme a las políticas y visiones de cada administración federal.
Variables para invertir
Existen varios factores que influyen para realizar inversiones en el sector energético. Entre ellos, podemos destacar los siguientes:
1. La política energética que adopte un gobierno es uno de los principales factores que determinan el nivel de inversión en el sector. Dependiendo de su enfoque, puede incentivar ampliamente la participación privada, permitirla bajo ciertas restricciones o privilegiar un modelo donde el Estado conserve el control predominante sobre los recursos energéticos y su explotación en beneficio de la Nación.
2. La existencia de organismos reguladores autónomos y técnicamente sólidos también resulta clave para generar confianza entre los inversionistas. Un marco regulatorio con reglas claras, procesos transparentes y criterios homogéneos permite construir un entorno competitivo para participantes nacionales y extranjeros, favoreciendo tanto al consumidor final como a todos los actores de la cadena de valor, particularmente en segmentos de última milla. Además, la eficiencia administrativa es determinante. Procesos ágiles, resoluciones dentro de los plazos establecidos en la ley y una aplicación objetiva de la regulación fortalecen la certeza jurídica y reducen barreras operativas para el desarrollo de proyectos energéticos.
Regulación clara y certeza jurídica son claves para atraer capital energético.
3. El cumplimiento de acuerdos y tratados internacionales es otro elemento estratégico para atraer capital y tecnología al sector. La participación de empresas nacionales y extranjeras facilita inversiones en áreas donde el Estado enfrenta limitaciones financieras, operativas o tecnológicas, especialmente en proyectos complejos o yacimientos de difícil acceso.
Esta apertura también impulsa la transferencia de conocimiento, el desarrollo tecnológico y la creación de cadenas de proveeduría especializadas. Como resultado, se fortalece el ecosistema energético y se generan nuevas oportunidades para industrias vinculadas a la infraestructura, servicios y manufactura asociados al sector.
4. La transición energética es otro factor clave para impulsar inversiones en el sector. El desarrollo gradual de una matriz basada en energías renovables y fuentes limpias permite reducir la dependencia de importaciones, fortalecer la soberanía energética y avanzar hacia un modelo más sostenible.
En este proceso, la cogeneración eléctrica y la expansión de infraestructura energética resultan fundamentales para abastecer a la industria, la población y al sector transporte, cuya demanda continuará creciendo en los próximos años. Al mismo tiempo, la diversificación energética contribuye a disminuir la dependencia de combustibles fósiles y favorece el cumplimiento de compromisos ambientales y de reducción de emisiones.
5. La seguridad jurídica e institucional también es determinante para atraer inversión. La existencia de instituciones autónomas e imparciales encargadas de impartir justicia brinda certeza a los inversionistas y garantiza la correcta aplicación del marco legal en posibles controversias entre particulares, el Estado o sus empresas productivas.
La transición energética busca reducir importaciones y fortalecer soberanía.
El respeto a resoluciones, contratos y mecanismos de arbitraje fortalece la confianza en el sector y reduce riesgos para proyectos de largo plazo. A ello se suma la necesidad de contar con condiciones adecuadas de seguridad pública que protejan instalaciones, infraestructura y operaciones estratégicas frente a amenazas como la delincuencia organizada. Un entorno con certidumbre jurídica, estabilidad regulatoria y seguridad operativa resulta esencial para el desarrollo de inversiones energéticas de gran escala.
Conclusiones:
En resumen, México requiere un modelo energético que combine la rectoría del Estado con capacidad de ejecución, disciplina financiera y una apertura ordenada a la inversión privada.
Para ello, es fundamental que las funciones del Estado estén claramente delimitadas mediante una regulación transparente que reduzca la discrecionalidad y establezca condiciones equitativas tanto para empresas públicas como privadas. Las políticas energéticas deben definir con precisión el alcance de la participación de cada actor dentro del sector.
Esta redefinición implica separar actividades que históricamente operaron bajo esquemas integrados y monopólicos, dando paso a un modelo con mayor competencia y especialización. Esto requeriría reformas acompañadas de un marco regulatorio sólido, capaz de reorganizar mercados y permitir la participación de capital privado bajo reglas claras.
Un entorno con certidumbre jurídica y competencia regulada podría fortalecer la formalidad del mercado, incentivar inversiones y generar condiciones donde empresas públicas y privadas compitan bajo un mismo marco normativo, favoreciendo la eficiencia y el desarrollo del sector energético.
Seguridad jurídica y estabilidad regulatoria definen inversiones de largo plazo.
México enfrenta déficit de infraestructura y alta dependencia de importaciones, mientras la incertidumbre regulatoria limita nuevas inversiones.
Por: Adrián Arias
@Adri_Telecom
La incertidumbre regulatoria mantiene en pausa inversiones clave en el sector de combustibles en México, en un entorno marcado por déficit de infraestructura logística, mayor dependencia de importaciones y una capacidad de almacenamiento limitada a entre tres y cinco días, advirte Rajan Vig, fundador de Grupo Indimex.
El directivo señala que existen proyectos listos, capital disponible y ubicaciones definidas, pero la falta de claridad en reglas, permisos y condiciones de mercado frena su ejecución. “Estamos parados en este momento”, afirmó.
Grupo Indimex, parte de Indimex Marketing and Trading —fundada en 2018 tras la Reforma Energética—, se especializa en la comercialización de crudo, refinados y gas LP en América, además del desarrollo de infraestructura de almacenamiento.
Su directivo advierte que los bajos inventarios de combustibles dejan a México vulnerable ante disrupciones. En 2019, fallas logísticas provocaron desabasto, largas filas y presión en la cadena de suministro.
Para Vig, el cuello hace evidente que el país necesita urgentemente más terminales de almacenamiento. Sin embargo, el mo -
delo actual no permite que esa inversión fluya. “Si no hay importadores privados, ¿para qué necesitas almacenamiento?”, plantea. La lógica señala que, sin un mercado abierto, no hay incentivos para desarrollar infraestructura.
Inversión detenida
Grupo Indimex cuenta con una cartera de proyectos de entre 20 y 50 millones de dólares para centros de distribución en zonas estratégicas como Sonora, Yucatán y el corredor San Luis Potosí–Querétaro.
A nivel nacional, el potencial escala a proyectos de mayor tamaño. Sin embargo, ese capital no se activa sin certidumbre: la falta de permisos de importación y de una política energética de largo plazo frena las decisiones de inversión. “Es muy difícil convencer a inversionistas sin claridad”, señala Vig.
Actualmente solo seis empresas, incluyendo a Valero, Exxon, entre otras, mantie -
Rajan Vig, fundador de Grupo Indimex
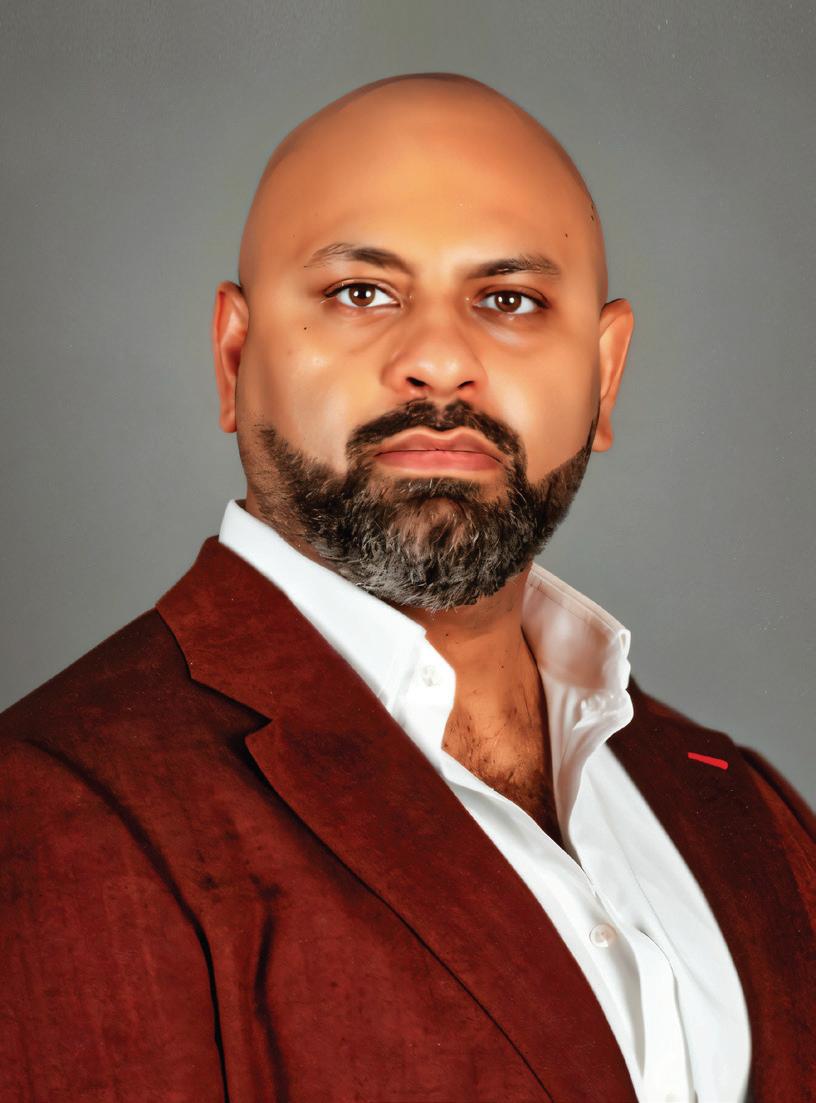
La falta de permisos y claridad en política energética frena la entrada de privados y perpetúa la dependencia de PEMEX.
nen autorizaciones vigentes de importación, consolidando el control en PEMEX para combatir el contrabando, luego de que en el sexenio de Enrique Peña Nieto había más de 500 permisos de importación de combustibles.
México ha modificado su marco energético desde 2013. A inicios de este sexenio se eliminaron la CRE y la CNH, y se creó la Comisión Nacional de Energía (CNE), que asumió funciones de la CRE, mientras la SENER absorbió atribuciones de la CNH.
A ello se suma la dependencia operativa de PEMEX. Aunque sigue siendo el eje del sistema, su situación financiera y operativa genera cautela. Retrasos en pagos, deuda y limitaciones logísticas elevan el riesgo. Al cierre de 2025, adeudaba 434,000 millones de pesos a proveedores.
La alternativa, plantea Vig, pasa por abrir el sistema a esquemas de colaboración. Alianzas estratégicas entre PEMEX y privados –más allá de contratos mixtos–permitirían compartir infraestructura, optimizar activos y acelerar el desarrollo de almacenamiento. Sin embargo, este modelo aún no se concreta.
Mientras tanto, el Gobierno mantiene un enfoque de control del mercado, especialmente tras los problemas de huachicol fiscal, lo que ha endurecido la emisión de permisos y frenado nuevas inversiones. Se configura así un círculo: sin permisos no hay inversión y sin inversión no crece el mercado. En paralelo, persiste la dependencia de importaciones desde Estados Unidos, lo que expone al país a riesgos externos y reduce su margen de maniobra.
Pese al entorno, el interés no ha desaparecido: los proyectos están en pausa, no cancelados. Para avanzar, el sector privado espera mayor apertura, reglas estables y diálogo con la autoridad.
Vig señala que, “el país tiene todo para crecer. La oportunidad está ahí; falta destrabar el entorno para que entre el capital”. Con una demanda constante, la falta de infraestructura ya no es rezago, sino un límite operativo condicionado por la regulación.

La simplificación regulatoria avanza con ventanilla digital y autorizaciones exprés. Sin embargo, el sector energético mantiene reservas sobre la estabilidad de reglas y ejecución.
Por: Marisol García Fuentes
In: MarisolGarcíaFuentes
La señal es clara: menos trámites, procesos más rápidos y un mensaje directo al capital.
Con la firma de nuevos decretos, el Gobierno federal busca fortalecer la certidumbre a la inversión en un momento en que el financiamiento energético se mantiene expectante.
El anuncio forma parte del Plan México, una estrategia orientada a detonar inversión y reactivar proyectos productivos. En el centro del discurso aparece una demanda recurrente del sector: reglas claras y previsibilidad.
Pero en la práctica, esa certidumbre aún no se consolida.
Durante la presentación del Plan México: Acciones para facilitar y dar certidumbre a la inversión se subrayó que los decretos buscan reducir la burocracia y acortar tiempos de autorización.
“Estamos acelerando procesos, simplificando mecanismos y fortaleciendo la certeza jurídica”, afirmó la presidenta de México, Claudia Sheinbaum Pardo.
Permisos: el freno estructural
En energía, la obtención de permisos ha sido uno de los principales cuellos de botella. Procesos que podían extenderse hasta dos años y medio elevaban costos y frenaban decisiones de inversión.
El nuevo esquema plantea reducir esos tiempos hasta en 60%, mediante una reorganización institucional y la concentración de trámites.
60%
es la reducción prometida en los tiempos de permisos energéticos: de más de dos años a cerca de un mes.
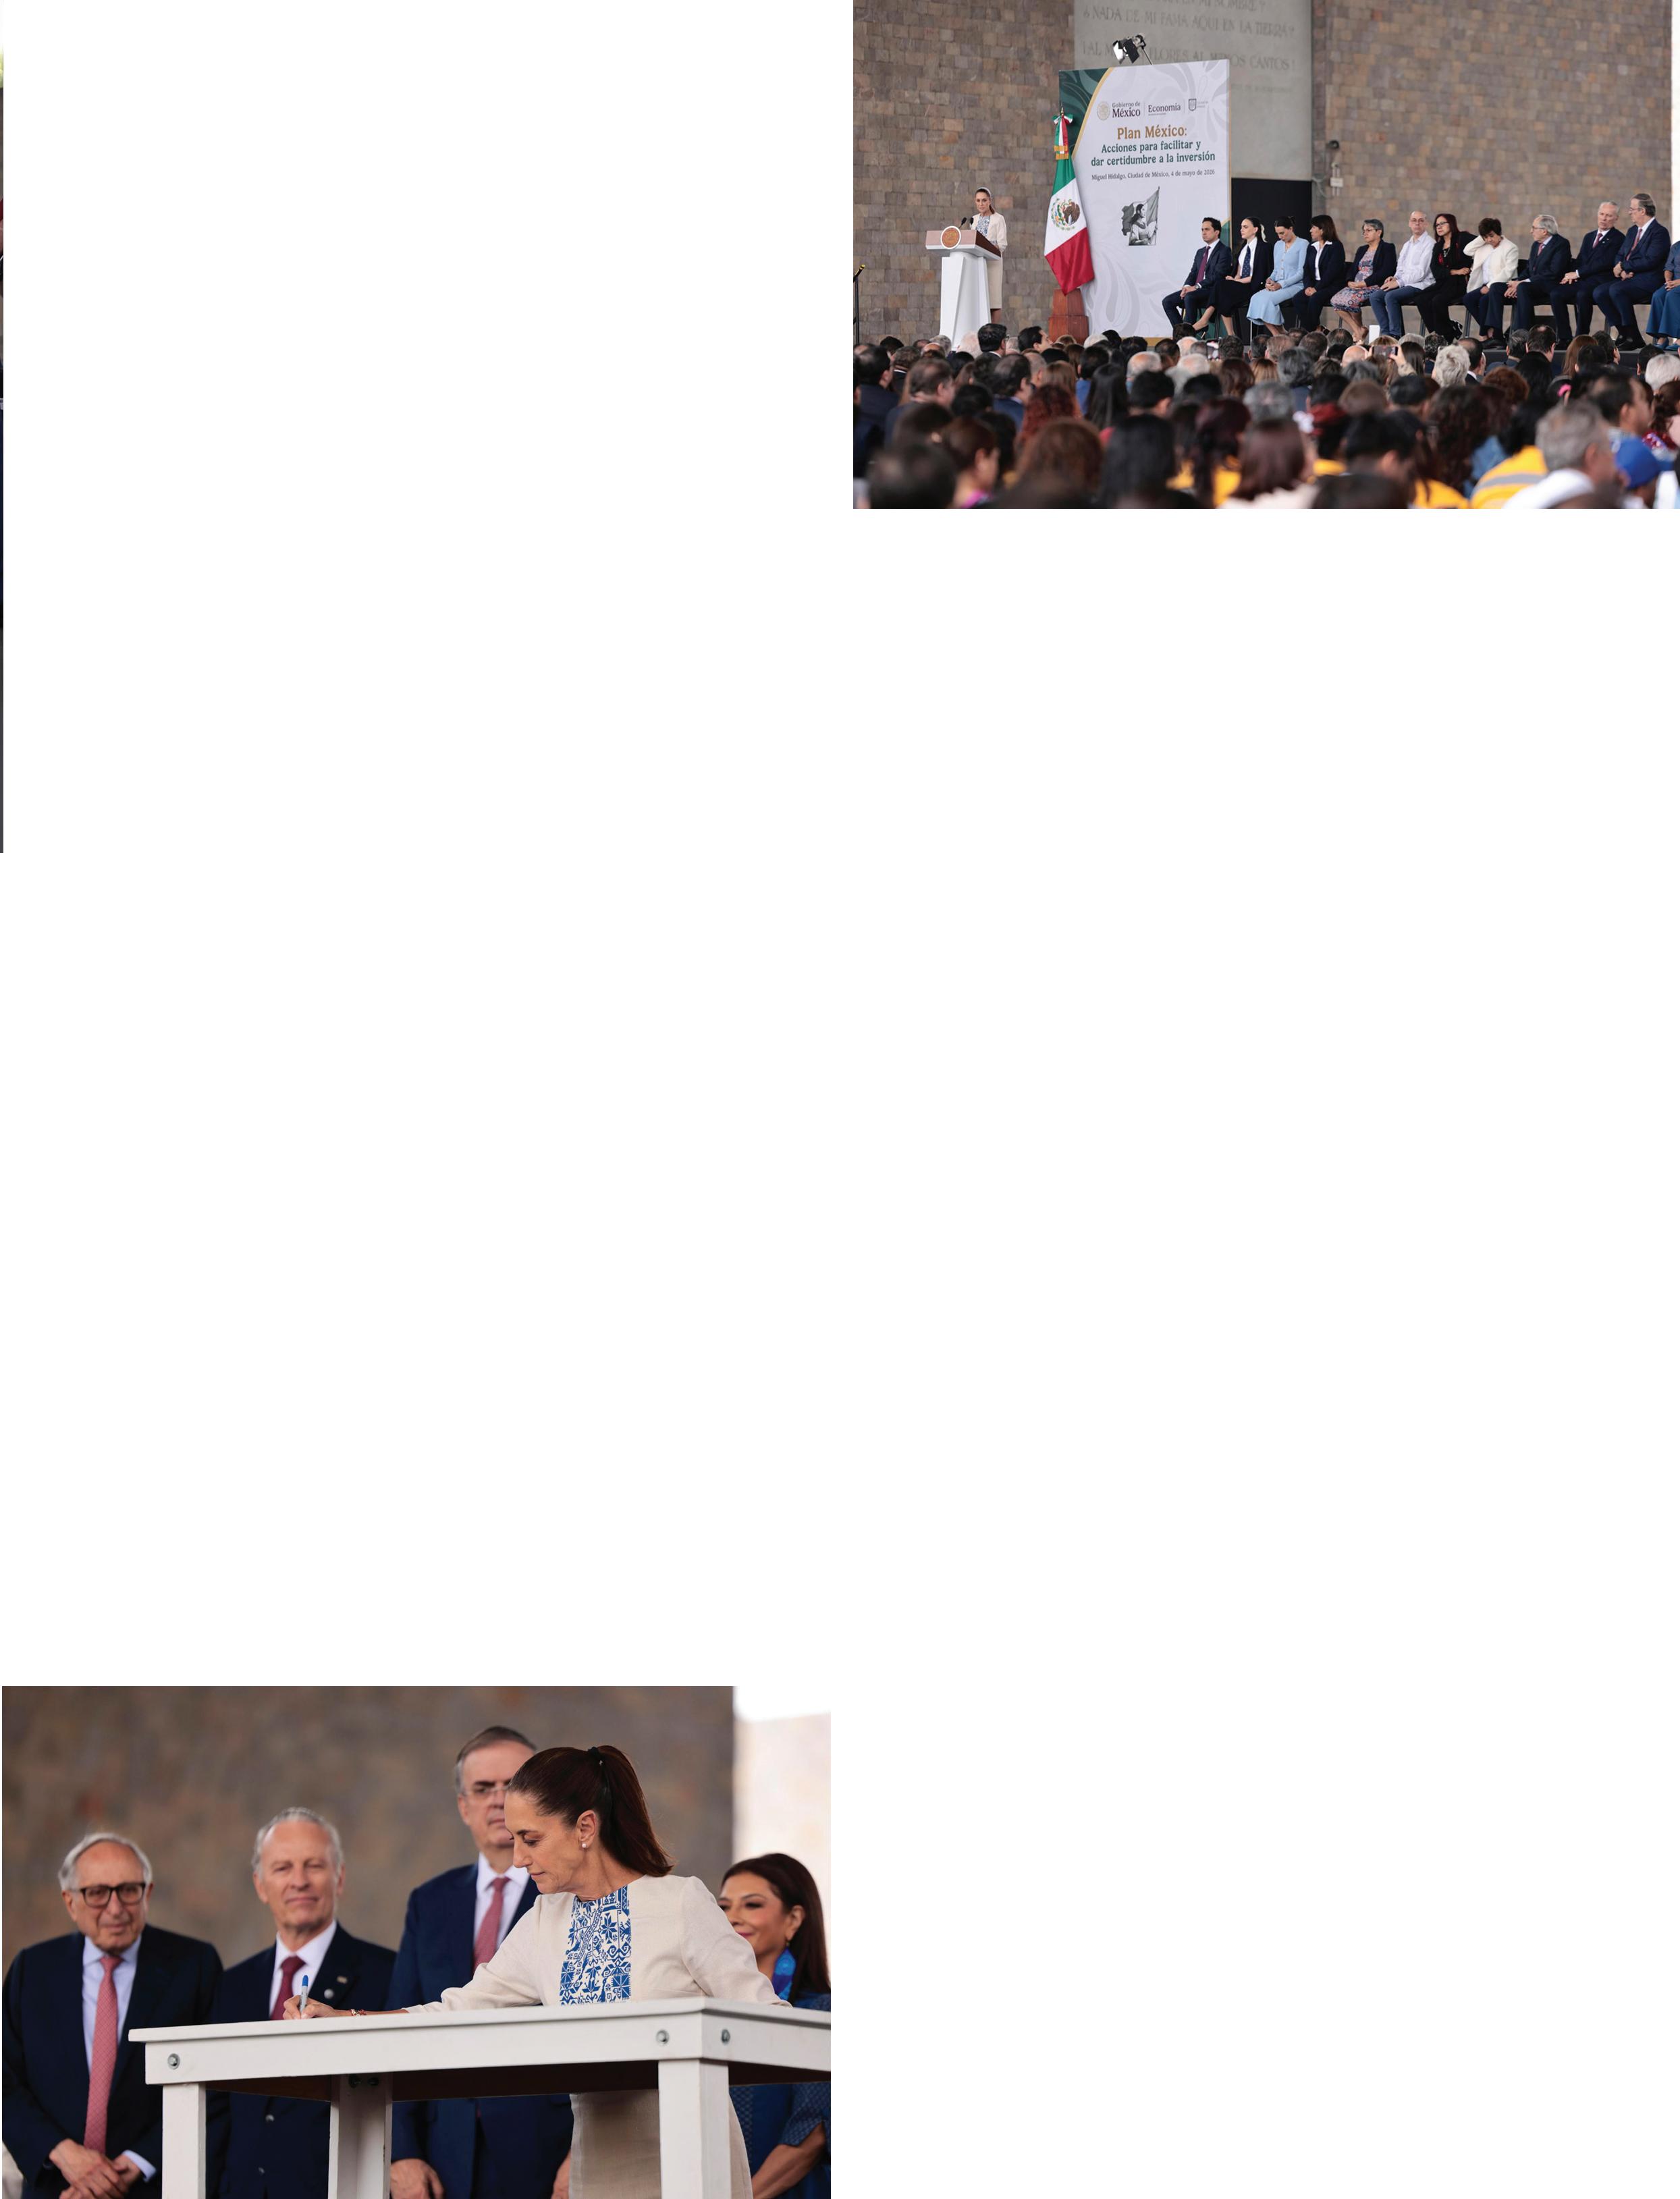
días es el plazo planteado para autorizar proyectos de inversión.
“Estamos desarrollando instrumentos que faciliten estas inversiones”, señaló la secretaria de Energía, Luz Elena González Escobar.
El cambio central es la implementación de una ventanilla digital única, que promete autorizaciones en alrededor de un mes, especialmente para proyectos de menor escala.
Inversión mixta y nuevas convocatorias
El paquete también reactiva esquemas de inversión mixta. Actualmente se evalúan 81 proyectos de energías renovables con participación de la Comisión Federal de Electricidad.
A ello se suman nuevas convocatorias para inversión privada y almacenamiento, elementos clave para la transición energética. El modelo mantiene el 54% de generación pública y abre el 46% a capital privado. En términos financieros, representa una oportunidad, pero bajo condiciones aún acotadas.
Autorizaciones exprés
Uno de los ejes del decreto es la autorización acelerada de proyectos en un plazo máximo de 30 días. “Se presenta el proyecto… y en menos de 30 días se emite la constancia”, dijo del titular de la Agencia de Transformación Digital y Telecomunicaciones, José Antonio Peña Merino.
Aunque reduce tiempos iniciales, especialistas coinciden en que la velocidad no sustituye la certidumbre estructural. Factores como reglas de despacho, acceso a red y estabilidad regulatoria siguen definiendo la viabilidad de largo plazo.
Capital disponible, pero en pausa
El diagnóstico del sector es consistente: el capital existe, pero no se despliega completamente. Fondos y desarrolladores reconocen el potencial del país, pero mantienen cautela ante la falta de certidumbre plena. El resultado son proyectos listos que permanecen detenidos.
“Puede haber garantías de certeza y certidumbre”, afirmó durante el evento la presidenta del Consejo Asesor de Desarrollo Económico Regional y Relocalización, Altagracia Gómez Sierra. La incógnita es si estas medidas lograrán activar ese capital. El objetivo es elevar la participación de renovables del 24% al 38%, apoyado en nuevas plantas y simplificación de procesos. Sin embargo, estos proyectos requieren horizontes largos y condiciones estables para ser financiables.
Más allá del decreto
Los decretos envían una señal relevante, pero el reto de fondo permanece: construir certidumbre integral. Esto implica garantizar estabilidad regulatoria, claridad en la participación público-privada y consistencia en criterios institucionales.
El mensaje oficial es acelerar. El del mercado es claro: la certidumbre no se decreta, se prueba en la ejecución.
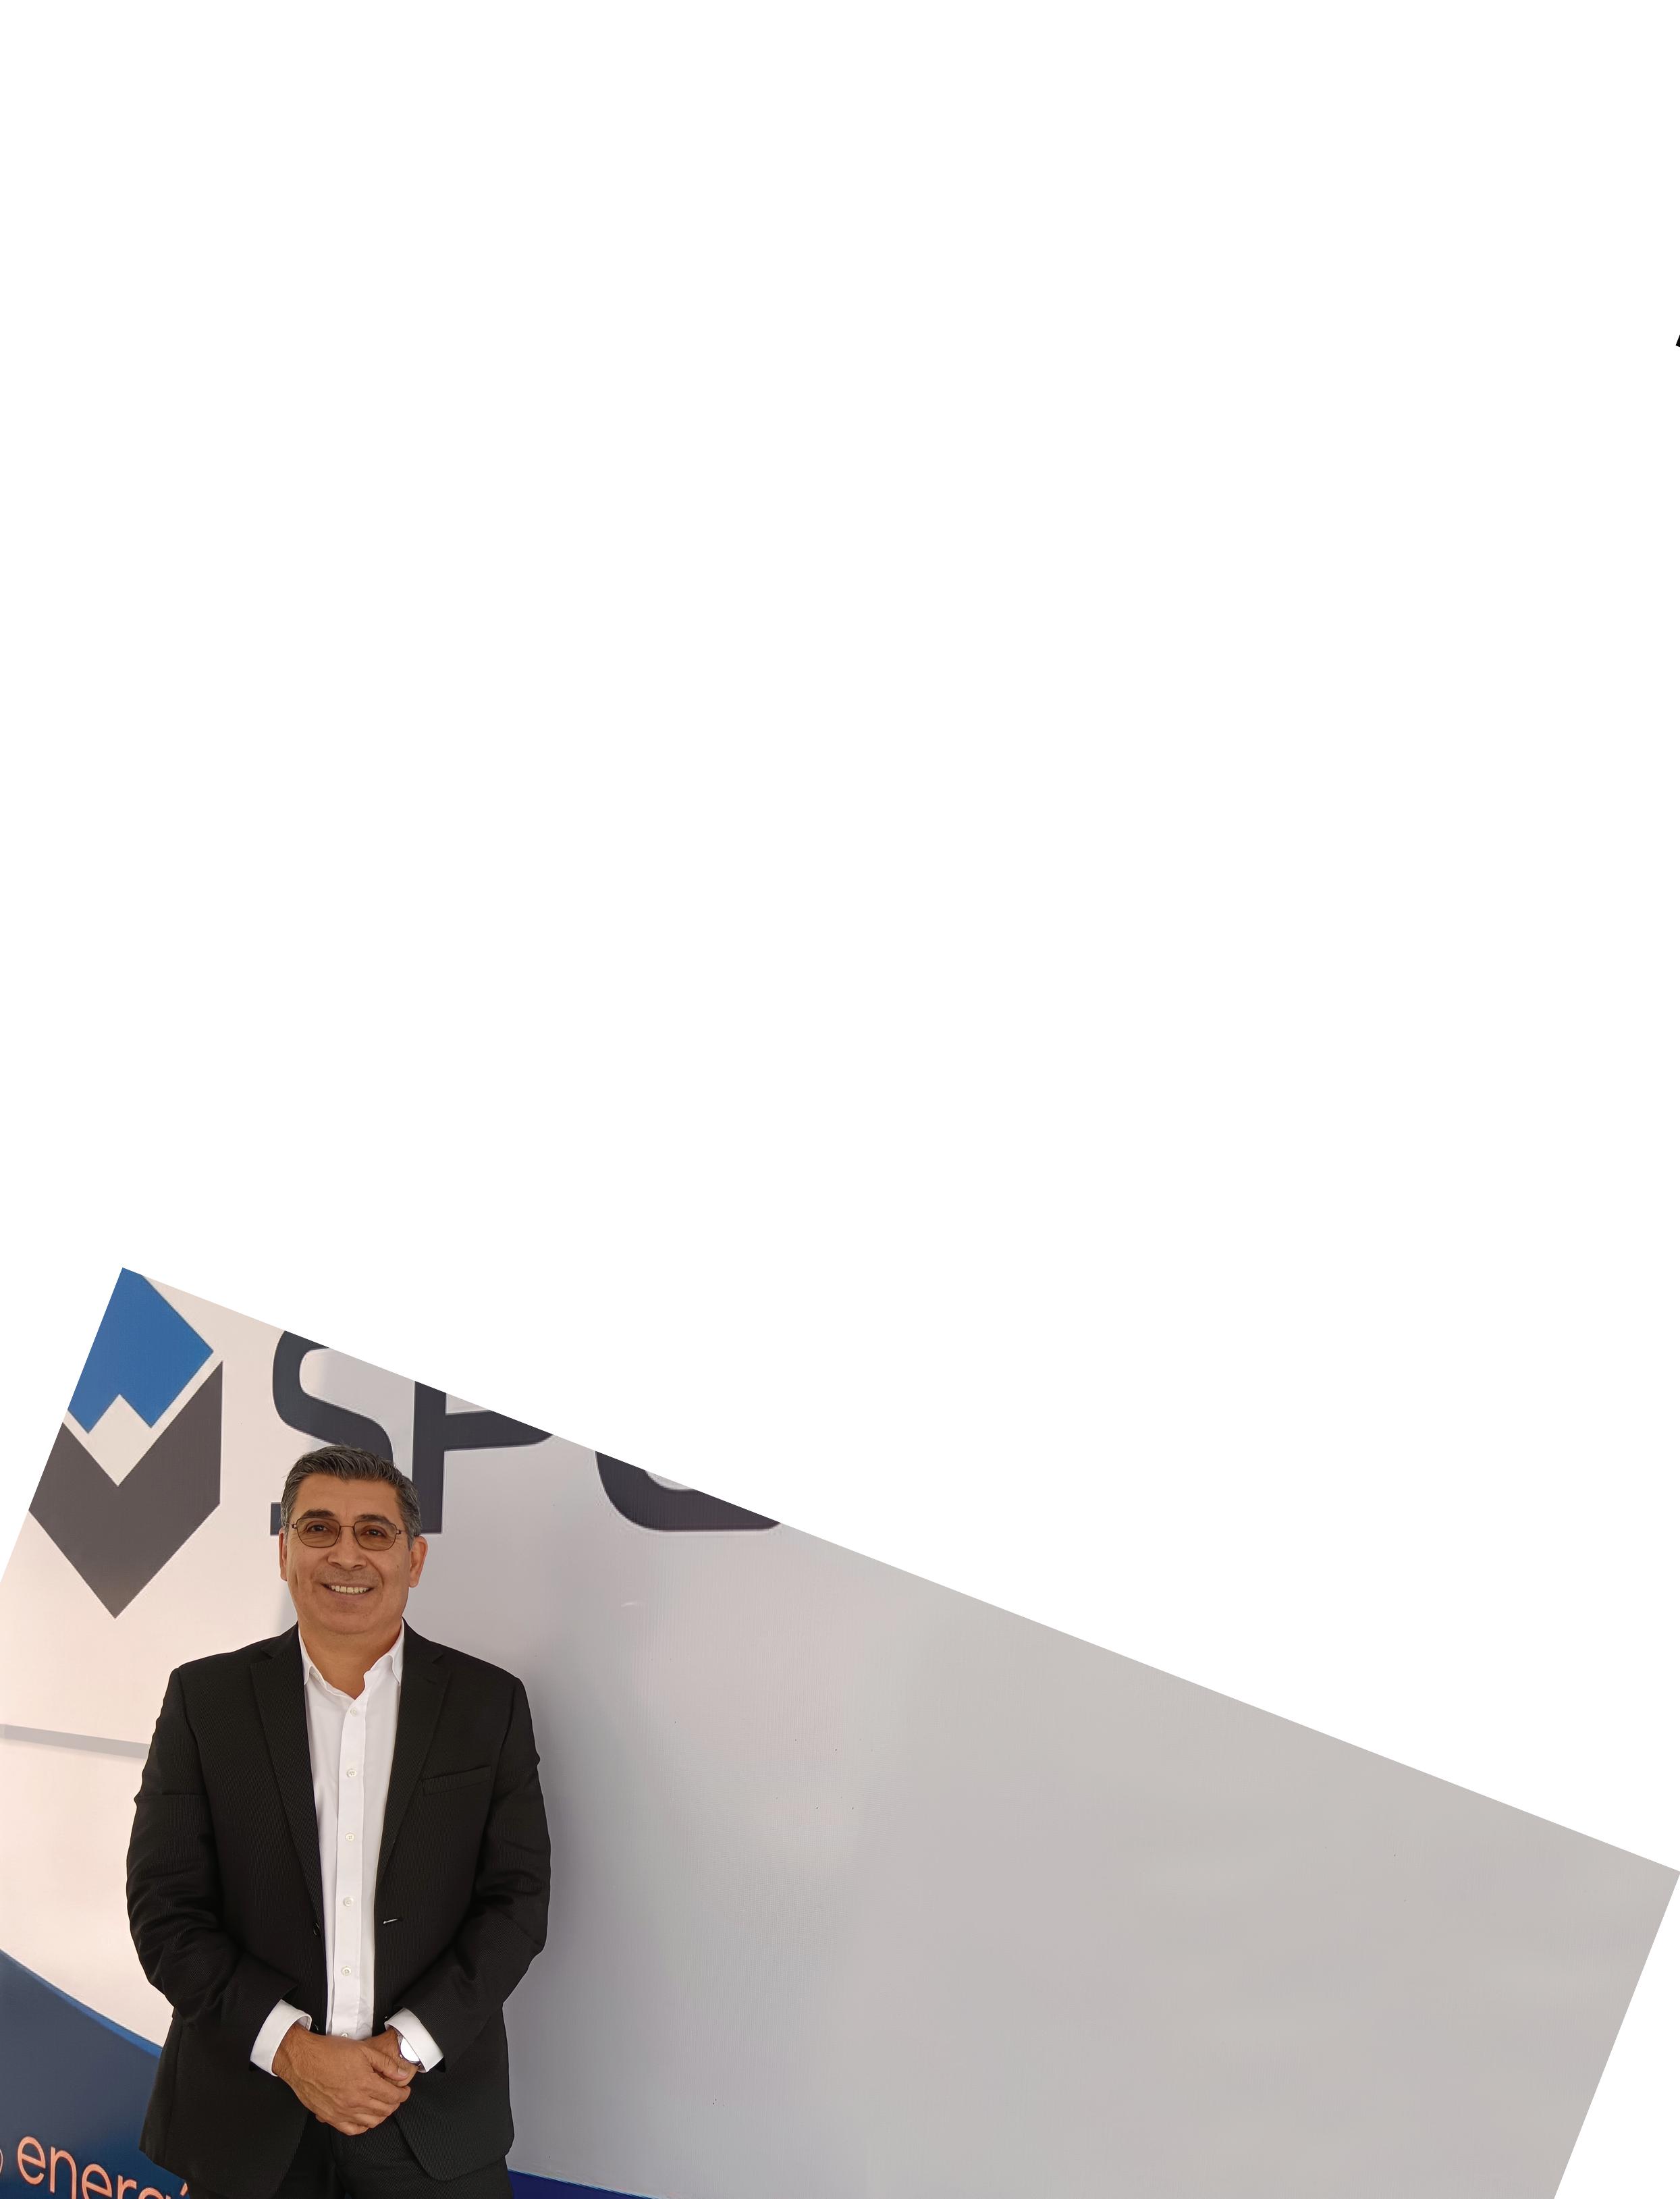
SPG Packaging redujo 25% su gasto eléctrico en Chihuahua con un servicio financiado de energía que incluye tecnología híbrida solar.
Por: Marisol García Fuentes
In: @MarisolGarcíaFuentes
La transición energética en México comienza a financiarse de otra manera. Por años, uno de los principales frenos para que la industria adoptara soluciones solares o almacenamiento energético no fue la falta de tecnología, sino el capital requerido para instalarla. Aunque las empresas identificaban oportunidades de ahorro eléctrico, pocas estaban dispuestas a inmovilizar recursos en
Raúl Vargas Gámez,
vicepresidente de operaciones de SPG en México.
infraestructura energética ajena a su negocio principal. Hoy, ese paradigma cambia bajo modelos donde terceros financian, instalan y operan los activos energéticos, mientras las organizaciones pagan únicamente por la energía consumida.
Este esquema ya opera en Chihuahua, dentro de la planta de SPG Packaging –antes IVEX– una empresa especializada en soluciones de embalaje industrial para los sectores automotriz, electrónico, aeroespacial y tecnología avanzada. Junto con Energía Real y Huawei Digital Power, la compañía puso en marcha un sistema híbrido de energía solar y almacenamiento que reducirá más de 25% sus costos eléctricos y evitará la emisión anual de 461 toneladas de CO₂.
Financiar energía en lugar de comprarla Frente a la creciente presión por las tarifas eléctricas, la necesidad de eficiencia y los objetivos ESG, el modelo Energy-as-a-Service (EaaS) comienza a posicionarse como una alternativa para industrias que buscan reducir costos sin comprometer liquidez.
El esquema es sencillo: Energía Real financia, diseña, instala y opera la infraestructura energética; la empresa usuaria paga una tarifa mensual asociada al desem-
20 millones de pesos en ahorros acumulados proyecta SPG durante la vida útil del sistema energético.
peño y consumo energético del sistema mediante contratos de largo plazo. “Nosotros ponemos el capital para hacer que el proyecto suceda”, explica Samuel Noguera, director comercial de Energía Real.
Eso elimina la necesidad de realizar una inversión inicial en paneles solares, baterías o sistemas de administración energética. “Para nosotros fue cero inversiones”, reconoce Raúl Vargas Gámez, vicepresidente de operaciones de SPG en México.
Esta alternativa responde a una necesidad creciente dentro de la industria mexicana: mantener capacidad de inversión enfocada en producción, automatización o expansión, mientras especialistas externos absorben el CAPEX energético.
En el caso de SPG, la solución opera bajo un contrato de 15 años. Durante ese periodo, la empresa pagará una renta mensual por el uso del sistema mientras obtiene ahorros acumulados superiores a 20 millones de pesos a lo largo de la vida útil del proyecto.
Manufactura, reciclaje y alto consumo energético
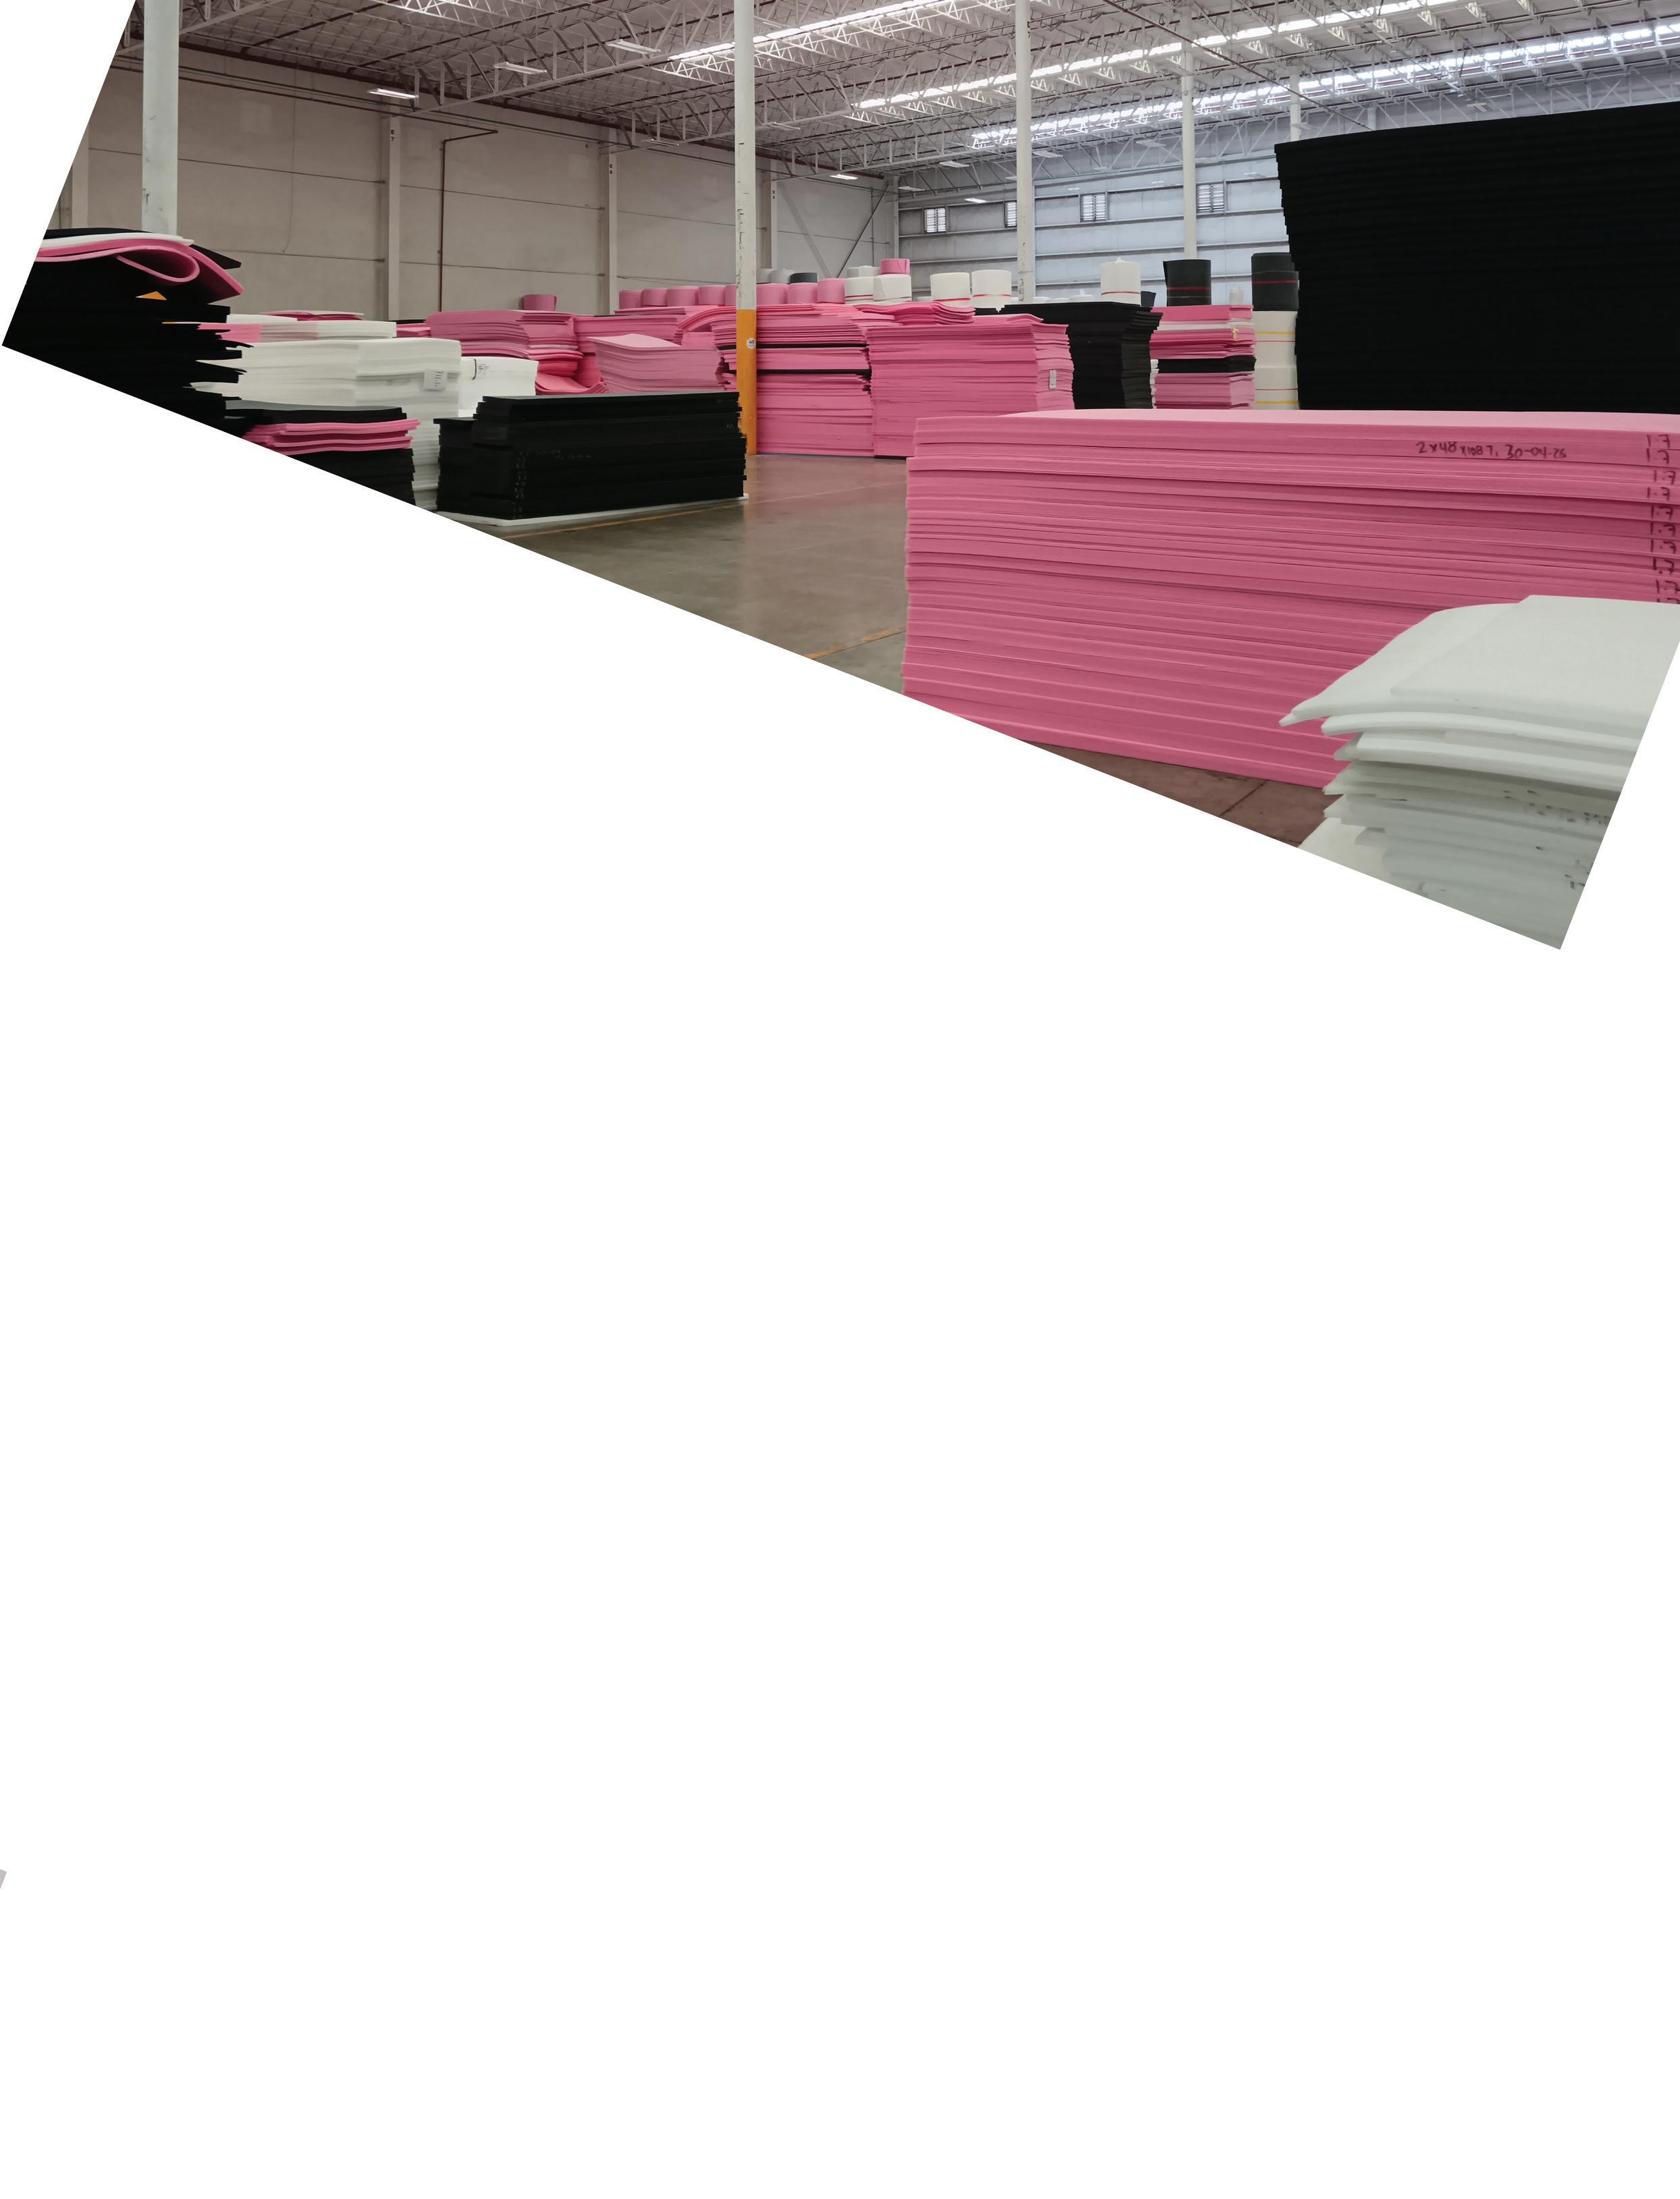
SPG es un consorcio integrado por 33 empresas dedicadas a soluciones de embalaje con operaciones en Canadá, Estados Unidos y México, donde cuenta con 10 plantas distribuidas en Chihuahua, Juárez, Tijuana, Guadalajara, Monterrey y Matamoros.
La planta de Chihuahua forma parte de las operaciones de mayor demanda energética dentro del grupo. Ahí se trans-
forman pellets de plástico en espuma enrollada y espuma en plancha utilizada en embalaje protector para servidores, laptops, componentes industriales y motores automotrices.
La demanda energética de la operación ronda los 2,200 kW diarios. Pero además de producir empaques industriales, la planta también impulsa procesos de economía circular. Parte de la merma generada durante la fabricación vuelve al sistema productivo para reincorporarse como materia prima reciclada.
Huawei y el almacenamiento energético
La solución instalada en Chihuahua combina una planta fotovoltaica de 636 kWp con un sistema de almacenamiento en baterías (BESS) de 1,720 kWh. Huawei Digital Power participa como proveedor tecnológico del proyecto, integrando tanto la infraestructura solar como
La energía dejó de ser solo un costo operativo; hoy impacta directamente en la competitividad industrial.
los sistemas inteligentes de almacenamiento y administración energética.
El objetivo no es únicamente generar energía limpia, sino gestionar demanda, reducir consumo en horarios pico y mejorar resiliencia operativa. “Significa tener un sistema que gestione la energía y la demanda de manera inteligente y en tiempo real”, explicó Noguera durante la inauguración.
Para Gonzalo Gómez, gerente de Desarrollo de Negocios de Huawei Digital Power, Chihuahua representa uno de los puntos estratégicos para este tipo de soluciones debido a la concentración manufacturera y las presiones crecientes sobre el suministro eléctrico. “Cada día vemos una mayor dificultad para acceder a la electricidad, un costo creciente en la energía y una necesidad de entrar a la energía limpia”, afirmó.
El almacenamiento energético comienza a jugar un papel clave para industrias que necesitan estabilidad operativa y control de costos. “La realidad es que todos queremos que las cosas sean más ecológicas, pero todo esto tiene que partir desde la lógica económica. Si no es económico, no lo pode -

636
kWp de capacidad fotovoltaica y 1,720 kWh en almacenamiento integran la solución instalada.
mos hacer viable en el largo plazo”, reconoció Gómez.
Un nuevo modelo para la industria SPG ya había implementado sistemas solares en plantas de Tijuana y Guadalajara, pero Chihuahua es la primera operación del grupo en México en integrar almacenamiento energético junto con generación solar. La expectativa es replicar el modelo en otras operaciones. Con mayor presión sobre la infraestructura eléctrica por el crecimiento manufacturero, el nearshoring y la electrificación industrial, los esquemas de energía financiada comienzan a acelerar proyectos sin comprometer capital operativo.
Estos instrumentos de deuda se emiten para desarrollar energías limpias, transporte sustentable, manejo del agua, eficiencia energética o conservación de los recursos naturales.
Por: Octavio Jiménez
In: @octavio-jimenez-r
Ante la creciente necesidad de combatir el cambio climático, los bonos verdes se han consolidado como una herramienta clave de financiamiento para impulsar proyectos sostenibles y acelerar la transición hacia modelos económicos más limpios.
Se trata de instrumentos de deuda destinados exclusivamente a iniciativas con beneficios ambientales medibles, como energías renovables, movilidad sustentable, manejo eficiente del agua, eficiencia energética o conservación de recursos naturales. A diferencia de otros mecanismos financieros, deben cumplir estándares internacionales que garanticen el uso responsable de los recursos y la medición de su impacto.
El origen de estos instrumentos se remonta a 2007, cuando el Banco Europeo de Inversiones realizó la primera emisión enfocada en financiar proyectos ambientales. Desde entonces, el modelo se expandió a distintos mercados y ganó relevancia como una alternativa para canalizar capital hacia infraestructura sostenible.
En 2015
Nafin realizó la primera emisión de un bono verde en México para financiar proyectos de energía limpia.
Bonos verdes Médica Sur de pesos medio de convirtiéndose en América se destina y social como ción de En más grande sos para para financiar biental ciarán Contreras
En México, su implementación inició en 2015, cuando Nacional Financiera (Nafin) colocó la primera emisión de este tipo para financiar proyectos de energía limpia.
Mercado en expansión
A partir de entonces, diversas instituciones comenzaron a participar en este mercado. Nafin canalizó recursos hacia parques eólicos; empresas como Vinte Viviendas Integrales los utilizaron para desarrollar vivienda sustentable; mientras que entidades como BBVA México y el Banco Nacional de Obras y Servicios Públicos impulsaron proyectos de infraestructura, agua y energía limpia.
En el país, gobiernos, empresas y bancos pueden emitir bonos verdes en
verdes avanzan en México
Sur recabó 1,000 millones de un bono verde en 2025 por de la Bolsa Mexicana de Valores, convirtiéndose en el primer grupo hospitalario América Latina en recibirlo. El dinero obtenido destina a financiar proyectos con impacto ambiental como infraestructura hospitalaria más eficiente, reducde consumo energético y otras iniciativas sostenibles.
En 2025, el Gobierno de la CDMX emitió un bono verde grande en la historia de la ciudad por 3,000 millones de pepara proyectos de movilidad sustentable; específicamente financiar proyectos estratégicos en materia medioambiental como las Líneas del Cablebús 5 y 6 que beneficiarán a las alcaldías Álvaro Obregón y Magdalena Contreras así como a Tláhuac y Milpa Alta.
mercados como la Bolsa Mexicana de Valores (BMV), siempre que cumplan lineamientos internacionales orientados a asegurar la correcta aplicación de los recursos.
Requisitos y acceso
Para acceder a este tipo de financiamiento es necesario contar con proyectos que generen beneficios ambientales verificables y alineados con estándares internacionales, como los establecidos por la International Capital Market Association y Climate Bonds Initiative.
Además, el emisor debe detallar el destino de los recursos, someterse a evaluaciones externas y presentar reportes periódicos que acrediten el impacto de los proyectos, así como cumplir con la regulación financiera aplicable en organismos como la BMV.
Montos y alcance financiero
No existe un monto fijo para una emisión de bonos verdes. El tamaño de cada operación depende de factores como la dimensión del proyecto, la capacidad financiera del emisor, las condiciones del mercado y el interés de los inversionistas.
Nafin, por ejemplo, ha realizado emisiones por miles de millones de pesos, mientras que el Gobierno de México, a través de la Secretaría de Hacienda y Crédito Público (SHCP), ha concretado colocaciones internacionales por miles de millones de dólares.
Más allá de su función financiera, los bonos verdes permiten atraer inversión nacional e internacional, fortalecer la transición energética y financiar infraestructura con enfoque sostenible. Su crecimiento refleja cómo el mercado comienza a integrar criterios ambientales como parte central de las decisiones de inversión frente a los desafíos del cambio climático.
Estaciones de servicio
operan con presión por costos variables y subsidios que contienen precios al público, pero trasladan el ajuste al sector privado.
Por: Adrián Arias @Adri_Telecom
El tope de precios en los combustibles enfrenta límites operativos en México y resulta insostenible para el sector gasolinero, afirma Daniela Ponce, directora de Mi Gasolinera, quien advierte que los acuerdos actuales no reflejan la realidad de costos que enfrentan las estaciones de servicio en el país.
En entrevista, sostiene que el esquema de contención de precios parte de una premisa que no se cumple en la práctica, relacionada con la homogeneidad
18,600
mdp podría costar el subsidio a combustibles en 2026.
Ponce, directora de Mi Gasolinera
del mercado. “Sería muy ingenuo pensar que para todos es factible un acuerdo de esa magnitud”, dice, al referirse a las diferencias operativas entre estaciones según su ubicación, logística, volumen de ventas y costos asociados.
La escalada del conflicto en Medio Oriente, particularmente en torno a Irán, presiona los precios del petróleo, que los ha llevado a rebasar la barrera de los 100 dólares por barril, y genera volatilidad en los energéticos a nivel global, lo que impacta directamente en el costo de adquisición de combustibles.
En México, el Gobierno ha respondido con subsidios y acuerdos para contener los precios al consumidor, manteniendo la gasolina regular alrededor de los 24 pesos por litro y el diésel cerca de los 28 pesos. Según un análisis de Banamex, el subsidio a las gasolinas podría costar en este año hasta 18,600 millones de pesos, un monto que no entrará a las arcas públicas.
Ponce advierte que este equilibrio para contener los precios al público se sostiene bajo presión para el sector privado.
Al cierre de esta edición, la Procuraduría Federal del Consumidor señala el precio promedio nacional de la gasolina regular en 23.67 pesos por litro y el diésel entre 28.35 y 28.45 pesos por litro. Estos niveles se mantienen contenidos frente al contexto internacional, pero no eliminan las diferencias internas en costos.
Costos logísticos
Ponce describe una estructura de precios donde impuestos y costos del producto absorben
gran parte del valor, dejando márgenes limitados para las estaciones. “El empresario gasolinero es quien conoce sus márgenes y busca sostener su operación”, afirma.
Señala que el problema no es solo el precio final, sino la viabilidad bajo esquemas de control, ya que compran combustible a precios variables y lo venden sin reflejar esos ajustes. En el diésel, el margen es aún menor y, en algunos casos, cumplir precios implica operar con pérdidas.
“Ellos viven una pérdida”, sentencia, al explicar que existe un desfase entre el momento en que se adquiere el combustible y el momento en que se vende, lo que expone a las estaciones a variaciones de mercado que no pueden trasladar al precio final.
Este fenómeno ya se refleja en el mercado. Reportes recientes indican que el pacto para contener el precio del diésel muestra señales de debilitamiento ante el aumento de costos y los márgenes reducidos para los distribuidores.
Falta piso parejo
Ponce advierte que no existe un “piso parejo” para las estaciones, ya que los costos varían según ubicación, logística y volumen. Esto impacta su operación y limita su rentabilidad. Ante la presión, algunas buscan compensar con servicios adicionales o diversificación de ingresos, aunque reconoce que estas estrategias no sustituyen la necesidad de márgenes sostenibles en la venta de combustibles.
“La liga se está estirando”, resume al describir la situación del sector. Desde su perspectiva, el modelo actual enfrenta tensiones estructurales derivadas tanto del contexto internacional como de las condiciones internas del mercado.
Mientras el Gobierno busca contener el impacto en los consumidores mediante subsidios y acuerdos, el sector gasolinero opera bajo un entorno de costos crecientes y márgenes limitados, en el qué, según Daniela Ponce, mantener el equilibrio resulta cada vez más complejo.
LPor: Miroslava Callejas
X:
@miroslavacs
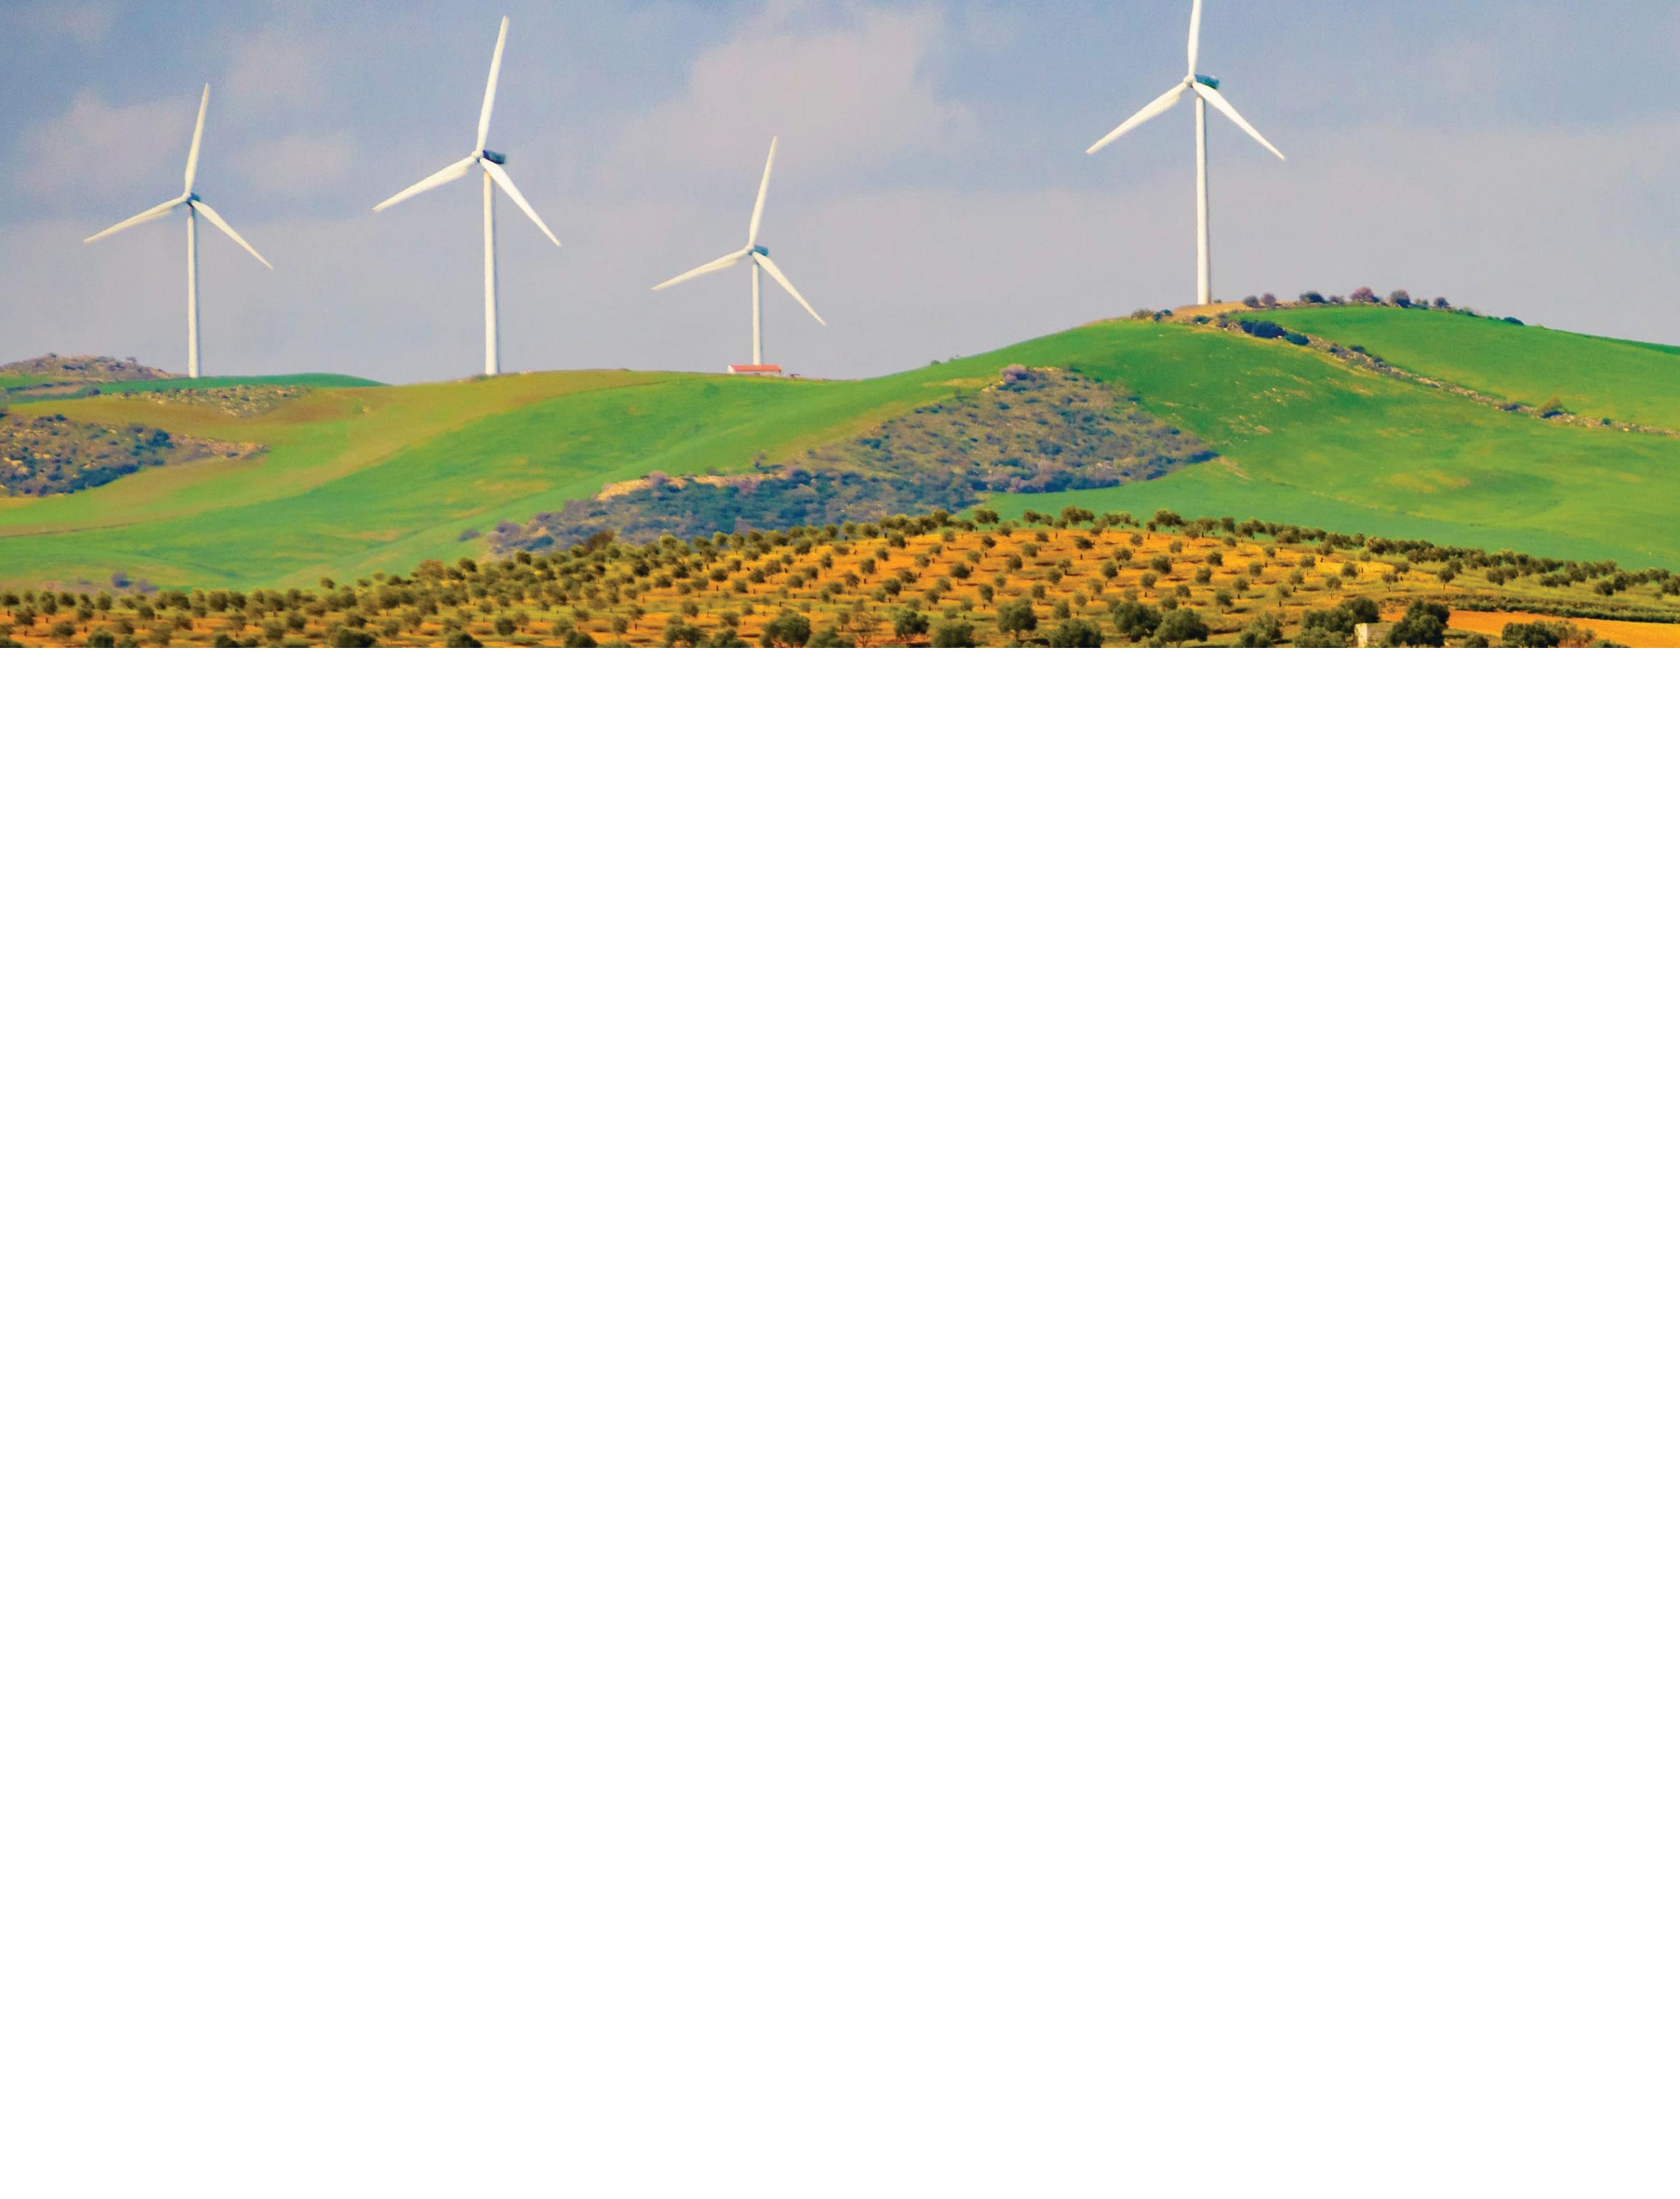
Menor costo, rapidez de despliegue y estabilidad operativa, factores que posicionan a la eólica como una opción viable para fortalecer el sistema eléctrico y detonar inversión en México.
a transición energética en México se enfrenta a un desafío que va más allá de lo técnico: la necesidad de inversión en infraestructura capaz de sostener el crecimiento industrial y garantizar el suministro eléctrico en el largo plazo.
De acuerdo con el análisis de Vestas, Seguridad Energética y Transición Justa: El rol de la energía eólica en México, nuestro país depende del gas natural para cerca del 60% de su generación eléctrica, con más del 55% del suministro proveniente del exterior.
“En el caso de México, la alta dependencia del gas natural incrementa la vulnerabilidad del sistema. En ese contexto, la energía eólica se vuelve clave para diversificar la matriz, reducir exposición externa y fortalecer la resiliencia energética del país”, dijo en entrevista con Energy21 Mehdi Hadbi, Country Head de Vestas en México.
La diversificación mediante energías renovables, particularmente la eólica, aparece como una alternativa para reducir estos riesgos y fortalecer la confiabilidad del sistema eléctrico.
Variables clave para inversión
El estudio destaca que la generación eólica puede ser hasta 1.5 veces más económica que nuevas plantas térmicas de ciclo
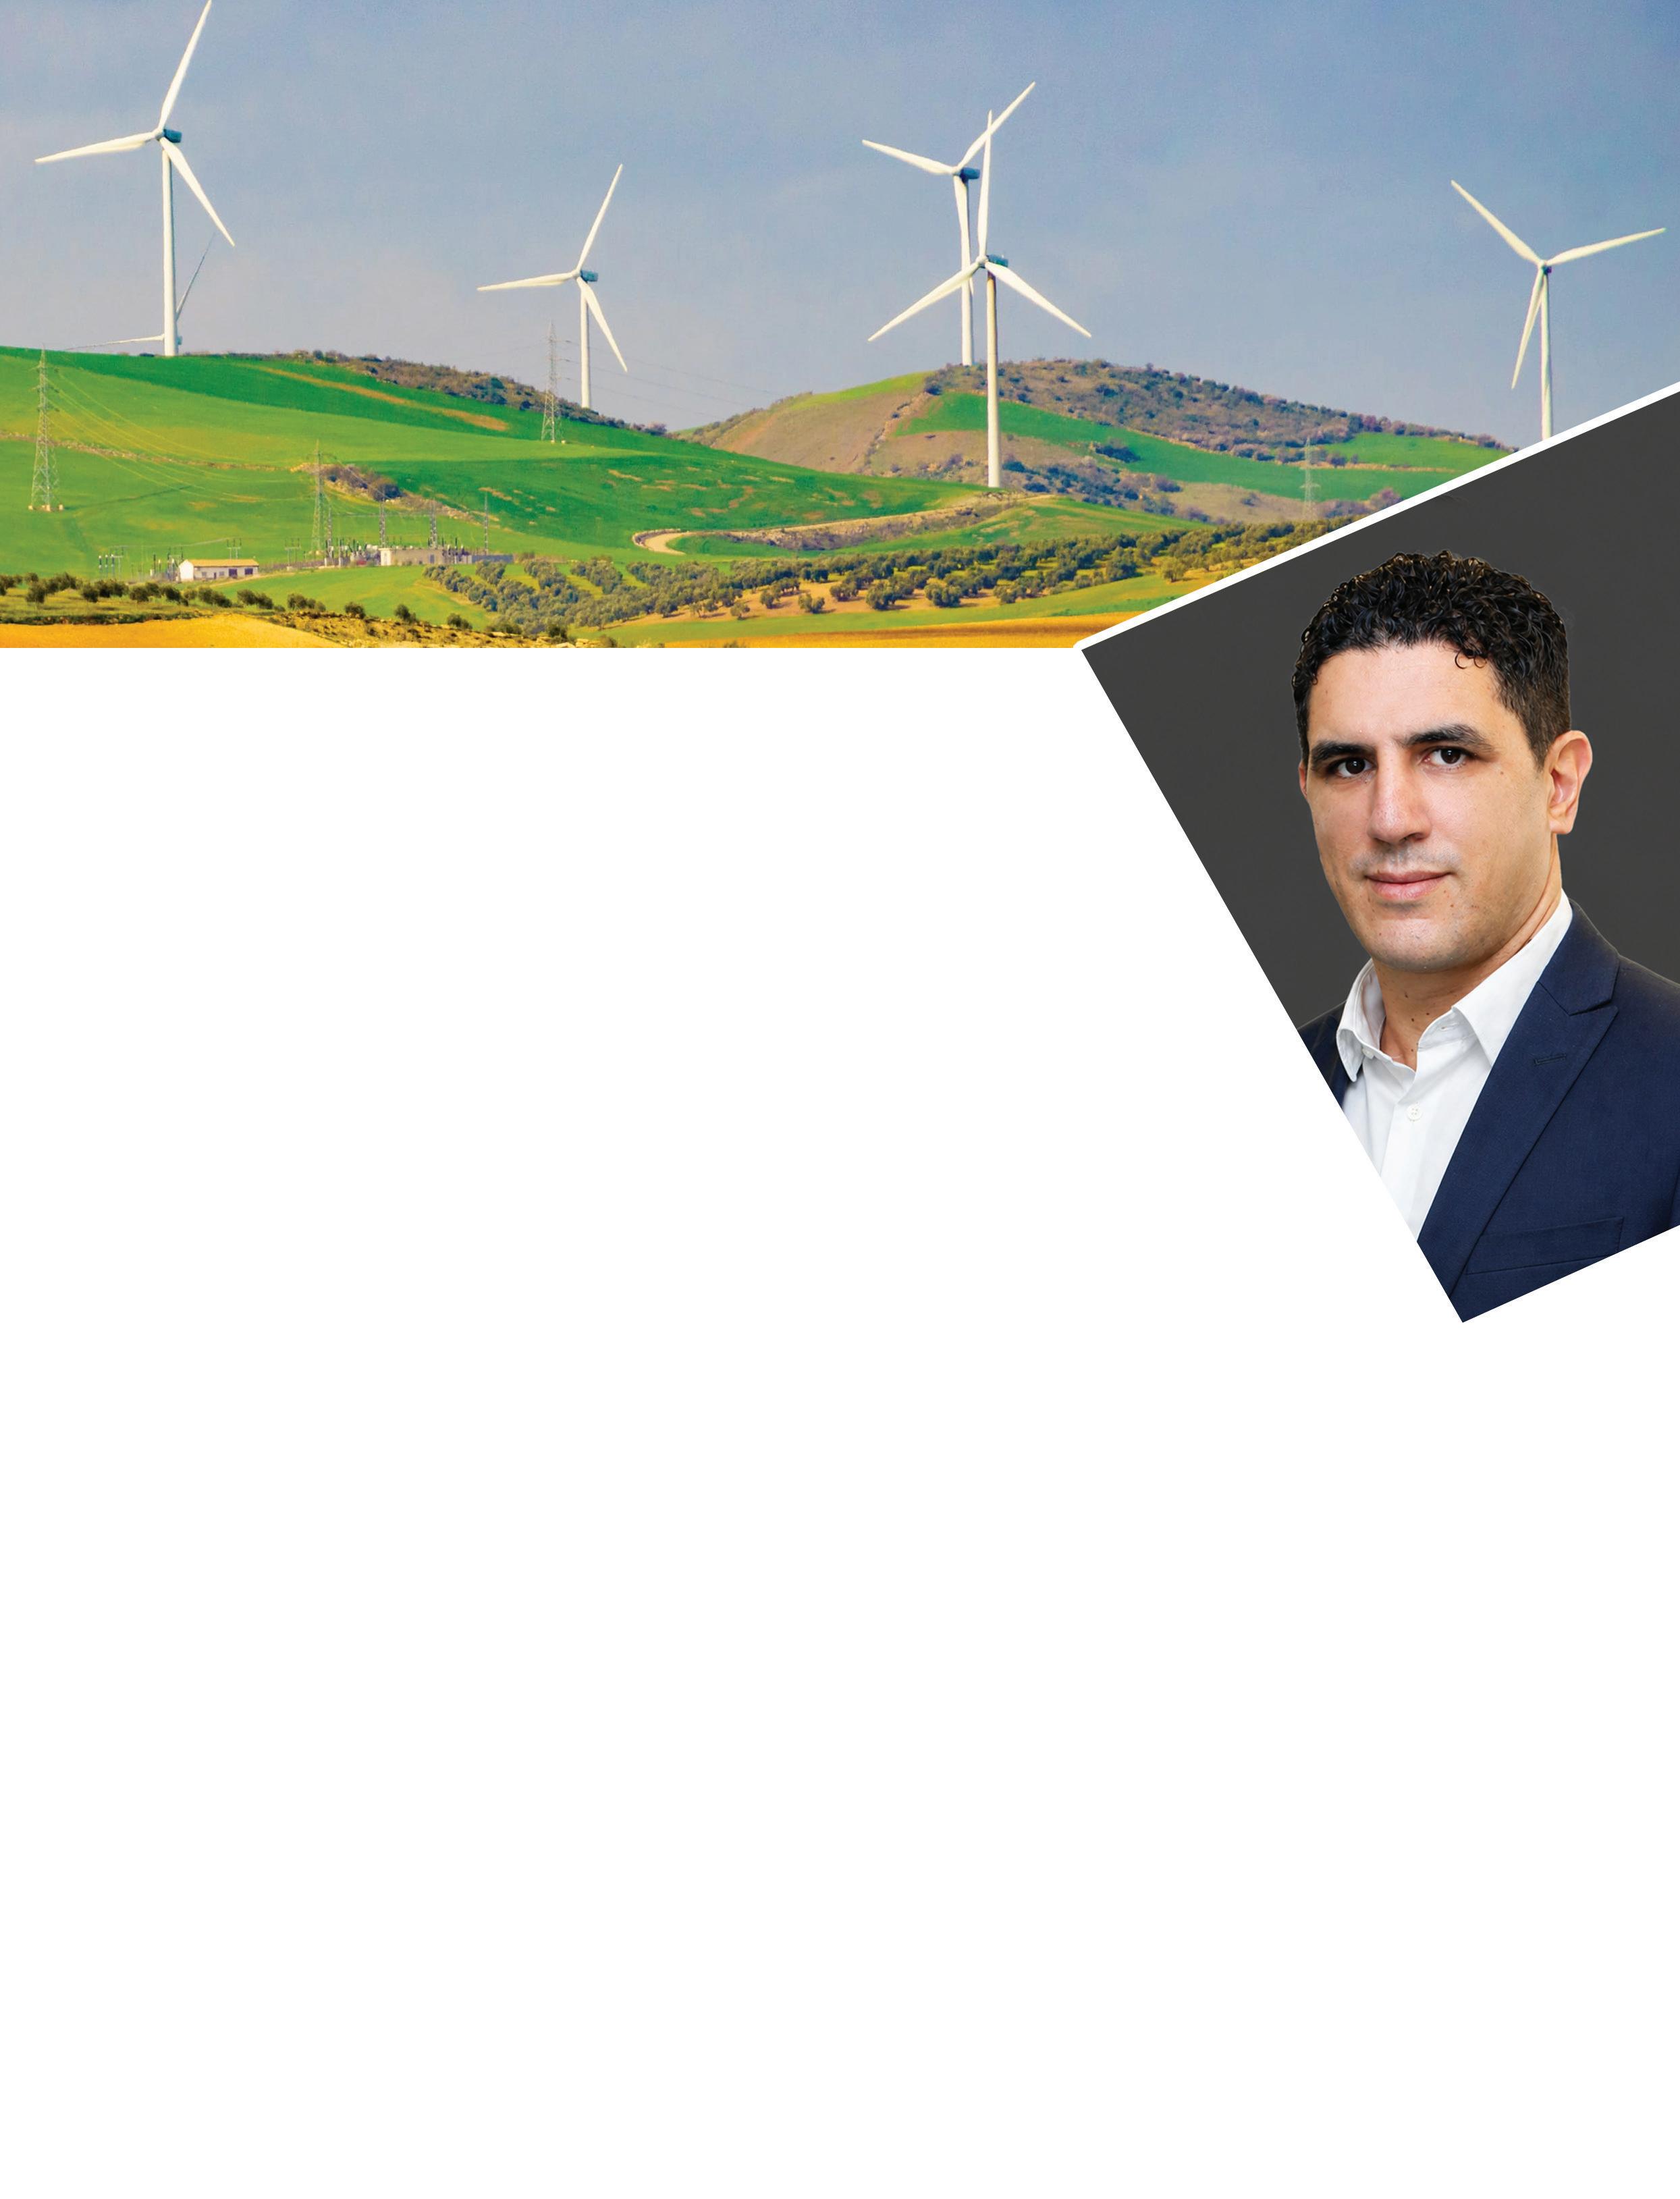
La generación eólica puede ser hasta 1.5 veces más barata que nuevas plantas de ciclo combinado.
combinado. A ello se suma una ventaja operativa relevante: los proyectos pueden desarrollarse en menos de dos años, frente a los cinco a siete años que requieren las centrales térmicas.
Esta diferencia permite responder con mayor rapidez al crecimiento de la demanda eléctrica, que se proyecta en cerca de 2% anual hacia 2034, impulsada por la relocalización de cadenas productivas (nearshorig).
“El inversionista puede gestionar riesgos, pero la incertidumbre estructural es difícil de modelar. Por eso, la bancabilidad empieza con claridad regulatoria y consistencia en la ejecución”, agregó Hadbi.
El estudio señala que existe liquidez en el mercado a través de banca local, fondos internacionales y organismos multilaterales interesados en proyectos renovables. Sin embargo, la movilización de estos recursos depende de factores institucionales.
La visibilidad en procesos de permisos, interconexión y despacho, así como reglas claras, se convierten en condiciones necesarias para que los proyectos alcancen estándares de financiamiento.
México depende del gas natural, lo que aumenta el riesgo para nuevas inversiones energéticas.
Demanda industrial, contratos y competitividad
La competitividad industrial del país depende de la capacidad del sistema eléctrico para ofrecer energía suficiente, asequible y constante a los parques industriales y clústers manufactureros en expansión.
Las empresas que operan o buscan instalarse en México no solo demandan disponibilidad energética, sino también esquemas contractuales que les permitan cumplir con sus objetivos ambientales y dar certidumbre a sus operaciones.
En este sentido, los acuerdos de suministro energético —incluidos los contratos de largo plazo— se han convertido en un componente relevante dentro de la toma de decisiones de inversión industrial.
“El sector eólico responde a estas necesidades mediante modelos de suministro que pueden ser integrados directamen-
te a las operaciones de grandes consumidores industriales”.
Este vínculo entre energía e industria refuerza el papel de la infraestructura eléctrica como habilitador del crecimiento económico y la atracción de capital productivo.
Complementariedad operativa
El estudio también identifica retos asociados a la integración de energías renovables, como el fenómeno conocido como la “curva del pato”, que surge por la concentración de generación solar en horas diurnas.
En este contexto, la energía eólica aporta un valor adicional: su perfil de generación se incrementa entre las 16:00 y las 21:00 horas, coincidiendo con los
Cómo se estructuran estos proyectos
Los proyectos eólicos suelen desarrollarse con participación de: n banca comercial n fondos internacionales n organismos multilaterales
La viabilidad depende de condiciones como certidumbre regulatoria y acceso a interconexión.
Eólica como activo de inversión
La energía eólica presenta atributos que suelen ser valorados por inversionistas en infraestructura: menor costo relativo frente a tecnologías térmicas y tiempos de desarrollo más cortos. Estos elementos pueden traducirse en: n ciclos de recuperación de inversión más acotados n menor exposición a variaciones en precios de combustibles n mayor previsibilidad operativa
picos de demanda. Esta complementariedad permite reducir la necesidad de ajustes abruptos en otras fuentes de generación y contribuye a la estabilidad del sistema eléctrico.
Infraestructura, competencia y visión de largo plazo
Las regiones del norte y noreste del país concentran un alto potencial eólico, tanto por la calidad del recurso como por su cercanía a centros de consumo industrial. La expansión de la red y la incorporación de almacenamiento serán factores clave para su desarrollo.
A nivel regional, México compite con otros mercados latinoamericanos por la atracción de capital para la transición energética. La consolidación de modelos mixtos de colaboración con la Comisión Federal de Electricidad (CFE) muestra señales de reactivación, aunque su evolución dependerá de la estabilidad regulatoria.
En este sentido, el Country Head de Vestas en México es optimista: “visualizo una década de fuerte necesidad de inversión en generación, transmisión e infraestructura asociada para sostener el crecimiento económico, la industrialización y nuevos consumos intensivos. La eólica debe ser uno de los pilares del mix energético mexicano: no como tecnología aislada, sino como elemento central de una matriz más diversificada, resiliente y competitiva para el país”.
Por: José Alberto Llavot
Gerente de Preventa y Desarrollador de Negocios en Schneider Electric para México y Centroamérica.
Las AI factories representan una evolución de los centros de datos tradicionales. Mientras que estos se diseñaban para almacenamiento y procesamiento general, las nuevas infraestructuras están optimizadas para cargas de trabajo intensivas, particularmente el entrenamiento e inferencia de modelos de inteligencia artificial.
Según la Agencia Internacional de Energía (IEA), el consumo eléctrico de los centros de datos podría alcanzar hasta 945 TWh hacia 2030, prácticamente el doble que hoy, impulsado por al auge de la inteligencia artificial, que demanda mayor capacidad de cómputo y, por lo tanto, mayor consumo energético.
Este incremento implica una transformación estructural en la gestión de la demanda energética. Las AI factories desplazan el consumo hacia cargas concentradas, continuas y críticas, presionando la infraestructura eléctrica y replanteando cómo se distribuye y atiende la demanda.
México y la nueva geografía digital
Ante la reconfiguración de las cadenas globales de valor y la aceleración de la digitalización, México enfrenta una doble presión: atraer inversión tecnológica intensiva en energía y garantizar capacidad eléctrica suficiente para sostenerla.
De acuerdo con la Secretaría de Energía (SENER), el consumo eléctrico nacional se aproxima ya a los 360 TWh anuales, reflejando una tendencia de crecimiento sostenido impulsada por la electrificación industrial, el desarrollo económico y el nearshoring.
El Instituto Mexicano para la Competitividad (IMCO) ubica el consumo bruto del Sistema Eléctrico Nacional en 359,807 GWh en 2024, con un crecimiento anual de 2.3% impulsado por la actividad económica y la creciente electrificación.
La expansión de infraestructura digital avanzada no solo eleva la demanda, también redefine la geografía energética del país. Nuevos centros de datos y AI factories comienzan a ubicarse según disponibilidad eléctrica, acceso a energía limpia, capacidad de expansión de redes, costos competitivos y resiliencia del sistema. Así, la infraestructura energética se vuelve un factor decisivo para habilitar, o limitar, el crecimiento tecnológico.
Nuevos retos operativos
Uno de los principales retos asociados a las AI factories es el incremento en la densidad energética. Mientras que hace una década los racks operaban con cargas de entre 5 y 10 kW, hoy los entornos de inteligencia artificial superan con frecuencia los 30 kW por rack, e incluso más en configuraciones de alto desempeño.
Este salto implica nuevos retos técnicos: mayores cargas térmicas exigen nuevas arquitecturas de enfriamiento, más presión sobre la infraestructura eléctrica, monitoreo energético en tiempo real e integración de sistemas para optimizar dinámicamente el uso de energía.
De acuerdo con análisis de Schneider Electric, la evolución hacia centros de datos preparados para inteligencia artificial exige una visión integrada donde energía, enfriamiento y software operen como un solo sistema.
Energía y sostenibilidad
El crecimiento de las AI factories también plantea desafíos en materia de sostenibilidad. La necesidad de grandes volúmenes de energía obliga a acelerar la integración de fuentes renovables y a mejorar la eficiencia energética de la infraestructura digital.
Según la IEA, el crecimiento eléctrico ligado a la inteligencia artificial requiere mejoras en eficiencia para contener emisiones. En respuesta, los nuevos centros de datos incorporan refrigeración líquida, gestión energética en tiempo real, integración gradual de renovables y diseños modulares que permiten escalar capacidad con mayor eficiencia.
La irrupción de las AI factories está marcando un cambio estructural en la relación entre tecnología y energía. En México, este fenómeno representa tanto una oportunidad para posicionarse en la economía digital como un desafío para su sistema eléctrico.
En este escenario, la discusión ya no gira únicamente en torno a capacidad de cómputo, sino a la capacidad de sostenerla energéticamente. Las AI factories están redefiniendo el mapa eléctrico del país y, con ello, el ritmo al que el país podrá integrarse a la economía digital global.
945 TWh podría alcanzar el consumo eléctrico de centros de datos hacia 2030, estima la IEA.
La startup brasileña i4sea llega a México con tecnología para anticipar riesgos en puertos, energía y operaciones offshore.
Por: Marisol García Fuentes
In: @MarisolGarcíaFuentes
La crisis climática se ha convertido en un riesgo operativo y financiero para industrias estratégicas como energía, logística y puertos. Huracanes, oleajes extremos y eventos hidrometeorológicos afectan la infraestructura crítica con mayor frecuencia.
Con una tecnología enfocada en anticipar eventos extremos antes de que se traduzcan en pérdidas millonarias, la startup brasileña i4sea desembarca en México. La firma busca posicionarse primero en el sector portuario y poste-
Mateus De Oliveira, Fundador y CEO i4sea
riormente en transmisión, distribución y operaciones offshore del sector energético.
Fundada hace 11 años en Brasil, i4sea utiliza Inteligencia Artificial y modelos numéricos para traducir fenómenos climáticos en impactos operativos concretos. Su fundador y CEO, Mateus De Oliveira, explica que la tecnología permite generar más de 100 escenarios diarios para identificar afectaciones específicas.
“El objetivo no es únicamente pronosticar lluvia o viento, sino traducir esos fenómenos en impactos operativos concretos”, señaló.
La empresa llega a México después de operar en países como Holanda, Alemania, Chile y Perú, además de trabajar con Shell, Porto de Rotterdam, Vattenfall y Porto de Santos.
Los sectores bajo presión
Para i4sea, uno de los mercados con mayor potencial en el país es el energético, particularmente las empresas de transmisión y distribución eléctrica, debido a su exposición a descargas eléctricas, calor extremo y tormentas severas.
De Oliveira explicó que los modelos globales suelen perder precisión frente a microclimas y variaciones geográficas complejas. Por ello, i4sea utiliza datos climáticos a escala de un kilómetro, imágenes satelitales y sensores públicos para modelar fenómenos en distintas regiones del país. La plataforma emplea la infraestructura de Google Cloud y Amazon Web Services para reducir costos de procesamiento. Según De Oliveira, generar un escenario climático tradicional para México podría costar hasta 20,000 dólares, mientras que mediante IA puede producir 100 escenarios por alrededor de 1,000 dólares.
Inteligencia climática para evitar pérdidas
La Organización Meteorológica Mundial (OMM) advierte que los fenómenos hidrometeorológicos extremos aumentaron 50% en las últimas dos décadas. Además, un estudio del Banco
100
escenarios diarios genera i4sea mediante IA para anticipar riesgos operativos.
Mundial y la Comisión Económica para América Latina y el Caribe (CEPAL) estima que estos eventos podrían costar entre 2% y 4% del PIB mexicano hacia 2050.
México representa un mercado estratégico por su exposición simultánea a ciclones en el Pacífico y el Atlántico. Por ello, el primer foco de expansión será la infraestructura portuaria.
Mateus aseguró que mejorar 21% la precisión de un huracán podría evitar pérdidas por 5.4 billones de dólares en cadenas logísticas y portuarias. “La empresas que reaccionan al clima pierden dos veces: por el evento y por el costo de recuperación”, advirtió De Oliveira. “La meta de i4sea es reducir el impacto operativo y financiero asociado a eventos extremos”.
De un naufragio a una startup global
i4sea fue fundada por cuatro oceanógrafos brasileños que originalmente buscaban mejorar predicciones oceánicas para surfear. Posteriormente, trabajaron en proyectos de predicción marina para Petrobras. El punto de inflexión ocurrió en 2017, tras el hundimiento de una embarcación en Salvador de Bahía que dejó 14 personas fallecidas.
“Yo vi a la madre de una niña de 13 años llorando. Para mí fue muy impactante que i4sea no hubiera sido proactiva en enviar una
alerta temprana”, recordó De Oliveira. A partir de ese episodio, la empresa evolucionó hacia un sistema enfocado en alertas tempranas y prevención de contingencias climáticas para sectores estratégicos.
Tras validar su tecnología en Europa con clientes como Shell y el Puerto de Rotterdam, i4sea expandió operaciones al Mar del Norte, Sudamérica y ahora México, impulsada por una ronda de inversión levantada en 2025 con fondos brasileños.
21% mejor previsión de huracanes podría evitar pérdidas por 5.4 billones de dólares.
Cogeneración, monitoreo y mantenimiento preventivo emergen como claves para fortalecer la resiliencia y eficiencia operativa hospitalaria.
Por: Marisol García Fuentes
In: MarisolGarcíaFuentes
La presión sobre los costos operativos y la necesidad de garantizar la continuidad clínica están llevando al sector hospitalario a replantear su infraestructura energética. En ese escenario, la eficiencia dejó de ser un elemento secundario para convertirse en una condición crítica de operación.
El sector hospitalario en México representa el 1.3% del PIB nacional y genera más de 650,000 empleos. Además, consume alrededor de 2.6 veces más energía que otros edificios comerciales debido a su operación ininterrumpida y la alta demanda de climatización, equipos médicos y respaldo eléctrico.
México cuenta con más de 2,700 hospitales privados –casi el doble que los públicos– que concentran el 27% de la capa-
cidad instalada del sistema hospitalario, de acuerdo con FUNSALUD.
Durante una mesa organizada por Veolia, especialistas coincidieron en que hospitales y clínicas requieren modelos integrales que combinen monitoreo, mantenimiento preventivo, digitalización y generación energética para mejorar resiliencia y sostenibilidad.
José Luis Lara Prieto, director Regional de Hospitales MAC, señaló que la operación hospitalaria requiere altos niveles de redundancia energética en áreas críticas como quirófanos y terapia intensiva. “Esos tres segundos son más importantes de lo que podemos imaginar”, afirmó sobre la necesidad de contar con plantas de emergencia, UPS y sistemas permanentes de respaldo.
Energía crítica
Además del suministro eléctrico, los hospitales deben mantener sistemas de aire acondicionado capaces de renovar continuamente el aire en quirófanos para evitar riesgos de infección,
Entre 3 y 12 años puede tardar el retorno de inversión en proyectos de eficiencia hospitalaria.

lo que incrementa significativamente el consumo energético.
Frente a ello, Lara detalló que en Hospitales MAC ya implementan estrategias basadas en monitoreo de cargas eléctricas, mantenimiento preventivo y proyectos piloto de cogeneración y paneles solares.
“Donde vamos más atrasados típicamente nos representa un 12% de los costos; donde hemos logrado mayores eficiencias vemos que se reduce hasta en un nueve o un ocho”, afirmó.
Mantenimiento preventivo
Patrick Devlyn, presidente de la Comisión de Salud del Consejo Coordinador Empresarial (CCE), advirtió que muchos hospitales siguen operando con modelos fragmentados donde energía, climatización y mantenimiento trabajan por separado.
También alertó sobre los riesgos de posponer mantenimiento para reducir gasto inmediato. “Ese ahorro nos sale caro mañana”, afirmó.
Cogeneración hospitalaria
Francisco Torres, director General de Operaciones de Energía en Veolia, señaló que uno
de los principales desafíos en México es la cultura de mantenimiento “run to fail”, donde los equipos operan hasta fallar. Para revertirlo, la firma impulsa auditorías técnicas y mantenimiento especializado para extender la vida útil de los activos y reducir consumo energético. “El kilowatt más barato es el que no se consume”, afirmó.
Explicó que la estrategia parte de estabilizar sistemas eléctricos, HVAC y equipos críticos antes de implementar proyectos de eficiencia energética. Posteriormente, desarrolla soluciones de cogeneración para producir simultáneamente electricidad, agua helada y vapor a partir de gas natural. “El hospital es el cliente idóneo para este tipo de proyectos”, comentó.
Torres reconoció que uno de los principales retos es la inversión inicial, especialmente en hospitales con infraestructura antigua. Sin embargo, explicó que los proyectos pueden recuperar inversión mediante ahorros operativos. “Puede ser tres, cinco o hasta 12 años dependiendo del proyecto”.
La compañía también impulsa paneles solares y almacenamiento energético mediante baterías.
Por su parte, Jaume Villa, director de Infraestructura Energética y Renovables Zona Latam de Veolia, destacó que estas soluciones ya operan en hospitales de Europa, Asia y América Latina. “La producción centralizada in situ aporta mucho a nivel de eficiencia y resiliencia”, indicó.
Los especialistas coincidieron en que el siguiente paso será fortalecer monitoreo digital y análisis de datos para anticipar fallas, optimizar consumo y extender la vida útil de la infraestructura crítica.
Las estaciones de servicio ajustan pausas, espacios y protocolos laborales para mejorar condiciones de trabajo sin frenar la operación.
Por: Adrián Arias
@Adri_Telecom
En las estaciones de servicio o gasolineras, donde el ritmo no se detiene y cada segundo cuenta, la llamada “Ley Silla” está poniendo a prueba algo más que el cumplimiento normativo, ya que está obligando a rediseñar toda la operación de un negocio tradicionalista, que tiene que adaptarse a los cambios para sobrevivir.
La reforma laboral que garantiza el derecho de los trabajadores a sentarse durante la jornada y prohíbe mantenerlos de pie de forma continua, impacta a un sector donde hasta 95% del personal operativo trabaja de pie. En el caso de los despachadores de gasolina, la adaptación va más allá de colocar una silla.
“El reto no es poner sillas, es diseñar protocolos de pausas inteligentes para no afectar el servicio”, afirma Roberto Díaz de León, director de Combured, una cadena de alrededor de 50 estaciones, que habilitó zonas de descanso fuera del área de despacho por motivos de seguridad.
El modelo que adoptaron parte de una lógica operativa, que contempla pausas rotativas, no simultáneas, y áreas específicas

del personal operativo en gasolineras trabaja de pie.
de descanso. Cada hora, los trabajadores cuentan con 10 minutos para sentarse en estaciones ergonómicas ubicadas en zonas de corte o liquidación. Es un esquema que busca equilibrar ergonomía con eficiencia en un entorno altamente dinámico.
La medida, vigente desde 2025, busca reducir riesgos como fatiga, lesiones musculares y problemas circulatorios por permanecer de pie durante largos periodos. También pretende disminuir el ausentismo y mejorar la retención de personal.
Energy21 hizo un recorrido en cinco estaciones gasolineras de la CDMX, en tres de ellas los empleados afirmaron que sí contaban con un lugar para sentarse durante la jornada de trabajo, mientras que en otras dos desconocían del tema.
Impacto en el negocio
El reto también es operativo. Las pausas durante la jornada pueden impactar los tiempos de atención o la percepción de servicio. “El despacho es dinámico, no puedes perder ritmo”, advierte Díaz de León. Además, las estaciones enfrentan costos adicionales en infraestructura, capacitación y supervisión, así como riesgos por un uso inadecuado de los tiempos de descanso. Desde el ángulo legal, el cumplimiento no es opcional. De acuerdo con Eduardo E. García, especialista de la consultoría laboral MX Legal, el 100% de las 14,000 estaciones del país gasolineras está obligado a implementar la ley, dado que sus trabajadores cumplen con el supuesto de permanecer de pie durante la jornada.
El problema es cómo hacerlo. “No se trata solo de poner sillas, sino de establecer áreas específicas y programas de pausas con registro”, explica el experto. Además, deben integrarse estudios de riesgo, comisiones de seguridad e higiene y documentación que respalde el cumplimiento ante una eventual inspección.
El marco regulatorio contempla sanciones relevantes. El incumplimiento puede derivar en multas de hasta 5,000 veces la Unidad de Medida y Actualización (UMA), cerca de 587,000 pesos, conforme a la legislación laboral vigente, e incluso en clausuras parciales si existe riesgo para los trabajadores. En algunos casos, las sanciones pueden aplicarse por cada empleado afectado, lo que eleva significativamente la exposición para las empresas, indica Eduardo E. García.
Aunque hasta ahora no se han generalizado las inspecciones específicas, el experto anticipa que la autoridad laboral comenzará a intensificarlas a partir de julio de este año, una vez que se consoliden los mecanismos administrativos.
En ese contexto, el sector gasolinero enfrenta el dilema estructural de cumplir con una obligación laboral legítima sin comprometer la operación. La solución, coinciden los entrevistados, pasa por la gestión inteligente del tiempo y el espacio.
La aplicación de esta reforma en gasolineras deja de ser un tema de mobiliario para convertirse en un reto operativo, donde el desafío es mantener la eficiencia sin afectar el servicio.
Hasta 587,000 pesos pueden alcanzar las sanciones por incumplimiento de la ley.