

Reacción del Gobierno a la crisis internacional del petróleo

Política de financiamiento del Gobierno
Manejo de la Política Fiscal
Adecuación Presupuestaria para manejar el gasto adicional
Estrategia de ingresos
Al inicio de esta crisis internacional del petróleo, el Gobierno se planteó 3 objetivos que ha ido cumpliendo:

Mantener la estabilidad macroeconómica, la estabilidad fiscal y, por encima de todo, la estabilidad social.

Amortiguar/mitigar de forma razonable el impacto local del aumento de precios internacionales.

Evitar en la medida de lo posible una caída de la inversión pública en esta coyuntura, para mantener una política fiscal que fomente el crecimiento económico.
La política de financiamiento del Gobierno ha sido exitosa y ha garantizado liquidez para enfrentar la crisis
Las emisiones de bonos soberanos se hicieron a tasas similares a la de países con calificación de riesgo de grado de inversión.
Las emisiones de bonos locales se hicieron a plazos de 15 años a tasas de interés históricamente bajas.
Se mantiene la buena relación con organismos multilaterales que apoyan proyectos de inversión como BID, Banco Mundial, CAF, BCIE, Unión Europea, etc…
El presupuesto inicial del 2026 está prácticamente financiado.
Una crisis de esta magnitud impone presiones de gastos adicionales que el Gobierno ha enfrentado con responsabilidad fiscal y sensibilidad social
Los traspasos de precios a los combustibles han sido razonables para evitar una inflación mayor en el país.
Se está trabajando en la mejora de la focalización de los programas sociales.
Se están privilegiando los subsidios focalizados/sectoriales por encima de subsidios generalizados
➢ Fertilizantes, transportistas, programas de protección social
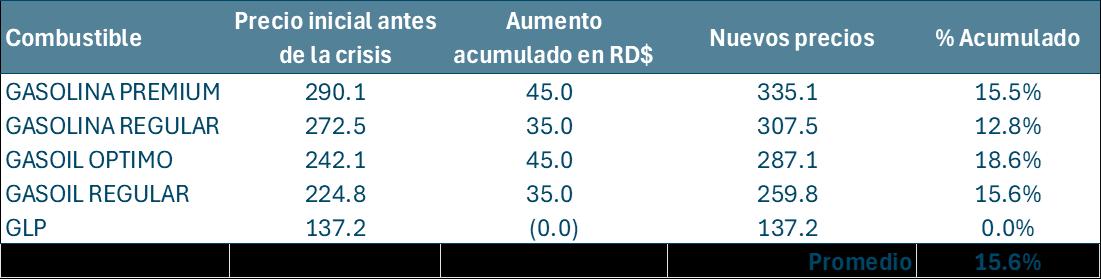
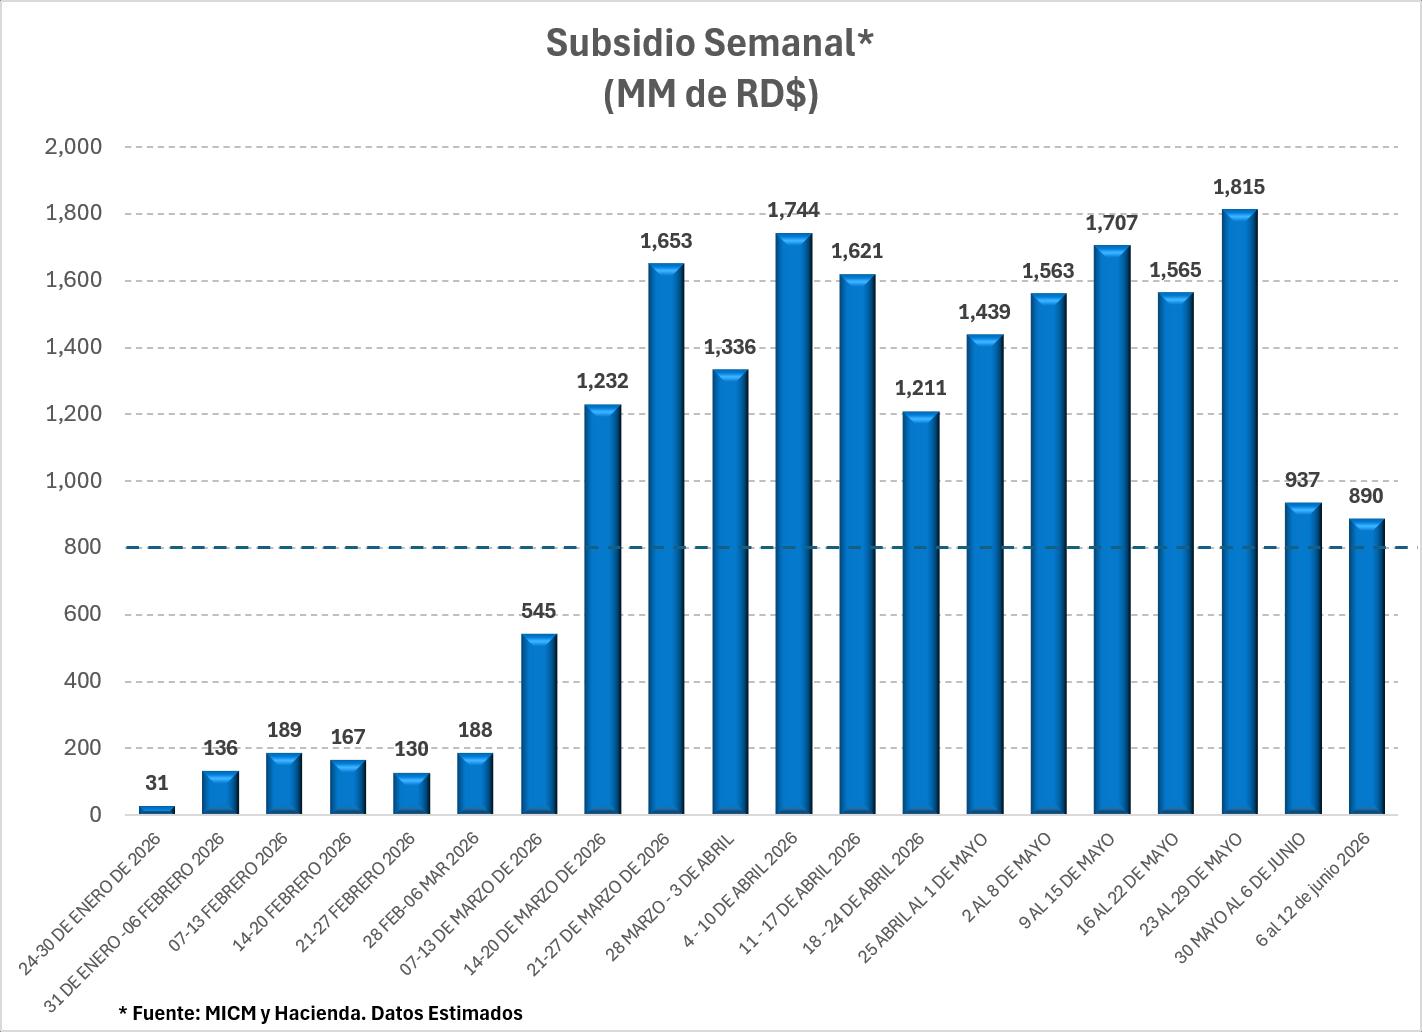
* Fuente: MICM y Hacienda
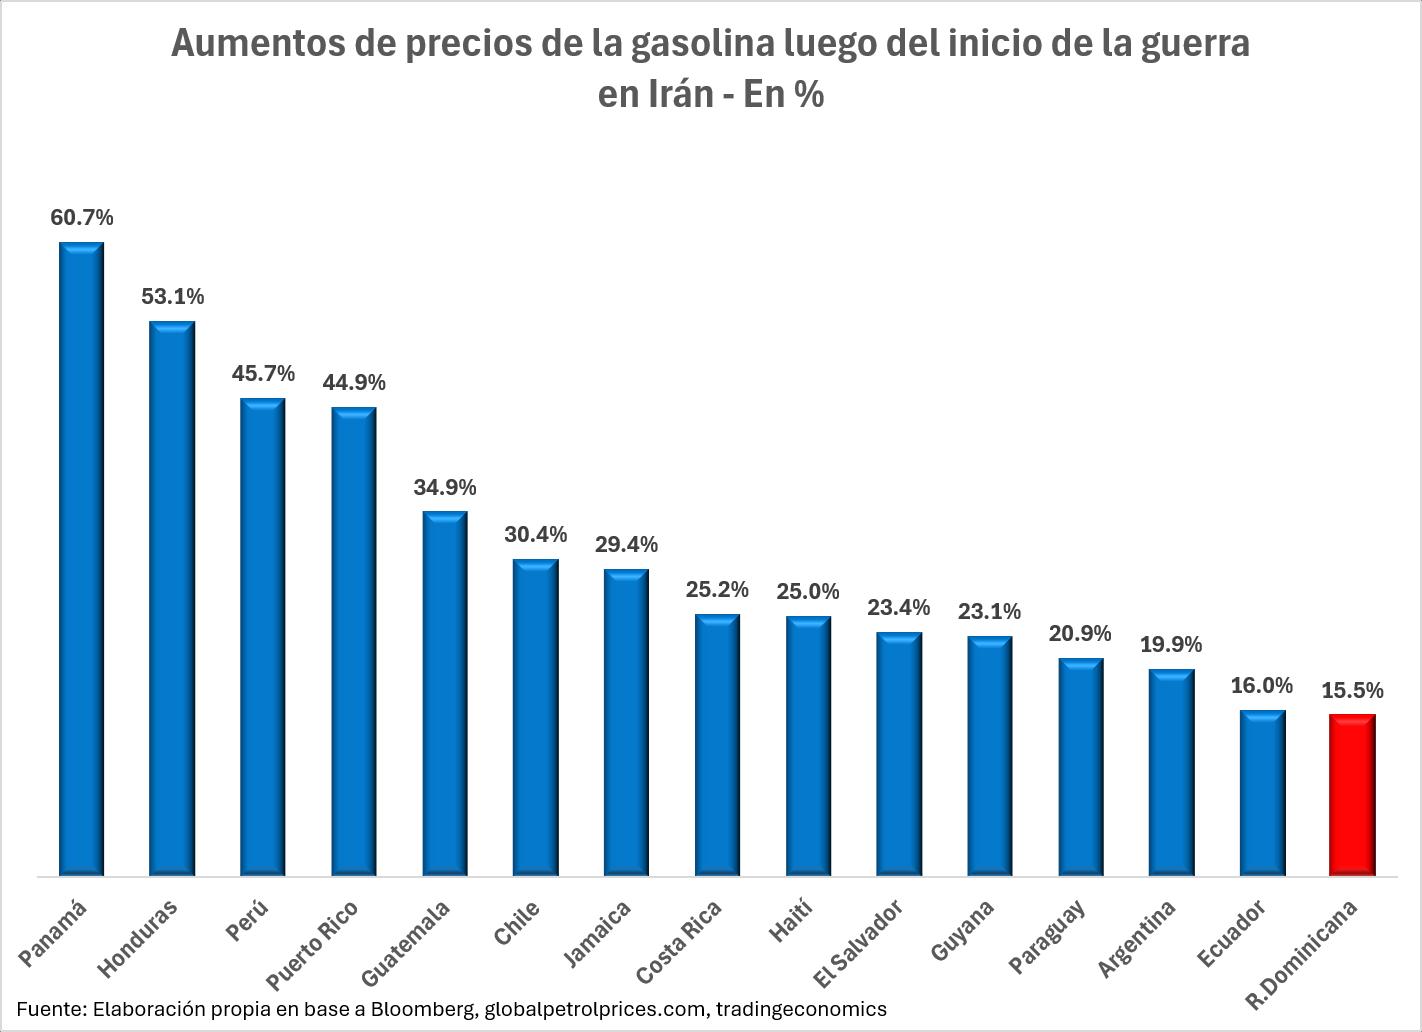
• El promedio de aumento en AL ha sido de ≈ 30% a la fecha
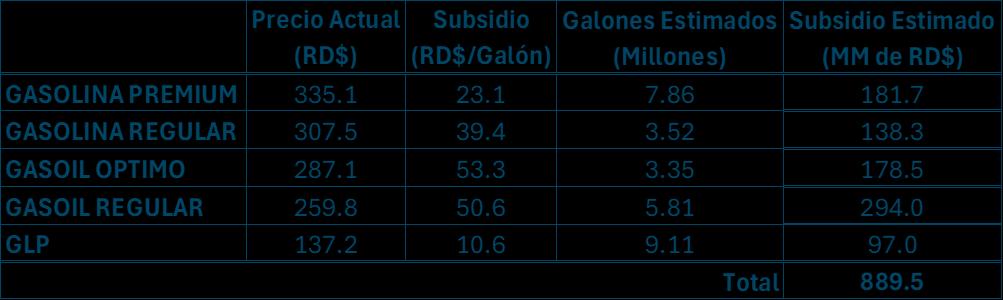
* Fuente: MICM y Hacienda. Datos Estimados/Ilustrativos
A estos precios internos de los combustibles, si el precio WTI se mantiene entre US$ 90 y US$ 100, hay que buscar entre 20 y 33,000 MM adicionales el resto del año, que se adicionarían a los 20,000 MM que han sido destinados a la fecha para otorgar el subsidio generalizado a los combustibles, llevando el total para el 2026 a un rango de entre 40 y 50,000 MM aproximadamente.
Valores en MM de RD$
* Fuente: estimaciones propias en base a datos del MICM. Datos Estimados/Ilustrativos
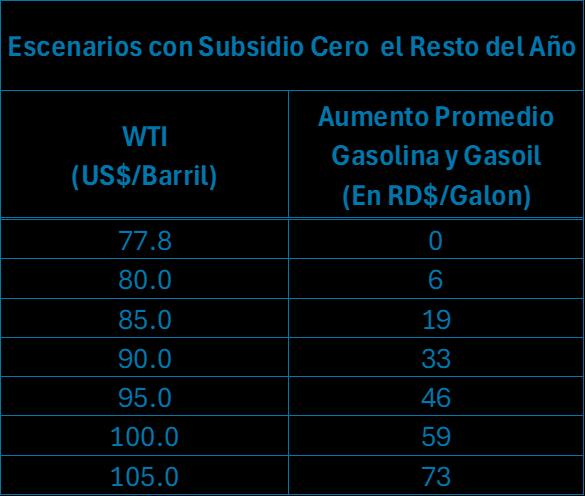
* Fuente: Estimaciones propias. Datos Estimados/Ilustrativos
Los Subsidios han evitado una inflación mucho mayor en el país
No hay soluciones, hay dilemas/disyuntivas
➢ Un choque de esta magnitud tiene impactos inevitables en:
o Inflación
o Actividad Económica
o Déficit Fiscal
La clave es buscar un balance entre estas variables que sea social y políticamente viable
El Gobierno está manejando las cuentas fiscales con prudencia y responsabilidad: en el 2025 el gasto corriente cayó en 0.5% del PIB (unos RD$ 40,000 MM)a la vez que aumentó el gasto de capital
Fuente: elaboración propia en base a SIGEF, Ministerio de Hacienda y Economía
La Ley de Responsabilidad Fiscal impone un tope al crecimiento del gasto primario en términos reales
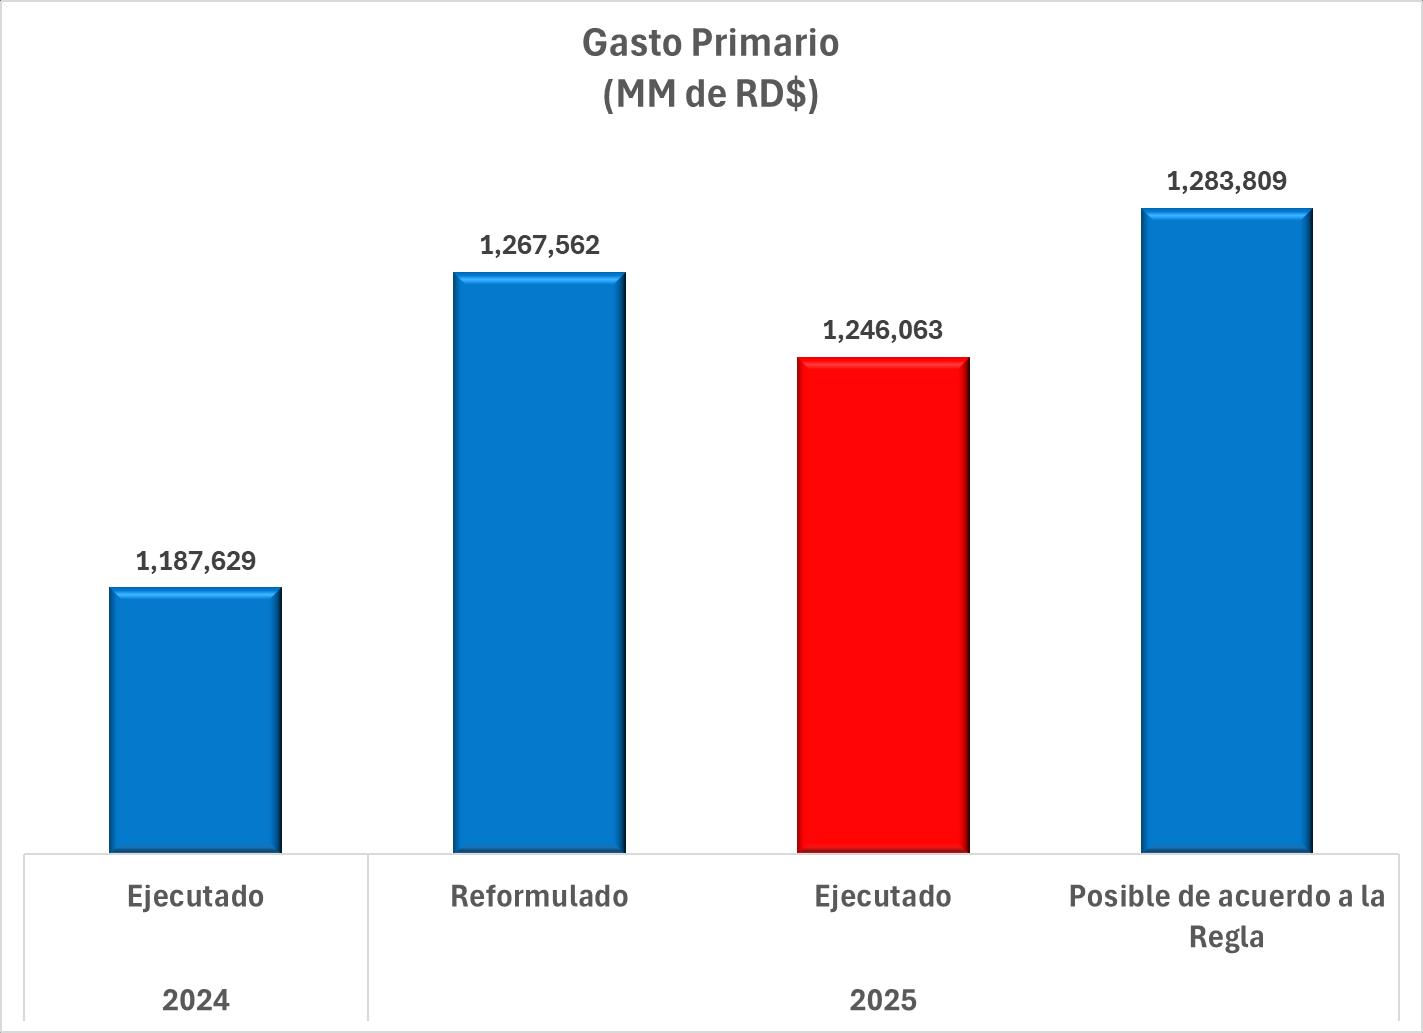
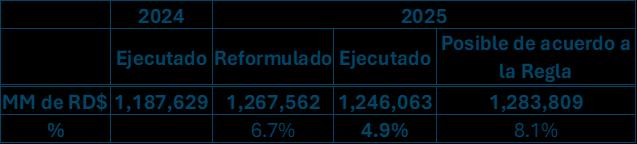
Fuente: elaboración propia en base a SIGEF, Ministerio de Hacienda y Economía
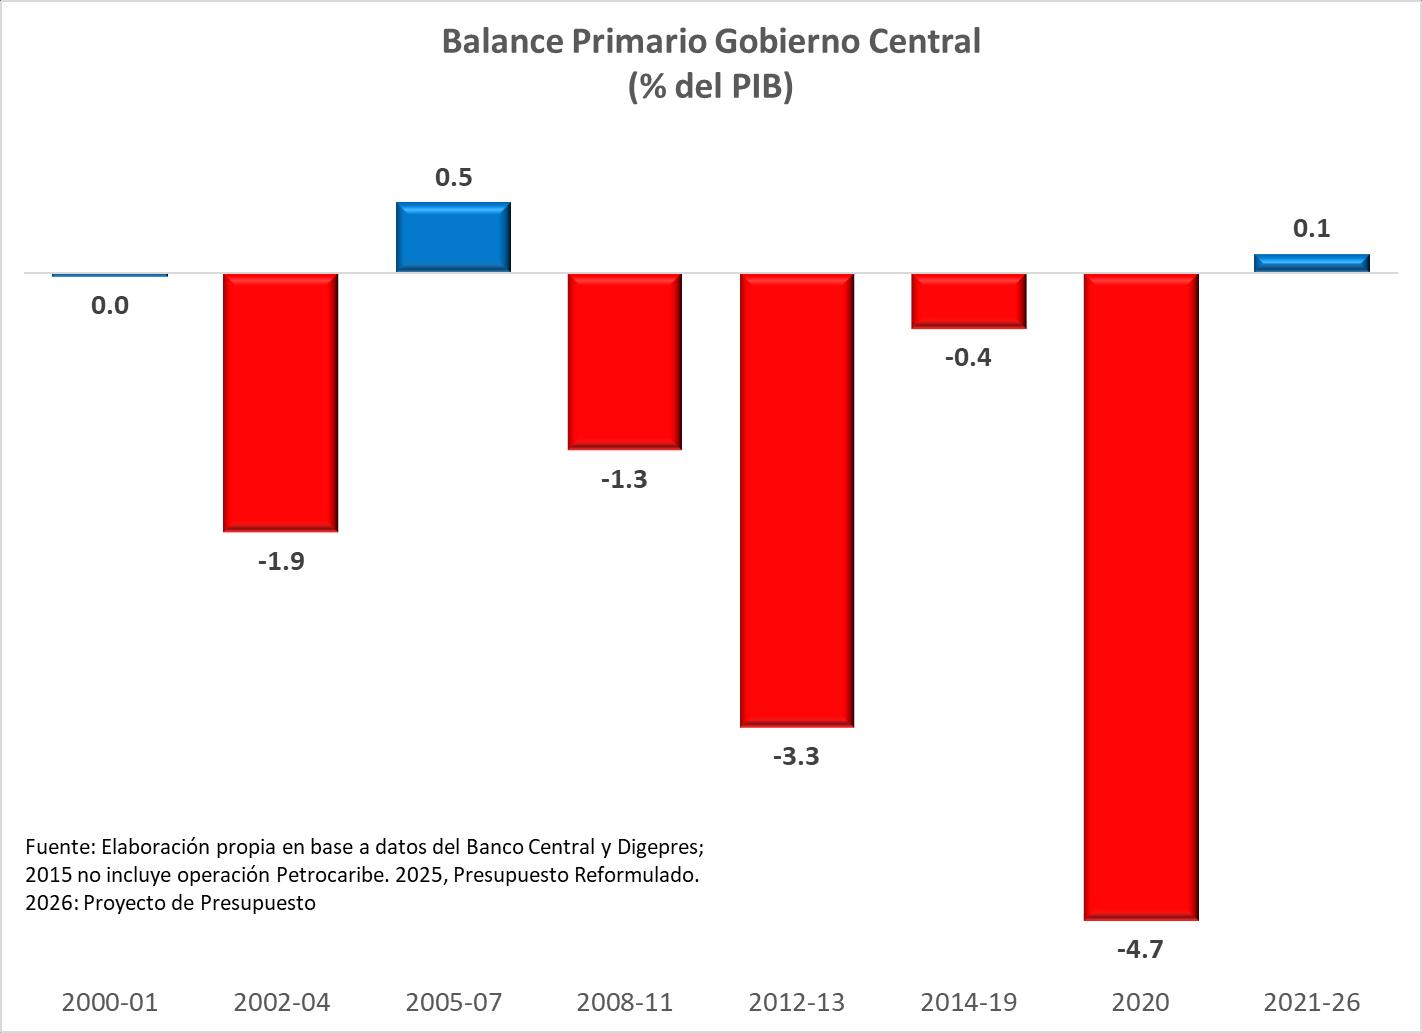
Las recientes colocaciones de bonos son un premio a este desempeño:
• Colocamos a tasas similares a las de México (país con grado de inversión) e inferiores a las de Colombia (país con igual calificación de riesgo que RD).
• Y con los márgenes sobre bonos del Tesoro de los E.E.U.U. más bajos en la historia para bonos comparables.
1 Gasto operativo y representación
Publicidad y propaganda, viáticos, pasajes y eventos; reducción prudente y priorización de gastos indispensables.
3 Servicios y contrataciones
Racionalización de otros servicios, otras contrataciones, textiles, vestuarios y gastos varios.
2 Bienes, equipos y mantenimiento
Contención en vehículos, maquinarias y equipos; reparaciones y mantenimientos menores postergables.
4 Recursos operativos y transferencias
Ajuste cuidadoso en combustible y contención de ciertos recursos operativos y transferencias a entes descentralizados y empresas públicas.
Criterio: comprimir lo no prioritario, postergar lo no esencial y preservar funciones críticas del Estado.
La adecuación presupuestaria combina respuesta fiscal, protección social y manejo responsable de componentes sensibles.
No se plantea desmontar la política social: se busca mejorar la focalización para blindar a la población de menores ingresos.
1 Disciplina interna
2 Protección focalizada
Contención de gastos operativos, administrativos y no prioritarios dentro del Poder Ejecutivo.
Revisión de subsidios para priorizar a hogares vulnerables ante presiones de precios y costos.
3 Adecuación agregada
Manejo presupuestario de componentes sensibles bajo criterios de flexibilidad técnica, prudencia y priorización.
La crisis internacional es una oportunidad para desmontar gradualmente los subsidios generalizados y fortalecer la política de focalización.
Por esta combinación de medidas esperamos una reorientación del gasto de entre RD$ 30,000-40,000 mm
El Gobierno está poniendo y va a poner aún más de su parte…Ajustándose a la restricción presupuestaria, sin poner en riesgo la estabilidad social
Pero sabiendo que el objetivo final debe ser contribuir a unas finanzas públicas más consolidadas que permitan una mayor inversión pública, una mayor recapitalización del Banco Central y un balance fiscal razonable que ayude a poner la deuda en una trayectoria decreciente de forma más previsible. Es necesario tomar medidas del lado de los ingresos.
El proyecto pretende recaudar entre RD$ 40 y 50,000 millones…tomando en cuenta que:
• No toca el ITBIS (ni la tasa ni la base).
• Sin tocar la mayoría de los impuestos selectivos: combustibles, vehículos, alcoholes, cigarrillos, seguros telecomunicaciones…
• No toca las tasas del IPI ni el mínimo exento.
• El aumento de la tasa de ISR no tocaría a las MiPymes.
• No se tocan las tasas de los impuestos a intereses ni dividendos.
• No se consideran los impuestos a las plataformas digitales
• Se eliminan/reducen algunos impuestos.

Medidas pro-crecimiento económico

Medidas de simplificación/facilitación tributaria

Medidas para combatir al incumplimiento/evasión

Actualización del Sistema
Tributario/consolidación fiscal
1. Depreciación acelerada para promover la inversión privada a partir de 2027
2. Reembolso a los exportadores del Impuesto Selectivo a combustibles y seguros
• Al igual que se hace con el ITBIS
3. Derogación (gradual) de impuestos anacrónicos: Hipotecas, constitución de compañías, impuesto selectivo a seguros de vida.
• Son impuestos que no tienen sentido y afectan la competitividad, encarecen innecesariamente la formalización.
• Son pocos los países que gravan los seguros de vida; en la mayoría de los países los seguros tienen ITBIS y los seguros de vida están exentos.
• En el caso de las hipotecas, la ley que las grava es de 1890.
4. Devolución del impuesto selectivo sobre el alcohol etílico utilizado en fabricación de medicamentos.
II. Medidas de simplificación/facilitación tributaria (1/2)
(Hacerle la vida más fácil al que quiere cumplir con sus obligaciones)
1. Redefinición de los anticipos del ISR
• Se derogan los anticipos para las microempresas (el 78% del total de las empresas que reportaron el ISR en 2025).
• Las empresas pequeñas pasarán a pagarlos como personas físicas (3 pagos al año en lugar de 12).
• Eliminación de anticipos e Impuestos a los Activos al Sector Agropecuario (se le da rango de ley).
2. Actualización del título I del Código Tributario
• Reducción de los recargos moratorios
• Se actualiza la referencia a los intereses indemnizatorios
• Se formalizan los acuerdos de pago en el Código Tributario
• Descuentos por pronto pago
3. Amnistía de deudas tributarias
• Se justifica por la actual coyuntura y por los cambios que se van a introducir en el sistema tributario.
II. Medidas de simplificación/facilitación tributaria (2/2)
(Hacerle la vida más fácil al que quiere cumplir con sus obligaciones)
4. Ampliación del Régimen Simplificado de Tributación
• De RD$ 12 a RD$ 15 millones para personas físicas y sector agropecuario.
• Se crea un umbral de RD$ 30 millones para pequeños negocios.
• El umbral del RST compras se aumenta de RD$ 55 a RD$ 60 millones.
Ayuda a la formalización y simplifica la tributación de pequeños contribuyentes.
5. Modernización del Impuesto Sucesoral y de Donaciones (la ley vigente es de 1950)
• Se indexan los tramos exentos del impuesto sucesoral (de 500 pesos a 1 millón ; y de 1,000 pesos a 2 millones).
• Para transmisiones entre padres e hijos en vida, el impuesto se reduce de 25% a 3%.
6. Reducción de 25% a 10% del impuesto sobre la renta por Ganancia de Capital a la venta de inmuebles en el caso de Personas Físicas
7. Derogación de Leyes de Control Tributario obsoletas
• Ley de Impuesto a los Fósforos de 1935
• Ley de Control de Estampillas de 1966
➢ Se sustituyen por medidas de control modernas
III. Medidas para combatir al incumplimiento/evasión
(Hacerle la vida más difícil al que pretende evadir)
Es necesario dotar a la administración tributaria de herramientas que la ayuden a combatir el incumplimiento/evasión.
1. Se implementa percepción de ITBIS en DGA
o Es una herramienta que varios países de la región aplican a todas las importaciones.
o Aquí solo se propone para las que realizan los contribuyentes informales.
2. Se proponen aumentos de las retenciones por concepto de Impuesto sobre la Renta a un grupo de contribuyentes “difíciles de gravar”
• No implica aumento de impuestos porque las retenciones son un pago a cuenta.
3. Trazabilidad fiscal - Se precisan conceptos para bebidas alcohólicas y cigarrillos, y se habilita su aplicación para combustibles.
4. Poder de veto en la clasificación de los beneficiarios de las leyes de incentivo al Ministerio de Hacienda y Economía/Presidencia.
1. Aumento de 0.15% a 0.20% del Impuesto sobre los Cheques y Transferencias Electrónicas.
2. Aumento de la tasa del Impuesto sobre la Renta empresarial a 30% por 3 años a grandes contribuyentes.
o Para las empresas con ingresos superiores a RD$ 1,000 millones anuales.
o Esta medida impacta a poco más de 1,000 empresas de un total de 140,000 que hicieron declaración del ISR en el 2025 (menos de 0.8% del total).
o La idea es proteger a los pequeños y medianos contribuyentes.
3. Se crea un nuevo tramo del ISR Personal a tasa de 27% para salarios mayores a RD$ 400,000 mensuales
o Esta medida impacta unos 5,900 contribuyentes de un total de 2,300,000 (0.26% del total)
o Es progresiva y redistributiva…mejora la equidad
4. Impuesto Selectivo a cigarrillos electrónicos y vapes.
5. Aumento de la tributación de casinos y juegos de azar.
6. Aumento de US$ 10 a los pasajes aéreos.

Se da rango de ley a medidas que se adoptan anualmente por normas o se incluyen en las leyes anuales de presupuesto.
➢Contribución al GLP
➢Bienes beneficiados por tasa 0 de ITBIS: leche, agua embotellada, pastas…
➢Eliminación de la exoneración para la importación de maquinarias de juegos de azar. Eliminación ITBIS y Aranceles: ambulancias, camiones de bomberos y camiones compactadores de basura,
Eliminación de ITBIS: Asfalto y AC-30.
• Ajuste por inflación del mínimo no imponible y de las franjas del Impuesto sobre la Renta Personal
• Se indexa el mínimo exento en 15% para cubrir el costo de la canasta familiar del 1er y 2do quintil.
o El mínimo exento actual (RD$ 34,685) solo cubre la canasta del quintil 1 (RD$ 29,500).
o La propuesta lleva el mínimo exento a RD$ 39,900, suficiente para cubrir el costo de la canasta del quintil 2 (RD$ 38,400).
• Aumento de la deducción por gastos educativos de 25% a 30%.
o 50%, si los gastos son realizados en beneficio de personas con discapacidad o trastornos del neurodesarrollo.
1. Derogación de los anticipos del ISR para las microempresas y simplificación de los anticipos para los pequeños y medianos contribuyentes.
2. Sobretasa de 3% del ISR empresarial a los contribuyentes más grandes.
3. Apoyo a la clase media: ajuste por inflación del mínimo exento y las franjas del ISR personal y aumento de la deducción por gastos educativos.
4. Aumento tasa marginal de ISR Personas Físicas
5. Combate a la evasión y la informalidad.
• Pocos proyectos en el pasado han tenido tantas medidas que benefician a los contribuyentes:
➢Hemos tratado de proteger a los que menos tienen, no cargar más a la clase media, incentivar la producción y la inversión; facilitar a quien quiere cumplir, dotar de más herramientas a la administración para combatir la evasión, ayudar a las Mipymes.
➢Los contribuyentes de mayor capacidad contributiva son los que más van a aportar.
➢El Gobierno también tiene una gran cuota de sacrificio, profundizando las medidas de austeridad y exigiendo eficiencia a cada institución pública.
• Coordinación Política Fiscal-Política Monetaria.
• Las recaudaciones adicionales permitirán contener el déficit fiscal, ayudar a mantener el gasto de protección social, mitigar el impacto de la crisis internacional en los precios locales y ayudar a mantener la estabilidad económica y social que tanto valoramos.
• Hay que mirar el futuro con optimismo: la economía dominicana continúa creciendo, seguimos creando empleos, seguimos atrayendo inversiones...
Magín J. Díaz - Ministro