

Oklahoma City, Oklahoma.-
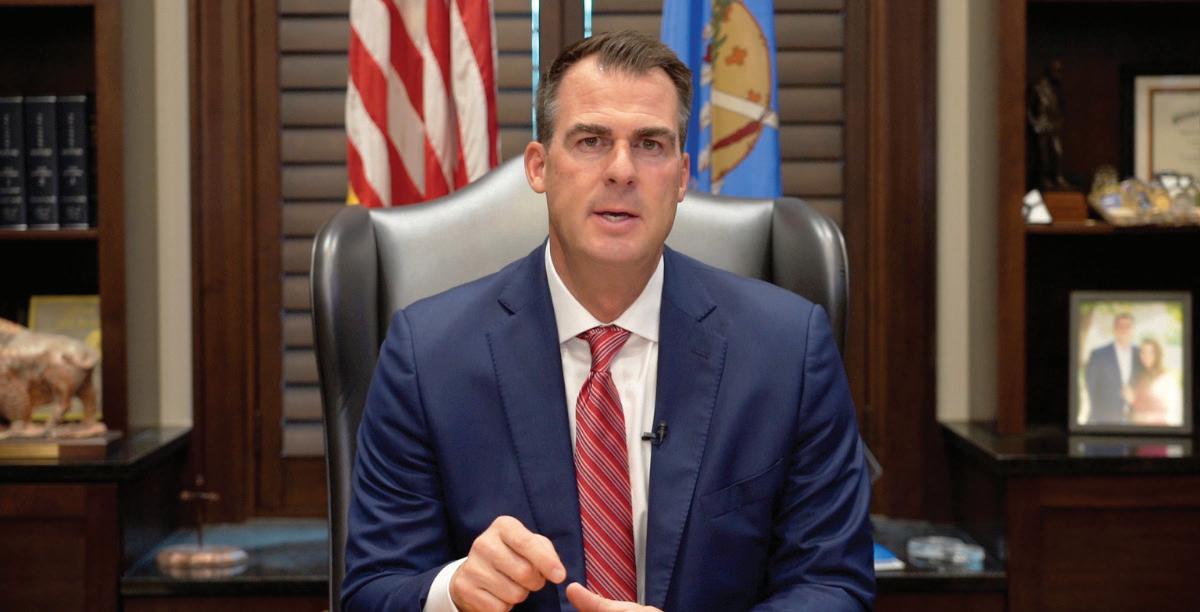
El gobernador Kevin Stitt emitió la siguiente declaración después de que el Fiscal General John O'Connor presentara demandas en nombre del Estado de Oklahoma para luchar contra la administración Biden que impone unilateralmente mandatos ilegales de vacunas a contratistas federales y empleados contratados federalmente, así como a empleados del sector privado: "Prometí a los habitantes de Oklahoma que demandaríamos a la administración Biden por sus mandatos ilegales de vacunas tan pronto como las reglas se hicieran públicas y eso es exactamente lo que
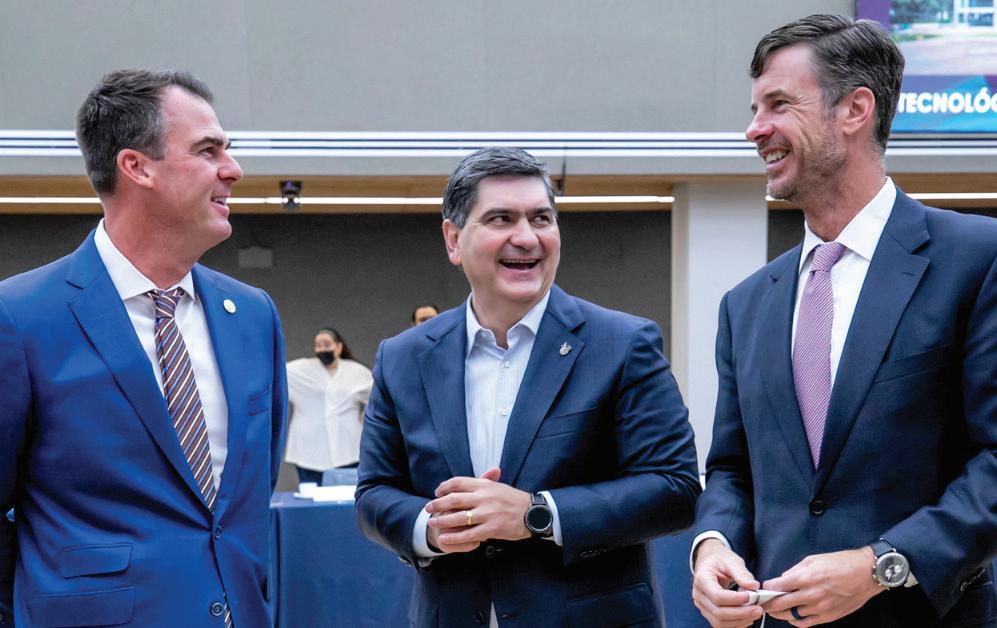
OKLAHOMA CITY – Un representante del estado de Oklahoma presentó una legislación para poner fin a lo que él llama un "abuso impactante".
El representante Tom Gann, republicano de Inola, ha recibido numerosas llamadas de electores interesados a quienes se les pide que tomen un medicamento de autorización de uso de emergencia (EUA) como condición para continuar con el empleo. Los fabricantes de la EUA han quedado
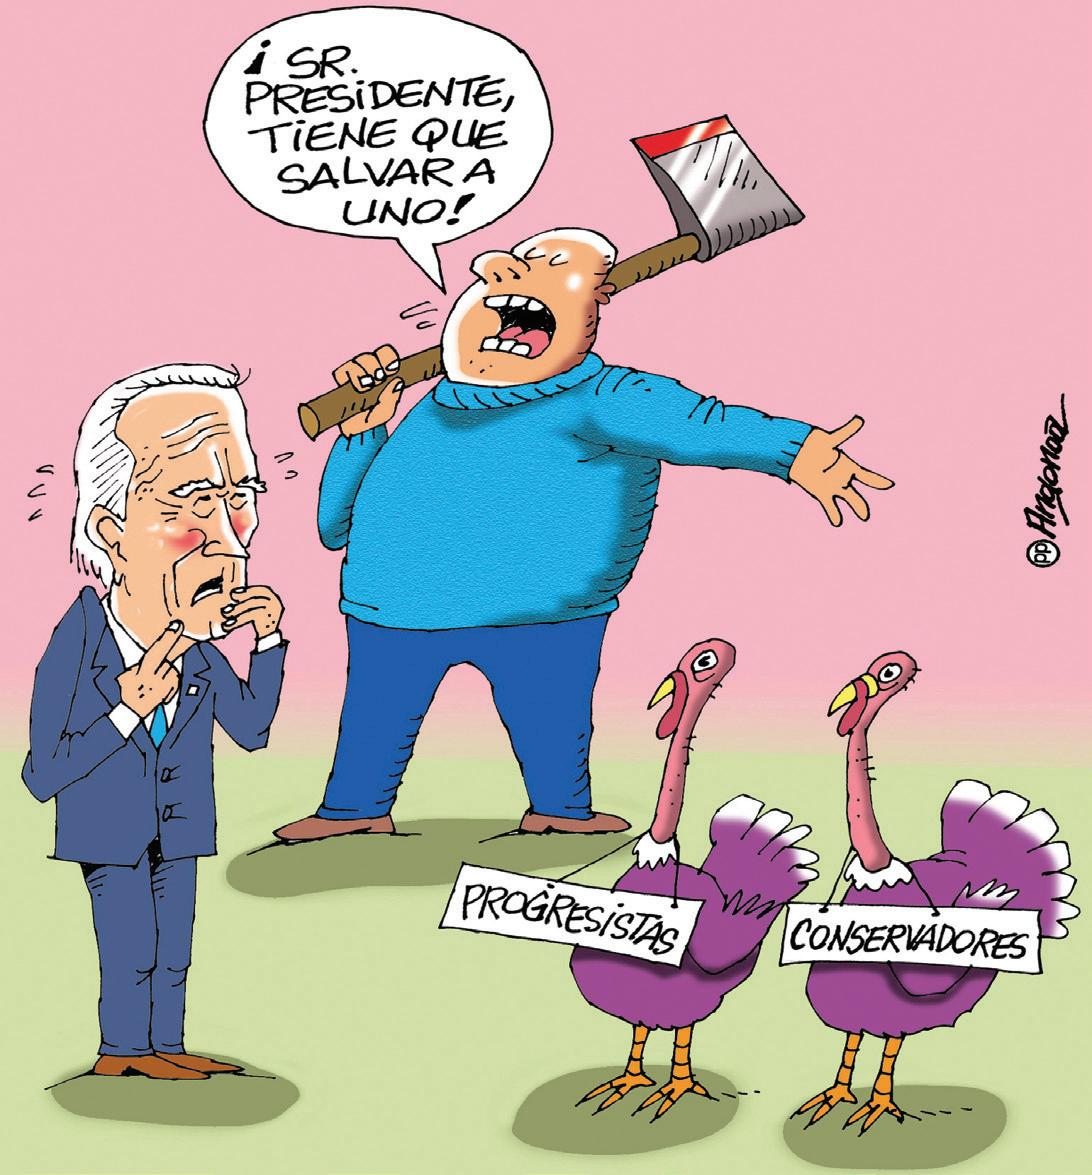
Oklahoma City, Oklahoma.-El gobernador Kevin Stitt emitió la siguiente declaración después de que el Fiscal General John O'Connor presentara demandas en nombre del Estado de Oklahoma para luchar contra la administración Biden que impone unilateralmente mandatos ilegales de vacunas a contratistas federales y empleados contratados federalmente, así como a empleados del sector privado:
"Prometí a los habitantes de Oklahoma que demandaríamos a la administración Biden por sus mandatos ilegales de vacunas tan pronto como las reglas se hicieran públicas y eso es exactamente lo que hemos hecho.
"Estoy orgulloso de tener al Fiscal General John O'Connor y a la Legislatura de nuestro lado luchando contra la constante extralimitación federal proveniente de la Casa Blanca de Biden.
"Hemos pedido a los tribunales que intervengan de inmediato y detengan al presidente Biden de exigir que los ciudadanos estadounidenses cumplan con la orden del gobierno federal de obtener una vacuna para mantener sus empleos.
"Obligar a las personas a dejar de trabajar mientras las empresas de todo el país ya están luchando por encontrar suficientes empleados y nuestra cadena de suministro está experimentando interrupciones históricas demuestra que el presidente Biden está totalmente fuera de contacto con la realidad.
"Seguiré luchando para proteger las libertades individuales de los habitantes de Oklahoma, y este mandato no se mantendrá".
Governor Stitt Announces Federal Lawsuits to Fight Biden Administration's Vaccine Mandates Oklahoma City, Oklahoma.Governor Kevin Stitt issued the following statement after Attorney General John O’Connor filed lawsuits
on behalf of the State of Oklahoma to fight back against the Biden administration unilaterally imposing unlawful vaccine mandates on federal contractors and federally contracted employees as
well as private sector employees:
“I promised Oklahomans that we would sue the Biden administration for its unlawful vaccine mandates as soon as the rules were made public and that is exactly what we’ve done.
“I am proud to have Attorney General John O’Connor and the Legislature on our side fighting back against the constant federal overreach coming from the Biden White House.
“We’ve asked the courts to
immediately intervene and stop President Biden from demanding that American citizens comply with the federal government’s order to get a vaccine to keep their jobs.
“Forcing people out of work while businesses across the country are already struggling to find enough employees and our supply chain is experiencing historic disruptions proves that President Biden is totally out of touch with reality.
“I will keep fighting to protect Oklahomans’ individual freedoms, and this mandate will not stand.”
(OKLAHOMA CITY) – Leaders
of the Oklahoma Department of Veterans Affairs (ODVA) and the Oklahoma Veterans Commission extend their heartfelt appreciation to all Oklahoma servicemembers, past and present, on this upcoming Veterans Day.
“The freedoms we enjoy as Oklahomans and Americans exist because of your willingness to serve. On this Veterans Day, we thank you for your service and your sacrifice on behalf of the people of Oklahoma and the United States.” -Executive Director Joel Kintsel
As we pause to reflect, respect, and honor our veterans this Thursday, we hope that you will join us in our appreciation of the courage, commitment, and sacrifice these veterans so freely gave to our Nation.
“As we express our gratitude, we must never forget that the highest appreciation is not to utter words, but to live by them.” -President John F. Kennedy
About ODVA
The Oklahoma Department of Veterans Affairs provides resources and services to military veterans residing in the state of Oklahoma including assistance with
state and federal veterans’ benefits, disability claims, burial and survivor benefits, healthcare, employment, education, suicide prevention, entrepreneurship and veteranowned businesses, women veteran services and veterans in agriculture. ODVA also operates seven long-term care facilities throughout Oklahoma.
MENSAJE DEL DÍA DE LOS VETERANOS A LOS VETERANOS DE OKLAHOMA
(OKLAHOMA CITY) – Los líderes del Departamento de Asuntos de Veteranos de Oklahoma (ODVA) y la Comisión de Veteranos de Oklahoma extienden su sincero agradecimiento a todos los miembros del servicio de Oklahoma, pasados y presentes, en este próximo Día de los Veteranos.
"Las libertades que disfrutamos como habitantes de Oklahoma y estadounidenses existen debido a su voluntad de servir. En este Día de los Veteranos, les agradecemos por su servicio y su sacrificio en nombre de la gente de Oklahoma y los Estados Unidos". -Director
Ejecutivo Joel Kintsel
Mientras hacemos una pausa para reflexionar, respetar y honrar a nuestros veteranos
de los clientes podrían encontrar un plan por tan solo $10 o menos a mensuales después de aplicar los créditos de impuestos* 80%
*Datos fuente: CMS Newsroom, March 12, 2021
este jueves, esperamos que se unan a nosotros en nuestra apreciación del coraje, el compromiso y el sacrificio que estos veteranos dieron tan libremente a nuestra nación.
Acerca de ODVA
El Departamento de Asuntos de Veteranos de Oklahoma
proporciona recursos y servicios a los veteranos militares que residen en el estado de Oklahoma, incluida la asistencia con los beneficios de veteranos estatales y federales, reclamos por discapacidad, beneficios de entierro y sobrevivientes, atención médica, empleo,
educación, prevención del suicidio, emprendimiento y negocios propiedad de veteranos, servicios para mujeres veteranas y veteranos en la agricultura. ODVA también opera siete centros de atención a largo plazo en todo Oklahoma.
Hasta seis visitas de cuidado de urgencia y de atención primaria virtuales por $0
Copago de $3 para medicamentos genéricos de Nivel 1 en Walgreens
Clases digitales de acondicionamiento físico sin costo adicional
Gane una tarjeta de regalo $25 por visitar a su médico
Visite CompraPlanesAccesibles.com O llame al 1-877-416-3565, TTY 711 Sí, hablo su idioma.
Estamos trayendo planes confiables y fáciles de usar a la Oklahoma. UnitedHealthcare le ofrece una variedad de planes Individuos y Familias en Exchange. Estos planes incluyen los beneficios de salud esenciales cubiertos por la Ley del Cuidado de Salud a Bajo Precio, junto con beneficios adicionales, como: of Oklahoma, Inc.
WASHINGTON, D.C.
– Los Senadores Bob Menéndez (D-N.J.), el Latino de más alto rango en el Congreso, Catherine Cortez Masto (D-Nev.), Ben Ray Lujan (D-N.M.) y Alex Padilla (D-Calif.) emitieron la siguiente declaración conjunta sobre las negociaciones en curso sobre provisiones específicas para lograr una reforma migratoria en el paquete de reconciliación:
“Mientras que continúan las negociaciones
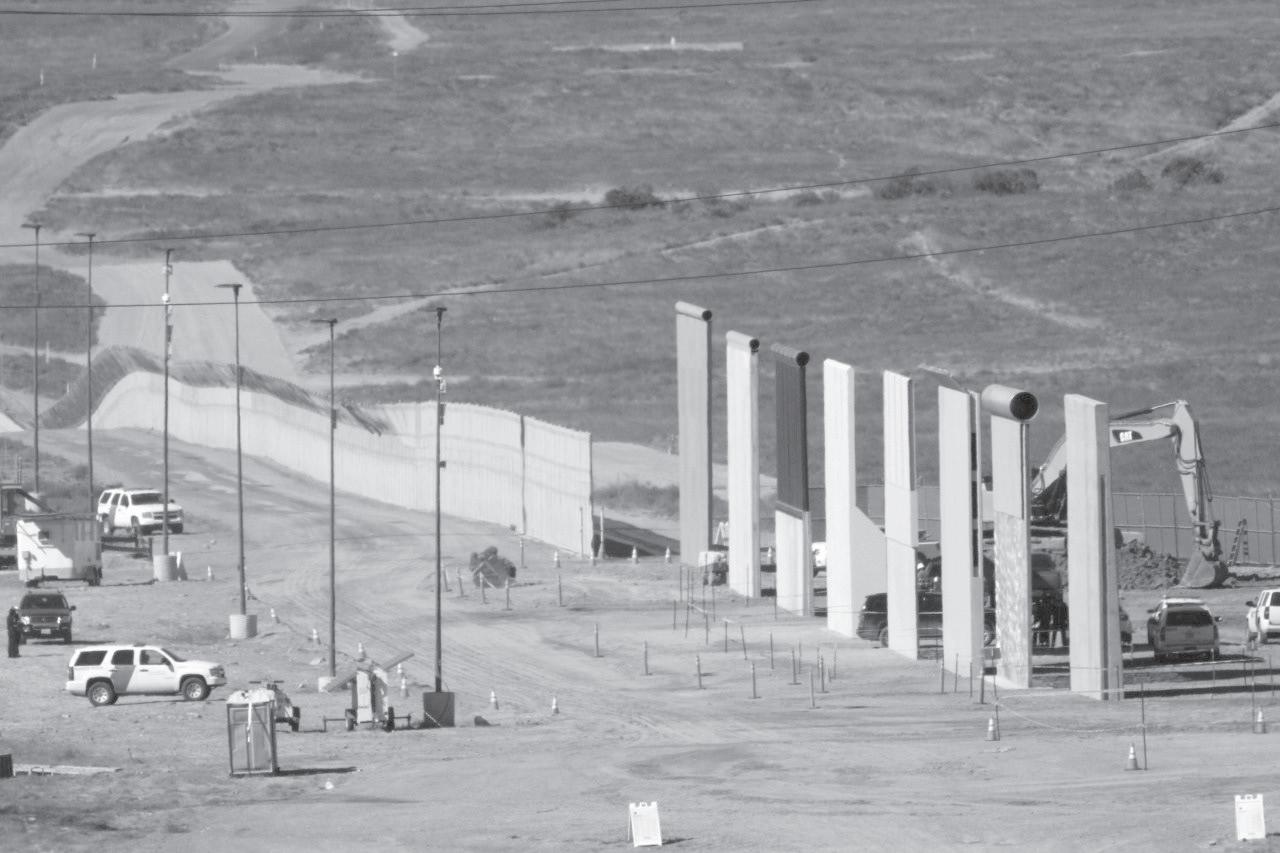
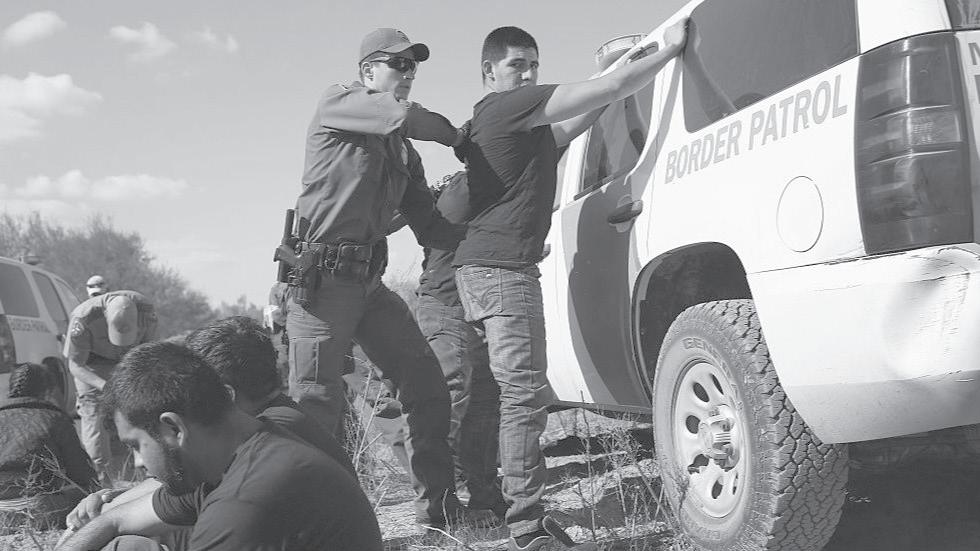
sobre texto legislativo de reforma migratoria, debemos seguir avanzando nuestro objetivo compartido de lograr una reforma migratoria humana y significativa a través del proceso de reconciliación. No podemos mantener a las comunidades inmigrantes esperando y tenemos un imperativo moral de lograr este cambio.
“La semana pasada nos sentimos optimistas cuando la Cámara de Representantes incluyó provisiones para proporcionar un camino hacia la ciudadanía para
millones de inmigrantes indocumentados. Por esto instamos firmemente hoy a los líderes del Senado y la Cámara de Representantes a actuar con audacia y continuar luchando por las protecciones legales más amplias posibles para impulsar completamente el poder económico de la comunidad indocumentada. Ésta es la única manera en que podemos construir un mejor futuro y transformar las vidas de millones de personas trabajadoras y sus familias.”
process. We cannot let our immigrant communities wait any longer. We have a moral imperative to get this done.
– U.S. Senators Bob Menendez (D-N.J.), Catherine Cortez Masto (D-Nev.), Ben Ray Lujan (D-N.M.) and Alex Padilla (D-Calif.) released a joint statement on the continuing negotiations
on specific immigration provisions in the reconciliation package:
“As negotiations continue on specific immigration language, we must continue to advance our shared goal of delivering meaningful, humane immigration reform through the reconciliation
“Last week we were encouraged when the House included provisions to provide a pathway to citizenship for millions of undocumented immigrants. And today, we strongly urge Senate and House leadership to act boldly and continue fighting for the broadest legal protections possible to fully unleash the economic might of the undocumented community. That’s the only way we can fully Build Back Better and transform the lives of millions of hardworking people and their families.”
OKLAHOMA CITY – Un representante del estado de Oklahoma presentó una legislación para poner fin a lo que él llama un "abuso impactante".
El representante Tom Gann, republicano de Inola, ha recibido numerosas llamadas de electores interesados a quienes se les pide que tomen un medicamento
futuro próximo. Gann cree que esto se debe a que la versión aprobada de la droga sometería a los fabricantes de medicamentos a la responsabilidad legal de los lesionados de Oklahoma. "Tras el exitoso e histórico acuerdo de opioides de Oklahoma contra los fabricantes de medicamentos, es inconcebible que cualquier
de autorización de uso de emergencia (EUA) como condición para continuar con el empleo. Los fabricantes de la EUA han quedado exentos de responsabilidad legal. Si bien la Administración Federal de Medicamentos ha aprobado una autorización de uso normal del medicamento, no se ha puesto a disposición; y hay pocas pruebas de que se pondrá a disposición en algún momento en un
empleador pida a los empleados que se sometan a una inyección de EUA de esa misma industria", dijo Gann. Gann presentó el proyecto de ley 1003X de la Cámara de Representantes para poner fin al abuso.
HB1003X, el "Liberty Bill", duplica una ley de Illinois que ha estado en los libros en ese estado desde 1998. Esa ley impide que los empleadores discriminen a los empleados
que se resisten a la inyección forzada de drogas. Gann no tiene conocimiento de ninguna evidencia de ningún daño a las empresas de ese estado durante los 23 años desde que se aprobó la ley. Gann señaló que la ley era tan efectiva para prevenir el abuso de inyección forzada, que el mes pasado, los autoritarios que actualmente dirigen Illinois se sintieron obligados a enmendar la ley
para permitir que el abuso tenga lugar en su estado. "Creo que esta es solo una de las muchas leyes importantes que surgirán en los próximos días a medida que los legisladores de Oklahoma reaccionen a los recientes abusos e intenten garantizar que nunca vuelvan a ocurrir", explicó Gann. Gann presentó el "Liberty Bill" (HB1003X) para la próxima sesión especial y volverá a
presentarlo para la sesión de 2022 de la Legislatura. Esto permitirá al gobernador de Oklahoma enmendar el llamado a una sesión especial y a la Legislatura tomar medidas inmediatas. Tom Gann representa al Distrito 8 en la Cámara de Representantes de Oklahoma. Su distrito incluye partes de los condados de Mayes, Rogers y Wagoner.

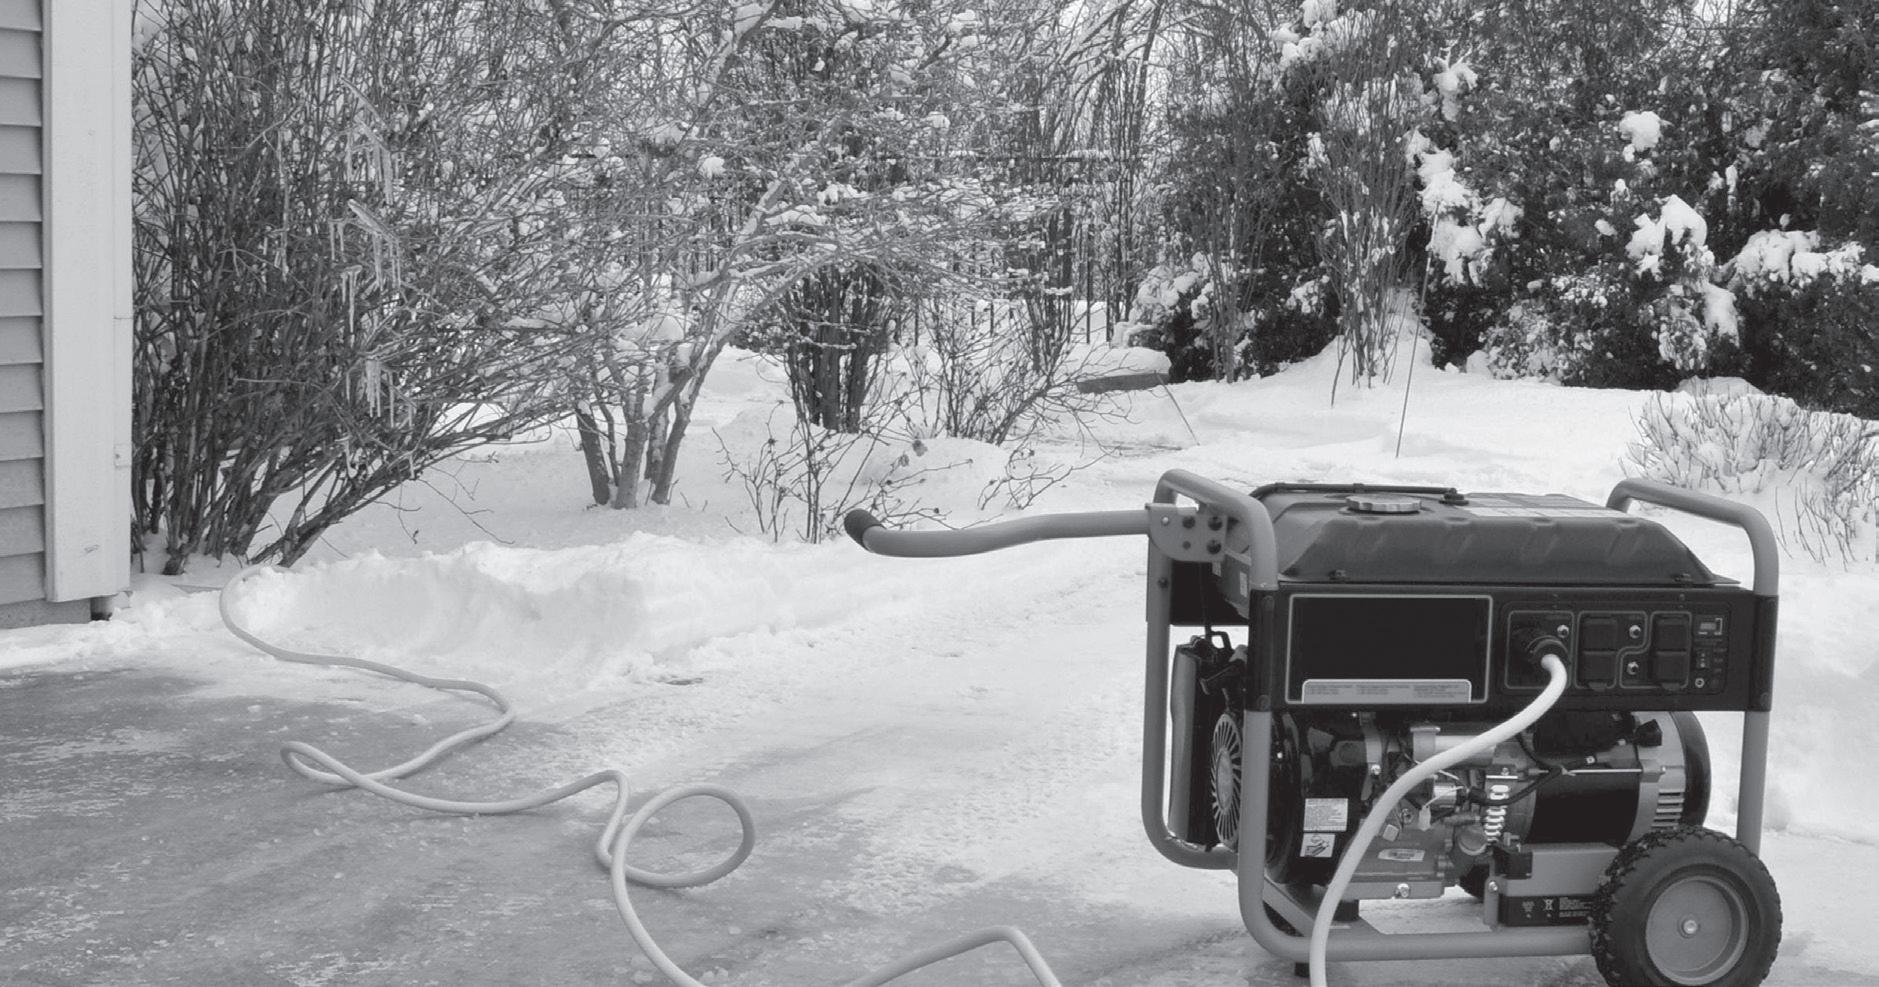
Si en este invierno se queda sin electricidad debido a la nieve y el hielo, un generador puede mantener el flujo de energía en su hogar o negocio. El Instituto de Equipos Eléctricos para Exteriores (OPEI, por sus siglas en inglés), una asociación comercial internacional que representa a pequeños fabricantes y proveedores de motores, vehículos utilitarios y equipos eléctricos para exteriores, recuerda a los propietarios de viviendas y negocios que tengan en cuenta la seguridad al utilizar generadores. “Es muy frustrante no tener energía cuando se necesita, por lo que un generador puede proporcionar energía de respaldo en caso de emergencia a un costo razonable”, dice Kris Kiser, presidente y director ejecutivo de OPEI. “Es importante seguir todas las instrucciones del fabricante y nunca colocar un generador en su garaje, en su casa o edificio. Debe estar a una distancia segura de la estructura y lejos de cualquier entrada de aire". Otros consejos son:
N.° 1 - Inspeccione su generador. Asegúrese de que el equipo esté en buenas condiciones de funcionamiento antes de comenzar a usarlo. Haga esta verificación antes de que llegue una tormenta.
N.° 2 – Consulte las instrucciones. Siga todas las instrucciones del fabricante. Consulte los manuales del propietario (busque los manuales en línea si no puede encontrarlos) para usar el equipo de forma segura.
N.° 3 - Instale un detector de monóxido de carbono que funcione con baterías en su hogar. Esta alarma sonará si ingresan niveles peligrosos de monóxido de carbono al edificio.
N.° 4 - Tenga a mano el combustible adecuado. Utilice el tipo de combustible recomendado por el fabricante del generador para proteger esta importante inversión. Es ilegal utilizar cualquier tipo de combustible que contenga más del 10 % de etanol en equipos eléctricos
para exteriores. Para obtener más información sobre el combustible adecuado para equipos eléctricos de exteriores, visite www. LookBeforeYouPump.com. Es mejor usar combustible nuevo, pero si está usando combustible que ha estado en una lata de gasolina durante más de 30 días, agréguele estabilizador de combustible. Almacene gasolina solo en un recipiente aprobado y alejado de fuentes de calor.
N.° 5 - Asegúrese de que los generadores portátiles tengan suficiente ventilación. Los generadores NUNCA deben usarse en un área cerrada ni colocarse dentro de la casa, un edificio o garaje, incluso si las ventanas o puertas están abiertas. Coloque el generador al aire libre y lejos de ventanas, puertas y conductos de
ventilación que podrían permitir que el monóxido de carbono pase al interior.
N.° 6 - Mantenga el generador seco. No utilice un generador en condiciones de humedad. Cubra y ventile el generador. Se pueden comprar modelos específicos de carpas o fundas para generadores por Internet y en centros para el hogar y ferreterías.
N.° 7 - Solo agregue combustible cuando el generador esté frío. Antes de repostar, apague el generador y déjelo enfriar.
N.° 8 - Conéctelo de forma segura. Si aún no tiene un interruptor de transferencia, puede usar las salidas del generador. Lo mejor es conectar los electrodomésticos directamente al generador.
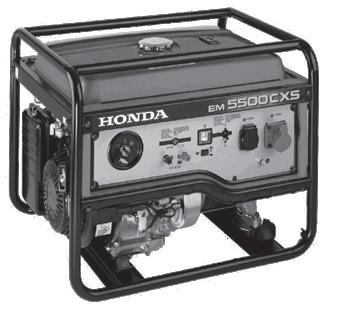
Si debe usar un cable de extensión, debe ser resistente y estar diseñado para uso en exteriores. Debe tener una clasificación (en vatios o amperios) al menos igual a la suma de las cargas de los aparatos conectados. Asegúrese de que el cable no tenga cortes y que el enchufe tenga las tres clavijas.
N.° 9 - Instale un interruptor de transferencia. Un interruptor de transferencia conecta el generador al panel de circuito y le permite alimentar electrodomésticos con cables fijos. La mayoría de los interruptores de transferencia también ayudan a evitar la sobrecarga mostrando los niveles de uso de potencia.
N.° 10 - No use el generador para “retroalimentar” energía al sistema eléctrico de su hogar. Tratar de alimentar el cableado eléctrico de su hogar mediante "retroalimentación", es decir, conectando el generador a un tomacorriente de pared, es peligroso. Podría lastimar a los trabajadores de servicios públicos y a los vecinos que usan el mismo transformador. La retroalimentación evita los dispositivos de protección de circuitos integrados, por lo que podría dañar sus dispositivos electrónicos o iniciar un incendio eléctrico.
Por: María Marín
By/Por: Maria Marin, motivadora, autora y figura radial. Visite:www.MariaMarin.com
Motivational speaker, radio personality, and bestselling author. Visit: www.MariaMarin.com • Siguela en Twitter: @maria_marin
Seguramente, al leer este titular imaginas que voy a compartir ideas para un masaje sensual, un postre afrodisiaco o un juego íntimo que enloquecerá a tu pareja. Pero esta manera de mejorar tu relación amorosa no tiene que ver con tratar de resolver algo debajo de las sábanas, más bien se trata de dormir totalmente separados.
Así como lo lees, mudarte de habitación puede salvar tu relación. Y es que, quienes duermen solos tienen un 50 % menos de posibilidades de sufrir una crisis de pareja. De hecho, estudios demuestran que una de cada cuatro parejas en Estados Unidos ya no pasan la noche juntos, logrando un descanso de calidad, además de tener mejores relaciones sexuales.
Me pregunto, cuántos conocidos tendremos que duermen separados, pero no se atreven a decirlo por miedo a ser juzgados. Pero famosos como David y Victoria Beckham han aceptado que dormir separados ha sido positivo para su relación de más de 20 años.
Y todo sea por levantarte con el pie derecho; está claro que dormir bien es fundamental para funcionar apropiadamente en aspectos fisiológicos y emocionales. Y amanecer cansado por no haber dormido bien al lado de tu pareja es la señal más clara de que debes hacer un cambio.
Conversen sobre qué les molesta: Si eres de las per-
sonas que se despierta con el más mínimo ruido o movimiento, como que tu pareja se levante a media noche para ir al baño, se despierte en la madrugada a ver su celular, haga una sinfonía de ronquidos o se mueva demasiado en la cama, dormir solo es la mejor manera de conseguir un sueño profundo para levantarte descansado y de buen humor.
Planifiquen: Escojan las noches que pasarán separados y cuales volverán a la cama, como los fines de semana.
No te sientas culpable: Por más amor que sienta una pareja, está probado que fisiológicamente dormir acompañado dificulta un sueño de calidad, ya que se generan “micro despertares”. La sociedad nos enseñó a dormir juntos, lo cual hacemos por motivos emocionales y no por comodidad.
Sin duda, intentar “una separación nocturna” puede hacer diferencia en quienes no duermen bien. Dime cuán bien duermes y te diré cuán saludable es tu relación de pareja.
Para más motivación sígueme en: Facebook: https://www.facebook.com/MariaMarinOnline Instagram: @mariamarinmotivation
https://www.instagram.com/mariamarinmotivation/
Sintoniza todos los miércoles “María Marín Live” por Facebook Live 8:00pm EST (5:00pm PST) enciende tus notificaciones de “video en vivo”. https://www.facebook.com/MariaMarinOnline
Andrés Gutierrez
¿Qué hago con el “child support” (pensión alimenticia)?
Andrés, Estoy recibiendo del papá de mi hijo una pensión alimenticia (child support). ¿Qué me recomiendas hacer con este dinero para el futuro de mi hijo? ¿Dónde lo puedo poner? Nayeli Oklahoma City
Hola Nayeli,
Antes que nada, qué gusto escuchar que el papá de tu hijo es responsable en cuanto al apoyo económico. Es muy triste cuando escuchamos el otro lado de la moneda donde hay que contactar a las autoridades para forzarlos. Más triste todavía es cuando unos hasta el trabajo dejan solo para no apoyar y terminan pagando con cárcel.
Antes de pensar en el futuro, debes estar consciente que la pensión alimenticia es una responsabilidad que el papá del niño debe pagar mensualmente; y que sirve, principalmente, para el sustento integral del niño, lo que significa que en esa cantidad se incluye: alimentación, educación, ropa, médico y hasta diversión. Como asesor financiero tengo que decirte que debes estar preparada por si llegara a faltar o hubiera algún retraso. Me ha tocado lidiar con familias donde la pensión alimenticia era muy inconsistente. Lo ideal es recibirla y utilizarla, pero estar lista por si acaso no llegara, para que eso no te tumbe del caballo. Lo que debes hacer es llevar un presupuesto que puedas ajustar rápidamente a solo tus ingresos. En otras palabras, si llegara a suceder, ya sabes exactamente qué hacer. Créeme que esto te traerá paz y evitará que lidies con una tormenta de problemas económicos y, todavía peor, los problemas emocionales que acarrean esas situaciones.
Si tus ingresos y tu administración te permiten vivir y proveer para tu hijo, entonces tiene mucho sentido aprovechar este dinero para el futuro del niño. Todos los padres queremos que nuestros hijos tengan una mejor vida de la que nosotros tuvimos. Independientemente del nivel económico de los padres, puedo asegurarte que todos quieren que sus hijos terminen una carrera profesional. Invierte en una cuenta de inversión para su educación. Imagínate cómo sería llegar a los 18 años y tener el dinero para ir a la universidad sin necesidad de endeudarse. Graduarse de la universidad con deudas es como iniciar la carrera de la vida con pesas atadas a los tobillos. Siéntate con un asesor financiero para hacer los cálculos y poner esta meta en acción.
Me anima mucho tu pregunta, me alegra que pienses diferente, fuera de lo ordinario. Cualquier otra persona utilizaría este dinero para seguir sobreviviendo; sin embargo, tú tienes visión. Hasta que un padre o una madre se fijan metas, la vida de sus hijos toma un mejor rumbo. El futuro de tu hijo, literalmente, está en tus manos recibas o no la pensión alimenticia. Adelante, que tu sueño por un futuro mejor para tu hijo y tu amor por él te impulsen a alcanzar tu meta.
(NAPSMI)—Ahorrar para la jubilación puede ser difícil en el mejor de los casos, pero aún más durante la pandemia y la economía desafiante. Un recurso que puede mejorar la situación es el incentivo conocido como el Crédito del ahorrador (Saver’s Credit), un crédito impositivo que el Servicio de Impuestos Internos (Internal Revenue Service, IRS) pone a disposición de contribuyentes elegibles. Usted puede reducir sus impuestos federales si ahorra a través de un plan de jubilación calificado, como un plan 401(k), o una cuenta de jubilación individual (Individual Retirement Account, IRA).
Según la vigésima Encuesta Anual sobre Jubilaciones de Transamerica, solo el 45% de los empleados a tiempo completo y el 32% de los empleados a tiempo parcial conocen el Crédito del ahorrador. “Aquellos que se encuentran ahorrando para la jubilación pueden aprovechar del Crédito del ahorrador y reducir sus impuestos federales”, comenta Catherine Collinson, directora ejecutiva y presidenta de la organización sin fines de lucro Transamerica Center for Retirement Studies®.
“El Crédito del ahorrador es un incentivo que se ofrece a modo de complemento de las ventajas impositivas relacionadas con el ahorro para la jubilación. Es posible que muchos contribuyentes confundan estos dos incentivos, simplemente porque la idea del beneficio fiscal doble suena demasiado buena para ser
verdad”. ¿Qué es el Crédito del ahorrador? Es un crédito fiscal no
contribuyentes solteros debe ser de $32,500 en 2020 y de $33,000 en 2021. Para un jefe de hogar, el AGI máximo es de
Para solicitar el Crédito del ahorrador para el 2020, usted debe haber contribuido a un plan 401(k), 403(b) o a un plan de jubilación similar patrocinado por el empleador, o bien una cuenta ABLE durante 2020. Contribuciones a cuentas tradicionales o IRAs Roth también son elegibles para obtener el crédito.
3. Presente su declaración de impuestos y solicite el Crédito del ahorrador
El Crédito del Ahorrador, un crédito fiscal poco conocido del IRS disponibleparaloscontribuyenteselegibles, podríahacerqueahorrar paralajubilaciónseamásasequibledeloquemuchagentecree.
reembolsable por las contribuciones que un contribuyente elegible hace a un plan 401(k), 403(b) o a un plan de jubilación similar patrocinado por el empleador, una cuenta IRA tradicional o Roth IRA, o a una cuenta ABLE. El crédito máximo es de $1,000 para los contribuyentes solteros y de $2,000 para las personas casadas que presentan una declaración conjunta. Sugerencias para acceder al Crédito del ahorrador:
1. Verifique su elegibilidad Para ser elegible, el ingreso bruto ajustado (Adjusted Gross Income, AGI) máximo para los
$48,750 en 2020 y de $49,500 en 2021. En el caso de las personas que están casadas y presentan una declaración conjunta, el AGI máximo es de $65,000 en 2020 y de $66,000 en 2021. Usted debe tener 18 años o más antes del 1 de enero y no puede ser un estudiante de tiempo completo ni puede haber sido declarado como dependiente en la declaración de impuestos de otra persona. El IRS ofrece un cuestionario para determinar con facilidad si reúne los requisitos para acceder al Crédito del ahorrador.
2. Ahorre para la jubilación
Permita que el IRS lo ayude a presentar su declaración de impuestos a través de una red de nueve socios Free File que operan el programa en línea para presentar su declaración gratis. Este programa ofrece herramientas por Internet para la preparación de impuestos sin costo para contribuyentes que tengan un AGI de $72,000 o menos. Obtenga más información en www.irs.gov/FreeFile.
• En su declaración de impuestos federales, puede acceder al incentivo Crédito del ahorrador al sustraerlo del total de los impuestos federales sobre la renta. Este beneficio es una reducción de un dólar por dólar en sus impuestos.
• Si utiliza una herramienta por Internet para la preparación de su declaración de impuestos, asegúrese de responder a las preguntas relacionadas con el Crédito del ahorrador. Además, tenga en cuenta que este incentivo también se denomina “Crédito por contribuciones a la cuenta de ahorros para la jubilación” o “Crédito por contribuciones calificadas a
la cuenta de ahorros para la jubilación”.
• Si usted prepara su declaración de impuestos manualmente, llene el Formulario 8880, Crédito por contribuciones calificadas a la cuenta de ahorros para la jubilación, para determinar la cantidad exacta del importe y la tasa de crédito. Después mueva este importe a la línea designada en el Anexo 3. La información que incluya en el Anexo 3 también se utilizará en los formularios 1040, 1040-SR y 1040-NR.
• Si contrata los servicios de un profesional especializado en preparación de impuestos, asegúrese de preguntarle sobre el Crédito del ahorrador. “Ahorrar para la jubilación de forma sistemática es la clave para alcanzar una seguridad financiera a la hora de jubilarse”, agrega Collinson. “Otra forma que ayuda a aumentar los ahorros para la jubilación es depositar directamente las devoluciones de impuestos en una cuenta IRA. Si se ahorra más dinero en el presente, seguramente se cosecharán más frutos en el futuro”.
Este importante crédito fiscal puede ayudarlo a reducir las deudas de impuestos federales o aumentar las devoluciones de impuestos. Debido a que los ingresos de muchísimas personas se vieron afectados por la pandemia, es posible que una cantidad mayor de estadounidenses reúnan los requisitos para acceder a este crédito. Coménteles a sus amigos, colegas y familiares acerca del Crédito del ahorrador.
(NAPSI)—A medida que desarrolla sus planes de jubilación y piensa en cómo una posible necesidad de atención a largo plazo puede afectar esos planes y a sus seres queridos, ciertos conceptos erróneos pueden impedirle tomar medidas. Entonces, disipemos estos siete mitos comunes sobre el cuidado a largo plazo:
Mito # 1: Nunca necesitaré atención a largo plazo.
Según el Departamento de Salud y Servicios Humanos de los Estados Unidos, casi el 70 por ciento de los estadounidenses que cumplen 65 años hoy necesitarán algún tipo de atención a largo plazo en sus años restantes. 1
Mito # 2 : Los programas gubernamentales cubrirán todos mis gastos de atención a largo plazo.
Medicare paga por la atención en hogares de ancianos, pero solo una parte de los costos por un máximo de 100 días y solo si se ha cumplido con el requisito de estadía hospitalaria de tres días. Y, si bien Medicaid cubre ciertos costos de atención a largo plazo, está destinado a ser una red de seguridad para aquellos con ingresos y activos limitados o mínimos. Para calificar para
los beneficios, debe gastar casi todos sus ahorros y reducir la mayoría de sus activos antes de que el gobierno intervenga para ayudar.
familia, y aún así recibir la atención profesional que necesitan.
Mito # 4 : Puedo pagar mi atención a largo plazo de mi
Mito #3: Mi familia cuidará de mí.
El estrés financiero, físico y emocional que el cuidado a tiempo completo puede ejercer sobre las familias puede ser abrumador. A veces, la mejor manera de cuidar a un ser querido que necesita atención a largo plazo es asegurarse de que tenga acceso a la atención profesional. Con los avances en los servicios de atención domiciliaria, muchas personas que necesitan atención a largo plazo pueden quedarse en casa, con o cerca de la
bolsillo.
En 2018, los costos de los hogares de ancianos promediaron más de $91,000 al año a nivel nacional. La mayoría de los estadounidenses agotarían rápidamente sus ahorros para la jubilación si necesitaran atención durante un período prolongado de tiempo. Incluso si puede permitirse cubrir los servicios de atención a largo plazo de su bolsillo, considere los beneficios de compartir el riesgo y los costos utilizando una solución de planificación de atención a largo plazo como el seguro.
(NAPSI)—As you develop your retirement plans and think about how a potential need for long-term care may impact those plans and your loved ones, certain misconceptions may prevent you from taking action. So—let’s dispel these seven common long-term care myths:
Myth #1: I’ll never need long-term care. According to the U.S. Department of Health and Human Services, almost 70 percent of Americans turning 65 today will need some type of long-term care in their remaining years.1
Myth #2 : Government programs will cover all of my long-term care expenses. Medicare pays for nursing home care, but only a portion of the costs for a maximum of 100 days and only if the three-day hospital stay requirement has been met. And, while Medicaid covers certain long-term care costs, it’s intended to be a safety net for those with limited or minimal income and assets. To qualify for benefits, you must spend nearly all of your savings and reduce most of your assets before the government will step in to help.
Myth #3: My family will take care of me. The financial, physical, and emotional stress that full-time caregiving may place on families can be overwhelming. Sometimes the best way to take care of a loved one needing long-term care is to ensure they have access to professional care. With advances in home care services, many people needing longterm care are actually able to stay at home, with or near family, and still receive the professional care they need.
Myth #4: I can pay for my long-term care out-of-pocket.
In 2018, nursing home costs averaged more than $91,000 a year nationally.2 The majority of Americans would quickly deplete their retirement savings if they needed care for an extended period of time. Even if you can afford to cover long-term care services out-of-pocket, consider the benefits of sharing the
risk and costs using a long-term care planning solution such as insurance.
Myth #5: I am better off waiting until I am closer to retirement to obtain long-term care coverage.
Generally, it is best to plan for long-term care in your 40s or 50s when you are younger and more likely to be healthier and insurable (underwriting is required).
Also: premiums are generally lower when you are younger. Your insurability can change any time and a need for care can arise at any age, so purchasing coverage earlier can be a wise decision.
Myth #6: Long-term care coverage is just too expensive.
Long-term care coverage options have evolved to meet most any need, with some options starting at $100-$150 per month per person. Plans can be personalized to suit your budget and discounts may be available to partners and spouses. Even a small policy can help reduce the financial and emotional burden of a long-term care event and provide access to valuable benefits.
Myth #7: Long-term care policies only cover nursing homes.
Long-term care solutions may offer valuable benefits that allow you to stay in your home for as long as possible. Some even reimburse family members for providing care. Long-term care solutions can also help cover the cost of adult day care centers, assisted living facilities, and nursing homes as care needs evolve.
Some of these misconceptions may have prevented you or a loved one from creating a plan to address future long-term care needs. It’s important to take a step back, consider your financial plan and desired future care, and how you want to address it with you and your loved ones in mind.
1 U.S. Department of Health and Human Services, October 10, 2017. 2 2018 New York Life Cost of Care Study.
Mito # 5: Es mejor esperar hasta que esté más cerca de la jubilación para obtener cobertura de atención a largo plazo.
En general, es mejor planificar la atención a largo plazo a los 40 o 50 años cuando sea más joven y tenga más probabilidades de estar más saludable y asegurable (se requiere suscripción).
Además: las primas son generalmente más bajas cuando eres más joven. Su asegurabilidad puede cambiar en cualquier momento y puede surgir una necesidad de atención a cualquier edad, por lo que comprar cobertura antes puede ser una decisión acertada.
Mito # 6 : La cobertura de atención a largo plazo es demasiado costosa. Las opciones de cobertura de atención a largo plazo han evolucionado para satisfacer la mayoría de las necesidades, con algunas opciones que comienzan en $ 100- $ 150 por mes por persona. Los planes se pueden personalizar para adaptarse a su presupuesto y los descuentos pueden estar disponibles para parejas y cónyuges. Incluso una póliza pequeña puede
ayudar a reducir la carga financiera y emocional de un evento de atención a largo plazo y proporcionar acceso a beneficios valiosos.
Mito # 7 : Las pólizas de cuidado a largo plazo solo cubren los hogares de ancianos. Las soluciones de cuidado a largo plazo pueden ofrecer beneficios valiosos que le permiten permanecer en su hogar durante el mayor tiempo posible. Algunos incluso reembolsan a los miembros de la familia por brindar atención. Las soluciones de cuidado a largo plazo también pueden ayudar a cubrir el costo de los centros de cuidado diurno para adultos, las instalaciones de vida asistida y los hogares de ancianos a medida que evolucionan las necesidades de atención. Algunos de estos conceptos erróneos pueden haber impedido que usted o un ser querido creen un plan para abordar las necesidades futuras de atención a largo plazo. Es importante dar un paso atrás, considerar su plan financiero y la atención futura deseada, y cómo desea abordarlo con usted y sus seres queridos en mente.
POR DR. LUIS MONTEL
De todos es bien sabido que, con el paso del tiempo, la piel y, en especial, la del rostro, pierde brillo y lozanía, y entonces aparecen las primeras arrugas. No es un problema de las personas mayores, sino también de los no tan jóvenes. A partir de los 30 años, ya puede empezar a verse la pérdida de colágeno en forma de arrugas finas. Entonces, ¿cómo podemos ralentizar el paso del tiempo y tener menos de esas temibles arrugas?
No podemos luchar contra ello sin el factor menos mencionado por la industria de la cosmética, ya que es un componente barato y de fácil obtención: la vitamina K.
Es el factor indispensable para la coagulación de la sangre y el proceso de la cicatrización. Si la vitamina K está en déficit, los procesos de reparación del organismo se verán comprometidos y aparecerán zonas que no la completan. Ahí aparecerá una futura arruga o pliegue cutáneo, ya que vivimos en un proceso continuo de sustitución y reparación de tejidos.
Se hace más hincapié en sustancias como colágeno, ácido hialurónico, fibrinógeno o magnesio, pero se menciona muy poco a la gran heroína, la vitamina K, que junto a la E y la D forman el tridente antiedad.
A petición de los internautas, comenzaré un ciclo de charlas sobre cómo podemos frenar los signos de la vejez. Así, desclasificaremos algunos de los trucos ocultos de los famosos:
Signos de déficit de vitamina K: Encías
sangrantes, salida de moretones y hematomas fáciles, presencia de arañas vasculares y microvarices, envejecimiento precoz, caída del pelo, debilidad muscular, fatiga que no resuelve, pérdida de masa muscular, huesos y ligamentos débiles, endurecimiento de cartílagos, catarros o gripes frecuentes, cefalea, recuperación lenta de enfermedades, anemia y arrugas y pliegues faciales, entre otras.
Es cierto que el intestino puede sintetizar pequeñas cantidades de vitamina K, pero el paso del tiempo y el estrés debilitan la flora intestinal y su producción disminuye. Se puede valorar la cantidad de vitamina K por análisis de sangre directo o indirecto, análisis del cabello o por la clínica del paciente y la experiencia del médico o profesional en técnicas antiedad.
¿Como obtener vitamina K?
En la dieta debemos ingerir vegetales de hojas verdes, como espinaca, brócoli o repollo. Tomar hortalizas y frutos, en especial los del bosque como ciruelas, arándanos y uvas. El pescado y la yema del huevo poseen cantidades gentiles de vitamina K. Otro aporte podría ser la carne roja, pero hay que ser consecuente con su uso. Lo ideal sería una dieta 11-2-9 variada, rica en productos verdes.
A los que no comen tantas ensaladas, les propongo la suplementación con vitamina K, pero con productos certificados y recetados por un profesional de la salud.
www.DrLuisMontel.com
POR DRA. NANCY ÁLVAREZ
Tener a Joaquín Disla Ph.D en mi show dranancy.com, es una maravilla. Ese día tocó un tema muy común e importante en la pareja: “La fantasía de una relación”.
Cuando nos enamoramos, todos realmente lo hacemos de una fantasía. Dentro de la relación, es parte del proceso. Esa fantasía llega para llenar tus vacíos, carencias y necesidades. Después de estar casado, la fantasía se va desvaneciendo, y es el momento de poner los pies en la tierra. Es cuando conoces a “la verdadera persona con la que te casaste”. Seguro que ya sabes los defectos del elegido, pero que ahora deseas cambiar. Se te olvidó que el cambio viene de cada ser humano, no de ti. Por más que lo quieras, quien los tiene que desear y asumir es tu pareja.
Si no quiere cambiar, no depende de ti... Y ahí viene entrando un ladrón de la pareja, ya que empieza a destruir la relación. Tienes que aceptar a esa persona como es, sin pretender cambiarlo: “él es un borracho, pero yo lo voy a cambiar”, “él es agresivo, pero yo lo voy a cambiar”.
Ambos se cansan de ese ladrón. Si después de explicar a tu pareja los cambios que deseas, e incluso él asumirlo y prometer llevarlos a cabo, lo cierto es que, del dicho al hecho, hay mucho trecho. Cambiar significa que seas humilde. Entender que estaba mal lo que has venido haciendo por años, es difícil de aceptar. Para que se dé ese cambio, hay que crecer, sanar y reconocer las fallas. Crecer duele, y mucho. Los cambios son dolorosos.
Cuando no se puede cambiar, y el otro lo exige, esto se convierte en
un ladrón de la vida de pareja. Se va diluyendo y dañando la relación, vives sacándole defectos al otro, humillándolo y amenazándolo con irte. El otro se siente rechazado, criticado, no valorado. Hechos y acciones es lo que estamos pidiendo. Si eso no pasa, llega el momento de enfrentarlo y decidir. Si lo acepta así, surge un poco de paz, pero si ya decidiste, no puedes seguir repitiendo y criticando lo mismo.
Un ejemplo muy típico es dejar de fumar. Puedes tener claro el daño que te hace, puedes odiar que él/
ella fume, pero fumar es una manera de bajar la ansiedad. Muchas veces, aunque tu pareja desee complacerte, no puede. Para hacerlo, necesitaría ayuda profesional, y muchos se niegan.
Eso no depende de ti, sino del otro. Se ve en los padres, en cómo luchan con problemas serios con sus hijos. Tú puedes hablar y explicar las consecuencias de tales conductas, pero solo ellos deciden si hacen el cambio. Y tú solo puedes decidir quedarte o irte.
www.NancyAlvarez.com
Did you lose your job-based coverage, are you self-employed without health insurance or finding COBRA too expensive?
The Health Insurance Marketplace has re-opened until May 15 to help. 90% of Oklahoma enrollees receive discounts, based on income, which dramatically lower costs. Pre-existing conditions covered. Free professional assistance by a certified Navigator at Legal Aid Services of Oklahoma.
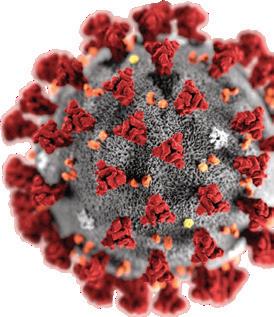
(NAPSI)—Los niños y adolescentes están contagiando y propagando COVID-19 a un ritmo cada vez más alto. Incluso si su hijo o adolescente aún no ha contraído COVID-19, está en riesgo, especialmente con el bajo número de residentes vacunados en Oklahoma. "En los primeros meses de la pandemia de COVID-19, las personas mayores tenían más probabilidades de contraer el virus. Ahora está afectando a todos, y los niños y adolescentes también corren el riesgo de contraer el virus y experimentar impactos duraderos", dijo el Dr. Dale Bratzler, Director de COVID de la Universidad y profesor en el OU Hudson College of Public Health. "Necesitamos hacer todo lo posible para mantener a todos nuestros niños seguros, y la mejor manera de hacerlo es vacunar a más personas".
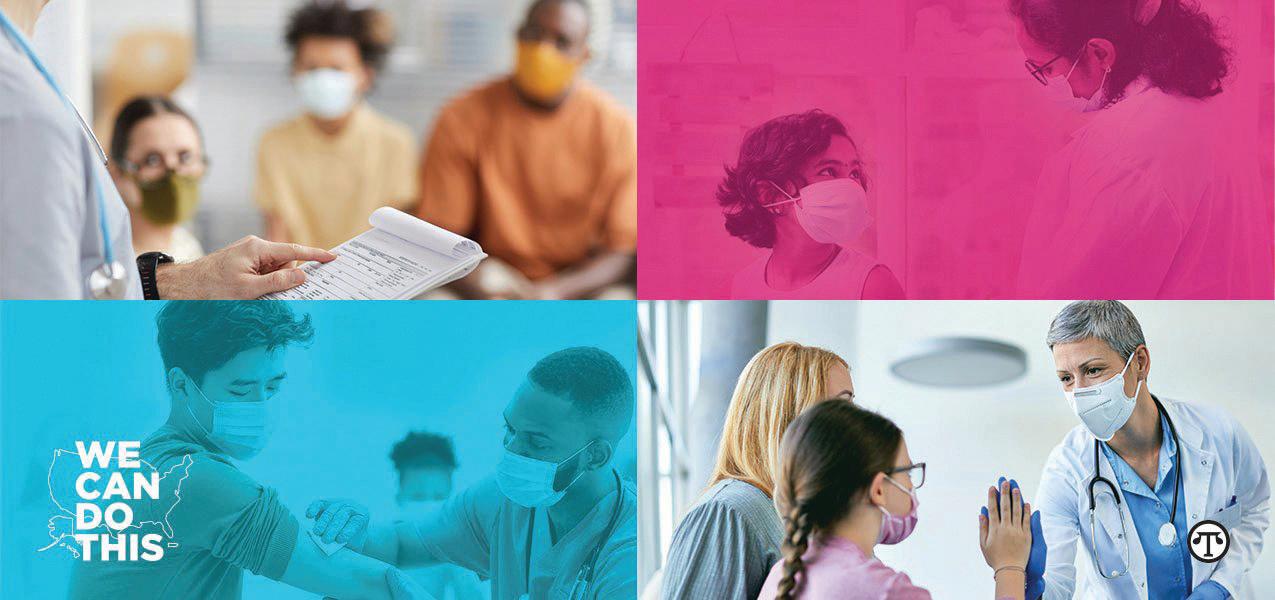
Los padres y otros adultos en la vida de un niño o adolescente pueden tomar medidas para proteger a los jóvenes y a sí mismos. Vacune a su hijo cuando sea elegible
La mejor manera de proteger a sus hijos de COVID-19 y todas las complicaciones potenciales es vacunarlos tan pronto como sean elegibles. La vacuna COVID-19 es gratuita, está ampliamente disponible y es altamente efectiva para prevenir la hospitalización y la muerte por COVID-19. Como la mayoría de las vacunas, pueden ocurrir algunos efectos secundarios menores, como dolor en el brazo o fatiga leve, pero los síntomas y el impacto a largo plazo de contraer COVID-19 son mucho más graves. En última instancia, es mucho más seguro para los niños y adolescentes recibir una vacuna covid-19 que contraer la enfermedad en sí.
Practicar la prevención
Si sus hijos no son elegibles para ser
vacunados, aún puede mantenerlos a salvo de COVID-19 practicando los métodos de prevención recomendados, como el distanciamiento físico cuando sea posible y continuar usando una máscara, especialmente en multitudes o mientras están en interiores. Incluso las personas que han sido vacunadas deben usar una máscara en multitudes y lugares públicos en interiores. La mayoría de los niños pueden usar máscaras faciales de manera segura y efectiva, por lo que es importante recordarles que los mantiene seguros y dar ejemplo al usar una máscara también. Anime a los adultos en la vida de su hijo a vacunarse
Asegurarse de que aquellos que pasan tiempo cerca de su hijo estén vacunados ayuda a evitar que un niño no vacunado se enferme o propague COVID-19 a otras personas vulnerables. Hable con los adultos en la vida de su hijo (abuelos, padres de amigos y maestros) sobre vacunarse para protegerse a sí mismos y a su hijo. Los niños y adolescentes son tan susceptibles al COVID-19 como los adultos, y pueden transmitir el virus a otras personas que corren un riesgo aún mayor. Un número creciente de niños y adolescentes han sido hospitalizados con COVID-19. Vacunar a todos los niños y adolescentes elegibles y seguir medidas de prevención simples los protegerá a ellos, a sus familias y amigos, y hará que todos estén un paso más cerca de controlar esta pandemia.
• Como agente independiente, ella le explica los beneficios de Medicare y le ayuda a comparar opciones con diferente compañías, para que pueda hacer la mejor decisión para su salud.