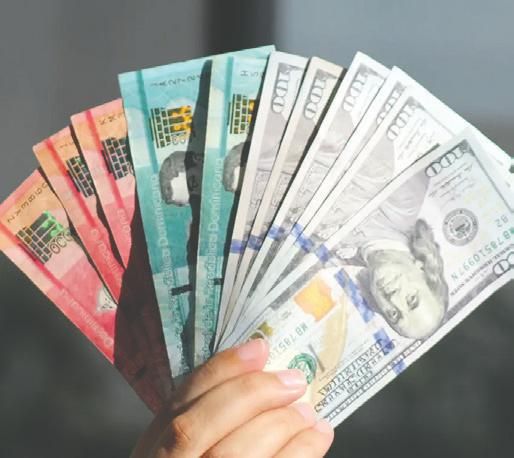
Las remesas ganan espacio en aporte de divisas a RD
74% subsidio eléctrico se gastó en solo seis meses
FINANZAS PERSONALES
El riesgo de ser garante o codeudor para un préstamo


Las remesas ganan espacio en aporte de divisas a RD
74% subsidio eléctrico se gastó en solo seis meses
FINANZAS PERSONALES
El riesgo de ser garante o codeudor para un préstamo
Expertos estiman que, de los 3.7 millones de inmuebles, el 70% son informales y carecen de títulos, mientras que apenas 20,000 de las unidades registradas están aseguradas de manera voluntaria
consumo de sustancias ilegales y dañinas para la salud.
Jairon Severino

jseverino@eldinero.com.do
Lamentablemente, la mente hay que despejarla
Admito que no soy fan del dembow. La llamada “música urbana” la escucho sólo por accidente. No porque el ritmo no sea pegajoso, que lo es, sino por la pobreza lírica, la cosificación del ser humano, principalmente la mujer, y porque, lamentablemente, en muchos casos incentiva el
Sí bien “este movimiento artístico” ha sido el medio para que una nueva generación de seres humanos se convierta en millonaria y genere valor a la economía, por medio del empleo y los negocios que son parte del encadenamiento productivo, su aporte al acervo cultural y emocional de la humanidad es prácticamente nulo. Es, ante todo, un reflejo de la sociedad de hoy, esa que evoluciona conforme miramos hacia otro lado por no asumir responsabilidades.
Sólo hay que analizar cómo se proyectan sus promotores y exponentes para saber el porqué de su éxito. No está en discusión que este ritmo impulsa el desenfreno, el exhibicionismo y el endiosamiento de lo material por sobre lo verdaderamente valioso: el ser humano. El “echavainismo y la tiradera callejera” son parte de esta subcultura. Sin embargo, enredada en la pobreza lírica de una de esas
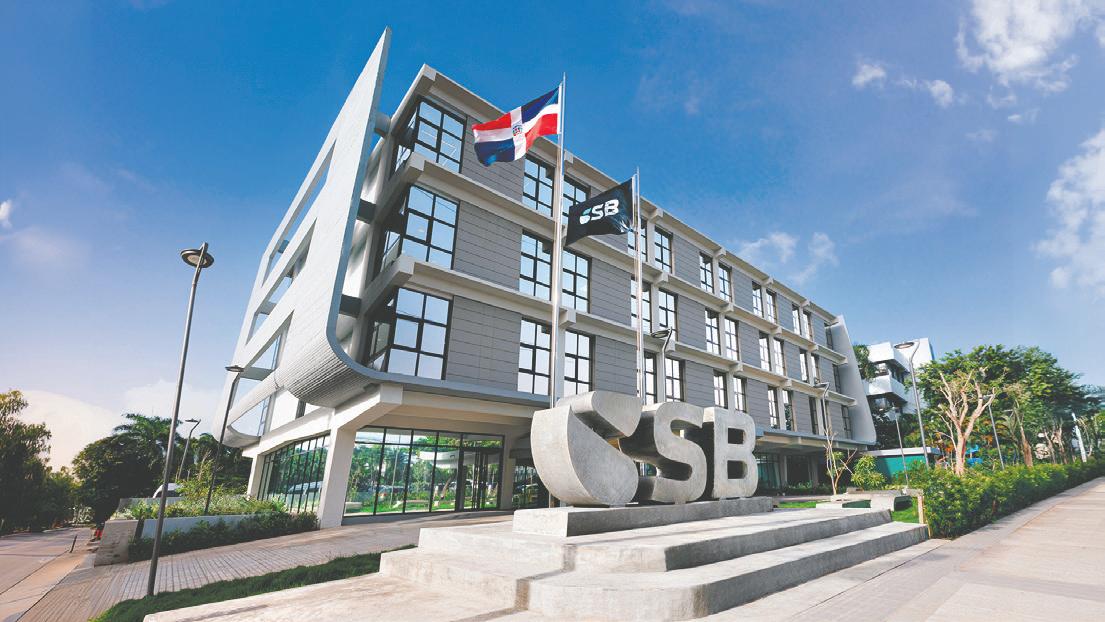
«SANTO DOMINGO. La Superintendencia de Bancos (SB) emitió la Circular SB: CSBREG-2026000014, mediante la que actualiza los requerimientos aplicables a las cuentas básicas de ahorro, incorporando medidas
para ampliar el acceso de la población a los servicios financieros, especialmente de sectores en situación de vulnerabilidad. La disposición introduce una nueva modalidad de cuenta básica de ahorro dirigida a los benefi-
“apuestas artísticas” hay una expresión que el sentido común debería darle lógica. Se trata de “lamentablemente, la mente hay que despejarla”, una frase que se repite más de veinte veces al principio de una canción titulada “Despejando”, cantada por un tal Donaty. El “tema musical”, estoy seguro, no busca llevar algún mensaje para lograr un constructo social ético, pues algunas de sus estrofas sólo evocan violencia, sino que su meta es conquistar con el ritmo. ¡Nada más! Pudiera ser sociología sin intención, pero escucharla tantas veces de manera seguida se vuelve un acto de hipnotismo.
En la superficie, muchos usuarios utilizan la frase con ligereza para justificar un viaje improvisado, una salida costosa o un gasto impulsivo bajo la premisa de que "la vida es una sola". Sin embargo, si miramos más allá del ritmo, la afirmación encierra un significado subterráneo mucho más profundo: el esparcimiento no es un acto de irres-
ponsabilidad, sino una necesidad humana que exige una correcta administración para no convertirse en una trampa. Vivir abrumado por los retos diarios y la presión económica no es sostenible a largo plazo. En ese sentido, cuando ponemos ojo de responsabilidad, la frase no busca promover la sinvergüencería ni el abandono de nuestras obligaciones. Al contrario, siendo optimista, funciona como un potente apoyo emocional y un recordatorio de lo importante que es cuidar la salud mental. Frente a la disyuntiva de sufrir eternamente por los problemas cotidianos o celebrar los momentos buenos, la búsqueda del bienestar respalda la segunda opción. El error común no radica en querer liberar tensiones, porque “lamentablemente, la mente hay que despejarla”; el punto es pretender hacerlo utilizando el dinero que estaba destinado a cubrir el alquiler, alimentación, salud, vivienda, servicios públicos o los compromisos fijos del mes.
ciarios de programas sociales gubernamentales, permitiendo que las entidades de intermediación financiera ofrezcan productos especialmente diseñados para la recepción y administración de subsidios estatales.
La SB incrementó el límite de depósitos permitido para las cuentas básicas de ahorro, que pasa de RD$45,000 a RD$75,200 cada 30 días, al tiempo que elimina restricciones que impedían a los usuarios acceder a este producto cuando ya mantenían otras relaciones financieras con una entidad. La circular también incorpora mecanismos para la
contratación de estas cuentas mediante canales digitales y permite su apertura con balance cero. Esto facilita aún más el acceso de la población al sistema financiero formal. Asimismo, establece un marco regulatorio para las cuentas vinculadas a programas sociales, con reglas para la administración de fondos de libre disposición y de recursos para fines determinados. De igual manera, incorpora salvaguardas para impedir que los recursos provenientes de subsidios sean utilizados para compensar obligaciones financieras de los beneficiarios.
“Ahora mismo no hay condiciones para hacer una reforma fiscal integral. El Gobierno continuará impulsando medidas para proteger a la clase media y a los sectores más vulnerables frente al impacto de la crisis internacional. El plan beneficia especialmente a la clase media asalariada”.
LUIS ABINADER PRESIDENTE DE LA REPÚBLICA
Presidente: CARLOS JOSÉ MARTÍ RAMOS
Vicepresidente: CHRISTIAN EMILIO FARACH
Gerente Comercial: STEPHANY ORTIZ
REDACCIÓN elDinero:
Director: JAIRON SEVERINO
Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ Fotografía: ELIANNY MENDOZA
«La expresión “ley mordaza” no es el nombre oficial de una ley y, por lo tanto, no es necesario escribirla con mayúsculas. De acuerdo con la “Ortografía de la lengua española”, los nombres no oficiales que reciben algunas leyes, a menudo una breve expresión descriptiva, deben escribirse en minúscula. Por ello resulta inapropiado escribir con inicial Completo en: www.fundeu.do «“ley mordaza”, con minúsculas»
6.7%
mayúscula la expresión “ley mordaza”, que, por asociación con el ‘objeto que se pone en la boca para impedir hablar’, se usa para indicar que alguna disposición atenta contra la libertad de expresión.
Siguenos en: @eldinerodo eldinerodo
Periodico elDinero
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
¿Cómo califica usted la gestión de las distribuidoras de electricidad?
mente, según el informe, en junio se captaron US$1,049.3 millones, cifra que supera en US$125.5 millones el monto registrado en igual mes de 2025. Este resultado representa un crecimiento interanual del 13.6%, un ritmo superior al 10.6% interanual observado en mayo de 2026.
La Ley 30-26 subió de 0.15% a 0.20% el impuesto a las transferencias bancarias y cheques. ¿Afectará esto su decisión de transar en la banca?
Sí: 68% No: 32% Lo pensaré: 0%
RESULTADOS DE LA SEMANA ANTERIOR Crecimiento. El Banco Central informa que el flujo de remesas hacia el país alcanzó los US$6,219.3 millones en enero-junio, registrando un incremento interanual del 6.7%. Específica-

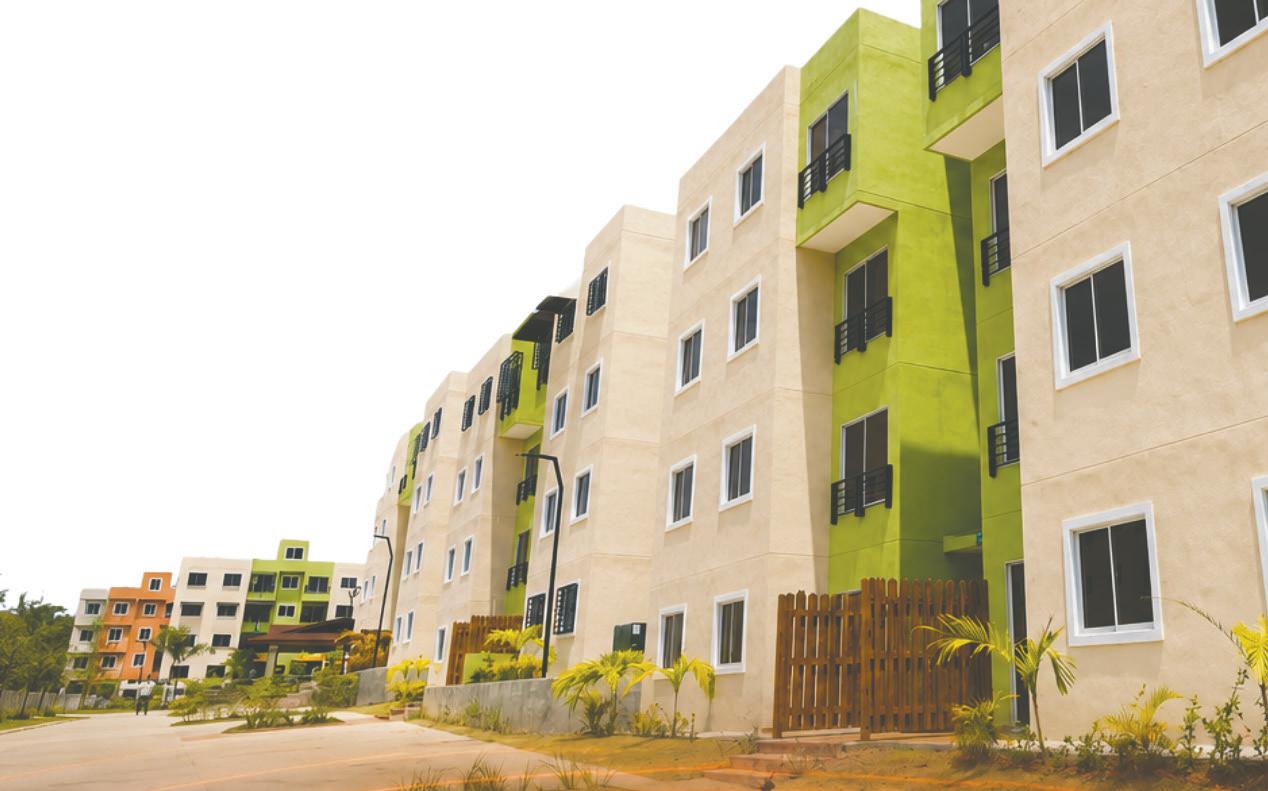
Los proyectos de fideicomisos inmobiliarios concentran el 41.9% de los activos totales
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
Los fideicomisos continúan consolidándose como uno de los instrumentos de mayor crecimiento dentro del sistema financiero y patrimonial de República Dominicana. Al cierre de 2025, las nueve fiduciarias agrupadas en la Asociación de Fiduciarias Dominicanas (Asofidom) administraban activos por RD$650,895.9 millones a través de 1,622 fideicomisos, de acuerdo con datos presentados por la entidad.
La cifra refleja la evolución que ha experimentado esta figura jurídica desde la promulgación de la Ley No. 189-11 para el Desarrollo del Mercado Hipotecario y el Fideicomiso, aprobada en 2011. Aunque el fideicomiso tiene una trayectoria mucho más extensa en mercados como México y Panamá, donde opera desde hace varias décadas, en República Dominicana su desarrollo ha sido particularmente acelerado durante los últimos quince años.
Christian Molina, presidente ejecutivo de Asofidom, destacó que el crecimiento alcanzado demuestra la capacidad de esta herramienta para adaptarse a diferentes necesidades de inversión, administración de bienes y estructuración de proyectos.
“Cuando la gente piensa en fideicomisos suele asociarlos directamente con proyectos inmobiliarios o viviendas de bajo costo, pero esa es solo una parte de todo el ecosistema que existe en el país”, señaló.
Los datos de Asofidom muestran que los activos administrados aumentaron en los últimos tres años. En diciembre de 2024, el volumen administrado ascendía a RD$551,522 millones, mientras que en diciembre de 2025 alcanzó RD$650,895.9 millones.
El incremento también estuvo acompañado por un crecimiento en la cantidad de fideicomisos, que pasó de 1,498 a 1,622 estructuras. Otro indicador que evidencia la expansión
1,622
Fuente: Asociación de Fiduciarias Dominicanas (Asofidom).
Institución. La distribución de los activos muestra, además, una importante concentración en algunas entidades fiduciarias. Fiduciaria Reservas lidera el mercado con RD$313,286 millones bajo administración, lo que representa el 48.1% de los activos totales del sistema. En segundo lugar, se encuentra
del sector es el activo promedio administrado por fideicomiso. Este indicador pasó de RD$368.2 millones en 2024 a RD$401.3 millones en 2025, reflejando una mayor dimensión de los proyectos y patrimonios gestionados a través de esta figura.
INMOBILIARIO
El segmento inmobiliario continúa siendo el principal componente del mercado fiduciario
Fiduciaria Popular, con RD$98,308 millones y una participación de 15.1%. Le sigue Fiduciaria Universal, que administra RD$76,352 millones, equivalentes al 11.7% del mercado. La lista continúa con Fiduciaria La Nacional, con RD$64,172 millones; Fiduciaria BHD, con RD$39,052 millones; FIDUCORP, con RD$22,224 millones;
dominicano. Los fideicomisos de inversión inmobiliaria y de desarrollo inmobiliario concentran RD$273,011 millones, equivalentes al 41.9% del total administrado. Esta categoría agrupa proyectos habitacionales, desarrollos comerciales y otras iniciativas vinculadas al sector construcción.
Sin embargo, la estructura del mercado revela una creciente diversificación. El segundo grupo con mayor par-
APAP, con RD$14,772 millones; Trust & Partners, con RD$13,651 millones; y HTS Fiduciaria, con RD$9,079 millones. Los resultados evidencian que el fideicomiso ha ampliado su alcance más allá del desarrollo inmobiliario. El crecimiento de los fideicomisos de a oferta pública refleja una mayor utilización de esta figura.
ticipación corresponde a la categoría denominada “otros fideicomisos”, que reúne distintos esquemas de administración patrimonial y gestión de activos. Este segmento administra RD$221,004 millones, representando el 34% del total. Por su parte, los fideicomisos de oferta pública de valores y productos ocupan el tercer lugar en importancia dentro de la industria, con activos por RD$134,845.9 millones al cie-
Fideicomisos. Al cierre de 2025, las nueve fiduciarias agrupadas en Asofidom cuentan, en total, con 1,622 fideicomisos vigentes en el mercado de República Dominicana.
20% «OTROS DATOS
Oferta pública. Los fideicomisos de oferta pública administran RD$134,845.9 millones (20% del total). De los cualesRD$110,735.4 millones corresponden a cuatro fideicomisos de renta fija (82.1%).
rre de 2025, equivalentes al 20.7% del mercado. Este desempeño confirma el papel cada vez más relevante que desempeñan estas estructuras dentro del mercado de capitales dominicano.
La participación de los fideicomisos en el mercado de valores también registró un crecimiento significativo durante el último año. La suma de los fideicomisos de oferta pública y los fideicomisos de inversión alcanzó RD$152,627 millones al cierre de 2025, frente a RD$113,847 millones registrados en 2024.
Dentro de los fideicomisos de oferta pública, la renta fija mantiene una posición ampliamente dominante. De los RD$134,845.9 millones administrados en esta categoría, RD$110,735.4 millones corresponden a cuatro fideicomisos de renta fija, lo que representa el 82.1% de los activos.
Mientras tanto, los fideicomisos de renta variable administran RD$24,110.5 millones distribuidos en ocho estructuras, equivalentes al 17.9% del total de los fideicomisos de oferta pública.
Molina explicó que la elevada participación de la renta fija responde principalmente al peso que tiene el Fideicomiso RD Vial dentro del mercado. Esta estructura, vinculada a la administración de peajes.
evaluación objetiva.
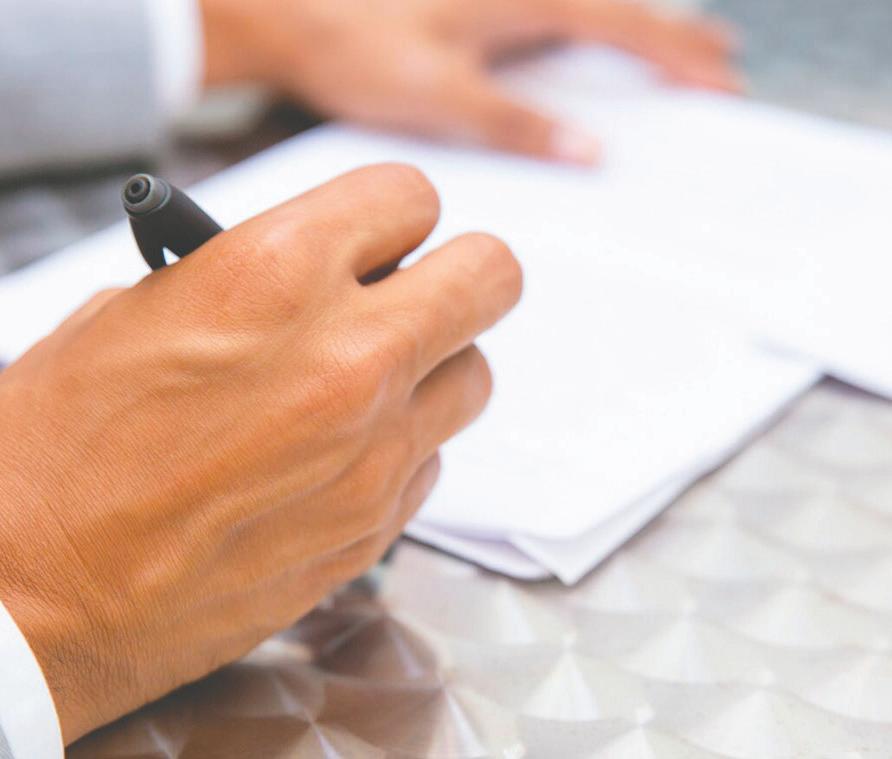
La recomendación es nunca prestar su firma para un financiamiento, aún sea un amigo o familiar, pues la responsabilidad del impago recaería sobre usted
De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
Cuando María, nombre ficticio, recibió la llamada de su hermana pidiéndole que fuera garante de un préstamo para ampliar su pequeño negocio, no lo pensó dos veces. Tenía un empleo estable, un historial crediticio impecable y la convicción de que estaba ayudando a alguien de confianza. Durante meses todo marchó bien, hasta que las ventas del negocio comenzaron a caer y las cuotas dejaron de pagarse.
Lo que comenzó como un gesto de solidaridad terminó convirtiéndose en una pesada carga financiera. María tuvo que asumir la deuda, agotó parte de sus ahorros y vio frustrados sus planes de adquirir una vivienda. Como ella, muchas personas descubren demasiado tarde que ser garante implica mucho más que una simple firma.
En la cultura dominicana, la solidaridad y el apoyo entre familiares y amigos forman parte de la vida cotidiana. Esa disposición “a tender una mano” también se refleja en el ámbito financiero, donde con frecuencia una persona acepta convertirse en garante para facilitar que un ser querido obtenga un préstamo.
Sin embargo, detrás de ese acto de confianza existen responsabilidades legales y financieras que pueden generar consecuencias importantes para las finanzas personales, debido a que ser garante significa asumir el compromiso de responder por una deuda en caso de que el deudor principal incumpla sus obligaciones.
En otras palabras, la entidad financiera tiene el derecho de exigir al garante el pago de las cuotas atrasadas o incluso del
pertenezcan al garante, como propiedades, vehículos u otros activos de valor.
Lo recomendable es analizar cuidadosamente la situación antes de aceptar esta responsabilidad. La confianza en una amistad o en un vínculo familiar no debe sustituir una evaluación objetiva de la capacidad de pago de quien solicita el préstamo.
1 - Capacidad de pago. Antes de firmar, conozca los ingresos, gastos y nivel de endeudamiento de la persona que solicita el préstamo. La confianza es importante, pero no sustituye.
2 - Lea el contrato. Revise todas las cláusulas y asegúrese de entender sus obligaciones. Un garante puede ser legalmente responsable de la totalidad de la deuda si el titular incumple.
saldo pendiente del préstamo cuando el titular deja de cumplir con los términos acordados. Aunque muchas personas consideran que esta figura representa únicamente un respaldo formal, la realidad es que implica una responsabilidad económica real. El garante no solo presta su nombre o su historial crediticio; también pone en riesgo su estabilidad financiera.
Las historias de quienes han enfrentado esta situación son más comunes de lo que parece. Un trabajador con ingresos estables puede verse obligado a destinar parte de su salario al pago de una deuda ajena. Un emprendedor puede tener que utilizar el capital de su negocio para cubrir compromisos que nunca fueron suyos. Incluso las relaciones personales pueden
3 - Protección. Recuerde que la deuda garantizada puede afectar su perfil financiero. Esto podría dificultar la aprobación de futuros préstamos para vivienda, vehículo o negocios.
4- Fondo de emergencia. Si decide asumir el riesgo, procure contar con ahorros suficientes para enfrentar pagos inesperados. Esto puede evitar que una deuda ajena desestabilice sus finanzas.
deteriorarse cuando el incumplimiento genera conflictos entre amigos o familiares.
OTROS RIESGOS
Uno de los principales riesgos de ser garante es el impacto sobre las finanzas personales. Si el deudor deja de pagar, el garante debe asumir esa obligación con sus propios recursos. Esto puede provocar dificultades para cubrir gastos básicos, cumplir con otras deudas o mantener un fondo de emergencia. Además, la condición de garante puede afectar la capacidad de acceder a nuevos financiamientos. Las entidades financieras consideran esa responsabilidad como una obligación potencial que forma parte de la carga financiera del solicitante. Como resultado, una persona podría enfrentar res-
5 - Conflictos. Los problemas de pago suelen generar conflictos entre familiares y amigos. Antes de aceptar, piense si está dispuesto a asumir ese posible costo emocional.
6 - Alternativas. En lugar de ser garante, puede orientar al solicitante para mejorar su historial crediticio, organizar sus finanzas o buscar opciones acordes con su capacidad de pago.
tricciones al momento de solicitar un préstamo hipotecario, un financiamiento para vehículo o una tarjeta de crédito. Otro aspecto que suele pasarse por alto es el riesgo para el historial crediticio. Si el préstamo entra en mora y la situación no se regulariza a tiempo, tanto el deudor como el garante pueden verse afectados por registros negativos. Esto puede dificultar futuras operaciones financieras y limitar el acceso a mejores condiciones de crédito.
En los casos más graves, el incumplimiento puede derivar en acciones legales. Dependiendo de las condiciones del contrato y de las disposiciones aplicables, las entidades financieras pueden iniciar procesos para recuperar el dinero adeudado. Esto podría incluir el embargo o la ejecución de bienes que
Antes de firmar como garante, es importante conocer los ingresos, gastos, nivel de endeudamiento y estabilidad laboral del solicitante. También resulta fundamental leer detenidamente el contrato para comprender el alcance de las obligaciones asumidas y las consecuencias en caso de incumplimiento.
ERRORES COMUNES
Entre los errores más frecuentes se encuentra firmar documentos sin revisar todas las cláusulas, minimizar el riesgo de impago o asumir que la relación personal garantiza el cumplimiento de la deuda. Otro desacierto común es no considerar cómo esa obligación podría afectar proyectos financieros propios en el futuro. Hay quienes exhortan que, en lugar de servir como garante, se ayude a familiares o amigos a fortalecer su educación financiera, mejorar su historial crediticio y desarrollar hábitos de ahorro que les permitan acceder a financiamiento por sus propios medios. De esta manera, se promueve una solución más sostenible y se reducen los riesgos para ambas partes.
Recuerde, antes de aceptar ser garante, tenga presente varios aspectos: evaluar la capacidad de pago del solicitante, entender que el garante responde por la deuda en caso de incumplimiento, considerar el impacto sobre futuras solicitudes de crédito, conocer las posibles consecuencias de una mora y comprender que ciertos bienes personales podrían verse comprometidos.
Ayudar a alguien en un momento de necesidad es un acto valioso. Sin embargo, cuando se trata de asumir obligaciones financieras, la solidaridad debe ir acompañada de prudencia. Una firma puede parecer un simple favor, pero también puede convertirse en una deuda que afecte durante años la estabilidad económica de quien decidió ayudar.
Según el BC, desde 2020 las ingresos por esta vía sumaron
US$67,580.1 millones
Jairon Severino jseverino@eldinero.com.do Santo Domingo
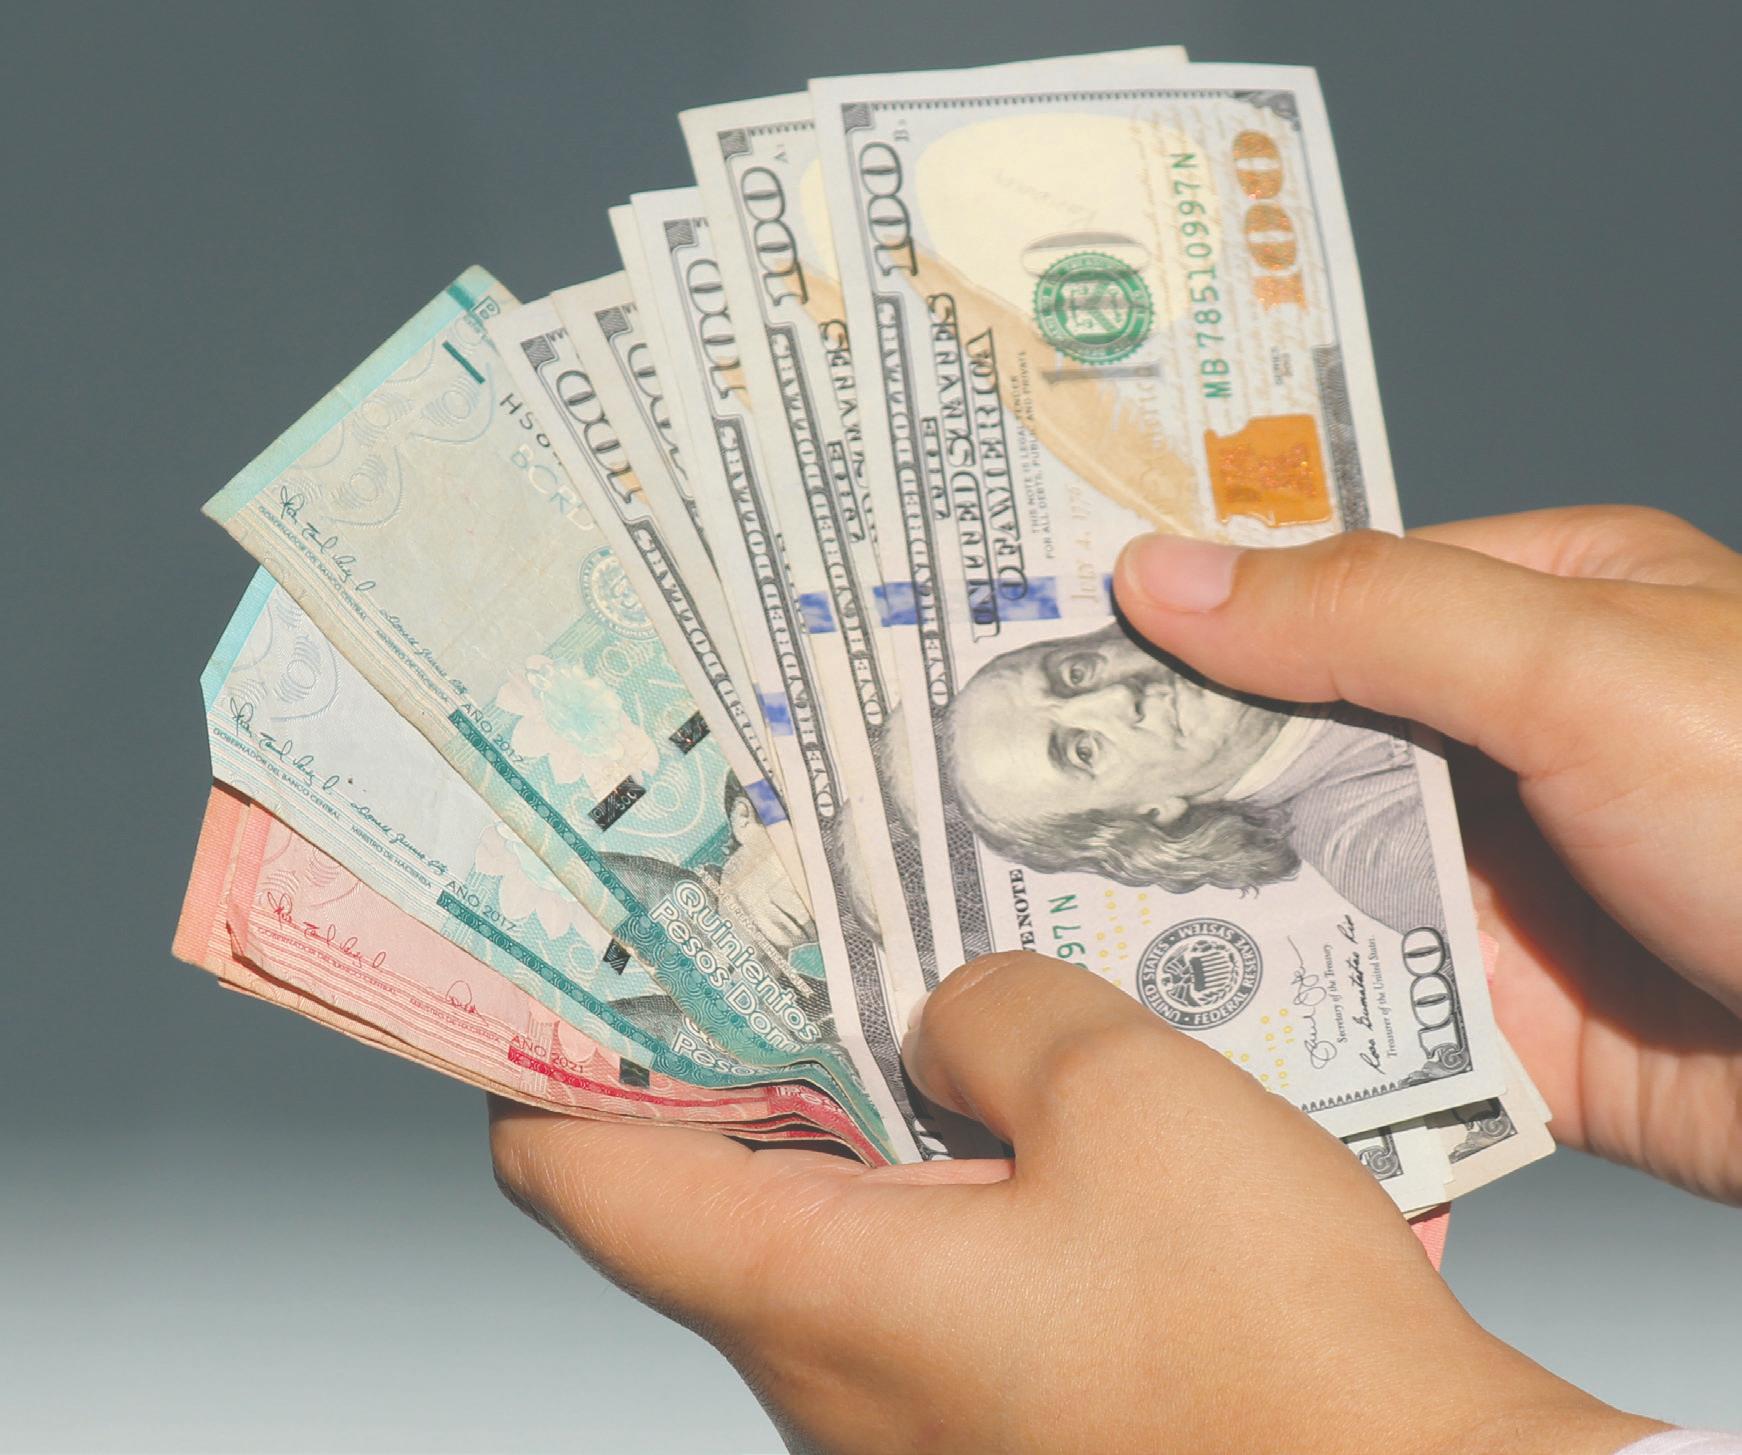
Históricamente, el flujo de remesas a República Dominicana ha representado entre el 8.5% y el 11.4% del producto interno bruto (PIB). Sin embargo, desde 2020 su impacto ha ganado ponderación en la estabilidad macroeconómica, pues han actuado como un amortiguador contra choque externos, ayudando a mitigar desequilibrios financieros y garantizando estabilidad en la tasa de cambio.
Y no es que su impacto en la estabilidad macroeconómica era limitado antes de la pandemia del covid-19. Lo que ha sucedido desde esa fecha es que han sido determinantes para amainar el impacto de la volatilidad en los mercados, principalmente por los problemas logísticos y los choques petroleros.
Con el cierre de los mercados, la cotización del petróleo cerró 2020 en torno a los US$40 el barril, pero la reactivación económica lo llevó a US$68.21 al año siguiente. En 2022 la invasión a Ucrania y la crisis energética europea elevó los precios a más de US$95.00 el barril.
En 2023 los efectos de las altas tasas de interés desaceleraron la economía y el crudo promedió los US$78.00 el barril. En 2024 cerró promediando los US$76.00 y en 2025 en aproximadamente US$65.00 por barril.
Según datos de la Encuesta Nacional de Ingresos y Gastos de los Hogares (Enigh), analizados por el Banco Central (BCRD), las remesas impactan directamente a cerca del 40% de las familias, actuando como un mecanismo de protección social. Estos recursos, destaca, permiten reducir la pobreza monetaria en cerca de dos puntos porcentuales al servir como amortiguador ante crisis, además de fomentar el gasto en educación, salud y vivienda. El impacto de las remesas, además, ha quedado demostrado en que financian directamente el déficit de la balanza comercial al compensar la diferencia entre las importaciones y las exportaciones de bienes
Aproximadamente el 21.1% del presupuesto de estos hogares se destina puramente a alimentación
Datos en millones de dólares 2020–2026*
«ESTUDIO. Según el estudio “Remesas 2030: cómo profundizar la inclusión financiera de los receptores”, impulsado por Mastercard y CrossTech, en el país las remesas pueden representar hasta alrededor del 10% del PIB y llegan a cerca de un millón de hogares, impactando aproximadamente al 40% de estos. Más que un flujo económico, indica, son un componente estructural de estabilidad que permite resolver necesidades esenciales como alimentación, salud, educación y vivienda.
Señala que, aunque las remesas a República Dominicana y la región es cada vez más digital, su uso sigue otro patrón. Más del 60% retira los fondos en efectivo poco después de recibirlos, incluso cuando el dinero llega a cuentas, billeteras o tarjetas digitales. Según el informe, esto ocurre en un contexto donde existe un alto acceso a smartphones y canales financieros digitales.
Fuente: Banco Central. Datos de 2026 a junio; PIB nominal 2026 corresponde a una proyección.
6.7% 6,219 11.4
Aumento. En junio ingresaron US$1,049.3 millones, un crecimiento interanual de 6.7%.
Ponderación. Según la data a junio de este año, las remesas representan un 11.4% del PIB. «IMPACTO EN LA ESTABILIDAD ECONÓMICA
y funcionan como un escudo financiero de alta magnitud, casi triplicando los montos recibidos por inversión extranjera directa (IED). Respecto la solvencia financiera del país ante acreedores globales, permiten que el BCRD acumule niveles de reservas internacionales netas (RIN) para responder ante
Millones. El flujo de remesas alcanzó los US$6,219.3 millones durante el primer semestre 2026.
cualquier eventualidad relacionada con variables macroeconómicas.
En los hogares, según destaca un estudio del Instituto Tecnológico de Santo Domingo (Intec), las remesas actúan como un subsidio directo al ingreso
disponible de los hogares de estratos bajos y medios. En este orden, señala que aproximadamente el 21.1% del presupuesto de estos hogares se destina puramente a alimentación, por lo que también permiten mitigar el efecto de la inflación en bienes de consumo diario de primera necesidad
De acuerdo con estadísticas del Banco Central, entre los años 2020 y 2025 las remesas aportaron US$61,360.8 millones a la economía dominicana. Al agregar los US$6,219.3 millones de los primeros seis meses de 2026, la total llega a US$67,580.1 millones. Otras de las variables impactadas de manera positiva por las remesas es la tasa de cambio. La estabilidad del peso frente al dólar ha sido una constante desde 2020 a la fecha, incluso con una apreciación en 2022 respecto a 2021 cuando el promedio pasó de RD$57.11 a RD$55.13 por dólar. Desde 2020 a la fecha, el peso dominicano ha experimentado una depreciación acumulada aproximada de entre el 10% y el 14% frente al dólar estadounidense. La tasa de cambio oficial pasó de promediar cerca de RD$54.00 a principios de 2020 a rondar los RD$58.30 en la actualidad. La data oficial establece que la depreciación promedio anual del peso dominicano frente al dólar ha sido de un 3%. En este año, la tasa de cambio pasó de RD$63.50 a RD$59.16 por dólar entre el cierre de enero y mediados de julio, para una apreciación de un 6.8%.
De seguir el mismo ritmo, este año ese gasto podría superar los RD$137,000 millones
Esteban Delgado edelgado@eldinero.com.do Santo Domingo
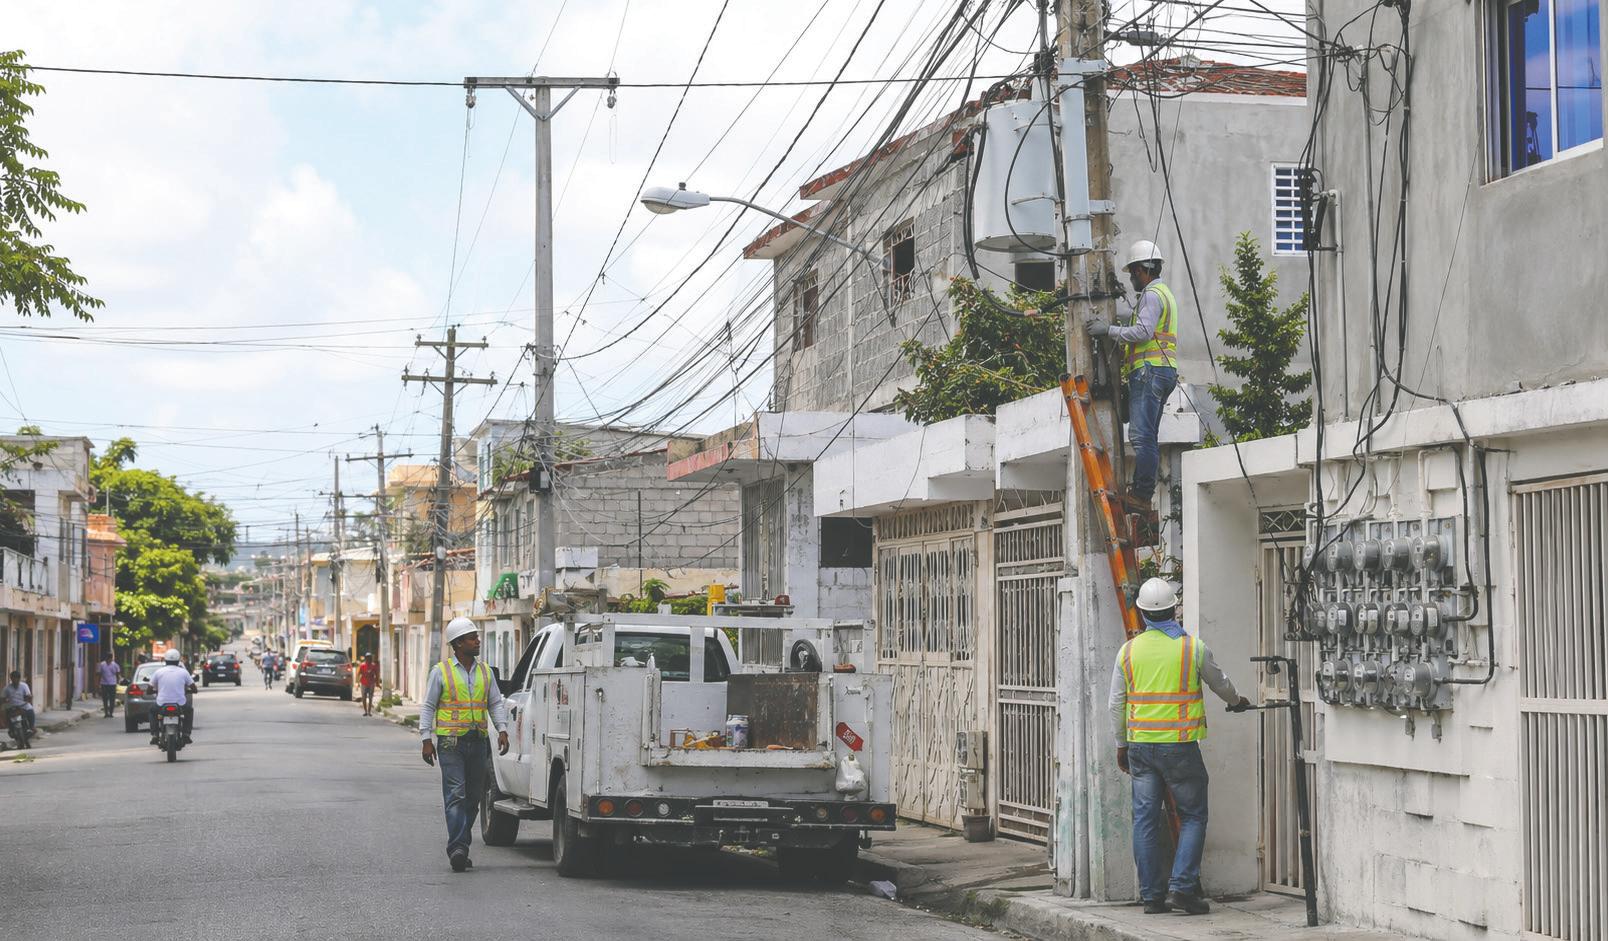
En la primera mitad de este año las pérdidas y déficits operativos de las empresas distribuidoras de electricidad Edenorte, Edesur y EdeEste (EDE) absorbieron el 74.3% de la asignación presupuestaria del 2026 completo para el subsidio eléctrico.
Un informe de la Dirección General de Presupuesto (Digepres) indica que para este año el Gobierno asignó RD$92,475.8 millones como partida para el subsidio eléctrico. Sin embargo, al 30 de junio ya se habían consumido RD$68,744 millones. Esto es, aproximadamente RD$22,506 millones más de los que debieron gastarse a esa fecha, tomando en cuenta que es la mitad del año.
Con base en ese ritmo de gasto, a causa de las crecientes pérdidas de las EDE, este año el subsidio eléctrico podría terminar en RD$137,488 millones, lo cual implicaría un récord histórico en volumen de pérdidas del Estado para cubrir el déficit de las tres empresas estatales.
Desde el 2021 a la fecha, cada año el Gobierno se ve en la obligación de buscar más dinero del presupuestado para cubrir las pérdidas de las EDE, debido a que, en lugar de mejorar su gestión de facturación y captación de nuevos clientes, esas empresas vienen acumulado pérdidas anuales justificadas en incrementos de costos, aun cuando ha habido años en que los precios de los combustibles para energía han bajado.
PROMEDIO FATAL
Durante el último cuatrienio (2022-2025) el Gobienro ha asignado partidas para el subsidio eléctrico en un promedio anual de RD$76,124.4 millones. Sin embargo, el promedio anual gastado en ese mismo período ha sido de RD$95,672.5 millones, es decir, un 25.6% por encima de lo asignado.
Récord reciente. Durante el pasado año 2025 el gasto del Gobierno en subsidio eléctrico vatió récord, con un monto gastado de RD$105,849.1 millones. Esa cantidad superó en un 24.7% los RD$84,996.4 millones asignados inicialmente para cubrir las pérdidas de las empresas distribuidoras de electricidad. El tema es que, para este 2026, ese récord puede que sea superado, pues, dado el ritmo de gasto en subsidio eléctrico al cierre del primer semestre, se puede proyectar un monto total de RD$137,488 millones. La única forma de que no resulte así, es que las condiciones de costos de generación varíen en la segunda mitad del año, además de que se registre alguna mejoría en la gestión de facturación y cobranzas de Edenorte, Edesur y EdeEste. Mientras tanto, el Gobierno tendrá que identificar recursos adicionales para evitar un deterioro mayor en el servicio de electricidad.
Este año, la situación, en lugar de mejorar o permanecer igual, podría empeorar, ya que, al cierre del primer semestre el ritmo de gasto en subsidio eléctrico sobre lo programado para esa fecha es de 48.6%.
El año en que esa proporción de gastos sobre lo pre-
supuestado fue mayor es el 2022, cuando el Gobierno asignió RD$56,162.6 millones para el subsidio eléctrico, pero el gasto efectivo resultó en RD$99,315.3 millones, un 76.9% más de lo previsto. Ese año tuvo la característica de que se trató de un período de
elevada inflación internacional, a causa del impacto de la guerra entre Rusia y Ucrania. Los precios del petróleo, del gas natural y hasta del carbón mineral, se incrementaron considerablemente, lo cual impactó en los costos de generación, toda vez que esos combustibles fósiles
24.7%
En 2025 el gasto del Gobienro en subsidio eléctrico superó en 25.4% lo inicialmente asignado, con un total de RD$105,849.1 millones.
son los más usados para la producción de electricidad. Este año, la situación apunta a ser casi similar, debido a que el conflicto bélico entre Estados Unidos e Israel contra Irán ha provocado el cierre del estrecho de Ormuz, por donde transita aproximadamente el 20% del petróleo que se comercializa a nivel mundial. Esto ha causado incrementos en los precios de derivados de ese producto, incluido el fuel oil de generaicón. Entonces, el impacto podría ser en igual magnitud, debido a que, aunque de un lado, el presupuesto asignado para subsidio eléctrico este 2026 supera en un 64.2% el monto establecido en 2022, además de que desde esa fecha hasta ahora, se esperaba que la eficiencia operativa de las EDE hubiera mejorado, con reducción de pérdidas y mayor captación de clientes.
El problema es que los indicadores de desempeño de las tres distribuidoras no muestran mejorías. Las estadísticas del Ministerio de Energía y Minas (MEM) indican que al cierre de 2022 las EDE registraron pérdidas por 32.4%. En tanto que, para el primer trimestre de este año las pérdidas se ubican en 36.7%, es decir, 4.3 puntos porcentuales más elevadas, lo que indica que no han mejorado en su gestión operativa.
La expansión de la clase media constituye uno de los mayores logros socioeconómicos de las últimas décadas en República Dominicana. Si bien el crecimiento de la economía no toca a todos por igual, es palpable la movilidad social experimentada en los últimos 30 años.
Sin embargo, este éxito ha engendrado su propia paradoja: la trampa de la clase media. Aquellas familias que lograron superar la línea de la pobreza, impulsadas por políticas públicas iniciales que satisficieron
Franklin Vásquez fevro@hotmail.com
Toda sociedad necesita empresarios exitosos. Pero, sobre todo, necesita un empresariado que entienda que su éxito depende, en última instancia, del éxito de la sociedad en la que opera. Esta diferencia es en realidad una de las claves que explica por qué algunas naciones logran consolidar procesos sostenidos de desarrollo mientras otras permanecen atrapadas en ciclos de crecimiento frágil, desigualdad e incertidumbre.

sus necesidades básicas, hoy demandan un horizonte de bienestar completamente distinto.
Ya no se conforman con migajas. Sus prioridades han mutado hacia la calidad de los servicios públicos, la transparencia, la seguridad y la equidad fiscal. Al experimentar una mayor independencia económica, este segmento posee un poder de decisión ciudadana inédito y una capacidad crítica feroz.
Irónicamente, el mismo Estado que facilitó su ascenso socioeconómico es ahora percibi-
do como un ente obsoleto que ya no los representa de manera genuina. Quizá por este fenómeno es que los sistemas socialistas distribuyen riquezas, pero no fomentan su creación.
¿Cómo debe responder el Estado ante una ciudadanía que ya no se somete a los viejos esquemas tradicionales de control de masas? La respuesta no reside en el asistencialismo clásico, sino en una reingeniería profunda de la gobernanza pública actual. Los gobernantes enfrentan el reto urgente de gestionar con inteligencia la in-
mensa capacidad de híper-amplificación que propician las redes sociales y los canales digitales. La clase media tiene más poder cuando protesta y lo hace sin necesidad de armar desórdenes en la vía pública ni afectar la propiedad privada.
En el pasado, la comunicación política era fundamentalmente unidireccional. Hoy, la democratización tecnológica acelerada ha transformado el ecosistema social y político desde su raíz. Está más que sobreentendido que la clase media es la que transforma sociedades
porque tiene mayor capacidad e independencia para tomar decisiones. La revolución digital ha venido a amplificar ese poder.
No obstante, esta revolución digital esconde una peligrosa arista: muchas de estas voces critican y movilizan masas sin comprender en absoluto los complejos mecanismos del Estado. Y peor: el debate público corre el riesgo de reducirse a consignas efectistas y soluciones mágicas que se difunden a la velocidad de un clic. Cautela con eso.
Rol del empresariado: más allá de las utilidades
Joseph Schumpeter definía al empresario como el agente de la innovación, el responsable de introducir nuevas combinaciones productivas capaces de transformar la economía mediante la "destrucción creativa". Sin embargo, esa capacidad transformadora pierde su esencia cuando se limita exclusivamente a maximizar beneficios de corto plazo.
Peter Drucker, de su lado, afirmaba que las empresas son órganos de la sociedad y que su legitimidad proviene de crear valor para esta. No existen empresas prósperas en sociedades empobrecidas, ni mercados dinámicos donde predominan la desconfianza institucional, la exclusión o el deterioro del capital humano.
La rentabilidad empresarial y el bienestar colectivo no constituyen objetivos incompatibles; son mutuamente depen-
CARTA AL DIRECTOR
dientes. No obstante, uno de los mayores desafíos es la ausencia de un espíritu de cuerpo dentro del empresariado. Con frecuencia predominan los intereses individuales sobre la construcción de una visión compartida de nación. Cada sector procura resolver sus problemas, mientras las grandes cuestiones estructurales (calidad educativa, productividad, competitividad, informalidad, innovación, institucionalidad o sostenibilidad fiscal) quedan relegadas a un segundo plano.
John Kenneth Galbraith advertía que el creciente poder de las grandes empresas debía estar acompañado de una responsabilidad grande frente a la sociedad. El poder económico, sostenía, solo conserva legitimidad cuando contribuye al interés general. Décadas después, Michael Porter desarrolló esa intuición mediante el concepto
jseverino@eldinero.com.do
Señor director, informamos a sus lectores que nuestro Banco Caribe anunció la transición en la presidencia del consejo de administración como parte del proceso continuo de fortalecimiento institucional y la consolidación del gobierno corporativo.
En este orden, la asamblea general extraordinaria de accionistas aprobó la designación de Luis Canela como presidente del consejo de administración, mientras que Edmundo Aja, accionista fundador de la entidad, asumirá como presidente ad vitam, desde la cual continuará aportando
su experiencia y visión al desarrollo de la organización.
Esta transición forma parte de la evolución natural de la estructura de gobierno corporativo de Banco Caribe y responde a una planificación orientada a asegurar la sostenibilidad de su crecimiento a largo plazo, la robustez de sus órganos de dirección y la generación de valor para sus clientes, accionistas y demás grupos de interés.
de valor compartido, demostrando que la competitividad empresarial depende de la prosperidad de su entorno.
Una sociedad con mejor educación, instituciones confiables e infraestructura moderna no solo mejora la calidad de vida de sus ciudadanos; también produce mejores trabajadores, consumidores más dinámicos y mercados más sofisticados. La reflexión de Amartya Sen complementa esta visión al recordar que el desarrollo no puede medirse únicamente por el crecimiento del ingreso, sino por la expansión de las capacidades de las personas para vivir con libertad y dignidad. Un enfoque interesante es el de Alexis de Tocqueville, quien observó que la fortaleza de las democracias descansaba en la existencia de cuerpos intermedios capaces de articular intereses, generar confianza y
Parafernalias en el primer picazo
Los gobernantes adoran los mítines con olor a asfalto fresco y confeti. Montan un circo con tarima presidencial, refrigerios y cámaras solo para anunciar que moverán una piedra. Al ver ese despliegue de luces y pantallas gigantes, el pue-
promover la acción colectiva. Un empresariado unido, organizado alrededor de una visión de país y no únicamente de reivindicaciones sectoriales, constituye precisamente uno de esos cuerpos intermedios esenciales para la estabilidad democrática y el progreso económico. El verdadero liderazgo empresarial no puede medirse solo por el tamaño de las inversiones o por los balances financieros. Debe evaluarse también por su capacidad para fortalecer instituciones, impulsar consensos, promover la innovación, generar oportunidades y contribuir a la construcción de una sociedad más próspera y cohesionada. Porque las empresas crean riqueza, pero son los empresarios con visión de nación quienes ayudan a construir el futuro de los países.
blo sospecha, con justa razón, que entre el pomposo acto del primer picazo y el día de la inauguración real se evaporó la mitad del presupuesto nacional en fuegos artificiales. En tierras más maduras, la entrega de una obra pública es un trámite sobrio, un aburrido corte de cinta y a trabajar. Pero en nuestro patio, el primer picazo es el elixir que alimenta el ego de los políticos y adormece al ciudadano con pan, circo y selfis comunitarios. Un gran teatro de progreso ficticio donde nos venden la gran ilusión nacional antes de colocar el primer ladrillo, manteniéndonos muy entretenidos mientras la cruda realidad se desmorona tras la lona del escenario.
Esteban Delgado edelgadoq@gmail.com
Siempre he considerado que para las microempresas pagar en 12 cuotas parte del impuesto sobre la renta (ISR) como anticipo les resulta más conveniente que pagarlo todo junto al cierre de cada año fiscal.
Sin embargo, la prédica constante ha sido que el anticipo de ISR resultaba lesivo para las microempresas y, aprovechando la introducción de una mini reforma fiscal en la Ley 30-26, el Gobierno dispuso la eliminación de ese pago adelantado, como forma de mostrar una intención de alivio hacia ese sector de la economía.
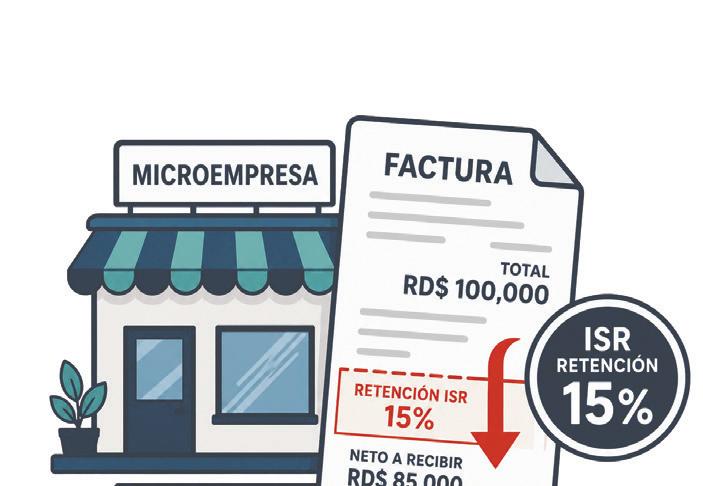
El problema es que, para no afectar su flujo de ingresos, el Gobierno aprovechó y dispuso una especie de medida sustituta del anticipo. ¿De qué se trata? Del aumento de 10% a 15% de la retención de ISR que pesa sobre las facturas que emiten las personas físicas (que son en su mayoría microempresarios) y las microempresas, que en gran medida están acogidas al régimen simplificado de tributación (RFT).
Esto así, porque es precisamente a las microempresas y personas físicas que, por su limitado tamaño, sus clientes les retienen el Impuesto a la Transferencia de Bienes Industrializados y Servicios (ITBIS) y el 10%, ahora 15%, de ISR, en cada factura que emiten.
De ahí que, por un lado, el Gobierno ha liberado a las microempresas del pago del anticipo del ISR, pero, a la vez, ha dispuesto que paguen, como si fuera un anticipo, pero en forma de retención mensual, un 5% del total de sus ventas, es decir, sobre el monto de las facturas que emiten. Ese 5% adicional a la retención sobre las microempresas resulta más elevado que el anticipo de ISR que pagaban cada mes.
Y ahora mismo eso no se siente, pues todavía la Dirección General de Impuestos Internos (DGII) está en el proceso de implementación de esas nuevas medidas; además de que el año está en curso, no hemos llegado al cierre fiscal de las microempresas, que es cuando sentirán una reducción en sus ingresos, por el aumento de 50% en la retención del ISR. Además, es al cierre de sus estados financieros cuando verán lo incómodo que resultará pagar el ISR completo en un aporte único en lugar de restarle a ese monto un aporte casi similar que habían hecho como anticipo en los 12 meses anteriores, lo que les resultaba menos pesado.
Puede darse el caso, incluso, de que muchas de esas microempresas, al momento de pagar completo el ISR anual,
no tengan el monto disponible y se vean en la necesidad de tomar préstamos para hacer ese saldo, lo cual acarrearía pago de intereses que, a la larga, les resultarán más pesados que el anticipo mensual, sin intereses, que estaban pagando en forma de ISR adelantado, pero con la ventaja de que se lo deducían al cierre del año fiscal.
Ahora la situación será distinta. De un lado, las microempresas no tendrán más flujo de caja disponible por el hecho de no pagar el anticipo, debido a que cada mes, en lugar de recibir el 90% de los montos facturados, estarán recibiendo el 85%, porque la retención del ISR pasó de 10% a 15%.
Así, si bien cada mes no pagarán el anticipo del ISR, sí estarán pagando, de forma automática, un 5% más de sus ventas brutas. Al final, ¿eso es mejor o peor para las microempresas? A lo que se agrega la pregunta siguiente: ¿para el Gobierno resulta en un sacrificio la eliminación del anticipo, o le será más beneficioso, toda vez que lo ha suplantado con el cobro, adelantado, de 5% más de las ventas de esas microempresas?
Por eso, siempre he sido cuidadoso a la hora de pedir variaciones en las reglas de juego existentes en el aparato estatal. Muchas veces, sectores de la sociedad se afanan en reclamar cambios en normativas, supuestamente para mejorar la condición de los ciudadanos y esos cambios terminan siendo más perjudiciales.
Ha ocurrido con otras normativas, como los pocos cambios que se han aplicado a la Ley de Seguridad Social, por solo mencionar un caso, en donde ahora, en materia de pensiones, los rendimientos resultan más bajos para los trabajadores.
En el caso de las microempresas, la eliminación del anticipo del ISR les resultará en un arma de doble filo, pues recibirán la cortada adversa de pagar todo junto a final de año, con el agravante de que les están cortando 5% más a sus ventas mensuales facturadas.
Jaime M. Senior Fernández jsenior@headrick.com.do
El Mundial de Fútbol se vive como una fiesta colectiva, pero también es uno de los negocios jurídicos más sofisticados. Detrás de cada partido hay derechos que alguien compró, protegió y espera explotar comercialmente. La emoción es abierta; su uso económico no siempre lo es.
Ese matiz importa para República Dominicana. Cada vez que llega un mundial, los bares, restaurantes, comercios, agencias y marcas locales tratan de subirse a la conversación. Eso es comprensible, porque el fútbol concentra audiencias, mueve consumo y crea un ambiente comercial.
El problema aparece cuando la creatividad cruza hacia la apropiación de derechos ajenos. No es lo mismo vender una experiencia alrededor del fútbol que presentarse, directa o indirectamente, como parte oficial del torneo. Esa diferencia puede parecer técnica, pero tiene consecuencias económicas.
Los grandes eventos deportivos se financian en buena medida por la exclusividad. Una marca paga por asociarse oficialmente al Mundial porque espera recibir algo que sus competidores no tendrán. Si cualquier empresa pudiera usar esa misma asociación sin pagar, el patrocinio perdería valor.
La propiedad intelectual es la forma en que el mercado convierte reputación, imagen y atención pública en activos protegidos. En una economía donde cada vez más valor está en lo intangible, saber usar esos activos se vuelve parte de competir con seriedad.
La tentación en nuestro país es evidente; un comercio quiere atraer clientes para ver los partidos, una marca quiere lanzar una promoción, una agencia quiere aprovechar el entusias-
mo del momento. Todo eso puede hacerse, pero sin asumir que la popularidad del evento permite usar libremente sus signos, imágenes o denominaciones oficiales. La frontera no siempre está en mencionar el fútbol, sino en sugerir una relación comercial que el público podría interpretar como autorizada. Empresas dominicanas han aprendido a vender y comunicar mejor y a operar con mayor sofisticación comercial. Esa madurez exige entender que la creatividad publicitaria tiene límites, especialmente si descansa sobre activos construidos e invertidos por terceros. El Mundial puede ser una gran oportunidad para negocios locales. Puede impulsar consumo, generar tráfico, activar campañas y conectar marcas con consumidores en un lenguaje emocionalmente poderoso. Pero esa oportunidad es mayor cuando se construye desde ideas propias, no desde la copia ni desde la insinuación de una afiliación inexistente. Hay una manera inteligente de aprovechar el evento: hablar del fútbol y celebrar la pasión, pero sin invadir derechos protegidos. Eso requiere más diseño que improvisación, y más asesoría previa que corrección posterior. En publicidad, como en derecho, el costo de prevenir suele ser menor que el de explicar después.
El Mundial deja una enseñanza útil para cualquier economía moderna. El valor ya no está solamente en fábricas, inventarios o terrenos; también está en nombres, símbolos, audiencias y asociaciones. Quien entiende esa lógica puede usar mejor la oportunidad; quien la ignora puede descubrir que en el juego no todo está completamente libre ni para todos.
EL AUTOR ES ABOGADO
El presidente Luis Abinader ha logrado simpatía con base en su aparente interés por atender las necesidades de la población y de cambiar o variar iniciativas, si es necesario, con tal de no generar inconformidad social. Sin embargo, en ocasiones, su reacción se produce con base en la atención a voces sociales que no siempre son las de la sociedad, sino, más bien, de gente que incide en redes y genera más ruido que realidad. No todo lo que se hace viral es una expresión de
la mayoría de la población. En ocasiones es más bulto que realidad.
En ese sentido, sería conveniente que el Presidente se enfoque más en ver y escuchar al pueblo real y no al pueblo virtual. A la gente que está en la calle y a las calles en sí mismas.
Un primer paso sería si el mandatario decidiera ir, de vez en cuando, a los pueblos en transporte terrestre y no por vía aérea. Así podrá percatarse de las condiciones de las calles, avenidas, puentes y otras obras en deterioro.
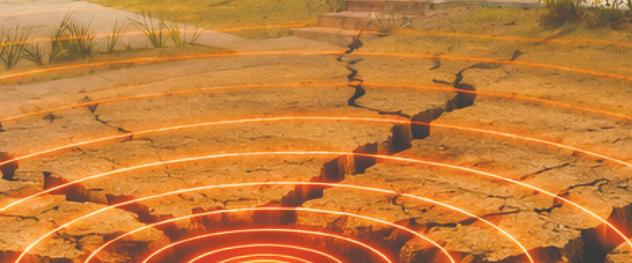
La evidencia establece que la baja cobertura deja a millones de hogares vulnerables ante un desastre
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
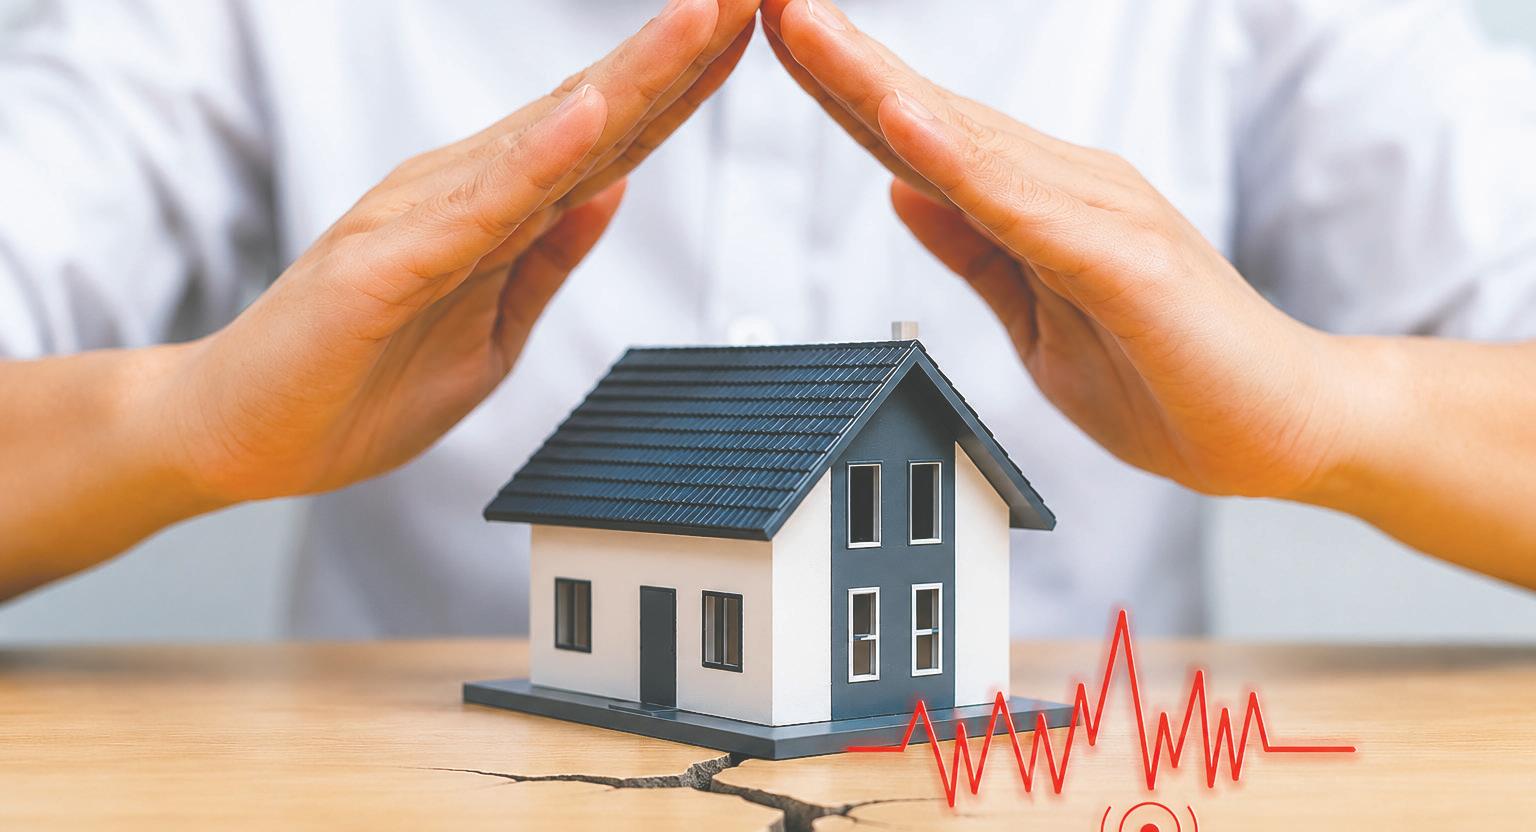
Los recientes terremotos de magnitudes 7.2 y 7.5 registrados en Venezuela han reavivado el debate sobre la preparación de los países caribeños frente a eventos sísmicos de gran magnitud. En República Dominicana, la discusión adquiere especial relevancia debido a que aproximadamente el 95.4% de las viviendas carece de protección aseguradora contra terremotos, según estimaciones del especialista del sector, Miguel Villamán, consultor de la Superintendencia de Seguros (SIS).
Villamán indicó en entrevista a elDinero que apenas entre el 4.5% y el 5% del parque habitacional dominicano cuenta con algún tipo de seguro contra terremotos contratado de manera voluntaria. Considerando que el país posee alrededor de 3.7 millones de viviendas ocupadas, el universo asegurado rondaría apenas las 170,000 propiedades.
“La brecha de protección es, por tanto, muy amplia. Además, una vivienda vinculada a una hipoteca no necesariamente está protegida de manera integral: en numerosos esquemas, la póliza garantiza prioritariamente el saldo del crédito y el banco figura como acreedor preferente”, afirmó Villamán.
El especialista explicó que muchas personas asumen erróneamente que el seguro asociado a una hipoteca protege completamente su patrimonio, cuando en numerosos casos la cobertura está limitada al monto pendiente del préstamo.
Esta advertencia coincide con la posición de Franklin Glass, presidente ejecutivo de la Cámara Dominicana de Aseguradores y Reaseguradores (Cadoar), quien señaló que existe una falta de comprensión sobre
El universo de viviendas aseguradas, incluyendo vía créditos y de forma voluntaria, ronda apenas las 170,000 propiedades.
«BRECHA DE PROTECCIÓN HABITACIONAL 3.7
Milones de viviendas. De las más de 3.7 millones de viviendas ocupadas, sólo entre el 4.5% y 5% cuentan con un seguro contra terremoto.
La póliza debe existir con o sin préstamo y debemos comenzar a verla como una protección del patrimonio familiar”.
Linda Sánchez ejecutiva de SeguroS reServaS
el alcance real de los seguros hipotecarios.
Según Glass, estas pólizas suelen cubrir únicamente el monto financiado por la entidad bancaria y no el valor total del inmueble, lo que podría dejar al propietario sin vivienda y sin el patrimonio acumulado durante años en caso de una
20,000 35,000
Voluntariamente. Expertos del sector estiman que existen 20,000 viviendas aseguradas voluntariamente y 170,000 con alguna protección estimada.
La penetración del seguro en América Latina ronda el 3% del PIB, mientras que en la República Dominicana apenas alcanza el 1.8%”.
jairo zambano reaSeguradora Santo domingo
pérdida total por terremoto. Al respecto, Linda Sánchez, vicepresidente Técnico Riesgos Generales de Seguros Reservas, destaca que el seguro es una herramienta de transferencia de riesgo. En el caso de una vivienda, señala que permite que ante un terremoto la familia pueda contar con los recursos finan-
Costo. La práctica local, corredores y aseguradoras reportan primas cercanas al 0.6% u 0.8% del valor asegurado para una póliza multirriesgo estándar.
complementarios. La prevención busca reducir el riesgo y el seguro permite contar con los recursos necesarios para recuperarnos cuando el evento ocurre”, indica Sánchez a elDinero. Agrega que en el país todavía existe poca cultura de aseguramiento. “Creo que muchas personas perciben el seguro de vivienda como un requisito bancario porque su primer contacto con esta cobertura ocurre al momento de tomar un préstamo hipotecario”, sostiene la experta. No obstante, advierte que cuando se termina de pagar el préstamo, el riesgo de terremoto no desaparece.
“
Cada lugar debe tener un estudio de suelo y, a partir de ahí, un ingeniero estructuralista debe elaborar los planos para garantizarla”.
meLquiS martínez ingeniero civiL
cieros necesarios para reparar, reconstruir o adquirir otra propiedad, sin tener que asumir esa pérdida directamente con su patrimonio.
“Es importante diferenciar la protección financiera que ofrece el seguro de la gestión del riesgo estructural de una vivienda. Son temas distintos y
Aunque la cobertura residencial sigue siendo limitada, Villamán sostiene que el mercado asegurador dominicano ha desarrollado mecanismos para administrar riesgos catastróficos mediante reaseguros internacionales, límites de retención y control de concentración de riesgos.
Estadísticas de la Superintendencia de Seguros muestran que durante 2025 el ramo de Incendio y Líneas Aliadas, que incluye cobertura contra terremotos, registró primas suscritas por RD$40,339.4 millones. De ese monto, RD$29,378.7 millones fueron transferidos a reaseguradores internacionales, mientras RD$10,960.7 millones permanecieron retenidos por las compañías locales.
No obstante, Villamán enfatiza que el principal problema no radica en la capacidad financiera del sector. “El principal desafío frente a un gran terremoto no es únicamente la capacidad financiera del sector asegurador, sino que la mayoría de las pérdidas recaería directamente sobre las familias y, eventualmente, sobre el Estado, debido a la baja penetración del seguro de vivienda”, expresó. El experto añade que las aseguradoras transfieren una parte significativa de su exposición a través de contratos de reaseguro y programas catastróficos, lo que fortalece su capacidad de respuesta ante eventos de gran magnitud.
En tanto, Sánchez sostiene que la baja penetración en este segmento no es exclusiva del país, sino que otros países buscan lograr que más familias y empresas estén aseguradas antes una catástrofe “Nosotros también tenemos que avanzar en esa dirección”, reconoce.
CONSTRUCCIONES INFORMALES
Más allá de la cobertura financiera, especialistas advierten sobre factores estructurales que incrementan el riesgo de pérdidas. El geólogo Osiris de León recordó que República Dominicana se encuentra en una zona de contacto entre las placas tectónicas de Norteamérica y el Caribe, una condición que históricamente ha generado terremotos significativos en la isla Hispaniola.
De León destacó que gran parte del parque habitacional presenta debilidades constructivas. “Se estima que en el país el 70% de las construcciones son informales, sin estudios de suelos, sin diseños estructurales, sin cálculos, sin planos, sin aprobaciones institucionales y sin nada, lo que incrementa la vulnerabilidad sísmica”, expresó a elDinero
El especialista identificó como especialmente vulnerables diversas zonas asentadas sobre suelos blandos, entre ellas Santo Domingo Norte, Santo Domingo Oeste, Santiago, gran parte del valle del Cibao, Puerto Plata, Nagua, Samaná y el valle de Neiba o Enriquillo.
El ingeniero civil Melquis Martínez afirmó a elDinero que una de las principales fallas estructurales en las viviendas dominicanas es la ausencia de estudios de suelo y de una adecuada evaluación por parte de ingenieros estructuralistas.
Explicó que, en muchos casos, las edificaciones se construyen siguiendo modelos o “recetas” utilizadas en otros
Según la Superintendencia de Seguros, en 2025 hubo primas suscritas por RD$40,339.4 millones.
Rango de referencia: 5,70 a 6,50 por cada RD$1.000 del valor asegurable
una vivienda deben responder a criterios técnicos y no a experiencias aplicadas en contextos diferentes.
Asimismo, señaló que en República Dominicana persisten debilidades en los mecanismos de control y supervisión de las construcciones. Indicó que el Ministerio de Vivienda y Edificaciones (MIVED) enfrenta limitaciones de personal para fiscalizar todas las obras, mientras que la burocracia puede retrasar algunos procesos.
No obstante, destacó que los proyectos de mayor envergadura, como edificios y complejos de apartamentos destinados a la venta, están obligados a cumplir con procesos de supervisión oficial.
Sin embargo, Villamán matiza esta preocupación desde la perspectiva aseguradora. Según explicó, las compañías no consideran automáticamente inasegurables las construcciones informales, aunque sí pueden exigir inspecciones, certificaciones estructurales, deducibles más elevados o primas superiores.
“Las construcciones informales o de autoconstrucción no son necesariamente rechazadas de forma automática, pero pueden requerir inspección, certificación estructural, deducibles mayores, límites especiales o una prima superior”.
EL COSTO
“
Es común atribuir la baja penetración del seguro de hogar a un problema cultural,pero la evidencia apunta a algo más estructural”.
Jesús Geraldo Martínez econoMista y consultor financiero
proyectos, sin considerar las condiciones particulares del terreno ni los cálculos técnicos necesarios para definir elementos como columnas, vigas, zapatas y losas.
“
El sector cuenta con una arquitectura financiera razonable para responder a las pérdidas aseguradas, respaldada por reaseguro”.
M Guel VillaMán consutor y experto en seGuros
Martínez sostuvo que cada proyecto de construcción debe partir de un estudio geotécnico que permita al ingeniero estructuralista diseñar soluciones específicas para la obra. A
Existe una falta de comprensión sobre el alcance real del seguros hipotecario, que suele cubrir sólo el monto financiado por la entidad”.
franklin Glass presidente eJecutiVo de cadoar
su juicio, la práctica de replicar diseños sin análisis previos incrementa el riesgo de asentamientos y otras deficiencias estructurales, ya que los componentes fundamentales de
Uno de los factores que explican la baja penetración de estos seguros es la percepción de que representan un gasto elevado. Como referencia, Villamán indicó que una póliza residencial con coberturas amplias puede costar entre RD$5.70 y RD$6.50 por cada RD$1,000 asegurados, equivalente a tasas entre 0.57% y 0.65% del valor asegurable. Bajo ese parámetro, asegurar una vivienda con un costo de reconstrucción de RD$3 millones implicaría una prima anual estimada entre RD$17,100 y RD$19,500, antes de impuestos. No obstante, el economista y consultor financiero Jesús Geraldo Martínez considera que el problema no se limita a la falta de conciencia sobre los riesgos. Según plantea, la principal barrera está relacionada con la capacidad económica de los hogares y la asignación de recursos. Martínez señala que en la práctica las primas suelen ubicarse entre 0.6% y 0.8% del valor asegurado. Para un apartamento valorado entre RD$4 millones y RD$5 millones, el desembolso anual puede oscilar entre
RD$29,000 y RD$35,000. “Esta cifra representa entre uno y dos salarios mínimos del sector privado no sectorizado, un compromiso financiero que sigue siendo significativo para buena parte de los hogares dominicanos”, señala. Solo el costo de la canasta básica del quintil más pobre se sitúa a RD$29,608.08 a junio de este año, mientras que la nacional alcanza los RD$49,520.42 al mes, según el Banco Central. El economista atribuye además la baja contratación a la ausencia de una cultura de gestión de riesgos, la desconfianza en los procesos de reclamación y la baja frecuencia con que la población percibe los grandes terremotos.
INCENTIVOS
Ante esta realidad, Martínez propone una serie de incentivos económicos y fiscales orientados a reducir el costo efectivo de las pólizas. Entre las medidas planteadas figuran deducciones en el Impuesto Sobre la Renta (ISR) por primas de seguro de vivienda, reducciones o exoneraciones del Impuesto a la Transferencia de Bienes Industrializados y Servicios (ITBIS) aplicado a estos productos, subsidios para viviendas de bajo valor ubicadas en zonas de mayor riesgo sísmico y el desarrollo de pólizas paramétricas de bajo costo.
También sugirió alianzas entre aseguradoras, entidades financieras y desarrolladores inmobiliarios para incorporar coberturas subsidiadas desde la adquisición de nuevas viviendas. “Hay que hacer alianzas entre aseguradoras, bancos y desarrolladores para ofrecer coberturas obligatorias pero subsidiadas en proyectos nuevos, de forma que el costo se incorpore desde el origen de la propiedad”, manifestó.
Asimismo, Jairo Zambrano, presidente ejecutivo de Reaseguradora Santo Domingo, indicó a este medio que el Estado también puede desempeñar un papel importante mediante incentivos fiscales, subsidios focalizados para hogares vulnerables, fondos de protección catastrófica o mecanismos de garantía que ayuden a reducir el costo de las coberturas.
Cita que existen experiencias internacionales de interés, como el modelo francés, en el cual el Estado participa en un esquema especial de protección catastrófica para las aseguradoras, permitiendo que estas puedan ofrecer coberturas a un costo más accesible para sus clientes.
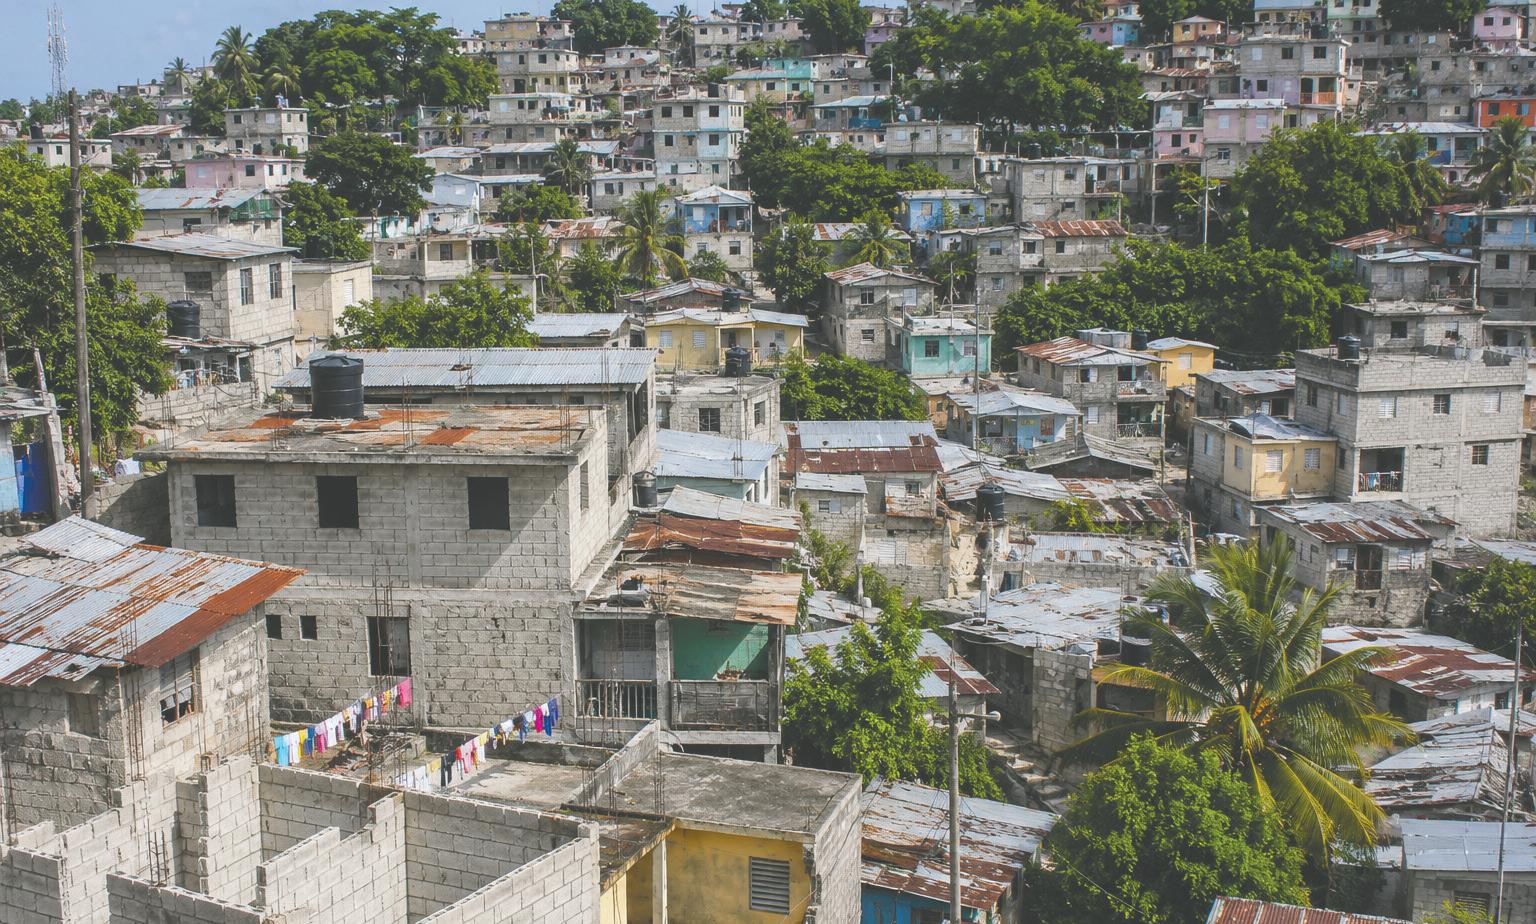
Expertos estiman que en el país un 70% de las construcciones son informales.
“El objetivo debe ser que el seguro contra catástrofes deje de percibirse como un producto exclusivo y se convierta en una herramienta accesible de protección familiar, social y económica”, expresó Zambrano, al subrayar que la penetración del seguro en América Latina es de
alrededor de 3% del producto interno bruto (PIB), mientras que en el país es de apenas un 1.8%. El debate trasciende el ámbito asegurador y alcanza la planificación nacional frente a desastres. El geólogo De León insistió en la necesidad de impulsar políticas de ordenamien-
to territorial basadas en microzonificación sísmica y fomentar una cultura de aseguramiento de viviendas.
El geólogo recordó que eventos recientes y pasados han generado enormes pérdidas económicas en distintos países. “Ninguna de estas tres socieda-
des estaba preparada para esos terremotos y sus daños directos e indirectos”.
Por su parte, Villamán considera que la capacidad financiera del mercado asegurador debe complementarse con una estrategia nacional de contingencia. “Esta capacidad debe complementarse con un plan de contingencia conjunto entre el Estado y el sector asegurador para gestionar ordenadamente la evaluación, atención y pago de una cantidad extraordinaria de reclamaciones”.
Los especialistas coinciden en que la principal vulnerabilidad no está únicamente en la ocurrencia de un terremoto, sino en las consecuencias económicas que enfrentarían millones de familias sin mecanismos de protección financiera. Mientras el mercado asegurador mantiene esquemas de reaseguro para responder ante una catástrofe, la baja cobertura de viviendas continúa trasladando la mayor parte del riesgo a los hogares dominicanos y, en última instancia, al Estado.
Las compras externas del régimen disminuyeron 2% respecto a 2024, mientras las exportaciones alcanzaron un nuevo máximo
Luis David Flores lflores@eldinero.com.do Santo Domingo
Las empresas del régimen de zonas francas que operan en República Dominicana importaron bienes por US$4,753.5 millones durante 2025, una reducción de 2% respecto a los US$4,852.8 millones registrados en 2024.
A pesar de la disminución de las compras externas, el sector incrementó el valor de sus exportaciones hasta US$8,548.6 millones, lo que permitió un superávit comercial a US$3,795.1 millones, según el Informe Estadístico 2025 del Consejo Nacional de Zonas Francas de Exportación (CNZFE).
Esto indica que ese sector importó materias primas y otros bienes por un valor equivalente al 55.6% del valor de sus exportaciones durante el 2025.
El comportamiento de las importaciones estuvo acompañado por un crecimiento moderado de las exportaciones, que avanzaron 0.6% durante el año. Como resultado, por cada dólar importado por las empresas de zonas francas se exportaron cerca de US$1.80, manteniendo la capacidad del régimen para generar divisas a través de la transformación y reexportación de bienes manufacturados.
La evolución histórica refleja que las importaciones han seguido una trayectoria de crecimiento durante las últimas dos décadas, con interrupciones únicamente en períodos de desaceleración económica mundial. Tras la caída registrada en 2020 por los efectos de la pandemia, el valor importado retomó una tendencia ascendente hasta alcanzar un máximo de US$4,852.8 millones en 2024. En 2025 se produjo una ligera corrección de US$99.3 millones, equivalente a una disminución de 2%, aunque el monto permaneció entre los niveles más altos observados por el sector desde 2006.
El comportamiento combinado de exportaciones e importaciones también fortaleció el saldo comercial de las zonas
Fuente: Informe Estadístico de Zonas Francas 2025, CNZFE.
Indicadores del sector zonas francas de República Dominicana.
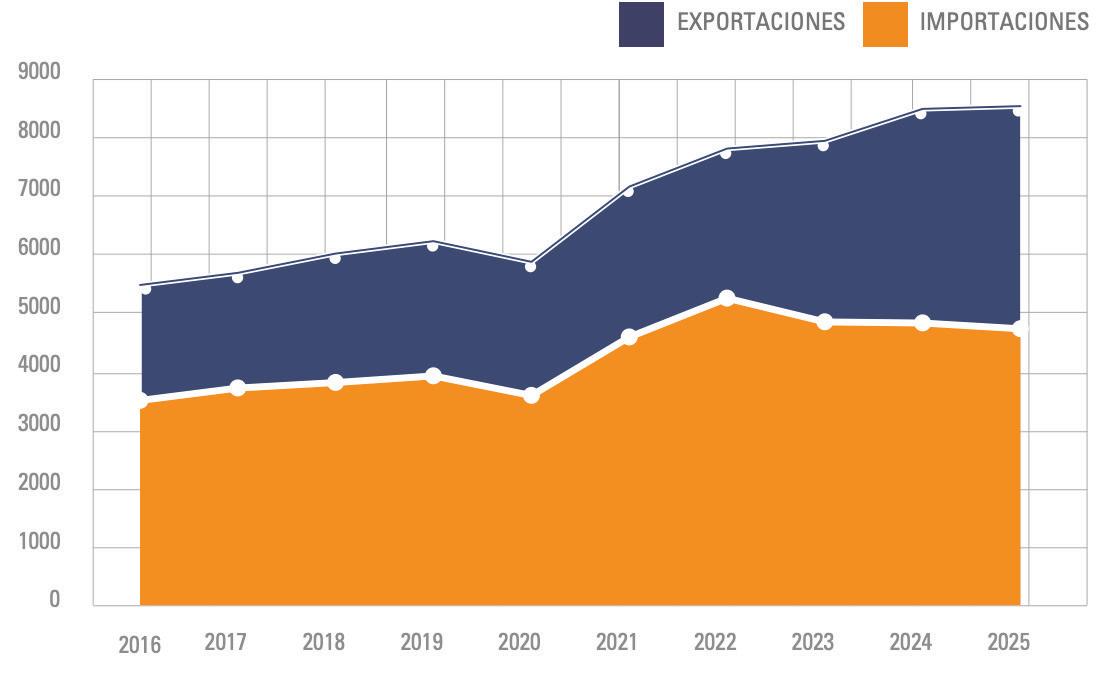
Fuente: Informe Estadístico de Zonas Francas 2025, CNZFE.
«DATOS A TOMAR EN CUENTA
COMPRAS
«PAÍSES. De acuerdo con el Informe Estadístico 2025, del Consejo Nacional de Zonas Francas de Exportación, Estados Unidos concentró el 62.7% del valor de las importaciones realizadas por las empresas de zonas francas en 2025, consolidándose como el principal proveedor del régimen. Le siguieron la República Popular China, con 10%; Italia, con 4.6%; Puerto Rico, con 4.4%; México, con 1.9%; Ecuador, con 1.8%; Honduras, con 1.5%; Alemania, con 1.2%; y España, India, Brasil y Nicaragua, cada uno con una participación de 0.7% del total importado.
62.7% 1,163 2%
Importaciones. Según el Informe Estadístico de Zonas Francas 2025, Estados Unidos originó el 62.7% de las importaciones de zonas francas el año pasado.
francas. Mientras en 2024 el superávit fue de US$3,647.5 millones, en 2025 aumentó hasta US$3,795.1 millones, impulsado por la reducción de las importaciones y el incremento de las exportaciones. Esta diferencia positiva confirma el peso del régimen dentro de la generación de divisas de la economía dominicana.
Actividad. Las importaciones de productos médicos ascendieron a US$1,163 millones en 2025, señala la data del CNZFE, consultada por elDinero.
En cuanto al origen de las compras externas, Estados Unidos se mantuvo como el principal proveedor de insumos para las empresas de zonas francas. Le siguieron China, Italia, Puerto Rico, México y Ecuador; mercados desde donde provino una parte importante de las materias primas, componentes y bienes intermedios utilizados
Reducción. Las zonas francas redujeron sus importaciones 2% respecto al 2024, acorde con la estadística del sector, contenida en el Informe Estadístico 2025.
por las industrias instaladas bajo este régimen. La distribución evidencia la integración de las empresas dominicanas en cadenas globales de suministro, especialmente en sectores manufactureros orientados a la exportación. El informe también muestra que cientos de empresas realizaron operaciones de importa-
ción desde distintos mercados internacionales durante 2025, reflejando una amplia diversificación de proveedores. No obstante, Estados Unidos continuó siendo el principal país de origen tanto por el número de empresas importadoras como por el valor de las mercancías adquiridas.
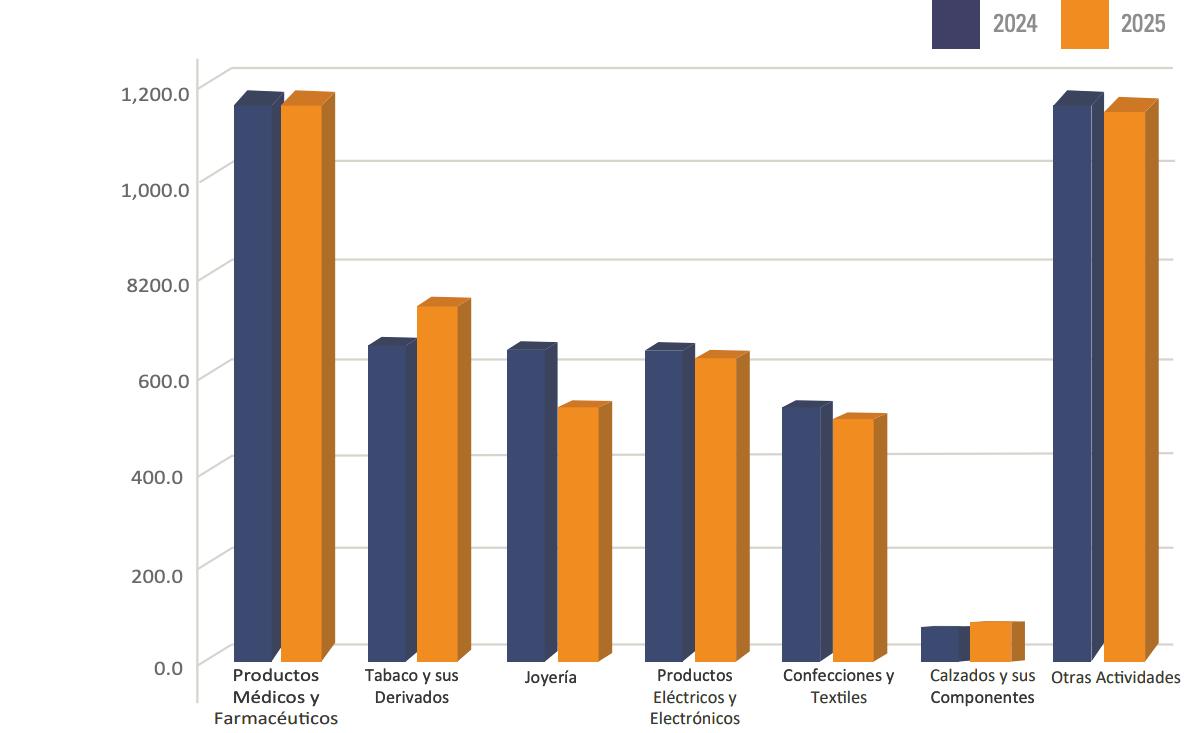
Por actividad económica, las mayores importaciones correspondieron al subsector de productos médicos y farmacéuticos, que totalizó US$1,163 millones en 2025, un aumento frente a los US$1,001.8 millones de 2024.
Este comportamiento es consistente con el liderazgo que mantiene esa industria en las exportaciones del régimen y refleja la elevada demanda de insumos especializados para la fabricación de dispositivos y productos médicos.
El segundo mayor volumen de importaciones correspondió al tabaco y sus derivados, con US$734.5 millones, seguido por productos eléctricos y electrónicos, con US$622.2 millones. También sobresalieron la joyería, con US$518.3 millones, y las confecciones y textiles, con US$498.3 millones.
Las variaciones por actividad muestran comportamientos mixtos. Además del incremento registrado por los productos médicos y farmacéuticos, las importaciones de tabaco aumentaron frente al año anterior, mientras que joyería, productos eléctricos y electrónicos, confecciones y textiles, así como otras actividades económicas, registraron reducciones respecto a 2024. El caso de la joyería destacó por presentar la mayor disminución absoluta entre los principales subsectores.
Aunque las importaciones disminuyeron durante 2025, el resultado comercial del régimen fue más favorable debido al crecimiento de las exportaciones. Con un superávit cercano a US$3,800 millones, las zonas francas mantuvieron su condición de uno de los principales generadores de divisas de República Dominicana y conservaron una balanza comercial ampliamente positiva, sustentada en la transformación de insumos importados en bienes manufacturados.
ALIRO DAVID ÁLVAREZ EXPERTO EN FINANZAS CORPORATIVAS
Santo Domingo
ELa asimetría de información no es solo un problema de transparencia. Es un impedimento directo para reducir el costo del capital en mercados emergentes. República Dominicana lo ha demostrado donde lo resolvió y todavía lo ilustra donde no.
n un comentario de mi último artículo sobre la protección al inversionista, George A. Nader, empresario dominicano del sector inmobiliario y turístico, sintetizó en cuatro palabras lo que la teoría económica tarda páginas en explicar: “el capital compra incertidumbre resuelta”. No es una metáfora. Es un mecanismo que opera con igual precisión en el inversionista institucional que evalúa un proyecto de infraestructura y en el ahorrante que suscribe su primer instrumento financiero. La pregunta que ese mecanismo plantea para el mercado dominicano es directa: ¿cuánta incertidumbre estamos resolviendo antes de que el capital tome su decisión? Los números tienen una respuesta. Pero es más matizada de lo que parece.
RÉCORD CON LETRA PEQUEÑA
El récord es real y tiene una explicación clara. República Dominicana recibió US$5,032.3 millones en inversión extranjera directa (IED) durante el 2025, según el Banco Central, con un crecimiento de 11.3% respecto al año anterior.
Y según el informe más reciente de la Organización de Naciones Unidas para el Comercio y Desarrollo (Unctad -siglas en inglés-), con datos de 2024, el país ya lideraba por tercer año consecutivo la captación de IED en el Caribe, incluso en un contexto global donde los flujos cayeron 11%. Esa trayectoria no es casualidad; es la consecuencia directa de haber resuelto la incertidumbre macroeconómica.
La estabilidad de precios, la consolidación fiscal y el fortalecimiento institucional convirtieron información que antes era opaca en información verificable por cualquier inversionista. El mercado paga por esa certeza: según análisis de UBS, República Dominicana se financia más barato que la mayoría de los países con su mismo nivel de riesgo, lo que se traduce en menores tasas de interés sobre su deuda pública.
Pero el Informe sobre el Clima de Inversión 2024 de la Embajada de Estados Unidos
identifica el capítulo incompleto: inversionistas extranjeros reportan sistemáticamente la falta de reglas claras y su aplicación inconsistente.
Esa incertidumbre tiene un costo directo: primas de riesgo más altas, plazos más cortos, y capital que va a donde las reglas son más predecibles.
George Akerlof demostró en 1970 -trabajo que le valió el Premio Nobel de Economíaque cuando el vendedor sabe más que el comprador sobre lo que está vendiendo, el mercado se distorsiona para todos: el comprador paga más de lo que debería, el vendedor serio pierde frente al que oculta información, y el mercado termina contrayéndose. Quien no puede verificar lo que compra exige un descuento por la duda y esa duda siempre tiene un costo.
TRES ESCALAS, UNA LÓGICA
Ese mecanismo ya lo vimos a escala macroeconómica. Opera igual a escala sectorial y de instrumento financiero.
A escala sectorial, el turismo y las zonas francas ilustran el modelo en su mejor versión. Pero es importante precisar por qué: no porque la asimetría de información desapareciera sola, sino porque el Estado la resolvió deliberadamente.
La Ley de Fomento Turístico y la del Régimen de Zonas Francas no son solo incentivos fiscales; son mecanismos de resolución de incertidumbre: le dicen al inversionista qué exenciones recibirá, por cuánto tiempo y ante qué organismo, con criterios públicos y predecibles. El turismo recibió
US%647.7 millones de IED en 2025, según datos oficiales, y las zonas francas han atraído capital manufacturero durante décadas. La lección no es esperar a que la asimetría desaparezca, es diseñar instituciones que la resuelvan.
La minería ilustra la otra cara. El sector recibió US$420.6 millones de IED -crecimiento de 440% interanual-, pero ese capital llegó principalmente a proyectos establecidos como Barrick Pueblo Viejo.
Los proyectos nuevos de exploración esperan autorización porque el proceso de licenciamiento no está estandarizado. Representantes del sector, en foros con la Embajada de Canadá y la Cámara Minera y Petrolera (Camipe), han identificado esos retrasos como pérdida de oportunidades concretas. No es falta de interés: es incertidumbre no resuelta.
A escala de instrumento financiero, el principio es idéntico. Un instrumento cuyo rendimiento depende de condiciones que el inversionista no controla -el comportamiento de un índice en un día específico, el tipo de cambio al vencimiento, la imposibilidad de salir antes de tiempo- tiene un nivel de complejidad que el inversionista necesita comprender antes de comprometer su capital. Cuando el material que recibe y el documento que aprobó el regulador no cuentan la misma historia, la incertidumbre no desaparece. Se desplaza al momento del vencimiento.
LO LE CUESTA AL MERCADO
Esa brecha le cuesta al mercado
en dos dimensiones. La financiera: el inversionista asume más riesgo del que comprende, y lo que el país logró -financiarse más barato, atraer más capital- puede deshacerse instrumento por instrumento. La productiva: cuando el capital se concentra donde la incertidumbre ya está resuelta, el dinero que entra no circula con la misma intensidad por la economía local; gran parte sale en pagos a proveedores externos o ganancias repatriadas al exterior. El resultado es desarrollo concentrado: La zona turística de Punta Cana crece mientras otras provincias no. La asimetría de información no produce solo menos inversión; produce inversión mal distribuida.
SOLUCIÓN DISPONIBLE HOY
La Superintendencia del Mercado de Valores (SIMV) ha fortalecido su marco regulatorio de forma considerable en los últimos años -registro más riguroso, calificadoras con estándares internacionales, prospectos más detallados-.
La brecha que queda es específica: la consistencia entre el material de comunicación y el prospecto aprobado. Para los emisores, cerrarla no es un costo es una inversión en reducir el costo de captación. La Unién Europea (UE), Colombia, Chile y Perú ya lo formalizaron, y el mercado dominicano tiene la misma oportunidad: la Ley 249-17 ya le da a la SIMV la potestad de emitir las normas necesarias sin nueva legislación. El capital compra incertidumbre resuelta. La economía dominicana lo ha demostrado a escala macroeconómica con una década de crecimiento sostenido y spreads soberanos en mínimos regionales. Lo ha demostrado a escala sectorial con un modelo turístico y de zonas francas que atrae capital porque las reglas son predecibles. El siguiente paso es demostrarlo a escala de instrumento financiero donde la información verificable todavía no llega antes de la firma.
Esa es la incertidumbre que falta resolver. Y, a diferencia de muchos otros problemas económicos, esta tiene solución concreta, al alcance del regulador, disponible hoy.
Santo Domingo
ELos mercados modernos tienden naturalmente a concentrarse en actores capaces de demostrar mayor resiliencia, alta competencia técnica y solidez patrimonial frente a los ciclos económicos globales, de cara a nuevas rondas de reformas estructurales en la República Dominicana.
l sistema de pensiones es uno de los tres pilares del andamiaje de la seguridad social en la República Dominicana, tal como fue concebido mediante la Ley 87-01, juntamente con el pilar de la salud universal y el del seguro de desempleo, a pesar de que, en este último caso, no haya podido implementarse todavía.
Debido a su propia arquitectura y el haber optado por un sistema de capitalización individual (modelo chileno) en vez de un sistema por repartición (modelo francés), la preocupación constante por garantizar la sostenibilidad financiera del mismo, sin dejar de tratar de maximizar el crecimiento del patrimonio de los trabajadores a través de sus Cuentas de Capitalización Individuales (CCI) se impone como tema central del sistema dominicano de pensiones. Por ende, las administradoras de fondos de pensiones (AFP), entidades cuya misión principal es gestionar e invertir los recursos destinados al retiro laboral y depositados en las CCI, se han convertido en los actores más visibles del sistema de pensiones, y más allá de ser meros administradores y guardianes de estos fondos, el accionar exitoso de estas administradoras bien pudiera determinar la calidad de vida que alcanzarían (o no) millones de dominicanos al concluir su etapa productiva.
La solidez y la confianza en este andamiaje dependen principalmente de la eficiencia operativa y de la capacidad de adaptación de las administradoras ante mercados laborales dinámicos y cambiantes, además del envejecimiento progresivo de la población dominicana. Es a la luz de este contexto que nos ha llamado la atención la reciente integración por fusión de las operaciones de AFP Romana dentro de AFP Popular, transacción que puede verse como un hito significativamente positivo en el panorama financiero dominicano, y abre un debate oportuno sobre cómo la escala operativa puede impactar directamente en mejores rendimientos, menores
riesgos y mayor seguridad para el afiliado, o sea ¿el tamaño sí importa?
Para mejor apreciar los reales impactos de esta fusión, es indispensable recordar la mecánica del modelo de capitalización individual, que consta de tres momentos “mágicos”, en el sentido en el cual de no tener el carácter obligatorio de la Ley 87-01, nunca hubiese existido el enorme capital acumulado como ahorros propios de los dominicanos: al cierre del primer trimestre 2026, de acuerdo al último informe trimestral de la Superintendencia de Pensiones (Sipen), un total de 2,325,278 cotizantes (4.2% más interanual) acumulaban un patrimonio por un total de RD$1 billón 297,030 millones, con una rentabilidad promedio de 7.92%. Y a diciembre 2025, el patrimonio total de los fondos de pensiones (CCI más otros fondos de pensiones) alcanzaba RD$1 billón 599,690 millones, 20% del producto interno bruto (PIB).
Primera magia: cada trabajador formal posee una cuenta única a su nombre, y completamente independiente del patrimonio de la AFP, lo que garantiza que los vaivenes financieros o corporativos de estas jamás ponen en riesgo la titularidad ni los ahorros acumulados por los afiliados; en esta cuenta individual pues, cae mensualmente como primer aporte obligatorio, la deducción del 2.87% al salario del cotizante. Segunda magia: el segundo aporte a la cuenta equivalente a la contribución del 7.10% por el empleador que permite multiplicar por 3.5 veces el dinero aportado por el cotizante. Y tercera magia: la capitalización compuesta a través de las inversiones y de su rendimiento, responsabilidad de las AFP a través de inversiones en portafolios diversificados de instrumentos financieros autorizados. Ahora bien, la gestión a largo plazo de fondos de pensiones demanda una robusta infraestructura tecnológica, además de estrictos controles de riesgo y el cumplimiento normativo riguroso impuesto desde la Sipen. Para las AFP de menor escala, esto se traduce por costos fijos
operativos que pueden presionar sus márgenes de maniobra, y al igual que en cualquier otro mercado, la atomización de actores en un mercado de pensiones en vía de maduración, suele dar paso a procesos de consolidación sectorial motivados por la búsqueda de eficiencia: al centralizar la gestión de portafolios masivos, una AFP puede diluir estos costos entre un mayor volumen de activos, lo que a su vez le permite mayores inversiones en plataformas de atención, en sistemas más robustos de ciberseguridad y en herramientas analíticas de vanguardia con inclusión de inteligencia artificial (IA). En última instancia, en el mundo de las pensiones el tamaño sí importa.
Reflejo fidedigno de esta búsqueda de eficiencia ocurrió en el mercado dominicano con la integración por absorción de AFP Romana por parte de AFP Popular; operación autorizada por la Sipen, reconfiguró el mapa del sector al unificar la trayectoria de dos entidades con fuerte arraigo. Al respecto, la Sipen enfatizó en su comunicado de prensa que este paso se aprobó tras constatar que "la sociedad absorbente (AFP Popular) cuenta con la solvencia económica y la capacidad técnica y operativa requeridas para la gestión de los fondos".
Las estadísticas de la Sipen dimensionan claramente la magnitud de esta consolidación a marzo 2026:
• AFP Popular lidera el mercado administrando CCI con un patrimonio neto de RD$435,800 millones, 26.71% del total; mientras AFP Romana gestionaba RD$11,160 millones, 0.68% del total;
• En cuanto a base de usuarios, AFP Popular contaba con 719,372 cotizantes y 1,708,333 afiliados, 30.94% y 30.35%, respectivamente; AFP Romana solo con 15,499 cotizantes y 35,590 afiliados, 0.67% del total del sistema.
• En cuanto a cotizaciones, mientras AFP Popular acumulaba RD$7,658.2 millones en el primer trimestre 2026, equivalente a una participación de un 27.00%, la AFP Romana recaudaba RD$146.31 millones (para un 0.52% del total).
Ante eventos corporativos de esta envergadura, es natural que surjan inquietudes legítimas entre los cotizantes y el público en general. La pregunta más frecuente suele ser: ¿Qué pasará con mis ahorros? El proceso de fusión no altera el balance acumulado, la antigüedad de las cotizaciones ni los derechos adquiridos por los trabajadores de la entidad absorbida: las CCI de AFP Romana se transfirieron a la plataforma de gestión de AFP Popular. En declaración informativa, los ejecutivos de AFP Popular aseguraron: "Damos una cordial bienvenida a los afiliados de AFP Romana, con el compromiso de brindarles el respaldo y la solidez que caracterizan a nuestra institución, garantizando la continuidad de sus servicios y la optimización en la administración de sus cuentas". Ahora la fusión genera ventajas tangibles a corto y mediano plazo, especialmente a los cotizantes absorbidos: al pasar a una estructura de mayor tamaño, los afiliados de AFP Romana ganan acceso inmediato a una red nacional de oficinas de atención, aplicaciones móviles avanzadas y herramientas de educación financiera. Asimismo, un fondo con mayor volumen de capital posee un poder de negociación más alto al momento de acudir a los mercados de valores, lo que abre las puertas a participar en grandes emisiones de deuda e infraestructura que ofrecen rendimientos más competitivos y estables. La consolidación AFP Popular-AFP Romana no debe interpretarse como una reducción de la competencia, sino como una nueva señal más de madurez y fortalecimiento del sistema dominicano de seguridad social. Los mercados modernos tienden naturalmente a concentrarse en actores capaces de demostrar mayor resiliencia, alta competencia técnica y solidez patrimonial frente a los ciclos económicos globales, de cara a nuevas rondas de reformas estructurales en la República Dominicana.
Y sin duda alguna, demuestra con creces que, en el ámbito financiero previsional dominicano, el tamaño sí importa.
Diversos estudios muestran que la juventud enfrenta más dificultades para acceder a empleos formales y estables que la población adulta.
La informalidad sigue afectando a una gran parte de los jóvenes y limita sus posibilidades de desarrollar carreras profesionales sostenidas.
Santo Domingo
Hace unos años, un empleado considerándose con mejor formación, me ripostó, ante una exigencia que le hacía, que era injusto lo que pasaba y muy fácil para mí, que tenía los bienes y posiciones, y el aun nada. Lo mire, como amigo le eche el brazo y le pregunté, ¿cuántos años tenía y cuantos llevaba en la empresa?, amigo, te falta paciencia y perseverancia. En pocas palabras, estas son las circunstancias que preocupan en el ámbito laboral que, a mi entender, no estamos buscando respuestas.
Vivimos en una época de cambios acelerados. El sociólogo Zygmunt Bauman denominó este fenómeno "modernidad líquida", una sociedad donde casi nada permanece: los empleos, las relaciones, las instituciones, las ideologías y hasta los proyectos de vida parecen tener fecha de caducidad.
En este mundo líquido, la estabilidad ha sido reemplazada por la flexibilidad, el compromiso por la conveniencia y la paciencia por la inmediatez. Esta realidad está transformando la cultura del trabajo en la República Dominicana.
La rotación de personal aumenta, los procesos de capacitación deben repetirse constantemente y la construcción de equipos sólidos se vuelve más compleja. A primera vista podría pensarse que las nuevas generaciones simplemente no quieren trabajar. Sin embargo, esa conclusión sería simplista e injusta.
Los jóvenes de hoy crecieron en un contexto completamente distinto al de sus padres. Han vivido la expansión de internet, las redes sociales, la inteligencia artificial, el trabajo remoto, la abundancia de riquezas, y una economía donde ninguna empresa puede garantizar estabilidad. Además, han presenciado despidos masivos, transformaciones tecnológicas y profesiones que desaparecen en pocos años. En consecuencia, muchos no construyen una relación de pertenencia con las organiza-
ciones, sino una relación transaccional: permanecen mientras perciben que aprenden, progresan o encuentran un mejor equilibrio entre su vida personal y laboral.
A ello se suma lo que el filósofo Byung-Chul Han denomina la "sociedad del rendimiento". Ya no vivimos bajo la presión de un jefe que ordena permanentemente, sino bajo la presión de competir, producir y mostrarnos exitosos todo el tiempo. Paradójicamente, esta búsqueda constante de resultados inmediatos genera agotamiento, ansiedad y una baja tolerancia a la frustración. Las redes sociales refuerzan esta percepción al presentar historias de éxito instantáneo que no muestran los años de esfuerzo que las hicieron posibles.
La principal causa del agotamiento de las personas ya no es la explotación ejercida por otros, sino la autoexplotación.
La generación criada bajo una fuerte sobreprotección y con una alta exposición a los teléfonos inteligentes, desarrolla menor resiliencia frente a los desafíos cotidianos.
No es que los jóvenes sean menos capaces, se trata de que muchos han tenido menos oportunidades para desarrollar paciencia, autonomía y tolerancia al fracaso, cualidades indispensables para construir una carrera profesional sólida.
La responsabilidad no es de las nuevas generaciones. Muchas empresas dominicanas continúan administrando el talento con esquemas del siglo pasado. Persisten estructuras excesivamente jerárquicas, es-
casas oportunidades de desarrollo, poca retroalimentación y líderes que administran personas en lugar de inspirarlas. Los empleados permanecen donde sienten confianza, encuentran propósito y perciben que alguien se interesa por su crecimiento. La lealtad no se impone, se cultiva.
Diversos estudios muestran que la juventud enfrenta mayores dificultades para acceder a empleos formales y estables que la población adulta. La informalidad sigue afectando a una gran parte de los jóvenes y limita sus posibilidades de desarrollar carreras profesionales sostenidas.
Al mismo tiempo, organismos internacionales advierten que existe una brecha importante entre las habilidades que demandan las empresas y las competencias que poseen muchos egresados, especialmente en áreas técnicas y digitales.
Este escenario impacta especialmente a las micro, pequeñas y medianas empresas, así como al movimiento cooperativo dominicano, responsables de una parte significativa del empleo nacional, 60%, y del 35% del producto interno bruto (PIB).
Cuando un colaborador abandona la organización pocos meses después de haber sido capacitado, no solo se pierde la inversión realizada, también se debilita la cultura organizacional, disminuye la productividad y se retrasa la consolidación de equipos de alto desempeño y la conectividad.
El Estado, bien administrado, tiene que abordar el desafío, y construir una alianza entre la
familia, la escuela, la universidad y las empresas.
La educación debe volver a enfatizar virtudes como la disciplina, la responsabilidad, la perseverancia, la puntualidad y la capacidad de postergar la recompensa. Las empresas, por su parte, deben ofrecer trayectorias de desarrollo, mentoría, aprendizaje continuo, reconocimiento y liderazgos que inspiren confianza. El Estado debe fortalecer la formación técnico-profesional y reducir las barreras que dificultan el acceso de los jóvenes a empleos formales y de calidad.
La República Dominicana necesita construir una nueva cultura del trabajo. Una cultura donde los jóvenes comprendan que las grandes carreras no se edifican en meses, sino en años de aprendizaje y esfuerzo constante, y donde las empresas entiendan que el talento no se retiene únicamente con salarios, sino también con respeto, oportunidades y propósito, con liderazgo propositivo.
Bauman advirtió que vivimos en tiempos líquidos. Sin embargo, el desarrollo de una nación requiere fundamentos sólidos. Ningún país alcanza altos niveles de productividad, innovación y bienestar sin ciudadanos comprometidos con el trabajo bien hecho. La tecnología seguirá cambiando el mundo y las organizaciones continuarán transformándose, pero valores como la honestidad, la constancia, la paciencia y el compromiso serán siempre la base fundamental.
Si la República Dominicana aspira a favorecer y consolidar una clase media fuerte, empresas competitivas y una economía sostenible, deberá reconciliar dos necesidades aparentemente opuestas: comprender las nuevas expectativas de las generaciones jóvenes y, al mismo tiempo, recuperar la cultura del esfuerzo, la paciencia y el compromiso.
Porque el éxito verdadero, tanto para una persona como para una nación, casi siempre es el resultado de muchos años de trabajo, de aprendizaje y de perseverancia.
Luis David Flores lflores@eldinero.com.do Santo Domingo
Las zonas francas de República Dominicana cerraron 2025 con exportaciones por US$8,548.6 millones, el mayor valor registrado por el sector, equivalente al 53.7% de las exportaciones totales del país.
Aunque el crecimiento interanual fue de 0.6% respecto a 2024, el régimen volvió a consolidarse como el principal generador de divisas del comercio exterior dominicano, de acuerdo con el Informe Estadístico 2025 del Consejo Nacional de Zonas Francas de Exportación (CNZFE).
El informe indica que las exportaciones totalizaron US$15,930.6 millones en 2025. De ese monto, las empresas de zonas francas aportaron US$8,548.6 millones, mientras las exportaciones del régimen nacional alcanzaron US$7,382 millones. Esto significa que, por cada US$100 exportados por República Dominicana, cerca de US$54 provinieron de las zonas francas.
CRECIMIENTO
Las cifras también muestran que el crecimiento de las exportaciones de zonas francas fue menor que el observado en el resto de las exportaciones nacionales. Mientras el régimen especial avanzó 0.6% frente a 2024, las exportaciones nacionales aumentaron 36%, impulsando el valor total exportado por el país. Aun así, las zonas francas conservaron una participación mayoritaria dentro de la oferta exportable dominicana.
Según el documento, la evolución histórica refleja el fortalecimiento del sector. En 2006 las exportaciones de zonas francas ascendían a US$4,678.6 millones, mientras que en 2025 alcanzaron US$8,548.6 millones, un incremento de US$3,870 millones en dos décadas. En ese período solo se registraron caídas durante la crisis financiera internacional de 2009 y la pandemia de covid-19 en 2020; posteriormente el sector retomó una trayectoria de crecimiento que lo llevó a superar los US$8,500 millones.
ACTIVIDAD
El liderazgo exportador continúa concentrado en la manufactura de productos médicos y farmacéuticos. Esta actividad generó US$2,890.4 millones en exportaciones durante 2025, equivalente al 33.8% del
El sector incrementó en 0.6% el valor de sus ventas en el extranjero el año pasado respecto a 2024 y mantuvo su liderazgo dentro del comercio exterior dominicano
Comportamiento en 2025.
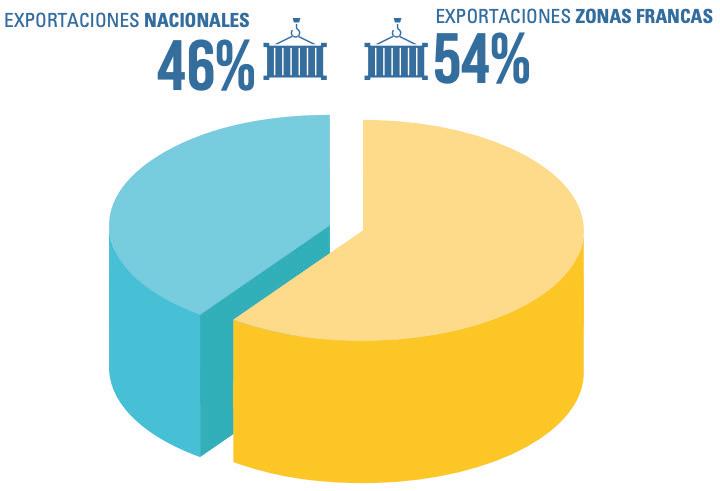
Fuente: Informe Estadístico de Zonas Francas 2025, CNZFE.
8,548.6
Generación. Las exportaciones de zonas francas alcanzaraon los US$8,548.6 millones en 2025, de acuerdo con el Informe Estadístico 2025 del CNZFE.
15,930
Ventas en el exterior. Las exportaciones totales de República Dominicana totalizaron los US$15,930.6 millones, equivalente a un incremento de un 53.7%.
de exportaciones por actividad económica, 2025
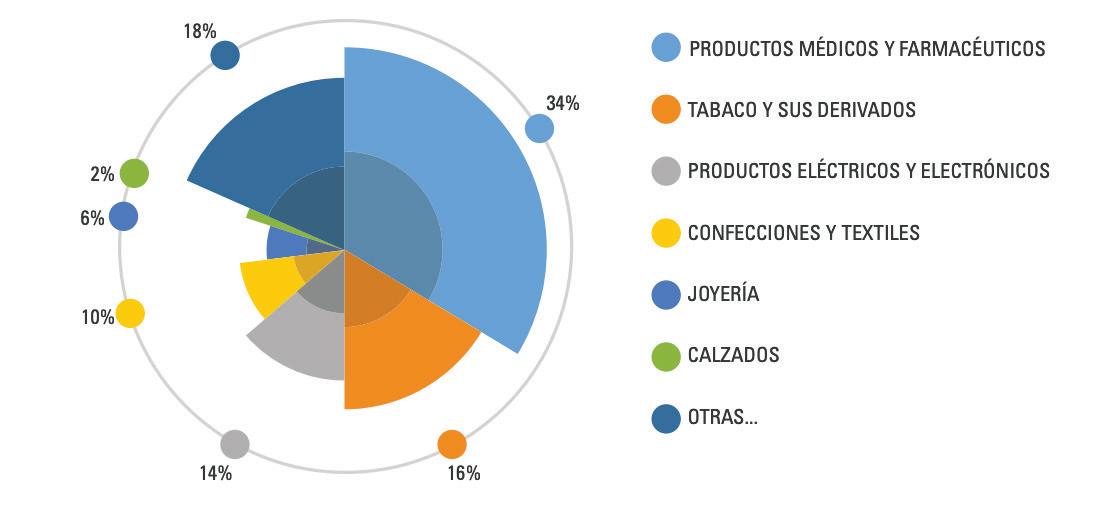
Fuente: Informe Estadístico de Zonas Francas 2025, CNZFE.
total, además de registrar un crecimiento de 1.9% frente al año anterior. Asimismo, el segundo lugar correspondió al tabaco y sus derivados, con US$1,337.1 millones y una participación de 15.6%, seguido por los productos eléctricos y electrónicos, que exportaron US$1,169.1 millo-
nes, representando el 13.7% del total.
Las confecciones y textiles ocuparon la cuarta posición, con exportaciones por US$855.3 millones y una participación de 10%. El grupo de otras actividades económicas aportó US$1,582.7 millones, equivalente al 18.5% del total
exportado por el sector, mientras que la joyería registró US$546.9 millones y el calzado US$167.1 millones. De acuerdo con el CNZFE, entre las principales actividades, el mayor crecimiento correspondió al calzado, con una expansión de 12.2%, seguido de otras actividades económicas,
Por países. Estados Unidos concentró el 73.4% del valor de las exportaciones de zonas francas dominicanas en 2025, consolidándose como el principal mercado para los productos del régimen. Le siguieron Puerto Rico (4.0%), Países Bajos (3.2%), Haití (2.9%), China (1.8%), Alemania (1.4%), Bélgica (1.1%), Japón (0.8%), Italia (0.8%) y Reino Unido (0.7%), que completan los diez principales destinos de las exportaciones.
con 6.2%, y confecciones y textiles, con 3.2%. En contraste, la joyería experimentó una reducción de 23.6% respecto a 2024.
DIVERSIFICACIÓN
El informe también evidencia la diversificación de la oferta exportable del régimen. Al cierre de 2025, las empresas de zonas francas exportaban 1,607 productos diferentes hacia 148 países de los cinco continentes, una amplitud de mercados que ha permitido a República Dominicana posicionarse entre los principales suplidores internacionales de varios bienes manufacturados.
Con 858 empresas en operación y 98 parques de zonas francas, el régimen mantiene un peso determinante dentro de la estructura productiva nacional. Además de generar más de 200,000 empleos directos, continúa siendo el principal soporte de las exportaciones dominicanas, al concentrar más de la mitad del valor exportado por el país durante 2025.
Energía limpia permite proyectar materiales acumulados al 2050
América Latina y el Caribe podría recuperar materiales con un valor económico de US$209,000 millones para 2050 mediante el reciclaje de paneles solares, aerogeneradores y baterías utilizados en la generación y el almacenamiento de energía limpia, según la Organización Latinoamericana y Caribeña de Energía (Olacde).
"Aunque el auge de la tecnología solar y eólica comenzó hace apenas una década y la mayoría de los equipos vigentes no ha cumplido su vida útil, las averías prematuras y la renovación tecnológica están aceleran-
do el desecho de paneles, aerogeneradores y baterías", señaló la Olacde.
Este escenario, agregó la Olacde, ha llevado a varios países a diseñar planes, programas y regulaciones para el reciclaje
Leritza Monsanto Abreu linkedin.com/in/leritza-monsanto-abreu
El costo de la discrecionalidad
Las controversias recientes sobre arbitraje y videoarbitraje (VAR) en el Mundial de fútbol dejan una intuición que va más allá del deporte: la confianza en un sistema no depende solo de que existan reglas, sino de que quienes participan perciban que se aplican con criterios consistentes.
En el deporte, esa confianza sostiene la legitimidad del juego. En una economía, condiciona decisiones de inversión, competencia, contratación, innovación y riesgo de largo plazo. Por eso, la discusión no es solo jurídica; es económica. El Estado de derecho no se agota en leyes escritas, reguladores formales o procedimientos establecidos. Su prueba mayor es la aplicación: si actores similares reciben trato similar, si los permisos responden a criterios claros, si la fiscalización es proporcional, si los contratos se cumplen y si las disputas se resuelven sin depender del poder relativo de las partes. Esa diferencia entre norma y aplicación es relevante en América Latina. La región no carece de reglas. Existen marcos legales modernos, instituciones especializadas y estructuras sofisticadas. La brecha suele aparecer entre la regla escrita y la regla aplicada. Esa distancia introduce incertidumbre en decisiones que deberían depender del mérito, el cumplimiento, la viabilidad económica o la calidad del proyecto. Ahí se ubica el costo de la discrecionalidad. No siempre aparece como impuesto visible, pero se refleja en retrasos, cautela, litigios, intermediación
de componentes reutilizables, con el objetivo de mitigar los impactos ambientales en todo el ciclo de vida de estas tecnologías, evitando que metales pesados, plásticos y sustancias corrosivas o tóxicas afecten
innecesaria, menor competencia y proyectos diseñados para protegerse del sistema. No necesariamente elimina la inversión; muchas veces la encarece, la demora o la vuelve defensiva. El problema no es solo que las reglas cambien. Es que, aun cuando existen, puedan aplicarse de manera distinta según quién solicita, quién decide, qué sector presiona o cuánto margen de interpretación queda abierto. Cuando eso ocurre, la regla deja de ordenar expectativas y empieza a producir riesgo.
Ese riesgo importa para cualquier economía que aspire a atraer inversión de mayor calidad. República Dominicana ha construido estabilidad macroeconómica, apertura y capacidad de atraer inversión. Ese punto de partida le da ventaja, pero no garantiza la siguiente etapa. Competir por capital de mayor valor agregado exige algo más que incentivos. Requiere trámites consistentes, regulación predecible, justicia oportuna, fiscalización proporcional y decisiones públicas que puedan explicarse con criterios técnicos, no personales.
Esto es relevante para sectores que requieren horizontes largos: energía, logística, tecnología, infraestructura, turismo sostenible, mercado de capitales y encadenamientos productivos. En esos espacios, el retorno no depende solo del proyecto, sino de la confianza en el entorno que lo rodea.
Completo en eldinero.com.do
el suelo, el aire y el agua. "La generación de estos desechos constituye una oportunidad de economía circular cuyo valor económico potencialmente recuperable podría alcanzar los US$209,000 millones en 2050, mediante estrategias de reciclaje, reutilización y valorización de materiales", precisó.
Según cifras de la Olacde, en la región existen 150 millones de paneles solares en operación y 16,000 aerogeneradores, lo que, junto al acelerado crecimiento de las baterías y de la energía solar y eólica, ya permite proyectar la magnitud de los volúmenes de materiales acumulados hacia mediados de siglo.
"81 millones de toneladas de materiales totales estarán incorporadas en las tecnologías de transición y 36 millones de toneladas corresponderán a acero, equivalente al 63% de la producción anual actual de este metal en la región", indicó.
Además, cuatro millones de toneladas serán de cobre, volumen cercano al 40% de la producción anual regional, y diez millones de toneladas corresponderán a aluminio, casi el triple de la producción anual actual de ALyC.
Dr. Julio Santana santju2012@gmail.com
EFE Washington
El Índice de Precios de Consumo (IPC) de Estados Unidos bajó siete décimas hasta el 3.5% en junio tras la caída en los precios de la energía, por debajo del 3.7% pronosticado por analistas, que ya preveían una moderación del repunte inflacionario impulsado por el alza del combustible debido a la guerra con Irán. La inflación subyacente, que excluye volátiles índices de energía y alimentos, bajó al 2.6%, tres décimas menos que en mayo, informó el Buró de Estadísticas Laborales (BLS). En términos mensuales, la inflación decreció un 0.4% en el sexto mes de 2026, después del incremento del 0.5% anterior, en la mayor caída registrada desde abril de 2020.
“La justicia consiste en dar a cada uno lo suyo”. Ulpiano.
En la entrega anterior establecimos que una auditoría y una investigación especial no son ejercicios equivalentes. La primera examina el cumplimiento normativo y la suficiencia de los soportes, mientras que la segunda procura esclarecer hechos específicos, reconstruir su contexto y determinar responsabilidades conforme a las atribuciones, decisiones y actuaciones de cada persona.
En una investigación especial no basta con identificar una deficiencia institucional ni cabe encerrarla dentro de un período administrativo. Mucho menos cuando se trata de una licitación diseñada, adjudicada -o, para decirlo con mayor propiedad, repartida- y conducida en su fase crítica por una dirección ejecutiva precedente, como ocurrió con el proceso Inabie-CCC-LPN-2021-0009. Dicho lo anterior, no parece sensato presumir que las irregularidades vinculadas a ese proceso fueron creadas, autorizadas o toleradas por una gestión que apenas ejerció durante los últimos siete meses del período examinado, comprendido entre agosto de 2020 y junio de 2022. ¿Cuáles decisiones fueron adoptadas durante esos siete meses y cuáles provenían de la administración anterior, responsable del diseño, la adjudicación y la conducción del proceso?

Investigación especial a INABIE: la responsabilidad viajando en bloque (2)
Al recibir un proceso maltrecho y en plena ejecución, y para impedir la interrupción del servicio, la gestión de Víctor Castro, en coordinación con los órganos rectores, tuvo que recurrir a correcciones, pagos, adendas, actos aclaratorios, contratos posteriores, adjudicaciones provisionales, rectificación de documentos deficientes y otras medidas destinadas a preservar la alimentación escolar.
La obligación de garantizar la continuidad del Estado no convierte a quien corrige lo heredado en autor de las irregularidades que se vio obligado a subsanar. Lamentablemente, ese principio se utiliza a veces como pretexto para prolongar, mediante fórmulas nuevas y con frecuencia más ingeniosas, las mismas bellaquerías de ejecutorias pasadas. Lo afirmamos como testigos directos de los hechos y estamos en condiciones de sostenerlo en cualquier escenario.
La responsabilidad administrativa no se presume por jerarquía ni se transmite automáticamente con el cargo porque lo correcto es vincularla a competencias reales, decisiones comprobables y períodos determinados. De lo contrario, se castiga a quien recibió el problema y desplegó, junto a su equipo, un esfuerzo extraordinario de subsanación; se confunde la continuidad institucional con una continuidad ficticia de conductas, voluntades y responsabilidades.
Completo en eldinero.com.do
12.95% 15.00% 16.45%
N/D N/D N/D
*Montos consultados en páginas web y llamadas (15/07/2026)
Precios