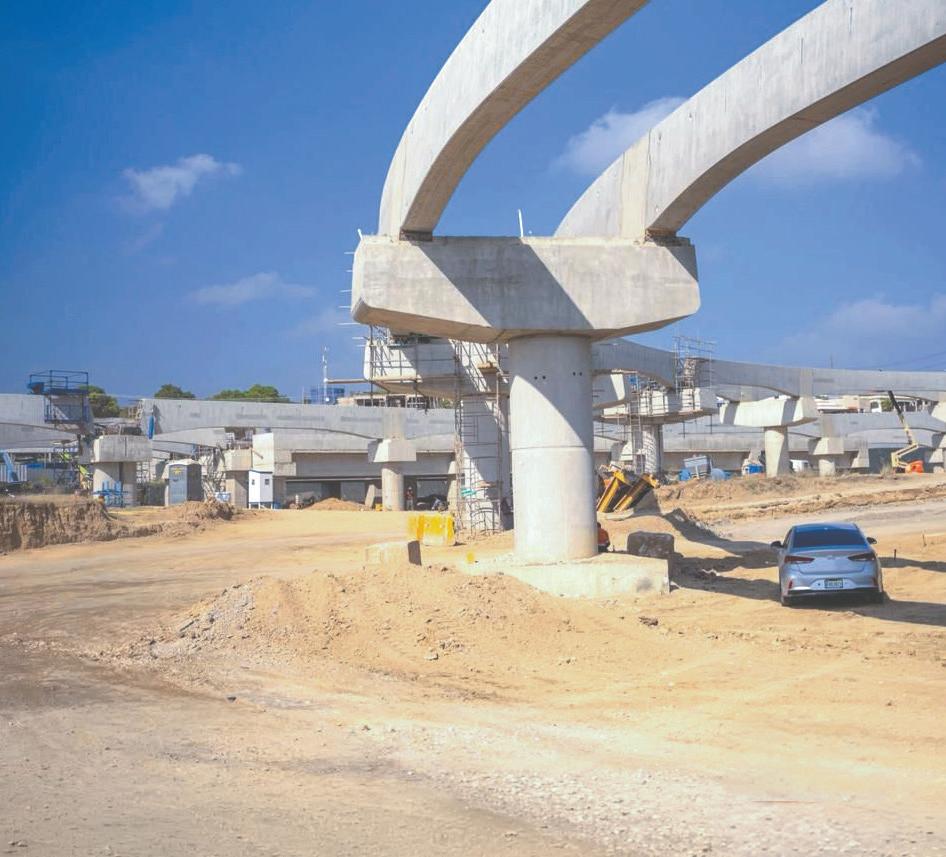

Hasta el 30 de junio, la ejecución en el gasto de capital apenas alcanzó un 37.2%, cuando debería rondar el 50%. La partida total para obras solo representa el 13.2% del presupuesto general de la nación, mientras el gasto corriente es el 86.8% de los recursos disponibles
Zonas francas triplican la inversión en dos décadas
El crédito hipotecario fue más caro en mayo
¿Volver al efectivo por evitar el 0.20%?
aumento. ¿Qué significa esto en realidad?
Jairon Severino

jseverino@eldinero.com.do
¿A quiénes afecta más el 0.2% por las transferencias bancarias?
Muchas críticas y muchos han querido pescar el río revuelto. La entrada en vigor de la Ley 30-26 ha reactivado el debate sobre el aumento del impuesto a las transferencias electrónicas y la emisión de cheques, que pasó de 0.15% a 0.20%. En términos relativos es un 33.3% de
Aunque muchas personas han expresado preocupación por este cambio, la realidad es que su impacto en el bolsillo de la mayoría de los ciudadanos es mucho menor de lo que parece. Cuando se habla de porcentajes e impuestos, es fácil pensar que el costo será elevado. Sin embargo, basta con revisar algunos ejemplos concretos para entender mejor la magnitud del ajuste. Una transferencia de RD$10,000 pagará RD$20 de impuesto y una de RD$100,000 tendrá un cargo de RD$200. Visto de esa manera, resulta difícil sostener que el aumento representa una carga significativa para la mayoría de los usuarios. De hecho, la diferencia entre la tasa anterior y la actual en una transferencia de RD$100,000 es apenas de RD$50 adicionales. Por supuesto, nadie disfruta pagar impuestos.
Sin embargo, también es cierto, y es lo que creo, que pocas personas estarían dispuestas a asumir
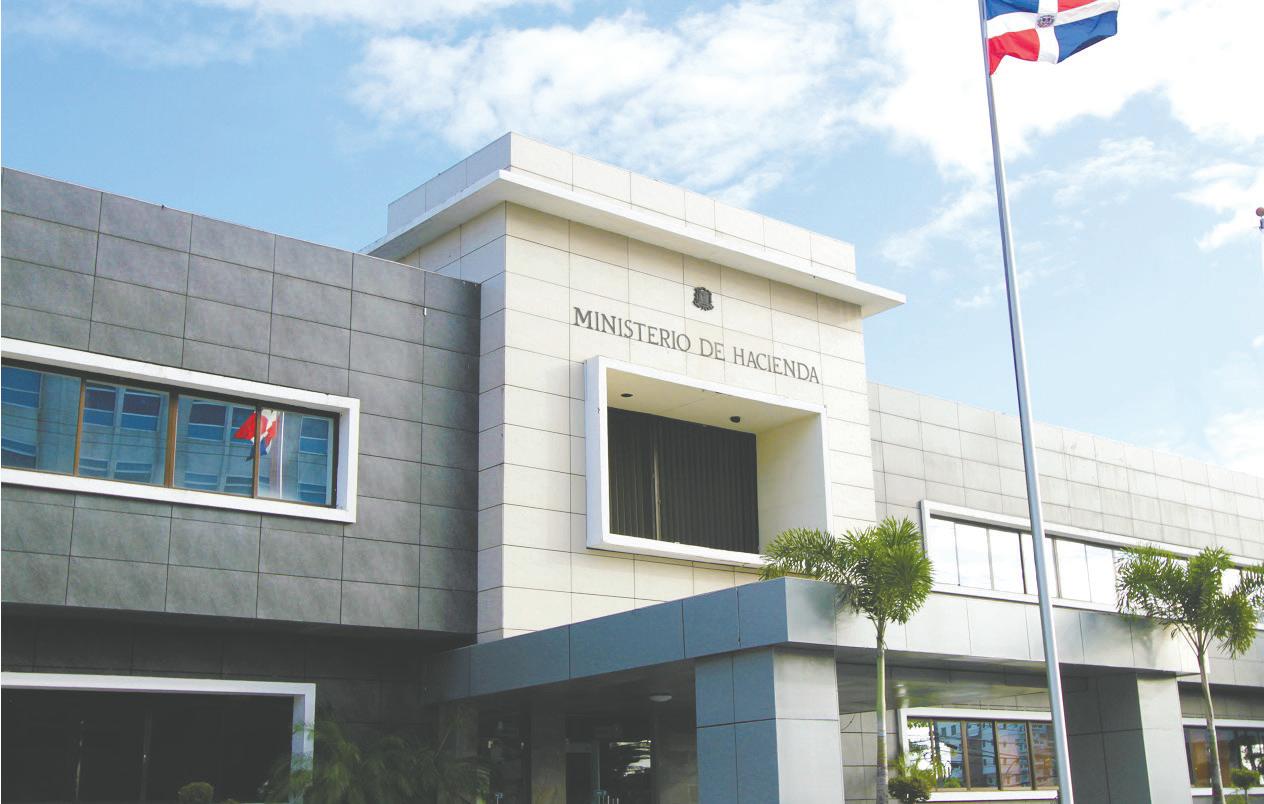
«SANTO DOMINGO. En cumplimiento del mandato de la Ley 16-26 que autoriza el pago a contratistas del Estado y crea una comisión para la revisión de reclamaciones derivadas de obras ejecutadas con o sin
contrato formal, fue realizada la primera sesión de trabajo en la que se aprobó un protocolo para la aplicación de la referida legislación y de esta forma honrar los compromisos con terceros que cumplan con los requisitos
los riesgos de manejar grandes cantidades de efectivo, perder la seguridad y la comodidad de las transferencias electrónicas o complicar sus operaciones financieras para evitar el pago de RD$200 en una transacción de RD$100,000. Evitar el tapón y el gasto por traslado justifica realizar la transacción desde una plataforma electrónica. Otro aspecto importante es que este tributo no afecta por igual a todos los contribuyentes. Aunque el impuesto generó RD$6,873.9 millones entre enero y abril de este año, esa cifra no proviene principalmente de las operaciones de ciudadanos que realizan pagos ocasionales, sino del enorme volumen de transacciones que mueve el sector empresarial.
Las grandes empresas realizan diariamente cientos o miles de transferencias, pagos a suplidores, movimientos de tesorería y operaciones financieras de alto valor. Al multiplicarse el impuesto sobre esos montos, la contribución acumulada se vuelve considerable.
En cambio, para la mayoría de las personas, que realizan transferencias esporádicas para pagar servicios, enviar dinero a familiares o hacer compras, el efecto económico es relativamente reducido. ¿O me equivoco?
Además, muchas operaciones continúan exentas del gravamen, como las transferencias entre cuentas del mismo titular, los pagos al Estado, las operaciones relacionadas con la seguridad social y los fondos de pensiones. ¿Cierto o no?
De manera muy particular, creo que el aumento de 0.15% a 0.20% tiene un impacto recaudatorio importante para el Estado, pero no necesariamente representa un golpe significativo para el ciudadano promedio. La percepción inicial puede generar preocupación, pero al llevar la discusión a los números concretos queda claro que el peso principal de este impuesto recae sobre quienes realizan las mayores operaciones financieras del país: las grandes empresas y los contribuyentes de mayor volumen.
establecidos. La aprobación fue adoptada por la comisión dispuesta por la ley, la cual está conformada por el ministro de Hacienda y Economía, Magín Díaz, quien la preside; el contralor general de la República, Geraldo Espinosa Pérez; el director de Presupuesto, José Rijo Presbot y Carlos Pimentel, director de Contrataciones Públicas. De forma general, los miembros de la comisión sancionaron decisiones fundamentales que están orientadas a establecer el marco operativo para la implementación de la referida legislación, y avanzar con el reconocimiento y
pago de las deudas del Estado con los contratistas acogidos a esta normativa bajo lineamientos de transparencia.
El protocolo establece los procedimientos, criterios y requisitos técnicos que regirán el proceso de revisión, evaluación y tramitación de los expedientes, el cual será de conocimiento público. Este protocolo representa un paso decisivo para la ejecución de la legislación, al dotar al proceso de reglas claras, uniformes y ágiles para el conocimiento de los expedientes, manteniendo la seguridad jurídica de las actuaciones administrativas.
“No creo que se contemple un escenario en el que República Dominicana elimine o reduzca de forma significativa los incentivos de Confotur. Aunque los inversionistas suelen mostrar inquietud cada vez que se plantean reformas fiscales, la experiencia demuestra que Confotur ha permanecido intacto”.
JACQUELINE MORA VICEMINISTRA TÉCNICA DE TURISMO
Presidente: CARLOS JOSÉ MARTÍ RAMOS
Vicepresidente: CHRISTIAN EMILIO FARACH
Gerente Comercial: STEPHANY ORTIZ
REDACCIÓN elDinero: Director: JAIRON SEVERINO
Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ
Fotografía: ELIANNY MENDOZA
«La forma “verifón”, plural “verifones”, es la recomendada para referirse al aparato que permite el pago con tarjetas de crédito o de débito. En la República Dominicana se ha extendido el uso lexicalizado del nombre comercial Verifone® para designar al aparato que posibilita los pagos con tarjetas de crédito y débito a través de una línea telefónica, Completo en: www.fundeu.do «“verifón”, no “verifone”»
930.1
que en el español general se conoce como “datáfono”. En vista de que el nombre de la marca ha dado paso a un sustantivo común, lo apropiado es escribir “verifón”, en minúscula y con tilde en la “o”.
Siguenos en: @eldinerodo eldinerodo
Periodico elDinero
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
La Ley 30-26 subió de 0.15% a 0.20% el impuesto a las transferencias bancarias y cheques. ¿Afectará esto su decisión de transar en la banca?
RESULTADOS DE LA SEMANA ANTERIOR Millones. En los primeros cuatro meses de 2026 las entidades de intermediación financiero registraron pérdidas por riesgos operacionales ascendentes a RD$930.1 millones, siendo los fraudes
internos un 32%, equivalente un monto absoluto de RD$300.1 millones. La data está contenida en el Sistema de Información del Mercado Bancario Dominicano (Simbad), de la Superintendencia de Bancos (SB), donde también se establece que los fraudes externos representaron 46%.
¿Cómo califica usted la gestión del Intrant en materia de solución al caos del tránsito en las principales ciudades de RD?
Pésima: 79% Mala: 21% Buena: 0% Excelente: 0%


Tasas de interés continúan por encima de niveles previos a 2023, aunque otros préstamos bajan
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
Los créditos hipotecarios para la adquisición de viviendas registró un aumento interanual en su tasa de interés promedio durante los primeros cinco meses de 2026, lo que supone un mayor costo para quienes buscan financiar la compra de una vivienda, en un contexto en el que los préstamos de consumo y comerciales comienzan a mostrar una ligera reducción en sus costos de financiamiento.
De acuerdo con los datos de la Superintendencia de Bancos (SB), la tasa de interés de los préstamos hipotecarios se ubicó en 11.47% a mayo de 2026, superior al 11.40% registrado en igual período de 2025. Aunque el incremento fue moderado (0.07 puntos porcentuales), evidencia que las condiciones de financiamiento para la adquisición de casas o apartamentos continúan mostrando presiones alcistas, a diferencia de otros segmentos del mercado crediticio.
En contraste, la tasa de los créditos comerciales descendió de 12.32% a 11.55% en términos interanuales, equivalente a una reducción de 0.77 puntos porcentuales, mientras que la de los préstamos de consumo pasó de 26.97% a 26.58%, para una baja de 0.39 puntos básicos. Pese a esta reducción, los créditos de consumo siguen siendo los de mayor costo dentro del sistema financiero dominicano.
El comportamiento de estas tasas ocurre en un contexto en el que la tasa de interés promedio ponderada de la cartera de crédito se redujo de 16.27% en mayo de 2025 a 15.52% en mayo de 2026. Esta disminución refleja una moderación en el costo promedio del financiamiento otorgado por las entidades financieras, aunque las tasas continúan situándose por encima de los niveles observados antes de 2023.
La evolución de las tasas coincide, además, con un esce-
(Monto en millones de pesos dominicanos) (Datos a mayo de 2026)
Créditos comerciales a mayores deudores
Crédito de consumo
Crédito Hipotecario
Crédito comercial a menores deudores
Crédito a través de tarjeta de crédito personal
Crédito comercial a medianos deudores
Crédito comercial bajo la modalidad de microcrédito
Fuente:Superintendencia de Bancos (SB).
EVOLUCIÓN DE LA TASA DE INTERÉS DE CARTERA DE CRÉDITO POR TIPO DE CRÉDITO
Datos a mayo de cada año. Valor en porcentaje (%).
Fuente:Superintendencia de Bancos (SB).
nario de “flexibilización”’ monetaria impulsado por el Banco Central. Desde noviembre de 2025, la tasa de política monetaria (TPM) se mantiene en 5.25%, tras haber sido reducida desde 5.75% en septiembre del mismo año.
Esta medida busca generar condiciones más favorables para el financiamiento y apoyar la actividad económica.
Sin embargo, los efectos de la TPM sobre las tasas activas de los préstamos no se producen de manera inmediata.
La transmisión de la política monetaria depende de factores como la liquidez del sistema financiero, las condiciones de mercado, la competencia entre las entidades de intermediación financiera y la evaluación de riesgo de los clientes. Por ello, una reducción de la tasa de referencia no necesariamente
se traduce en una disminución simultánea de todas las modalidades de crédito.
DISTRIBUCIÓN DEL CRÉDITO
Las estadísticas de la SB muestran que los préstamos comerciales continúan concentrando la mayor parte de la cartera de crédito del sistema financiero. A mayo de 2026, los créditos comerciales a mayores deudores representaron el 40.16% del total, con un saldo de RD$982,051 millones.
Los préstamos de consumo ocuparon el segundo lugar, con una participación de 21.41% y un monto de RD$523,631 millones, mientras que los créditos hipotecarios representaron el 18.74% de la cartera, equivalente a RD$458,178 millones.
Estas tres modalidades concentran la mayor parte del financiamiento canalizado hacia
empresas y hogares, ya que en conjunto, concentran alrededor del 80.3% del total financiado, al sumar unos RD$1.9 billones.
A mayo, la cartera de crédito del sistema financiero se situó en RD$2.4 billones, para una variación interanual de 9%.
RIESGO DE CRÉDITO
Al cierre del primer trimestre de 2026, el informe de la SB sobre el desempeño del sistema financiero señala que el indicador de morosidad muestra un ligero incremento interanual (0.17 puntos porcentuales respecto a marzo 2025) impulsado principalmente por el aumento en la morosidad de créditos comerciales y de consumo (0.19 y 0.32 pp).
El segmento de consumo se caracteriza por menor colateralización y mayor exposición al riesgo de incumplimiento ante
«OTROS DATOS
2.44 15.52%
Cartera de crédito. A mayo de 2026, la cartera de crédito del sistema financiero se situó en RD$2.44 billones, para una variación interanual de 9%.
Tasa ponderada. A mayo de este año la tasa de interés ponderada se ubicó en 15.52%, para reducción de 0.75 puntos porcentuales respecto al 2025.
cambios en el entorno macroeconómico.
Explica que ese aumento de la morosidad fue casi generalizado por tipo de entidad, observándose incrementos en bancos múltiples (0.16 pp), asociaciones de ahorros y préstamos (0.21 pp) y corporaciones de crédito (0.76 pp), mientras que únicamente los bancos de ahorro y crédito presentaron una ligera disminución (0.05 pp).
Así mismo, la deuda vencida se ubicó en RD$46,499 millones con un crecimiento interanual de 18.4% (una desaceleración de -30.89 p.p. de su nivel en marzo 2025). Por tipo de entidad, los bancos múltiples presentan la menor morosidad (1.89%), seguido por las asociaciones de ahorros y préstamos (2.15%), los bancos de ahorro y crédito (2.14%) y las corporaciones de créditos (3.32%).
El alza a 0.20% podría incentivar a algunas personas a reducir el uso de transferencias, pero hay riesgos
Massiel De
Jesús
Acosta mdejesus@eldinero.com.do Santo Domingo
El reciente aumento de la tasa del impuesto a las transferencias bancarias y cheques, que pasó de 0.15% a 0.20%, ha reavivado el debate sobre el uso del dinero en efectivo en las transacciones cotidianas en República Dominicana. Aunque el ajuste parece pequeño a simple vista, para muchas personas representa un incentivo para reducir el uso de los servicios financieros formales y volver a manejar una mayor cantidad de dinero en efectivo. Sin embargo, antes de tomar una decisión es importante analizar los “pros y contras”. Una alternativa sería aplicar el método de los sobres que consiste en una técnica visual de control financiero donde usted divide su presupuesto mensual (o quincenal) en efectivo y lo asigna a sobres etiquetados para cada categoría de gasto (supermercado, transporte u ocio u otros).
Aunque su fin es otro, es una opción que sale a relucir ante el aumento de este impuesto, en el cual usted no solo gasta lo que hay en el sobre, sino que evita el cargo del impuesto cuando se trate de sumas importantes.
Ahora bien, es importante advertirle que esta práctica, especialmente para las personas que toman transporte público o colectivo, puede generar riesgos importantes para la seguridad y la administración del patrimonio familiar.
El uso de efectivo suele percibirse como una forma de evitar costos asociados a las operaciones bancarias. Cuando una persona retira dinero para realizar pagos, compras o transferencias de manera directa, evita el pago del impuesto sobre cada movimiento electrónico o emisión de cheque. No obstante, esta aparente ventaja puede traducirse en mayores riesgos financieros.
Uno de los principales peligros es la pérdida o el robo del dinero. A diferencia de los fon-
¿VALE LA PENA VOLVER AL EFECTIVO PARA EVITAR EL AUMENTO
1 - Efectivo necesario. Evite transportar más dinero del que utilizará durante el día. Mientras mayor sea la cantidad de efectivo que porte, mayor será el impacto en caso de pérdida o robo.
2 - Bancos. Aunque busque reducir costos asociados a las transacciones bancarias, es recomendable conservar una parte importante de sus recursos en cuentas financieras.
dos depositados en una cuenta bancaria, el efectivo no cuenta con mecanismos de protección.
Si una persona es víctima de un asalto, extravía su cartera o sufre un hurto en su vivienda, las posibilidades de recuperar el dinero son casi nulas.
Además, transportar grandes sumas de efectivo aumenta la exposición a hechos delictivos, especialmente en un país en donde la seguridad ciudadana es limitada, ya que los delincuentes suelen identificar patrones de retiro de dinero o personas que realizan pagos
3 - Riesgos. El efectivo almacenado en el hogar está expuesto a robos, incendios, inundaciones y otros imprevistos. Si necesita conservar dinero para emergencias, que sea una cantidad moderada.
4- Registro. Cuando utiliza efectivo es más fácil perder de vista en qué se está gastando el dinero. Anotar cada gasto en una libreta o aplicación móvil ayuda a mantener el control del mismo.
frecuentes en efectivo, lo que puede convertirlas en objetivos potenciales de robos.
También está la dificultad de llevar un control preciso de los gastos. Las aplicaciones bancarias, los estados de cuenta y los registros electrónicos permiten a los usuarios monitorear sus movimientos financieros, identificar hábitos de consumo y elaborar presupuestos.
Cuando la mayor parte de las transacciones se realiza en efectivo, este seguimiento, para muchas personas, se vuelve más complejo y podría gastar más.
5 - Comprobante. Siempre que realice una compra o pague un servicio en efectivo, pida una factura o recibo. Estos documentos pueden ser útiles para hacer reclamaciones o garantías.
6 - Combinación. No es necesario depender exclusivamente de una sola forma de pago. Utilizar una combinación equilibrada de efectivo, transferencias y tarjetas permite aprovechar sus bondades.
FALTA DE TRAZABILIDAD
La falta de trazabilidad también puede generar inconvenientes en situaciones cotidianas. Por ejemplo, ante una reclamación por una compra defectuosa o un servicio no prestado, los comprobantes electrónicos suelen constituir una evidencia más sólida que un pago realizado en efectivo sin respaldo documental.
Desde la perspectiva de la inclusión financiera, el aumento del impuesto puede interpretarse como un paso atrás en los esfuerzos por promover la ban-
carización y el uso de medios de pago digitales.
Durante los últimos años, las autoridades monetarias y las entidades financieras han impulsado herramientas electrónicas con el objetivo de facilitar las transacciones, reducir costos operativos y fortalecer la seguridad de los usuarios.
Los pagos digitales ofrecen ventajas adicionales, como la posibilidad de realizar operaciones sin necesidad de desplazarse físicamente, efectuar transferencias inmediatas y acceder a una mayor variedad de servicios financieros.
También contribuyen a crear un historial de movimientos que puede ser útil al solicitar créditos o financiamiento para vivienda. Ante este escenario, se recomiendan evaluar el costo real de cada alternativa, buscar la manera de minimizar las transacciones o equilibrar ambos métodos.
Aunque el incremento del impuesto encarece las transacciones bancarias, los beneficios asociados a la seguridad, el control financiero y la protección del dinero pueden superar el gasto adicional.
Las terminales POS locales concentraron el 73.9% de las operaciones procesadas
Mariel Alcántara malcantara@eldinero.com.do Santo Domingo
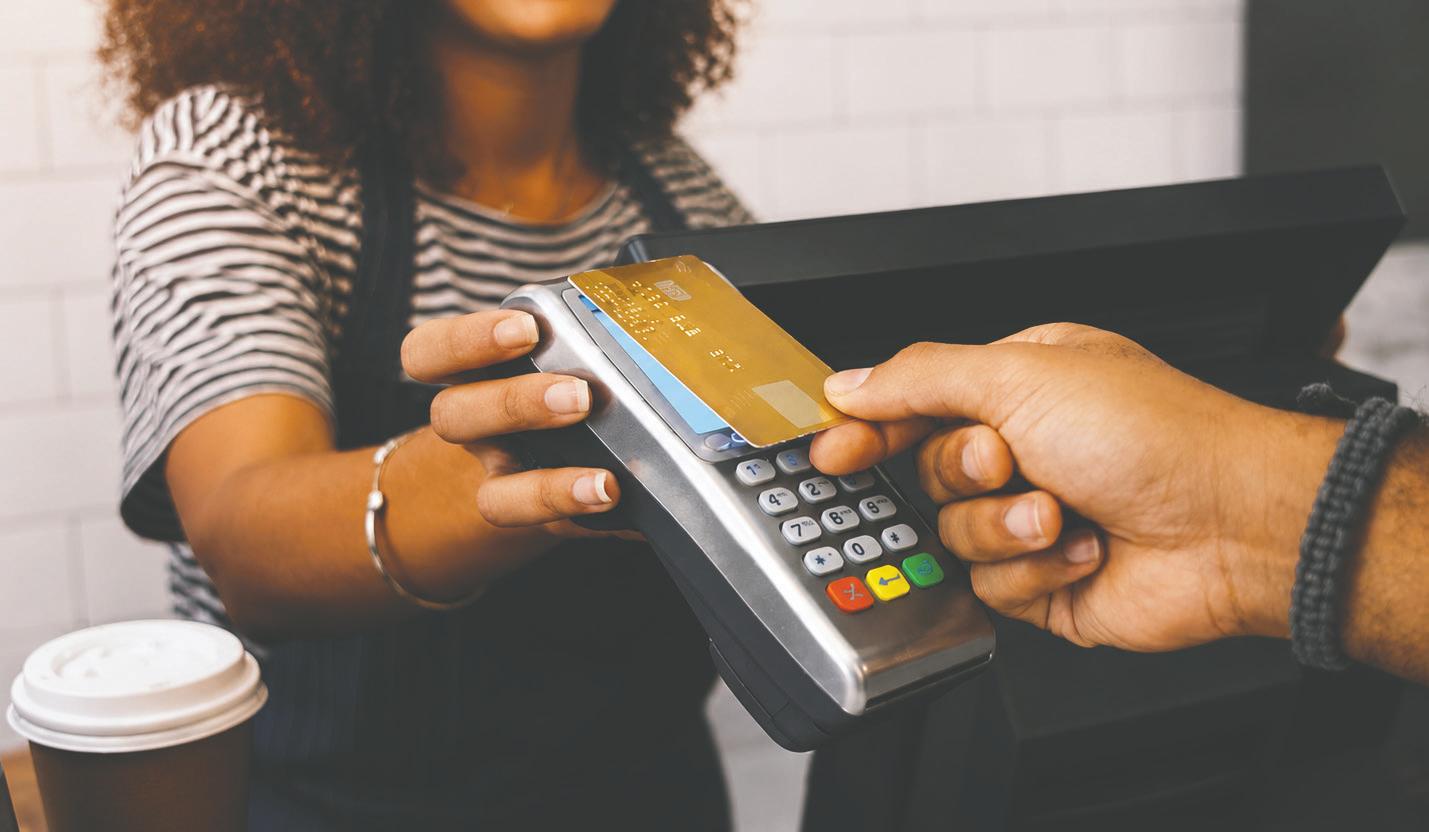
El uso de tarjetas para hacer pagos electrónicos en comercios y retirar efectivo ha transformado la forma en que las personas realizan sus operaciones financieras. Conocidas como transacciones con tarjetas presentes (o físicas), se realizan cuando el usuario utiliza físicamente su plástico o un dispositivo vinculado a ella en terminales de puntos de venta (POS) o cajeros automáticos (ATM).
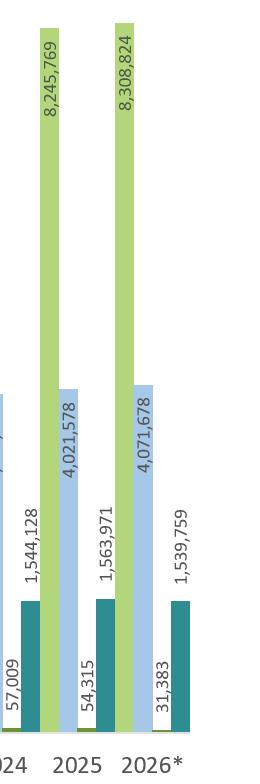
De acuerdo con datos del Banco Central de la República Dominicana (BCRD), a mayo de 2026 el país contaba con 13.9 millones de tarjetas activas entre débito, crédito, subsidios gubernamentales y prepagadas.
De ese total, las tarjetas de débito representan la mayor proporción, con 8.3 millones de tarjetas emitidas, equivalentes al 59.5% del total. Les siguen las tarjetas de crédito, con 4.1 millones (29.2%), mientras que las tarjetas de subsidios gubernamentales ascienden a 1.5 millones (11%) y las prepagadas suman 31,383, con una participación de 0.2%.
El crecimiento no solo se refleja en la cantidad de tarjetas emitidas, sino también en la frecuencia con que los dominicanos las utilizan. Durante 2025, los cajeros automáticos y las terminales POS procesaron 620.3 millones de transacciones con tarjetas presentes.
Las terminales POS locales concentraron 458.4 millones de transacciones, equivalentes al 73.9% del total de operaciones con tarjetas presentes. Los cajeros automáticos registraron 135.4 millones, con una participación de 21.8%, mientras que las terminales POS internacionales acumularon 26.5 millones, equivalentes al 4.3%.
Mientras las tarjetas de crédito lideran los pagos en establecimientos comerciales, las de débito siguen siendo el principal instrumento para retirar efectivo. En 2025 concentraron 132.3 millones de retiros, equivalentes al 97.7% de las operaciones realizadas en cajeros automáticos. El aumento en el uso de las tarjetas también se refleja
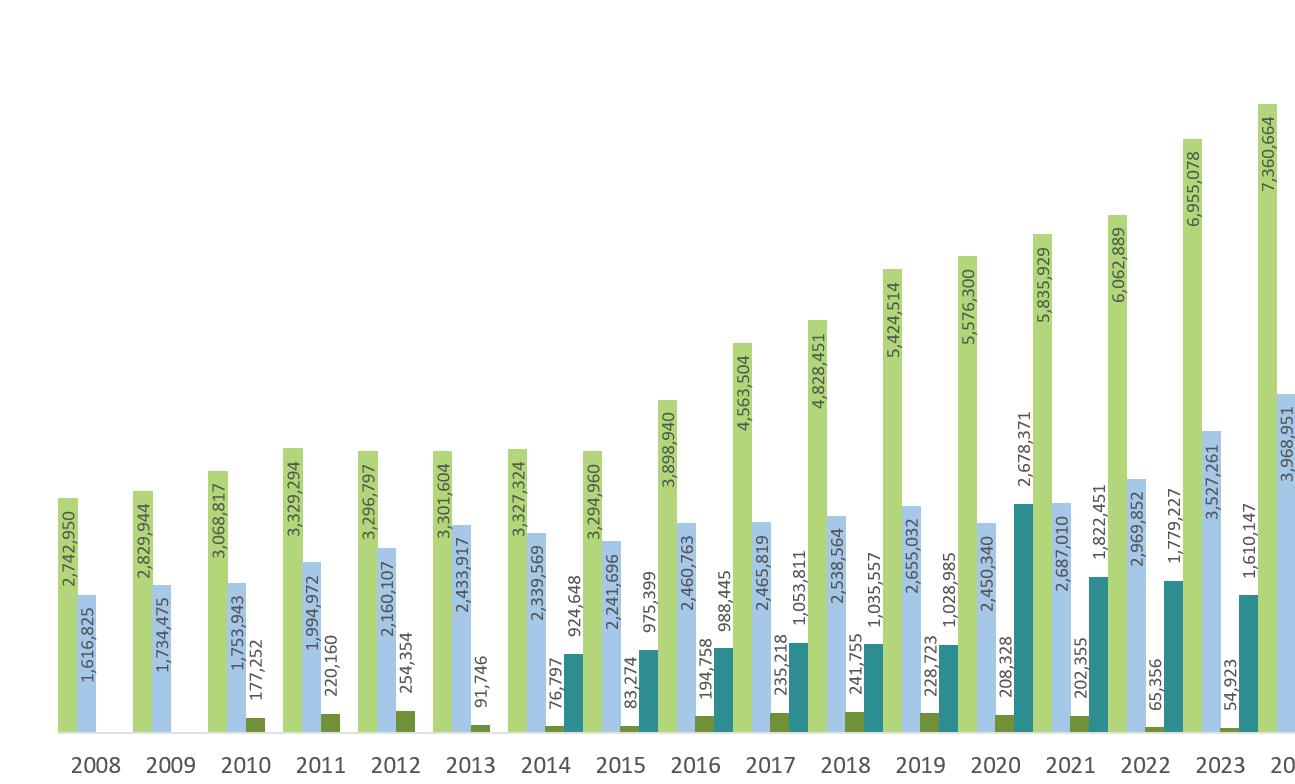
en el monto de dinero retirado del sistema financiero.
En 2025, los retiros realizados con tarjetas de débito alcanzaron
RD$740,929 millones, el valor más alto registrado desde 2008.
620.3
PAGOS SIN CONTACTO
Durante 2025, los cajeros automáticos y las terminales POS procesaron 620.3 millones de transacciones con tarjetas presentes.
Ese monto supera en más de cinco veces los RD$137,544 millones retirados hace 17 años, lo que evidencia una mayor dependencia de este instrumento para acceder al efectivo.
Los pagos sin contacto ya predominan en los comercios dominicanos, una tecnología que permite realizar la transacción con solo acercar la tarjeta o el teléfono móvil al lector. En el año pasado se realizaron 314.4 millones de operaciones mediante esta modalidad, frente a 144.1 millones efectuadas insertando o deslizando la tarjeta. En otras palabras, cerca de siete de cada
diez pagos presenciales ya se realizan sin contacto.
La tendencia también se refleja en la emisión de tarjetas. De las 8.3 millones de tarjetas de débito activas, 7.6 millones cuentan con tecnología de pago sin contacto. En el caso de las tarjetas de crédito, 3.6 millones ya incorporan esta funcionalidad. La digitalización también avanza mediante las billeteras electrónicas.
«COMPRAS POR INTERNET
Las compras por internet se han consolidado como otro de los canales de pago con mayor crecimiento, tanto en negocios locales como en plataformas internacionales.
Datos del BCRD muestran que, entre enero y mayo de 2026, las compras por internet superaron los 17 millones de transacciones mensuales, impulsadas principalmente por las tarjetas de crédito. Solo en mayo, los comercios locales procesaron 12.3 millones de operaciones, mientras que las plataformas internacionales registraron 4.9 millones.
Las cifras muestran que el comercio electrónico continúa ampliando el uso de las tarjetas en las compras digitales.
740,929
Entre 2025 y 2026, las tarjetas de débito registradas en Apple Wallet, Google Wallet y otras plataformas aumentaron de 1.32 millones a 1.61 millones.
En 2025, los retiros realizados con tarjetas de débito alcanzaron RD$740,929 millones, el valor más alto registrado desde 2008.
ientras que las tarjetas de crédito pasaron de 759,858 a 965,320.
El crecimiento de las billeteras electrónicas refleja cómo la tarjeta evoluciona de un instrumento físico a una herramienta digital vinculada a dispositivos móviles.
Hasta el 30 de junio solo se ha ejecutado el 41% de partidas para proyectos de inversión
Esteban Delgado edelgado@eldinero.com.do Santo Domingo
La decisión del Gobierno de mantener un buen ritmo en la ejecución del gasto para la construcción de obras no se ha cumplido del todo en la primera mitad del año. Incluso, no se trata solo de que el gasto de capital (inversión) este año equivale a solo en 13.2% de los gastos totales, sino, además, que el ritmo de ejecución en los primeros seis meses de este año lleva una proporción del 10.8%.
Esto indica que el presupuesto para obras no solo es proporcionalmente bajo frente al elevado nivel de gasto corriente, sino que también se está ejecutando menos de lo inicialmente presupuestado en la mayoría de provincias del país.
Así lo indican las estadísticas de la Dirección General de Presupuesto (Digepres), en donde se hace constar que para este año, el presupuesto de "proyectos de inversión" para provincias es de RD$96,543.5 millones, mientras que en el primer semestre, cuando debió ejecutarse al menos el 50%, solo se ha devengado un 41.1%, es decir, RD$39,654.9 millones.
Eso, a pesar de que el Gobierno, cuando anunció el plan de contingencia ante los efectos de la crisis de Medio Oriente por el conflicto bélico entre Estados Unidos e Israel frente a Irán, señaló como prioridad la continuación sin pausas de la inversión en gasto de capital, a los fines de que la economía no sufriera en su crecimiento.
PROVINCIAS AFECTADAS
Al revisar la ejecución presupuestaria en proyectos de inversión en las 31 provincias del país y el Distrito Nacional, se observa que en la mayoría su avance queda por debajo de un 50%, que es el nivel mínimo esperado al concluir la primera mitad del año.
A pesar de eso, destacan algunas excepciones en las provincias María Trinidad Sánchez y Santiago Rodríguez, donde el gasto en inversión ha superado en seis meses lo que se había asignado para el año completo. El problema es que no se trata de una sobre inversión en
PRESUPUESTO
Distrito Nacional Azua
Baoruco
Barahona
Dajabón Duarte
Elías Piña
El Seibo
Espaillat
Independencia La Altagracia
La Romana
La Vega
M. Trinidad Sánchez
Montecristi
Pedernales
Peravia
Puerto Plata
H. Mirabal
Samaná
San Cristóbal
San Juan
San P. Macorís
Sánchez Ramírez
Santiago
Stgo. Rodríguez
Valverde
Monseñor Nouel
Monte Plata
Hato Mayor
San José de Ocoa
Santo Domingo
Multiprovincial
obras diversas, sino en una o dos obras específicas, mientras se han dejado de lado las de mayor demanda social, aunque más pequeñas.
Paradójicamente, algunas provincias cercanas a la zona fronteriza, con más necesidades y con reducidas asignaciones para inversión en obras, sufren, además de la baja inversión, el resago en la ejecución de las pocas que se construyen. En Dajabón solo se ha ejecutado un 11.6% de lo asignado para obras, mientras en Bahoruco
apenas el 24.8% y en Barahona un 23.1%. Igual pasa con Valverde, con una ejecución de solo 21.5% de inversión para obras de infraestructura. Dentro de la asignación de recursos para inversión hay una partida de RD$11,498.6 millones que debe ir a obras "multiprovinciales", es decir, que abarcan a varias provincias. Sin embargo, de ese monto, hasta el 30 de junio solo se han devengado RD$1,404.7%, es decir, apenas un 12.2%. De ahí que la ejecución total arroje un resul-
tado de 41.1% en los primeros seis meses de este año.
GASTO CORRIENTE Y DE CAPITAL
En el presupuesto general de la nación correspondiente a este año, se contempla un gasto total de RD$1 billón 622,833.4 millones. De esa cantidad se tienen programados RD$1 billón 407,548.7 millones para gasto corriente, equivalentes al 86.8%. En tanto que para gasto de capital (obras) la asignación es de RD$215,284.7 millones, para solo un 13.2%.
Obras atrasadas. En la lista de obras incluidas en el presupuesto de "proyectos de inversión" por provincia, se destacan en su mayoría construcciones de puetes, carreteras e infraestructura escolar. Es precisamente en esas obras donde se evidencian más atrasos, ya sea que la ejecución está muy por debajo de lo esperado en los primeros seis meses de este año o porque en muchos casos no se ha invertido ni un centavo, es decir, que la ejecución es cero. Por ejemplo, en el Distrito Nacional hay una asignación de RD$250 millones para la "ampliación de la capacidad de transporte de la línea 2 del Metro de Santo Domingo". Sin embargo, hasta el 30 de junio la ejecución es cero. También hay RD$364.9 millones para reparar un tramo de la avenida Gustavo Mejía Ricardo, pero hasta la fecha no se ha ejecutado ni un centavo. Esos casos son diversos en todas las provincias del país, además de la capital.
«OTROS DATOS
13.2%
Para obras. Este año, en el presupuesto, la partida para gasto de capital es apenas el 13.2% del total, mientras que el 86.8% irá a gasto corriente.
37.2%
Ejecución. Hasta el 30 de junio debió ejecutarse el 50% del gasto de capital presupuestado, pero solo se llegó al 37.2%, según cifras de la Digepres.
Pero en la ejecución de esos gastos hasta la mitad de este año, los datos de la Digepres indican lo siguiente: el gasto corriente ejecutado al 30 de junio es de RD$661,937.3 millones, para un 47%, es decir, cerca del 50% esperado a esa fecha. Empero, la ejecución de gasto de capital en el mismo período fue de RD$80,041.3, lo que equivale a un 37.2%, es decir, muy por debajo del 50% esperado a esa fecha, lo que se evidencia en el retraso de obras en varias provincias.
La urgencia de acelerar la inversión pública en República Dominicana es una tarea impostergable para alcanzar el desarrollo real.
Durante años se ha señalado la necesidad de elevar el presupuesto destinado al gasto de capital, un motor indispensable para la competitividad y el bienestar social.
Sin embargo, los datos de la primera mitad del año revelan que las promesas de mantener un ritmo dinámico en la construcción de infraestructura no
Franklin Vásquez fevro@hotmail.com
En República Dominicana existe una paradoja que merece mucha atención. Mientras el país ha mantenido una de las tasas de crecimiento económico más altas de América Latina y el Caribe durante las últimas décadas, miles de jóvenes emprendedores continúan desarrollando sus negocios al margen de la formalidad.
Más que una decisión voluntaria, esta realidad parece responder a un entorno donde

se han cumplido del todo, dejando al país en una situación de preocupante rezago.
El panorama actual muestra un desequilibrio estructural profundo. El gasto de capital aprobado para este año equivale a apenas el 13.2% de los gastos totales, una cifra drásticamente baja frente al abrumador peso del gasto corriente.
Pero el problema no es solo de asignación, sino de eficiencia: el ritmo de ejecución real durante los primeros seis meses apenas alcanza el 10.8%. Esto
demuestra que el presupuesto para obras no solo es limitado de origen, sino que lo poco que se planifica se ejecuta a cuentagotas en la mayoría de las provincias del país.
Estadísticas de la Dirección de Presupuesto confirman esta parálisis institucional. Para el presente año, el presupuesto destinado a proyectos de inversión provincial se fijó en RD$96,543.5 millones.
A junio, cuando la lógica y la planificación exigen haber devengado al menos el 50%
de los fondos, solo se ha ejecutado un 41.1%, equivalente a RD$39,654.9 millones. Así jamás se logrará la meta de mejorar la calidad de vida en la misma proporción en que crece la economía.
Este desfase de casi nueve puntos porcentuales se traduce en puentes sin terminar, carreteras paralizadas y servicios básicos postergados. Quizá sea el momento de mirar más seriamente hacia los programas sociales innecesarios y las exenciones improductivas. Este país no está para malgastar.
Esta lentitud resulta contradictoria con las prioridades del propio Gobierno dominicano. Al anunciar el plan de contingencia frente a la crisis en Medio Oriente por el conflicto bélico entre Estados Unidos, Israel e Irán, el Estado declaró la inversión en gasto de capital como una prioridad nacional absoluta para blindar el crecimiento económico local.
El desarrollo real no se logra con decretos o presupuestos en papel, sino con cemento, varilla, tecnología, innovación y empleos productivos.
formalizarse representa un desafío mayor no hacerlo. Y esta realidad es la que desnuda el estudio "Emprendiendo en la Informalidad", elaborado por la Asociación Nacional de Jóvenes Empresarios (ANJE). Utilizando datos de la Encuesta Nacional de Mipymes 2022-2023 del Banco Central, el estudio revela que el 32.7 % de las micro, pequeñas y medianas empresas (mipymes) del país son lideradas por jóvenes entre 18 y 39 años, pero que el 65% de estos emprendimientos opera en informalidad.
El estudio identifica varios factores que explican esta situación. En primer lugar, la limitada acumulación de capital y el escaso historial financiero dificultan el acceso al crédito formal. A esto se suman debilidades en la educación empresarial, elevados costos de cumpli-
CARTA AL DIRECTOR
miento regulatorio y procesos administrativos complejos.
Cuando un emprendimiento permanece en la informalidad, disminuyen sus posibilidades de acceder a financiamiento, participar en compras públicas, establecer relaciones comerciales con empresas formales, incorporar tecnología o invertir en innovación.
En otras palabras, la informalidad limita la productividad y reduce el potencial de crecimiento de empresas que podrían convertirse en generadoras de empleo y riqueza.
Uno de los principales aportes del estudio consiste en cambiar la manera de abordar el problema. Tradicionalmente, la informalidad ha sido tratada como un asunto de fiscalización o cumplimiento legal. Sin embargo, la evidencia presentada por ANJE sugiere que la
formalización debe entenderse como una política de desarrollo económico. No basta con exigir el cumplimiento de obligaciones; es necesario construir un entorno donde formalizarse represente una decisión económicamente conveniente para los emprendedores. En este contexto, cobra relevancia la propuesta de crear una Certificación Mipyme Joven, concebida como un instrumento para facilitar una transición gradual hacia la formalidad mediante incentivos diferenciados, acceso preferencial a programas de capacitación, asistencia técnica y mecanismos de financiamiento. La propuesta reconoce que la formalización debe ser un proceso progresivo, acompañado por políticas públicas que reduzcan los costos de entrada y fortalezcan las capacidades empresariales.
La principal conclusión del estudio es clara: reducir la informalidad empresarial juvenil no constituye únicamente un objetivo administrativo o tributario. Es una inversión en productividad, innovación, movilidad social y crecimiento económico.
Formalizar a los jóvenes emprendedores significa crear las condiciones para que miles de empresas dejen de operar bajo esquemas de subsistencia y puedan convertirse en negocios competitivos, sostenibles y capaces de aportar mayor valor a la economía dominicana.
Así las cosas, el verdadero desafío consiste en transformar la formalidad de una obligación percibida como costosa en una oportunidad real de crecimiento para las mipymes.
jseverino@eldinero.com.do
Señor director, es un honor dirigirle esta comunicación para informar a sus lectores que nuestra alcaldía de Santiago inició el rescate integral del local de la Escuela Municipal de Música Ramón Emilio Peralta, una institución con más de 120 años de historia que permanecía cerrada desde hace más de una década.
Queremos destacar que esta intervención contempla labores de limpieza, iluminación, recuperación de áreas verdes, rehabilitación de la infraestructura y la preservación del valioso patrimonio documental encontrado en sus instalaciones.
Creemos que esta escuela no puede continuar cerrada. Desde la Alcaldía de Santiago estamos decididos a realizar todas las labores que se requieran para rescatar este espacio, porque es un lugar para la cultura y el disfrute de la gente.
El “reculeo” como política
a democracia hay que defenderla. No hay duda. Sin embargo, el Gobierno dominicano ha elevado el “reculeo” a la categoría de alta política. Vivimos en una democracia tan líquida que, ante el mínimo susurro de protesta en redes
sociales, los proyectos oficiales dan marcha atrás con una velocidad digna de campeonato de Fórmula 1. Suena bien. ¡Un aplauso por escuchar al pueblo! Pero ojo, que la línea entre la concertación y la parálisis total es peligrosamente delgada. Convertir el Estado en una veleta que cambia de rumbo según el viento del trending topic no es gobernar, es marear. Hay proyectos vitales, legislativos y estructurales, que duermen el sueño de los justos en el limbo de la indecisión por puro pánico al costo político. Escuchar es de sabios; ser incapaz de sostener el timón por miedo a las olas es otra cosa. Hay que actuar, pero ¡Ya!
Esteban Delgado edelgadoq@gmail.com
¿Conviene
ecientemente se me han acercado personas que vieron en algunos podcasts de finanzas personales recomendaciones de pagar la totalidad o adelantar abonos parciales a la tarjeta de crédito “antes de la fecha de corte” y no antes de la fecha límite de pago.
Esto, como supuesta estrategia para mejorar su historial crediticio y para mostrar cierta disciplina en cuanto a sus límites de endeudamiento. La realidad es que esa “estrategia” no es ventaja. Incluso, lo que hace es limitar su aprovechamiento del crédito de la tarjeta.
El tema está en que, como saben muchos, pero ignoran también muchos, las tarjetas de crédito tienen “fecha de corte” y “fecha límite de pago”. Pondré como ejemplo la mía, que es una sola, porque nunca recomiendo tener más de una tarjeta de crédito.
La fecha de corte de mi tarjeta es el 12 de cada mes y mi fecha límite de pago es el 1 de cada mes. Eso indica que, si mi corte fue el 12 de mayo, todo lo que consumí hasta esa fecha, debo pagarlo antes del 1 de junio, que es el día límite de pago.
En cambio, si consumo algo el 13 de mayo, es decir, un día o varios después del corte, tendré que pagara ese consumo el día 1, pero no de junio, sino de julio, es decir, que tendría al menos 48 días de financiamiento sin intereses para pagar ese dinero.
Esto indica que lo ideal es pagar siempre la totalidad de la deuda y en un solo pago poco antes de la fecha límite de pago, no de la fecha límite del corte.
Ahora bien, ¿por qué algunos asesores recomiendan pagar o adelantar dinero antes del corte y no de la fecha de pago?
Lo que ocurre es que el banco siempre revisa su nivel de deuda el “día de la fecha de corte”, porque con base en eso es que le va a mandar su estado de deuda. Si usted tiene una deuda alta, quizás cerca de su monto límite de consumo, y paga una parte o todo antes de la fecha de corte, el banco verá que su nivel de deuda es poco y eso es lo que le aparecerá en su buró de crédito.
Así, se supone, que su historial crediticio, en teoría, estaría mejorando, porque se observa que usted se endeuda poco, dada la información que aparece el día de la fecha de corte, porque usted redujo esa deuda unos días antes.
Sin embargo, la mejora del historial crediticio no se logra necesariamente así. De hecho, en lo que tiene que ver con tarjetas de crédito, su historial crediticio será bueno y hasta excelente si usted hace lo siguiente: 1. Siempre pa-
gue la totalidad de lo consumido con su tarjeta antes de la fecha límite de pago; 2. Nunca financie la deuda, es decir, hacer pagos parciales o mínimos, porque de inmediato comenzarán a correr los intereses (que son altos) y usted estaría dando señales de que no está en capacidad de pagar todo lo que consume, y 3. Trate siempre de que su consumo no exceda la mitad de su monto disponible en la tarjeta. Por ejemplo, si su tarjeta tiene un límite de 60,000 pesos, lo ideal es que usted consuma cada mes un máximo de 30,000 pesos. Incluso, más ideal para su calificación crediticia sería que su consumo no exceda un tercio de su monto disponible.
En esos aspectos es que se fija su buró crediticio para darle buena calificación; que usted siempre paga completo y a tiempo y que usted consume solo una parte de su monto disponible. De hecho, si usted consume siempre su monto total disponible, aunque pague cada mes a tiempo y sin atrasos, para el buró no es buena señal. Es mejor que haga eso, pero consumiendo la mitad o menos de su monto total disponible.
Con eso de “pagar o adelantar dinero antes del corte” usted estaría perdiendo la oportunidad de aprovechar los 48 a 50 días que puede obtener de financiamiento sin intereses cuando consume con inteligencia, un día después del corte, para pagar un día antes de la fecha límite de pago luego de más de un mes y medio transcurrido.
Si toma en cuenta esto, le irá bien con su tarjeta, con “una sola” tarjeta. Además, siempre les recuerdo que la tarjeta de crédito no es dinero extra disponible, es el financiamiento y la facilidad para hacer consumos responsables y pagarlos posteriormente; pero ese pago posterior usted lo hace con su dinero. Por eso le digo: nunca consuma con su tarjeta de crédito lo que usted no está en capacidad de pagar en efectivo o con la tarjeta de débito.
Jaime M. Senior Fernández jsenior@headrick.com.do
Los contratos de largo plazo son una apuesta contra la incertidumbre. Quien firma un contrato de suministro, construcción, arrendamiento, financiamiento o concesión no está pactando solo el presente, sino sobre un futuro que puede cambiar. Por eso, la calidad de estos contratos se mide menos por lo que dicen cuando todo marcha bien, y más por cómo responden cuando la economía cambia.
En economías como la dominicana, esa realidad es relevante. Inflación, tipo de cambio, tasas de interés, costos de materiales y disponibilidad de insumos pueden alterar la ecuación económica de una relación contractual. Un precio razonable hoy puede resultar insostenible mañana, y una obligación perfectamente ejecutable al momento de firmarse puede volverse financieramente muy pesada con el paso del tiempo.
El derecho civil parte de una regla esencial: los contratos obligan a quienes los suscriben. Esa regla es indispensable para la seguridad jurídica y para la confianza en los negocios. Pero también es cierto que la vida económica no siempre cabe cómodamente dentro de un contrato firmado años antes.
Ahí aparece la importancia de diseñar contratos que no solo asignen obligaciones, sino que anticipen escenarios. Cláusulas de indexación, fórmulas de reajuste, mecanismos de revisión de precios y pactos de renegociación no son señales de desconfianza. Al contrario, son herramientas para preservar la relación cuando hay cambios.
El problema surge cuando las partes prefieren dejar esos temas fuera del contrato. Ya sea por optimismo, otras por presión comercial, y muchas veces por evitar discusiones difíciles al inicio.
DEl resultado es que la controversia aparece después, cuando ya hay obras iniciadas o inversiones hundidas.
No todo cambio económico justifica incumplir ni toda dificultad financiera debe abrir la puerta a renegociar. Si así fuera, los contratos perderían buena parte de su utilidad. La clave está en distinguir entre riesgos ordinarios y alteraciones extraordinarias.
En proyectos de infraestructura, energía, construcción o suministro, esta distinción puede tener enorme impacto. Un aumento en costos importados, una devaluación o un cambio en tasas de interés puede afectar no solo la rentabilidad de una parte, sino la viabilidad completa del proyecto.
También hay una dimensión financiera que suele subestimarse. Bancos e inversionistas revisan la calidad de los contratos que respaldan un proyecto, porque de ellos depende la estabilidad de los flujos futuros. Un contrato rígido ante escenarios previsibles puede ser tan riesgoso como uno ambiguo.
Por eso, negociar bien no significa imponer todas las ventajas posibles en favor de una parte; significa construir una relación que pueda sobrevivir a eventos razonablemente previsibles. Un contrato excesivamente desequilibrado puede parecer exitoso el día de la firma, pero convertirse en fuente de litigios y destrucción de valor después. La volatilidad económica no va a desaparecer. Lo que sí puede mejorar es la forma en que las empresas la incorporan a sus acuerdos. Los contratos no deben ser fotografías del momento de firma, sino instrumentos capaces de sostener relaciones económicas en movimiento con mayor estabilidad.
EL AUTOR ES ABOGADO
esde el principio de la gestión, ahora gestiones, de gobierno de Luis Abinader y el PRM, se hizo notar la lentitud del Estado en la ejecución de obras de infraestructura. Esto sumado a una constante reducción relativa en los montos para inversión, mientras se incrementa el gasto corriente. Así, el Presidente se ha dejado entrampar en un gasto corriente que ahora se le hace difícil recortar. Mientras tanto, en diversas comunidades del llamado Gran Santo Do-
mingo y del interior del país, crecen las quejas de ciudadanos porque se han cansado de ver obras en proceso que nunca terminan y, por el contrario, entorpecen la cotidianidad de la gente. Se podría argumentar que hay otras tantas obras que sí han sido terminadas, y que bueno que sea así. Pero, para los pueblos, lo que se nota no es lo que está bien, porque eso se convierte en obvio, lo que sale a relucir es lo que anda mal; y ahora, eso parece que se nota más. Entiéndanlo y atiéndanlo.
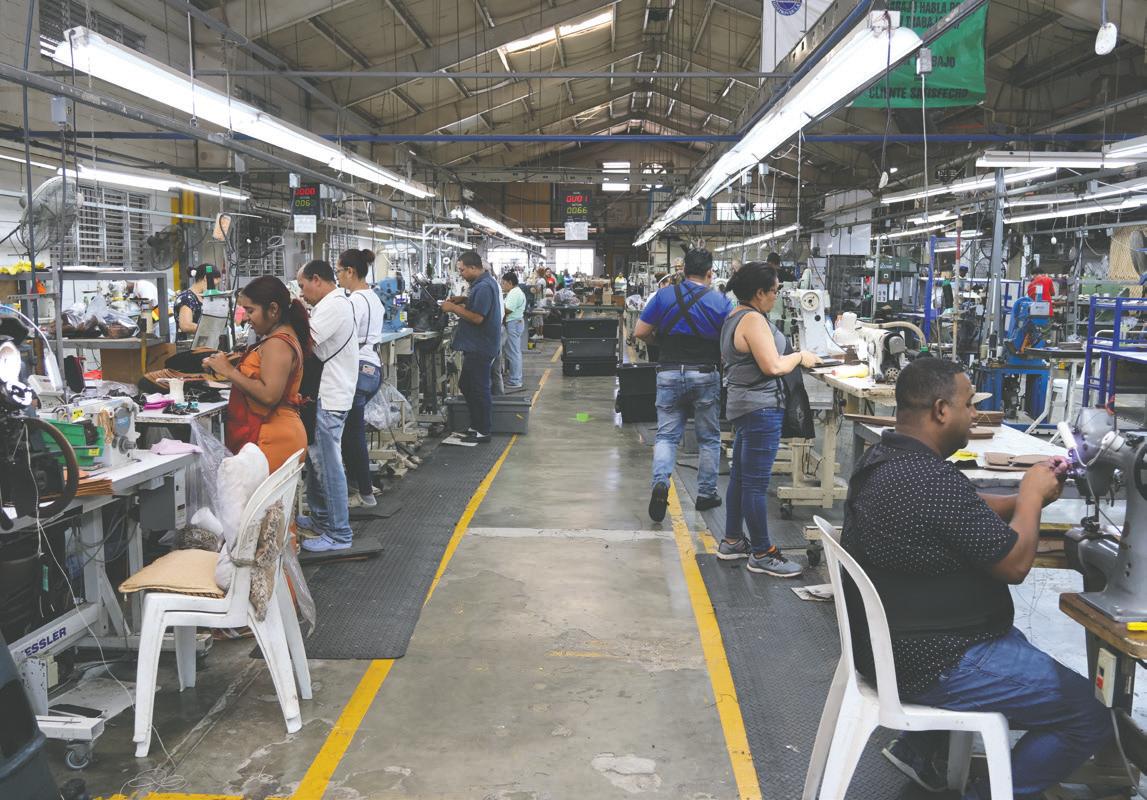
Según datos del CNZFE, el capital alcanzó los US$8,169.8 millones en 2025
Luis David Flores lflores@eldinero.com.do Santo Domingo
La inversión acumulada en las empresas de zonas francas de República Dominicana alcanzó US$8,169.8 millones al cierre de 2025, equivalente a un incremento de 5.6% frente a los US$7,735.7 millones registrados un año antes.
Estos datos están contenidos en el Informe Estadístico de Zonas Francas 2025 del Consejo Nacional de Zonas Francas de Exportación (CNZFE), el cual establece que en 2025 la inversión acumulada alcanzó máximos históricos desde que se tiene registro.
Estados Unidos se mantiene como el principal origen del capital invertido en este régimen, con US$2,614.4 millones, equivalentes al 32.0% del total acumulado. La inversión de origen dominicano ocupa el segundo lugar, con US$1,830.7 millones (22.4%), seguida por Alemania con US$622.3 millones (7.6%); Reino Unido con US$465.2 millones, así como Suiza con US$462.7 millones. Canadá con US$281.5 millones, República Popular China con US$279.3 millones, España con US$223.9 millones, Dinamarca con US$173.3 millones, así como Suecia con US$169 millones se destacan al registrar la mayor inversión en el sector en Quisqueya.
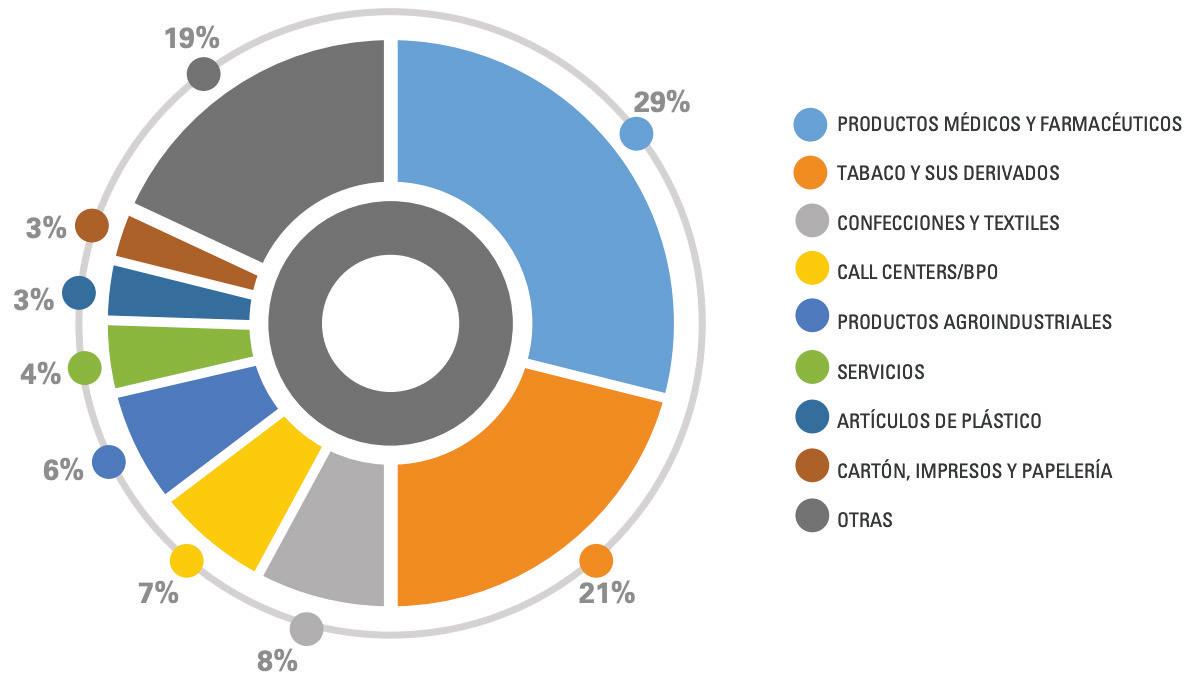
ACTIVIDAD
Acorde con los datos, la manufactura de productos médicos y farmacéuticos concentra la mayor parte de la inversión, al acumular US$2,360.8 millones, el 28.9% del total. Le siguen el sector de tabaco y sus derivados, con US$1,753.2 millones (21.5%); las confecciones y textiles, con US$615.3 millones (7.5%); y los centros de llamadas (call centers/BPO), con US$552.2 millones (6.8%).
Se destacan, también, la actividad económica de productos agroindustriales, que registró US$529.8 millones, o sea, un 6.5% del total; servicios con US$337.4 millones; artículos de plástico con US$265.7 millones; cartón, impresos y papelería con US$234.6 millones;
Distribución de inversión acumulada por principales actividades, 2025
Distribución de inversión acumulada por región
así como otras con US$1,520.4 millones, lo cual implica una ponderación de un 18.6%.
La categoría “otras” incluye actividades de elaboración de bebidas alcohólicas, calzados, joyería, productos químicos, reciclaje y clasificación, materiales de construcción, metales y sus manufacturas, alimentos,
así como azúcares y artículos de confitería, entre otras.
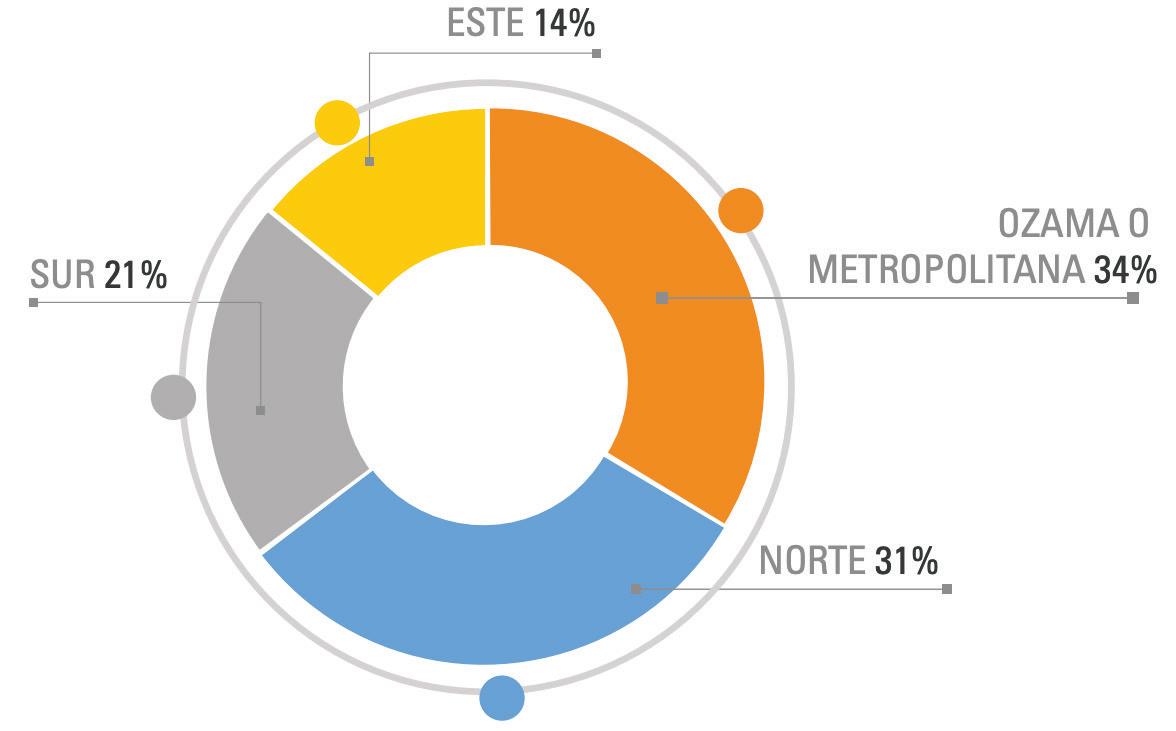
El informe del CNZFE detalla que la región Ozama o metropolitana, integrada por el Distrito Nacional y la provincia Santo Domingo, concentra US$2,759.7 millones, equiva-
millones, US$93.7 millones, US$91.9 millones, respectivamente. A estas les siguen Espaillat (US$60 millones), Monseñor Nouel (US$55.6 millones), así como Puerto Plata (US$20.3 millones).
En la región. Los países de América Latina que se destacan por tener capital invertido en el sector zonas francas de República Dominicana son México con US$119.6 millones, Venezuela con US$99.3 millones, Haití con US$88 millones, Panamá con US$53.3 millones; así como Honduras con US$46.9 millones. A estos le siguen Brasil (US$15.8 millones), Costa Rica (US$14.3 millones), Ecuador (US$14.2 millones) y Guatemala (US$9.5 millones).
434.1
Incremento. El informe del CNZFE destaca que el aumento absoluto de la inversión entre 2024 y 2025 fue de US$434.1 millones.
2,614.4
Participación. La participación de Estados Unidos en la inversión acumulada sumó US$2,614.4 millones el año pasado, equivalente a un 32%.
1,830.7
Origen dominicano. Según el Informe Estadístico, la participación de la inversión de origen dominicano alcanzó US$1,830.7 millones en 2025.
2,360.8
Actividad. La manufactura de productos médicos y farmacéuticos fue el principal sector receptor de inversión (US$2,360.8 millones).
lente al 33.8% de la inversión acumulada. Asimismo, la región norte ocupa el segundo lugar con US$2,540.7 millones (31.1%), impulsada principalmente por Santiago, que reúne US$2,055.1 millones.
Duarte, La Vega y Valverde, en el Cibao, registran una inversión acumulada de US$145.2
Más abajo, también en el norte, están Monte Cristi con US$8.2 millones, María Trinidad Sánchez con US$5.2 millones, Hermanas Mirabal con US$3.1 millones, así como Sánchez Ramírez con US$1.5 millones y Samaná con US$204,476.
Según el documento, la región sur registra una inversión acumulada de US$1,716.2 millones (21.0%), con San Cristóbal como la principal provincia receptora al sumar US$1,473.1 millones.
Además, Peravia y Barahona alcanzan US$120.2 millones y US$58.4 millones, respectivamente. También, San Juan, Azua y Pedernales suman US$24.1 millones, US$15.8 millones y US$11.2 millones, respectivamente.
Independencia y San José de Ocoa presentan menor inversión acumulada en el sur, ya que totalizan US$7.5 millones y US$5.5 millones, respectivamente. La región este completa la distribución con US$1,153.1 millones (14.1%), encabezada por La Romana, donde la inversión asciende a US$596.6 millones. Seguida de San Pedro de Macorís, la cual recibió una inversión acumulada de US$447.4 millones.
Por debajo se ubican La Altagracia (US$72.4 millones), Monte Plata (US$28.6 millones), El Seibo (US$6.4 millones), así como Hato Mayor (US$1.6 millones).
De acuerdo con el documento de la dependencia de Industria y Comercio, la inversión acumulada en las zonas francas ha mantenido una tendencia ascendente durante los últimos 20 años. En 2006 registraba US$2,471.7 millones y, para 2025, el monto se elevó hasta US$8,169.8 millones, lo que representa un incremento de más de US$5,600 millones en ese período.
La serie histórica muestra que el crecimiento se aceleró tras la pandemia. En 2021 la inversión acumulada aumentó 13.8%, mientras que en 2022 registró el mayor avance del período analizado, con 21.3%. Desde entonces, el indicador ha continuado creciendo, aunque a un ritmo más moderado: 4.7% en 2023, 3.2% en 2024 y 5.6% en 2025.
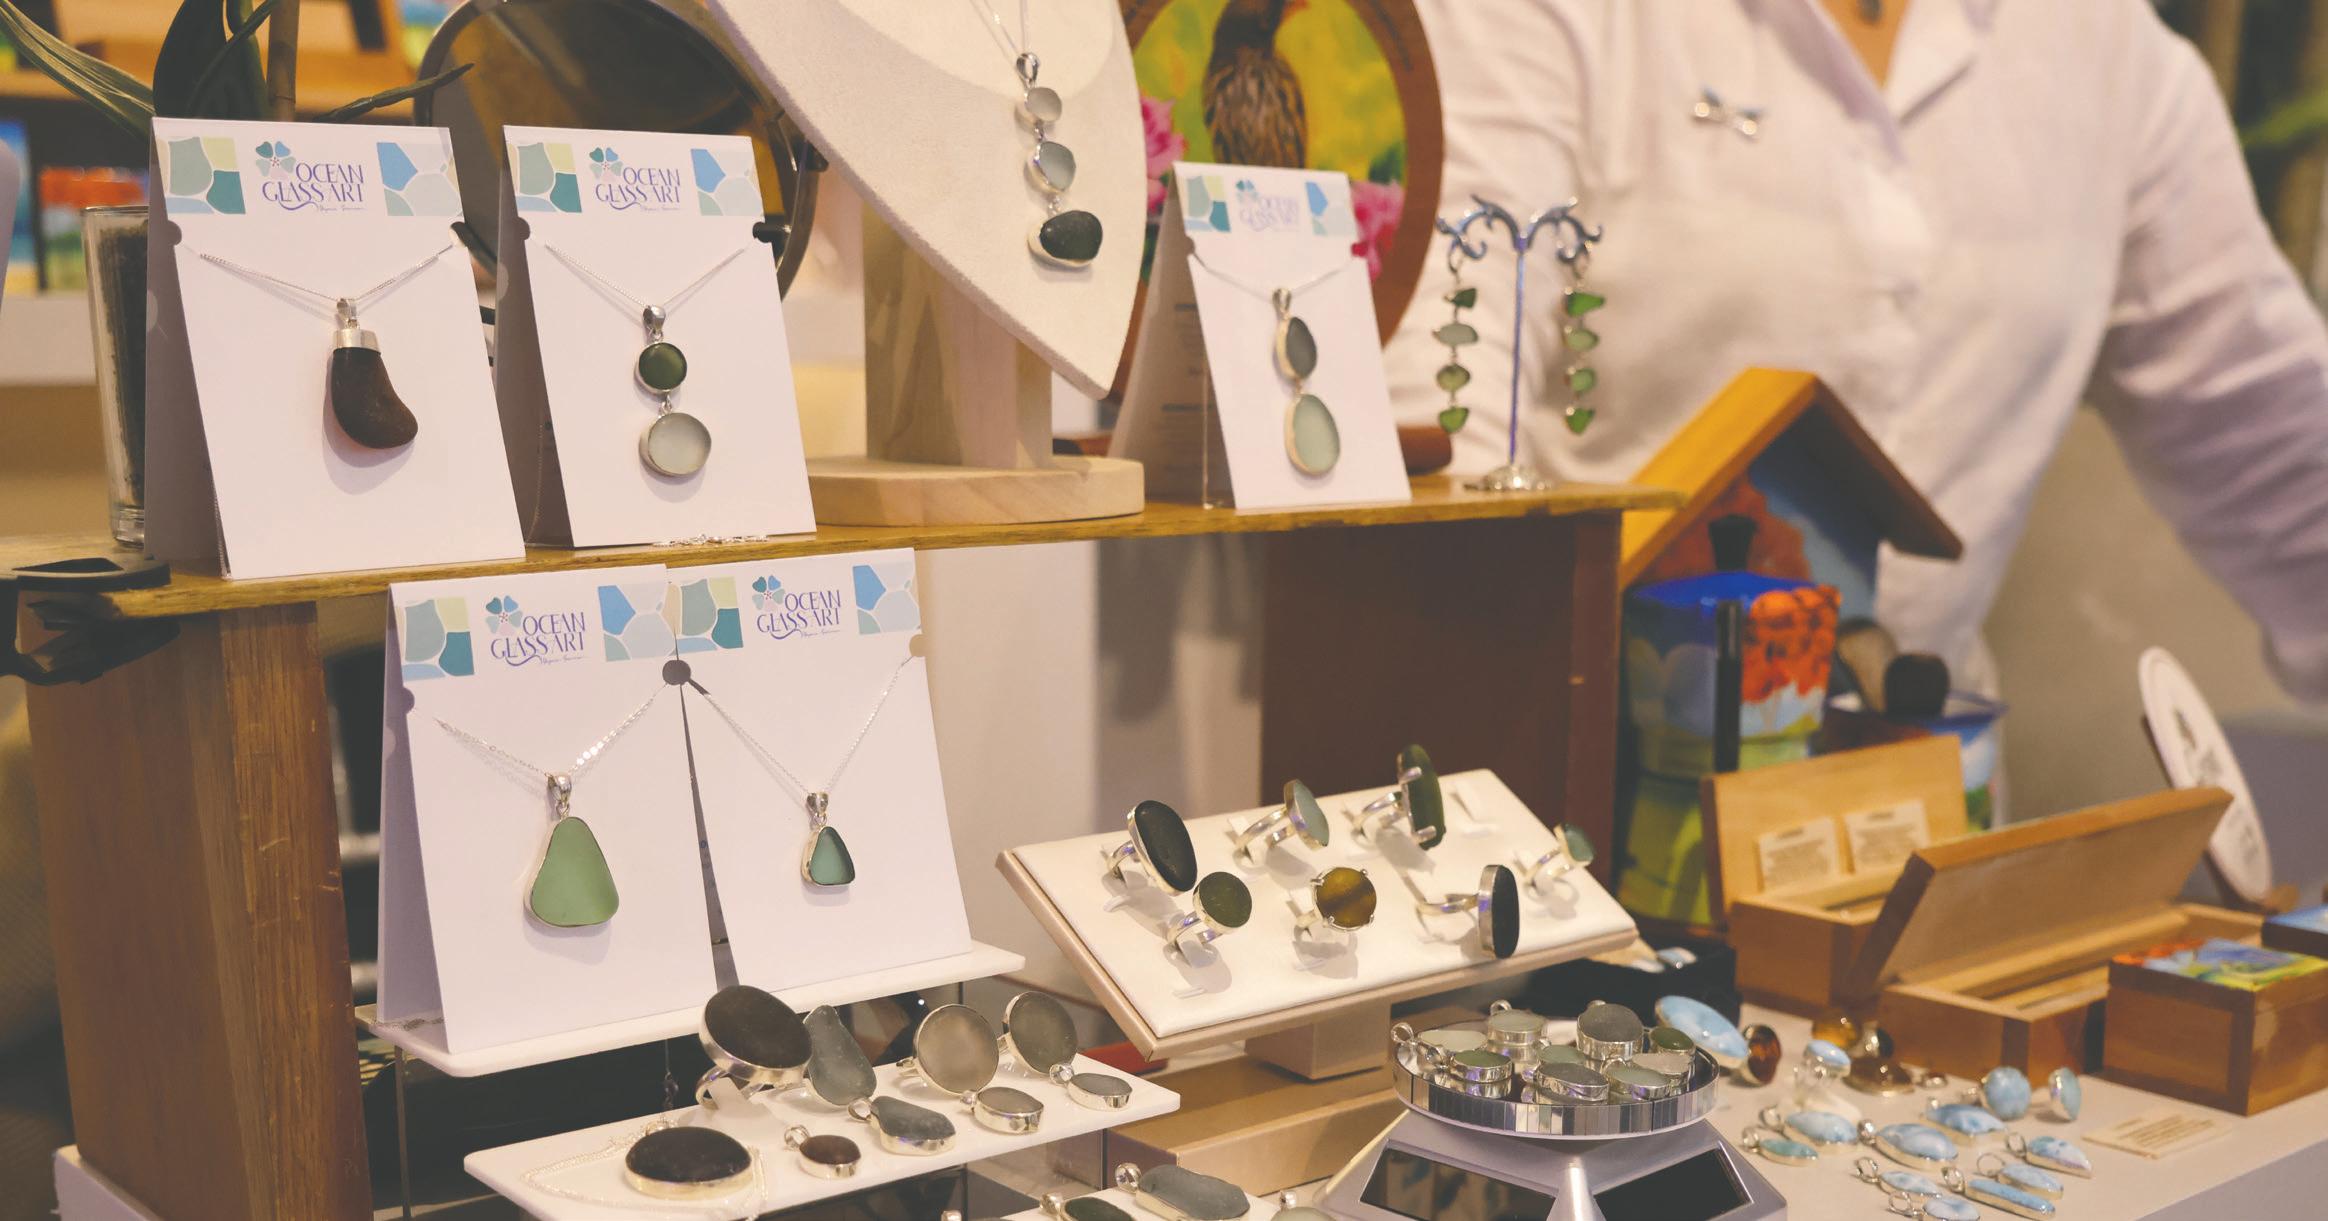
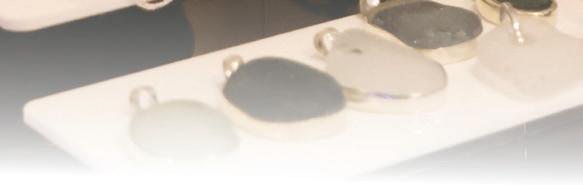
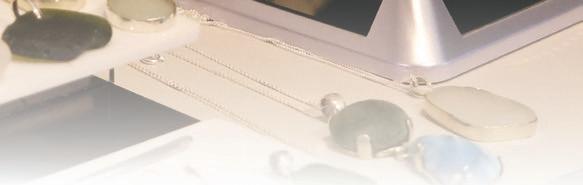

Yazmín Guerrero combina piedras marinas, larimar y madera para crear piezas inspiradas en la identidad criolla
Luis David Flores lflores@eldinero.com.do
DSanto Domingo
e niña, Yazmín Guerrero disfrutaba caminar por la playa recogiendo caracoles. En esos recorridos también encontraba pequeños cristales pulidos por el mar, sin imaginar que décadas después aquellos fragmentos moldeados por las olas se convertirían en el corazón de una propuesta artesanal. Ese recuerdo de infancia dio origen a Ocean Glass Art, una línea de joyería que transforma cristales recolectados en las costas dominicanas en piezas de plata con un componente ambiental, social y de identidad nacional. La colección nació hace tres años y medio como una extensión de Cayenart, empresa creada por Guerrero hace 13 años para desarrollar artesanías inspiradas en la cultura dominicana. La idea, explica, surgió de la necesidad de incorporar una
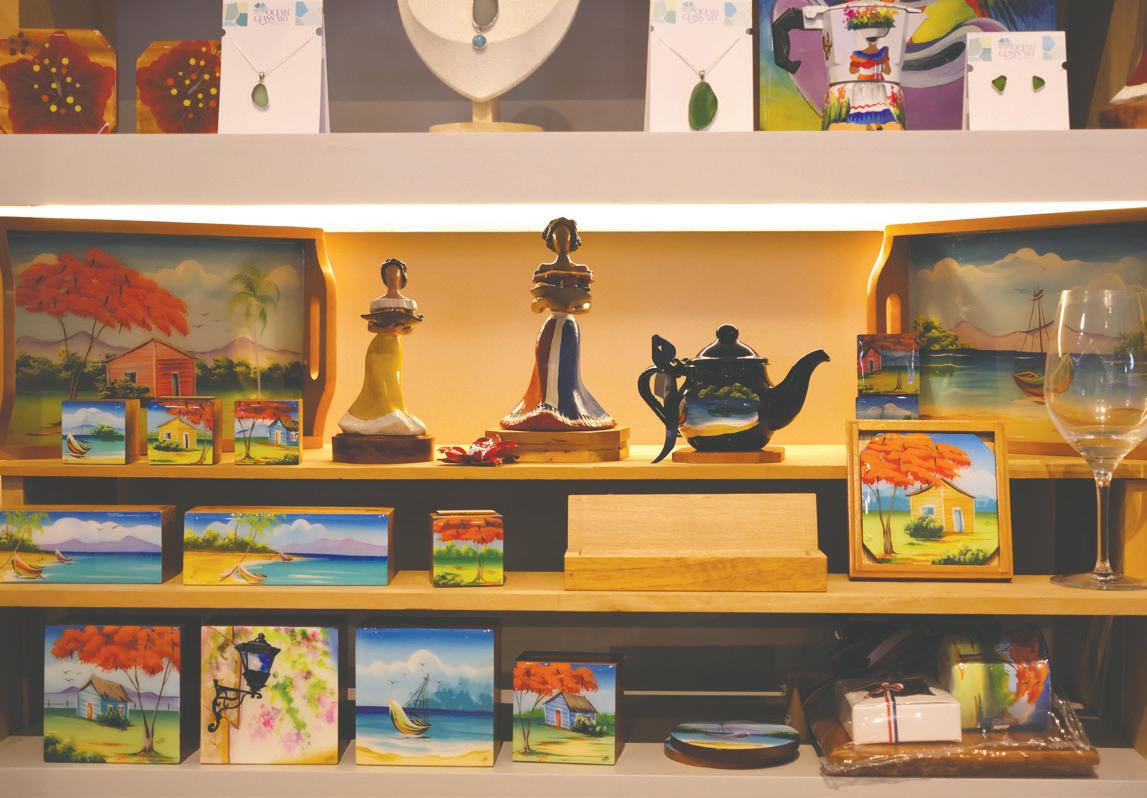
La artesana trabaja con caoba, cedro, roble y sabina.
La madera me permite contar historias de República Dominicana a través de cada pieza. Trabajo con caoba, cedro, roble y sabina para transformar materiales nobles en artesanías que preservan nuestra identidad cultural”.
YAZMÍN GUERRERO DIRECTORA DE CAYENART.
propuesta vinculada a la sostenibilidad, aprovechando un recurso que la naturaleza convierte, con el paso del tiempo, en pequeñas gemas. "Siempre tuve el deseo de introducir una línea de sostenibilidad que también aportara un
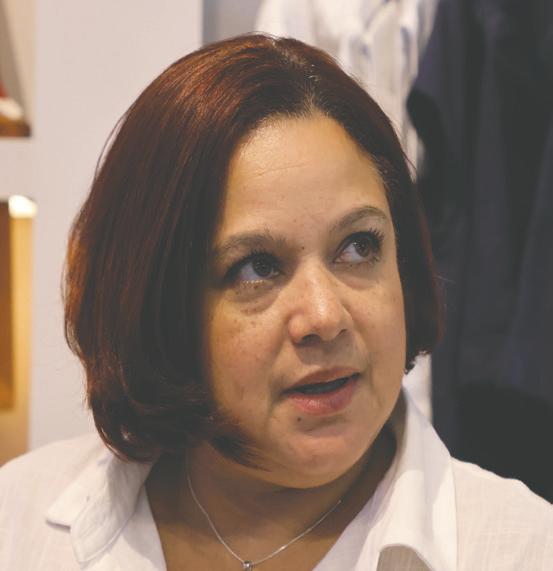
beneficio social", comenta. "No son piedras, son cristales", agrega la artesana en una entrevista con elDinero. Indica que pueden provenir de botellas, embarcaciones o cualquier otro objeto de vidrio que haya terminado en el mar.
"El verdadero artista de esta línea es el mar", afirma. Por esa razón, en el taller no alteran la forma de los cristales. El proceso consiste únicamente en limpiarlos con aceites naturales para retirar parte de la arena adherida y diseñar monturas de plata que respeten el tamaño y la silueta de cada pieza. Incluso los aretes conservan diferencias entre sí, porque ningún cristal es igual a otro y esa singularidad forma parte de su atractivo.
Para obtener la materia prima, Cayenart trabaja con pescadores y buzos que encuentran los cristales durante sus jornadas en zonas poco profundas del mar o en la orilla de las playas. Guerrero explica que la empresa compra directamente ese material para garantizar que haya sido recolectado en República Dominicana, lo que añade valor a la colección y representa un ingreso adicional para quienes participan en ese proceso. Aunque la línea de cristales de mar aún no se exporta, ha despertado el interés de clientes locales y visitantes que buscan piezas diferentes.
PROPUESTA
«IDENTIDAD.
Las muñecas dominicanas sin rostro encuentran una nueva interpretación en las manos de Yazmín Guerrero, creadora de Cayenart, quien fusiona en una pieza escultórica la tradicional marchanta frutera con uno de los símbolos más representativos de la artesanía nacional. La obra, que nació como una pintura antes de convertirse en escultura, conserva la esencia de la identidad dominicana a través de una figura estilizada elaborada con maderas semipreciosas como caoba, sabina, cedro y roble. “Cada muñeca es trabajada en el taller de ebanistería artesanal y cuenta en su base con una reseña histórica que explica el origen y significado del personaje representado”, expresa Guerrero a elDinero. Más que una pieza decorativa, estas muñecas buscan preservar y difundir elementos de la cultura dominicana, al conectar la tradición artesanal con nuevos espacios de exhibición y mercados nacionales e internacionales.
Tras romperse, permanecen durante aproximadamente 20 o 25 años bajo la acción constante de las olas, la sal, la arena, los corales y otros elementos del ecosistema marino hasta perder sus bordes filosos y adquirir una textura lisa y opaca.
La empresa también ha exhibido sus productos en actividades organizadas por instituciones públicas y representaciones diplomáticas, espacios que le han permitido dar a conocer la propuesta y acercarla a potenciales compradores.
Más allá de esta colección, Cayenart mantiene la esencia con la que nació hace más de una década. En su taller elaboran cajas, esculturas, portalápices, portatabacos y regalos corporativos utilizando maderas como caoba, cedro, roble y sabina. Cada pieza incorpora elementos representativos de la cultura dominicana y muchas incluyen una reseña sobre el paisaje o personaje que representan, con la intención de que el objeto también transmita conocimiento.
La oferta de este emprendimiento se complementa con joyas elaboradas en larimar y ámbar. En el caso del larimar, Guerrero explica que adquiere la piedra directamente de mineros de Barahona y luego desarrolla los diseños junto a su joyero.
Para la artesana, trabajar con materiales de origen dominicano es una forma de preservar la identidad cultural, respaldar a productores locales y demostrar que elementos moldeados por la naturaleza pueden transformarse en piezas con valor artesanal capaces de contar la historia de Quisqueya.
ALIRO DAVID ÁLVAREZ EXPERTO EN FINANZAS CORPORATIVAS
Santo Domingo
Existe una creencia común en los mercados: si un producto es legal, si está registrado y si el comprador firmó un contrato, el mercado funcionó correctamente. La economía dice otra cosa. Hay situaciones en las que el mercado produce resultados sistemáticamente perjudiciales para una de las partes, no porque alguien haya actuado de mala fe, sino porque la información disponible para tomar la decisión no era la misma para todos. Eso tiene un nombre en economía: falla de mercado por asimetría de información.
La ausencia de regulación efectiva en productos financieros complejos no es un vacío técnico, es una falla de mercado con consecuencias económicas reales. La libertad del inversionista no se protege omitiendo la advertencia. Se protege garantizando que la advertencia llegue antes de la firma del contrato.
Cuando eso ocurre en los mercados financieros, la regulación no es una intrusión del Estado en la libertad del mercado, es la condición mínima para que el mercado funcione. El mercado de capitales dominicano vive un momento de transición genuina. Los instrumentos disponibles para el inversionista minorista han ganado sofisticación en poco tiempo: ya existen bonos corporativos con rendimiento variable indexado a índices internacionales, fideicomisos con estructuras complejas, y fondos de inversión cerrados con exposición a activos que hace una década no estaban al alcance del público general.
Eso es, en todos los sentidos, una buena noticia. Pero el problema no es la innovación. La Ley 249-17 ya estableció un marco regulatorio considerablemente más robusto que el anterior. Sin embargo, la arquitectura de comunicación y divulgación en esa innovación no ha crecido al mismo ritmo.
En ese contexto, la regulación efectiva no es el freno a la innovación, es su condición de sostenibilidad. Un mercado que innova más rápido que su marco de protección al inversionista crece sobre confianza prestada que se devuelve cuando los resultados al vencimiento no coinciden con lo que la campaña sugirió.
La teoría económica identifica la asimetría de información como una de las fallas de mercado más documentadas. George Akerlof demostró que cuando el vendedor sabe más que el comprador sobre la calidad del producto, el mercado produce resultados subóptimos; peores
para ambas partes de lo que serían con información simétrica. En los mercados financieros esa asimetría es estructural: el emisor diseña el instrumento y elige cómo comunicarlo. El inversionista recibe el mensaje que el emisor decide enviar.
El tabaco y los medicamentos resolvieron esta misma ecuación antes que las finanzas. La regulación no prohibió el cigarrillo, lo obligó a comunicar su riesgo donde ocurre la decisión de compra, no en un inserto que el consumidor tiene que buscar. El principio es directo: cuando la asimetría de información es estructural y el daño potencial es significativo, la advertencia debe llegar al punto de contacto.
Aplicado a los mercados financieros: un instrumento con cupón resignado como precio implícito de una opción -la diferencia entre lo que paga de interés fijo y lo que pagaría un bono convencional equivalente-, rendimiento variable que depende de un único día de observación, y sin redención anticipada durante hasta diez años, no es comparable en riesgo a un bono soberano de tasa fija. El inversionista que no tiene esa distinción clara antes de firmar está tomando una decisión sobre la base de información incompleta. La disponibilidad del prospecto no equivale a su accesibilidad real para quien tomó la decisión a partir de un video de 30 segundos. Eso no es libertad de mercado. Es una falla de mercado que la regulación tiene el mandato de corregir.
Desde la perspectiva económica, el impacto se observa en tres frentes. Para el inversio-
nista: puede estar asumiendo más riesgo del que comprende.
Para el emisor: la confianza que construyó puede erosionarse si los resultados no coinciden con las expectativas que la campaña generó. Para el mercado: la primera generación de inversionistas minoristas en productos estructurados puede convertirse en la última.
Para las empresas y los inversionistas institucionales, esto también implica algo concreto: un mercado minorista sin confianza es un mercado con menos liquidez y menor capacidad de absorber nuevas emisiones.
La protección al inversionista minorista no es altruismo regulatorio, es la base sobre la que se sostiene la viabilidad del mercado para todos.
La tendencia internacional apunta con claridad hacia una regulación más estricta de la comunicación de productos financieros complejos. La Unión Europea ya exige un documento de información clave de una sola página para productos de inversión minorista, con escenarios de rendimiento, costo total visible y perfil de riesgo. Colombia, a través de la Superintendencia Financiera; y Chile, a través de la Comisión para el Mercado Financiero (CMF), han avanzado en fichas de información clave para productos de distribución masiva.
La pregunta no es si República Dominicana adoptará alguna variante de ese estándar; la pregunta es cuándo, y si lo hará antes o después de que el mercado acumule el costo de no haberlo hecho. En mercados donde la primera ola de productos estructurados minoristas llegó
sin divulgación adecuada, la contracción de la demanda minorista tardó entre tres y cinco años en recuperarse. El riesgo de esperar es asimétrico: los beneficios de regular son difusos y de largo plazo. Los costos de no hacerlo son concentrados y visibles: un inversionista que no entendió lo que compró y que a partir de ese momento describe el mercado de capitales como un lugar para otros.
Podría argumentarse que regulación adicional encarece la emisión y desincentiva la innovación. Pero la experiencia de mercados comparables sugiere lo contrario: la divulgación estandarizada reduce el costo de captación a largo plazo porque amplía la base de inversionistas dispuestos a participar. La oportunidad está disponible hoy. La herramienta jurídica existe: la Ley 249-17 ya le da a la SIMV la potestad de emitir normas de carácter general sin necesidad de nueva legislación. Los mercados financieros no son distintos al mercado del tabaco o del medicamento en un aspecto fundamental: cuando el daño potencial no es visible en el momento de la decisión, el mercado no se autorregula. La libertad del inversionista no se protege omitiendo la advertencia. Se protege garantizando que la advertencia llegue antes de la firma, en el mismo canal donde llegó la promesa. Esa es la diferencia entre un mercado que crece y un mercado que decepciona. Y en República Dominicana, esa diferencia todavía puede decidirse con una norma, antes de que la decida la experiencia.
JEAN CARLOS DARIEL
ALTUNA BATISTA EXPERTO EN PREVENCIÓN DE LAVADOS DE ACTIVOS Y ASESOR Y CONSULTOR FINANCIERO
Santo Domingo
DRepública Dominicana ya posee ventajas importantes: estabilidad macroeconómica, buena ubicación geográfica, un régimen exitoso de zonas francas y un entorno favorable para los negocios.
urante décadas, los países competían por atraer inversión extranjera ofreciendo menores costos laborales, incentivos fiscales o abundante disponibilidad de recursos naturales. Hoy, esa lógica está cambiando. En un contexto marcado por tensiones geopolíticas, conflictos comerciales, interrupciones en las cadenas globales de suministro y un creciente proceso de nearshoring y friendshoring, el capital internacional ya no busca únicamente dónde producir más barato; busca, sobre todo, dónde invertir con mayor confianza.
No es casualidad que, durante el Americas Investment Forum, cerrando con promesas de inversión extranjera por más de US$4,000 millones, una de las palabras más repetidas por inversionistas, organismos multilaterales y representantes del sector privado fuera precisamente esa “confianza”, porque, al final, la inversión no se mueve únicamente hacia donde existen oportunidades; se dirige hacia donde existen reglas claras, instituciones sólidas y mecanismos que reduzcan la incertidumbre.
parte del mundo experimenta un entorno de desaceleración e incertidumbre, el país continúa consolidándose como uno de los principales destinos de inversión del Caribe y Centroamérica.
Sin embargo, el verdadero desafío no consiste en celebrar los récords alcanzados, sino en preguntarnos cómo mantener esa tendencia durante la próxima década. La respuesta probablemente no se encuentre únicamente en nuevos incentivos fiscales o en reducir aún más los costos de producción. La ventaja competitiva del futuro será institucional.
Las zonas francas representan un excelente ejemplo de ello. Durante más de cincuenta años han permitido convertir a la República Dominicana en una plataforma regional para la manufactura, dispositivos médicos, productos farmacéuticos y servicios de exportación. Solo en 2024 captaron US$417 millones en IED, el nivel más alto registrado para ese sector, mientras las empresas establecidas bajo este régimen generaron exportaciones cercanas a US$8,900 millones, consolidando al país como un referente regional.
siguiente etapa de desarrollo económico del país.
Con frecuencia se describe al fideicomiso como un simple vehículo de administración patrimonial. En realidad, su mayor aporte es mucho más trascendental: convierte la confianza en una estructura jurídica al separar los activos del patrimonio de las partes, establecer reglas previamente definidas para la administración de los recursos, crear mecanismos de supervisión y limitar la discrecionalidad en la toma de decisiones, el fideicomiso reduce significativamente la percepción de riesgo para los inversionistas.
Cuando esa figura se aplica al ámbito público, su impacto es aún mayor. Uno de los principales temores de cualquier inversionista institucional consiste en la incertidumbre política. Los cambios de administración, las modificaciones en prioridades gubernamentales o la utilización discrecional de recursos suelen incrementar el costo del capital y reducir el interés de inversión.
los patrimonios autónomos en un componente esencial de sus proyectos de infraestructura; Perú los utiliza ampliamente en asociaciones público-privadas y concesiones; Mientras que otras economías han desarrollado vehículos equivalentes para aislar riesgos, fortalecer la gobernanza y ofrecer mayor certeza al inversionista.
En un escenario donde los inversionistas evalúan cada vez más la calidad institucional de los países antes que únicamente sus incentivos fiscales, el fideicomiso deja de ser una herramienta jurídica especializada para convertirse en un verdadero instrumento de competitividad nacional.
Quizás esa sea una de las principales lecciones que deja el actual ciclo económico internacional. La inversión extranjera ya no compite únicamente entre países; compite entre instituciones. Y las instituciones capaces de generar mayor confianza atraerán mayor capital, mejores proyectos y empleos de mayor calidad.
CON EL AUTOR
ALTUNA@HOTMAIL COM
Investigación especial al Inabie: cuando la auditoría olvida el debido proceso (1)
“No hay tiranía más cruel que la que se ejerce a la sombra de las leyes y con los colores de la justicia”. Montesquieu.
Al visitar el sitio web de la Cámara de Cuentas de la República Dominicana, se advierte una renovada actividad institucional y un mayor nivel de organización en este órgano constitucional, cuya misión legal consiste en ejercer el control externo sobre el uso
La República Dominicana parece haber entendido ese nuevo lenguaje. En 2025 el país alcanzó un récord histórico de US$5,032 millones en inversión extranjera directa (IED), un crecimiento de 11.3% respecto al año anterior y el cuarto año consecutivo estableciendo máximos históricos. Más importante aún, mientras buena
Pero incluso el éxito de las zonas francas responde a un elemento mucho más profundo que los incentivos tributarios. Responde a la existencia de reglas estables, infraestructura adecuada y seguridad jurídica. En otras palabras, responde a la confianza y es precisamente ahí donde el fideicomiso puede convertirse en una de las herramientas más poderosas para la
El fideicomiso público ayuda precisamente a mitigar esos riesgos al crear un patrimonio autónomo sujeto a reglas previamente pactadas, con órganos de gobernanza, mecanismos de control y una administración profesional independiente.
No es casualidad que varios países de la región por más de 100 años hayan utilizado estructuras fiduciarias para desarrollar infraestructura, administrar concesiones, ejecutar alianzas público-privadas y canalizar inversiones estratégicas. Colombia ha convertido
La República Dominicana ya posee ventajas importantes: estabilidad macroeconómica, ubicación geográfica privilegiada, un régimen exitoso de zonas francas y un entorno favorable para los negocios. El siguiente paso consiste en fortalecer aquellos mecanismos que permitan transformar esa estabilidad en confianza permanente. Porque, al final, la confianza no es un concepto abstracto, es un activo económico y en el mundo actual, probablemente sea el activo más valioso para atraer inversión.
Dr. Julio Santana santju2012@gmail.com
de los recursos públicos, la regularidad de los procesos administrativos y la salvaguarda del patrimonio del Estado. Los instrumentos de que dispone para cumplir esa compleja responsabilidad en todo el ámbito gubernamental son, como sabemos, las auditorías, los estudios y las investigaciones especiales, emprendidas por iniciativa propia o a



partir de alertas ciudadanas, solicitudes de los propios incumbentes, denuncias de organizaciones de la sociedad civil u otros actores de la vida nacional. Como el caso que nos ocupará en este y otros artículos es el del Instituto Nacional de Bienestar Estudiantil (Inabie), relativo a una “investigación especial practicada al
proceso de licitación y adjudicación para la adquisición del almuerzo escolar, registrado bajo el número Inabie-CCC-LPN-2021-0009”, conviene detenernos, desde el inicio, en la diferencia entre una auditoría gubernamental y una investigación especial. Una investigación especial tiene por objeto examinar un proceso específico. En este caso, una licitación armada, adjudicada y puesta en marcha durante la gestión que precedió a la del Ing. Víctor Castro. Por ello, resulta indispensable delimitar con rigor su alcance, sus linderos temporales y las responsabilidades atribuibles a cada etapa. De lo contrario, el control externo corre el
riesgo de extender sus conclusiones hacia hechos, períodos o actuaciones que no guardan relación directa con el objeto formalmente investigado. Quienes están cerca de estos temas saben que la auditoría gubernamental es un examen más amplio, sistemático y metodológicamente estructurado. Como regla, parte de un plan, un alcance definido, criterios técnicos previamente establecidos y procedimientos de revisión sobre operaciones, registros, estados financieros, presupuestos, cumplimiento normativo, desempeño o gestión.
Santo
Domingo
EQuizás la principal lección para las EDE dominicanas sea que lograr los objetivos organizacionales no reside solo en disponer de más recursos, incorporar nuevas tecnologías o ampliar estructuras existentes, sino en lograr que todos esos elementos funcionen de manera coordinada para producir resultados sostenibles.
n las tres entregas anteriores analizamos los primeros componentes del Modelo de Sun Tzu aplicado al ámbito empresarial, desarrollado por el doctor Juan Antonio Fernández García: la Unidad de Propósito, el Conocimiento del Entorno y la Competencia del Liderazgo. Cada uno de estos factores permitió comprender mejor las causas que explican el desempeño de las empresas distribuidoras de electricidad (EDE).
Sin embargo, para Sun Tzu la verdadera prueba de cualquier organización no está en sus planes, ni en sus discursos; ni siquiera en la calidad de sus líderes. La prueba definitiva está en los resultados que es capaz de producir. Esa es la esencia del cuarto componente: la Efectividad Organizacional. Una organización eficaz es aquella que logra transformar recursos en resultados mediante estructuras adecuadas, sistemas de control efectivos, información de calidad, personal competente y una capacidad permanente de adaptación. La pregunta es inevitable: ¿qué tan efectivas son las EDE dominicanas? Más que responder desde la teoría, intentaremos hacerlo desde la evidencia.
¿ESTÁN LAS EDE ORGANIZADAS?
Los Planes Estratégicos Institucionales (PEI) 2025-2028 son claros y en ellos las tres distribuidoras (Edenorte, Edesur y EdeEste) identifican la reducción de pérdidas como una de sus principales prioridades estratégicas; sin embargo, al examinar la composición de su estructura organizacional surge una realidad interesante: la cadena de valor agrupa las áreas comerciales, técnicas y de pérdidas, es decir, las directamente vinculadas con la generación de resultados operativos, mientras las funciones de soporte incluyen administración, recursos humanos, finanzas, asuntos jurídicos, tecnología, auditoría y otras áreas de apoyo. Los datos muestran que entre el 56.5% y el 63.1% de las unidades organizacionales están concentradas en funciones
de soporte, mientras que las actividades directamente relacionadas con la operación representan menos de la mitad de la estructura. Las áreas dedicadas a pérdidas representan apenas entre el 5.6% y el 8.2%.
Esto indica que, durante décadas, el sector ha concentrado enormes esfuerzos en combatir las pérdidas, pero la estructura organizacional parece reflejar una lógica donde predominan las funciones de administración y soporte sobre aquellas directamente asociadas a crear valor y recuperar ingresos.
¿LOS RECURSOS SE TRADUCEN EN RESULTADOS?
Cuando una organización enfrenta dificultades persistentes, una explicación frecuente es la falta de recursos, pero en este caso la evidencia parece sugerir algo diferente. Las diferencias en recursos humanos son relativamente moderadas, pues las tres empresas poseen estructuras de tamaño comparable y cuentan con miles de empleados distribuidos en todo el territorio nacional; no obstante, eso, las diferencias en desempeño son notables.
Mientras Edenorte pierde 0.55 gigavatios/hora (GWh) por empleado, EdeEste pierde 1.82 GWh, más de tres veces esa cantidad; además, el CRI de Edenorte supera en más de 30 puntos porcentuales al de EdeEste, lo que hace evidente que el problema no parece ser cuántos recursos poseen las organizaciones, sino qué tan efectivamente los utilizan.
Esta observación adquiere una relevancia especial cuando se examina la historia reciente del sector, ya que durante más de dos décadas las distribuidoras han operado bajo distintos modelos de gestión. Inicialmente estuvieron bajo administración privada como resultado del proceso de capitalización; posteriormente fueron dirigidas por expertos internacionales contratados para impulsar mejoras de desempeño, y más recientemente han sido administradas por equipos gerenciales designados por distintos gobiernos.
A pesar de estos cambios, las pérdidas han permanecido en
niveles persistentemente elevados, de donde se deduce que las causas del problema podrían ser más profundas que el modelo de administración adoptado en cada momento.
¿QUÉ REVELA LA PRODUCTIVIDAD SOBRE LA EFECTIVIDAD?
Si la estructura y los recursos no explican completamente los resultados, entonces debemos observar la productividad. Edenorte administra la mayor cantidad de clientes por empleado, lo que refleja una utilización intensiva de sus recursos humanos. Edesur, por su parte, exhibe la mayor productividad energética, alcanzando los niveles más altos de energía facturada y cobrada por trabajador. EdeEste presenta una realidad diferente. A pesar de contar con una estructura organizacional comparable, cada empleado genera y recupera significativamente menos energía que sus equivalentes en las otras distribuidoras, al tiempo que la empresa registra los mayores niveles de pérdidas del sistema. Estos resultados muestran que la efectividad organizacional no depende únicamente de disponer de personal, tecnología o presupuesto, la verdadera diferencia parece encontrarse en la capacidad para coordinar procesos, integrar áreas funcionales, utilizar información de calidad y mantener disciplina en la ejecución.
CUANDO LOS PROBLEMAS SE VUELVEN PARTE DE LA CULTURA
Existe un aspecto adicional que merece atención, ya que después de más de 20 años de pérdidas extraordinarias, subsidios recurrentes, reformas institucionales y programas de reducción con resultados limitados, surge una pregunta incómoda: ¿es posible que parte de las organizaciones haya terminado adaptándose al problema?
En administración existe un fenómeno conocido como normalización del bajo desempeño, donde, al ocurrir una situación inicialmente percibida como inaceptable termina siendo considerada parte natural de la operación y cuando esto sucede, el problema deja de ser combatido para comen-
zar a ser administrado. Desde la perspectiva de Sun Tzu, pocas amenazas son tan peligrosas como aceptar la permanencia del enemigo, por lo que ningún ejército puede aspirar a la victoria si considera inevitable aquello que está llamado a derrotar.
LA ÚLTIMA ENSEÑANZA QUE NOS MUESTRA SUN TZU
Las tres preguntas analizadas conducen a una misma conclusión: las EDE dominicanas poseen estrategias modernas, estructuras organizacionales formales, miles de empleados, sistemas tecnológicos avanzados y acceso a recursos significativos, pero continúan mostrando pérdidas muy superiores a las observadas en las empresas de mejor desempeño de América Latina.
La evidencia sugiere que las diferencias observadas no pueden atribuirse únicamente a la tecnología disponible, al volumen de recursos o al modelo de administración adoptado en cada momento. Más bien, parecen estar asociadas a la capacidad de las organizaciones para alinear estructuras, personas, procesos e información alrededor de una prioridad estratégica común.
Sun Tzu enseñaba que la victoria no depende del tamaño del ejército, sino de la forma en que éste es organizado, dirigido y movilizado. Los hallazgos presentados parecen confirmar la vigencia de este principio. Al analizar conjuntamente la estructura organizacional, los recursos humanos y los indicadores de productividad, emerge una conclusión difícil de ignorar: las pérdidas eléctricas no parecen ser solo el resultado de limitaciones técnicas o financieras, sino una manifestación de la limitada capacidad de la organización para ejecutar su estrategia de manera efectiva. Quizás la principal lección para las EDE dominicanas sea que lograr los objetivos organizacionales no reside únicamente en disponer de más recursos, incorporar nuevas tecnologías o ampliar las estructuras existentes, sino en lograr que todos esos elementos funcionen de manera coordinada para producir resultados sostenibles.
CLas mipymes no deben verse como un sector que necesita asistencia, sino como un activo estratégico del país. La experiencia internacional demuestra que las economías más resilientes son aquellas donde existe un amplio tejido de pequeñas y medianas empresas y cooperativas fuertes, innovadoras y financieramente saludables.
Santo Domingo
uando se habla del crecimiento económico de la República Dominicana, con frecuencia la atención se concentra en las grandes inversiones, el turismo, las zonas francas o las obras de infraestructura. Sin embargo, pocas veces se reconoce que el verdadero motor de la economía nacional está compuesto por miles de micro, pequeñas y medianas empresas (mipymes) que cada mañana abren sus puertas para generar empleo, pagar impuestos y sostener a millones de dominicanos. Son ellas las que producen más del 60% de los empleos del país y aportan cerca de un tercio del Producto Interno Bruto. Dicho de otra manera, sin Mipymes no existe una clase media fuerte.
"Los países no construyen una clase media fuerte protegiendo únicamente a las grandes empresas; la construyen garantizando que las pequeñas empresas puedan nacer, crecer, cobrar a tiempo y convertirse en las grandes empresas del mañana."
La reciente ley 30~26, pretende con migajas dar la impresión de que están apoyando las Mipymes, pero en definitiva necesitamos algo mejor estructurado que vea a las Mipymes no como un sector que necesita asistencia, sino como un activo estratégico del país como una economía verdaderamente sostenible. Paradójicamente, siendo el principal generador de empleos, este sector continúa siendo el más vulnerable. Sus propietarios enfrentan enormes dificultades, entre las que resumimos más aquí.
PRINCIPALES DIFICULTADES
1. Acceso limitado al financiamiento y altos costos del crédito, 2. Alta informalidad, que restringe el acceso a mercados y programas de apoyo, 3. Elevada carga tributaria y costos regulatorios para empresas pequeñas, 4. Baja productividad por escasa inversión en tecnología e innovación, 5. Déficit de capacitación gerencial y técnica, 6. Dificultad para acce-
der a mercados, especialmente compras públicas y exportaciones, 7. Altos costos de energía, transporte y logística, 8. Exceso de trámites burocráticos para formalizar y operar, 9. Competencia desleal de negocios informales, y 10. Escasa asociatividad, lo que limita su poder de negociación y crecimiento. El gran problema que no ocupa espacio en el debate público ni preocupación de los políticos, que viene siendo la principal causa de la desaparición de muchas empresas cada ano: la demora en los pagos. No son pocas las empresas que venden bienes o prestan servicios al Estado o a grandes corporaciones y deben esperar tres, cuatro o hasta seis meses para cobrar una factura. Durante ese tiempo siguen pagando salarios, alquileres, electricidad, impuestos, seguridad social y proveedores. En la práctica, la pequeña empresa termina financiando gratuitamente a organizaciones que poseen mucho mayor respaldo financiero, a costa de su salud.
Una Ley de Pronto Pago, que obligue al Estado y a las grandes empresas a pagar las facturas de las mipymes en un plazo máximo de 45 días, tendría efectos muy positivos. Entre los principales beneficios están:
1. Mayor liquidez: las mipymes dispondrían de efectivo oportunamente para cubrir nómina, proveedores e impuestos.
2. Menor necesidad de endeudamiento: reducirían los préstamos de corto plazo y los costos financieros.
3. Menos quiebras: muchas pequeñas empresas desaparecen no por falta de ventas, sino por retrasos en los cobros.
4. Más inversión: contar con flujo de caja les permitiría adquirir equipos, innovar y crecer.
5. Más empleo: empresas con mejor liquidez pueden contratar y conservar trabajadores.
6. Mayor formalización: más negocios tendrían incentivos para formalizarse y vender al Estado y a grandes empresas.
7. Mayor competencia: las Mipymes podrían competir en mejores condiciones con empresas de mayor tamaño.
8. Cadenas de suministro más fuertes: proveedores pequeños financieramente sanos reducen riesgos para las grandes empresas.
9. Mayor recaudación fiscal: empresas más estables generan más actividad económica y pagan más impuestos.
10. Impulso al crecimiento económico: al mejorar el flujo de efectivo del sector que genera más del 60% del empleo, aumenta el consumo, la inversión y el producto intenro bruto.
Esta realidad explica por qué numerosas Mipymes no fracasan por falta de clientes, sino por falta de liquidez. El flujo de caja es el oxígeno de cualquier empresa. Cuando el dinero no llega a tiempo, aumentan las deudas, se deteriora la capacidad de inversión y comienzan los despidos. Muchas empresas viables terminan cerrando simplemente porque quien les debía pagar no lo hizo oportunamente.
Por esa razón, numerosos países han aprobado leyes de pronto pago que obligan a las instituciones públicas y, en determinados casos, a las grandes empresas, a pagar las facturas de las Mipymes dentro de un plazo máximo, generalmente entre treinta y cuarenta y cinco días. Estas normas no representan subsidios ni privilegios.
Lo único que hacen es garantizar un principio elemental de justicia económica: quien cumple con entregar un producto o prestar un servicio tiene derecho a recibir su pago en un tiempo razonable.
En la ley de seguros 146~02 tenemos un buen ejemplo que da buenos resultados cuando establece los plazos del pago de la prima de seguros en sus artículos 73… en adelante con la característica de que generalmente esos fondos van a favorecer el financiamiento de las operaciones de la aseguradora. La República Dominicana debería estudiar seriamente una legislación de esta naturaleza. Una Ley de Pronto Pago contribuiría a fortalecer la liquidez de miles de empresas, reduciría la necesidad de préstamos de corto plazo, dis-
minuiría los costos financieros y permitiría que los recursos se destinen a invertir, innovar y generar nuevos empleos. Al mismo tiempo, enviaría una señal de seguridad jurídica que fortalecería la confianza entre clientes y proveedores.
Pero una política moderna de apoyo a las mipymes no puede limitarse únicamente al pago oportuno. También debe incluir mayor acceso al financiamiento productivo, simplificación de trámites, incentivos para la formalización, capacitación empresarial, digitalización, acceso preferencial a las compras públicas y programas que faciliten su participación en mercados internacionales.
Esta estructuración de desarrollo también tiene un efecto multiplicador a través de las cooperativas.
La experiencia internacional demuestra que las economías más resilientes son aquellas donde existe un amplio tejido de pequeñas y medianas empresas y cooperativas fuertes, innovadoras y financieramente saludables. Las grandes compañías seguirán siendo indispensables para atraer inversiones y competir en los mercados globales, pero ninguna nación puede aspirar a un desarrollo equilibrado si descuida al sector que genera la mayor parte del empleo y representa la principal vía de movilidad social para millones de ciudadanos.
Ha llegado el momento de que el país deje de considerar a las Mipymes y las Cooperativas, únicamente como beneficiarias de programas de asistencia y las convierta en el centro de una política de Estado orientada al crecimiento económico sostenible. Una Ley de Pronto Pago, junto con un marco integral de apoyo a la productividad, sería una de las reformas de mayor impacto para fortalecer la clase media, crear empleos de calidad y aumentar la competitividad nacional. Porque proteger a las Mipymes y las Cooperativas no significa favorecer a un grupo empresarial; significa proteger el trabajo, la asociatividad, la producción y el futuro de la República Dominicana.
WEO eleva a 4.7% la inflación mundial para este año
EFE Washington
El Fondo Monetario Internacional (FMI) rebajó ligeramente la previsión de crecimiento económico mundial en 2026 hasta el 3%, una décima menos que en abril, con un impacto des-
igual de los efectos de la guerra en Oriente Medio, contrarrestado en algunos países por los avances de la inteligencia artificial (IA).
Según el informe del FMI, la economía global ha resistido mejor de lo esperado el impacto del conflicto y los riesgos están
más equilibrados que en abril, con dos direcciones opuestas operando, en negativo y en positivo: la perturbación de la oferta y el impacto tecnológico de la IA, respectivamente. Según el informe de Perspectiva Económica Global (WEO), la inflación global se revisa al
alza hasta el 4.7% en 2026, en comparación con el 4.4% en abril, antes de bajar al 3.9% en 2027.
Los precios del petróleo se mantendrán por encima de los niveles previos, en torno a US$89 por barril, un 9% más que lo previsto en abril, y los precios del gas natural alrededor un 5% por encima del precio de referencia de abril.
Las proyecciones suponen un aumento del 32% en los precios del petróleo crudo y del 22% en los del gas natural en 2026 con respecto a 2025 y se prevé un incremento de los fertilizantes de un 26% y de un 8% de los alimentos.
Las estimaciones del FMI prevén que el crecimiento del volumen del comercio mundial se desacelere "bruscamente", pasando del 5% en 2025 al 3.5% en 2026, para luego recuperarse hasta alcanzar el 4.3% en 2027.
El crecimiento en las economías avanzadas se sitúa en el 1.7% en 2026 y el 1.8% en 2027, mientras que en los mercados emergentes y en desarrollo la desaceleración llega al 3.8% en 2026, para luego recuperarse hasta el 4.5% en 2027.
EFE París
Airbus elevó sus previsiones de crecimiento del tráfico mundial de pasajeros para las próximas dos décadas y estimó que la flota global de aeronaves casi se duplicará entre 2025 y 2045, impulsada por la expansión económica, el crecimiento de las clases medias y la urbanización.
En su Pronóstico del Mercado Global (GMF) para el periodo 2025-2045, el fabricante de aeronaves reflejó su previsión de un aumento medio anual del tráfico de pasajeros del 3.9%, frente al 3.6% estimado en su informe anterior.
Para responder a esta demanda, Airbus calcula que será necesario entregar 42,060 nuevos aviones en los próximos 20 años.
La prevención como método de desarrollo
La falta de agua, las lluvias intensas, el calor extremo, las tormentas y los terremotos no responden a una misma causa. Sin embargo, comparten una consecuencia: ponen a prueba la capacidad para proteger vidas, infraestructura, producción y patrimonio.
El terremoto en Venezuela volvió a recordarlo: un evento natural puede convertirse en presión fiscal, daño productivo y retroceso social. El fenómeno de El Niño responde a la variabilidad climática natural; el cambio climático puede amplificar ciertos riesgos; y los terremotos obedecen a dinámicas geológicas. La lectura económica común está en otro lugar: el costo final depende de la vulnerabilidad acumulada antes del evento.
La Oficina Nacional de Administración Oceánica y Atmosférica de Estados Unidos (NOAA, siglas en inglés) declaró en junio condiciones de El Niño y anticipó su fortalecimiento hacia el invierno del hemisferio norte 2026-2027.
Sus efectos no operan como un choque uniforme, sino mediante canales específicos: agua, energía, agricultura, infraestructura, precios y actividad, con impactos distintos según territorio y sector. Esa lectura sirve para América Latina. En una región de bajo crecimiento, alta informalidad, expansión urbana desordenada y espacio fiscal
Leritza Monsanto Abreu linkedin.com/in/leritza-monsanto-abreu
limitado, el riesgo no puede mirarse solo desde la emergencia. Una sequía puede presionar alimentos; una lluvia intensa, la movilidad urbana; el calor extremo, la productividad; y una vivienda vulnerable, el patrimonio de una familia que quizás tarde años en recuperarse. En el Caribe, la temporada ciclónica exige atención especial. Aunque los pronósticos apunten a una temporada menos activa por efecto de El Niño, menor frecuencia no significa ausencia de riesgo. Para una economía insular, turística, urbana y agrícola, una sola tormenta puede afectar infraestructura, energía, agua, transporte, agricultura y hogares. República Dominicana no parte de cero: cuenta con marco legal de gestión de riesgos, instituciones de respuesta, alertas tempranas y coordinación operativa. El siguiente paso es convertir esa capacidad de respuesta en una política preventiva más sistemática, medible y financiada. Eso exige llevar el riesgo al presupuesto y a la inversión pública. Los mapas de riesgo deben orientar dónde construir, qué obras priorizar y qué permisos aprobar. El mantenimiento de drenajes, puen-
tes, escuelas, hospitales y sistemas de agua debe pesar tanto como la obra nueva. También se requiere gestión de cuencas, riego eficiente, protección social adaptable y cumplimiento de códigos de construcción. Financiar mejor el riesgo es parte de esa agenda: seguros agropecuarios, cobertura de infraestructura pública, fondos de contingencia, instrumentos catastróficos y mecanismos para transferir parte del riesgo antes del daño. La prevención necesita indicadores. No basta medir cuántas alertas emitidas o recursos movilizados después de un evento. También importa saber cuántas infraestructuras críticas fueron reforzadas, cuánto mantenimiento se ejecutó a tiempo, cuántas comunidades redujeron su exposición y cuánto daño económico se evitó. Prevenir no elimina el riesgo. Lo administra mejor.
En un país expuesto a sequías, lluvias extremas, huracanes y terremotos, administrar mejor el riesgo es proteger desarrollo antes de que llegue convertido en emergencia, reconstrucción y pérdida de oportunidades.
Déficit comercial EE. UU. crece 42.2% en mayo 2026
EFE
Washington
El déficit comercial de Estados Unidos aumentó un 42.2% en mayo de 2026, hasta alcanzar los US$77,600 millones, un incremento absoluto de US$23,000 millones respecto a la cifra revisada de US$54,600 millones en abril de este año, según la Oficina del Censo y el Buró de Análisis Económico (BEA).
En mayo, las importaciones de la economía estadounidense aumentó un 3.3% con respecto al mes anterior, hasta los US$395,300 millones, mientras que las exportaciones cayeron un 3.2%, hasta los US$317,700 millones. El aumento del déficit de bienes y servicios reflejó un incremento de US$23,600 millones en el saldo negativo de bienes, hasta los US$106,500 millones, y un aumento de US$600 millones en el superávit de servicios, hasta los US$28,900 millones.
En lo que va de año, el déficit de bienes y servicios disminuyó US$203,900 millones, un 40.6%, frente al mismo
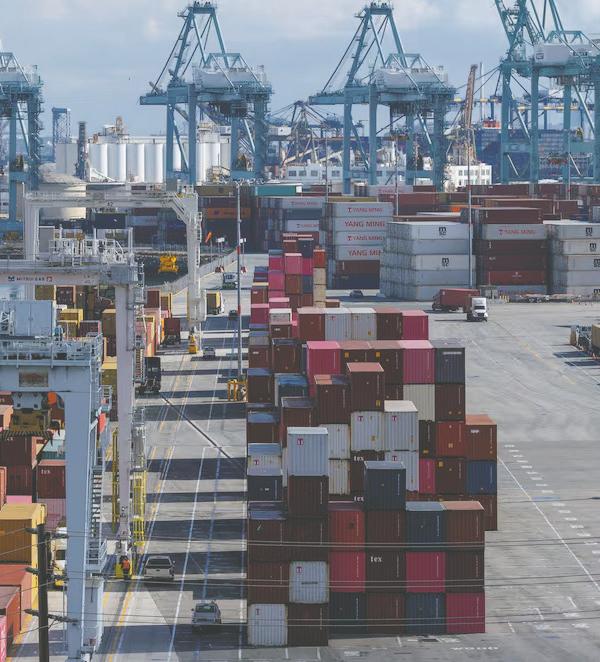
Exportaciones de servicios se ubican en US$107,100 millones.
periodo de 2025, mientras que las exportaciones aumentaron US$164,700 millones (11.7%) y las importaciones disminuyeron en US$39,200 millones, una caída de 2.1%.
El aumento en las importaciones de bienes, por valor de US$12,300 millones, situándose en US$317,000 millones en mayo, se debió sobre todo a crecimientos en los bienes de consumo (US$3,500 millones) y los suministros y materiales industriales, entre ellos el crudo, con una subida de US$1,500 millones, en medio de los vaivenes del mercado provocados por la guerra de Irán.
N/D N/D N/D
N/A N/A N/A