El plan anticrisis elimina selectivo a pólizas de vida, pero afecta costos operativos del sector
Detección del lavado de activos reta a las empresas
Partos: 91% por cesárea en clínicas privadas
¿Cómo proceder ante pérdida total del vehículo?
Una cobertura de daños por incendio, terremoto, inundaciones y otros riesgos da certidumbre a las familias

El agro con una cobertura deficiente ante los riesgos
Jairon Severino

jseverino@eldinero.com.do
Pasmosa lentitud en la ejecución del monorriel de Santiago
Recibí una nota de prensa que informaba que el director ejecutivo del Fideicomiso para el Desarrollo del Sistema de Transporte Masivo (Fitram), Jhael Isa, visitó la fábrica de Belford en Francia, donde se ensamblan 13 de los 15 trenes del monorriel de Santiago. Hubo fotos, pero ninguna
muestra el proceso de ensamblaje. En buen dominicano: ¡Ya está bueno de amagues y cambios de fechas! ¿Por qué no terminan eso de una vez y por todas? Los santiagueros están cansados de promesas aéreas mientras el caos del tránsito en la Ciudad Corazón sigue asfixiando el día a día de sus ciudadanos.
La realidad es contundente: el proyecto fue iniciado formalmente por el presidente Luis Abinader el 30 de marzo de 2022. Cuatro años han pasado desde el primer picazo, una eternidad para una población que necesita soluciones de movilidad urgentes. Cuatro años de desvíos, calles cerradas y promesas de modernidad que chocan de frente con la exasperante lentitud burocrática y constructiva que caracteriza a las obras estatales, no solo en la hidalga ciudad de los treinta caballeros, sino también en Santo Domingo.
Cada aplazamiento en el calendario de entrega erosiona la con-
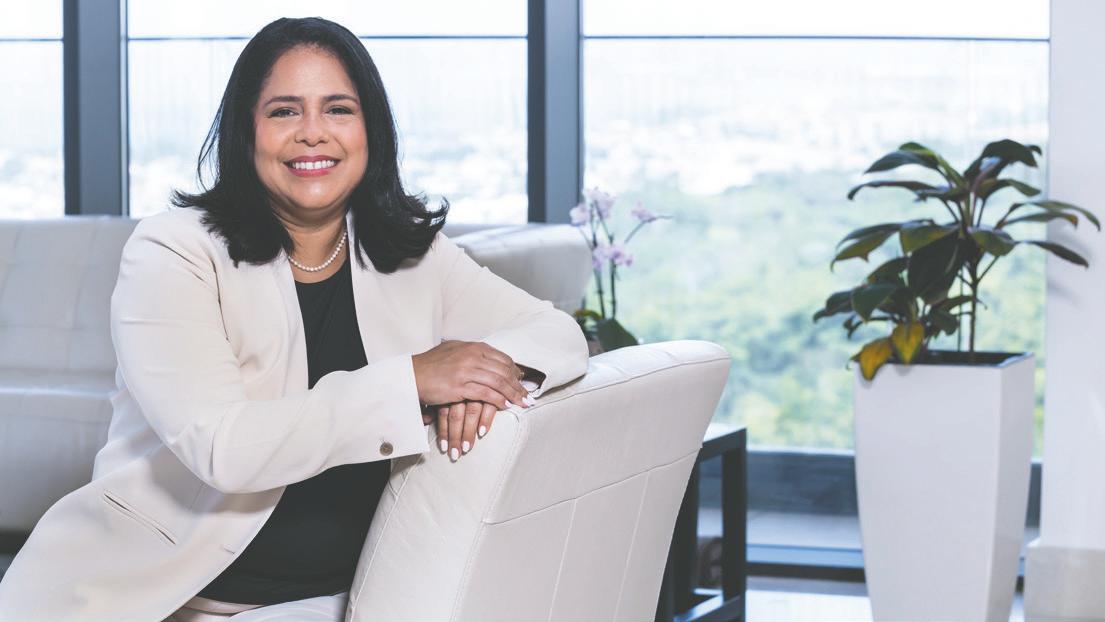
«SANTO DOMINGO. Carolina Rendón asume desde el 1 de julio como representante del Grupo Banco Mundial en República Dominicana, una posición que unificará el liderazgo de la institución en el país, apoyando
las prioridades tanto del sector público como del sector privado. Rendón, quien actualmente lidera las operaciones del Grupo Banco Mundial con el sector público en República Dominicana, asumirá la representación unificada de
«Con motivo del incendio que se registró entre el viernes y el sábado en un complejo turístico en Bayahíbe, provincia La Altagracia, en la región este de República Dominicana, se ofrecen algunas claves para el uso adecuado de términos que pueden aparecer en las noticias sobre este suceso.
1. Bayahíbe, con tilde
fianza de la gente. El ejemplo más claro de este desfase institucional y de planificación es el Teleférico de Santiago. Fue inaugurado oficialmente con bombos y platillos el 17 de marzo de 2024, concebido como una pieza del SIT-Stgo. Sin embargo, a la fecha, esta obra se encuentra dolorosamente subutilizada. Sin el monorriel funcionando como la columna vertebral del sistema masivo, el teleférico opera de forma aislada, limitando su verdadero impacto social y económico. Es un monumento a la desconexión gubernamental: inaugurar una parte del rompecabezas sin tener las piezas fundamentales listas para encajar. Ahora, las autoridades proyectan la puesta en operación comercial del monorriel para finales del año 2026. Estoy orando por que así sea.
Hay que admitir que será un gran logro que el sistema cruce desde Cienfuegos hasta Pekín en aproximadamente 25 minutos. No obstante, reajustar las fechas originales
se ha convertido en la norma y no en la excepción. ¿Cuántos plazos más tendremos que soportar antes de ver este sistema integrado en pleno funcionamiento? Los cuatro años transcurridos representan demasiado tiempo perdido para el desarrollo productivo y la calidad de vida de Santiago.
La paciencia tiene un límite bien definido, pero en este caso cuesta esperar. Los amagues con reportes desde Francia y fotos protocolares ya no bastan para calmar el descontento colectivo.
Santiago de los Caballeros y el país demandan eficiencia real, no relaciones públicas. Es hora de acelerar el paso de manera definitiva, fiscalizar los retrasos y garantizar que el cierre de 2026 no sea una falsa meta más en el horizonte de la infraestructura dominicana. No quiero ni hablar de la autopista Duarte, ahora más peligrosa que antes de ser intervenida. ¿Y el kilómetro 9? Ya ni sé qué decir sobre esta vergüenza pública.
las principales entidades de la institución: el Banco Internacional de Reconstrucción y Fomento (BIRF), la Asociación Internacional de Fomento (AIF), la Corporación Financiera Internacional (IFC) y el Organismo Multilateral de Garantía de Inversiones (MIGA). Esta nueva estructura proporcionará un único punto de acceso al conjunto de instrumen-tos del Grupo para desarrollar soluciones integradas que abarcan tanto el sector público como el privado potenciando la capacidad de la institución para promover el desarrollo con mayor rapidez, eficiencia e impacto.
tilde en la “i”, según las reglas de acentuación del español. Esto se debe al hiato que forman la vocal fuerte átona (“a”) junto a la vocal débil tónica (“i”), que debe llevar tilde.
El topónimo Bayahíbe lleva Completo en: www.fundeu.do «Incendio en Bayahíbe» escritura
“El Grupo Banco Mundial mantiene una relación histórica con República Dominicana, acompañando las prioridades de desarrollo del país. Ese espíritu de colaboración seguirá guiando nuestro trabajo para contribuir a resultados concretos que mejoren la vida de las personas”, expresó Rendón. Como parte de una directriz global impulsada por la alta gerencia para fortalecer su impacto y efectividad en los países, el modelo de representación conjunta se ha consolidado a nivel global en los últimos meses como un paso clave hacia una institución más integrada.


Siguenos en: @eldinerodo eldinerodo
Periodico elDinero
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
RESULTADOS DE LA SEMANA ANTERIOR Reservas. Las reservas internacionales del Banco Central están en US$15,766.6 millones, según corte al 22 de junio. Las reservas brutas cerraron la fecha en US$15,771.1 millones. Las 15,766
reservas internacionales son los recursos financieros en divisas con los cuales cuenta un país para garantizar los pagos de los bienes que importa y el servicio de la deuda, así como para estabilizar el valor de la moneda. Una fuerte posición funge como indicador de solidez financiera.
“Ya era necesario que el Estado interviniera. La Ley 6-86 debió haber sido adaptada o eliminada hace más de dos décadas tras la creación del sistema de seguridad social. El fondo maneja recursos importantes. En la práctica no está claro cómo se gestionan esos recursos”. ELISEO CRISTOPHER PRESIDENTE DE COPYMECON
Presidente: CARLOS JOSÉ MARTÍ RAMOS
Vicepresidente: CHRISTIAN EMILIO FARACH
Gerente Comercial: STEPHANY ORTIZ
REDACCIÓN elDinero: Director: JAIRON SEVERINO
Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ
Fotografía: REDACCIÓN
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
El Gobierno eliminó el selectivo a los seguros de vida. ¿Considera usted que esta decisión impulsará este sector entre los dominicanos?
¿Apoya usted el proyecto fiscal procrecimiento económico presentado por el Gobierno para enfrentar la crisis internacional?
No: 59% Sí: 41%







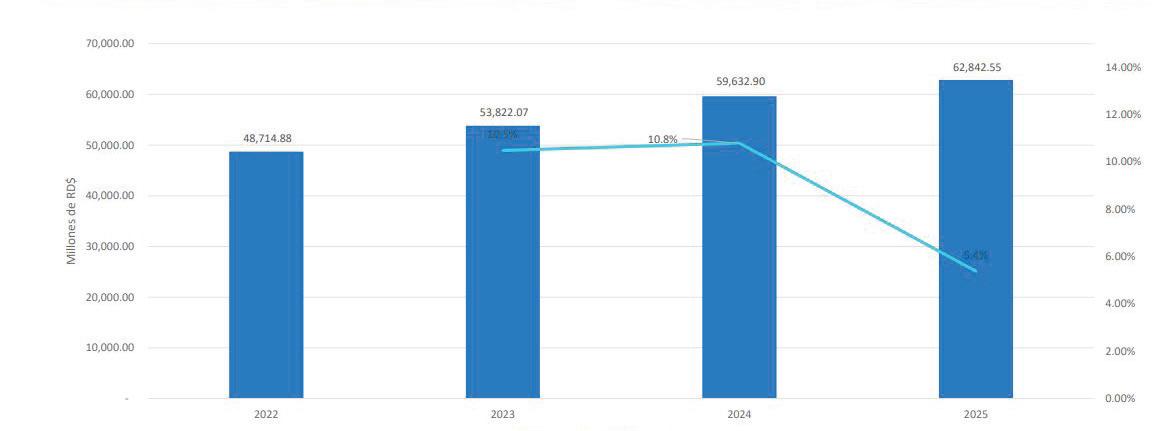
La siniestralidad neta del mercado asegurador local descendió desde 2022, según datos de Cadoar
Massiel
De Jesús
Acosta mdejesus@eldinero.com.do Santo Domingo
El mercado asegurador dominicano cerró 2025 con un aumento en el monto de los siniestros incurridos, aunque acompañado de una reducción sostenida de la siniestralidad neta, según el Informe Mercado Asegurador 2025 de la Cámara Dominicana de Aseguradores y Reaseguradores (Cadoar).
Los siniestros incurridos alcanzaron RD$62,842.55 millones, un incremento de 5.4% respecto a los RD$59,632.90 millones registrados en 2024, equivalente a RD$3,209.65 millones adicionales. Aunque el monto continúa creciendo, el aumento fue menor al observado en 2023, cuando los siniestros totalizaron RD$53,822.07 millones y registraron una variación de 10.8%.
A pesar de ese crecimiento de las reclamaciones pagadas o provisionadas por las aseguradoras, el informe destaca que la siniestralidad neta mantuvo una tendencia descendente.
Este indicador pasó de 61.0% en 2022 a 59.7% en 2023, bajó a 57.8% en 2024 y cerró en 55.5% en 2025.
La reducción también se reflejó en la variación anual del indicador. En el año 2023 disminuyó 1.3 puntos porcentuales, en 2024 retrocedió 1.8 puntos y en 2025 cayó 2.4 puntos porcentuales.
Este comportamiento ocurrió en un contexto de crecimiento de las primas suscritas. Durante 2025, las aseguradoras emitieron primas por RD$153,732.97 millones, un 10.6% más que los RD$138,948.48 millones de 2024. En 2023, las primas alcanzaron RD$118,443.78 millones, con una expansión interanual de 22.0%.
POR RAMO
Por ramos, salud y vehículos de motor continúan entre las líneas con mayor incidencia dentro del mercado. El informe también evalúa ramos como colectivo, incendio y lí-
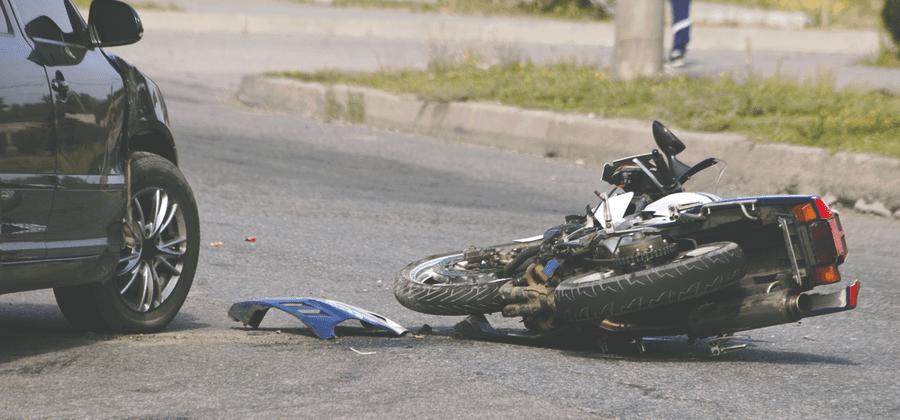
Siniestralidad sigue marcada por accidentes viales en República Dominicana. Siniestros incurridos en mercado asegurador dominicano
Los accidentes de tránsito se han convertido en uno de los principales desafíos para la seguridad vial del país y el sector asegurador”.
Franklin Glass. Presidente ejecutivo de la cadoar
Vehículos. RD$46,900 millones acumularon los pagos por siniestros de est ramo desde 2023.
neas aliadas, responsabilidad civil, ramos técnicos, transporte marítimo, terrestre y aéreo, accidentes personales, agrícola y pecuario y distintas modalidades de fianzas. En el segmento de seguros de personas, indica que las primas suscritas ascendieron a RD$64,063.19 millones en 2025. El ramo de salud concentró la mayor actividad y mostró una estructura donde los siniestros netos absorbieron el 57.1% de la prima. El ramo colectivo registró primas por RD$25,606.30 millones. En este caso, los siniestros netos representaron
Seguro. Solo el 37% del parque vehicular, estimado en 6.6 millones de unidades, cuenta con seguro.
el 39% de la distribución de la prima, mientras que el margen técnico alcanzó el 24%, el aumento de reservas el 18%, el reaseguro neto el 13% y las comisiones el 6%.
Por su parte, accidentes personales reportó primas por RD$636.37 millones durante el año. En los seguros generales, las primas sumaron RD$89,669.78 millones y la siniestralidad neta se ubicó en 46.9%. Dentro de este segmento, vehículos de motor presentó una estructura donde los siniestros netos representaron el 49.7% de la prima, seguido por un margen técnico de 28.5%,
Salud. En el ramo de salud, los siniestros netos absorbieron el 57.1% de la prima suscrita.
comisiones de 14.7% y reaseguro neto de 3.4%.
Sobre este ramo, el presidente ejecutivo de Cadoar, Franklin Glass, señaló a elDinero que los accidentes de tránsito se han convertido en uno de los principales desafíos para la seguridad vial y para el sector asegurador. Indicó que apenas el 37% del parque vehicular nacional, estimado en 6.6 millones de unidades, cuenta con una póliza de seguro vigente.
Glass explicó que entre el 65% y el 75% del costo técnico de las indemnizaciones del ramo vehicular se destina a cubrir accidentes de tránsito, sin
Fatalidad. Durante el período 2016 a mayo de 2026, en República Dominicana se registraron al menos 30,522 muertes por siniestros viales , de acuerdo con datos del Observatorio Permanente de Seguridad Vial ( Opsevi ), del Instituto Nacional de Tránsito y Transporte Terrestre (Intrant) . En 2025 la tasa de mortalidad se situó en 27.2 por cada 100.000 habitantes. Durante 2025, unas 2,976 personas murieron en accidentes de tránsito y más de 144,276 resultaron lesionadas. En tanto, hasta el 25 de mayo de este año, la cifra preliminar asciende a al menos 835 fallecidos y 30,826 lesionados. Actualmente, el parque vehícular se situa en 6.6 millones. En 2015 era de 3.6 millones de unidades.
incluir gastos administrativos. De acuerdo con datos de Cadoar, el ramo de vehículos ocupó el segundo lugar en siniestralidad dentro del mercado asegurador durante los últimos tres años, acumulando RD$46,900 millones en pagos por siniestros.
Solo en 2025, la siniestralidad total de todos los ramos ascendió a RD$62,170 millones, de los cuales el 26.2% correspondió al sector vehicular, equivalente a alrededor de RD$16,300 millones. Aunque esta cifra representó una reducción de 1.8% respecto al año anterior, es de las más altas.








Precalifícate 100% digital

Experto Martínez recomienda revisar
periódicamente el valor asegurado para no pagar primas más altas de lo necesario
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
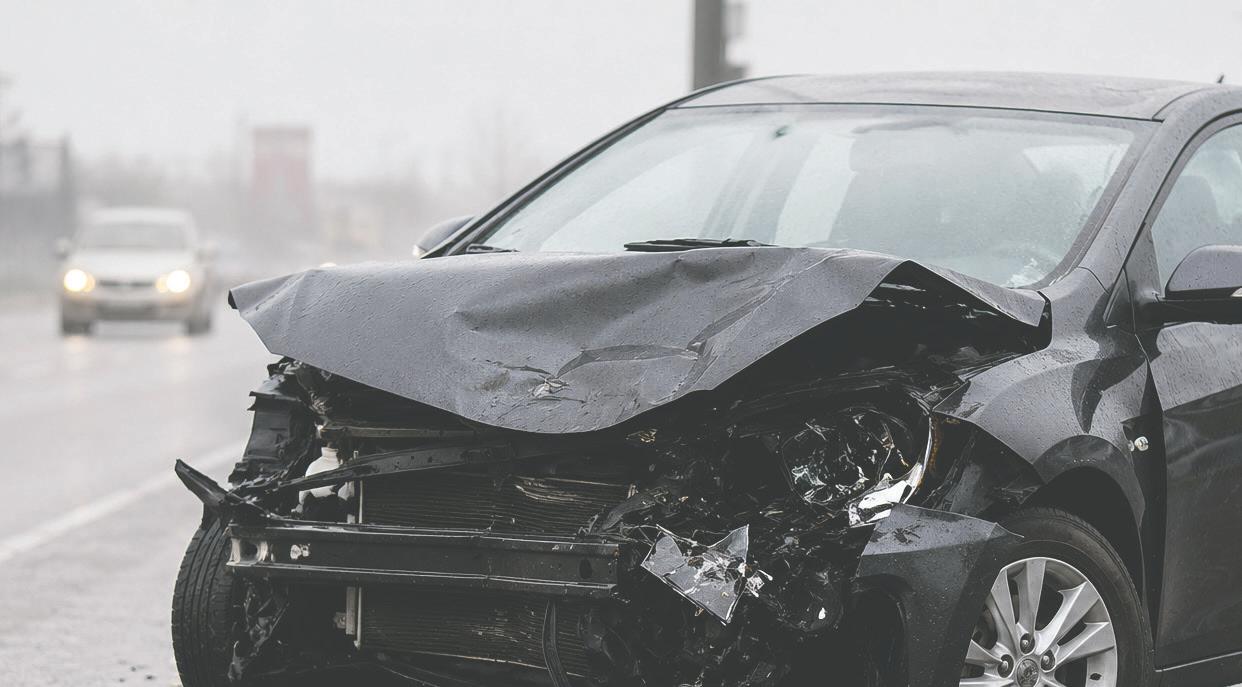
Contratar un seguro vehicular suele interpretarse como una garantía de protección financiera ante cualquier eventualidad. Sin embargo, cuando ocurre un accidente y el vehículo es declarado pérdida total, muchos conductores descubren que la indemnización recibida no necesariamente coincide con el monto que figura en la póliza ni con el valor original de compra. Ese fue el caso de una familia dominicana que, tras años de pagar una póliza calculada sobre un valor asegurado de RD$1.9 millones, recibió una indemnización de RD$1.2 millones luego de que su vehículo eléctrico sufriera daños severos en la batería, componente cuyo reemplazo supera los RD$1.7 millones.
La situación genera una pregunta frecuente entre los consumidores: ¿qué paga realmente la aseguradora cuando un vehículo es declarado pérdida total? La respuesta, según explica el economista y asesor financiero Jesús Geraldo Martínez, está relacionada con el principio de indemnización que rige este tipo de contratos. De acuerdo con el especialista, las compañías de seguros no están obligadas a pagar automáticamente el monto consignado como valor asegurado en la póliza. Su responsabilidad consiste en resarcir la pérdida conforme al valor actual del bien afectado al momento del siniestro. En consecuencia, el objetivo del seguro es reponer el patrimonio perdido y no generar una ganancia económica para el asegurado. Esto significa que, aunque una póliza indique un valor asegurado determinado, la indemnización estará limitada al valor comercial que tenga el vehículo al momento del accidente. Si ese valor es inferior al monto asegurado, la compañía pagará únicamente el valor de
funciona como un límite máximo de cobertura y no como una garantía de pago automático. Por ello, recomienda que los clientes procuren comprender cómo se determina el valor de mercado del vehículo y cuáles son las condiciones establecidas en la póliza para calcular una eventual indemnización.
FORTALECER MECANISMOS
A CONSIDERAR CON EL SEGURO DE SU VEHÍCULO
1
Revise el valor. La depreciación del vehículo puede hacer que el monto de la póliza quede muy por encima de su valor real de mercado.
“
Muchos clientes pagan durante años pólizas sobre valores desactualizados y, ante un siniestro, reciben una indemnización calculada con valor actual del mercado”.
JESÚS GERALDO MARTÍNEZ ECONOMISTA Y ASESOR FINANCIERO
mercado vigente. En la práctica, esta situación puede generar confusión entre los consumidores. Muchos propietarios asumen que el valor reflejado en la póliza será la cantidad que recibirán en caso de una pérdida total. Sin embargo, al momento de presentar una reclamación descubren que el cálculo responde a criterios vinculados con la depreciación del vehículo y su valor de reposición en el mercado.
Martínez sostiene que este escenario afecta a miles de conductores, especialmente a quienes adquirieron sus vehículos mediante financiamiento bancario o durante ferias de vehículos. En estos casos, explica, es común que el monto asegurado
3
Indemnización. Antes de firmar, verifique si la aseguradora pagará el valor de mercado, el valor convenido o el valor de reposición.
5
Pregunta por opciones. Algunas pólizas ofrecen condiciones diferentes que pueden ajustarse mejor a sus necesidades y presupuesto.
permanezca invariable durante varios años, aun cuando el vehículo haya experimentado una reducción importante de su valor comercial.
Según indica, el consumidor rara vez solicita una actualización del valor asegurado. A esto se suma que las entidades financieras tampoco suelen promover activamente ese ajuste. Como resultado, la prima continúa calculándose sobre un valor que puede estar por encima del precio real del vehículo en el mercado.
La consecuencia, señala el especialista, es doble. Por una parte, el cliente paga una prima más alta de la que correspondería a un vehículo depreciado. Por otra, cuando ocurre un si-
2
Actualizar la póliza. Si el vehículo ha perdido valor, pida a la aseguradora o al banco recalcular el valor asegurado y la prima correspondiente.
4
Valor de mercado. Consulta precios de vehículos similares para conocer cuánto podrías recibir si ocurre un siniestro total del auto.
6
Documentos. Mantenga actualizados los registros de compra, mantenimiento y mejoras del vehículo para respaldar cualquier reclamación.
niestro, descubre que la indemnización se calculará tomando como referencia el valor actual de mercado y no necesariamente el monto sobre el cual estuvo pagando la cobertura.
El economista considera que esta diferencia entre el valor asegurado y el valor comercial del vehículo debería recibir mayor atención por parte de todos los actores involucrados. A su juicio, una revisión periódica permitiría que la póliza refleje de forma más precisa la depreciación acumulada del automóvil y evitaría expectativas que luego no se corresponden con el monto de la indemnización. Martínez también señala que muchos propietarios desconocen que el valor asegurado
En ese sentido, plantea la necesidad de fortalecer los mecanismos de actualización periódica de los valores asegurados. “Sería oportuno que la Superintendencia de Bancos y la Superintendencia de Seguros trabajen de manera coordinada para establecer lineamientos que obliguen a recalcular periódicamente el valor asegurado conforme a tablas objetivas de depreciación”, sostiene. Asimismo, entiende que los clientes deberían recibir información más clara sobre las alternativas disponibles al momento de contratar un seguro vinculado a un financiamiento. Entre ellas menciona la posibilidad de adquirir una póliza individual y posteriormente endosarla a la entidad financiera por el saldo pendiente del préstamo.
Para los consumidores, los especialistas recomiendan revisar anualmente el valor asegurado del vehículo y solicitar ajustes cuando exista una diferencia significativa con respecto al precio de mercado. También aconsejan leer detenidamente las condiciones de la póliza para conocer cómo se determina la indemnización en caso de pérdida total y cuáles son los criterios utilizados para establecer el valor de reposición.
La principal enseñanza es que el monto que aparece en la póliza no necesariamente será la cantidad recibida en caso de siniestro. En la mayoría de los casos, la compensación estará vinculada al valor real de mercado que tenga el vehículo al momento del accidente.
Por ello, mantener actualizado el valor asegurado permite al propietario conocer con mayor precisión el alcance de su cobertura y el nivel de protección financiera. También contribuye a que la prima pagada esté más alineada con la realidad del vehículo asegurado, reduciendo las diferencias entre las expectativas del cliente y la indemnización que podría recibir ante una pérdida total.
Esta combinación democratiza el acceso a protección preventiva con un enfoque de mayor inclusión
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
La bancaseguros en República Dominicana ha pasado de ser un simple servicio complementario a convertirse en un pilar estratégico de ingresos, no solo para las entidades financieras, sino también para la expansión y penetración del sector asegurador local, que al cierre de 2025 registró primas netas cobradas por RD$153,358.5 millones, para un incremento interanual de 13.3 %, equivalente a RD$18,004 millones adicionales respecto a los RD$135,354.2 millones de 2024.
Aunque este modelo tiene décadas de existencia, tomó fuerza formal tras la entrada en vigor de la Ley Monetaria y Financiera 183-02 y la consolidación de los grupos financieros como estructura corporativa, lo que permitió una mayor integración de servicios financieros, de acuerdo con la Asociación de Bancos Múltiples de la República Dominicana (ABA).
“Esta norma estableció un límite relevante con respecto a esta integración: los bancos, como personas jurídicas independientes, no pueden invertir directamente en empresas de seguros, según lo dispuesto en el Artículo 45, literal f. Ello significa que la participación accionaria en aseguradoras se canaliza a través del grupo financiero al que pertenece el banco, y no a través del banco como entidad individual”, expresó la ABA a elDinero.
Este modelo funciona mejor en productos de emisión masiva y baja complejidad, como seguros de vida o deudor, que son obligatorios o sugeridos para préstamos; préstamos hipotecarios con seguro de crédito, y seguros de vehículos integrados directamente en el financiamiento, especialmente para autos cero kilómetros, así como reparaciones domésticas, de creciente demanda.
La entidad que agrupa a los bancos múltiples, principales actores de este modelo, indica que este esquema corporativo permitió que los conglomerados financieros estructuraran sus operaciones de seguros de
Existe una oportunidad para fortalecer la educación financiera sobre seguros. Es importante revisar y actualizar las coberturas cada año para procurar mejoras”.
El objetivo es que el cliente vea el seguro como una decisión de protección, no como obligación. Cuando el cliente entiende su valor, lo adopta de forma natural”.
Hoy vemos cómo el seguro se integra de manera natural dentro de la experiencia financiera, evolucionando para responder a un consumidor cada vez más digital”.
El banco puede exigir un seguro según el tipo de crédito. Sin embargo, no debería imponer dónde contratarlo. El cliente debe poder elegir opciones equivalentes”.
Evolución de los ramos vehicular e incendios y líneas aliadas, generalmente atados a préstamos para movilidad e hipotecarios en República Dominicana
forma ordenada, por lo que el modelo se fue afianzando progresivamente entre 2005 y 2015, hasta alcanzar una mayor sofisticación en la última década. El mercado local está concentrado en grandes grupos financieros que poseen tanto el banco como la aseguradora, o mantienen alianzas exclusivas.
Entre ellos destacan Banco Popular Dominicano y Seguros Universal; Banreservas y Seguros Reservas; Banco BHD y Mapfre; Scotiabank y Scotia Seguros, y Asociación Cibao, con alianzas múltiples, entre otros. Por ejemplo, Seguros Reservas ha crecido
nómina pública, mientras que Mapfre destaca por su integración tecnológica y sus rápidos procesos de respuesta. En tanto, Seguros Universal, a través de Popular, mantiene el liderazgo en innovación de productos preventivos y digitales. Al respecto, Francisco Ramírez, vicepresidente ejecutivo
de Negocios Personales y Sucursales del Banco Popular Dominicano, destacó que el modelo de bancaseguros de la entidad, apoyado en su estrategia de digitalización y en su alianza con Seguros Universal, ha alcanzado una importante madurez en el mercado nacional, evidenciada en una mayor adop-
ción y confianza de los clientes. “Hoy vemos cómo el seguro se integra de manera natural dentro de la experiencia financiera, evolucionando para responder a un consumidor cada vez más digital, informado y omnicanal, que demanda soluciones simples, accesibles y oportunas”, resaltó Ramírez.
El economista y consultor financiero Jesús Geraldo Martínez explica que el modelo de bancaseguros consiste en que una entidad bancaria comercializa productos de seguros aprovechando su red de sucursales, canales digitales y relación con sus clientes.
“Es decir, el banco no solo presta dinero o capta depósitos, sino que también sirve como canal para ofrecer seguros de vida, incendio, vehículos, salud o protección de préstamos”, expresó Martínez a elDinero.
La ABA indica que la información desagregada sobre el peso específico de las comisiones por bancaseguros dentro del total de ingresos no está disponible. Sin embargo, destaca que “es razonable inferir que representa un porcentaje creciente y significativo, dado el empuje comercial que los bancos han dado a estos productos”.
Por su lado, el presidente ejecutivo de la Cámara Dominicana de Aseguradores y Reaseguradores (Cadoar), Franklin Glass, coincidió en que el modelo de bancaseguros se ha consolidado como una herramienta clave para ampliar la penetración de los seguros y garantizar estabilidad tanto a las entidades financieras como a los clientes.
El ejecutivo explicó que este esquema permite acompañar operaciones como la compra de viviendas, vehículos o propiedades comerciales con soluciones aseguradoras que protegen la inversión realizada. “El seguro es una garantía de que, si ese edificio, vivienda o vehículo sufre un siniestro, tanto el banco como el cliente queden en una posición similar a la que tenían al momento de concretar el negocio”, señaló.
Glass indicó que, en estos casos, la aseguradora cubre el monto pendiente del financiamiento y también la proporción correspondiente al cliente, evitando que este pierda completamente su patrimonio tras un evento inesperado.
En tanto, Karina Díaz, segunda vicepresidenta comercial de Banca Seguros de Mapfre República Dominicana, destacó que el modelo de bancaseguros juega un rol fundamental en la democratización del acce-
Datos en millones de pesos. Cada financiamiento lleva consigo una póliza de seguro al crédito.
Nota: Cantidad de unidades de vehículos son preliminares y en caso de Asocivu son exhibición por lo que la cifra puede variar.
Fuente: Ministerio de Hacienda.
Katerinne Vásquez-elDinero
13.3% 25% 2015
Crecimiento. Al 2025, el sector exhibió primas netas cobradas por RD$153,358.5 millones, 13.3%.
so a los seguros. “A través de la red bancaria, logramos acercar soluciones de protección a segmentos de la población que tradicionalmente han tenido menor acceso”, expresó Díaz.
Asimismo, Ramírez señaló que la banca múltiple ha sido clave en la masificación del seguro, impulsando la expansión del mercado y el aumento de la población protegida mediante la ampliación del acceso, la integración de productos financieros, la digitalización de pólizas y la orientación financiera integral al cliente.
El presidente ejecutivo de Cadoar destacó que la bancaseguros ha impulsado el crecimiento del sector asegurador, especialmente en ferias de vehículos e inmobiliarias, donde los seguros son esenciales para el financiamiento.
Glass afirmó que muchos clientes mantienen sus pólizas aun después de saldar sus préstamos, debido al valor de los bienes asegurados y a las experiencias positivas con las aseguradoras.
La representante de Mapfre indicó que el principal reto es lograr que los clientes perciban el seguro como una elección
Bancaseguros. En Latinoamérica, el canal de bancaseguros aporta el 25% de las primas.
voluntaria y no únicamente asociada al financiamiento, apostando para ello por la educación, la transparencia y una propuesta de valor clara.
De su lado, la Asociación de Bancos Múltiples valora este modelo como de madurez intermedia-avanzada, ya que se muestra maduro en su estructura, con crecimiento sostenido, pero con amplio margen de expansión. “El mercado está lejos de alcanzar su nivel potencial, especialmente en los segmentos de clase media emergente y población bancarizada recientemente”, resaltó.
La digitalización se perfila como una de las principales oportunidades para el modelo de bancaseguros, impulsando experiencias más integradas. En ese contexto, Mapfre apuesta por soluciones digitales conectadas de forma natural con la banca, utilizando analítica de datos para anticiparse a las necesidades y ofrecer productos ajustados a cada perfil.
La aseguradora destacó que el futuro del sector dependerá de la capacidad de combinar tecnología, conocimiento del cliente y cercanía. Asimismo, señaló que su alianza estratégi-
Sofisticación. El modelo fue afianzando entre 2005 y 2015, hasta alcanzar mayor sofisticación.
ca con BHD ha sido clave para acelerar esta transformación, permitiéndole desarrollar soluciones conjuntas y responder con mayor agilidad a las demandas del mercado.
Cadoar advirtió sobre la falta de comprensión de muchos usuarios respecto a los seguros hipotecarios, ya que suelen asegurar únicamente el monto financiado por el banco y no el valor total de la propiedad.
Según explicó su presidente, esta práctica puede provocar que, ante una pérdida total, el propietario quede sin vivienda y sin el patrimonio acumulado durante años, aunque la deuda quede saldada.
¿VENTA ATADA?
El economista Martínez señala que el modelo de bancaseguros ofrece ventajas importantes para los usuarios, como la comodidad de gestionar en un mismo lugar el préstamo y el seguro, además de mayor agilidad en los trámites y posibles precios competitivos gracias al volumen de clientes.
No obstante, advierte que muchos usuarios no comparan opciones y asumen que la póliza ofrecida por el banco es la única
«MITIGACIÓN. La contratación de un crédito suele implicar riesgos que las entidades financieras y los clientes mitigan mediante pólizas de seguro asociadas al préstamo. La Superintendencia de Bancos (SB) explica que, según el perfil de riesgo y las características del financiamiento, las entidades pueden requerir seguros para cubrir posibles eventualidades o riesgos de impago. La normativa de protección al usuario establece que los clientes tienen derecho a elegir la aseguradora y que las entidades deben ofrecer al menos tres opciones disponibles. Además, aunque la póliza se endose a favor de la entidad financiera mientras dure el crédito, el beneficiario continúa siendo el cliente. También se recomienda revisar la tabla de amortización para identificar cuánto de la cuota corresponde al seguro y cuánto al pago del préstamo. Las entidades pueden exigir seguros vinculados a bienes dados en garantía, como vehículos o inmuebles, así como coberturas de vida, discapacidad o pérdida de empleo. La SB insiste en la importancia de revisar las pólizas antes, durante y después de la contratación, prestando atención tanto a las coberturas como a las exclusiones.
o la mejor disponible. También identifica falta de claridad en costos, coberturas, exclusiones y comisiones asociadas a estos productos.
Martínez considera que el aspecto más delicado es la percepción de presión comercial, cuando el cliente siente que debe adquirir el seguro ofrecido por el banco para evitar retrasos o el rechazo de su préstamo. Explica que esto se conoce como “ventas atadas”, práctica que consiste en condicionar un producto principal a la compra de otro accesorio.
El consultor recordó que esta práctica está prohibida en el Reglamento de Oficina de Servicios y Protección al Usuario (ProUsuario), aprobado por la Junta Monetaria y su instructivo de aplicación emitido por la Superintendencia de Bancos. Añade que no es lo mismo exigir una cobertura razonable que imponer un proveedor determinado.
Aclaró que pueden exigirse coberturas razonales, como seguros contra incendio o de vida a cada deudor, siempre que el cliente pueda elegir la aseguradora, pero sin desnaturalizar el modelo de protección.
La firma calificadora reconoce avances en la gestión del riesgo de liquidez, pero identifica debilidades
Jairon Severino jseverino@eldinero.com.do Santo Domingo
La banca dominicana ha demostrado fortaleza y ha sido un vehículo dinamizador de la economía. Su solvencia y credibilidad son su mejor carta de presentación. Los activos totales del sistema financiero del país ascendieron a cuatro billones RD$335,384 millones a abril de 2026, lo que representa un crecimiento interanual del 12%.
Sin embargo, y muy a pesar de los avances en regulación y supervisión, República Dominicana es el único país de Centroamérica y el Caribe que no incluye requerimientos que tomen en cuenta las recomendaciones del Comité de Supervisión de Basilea.
La firma calificadora Moody´s Local acaba de publicar un informe en el que analiza la adopción de Basilea III en Centroamérica y República Dominicana. Destaca que los sistemas bancarios de la región muestran avances graduales pero heterogéneos.
Según consta en el documento, los reguladores han priorizado definir los niveles mínimos de capital, mejorar su calidad e introducir métricas de liquidez de corto plazo. Sin embargo, la profundidad regulatoria y el grado de adopción difieren significativamente entre jurisdicciones, reflejando enfoques regulatorios adaptados a cada sistema financiero.
En lo que tiene que ver con República Dominicana, Moody´s Local identifica que no existe actualmente un requerimiento normativo obligatorio según Basilea III, y la regulación vigente mantiene un enfoque tradicional de gestión de liquidez.
El superintendente de Bancos, Alejandro Fernández W., había hecho el planteamiento durante la Segunda Jornada
mario ordinario, primario adicional y secundario, acorde a los
En ambos esquemas, persisten riesgos de implementación y de brechas regulatorias entre países, especialmente en jurisdicciones con calendarios de transición prolongados o marcos híbridos , además de las diferencias relevantes en la medición entre jurisdicciones. La efectividad de los nuevos estándares dependerá de la calidad de la supervisión, de la disciplina en el cumplimiento de los indicadores y de la capacidad de las entidades, en particular las de menor tamaño, para construir colchones de capital y liq uidez sin deteriorar su perfil de rentabilidad o limitar su función de intermediación financiera.
(Fecha de entrada en vigencia de la gradualidad)
TABLA 1 Aplicación de Requerimientos de Basilea III en la Región (fecha de entrada en vigencia de la gradualidad ) Guatemala Honduras El Salvador Nicaragua Costa Rica Panamá Rep. Dom.
Buffer conservación (CCB)
Buffer contracíclico (CCyB)
Requerimientos adicional por riesgo doméstico (D-SIB)
LCR
NSFR Sin aplicar Sin aplicar
Fuente: Regulación local / Elaboración: Moody’s Local Centroamérica. LCR: Coeficiente de Cobertura de Liquidez NSFR: Coeficiente de Financiamiento Estable Neto
Fuente: Regulación local / Elaboración: Moody’s Local Centroamérica. LCR: Coeficiente de Cobertura de Liquidez; NSFR: Coeficiente de Financiamiento Estable Neto
Billones. Activos del sistema financiero dominicano cerraron abril con RD$4.33 billones en activos.
Anual de Riesgos 2024 del Club de Gestión Integral de Riesgos de la República Dominicana, en septiembre de 2024. “Implementar los estándares internacionales es un desafío que requiere compromiso y dedicación por parte de las entidades financieras”.
Para el superintendente, los beneficios a largo plazo en términos de estabilidad, confianza del mercado y resiliencia ante crisis, superan con creces los esfuerzos realizados. Sostiene que al seguir algunas de estas recomendaciones, las entidades estarán mejor posicionadas para
Crecimiento. Por el valor de los activos, la banca experimentó un crecimiento de 12% en último año.
enfrentar las complejidades del entorno financiero moderno y cumplir con las expectativas de reguladores, inversionistas y clientes.
En el ámbito regional, Moody’s Local considera que el principal desafío consiste en avanzar desde marcos predominantemente enfocados en el corto plazo hacia esquemas más completos, que incorporen de forma sistemática el fondeo estable y criterios homogéneos para la definición de activos líquidos. Sugiere una convergencia gradual hacia
Marco de capital. En cuanto a los marcos de capital caracterizados por requerimientos relativamente elevados en términos de coeficientes mínimos, Moody’s Local señala que República Dominicana exige un 10%, mientras que El Salvador se ubica en un 12%, uno de los más altos de la región. “Si bien, en ambos, el coeficiente de capital exigido supera el estándar base internacional, no incorporan formalmente colchones adicionales o el fortalecimiento de capital de mayor calidad acorde a Basilea III, lo cual limita la aproximación hacia el enfoque macroprudencial y su alcance”, refiere el informe. Señala que persisten riesgos de implementación y de brechas regulatorias entre países, especialmente en jurisdicciones con calendarios de transición prolongados o marcos híbridos, además de las diferencias relevantes en la medición entre jurisdicciones.
salta, las respectivas regulaciones evidencian la incorporación gradual y una convergencia conceptual hacia el marco de Basilea III, aunque con importantes adaptaciones a discreción de los reguladores.
Requerimiento. El coeficiente mínimo de capital requerido en la región es de un 10%.
requerimientos que prioricen los riesgos de corto plazo. El marco de Basilea III incorpora estándares específicos orientados a fortalecer la resiliencia de las entidades bancarias frente al riesgo de liquidez, por medio del Coeficiente de Cobertura de Liquidez (LCR) y el Coeficiente de Financiamiento Estable Neto (NSFR), que constituyen los pilares del esquema prudencial para el corto y largo plazo, respectivamente, y se acompañan de una definición estandarizada de los Activos Líquidos de Alta Calidad (HQLA). En la región, re-
Basilea III establece como ejes centrales, en materia de patrimonio, la priorización de la calidad del capital, la exigencia de un coeficiente mínimo y la incorporación de colchones de conservación (buffers) de capital. El objetivo principal es aumentar la capacidad de absorción de pérdidas en escenarios de tensión, mitigar la sensibilidad del capital a los ciclos económicos, y reducir el riesgo sistémico.
Moody’s Local evalúa de forma positiva el fortalecimiento gradual de los marcos de capital y liquidez en la región.
En términos del capital, considera favorable los niveles requeridos por encima del mínimo internacional y la introducción de colchones regulatorios que mejoren la capacidad de absorción de pérdidas y mitiguen riesgos sistémicos en algunos países.
Sin embargo, la entidad señala que el avance es lento y se beneficiaría de una mayor focalización sobre la calidad del capital, al incorporar definiciones de capital primario ordinario, primario adicional y secundario, acorde a los lineamientos de Basilea III.
Santo Domingo
La evolución de las plataformas digitales está cambiando la forma en que personas y empresas protegen su patrimonio. La Colonial de Seguros ha desarrollado un ecosistema insurtech que busca acercar la protección financiera a más dominicanos mediante procesos simples, ágiles y accesibles.
LA TRANSFORMACIÓN DIGITAL
TAMBIÉN LLEGÓ A LOS SEGUROS
Durante años, contratar un seguro fue percibido como un proceso complejo, lleno de formularios, intermediaciones y trámites presenciales. Sin embargo, la acelerada digitalización de los servicios financieros está cambiando esa realidad. Al igual que ocurrió con la banca, el comercio electrónico y los servicios de transporte, los consumidores demandan cada vez más soluciones inmediatas, disponibles desde cualquier lugar y adaptadas a sus necesidades específicas. Esta tendencia también está impactando al sector asegurador dominicano, donde la tecnología comienza a desempeñar un papel clave para ampliar el acceso a la protección financiera.
MERCADO CON OPORTUNIDADES
A pesar de los avances del sector, todavía existe una importante oportunidad para seguir acercando los seguros a más personas y empresas. La educación financiera, la simplicidad de los productos y la facilidad de contratación son factores determinantes para aumentar los niveles de aseguramiento y fortalecer la cultura de prevención en el país.
En este contexto, las soluciones digitales se han convertido en una herramienta estratégica para reducir barreras de acceso y mejorar la experiencia de los usuarios.
LA APUESTA DE LA COLONIAL
Con casi 55 años de trayecto-
Años de trayectoria. 55
ria, La Colonial de Seguros ha impulsado una estrategia enfocada en combinar experiencia, respaldo e innovación tecnológica.
Su ecosistema digital inició en 2019 con Ármalo Tú, considerado el primer producto insurtech desarrollado en República Dominicana, permitiendo cotizar y contratar seguros de vehículos completamente en línea.
Posteriormente, la compañía amplió esta visión con Hogar Seguro, Viaja Seguro, Empren-

casi 55


2019. ÁRMALO TÚ
Primer seguro de vehículos 100% online que permite construir la protección que necesitas a tu medida.
2023. HOGAR SEGURO
Protege tu vivienda frente a incendios, fenómenos atmosféricos, daños eléctricos, robo y otros eventos.
2024. VIAJA SEGURO
Seguro de viaje 100% online con cobertura ante emergencias médicas, asistencia internacional, pérdida de equipaje y más.
2025. EMPRENDE SEGURO
Solución digital para pymes y emprendedores que protege activos, inventarios, equipos y la continuidad del negocio.
2026. COLONIAL VITAL
Protección personal y familiar: vida, accidentes, enfermedades graves, protección catastrófica, últimos gastos y respaldo económico.
Con cinco soluciones insurtech desarrolladas entre 2019 y 2026, La Colonial ha consolidado uno de los ecosistemas digitales de seguros más completos de República Dominicana.
Soluciones insurtech. 5 Años de innovación continua (2019–2026) 7
de Seguro y, más recientemente, Colonial Vital, conformando una propuesta integral que abarca la protección del patrimonio, los viajes, los negocios y la protección personal y familiar.
INNOVACIÓN CON PROPÓSITO
Más allá de la digitalización, el objetivo es simplificar el acceso a la protección financiera. "Estamos acercando los seguros a más dominicanos con innovación, respaldo y soluciones fáciles en 5 minutos", destaca Luis Manuel Aguiló, vice-


presidente ejecutivo.
La propuesta busca responder a un consumidor que valora la rapidez, la transparencia y la autonomía al momento de tomar decisiones financieras.
EL FUTURO DEL SEGURO SERÁ MÁS SIMPLE
La evolución tecnológica seguirá transformando la industria aseguradora durante los próximos años. Herramientas digitales, procesos automatizados y experiencias más intuitivas serán factores cada vez más re-

levantes para ampliar el acceso a la protección y fortalecer la resiliencia financiera de personas y empresas. En ese escenario, compañías que logren combinar solidez financiera, innovación y cercanía estarán mejor posicionadas para responder a las nuevas expectativas de los consumidores.
La Colonial de Seguros continúa apostando por ese camino, impulsando una visión donde la tecnología no sustituye la confianza, sino que la hace más accesible para todos.

Esteban Delgado edelgado@eldinero.com.do
Santo Domingo
La forma y lugar de parir o dar la luz de vida a un bebé en República Dominicana varía de acuerdo con el centro médico, la cobertura del seguro y el nivel social de la madre, no necesariamente con su condición física y de salud. En lo relativo al lugar, las estadísticas oficiales indican que, en los últimos cinco años (20212025), de los 805,504 nacidos vivos registrados, un total de 505,866 fueron en hospitales públicos, para un 62.8%, mientras que los restantes 299,638 nacieron en clínicas privadas, lo que representa el 37.2%. En resumidas cuentas, de cada cinco niños nacidos en el país, dos lo hacen en clínicas privadas y seis en hospitales públicos.
Partos
Cantidad
En
También varía la forma. Por ejemplo, ¿en qué proporción y dónde se producen más partos por cesárea que de forma vaginal? Pues, a pesar de que la mayoría de médicos especializados en ginecología y obstetricia (gineco-obstetra) que labora en hospitales públicos son los mismos que ofrecen servicios en clínicas privadas, sorprendentemente, su forma de manejar los partos es distinta.
«OTROS DATOS
37.2%
En clínicas. Cifras oficiales del último lustro indican que el 37.2% de los nacidos vivos en el país lo hace en clínicas privadas y el 58.8% lo hizo en hospitales.
Vaginales. En las clínicas privadas solo el 8.8% de los nacimientos se produjo por vía vaginal, mientras el 91.2% fue con cesárea, en los últimos 5 años. 8.8%
Partos por cesárea en hospitales vs. clínicas privadas
públicos.
elDinero tuvo acceso a las estadísticas oficiales del Sistema Nacional de Salud (SNS) y de la Superintendencia de Salud y Riesgos Laborales (Sisalril), las cuales indican que, en los hospitales públicos, según datos de los últimos cinco años, el 48.6% de las madres parió con cesárea y un 51.6% lo hizo por la vía vaginal.
En cambio, en las clínicas privadas, solo el 8.8% de las mamás dio a luz de forma natural, mientras que el 91.2% parió por intervención de cesárea. Lo anterior indica que, en las clínicas privadas, por cada 10 partos, poco más de nueve son por cesárea.
EL SEGURO INFLUYE
Los datos no mienten. En lo referente a una mayor inclinación por recurrir a la cesárea en lugar de la labor de parto vaginal, la incidencia es mayor cuando la paciente tiene seguro médico. Incluso, con más tendencia en el régimen contributivo que en el régimen subsidiado. Los informes estadísticos indican que entre el 2020 y el 2024 se registraron 219,739 partos en mujeres que tenían seguro en el régimen subsidiado (que paga el Estado). De esa cantidad, el 58% dio a luz por cesárea, mientras el 42% lo hizo por vía vaginal.
El último año. Hasta el año 2024 en los hospitales públicos los partos por cesárea no pasaban del 49%. Esto así, porque, al ser centros médicos estatales, donde acuden madres sin seguro, los doctores las incitan a parir de forma natural por menos costo. Sin embargo, en 2025 la proporción de cesáreas aumentó a
En el caso de las madres aseguradas en el régimen contributivo (que pagan los trabajadores y empleadores), de los 331,271 nacidos vivos, el 87.1% vino por cesárea y solo el 12.9% por parto natural o vaginal. Una proporción de 9 a 1, con el seguro es de aporte directo.
53.9%. La razón está en las medidas migratorias. Las haitianas indocumentadas embarazadas dejaron de ir a hospitales a parir y ellas, precisamente, son las que más son sometidas a partos naturales. Datos del SNS indican que entre las dominicanas en los hospitales, los partos con cesárea promediaban el 52% y
MOTIVOS RECURRENTES
Generalmente, los médicos son evasivos sobre los motivos por los cuales hay una tendencia tan elevada a someter cesárea en las madres para parir, en lugar de la labor natural de parto. Sin embargo, en consultas extraoficiales con profesionales
los vaginales 48%. En tanto que, entre madres haitianas, las cesáreas promediaban 28% frente a un 72% de partos vaginales. La cantidad de partos en hospitales se redujo el año pasado, debido a que las madres haitianas, por miedo a ser deportadas, están pariendo en clínicas clandestinas en los barrios pobres del país.
de la salud, elDinero obtuvo explicaciones que se dirigen a tres razones básicas. La primera, aunque no necesariamente la más recurrida, es económica. Las administradoras de riesgos de salud (ARS) pagan montos mayores en los partos con cesárea que en los vaginales. Por
eso, en las clínicas privadas, donde prácticamente todas las madres tienen seguro del régimen contributivo, la práctica de la cesárea sobre los partos vaginales es de 90-10.
La segunda razón es de “comodidad”. Los médicos especialistas generalmente no trabajan los fines de semana. En sábado y domingo, casi siempre son los residentes quienes cubren todos los frentes en hospitales y clínicas privadas. Para un gineco-obstetra con una paciente cerca del parto, resulta más cómodo programarle una cesárea en los días del lunes al jueves y tal vez viernes, que esperar a la posibilidad de que rompa fuente un sábado o domingo y le estropee su fin de semana libre con una labor de parto natural que puede durar muchas horas. Una cesárea, en cambio, se realiza en cuestión de minutos.
La tercera explicación de algunos médicos es la de minimizar riesgos. Una cesárea se realiza en corto tiempo y con casi una total seguridad de que todo saldrá bien. En tanto, una labor de parto vaginal a veces presenta complicaciones que, si bien se pueden resolver, también se dan casosd e que impliquen gravedades que repercuten en acusaciones judiciales de “mala práctica médica”, algo que todo médico trata de evitar.
Pero, ya sea por una razón u otras, las cifras indican que la práctica de la cesárea se impone en clínicas privadas y precisamente no por razones de salud.
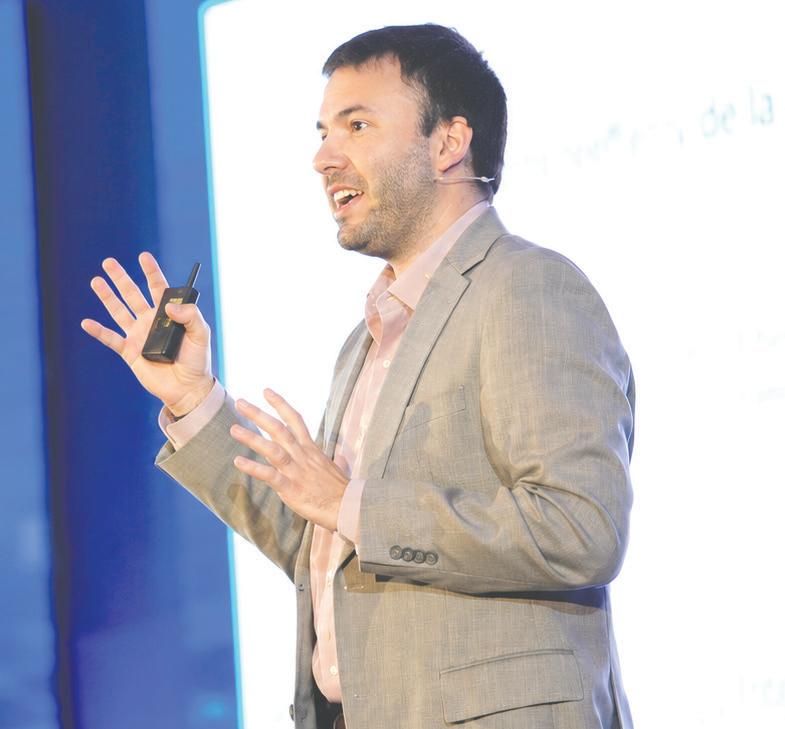
El experto José Antonio Guridi compartió sus conocimiento en el marco de Altice Conecta, una plataforma que impulsa el conocimiento tecnologico a empresas
Santo Domingo
La inteligencia artificial avanza dentro de las empresas a una velocidad que supera la capacidad de muchas organizaciones para regularla, entenderla y protegerse de sus riesgos.
Mientras colaboradores incorporan herramientas de IA para automatizar tareas, redactar documentos, analizar datos o agilizar procesos, crece también la preocupación sobre cómo garantizar la seguridad, la gobernanza y la resiliencia de las operaciones en un entorno cada vez más digitalizado, así lo explicó José Antonio Guridi investigador experto en politicas públicas con foco en inteligencia artificial.
El tema fue parte de la conferencia central de Altice Conecta, una plataforma de conocimiento tecnologico, que, en su segunda edición, se desarrolló bajo el tema: “República Dominicana: epicentro del Caribe digital, el nuevo mapa de oportunidades”.
De acuerdo con Guridi actualmente, el 88 por ciento de las empresas reporta utilizar inteligencia artificial en alguna función y la inversión global en esta tecnología creció 127 por ciento en los últimos años . Sin embargo, expertos advierten que el verdadero reto no está únicamente en adoptar la IA, sino en hacerlo de manera estratégica y segura.
Este encuentro propiciado por la empresa de telecomunicaciones Altice, sirvió como escenario para debatir sobre el reto de las IA en las empresas, así como las ventajas competitivas que poseé República Dominicana en su camino hacia la consolidación como referente tecnológico regional.
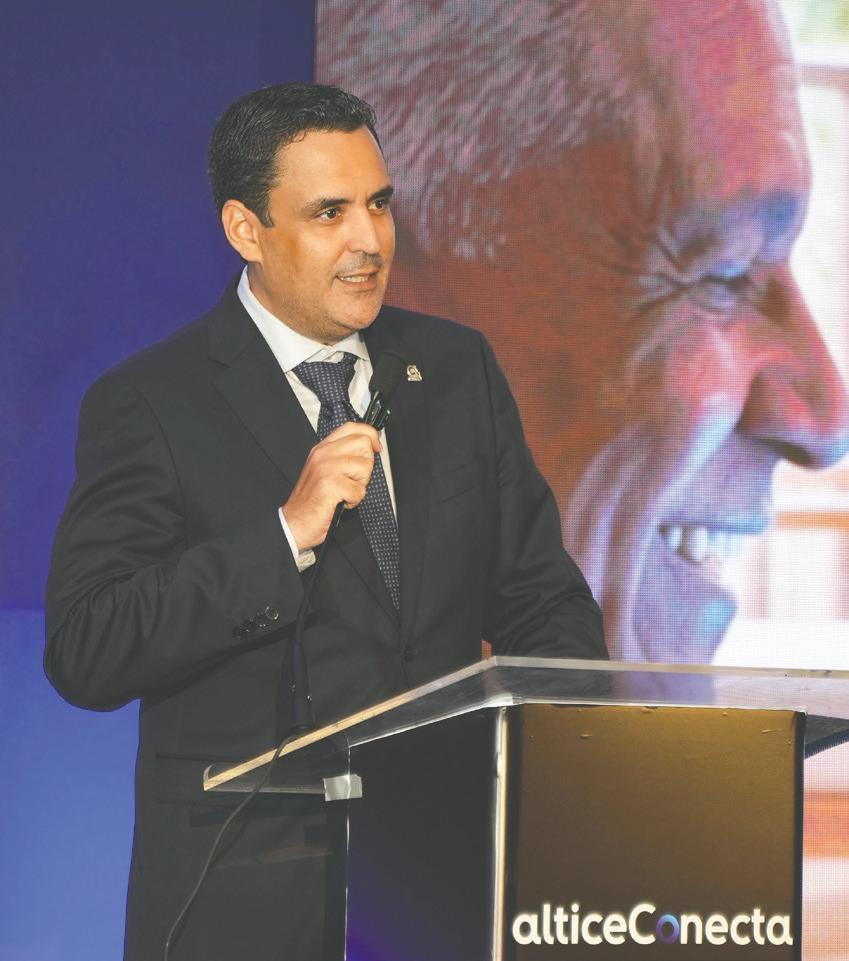
Danilo Ginebra, CEO de Altice Dominicana, y Mauricio Salazar, vicepresidente de Negocios, encabezaron la jornada, destacando la importancia de promover espacios de diálogo estratégico que permitan a las empresas comprender, anticipar y capitalizar los cambios que trae
consigo la acelerada evolución tecnológica.
“La República Dominicana está en medio de una transformación tecnológica sin precedentes. Y no es algo que ocurri-
rá en el futuro; está ocurriendo ahora”, afirmó Ginebra.Durante el encuentro se analizaron los avances que ha experimentado el país en materia de innovación y transformación digital, inclu-
yendo los acuerdos establecidos en los últimos meses con compañías tecnológicas de alcance global, como NVIDIA y Google. Estas iniciativas reflejan la visión estratégica con la que la
República Dominicana busca posicionarse como un referente tecnológico en la región y aprovechar las oportunidades que ofrece la economía digital.
En este contexto, ambos ejecutivos exhortaron a las empresas participantes a fortalecer la colaboración entre sectores y a construir un ecosistema capaz de generar encadenamientos productivos inteligentes, impulsando la innovación, la adopción tecnológica y la competitividad del tejido empresarial dominicano.
PREGUNTAS NECESARIAS PARA LAS ORGANIZACIONES
En el evento, los expositores coincidieron en que la IA está llegando primero a través de los empleados y de las plataformas que las empresas ya utilizan, muchas veces sin políticas claras de validación, supervisión o ciberseguridad.
Ese escenario abre nuevas preguntas para las organizaciones: ¿qué información comparten los colaboradores con las plataformas de IA?, ¿quién valida las respuestas generadas?, ¿cómo se protege la data sensible?, ¿qué ocurre si un sistema automatizado se equivoca? Evidenciando que la conversación sobre inteligencia artificial ya no puede separarse de la conversación sobre ciberseguridad.
EL FACTOR HUMANO SIGUE SIENDO LA MAYOR VULNERABILIDAD
Aunque gran parte de la conversación sobre IA y ciberseguridad suele enfocarse en infraestructura tecnológica, los especialistas coincidieron en que el principal riesgo continúa siendo humano.
Phishing, uso indebido de herramientas de IA, manejo incorrecto de datos sensibles o contraseñas débiles siguen siendo algunas de las puertas de entrada más comunes para incidentes de seguridad.
Por ello, uno de los llamados más reiterados durante la conferencia fue integrar la ciberseguridad y el uso ético de la IA dentro de la cultura organizacional.
Freddy Martínez frmartinez@eldinero.com.do Santo Domingo
República Dominicana ha registrado avances medibles en el cumplimiento de la Ley 155-17 sobre Prevención de Lavado de Activos y Financiamiento del Terrorismo, especialmente en las entidades del sector financiero, que han priorizado mayores niveles de regulación, institucionalidad y supervisión desde la promulgación de esta legislación en el 2017. No obstante, aún persisten debilidades, retos y brechas estructurales que limitan una aplicación homogénea en el resto del tejido empresarial dominicano.
Así lo afirmó Emerson Díaz Cabral, gerente general de la firma antilavado Díaz Cabral SRL, y coordinador del Comité Especializado de Prevención de Lavado de Activos y Financiamiento del Terrorismo (PLAFT) de la World Compliance Association (WCARD), quien sostuvo que las entidades financieras son las de mayor nivel de madurez en el cumplimiento de la Ley 155-17, pero persisten debilidades en otros sectores, especialmente en la ejecución “efectiva” y “homogénea” en materia de prevención de lavado de activos y transparencia financiera.
“Sí, hay cumplimiento, pero no siempre es efectivo, y esa diferencia es crítica”, expresó
Díaz Cabral durante una entrevista a elDinero. El también miembro activo del Latin American Compliance Association (Latca) reiteró que el país ha progresado de forma limitada, debido a que la efectividad en la aplicación de esta ley aún no alcanza los niveles esperados, principalmente por debilidades en sectores no financieros, limitaciones técnicas y una cultura de cumplimiento en transición.
Para el especialista en cumplimiento y prevención de lavado de activos, el sector financiero ha convertido la aplicación de la Ley 155-17 en una prioridad estratégica, contrario a gran parte del tejido empresarial dominicano. A su juicio, esta resistencia persiste por razones culturales, económicas y operativas, además de una su-
nología, talento humano y auditoría interna.
empresas muestran mayores exigencias normativas y avances operativos, aunque todavía no alcanzan el rigor, la madurez tecnológica ni la efectividad analítica del sector bancario.
“El sistema funciona, pero todavía depende demasiado del criterio humano y de procesos manuales. Ellos cumplen bien, pero aún no son un sector de alta madurez en prevención de lavado; están en un nivel intermedio, con avances claros y brechas puntuales”, sostuvo.
En cuanto a las aseguradoras y reaseguradoras, Díaz Cabral señaló que mantienen un nivel de cumplimiento moderado en términos normativos y estructurales, aunque aún enfrentan desafíos relacionados con efectividad, cultura de riesgo y monitoreo operativo.
“Sin la participación activa de las entidades financieras, la detección de operaciones sospechosas en República Dominicana sería mínima y la efectividad del sistema colapsaría”.
EmErson Díaz Cabral
ExpErto En CumplimiEnto
pervisión desigual entre sectores de la economía.
“En República Dominicana se avanza, pero todavía no se ha logrado que el cumplimiento sea un valor corporativo transversal en todos los sectores obligados. Para empresas medianas y pequeñas, esto se percibe como un gasto, no como una inversión”, afirmó Díaz Cabral.
LOS QUE HAN AVANZADO
Entindades bancarias, puestos de bolsa y aseguradoras han estado fortaleciendo controles para prevenir el lavado de acti-
Impacto negativo. Las sanciones más frecuentes para las empresas que incumplen la Ley 155-17 pueden variar desde multas administrativas hasta responsabilidad penal corporativa, incluyendo la inhabilitación de las compañías y procesos penales contra sus directivos.
“La ley no castiga solo el lavado: castiga también el incumplimiento del sistema de prevención. La consecuencia más común es la multa administrativa; la más grave, la responsabilidad penal corporativa. En ese sentido, el costo de no cumplir es exponencialmente mayor que el costo de
vos, por lo que constituyen pilares fundamentales dentro del sistema de prevención, aseguró Díaz Cabral.
Sobre el rol de los bancos dominicanos, el gerente general de Díaz Cabral SRL, explicó que estas entidades combinan funciones de supervisión, monitoreo, análisis, reporte y gobernanza, destacando que su capacidad técnica supera ampliamente la de otros sectores de los denominados sujetos obligados. “Sin los bancos, la detección de operaciones sospechosas en República Dominica-
implementar un programa Plaft efectivo”, afirmó Díaz Cabral. Asimismo, sostuvo que el incumplimiento de esta legislación puede generar un impacto negativo en la reputación, credibilidad y viabilidad financiera de las empresas frente a inversionistas, entidades bancarias y organismos multilaterales.
na sería mínima y la efectividad del sistema colapsaría”, dijo.
El experto agregó que las entidades financieras se han convertido en el actor más relevante y, en muchos casos, el más efectivo en la detección, mitigación y reporte de operaciones sospechosas vinculadas al lavado de activos.
Otro sector que consideró de alta relevancia es el de los puestos de bolsa, cuyos mecanismos de debida diligencia y monitoreo, según explicó, se han fortalecido significativamente en los últimos años. Indicó que estas
“El sector ha avanzado, pero aún no alcanza la madurez técnica ni la sofisticación analítica del sector bancario. Es un sector en transición, con estructuras formales sólidas, pero con espacio claro para mejorar en monitoreo, automatización, análisis de riesgo y cultura de cumplimiento”, indicó.
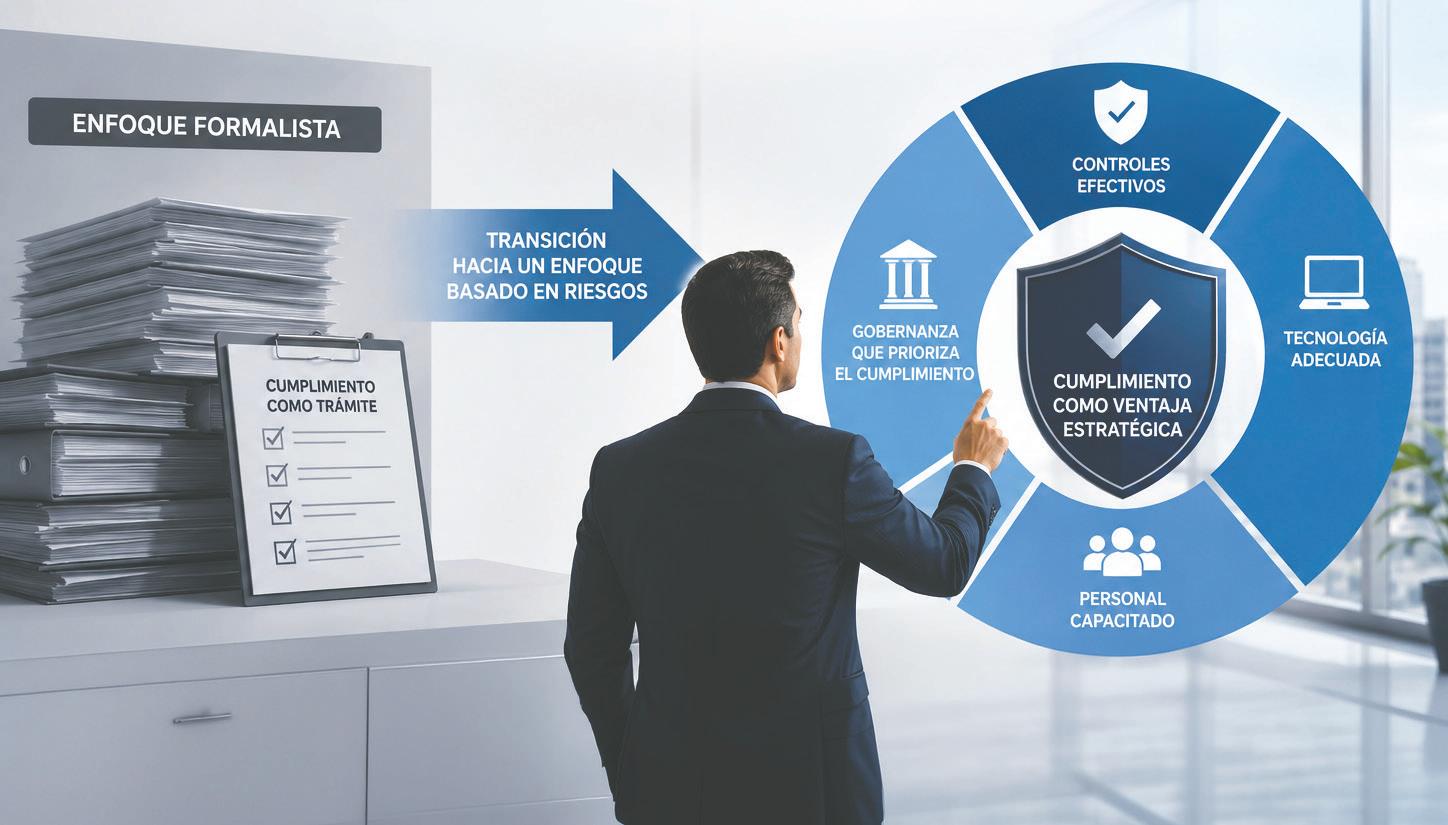
Díaz Cabral consideró que el principal desafío para las empresas dominicanas ha sido pasar de un cumplimiento meramente declarativo a uno verdaderamente basado en riesgos.
Explicó que esta transición implica transformar integralmente las operaciones empresariales mediante la identificación de riesgos reales, la integración del cumplimiento en la estrategia corporativa, la toma de decisiones sustentadas en apetito de riesgo y la capacidad de evidenciar medidas efectivas de mitigación. Además, identificó cinco debilidades persistentes en las empresas dominicanas respecto al cumplimiento de esta legislación. La primera es el “enfoque formalista”, donde algunas entidades cumplen “en papel”, pero no en la práctica. Asimismo, señaló la existencia de un “monitoreo reactivo”, debido a que muchas organizaciones detectan situaciones luego de ocurridas, en lugar de prevenirlas oportunamente.
Como tercera debilidad, mencionó la “dependencia excesiva del oficial de cumplimiento”, al entender que el modelo aún no se aplica de manera transversal dentro de las organizaciones.
Otra debilidad identificada es la insuficiencia tecnológica en pequeñas y medianas empresas (pymes) y por último una cultura de riesgo desigual, donde la alta gerencia no siempre internaliza la responsabilidad penal corporativa.
“Los desafíos clave son mejorar la efectividad operativa, fortalecer la supervisión de Apnfds, incrementar la capacidad técnica y tecnológica, consolidar la cultura de cumplimiento, reforzar la coordinación interinstitucional y enfrentar riesgos emergentes”, subrayó.
De manera resumuda, sostiene que el país tiene la arquitectura, pero necesita fortalecer la ejecución, la supervisión y la efectividad para alinearse plenamente con los estándares del Grupo de Acción Financiera Internacional (GAFI).
Ante este panorama, el experto consideró que la estructura empresarial dominicana aún no está plenamente preparada para identificar y reportar
operaciones sospechosas de manera oportuna. “El nivel de preparación es alto en la banca, moderado en seguros y valores, y bajo en la mayoría de los sectores no financieros”, agregó.
El país ha avanzado, pero la capacidad de detección sigue siendo desigual y, en muchos casos, insuficiente para los estándares de la Ley 155-17. En tal sentido, Díaz Cabral entiende que la capacidad de detección sigue siendo desigual y depen-
de excesivamente del sector financiero. Para fortalecer estas capacidades, recomendó a las empresas impulsar auditorías internas periódicas y fortalecer el trabajo conjunto con las áreas de cumplimiento, al considerar que ambos elementos son pilares esenciales para detectar riesgos reales, demostrar efectividad ante los reguladores y evitar sanciones administrativas, civiles y penales derivadas de la Ley 155-17.
“Cumplimiento actúa como el sistema nervioso del control; auditoría interna como el sistema inmunológico que verifica su funcionamiento. Sin ambos, la empresa no puede demostrar efectividad y, por tanto, queda expuesta a responsabilidad penal corporativa”, comparó. Sectores económicos vulnerables al lavado de activos
Díaz Cabral señaló que los sectores económicos con mayores niveles de vulnerabilidad
frente al lavado de activos son aquellos caracterizados por baja supervisión, alto uso de efectivo, operaciones difíciles de rastrear, presencia de intermediarios y limitada cultura de cumplimiento.
Entre ellos mencionó los sectores inmobiliario y construcción, dealers y comercio de vehículos, abogados, contadores, casinos y juegos de azar, comerciantes de metales y piedras preciosas, así como el comercio informal y las empresas de fachada.
Díaz Cabral exhortó a las empresas dominicanas a fortalecer sus programas de cumplimiento mediante la transición de un enfoque formalista hacia uno basado en riesgos, sustentado en controles efectivos, tecnología adecuada, personal capacitado y una gobernanza que priorice el cumplimiento como parte estratégica de la organización.
En ese sentido, recomendó invertir en gobernanza, gestión de riesgos, tecnología, talento humano y auditoría interna. “El objetivo no es cumplir en papel, sino demostrar efectividad y proteger la reputación corporativa”, concluyó.





























La reciente decisión del Estado dominicano de eliminar el Impuesto Selectivo al Consumo (ISC) a los seguros de vida es una señal positiva y oportuna.
Este paso demuestra sensibilidad fiscal hacia un producto que, lejos de ser un lujo, constituye un pilar de protección familiar.
Sin embargo, este avance no debe ser visto como una meta alcanzada, sino como el punto de partida de una reforma mucho más profunda.
La pregunta es recurrente: ¿hacia dónde va la República Dominicana? Por momentos, puede parecer necia y provocadora. Pero sucede que examinar esto cada cierto tiempo es necesario, una obligación, en un país en donde todo el mundo está tratando de resolver su problema de hoy, pensando en un mañana inseguro, sin muchas garantías.
Y lo peor es que no existen respuestas definitivas para esta

El adagio es sabio cuando refiere que una golondrina no hace verano, y un alivio impositivo no crea, por sí solo, una cultura del seguro.
República Dominicana necesita con urgencia internalizar la cultura de la previsión en todas sus instancias. Asegurar la vida, la salud o el patrimonio no es gasto superfluo; es blindar la estabilidad financiera de la sociedad ante la incertidumbre.
En un país vulnerable a fenómenos climáticos y choques económicos, la falta de cobertu-
ra profundiza la pobreza cuando golpea la adversidad. Por ello, el Estado debe liderar una estrategia país que transforme la mentalidad del ciudadano común, sustituyendo la cultura de la reacción por la de la prevención.
Este cambio cultural debe comenzar desde la raíz: las aulas. Así como se debate la urgencia de la educación financiera, la comprensión del riesgo y el valor del seguro deben integrarse formalmente en el currículo escolar. Enseñar a los jóvenes a anticipar contingencias y a
entender los mecanismos de protección mutua es sembrar la semilla de una sociedad más resiliente, responsable y con certidumbre sobre su futuro.
No obstante, el sector público no puede cargar con esta responsabilidad en solitario, esto en referencia a la responsabilidad de la Superintendencia de Seguros con educar a través de campañas puntuales.
Construir confianza en el sistema exige la integración activa y decidida del sector privado. Las empresas aseguradoras
tienen el reto de simplificar sus pólizas, transparentar sus procesos y demostrar con hechos, y no solo con contratos, que son aliadas confiables en los momentos de crisis.
El empresariado en sentido general debe asumir el seguro como un componente vital de su continuidad de negocio y del bienestar de sus colaboradores
En todo caso, modificar la percepción pública sobre los seguros y su importancia en ofrecer certidumbre requiere un esfuerzo coordinado e integral.
¿Hacia dónde va la República Dominicana?
interrogante. Pero, tal vez elucubrar un poco nos daría cierta luz sobre el camino.
Aunque la mayoría de la población no lo sabe ni entiende, mientras otros duchos son actores pasivos de un sistema que funciona por gravedad, y unos pocos son protagonistas activos que manejan el poder, bajo la superficie de crecimiento económico sostenido y estabilidad democrática relativa, se esconden tensiones estructurales que podrían definir el rumbo de la República Dominicana.
En efecto, en lo económico, el país ha logrado mantener indicadores macroeconómicos positivos, una inversión extranjera robusta y un turismo resiliente. Sin embargo, esta bonanza ha creado una paradoja: crecimiento sin equidad. La concentración de la riqueza, la precarización del empleo informal y la
CARTA AL DIRECTOR
fragilidad del sistema de seguridad social ponen en entredicho la sostenibilidad del modelo actual. De ahí nacen estas interrogantes: ¿De qué sirve crecer si no se distribuye? ¿Puede una economía de futuro seguir basándose en construcción, servicios, zonas francas, remesas y turismo low-cost? El desafío económico no es solo producir más, sino producir con propósito, con sentido redistributivo. Si no se cambia el modelo económico el país podría quedar atrapado en el espejismo del Producto Interno Bruto, así como en la alucinación de una bonanza que es de pocos, pero que parece vanamente alcanzable en las redes sociales y medios de comunicación.
En lo político, el país vive una aparente estabilidad democrática, pero la fatiga ciudadana frente a los grandes e históricos
jseverino@eldinero.com.do
Señor director, para nosotros constituye un honor comunicarle que el Instituto Tecnológico de las Américas (ITLA) consolida su papel como principal referente académico en tecnologías emergentes al asumir un rol clave en la formación de talento especializado en el Centro de Excelencia en Inteligencia Artificial de la República Dominicana (CEIA-RD), una iniciativa estratégica impulsada por el Gobierno dominicano para fortalecer las capacidades nacionales en inteligencia artificial, innovación, investigación y transformación digital.
Creemos que el CEIA-RD surge como resultado de la visión de Estado del presidente Luis Abinader para posicionar al país como líder regional en inteligencia artificial y soberanía digital, mediante una alianza estratégica encabezada por el Ministerio de la Presidencia, la Oficina Gubernamental de Tecnologías de la Información y Comunicación (OGTIC), el ITLA, NVIDIA y el Parque Cibernético de Santo Domingo.
males, representa una señal de advertencia que no debe ser ignorada. ¿Podrá la clase política reinventarse o seguiremos enganchados en el ciclo de la alternancia sin transformación?
La nación necesita un nuevo pacto político: más horizontal, con visión de largo plazo, y capaz de convertir los consensos sociales en políticas públicas sostenibles. Socialmente, el país enfrenta una fragmentación creciente. La brecha entre zonas urbanas y rurales, entre clases sociales, entre generaciones, se amplía.
El acceso desigual a salud, educación y vivienda limita el potencial de millones de dominicanos. La juventud, marginada del proyecto nacional, se debate entre emigrar, resignarse o delinquir. Mientras tanto, los barrios se convierten en islas de sobrevivencia y los territorios
Para lo bueno sí, pero para lo malo no...
El incendio de un resort en Bayahíbe dejó al descubierto serias debilidades de prevención de desastres en instalaciones con características similares. Los techos de canas, más económicos y funcionales para nuestro clima, son, al mismo
en trincheras de exclusión. Y si la cohesión social se rompe, ningún modelo económico ni político podrá sostenerse. Entonces, ¿hacia dónde va la República Dominicana? La dirección dependerá de decisiones colectivas, de rupturas valientes con lo viejo y de una visión compartida de país. La historia no está escrita. Podemos avanzar hacia una república moderna, justa y resiliente, o resignarnos a seguir reproduciendo nuestras desigualdades con elegancia macroeconómica. El futuro no se adivina, se construye. Tenemos la oportunidad de elegir el camino del coraje, la dignidad y la transformación. De lo contrario, la pregunta del futuro dejará de ser ¿hacia dónde vamos? y se convertirá en ¿cómo llegamos hasta aquí?
tiempo, vulnerables y tienen un alto riesgo de incendio.
Cualquier chispa, ya sea de una colilla de cigarrillo o una instalación eléctrica defectuosa, así como un descuido en la cocina, podrían ser el detonante para ser testigos de una verdadera tragedia, como la ocurrida en el hotel Viva Wyndham Dominicus, ahora cerrado y con empleados en el limbo.
Para lo bueno que sucede en nuestro sector turístico hay muchas caras, pero para este lamentable acontecimiento sólo el general Méndez, del COE, ha salido a hablar. ¿Qué aprendizaje habrá de dejar este incendio en Bayahíbe? ¿Se revisarán los protocolos de seguridad?
Esteban Delgado edelgadoq@gmail.com
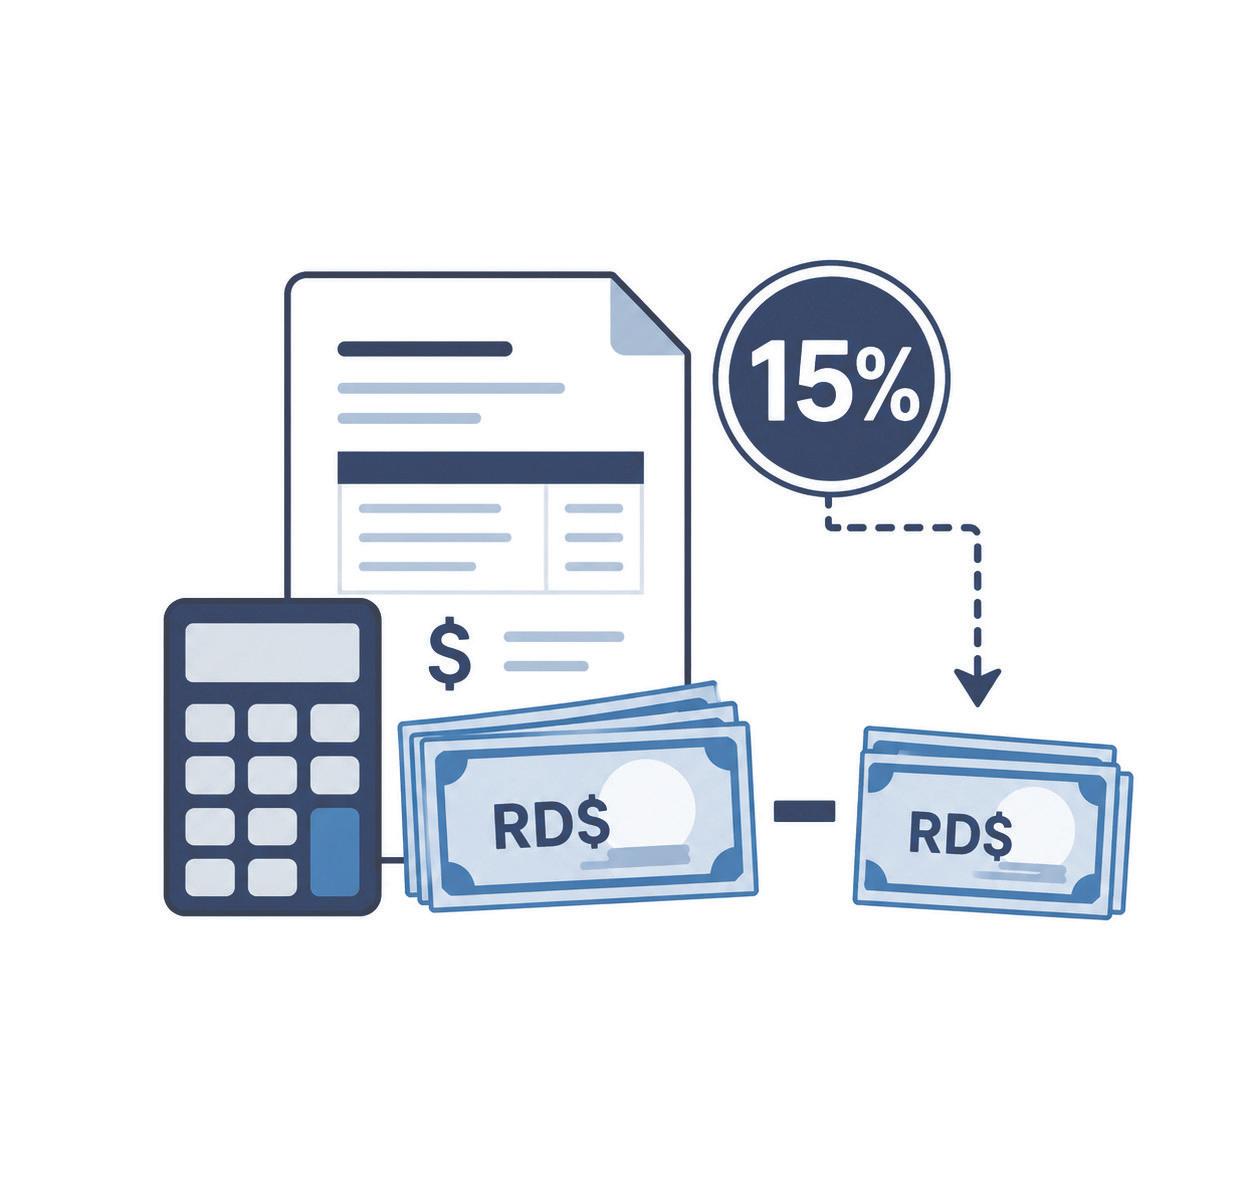
Uno de los aspectos del plan fiscal (Ley 30-26) que tocarían más directamente a la clase media, especialmente a técnicos y profesionales independientes constituidos en “persona física”, es el relacionado con el aumento de 10% a 15% de la retención del impuesto sobre la renta (ISR) por servicios prestados.
Se trata del Artículo 17 de la nueva ley, que modifica el Artículo 309 del Código Tributario y, entre otros aspectos, establece en el acápite b) del Párrafo único: “15% sobre los honorarios, comisiones y demás remuneraciones y pagos por la prestación de servicios en general provistos por personas físicas, no ejecutados en relación de dependencia, cuya provisión requiere la intervención directa del ser humano, con carácter de pago a cuenta”.
Antes de su modificación, la retención era de un 10%. En el acápite f) del mismo artículo se agrega: “15% para cualquier otro tipo de renta no contemplado expresamente en estas disposiciones, con carácter de pago a cuenta”.
La realidad es que, en sentido práctico, ya las personas físicas formalizadas estaban pagando ese 15% y hasta porcentajes mayores de ISR a sus ingresos, independientemente de que la retención de parte de sus clientes fuera de 10%.
Esto así, porque cada año la “persona física” debe hacer su declaración jurada ante la Dirección General de Impuestos Internos (DGII), ya sea acogido al régimen simplificado de tributación o de forma particular. En esos casos, la DGII lo que hace es pedir todas las pruebas de ingresos del contribuyente, sumarlas y determinar, con base en la cantidad ingresada en el año, el ISR a cobrar.
Desde antes de esta normativa, estaba establecida la tabla de retención a los asalariados, que implica el pago de 15% anual para los que devengan ingresos superiores a los RD$34,685 mensuales y hasta un tope de RD$52,027.
Con la nueva norma la exención será hasta los RD$40,000 y se aplica el 15% sobre los in-gresos hasta RD$57,083 mensuales. De ahí en adelante la escala varía con tasas de 20%, 25% y hasta 27%, dependiendo del nivel de ingreso.
El tema es que, posiblemente, todos los técnicos o profesionales acogidos como perso-nas físicas tienen ingresos por encima de los RD$40,000 mensuales, por lo que ya esta-ban pagando al menos el 15% de ISR sobre sus honorarios, toda vez que la escala que de retención que aplica para personas físicas es la misma que para los asalariados; y
en ca-so de ser un asalariado y persona física a la vez, la DGII le suma todos los ingresos.
Por ejemplo, suponga que usted tiene un salario de 30,000 pesos mensuales. Se asume que está exento del ISR. Pero si también usted recibe un ingreso de 25,000 pesos mensua-les como honorario por algún servicio, también se asume que ese monto está exento. Sin embargo, al momento de hacer su declaración jurada, la DGII le suma los dos ingresos, por lo que el monto queda en 55,000 mensuales y entra en la escala gravable de 15% de ISR.
Lo anterior indica que, si bien el que paga por el servicio retenía solo el 10% de ISR, la DGII como quiera le cobraba el 15% al beneficiario de ese pago, porque al calcular su ingreso total del año, siempre le resulta sobre los RD$34,685 mensuales, ahora RD$40,000.
El punto ahora es que, en el momento de recibir el ingreso por servicios prestados, el con-tribuyente estaría percibiendo 5% menos, lo cual le afectaría su flujo de dinero durante el año, hasta la fecha de hacer su declaración jurada.
Por ejemplo, suponga que usted ofrece un servicio que implica un ingreso de RD$90,000 mensuales. En ese caso, usted pagará de ISR RD$15% desde RD$40,000 hasta 57,083 y 20% desde ese monto hasta los RD$90,000.
Pero como persona física, esos porcentajes usted los pagará en los primeros meses del año siguiente, luego de hacer su declaración jurada con cierre al 31 de diciembre.
Mientras tanto, a su contratante usted le factura esos RD$90,000 más 18% de ITBIS. Él le retenía el ITBIS y un 10% de los RD$90,000, es decir, RD$9,000, por lo que usted recibía en ese momento un total de RD$81,000.
Ahora, con la retención del 15%, su contratante le descontará RD$13,500, por lo que, en este caso, usted lo que va a recibir son RD$76,500, es decir, RD$4,500 menos de los que recibía antes del ajuste.
Jaime M. Senior Fernández jsenior@headrick.com.do
¿Pagar
Pocas expresiones latinas describen mejor una tensión jurídica y económica que “solve et repete”: paga primero y reclama después. Para el fisco, la lógica es evidente: protege la recaudación y reduce recursos dilatorios. Para el contribuyente, puede convertir el derecho de defensa en una posibilidad condicionada por la liquidez.
La Ley 30-26 vuelve a colocar este tema sobre la mesa. Al modificar el Código Tributario, permite al sujeto pasivo consignar (depositar formalmente) ante la DGII el monto de la deuda requerida mientras interpone los recursos que entienda pertinentes. La ley aclara que esa consignación no implica aceptación de la obligación tributaria ni renuncia al derecho de defensa.
Esa precisión no es menor, pues sería incorrecto afirmar que la ley reinstaura el viejo solve et repete, declarado inconstitucional hace muchos años. No dice que el recurso solo será admitido si antes se paga la deuda discutida. Lo relevante es analizar qué ocurre si el contribuyente decide no consignar.
Ahí está el problema; si consignar la (supuesta o alegada) deuda tributaria evita medidas conservatorias, sanciones o consecuencias adicionales, entonces el contribuyente enfrenta una decisión difícil: recurrir sin pagar, pero asumiendo mayores riesgos. La puerta de la defensa permanece abierta, pero cruzarla puede costar más.
La jurisprudencia dominicana había sido sensible frente al pago previo como obstáculo de acceso a la justicia. La Suprema Corte de Justicia (antes de la creación del Tribunal Constitucional) rechazó el viejo esquema del solve et repete por entender que afectaba garantías procesales, igualdad y razonabi-
lidad. Ese precedente sigue siendo relevante para evaluar si nuevas fórmulas producen efectos equivalentes. El balance no es sencillo. El Estado tiene un interés legítimo en cobrar y evitar que la litigiosidad se convierta en diferimiento indefinido. Ningún sistema fiscal puede sostenerse si toda determinación administrativa queda paralizada durante años.
Pero también es cierto que la Administración Tributaria puede equivocarse. Si discutir una determinación exige inmovilizar sumas importantes, el litigio deja de ser solo jurídico y se convierte en financiero.
Por eso, la pregunta central no debe ser únicamente si la Ley 30-26 viola formalmente el precedente sobre solve et repete. La pregunta más útil es si crea incentivos que, en la práctica, empujen al contribuyente a pagar o consignar para defenderse con menor riesgo. La diferencia entre opción legal y presión económica puede ser estrecha.
Una solución razonable debería descansar en la proporcionalidad. La conducta previa del contribuyente, el monto reclamado, la razonabilidad del recurso y la solidez de la determinación deberían importar. La Ley 30-26 parece intentar una fórmula intermedia: preservar formalmente el recurso y ofrecer una vía para proteger al fisco. Su éxito dependerá menos del texto y más de su aplicación concreta. En materia tributaria, el diseño procesal nunca es neutral. Define incentivos, costos y determina quién puede sostener una controversia frente al Estado. Por eso, el debate sobre consignación no es un tecnicismo, es una discusión sobre cuánto cuesta defenderse.
EL AUTOR ES ABOGADO
La recién promulgada Ley 30-26, que contiene el plan fiscal anticrisis va mucho más allá que los enunciados hechos por el ministro de Hacienda y Economía para motivarla. Ese paquetito fiscal incluye aspectos de procedimiento legal que, incluso, hasta estarían violando sentencias judiciales previas en materia de litigios por reclamaciones de pagos de parte del fisco. Tal vez, a sabiendas de eso, fue que el Gobierno procuró que su Congreso aprobada en tiempo récord esta nor-
mativa, aunque puede que haya perdido de vista las consecuencias que pudiera implicar el intento de aplicar una ley en desacato de sentencias judiciales. Seguro que no faltarán los sometimientos de recursos inconstitucionales por algunos puntos de esa mini reforma fiscal que van más allá de amnistía, ajustes tributarios y otros puntos en procura de incrementar las recaudaciones del Estado. El debate no parece que será entre contadores públicos, sino entre abogados. Esperemos.
Jean Quiroz explica cómo funcionan financieramente las aseguradoras para responder a necesidades más urgentes de los asegurados
Freddy Martínez frmartinez@eldinero.com.do Santo Domingo
Reservas técnicas, costos administrativos, pagos de reclamos y costo de adquisición forman parte de los compromisos financieros que asumen las aseguradoras desde el momento en que formalizan la cobertura de una póliza, con el objetivo de garantizar respaldo al asegurado ante cualquier eventualidad, conforme a las condiciones pactadas y al nivel de prima contratado.
De entrada, las aseguradoras deben reconocer los riesgos de cada póliza, conforme a lo establecido en la Ley 146-02 sobre Seguros y Fianzas de la República Dominicana, la cual contempla porcentajes diferenciados según cada ramo como parte de los compromisos financieros que deben registrar. Además, aun cuando las aseguradoras no hayan recibido el pago de la prima, estas compañías deben asumir en la mayoría de los ramos hasta un 40% en reservas técnicas, recursos que quedan comprometidos para responder ante posibles reclamaciones o eventos catastróficos en áreas como vehículos, salud, incendios y viviendas, entre otros.
Así lo explicó el vicepresidente financiero de Humano Seguros, Jean Paul Quiroz, al detallar cómo operan financieramente las aseguradoras en República Dominicana, su composición en el manejo contable, los riesgos y costos que asumen desde la facturación de una póliza, así como el manejo de los recursos para cumplir con los compromisos adquiridos con los asegurados. También abordó el rol del reaseguro ante eventos catastróficos.
“Nosotros, al momento de emitir un riesgo, facturar una póliza y darle un riesgo aceptado a algún asegurado, ya tenemos que reconocer en nuestros libros contables todos los compromisos que eso implica”, explicó Paul Quiroz, al precisar que las aseguradoras no reciben como ganancia el 100% de los recursos facturados, debido a que deben destinar parte de
Jean Quiroz dice aseguradoras invierten dinero en certificados de
REASEGURO COMO FORMA DE CUBRIR RIESGOS MAYORES
«ESTRATEGIA. Jean Paul Quiroz destacó la importancia del reaseguro ante eventos catastróficos, al señalar que este mecanismo permite transferir parte del riesgo asumido hacia una reaseguradora internacional para garantizar cobertura al asegurado y proteger la sostenibilidad financiera de la compañía. Este instrumento de transferencia de riesgo varía según el tamaño de la cartera, el patrimonio de cada aseguradora y la capacidad de exposición que sus accionistas estén dispuestos a asumir. “Depende mucho de lo que
esos fondos a reservas técnicas, comisiones de intermediación y otros compromisos fiscales.
Asimismo, señaló que las aseguradoras también deben asumir un impuesto selectivo al consumo de 16%, gastos operativos y costos relacionados con el personal y funcionamiento de la empresa.
“Cuando logramos cobrar la prima, considerando que la ley establece un plazo de hasta 120 días para el cobro y que no siempre se cumple porque hay acuerdos de pago, entonces, accedemos al flujo de recursos que, inmediatamente lo que hacemos es maximizarlo mediante portafolios de inversión que tienen las aseguradoras compuestos por distintos activos financieros”, explicó el vicepre-
cada entidad quiera exponer de su propio patrimonio, porque no es lo mismo decirle a una aseguradora pequeña que tiene quizás un patrimonio de US$3 millones que exponga una cantidad o un monto similar; imposible, eso es dispararse o jugar en la ruleta rusa; tiene que ser adecuado a su cartera, a los riesgos que asume por cuenta propia que es lo que está cubriendo y también a los niveles adicionales que pueda tener de otra capa adicional, algo dinámico, de algún fondeo que pueda utilizar o un aparte al capital, pero que
sidente financiero de Humano Seguros, al indicar que gran parte de esos recursos se destinan a certificados de inversión, bonos y títulos financieros.
En ese sentido, indicó que las aseguradoras estructuran sus portafolios de inversión con el objetivo de maximizar los recursos disponibles y garantizar capacidad de respuesta ante cualquier reclamación, ya que deben asumir el 100% de los pagos correspondientes a los asegurados.
“En el estado financiero de las aseguradoras, en el lado de los pasivos se pueden identificar lo que son las reservas específicas. Se llaman así, porque esas son las que reconocen de manera expresa todos los compromisos de reclamos que tiene la ase-
mente en instrumentos de baja rentabilidad.
“La correcta medida y combinación de esos factores, en función también de la carta de riesgo que tiene asegurada, es vital. No es lo mismo una operación 100% en salud, que tienes muchos pagos frecuentes al mismo asegurado, prestadores médicos y a los intermediarios que demanda un flujo de caja muy activo, a una operación que tiene una concentración más de riesgo de vida. Depende que pase algún evento cubierto con una menor incidencia o frecuencia de reclamo, donde los plazos son un poco más largos”, expresó Quiroz durante una entrevista en el podcast Seguros No Sabes, conducido por el presidente ejecutivo de la Cámara Dominicana de Aseguradores y Reaseguradores (Cadoar), Franklin Glass.
“Como los riesgos no son absolutos, si no que están muy mezclados, hay que hacer una correcta distribución de cuáles son tus necesidades de fondeo puntual cada mes o incluso dentro de la proyección anual, ver algún mes donde tú puedes tener un componente de un pago extraordinario que te presione ese flujo de caja”, prosiguió explicando.
tiene que garantizar sobre todo esa sostenibilidad financiera”, explicó el vicepresidente del área financiera de Humano Seguros durante la entrevista. El reaseguro es fundamental porque reduce el impacto financiero en años marcados por eventos catastróficos, como ocurrió con las lluvias registradas en noviembre de 2022 y 2023, respectivamente. Ninguna cobertura catastrófica contratada cubre el 100% de todos los posibles eventos, aunque la prioridad debe ser asumida inicialmente por la aseguradora.
guradora, además del comportamiento de la reserva técnica del 40% para poder honrar ese compromiso de pago”, explica.
¿Cómo funcionan financieramente las aseguradoras? Quiroz explicó que desde la Vicepresidencia Financiera de Humano Seguros gestionan un portafolio compuesto por instrumentos de corto plazo para reconocer las necesidades más urgentes, pagos incipientes, proyecciones futuras y optimización de rendimientos, en función de la combinación de riesgos, instrumentos y duración que ofrecen. Según explicó, este modelo busca optimizar el portafolio sin comprometer todos los recursos en inversiones de largo plazo ni mantenerlos única-
Además, destacó la importancia del manejo eficiente y responsable de los recursos en las aseguradoras, así como la necesidad de identificar los fondos requeridos ante cualquier eventualidad y disponer de ellos de manera rápida y eficiente para responder oportunamente a clientes, intermediarios, prestadores médicos y colaboradores, garantizando así operaciones más eficientes.
“El área financiera es el catalizador de eso resultado, siempre optimizando la rentabilidad que pueda tener la compañía en función de la proyección que tuvo en el año, que se define bajo una serie de parámetro en un momento dado, pero corriendo la operación te das cuenta que puede haber desviaciones. Entonces el área financiera tiene que advertir rápidamente cualquier cambio en el curso de acción que pueda mitigar esa desviación no favorable”, afirmó.
Asimismo, destacó que desde la Vicepresidencia Financiera mantienen una “mirada lateral” del mercado financiero y bursátil, aprovechando oportunidades de inversión y transacciones que permitan generar ganancias de capital y contribuir a los resultados de la aseguradora, especialmente en años con desempeño técnico menos favorable.
Especialistas explican que esta solución sigue siendo clave tras pagar el inmueble
Luis David Flores lflores@eldinero.com.do Santo Domingo
Cada año la conversación era la misma. “Deberías agregar cobertura para el contenido de tu hogar”, le repetían a Pedro al momento de renovar su póliza. Y cada año respondía igual: “A mí no me va a pasar nada”. Hasta que llegó el huracán Fiona.
En una sola noche, el agua y los daños eléctricos destruyeron gran parte de sus pertenencias y dejaron una factura de RD$300,000 que tuvo que asumir por completo. Entonces entendió que el ahorro que defendió durante años era mínimo frente al costo de quedar desprotegido.
La historia de Pedro se repite más de lo que muchos imaginan. En un país expuesto a fenómenos atmosféricos, inundaciones y otros eventos climáticos, miles de familias enfrentan pérdidas que van más allá de los daños estructurales de una vivienda. Muebles, electrodomésticos, equipos electrónicos y artículos personales pueden quedar inservibles en cuestión de horas.
Ante este escenario, especialistas consideran que el seguro de vivienda continúa siendo una herramienta subutilizada en República Dominicana y, en muchos casos, mal comprendida por los propietarios.
La gerente sénior técnica de Riesgos Generales de Matos Corredores de Seguros, Gisell de León, señala que el seguro de vivienda todavía suele percibirse más como un requisito bancario que como un instrumento de protección patrimonial. Una visión que, según el experto inmobiliario Iván Guerrero, comienza incluso desde etapas tempranas del proceso de compra. Explica que, pese a existir herramientas de protección desde la preventa, el tema rara vez forma parte de la conversación inmobiliaria y muchos compradores reciben poca orientación sobre gestión
El seguro de vivienda todavía suele percibirse más como un requisito bancario que como un instrumento de protección patrimonial”.
Gisell de león
Gerente sénior en Matos Corredores
de riesgos y preservación patrimonial.
Datos de Seguros Universal indican que entre un 20% y un 30% de sus clientes que terminan de pagar su préstamo hipotecario contratan de inmediato una póliza voluntaria de vivienda, lo que deja a una parte importante de propietarios sin cobertura una vez finaliza la obligación con el banco.
A juicio de De León, asegurar una vivienda cobra incluso más importancia cuando el inmueble pasa a ser completamente responsabilidad del propietario. Explica que una cobertura de RD$1 millón puede costar entre RD$5,900 y RD$6,100 anuales, un monto reducido frente al impacto económico que puede generar un siniestro.
Sin embargo, la falta de protección no siempre responde a
Póliza. Peña, de Universal, precisa que, tomando como referencia una vivienda valorada en RD$4.5 millones, una póliza puede costar entre RD$29,000 y RD$31,000 anuales, dependiendo del nivel de cobertura y las características del inmueble. Distribuido en 12 cuotas, el monto mensual ronda los RD$2,610.
En un contexto donde los fenómenos atmosféricos forman parte de la realidad dominicana, el verdadero costo no siempre está en pagar una póliza, sino en descubrir demasiado tarde aquello que nunca estuvo cubierto.
30%
Cobertura. Cerca de un 30% de los propietarios contratan un seguro de vivienda tras saldar su préstamo hipotecario, según data de Universal.
Muchos complejos carecen de coberturas como incendios, terremotos, responsabilidad civil y protección para maquinarias”.
iván Guerrero experto inMobiliario
una decisión económica. También existe confusión sobre el alcance de los seguros asociados a préstamos hipotecarios.
La vicepresidenta de Inteligencia de Negocios y Comercial en One Alliance Seguros, María Catherine de Freitas, explica que las pólizas contratadas durante la vigencia de un préstamo suelen proteger principalmente el interés económico de la entidad financiera.
“Una vez extinguida la obligación crediticia, normalmente cesa también el interés asegurado del banco y, en consecuencia, la cobertura vinculada al préstamo”, detalla.
De Freitas advierte que muchos propietarios creen seguir protegidos automáticamente cuando la cobertura asociada al financiamiento ya expiró, lo que puede dejarlos expuestos
Los seguros de vivienda han evolucionado hacia modelos que incluyen servicios de asistencia para atender imprevistos domésticos”.
laura peña viCepresidenta de neGoCios en universal
frente a incendios, terremotos y otros riesgos patrimoniales.
CONDOMINIOS
La falta de cultura aseguradora también se refleja en condominios y torres residenciales. Al respecto, Guerrero advierte que muchos complejos carecen de coberturas esenciales como incendios, terremotos, responsabilidad civil y protección para maquinarias y equipos.
Esta situación puede generar escenarios complejos: accidentes en áreas comunes, incendios que afecten varias unidades o daños en equipos fundamentales como ascensores, plantas eléctricas y bombas de agua. Cuando ocurre un siniestro sin cobertura suficiente, el impacto económico suele trasladarse a los propietarios mediante cuotas extraordinarias o aumentos
Una vez extinguida la obligación crediticia, cesa también el interés asegurado del banco y con ello la cobertura vinculada al préstamo”.
María Catherine de Freitas viCepresidenta de neGoCios en oas
en los gastos comunes. Guerrero agrega que, aunque en proyectos de mayor valor existe una mayor conciencia sobre la protección patrimonial, la cultura colectiva del aseguramiento todavía representa uno de los principales desafíos del mercado.
Más allá de las coberturas tradicionales, las aseguradoras han incorporado soluciones orientadas a necesidades cotidianas del hogar. La vicepresidenta de Negocios de Seguros Universal Zona Metro - Sur, Laura Peña, explica que los seguros de vivienda han evolucionado hacia modelos que incluyen servicios de asistencia para atender imprevistos domésticos frecuentes.
Entre ellos figuran emergencias de plomería, electricidad, cerrajería y escapes de gas.
Seguro de vida entre principales beneficiarios de la reforma, aunque advierten mayores costos
Massiel de Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
La recién promulgada Ley 30-26 de medidas Procrecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional tendrá un impacto “mixto” sobre la industria aseguradora dominicana, aunque favorable para el seguro de vida, producto que se perfila como el principal beneficiario de las modificaciones introducidas por la nueva legislación local. De acuerdo con el análisis “Matriz explicativa de impactos de la Ley 30-26 sobre la industria de seguros”, de la firma de Starta a la cual elDinero tuvo acceso, el mayor impacto positivo para el sector es la eliminación gradual del Impuesto Selectivo al Consumo (ISC) aplicado a los seguros de vida. La normativa establece una reducción progresiva de este gravamen, que pasará al 11% en 2027, al 6% en 2028 y quedará completamente exento a partir de 2029.
Según explica el documento, esta decisión modifica significativamente el precio relativo del producto, creando condiciones para ampliar su penetración en el mercado y fortalecer su competitividad frente a otros instrumentos de protección y planificación financiera. Asimismo, destaca que abre espacio para que las aseguradoras desarrollen nuevas estrategias comerciales orientadas a incrementar la colocación de pólizas y ampliar el acceso de las familias a mecanismos de protección económica de largo plazo.
La matriz, elaborada por el economista y extitular de la Dirección General de Impuestos Internos (DGII), Guarocuya Félix, señala que la reducción del impuesto no solo representa un alivio tributario para el producto, sino que también puede traducirse en una mayor persistencia de las pólizas, un incremento de las ventas y una mejora en la percepción de valor por parte de los consumidores.
La Cámara Dominicana de Aseguradoras y Reaseguradores (Cadoar) había estimado en el reportaje “Elevada carga tributaria limita el crecimien-
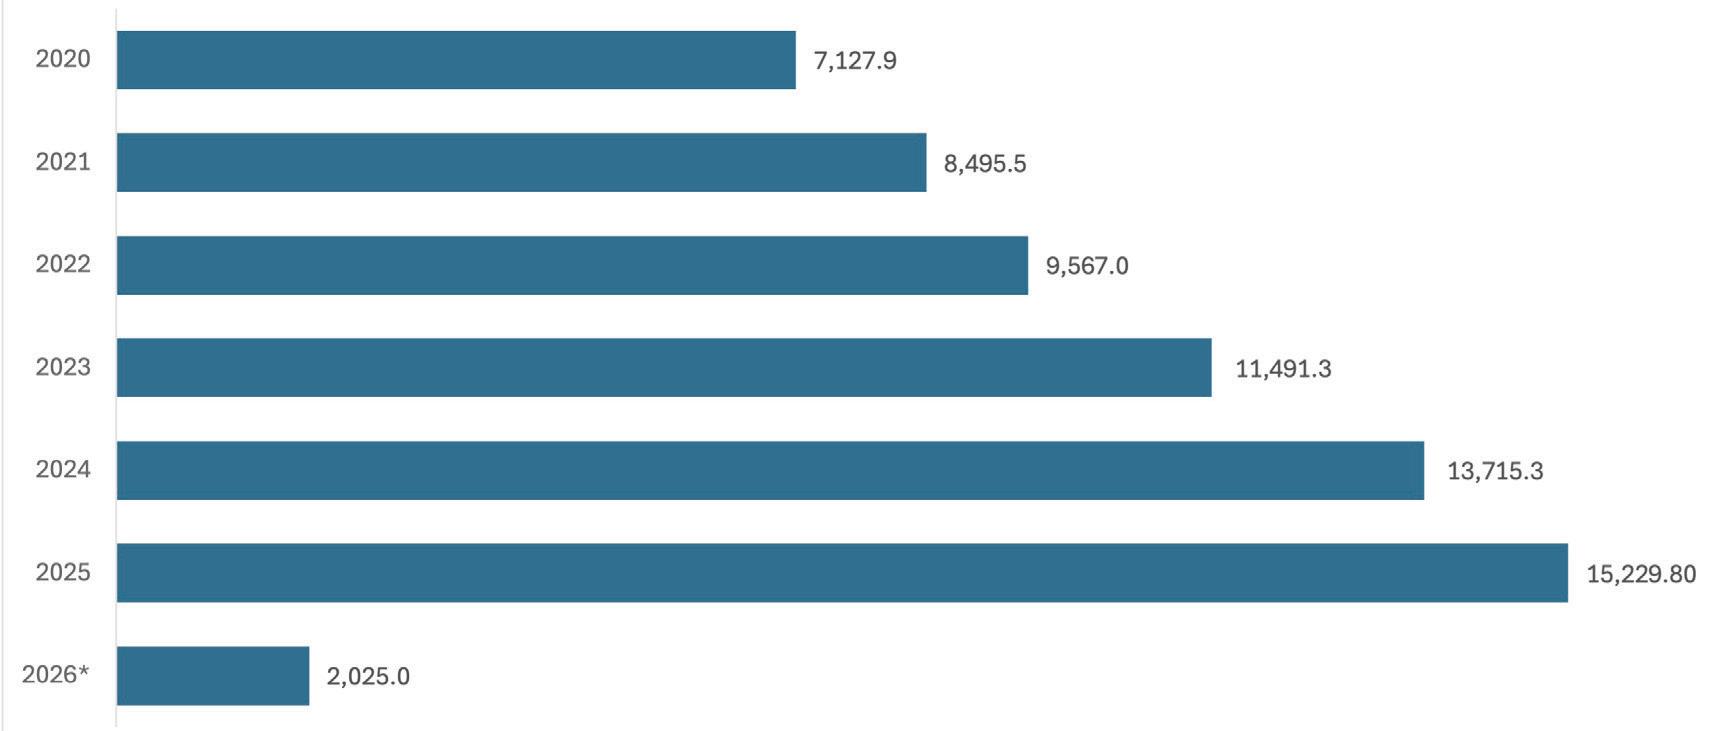
to del sector seguros”, publicado en mayo por elDinero, que los dominicanos compran en el extranjero más de US$350 millones anuales en seguros de vida, por lo que la eliminación gradual del ISC sobre este segmento, a juicio de expertos consultados, corrige una distorsión tributaria que durante décadas ha encarecido un instrumento esencial para la protección financiera de las familias dominicanas.
Sin embargo, advierte que el sector deberá adaptar sus estructuras tarifarias, sistemas de facturación, esquemas de comisiones y materiales comerciales para acompañar adecuadamente el calendario de reduc-
ción impositiva establecido por la ley. De acuerdo con datos de la DGII, desde 2020 a abril de 2026, el Estado ha recaudado por ISC al sector seguros RD$ 65,626.80 millones. Otro de los elementos que refuerza la posición del seguro de vida dentro de la reforma es la permanencia de la exención del impuesto sucesoral para las indemnizaciones derivadas de estos contratos. Félix destaca que la Ley 30-26 mantiene como exentos del impuesto sucesoral los seguros de vida del causante, una disposición que preserva el atractivo del producto como herramienta de protección familiar y planificación patrimonial.
A juicio del economista, esta medida adquiere especial relevancia en un contexto donde la transmisión ordenada del patrimonio y la protección económica de los beneficiarios cobran cada vez mayor importancia dentro de las estrategias financieras de las familias dominicanas. No obstante, advierte que la comunicación comercial de estos beneficios debe realizarse con prudencia y apego al marco regulatorio, evitando promesas o interpretaciones que puedan depender de condiciones específicas relacionadas con los beneficiarios, la titularidad de las pólizas o requisitos documentales establecidos por las auto-
El seguro de vida emerge como el principal beneficiario de la Ley 30-26 gracias a la eliminación gradual del ISC y al mantenimiento de la exención sucesoral, aunque la industria deberá adaptarse a mayores exigencias”.
Guarocuya Félix
E3conomista y ExdirEctor dE la dGii.
ridades competentes.
Félix, socio fundador de Starta, explicó que el propósito del análisis es “ordenar técnicamente los principales efectos de la Ley 30-26 sobre la industria de seguros, distinguiendo entre impactos directos, efectos indirectos, oportunidades, riesgos operativos y asuntos que todavía requieren validación reglamentaria o jurídica”.
NUEVOS DESAFÍOS
Aunque el seguro de vida emerge como el principal ganador de la reforma, el experto en materia tributaria sostiene que el resto de la industria deberá enfrentar importantes retos derivados de nuevas cargas tribu-
tarias, obligaciones de cumplimiento y costos operativos.
La evaluación sectorial subraya que el impacto general de la ley es mixto debido a que los beneficios otorgados a determinados productos conviven con medidas que incrementan los costos de operación para aseguradoras, corredores, intermediarios y proveedores de servicios vinculados al negocio asegurador.
Entre las disposiciones que generan mayor preocupación figura el aumento del impuesto a cheques y transferencias electrónicas, cuya tasa se eleva a 0.002, equivalente a 2.0 por mil.
Según el análisis, esta medida afecta directamente a toda la cadena de valor del seguro, incluyendo el cobro de primas, el pago de siniestros, las comisiones a intermediarios, los reembolsos, los pagos a proveedores y las operaciones vinculadas al reaseguro.
Félix considera que este impuesto constituye la medida más distorsiva para la industria debido a la alta intensidad transaccional que caracteriza al negocio asegurador. La disposición incrementa los costos operativos y obliga a las empresas a cuantificar cuidadosamente el impacto financiero que tendrá sobre sus operaciones diarias.
PRESIONES DE LIQUIDEZ
Otro de los aspectos identificados como críticos es el nuevo esquema de anticipos del Impuesto Sobre la Renta (ISR). La Ley 30-26 dispone que determinadas empresas medianas y grandes deberán realizar anticipos mensuales calculados en función de sus ingresos, lo que, según Félix, podría generar tensiones de caja para actividades como la aseguradora, donde los volúmenes de primas no necesariamente representan márgenes económicos efectivos.
El documento advierte que esta situación es especialmente sensible para compañías que manejan elevados montos de primas, reservas técnicas y operaciones de reaseguro, por lo que recomienda analizar cuidadosamente la forma en que se aplicará la base imponible en cada caso.
La normativa también contempla cambios en la tributación corporativa que podrían afectar a las aseguradoras de mayor tamaño. La ley establece una tasa general de ISR de 27% y una sobretasa temporal de 30% para el período 20262028 aplicable a contribuyentes con ingresos iguales o superiores a RD$1,000 millones.
La industria aseguradora deberá adaptarse a nuevas cargas operativas, cambios tributarios y mayores exigencias de cumplimiento.
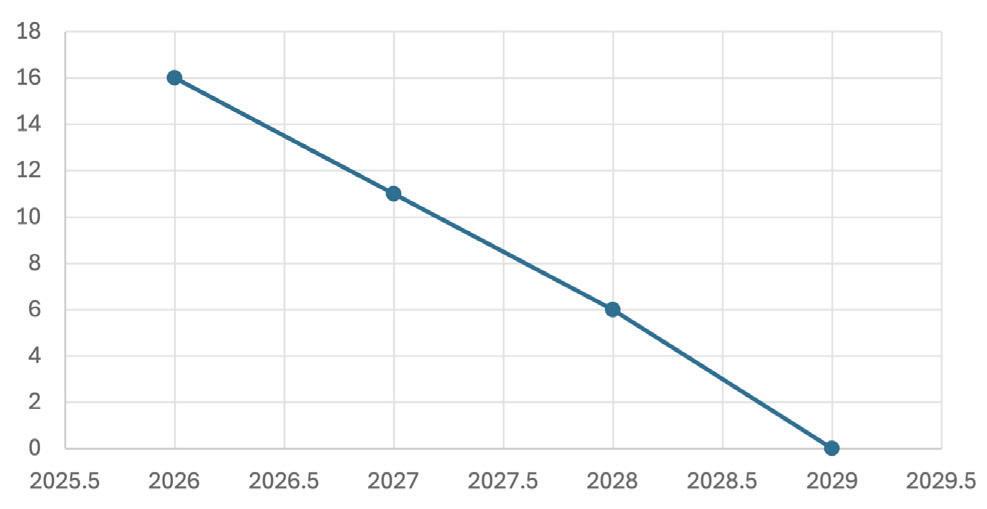
Firma Starta en base a la Ley 30-26 de procecimiento.
La sobretasa es de 2026 hasta 2028. Aplica a contribuyentes con ingresos superiores a RD$1,000 millones.
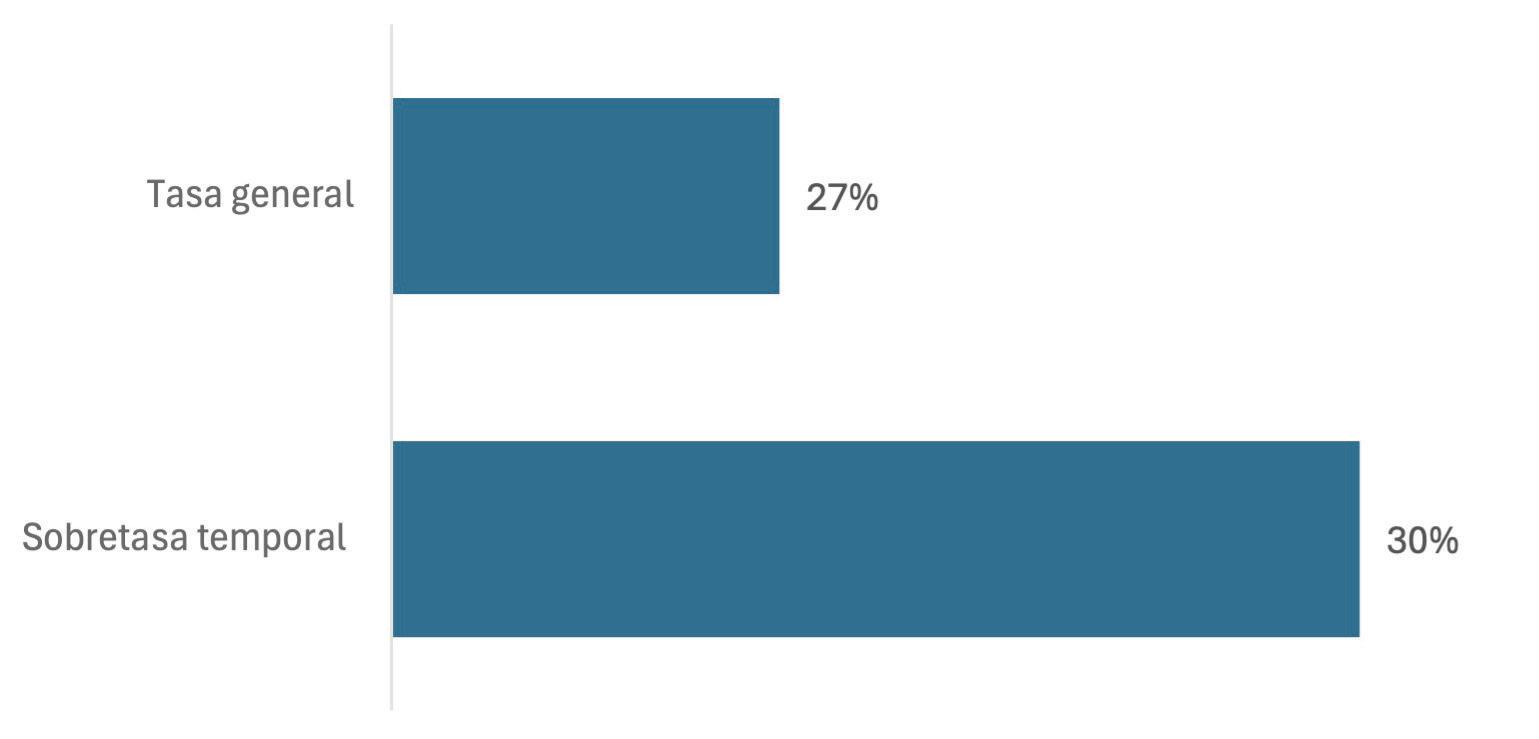
Starta en base a la Ley 30-26 de procecimiento.
De acuerdo con Félix, esta disposición podría influir en la rentabilidad de las grandes compañías, afectar sus planes de crecimiento y modificar decisiones relacionadas con inversiones, dividendos y expansión de operaciones. “El impacto debe medirse por entidad, resultado técnico, resultado financiero, reservas, siniestralidad, costos regulatorios y capacidad de trasladar precios”, recomienda. Respecto a las nuevas exigencias para servicios tecnológicos y pagos al exterior. Considera que uno de los puntos de mayor complejidad identificados es el tratamiento tributario de los
«OTROS DATOS
0.20%
Impuesto. El aumento a 0.20% del impuesto a cheques y transferencias afecta el pago de primas, pago de siniestros y comisiones.
vinculados al sector. La introducción de una retención de 15% sobre honorarios, comisiones y servicios prestados por personas físicas afecta directamente a corredores individuales, ajustadores, peritos, tasadores, actuarios, abogados y consultores.
servicios contratados fuera del país. La Ley 30-26 amplía el alcance del concepto de asistencia técnica y considera gravados determinados servicios utilizados en territorio dominicano, aunque sean prestados desde el extranjero.
Explica que esta disposición puede impactar áreas fundamentales para la industria aseguradora, tales como modelación actuarial, análisis de riesgos catastróficos, plataformas tecnológicas, sistemas core de seguros, servicios de nube, ciberseguridad, inteligencia artificial, consultorías especializadas y manejo de datos.
Asimismo, la normativa esta-
65,626 15%
ISC. Desde 2020 a abril de 2026, el Estado ha recaudado por ISC al sector seguros RD$ 65,626.80 millones.
Retención. La nueva retención del 15% aplicable a corredores y profesionales podría provocar una reducción temporal de liquidez.
Acción para el sector. Como recomendación, el informe sostiene que la Ley 3026 obliga a la industria aseguradora a iniciar un proceso de adaptación que abarca áreas fiscales, comerciales, operativas y tecnológicas. El economista considera que las aseguradoras deberán actualizar sistemas de facturación, estructuras de retención, contratos con proveedores internacionales, modelos de precios, estrategias comerciales y matrices de riesgos tributarios antes de la entrada en vigor de varias de las disposiciones previstas por la legislación.
A pesar de estos desafíos, el análisis destaca que el seguro de vida sale fortalecido de la reforma fiscal, gracias a la eliminación progresiva del ISC y a la preservación de la exención sucesoral, dos medidas que consolidan su papel como instrumento de protección familiar, ahorro de largo plazo y planificación patrimonial dentro del mercado dominicano.
blece retenciones sobre diversos pagos realizados al exterior, incluyendo licencias de software, publicidad digital, almacenamiento de datos y determinados servicios tecnológicos.
Para Félix, esta realidad obliga a aseguradoras, corredores y grupos empresariales a revisar sus contratos internacionales, estructuras de costos y mecanismos de cumplimiento tributario para evitar contingencias futuras.
IMPACTO SOBRE ACTORES
La reforma también incorpora cambios relevantes para corredores, agentes de seguros y profesionales independientes
Aunque estas retenciones operan como pagos a cuenta del impuesto correspondiente, el informe advierte que pueden generar presiones temporales sobre la liquidez de estos actores y requerir ajustes en los procesos administrativos de las aseguradoras encargadas de realizar los pagos.
SEGMENTO EXPORTADOR
Dentro de las medidas favorables para determinados nichos del mercado asegurador, el análisis destaca la posibilidad de que las empresas exportadoras obtengan el reembolso del ISC pagado sobre seguros. La ley reconoce este derecho para exportadores que operen en terceros mercados, permitiéndoles recuperar parte del costo tributario asociado a sus coberturas. Según Félix, esta disposición puede estimular una mayor demanda de seguros dentro del segmento exportador y crear nuevas oportunidades comerciales para aseguradoras y corredores especializados en riesgos corporativos.
El documento también aborda otros aspectos de la reforma con incidencia indirecta sobre el sector, incluyendo cambios relacionados con el sistema de salud, activos digitales, regímenes simplificados de tributación y mecanismos de regularización fiscal.
Particular atención merece la reasignación de recursos hacia el Servicio Nacional de Salud (SNS) y las administradoras de riesgos de salud (ARS), una medida que podría modificar flujos dentro del ecosistema sanitario y requerirá seguimiento por parte de las aseguradoras con productos complementarios de salud.
Igualmente, la ley incorpora nuevas reglas para activos digitales y criptoactivos, amplía los mecanismos de control fiscal y establece procedimientos de amnistía tributaria que podrían resultar de interés para empresas con contingencias pendientes. En general, la Ley 30-26, que abarca un conjunto de medidas, permitirá al Estado captar entre RD$40,000 millones y RD$50,000 millones adicionales, recursos que serán utilizados para fortalecer la economía, preservar programas sociales.
Mariel Alcántara malcantara@eldinero.com.do Santo Domingo
La cobertura del seguro agrícola en República Dominicana continúa limitada pese a su importancia para proteger la inversión y reducir el riesgo financiero en el sector agropecuario. Actualmente, alrededor del 17% de la superficie sembrada del país cuenta con algún tipo de aseguramiento, lo que significa que cerca del 83% permanece sin cobertura.
Datos de la Aseguradora Agropecuaria Dominicana (Agrodosa) indican que durante el período 2020-2026, la cobertura promedio anual superó el millón de tareas aseguradas, de un total aproximado de 6.5 millones de tareas agrícolas.
En este contexto, el director ejecutivo de Agrodosa, José Fabelo, explicó a elDinero que todavía es reducido el número de productores que adquieren voluntariamente una póliza como mecanismo de protección patrimonial y gestión de riesgos.
“Uno de los principales desafíos es fortalecer la cultura aseguradora”, sostuvo.
Fabelo señaló que otro obstáculo para ampliar la cobertura es la frecuencia y severidad de los eventos climáticos que impactan directamente el valor de las primas.
Detalló que la recurrencia e intensidad de estos fenómenos incrementan el nivel de riesgo para las aseguradoras y reaseguradoras internacionales, lo que termina impactando el costo final que debe asumir el productor.
A esto se suma la realidad económica de productores agropecuarios, cuyos márgenes de rentabilidad suelen ser reducidos y variables, dificultando el pago de las pólizas.
El ejecutivo indicó que muchos productores todavía perciben el seguro como un gasto adicional y no como una herramienta de protección financiera. Advirtió que las pérdidas ocasionadas por eventos severos pueden provocar incluso el abandono parcial o total de la actividad agropecuaria por parte de productores afectados.
SUBSIDIO ESTATAL
A las limitaciones económicas también se suman desafíos relacionados con la aplicación del subsidio estatal al seguro agrícola. La Ley 157-09 sobre Seguro Agropecuario en República Dominicana, establece un subsidio estatal equivalente al 50% de la prima del seguro agrícola. Además, está las primas están
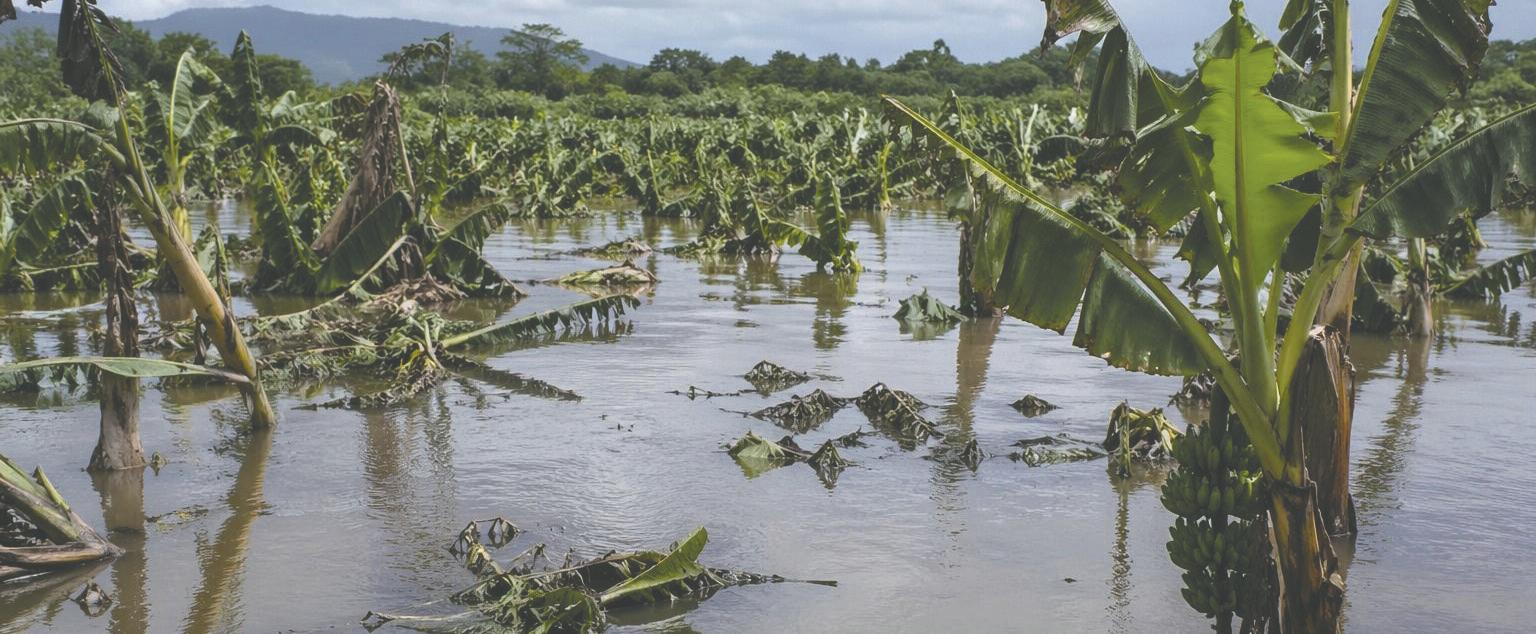
El sistema enfrenta obstáculos vinculados al costo de las primas y una baja cultura
Datos en porcentaje.
Superficie no asegurada
El 83% de área agrícola carece de cobertura.
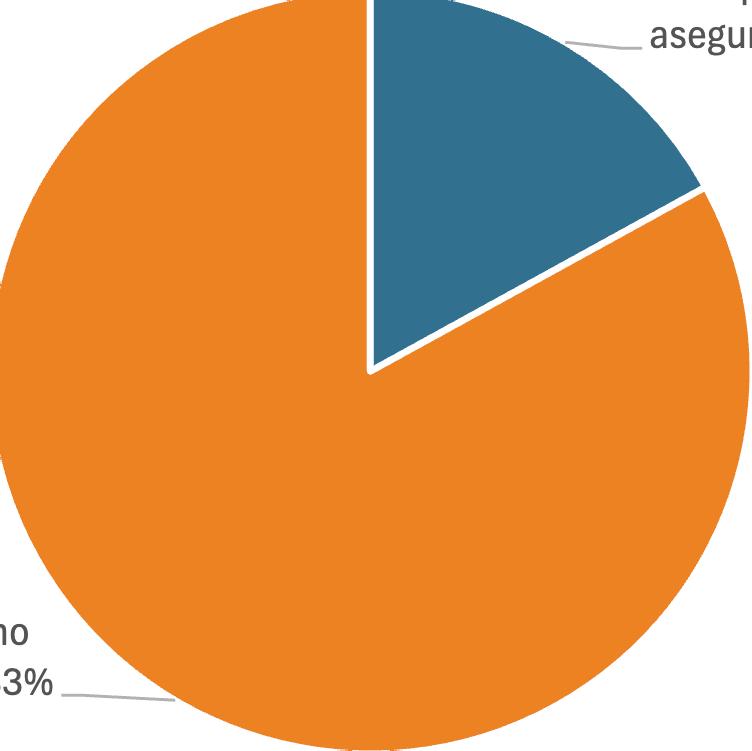
Superficie asegurada
El 17% de la superficie sembrada del país cuenta con seguro agrícola.
Productores. Un estudio presentado por la Cámara Dominicana de Aseguradores y Reaseguradores (Cadoar) y el Programa de las Naciones Unidas para el Desarrollo (PNUD) indica que menos del 10% de la cartera de Agrodosa corresponde a seguros agrícolas contratados de manera voluntaria. El informe atribuye esta baja participación a que muchos productores consideran que, ante pérdidas ocasionadas por fenómenos climáticos, recibirán
apoyo económico del Gobierno. Asimismo, el estudio plantea que el aseguramiento agropecuario podría integrarse más a instituciones vinculadas al sector rural, como las cooperativas agrícolas, mediante el apoyo del Instituto de Desarrollo y Crédito Cooperativo (Idecoop), con el objetivo de ampliar la educación financiera y la cultura aseguradora entre los productores. Sostiene que los sectores de menores ingresos valoran más el seguro cuando comprenden su importancia.
Fuente: Aseguradora Agropecuaria Dominicana (Agrodosa). Katerinne Vásquez-elDinero
«OTROS DATOS
2,312 90%
Millones. Durante los últimos seis años, la Agrodosa ha desembolsado alrededor de RD$2,312 millones en indemnizaciones a poco más de 10,700 productores agrícolas afectados.
exentas del impuesto selectivo al consumo de 16% que pesa sobre los seguros en otras áreas. No obstante, Fabelo afirmó que uno de los principales problemas es el incumplimiento sistemático del nivel de subsidio, así como la ausencia de un blindaje presupuestario que garantice la utilización exclusiva de esos recursos para apoyar directamente a los productores. Según explicó, de un presupuesto de RD$162 millones destinado al subsidio de pri-
Rubros. La cartera de aseguramiento agropecuario en el país abarca más de 64 rubros agrícolas, aunque los cultivos de arroz, banano y plátano concentran cerca del 90%.
mas, más de RD$90 millones son utilizados en gastos administrativos de la Dirección General de Riesgos Agropecuarios (Digera).
A su juicio, esto constituye una distorsión que reduce la capacidad de ampliar la cobertura aseguradora en el sector agropecuario. El ejecutivo también planteó la necesidad de mejorar los mecanismos de supervisión y trazabilidad del subsidio, así como garantizar el cumplimiento del
“
Todavía es reducido el número de productores que adquieren voluntariamente una póliza como mecanismo de protección patrimonial y gestión de riesgos. Uno de los principales desafíos es fortalecer la cultura aseguradora''.
aseguramiento obligatorio vinculado al financiamiento.
INDEMNIZACIONES
Durante los últimos seis años, Agrodosa ha desembolsado alrededor de RD$2,312 millones en indemnizaciones a unos 10,700 productores afectados por distintos eventos.
De acuerdo con Fabelo, en numerosos casos estos pagos representaron la diferencia entre la continuidad operativa del productor y la pérdida total de
JOSÉ FABELO DIRECTOR EJECUTIVO
DE AGRODOSA
su capacidad productiva. Indicó que el seguro agropecuario permite reducir el impacto económico de las pérdidas. según detalló la cartera de aseguramiento agropecuario en el país abarca actualmente más de 64 rubros agrícolas, aunque los cultivos de arroz, banano y plátano concentran el 90% de la cobertura existente. Esos rubros representan gran parte de la demanda por su peso dentro de la producción nacional y su nivel de financiamiento.
Intervenciones, liquidaciones y fusiones transformaron ese mercado con nuevas normas en el área financiera
Joan Sebastián Vallejo jvallejo@eldinero.com.do Santo Domingo
En 2002 fue promulgada la Ley 146-02 sobre Seguros y Fianzas, una normativa que reorganizó las reglas del mercado asegurador dominicano al reunir disposiciones previas y transformar la Superintendencia de Seguros en una institución descentralizada, con personalidad jurídica y patrimonio propio. Pero la historia del sector en República Dominicana se remonta a más de un siglo, desde la llegada de algunas de las primeras compañías de seguros de vida en la década de 1920 y las primeras regulaciones para ordenar su funcionamiento.
Entre las décadas de 1930 y 1970 fueron aprobadas las principales leyes sobre seguros privados y se creó el organismo encargado de regular el mercado. Desde entonces fueron autorizadas más de 30 compañías de distintas líneas y, en la actualidad, el sector está compuesto por 33 aseguradoras que registran primas por encima de RD$153,358 millones.
HISTÓRICO
Aunque hoy el sector está dominado por marcas conocidas y consolidadas, la historia de estas empresas en República Dominicana ha sido una de cambios constantes, donde muchas han desaparecido, otras se han transformado y nuevas han ido ocupando su lugar conforme el mercado ha evolucionado.
Para 1999 había 42 compañías, pero para 2001 habían desaparecido cinco. Se trató de Seguros América, La Americana, La Mundial de Seguros, La Principal de Seguros, Vanguardia de Seguro. En 2003, República Dominicana vivió una de las crisis bancarias más grandes en su historia, afectando al segundo banco más importante del país, el Banco Inter-
En República Dominicana hay 33 aseguradoras en operación regulada oficialmente.
Regulación. La Superintendencia de Seguros fue creada en 1969 con el objetivo de supervisar y regular el mercado asegurador dominicano, así como garantizar el cumplimiento del régimen legal aplicable a las compañías de seguros bajo la tutela de la entonces Secretaría de Estado de Hacienda. Posteriormente, la Ley 126 sobre Seguros Privados, promulgada en 1971, amplió el marco regulatorio del sector e incorporó la creación de la Junta Consultiva de Seguros, organismo de apoyo para la actividad aseguradora. Con el paso de los años, la evolución del mercado y las
continental (Baninter) y otras instituciones financieras. Esto trajo consecuencias en todos los sectores y las compañías de seguros no fueron la excepción. En ese contexto, en noviembre de ese año, la empresa Seguros Segna S.A. fue intervenida de forma forzosa. La medida se tomó tras evidenciarse una exposición financiera vinculada a grupos bancarios en crisis, deterioro de solvencia y pérdida de confianza del mercado, lo
Superintendencia de Seguros de República Dominicana.
que elevaba el riesgo sistémico dentro del sector asegurador. La intervención respondió a la necesidad de proteger a los asegurados y contener un posible efecto dominó dentro del sistema financiero. A partir de ese punto, entre 2004 y 2011, el mercado asegurador dominicano comienza a reordenarse con una dinámica distinta. Mientras algunas entidades salían del sistema o reducían su operación, otras
Dominicana. Esta marca mantenía en el país una estructura integrada de banca y servicios vinculados, incluyendo su brazo asegurador dentro del modelo de bancaseguros. BBVA decide retirarse del mercado local como parte de una estrategia global de concentración en mercados prioritarios, y su operación bancaria en el país es adquirida por Scotiabank. En 2008 se consolida esa transición y da origen a Scotia Crecer Seguros.
nuevas exigencias de supervisión hicieron necesaria una actualización normativa. Esto dio lugar a la promulgación de la Ley 146-02 sobre Seguros y Fianzas en 2002, que unificó distintas disposiciones legales vinculadas al sector asegurador y fortaleció las facultades de regulación, control y supervisión de la Superintendencia de Seguros. Además, la legislación convirtió a la institución en un organismo descentralizado del Estado, con personalidad jurídica y patrimonio propio, con el propósito de promover una mayor transparencia y modernización del mercado asegurador dominicano.
ingresaban con fuerza impulsadas por capital extranjero y procesos de expansión regional. En el 2005, por ejemplo, Mapfre BHD Seguros surge como resultado de la entrada del grupo Mapfre al mercado local mediante la adquisición de BHD Seguros, fortaleciendo la capitalización del sector.
En 2006, el proceso de reorganización bancaria continúa con la venta de operaciones locales de BBVA en República
En 2009 y 2010 el mercado continúa expandiéndose con mayor presencia de actores regionales y especializados. En 2010, Suramericana adquiere Proseguros en República Dominicana, y en 2011 esa operación se consolida bajo la marca Seguros SURA. Este movimiento responde a una estrategia de expansión regional del grupo colombiano. Entre 2012 y 2014 el sector asegurador dominicano entra en una etapa de consolidación, marcada por la convivencia entre bancos aseguradores, compañías tradicionales y nuevos grupos internacionales. Sin embargo, hacia 2015 reaparecen tensiones estructurales con la intervención de Unión de Seguros S.A. por deterioro financiero y dificultades para cumplir compromisos con pólizas vigentes. Entre 2016 y 2019 el número de aseguradoras registradas fluctúa entre 31 y 41 empresas, mientras en 2017 Seguros Constitución S.A. también es intervenida y posteriormente liquidada por incumplimientos financieros acumulados. Tras estos episodios, el sector mantiene una etapa de estabilización relativa entre 2018 y 2021.
El dato histórico más reciente del ciclo ocurre en 2025, cuando la Superintendencia de Seguros emite la Resolución 02-25, ordenando el cierre y revocación de licencia de nueve aseguradoras. Se trató de Seguros del Caribe, Interoceánica de Seguros, Alemana de Seguros, Central de Seguros, Citizens Dominicana, Vanguardia de Seguros, La Principal de Seguros, La Isleña de Seguros y Reaseguros Universal. La medida responde a un proceso administrativo acumulado vinculado a incumplimientos de capital mínimo, debilidades en reservas técnicas, fallas de gobernanza y riesgos operativos persistentes. Aunque los casos son individuales, el patrón que citan es común. Citan empresas que no lograron adaptarse a los estándares regulatorios contemporáneos.
ALIRO DAVID ÁLVAREZ EXPERTO EN FINANZAS CORPORATIVAS
Santo Domingo
LCuando el banco financia un proyecto con garantía hipotecaria y la administradora del mismo grupo vende cuotas de al público, ambas partes quedan expuestas al mismo activo con derechos distintos: el banco cobra primero.
a quiebra de Lehman Brothers en septiembre de 2008 no fue una sorpresa para quienes miraban los incentivos. Fue la consecuencia lógica de un sistema donde los mismos actores originaban hipotecas, empaquetaban esos activos, los vendían a sus clientes y luego apostaban en su contra. Tres reguladores supervisaban tres piezas del mismo rompecabezas. Nadie tenía mandato para ver el cuadro completo. Esta serie ha documentado tres mecanismos estructurales que en República Dominicana replican, a menor escala, esa misma lógica. No son idénticos a los de 2008, pero comparten su rasgo más peligroso: su costo solo se mide cuando el sistema está bajo estrés. La oportunidad está en actuar sobre esas condiciones mientras el margen todavía existe.
El primero de esos mecanismos tiene que ver con quién supervisa qué. En Estados Unidos, la Reserva Federal (Fed) supervisaba los bancos, la SEC supervisaba los valores y la OTS supervisaba las cajas de ahorro. Cada regulador veía su pieza. En tanto, el conglomerado que las conectaba no era responsabilidad de nadie.
En República Dominicana, la Superintendencia de Bancos (SB) supervisa el banco, la Mercado de Valores (SIMV) supervisa la administradora de fondos y la Sipen supervisa a las administradoras de fondos de pensiones (AFP). Los tres reguladores cumplen su función. El vacío está entre ellos: el conglomerado que los articula a todos no tiene un supervisor que lo vea completo en la práctica. Los tres grupos financieros que concentran RD$4 billones 150,000 millones en activos bancarios -donde los cinco principales bancos representan el 78.2% del total- operan también como administradores de fondos de inversión y como intermediarios de valores. Ese cruce de actividades, sin supervisión consolidada, comparte elementos estructurales con la arquitectura que en 2008 dificultó la detección temprana del riesgo sistémico.
La Ley 249-17 estableció un marco regulatorio moderno para el mercado de valores. Ese es un avance real. El Fondo Monetario Internacional (FMI) aplica un principio general en sus evaluaciones de estabilidad financiera: riesgos similares deben recibir regulación similar, un estándar que la propia SB reconoce como pertinente para el caso dominicano. La SB lo planteó en marzo de 2026: la arquitectura actual deja "lagunas de supervisión" donde no queda claro quién respondería si algo sale mal. Lo que falta es dar el paso siguiente: un mandato explícito de supervisión en base consolidada que obligue a medir el riesgo donde realmente reside, en el conglomerado, no en sus partes.
El Congreso respondió con la Ley Dodd-Frank en 2010: una reforma que, por primera vez, creó el Consejo de Supervisión de la Estabilidad Financiera (FSOC) con mandato explícito de vigilar el sistema completo, no sus partes por separado. Esa ley no solo creó supervisión consolidada, también introdujo la Regla Volcker para limitar conflictos de interés y mecanismos de liquidez para instrumentos opacos. Las soluciones ya fueron probadas. El costo del experimento lo pagaron otros. República Dominicana tiene una ventaja al respecto, ya que puede diseñar esa arquitectura antes de necesitarla.
El segundo mecanismo opera más cerca del inversor. La Comisión de Investigación de la Crisis Financiera de Estados Unidos documentó en 2011 que los bancos de inversión vendían instrumentos hipotecarios mientras tomaban posiciones
que se beneficiaban de su caída. El cliente asumía el riesgo. El banco tenía la cobertura. En el modelo dominicano, la asimetría es análoga. Cuando el banco de un conglomerado financia un proyecto con garantía hipotecaria y la administradora del mismo grupo vende cuotas de ese proyecto al público, ambas partes quedan expuestas al mismo activo con derechos distintos: el banco cobra primero. Esto no es fraude. Es la estructura legal del instrumento. El problema es que esa estructura no siempre se explica con la misma claridad con que se presenta la tasa proyectada. Y una tasa proyectada sin contexto es una expectativa que, sin mayor información, puede interpretarse como una certeza. La corrección no requiere prohibir el modelo; requiere transparencia obligatoria: que el aportante firme sabiendo quién más tiene derechos sobre el activo y en qué orden de prelación. Esa revelación precontractual no existe hoy de forma estandarizada y accesible para el inversor minorista. En 2008, su ausencia costó billones. Aquí puede costar mucho antes de llegar a esa escala. El tercer mecanismo es el más silencioso. Uno de los amplificadores más destructivos de la crisis de 2008 fue la iliquidez. Los instrumentos respaldados por hipotecas no tenían mercado secundario real. Cuando los precios cayeron, no había compradores. Los inversores que creían poder salir descubrieron que la salida era una ilusión.
En República Dominicana, el 74.3% del patrimonio adminis-
trado por las administradoras de fondos de inversión (AFI) está invertido en fondos cerrados (RD$304,638 millones sin mercado secundario activo). Más de la mitad de ese capital se canaliza a través de vehículos adicionales de inversión hacia empresas en expansión, sin garantía real directa que el aportante pueda identificar.
En condiciones normales, la iliquidez no es visible; se vuelve visible en una crisis, exactamente cuando más importa.
Desarrollar el mercado secundario para fondos cerrados no es un lujo de mercados maduros. Es la válvula que convierte un sistema frágil en uno que puede resistir. México lo ilustra con los CKD, que son los instrumentos de largo plazo con liquidez secundaria prácticamente inexistente.
Los tres mecanismos señalan la misma dirección. El sistema financiero dominicano recorrió un largo camino desde Baninter en 2003, y ese progreso es precisamente la razón por la que los pasos siguientes son alcanzables.
Después de 22 años, el sistema financiero dominicano es más sólido, más regulado y más transparente. Ese progreso es real. Tres áreas de mejora permanecen abiertas y son abordables con los instrumentos regulatorios existentes: supervisión en base consolidada para conglomerados que actúan como una sola entidad, revelación precontractual estandarizada de conflictos de interés, y desarrollo del mercado secundario que ofrezca al inversor minorista una salida real antes del vencimiento.
La crisis de 2008 no es una amenaza para República Dominicana; es un mapa, un plano de los mecanismos que otros corrigieron a un costo enorme. Ese mapa ya existe y está disponible. Usarlo no requiere una crisis; requiere decisión.
Lo que cierra esta serie no es una advertencia, es una constatación: el momento para fortalecer estas estructuras es ahora, cuando el sistema tiene solidez, cuando los instrumentos regulatorios existen y cuando el margen para actuar mejor todavía es amplio.
Natalia Arenzana Arias y Fernando Prado Abuín Socios de Reputation Lab
En los últimos años se ha extendido la percepción de que los criterios ambientales, sociales y de gobernanza (ASG) están perdiendo protagonismo en el mundo empresarial. La presión regulatoria ha disminuido en algunos mercados, ciertas compañías han reducido la visibilidad de sus iniciativas de sostenibilidad y cada vez son más frecuentes los debates sobre una posible regresión en estos ámbitos.
Sin embargo, cuando se pregunta directamente a los consumidores, el mensaje es muy diferente.
Los resultados del análisis RepCore® Banca 2026, desarrollado por Reputation Lab y presentado junto a la Asociación de Bancos Múltiples de la República Dominicana (ABA), muestran que los factores relacionados con la integridad, el comportamiento responsable y la contribución social siguen desempeñando un papel fundamental en la construcción de la reputación de las entidades financieras.
La República Dominicana ofrece un caso especialmente interesante. El sector bancario dominicano se sitúa como el segundo mejor valorado de América Latina entre los mercados analizados, solo por detrás de Honduras y por delante de paí-
ses como México, Brasil, Chile o Colombia. Incluso alcanza niveles de reputación superiores a los observados en Estados Unidos.
Pero más allá de esta posición destacada, resulta especialmente relevante entender qué factores explican esa reputación.
Los consumidores dominicanos valoran de forma creciente aspectos relacionados con la modernización y la competitividad de las entidades. Entre los atributos con mayor capacidad para construir reputación destacan el desarrollo tecnológico, la internacionalidad, el apoyo al emprendimiento, la presencia nacional y la inversión social.
La combinación es reveladora. Por un lado, los ciudadanos esperan bancos innovadores, eficientes y preparados para competir en un entorno cada vez más digital. Por otro, siguen otorgando una enorme importancia a la contribución que las entidades realizan al desarrollo económico y social del país.
De hecho, los atributos vinculados a Integridad y Compromiso Social explican conjuntamente el 45.1% de la reputación de los bancos en la República Dominicana.
Hablamos de casi la mitad de la valoración que los consumidores realizan sobre las entidades financieras. No se trata de una cuestión secundaria ni de una moda pasajera. Es una evidencia clara de que aspectos
como el comportamiento ético, la igualdad de trato, la contribución al desarrollo, el apoyo al emprendimiento o la inversión social forman parte de las expectativas que la sociedad deposita en los bancos.
Este resultado cobra aún más relevancia en un contexto marcado por preocupaciones como la inseguridad, la corrupción, el desempleo o el aumento del costo de la vida. En este entorno, los ciudadanos esperan que los bancos contribuyan activamente a generar oportunidades y a impulsar el desarrollo económico.
Las prioridades que señalan los propios consumidores son muy ilustrativas. Cuando se les pregunta en qué ámbitos debería concentrarse la contribución social de los bancos, destacan la educación financiera, el apoyo al emprendimiento y los proyectos educativos.
Las tres comparten un denominador común: ayudan a crear capacidades y oportunidades para las personas y contribuyen al progreso económico y social de largo plazo.
Existe además un dato especialmente revelador. En un contexto internacional en el que algunas voces cuestionan la relevancia de los criterios ASG o sugieren una retirada de las empresas de estos ámbitos, los consumidores dominicanos envían una señal inequívoca. Apenas un 3% considera que
los bancos no deberían invertir en iniciativas sociales. Dicho de otra forma, el 97% de la población espera algún tipo de contribución social por parte de las entidades financieras.
EVOLUCIÓN
Pocas cifras reflejan con tanta claridad la evolución de las expectativas ciudadanas. La contribución al entorno ya no se percibe como algo opcional ni como un ejercicio de comunicación corporativa. Forma parte del estándar con el que la sociedad evalúa a las organizaciones.
Existe además una razón estrictamente empresarial para prestar atención a estos resultados: la reputación es un activo que genera valor para las organizaciones.
El análisis RepCore® Banca muestra de forma consistente la existencia de una relación directa entre la reputación y los comportamientos de apoyo de los consumidores. En la República Dominicana, por ejemplo, una mejora de cinco puntos en el indicador de reputación se traduce en un incremento de 4.3 puntos en la intención de recomendación. Pero la recomendación es solo una parte de la ecuación. Las entidades con mejor reputación también generan una mayor predisposición a contratar sus productos y servicios, trabajar en ellas y apoyarlas en situaciones com-
plejas o periodos de incertidumbre.
Por eso resulta especialmente relevante que los factores asociados a la integridad y al compromiso social expliquen cerca de la mitad de la reputación de los bancos en la República Dominicana. Si estos factores contribuyen de forma decisiva a construir la reputación y la reputación impulsa comportamientos favorables por parte de los consumidores, la conclusión es clara: ser percibido como una entidad responsable no solo responde a una expectativa social, sino que también tiene consecuencias directas para el negocio.
La experiencia de la República Dominicana demuestra que los consumidores no están abandonando las expectativas asociadas a los criterios ASG. Más bien al contrario: siguen considerándolos una parte esencial de lo que esperan de una entidad financiera.
En un contexto donde algunas organizaciones parecen cuestionar la relevancia de estos temas, los datos muestran una realidad diferente: la responsabilidad, la integridad y la contribución al desarrollo continúan generando reputación. Y la reputación continúa impulsando comportamientos que crean valor para las entidades financieras.
Esa es una señal que el sector haría bien en escuchar.
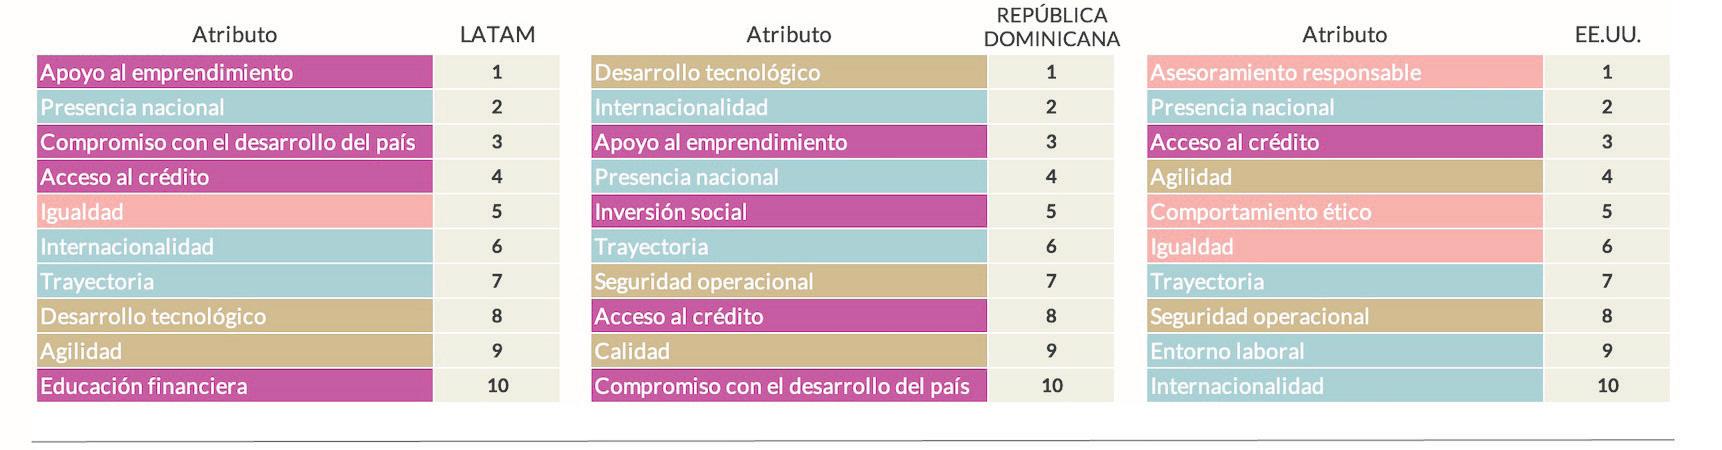
Santo Domingo
EPara las EDE, el desafío no es solo administrar una infraestructura operar dentro de una concesión exclusiva; también es desarrollar la inteligencia organizacional necesaria para ser conscientes de las dinámicas que condicionan sus resultados y actuar sobre ellas de manera efectiva.
n la entrega anterior analizamos el primero de los factores del Modelo de Sun Tzu aplicado al ámbito empresarial: la Unidad de Propósito, concluyendo que la sostenibilidad del sector eléctrico dominicano depende, en gran medida, de la capacidad de las empresas distribuidoras de electricidad (EDE) para alinear personas, procesos y decisiones alrededor de objetivos comunes.
El segundo factor identificado por el docutor Fernández García es el Conocimiento del Entorno. Según Sun Tzu, ninguna estrategia puede tener éxito si la organización desconoce las condiciones del terreno sobre el que opera o subestima las fuerzas que influyen sobre sus resultados.
En el caso de las EDE, este análisis resulta particularmente relevante porque operan dentro de zonas de concesión exclusivas que les otorgan un mercado cautivo, sin embargo, décadas de elevados niveles de pérdidas demuestran que la exclusividad territorial no garantiza por sí sola un desempeño satisfactorio. El verdadero desafío consiste en comprender y gestionar las dinámicas sociales, económicas e institucionales que influyen sobre el negocio de distribución.
El diagnóstico actual del entorno de las EDE revela una realidad que trasciende las conexiones irregulares tradicionales, ya que diversos informes, auditorías y estudios sectoriales han identificado mecanismos orientados a intervenir o alterar los sistemas de medición con el propósito de reducir artificialmente el consumo registrado. Desde la perspectiva de Sun Tzu, conocer el entorno implica comprender no solo las amenazas visibles, sino también aquellas que evolucionan y se adaptan a las medidas de control implementadas.
Las vulnerabilidades de los equipos de medición, las limitaciones de supervisión, la baja percepción de riesgo asociada a determinadas prácticas y la
capacidad de algunos actores para aprovechar debilidades operativas constituyen factores que afectan el desempeño del negocio y dificultan la sostenibilidad de los resultados.

No obstante, el impacto de estas prácticas trasciende la energía que deja de facturarse, pues cuando una parte del consumo real no es registrada adecuadamente, la información utilizada para la gestión pierde precisión. Como consecuencia, los indicadores comerciales y operativos pueden ofrecer una visión incompleta de la realidad, afectando la formulación de estrategias, la asignación de recursos y la evaluación del desempeño.
La externalización de actividades puede aportar flexibilidad operativa y especialización técnica, sin embargo, cuando no está acompañada por mecanismos efectivos de supervisión, auditoría y rendición de cuentas, puede generar espacios de vulnerabilidad que afecten la integridad de los procesos.

dos y una cultura organizacional coherente con la estrategia. Cuando estas condiciones no están presentes, la organización pierde visibilidad sobre lo que realmente ocurre en el terreno y esto propicia que los indicadores puedan reflejar una situación distinta a la realidad operativa de los circuitos y puntos de suministro, limitando la efectividad de las iniciativas orientadas a mejorar el desempeño comercial y reducir las pérdidas.
Un aspecto particularmente relevante es que este fenómeno no se limita a un segmento específico de usuarios, ya que puede manifestarse en distintos estratos sociales y actividades económicas, adoptando modalidades diversas según las características de cada territorio. Esta realidad obliga a las distribuidoras a desarrollar una comprensión más profunda de las dinámicas presentes en sus áreas de concesión y a evitar enfoques simplistas que reduzcan el problema a una cuestión exclusivamente tecnológica.
Más que un problema de medición, esta situación refleja la complejidad del entorno en el que operan estas empresas y la capacidad de entender estas dinámicas, así como anticipar sus efectos, se convierte en un factor determinante para la sostenibilidad financiera del negocio y para la efectividad de cualquier estrategia orientada a reducir pérdidas.
EL RIESGO DEL OUTSOURCING Y VULNERABILIDADES DE CONTROL
Otro elemento clave para comprender la problemática es el papel desempeñado por las brigadas contratistas y por el personal involucrado en los procesos de medición, facturación, normalización e inspección de clientes.
El análisis tampoco debe limitarse a los contratistas, dado que la experiencia acumulada en distintos sectores demuestra que, cuando los controles internos pierden efectividad, pueden surgir relaciones informales entre actores externos, usuarios y personas vinculadas a los procesos operativos o comerciales de la organización. Más que situaciones aisladas, estos escenarios suelen reflejar debilidades en los sistemas de gestión y control.
Desde la perspectiva de mi investigación doctoral, esta realidad es la manifestación visible de problemas más profundos relacionados con la implementación de la estrategia y el alineamiento organizacional. Cuando las estructuras, los procesos, los incentivos y los mecanismos de control no operan de manera coherente con los objetivos estratégicos, aumentan las probabilidades de que surjan desviaciones que afecten el desempeño institucional. Cuando existe una brecha entre las prioridades institucionales declaradas y las prácticas que predominan en la operación cotidiana, las vulnerabilidades operativas dejan de ser simples fallas de ejecución para convertirse en síntomas de problemas de gestión profundos.
Por ello, el desafío no consiste únicamente en identificar responsables individuales, sino en fortalecer la capacidad institucional para prevenir, detectar y corregir desviaciones. Esto requiere controles efectivos, adecuada segregación de funciones, auditorías periódicas, sistemas de incentivos alinea-
Los resultados observados a diciembre de 2025 confirman que las pérdidas eléctricas continúan siendo mucho más que un problema técnico, por el contrario, constituyen la manifestación de un conjunto de dinámicas externas e internas que afectan la capacidad de las distribuidoras para transformar la energía servida en ingresos sostenibles.
La incorporación de tecnologías como la telemedición, los microbalances y la analítica de datos representa un avance importante, pero su efectividad dependerá de la capacidad de las organizaciones para integrar estas herramientas dentro de modelos de gestión que fortalezcan la supervisión, la calidad de la información y la ejecución de la estrategia.
En términos de Sun Tzu, conocer el entorno implica comprender las amenazas externas y conocer las vulnerabilidades internas, que pueden limitar el desempeño. La verdadera ventaja estratégica surge cuando ese conocimiento se traduce en decisiones, controles y acciones capaces de anticipar riesgos y corregir desviaciones.
Para las EDE, el desafío no consiste únicamente en administrar una infraestructura o en operar dentro de una concesión exclusiva, sino en desarrollar la inteligencia organizacional necesaria para ser conscientes de las dinámicas que condicionan sus resultados y actuar sobre ellas de manera efectiva.
Solo así el conocimiento del entorno podrá convertirse en una fuente sostenible de ventaja estratégica y creación de valor para el país.

Santo Domingo
ELos objetivos de duplicar el tamaño de la economía antes de 2040 imponen seguir creciendo en la capacidad energética del país, con una matriz que profundice su diversificación hacia las ER. Para no desaparecer en este intento, hay que asegurarnos de que estas energías renovables dejen de ser energías desechables.
n más de una oportunidad, hemos celebrado el gran éxito del sector eléctrico de República Dominicana: las energías renovables no convencionales (ER) aportadas por las centrales eólicas, fotovoltaicas y de biomasa han logrado alcanzar una participación estelar en la matriz de generación eléctrica del país, de acuerdo al último informe de transacciones económicas y cálculos comerciales del Organismo Coordinador (OC) del Sistema Eléctrico Nacional Interconectado (SENI) correspondiente al mes de abril 2026. Mientras en el período enero-abril 2024, las inyecciones de las ER alcanzaban un total acumulado de GWh 930.30, ya para el período enero-abril 2026 cerraron con una cantidad récord de GWh 1,184.26, o sea un espectacular crecimiento de 27.3% equivalente a GWh 253.96 adicionales. En este mismo período, las inyecciones totales al SENI por parte de todas las centrales eléctricas del país crecieron apenas 3.7%, al pasar de GWh 6,920.36 (2024) a GWh 7,178.87 (2026) equivalentes a GWh 258.51 adicionales. En otras palabras, las ER contribuyeron con el 98.2% de la generación adicional inyectada entre 2024 y 2026 lo que es una muy clara demostración de su relevancia estratégica; producto de ello, la participación de las ER en la matriz de generación subió de 13.44% (2024) a 16.50% (2026), y como dato realmente extraordinario, la generación en base a ER superó por primera vez la generación aportada por Punta Catalina en este mismo período, la cual cayó de GWh 1,613.35 (2024) a GWh 1,1169.27 (2026). Sin duda alguna, este auge de las ER es el resultado de cuantiosas inversiones realizadas principalmente desde el sector privado, tanto por inversionistas locales como extranjeros, y con el apoyo de importantes financiamientos no solamente a través de agencias internacionales, sino también de actores locales (bancos, fondos de inversiones, fondos de pensiones entre otros). En el caso de
la inversión extranjera directa (IED), es muy significativo observar que, en los pasados tres años, en energía ha superado los US$1,000 millones cada año, con un total acumulado de US$3,474.9 millones, prácticamente igualando la inversión en turismo que, según los datos oficiales del Banco Central de la República Dominicana (BCRD) alcanzaba US$3,755.0 millones, lo que se ha traducido en un muy importante crecimiento en la capacidad instalada (CI) del SENI.
De acuerdo con el OC, esta capacidad instalada pasó de MW 5,075.4 (2022) a MW 7,145.9 (2025), o sea un espectacular crecimiento acumulado de 40.8% en apenas 3 años, equivalente a la entrada de nuevas capacidades por un total de MW 2,070.5; de estas capacidades adicionales, las ER han contribuido con MW 1,241.0 adicionales, explicando de este modo el 59.9% de la capacidad adicional entre 2022 y 2025; y con eso, la CI en ER alcanzaba ahora MW 2,093.2 al cierre de 2025, equivalente al 29.3% de la CI total del SENI; de sumar a las ER los MW 623.3 de capacidad instalada de las presas pertenecientes a la Empresa Generadora de Hidroelectricidad (Egehid), entonces las energías renovables en su conjunto representaban ahora el 38% de la CI total del SENI. Pocos países han logrado tanto en tan poquito tiempo, y en reconocimiento merecido por haber triplicado la CI de las ER entre 2019 y 2025, la Agencia Internacional de Energías Renovables (Irena, siglas en inglés) otorgó a República Dominicana la presidencia de su Asamblea para 2026-2027. A pesar de tantas buenas noticias, lleva a preocupación una nueva tendencia que se viene produciendo desde inicio de 2025: de acuerdo con datos del OC, se han vertido más de GWh 544 de ER variable, o sea, a pesar de gozar de prioridad constitucional, legal y reglamentaria en cuanto a despacho se refiere, las empresas de ER tuvieron que dejar de inyectar al SENI estas cantidades, a pesar de haber sido efectivamente generadas; peor aún, este fenómeno se
ha disparado considerablemente por lo que va del año 2026: mientras el OC estimaba una cantidad de GWh 197.96 para el año 2025 completo, equivalente a un promedio mensual de unos GWh 16.50, el mismo OC reportó una cantidad de GWh 319.51 para el período enero-mayo 2026, equivalente a un promedio mensual de unos GWh 63.90, cuatro veces más que en el año anterior. Esto equivale a que el porcentaje de energía desechada alcanzó un promedio de 17% vs. el potencial por inyectar hasta mayo de este año. Peor aún, cálculos internos de generadores de ER indican una subestimación histórica por parte del OC que alcanza cerca de un 40% en comparación con sus datos oficiales.
Obviamente, esto tiene un impacto comunicacional desastroso sobre el público en general, cuando el ciudadano de a pie descubre atónito que, a pesar de las tandas de apagones y de los altos costos de operación de las empresas distribuidoras de electricidad (EDE), se están desechando unas cantidades muy importantes de energía limpia que sí se habían generado. Y esto ciertamente es grave. Pero más grave es estimar los impactos financieros: i) Desechar ER provoca sobrecostos importantes para las EDE, que tienen que recurrir a fuentes convencionales más costosas, que la industria estima en no menos de RD$4,000 millones anualmente, cuenta que siempre termina pagando el ciudadano, o mediante alzas en la tarifa eléctrica, o bien mediante transferencias corrientes desde el presupuesto del Gobierno; ii) Desechar ER provoca reducciones no planeadas de ingresos a las generadoras, lo que bien pudiese provocar incumplimiento de sus obligaciones financieras, lo que crearía a su vez un riesgo sistémico a agentes muy sensibles como los fondos de inversiones o de pensiones (que han invertido cerca de RD$14,800 millones en estas generadoras) o la misma banca nacional (que ha fondeado el desarrollo del sector con unos RD$56,000 millones de créditos directos); sin mencionar las pérdidas que habrán de sufrir los inversionis-
tas en estas centrales. Aportar soluciones sostenibles y definitivas a tan insólita situación requiere de mirar con mucha transparencia sus principales causas, sean justificables (algunas) o no (muchas); las principales centrales de ER mencionan principalmente las siguientes: i) Mínimos técnicos inflados por parte de plantas convencionales (el caso de Punta Catalina sale a relucir) o que desplaza sin justificación el potencial de inyecciones adicionales por las ER); ii) Indisciplina recurrente en el despacho por parte de generadoras que incumplen instrucciones para reducir su carga al nivel mínimo ordenado por el OC; iii) Posibles asimetrías regulatorias en las validaciones administrativas de ineficiencias tales como averías o mantenimientos prolongados que permiten proteger cuotas de despacho. En respuesta a lo anterior se han formulado propuestas que parecen más que legítimas: i) Crear algún mecanismo de compensación económica, tanto por las pérdidas históricas como por nuevos vertimientos a futuro, a partir de definir un nivel razonablemente bajo de vertimiento “aceptable”; ii) Auditar de forma independiente esos mínimos técnicos y restricciones operativas de todas las unidades del parque térmico; iii) Revisar estrictamente cada declaración de limitaciones técnicas, incluyendo esta vez a representantes de las ER en el comité técnico encargado de estas revisiones continuas; iv) Reorientar las leyes de incentivos hacia las inversiones en sistemas de almacenamiento de energía (BESS, siglas en inglés); v) Priorizar las futuras inversiones estatales en el sector energético hacia más y mejores redes de transmisión.
Los objetivos de duplicar el tamaño de la economía dominicana antes de 2040 imponen que pueda seguir creciendo la capacidad energética del país, con una matriz que siga profundizando su diversificación hacia las ER. Para no desaparecer en este intento, debemos asegurarnos de que estas energías renovables dejen de ser energías desechables.
Remesas: de alivio a capital
Las remesas no son solo una estadística sobre las divisas que aporta como sector externo. Son un flujo privado que cumple funciones sociales clave, aunque no responda a un diseño explícito de política pública y del que la economía dominicana depende. Según estadísticas del Banco Central, República Dominicana recibió US$11,800 millones en remesas en 2025. Esa cifra equivale a alrededor de 9% del producto interno bruto (PIB). Para 2026, se proyecta que superen los US$12,200 millones. Esta escala obliga a mirar el tema con más rigor, pues un flujo de esa magnitud sostiene consumo, aporta divisas, reduce presiones sociales y ayuda a financiar educación, salud, vivienda y pequeños negocios. También compensa, en muchos hogares, ingresos laborales insuficientes y brechas de protección social. Pero esa misma relevancia plantea una pregunta de política pública. El país recibe un flujo estructural, masivo y recurrente, pero todavía lo procesa principalmente como ingreso familiar. Llega, circula, sostiene y estabiliza. Solo una parte limitada se convierte en ahorro formal, inversión productiva o patrimonio seguro. El impuesto federal de 1% que aplica en Estados Unidos a ciertas
Leritza Monsanto Abreu linkedin.com/in/leritza-monsanto-abreu
remesas enviadas al exterior no debe sobredimensionarse. No grava todas las transferencias. Pero sirve como advertencia: cuando una economía depende de ingresos generados fuera de su territorio, decisiones tomadas fuera también pueden incidir en su estabilidad interna. La respuesta no puede ser pedirle más a la diáspora ni pretender dirigir desde el Estado recursos que son privados. La agenda es otra: crear condiciones para que una parte de ese ahorro pueda convertirse, voluntariamente y con confianza, en inversión.
Ahí entran el mercado de valores y el sector inmobiliario. El primero puede canalizar ahorro externo hacia instrumentos formales, transparentes y supervisados. El segundo seguirá siendo una vía natural de construcción de patrimonio para muchos dominicanos en el exterior. Pero ambos requieren confianza. No basta con ofrecer fondos, bonos, apartamentos o proyectos. Se necesita información clara, protección efectiva al inversionista, intermediarios regulados, educación financiera, debida diligencia
y trazabilidad. En el sector inmobiliario, además, hacen falta mayores estándares de profesionalización, uso adecuado de fideicomisos y protección frente a proyectos incumplidos o poco transparentes.
Convertir remesas en capital no significa capturar recursos privados. Significa construir canales para que el vínculo económico de la diáspora pueda traducirse en vivienda formal, instrumentos de inversión, emprendimientos, infraestructura y desarrollo territorial.
Las remesas seguirán siendo esenciales. Pero una economía no se transforma solo porque recibe dinero. Se transforma cuando ese dinero encuentra instituciones capaces de convertir confianza en activos, productividad y capacidad nacional.
República Dominicana no tiene un problema de vínculo con su diáspora. Ese vínculo ya existe. Lo que falta es organizarlo mejor. Recibir remesas alivia pero construir capital cambia la trayectoria.
EFE
Ecuador
La inflación energética mensual de América Latina y el Caribe (ALyC) se incrementó en marzo de 2026 al pasar de 0.19% en febrero a 1.42%, el valor más alto registrado en los últimos doce meses, un alza atribuida al impacto del conflicto en Oriente Medio sobre los precios internacionales del petróleo y sus derivados.
Así lo informó la Organización Latinoamericana y Caribeña de la Energía (Olacde), y agregó que, a pesar de contar con una matriz de generación eléctrica altamente renovable, la región mantiene alta dependencia al crudo, cuyo precio llegó hasta US$116 por barril.
"Esta vulnerabilidad se tradujo en un encarecimiento promedio regional del 21% en el diésel y del 15% en la gasolina, con bandas de precios internos de entre 0.7 y 2.07 dólares por litro", detalló.
El impacto de este "shock energético", como lo denominó la Olacde, actuó como me-
Impacto del conflicto duplicó inflación mensual en la región.
canismo de transmisión hacia la economía, "encareciendo los costos logísticos, el transporte y el precio de los alimentos".
Como consecuencia, la inflación total mensual (de toda la economía) de la región se duplicó, acelerándose desde el 0.38% en febrero hasta el 0.75% en marzo.
La Olacde señaló que su reporte visibiliza un impacto asimétrico, donde los países netamente importadores han enfrentado una severa presión fiscal, mientras que las naciones exportadoras perciben ingresos extraordinarios.