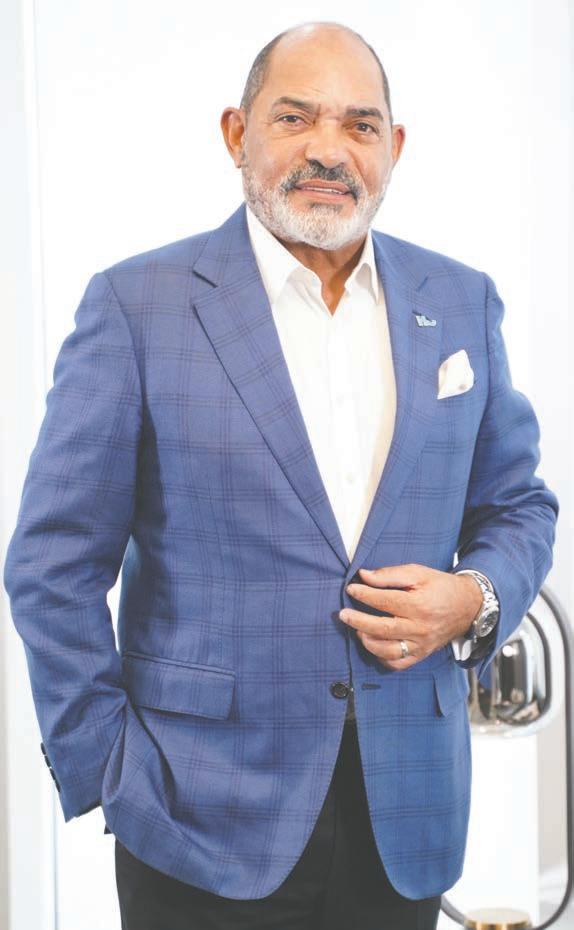
Julio C. Valentín dice el seguro es para proteger a las personas
Carga tributaria es una traba para expansión de los seguros

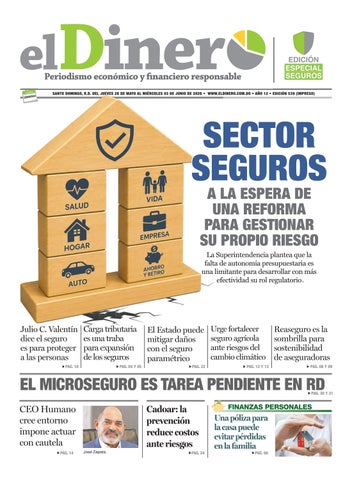
Julio C. Valentín dice el seguro es para proteger a las personas
Carga tributaria es una traba para expansión de los seguros
La Superintendencia plantea que la falta de autonomía presupuestaria es una limitante para desarrollar con más efectividad su rol regulatorio
El Estado puede mitigar daños con el seguro paramétrico
Urge fortalecer seguro agrícola ante riesgos del cambio climático
Reaseguro es la sombrilla para sostenibilidad de aseguradoras
CEO Humano cree entorno impone actuar con cautela
Cadoar: la prevención reduce costos ante riesgos
FINANZAS PERSONALES
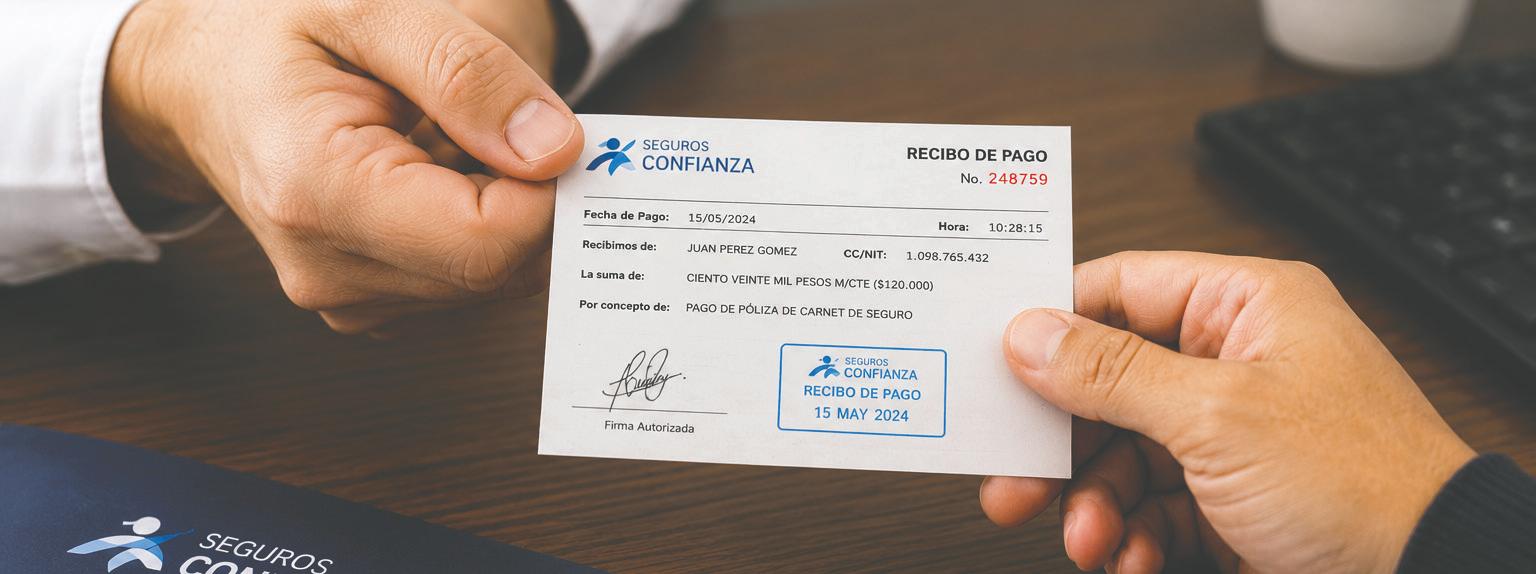
Una póliza para la casa puede evitar pérdidas en la familia


Jairon Severino


jseverino@eldinero.com.do
El “cariñito” y la admisión implícita del fracaso social
Crecemos como economía. Hasta lo pregonamos con orgullo en escenarios internacionales. Y es así. Pero algo no anda bien cuando se miran las estadísticas de pobreza y de hogares con alguna ayuda del Estado. ¿Por qué lo decimos? El Gobierno, a través del programa Supé-
rate, inició la entrega de un aporte único de RD$1,500 denominado "El cariñito". Esta acción, destinada a madres solteras por el Día de las Madres, fue iniciada durante un almuerzo encabezado por el presidente Luis Abinader y la directora de la entidad, Mayra Jiménez. Si bien el acto contó con la participación de 600 madres y se presenta bajo una narrativa de sensibilidad y acompañamiento social, es imperativo mirar más allá de la coyuntura festiva. Estoy entre quienes consideran que la entrega de este subsidio temporal constituye una admisión implícita del fracaso de la política de Estado en materia de reducción estructural de la pobreza. Creo en que debemos crear ciudadanos productivos. El asistencialismo, por noble que parezca, no sustituye al desarrollo. El verdadero éxito de una política social no se mide por la cantidad de personas a las que se les entrega un subsidio, sino por el número de ciudadanos que logran salir de
la vulnerabilidad y ya no necesitan ayuda pública para sostenerse. Por eso creo que esto me huele más a populismo que a política de asistencia. A propósito, la data oficial evidencia una realidad preocupante: en todo el territorio hay 1,437,500 hogares beneficiarios de los distintos programas sociales. Es información de Supérate. De esta alarmante cifra, un 65% tiene a una mujer como cabeza de hogar, 54.5% son madres. Estos números no son un logro que celebrar; son una radiografía del estancamiento social. Si aceptamos como ciertos estos datos, que reflejan que casi un millón y medio de hogares dependen de una transferencia estatal, tanto el gobierno actual como las administraciones anteriores deben hacer un mea culpa y pedir perdón a la sociedad. Es mandatorio que la clase política se pregunte con honestidad hacia dónde se ha ido el crecimiento económico del que tanto se jactan los informes, si este
no se traduce en una verdadera movilidad social ni en empleos dignos que independicen a las familias del presupuesto público. Aunque se entiende y se respeta la intención de amainar la urgencia económica de las madres en su día, el enfoque del Estado debe cambiar de manera radical. El asistencialismo perpetúa la dependencia; lo que el país necesita es que se enseñe a la gente a pescar en lugar de limitarse a repartir el pez de forma condicionada o estacional. La verdadera libertad económica se logra mediante la educación de calidad, oportunidades laborales formales y el fortalecimiento de capacidades técnicas que permitan a esas madres solteras liderar su propio sustento, es decir, emprender. Mientras la respuesta estatal siga siendo el subsidio paliativo, seguiremos atrapados en un círculo vicioso donde el "cariñito" de hoy no es más que el recordatorio de las deudas sociales pendientes del mañana.
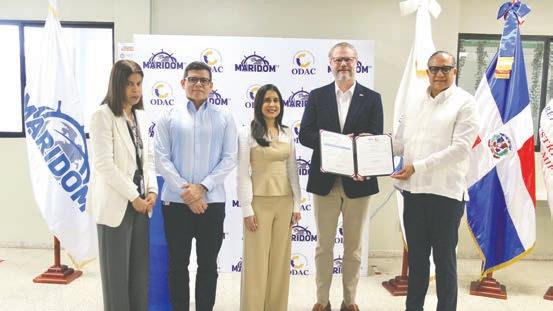
«SANTO DOMINGO. El Organismo Dominicano de Acreditación (ODAC) acreditó a la empresa Maridom como organismo de inspección conforme a la norma Nordom ISO/IEC 17020:2012, una certificación que fortalece los
controles técnicos en la inspección de mercancías y aporta mayor confiabilidad a la cadena logística del país. La acreditación valida la competencia de Maridom para inspeccionar isotanques utilizados en
el transporte de productos de grado alimenticio y químico, segmentos donde el cumplimiento de estándares internacionales es determinante para garantizar la seguridad.
Este tipo de certificación cobra relevancia en sectores que requieren altos niveles de control técnico, ya que contribuye a reducir riesgos operativos, evitar reprocesos y facilitar el cumplimiento de requisitos en el comercio, factores que inciden en la eficiencia logística del país.
El director ejecutivo del ODAC, Ángel David Taveras Difo, señaló que esta acreditación fortalece
la infraestructura de calidad y respalda servicios de inspección con resultados técnicamente confiables. “La acreditación garantiza que los procesos se ejecutan bajo criterios validados, lo que reduce la incertidumbre en las operaciones y genera mayor confianza en los resultados, tanto a nivel local como en el comercio internacional”, indicó Taveras Difo. El presidente de Maridom, Karsten Paul Windeler, afirmó que: “esta acreditación representa el compromiso y el esfuerzo continuo de nuestra empresa por operar bajo estándares internacionales de calidad”, dijo.
“Yo creo que este año debe ser la economía o una de las que más crecerá de toda Latinoamérica. A pesar de que a todos los dominicanos les gustaría que creciera más, sigue siendo una de las economías que más crece en la región, entre 3.5% y 4% para 2026”.
JULIO FIGUEROA DIRECTOR AMÉRICA LATINADE CITI
Presidente: CARLOS JOSÉ MARTÍ RAMOS
Vicepresidente: CHRISTIAN EMILIO FARACH
Gerente Comercial: STEPHANY ORTIZ
REDACCIÓN elDinero: Director: JAIRON SEVERINO
Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ
Fotografía: REDACCIÓN
«La conjunción “y” no varía si la palabra que sigue comienza con diptongo (/i + otra vocal/). De acuerdo con la “Ortografía de la lengua española”, la conjunción “y” cambia a “e” dependiendo del sonido vocálico inicial en la pronunciación de la palabra que sigue. Cuando la siguiente palabra empieza por “i” (o “hi”), lo indicado es el cambio de “y” por Completo en: www.fundeu.do «“mata y hiere”, no “mata e hiere”»
54,000
Visas. La embajada de Estados Unidos en Santo Domingo informó que procesó más de 54,000 solicitudes de visas de inmigrante, lo que sitúa a República Dominicana como el segundo país con mayor
volumen de emisión de estos visados a nivel mundial, superado sólo por México. Esta cifra duplica el volumen de cualquier país en la región, y registra la tasa de inmigración per cápita más alta de la zona, lo que evidencia la estrecha relación bilateral y los lazos familiares que unen a ambos países
“e”. Pero cuando “y” antecede a palabras que comienzan con los diptongos “ia” (“hia”), “ie” (“hie”), “io” (“hio”), mantiene su forma porque en este caso su sonido no es /i/, sino parecido a /ye/: “mata y hiere”.
Siguenos en: @eldinerodo eldinerodo
Periodico elDinero
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
¿Qué dificultad el acceso a una póliza de seguros en República Dominicana?
RESULTADOS DE LA SEMANA ANTERIOR
¿Está usted de acuerdo con que la DGII cobra el ITBIS a través del servicio de plataformas digitales?
No: 79% Sí: 21%

elevados limitan
acceso a seguros y reducen ramo vida al dejar de percibir al menos US$350 millones
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
El sector asegurador de República Dominicana cerró 2025 con primas netas cobradas ascendentes a RD$153,358.5 millones, lo que representó un crecimiento interanual de 13.3%, equivalente a RD$18,004 millones adicionales respecto a los RD$135,354.2 millones registrados en 2024.
Este desempeño estuvo impulsado principalmente por los ramos de salud, incendios y líneas aliadas, así como por vehículos de motor, consolidando el dinamismo de la industria en medio de un entorno económico desafiante.
No obstante, Franklin Glass, presidente ejecutivo de la Cámara Dominicana de Aseguradores y Reaseguradores (Cadoar); Miguel Villamán, asesor de la Superintendencia de Seguros; y Guarocuya Félix, economista y exdirector de la Dirección General de Impuestos Internos (DGII), coinciden, por separado, en que la elevada carga tributaria continúa siendo uno de los principales obstáculos para la expansión del mercado asegurador dominicano, especialmente en el segmento de seguros de vida.
“La carga tributaria aplicada al sector asegurador dominicano se ha convertido en una de las principales barreras para el crecimiento del mercado, especialmente en el ramo de seguros de vida”, precisó a elDinero el presidente ejecutivo de Cadoar. Glass indicó que el sector asegurador, además de pagar el 27% del Impuesto Sobre la Renta (ISR), como cualquier otra actividad económica, enfrenta otras cargas asociadas a
«OTROS DATOS
1.8%
Penetración. La penetración del seguro en República Dominicana ronda apenas el 1.8% del producto interno bruto (PIB), por debajo del promedio regional cercano al 3%.
0.04%
Seguro de vida. Actualmente el ramo seguro de vida ronda los US$7 millones y representa apenas el 0.04%, pese al crecimiento sostenido de la economía. En 1984 era US$35 millones.
La carga tributaria al sector asegurador dominicano frena el crecimiento del mercado, especialmente en los seguros de vida”.
FRANKLIN GLASS PRESIDENTEEJECUTIVODELA CADOAR
la transferencia de riesgos hacia el mercado reasegurador internacional.
Según explicó, en 2025 el mercado asegurador dominicano suscribió primas por casi RD$154,000 millones. Sin embargo, aclaró que una parte importante de esos ingresos no permanece en las aseguradoras locales, ya que debe transferirse a reaseguradoras extranjeras para compartir los riesgos asumidos. “Cuando transferimos riesgos al mercado reasegurador también pagamos impuestos. Existe una tributación de 2.7% derivada de la presunción de ganancia establecida por ley”, explicó. De acuerdo con Villamán, actualmente las distintas cargas
La carga impositiva sobre el sector asegurador es significativa y tiene implicaciones directas sobre su capacidad de expansión”.
MIGUEL VILLAMÁN ASESORDELA SUPERINTENDENCIADE SEGUROS
fiscales y contribuciones vinculadas a la actividad aseguradora local representan alrededor del 20% de los ingresos del sector, equivalentes a más de RD$30,000 millones anuales en aportes al Estado y a la economía. Señaló que, aunque esto confirma la relevancia del sector como contribuyente, también genera efectos adversos sobre la penetración del seguro en el país.
“Una estructura tributaria elevada encarece el producto asegurador y limita su acceso, especialmente en mercados donde el seguro todavía no alcanza niveles óptimos de desarrollo, como ocurre en República Dominicana”, indicó Villamán, al enfatizar que el
Los impuestos limitan el acceso a los seguros, aunque también influyen el ingreso, la educación financiera y la cultura de riesgos”.
GUAROCUYA FÉLIX ECONOMISTAYEXDIRECTORDELA DGII.
Impuesto Selectivo al Consumo (ISC) aplicado a las primas de seguros es uno de los elementos más distorsionantes del sistema tributario dominicano.
Precisó que este impuesto genera alrededor de RD$15,300 millones anuales, pero que se trata de una carga regresiva que impacta con mayor fuerza a los sectores de menores ingresos. Además, el ISC no es compensable, a diferencia del Impuesto a la Transferencia de Bienes Industrializados y Servicios (ITBIS), y genera costos adicionales para las aseguradoras superiores a RD$1,200 millones anuales, los cuales terminan trasladándose al consumidor.
Villamán destacó que República Dominicana forma parte
de un grupo reducido de países que gravan las primas de seguros con un impuesto de este tipo y con una tasa tan elevada como el 16%, lo que, a su juicio, afecta la competitividad frente a mercados de Centroamérica con los cuales el país mantiene acuerdos comerciales, como el Tratado de Libre Comercio entre República Dominicana, Centroamérica y Estados Unidos (DR-Cafta).
Al respecto, Glass detalló que durante 2025 el sector asegurador pagó RD$4,900 millones en ISR y RD$15,625 millones por concepto de ISC. Sumando otros gravámenes, explicó, la carga tributaria total representó el 14.25% de todo lo facturado por la industria, y no de sus ganancias netas.
Por su parte, Félix consideró que el seguro no debe verse como un gasto accesorio ni como un consumo prescindible, sino como una herramienta esencial de protección económica y social en países vulnerables a fenómenos naturales y riesgos patrimoniales, como República Dominicana.
Señaló que, en economías expuestas a huracanes, inundaciones, accidentes, enfermedades e interrupciones productivas, como la dominicana, el seguro cumple una función de infraestructura económica al transformar riesgos inciertos en costos previsibles, facilitar el
crédito y proteger el patrimonio de familias y empresas.
“Profundizar el mercado asegurador no es una agenda sectorial; es una condición para construir mayor resiliencia económica y social”, afirmó.
Advirtió que la actual carga tributaria aplicada al sector asegurador sí representa una amenaza para el crecimiento y la expansión del mercado dominicano, debido a que encarece una actividad que, a su juicio, debería ser estimulada por el Estado.
El exdirector de la DGII indicó que la penetración del seguro en República Dominicana ronda apenas el 1.8% del producto interno bruto (PIB), por debajo del promedio regional cercano al 3% y muy distante de economías pertenecientes a la Organización para la Cooperación y el Desarrollo Económicos (OCDE), donde puede alcanzar entre el 8% y el 9% del PIB.
Los expertos sostienen que el impuesto selectivo al consumo aplicado a las primas de seguros figura entre los principales elementos que encarecen el acceso a las pólizas y limitan su masificación. Este gravamen, aplicado con una tasa de 16%, genera alrededor de RD$15,600 millones anuales para el Estado, pero también incrementa significativamente el costo final para familias y empresas.
SEGURO DE VIDA EN BAJA
En el caso específico de los seguros de vida, tanto Villamán como Glass advirtieron que la elevada tributación ha provocado una fuerte contracción del mercado local y el traslado de pólizas hacia compañías extranjeras.
El presidente ejecutivo de Cadoar sostuvo que uno de los mayores problemas del sector es la carga tributaria aplicada al seguro de vida, la cual calificó como una distorsión que ha provocado el colapso de ese ramo. En la mayoría de los países del mundo, el seguro de vida está exento de impuestos debido a su función de protección familiar y patrimonial. “Una persona adquiere un seguro de vida para garantizar estabilidad económica a sus hijos y dependientes en caso de fallecimiento. No es un lujo, expresó.
Glass explicó que, a inicios de los años ochenta, el seguro de vida representaba cerca del 31% de las primas del sector y alcanzaba los US$35 millones. Sin embargo, actualmente ronda los US$7 millones y representa apenas el 0.04%.
Propone eliminar el impuesto al seguro de vida y sustituir
El mercado dominicano de seguros mantiene una penetración cercana al 1.8% del PIB, por debajo de referencias regionales próximas al 3% y muy lejos de economías OCDE, donde puede ubicarse entre 8% y 9%.
MILLONES SEGURO DE VIDA AL EXTERIOR
Actualmente cerca de US$350 millones en primas de seguros de vida son colocados en el exterior.


CARGA FISCAL
Sumando el ISR y el ISC al sector, más otros tributos, la carga fiscal total representó el 14.25% de todo lo facturado por el sector, no de las ganancias.


IMPUESTO AL SEGURO DE VIDA
Este impuesto desincentiva la compra de seguros de vida.
US$350 14.25% 27% 99% 0.04% RD$4,900 16% RD$30,000 RD$15,625 3% 8%-9%

La penetración promedio del seguro en América Latina ronda el 3% del PIB.



En países miembros de la OCDE, la penetración del mercado asegurador puede ubicarse entre 8% y 9% del PIB.


MILLONES ISR SEGUROS
En 2025, el sector asegurador pagó RD$4,900 millones en impuesto sobre la renta.


CARGA IMPOSITIVA
El aumento de impuestos redujo el mercado de seguros de vida en República Dominicana de US$18 millones, cuando en el 1992 la tasa era de un 4%, a menos de US$5 millones en la actualidad.


NO APLICACIÓN DE IMPUESTO A SEGURO DE VIDA
En 99% de los países del mundo, el seguro de vida no paga impuestos.
Evolución del mercado de seguro de vida individual
MILLONES MILLONES Actualidad 1984 US$35 US$7
El mercado dominicano de seguros de vida individual pasó de US$35 millones en 1984 a apenas US$7 millones en la actualidad. 1.8%
MILLONES ISC SEGUROS
En 2025, el sector asegurador local pagó RD$15,625 millones en impuesto selectivo al consumo (ISC).


MILLONES APORTE AL FISCO
Las distintas cargas fiscales y contribuciones que recaen sobre la actividad son alrededor del 20% de los ingresos del sector, equivalentes a más de RD$30,000 millones anuales.
DETERIORO
En 1984 el seguro de vida representaba entre el 29% y el 31% del mercado asegurador. Hoy apenas representa el 0.04% en República Dominicana.
COMPOSICIÓN


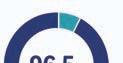
Cadoar está compuesto por 25 empresas: 23 aseguradoras y dos reaseguradoras, las cuales representan el 96.5% del mercado asegurador dominicano.
«RESILIENCIA NACIONAL FRENTE A DESASTRES
Desembolso. Entre 2022 y 2023 se desembolsaron RD$10,000 millones en reclamaciones vinculadas a eventos naturales, según Cadoar.
el ISC por ITBIS. Estimó que los dominicanos compran en el extranjero más de US$350 millones anuales en seguros de vida. A su juicio, esa práctica implica los recursos generados localmente se canalicen hacia economías externas.
Glass lamentó que, ante la falta de desarrollo del seguro de vida, el Gobierno deba buscar financiamiento externo por US$300 millones.
Asimismo Villamán indicó que, de canalizarse localmente, esos recursos fortalecerían el mercado asegurador dominicano y generarían un efecto multiplicador sobre la economía
Pérdidas. En las primeras dos semanas de abril, las intensas lluvias en Santo Domingo generaron pérdidas por RD$500 millones, cubiertas por las aseguradoras.
mediante inversiones de largo plazo, desarrollo del mercado de capitales y generación de empleos. En ese sentido, planteó la necesidad de revisar el esquema fiscal vigente y evaluar la posibilidad de sustituir el ISC por un impuesto tipo valor agregado que permita mayor neutralidad y reduzca distorsiones en el mercado asegurador.
¿ELIMINAR IMPUESTOS?
El economista y exdirector de la DGII indicó que una política tributaria mal diseñada puede inducir subaseguramiento, reducir la penetración del mercado y aumentar la absorción de
« LIMITACIONES. El economista y exdirector de la DGII, Guarocuya Félix, afirmó que los impuestos a los seguros limitan el acceso. Sin embargo, indicó que no son el único obstáculo; también influyen el ingreso disponible, la educación financiera, la confianza institucional, la calidad de la intermediación y la cultura de gestión de riesgos. “Pero cuando una póliza se encarece artificialmente, muchas familias reducen cobertura, muchas empresas se subaseguran y el Estado termina absorbiendo pérdidas que pudieron transferirse al mercado asegurador”, expresó Feliz. Detalla que reducir la carga impositiva del seguro no debe presentarse como una concesión sectorial, sino como una política económica de resiliencia nacional. “El objetivo no es favorecer a quienes ya están protegidos, sino ampliar la protección hacia quienes hoy enfrentan el riesgo sin cobertura suficiente. Una fiscalidad bien diseñada no solo recauda: también define incentivos, distribuye riesgos y fortalece la estabilidad económica del país”, recalcó. Citó que como ocurrió con los seguros de salud tras la Ley 87-01, corresponde revisar si el tratamiento tributario de los seguros de vida es coherente con una arquitectura moderna de protección social y financiera.
REPRESENTACIÓN DEL MERCADO
10,000500350
Al exterior. Cadoar estima que más de US$350 millones salen cada año de la República Dominicana para pagar seguros de vida fuera del país.
pérdidas por parte del Estado ante eventos extremos.
No obstante, Félix aclaró que cualquier revisión fiscal debe realizarse bajo criterios de gradualidad, equidad y responsabilidad fiscal. Advirtió que una eliminación del impuesto podría beneficiar principalmente a quienes ya están asegurados: hogares de mayores ingresos, empresas formales y propietarios de activos de alto valor. En tanto, mantener el impuesto tampoco es equitativo porque encarece para quienes están al margen.
Por ello, propuso que una eventual reducción del ISC se
concentre inicialmente en seguros de vida, microseguros, coberturas agropecuarias, seguros catastróficos, viviendas de bajo costo, responsabilidad civil y pólizas para pequeñas y medianas empresas.
“La política tributaria debe convertirse en un instrumento para ampliar la inclusión aseguradora y no en una transferencia regresiva hacia quienes ya están protegidos”, sostuvo. Respecto a seguros de vida, el economista consideró que existen argumentos especialmente sólidos para desmontar la carga tributaria aplicada a ese segmento. “El seguro de vida no es un lujo; es protección familiar, continuidad patrimonial y previsión frente a la muerte prematura del proveedor de ingresos”, afirmó.
A su juicio, una carga fiscal elevada desincentiva precisamente el comportamiento que el Estado debería promover: la protección financiera preventiva de las familias, pues un seguro eso es lo que ofrece.
deben ser cubiertas por el Estado, cuando la protección del patrimonio personal también constituye una responsabilidad individual.
A su juicio, el seguro debe verse como una inversión, ya que permite trasladar un riesgo económico elevado a cambio de un costo relativamente bajo y previsible. Destacó que, al comparar el monto pagado por una póliza con el nivel de protec-ción ofrecido, el beneficio económico resulta considerablemente mayor frente al impacto de una pérdida inesperada.
La falta de póliza expone a familias dominicanas a riesgos financieros ante enfermedades, accidentes y desastres naturales, según Juan Mota
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
En República Dominicana, la cultura de prevención y aseguramiento aún enfrenta importantes desafíos. El bajo interés de la población por contratar seguros de vida, bienes muebles e inmuebles responde, principalmente, al desconocimiento, a la percepción de que el seguro representa un gasto y no una inversión, así como al costo de las coberturas. Esta situación provoca que muchas personas solo adquieran pólizas por obligación legal, especialmente en el caso de los vehículos.
Juan Osiris Mota , consultor de seguros y finanzas, explicó que los seguros funcionan como herramientas de protección financiera frente a eventos inesperados, como enferme-
1
Seguro de vida. Indemnización que tiene como finalidad solventar gastos en caso de alguna enfermedad o fallecimiento.
3
Seguro de vehículo. Es un resguardo económico para su vehículo ante un accidente o robo. De no contar con seguro, podría perderlo todo.
5
Seguro de retiro. En la edad de retiro generalmente se deja de generar ingresos regulares por el trabajo. Aunque se vea lejano, es vital.
dades, accidentes o desastres naturales, que pueden afectar significativamente la economía de las familias. Su propósito es reducir el impacto económico derivado de situaciones imprevistas y evitar que las personas tengan que asumir completamente esos costos con recursos propios.
Según el especialista, cuando una persona no cuenta con un seguro y ocurre un imprevisto, debe cubrir los gastos directamente con su dinero. Aunque contratar una póliza implica un costo relativamente bajo en comparación con los riesgos cubiertos, muchas familias
2
Seguro de salud. La prevención es el objetivo principal de estos seguros de salud. Protegen contra cualquier enfermedad y de accidentes.
4
Seguro de vivienda. El seguro de vivienda cubre el edificio, la construcción y lo que esté en su interior. Incluso las casas alquiladas aplican.
6
Seguro de fallecimiento. Su principal razón es cubrir los gastos asociados al fallecimiento de un familiar: gestiones y servicios fúnebres.
deciden asumir el riesgo sin dimensionar realmente las consecuencias económicas que podrían enfrentar.
Mota advirtió que el problema surge cuando el nivel de afectación supera la capacidad de pago del hogar. En esos casos, la ausencia de un seguro puede derivar en crisis financieras e incluso en quiebras familiares, debido a que no existe una protección que amortigüe las pérdidas ocasionadas por el evento inesperado.
“La falta de un seguro también puede alterar la dinámica económica y el estilo de vida de una familia debido a que, ante
El seguro no elimina dinero del bolsillo; debe verse como una inversión, ya que permite transferir un alto riesgo económico, a cambio de un costo manejable”.
JUAN OSIRISMOTA CONSULTORDESEGUROSYFINANZAS
una emergencia, las personas suelen verse obligadas a utilizar sus ahorros o recurrir a préstamos para cubrir los gastos”, expresó el especialista a elDinero.
Añadió que esta situación genera una carga financiera adicional que puede comprometer la estabilidad económica a largo plazo.
El consultor considera que uno de los principales errores financieros es percibir el seguro como un gasto y no como una herramienta de transferencia de riesgos. Explicó que muchas personas entienden que las pérdidas ocasionadas por fenóme-nos naturales o accidentes
Entre las principales ventajas de contar con un seguro, Mota destacó la protección del patrimonio y la estabilidad financiera frente a eventos imprevistos. Señaló que, al cubrir el impacto económico derivado de accidentes, enfermedades o fenóme-nos naturales, las personas pueden evitar pérdidas significativas y preservar sus bienes y capacidad económica.
Además del respaldo financiero, indicó que el seguro aporta tranquilidad emocio-nal, ya que brinda la certeza de contar con apoyo ante cualquier eventualidad.
Esta protección permite mantener el estilo de vida y facilita una mejor planificación a largo plazo, debido a que las familias disponen de un respaldo económico previsi-ble frente a posibles riesgos.
PÓLIZAS CONTRA INCENDIO
Mota destacó que las pólizas contra incendio y líneas aliadas son fundamentales para proteger las finanzas familiares ante huracanes, inundaciones y terremotos.
Explicó que estos seguros ayudan a reducir pérdidas en viviendas y pertenencias personales. Además, muchas familias creen estar protegidas solo con el seguro hipotecario, aunque este suele beneficiar principalmente al banco. También recomendó asegurar bienes en viviendas alquiladas para evitar pérdidas económicas difíciles de recuperar.
“Nunca he visto a nadie quebrar por pagar un seguro, pero sí he visto a mucha gente quebrar por no tenerlo”, expresó el asesor de seguros al advertir sobre las consecuencias financieras que puede enfrentar una familia cuando ocurre un desastre y no cuenta con protección aseguradora.







Precalifícate 100% digital
el impacto
Freddy Martínez frmartinez@eldinero.com.do Santo Domingo
Las empresas reaseguradoras desempeñan un papel estratégico en el sistema financiero global, al garantizar la estabilidad de las aseguradoras y contribuir a la sostenibilidad económica de los países frente a eventos catastróficos de gran magnitud. Estas entidades asumen una parte de los riesgos contratados por las aseguradoras, permitiendo dispersar responsabilidades que podrían comprometer la solvencia del sector.
Así lo afirmó Miguel Villaman, asesor de la Superintendencia de Seguros (SIS), quien definió el reaseguro como un componente esencial para las aseguradoras. “El reaseguro para las compañías de seguros es lo que el petróleo para la producción en los países. Es fundamental”, expresó Villaman.
Debido al alto volumen de clientes y riesgos asumidos por las aseguradoras, estas deben contratar reaseguradoras internacionales para transferir parte de sus responsabilidades. Villaman indicó que este mecanismo permite disponer de respaldo económico ante un evento catastrófico que afecte uno o varios riesgos de manera simultánea.
Mientras que, el presidente ejecutivo de Seguros Sura, James García, consideró que el
Avasdfsdfsdfs
«OTROS DATOS
Avasdfsdfsdfs
PIB. El sector asegurador representa el 2% del PIB de República Dominicana. 2%
“ “
Tensiones internacionales afectan el mercado asegurador debido al incremento de los precios de bienes y servicios.”.
MIGUEL VILLAMAN, ASESORDELA SUPERINTENDENCIADE BANCOS
reaseguro es una institución financiera vital para el desarrollo, la sostenibilidad y la resiliencia de los países. García sostuvo que, en cada proceso de recuperación económica tras un fenómeno atmosférico, el rol estratégico y financiero del reaseguro resulta determinante.
En República Dominicana, donde el Distrito Nacional y la provincia Santo Domingo concentran gran parte de la actividad económica y poblacional, las aseguradoras locales requieren de un “pulmón financiero” como el reaseguro para responder ante cualquier riesgo de gran impacto, dijo.
Además, el presidente de Seguros Sura señaló que el reaseguro adquiere mayor relevancia frente al impacto del cambio
10.6%
Crecimiento. Las aseguradoras crecieron un 10.6% en 2025 y en lo que va de 2026 el aumento es de 5.6%.
climático en países expuestos a huracanes, inundaciones, incendios y otros fenómenos naturales que pueden afectar significativamente al sector asegurador.
Esta posición fue respaldada por Villaman, quien indicó que República Dominicana está expuesta a ciclones y terremotos, aunque destacó que las inundaciones también son consideradas riesgos catastróficos de alta relevancia para las reaseguradoras al momento de asumir coberturas.
“Es catastrófico cuando un solo evento afecta varios riesgos a la vez. O sea, un ciclón entra por una zona y afecta varias propiedades. Entonces, eso es una catástrofe para fines de seguros que se utiliza para pro-
El reaseguro es un mercado cíclico que depende del comportamiento de la economía global”.
JAMES GARCÍA, PRESIDENTEEJECUTIVODE SEGUROS SURA.
teger ese tipo de catástrofe con contrato no proporcional de reaseguro catastrófico”, explicó Villaman, al señalar que el objetivo principal del reaseguro es proteger ante grandes pérdidas.
James García también analizó el impacto de los huracanes que afectaron a República Dominicana en 1979 y 1998, y evaluó el nivel de preparación actual del país frente a un fenómeno de esa magnitud.
“En 1998 el huracán Georges nos impactó sobre todo por La Romana y Punta Cana, y ese impacto fue importantísimo de manera económica. Georges fue un huracán que osciló entre categoría dos y categoría tres. Cuando llegó David en 1979, éramos un país que no estaba desarrollado como está
ahora. Ese era categoría cinco”, expresó el presidente ejecutivo de Seguros Sura durante una entrevista a elDinero
Ante este escenario, García advirtió que un huracán categoría cinco que impacte zonas como Santo Domingo o Punta Cana tendría efectos catastróficos sobre la economía dominicana y reiteró que precisamente en esos escenarios radica la importancia estratégica del reaseguro para preservar la estabilidad económica y acelerar los procesos de recuperación.
“El seguro sin reaseguro no puede asegurar esos hoteles, las plantas de energía, entre otras cosas, porque tú necesitas para esa inversión el reaseguro, para que los bancos te puedan prestar y financiar los internacionales, pero también para una recuperación rápida, porque la cantidad de dólares que entra luego de esa pérdida logra activar un país y evitar que el país se estanque. Y eso pasó también en Georges, los reaseguradores fueron muy responsables de la recuperación de esa zona”, sostuvo García.
Villaman explicó que, para este tipo de fenómenos, las aseguradoras contratan coberturas catastróficas mediante reaseguradoras, las cuales asumen las pérdidas de mayor magnitud en propiedades, edificios, viviendas, fábricas, industrias y almacenes. Recordó que en 2024 los reaseguradores in-
crementaron los costos de los reaseguros catastróficos debido a los eventos climatológicos registrados en 2022 y 2023. Indicó que este aumento obligó a las compañías de seguros a elevar las primas hasta en un 30%.
Sin embargo, señaló que en 2025 los precios comenzaron a disminuir y que este ramo solo registró un crecimiento de un 9%. “La compañía de seguro le traspasa el costo del reaseguro al cliente dependiendo del comportamiento. Fíjate que ya bajó un 9%. Pero, ¿por qué? Porque hay competencia”, afirmó el asesor de la SIS.
“Un incendio solo no mueve la aguja, pero una catástrofe sí mueve la aguja. ¿Por qué? Tú vas a tener que pagar muchos riesgos a la vez y se representan montos importantes”, agregó Villaman. Además del impacto de los fenómenos naturales y la solvencia de las aseguradoras, ambos expertos analizaron la influencia de conflictos internacionales, el alza del petróleo y las decisiones económicas globales sobre el costo del reaseguro y el precio de los seguros locales.
Para Miguel Villaman, el conflicto en Medio Oriente y otras tensiones internacionales afectan el mercado asegurador debido al incremento de los precios de bienes y servicios, impulsados por el encarecimiento del petróleo.
“A mí me aumenta el fabricante y yo le aumento al cliente, aunque en el país tenemos una tasa de cambio relativamente estable”, afirmó Villaman, quien además indicó que el conflicto en Irán también incide en la desactualización de los valores asegurados.
“Un cliente que tenía asegurado un inventario en RD$100 millones, hoy ya puede estar en RD$120 millones el inventario. Hay un incendio y la compañía solamente le va a pagar el 80%.
¿Por qué? Porque hay un infraseguro. El infraseguro es que, al momento de la pérdida, si el valor era mayor que los valores asegurados, entonces el cliente participa de manera proporcional”, explicó Villaman.
Mientras tanto, James García sostuvo que el reaseguro es un mercado cíclico que depende del comportamiento de la economía global, aunque reconoció que los conflictos internacionales generan volatilidad y elevan las probabilidades de impactos sobre el sector.
A pesar del incremento del petróleo y de la incertidumbre económica derivada de la guerra en Irán, García afirmó que las reaseguradoras mantienen
«DATOS SOBRE LOS EFECTOS DE FENÓMENTOS
3.5%30%9%
América Latina. Las empresas aseguradoras en Latinoamérica representan el 3.5% del producto interno bruto (PIB) regional, indican informes.
altos niveles de capital, lo que ha permitido cierta estabilidad en los costos de los seguros.
“Los aseguradores vivimos también de la inversión que hacemos de las reservas. Si la tasa de interés está muy alta, yo como asegurador prefiero invertir en instrumentos financieros que, en riesgos, porque en riesgo yo no sé lo que va a pasar”, explicó García, al destacar la estabilidad económica de las reaseguradoras en el contexto actual.
En tanto, Villaman sostuvo que la crisis internacional también impacta los seguros de salud, debido al incremento en los costos de medicamentos, procedimientos y honorarios médicos, situación que termina afectando al cliente final, aunque indicó que en este ramo la recuperación financiera es más rápida porque se factura mensualmente.
Otro ramo afectado, según Villaman, es el seguro de vehículos, debido a que las pérdidas suelen ser parciales y las primas se facturan de manera anual.
“Las compañías de seguros, para poder subirle el seguro a ese cliente, tienen que esperar un año. Entonces, la recuperación es más lenta para las compañías de seguros en el ramo de
Aumento. Las aseguradoras dominicanas incrementaron las primas en un 30% durante 2024, debido al aumento en los costos de los reaseguros catastróficos,
vehículo de motor y también en el ramo de propiedades”, explicó.
Villaman indicó además que las reaseguradoras invierten en los mercados de valores para fortalecer las reservas derivadas de primas, siniestros y otros negocios previsionales, por lo que cualquier afectación a los mercados bursátiles puede provocar incrementos en las primas.
“Los recursos del reaseguro provienen de dos fuentes: el negocio de primas, siniestros y comisiones, además del negocio bursátil, de las inversiones, de los intereses y dividendos que reciben esas entidades. Entonces, si me va mal en este segmento, trato de recuperarlo subiendo los precios”, expresó.
Asimismo, consideró que los conflictos entre Ucrania y Rusia, así como las tensiones entre Estados Unidos e Israel contra Irán, generan caídas en los mercados bursátiles y desaceleración económica, afectando también al negocio asegurador.
CRECIMIENTO DEL SECTOR
Según datos ofrecidos por Villaman, el sector asegurador representa el 2% del producto interno bruto (PIB) de República Dominicana, mientras que en América Latina alcanza
Reducción. En 2025, los precios disminuyeron, mientras que las primas por reaseguros catastróficos solo crecieron un 9%, indican estadísticas oficiales.
un 3.5%. Villaman destacó que el sector ha mantenido un crecimiento sostenido durante los últimos seis años, tras pasar de un 1.6% del PIB en 2019 a un 2% en este año.
En esa misma línea, Villaman afirmó que el crecimiento del sector asegurador en lo que va del 2026 se sitúa en un 5.9%, mientras que en 2025 el mercado creció un 10.6%. “El crecimiento del mercado no es solamente por aumento de tarifas, también es por aumento de nuevos negocios y de valores asegurados”, señaló.
MÁS RIGUROSIDAD
El asesor de la Superintendencia de Seguros explicó que el endurecimiento del mercado reasegurador responde a las pérdidas registradas en distintos ramos a nivel internacional.
“Por ejemplo, cuando los aseguradores tienen grandes pérdidas por los huracanes o terremotos, endurecen las condiciones en los contratos de reaseguro, con medidas como aumento de los precios, aumentan deducibles y otras medidas”, explicó Villaman, al indicar que esto reduce el capital disponible para asumir riesgos.
Advirtió que esta situación impacta a República Domini-
Contratos. El asesor de la Superintendencia de Seguros, Miguel Villaman, explicó que los acuerdos de reaseguros se establecen en dos modalidades: proporcional y no proporcional, para distribuir las responsabilidades entre aseguradoras y reaseguradoras. Villamán indicó que el reaseguro proporcional consiste en que las aseguradoras ceden un porcentaje de sus responsabilidades a una empresa reaseguradora, por lo que “la suma asegurada, las primas y los siniestros” son transferidos en la misma proporción acordada entre ambas partes. Mientras que el reaseguro no proporcional establece que la participación del reasegurador se determina de acuerdo con las pérdidas registradas. Explicó que, al contratar una cobertura, las reaseguradoras asumen el pago del deducible de un monto fijado en el contrato, siempre que las pérdidas superen la cantidad pactada. “El contrato dice que el asegurador paga hasta RD$2 millones todas las pérdidas que excedan de RD$200,000. Por ejemplo, si es un siniestro de vehículo y las pérdidas son de RD$300,000, el reasegurador paga RD$100,000. Si la pérdida es de RD$800,000, el reasegurador paga RD$600,000, porque cubre el exceso establecido en el contrato”, explicó Villamán.
cana, ya que cualquier evento catastrófico de escala global puede provocar incrementos en los costos del reaseguro y, en consecuencia, elevar el precio del seguro local.
“Eso significa que no importa que en República Dominicana no haya sucedido un evento catastrófico importante; si a nivel global se producen pérdidas relevantes, eso también termina impactando al país”, afirmó Villaman.
Asimismo, señaló que las reaseguradoras han endurecido las condiciones en el Caribe, especialmente en el sector turismo, debido al aumento de construcciones hoteleras y residenciales cercanas a las costas.
“Los reaseguradores han tenido pérdidas importantes por daños a propiedades ubicadas en zonas costeras, en las cercanías de playas. ¿Qué han hecho? Han endurecido las condiciones para asegurar esas propiedades. Por ejemplo, hoy establecen una cantidad mínima de metros para asegurar una propiedad cercana a la playa”, concluyó Villaman en una entrevista a elDinero, en la cual reiteró la importancia de los seguros y abogó porque cada vez más empresas y personas aseguren sus bienes y vidas.
Julio César Valentín trabaja en una reforma legal para recuperar el poder regulador del Estado en el sector seguros
Esteban Delgado edelgado@eldinero.com.do Santo Domingo
La Superintendencia de Seguros (SIS) trabaja en una propuesta de reforma de la Ley 146-02, a los fines de devolver a ese órgano la autonomía presupuestaria que le permita fortalecer su capacidad de regulación del sector asegurador, uno de los más dinámicos en el área financiera no monetaria.
En una entrevista a elDinero, el superintendente Julio César Valentín, consideró necesaria la revisión del impuesto selectivo al consumo de 10% que pesa sobre las primas de seguros, tras aclarar que ese servicio es una necesidad, no un lujo, y enumeró los principales objetivos de su gestión.
¿Cómo encontró la SIS a su llegada en agosto de 2024?
El sector asegurador es importantísimo dentro del sistema financiero no monetario y cuando llegamos a la Superintendecia de Seguros, pudimos identificar varias situaciones. La baja penetración del sector seguros en la economía local y en el producto interno bruto (PIB), que tenemos niveles de supervisión de buena voluntad, pero resagado en cuanto a algunas carencias. Somos el único regulador, rector y supervisor que carece de autonomía financiera, presupuestaria y operativa.
¿Cómo perdió esa autonomía?
La Ley 146-02 de Seguros daba a la SIS el 30% del ITBIS que se cobraba a las pólizas. En ese sentido, con una reforma al Código Tributario, se cambió el ITBIS por un impuesto selectivo al consumo de 16% y se dejó de lado la proporción a la SIS. Aunque tenemos un equipo profesional y técnicamente importante, faltan recursos humanos, técnicos y económicos. Estamos en un nivel donde la supervisión es basada en cumplimiento cuando debemos basarnos en riesgos.
¿Qué se hace al respecto?
Lo que estamos haciendo es la preparación de un anteproyecto de ley que nos devuelva la auto-
nomía y establecer algunos elementos innovadores para el sector seguros, porque es un sector bastante dinámico y tiene desafíos tecnológicos. A veces no se dispone de los recursos para ir a la velocidad de esos cambios, como los desafíos del cambio climático, de la inteligencia artificial, entre otros que nos obliga a ir a una cierta velocidad en el mercado asegurador.
¿Cuáles son sus principales objetivos y preocupaciones?
Lograr que SIS sea parte impulsora de los dos grandes objetivos que son impostergables. Uno, ampliar la brecha de protección que debe cumplir el seguro; y dos, ser parte de su cohesión, estabilidad y confiabilidad. No puede haber confianza si el mercado asegurador no responde con prontitud los compromisos que contrae cuando una persona física o jurídica reclama. Entonces, nosotros debemos, no solo ampliar el nivel de protección de las personas, sino también garantizar un mercado asegurador robusto, institucionalmente sólido y confiable. Y no puede ser confiable si no hay respuesta pronta.
¿Existe una entidad de protección a usuaruos de seguros?
Tenemos el Centro de Atención a los Usuarios de Seguros, con un departamento de conciliaciones cuando hay diferencias entre aseguradoras y reclaman-
tes y nosotros siempre tratamos de destacar la importancia de que los asegurados sientan protección real y efectividad desde la SIS para los usuarios y para las propias aseguradoras, porque la idea no es andar con un garrote. Supervisar es hacer que el mercado funcione bien.
¿Han aumentado las quejas? Depende. Hay aseguradoras que son muy ágiles, pero también hay sindicatos con intermediarios que gestionan a favor de los usuarios. Los que gestionan los intermediarios, es decir, los corredores, tienen respuesta más rápida. Los que no hacen uso de ese derecho terminan con respuestas más lentas. No es lo mismo cuando tu tienes a quien que te haga esa gestión a que tengas que hacerla directamente ante la aseguradora.
¿Cuál es el presupuesto de la Superintendencia de Seguros? Tenemos una asignación presupuestaria de RD$670 millones anuales. Si se fuera a cumplir con la ley, sería mayor. Si usted compara con otras superintendencias como la de Bancos (SB) o la del Mercado de Valores, que antes tenía un presupuesto menor que nosotros y ahora es mayo, verá que tienen presupuestos mucho mayores para su operatividad y para adquirir sus equipos. La tendencia en el mundo es que los regulados aporten la totalidad o parte de
Julio César Valentín, fue nombrado superintendente de Seguros el 22 de agosto del 2024. Es político, escritor y abogado con maestría en Ciencias Políticas y posgrados en Derecho Internacional Público y Diplomacia, Arbitraje Internacional y Derecho Parlamentario. Fue senador de Santiago por dos períodos y diputado de esa provincia en tres ocasiones. También, presidente de esa cámara legislativa cuatro años. Es autor de varios libros y ha sido docente universitario de derecho parlamentario y constitucional y conferencista.
los recursos del costo de supervisión. Aquí, en el caso del seguro no es así.
¿Qué opina sobre el ISC de 16% a las primas de seguros?
En República Dominicana se estableció un ISC de 16%. Pero el tener un seguro no es un lujo. El seguro no debería tener ese impuesto. En 1984, cuando la economía era ínfima, el país vendía pólizas de seguro de vida por un monto de 34 a 37 millones de dólares y hoy estamos entre 5 y 7 millones de dólares, porque muchas personas contratan seguros en el extranjero, para liberarse del impuesto.
¿Y qué hace el Estado para corregir esa situación?
Bueno, con la propuesta de reforma a la Ley 146-02, nosotros estamos tocando eso, y hemos tenido reuniones donde el propio Presidente de la República y el Ministro de Hacienda y Economía han reconocido que hay que revisar esa parte referente a los seguros de vida. Si la cartera de cobertura de seguros fuera mayor, entonces habría mayor retorno del cobro del impuesto sobre la renta que compensaría lo que aporta el ISC.
¿En qué está la resolución para más protección en el seguro?
La resolución sobre límites mínimos de cobertura la tenemos en proceso de consultas. Ya se ha avanzado bastante. Estamos
convencidos de que un incremento de los límites a quien beneficia es a la población, a los choferes del transporte público, a los clientes a los pasajeros. Ese debe ser el fin. Nosotros ampliamos el proceso de consultas en la Universidad Autónoma de Santo Domingo (UASD); hemos estado en ese proceso y esperamos tener pronto una resolución que entre en vigencia y que establezcan unos límites mínimos con la realidad de hoy.
¿Cuándo estará listo? No tenemos fecha para esa resolución, pero posiblemente estará lista junto con el anteproyecto de ley de seguros para enviarlos al Poder Ejecutivo.Estamos trabajando con Fernando Langa, que fue designado por el presidente Luis Abinader para encabezar una comisión que trabaja en esa reforma.
¿Cuál es la cobertura de seguros en el país?
En sentido general estamos muy por debajo de la media de América Latina. Estamos en una cobertura de 1.7% y llegamos a 1.9%, pero la media de América Latina es de 3.5% del PIB. Hay países que están por encima de 6%. Necesitamos avanzar. Y eso es parte de nuestros objetivos. En la Meta RD 2036, una de las aspiraciones es la de duplicar la cobertura de los seguros.
¿Cómo se lograría eso?
Para esos fines en la Meta RD 2036 tenemos tres iniciativas: 1 la necesidad de reforma de la ley para lograr mayor autonomía, 2 la promoción de los llamados seguros paramétricos y de seguros inclusivos, y 3 la ampliación de la cultura aseguradora.
El tiempo se agota. ¿Está usted ascelerado el paso?
Estamos acelerando. Hacemos reuniones y estamos convocando a todos los sectores para hacer una mirada final del anteproyecto y sugerir un plazo para las últimas observaciones. También fortalecemos al lucha contra el lavado de activos. Aquí había un departamento que ascendimos a dirección con un personal técnico y profesional bien calificado para cumplir con mayor celeridad con esta área tan sensible para la economía y el mercado.
administrador del Banco Agrícola, Fernando Durán, plantea ampliar y masificar la cobertura
Mariel Alcántara malcantara@eldinero.com.do Santo Domingo
Las pérdidas provocadas por eventos climáticos extremos continúan aumentando la presión sobre el sector agropecuario dominicano, mientras la cobertura del seguro agrícola sigue siendo limitada frente a la vulnerabilidad climática del país.
De acuerdo con datos de la Aseguradora Agropecuaria Dominicana (Agrodosa), cada año se aseguran más de 14,000 productores agrícolas y alrededor de 5,000 productores pecuarios, además de coberturas de infraestructura y vida para más de 17,000 productores, lo que representa cerca del 14% del total de productores agrícolas.
Ante este escenario, el administrador general del Banco Agrícola de República Dominicana, Fernando Durán Pérez, explicó a elDinero que uno de los principales factores estructurales que mantienen a la agricultura como una actividad de alto riesgo dentro de la banca comercial es el riesgo climático.
“Los eventos climáticos extremos, sobre todo a partir de que se ha intensificado todo lo que tiene que ver con el calentamiento global, han impactado en la agricultura”, afirmó.
Durán señaló que el clima no solo influye en las lluvias, los vientos o la intensidad de los fenómenos atmosféricos, sino también en el comportamiento de las plagas, la productividad y los rendimientos agrícolas. En ese sentido, sostuvo que muchas plagas que anteriormente eran consideradas inofensivas se han vuelto más agresivas por efecto del cambio climático.
Según indicó, productos como el banano y el cacao han sido de los cultivos más impactados por la variabilidad climática. Recordó que el país llegó a posicionarse como uno de los principales exportadores de banano orgánico, pero las condiciones climáticas y las plagas han afectado mucho la producción en los últimos años.
Este nivel de riesgo también condiciona la forma en que opera el financiamiento agrícola en el país, limitando la oferta de créditos o exigiendo tasas de
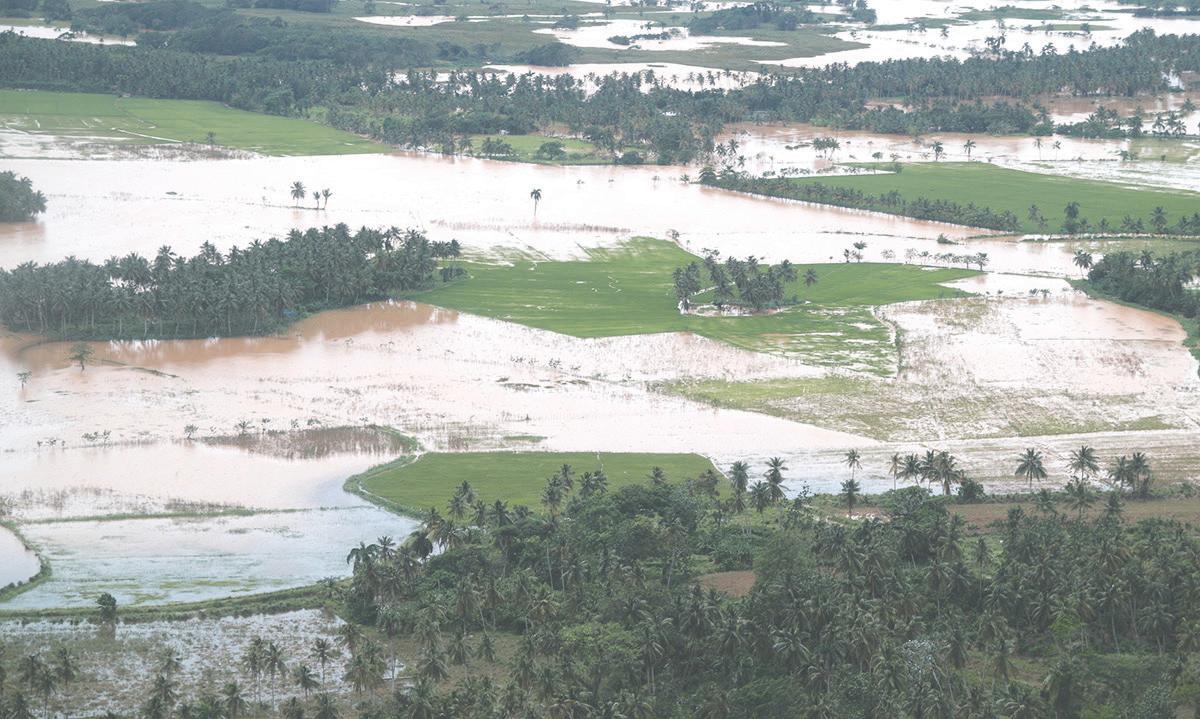
Los eventos climáticos mantienen al agro como una actividad de alto riesgo para la banca comercial.
En pesos dominicanos.
*2026 a febrero.
Fuente: Superintendencia de Seguro.
Mecanismos.
Dentro de las alternativas que comienzan a discutirse en el país figuran los seguros paramétricos, considerados una de las herramientas más innovadoras para enfrentar riesgos climáticos.
A diferencia de los seguros tradicionales, este mecanismo permite activar pagos automáticos cuando determinados indicadores climáticos previamente
interés más elevadas, debido a la alta vulnerabilidad.
DIFERENCIAS CON LA BANCA
El funcionario manifestó que el Banco Agrícola opera bajo una lógica distinta a la de la banca múltiple tradicional, debido al alto nivel de riesgo que implica el financiamiento agropecuario. “Las tasas del Banco Agrícola representan alrededor
definidos, como niveles de lluvia, velocidad del viento o intensidad de sequías, alcanzan ciertos parámetros. En ese contexto, Durán explicó que actualmente la institución desarrolla junto al Banco Interamericano de Desarrollo (BID) un plan piloto enfocado en este tipo de cobertura. Según indicó, el objetivo es fortalecer los mecanismos de
del 50% de las ofrecidas por la banca múltiple”, dijo.
Puntualizó que la agricultura recibe incentivos en prácticamente todos los países debido a su importancia dentro de la seguridad alimentaria y el desarrollo económico.
También destacó que el financiamiento agrícola requiere acompañamiento técnico permanente, ya que el préstamo
*2026 enero-febrero. Katerinne Vásquez-elDinero
protección ante las pérdidas provocadas por fenómenos climáticos y ampliar el alcance del seguro agropecuario en el país. Asimismo, consideró que una mayor participación del sector privado permitiría distribuir mejor el riesgo dentro del sistema asegurador. “Mientras más se aseguren, pues el riesgo está más distribuido y la prima puede ser más accesible”, sostuvo.
debe ir junto con asistencia para garantizar la correcta aplicación de tecnologías, insumos y procesos productivos.
Subrayó que otra diferencia importante es la necesidad constante de refinanciamiento. Puso como ejemplo el cultivo de arroz, donde muchos productores pagan el préstamo al finalizar la cosecha, pero inmediatamente vuelven a solicitar
financiamiento para iniciar un nuevo ciclo productivo.
Sobre el seguro agropecuario, Durán explicó que se trata de uno de los instrumentos fundamentales para manejar el riesgo dentro del sector.
Especificó que este seguro y los fondos de garantía forman parte de los mecanismos tradicionales utilizados en los sistemas financieros agropecuarios para proteger las inversiones y reducir el impacto de las pérdidas provocadas por fenómenos naturales. Aseguró que el Banco Agrícola exige que los préstamos estén asegurados, especialmente en cultivos considerados críticos para la seguridad alimentaria, como arroz y víveres. Sin embargo, reconoció que la cobertura actual sigue siendo insuficiente y que el país necesita ampliar y masificar la cobertura del seguro agrícola para que más productores puedan acceder a este mecanismo de protección.
“Es la única manera de distribuir el riesgo, tratar de que el mayor número de productores agrícolas se aseguren”, expresó. Durán señaló que mientras mayor sea la cantidad de productores asegurados, el riesgo puede distribuirse mejor y las primas resultarían más accesibles. No obstante, advirtió que el seguro agrícola enfrenta dificultades debido al aumento del costo de las reaseguradoras internacionales, provocado por la frecuencia e intensidad de los eventos climáticos extremos.
Según explicó, las reaseguradoras “han encarecido” las primas o las han llevado “a niveles prácticamente inmanejables”.
PRIMAS NETAS COBRADAS
El comportamiento de las primas netas cobradas refleja los desafíos que enfrenta actualmente el mercado de seguros agropecuarios, en un contexto marcado por mayores riesgos climáticos y altos costos de reaseguro.
Estadísticas de la Superintendencia de Seguros indican que las primas netas cobradas por la Aseguradora Agropecuaria Dominicana (Agrodosa) pasaron de RD$562.7 millones en 2020 a RD$698.4 millones en 2021, para un incremento
de 24.1%. En el año 2022 ascendieron a RD$718.6 millones, equivalente a 2.9%, mientras que en 2023 alcanzaron RD$756.2 millones, con un aumento de 5.2%.
Sin embargo, en 2024 las primas netas cobradas registraron una reducción de 19.4% al situarse en RD$609.2 millones. Para 2025 disminuyeron 2.3%, descendiendo a RD$595.3 millones. Entre enero y febrero de este año, las primas netas cobradas sumaron RD$76.4 millones.
RIESGO CLIMÁTICO
De acuerdo con un estudio del Banco Mundial (BM), este nivel de riesgo se materializa en fenómenos como las lluvias tropicales, que pueden impactar varias veces al año, provocando daños inferiores al 1% del producto interno bruto (PIB), así como en eventos extremos como los huracanes David y Federico, que ocasionaron pérdidas equivalentes al 16% del PIB (7% en daños y 9% en pérdidas), con efectos duraderos en la economía nacional.
El documento establece que el sector más afectado por los ciclones tropicales es el agrícola. Al analizar los principales eventos hidrometeorológicos de los últimos 40 años: David y Federico (1979), Georges (1998), Jeanne (2004) y Noel (2007), este sector ha concentrado más de un tercio de los daños y pérdidas estimados.
En el caso de la tormenta Noel, en 2007, hasta un 76% de los daños en los sectores productivos se atribuyó a la agricultura, afectando especialmente a la población de bajos recursos y obligando a las autoridades a recurrir a importaciones extraordinarias para cubrir la demanda de algunos rubros. Dentro de este impacto, las pér-
La demografía no espera
República Dominicana todavía tiene una ventaja que no debería dar por sentada: tiempo. No enfrenta hoy el envejecimiento con la intensidad de economías avanzadas ni de algunos países más envejecidos de América Latina. Pero esa diferencia no es garantía. Es margen de maniobra. En Europa y otras economías avanzadas, el envejecimiento llegó después de décadas de mayor productividad, ingresos más altos y sistemas de protección social más consolidados. América Latina, en cambio, está envejeciendo mucho más rápido y con una base productiva más frágil. Según la Comisión Económica para América Latina y el Caribe (CEPAL), las personas de 60 años o más repre-
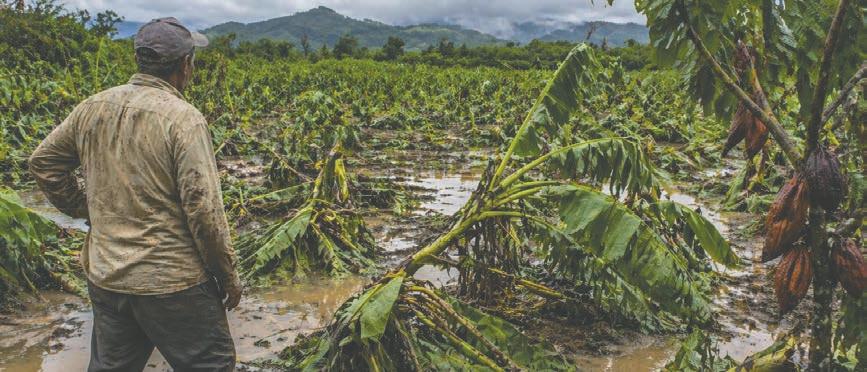
Los eventos climáticos, sobre todo a partir de que se ha intensificado todo lo que tiene que ver con el calentamiento global, han impactado en la agricultura”.
FERNANDO DURÁN . ADMINISTRADORGENERALDEL BANCO AGRÍCOLA
didas indirectas han tenido un peso significativo.
En el sector agrícola, el 82% de las afectaciones corresponde a interrupciones en los flujos productivos, servicios y dificultades en la recuperación de la producción, mientras que el 18% restante se relaciona con daños directos a los cultivos.
A estos eventos se suman fenómenos más recientes que han agravado la situación. Entre noviembre de 2016 y abril de 2017, las intensas lluvias, junto con los huracanes Irma y María, provocaron pérdidas ascendentes a RD$49,837.41 millones (US$1,044.37 millones),
16%
Daños. El huracán David y la tormenta Federico (1979), provocaron pérdidas equivalente al 16% del PIB de ese año.
2,000
Millones. Eficientizar el sistema de riego nacional requeriría inversiones superiores a US$2,000 millones.
equivalentes al 7.98% del gasto público presupuestado para 2017 y al 1.5% del PIB de 2016.
De ese total, el sector agrícola registró pérdidas por RD$3,894.5 millones, lo que representa el 9.5%.
A este panorama se suma el huracán Fiona, que en 2022 azotó el país con vientos de hasta 150 kilómetros por hora, provocando lluvias intensas, inundaciones severas y daños masivos. El fenómeno generó pérdidas superiores a RD$20,000 millones.
Además, destruyó plantaciones agrícolas en unas 915,000 tareas en provincias como
Leritza Monsanto Abreu leritza.monsanto@icloud.com
sentaban el 13.4% de la población en la región en 2022. Para 2030 serían 16.5% y, hacia 2060, casi 30%, unos 220 millones de personas. La región tendrá una estructura demográfica cada vez más parecida a la de economías avanzadas, pero sin haber cerrado todavía sus brechas de productividad, formalidad y protección social. Por eso, el problema no es envejecer; es envejecer sin haber construido suficiente productividad, ahorro, empleo formal, salud preventiva y sistemas de

cuidado para sostener esa transición. República Dominicana entra a esta discusión desde una posición distinta. Todavía conserva una ventana demográfica relativa. Según estimaciones citadas por organismos nacionales e internacionales, la población dominicana de 65 años o más podría pasar de 9.9% en 2024 a 18.9% en 2050. En una generación, prácticamente se duplicaría. El reto dominicano no es enfrentar hoy una población envejecida, sino usar bien los años que quedan antes de
tructuras como en la producción agrícola.
Ante este escenario, el director ejecutivo de la Tecnificación Nacional de Riego (TNR), Claudio Caamaño Vélez, advirtió que el modelo tradicional de producción agrícola se ha vuelto cada vez más impredecible.
“Ya es imposible hacer una siembra medianamente rentable, contando con el régimen natural de lluvias”, afirmó.
El modelo tradicional de producción se ha vuelto impredecible. Es imposible hacer una siembra medianamente rentable, con el régimen natural de lluvias”.
CLAUDIO CAAMAÑO VÉLEZ DIRECTOREJECUTIVODELA TNR.
Monte Plata, El Seibo, Hato Mayor, Samaná, Duarte, María Trinidad Sánchez, La Vega y La Altagracia.
IMPACTOS RECIENTES
Más recientemente, las inundaciones de noviembre de 2023 ocasionaron pérdidas superiores a los RD$5,000 millones en el sector agropecuario. A esto se agregan las intensas lluvias registradas en abril de 2026, que provocaron inundaciones y daños en distintas regiones del país. En zonas montañosas de Puerto Plata, las crecidas de ríos y arroyos generaron daños significativos tanto en infraes-
que esa presión aumente. Ese margen debería traducirse en una agenda clara: elevar productividad, formalizar empleo, fortalecer la salud preventiva, preparar mejor el sistema de protección social y ampliar la participación laboral femenina.
El Fondo Monetario Internacional (FMI) ha señalado que en América
Latina la participación laboral de las mujeres ronda el 52%, frente al 75% de los hombres. Esa brecha no es solo laboral; también refleja cómo el cuidado sigue descansando de manera desproporcionada sobre las familias y, especialmente, sobre las mujeres. Hablar de envejecimiento, entonces, no es hablar únicamente de pensiones. Es hablar de cuidado infantil, apoyo a adultos mayores, formación continua, empleos formales y sistemas de
Vélez consideró que la tecnificación de riego se posiciona como una necesidad. Estos sistemas permiten enfrentar tanto la escasez como el exceso de agua, especialmente cuando se combinan con prácticas como el uso de cobertores de suelo, que ayudan a mitigar los impactos del exceso de lluvia.
“Una planta bien irrigada es una planta con mayores capacidades para resistir tanto las sequías como las lluvias torrenciales”, señaló, destacando su impacto en la productividad.
El director ejecutivo de la TNR precisó que eficientizar el sistema de riego nacional requeriría inversiones superiores a US$2,000 millones y al menos dos décadas de ejecución.
Aunque algunas fincas ya incorporan sensores, automatización y monitoreo digital, la adopción tecnológica todavía es limitada, especialmente entre pequeños y medianos productores. Además, advirtió que el desperdicio de agua genera importantes pérdidas económicas para el país. “Las riquezas que pudiéramos generar con el agua que desperdiciamos podrían ascender a miles de millones”. Enfatizó que una agricultura más eficiente y resiliente contribuiría a reducir costos de producción, mejorar la estabilidad de los precios de alimentos y fortalecer la seguridad alimentaria nacional.
salud capaces de prevenir, no solo de responder.
El cuidado, en ese sentido, no es un tema doméstico. Es infraestructura económica. Permite que más personas trabajen, que más mujeres permanezcan en el mercado laboral, que las familias no absorban solas el costo de cuidar y que una población que vive más pueda seguir aportando. La oportunidad dominicana no está solo en que el envejecimiento llegue más tarde, sino en usar ese tiempo para preparar una economía más productiva, más formal y con mayor capacidad de cuidar. Cuando la demografía cambia, lo que no se anticipa a tiempo termina sintiéndose en el empleo, en los hogares y en las cuentas públicas.
Jairon Severino jseverino@eldinero.com.do Santo Domingo
El vicepresidente ejecutivo y gerente general de Humano Seguros, José Zapata, valora el alto potencial que tiene República Dominicana para seguir desarrollando este mercado, pero considera que la actual coyuntura internacional llama a actuar con cautela. Considera que la inflación, altas de interés y los precios del petróleo, por su incidencia en el resto de la economía, generan un cierto grado de incertidumbre en los agentes económicos.
A su entender, hay oportunidades para aprovechar los avances en digitalización e inteligencia artificial. Respecto a la gestión basada en riesgo, Zapata lo ve como un cambio positivo, pero entiende que debe hacera de manera gradual. El ejecutivo habló con elDinero sobre el desempeño y retos del sector asegurador dominicano.
¿Cómo describe la situación actual del sector asegurador dominicano?
El entorno actual está marcado por una alta incertidumbre y volatilidad, principalmente por factores internacionales. Tenemos inflación elevada, tasas de interés altas y el impacto del precio del petróleo, que incide directamente en todos los sectores económicos. Además, las tensiones geopolíticas generan presión sobre el tipo de cambio y afectan la estabilidad económica. Todo esto crea un escenario de incertidumbre que obliga al sector asegurador a operar con cautela. Dado que nuestra economía está muy vinculada a Estados Unidos, cualquier desaceleración o crecimiento en ese país impacta directamente a República Dominicana.
¿Cuáles son las fortalezas del sector partiendo del riesgo climático?
Una de las principales fortalezas ha sido la mejora en la calidad estructural de las construcciones en el país. Hoy en día hay menos viviendas vulnerables que antes, lo que reduce el impacto de eventos climáticos. Desde el sector asegurador, también hemos evolucionado
en la evaluación del riesgo. Ya no vemos los eventos climáticos como situaciones aisladas, sino como fenómenos recurrentes que deben incorporarse en los modelos actuariales. Esto permite una mejor gestión del riesgo y mayor capacidad de respuesta ante eventos como inundaciones y huracanes.
¿La inteligencia artificial es amenaza u oportunidad?
Ambas. Es una amenaza para trabajos operativos manuales, que tenderán a automatizarse. Pero es una gran oportunidad para mejorar eficiencia, reducir costos y ofrecer mejor experiencia al cliente. El reto es que los profesionales se adapten a esta nueva realidad.
¿Qué opina sobre la supervisión basada en riesgos y nuevos márgenes de solvencia?
Es un cambio positivo, pero debe implementarse de manera
gradual. Las empresas necesitan tiempo para adaptarse a nuevas normativas y fortalecer sus niveles de solvencia. Esto mejorará la competitividad sector y la estabilidad del sistema.
¿Cómo ha logrado Humano posicionarse en un lugar? La clave ha sido el enfoque estratégico. Nos hemos concentrado en segmentos donde podemos generar mayor valor, como la clase media, las familias y las pymes. Además, hemos apostado por una experiencia de servicio diferenciada, basada en la calidad, la cercanía con el cliente y la innovación en nuestros procesos. Esto ha generado fidelidad y posicionamiento en el mercado.
¿Qué está haciendo Humano en cuanto a la digitalización de servicios?
Actualmente, más del 70% de nuestras transacciones se reali-
Además, el sector debe evolucionar de un modelo reactivo a uno preventivo, utilizando herramientas predictivas que permitan anticipar enfermedades y reducir riesgos.
La historia de Humano Seguros en la República Dominicana comenzó a principios de 2001 con la fundación de ARS Humano. En 2016, evolucionó a Grupo Humano, consolidando su enfoque hacia la salud y expandiéndose al sector de seguros generales, vida, autos y hogar. Nació como una de las primeras administradoras de riesgos de salud (ARS) tras la promulgación de la Ley 87-01. Tiene dos grandes divisiones: ARS Primera, enfocada exclusivamente en la administración de riesgos de salud, y Humano Seguros, que está dedicada a los seguros de vida, automóviles, salud, hogar y soluciones para empresas.

zan de manera digital, tanto con clientes como con proveedores. Hemos desarrollado procesos de automatización para la emisión de pólizas, reclamaciones y reembolsos, lo que nos permite operar con estándares de clase mundial y ofrecer mayor agilidad y eficiencia al cliente.
¿Considera que debe actualizarse la Ley 146-02?
Sí, definitivamente. La ley vigente debe adaptarse a los nuevos riesgos, especialmente los relacionados con el cambio climático y la transformación digital del sector.
¿Cómo visualizan el sector salud en términos de sostenibilidad y retos?
El principal reto es la sostenibilidad financiera. Factores como la mayor esperanza de vida, el alto costo de la tecnología médica y los medicamentos elevan significativamente los costos.
¿Es excesivo el número de aseguradoras en el país? No necesariamente. En una economía de mercado, la cantidad de empresas la determina la competencia. Lo importante es que las compañías sean sostenibles y cumplan con los requisitos de solvencia. El regulador tiene un rol clave en garantizar que las empresas que operan tengan la capacidad financiera adecuada.
¿Qué ponderación tiene la calidad del servicio en el éxito de Humano?
Es fundamental. La calidad del servicio es lo que garantiza la fidelidad del cliente, su permanencia y la recomendación de la marca. Es un pilar clave de nuestro éxito.
¿Cuál es su opinión sobre la libre competencia en el sector? La libre competencia es positiva. El mercado se regula a sí mismo: las empresas que no son eficientes o no ofrecen valor, salen del mercado.
¿Cuáles son las mejoras más urgentes del sector?
Mayor educación financiera en la población, procesos más ágiles en reclamaciones, contratos más claros y fáciles de entender; desarrollo de mecanismos de protección catastrófica a nivel país. Existe una baja penetración del seguro, por lo que es clave fomentar su importancia como herramienta de protección.
¿Qué propuesta hay sobre impuestos a los seguros?
Una medida que consideramos importante sería eliminar impuestos al seguro de vida, ya que es un instrumento de protección social clave. Actualmente, los seguros tienen un tratamiento fiscal que desincentiva su contratación, cuando lo ideal sería promoverlos.
¿Cuáles son los desafíos externos hacia 2026?
Como siempre, hay que enfrentar retos durante el proceso de desarrollo, sin importar el tiempo. Ahora son inflación, precio del petróleo, tipo de cambio, costos del reaseguro y altas tasas de interés internacionales. Estos factores incrementan los costos operativos, especialmente en áreas como salud y seguros de vehículos.

Almánzar,
afiliados deben tener seguro al día
Jairon Severino eseverino@eldinero.com.do Santo Domingo
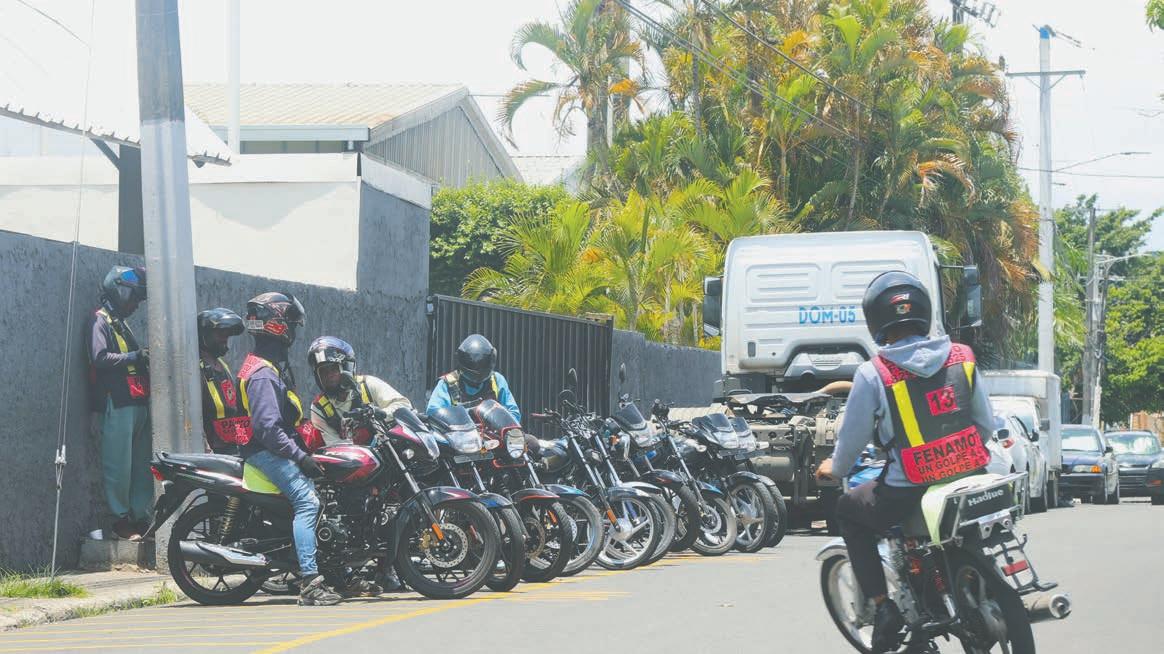
El Observatorio Permanente de Seguridad Vial de la República Dominicana (Opsevi), del Instituto Nacional de Tránsito y Transporte Terrestre (Intrant), registra 835 muertes por accidentes de tránsito al 25 de mayo de 2026. Entre 2016 y 2025 fueron 29,924 víctimas. Más de la mitad de los siniestros, un 51.7%, fue por colisión con motocicletas, que aportan un 32.2% de las víctimas. Estas cifras no hacen más que confirmar lo que por años se discute en República Dominicana: las motocicletas son el principal factor de mortalidad en las estadísticas de accidentes de tránsito en las calles, carreteras y autopistas del país. En las últimas semanas diversos hechos de violencia en el tránsito, como agresiones, han ocupado la opinión pública porque involucran a motoconchistas. El presidente de la Federación Nacional de Motoconchistas (Fenamoto), Óscar Almánzar, con más 25 años como dirigente, admite que ese sector tiene muchos retos. El primero, afirma, es seguir organizándose como lo ha venido haciendo desde 1998.
A raíz de los últimos acontecimientos en que miembros de esa organización se han visto involucrados, la organización modificó el tradicional y polémico lema del gremio: "Un golpe a uno es un golpe a todos" por una consigna enfocada en la solidaridad: "La causa de uno es la causa de todos".
Según Almánzar, Fenamoto es una organización solidaria desde su fundación porque le da la mano a sus miembros o afiliados. “Le damos la ayuda requerida cuando algún miembro tiene alguna situación”, afirma. Respecto a los beneficios, dijo que todos los sindicatos son autónomos, recaudan fondos y otorgan beneficios a sus afiliados, como es seguro y beneficios anuales de los sindicatos. Explica que Fenamoto es la sombrilla que arropa a todas las asociaciones y sindicatos de motoconchistas afiliados en todo el país.
AFECTADOS
«PONERACIÓN. Según el Observatorio Permanente de Seguridad Vial de la República Dominicana (Opsevi), del Instituto Nacional de Tránsito y Transporte Terrestre (Intrant), la juventud es el sector más golpeado por los accidentes en las vías. La data oficial establece que alrededor del 20% de las víctimas mortales se ubica en el rango de 20 a 24 años, seguido por un 12% correspondiente a adolescentes de entre 15 y 19 años. Entre los 25 y 29 años representan el 9.5% y el 10.8% de 30 a 34 años. El problema de raíz está ligado, además del irrespeto a las leyes y normas de tránsito, al tamaño del parque automotor. Según los registros de la Dirección General de Impuestos Internos (DGII), las motocicletas representan más del 57% del total de vehículos
Respecto a los programas de educación que implementa la organización, Almánzar aseguró que con frecuencia se implementan charlas de educación vial, relaciones humanas, seguridad en el tránsito y uso del caso protector, así como el desarrollo de técnicas para abordar un pasajero.
Informó que Fenamoto tiene 78,000 afiliados en 27 provincias y el parque vehicular de motocicletas, según registros de Impuestos Internos, asciende a 3.8 millones de unidades, lo que
del país, sumando más de 3.5 millones de unidades activas en las calles.
Del total de fallecidos en lo que va de año, que son 835, un 86.9% son hombres y un 13.1% mujeres. Cada día, según la data disponible, dos personas han perdido la vida en las vías dominicanas en este 2026.
equivale a aproximadamente el 2% del total de las motos. “Una cosa es motoconchistas y otra es motorista”, apuntó.
En cuanto a la proporción de motocicletas involucradas en accidentes de tránsito, Almánzar aseguró que, en Semana Santa y Navidad, que son dos temporadas altas para estos siniestros, los menos involucrados son precisamente los miembros de ese sector.
Sin embargo, sí admite que de cada diez accidentes siete involucran a motociclistas, que
El primer reto que tenemos es seguir organizándonos como lo venimos haciendo desde 1998. Todos los sindicatos son autónomos, recaudan fondos y otorgan beneficios a sus afiliados, como es seguro y beneficios anuales de los sindicatos”.
ÓSCAR ALMÁNZAR PRESIDENTEDE FENAMOTO
«DATOS PARA TOMAR EN CUENTA
78,000 51.7%
Miembros. Según el presidente de Fenamoto, ese gremio tiene 78,000 miembros (motoconchistas) en 27 provincias.
no son motoconchistas. Cuando al presidente de Fenamoto se le pregunta qué sucede con un miembro de su sector cuando resulta con alguna incapacidad tras un accidente de tránsito, responde que ese sindicato le lleva “un semanal” a su casa mientras dure el proceso de recuperación.
Garantizó que todos los miembros afiliados a Fenamoto deben tener sus seguros al día, ya que es la orden que se les ha dado a los secretarios generales y presidentes de las asociacio-
Ponderación. La data oficial establece que el 51.7% del parque vehícular está constituido por motocicletas.
nes afiliadas a ese gremio. Los requisitos para ser miembros de Fenamoto es entregar la lista de miembros, la cual es depurada en la Policía Nacional y luego entregada al Intrant. Respecto al estigma de violencia, el presidente de Fenamoto expresó a elDinero que ese gremio trabaja arduamente para mejorar las relaciones de sus miembros, a fin de lograr avances en el servicio que ofrecen a la ciudadanía. Reprochó los actos de violencia en que algunos se han involucrado.
Joan Sebastian Vallejo jvallejo@eldinero.com.do Santo Domingo
Un choque menor entre dos vehículos puede superar fácilmente los RD$90,000 entre reparación de bómper, pintura, piezas, mano de obra y gastos asociados. Si el accidente involucra daños mayores, lesiones o vehículos recientes, la factura puede escalar a cientos de miles de pesos. O, incluso, declara la pérdida total. Para muchos conductores, un seguro anual que ronda los RD$50,000 o RD$60,000, representa la diferencia entre absorber un gasto inesperado o transferir ese riesgo a una aseguradora. Lo mismo aplica a distintos aspectos de la vida. Es justo ahí de los seguros cobran relevancia.
Hace una década, los seguros de vehículos fueran el principal negocio del mercado asegurador dominicano. En 2016, este ramo representaba casi tres de cada diez pesos de las primas cobradas por las compañías del sector, en un sistema donde proteger automóviles concentraba más recursos que los seguros de salud, de vida o de riesgos patrimoniales.
Sin embargo, el mapa cambió. Durante la última década, el sector asegurador dominicano experimentó una transformación, tanto en tamaño como en composición. El mercado pasó de RD$40,588.7 millones en primas cobradas en 2016 a RD$153,358.5 millones en 2025, un incremento neto de RD$112,769.8 millones, equivalente a un crecimiento acumulado de 277.8%. En otras palabras, el volumen del negocio asegurador se multiplicó por 3.8 veces en nueve años. De acuerdo con estadísticas de la Superintendencia de Seguros, entre 2016 y 2017, el mercado aumentó desde RD$40,588.7 millones hasta RD$49,354.2 millones, un crecimiento interanual de 21.6%. La variación continuó en 2018, cuando el sector alcanzó RD$59,561.6 millones, equivalente a un aumento de 20.7%. Para 2019, las primas totalizaron RD$69,230.1 millones, un incremento de 16.2%, manteniendo una expansión de doble dígito por cuarto año consecutivo. En ese momento, el mercado ya había agregado casi RD$29,000 millones adicionales respecto a 2016.
Ese crecimiento se moderó en 2020. El volumen total de primas pasó de RD$69,230.1 millones a RD$72,240.6 millones, para un crecimiento de 4.3%, el menor de toda la se-
Entre 2016 y 2025, pasaron de RD$40,588 millones a RD$153,358 millones
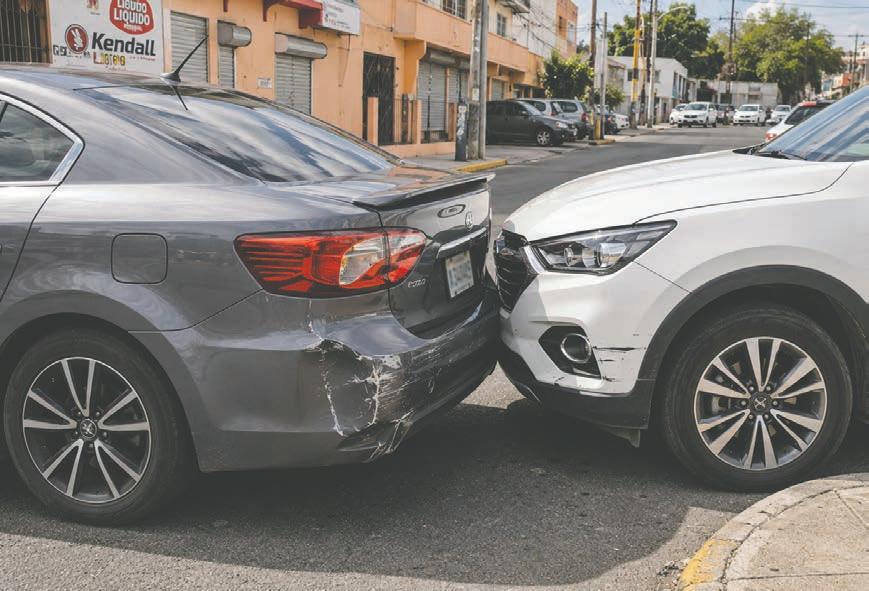
EVOLUCIÓN ANUAL DEL SECTOR ASEGURADOR DOMINICANO
En millones de pesos dominicanos.
diez pesos cobrados por las aseguradoras provenían de pólizas para automóviles.
La fotografía del sector era distinta a la actual. Salud representaba apenas RD$5,233.5 millones o 12.9% del mercado, lo que equivale a poco más de uno de cada diez pesos asegurados. Incendio y aliados ocupaba el segundo lugar, con RD$10,957.9 millones y cerca del 27% de participación, mientras vida colectivo representaba 17.9%.
El primer gran movimiento ocurrió en 2017. Aunque vehículos siguió liderando con RD$13,376.4 millones, salud registró uno de los mayores saltos de toda la década al pasar de RD$5,233.5 millones a RD$10,268.9 millones, un crecimiento de 96.2% en apenas un año. Su participación dentro del mercado prácticamente se duplicó, al pasar de 12.9% a cerca de 21%.
Para 2018, la diferencia entre ambos segmentos casi desaparecía. Vehículos de motor registró RD$15,052.8 millones, apenas RD$142 millones más que salud, que alcanzó RD$14,910.8 millones. Mientras tanto, incendio y aliados mantenía una expansión sostenida y ya representaba cerca del 23% del sistema.
Fuente: Superintendencia de Seguros.
Año Total sector Crecimiento neto ORIGEN Supervisión. La Superintendencia de Seguros fue creada en 1969 mediante la Ley 400, con el objetivo de supervisar y regular el mercado asegurador dominicano bajo la tutela de la entonces Secretaría de Estado de Hacienda. Posteriormente, la Ley 126 sobre Seguros Privados dio origen a la Junta Consultiva de Seguros (JUCOSE). Décadas después, la Ley 146-02 sobre Seguros y Fianzas modernizó el marco legal del sector, fortaleciendo la transparencia, supervisión y control del negocio asegurador en República Dominicana.
rie analizada. A partir de 2021 comenzó un nuevo ciclo de expansión. Las primas subieron hasta RD$86,020.5 millones, mostrando un crecimiento anual de 19.1%. En 2022 el mercado alcanzó RD$96,359.8 millones, equivalente a un aumento de 12%.
La aceleración volvió a sentirse en 2023, cuando el sector superó por primera vez los RD$100,000 millones en primas, cerrando el año en RD$115,356.2 millones. Esto representó un incremento anual de 19.7%, uno de los mayores de la década. En 2024, el mercado avanzó hasta
RD$135,354.2 millones, con una expansión interanual de 17.3%, mientras que en 2025 alcanzó RD$153,358.5 millones, un crecimiento de 13.3%. La transformación no solo ocurrió en tamaño. También cambió el peso de los segmentos que impulsan el sector. En 2016, el ramo de vehículos de motor lideraba el mercado con RD$11,890.4 millones y una participación de 29.3% del total. Le seguían incendio y aliados, con RD$10,957.9 millones (27%), y vida colectivo, con RD$7,264.2 millones (17.9%). Salud ocupaba la cuarta posición, con RD$5,233.5
millones, equivalente a 12.9%.
En 2025, incendio y aliados encabezó el mercado con RD$39,926.3 millones y una participación de 26%, seguido de salud, con RD$36,438.7 millones (23.8%), vehículos de motor RD$33,527.9 millones (21.9%), y vida colectivo RD$23,652.7 millones.
AÑO Y SECTORES
En 2016, el negocio asegurador dominicano tenía un líder claro: los vehículos de motor. Ese ramo generaba RD$11,890.4 millones en primas, equivalentes al 29.3% del mercado. En otras palabras, casi tres de cada
En 2020, aunque el crecimiento total del sector fue más moderado, la nueva composición comenzó a consolidarse. Salud mantuvo el liderazgo y llegó a representar alrededor del 27% del mercado. El siguiente cambio ocurrió en 2021, cuando incendio y aliados pasó a ocupar el primer lugar. Ese ramo alcanzó RD$23,156.5 millones, equivalentes al 26.9% del mercado, desplazando a salud, que cerró el año con RD$21,290.8 millones. En 2022, salud recuperó el liderazgo con RD$24,767.6 millones, aunque la diferencia frente a incendio y aliados era mínima. Entre ambos segmentos concentraban casi la mitad de las primas cobradas. El verdadero reordenamiento del mercado quedó visible desde 2023. Incendio y aliados volvió a colocarse en primer lugar y se mantuvo al frente durante 2024 y 2025.
acompañándote a tomar decisiones que te protegen.
Un seguro, más que un negocio para algunos, es, en esencia, una garantía de continuidad para cualquiera de los agentes económicos y para la economía misma. República Dominicana tiene empresas aseguradoras que han entendido su rol más allá de lo pecuniario: su impacto está demostrado en los resultados.
Más allá de las oportunidades de mejora del país, especialmente por la débil cultura del seguro, el sector ha demostrado capacidad de adaptación a los nuevos tiempos. Y cuando se

Franklin Vásquez fevro@hotmail.com
La industria del seguro es frecuentemente percibida de manera estática: un mecanismo financiero que los agentes económicos activan solo ante el infortunio y la desgracia. Sin embargo, la teoría económica moderna demuestra que los seguros operan como un engranaje sistémico y un estabilizador macroeconómico fundamental.
Sin su blindaje, la incertidumbre paralizaría la inver-

habla de seguros no sólo debe enfocarse en las pólizas que aseguran vehículos o protegen una vivienda contra fenómenos naturales, como terremoto o tormentas, también es menester ver lo que significa para un ser humano tener un seguro de salud.
Estas empresas, por supuesto, administran riesgos, asumen el costo asegurado sobre la base de las posibilidades de que no ocurra algún evento que les genere cargas. En un contexto de alta volatilidad, como el actual, este sector ha asumido con
responsabilidad lo que significa hacer negocios en un entorno que no ofrece las mejores condiciones.
Ser eficientes, para estar preparada ante las eventualidades, se ha convertido en una necesidad de existencia y continuidad en sí misma para las aseguradoras. En este contexto es que entran al juego las nuevas tecnologías, como la inteligencia artificial, y la necesidad de reformar la Ley de Seguros.
No se puede medir el éxito del sector sólo en función de las
primas netas cobradas en un período determinado, sino en su capacidad de adaptación y respuesta ante eventualidades. Aquí cabría la siguiente pregunta: ¿Cuán preparado están las aseguradoras para seguir siendo clave en un mercado tan exigente, en materia tecnológica y de servicio, y ante la realidad innegable del cambio climático, tomando en cuenta que no hay una política de Estado enfocada hacia la minimización del riesgo que ello implica?
Una característica comprobable del mercado asegurador
dominicano es su alta concentración, a pesar de que hay más de 30 actores. Ha de suponerse que esto sólo lo determina el mercado, pero también hay que verificar el papel que juega la institución reguladora para verificar en qué punto del negocio coligen los intereses.
Hay mucho por revisar en este sector tan importante para la continuidad del negocio. Sin embargo, lo que sí necesita es que el Estado sea el garante de un entorno que ofrezca las condiciones para la libre y leal competencia.
sión de largo plazo, el crédito colapsaría ante los choques exógenos y los Estados verían pulverizados sus presupuestos de contingencia ante desastres naturales. Adicionalmente, se ha demostrado que la industria del seguro impacta la economía e incide de manera importante en el crecimiento económico. En efecto, a nivel global, la contribución de esta industria se evalúa mediante el Índice de Penetración, es decir, cantidad de primas totales como porcentaje del Producto Interno Bruto (PIB). Por ejemplo, un análisis comparativo muestra que mientras en las economías desarrolladas de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) este índice ronda el 8% o 9%, en América Latina se ubica entre el 2.5% y el 3.2%. Estimaciones numéricas hechas por
CARTA AL DIRECTOR
Webb et al (2002), y citados por Pinzón, M. (s/f), acerca de la relación entre primas emitidas y el crecimiento de la economía, permiten afirmar que un incremento del 2% en la penetración de los seguros de vida resultará en un aumento del 1.12% en el PIB per cápita. Así también, autores como Han et al (2010) encontraron que un incremento del 1% en la densidad de los seguros aumentará el crecimiento en 4.8%; específicamente, el impacto del sector sobre la economía será de 1.7% cuando el aumento del 1% es en los seguros de vida, y del 4.1% si aumenta la densidad de los seguros de no vida.
Las aseguradoras, por demás, particularmente en los ramos de Vida y Retiro, actúan como potentes inversores institucionales. Al recaudar primas de manera anticipada
jseverino@eldinero.com.do
Señor director, luego de agradecerle el espacio para comunicarnos con sus lectores y plantear aquí algunas inquietudes, quiero referirme de manera específica al aumento del costo de algunos servicios públicos.
Es un secreto a voces que muchas tasas por servicios en instituciones del Estado han sido reajustadas y de eso n o podemos escapar.
Como ciudadano y emprendedor estoy siendo afectado. Hace poco más de un año aumentaron los peajes y el caso del que está en la autopista Duarte lo subieron y lo pu-
sieron doble vía. Pero ya aumentaron las tasas de documentos ante Impuestos Internos, el pasaporte, las licencias, los certificados de buena conducta y una serie de servicios que afectan nuestra competitividad. Para colmo, hasta los bancos han revisado al alza sus servicios, lo que nos tiene en una situación de incertidumbre, ya que tenemos poco margen para asumir los costos. Todo esto parece una reforma encubierta.
para compromisos que se liquidarán años o décadas después, acumulan un volumen masivo de reservas técnicas. Este capital de largo plazo no se queda ocioso; se canaliza hacia los mercados financieros mediante la compra de bonos soberanos, el financiamiento de grandes obras de infraestructura pública y la capitalización de empresas privadas. Otro enfoque es que el seguro funciona como un catalizador de la audacia empresarial, pues al transferir el riesgo financiero de un siniestro (como un incendio o un ciberataque) a una aseguradora, las empresas reducen drásticamente la necesidad de mantener grandes reservas de liquidez ociosa para imprevistos. Más aun, cuando ocurre una catástrofe y el mercado de seguros está poco desarrollado, el Estado se ve obligado a asumir
Las calles: espacios de alto riesgo en RD
Tal y como suena así es: ¡Ay, nueestro país! En República Dominicana, andar en la calle se ha vuelto un deporte de alto riesgo, y los motoconchistas están en el ojo del huracán. Por un simple roce o un quítame esta paja, algunos ya
el rol de "asegurador de última instancia", generando lo que se conoce como Brecha de Protección que es la diferencia entre las pérdidas económicas totales y el monto cubierto por pólizas. En ese mismo orden, en países vulnerables a fenómenos climáticos como la República Dominicana, una baja cobertura de seguros obliga al gobierno a desviar fondos presupuestarios destinados a educación, salud o infraestructura para financiar la reconstrucción de emergencia, disparando el déficit fiscal y el endeudamiento público. De ahí que el diseño y la implementación de políticas públicas que fomenten los microseguros debería ser una estrategia de primer orden para garantizar la resiliencia y la sostenibilidad fiscal.
ELAUTORESECONOMISTA
quieren armar la de Troya contra ciudadanos indefensos. ¡Qué nivel de intolerancia!
Esto no es fortuito; es el reflejo fiel de una sociedad con el estrés al cuello y la presión alta. Pero el verdadero nudo del problema es la infuncionalidad de nuestro régimen de consecuencias, parido por una educación vial que brilla por su ausencia. Aquí cualquiera se monta en dos ruedas sin saber lo que es el respeto. Por eso, el Gobierno tiene que ponerse las pilas ¡ya! Hay que sacudirse y meter en cintura a quien sea necesario para demostrar, de una vez por todas, quién es que tiene la autoridad en este patio. ¡O arreglamos esto, o nos lleva el chofer!
Esteban Delgado edelgadoq@gmail.com
En República Dominicana el sector asegurador tiene una carga impositiva que prácticamente todos los conocedores del tema consideran absurda, incluso, desde el propio Gobierno que lo aplica. Sin embargo, nadie se ocupa de cambiar esa condición.
Se trata de lo establecido en el Artículo 383 del Código Tributario (Ley 1192), en donde se establece un impuesto selectivo al consumo (ISC) de 16% sobre servicios de seguros contra incendios, desastres naturales, de automóviles, de vida, de salud y accidentes, marítimos, responsabilidad y, “en general, cualquier otra variedad de seguro de voda o de bienes de cualquier naturaleza que se ofrezcan en el presente y el futuro”.
¿Un impuesto selectivo a los seguros? Entonces, ¿contratar un seguro es adquirir un servicio de lujo o innecesario? Ese es el trato que le da el Estado dominicano a los servicios de seguros, con la sola excepción de los seguros de salud dentro de la Ley 87-01 de Seguridad Social y los del sector agropecuario, “siempre que se refieran a pólizas para garantizar actividades agropecuarias”, los cuales no pagan el 16%.
el ISC, contrario al impuesto a la transferencia de bienes industrializados y servicios (ITBIS -IVA-), no es deducible. Esto indica que las empresas, al momento de hacer sus declaraciones anuales ante la DGII no pueden deducir ese impuesto, como sí pueden hacerlo con el ITBIS.
La otra desventaja es que las empresas grandes y muchas mediadas optan por contratar pólizas de seguros en el exterior, donde no se aplica ese impuesto. Es así como muchas empresas en el país sí están aseguradas, pero no a través de las aseguradoras locales.
En ese aspecto, el Gobierno pierde de vista el hecho de que, si el ISC no existiera, o si la tasa de 16% que se cobra sobre las primas fuera sustituida por un ITBIS, que sí es deducible, más empresas y personas que no están aseguradas se asegurarían, y las empresas que están aseguradas en el extranjero tal vez lo hagan aquí.
Jaime M. Senior Fernández jsenior@headrick.com.do
CEl punto es que, si bien todos los actores vinculados o no al sector seguros están de acuerdo en que ese impuesto selectivo no debería existir, toda vez que contratar un seguro no es un lujo, sino una necesidad preventiva contra afecciones impredecibles, nadie desde el Gobierno se ha decidido a eliminar eso que se puede considerar una distorsión que frena el crecimiento de la cultura del seguro y la protección.
Las razones de que este ISC de seguros se mantenga pueden ser diversas, pero, de seguro, la principal es el nivel de ingresos que ese gravamen representa para las finanzas públicas. En 2025 el ISC de los seguros representó ingresos por RD$15,229.8 millones, de acuerdo con cifras de la Dirección General de Impuestos Internos (DGII).
Pero ¿cuáles implicaciones tiene la existencia de ese seguro? Son varias. Una de ellas es que la cobertura de seguros en República Dominicana es menos de la mitad de la media de América Latina. Esto indica que no existe una cultura de seguros, debido a que hacerlo implica un costo elevado.
Eso va de la mano con el hecho de que
Esto traería como resultado una mayor cobertura de seguros en el país, pero, además, un crecimiento en los montos de las primas, que se traduce en más ingresos de las compañías de seguros que, por ende, tendrían más ganancias y pagarían más impuesto sobre la renta.
Lo anterior indica que, de no existir ese impuesto, los poco más de RD$15,000 millones que se dejarían de recaudar directamente, se recuperarían con los impuestos que generaría el crecimiento de las primas de seguro a nivel local y su consecuente compromiso de pagar los impuestos correspondientes.
Se torna incalculable la cantidad de viviendas, locales comerciales, empresas, bienes y hasta personas que deberían tener seguros vigentes, pero se mantienen al margen de esa protección, debido a que las primas tienen costos elevados y poca posibilidad de reducirse, por lo menos en la proporción del impuesto que pesa sobre el sector.
Mientras tanto, la realidad es la que existe, y no se tiene a la vista ninguna iniciativa tendente a cambiar ese escenario, por lo que, en República Dominicana, tener un seguro seguirá siendo tratado como un lujo y gravado con un absurdo impuesto selectivo que solo ha contribuido con limitar el crecimiento de ese sector y quebrar la posibilidad de que aumente la necesaria cultura aseguradora en el país.
uando se habla de infraestructura económica, normalmente se piensa en carreteras, puertos, aeropuertos o sistemas eléctricos. Sin embargo, existe otra infraestructura menos visible, pero igualmente esencial para el funcionamiento de los mercados: el seguro. Gran parte de la actividad económica depende de mecanismos que permitan transferir y administrar riesgos de manera eficiente. El seguro cumple una función económica mucho más amplia que simplemente indemnizar pérdidas. Su verdadero valor radica en crear condiciones de previsibilidad que permiten invertir, financiar y operar con mayor confianza. En otras palabras, el seguro no elimina el riesgo, pero sí reduce la incertidumbre económica asociada a ese riesgo.
Pocas actividades económicas relevantes funcionan hoy sin algún componente de aseguramiento. Un banco difícilmente financia un proyecto inmobiliario sin pólizas adecuadas. De igual forma, operaciones comerciales, proyectos industriales, transporte de mercancías y financiamientos corporativos dependen de estructuras de cobertura para reducir exposición financiera.
Esto convierte al seguro en un facilitador del crédito y de la inversión. Mientras más confiable sea el sistema de aseguramiento, menor es la percepción de riesgo para acreedores e inversionistas. Cuando hay bajo riesgo, se puede disminuir el costo del capital.
Sin embargo, la cultura de aseguramiento en República Dominicana enfrenta importantes limitaciones. Muchas empresas y personas adquieren seguros únicamente porque son exigidos contractualmente o por ley, y no como parte de una estrategia integral

Ede gestión de riesgos. Esto produce una visión reactiva del aseguramiento, más vinculada al cumplimiento que a la planificación económica.
Otro problema frecuente es el subseguro. Activos asegurados por debajo de su valor real, coberturas insuficientes y pólizas mal estructuradas generan una falsa sensación de protección. El problema aparece cuando ocurre el siniestro y la recuperación económica resulta muy inferior a la pérdida efectiva.
A esto se suma el impacto creciente del cambio climático y de eventos catastróficos sobre el costo del riesgo. Fenómenos naturales más frecuentes e intensos obligan a recalibrar primas, exclusiones y modelos actuariales, particularmente en economías insulares como las del Caribe. El seguro deja así de ser un asunto puramente privado para convertirse en un tema de resiliencia económica nacional.
En nuestro país, la discusión sobre seguros debería ir más allá del ámbito técnico o contractual. La profundidad y sofisticación del mercado asegurador reflejan también el nivel de madurez económica e institucional de un país. Economías más desarrolladas tienden a transferir riesgos de forma más eficiente y menos improvisada.
Los seguros constituyen una de las infraestructuras invisibles más importantes de la economía moderna. Sin mecanismos adecuados de cobertura, el crédito formal se encarece, la inversión se vuelve más cautelosa y las empresas operan con mayor fragilidad. La fortaleza de un mercado asegurador no solo protege patrimonios; también sostiene crecimiento, estabilidad y confianza económica.
ELAUTORESABOGADO
n República Dominicana se estima que el 97% de la población tiene un seguro de salud. Alrededor del 60% de esos seguros son subsidiados completamente por el Estado, mientras la otra parte corresponde al llamado régimen contributivo, que es costeado por los aportes que hacen empleados y empleadores cada mes. Pero aún el seguro del régimen contributivo cuenta con aportes del Estado para completar determinadas coberturas, además de los aportes adicionales
que deben hacer los afiliados por cobros extras que hacen los médicos, laboratorios y otros actores del sistema. En todo caso, la cobertura es positiva y el hecho de que el Estado la garantice es una muestra de avance significativo en la mejoría de la calidad de vida de la gente. De hecho, los hospitales públicos, aunque con deficiencias todavía, operan de manera efectiva, en la medida de lo positivo y muchos, incluso, con atenciones operiores a las que ofrecen centros médicos privados.
CLuis David Flores lflores@eldinero.com.do Santo Domingo
uando ocurre un huracán, un terremoto o una inundación, las pérdidas no esperan. Sin embargo, los seguros tradicionales suelen requerir inspecciones, tasaciones y procesos que pueden retrasar las indemnizaciones. Frente a esa realidad surge una alternativa diseñada para responder con mayor rapidez: los seguros paramétricos.
A diferencia de las pólizas convencionales, que pagan según los daños reales provocados por un desastre, este modelo activa una compensación automática cuando se cumple un parámetro previamente definido, como cierta velocidad del viento, la magnitud de un sismo o una cantidad específica de lluvia, ofreciendo liquidez inmediata cuando se necesita.
Para entenderlo mejor, imagine el caso de Graciela, una jefa de hogar que decidió contratar una póliza paramétrica.
Durante las inundaciones de noviembre de 2023 en Santo Domingo, las fuertes lluvias afectaron su vivienda y trastocaron la rutina familiar. Pero, a diferencia de un seguro tradicional, no tuvo que esperar una inspección para iniciar un proceso de reclamación.
Días después recibió una compensación porque las precipitaciones alcanzaron el umbral establecido en su póliza: el pago se activó por el volumen de lluvia registrado y no por la valoración de los daños sufridos en la vivienda.
Ese es precisamente uno de los principales atributos de estos productos. El director de Riesgos Generales de Matos Corredores de Seguros, Manuel Omar Matos, explica a elDinero que el seguro paramétrico surge como una herramienta complementaria al seguro tradicional.
“El seguro tradicional sigue siendo la columna vertebral de la protección patrimonial”, enfatiza, al tiempo que agrega que el modelo paramétrico ayuda a resolver otros aspectos como la liquidez inmediata, las brechas de cobertura, los deducibles
DATOS RELEVANTES
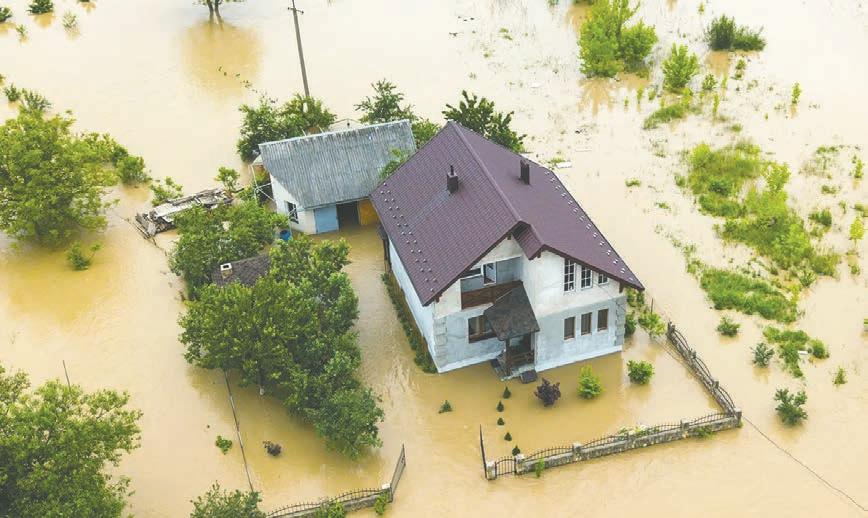
“El seguro paramétrico es complementario al seguro tradicional para responder a necesidades como liquidez inmediata”.
MANUEL OMAR MATOS
DIRECTORDE MATOS CORREDORES.
elevados y la velocidad de recuperación financiera.
Según Matos, estas soluciones pueden convertirse en una especie de capital de emergencia tras un evento, mientras el proceso de ajuste tradicional sigue su curso. En un país como República Dominicana, ubicado en el corredor de huracanes y expuesto con frecuencia a fenómenos climáticos extremos,
42
Cambio climático. República Dominicana se ubica en la posición 42 en el ámbito mundial entre países más vulnerables al cambio climático.
50,000
Paramétricos. La proyección del mercado global de primas paramétricas para 2034 supera US$50,000 millones, impulsada por eventos climáticos.
estas pólizas adquieren un valor estratégico.
De hecho, afirma que el interés en este tipo de seguros ha crecido en los últimos años, principalmente en el sector turístico. No obstante, reconoce que este producto todavía requiere explicación y acompañamiento técnico.
El interés por este tipo de instrumentos no solo aumenta
16,200
Primas. El tamaño estimado del mercado global de primas paramétricas en 2024 era de US$16,200 millones, según cifras oficiales.
3
Industrias. Los sectores turismo, energía y agroindustria figuran entre las actividades con mayor potencial para este tipo de coberturas.
a nivel local. A escala internacional, las proyecciones muestran una expansión sostenida del mercado.
Según estimaciones del sector de la consultoría actuarial, el mercado global de primas paramétricas -que rondaba los US$16,200 millones en 2024superaría los US$50,000 millones para 2034, impulsado por la mayor frecuencia de
1 2 3 4
«OBJETIVIDAD. Los pagos se basan en datos verificables provenientes de fuentes confiables, como estaciones meteorológicas o sensores satelitales de estimación de daños coyunturales.
«CLARIDAD. Los términos del contrato son claros, con parámetros definidos desde el inicio, lo que permite establecer las condiciones bajo las que se activaría una compensación automática.
eventos climáticos extremos y la necesidad de respuestas financieras más rápidas.
“El cliente inmediatamente entiende el atractivo de recibir liquidez rápida después de un evento. Lo que todavía genera resistencia es entender que el pago no depende necesariamente del daño físico real sufrido”, subraya.
Sin embargo, el modelo no está exento de limitaciones. Matos advierte que el seguro paramétrico también incorpora el llamado riesgo de base.
Esto significa que puede producirse una pérdida importante sin que el parámetro se active o, por el contrario, activarse el pago aunque los daños reales no hayan sido tan severos.
El especialista expresa que el diseño del “trigger” es absolutamente crítico.
“La selección de estaciones meteorológicas, velocidad de viento, intensidad de lluvia, ubicación y modelación técnica termina siendo prácticamente tan importante como la póliza misma”, precisa.
Matos destaca el potencial de los seguros paramétricos para sectores como el turismo, la energía y la agroindustria, actividades especialmente sensibles a interrupciones y que tienen un peso relevante en la economía dominicana.
La rapidez es uno de los factores que hace atractivas estas pólizas para industrias altamente expuestas a fenómenos climáticos. Por ello, estos seguros comienzan a posicionarse como una herramienta complementaria orientada a responder a una necesidad cada vez más urgente: disponer de recursos cuando el tiempo también forma parte de la pérdida.
«RAPIDEZ. Al no requerir evaluación directa de los daños sufridos, los pagos pueden procesarse en días o incluso horas, agilizando el acceso a recursos tras un evento extremo.
«COBERTURA. Los seguros paramétricos son especialmente valiosos en regiones donde los seguros tradicionales son poco accesibles, como en países vías de desarrollo.
5
«RIESGO. El principal desafío de los seguros paramétricos es el “riesgo de base”, que ocurre cuando el pago no corresponde exactamente a las pérdidas reales en cualquier área.
El programa tuvo una primera expansión por RD$100 millones adicionales en junio de 2024
ESanto Domingo
l programa Campo Joven nace como resultado de un acuerdo interinstitucional entre el Banco Agrícola de la República Dominicana y el Ministerio de la Juventud, con el objetivo de facilitar el acceso al crédito, la formación y el acompañamiento técnico de jóvenes vinculados al sector agropecuario.
Desde su creación, la iniciativa ha tenido como uno de sus principales atractivos el otorgamiento de financiamientos a tasa cero, una condición preferencial orientada a reducir las barreras de entrada para jóvenes emprendedores rurales.
Lanzado oficialmente el 27 de septiembre de 2023, el programa inició con un fondo de RD$100 millones destinados a financiamientos a tasa cero. Posteriormente, en junio de 2024, el fondo fue ampliado con RD$100 millones adicionales, fortaleciendo su alcance y capacidad de impacto.
Más adelante, en marzo de 2025, Campo Joven evolucionó hacia una visión más integral con la incorporación de RD$50 millones adicionales, distribuidos en RD$40 millones para un programa nacional de becas especializadas en el sector agropecuario y RD$10 millones para programas de intercambio internacional y formación técnica en el extranjero.
Durante los meses de septiembre y noviembre, dos grupos de jóvenes dominicanos participaron en programas de intercambio y capacitación agrícola en Perú y Colombia, donde conocieron experiencias de innovación, producción, comercialización y tecnificación agrícola aplicadas en América Latina.
Asimismo, con la implementación del programa Mujer Rural se integraron RD$25 millones adicionales al componente crediticio de Campo Joven para apoyar específicamente a jóvenes mujeres emprendedoras del sector rural, elevando el fondo total del programa a RD$225 millones para financiamiento
El ministro de la Juventud, Carlos Valdez Matos y el administrador del Banco Agrícola, Fernando Durán, trabajan junto a un gran equipo de profesionales impulsando a Campo Joven.
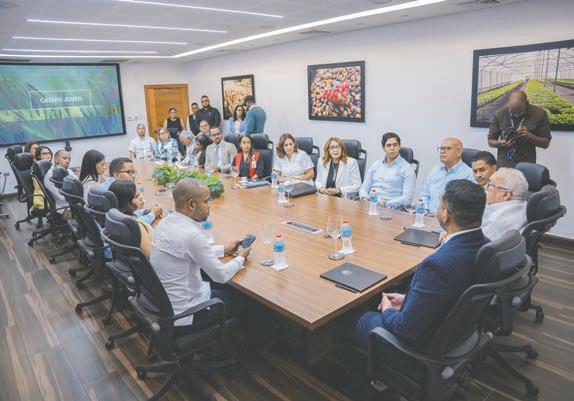
a tasa cero y RD$50 millones para formación, becas y cooperación internacional.
Al corte del 30 de abril de 2026, Campo Joven registra 331 financiamientos otorgados que impactaron a 593 jóvenes impactados de forma directa y un monto total aprobado de RD$172,180,621.00, de los cuales han sido desembolsados RD$144,353,901.76. también registra recuperaciones por RD$44,444,993.67 y una cartera activa de RD$99,908,908.09. Además, el programa ha impactado 10,619 tareas agrícolas únicamente en proyectos agrícolas, manteniendo una cartera con una morosidad que no supera el 5%. De manera general, durante la actual gestión, comprendida entre el 16 de agosto de 2020 y el 30 de abril de 2026, el Banco Agrí-
cola, en toda su cartera institucional, ha otorgado más de 17 mil créditos a más de 10 mil jóvenes del sector agropecuario, por un monto que asciende a RD$10,137,023,769.16, evidenciando el compromiso de la institución con la inclusión financiera, el relevo generacional y el fortalecimiento productivo de la juventud rural. Actualmente, la Gerencia de Emprendimiento y Agroempresa del Bagrícola y el Viceministerio de Emprendimiento, junto al Laboratorio de Emprendimiento del Ministerio de la Juventud, trabajan en el lanzamiento oficial de Campo Joven 2.0, previsto para julio de este año, una nueva versión del programa que incorporará formalmente el sistema de becas nacionales, capacitaciones internacionales y nuevos mecanismos de acompañamiento
Fernando Durán, administrador del Banco Agrícola.
Financiamientos. El Banco Agrícola informó que al cierre de abril el programa había registrado 331 financiamientos a 593 jóvenes por RD$172.2 millones.
técnico y formación empresarial para jóvenes agro-emprendedores.
Con esta iniciativa, el gobierno dominicano reafirma su compromiso de transformar la visión tradicional del agro y posicionar el campo como una oportunidad real de desarrollo, innovación y crecimiento económico para la juventud dominicana.
Según un documento oficial,
los fondos de Campo Joven son exclusivamente destinados para la realización de actividades agropecuarias, agroindustriales, agrotecnológicas, agroturísticas y actividades agrícolas en general. Con la puesta en marcha de este programa ambas instituciones visionan ser juntos entes de transformación en la vida de los jóvenes dominicanos y el desarrollo y producción del país. El “Programa de Financiamiento Campo Joven” es coordinado por Steven Baldera. En su primera fase fueron beneficiados a la provincia Santiago Rodríguez para mitigar la falta de oportunidades e impacto social de la misma. Incluyó la colocación del crédito, la asistencia técnica gestión de seguimiento del proyecto destinado a productores agrícolas de edades comprendidas entre 18 y 35 años.
El presidente ejecutivo del gremio afirma que debe verse como una herramienta para garantizar el desarrollo
Danielis Fermín dfermin@eldinero.com.do Santo Domingo
El sector asegurador dominicano ha mantenido un crecimiento promedio de alrededor de un 15% anual durante los últimos 15 años, impulsado por la llegada de nuevos clientes, la contratación de coberturas por parte de empresas e instituciones gubernamentales y los ajustes en las primas asociados a la inflación.
Así lo explicó Franklin Glass, presidente ejecutivo de la Cámara Dominicana de Aseguradores y Reaseguradores (Cadoar), al señalar que la industria pasó de registrar RD$138,948.5 millones en primas en 2024 a RD$153,732.9 millones en 2025.
Sin embargo, advirtió que el crecimiento en primas no debe analizarse como un dato aislado, sino a partir de la composición del negocio asegurador y del papel que desempeña el sector en la protección financiera de personas, empresas y del propio aparato productivo.
“Siempre he dicho que hablar de primas suscritas o cobradas no te dice nada; eso es un número vacío. Lo importante es ver cómo está compuesto ese número”, expresó Glass.
De acuerdo con el ejecutivo, los ingresos que reciben las aseguradoras se distribuyen principalmente en cinco grandes componentes: el pago de reclamos, la participación de los reaseguradores en los riesgos, la constitución de reservas técnicas, el pago de comisiones a intermediarios y los costos administrativos de la operación.
Por ejemplo, según estadísticas de Cadoar, de los RD$153,732.9 millones de primas suscritas, RD$25,904.4 millones se destinaron a gastos administrativos; RD$15,724.5 millones, a comisiones; RD$49,318 millones, a reaseguro neto; RD$6,649.4 millo-
«SECTOR
15%
Crecimiento. El sector asegurador ha mantenido un crecimiento promedio de alrededor de un 15% anual en los últimos 15 años.
153,732
Millones de RD$. Según datos de Cadoar, en 2025 se registraron RD$153,732.9 millones en primas.
nes, al aumento de reservas, y RD$49,729.20 millones, a siniestros incurridos netos.
Glass explicó que, desde el punto de vista técnico, el negocio asegurador en República Dominicana genera un retorno neto cercano al 3%. No obstante, las inversiones realizadas con las reservas técnicas permiten elevar ese retorno a niveles de entre el 7% y el 8%.
El presidente ejecutivo de Cadoar precisó que las reservas del sector no permanecen inac-
«SEGUROS. Uno de los ramos en los que el sector identifica mayores retos es el seguro de vehículos, especialmente en motocicletas. Glass explicó que las motocicletas representan entre el 57% y el 58% del parque vehicular, con aproximadamente 3.8 millones de unidades. Sin embargo, según dijo, solo alrededor del 10% cuenta con un seguro vigente. En el caso del parque vehicular total, señaló que apenas el 38% de los vehículos tiene una póliza activa. “Es muy probable que en seis de cada diez accidentes uno de los dos involucrados no tenga un
tivas, sino que se invierten conforme a lo establecido por la ley. Estos recursos, dijo, se colocan en instrumentos financieros, banca privada, puestos de bolsa, administradoras de fondos de inversión y otros activos, lo que convierte a la industria aseguradora en un actor relevante dentro del mercado financiero. “Una industria de seguros sana ocasiona, más allá del negocio per se, fortaleza financiera”. Con el objetivo de mejorar el sector, Glass sostuvo que el mer-
ra sólida, resiliente y capaz de responder ante eventos de alto impacto. “El tema es que el asegurado está accediendo a una herramienta financiera que tiene que ofrecer garantías de fortaleza y resiliencia”, puntualizó. El ejecutivo aseguró que República Dominicana cuenta con compañías fuertes y un mercado asegurador pujante, capaz de apoyar a personas, empresas y organizaciones ante situaciones de crisis. No obstante, insistió en que todavía falta avanzar en la cultura aseguradora.
Para Glass, el seguro no debe ser visto únicamente como una cobertura para cumplir con la ley, responder a un requisito de financiamiento o satisfacer una exigencia contractual. Su función, dijo, es acompañar a las personas y empresas ante situaciones que podrían comprometer su patrimonio.
seguro vigente”, advirtió. El ejecutivo indicó que esta realidad tiene implicaciones económicas y sociales, debido a que una persona sin cobertura puede quedar expuesta a demandas, daños a terceros, pérdida de su vehículo o responsabilidades millonarias en caso de lesiones o muertes. “Comprar un vehículo, para cualquier persona, representa a veces una parte importante de su patrimonio. Te pasas años pagando un vehículo. Entonces, no protegerlo y perderlo es perder años de trabajo y una parte importante de tu patrimonio”, expresó.
cado dominicano se encuentra a la espera de la aprobación de una nueva ley de seguros, cuya discusión se ha enfocado en crear mejores condiciones para los asegurados y fortalecer la regulación del manejo financiero de las compañías.
A su juicio, no se trata únicamente de garantizar el pago oportuno de los reclamos, sino de asegurar que el ciudadano, la empresa o la institución que contrate una póliza acceda a una herramienta financie-
“La idea del seguro es acompañarte. No es una cobertura para cumplir con la ley o cumplir con los requisitos de financiamiento. Es que la gente entienda cada vez más la importancia del seguro en su hogar, en su familia, en su negocio y en su empresa”, sostuvo. El presidente ejecutivo de Cadoar indicó que los riesgos no se limitan a grandes catástrofes. Recordó que todos los meses se registran incendios, accidentes, pérdidas de bienes y situaciones de salud que pueden afectar la estabilidad financiera de familias y empresas. “El seguro tiene una función de resiliencia económica para un país. Hace que la gente no pierda su patrimonio y pueda seguir adelante”, afirmó.
RIESGOS CLIMÁTICOS
Glass alertó sobre los riesgos que enfrenta el país ante eventos climáticos extremos, como huracanes y lluvias severas. Recordó que, desde 2022, el país ha enfrentado eventos importantes. citó las lluvias del 4 de noviembre de 2022 y las del 18 de noviembre de 2023. Ante esta realidad, el ejecutivo consideró que el mayor reto del país es diseñar una verdadera estrategia de gestión integral de riesgos, liderada desde el Gobierno, pero articulada con el sector privado.
Aclaró que el seguro no es la única solución, pero sí una parte esencial de cualquier política de resiliencia económica. “Como sociedad, el reto más grande que tenemos es que desde el Gobierno se trace una verdadera estrategia de gestión integral de riesgos, en la que el seguro no sea la solución al 100%, sino parte de la solu-
Danielis Fermín dfermin@eldinero.com.do Santo Domingo
Desde hace cinco años, María López (nombre ficticio) inició su salón de belleza en Santo Domingo Norte. Ya contaba con una clientela de más de 100 mujeres que acudían semanalmente a su establecimiento. Sin embargo, una falla en uno de los secadores provocó un incendio que terminó con su sueño y su negocio.
Como muchos emprendedores en República Dominicana, María entendía que asegurar su negocio era un gasto innecesario. Por eso, a pesar de que en múltiples ocasiones algunos corredores le habían ofertado una póliza, nunca aceptó.
Su historia refleja una realidad que todavía afecta a muchas micro, pequeñas y medianas empresas (mipymes): la falta de prevención ante riesgos que pueden comprometer años de inversión, esfuerzo y trabajo.
En el caso de los negocios liderados por mujeres, el tema adquiere una dimensión adicional, pues muchas emprendedoras construyen sus empresas con recursos propios, responsabilidades familiares y limitadas herramientas de protección patrimonial.
A marzo de 2026, según datos de la Superintendencia de Seguros (SIS), se habían cobrado RD$3,238.9 millones en primas netas en el rubro de Incendio y Aliados, una variación negativa de 20.1% con respecto a marzo de 2025, cuando se cobraron RD$4,052.5 millones, es decir, una variación de RD$813,542,919 menos.
De acuerdo con Evelyn Ureña Marranzini, corredora de seguros y fundadora de la firma de corretaje Ureña Marranzini & Asociados, contar con un seguro no es un lujo, sino una necesidad para proteger el patrimonio y tener una respuesta ante cualquier accidente o catástrofe que pueda surgir en el establecimiento.
A pesar de esto, Ureña, quien tiene más de 38 años en el sector, asegura que en República Dominicana “no hay cultura de seguros”, lo que provoca que muchos emprendedores no cuenten con respaldo al momento de enfrentarse a un robo, incendio, daños a terceros u otros siniestros.
Aunque cada vez más mujeres lideran las mipymes, la contratación de seguros aún no parece ocupar un lugar prioritario dentro de la planificación de muchos negocios. Para una parte de las emprendedoras, la
Informalidad y percepción de que es gasto limitan el acceso a más polizas
Las mujeres eligen una póliza por seguridad, tranquilidad y protección.
«HERRAMIENTA. Los seguros patrimoniales se han convertido en una herramienta clave para proteger la inversión de las micro, pequeñas y medianas empresas ante eventos que puedan comprometer su estabilidad financiera y operativa.
De acuerdo con Evelyn Ureña Marranzini, corredora de seguros con más de 38 años de experiencia, este tipo de pólizas está diseñado para resguardar el patrimonio económico y los bienes físicos de una empresa frente a pérdidas ocasionadas por incendios, robos, explosiones, fenómenos naturales, daños a terceros y otros riesgos que puedan afectar la continuidad
del negocio.
Ureña Marranzini explicó que, en el caso de las mipymes, los seguros patrimoniales permiten salvaguardar la inversión realizada en locales comerciales, mobiliario, equipos, maquinarias, mercancías, inventarios, instalaciones e ingresos del negocio. Además, ofrecen cobertura ante posibles responsabilidades frente a terceros.
“Los seguros patrimoniales representan una herramienta fundamental de protección financiera para las mipymes, porque ayudan a proteger el capital invertido y a garantizar la continuidad operativa ante eventos inesperados”, sostuvo. La especialista indicó que las aseguradoras
han desarrollado productos específicos para pequeñas y medianas empresas, conocidos como seguros multirriesgo pyme o productos “enlatados”. Estos seguros cuentan con coberturas estándar y límites predefinidos, lo que facilita una contratación más rápida, práctica y económica para los negocios.
Según explicó, estos productos buscan proteger el capital invertido, evitar pérdidas severas y brindar estabilidad financiera ante situaciones imprevistas. Dentro de estas coberturas también suele incluirse la responsabilidad civil, que protege frente a daños ocasionados a terceros.
1.7
Billones de US$. Según el informe “SHEforSHIELD”, para 2030, las mujeres podrían generar hasta US$1.7 billones en primas de seguros.
póliza sigue viéndose como un gasto adicional y no como una herramienta para proteger la inversión realizada.
Según se detalla en el informe “SHEforSHIELD: Asegurar a las mujeres para proteger mejor a todos”, elaborado por la Corporación Financiera In-
3,23820.1%
Millones RD$. A marzo de 2026, según la Superintendencia de Seguros, se habían cobrado RD$3,238.9 millones en primas netas de Incendio y Aliados.
ternacional (CFI), AXA Group y Accenture, para 2030, las mujeres podrían generar hasta US$1.7 billones en primas de seguros, con la mitad de esta cifra de mercados emergentes. El estudio, si bien el caso de negocio de los seguros para mujeres está claramente demostrado,
Reducción. Al comparar las primas netas cobradas del ramo Incendio y Aliados en marzo de 2026 y 2025, se evidencia una variación negativa de 20.1%.
debido a que las féminas continúan siendo más vulnerables a choques y crisis, las aseguradoras pueden hacer más para cerrar las brechas y desigualdades de género.
Sin embargo, la visión es distinta para quienes sí han asegurado sus empresas. El seguro es
percibido como una forma de respaldo, tranquilidad y responsabilidad empresarial. No se trata únicamente de cumplir con un requisito bancario o de alquiler, sino de garantizar cierta capacidad de respuesta ante eventos que podrían paralizar la operación. Alexandra Salas, directora ejecutiva de Preventei RD, considera que “contar con un seguro que respalde tus operaciones, recursos y estructura permite no dejar los imprevistos, accidentes y/o incidentes sin respuesta ni respaldo”. Salas, cuya empresa cuenta con seguro de responsabilidad civil, incendio, vehículo empresarial y salud, entiende que una póliza otorga la oportunidad de “saber que vas a poder continuar sus operaciones, aunque sea de manera parcial, y te proyecta como una empresa responsable, con cumplimiento legal y, sobre todo, como una empresa que valora a sus clientes, activos y colaboradores”.
Al ser cuestionada sobre si le ha tocado apoyarse en el seguro para alguna situación de su empresa, señaló que el año pasado tuvo un accidente de tránsito durante uno de sus compromisos laborales, donde perdió el vehículo de la empresa.
“El resultado fue excelente, ya que nos fueron acompañando en todo el proceso de reporte y documentación hasta la resolución, que fue la liquidación del vehículo, ya que no se pudo recuperar”, indicó.
Sentirse respaldada fue lo que motivó a Juliana Rodríguez, fundadora de Clinicap Hair Center, a contratar una póliza para su clínica capilar. “Me he quedado con una frase que dice: ‘Si no puedes pagar un seguro, no puedes tener un negocio’”, afirmó, al precisar que decidió asegurarse por la inseguridad y porque es madre soltera. “Ante cualquier eventualidad, con un seguro me siento respaldada”.
Indicó que lo hizo como una medida de seguridad, tomando en cuenta factores como la energía eléctrica, posibles fallas, filtraciones de agua o la rotura de una tubería, situaciones que podrían afectar tanto su local como otros espacios cercanos.
Además, explicó que su establecimiento tiene paredes de cristal, lo que incrementa ciertos riesgos.
“No es que sea pesimista, pero todo es posible”, dijo, al precisar que esta es una forma de cuidarse, cuidar su empresa, sus clientes y su personal ante cualquier accidente interno. “Me siento respaldada y les doy seguridad a todos”.
“Desde antes de tener el negocio conocía la importancia de asegurar una empresa, así como tenemos seguros de salud y de vehículo”, afirmó Rosario Tineo, propietaria de la tienda de ropa femenina Ros Moda Ejecutiva y asesora de imagen.
Para Tineo, “aunque esperamos no tener que usarlos, es mejor precaver ante cualquier eventualidad que obviamente puede pasar”. Agregó que “los seguros de negocio te dan tranquilidad ante situaciones que podrían ocurrir, como un incendio, robo, inundaciones, vandalismo y otros siniestros, según la cobertura”.
CULTURA ASEGURADORA
De acuerdo con la fundadora
Ureña Marranzini & Asociados, existen varios factores que hacen que los emprendedores no contraten una póliza. Entre ellos, citó la falta de conocimiento, la informalidad y la creencia de que se trata de un gasto para la empresa.
Este reto también alcanza a las empresarias. Muchas están enfocadas en sostener la operación diaria, cubrir nómina, pa-
Responsabilidad civil: una cobertura que no se puede seguir subestimando
El año pasado, la Superintendencia de Seguros emitió las resoluciones 05-2025 Y 07-2025 aumentando los límites de responsabilidad civil para las motocicletas vehículos livianos y pesados, con el fin de modificar los que imperaban desde 2002, (Resolución 10-2002) con una inflación acumulada de U$1 a U$1.85, siendo más grave en pesos dominicanos. A pesar de la urgencia del cambio, nuestro supervisor no aguantó la presión de sectores que impidieron la modificación, a pesar de poseer la tasa más alta de accidentes de tránsito de la región.
En la medida en que las sociedades evolucionan, también crece la conciencia sobre las consecuencias que nuestras acciones pueden generar sobre terceros. Ese proceso, que en países desarrollados impulsó durante décadas el crecimiento de los seguros de responsabilidad civil, tiene
Los seguros de negocio te brindan tranquilidad ante eventualidades, como incendios, robos, inundaciones, vandalismo y otros siniestros, según la cobertura contratada. Es mejor precaver”.
ROSARIO TINEO PROPIETARIADE ROS MODA EJECUTIVA
gar renta, comprar inventario o mantener el flujo de caja, por lo que la protección del negocio queda relegada frente a otras prioridades inmediatas.
Destacó que, en los últimos años, algunas plazas comerciales están exigiendo dentro de los contratos que los negocios cuenten con una póliza que cubra, por lo menos, incendios y responsabilidad civil.
También señaló que muchas empresas no cuentan con un seguro porque operan en la informalidad. Para contratar una póliza, explicó, generalmente se necesita un Registro Nacional de Contribuyentes (RNC) y, en caso de tratarse de una persona física, se requiere contar con un inventario.
Otro aspecto señalado por Ureña es la falta de una conta-
Decidí contratar una póliza de seguro por varias razones: por la inseguridad que vivimos y porque soy madre soltera. Ante cualquier eventualidad, contar con un seguro me hace sentir respaldada”.
JULIANA RODRÍGUEZ FUNDADORADE CLINICAP HAIR CENTER.
bilidad organizada, que permita a los emprendedores incluir la póliza dentro del presupuesto de la empresa. Advirtió que un error frecuente es infraasegurarse, es decir, declarar un monto inferior al valor real del negocio para que la póliza resulte más económica. “Entonces, si te ocurre un siniestro, el seguro va a indemnizar en base a lo que tienes declarado. Por ahí viene la idea de que el seguro es malo y que no pagan”, explicó.
PROTECCIÓN
Ante la realidad del mercado local, algunas aseguradoras han decidido crear productos previamente estructurados que se adaptan a las necesidades de los negocios y permiten construir una póliza según los requerimientos del tipo de operación.
J. Osiris Mota osirismota@gmail.com
una gran importancia en República Dominicana, básicamente por los accidentes de tránsito, y el crecimiento de la economía con sus múltiples operaciones y responsabilidades ante el público. Tradicionalmente, en nuestro país la responsabilidad civil ha sido vista como un requisito legal (artículos 1382 y 1383 del Código Civil), más que como una verdadera herramienta de protección patrimonial.
La mayoría de las personas asocia este ramo únicamente al seguro obligatorio de vehículos, sin comprender que la responsabilidad frente a terceros está presente en casi todas las actividades económicas, profesionales y comerciales de la vida moderna. El crecimiento urbano, el aumento del parque vehicular, la expansión de la construcción, el desarrollo del turismo, la proliferación de negocios y el mayor
Contar con un seguro permite saber que podrás continuar tus operaciones, aunque sea de forma parcial, y te proyecta como empresa, que cumple con la ley y valora sus clientes, colaboradores y activos”.
ALEXANDRA SALAS DIRECTORAEJECUTIVADE PREVENTEI RD.
“Tú compras un producto que se llama, por ejemplo, Mi Empresa, y en ese producto declaras lo que tienes: si tienes un local alquilado, inventario, maquinaria, computadoras, planta eléctrica. Todo eso lo tienes que declarar y, en base a lo que declares, es que se calculará el costo del seguro”, explicó Ureña.
Sobre los costos, recordó que la póliza se cotiza según el monto asegurado. “Todo el mundo dice que los seguros son muy caros, pero va a depender de lo que tengas”, puntualizó.
Para adaptarse a las posibilidades de las mipymes, algunas aseguradoras cuentan con facilidades de pago. En algunos casos, la asegurada puede llegar a un acuerdo que incluya un pago inicial y tres cuotas distribuidas durante el año.
“Lo importante es crear conciencia de que, si tú has llegado con esfuerzo y sacrificio a obtener ese negocio, tienes que protegerlo”, dijo Ureña. “Ese es tu patrimonio, y ese es el trabajo del día a día: concientizar a las personas que tienen un negocio”.
Recordó que un negocio forma parte del patrimonio de una persona y que, si algo le ocurre al establecimiento, a los equipos o al inventario, el emprendedor podría verse obligado a empezar desde cero.
“Tú tienes una inversión, tienes un inventario y tienes la responsabilidad con unos empleados”, afirmó. En el caso de una mipyme que quiera asegurarse, recomendó incluir el seguro dentro de sus gastos fijos.
“Vas a llevar una contabilidad organizada, vas a colocar tus gastos fijos e incluir la partida de seguros. Así como tienes que pagar la luz, el teléfono o el internet, también debes incluir eso”, recomendó.
Los seguros patrimoniales protegen el patrimonio económico y los bienes físicos de una empresa frente a pérdidas ocasionadas por incendios, robos, explosiones, fenómenos naturales, daños a terceros y otros riesgos que puedan afectar la continuidad del negocio.
En el caso de las mipymes, pueden cubrir locales comerciales, mobiliario, equipos, maquinarias, mercancías, inventarios, instalaciones, ingresos del negocio y responsabilidad frente a terceros.




acceso de la población a mecanismos legales están creando un escenario donde las reclamaciones por daños y perjuicios son cada vez más frecuentes. Hoy cualquier médico, ingeniero, abogado, contratista, empresa de transporte, comercio o centro de servicios puede enfrentar una demanda por errores, negligencia, accidentes o daños ocasionados a terceros.
Y aunque en República Dominicana todavía no existe el nivel de judicialización observado en Estados Unidos o Europa, sí se percibe un aumento sostenido de conflictos legales derivados de accidentes de tránsito, mala praxis, daños en construcciones, incendios, fallas operativas y reclamaciones contractuales. Y cada vez tienen una mayor publicidad y exposición en las redes y el afán de algunos obtener beneficios. Uno de los problemas más preocupantes es que muchas
pequeñas y medianas empresas operan prácticamente desprotegidas frente a estos riesgos. En numerosos casos, el empresario dominicano invierte en inventario, vehículos, equipos y estructuras físicas, pero no protege adecuadamente su patrimonio frente a una posible reclamación civil.
A esto se suma una realidad cultural: todavía existe poca conciencia sobre el impacto económico de una demanda. Muchos ciudadanos entienden el seguro únicamente como un mecanismo para reparar bienes propios, pero no visualizan las consecuencias patrimoniales que implica causar daños a otros.
Sectores como construcción, turismo, energía, zonas francas, logística y servicios profesionales necesitan coberturas más sofisticadas de responsabilidad civil. También empiezan a surgir nuevas necesidades vinculadas a riesgos tecnológicos, protección de datos, operaciones digitales y responsabilidad profesional especializada. La tendencia apunta a que este ramo necesita crecer significativamente durante los próximos años, impulsado por una economía más compleja, mayores exigencias legales y una
sociedad cada vez más consciente de sus derechos. La responsabilidad civil no debe verse como un gasto innecesario ni como una simple obligación contractual. Debe entenderse como una herramienta esencial de estabilidad financiera, continuidad empresarial y protección patrimonial. En una sociedad cada vez más interconectada como la dominicana, el impacto de nuestras acciones sobre terceros seguirá aumentando. Y con ello, también crecerá la necesidad de contar con seguros capaces de responder ante esos riesgos, pero los protagonistas del mercado deben ser más proactivo y esforzarse un poco más por lograr llevar conocimiento y concientización al mercado.
La exposición a eventos climáticos y otros riesgos impulsa una forma de protección
financiera y de infraestructura
Luis David Flores lflores@eldinero.com.do Santo Domingo
La ubicación geográfica de República Dominicana, en pleno corredor de huracanes del Caribe, ha convertido el aseguramiento hotelero en una pieza estratégica para la continuidad del turismo, un sector que aporta alrededor del 18% del producto interno bruto (PIB) nacional.
Más que un requisito operativo, la protección frente a eventos climáticos y riesgos imprevistos se ha transformado en una herramienta para preservar infraestructura, ingresos y confianza en uno de los principales motores de la economía dominicana.
La legislación local establece requisitos para la obtención de licencias de operación hotelera, entre ellos una póliza de responsabilidad civil acorde con el capital invertido y el volumen operativo del establecimiento.
A esto se suman las exigencias de cadenas internacionales y entidades financieras, que consideran el aseguramiento un componente esencial para la viabilidad de los proyectos.
El presidente de la Asociación de Hoteles y Turismo de la República Dominicana (Asonahores), Juan Bancalari, declara a elDinero que el aseguramiento suele ser integral y robusto en hoteles y complejos turísticos formales, aunque varía según el tamaño y las características de cada operación.
Entre las coberturas más comunes figuran las pólizas por daños a infraestructura, huracanes, incendios y eventos catastróficos. También destacan los seguros de responsabilidad civil frente a huéspedes y terceros, protección de datos y riesgos ambientales.
En proyectos de gran escala es habitual incorporar coberturas internacionales y esquemas
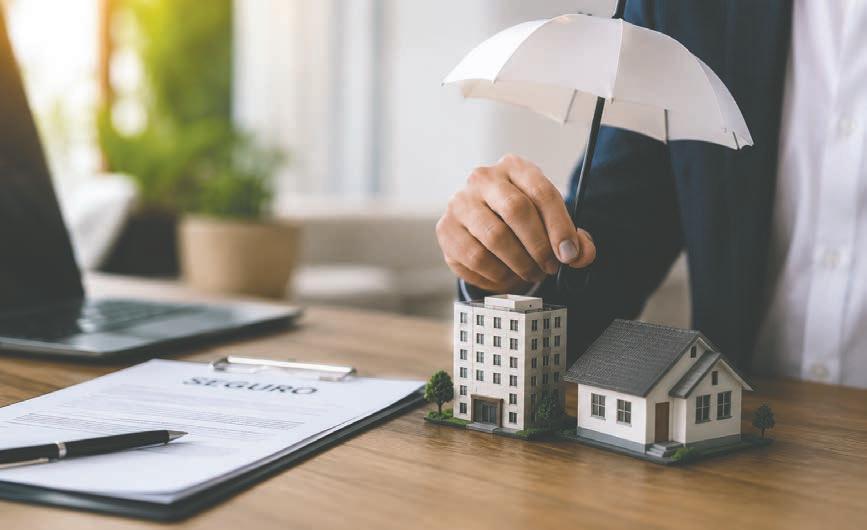


Histórico
Saldo promedio real (USD)
Proporción saldo en clasificación A y B
Proporción saldo en moneda extranjera
Índice de Morosidad General
Índice de Morosidad Moneda Extranjera
Morosidad Ampliada (Incluye Reestructuraciones)
Loan-to-Value (LTV) Promedio
Reestructuraciones vigentes


PROTECCIÓN
Huracanes. Más de 180 ciclones han afectado República Dominicana en las últimas dos décadas, con pérdidas superiores a US$700 millones.
de reaseguro. Aunque no existe una estadística pública consolidada sobre el nivel de aseguramiento del sector, Bancalari sostiene que el conocimiento de los hoteleros sobre su importancia es elevado.
“Hoy existe una mayor comprensión de que el seguro no
Primas. Datos de Cadoar, proporcionados a elDinero, indican que las primas del ramo 'Incendio y líneas aliadas' alcanzaron US$ RD$40,291 millones en 2025.
es un gasto accesorio, sino una herramienta de continuidad operativa y protección patrimonial”, afirma, tras señalar que la contratación de coberturas ha aumentado en los últimos años, especialmente después de eventos climáticos extremos, la pandemia y mayores exigencias


Contracción de la deuda promedio real por crédito en el último año (-8.7%).
Mejora en la calidad interna de riesgo (+3.0 p.p.), indicando carteras más estables.
Alta dolarización (87%). Expone la necesidad de pólizas patrimoniales en USD. Aumento leve a 0.87%. Sigue siendo la décima cartera más baja y segura del sistema.
La mora en dólares es notablemente menor (0.69%) que en moneda nacional (2.07%). Reducción importante (-5.3 p.p.). Muestra la digestión de las deudas del COVID-19. 31.4% de LTV significa que por cada RD$1 adeudado hay RD$3.18 en garantías tasables.
Bajan las reestructuraciones al 25.1%, liberando provisiones de riesgo técnico.
Mejora la calidad de la cartera, pero persisten alta dolarización y rezagos de reestructuración.
El director de Riesgos Generales en Matos Corredores de Seguros, Manuel Omar Matos, expresa que el turismo figura entre los sectores mejor asegurados de República Dominicana, debido a que maneja activos de alto valor, alta exposición y elevados niveles de apalancamiento financiero. Sin embargo, aclara que esa realidad no significa que el sector esté libre de brechas. Matos sostiene que las principales carencias se observan en áreas como el lucro cesante, sublímites que no responden a la operación real, deducibles catastróficos indebidamente segregados y pérdidas sin daño físico. Asimismo, advierte que muchos hoteles mantienen valores asegurados desactualizados. Explica que factores como la inflación y las disrupciones en la cadena de suministros elevan cada año los costos de reposición y, si esos cambios no se reportan oportunamente, las propiedades pueden quedar expuestas a un riesgo importante de infraseguro.
El especialista afirma que Quisqueya no se está convirtiendo en un mercado “no asegurable”, aunque sí atraviesa una etapa en la que opera con criterios mucho más técnicos y selectivos. En ese sentido, señala que los reaseguradores exigen hoy más información, inspecciones más rigurosas y una evaluación más detallada de los riesgos.
También apunta que el mercado local mantiene un nivel importante de apetito frente a otros territorios de la región.
Aporte. El aporte aproximado del turismo al producto interno bruto (PIB) de República Dominicana es de 18%, acorde con data de Asonahores.
regulatorias y financieras. De su lado, la vicepresidenta del Área Técnica de Seguros Universal, Carolina Pichardo, sostiene que actualmente el mercado enfrenta un cliente más sofisticado, consciente de sus riesgos y con una visión más amplia de protección.
“Si bien las coberturas tradicionales asociadas a daños materiales, particularmente aquellas vinculadas a fenómenos naturales como huracanes y terremotos, siguen siendo fundamentales dada la ubicación geográfica del país, existe una tendencia hacia la evaluación de coberturas complementarias”, explica.
A su juicio, este cambio refleja una visión más integral del riesgo. Los hoteles ya no buscan proteger únicamente edificios y activos físicos, sino también garantizar la continuidad de sus operaciones ante distintos escenarios.
Datos de la Cámara Dominicana de Aseguradores y Rease-
guradores (Cadoar) indican que el ramo “Incendio y líneas aliadas”, que cubre grandes infraestructuras patrimoniales ante incendios y fenómenos naturales, pasó de RD$31,382.77 millones en 2023 a RD$40,291.48 millones en 2025.
De hecho, el 78.1% del costo de estas primas se destina directamente al reaseguro neto. Esto evidencia que la protección de grandes estructuras turísticas dominicanas depende en gran medida de la disposición de mercados financieros internacionales a asumir riesgos catastróficos en el Caribe.
Sin embargo, una amplia cobertura no implica necesariamente una protección total. Según Asonahores, el costo de las pólizas representa alrededor de un 1.2% de los gastos operativos de un hotel.
A pesar de que el sector suele estar bien asegurado, la presidenta ejecutiva de Marsh para República Dominicana y el Caribe, Vivian Acra, advierte que todavía persisten brechas importantes.
Estas incluyen coberturas insuficientes en interrupción de negocios, responsabilidad civil, riesgos reputacionales, pérdida de atracción turística, deducibles catastróficos y otras exposiciones emergentes.
Además, señala que un evento puede generar consecuencias económicas relevantes sin producir grandes daños físicos.
“Muchos hoteles asumen que una póliza general cubre cualquier evento que afecte la operación o la reputación. Sin embargo, en la práctica pueden existir exclusiones, sublímites o condiciones particulares para casos sensibles como acoso, abuso sexual, discriminación o fallas en protocolos de seguridad”, explica.
RIESGOS
Según el informe “BID Economics”, durante las últimas dos décadas más de 180 ciclones han afectado República Dominicana, generando pérdidas superiores a US$700 millones y afectando la productividad.
En ese contexto, Acra destaca que el mercado reasegurador se ha vuelto más técnico, selectivo y exigente. No obstante, aclara que las regiones no suelen ser declaradas inasegurables de manera automática por el aumento en la frecuencia de fenómenos climáticos extremos.
“Si bien hay disponibilidad de reaseguros, el interés de las compañías depende cada vez más de la calidad del riesgo. Aspectos como ubicación, infraestructura, exposición y medidas
Un destino con un ecosistema asegurador robusto transmite confianza, lo que favorece la decisión de viaje y la fidelización”.
ROSANNA RUIZ PRESIDENTADELA ABA.
La cobertura en hoteles y complejos turísticos formales suele ser amplia, aunque no todos enfrentan los mismos riesgos”.
JUAN BANCALARI PRESIDENTEDE ASONAHORES
“ “ “ “ “ “
Todavía persisten brechas en interrupción de negocios, responsabilidad civil, pérdida de atracción turística y deducibles catastróficos”.
VIVIAN ACRA PRESIDENTA EJECUTIVADE MARSH RD/C.
Actualmente el mercado observa un cliente más sofisticado, consciente de sus riesgos y con una visión más amplia de protección”.
CAROLINA PICHARDO VICEPRESIDENTA TÉCNICADE UNIVERSAL
Muchos hoteles mantienen valores asegurados desactualizados, lo que puede exponerlos a riesgos importantes de infraseguro”.
MANUEL OMAR MATOS DIRECTOR RR. GG. MATOS CORREDORES
Las pólizas paramétricas responden a situaciones que pueden alterar la operación hotelera sin causar daños directos como el sargazo”.
GISELLDE LEÓN GERENTESÉNIOREN MATOS CORREDORES

PERFIL DE RIESGO: SEGUROS VS. TURISMO
Análisis sectorial de morosidad y reestructuración a diciembre 2025
Sector económico Índice de morosidad (Moneda extranjera) Participación en reestructuraciones


Turismo (alojamiento y comida)
Actividades financieras y de seguros
Actividades de los hogares
Transporte y almacenamiento
Agricultura
Comercio
Construcción
Lectura
de prevención son determinantes al momento de evaluar una cobertura”, sostiene. Aun así, algunos activos particularmente expuestos en el Caribe podrían enfrentar deducibles más elevados, exigencias adicionales de ingeniería y condiciones más restrictivas.
PRIMAS
La fijación de primas responde a múltiples variables, entre ellas ubicación, cercanía al mar, tipo de construcción, historial de pérdidas, deducibles, manteni-
El mercado asegurador ha comenzado a evolucionar hacia modelos que van más allá de la protección de infraestructura física, incorporando soluciones enfocadas en interrupciones operativas y factores que afectan directamente la demanda turística. En ese sentido, la gerente sénior técnica de Riesgos Generales de Matos Corredores de Seguros, Gisell de León, destaca el crecimiento de los seguros paramétricos.
Según explica, estas coberturas responden a situaciones que pueden alterar la operación hotelera sin causar daños directos, como episodios de sargazo, restricciones de viaje, alertas sanitarias o eventos climáticos específicos que reducen los niveles de ocupación.
miento, capacidad contratada y límites asegurados. Pichardo explica que un hotel ubicado frente al mar suele enfrentar tarifas superiores a otro situado en el centro de Santo Domingo, incluso con características similares, debido a una mayor exposición a huracanes, inundaciones y marejadas ciclónicas.
A esto se añade la inflación global en costos de construcción y reposición, un elemento que mantiene presión sobre el mercado asegurador.


Nivel de cobertura / mitigación de riesgos
LTV de 31.4% (Garantía supera 3.18 veces la deuda). Riesgo moderado en franca mejoría.
Estabilidad extrema. Mínima morosidad estructural y reestructuraciones marginales (1.9%).
Alto componente de reestructuración post-pandemia.rteras más estables.
Morosidad en moneda extranjera casi nula (0.02%).
Riesgo intermedio regulado.
LTV promedio de 38.2%.
LTV promedio de 37.3%.
Turismo exhibe morosidad baja, pero mantiene una reestructuración mayor que finanzas y seguros
En ese sentido, Pichardo resalta la necesidad de revisar periódicamente las sumas aseguradas para garantizar que reflejen los costos reales de reposición y evitar situaciones de infraseguro.
Sin embargo, Acra subraya que la ubicación por sí sola no define el perfil de riesgo. Dos hoteles dentro de un mismo destino pueden presentar condiciones muy distintas según la calidad de sus instalaciones, su mantenimiento y sus estrategias de gestión preventiva.
Acra coincide y agrega que estos productos funcionan mediante indicadores previamente establecidos -como niveles de acumulación de sargazo, días de cierre de playas o alertas sanitarias- que activan compensaciones automáticas cuando se cumplen determinadas condiciones. “En turismo, donde la continuidad de ingresos depende de factores externos, estas herramientas son cada vez más relevantes para construir programas de transferencia de riesgos más sofisticados”, afirma.
La percepción de protección frente a imprevistos también se ha convertido en un elemento de competitividad turística.
La presidenta de la Asociación de Bancos Múltiples de la República Dominicana (ABA), Rosanna Ruiz, considera que aspectos como coberturas médicas, cancelaciones y protección ante desastres naturales representan factores diferenciadores para turistas provenientes de mercados maduros como Estados Unidos y Europa.
“Un destino con un ecosistema asegurador robusto transmite confianza institucional, lo que favorece la decisión de viaje y la fidelización”, afirma.
Ruiz entiende que, aunque el país ha avanzado en seguros de asistencia al viajero y coberturas médicas vinculadas al sector hotelero, todavía existe espacio para fortalecer una cultura aseguradora más preventiva.
Además, prevé que entre 2025 y 2030 el mercado evolucionará impulsado por seguros paramétricos, microseguros digitales y una mayor integración con plataformas de reservas, hoteles y aerolíneas.
El seguro se ha convertido en una herramienta estratégica de resiliencia en el turismo.
EDICIÓN ESPECIAL
Especialistas advierten que millones de dominicanos permanecen fuera de los mecanismos de protección financiera
Anyairis Delgadillo adelgadillo@eldinero.com.do Santo Domingo
En una economía donde predominan la informalidad laboral y la vulnerabilidad financiera, los microseguros emergen como una de las principales oportunidades de expansión para el sector asegurador dominicano. Sin embargo, pese al potencial económico y social que representa este modelo, especialistas coinciden en que República Dominicana continúa operando bajo un esquema tradicional que deja fuera a millones de personas sin acceso real a mecanismos de protección financiera.
La discusión cobra relevancia en un contexto en el que más del 80% de la población económicamente vulnerable permanece completamente desprotegida frente a riesgos asociados a enfermedades, accidentes, fallecimientos, pérdida de ingresos o fenómenos naturales.
Así lo explicó Rubén Jiménez, vicepresidente del consejo de administración grupo APS, quien sostuvo que el principal problema no es la ausencia de mercado, sino la falta de un modelo adecuado para una economía donde la informalidad domina gran parte de la actividad productiva.
“El sistema asegurador ha crecido, pero sin integrar a la mayoría de la población, generando una exposición masiva al riesgo. Esto no es una simple brecha; es un riesgo sistémico para la estabilidad social y financiera del país”, afirmó.
Según detalló Jiménez, aunque el 97.4% de la población tiene acceso a seguro de salud mediante el Sistema Dominicano de Seguridad Social (SDSS), ya sea a través del régimen subsidiado o contributivo, apenas entre el 1.4% y el 2% posee seguros completos. “La cobertura
El sistema asegurador ha crecido, pero sin integrar a la mayoría de la población, generando una exposición masiva al riesgo”.
RUBÉN JIMÉNEZ VICEPRESIDENTEEJECUTIVOGRUPO APS.
Pequeños empresarios y trabajadores de sectores como la construcción también enfrentan serias limitaciones de cobertura”.
OSIRIS MOTA EXPERTOENSEGUROS.
El microseguro debe entenderse no solo como un producto financiero, sino como una herramienta de inclusión social y resiliencia”.
MIGUEL VILLAMÁN ASESORDELA SUPERINTENDENCIADE SEGUROS.
la falta de productos accesibles y adaptados a su realidad. En términos económicos, el especialista explicó que el mercado asegurador dominicano maneja actualmente alrededor de US$2,277 millones, mientras que el segmento de microseguros apenas representa entre US$45 millones y US$70 millones, equivalente a una participación de apenas 2% o 3%. “El mercado existe, pero es marginal y subdesarrollado”, sostuvo.
Segmento. Entre el 54% y el 60% de la población trabaja en condiciones informales y más del 80% de ese segmento carece de cualquier tipo de seguro.
existe, pero la protección financiera real no”, expresó.
INFORMALIDAD Y EXCLUSIÓN
Uno de los principales desafíos para el desarrollo de los microseguros es el alto nivel de informalidad laboral que caracteriza la economía dominicana. De acuerdo con Jiménez, entre el 54% y el 60% de la población
Promedio. El país representa entre 1.7% y 1.8% del producto interno bruto (PIB), por debajo del promedio regional, que ronda entre 3% y 3.5%.
trabaja en condiciones informales y más del 80% de ese segmento carece de cualquier tipo de seguro. “Más de la mitad del país enfrenta cualquier evento de enfermedad, muerte o accidente sin respaldo financiero estructurado”, indicó. Ante esta realidad, muchas familias recurren a mecanismos informales para enfrentar
Aporte. El microseguro podría aportar en corto plazo alrededor de 0.03% del PIB y entre 0.3% y 0.5% a mediano plazo, con una expansión al sector asegurador.
emergencias económicas, como endeudamiento, venta de activos o uso de ahorros insuficientes. Según explicó, este comportamiento coincide con estudios realizados por entidades internacionales como AM Best, que identifican que las poblaciones de bajos ingresos suelen sustituir los seguros por soluciones financieras precarias debido a
Asimismo, explicó que en los últimos cinco años la penetración del microseguro ha crecido lentamente, manteniéndose por debajo del 5% del total de pólizas emitidas, debido a la ausencia de una política estructurada y de canales eficientes de distribución. Jiménez señaló que actualmente la penetración total del seguro en el país representa entre 1.7% y 1.8% del producto interno bruto (PIB), por debajo del promedio regional, que ronda entre 3% y 3.5%.
Además, cree que el microseguro podría aportar en el corto plazo alrededor de 0.03% del PIB y entre 0.3% y 0.5% a mediano plazo, convirtiéndose en un motor de expansión directa para el sector asegurador. Según sus estimaciones, la población objetivo del microseguro en República Dominicana oscila entre 2.5 y 3.5 millones de personas, con un potencial en primas de entre RD$2,400 millones y RD$4,800 millones
anuales. “El mercado no es pequeño; está desatendido”, afirmó el ejecutivo.
NO ES DEMANDA, ES EL MODELO Para Jiménez, el país enfrenta una “distorsión estructural”, debido a que el sistema asegurador ha sido diseñado históricamente para una minoría formal, mientras la economía nacional se sostiene sobre una amplia base informal. “El problema central no es la demanda, sino la estructura de costos, distribución y diseño del producto”, afirmó.
En esa línea, consideró que insistir en un modelo asegurador tradicional en una economía mayoritariamente informal “no es ineficiencia, es insostenibilidad estructural”.
A juicio del especialista, el microseguro debe dejar de verse como un producto marginal y pasar a entenderse como “la única vía viable para integrar a millones de personas al sistema de protección financiera”.
El experto Osiris Mota, exvicepresidente ejecutivo Seguros Reservas, coincidió en que uno de los principales obstáculos del microseguro en República Dominicana es la limitada escala del mercado. “El microseguro no está desarrollado realmente porque, aunque muchos creemos que somos una gran economía, somos una economía muy pequeña”, expresó.
Mota recordó que el negocio asegurador depende de los “grandes números”, debido a que las primas deben ser suficientes para cubrir la cantidad de riesgos y siniestros que puedan producirse. “Tú no puedes hacer un seguro para algo que tiene una limitada cantidad de efectos o procesos, porque las primas no serían suficientes”, explicó. “El microseguro necesariamente tiene que ser masivo para que pueda ser rentable”. Como ejemplo, mencionó a los motoconchistas y trabajadores de delivery, quienes representan una amplia población vulnerable que históricamente ha permanecido fuera del sistema asegurador.
“No tienen la cultura de tener un seguro”, afirmó, al tiempo que señaló que muchas aseguradoras tampoco muestran interés en desarrollar productos dirigidos a estos segmentos debido a los altos costos operativos y la baja rentabilidad.
En el país existen alrededor de 3.5 millones de motocicletas, equivalentes a aproximadamente el 58% del parque vehicular nacional. Sin embargo,
Capacidad. Los especialistas coinciden en que el futuro del sector asegurador dominicano dependerá de su capacidad para integrar a millones de personas que hoy permanecen excluidas del sistema financiero formal.
Rubén Jiménez considera que la regulación actual todavía genera costos desproporcionados para este tipo de productos, limitando su expansión. “Es necesario avanzar hacia una regulación proporcional que permita simplificar productos y reducir cargas operativas”, afirmó.
No obstante, destacó que República Dominicana posee una ventaja importante frente a otros mercados emergentes: una infraestructura digital más desarrollada, capaz de facilitar modelos de acceso masivo sin depender de subsidios extensivos.
En esa línea, sostuvo que el microseguro debe entenderse como
“una plataforma estratégica de acceso al cliente masivo”, debido a que puede convertirse en una puerta de entrada para millones de personas al ecosistema financiero y asegurador.
De acuerdo con los especialistas, las compañías que logren desarrollar modelos eficientes, simples y adaptados a la realidad dominicana no solo ampliarán el mercado asegurador, sino que redefinirán el alcance de la protección financie-
ra en el país. Los microseguros ya no se limitan únicamente al crecimiento del sector asegurador. Para los expertos, se trata de una discusión vinculada directamente con inclusión financiera, resiliencia social y estabilidad económica, en un país donde millones de trabajadores continúan enfrentando riesgos cotidianos sin ningún tipo de protección estructurada, incluso, cuando lo poco que tienen es todo con lo que cuentan.
«UN MERCADO POCO ASEGURADO 58%10%4,800
Motocicletas. En el país existen alrededor de 3.5 millones de motocicletas, equivalentes a aproximadamente el 58% del parque vehicular nacional.
apenas cerca del 10% cuenta con algún tipo de seguro. Asimismo, indicó que pequeños empresarios y trabajadores de sectores como la construcción también enfrentan serias limitaciones de cobertura. “Muchos trabajadores no cuentan con seguros de accidentes porque no existe una exigencia efectiva ni suficiente supervisión”, sostuvo.
INCLUSIÓN FINANCIERA
Para Miguel Villamán, asesor de la Superintendencia de Seguros, el microseguro debe
Seguros. Apenas cerca del 10% de las motocicletas que circulan en el país cuenta con algún tipo de seguro, lo que evidencia la baja cobertura.
entenderse no solo como un producto financiero, sino como una herramienta de inclusión social y resiliencia económica. Según explicó, este modelo de aseguramiento está diseñado para facilitar acceso a protección financiera a trabajadores informales, familias vulnerables, microempresarios y mipymes, sectores que suelen enfrentar mayores riesgos y menor capacidad de respuesta ante emergencias. “La ausencia de mecanismos de protección adecuados provoca que enfermedades, acci-
emergencia. A su vez, sostuvo que el desarrollo del microseguro representa una oportunidad estratégica para ampliar la inclusión financiera en el país, especialmente entre trabajadores informales y sectores históricamente excluidos del sistema financiero formal.
La población vulnerable suele presentar bajos niveles de bancarización, por lo que el crecimiento del microseguro debe ir acompañado de estrategias que faciliten el acceso a servicios financieros básicos. “La población vulnerable suele presentar bajos niveles de bancarización. Por tanto, el desarrollo del microseguro debe ir acompañado de estrategias que faciliten el acceso a servicios financieros básicos”, afirmó. Entiende que, para que el microseguro sea viable, inclusivo y sostenible, es necesario implementar esquemas de cofinanciamiento con enfoque social, donde el Estado pueda desempeñar un rol importante mediante subsidios dirigidos a sectores vulnerables.
No obstante, consideró necesario que los beneficiarios también aporten una contribución mínima al pago de la prima para fomentar una cultura de responsabilidad y fortalecer la gestión individual del riesgo. Del mismo modo, señaló que la exoneración de impuestos sobre las primas de seguros (IPS) podría ser determinante para ampliar el acceso de los sectores de menores ingresos, tomando como referencia experiencias vinculadas a la Ley 87-01 y al seguro agrícola.
Millones. En RD oscila entre 2.5 y 3.5 millones de personas, con un potencial en primas de entre RD$2,400 millones y RD$4,800 millones anuales.
dentes o fenómenos climáticos se traduzcan en retrocesos económicos significativos”, expresó Villamán al tiempo de recordar que República Dominicana mantiene una alta exposición a tormentas, inundaciones y otros fenómenos naturales que afectan especialmente a las poblaciones vulnerables.
En ese contexto, consideró que el microseguro puede convertirse en una herramienta clave para fortalecer la resiliencia económica y evitar que miles de hogares vuelvan a caer en ciclos de pobreza tras una
Otro de los desafíos identificados por Villamán es la baja educación financiera y aseguradora de gran parte de la población. “Se requiere un esfuerzo sostenido de educación dirigido especialmente a la población vulnerable, que permita comprender el valor del seguro como herramienta de protección y no como un gasto innecesario”, expresó.
De igual manera, destacó que la integración de los microseguros con programas sociales, políticas públicas y mecanismos de inclusión financiera puede generar importantes sinergias para fortalecer la resiliencia económica del país.
“El microseguro debe ser entendido como un instrumento de inclusión social, más allá de su naturaleza financiera”, sostuvo el ejecutivo. En tal sentido, se hace preciso que el Estado juegue un rol de mayor importancia, dado que es el que lleva a cabo programas de asistencia social.
Julio Lozano
Director de Estudios Económicos y Bancarios de la ABA
Como ocurre cada año, el mes de mayo nos evoca una larga historia de conquistas y reinvindicaciones a favor de los derechos y del bienestar de los trabajadores, tanto en términos remunerativos como en el plano de la protección de la integridad física y la dignidad humana.
En ese contexto, desde la Asociación de Bancos Múltiples de la República Dominicana (ABA) consideramos oportuno poner sobre relieve la evolución del mercado laboral en el sistema financiero dominicano , haciendo énfasis en los bancos múltiples, analizando aspectos tales como el número de empleos, su ritmo de crecimiento, niveles de formalidad, productividad y salarios, de forma tal que nos permita conocer el perfil del sector bancario como empleador y algunas de las características de su fuerza laboral.
Las estadísticas de la Superintendencia de Bancos de República Dominicana reflejan que entre 2014 y 2025, es decir, durante los últimos 11 años, el número de personas empleadas en los bancos múltiples dominicanos pasó de 28,947 a 43,363, para un aumento acumulado de 50%, equivalente a más de 14 mil puestos de trabajo.
En términos anuales, durante ese período, el ritmo promedio de creación de empleo en la banca múltiple fue de 6.0%; una tasa 20% superior en comparación con el crecimiento del empleo de todo el sistema financiero (5.0%) y casi el triple del crecimiento en toda la economía dominicana (2.3%).
NIVELES DE FORMALIDAD
Es importante destacar que el 100% de los empleos de los bancos múltiples son formales, porcentaje superior al 81% del sistema financiero considerado en su conjunto y también superior en comparación con el 47% que se reporta a nivel de todo el mercado laboral en República Dominicana .
La formalidad laboral tiene múltiples beneficios para los
Sistema. Financiero
trabajadores porque está asociada a empleos de mayor calidad, más productivos, con mejor remuneración y protección social como seguro de salud, seguro de desempleo y pensión de jubilación, lo que les otorga seguridad económica a las personas asalariadas y a sus familias. Además, el empleo formal también significa ingresos para el Estado a través de impuestos y contribuciones sociales, lo que favorece al potencial de crecimiento económico nacional.
PRODUCTIVIDAD Y SALARIOS
En cuanto a productividad, según la Comisión Económica para América Latina y el Cari-
be (CEPAL), la literatura económica plantea que existe una relación directa y positiva entre la productividad de un trabajador y su nivel de ingreso . En otras palabras, se espera que los ingresos de un trabajador aumenten en la medida que lo hace su productividad. En este sentido, a partir de los datos de empleo y valor agregado producidos por el Banco Central, es posible construir un índice que permite observar la evolución que ha tenido la productividad de los trabajadores del sistema financiero dominicano. Así se aprecia que, entre 2014 y 2025, el índice de productividad elaborado para los
fines antes descritos presenta un crecimiento acumulado de 64%, con un incremento que comienza a hacerse más pronunciado desde 2019, año a partir del cual la productividad creció 96%.
INVERSIÓN EN CAPITAL HUMANO Como idea de cierre, debe mencionarse que los resultados que se han descrito anteriormente: mayor crecimiento del empleo, altos niveles de formalidad, productividad y salarios, no son casualidad. Más bien, en gran medida, han sido incididos por las altas sumas de inversión en capital humano realizadas por los bancos dominicanos. Y es que el capital humano, entendido este como el conjunto de conocimientos, habilidades, competencias y valores que permite a los individuos adquirir y aumentar sus niveles de productividad e ingresos, resulta esencial para mejorar el rendimiento de las instituciones financieras y sostener su competitividad en el largo plazo. Como muestra de ese compromiso con su capital humano, los bancos múltiples, a través de la ABA, han lanzado su propia plataforma educativa y de capacitación continua: Aula ABA, (https://www.aulaaba. edu.do/) disponible para formar a los ejecutivos bancarios y de otras instituciones del sector financiero, desarrollando una agenda académica enfocada principalmente en cinco pilares relevantes en la actualidad: gestión integral de riesgos, ciberseguridad, transformación digital, prevención de lavados de activos y gobierno corporativo. Así, desde sus inicios en 2021, más de 13 mil profesionales del sector financiero han pasado por Aula ABA, habiéndose impartido hasta la fecha más de 230 cursos.
La estrategia sectorial plasmada en Aula ABA, sumada a las inversiones que individualmente realiza cada entidad bancaria, permitirá potenciar los niveles de productividad de los colaboradores no solo de los bancos múltiples, sino de todo el sector financiero dominicano, traduciéndose esto en entidades más competitivas, adecuadas tecnológicamente y con empleados más motivados, comprometidos y con una mejor calidad de vida.
Dicho esto, para febrero 2026, últimos datos disponibles de la Tesorería de la Seguridad Social (TSS), el salario promedio del sector intermediación financiera era de RD$64,320 mensuales, siendo este monto un 70% más elevado que el salario promedio reportado a la TSS (RD$38,070/ mes). De lo anterior se infiere que los trabajadores del sector bancario muestran niveles de productividad superiores al promedio nacional.































PERSPECTIVAESTABLE
EstacalificacióndeAMBestvalidaloquenosdefine: unabasedecapitalrobusta,unagestiónderiesgos rigurosayundesempeñoconsistenteeneltiempo.
Comolaaseguradora líder delaRepúblicaDominicana, seguimosevolucionandocondisciplina,visióndefuturo yelrespaldodeunatrayectoriaquegeneraconfianza. www.segurosuniversal.com.do


ALIRO DAVID ÁLVAREZ EXPERTOEN FINANZAS CORPORATIVAS
Santo Domingo
EEl banco hace renta fija con respaldo real. El aportante hace renta variable sin garantía sobre el activo. Mismo proyecto. Mismo grupo financiero. Distinta posición en la estructura de capital. Distinto resultado cuando las cosas no salen bien. La tasa que le presentan al aportante es proyectada, no garantizada. La tasa que cobra el banco es contractual.
n algún momento de los últimos años, una cantidad significativa de dominicanos con ahorros -en pesos o en dólares- firmó un contrato para comprar cuotas de participación en un fondo de inversión inmobiliario. El asesor les presentó una tasa proyectada y les explicó que el fondo estaba respaldado por un proyecto de primer nivel, aprobado por la SIMV, con Representante Común de Aportantes y Comité de Inversiones. Firmaron. Sus cuotas quedaron registradas electrónicamente en Cevaldom. Y en ese momento, sin saberlo, pasaron a ocupar la posición más expuesta de la estructura de capital del proyecto. No la segunda más expuesta. La última. Debajo de ellos no había nadie más. Encima de ellos, con garantía en primer rango sobre el mismo activo, estaba el banco del mismo grupo financiero que les vendió el fondo.
Esto no es un fraude. No es una irregularidad. Es la lógica del instrumento tal como fue diseñado, aprobado por el regulador y comercializado dentro de la ley. Pero es una lógica que pocas veces se explica con esa claridad antes de la firma. Y merece explicarse: los fondos de inversión ya equivalen al 5.6% del PIB dominicano y cuentan con más de 70,000 cuentas activas al cierre de 2025. No es un fenómeno marginal. Es el ahorro de miles de familias en una estructura que tiene consecuencias cuando los proyectos no van según lo planeado. Para entender por qué, hay que seguir el dinero desde el principio. Cuando un grupo financiero participa en un proyecto con su banco y con su AFI, cada brazo entra con condiciones distintas. El banco presta como acreedor con garantía real sobre el activo. El fondo invierte como capital de riesgo sin esa garantía. La Ley 249-17 lo establece con cuatro palabras: el fondo es patrimonio invertido 'por cuenta y riesgo de los aportantes'. No hay cupón garantizado. No hay devolución prometida del principal.
La diferencia se vuelve concreta cuando algo sale mal. El
banco tiene garantía en primer rango sobre el activo: si el proyecto enfrenta dificultades, ejecuta esa garantía y recupera su capital antes que nadie. Cobra una tasa contractual fija con independencia del resultado del proyecto. El aportante del fondo, en cambio, tiene una cuota de participación: su retorno depende de lo que produzca el proyecto después de pagar al banco, los costos de construcción y las comisiones. Si el proyecto se liquida por menos de lo esperado, el banco recupera su capital completo. El aportante lo que sobre, que puede ser mucho menos de lo que invirtió. El banco hace renta fija con respaldo real. El aportante hace renta variable sin garantía sobre el activo. Mismo proyecto. Mismo grupo financiero. Distinta posición en la estructura de capital. Distinto resultado cuando las cosas no salen bien. La tasa que le presentan al aportante es proyectada, no garantizada. La tasa que cobra el banco es contractual. Instrumentos distintos con riesgos distintos sobre el mismo activo. Ante esto, la respuesta habitual es que el sistema tiene protecciones. Y es cierto. La Ley 249-17 exige un Representante Común (RC) de Aportantes que fiscaliza a la AFI trimestralmente, un Comité de Inversiones (CI) que aprueba cada decisión según el fondo, una calificadora externa que evalúa la gestión de la administradora, y una Asamblea anual donde los aportantes pueden ejercer sus derechos. Estos mecanismos son reales y funcionan para lo que fueron diseñados.
El problema no es que no existan; es que todos fueron diseñados para vigilar a la AFI, ninguno para revelarle al aportante si el banco del mismo grupo tiene garantía sobre el activo en que invierte el fondo, ni para garantizar que la AFI seleccionó el mejor proyecto del mercado. El RC opera con información que provee la propia AFI. La calificación evalúa a la administradora, no al proyecto ni al capital del aportante.
El CI no requiere mayoría independiente del grupo financiero por ley vigente. Los mecanismos protegen la relación del aportante con la adminis-
tradora. No protegen su posición frente al banco del mismo grupo. No es una falla de mala fe: es una brecha de diseño regulatorio que el aportante debe cerrar con sus propias preguntas antes de invertir.
Esa brecha tampoco es accidental. La AFI tiene incentivos económicos estructurales para invertir en el proyecto que el banco del grupo ya está financiando, en lugar de buscar en el mercado abierto la mejor alternativa para el aportante. Estos incentivos no implican mala fe ni conducta ilegal, son la consecuencia lógica de cómo están estructurados los conglomerados financieros.
El primer incentivo es de costo. Evaluar un proyecto externo independiente requiere auditoría financiera y legal, negociación de términos y análisis del promotor desde cero. El proyecto del banco del grupo ya fue analizado internamente, ya tiene estructura jurídica aprobada, ya tiene al promotor identificado. Invertir en ese proyecto le cuesta drásticamente menos a la AFI que identificar y analizar una alternativa externa. Y su comisión de administración es la misma en ambos casos. El segundo incentivo es de alineamiento institucional. El banco tiene interés directo en que el fondo levante el capital que el proyecto necesita. Si el fondo no lo consigue, el préstamo no genera su retorno esperado. Banco y la AFI comparten el objetivo de que el proyecto se complete, algo que no siempre coincide con el del aportante, cuyo interés es maximizar su retorno ajustado por riesgo. El tercer incentivo es de estructura de cobro. La AFI cobra su comisión de administración sobre el patrimonio gestionado, no sobre el retorno entregado, un modelo documentado en la literatura académica como generador de incentivos para maximizar el tamaño del fondo más que el retorno del aportante. El banco cobra su tasa contractual fija con independencia del resultado del proyecto. El puesto de bolsa cobra su comisión de colocación al vender las cuotas, antes de que el proyecto produzca resultado. El grupo tiene ingresos en todos los escenarios. El aportante solo gana
si el proyecto supera todos sus costos, deudas y comisiones. Lo que falta no es regulación, es alineamiento de incentivos. El riesgo variable del aportante frente a la deuda senior del banco es correcto estructuralmente. Así funciona el capital privado mundial. Pero lo que distingue a los mercados maduros no es falta de riesgo, sino que ese riesgo está alineado con el del gestor mediante mecanismos que los fondos dominicanos no usan actualmente.
El primero es el retorno preferente. En los fondos de capital privado de Estados Unidos y Europa, el gestor solo cobra su participación en las ganancias -el 'carried interest'- después de que el aportante haya recuperado su capital más una tasa mínima pactada, típicamente entre 8% y 10% anual. Si el proyecto produce menos, el gestor no cobra participación en ganancias. En los fondos dominicanos, la comisión de administración se cobra sobre el patrimonio independientemente del resultado.
El segundo es el 'skin in the game': el gestor co-invierte su propio capital en el fondo. La práctica estándar en capital privado institucional exige que el gestor comprometa entre el 1% y el 5% del fondo con dinero propio. Si el proyecto fracasa, el gestor pierde capital propio, no solo reputación. En la regulación dominicana vigente no existe ese requisito.
El tercero es la cascada de distribución definida contractualmente. En los mercados maduros, el contrato del fondo especifica el orden exacto en que fluyen los beneficios: primero devolución del capital, luego retorno preferente al aportante, luego participación del gestor. La versión europea de esta cascada es la más protectora: el gestor solo cobra su participación una vez todo el fondo, no proyecto por proyecto, haya retornado capital y retorno mínimo al aportante. El cuarto es el 'clawback': si el gestor cobró más de lo que le correspondía en etapas tempranas, está obligado a devolver la diferencia al cierre del fondo. En prospectos dominicanos que he revisado no aparece una cláusula equivalente.
Completo: elDinero.com.do
ENOÉ DOMÍNGUEZ
LEl ITBIS a las plataformas digitales puede formar parte de una reforma seria; no debe convertirse en un parche recaudatorio presentado como innovación. Por el contrario, una ley sobre tributación digital debería abrir también la discusión sobre la carga impositiva que actualmente pesa sobre las telecomunicaciones y el acceso a internet.
• X: @ENOEDOMINGUEZ77
Santo Domingo
a República Dominicana vive una paradoja fiscal cada vez más visible: aunque su presión tributaria macroeconómica permanece baja en comparación con la región, la carga que soportan los contribuyentes formales resulta cada vez más pesada. En ese contexto, el cobro del 18% de impuesto a la transfernecia de bienes industrializados y servicios (ITBIS-IVA) a las plataformas digitales aparece como una respuesta rápida frente a las necesidades de ingresos públicos.
Sin embargo, detrás de esa aparente solución se esconde una advertencia esencial: aunque el impuesto se presente como una carga para los gigantes tecnológicos, en la práctica podría terminar trasladándose al usuario dominicano.
Los consumidores, las mico, pequeñas y medianas empresas (mipymes) y trabajadores independientes serían los primeros en sentir este nuevo costo en sus facturas. Además, la medida se sumaría a una carga impositiva ya significativa sobre servicios esenciales como el internet, donde confluyen el ITBIS, el impuesto selectivo al consumo (ISC) y la contribución sectorial destinada al desarrollo de las telecomunicaciones.
Esta lógica recaudatoria recuerda la célebre frase atribuida a Jean-Baptiste Colbert, según la cual el arte de la tributación consiste en “desplumar al ganso obteniendo la mayor cantidad posible de plumas con el menor ruido posible” (McKechnie, 1896, p. 77).
En este sentido, aplicar el 18% de ITBIS a las plataformas digitales en la República Dominicana no debe reducirse a la consigna fácil de que “Netflix, YouTube o Spotify paguen impuestos”. Aunque políticamente atractiva, esa idea resulta jurídicamente incompleta y económicamente riesgosa si no se acompaña de una ley especial que regule la complejidad del fenómeno digital.
Más allá del eslogan, el país debe definir con rigor qué servicios estarán gravados, cuándo
se entenderá realizado el consumo en territorio dominicano y quiénes actuarán como agentes de percepción. También debe precisar el tratamiento de las operaciones empresariales, los mecanismos para evitar la doble tributación y un régimen transitorio que proteja al consumidor de aumentos abruptos en los precios. El punto de partida debe ser claro: las plataformas digitales no pueden permanecer al margen de los sistemas tributarios contemporáneos. La economía digital dejó de ser una periferia tecnológica para convertirse en parte ordinaria del consumo, del comercio, de la publicidad, del turismo, del entretenimiento, del trabajo profesional y de la productividad empresarial. Es por eso, porque ya no estamos ante un fenómeno marginal, que su tratamiento fiscal no puede improvisarse mediante una decisión administrativa ni por la vía de un decreto reglamentario. La tributación de la economía digital exige una ley expresa, moderna, taxativa y técnicamente depurada.
No se trata, pues, de defender privilegios fiscales para las plataformas digitales. Al contrario. La neutralidad tributaria exige que actividades equivalentes reciban tratamientos equivalentes. Si un hotel local paga impuestos, no parece razonable que un alojamiento contratado por una plataforma extranjera quede en una zona opaca.
Si una empresa dominicana que presta servicios digitales cobra ITBIS, tampoco parece equitativo que un proveedor extranjero compita sin carga comparable. La cuestión no es si la economía digital debe tributar; es cómo, con qué base legal y bajo qué garantías.
Aunque pudiera intentarse una interpretación extensiva del Artículo 344 del Código Tributario de 1992 para incluir determinados servicios digitales dentro del ámbito del ITBIS, esa vía presenta un riesgo jurídico considerable.
Dicho marco legal fue concebido para una economía predominantemente física, décadas antes de la irrupción del strea-
ming, los servicios en la nube, la publicidad digital, las aplicaciones de movilidad y las plataformas globales de intermediación. Por ello, pretender regular la complejidad del ecosistema digital mediante una simple elasticidad interpretativa coloca a la Administración en una zona delicada frente al principio de legalidad tributaria.
En materia fiscal, la analogía expansiva debe ser tratada con especial cautela, sobre todo cuando su efecto práctico consiste en aumentar la carga de los contribuyentes. La Administración puede interpretar, reglamentar, fiscalizar y recaudar, pero no puede crear ni ampliar por vía sublegal los elementos esenciales de un tributo.
La decisión de gravar de forma general esta nueva realidad económica no debe quedar sujeta a resoluciones administrativas, decretos o normas generales; exige una ley clara, expresa y legítimamente emanada del Congreso Nacional.
Esa exigencia se corresponde con el Artículo 243 de la Constitución dominicana, que fundamenta el régimen tributario en los principios de legalidad, justicia, igualdad y equidad.
A este debate se añade una contingencia geopolítica que la República Dominicana no debe ignorar: el giro proteccionista de la política comercial asociada al presidente estadounidense Donald Trump frente a los impuestos digitales aplicados a corporaciones tecnológicas estadounidenses.
Washington ha advertido que podría responder con medidas comerciales contra países que, a su juicio, discriminen a empresas norteamericanas mediante tributos digitales. Si a esa tensión se suma la posibilidad, promovida desde sectores trumpistas, de gravar determinadas remesas enviadas desde Estados Unidos al exterior, medida que técnicamente no sería un arancel sino un impuesto o recargo sobre transferencias, el escenario exige cautela estratégica. Para la República Dominicana, cuyas remesas cumplen una función social, cambiaria y macroeconómica relevante,
cualquier fricción de ese tipo merece ser ponderada con seriedad.
El Estado dominicano no debe renunciar a gravar las actividades económicas realizadas en su mercado, pero debe hacerlo con prudencia soberana e inteligencia jurídica. Imponer esta carga mediante una norma administrativa vulnerable, en lugar de una ley formal, general y objetiva, facilitaría que en el exterior se perciba como una medida improvisada o discriminatoria.
Una legislación clara, en cambio, permitiría demostrar que no se grava la nacionalidad del proveedor, sino el consumo efectivo de servicios digitales en territorio dominicano.
El ITBIS a las plataformas digitales puede formar parte de una reforma seria; no debe convertirse en un parche recaudatorio presentado como innovación. Por el contrario, una ley sobre tributación digital debería abrir también la discusión sobre la carga impositiva que actualmente pesa sobre las telecomunicaciones y el acceso a internet.
Si el objetivo nacional es ampliar la conectividad, reducir brechas digitales y elevar la productividad, resulta contradictorio encarecer de manera acumulada los servicios que permiten participar en la economía digital. En ese sentido, una propuesta razonable sería revisar gradualmente el Impuesto Selectivo al Consumo aplicado al sector y la contribución del 2 % destinada al desarrollo de las telecomunicaciones, procurando que cualquier ajuste preserve la sostenibilidad fiscal y beneficie efectivamente al usuario final.
La tesis final es sencilla: las plataformas digitales deben entrar al radar tributario dominicano, pero por la puerta grande de la ley, no por la ventana administrativa del decreto, la resolución o la norma general. En materia tributaria, la forma es fondo. Cuando el Estado decide tocar el bolsillo del ciudadano, la legalidad no es un obstáculo para recaudar: es la única fuente legítima de autoridad.
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
El 2 de abril de 2025 comenzó como cualquier otro día para Mariela (Mari) Montero. A las 4:00 de la mañana, vio a su esposo, Luis Miguel Bonifacio, de 39 años, alistarse para salir en su pasola hacia el trabajo en una planta de gas, mientras ella preparaba la comida. Se despidieron con la naturalidad de quienes esperan volver a verse tras la jornada laboral. Pero ese «hablamos ahorita», acompañado de un beso, se convirtió, sin saberlo, en el último.
Según relata su esposa, alrededor de las 2:30 de la tarde, hora en que él solía pasar a recogerla al trabajo, recibió la llamada que cambiaría su vida: Luis había sido atropellado y abandonado por el conductor responsable, en la avenida República de Colombia, en el Distrito Nacional. Aunque fue auxiliado por terceros, falleció ocho días después, dejando huérfanos a tres niños. “La persona que lo chocó debió ser más humana y socorrerlo”, expresó Mari, aún marcada por el dolor y la indignación.
La muerte de Luis forma parte de las 2,976 víctimas fatales registradas en el asfalto dominicano durante 2025, equivalente a un promedio de ocho fallecidos diarios por accidentes de tránsito terrestre. Más del 80% de las víctimas son hombres y cerca del 60% jóvenes entre 15 y 39 años, lo que evidencia el impacto socioeconómico y sanitario de la inseguridad vial en República Dominicana.
Más allá del impacto macroeconómico, estas muertes dejan una estela de orfandad, duelo y hogares en situación de vulnerabilidad. La pérdida de jefes de familia y padres jóvenes deja a miles de niños en desamparo, mientras la sociedad enfrenta un aumento de lesionados, discapacitados y secuelas emocionales. Expertos consultados por elDinero coinciden en que, pese a la reducción muertes por accidentes de tránsito en un 4.4% respecto a las 3,114 víctimas mortales de 2024, el país se encuentra ante una crisis social, en la que la inseguridad vial no sólo arrebata vidas, sino que también erosiona el tejido familiar.
Durante el período 2016 a mayo de 2026, en el país se registraron al menos 30,522 muertes por siniestros viales, de acuerdo con datos del Observatorio Permanente de Seguridad Vial (Opsevi), del Instituto Na-
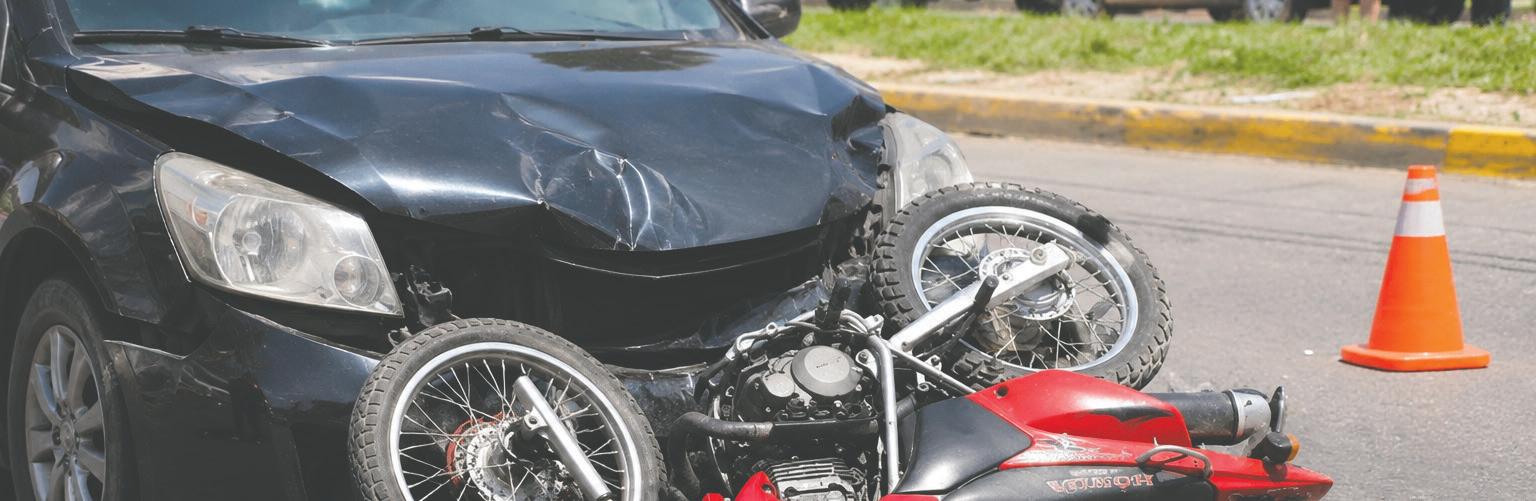
La pérdida de vidas y las heridas por accidentes de tránsito representa el 2.2% del PIB. expertos dicen que se hace urgente la educación para el respeto a las normas de movilidad y mayor régimen de consecuencias ante las violaciones
Lesionados y fallecidos resgistrados
Cantidad por año. El año 2026 hasta mediados de mayo.
Nota: 2026 están hasta 20 de mayo de 2026.
Fuente: Observatorio Permanente de Seguridad Vial (OPSEVI) del Instituto Nacional de Tránsito y Transporte Terrestre (Intrant).
El abandono tras el accidente
“Entiendo que ninguna persona quiere chocar a otra, pero quien provocó el accidente o estuvo involucrado debió actuar con más humanidad y socorrerlo. Hoy, tres hijos de 13, ocho y tres años quedaron huérfa- nos de padre. Él lo era todo para nosotros”.
cional de Tránsito y Transporte Terrestre (Intrant). En 2025 la tasa de mortalidad se situó en 27.2 por cada 100,000 habitantes. El 36.9% de las muertes ocurrió los fines de semana (1,103 casos), mientras que el 48.5% se produjo en horario nocturno, principalmente en
carreteras y avenidas. El 74% de los fallecidos se desplazaba en motocicleta (1,945 víctimas). A mayo de 2026, la cifra de fallecidos se situó en 835. El ingeniero Arturo del Villar, rector del Instituto Tecnológico de Santo Domingo (Intec), atribuyó la alta siniestralidad vial en
30,522
Fallecidos. Entre 2016 y a mayo 2026 se registraron 30,522 fallecimientos por accidentes de tránsito en el país.En tanto, solo a mayo de este año se registran 30,826 lesionados y 835 muertes, según el Opsevi.
el país al crecimiento del parque vehicular, que pasó de 3.6 millones de vehículos en 2015 a 6.6 millones en 2026, la falta de un sistema de transporte público eficiente y el incumplimiento de las normas de tránsito debido a la escasa fiscalización. Según explicó a elDinero,
en el país “no hay respeto por las leyes de tránsito porque no existen consecuencias severas”. De su lado, el ingeniero Joel Gneco Gross, director de Tránsito y Vialidad de Intrant, coincide en que esta nación enfrenta un problema estructural de seguridad vial, marcado por el exceso de velocidad, la conducción imprudente, la baja fiscalización y una cultura vial aún débil. Explicó a elDinero que los siniestros de tránsito no son hechos inevitables, sino consecuencia de factores como el irrespeto a las señales, el consumo de alcohol al conducir, las maniobras riesgosas y el uso deficiente del casco protector. Por su parte, Víctor González Germán, ingeniero civil experto en transporte, señaló que el
problema del transporte es altamente complejo, ya que involucra infraestructura, vehículos, usuarios y autoridades. El profesor de investigación del Intec aseguró que estudios realizados por esta institución muestran que alrededor del 70% de los accidentes involucran a motocicletas.
Las provincias Santo Domingo, Santiago, San Cristóbal, La Altagracia y La Vega concentran la mayor cantidad de muertes por siniestros viales en el país, según el Opsevi. Esta plataforma integra datos sobre fallecidos, lesionados y causas de la siniestralidad vial de diversas instituciones del sistema de tránsito, salud y emergencias, y está respaldada por la Ley núm. 63-17 sobre movilidad y seguridad vial, así como por el Reglamento Orgánico del Intrant (Decreto núm. 177-18).
De hecho, la siniestralidad vial en el país es tan elevada que llegó a superar las muertes provocadas por la pandemia del covid-19. De acuerdo con estadísticas del Opsevi, entre 2020 y 2022 la pandemia dejó 4,384 fallecidos, mientras que los accidentes de tránsito cobraron 8,599 vidas, un 96% más.
Hernán Paredes, presidente del Sistema Inteligente de Transporte Dominicano (ITS-Dominicano) y exdirector del Opsevi del Intrant, calificó de alarmante la situación de la seguridad vial en el país. El país tiene la tasa más alta de muertes por accidentes de tránsito en Latinoamérica y la segunda más alta del mundo, según la Organización Mundial de la Salud. Es decir, que, en promedio, cada año mueren 3,000, para un promedio diario de ocho muertes.
IMPACTO AL BOLSILLO DE LOS HOGARES Y SISTEMA DE SALUD Los accidentes de tránsito representan un costo anual de aproximadamente US$3,000 millones para República Dominicana, equivalente al 2.21% del producto interno bruto (PIB), según explicó Benoit Lefevre, especialista líder en la División de Transporte del Banco Interamericano de Desarrollo (BID) en el país. A esto se suma el impacto de la congestión vehicular, que incrementa el consumo de combustible, reduce la productividad y genera sobrecostos logísticos que, en países con contextos similares, pueden alcanzar entre el 2% y el 4% del PIB.
Lefevre señaló que esta situación provoca pérdidas directas de productividad y capital humano, además de aumentar la
No uso del casco protector
Luz roja (Pasar el semáforo)
Los corredores son una política pública de alto retorno socioeconómico, que reducen costos y promueven un transporte más seguro y sostenible”.
Conducir sin licencia / Vencida
No uso del cinturón de seguridad
BENOIT LEFEVRE, ESPECIALISTA LÍDERENLA DIVISIÓNDE TRANSPORTE (TSP) DEL BID.
Datos de 2024. 10
San José de Ocoa 451,08
Distrito Nacional 446,19
Puerto Plata 344,58
San Pedro de Macorís 338,09
Hato Mayor 336.02
El Seibo 303.14
La Altagracia 273.45
San Cristóbal 249.38
Samaná 240.36
Monte Plata 222.67
Fuente: ONE con datos del Intran, publicado en 2025.
Uso de celular al volante
La seguridad vial debe ser vista como una responsabilidad compartida, pero el país necesita avanzar hacia una fiscalización más automatizada y basada en evidencia”.
Transitar en vía contraria
JOEL GNECO GROSS DIRECTORDE TRÁNSITOY VIALIDADDE INTRANT
Obstruir el tránsito
Otras infracciones
En el país se deben levantar actas de tránsito en el lugar de los hechos, como se realiza en otros países. Además, la cobertura del seguro de ley ha quedado rezagada”.
FRANKLIN GLASS PRESIDENTEEJECUTIVODELA CADOAR
Nota: Datos de 2025 solo comprende enero-mayo.
Fuente: Elaboración propia con datos de la Digesett a través de su portal Datos Abiertos.
Katerinne Vásquez-elDinero
“ “ “ “ “ “ “
Los accidentes de tránsito en el país son un problema social con impacto directo en las familias y altos costos en atención médica en los lesionados”.
ANDY DE LEÓN, DIRECTORGENERALDEL HOSPITAL TRAUMATOLÓGICO DARÍO CONTRERAS
presión sobre el gasto público en áreas como salud, subsidios y servicios operativos. También afecta la competitividad urbana, al generar ciudades menos eficientes para responder a las necesidades de la población. “Aunque los ciudadanos asumen gastos individuales como combustible, pasajes y mantenimiento vehicular, el sistema produce costos colectivos relacionados con contaminación, congestión, largos tiempos de traslado y saturación de los servicios públicos, lo que evidencia
Si nosotros no tuviéramos el apoyo de las diferentes ARS que tienen los pacientes que llegan aquí, entonces tendríamos una carga todavía mucho mayor”.
VÍCTOR ROSARIO SUASO, DIRECTORGENERALDEL HOSPITAL TRAUMATOLÓGICO NEY ARIAS LORA
la necesidad de mejorar el modelo actual de movilidad”, expresa Lefevre a elDinero.
Los hospitales traumatológicos Darío Contreras y Ney Arias Lora se han convertido en los epicentros de esta pandemia vial. El doctor Andy De León Valenzuela, director general del Hospital Dr. Darío Contreras, señala que los accidentes de tránsito constituyen un problema social, con una repercusión directa tanto en el núcleo familiar como en los costos económicos derivados de la atención
Del total de pacientes intervenidos, del 60% corresponde a casos ambulatorios y el 40% a pacientes hospitalizados, siendo la mayoría de entre 20 y 45 años”.
FRANCISCODELORBE, ENCARGADODELBLOQUE QUIRÚRGICODELHOSPITAL NEY ARIAS
a los pacientes lesionados.
“Si un paciente ingresa a una unidad de cuidados intensivos, el gasto diario resulta bastante elevado para el hospital y para la Red Nacional de Trauma. A esto se suma el costo de las intervenciones quirúrgicas o de las lesiones permanentes que pueda sufrir el afectado”, resaltó De León a elDinero. Asimismo, el doctor Víctor Rosario Suaso, director general del Hospital Ney Arias Lora, especifica que diariamente a la emergencia de este centro de
Para disminuir las fatalidades es clave la implementación efectiva de la Inspección Técnica Vehicular (ITV), contemplada en la legislación desde 2017”.
YRIS NELSI GONZÁLEZ DIRECTORAEJECUTIVADELA ACOFAVE
salud llegan entre 150 y 200 pacientes, de los cuales más del 80% corresponde a accidentes de vehículos de motor. De ese porcentaje, entre 10 y 15 presentan componente de gravedad, producto de trauma craneoencefálico, fracturas graves de pelvis y traumas abdominales cerrados. Estos pacientes son intervenidos varias veces para garantizarles la vida”.
“Los accidentes de tránsito vienen a crear un problema extremadamente grave, no solamente para este hospital, sino para la nación, producto del crecimiento que ha tenido el parque vehicular”, precisó Rosario en entrevista a elDinero Detalla que el costo promedio por paciente asistido sólo por emergencia y despachado supera los RD$250,000 y RD$300,000. En tanto, un paciente que va a la Unidad de Cuidados Intensivos (UCI) supera el RD$1 millón o RD$1.2 millones por día. Solo en el último trimestre de 2025, este hospital exoneró o cubrió servicios de salud a la población por más de RD$200 millones.
“Si nosotros no tuviéramos el apoyo de las diferentes ARS (administradoras de riesgos de salud) que tienen los pacientes, entonces tendríamos una carga todavía mucho mayor”, destacó el doctor.
No obstante, tanto De León como Rosario resaltaron que la directriz del Gobierno Central, a través del Servicio Nacional de Salud (SNS) que dirige el doctor Julio Landrón, es que todo paciente que acuda al hospital tenga o no tenga, se le dé la atención oportuna. De acuerdo con cifras del portal Datos Abiertos del hospital Dr. Ney Arias Lora, de las 34,589 emergencias registradas en este hospital durante el 2025, el 36.6% corresponden a accidentes de tránsito, con 12,666 pacientes. De esa cantidad, el 97.8% sufrieron traumas o heridas, con 12,511 personas.
“
No es necesario prohibir la importación de motocicletas, pues afectaría al mercado formal y a miles de familias; lo que hace falta es regular y fiscalizar”.
DARÍO LAMA PRESIDENTEEJECUTIVODE AFAMOTO
El 23 de marzo de 2025, Fernando Arturo de la Rosa, alias Trator, de 36 años, cuenta la mezcla de ingesta de alcohol y conducir un motor casi le cuesta la vida a bordo de un motor.
“No recuerdo el accidente, solo cuando me desperté en el hospital”, narra De la Rosa a elDinero. Su recuperación, incluida una cirugía, costó alrededor de RD$3 millones, gracias al apoyo económico de su padre. En el bloque quirúrgico del hospital Ney Arias Lora se realizan diariamente entre 20 y 35 cirugías relacionadas con accidentes de tránsito, según explicó Juan Francisco del Orbe, encargado del área.
Según la Enhogar 2013, el 23.1% de las personas con discapacidad motriz adquirió esta condición tras un siniestro vial, con mayor incidencia en personas hasta 39 (60.5%) y de 29 años (43.3%).
Tal es el caso de Manuel Antonio Ureña, de 40 años, cuya vida cambió drásticamente hace unos 19 años tras sufrir un accidente de tránsito. Pasó de ser una persona con todas sus facultades físicas a recibir un diagnóstico severo: hemiplejia espástica, una forma de parálisis cerebral que afecta un solo lado del cuerpo y provoca rigidez muscular (espasticidad) y debilidad, generalmente en el brazo y la pierna.
Con dificultad para hablar producto del trauma, Manuel relata que, mientras residía en Santiago, viajó a Puerto Plata junto a unos amigos. Una vez allí, se desmontó de un vehículo privado y, mientras cruzaba la calle en estado de embriaguez, fue impactado por una jeepeta. El accidente ocurrió alrededor de las 9:00 de la noche y lo dejó tendido sobre el frío asfalto hasta que fue auxiliado por el Sistema Nacional de Atención a Emergencias y Seguridad 911. La psicóloga clínica Nadieska Núñez de Nova señaló que los accidentes de tránsito dejan se-
La siniestralidad vial afecta la productividad. Urge más fiscalización y un transporte público más eficiente. Tenemos que usar la data e involucrar las academias”.
ARTURODEL VILLAR, INGENIEROYRECTORDEL INTEC
El país mantiene una deuda pendiente en atención psicológica para sobrevivientes de accidentes de tránsito, debido a las limitaciones económicas de las familias”.
NADIESKA NÚÑEZDE NOVA PSICÓLOGACLÍNICA

Se debe impedir el traspaso de vehículos involucrados en accidentes cuyos conductores huyan de la escena, para obligarlos a responder ante las autoridades”.
LUIS TORRES, GERENTEGENERALDEL CENTRO DEL AUTOMOVILISTA
La Ley 63-17 establece el uso de sistemas inteligentes de transporte. Sin tecnología, es imposible enfrentar el congestionamiento y el desorden vial”.
HERNÁN PAREDES, PRESIDENTEDEL
Sin seguro. De casi 7 millones de vehículos, solo el 37% tiene seguro. Las motos apenas el 10%.
PIB. Los accidentes viales equivalen al 2.21% del PIB, si se suma congestión alcanza el 4%.
Lesionados y fallecidos en accidentes, según
(Datos del 2025, cantidad)

Fuente: Opsevi del Intrant.
FALLECIDOS POR TIPO DE VEHÍCULO INVOLUCRADO
Datos del año 2025.
Porcentaje
Fuente: Observatorio Permanente de Seguridad Vial (OPSV) del Intrant.
cuelas que van mucho más allá de las lesiones físicas, ya que afectan la salud mental, la dinámica familiar y la estabilidad económica de quienes sobreviven o pierden a un ser querido. Indicó que las consecuencias psicológicas pueden variar desde ansiedad y miedo persistente hasta trastorno por estrés postraumático, especialmente
Aseguradoras. Los accidentes de tránsito son hasta el 75% de la siniestralidad del ramo vehicular.
Katerinne Vásquez-elDinero
Usuarios capacitados por el Intrant en educación vial en 2025
(Datos de 2025)
en personas que experimentaron riesgo de muerte, pérdida de familiares o discapacidades permanentes.
MOTOCICLETAS, ENTRE EL SUSTENTO Y LA TRAGEDIA
Las motocicletas se han convertido en un pilar económico y de movilidad para 213,450 familias dominicanas, especial-
mente en sectores de menores ingresos, de acuerdo con un informe de la Asociación de Concesionarios de Fabricantes de Motocicleta (Afamoto). Según la Dirección General de Impuestos Internos (DGII), al 2025 el país cuenta con 3.8 millones de unidades de motores, equivalente al 57.9% del total del parque vehicular.
Dario Lama, presidente ejecutivo de Afamoto, indicó a elDinero que en 2019 la importación de motocicletas era de 164,154, mientras que al cierre de 2024 alcanzaba las 293,699. O sea, que aumentaron un 78.9%, colocando el promedio de importación anual de 196,471 con un aporte al fisco de US$97 millones, mientras que proyecta que para este año alcance las 200,000. Sin embargo, ese crecimiento también ha venido acompañado de una crisis de seguridad vial. Las motocicletas representan el 87.5% de las muertes por accidentes de tránsito registradas en 2025, de acuerdo con el Opsevi. Solo hasta mayo de este año se contabilizaban 30,826 lesionados en siniestros viales a nivel nacional, de los cuales el 70.4% eran hombres. La combinación de informalidad, imprudencia y falta de educación vial mantiene a los motociclistas como las principales víctimas de la tragedia en las carreteras dominicanas.
La alta siniestralidad vial representa uno de los principales desafíos para las aseguradoras dominicanas, ya que entre el 65% y el 75% del costo técnico de las indemnizaciones del ramo vehicular se destina a cubrir accidentes de tránsito, sin incluir gastos administrativos, según explicó Franklin Glass, presidente ejecutivo de Cadoar. En los últimos tres años el ramo vehicular pagó RD$RD$46,900 millones por siniestros.
De igual forma, el presidente de la Asociación de Hoteles y Turismo de la República Dominicana (Asonahores), Juan Bancalari, afirmó que el sector público y privado trabajan de manera conjunta para fortalecer la seguridad vial en el país, ante los desafíos que representa la alta siniestralidad.
Por su parte, el economista Huáscar A. Jiménez, presidente del Centro de Estudios de Tu-
rismo y Desarrollo Local (Cetdel), advirtió que la alta tasa de accidentes de tránsito representa un riesgo para la competitividad turística y la imagen internacional del país, especialmente en un contexto de diversificación de la oferta más allá del modelo de sol y playa.
Al respecto, Gneco Gross señaló que las motocicletas tienen un peso determinante en la alta siniestralidad del país debido a su vulnerabilidad física y al crecimiento acelerado de este medio de transporte sin una regulación, formación y fiscalización suficientes. Indicó que muchos motoristas utilizan la motocicleta como herramienta de trabajo y sustento, pero sin pasar por procesos formales de capacitación y licenciamiento, por lo que insistió en fortalecer el uso del casco homologado, el registro y el ordenamiento del sector.
Durante el período 20182020, la Digesett impuso 2,431,590 infracciones. La mayor proporción de infracciones correspondió a las del no uso del casco protector en motocicleta con aproximadamente un 26%.
En la misma línea, Jhonattan Chevalier, director de Seguridad Vial del Intrant, reveló que en el país se emiten cerca de 1.4 millones de multas al año, pero apenas la mitad son pagadas. Según explicó a elDinero, esta situación refleja debilidades en el sistema de fiscalización y cobro, agravadas por la falta de mecanismos disuasorios y la prescripción anual de las multas.
Las consecuencias de estas imprudencias se reflejan diariamente en el Centro del Automovilista (CAA), que recibe más de 100 reportes de choques al día a través de 17 aseguradoras, incluyendo Humano Seguros. Solo en abril de este año se registraron 4,300 actas de accidentes, un aumento interanual de 10%, y el 70% de los casos involucró motocicletas. Luis Torres, gerente general del CAA, advirtió a elDinero que muchos conductores abandonan la escena porque no tienen seguro y no temen sanciones. “Sin régimen de consecuencias esto seguirá generando violencia e impunidad”, afirmó Torres al proponer una medida legal que impida el traspaso de vehículos involucrados en accidentes cuyos conductores huyan de la escena, para obligarlos a responder ante las autoridades y completar el proceso legal. En tanto, la directora ejecutiva de la Asociación de Concesionarios de Fabricantes de
La unificación tarifaria incentivaría el uso del transporte público, al permitir traslados en autobús, metro y teleférico con un solo pago”.
VÍCTOR GONZÁLEZ GERMÁN, INGENIEROCIVIL EXPERTOENTRANSPORTEDEL INTEC

Esta situación no ha afectado el turismo, pero evidencia la necesidad de fortalecer la capacitación, la seguridad vial y la regulación del transporte turístico”.
BANCALARI.
“ “ “ “ “ “ “
La integración del sector asegurador al Pacto Vial permite fortalecer el diálogo sobre los mecanismos de protección ciudadana en las vías”.
JHONATTAN CHEVALIER DIRECTORDE SEGURIDAD VIALDEL INTRANT
Vehículos (Acofave), Yris Nelsi González, afirmó a elDinero que la reducción de los accidentes de tránsito en el país no depende de crear nuevas normativas, sino de hacer cumplir las disposiciones ya contempladas en la Ley 63-17 de Movilidad, Transporte Terrestre, Tránsito y Seguridad Vial. Señaló que el principal desafío es garantizar que todo conductor posea licencia válida, seguro obligatorio, matrícula y placa, así como
Cap Cana impulsa la modernización tecnológica para fortalecer la seguridad y sostenibilidad del destino ante el creciente tránsito vehicular”.
fortalecer el régimen de sanciones y la fiscalización de motocicletas que circulan de manera irregular.
De su lado, la magistrada Katerine A. Rubio, jueza de la Primera Sala del Juzgado de Paz de Tránsito del Poder Judicial, advirtió que cerca del 70% de los casos de tránsito que llegan a los tribunales involucran motocicletas, una situación que atribuye principalmente a la falta de educación vial y a la
El accidente cambió mi vida; marcó un antes y un después, porque ahora dependo de mi familia incluso para cubrir mis necesidades más básicas”.
MANUEL ANTONIO UREÑA SOBREVIVIENTECONHEMIPLEJIAESPÁSTICA.
«MOTORISTAS. Diariamente, a emergencias llegan entre 150 y 200 pacientes, de los cuales más del 80% corresponde a accidentes de vehículos de motor.
«GRAVEDAD. De ese 80%, entre 10 y 15 presentan cuadros de gravedad, producto de trauma craneoencefálico, fracturas graves de pelvis y traumas abdominales
«EMERGENCIA. El costo promedio por paciente de accidentes de tránsito en emergencias de los hospitales supera los RD$250,000 y RD$300,000.
El 2025, se recibió casi 25,000 casos, 1,480 coerción y 219 condenas.
La alta siniestralidad vial amenaza la competitividad turística. El turismo cultural, ecológico o de aventura exige mayor seguridad en las carreteras”.
HUÁSCAR A. JIMÉNEZ. ECONOMISTAYPRESIDENTEDEL CETDEL
El exceso de velocidad, imprudencia y alcohol son las principales causas de accidentes, agravados por la falta de mecanismos preventivos y el irrespeto a la ley”.
KATERINE A. RUBIO, JUEZADELA PRIMERA SALADEL JUZGADODE PAZ
conducción temeraria. La jueza explicó que muchos conductores aprenden a manejar sin orientación adecuada y desconocen normas básicas de circulación, lo que incrementa los riesgos de accidentes y lesiones graves.
Los expertos entienen que el país necesita mayores inversiones en señalización, educación vial, herramientas tecnológicas y aplicación de la ley. Ampliar en elDinero.com.do

«CUIDADOS INTENSIVOS. Un paciente en la Unidad de Cuidados Intensivos (UCI) puede costar supera entre RD$1 millón y RD$1.2 millones por día.
«APOYO ARS. Sin el apoyo de las administradoras de riesgos de salud, que cubren a muchos pacientes, la carga económica sería mucho mayor.
«EXONERACIÓN. Solo en el último semestre de 2025, el HTNAL exoneró o cubrió servicios de salud a la población por más de RD$200 millones.
«DISCAPACIDAD. Entre un 5% y un 10% de los pacientes graves por accidentes de motocicletas que llegan al traumatológico presenta discapacidad física.
«EDAD. La edad de los lesionados por accidentes de tránsito atendidos en emergencias de los hospitales oscila entre los 15 y los 40 años, según cifras oficiales
«PROVEEDOR. La mayoría de los pacientes lesionados por accidentes de tránsito son los principales proveedores de sus hogares.
«PREVENCIÓN. El Hospital Ney Arias Lora realiza desde hace varios años la campaña “Un reto por la vida”, la cual invita a usar el casco protector en motociclistas.
«ATENCIÓN PSICOLOGÍCA. La atención psicológica posterior a un accidente puede superar los RD$84,000, un promedio de 12 sesiones a RD$7,000 cada una.
Fuente: Entrevista de elDinero a los directores de los hospitales Dr. Ney Arias Lora y Dario Contreras.