Reservas, Popular y BHD ocupan los tres primeros puestos de forma permanente
En los últimos seis años se registran cambios desde la cuarta hasta la décima posición
MÁS DE CINCO LUSTROS DE MAL EN PEOR
Desde el terremoto de 2010 a la fecha el vecino país espera por mejores noticias
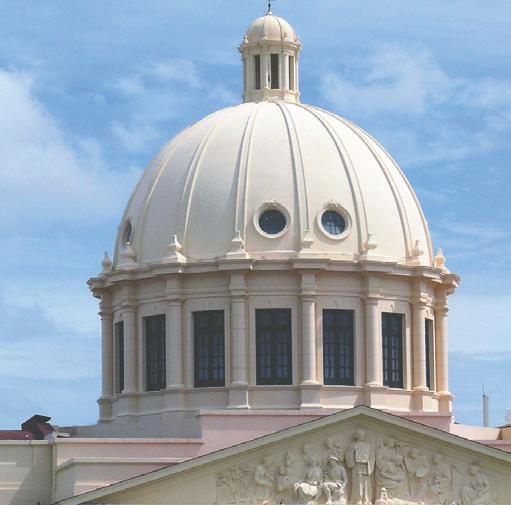
El Gobierno dispone de RD$56,704.1 millones para emergencias
Pasos clave para cancelar la tarjeta de crédito
RD tiene una motocicleta por cada dos ciudadanos
Jairon Severino

jseverino@eldinero.com.do
La inversión extranjera nos da una idea de lo que podemos hacer
En un panorama internacional donde la incertidumbre parece ser la única constante, República Dominicana ha logrado consolidarse como un faro de estabilidad y progreso económico. Es un destino que se ha consolidado por su capacidad para la atracción de inversión. Y hay que decirlo: el
capital se mueve en un entorno que genere utilidades.Los datos más recientes del Banco Central no solo son cifras alentadoras, sino que representan una validación externa de nuestro modelo de desarrollo, a pesar de que tenemos puntos débiles en materia tributaria. Al cierre del primer trimestre de 2026, la inversión extranjera directa (IED) alcanzó los US$1,536.7 millones, lo que supone un crecimiento del 6.4% respecto al 2025. Este incremento de US$92.2 millones adquiere una relevancia cuando se analiza el trasfondo de esos capitales: más de dos terceras partes del flujo total corresponden a nuevos aportes, lo que evidencia que el país sigue siendo un destino prioritario para el capital fresco. Y repito: tenemos retos importantes en materia tributaria, por aquello de hacerle la vida más fácil a quienes generan valor, pero algo estamos haciendo bien y que fortalece esa atracción por el mercado dominicano.
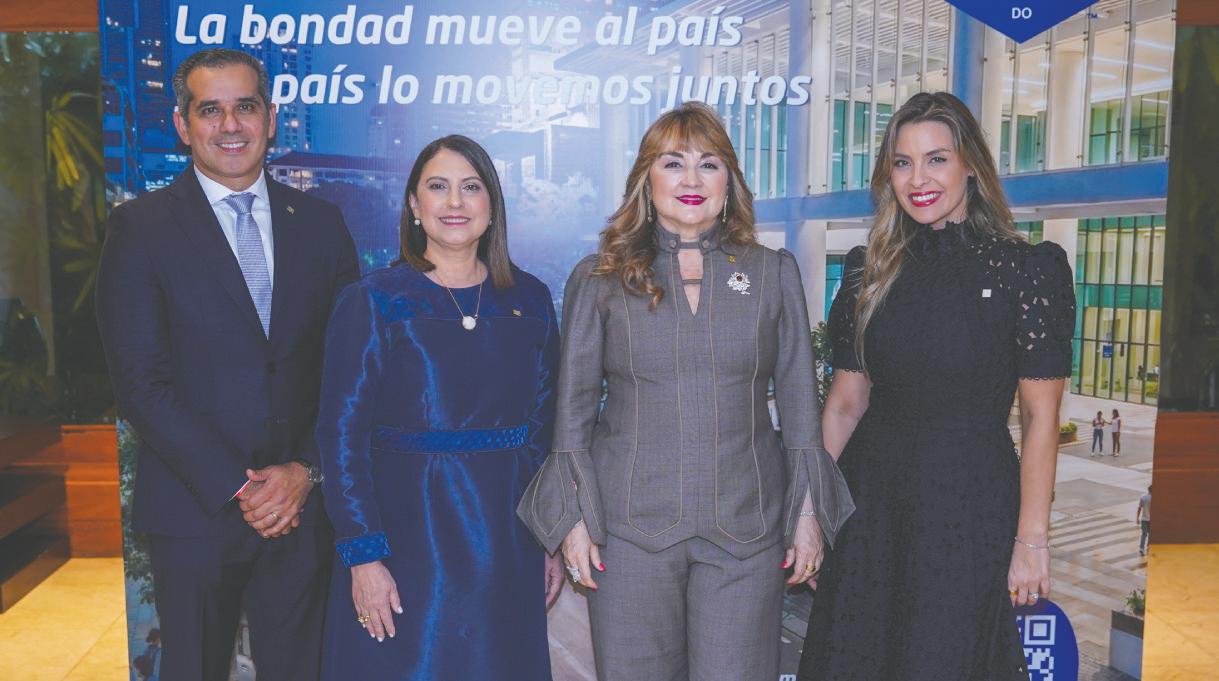
«SANTO DOMINGO. El Banco Popular Dominicano fue reconocido como uno de los mejores lugares para trabajar en República Dominicana, según el ranking de Great Place to Work, tras un proceso de evaluación basado
en la percepción de sus colaboradores y su experiencia en el entorno laboral.
La entidad financiera, que cuenta con la certificación Great Place to Work, se integró a una red global de empresas líderes en experien-
Sin embargo, el indicador más revelador de la salud de nuestra economía no es solo cuánto dinero llega, sino cuánto decide quedarse. Es profundamente significativo que el 68.1% de estos recursos provengan de la reinversión. Este dato es, en esencia, un voto de confianza plena y absoluta en el porvenir de la nación. Cuando un inversionista decide reinvertir sus utilidades en lugar de repatriarlas, está declarando que cree en la sostenibilidad del crecimiento dominicano a largo plazo. Es una apuesta por el futuro que trasciende la rentabilidad inmediata y se fundamenta en la certidumbre que el país proyecta hacia el exterior.
Lo más destacable, si quiere, de este dinamismo es que ocurre en un contexto global sumamente complejo. Mientras el mundo lidia con tensiones geopolíticas y volatilidad en los mercados financieros, República Dominicana se mantiene firme, apoyada en fundamentos internos que han sido construidos
con tesón. Siempre hemos creído que la combinación estratégica entre las políticas fiscal y monetaria ha sido clave. Esta afluencia de capital no es producto del azar, sino del mantenimiento de una paz social sostenida y una estabilidad económica y política que pocos países de la región pueden exhibir simultáneamente. La seguridad jurídica y los incentivos fiscales estratégicos actúan como un blindaje que protege y estimula la actividad empresarial, permitiendo que los proyectos prosperen en un ambiente de respeto a la ley. No se puede pasar por alto el rol de la modernidad en esta ecuación de éxito. Contamos con infraestructuras de vanguardia y sistemas de telecomunicaciones avanzados que nos integran eficientemente a la economía global. Este avance físico y tecnológico, sumado a un apoyo del Estado decidido hacia la inversión extranjera, crea un entorno idóneo para el desarrollo. Sigamos así.
BANCO POPULAR RECONOCIDO COMO MEJOR LUGAR PARA TRABAJAR EN RD
cia del empleado y fue reconocida como el único banco múltiple del país dentro del top 10 del ranking 2026, consolidando su liderazgo en cultura organizacional dentro del sistema financiero. Esta distinción internacional revalida que la organización cumple con estándares mundiales en materia de cultura y clima laboral, reflejando la confianza, el compromiso y la valoración positiva de sus colaboradores, así como la coherencia entre las políticas institucionales y la experiencia diaria de su capital humano. El reconocimiento se produce tras la certificación Great Place
to Work obtenida en 2025, en la cual el 93% de sus colaboradores lo calificó como un excelente lugar para trabajar, evidenciando altos niveles de compromiso, satisfacción y orgullo institucional. Este resultado refleja una cultura organizacional sólida, basada en la confianza y la valoración del talento, que se traduce en equipos más motivados, mayor sentido de pertenencia y una contribución sostenida a la excelencia en el servicio. El banco destaca con resultados sobresalientes en dimensiones clave como credibilidad, respeto, imparcialidad, orgullo y compañerismo.
de la semana
«La voz biopic es adecuada en español para referirse a una película que narra la vida de una persona de la vida real o al género cinematográfico que se basa en este tipo de producciones. Este término de origen inglés aparece con mucha frecuencia en los medios de comunicación: «Ya tenemos un adelanto del esperado biopic de Michael Jackson, película Completo en: www.fundeu.do «biopic», anglicismo y adaptación
1,536
Millones. El Banco Central (BCRD) informa que, según cifras preliminares, la inversión extranjera directa (IED) alcanzó los US$1,536.7 millones al cierre del primer trimestre de 2026,
aumentando US$92.2 millones (6.4%) en comparación con el mismo periodo del año anterior.
La institución destaca que, unos US$1,046.3 millones, más de dos terceras partes de los flujos por este concepto, corresponden a nuevos aportes de capital por parte de los inversionistas
que retrata la vida del popular artista», «“Marileidy”, biopic de la estrella de la pista, se estrenará en cines en 2026», «“Colson: Renovarse o morir” eleva la calidad del biopic dominicano».
Siguenos en: @eldinerodo eldinerodo
Periodico elDinero
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
RESULTADOS DE LA SEMANA ANTERIOR
“Hemos intervenido distintas provincias para elevar el nivel del producto turístico. Las inversiones incluyen mejoras en playas, acondicionamiento de áreas turísticas, infraestructura vial y recuperación de espacios públicos, elementos que forman parte de la experiencia integral del visitante”.
Presidente: CARLOS JOSÉ MARTÍ RAMOS
Vicepresidente: CHRISTIAN EMILIO FARACH
Gerente Comercial: STEPHANY ORTIZ
REDACCIÓN elDinero: Director: JAIRON SEVERINO
Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ
Fotografía: REDACCIÓN
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
La inversión extranjera es considerada vital para la economía. ¿Qué ponderación le da usted a este sector en el desarrollo del país?
El Banco Central informó que la economía dominicana creció un 4.1% en enero-marzo de este año. ¿Ha sentido usted este crecimiento?
Sí: 8% No: 92%
Al cierre de 2025, el sector tuvo una recuperación del 23%, pero las bajas netas aún son elevadas, según la SB
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
El sistema financiero de la República Dominicana demuestra estabilidad y resiliencia, con la capacidad adecuada para absorber posibles pérdidas. Según el informe anual de desempeño publicado por la Superintendencia de Bancos (SB), a diciembre de 2025 los activos del sector ascendieron a RD$4.15 billones, para un alza interanual del 7.9%, y una cartera de créditos bruta de RD$2.38 billones, equivalente a RD$206,446 millones adicionales (9.5%).
Sin embargo, pese a que el informe destaca que los niveles de rentabilidad, solvencia y liquidez son adecuados para responder oportunamente a cambios en las condiciones de mercado y en la situación económica, las pérdidas millonarias por fraude y fallas operativas siguen siendo elevadas.
A diciembre de 2025, el sector registró pérdidas brutas por RD$2,498 millones, para una reducción del 7.7%, equivalente a RD$210 millones menos respecto a los RD$2,708 millones de 2024.
No obstante, al compararlas con las de 2021, año pospandemia, cuando las pérdidas brutas eran de RD$1,303 millones, se observa un incremento relativo del 55.6%, es decir, RD$1,195 millones adicionales, tras fraudes y fallas operativas distribuidas en 40,800 eventos registrados en 2025, para una ligera disminución absoluta de 800 eventos.
De acuerdo con el informe sobre riesgo operacional de la SB, el promedio anual de eventos se sitúa en torno a los 30,000, observándose en 2025 una moderación respecto a 2024; sin embargo, los niveles se mantienen elevados, por encima de los registrados al inicio del período evaluado.
En términos de impacto económico, las pérdidas netas alcanzaron en 2025 un total de
Las pérdidas netas continúan concentrándose principalmente en el fraude externo.
Pérdidas brutas vs. tasa de recuperación
Valor en millones de pesos y porcentaje %
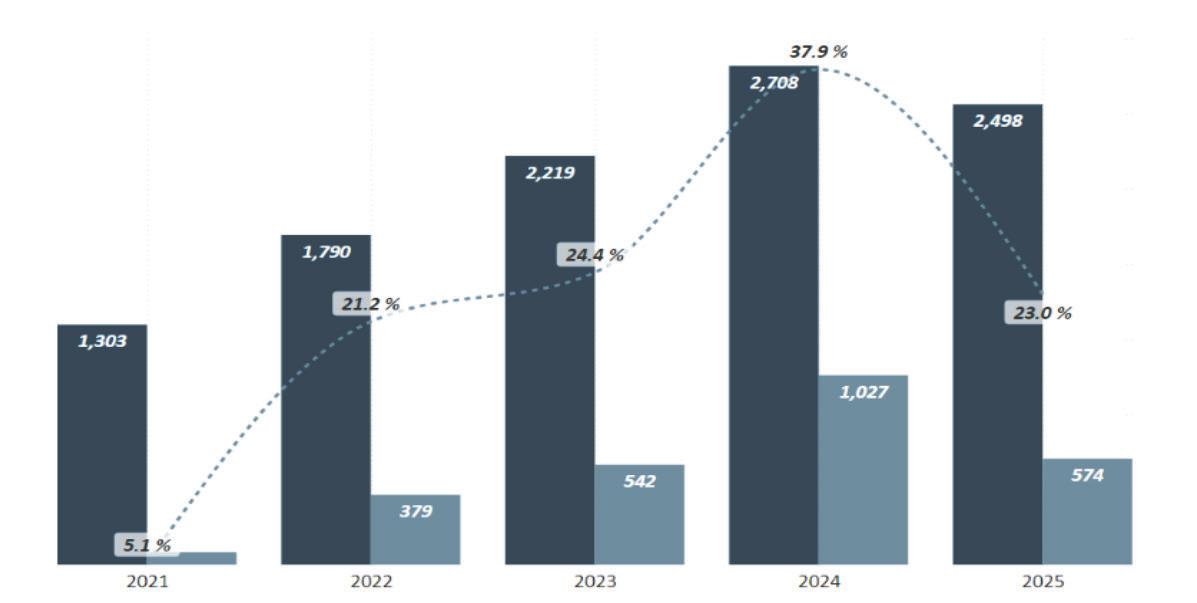
RD$1,924 millones, equivalente a un incremento interanual del 14.5%, mientras que las pérdidas brutas representaron el 0.93% del margen financiero bruto. Los datos de la SB resaltan que las recuperaciones de pérdidas disminuyeron en 2025 a un 23% de las pérdidas brutas, tras los niveles más elevados observados en años anteriores, volviendo a los niveles históricos previos a 2024. Es decir, que de los RD$2,498 millones de pérdidas brutas, la banca recuperó RD$574 millones. En este aspecto, el informe indica que durante el período
2021-2025 se muestra una mejora, al pasar de una tasa del 5.1% en 2021 a un 37.9% en 2025, aunque el pasado año la tasa de recuperación fue mucho menor, con un 23%, volviendo a los niveles históricos previos a 2024.
FRAUDE EXTERNO
Las pérdidas netas continúan concentrándose principalmente en el fraude externo, que se mantiene como el tipo de evento de mayor impacto, al registrar RD$1,254 millones, equivalente al 65% del total de pérdidas reportadas. En tanto,
el fraude interno disminuyó al pasar de RD$140 millones en 2024 a RD$14 millones en 2025, reduciendo su participación a menos del 1% del total de pérdidas netas.
En tanto, las cuentas de ahorro y corrientes continúan siendo los productos más afectados por eventos de riesgo operacional, mostrando un crecimiento de aproximadamente un 22% en 2025 respecto a 2024.
Para la experta en gestión integral de riesgos, Cibeles Jiménez, fundadora de Ribels, el hecho de que el fraude externo siga siendo el principal evento
65%
Fraude externo. Del total de pérdidas brutas (RD$2,498 millones), el fraude externo se mantiene como el principal tipo de evento, concentrando cerca del 65% de las pérdidas netas.
23%
Recuperación. De las pérdidas brutas, el sistema tuvo una tasa de recuperación del 23%, equivalente a RD$574 millones, situando las pérdidas netas en RD$1,924 millones.
REGLAMENTO
«RIESGO OPERACIONAL. Ante este escenario, la entrada en vigor del nuevo Reglamento sobre Riesgo Operacional, aprobado en 2025 y publicado en abril de 2026, refuerza la gestión integral de riesgos en las entidades de intermediación financiera al alinearlas con estándares internacionales. La normativa impulsa mejoras en la gobernanza y la claridad institucional, fortalece la cultura y capacitación en riesgos, y refuerza los procesos de monitoreo, control y reporte de eventos, incluyendo la notificación oportuna al regulador. Asimismo, promueve la resiliencia operativa mediante controles para garantizar la continuidad de operaciones críticas ante interrupciones.
y que las cuentas de ahorro y corrientes sean las más afectadas evidencia su alta exposición al fraude digital, la ingeniería social y la suplantación de identidad. Más que estadísticas, explica, estos datos reflejan debilidades en los mecanismos de autenticación y en la prevención. Dado que las cuentas de ahorro son el principal vínculo entre cliente y entidad, el impacto del fraude trasciende lo económico y alcanza ámbitos legales, reputacionales y tecnológicos. Por ello, recomienda pasar de un enfoque reactivo a uno preventivo.








Precalifícate 100% digital

Debe saldar todas las deudas y eliminar las suscripciones que la enganchan. Si tiene atrasos, hay que pagar los cargos por mora
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo
Domingo
José (nombre ficticio) decidió cancelar dos de sus tres tarjetas de crédito con el objetivo de mejorar su situación financiera. Su meta es prepararse para solicitar un préstamo hipotecario en los próximos años, por lo que busca evitar la acumulación de deudas que no pueda pagar. Además, no estaba conforme con términos que consideraba deficientes y poco favorables frente a los beneficios ofrecidos. Es común que muchas personas, tras adquirir una tarjeta de crédito, decidan cancelarla por diversas razones. Entre las más frecuentes se encuentran el alto costo de mantenimiento, el deseo de controlar gastos o la falta de beneficios. Aunque esta decisión suele tomarse para mejorar la salud financiera, también puede tener efectos en el historial crediticio.
Sin embargo, una vez tomada la decisión de cancelar una tarjeta, el proceso puede resultar complejo para algunos usuarios. Verificaciones como confirmar el saldo total o acudir de manera presencial al banco suelen generar estrés y pérdida de tiempo. En muchos casos, se percibe como un trámite más complicado que la facilidad con la que se solicita una tarjeta. Ante este escenario, la Superintendencia de Bancos, a través de la Oficina de Servicios y Protección al Usuario (ProUsuario), detalla los pasos clave para realizar una cancelación correcta y completa. El primer paso es confirmar que el balance de la tarjeta esté en cero.
¿CUÁLES SON LOS PASOS PARA EL PROCESO DE SU CANCELACIÓN?
Insiste en que es fundamental verificar que no existan pagos pendientes ni transacciones en tránsito. Aunque un consumo se realice en una fecha determinada, este no aparecerá en el estado de cuenta hasta que el comercio procese el cobro. Si el usuario desea saldar el balance, debe revisar cuidadosamente si existen consumos pendientes, ya que aquellos que no se reflejen al momento del pago aparecerán en el siguiente ciclo de facturación.
También es importante considerar los cargos asociados al producto, como la renovación anual de la tarjeta o seguros contratados. Se recomienda revisar el contrato, identificar los cargos y sus fechas de pago y, en caso de dudas, acudir a la entidad financiera para aclararlas. Una vez saldado el balance, no todo el proceso ha conclui-
do. Es necesario cancelar suscripciones y pagos automáticos vinculados a la tarjeta. Este es un error común: aunque el saldo esté en cero, los cargos recurrentes seguirán generándose si la tarjeta está asociada a servicios como gimnasios, telefonía, plataformas de streaming o compras en línea.
Asimismo, si la tarjeta fue activada, aunque no se haya utilizado, podrían aplicarse cargos de emisión, renovación o seguros, conforme a las condiciones establecidas en el contrato.
NO BASTA CON PAGAR TODO
En caso de identificar cargos desconocidos o productos no solicitados, señala que el usuario debe saber que estos deben haber sido previamente autorizados. “Si detecta irregularidades, debe monitorear sus estados de cuenta y presentar una
SEIS CLAVES PARA CANCELAR CORRECTAMENTE UNA TARJETA DE CRÉDITO
reclamación ante su entidad financiera”, explica, al sostener que, si no obtiene respuesta o no está conforme, puede escalar el caso ante ProUsuario.
Una vez verificado el saldo total, incluidos cargos y consumos, y revisadas las condiciones del contrato, el usuario puede solicitar formalmente la cancelación de la tarjeta. Los canales y requisitos varían según la entidad, por lo que se recomienda consultar directamente con el banco.
“Es conveniente solicitar un comprobante de la solicitud de cancelación, donde se indique el tiempo de procesamiento. Posteriormente, corresponde esperar la confirmación por parte de la entidad”, aconseja.
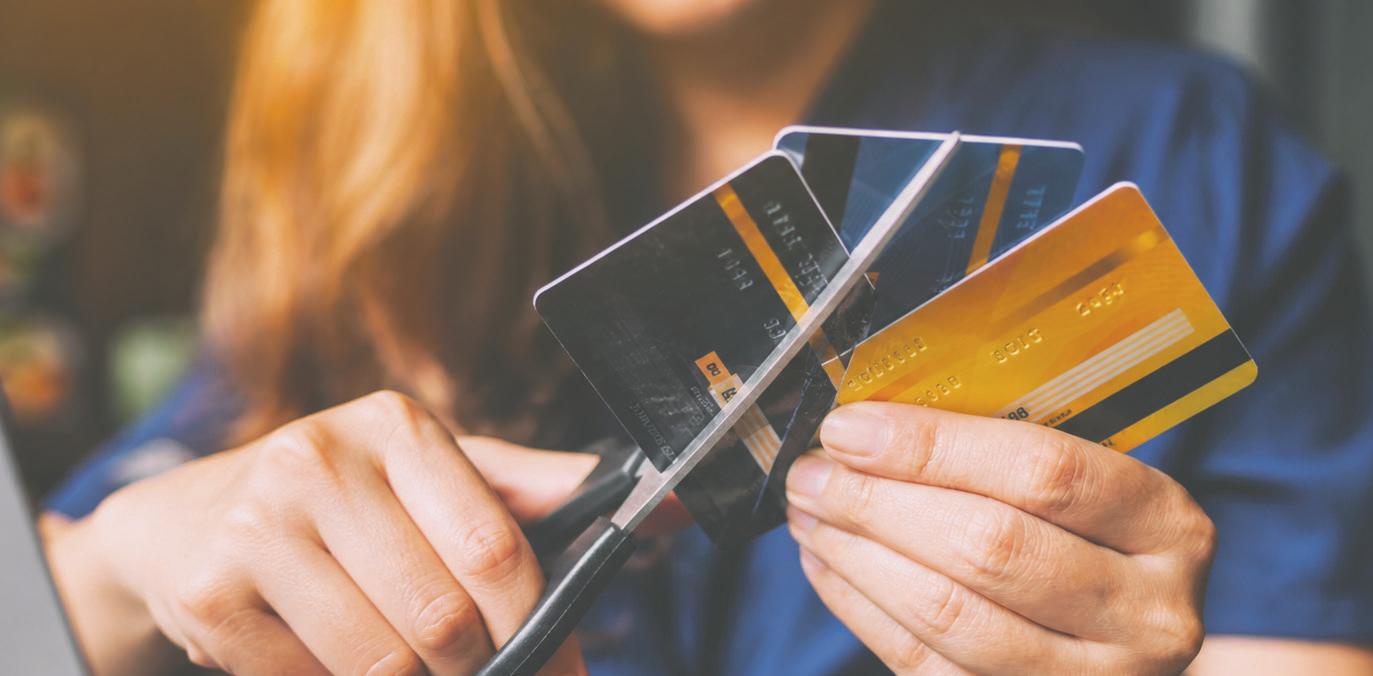
Advierte que cortar o destruir la tarjeta no impide la generación de cargos. Los términos del contrato siguen vigentes
hasta que la cancelación se formalice. Una vez completado el proceso, la entidad no debe permitir nuevos consumos ni aplicar cargos adicionales. Si, a pesar de cumplir con todos los requisitos, la cancelación no se ejecuta, el usuario puede presentar una reclamación ante su entidad y, de ser necesario, acudir a ProUsuario. No obstante, manténgase monitoreando con frecuencia los productos crediticios para verificar su estatus y evitar cargos inesperados.
Recuerde, antes de cancelar una tarjeta, verifique que no tenga saldo pendiente ni consumos en tránsito, revise los cargos del contrato y cancele suscripciones asociadas a su tarjeta de crédito. Luego, realice la solicitud formal y espere confirmación, ya que cortar el plástico no implica la cancelación.
Verifique: Antes de iniciar la cancelación, confirme que no existan deudas pendientes. Revise consumos recientes y transacciones en tránsito.
Cargos: Analice los costos asociados, como renovación anual o seguros. Consulte el contrato para identificar fechas de cobro y condiciones vigentes.
Cancele suscripciones: Aunque el saldo esté en cero, asegúrese de desvincular la tarjeta de servicios como plataformas digitales o gimnasios.
Monitoree: Revise periódicamente sus movimientos para detectar consumos no reconocidos. Si encuentra irregularidades, repórtelas a su banco.
1 2 3 4 5
Cancelación formal: Realice la solicitud a través de los canales oficiales de su entidad. Pida un comprobante del trámite y verifique plazos de respuesta.
6
Destruir el plástico: Destruir el plástico no cancela el producto. La cuenta sigue activa hasta que el banco procese la solicitud formal.
Reservas, Popular y BHD siguen consolidados, mientras el Santa Cruz muestra mayor empuje en térmios relativos
Esteban Delgado
edelgado@eldinero.com.do
Santo Domingo
El sistema financiero dominicano mantiene un crecimiento sostenido con la participación de entidades bancarias que ya son tradición, dada su estabilidad, solidez y solvencia, independientemente de su tamaño.
En todo caso, en República Dominicana hay tres bancos que se mantienen como los de mayor tamaño medidos por sus activos, cartera de créditos y cartera de depósitos. Se trata del estatal Banco de Reservas, seguido de los bancos Popular y BHD. Entre los tres representan el 68.7% de los activos del sistema financiero nacional. Sin embargo, la competencia por ocupar el cuarto y quinto lugar en tamaño se torna dinámica, notándose cambios de puestos en los últimos siete años, de acuerdo con los datos estadísticos de la Superintendencia de Bancos (SB).
COMPETENCIA
Entre los años 2019 y 2023 la Asociación Popular de Ahorros y Préstamos (APAP), la más grande del sistema mutualista, y el banco múltiple Scotiabank se disputaron el cuarto puesto en tamaño medido por los activos. Sin embargo, en los últimos dos años esa posición ha sido asumida por el banco Santa Cruz, que saltó del sexto lugar ocupado durante años, al cuarto puesto en 2024 y 2025, manteniendo ese mismo sitial en lo que va de este año.
En tanto, el Scotiabank, que hasta 2022 fue el cuarto banco más grande con 5.1% de los activos totales, al cierre de 2025 bajó a la quinta posición con una ponderación de 4.3% de los activos totales.
La APAP, en cambio, fue la cuarta entidad más grande al cierre de 2023, bajó al quinto en 2024 y se colocó en el sexto puesto al cierre de 2025, aunque prácticamente empatada con Scotiabank, pues su ponderación es también de 4.3% de los activos totales del sistema. Otras entidades que vienen consolidando su sitial en el ranking del sector financiero son la Asociación Cibao de Ahorros y

«SCOTIABANK. Desde principios de este siglo, el Scotiabank se mantuvo como el cuarto banco más grande del país, pero en los años siguientes había sido desplazado por la APAP. Sin embargo, a partir de 2020, tras adquirir los activos del Banco del Progreso, que era el séptimo en activos un año atrás, el Scotiabank pasó nuevamente a la cuarta posición hasta que en 2023 volvió al quinto puesto, en el 2024 bajó al sexto lugar para luego ascender al quinto en 2025, aunque muy parejo con la APAP, tanto que, al cierre del primer trimestre de este año, volvió a ser el quinto del sistema. El movimiento del fichero indica que el Banco Santa Cruz ha sido el de mayor crecimiento en activos, proporcionalmente, durante los últimos siete años, de acuerdo con la data oficial.
POSICIONES ACTUALES
Al cierre de marzo de este año, como siempre, los bancos Reservas, Popular y BHD siguen como los tres primeros, en forma respectiva. Lo mismo ocurre con Santa Cruz, que sigue como el cuarto más grande. En tanto, el fichero varió un poco en el quinto y sexto puestos, pues la APAP volvió a superar al Scotiabak, aunque siempre cerca en nivel de activos. La entidad mutualista tiene ahora el 4.3% de los activos totales y el banco de capital canadiense una ponderación de 4.2%.
Préstamos y el Banco Promérica, los cuales, desde el año 2021 se mantienen en los puestos siete y ocho, respectivamente, con
una notable estabilidad en esas posiciones. El banco Banesco, entre 2020 y 2024 se mantuvo como el noveno más grande del
país, pero en 2025 fue desplazado por el Banco Caribe, que pasó del décimo puesto al noveno, según las cifras oficiales.
En las posiciones siguientes para completar el top ten financiero se mantienen en los mismos puestos la Asociación Cibao, como número siete; Promérica en el octavo lugar, Caribe es el noveno y la Asociación La Nacional de Ahorros y Préstamos (ALNAP) recuperó desde el 2025 a la fecha el puesto 10 luego de haber sido desplazada en los años 2022, 2023 y 2024 por el Banco Caribe. Los activos totales del sistema financiero a marzo suman RD$4 billones 284,000 millones, 9.2% de crecimiento.
Es muy problema que los desafíos que tiene República Dominicana dependen mucho de a quién se le pregunte. Todo es según el cristal con que se mire. Los que están abajo tienen una perspectiva muy diferente de los que están arriba.
Un político puro y duro quizá se enfoque en la democracia, un abogado constitucionalista mirará hacia el fortalecimiento de las instituciones; un economista echará un vistazo hacia aspectos relacionados con la productividad y proyecciones
Franklin Vásquez fevro@hotmail.com
América Latina se encuentra en una encrucijada histórica. Poseedora de algunas de las reservas de minerales críticos más grandes del mundo, la región es hoy el epicentro de la transición energética global. Sin embargo, el modelo extractivista tradicional está siendo desafiado por una nueva conciencia ciudadana que exige una minería responsable: aquella que no solo es técnicamente eficiente, sino

de crecimiento y relación con el bienestar de la gente; un ingeniero informático podría referirse al reto que tiene el país con la inteligencia artificial y un deportista posiblemente pedirá más presupuesto para su disciplina.
Si se trata de preguntarle a un empresario es casi seguro que hablará de la necesidad de mejorar la competitividad del país para hacerlo más atractivo a la inversión. Un productor agropecuario fijará su enfoque en los riesgos de producir en un contexto de cambio climático y
altos costos de los insumos. Un motoconchista, por ejemplo, tendría como su principal desafío escabullirse entre el tráfico para evadir a los agentes de tránsito luego de verificar que ha cometido otra infracción, como podría ser subirse por los elevados y transitar en vía contraria de forma temeraria.
Una propietaria de un salón de belleza o un taller de herrería concentrarían su clamor en pedir una rebaja en la tarifa de electricidad, pues sus márgenes de ganancias se han visto afectados por el aumento de
los costos. Este reclamo sólo lo pedirían quienes tengan un medidor que los hace clientes formales de las distribuidoras de electricidad.
Si le preguntas a un dueño de banca de loterías es muy probable que su principal queja sea la proliferación indiscriminada e ilegal de esos negocios, culpando a las autoridades por el desorden. Claro, en su caso evitarían admitir que han sido ellos mismos los responsables porque, para evitar que la competencia se le ponga al lado, abren puestos circundantes.
¿Y qué diría un guachimán que serían los principales desafíos de República Dominicana? En su caso, viéndolo como un todo, pediría mejores salarios, seguridad social y un par de botas nuevas porque las que tiene ya no aguantan más. Parecería una obviedad, pero es la realidad.
En fin, son muchas cosas que pudieran llegar a la mesa si esa misma pregunta se le formula a diferentes entes. Está claro que hay retos pendientes y siempre los habrá. No se puede negar que ha habido avances sociales,
socialmente legítima y ambientalmente sostenible.
El caso reciente de las protestas en la provincia de San Juan de la Maguana, y la posterior decisión del presidente de la República Dominicana, Luis Abinader, de ordenar la suspensión inmediata de cualquiera actividad minera vinculada al Proyecto Romero en la provincia de marras, es una clara evidencia de la señalada encrucijada.
El debate que se abre frente a esta decisión gubernamental tiene varios elementos que vale la pena destacar. En primer lugar, el máximo mandatario de la nación responde a una fuerte presión social, con gran despliegue mediático y con múltiples verdades a medias, como si esto fuera a incidir en las próximas elecciones nacionales. Y, nada que ver. En segundo
CARTA AL DIRECTOR
lugar, se arguye que, a partir de esta decisión, se atenta contra la seguridad jurídica del país lo que, según algunos, puede afectar el futuro de la inversión extranjera directa en la nación dominicana.
Una exageración, pues las estadísticas dicen otra cosa. Un tercer elemento, que no se duda, es que los inversores del citado proyecto han perdido millones de dólares con la disposición del gobierno dominicano, pues esto ha afectado a las empresas canadienses GoldQuest, Unigold y Precipitate, así como a sus socios locales, ya que el precio de sus acciones en el mercado de valores de Canadá han disminuido de manera importante.
Pero en el centro de todo está el tema de la minería responsable, que no es un concepto etéreo; es una necesidad geoestra-
jseverino@eldinero.com.do
Señor director, aprovecho este espacio que nos brinda a los lectores de su periódico para expresar nuestro respaldo a la decisión del presidente Luis Abinader de parar los estudios y exploración relativos al proyecto minera de Romero, en San Juan de la Maguana. En lo que a mí concierne, considero que, con esta decisión, este Gobierno dio una demostración de que escucha el clamor de los ciudadanos. Cualquier ciudadano que conoce de estos temas está consciente de lo difícil que es parar un proyecto de inversión extranjera, especialmente porque
nuestro país se ha destacado por ser un paraíso para el capital.
Sin embargo, en minería lo delicado siempre será el efecto que tiene en el medio ambiente. Siempre sale a relucir y más por los efectos que tiene la minería en las fuentes acuíferas. Creo que en una minería responsable, pero bien por el Presidente que escuchó a San Juan y al país.
CARMITO PERALTA, ACTIVISTA
tégica. En un contexto donde el litio, el cobre y el oro son fundamentales para la tecnología y la estabilidad económica, los países latinoamericanos enfrentan el reto de transformar la riqueza del subsuelo en bienestar superficial, pero esto tiene que ser con gobernanza transparente y legitimidad social y ambiental.
El punto aquí es que la historia reciente en la región, en cuanto a explotación minera, da cuenta de que ha habido un sorprendente desfase entre los compromisos y sistemas a nivel corporativo, por una parte, y la acción a nivel de explotaciones mineras, por otra.
En efecto, según un estudio realizado por Responsible Mining Foundation (rmf, 2020) 20 empresas con explotaciones mineras en América Latina y el Caribe que fueron evaluadas obtuvieron una puntuación
El menú del día está que arde
En términos macro, el Banco Central dominicano ha informado que la inflación aún está controlada. Pero señores del Gobierno, es hora de bajar de la nube y aterrizar en el súper. Para la gente de a pie, la verdadera intención de sa-
promedio de 68% por haber asumido compromisos formales para gestionar los impactos ambientales de manera sistemática, muchos de los cuales no se tradujeron en acciones. Y esta es una evidencia brutal para dudar.
En resumen, la minería responsable es posible pero hay que asegurar un equilibrio real entre el desarrollo económico y la preservación de la vida, es decir, entre la producción de oro y la sostenibilidad de los recursos hídricos
Gobernar, como ha quedado evidenciado, también implica tener la valentía de detenerse cuando el costo ambiental compromete el futuro de las próximas generaciones. La riqueza que no es sostenible, simplemente no es riqueza.
crificio no está en la teoría mediática, sino en los pasillos de los granos, víveres, carnes y cereales. Deben entender que el hambre no sabe de estadísticas y que la inflación es el impuesto más cruel. Hablando en buen dominicano, no se puede "jugar con fuego" cuando de la canasta se trata. El descontento social es como esos basureros municipales que parecen tranquilos por fuera, pero por dentro llevan meses ardiendo en silencio. Si siguen ignorando el humo, saldrán las llamas del incendio.
¡Ojo! Dice el dicho popular que el estómago vacío tiene muy poco sentido del humor, y la paciencia, al igual que el sueldo, puede acabarse.
Esteban Delgado edelgadoq@gmail.com
Siempre he sido un promotor del ahorro; de cualquier método de ahorro. Lo importante es ahorrar. Es una labor difícil, más cuando se tiene la limitante de que los ingresos son insuficientes. Sin embargo, está demostrado que cuando alguien no ahorra, no es tanto por limitación de dinero, sino, por falta de hábito o poca fuerza de voluntad para hacerlo.
Lo vemos en los casos de personas que tienen niveles de ingresos relativamente altos, suficientes para cubrir todas sus necesidades del momento en forma holgada; y aún así, no sacan parte de sus ingresos para ahorrar.
Pero, en esta entrega, más que invitarles a asumir el hábito del ahorro, que se supone deberíamos tener todos, pues cuando se gana poco lo único que eso implica es que se ahorre poco, no que no se ahorre; para esta ocasión, asumiremos que usted ya tiene un hábito de ahorro, es decir, usted guarda una parte de sus ingresos cada mes.
Es posible que usted sea un asalariado. De ser así, sabe exactamente cuánto le ingresa cada mes (salario) y ha de saber cuánto gasta, por lo que sabe cuánto puede ahorrar. Si lo que tiene es un negocio, formal o informal, sus ingresos posiblemente no sean fijos, pero puede hacer el ejercicio de calcular -más o menos- cuánto es su ingreso mensual.
Una buena idea es que haga lo que hacen pocos emprendedores nuevos, colocarse un salario mensual como parte de los costos de su negocio. Así podrá diferenciar lo que son sus ingresos por el trabajo que hace en el negocio y lo que son sus ganancias como fruto adicional de ese emprendimiento.
En todo caso, al tomar parte de sus ingresos para ahorrar, lo primero es que siempre la proporción del ahorro se separa primero que los demás gastos. Por ejemplo, si usted gana 40,000 pesos mensual y decide ahorrar el 10% de su salario (4,000 pesos), hágase de cuenta que su salario es de 36,000 pesos mensuales, pues el 10% del ahorro debe separarlo, incluso, antes de que le ingrese el sueldo.
Luego, y es el mensaje básico de esta entrega, usted debe hacer varios ahorros con ese dinero que está apartando. Uno de ellos es el que yo llamaría de “seguridad salarial”. Consiste en colocar en una cuenta “intocable”, una proporción de su ahorro, hasta acumular el equivalente a por lo menos tres meses de su salario. En este caso serían 120,000 pesos. De esa forma, si usted llegara a perder su empleo, tendría un colchón de tres meses
de salario para sus gastos cotidianos, mientras busca un nuevo trabajo, que de seguro lo conseguirá antes de agotar esos tres meses de sueldo ahorrado. Así, no tendría que gastar el dinero que reciba de la cesantía y puede ahorrarlo en su otra cuenta.
¿Cuál es esa otra cuenta de ahorro? La que usted tiene para un propósito específico (adquirir una vivienda, comprar un vehículo, hacer alguna remodelación de algo, invertir). Cualquiera que sea su intención con el ahorro cotidiano que, repito, es aparte del ahorro de “seguridad salarial”.
También hay una tercera cuenta donde usted debe poner una parte de ese dinerito que ahorra cada mes. Es la que corresponde al llamado “fondo de emergencia”. Ese ahorro no debe estar mezclado con el de seguridad salarial ni con el de propósito específico. Debe ser una tercera cuenta donde usted tendrá un dinero acumulado para usarlo en caso de que se presente un imprevisto, como problema de salud, algún accidente, o cualquier otra situación que amerite buscar un dinero urgente, pero que no implique sacrificar su patrimonio ahorrado completo.
Por eso, lo ideal es que su ahorro vaya a tres cuentas distintas. Acumular dinero suficiente para esos tres objetivos le podría tomar mucho tiempo, dependiendo de lo que ahorre y de su disciplina; pero llegará el momento en que tendrá suficiente. Además, note que el ahorro de seguridad salarial usted lo hará hasta tener los tres meses de salario.
El de emergencia puede ser por un monto determinado también. En tanto que el de propósitos específicos es al que usted seguirá aportándole dinero permanentemente, sin límites en el tiempo y razonablemente en el monto.
Otra ventaja de este método de ahorro múltiple es que podría tener esas tres cuentas en entidades financieras distintas, incluso una que otra en el mercado de valores ganando intereses. Así, su relación con el sector financiero será más amplia y eso mantiene elevado su historial crediticio.
Jaime M. Senior Fernández jsenior@headrick.com.do
La reciente decisión del presidente Luis Abinader de ordenar la detención del proyecto minero Romero en San Juan introduce un elemento de incertidumbre que trasciende el caso específico. Aunque la medida responde a presiones sociales que merecen ser consideradas, su forma y fundamento generan interrogantes relevantes sobre la estabilidad del marco jurídico aplicable a la inversión. En economías abiertas como la dominicana, la previsibilidad institucional es un activo tan importante como cualquier incentivo fiscal.
El proyecto, desarrollado por la canadiense GoldQuest, llevaba años en evaluación ambiental sin contar aún con permiso de explotación, en medio de preocupaciones ciudadanas por posibles impactos sobre recursos hídricos y actividades agrícolas. Esa realidad evidencia que existían canales administrativos y regulatorios en curso para procesar dichas inquietudes. La intervención del Poder Ejecutivo, sin agotamiento visible de esos procesos, altera la lógica de un Estado de derecho basado en reglas y no en decisiones ad hoc.
La licencia social para operar es un componente esencial en proyectos extractivos. La movilización ciudadana en San Juan demuestra una sociedad cada vez más activa y vigilante, lo cual es positivo. Sin embargo, esa legitimidad social no puede sustituir ni desbordar los procedimientos jurídicos establecidos, que son precisamente los mecanismos diseñados para balancear intereses en conflicto.
Cuando una decisión de esta magnitud se adopta fuera de un proceso administrativo claro, el mensaje hacia los inversionistas es ambiguo. Por un
lado, se reafirma la importancia de la sensibilidad social; por otro, se debilita la certeza de que los proyectos serán evaluados bajo criterios técnicos predecibles. Esto puede traducirse en una prima de riesgo país más alta en sectores intensivos en capital y de largo plazo como la minería y la energía.
República Dominicana ha construido, durante décadas, una reputación como destino confiable para la inversión extranjera directa. Esa narrativa, reforzada incluso por el propio discurso gubernamental, descansa en la estabilidad normativa y el respeto a los compromisos institucionales. Introducir elementos de discrecionalidad política en decisiones regulatorias complejas puede erosionar, gradualmente, ese posicionamiento competitivo.
El precedente también plantea una cuestión estructural: ¿hasta qué punto las decisiones de política pública pueden reconfigurar, sin procedimientos formales, derechos en formación o expectativas legítimas de inversionistas? Esto no implica desconocer los riesgos ambientales ni minimizar las preocupaciones de las comunidades. Al contrario, refuerza la necesidad de que dichas preocupaciones sean canalizadas dentro de marcos regulatorios robustos, transparentes y participativos.
En definitiva, el desafío no es elegir entre inversión o protección social y ambiental, sino articular ambas dentro de un Estado de derecho funcional. Decisiones unilaterales, aunque bien intencionadas, pueden generar efectos colaterales significativos en la percepción de riesgo país. En materia de inversión, la confianza es acumulativa, pero su pérdida puede ser inmediata.
EL AUTOR ES ABOGADO
La decisión del presidente Luis Abinader, de ampararse en la necesidad de la licencia social, que refiere la Ley de Medio Ambiente, para ordenar que se detenga toda intención de actividad minera en San Juan, fue la correcta. No indica que ese fuera su deseo o que esa sea la intención real del Estado, pues es sabido que explotar un yacimiento de oro, con alto potencial, se traduce en ingresos y en progreso. Sin embargo, eso debe ser respaldado por el pueblo. De no ser así, se
torna irrealizable. Pero más allá del argumento legal, el Presidente también fue políticamente audaz, porque esa resistencia en San Juan estaba comenzando a ser aprovechada por la oposición política y a verse como algo que el Gobierno quería imponer, aunque no fuera del todo así. Para evitar que ese caso se convirtiera en un revez sobre su popularidad, más ahora que la crisis de Medio Oriente está presionando los precios, el mandatario prefirió apagar ese fuego con tiempo. Buena jugada.
En presupuesto le confiere este año hasta RD$56,704 millones para emergencias
Esteban Delgado edelgado@eldinero.com.do Santo Domingo
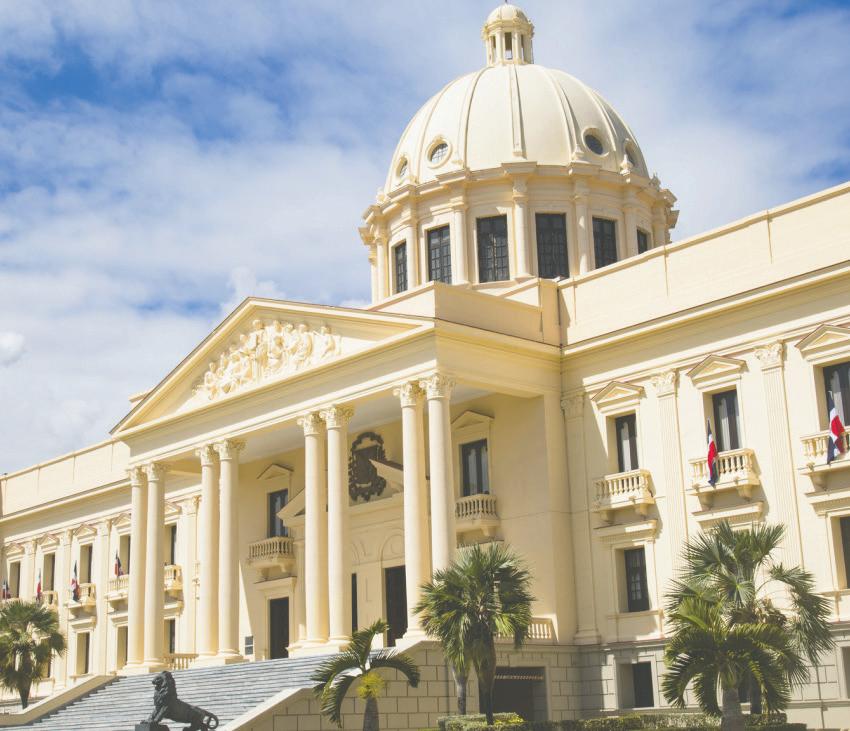
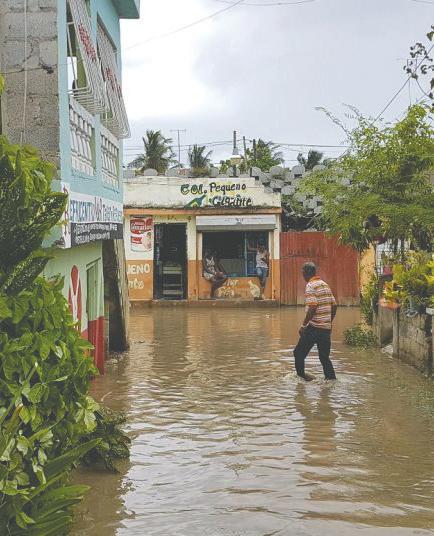
República Dominicana comparte la isla La Hispaniola con Haití. Su ubicación, en medio de la región del Caribe y su condición de isla, la hace vulnerable ante fenómenos naturales, especialmente huracanes en la temporada ciclónica, además de los efectos del cambio climático y el riesgo de terremotos.
Por eso, la Ley Orgánica de Presupuesto 423-06 establece en su Artículo 33, la autorización para que el Gobierno haga uso de hasta el 1% de los ingresos corrientes de cada año para “cubrir imprevistos generados por calamidades públicas”.
Además, cada año el Poder Ejecutivo incluye en el presupuesto general de la nación un artículo en el que el Congreso Nacional le autoriza a utilizar, en forma adicional al 1% de los ingresos corrientes, hasta un medio por ciento (0.5%) del producto interno bruto (PIB) nominal del año en cuestión para destinarlo también a “cubrir imprevistos generados por calamidades públicas”.
Entonces, de acuerdo con las estimaciones de ingresos corrientes de este año y del valor del PIB nominal, el Gobierno podría disponer de hasta RD$56,704.1 millones para dar cobertura de asistencia y enfrentar los efectos que pudiera presentar una situación de calamidad pública en la nación.
Esos recursos podrían ser utilizados por el Presidente, aunque bajo las condiciones que se establezcan en la Comisión Nacional de Emergencia, con base en las necesidades que se vayan presentando.
Durante este año el Gobierno tiene previsto recaudar ingresos corrientes por el orden de RD$1 billón 340,556.9 millones. A esos fondos se agregan los ingresos de capital para dar como resultado la estimación de ingresos totales.
El Artículo 33 de la Ley 42306 indica: “El Proyecto de Presupuesto de Ingresos y Ley de Gastos Públicos consignará anualmente una apropiación
1% 0.5% 8.6
Ingresos. La Ley 423-06 dispone el uso del 1% de los ingresos corrientes del Estado para cubrir calamidades públicas.
destinada a cubrir imprevistos generados por calamidades públicas que será equivalente al 1% de los ingresos corrientes estimados del Gobierno Central”. Más adelante el mismo artículo agrega: “Estos recursos serán utilizados por disposición del presidente de la República, en conformidad con las medidas que adopte la Comisión Nacional de Emergencias, de acuerdo a lo dispuesto en la Ley 147-02 sobre Gestión de Riesgos”. Si se toma en cuenta la estimación de ingresos corrientes de este año, se tiene que el 1% equivale a RD$13,405.5 millones, que por ley están a disposición para cubrir calamidades públicas en situaciones de emergencia del Estado. En forma adicional, cada año, en el proyecto de presu-
Adicional. Además del 1% de los ingresos corrientes, el Gobierno dispone del 0.5% del PIB para situaciones de emergencia.
puesto, que para este 2025 corresponde a la Ley 99-25 del Presupuesto General del Estado, el Gobierno agrega un artículo en el que solicita la autorización de utilizar, en caso de ser necesario, el 0.5% del PIB para los mismos fines de situaciones de emergencia. En su Artículo 43 la Ley de Presupuesto General del Estado correspondiente a este año indica: “Se autoriza al Poder Ejecutivo, a través del Ministerio de Hacienda y Economía, adicionar el 0.5% del PIB nominal de 2026 al 1% de los ingresos corrientes estimados del Gobierno Central destinados a cubrir los imprevistos que se establecen en el Artículo 33 de la Ley 423-06, siempre que la situación que origina el imprevisto sea calificada como cala-
RIESGOS ANUALES
«TEMPORADA CICLÓNICA. Para este 2026, la temporada de huracanes en República Dominicana se desarrollará desde el 1 de junio hasta el 30 de noviembre. Se estima que la influencia del fenómeno de El Niño debilitará la formación de huracanes, por lo que espera una actividad ligeramente menor al promedio. Sin embargo, se espera que durante ese período se registren entre cinco y seis huracanes, por la incidencia de al menos 15 tormentas tropicales, además de que un tercio de éstos puede que sean de gran intensidad. Aparte de los fenómicos climatológicos dentro del período identificado como de mayor incidencia, también surgen vaguadas y ondas tropicales fuera de fecha que pueden provocar serios daños en comunidades del país, lo cual también requiere de recursos del Estado para llevar asistencia a los afectados y hacer reparaciones y reconstrucciones de infraestructuras públicas destriodas. Como indica la ley, para disponer de los recursos de cobertura de calamidad pública, el presidente de la República debe emitir un decreto de declaratoria de emergencia donde se establezcan las justificaciones de esas necesidades y se pueda proceder en los casos necesarios.
BIB nominal. El valor estimado del PIB nominal este año es de RD$8 billones 659,730 millones, de acuerdo con el presupuesto.
midad o emergencia pública mediante decreto presidencial”. De acuerdo con el mismo presupuesto, este año el PIB nominal se estima en RD$8 billones 659,730 millones. De donde el 0.5% equivale a RD$43,298.6 millones. Al sumar esa cantidad a los RD$13,405.5 millones del 1% de los ingresos corrientes estimados, se tiene que el monto total a disposición del presidente Luis Abinader, en caso de situaciones de emergencia y de calamidad nacional, es de RD$56,704.1 millones.
¿DÓNDE ESTÁ EL DINERO?
El hecho de que las leyes, tanto la Orgánica de Presupuesto como la del Presupuesto General del Estado le concedan esa disponibilidad de dinero al
Poder Ejecutivo, no implica que los montos están reservados exclusivamente para esos fones. Lo que implica esta disposición es que el Gobierno queda automáticamente autorizado por el Congreso Nacional a realizar las gestiones que sean necesarias para obtener ese dinero, ya sea mediante la emisión de deuda pública interna o externa, o mediante el uso de cualquier otra reserva de fondos disponibles en el aparato Estatal.
De ahí que el Párrafo I del Artículo 43 indica que el Poder Ejecutivo tendrá a su cargo “la determinación de la fuente de financiamiento para las apropiaciones presupuestarias adicionales y el establecimiento de los procedimientos para la ejecución de los recursos”.
Jairon Severino jseverino@eldinero.com.do Santo Domingo
Nos guste o no, o les guste o no a los haitianos, hablar de Haití, desde hace mucho tiempo, y más en estos momentos, es sinónimo de caos, inseguridad, pobreza, inestabilidad política, falta de instituciones y de un Estado funcional, pues actualmente no está en capacidad de ofrecer lo básico a sus ciudadanos. Es vox populi que tras el asesinato del presidente Jovenel Moïse todo se vino abajo.
Tras el terremoto de 2010 quedó evidenciada la fragilidad del Estado. A la fecha ni siquiera han sido capaces de reconstruir su palacio de gobierno. Fue lo primero que debió hacerse. No es un secreto que la falta de este símbolo de poder y autoridad crea una vacío en la sociedad haitiana. Ya han pasado 16 años de ese acontecimiento. Hoy son las bandas criminales las que han tomado el poder y ejercen su ley. ¿Se atreve alguien a desmentir esta afirmación?
En este contexto sombrío y tétrico hay otra verdad que se muestra con los hechos: Haití, sumido en esta realidad tan apremiante y retadora, está ávido de buenas noticias. Su gente quiere celebrar la paz y se aferra a lo que sea para mantener la esperanza de que mañana será mejor (o menos mal que hoy).
Cualquier hecho positivo, por más insignificante o normal que pudiera parecer para una sociedad que goce de estabilidad social, política y económica, es celebrado con júbilo por los haitianos. Y así debe ser. Quizá es el mismo pueblo el que le está diciendo a quienes “dizque dirigen” el Estado que lo único que necesitan es paz y motivos para creer en que sí es posible un Haití transitando por las vías del desarrollo y el bienestar económico de su gente. Y hay que decirlo: no se puede negar que, en el imaginario colectivo global, Haití suele evocar imágenes de crisis, crimen organizado, polvo, destrucción, inestabilidad política y desafíos estructurales. El Haití de hoy no fue el que se proclamó el 1 de enero de 1804 tras derrotar a las tropas de Napoleón. Su independencia no fue reconocida por las grandes potencias hacia 1825 cuando Francia lo hizo tras la imposición de una deuda que tronchó sus aspiraciones de desarrollo. Sus inicios, como hoy, fueron inestables. Hubo gobiernos efímeros, reinos en el norte, República en el Sur y otras formas de gobierno caracterizadas por dictaduras.
Hechos positivos sin mucha relevancia despiertan la esperanza de su gente
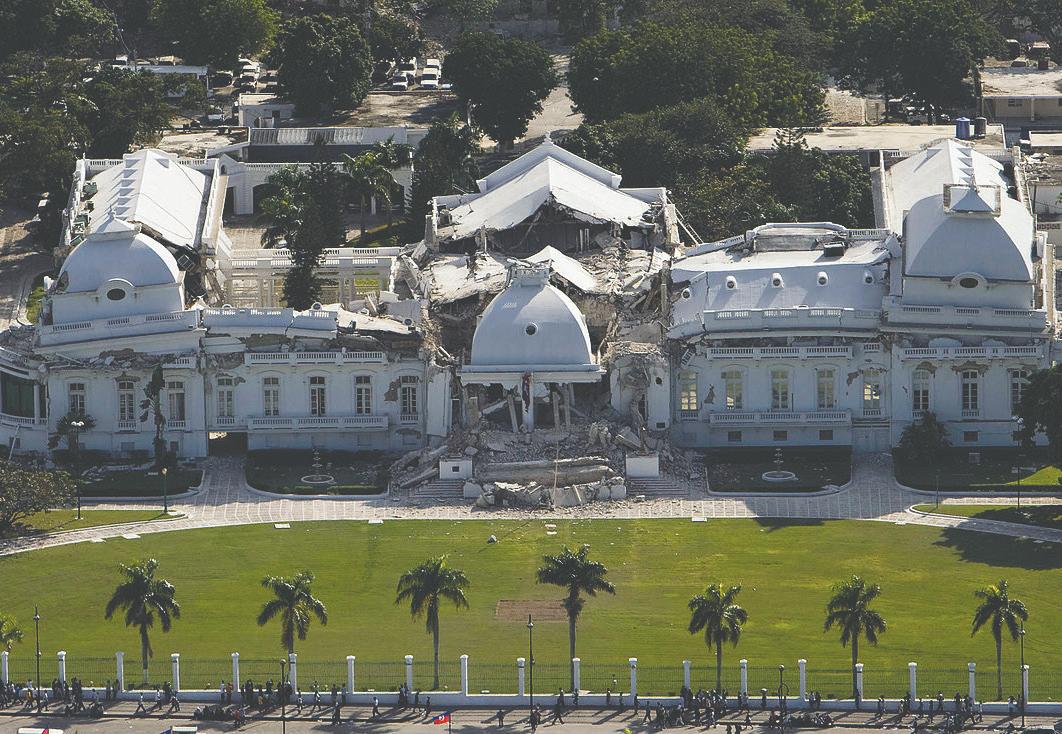
Desde el terremoto de 2010, las autoridades ni siquiera han construido un palacio presidencial nuevo.
El "influencer". Hay una propuesta un "influencer" de nombre Sunjohn Nwose, muy popular en redes sociales. Es un creador de contenido y viajero con base en Estados Unidos. Llegó a Haití a finales de abril de 2026, comenzando su recorrido en Cabo Haitiano. Durante su visita, ha documentado su estancia en redes sociales bajo el usuario @sunjohn_nwose. Está promoviendo las bondades de Haití. En su caso, viene de un país que tiene los mismos problemas
Pero hoy, quienes miran más de cerca, quienes sienten el pulso de las calles de Puerto Príncipe, Cabo Haitiano, Carrefour, Jacmel y otras saben que existe otro Haití. Es un país que, aunque herido, late con una fuerza creativa y una resiliencia que desafía cualquier lógica estadística. Hoy, esa nación está ávida de noticias positivas, no como un escape de la realidad, sino como el combustible necesario para reconstruirla. Por supuesto, no se puede hablar de esperanza en Haití sin reconocer el abismo desde el cual se intenta reconstruir y esto tampoco tiene forma de contradecirse. Lo irrefutable es que el país está sumergido en un vacío de poder que ha sido aprovechado por figuras oscuras como Jimmy "Barbecue" Chérizier.
o peores que los del vecino de los dominicanos. Nigeria, su patria, tiene serios problemas de seguridad y un PIB per cápita que no llega a los US$3,000, por lo que resulta ser un país con importantes retos económicos y sociales. Este "influencer" pudiera tener la mejor de las intenciones, pero parece un "aprovechado" de las necesidades de un pueblo. Sugiero a quienes le pagaron el viaje que seleccionen a un personaje realmente creíble y que sienta amor
Bajo su mando, las coaliciones de bandas han transformado gran parte de Puerto Príncipe en un laberinto de barricadas y miedo, paralizando la vida cotidiana y la economía.
También hay un grito al unísono y desesperado: los ciudadanos piden a sus líderes que, por una vez y por todas, dejen de lado sus intereses particulares y se pongan de acuerdo para sacar a la nación del atolladero institucional en el que lleva décadas hundida. Haití quiere paz, pero, sobre todo, quiere que quienes tienen el poder de decidir, decidan por un porvenir libre del caos, la incertidumbre y la inseguridad que lastra la confianza del capital.
Haití está tan ávido de noticas buenas, de hechos positivos, que su regreso a la copa
real por Haití, que es un gran país y cuya población clama por que sus líderes se pongan de acuerdo y echen pa´lante esa gran nación. Se puede entender el esfuerzo, pero la audiencia de este "influencer" no ayudará en nada a resolver los problemas internos que tiene Haití, tales como las bandas criminales que no permiten que la gente viva en paz y obligado a que más de un millón de haitianos dejen sus hogares. Haití necesita paz real, no show mediático.
mundial de fútbol 2026, lo cual no sucedía desde 1974, fue un acontecimiento histórico no sólo en sí mismo, sino por la reacción de la población. Quizá esto da una señal de que su gente no está decidida a ser reconocida sólo por sus tragedias.
Así como en República Dominicana el béisbol corre por la sangre de casi toda la población, el fútbol en Haití no es un deporte; es un lenguaje sagrado. Quedó demostrado cuando en noviembre de 2025, la selección nacional masculina, conocida como “Les Grenadiers", logró lo que muchos consideraban imposible: clasificar para la Copa Mundial de la FIFA 2026 tras vencer a Nicaragua, cortando una sequía de 52 años. Según las crónicas, lo más extraordinario es que el equi-
po tuvo que jugar sus partidos como "local" fuera del país debido a la inseguridad en casa. Cuando el silbato final sonó, las celebraciones espontáneas demostraron que el fútbol es el único motor capaz de unificar a esos diez millones en un solo latido, dándole al pueblo una razón para sonreír que nada tiene que ver con la política.
Pero hay otro hecho positivo que merece ser resaltado. Mientras los futbolistas conquistaban las canchas, una joven de 19 años tomaba el orgullo cultural desde el otro lado del Atlántico. Ariana Milagro Lafond, llena de inocencia y con visos de timidez propia del contexto, se coronó el 11 de abril de este año como la ganadora de un reality en África. Se trata del House of Challenge, celebrado en Togo, muy lejos de su casa.
Su victoria no fue solo un asunto de entretenimiento o "parafernalia". Ariana representó la vitalidad de una juventud haitiana que busca ser escuchada, defendiendo proyectos de seguridad alimentaria para su país. Su recibimiento, como heroína nacional el 18 de abril, fue la prueba de que los haitianos están sedientos de ver su bandera en lo más alto por motivos de éxito y superación. Ariana le recordó al mundo que el talento de su tierra no tiene fronteras. Quizá este es un hecho que pasa desapercibido o sin tanto ruido en otras sociedades, pero en Haití parecía que se trató de algo extraordinario, sin que se quiera desmeritar su trascendencia.
Otra noticia positiva está relacionada con el pragmatismo diplomático, por decirlo de alguna manera. El reciente acuerdo para la reapertura del espacio aéreo con República Dominicana, desde el 1 de mayo de 2026, representa una arteria vital para la economía y la reunificación familiar. Es harto conocido lo difícil e inseguro que resulta la frontera terrestre una vez se cruza a territorio haitiano. Tras años de cielos cerrados, esta decisión es una señal de que el diálogo y la coexistencia son posibles, facilitando el tránsito de personas y mercancías que son el pulmón de la isla.
El nuevo plazo vence el 15 de noviembre y habrá penalidades para los resagados
Redacción elDinero Santo Domingo
La decisión de la Dirección General de Impuestos Intenros (DGII) de otorgar una prórroga de seis meses más a las micro, pequeñas y medianas empresas (mipymes) y a las personas físicas para acogerse a la implementación de comprobantes fiscales con la facturación eléctrónica (e-CF), no implica una paralización del proceso.
La DGII está exhortando a los contribuyentes a que continúen con los trámites y aprovechando las facilidades de acogerse al e-CF de forma gratuita, a través de su portal oficial.
«MIPYMES. Representantes de sectores empresariales que agrupan a mipymes se habían manifestado a favor de que la DGII estableciera una nueva prórroga para acogerse al e-CF, debido a que faltaba mucha información al respecto, además de que el proceso gratuito ofrecido en su portal oficial se tornaba complicado para algunos contribuyentes. Otra queja que ha surgido es el hecho de que la autoridad tributaria se concentra mucho en regular a los ya regulados, mientras pierde de vista la competencia desleal de los informales.
donde los contribuyentes pueden, llegando ciertos requisitos, emitir emitir factoras con e-CF de forma directa desde sus computadoras.
BENEFICIOS
Entre las principales ventajas de implementar este sistema, la institución destaca aspectos como: facilidad para el cumplimiento tributario; que se estandariza las relaciones entre empresas; se reduce los costos asociados a papel, impresión y almacenamiento; fortalece la validez del crédito fiscal; disminuye la pérdida de documentos, y mejora la eficiencia y automatización de los procesos administrativos.
"La medida está orientada a facilitar la transición de este segmento de contribuyentes hacia el sistema de comprobantes electrónicos", indica un comunicado de la institución recaudadora del Estado firmado por su director ejecutivo, Pedro Urrutia Sangiovanni.
Agrega que una vez vencido el nuevo plazo, el 15 de noviembre de este año, los contribuyentes que no se hayan acogido al e-CF serán sancionados con las penalidades que establece
Leritza Monsanto Abreu leritza.monsanto@icloud.com
El desarrollo no ocurre en promedio
En las últimas semanas he venido reflexionando sobre una paradoja que atraviesa América Latina: crecer no siempre significa avanzar. Esa paradoja no solo se observa entre países; también se expresa dentro de ellos, en la forma desigual en que el crecimiento llega o no a los territorios.
República Dominicana permite mirar esa diferencia más de cerca. El país ha mostrado crecimiento, estabilidad y capacidad de adaptación. Sin embargo, las cifras regionales del PIB muestran que el desarrollo sigue teniendo una geografía muy marcada.
Según las estimaciones del PIB regional 20152024 del Ministerio de Hacienda y Economía, la región Ozama (Distrito Nacional y provincia de Santo Domingo) concentró, en promedio, alrededor del 40% de la producción nacional. En contraste, regiones como Enriquillo (Barahona, Bahoruco, Independencia y Pedernales) representaron apenas 2.6%.
El dato muestra que el crecimiento nacional convive con realidades territoriales muy distintas. Mientras el PIB nacional creció 4.6% promedio real entre 2015 y 2024, la región Ozama creció 5.3% y la región Enriquillo creció 3.1%.
Ahí aparece una diferencia importante. Invertir en un territorio no siempre equivale a desarrollarlo. Para que la inversión transforme, debe partir de las capacidades reales del lugar: su infraestructura, su conectividad, su capital humano, sus riesgos y su estructura productiva.
El 13 Informe de Avance de la Estrategia
el Artículo 27 de la Ley 32-23 sobre Facturación Electrónica. La institución precisó que esta extensión aplicará automáticamente, sin necesidad de realizar una solicitud.
Asimismo, la DGII reiteró su compromiso de continuar apo-
Nacional de Desarrollo (END) 2030 muestra que en 2024 la inversión pública vinculada a la END superó los RD$56,000 millones en 2,198 proyectos. Contar con esta información ya es un avance institucional relevante. Pero el siguiente paso es usarla para priorizar decisiones que cambien trayectorias productivas. Ese es el verdadero reto del ordenamiento territorial. No se trata únicamente de definir usos de suelo, sino de conectar vivienda, transporte, agua, energía, empleo, riesgo climático e inversión bajo una misma visión. La agenda, entonces, debe bajar al terreno: crédito productivo para proveedores locales, formación técnica alineada con sectores con potencial, permisos más ágiles para proyectos formales, infraestructura básica que reduzca costos y municipios con capacidad real de planificar y gestionar. No son detalles administrativos. Son condiciones para que la inversión no se quede en obra o financiamiento, sino que cambie la trayectoria productiva del lugar.
El crecimiento puede registrarse en los promedios nacionales. Pero el desarrollo se confirma en el territorio: cuando una inversión cambia capacidades, conecta oportunidades y modifica la trayectoria de quienes habitan allí. Porque el desarrollo no ocurre en promedio. Ocurre donde el crecimiento empieza a cambiar vidas concretas.
yando a los contribuyentes en la transición hacia la facturación electrónica, como parte de los esfuerzos por modernizar el sistema tributario nacional.
Ese apoyo incluye un facturador gratuito disponible en el portal institucional de la DGII,
Dr. Julio Santana santju2012@gmail.com
“La contaminación no empieza en el aire, empieza en las decisiones que permiten ensuciarlo”.
Durante mi paso por la Dirección General de Normas y Sistemas de Calidad, entidad conocida como Digenor, sostenía que, en materia de combustibles, lo que se permite en la norma termina respirándose en la calle. Esa afirmación recobra pleno sentido cuando la discusión se desplaza del octanaje de las gasolinas al contenido de azufre en el gasoil regular. En este caso, el problema resulta menos visible para el usuario común, pero mucho más agresivo para el aire, la salud, los motores modernos y la credibilidad de cualquier política de movilidad limpia. Como es sabido, el país dispone de un gasoil óptimo con un límite de 15 partes por millón de azufre, compatible con los estándares más exigentes. Lo que preocupa, con razón, es la permanencia de un gasoil regular con niveles muy superiores, que mantiene abierta una brecha técnica, ambiental y sanitaria difícil de justificar. Incluso si el límite permitido se reduce de 7,500 a 2,500 ppm, la distancia frente a los 15 ppm recomendados seguiría siendo enorme. Estaríamos, en consecuencia, ante una corrección muy incompleta, todavía insuficiente para proteger la salud pública, mejorar la calidad del aire y reducir los impactos ambientales. Parecería que el azufre es apenas un detalle químico menor. Sin embargo, cuando se quema
No es la primera vez que la DGII concede plazos a las mipymes, e incluso a las grandes empresas para la implementación del e-CF. La Ley 32-23 concedía un calendario de tres años para el cumplimiento, de acuerdo con el tamaño de las empresas. En el caso de las mipymes, el plazo terminaba el año pasado, pero se extendió hasta el 15 de este mes. Ahora se prorroga por seis meses más, debido a que muchas mipymes todavía no se han acogido al proceso.

en motores diésel, contribuye a la formación de dióxido de azufre, material particulado fino y otros contaminantes asociados a enfermedades respiratorias y cardiovasculares. Pensemos por un momento en el Gran Santo Domingo, una ciudad densamente congestionada, donde autobuses, camiones, patanas, volquetas y otros vehículos de carga circulan diariamente. ¿Queda esa contaminación atrapada en el tubo de escape o pasa al aire que respiran peatones, choferes, estudiantes, envejecientes, mujeres embarazadas, vendedores informales y trabajadores expuestos durante horas a las emisiones del tránsito?
La calidad del gasoil es un asunto de alta prioridad pública. Cada galón de combustible con alto contenido de azufre representa una pequeña descarga contaminante que se repite miles de veces al día, con consecuencias acumulativas dañinas para la salud humana, sin sumar los efectos ambientales relevantes, como la lluvia ácida, la afectación de los suelos, los daños indirectos a la producción agropecuaria y el deterioro progresivo de infraestructuras, expresado en corrosión de metales, desgaste de pinturas y cubiertas, afectación de puentes, barandas, tuberías, estructuras de acero, fachadas, monumentos y superficies de concreto o piedra. Actualmente Estados Unidos trabaja con 15 ppm, Europa se mueve alrededor de 10 ppm y Chile avanza hacia ese nivel. Completo en eldinero.com.do
LA AUTOR ES EXPERTO EN
Seguros en tiempos de cambio: riesgos globales, realidades locales
Lo que antes era predecible, hoy es incierto; y lo que parecía lejano, ahora impactan directamente los mercados y la República Dominicana no está ajena a todo esto. El sector asegurador y reasegurador vive una etapa decisiva. Ya no se trata únicamente de gestionar riesgos tradicionales, sino de enfrentar un entorno donde convergen crisis climáticas, tensiones económicas, tecnológico y nuevas exigencias sociales, que debieran gestionar con mas solidaridad y empatía.
Leyendo varios informes de nuestros países amigos, vemos que la industria se mueve entre amenazas complejas y oportunidades inéditas. A nivel global, factores como la inflación, los conflictos geopolíticos y el crecimiento de la deuda pública afectan la estabilidad económica. Pero más allá de estos elementos, emergen riesgos de mayor alcance: el cambio climático, los ciberataques y la transformación del mercado laboral, con sus exigencias. Para un país como el nuestro, altamente vulnerable a fenómenos naturales, el cambio climático es una realidad que se manifiesta en huracanes más intensos, lluvias impredeci-
J. Osiris Mota osirismota@gmail.com
bles e inundaciones recurrentes. Esto incrementa la siniestralidad, presiona las primas y obliga a las aseguradoras a replantear sus modelos de evaluación de riesgos. Aquí, el seguro deja de ser un producto financiero para convertirse en una herramienta de resiliencia social y económica. En el plano económico, la República Dominicana no escapa a las tensiones globales. El aumento de la deuda y la incertidumbre internacional impactan las inversiones, incluyendo aquellas que respaldan a las aseguradoras. Recordemos que gran parte del capital del sector se invierte en instrumentos financieros que dependen de la estabilidad macroeconómica. Si estos se debilitan, también lo
hace la capacidad de respuesta ante grandes eventos y peor aún, cuando tenemos una clase política populista, sin planes concretos a la vista. Del otro lado, la tecnología abre una puerta de transformación sin precedentes. La inteligencia artificial, el análisis de datos y la digitalización están redefiniendo la forma en que se suscriben pólizas, se gestionan siniestros y se detectan fraudes. Pero el verdadero valor no está en la tecnología en sí, sino en la calidad de los datos, y el talento. Sin información confiable, y calidad del personal, cualquier herramienta pierde efectividad. En nuestro contexto, esto representa un desafío importante. La falta de una dirección corporativa,
la informalidad, la falta de registros adecuados y la debilidad institucional, dificultan la construcción de bases de datos robustas. Por ello, el sector asegurador dominicano debe apostar por la inversión en información, la educación del cliente y la integración de sistemas que permitan decisiones más precisas, con una mejor supervisión que vele por el cumplimiento de las reglas. Insisto, la industria necesita profesionales capaces de interpretar riesgos complejos, manejar herramientas tecnológicas, y adaptarse a un entorno cambiante. Esto implica no solo formación técnica, sino también una cultura organizacional basada en la innovación, la colaboración y la transparencia. La gran lección es clara: el cambio incremental ya no es suficiente. El sector asegurador debe transformarse profundamente si quiere seguir cumpliendo su misión esencial: proteger vidas, bienes y economías. En la República Dominicana, esto implica asumir una visión estratégica de largo plazo, fortalecer la regulación, fomentar alianzas público-privadas y, sobre todo, entender que el seguro no es un gasto, sino una inversión en estabilidad. Porque en un mundo cada vez más incierto, asegurar el futuro no es una opción. Es una necesidad.
elDinero Santo Domingo
Con proyecciones de negocios que rondan los US$3.5 millones, concluyó una misión comercial entre República Dominicana y Perú, organizada por la Cámara Santo Domingo (CSD) en coordinación con PromPerú con el objetivo fortalecer las relaciones comerciales entre el Caribe y Suramérica.
El encuentro sirvió como plataforma para que 22 empresas exportadoras peruanas presentaran ofertas de valor a 65 compañías dominicanas. Durante la jornada, se concretaron 186 reuniones de negocios.
La delegación peruana contaba con un portafolio enfocado en suplir demandas locales en sectores como envases y embalajes, cuidado personal y salud, línea eléctrica, ferretería y madera.
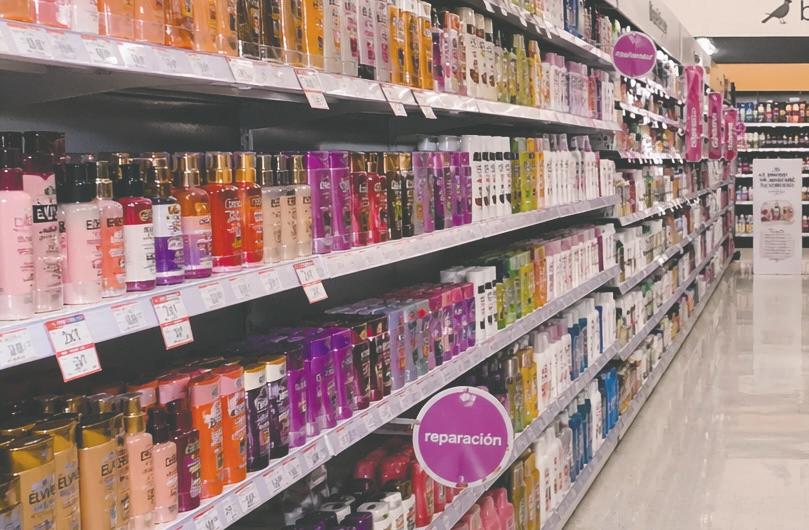
Mientras algunas categorías muestran brechas de precios de hasta cuatro veces por unidad, otras mantienen costos iguales entre las versiones para hombres como para damas
Joan Sebastian Vajello jvallejo@eldinero.com.do Santo Domingo
En República Dominicana, cada vez es más común escuchar debates sobre quién paga en una cita, si las relaciones deben ser 50/50 o incluso cuánto debe ganar una persona para poder mantener una relación. Son conversaciones que se han trasladado de las redes sociales a la vida cotidiana, donde hombres y mujeres discuten sobre equilibrio, expectativas y responsabilidades.
Sin embargo, en medio de ese debate, hay un elemento que rara vez se pone sobre la mesa. Antes de comparar precios, las mujeres ya parten con una desventaja económica: productos esenciales que no tienen equivalente masculino. Desde productos de higiene hasta cuidado personal, muchas de esas inversiones ocurren antes de salir de casa. La pregunta entonces no es solo quién paga la cuenta, sino si ambos parten realmente desde las mismas condiciones económicas.
Varones y féminas consumen diariamente productos de cuidado personal que, en muchos casos, cumplen funciones similares. No obstante, al observar los precios en supermercados y farmacias, surgen diferencias que afloran preguntas sobre si existe o no el llamado “impuesto rosa”, un término utilizado para describir posibles sobreprecios en productos dirigidos a mujeres.
El experto en mercadeo, profesor universitario y comunicador dominicano, José Luis Ravelo Cuesta, con más de 25 años de experiencia en el área, aclara que asumir que los productos femeninos son más caros implica partir de una premisa que no siempre ha sido verificada. “Si en efecto los productos de mujeres son más costosos, pudiéramos decir que sí tienen que ser más sofisticados, si tienen que tener ingredientes más complejos, eso necesariamente va a traer un costo de producto más alto”, dijo a elDinero.
Al observar los productos de uso exclusivo femenino, los
Productos de cuidado personal muestran diferencias de precio según categoría y públicos dirigidos.
Precios a abril de 2026.
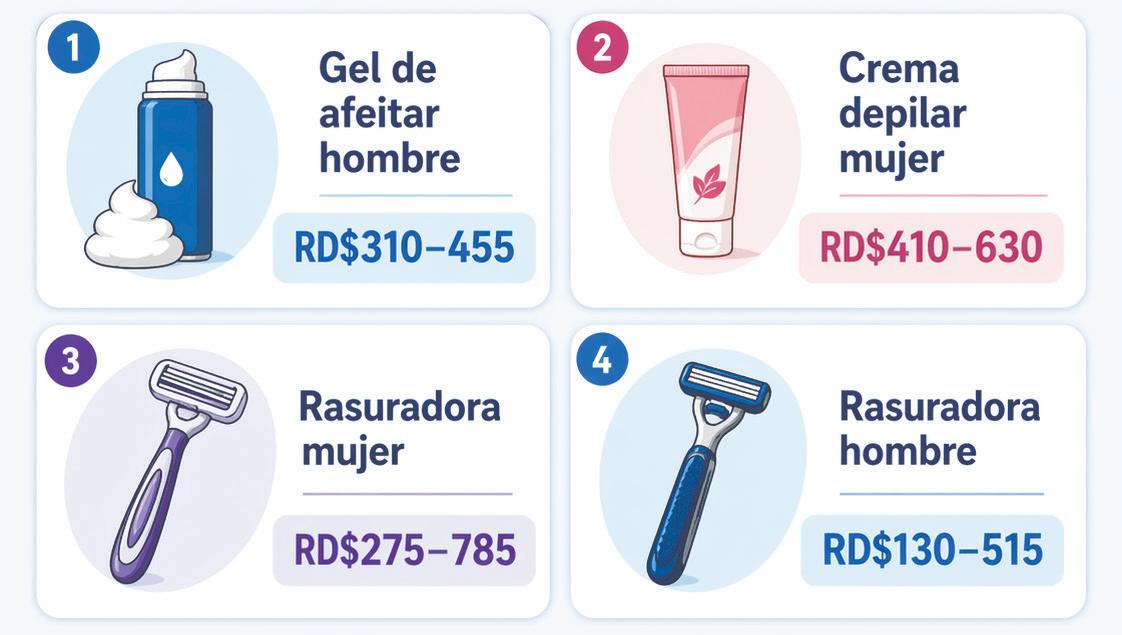
Gel afeitar hombre
Crema depilar mujer
Rasuradora mujer
Rasuradora hombre
Fuente: Recopilación autor, precios a abril de 2026.
hallazgos muestran que existe una categoría completa de consumo que no tiene equivalente masculino. Económicamente, eso significa que las mujeres tienen gastos que no los tienen los hombres, y no son opcionales. En esta se incluyen artículos de higiene menstrual y cuidado íntimo, cuyos precios varían
ampliamente según la marca y la presentación. En el caso de las toallas sanitarias, tras un recorrido por los principales supermercados del Distrito Nacional, los precios identificados oscilan entre los RD$68 y los RD$205 por paquete en marcas como Kotex, Nosotras y Always, depen-
En productos para mujeres hay más competencia (por la diversidad y la demanda) y eso también puede presionar los precios hacia abajo”.
JOSÉ LUIS RAVELO CUESTA, EXPERTO EN MARKETING.
1,800
Gasto: Las mujeres pueden gastar hasta RD$1,800 en productos esenciales frente a RD$1,350 en hombres.
diendo del tipo y la cantidad de unidades. Los tampones, por su parte, se sitúan en un rango más elevado, alcanzando precios de hasta RD$355 por caja en opciones como Tampax. A esto se suman los protectores diarios, cuyo costo puede ir desde RD$45 en presentaciones más básicas hasta RD$435
en versiones de mayor cantidad o especialización, disponibles en marcas como Kotex y Nosotras. En la misma línea, los jabones íntimos presentan una variación aún más elevada, con precios que van desde RD$214 hasta RD$599 en productos de marcas como Lactoval, Lemisol y Borasol.
Estos productos, además de no contar con un equivalente directo en el consumo masculino, forman parte de compras recurrentes dentro del gasto personal. Su adquisición no es ocasional, sino constante, lo que implica una presencia sostenida dentro del presupuesto.
Cuando se analizan productos como rasuradoras, en esencia “simples” pero con una categorización más marcada por colores y marketing, la historia toma otro rumbo. De hecho, la categoría donde se observa la mayor diferencia es en este artículo. Al comparar productos similares, se identifican variaciones llamativas en el precio por unidad.
Por ejemplo, una rasuradora desechable de Bic para hombres puede costar alrededor de RD$31 por unidad cuando se adquiere en paquetes múltiples, mientras que una versión dirigida a mujeres de la misma marca alcanza aproximadamente RD$92 por unidad en presentaciones de menor cantidad. En el caso de Gillette, la diferencia es aún más amplia. Productos masculinos pueden rondar los RD$40 por unidad, mientras que líneas como Gillette Venus superan los RD$180 por unidad. Estas diferencias se mantienen incluso dentro de la misma marca, lo que evidencia una variación consistente en esta categoría específica.
En la categoría de depilación, los productos dirigidos a mujeres abarcan una mayor variedad, incluyendo rasuradoras, cremas depilatorias y bandas. En el caso de las rasuradoras, marcas como Gillette Venus y Schick presentan precios que oscilan entre los RD$275 y
los RD$785, mientras que las cremas depilatorias de marcas como Nair y Depilex pueden superar los RD$600. Por su parte, los productos masculinos de afeitado, como geles y espumas de Gillette y Nivea Men, se encuentran en un rango más limitado, generalmente entre RD$310 y RD$455. Las rasuradoras masculinas de marcas como Bic y la propia Gillette también presentan precios más bajos en comparación con algunas versiones femeninas.
CREMAS
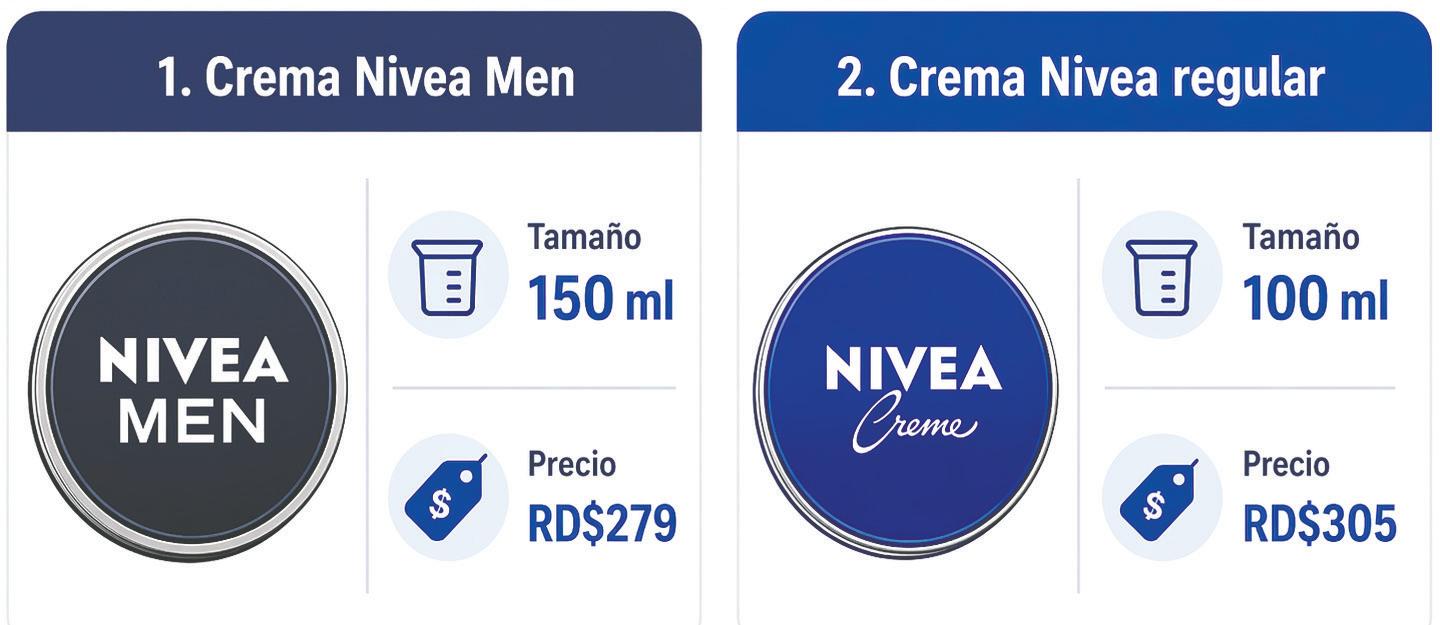
En el caso de las cremas hidratantes, los datos muestran una diferencia en relación con la cantidad de producto y su precio. Una crema dirigida al público masculino de Nivea Men puede ofrecer mayor volumen, como 150 mililitros, a un precio de RD$279, mientras que una versión tradicional de Nivea con menor contenido, de 100 mililitros, alcanza los RD$305. Esto implica que, en este caso, el costo por mililitro resulta menor en la versión masculina. El especialista explica que el precio de un producto puede estar influenciado por múltiples factores, entre ellos la formulación, pero también por la dinámica del mercado en el que compite. En ese sentido, señala que el mercado femenino suele tener una mayor cantidad de opciones disponibles, lo que también introduce presión sobre los precios.
DESODORANTES
En contraste, la categoría de desodorantes presenta un comportamiento distinto. Al comparar productos equivalentes en formato y tamaño, los precios se mantienen prácticamente iguales entre versiones masculinas y femeninas. Por ejemplo, los desodorantes en aerosol de una misma marca como Nivea se sitúan en un rango cercano entre RD$265 y RD$269 entre versiones masculinas y femeninas, mientras que las presentaciones en roll-on mantienen precios idénticos en torno a los RD$150. Este mismo comportamiento se observa en otras marcas como Dove, Rexona y Speed Stick, donde las diferencias de precio entre productos dirigidos a hombres y mujeres son mínimas o inexistentes. En este caso, no se observa una variación sistemática de precios asociada al género.
SHAMPOO
El análisis de shampoo muestra que las diferencias de precio
Fuente: Recopilación autor, precios a abril de 2026.
DESODORANTES (HOMBRE VS MUJER)
Precios a abril de 2026.
Producto
Fuente: Recopilación autor.
Precios a abril de 2026.
Fuente: Recopilación autor.
no están determinadas por el género, sino por el tipo de producto. Las versiones etiquetadas como “men” y las versiones generales de una misma marca mantienen precios iguales cuando comparten tamaño y presentación. Por ejemplo, un shampoo de 375 mililitros de Head & Shoulders puede costar alrededor de RD$41, independientemente de la versión. En este caso, las variaciones en el precio se relacionan principalmente con factores como el tamaño del envase o el tipo de fórmula, como hidratación, control de caída o tratamientos especializados. Por ejemplo, productos de marcas
como Pantene se sitúan en torno a los RD$390, mientras que opciones de Dove rondan los RD$325 a RD$350, y shampoos de Garnier se ubican aproximadamente entre RD$295 y RD$375, dependiendo de la presentación y la fórmula. Además, el experto explica que las diferencias en hábitos de uso pueden influir en el tamaño, la frecuencia de compra y la presentación de los productos. “Si tienes un consumidor hombre que se baña una vez al día y una mujer que se baña dos veces al día, vas a querer hacer un producto para mujer que tenga mayor durabilidad, que tenga más cantidad”.
Impacto. Entre enero y marzo de 2026, varios productos de uso diario registran aumentos, aunque en su mayoría moderados. Las rasuradoras aumentaron aproximadamente un 0.86% en ese periodo, pasando de 149.52 a 150.81 en el índice elaborado por el Banco Central (BC) dominicano. El shampoo subió alrededor de 0.98%, mientras que las toallas sanitarias registraron un incremento cercano al 0.70%. Otros productos también reflejan aumentos más leves. Los jabones íntimos subieron aproximadamente 0.20%, mientras que los desodorantes, a diferencia de otros artículos, registraron una ligera disminución de alrededor de 0.08% en el mismo periodo. En conjunto, los artículos de cuidado personal muestran variaciones pequeñas en los primeros tres meses del año, sin cambios bruscos en sus precios. En el área de salud, los aumentos son más evidentes. En el período analizado, el índice general del grupo creció aproximadamente un 1.33%, superando el ritmo de otros productos de consumo. Dentro de los servicios médicos, la consulta ginecológica presenta el mayor incremento, con una subida cercana
la Seguridad Social (TSS), a 2026, los hombres representan el 52.27% de las cotizaciones registradas, mientras que las mujeres concentran el 47.73%. En términos absolutos, esto equivale a 1,267,296 trabajadores formales hombres frente a 1,159,356 mujeres.
Sin embargo, más allá de los ingresos, el comportamiento del gasto en el día a día muestra matices que no siempre se reflejan en estas cifras agregadas. A partir de testimonios de mujeres consultadas por este medio, tanto jóvenes en sus 20 como madres que superan los 30 años, el gasto en productos de cuidado personal puede oscilar entre los RD$2,000 y RD$4,000 por compra.
Sin embargo, estos consumos no siempre son mensuales. En muchos casos, se trata de adquisiciones bimensuales o trimestrales, ya que varios productos tienen una duración prolongada. Por ejemplo, artículos como jabones faciales, que pueden costar alrededor de RD$1,800, o jabones íntimos, con precios entre RD$225 y RD$450, suelen rendir entre uno y tres meses.
Diferencia: hasta RD$450 más en una compra básica de productos personales frente a hombres.
4,000
Consumo: mujeres consultadas reportan gastos de hasta RD$4,000 por compra en productos de cuidado personal. 450
También señala diferencias en la frecuencia de cambio de productos, especialmente en categorías como el cuidado del cabello. “Las mujeres cambian de champú muy frecuentemente, tres o cuatro veces al año. Todo eso influye en la presentación, en el tamaño, en el tipo de letra, en la imagen y el color del envase. Los hombres son más básicos y probablemente no se enfocan tanto en esos detalles”.
REALIDAD DOMINICANA
En el mercado laboral formal, los datos también muestran diferencias en la distribución del empleo y los ingresos. De acuerdo con la Tesorería de
Otros productos, como los desodorantes, se reponen con mayor frecuencia, generalmente cada mes o mes y medio, mientras que los protectores diarios pueden durar más tiempo dependiendo del uso. En el caso de las toallas sanitarias, algunas consumidoras optan por compras al por mayor en establecimientos como PriceSmart, lo que permite extender su duración hasta varios meses. Este patrón indica que, aunque el gasto inicial puede parecer elevado, su distribución en el tiempo varía según el tipo de producto y la frecuencia de uso.
Desde el enfoque del consumidor, Ravelo Cuesta sostiene que las estrategias de marketing responden a diferencias en las necesidades percibidas entre hombres y mujeres, lo que influye en la forma en que se diseñan y comunican los productos. Según explica, estas diferencias se reflejan en los atributos que se destacan en cada producto. “Las mujeres están más enfocadas en ver los ingredientes, en trabajar productos que tengan más humectante, que tengan aloe vera, que tengan otras esencias”, agrega en experto en mercadotecnia. Aun así, el experto también indica que el precio no siempre responde exclusivamente a los ingredientes, sino a factores como la construcción de marca, el posicionamiento y la inversión en comunicación.

Al cierre de 2025 había más de 3.8 millones de estos vehículos registrados
Mariel Alcántara malcantara@eldinero.com.do Santo Domingo
Desde hace años, las motocicletas se han consolidado entre los principales medios de transporte en República Dominicana. De acuerdo con el Boletín del Parque Vehicular de la Dirección General de Impuestos Internos (DGII), a diciembre de 2025 había registradas 3,846,694 motocicletas, equivalentes al 57.9% del total de 6,640,871 vehículos con registro en esa institución.
Al relacionar estas cifras con la población adulta, datos de la Junta Central Electoral (JCE) indican que en el padrón utilizado para las elecciones presidenciales y congresuales de 2024 había inscritas 7,281,763 personas (local), excluyendo a los dominicanos residentes en el exterior. Esto representa aproximadamente una motocicleta por cada dos personas adultas residentes en el país.
Ante este escenario surge una pregunta clave: ¿por qué hay tantas motocicletas en el país?
La alta presencia de este medio de transporte está vinculada a factores económicos y estructurales. Este tipo de transporte representa una opción más accesible frente a otros medios de transporte, tanto por su bajo costo de adquisición como por
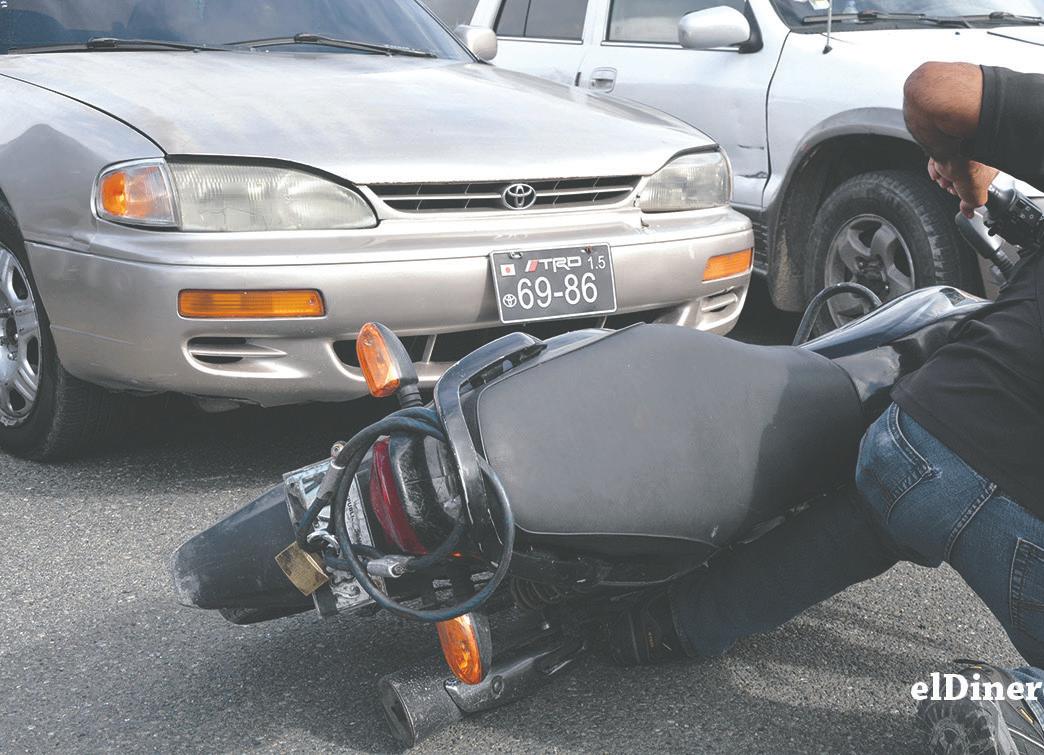
su menor consumo de combustible. A esto se suma la facilidad de financiamiento informal y su uso como herramienta de trabajo en actividades como el “motoconcho” y los servicios de entrega.
Según un informe de la Asociación de Concesionarios de Fabricantes de Motocicletas (Afamoto), en los hogares de menores ingresos este vehículo representa una parte importante del gasto en transporte, al ser una opción accesible y esencial para la movilidad.
2.2%
un papel importante al financiar a más de 125,000 personas cada año para la adquisición de una motocicleta.
ACCIDENTES
Los siniestros viales no solo representan un alto costo humano, sino también económico, estimado en alrededor del 2.2% del PIB.
Asimismo, el 60% de los motoconchistas son jefes de hogar. Además, el sector desempeña
Esta realidad revela una paradoja: mientras las motocicletas se consolidan como una solución de movilidad y sustento económico, también se posicionan como uno de los principales factores de riesgo en las vías, en un contexto marcado por el bajo cumplimiento de las normas de tránsito.
De acuerdo con cifras del Observatorio Permanente de Se-
Educación vial. A propósito de la alta incidencia de accidentes de tránsito, instituciones como el Intrant y la Escuela Nacional de Educación Vial (Enevial) han desarrollado iniciativas de educación vial como respuesta a esta problemática. A través de estos programas, más de 150,000 ciudadanos fueron capacitados en seguridad vial entre 2024 y 2025, incluyendo conductores, motociclistas y estudiantes. Estas acciones buscan mejorar el conocimiento de las normas de tránsito y promover una cultura de respeto en las vías, en un contexto donde los siniestros viales siguen siendo una de las principales causas de muerte en el país. No obstante, la magnitud del problema evidencia que la educación vial aún no logra un impacto suficiente en el comportamiento de los usuarios de las vías. Aunque se han implementado programas formativos obligatorios para la obtención de licencias de conducir.
guridad Vial (Opsevi), del Instituto Nacional de Tránsito y Transporte Terrestre (Intrant), aproximadamente 2,018 personas murieron en accidentes de tránsito en 2025, tanto en motocicletas como en automóviles.
En tanto, entre enero y abril de 2026 se han registrado 678 fallecimientos, reflejando la persistencia del problema.
Por otro lado, según datos de la Oficina Nacional de Estadística (ONE), entre 2020 y 2024 el país registró un promedio anual de 1,728 siniestros viales con fallecidos en el lugar del hecho. Solo en 2024, el 70.48% de las muertes por accidentes de tránsito correspondió a motociclistas, muy por encima de otros medios de transporte.
En cuanto a la distribución geográfica, las provincias con mayor incidencia de muertes por siniestros viales han sido de forma recurrente el Gran Santo Domingo, San Cristóbal, La Altagracia, La Vega, Santiago y Puerto Plata.
tanto en las familias de las víctimas como en el Estado y la sociedad en general.
Aproximadamente dos tercios de las víctimas corresponden a usuarios de motocicletas, en su mayoría hombres jóvenes entre 15 y 29 años, lo que evidencia la alta incidencia de este grupo. Estas fatalidades no solo representan un alto costo humano, sino también económico, estimado en alrededor del 2.2% del producto interno bruto (PIB).
Estos costos incluyen gastos directos como indemnizaciones, atención médica y reparación de daños; pérdidas económicas por la interrupción de ingresos de las personas afectadas; compensaciones por muertes o discapacidades; y consecuencias sociales y emocionales difíciles de cuantificar, que profundizan las condiciones de vulnerabilidad en los hogares.
Ante la gravedad de la seguridad vial, las muertes y lesiones por incidentes en las vías generan un efecto significativo
MOISES A. BANKS PEÑA, INGENIERO QUÍMICO CON PHD EN DIRECCIÓN DE EMPRESAS
Santo Domingo
DLa verdadera reforma eléctrica no es únicamente ampliar generación o redefinir subsidios, sino cerrar la brecha entre energía entregada y energía cobrada. En el sistema eléctrico dominicano, la mayor oportunidad de crecimiento no está en producir más electricidad, sino en dejar de perder la que ya se produce.
urante décadas, las pérdidas eléctricas en la República Dominicana han sido abordadas principalmente como un problema financiero, fiscal y operativo: una carga para el Estado, una fuente estructural de subsidios y un factor de deterioro para las empresas distribuidoras de electricidad (EDE). Sin embargo, desde una perspectiva estratégica, las pérdidas en distribución constituyen también la mayor oportunidad de mejora del desempeño del sistema eléctrico dominicano.
La brecha tan amplia entre energía comprada, facturada y cobrada, expresada en miles de gigavatios-hora (Gw/h) no monetizados y decenas de miles de millones de pesos no recuperados, representan una reserva de alto valor económico, aprovechable sin aumentar generación ni tarifas.
Los datos del Informe de Gestión Comercial 2025 del Ministerio de Energía y Minas (MEM) y el comportamiento del financiamiento externo evidencian que pese a más de dos décadas de préstamos multilaterales y programas de modernización, las pérdidas siguen siendo elevadas, fruto de limitaciones para traducir inversión en resultados sostenibles.
FINANCIAMIENTO Y RESULTADOS
Entre los años 2004 y 2023 el sector eléctrico recibió importantes recursos para modernización y reducción de pérdidas, incluyendo años con desembolsos superiores a US$200 millones. Sin embargo, no se observa una reducción sostenida de las pérdidas de las EDE. Esto sugiere que el problema no es la falta de recursos, sino debilidades en la ejecución. Los fondos han fortalecido infraestructura, pero no han eliminado causas estructurales como fraude eléctrico, manipulación de medidores, conexiones ilegales y limitada fiscalización. En consecuencia, se ha abordado un problema de gober-
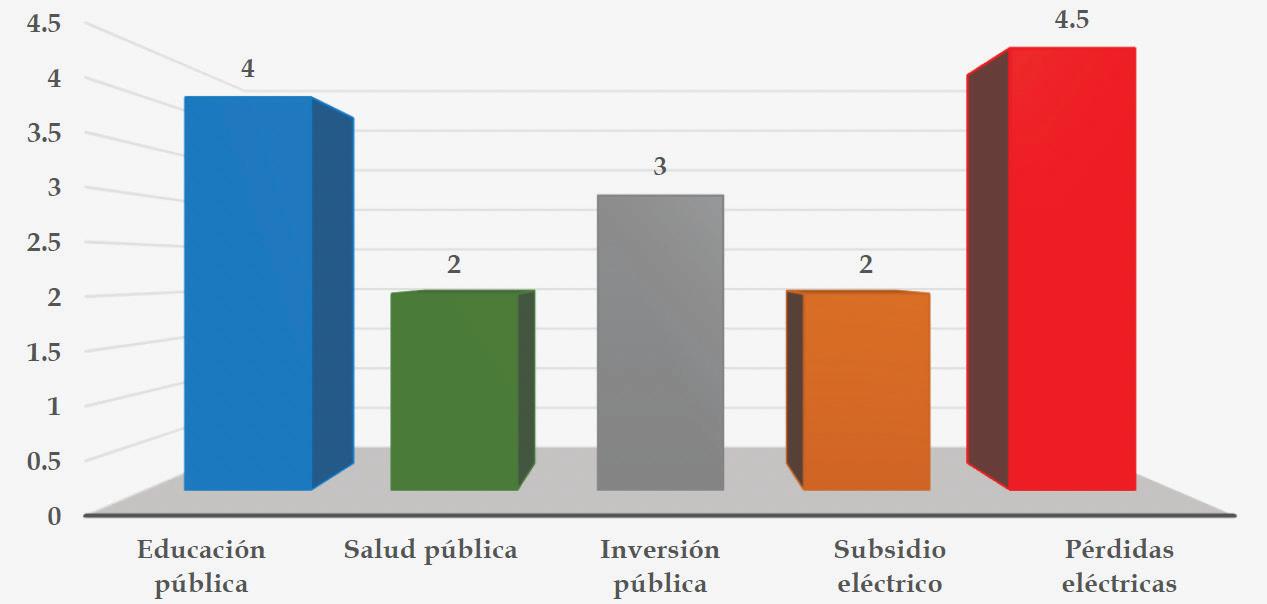
nanza como si fuera exclusivamente técnico.
ENERGÍA NO MONETIZADA: UNA RESERVA DE VALOR
En el pasado año 2025, las distribuidoras Edenorte, Edesur y EdeEste dejaron de monetizar más de 8,500 GW/h, equivalentes a RD$86,000 millones de energía consumida pero no registrada ni cobrada.
Desde un enfoque gerencial, se trata de un “activo oculto”: valor ya generado que no se convierte en ingresos. A diferencia de otros sectores, donde aumentar ingresos requiere expansión, en electricidad gran parte de este valor puede recuperarse mejorando la gestión del sistema existente.
EL NÚCLEO DEL PROBLEMA: GESTIÓN COMERCIAL
La evidencia indica que una parte significativa de las pérdidas de las EDE responde a factores comerciales: fraude, manipulación de medidores, conexiones clandestinas y clientes sin contratos. Esto desplaza el eje de solución hacia la capacidad institucional de medir el consumo de electricidad y cobrarlo correctamente. Por tanto, la verdadera transformación exige migrar desde una lógica centrada en activos físicos hacia otra basada en inteligencia operativa, medición
inteligente, analítica de consumo, inspección focalizada y sistemas antifraude robustos.
EDEESTE: MAYOR DESAFÍO Y MAYOR OPORTUNIDAD
La empresa EdeEste concentra los niveles más altos de pérdidas del sistema eléctrico, lo que la convierte en el principal foco de deterioro, pero también en el mayor espacio de mejora.
Desde una perspectiva estratégica, esta concentración permite focalizar intervenciones donde el impacto sería mayor. Reducir pérdidas en esta distribuidora tendría efectos inmediatos en ingresos, subsidios y sostenibilidad financiera.
REDUCIR PÉRDIDAS: LA POLÍTICA MÁS RENTABLE
En el sector eléctrico dominicano existe una alternativa más eficiente de aumentar los ingresos, que consiste en monetizar correctamente lo que ya se produce, pues reducir las pérdidas del 41% al 10% permitiría recuperar cerca de RD$68,000 millones anuales, con un efecto comparable al de una reforma fiscal de gran escala, pero sin nuevos impuestos.
Ese monto permitiría reducir el subsidio eléctrico, liberar recursos para sectores como educación, salud e infraestructura, disminuir presión sobre el endeudamiento público y fortale-
cer la sostenibilidad financiera de las distribuidoras. Tradicionalmente, las pérdidas se han tratado como déficit, lo que ha promovido una lógica reactiva. Pero si se interpretan como productividad no aprovechada, el enfoque cambia, pues cada punto de pérdida recuperado implica más ingresos, eficiencia y menos presión fiscal. Bajo esta perspectiva, reducir pérdidas deja de ser una corrección y pasa a ser una estrategia de crecimiento.
El desempeño de las empresas distribuidoras, por más de dos décadas, demuestra que invertir más recursos no basta si no se transforma la capacidad institucional que convierte la inversión en resultados. El futuro del sector eléctrico dominicano dependerá menos del volumen de financiamiento adicional que reciba y más de su capacidad para reducir pérdidas sobre energía ya producida. La verdadera reforma no consiste únicamente en ampliar generación o redefinir subsidios, sino en cerrar la brecha entre energía entregada y energía cobrada. En el sistema eléctrico dominicano, la mayor oportunidad de crecimiento no está en producir más electricidad, sino en dejar de perder la que ya se produce.