

Tänapäeva ärimaailmas ei ole finantsid ja juhtimine enam kaks eraldi seisvat saart, vaid ühe ja sama mündi kaks külge.
Kui varem võis juhtimine tugineda suuresti visioonile ja intuitsioonile ning finantsid piirduda tagasivaatava aruandlusega, siis praegune heitlik majanduskeskkond on need valdkonnad lahutamatult põiminud. Juhtimine finantsmõõdet süvitsi mõistmata on kui pimedas navigeerimine ja finantsandmed juhtimisalase visioonita on vaid kuiv statistika.
Otsuste langetamise kiirus ja täpsus määravad ettevõtte elujõu
Väljaandja: Delfi Meedia AS Erilahenduste ja sisuturunduse osakonna juht: Irmeli Karja, irmeli.karja@delfi.ee
lisuse. Olgu selleks energia hindade ebastabiilsus, intressimäärade kõikumine või tehisaru tormiline pealetung börsidele – iga muutus globaalsel finantsmaastikul nõuab juhilt kohest strateegilist vastust. Selles numbris vaatamegi lähemalt, kuidas on tehnoloogia ja tehisintellekt muutmas investeerimismaailma reegleid ning miks jääb ka kõige täpsemate algoritmide ajastul keskseks rolliks inimese kogemus ja eetiline vaade.
Samuti puudutab juhtimine vastutust ja väärtusi, mistõttu on talentide hoidmine ja värbamine muutunud osaks juhtimisstrateegiast – ette
Toimetaja: Sigrid Aunap Reklaam: Margit Laasnurm, margit.laasnurm@delfi.ee
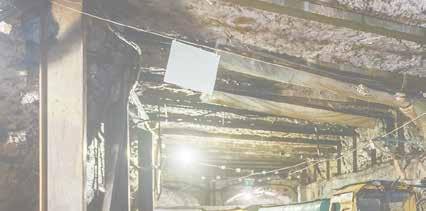
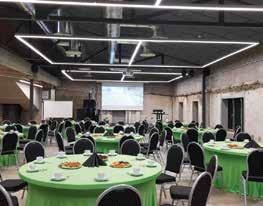
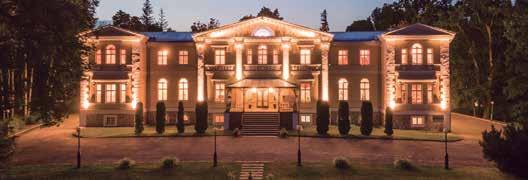
Võimalused Kaevandusmuuseumis ettetellimisel:
• ekskursioonid nii maa all kui maa peal
• konverentsi- ja seminariruumid nii maa all kui maa peal (kuni 200 kohta teatristiilis ja kuni 180 kohta laudadega)
• retromajutus (34 kohta)
• saun (15 kohta)
• kohvik ja catering (toitlustamine nii maa all kui maa peal)
• territoorium suurürituste korraldamiseks
• meeskonnakoolitused, ühisüritused
• lisavõimalused: karjäärisafari, vee-, kaatri-, seiklusmatkad, ronimisseinal kaljuronimine jne
võtte sooline tasakaal, läbipaistvus ja sotsiaalne vastutustunne on investeeringud, mis määravad organisatsiooni pikaajalise väärtuse.
Lõpuks taandub aga iga finantsstrateegia ja juhtimisotsus usaldusele ning võimekusele näha numbrite taga pikaajalist sihti. Edu saadab neid, kes suudavad tehnoloogilised võimalused rakendada oma väärtuste teenistusse ja säilitada selge pea ka siis, kui turgudel valitseb määramatus.
Head lugemist ja arukaid finantsning juhtimisotsuseid!
Sigrid Aunap


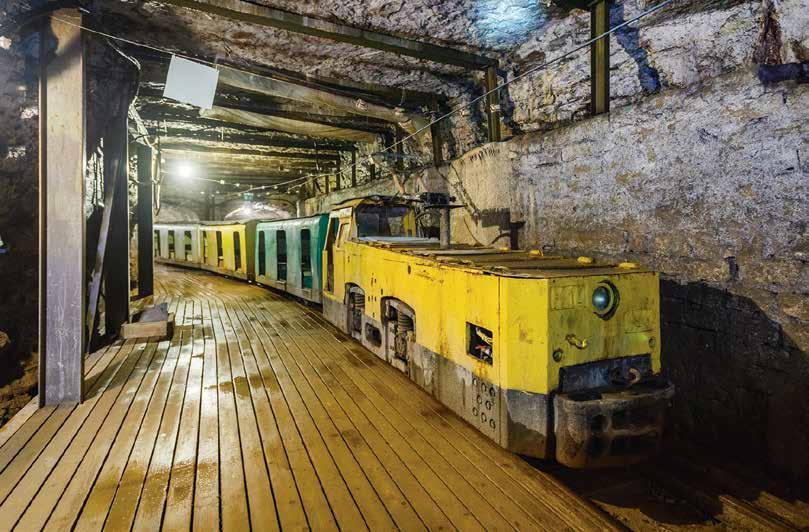
SA Eesti Kaevandusmuuseum
Jaama 100, Kohtla-Nõmme alevik, Toila vald, Ida-Virumaa, Eesti www.kaevandusmuuseum.ee info@kaevandusmuuseum.ee tel 332 4017
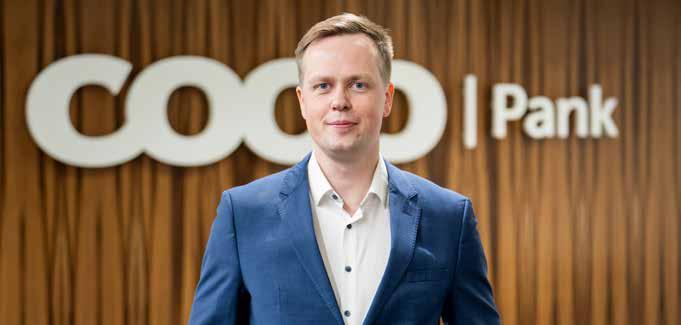
Alates 6. aprillist juhib Coop Panga sisenemist investeerimisteenuste valdkonda kogenud ekspert Sander Pikkel. Panga eesmärk on pakkuda oma laiale kliendibaasile lihtsat ja usaldusväärset võimalust jõukuse kasvatamiseks otse kodupangas.
Tekst: Sigrid Aunap Fotod: Simo Sepp
Panga juhatuse esimees Arko Kurtmann märkis uut suunda kommenteerides, et Pikkeli selge visioon ja enam kui kümneaastane kogemus väärtpaberiturul ning investeerimisteenuste arendamisel annavad kindluse mugavate lahenduste loomiseks. Pikkel, kes on aastate jooksul juhtinud maaklertegevust ning tunneb süvitsi nii jae kui ka professionaalsete investorite vajadusi, näeb Coop Panga tugevas Eestiüleses tuntuses head vundamenti.
„Mind inspireerib võimalus luua midagi, mis töötab ja klientidele päriselt väärtust annab. Mind motiveerisid liituma samad väärtused, mida ka ise tööelus oluliseks pean – kliendi
kesksus ja tahe teha asju paremini,“ sõnas Pikkel. „Coop Pangal on ambitsioon ja alus. Toon kaasa kogemuse ja soovi ehitada midagi, mis jääb,“ kinnitas ta.
Seni on panga kliendid arendatud kogumislahendused väga hästi vastu võtnud. Pikkeli ülesandeks saab olema järgmise loogilise sammu ehk raha kasvatamise jaoks tiimi ülesehitamine, strateegia täpsustamine ja esimeste toodete defineerimine.
Fookuses on esimesed sammud ja selgus
Erinevalt paljudest keerulistest kauplemisplatvormidest ei plaani Coop Pank kohe kõiki maailma finants
instrumente klientide ette paisata. Pikkeli sõnul on esialgne strateegia suunatud neile, kes alles alustavad oma teekonda finantsturgudel.
„Meie eesmärk ei ole luua kohe „kõike kõigile“, vaid alustada lahendustest, mis aitavad inimestel teha oma esimesed investeerimissammud turvaliselt ja arusaadavalt,“ selgitas ekspert. Tema sõnul keskendutakse esialgu läbipaistvatele toodetele, mis toetavad järjepidevust. „Pikemas perspektiivis peab platvorm aga arenema koos klientide vajaduste ja kogemusega. See tähendab nii laienevat tootevalikut kui ka suuremat paindlikkust neile, kelle kogemus on juba suurem.“
„Investeerimine on säästmisest järgmine loogiline samm, eriti pikaajalise jõukuse kasvatamise
vaates.“
Hoiustajast investoriks: barjääride lammutamine Kuigi Coop Panga kliendid on kogumislahendused, nagu kaardimaksete ümardamise kaudu säästmine, hästi vastu võtnud, on investeerimine paljude jaoks veel kauge teema. Pikkeli hinnangul ei jää asi sageli raha, vaid emotsionaalsete takistuste taha, kuigi just investeerimine on säästmisest järgmine loogiline samm, eriti pikaajalise jõukuse kasvatamise vaates.
„Sageli ei ole investeerimise peamiseks takistuseks mitte raha puudumine, vaid ebakindlus, teadmiste nappus ja vahel ka julguse puudumine,“ nentis Pikkel. Ta usub, et kodumaine ja emakeelne keskkond on siinkohal suureks eeliseks. „Soovime, et klient saaks investeerida oma kodupangas ilma liigse keerukuseta.“
Eestlaste finantsvarades on peidus suur kasvupotentsiaal
Eesti investeerimisturg on praegu küllaltki tihedalt mehitatud, kuid Pikkeli sõnul on ruumi uuele tulijale piisavalt, kuna eestlaste finantsvarade
maht jääb paljudele teistele Euroopa riikidele veel alla. See viitab selgele kasvupotentsiaalile, eriti uute investorite kaasamisel. Coop Panga eeliseks peab ta selget ja läbipaistvat suhtlust.
„Meie eesmärk ei ole suunata kliente rohkem kauplema, vaid toetada neid rahulike ja läbimõeldud otsuste tegemisel.“
„Jätkame selge ja emakeelse suhtluse, läbipaistvate tingimuste ning toe pakkumist nii regulatiivsetes kui ka maksuküsimustes. Just sellist lähenemist ootavad paljud kliendid kodumaiselt pangalt, eriti võrreldes rahvusvaheliste platvormidega,“ tõi Pikkel välja konkurentsieelise.
Usaldus tekib rasketel aegadel Praegune volatiilne majanduskeskkond võib uusi investoreid ehma
tada, kuid Pikkeli sõnul on panga roll siinkohal pakkuda rahu, järjepidevust ja lahendusi, millest klient ka päriselt aru saab. Ta rõhutas, et panga eesmärk ei ole suunata kliente aktiivselt kauplema, vaid tegema läbimõeldud otsuseid.
„Usaldus tekib järjepidevusest –sellest, et pank räägib asjadest õigete nimedega ning on kliendile toeks ka siis, kui turud ei liigu ülespoole,“ sõnas ta. „Pikaajaline investeerimine eeldab sageli ka seda, et keerulisematel aegadel jäädakse oma strateegiale kindlaks ja kasutatakse turulangusi teadlikult ostuvõimalusena.“
Investeerimistoodetega plaanitakse turule tulla järk järgult, alustades lihtsatest lahendustest, mis kõnetavad laiemat kliendibaasi ja toetavad pikaajalist investeerimist. Täpsem tootevalik kujuneb ajas, võttes arvesse nii klientide tagasisidet kui ka regulatiivseid nõudeid. „Meie jaoks on oluline, et iga järgmine samm looks kliendile reaalselt väärtust ning oleks selgelt ja lihtsalt mõistetav,“ ütles Pikkel.
Meie klientideks on väikesed ja keskmise suurusega ettevõtted, füüsilisest isikust ettevõtjad, mittetulundusühingud ja korteriühistud!
Tetrian OÜ kasutab teenuse osutamiseks raamatupidamisprogrammi Merit Aktiva. Pakume raamatupidamisteenust nii igakuise teenusena kui ka vajadusel vaid ühekordse abina.
Teeme palgaarvestust.
Raamatupidamisteenuse hinnapakkumised ja konsultatsioon
tel 5649 2532, 442 0735, e-post: raamatupidamine@tetrian.ee, www.tetrian.ee
Kasvukapital, mis aitab Sul
tegutseda õigel hetkel
Finantsteenust ettevõtetele pakub Hüpoteeklaen AS. Enne teenuse kasutamist tutvu tingimustega ja konsulteeri asjatundjaga hypoteeklaen.ee.
Juhatuse liikme vastutus ei ole Eestis ammu enam teoreetiline risk, vaid igapäevane reaalsus. Advokaadibüroo RASK partner ja ärinõustamise valdkonna kaasjuht Annika Vait näeb praktikas üha rohkem vaidlusi, kus juhatuse liige satub löögi alla. Seda paraku sageli ka olukorras, kus vaidlusalune otsus tehti heas usus ja parima teadmise kohaselt.
Toimetas: Sigrid Aunap / Fotod: Pexels
Annika Vait tõdes, et juhatuse liikmete teadlikkus oma kohustustest on endiselt lünklik. „Nende isikute ring, kes võivad juhatuse liikme vastu nõudeid esitada, on ajas oluliselt laienenud: lisaks ühingule ja pankrotihaldurile kuuluvad sinna ka näiteks osanikud, aktsionärid ning teatud juhtudel ka võlausaldajad,“ selgitab ta.
Juhatuse liikme kohustused ei tulene mitte üksnes äriseadustikust. Samavõrd olulisel kohal on ka näiteks juhatuse liikme leping, ühingu põhikiri, omanike ootused, ettevõttesisesed dokumendid ja rida eriseadusi. „Praktikas unustatakse tihti, et juhatuse liikmel võib olla äriühingus ka teine lepinguline roll ja need on kaks erinevat õigussuhet. Kui üks neist lõpeb, ei lõpe teine automaatselt
ja see võib vaidluses valusalt kätte maksta,“ lisab Vait.
Igal juhul vastutab juhatuse liige oma nahaga 24/7.
Lojaalsus ja hoolsus: kaks standardit, mille vastu eksitakse kõige sagedamini
Juhatuse liikme tegevusele laieneb tsiviil, haldus ja teatud juhtudel ka karistusõiguslik vastutus. Kaks keskset standardit on lojaalsus ja hoolsuskohustus. Lojaalsus tähendab huvide konflikti vältimist, eriti igapäevasest majandustegevusest väljapoole jäävate tehingute puhul. Hoolsus tähendab
tegutsemist korraliku ettevõtja hoolsusega.
„Seal, kus juhatuse liikmel on eriteadmised, on ka vastutusstandard kõrgem. Kui oled näiteks juhatuses personali taustaga, eeldatakse sinult personalivaldkonnas professionaalsust. Sama kehtib finants või ITtaustaga liikmete puhul. Igal juhul vastutab juhatuse liige oma nahaga 24/7,“ ütleb Vait.
Seejuures ei vastuta juhatuse liige mitte selle eest, kuidas mõni otsus tagantjärele „välja kukkus“, vaid selle eest, kuidas otsus tehti. „Kas koguti piisavalt infot? Kas kaaluti riske? Kas kaasati vajadusel eksperte? Kui need sammud on tehtud, on juhatuse liige
Töövaidluste arv lööb rekordeid, töötajad vajavad paremat kaitset
Keeruline majandusseis on tõstnud töövaidluste arvu viimase viie aasta rekordtasemele. Vaidluste sisu näitab, et töötajaid tuleb rohkem harida, kuidas oma õiguseid kaitsta.
2025. aastal esitati töövaidluskomisjonile 2464 avaldust, millest 90%-l kordadest olid avalduse esitajateks töötajad ja vaid 265 korral tööandjad. Kõige suurema hulga vaidlustest moodustavad töötasud ja hüvitised, mis on tööinspektsiooni andmetel olnud peamiseks vaidluste põhjuseks juba mitu aastat. Lisaks on suureks probleemiks ka ebaõiglased lepingute ülesütlemised, nii väidetavate tööandja kohustuste rikkumise tõttu kui ka töötajast tulenevatel põhjustel.
üldjuhul vajalikku hoolsuskohustust täitnud,“ selgitab Vait.
Samas on kriitiline nüanss see, et vaidluse korral peab juhatuse liige ise suutma oma hoolsust tõendada. „Kui puuduvad vastavad dokumendid, protokollid või kirjalikud põhjendused, on hiljem väga keeruline tõendada, et otsus sündis läbimõeldult. Kirjalik dokumenteerimine ja andmete säilitamine on juhatuse liikme parim võimalik enesekaitse.“
Tasu ja lepingud: kuidas saavad suulistest kokkulepetest vaidlused
Paljud konfliktid saavad alguse juhatuse liikme tasust ja suulistest lepingutest. „Headel aegadel lepitakse kokku suuliselt, otsuseid ei vormistata. Kui suhted halvenevad, võib seesama juhatuse liikme tasu osutuda süüdistustes ühingu arvelt rikastumiseks,“ kirjeldab Vait üht võimalikku stsenaariumit.


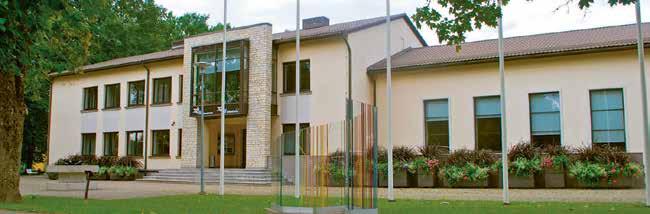
Viis maja: Türi kultuurikeskus ja rahvamajad Väätsal, Oisus, Kabalas ja Kärus, erinevad ruumilahendused, nüüdisaegne tehnika, toitlustusvõimalus, tasuta parkimine.
Seadus näeb ette, et juhatuse liikme tasu peab vastama nii tema ülesannetele kui ka ühingu majanduslikule olukorrale. Majandusliku seisu olulisel halvenemisel on ühingul õigus teha ettepanek tasu vähendamiseks. Juhatuse liikme tasu saab määrata nõukogu või selle puudumisel tehakse see osanike otsusega.
Mitmeliikmelise juhatuse puhul vastutavad juhatuse liikmed kahju eest solidaarselt.
Mitmeliikmelise juhatuse puhul vastutavad juhatuse liikmed kahju eest solidaarselt. „Allkirja andes ei saa loota ainult sellele, et kolleeg tegi oma töö ära. Igal juhatuse liikmel peab olema piisav ülevaade toimuvast,“ rõhutab Vait. Ka passiivsus ei vabasta vastutusest, seega juhatuses „vaid nimeliselt“ olemine ei ole kindlasti ohutu positsioon.
Kokkuvõttes soovitab Vait juhatusse minemist kaaludes teha
Kuus kuldreeglit: kuidas juhatuse liikmena vastutust maandada?
Keerulised ajad toovad kaasa kõrgendatud tähelepanu juhtimisotsustele. Juriidiliste vaidluste ennetamiseks ja juhtimiskvaliteedi tagamiseks tasub järgida neid põhimõtteid:
Lojaalsus ühingule. Seadke esikohale ettevõtte, mitte enda või kolmandate isikute huvid. Huvide konflikti korral taandage end otsustamisest.
Dokumenteerige kaalutlusi. Ärge pange kirja ainult otsust, vaid ka selle põhjused. Läbipaistev dokumentatsioon aitab tagantjärele tõendada, et tegutsesite heas usus ja ühingu kasuks.
Kasutage mõõdikuid (KPI). Selged kriteeriumid ja loend olulistest mõõdikutest aitavad vältida subjektiivseid vaidlusi tulemuste üle.
Tõendage turutingimusi. Tehinguid tehes koguge ja säilitage võrdlevaid pakkumisi. See on kriitiline nii ühingusiseste suhete kui ka maksuhalduri kontrolli vaates.
Küsige kõrgema organi nõusolekut . Kui tehinguga kaasneb huvide konflikt, peab selleks olema nõukogu või üldkoosoleku heakskiit, mis tugineb täielikul infol.
Kaasake spetsialiste. Keerulistes valdkondades väliste nõustajate kasutamine tõendab, et olete järginud ettevõtja hoolsuskohustust ja parimaid praktikaid.
teadlik valik: usaldada tuleks nii neid, kellega koos juhatuses ollakse, kui ka omanikke, sõlmida korralikud kirjalikud kokkulepped ning hoida otsuste tegemine läbimõeldud ja dokumen
JA JURIIDILISED KOOLITUSED:
PAKUME
1. KOOLITUSI RÄTSEPATÖÖNA. Paneme kokku just teile sobiva kohustusliku tööohutusvõi esmaabikoolituse, aga ka teie valitud ohutus- või tööõigusalaste täiendkoolituste programmi;
2. avalikke tööõiguse ja -ohutuse 24 h väljaõppe ja täiendõppe koolitusi, esmaabikoolitusi;
3. VIDEOKOOLITUSI, mida saate vaadata teile sobival ajal meie koolituskeskkonnas.
ESMAABIKOOLITUSED
teerituna. „Riske ei saa nulli viia, aga teadlikkus, head lepingud ja korralik protsess vähendavad oluliselt tõenäosust, et vastutus maandub ebaõiglaselt just sinu õlgadele.“
Standardprogramm või teie valitud teema. Koolituse sihtrühm: esmaabiandja, autokoolis B-kategooria juhiloa omandaja, relvaloa taotleja, muu esmaabihuviline.
TÖÖOHUTUSE KOOLITUSED
Väljaõppe koolitus töökeskkonnavolinikule ja -spetsialistile. Baas- või täiendkoolitus ettevõtjale, personalijuhile, tegevjuhile.
Tööohutuse koolitus töötajatele. KONTAKTID: tel 5780 9806 | info@tondihobu.ee |
KOOLITUSTELE REGISTREERUMINE TONDIHOBU VEEBILEHE kaudu või e-postil info@tondihobu.ee.
Kontor ja TONDIHOBU Koolituskeskuse koolitusklass: Kadaka tee 133, Tallinn, II korrus, sissepääs 3







Tehisaru ja AI-põhised
tööriistad on juba kaasatud finantsturgude toimimisse, aga kas see suudab muuta senist turgude toimimise loogikat või jääb oluline roll siiski inimesele ja tema emotsioonidele?
Luminori privaatpanganduse varahalduri Kalle Kose sõnul ei kao turgude kõikumine ka siis, kui tehnoloogia roll suureneb ja jõujooned muutuvad.
Toimetas: Sigrid Aunap
Fotod: Pexsels
Juba praegu toimub suur osa börsil tehtavatest tehingutest automatiseeritud süsteemide abil. Erinevate allikate järgi moodustavad inimeste tehtud tehingud USA aktsiaturul vaid umbes 40% kogu kauplemismahust. „See tähendab, et enam kui pool turul toimuvatest tehingutest tehakse algoritmide ja automatiseeritud kauplemissüsteemide abil, mis reageerivad turul toimuvatele signaalidele automaatselt,“ märkis Kose.
Miljonid erinäolised mudelid Ekspertide hinnangul võib tehisintellektipõhiste lahenduste osakaal moodustada ligikaudu 10–20% masinate tehtavatest otsustest. „Tehisaru roll ei piirdu aga ainult institutsionaal
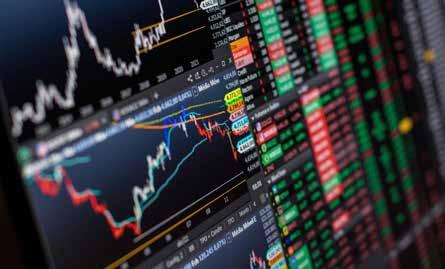
Inimeste tehtud tehingud moodustavad USA aktsiaturul vaid 40%, ülejäänu eest vastutavad juba kiired algoritmid ja automatiseeritud süsteemid.
sete investoritega. Ka üksikinvestoritele on paljudel kauplemisplatvormidel kättesaadavad tehisarupõhised tööriistad, mis aitavad analüüsida turuandmeid, selgitada majandusuudiste mõju ja tuua välja võimalikke investeerimisideid,“ selgitas Kose.
Privaatpanganduse varahalduri sõnul ei saa tehisaru siiski käsitleda ühe ühtse lahendusena, mis toimib kõikjal samal viisil. „Tegelikkuses on maailmas kasutusel tohutu hulk erinevaid tehisarupõhiseid mudeleid ja hinnanguliselt võib neid olla juba vähemalt 1,5 miljonit. Need erinevad üksteisest märkimisväärselt nii eesmärgi, ülesehituse kui ka kasutusvaldkonna poolest. Seetõttu on keeruline teha üldistusi AI rolli kohta finantsturgudel või ennus
tada, kuidas need mudelid aja jooksul turu toimimist mõjutavad,“ ütles ta.
Kas tehisaru kaotab turgudelt hirmu ja ahnuse?
Finantsturgude kõikumisi on traditsiooniliselt seostatud investorite emotsioonidega, nagu hirm ja ahnus, ning just neid on peetud üheks oluliseks volatiilsuse allikaks. Eksperdi hinnangul ei ole realistlik eeldada, et tehisaru suudaks investorite emotsioonid täielikult turult välja lülitada.
Erinevate allikate järgi moodustavad inimeste tehtud tehingud USA aktsiaturul vaid umbes 40% kogu kauplemismahust.
„Isegi kui inimeste osakaal tehingutes on langenud umbes 40%ni, ei ole see turu volatiilsust märgatavalt vähendanud. Samal ajal toob automatiseeritud süsteemide levik kaasa ka uusi riske. Kui paljud algoritmid reageerivad sarnastele turusignaalidele samal ajal, võivad need teatud olukordades reageerida liiga äärmuslikult,“ nentis Kose.
Aina rohkem kasutatakse investeerimisel ka juturobotite abi, mille abil koostatakse strateegiaid või kogutakse ideid portfelli koostamiseks. Samas soovitab Kalle Kose sellistesse lahendustesse suhtuda ettevaatlikult, sest keelemudelid ja juturobotid võivad küll anda veenvaid vastuseid, kuid nende soovitused ei pruugi alati olla õiged. Seetõttu ei tohiks finantsotsuseid teha üksnes tehisaru pakutud soovituste põhjal.
Eksperdi sõnul tasub tehisintellekti käsitleda eelkõige tööriistana, mis aitab investoril paremini andmeid analüüsida ja võimalusi hinnata.
Abimees, mitte lõplik otsustaja Eksperdi sõnul tasub tehisintellekti käsitleda eelkõige tööriistana, mis aitab investoril paremini andmeid analüüsida ja võimalusi hinnata. „Lühiajalise kauplemise puhul kasutatakse juba praegu AIpõhiseid agente, mis teevad turul tehinguid kindlate reeglite ja limiitide alusel. Pikaajaliste investeerimisotsuste tegemisel jääb aga inimese roll endiselt keskseks,“ ütles Kose.
Tema sõnul võib tehisaru aidata analüüsida tehnilisi näitajaid, koostada matemaatilisi mudeleid ja optimeerida portfelli. „Strateegilised otsused, näiteks millistesse sektoritesse investeerida või millal riske suurendada või vähendada, nõuavad aga jätkuvalt inimlikku hinnangut. Seetõttu võib öelda, et tehisaru muudab investeerimise järjest teaduspõhisemaks, kuid ei kaota turult irratsionaalsust. Investori roll jääb alles ka tulevikus, sest lõplikud otsused nõuavad endiselt kogemust, intuitsiooni ja arusaamist laiemast majanduskeskkonnast.“
Töötatargalt.Lõõgastuväärikalt.








Tööle kandideerijad ei küsi enam ainult palga kohta. Üha sagedamini soovitakse näha ettevõtte tippjuhtkonna soolist tasakaalu puudutavaid andmeid.
Toimetas: Sigrid Aunap
Foto: Pexsels
Ettevõtted, kes plaanivad kokkuhoiu nimel soolise võrdõiguslikkuse programme koomale tõmmata, mängivad tulega. Grant Thorntoni uuring „Women in Business 2026“ näitab, et 91,9% keskmise suurusega ettevõtete juhtidest arvestab uuele töökohale kandideerides ettevõtte soolise võrdõiguslikkuse algatustega, kusjuures kaks kolmandikku peab seda prioriteediks.
Kui juhtidele endale on see tööotsingul tähtis, ootavad samasugust läbipaistvust ka kõik teised kandideerijad.
Kui naised näevad juhte, kes on nendega sarnased, usuvad nad, et edasijõudmine on võimalik.
Huvi võrdsuse vastu kasvas hüppeliselt
Peaaegu veerand keskmise suurusega ettevõtetest märgib, et potentsiaalsed töötajad on värbamisprotsessi käigus küsinud nende tippjuhtkonna soolise tasakaalu kohta või soovinud näha tõendeid pühendumusest programmidele, mis suurendavad või edendavad soolist mitmekesisust – see on 14,3 protsendipunkti suurune kasv võrreldes eelmise aastaga. Tegemist on suurima tõusuga kõigi väliste
huvigruppide seas, kes sellist teavet küsivad.
Keskmise suurusega ettevõtted võidavad talente suurematelt organisatsioonidelt. Viimase kuue kuu jooksul tööle asunud naissoost tippjuhtidest 43,5% tuli ettevõtetest, kus on üle 500 töötaja – see ületab pikaajalist keskmist (38,4%).
„Keskmise suurusega ettevõtted on jäänud kindlaks oma põhimõttele edendada mitmekesisust, kaasatust ja soolist võrdõiguslikkust. Neid tegevusi veavad tugevad juhid,“ ütles Grant Thornton International Ltd tegevjuht Greg Keith. „Nad näevad sellest selget kasu nii äritulemustele kui ka talentide ligimeelitamisele,“ täpsustas ta.
Nähtavus on määrava tähtsusega
Kui naised näevad juhte, kes on nendega sarnased, usuvad nad, et edasijõudmine on võimalik. Kui tulevased talendid näevad, et sooline võrdõiguslikkus on strateegiasse sisuliselt integreeritud, otsustavad nad ettevõttega liituda ja sinna püsima jääda.
Samas plaanib 21,9% keskmise suurusega ettevõtetest osa oma
Sooline tasakaal kui uus värbamisargument
Grant Thorntoni värske uuring „Women in Business 2026“ toob esile märgilised trendid, mis kujundavad praegust tööjõuturgu:
Hüppeline huvi tõus . Huvi juhtkonna soolise koosseisu vastu on värbamisprotsessides kasvanud aastaga 14,3 protsendipunkti.
Liikumine väiksemate poole Suured korporatsioonid kaotavad naisjuhte keskmise suurusega ettevõtetele.
Juhtide eeskuju. Ligi 92% juhtidest jälgib uut töökohta valides potentsiaalse tööandja võrdõiguslikkuse poliitikat.
soolise võrdõiguslikkuse algatustest tagasi tõmmata või on seda juba teinud – see on otsus, mis seab ohtu nii talentide kui ka investeeringute hoidmise ajal, mil mõlemaid üha enam napib. Allikas: Grant Thornton
Meeskonda arendavad sündmused, koolitused ja töötoad
Kutsu meid suvesündmust, strateegiapäeva või meeskonnakoolitust sisustama: info@entertraining.ee
TIIMIS JA LEIAME LAHENDUSE, MIS AITAB!
Baltimaade elanike finantsolukorda on viimase aasta jooksul kõige tugevamalt mõjutanud hinnatõus ja eriti teravalt paistab see välja Eestis. Citadele panga küsitluses tõi Eestis hinnatõusu oma rahalist seisu enim mõjutanud tegurina välja 61% vastanutest, Lätis 56% ja Leedus 37%.
Toimetas: Sigrid Aunap / Fotod: Pexsels
Sissetulekute muutused olid seejuures tähtsuselt teine tegur: Eestis nimetas seda 32%, Lätis 30% ja Leedus 34% vastanutest.
Habras rahaline kindlustunne „Inimeste rahaline kindlustunne püsib terves Baltikumis habras, sest lisaks viimase aasta hinnatõusule annavad nüüd tooni ka värsked arengud LähisIdas toimuva tõttu,“ märkis Citadele Balti jaepanganduse juht Edward Rebane . „Esiteks lõi valusalt aasta alguse kallis elektrihind, viimasel kuul on kallinenud kütus ja samal ajal on tõusnud ka euribor, millega on seotud suur osa Eesti kodulaenudest. See tähendab, et surve inimeste eelarvele ei tule ainult juba kallinenud toidust, kommunaalkuludest ja teenustest,
vaid paljude perede jaoks ka laenumaksetest.“
Rebase sõnul näitab uuring, et inimesed tunnevad hinnatõusu mõju erinevates valdkondades.
„Kui kütusehind tõuseb, kandub see üsna kiiresti edasi transpordi, logistika, toidu ja paljude teiste
kaupade ning teenuste hindadesse. Kui samal ajal liigub ülespoole ka euribor, tunnetavad paljud leibkonnad topeltsurvet, sest kallinevad nii igapäevased väljaminekud kui ka laenuteenindus. Just selline kombinatsioon teeb inimesed oma rahaasjade suhtes ettevaatlikuks ja sunnib üha hoolikamalt kulusid ümber hindama.“
Vanuselised ja valdkonnapõhised erinevused
Balti riikide võrdluses joonistuvad välja ka selged erinevused. Lätis paistsid teistega võrreldes rohkem silma tervishoiuga seotud kulud, mida nimetas oma finantsolukorda mõjutanud tegurina 23% vastanutest. Eestis oli sama näitaja 11% ja Leedus 12%. Lätlaste kõrgemaid kulutusi tervishoiule kinnitavad ka Eurostati paari aasta tagused andmed: kui keskmiselt tasuvad Eesti leibkonnad 21% tervishoiukuludest omast taskust, siis Läti pered maksavad ise kinni suisa 35%.
„Sellises olukorras võibki näiteks hambaravi või ravimite kallinemine
kohe rahakotis tunda anda,“ nentis Rebane. Keskmiselt finantseerivad eurooplased 15% tervisekuludest oma taskust.
Leedus ütles samal ajal viiendik vastanutest, et nende finantsolukord ei ole viimase aasta jooksul muutunud. Eestis arvas nii 12% ja Lätis 14% vastanutest.
Eriti selgelt ilmnevad uuringust vanuselised erinevused. Nooremate vastajate finantsseisu mõjutavad tunduvalt rohkem sissetulekute muutused, vanuse kasvades nende mõju aga väheneb. Vanemates vanuserühmades mängivad suuremat rolli hinnatõus ja tervisega seotud väljaminekud.
Inimesed tunnevad hinnatõusu mõju erinevates valdkondades.
„Nooremate inimeste rahaline olukord liigub rohkem koos sissetuleku muutustega, sest selles elu etapis vahetatakse julgemini töökohta, otsitakse paremat palka ja tehakse suuremaid isiklikke otsuseid, näiteks ostetakse auto või kinnisvara. Vanema ealiste puhul on pilt stabiilsem, kuid neid mõjutavad rohkem vältimatud kulud, mille üle inimesel endal on vähem kontrolli. Kui hinnatõusule lisanduvad kallim kütus ja ebakindlus intressikeskkonnas, muutub see surve eriti tuntavaks just nende perede jaoks, kelle eelarves on vaba raha niigi vähe,“ ütles Rebane. Kui kütuse kallinemine ja intressidega seotud ebakindlus püsivad, tähendab see paljude perede jaoks, et pärast vältimatuid kulusid jääb vabalt kasutatavat raha vähemaks.
See omakorda sunnib edasi lükkama suuremaid oste, hoidma kulutustel senisest tugevamalt silma peal ja otsima eelarvesse lisapuhvrit. „See võib panna ka põntsu Eesti majanduskasvule, sest tarbimine aeglustub,“ ütles Rebane.
Pooled Eesti tööealistest ei tuleks sissetuleku kadumisel toime üle kolme kuu
Värskest Emori uuringust selgub aga, et 57% Eesti tööealistest inimestest ei tuleks sissetuleku kadumisel toime üle kolme kuu. Kõigest ühe kuu jagu omavad sääste 30% Eesti tööealistest.
LHV investorkogukonna juhi Nelli Jansoni sõnul peegeldavad tulemused Eesti inimeste haavatavust ootamatustele. „Inimlikult on mõistetav, et kiire hinnakasv avaldab säästmisvõimekusele survet. Leibkondade kuised eelarved on pingelised ja sageli tuleb olla loov, et leida võimalusi raha kõrvale panemiseks,“ ütles Janson. Ometi on tema sõnul just turbulentsetel aegadel finantspuhvri
olemasolu eriti oluline. Enamasti pole seda võimalik ehitada üleöö, vaid see eeldab teadlikku planeerimist ja järjepidevust üle pikema perioodi. „Meelerahufondi loomisel ja raha kasvatamisel on edu vundament säästmisharjumuse kujundamine. See aitab hoida motiveerituna nii majanduse tõusu kui ka langusperioodidel,“ märkis Janson.
Uuringust selgus, et suurim on rahaline ebakindlus 35–49aastaste seas. Sellesse vanuserühma kuuluvatest ei tuleks sissetuleku kadumisel
üle kolme kuu toime 69% vastanutest. Seevastu 16–24aastaste puhul on vastav näitaja 59%, 25–34aastaste seas 61% ja 50+ vanuserühmas 47%. „Tulemused on kooskõlas sündmustega inimese elukaarel. Näiteks elavad nooremad inimesed sageli veel vanematega, mis vähendab survet rahakotile. Samal ajal on 35–49aastaste hulgas enim lastega peresid, mis tähendab suuremaid väljaminekuid,“ ütles Janson.
Kõigest ühe kuu jagu omavad sääste 30% Eesti tööealistest.
Meelerahufondi olulisus
Meelerahufondi olemasolu on lisaks rahalise turvatunde kasvatamisele seotud ka vaimse tervisega. Janson soovitab esimese sammuna võtta luubi alla kuine eelarve, et saada täpne ülevaade sissetulekutest ja väljaminekutest. Seejärel saab paika panna konkreetse plaani, kuidas jõuda
Omanäolised meeskonnaüritused kauni looduse rüpes.
Tule linnakastist välja, kombineeri mõttetöö lõõgastusega ja lase loovus valla.
Kujundame just teie vajadustele sobiva sündmuse. 516 3259 I Info@vango.ee I vango.ee
säästupuhvrini, millest saab vajadusel katta oma kulud vähemalt kolme kuu ulatuses.
Suurim on rahaline ebakindlus 35–49-aastaste seas.
„Tulevik on igaühe enda päralt ja kujundada. Isegi kui praegune seis on hapu, ei tohiks seda võtta paratamatusena ja käega lüüa. Tegu on üksnes stardipositsiooniga ja tulevikukindluse ehitamine on maraton, mitte sprint,“ julgustas Janson.
Emori uuring näitas, et isegi kui inimene omab sääste, seisab raha tihti arvelduskontol või sularahana kodus. „Selliselt jäävad säästud inflatsiooni pureda ehk raha ostujõud langeb. Meelerahufondi loomiseks on hea võimalus seadistada regulaarsed ja automatiseeritud sissemaksed meelepärasesse kogumislahendusse, kus see teenib ka intressi,“ toonitas Janson.
Kunagi ei tea, millal võib tekkida ootamatu kulu, olgu selleks katki läinud kodumasin, terviseprobleem või ajutine sissetuleku kaotus. Sellisteks olukordadeks tasub valmistuda, sest need võivad mõjutada igapäevast toimetulekut.
Kui suur peaks fond olema? Rusikareegli kohaselt võiks varu katta 3–6 kuu sissetuleku. Kui uue töö leidmine on keeruline või peres on palju ülalpeetavaid, tasub sihtida isegi 12 kuu puhvrit.
Kus raha hoida? Sääste tuleks hoida igapäevasest arvelduskontost eraldi, kuid kiiresti kättesaadavas kohas, näiteks kogumishoiusel.
Millal seda kasutada? Fond on mõeldud hädaolukordadeks, mitte emotsiooniostudeks. Kui oled sunnitud fondist raha võtma, on see täitnud oma eesmärgi – asu esimesel võimalusel puhvrit taastama.
Täiendav kaitse. Suuremate laenukohustuste puhul tasub lisaks säästudele kaaluda laenumakse- ja elukindlustust.
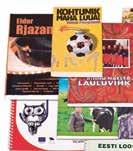
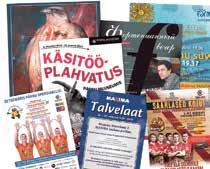
TRÜKK
• Visiitkaardid
• Brošüürid, raamatud, almanahhid
• Firmablanketid, ka isekopeeruvad
• Etiketid
• Kleebistrükised
• Reklaamlehed, voldikud
• Ümbrikud
• Plakatid
• Piletid ja -raamatud
• Ajalehed
KUJUNDAMINE
• Trükised
• Reklaamid
JÄRELTÖÖTLUS
• Klamberköide
• Liimköide
• Kammköide
• Kõvaköide
• Voltimine
• Soonimine
• Perforeerimine
• Numereerimine
• Stantsimine
• Aukude puurimine
• Lakkimine
• Lamineerimine

personaliotsingust meie mure!
Juhtide ja spetsialistide leidmine pole kunagi olnud Sinu jaoks lihtsam!
M-Partner aitab Sul hoida kokku aega ja leida kiiresti oma meeskonda just see õige inimene. Üle 20-aastane kogemus ning isiklik lähenemine tagavad, et toome Sinuni tipptegijad.
Meie kogenud spetsialistid ja kaasaegsed lahendused viivad kokku talendid ja ettevõtted.
Vajad õiget inimest? Alusta täna – võta ühendust: mpartner@mpartner.ee või helista 5625 0002 meie konsultandile.