Maria Antonietta Potsios · mapotsios@eidosmedia.ch
Eleonora Valli evalli@eidosmedia.ch
Hanno collaborato a questo numero Ettore Accenti, Alessandro Beggio, Marco Betocchi, Ignazio Bonoli, Fabio Casadei, Marco Comugnaro, Jonathan Decurtins, Christoph Kilchenmann, Noé Margni, Marco Martino, Nolan Naeser, Simone Oltolina, Frank Pagano, Stelio Pesciallo, Martino Piccioli, Asia Ponti, Francesca Prospero Cerza,
Logistica e amministrazione amministrazione@eidosmedia.ch
Chiusura redazionale: 27 aprile 2026
Il diavolo (in)veste Prada
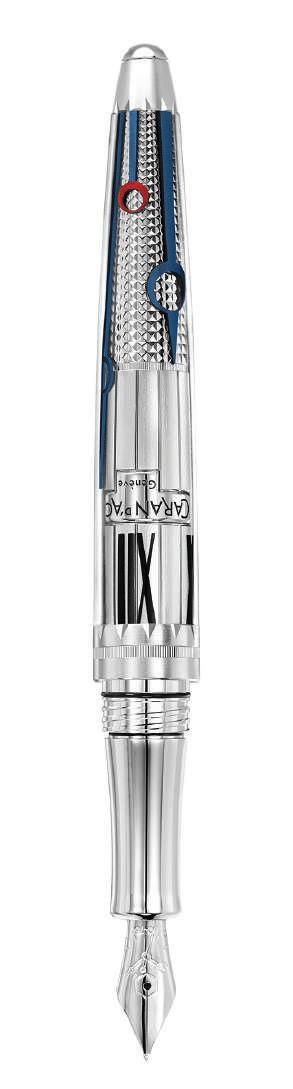
CARAN D’ACHE
come spesso proverbialmente accade, il diavolo sta nei dettagli, i quali un po’ per caso un po’ per necessità emergono man mano che gli eventi si sviluppano. Pur essendo sempre stati sotto gli occhi di tutti. Tutti coloro che questi dettagli volevano vederli.
Per anni si era detto che l’oro nero fosse vecchio, maleodorante, ormai superato, e che le rinnovabili avrebbero affrancato le economie moderne dalle catene del passato, e dal giogo degli Stati produttori. Nelle ultime settimane tale narrazione si è molto ridimensionata, e potrebbe farlo ancora di più tra qualche mese, quando gli effetti del nuovo shock energetico si saranno completamente dispiegati. A rendere possibile la crescita esponenziale della popolazione mondiale negli ultimi decenni è stato del resto lo sviluppo tecnologico, che se da un lato ha spinto le rese agricole, dall’altro ha uniformato anche il primario ai limiti degli altri settori: costo del capitale, finanza, energia, minerali rari, elettronica... e poi, Hormuz si chiuse.
Gli Stati Uniti, che tra pochi mesi spegneranno le prime 250 candeline di storia, e che per ironia della sorte si liberarono eroicamente da una monarchia, rischiando a distanza di pochi anni di diventarlo a loro volta, si trovano oggi in un equilibrio molto delicato tra i poteri dello Stato. Il Re, intanto, è alla vigilia del viaggio nella sua ex colonia, e molto probabilmente sarà questa la missione più delicata e decisiva del suo intero regno: riuscirà a ristabilire quella ‘relazione speciale’, che un Canada sempre più eurofilo ha perso?
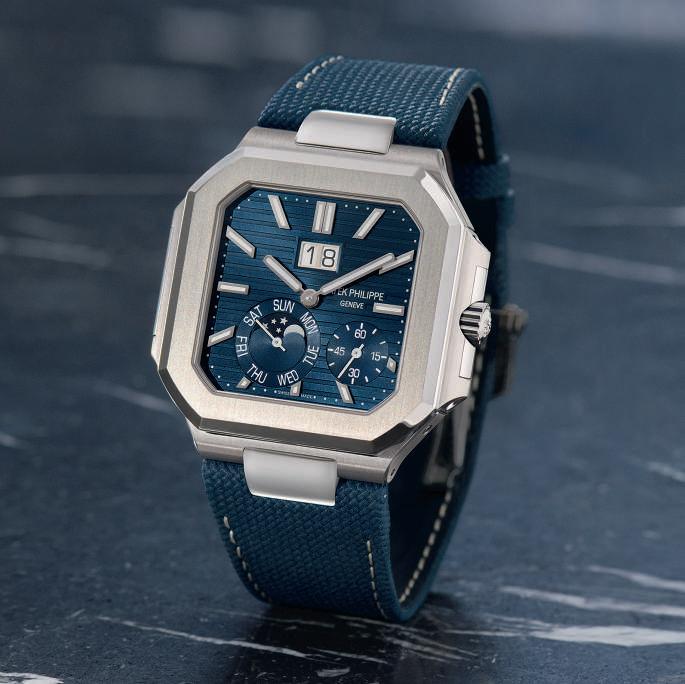
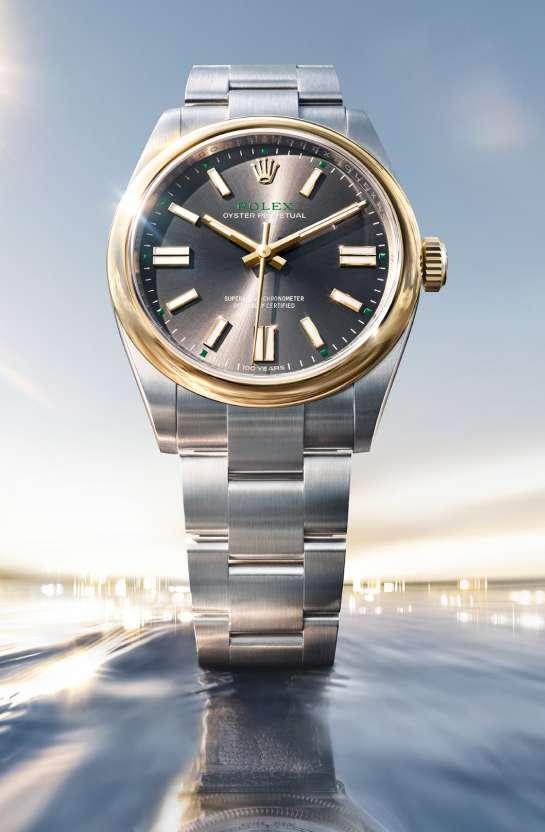
Sono anche i giorni del centenario della nascita della Sua regale madre, The Queen Elisabeth II, la cui coerenza e costanza, in diverse occasioni criticate, si rivelano essere virtù oggi necessarie. E in loro assenza, da molti malinconicamente desiderate. Sempre 100 anni fa, nasceva un’altra icona, questa volta orologiera: il Rolex Oyster, che a Ginevra nello splendore di Watches&Wonders ha celebrato questo importante traguardo, scavallando mode e vezzi di mercato.
Penna Stilografica 1010
Timekeeper.
Prodigio della tecnica, celebra l’incontro tra Haute
Ecriture e Haute Horlogerie.
Edizione limitata a 500 esemplari realizzati a mano.
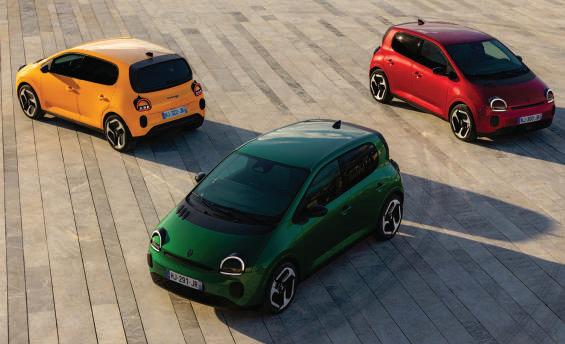
Intanto a Milano, il Mobile ha spento i riflettori, e il passaggio alla cinepresa è breve. Il capoluogo è stato il set di un evento di grande richiamo, dedicato al sequel di un cult cinematografico, vent’anni dopo. Se il diavolo continua a vestire Prada, nel mondo dei social media il floreale a primavera è ancora avanguardia pura?
Federico Introzzi
La nostra gestione si distingue ancora!
Bonds
Value vince il
premio
come miglior fondo in Europa e Svizzera nella sua categoria
Bonds Value ha ottenuto il premio come miglior fondo nella categoria Bond Global EUR su un orizzonte temporale sia di 3 anni che di 5 anni
Vieni a trovarci e unisciti a migliaia di altri investitori che da anni ci danno fiducia! bancasempione.ch
Il presente documento è una comunicazione di marketing BASE INVESTMENTS SICAV (la “SICAV”), con sede in Lussemburgo, è promossa e gestita da Banca del Sempione SA Prima della sottoscrizione leggere il prospetto informativo, il quale contestualmente ai KID, allo statuto e alla relazione annuale a semestrale della SICAV, possono essere richiesti gratuitamente presso Banca del Sempione SA, Via Peri 5, Lugano, nominata Rappresentante della SICAV e Agente per i Pagamenti in Svizzera e sul sito www basesicav ch RISCHI DELL’INVESTIMENTO: Ogni comparto della SICAV comporta specifici rischi, quali, a mero titolo esemplificativo, il rischio derivante dall’investimento in obbligazioni, in divise di Paesi Emergenti e dal ricorso a strumenti derivati Per maggiori informazioni sui rischi siete pregati di consultare l’apposita sezione del prospetto e rivolgervi ai propri consulenti finanziari Con riferimento alla commercializzazione del Comparto in Svizzera, il luogo di esecuzione è presso la sede legale del Rappresentante della SICAV in Svizzera Il foro competente è presso la sede legale del Rappresentante della SICAV in Svizzera o presso la sede legale o il domicilio dell’investitore Per informazioni: Banca del Sempione SA, Lugano – Chiasso – Bellinzona –Locarno - Zurigo / www bancasempione ch
Il settore agricolo si sta sempre più integrando nella filiera tecnologica, ma con quali effetti?
Eureka
La sezione dedicata all’innovazione, alla tecnologia e al Venture Capital.
Cultura
I protagonisti del grande mondo dell’arte, della cultura e del lifestyle.
Opinionisti
Le voci degli esperti che accompagnano i lettori con costanza.
Finanza
Riflettori accesi su indipendenti, banche e asset management.
Eventi
La sezione web-only dedicata a pre e post eventi.
Economia
Tutti gli articoli dedicati all’analisi di temi economici dalle aziende alla consulenza.
Osservatorio
La rubrica di approfondimento finanziario si amplia.
Speciali
La sezione dedicata a tutti gli Speciali degli ultimi mesi.
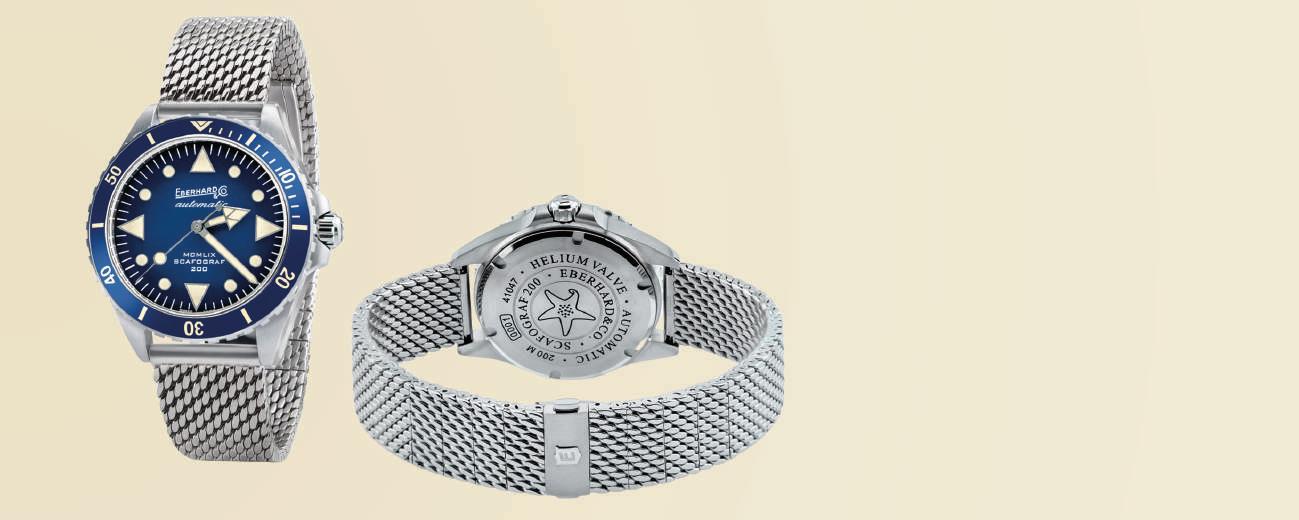
EBERHARD & CO. SCAFOGRAF 200 MCMLIX
Ispirato al modello originale del 1959, il nuovo Scafograf conserva la vocazione di diver professionale in una cassa compatta da 39 mm, valorizzata da un quadrante dal forte impatto estetico. Gli indici triangolari e la punta della lancetta delle ore restano elementi distintivi della collezione.
La valvola per la fuoriuscita automatica dell’elio, fondamentale per le immersioni profonde, ribadisce il carattere professionale dell’orologio.
Novità assoluta per la Maison, il bracciale in acciaio lucido a maglia milanese, personalizzato con la chiusura 2CLICK®.
La perfetta guida dell’internauta. Un vivace dialogo è iniziato, da un lato Ticino Management cartaceo dall’altro suo fratello minore digitale, l’obiettivo? Che siano sempre più connessi. Tra l’uscita di un’edizione e la successiva tutti gli articoli del cartaceo saranno pubblicati a cadenza regolare, insieme a contenuti studiati appositamente per essere nativamente digitali.
Using EIDOS colors
E IDOS G R AY # 8a8 d8 e
C: 0 M: 0 Y: 0 K : 57
R :137 G:14 0 B:142 PANTONE 87 7
E IDOS R E D
#e4 0 02b
C: 0 M:10 0 Y: 8 0 K : 0 R :2 28 G: 0 B:4 3
18 5
Il nodo di Hormuz
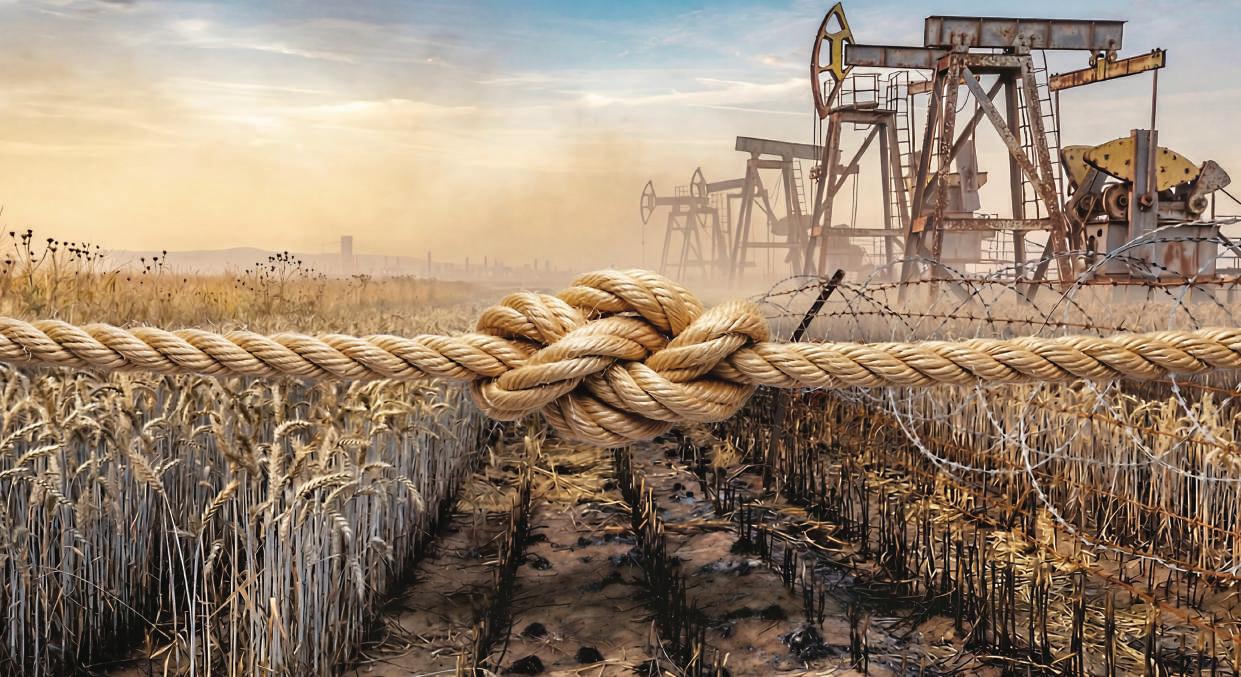
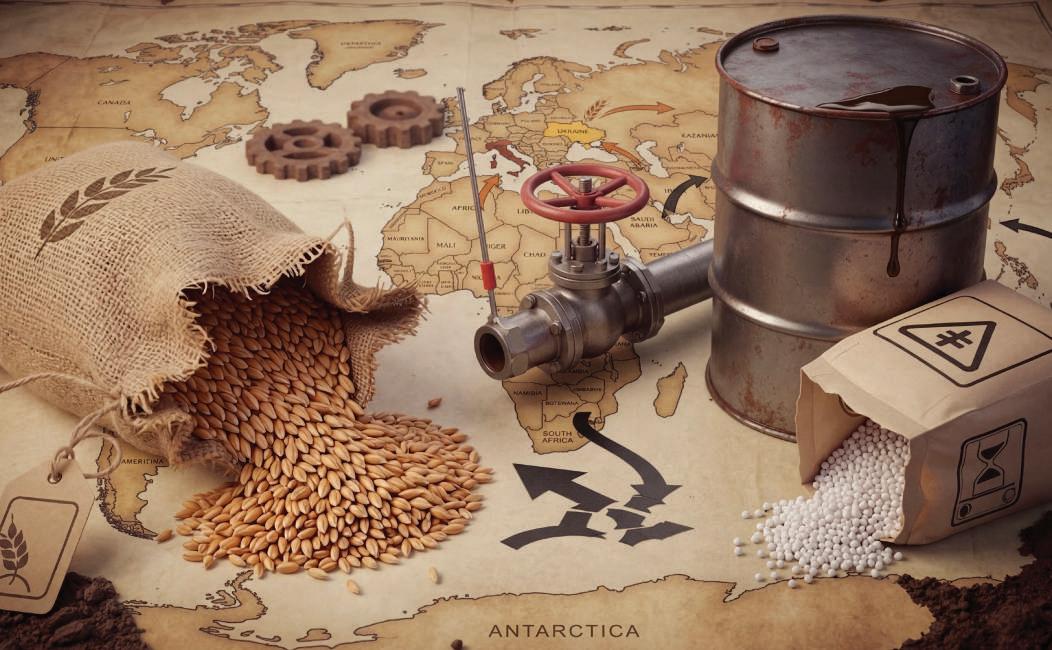
Nei decenni il settore agricolo si è sempre più avvicinato alla tecnologia, beneficiandone in termini di rese, e alla finanza, per finanziare gli investimenti necessari. Si trova oggi a dover fare i conti con una forte dipendenza dagli idrocarburi.
Opinioni
12 Ettore Accenti. Le Crystal Memory aprono scenari inediti nelle memorie dati.
14 Asia Ponti (in foto). Home Office: eccellente, e sempre benvenuto. Ma chi paga?
16 Stelio Pesciallo . Quali sono i risultati della libera circolazione delle persone?
Gli scompensi non mancano, ma i benefici?
18 Ignazio Bonoli. Non sono poche le lacune nell'approvvigionamento energetico svizzero. Urgono soluzioni!
20 Christoph Kilchenmann. La rinegoziazione delle strutture tariffali del sistema sanitario cosa produrrà?
22 Martino Piccioli. L’adeguamento delle stime immobiliari già pone una serie di criticità. Cosa fare?
24 Andreas Ziswiler. Anche in Svizzera il credito privato extra bancario continua a crescere.
Economia
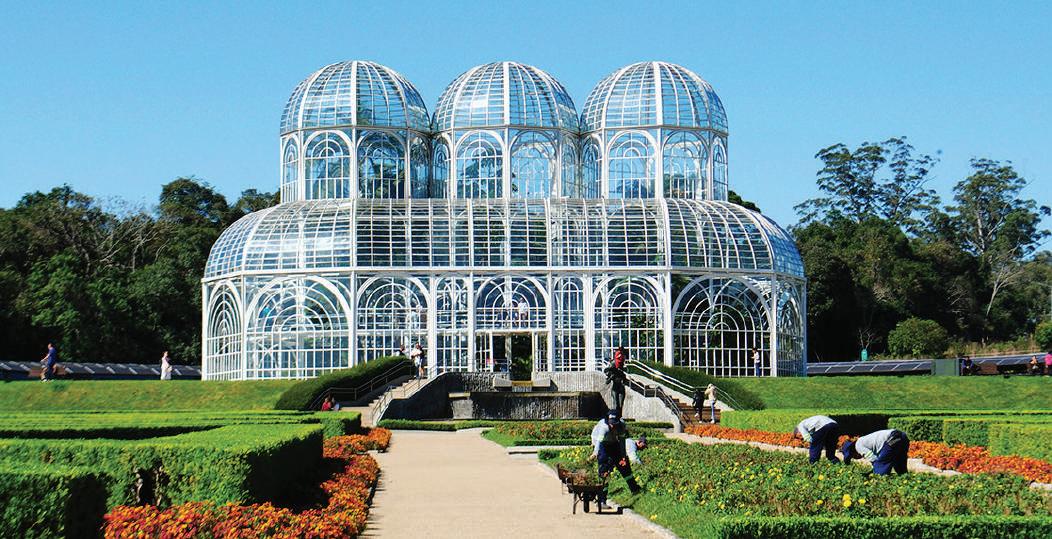
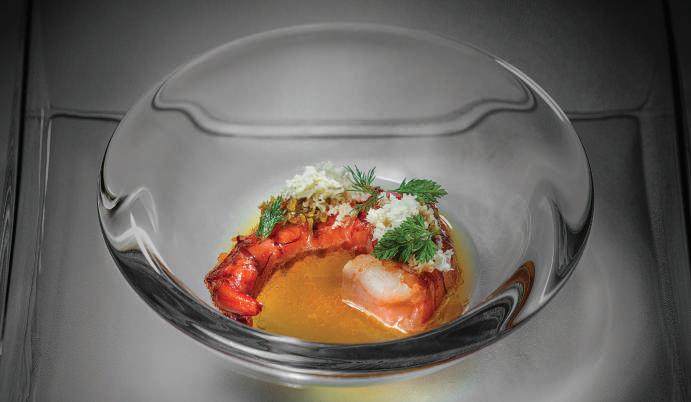
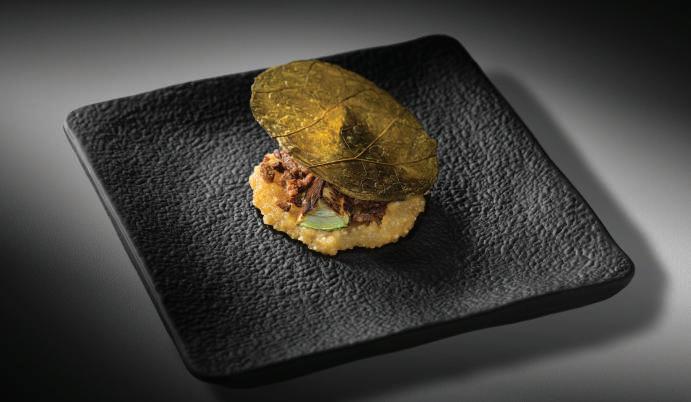
40 Internazionale. La cucina brasiliana è un incontro di sapori e culture, antiche e nuove.
42 Internazionale. Il Brasile è uno degli Emergenti più rilevanti, specie in termini di materie prime agricole.
43 Internazionale. Tecnologia, debito, e geopolitica cambiano il mondo.
44 Svizzera. Politica e imprese sono chiamate al banco dalla demografia.
Da sinistra, Tommaso Migliaccio, Commodities Director di Bureau Veritas; Roberto Demarchi, Vicepresidente di Assagenti; Stephan Werner, Head of Strategy Equity di Dws; e Alessandro Valentino, Product Manager di VanEck Europa.
Osservatorio
83 Fondi . L’evoluzione dei mercati finanziari nel Q1.
84 Settori. La Space economy promette faville, ma su cosa ci si dovrebbe concentrare? Non è più solo Stato.
86 Tematici. Quali conseguenze potrebbe avere il recente conflitto in Iran sugli investimenti in energie rinnovabili?
88 Azionario. Il recente caso di una sfortunata Ipo di un’azienda svizzera attiva nel settore tecnologico. Gli investitori non hanno capito, ma il potenziale c’è.
90 Macro. L’esempio degli Stati Uniti: un Paese produttore di greggio, esportatore netto, ma che sta vivendo un caro benzina notevole. Come si spiega?
95 Settori (in foto, Jérome Legras). Il credito privato è un problema? Forse non nel senso che si crede.
Eureka
68 Tecnologia. Capita che l’Ai prenda abbagli, errori in alcuni casi palesi, in altri molto ben cammuffati.
69 Marketing. Le newsletter hanno perso in efficacia, ma chi è stato ad affossarle? Chi è il responsabile?
70 Marketing. Interpretare il mondo, e anticipareil futuro? Una lettura.
72 Studenti. Sfidare i confini tra ingegneria e medicina? È possibile.
73 Studenti. Il petrodollaro sta perdendo in centralità, ma cosa ne sarà del sistema americano?
74 Innovazione. Un robot che impara da sè a fare? È un nuovo inizio.
Finanza
78 Previdenza. Passata la boa del pensionamento molte cose cambiano, ed è tempo di riconsiderare anche le strategie finanziarie.
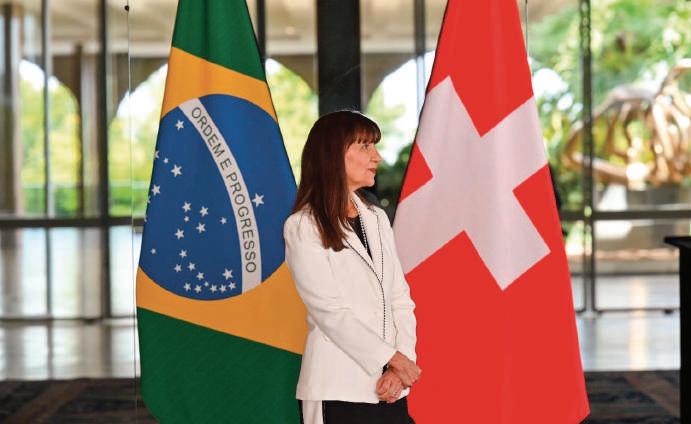
Al termine di un lungo processo negoziale Berna e Brasilia rafforzano la cooperazione siglando un accordo commerciale. Nuove opportunità per le imprese svizzere. A lato, Maria Luisa Escorel de Moraes, Ambasciatrice del Brasile in Svizzera.
Codificare virtù naturali p.
46
Ha anticipato la domanda di terapie naturali fondate su evidenze scientifiche, portando standardizzazione nel settore dei fitofarmaci. La ricetta? Cinque generazioni e una catena integrata dal seme al paziente. A lato, Georg Boonen, Ceo di Max Zeller Söhne.
Pionieri si nasce? p. 66
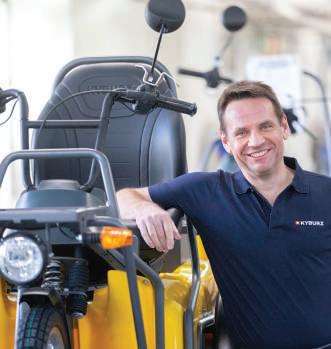
Iniziativa e know-how tecnico ne hanno fatto uno dei pionieri dell’elettrico in Svizzera. Ma come è iniziato tutto? Con determinazione e concretezza. A lato, Martin Kyburz, fondatore e Ceo di Kyburz Switzerland.
79 Previdenza. Il pianificatore finanziario indipendente: chi è questa mitica figura? Arriva anche in Ticino.
91 Tematici. Il valore potrebbe nascondersi nella diagnosi prim’ancora che non nella terapia?
92 Bond. La gestione attiva può sempre fare la differenza, specie nei titoli.
94 Materie prime Tornano delle partite i materials, sull’onda delle tesioni geopolitiche. Ma quali prospettive?
Orologeria e Design da p. 97
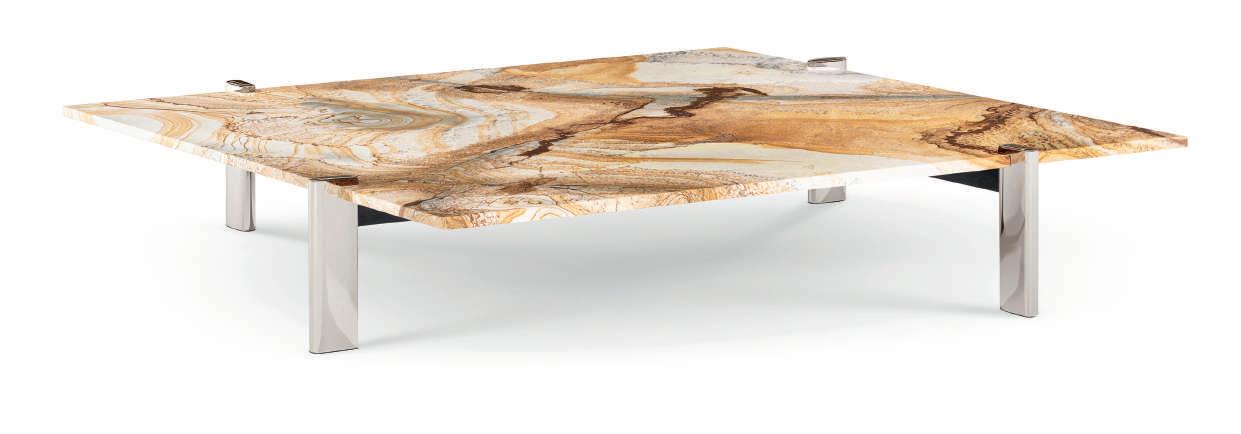
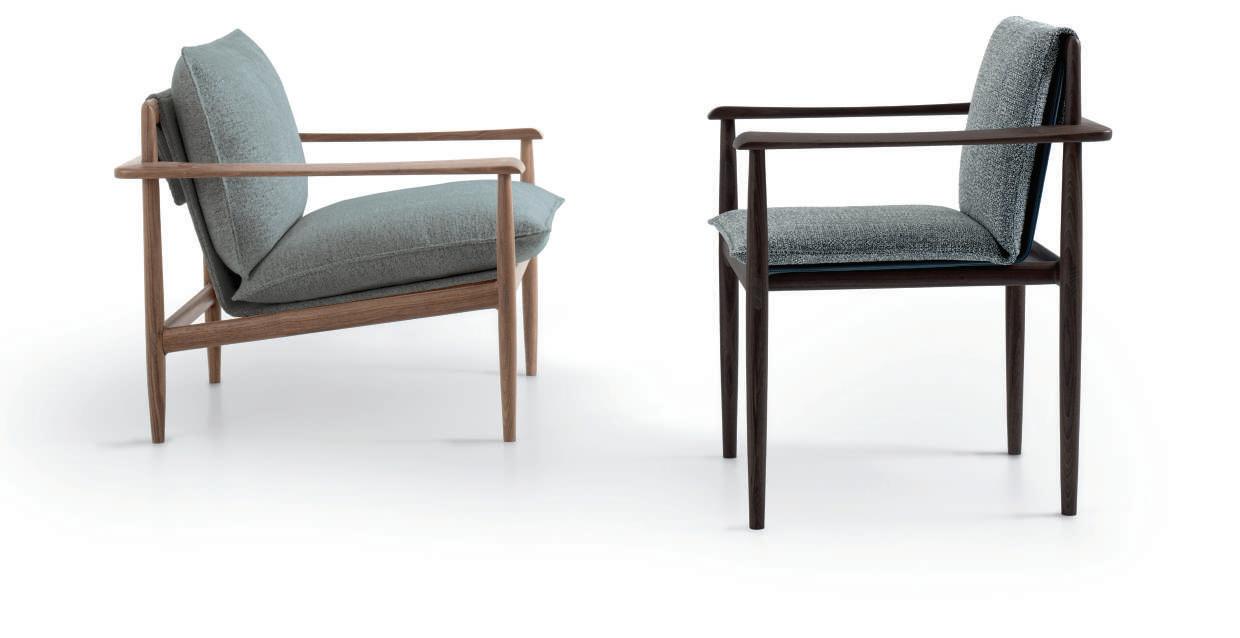
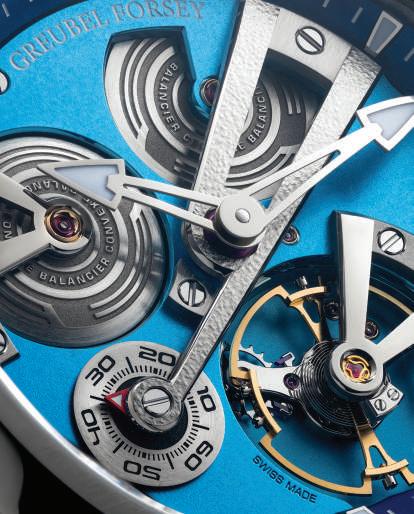
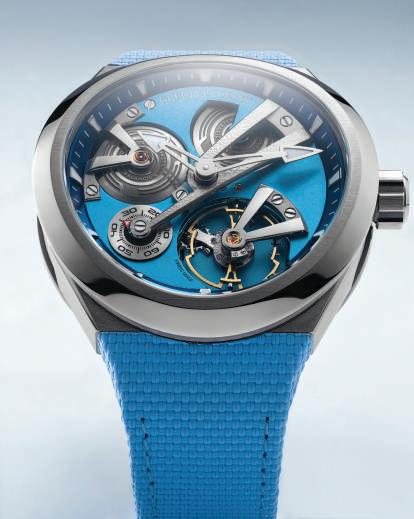
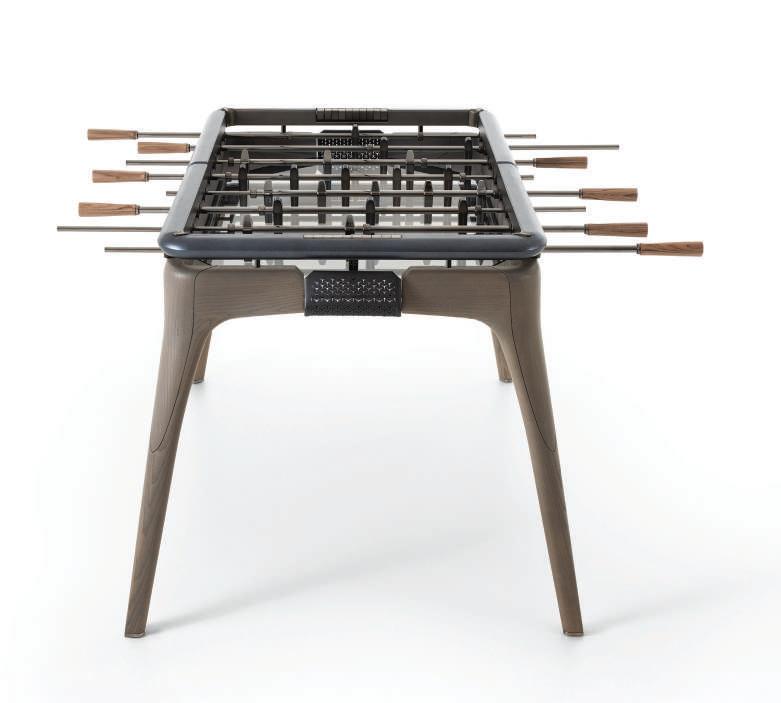
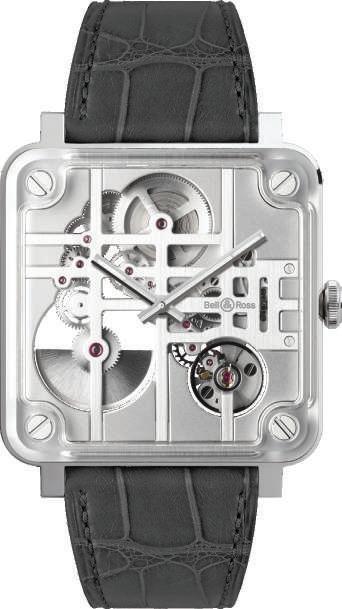
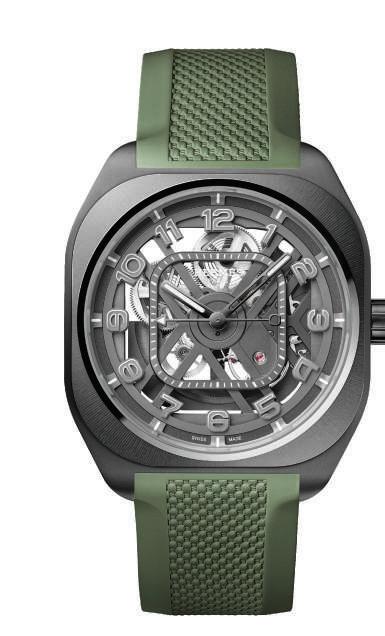
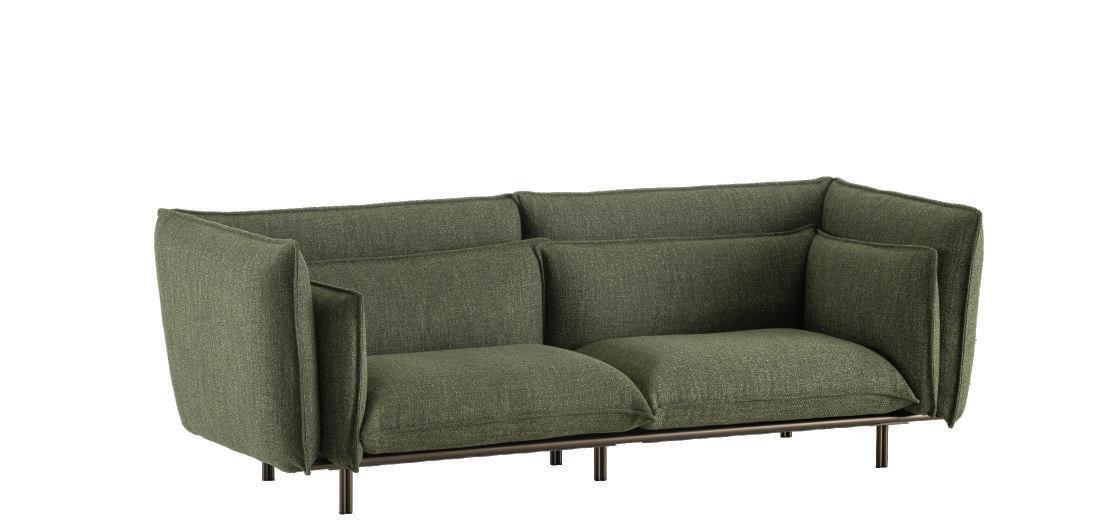
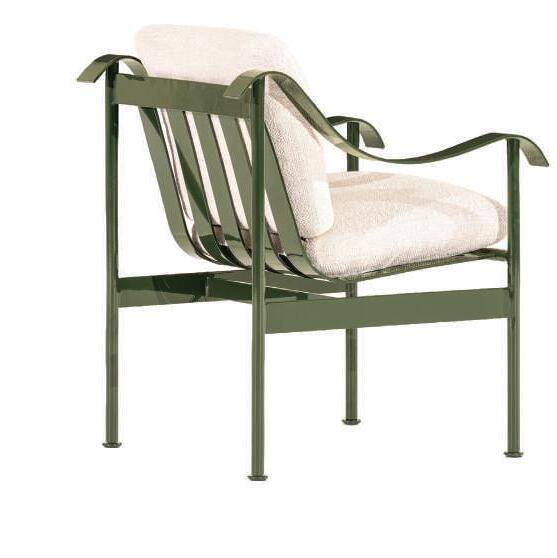
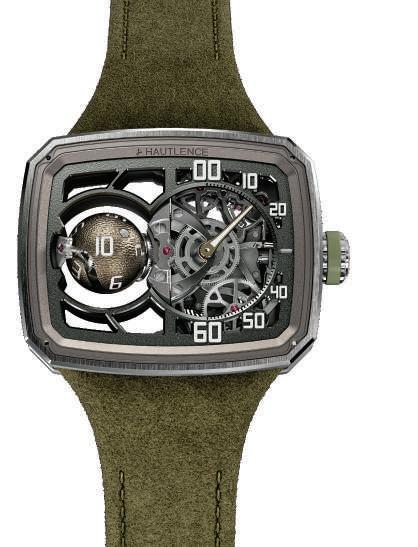
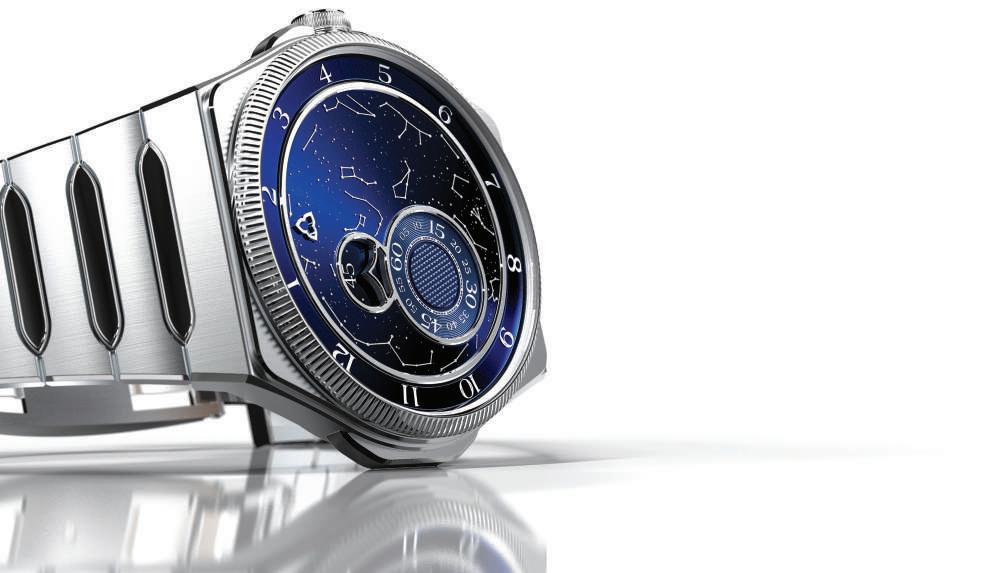
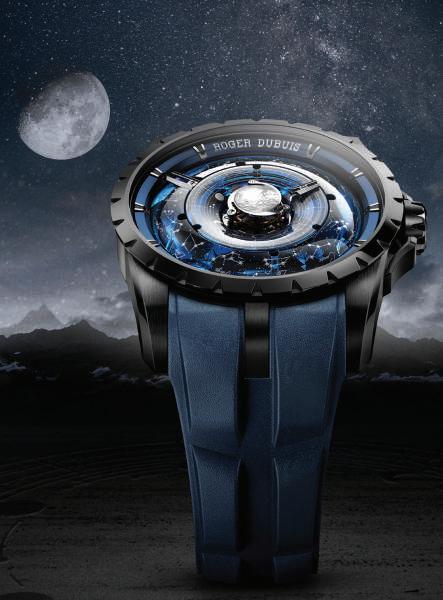
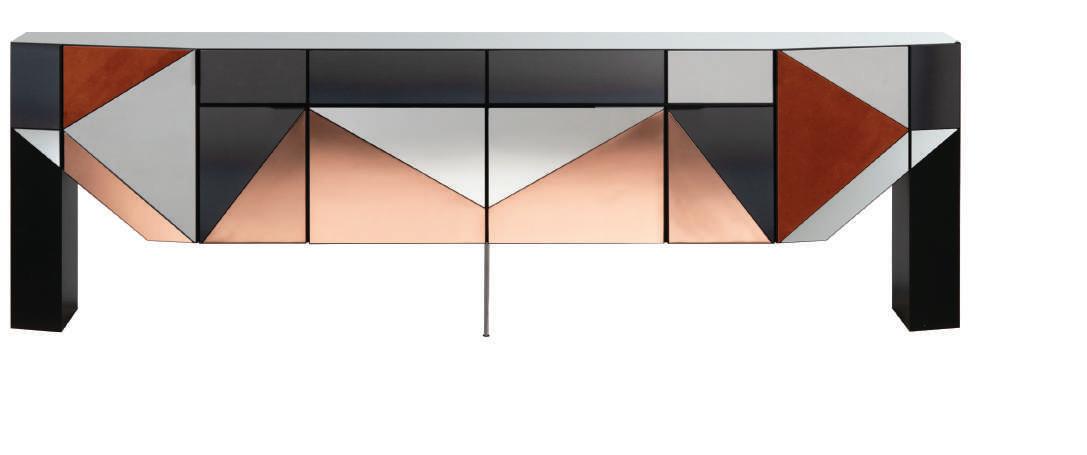
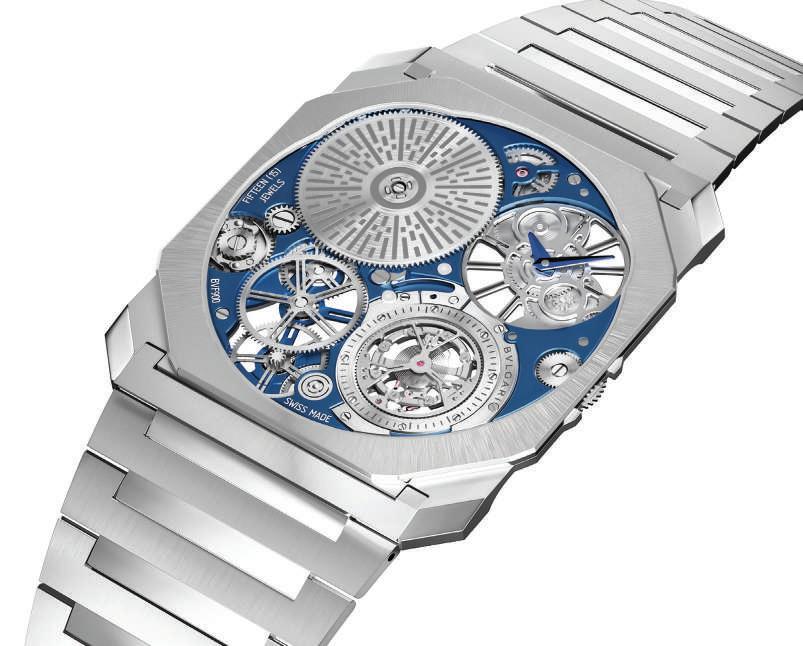
Aprile 2026 ha confermato Milano e Ginevra capitali della creatività europea: tra Salone del Mobile e Watches & Wonders emerge una visione comune. Arredo e orologeria, pur tra sfide di mercato, mostrano solidità e rilanciano una nuova idea di eccellenza.
Speciale Sostenibilità da p. 50
Le sfide per scalare gli standard Esg lungo la supply chain non mancano, ma sarà cruciale per passare dalle promesse a una sostenibilità integrata nella quotidianità operativa. A lato, PierreFrançois Thaler, Co-fondatore & Co-Ceo di EcoVadis.
Investimenti pazienti p. 76
Come costituisce un capitale chi non lo ha? Muovendosi per tempo, e senza fretta, ma continuando a farlo. Il tempo è il migliore degli alleati. A lato, Fabio Casadei, Responsabile team previdenza di Raiffeisen Ticino.
96 Settori. Montano le tensioni geopolitiche, si scaldano i motori dell’industria della Difesa. Il caso dell’Asia non è isolato, è solo un inizio.
Cultura&Lifestyle
115 Mercato. Il potere di cui ancora gode la Biennale di Venezia è dei più notevoli. È ancora in grado di dare l’imprimatur di artista.
116 Arte. Quando il museo di proietta oltre le proprie mura e trova nella natura più di una scenografia.
122 Mostre. Max Bill a Chiasso.
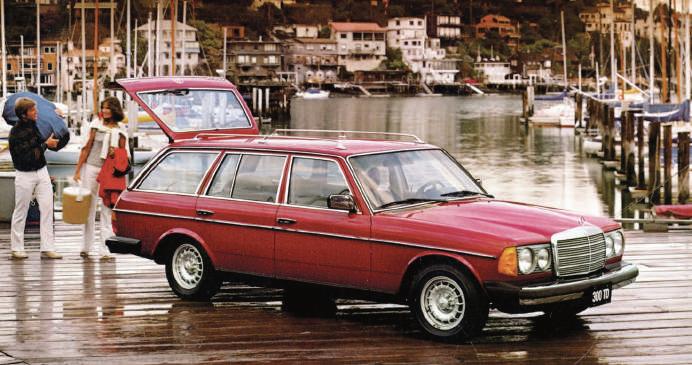
126 Auto. La Mercedes T.
Rubriche
10 Ceo Confidential
124 Appuntamenti
128 Auto
Un terzo dell’anno è già passato, e ancora nessun segno di stabilità e nessuna possibilità di godersi neppure una giornata noiosa. Ecco la nostra selezione dei Top 10, che dovrebbero essere presenti nell’agenda di ogni CEO per Maggio 2026. CEO Confidential
... in un LAMPO
I mercati si sono stabilizzati Stabili, i dopo la crisi iraniana, avendo assorbito anche le ultime notizie legate al Medio Oriente e ai rischi energetici. Gli indicatori ufficiali sono in crescita. Il PIL Usa è a +2% rispetto al 2025 (200 punti base in meno rispetto al mese precedente); il PIL Ue è a +1.2% rispetto al 2025, con tutti i mercati in positivo (la Germania mostra un rallentamento). L’inflazione rimane sotto controllo. I mercati azionari sono tornati a una tendenza positiva, con i titoli scambiati in uno scenario post-shock. I tassi d’interesse (obbligazioni a 10 anni) restano alti: 4.3% negli Usa, 3% nell’Ue (in lieve aumento). Il sentimento complessivo è ancora prudente e ogni Ceo dovrebbe esserlo, almeno fino a fine anno.
Ancora AI. Con un pizzico di Quantum Tutte le grandi aziende di AI hanno rilasciato una nuova versione dei loro modelli. Ad esempio, OpenAI ha lanciato GPT 6. Non basta però. NVIDIA, che ha la maggior capitalizzazione di mercato al mondo, ha presentato Ising, famiglia di modelli open-source pensati per accelerare il computing quantistico. Già leader nei chip AI, NVIDIA aggiunge ora le capacità di calcolo del Quantum.Tutti i CEO hanno già abbastanza da fare con l’AI. Forse non immediata come tecnologia di punta per il business, ma il Quantum sta arrivando. I leader IT ne prendano nota.
AI
Iran
Lo Stretto di Hormuz, che ora è al centro di tutte le negoziazioni globali, essendo la principale via per tutti i vettori e i carichi di carburante, si apre e si chiude a seconda delle trattative e delle conversazioni con gli Stati Uniti. I CEO dovrebbero osservare con attenzione efficienza e costi della supply chain, che saranno le chiavi del successo quest’anno. Non è ancora finita.
Domina le notizie e le menti di tutti. La rivale di OpenAI, Anthropic, ha lanciato Claude Mythos per la cybersecurity. Ha già individuato migliaia di vulnerabilità nei principali sistemi informatici del mondo. È stato anche pubblicato Claude Opus 4.5, promosso come il modello chiave per agenti e computer. Il CEO di Anthropic, Dario Amodei, si dice preoccupato per la rapidità e profondità dei progressi dell’AI, e chiede regolamenti e norme. I CEO dovrebbero valutarne con attenzione l’adozione e definire le loro politiche interne su uso e sicurezza dell’AI. Se persino la Cina sta cercando regolamenti per proteggerci dalle macchine, qualcosa c’è sicuramente.
Watches & Wonders 2026
Più interessante per gli svizzeri e per gli amanti del lusso. Aprile ha visto la più grande W&W di sempre, a Ginevra, con centinaia di espositori tra città e PalaExpo, dove ha dominato Rolex, indiscusso leader di mercato. L’industria è in calo e le nuove generazioni non vedono gli orologi come un must-have, rispetto al passato. Gruppi come Kering, LVMH, Swatch e Richemont stanno rinnovando i loro ranghi. Gli indipendenti, con design coraggiosi e prezzi più accessibili, sembrano avere un po’ di slancio. I CEO dovrebbero prenderne nota. Gestione della community e price-value ragionevole sembrano la ricetta per superare la crisi attuale.
Cripto inverno?
È già primavera, e il freddo è alle nostre spalle, tranne che per i duri e puri delle criptovalute. Bitcoin è intorno ai 75K dollari. Il settore affronta ora una grave crisi di sicurezza, evidenziata da un attacco da 293 milioni di dollari a Kelp DAO, mentre l’adozione istituzionale cresce e il 65% degli investitori considera le cripto una componente fondamentale del portafoglio. Gli ETF restano il principale strumento nel mondo cripto. L’oro pare essere l’unico vincitore tra gli asset, con il suo prezzo più alto degli ultimi 5 anni, mentre gli altri sono sotto pressione o volatili.
La tua pubblicità è il tuo agente OpenAI prevede 2,5 miliardi di dollari di ricavi dalla pubblicità, dopo un test di grande successo. Il mercato dovrebbe crescere esponenzialmente per OpenAI, con ricavi stimati oltre i 100 miliardi entro il 2030. Sì, se lavori nei media o nella pubblicità, è il momento di cercare un nuovo lavoro, oppure unirsi alla rivoluzione AI. Lo stesso vale per chiunque lavori nel mondo digitale. I licenziamenti in ambito tech continuano, se guardiamo anche al caso di Oracle, nota azienda statunitense.
Guardami negli occhi
Apple starebbe sviluppando nuovi occhiali smart per il 2027. Che dovrebbero essere dotati di AI e meno orientati alla realtà aumentata/virtuale, come il Vision Pro, rimasto di nicchia e molto costoso. Leggere, intelligenti e dotate di un Siri potenziato, le nuove lenti offriranno agli utenti un assistente per le attività quotidiane e il tempo libero, permettendo di leggere la realtà con occhi nuovi. Se Apple si unisce al segmento, gli occhiali smart saranno destinati ad una forte crescita. Forse, l’evoluzione dal telefono all’occhiale, e dalla mano alla combo vista – voce – udito accadrà nel giro di qualche anno.
Coachella
È probabilmente il festival musicale e sociale più famoso al mondo. Si è svolto ad aprile, negli Stati Uniti. Justin Bieber ha fatto notizia raggiungendo il massimo in termini di visualizzazioni e stream, durante e dopo la sua esibizione, grazie a una performance essenziale e intima, arricchita da video presi direttamente da YouTube. Forse, nell’era dell’over-load digitale e degli effetti speciali wow degli eventi dal vivo, è tempo di ripensare all’autenticità e alle radici. Justin Bieber ha rischiato e ha avuto successo. Il suo show totalmente naturale potrebbe suggerire che oggi il tocco umano è la chiave per coinvolgere il pubblico.
E l’Oscar va a...
La 98ª edizione degli Academy Awards si è svolta a marzo, a Hollywood, con One Battle After Another premiato come Miglior Film. Presentato da Conan O’Brien e trasmesso su ABC, la serata ha visto grandi vittorie per Michael B. Jordan (Sinners) e Jessie Buckley (Hamnet). Il pubblico televisivo e gli ascolti degli Oscar 2026 sono calati, in linea con la tendenza di altri programmi di premiazione simili. Siamo sicuri di non aver bisogno dell’AI per rilanciare la nostra creatività e rinnovare l’intrattenimento, dai film a questi riti celebrativi?
Il codice si fa eterno
Essere ricordati per sempre? Le Crystal Memory aprono scenari inediti nel campo della conservazione dati su memorie fisiche. È solo l’inizio, ma qualcosa di grosso sta cambiando.
L«Non c’è alcun dubbio che le Crystal Memory rappresenterebbero una soluzione a molti di questi problemi, a partitre dai Data Center, e risulta altrettanto evidente supporre che l’industria sicuramente si stia applicando; la miglior premessa a che in tempi celeri se ne vedano delle belle» opinioni / l’esperto di tecnologia
eggendo un articolo, apparso su Science l’anno scorso, intitolato Parallel writing of 5D optical data via shaped voxels avevo appreso elementi su questa nuova tecnologia basata sulla scrittura che tratta della possibilità di memorizzare dati in cristalli ma che in quel momento veniva considerata ancora ‘allo studio’. Leggendo quell’articolo mi era tornato alla mente un vecchissimo film di fantascienza che mi aveva molto impressionato quando da ragazzino negli anni Sessanta lo vidi al cinema e che ricordo ancora oggi.
Il titolo del film infine è saltato fuori: L’uomo che visse nel futuro, come volevasi dimostrare tratto da un romanzo, di Herbert Wells, ma rammento che la cosa che mi aveva così colpito era come uno scienziato in un mondo futuro fosse in grado di studiare la storia dell’attuale civiltà, scomparsa da millenni, attraverso supporti avanzati di memoria di tipo
cristallino che riproducevano immagini e voce di quel lontano passato umano.
Sia chiaro, attualmente la memorizzazione elettronica della presente tecnologia non è in grado di conservare i dati registrati per tempi superiori a qualche decina di anni, e solo ora ho voluto riprendere quell’argomento scoprendo così come non si tratti di qualcosa futuribile comeinvece appariva nell’articolo, ma
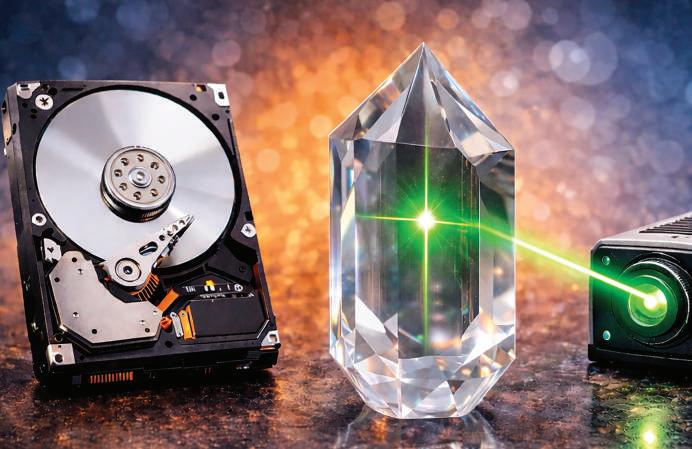
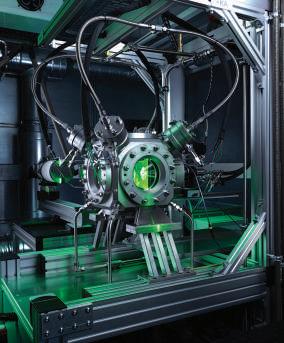
Ettore Accenti, esperto di tecnologia. Blog: http://bit.ly/1qZ9SeK Rappresentazione artistica della Crystal Memory, dove un raggio laser registra dati, all’interno di un cristallo di cui modifica parti microscopiche, che rimarranno conservati per sempre. In pochi centimetri cubici si potrebbero contenere informazioni pari a miliardi di terabyte.
come stia già diventando un prodotto industriale, potenzialmente in tempi non troppo lunghi di consumo.
Ho studiato infatti di come Peter Kazansky, docente di Optoelettronica presso la University of Southampton, uno dei principali pionieri della memorizzazione ottica, sia riuscito nell’intento di creare qualcosa di funzionante
Kazansky ha fondato da poco la società SPhotonix per avviare la commercializzazione di questa tecnologia e ha già annunciato la disponibilità di questi sistemi per i primi clienti industriali.
Ossia, di cosa si starebbe parlando nel concreto? Scrittura laser su wafer di cristallo per l’archiviazione permanente dei dati selezionati.
È indubbio come l’idea di utilizzare un wafer di cristallo trasparente come supporto per la memorizzazione a lunghissimo termine rappresenti una delle più interessanti evoluzioni nel campo dello storage archivistico avanzato. A differenza delle memorie elettroniche convenzionali, che immagazzinano l’informazione tramite cariche elettriche o stati magnetici, la scrittura in cristallo si basa sulla modificazione strutturale locale del materiale indotta da un fascio laser ad
altissima precisione. Un processo apparentemente semplice, ma che rappresenta il risultato di una complessa interazione tra ottica non lineare, fisica dello stato solido, ingegneria dei materiali e codifica dell’informazione.
Il raggio laser focalizzato in un punto preciso all’interno del cristallo trasparente, modifica la struttura del supporto cristallino quando la densità di energia supera una determinata soglia; superata quella soglia innesca fenomeni di assorbimento, cioè micro-modificazioni strutturali, variazioni locali dell’indice di rifrazione e, in alcuni casi, formazione di nanostrutture anisotrope.
Usando questo metodo il dato è sì conservato in una traccia fisica tridimensionale incorporata in un cristallo intrinsecamente stabile, l’informazione non dipende quindi più dalla permanenza di una carica o dalla polarizzazione di un dominio magnetico, ma da una trasformazione permanente e microscopica del substrato cristallino. Il dato resta così inglobato in una matrice solida e inerte praticamente per sempre.
Attualmente si usa silice fusa, quarzo sintetico e vetri speciali ad elevata purezza, materiali che offrono alcune proprietà particolari come elevata trasparenza ottica, stabilità termica, resistenza chimica, bassa espansione, nessuna degradazione nel tempo e soprattutto anche compatibilità con i processi di focalizzazione laser di estrema precisione, quelli attualmente disponibili.
Il laser realizza quindi a tutti gli effetti una scrittura volumetrica stratificata da cui nasce il concetto di memoria tridi-
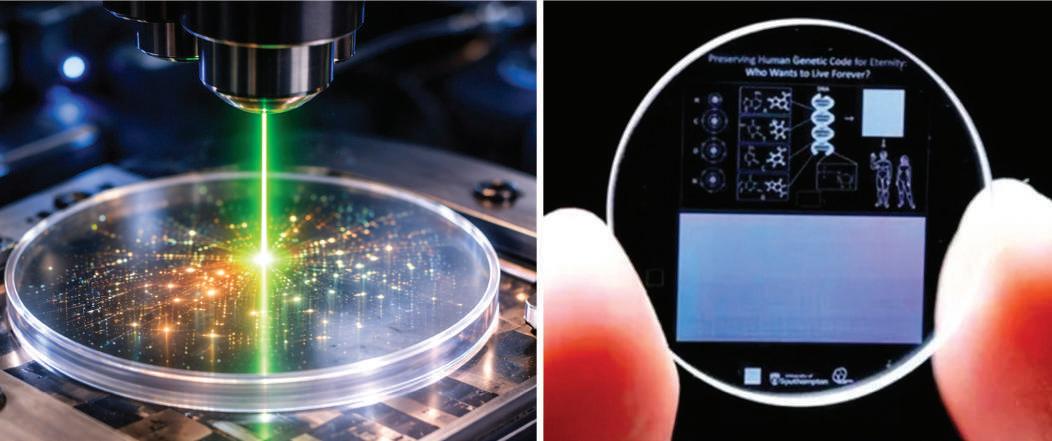
Peter Kazansky, docente di Optoelettronica dell’University of Southampton è uno dei pionieri della tecnologia di memorizzazione ottica 5D su vetro/quarzo mediante laser a impulsi di femtosecondi (10^15 secondi, ossia un milionesimo di miliardesimo di secondo). La SPhotonix, da lui fondata, ha avviato la commercializzazione della tecnologia per i primi clienti industriali. Nell’immagine, il processo di registrazione laser 5D su dischi di vetro di silicio fusa.
mensionale, o addirittura multidimensionale, nel quale la posizione del punto scritto e le sue proprietà ottiche diventano parametri di codifica e praticamente consente in spazi microscopici l’archiviazione di petabyte (10^18) byte.
Il raggio laser costituisce l’elemento operativo base ed opera per la scrittura con la combinazione di lunghezza d’onda, durata dell’impulso, energia per impulso e apertura numerica del sistema ottico. Quando il raggio viene focalizzato all’interno del cristallo, l’energia depositata in un volume microscopico induce una modifica localizzata e il dato viene così scritto in punti separati da distanze sub-micrometriche, con una densità tale da consentire, in volumi piccolissimi, di contenere quantità di informazioni semplicemente da fantascienza.
Dal punto di vista archivistico, la proprietà più straordinaria è però la stabilità temporale del supporto, perchè non soffrendo dei meccanismi di degrado
tipici delle memorie a semiconduttore e magnetiche potrà ‘conservare perennemente’ l’intera storia della nostra civiltà, a beneficio di tutte le civiltà (molte?) che vivranno su questo pianeta, anche dopo l’attuale. Pro e contro di lasciare una tale eredità, ma a essere significativa è la conquista di poterlo fare.
La SPhotonix figura quindi come la prima azienda che col suo suo gruppo di scienziati sia riuscita a sviluppare sistemi ottici basati su vetro/quarzo in vetro nanostrutturato tramite laser a femtosecondi con processi di scrittura e lettura dei dati digitali 5D.
Non è sola, sono in corso diversi altri programmi industriali che vorrebbero sfruttare questa tecnologia come il ‘Microsoft Project Silica’ descritto come una tecnologia per risolvere il problema dell’archiviazione permanente di grandi quantità di dati, ma ancora in fase di sviluppo e quindi non ancora pronta per una fattiva commercializzazione.
Ed è qui, infine, che si inserisce un ulteriore tassello, di stretta attualità. Va infatti ricordato come lo sviluppo dell’Intelligenza Artificiale, con tutta la sua infrastruttura elefantiaca, a partire dagli immensi Data Center, richieda al momento ingenti quantità di memorie di ogni tipo, al limite delle capacità industriali ad ora disponibili a produrle. Non c’è alcun dubbio che le Crystal Memory rappresenterebbero una formidabile soluzione a molti di questi problemi, a partitre dai Data Center, e risulta dunque altrettanto evidente supporre che l’industria sicuramente si stia applicando; la miglior premessa a che in tempi celeri se ne vedano delle belle!
Home office: chi paga?
L’home office offre flessibilità, ma solleva il tema del rimborso delle spese. Il Tribunale federale chiarisce che sono dovute solo se il lavoro da casa è necessario e non una scelta del lavoratore.
Negli ultimi anni, a partire dalla pandemia Covid, si è sempre più affermato il modello lavorativo che prevede che almeno una parte dell’orario di lavoro sia svolta da casa, il cosiddetto “home office”. Benché si tratti di una soluzione in grado di garantire maggiore flessibilità e conciliabilità lavoro-famiglia, la pratica del telelavoro comporta anche alcuni costi supplementari.
La questione è particolarmente rilevante se si considera che, giusta l’art. 327a cpv. 1 CO, il datore di lavoro deve rimborsare al lavoratore “tutte le spese rese necessarie dall’esecuzione del lavoro e, se è occupato fuori del luogo di lavoro, anche le spese di sussistenza”. Questo obbligo è espressione del dovere di assistenza secondo l’art. 328 CO e ha natura imperativa. Ciò significa che le parti non possono concordare, a sfavore del lavoratore, di non rimborsare tutte le spese necessarie sopportate da quest’ultimo per poter eseguire la sua prestazione lavorativa, come peraltro espressamente statuito dal capoverso 3 dell’art. 327a CO. Sono soggette a rimborso tanto le spese dirette quanto quelle indirette, come stabilito dal Tribunale federale già nel 2019 (dunque pre-pandemia, Stf 4A_533/2018), confermando la corrente di dottrina secondo cui, qualora il datore di lavoro non offra una postazione di lavoro adeguata costringendo il lavoratore all’home office, la quota della pigione riconducibile all’affitto di una stanza supplementare sia da rimborsare. Poco importa se il locale venga utilizzato anche per altri scopi, determinante è il fatto che il datore di lavoro ne benefici come ufficio (o, addirittura, nella decisione sovracitata, come archivio). Il Tribunale federale ha paragonato la situazione a quella dell’u-
tilizzo del veicolo privato per trasferte di lavoro, disciplinata all’art. 327b CO. La dottrina ha specificato che fra le spese oggetto di rimborso rientrano, oltre alla già citata quota della pigione, quelle per il maggior consumo di elettricità così come gli abbonamenti per telefono e internet. Se il caso del rimborso delle spese qualora non vi sia una postazione di lavoro presso la sede del datore di lavoro è chiaro, risulta invece più complessa l’applicazione a quelle situazioni dove l’home office è una scelta del lavoratore. L’Alta Corte ha affrontato la questione in una recente sentenza (Stf 1C_328/2024 del 4 marzo 2025). Il caso in esame era quello di
«Benché garantisca maggiore flessibilità e conciliabilità lavoro-famiglia, il telelavoro può comportare costi supplementari a carico del lavoratore o del suo datore non trascurabili»
una docente dell’Alta Scuola di Lucerna la quale, dopo aver rassegnato le dimissioni, aveva richiesto un rimborso di 47.783.franchi per spese generate dall’aver svolto lavoro in home office tra il 2017 e il 2022. In questo caso, il Tribunale federale ha ribadito che solo le spese realmente necessarie siano oggetto di rimborso (art. 327a CO) e rilevato che non era questo il caso della docente universitaria. Infatti, è emerso che l’Alta Scuola di Lucerna offriva presso la sede scolastica numerose postazioni di lavoro ai suoi docenti, seppur non fisse. L’Alta Corte ha quindi concluso che, se fosse risultato da un’analisi mag-
giormente approfondita che il numero di postazioni era sufficiente per coprire le necessità di tutti i docenti, compresa dunque la ricorrente, non vi sarebbe stato un obbligo di rimborso delle spese, poiché in tal caso la scelta di effettuare telelavoro sarebbe stata una scelta personale e facoltativa e dunque non necessaria.
Non disponendo degli elementi necessari per una simile valutazione, il Tribunale federale ha annullato la decisione cantonale (che aveva comunque riconosciuto Chf 12.000.- di indennità) e rimandato il caso all’istanza inferiore per una nuova analisi e raccolta di elementi.
È importante osservare che, nel caso di pretese derivanti dall’art. 327a cpv. 1 CO, l’onere del provare che le spese per cui si richiede un rimborso siano necessarie incombe al lavoratore, come confermato anche nella sentenza. Le modalità di rimborso possono essere basate su un conteggio dettagliato, possibilmente corredato dagli opportuni giustificativi, presentato dal lavoratore oppure è possibile convenire mediante accordo scritto, contratto normale o collettivo di lavoro un’indennità fissa, la quale - in ossequio al carattere imperativo della norma - deve tuttavia coprire tutte le spese necessarie.
La pratica dell’home office, che può risultare vantaggiosa per garantire una maggiore flessibilità organizzativa tanto al lavoratore quanto al datore di lavoro, comporta quindi degli oneri economici che possono raggiungere cifre non trascurabili per l’una o per l’altra parte e devono pertanto essere prese in conto in una valutazione generale.
Asia Ponti, avvocato, studio legale Barchi Nicoli Trisconi Gianini, Lugano.
A mali estremi, estremi rimedi
L’accoglimento dell’Iniziativa “No a una Svizzera da 10 milioni” potrebbe comportare la disdetta dell’accordo sulla libera circolazione: i molteplici scompensi prodotti nei vent’anni dalla sua entrata in vigore sono però sotto gli occhi tutti.
Astrid Epiney, professoressa di Diritto pubblico ed europeo presso l’Università di Friburgo, è conosciuta per le sue prese di posizione in favore di una più stretta integrazione della Svizzera con l’Unione Europea. In merito all’Iniziativa costituzionale “No a una Svizzera da 10 milioni”, sulla quale si andrà a votare il prossimo 14 giugno, ritiene che la sua applicazione in caso di accettazione richieda un’attenta valutazione dei riflessi che eserciterà sugli impegni sottoscritti sinora dalla Svizzera, tra i quali determinante è l’accordo sulla libera circolazione, accolto in votazione popolare nel 2000 anche sulla scorta dell’assicurazione da parte del Consiglio federale circa un limitato afflusso di stranieri, che non ha trovato però conferma nei fatti.
Secondo Epiney il testo dell’Iniziativa è stato tenuto sulle generali, assegnando in caso di sua accettazione alle autorità federali un raggio di valutazione molto ampio per la sua applicazione. Sono soprattutto le disposizioni transitorie a richiedere azioni immediate in caso di aumento entro un certo lasso di tempo della popolazione, con misure restrittive che sarebbero in contrasto con un certo numero di accordi internazionali sottoscritti dalla Svizzera. Da un lato sarebbe impensabile che le nostre autorità non applichino una norma entrata nella Costituzione. Dall’altro, però, il Tribunale Federale e una parte della dottrina hanno da tempo sentenziato che gli accordi internazionali sottoscritti dal nostro paese prevalgono sul diritto interno. Di conseguenza con l’accettazione dell’Iniziativa si renderebbe necessario disdire quegli accordi che sarebbero in contrasto con i nuovi dettami costituzionali.
Sin qui l’opinione della professoressa. I dati di fatto che si sono prodotti con l’entrata in vigore integrale nel 2007 dell’accordo sulla libera circolazione, con un aumento netto di 1,9 milioni di persone, dimostrano però ampiamente gli scompensi verificatisi.
Dapprima a livello del Pil pro capite. Mentre tra il 1945 e il 2001 ha registrato una crescita costante annuale del 2%, a partire dal 2007 è andato diminuendo. Secondo uno studio Swiss Economics, l’eventuale disdetta dei Bilaterali I, incluso l’accordo sulla libera circolazione, non avrebbe un’influenza di rilievo sul patrimonio della popolazione svizzera, mentre con la libera circolazione i costi di natura sociale hanno raggiunto la vetta di 2 miliardi annui, dei quali beneficiano anche coloro che non hanno versato un centesimo di contributi.
Questo forte afflusso di popolazione dall’estero ha portato a uno scompenso anche nel comparto abitativo con un rincaro crescente dei terreni edificabili e delle abitazioni, accompagnato dall’incremento dei costi dell’energia e dei trasporti, al punto che anche a fronte di un nominale miglioramento dei redditi il benessere reale è diminuito. A risentirne soprattutto chi percepisce redditi medi e bassi. Nonostante una crescita del 71% dal 2001 degli spazi abitativi, se ne verifica di fatto una rarefazione. I nuovi arrivati richiedono infatti nuovi alloggi, che a loro volta necessitano dell’intervento di nuova forza lavoro dall’estero, alla quale a sua volta occorre un tetto per sé e la propria famiglia: una spirale senza fine.
Sottoposto di conseguenza a una forte pressione, il sistema sanitario se non è ancora collassato è sulla buona strada per farlo: 100mila nuovi arrivati necessitano
Stelio Pesciallo, avvocato e notaio presso lo Studio 1896, Lugano.
di 468 nuovi medici, 82 dentisti e 2.073 assunzioni nel personale sanitario, a loro volta in buona parte provenienti dall’estero. Il progressivo rincaro dei premi di cassa malati va messo in relazione anche all’afflusso dall’estero, che da subito dà diritto a cure mediche, con la possibilità in parte di percepire sussidi pubblici a copertura dei premi.
A risentirne anche la formazione scolastica, soprattutto di base, con una presenza in aumento di scolari stranieri che richiedono maggiore assistenza e condizionano anche l’apprendimento dei compagni. Secondo alcuni studi, un quarto del totale degli scolari ha difficoltà di apprendimento e una buona metà accusa un’insufficiente capacità alla lettura.
Per non parlare della mobilità, ampiamente compromessa sia sulle strade che sui mezzi pubblici (giornalmente circolano 1,4 milioni di persone sui nostri treni). Dal 2000 il numero di veicoli è aumentato di 1,25 milioni di unità, a fronte di assi stradali ancora inadeguati e le code si sono moltiplicate del 6,3 con evidenti conseguenze sia finanziarie che per la salute.
Ne fanno le spese anche ambiente e qualità di vita, come pure la sicurezza. Sotto gli occhi di tutti è l’aumento esponenziale della violenza in generale, e giovanile in particolare: il 58% dei reati penali è da ascrivere al 27% della popolazione estera e in questa percentuale non rientrano il milione e più di naturalizzati dall’anno 2000. Questa involuzione non condiziona quindi solo la sicurezza, ma ha dei riflessi immediati di carattere finanziario per l’ente pubblico e per i privati.
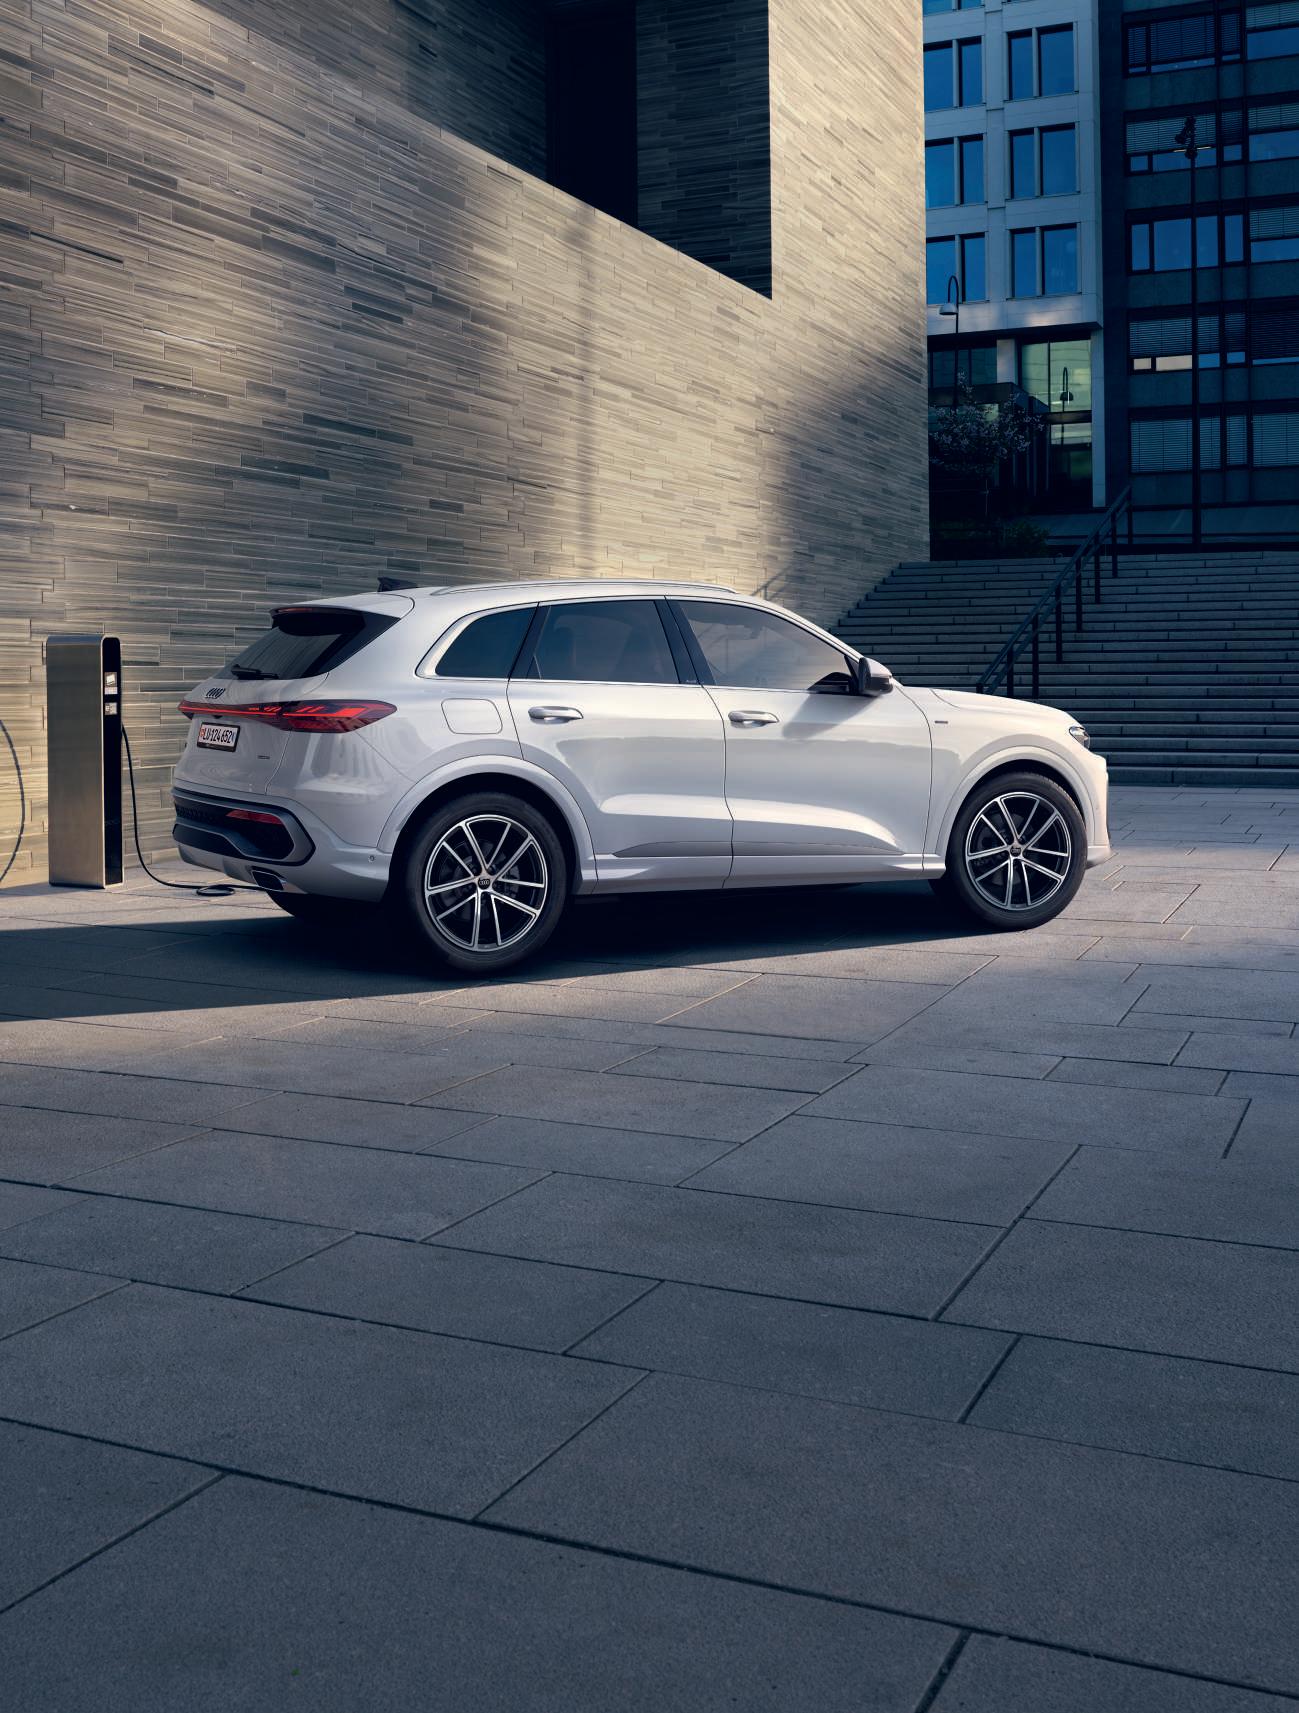
Salite a bordo della Business Class di Audi
In quanto PMI, da Audi beneficiate di condizioni speciali sull’intera gamma di modelli.
Audi Q5 SUV e-hybrid da CHF 499.– / mese incl. vantaggio di prezzo PMI del 14,3%
Altre offerte interessanti per PMI
Audi Q5 SUV e-hybrid quattro 220 kW, 299 ch, S tronic 7 rapports, 2,5 l/100km, 15,5 kWh/100 km, 56 g CO₂/km, cat. E. Prezzo normale CHF 71 600.–, dedotto vantaggio di prezzo PMI CHF 10 230.– (composto da bonus Premium CHF 2360.– e sconto EnterprisePlus CHF 7870.–), sconto totale 14,3%, prezzo di acquisto in contanti CHF 61 370.–. Tasso d’interesse annuo effettivo di leasing: 2,01%, durata 48 mesi (10 000 km/anno), pagamento straordinario: CHF 12 274.–, rata di leasing: CHF 499.–/mese, assicurazione casco totale obbligatoria esclusa. Modello raffigurato: Audi Q5 SUV e-hybrid quattro 220 kW, 299 CV, S tronic a 7 rapporti, 2,8 l/100 km, 16,2 kWh/100 km, 65 g CO₂/km, cat. E. Bianco Ghiaccio metallizzato, esterni S line, verniciatura completa, vetri parasole oscurati, cerchi Audi Sport a 5 razze doppie in nero metallizzato, torniti a specchio, 8,0 J × 20, pneumatici 255/45 R20, Tech pro, assistente parcheggio con funzionalità remota, rilevamento degli occupanti nel vano posteriore, avvertimento di abbandono corsia con assistente di emergenza, assistente di guida adattivo plus, prezzo normale CHF 84 000.–, dedotto vantaggio di prezzo PMI CHF 12 010.– (composto da bonus Premium CHF 2770.– e sconto EnterprisePlus CHF 9240.–), sconto totale 14,3%, prezzo di acquisto in contanti CHF 71 990.–, pagamento straordinario: CHF 14 398.–, rata di leasing: CHF 539.–/mese. La concessione del credito è vietata se porta a un eccessivo indebitamento del consumatore. Finanziamento tramite AMAG Leasing AG. Promozione valida sui contratti stipulati tra l’1.4. e il 30.6.2026 o fino a revoca. Con riserva di modifiche. Offerta valida per tutti i veicoli importati tramite AMAG Import SA. Prezzi raccomandati non vincolanti dell’importatore AMAG Import SA. EnterprisePlus: offerta commerciale, valida solo con iscrizione nel registro di commercio e immatricolazione ad azienda.
Elettricità? Gas e nucleare
Un recente rapporto mette in evidenza le lacune nella copertura del fabbisogno elettrico in Svizzera e propone soluzioni radicali. Il dibattito già infuria.
Ha suscitato reazioni controverse il recente rapporto del gruppo energetico svizzero
Axpo sul problema dell’approvvigionamento elettrico del Paese. L’analisi della situazione e le probabili evoluzioni della copertura del fabbisogno di energia elettrica in Svizzera erano affidate a una cinquantina di esperti.
Ovviamente le discussioni si sono concentrate soprattutto sulle proposte degli esperti. Altrettanto ovviamente si è aperto il dibattito politico su un tema che è di importanza vitale per il Paese. Tanto più che il rapporto ha indicato quattro tipi di misure da affrontare, il più presto possibile, ma non ha potuto tener conto delle conseguenze della guerra in Iran. I suggerimenti. È necessario prolungare la durata di esercizio delle attuali centrali nucleari, per dar tempo all’eventuale sviluppo di altre tecnologie. Dunque, l’atomo non va abbandonato. La politica nel settore dovrebbe favorire soprattutto la produzione di energia in inverno, bisognerà poi sviluppare eolico, solare e, per finire, si dovranno creare le condizioni ottimali per le centrali a gas.
Da sempre la produzione di elettricità in Svizzera è condizionata dalle stagioni. Infatti, d’inverno viene consumata molta più energia, mentre la produzione nazionale rallenta. Questo perché la Svizzera punta ancora molto sulle centrali idroelettriche. Questa situazione, a suo tempo, aveva spinto verso la costruzione di centrali atomiche, che però presentano aspetti particolari: oltre ai pericoli ambientali, il problema dell’eliminazione delle scorie, che non è ancora risolto, e la dipendenza estera per l’uranio. Oggi si sta però riflettendo molto sulla revisione della legge che aveva deciso l’abbandono
progressivo delle centrali nucleari. Nella situazione odierna, la dipendenza dall’estero è comunque inevitabile, anche perché la Svizzera è una delle vie principali per lo scambio di elettricità tra nord e sud. Il rapporto nota che nell’inverno 2025/26 in certi momenti, circa la metà dell’energia consumata in Svizzera proveniva dall’estero. È però anche vero che la Svizzera può esportare buona parte della sua produzione estiva. Da qui la grande importanza degli accordi in materia, soprattutto con l’Unione Europea. Questo non risolve però i due problemi principali:
«Da sempre la produzione di elettricità in Svizzera
è condizionata dalle stagioni. Infatti, d’inverno viene consumata molta più energia, mentre la produzione nazionale rallenta. Questo perché la Svizzera punta ancora molto sulle centrali idroelettriche»
una produzione sufficiente per l’inverno e la riduzione della dipendenza dall’estero. I rimedi. Le misure proposte presuppongono che l’idroelettrico non sarà in grado di coprire il fabbisogno nonostante i previsti aumenti. Le alternative sono quattro tecnologie: eolico, solare, gas e nucleare. Ognuna presenta vantaggi e svantaggi e su questo si basano le critiche. L’energia eolica sarebbe molto favorevole in inverno ed è meno costosa di altre fonti. Il fotovoltaico gode invece dei favori degli esperti e di una vasta cerchia dell’opinione pubblica. Presenta però il difetto del costo
di produzione elevato (35cts. il kWh, contro 8cts. del nucleare, 2cts. del gas e i 6cts. dell’eolico), oltre la necessità di grandi investimenti e pannelli solari sparsi.
Per questo Axpo punta essenzialmente su nuove centrali a gas per coprire le lacune stagionali degli altri fornitori. Anche qui i difetti sono però evidenti: il gas deve essere importato ed è in contrasto con gli sforzi di risanamento dell’aria. Resta il problema del nucleare, che presenta il vantaggio di produrre grandi quantitativi in inverno. I costi di una nuova centrale variano da 8,6 a 12,5 miliardi di franchi, cui si aggiungono elevate spese di funzionamento, nonché tempi lunghi per l’entrata in funzione. La legge prevede che le attuali tre centrali dovrebbero chiudere nel 2033, nel 2039 e l’ultima nel 2044.
L’approccio all’indispensabile totale cambiamento di politica sul nucleare ha già avuto un timido inizio con la decisione del Consiglio federale di considerare il nucleare come fonte energetica primaria. L’idea ha già ottenuto un parziale consenso del Consiglio degli Stati, durante la discussione sul controprogetto indiretto all’iniziativa popolare Stop al blackout, che passa ora al Consiglio Nazionale. L’iniziativa prevede che l’approvvigionamento elettrico non può più essere garantito per cui chiede un approvvigionamento sicuro, l’indipendenza energetica, il tutto accompagnato da un rispetto per l’ambiente.
L’indirizzo della politica energetica svizzera dovrà quindi essere quello di puntare soprattutto sulle produzioni invernali, attraverso fonti adatte, e di garantirsi un accordo favorevole con l’Ue, con o senza i nuovi accordi bilaterali.
Ignazio Bonoli, economista.
Verso il successo con esperienza e lungimiranza
Popso (Suisse) Investment Fund SICAV
Da oltre 25 anni ci prendiamo cura dei vostri risparmi.
Scoprite la gamma di fondi in CHF, EUR e USD.
www.popsofunds.com
Banca Popolare di Sondrio (Suisse) SA
Questo documento di marketing ha carattere unicamente informativo/pubblicitario.
Ridisegnare le tariffe
Il sistema sanitario svizzero sta affrontando un impegnativo processo di rinegoziazione delle strutture tariffali, per migliorare equità, sostenibilità, trasparenza ed efficacia delle prestazioni.
La sanità svizzera sta attraversando una fase di profonda evoluzione sul piano delle strutture tariffali. In questo contesto, prio.swiss, l’associazione degli assicuratori malattia svizzeri, emerge come attore centrale nei negoziati con i fornitori di prestazioni, contribuendo alla modernizzazione e alla stabilizzazione dell’assetto tariffale nell’ambito dell’assicurazione obbligatoria delle cure medico-sanitarie (Aoms). Dalla sua fondazione, all’inizio del 2025, prio.swiss ha assunto la rappresentanza unitaria degli assicuratori malattia anche nella concezione e nella negoziazione delle strutture tariffali. Gli assicuratori si presentano così compatti e con una voce comune, rafforzando la coerenza delle posizioni e l’efficacia delle trattative con i partner tariffali.
Particolarmente rilevante è il ruolo svolto dell’associazione nella sostituzione del tariffario medico Tarmed, in vigore dal 2004, con il nuovo modello basato su Tardoc e sui forfait ambulatoriali. Nell’aprile 2025 il Consiglio federale ha concesso l’approvazione definitiva, fissandone l’entrata in vigore al primo gennaio 2026. In vista di questo passaggio, prio.swiss e i suoi partner avevano già presentato, nel luglio 2025, diversi adeguamenti basati sui test di implementazione, approvati poi nel novembre dello stesso anno. Il nuovo sistema introduce una struttura più moderna, orientata ai costi effettivi, semplifica le prestazioni fatturabili e ricorre ai forfait per ridurre gli incentivi distorti. All’interno dell’Organizzazione tariffe mediche ambulatoriali (Otma), prio.swiss contribuisce inoltre a una governance dinamica, fondata su aggiornamenti regolari.
Un altro ambito d’intervento riguarda l’aggiornamento delle strutture tariffa-
li del settore stazionario, SwissDrg per gli ospedali, Tarpsy per la psichiatria e ST Reha per la riabilitazione. In questo contesto è stato presentato, per la prima volta, anche un concetto di monitoraggio. Le versioni aggiornate delle tariffe, inoltrate da prio.swiss con l’associazione ospedaliera H+ nel giugno 2025 e appro-
«Le nuove strutture tariffali vanno oltre la semplice organizzazione delle prestazioni: devono incorporare sempre più criteri di qualità e strumenti di monitoraggio, in coerenza con l’evoluzione della LAMal verso cure più efficaci ed economicamente sostenibili»
vate dal Consiglio federale nel novembre successivo, si basano su dati più recenti e migliorano la trasparenza, consentendo maggiore efficienza nella spesa sanitaria.
A inizio anno è inoltre entrata in vigore la nuova struttura tariffale dei farmacisti (Rbp V), che ne remunera le prestazioni in modo più preciso e prevede, per la prima volta, anche il rimborso del confezionamento automatizzato in blister dei medicamenti per le persone residenti in case di cura. Un passo importante per rafforzare la sicurezza nella dispensazione dei farmaci a persone anziane.
Parallelamente, prio.swiss ha concordato con le associazioni della psicoterapia una nuova tariffa uniforme, destinata a rafforzare standardizzazione e trasparenza. Dopo diversi anni di negoziati, questa è stata sottoposta al Consiglio federale nel
Christoph Kilchenmann, Direttore aggiunto di prio.swiss. Dalla sua fondazione a inizio 2025, l’associazione ha assunto la rappresentanza unitaria degli assicuratori malattia anche nella concezione e nella negoziazione delle strutture tariffali.
dicembre 2025, con l’obiettivo di entrare in vigore dal 2027. Nello stesso periodo, prio.swiss ha inoltre negoziato e presentato con i partner un aggiornamento della struttura tariffale per la podologia, accompagnato da accordi sulla qualità. L’associazione ha poi contribuito anche all’elaborazione di una nuova struttura tariffale per la fisioterapia, negoziata con i principali partner e sottoposta al Consiglio federale nell’aprile 2026. L’obiettivo è introdurre, da gennaio 2027, maggiore trasparenza, modernità ed equità. Per prio.swiss, le nuove strutture tariffali vanno oltre la semplice organizzazione delle prestazioni: devono incorporare sempre più criteri di qualità e strumenti di monitoraggio, in coerenza con l’evoluzione della LaMal verso cure più efficaci ed economicamente sostenibili. Nell’interesse degli assicurati, prio.swiss persegue una politica tariffale orientata alla sostenibilità dell’Aoms e sostiene misure volte a contenere la crescita dei costi, garantire la qualità delle prestazioni e preservare l’accesso a cure di buon livello per la popolazione. In un contesto segnato dall’aumento dei costi, che si riflette direttamente sui premi, questo approccio assume una valenza strategica. Le soluzioni sviluppate sono il risultato di negoziazioni complesse ma costruttive con le associazioni professionali e contribuiscono alla stabilizzazione del sistema.
Proteggi i tuoi occhi con stile: scopri la nostra nuova collezione di occhiali da sole.
Neutralizzare le stime
Il necessario adeguamento delle stime immobiliari evidenzia una criticità: come gestire l’aggiornamento tecnico evitando effetti economici sproporzionati, che rischiano di colpire aziende e privati.
Aoltre vent’anni dall’ultima revisione, secondo quanto ordinato dall’art. 6 cpv. 3 Lst della Legge sulla stima ufficiale della sostanza immobiliare, è giunto il momento per un adeguamento dei valori, sensibilmente inferiori a quelli di mercato. Tuttavia, senza misure correttive, l’aggiornamento potrebbe generare centinaia di milioni di franchi di maggior gettito fiscale (secondo le previsioni, 405 milioni l’anno). Ma non solo: attraverso l’aumento delle stime incrementa la sostanza dei contribuenti, ciò che influisce su imposte, contributi e - per le fasce inferiori - prestazioni sociali (per ulteriori 26 milioni all’anno). Emerge dunque una cruciale questione di fondo: come evitare che una revisione puramente tecnica delle stime immobiliari rischi di tradursi in una redistribuzione massiccia di risorse, ripercuotendosi su famiglie, anziani e, non da ultimo, aziende.
In un momento in cui il dibattito politico tende a polarizzarsi su slogan, l’iniziativa “Sì alla neutralizzazione dell’aumento dei valori di stima” rappresenta un esempio di proposta concreta, equilibrata e orientata alla tutela del tessuto economico reale del nostro Cantone. Non si tratta di bloccare le riforme, né di negare l’esigenza di aggiornare i valori di stima, ma di impedire che un atto amministrativo produca effetti economici sproporzionati e non discussi democraticamente. Questo punto è essenziale per comprendere la posta in gioco.
Soprattutto le imprese di famiglia si trovano in una posizione delicata. A differenza delle multinazionali, sono spesso fortemente radicate sul territorio, possiedono immobili produttivi e reinvestono localmente i propri utili. L’aumento del
valore di stima delle loro infrastrutture, dei terreni o degli stabili aziendali comporterebbe automaticamente un incremento della fiscalità immobiliare, senza alcun aumento reale della redditività. Il meccanismo tocca direttamente i flussi di cassa delle imprese. Risorse che oggi vengono destinate a salari, innovazione, formazione o passaggi generazionali verrebbero invece assorbite da un carico fiscale più elevato. In un contesto economico e geopolitico complesso e incerto, ciò può fare la differenza tra un’impresa che cresce e una che fatica a restare competitiva.
«Eventuali aumenti di imposte devono essere il risultato di una decisione consapevole del legislatore, non la conseguenza automatica di un aggiornamento tecnico»
L’iniziativa introduce un principio di responsabilità politica: eventuali aumenti di imposte devono essere il risultato di una decisione consapevole del legislatore, non la conseguenza automatica di un aggiornamento tecnico. Questo rafforza la trasparenza democratica e permette di valutare, caso per caso, le necessarie misure di compensazione. Per le imprese di famiglia, ciò significa soprattutto prevedibilità. Sapere che i costi fiscali non possono cambiare drasticamente da un giorno all’altro per effetto di una decisione amministrativa consente di pianificare investimenti a lungo termine, di garantire stabilità occupazionale e di affrontare con maggiore serenità le sfide del mercato.
Martino Piccioli, Presidente dell’Associazione delle Imprese Familiari (AIF) Ticino.
Come imprenditori di famiglia sosteniamo quindi con convinzione un voto favorevole, in particolare pensando al ruolo delle nostre realtà aziendali, ma non solo. Non va infatti dimenticato l’effetto indiretto sull’intero sistema economico. Un aumento della pressione sui proprietari immobiliari tende inevitabilmente a riversarsi su affitti e prezzi, con conseguenze anche per inquilini e consumatori. Difendere le imprese di famiglia significa tutelare l’equilibrio complessivo del nostro tessuto sociale ed economico. Non da ultimo vi è un elemento di equità che non può essere ignorato. Non è giusto che un imprenditore, una famiglia o un anziano debbano pagare di più o ricevere meno semplicemente perché un valore contabile è stato aggiornato, senza che la loro situazione economica reale sia cambiata. L’iniziativa mira a evitare questa distorsione, sancendo un principio di buon senso: una revisione tecnica non può trasformarsi in un aumento delle imposte. Per tutte queste ragioni, dall’esito del voto del prossimo 14 giugno dipendono stabilità, trasparenza e rispetto per chi crea valore sul territorio. Un “sì” all’iniziativa significa proteggere le imprese di famiglia, che rappresentano una colonna portante dell’economia catonale, e garantire che le regole del gioco restino eque e comprensibili.
In un’epoca di incertezze, dare sicurezza a chi investe, lavora e tramanda un’attività alle generazioni future non è una scelta economica ma una scelta di responsabilità verso l’intera comunità.
Tra mistero e meraviglia, oltre ogni rotta
Scoprire il mondo è l’unico lusso che arricchisce per sempre.
Un viaggio esclusivo tra Egitto, Tanzania e Kenya, dove il fascino della scoperta incontra il comfort assoluto del jet privato e l’esclusvità di un itinerario su misura. Dalle meraviglie senza tempo alle emozioni più autentiche della natura selvaggia, ogni esperienza è pensata per trasformarsi in un ricordo indelebile.
I luoghi smettono di essere una semplice destinazione e diventano un’esperienza che ti appartiene.
Wild & Surprising
Cosa fare a maggio?
E a settembre?
Peché non partire verso affascinanti rotte africane?
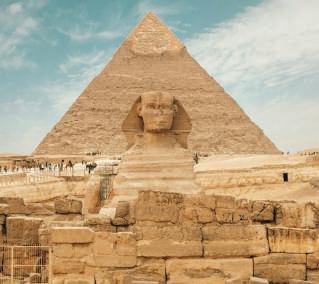
Dall’aeroporto di Lugano, destinazione Il Cairo, alla scoperta delle Piramidi di Giza, della Sfinge e del Grande Museo Egiziano. La storia qui regna sovrana. E poi?
Si vola ad Arusha. Dove prende inizio l’avventura... in luoghi, accomodation ed esperienze spettacolari, tra Tanzania e Kenya, dove la natura è maestosa e magica. Per ora, la Svizzera può aspettare.
Immagina un viaggio che non sia solo uno spostamento, ma un’esperienza che ridefinisce il concetto stesso di lusso e scoperta. A bordo dei nostri jet privati, il mondo non è mai stato così vicino, né così esclusivo.
Il tuo itinerario prende vita tra le meraviglie senza tempo dell’Egitto, dove le sabbie dorate custodiscono segreti millenari e il Nilo scorre come un filo d’eternità. Dalle imponenti piramidi alle atmosfere raffinate del Cairo, ogni istante è pensato per sorprendere.
Si prosegue verso la Tanzania, terra di natura incontaminata e spettacoli selvaggi. Qui, il cuore batte al ritmo della savana: safari all’alba, tramonti infuocati e incontri ravvicinati con la fauna più iconica del pianeta. Il lusso si fonde con l’autenticità in lodge esclusivi, immersi nella natura. Infine, il Kenya ti accoglie con il suo spirito vibrante e le sue distese sconfinate. Dalle riserve leggendarie alle spiagge dell’Oceano Indiano, ogni esperienza è un equilibrio perfetto tra avventura e
relax, tra emozione e comfort assoluto. Agli ospiti sono riservati momenti che cambiano la vita, dai safari in jeep ai pernottamenti all’aperto nel Nay Palad Bird Nest, dai safari in elicottero sul Monte Kenya alla pesca sul fiume Kiboko: che si tratti di esplorare i paesaggi, partecipare alle iniziative di conservazione della fauna o godersi gli scambi culturali, qui prende forma un’avventura africana profondamente personale e arricchente. Ogni dettaglio del viaggio è curato con precisione impeccabile: orari flessibili, servizi personalizzati, accesso privilegiato a luoghi straordinari. Nessuna attesa, nessun compromesso. Solo il piacere puro di viaggiare secondo i tuoi desideri.
La mancanza di un monopolio bancario sulla concessione di prestiti ha contribuito al ruolo crescente del credito privato, che la fusione Ubs-Credit Suisse dovrebbe ulteriormente rafforzare, quale alternativa al credito bancario tradizionale.
Malgrado il mercato creditizio svizzero sia rappresentato in maniera preponderante da istituti bancari, si registra una tendenza costante nello sviluppo del credito privato erogato da fondi e altri operatori attivi in tale ambito, in particolare a favore di determinati mutuatari, quali società in difficoltà finanziarie o che richiedono un’erogazione particolarmente rapida, per cui l’accesso al credito tradizionale risulta particolarmente difficile, se non impossibile, a causa dei rigorosi standard applicati nel settore bancario.
La tipologia di finanziatori nel credito privato dipende sovente dall’entità dell’operazione: i prestiti di medie e grandi dimensioni sono principalmente erogati da fondi di credito privato esteri operanti a livello internazionale, spesso quali prestiti sindacati, mentre i finanziamenti di minore entità coinvolgono più frequentemente fondi di credito privato e/o altri investitori quali fondi pensione o compagnie assicurative, anche svizzeri.
In linea di principio, il credito privato presenta alcuni vantaggi rispetto al settore bancario tradizionale, quali maggiore flessibilità nella strutturazione della transazione, un accesso più rapido ai fondi e condizioni più personalizzate. Ai finanziatori offre invece la possibilità di conseguire rendimenti più elevati. La pianificazione e l’esecuzione di operazioni di credito privato richiedono tuttavia un’attenta valutazione degli aspetti giuridici, fiscali e commerciali.
Alcune tipologie di linee di credito sono frequentemente utilizzate in diverse giurisdizioni e trovano altresì comune applicazione in Svizzera.
In primo luogo, i prestiti senior, che sono tipicamente supportati da garanzie reali e
di primo rango sugli attivi del mutuatario. Sono comunemente utilizzati nei finanziamenti per acquisizioni, per sostenere la crescita di un’impresa o per finalità di rifinanziamento, e vengono erogati a società dotate di garanzie di elevata qualità e flussi di cassa regolari.
In secondo luogo, i prestiti a termine e le linee di credito rotative, ovvero prestiti che prevedono l’erogazione di una somma forfettaria (a termine) oppure prestiti che possono essere utilizzati e rimborsati più volte nel corso della durata della linea di credito (rotativo). I prestiti a termine sono sovente utilizzati per investimenti in conto capitale, acquisizioni o rifinanziamenti, mentre le linee di credito rotative sono più comunemente impiegate per finanziare il capitale circolante o la liquidità operativa.
In terzo luogo, il debito mezzanino o subordinato, ovvero prestiti che si collocano contrattualmente o strutturalmente in posizione subordinata rispetto al debito senior e che sovente prevedono tassi di interesse più elevati o caratteristiche correlate al capitale proprio, quali warrants o elementi convertibili, a compensazione del maggior rischio.
In generale, la distinzione tra credito garantito e non garantito costituisce un elemento fondamentale. Il credito garantito beneficia di garanzie reali che rafforzano l’esecutività e la tutela del finanziatore in caso di inadempimento. La costituzione e il perfezionamento delle garanzie reali secondo il diritto svizzero richiedono un’attenta pianificazione e documentazione contrattuale. Il credito non garantito espone invece i finanziatori a un maggiore rischio di recupero ed è tipicamente riservato a mutuatari con solidi profili creditizi. Uno degli elementi chiave da considerare nelle operazioni di credito privato è
Andrea Ziswiler, avvocato, LL.M., partner dello Studio Bär & Karrer (Lugano), autore di questo contributo insieme all’Avv. Rocco Rigozzi, LL.M., notaio, partner dello Studio Bär & Karrer (Zurigo e Lugano).
la corretta attuazione delle disposizioni in materia di interessi, al fine di tenere conto delle limitazioni previste dal diritto svizzero, che possono assumere particolare rilevanza in caso di strutture di pagamento non convenzionali.
Non vi sono in particolare norme di legge specifiche sul tasso di interesse massimo possibile, ad eccezione del settore dei crediti al consumo e di alcune normative cantonali, ma vi sono invece dei limiti imposti da principi generali di diritto, quali la contrarietà ai buoni costumi, o dal codice penale in materia di usura, applicabile in caso di sproporzione significativa tra prestazione e controprestazione e di sfruttamento di una posizione di debolezza del mutuatario, quale difficoltà finanziarie, dipendenza o inesperienza. Ne conseguono limitazioni sul tasso massimo di interesse consentito, il cui valore dipende da una pluralità di fattori e dalle circostanze specifiche. Sebbene non esista un criterio chiaro né un limite numerico definito, la dottrina ritiene generalmente che tale limite massimo si collochi nell’ordine del 16-18% annuo.
Anche gli interessi di mora applicati a seguito di inadempimento o ritardo nel pagamento meritano un’attenta valutazione. Qualora siano cumulativi rispetto agli interessi ordinari e assumano un aspetto punitivo (ad esempio, se superiori al tasso di interesse ordinario), possono essere riqualificati dai tribunali come pena
convenzionale ai sensi del Codice delle obbligazioni e possono essere ridotti a seconda delle circostanze del caso.
Un altro aspetto riguarda gli interessi capitalizzati e gli interessi “payment-inkind” (Pik), ossia regolati in natura anziché in denaro (ad esempio mediante l’emissione di altri strumenti di credito, azioni o altre forme di corrispettivo).
La capitalizzazione automatica degli interessi (anatocismo) è generalmente inapplicabile in Svizzera. Il Codice delle obbligazioni vieta in linea generale che gli interessi maturino su interessi moratori non pagati e alle parti è precluso di convenire anticipatamente che gli interessi produrranno a loro volta interessi, tranne qualora (i) gli interessi maturati siano incorporati nel capitale mediante novazione espressamente convenuta successivamente alla scadenza degli interessi, oppure (ii) il prestito risulti come conto corrente o altro rapporto espressamente riconosciuto dalla prassi commerciale.
Gli interessi Pik possono essere ammissibili secondo il diritto svizzero qualora l’interesse sia considerato effettivamente corrisposto piuttosto che capitalizzato,
con il pagamento in natura che estingue validamente l’obbligazione di interessi sottostante. Nella prassi, le linee di credito regolate dal diritto svizzero raramente includono clausole di capitalizzazione. Le operazioni che richiedono interessi differiti o non monetari sono tipicamente soggette a diritto estero oppure mediante un meccanismo Pik, che può conseguire l’effetto economico desiderato senza contravvenire al diritto svizzero.
Sebbene la concessione di prestiti che coinvolgono mutuatari svizzeri, garanti svizzeri o attivi svizzeri non richieda di per sé una licenza o un’autorizzazione, i requisiti normativi svizzeri possono divenire applicabili a seconda delle circostanze del caso, che devono pertanto essere attentamente valutate dai finanziatori.
Ad esempio, la Legge federale sulle banche e le casse di risparmio richiede una licenza bancaria qualora il finanziatore si rifinanzi (i) accettando 20 o più depositi dal pubblico a titolo professionale (con alcune eccezioni) oppure (ii) attraverso più istituti bancari con un rifinanziamento superiore a Chf 500 milioni. Qualora una struttura di credito privato sindacato
comporti la raccolta di fondi da più investitori ai fini della concessione di prestiti, l’operazione deve essere altresì valutata ai sensi della Legge federale sugli investimenti collettivi di capitale. Se il prestito è utilizzato per acquisire immobili non commerciali svizzeri o è garantito da immobili residenziali in Svizzera, possono applicarsi determinate restrizioni ai sensi della Lex Koller.
Possono inoltre essere rilevanti la Legge federale sui servizi finanziari, la Legge federale sugli istituti finanziari e gli obblighi di adeguata verifica della clientela e di due diligence previsti dalla Legge federale sul riciclaggio di denaro. Se il prestito si qualifica come credito al consumo ai sensi della Legge federale sul credito al consumo, il finanziatore coinvolto necessità di un’autorizzazione cantonale.
Il futuro sviluppo del credito privato in Svizzera rimane altresì strettamente legato al contesto internazionale, in particolare al superamento di un’eventuale crisi del settore, di cui ci sono state le prime avvisaglie negli Stati Uniti. Un settore che vale attualmente tremila miliardi di dollari e che rimane in espansione.
PORTIAMO IL TUO BUSINESS PIÙ LONTANO
Accedi a soluzioni innovative e a una vasta gamma di prodotti con il leader svizzero del digital banking.
Generato
dall’IA
L’Opa del petrolio sull’agricoltura
Lo sviluppo tecnologico e il rapido meccanizzarsi del settore agricolo hanno migliorato di molto le rese, necessarie a soddisfare le esigenze di una popolazione mondiale in costante crescita, ma al tempo stesso lo hanno vincolato agli equilibri del mercato energetico, e degli idrocarburi. I fertilizzanti sono i nuovi protagonisti del settore, e come si è scoperto di recente questi passano in buona parte da Hormuz. E qui iniziano le dolenti note.
Tra tanti problemi, e ricorrenti crisi che hanno interessato i Paesi avanzati nell’ultimo decennio, sovente si continuano a dare per scontati elementi della quotidianità che per secoli non lo erano stati. Oggi l’attenzione è solita concentrarsi sulla dimensione economica di molti fenomeni: le conseguenze che questi possono avere sugli equilibri macroeconomici degli Stati, dunque la reazione dei mercati finanziari, e delle istituzioni, Governi e autorità di regolamentazione, in primis le Banche Centrali. Infatti, a eccezione dell’emergenza pandemica che, sì, qualche grattacapo in termini di approvvigionamenti l’aveva sollevato anche negli Stati sviluppati, le sfide attuali hanno uno sfondo economico: iniziano a volare le pietre in Ucraina, il focus è sul costo per rimpiazzare il gas russo, e le mosse di politica monetaria; si chiude lo stretto di Hormuz, l’attenzione
si riaccende su prezzo della benzina, la risposta delle Banche Centrali ai rischi inflativi, e soprattutto la tenuta dei mercati. Si sollevano dubbi sulla sicurezza delle forniture energetiche, si valutano possibili restrizioni alla mobilità, montano le proteste per il possibile aumento del costo del carrello della spesa, ma nessuno dubita davvero che ‘il pomodoro’ possa non essere più reperibile. Rimane una semplice questione di prezzo: quanto diventerà costoso?
Non è però sempre stato così. Per secoli, anche in Europa, il rischio di non trovare ‘il pomodoro’ e, anzi, di non mangiare del tutto era molto concreto in delicate fasi storiche, ad esempio i grandi conflitti, anche nel Novecento. E il forte aumento della popolazione non fa che acuire il problema, specie nelle economie in via di sviluppo, dove trovare ‘il pomodoro’ potrebbe non essere questione di prezzo. Del resto, anche storicamente,
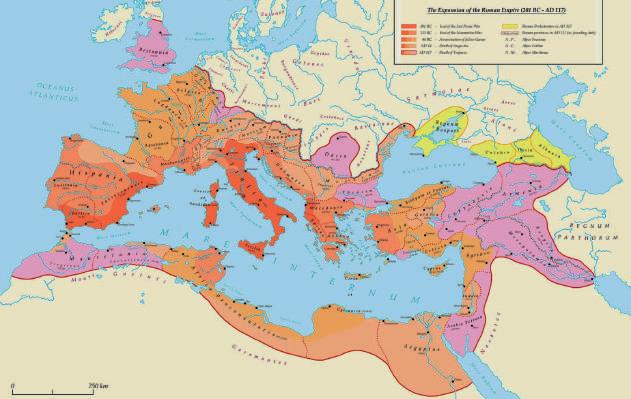
garantire l’approvvigionamento alimentare è sempre stata una delle materie più sensibili, per le classi più o meno agiate, gli eserciti, gli animali allevati... Una domanda sottile è infatti: la potenza di Roma è stata costruita con il ferro, o con il farro?
Stando alla meglio documentata campagna bellica della storia antica, e forse anche moderna, la risposta è molto ambigua, ma si propenderebbe per la meno ovvia. Certo, le guerre le vincono gli uomini, e senza ‘ferro’ è estremamente complicato, eppure senza farro nessun’armata può muoversi. Cesare, nel suo De Bello Gallico, diario quotidiano che ripercorre le vicende della conquista della Gallia, l’attuale Francia, e Paesi Bassi, con brevi puntate in Germania, Svizzera e Inghilterra, dedica più attenzione ai rifornimenti alimentari necessari alle sue legioni, che non quasi alle decine di battaglie che segnano ben 7 anni di guerra, dal 58 al 52 a.C.
La disparità delle forze in campo è del
resto delle più sbalorditive, al pari delle distanze coperte. Cesare poteva contare su sino a circa 80mila uomini, tra legionari (60mila divisi in 12 legioni) e alleati locali e italici; i 40 popoli che abitavano la Gallia, su circa 4 milioni di abitanti, riportarono 400-600mila caduti in combattimento, e altrettanti venduti come schiavi.
Ma cosa mangiavano i legionari? Al netto di variazioni dovute a stagioni, e rifornimenti, la dieta del legionario era molto particolareggiata, e abbondante, sufficiente a percorrere a piedi 30-35 km al giorno, e sino a 75 in 27 ore, con 30-40 kg di bagaglio a spalla. Tra questi le derrate alimentari ‘personali’, sufficienti a sostentarlo qualche giorno. Dunque, quotidiantamente poteva contare su circa 900 grammi di frumentatio (cereali, in ampia misura farro), e 200 di commeatus (il resto, in prevalenza legumi, ceci, fagioli… o carne e pesce). Il 60% dei nutrienti era riconducibile ai cereali. A questi si sommava: sale, formaggio, uova, aglio... e sovente salse dal sapore molto forte, come il liquamen, l’attuale colatura di alici. E modeste quantità di vino, solitamente molto annacquate, o acetate.
Il pasto principale avveniva quasi sempre prima del tramonto, una volta montato l’accampamento, quando si aveva il tempo di macinarsi i propri cereali, cuocerli sul fuoco del proprio manipolo, così da produrre pane, polenta, focaccia, zuppa, e gallette, consumabili anche il giorno successivo, a colazione, o ad esempio in marcia (pranzo). Ogni legionario doveva essere autosufficiente, anche nel caso di una rovinosa sconfitta, e la perdita dei ‘bagagli’ da parte della legione. Andava poi evidentemente aggiunto il frumento per cavalli, e animali da soma.
Era compito di Cesare provvedere alle esigenze quotidiane dei suoi 80mila uomini, il che aiuta a chiarire il perché delle attenzioni maniacali riservate alla materia per l’intera campagna, come in genere da consoli e imperatori. Alla base del successo delle legioni, e delle sbalorditive imprese, c’era un’arma fondamentale, dominata quasi alla perfezione, e sconosciuta a tutti gli altri popoli: la logistica. Le soft commodities. Mai come negli ultimi anni le materie prime sono tornate al centro del dibattito, seppur di natura molto diversa dal passato. Sin tanto che non c’è il problema, di petrolio ce n’è sin troppo, sono quelle ‘rare’ a essere attenzionate e ad averne oscurato il primato.
«La Svizzera è un hub finanziario e commerciale chiave negli equilibri del mercato agricolo, e ne controlla il 20% per il tramite delle sue aziende, ma soprattutto è uno Stato neutrale. Si può dunque permettere di operare come intermediario anche durante le crisi più importanti, come nel caso dell’Ucraina»
Tommaso Migliaccio, Europe Commodities Director del Gruppo Bureau Veritas
Le materie prime
AfricaProconsularis
Evoluzione dei prezzi delle commodity e degli indici di riferimento (in usd)
Fonte: World Bank 2026
Tra le cause, l’esponenziale emersione della Cina e lo sviluppo tecnologico hanno cambiato tutto, sin tanto che non c’è un nuovo problema: tutti i Paesi, poveri o sviluppati, devono mangiare. «Con il termine ‘soft commodities’ ci si riferisce ai prodotti agricoli, ossia tutti quelli che vengono coltivati o allevati, e non estratti,
Gli eventi bellici hanno sempre avuto un impatto sul mercato agricolo, causando non troppo spesso anche gravi carestie. Negli ultimi decenni qualcosa è cambiato, e gli idrocarburi si sono silenziosamente ritagliati un nuovo ruolo per il tramite in primis dei fertilizzanti. Dunque, l’Iran...
Britannia
La conquista del Mediterraneo
Un mondo sempre più affollato
«Le monarchie del Golfo da anni stanno investendo per diminuire la dipendenza dall’oro nero, e un primo passo è stato risalire la catena degli idrocarburi, sfruttando gas a basso costo e generosi investimenti pubblici, affermandosi nell’industria chimica per l’agricoltura»
Elena Guglielmin, Cio di Ubs Wealth Management
Evoluzione del Pil e della popolazione di diverse regioni del mondo (in %)
Ocse/Fao Outlook 2025
La costante crescita della popolazione, che in molti Paesi spiega anche l’evoluzione positiva del Pil, pone sotto pressione il settore primario, le cui rese devono essere sempre più abbondanti per poter sfamare sempre più persone. Esistono margini di miglioramento? Certo, lo sviluppo tecnologico è la via maestra, ma aumenta la dipendenza da energia e idrocarburi.
ossia minerali ed energia, definiti ‘hard’. Sono prodotti fortemente dipendenti dalle condizioni climatiche, dai cicli biologici e stagionali, inoltre la domanda di alcuni è altamente ciclica. Il cacao è un buon esempio, in concomitanza con Pasqua e Natale la domanda raggiunge il picco, e tende a essere inelastica rispetto al prezzo, per ragioni culturali e di scarsa sostituibilità. Ciononostante le soft dipendono molto dalle hard, in termini di
materiali e input di produzione, ad esempio energia e fertilizzanti», esordisce così Alessandro Valentino, Product Manager di VanEck Europa.
Si tratta di un settore che negli ultimi decenni ha cambiato pelle, e nel farlo si è reso ancora più dipendente da fattori esogeni da cui era storicamente slegato. Quando è iniziato tutto? «La Rivoluzione Verde degli anni Cinquanta è uno spartiacque, è lì che varietà ad alto rendimento, fertilizzanti sintetici, pesticidi e irrigazione su larga scala hanno iniziato a ritagliarsi uno spazio crescente. A beneficiarne è stata in primis la produzione di cereali, grano e riso, il che secondo i più ottimisti ha contribuito a scongiurare carestie, sostenendo la crescita demografica in Asia e America Latina. Tra i Sessanta e i Settanta nella sola India la produzione di grano raddoppiò», riflette Elena Guglielmin, Cio di Ubs Wealth Management. Se quello è stato il calcio d’inizio, nel tempo le imprese degli Stati avanzati hanno preso la palla al balzo, e oggi il settore è confrontato con un nuovo salto. «Le ‘materie prime performanti’ stanno diventando l’epicentro delle strategie delle imprese agroalimentari. Si tratta di ingredienti con determinati contenuti proteici, o con proprietà che consentono ad esempio il rilascio controllato degli zuccheri, ottimizzando la risposta glicemica. Grazie all’innovazione cresce sia l’attenzione per la salute del consumatore, sia la capacità delle imprese di diversificare il business. Corre l’integrazione tra agricoltura, scienza e industria, con la bioingegneria sempre più coinvolta nella filiera, da monte a valle, nello sviluppo delle materie prime, per garantire prestazioni specifiche. Le materie prime agricole non sono più input standardizzati, ma asset strategici, progettati per creare valore, migliorare le performance nutrizionali, supportando il vantaggio competitivo delle imprese», rileva Carmine Garzia, Professore dell’Università delle Scienze Gastronomiche di Pollenzo, e della Supsi di Lugano.
Al netto delle più recenti evoluzioni, sin dalle origini di questo nuovo trend qualche contro si era manifestato. «La Rivoluzione Verde non è stata comunque esente da costi ecologici e sociali, e ha comportato una crescente integrazione tra agricoltura e combustibili fossili. A consentire rese più elevate hanno contribuito in misura sostanziale meccaniz-
Fonte:
zazione, irrigazione a pompa, e un uso intensivo di fertilizzanti industriali, che specie nel sud globale hanno sostituito input organici, come il letame. Le nuove varietà di ortaggi a più alto rendimento richiedevano applicazioni frequenti di fertilizzanti azotati, come l’urea, spesso derivati del gas naturale, e nelle ultime settimane anche il grande pubblico ha iniziato a palparne gli inevitabili limiti», prosegue il Cio di Ubs.
Effetto Hormuz. L’inizio delle attività belliche in Medio Oriente a fine febbraio ha riacceso i riflettori su un fenomeno analogo a quanto già verificatosi nel 2022, semplicemente aumentando la scala di misura del problema, da regionale a mondiale. «L’instabilità non è una caratteristica insolita per il mercato delle soft commodity, da sempre influenzato da clima e shock macroeconomici. Se in Ucraina il nodo era stato logistico, di movimentazione dei cereali, la chiusura di Hormuz sta invece alterando la fornitura degli input di produzione, energia e fertilizzanti. I prezzi dell’urea sono più che raddoppiati tra dicembre e marzo, passando da 350 usd/t a oltre 800, ricalcando il classico shock di offerta tipico degli anni Settanta. Se in passato determinante era la scarsità della materia prima, oggi il nuovo collo di bottiglia sono i fattori critici di produzione, al pari che negli altri settori», chiarisce Alexander Roll, Investment Strategist di Global X Etf.
L’uniformarsi alle logiche di mercato della maggior parte delle industrie non ha dunque portato solo gli auspicati risultati, ma anche qualche limite. «L’emergenza climatica rimane in cima alla classifica dei rischi, con ad esempio siccità persistenti e piogge irregolari, ma anche l’avvicinarsi della finanza alle aziende agricole ne ha alterato molti equilibri. Da un lato è indispensabile per finanziare investimenti sempre più importanti, al tempo stesso la variazione dei tassi d’interesse erode i margini, anche in presenza di prezzi di vendita elevati. Secondo le stime della Banca Mondiale nel corso dei prossimi mesi - il 2026 sarebbe il quarto anno consecutivo - i prezzi delle soft commodity scenderanno di un 7%, pur rimanendo sensibili al riaccendersi delle ostilità, e a eventi climatici estremi. Pur scendendo i prezzi all’ingrosso, i costi di produzione resteranno elevati il che dovrebbe dar luogo a una ‘ripresa selettiva’, riservata ai grandi Gruppi, lasciando il mercato
«Lo sviluppo tecnologico sta spingendo le rese agricole e migliorando in misura sostanziale la produttività dell’industria, ma la sottopone agli stessi vincoli del resto dell’economia. L’AgriTech ha una componente di High Tech sostanziale, e dunque dipende ampiamente dalle forniture di minerali critici, e terre rare»
Alessandro Valentino, Product Manager di VanEck Europa
I prezzi evolvono
Confronto tra segmenti (I-2024: 100)
L’agroalimentare
Evoluzione dei prezzi degli alimenti
Index, 2010: 100
■ Cibo ■ Bevande
Energia Metalli e minerali Agricoltura Materie prime
Petrolio e derrate alimentari
Evoluzione dei due indici a confronto (dati I-1990 a II-2026) Fonte: Un Trade
nella regione
ancora instabile», chiarisce Roberto Demarchi, Vicepresidente di Assagenti, l’associazione italiana che rappresenta le aziende attive nello shipping.
Gli stessi dati mostrano anche altre dinamiche altrettanto perigliose. «A marzo l’indice dei prezzi dell’energia della Banca Mondiale è aumentato del 41,6%, i prezzi dei fertilizzanti del 26,2 e quelli alimentari già del 2,7. La Fao avverte che laddove la crisi iraniana dovesse proseguire an -
Le materie prime sono un cosmo sorprendentemente ampio, in cui convivono nature e provenienze delle più disparate. Non tutte si muovono in sincrono, ma negli ultimi anni la progressiva finanziarizzazione del settore ha aumentato fortemente la correlazione anche tra agricole e andamento del petrolio, dei mercati finanziari, e della politica monetaria, aumentando volatilità e rischi.
Inizio pandemia
Tensioni
Inizio guerra in Ucraina
Tensioni geopolitiche in Medio Oriente, impennata della domanda, speculazione finanziaria
Indice dei prezzi alimentari Prezzo del petrolio
Fonte: World Bank Outlook 2025
drebbe preventivato un aumento medio del 15-20% del costo dei fertilizzanti per il primo semestre dell’anno. Due mesi di ostilità hanno dunque già mostrato tutti i limiti di questo legame instauratosi tra idrocarburi e agroalimentare, con rischi crescenti per l’accesso al cibo di milioni di persone nei Paesi più esposti, tipicamente in Asia e Africa, oltre a evidenziare il ruolo assunto dalle monarchie del Golfo anche in questo ambito», chiosa Guglielmin. I prezzi riflettono del resto un complesso e diversificato ecosistema dei diversi fattori di produzione, ma soprattutto dell’intera filiera. «A crescere sono sem-
«Il progresso tecnologico sarà decisivo per riequilibrare almeno parzialmente il settore nei prossimi anni, e renderlo più resiliente. L’agricoltura di precisione da tempo sta conoscendo un’espansione fortissima, e il diffondersi dell’Ai l’ha ulteriormente accelerata. Vola il segmento dei robot agricoli»
Alexander Roll, Associate Investment Strategist di Global X Etf
pre più spesso e in misura marcata i costi del gas, e dunque dei fertilizzanti, dei noli marittimi, e delle assicurazioni dal rischio, che si scaricano tutti sul prezzo finale dei beni, ad esempio il grano. Non è più dunque una semplice questione di raccolto, scorte o domanda, ma di costi della filiera. Come mostrano i dati della Fao, in termini reali il commercio mondiale di prodotti agricoli e zootecnici è cresciuto sino al 2020, da allora solo in termini nominali, con una contrazione dei volumi. Sono i limiti di un modello globalizzato portato agli estremi; oggi paghiamo di più, per avere maggiore certezza delle forniture.
I limiti dell’AgriTech
Il legame tra settore primario e le fluttuazioni delle materie prime non va però ridotto ai ‘semplici’ idrocarburi, nella fattispecie petrolio e fertilizzanti. Nel tempo si sta infatti ampliando. «Lo sviluppo tecnologico sta sicuramente spingendo le rese agricole e migliorando in misura sostanziale la produttività dell’industria, ma parallelamente la sottopone agli stessi vincoli del resto dell’economia: in primis l’elettronica. L’AgriTech ha una componente di High Tech sostanziale, e dunque dipende ampiamente dalle forniture di minerali critici, e terre rare, attualmente oggetto di confronto geopolitico», rileva l’esperto di VanEck. Ma la tecnologia quanto ha impattato gli equilibri tradizionali del mercato agricolo? «L’impatto si vede, ma è ancora moderato. L’agricoltura di precisione ha aumentato le rese del 10-15% mentre le biotecnologie di un ulteriore 20-30%, i satelliti hanno invece migliorato le previsioni di un altro 5-10. Si tratta di contributi importanti ma insufficienti a controbilanciare l’uscita di scena di grandi produttori, come Russia e Ucraina, tant’è che i prezzi sono saliti. Gli shock geopolitici, climatici o finanziari restano dominanti sugli equilibri dell’industria, tuttavia man mano che la penetrazione della tecnologia aumenterà potranno essere parzialmente diluiti, dunque nel prossimo decennio», chiarisce Migliaccio.
È un sistema meno efficiente, ma relativamente più resiliente, sicuramente più di prima della pandemia», enfatizza Alberto Conca, Cio di Lfg+Zest.
Ma quanto è novità? Certo, qualcosa è cambiato, e il problema si è ingigantito, ma cos’è davvero mutato rispetto al passato? Non molto, forse. «Gli shock petroliferi degli anni Settanta/Ottanta hanno cambiato permanentemente il settore. La volatilità è passata dal 5-8 al 15-20% annuo, la baseline dei prezzi del 20-30%, l’incidenza dei fertilizzanti sulla struttura dei costi dal 10-15 al 20-30%, la correlazione tra petrolio e agricoltura da 0,2 a 0,6 e i tempi di normalizzazione da uno shock sono aumentati a oltre 10 anni. Partendo da questi elementi ancora attualissimi, sappiamo anche che: gli shock impattano il settore in 2-4 settimane; la stagflazione è il peggiore degli scenari; i prezzi calano ma lentamente; i produttori oggi sono molto più indebitati di allora, il che amplifica gli effetti. Del resto, gli ultimi anni non sono stati avari di shock: 2020, pandemia sterilizzata in 8 settimane; 2021, i prezzi salgono del 20-30% per eventi climatici; 2022, i prezzi salgono del 40-50% per l’invasione dell’Ucraina; 2023-24, al clima si aggiunge la geopolitica, e la volatilità resta strutturale; 2024-
Negli Stati Uniti
Perché state implementando soluzioni tecnologiche?
Taglio dei costi
Meno manodopera
Aumento dei ricavi
Benessere del personale
Sostenibilità
Innovazione e sviluppo
■ Segmenti in controtendenza
Fonte: Boston Consulting Group 2026
Dunque tutta questione di tempo, ma alcuni risultati già si vedono. «Il progresso tecnologico sarà decisivo per riequilibrare almeno parzialmente il settore nei prossimi anni, e renderlo più resiliente. L’agricoltura di precisione è tempo che sta conoscendo un’espansione fortissima, e il diffondersi dell’Ai l’ha ulteriormente accelerata. John Deere, Cnh Industrial e Kubota già commercializzano trattori autonomi dodati di LiDar, mentre Blue River Technology è stata pioniera nello sviluppo di sistemi di diserbo a visione artificiale; i droni monitorano abitualmente campi e superfici agricole. Si prevede che il mercato dei robot agricoli raggiungerà i 26 miliardi di dollari già nel 2026 (+22%), compensando la carenza di manodopera», conclude Roll.
26, nuovo shock energetico, il mercato rimane instabile. Queste sono alcune utili premesse», elenca Tommaso Migliaccio, Europe Commodities Director del Gruppo Bureau Veritas.
Indubbiamente il 2020 è stato un primo importante banco di prova per il sistema costruito nel ventennio precedente, il cui risultato è apparso discutibile, per molti. «In pochi mesi si passò da un regime a bassa volatilità e forti surplus produttivi, a un sistema strutturalmente più rigido e reattivo. Crisi sovrapposte e continuative negli anni successivi, logistiche, geopolitiche, climatiche, ne hanno via via messo in luce limiti e fragilità che si scaricano sui prezzi, cui non si è ancora riusciti a rispondere del tutto. La resilienza del sistema è migliorata, ma la crescente incertezza mondiale pone diversi interrogativi anche sul fronte dell’offerta, influenzando decisioni e strategie che le imprese dovrebbero prendere. Ci troviamo in un nuovo regime, che l’economista agrario Deepak Pareek definisce di ‘volatilità a strati’: molteplici rischi sovrapposti determinano un’instabilità persistente e strutturalmente più elevata, difficile da sterilizzare», nota l’esperto di Global X. Migliore resilienza, nonostante maggiore volatilità, ma pagata quanto? «Durante la pandemia si sono verificati i classici fenomeni di accaparramento, che si sono sedimentati nella psicologia delle persone, e dunque delle imprese. Le interruzioni degli approvvigionamenti hanno evidenziato i limiti del modello precedente, spingendo le aziende dell’agroalimentare a rivedere le proprie strategie, costituendo stock di sicurezza, e aumentando le scorte di materie prime e input di produzione. Ovviamente questa ‘sicurezza’ ha un costo aggiuntivo, che ha avuto un effetto abbastanza intuitivo sui prezzi, ed è finito con l’essere trasmesso al consumatore finale. A fronte del deteriorarsi del quadro geopolitico la questione ‘scorte’ è oggi ancora più centrale, e la loro corretta gestione è una variabile critica per l’intero sistema industriale, costituendo un fattore chiave di resilienza e competitività delle imprese», enfatizza il professore.
L’effetto scorte non è del resto passato sotto silenzio nemmeno in termini macro, a livello globale. «Il ciclo di rialzo del mercato agricolo che si è visto dall’estate 2020 al secondo trimestre del 2022 era stato prevalentemente trainato dai cereali.
«Il confronto geopolitico sta assumendo una connotazione logistica e si concentra sulle materie prime, con conseguenze importanti. Si sta assistendo a una progressiva ‘territorializzazione’ del mare, il che mina il principio del Freedom of Navigation, che ha retto gli equilibri del nostro settore per secoli»
Roberto Demarchi, Vicepresidente
di Assagenti
Vola il rischio
Confronto tra indici rappresentativi di diverse forme di rischio (dati 2016-26)
Risk Index
spot dell’oro (oz, dx)
Fonte: Imf Oulook IV-2026
Ma non erano finite le guerre?
Tensioni e scontri armati post 1945 (dati mondiali, eventi attivi per anno)
All’interno degli Stati: ■ Rivolte maggiori ■ Intrastate ■ Rivolte supportate da Stati esteri ■ Coloniali
■ Tra Stati
Fonte: Imf IV-2026
Erano i mesi in cui la Cina stava ricostituendo le sue scorte di mais e soia, in seguito alla peste suina africana. Si è poi inserita un’altra fase tesa sull’onda dell’invasione russa, ma da allora sono seguiti anni di raccolti abbondanti in entrambi gli emisferi, da qui l’aumento dei rapporti scorte/consumi, e un calo dei prezzi per i tre anni successivi. Attualmente vi sono molti segnali e buone premesse perchè un ciclo rialzista possa ripartire», chiari-
Negli ultimi anni è andato montando il rischio geopolitico, che si esprime in modi diversi, dai corsi dell’oro, alla volatilità dei mercati finanziari, allo scoppio di conflitti più o meno inaspettati, che hanno però pesanti implicazioni sul sistema logistico mondiale, e dunque anche sul commercio delle materie prime agricole, più esposte di altre per una sottile questione di deperibilità.
Prezzo
Fonte: Eu Agricultural Outlook 25 Ma quanto mangi?
i prezzi?
«Le interruzioni degli approvvigionamenti durante la pandemia hanno evidenziato i limiti del modello precedente, spingendo le aziende dell’agroalimentare a rivedere le proprie strategie, costituendo stock di sicurezza, e aumentando le scorte di materie prime e degli input di produzione»
Carmine Garzia, Professore dell’Università delle Scienze Gastronomiche di Pollenzo
al fabbisogno calorico pro capite nei diversi gruppi (kcal/persona)
nel lungo periodo dei prezzi delle soft commodity (in termini reali)
A dipendenza dei Paesi l’apporto calorico dei singoli alimenti all’interno del regime alimentare varia molto, dunque l’evoluzione del prezzo non è percepito allo stesso modo. Se nelle economie avanzate il tema vero è come questa volatilità vada a impattare l’inflazione, in quelle in via di sviluppo può diventare un problema, per milioni di persone, non economico.
sce Stephan Werner, Head of Investment Strategy Equity di Dws.
La partita Ucraina. Se dunque la pandemia, pur avendo innescato un processo, si è rivelata tutto sommato gestibile, dopo il forte impatto iniziale, le tensioni in Europa orientale, e l’invasione russa hanno avuto un impatto molto maggiore. Perché? «In quel caso a essere colpita fu l’infrastruttura stessa del mercato agricolo mondiale, e non solo due dei suoi
principali attori. Come si è rivelato poi, il vero problema sta sempre nell’interrompere flussi altrimenti prevedibili, che nell’immediato generano lo shock. Prima del conflitto, Russia e Ucraina pesavano per il 30% dell’export mondiale di grano e il 18% di mais, il blocco del Mar Nero ha provocato un effetto onda sull’intero mercato, e sono stati necessari compromessi e iniziative diplomatiche per sbloccare l’uscita delle prime 25 milioni di tonnellate, che hanno tamponato l’emergenza. Stando alla Commissione europea l’export ucraino nel 2025 era ancora del 35% inferiore ai livelli del 2020, ma il mercato è nel frattempo riuscito a compensare l’uscita di questi due attori, rimodellando i flussi», evidenzia Conca.
Evidentemente questo ha avuto degli effetti, positivi per alcuni Paesi, negativi per altri. «Africa e alcune regioni dell’Asia sono state maggiormente colpite, mentre Brasile e Stati Uniti ne hanno in parte beneficiato, guadagnando quote di mercato. Ci vuole però tempo ad adeguare l’offerta, e infatti non si è ancora tornati ai volumi iniziali. La crisi ha comunque avuto anche degli aspetti positivi: ha spinto i Paesi a diversificare le fonti di approvvigionamento e investire in capacità domestiche, altra attività lunga e costosa, ma che nel tempo renderà il sistema più resiliente», rileva l’esperto di VanEck.
Come spesso accade a pagare il conto sono le economie più deboli, e in generale i consumatori. «Lo shock ha provocato carestie strutturali, malnutrizione e instabilità politica nei Paesi meno sviluppati, mentre gli avanzati hanno capitalizzato qualche piccolo beneficio. In generale i prezzi restano elevati perché solo il 57% dell’offerta sparita è stato compensato, soprattutto da Brasile (+50% dei redditi agricoli) e Argentina (+45%), la distribuzione delle cui risorse è stata molto diversa, e migliore nel caso di Brasilia. Stati Uniti, Australia, India e Canada hanno registrato guadagni del 20-28%, mentre l’Europa ha limitato i guadagni al 1520%, a fronte di costi più alti e superfici limitate. Diversamente, i Paesi più poveri hanno pagato il conto. La dinamica potrebbe invertirsi se, come è probabile, tra il 2026 e il 2032 Russia e Ucraina tornassero pienamente sul mercato, abbassando i prezzi», mette in evidenza il responsabile di Bureau Veritas.
Laddove si volessero fare nomi, i dati sono molto chiari. «Egitto, Tunisia e Li-
a reddito medio Paesi a reddito medio basso
a basso reddito
(2019: 100)
Soia Grano Mais Manzo Maiale
Fonte: Ocse/Fao Outlook 2025
bano sono stati i più colpiti in termini di mancato import di derrate alimentari, mentre Italia e Germania hanno accusato le perdite più significative in termini di mancato export, e inflazione energetica importata. La Russia ha aumentato la produzione nazionale di grano del 22%, e ora con le sue 92 milioni di tonnellate annue è il terzo produttore mondiale. La Cina ha invece aumentato il suo peso, accumulando il 50% delle riserve di grano mondiali. Nel 2026 la produzione Ucraina dovrebbe sfiorare le 20 milioni di tonnellate, ma il nodo tutto da sciogliere è garantire la sicurezza di navigazione nel Mar Nero, e il ritorno della manodopera nei campi, 200mila agricoltori sono infatti stati arruolati. Solo l’allentamento di tensioni e sanzioni potrà avere un effetto decisivo sugli attuali equilibri del mercato», chiarisce il vicepresidente di Assagenti. Il paniere. Chiamato a fronteggiare molte sfide, e tutte ravvicinate, cosa ne è stato del mercato agricolo, e dove sta andando potrebbe essere una domanda legittima. Cosa sta accadendo? «Se in passato era un universo dominato da fondamentali classici (produzione, scorte e clima), il baricentro negli ultimi decenni si è spostato sui flussi, complici anche le molte illusioni che aveva ispirato la globalizzazione, in un mondo privo di frizioni. Il diverso contesto che si sta delineando da tempo ridefinisce la natura del rischio agricolo, portandolo da ciclico a sistemico; a pesare oggi è la combinazione tra frammentazione geopolitica, vincoli energetici e rigidità degli approvvigionamenti, che rendono la volatilità strutturale. All’interno della filiera la creazione del valore si sta spostando rapidamente dalla produzione a tutti gli elementi che la condizionano, e che vanno dunque gestiti: input, energia, logistica e stoccaggio», ripercorre Otmane Jai, Head of Investments di Mj&Cie.
Come rispondono le imprese a questa nuova realtà, diametralmente opposta rispetto al precedente decennio? «Si stanno rapidamente diffondendo strategie accelerate di integrazione verticale. Sempre più aziende scelgono di integrarsi a monte, assumendo il controllo diretto della produzione di materie prime. Da un lato ci si garantisce gli standard qualitativi desiderati, solitamente elevati e costanti, rafforzando il posizionamento del prodotto sul mercato, dall’altro ci si tutela dai rischi di interruzione delle forniture.
«Più il primario diventa avanzato, più il legame con l’energia si rafforza, lungo tre direttrici: macchinari, fertilizzanti, e carburanti alternativi. L’aumento del prezzo dell’energia incide dunque in misura sostanziale sui costi di produzione lungo l’intera filiera, sin dal campo»
Stephan Werner, Head of Investment Strategy Equity di Dws
Quanto costa?
Spesa alimentare familiare (in % reddito)
Le superfici in Europa
Fonte: Eu Agricoltural Outlook 25
Gli shock energetici
Impatto max su import alimentare (n. mesi)
Europa e Asia Centrale
Medio Oriente e Nord Africa
Mondo
Americhe
Sud-Est Asia e Pacifico
Africa subsahariana
rischio geopolitico:
Fonte: Un Fao 2026
È la risposta alla crescente incertezza e volatilità, è una leva strategica per declinare qualità, sicurezza degli approvvigionamenti e creazione di valore nel lungo periodo», eccepisce Garzia.
Un’evoluzione importante, in un tempo tutto sommato molto contenuto. La classica necessità che acuisce l’ingegno. «In pochi decenni si è passati da una logica di sussistenza locale, a un sistema altamente industrializzato e interconnesso,
Gli shock energetici si scaricano con diverse tempistiche sul mercato agricolo a dipendenza di Paesi e regioni, anche rispetto alla diversa gestione delle scorte strategiche di idrocarburi. L’incidenza che ha però la spesa alimentare sul reddito delle famiglie è molto diversa, e questo spiega l’insorgere più o meno rapido di vere e proprie emergenze, o semplici shock temporanei.
Fonte: Eu Agricoltural Outlook 25
Volano i prezzi
«Il diverso contesto che si sta delineando ridefinisce la natura del rischio agricolo, portandolo da ciclico a sistemico; a pesare oggi è la combinazione tra frammentazione geopolitica, vincoli energetici e rigidità degli approvvigionamenti, che rendono la volatilità strutturale»
Otmane Jai, Head of Investments di Mj & Cie
Evoluzione degli indici di prezzo di energia e fertilizzanti (usd, 2020: 100)
Fonte: World Bank 2026 (dati 2020 al III-2026)
Prima di Hormuz
Evoluzione del costo dei fertilizzanti per tipologia (in usd/t, dati 2020-25)
Le ostilità in Medio Oriente in passato si traducevano in shock petroliferi più o meno importanti, con pesanti ripercussioni economiche, oggi in seguito allo sviluppo spinto del settore agricolo diventano rapidamente un problema anche per la produzione alimentare di intere regioni del mondo. I fertilizzanti e l’energia sono la via privilegiata per la trasmissione.
oggi molto volatile. I prezzi tengono, ma le dinamiche si ribaltano. È dal 2006 che il settore è diventato molto più sensibile alle fluttuazioni dei mercati finanziari, con il 2008 quale spartiacque. A fronte di scorte ai minimi, inizialmente il prezzo del grano è esploso (+77%), ed è poi crollato con l’inizio della recessione globale. L’emergere dei Brics ha inizialmente risplasmato i flussi del commercio e gli equilibri geopolitici, riflettendosi negli snodi logistici,
salvo poi essere stravolti dalla guerra in Ucraina. Il blocco del Mar Nero ha fatto diventare l’Europa il principale mercato di sbocco del grano ucraino, assorbendone il 50%, e costringendo Medio Oriente e Africa a cercare alternative. Questi continui cambi di schema stanno sollecitando molto, e da anni, lo shipping mondiale, la cui reattività è l’unica risorsa rimasta per il buon funzionamento dell’intero sistema», nota Demarchi.
Eppur si muove. Nonostante le crisi multiple degli ultimi anni, andate sommandosi e mai davvero estinguendosi, i flussi del commercio mondiale nell’insieme resistono, e il sistema si mantiene in un instabile equilibrio. Dunque bene, ma non benissimo, ma meglio di nulla. «Le numerose crisi hanno insegnato a trovare rotte alternative, e a farlo rapidamente, evitando shock peggiori. Come ricorda l’Unctad, oltre l’80% del commercio mondiale viaggia via mare; ma nel 2025 i volumi sono aumentati di appena lo 0,5% rispetto ai ton/miles che nel 2024 erano cresciuti del 6. A maggio 2025 i volumi attraverso Suez erano ancora del 70% inferiori rispetto al 2023», rileva il Cio di Lfg+Zest.
Rischi e problemi dipendono ovviamente dagli ambiti e dai singoli Paesi. «I più esposti agli shock logistici sono quegli Stati non autosufficienti in termini alimentari, com’è il caso del Nord Africa, con l’Egitto quale primo importatore di grano al mondo. La fragilità delle forniture, e la loro esposizione a pochi hub nevralgici, è testimoniata dalle enormi difficoltà che stanno emergendo nelle ultime settimane in seguito al chiudersi inaspettato dello stretto di Hormuz», eccepisce l’esperto di Dws.
Non si tratta dunque di ‘semplice’ petrolio, ma di un problema ben più esteso, come è sempre più evidente. «Il ruolo che il Golfo si è ritagliato negli ultimi anni non è più circoscritto a un ambito energetico, come in passato, ma soprattutto logistico. Come ha riconosciuto il Dipartimento dell’Agricoltura americano, gli Emirati Arabi Uniti sono uno dei primi cinque hub mondiali per la riesportazione di prodotti agricoli, soprattutto per alcune regioni africane, così come per il 60% del commercio cinese verso Africa ed Europa. Ad aver consentito di raggiungere tale potere ci sono importanti investimenti infrastrutturali, come reti integrate di porti, magazzini, e trasporti. Il porto di Jebel Ali,
Petrolio greggio, media Gas naturale liquefatto Fertilizzanti
Fonte: Food Outlook 2025
Azotati Fosfati Potassici Media dei fertilizzanti
a Dubai, collega oltre 80 servizi settimanali a più di 150 porti, e l’anno scorso si è classificato nono per traffico container al mondo», riflette il Cio di Ubs.
Le difficoltà si scaricano inevitabilmente, oltre che sulle persone, anche sui prezzi dei prodotti, come sta già avvenendo. «Dal 2020, e poi sempre di più con le crisi di Mar Rosso, Mar Nero e Medio Oriente, la logistica ha scalato le cronache, ed è diventata un argomento del dibattito pubblico. Su alcune rotte i volumi sono scesi del 30-50% durante le fasi di tensione, i costi di trasporto si sono moltiplicati sino a 4 volte, mentre i premi assicurativi sono addirittura decuplicati. Battere rotte alternative, più sicure, può allungare i tempi di 10-15 giorni, il che nel caso di prodotti agricoli, e dunque anche deperibili, non è privo di conseguenze. È un settore soggetto dunque a molti più vincoli che non altri», rileva Jai. Una questione sottile è dunque: la libertà di navigazione è ancora garantita? Ci si può fare affidamento? «La risposta netta, nel 2026, sarebbe no. Ma è più complicato. Tra gli anni Ottanta e Duemila la sicurezza era stabile, Unione Sovietica e Stati Uniti controllavano i mari, e non c’erano rischi significativi. Nel 2001-10 la pirateria somala era una minaccia seria, con oltre 200 ‘eventi’ nel solo 2008, il che si era riflesso sull’aumento dei costi logistici del 20-30%. Nel 2010-20, grazie a operazioni internazionali, era quasi scomparsa e i flussi erano tornati stabili e sicuri. Dal 2020 si è assistito invece a un costante deterioramento del contesto internazionale, e un salto di qualità anche a livello di minacce, ad esempio in ambito cyber», precisa Migliaccio.
Minacce ben diversificate, e su scala sempre più ampia, complicano di molto il lavoro degli operatori, ma ogni settore ha le sue peculiarità. «Quella che si potrebbe definire ‘base industriale’ del settore agricolo ha la fortuna di essere dispersa su aree del globo molto distanti. Pur in presenza di alcuni Paesi molto importanti, c’è sempre un altro produttore che può tamponare l’emergenza, da qui shock di prezzo temporanei, come i cereali nel 2022. Altre filiere sono invece molto più sensibili alla chiusura di determinate rotte perché i produttori sono monopolisti, come la Cina per i materiali critici, o Taiwan per i semiconduttori, e i danni possono quindi diventare facilmente strutturali. Il confronto geopolitico
«Come mostrano i dati della Fao in termini reali il commercio mondiale di prodotti agricoli e zootecnici è cresciuto sino al 2020, da allora solo in termini nominali, con una contrazione dei volumi. Sono i limiti di un modello globalizzato estremo; oggi paghiamo di più, per avere maggiore certezza delle forniture»
Alberto Conca, Cio di Lfg+Zest
Il nodo di Hormuz
Il nodo di Hormuz
Il nodo di Hormuz
sta assumendo una connotazione logistica e si concentra sulle materie prime, con conseguenze infrastrutturali importanti: i porti del Mediterraneo hanno registrato cali di traffico notevoli, sino al 70% per alcune tipologie di navi. Si sta ssistendo a una progressiva ‘territorializzazione’ del mare, il che mina il principio del Freedom of Navigation, che ha retto gli equilibri del nostro settore per secoli», sintetizza il responsabile di Assagenti.
Quello di Hormuz è uno degli stretti più critici in assoluto, collegando i principali produttori di greggio al resto del mondo, ma anche per il peso che i porti dell’area hanno assunto in termini logistici nella movimentazione del traffico globale. Dubai è la chiave di volta del sistema logistico mondiale, e il blocco dello Stretto altera i flussi energetici, ma anche commerciali e alimentari.
Acqua 2.0
Evoluzione del costo dei fertilizzanti (in usd/mt)
Usd/mt
World Bank Outlook 2025
Acqua 2.0
Evoluzione del rapporto prezzo fertilizzante/materia prima
Fosfati Potassici Urea (azotati)
0.0
Fonte: World Bank Outlook 2025
L’incidenza dei fertilizzanti sulla struttura dei costi del settore primario è andata esplodendo nel tempo, e oggi è uno dei principali input di produzione insieme all’energia. L’altro lato della medaglia della tecnologia.
La diversificazione dei produttori può però poco se il perimetro dell’analisi si amplia anche agli input di produzione. «Man mano che l’attenzione si è spostata dalla materia prima agricola in senso stretto, all’intero ecosistema che vi ruota intorno, la fragilità del settore è diventata evidente, non solo in termini di valore aggiunto, ma semplicemente di filiera. Il problema che rappresenta Hormuz non è solo logistico, o energetico, ma dipende in larga misura anche dai fertilizzanti che non stanno raggiungendo i Paesi produttori. Storicamente si è sempre trovata una soluzione, e la pressione politica potrebbe anche questa volta dar luogo a meccanismi alternativi, negoziati diplomaticamente tra controparti improbabili, per evitare shock troppo devastanti che
in questo caso potrebbero coinvolgere la disponibilità alimentare di milioni di persone», nota Valentino.
La nuova acqua? Se in passato il più importante input di produzione per il settore agricolo era l’oro blu, negli ultimi decenni tale primato è stato man mano scalfitto, e non è più così evidente. Quanto vale oggi l’acqua, rispetto a tutto il resto? Molto, ma meno. «Più il primario diventa avanzato, più il legame con l’energia si rafforza, lungo tre direttrici: i macchinari necessari a tutte le fasi del processo produttivo viaggiano a combustibili fossili; i fertilizzanti, in particolare quelli a base di azoto, sono prodotti della lavorazione del gas naturale o del carbone; i carburanti alternativi, a base di etanolo (mais) o biodiesel (soia), complicano ulteriormente il quadro. L’aumento del prezzo dell’energia incide dunque in misura sostanziale sui costi di produzione dell’intera filiera, sin dal campo», ripercorre Werner. Se dunque è forse eccessivo dire che l’energia conti oggi più dell’acqua, il confronto è sicuramente molto serrato, ma non in termini economici. «Il le -
game con l’energia si è ormai avvitato profondamente nella struttura dei costi, e risale la filiera tramite il trasporto e lo stoccaggio, prim’ancora della lavorazione della materia prima. Oltre a essere esposte alle fluttuazioni del dollaro, dai primi Duemila le soft commodity sono entrate nel perimetro dell’industria finanziaria, e sono oggi soggette a speculazione. I fertilizzanti sono però l’epicentro del problema incidendo in misura determinante sui margini delle aziende, il loro aumento di prezzo può, ad esempio nel caso del mais, far lievitare i costi agricoli sino a 200 euro/ettaro, ma soprattutto quasi tutti i Paesi dipendono dall’estero. È un mercato importante, il cui segmento di fascia falta potrebbe raggiungere entro il 2031 i 66 miliardi di euro, con un Cagr del 6,32%», chiarisce Demarchi. Ovviamente il legame tra fertilizzanti e petrolio è finito al centro dell’interesse di alcuni Paesi, alle prese con un delicato processo di diversificazione delle rispettive economie. «Le monarchie del Golfo da anni stanno investendo per diminuire la dipendenza dall’oro nero, e un primo passo è stato risalire la catena degli idrocarburi, sfruttando gas a basso costo e generosi investimenti pubblici, affermandosi nell’industria chimica per l’agricoltura. L’ammoniaca è un ottimo esempio di questa politica: è la base di partenza di tutti i fertilizzanti a minerali azotati, circa il 70% della produzione globale è a essi destinata, e circa il 30% arriva proprio dal Medio Oriente. Nel 2024 Arabia Saudita, Oman e Qatar hanno garantito il 75% dell’import di ammoniaca dell’India, e il 30% del Marocco. Il fertilizzante azotato più utilizzato al mondo, l’urea, è a base di ammoniaca, e gli Stati del Golfo ne rappresentano un terzo del commercio mondiale. Caso analogo lo zolfo, di cui circa la metà della produzione globale passa da Hormuz», rileva Guglielmin. Sta qui dunque buona parte del problema, meno visibile dell’aumento dei prezzi dei carburanti, al centro del dibattito pubblico, ma più sostanziale per conseguenze. «L’Europa rimane dipendente dall’estero per il 30% della domanda di fertilizzanti azotati, e per il 70% di quelli fosfatici, con la produzione locale confrontata comunque con il caro gas. Il blocco dell’export di nitrato di ammonio comunicato dalla Russia a marzo non fa che allargare lo shock di offerta, che potrebbe essere invece capitalizzato dai pro-
duttori nord-americani. Anche nel loro caso la materia prima sta aumentando di prezzo, ma comunque a una velocità inferiore rispetto al resto del mondo; il divario potrebbe rappresentare un significativo vantaggio competitivo laddove l’attuale crisi dovesse protrarsi nel tempo», mette in evidenza Roll.
Il solito Vecchio. L’Europa, geograficamente al centro di tutto, problemi inclusi, come si rapporta con le materie prime agricole, a fronte di Paesi di lunga tradizione e noti per esservi attivi? «Come spesso accade è in una posizione intermedia, non beneficia della crisi, ma non ci perde del tutto, nemmeno in termini di sicurezza alimentare. L’Unione europea è un grande produttore, esporta beni per 238 miliardi di euro - nel 2025 -, ma ne anche importati per 188 miliardi, soprattutto merci tropicali. La Svizzera copre invece il 75% della sua domanda importando dagli Stati vicini, ma si segnala come un importante hub del settore, con 950 aziende attive nelle commodity, tra cui campioni mondiali del trading, e oltre 10mila addetti. Per l’Europa dunque la sfida non è tanto ‘produrre’, quanto finanziare, assicurare, commerciare e regolare in un mercato sempre più instabile», precisa il Cio di Lfg+Zest.
Convivono dunque vantaggi, con alcuni sensibili svantaggi, nel breve difficilmente risolvibili. «L’Europa è autosufficiente per l’80% della sua domanda alimentare, il che la espone all’insorgere di problemi in Brasile, Ucraina e Russia. Può però contare su stabilità politica e istituzionale, e soprattutto su un primario avanzato. La dipendenza da Russia e Ucraina ha già evidenziato i suoi limiti in termini di inflazione alimentare nel 202224, con prezzi in aumento del 25-30%. La Svizzera gioca invece su un altro piano, è un hub finanziario e commerciale chiave negli equilibri del mercato mondiale, e ne controlla il 20% per il tramite delle sue aziende, ma soprattutto è uno Stato neutrale. Si può dunque permettere di operare come intermediario anche durante le crisi geopolitiche più importanti, come nel caso dell’Ucraina», sottolinea l’esperto di Bureau Veritas.
Che ruolo dovrebbero dunque assumere rispetto alle difficoltà che sta attraversando l’industria agroalimentare?
«Non potranno mai raggiungere una rilevanza sistemica in termini produttivi, anche solo per una questione di superfici
Acqua 2.0
Evoluzione del costo dell’input di produzione dei diversi fertilizzanti (in usd) Fonte: World Bank Outlook 2025
Acqua 2.0
Export cinese di fertilizzanti per anno (in mln di tonnellate metriche)
disponibili, ma a livello strategico dovrebbero concentrarsi nel favorire il dialogo tra le parti, il coordinamento, e fungere da fucina di innovazione per l’industria. In un mondo sempre più frammentato Svizzera ed Europa potrebbero aiutare a ricostruire la fiducia perduta, almeno in parte, promuovendo cooperazione o anche soltanto accordi ad hoc, funzionali a risolvere crisi potenzialmente esplosive», riflette l’esperto di VanEck.
Il dialogo, quel sano e vecchio mito che tutto può risolvere… «Secondo il World Food Programme la chiusura di Hormuz potrebbe portare almeno 45 milioni di persone in una situazione di ‘fame acuta’, di cui due terzi in Africa, in Stati che non hanno la capacità fiscale di intervenire. Il trasporto marittimo resta cruciale per il commercio agricolo, ma le tensioni persistenti hanno mostrato che non va più dato troppo per scontato. L’Iran è solo l’ultimo di una serie di episodi ricorrenti, i cui effetti si scaricano inevitabilmente sui prezzi. In passato sono emerse soluzioni pragmatiche, come corridoi negoziati e sicuri, o sistemi di pagamento alterna-
Se le monarchie del Golfo si sono ritagliate un ruolo chiave nell’equilibrio del mercato dei fertilizzanti, potendo contare sull’abbondanza della materia prima. La Cina insegue, e non si risparmia.
tivi per mantenere attive le esportazioni critiche. La limitazione della libertà di navigazione se da un lato aumenta la volatilità del mercato, dall’altro evidenzia l’importanza che avrebbe un ritorno a una maggiore cooperazione internazionale», conclude Elena Guglielmin, Cio di Ubs Wealth Management.
I fertilizzanti sono dunque la nuova acqua, senza di questi non si va lontano, e come volevasi dimostrare il ruolo del petrolio, anche nella più rosea delle previsioni certamente non è al tramonto. È probabile trovare una quadra che scontenti tutti, ma non indispettisca nessuno, per cavarsi dall’impiccio? Forse no, ma il nodo di Hormuz va sciolto, e in fretta, sperando che presto o tardi la sintonia tra i grandi produttori venga meno. ❏
Svizzera-Brasile: orizzonti condivisi
Dalla storica emigrazione svizzera in Brasile al moderno partenariato strategico, i due Paesi consolidano una cooperazione articolata in economia, ricerca, cultura e clima, cogliendo le nuove opportunità offerte dall’accordo Mercosur-Efta e rafforzando un dialogo sempre più dinamico su innovazione e sviluppo sostenibile.
Le relazioni tra Brasile e Svizzera affondano le loro radici nel XIX secolo, quando i primi emigranti svizzeri contribuirono allo sviluppo di diverse regioni brasiliane, lasciando un segno duraturo in città simbolo come Nova Friburgo. I due Paesi intrattengono relazioni solide e in continua crescita dal 1907, fondate su valori condivisi e scambi economici. Per la Svizzera il Brasile è il principale partner commerciale in America latina e una destinazione chiave per investimenti ed esportazioni. Il commercio bilaterale con il Paese rappresenta infatti quasi il 25% degli scambi tra Svizzera e l’intera regione latinoamericana. La cooperazione si sviluppa attraverso un partenariato strategico, nove dialoghi bilaterali regolari e numerosi accordi settoriali, con particolare focus su economia, innovazione, sostenibilità e governance globale. L’intesa di libero scambio Mercosur-Aels del
2025 rafforza ulteriormente un rapporto già dinamico e strategico. A scattare un’istantanea delle relazioni tra i due Paesi, è l’Ambasciatrice del Brasile in Svizzera, Maria Luisa Escorel de Moraes.
Signora Ambasciatrice, quali sono oggi i principali pilastri delle relazioni tra Brasile e Svizzera?
Brasile e Svizzera hanno firmato nel 2008 un Piano di Partenariato Strategico basato su tre pilastri: un meccanismo regolare di consultazioni politiche ad alto livello; progetti di cooperazione congiunta; coordinamento all’interno delle organizzazioni internazionali, in particolare le Nazioni Unite. Le consultazioni politiche bilaterali si svolgono regolarmente dal 2010.
In che modo la lunga tradizione di relazioni diplomatiche influenza la cooperazione attuale tra i due Paesi?
Il rapporto tra Brasile e Svizzera si fonda sulla dimensione umana della nostra sto-
ria condivisa. L’immigrazione svizzera ha lasciato il suo segno in diversi stati brasiliani, in particolare nella città di Nova Friburgo, nella regione montuosa dello stato di Rio de Janeiro. La relazione brasiliano-svizzera è intensa, con numerosi incontri ad alto livello e una cooperazione attiva su vari piani.
Quali settori economici offrono le maggiori opportunità di collaborazione?
Tra i numerosi ambiti in cui i due Paesi collaborano, si evidenziano infrastrutture, scienze della vita, biodiversità e sostenibilità, imprenditorialità e innovazione (fintech, climatetech, cleantech, agritech e foodtech), politiche digitali e tecnologie abilitanti (tra cui intelligenza artificiale, Internet delle cose e biotecnologie).
Che ruolo svolgono le aziende svizzere in Brasile e come contribuiscono allo sviluppo locale?
La Svizzera è uno dei maggiori investitori stranieri in Brasile. Ci sono circa 650 aziende svizzere presenti nel Paese, alcune da oltre 120 anni. Complessivamente, queste aziende generano più di 90mila posti di lavoro. Gli investimenti tra i due Paesi sono stati storicamente importanti in settori come l’industria (alimentare, farmaceutica e macchinari), la finanza e le infrastrutture. Dopo il rinnovato slancio degli scambi bilaterali osservato nel 2025 – nonostante uno squilibrio strutturale a favore della Svizzera –, le prospettive per il 2026 appaiono ancora più positive, anche alla luce del nuovo accordo Mercosur-Efta.
Come valuta l’importanza degli accordi commerciali tra Mercosur ed Efta per le relazioni bilaterali?
Tali relazioni riceveranno nuovo impulso con la firma dell’Accordo di libero scam-
bio tra Mercosur e l’Associazione europea di libero scambio avvenuta a settembre 2025, a Rio de Janeiro, alla presenza del ministro degli Esteri Mauro Vieira e del consigliere federale Guy Parmelin. Ci si augura che questo accordo favorisca nuove opportunità commerciali e di investimento tra i due Paesi. Oltre ad ampliare e diversificare le esportazioni brasiliane, si prevede l’intensificarsi dei flussi di investimento reciproci.
Quali sono le sfide e le opportunità legate alla protezione dell’Amazzonia nella cooperazione internazionale?
Accogliamo con favore il rafforzamento della cooperazione svizzera nella protezione ambientale e nella lotta al cambiamento climatico, inclusa la partecipazione alla Task Force del G20 sul clima. Durante la COP30, organizzata in Brasile lo scorso novembre, la Svizzera ha lanciato il programma “Road to Belém”, che ha coinvolto diverse istituzioni svizzere in Brasile (Ambasciata, Consolati generali e onorari, Swissnex, Swiss Business Hub, Swiss Leading House St. Gallen, Swisscam e il settore privato svizzero), allo scopo di promuovere uno sviluppo economico sostenibile attraverso innovazione e soluzioni condivise. Sempre a Belém, la Svizzera ha annunciato una nuova donazione di cinque milioni di franchi al Fondo Amazzonia, che si aggiunge a una precedente donazione dello stesso importo.
Quanto è importante la collaborazione scientifica e accademica tra università brasiliane e svizzere?
Così come negli ambiti economici e commerciali, il Brasile è il principale partner della Svizzera in America Latina anche nei settori dell’istruzione, della ricerca e dell’innovazione. La cooperazione si basa sull’Accordo di cooperazione in scienza e tecnologia, firmato nel 2009, che ha istituito il Comitato congiunto Brasile-Svizzera per Sti, riunitosi già sette volte (l’ultima, alcune settimane fa a Berna). La prossima riunione si terrà nel 2028 a Brasilia.
Esistono programmi che promuovono la mobilità di studenti e ricercatori tra i due Paesi?
Durante la recente VII riunione del Comitato congiunto, è stato adottato il Piano d’azione 2026-2028, che prevede bandi congiunti (nell’ambito Snsf-Cnpq-Confap-Fapesp) per lo scambio di ricercatori
«Brasile e Svizzera sono legati dal 2008 da un partenariato strategico che prevede dialogo politico regolare, cooperazione e coordinamento nelle sedi multilaterali.
Le relazioni sono state ulteriormente rafforzate dalla firma, nel settembre 2025 a Rio de Janeiro, dell’accordo di libero scambio tra Mercosur ed Efta»
Maria Luisa Escorel de Moraes, Ambasciatrice del Brasile in Svizzera
e il mantenimento del programma “Academia-Industry Training”, inclusi eventi di accelerazione per startup. Inoltre, il Fondo nazionale svizzero, Innosuisse e Swissnex sostengono varie iniziative per finanziare startup svizzere interessate al Brasile e il Programma congiunto di ricerca Brasile-Svizzera, coordinato dall’Università di San Gallo. Anche l’ecosistema brasiliano dell’innovazione finanzia la partecipazione di studenti a università e istituti di ricerca svizzeri.
Che ruolo svolgono la comunità brasiliana in Svizzera e quella svizzera in Brasile nel rafforzare i legami culturali? Il Brasile ospita circa 13mila cittadini svizzeri, molti discendenti dell’immigrazione del XIX secolo, soprattutto dal Canton Friburgo. In Svizzera vivono oltre 80mila brasiliani, molti dei quali altamente qualificati. Artisti brasiliani partecipano regolarmente ad eventi come il Montreux Jazz Festival e il Paléo Festival. Produzioni audiovisive brasiliane sono presentate anche al Locarno Film Festival e in altri eventi di rilievo internazionale. E anche le comunità organizzano numerose attività culturali, tra cui l’Estival Jazz a Lugano. In che modo la cultura può favorire una maggiore comprensione reciproca?
Lo scambio culturale è uno strumento potente per promuovere la conoscenza reciproca e avvicinare i popoli. La presenza di artisti brasiliani in Svizzera favorisce la diffusione delle loro opere e apre nuove opportunità, mostrando l’interesse svizzero per narrazioni diverse e innovative. Un esempio è la mostra Bees being Beans dell’artista non binario Diambe alla Kunsthalle Basel, appena conclusasi.
Solo quest’anno, almeno quattro musei e gallerie hanno ospitato artisti brasiliani o aspetti della cultura del Brasile. Quali sono le priorità future del Brasile nelle relazioni con la Svizzera?
Le prospettive di cooperazione sono ampie in tutti i settori. Il Piano d’azione 2026-2028 offre una piattaforma eccellente per rafforzare le partnership in scienza, tecnologia e innovazione. Il Brasile è inoltre aperto a investimenti internazionali in ambiti come infrastrutture sostenibili, gestione forestale, riforestazione, sanità ambientale, idrogeno, minerali critici e reti elettriche. Come la Svizzera, il Brasile sta adottando misure per raggiungere ambiziosi obiettivi climatici, anche attraverso la cooperazione prevista dall’Articolo 6 dell’Accordo di Parigi. L’obiettivo è garantire l’integrità ambientale e promuovere lo sviluppo sostenibile, collaborando per un futuro più sostenibile e pacifico per le nuove generazioni.
Le prospettive aperte dai nuovi accordi commerciali e dai programmi congiunti rafforzano la relazione tra i due Paesi in una fase in cui le tensioni geopolitiche e le fragilità delle catene globali del valore rendono strategiche partnership affidabili e diversificate. Il rapporto bilaterale si conferma solido e sempre più complementare. Si delinea una cooperazione pragmatica, orientata alla resilienza e alla sicurezza economica, che guarda oltre il breve periodo e consolida un asse bilaterale destinato a crescere in rilevanza.
Simona Manzione
Cartografie del gusto
Dalla foresta amazzonica alle coste atlantiche, la cucina brasiliana è un caleidoscopio di sapori. Un palinsesto culturale in cui si sovrappongono strati di storia, migrazioni e paesaggi senza mai cancellarsi del tutto. Legata al territorio, alla biodiversità e alle tradizioni locali, non è solo nutrimento ma anche racconto di tradizioni, innovazione e gesto consapevole.
In un tempo in cui la cucina rischia spesso di diventare spettacolo, esiste ancora un modo di cucinare che nasce dal silenzio, dall’ascolto e da un legame profondo con la terra. Questa visione trova le sue radici nella cucina brasiliana, un patrimonio vivo e in continua evoluzione, dove natura, memoria e identità si intrecciano in ogni gesto. Non è solo una questione di sapori, ma di relazioni: con il territorio, con chi lo coltiva, con chi si siede a tavola.
In questo racconto, la cucina diventa linguaggio e responsabilità, capace di trasformare ingredienti semplici in esperienze che parlano di origine, rispetto e consapevolezza. Ingredienti come manioca, mais, pesce, frutti tropicali o erbe spontanee non sono semplici materie prime, ma dispositivi culturali: portano con sé geografie e visioni del mondo. È una cucina che non cerca di impressionare, ma di connettere, lasciando che siano i sapori a raccontare la loro verità.
Manu Buffara alla testa del ristorante Manu a Curtiba, nello stato del Paranà, fa parte di quel gruppo di chef che si interrogano su identità, territorio e responsabilità, cercando di superare modelli importati di alta cucina per costruire un linguaggio proprio, radicato ma non nostalgico. «La cucina non è stata una scelta consapevole, ma una presenza che ha plasmato silenziosamente la mia vita. Cresciuta in una fattoria, ho imparato a rispettare i ritmi della natura e a capire che il cibo nasce da pazienza e attenzione. In casa, la cucina era il centro della vita quotidiana: mia madre trasformava ciò che c’era in conforto, mentre mio padre mi ha insegnato a partire sempre dalla terra.
In apertura, l’Orto Botanico di Curitiba, nello stato del Paraná, è un simbolo dell’ecologia urbana brasiliana. A Curitiba, nel ristorante Manu, la cheffe Manu Buffara richiama con i suoi piatti gli elementi salienti della cucina brasiliana, che è sostenibile, territoriale e focalizzata sulla biodiversità. In foto, due pietanze realizzate dalla cheffe.
Con il tempo, ho compreso che cucinare significa prendersi cura delle persone e del mondo, ed è diventato il mio linguaggio e il mio modo di creare connessioni con il mondo», ha raccontanto la cheffe, che ha preso parte all’edizione 2025 di S. Pellegrino Sapori Ticino, evento enogastronomico di spicco, creato da Dany Stauffacher, che da vent’anni porta nel Cantone grandi chef da tutto il mondo.
La cucina di Manu Buffara «è naturale, brasiliana e consapevole. Segue il ritmo della terra, dell’oceano e delle persone che la rendono possibile. Cucino nel rispetto delle stagioni e dei produttori che coltivano, pescano e raccolgono. Cerco la semplicità: quando si elimina il superfluo, il sapore parla con maggiore chiarezza», prosegue la cheffe, premiata come Latin America’s Best Female Chef 2022, che aggiunge: «Il semplice diventa straordinario e ciò che è spesso trascurato diventa il cuore del racconto. Anche una semplice verdura può portare memoria, significato e forza creativa. Ed è così che la carota è diventata il mio piatto simbolo e un emblema della mia filosofia. Col tempo ho imparato ad ascoltare più attentamente, sia gli ingredienti sia me stessa. All’inizio volevo esprimere tutto insieme. Oggi so che la semplicità può essere la forma più potente di espressione. Più cresco come persona, più cucino per connettere anziché per impressionare. Con una creatività che non nasce in cucina, sempre piena di rumore e movimento, ma nei momenti di quiete e nella natura. È la natura ad avermi insegnato la pazienza: nulla cresce prima del suo tempo. Anche la cucina ha bisogno di questo stesso tipo di attenzione», prosegue Manu Buffara che, se si parla di tecnica e precisione da una parte e di
istinto e creatività, non ha dubbi: «La tecnica mi dà struttura, l’istinto direzione: non possono esistere l’una senza l’altro. La tecnica garantisce rispetto per l’ingrediente, mentre l’istinto porta vita nel piatto. I piatti migliori nascono proprio da questo equilibrio: sono precisi, ma mai freddi; intensi, ma sempre armoniosi. La cucina è insieme scienza e intuizione, ed è questo incontro a mantenerla profondamente umana. Ogni piatto è una storia che comincia molto prima della cucina: porta con sé la voce dei produttori, il ritmo della terra e, a volte, frammenti della mia vita. La tecnica è fondamentale, ma è l’emozione a dare significato. Cerco di andare oltre il gusto, creando una connessione tra chi mangia, il luogo e le persone dietro ogni ingrediente».
E quell’incontro non riguarda solo tecnica e istinto, ma anche il cuoco e il commensale. «I miei piatti nascono da ciò che vivo - gioia, malinconia, gratitudine, curiosità - e quando arrivano in tavola si intrecciano con le emozioni di chi li assaggia. È lì che accade qualcosa di unico: il cibo diventa un linguaggio condiviso, senza parole ma profondamente compreso da entrambi».
L’alta cucina è spesso descritta come un’arte effimera. Si crea qualcosa che scompare nel momento in cui viene mangiato. «È proprio questo a renderla bella», chiarisce la cheffe. «Un piatto esiste solo per poco tempo, ma il ricordo che crea può durare per sempre. Nel momento in cui scompare, lascia spazio all’emozione. Cucinare mi insegna la presenza. Ogni servizio è diverso, ogni commensale è unico. Amo che ogni piatto sia un piccolo promemoria che nulla dura per sempre e che la bellezza può vivere in un singolo istante».
In foto, la cheffe brasiliana Manu Buffara, titolare del ristorante Manu, a Curitiba. Latin America’s Best Female Chef (2022), si distingue per il suo approccio che unisce l’alta cucina alla responsabilità sociale e ambientale.
Ha portato la sua cucina in Ticino, nell’ambito di S. Pellegrino Sapori Ticino 2025, l’evento gastronomico creato da Dany Stauffacher che ogni anno riunisce nel Cantone star dell’enogastronomia internazionale.
In un mondo in cui la gastronomia è sempre più legata all’immagine e al marketing preservare la purezza del gesto culinario non è semplice. La cheffe ha un antidoto: «Resto vicina a ciò che è reale. Passo tempo nell’orto, parlo con i produttori, visito i mercati. Questo contatto mi mantiene con i piedi per terra e mi ricorda perché cucino. Cerco la coerenza tra ciò che sono e in cui credo con ciò che servo. Un piatto vero parla da solo. Non ha bisogno di essere spiegato. Lo assaggi e senti che è stato fatto con cura, rispetto e uno scopo. Questo è il sapore della verità». Parlare di cucina brasiliana significa parlare di un equilibrio fragile e dinamico tra natura e cultura, identità e pluralità, passato e futuro. Un equilibrio che si rinnova nel gesto quotidiano del cucinare, e che trova nel piatto non solo un esito estetico, ma una forma di pensiero.
Nel panorama delle economie emergenti, il Brasile è uno dei mercati più rilevanti per dimensione, articolazione produttiva e potenziale di crescita. Ci sono nuove prospettive per le imprese svizzere, anche ticinesi, in un mercato in evoluzione.
Con oltre 210 milioni di abitanti e un prodotto interno lordo che si situa attorno ai 2’300 miliardi di dollari, il Paese rappresenta la prima economia dell’America Latina e una delle principali piattaforme industriali e agricole a livello globale. Non si tratta tuttavia di un mercato immediato, né privo di complessità, caratterizzato com’è da crescita moderata, condizioni finanziarie restrittive e sfide strutturali. Al tempo stesso, il Brasile sta attraversando una fase di trasformazione orientata al rafforzamento della produttività e a una maggiore integrazione nelle catene globali del valore. Per le imprese svizzere rappresenta un partner economico di primo piano nella regione, con un volume di esportazioni che supera i 3 miliardi di franchi nel 2025, secondo dati ufficiali svizzeri; i flussi commerciali sono concentrati nei settori a più alto valore aggiunto come farmaceutico, chimico, macchinari e strumenti di precisione, ambiti in cui qualità e innovazione costituiscono vantaggi competitivi. Anche il tessuto di piccole e medie imprese ad alta specializzazione del Ticino presenta caratteristiche coerenti con questa struttura, pur con un livello di presenza sul mercato brasiliano ancora relativamente limitato. La trasformazione del sistema economico brasiliano si riflette in una domanda crescente di tecnologie avanzate e competenze industriali. Il tessuto manifatturiero, con una forte concentrazione nel Sud-Est, necessita di investimenti per l’ammodernamento degli impianti, l’automazione e la digitalizzazione dei processi, generando opportunità per soluzioni ad alto contenuto ingegneristico. Il mercato sanitario, il più grande dell’America Latina, continua a crescere e presenta una
forte dipendenza dalle importazioni nei segmenti ad alto contenuto tecnologico. Parallelamente, il settore energetico - con una quota di produzione elettrica da fonti rinnovabili tra le più elevate al mondorichiede investimenti per lo sviluppo delle infrastrutture e la gestione delle reti. Anche l’agroindustria, che ha registrato una crescita sostenuta negli ultimi anni, rappresenta un ambito di opportunità significativo. L’evoluzione verso modelli produttivi più efficienti, digitalizzati e sostenibili crea un contesto favorevole per fornitori di tecnologie e soluzioni specialistiche.
In questo scenario si inserisce l’accordo di libero scambio tra i Paesi dell’Aels e il Mercosur, firmato a settembre 2025 e destinato, una volta ratificato, a incidere in modo strutturale sulle condizioni di accesso al mercato. L’intesa prevede infatti l’eliminazione progressiva dei dazi su circa il 95-97% delle esportazioni svizzere, con un potenziale risparmio in circa 155 milioni di franchi annui, secondo la Segreteria di Stato dell’economia (Seco). L’impatto dell’accordo è particolarmente rilevante nei settori industriali, dove i dazi - generalmente compresi tra il 10% e il 20%, ma con picchi fino al 35% in specifici comparti - hanno finora rappresentato un elemento di svantaggio competitivo. La loro progressiva riduzione potrà migliorare sensibilmente le condizioni di accesso al mercato, favorendo sia l’export sia lo sviluppo di attività produttive locali. Va tuttavia evitata una lettura esclusivamente tariffaria dell’accordo, poiché i benefici dipenderanno in misura significativa dalla capacità delle imprese di gestire i periodi di transizione e le condizioni operative locali. L’accordo copre inoltre ambiti chiave quali servizi, investimenti,
Sopra, Monica Zurfluh, Responsabile Commercio Internazionale presso la Camera di commercio, dell’industria, dell’artigianato e dei servizi del Cantone Ticino (Cc-Ti).
proprietà intellettuale e appalti pubblici, contribuendo a rafforzare la prevedibilità normativa e la protezione degli operatori economici. I benefici si manifesteranno tuttavia in modo graduale, in funzione dei periodi di transizione previsti, che per alcune categorie di prodotti possono estendersi fino a 10 o 15 anni. Nonostante l’apertura commerciale, permangono importanti complessità operative. Il sistema fiscale è articolato e in fase di riforma, le procedure doganali sono complesse e la grande estensione geografica incide sulla logistica. Di conseguenza, il vantaggio competitivo non dipende solo dalla qualità del prodotto, ma anche dalla capacità di gestire aspetti operativi, normativi e relazionali. Dal punto di vista macroeconomico, il Brasile presenta rischi legati a tassi di interesse elevati, volatilità valutaria e costi operativi alti (il ‘Custo Brasil’), che includono inefficienze logistiche e oneri amministrativi. Questi fattori richiedono un approccio strutturato e di lungo periodo, favorendo imprese con solide capacità organizzative. Un ruolo crescente è assunto anche dai temi Esg e dalla compliance, che vanno integrati nella strategia di ingresso non più come elemento accessorio, ma come un fattore determinante per operare in modo efficace e duraturo.
Per il Ticino, il Brasile rappresenta ancora un mercato marginale (con un volume delle esportazioni ticinesi pari a circa 58 milioni di franchi nel 2025), ma con potenziale di crescita.
La crescita cambia geografia
Tecnologia, debito, geopolitica e transizione verde stanno ridisegnando le regole del gioco. Il punto non è più prevedere la crescita, ma capire dove si sposterà.
Iprofessionisti del settore finanziario già lo percepiscono nelle loro analisi quotidiane: ci troviamo in un’epoca di cambiamenti strutturali. Si tratta di una trasformazione inclusiva, che riguarda contemporaneamente tecnologia, geopolitica, demografia e priorità ambientali. L’intelligenza artificiale accelera a un ritmo che i modelli economici tradizionali faticano a coordinare. In molte delle economie avanzate il debito pubblico è esploso a livelli record. Le tensioni geopolitiche - come la recente interruzione dei flussi commerciali ed energetici nella area del Golfo Persico - non sono episodi isolati, ma segnali di una frammentazione economica che ridisegna le catene di approvvigionamento, i costi energetici e, in ultima analisi, le proiezioni di crescita. Questo il contesto che gli esperti del World Economic Forum hanno commentato nel recentissimo studio “Growth in the new economy: towards a blueprint”, elaborando, tra il 2024 e il 2026, dati basati su interviste con i decision-maker globali: l’obiettivo era individuare le strategie “senza rimpianti” - quelle scelte operative che mantengono valore indipendentemente da come evolve lo scenario - e i dilemmi reali che governi e imprese affrontano nel tentativo di progredire nella stagione economica che ci attende.
11mila dirigenti d’azienda interpellati dal Wef sono i servizi It, la manifattura avanzata, la sanità e il turismo. Settori come l’immobiliare, le assicurazioni e la chimica risultano invece meno dinamici come trend leader nei prossimi cinque anni. Queste analisi offrono una mappa utile per orientare i manager globali su come posizionarsi e dove mobilitare le necessarie competenze
dei benefici - è concreto, e non genera soluzioni univoche. La seconda area contrappone cooperazione globale e potenzialità nazionale: la elaborazione delle strategie infatti è complicata da una frammentazione geopolitica che obbliga ad un costante aggiornamento e revisione tra quanto accade dentro e fuori dai confini nazionali. Il terzo ambito riguarda la struttura istituzionale e il ruolo del governo: pubbliche amministrazioni affidabili, infrastrutture di qualità e stabilità macroeconomica sono prerequisiti che si impongono sulle ambizioni scandite dal calendario previsto dai cicli elettorali. Inoltre, il dibattito tra governi concentrati sugli interessi nazionali e una gestione “dinamica”, oltre che tra rigore fiscale e repressione finanziaria, non si risolve con formule ideologiche ma con scelte allineate alle potenzialità congiunturali. La quarta area è la sostenibilità: la transizione verde da imperativo reputazionale o legale, è diventata una autonoma variabile economica, con costi da equilibrare nel breve e benefici da misurare nel lungo periodo.
La crescita non scompare, ma si sposta. Le economie a reddito medio sono destinate a rappresentare il 65% della crescita cumulativa del Pil globale tra il 2025 e il 2030. L’Asia rimarrà il principale motore, con una quota superiore al 50% della crescita mondiale. I settori più promettenti, secondo gli accertamenti degli
Il vero nodo, però, non è prevedere la crescita, ma intercettarne la evoluzione. Il Wef articola questa problematica analizzando quattro specifiche aree economiche. La prima riguarda tecnologia, produttività e capitale umano: in un’economia dove la conoscenza è il principale motore di sviluppo, investire in competenze non è più un onere da ottimizzare, ma un prerequisito indispensabile per competere. Il dilemma tra competizione e coordinamento nell’adozione tecnologica - e tra mobilità e redistribuzione
Insomma, ricordano gli esperti, i vincitori nella nuova economia non saranno necessariamente quelli orientati a proiezioni ottimistiche, ma i dirigenti capaci di contemperare innovazioni e disciplina, i compromessi imposti dalle notizie di cronaca con le strategie di lungo periodo. Per chi opera in ambito finanziario, questo non è un obiettivo astratto, ma un invito a mobilitare le competenze necessarie ad equilibrarsi tra le esigenze di risultati a breve con la definizione di strategie di investimento che reggano nel tempo.
Andreas Grandi
In foto, André Hoffmann, imprenditore svizzero legato a Roche.
Il sorpasso degli over 65
Più pensionati che giovani, meno lavoratori e una produttività da rilanciare: la demografia impone ad aziende e politica scelte rapide e la capacità di creare più valore con le risorse disponibili.
Popolazione attiva in calo in tutti i Cantoni
Variazione percentuale tra 2026 e 2036
Andamento della popolazione attiva e dei pensionati
Previsioni 2050
Fonte: economiesuisse, scenario di riferimento UST -13,4 -1,1 Variazione percentuale numero di persone tra 20-64 anni tra 2026 e il 2036, senza immigrazione netta
Fonte: economiesuisse, scenario di riferimento UST
Per la prima volta nella storia recente della Svizzera, la popolazione con più di 65 anni ha superato i giovani sotto i venti. Di primo acchito potrebbe sembrare una semplice curiosità statistica. Purtroppo, non si tratta affatto di una notizia marginale, quanto di un segnale strutturale che riguarda l’economia, lo Stato sociale e la capacità del Paese di sostenere il proprio modello di prosperità. L’invecchiamento demografico era annunciato da tempo, ma oggi emerge con una chiarezza che rende sempre più difficile rimandare decisioni che, a ben vedere, si sarebbero dovute prendere già in passato.
Le prospettive a medio e lungo termine confermano che non si tratta di un fenomeno transitorio. Nei prossimi decenni il numero di persone in età lavorativa è destinato a diminuire in modo sensibile, mentre la crescita della fascia anziana proseguirà con forza. A ciò si aggiunge un tasso di natalità stabilmente inferiore al livello necessario per garantire il ricambio generazionale. Un po’ in tutta la nazione le uscite dal mercato del lavoro non po-
tranno più essere compensate da giovani formati localmente, con effetti diretti sulla disponibilità di manodopera e sulla continuità delle competenze.
Anche se il sorpasso ufficiale è appena avvenuto, le conseguenze sono già ben visibili. La carenza di personale qualificato non riguarda più singoli settori, ma si estende trasversalmente all’intero tessuto produttivo, dalle imprese industriali ai servizi. Sul piano delle assicurazioni sociali, l’invecchiamento della popolazione si traduce in una tensione crescente tra entrate e uscite: aumentano i beneficiari delle rendite, mentre diminuisce il numero di persone attive che versano contributi. Il meccanismo di ripartizione, che si fonda sull’equilibrio tra generazioni, diventa così sempre più fragile. A ciò si aggiunge la pressione sul sistema sanitario, con costi in aumento legati non solo all’età media più elevata, ma anche alla maggiore durata delle cure e a bisogni assistenziali più complessi.
Di fronte a questa realtà, la risposta non può limitarsi a misure difensive o a interventi di corto respiro. Serve un cambio
Marco Martino, Responsabile economiesuisse per la Svizzera italiana. A lato, il numero di persone in età lavorativa è destinato a diminuire sensibilmente, al contrario degli over 65.
drastico che metta al centro la produttività del lavoro. Se i lavoratori diminuiscono, diventa indispensabile creare più valore con le risorse disponibili. Questo significa investire ancora di più in innovazione, semplificare i processi, ridurre gli oneri amministrativi e utilizzare in modo intelligente le nuove tecnologie. Si tratta di misure estremamente importanti che, soltanto se combinate tra loro, potranno permettere di aumentare l’efficienza e di liberare tempo, nonché competenze. Parallelamente, resta fondamentale valorizzare meglio il potenziale interno. Anche in un Paese con un’elevata partecipazione al mercato del lavoro esistono margini di miglioramento: una maggiore integrazione delle donne, condizioni che favoriscano l’occupazione dei lavoratori più anziani e modelli di lavoro più flessibili contribuiscono a rallentare la contrazione dell’offerta di manodopera. Molte imprese si stanno già muovendo in questa direzione, adattando strutture, orari e organizzazione, spesso anticipando scelte che il quadro normativo fatica ancora a incoraggiare pienamente.
La sfida demografica impone però soprattutto una responsabilità alla politica. Le decisioni prese, ma soprattutto quelle evitate oggi, determineranno lo spazio di manovra economico e sociale di domani. L’invecchiamento della popolazione non è un destino da subire, ma una trasformazione da governare. Farlo richiede coraggio, visione e la consapevolezza che il fattore tempo, ormai, è la risorsa più scarsa.
Dal seme al farmaco, coltivare standard
Dalla selezione delle sementi alla validazione clinica, la moderna fitoterapia richiede rigore scientifico e standardizzazione industriale. Con profonde radici, un’azienda di quinta generazione nel cuore della Phytovalley turgoviese, è leader svizzera del settore con un modello integrato e sostenibile che coniuga tradizione, innovazione e presidio della qualità lungo tutta la catena del valore.
Codificare un patrimonio di conoscenze coltivate in secoli di osservazione e sperimentazione delle virtù preventive e curative delle piante in medicamenti standardizzati, la cui efficacia e sicurezza siano comprovate da studi clinici e tossicologici al pari delle molecole di sintesi. È questa la missione al centro della moderna fitoterapia. Se oggi Max Zeller Söhne ne è leader svizzero è proprio perché ha saputo anticiparla.
Fondata nel 1864, l’azienda basata a Romanshorn (Canton Turgovia), giunta alla quinta generazione, coniuga le sue profonde radici alla proiezione verso il futuro con importanti investimenti in R&D e controllo della qualità, nell’ordine del 15% del fatturato annuale: una percentuale molto elevata per una realtà di medie dimensioni, sostenuta proprio dalla visione di lungo periodo della proprietà familiare. Così il balsamo “miracoloso” contro i disturbi gastrici e digestivi sviluppato dal fondatore Max Zeller - farmacista appassionato di piante - è tuttora in commercio con la stessa composizione
originaria, accanto ai più recenti lanci. Allo stesso modo, la sede principale sorge ancora sullo stesso sedime acquistato nel 1925 dai suoi due figli per avviare la produzione industriale, oggi trasformato in un sito produttivo high-tech aggiornato allo stato dell’arte.
Ma su cosa si fonda la competitività dell’azienda di Romanshorn, presente ormai in oltre 50 mercati e con un’ampia pipeline di registrazioni in corso? «Al centro della nostra attività c’è un principio fondamentale: controlliamo l’intera catena del valore, “dal seme al paziente”. Questo approccio integrato ci permette di plasmare attivamente la qualità invece di dipendere da input esterni e ci offre una profondità di comprensione del prodotto che non può essere replicata esternamente. Tutto inizia con la selezione dei semi ottimali e si estende attraverso la coltivazione, il raccolto e la trasformazione», esordisce il Ceo Georg Boonen.
A monte si colloca la controllata Vitaplant , acquisita nel 2008 nell’ambito di un’integrazione strategica per presidiare la coltivazione delle piante
medicinali e lo sviluppo di estratti vegetali innovativi grazie a processi all’avanguardia, destinati alla produzione dei nuovi farmaci Zeller. Un’attività che si coniuga alla focalizzazione industriale. «Nonostante oltre 160 anni di storia, manteniamo un portafoglio selettivo, il che ci consente di investire costantemente in studi clinici e nella gestione del ciclo di vita del prodotto. La nostra redditività è guidata dalla profondità piuttosto che dalla scala: marchi consolidati, con un forte posizionamento medico e lunghi cicli di vita garantiscono stabilità e valore nel tempo. Lo sviluppo di un fitofarmaco richiede anni e differisce profondamente da quello di un farmaco di sintesi. La conoscenza tradizionale è un punto di partenza, ma la nostra ambizione è generare evidenze cliniche specifiche per ogni prodotto. Questo implica studi lunghi, costosi e rischiosi, oltre alla sfida della standardizzazione. Al contempo, la stretta collaborazione con gli operatori sanitari mantiene i nostri prodotti ancorati alle reali esigenze dei pazienti», evidenzia il Ceo di Max Zeller Söhne.
Le piante formano la maggior parte dei loro componenti solo durante la crescita. Numerosi fattori esterni incidono sul contenuto di principi attivi: la specie esatta della pianta (cultivar), il momento della raccolta, la posizione, il sole, l’acqua, le proprietà del suolo, i fertilizzanti o persino le piante vicine. A differenza dell’uso tradizionale, ad esempio sotto forma di tisana, per l’impiego medico è dunque fondamentale sviluppare estratti standardizzati, a garanzia di una composizione costante, un importante criterio di qualità della fitoterapia moderna.
«Lo sviluppo di un fitofarmaco richiede anni e differisce profondamente da quello di un farmaco di sintesi. La conoscenza tradizionale è un punto di partenza, ma la nostra ambizione è generare evidenze cliniche specifiche per ogni prodotto. Questo implica studi lunghi, costosi e rischiosi, oltre alla sfida della standardizzazione»
Georg Boonen, CEO di Max Zeller Söhne AG
Un modello che ha saputo anticipare una domanda orientata verso terapie naturali ma fondate su evidenze scientifiche, sia nell’automedicazione sia, sempre più, nella prescrizione professionale. La fitoterapia è ormai valutata secondo gli stessi criteri dei farmaci convenzionali: efficacia, sicurezza e qualità. «Il nostro approccio ci ha permesso di evolvere da player di nicchia a leader di mercato in diverse indicazioni, in particolare nella salute della donna e in aree legate al sistema nervoso centrale come sonno e stress. Le aspettative sono cresciute: pazienti e professionisti vogliono sapere se un prodotto funziona. Ma le piante sono intrinsecamente variabili e trasformare questa variabilità in una medicina riproducibile è la vera arte. Nel nostro caso, l’estratto rappresenta il principio attivo farmaceutico, rendendo essenziale un controllo rigoroso della qualità e della composizione. Automatizziamo dove farlo aggiunge valore, preservando l’esperienza necessaria a gestire la complessità biologica», spiega il Ceo. Basati su prove scientifiche, con principi attivi misurabili
Dalla pianta al medicamento
Uno dei tratti distintivi di Max Zeller Söhne AG è il controllo dell’intera catena del valore, dalla coltivazione delle piante (presso la controllata Vitaplant, a Uttwil) al prodotto finito, con la massima attenzione a efficacia, sicurezza e standardizzazione. Le principali fasi:
1. Selezione delle piante: materia prima dei fitofarmaci, le piante medicinali vengono selezionate attraverso rigorose analisi delle loro proprietà terapeutiche. Una volta brevettate, la coltivazione avviene secondo le norme Good Agricultural Practice, con rigoroso controllo di sementi, suolo, raccolta e tracciabilità fino al campo di origine.
2. Estrazione: i principi attivi vengono estratti mediante miscele di acqua e alcol, secondo gli standard farmaceutici Gmp.
3. Formulazione e compressione: l’estratto essiccato è miscelato con eccipienti e trasformato in compresse nel moderno impianto di rivestimento a Romanshorn, garantendo stabilità nel tempo e dosaggio preciso.
4. Controllo qualità: verifica di materie prime e prodotti tramite le più recenti tecnologie di analisi di laboratorio, per garantire sicurezza d’uso ed efficacia.
5. Ricerca e studi clinici: gli estratti vegetali sono testati in laboratorio e successivamente in studi clinici su pazienti volontari, confrontati con placebo e terapie standard. I risultati sono pubblicati su riviste scientifiche internazionali.
6. Autorizzazione: prima della commercializzazione, ogni medicamento deve ottenere l’approvazione di Swissmedic. L’azienda deve dimostrare che il farmaco è affidabile, efficace ed economico.
Sono trascorsi oltre 160 anni da quando Max Zeller mise a punto il suo balsamo per disturbi digestivi a base di piante medicinali, tuttora in commercio con la stessa ricetta, parte oggi di un portafoglio di fitofarmaci che, cinque generazioni dopo, fa della sua azienda il leader elvetico del settore. Ultimo nato, l’intergratore PhytoCacao® Cardio, sviluppato grazie a una collaborazione tutta svizzera mettendo a punto una tecnologia di estrazione che permette un’alta concentrazione di flavanoli, preziosi per la salute cardiovascolare. A fianco, la sede principale, a Romanshorn (TG), sul sedime acquistato dai due figli di Max nel 1925.
Apertura della prima farmacia a Romanshorn
Max Zeller sviluppa il suo
Max e Albert Zeller, seconda generazione, rilevano un ex-stabilimento di ricamiAvvio produzione industriale
Inizio collaborazione con Ciba-Geigy (Novartis) in ottica di potenziamento R&D e ottimizzazione prodotti
Nuovo stabilimento produttivo high-tech a RomanshornL’anno prima viene fondata Zeller Medical AG
Entrata in servizio del nuovo reparto di rivestimento, che permette di aumentare la produzione annuale a 800 mio. di compresse
Acquisizione di Vitaplant, poi nel 2010 trasferita da Basilea Uttwil (TG)
Inaugurazione del giardino di piante medicinali a Uttwil
Viene fondata la filiale Vitaplant East Africa
Max Zeller Söhne vince il Family Business AwardNasce l’associazione
PhytoValley Switzerland
Lancio della gamma zeller plus con PhytoCacao® Cardio
ed efficacia clinica dimostrata, i prodotti Zeller si distinguono nettamente dall’omeopatia; diversi sono rimborsati dall’assicurazione malattia svizzera, a conferma del livello di validazione raggiunto.
Ma c’è ancora spazio per l’innovazione in un campo fondato sulle piante medicinali? «Non c’è contraddizione tra tradizione e innovazione. I prodotti affidabili da decenni dimostrano una rilevanza duratura. Allo stesso tempo, le piante medicinali offrono ancora un potenziale significativo. L’innovazione risiede spesso in nuove indicazioni, formulazioni o nuovi modi di guardare a sostanze note», osserva il Ceo. È il caso di PhytoCacao, messo a punto con la start up svizzera Oro de Cacao e basato su una tecnologia di estrazione a freddo con acqua sviluppata alla Zhaw (la Scuola universitaria professionale zurighese per le scienze applicate), che consente di preservare e concentrare polifenoli altrimenti termolabili. Un esempio di collaborazione nazionale che unisce prevenzione, sostenibilità ed evidenza scientifica, alla base della nuova linea Zeller
plus dedicata al mantenimento della salute senza diluire il focus farmaceutico.
La Svizzera resta il mercato di riferimento: sofisticato, esigente, è il banco di prova per qualità e innovazione. «A livello internazionale operiamo attraverso partnership di licenza con aziende farmaceutiche consolidate, combinando la nostra esperienza di prodotto con un forte accesso ai mercati locali. La crescita deriva da un’espansione selettiva nei Paesi dove la fitoterapia è riconosciuta come opzione terapeutica credibile», afferma Georg Boonen. Un buon esempio è il Giappone, dove è stata la prima azienda
farmaceutica europea a ottenere l’approvazione per un fitofarmaco dopo un iter durato un decennio.
Gestire la tensione tra aspettative crescenti in termini di evidenze e pressione sui costi rappresenta una delle principali sfide del settore. «Requisiti normativi, qualità e complessità dell’approvvigionamento sono i principali driver di costo. Il cambiamento climatico e la volatilità incidono direttamente sulla qualità dei raccolti. Con Vitaplant gestiamo anche un sito in Kenya, a circa 2.000 metri di altitudine, dove il clima equatoriale consente coltivazioni tutto l’anno, a differenza dell’Europa. Allo stesso tempo, gli sviluppi geopolitici hanno reso le regioni di approvvigionamento tradizionali meno prevedibili. L’integrazione verticale non riguarda quindi il controllo fine a sé stesso, ma la resilienza: garantire un accesso affidabile, una qualità coerente e una piena tracciabilità in un mondo sempre più fragile», sottolinea il Ceo di Max Zeller Söhne.
Sebbene il Kenya offra eccellenti condizioni agricole e sia un hub di esportazione
balsamo
Nata come spin-off dell’Università di Basilea, Vitaplant è specializzata in sviluppo e produzione di materie prime vegetali di altissima qualità per clienti nei settori farmaceutico, cosmetico e alimentare. Fin dagli inizi ha strettamente collaborato con la Max Zeller Söhne, che nel 2008 l’ha acquisita nell’ambito di un’integrazione strategica a monte. Sugli oltre 6 ettari della sua sede a Uttwil (TG), sulle rive del Lago di Costanza, dispone di serre moderne, un magazzino e un centro sperimentale all’avanguardia, affiancate da un giardino di piante medicinali (sotto) con percorso didattico aperto tutto l’anno ai visitatori.
ben consolidato, si potrebbe obiettare che un sito di coltivazione a quasi novemila km dalla Svizzera non si concili con gli standard di un’azienda molto profilata in tema di sostenibilità, non solo per il settore in cui opera, ma anche in quanto impresa di famiglia, abituata a pensare in termini di generazioni piuttosto che di trimestri. «La sostenibilità non è definita solo dalla geografia, ma da come e in quali condizioni avviene la produzione. In Kenya, il nostro approccio combina la creazione di valore locale, partnership a lungo termine e rigorosi standard di qualità. È un modello pragmatico di approvvigionamento globale, gestito in
modo responsabile e pienamente allineato alla nostra catena del valore integrata», puntualizza Georg Boonen. La proprietà familiare permea l’intera cultura aziendale. «Questa prospettiva modella il modo in cui bilanciamo performance economica, responsabilità ambientale e impatto sociale, così come le relazioni con i nostri dipendenti. Offriamo loro responsabilità precoci. La fidelizzazione dipende meno dagli incentivi e più dallo scopo e dalla sensazione che ciò che si fa conti veramente. Io stesso, dopo 27 anni in azienda, sono ancora motivato dalla possibilità di avere un impatto: aiutare le persone non solo a guarire, ma a star bene - e idealmente a non ammalarsi affatto. E poi la fitoterapia è un campo sempre dinamico e intellettualmente stimolante; richiede di ripensare costantemente le conoscenze esistenti e di tradurle in soluzioni rilevanti. C’è qualcosa di genuinamente umile nel prendere una pianta utilizzata da secoli e svilupparla in una terapia affidabile e basata su evidenze scientifiche», osserva Georg Boonen. L’azienda impiega oggi quasi 170 collaboratori. Profili molto vari ma accomunati dalla necessità di navigare sia nelle dimensioni scientifiche che in quelle pratiche: i fitofarmaci richiedono infatti un pensiero interdisciplinare che abbraccia agronomia, analisi, requisiti normativi e ricerca clinica.
La crescita di Max Zeller Söhne si inserisce in un contesto territoriale virtuoso: nella PhytoValley del Canton Turgovia si concentra infatti una combinazione unica di tradizione, know-how specializzato e vicinanza al mondo accademico e all’agricoltura. Un cluster di otto aziende specializzate nella produzione di medicinali, integratori alimentari e cosmetici a base di ingredienti naturali, che funge da contraltare alla Basilea del pharma tradizionale, favorendo lo scambio e la collaborazione fra i suoi membri, essenziale a un settore di nicchia per presentarsi come un polo di eccellenza europeo, sempre più riconosciuto anche a livello internazionale.
«Il mercato si sta polarizzando. Grandi player farmaceutici stanno entrando nel settore della salute naturale, mentre rimangono solo poche aziende fitoterapiche completamente integrate come la nostra. Un aspetto critico è il numero crescente di integratori alimentari posizionati come fitofarmaci, ma privi di qualità o dosaggio comparabili. Non tutto ciò che sembra medicina lo è. Per proteggere i pazienti e mantenere la credibilità è necessaria dunque una differenziazione normativa ancor più chiara», conclude Georg Boonen.
In questo equilibrio tra rigore scientifico, controllo industriale e radicamento territoriale si definisce il percorso di Max Zeller Söhne: un modello che dimostra come la tradizione, quando sottoposta a verifica e sviluppo sistematico, assicura le radici per generare innovazione e valore duraturo. Come una pianta che, stagione dopo stagione, fiorisce, fruttifica e si rinnova nell’infinito ciclo della natura.
Susanna Cattaneo
La sede di Vitaplant, a Uttwil (TG), sulla rive del Lago di Costanza.
speciale Sostenibilità
A cura di Susanna
Cattaneo
Tra best practice, testimonianze e settori ‘guida’ come l’automotive, quest’edizione del focus dedicato da Ticino Management alla sostenibilità, indaga come integrarne i principi nella catena del valore, ridefinendo regole e priorità: il vero banco di prova per le strategie ESG, chiamate a tradursi in operatività quotidiana. Una trasformazione concreta che passa anche da dati, valutazioni e collaborazioni.
p. 50
Pierre-François Thaler, co-fondatore e co-Ceo di EcoVadis
Andrin Dietziker Responsabile di progetto Assortimenti sostenibili Coop
p. 55
Nadia Stillhart Esperta di Sostenibilità presso FFS
p. 56
Robin Kolvenbach Co-CEO di Argor-Heraeus p. 59
LAUBE SA
p. 60
Simone Malnati Responsabile Progetti Speciali & Marketing Banca del Sempione
p. 62
Philippe Cauderay Head of Product Management di Toyota
p. 63
Dieter Jermann Brand Director Audi Svizzera
p. 64
Patrick von Bachellé Head of Leapmotor Switzerland
p. 65
Claudia Meyer Managing Director Renault Group Svizzera
Scalare lungo la supply chain per una reazione a catena
Fermarsi al proprio perimetro non basta: per un impatto sistemico, le aziende devono scalare la sostenibilità lungo le loro supply chain. Proprio il procurement continua a costituire la dimensione più critica da affrontare integrandola nei processi quotidiani per trasformare il proprio modello operativo. Le riflessioni di Pierre-François Thaler, co-fondatore e co-Ceo di EcoVadis, leader mondiale di rating di sostenibilità aziendale.
Misurare: per analizzare, valutare, migliorare e monitorare. Se la quantità non fa la qualità, può esserne il presupposto. Anche un ideale come la sostenibilità ha bisogno di framework, indicatori, assessment e rating per non ridursi a vaga aspirazione o, peggio, a operazione di facciata. Fra i primi a comprenderlo, Pierre-François Thaler e Frédéric Trinel, cofondatori di EcoVadis. Quando le loro strade si sono incrociate nel 2007, poche aziende si interrogavano sull’impatto ambientale, sociale ed etico delle proprie pratiche, ancor meno guardavano alla supply chain.
Nasce così l’idea di portare tecnologia e standardizzazione, creando una piattaforma per consentire alle imprese di accedere a informazioni affidabili e
comparabili sulle performance ESG dei fornitori, facilitando decisioni di acquisto responsabili e contribuendo a un cambiamento sistemico verso un’economia più equa e rigenerativa.
La svolta arriva dal 2019, sostenuta dall’inasprimento delle regolamentazioni CSR e dalla crescente attenzione di investitori, partner, clienti e cittadini. Una convergenza che accelera il mercato. Se per il primo round di serie A (30 milioni di euro, tanti per una start up francese) erano serviti quasi dieci anni, nel 2022 il round da 500 milioni di dollari - il più grande per una SaaS di dati sulla sostenibilità - porta EcoVadis a diventare il primo unicorno del settore.
Oggi oltre 95mila aziende, in 200 settori e 175 Paesi, utilizzano i suoi strumenti per monitorare e migliorare le
proprie performance e quelle dei partner commerciali, rendendola il principale fornitore globale di valutazioni di sostenibilità a livello mondiale.
All’indomani di Sustain, la conferenza annuale di EcoVadis che ha riunito a Parigi quasi 900 professionisti (e quasi 1400 online) da più di 50 Paesi, qualificandosi come l’evento globale di riferimento per i leader nel settore degli acquisti sostenibili, della conformità e della responsabilità d’impresa, facciamo il punto con il co-fondatore e co-Ceo Pierre-François Thaler su tendenze emergenti e strategie per rendere le supply chain più resilienti e sostenibili, in un contesto caratterizzato da migliaia di fornitori, milioni di transazioni, tensioni e vincoli crescenti, che stringono i margini e moltiplicano i rischi.
Sviluppo della sostenibilità
Nr. valutazioni e distribuzione nelle fasce di performance di EcoVadis: 2020 vs. 2024
Scala punteggio EcoVadis
■
■
■
■
Pierre-François Thaler, a quasi venti anni dalla fondazione di EcoVadis, quanto avete visto maturare la sensibilità delle aziende verso la sostenibilità?
Negli ultimi anni abbiamo assistito a un passaggio netto: da tema reputazionale o di compliance, la sostenibilità è diventata parte integrante della gestione operativa e della resilienza della catena del valore. I nostri dati mostrano una crescita misurabile. Restano però differenze marcate per geografia, settore e dimensione d’impresa. Un segnale chiaro è che il Procurement sostenibile rimane la dimensione più debole rispetto agli altri tre assi della nostra valutazione (Ambiente, Lavoro & diritti umani, Etica) con criticità evidenti soprattutto tra le grandi aziende nordamericane. Al contrario, le imprese che reiterano il nostro percorso di rating tendono a colmare progressivamente i gap. Come spiega questa difficoltà nel trasferire i requisiti ESG nelle decisioni di acquisto e nella gestione dei fornitori? È un segnale importante: molte aziende hanno fatto progressi all’interno, ma faticano a scalare gli standard lungo l’intera catena del valore. La ragione di fondo è che questa area richiede trasformazioni organizzative più complesse: servono dati affidabili dai fornitori, integrazione nei processi procurement, incentivi interni coerenti e capacità di engagement continuo. In altre parole, non basta avere una policy ESG: bisogna cambiare il modo in cui si acquista, si qualifica un fornitore, se ne monitora la performance e si costruiscono piani di miglioramento. È proprio questo passaggio, da policy a modello operativo che il nostro evento annuale, Sustain 2026, ha messo al centro.
«Molte aziende hanno fatto progressi all’interno, ma faticano a scalare gli standard di sostenibilità lungo l’intera catena del valore, obiettivo che richiede trasformazioni organizzative più complesse. Avere una policy ESG non basta: bisogna infatti cambiare il modo in cui si acquista, si qualifica un fornitore, si monitora la performance e si costruiscono piani di miglioramento»
Co-fondatore & Co-CEO di EcoVadis
Mappa delle tendenze regionali
Medie di punteggio delle regioni con più di 30 rating EcoVadis nel 2024
Minor rischio maggior innovazione
Maggiori rischi di sostenibilità
Fonte: Ecovadis Index 2025
Settori a confronto nelle quattro macro-aree della sostenibilità
Punteggio medio EcoVadis Ratings per settore, 2024
Industria pesante
Food & Beverage
Finance, Legal & Consulting
Industria leggera
Costruzioni Advanced
Fonte: EcoVadis Ratings 2020-2024
Basato su 49mila rating condotti nel 2024 e 159mila rating dal 2020, il Global Supply Chain Sustainability Risk & Performance Index 2025 di EcoVadis offre una lettura molto ampia dei miglioramenti delle imprese nei loro percorsi di sostenibilità. Restano però marcate le differenze geografiche e settoriali, con il Procurement sostenibile che rimane la dimensione più debole.
Pierre-François Thaler
Fonte: EcoVadis
Traiettorie di evoluzione
Tassi medi di adozione 2024 (2023)
Top 4 delle best practice adottate dalle aziende della rete di EcoVadis nel 2024 (49mila ratings) nelle quattro dimensioni chiave valutate.
Ambiente
Acquisto e/o produzione di energia rinnovabile
Formazione dei dipendenti su azioni energia e clima
Audit energetico / delle emissioni CO2
Upgrade tecnologico per efficienza energetica
Lavoro & Diritti umani
Valutazione dei rischi di salute e sicurezza dei dipendenti
Sensibilizzazione su diversità, discriminazione e molestie
Procedure di denuncia lavoro minorile, forzato, ecc.
Sensibiliz. su lavoro minorile,forzato e tratta esseri umani
Etica
Procedure di segnalazione casi di corruzione e concussione
Procedure di approvazione per transazioni sensibili
Misure in atto per la protezione dei dati di terzi
Valutazioni dei rischi di corruzione effettuate
(12%)
Procurement
Codice di condotta in vigore per sostenibilità dei fornitori
Valutazione periodica delle pratiche ambientali e sociali fornitori
Clausole sociali e ambientali nei contratti con i fornitori
Analisi dei rischi sostenibilità precedenti a valutazioni/ audit dei fornitori
Proprio durante Sustain avete insistito sull’evoluzione da una logica reattiva al rischio a una proattiva. Come possono realizzarla le aziende?
Dal nostro punto di vista, il salto si compie quando la sostenibilità viene integrata nelle leve decisionali quotidiane: procurement, product design, gestione fornitori, incentivi, finanziamento e risk management. Nel corso di Sustain 2026 abbiamo parlato proprio di passaggio “from ambition to operating model”, cioè dalla promessa all’architettura operativa, come elemento necessario per la sostenibilità del futuro prossimo. In concreto, questo significa tre cose: costruire dati affidabili per le decisioni, non solo per il reporting; tradurre la sostenibilità in criteri che incidano su selezione dei fornitori, negoziazioni e allocazione del capitale; passare dalla sola mitigazione del rischio a programmi che generino innovazione, efficienza e resilienza.
competitivo, efficienza operativa o accesso al capitale?
«L’integrazione nei processi quotidiani sarà il vero discrimine tra chi si limiterà a misurare la sostenibilità e chi riuscirà davvero a trasformare il proprio modello operativo»
Le Pmi rischiano però di essere schiacciate da regolamentazione e richieste CSR dei grandi gruppi di cui sono fornitrici. Come possono rendere “sostenibile la sostenibilità”?
Il punto chiave è ridurre la frammentazione delle richieste e sostituire i questionari multipli con standard comuni e riuso dei dati, così da rendere il reporting più pratico e scalabile per le piccole e medie imprese, aiutando a standardizzare le richieste provenienti dai partner commerciali.
Sul piano operativo, individuiamo due leve particolarmente efficaci: valutazioni standardizzate di terza parte per i fornitori meno critici e modelli collaborativi di network o iniziative settoriali, che permettono di condividere standard, benchmark e strumenti di miglioramento. Proprio per questo abbiamo lanciato a marzo di quest’anno la Sustainability Community, un ecosistema esclusivo dedicato alle aziende che hanno ricevuto una valutazione EcoVadis, progettato per trasformare i dati in azioni concrete attraverso lo scambio diretto di strategie e soluzioni pratiche.
In che misura una strategia ESG ben implementata si traduce in vantaggio
L’ESG è un insieme di leve che, se ben integrate nel business, si associano a performance migliori. Una ricerca che abbiamo condotto insieme a Bain&Company, indica una correlazione significativa tra performance avanzate su temi ESG chiave e risultati finanziari: maggiore redditività e tassi di crescita più elevati. Un altro nostro recente studio mostra che le organizzazioni leader stanno ottenendo ritorni crescenti non più solo dalla compliance, ma soprattutto dall’innovazione: tra il top 10% dei performer, l’80% indica l’innovazione come principale driver del Roi dei programmi di sustainable procurement, contro il 54% delle altre aziende. Questo conferma che sostenibilità, efficienza operativa, innovazione di prodotto e resilienza stanno convergendo.
Sul fronte ambientale: perché le emissioni Scope 3 restano così poco presidiate?
Nel Carbon Action Report 2025 realizzato insieme a BCG mostriamo che le emissioni Scope 3 sono 21 volte superiori a quelle combinate di Scope 1 e 2, ma solo il 24% delle aziende le monitora e appena l’8% fissa obiettivi di riduzione. Inoltre, unicamente una su tre coinvolge attivamente i fornitori, nonostante chi lo fa abbia probabilità nove volte maggiori di raggiungere i propri target Scope 3. Eppure il potenziale è elevato: intervenire oggi sulla supply chain può generare un Roi da tre a sei volte superiore e prevenire costi futuri legati al carbon pricing. Fino al 50% delle emissioni dei fornitori può essere ridotto a costo neutro. Questo indica che il nodo è soprattutto di governance, più che economico.
Per accelerare il cambiamento, la priorità è rendere l’azione più concreta: stabilire una baseline credibile, segmentare i fornitori per esposizione e rilevanza strategica, lavorare su engagement e piani comuni di riduzione.
Centrale per andare oltre le stime, è disporre di dati affidabili sul carbonio, da sempre però scarsi. Una lacuna a cui risponde la nostra Carbon Data Network, fornendo alle organizzazioni dati di alta qualità e specifici per i fornitori.
Qui entra in gioco anche l’intelligenza artificiale. Tradizionalmente, i team di approvvigionamento dedicavano molto tempo all’elaborazione manuale di grandi volumi di dati sulla sostenibilità dei fornitori. Da anni noi utilizziamo gli strumenti cloud e AI per migliorare l’intelligence sulla sostenibilità e per sviluppare una soluzione innovativa che semplifica la gestione delle relazioni con i fornitori e offre agli acquirenti informazioni utili sulla sostenibilità. Il principio guida è che l’AI deve supportare il giudizio umano, non sostituirlo. Abbiamo sviluppato un assistente AI multilingue che sintetizza le valutazioni dei fornitori, genera insight, propone raccomandazioni e risponde in tempo reale a domande complesse. L’obiettivo è integrare la sostenibilità nei flussi operativi quotidiani, aumentando efficienza e capacità decisionale dei team di procurement. Nel 2025 siamo stati premiati da Microsoft proprio per questo utilizzo su larga scala dell’AI. Retrospettivamente, quali sono stati i fattori chiave del vostro sviluppo?
Ne citerei quattro decisivi: una metodologia standardizzata ma adattata a ciascuna azienda in base alla dimensione e al settore; la scala globale; la possibilità di trasformare i dati in benchmark e piani di miglioramento; e una piattaforma collaborativa capace di ridurre la duplicazione delle richieste lungo la supply chain. Oggi EcoVadis è lo standard globale per supply chain resilienti e sostenibili con una rete di oltre 175mila aziende valutate, di cui ben 25mila nell’ultimo anno. Dati che più di 1.400 team procurement usano per misurare, confrontare e seguire i progressi dei fornitori.
Un altro elemento chiave è la credibilità del modello: le valutazioni sono basate su standard internazionali, su criteri differenziati per settore, dimensione e geografia, e su un sistema che combina documentazione aziendale, fonti esterne e controllo umano.
Condividete il timore di un rallentamento delle agende ESG nell’attuale contesto di tensioni e incertezze?
Il rischio esiste, ma riteniamo che la sostenibilità non stia uscendo dall’agenda: la responsabilità d’impresa sta cambiando linguaggio e sta entrando nella sua “fase esecutiva”. Accumulare ritardo oggi comporta costi finanziari, regolatori e ope-
Adozione delle principali pratiche di acquisto sostenibile
Confronto regionale, 2024
audit fornitori su questioni ambientali/ sociali
Sviluppo competenze fornitori su tematiche ambientali/sociali
Incentivi esclusivi per fornitori con le migliori performance
Le differenze regionali nell’adozione di best practices determinano gran parte della variabilità nei risultati relativi al procurement sostenibile. In generale occorrono maggiori investimenti a sostegno dell’impegno. Fra i principali ostacoli, le lacune nei dati dei fornitori e altre priorità concomitanti. Guardare oltre il perimetro aziendale è fondamentale anche in tema di decarbonizzazione: infatti benché siano 21 volte superiori alla somma di quelle di Scope 1 e 2, solo un’azienda su quattro monitora le emissioni di Scope 3 e solo l’8% si prefissa obiettivi di riduzione.
Emissioni della supply chain (Scope 3) predominanti
Misure di maggior impatto sulla riduzione delle emissioni Scope 3
Misurare le emissioni
Scegliere
Sviluppare
rativi. Al contempo, in alcuni mercati, soprattutto negli Stati Uniti, più che un arretramento si osserva spesso un fenomeno di “greenhushing”: meno comunicazione verso l’esterno, ma continuità negli investimenti.
Guardando avanti, le sfide principali sono tre: colmare il “reporting divide” in un contesto normativo frammentato; rendere la sostenibilità decisionale e non
solo dichiarativa; scalarla lungo la supply chain senza scaricare complessità insostenibile sui fornitori. In questo senso, da Sustain 2026 è emerso che l’integrazione nei processi quotidiani sarà il vero discrimine tra chi si limiterà a misurare e chi riuscirà davvero a trasformare il proprio modello operativo.
Susanna Cattaneo
Fonte: EcoVadis Index 2025
Fonte: EcoVadis Carbon Action Manager Data
Prospettive ESG
L’impegno di VF per la sostenibilità e responsabilità d’impresa poggia su obiettivi chiari, dati concreti e fruibili, nonché su un approccio di lungo termine nella collaborazione con fornitori e partner. Si tratta di un lavoro che riguarda principalmente la nostra catena del valore, perché è lì che, integrando la sostenibilità nell’attività di business, si genera il maggiore impatto.
Nel 2019, VF ha stabilito obiettivi di riduzione delle emissioni di gas a effetto serra (GHG) per orientare le azioni a favore della sostenibilità. Privilegiamo approcci collaborativi e iniziative misurabili e scalabili, per favorire soluzioni efficaci in ambito climatico e generare un miglioramento continuo. Ad esempio, per promuovere l’efficienza produttiva e la riduzione delle emissioni, VF utilizza il Cascale Higg Index per raccogliere dati che orientano i piani annuali di riduzione dei GHG e per monitorare i progressi verso i nostri obiettivi. I processi di estrazione, lavorazione e produzione di materie prime rappresentano il 79% delle emissioni di gas serra complessive di VF. Attraverso la nostra Sustainable Materials
Vision, poniamo l’attenzione sui materiali che contribuiscono maggiormente a queste emissioni, e stiamo effettuando una transizione verso fonti rigenerative, rinnovabili, riciclate e approvvigionate in modo responsabile. Un esempio concreto è l’impegno nella diffusione della gomma naturale di origine rigenerativa, attraverso il coinvolgimento di agricol-
tori e altri partner. Nell’anno fiscale 2024, ne sono state utilizzate 319 tonnellate metriche nei prodotti The North Face®, Timberland® e Vans® Il programma Worker & Community Development rappresenta invece l’iniziativa di riferimento per migliorare il benessere dei lavoratori e delle comunità in tutta la nostra supply chain globale. Dall’anno fiscale 2025, ha raggiunto oltre un milione di persone. Il programma promuove lavoro dignitoso, buona salute e contesti favorevoli, creando valore condiviso, da un lato riducendo turnover e assenteismo, e dall’altro migliorando le competenze, la produttività e il benessere della comunità.
VF è impegnata a operare in modo responsabile e a creare un impatto positivo sulle persone, sulle comunità e sugli ambienti che condividiamo. Una sfida certamente complessa, ma il lavoro svolto dimostra che quando supportiamo i fornitori, collaboriamo con esperti e progettiamo iniziative misurabili e scalabili, possiamo costruire resilienza nel lungo periodo e generare un impatto positivo duraturo.
“Quali iniziative ESG nella vostra supply chain hanno avuto maggior impatto e come vi impegnate a coinvolgere i fornitori?”
L’estensione dei principi ESG lungo la supply chain è per tutte le aziende di Oerlikon Riri e Oerlikon Fineparts una leva strategica concreta, non solo un obbligo normativo. Le iniziative che hanno generato il maggiore impatto riguardano soprattutto i materiali. Oggi tutti i nostri accessori in ottone contengono almeno l’80% di materiale riciclato, quelli in acciaio almeno il 50%, mentre oro e palladio utilizzati raggiungono rispettivamente il 95% e il 100% di contenuto riciclato.
Siamo stati inoltre pionieri nella filiera degli accessori nell’adozione del poliestere 100% riciclato certificato Global Recycled Standard (GRS) e del cotone organico certificato Global Organic Textile Standard (GOTS) su tutti i nastri delle nostre zip.
i nostri scarti metallici, plastici e
tessili vengono recuperati e riciclati, riducendo così l’uso di risorse vergini e le emissioni associate.
Per noi la principale sfida è stata attivare un coinvolgimento efficace e continuativo di fornitori e partner lungo una filiera articolata, tipica del settore del lusso, in cui qualità, tracciabilità e condivisione di valori sono elementi imprescindibili. Abbiamo affrontato questa complessità puntando su collaborazioni di lungo periodo, trasparenza e integrazione dei criteri ESG nei processi di qualifica e monitoraggio. Questo approccio ci ha permesso di rafforzare l’affidabilità e l’eccellenza dei nostri prodotti, trasformando la sostenibilità di filiera in vera e propria creazione di valore, un elemento apprezzato anche dai nostri clienti.
Vice President, Sustainability
VF Corporation
Jeannie Renné-Malone
Un impatto rilevante deriva anche dall’economia circolare: tutti
Head of Quality
Oerlikon Luxury
Olivier Bertoldi
Lo sviluppo sostenibile lungo tutta a catena di approvvigionamento costituisce da lungo tempo un elemento integrante dell’attività di Coop. Un fondamento centrale è la nostra “Direttiva sugli approvvigionamenti sostenibili”, vincolante per i fornitori di marchi propri, che stabilisce requisiti chiari in materia ambientale, sociale e di benessere animale.
A nostro avviso, le iniziative particolarmente efficaci sono quelle integrate nell’approvvigionamento a lungo termine e che generano cambiamenti misurabili, come l’allevamento Naturaplan, l’impegno per il benessere animale con Naturafarm, nonché standard sociali quali Fairtrade Max Havelaar e amfori BSCI. Nei paesi a rischio, questi standard sono essenziali per garantire condizioni di lavoro eque.
Sul piano ambientale, ravvisiamo l’urgenza di agire per ottenere supply chain senza rischio di deforestazione né di alterazione degli ecosistemi per l’estrazione delle materie prime critiche.
La sostenibilità della supply chain rappresenta oggi per le FFS sia un obbligo che un’opportunità. In quanto fra i maggiori committenti della Svizzera, orientiamo le nostre decisioni d’acquisto in modo da mitigare i danni ambientali, proteggere i diritti umani e, al contempo, rafforzare la resilienza e la creazione di valore. Elementi decisivi a tal fine sono le strategie basate sul rischio: identifichiamo costantemente i rischi ecologici e sociali delle diverse categorie di merci e integriamo queste valutazioni nei nostri processi d’acquisto. In questo modo, concentriamo le risorse laddove possono avere il maggiore impatto, un approccio scalabile a tutte le aree del procurement.
Nelle procedure di appalto ancoriamo criteri di sostenibilità accanto a prezzo e qualità. Requisiti come un’elevata percentuale di riciclo, la circolarità, l’utilizzo di fonti energetiche rinnovabili o imballaggi riutilizzabili generano domanda di soluzioni sostenibili e lanciano un segnale al mercato. Inoltre, la trasparenza lungo la catena di fornitura è centrale: chiediamo sempre più spesso ai fornitori informazioni sui subfornitori e sui
In ambito climatico, Coop persegue obiettivi basati sulla scienza, validati dall’iniziativa SBTi. Una leva concreta è rappresentata anche dai trasporti: grazie alla propria gestione ferroviaria railCare, Coop sposta le merci su rotaia, riducendo le emissioni.
La sfida maggiore nell’integrazione di fornitori e partner rimane la complessità delle catene di approvvigionamento globali. Garantire trasparenza e tracciabilità fino all’origine agricola è impegnativo e può essere fatto solo congiuntamente. Coop punta quindi su partnership sostenibili, requisiti chiari e miglioramento continuo, nonché sulla collaborazione con organizzazioni come il WWF Svizzera e Bio Suisse. Con la sua “Conferenza dei partner commerciali verdi”, Coop riunisce i propri partner commerciali, li sensibilizza sulle questioni climatiche e di sostenibilità e incoraggia il perseguimento di obiettivi climatici basati sulla scienza. Sempre insieme ai propri partner, Coop investe inoltre attraverso il Fondo Coop per lo sviluppo sostenibile in progetti di innovazione, ricerca e protezione del clima lungo tutta la supply chain.
Requisiti chiari, collaborazione e impegno a lungo termine rafforzano le catene di approvvigionamento e creano un valore aggiunto sostenibile.
siti di produzione per minimizzare in modo mirato i rischi ambientali e sociali. Dal 2017 utilizziamo EcoVadis per valutare in modo standardizzato i nostri fornitori. I risultati, comparabili tra loro, consentono un miglioramento continuo. Parallelamente, puntiamo su cooperazioni settoriali come amfori BSCI e Railsponsible per migliorare le condizioni
di lavoro, gli audit sociali e gli standard comuni a livello di settore. Internamente, investiamo nella formazione degli addetti agli acquisti e ci confrontiamo con i fornitori affinché i requisiti siano attuabili nella pratica e non falliscano per mancanza di know-how.
Restano delle sfide: la complessità delle catene di fornitura globali ostacola la tracciabilità; molte PMI che operano come fornitori dispongono di risorse e qualità dei dati limitate; le considerazioni di costo a breve termine possono frenare gli investimenti sostenibili. Le affrontiamo con aspettative differenziate, supporto mirato, requisiti di trasparenza chiari e l’ancoraggio della sostenibilità come criterio di aggiudicazione. La combinazione di gestione orientata al rischio, criteri di appalto vincolanti, valutazioni standardizzate e collaborazione intersettoriale si è dimostrata concretamente efficace e scalabile. In questo modo, l’approvvigionamento sostenibile presso le FFS contribuisce in modo misurabile alla riduzione dei rischi, al rafforzamento della capacità di fornitura e alla creazione di valore a lungo termine.
Responsabile di progetto
Assortimenti sostenibili Coop
Andrin Dietziker
Esperta di Sostenibilità presso FFS
Nadia Stillhart
Argor-Heraeus
Responsabilità aziendale in evoluzione continua
Fra progressi compiuti, sfide aperte e ambizioni future, Argor-Heraeus interpreta con dinamismo e costante impegno la responsabilità aziendale. Il punto con il Co-CEO Robin Kolvenbach.
Imetalli preziosi continuano a occupare un ruolo particolare nell’economia globale. In tempi di incertezza come quelli attuali, l’oro torna al centro dell’attenzione, percepito come bene rifugio e simbolo di stabilità. Le riserve estraibili sono limitate: nel corso della storia sono state estratte circa 216.265 tonnellate; oggi si stima che ne rimangano circa 54.000.
Argor-Heraeus è un’azienda storica del territorio ticinese: fondata nel 1951 a Chiasso, tra le prime raffinerie di metalli preziosi in Svizzera, compie quest’anno 75 anni. Oggi, parte del gruppo globale Heraeus Precious Metals, rappresenta una delle realtà di riferimento a livello mondiale nella raffinazione e trasformazione di metalli preziosi quali oro, argento, platino e palladio. La sede di Mendrisio, attualmente in fase di espansione, conta oltre 500 persone nella propria forza lavoro.
anni fa. Nell’arco del 2025 abbiamo anche lanciato due linee di prodotti ‘Origin Traced’, e ‘Small Craft’ che consentono agli acquirenti di verificare direttamente l’origine del metallo», prosegue.
metallo dal sito di estrazione fino al prodotto finale, offrendo un elevato livello di trasparenza ai clienti».
Gli sforzi dell’azienda in questo ambito riguardano anche la trasparenza del settore, come spiega Kolvenbach: «Abbiamo di recente collaborato con l’Associazione svizzera dei metalli preziosi allo sviluppo di una piattaforma che consente di comprendere l’origine dell’oro lavorato in Svizzera dai membri dell’Associazione. La piattaforma è accessibile pubblicamente e rappresenta un’innovazione a livello internazionale».
A due anni dalla pubblicazione del “Factbook sulla sostenibilità” dell’azienda, torniamo sull’argomento con il Co-CEO Dr. Robin Kolvenbach per comprendere cosa è cambiato nel frattempo, quali progressi siano stati compiuti e quali sfide rimangano aperte. Numerosi gli spunti interessanti.
Tracciabilità e trasparenza
La conversazione non può che iniziare dal tema della tracciabilità, fra i più centrali nel settore dei metalli preziosi. «Negli ultimi anni gli sviluppi sono stati significativi», esordisce Kolvenbach. «Oggi lavoriamo con tecnologie avanzate e partner specializzati per garantire un livello di tracciabilità impensabile fino a pochi
Le due linee di oro tracciabile Small Craft e Origin Traced, lanciate nel 2025, offrono agli investitori la possibilità di verificare in modo trasparente la composizione e l’origine del metallo.
In cosa si differenziano concretamente queste due linee? «La linea ‘Origin Traced’ si basa su oro proveniente da miniere industriali selezionate secondo standard ambientali e di governance. ‘Small Craft’, invece, utilizza oro proveniente da miniere artigianali e di piccole dimensioni certificate (ASM), contribuendo concretamente al miglioramento delle condizioni di lavoro e allo sviluppo delle comunità locali attraverso il pagamento di un premio. In entrambi i casi, sistemi digitali avanzati permettono di tracciare il
Lavoro con le miniere Argor-Heraeus non estrae direttamente i metalli preziosi che lavora. Questi provengono da miniere prevalentemente di natura industriale. Proprio a monte della catena del valore si concentra la maggior parte dell’impatto ambientale, in termini di consumo d’acqua ed emissioni di CO2. «Più del 99% del totale delle nostre emissioni, incluse dunque quelle lungo la catena del valore, proviene proprio dall’estrazione dei metalli preziosi. La collaborazione con i partner minerari risulta dunque imprescindibile. Adottiamo tutte le misure possibili per soddisfare o superare gli standard internazionali di settore. Ad esempio, ci stiamo concentrando sul raggiungimento della trasparenza nei dati e negli obiettivi relativi a emissioni di gas serra, acqua e biodiversità. Il nostro obiettivo è che il 100% dei nostri partner minerari adotti misure concrete e ne monitori i progressi», afferma il Co-CEO di Argor-Heraeus. Il lavoro con le miniere non si limita agli aspetti di monitoraggio. «In particolare, siamo attivi nel supporto alle miniere artigianali e di piccole dimensioni (ASM),
favorendone lo sviluppo e la formalizzazione. Ci riforniamo esclusivamente di oro proveniente da fonti ASM responsabili certificate da iniziative quali Swiss Better Gold, Fairmined o Fairtrade. Attraverso questi strumenti sosteniamo pratiche responsabili, migliorando le condizioni di lavoro e contribuendo allo sviluppo sociale delle comunità locali».
Tutela della biodiversità e riduzione delle emissioni Abbiamo toccato il tema della biodiversità e delle emissioni delle miniere: pensando al vostro impatto più locale, come vi muovete in questo senso? «Tra il 2019 e il 2024, grazie a sforzi significativi, abbiamo ridotto le nostre emissioni complessive del 78% (emissioni Scope 1 e 2, ovvero emissioni dirette e derivanti dall’acquisto di energia) considerando il nostro quartiere generale di Mendrisio e le sedi internazionali in Italia, Germania e Hong Kong. Il sito di Mendrisio ha svolto un ruolo trainante: nello stesso periodo, abbiamo ridotto le emissioni dell’89%. Qui abbiamo eliminato le emissioni legate all’acquisto di energia già dal 2022, utilizzando elettricità proveniente al 100% da fonti rinnovabili e investendo nella produzione autonoma tramite impianti fotovoltaici».
Sul fronte della biodiversità, l’azienda ha avviato iniziative mirate. «Nel 2024 abbiamo pianificato la rigenerazione di un’area equivalente al 30% di quelledegradate del sito di Mendrisio entro il 2030, attraverso interventi volti a favorire la biodiversità e la piantumazione di specie autoctone. L’obiettivo è il ripristino completo delle superfici individuate, situate sia all’interno del sedime aziendale sia in aree esterne nel territorio della Città di Mendrisio. I primi interventi sono già stati realizzati nel corso del 2025».
Il rapporto con il territorio Emerge dunque anche l’attenzione al territorio. «Sin dall’anno della nostra fondazione, il rapporto con il territorio che ci ospita è stato fondamentale. Stiamo espandendo ulteriormente la nostra sede di Mendrisio. Abbiamo ottimi rapporti con il Municipio, ad esempio sarà il nostro partner principale proprio per la rigenerazione della biodiversità locale appena citata. A inizio 2025, abbiamo avuto anche l’occasione di ospitare il Consiglio
«La sfida principale per diventare l’azienda più responsabile nel campo della raffinazione e della produzione di oro e argento è continuare a innovare il significato stesso di responsabilità nel nostro settore. Non si tratta solo di rispettare standard e normative, ma di contribuire attivamente a definirne l’evoluzione futura»
di stato ticinese in visita presso la nostra azienda, insieme a quello del Canton Zugo», ricorda Kolvenbach.
Non ci si ferma al rapporto con le autorità, naturalmente. Oltre al ruolo economico come datore di lavoro e contribuente, Argor-Heraeus promuove diverse iniziative a livello locale: «Fra queste, collaboriamo attivamente con realtà quali Conservatorio della Svizzera italiana, Provvida Madre e SUPSI. Ad esempio, lo scorso dicembre, abbiamo consegnato il premio di 3.000 franchi allo studente che ha redatto la migliore tesi del Master in engineering SUPSI».
Uno sguardo al futuro
Quali le sfide all’orizzonte in materia di responsabilità per un’azienda come ArgorHeraeus? «La nostra aspirazione è diventare l’azienda più responsabile nel campo della raffinazione e della produzione di oro e argento. Una visione che, per sua natura, è dinamica. È come inseguire un bersaglio in movimento». La sfida principale, conclude Kolvenbach, è proprio questa: «Continuare a innovare il significato stesso di responsabilità nel nostro settore. Non si tratta solo di rispettare standard e normative, ma di contribuire attivamente a definirne l’evoluzione futura».
Alla scoperta della biodiversità del territorio: lo staff di Argor-Heraeus visita il Parco Valle della Motta durante un’attività di team building organizzata in occasione della Giornata della Terra, il 22 aprile 2026. Per approfondire “ciò che è prezioso” per Argor-Heraeus, scansiona il Qr-Code a fianco.
Maggio
Co-CEO di Argor-Heraeus
Robin Kolvenbach
Un tetto non offre solo protezione, ma è il punto di partenza di un modo nuovo di abitare, più consapevole e sostenibile. Laube SA lo ha compreso da tempo: fondata nel 1939 come impresa di carpenteria, oggi è leader della bioedilizia in Ticino, grazie a una filosofia che coniuga tradizione artigiana, tecnologie d’avanguardia e attenzione alla sostenibilità.
In particolare, anticipando un trend oggi tra i più richiesti, da oltre vent’anni Laube realizza case modulari in legno, un materiale dagli innumerevoli pregi come elemento costruttivo.
Non si tratta di una semplice variante architettonica, ma di una scelta responsabile, che unisce al rispetto per l’ambiente quello per la genuinità e l’armonia estetica dello spazio abitativo in cui le persone vivranno. Abitazioni più sane, in quanto prive di sostanze artificiali dannose, che riducono inoltre significativamente i consumi, garantendo un’ottima coibentazione termica e acustica, nel rispetto degli standard qualitativi Minergie. Pienamente soddisfatte anche le norme di sicurezza: il legno offre infatti sia un’elevata resistenza all’azione dell’acqua ma anche - diversamente da quanto alcuni potrebbero pensare - del fuoco, inoltre è antisismico grazie alla sua elasticità.
Abitare ecologico
Dal tetto al fotovoltaico, dalle case modulari in legno alle sopraelevazioni, grazie a Laube ogni progetto diventa un passo verso un abitare più responsabile, sano ed efficiente.
La produzione avviene nello stabilimento di Biasca, dove moderne tecnologie a controllo numerico digitale permettono di fabbricare i moduli con precisione e rapidità. Una volta in cantiere, l’assemblaggio molto più veloce rispetto all’edilizia tradizionale riduce tempi e disagi. A differenza delle soluzioni standardizzate di altri operatori, spesso provenienti dall’estero, Laube privilegia sempre la personalizzazione, accompagnando con il suo reparto interno di progettazione e sviluppo studi di architettura e ingegneria in ogni fase del processo, per consentire di esprimere al meglio la loro creatività, realizzando edifici contemporanei, funzionali e in linea con le esigenze del cliente.
Le strutture modulari offrono inoltre ampia flessibilità progettuale: adatte anche a terreni impervi e difficili, possono essere utilizzate per nuove abitazioni, ampliamenti o sopraelevazioni. Proprio nell’aggiunta di uno o più piani ad edifici esistenti, negli ultimi anni Laube ha sviluppato un’importante esperienza: intervento che, grazie a un migliore isolamento e senza necessità di nuove edificazioni, permette di valorizzare e rinnovare il patrimonio edilizio esistente, diminuendo i consumi energetici.
Un ulteriore passo avanti nella filosofia sostenibile dell’azienda è rappresentato
dalla proposta di innovativi sistemi che integrano pannelli fotovoltaici direttamente nella copertura, trasformandola in un impianto produttore di energia rinnovabile. Una scelta che unisce estetica e funzionalità, sfruttando la superficie del tetto per ridurre le emissioni e migliorare l’efficienza dei consumi preservando l’armonia architettonica.
Con sede principale a Biasca, due succursali a Losone e Melano e un ufficio vendite a Camorino, Laube conta oltre cento collaboratori e continua a crescere mettendo al centro qualità, rispetto per l’ambiente e vicinanza al territorio, confermata anche dalla rete di imprese partner coinvolte nei progetti, esclusivamente ticinesi, a beneficio anche della rapidità di intervento e di un servizio post-vendita affidabile. Forte di oltre ottant’anni di esperienza, Laube dimostra che costruire significa anche prendersi cura dell’ambiente e delle generazioni future.
Responsabile Progetti Speciali & Marketing di Banca del Sempione
Negli ultimi anni il tema della sostenibilità ha vissuto una fase di forte esposizione.
Il termine ESG è entrato rapidamente nel linguaggio comune di imprese, investitori e istituzioni, accompagnato da una crescita significativa dell’attenzione mediatica e da un forte afflusso di capitali verso fondi e strategie sostenibili. Dopo il picco registrato tra il 2020 e il 2021, tuttavia, i flussi verso i fondi ESG hanno mostrato un progressivo rallentamento, in alcuni casi anche una contrazione, segnando il passaggio da una fase di entusiasmo diffuso a una maggiore selettività da parte degli investitori.
È il ciclo naturale di ogni grande trend: prima l’entusiasmo, poi la selezione. Oggi, superata la fase più ‘rumorosa’, la sostenibilità sta entrando in una dimensione più matura, dove si vedono meno slogan e ci si concentra più sulla sostanza.
Per il settore bancario nel suo complesso, questo passaggio rappresenta in realtà un ritorno alle origini. Al di là delle definizioni e delle etichette, molti dei principi oggi ricondotti all’ESG (visione di lungo periodo, attenzione al territorio, responsabilità verso clienti e stakeholder) sono sempre stati parte integrante del modo di fare di molte banche, soprattutto per gli istituti più radicati nel tessuto economico locale.
Il punto, tuttavia, non è rivendicare una tradizione, ma chiarire un principio: la
Oltre la performance, creare valore sociale
Per un istituto bancario è soprattutto nella dimensione sociale che la sostenibilità può esprimersi con iniziative concrete e allineate al business model, a beneficio del territorio e delle comunità.
Flussi trimestrali dei fondi sostenibili a livello globale
sostenibilità funziona solo quando è integrata con buon senso. E cosa significa, concretamente? Significa evitare di seguire le mode o le pressioni del mercato, concentrandosi invece su ciò che genera un impatto reale e coerente con il proprio modello di business. In altre parole, ogni impresa dovrebbe interrogarsi su quali siano i fattori ESG realmente ‘materiali’, e focalizzare lì le proprie risorse. Non tutto ha lo stesso peso, e non tutto è rilevante allo stesso modo per ogni settore. Prendiamo ad esempio il tema del cambiamento climatico. È senza dubbio centrale nel dibattito globale, ma l’impatto diretto causato dalle varie industrie varia significativamente. Se confrontiamo il settore finanziario con il settore dei trasporti, delle industrie pesanti o dei cementifici, è evidente come l’impronta di carbonio diretta rappresenti, per una banca, un aspetto più contenuto. Tuttavia, il ruolo di un istituto finanziario resta cruciale sul piano indiretto, attraverso ad esempio le scelte di investimento e finanziamento. Non si tratta quindi di ignorare il tema, ma di contestualizzarlo. Molto più rilevante, per una banca, è però la dimensione sociale della sostenibilità: il rapporto con il territorio, il
Dopo il picco tra 2020-2021, gli afflussi di capitali verso i fondi ESG mostrano un rallentamento, riflettendo la maggiore selettività degli investitori.
supporto alla comunità, la capacità di generare valore che vada oltre la performance finanziaria. È su questo fronte che si gioca la vera sfida.
Proprio da questa consapevolezza abbiamo dato vita alle soluzioni Private Green. Si tratta di conti gestiti secondo logiche ESG, ma con una caratteristica distintiva nel panorama svizzero: attraverso il meccanismo del “Voting Green”, organizzato all’inizio di ogni anno, una parte dei ricavi generati da questi conti viene destinata a sostenere organizzazioni locali attive in ambito ambientale e sociale. Non è la banca a decidere, ma direttamente i clienti, che scelgono quali realtà supportare. Il risultato è un modello che rende l’impatto tangibile, visibile e concreto sul territorio.
In un contesto nel quale il rischio di greenwashing è sempre presente, la vera sfida non è fare di più, ma fare meglio. Concentrarsi su poche iniziative, ma significative.
Simone Malnati
miliardi di dollari, 2023-2025
Mondo Fonte: Morningstar Direct
Accelerare la transizione
Mentre la sostenibilità entra in una fase più matura, passando da obiettivo programmatico a trasformazione concreta dei modelli industriali e dei comportamenti di consumo, l’automotive si trova al centro di una sfida epocale, che intreccia sviluppo tecnologico, adeguamento infrastrutturale e conversione culturale. Quattro costruttori raccontano come si costruisce il passaggio verso una mobilità sostenibile tra vincoli normativi, innovazione e pragmatismo.
La retromarcia dell’Unione europea sullo stop ai motori a combustione interna, che ne avrebbe decretato il divieto di vendita dal 2035, non può che insinuare qualche dubbio sul ritmo della transizione alle propulsioni alternative. Lo slancio industriale delle case automobilistiche verso gli obiettivi di sostenibilità è infatti in buona parte stato inizialmente incoraggiato - tranne qualche antesignanodalle agende della politica ambientale, nel tentativo di incidere su uno dei settori più inquinanti, quello dei trasporti, responsabile di circa un quarto delle emissioni di gas serra.
Se si guarda alle nuove immatricolazioni, lo scenario sembrerebbe evolvere nella direzione auspicata: il 2025 ha segnato un’accelerazione, con le motorizzazioni totalmente elettriche (BEV) al 17,4% del mercato europeo (+27,9% sul 2024), mentre le ibride elettriche costituiscono oltre un terzo delle registrazioni (34,5%), affiancate da un 9,4% di plug-in, in forte crescita. In parallelo, diesel e benzina risultano in netta contrazione.
Tuttavia, se rapportato al parco circolante, il quadro cambia radicalmente: le BEV rappresentano appena il 2,3% dei veicoli su strada in Europa, quota che sale all’8,7% includendo le ibride.
Più che nell’applicazione dei produttori, la causa sembra risiedere in un mercato non ancora maturo. La domanda resta esitante su autonomia e prezzi, l’infrastruttura di ricarica è disomogenea, così come la disponibilità di rinnovabili per alimentarla. Anche gli incentivi fiscali scarseggiano, mentre persistono nodi tecnologici e geopolitici, come la dipendenza dalle terre rare, anche se la corsa del prezzo del petrolio potrebbe aiutare.
La strada resta dunque lunga e gli obiettivi fissati per il 2030 non sarebbero stati realisticamente raggiungibili.
Immatricolazioni di propulsioni green con il vento in poppa
Selezione gennaio e febbraio 2026, in %
... ma ancora una solo frazione del parco circolante In
all’alimentazione, in %, 2024
Svizzera, immatricolazioni sempre più verdi
Ma la flessibilità sulle scadenze non basta: come sottolinea per prima l’industria, serve un approccio pragmatico che renda la transizione sostenibile per chi dovrà acquistare e utilizzare i nuovi veicoli, sostituendo progressivamente decine di milioni di auto obsolete. In quest’ottica le ibride possono giocare un ruolo strategico come “veicolo” della transizione, tecnologica ma indubbiamente anche culturale per un mercato che ancora deve maturare l’abitudine di rifornirsi alla spina e non alla pompa. Di fatto, proprio la revisione del bando Ue lascia una finestra alla loro
commercializzazione, salutata favorevolmente dai costruttori (un 10% di emissioni potrà essere compensato con crediti per l’impiego di acciaio a basse emissioni ‘made in Europe’ o con l’utilizzo di carburanti sostenibili). Percorsi e ritmo di marcia possono variare, tra pionieri che oggi si trovano in vantaggio competitivo, marchi storici chiamati a riconvertire interi modelli industriali, gruppi più agili in grado di proporre strategie innovative e nuovi entranti nativi elettrici, ma tutti puntano verso una comune destinazione. Quattro esempi nelle prossime pagine.
Fonte: Ustra
Fonte: Acea
«Ogni ibrida è di fatto un’auto elettrica con la propria centrale a bordo. Il controllo dell’elettronica di potenza e il recupero dell’energia in frenata sono tecnologie che abbiamo perfezionato per decenni. Senza i milioni di chilometri percorsi dalle ibride, oggi non avremmo la maturità tecnologica e l’affidabilità delle propulsioni puramente elettriche»
Già negli anni Novanta, quando il dibattito sulla decarbonizzazione era ancora embrionale, Toyota individuava nella scarsità di risorse e nella relativamente alta inefficienza dei motori a combustione le principali sfide del XXI secolo. Il progetto “G21”, da cui sarebbe scaturita la Prius nel 1997, nasceva infatti con l’obiettivo di coniugare riduzione dei consumi e fruibilità quotidiana. «È stata una grande sfida: si trattava di un terreno tecnologico vergine, con l’ostacolo di controllare con precisione l’interazione tra il motore termico e il motore elet-
trico, oltre alla durabilità delle batterie in condizioni estreme. Oggi, nella quinta generazione del nostro sistema ibrido, i componenti sono molto più compatti, leggeri, potenti, efficienti ed economici. Tuttavia, la ricerca non si ferma», dichiara Philippe Cauderay, Head of Product Management di Toyota.
È proprio questo lungo percorso ad aver costituito la base per il trasferimento di competenze anche alle propulsioni puramente elettriche. «Un ibrido è già, di fatto, un veicolo elettrico dotato di una propria centrale a bordo, e tecnologie
alla
anni la Prius
generazione, dopo
l’auto
più
Toyota ha pionieristicamente sviluppato questa tecnologia e contribuito a renderla popolare Un know-how che continua a perfezionare, a beneficio anche delle pure elettriche.
Ne deriva un approccio multi-path, attento alle specificità dei mercati. In Svizzera, dove la domanda privilegia efficienza e trazione integrale, l’ibrido resta dominante, mentre l’offerta elettrica viene progressivamente ampliata.
Frattanto, la ricerca si concentra sull’ottimizzazione delle batterie agli ioni di litio, anche attraverso economie di scala, e sullo sviluppo delle batterie allo stato solido, ritenute decisive per ridurre i tempi di ricarica e aumentare l’autonomia.
In parallelo, Toyota continua a presidiare la tecnologia a idrogeno: se con la Mirai ha dimostrato che era pronta per la produzione in serie, il problema principale rimane l’assenza di una rete capillare di distribuzione. Ci si concentra dunque sul banco di prova del traffico pesante e degli autobus.
Sebbene con vendite limitate rispetto ai volumi mondiali del gruppo nipponico (11%), l’Europa riveste un’importanza strategica: «Rappresenta un laboratorio privilegiato come centro di innovazione più importante per la nostra strategia globale, a fronte delle sue severe normative sulle emissioni e dell’affinità con le nuove tecnologie. Conseguentemente qui ci siamo posti l’ambizioso obiettivo di raggiungere la neutralità climatica totale entro il 2040, dieci anni prima del nostro obiettivo globale», ricorda l’Head of Product Management della casa giapponese, che già oggi produce in stabilimenti europei circa il 70% dei veicoli venduti nel continente.
come l’elettronica di potenza o il recupero di energia, affinate nei milioni di chilometri percorsi dalle nostre ibride, ci hanno permesso di raggiungere l’attuale maturità tecnologica e l’affidabilità nei nostri veicoli Bev, come la bZ4X, e nei nostri modelli a cella a combustibile a idrogeno», prosegue Philippe Cauderay.
Più in generale, l’approccio alla sostenibilità di Toyota tende a estendersi all’intero ciclo di vita del veicolo, dall’energia verde nei suoi stabilimenti fino al riciclo: «In Europa raggiungiamo già un tasso di recupero quasi del 100% per le batterie ibride. Un moltiplicatore importante per il futuro è infatti l’economia circolare, in cui diamo loro una ‘seconda vita’ per l’accumulo stazionario o riutilizziamo direttamente i materiali dei vecchi veicoli per la produzione di nuovi modelli», conclude Philippe Cauderay. Il motto? “Let’s go Beyond”.
Head of Product Management di Toyota
Philippe Cauderay
Giunta
quinta
30
rimane
ibrida
famosa al mondo, il modello con cui
Toyota Prius Plug-in Hybrid
5ª generazione del motore Full Hybrid di Toyota
Audi
Per un brand che dell’automotive ha fatto la storia, la transizione verso l’elettrico rappresenta una sfida epocale: nuove tecnologie e piattaforme di sviluppo, riprogettazione dei flussi di produzione e della logistica, necessità di tradurre un heritage di prestazioni premium e lusso nel linguaggio alternativo della sostenibilità, preservando qualità dell’esperienza e identità di prodotto. La gamma attuale di Audi riflette un’integrazione progressiva: modelli BEV, ibridi ricaricabili con autonomia elettrica superiore a 100 km e motori termici moderni mild-hybrid. «Il mercato svizzero, da questo punto di vista, evidenzia alcune specificità: una marcata preferenza per la trazione integrale e una crescente propensione verso versioni ad alte prestazioni (R e RS), anche all’interno dell’elettrificazione. I veicoli completamente elettrici hanno raggiunto circa un quarto delle nostre vendite nel Paese, superando la media nazionale (22,7%)», evidenzia Dieter Jermann, Brand Director Audi Svizzera. Pur avendo posticipato l’abbandono totale del termico, inizialmente previsto nel 2033, Audi mantiene investimenti massicci in elettromobilità. La piattaforma PPE (Premium Platform Electric), sviluppata con Porsche, è il fulcro di questa strategia: «Introdotta nel 2024, coniuga design emozionale e autonomie oltre i 750 km (A6 e-tron), con ricarica fino a 270 kW grazie a una gestione termica molto efficiente e a una connettività a un livello inedito. La scalabilità permette di diversificare rapidamente l’offerta, mantenendo l’ibrido plug-in come soluzione ponte strategica, spesso proposta a parity price con i termici», osserva Dieter Jermann
Significativo il debutto in Formula 1 con l’acquisizione della scuderia svizzera Sauber. Per il campionato 2026 la casa di Ingolstadt ha già sviluppato la sua prima monoposto e relativa power unit. «Per Audi, la F1 rappresenta il laboratorio di prova più esigente al mondo. Proprio da questa stagione entra in vigore un regolamento che pone l’accento sull’efficienza del sistema nel
«Introdotta nel 2024, la nostra Premium Platform Electric, sviluppata con Porsche, coniuga design emozionale e autonomie oltre i 750 km, con ricarica fino a 270 kW grazie a una gestione termica molto efficiente. La scalabilità permette di diversificare rapidamente l’offerta, mantenendo l’ibrido plug-in come soluzione ponte, spesso proposta a parity price con i termici»
suo complesso e dell’interazione tra motore a combustione, elettrico e batteria, con l’utilizzo di carburanti sostenibili al 100%», sottolinea Dieter Jermann. Simmetricamente, lo sviluppo dei veicoli di serie potrà beneficiare delle conoscenze acquisite nell’ambito della costruzione leggera e di altre tecnologie di base. Sul fronte industriale, il programma “Mission:Zero” sintetizza l’impegno di Audi per una produzione sostenibile a 360 gradi. Il focus è sulle sfide ambientali: decarbonizzazione, efficienza delle risorse e biodiversità.
glia (70mila Cupra Terramar.) Alla luce di queste cifre, ancor più ragguardevole che lo stabilimento abbia raggiunto già dal 2020 la neutralità climatica attraverso un mix di fotovoltaico (il più grande impianto a tetto d’Europa), geotermia, certificati di biogas per compensare il consumo di gas naturale e crediti di carbonio certificati a livello internazionale per le emissioni di CO2 che non possono essere evitate (circa il 5%), ad esempio nei banchi prova motori. Un approccio che attesta la sostenibilità non solo del prodotto, ma nell’intera catena del valore.
Emblematico l’esempio del sito di Györ (sede di Audi Hungaria), che è il più grande stabilimento di propulsori al mondo (ne ha prodotti 1,58 milioni nel 2025 per marchi del Gruppo Volkswagen), a cui si aggiunge la produzione di modelli Audi (l’anno scorso, oltre 200mila Q3 e Q3 Sportback) e altri brand della fami-
Sopra, Audi Q6 e-tron e S6 Sportback e-tron, entrambe basate sulla avveniristica Premium Platform Electric (PPE). Questa stagione, la casa di Ingolstadt ha debuttato in Formula 1, in concomitanza con il nuovo regolamento tecnico che enfatizza sostenibilità ambientale ed efficienza energetica.
Maggio
Brand Director Audi Svizzera
Dieter Jermann
Leapmotor
«Nasciamo come pura elettrica, ma sul mercato svizzero abbiamo individuato nell’ibrido un ponte per specifici segmenti di clientela, ad esempio chi ha rare opportunità di ricarica o è impegnato in viaggi molto lunghi. Tuttavia, la strategia resta chiaramente orientata al BEV, più coerente con gli obiettivi di decarbonizzazione e con gli incentivi di mercato»
Radicalmente diversa la prospettiva di un costruttore nato nell’era dell’elettrico, privo del vincolo della riconversione industriale. Fondata nel 2015 dall’imprenditore Zhu Jiangming, ingegnere elettronico con oltre 30 anni di esperienza nel software, Leapmotor ha festeggiato il primo decennio, conquistando la leadership tra i marchi cinesi emergenti di veicoli elettrici di nuova generazione (Nev) con quasi 600mila veicoli consegnati (+103% su base annua) nel 2025 e ha raggiunto per la prima volta la redditività annuale. «In qualità di im-
presa tecnologica, Leapmotor sviluppa e produce internamente oltre il 65% della componentistica dei veicoli, inclusi sistemi elettrici e intelligenti, ottenendo così un maggiore controllo sui costi di produzione, migliori margini operativi e una maggiore competitività nei prezzi finali al consumatore. In Europa la casa cinese punta rendere accessibile la mobilità elettrica, a partire dai prezzi altamente competitivi e dall’approccio user-centric. L’ingresso sul mercato, primo a essere stato lanciato dopo quello interno, sta ricevendo un’accoglienza positiva, anche
La strategia di Leapmotor è un caso di studio su come un pure player elettrico stia affrontando con la propria agilità le complessità del mercato europeo. L’offerta di versioni ibride è la mossa chiave, insieme a prezzi che sfidano i segmenti entry-level europei, offrendo prestazioni, tecnologia e autonomia.
ma comunque si tratta della seconda posizione nella classifica delle vendite di veicoli Ev a clienti privati (con una quota di mercato del 7,6%). «Anche in Svizzera la nostra strategia di ingresso nel mercato con una forte rete di concessionari, prodotti innovativi e di alta qualità e un team After Sales (ricambi, servizio e garanzia) già collaudato sta ricevendo riscontri positivi. Siamo partiti a gennaio 2025 con 16 concessionari, ora siamo a 30 e abbiamo già venduto oltre mille auto. Anche per l’anno in corso, iniziato molto bene, ci aspettiamo un’ulteriore crescita», prevede Patrick von Bachellé, Head of Leapmotor Switzerland.
Dopo l’esordio con la piccola city car elettrica T03 e la familiare C10, disponibile come elettrica e ibrida-EV, con la B10 (EV e con Range Extender) si è aggiunto un terzo modello all’offerta. Nei prossimi mesi ne arriveranno altri due e ulteriori highlight, come un modello a 7 posti, seguiranno nel 2027.
Il display HD da 14,6’’ riunisce connettività, intrattenimento e controlli
grazie al fatto che il brand si è presentato come complementare agli altri marchi di Stellantis. Complice l’ansia da petrolio, questo marzo ha addirittura superato le undicimila immatricolazioni: un incremento del 31% rispetto al mese precedente e addirittura del 754% rispetto a marzo 2025. Vero è che partiva dal basso,
«Il nostro posizionamento si fonda su un rapporto qualità-prezzo molto competitivo, con tutti gli optional, come tetto panoramico e sistemi Adas già inclusi, uniti alla particolare attenzione all’autonomia, alla dotazione tecnologica e all’esperienza dell’utente. Nasciamo come pura elettrica, ma sul mercato svizzero abbiamo individuato nell’ibrido un ponte di transizione per specifici segmenti di clientela, ad esempio per chi ha rare opportunità di ricaricare il veicolo o è impegnato in viaggi molto lunghi», osserva Patrick von Bachellé, concludendo: «La strategia resta tuttavia chiaramente orientata verso il veicolo elettrico puro, la soluzione più coerente con gli obiettivi di decarbonizzazione e con gli incentivi di mercato».
EV-native, il produttore cinese dovrà quindi capitalizzare il suo vantaggio, dimostrando di avere una marcia in più per affrontare le stesse tensioni a cui guardano anche i costruttori europei più consolidati: spinta verso un’elettrificazione accessibile e necessità di adattarsi a un contesto infrastrutturale e di domanda ancora frammentato.
Leapmotor B10
Head of Leapmotor Switzerland
Patrick von Bachellé
Renault Group
Proseguendo nella sua offensiva di elettrificazione delle autovetture e dei veicoli commerciali leggeri, nel 2025 Renault Group ha venduto in Europa circa 400mila veicoli ibridi (+35,1%) e 194mila elettrici (+76,7%). Grazie ai suoi nuovi modelli E, il marchio Renault è leader nel settore dei veicoli elettrici, con una quota del 20,2% nel 2025 e già oltre il 30% in Svizzera, dove addirittura nel primo trimestre 2026 è stato raggiunto un mix di elettrificazione pari al 93% delle nuove auto vendute.
«Il nuovo piano strategico futuREady, presentato questo marzo, costituisce un passo decisivo per il futuro del Gruppo. Entro il 2030 vogliamo lanciare 36 nuovi modelli e innovare profondamente la customer experience lungo l’intero ciclo di vita dei nostri veicoli», esordisce Claudia Meyer, Managing Director Renault Group Svizzera. L’Europa resta al centro del programma, con 22 nuovi modelli, di cui 16 a trazione completamente elettrica, affiancati da veicoli full hybrid, secondo la collaudata strategia duale per assecondare le preferenze di ogni cliente esigenze.
Orgoglioso di sviluppare e produrre interamente in casa - in Europa per l’Europa - Renault Group dichiara l’obiettivo di eguagliare i costruttori cinesi in termini di innovazione, costi e velocità. Il che significa in primis cicli di sviluppo del prodotto molto più rapidi, 2 anni invece di 4-5. La nuova Twingo E-Tech electric è il primo modello sviluppato in meno di 100 settimane.
«Nella produzione disponiamo già oggi di un sistema tra i più efficienti al mondo. Monitoriamo tutti i passaggi e le possibili anomalie, a livello globale e in tempo reale. In futuro verranno utilizzati in media il 30% di componenti in meno per veicolo e saranno introdotti robot umanoidi di nuova generazione per attività pesanti o a basso valore aggiunto. Stiamo fortemente investendo in intelligenza artificiale per dimezzare le pause di produzione e ridurre il consumo energetico del 25%, abbassando così i costi di produzione del 20%», illustra Claudia Meyer.
«Stiamo lavorando a un motore elettrico da 275 CV, senza terre rare. In combinazione con un’elettronica di potenza innovativa e scalabile, oltre a essere più ecologico sarà il 20% più conveniente della generazione precedente: un vero game changer. E per noi altrettanto importante: sviluppiamo e produciamo interamente in casa, in Europa per l’Europa»
Se le partnership sono fondamentali per un gruppo che non dispone dei budget dei colossi globali (ad esempio, con Google e Qualcomm nel software o la joint venture con Geely per cambi e motori), la competenza ingegneristica interna svolge un ruolo chiave. Da oltre un decennio Renault ha industrializzato la tecnologia dei motori sincroni a rotore avvolto (EESM) che utilizzando bobine di rame invece di magneti permanenti basati su terre rare come il neodimio, permettendo di ridurre l’impatto ambientale della produzione del 30% e i costi delle materie prime. «At-
Il motore elettrico di terza generazione, in corso di prototipazione.
Prevalentemente in Francia sarà sviluppata anche la nuova piattaforma RGEV Medium 2.0, fulcro della prossima generazione di veicoli elettrici, con l’obiettivo di massimizzare il rapporto tra autonomia, tempi di ricarica e costi, ridotti del 40%. Oltre alle prestazioni - fino a 750 km di autonomia e architetture a 800 V per ricarica ultra-rapida - evolve il sistema operativo centralizzato, preparandosi in prospettiva all’upgrade ad “Artificial Intelligence Defined Vehicle”, capace di gestire infotainment, Adas e telaio, aprendo la strada all’auto intelligente.
tualmente stiamo lavorando a un motore elettrico di terza generazione da 275 Cv, di nuovo privo di terre rare. In combinazione con un’elettronica di potenza innovativa e scalabile, ridurrà i costi del 20% rispetto alla generazione precedente: un vero game changer», sottolinea la Managing Director Renault Group Svizzera.
Frutto di un’inedita organizzazione internazionale, Twingo E-Tech electric incarna la volontà di Renault di democratizzare l’elettrico. È il modello sviluppato più rapidamente nella sua storia: solo 100 settimane. Un forte segnale per chi ambisce a diventare il costruttore europeo di riferimento.
Maggio
Twingo E-Tech electric
Managing Director Renault Group Svizzera
Claudia Meyer
eureka / l’imprenditore
Guidare con coerenza
Pioniere della mobilità elettrica in Svizzera, grazie al suo spirito di iniziativa e al suo know-how tecnico, Martin Kyburz sta plasmando il settore di consegne e veicoli commerciali. Un successo costruito senza cercare l’accelerazione improvvisa, ma con determinazione, concretezza e responsabilità.
Quando, da giovane, ho iniziato a interessarmi più a fondo di mobilità elettrica, l’argomento era ben lungi dal diventare mainstream. È stato un mix di curiosità, convinzione e anche una certa dose di testardaggine a spingermi a seguire la mia strada. Non volevo perdermi in discussioni, volevo dimostrare con i fatti.
I primi passi della mia azienda sono stati caratterizzati da tentativi, battute d’arresto e piccole conquiste. Nessun business plan, né modello di affari sicuro, ma soprattutto molte domande: “Funzionerà davvero nella vita di tutti i giorni?” o “C’è qualcuno disposto a pagare per questo?”. Ma proprio questa incertezza è stata anche una spinta. Ho imparato presto che per cambiare davvero qualcosa bisogna essere disposti a sperimentare soluzioni non ancora consolidate.
Una delle maggiori sfide nella fase iniziale è stata costruire la fiducia di clienti, partner e anche del mio stesso entourage. All’epoca la mobilità elettrica veniva spesso derisa o liquidata come una soluzione di nicchia. Allo stesso tempo dovevamo superare ostacoli tecnici, sviluppare processi e lavorare con risorse limitate. Non avevamo mai abbastanza denaro, ma sempre idee in abbondanza. È stato fondamentale non mollare e trovare soluzioni dove altri vedevano solo problemi. Un passo importante è stata la decisione di investire personalmente nell’azienda. Non solo una scelta finanziaria: volevo assumermi la responsabilità e dimostrare di crederci io per primo. Altrimenti perché avrebbe dovuto farlo gli altri? Quest’attitudine mi ha sostenuto in molte fasi difficili. Per me imprenditorialità significa assumersi consapevolmente dei rischi - non con leggerezza, ma con determinazione. Ciò che amo particolarmente della mia azienda è il connubio tra tecnologia, sostenibilità e utilità concreta. I nostri veicoli non sono concetti astratti, ma soluzioni utilizzate quotidianamente nella consegna
Martin Kyburz, fondatore e Ceo di Kyburz Switzerland, con sede a Embrach (ZH), vincitrice del Prix SVC Wirtschaftsraum Zürich 2022. Nata nel 1991, conta oggi oltre 150 dipendenti.
della posta, in ambito commerciale o nei comuni. Mi riempie di orgoglio vedere come da un’idea nasca un prodotto che crea un vero valore aggiunto. Il momento più bello è quando mi capita di incrociare un veicolo per strada e so che è il nostro lavoro ad averlo reso possibile.
Quella che è nata come una soluzione per la Svizzera ha iniziato a essere richiesta anche in altri paesi. Mercati diversi comportano esigenze diverse: nelle infrastrutture, nei comportamenti d’uso o nelle questioni normative. Operare a livello internazionale significa imparare sempre cose nuove e adattarsi, preservando la propria identità. Trovo particolarmente stimolante lo scambio diretto con i nostri clienti in tutto il mondo. I loro feedback sono spesso il punto di partenza per ulteriori innovazioni. Questa vicinanza al cliente, unita alla nostra competenza tecnica, è per me un fattore chiave di successo.
Con il passare degli anni si è evoluta anche la mia visione imprenditoriale. All’inizio si trattava soprattutto di dimostrare che la mobilità elettrica funziona. Oggi sono in primo piano temi come
la scalabilità, l’internazionalizzazione e l’integrazione dei sistemi. Il mondo è cambiato e con esso le aspettative. La sostenibilità non è più un tema marginale, ma una componente centrale dell’attività economica. Al contempo rimane per me immutata l’importanza di dimostrare uno spirito pionieristico: anche se siamo cresciuti, cerco di mantenere l’apertura verso le novità. Fermarsi non è un’opzione: l’innovazione non nasce solo da grandi balzi in avanti, ma sono spesso tanti piccoli miglioramenti a produrre nell’insieme un grande effetto.
Quando ripenso ai momenti salienti della mia carriera imprenditoriale, non sono tanto i singoli riconoscimenti a venire in mente, quanto i momenti in cui abbiamo percepito che il nostro lavoro stava producendo risultati. Naturalmente è stato un grande onore ricevere il Prix Svc, il World Mail Award o il Premio per la sostenibilità ZüriUnterland. Tali riconoscimenti danno slancio e dimostrano che si è sulla strada giusta. Per me, però, sono ancor più significativi i traguardi raggiunti nella vita di tutti i giorni: la prima grande commessa in serie della Posta Svizzera, l’impiego di successo dei nostri veicoli nelle attività quotidiane o il momento in cui un cliente scettico si convince improvvisamente. Spesso i successi più grandi non si possono pianificare, ma nascono quando molti fattori si combinano e di colpo tutto funziona. Sono questi momenti a rimanere impressi e riaccendere continuamente la motivazione.
Quando ripenso al mio percorso, non vedo una storia di successo lineare, ma un percorso di alti e bassi. Eppure è proprio questo a contraddistinguere l’imprenditorialità. Non si tratta di evitare gli errori, ma di imparare e andare avanti. Per me è chiaro: chi ha il coraggio di perseguire con coerenza un’idea può ottenere più di quanto ritenga possibile all’inizio.
In collaborazione con Swiss Venture Club (SVC)
TECHNOGYM RUN
THE ULTIMATE RUNNING EXPERIENCE
Progettato partendo dall’esperienza dei migliori atleti, Technogym Run unisce design sofisticato e innovazione avanzata per ridefinire l’allenamento sul tapis roulant. Migliora velocità e resistenza, scopri il piacere di un movimento fluido e naturale e perfeziona la tua corsa con dati dettagliati.
Technogym Boutique Zurich
Pellkanstrasse 5, 8001
Tel. 043 558 98 60
Technogym Boutique Basel
Freie Strasse 84, 4051
Tel. 061 501 41 40
Technogym Showroom Lyss
Werkstrasse 36, 3250
Tel. 032 387 05 05
o visita technogym.com
Scopri di più
Il rischio allucinazioni
L’Ai è ormai parte della quotidianità, e con ampi benefici, ma cosa succede quando prende un abbaglio? Dipende dalle circostanze, ma le conseguenze potrebbero diventare gravi.
Tasso di allucinazione nei modelli Ai
Confronto tra i principali Llm (al 20-III-2026)
Openai/gpt-5.4-mini-2026-03-17
Deepseek-ai/DeepSeek-V3.2-Exp
Meta-llama/Llama-3.3-70B-Instruct-Turbo
Microsoft/Phi-4
Google/gemini-2.5-flash-lite
Openai/gpt-5.4-nano-2026-03-17
Antgroup/finix_s1_32b
Fonte: Vectara
L’Ai è ormai diventata parte integrante del modo di ricercare le informazioni online. Che si tratti dei compiti degli studenti, delle email di lavoro o di ricerche scientifiche e testi di giornale, è davvero raro che almeno qualche passaggio non sia fatto con gli strumenti Ai più famosi come ChatGpt, Gemini o CoPilot.
In fondo danno risposte velocissime, accurate, complete su qualsiasi argomento, da come fare la pizza ai più reconditi dati storici su Galileo Galilei. Ed è così in effetti. Almeno nel 95% dei casi, circa. Ma cosa succede in quella minima percentuale di situazioni in cui l’Ai prende letteralmente Roma per toma e fornisce informazioni che nel migliore dei casi sono evidentemente errate, e nel peggiore perfettamente plausibili ma inventate?
Nel 2023, un caso giudiziario negli Stati Uniti ha segnato una svolta: due avvocati sono stati sanzionati per aver presentato in tribunale citazioni legali, generate da un sistema Ai, completamente inesistenti.
Non si trattava di un errore umano tradizionale, ma di un’‘allucinazione, dell’Ai:
contenuti plausibili, ben strutturati, ma privi di qualsiasi fondamento reale. Questo episodio ha reso evidente un limite.
Come evidenziato anche da Harvard Business Review, questi sistemi non distinguono tra vero e plausibile: ottimizzano per coerenza linguistica, non per accuratezza fattuale. Per questo motivo, anche i principali player stanno integrando l’Ai con crescenti livelli di supervisione umana, policy interne e sistemi di verifica delle fonti. Microsoft, ad esempio, ha introdotto nei suoi Copilot meccanismi di ‘grounding’ sui dati aziendali e strumenti di tracciabilità delle informazioni, proprio per ridurre il rischio.
Se è evidente in contesti legali o consulenziali, diventa ancora più invisibile, e per questo più pericoloso, nella quotidianità della conduzione aziendale. L’Ai è già entrata nei meeting: trascrive, riassume, identifica decisioni, assegna task. Apparentemente, un salto di qualità in termini di efficienza e accountability. Ma ecco che già emergono due criticità.
La prima: l’Ai non si limita a registrare, interpreta. Nei meeting summary auto-
Francesca Prospero Cerza, fondatrice di coworkingbar.ch. A lato, non tutti i modelli Llm sono uguali. L’Hhem evidenzia sostanziali differenze nella frequenza delle ‘allucinazioni’.
matici, sfumature vengono semplificate, decisioni implicite diventano esplicite, responsabilità possono essere attribuite in modo impreciso. La riunione non viene solo documentata, ma in parte riscritta. Ciò che era dibattuto diventa allineato, ciò che era sfumato, diventa definitivo.
La seconda riguarda il comportamento. Studi recenti evidenziano il cosiddetto Recorded Effect: sapere di essere registrati modifica il modo in cui le persone partecipano. Gli interventi diventano più cauti, il disaccordo si riduce, la spontaneità diventa una comunicazione più controllata. Il risultato è un paradosso manageriale. Da un lato: maggiore efficienza, memoria organizzativa, tracciabilità. Dall’altro: meno confronto reale, meno dissenso, minore sicurezza psicologica.
Per un’organizzazione, questo significa rischiare di ‘ricordare tutto’, ma comprendere meno. Di prendere decisioni su una realtà filtrata, dalla tecnologia e dal comportamento adattivo delle persone.
E forse il punto non è più dove lavoriamo. Ma quando scegliamo di incontrarci: fuori dagli schermi, fuori dalle trascrizioni, fuori dalla logica dell’ottimizzazione.
Nel lungo periodo, non vincono le organizzazioni che registrano tutto, ma quelle in cui le persone possono dire ciò che non è ancora ‘pronto’ o condiviso.
La vera domanda non è se le vostre riunioni siano più efficienti. Ma se sono ancora abbastanza scomode da generare decisioni migliori.
Un fascino... epistolare
È ormai considerato un canale vecchio, o comunque molto classico, che ha perso parte della sua efficacia: è la newsletter. Cos’è successo, e di chi è la responsabilità?
Se nella puntata precedente ci siamo preoccupati di un tema che riguarda i target più ‘giovani’ o più vicini alla sperimentazione, questa volta è il turno di uno strumento decisamente più ‘pop’ e consolidato.
È la classica ‘newsletter’, nel senso più ampio del termine, ossia includendo tutte le comunicazioni che un marchio o un’azienda possono inviare al proprio pubblico, usando il canale email.
L’email marketing è appunto qualcosa che ormai risiede nella categoria del ‘Classico’ ma, prima di sbuffare e passare ad argomenti (apparentemente) più attuali, può essere utile discutere della sua rilevanza e di come a mancare di attualità sia semmai il modo in cui viene approcciato.
Un primo aspetto muove dall’importanza delle email, almeno in relazione ad altri canali digitali. Come è noto, i costi di acquisizione di un nuovo cliente (ad esempio attraverso pubblicità sui social) sono altissimi, spesso insostenibili. Rimanendo nel campo del digitale, l’alternativa è quella di puntare sulla ‘retention’, ossia sulla protezione e sullo sviluppo dei clienti già conquistati. All’interno di questa strategia, l’email è lo strumento principe. Un canale diretto verso uno spazio privato, quasi intimo… e da questa consapevolezza dovrebbe discendere innanzitutto un senso di rispetto che, se calpestato, porta velocemente verso lo “spam”.
Il canale è noto. Il canale è aperto. Viene (ab)usato da molti, per non dire tutti. E allora che cosa resta da dire? Semplicemente che il modo in cui moltissime aziende o brand approcciano il tema è completamente sbagliato. O meglio, miope. Nella maggior parte dei casi (soprat-
tutto quando, a consigliare, è un partner di matrice tecnologica), l’email marketing si riduce a un tema di piattaforma (quale scegliere? Come “integrarla”?), compliance (Gdpr et similia), segmentazione, automazione, personalizzazione. Tematiche che certamente non possono essere ignorate… ma da sole non bastano e spesso rischiano semmai di generare progetti costosi, inutilmente complessi e soprattutto senz’anima.
E proprio l’anima è il tema. Un’email è uno strumento di comunicazione e come tale dovrebbe essere trattato: la scelta del soggetto, dell’oggetto (della mail), di come sviluppare un racconto che, seppur sottilmente, ‘venda’ ma che abbia prima di questo la capacità di affascinare. Eppure il lato romantico viene spesso trascurato. Si disegnano complesse ‘strategie’ di invio, journey automatizzate…e poi si tratta l’effettivo contenuto come un ‘di cui’. Dati e tecnologia ci salveranno, da soli! O almeno è quello che in molti auspicano, ma...tutto bene?
Non è proprio così e, per dimostrarlo,
Simone Oltolina, Ceo di Merchants of Ideas, società di brand e communication consulting. Nota per il lettore: lo spazio è limitato e gli esempi citati non sono facilmente reperibili nel web ‘pubblico’. Ecco perché l’articolo include un Qr code, un po’ alternativo, utile per visualizzare gli esempi citati.
ecco tre esempi significativi che indicano le reali possibilità del mezzo (in termini di ‘conquista emotiva’).
Il primo è quello di L.E.J., marchio londinese in area menswear. Lo stile delle comunicazioni è estremamente personale e riprende quello di una corrispondenza tra conoscenti. Piccoli haiku, alternati a testi più lunghi, ricchi di metafore e digressioni. Testi intrisi di passione, comunque vada. Scrittura di impulso, più che algido copywriting. Di Flamingo Estate, da molti considerata la nuova Aesop, colpiscono soprattutto le subject line, spesso deliranti, e l’immagine, curatissima e varia (molti brand al contrario usano template graficamente tragici e ripetuti nella stessa configurazione, fino alla noia).
Il terzo esempio è interessante perché incarna quella tendenza al ‘verismo’ verso cui sta muovendo tanta Comunicazione: Una newsletter (inviata tramite Substack), che Kartik Research, marchio indiano con base a Dehli, sfrutta per raccontare della prossima apertura di una nuova fabbrica e del divertente aneddotto che ha portato il fondatore a prendere “una delle sue decisioni più stupide”.
In sintesi: lo strumento è rilevante, il ‘motore’ conta ma a fare la differenza sono il racconto e la capacità di comunicare.
Il presente anteriore
Leggere il mondo, recepirne gli stimoli, decodificarne i segnali sul dove stia andando non è mai stato più importante. Eppure come? Un libro potrebbe essere l’inizio di... altro.
Credo di condividere il pensiero di tanti ‘anta’ (gli over 40) nel dire che sono troppo vecchio per capire i trend, in un mare di micro-video su TikTok e di slang che cambiano ogni mese. In realtà, non sono mai stato giovane e in sintonia con il polso dell’oggi. Mai. Il mio era un mondo fatto di concentrazione di media e distribuzione, che dava un’illusione di potere e controllo. Appartengo ai Mad Men, quelli del marketing fatto alla vecchia maniera.
I miei 25 anni e passa da professionista di business sono stati costellati da enorme fatica e tanti errori nel leggere il presente. Mi piacerebbe vantarmi di epifanie memorabili, di nuove tendenze e prodotti capaci di parlare al cuore di intere generazioni di consumatori. Non è accaduto. Non senza tempo, metodo e disciplina, o molti fallimenti. Non c’è mai stata l’illuminazione immediata e definitiva, da Nobel. No, il business e il marketing che funzionano davvero sono costruiti in altro modo.
più dell’appagamento fisico ed emozionale tipico della Gen-X, e un approccio più funzionale al cibo avrebbero cambiato gusti e consumi. Chi avrebbe mai pensato di mettere delle proteine in bevande, yogurt, pasta e snack? Chi avrebbe mai pensato ai rischi dell’obesità con un’incidenza tale sulla popolazione da mettere in discussione la salute pubblica?
Frank Pagano, azionista di Tokenance, e Senior Partner di Jakala.
Lavorando in questi ultimi anni su tecnologia e finanza alternativa, sta diventando evidente che c’è un movimento centripeto che sta rendendo pagamenti e moneta delle commodity, bypassando banche e istituzioni tradizionali. Un intero settore è sotto attacco, le persone vogliono decidere istantaneamente dei propri soldi, senza filtri, dazi e gabelle inutili. La tecnologia è sempre liberatoria e distribuisce più equamente responsabilità e ricompense.
Mi sarebbe tanto piaciuto avere il manuale di Raffaele Bifulco e Anna Paterlini, e della loro squadra di Newu, per imparare per bene la coniugazione del presente. Per capire quello che poi diventa passato prossimo o remoto, e quello che è destinato a plasmare il futuro. Si tratta di una lettura che può alleggerire le pene dei più senior e preparare i professionisti di marketing in erba alle sfide di domani. Quando lavoravo sul food, sia in Italia che all’estero, in un’azienda privata e poi in una public company americana, abbiamo faticato e non poco a comprendere come le proteine, il desiderio di longevity,
Le persone volevano altro, da noi e dai nostri concorrenti. La loro vita chiedeva qualcosa di più complesso, ma il mio mondo era statico e prevedibile. Non c’era una metodologia che facesse capire il contesto, c’erano solo le quote di mercato, esagero. Non si sgarrava, che bisogno c’era di capire il mondo? Vendevamo cibo, o no? La stessa cosa è accaduta nel mondo della moda e degli accessori. Sono entrato in un mercato di loghi ed eleganza, dove la forma era tutto, per ritrovarmi in un mondo fatto di umani, che chiedevano più comfort e soluzioni polivalenti. Nessuno indossava sneaker, smart device e soft pants quando ho cominciato. Nessuno indossava altro, quando ho lasciato l’industry. Come abbiamo fatto a non accorgercene fin dall’inizio? I segnali c’erano.
Se è il mio corpo, se è la mia vita, se è la mia maniera di usare moda e accessori per esprimermi e se sono i miei soldi, ho bisogno di prodotti e servizi che mi aiutino ad accrescere il valore di quello che faccio, per me e nel mio network. Ho bisogno di soluzioni che accrescano la mia social currency, e non quella dell’azienda che ho scelto.
Capire il presente, coglierne i trend in modo sistematico, professionale e profondo, sarà sempre più vitale per qualsiasi azienda o imprenditore. Il lavoro di Bifulco, Paterlini & Co è cultura e un rituale di pensiero e azione, per stare al passo. Tecnologie, come l’Ai, aiuteranno di sicuro. Ma ci vuole a monte una bussola, o un compass, per usare il gergo di questo libro, per navigare l’oggi. Mi sento un po’ più giovane, dopo averlo letto, non perché il mondo sia diventato meno complicato, ma perché mi vengono attivati degli istinti e dati degli attrezzi per trasformare un business in servizio e mettere le persone e le loro storie al centro di quello che faccio.
ESPERIENZA CHE GUIDA
I TUOI INVESTIMENTI
STRATEGIE INDIPENDENTI
E DI NICCHIA DAL 1971
Metterci cuore e ingegno
Un team di studenti del “Poly” sfida i confini tra ingegneria e medicina con un progetto che anticipa il futuro dei dispositivi cardiovascolari e stimola le competenze dei suoi membri.
In un mondo in cui il progresso scientifico sembrerebbe dover sempre lottare contro i limiti economici, mi piace pensare a Cure-C come a un’eccezione. Un’associazione formata interamente da studenti che, senza importanti pressioni politiche o finanziarie, può contribuire liberamente al progresso scientifico.
Poco meno di un anno fa, mentre ero impegnato nello stage obbligatorio per conseguire il Master in Scienze dei Materiali e Ingegneria, ho scoperto una vocazione per l’ingegneria biomedica, più precisamente per il mondo dei materiali impiegati nei dispositivi cardiovascolari. Questa rivelazione mi ha portato a indagare se esistessero progetti o team di competizione a cui potessi partecipare all’interno delle mura del Politecnico, ma con mio disappunto non ho trovato nulla di adatto.
il team è passato dall’essere composto da me soltanto a un poker di studenti del Politecnico di Zurigo. Nato e attualmente basato presso l’Eth Student Project House, oggi, a nove mesi di distanza, siamo più di 25 studenti, provenienti da diversi percorsi accademici, uniti dalla stessa visione.
Noé Margni, presidente di Cure-C, di cui è co-fondatore. Dopo il Bachelor in Scienze dei Materiali e Ingegneria, prosegue sempre al Politecnico di Zurigo il suo percorso di studi con focus sui materiali robotici per dispositivi biomedici.
Fortuna vuole che, anche se in Svizzera non esisteva ancora un team di questo tipo, ho trovato una competizione a cui dovevo assolutamente partecipare: l’Heart Hackathon, una sfida internazionale in cui università da ogni angolo del mondo si confrontano nello sviluppo di un prototipo di cuore artificiale. Questa competizione, oltre a essere un’ottima occasione per conoscere il panorama accademico, è organizzata dall’International Society for Mechanical Circulatory Support, e vede la partecipazione delle principali aziende e figure di riferimento del settore.
Tre ore e altrettante telefonate dopo,
Un progetto di questa portata è impossibile da portare avanti con la sola buona volontà. Per questo motivo, oltre agli studenti, lo sostengono anche diverse realtà, sia economicamente sia dal punto di vista scientifico, oltre che mettendo a disposizione di spazi e strumenti. Al momento siamo ancora alla ricerca di sponsor per coprire i costi legati a materiali, processi e anche al viaggio per partecipare alla competizione, che si terrà in ottobre a Suzhou, in Cina.
Grazie ai nostri sponsor e alla partecipazione a competizioni e conferenze internazionali, Cure-C non si limita allo sviluppo di un prototipo, ma si configura anche come una piattaforma che valorizza e proietta talenti verso aziende, istituti di ricerca e figure di riferimento nel settore.
Può sembrare utopia, ma in realtà i cuori artificiali, anche se attualmente destinati solo a impieghi temporanei, sono già una realtà nel panorama medico-scientifico odierno. Lo standard è fortemente legato alle pompe rotazionali a levitazione elettromagnetica, e sembra esserci poco spazio di discussione sulla supremazia di questa tecnologia nel campo. Per questo motivo, la nostra scelta è stata quella di sviluppare il nostro cuore partendo da questo principio di funzionamento, ma costruendoci attorno un design completamente nuovo e innovativo.
Cure-C (acronimo di Cardiac Unit Replacement Engineering Collective) non è solo un progetto per una competizione: è, prima di tutto, un luogo in cui gli studenti possono mettere in pratica ciò che studiano, lavorando verso un obiettivo di grande rilevanza, sia scientifica che morale.
Nonostante sia ancora estremamente giovane, questo percorso mi ha già dato molto e - confido di parlare a nome di tutti i membri del team - ha permesso a ciascuno di noi di sviluppare competenze che difficilmente si acquisiscono tra i banchi, ma che nascono dall’esperienza concreta e dal lavoro condiviso.
In collaborazione con Polytrick
Petrodollaro in acque agitate
Il conflitto in corso nel Golfo evidenzia l’indebolimento del sistema del petrodollaro, pilastro dell’egemonia statunitense, che nel lungo periodo sembra rischiare di cedere il suo ruolo.
Per decenni, il sistema del petrodollaro è stato uno dei pilastri invisibili dell’economia globale. Nato negli anni Settanta, si basa su un principio semplice ma di grande efficacia: il petrolio, risorsa di importanza strategica a livello mondiale, viene principalmente scambiato in dollari statunitensi. Tale meccanismo ha assicurato agli Stati Uniti un vantaggio strutturale, sostenendo la domanda globale di dollari e rafforzando il ruolo della valuta statunitense come riferimento internazionale.
Oggi, tuttavia, questo equilibrio mostra segni sempre più evidenti di tensione. I conflitti geopolitici in Medio Oriente, in particolare la recente escalation intorno allo Stretto di Hormuz, non rappresentano soltanto una minaccia alla stabilità energetica globale, ma esercitano anche una pressione indiretta sul sistema del petrodollaro. Quando le rotte energetiche diventano instabili, il meccanismo che collega il petrolio al dollaro perde parte della sua prevedibilità.
Contemporaneamente, si osserva una progressiva frammentazione del sistema monetario internazionale. Alcuni Paesi produttori di energia stanno iniziando a diversificare le valute impiegate negli scambi, aprendo alla possibilità di transazioni in yuan, euro o altre valute. Questo processo non comporta necessariamente la sostituzione immediata del dollaro, ma ne riduce gradualmente la centralità. Più che di un collasso, si tratta di un lento ma significativo riequilibrio.
Per gli Stati Uniti, le conseguenze rivestono un’importanza considerevole. Il ruolo predominante del dollaro ha storicamente consentito di sostenere deficit elevati a condizioni favorevoli grazie alla domanda mondiale costante. Un eventua-
le indebolimento di tale sistema potrebbe, nel lungo termine, comportare costi di finanziamento più elevati e una ridotta capacità di influenzare i flussi economici globali. In sostanza, il potere economico e geopolitico potrebbe allontanarsi.
In questo contesto, l’oro assume un ruolo di primaria importanza. Tradizionalmente riconosciuto come un bene rifugio, il metallo prezioso trae vantaggio dalle fasi di incertezza sistemica. Quando la fiducia nelle valute diminuisce o il sistema monetario appare meno stabile, gli
«Il mondo si sta orientando verso un sistema più multipolare, sia dal punto di vista geopolitico che monetario. In tale contesto di incertezza, il dollaro perde la sua esclusività come unico punto di riferimento e si inserisce anche il ritorno dell’oro»
investitori preferiscono ripararsi in attività considerate più sicure e meno soggette all’influenza delle decisioni politiche. Negli ultimi anni, la domanda di oro da parte delle Banche centrali è aumentata notevolmente. Questo fenomeno non si limita a un’azione difensiva, ma rappresenta anche una strategia di diversificazione. In un contesto globale in cui il dollaro non costituisce più l’unico riferimento, mantenere riserve in oro si configura come una forma di tutela contro l’incertezza monetaria.
Anche il prezzo dell’oro riflette queste dinamiche. Le tensioni geopolitiche, l’instabilità nei mercati energetici e le incertezze riguardanti la sostenibilità del
Nolan Naeser, studente in Business Administration, con specializzazione in Finanza, presso l’Università di San Gallo e Responsabile relazioni professionali ed eventi aziendali dell’Associazione ticinese San Gallenses Oeconomiae Comites (Sgoc).
sistema del petrodollaro contribuiscono a mantenere elevati i prezzi. Quanto più il sistema globale appare frammentato, tanto più l’oro si configura come un’alternativa neutra di valore.
Tuttavia, è essenziale evitare conclusioni affrettate. Il dollaro rimane la valuta predominante nei mercati internazionali, grazie alla sua infrastruttura, alla profondità dei mercati e alla fiducia consolidata nel tempo, elementi che risultano difficili da replicare. Di conseguenza, affermare che la fine del petrodollaro sia imminente sarebbe un’asserzione eccessiva.
La caratteristica più evidente è un cambiamento di paradigma: il mondo si sta orientando verso un sistema più multipolare, sia dal punto di vista geopolitico che monetario. In tale contesto, il dollaro non viene eliminato, ma perde la sua esclusività come unico punto di riferimento. È proprio in questa incertezza che si inserisce il ritorno dell’oro quale nuovo punto di riferimento.
Il petrodollaro, frequentemente dato per scontato, torna dunque ora sotto scrutinio. Le incertezze non riguardano tanto la sua persistenza nel breve termine, quanto piuttosto la sua capacità di mantenere il ruolo nel lungo periodo. Come avviene spesso nei periodi di transizione, sono gli asset più storici, quali l’oro, a ricordarci che la fiducia rimane la variabile più difficile da sostituire nell’economia.
La sfida di un cervello Ai
Sarebbe la prima volta che un robot non addestrato a un compito specifico, pur essendo stato guidato, riesce ad assolvere un compito specifico. È l’inizio della rivoluzione?
Una friggitrice ad aria al centro di un’innovazione sorprendente? È così: non tanto per il prodotto, ma perché è stata utilizzata da un robot guidato da un ‘cervello Ai’, e che soprattutto, l’aspetto rilevante, non era stato addestrato specificamente per quell’attività.
Il risultato, che ha colto di sorpresa gli stessi ricercatori, è stato comunicato lo scorso mese da Physical Intelligence, start up di robotica con sede a San Francisco. Una giovane impresa che è diventata, in modo molto discreto, una delle aziende specializzate in intelligenza artificiale più osservate della Bay Area.
Il suo ultimo modello Ai, chiamato π0.7 è appunto in grado di guidare robot nell’eseguire compiti per i quali non sono mai stati specificamente addestrati. Secondo Physical Intelligence si tratta di un primo ma significativo passo verso l’obiettivo di un ‘cervello’ robotico generalista. Ossia una tecnologia che potrà essere applicata in compiti sconosciuti.
Certo, i risultati ottenuti vanno ancora sperimentati su più larga scala e sviluppati ulteriormente, ma la sensazione è che l’Ai robotica potrebbe avvicinarsi a un punto di svolta simile a quello visto con i modelli linguistici di grandi dimensioni. In pratica, si potrebbe ripetere una dinamica in cui le capacità cominciano a crescere in modo cumulativo e più rapido rispetto alle più rosee previsioni iniziali.
Nel caso della friggitrice ad aria, il modello ha mostrato una certa efficacia nella cosiddetta ‘generalizzazione composizionale’, in sostanza la capacità di combinare competenze apprese in contesti diversi (istruzioni di una persona, informazioni dal web, analisi di dataset etc.) per risolvere problemi mai incontrati prima.
Fino ad oggi, l’approccio standard all’addestramento dei robot è stato essenzialmente quello della memorizzazione: raccogliere dati su uno specifico compito, addestrare un modello specializzato su quei dati, e poi ripetere il medesimo processo per ogni nuovo compito. Secondo Physical Intelligence, π0.7 rompe questo schema.
“Una volta superata quella soglia, in cui si passa dal fare esattamente ciò per cui si sono raccolti dati al rimescolare competenze in modi nuovi, le capacità crescono
«Ad oggi, Physical Intelligence ha raccolto oltre 1 miliardo di dollari ed è stata valutata 5,6 miliardi. Una parte significativa dell’interesse degli investitori deriva da Lachy Groom, co-fondatore che per anni è stato uno degli angel investor più apprezzati dell’intera Silicon Valley »
più che linearmente rispetto alla quantità di dati. Questa proprietà di scalabilità più favorevole è qualcosa che abbiamo già visto in altri ambiti, come il linguaggio e la visione”, è la dichiarazione, riportata da TechCrunch, di Sergey Levine, co-fondatore di Physical Intelligence e professore alla Uc Berkeley, specializzato in Ai per la robotica.
I ricercatori non hanno tuttavia nascosto gli attuali limiti del pur presenta modello e sono stati cauti nel non trarre conclusioni premature o affrettate. Tuttavia, senza alcuna guida, il sistema di Ai è riuscito a fare un tentativo plausibile di
Alessandro Beggio, Ceo e fondatore di Vector Wealth Management.
utilizzare l’elettrodomestico per cucinare una patata dolce. Con istruzioni verbali passo dopo passo, simili a quelle che si darebbero a un nuovo dipendente, ha poi completato con successo il compito.
Si tratta di una capacità di ‘coaching’ rilevante, perché indica che i robot potrebbero essere impiegati in nuovi ambienti e migliorati in tempo reale senza necessità di raccogliere nuovi dati o riaddestrare da zero (molto tempo e alti costi) i modelli. Ad oggi, Physical Intelligence ha raccolto oltre 1 miliardo di dollari ed è stata valutata la ragguardevole somma di 5,6 miliardi di dollari. Una parte significativa dell’interesse degli investitori deriva da Lachy Groom, co-fondatore che per anni è stato uno degli angel investor più apprezzati dell’intera Silicon Valley. Grazie a lui, la start up ha migliorato la propria capacità di attrarre capitali istituzionali rilevanti, pur continuando a non offrire una tempistica troppo chiara per la commercializzazione.
Secondo TechCrunch, alcune indiscrezioni indicano che l’azienda sarebbe in trattative per un nuovo round di finanziamento, che porterebbe quasi a raddoppiare la valutazione, spingendola fino a 11 miliardi di dollari. Interrogata, la società ha tuttavia declinato qualunque richiesta di commentare i rumor.
In potenziale è comunque confermato: il mercato globale dell’Ai fisica, che spazia dai robot autonomi ai sistemi medici basati sull’intelligenza artificiale, secondo Research and Markets è destinato a crescere da 383 miliardi di dollari nel 2026 a 3,26 trilioni di dollari entro il 2040.
Tra prudenza e lungimiranza
Ogni caso è diverso, ma anche in ambito previdenziale vigono alcune buone regole che è bene seguire. La prima? Investire, continuare a farlo per l’intera vita attiva, ma anche dopo il pensionamento. Le decisioni sono importanti, e dispiegano i loro effetti nei decenni.
I proventi derivanti dall’attività d’investimento sono il più importante dei contributori alla formazione del capitale previdenziale.
Il tramonto demografico che stanno da tempo vivendo le principali economie avanzate, con la significativa eccezione degli Stati Uniti, seppur per altre ragioni, pone sotto crescente stress i sistemi previdenziali nazionali, disegnati in un’altra epoca storica, e su presupposti non più così scontati.
Il sistema previdenziale svizzero gode di una salute migliore rispetto a molti altri Stati europei, ma non per questo è immune ai mali di oggi, tra cui per l’appunto un’avversa dinamica demografica che porta a crescenti uscite di capitali, rendite a beneficio della popolazione non più attiva, ed entrate decrescenti, da parte di una popolazione attiva e occupata che soprattutto andrà riducendosi. La coesistenza però dei tre pilastri, tra loro molto diversi per logiche e forme di finanziamento, in parte ammortizza i probabili effetti, almeno nel medio termine.
Ciononostante, la tematica è in cima alla lista delle preoccupazioni della popolazione residente, la cui maggioranza è sempre più prossima al traguardo della
pensione. Risparmiare non basta più, dunque non può essere la soluzione, fermo restando che un patrimonio, piccolo o grande che sia, non si costituisce in un giorno, ma in anni di scelte consapevoli e ponderate, soprattutto investendo.
La dimostrazione che però sia possibile costituirlo è la Previdenza professionale (II Pilastro) a circostanziarlo nei numeri ogni giorno: il 40% degli averi di vecchiaia disponibili all’atto del pensionamento sono infatti il frutto di decenni d’investimenti condotti dalle Casse pensioni, il cui contributo è ampiamente superiore a quanto versato dai lavoratori (25% del totale), e anche dai datori di lavoro (35%), e che in quanto tale viene abitualmente definito ‘terzo contribuente’.
L’attività d’investimento continuativa nell’arco dei decenni è la leva strategica che consente il raggiungimento di questi sorpredenti risultati. Dovrebbe iniziare il prima possibile, ad esempio grazie ai genitori, e non terminare all’atto del pensionamento, ma ‘adeguarsi’ alle pur significatamente mutate circostanze.
Prima. La costituzione del patrimonio è un processo che in molti casi attraversa le generazioni, essendo in parte anche trasmesso alle successive, e i dati mostrano che spesso anche le abitudini dei più giovani siano influenzate da quelle dei meno. Avere genitori che investono, rende più probabile che i figli facciano lo stesso. Dunque, quando iniziare? Alla nascita di un figlio le preoccupazioni sono molte, e la sicurezza finanziaria non è in cima alle priorità, seguita da un proverbiale ‘tanto c’è tempo’. Non è propriamente così, e comunque potrebbe anche non esserlo. Il tempo è il migliore alleato degli investitori, a prescindere da quanto si decida di investire. Un importo minimo mensile di 100 franchi, a dipendenza di come venga investito, può dare al compimento del 20esimo anno di vita risultati già notevoli. Forse sbalorditivi?
Il capitale iniziale versato in 20 anni è di 24mila franchi, ma: laddove sia stato accantonato in un semplice conto risparmio, con un rendimento dello 0,5% annuo, se ne aggiungono 1’200 di interessi maturati; laddove sia stato investito in un portafoglio equilibrato (3% annuo di rendimento medio) se ne aggiungono quasi 9mila; laddove sia stato investito in una strategia azionaria (5% medio) i proventi maturati sarebbero superiori ai 17mila. La base è sempre la stessa: 100 franchi al mese, per 20 anni. Risultato? Un cuscinetto finanziario, e una sana abitudine appresa per i decenni successivi.
Fonte: Raiffeisen 2026
Il terzo è quello giusto
Dopo. Presupponendo una vita professionale senza buchi troppo significativi, all’atto del pensionamento dovrebbe essere stato maturato un certo capitale, in gergo gli ‘averi di vecchiaia’, ed è lì che ci si trova confrontati con una prima fondamentale scelta: rendita, capitale o una combinazione dei due.
La fine della vita attiva è un traguardo importante sotto molti aspetti, anche in termini d’investimento, seppur con qualche caveat. L’attenzione si sposta dalla costituzione del patrimonio, alla sua conservazione e un utilizzo pianificabile. L’obiettivo dichiarato è che, nel loro complesso, l’Avs e le altre prestazioni pensionistiche garantiscano lo standard di vita desiderato per tutti gli anni successivi, auspicabilmente molto a lungo.
Nonostante ogni individuo sia diverso, e valga la pena di richiedere una consulenza ad hoc, la situazione è particolarmente delicata nel caso di coloro che optano per ritirare l’intero capitale accumulato, presupponendo un’attenta pianificazione finanziaria.
Ammettendo di ritirare 700mila franchi, tutti i propri averi di vecchiaia, depositandoli su un conto risparmio, e prelevando 25mila annui per coprire le proprie esigenze, a integrazione della rendita Avs, a distanza di 30 anni l’intero patrimonio risulterà esaurito, senza che siano occorse emergenze o imprevisti, e avendo mantenuto una ferrea disciplina.
Laddove invece il capitale fosse comunque investito, in una qual misura, con un rendimento annuo medio del 3%, e continuando a prelevarne 25mila annui, a 95 anni si disporrebbe di ancora 500mila franchi. Laddove raggiungesse invece un rendimento medio del 5%, al netto dei prelievi, il capitale continuerebbe a crescere, quasi raddoppiando (1,3 milioni). I tre vasi. Investire il capitale dopo il pensionamento può dunque fare la differenza, o meglio, continuare a farla, in linea con i decenni in cui si è formato. Ma come?
Un primo aspetto da considerare è che ‘qualcosa è cambiato’, dunque anche i potenziali investimenti devono essere diversi, o più strutturati. Un buon modello è quello che si definisce ‘dei tre vasi’, ossia la suddivisione del capitale in tre diversi depositi, gestendoli differentemente.
Il primo vaso, quello delle emergenze, è una piccola quota di liquidità immediatamente utilizzabile, non investita. Il secondo è quello utilizzato per le spese cor-
«Risparmiare non basta più, dunque non può essere la soluzione, fermo restando che un patrimonio, piccolo o grande che sia, non si costituisce in un giorno, ma in anni di scelte consapevoli e ponderate, e soprattutto investendo»
Fabio Casadei, Responsabile del team Previdenza e Investimenti di Raiffeisen Svizzera nella regione di lingua italiana
L’anno zero
Evoluzione del capitale in tre diversi scenari (100 chf mensili per 20 anni)
Conto di risparmio (tasso d'interesse 0,5%)
Conto di risparmio in fondi bilanciati (rendimento medio annuo del 3%)
Conto di risparmio in fondi azionari (rendimento medio annuo del 5%)
■ Versamenti cumulati (100 franchi mensili)
Fonte: Raiffeisen 2026
Un nuovo anno zero
Evoluzione del capitale previdenziale con prelevamenti annui fissi di 25k chf
Conto di risparmio (tasso d'interesse 0.5%)
Strategia bilanciata (rendimento medio annuo del 3%)
Strategia in azioni (rendimento medio annuo del 5%)
Investire e continuare a farlo, anche dopo il pensionamento, pur con accorgimenti diversi, rimane la migliore delle sicurezze.
renti, che deve coprirle con un orizzonte temporale di dieci anni, investendo in attività poco rischiose e stabili nel tempo.
Il terzo è quello che guarda a oltre 10
anni, e che continua a far ‘lavorare’ il capitale, investendo a lungo termine, rimpinguando ad esempio con i suoi rendimenti il secondo, e preparandosi anche a essere trasmesso alla generazione successiva.
La previdenza si conferma essere una materia fondamentale ma anche estremamente complessa, in cui è meglio non improvvisare, per non incappare in situazioni potenzialmente esplosive.
Fonte: Raiffeisen 2026
Pianificare il decumulo
All’atto del pensionamento molte logiche vanno riconsiderate: il capitale diventa fonte di reddito, e richiede un approccio più variabile e strutturato, ma non esiste un’unica ricetta.
La pianificazione patrimoniale si basa su una logica di accumulazione: investire, diversificare e lasciare che il tempo generi rendimento. La pensione segna però una discontinuità: il capitale diventa fonte di reddito per finanziare le spese. Questo richiede di ribilanciare rendimento e rischio, passando da una logica di crescita a una di preservazione e sostenibilità.
Ridefinire i parametri. L’orizzonte temporale della pensione può estendersi su diversi decenni. In questo contesto, la volatilità non è più un evento eccezionale, ma una componente strutturale dei mercati. La questione centrale diventa quindi come organizzare i prelievi per evitare l’esaurimento prematuro del capitale, mantenendo un tenore di vita stabile.
La fase di decumulo va considerata come una fase attiva, che richiede aggiustamenti progressivi e una pianificazione rigorosa. Si tratta di una nuova disciplina.
Il sistema dei tre pilastri offre una base solida, ma non sempre sufficiente. La previdenza individuale introduce una flessibilità essenziale, permettendo di adattare
i flussi ai bisogni e ai mercati. Il decumulo. Un piano di prelievo basato su Etf prevede il disinvestimento progressivo di un portafoglio diversificato per generare liquidità. In realtà, si tratta di un processo più articolato: il portafoglio deve finanziare i prelievi, assorbire la volatilità e mantenere potenziale di crescita.
Il tasso di prelievo è un punto di partenza, da calibrare in base a orizzonte temporale, tolleranza al rischio e aspettative di rendimento. Le strategie possono variare: un importo fisso annuo, stabile ma più esposto ai ribassi iniziali; un approccio proporzionale, che riduce il rischio di esaurimento ma introduce variabilità; oppure soluzioni dinamiche, che combinano regole e adattamenti ai mercati.
I rendimenti. La fase di decumulo introduce un elemento chiave: la sequenza dei rendimenti. Due portafogli con rendimento medio identico possono produrre risultati molto diversi a seconda dell’ordine in cui si verificano i rendimenti.
Perdite significative all’inizio della pensione, combinate con prelievi regolari, possono ridurre in modo duraturo la base
Jonathan Decurtins, Head Wholesale Switzerland & Liechtenstein di Vanguard.
di capitale. Questo rende fondamentale una gestione attenta della liquidità e una diversificazione efficace.
Mantenere una riserva di attivi meno volatili o di liquidità consente di finanziare i prelievi senza dover vendere asset più rischiosi in momenti sfavorevoli, contribuendo a stabilizzare il portafoglio. Rischi e allocazione. L’inflazione agisce come una forza di erosione progressiva nel tempo, mentre il rischio di longevità impone una pianificazione prudente su orizzonti estesi. Una strategia eccessivamente difensiva può compromettere la capacità del portafoglio di preservare il potere d’acquisto. Per questo motivo, anche durante la pensione, è necessario mantenere una certa esposizione agli attivi di crescita. L’obiettivo non è eliminare il rischio, ma calibrarlo attraverso una diversificazione equilibrata tra asset class, aree geografiche e fattori di rischio. Costanza nel tempo. La pensione non dovrebbe segnare la fine della gestione del patrimonio. Al contrario, richiede un monitoraggio continuo e una revisione regolare delle ipotesi di base. I bisogni evolvono rapidamente, i mercati cambiano e l’ambiente economico si trasforma: un approccio troppo rigido può compromettere la sostenibilità del piano.
La decumulazione non si riduce all’applicazione meccanica di una regola. Si fonda su una struttura coerente che integra orizzonte temporale, gestione del rischio, diversificazione e disciplina. Nel lungo periodo, è questa coerenza a determinare la sostenibilità del piano.
Trasparenza cercansi
Il diffondersi anche nella Svizzera italiana degli attestati federali di pianificatore finanziario potrebbe essere l’inizio di una piccola rivoluzione a beneficio esclusivo del cliente.
Numero di candidati al titolo di Consulente finanziario
Con attestato professionale federale 2021-2025
Anno Regione Svizzera tedesca Regione Svizzera francese Regione Svizzera italiana Totale
Marco Comugnaro, pianificatore finanziario con attestato professionale federale Cfp ed Emba, Partner e membro della direzione di Mendo, società specializzata nella formazione in ambito finanziario a livello nazionale. A lato, la distribuzione dei candidati nelle regioni linguistiche svizzere.
Fonte: Mendo, Ust
Se una consulenza inizia con un prodotto, spesso qualcosa è già andato storto. Una pianificazione seria parte dalle domande: situazione finanziaria, obiettivi di vita, struttura del patrimonio privato e previdenziale, implicazioni fiscali e giuridiche. Ogni nucleo familiare è come una piccola azienda, con bilancio, scadenze e conto economico. Solo analizzando tali elementi nell’insieme è possibile costruire una strategia coerente: la pianificazione nasce dal comprendere prima di decidere. Prodotti o pianificazione? Una parte del settore finanziario è ancora legata alla logica del collocamento di prodotti. La pianificazione olistica segue invece un approccio diverso: parte dall’analisi e considera insieme previdenza, patrimonio, fiscalità, immobili e successione. La consulenza orientata al prodotto offre risposte immediate, la pianificazione costruisce strategie di lungo periodo e un accompagnamento continuativo. Responsabilità. La pianificazione è anche una responsabilità professionale. In Svizzera chi opera nell’ambito di un man-
dato di consulenza è soggetto al diritto del mandato, con obbligo di rendicontazione. Le raccomandazioni devono essere comprensibili, motivate e coerenti con l’interesse del cliente, non con quello di un’azienda: neutralità e trasparenza sono elementi essenziali.
Decisioni. L’importanza di una consulenza qualificata emerge in particolare nella pianificazione pensionistica. Molte decisioni sono irreversibili: scelta tra rendita o capitale nella Cassa pensioni, momento del pensionamento, strutturazione del patrimonio previdenziale, tempistiche e ottimizzazione fiscale.
La pianificazione assomiglia al meccanismo di un orologio: se si muove una ruota dentata, inevitabilmente qualcosa cambia anche altrove. Il Barometro delle apprensioni di Ubs mostra da anni che la previdenza per la vecchiaia è tra le principali preoccupazioni della popolazione. Diritti. Una pianificazione indipendente, remunerata a onorario e pensata sul lungo periodo, quasi come un Family Office, è oggi accessibile solo a una minoranza con mezzi importanti. Eppure sarebbe pro-
prio il ceto medio e la fascia più fragile a beneficiarne: pochi interventi mirati in previdenza, protezione del reddito, debiti e imposte possono migliorare in modo duraturo la stabilità finanziaria.
Uno studio della Hochschule Luzern e di Finpact mostra che, nella scelta di soluzioni d’investimento digitali, per la clientela over 50 la trasparenza è uno dei criteri più importanti, più rilevante persino della notorietà del marchio. Da qui le domande scomode ma necessarie: che cosa deve cambiare affinché ogni famiglia abbia accesso a una pianificazione di qualità, indipendentemente dal reddito? E di chi è la responsabilità di democratizzare le competenze finanziarie: Stato, settore finanziario, scuola, o tutti insieme?
La formazione. È una materia complessa, e in continua evoluzione; pianificare richiede dunque competenze, che devono essere costantemente aggiornate, onde evitare costosi errori. In questo la Svizzera italiana ha da sempre scontato una certa distanza dal resto della Svizzera, infatti determinate certificazioni erano conseguibili solo a Losanna o Zurigo. Oggi qualcosa d’importante è cambiato, sono disponibili anche in Ticino, accorciando distanze geografiche e linguistiche. È dunque possibile formare pianificatori finanziari qualificati, e certificarli, a beneficio di mercato e trasparenza.
Le implicazioni del Great Wealth Transfer
La più grande trasmissione di patrimoni della storia è anni che sta dispiegando i suoi effetti, e sta accelerando ulteriormente. Ricevere capitali inattesi, spesso in età avanzata, ha il potenziale di cambiare tutto... a patto di farlo bene! Ecco dunque come Alpian affianca la propria clientela in questo delicato processo.
Il metodo che ha
Ogni banca ha tratti distintivi, sintetizzati da cultura e filosofia, con implicazioni dirette sull’operatività di tutti giorni. Nel caso di Alpian, cosa fa per accompagnare il cliente al verificarsi un capital event significativo e inatteso?
Capire prima di agire. Il primo riflesso di un consulente Alpian non è proporre un prodotto. È capire: da dove viene questo capitale? Qual è l’orizzonte del cliente?
La sua situazione fiscale? I suoi impegni? Questa diagnosi iniziale permette di evitare i due errori classici: lasciare tutto fermo, o investire nel momento sbagliato. Investire con metodo. Su questa base, il consulente definisce insieme al cliente una strategia su misura: proteggere una parte del capitale, investire progressivamente, bilanciare rendimento, stabilità e liquidità. I portafogli Alpian sono gestiti attivamente da professionisti certificati, classificati nella Top 20% dei gestori svizzeri secondo Performance Watcher.
Ottimizzare la fiscalità. Ogni cantone svizzero ha le proprie regole. Un versamento del III pilastro in Vallese non va trattato come un’eredità a Zurigo. I consulenti Alpian integrano questa dimensione cantonale in ogni raccomandazione, in coordinamento con la strategia d’investimento complessiva. Preparare la trasmissione successiva. Ricevere un’eredità è spesso il punto di partenza di una riflessione sulla propria successione. Alpian accompagna i suoi clienti nella strutturazione del patrimonio e nella pianificazione per le generazioni successive. Un tema raramente affrontato dalle neobanche, e troppo spesso delegato a un notaio senza una visione d’insieme.
Un genitore che se ne va. Una vendita immobiliare che si conclude. Un versamento del II pilastro. Da un giorno all’altro, un capitale significativo entra nella tua vita. Le domande arrivano a ondate: quante imposte pagare? Investire o tenere liquido? Rimborsare l’ipoteca? Trasmettere a propria volta? E soprattutto: con chi parlarne?
Un’esperienza sempre più frequente I patrimoni privati sono raddoppiati in 25 anni, passando da 250mila a quasi 500mila franchi per adulto. Lo studio del professor Marius Brülhart (Università di Losanna; insieme ad Andreas Fuster, Isabel Martinez e Falone Moseka), pubblicato a febbraio, quantifica il volume delle trasmissioni dichiarate in 100 miliardi di franchi all’anno, contro i 32 miliardi del 2000. Dietro queste cifre, si trova però una realtà più intima: decine di migliaia di persone che, ogni anno, devono prendere decisioni patrimoniali
importanti. Spesso anche da sole. Spesso anche di fretta. A volte anche male.
Ereditare a 61 anni: un momento che condiziona i prossimi 25 anni. L’invecchiamento demografico Oggi è statisticamente più probabile ereditare tra i 61 e i 65 anni che non durante i primi 45 anni di vita. Il patrimonio mediano delle famiglie over 65 è quasi dieci volte superiore a quello delle famiglie sotto i 65 anni, come riporta lo studio. Altra peculiarità, questo capitale arriva in un momento in cui ogni decisione conta: pianificazione del pensionamento, ottimizzazione fiscale cantonale, preparazione di una nuova trasmissione. Non il tipo di decisioni che si prendono da soli, o di fretta. Infatti, ricevere 400mila franchi di eredità a 62 anni significa prendere in poche settimane decisioni che condizioneranno i prossimi 25 anni.
Meno imposte, più complessità Lo studio rivela un paradosso: mentre i patrimoni trasmessi aumentano, la loro tassazione diminuisce. L’aliquota effettiva media dell’imposta sul patrimonio è passata dallo 0,35% del 1990 allo 0,28 del 2025. Quella sulle successioni è scesa dal 4,6% del 1990 all’1,5 del 2025. Il capitale effettivamente ricevuto è più alto che mai.
Ma un’eredità importante, gestita male, costa cara: decisioni emotive, inerzia prolungata, investimenti inadeguati, fiscalità non ottimizzata. Gli errori più
La banca che è
costosi sono spesso quelli che non si vedono.
La vera sfida? Essere affiancati da qualcuno che capisce Ricevere un’eredità, un versamento del III pilastro, un prelievo del II pilastro o il ricavato di una vendita immobiliare: le situazioni sono diverse, ma le domande sono le stesse. Come proteggere questo capitale? Come investirlo in modo intelligente? Come ottimizzare la fiscalità in base al proprio cantone? Come preparare il futuro? È proprio per rispondere a queste domande che Alpian è nata.
Non come uno strumento, ma come un interlocutore: una banca svizzera che unisce l’efficienza di una piattaforma digitale all’esperienza di consulenti patrimoniali qualificati, disponibili e coinvolti.
Mattia Scolaro, Chief Client Officer di Alpian.
Consulenti patrimoniali, non algoritmi In Alpian, ogni cliente che riceve un capitale significativo è seguito da un Wealth Advisor qualificato. Non un chatbot. Non un formulario online. Un professionista che ascolta la situazione, analizza il contesto fiscale e patrimoniale, e costruisce una strategia allineata all’orizzonte di vita del cliente.
Questi consulenti sono disponibili via chat, videoconferenza o telefono, senza
I lettori di Ticino Management conoscono i pregi, ma anche tutti limiti del modello bancario tradizionale: soglie d’accesso elevate, commissioni opache, reattività limitata. Alpian propone un’alternativa fondata su quattro principi.
Accessibilità
Un accompagnamento di qualità Private Banking a partire da 2’000 CHF. Non 500’000.
Trasparenza
Commissioni chiare, un tasso di cambio allo 0,20% (contro l’1,69% in media nelle banche tradizionali), nessuna retrocessione nascosta.
Performance
Rendimenti verificati da Performance Watcher (società elvetica indipendente attiva dal 2005), nel top 20% dei gestori svizzeri.
Solidità
Banca autorizzata Finma, parte del Gruppo Intesa Sanpaolo.
appuntamenti imposti né tempi di attesa. Il modello di Alpian si basa su una convinzione semplice: la competenza non dovrebbe essere riservata a chi dispone già di 500mila franchi.
Dovrebbe essere accessibile non appena la posta in gioco lo giustifica. 4,98/5: è il voto attribuito dai clienti ai consulenti Alpian.
Dietro questa cifra, una relazione che va ben oltre il transazionale.
Per informazioni: ALPIAN
17 chemin des Crêts 1209 Ginevra alpian.com
La vita è un insieme di cose belle, scegli di lavorare in un posto piacevole.
AB VECO BUSINESS CENTRE i tuoi uffici per un giorno, un mese, un anno nel centro di Lugano. Chiamaci allo 091 922 52 31 o visita il nostro sito www.vecobusinesscenter.ch
Siamo in Via Luigi Lavizzari 4, 6900 Lugano
Osservatorio
Aspetta, e spera
Il primo trimestre dell’anno è andato tutto sommato bene, specie rispetto a un contesto geopolitico molto volatile. La situazione potrebbe però ribaltarsi facilmente.
Nel primo trimestre del 2026 i mercati azionari svizzeri ed europei hanno mostrato un andamento complessivamente cauto e disomogeneo, riflettendo un contesto macroeconomico ancora fragile e fortemente influenzato da fattori geopolitici ed energetici.
L’azionario svizzero ha registrato una leggera flessione (2%), non molto indicativa considerando la forte volatilità giornaliera, e settimanale, comune a tutti gli altri mercati. Titoli difensivi e multinazionali, nel Pharma e nell’alimentare, hanno sostenuto l’indice, mentre il rafforzamento del franco svizzero ha rappresentato un fattore penalizzante per le aziende esportatrici. Nel complesso, il mercato svizzero si è confermato resiliente ma privo di un particolare slancio.
A livello europeo, il quadro è stato simile ma leggermente più favorevole sul piano delle aspettative. I mercati azionari hanno beneficiato all’inizio dell’anno di un contesto macroeconomico più stabile rispetto al biennio precedente, caratterizzato da inflazione in rallentamento e da politiche fiscali più espansive. Nel suo complesso l’Europa ha corretto di un modesto 0,7%, restando alla finestra circa le evoluzioni del contesto mondiale. Torna l’interesse per i titoli value, per le materie prime, e i difensivi.
Elemento chiave per entrambi i mercati è stato il contesto geopolitico, in particolare le tensioni in Medio Oriente, che hanno influenzato i prezzi dell’energia e alimentato l’incertezza sugli sviluppi inflazionistici e sulle politiche monetarie.
In sintesi, il primo trimestre del 2026 si è chiuso con mercati azionari svizzeri ed europei sostanzialmente stagnanti o in lieve calo, inseriti in una fase di transizione: da un lato segnali di stabilizzazione macroeconomica, dall’altro persistenti rischi geopolitici e valutazioni già relativamente elevate.
Il mercato dei fondi (Dati Morningstar in mln di franchi)
Raccolta
per Assett class (in milioni di franchi)
Osservatorio 4.0
Caro lettore, L’Osservatorioha sfondato la famosa terza dimensione, per essere sempre più completo e aderente all’evoluzione vorticosa dei mercati finanziari. Una parte dei contributi dei Partner che da anni contribuiscono alla sua ricchezza inizieranno a essere web-only, specie per quelle tematiche molto più ‘liquide’.
L’economia dello spazio è ormai una realtà consolidata e in evoluzione, peccato che l’Iran abbia scippato la giusta attenzione che Artemis II avrebbe meritato!
2040
Forse a causa della guerra in Iran, il successo della missione Artemis II non ha ricevuto da media e mercati l’attenzione che avrebbe meritato. Eppure, si tratta di una tappa fondamentale nell’esplorazione spaziale: dalle immagini inedite del lato nascosto della Luna ai nuovi record di distanza raggiunti da una missione con equipaggio.
L’attuale contesto geopolitico potrebbe far pensare a una nuova corsa allo spazio,
simile a quella della guerra fredda tra gli anni Sessanta e Ottanta, quando Stati Uniti e Unione Sovietica si sfidavano in imprese caratterizzate da ingenti investimenti e obiettivi molto simbolici (come Sputnik, il primo uomo nello spazio o lo sbarco sulla Luna).
Oggi, però, la corsa allo spazio coinvolge un numero molto maggiore di attori, tra cui Stati Uniti, Cina, India, Europa, Giappone e numerose aziende private.
Matteo Ramenghi, Cio di Ubs Wealth Management Italia. A lato, la Space economy è un universo d’investimento che specie nei prossimi anni promette faville, e che si sta man mano sganciando dai Governi.
Oltre alla competizione geopolitica, assumono sempre più importanza la ricerca scientifica, lo sviluppo tecnologico e, soprattutto, gli interessi economici.
Dal punto di vista della Difesa, tecnologie critiche come gli scudi spaziali e la protezione dei satelliti, richiedono forti impegni finanziari. Gli Stati Uniti hanno istituito la Us Space Force con un budget che è stato costantemente aumentato negli ultimi anni. La rilevazione e il tracciamento dei missili sono diventati una priorità e richiedono una gamma di tecnologie avanzate. La Space Force prevedeva di investire circa 14,4 miliardi di dollari entro il 2025 per lo sviluppo del sistema e del relativo segmento terrestre.
Tra gli interessi economici, spiccano le comunicazioni e lo sfruttamento delle risorse, con missioni pilota già avviate da consorzi americani, cinesi ed europei e attività estrattive sulla Luna previste tra il 2028 e il 2032.
Tra le aree in via di esplorazione vi sono l’energia solare nello spazio, sfruttando il fatto che, sopra l’atmosfera i pannelli in orbita catturano quasi costantemente la luce solare, e i Data Center nello spazio per arginare il problema della domanda di calcolo guidata dall’Intelligenza Artificiale e le conseguenti ricadute legate al raffreddamento.
La Cina ha investito oltre 8 miliardi di dollari nel proprio programma lunare, con tre missioni robotiche già completate,
Fonte: Ubs, stime II-2026
Spesa
e punta a portare astronauti sulla Luna entro il 2030, per poi costruire una base permanente nel decennio successivo.
L’India, dopo i recenti successi dei propri allunaggi, ha aumentato il budget del 22% nell’ultimo anno e sta ulteriormente ampliando il programma di esplorazione dello spazio profondo.
Anche l’Europa sta rafforzando il proprio impegno nell’esplorazione lunare e planetaria, attraverso missioni congiunte e investimenti nello sviluppo tecnologico.
La competizione resta intensa, soprattutto tra Stati Uniti e Cina, ma la collaborazione internazionale è molto più diffusa rispetto al passato. Questo processo è partito con la costruzione della Stazione Spaziale Internazionale nel 1998 fino ad arrivare allo scorso anno, con il 35% delle missioni spaziali caratterizzato dalla partecipazione di più Paesi o aziende: la sola Artemis II ha coinvolto 14 partner internazionali e 18 aziende private.
Fino a una decina di anni fa, l’economia spaziale era ancora in gran parte finanziata dai Governi e, quindi, lo stimolo a ridurre i costi di lancio era molto limitato.
La situazione è cambiata con l’ingresso degli operatori privati: già nel 2010, Falcon 9 (SpaceX) offriva voli verso l’orbita terrestre bassa a partire da soli 2.500 dollari per chilogrammo. Successivamente i costi di lancio sono scesi intorno ai 1.500 dollari con Falcon Heavy e si stima ancor meno con Starship.
La collaborazione e la discesa dei costi consentono a un numero crescente di attori di partecipare alla crescita dell’economia spaziale. Si è infatti creato un ecosistema, per esempio per lander e sistemi di lancio, dove molte aziende di medie dimensioni stanno assumendo un ruolo centrale, specializzandosi in componenti chiave o infrastrutture satellitari.
Nel 2024, l’economia spaziale ha superato i 400 miliardi di dollari e già oggi si stima che il mercato possa raggiungere i 1.000 miliardi di dollari entro il 2040. Questa corsa probabilmente continuerà a lungo, la Luna potrebbe rappresentare infatti un trampolino di lancio per andare molto più lontano: raggiungere Marte e, forse, per stabilire in futuro colonie extraterrestri, come sostenuto recentemente da Elon Musk.
Il percorso, ovviamente, non è privo di rischi: sono aumentate le richieste di regolamentazione su traffico satellitare e sicurezza dei dati. Inoltre, il costo stimato
Questione di lancio
Evoluzione dei costi di lancio per tipologia di carico (usd per Kg, netto inflazione)
Fonte: Ubs, stime II-2026 1’000’000
Questione di abitutine
Frequenza dei lanci in orbita per anno (N. di unità)
Us Space Force
Evoluzione del budget federale americano destinato alla quarta arma (usd mld)
Fonte: Ubs, stime II-2026
L’incidenza della spesa governativa, e l’aumento del numero di aziende private coinvolte, stanno rivoluzionando molti equilibri in passato del tutto impensabili.
di una missione lunare con equipaggio supera la ragguardevole cifra di 4 miliardi di dollari, mentre una missione robotica si attesta oltre i 300 milioni, anche se le
nuove tecnologie consentono di ridurre continuamente le spese.
Le opportunità più solide si trovano tra le aziende che forniscono la tecnologia, hanno ricavi diversificati e una presenza nei segmenti a più alto potenziale di crescita, come le comunicazioni satellitari, l’osservazione della Terra dallo spazio, e infrastrutture come i razzi riutilizzabili che possono consentire di abbattere ulteriormente i relativi costi.
Ula Vulcan SpaceX Starship (stima)
Carichi pesanti Carichi leggeri Carichi medi
Una nuova onda verde?
L’escalation in Medio Oriente potrebbe essere la miccia per una ripartenza degli investimenti in rinnovabili? Le carte ci sarebbero tutte, e qualcosa si sta già muovendo.
Mix alternativi
Evoluzione dei costi livellati (Lcoe) delle singole fonti (in usd/Mwh)
Jennifer Boscardin-Ching, Senior Client Portfolio Manager di Pictet Asset Management. A lato, evolvono in fretta i costi di produzione delle singole fonti, specie le rinnovabili.
La guerra in Iran e l’escalation in Medio Oriente hanno scatenato turbolenze nei mercati energetici globali. I prezzi del petrolio e del gas hanno registrato un forte aumento, e per molti questi eventi riecheggiano lo shock che seguì l’invasione russa dell’Ucraina nel 2022. Garantire un approvvigionamento energetico stabile e accessibile è nuovamente in cima all’agenda di Governi e imprese, dunque diversificare le rotte e rivedere le strategie.
Al di là di questa crisi, dal 2022 si è verificato un cambiamento strutturale più profondo: le rinnovabili sono diventate molto più accessibili. In termini di costo livellato (Lcoe), i nuovi progetti eolici e solari sono ora in genere più economici rispetto a gas, carbone e nucleare. E il go-to-market si è ridotto a pochi mesi. Naturalmente, gli svantaggi delle rinnovabili restano. Sono fonti intermittenti, dipendenti da sole, e vento, dunque la produzione media nel tempo è ben inferiore alla capacità installata, i fattori di carico sono quindi molto inferiori agli impianti a energie fossili, costanti.
Ma l’innovazione? I progressi nelle batterie e in altre tecnologie di accumulo stanno consentendo alle rinnovabili di ridurre questo divario di efficienza, integrarsi più agevolmente nei sistemi energetici e migliorare la loro capacità di declinare domanda/offerta. È una svolta nel ‘trilemma energetico’, ossia bilanciare tre sfide: accessibilità economica (prezzi accessibili), sicurezza (approvvigionamento affidabile) e sostenibilità (evitare l’impatto dei cambiamenti climatici).
Né i combustibili fossili né le energie rinnovabili sono stati in grado di affrontare questo problema. I primi sono stati relativamente economici, facili da trasportare e immagazzinare, ma il loro uso contribuisce al cambiamento climatico. Le rinnovabili, al contrario, erano pulite ma costose, dipendenti dai sussidi e inaffidabili in termini di produzione.
Oggi, il quadro si è ribaltato. I prezzi dei fossili sono diventati più volatili e meno prevedibili. La guerra in Iran ha ricordato il rischio fondamentale per la sicurezza che gli importatori di energia devono affrontare quando dipendono solo da una
manciata di produttori di petrolio e gas situati in aree del mondo instabili.
Al contrario, il profilo di sicurezza delle rinnovabili è migliorato, grazie a stoccaggio e flessibilità della rete. Ciò le pone in una posizione unica per affrontare il trilemma e per soppiantare, alla fine, i fossili come opzione predefinita. Inoltre, il passaggio a solare ed eolico consentirebbe ai Governi di sostituire nel tempo i fossili importati con energia domestica.
Il sistema energetico europeo, ad esempio, ha mantenuto la sua resilienza durante l’ultimo shock, grazie agli sforzi compiuti dal 2022 per ridurre la dipendenza dal gas importato ed espandere eolico e solare. Per la prima volta il loro contributo alla produzione di elettricità è stato superiore a quello dei fossili, e sommandolo all’idroelettrico raggiunge quasi il 50% del mix energetico. Senza rete, nessuna transizione. Questi sviluppi hanno importanti implicazioni per gli investitori delle energie pulite. Finanziare ad esempio la struttura portante del sistema energetico, e non i semplici pannelli solari o turbine, sta diventando un modo sempre più interessante per esporsi alla transizione energetica. Come si traduce? Investire in società che gestiscono reti elettriche e infrastrutture di rete, producono componenti elettrici, sistemi di riscaldamento e raffreddamento e materiali da costruzione sostenibili, ossia quei settori in cui la crescita strutturale a lungo termine è più evidente.
Fonte: Pictet Am 2026
Le reti, ad esempio, (centrali di generazione, linee di trasmissione, trasformatori, quadri elettrici, interruttori automatici...) che trasportano l’energia dai produttori ai consumatori, offrono agli investitori l’opportunità di investire in beni tangibili e materiali gestiti secondo modelli di business consolidati. Dove? L’Europa necessita di un urgente rinnovamento, ed è uno dei sistemi più grandi al mondo, che sconta anni di sottoinvestimenti.
Circa il 40% della rete ha più di 40 anni, ed è ormai prossimo alla fine del servizio. Rete e interconnettori obsoleti comportano anche maggiori perdite di energia, maggiori vincoli rispetto alle rinnovabili, e aumentano i rischi di interruzioni di correnti. Altro problema.
A Bruxelles stimano che per soddisfare la domanda di elettricità, in crescita del 60% tra 2023 e 2030, sarebbero necessari 580 miliardi di euro. Già prima delle guerra in Iran, Amazon, Google e Microsoft chiedevano all’Unione di accelerare l’elettrificazione e migliore le infrastrutture del continente, per evitare che la congestione della rete e la lentezza delle connessioni rallentasse ulteriormente decarbonizzazione e competitività.
L’Europa non è sola, anzi, gli Stati Uniti condividono le medesime problematiche, e la rete è altrettanto mal equipaggiata.
Le società di servizi pubblici quotate in borsa offrono agli investitori un percorso interessante per trarre vantaggio dalla riorganizzazione delle reti. Le Utility, infatti, in risposta all’urgenza stanno riallocando il capitale, anticipando un ciclo d’investimenti pluriennale progettato per sostenere la crescita dei loro utili a lungo termine. La spagnola Iberdrola, ad esempio, prevede di destinare due terzi delle sue Capex agli aggiornamenti di rete.
Anche i produttori di apparecchiature elettriche, che forniscono gli elementi fondamentali delle infrastrutture energetiche, dovrebbero beneficiare della dinamica. Sono del resto società che stanno già registrando una domanda strutturalmente più elevata di trasformatori, quadri elettrici, cavi e altri componenti necessari per rafforzare ed espandere le reti elettriche. Il produttore americano-irlandese Eaton, ad esempio, ha visto il proprio portafoglio ordini quintuplicarsi dal 2020. L’efficienza negli edifici. In risposta all’aumento dei costi energetici, le aziende stanno investendo anche in misure volte ad aumentare l’efficienza energetica. Ha
Tutte le fonti
Confronto
Elettricità, ma come?
Mix energetico della produzione di elettricità per Paese (in % tot)
senso, il riscaldamento e il raffreddamento possono rappresentare fino all’80% del consumo energetico domestico in alcune regioni e una quota consistente dei costi operativi degli edifici commerciali.
Le aziende che forniscono soluzioni efficienti per riscaldamento, ventilazione e condizionamento dell’aria (Hvac) rappresentano un’altra serie di opzioni per gli investitori nel settore.
In un mondo caratterizzato da prezzi energetici più elevati e volatili, i periodi di ammortamento degli investimenti in efficienza energetica si stanno accorciando. Ciò è illustrato da una recente ristrutturazione del 55 Water Street a New York, uno dei più grandi edifici commerciali della città. Trane Technologies, che ha guidato il progetto, ha installato un sistema termico avanzato tre volte più efficiente rispetto ai metodi di tradizionali. Ciò ha ridotto l’intensità energetica complessiva di quasi un quinto, tagliando le emissioni e facendo risparmiare 1,5 milioni di dollari in costi annuali di utenze.
Altrove, le aziende che forniscono materiali leggeri e sostenibili sono destina-
Ogni fonte ha le sue peculiarità, se è difficile individuare la migliore in assoluto, un mix che presenti caratteristiche diverse e ben diversificato rimane la migliore delle alternative possibili.
te a beneficiare di un’ondata di reindustrializzazione e di potenziamento delle infrastrutture. Solo negli Stati Uniti, le aziende hanno annunciato megaprogetti per trilioni di dollari volti al reshoring della produzione, a espandere la capacità dei Data Center e di calcolo dell’Ai e a rafforzare le infrastrutture fisiche. Mentre la guerra del Golfo mette in luce i rischi per la sicurezza legati alla dipendenza dai fossili e le rinnovabili diventano più economiche e veloci da implementare, l’equilibrio del trilemma energetico si sta spostando. L’energia pulita offre ora stabilità a costi inferiori, rendendola la scelta ovvia per Governi, imprese e investitori. La crisi odierna, quindi, potrebbe stimolare una nuova ondata di investimenti nell’energia pulita.
Coefficiente di carico
Fonte: Pictet Am 2026
Costi di produzione in usd/MWh Tempi di sviluppo in mesi
Cina Sud-est asiatico
Stati Uniti Europa Resto del mondo Mondo ■ Nucleare
Energie rinnovabili
Gas naturale
Petrolio
Carbone
Fonte: Global Energy Review 25
E fece un vero... botto!
L’Ipo di un importante attore tecnologico elvetico è stata accolta con molta cautela. Ma dietro il Gruppo si nasconde un monopolio digitale solido, anche a prova di Ai.
Quando Swiss Marketplace Group (Smg) ha debuttato in borsa nel settembre 2025, le aspettative erano molte elevate. Proprio per questo, il rapido arretramento del titolo dopo l’Ipo ha sorpreso ancora di più gli investitori. I timori legati all’intelligenza artificiale, all’aumento degli investimenti tecnologici e ai rischi normativi hanno finito per appesantire la performance. Eppure, uno sguardo più attento racconta un’altra storia: più che una tradizionale società media o internet, Smg si configura come un operatore di infrastrutture digitali altamente redditizio. Un quasi monopolio sostenuto da potenti effetti di rete. È il leader indiscusso del mercato svizzero degli annunci online. Che si tratti di immobili, automobili o beni di seconda mano, qualsiasi ricerca in Svizzera finisce quasi inevitabilmente su una delle piattaforme del gruppo. Il motivo è tanto semplice quanto decisivo sul piano economico: gli effetti di rete.
Le piattaforme con l’offerta più ampia attraggono il maggior numero di utenti, alimentando a loro volta l’interesse degli inserzionisti. Questo meccanismo auto-rinforzante tende, nei mercati maturi, a consolidare una dinamica in cui un numero molto contenuto di attori si aggiudica la maggior parte del valore. In Svizzera, l’azienda detiene quote di mercato di almeno l’80% nei suoi segmenti chiave, rendendo di fatto improbabile l’emergere di nuovi concorrenti. Gli asset di punta: auto e mattone. Circa il 50% del fatturato proviene da un unico grande mercato, il settore immobiliare. Con Homegate e ImmoScout24, il colosso svizzero gestisce di gran lunga i due principali portali del Paese, generando insieme un volume di traffico di gran lunga superiore a quello del concorrente più vicino. La creazione di valore va ben oltre il semplice modello di annunci: abbraccia l’intero ciclo di vita dell’immobile, dalle valutazioni basate sui dati alle soluzioni di gestione digitale, fino ai sistemi
David Windisch, portfolio manager di Rothschild&Co Wealth Management.
Crm per gli agenti immobiliari.
Il segmento Automotive (un altro 25% dei ricavi complessivi) è dominato invece da AutoScout24, anch’esso leader incontrastato di mercato. In questo ambito, Smg sta progressivamente evolvendo il tradizionale modello di annunci, integrando servizi più vicini alla transazione: dalle soluzioni d’asta che permettono ai privati di vendere direttamente ai concessionari, fino a offerte personalizzate generate dall’intelligenza artificiale sulla base delle ricerche precedenti.
In entrambi i segmenti, i ricavi si fondano prevalentemente su modelli in abbonamento, caratterizzati da un’elevata fidelizzazione degli utenti e da rinnovi annuali; un pilastro fondamentale per la stabilità dei flussi di cassa.
Una monetizzazione migliorabile. Nonostante la sua posizione dominante, l’azienda ha finora adottato un approccio relativamente prudente nella monetizzazione del proprio ecosistema. Il take rate, ossia la quota del valore complessivo delle transazioni trattenuta dalla piattaforma, si attesta intorno a un molto modesto 2%. Operatori internazionali comparabili, come Rightmove nel Regno Unito o AutoTrader, registrano livelli tre o quattro volte superiori.
Questo divario non segnala una debolezza strutturale, bensì riflette l’eredità di passate guerre di prezzo. L’azienda è infatti nata nel 2021 dalla fusione delle attività di annunci di due importanti gruppi mediatici svizzeri. Per gli investitori, la chiave è evidente: il potenziale di crescita risiede meno nell’acquisizione di nuovi
Un’Ipo non molto compresa
Evoluzione del titolo rispetto all’andamento dell’indice (in %)
utenti e più nella capacità di rafforzare il potere di determinazione dei prezzi. Minaccia o leva di produttività? Uno degli argomenti centrali degli scettici è se i modelli di Intelligenza Artificiale possano rendere obsolete le marketplace tradizionali. Nel caso del colosso svizzero, la risposta è pragmatica.
In primo luogo, i modelli di Ai si basano oggi su dati pubblici, spesso incompleti o non aggiornati. I mercati immobiliare e automobilistico richiedono invece informazioni attuali, esaustive e verificate. In secondo luogo, piattaforme come Smg dispongono di dati transazionali proprietari difficilmente replicabili. Infine, soprattutto nell’immobiliare, il processo d’acquisto resta fortemente emotivo: gli utenti vogliono una visione completa delle opzioni disponibili, non semplici raccomandazioni filtrate.
Va inoltre sottolineato un ulteriore non trascurabile dettaglio: circa il 90% del traffico dell’azienda proviene direttamente dai suoi siti o dalle sue applicazioni, rendendola in larga misura indipendente dai motori di ricerca, diversamente da molti altri casi, ampiamente dibattuti. In questo specifico contesto, l’Ai potrebbe dunque dimostrarsi non tanto come un fattore di disruption, quanto un acceleratore di efficienza e innovazione, ad esempio nella generazione di lead e nel matching mirato tra domanda e offerta. Margini elevati e qualità dei ricavi. Smg opera con un modello asset-light che garantisce una conversione di cassa particolarmente elevata. Storicamente, l’azienda ha registrato margini operativi (Ebitda) intorno al 50%. Con i principali investimenti tecnologici ormai alle spalle, gli analisti prevedono nel medio termine un’espansione ulteriore fino al 60%.
Nonostante sulla carta le premesse fossero se non delle migliori, quanto meno interessanti, l’accoglienza che il mercato ha riservato a Smg è tra quelle da dimenticare, con un crollo verticale che non accenna a diminuire. Gli investitori si ricrederanno? Molto probabilmente sì.
La struttura finanziaria è solida, l’indebitamento contenuto e i ricavi altamente prevedibili, elementi che aprono a un interessante potenziale in termini di dividendi futuri,un aspetto in gran parte trascurato dagli investitori al momento della quotazione.
In qualità di operatore dominante, Smg è naturalmente soggetta a una maggiore attenzione regolatoria. Tuttavia, l’accordo raggiunto con il Sorvegliante dei prezzi all’inizio del 2026 ha già evidenziato la disponibilità al dialogo da parte del gruppo. Le possibili interferenze normative restano, ad oggi, gestibili e prevedibili. Una crescita difensiva. Il colosso digitale svizzero non è così facilmente etichettabile: non è infatti né una classica società tecnologica ad alta crescita né un titolo value maturo. L’azienda combina invece caratteristiche quasi monopolistiche, una forte generazione di cassa e un potenziale di rendimento strutturale, il tutto in un contesto economico e politico proverbialmente stabile, sicuramente più di molti altri Paesi.
Per gli investitori di lungo periodo, rappresenta quindi non tanto una scommessa sulla moda del momento o sulla prossima tendenza, quanto invece un investimento concreto nell’infrastruttura digitale fondamentale della Svizzera. Ed è qui che dovrebbe scattare l’interesse.
LIBERTÀ
Investire in valore non in licenze
Fonte: Bloomberg al 16-IV-26
Illusioni di indipendenza
I prezzi alla pompa di un esportatore netto di petrolio salgono del 30%. Ha senso? Tutti i Paesi restano strettamente connessi, in barba ad autonomie e deglobalizzazione.
Il blocco di Hormuz
Evoluzione del N. di navi in transito giornaliero e del prezzo del brent (usd)
Loris Centola, Chief Investment Officer di Pkb Private Bank. A lato, l’andamento del prezzo del greggio.
(il Wti è cresciuto più del Brent da fine febbraio). Più il mondo compete per il petrolio americano, più questo diventa costoso negli Stati Uniti.
Se è vero che il mondo sta ultimamente andando dalla globalizzazione alla polarizzazione, è pur vero che alcune dipendenze globali rimangano intatte. Ed è per questo che qualunque azione che porta alla chiusura degli stretti di Hormuz e Bab el-Mandeb ha un effetto importante, anche per un esportatore netto di petrolio.
Com’è possibile che gli Stati Uniti, primo produttore mondiale di petrolio greggio (13,6 mb/g) e di prodotti derivati (6,6 mb/g) ed esportatore netto dal 2020, vedano il prezzo della benzina salire da 2,90 a 4,15 dollari al gallone? La risposta è multipla: come scrive Mark Finley (Baker Institute, Rice University), “se qualcosa va storto in qualsiasi parte del mondo, i prezzi aumentano ovunque”.
Petrolio e distillati sono venduti al miglior offerente. Inoltre, le stazioni di servizio non fissano i prezzi in base a ciò che hanno già nei loro serbatoi ma in base a quanto costerà rifornirsi nuovamente, altrimenti non avrebbero abbastanza liquidità per riempire di nuovo i container. Per questo i prezzi si adeguano rapidamente.
Gli Stati Uniti sono esportatori netti di petrolio (prodotto finito), ma importatori netti di greggio, ossia della materia prima. Nel 2025, la differenza tra import ed export è stata pari a 2,2 mb/g. Gran parte del petrolio prodotto è ‘greggio leggero’, petrolio di alta qualità e più richiesto. Tuttavia, la maggioranza della capacità di raffinazione del Paese è ottimizzata per un tipo più viscoso, il ‘greggio pesante’. Le raffinerie di Texas, Louisiana, Mississippi e Alabama non possono essere riconfigurate rapidamente, dunque gli Usa esportano il loro petrolio leggero e importano greggio pesante (da Canada, Messico, Venezuela) per alimentare le raffinerie della costa del Golfo. E queste importazioni vendono ora a prezzi più elevati.
Il blocco dello Stretto di Hormuz danneggia l’Iran (20–25% del Pil e 57% degli utili da esportazioni) ma anche gli Stati Uniti, interrompendo la catena di approvvigionamento. Se lo stretto restasse solo parzialmente chiuso, Asia ed Europa, anche per il ridotto accesso al greggio russo, aumenterebbero la domanda di petrolio americano, facendo salire i prezzi interni
Due promesse di Donald J. Trump durante la campagna elettorale erano stop alle guerre e riduzione dell’inflazione. Con l’inflazione salita dal 2,4 al 3,3% a marzo, il Brent intorno a 100 dollari contro i precedenti 70, il più basso approval rating presidenziale degli ultimi 80 anni (Gallup) e le elezioni di midterm alle porte, l’Amministrazione ha margini ridotti per un’escalation prolungata.
La Fed si trova invece in un ‘Catch-22’: inflazione alta e mercato del lavoro in rallentamento. Tagliare i tassi alimenterebbe l’inflazione, ma alzarli soffocherebbe la crescita. La stagflazione è l’unico scenario in cui ogni strumento peggiora il quadro. Wall Street reagisce di conseguenza: Goldman Sachs stima 30% di probabilità di recessione, Moody’s 49% ed Ey Parthenon 40%. La fiducia dei consumatori è crollata e il Consumer Sentiment dell’Università del Michigan è ai minimi.
Le materie prime non leggono Truth e non conoscono blocchi ideologici, solo colli di bottiglia. E ogni volta che uno di questi si restringe, il sistema globale riscopre la stessa verità: l’interdipendenza non è solo una scelta politica ma anche una condizione fisica. Si può discutere di deglobalizzazione, di reshoring e di blocchi contrapposti. Ma basta un singolo stretto per ricordare che il sistema globale non si è mai davvero disconnesso. È solo diventato più fragile. E più costoso.
Fonte: Pkb 2026
E se l’alpha fosse nel test?
Si parla molto spesso di farmaci e terapie, ma si sottovaluta il valore della diagnosi. Oltre che nell’interesse dei pazienti, anche gli investitori dovrebbero quindi guardare... meglio.
Ese il più redditizio degli investimenti nel settore sanitario fosse il test diagnostico, e non il farmaco? Per decenni ci si è concentrati sulla terapia, con farmaci antitumorali rivoluzionari, terapie geniche e progressi nell’immunologia al centro di interessi, e investimenti. Ora qualcosa sta cambiando, il focus si sta spostando sulla prevenzione. Grazie all’Ai, ma non solo, la diagnostica sta vivendo da tempo una fase di grande sviluppo tecnologico, il che dovrebbe spingere a riconsiderare strutturalmente l’intero segmento con grande attenzione.
Il trattamento delle malattie in fase avanzata è estremamente costoso. Le terapie oncologiche avanzate, non sempre efficaci, le malattie croniche e le cure ospedaliere intensive mettono a dura prova sia i pazienti che i bilanci.
La diagnosi precoce. Agire per tempo, individuando la malattia, consente interventi più semplici, meno invasivi, e molto più efficaci. I tumori diagnosticati in fase iniziale hanno molte più probabilità di essere curati. Le patologie croniche possono essere gestite prima dell’insorgere di complicazioni, se non prevenute. I benefici sono molti, umani oltre che finanziari, entrambi importanti in un generalizzato contesto demografico difficile.
La longevità è uno dei grandi successi della medicina moderna, ma comporta una maggiore incidenza di tumori, malattie neurodegenerative e malattie croniche. La prevenzione non è dunque più semplice idealismo, ma realismo fiscale!
La diagnosi precoce è sempre più vista come la soluzione logica e sostenibile da seguire, e ovviamente la diagnostica è il centro nevralgico di tutto. Sequenziamento e test genomici. La
medicina sta diventando più mirata, i trattamenti possono essere personalizzati sul singolo paziente, a patto di poter contare su una diagnostica di precisione. In oncologia, ad esempio, i test genomici determinano sempre più spesso quale farmaco somministrare. Nell’assistenza prenatale, i test non invasivi possono rilevare anomalie cromosomiche prima e in modo più sicuro che mai.
A livello di mercato non mancano player importanti, e dall’alto potenziale.Ad esempio, BillionToOne, Ipo l’an -
«La longevità è uno dei grandi successi della medicina moderna, ma comporta una maggiore incidenza di tumori, malattie neurodegenerative e malattie croniche.
La prevenzione non è dunque più semplice idealismo, ma realismo fiscale»
no scorso, è un’azienda di diagnostica molecolare di precisione; sviluppa test genetici che rilevano e quantificano i segnali di malattia in piccole quantità di Dna nel sangue. Ha rapidamente espanso la propria attività, aumentando i ricavi, ampliando i volumi dei test prenatali ed entrando nella diagnostica oncologica. Tempus Ai è invece un’azienda di tecnologia sanitaria che applica l’intelligenza artificiale e l’analisi dei dati su larga scala alla medicina di precisione in oncologia, cardiologia e altre aree cliniche, trasformando dati complessi in informazioni clinicamente utilizzabili.
I progressi scientifici stanno ridefi-
Anna Bretschneider, Responsabile svizzera di Baillie Gifford.
nendo molti equilibri. Con Illumina il sequenziamento del genoma è diventato più veloce ed economico, mentre Complete Genomics lo sta spingendo ancora oltre: più veloce, più accurato e più accessibile. Sullo sfondo le potenzialità dell’Ai nell’interpretazione dei dati clinici e molecolari, ieri inimmaginabili.
La diagnostica. Le aziende più interessanti sono probabilmente quelle che combinano piattaforme scalabili, dati proprietari, team di gestione forti e chiare dimostrazioni di utilità clinica. Non tutte le innovazioni avranno successo, ma i fattori strutturali sono difficili da ignorare. È importante sottolineare che la diagnostica non è un tema di nicchia o un’operazione a breve termine. Sta diventando la spina dorsale dell’assistenza sanitaria moderna. Man mano che il focus si sposta verso screening, stratificazione del rischio e intervento precoce, il ruolo dei test si espande. La diagnostica è tutto, senza di essa la terapia non è efficace.
È più silenzioso, e meno oggetto di annunci sensazionalistici, ma si sta delineando un cambiamento importante e di lungo termine all’intersezione tra dati biologici e intelligenza artificiale, il cui perno è proprio la diagnostica. E questo crea opportunità d’investimento per tutti.
È raro trovare un settore di investimento in cui i rendimenti finanziari e l’impatto sul mondo reale si rafforzino a vicenda in modo così diretto. In definitiva, le più grandi innovazioni nel settore sanitario potrebbero non essere solo i farmaci, ma anche quei test che individuano la malattia prima che si manifesti.
La forza dell’attivo
Specie nel reddito fisso la gestione attiva può fare la differenza, sia in termini di rischio che di rendimento, migliorando diversificazione ed efficienza del portafoglio.
Il Corporate
Tutti i gestori obbligazionari globali attivi, che offrono un’esposizione più sofisticata al cosiddetto ‘beta’ o che puntano a una sovraperformance attraverso strategie ‘alpha’, possono offrire maggiori possibilità di resilienza e un potenziale di rendimento mirato grazie alla loro capacità di selezione, flessibilità e abilità nel cogliere opportunità in diversi contesti.
Nel reddito fisso, seguire passivamente l’indice significa investire nei maggiori mutuatari, ossia nei soggetti più indebitati, piuttosto che nei più solidi. A differenza dei benchmark azionari, gli indici obbligazionari attribuiscono un peso maggiore agli emittenti più indebitati, esponendo gli investitori a un rischio più elevato verso titoli più deboli e meno affidabili.
Inoltre, il potenziale rialzo derivante dalla selezione dei ‘vincitori’ tra le obbligazioni è generalmente inferiore rispetto al ribasso derivante dal possesso di titoli che subiscono declassamenti o insolvenze. Un approccio passivo includerà inevitabilmente anche questi titoli, con possibili perdite più significative.
Gli indici obbligazionari presentano poi un turnover più elevato rispetto a quelli azionari. Man mano che le obbligazioni si avvicinano alla scadenza o scendono sotto determinate soglie di rating, vengono escluse dall’indice. Gli investitori devono quindi adeguare continuamente le posizioni, sostenendo costi di transazione ricorrenti.
Il crescente predominio delle società con rating BBB negli indici Investment Grade rappresenta un’ulteriore criticità. Quasi la metà del Bloomberg Us Investment Grade Corporate Index è composta da obbligazioni BBB e meno del 10% da titoli AAA o AA. Ciò aumenta il rischio di esclusione dall’indice in caso di declassamenti, spesso in momenti sfavorevoli.
In un contesto caratterizzato da volatilità, pressione sui rating e opportunità regionali mutevoli, questi fattori assumono un’importanza crescente e richiedono maggiore attenzione.
Come affrontare il problema? I gestori attivi possono adottare un approccio selettivo, flessibile e opportunistico, ricercando valore relativo nei diversi mer-
Peter Bentley, Global Head Fixed Income di Insight Investment (Bny). A lato, si assottigliano le distanze tra le due sponde dell’Atlantico.
cati, evitando rischi non remunerati e cogliendo singole opportunità. Diverse le possibili strategie, a rischio contenuto ‘buy and hold’ o ‘beta sistematico’, o tramite strategie attive di ‘alpha’, dunque con più rischio e più rendimento.
Fondamentale è la valutazione della capacità di un’azienda di onorare i propri debiti. Questo richiede un’analisi approfondita di bilancio, prospettive e modello di business, oltre a stress test su rischi quali contenziosi, regolamentazione, fattori ambientali od operazioni straordinarie.
Una volta identificati i titoli investibili, si analizza la valutazione di mercato. Individuando obbligazioni sottovalutate ed evitando quelle con rischio di deterioramento, i gestori attivi cercano di migliorare i rendimenti e ridurre il rischio.
I premi di nuova emissione rappresentano un’ulteriore fonte di valore. Poiché le obbligazioni hanno scadenze definite, gli emittenti tornano periodicamente sul mercato offrendo rendimenti leggermente superiori per attrarre investitori. I gestori attivi possono sfruttare queste opportunità in modo efficiente.
Anche la volatilità crea occasioni. In fasi di instabilità aumentano le inefficienze di prezzo, offrendo opportunità a gestori esperti e disciplinati.
I vantaggi della portata globale. I gestori globali attivi dispongono di opportunità più ampie rispetto a quelli nazionali. Possono allocare capitale tra diverse economie, mercati e contesti normativi, adattando i portafogli alle condizioni macro.
Fonte: Bny Mellon 2026
Questa flessibilità consente di evitare rischi non remunerati, orientarsi verso settori difensivi e sfruttare il valore relativo tra valute e regioni. Analizzando rendimenti e volatilità su scala globale, possono migliorare diversificazione ed efficienza del posizionamento dei portafogli.
Le differenze tra mercati creano inoltre opportunità di generazione di alpha. Anche per lo stesso emittente, obbligazioni in valute diverse possono essere valutate diversamente, offrendo margini.
Se implementati con disciplina, questi approcci possono migliorare significativamente la performance nel credito globale, sia in termini di rendimento sia di stabilità dei flussi di cassa nel tempo.
Questi elementi aiutano a comprendere perché, nell’obbligazionario, la semplice replica dell’indice non equivalga necessariamente a una scelta neutrale o prudente. Al contrario, può comportare un’esposizione automatica a emittenti più indebitati, a un ricambio più frequente dei titoli in portafoglio e a un profilo di rischio che cambia nel tempo senza una valutazione discrezionale della qualità sottostante. La gestione attiva nasce proprio come risposta a queste caratteristiche strutturali del reddito fisso e alla necessità di affrontarle con maggiore discernimento.
La selettività, in questo contesto, non è soltanto una preferenza di stile, ma uno strumento concreto per distinguere tra emittenti solidi e più vulnerabili, tra valutazioni interessanti e meno convincenti, tra rischi che possono essere remunerati o che invece è preferibile evitare. La flessibilità permette invece di non restare vincolati a una composizione statica, ma di adattare il portafoglio all’evoluzione del ciclo economico, delle condizioni finanziarie e delle opportunità di mercato.
Anche la dimensione opportunistica della gestione attiva riveste un ruolo centrale. Significa poter intervenire quando si presentano dislocazioni di prezzo, quando il mercato primario offre rendimenti interessanti, quando differenze regionali o valutarie consentono di ottenere un miglior equilibrio tra rendimento atteso e rischio assunto. In questo senso, la gestione attiva non si limita a evitare le debolezze dell’approccio passivo, ma mira anche a valorizzare tutte quelle fonti di rendimento incrementale che possono emergere in modo discontinuo.
Su scala globale, questi vantaggi si amplificano ulteriormente. L’accesso a un
Questione di qualità
Evoluzione delle società americane per rating (indice Bloomberg Corp Us)
Fonte: Bny Mellon 2026
Corporate America
Ripartizione dell’universo per rating delle aziende (% tot; dati 1993-2025)
Fonte: Bny Mellon 2026
ventaglio più ampio di economie, mercati del credito, Banche Centrali, valute e contesti normativi consente di osservare il mercato da una prospettiva più estesa e di costruire portafogli meno dipendenti da una singola area geografica. La possibilità di spostare il capitale tra regioni, settori e strumenti con maggiore libertà rafforza il potenziale di diversificazione e permette una risposta più articolata ai cambiamenti dello scenario macroeconomico.
Per questo motivo, la gestione attiva nel reddito fisso può rappresentare un approccio particolarmente rilevante in fasi di mercato complesse, segnate da volatilità, dispersione dei rendimenti e pressioni sul credito. In tali contesti, la capacità di analizzare, selezionare, confrontare e riallocare diventa essenziale non solo per perseguire rendimenti superiori, ma anche per cercare una maggiore tenuta del portafoglio e una più efficace stabilità dei flussi di cassa nel corso del tempo.
In definitiva, il punto non è moltiplicare i temi d’investimento, ma leggere con maggiore precisione gli stessi fattori già presenti: qualità creditizia, valutazione,
La qualità degli emettitori di obbligazioni nel corso degli ultimi anni è andata rapidamente calando, con un appiattimento generale delle differenze, il che si riflette sulla maggiore volatilità dei prezzi.
struttura dell’indice, costi di turnover, premi di nuova emissione, volatilità e differenze tra mercati. Tutto ruota intorno agli stessi principi richiamati: evitare esposizioni automatiche ai debitori più fragili, valutare con attenzione la capacità di rimborso, selezionare i titoli più interessanti, ridurre i rischi e utilizzare la portata globale per migliorare allocazione e diversificazione. È proprio questa combinazione di selezione, disciplina e flessibilità che sostiene la tesi secondo cui un approccio attivo globale possa contribuire a rafforzare la resilienza del portafoglio e a rendere più efficace la ricerca di rendimento nel credito globale. In questo quadro, la gestione attiva non aggiunge un nuovo obiettivo, ma persegue con più strumenti lo stesso.
Un nuovo superciclo?
In un contesto segnato da elettrificazione e tensioni geopolitiche, i materiali tornano al centro della scena, diventando una leva strategica per crescita e sicurezza.
Monopoli cinesi
Quota di raffinazione della produzione mondiale per Paese (in %)
Pieter Busscher, gestore della strategia Smart Materials di Robeco. A lato, la raffinazione della maggior parte dei materiali è in mano cinese.
mente interessanti.
L’era dell’abbondanza a basso costo è finita. Dal rame alle terre rare, fino alle tecnologie avanzate, le basi dell’economia globale stanno cambiando, creando nuove opportunità per gli investitori. Non si tratta di un ciclo delle materie prime, ma di una trasformazione strutturale. La domanda è sostenuta da forze profonde come elettrificazione, Ai, riarmo e reshoring, che aumentano in modo duraturo l’intensità materiale dell’economia. Le aziende che rendono possibile questa evoluzione sono al centro della nuova fase industriale. La fine dell’abbondanza a basso costo. Per decenni, la globalizzazione ha mantenuto bassi i costi degli input. L’offerta era flessibile, il capitale abbondante ed elevata l’affidabilità delle catene di fornitura. Questo equilibrio è ormai superato. Lo sviluppo di nuove capacità estrattive richiede tempi lunghi, spesso superiori ai vent’anni, mentre le attività di raffinazione sono concentrate in aree geopoliticamente sensibili. Il reshoring nei Paesi occidentali comporta inoltre costi e complessità aggiuntivi. Si sta affermando
un contesto in cui la scarsità diventa strutturale, generando un crescente potere di determinazione dei prezzi.
La domanda. L’elettrificazione, tra veicoli elettrici, energie rinnovabili, reti e sistemi di stoccaggio, richiede quantità significativamente maggiori di rame, litio, nichel e terre rare rispetto ai modelli tradizionali. Anche le infrastrutture legate all’intelligenza artificiale, in particolare i data center, necessitano di materiali altamente puri, semiconduttori avanzati e un’elevata capacità energetica.
Robotica e automazione generano inoltre una nuova domanda di leghe speciali e componenti ad alte prestazioni, mentre Difesa e scorte strategiche si affermano come fonti di domanda persistenti. L’economia globale non si limita a consumare più materiali: ne dipende strutturalmente. Valutazioni ancora disallineate. Nonostante queste dinamiche, molte aziende legate ai materiali continuano a essere valutate sulla base di ipotesi ormai superate. Il potenziale di crescita degli utili è elevato, la dispersione tra gli attori significativa e le valutazioni restano relativa-
In questo contesto, gli investitori stanno di fatto pagando prezzi del passato per esigenze del futuro. Questo disallineamento crea opportunità, in particolare per strategie focalizzate sui colli di bottiglia della catena del valore e sugli attori che ne facilitano il funzionamento. Nuovi vincitori. Il valore non si concentra più esclusivamente nell’estrazione, ma si sposta verso la trasformazione, l’ottimizzazione e l’innovazione dei materiali. Tecnologie di misurazione avanzata, automazione industriale, riciclo e scienza dei materiali rappresentano i nuovi punti di controllo in cui la scarsità si traduce in rendimenti sostenibili.
Un allineamento raro. Guardando al futuro, queste dinamiche sono destinate a rafforzarsi. I metalli legati alla transizione energetica beneficiano di una domanda strutturale, mentre Ai e robotica sono ancora agli inizi. Mentre gli stati stanno ridefinendo le politiche industriali per rafforzare le catene di fornitura, spingendo per un maggior riciclo.
Nell’insieme, questi fattori delineano una traiettoria di lungo periodo: non un ciclo, ma un tema di investimento generazionale. Le condizioni appaiono raramente così allineate, offerta vincolata, domanda in crescita, valutazioni ancora contenute e convergenza di megatrend. Investire nei materiali oggi non significa anticipare un trimestre, ma posizionarsi per la prossima rivoluzione industriale. La rinascita dei materiali è già iniziata.
Fonte: Robeco 2026
Rischio sistemico, c’è?
La crescente attenzione verso il credito privato ha riacceso i timori di instabilità finanziaria. Ma il problema potrebbe essere meno la dimensione del rischio, quanto la sua definizione.
Emergenza?
Distribuzione del credito in Europa (dati in mld eur)
Negli ultimi mesi, la questione dell’esposizione delle banche al credito privato è diventata centrale nel dibattito. Tuttavia, è anche una delle più difficili da affrontare; non tanto per mancanza di trasparenza, quanto per una questione più sottile: cos’è questo ‘credito privato’? Una domanda mal posta. In senso stretto, l’intero sistema bancario potrebbe essere considerato una forma di credito privato, poiché il suo modello consiste nel trasformare depositi liquidi in prestiti illiquidi. Una definizione tecnicamente corretta, ma poco utile ai fini dell’analisi. Nella pratica, il termine viene utilizzato in modo molto più restrittivo, per indicare finanziamenti concessi a imprese più rischiose al di fuori dei bilanci bancari. È proprio questa ambiguità a rendere difficile una valutazione precisa del fenomeno e a generare percezioni spesso distorte. Esposizione indiretta e fraintesa. Se si adotta questa definizione più operativa, emerge un primo elemento chiave: l’esposizione delle banche europee al credito privato esiste, ma è in larga parte indiretta.
Si realizza attraverso intermediari finanziari non bancari, che raccolgono capitale e lo canalizzano verso le imprese. In questo senso, le banche non finanziano direttamente il credito privato, ma ne sostengono alcune componenti attraverso strutture di finanziamento più complesse. Tali esposizioni sono generalmente diversificate e organizzate in modo strutturato. In molti casi, risultano quindi più vicine alla finanza strutturata che al credito diretto, con meccanismi di protezione che contribuiscono a limitarne il rischio. Un sistema in trasformazione. Questa dinamica si inserisce in un’evoluzione più ampia del sistema finanziario europeo. Il ruolo delle banche nel finanziare le imprese si è progressivamente ridotto, mentre mercati dei capitali e operatori non bancari hanno assunto un peso crescente. Oggi, una quota significativa del credito è erogata al di fuori del sistema bancario, riflettendo una maggiore diversificazione delle fonti di finanziamento. Ciò non implica però un aumento del rischio per le banche: l’esposizione verso il settore non bancario tende a essere più selettiva e, in
Jérôme Legras, Chief Research Officer, Axiom Ai. A lato, evoluzione degli erogatori di credito in Europa.
proporzione, meno rilevante. Dove si concentra il rischio? Per comprendere la reale esposizione, è necessario distinguere tra diversi canali attraverso i quali il credito privato può interagire con il sistema bancario. L’esposizione verso i fondi appare relativamente contenuta e rappresenta solo una parte marginale del totale. Le istituzioni finanziarie cosiddette ‘captive’ sono invece in larga misura strutture intragruppo, spesso utilizzate per finalità di finanziamento interno, con un ruolo limitato nel credito privato. La cartolarizzazione rappresenta il principale punto di contatto tra banche e credito privato. Tuttavia, anche in questo caso, le esposizioni nominali possono risultare fuorvianti. Il rischio è infatti concentrato nelle tranche più rischiose delle strutture, mentre le banche tendono a detenere quelle con profili più contenuti. Questa architettura contribuisce a spiegare perché l’esposizione effettiva al rischio sia inferiore a quanto suggerito da una lettura superficiale dei dati. Rischi e prospettive. Nel complesso, l’analisi indica che l’esposizione diretta delle banche europee è limitata, mentre quella indiretta, più articolata, è in parte mitigata dalle strutture di finanziamento. Il credito privato riflette un’evoluzione significativa nei metodi di finanziamento delle imprese e dei mercati. Tuttavia, le evidenze suggeriscono che il rischio sistemico per il settore bancario sia più contenuto di quanto si pensi. Più che fragilità, rappresenta una trasformazione del sistema che richiede un’analisi più sfumata.
Fonte: Axiom Ai
Vola la Difesa in Asia
Il tema della sicurezza è sempre più dibattuto nell’Apac, e la spesa dei Governi si sta rapidamente adeguando. Molti elementi fanno pensare non sia una moda passeggera.
I cicli della Difesa
Frequenza (N.), durata (anni) e intensità (Pil) di forti aumenti della spesa in Difesa
Emergenti e in via di sviluppo
La spesa globale in Difesa ha raggiunto i 2,63 trilioni di dollari nel 2025, in progresso del 2,5% in termini reali, e la traiettoria sta accelerando. Mentre gli Stati Uniti ridefiniscono le proprie priorità e spingono gli alleati ad assumersi una quota maggiore degli oneri, l’Asia sta emergendo come una parte sempre più importante del potenziamento della Difesa globale. Quella che un tempo poteva sembrare una serie di focolai geopolitici sta prendendo sempre più forma come una tendenza industriale regionale pluriennale.
Nell’Asia-Pacifico, gli stanziamenti per la Difesa dovrebbero superare i 550 miliardi di dollari nel 2026, con la Cina che rappresenta circa il 44% del totale. Giappone, Corea del Sud, India, Taiwan e Filippine stanno tutti aumentando i propri bilanci in un contesto di intensificazione della competizione e in vista della scadenza del 2027 per gli obiettivi di capacità dell’esercito cinese (Pla) nei confronti di Taiwan. Non si tratta più di un rialzo ciclico. Si tratta di un ciclo di riarmo strutturale pluriennale.
Per gli investitori, il cambiamento fondamentale è che gli appalti sono sempre più guidati dalla tecnologia, satelliti, cyber, sistemi senza pilota ed elettronica avanzata, piuttosto che solo hardware tradizionale. Si prevede che la spesa per l’elettronica della Difesa crescerà dell’8-9% all’anno fino al 2028, a vantaggio degli integratori di sistemi e delle aziende di tecnologia a duplice uso.
Non si tratta solo di un aumento dei bilanci. Si tratta anche di un ampliamento delle capacità interne, di piani di approvvigionamento più solidi e di un più ampio ventaglio di opportunità quotate in borsa. In tutta la regione, i Governi stanno rispondendo a un contesto di sicurezza più difficile con una crescita resiliente della spesa, chiare priorità strategiche e una forte spinta a capacità industriali locali. Forze strutturali. Molti elementi fanno credere non sia un semplice ‘momento’.
Contesto di minaccia persistente: le tensioni nello Stretto di Taiwan, nella penisola coreana e al confine tra India e Pakistan continuano a mantenere alta la prontezza operativa. Ciò sostiene la
Aneeka Gupta, Direttore, Ricerca macroeconomica di WisdomTree. A lato, l’espansione delle spese in Difesa non è una recente novità.
domanda non solo di nuove piattaforme, ma anche di munizioni, manutenzione, addestramento e supporto. Una volta che i requisiti di prontezza aumentano, queste categorie tendono a diventare più ricorrenti e meno discrezionali.
Autonomia strategica: poiché gli Stati Uniti chiedono agli alleati e ai Partner in Asia di farsi carico di una parte maggiore dell’onere, i Governi stanno dando maggiore peso all’autosufficienza. Ciò significa più produzione locale, più qualifiche nazionali, più manutenzione in loco e un ruolo più ampio per i campioni nazionali. Significa anche che una quota maggiore della spesa può rimanere entro ecosistemi industriali locali anziché fluire all’estero.
Sostegno politico e di spesa: in diversi importanti mercati asiatici, l’aumento della spesa è ora sostenuto da documenti strategici formali, dottrine aggiornate e orizzonti di finanziamento più lunghi. Ciò migliora la visibilità dei ricavi, sostiene l’espansione delle capacità e offre alle aziende maggiore fiducia per investire in linee di produzione, scorte e catene di fornitura. Questo è importante perché trasforma una preoccupazione geopolitica in un tema industriale più investibile.
Sinergie: la modernizzazione della difesa si estende sempre più ai droni, al cyber, allo spazio e ad altri settori a duplice uso. Non si tratta solo di costruttori navali o di produttori di aeromobili, ma anche di fornitori di sottosistemi, tecnologie abilitanti e imprese a duplice uso che si collocano più in profondità nella catena del valore.
Fonte: Imf 2026 (dati dell’analisi 1946 - 2026)
Tempo di pace Durata media del boom (anni)
diTempoguerra
Tempo di pace
Tempo di pace
N. di Paesi che hanno registrato un boom Dimensioni medie del boom (percentuale del PIL)
diTempoguerra
Alt A gAmmA speciale collezioni 2026
da Ginevra a Milano
l’Haute Horlogerie incontra il Design
Identità in movimento, CONVERGENZA CULTURALE
Tempo e spazio: il dialogo silenzioso tra Milano e Ginevra
Aprile 2026 ha ribadito il ruolo centrale di due capitali della creatività europea: Milano e Ginevra. Il Salone del Mobile e Watches & Wonders, pur espressione di universi diversi, hanno rivelato una crescente convergenza di visioni, riflettendo la stessa evoluzione culturale del progetto.
L’eccellenza e il savoir-faire sono all’onore. Inespugnabile roccaforte di due mondi che si trovano a fronteggiare incertezze e condizioni più esigenti del mercato.
Quanto all’orologeria, nel 2025, le esportazioni svizzere si sono attestate a 25,6 miliardi di franchi, con un totale di 14,6 milioni di orologi esportati. Se il loro valore complessivo ha registrato un calo dell’1,7% rispetto al 2024 e il numero di pezzi esportati è diminuito del 4,8%, c’è comunque spazio per diverse considerazioni positive. Due tra tante: i segmenti di fascia alta continuano a mostrare una domanda solida, sostenendo il valore complessivo del settore, mentre alcuni mercati chiave, come Stati Uniti, Emirati Arabi Uniti e Arabia Saudita, hanno evidenziato segnali di crescita o resilienza, aprendo pro-
spettive favorevoli per il futuro. Dal canto loro, i riflettori del Salone del Mobile hanno messo in luce un’industria dell’abitare che esprime solidità produttiva. Il Macrosistema Arredamento Made in Italy ha chiuso il 2025 con un fatturato di oltre 27,7 miliardi di euro (+0,9%), di cui più della metà relativo alle esportazioni.
Arredo e Alta Orologeria, Milano e Ginevra. Milano costruisce gli spazi in cui viviamo. Ginevra misura il tempo che li attraversa. Due industrie parallele, stessa sfida: dare senso al lusso nel XXI secolo. E in questo dialogo sottile, quasi invisibile, prende forma una nuova idea di eccellenza europea: più profonda, più umana, destinata a durare.
NELLA PAGINA ACCANTO
PATEK PHILIPPE Ref. 5249R-001: il primo orologio automa da polso della sua storia contemporanea, in grado di indicare ore e minuti su richiesta. L’affascinante animazione si ispira alla favola Il Corvo e la Volpe. La punta della lancetta dei minuti ricorda un pezzo di formaggio; il muso e la zampa della volpe indicano l’ora.
MINOTTI Aurore
IN QUESTA PAGINA
ROLEX Un orologio simbolo di modernità. Esattamente da 100 anni. Un’icona: Oyster.
GIORGETTI Poltroncine Kumiki
CONFIGURAZIONE STRUTTURALE
Architettura ed ergonomia convergono sia negli orologi sia negli arredi in un’unica logica progettuale: la forma nasce dall’uso. Negli orologi, cassa, movimento e bracciale sono concepiti spesso come una struttura continua che distribuisce peso, gesto e percezione sul polso. Allo stesso modo, nel design, materiali, proporzioni e geometrie costruiscono oggetti che guidano il corpo più che semplicemente accoglierlo. In entrambi i casi, l’ergonomia non è un correttivo, ma l’esito diretto dell’architettura: una relazione precisa tra struttura e comportamento umano. Il resto è tecnica pura.
BELL & ROSS BR-X3 Micro-Rotor, grafico, architettonico, quasi concettuale.
architettura, ERGONOMIA
HUBLOT Big Bang Reloaded, audacia e maestria. LEMA guardaroba Velo (Carlo Colombo).
GERVASONI tavolo Club (Roberto Lazzeroni).
NELLA PAGINA ACCANTO
GREUBEL FORSAY Balancier 3, in titanio. Movimento a carica manuale, ore e minuti, piccoli secondi, riserva di carica, organo regolatore Greubel Forsay.
GIORGETTI Maserati Edition Nereo, calcio balilla.
TOURBILLON alta maestria tecnica e valore estetico
Il tourbillon è una complicazione dell’orologeria meccanica ideata da Abraham-Louis Breguet nel 1801 per migliorare la precisione degli orologi. Consiste in una gabbia rotante che contiene organi fondamentali come bilanciere e scappamento, facendoli ruotare su sé stessi (di solito una volta al minuto). Questo movimento continuo serve a compensare gli errori causati dalla gravità, che influenzano la marcia dell’orologio quando rimane in una posizione fissa.
Oggi il tourbillon è meno necessario dal punto di vista funzionale, ma è considerato soprattutto una dimostrazione di alta maestria tecnica e valore estetico nell’orologeria.
Un vortice di PRECISIONE, un capolavoro di DESIGN
IN QUESTA PAGINA
ARTYA GENÊVE Complexity, due tourbillon inclinati: un’architettura di rara complessità.
CATELLANI & SMITH Jackie O.
FLEXFORM Poltronicna Avalon (Antonio Citterio).
NELLA PAGINA ACCANTO
MARCO TEDESCHI MT1.1. Tourbillon volante, 7 giorni di riserva di marcia. Il primo orologio ufficialmente presentato dalla Maison Marco Tedeschi.
CYRUS GENÈVE Klepcys Vertical Tourbillon Jasper, in titanio, con gabbia del tourbillon verticale posta al centro e inclinata di 90 gradi.
GIORGETTI Floria (Pierre-Yves Rochon).
FLOU Arkena (Chiara Viganò).
A gAmmA
Oltre la FORMA: il MECCANISMO diventa il cuore
SOPRA E A DESTRA
ARNOLD & SON Ultrathin Tourbillon Red Gold or Platinum, Onyx Edition. Tra gli orologi con tourbillon volante più sottili disponili sul mercato.
PORRO Share (Design CRS Porro 2026).
NELLA PAGINA ACCANTO
CHANEL Monsieur Lion Tourbillon Edition
Noir. Il tourbillon volante a ore 6 e una testa di leone scolpita. Un unicum.
GESSI Per sempre.
GERVASONI Santé, ready made by Concetta Giannangeli.
flying TOURBILLON FLYING
TOURBILLON ricercatezza e trasparenza visiva
Il flying tourbillon è una variante del tourbillon tradizionale in cui la gabbia rotante è sostenuta solo da un lato, senza il ponte superiore.
Introdotto nel 1920 da Alfred Helwig, questo design rende il meccanismo visivamente “sospeso”, più leggero e aperto. Dal punto di vista tecnico svolge la stessa funzione del tourbillon classicocompensare gli effetti della gravità - ma richiede una costruzione più precisa perché manca il supporto superiore.
Oggi il flying tourbillon è apprezzato soprattutto per la sua pulizia architettonica e trasparenza visiva, che mettono in risalto il movimento in modo più spettacolare.
Oltre la FORMA: quando il meccanismo diventa il cuore del DESIGN
HAUTLENCE Sphere Série 4, ore saltanti. MINOTTI Sandy.
NELLA PAGINA ACCANTO CHRONOSWISS Neo Digiteur Chronos, ora saltante alle 12.00, minuti al centro e secondi a ore 6. GESSI Immersiva.
LEMA Vega coffee table (Roberto Lazzeroni).
jumping HOURS
L’ORA IN UN SALTO spettacolare espressività meccanica
Le ore saltanti (in inglese jumping hours o in francese heures sautantes) sono una particolare complicazione orologiera in cui l’indicazione dell’ora non avviene tramite la classica lancetta rotante, ma attraverso un numero visualizzato in una finestrella (o “guichet”) sul quadrante. A differenza delle lancette che si muovono in modo continuo, il disco delle ore sottostante il quadrante scatta istantaneamente allo scoccare del 60° minuto. Il numero attuale “salta” per mostrare quello successivo in una frazione di secondo.
Maggio
FASI LUNARI
estetica e tecnica dal valore poetico
Una complessità tecnica che richiede una calibrazione molto precisa: le fasi lunari sono una complicazione dell’orologeria che indica, sul quadrante, l’evoluzione del ciclo della Luna così come appare dalla Terra.
Il sistema si basa su un disco che ruota lentamente, mostrando in sequenza le quattro fasi principali: luna nuova, primo quarto, luna piena e ultimo quarto.
Il ciclo completo dura circa 29,5 giorni.Negli orologi meccanici, il meccanismo è generalmente collegato al movimento delle ore e avanza di un “scatto” al giorno, simulando il percorso lunare con buona approssimazione.
IN QUESTA PAGINA
ROGER DUBUIS Excalibur Moonlight, un orologio con tourbillon centrale che rende omaggio ai «Movimenti del Cielo», tema annuale della Maison, attraverso i mestieri d’arte.
PORRO Consolle Origata (Nao Tamura).
NELLA PAGINA ACCANTO
VAN CLEEF & ARPELS Midnight Jour Nuit Phase de Lune. Con animazione à la demande
TRILOBE Trente-deux Secret Edition.
RAK CERAMICS Maximus Alaska White.
Un capolavoro ASTRONOMICO
sfida PROGETTATO per l’eccellenza perfetto per il TEMPO LIBERO
in
IN QUESTA PAGINA
LEMA Modula Bench (Carlo Colombo): fa parte di una famiglia di contenitori pensata per attraversare la zona notte e la zona giorno con un linguaggio stilistico continuo.
MASERATI E BIANCHET UltraFino Maserati, il flying tourbillon che celebra i 100 anni del Tridente. Un’edizione limitata di 100 timepieces rende omaggio all’incontro tra la performance di Maserati MCPURA e la maestria dell’alta orologeria svizzera.
NELLA PAGINA ACCANTO
PIERATTELLI ARCHITETTURE doccia outdoor.
GERALD CHARLES Maestro GC Sport
Tennis White. JACOB & CO. Bugatti Tourbillon Sapphire Crystal.
NATEVO Bamboo.
free TIME
SPORTY performance con classe
Uno stile che nell’orologeria non è semplicemente robustezza o vocazione all’azione, ma una forma di energia progettata. È l’idea di un oggetto che non resta fermo: accompagna il gesto, resiste al ritmo della giornata senza perdere equilibrio formale. Casse integrate, superfici tecniche, leggibilità immediata e materiali performanti non sono solo scelte funzionali, ma elementi di un linguaggio che traduce il movimento in design. Lo “sporty” non rappresenta lo sport in senso stretto: rappresenta piuttosto una condizione contemporanea, fatta di velocità, adattabilità e precisione continua.
IN QUESTA PAGINA
VACHERON CONSTANTIN Un nuovo movimento a carica automatica ultrapiatto, il Calibro 2550, con una riserva di carica di 80 ore nonostante lo spessore di soli 2,4 mm. Un’architettura innovativa che combina un micro-rotore, un doppio bariletto sospeso e un rotismo compatto su un unico livello. Segnatempo realizzato in platino 950 e dal diametro di 39,5 mm: l’Overseas Automatico Ultrapiatto.
BAXTER Tile (Draga & Aurel).
FLOU sedia Aura (Ilenia Viscardi).
NELLA PAGINA ACCANTO
BVLGARI Octo Finissimo Ultra Platinum con movimento meccanico di manifattura ultrasottile a carica manuale, con cassa (spessore 1,80 mm) e bracciale (spessore 1,50 mm).
MINOTTI Tulla
BAXTER Inga, pouf (Roberto Lazzeroni).
nella sua FORMA più pura
L’ULTRA-SOTTILE
l’iperbole della creatività e della tecnica
La sfida degli orologi ultrathin non è semplicemente “ridurre lo spessore”, ma ripensare l’intera architettura meccanica per far convivere precisione, resistenza e stabilità in uno spazio minimo. Quando lo spessore scende sotto la soglia dei 3-4 mm, come nei progetti di Bvlgari, ogni componente perde margine: il movimento non può più essere “stratificato”, ma deve diventare integrato e planare, quasi bidimensionale. Questo impone soluzioni radicali. L’ultrasottile non è una ricerca di leggerezza estetica, ma una forma di architettura compressa, in cui ogni millimetro è una decisione strutturale.
SAR Recycling, crescere responsabilmente
Negli ultimi anni SAR Recycling ha registrato una crescita molto significativa ed ha consolidato la propria presenza nel mercato del recupero dei metalli preziosi.
Ne parliamo con uno dei Direttori, Filippo Andreani.
Direttore, SAR Recycling sta vivendo una fase di forte crescita. Da cosa nasce questo sviluppo?
«Lo sviluppo che stiamo vivendo è il risultato di un percorso costruito nel tempo, fondato su affidabilità, precisione e coerenza. Operiamo in un settore dove la qualità dei processi e la loro trasparenza sono determinanti. I nostri clienti ci scelgono
litativo costante. La storica sede di Riva San Vitale, che è al pari in grande fermento lavorativo, sarà oggetto a breve di una importante ristrutturazione. A Mendrisio –Genestrerio abbiamo una sede dedicata alle attività amministrative, finanziarie e di compliance. Infine, la sede commerciale di Bienne, anch’essa in crescita, rafforza la nostra presenza sul mercato ed il contatto diretto con la clientela».
In foto, Filippo Andreani, uno dei Direttori di SAR Recycling, e la sede principale, a Mendrisio-Rancate.
perché sanno di poter contare su procedure rigorose e sulla gestione puntuale di ogni fase produttiva. Siamo molto orgogliosi della fiducia che ci viene riconosciuta e ci impegniamo al massimo per onorarla».
Questa crescita si è tradotta anche in un ampliamento strutturale?
«Assolutamente sì: in funzione dello sviluppo aziendale abbiamo moltiplicato le sedi operative. L’headquarter di Mendrisio-Rancate rappresenta oggi il cuore produttivo dell’azienda: abbiamo ultimato l’impianto nel 2025 pensando ad una struttura moderna, progettata per garantire efficienza, sicurezza e controllo qua-
Sappiamo che la sostenibilità è un tema centrale per SAR Recycling. «È un elemento che definirei identitario! L’annuale Rapporto di Sostenibilità rappresenta una reale fotografia di SAR: documenta in modo trasparente chi siamo, qual è la nostra filosofia e quali sono i nostri impegni in ambito ambientale e sociale. Mi piace evidenziare che la parte centrale dei nostri Report è sempre dedicata alla vita in azienda: facciamo di tutto perché questo non sia solo un luogo di lavoro ma una piccola isola di serenità. I nostri collaboratori sono il nostro tesoro più prezioso; nei loro confronti provo grande ammirazione e gratitudine».
A proposito di collaboratori, è possibile crescere senza perdere l’impo-
stazione “familiare” che vi ha sempre contraddistinto?
«Certamente. Una impresa può essere “familiare” a qualsiasi livello, con dieci o con cento figure che la compongono. Essere “famiglia” non significa essere in pochi, ma avere la certezza diffusa che l’attenzione ai reciproci bisogni e desideri sia la base sulla quale costruire la quotidianità. Sono felice di poter dire che in SAR, semplicemente, ci vogliamo bene!».
Qual è la visione per il futuro?
«Non abbiamo mai passato un giorno senza la volontà di migliorare in qualcosa e sono certo che questo atteggiamento ci porterà ad avere standard qualitativi sempre più elevati, un ulteriore posizionamento sui mercati anche internazionali ed una crescita dei talenti individuali dei nostri colleghi. Per il futuro abbiamo sia piani precisi che sogni; miglioriamo costantemente per far sì che i sogni diventino piani precisi. Quanto sono felice di ciò che siamo e di ciò che potremo essere!».
Per informazioni:
SAR Recycling SA
Headoffice: Via Pra Mag, 2 6862 Mendrisio-Rancate
Tel. 091 682 60 03 - sarrecycling.ch
Credibilità sistemica
Alla Biennale di Venezia il valore nasce prima del prezzo: un’istituzione capace con la sua investitura simbolica di dire al mondo - e al mercato - che un artista conta.
La Biennale di Venezia viene spesso raccontata come il santuario della sperimentazione artistica. È vero. Ma è una verità incompleta. Perché, fin dalla sua origine, è stata anche un progetto economico, un dispositivo di reputazione e una straordinaria macchina di posizionamento internazionale. La delibera istitutiva è del 1893; l’inaugurazione avviene nel 1895. Venezia, già allora, non cerca soltanto di celebrare l’arte: vuole riaffermare la propria centralità, attirare pubblico, mobilitare stampa, attivare indotto. Non sorprende che la prima edizione superi i 200mila visitatori, favorita anche da biglietti ferroviari speciali comprensivi dell’ingresso. La cultura, dunque, nasce subito come leva di domanda, non come lusso accessorio.
Questo è il primo punto da ricordare quando si parla di Biennale: non fu creata contro il mercato, ma in un rapporto stretto, quasi costitutivo, con esso. Lo dimostra un dato spesso trascurato: la Biennale ebbe per decenni un vero Ufficio vendite, documentato negli archivi storici dal 1895 al 1973. Addirittura, tra il 1942 e il 1968, la promozione delle vendite era affidata anche all’esterno. Il mercato, insomma, era una componente strutturale dell’esposizione. Solo più tardi, con il clima ideologico del Sessantotto, questa dimensione sarebbe divenuta sospetta. Ma all’origine della Biennale vi è già un’intuizione modernissima: l’arte produce prestigio, il prestigio attrae persone e capitali, e questo genera valore per la città e per il sistema che la circonda.
La grandezza storica della Biennale sta però nell’avere compreso, prima di molti altri, che nel mercato dell’arte il valore non coincide mai solo con il prezzo. Prima del prezzo viene la legittimazione.
Viene la selezione. Viene il contesto. In questo senso, la Biennale è qualcosa di più sottile e potente di una fiera. È il luogo in cui si riduce l’asimmetria informativa che domina il mercato dell’arte. Collezionisti, musei, gallerie, advisor e case d’asta leggono Venezia come un indicatore anticipato: non ancora il prezzo finale, ma già il suo presupposto reputazionale. Con tutti i rischi, anche manipolatori, che ciò ovviamente comporta.
Le edizioni più celebri lo dimostrano con chiarezza. Quella del 1948 fu decisiva perché rimise in circolo le avanguardie europee e riportò al centro del dibattito artisti e linguaggi che la guerra aveva spezzato. I due eventi-simbolo furono la retrospettiva di Picasso e la presentazione della collezione Peggy Guggenheim.
Nel 1964 avvenne poi uno dei passaggi più celebri dell’intero Novecento: il premio a Robert Rauschenberg segnò lo spostamento del baricentro della ricerca pittorica dall’Europa agli Stati Uniti. Non fu soltanto una vittoria artistica; fu un mutamento di leadership culturale, e quindi di leadership di mercato. La Biennale sancì che il nuovo lessico dominante parlava (o, forse, doveva parlare) americano.
Nel 1980, con Aperto ’80, Venezia inaugurò una corsia strutturale per i giovani artisti e per i linguaggi emergenti. Nel 1999, con dAPERTutto di Harald Szeemann e il grande riuso dell’Arsenale come spazio espositivo, assunse invece la forma contemporanea che oggi conosciamo: non più soltanto mostra, ma ecosistema internazionale diffuso, capace di incidere sulla geografia stessa della legittimazione artistica. Anche le edizioni recenti confermano questa funzione. Nel 2022, con Cecilia Alemani, la Biennale ha incluso per la prima volta una maggioranza di artiste
Adriano A. Sala, avvocato e socio dello Studio legale e notarile Olgiati Ghiringhelli Sala di Lugano, specializzato in diritto del mercato dell’arte.
donne e persone gender non-conforming e ha chiuso con oltre 800mila biglietti, dato più alto di sempre. Nel 2024 ne sono stati venduti 700mila, con il 59% del pubblico dall’estero. Per il 2026 sono state annunciate 99 partecipazioni nazionali e 31 eventi collaterali: numeri che mostrano come Venezia continui a essere fra i pochi luoghi in cui diplomazia culturale, capitale simbolico e attrazione internazionale si tengono ancora perfettamente insieme. E il mercato? Il mercato osserva, memorizza e spesso premia. Naturalmente la Biennale non garantisce il successo commerciale di chi vi espone. Ma ne aumenta la credibilità sistemica. Il caso di Rauschenberg resta esemplare: consacrato a Venezia nel 1964, ha raggiunto da Christie’s nel 2019 il record d’asta di 88,805 milioni di dollari. Più vicino a noi, Simone Leigh, Leone d’oro nel 2022 come miglior partecipante alla mostra internazionale, ha stabilito nel 2025 il proprio record a 5,737 milioni di dollari. Non è un automatismo; è un meccanismo di conferma. Prima si entra nel canone, poi, spesso, si entra nella fascia alta del mercato. È per questo che la Biennale, a oltre 130 anni dalla nascita, continua a essere centrale. Non perché venda direttamente, ma perché attribuisce ciò che il mercato da solo non sa produrre con la stessa autorevolezza: fiducia, gerarchia, riconoscimento. In altre parole, crea valore prima ancora che prezzo. Ed è forse questa, oggi come nel 1895, la sua funzione economica più importante.
Musei en plein air
I parchi di sculture dei musei: un ecosistema complesso, in cui ogni scelta - curatoriale, conservativa, botanica, paesaggistica - contribuisce a un’esperienza autenticamente immersiva.
Se l’arte ha sempre trovato nella natura una delle sue fonti di ispirazione più generose, in cui rispecchiare tanto il sublime del divino quanto gli abissi dell’interiorità, a volte sono anche le istituzioni museali a uscire dai propri edifici per instaurare un dialogo diretto con il paesaggio circostante. Non installazioni temporanee, ma una scelta strutturale: collezioni en plein air. Nei parchi di sculture le opere non sono semplicemente esposte in una cornice verde, ma continuamente rinnovate dall’interazione con la natura cangiante che le circonda, ridefinendo il concetto stesso di collezione permanente.
Alle soglie dell’estate, questi luoghi si rivelano nella loro dimensione più intensa. Diversi per scala, geografia, storia e missione, i quattro esempi delle prossime pagine testimoniano come dietro si celi una macchina organizzativa complessa: curatori, restauratori, tecnici, giardinieri, botanici in sinergia per preservare le opere esposte agli agenti atmosferici, alle escursioni termiche e a un rapporto con il pubblico inevitabilmente più spontaneo. Una sfida gestionale che impone nuove competenze e modelli di collaborazione.
Scoperte oltre i sentieri battuti
Con oltre 25 ettari di superficie e una collezione permanente di più di 200 opere, il parco di sculture del Kröller-Müller Museum, nel cuore del Parco Nazionale De Hoge Veluwe, vicino a Otterlo, è fra i maggiori in Europa. Il suo sviluppo non era parte del disegno originale della fondatrice, Helene Kröller-Müller, che donò la sua collezione allo stato olandese a patto che fosse costruito un grande museo. «Sebbene avesse acquistato tutti i terreni su cui siamo ancora insediati e vi avesse già collocato alcune sculture della sua straordinaria collezione, se ne serviva più che altro come sorta di “punti di orientamento” nella sua ampia tenuta», ricorda il direttore Benno Tempel. La svolta è avvenuta dopo la Seconda Guerra Mondiale: portare l’arte all’aperto significava allora offrire alle persone un’esperienza condivisa per ritrovare fiducia nell’uomo e nella ricostruzione dell’Europa. L’aggiunta di una galleria interna dedicata alla scultura, con gigantesche vetrate affacciate sul parco nazionale, ha innescato un dialogo visivo tra interno ed esterno che ha cambiato la vocazione del museo: il nuovo direttore
iniziò a interessarsi sempre più alle sculture, collocandone sistematicamente anche nei dintorni dell’edificio. Una scelta che ha orientato decenni di acquisizioni: il parco ospita opere in bronzo, pietra, ma anche legno volutamente destinato decomporsi, materiali sintetici e persino installazioni sonore. Il criterio resta coerente con l’intuizione originaria della fondatrice: «Cerchiamo artisti che non producano solo qualcosa di esteticamente bello, ma che offrano un’esperienza intellettuale, filosofica o spirituale. Helene parlava di “artisti pensanti”», sottolinea il direttore.
Una vocazione consolidatasi nel tempo, che ha fatto del Kröller-Müller il “museo di scultura dei Paesi Bassi”. «Questa specializzazione è sostenuta dal sistema muSopra, i parchi di sculture protagonisti dell’articolo. Dall’alto a sinistra, in senso orario: il Kröller-Müller Museum, nel cuore del De Hoge Veluwe Park in Olanda; la Fondation Pierre Gianadda a Martigny; la Fondazione Marguerite Arp a Locarno-Solduno e il Museo Olimpico a Losanna.
Sopra, nel parco del Kröller-Müller Museum, la poetica Scultura galleggiante, Otterlo (1960-61) di Marta Pan che ha progettato sia lo stagno, sia l’opera organica, che catturando l’aria danza sull’acqua.
A destra, un’opera da scovare fuori dai sentieri, La doppia faccia del cielo (1986) di Luciano Fabro: un blocco di marmo brasiliano sospeso tra gli alberi, lucido e azzurro come il cielo italiano da un lato, grezzo e grigio come quello olandese dall’altro, in armonia fra forma e significato.
seale olandese, unico nel suo genere , basato sul concetto di “collezione nazionale diffusa”: invece di competere per le stesse opere, i musei pubblici collaborano evitando sovrapposizioni nelle acquisizioni. Forse proprio questo rende così dinamica l’offerta espostiva del nostro paese, trovando riscontro nell’apprezzamento della popolazione: oltre 1,5 milioni di persone hanno la Museum Card olandese, che permette di entrare nei musei gratuitamente», sottolinea Benno Tempel.
La superficie del parco si è ampliata attorno al nucleo iniziale - un verde molto curato, quasi da parco cittadino - inglobando anche aree boschive del parco nazionale. «È proprio questa varietà a rendere il luogo così eccitante: non ci limitiamo a esporre opere all’aperto, ma creiamo un’esperienza di scoperta. Volutamente, la maggior parte delle sculture non si trova sui sentieri battuti; è necessario avventurarsi nella natura per scovarle, trasformando la visita in un dialogo attivo con il paesaggio», illustra il direttore.
Uno dei cambiamenti gestionali più significativi è avvenuto a inizio anni Duemila, quando si è deciso di destagionalizzare. Il giardino viene preparato due volte l’anno, primavera-estate e autunno-inverno, che rimane il periodo più critico, ad esempio alcune opere vengono munite di “sciarpa e cappello” per il freddo o sdraiate per proteggerle dai venti. «Per prendersi ancor meglio cura delle opere, il nostro team specializzato
«Volutamente, la maggior parte delle sculture non si trova sui sentieri battuti; è necessario avventurarsi nella natura per scovarle, trasformando la visita in un dialogo attivo con il paesaggio»
Benno Tempel, Direttore del Kröller-Müller Museum
include anche dei conservatori con una formazione artistica, capaci di comprendere le intenzioni degli autori contemporanei, che per ottenere determinati effetti visivi spesso adottano soluzioni tecniche controintuitive», aggiunge il direttore del Kröller-Müller Museum.
Fondamentale anche l’aspetto della sicurezza. All’esterno i visitatori di dimostrano più disinvolti nell’approcciare le opere. Considerate le ampie distanze da coprire, si pattuglia il parco in bicicletta. Ma soprattutto si guarda alla conservazione a lungo termine, ad esempio con il contributo della “Fondazione per la Conservazione dell’Arte Contemporanea”, un’iniziativa condivisa tra musei olandesi per affrontare le sfide dei materiali moderni.
Nonostante la vastità dello spazio a disposizione, le nuove acquisizioni sono rare e ponderate, distanziate anche di anni per garantire che ogni opera abbia il suo spazio. L’ultima, risalente a due anni fa, è un’opera di Andy Holden (Auguries) che traduce il canto degli uccelli in sculture
di bronzo a forma d’onda sonora, completate da codici QR per l’ascolto. All’orizzonte ci sono ora quattro anni di lavori per l’ampliamento affidato del museo a Tadao Ando. Ma l’attività non si fermerà: «Dal 2027 chiederemo ogni anno a un artista contemporaneo di curare una mostra internazionale di sculture nel parco, presentando proprie opere ma anche invitando altri artisti», conclude il direttore. Un’altra occasione per scoprire il parco da una inedita prospettiva.
Un’eredità condivisa con passione Ormai definitivamente ‘scolpita’ è invece la collezione di sculture all’aperto della Fondation Pierre Gianadda di Martigny: 50 opere raccolte in quasi altrettanti anni dal patron Léonard Gianadda, l’ultima - un Rodin, sua grande passione (Victor Hugo nu debout) - nel 2022, un anno prima di scomparire. «Quando nell’estate del 1976 progettava la Fondazione, pensò subito di dover approfittare dell’ampio terreno di 7.000 metri quadri a disposizione, in un’epoca in cui la maggior parte
A sinistra, sotto un bell’acero, la scultura più emblematica del parco della Fondation Pierre Gianadda: il Bacio di Rodin (1886, copia in bronzo del 2008), fra gli artisti prediletti dal patron Léonard che l’acquistò per il trentesimo anniversario. Sopra, un’opera meno nota e diversa dalle altre del parco, la Cour Chagall (1964), uno dei rari mosaici monumentali dell’artista, donato dall’amico mecenate Georges Kostelitz, in ricordo di sua moglie Ira. Un luogo fuori dal tempo, dove sostare e rilassarsi.
«Léonard Gianadda, che seguiva personalmente la regia del parco, ha voluto che non si scorgessero mai più di due, tre, massimo cinque opere per volta. Amava infatti definirlo “un parco botanico abbellito da sculture”»
Sophia Cantinotti, Responsabile delle Collezioni della Fondation Pierre Gianadda
dei musei svizzeri era installata nei centri cittadini. La sua passione per la scultura ha poi portato in maniera spontanea, un colpo di fulmine dopo l’altro, allo sviluppo del parco di sculture. I primi ad arrivare, a inizio anni Ottanta, sono stati Brancusi, Miró, Moore e Peñalba: grandi maestri del XX secolo, un fil rouge nato dall’istinto e dall’occhio infallibile di Léonard Gianadda. Come in un puzzle, tutti i pezzi hanno trovato il loro posto creando un insieme organico e variegato per formati, stili e materiali», osserva Sophia Cantinotti, curatrice delle Collezioni della Fondation Pierre Gianadda e membro del suo Consiglio.
All’attenta regia di Léonard si deve l’attuale fisionomia del parco. Profondamente legato alle sue radici mediterranee - di padre italiano - ha voluto preservare l’identità del luogo, un tempo frutteto, conservandone alcuni albicocchi ai quali si sono uniti betulle, pini, bambù, magnolie, mandorli, cedri, ciliegi, … «Soprattutto alberi ad alto fusto, evitando aiuole fiorite per non distrarre dalle opere. Cia-
scuno è identificato da una targhetta che indica anche quando è stato piantato e ricorda quelli donati da amici. Le sculture sono state posizionate affinché non se ne scorgano più di due, tre, massimo cinque per volta. Anche per questo, malgrado i tre ettari attuali di superficie che oggi occupa il parco, non potrebbero essere di più. Léonard stesso, per indicare le debite proporzioni, preferiva definirlo “un parco botanico abbellito da sculture”», ricorda Sophia Cantinotti. L’allestimento valorizza inoltre i resti gallo-romani presenti nel sito, che ospitava un tempio.
La gestione di questo equilibrio richiede la stretta collaborazione tra diverse entità: il Cantone del Vallese per gli scavi archeologici, i giardinieri del Comune di Martigny per il verde e la Fondazione per le opere d’arte. «Léonard Gianadda era riuscito a organizzare molto bene la suddivisione dei compiti. E anche gli abitanti di Martigny ne sono molto fieri, si sentono responsabili di questo patrimonio e cercano di trasmetterlo a chi viene a visitare la città», sottolinea la curatrice.
Trattandosi di statue prevalentemente in bronzo, granito e marmo non è richiesta una manutenzione particolarmente onerosa, al di là della regolare pulizia. Un collaboratore storico dello staff conosce perfettamente i gesti necessari per la cura delle patine. Più delicate, le opere in materiali sintetici, come un Dubuffet.
La staticità dell’allestimento è solo apparente. La trasformazione è infatti incessante al passare delle stagioni, offrendo ogni volta una lettura diversa delle stesse opere. «Le si vedono in modo diverso in autunno, quando le foglie cadono, o in inverno, quando il gelo si posa sui bronzi. D’estate, la luce è abbagliante e le foglie disegnano ombre nette. Anche chi ci frequenta da molto, potrà sempre dire: “Ah, non avevo mai visto quell’angolo del giardino con l’opera di Indiana in questa luce”», conclude Sophia Cantinotti.
Il parco della Fondation Pierre Gianadda realizza così appieno il desiderio del suo fautore, come in tutte le sue iniziative mosso dal desiderio di condividere il suo amore per l’arte con il pubblico.
Un dinamico spazio civico
Nel dialogo fra arte e natura, il parco del Museo Olimpico a Losanna introduce un ulteriore ingrediente: lo sport. Una relazione inscritta già nella storia dei Giochi, quando tra il 1912 e il 1948 venivano organizzate anche delle competizioni artistiche assegnando vere e proprie medaglie alle migliori sculture, alcune oggi
Sopra, Les Footballers di Niki de Saint Phalle, opera più instagrammata del parco del Museo Olimpico a Losanna, commissionata dal CIO in occasione dell’apertura nel 1993. Ogni anno accoglie in media 350mila visitatori, all’insegna della condivisione dei valori olimpici.
A destra, la statua in bronzo di Pierre de Coubertin, fondatore dei
Giochi Olimpici moderni, veglia sugli ottomila metri quadri del parco, ai bordi della vasca che custodisce la fiamma olimpica.
riprodotte da repliche presenti nel parco. «Fin dall’apertura del Museo Olimpico, nel 1993, il suo parco affacciato sulle rive del Lago Lemano ha accolto numerose sculture grazie alla visione del presidente del Cio dell’epoca, Juan Antonio Samaranch, appassionato d’arte. La maggior parte sono donazioni di comitati olimpici nazionali e federazioni internazionali, che hanno voluto lasciare un segno tangibile del loro legame con i valori del movimento», spiega Anne-Cécile Jaccard, curatrice del Museo Olimpico.
Oggi, con 42 sculture che spaziano dal bronzo a materiali contemporanei come il kevlar e la resina, il parco esteso su 8.000 mq accoglie in media 350mila visitatori l’anno. Salvo rare eccezioni, non vi è alcuna distanza di sicurezza tra il pubblico e le opere. «Il nostro approccio si basa su una filosofia di apertura: le persone possono toccare le sculture, abbracciarle, scattarsi foto. Questa libertà implica ovviamente misure di sicurezza specifiche, come pannelli informativi, ronde regolari e un sistema di videosorveglianza, ma la vera garanzia di conservazione viene dal senso di appartenenza della comunità. I losannesi si sentono a casa in questo parco e se ne prendono cura», afferma Patricia Reymond, responsabile delle Collezioni Artefacts. Nondimeno, la conservazione richiede ingegnosità tecnica: «Dobbiamo effettuare pulizie e lucidature stagionali, gestire la vegetazione che cresce intorno alle opere, preservando al contempo la
«Il parco olimpico è uno spazio dinamico di eventi per il pubblico durante tutto l’anno. Inoltre costituisce un vero e proprio strumento di storytelling per le nostre mostre temporanee»
Aline Suillot, Responsabile della mediazione del Museo Olimpico
biodiversità del prato e dei 97 gradini che collegano il lago al museo. In alcuni casi è necessario spostare temporaneamente sculture complesse o allestire appositi ponteggi. Una sfida quotidiana che va oltre la semplice manutenzione», aggiunge Patricia Reymond.
Collaborazione è la parola chiave: una stretta sinergia fra i diversi dipartimenti del Museo - artefatti, curatela, mediazione e sicurezza devono lavorare all’unisonoma anche con la Città di Losanna a cui appartiene il Parco affidato in gestione al Museo Olimpico. Che ha saputo farne anche uno spazio pedagogico potente, integrato nella sua strategia educativa: «Durante tutto l’anno, organizziamo eventi popolari come la Settimana Olimpica o, nel mese di agosto (il 15 per la 20ª edizione nel 2026), in collaborazione con Athletissima, la staffetta delle Mini-Stars, con centinaia di bambini che zigzagano tra le opere prima di ricevere i loro premi sul podio. Inoltre, il parco costituisce un vero e proprio strumento di storytelling per le nostre mostre temporanee»,
osserva Aline Suillot, responsabile della mediazione. Anche la mediazione culturale si adatta a questa dimensione fluida con risorse pedagogiche per scoprire il parco in gruppo e in autonomia, attraverso otto punti di interesse disseminati sul sito. Dei Qr-code permettono di accedere a informazioni complementari e di partecipare a diverse attività. E presto sarà disponibile gratuitamente anche un tour audioguidato.
Il Museo Olimpico realizza così la sua missione più ambiziosa: creare un dialogo continuo tra arte, sport e comunità, aperto a tutti e in costante evoluzione.
Un intimo equilibrio
Anche un esempio su scala locale può rivelarsi di estremo interesse. A differenza di molti parchi di musei concepiti a priori come spazi espositivi, il giardino Ronco dei Fiori della Fondazione Marguerite Arp di Locarno-Solduno è nato come luogo privato, di vita e lavoro, solo in seguito aperto al pubblico. Jean Arp e la seconda moglie Marguerite si insedia-
A sinistra, scorcio sulla parte terrazzata del giardino di Ronco dei Fiori della Fondazione Marguerite Arp a Locarno-Solduno. Dal primo piano verso lo sfondo, tre sculture di Jean Arp: Roue-forêt I (1961), Femme paysage (1962) e Entité ailée (1961). Sopra, per preservare le tre sculture in “nero del Belgio”, una pietra calcarea fragile, le opere sono state collocate sotto un portico: protette ma accessibili al pubblico, rispettando la volontà di Jean Arp di legarle al luogo che le ha ispirate.
« Nella visione organica di Jean Arp, arte e natura si fondono: non devono quindi essere creati spazi asettici attorno alla scultura, ma bisogna trovare il compromesso per proteggerla e rispettare la volontà dell’artista»
Simona Martinoli, Direttrice della Fondazione Marguerite Arp
rono qui nel 1960, proprio innamorandosi del giardino con alberi secolari, sentieri, pergole, panchine, muretti a secco, pietra grezza, …«Nella parte pianeggiante Jean aveva disposto diverse sue sculture, senza una logica museale, come parte della vita quotidiana, tanto che ad alcune cambiava la collocazione, come testimoniano le foto conservate», nota Simona Martinoli, direttrice della Fondazione Marguerite Arp. Quando nel 2015 si è concretizzato il desiderio espresso cinquant’anni prima da Jean, trasformando la proprietà in un museo e centro di studi, si è presentata la sfida di rileggere questo spazio naturale, intervenendo laddove la sicurezza e la conservazione lo richiedevano, ma sempre nello spirito dell’artista. La parte terrazzata del giardino, coltivata a vigna e alberi da frutto, avrebbe invece richiesto l’inserimento di parapetti che l’avrebbero snaturata. Si è dunque preferito lasciarla inaccessibile al pubblico, ambientandovi sculture chiaramente visibili a distanza, come Essere alato, che dal basso sembra proprio spiccare il volo.
Complessivamente esteso su circa 4.600 mq, il giardino conta in totale 8 sculture di Jean Arp più qualche “ospite” come Radar Celeste di Hansjörg Gisiger, acquistata successivamente da Marguerite, ma anche oltre 70 specie vegetali. La gestione coinvolge un conservatore-restauratore di fiducia da quasi trent’anni, l’intervento di specialisti e collaborazioni accademichecome con la Supsi - e un lavoro costante di monitoraggio e prevenzione. «Il team dei nostri giardinieri storici lavora per garantire che la vegetazione non invada le opere. Nella visione organica di Jean Arp, arte e natura si fondono: non devono quindi essere creati spazi asettici attorno alla scultura, ma bisogna ad esempio far attenzione al deposito di pollini e alla formazione di licheni. Purché non metta a rischio l’integrità strutturale dell’opera, accettiamo che il tempo lasci il suo segno: l’artista ne era ben consapevole quando sceglieva di collocarle all’esterno», commenta Simona Martinoli.
A rendere unico questo luogo è la continuità tra interno ed esterno: l’edificio
progettato dallo studio Gigon/Guyer di Zurigo come spazio museale e deposito per la Fondazione, inaugurato ad aprile 2015, ha il suo fulcro nell’unica grande vetrata che mette in diretta comunicazione lo spazio espositivo con il giardino, permettendo alla mostra annuale di proseguire idealmente all’esterno e, viceversa, di coglierne da fuori uno scorcio, in una relazione osmotica.
La sfida per il futuro non è solo conservare e divulgare l’arte di Jean Arp, ma valorizzare la dimensione botanica del sito. A breve verrà annunciato un nuovo progetto. Già oggi il giardino è molto apprezzato. «Molti visitatori dopo aver visto la mostra rimangono in giardino, sostano, magari acquistano il catalogo e lo leggono seduti su una panchina. Alcuni ci sorprendono con conoscenze botaniche molto approfondite», conclude la direttrice Simona Martinoli, svelando la sua scultura del cuore: «Si trova proprio all’ingresso e si chiama Astro Sognante Ogni mattino mi accoglie, mettendomi di buon umore».
La Fondazione Marguerite Arp ricorda che la qualità di una collezione all’aperto non si misura nella quantità di opere, ma nella capacità di far fiorire la visione che le ha dato vita. Così, anche un giardino intimo diventa un riferimento per la gestione etica e sostenibile del patrimonio artistico.
Scegli il Partner giusto per gli investimenti, scegli Kommodities Partners.
Logiche armonie
Non poteva esserci promotore migliore di un museo di frontiera - geografica, tra Svizzera e Italia, e disciplinare, tra grafica, design, fotografia e comunicazione visiva - per rileggere da una prospettiva inedita una figura che di confini molti ne ha attraversati, mettendo
dell'arte concreta (accanto la vista isometrica, schizzo su cartoncino).
Dalle corrispondenze matematiche tra forme e ritmi alle connessioni tra Svizzera e Italia: il cosmo di Max Bill al m.a.x. museo di Chiasso.
in dialogo nuovi “territori”. Tra le maggiori personalità artistiche e intellettuali del secondo Novecento in Svizzera, Max Bill (1908, Winterthur - 1994, Berlino) ha incarnato il prototipo dell’artista universale: per la molteplicità dei linguaggi praticati - pittura, scultura, design, grafica, architettura - e per la capacità di costruire assi culturali grazie alla sua fitta rete di relazioni e al profondo impegno teorico. Assertore del valore sociale dell’arte, fu divulgatore attivo e sostenitore delle giovani generazioni; tra l’altro, fondatore e primo rettore (1952-56) della Hochschule für Gestaltung Ulm.
Su questa trasversalità, e sul ruolo centrale di Max Bill nelle relazioni tra Zurigo, il Canton Ticino e l’Italia, pone l’accento la mostra al m.a.x. museo di Chiasso (fino al 12 luglio), offrendo una chiave di lettura complementare alle molte antologiche
che erano fiorite attorno al centenario della nascita.
A Milano lo si ritrova sin dal 1936, impegnato nel Padiglione svizzero alla Triennale: un allestimento che riesce a sottrarsi alla retorica della propaganda fascista grazie a un linguaggio già informato ai principi dell’arte concreta, capace di evitare il discorso politico sorprendendo invece per dinamismo, tensione plastica e cromatica.
Alle spalle, la formazione razionalista alla Kunstgewerbeschule di Zurigo e, soprattutto, tre semestri al Bauhaus di Dessau (1927-28) con docenti come Josef Albers, Wassily Kandinsky, Paul Klee e Oskar Schlemmer: un imprinting decisivo. Determinanti anche le relazioni sviluppate in una Svizzera che, negli anni della guerra, accoglieva artisti e intellettuali in fuga.
La mostra documenta in particolare il ruolo del Ticino nella definizione della visione etica e progettuale di Max Bill: dapprima è lo zio artista Ernst Geiger a introdurlo a una comunità artistica autarchica e a un ambiente culturalmente e politicamente impegnato, mentre dopo il matrimonio con la violoncellista e fotografa Binia Spoerri frequenta la casa “La Barca” di Aline Valangin e Wladimir Rosenbaum, a Comologno, fulcro di una serie di relazioni con il mondo artistico, fra cui Jean Arp, Sophie Tauber-Arp, Max Ernst, Meret Oppenheim, Vladimir Vogel e lo scrittore Ignazio Silone, per cui disegna anche due copertine di suoi romanzi.
Sopra, una foto di Binia Bill della Sezione Svizzera alla VI Triennale, nel 1936, con l'allestimento curato da Max Bill, già ispirato ai principi
Il suo percorso si intreccia anche con quello dei fuoriusciti italiani emigrati in Svizzera che all’indomani della guerra gli aprono la strada verso l’Italia: lo si ritrova così impegnato nel Congresso sulla ricostruzione del 1945 al Castello Sforzesco, poi promotore di una mostra seminale come arte astratta e concreta del 1947 a Palazzo ex-Reale, di cui è curatore insieme a Lanfranco Bombelli Tiravanti con la grafica di Max Huber. Nel 1951 partecipa alla sezione svizzera della IX Triennale, così come al congresso correlato De divina proportione, diretto da Le Corbusier. In dialogo con figure come Gillo Dorfles ed Ernesto Nathan Rogers, Max Bill rappresenta uno snodo cruciale nell’aggiornamento dei linguaggi visivi tra Milano e la Svizzera, dove diventa una figura di riferimento nel dibattito sul design, iniziando ad assumere anche incarichi istituzionali, nazionali e internazionali, tenendo mostre e conferenze oltre che in Europa, in Giappone, Brasile, Stati Uniti e Argentina. Un decennio intenso, in cui si dedica anche al programma culturale didattico della Hochschule für Gestaltung di Ulm in Germania, da lui cofondata, poi lasciata nel 1957 non condividendone più le linee guida, senza rinunciare però all’attività didattica, portata avanti con la cattedra di progettazione ambientale presso la Staatliche Hochschule für bildende Künste di Amburgo.
Tutte occasioni per affermare ed esercitare un’arte concreta: razionale e universale, fondata su principi logico-matematici e armonici con una sintassi di linee, forme e colori, espressione di un ordine immanente. L’opera non è più immagine riprodotta, ma si fa mediatrice di forze elementari rendendole sensibilmente percepibili e, quanto più si avvicina alla loro struttura originaria, tanto più si fa
Ritmi, tempi e forme di Max Bill. Sopra, da sinistra, unbegrenzt und begrenzt, 1947, olio su tela,110 x 103 cm; wegnehmen und zufügen, 1975, olio su tela, diagonale 142 cm; rot und blau quantengleich, 1972, olio su tela, 100 x 100 cm.
Sotto, la scultura in ottone dorato unendliche schleife aus einem kreisring II, 1947-48, 37 x 9 x 27 cm, Collezione Lorenzelli Arte, Milano.
universale. Un modo matematico di pensare l’arte che, come rilevava lo stesso Max Bill nel testo in catalogo della mostra Pevsner-Vantongerloo-Bill al Kunsthaus Zürich (Die mathematische Denkweise in der Kunst unserer Zeit, 1949), nonostante i suoi elementi razionali conserva una componente visionaria, spingendosi verso ciò che ancora non è spiegato.
La “giustezza della forma” orienta anche i suoi oggetti di design, secondo l’approccio teorizzato nella celebre conferenza Bellezza dalla funzione e come funzione per lo Schweizerischer Werkbund (Basilea, 1948), sotto l’etichetta “Die Gute Form”: la bellezza non è ornamento, ma emerge
quando la forma garantisce l’armonioso equilibrio fra requisiti funzionali ed estetici, come dimostrano anche alcuni esempi in mostra (fra cui il celebre sgabello Ulmer progettato nel 1954, tuttora in produzione). Non a caso l’esposizione adotta il sottotitolo “La grammatica della bellezza”, in dialogo con il tema annuale del Centro Culturale Chiasso, la pulchritudo, che in Max Bill coincide appunto con armonia, sintesi, unità e logica.
La white box del m.a.x. museo offre una perfetta ambientazione al percorso articolato in tre sezioni tematico-cronologiche: dagli esordi dopo il Bauhaus allo sviluppo dell’arte concreta, fino alla piena maturità. Le quasi 170 opere - tra dipinti, grafiche, sculture, fotografie, oggetti di design e materiali d’archiviofanno di questa esposizione la più ampia mai dedicata a Max Bill in Ticino. Fra i 19 prestatori, accanto ai principali musei svizzeri e collezioni private, fondamentale il contributo del figlio Jakob, a sua volta artista e instancabile promotore dell’opera del padre, che con sua moglie Chantal ha aperto gli archivi della fondazione di famiglia alle curatrici Karin Gimmi e Nicoletta Ossanna Cavadini, consentendo nuove scoperte e un’interessante selezione di documenti che arricchiscono la mostra, insieme a lavori del primo periodo che non venivano esposti ormai da decenni. Proprio Jakob è stato protagonista, in dialogo con Mario Botta, dello spin-off con l’Accademia di architettura di Mendrisio lo scorso 23 aprile, fra i tanti eventi collaterali che affiancano la mostra, tra conferenze, laboratori didattici, visite guidate e altre iniziative di approfondimento, a conferma della vitalità di un’eredità che continua a interrogare il presente.
Susanna Cattaneo
Palazzo Ducale
Van Dyck. L’Europeo
La mostra mette in luce il ruolo decisivo che tre città straordinarie - Anversa, Genova e Londra - ebbero nella formazione e nell’evoluzione di Anthony van Dyck (15991641). Il percorso segue il viaggio intrapreso dal pittore dalle Fiandre alla corte di Carlo I re d’Inghilterra, attraverso numerosi spostamenti e, soprattutto, un soggiorno in Italia di sei anni. Una carriera di incredibile successo, che lo portò a essere il ritrattista più rinomato d’Europa. Le 60 opere di Van Dyck concesse in prestito dai maggiori musei europei e da prestigiose collezioni e fondazioni internazionali ne fanno la più grande mostra dedicatagli negli ultimi 25 anni, preceduta da lunghi studi delle curatrici e dei massimi specialisti dell’artista. Fino al 19 luglio 2026
Sopra, Anton van Dyck, Autoritratto, inv. RH.S.216, 1615-17, olio su tavola, 36,5 × 25,8 cm; Rubenshuis, Anversa.
Al centro, Kurt Schwitters.
Forze disarticolate, 1920/1938, assemblaggio, 105,5 x 86,7 x 9 cm, Kunstmuseum Bern, donazione
Prof. Dr. Max Huggler, 1966.
A destra, in alto, la famiglia Leung nel suo appartamento di 5 mq a Hong Kong, fotografata da Benny Lam, Trapped - sub-divided 01, 2012. Sotto, Sigmund Lipinsky, Le Esperidi, 1907, tempera su tela, 122 x 89 cm.
Zentrum Paul Klee Schwitters
L’avanguardista inclassificabile
«Si può anche gridare con i rifiuti, ed è ciò che ho fatto incollando i pezzi e fissandoli con dei chiodi. Tutto era in frantumi, e bisognava costruire qualcosa di nuovo a partire dalle macerie»
Kurt Schwitters, 1930
BERNA
Museum für Gestaltung Zürich
Civilization. Focus sulle nostre vite Attraverso 250 scatti mozzafiato nella grande hall del Museum für Gestaltung Zürich, oltre 100 fotografi delineano un ritratto polifonico degli ultimi trent’anni. Le loro fotografie, realizzate in tutto il mondo, rivelano e interpretano i modi di vivere contemporanei: famiglia e tempo libero, lavoro e consumi, ma anche alienazione, criminalità, inquinamento ambientale, disgregazione sociale e guerre. L’allestimento, che combina le loro opere varie e sorprendenti, non esprime giudizi, ma intende informare, divertire e ispirare, stimolando un dialogo aperto e spontaneo. Artisti celebri come Candida Höfer, Thomas Struth, Edward Burtynsky e la zurighese Ruth Erdt affiancano giovani fotografi svizzeri, tra cui Tim Rod e Claudia Schildknecht.
Annoverato tra i protagonisti più singolari e influenti del periodo tra le due guerre, Kurt Schwitters (1887 Hannover1948 Kendal, Uk) rimane di impressionante attualità. Operando ai margini delle correnti avanguardistiche, è stato un innovatore radicale, segnando generazioni di artisti grazie alla sua sintesi unica di arte, architettura, design e letteratura. L’antologica del Zentrum Paul Klee dà conto della varietà del suo lavoro attraverso tutte le sue fasi creative: dagli iconici dipinti Merz, agli assemblaggi e ai collage, passando per l’opera-testamento Merzbau, ricostruito e accessibile al pubblico, fino a testimonianze della sua produzione letteraria e della sua attività editoriale. Fino al 21 giugno 2026
Fino al 19 luglio 2026
Museo Castello San Materno Nostalgia del Sud Artisti tedeschi in Italia 1865-1915
Tra fine XIX e inizio XX secolo, il Belpaese si affermò come meta privilegiata e fonte inesauribile di ispirazione e scambi culturali per molti artisti germanofoni. Lontani dalle Accademie di belle arti dei loro paesi d’origine, lì trovarono un contesto più libero in cui sperimentare, intrecciando relazioni con colleghi, mecenati, collezionisti e partecipando alle principali esposizioni locali. In mostra sono presentate per la prima volta al pubblico 40 opere - tutte provenienti da un’importante collezione privata tedesca - di 14 autori, quali Oswald Achenbach, Otto Greiner, Max Klinger, Sigmund Lipinsky, Ludwig Passini. Fino al 23 agosto 2026
Ricercatrice post-dottorale, Dipartimento di Psicologia del Lavoro e delle Organizzazioni, Università di Berna
Un viaggio d’eleganza
Negli anni ’70 la Mercedes T rivoluziona la station wagon, unendo lusso, spazio e comfort, e diventando il simbolo di una nuova mobilità chic e versatile.
Alla fine degli anni Settanta l’eccellenza del trasporto ferroviario europeo era rappresentata dal famoso treno Tee - Trans Europ Express. Caratterizzato da un’elegante livrea rossa e crema, collegava le maggiori città del continente con le sue carrozze ben rifinite e garantiva un comfort di viaggio di livello superiore per una clientela agiata ed esigente.
e ben superiore ai Suv moderni, celando un sofisticato sistema di sospensioni pneumatiche autolivellanti che garantivano un comfort senza pari anche a pieno carico. Le motorizzazioni furono tante, nell’intento di accontentare ogni fascia di pubblico, a partire dai propulsori a 6 cilindri in varie cubature, pensati per le autobahn tedesche, passando al modello 200 T benzina, privilegiato dagli Italiani
Sopra, alla fine degli anni ’70, Mercedes-Benz rivoluzionava il concetto di auto familiare.
Quando venne presentata a Francoforte, nel 1977, la Mercedes T, versione station wagon della fortunata berlina serie123, venne rapidamente identificata dal pubblico come la sua alternativa automobilistica, rappresentando un elemento di rottura con gli schemi classici della vettura da trasporto e da lavoro. Esteticamente per tre quarti identica alla sorella berlina, concentrava le sue peculiarità tecniche e stilistiche nella parte posteriore. Il portellone, leggermente inclinato, che le conferiva un aspetto elegante e moderno, dava accesso a un vano bagagli enorme
per ragioni fiscali, fino al leggendario e potente turbodiesel 300 Td, molto apprezzato dal pubblico americano e adatto alle lunghe percorrenze. La straordinaria qualità dei lamierati e della verniciatura, declinata in tantissimi e vivaci colori, rimasta ineguagliata nel tempo e ancora oggi rimpianta dagli stessi clienti Mercedes-Benz, trovava adeguato riscontro nell’ampio abitacolo, identico alla berlina, rifinito con materiali robusti e di altissima qualità, come i leggendari velluti “a coste” dei sedili e impreziosito dalla discreta presenza dei profili in legno del cruscotto. Spesso ordinata con molti accessori come il cambio automatico, il tetto apribile e la panchetta per due posti supplementari
nel baule, diventò rapidamente un vero e proprio status symbol per una clientela agiata, sofisticata ma con un profilo pratico e sportivo, posizionandosi come alternativa di lusso alla sua unica concorrente dell’epoca, la Volvo 240 Station Wagon. Guidata dal manager di successo così come dalla ragazza sportiva, la si poteva vedere sfrecciare in autostrada, stabile e sicura, così come parcheggiata davanti al Golf Club più prestigioso o alla scuola più esclusiva, con bimbi a bordo e un bobtail nel baule, come in una famosa foto pubblicitaria dell’epoca. Fu l’inizio di una moda che durò anni e che diede origine a un nuovo segmento e a una lunga serie di modelli station wagon prodotti da tutti i principali costruttori concorrenti europei che però non riuscirono a scalfire l’immagine della vettura di Stoccarda, la quale confermò invece il suo successo anche con la seguente serie 124, arrivando fino a metà degli anni ’90, quando ci fu la lenta ma inesorabile invasione dei Suv. Personalmente la considero una vettura di un’eleganza inarrivabile, fin dalla prima volta che la vidi, guidata dalla giovane e bellissima figlia della titolare di un noto negozio di abbigliamento milanese, bianca con tetto in vinile nero come si usava allora. La stessa inimitabile eleganza con la quale vidi la Principessa Caroline guidare la sua 300 Te di colore rosso, per le strade di Montecarlo in un’estate di trent’anni fa. Per riassaporare oggi quell’eleganza, l’unica alternativa è dare un’occhiata alla 280 Te nel garage in cui un amico collezionista ha voluto saggiamente metterla. Ancora oggi splendida e lucente in un bellissimo color crema, proprio come quello del famoso treno Trans Europ Express.
Marco Betocchi
Astrofisica moderna e pensiero dell’universo Dalla fisica alla filosofia
Cosa sappiamo davvero dell’universo? Le conquiste dell’astrofisica moderna come hanno trasformato tale conoscenza e il modo di pensare il tempo, la materia, la vita e il posto dell’uomo nella realtà?
Il libro accompagna il lettore in un ampio percorso che parte dai fondamenti dell’astrofisica contemporanea per arrivare alle grandi questioni che da sempre nascono dall’osservazione del cielo: l’origine del cosmo, la struttura della materia, il destino dell’universo...
Tra scienza, filosofia e religione.
Già disponibile su Amazon:
Versione italiana
Ettore Accenti
Astrofisica moderna
English edition
Ettore Accenti
Modern Astrophysics
Spaziosi, potenti, elettrizzanti
Scelti da oltre metà degli automobilisti europei, i Suv non solo continuano a perfezionarsi puntando su prestazioni, connettività e sicurezza per una guida agile e massimo confort a bordo, ma sono anche sempre più ecologici nelle versioni 100% elettriche e superibride.
Audi SQ6 Sportback e-tron
La nuova Audi SQ6 Sportback e-tron è il top della gamma Q6, dotata di 489 cavalli, che con uno 0-100 km/h in appena 4,4 secondi fanno sprofondare nel sedile. Lunga 4,77 m, ha un bagagliaio da 511 litri, prima di reclinare gli schienali posteriori.
La parte posteriore con linee lievemente spioventi e spoiler pronunciato le conferisce la silhouette dinamica Sportback. Le firme luminose digitali dei fari a Led Matrix e dei posteriori Oled digitali di seconda generazione permettono di scegliere fra otto firme luminose digitali.
A bordo, è protagonista la plancia digitale Audi Digital Stage, che negli allestimenti superiori ha uno schermo touch da 10,9’’ per il passeggero anteriore, da cui si comandano tutte le principali funzioni
dell’infotainment, dalla riproduzione musicale alla navigazione, compresa l’attivazione della funzione massaggio dei sedili, se ne sono provvisti. I 16 altoparlanti inondano l’abitacolo con un sound 3D e se ne aggiungono due nel poggiatesta di conducente e passeggero, per telefonate riservate e indicazioni di navigazione discrete. Grazie alla modalità Active Privacy, si può persino guardare un film senza distrarre il conducente. Audi Digital Stage combina in un’unica cornice l’Audi virtual cockpit da 11,9 pollici e il display da 14,5 pollici del sistema Mmi, inclusi in tutti gli allestimenti. In opzione un Head-up Display offre la navigazione in realtà aumentata, con pittogrammi e segni di svolta sovrimpressi alla realtà, con zoom automatico sulla mappa dello schermo a centro plancia. Le palette die-
tro al volante si usano per regolare il rallentamento e il recupero di energia al rilascio dell’acceleratore, consentendo anche la guida “one-pedal” in cui si gestisce il rallentamento fino all’arresto del veicolo solo dosando il pedale del gas.
Lo sterzo è diretto e sensibile: con l’aiuto di un assetto che assorbe i colpi come gli addominali di un pugile, la SQ6 non è particolarmente gentile sulle ondulazioni dell’asfalto, ma affronta le curve girando piatta.
Nonostante il piglio sportivo, la SQ6 e-tron è un’auto comoda nei lunghi viaggi, per la mancanza di vibrazioni, la guida fluida e la silenziosità dell’abitacolo: disturbata alle velocità autostradali solo da un lieve fruscio aerodinamico avvertibile all’altezza degli specchi retrovisori.
La batteria 94,9 kWh di 570 kg, ricarica a una potenza massima di 270 kW da colonnine in corrente continua. Alimentano i due motori elettrici con una potenza totale di 517 Cv che catapultano l’auto fino a una massima di 210 km/h con un’autonomia che può arrivare a 610 km, dopodiché nelle migliori condizioni recupera fino a 265 km di autonomia in 10 minuti e passa dal 10 all’80% in 21 minuti. In listino a partire da Chf 103.800.-
Audi SQ6 Sportback e-tron
Skoda Enyaq
Lanciata nel 2021, la Skoda Enyaq, Suv elettrico ceco, è arrivata alla seconda generazione e si riconferma un ottimo compagno di avventure e quotidianità, con notevole spazio a bordo e la comodità per non stancare né nel traffico cittadino né nei lunghi viaggi. Il restyling di metà carriera non è solo estetico ma anche tecnologico, infatti l’autonomia è aumentata notevolmente: con una sola carica percorre quasi 600 km e il motore posteriore sa davvero far divertire.
Le novità più evidenti sono concentrate nel frontale, dove la Enyaq 2025 sfoggia una griglia illuminata dal design più sofisticato e gruppi ottici a Led Matrix. La “Tech-Deck Face” si abbina a prese d’aria più lineari, interventi che hanno permesso anch di ridurre il coefficiente di resistenza aerodinamica. Nonostante la gamma di batterie sia invariata, con opzioni da 59 kWh e 77 kWh (netti), l’ottimizzazione dei flussi ha permesso di aumentare l’autonomia di entrambi i modelli. Nel ciclo Wltp, la percorrenza ora è compresa tra 431 e 587 km, rispetto ai precedenti 340-565 km: un miglioramento piuttosto significativo. Viene offerta in tre configurazioni, fino alla Enyaq 85x (Awd) del nostro Testdrive, che abbina due motori
elettrici con 286 Cv, ma a trazione integrale, che nella versione Rs dovrebbe avere 340 Cv.
In città si muove con sorprendente agilità. Il diametro di sterzata ridotto è equiparabile a quello di molte utilitarie, mentre l’elettrico garantisce un’accelerazione pronta. In listino a partire da Chf 52.250.- in versione Selection.
Range Rover Sport 3.0 I6
Phev 460
La capostipite dei Suv/fuoristrada è ancora al top: un gigante su ruote che sa essere agile e confortevole come poche altre auto sul mercato, in versione normale o Sport. Lusso, opulenza, spazio abbondante e tecnologia sono le qualità più evidenti della nuova Range Rover Sport anche nella variante ibrida plug-in P510e dotata del motore 3.0 turbo benzina da 400 Cv e dell’elettrico da 143 Cv con cambio automatico 8 rapporti. La Range Rover Sport 3.0 P460 offre un centinaio
di chilometri in elettrico e può essere utilizzata a zero emissioni per la settimana lavorativa di chi percorre giornalmente una ventina di chilometri.
L’ampia gamma di motori fa da cornice a un “fuoristrada nudo e crudo” grazie ai due differenziali autobloccanti e una massiccia dose di elettronica che facilita la vita di chi guida. La versione provata, con una dotazione già molto completa, raggiunge i 160mila franchi, cifra non indifferente ma che offre molto. Con la batteria carica sono riuscito a percorrere poco più di 80 km in modalità elettrica, scendendo a circa 70 km a velocità autostradale e toccando i 112 km in un percorso da economy run. Molto utile la possibilità di ricaricare in corrente continua la batteria da 38,2 kWh nominali, con una potenza fino a 50 kW. A batteria scarica i consumi di benzina salgono in maniera decisa e facendosi prendere dal piacere del sei cilindri in linea elettrificato da 510 Cv è facile registrare medie un po’ alte. Il serbatoio da 71 litri permette di avere sempre un’autonomia vicina ai 700 km, superando i 1.000 km con una guida molto attenta. A partire da Chf 134.900.-
Claus Winterhalter
Skoda Enyaq
Il 2026 con noi
Edizione dopo edizione, in dialogo con i protagonisti, per approfondire l’attualità economica e finanziaria, e per raccontare tradizione e tendenze, dall’arte al lifestyle
Abbonamento annuale
Ticino Management (9 edizioni)
Abbonamento annuale
Ticino Management Donna
In combinazione
Ticino Management + Ticino Management Donna
PER ABBONARSI
abbonamenti@eidosmedia.ch
Editore
Eidos Swiss Media Sagl • Via Lavizzari 4 - 6900 Lugano • info@eidosmedia.ch