Frezzato (BeNewtral), a breve il go-to-market del cemento green ReBind
L'INCHIESTA
PRIVATE MINDSET BY ELECTA VENTURES
Sconti di Borsa o illusioni di mercato?
DIGITAL FINANCE FILES BY RIV
Tokenizzazione, il mercato entra nella fase operativa
BEBEEZ CARVE-OUTS FOCUS BY NEWPORT&CO
Cento giorni per trasformare un business non-core in un'impresa indipendente
Il meglio del private capital in Italia e nel mondo
da pag 32 a 41
•Private Equity&Spac
• Private debt
• M&A corporate finance
• Angels&Incubators
Venture capital/Crowdfunding
• Real estate
Sommario
equity
La pressione su raccolta ed exit spinge verso le aggregazioni per scalare masse e competenze. Così il mercato si avvia verso una polarizzazione sempre più marcata
PRIVATE EQUITY NELLA MORSA
• Private capital e Real estate nel mondo
• GreenBeez
• Arte&Lifestyle
L'INTERVISTA
18 Ellero (Anthilia Capital sgr), ecco perché nel private credit l'Europa è più solida degli Usa
BEBEEZ LIVE SPECIALE STARTUP
22 Frezzato (BeNewtral), a breve il go-to-market del cemento green ReBind
FOCUS/1
24 Private Mindset by Electa Ventures
Sconti di Borsa o illusioni di mercato? Gap di valutazione tra società quotate e target del private equity
FOCUS/2
28 Digital Finance Files by RIV Tokenizzazione, il mercato entra nella fase operativa: primi casi d’uso concreti per gli asset digitali
FOCUS/3
30 BeBeez Carve-Outs Focus by Newport & Co
Cento giorni per trasformare un business non-core in un'impresa indipendente: la vera prova del carve-out
news nel mondo
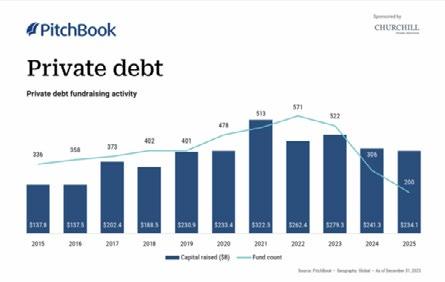
Droni e robot militari trainano il boom del VC globale nella robotica: +139%, a 8 mld $, nel 2025 per la difesa. Lo calcola PitchBook nel suo primo report dedicato al settore. Leggi tutto
private debt
I numeri del Report di BeBeez
43,65
mld euro
Il valore dei deal di private debt italiani nel 2025
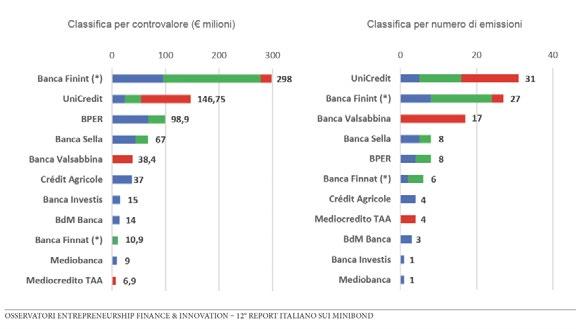
Ha sfiorato i 44 miliardi di euro il valore delle operazioni di private debt su aziende italiane nel 2025, tenuto conto anche di una stima dell’intermediato delle piattaforme fintech rimaste indipendenti per un totale di circa 7 miliardi, a fronte di un mercato complessivo del private debt che alla fine del 2024 aveva la dimensione 37 miliardi (si veda qui il Report BeBeez sul Private Debt 2024), dai 34,5 miliardi del 2023 (si veda qui il Report di BeBeez su Private Debt 2023), dai quasi 27 miliardi del 2022 (si veda qui il Report di BeBeez su Private Debt 2022) e d a 29,6 miliardi del 2021 (si veda qui il Report di BeBeez su Private Debt e Direct lending 2021). Il dato aggregato del 2025, che emerge dal Report di BeBeez sul Private Debt 2025, appena pubblicato e disponibile agli abbonati a BeBeez News Premium e BeBeez Private Data, è quindi molto alto, ma la realtà è che è ben il 59,7% dei volumi (dal 54% nel 2024) è da ascrivere a grandi operazioni di finanziamento o rifinanziamento di buyout da parte di fondi di private equity, con emissioni obbligazionarie sopra i 100 milioni di euro e spesso di varie centinaia di milioni: sono state mappate 59 diverse emissioni per un totale di oltre 28 miliardi In crescita anche le emissioni di minibond, cioè quelle al di sotto dei 50 milioni di euro, che arrivano a un totale di 127 per 1,343 miliardi di euro (dai 437 milioni del 2024), includendo anche quelle che sono state cartolarizzate all’interno di basket bond, cioè poco più di 300 milioni di euro, una cifra che torna ad avvicinarsi a quella record registrata nel 2022 di quasi 1,6 miliardi. Non conteggiato come basket bond, perché strutturato come cartolarizzazione sintetica, è infine il Made in Italy Basket Bond, un programma da 100 milioni di euro che prevede l’intervento del Fondo di Garanzia PMI, gestito da MCC, che copre l’80% della prima perdita su ciascun bond sottoscritto, in forma paritetica, da Unicredit e da MCC, e il 25% del valore complessivo del portafoglio. Il dato sui minibond mappato da BeBeez è inferiore a quello di circa 2 miliardi di euro per 214 emissioni mappato dall’Osservatorio della School of Management del Politecnico di Milano (si veda altro articolo di BeBeez), che include anche molte emissioni non comunicate al mercato.
37,59 mld euro
Il valore dei deal di private debt italiani nel 2024
28,07
mld euro
Il valore delle emissioni oltre i 100 mln euro nel 2025
Tutte le news e gli approfondimenti di BeBeez per meno di un caffé al giorno
Cari lettori, vi ricordiamo che per leggere tutte le notizie di BeBeez e restare aggiornati sui private markets senza limitazioni, è necessario sottoscrivere uno dei nostri abbonamenti: BeBeez articoli base oppure BeBeez News Premium.
Offrire informazione di qualità costa tempo e fatica e richiede curiosità, serietà e tanta passione. Quello che vi chiediamo è solo un piccolo contributo. Per BeBeez News Premium stiamo parlando di molto meno di un caffé al giorno.
Vi aspettiamo e grazie di leggerci!
59
Il numero delle emissioni oltre i 100 mln euro nel 2025
Stefania Peveraro direttore di BeBeez
Per abbonarti clicca su https://bebeez.it/abbonati/
La posta in gioco
Raccolta in affanno, exit bloccate, private credit sotto pressione e governance delle pmi italiane che migra all'estero. Il private capital deve cambiare marcia con una scommessa sul lungo periodo
In questo numero di BeBeez Magazine raccontiamo tre storie che, in apparenza, parlano di mondi diversi. In realtà raccontano tutte la stessa cosa: un sistema del private capital globale che sta cambiando pelle, più in fretta di quanto molti operatori siano pronti ad ammettere.
La prima è una storia di pressione. Il private equity europeo, e quello italiano in particolare, sta vivendo uno dei momenti più complicati dell'ultimo decennio. La combinazione di tassi rimasti alti più a lungo del previsto, mercati delle exit bloccati, fundraising in affanno e portafogli gonfiati da holding period che si allungano a dismisura ha prodotto un effetto che stiamo osservando con crescente frequenza: la corsa alla scala. Gestori che si aggregano, piattaforme che si consolidano, strategie che si allargano per coprire più asset class. È la logica della sopravvivenza travestita da strategia di crescita. La nostra inchiesta di copertina, Private equity nella morsa, ricostruisce questa dinamica con i dati e le voci degli operatori, e prova a rispondere a una domanda scomoda: la polarizzazione che si sta delineando, tra pochi grandi player globali e una miriade di boutique specializzate, è il risultato di forze di mercato o il prodotto di un sistema che ha smesso di funzionare per chi non ha già raggiunto la massa critica?
La seconda è una storia di crepe. Il private credit ha vissuto per un decennio la stagione d'oro: rendimenti stabili, sganciati dalla volatilità dei mercati pubblici, percepiti come un porto franco in un mondo di tassi zero. Poi, tra febbraio e marzo 2026, qualcosa si è rotto. Blue Owl, Blackstone, BlackRock, Morgan Stanley: uno dopo l'altro, i grandi gestori americani hanno dovuto limitare i riscatti dai loro fondi semi-liquidi, mentre le short position sui loro titoli salivano e un hedge fund pubblicava una presentazione accusando l'intero settore di nascondere le perdite reali. Al centro c'è un nodo strutturale: oltre il 70% dei portafogli di alcuni dei maggiori player è concentrato nel software, proprio mentre l'intelligenza artificiale minaccia di rendere obsoleti interi modelli di business. Jefferies ha già coniato il termine SaaSpocalypse. Il private credit non è in crisi sistemica, i fondamentali istituzionali reggono, ma la patina di impermeabilità che lo avvolgeva si è incrinata in modo irreversibile. In questo contesto, l'Europa appare strutturalmente più solida degli Stati Uniti: meno esposta al software, meno dipendente dal canale retail, costruita su una cultura del credito più conservativa. Lo racconta con grande chiarezza Barbara Ellero di Anthilia nella nostra intervista, che trovate in questo numero: una lettura preziosa per chi vuole capire dove si trovano davvero i rischi e le opportunità
Leggi online tutti i numeri di BeBeez Magazine
nel private credit dei prossimi mesi. La terza è una storia di lunga durata, e forse la più importante. Mentre i capitali si muovono, si aggregano e talvolta fuggono, le imprese italiane migliori continuano a cambiare mano. Due exit di private equity su tre finiscono a compratori non italiani. Le startup strategiche prendono il primo volo disponibile verso capitali esteri. I mercati azionari delle pmi faticano ad attrarre investitori strutturali, lasciando campo libero a logiche di breve periodo o, peggio, al delisting. È un processo lento, cumulativo, quasi invisibile finché non lo si misura su un quarto di secolo di dati, come ha fatto Fondazione Prexidia. E che produce un effetto molto preciso: il trasferimento progressivo della governance delle nostre imprese più dinamiche verso consolidati esterni al sistema economico italiano. Non è il risultato di una strategia ostile. È l'effetto combinato di mercati che non funzionano per le pmi, di un private equity strutturalmente orientato all'exit verso il miglior offerente globale, e di un risparmio nazionale che continua a finanziare le large cap internazionali invece delle imprese di casa propria. Esiste però un approccio diverso. Si chiama private mindset applicato ai mercati quotati: la capacità di portare sul listino la stessa logica di capitale paziente, attenzione ai fondamentali e orizzonte di lungo periodo che il private equity ha dimostrato di saper applicare con grande efficacia nell'investimento diretto. L'idea, sviluppata con rigore e track record concreto da Simone Strocchi di Electa Ventures, è usare la Borsa non come luogo di uscita ma come strumento di costruzione industriale: accompagnare le imprese nei processi di aggregazione e crescita, mantenendo governance, capacità decisionale e trazione industriale all'interno del Paese. Da questo numero inauguriamo con Electa Ventures la rubrica Private Mindset — Il capitale paziente applicato alla Borsa, uno spazio di riflessione e confronto con operatori, investitori e imprenditori su come sia possibile e necessario cambiare il rapporto tra capitale e impresa in Italia.
Tre storie, dicevamo. Ma in fondo una sola domanda: in un mondo che cambia forma più in fretta di quanto i modelli di rischio riescano a catturare, chi ha ancora il coraggio di pensare al lungo periodo?
Buona lettura!
Stefania Peveraro
Direttore di BeBeez Founder di EdiBeez srl stefania.peveraro@edibeez.it
BeBeez Magazine è il magazine settimanale di BeBeez, la testata giornalistica quotidiana dedicata al private capital, pubblicata da EdiBeez srl (aut. Tribunale di Milano n. 102 del 3 aprile 2013) Sede legale corso Italia, 22 - 20122 Milano
Hanno collaborato a questo numero: Giuliano Castagneto - Progetto grafico: Luca Ballirò
PRIVATE EQUITY
Private equity nella morsa: la pressione su raccolta ed exit spinge verso le aggregazioni
Tra concentrazione globale dei capitali, difficoltà di disinvestimento e limiti dimensionali, i gestori italiani accelerano sul consolidamento per scalare masse e competenze. Così il mercato si avvia verso una polarizzazione sempre più marcata
di Giuliano Castagneto
Lo scorso agosto i vertici di Green Arrow Capital, guidati da Eugenio de Blasio, Alessandro Di Michele e Daniele Camponeschi, e quelli di Dea Capital hanno finalizzato l’accordo che ha sancito il passaggio a Green Arrow di Dea Capital Alternative Funds sgr guidata da Gianandrea Perco, creando il più grande gestore italiano di private capital con circa 8 miliardi di euro in gestione (si veda qui altro articolo di BeBeez).
A fine 2025, il gruppo 21 Invest, specializzato nel private equity e controllato da Edizione Holding, la finanziaria della famiglia Benetton guidata da Alessandro Benetton, si è unito a Tages, società di gestione specializzata nelle infrastrutture, private credit ed energie rinnovabili, dando vita a 21 Next (si veda qui altro articolo di BeBeez) formando un gruppo da 3 miliardi di asset in gestione per circa 3 miliardi di euro con l'obiettivo di arrivare a 10.
EXIT FONDI 2025
Pochi giorni fa, il gruppo Equita e Xenon Private Equity hanno fatto praticamente lo stesso, dando vita a una piattaforma di private equity da circa 2 miliardi di euro di asset in gestione, massa molto vicina a quella attualmente gestita da Azimut (si veda altro qui articolo di BeBeez).
E sempre lo scorso anno Finint Investment sgr ha finalizzato l’acquisizione del ramo d’azienda di Hedge Invest sgr, integrando nove fondi per circa 568 milioni di masse, e ha lanciato nuove strategie nei private markets. Tra queste
figurano un fondo di fondi di venture capital, un ELTIF 2.0 multistrategy dedicato anche alla clientela retail e nuovi fondi nel real estate, inclusi veicoli dedicati allo sviluppo immobiliare e al lending (si veda altro articolo di BeBeez).
Le aggregazioni come leva per attrarre capitali globali
Tutte operazioni che hanno in comune la creazione di gruppi combinati caratterizzati da diverse specializzazioni e con la possibilità, oltre alle economie
di scala, di attrarre l'interesse dei grandi investitori istituzionali globali e mobilizzare cospicui capitali su singoli deal. E’ questa una delle risposte possibili alla domanda su come gli operatori di private equity possono scalare la loro attività.
Sul tema è interessante leggere il case study che Harvard Business School ha dedicato al fondo FSI, pubblicato lo scorso novembre 2025, ma di cui Tamagnini ha parlato solo a inizio febbraio, dalle colonne del Corriere della Sera.
*Inclusii continuation fund
RACCOLTA FONDI 2025
Nota: sotto la linea bianca, la raccolta sul mercato
LA DIMENSIONE DEL PRIVATE EQUITY ITALIANO A FINE 2025*
Gestore AuM (mln euro)
F2i sgr
Renaissance Partners
FSI sgr
Quadrivio Group
5.620
4.500
Perimetro (fondi attivi)
Terzo Fondo; Fondo Ania; Fondo V Infrastrutture Sostenibili
Fondo IV (first closing); NB Renaissance III III; Annex; NB Renaissance Partners, Aurora Growth
3.100 FSI II + valore partecipazioni residue di FSI I
2.440
Fondi Made in Italy I e II, Industry 4.0, Silver Economy, Artificial Intelligence PE
Azimut Libera Impresa sgr 2.100 Solo fondi private equity (Alicrowd, Eltif etc)
Fondo Italiano d’Investimento sgr 1.350 Piattaforma di investimento diretto (no FOF) in private equity: FICC I e II, FIAF e FITG
Xenon Private Equity AIFM sa + Equita sgr 1.275
Green Arrow sgr; Dea Capital Altern. Fund sgr 1.150
Fondo Private Equity VIII, Small Cap e FIDEC, Equita Smart Capital – ELTIF, Equita Rilancio Small Cap
Dea Capital Taste of Italy I e II, DeA Agro I e II, Dea Capital Sviluppo Sostenibile, Green Arrow PE fund IV
Clessidra Private Equity sgr 1.007 Capital Partners 4; Green Harvest (first closing) + asset residui di Capital Partners 3 (Argea spa)
QuattroR sgr
Wise Equity sgr
Aksìa Group sgr
21 Invest sgr
Alcedo sgr
Riello Investimenti sgr
Armònia sgr
Charme Capital Partners sgr
QuattroR Mid Cap; asset residui di QuattroR I
Wisequity V e VI + asset residui di Wise IV
675 Aksìa Capital IV e V
600 21 Invest Italy IV; asset residui di Italy II e III
600 Alcedo IV, V; primo closing di Alcedo VI
550 Fondo Buy and Build Opportunities; Fondo Linfa; Italian Strategy PE II
Italy Fund I e II
Charme IV
Progressio sgr 500 PI III; PI IV
HAT sgr 500 Technology Fund 4, Technology Fund 5, HAT Sicaf
Alto Partners sgr
500 Alto Capital IV e V
Aliante Partners 450 Equity Fund, Equity 3
AVM sgr
400 Fondo Italia Fine Food e Fondo Gaia Growth
Equiter spa 400 Infrastructure II
Algebris Investment 380 Algebris Green Transition Fund
Style Capital sgr 326 Style Capital II
Gradiente sgr 315 Gradiente II e III
Mindful Capital Partners
PM&Partners sgr
MCP III; MCP IV; valore asset residui di MCP II
300 PM & Partners III
Equinox AIFM sa 295 Equinox IV + asset residui di Equinox III IGI sgr
Fondo Italiano Efficienza Energetica sgr
KYIP Capital sgr (ex
FIEE II; asset residuali di FIEE I
BeBeez ha letto l’intero studio firmato da Josh Lerner e Samuel L. Holt, che esplora in profondità questo momento cruciale e propone un laboratorio aperto di riflessione strategica, utile per l’intero settore europeo del private capital: come crescere
senza tradire la propria ragion d’essere? (si veda qui articolo di BeBeez). Lo studio di Harvard non propone una risposta univoca, ma nell’articolo del Corriere il ceo Maurizio Tamagnini dà un’indicazione, che segna una strada diversa rispetto alle aggregazioni o alla
costruzione di una piattaforma di investimento in più asset class: “Stiamo valutando di avviare il quarto fondo, concentrato sui settori“. E ha aggiunto: “Investiamo soprattutto in tecnologia, cioè trasformazione digitale e fintech, e farmaceutica-scienze della vita”.
Sistema Green Arrow-Dea Capital, quando il buy and build avviene sui gestori
"Quanto sta accadendo nel mondo dei private equity italiani è molto simile a quanto già successo con le banche". Così esordisce Eugenio de Blasio, azionista di riferimento ed Executive Chairman di Green Arrow Capital, commentando l'aggregazione, in attesa dell'imminente autorizzazione dalle Autorità competenti, tra Dea Capital Alternative Funds sgr, storico operatore del private capital tricolore, e la sgr da lui fondata, ma anche l'attuale momento attraversato dal comparto. Le sue parole non lasciano spazio a equivoci: dopo decenni di crescita, il mercato italiano del private equity è troppo frammentato e bisognoso di accrescere la dimensione media. Sotto questo aspetto de Blasio si considera un precursore. "Fin dalla nascita siamo sempre stati convinti che fosse necessario crescere, e così abbiamo fatto". Infatti dal 2018 de Blasio si era posto come obiettivo di raddoppiare gli asset gestiti, allora a 1,3 miliardi di euro, entro il 2024 (si veda qui articolo di BeBeez). "Dapprima abbiamo acquisito Quadrivio sgr nel 2018 (si veda qui articolo di BeBeez), l'anno seguente abbiamo rilevato i fondi specializzati nelle infrastrutture energetiche rinnovabili di Quercus (si veda qui articolo di BeBeez), e lo scorso agosto (si veda altro articolo di BeBeez) abbiamo firmato l’accordo vincolante con Dea Capital che creerà la più grande piattaforma indipendente italiana di private capital, con asset in gestione per 8 miliardi di euro".
Al di là della dimensione assoluta, de Blasio, insieme al co-fondatore Daniele Camponeschi e al partner Alessandro Di Michele, ha creato una piattaforma che spazia dal private equity, dove gestisce poco più di un miliardo contando anche i fondi di Dea Capital Alternative Funds, alle infrastrutture energetiche digitali, al private credit e real estate, fino ai crediti distressed, alle special situation e NPL. Asset class distribuite su 30 fondi e sette strategie di investimento.
"Raggiungere queste dimensioni è una necessità, perché solo così puoi attrarre l'interesse di grandi investitori globali di primario standing, che non
Eugenio
de Blasio,
Founder and
Executive Chairman Green Arrow Capital
considerano ticket di investimento inferiori a 500 milioni di euro. Crescere consente di ottenere economie di scala, tramite le quali è possibile lanciare veicoli abbastanza grandi da intercettare il loro interesse. Lo vedo nella mia esperienza quotidiana. Agli inizi per raccogliere 100 milioni occorrevano circa due anni, oggi bastano pochi mesi. Sotto questo aspetto il nanismo italiano è un problema. Noi stessi siamo ancora di diversi ordini di grandezza inferiori ai principali gestori francesi. Per questo intendiamo continuare a crescere".
Tuttavia c'è un altro fattore che può fare la differenza, ed è la diversificazione per asset class. "Investire sulle infrastrutture digitali, come i data center, e sull'energia rinnovabile consente di mettere all'opera grandi capitali, quindi di superare i problemi di deployment che devono fronteggiare sgr più piccole, magari focalizzate su singole asset class". Non vanno trascurati gli aspetti organizzativi. "Essere più grandi e strutturati è la premessa di una gestione di qualità che a sua volta consente di difendere i margini".
In conclusione, da qualsiasi parte si consideri il problema, la soluzione è crescere al di sopra di una certa massa critica. "I gestori al di sotto dei 500 milioni di asset in gestione sono destinati a essere assorbiti", conclude de Blasio.
Sistema Equita-Xenon, una catena integrata da banca a private equity, via capital markets
“Da qualche tempo, volendo rimanere per scelta focalizzati sul lower-mid market, ci siamo resi conto che eravamo troppo piccoli per ambire a proseguire la nostra attività per almeno altri 30 anni, in un contesto che anche in Italia sta registrando un progressivo consolidamento degli operatori in analogia a quanto già in corso sui mercati esteri più sviluppati”.
Così Danilo Mangano, co-fondatore con Francesco Prestigiacomo di Xenon Private Equity spiega a BeBeez Magazine la genesi dell'operazione (si veda qui articolo di BeBeez) che ha portato il gestore specializzato in buy and build (che peraltro gestisce asset per più di un miliardo di euro con 4 strategie specifiche) nell'alveo del gruppo Equita, la quale rileverà al closing il 100% della partnership, raddoppiando le masse gestite a 2 miliardi di euro. Le parole di Mangano sono tuttavia anche un'analisi lucida e senza sconti delle debolezze strutturali del private equity italiano.
Prosegue Mangano: “Oggi bisogna saper mobilitare ampie risorse, offrire agli investitori delle piattaforme allargate, che li sollecitino ogni anno con un fundraising, sviluppare una capacità di attrarre co-investimenti perseguendo build-up più ambiziosi che possano essere venduti ai grandi fondi esteri. Aggiungendo a tutto ciò la difficoltà per un piccolo player di assumere o trattenere talenti, che fatalmente sono attratti da organizzazioni più grandi in grado di offrire livelli di remunerazione più attraenti, si arriva facilmente alla conclusione che l'unico modo per assicurarsi un futuro di sviluppo è aggregarsi”. E ancora: “La necessità di aggregarsi non poteva però indurci a compromessi sulla nostra indipendenza. Equita è come noi una partnership visto che 44 manager controllano il 40% delle azioni, e grazie da un lato alla possibilità che ci è stata offerta di entrare nel patto di sindacato e dall’altro di mantenere una governance immutata nella gestione del private equity del gruppo allargato, si è rivelata essere il partner con un profilo ideale. L’alternativa di fonderci con un altro asset manager con linee di business complementari o di vendere una minoranza a un fondo specializzato in investimenti nei GPs avrebbe comportato dei problemi significativi in termini di allineamento degli obiettivi nel lungo periodo e di mantenimento del nostro modus operandi. La partnership con Equita è scevra da ogni conflitto di interesse, ci consente una decisa spinta verso una definitiva istituzionalizzazione e presenta interessanti sinergie. Per queste ragioni, e in virtù della fiducia nel top-management di Equita con cui abbiamo già avuto modo di collaborare su qualche transazione negli ultimi anni, ci siamo impegnati per almeno un decennio nel progetto. Anche alla luce di queste considerazioni la reazione dei nostri investitori all’accordo è stata positiva”.
L'importanza dell'indipendenza è stata sottolineata dallo stesso Andrea Vismara, ceo di Equita:
“L'indipendenza è ciò che ti consente di essere presente in tutti i settori, anche quello delle financial institutions”. Indipendenza vuol dire anche star lontani dai conflitti di interesse, ed è uno dei motivi che hanno indotto il gruppo di Via Turati (che gestisce circa 100 milioni di euro in private equity) a scegliere Xenon come partner. Spiega Simone Riviera, Co-General Manager e Head of Corporate M&A di Equita: "Il modello di business di Xenon si caratterizza per investire in piccole e medie imprese, con una strategia buy and build, su opportunità individuate direttamente senza parteciparead aste o processi competitivi; è pertanto escluso ogni rischio di sovrapposizione con le attività di advisory M&A di Equita per conto di clienti terzi".
L'operazione tra l'altro prevede l'ingresso della galassia Iccrea, maggior gruppo bancario cooperativo italiano, nel capitale di Equita, con una quota del 13% a suggello di una partnership strategica, basata su un accordo commerciale volto a sviluppare potenziali aree di collaborazione. Sul piano “tattico” Iccrea, con il suo ingresso nel capitale, finanzierà 20 dei 35 milioni di euro della componente da pagare cash, del controvalore che Equita pagherà per il 100% del private equity con sede in Lussemburgo. Ma la mossa ha anche una valenza strategica.
Sottolinea infatti Mangano (che assieme a Prestigiacomo e Stefano Calabrò avrà il 9% circa del capitale di Equita come componente “carta” del controvalore del deal): “L’accordo strategico di Equita con la galassia Iccrea aumenterà il nostro placing power ed offrirà anche opportunità di investimento, oltre naturalmente ad aumentare la nostra capacità di raccogliere debito per finanziare le singole transazioni a costi vantaggiosi”.
Lo stesso Vismara sottolinea la natura di nuovo sistema a valle dei due accordi: “Si verrà così a creare un player attivo nel private debt, private equity, infrastrutture rinnovabili e strategie liquide, in grado di posizionarsi tra le prime cinque società di gestione in Italia per masse gestite nell’ambito degli investimenti alternativi”.
Danilo Mangano, Chairman&CEO at Xenon Private Equity
Simone Riviera, Co-General Manager at EQUITA
Fine del modello seriale dei fondi italiani
Le riflessioni di FSI sull’evoluzione del proprio modello non sono certo un episodio isolato. "Il private equity italiano si è sempre basato su un modello seriale, che vede esordire i gestori, spesso fuoriusciti da grandi investitori globali, nel lanciare un primo piccolo fondo, per poi passare a un secondo più grande, un terzo di scala maggiore e così via. Questo modello però ha cominciato a evidenziare i propri limiti: non è scalabile, consente incrementi dimensionali limitati, non essendo facile passare a un altro ordine di grandezza, e richiede tempi molto lunghi per arrivare alla soglia del miliardo gestito" spiega Luca Cuomo, partner e Head of Corporate, M&A and Private Equity presso lo studio internazionale DWF, che in Italia ha seguito una lunga serie di add-on. Aggiunge Cuomo: "Per ovviare ai limiti strutturali di questo modello, la soluzione è creare sgr in grado di gestire simultaneamente più fondi, così da aumentare
la raccolta dotandosi di più strumenti, per esempio fondi di secondario, di private credit o anche di continuazione, che possano essere più attrattivi rispetto al tradizionale veicolo che investe in pmi".
Mid market nella morsa: raccolta ed exit sotto pressione
Quindi, i gestori italiani hanno deciso di dire basta a questo nanismo, dando il via a un processo di aggregazione che potrebbe portare ad altri importanti sviluppi. Ma cosa li
ha spinti? Per gli investitori italiani in private equity, soprattutto quelli della categoria detta mid-market, cioè con asset in gestione compresi tra 300 milioni e un miliardo, negli ultimi anni si è prodotta una situazione via via più complessa, determinata da molteplici fattori, che vede varie sgr o Sicav estere, quasi sempre lussemburghesi, come pressate su due fronti.
Da una parte, c’è la difficoltà di raccogliere masse di capitali in grado di renderle libere di muoversi su mercati diversi dalle piccole e medie imprese. E dall'altra, c’è una crescente difficoltà a cedere le partecipate in portafoglio che molto spesso, a seguito di processi di buy and build, sono divenute aziende piuttosto grandi, con fatturati dell'ordine dei 500 milioni di euro ed ebitda nell'ordine dei 100 milioni, e proprio per questo sono difficilmente rivendibili a player connazionali.
Sul primo versante, quello della raccolta “il mercato è ormai dominato da grandi piattaforme globali, come Blackstone, Apollo e KKR,
Luca Cuomo Partner presso DWF
Sistema 21 Invest - Tages, con 21 Next tre verticali e già quattro piedi oltreconfine
“Un anno e mezzo fa, quindi nell'autunno del 2024, noi di Tages eravamo giunti alla conclusione che avevamo raggiunto una dimensione ottimale per il mercato italiano ma non sufficiente per espanderci a livello internazionale. Oggi i grandi investitori globali non avviano nemmeno una due diligence se chi propone i propri prodotti non ha già alcuni miliardi di euro in gestione”, racconta Daniele Spada, direttore generale di Tages Capital sgr, società di investimenti fondata nel 2011 da Panfilo Tarantelli assieme a Sergio Ascolani (entrambi ex di Schroders) e Salvatore Cordaro (che alle spalle vanta una lunga militanza in Credit Suisse) e specializzata nelle energie rinnovabili, ma che nel 2023 ha ampliato la sua sfera di interessi al private debt con il fondo Tages Credit Fund che ha chiuso la raccolta qualche settimana fa a 145 milioni di euro
Con il recente closing di Tages Helios Net Zero a 554 milioni di euro, la SGR ha raddoppiato le masse gestite in tre anni arrivando a 1,4 miliardi. Continua Spada: “Abbiamo avviato contatti con diversi player, anche internazionali, ma il progetto che ci ha convinto maggiormente è stato quello di Edizione, guidata da Alessandro Benetton, pioniere del private equity in Italia e fondatore di 21 Invest, realtà già conosciuta dai soci di Tages”. Tra l'altro 21 Invest è una società d’investimento europea attiva in Italia, Francia, Spagna e Benelux ,quindi ha già avvitato un percorso di internazionalizzazione. In Italia, il team è guidato dal Managing Partner Andrea Mazzucato
I colloqui con Edizione , iniziati un anno fa, sono approdati a fine novembre scorso all'accordo preliminare (si veda qui articolo di BeBeez) che una volta conclusi tutti gli adempimenti di legge, verosimilmente la prossima estate, darà vita a 21 Next, holding che controllerà il 100% sia di Tages che di 21 Invest. Tutti i partner fondatori, Benetton di 21 Invest, Tarantelli e Umberto Quadrino di Tages, insieme al management, reinvestiranno acquisendo una quota complessiva del 45%
“Partiremo con una base iniziale di asset in gestione di
Spada,
circa 3 miliardi di euro tra noi e 21 Invest, ma l'obiettivo è quello di arrivare ai 10 miliardi nei prossimi anni,” aggiunge Spada.
Certo 7 miliardi di incremento sono una bella cifra, ma la nuova realtà, oltre al rafforzamento della presenza internazionale, ha almeno tre direttrici su cui indirizzare la crescita: private equity, infrastrutture e private debt.
“Lato Tages intendiamo accrescere molto la raccolta in quest'ultima asset class, dopo il successo del primo fondo. In secondo luogo, puntiamo sulle infrastrutture, non solo le rinnovabili ma anche quelle legate alla transizione digitale, come i data center, e i servizi alle infrastrutture nei settori trasporti e logistica, economia circolare, transizione demografica, sociale e healthcare. 21 Next beneficerà di una dotazione iniziale di 500 milioni da parte di Edizione SpA”.
Saranno questi i target del nuovo fondo Infra Plus, che partirà la prossima estate (si veda qui articolo di BeBeez) con il proposito di raccogliere 500 milioni di euro (di cui 85 già forniti da Edizione) e che sarà affidato alle cure di Carlo Michelini, specialista di settore con oltre 17 anni di esperienza in F2i. Quanto alla raccolta “la nuova piattaforma 21 Next e la sua presenza internazionale certamente ci agevolerà molto nel reperimento delle risorse” conclude Spada.
che non hanno alcuna difficoltà a raccogliere nuovi fondi, da diversi miliardi di dollari, presso i grandi investitori istituzionali
globali, i quali a loro volta preferiscono puntare, anche per motivi gestionali, su pochi player di provata capacità e
in grado di raggiungere livelli estremi di diversificazione dei portafogli”, spiega Francesco Giordano, partner e private
Andrea Mazzucato, Managing Partner presso 21 Invest
Daniele
direttore generale di Tages Capital sgr
Sistema Azimut, polo di aggregazione, multi asset e multi area
Azimut Holding, fondata nel 2002 (a seguito di un MBO dal gruppo Akros) e tuttora guidata da Pietro Giuliani, ha capito prima di molti altri attori del mercato dell’asset management che sarebbe stato un must espandersi, sia a livello dimensionale sia geografico, anche negli asset alternativi. Infatti il gruppo, quotato a Piazza Affari, ha cominciato a investire nei private asset nel 2015, e da allora è stato un crescendo seppure non continuo in relazione a momenti di volatilità di mercato e acquisizioni di gestori, soprattutto all'estero.
Negli ultimi due anni, ma soprattutto nel 2025, Azimut ha tuttavia molto accelerato la sua espansione internazionale, puntando a diventare un player globale con una forte presenza nei mercati emergenti (come Medio Oriente e America Latina) e negli Stati Uniti. Nel maggio dello stesso anno Azimut ha ottenuto l'autorizzazione dalla Capital Market Authority (CMA) dell'Arabia Saudita per operare direttamente come gestore patrimoniale onshore nel Regno, dove gestiva già mandati istituzionali.
Due mesi dopo, Azimut negli USA ha acquisito da Estancia Capital Partners la piattaforma multiboutique North Square Investments (si veda qui articolo di BeBeez) portando alla creazione di Azimut
NSI, piattaforma integrata che gestisce circa 20 miliardi di dollari.
Dopodiché, Giuliani e i suoi sono passati al Brasile, acquisendo il 50% più una quota di Knox Capital lo scorso dicembre, che ha portato in dote più di 9 miliardi di euro, e lo scorso gennaio la maggioranza di Unifinance Group per rafforzarsi nel segmento Ultra High Net Worth (UHNWI) e istituzionale.
A fine febbraio del 2026, il Gruppo, attivo in 20 Paesi risulta gestire all'estero masse per circa 77 miliardi di euro, ma l'obiettivo è di arrivare a 110 nel 2030, e poco più di 70 miliardi di euro in Italia. Considerato che l'obiettivo è arrivare a un peso degli asset alternativi del 15% sui portafogli dei clienti, è facile concludere che gli alternatives in gestione presso Azimut supereranno agevolmente i 20 miliardi a fine decennio. Come arrivarci dagli attuali 7 miliardi in gestione, tenendo anche conto
Vittorio Pracca, Chief Strategy Officer | Head of Corporate & Investment
Banking | Co-Head of Altrernative Investments di Azimut Group
dell'attuale riluttanza a investire in asset rischiosi che si è diffusa in tutte le categorie di investitori?
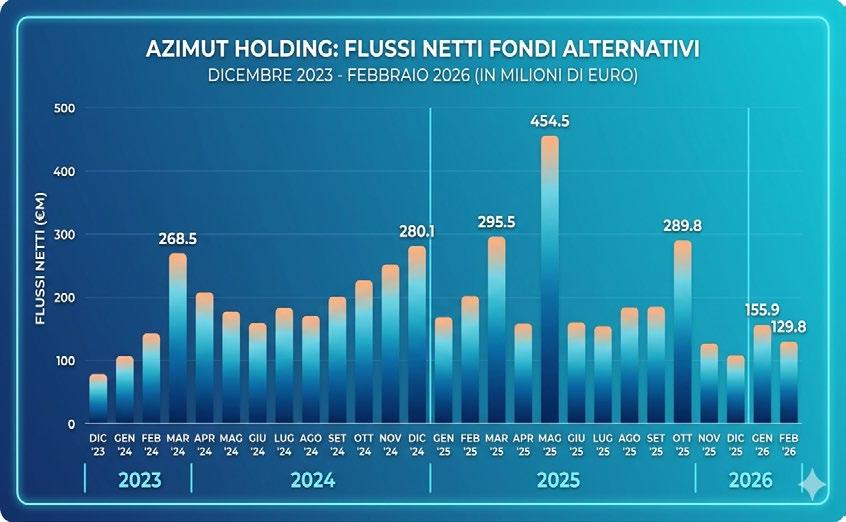
“In realtà la capacità e la propensione all'investimento non sono cambiate. Ciò che fa la differenza è la capacità di proporre strumenti e strategie adatte a una determinata fase di mercato e una certa area geografica”, spiega Vittorio Pracca, responsabile per Azimut delle strategie nonché del Corporate e Investment Banking e co-head dell'area Investimenti Alternativi, segmento in cui nel solo 2026 intende raccogliere 2,1 miliardi di euro, di cui 805 milioni già in cascina a fine febbraio.
Aggiunge Pracca: “La nostra offerta spazia dal private equity alle infrastrutture, passando per il private debt, il venture capital e le energie rinnovabili, senza trascurare la nostra strategia GP Stakes tramite l'omonimo Fondo 1, sul quale abbiamo fatto alcune exit di successo e molto redditizie”. Pracca si riferisce alla cessione, per 225 milioni di dollari, di Kennedy Lewis Investment Management a Petershill at Goldman Sachs Asset Management nell'aprile 2024 (si veda qui articolo di BeBeez), quando la società ceduta aveva 14 miliardi di dollari in gestione, contro i circa 2 miliardi di dollari del 2020, quando era stato fatto l'investimento originale, 60 milioni di dollari. A questa exit ha poi fatto seguito, lo scorso luglio, quella da Roundshield Partners, di cui Azimut GP Stake I aveva il 20% dall'estate del 2022, che ha fruttato un plusvalenza di circa 19 milioni di dollari (si veda qui articolo di BeBeez).
Risultati che non sono estranei al progressivo aumento del peso dei private asset nei portafogli dei clienti italiani di Azimut, passato dallo 0,5% nel 2019 all'8,6% (contro una media globale del 2) del 2025. Ma grazie anche al crescente contributo delle controllate estere, l'obiettivo globale per il 2030 è, come accennato in precedenza, del 15%.
Tra le strategie che Azimut ha scelto per arrivare all'obiettivo c'è anche l'intensificazione dell'attività sui club deal , in sinergia con le attività di Corporate & Investment Banking che sono state da poco rafforzate. Spiega Pracca: “Dopo alcune operazioni rivelatesi redditizie, su richiesta della nostra clientela abbiamo deciso di avere un approccio meno episodico a questo tipo di operazioni”. Nel frattempo non è certo esclusa la crescita per acquisizioni, e l'Italia non farà certo eccezione. “Siamo degli aggregatori come dimostra la nostra storia e ci teniamo aperte tutte le porte” conclude Pracca.
equity leader di PwC Italy. E aggiunge Giordano: “in tale contesto un gestore di taglia più piccola, e praticamente tutti quelli italiani lo sono, fa molta più fatica”. E “più sei grande, più sei in grado di diversificare”, aggiunge Eugenio de Blasio, fondatore e presidente esecutivo di Green Arrow Capital. Bastano pochi numeri per dare un'idea del quadro. Nel 2025 i primi dieci gestori si sono assicurati il 46% di tutte le risorse raccolte negli Stati Uniti, contro il 34% del 2024. Quindi non solo il mercato tende a concentrarsi, ma tale processo sta sensibilmente accelerando. Sottolinea infatti Bain & Co nell'edizione 2026 del suo Global Private Equity Report: il mercato si è ripreso, ma ciò cui si assiste è una ripresa a forma di K, con una élite di market winner che beneficia di una crescita della raccolta, degli investimenti e anche delle exit, mentre il resto del gruppo arranca.
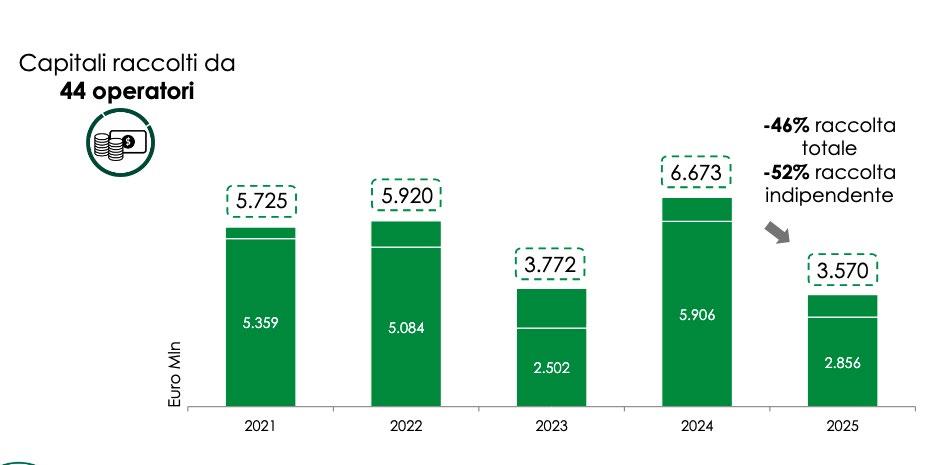
E sul fronte della raccolta i gestori italiani arrancano non poco. Illuminanti in proposito i dati sul 2025 appena pubblicati da AIFI in collaborazione con PwC, che evidenziano un calo del 46% della raccolta, che ha peggiorato il -36% del 2023 (si veda altro articolo di BeBeez). Ma allora il calo fu largamente dovuto alla fiammata dei tassi di interesse innescata dalla guerra in Ucraina che aveva ovviamente anche aumentato i coefficienti di rischio. Nel 2025, tuttavia, i tassi sul mercato monetario sono calati, il che fa pensare che alla base della contrazione ci siano appunto elementi strutturali.
Un mercato destinato a polarizzarsi
“Il processo di aggregazione è indotto dagli stessi investitori, i Limited Partners (LPs), che stanno concentrando sempre più gli investimenti”, conferma Gabriele Bavagnoli fondatore di Milano Capital, gestore specializzato
nell'organizzare operazioni in club deal attualmente impegnato nel buy and build del gruppo Studitalia. Questo tipo di operzioni rappresentano un po' l'altra sponda del mercato: “Ci sono investitori che apprezzano la dimensione, altri che invece privilegiano il know how settoriale e la specializzazione. Ritengo che le due sponde tendano ad allontanarsi e che il mercato sia destinato a polarizzarsi sempre di più”, conclude.
E chi sarebbero i polarizzatori? Bain & Co. li identifica in quei player che sono riusciti ad adattarsi alla “nuova normalità” del dopo-tassi zero (in realtà era quella l'anomalia), utilizzando le abbondanti scorte di cash accumulate grazie alla crescita dei multipli nello scorso decennio per fare un abbondante impiego di risorse senza eccessivo ricorso a un debito divenuto molto costoso
e in tal modo, fidelizzando gli investitori, hanno costruito attorno a sé un sistema e sanno come usarlo per costruire operazioni in grado di creare valore per gli azionisti.
Un esempio in tal senso? “Può essere quello di Apollo Global Management, che ha preso il controllo di alcune compagnie di assicurazione per assicurarsi un flusso stabile di raccolta”, spiega ancora Giordano. A questo proposito è interessante notare che nel libro soci di Green Arrow Capital figurano enti assicurativo-previdenziali come Enpam e Itas Mutua
Un altro esempio, dei più recenti, è l'alleanza tra KKR e Capital Group, tra i principali gestori americani di fondi aperti con 2.800 miliardi di dollari in gestione nel 2025, che nell'aprile dello stesso anno ha portato al lancio dei primi publicprivate investment funds, fondi regolarmente quotati che però investono in private credit, asset class che offre un profilo più favorevole agli investitori retail (si veda qui il comunicato stampa di allora). La mossa si inscrive nel processo globale di democraticizzazione del private capital (si veda altro qui articolo di BeBeez).
Questo il quadro negli Stati Uniti. Ma non è che il confronto con l'Europa sia molto più favorevole agli operatori tricolore. Per esempio in Francia, Paese in cui i mercati finanziari sono molto più simili a quelli italiani, i principali gestori di private capital come Ardian e PAI Partners hanno dimensioni ben diverse
da quelle degli operatori nostrani. Ardian proprio pochi giorni fa ha sfondato la barriera dei 200 miliardi di dollari in gestione (di cui 137 miliardi nel solo private equity), di cui 20 miliardi raccolti nel solo 2025, mentre PAI si è fermata a “soli” 30 miliardi di dollari, cifra che comunque da sola equivale a 15 volte le masse gestite dai più grandi gestori italiani, ed è di poco inferiore al totale delle risorse attualmente in gestione presso gli operatori di private equity italiani strutturati come sgr o come gestori di fondi alternativi europei con focus Italia (si veda la tabella in queste pagine).
Multistrategy e diversificazione come risposta
Non sorprende quindi che persino il più grande gestore italiano di private equity, Renaissance Partners, sta pensando di crescere adottando un modello multistrat
egy. “Stiamo valutando l'ingresso nel private credit, ma lo faremo solo se si verificheranno le condizioni per poter lanciare un fondo da oltre un miliardo di euro”, ha confidato a BeBeez Magazine il fondatore e managing partner Fabio Canè
Anche dal lato degli investimenti in portafoglio, lo scenario attuale non rende le cose facili a tanti player italiani. Spiega Giordano: “Anche a causa del Covid e degli altri cigni neri susseguitisi negli ultimi anni, come la guerra in Ucraina, diversi fondi sono stati costretti a mantenere in portafoglio le rispettive controllate, che in molti casi hanno nel frattempo portato avanti strategie di buy and build”. Quest'ultima è stata la principale strategia adottata dai fondi italiani per ovviare alla limitata capacità di diversificazione, come riconoscono gli analisti dei principali advisor internazionali. Ma questo ha comportato un problema.
Continua Giordano: “Da aziende di 100 milioni di fatturato sono nati gruppi da 400-500 milioni di fatturato e circa 100 milioni di ebitda. Non sono realtà semplici da rivendere ad altri private equity italiani, soprattutto ora che è più complicato utilizzare alti tassi di leva. La destinazione naturale sono i fondi internazionali, che però su quelle taglie hanno un'ampia scelta a livello continentale. Ho saputo di un fondo globale che stava analizzando una serie di investimenti in aziende di quella taglia, incluse alcune italiane, e alla fine hanno optato per una basata in Montenegro”.
Un esempio in tal senso è stato Mindful Capital Partners che, secondo quanto risulta a BeBeez Magazine, ha dovuto allungare la vita del suo ultimo fondo, Mindful Capital IV, perché il rallentamento generalizzato delle exit aveva reso difficile raccogliere risorse dagli investitori nei precedenti veicoli.
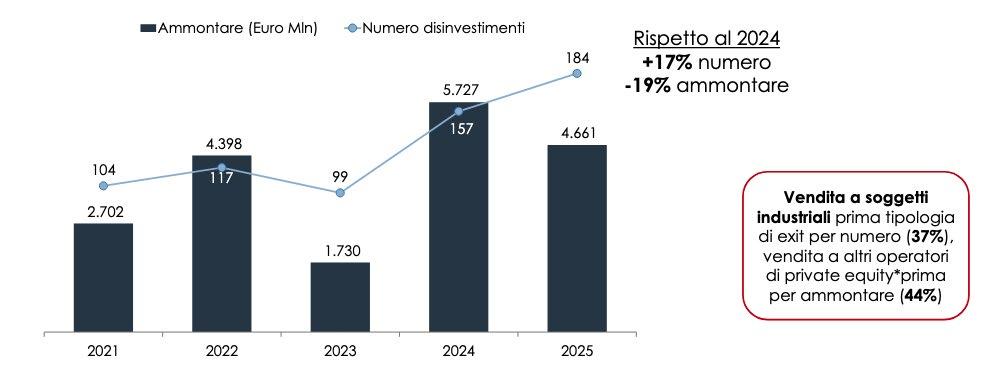
La difficoltà di uscire da aziende che hanno assunto dimensioni generose è confermata ancora una volta dai dati 2025 dell'AIFI (si veda grafico in pagina), che evidenziano un calo del 19% del valore delle exit rispetto al 2024, ma un aumento del 17% del numero, il che indica che è più facile uscire da realtà più piccole.
In tale contesto va rilevato che le strategie basate sulla crescita vengono oggi messe a dura prova dalle mutate condizioni macroeconomiche. I tassi di interesse mediamente al 4% contro il livello zero del decennio scorso, limitando molto il ricorso alla leva finanziaria hanno bloccato le crescita dei multipli, anzi innescando il processo inverso. Quindi se si vuole raggiungere il fatidico multiplo di 2,5 volte il capitale investito dopo cinque anni, la crescita media dell'ebitda, quindi del valore dell'azienda, deve essere 2,5 volte più veloce, passando dal 5 al 12% l'anno, come stima Bain & Co. E nel frattempo, la presenza sempre più pervasiva dei controlli in chiave Golden Power ha allungato i tempi di conclusione delle operazioni. “Mi chiedo cosa faranno adesso quei gestori che hanno realizzato IRR da sogno con i tassi a zero e una leva di 7 a 1” ha confidato a BeBeez Magazine un investment banker.
Bisogna allora essere molto più selettivi negli investimenti, il che limita la velocità d'impiego del capitale, ulteriore motivo che induce i grandi investitori internazionali a impiegare altrove i propri soldi.
Un aspetto non secondario, peraltro, riguarda la capacità delle stesse sgr di rigenerare le proprie capacità, quindi di assicurarsi un futuro. “Aggregarsi rende più facile attirare o trattenere talenti garantendo una compensazione adeguata”, spiega Danilo Mangano, assieme a Francesco Prestigiacomo co-fondatore di Xenon PE. Esigenza, quest'ultima, che però fa a pugni con la necessità di tenere i costi sotto controllo. Spiega un investitore specializzato nell'organizzare club deal: “Le sgr svolgono un 'attività estremamente sorvegliata. Ciò significa dover produrre molti report per la Banca d'Italia e la Consob. I piccoli operatori fanno fatica”.
Consolidamento inevitabile, ma execution complessa
Ne discende che l'esigenza di aggregarsi sia sempre più sentita. Significativo in proposito l'aneddoto raccontato dallo stesso Mangano all'indomani della firma dell'accordo con Equita: “Quanto ho letto su Whatsapp i complimenti dei miei colleghi per l'operazione, ho visto che diversi di essi aggiungevano: anche noi dobbiamo fare qualcosa di simile”. N
on a caso i rumor circa possibili ulteriori operazioni cominciano a inseguirsi sul mercato e secondo quanto risulta a BeBeez Magazine, per un paio di gestori i lavori sarebbero già al di là del semplice studio di fattibilità. Ma a quanto riferiscono voci di mercato, le trattative sono difficili.
L'INTERVISTA
Private credit, Anthilia smonta il caso Usa: Europa più solida grazie a disciplina e selezione
L'ondata di riscatti che ha travolto alcuni grandi fondi negli Stati Uniti ha agitato i sonni degli investitori anche sull'altra sponda dell'Atlantico. Ma secondo la partner Barbara Ellero, diversificazione, regolamentazione più stringente e assenza di leva proteggono il mercato europeo dalle tensioni americane
di Giuliano Castagneto
Barbara Ellero è partner e membro del cda di Anthilia Capital Partners sgr, un riferimento nel mercato italiano del credito alternativo, tra cui il private credit in cui gestisce asset per circa un miliardo di euro. Chiaro che le recenti vicissitudini attraversate da quest'ultimo comparto negli Stati Uniti, culminate nell'ondata di riscatti che ha travolto una serie di fondi (si veda altro articolo di BeBeez e qui il commento di Giovanni Tamburi, nella letta agli azionisti di TIP), siano state da lei costantemente seguite, anche per poter rassicurare e rasserenare gli investitori nei fondi di Anthilia, le cui telefonate hanno reso il suo telefono bollente. Per questo in questa conversazione con BeBeez Magazine la specialista del private debt è decisa nel rimarcare le differenze tra il mercato europeo, e italiano in particolare, e la situazione negli Stati Uniti, muovendo una critica anche ai
media, che non si sono preoccupati di fare i giusti distinguo tra le due sponde dell'Oceano.
Domanda. Date le ultime vicende che hanno interessato, anzi investito, il comporto del private credit Oltreoceano, molti operatori si sono chiesti se, data la crescita molto forte del comparto, c'è stata un'adeguata attenzione anche alla qualità dei portafogli. I ceo di Ares e di Blue Owl hanno fatto pubbliche dichiarazioni in proposito per rassicurare i mercati. Questi sommovimenti che tipo di ripercussioni hanno avuto in Europa, soprattutto sui sottoscrittori dei fondi di private credit? Risposta. Certamente quanto apparso sulla stampa, magari preso di peso dai media americani, non è stato recepito bene dal mercato. Emerge la preoccupazione di rischio sistemico, ma ritengo sia nostro dovere, come operatori di mercato, spiegare che tra mercato americano ed europeo ci sono differenze fondamentali. L’asset class in Europa si è sviluppata
molto più tardi che negli Stati Uniti, con caratteristiche diverse e in un contesto diverso, vivendo uno sviluppo di tipo sistemico, non speculativo, avvenuto in seguito alla grande crisi a cui si è susseguito il noto fenomeno di ritrazione delle banche dal credito. Quindi per noi è stata un'opportunità per entrare nel mercato, ma con l'obiettivo di trasferire finanza importante e flessibile a imprese che tradizionalmente si rivolgevano alle banche. Dopo la grande crisi, per le aziende è stato necessario trovare altri interlocutori che le sostenessero e che colmassero il divario creatosi tra offerta e domanda di credito. Quanto accaduto negli Stati Uniti è legato essenzialmente a pesanti concentrazioni di portafoglio su un settore, quello dell'IT e del software, allo scopo di finanziare chi investiva massicciamente in quelle aziende nella convinzione che potessero crescere all'infinito, tra l'altro sulla base di valutazioni altissime e considerazioni che vanno oltre le metriche del credito. Ciò, peraltro, è accaduto
D. Comunque la stessa BCE sta cominciando a esaminare, senza dare grande enfasi alla cosa, gli investimenti delle banche nei fondi di private debt. Quindi si sta innescando una spinta, in Europa, verso una maggiore trasparenza del comparto, nel senso di una informativa più dettagliata sulle concentrazioni di portafoglio?
R. Presso i fondi europei, la trasparenza sulla composizione dei portafogli è massima, perché è quello che viene chiesto dalle istituzioni che investono nei fondi. Quindi sì, è possibile che ci sia un'ulteriore restrizione da parte della BCE, ma la regolamentazione è già molto stringente.
D. Su quali aspetti si esprime questa trasparenza?
nell'ambito di veicoli liquidi, le Business Development Company che si sono diffuse molto negli ultimi anni e seguono regole strettamente americane. In Europa non ci sono veicoli analoghi. La normativa è molto più stringente e non ci sono strutture che consentano riscatti immediati, che superano talvolta anche valori di NAV prestabiliti creando situazioni di panico presso gli investitori retail.
D. Per valutazioni qui si intende il rischio di credito?
R. Sì. Dato che la valutazione dell'azienda poteva arrivare anche a 20 volte i ricavi, magari con l'ebitda ancora negativo, il Loan-To-Value, cioè il rapporto tra prestito e valore dell'asset acquisito (in questo caso l'azienda), risultava basso, quindi il rischio sembrava contenuto. Poi le valutazioni di questi titoli sono crollate e ci si è trovati in una situazione di potenziale stress. Se si analizza il portafoglio di qualsiasi fondo europeo, la concentrazione verso l'IT non supera l'1%. Ma perché?
Perché in tutti questi anni gli investimenti hanno seguito una disciplina fondata sul principio della diversificazione, che mira a creare portafogli granulari dove il mantra è stata la selezione e quindi la difesa della qualità del credito. Se notiamo anche i tassi di default registrati in Europa, oggi pari all'1,2%, sono mediamente più bassi rispetto all'1,5% degli Stati Uniti. Ciò a cui ora si assiste è il timore che alcuni default emersi negli USA rappresentino rischi sistemici. Dal nostro punto di vista, in realtà si tratta di rischio idiosincratico, dato che si tratta di situazioni circoscritte. Per questo non vedo rischi di contagio Inoltre, la politica di investimento dei fondi europei è sensibilmente diversa, molto più prudente e conservativa.
D. Sotto questo aspetto è leggendaria Tikehau Capital che ha una politica di underwriting estremamente rigida e severa. R. Sì, ma non solo loro, naturalmente.
R. La natura dei crediti, come sono stati valutati, l'esito delle riunioni di monitoraggio: insomma il cosiddetto look-through. Dobbiamo trasmettere tutto, obbligatoriamente e non vedo ulteriori requisiti di trasparenza perché quelli attuali mi sembra siano abbondantemente rispettati da tutti i fondi.
D. Riguardo alla raccolta, non ci sono solo gli istituzionali. Gli esperti ritengono che il private credit sia perfetto per i fondi evergreen, gli ELTIF e quant'altro, perché i loro flussi di cassa li rendono adatti alle finestre di liquidità. Quindi sono adatti anche ai retail di un certo livello, gli High Net Worth Individual o i family office. Voi stessi avete diversi ELTIF nella vostra gamma di offerta. I problemi esplosi negli Usa hanno avuto impatto anche su quegli investitori?
R. Anche in questo caso occorre la massima trasparenza nei confronti degli investitori, raccontare in dettaglio come vanno le cose. Anche i retail possono vedere come sono fatti i nostri portafogli. Nelle
Barbara Ellero partner e membro del Cda di Anthilia Capital Partners sgr
sessioni di monitoraggio a loro riservate raccontiamo esattamente cosa sta succedendo su ciascun investimento. Quando costruisci fondi di questo tipo, destinati a investitori retail, a maggior ragione occorre avere la massima disciplina nella costruzione dei portafogli. E' bene ricordare che i fondi europei non sono a leva, un ulteriore mitigatore di rischio . Su questo tipo di disciplina è cresciuto il mercato in Europa, che peraltro rappresenta ancora una parte relativamente piccola del mercato mondiale del private credit. Se da questa parte dell'oceano, a differenza di altre aree, l'esposizione è soprattutto verso le medie e piccole imprese è proprio perché si è partiti con una logica che ci ha imposto di essere disciplinati. Per questo non è emerso il fenomeno dei covenant lite, prestiti concessi con documentazioni ridotte all'osso, a cui abbiamo assistito Oltreoceano. In Europa non c'è, sia grazie al rigore che applichiamo nei nostri investimenti, sia perché lavoriamo con aziende delle quali siamo dei veri e propri partner. Da una parte, l'azienda riceve i mezzi che le sono necessari per fare il salto dimensionale, dall’altra negoziamo non solo rendimenti interessanti per l'investitore, ma anche
strutture documentali che ci diano adeguate protezioni .
D. Ho visto dalle statistiche di Standard & Poor's che comunque in Europa nel 2025 il private credit è cresciuto molto più che negli Usa. Forse anche questo ha alimentato le preoccupazioni della BCE. Ma quanto appena detto dovrebbe mettere al riparo Europa e Italia dai fenomeni esplosi in America?
R. Decisamente sì. Purché ci sia l'impegno su questo da parte nostra. E anche l'impegno da parte della stampa di rappresentare correttamente gli eventi, senza creare allarmismi. Perché diffondere notizie allarmistiche induce la gente a scappare, se i fondi in cui ha investito consentono i riscatti, con inevitabili problemi di fundraising per noi dopo.
D. Le critiche si sono concentrate anche sui meccanismi di rating. Alcuni osservatori hanno puntato il dito su rating alti concessi un po' con manica larga.
R. Qui bisogna distinguere. Noi, al pari di molti altri operatori strutturati, utilizziamo metodologie rigorose al pari di quelle utilizzate dalle agenzie esterne. Anzi, avendo accesso diretto e costante ai dati dell'azienda il nostro monitoraggio è quotidiano,
non trimestrale, a differenza di un'agenzia di rating che spesso non ha la stessa capillarità, almeno sulle medie imprese. La trasparenza la fa la qualità del reporting che diamo agli investitori, i quali sanno leggere bene i nostri modelli di valutazione.
D. Ha avuto molte telefonate dai vostri investitori negli ultimi tempi?
R. Sì, è logico. Ma rasserenare, tranquillizzare, raccontare e spiegare fa parte del nostro lavoro.
D. Un ultimo punto. E' noto che avete studiato il dossier Dea Capital Alternative Funds sgr lo scorso anno, quindi siete interessati a crescere. Ma quanto conta la dimensione nel private credit?
R. Moltissimo. Non è solo questione di spalle larghe. La dimensione ti permette di sederti a tavoli dove puoi guidare l'operazione o comunque essere l'interlocutore principale. Più il veicolo è dimensionato, più puoi diversificare il rischio su più emittenti senza polverizzare il portafoglio. Ma la crescita deve essere sostenibile: aumentare la massa gestita non deve mai andare a scapito della disciplina di cui si parlava prima. Se per crescere si abbassa l'asticella della qualità, allora è una crescita distorsiva.
BEBEEZ LIVE SPECIALE STARTUP
Clicca qui per vedere il video
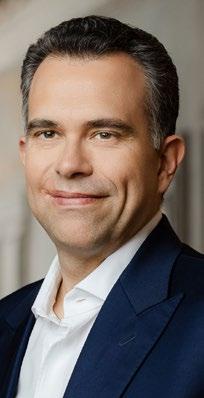
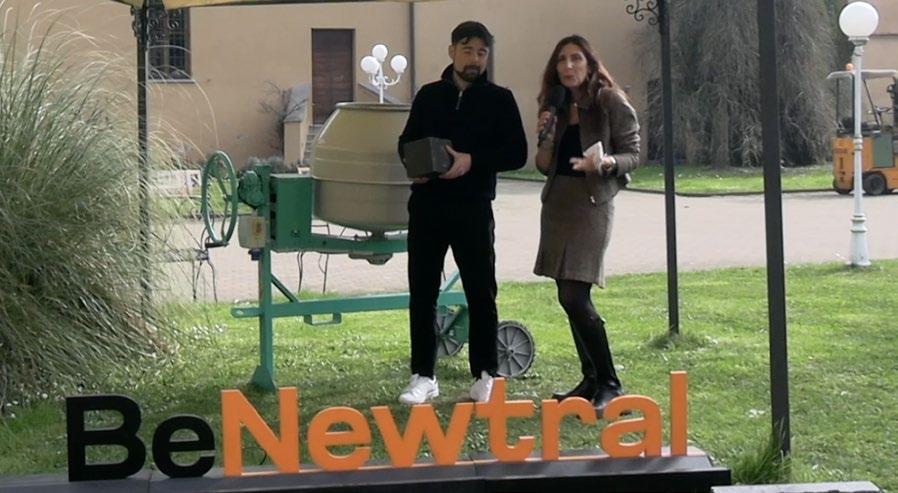
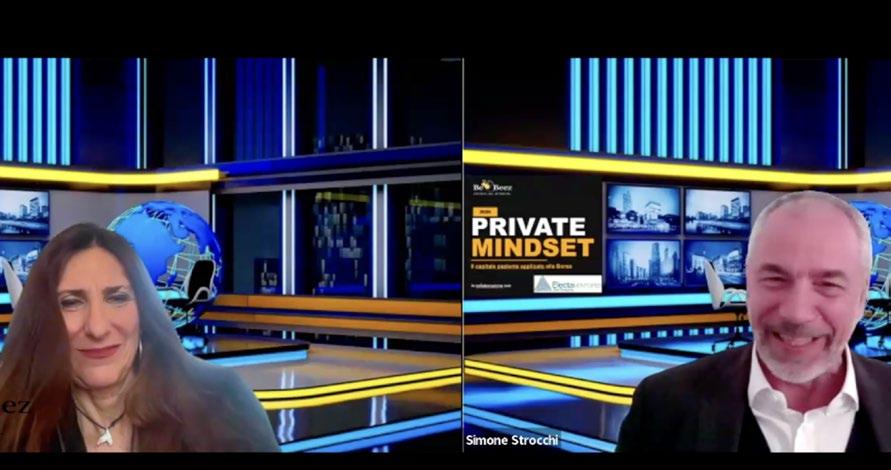
Riccardo Frezzato, co-founder BeNewtral, e Stefania Peveraro, direttore BeBeez
BeNewtral accelera il go-to market del cemento green ReBind in un mercato italiano da 3,5 mld euro
Lo dice a BeBeez Riccardo Frezzato, co-founder della startup che ha inventato il cemento clinker-free ReBind e che ora prepara l'impianto pilota a Pavia
di Stefania Peveraro
BeNewtral, la startup innovativa pavese attiva nel cleantech che produce ReBind, un cemento clinkerfree capace di ridurre le emissioni fino al 90% rispetto al cemento Portland tradizionale, entra nella fase di go-to market dopo anni dedicati a ricerca e sviluppo. Lo ha raccontato in questa intervista a BeBeez il co-founder Riccardo Frezzato, a poche settimane dalla chiusura del round da 7 milioni di euro guidato da CDP Venture Capital sgr (tramite il comparto Infratech del fondo Corporate Partners I), con la partecipazione dei soci storici NovaCapital, Eureka! Venture sgr e Tech4Planet, e di un
gruppo di nuovi angel investor (si veda altro articolo di BeBeez). Ricordiamo che la startup nel maggio 2024, quando ancora si chiamava RehouseIT (è stata ribattezzata BeNewtral ad aprile 2025), aveva incassato un round di investimento da 2 milioni sottoscritto da Eureka! Venture sgr, tramite il fondo Eureka! Fund-Technology Transfer; Tech4Planet e NovaCapital srl (si veda altro articolo di BeBeez). La raccolta complessiva ha quindi superato gli 11 milioni di euro, se alla raccolta di 9.5 milioni in equity si aggiungono finanziamenti tra bandi a fondo perduto e finanziamento bancario per un totale di altri 1,5 milioni.
Forte delle nuove risorse raccolte, ora BeNewtral è pronta ad andare sul mercato. Proprio a questo fine ha
acquisito un impianto a Pavia, il primo polo produttivo pilota su cui costruire la propria scalabilità, che sarà operativo entro fine estate 2026, insieme al nuovo laboratorio di R&D. Il mercato indirizzabile in Italia vale 3,5 miliardi di euro.
Domanda. Riccardo, partiamo dall’inizio. Come nasce BeNewtral? Risposta. Io e Nicolò ci siamo conosciuti nel 2014 e siamo rimasti in contatto nel tempo, ragionando su come potesse evolvere il mondo. Nel 2020 abbiamo fondato RehouseIT con l’idea di sviluppare un prodotto innovativo per l’interior design, basato su un materiale con una filosofia completamente diversa da quelli tradizionali.
D. E come siete arrivati al cemento?
R. Nel 2022 ci siamo accorti che
il vero problema non era l’interior design, ma il materiale alla base: il cemento. È il secondo materiale più utilizzato al mondo dopo l’acqua, e all’interno del settore delle costruzioni, che cuba circa il 30% delle emissioni globali, è quello con l’impatto ambientale più rilevante. L’8% delle emissioni di CO₂ a livello internazionale deriva dalla sua produzione. Ma il problema non si ferma alla CO ₂ : si usano trilioni di litri d’acqua ogni anno, e il processo produttivo richiede temperature di 1.300-1.400 gradi all’interno di grandi forni che lavorano senza mai fermarsi. È un processo enormemente energivoro.
D. Qual è allora la vostra risposta?
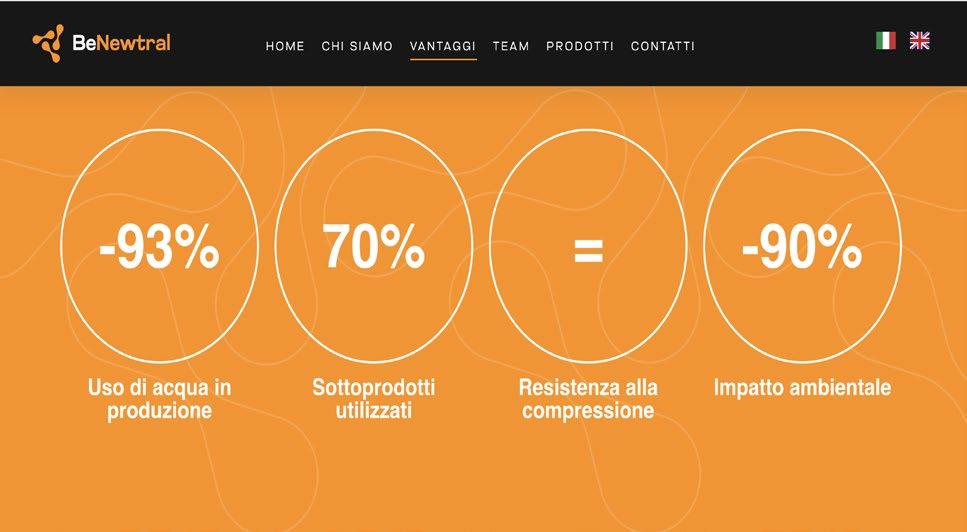
R. Proponiamo un materiale completamente diverso. ReBind è composto per oltre il 70% da sottoprodotti industriali, non utilizza acqua, riducendo il consumo di circa il 90%, e viene prodotto a
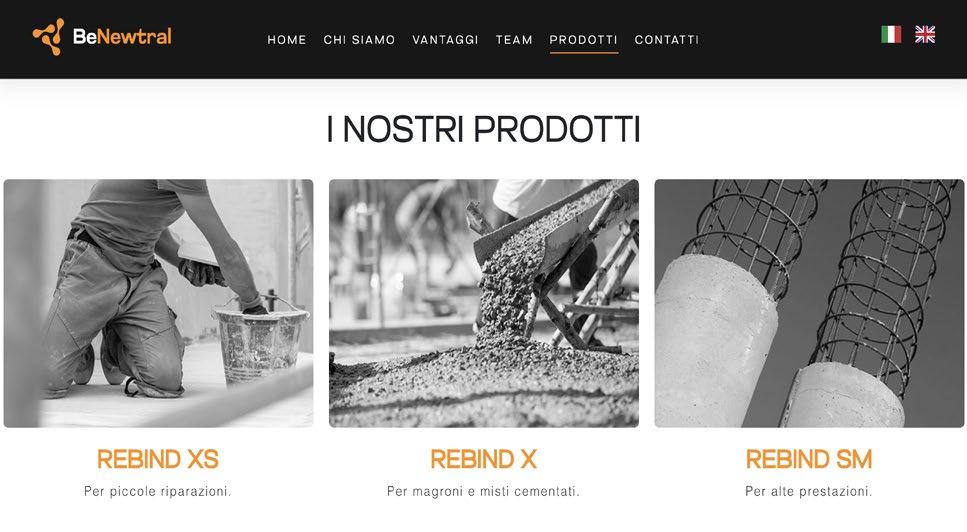
temperatura ambiente. È un cemento clinker-free, che non utilizza il processo Portland, ma è in grado di sostituirlo integralmente nella produzione del calcestruzzo, garantendo le stesse prestazioni e riducendo le emissioni fino al 90%.
D. Avete raccolto complessivamente circa 10,5 milioni di euro. Com’è stato attrarre investitori istituzionali strutturati?
R. La sfida più complessa l’abbiamo affrontata all’inizio, quando siamo passati dalla logica dei primi business angel a quella di investitori più strutturati. Questi ultimi chiedono una reportistica trimestrale, consigli di amministrazione più organizzati, ma soprattutto chiedono execution: un percorso di crescita rapido per raggiungere gli obiettivi che abbiamo promesso. Sicuramente tutti vedono la possibilità di avere un grande impatto positivo sul pianeta grazie a
questa soluzione, ma quando parliamo di sostenibilità non possiamo dimenticarci che essa deve poggiare su tre pilastri: sostenibilità sociale, ambientale ed economica. E quindi gli investitori si aspettano ovviamente anche ritorni interessanti.
D. Come utilizzerete le risorse dell’ultimo round da 7 milioni?
R. Le investiremo principalmente su tre attività: ricerca e sviluppo, go-tomarket, e messa a punto dell’impianto industriale. Quest’ultimo rappresenta un punto di partenza estremamente importante a supporto dell’entrata sul mercato. Contiamo di chiudere sia la sistemazione dell’impianto sia la preparazione del nuovo laboratorio entro fine estate 2026.
D. Quando pensate di cominciare a fatturare in maniera strutturata?
R. Negli ultimi mesi ci siamo preparati, abbiamo fatto ricerca e sviluppo, i primi proof of concept, le prime piccole applicazioni sul mercato, ma quest’anno stiamo mettendo a terra la nostra strategia di go-to-market,
D. Qual è la dimensione di mercato in cui vi muovete l?
R. Il mercato è enorme e aggredibile. ReBind può potenzialmente indirizzare il 100% del mercato dei leganti cementizi: solo in Italia, questo mercato vale 3,5 miliardi di euro.
D. Come immaginate i prossimi anni per BeNewtral?
R. Voglio tornare all’inizio, a quando abbiamo fondato questa società: l’abbiamo costruita su due pilastri, limitare l’impatto ambientale negativo e massimizzare l’impatto sociale positivo. La direzione è avere sul pianeta l’impatto più positivo possibile, portando ovviamente un ritorno ai nostri investitori. L’impianto di Pavia sarà il primo polo su cui costruire i successivi, con una capacità produttiva che supererà le 25.000 tonnellate annue, facendo di BeNewtral il primo produttore di leganti alternativi in Italia.
Private Mindset — Il capitale paziente applicato alla Borsa
Sconti di Borsa o illusioni di mercato? Gap di valutazione tra società quotate e target del private equity
Nella prima puntata di Private Mindset, Simone Strocchi, fondatore di Electa Ventures, evidenzia multipli anche doppi per operazioni fuori dalla Borsa e propone un approccio da private equity ai mercati pubblici
La forbice tra le valutazioni delle società quotate e quelle oggetto di operazioni di private equity si sta allargando ben oltre i livelli fisiologici , arrivando in alcuni casi a multipli anche doppi tra aziende comparabili per settore e dimensione . Un disallineamento che segnala una distorsione crescente tra mercati pubblici e privati e che apre interrogativi sulla corretta allocazione del capitale.
È da qui che parte la riflessione di Simone Strocchi , fondatore e ceo di Electa Ventures , nella prima puntata della nuova rubrica mensile Private Mindset – Il capitale paziente applicato alla Borsa , realizzata in collaborazione con BeBeez . Un confronto mensile con operatori, investitori e imprenditori per capire se e come sia possibile applicare ai mercati quotati un approccio tipico del private equity, orientato alla creazione di valore industriale nel lungo periodo. Un’iniziativa anticipata pochi giorni dallo stesso Strocchi in un suo intervento a firma su BeBeez
Il concetto di base è che, da un lato, i mercati azionari soffrono per la presenza dominante di investitori vincolati a logiche di liquidità e indici, dall’altro il private equity beneficia di capitale abbondante e orizzonti più flessibili. Il risultato è una forbice di valutazione che può creare opportunità, ma anche
Da sin Stefania Peveraro e Simone Strocchi fondatore di Electa Ventures
Clicca qui per vedere il video
di Stefania Peveraro
LE MID - CAP ITALIANE QUOTATE quotano a forti sconti rispetto al private equity
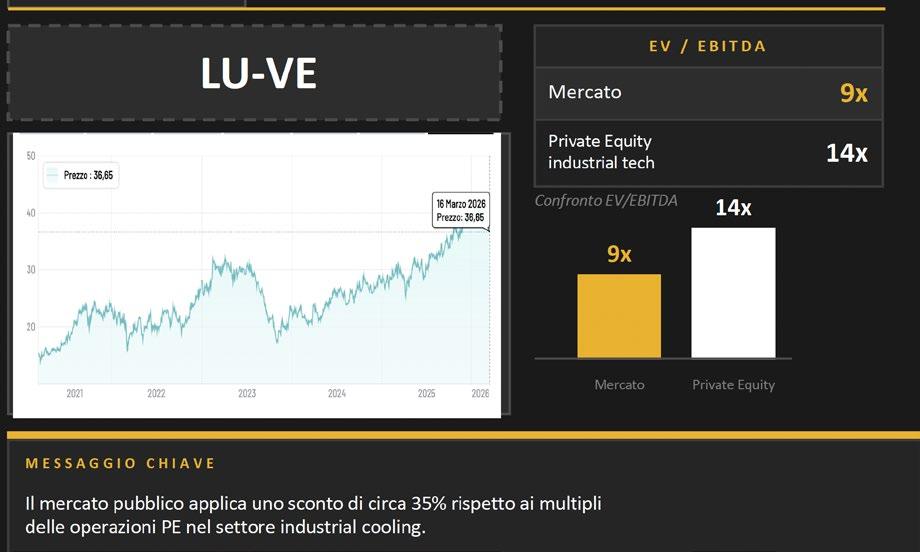
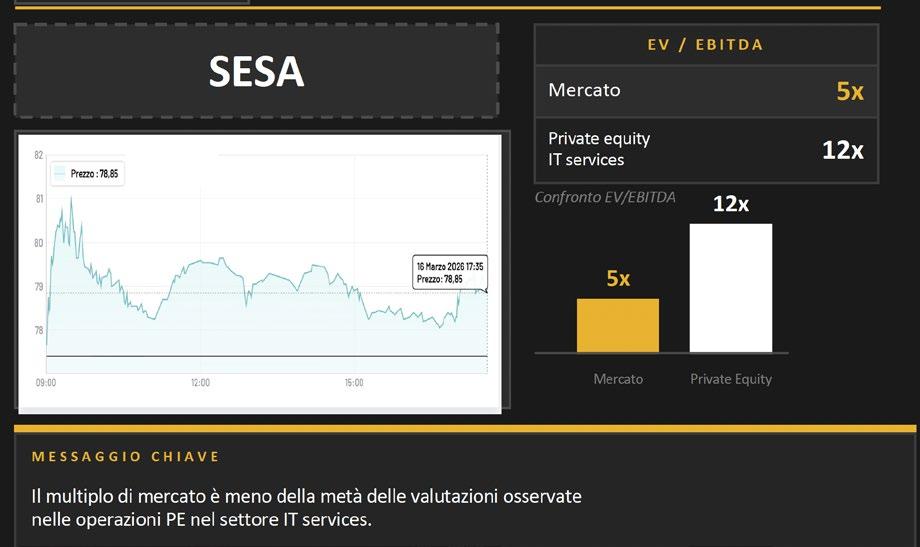
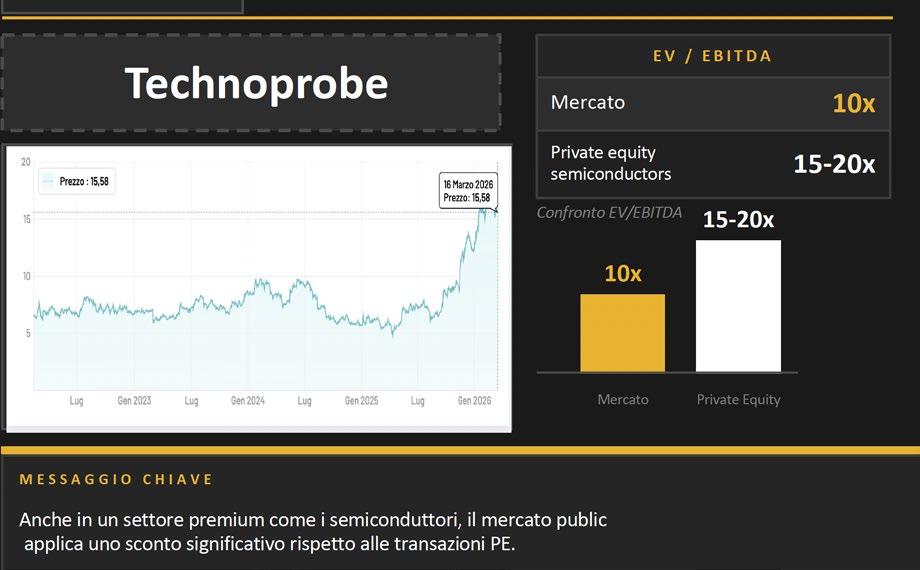
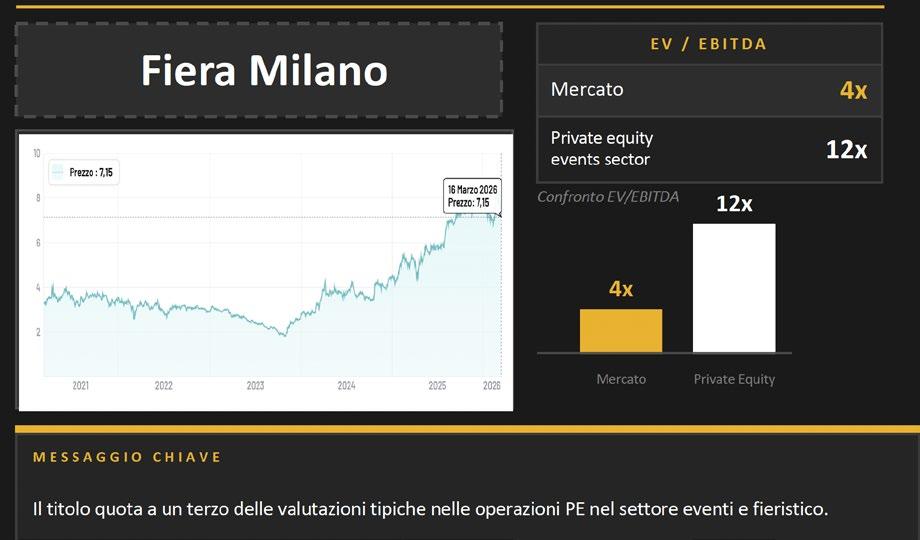
Molte società italiane quotate trattano a multipli 30–60% inferiori rispetto alle valutazioni delle transazioni di private equity
Lo
distorsioni. In questo contesto emerge la possibilità di una “terza via”: portare nei mercati quotati un approccio da private equity, fatto di capitale paziente, attenzione ai fondamentali e strategie di aggregazione industriale. Un percorso che potrebbe contribuire a sostenere la crescita delle pmi italiane senza necessariamente portarle fuori dal mercato.
Domanda. Partiamo dal punto centrale: il divario tra valutazioni di Borsa e private equity è davvero così marcato? Risposta. Una differenza è fisiologica. Nel private equity si acquista una partecipazione con diritti di governance e quindi è normale che ci sia un premio rispetto ai prezzi di mercato. Se il confronto viene fatto correttamente, bisognerebbe paragonare i prezzi di Borsa con un valore teorico di opa. In condizioni normali questa differenza è nell’ordine del 20–25%, talvolta 30%. È una differenza giustificata.
D. Ma oggi non siamo più in una situazione fisiologica
R. Esatto. Oggi vediamo differenze molto più ampie. In diversi casi società quotate con caratteristiche simili, stessa industry, stessa dimensione, trattano a multipli significativamente inferiori rispetto a quelli osservati nelle operazioni di private equity o nei NAV dei fondi. Parliamo di sconti anche del 30–60%, quindi ben oltre il livello fisiologico.
���� Opportunità P2P
Potenziali operazioni di publicto-private a premio significativo
���� Value gap strutturale
sconto non è congiunturale:
sistemico e persistente nel tempo
���� Private Mindset
Applicare lo sguardo del private equity alle quotate crea alpha
I casi analizzati in questa serie: Italian Wine Brands LU-VE SESA Technoprobe Fiera Milano De' Longhi
D. Avete analizzato alcuni casi concreti. Cosa emerge?
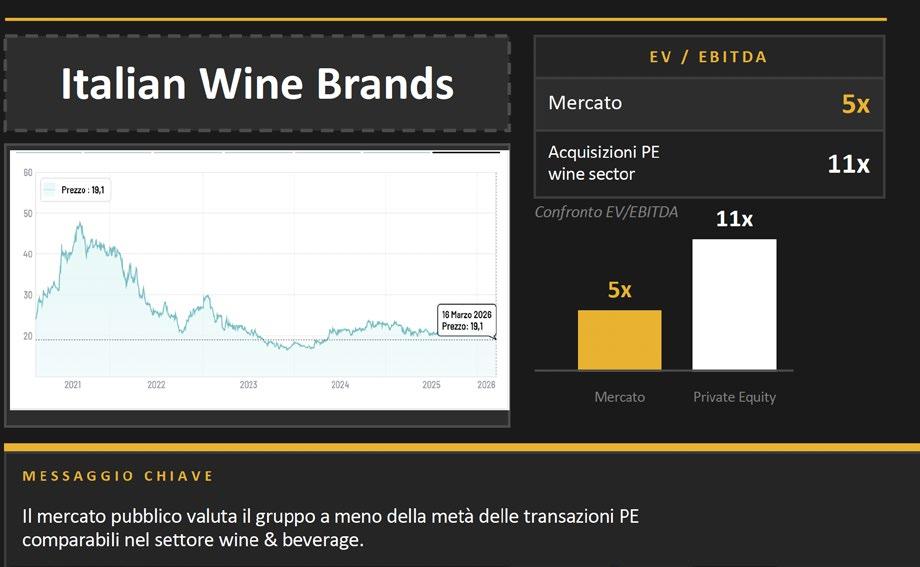
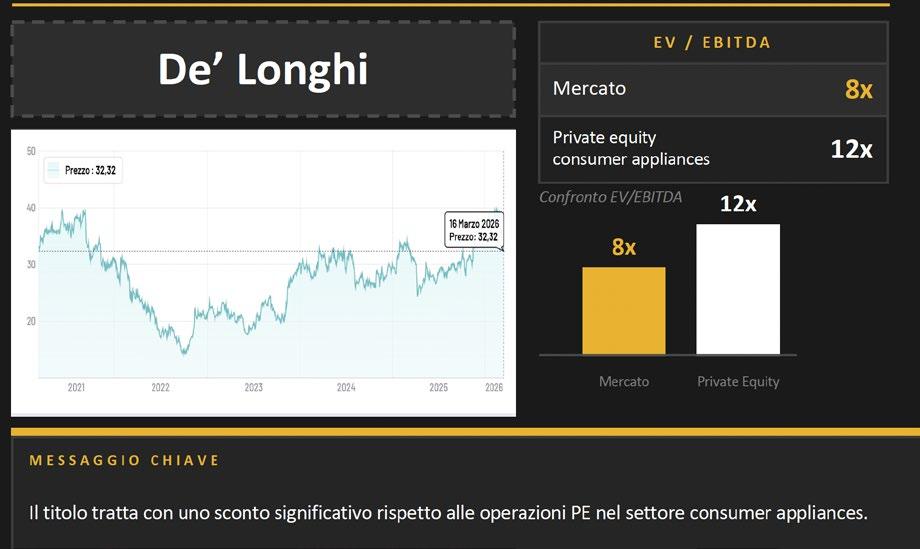
R. Sì, abbiamo guardato alcuni esempi molto chiari. Nel caso di Italian Wine Brands , il mercato quota il gruppo a circa 5 volte l’EV/EBITDA , mentre operazioni comparabili nel private equity nel settore wine & beverage si collocano intorno a 11 volte . Quindi siamo a meno della metà. Su LU-VE , nel settore industrial cooling, il multiplo di mercato è circa 9 volte , contro circa 14 volte nelle operazioni di private equity, quindi uno sconto nell’ordine del 35%. Su SESA , che opera nei servizi IT, il mercato è intorno a 5 volte , mentre le transazioni private si attestano attorno a 12 volte , quindi anche qui meno della metà. Anche Technoprob e, in un settore premium come i semiconduttori, tratta circa 10 volte , mentre le operazioni di private equity sono tra le 15 e le 20 volte. Stessa musica anche per altri settori come evidenziato per Fiera Milano e per De’ Longhi . Questi sono esempi molto evidenti di uno sconto che non è più spiegabile solo con il premio di controllo.
D. Quindi non è solo una questione di premio di maggioranza?
R. Esatto. Quando il differenziale arriva a questi livelli, significa che siamo di fronte a qualcosa di diverso. O il private equity sta pagando troppo, oppure la Borsa sta sottovalutando, oppure più probabilmente entrambe le cose.
D. Quali sono le cause di questo disallineamento?
R. Le cause sono strutturali. Nei mercati quotati operano in larga parte fondi aperti ed ETF, che
hanno vincoli molto stringenti: devono garantire liquidità giornaliera, devono investire su titoli che appartengono agli indici, devono rispettare certi volumi. Questo porta a una concentrazione sugli stessi titoli, mentre molte pmi quotate restano fuori dai flussi di capitale, anche quando hanno fondamentali interessanti. Al contrario, il private equity è
capitale chiuso, con un orizzonte di lungo periodo. Gli investitori non possono uscire liberamente e questo consente ai fondi di lavorare con maggiore flessibilità e con una visione più industriale.
D. Anche la raccolta ha avuto un impatto?
R. Sì. Negli ultimi anni c’è stata molta raccolta nel private equity e questo ha portato molti operatori
Private Mindset — Il capitale paziente applicato alla Borsa
a dover investire rapidamente il capitale disponibile. Questo ha contribuito a sostenere le valutazioni nelle operazioni private.
D. Oggi il rapporto tra private equity e Borsa resta opportunistico?
R. Sì. Tradizionalmente il private equity utilizza la Borsa in modo opportunistico: entra quando i prezzi sono bassi, attraverso
operazioni di delisting, ed esce quando i mercati sono favorevoli, tramite ipo o opv. Non è un rapporto strutturale.
D. E qui si inserisce il tema del “private mindset”?
R. Esatto. L’idea è capire se si può applicare ai mercati quotati un approccio tipico del private equity: capitale paziente, attenzione ai fondamentali, strategie di crescita e
aggregazione. In altre parole, utilizzare la Borsa non solo come luogo di scambio, ma come uno strumento di costruzione industriale.
D. Oggi però la principale applicazione è il delisting ..
R. Sì. Oggi la prima applicazione concreta è il takeover finalizzato al delisting. Ci sono molte opportunità su società quotate che trattano a sconto e quindi sono potenziali target. Anche gli imprenditori, quando vedono valutazioni molto compresse, possono essere più disponibili a valutare operazioni di questo tipo.
D. Ma non è l’unica strada, giusto?
R . No. L’alternativa è investire restando in Borsa, con un approccio di lungo periodo. Si possono costruire strutture in cui investitori e imprenditori lavorano insieme sulla crescita. Questo può includere accordi di governance, strumenti finanziari dedicati, meccanismi di incentivazione.
D. Quanto conta il ruolo degli imprenditori?
R. È fondamentale. Le pmi italiane sono spesso molto frammentate. Per crescere devono aprirsi a logiche di aggregazione e di consolidamento industriale. È quello che il private equity ha fatto con successo con il modello buy and build.
D. Quindi la sfida è duplice?
R. Sì. Da un lato serve più capitale paziente sui mercati quotati, dall’altro serve che le imprese siano disponibili a percorsi di crescita più strutturati. Solo così si può ridurre questo disallineamento e rendere il mercato più efficiente.
Digital Finance Files
Tokenizzazione, il mercato entra nella fase operativa: primi casi d’uso concreti per gli asset digitali
Guido Rocco (RIV Technologies):
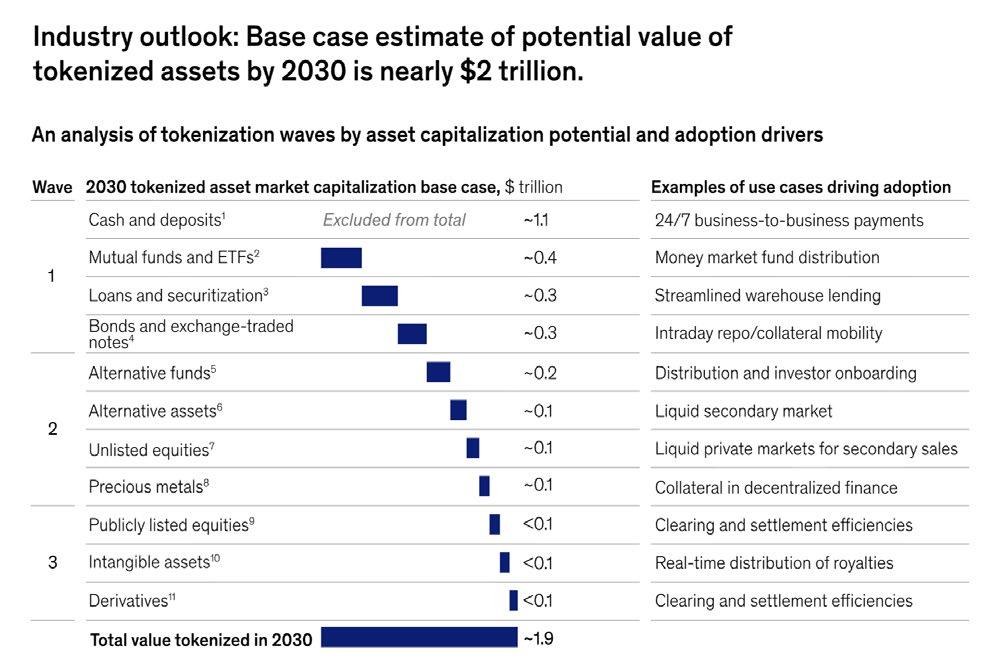
“Non siamo più nella sperimentazione, ma nelle prime applicazioni reali”. Un esempio? StablePay. Liquidità, trasparenza ed efficienza spingono un mercato atteso fino a 2 trilioni di dollari entro il 2030
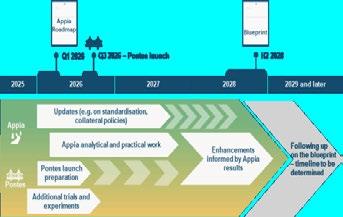
La tokenizzazione degli asset sta uscendo dalla fase sperimentale per entrare nei primi casi d’uso concreti, spinta anche dall’interesse crescente delle istituzioni europee. L’annuncio recente della Banca Centrale Europea sul progetto Appia, che si inserisce nel percorso già avviato con Pontes, va proprio in questa direzione: costruire un’infrastruttura per l’euro
digitale e, più in generale, per l’adozione su larga scala di strumenti tokenizzati (si veda altro articolo di BeBeez).
In questo contesto, la tokenizzazione si afferma come una tecnologia in grado di rendere liquidi asset tradizionalmente illiquidi, migliorando accessibilità, trasparenza ed efficienza. Ed è proprio su questi tre driver che si concentra l’intervento di Guido Rocco, coo di RIV Technologies, nella quinta puntata della rubrica Digital Finance Files by RIV, realizzata
in collaborazione con BeBeez. Un percorso che racconta l’evoluzione della finanza decentralizzata e il ruolo crescente di operatori tecnologici come RIV, che si propongono come abilitatori della convergenza tra finanza tradizionale e DeFi.
Domanda. Partiamo dall’attualità: che significato ha l’annuncio della BCE sul progetto Appia e, più in generale, sull’euro tokenizzato? Risposta. È un annuncio molto interessante perché si inserisce in una dinamica più ampia: un interesse sempre più forte verso i casi d’uso legati alla tokenizzazione. L’iniziativa della BCE sull’euro digitale e su un’infrastruttura come Appia va esattamente in questa direzione e conferma che il tema non è più teorico, ma sempre più concreto.
D. Entriamo allora nel merito: cosa significa esattamente tokenizzare un asset?
R. La tokenizzazione è una tecnologia che permette di rendere liquidi asset che inizialmente non lo sono. Attraverso la blockchain, cioè un registro distribuito, è possibile frazionare e rendere divisibili beni come immobili, opere d’arte, orologi o asset finanziari. In questo modo si abbassa la soglia minima di accesso e si amplia la platea degli investitori.
Da sin Stefania Peveraro, direttore BeBeez, e Guido Rocco, coo di RIV Technologies
Clicca qui per vedere il video
di Stefania Peveraro
D. Quali sono i principali vantaggi per chi utilizza questi strumenti?
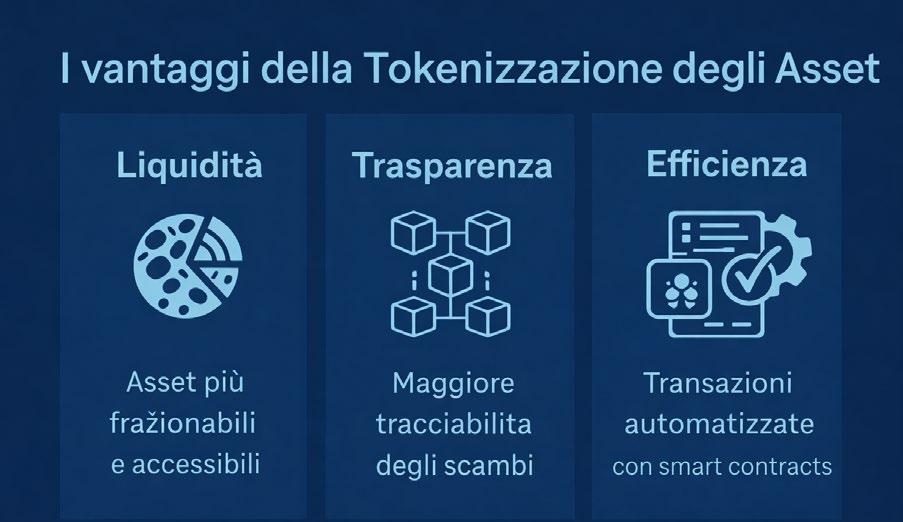
R. I vantaggi principali sono tre. Il primo è la liquidità: gli asset vengono frazionati, diventano più accessibili e quindi più facilmente scambiabili. Il secondo è la trasparenza: la blockchain garantisce tracciabilità completa delle transazioni. Il terzo è l’efficienza: grazie agli smart contract si automatizzano processi che nel mondo tradizionale sarebbero manuali, con benefici in termini di tempi e costi.
D. RIV si propone come tech enabler di questa trasformazione. In concreto, cosa avete sviluppato?
R. Abbiamo sviluppato una piattaforma di tokenizzazione che consente di tokenizzare in modo semplice
sia strumenti finanziari sia asset non finanziari. Ma più in generale costruiamo prodotti che integrano finanza tradizionale e finanza decentralizzata. La piattaforma è solo uno degli strumenti: abbiamo anche sviluppato un token ibrido, collateralizzato da riserve reali, e un sistema di pagamento, StablePay
D. Come funziona StablePay?
R. È un sistema che permette agli esercenti di accettare pagamenti in criptovalute in modo semplice e immediato. L’aspetto rilevante è che l’esercente riceve direttamente valuta fiat sul proprio conto bancario. Quindi si elimina la complessità operativa tipica delle cripto, mantenendo però i benefici della tecnologia.
D. Quindi il vostro ruolo è quello di costruire infrastrutture per collegare i due mondi?
R. Esattamente. Ci proponiamo come tech enabler per favorire la convergenza tra finanza tradizionale e finanza decentralizzata. È un tema di cui si parla molto, ma che è ancora solo parzialmente esplorato in termini di casi d’uso concreti.
D. A che punto siamo oggi nello sviluppo della finanza decentralizzata e della tokenizzazione?
R. Siamo in una fase di passaggio dalla sperimentazione ai primi casi concreti. La tecnologia non è ancora completamente matura, ma iniziano a vedersi applicazioni reali. Questo è anche il risultato di una regolamentazione europea molto proattiva, con framework come MiCAR e la direttiva DLT Pilot.
D. Ci sono già indicazioni sulle dimensioni potenziali del mercato?
R. Sì, le stime sono molto rilevanti. Secondo McKinsey, entro il 2030 la capitalizzazione dei progetti legati alla tokenizzazione potrebbe arrivare a circa 2 trilioni di dollari. È un mercato in forte espansione.
D. Resta però la percezione di una tecnologia complessa. È un limite alla diffusione?
R. La tecnologia è complessa, ma è normale. Con il tempo diventa sempre più accessibile per l’utente finale. Più evolve, più si semplifica nell’utilizzo. Siamo in una fase iniziale, ma il percorso è quello tipico di tutte le innovazioni tecnologiche.
Leggi
qui la prima puntata della serie Digital Finance Files by RIV – File #1 –DeFi, la rivoluzione silenziosa che cambia il DNA della finanza tradizionale qui la seconda puntata della serie Digital Finance Files by RIV – File #2 –Stablecoin, riserve e nuova finanza: così RIV Technologies costruisce fiducia nei token qui la terza puntata della serie Digital Finance Files by RIV – File #3 - Cosa serve davvero perché il mercato dei token funzioni
qui la quarta puntata della serie Digital Finance Files by RIV – File #4 - Bitcoin Treasuries, tra hedge, diversificazione e branding
BeBeez carve-outs focus
Tessellis, holding del gruppo tlc quotato a Piazza Affari nato nel 2022 dalla fusione tra Linkem Retail e Tiscali (si veda altro articolo di BeBeez), a cui si è aggiunta a fine 2023 anche Go Internet (si veda altro articolo di BeBeez), ha accettato l’offerta vincolante per l’affitto del ramo d’azienda B2C di Tiscali Italia, funzionale alla sua successiva cessione, presentata da Canarbino spa, gruppo attivo nel settore energetico presente in tutta la filiera del gas e dell’energia elettrica. L'operazione è contestuale alla presentazione alla Camera di Commercio di Cagliari dell'istanza di accesso alla composizione negoziata della crisi per Tessellis, Tiscali Italia e Go Internet. Leggi tutto
Al via il rilancio di Itasprings, la ex Prodotti Baumann srl, società di Brescia specializzata nella produzione di molle per applicazioni industriali, carve-out del gruppo tedesco Baumann, acquisita a fine novembre 2025 dall’italiana Newport&Co (si veda altro articolo di BeBeez). La società, con 80 dipendenti, che ha confermato il general manager Marco Monti e l'head of sales & marketing Chiara Colosio, ha l’obiettivo per il 2026 di ricavi per 14 milioni di euro ed ebitda superiore a un milione (si veda altro articolo di BeBeez) grazie a un ricco portafoglio ordini. E ora, da un lato, punta ad ampliare il mercato di sbocco, valutando applicazioni in settori adiacenti; e dall'altro si prepara ad operazioni di crescita con linee esterne, coordinato dal team m&a di Newport & Co guidato da Niccolò Azzarini (si veda altro articolo di BeBeez), con l'obiettivo di costruire nel tempo un gruppo europeo specializzato nelle molle. Leggi qui Il Sole 24 Ore
Il 2026 è l'anno del carve-out. Ne è convinta KPMG che ha inserito questo claim come sottotitolo del suo ultimo Global M&A Outlook, basato su un sondaggio su 700 dealmaker di private equity e corporate in 20 paesi. Secondo il report, negli ultimi anni le aziende hanno condotto una revisione più profonda dei propri portafogli, identificando asset non allineati alla strategia core, concentrazioni di rischio in segmenti non strategici e una crescente complessità operativa. Questa riflessione si sta ora traducendo in azioni concrete: la metà dei dealmaker si aspetta un aumento dell'attività di carve-out nei prossimi 12-24 mesi, a conferma che il carve-out sta diventando un elemento strutturale della strategia m&a, non una risposta contingente alle condizioni di mercato. I gruppi industriali che perseguono le cessioni di rami d'azienda lo fanno con chiari obiettivi di creazione di valore: miglioramento dell'efficienza operativa, aumento della valutazione del business rimanente, liberazione di capitale da reinvestire e riduzione della complessità del portafoglio.
Vodafone Group ha ceduto a Liberty Global la propria quota del 50% della joint venture olandese VodafoneZiggo Liberty Global darà ora vita a una nuova società battezzata Ziggo Group, con sede nel Benelux e che comprenderà VodafoneZiggo e l’operatore belga Telenet. Nell’ambito dell’operazione, Vodafone riceverà un miliardo di euro in contanti e una quota del 10% in Ziggo Group (si veda qui il comunicato stampa). L'operazione consentirà a Liberty Global di sbloccare appieno il valore delle sue attività operative nel Benelux a beneficio degli azionisti, supportata dai piani di quotazione locale di Ziggo Group su Euronext ad Amsterdam nel 2027 e di scorporo del 90% detenuto da Liberty Global a favore dei suoi azionisti.Per Vodafone, che aveva già ceduto le proprie attività in Italia (si veda altro articolo di BeBeez), Spagna e Ungheria negli ultimi anni, questa è l'ultima cessione rilevante che le permette di concentrarsi sui mercati dove opera con pieno controllo.
La scaleup svedese di camion a guida autonoma Einride ha annunciato il carve-out della propria divisione design, cedendo la quota di maggioranza della nuova società a Navisalma Design, un nuovo studio di design fondato da Linnea Kornehed, cofondatrice della stessa Einride (si veda qui il comunicato stampa). La cessione è avvenuta tramite trasferimento d'azienda al giusto valore di mercato, sulla base di una valutazione indipendente effettuata da terzi. Einride manterrà una quota di minoranza nella società e ha firmato un contratto triennale con Navisalma Design per la gestione del marchio, del design e delle esigenze di marketing di Einride. L'operazione avviene mentre è in corso un'operazione di business combination da 1,8 miliardi di dollari di Einride con la Spac Legato Merger Corp. III, annunciata lo scorso novembre 2025 e che, una volta conclusa, porterà Einride a diventare una società quotata al NYSE (si veda qui il comunicato stampa). Nel frattempo lo scorso febbraio Einride e la Spac hanno annunciato di aver raccolto 113 milioni di dollari da investitori in un contratto PIPE (si veda qui il comunicato stampa).
PTC, gruppo software quotato al Nasdaq, ha completato la cessione delle attività Kepware (connettività industriale) e ThingWorx (Internet of Things) al colosso dell'asset management alternativo TPG, nell'ambito della propria strategia di focalizzazione sulla visione Intelligent Product Lifecycle (si veda qui il comunicato stampa). Kepware facilita la connettività tra dispositivi e applicazioni di automazione industriale, fungendo da piattaforma di comunicazione che consente lo scambio e l'integrazione dei dati in una vasta gamma di settori. ThingWorx è una piattaforma IoT completa per le imprese industriali che connette i sistemi, analizza i dati e consente la gestione remota dei dispositivi attraverso un'architettura sicura e scalabile. La transazione, che era stata annunciata lo scorso novembre, si è chiusa per PTC con proventi cash di 523 milioni di dollari e proventi netti after-tax, pari a circa 375 milioni di dollari TPG ha investito attraverso TPG Capital, la piattaforma di private equity del gruppo con focus su Stati Uniti ed Europa.
Cento giorni per trasformare un business non-core in un'impresa indipendente: la vera prova del carve-out
Per banche di investimento, studi legali, advisor M&A e management delle aziende cedenti, la valutazione di un acquirente in un processo di corporate carve-out non può limitarsi al prezzo o alla struttura dell’offerta. La vera domanda è se l’acquirente abbia la capacità operativa di gestire la transizione senza mettere a rischio la continuità del business. L’ingegneria finanziaria è una condizione necessaria, ma non sufficiente: la vera barriera all’ingresso è la capacità di separare un business integrato e ricostruirlo come entità autonoma, garantendo continuità operativa e preservando le relazioni industriali.
MiniMed, carve-out della divisione specializzata in dispositivi e tecnologie per la gestione del diabete del gruppo Usa Medtronic, quotato al NYSE, è sbarcata al Nasdaq lo scorso 6 marzo con una capitalizzazione iniziale di 5,6 miliardi di dollari, dopo aver raccolto 560 milioni di dollari in un'ipo dove sono state offerte 28 milioni di azioni a 20 dollari ciascuna e con Medtronic che ha mantenuto una quota di circa il 90% del capitale (si veda qui il comunicato stampa). MiniMed, che aveva registrato sei trimestri consecutivi di crescita organica a doppia cifra e ricavi 2025 pari a 2,7 miliardi di dollari, si concentra sulla gestione integrata del diabete, includendo dispositivi per la somministrazione di insulina, monitor continui del glucosio (CGM), set per infusione, serbatoi, sistemi a penna e software e servizi correlati. Medtronic aveva annunciato l'anno scorso l'intenzione di scorporare la sua divisione dedicata al diabete, il segmento più piccolo in termini di fatturato del gruppo, con l'obiettivo di semplificare il portafoglio prodotti e concentrarsi maggiormente sui mercati in crescita ad alto margine.
Aptiv, gruppo svizzero specializzato in tecnologie industriali, quotato al NYSE, ha approvato lo spin-off della sua divisione Electrical Distribution Systems in una nuova società battezzata Versigent, fornitore leader a livello globale di sistemi di distribuzione di segnali, energia e dati per i mercati automobilistico e dei veicoli commerciali, che sarà a sua volta quotata al NYSE in questi giorni (si veda qui il comunicato stampa). Gli azionisti di Aptiv riceveranno un'azione ordinaria Versigent ogni tre azioni Aptiv detenute. La separazione della divisione cavi e sistemi di distribuzione elettrica riflette la strategia di Aptiv di concentrare il proprio perimetro sui business a maggiore contenuto tecnologico e software. La logica principale alla base dello spin-off è quella di razionalizzare il portafoglio di Aptiv, concentrando le risorse su sicurezza avanzata, esperienza utente e architetture veicolari definite dal software. Aptiv punta a diventare un attore più snello e agile nel panorama tecnologico automobilistico, dove il software e l'elettronica sofisticata raggiungono valutazioni elevate e offrono un maggiore potenziale di crescita. Questo riallineamento strategico posiziona Aptiv in modo da poter competere più direttamente con i fornitori di tecnologie avanzate, allontanandosi dal business EDS, più tradizionale e ad alta intensità di capitale.
Separare un asset non core non è una semplice transazione, ma un’operazione ad alta intensità operativa. Le divisioni oggetto di carve-out non sono strutturalmente autonome: condividono sistemi IT, processi HR, logistica e funzioni centralizzate. Isolare e ricostruire queste interdipendenze richiede competenze che vanno ben oltre la due diligence.
Per questo, la fase operativa deve iniziare già durante la negoziazione. Definire il perimetro stand-alone prima del closing, individuando funzioni, sistemi e risorse da trasferire, è essenziale per garantire stabilità dal primo giorno. In questo contesto, i Transition Service Agreements (TSA) non sono meri accordi di servizio, ma strumenti di gestione del rischio operativo. La loro negoziazione richiede esperienza diretta, con attenzione a durata, costi e meccanismi di uscita.
Dopo il closing, l’attenzione si concentra su attività critiche che, se non gestite correttamente, possono compromettere la continuità del business. Sul fronte finanziario, è necessario ricostruire rapidamente reporting, gestione della liquidità e controllo del capitale circolante, dotando la nuova entità di strumenti autonomi di cash management.
Sul fronte IT, la separazione dai sistemi del gruppo cedente, in particolare dagli ERP, rappresenta spesso la fase più complessa e time-sensitive. Un piano dettagliato, definito prima della firma, è essenziale per garantire continuità operativa verso clienti e fornitori. Un esempio è ItaSprings, acquisita da Newport & Co nel novembre 2025, divisione di Baumann Group attiva nella produzione di molle tecniche per automotive e industria. L’operazione ha seguito questo approccio: autonomia operativa dal primo giorno, migrazione ERP conforme alla roadmap e nessuna discontinuità commerciale.
Sul piano della governance, è cruciale definire responsabilità e perimetri decisionali, costruendo sistemi di accountability e incentivazione coerenti con la creazione di valore. L’autonomia decisionale del management deve essere accompagnata da meccanismi di controllo e reporting adeguati.
Una volta garantita la continuità operativa, il focus si sposta sullo sviluppo industriale. La definizione di un budget standalone e di un piano industriale coerente consente di superare la logica divisionale e di far emergere opportunità di valore spesso trascurate nel contesto della multinazionale: sviluppo commerciale, efficienze operative e relazioni industriali. Attivare queste leve richiede presidio operativo diretto e visione di lungo periodo, condizioni difficilmente compatibili con approcci orientati al breve termine. In questo senso, la qualità di un acquirente si misura non al momento dell’offerta, ma nella capacità di eseguire la separazione e costruire valore dal giorno successivo al closing.
Domenico Pirella Chief Operating Officer, Newport & Co spa Società Benefit
ANGELS&INCUBATORS
VENTURE CAPITAL CROWDFUNDING
Teamsystem (Hellman& Friedman)
compra Nibol, la startup del co-working flessibile
12.03. L'operazione rappresenta una exit per il Fondo Rilancio Startup di CDP
Venture Capital sgr, che aveva investito nel 2023 Leggi tutto
Primo closing della raccolta di Lumen II, fondo dedicato a insurtech, fintech, digital health e cybersecurity
12.03. Ha raggiunto il primo closing della raccolta il fondo Lumen II, nuovo fondo di venture capital lanciato da Ulixes sgr (Gruppo Banca Popolare di Fondi) e Lumen Ventures, dedicato a investimenti in fase seed con un focus settoriale su insurtech, fintech, digital health e cybersecurity. Il fondo ha un target hard cap di 100 milioni di euro. Alla raccolta hanno partecipato CDP Venture Capital sgr, Fondazione ENPAM e Banca Popolare di Fondi congiuntamente a un pool di banche del territorio, tra le quali anche Banca Popolare di Cortona, Banca Valsabbina e Banca Popolare Pugliese Leggi tutto
Leggi qui tutte le news di venture capital e qui tutte le news di angels&incubators e qui tutte le news di Crowdfunding
Eight Sleep, scaleup
Usa dal cuore italiano, incassa round da 50 mln $. Lo guida Tether
Investments
06.03 La società che sviluppa sistemi per il sonno basati sull'intelligenza artificiale raggiunge così la valutazione di 1,5 mld $ Leggi tutto
Dronus chiude un round di Serie A da 15 mln euro guidato da Algebris attraverso il fondo Climatech, che ha investito 4 mln
25.03 All'aumento di capitale della startup triestina, attiva nello sviluppo di sistemi aerei a pilotaggio remoto per security, ispezione e monitoraggio, hanno partecipato anche Azimut con i suoi fondi di VC, CDP Venture Capital, Simest oltre a ENI Next in follow-on. Obiettivo dell'operazione è il completamento dello sviluppo e il rafforzamento della tecnologia Nest Leggi tutto
360 Capital raccoglie 85 milioni per il suo fondo di VC dedicato al trasferimento tecnologico Poli360 2. Target a 100 milioni
24.03. Tra gli investitori (EIF), CDP Venture Capital, casse di previdenza, family office, Brembo, MBDA e Lucchini RS. Il nuovo fondo è dedicato a startup deep tech early stage. Punta a realizzare 20 investimenti con focus sull’Italia per almeno l’80% Leggi tutto
La cybersecurity di Cleafy incassa nuovo round da 12 mln portando la raccolta a 22 mln. Lo guidano United Ventures sgr e la tedesca Ecapital V Technologies Fonds 12.03. La scaleup aveva raccolto un precedente round da 10 mln nel 2023, quando era entrato nel capitale il fondo UV T-Growth Leggi tutto
PRIVATE EQUITY
YHOX II raggiunge i 70 mln euro di raccolta. In portafoglio già 6 investimenti
23.03. La strategia, gestita da Azimut Investments con Electa Ventures come advisor e partner strategico, tra primo e secondo fondo, mobilita oltre 150 milioni. Il primo fondo ha già realizzato alcuni exit con multiplo di 2 volte sul capitale investito. Frutto di un approccio all’investimento unico, affiancando i private equity nei momenti in cui servono capitale flessibile o una soluzione di strutturazione non standard Leggi tutto
Da Vittorio – Vicook, la famiglia Ruffini entra col 40% nelle società operative, mediante la holding Ou(r) Group. La famiglia Cerea rimane col 60% 25.03. Secondo i rumors di mercato dei mesi scorsi, l’attività di ristorazione stellata era stata valutata fra i 250 e i 300 mln per il 100% del capitale Leggi tutto
In negativo i numeri del private equity italiano nel 2025, mentre tiene il venture. Lo dicono i dati AIFI-PwC
24.03. Investimenti complessivi in calo del 22% a 11,6 mld euro (ma al netto delle infrastrutture sono in linea con il 2024), la raccolta crolla del 46% a 3,57 mld e i disinvestimenti scendono a 4,66 mld (-19%) Leggi tutto
I founder di Keyless
Poste entra a gamba tesa su Telecom Italia anticipando CVC con una opas totalitaria da 10,8 mld volta al delisting
24.03. Il prezzo offerto, equivalente a 0,635 euro, riconosce un premio di oltre il 40% sulla media dei prezzi degli ultimi 12 mesi. Balzo del 4,7% del titolo in borsa Leggi tutto
Golden Goose, secondo indiscrezioni Qatar Investment Authority (Qia) acquisterà il 10% della società controllata da HongShan Capital Group
24.03. Il fondo sovrano si affiancherebbe ai fondi di Permira oltre che a Temasek e True Light Capital, nuovi azionisti della società che ha chiuso il 2025 con ricavi netti pari a 734 mln (+15%) Leggi tutto
Eni deconsolida Plenitude stabilendo il controllo congiunto con Ares Management, che vi investirà un ulteriore miliardo di euro 20.03. La mossa prevede la sottoscrizione da parte del private equity Usa di un aumento di capitale non proporzionale, e rientra nella strategia del progressivo coinvolgimento di investitori esterni in modo da ridurre capex e ricorso al debito Leggi tutto
Il team di Step Fund
Satispay
cartolarizza i crediti del “Paga in 3”: dietro la super app c’è una struttura ABS firmata Banca Finint
20.03. L'espansione del BNPL di Satispay a Mondadori e Unes è supportata da una cartolarizzazione partly-paid con SPV italiano, strutturata da Banca Finint, pensata per scalare con la crescita dei volumi Leggi tutto
Banca Valsabbina
struttura una cartolarizzazione da 88,5 milioni per la finanziaria trentina delle farmacie
Finafarm, di cui possiede il 9,9% 01.03. L'operazione deriva da un portafoglio iniziale di crediti in leasing e mutui verso il settore farmaceutico per un importo di 49 milioni di euro , si caratterizza per un periodo di revolving di 24 mesi e ha previsto l’emissione di due classi di titoli assetbacked, senior e junior Leggi tutto
Minibond, nel 2025 raccolta a 2 mld euro (+32%). Finint e UniCredit ancora leader
tra gli arranger
23.03 Secondo il report dell'Osservatorio della School of Management del Politecnico di Milano, di cui BeBeez è media partner, cresce il mercato e aumenta la dimensione dei deal. Basket bond ancora centrali, ma cala l’ESG Leggi tutto
Clessidra, primo closing per il fondo Private Debt II con impegni per oltre 100 mln euro, con la partecipazione dei FEI per 20 mln
03.03 CPD II ha un target di raccolta di 225 mln un hard cap di 300 mln, facendo leva sul successo del fondo precedente. Ma il secondo potrà investire fuori dall'Italia ed è Art. 9 Leggi tutto
Il gruppo del riciclo dei rifiuti Rinhova (Xenon Private Equity) rileva l’intero capitale della milanese dello smaltimento Il Recupero
04.03 Tikehau Capital ha finanziato il progetto fornendo un finanziamento unitranche. Rinhova (composta da 7 aziende) punta a raggiungere i 200 milioni di fatturato entro la fine dell’anno, attraverso crescita organica e nuovo m&a Leggi tutto
Retelit Datacenter (Asterion-Marguerite) ottiene finanziamento da 375 mln. Di questi, 175 mln arrivano da Infranity (Generali Investments)
18.03. Retelit Datacenter, la piattaforma di data center del Gruppo Retelit, operatore di telecomunicazioni via fibra ottica interamente focalizzato sul mercato B2B, che è controllato da inizio 2022 dal fondo infrastrutturale spagnolo
Asterion Industrial Partners e partecipato dal fondo infrastrutturale paneuropeo Marguerite, ha ottenuto un finanziamento da 375 milioni di euro. Leggi tutto
Mario Fera
Next Geosolutions (gruppo Marnavi)
ottiene un finanziamento da 112 mln euro da Intesa Sanpaolo e Cdp
19.03. Nel 2024 il Fondo Ipo Club 2, secondo veicolo della serie IPO Club, promosso da Simone Strocchi, fondatore del gruppo Electa insieme al gruppo Azimut, ha acquisito il 2,6% di NextGeo Leggi tutto
Caronte & Tourist spa (Basalt Infrastructure) ottiene finanziamento di 40 mln da pool di banche
18.03. La società è un gruppo di navigazione privato italiano, di rilievo nei collegamenti marittimi nel Sud Italia, celebre soprattutto per il servizio di traghettamento nello Stretto di Messina. Leggi tutto
MSC acquisisce
il 50% di Sinokor Maritime e debutta nelle superpetroliere: una mossa da 6,7 mld $ che ridisegna il mercato
VLCC
20.03 A fine 2025 Sinokor ha avviato una campagna di acquisti di superpetroliere di dimensioni inedite, rilevando oltre quaranta VLCC sul mercato dell'usato. Già con l'aiuto di MSC Leggi tutto
Ferrero acquisisce la brasiliana Bold Snacks e sbarca negli snack proteici in Sud America
19.03. Primo ingresso del gruppo di Alba nel segmento healthy nell'area: 300 dipendenti e uno stabilimento a Minas Gerais passano sotto il tricolore della Nutella Leggi tutto
Gedi, prossima alla stretta finale la cessione di Repubblica ai greci di Antenna per 100 mln di euro, e con essa l’addio di Exor all’editoria dopo un secolo
16.03. Il prezzo di cessione dovrebbe essere sensibilmente più basso dei 140 mln inizialmente offerti dalla LMDV di Leonardo Maria Del Vecchio, ma per tutte le testate del gruppo Leggi tutto
Sunprime Holdings (Nofar Energy e Noy Fund), produttore italiano di energia, chiude project finance da 507 mln con BEI e Natixis CIB 18.03. L’operazione beneficia della garanzia InvestEU ed è coerente con gli obiettivi del Piano Nazionale Integrato Energia e Clima 2030 e con il piano REPowerEU della Commissione europea Leggi tutto
Theodore Kyriakou
CRISI&RILANCI / NPL
E ALTRI CREDITI DETERIORATI
Impresa Pizzarotti & C spa ottiene finanziamento bridge da 30 mln e vende ramo azienda a Ferrovie dello Stato per 180 mln
11.03. Prosegue il piano di risanamento del general contractor, che ha partecipato alla realizzazione di opere quali ll’Autostrada del Sole in Italia, il parco divertimenti Eurodisney e l’Aeroporto Charles des Gaulles in Francia. Leggi tutto
Sorec lancia nuovo comparto
Dolomiti dedicato all’acquisto di portafogli di secondo mercato per circa 600 mln di GBV 11.03. Sorec srl, ha annunciato la creazione di un nuovo comparto della piattaforma Dolomiti per la cartolarizzazione di crediti deteriorati, finalizzato all’acquisizione di portafogli di non performing loan provenienti dal mercato secondario, per un gross book value complessivo di circa 600 milioni di euro Leggi tutto
Banca
Progetto, sequestrati 21 mln euro di asset, nell’ambito di un nuovo filone di indagine
12.03 La notizia complica le operazioni per il salvataggio orchestrato dal Fondo Interbancario di Tutela dei Depositi (FITD), Banca MPS, Banco BPM, BPER Banca, Intesa Sanpaolo e UniCredit Leggi tutto
Hoepli spa, l’Assemblea dei Soci delibera la liquidazione volontaria della società cui fanno capo la casa editrice e la storica libreria milanese
12.03 La decisione è stata determinata dai "risultati di esercizio negativi correlati con l'andamento previsionale del mercato editoriale e librario" oltre al "gravoso conflitto endosocietario" fra diversi rami della famiglia fondatrice Leggi tutto
Kasanova viene acquisita da Pamaf, il cda accetta l’offerta vincolante della società campana. Acquisizioni in vista
18.03 E alla fine nella corsa per acquisire Kasanova spa è stata Pamaf, società specializzata nella commercializzazione all’ingrosso di infissi in PVC destinati al mercato europeo, che già nei primi giorni di febbraio aveva manifestato interesse in tal senso al Mimit Leggi tutto
Coin, nel 2026 la società valuta un nuovo e significativo apporto di capitale da investire in negozi e trasformazione digitale
16.03. Nuovo incontro al Mimit e nuovo scenario per Coin, storica realtà del retail italiano colpita da una grave crisi finanziaria iniziata dopo la pandemia, per affrontare la quale nel luglio 2025 il tribunale di Venezia aveva omologato un accordo di ristrutturazione del debito ad efficacia estesa. Leggi tutto
La BCE lancia
Appia: la visione a lungo termine per la finanza tokenizzata in Europa. Ma Pontes è già operativa
12.03. Pontes risolve un problema pratico e immediato, cioé connette le blockchain private esistenti al sistema di pagamento europeo. Appia vuole ridisegnare l'infrastruttura stessa. Leggi tutto
EU Inc, la Commissione europea lancia il 28° regime e sfida la burocrazia societaria 19.03. Per aprire una società basteranno 48 ore, 100 euro, nessun capitale minimo e si farà tutto online. La Proposta di Regolamento di Bruxelles vuole azzerare la frammentazione dei 27 ordinamenti nazionali. Ma per l'ecosistema italiano la vera partita si gioca sull'implementazione Leggi tutto
SpaceX verso la più grande ipo della
storia: fino a 50 mld $ e una valutazione da 1,75 trilioni
20.03 Tutti i numeri dietro la crescita del gruppo aerospaziale di Elon Musk Leggi tutto
Private credit, la crepa nel muro: da Blue Owl a Blackstone, da BlackRock a Morgan Stanely, il settore da tre mila mld $ scricchiola
16.03 Riscatti bloccati, portafogli sotto accusa, AI che erode i debitori. In poche settimane la narrazione del “settore infallibile” si è incrinata. Ma la crisi di liquidità non è ancora crisi di credito Leggi tutto
AMI Labs, Yann LeCun raccoglie 1 mld $ per sfidare gli LLM con i world models
11.03 Il padre delle reti neurali convoluzionali lascia Meta e fonda a Parigi una startup che scommette su un'architettura radicalmente diversa da quella di OpenAI, Anthropic e Google. Con lui Alexandre LeBrun e Saining Xie, il ricercatore che ha inventato i Diffusion Transformer alla base di Sora Leggi tutto
Il mondo che non tornerà. Fine di un’epoca in cui si poteva fare capital allocation dando per scontata la stabilità del contesto 02.03. Nel giro di 48 ore si sono consumati due eventi apparentemente lontanissimi tra loro, uno nei server di Washington e l’altro nei cieli del Golfo, che in realtà raccontano la stessa storia. E quella storia riguarda direttamente chiunque gestisca o investa capitali, pubblici o privati, ovunque nel mondo. OpenAI, Anthropic, l'Iran e la fine dell'ordine che conoscevamo. Una bussola per il private capital italiano Leggi tutto
Room00 Next
Gen Hospitality compra il
Mecenate Palace Hotel di Roma in un deal da 12 mln euro
06.03. L'espansione dell'attività in Italia era già stata pianificata dalla piattaforma spagnola a maggio 2025, quando King Street vi aveva investito 400 mln euro. Nella Penisola la società opererà attraverso una partnership con Kryalos sgr Leggi tutto
Gallerie Commerciali
Bennet acquisisce immobile cieloterra da 36.000 mq in viale Corsica a Milano
06.03. È la terza operazione in pochi mesi, dopo quelle dei centri commerciali Molinetto a Mazzano (Brescia) ed Eurosia a Parma. Leggi tutto
Il Fondo Mi.To Real Estate
(Green Arrow Capital e Crea.Re Advisory) acquista immobili in via Vivaio e in via Paracelso a Milano per 50 mln
19.03 Crea.Re Advisory ha agito in qualità di arranger dell’operazione mediante la strutturazione di un veicolo di cartolarizzazione. Salgono così a sette gli investimenti effettuati dal fondo Leggi tutto
Lendlease punta a lasciare l’Europa e a cedere Santa Giulia a Bizzi & Partners. Le aree ancora edificabili sarebbero state valutate circa 450 mln
16.03 Qualora l’acquisizione venisse finalizzata, la gestione del fondo immobiliare in cui confluiranno le aree sarebbe affidata a Kryalos sgr Leggi tutto
Investire sgr (Banca Finnat) e Partners Group ottengono nuovo finanziamento da 140 mln per conto del Fondo PRS Italy
13.03. Nuovo finanziamento del valore complessivo di 140 milioni di euro, per conto del Fondo PRS Italy, erogato da BNP Paribas e Natixis CIB Leggi tutto
Dils acquisisce la francese Entrepôt On Line (EOL), forte nel real estate industriale e logistico, raggiungendo oltre 100 mln di ricavi consolidati
10.03. L’obiettivo è creare una piattaforma di servizi integrata, con sede a Parigi, che nei prossimi cinque anni possa generare 60 mln di ricavi annui. Per l'espansione internazionale si guarda ora a Germania, Polonia e Regno Unito Leggi tutto
Da sinistra Laurent Sabatucci e Giuseppe Amitrano
Andion CH4
Renewables (Equitix) va al controllo (95%) di Enerland, società che
detiene impianto di biogas in provincia di Bologna 13.03. Una decina di giorni fa la società ha completato un project financing da 24 milioni per sostenere la costruzione del proprio impianto di produzione di biometano a Mirandola (Modena) Leggi tutto
Società Agricola
S.A. Bionergia Romano di Lombardia passa ad una piattaforma di investimento nel biometano. A vendere la famiglia Rubini 19.03. L'acquirente è supportata da un fondo internazionale, di cui non è stata resa nota l’identità. La società ceduta ha un'autorizzazione “ready to build” per la realizzazione e gestione di un nuovo impianto potrà entrare in esercizio al più tardi entro il 30 giugno 2028. Leggi tutto
Tages
Capital sgr, closing a 554 mln per Tages Helios Net Zero, +16% rispetto
al precedente Tages Helios II
12.03 Con la raccolta dei due fondi l'sgr supera complessivamente 1,4 mld, raddoppiando le masse gestite negli ultimi tre anni Leggi tutto
N-Sun Energy (Alantra e Solarig) rifinanzia per 228 mln euro Mufg Bank (Europe) quattro impianti fotovoltaici in Italia e due in Spagna
09.03. La piattaforma solare con focus sull'Europa meridionale oggi gestisce 898 mln euro in infrastrutture solari e 565 MW di progetti acquisiti, Ready-ToBuild e in costruzione, con una pipeline di oltre 1 GW nel solare e 300 MWh in BESS Leggi tutto
Noleggio Energia accelera. Studia un suo spv per cartolarizzare crediti per 50-60 mln euro l’anno e l’apertura del capitale
01.03. La società che sviluppa e noleggia alle aziende impianti fotovoltaici ha raggiunto i 22 mln euro di contratti tra 2025 e inizio 2026. La pmi fondata da Diego Teani valuta ora un socio finanziario o industriale per sostenere la crescita Leggi tutto
Aer Soléir (547 Energy) investe 170 mln a Rondissone per un progetto di accumulo elettrochimico 02.03. Il progetto di sviluppo in Italia della società comprende 16 iniziative tra eolico, fotovoltaico e accumulo per una capacità complessiva prossima a 1.500 MW e un investimento superiore a 1,6 miliardi di euro. Leggi tutto
ARTE&LIFESTYLE
Palazzo Strozzi a Firenze ha da poco inaugurato una delle più importanti mostre mai dedicate a Mark Rothko 22.03. Sino al 23 agosto l'esposizione diffusa, che celebra il legame del grande artista del Novecento con la città e tocca anche il Vestibolo della Biblioteca Laurenziana e il Museo di San Marco, presenta oltre 70 opere Leggi tutto
Leggi qui tutte le news di arte&finanza e qui tutte le recensioni dei libri
I premi, i talk e tutti gli eventi del Circuito OFF della 15esima edizione di MIA Photo Fair BNP Paribas
08.03 Occhi puntati su MIA Photo Fair BNP Paribas. La fiera italiana dedicata alla fotografia, giunta alla quindicesima edizione, aprirà i battenti il 19 marzo al Superstudio Più di via Tortona 27 a Milano Leggi tutto
L’arte “blue chip” come nuova asset class: nel 2024 rappresentava il 52% del valore delle vendite all’asta mondiali ma il segmento è in movimento 07.03. Presentata a Milano la nuova edizione dell'Annuario AIPB, con uno speciale dedicato alle opere di alto valore firmate da grandi artisti realizzato con Matis Leggi tutto
ARTE&LIFESTYLE
Blue & Rose –Feu enchanté, la prima di uno spettacolo che nella sua forma più essenziale ha già la forza di un’opera compiuta 15.03. C’è qualcosa di raro nel teatro che sa tacere. Che lascia spazio al silenzio tra una nota e l’altra, tra una parola e la successiva, e in quel silenzio fa sedimentare un’emozione vera, non costruita. Blue & Rose – Feu enchanté, andato in scena l’8 marzo scorso nella Sala del Buonumore Pietro Grossi del Conservatorio Luigi Cherubini di Firenze con il supporto dell’Associazione Amici del Conservatorio Luigi Cherubini, il contributo della Fondazione CR Firenze e in collaborazione con Il Foyer – Amici della Lirica di Firenze, è uno spettacolo che conosce bene quel silenzio. Anzi, lo abita.Leggi tutto
Leggi qui tutte le news di arte&finanza e qui tutte le recensioni dei libri
La
grande retrospettiva “I Macchiaioli” in scena a Palazzo Reale a Milano sino al 14 giugno
07.03. Prodotta da Palazzo Reale, 24 ORE Cultura-Gruppo Il Sole 24 ORE e Civita Mostre e Musei, la mostra I Macchiaioli, un’ampia retrospettiva con oltre 100 opere, aperta fino al 14 giugno a Palazzo Reale a Milano, è frutto degli ultimi studi da parte dei tre più autorevoli esperti italiani del movimento che hanno ideato e curato il progetto: Francesca Dini, Elisabetta Matteucci e Fernando Mazzocca. Leggi tutto
“Il volto delle donne. 80 anni di Repubblica: storie di ingegno, dalle grandi artiste alle Madri Costituenti ” a Palazzo Madama sino al 7 giugno
08.03. L’esposizione in corso a Roma si concentra sul contributo delle donne alla storia artistica e civile del Paese, mettendo in dialogo opere di straordinarie protagoniste dell’arte con le vicende delle Madri Costituenti Leggi tutto