Digital kundekommunikation i forsikringsbranchen
Sådan styrker I fastholdelse, tryghed og relationer gennem klar og sammenhængende digital kundekommunikation

Sådan styrker I fastholdelse, tryghed og relationer gennem klar og sammenhængende digital kundekommunikation
Forsikringsbranchen er kendetegnet ved komplekse produkter, høj konkurrence og kunderelationer, hvor tillid er afgørende. Samtidig forventer kunderne i stigende grad enkel, relevant og handlings- orienteret kommunikation - uanset om der er tale om en police, en ændring i vilkår eller en konkret hændelse.
For de fleste fylder forsikring ikke i hverdagen. Men når behovet opstår, skal kommunikationen skabe overblik, reducere usikkerhed og tydeliggøre, hvad kunden skal gøre og hvornår.
I denne e-bog får du indsigt i, hvordan digital kommunikation, data og teknologi ændrer forventningerne til kundedialogen. Med afsæt i analyser, megatrends og ekspertperspektiver viser vi, hvordan kommunikation kan bruges strategisk til at styrke kundeoplevelsen, effektivisere processer og understøtte fastholdelse.
Formålet er at give indsigt, der kan omsættes direkte i praksis og bidrage til højere kundetilfredshed, mere effektiv drift og stærkere, langsigtede relationer.
God læselyst e-Boks
De vigtigste megatrends, der former fremtidens forsikrings- og pensionsbranche
Hvordan friktionsfri kunderejser reducerer churn og styrker fastholdelse
Hvordan den ideelle forsikringskunderejse kan designes på tværs af centrale touchpoints
Hvordan effektiv kommunikation kan bruges som fundament for bredere værditilbud
Tre megatrends der kommer til at forme fremtidens F&P-branche
Friktionsfri kunderejser er nøglen til fastholdelse
Den ideelle kunderejse for forsikringskunder
Forsker: F&P skaber værdi med effektiv kommunikation og bredere værditilbud
Konkrete services i e-Boks, der skaber værdi for forsikringsselskaber
4
7
10
13
15
e-Boks har talt med professor i livsforsikringsmatematik ved KU Mogens Steffensen om de megatrends, der ifølge ham kommer til at gøre sig gældende for F&P fremover.
I fremtiden kommer forsikrings- og pensionsbranchen til at ba- lancere effektivisering og AI med menneskelighed og relationer, mens både klima-, cyber- og pandemirisici truer i horisonten.
I følge Mogens Steffensen ser F&P ind i tre megatrends, der kommer til at sætte agendaen for branchen fremover.
Man kan efterhånden ikke sige ”trend” uden også at sige ”AI” i samme sætning. Det er ingen undtagelse, når det kommer til F&P.
”AI er en big deal, særligt på ydersiden, altså den kundevendte del af selskaberne,” slår Mogens Steffensen fast.
Han fortæller, at AI er helt oplagt til at gøre rutine- præget kommunikation og sagsbehandling bedre og hurtigere – noget, som kunderne efterhånden også forventer; hurtig og præcis kommunikation.
”Det går nok allerhurtigst i skadesforsikring, f.eks. med at bruge machine learning som konkret statistisk værktøj, fordi skade er en mere fri markedsplads, hvor prisdannelsen ikke er reguleret,” siger han.
På den anden side påpeger Mogens Steffensen, at jo mere langsigtede og komplekse produkterne er, jo langsommere er selskaberne også med at adoptere AI. Og det er ikke en dårlig ting:
”Det er klart, at man ikke sætter en robot til at lede et selskab, hvor danskerne har deponeret deres frem- tidige levestandard. Men det er også noget, både selskabernes ledelser og Finanstilsynet er meget bevidste om. Der skal tingene forstås og gøres grun- digt. AI kommer selvfølgelig langsomt hen ad vejen som hjælp til dette, men man kommer i pensions- branchen ikke til at overlade kerneopgaverne til en black box. Dertil er pension alt for vigtigt som livsgrundlag,” siger han.
Det kommer til at fylde meget, at man som forsikringsselskab opfatter sig selv som en rådgiver i at undgå at skaden sker. Forebyggelse bliver stort og kommer til at foregå meget mere i direkte dialog med kunderne.
kommunikation
Når kommunikationen bliver automatiseret med AI, betyder det ifølge Mogens Steffensen, at den bliver både hurtigere og billigere:
”Det medfører to mulige pitfalls: For det første, mister man til dels den personnære kommunikation –og frastøder man så rent faktisk nogle borgere eller virksomheder? Er der en chance for, man giver for meget køb på noget, der faktisk også er værdifuldt?”
Ud over risikoen for at miste den menneskelige forbindelse, kan investering i ny teknologi også ende med at blive en unødigt dyr investering i noget, der ikke viser sig særligt gavnligt:
Med kvantespring inden for AI er der også kommet en stigende risiko for cyberangreb. Og ud over cyb- erangreb er risikobilledet også præget af klimaforan- dringer og den usikre geopolitiske situation. I frem- tiden forøges forholdsvist nye typer af risici, som selskaberne skal til at forholde sig til.
De er anderledes og sværere at prissætte og styre, blandt andet på grund af deres kompleksitet, og fordi datagrundlaget på nuværende tidspunkt er begrænset.
”Klimaforandringer, pandemier og cybertrusler er nogle af de risici, der kommer til at fylde mere og mere, men som vi ikke kender og forstår godt nok endnu. Det nye ved disse risici er, at de har nogle komplekse afhængighedsstrukturer på tværs af de aftaler, man har,” forklarer han.
”Man kan hurtigt købe sig fattig i at være de første med det nyeste. Det tror jeg også, vi alle kender fra vores privatliv. Spørgsmålet er, om det skaber værdi. Hver gang du investerer, er det svært at gennemskue, om den up-front udgift kommer til at betale sig.”
For at minimere de to risici, har Mogens Steffensen et klart råd:
”Det vigtigste er at have en strategi. Skaber man værdi for kunderne ved at være hurtigst, eller vil man hellere være bagstræberisk ift. transformationen, men så være lidt billigere på kortere sigt og lade andre gøre sig erfaringerne først?”
Mogens Steffensen understreger, at der ikke er noget rigtigt eller forkert, - det hele kommer an på ens egen vision og kundegruppe.
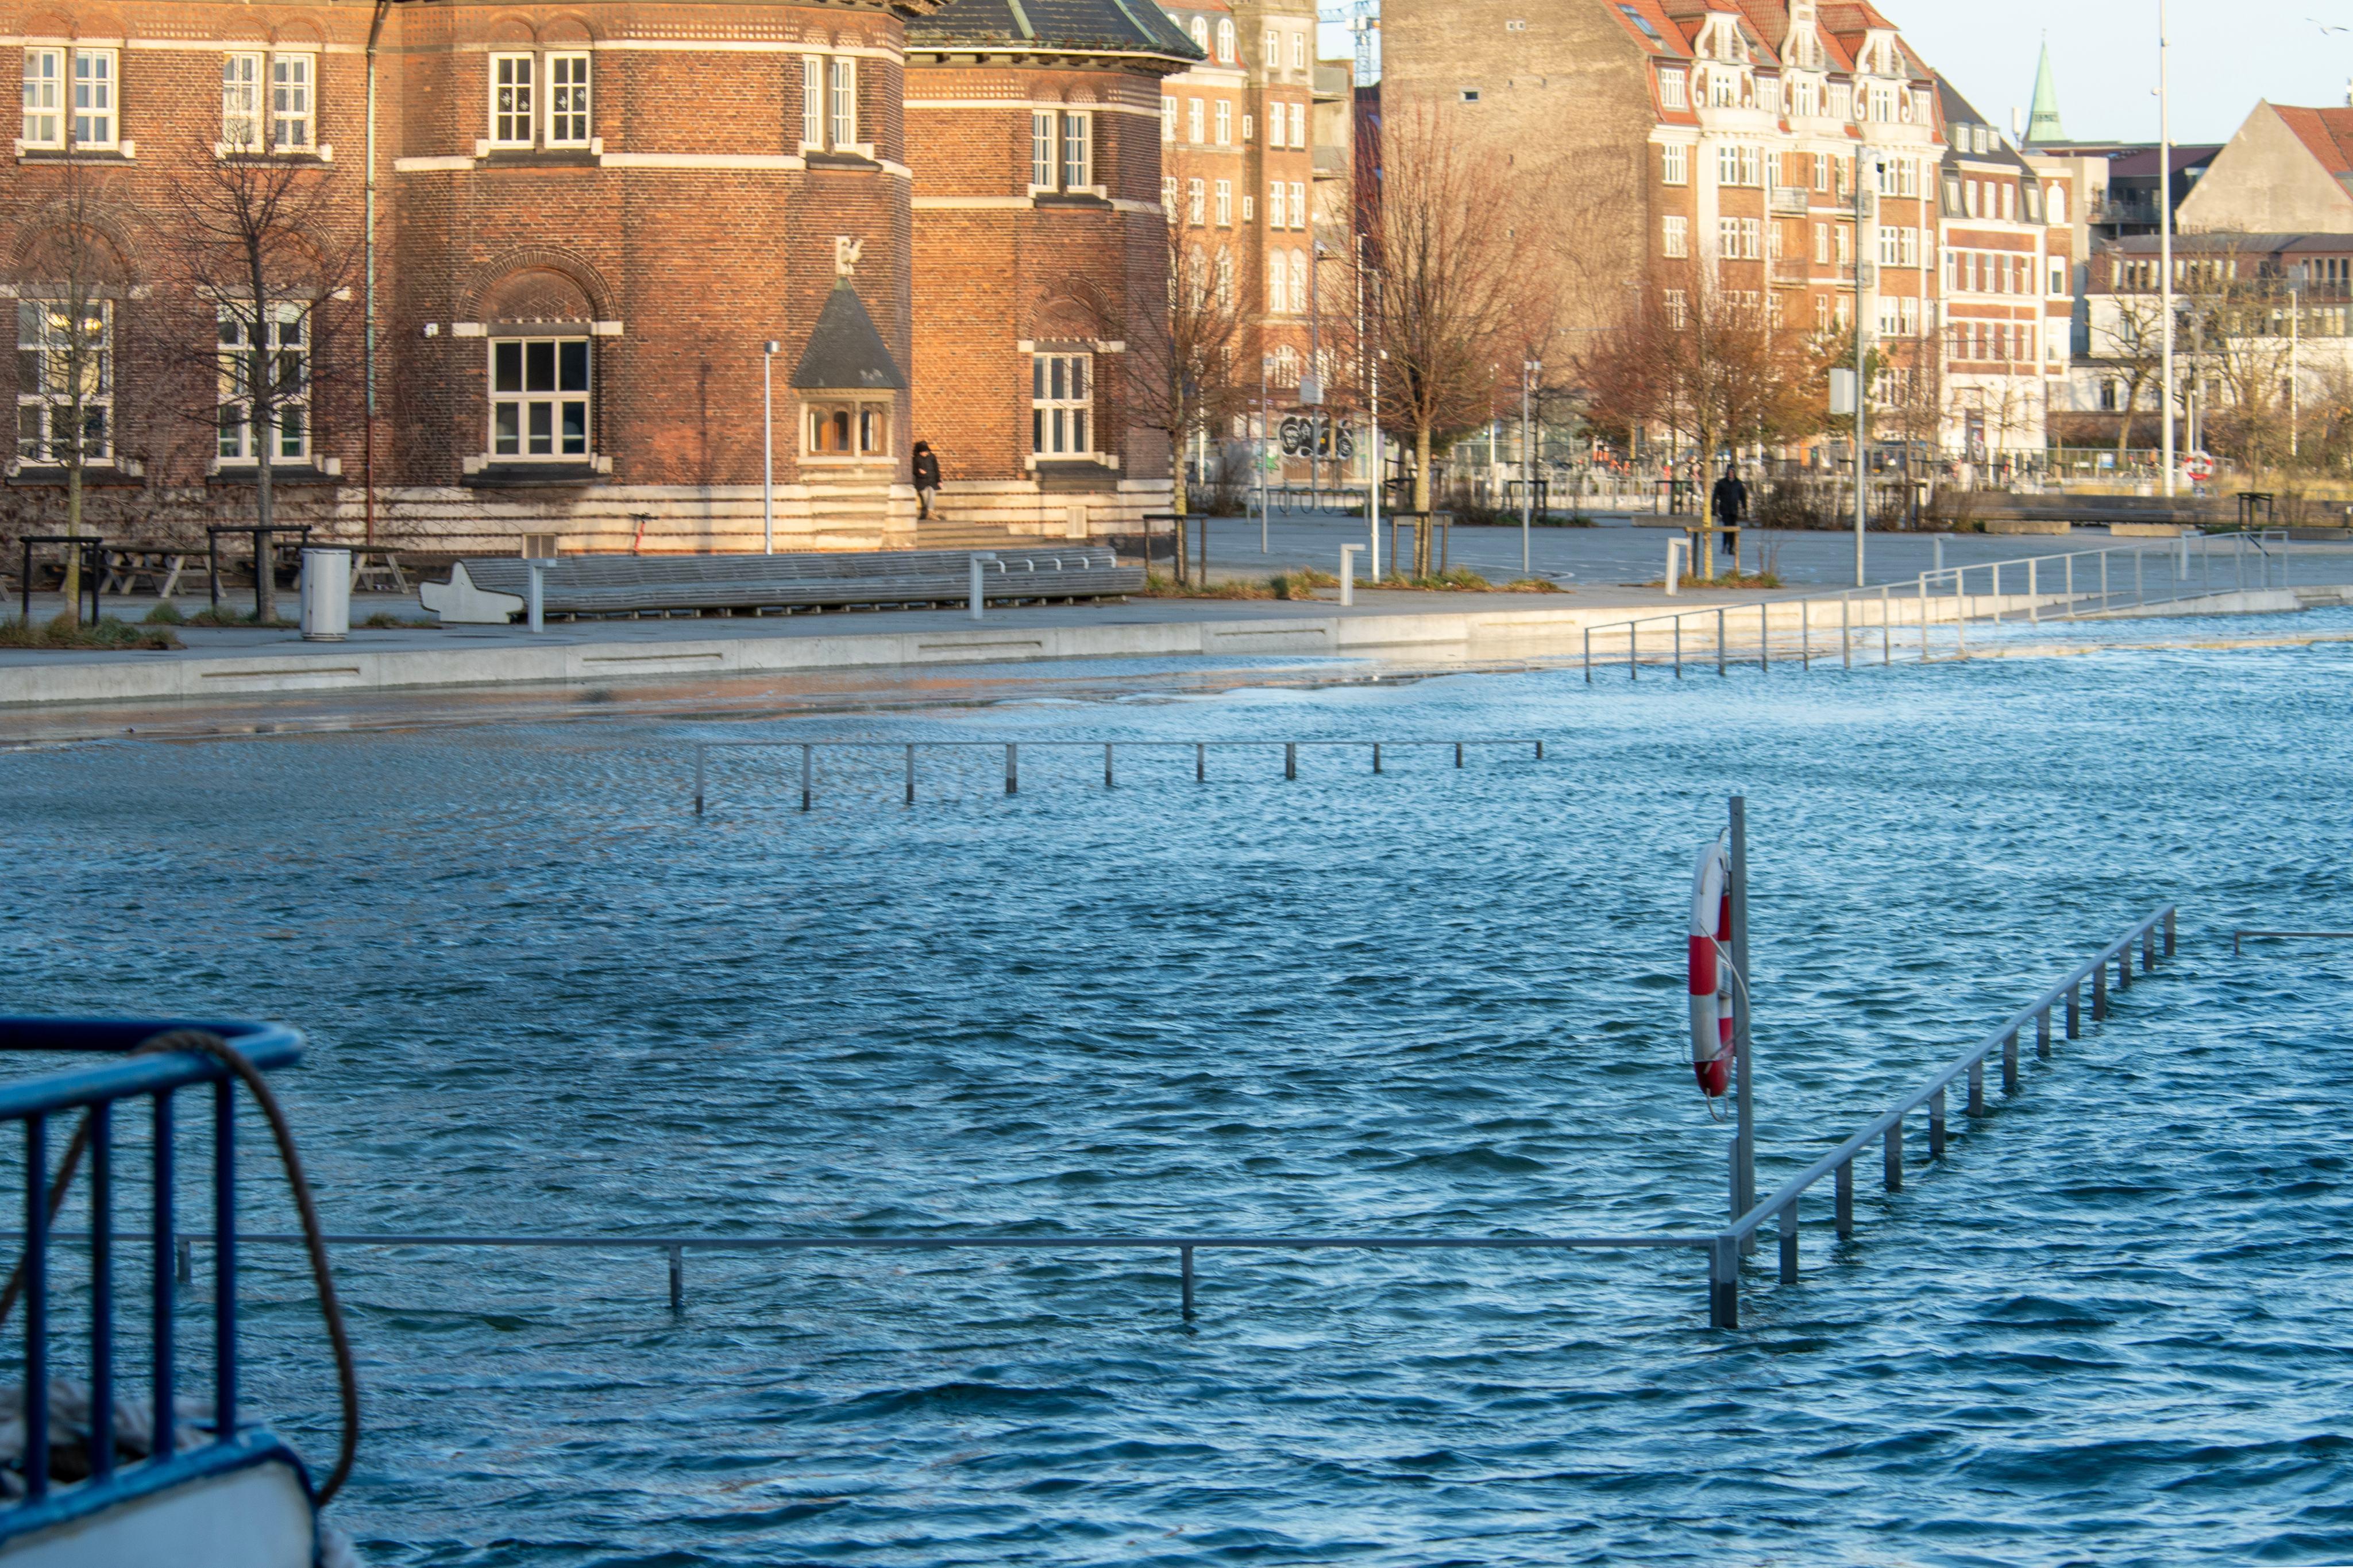
Eksempelvis vil en stormflod typisk oversvømme flere huse i samme områder, og pandemier gør man- ge mennesker syge på én gang.
”Smitteeffekter på den måde er en væsentlig del af de såkaldte emerging risks, som vi skal forstå bedre for at finde ud af, hvordan vi skal både forsøge at for- hindre dem og forsikre dem i fremtiden,” siger Mogens Steffensen.
Der er ved at ske et ret markant skifte i selskabernes involvering i kundernes liv:
”Det kommer til at fylde meget, at man som for- sikringsselskab opfatter sig selv som en rådgiver i at undgå at skaden sker. Forebyggelse bliver stort og kommer til at foregå meget mere i direkte dialog med kunderne.”
Mogens Steffensen bruger selv tyverialarmer som forebyggelse mod tyveri og stormflodssikring som forebyggelse mod stormflodsskader som eksempler. Den samme tendens gør sig i stigende grad gældende for pensionsselskaberne.
”Nu ser vi pensionsselskaberne ude i det forebyg- gende arbejdsmiljøarbejde for at forhindre, at skaderne sker in the first place. De ønsker at for- hindre, at folk bliver syge, og når de så er syge, spiller selskaberne en aktiv rolle i at få dem tilbage på arbejde. Det er en win-win-win; arbejdsgiveren, kunden og selskabet er alle sammen interesserede i, at risikoen skal begrænses.”
Partnerskaber mellem F&P-selskaber og andre virksomheder og organisationer bliver helt afgøren- de for fremtidens kundeforhold for F&P-selskaber.
Selvom teknologien kommer til at effektivisere den overfladiske kundekontakt, er tiden ikke løbet fra den menneskelige forbindelse. Den skal bare etab- leres på en anden måde, end man har været vant til.
”For at imødegå alle disse trends må man som selskab indgå i en anden dialog med sine kunder. Kun sådan kan man tage aktiv del i skadesfore- byggelsen, forstå kundernes behov og sætte sig i deres sted,” siger Mogens Steffensen.
Det betyder, at kommunikationen skal ramme på det rigtige sted, det rigtige tidspunkt og med det rigtige budskab for at selskabet holder sig relevant, nu og i fremtiden.
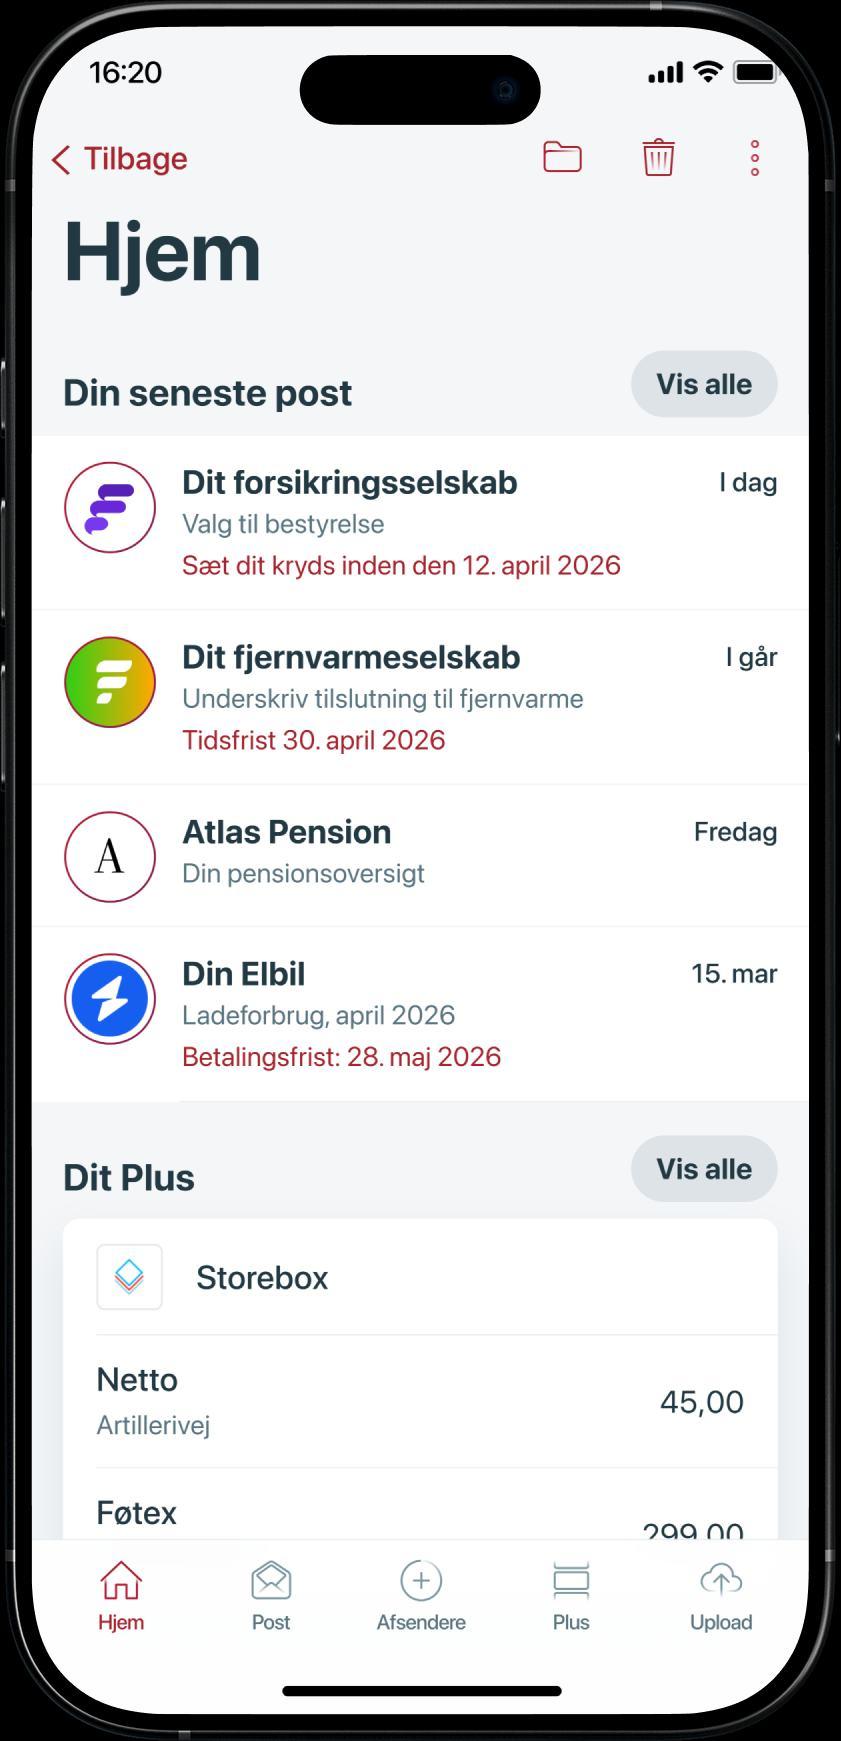
Forsikrings- og pensionsselskaber sender mere information end nogensinde før. Alligevel bliver meget af den ikke læst, fordi kunderne sjældent bruger selskabernes portaler. Det skaber friktion, lav digital interaktion – og i værste fald mister de kunder (churn). Løsningen ligger i en kundedialog, der samler det vigtige ét sted og gør det let at handle på.
Digitale portaler har i årevis været fundamentet for kommunikationen i F&P-branchen. Men realiteten er, at kunderne bruger dem langt mindre, end selskab- erne forventer eller ønsker. Dermed bliver kunde- rejsen tit både fragmenteret og fuld af friktion, når kunderne i realiteten skal genlære systemet og por- talen, hver gang de logger ind.
Den lave portalinteraktion betyder også, at vigtige beskeder, dokumenter og varslinger ofte ikke bliver læst, og det kan mærkes både i kundeoplevelsen, supporten og driften.
Samtidig peger udviklingen på en mere praktisk vej frem: Flere selskaber arbejder med at styrke dialog- en der, hvor kunderne allerede forventer at modtage vigtig post, og bruger portalen til det, den er bedst til, nemlig selvbetjening og handling.
Når kunderne ikke orienterer sig i deres portal eller “min side”, risikerer selskaberne, at afgørende information bliver overset. Det gælder både pligt- information og meddelelser, hvor kunden skal reagere inden en deadline. I de tilfælde træffer F&P-selskaberne ofte en beslutning på kundens vegne.
Det kan skabe utilfredshed, øge risikoen for churn, og det kræver også flere ressourcer at håndtere for selskaberne. Branchen har også set eksempler på, at varslinger er blevet underkendt, når de kun var
placeret på egne sider: Det bliver ikke vurderet som et tilstrækkeligt sikkert medie til kritisk kommunika- tion, når data viser, at kunderne ikke læser deres beskeder dér.
Breve sendt via e-Boks kan spores, og åbninger og interaktioner kan dokumenteres. Det reducerer tvivl om, hvorvidt kunden reelt har haft mulighed for at orientere sig.
De senere år har mange selskaber udvidet deres digitale økosystem med portaler og apps. Det har skabt et komplekst landskab, hvor kunderne skal forholde sig til forskellige logins, flows og brugergrænseflader.
Mange F&P-selskaber oplever et højt frafald i løbet af deres kunders rejse, og ifølge e-Boks’ erfaring gælder det særligt i overgangene mellem forskellige trin, browsere og logins. Jo flere klik, jo større frafald.
Med controlled transfer kan kunderne klikke sig direkte fra e-Boks ind til det rigtige sted på selskabets egen portal uden ekstra login, hvilket minimerer frik- tionen markant. Kunderne går fra information til handling i én bevægelse, og selskaberne får langt højere gennemførsel på kritiske flows.
En anden gennemgående udfordring er de lange PDF’er, som kunderne møder i deres digitale post.
Vilkår, policer og bilag er ofte meget lange, og det gør det svært for kunderne at overskue, hvad der er vigtigt. Desuden kan det kræve mange arbejdstimer at sende opdaterede retningslinjer og vilkår ud til kunderne, når der sker selv små ændringer.
Netop derfor oplever e-Boks også en stigende interesse fra selskaberne for at sende breve som
Når kommunikationen er kompleks, og portalerne har lav trafik, bliver første skridt at sende de vigtigste beskeder derhen, hvor kunderne faktisk åbner dem: e-Boks.
Danskerne forbinder e-Boks med beskeder, der er vigtige. Når selskaberne sender via e-Boks, bliver beskederne åbnet og læst i langt større omfang.
Hvor foretrækker du at modtage vigtig kommunikation fra dit forsikringsselskab?
Forsikringsselskabets egen website eller app
HTML gennem e-Boks i stedet for klassiske, statiske PDF’er.
Breve, der bliver opsat og sendt som HTML, kan være kortere og mere overskuelige for kunden. De kan have korte opsummeringer, emner der kan foldes ud efter behov og tydelige call-to-actions, som gør tungt indhold nemmere at handle på. Samtidig skal indholdet kun opdateres ét sted, uden at dokumenter skal gensendes.
Det viser en undersøgelse foretaget af Voxmeter for e-Boks i 2025. 3 ud af 4 danskere forventer, at virk- somheder sender kommunikation i e-Boks fremfor e-mails, virksomhedens egen portal eller lignende.
Men det betyder ikke, at egne portaler er spildt. Tværtimod.
Et selskab kan sende et kort og klart brev i e-Boks og guide kunden direkte videre til præcis det flow, der kræver handling via controlled transfer-løsningen.
Andre kanaler
2 ud af 3 danskere ønsker at modtage vigtig kommunikation fra deres forsikringsselskab i e-Boks
F&P-branchen bevæger sig mod en ny forståelse af digital kommunikation: Det handler ikke om at bygge store, imponerende portaler, men om at styrke en værdifuld og relevant kundedialog.
Kunderne forventer, at selskaberne kommunikerer klart og opsummeret på en måde, der respekterer deres tid. Når det lykkes, falder churn-risikoen markant, og selskaberne får bedre muligheder for både rådgivning, fastholdelse og krydssalg.
Mange selskaber bruger allerede e-Boks som en integreret del af deres kommunikationsflow, netop fordi det ifølge flere undersøgelser er et sted, kunderne forbinder med vigtig post, og hvor de rent faktisk åbner beskederne. Når e-Boks bruges som indgang til det vigtigste, og portalen bruges til den konkrete handling, bliver kommunikation og selvbetjening to sider af samme kunderejse.
Læs mere om e-Boks’ løsninger til forsikrings- og pensionsselskaber
Mens forsikringer er noget, stort set alle danskere har, er det samtidig et produkt, der størstedelen af tiden lever et stille liv. Indtil der sker en skade. Eller livet tager en drejning.
Det betyder, at forsikringsselskaber skal løse to vigtige opgaver, for at vinde konkurrencen om kunderne:
De skal få kunderne til at føle sig trygge i, at deres dækning passer til deres liv og behov.
De skal samtidig holde på kunderne, selvom deres behov måtte ændre sig.
skal altså være empatisk og personlig.
Men den skal også være proaktiv og kommerciel.
Det kan virke som en svær balance, men med e-Boks som kommunikationskanal kan man bygge en kunderejse, der både styrker kundens tilknytning til forsikringsselskabet og opbygger tryghed om, at man er kunde i det rigtige selskab.
Ny kunde
Touchpoint:
Kunden har tegnet en forsikring og modtager sin police, vilkår og anden praktisk information.
Kundens behov:
Bekræftelse på, at man har truffet et godt valg. Men også et klart overblik over, hvordan man er dækket. Let indføring i, hvordan man finder sine dokumenter fremover.
Den gode løsning:
Send en velkomst via e-Boks med et klart overblik over forsikringen og de vigtigste pointer, suppleret med tydelige næste skridt, hvis der er noget, kunden bør tage stilling til.
For skadeforsikringer handler det ofte om hurtig afklaring og overblik, mens livsforsikringer stiller større krav til forklaring og ro omkring vilkår og dækning over tid. Med dynamisk indhold i brevet kan kommunikationen tilpas ses kundens situation, f.eks. ved at fremhæve relevante dækninger eller information baseret på forsikringstype. Samtidig gør links eller handlingsknapper i brevet det nemt for kunden at bekræfte, supplere eller klikke videre til relevante services på selskabets egne sider.
Touchpoint:
Præmieopkrævninger, policer, vilkårsændringer og anden løbende kommunikation.
Kundens behov:
Overblik og tydelighed. Kunden vil hurtigt kun- ne se, om der er noget, der kræver handling –og ellers kunne lægge kommunikationen fra sig igen.
Den gode løsning:
Send vigtig kommunikation via e-Boks, hvor åbningsraten er høj, og brug handlingsknapper direkte i brevet, hvis der f.eks. skal under- skrives, gives samtykke til ændringer eller op- dateres oplysninger.
Gør det muligt at betale direkte via e-Boks med fx MobilePay eller konto-til-konto, hvor kunden selv vælger hvilken konto, der skal bruges til betaling.
Touchpoint:
Skadeanmeldelse eller kommunikation i forbindelse med f.eks. kritisk sygdom eller tab af erhvervsevne.
Kundens behov:
Tryghed, overblik og tydelig kommunikation i en situation, der ofte er fuld af følelser.
Den gode løsning:
Bekræft modtagelse af henvendelsen via e-Boks og forklar klart, hvad der sker nu. Brug beskeden til at guide kunden videre til skadeanmeldelse, doku- mentupload eller sagsstatus – samlet ét sted.
Selvom processen er digital, er det afgørende at signalere, at der er styr på sagen og adgang til et menneske, hvis behovet opstår. Det kan fremgå tydeligt via sekundære handlingsknapper, hvor man let kan kontakte kundeservice eller sin rådgiver.
Touchpoint:
Med jævne mellemrum – eller hvis selskabet ved, der er sket en ændring i kundens forhold – giver det mening at gennemgå dækningen.
Kundens behov:
Kunden har måske ikke selv overvejet, det er tid til et tjek – eller er allerede i markedet selv for at afsøge andre selskaber.
Den gode løsning:
Brug e-Boks til proaktiv kommunikation om forsik- ringstjek. Forklar kort, hvorfor et tjek er relevant netop nu, og gør det let at sige ja-tak f.eks. ved booking af rådgivning eller adgang til selvbetjening.
I skadeforsikring kan et forsikringstjek forebygge både utilfredshed og churn. I livsforsikring handler det i højere grad om at sikre, at dækningen fortsat matcher kundens langsigtede behov.
Touchpoint:
Løbende kommunikation om risici, forebyggelse og relevante tiltag.
Kundens behov:
Der er ikke et aktuelt kundebehov, men selskabet har en mulighed for at skabe værdi for kunden, selv når der ikke er et aktuelt behov.
Den gode løsning:
Brug e-Boks til målrettede beskeder om forebyg- gelse af eksempelvis indbrudssikring, stormflod, cybersikkerhed eller sundhedstiltag. Peg videre til guides, samarbejdspartnere eller konkrete tilbud.
Hvor forebyggelse i skadeforsikring ofte handler om at undgå konkrete hændelser, kan det i livs- forsikring handle om sundhed, trivsel og tidlig indsats – med samme behov for relevant og rettidig kommunikation.
Den ideelle kunderejse for forsikringskunder handler ikke om at sende flere beskeder, men om at sende de rigtige beskeder på de rigtige tidspunkter.
Hver besked bør gøre det let for kunden at svare på tre spørgsmål: Hvad handler det om? Er der noget, jeg skal gøre nu? Hvordan gør jeg det?
Med e-Boks kan forsikringsselskaber sikre, at vigtig kommunikation leveres rettidigt, bliver læst, samtidig med at kunderne nemt guides videre til handling på selskabets egne platforme.
Resultatet er færre misforståelser, lavere churn og kunder, der oplever deres forsikringsselskab som både trygt, relevant og nemt at være kunde hos gennem hele livet.
Effektiv, digitaliseret og sikker kundekommunikation er i dag et grundvilkår for forsikrings- og pensionsbranchen. Kunderne forventer, at beskeder, dokumenter, samtykker og signeringer fungerer gnidningsfrit, korrekt og rettidigt. De selskaber, der ikke formår at optimere deres digitale kommunikation, risikerer ganske enkelt at sakke bagud.
Ifølge Mogens Steffensen, professor i livsforsikrings- matematik ved Københavns Universitet, er udviklingen allerede langt fremme.
”Kommunikationen er en af de opgaver, der hurtigst blev overtaget af AI, og den er allerede delvist auto- matiseret og ’robotificeret’ – og dermed både bedre, hurtigere og billigere.”
Han er institutleder på KU og leder forskningsprojektet InterAct, et strategisk samarbejde mellem syv danske forsikrings- og pensionsselskaber og universitetet med et samlet budget på 45 millioner kroner.
”Det overordnede formål er at undersøge forsikrings- matematiske aspekter af nye tendenser inden for forsikring og pension. Og der er ingen tvivl om, at AI fylder en del. De metoder, den digitale revolution fører med sig, skal indarbejdes i F&P-virksomhedernes hverdag,” siger Mogens Steffensen.
Netop fordi den digitale kundekommunikation i stig- ende grad er automatiseret og effektiviseret, ændrer konkurrencen i branchen karakter. Præcis og sikker kommunikation er ikke længere noget, der differentier- er selskaberne, men noget, kunderne forventer som minimum. Men 100 pct. automatiseret kommunikation kommer med risici:
”Man kommer til at miste den menneskelige forbind- else til sine kunder, hvis relationen udelukkende redu- ceres til transaktioner. Det bliver afgørende, at for- sikrings- og pensionsselskaber kan være andet end bare dét – at de kan tilbyde en værdipakke ud over de traditionelle produkter,” siger Mogens Steffensen.
Ifølge ham er det ikke et spørgsmål om at kommuni- kere mere, men om at kommunikere rigtigt – og der- efter skabe relationen andre steder.
”Når selskaberne mister den tætte kundekontakt i forbindelse med den enkelte skadesbehandling, bliver de nødt til at finde kontakten et andet sted.”
Når den grundlæggende digitale kommunikation fun- gerer, åbner der sig ifølge Mogens Steffensen et nyt handlerum for branchen. Her handler det ikke længere om distribution af information, men om at skabe rele- vante og meningsfulde tilbud, der rækker ud over de klassiske forsikrings- og pensionsprodukter.
”Man kan godt forestille sig, at pensionsselskaberne i højere grad kommer til at beskæftige sig med befolk- ningens sundhed helt generelt. For eksempel ved at indgå partnerskaber med privathospitaler og fitness- centre,” siger han og fortsætter:
”Eller tag hele spørgsmålet om boligmassen for ældre,
hvor pensionsselskaberne kan øge deres engagement i friplejehjem eller andre typer seniorkollektiver.”
Ifølge Mogens Steffensen er det netop her, fremtidens konkurrence om kunderne skal stå: hos de selskaber, der formår at bruge data og digital kommunikation som afsæt for mere målrettede, relevante og sammen- hængende værditilbud.
Når digitale løsninger i stigende grad overtager rutine- opgaver, stiller det også nye krav til kompetencerne i forsikrings- og pensionsselskaberne.
”Vinderen bliver den, der får mest ud af sine data,” slår Mogens Steffensen fast.
Det øger behovet for dataanalytiske kompetencer, men han advarer mod at lade teknologien stå alene.
”Det er altid mennesker, der er kunder. Og det betyder, at kommunikation og værdiskabelse altid er vigtig. Psykologi, herunder adfærdspsykologi, bliver vigtigere – også fordi Finanstilsynet kræver, at selskaberne sætter sig ind i kundernes behov og kun designer produkter, der imødekommer dem.”
Han opsummerer balancen sådan:
”Så snart man robotificerer noget, skal noget andet menneskeliggøres. Ellers risikerer man at blive over- automatiseret – og dermed irrelevant.”
Fremtidens kundeforhold i forsikrings- og pensionsbranchen skal ikke nødvendigvis dyrkes gennem flere beskeder eller mere kommunikation. Tværtimod forventer kunderne, at den grundlæggende digitale kommunikation er præcis, sikker og effektiv – og lever op til alle standarder for best practice.
Det er først, når det fundament er på plads, at selskaberne kan differentiere sig. Ikke på, om de kommunikerer digitalt, men på hvordan de bruger kommunikationen som platform for mere målrettede, personlige og meningsfulde relationer. Og allerbedst: bygger oven på den solide kommunikation med værditilbud, der rækker ud over det, man traditionelt forbinder med forsikring og pension.
Så snart man robotificerer noget, skal noget andet menneskeliggøres. Ellers risikerer man at blive overautomatiseret - og dermed irrelevant.
Mogens Steffensen, professor i livsforsikringsmatematik ved Københavns Universitet
dokumenter
Gør det let for kunderne at gå direkte fra information til handling. Med tydelige call-to-actions i beskeden kan kunderne fx anmelde skade, give samtykke, opdatere oplysninger eller booke rådgivning – uden at skulle lede i portaler eller mails.
Læs mere
Tilpas kommunikationen efter kundens situation, forsikringstype og livsfase. Med dynamisk indhold kan I fremhæve relevante dækninger, information eller handlinger og dermed gøre kommunikationen mere personlig, overskuelig og relevant – også i komplekse eller følsomme situationer.
Læs mere
Reducer sagsbehandlingstid og frafald ved at lade kunderne underskrive med det samme. Digitale underskrifter i e-Boks gør det nemt at indhente accept på policer, ændringer og samtykker – hurtigt, sikkert og dokumenterbart.
Læs mere
Øg gennemførselsraten på betalinger og reducer manuelle opfølgninger. Med betaling direkte i e-Boks kan kunderne betale præmier eller efteropkrævninger med det samme – eksempelvis via MobilePay – direkte fra beskeden.
Læs mere
Skab en sammenhængende digital kunderejse mellem e-Boks og jeres egne løsninger. Kunden kan klikke direkte fra beskeden i e-Boks ind i det relevante flow på jeres portal – uden ekstra login –hvilket reducerer friktion og øger gennemførslen i kritiske processer.
Hos e-Boks har vi solid erfaring med at understøtte forsikringsbranchen med sikker, effektiv og personlig kommunikation.
Find mere information på e-boks.com Kontakt os – vi står klar til at hjælpe jer i gang. e-Boks Nordic A/S - Hans Bekkevolds Alle 7, 2900 Hellerup, Denmark