[
Esta página foi intencionalmente deixada em branco ]


1. INTRODUÇÃO
A Câmara Municipal da Moita, no exercício das competências que lhe são conferidas pelo Regime Jurídico da Reabilitação Urbana (RJRU), aprovado pelo Decreto-Lei n.º 307/2009, de 23 de outubro, na sua redação atual, prossegue a política municipal de promoção da reabilitação do edificado e de regeneração dos centros urbanos consolidados do concelho.
A presente atualização da delimitação da Área de Reabilitação Urbana do Vale da Amoreira decorre, em primeiro lugar, da necessidade de assegurar a continuidade da sua vigência, garantindo a manutenção dos benefícios fiscais associados à reabilitação urbana, previstos no RJRU e no Estatuto dos Benefícios Fiscais.
A delimitação da Área de Reabilitação Urbana, enquanto instrumento previsto no Regime Jurídico da Reabilitação Urbana, visa promover o despoletar gradual de uma dinâmica na prática da reabilitação urbana no concelho que conduza, a médio prazo, a uma melhoria significativa das condições de vivência e habitabilidade nos seus aglomerados urbanos.
Em 21 de dezembro de 2015 foi publicada, em Diário da República, 2.ª série, n.º 248 Aviso n.º 14911/2015 , a delimitação da Área de Reabilitação Urbana do Vale da Amoreira, permitindo desde essa data a aplicação dos benefícios e incentivos fiscais associados à reabilitação urbana.
A proposta de delimitação agora apresentada resulta de um trabalho de melhor reconhecimento e caracterização do aglomerado urbano do Vale da Amoreira ao nível do estado de conservação do edificado, da identificação dos edifícios atualmente devolutos e dos diferentes equipamentos coletivos nele existentes, face aos pedidos e consultas efetuados até esta data, bem como da ponderação do levantamento assim obtido com os princípios orientadores de qualificação da oferta habitacional e reabilitação urbana das áreas consolidadas do concelho estabelecidos no Plano Diretor Municipal (PDM) em vigor e as classes de espaço nele delimitadas para o solo urbanizado no aglomerado urbano do Vale da Amoreira Espaços Habitacionais do Tipo 1 (correspondentes às anteriores Zonas Tipo B) e Espaços Centrais Núcleos Consolidados (correspondentes às anteriores Zonas Tipo D).
2. ENQUADRAMENTO E CARACTERIZAÇÃO
No final dos anos 60 do século XX iniciou-se, no Vale da Amoreira, núcleo urbano da União das Freguesias da Baixa da Banheira e Vale da Amoreira, a construção do Bairro do Fundo de Fomento da Habitação, tendo começado aqui a mudar a sua imagem de espaço rural que até aí permanecia.
A grande explosão demográfica do aglomerado urbano deu-se a partir da segunda metade dos anos 70 do século XX, quando a construção e ocupação desse bairro coincidiu com uma operação privada de investimento imobiliário de dimensão relevante e com a necessidade, em 1975, de alojar a população oriunda das ex-colónias, tendo ocorrido uma ocupação desordenada dos fogos existentes já concluídos ou ainda por concluir.
Dados Estatísticos1 - ARU Vale da Amoreira
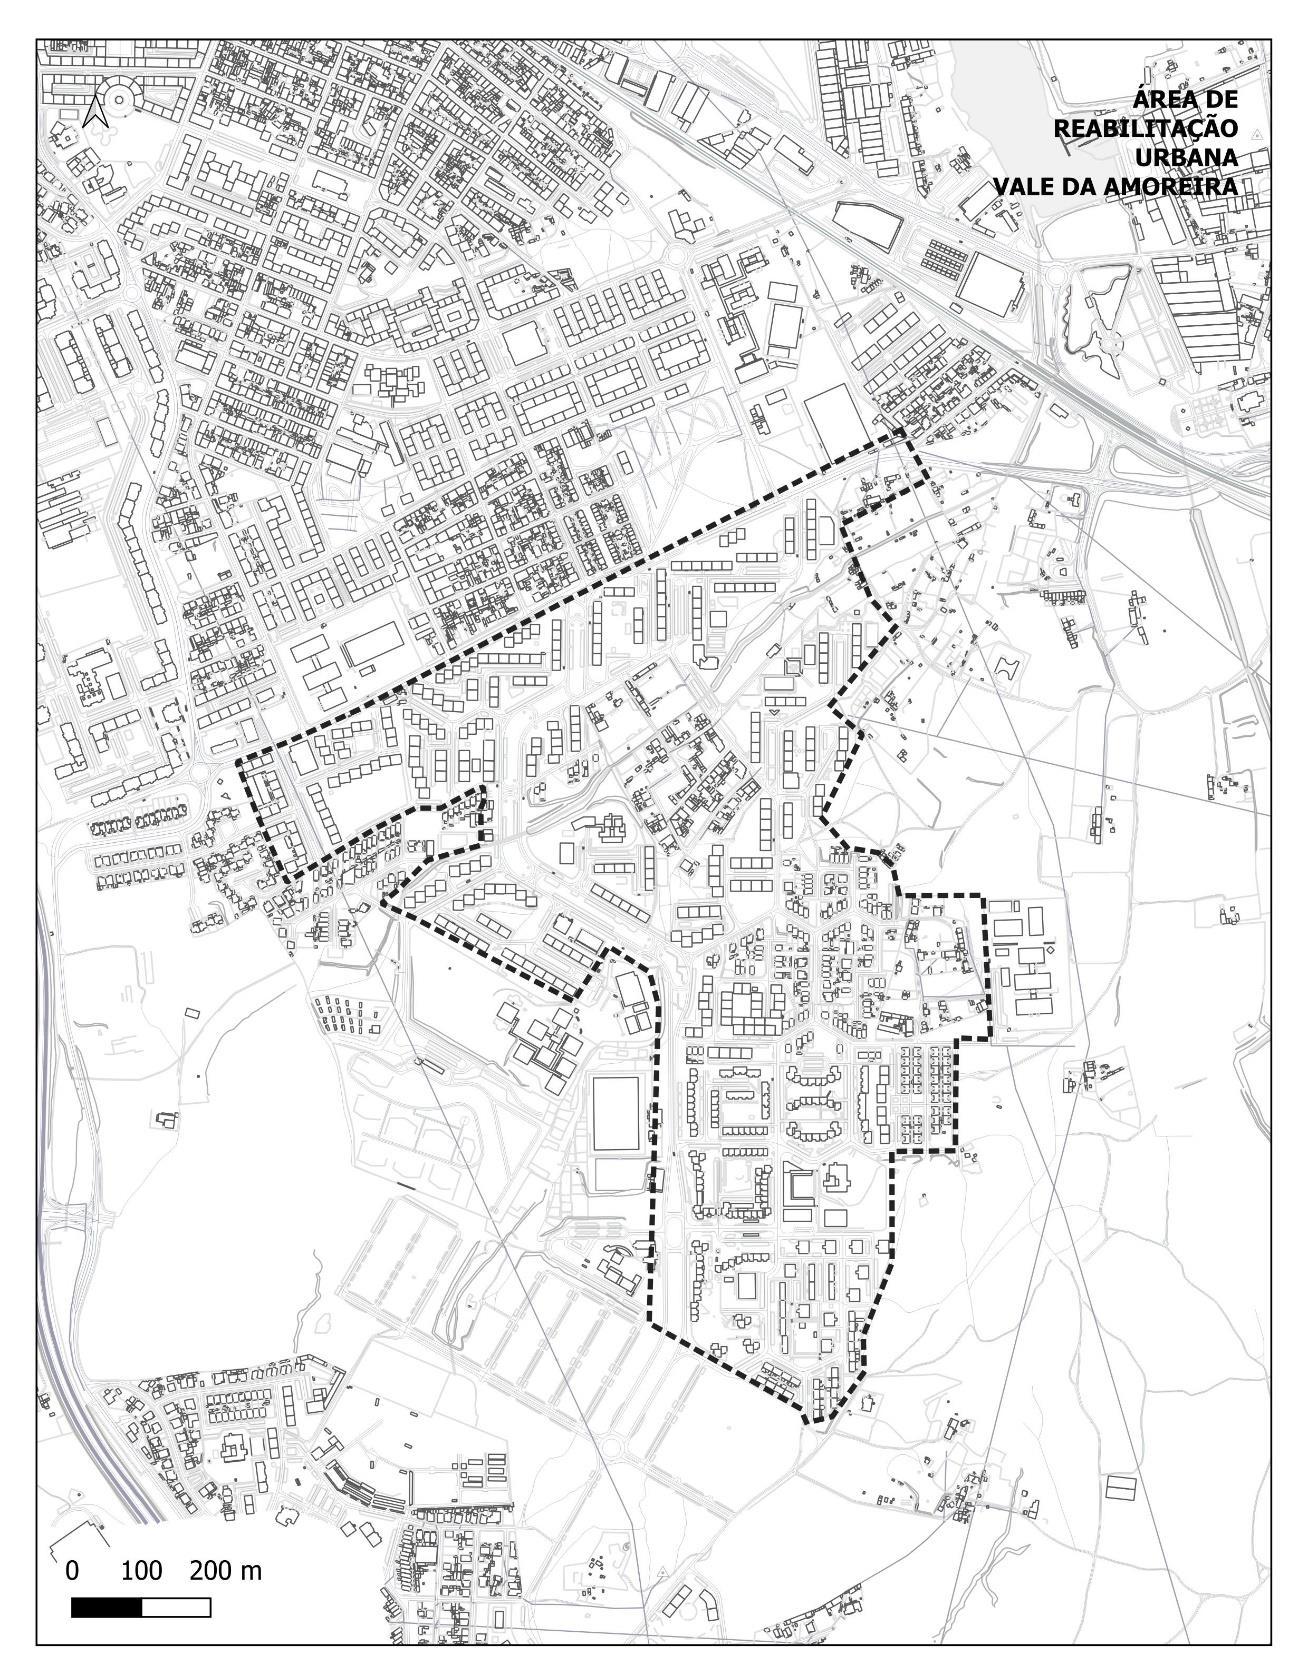
Área m² 663 921,5
Número indivíduos residentes 9095
Número de núcleos familiares 2587
Número de alojamentos 4491
Número de edifícios 777
Quadro 1 – Caracterização da área delimitada
Edifícios Existentes2 - ARU Vale da Amoreira
Total Edifícios
Quadro 2 – Caracterização do período de construção do edificado
1 - Fonte: Censos 2021, BGRI 2021
2 - Fonte: Censos 2021, BGRI 2021
3. DELIMITAÇÃO E FUNDAMENTAÇÃO DA ARU
Este núcleo urbano foi alvo nas últimas décadas de vários programas de apoio social e financeiro e de intervenção no espaço público, tendo em vista a promoção da coesão social e a melhoria das condições de vida da população. A delimitação de uma ARU neste aglomerado urbano justifica-se pela necessidade, que ainda subsiste, de revitalizar algumas partes da área urbana que ainda não foram alvo de intervenção ao abrigo dos programas de apoio atrás referidos, nomeadamente de promover a reabilitação urbana e a recuperação do edificado nos núcleos iniciais de formação do aglomerado os chamados Vale da Amoreira Velho e Bairro Paixão.
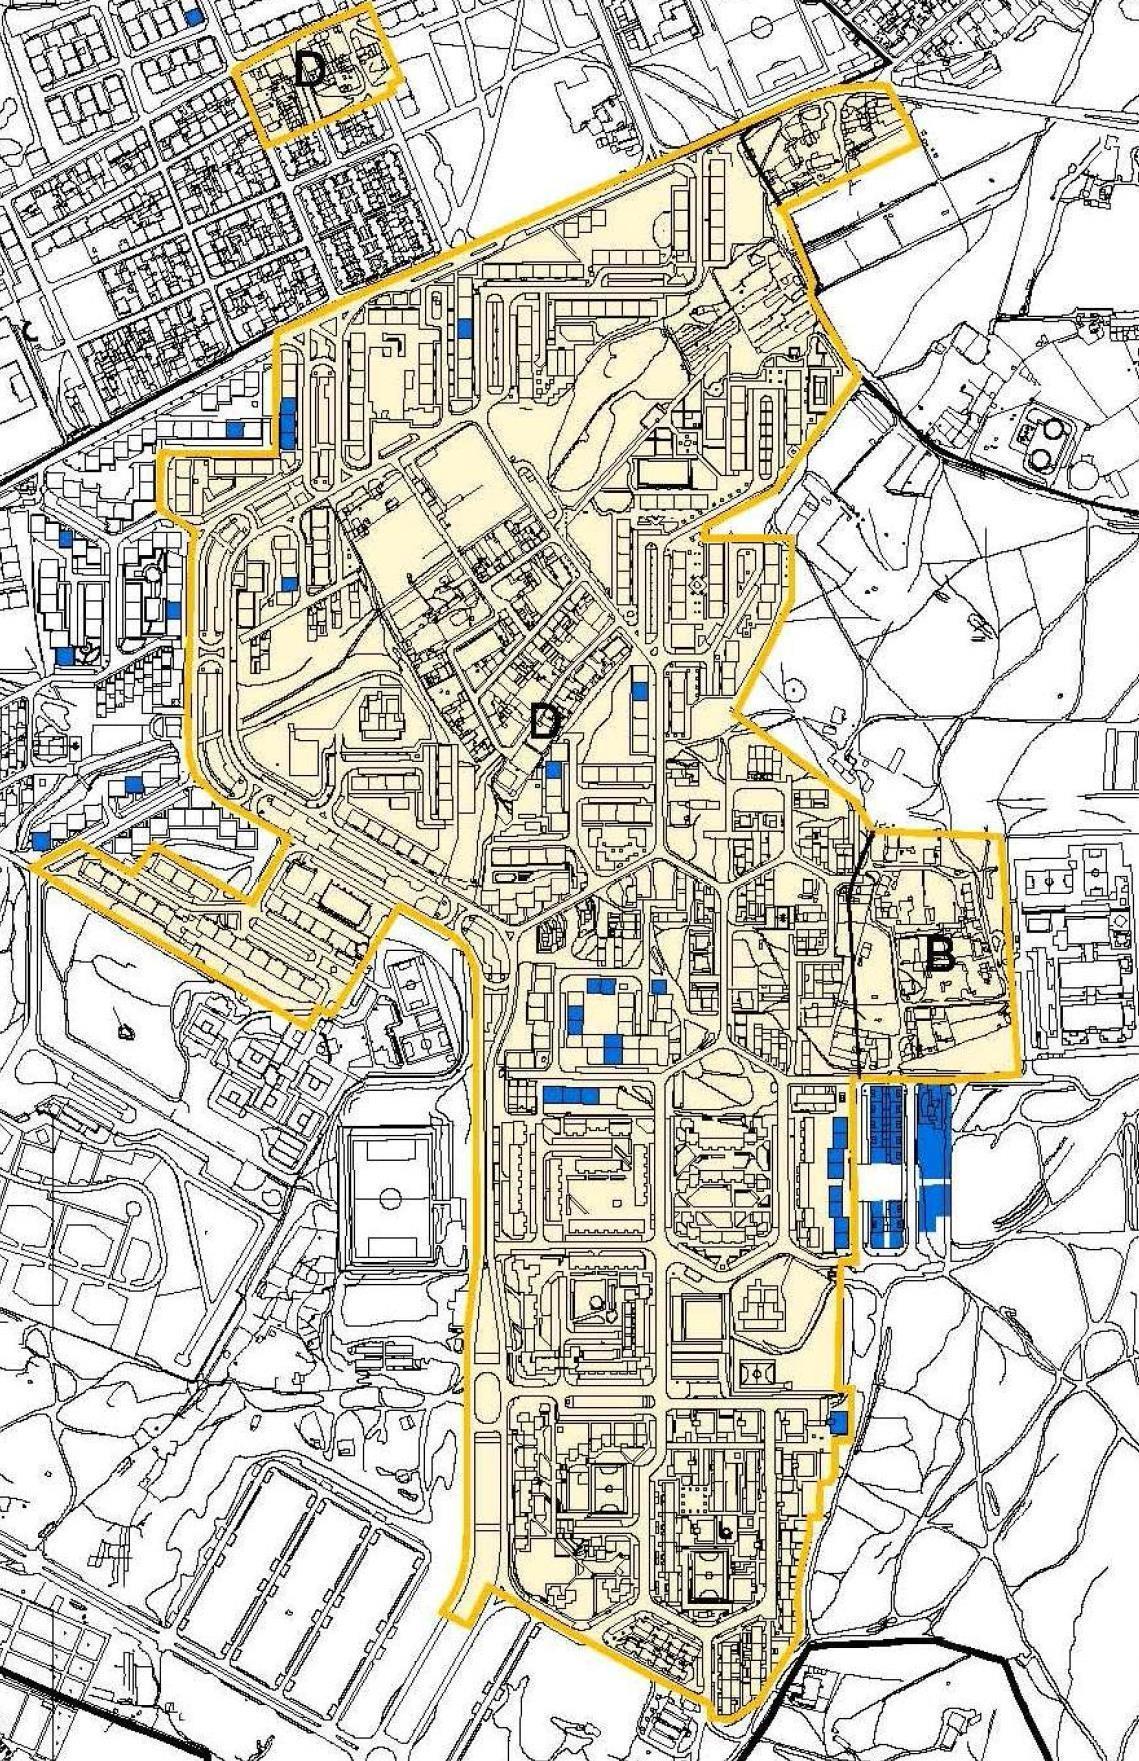
Propõe-se assim que esta ARU seja constituída, na sua grande totalidade, por áreas classificadas no Plano Diretor Municipal como Espaços Centrais Núcleos Consolidados (correspondentes às anteriores Zonas Tipo D) e por uma pequena área também classificada como Espaços Habitacionais do Tipo 1 (correspondentes às anteriores Zonas Tipo B), de modo a travar alguma degradação que se começa a verificar atualmente e, simultaneamente, contribuir para uma verdadeira e efetiva consolidação desta malha urbana.
Em suma, esta área, que totaliza 663 921,5 m² e 777 edifícios, é delimitada:
▪ Por uma grande área classificada no Plano Diretor Municipal como Espaços Centrais Núcleos Consolidados (correspondentes às anteriores Zonas Tipo D);
▪ Por uma pequena área classificada no Plano Diretor Municipal como Espaços Habitacionais do Tipo 1 (correspondentes às anteriores Zonas Tipo B).
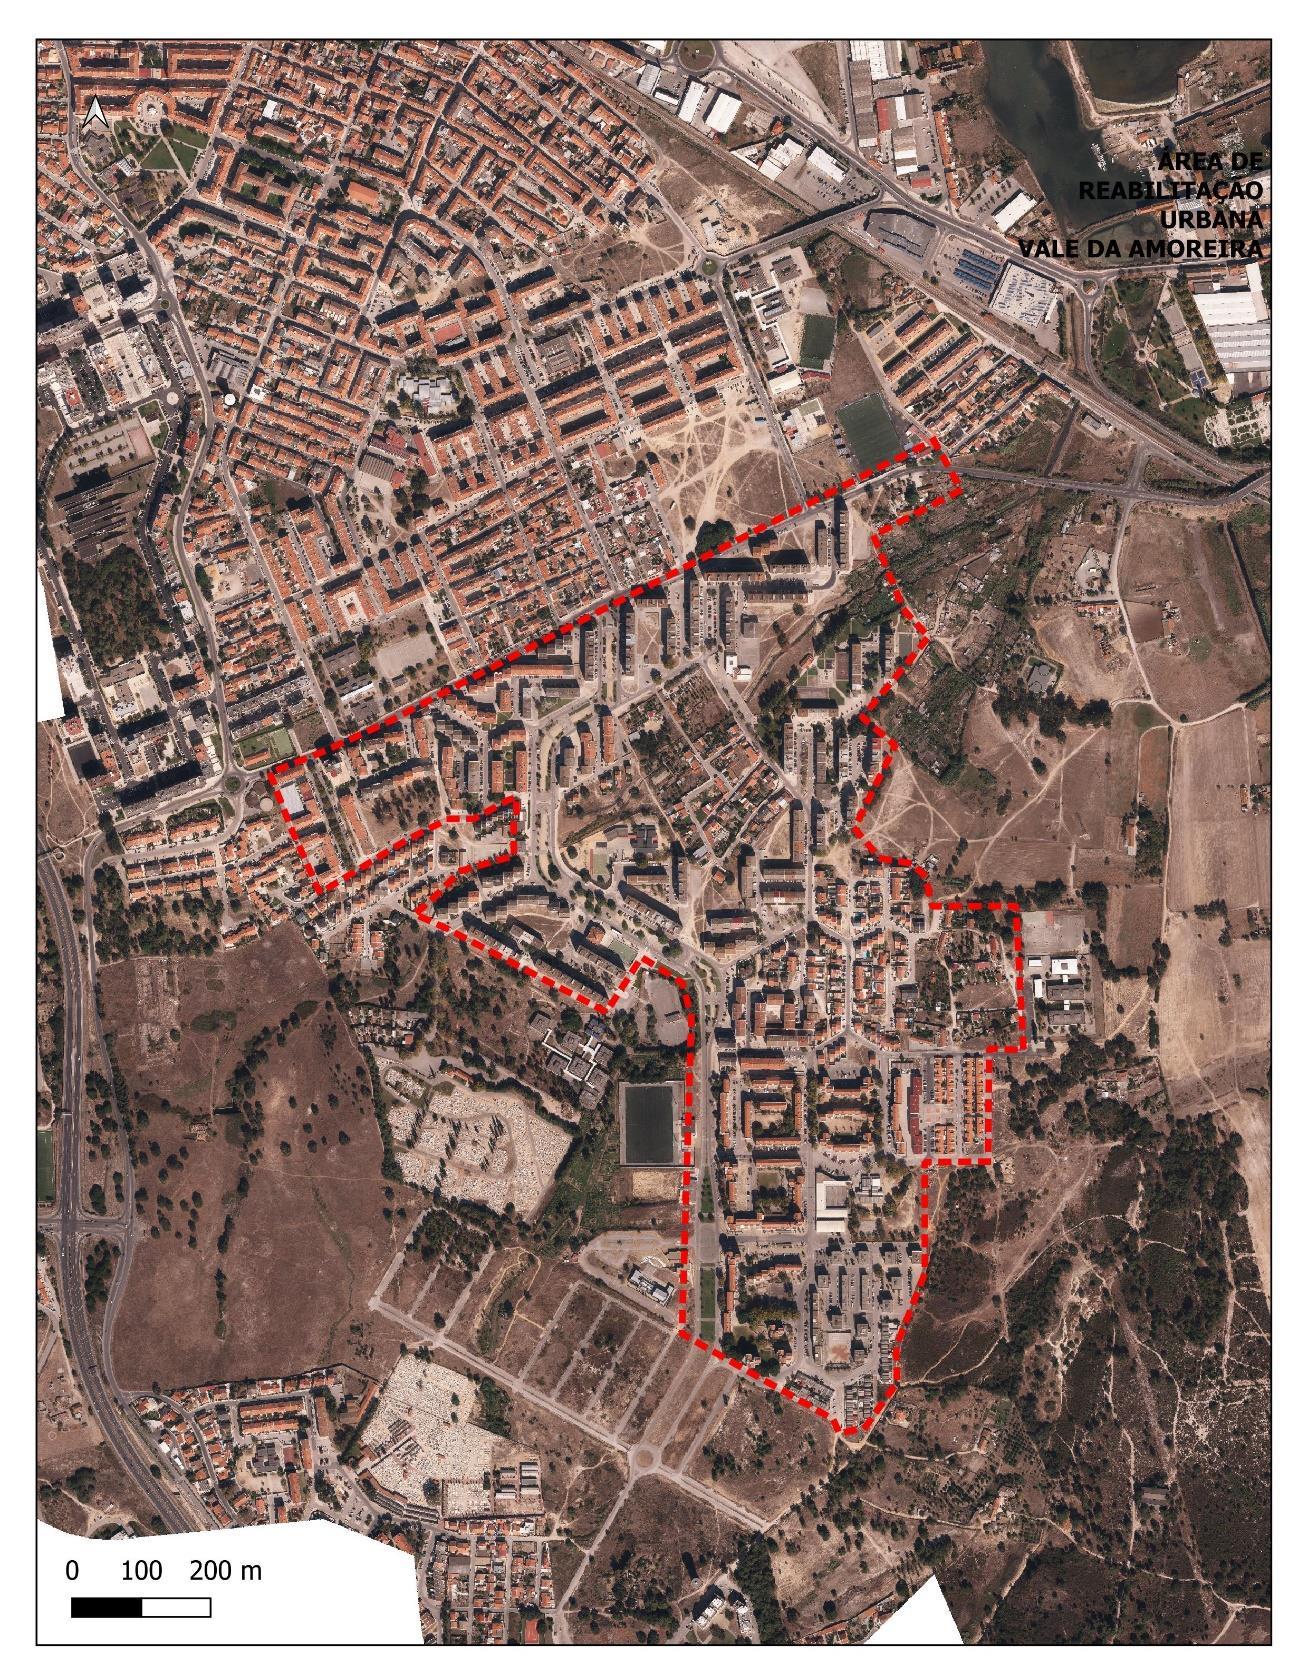
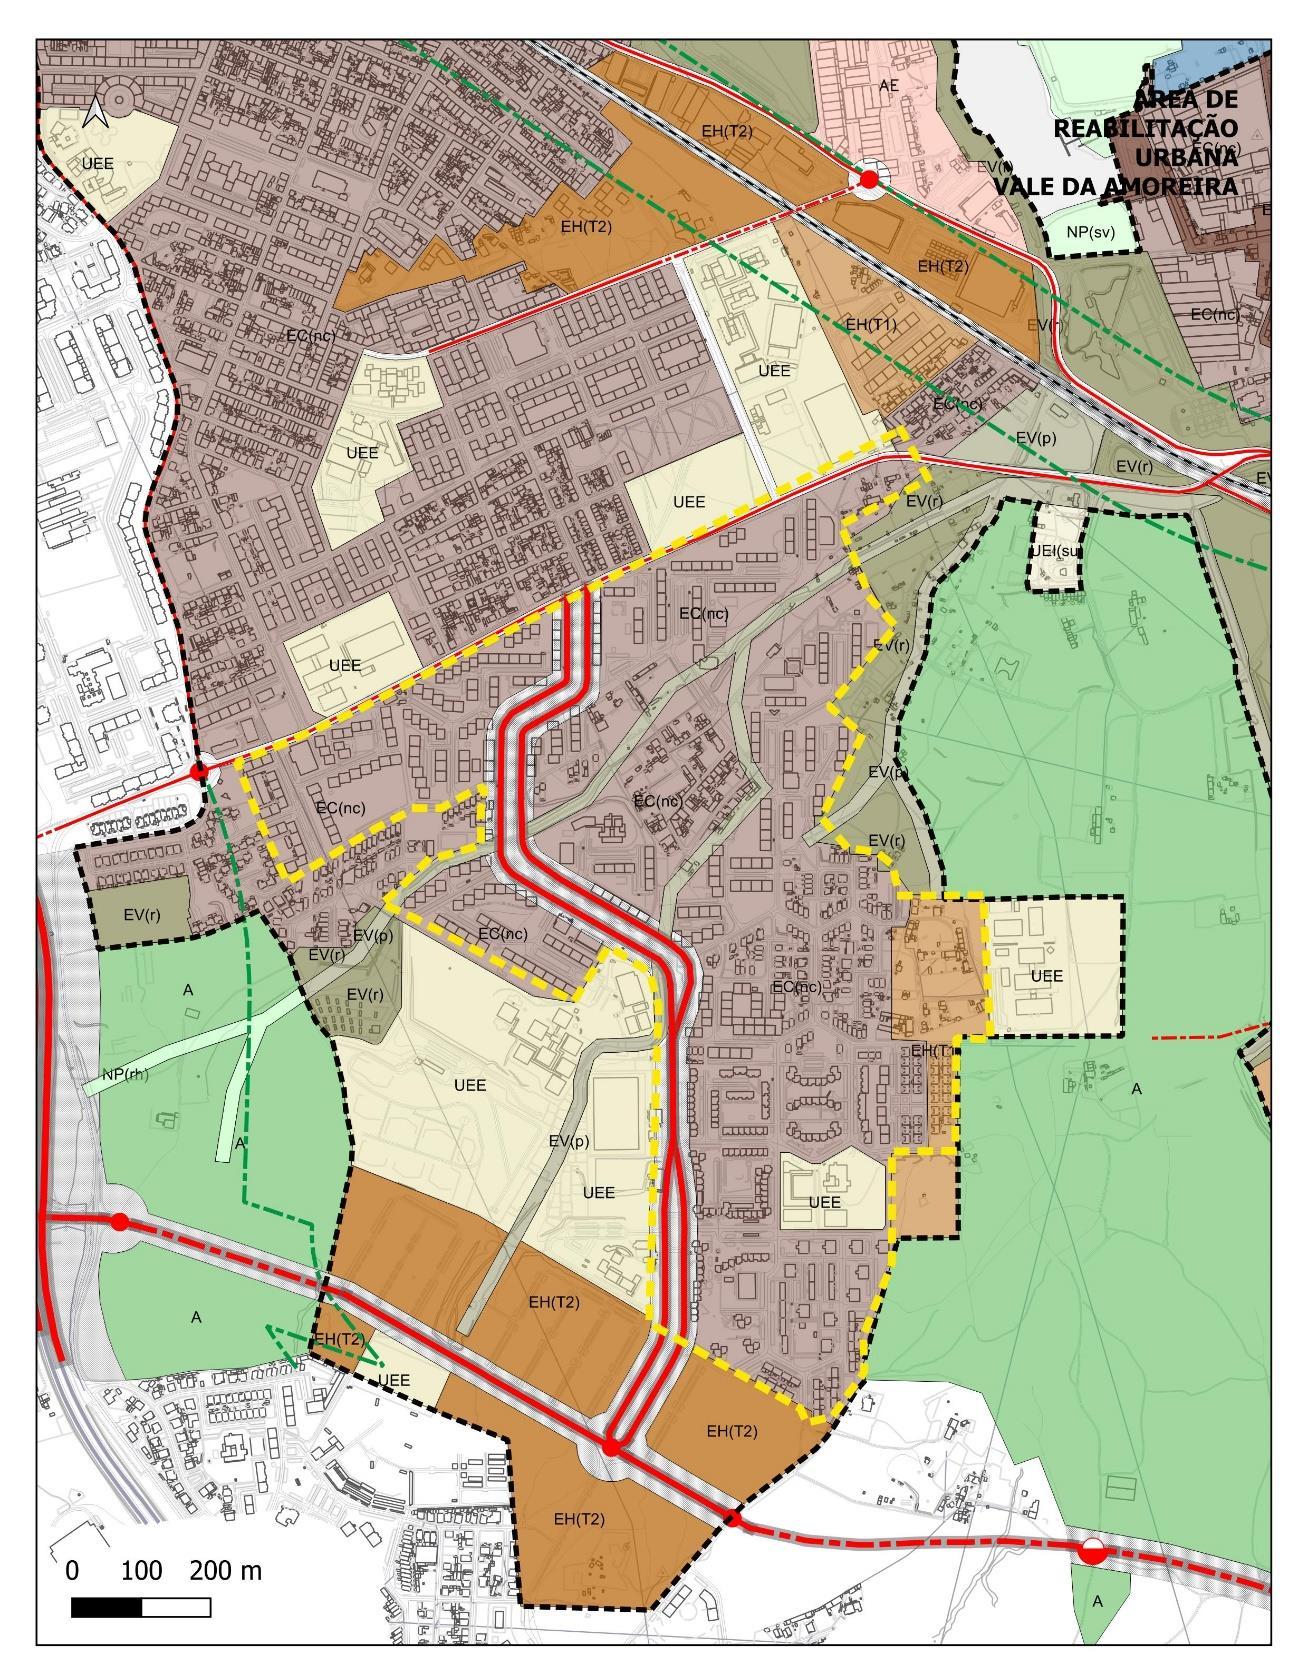
4. OBJETIVOS
Pretende-se que a delimitação da Área de Reabilitação Urbana | Vale da Amoreira seja uma oportunidade para atualizar e conferir novo valor à área urbana do Vale da Amoreira, a qual apresenta atualmente uma aparente estagnação em termos do seu desenvolvimento, o que é visível não só nos aspetos físicos edificado e espaço público , como também na sua dinâmica social e económica, atualmente bastante inferior ao passado recente.
Procura-se, com a delimitação da Área de Reabilitação Urbana | Vale da Amoreira, incentivar uma tendência de reocupação deste núcleo urbano com habitação, comércio e serviços, conferindo-lhe uma dinâmica própria e mais atual, e igualmente salvaguardar os conjuntos de edifícios que fazem parte da história do local e contribuir para o desenvolvimento, pelos seus habitantes, de sentimentos de apreço e orgulho pelo lugar onde residem.
Com esta abordagem pretende-se também realçar todas as potencialidades do Vale da Amoreira, fazendo com que o mesmo se torne num lugar ainda mais aprazível para residir e trabalhar, contribuindo, a médio e longo prazo, para o reforço da sua capacidade de atração de novos habitantes e, consequentemente, para o desenvolvimento das suas atividades económicas, numa perspetiva de sustentabilidade do aglomerado urbano.
A delimitação da ARU tem igualmente como intuito incentivar o investimento privado e gerar uma dinâmica de mercado capaz de inverter a tendência de degradação que se verifica atualmente, passando, assim, o Vale da Amoreira a ser encarado como atrativo pela população e pelos potenciais investidores.
Assim propõem-se como objetivos:
▪ Regenerar o tecido urbano do Vale da Amoreira;
▪ Melhorar as condições de habitabilidade e de funcionalidade do parque edificado urbano e dos espaços não edificados;
▪ Promover a recuperação dos espaços urbanos funcionalmente obsoletos, promovendo o seu potencial para atrair funções urbanas inovadoras e competitivas;
▪ Promover a reabilitação dos edifícios que se encontrem degradados ou funcionalmente inadequados;
▪ Promover a substituição dos edifícios que se encontrem em ruínas;
▪ Promover a reconstrução e a construção de edificado novo para preenchimento e consolidação dos vazios urbanos existentes;
▪ Garantir a proteção e promover a valorização do património cultural, afirmando os valores patrimoniais, materiais e simbólicos como fatores de identidade, diferenciação e competitividade urbana;
▪ Promover a sustentabilidade ambiental, cultural, social e económica dos espaços urbanos, assegurando a integração funcional, a diversidade económica e sociocultural, e promovendo a inclusão social e a coesão territorial;
▪ Modernizar as infraestruturas urbanas existentes e requalificar os espaços verdes, os espaços urbanos e os equipamentos de utilização coletiva, assegurando a igualdade de oportunidades dos cidadãos no acesso às infraestruturas, equipamentos, serviços e funções urbanas;
▪ Dar continuidade ao trabalho já realizado e procurar novas soluções de acesso a uma habitação condigna;
▪ Promover a melhoria geral da mobilidade, nomeadamente através de uma melhor gestão da via pública e dos espaços de circulação, paragem e estacionamento;
▪ Promover a criação e a melhoria das acessibilidades para cidadãos com mobilidade condicionada;
▪ Fomentar a adoção de critérios de eficiência energética em edifícios públicos e privados.
5. BENEFICIOS FISCAIS ASSOCIADOS AOS IMPOSTOS MUNICIPAIS
As ações de reabilitação executadas pelos proprietários e demais titulares de direitos dos edifícios e frações localizados na Área de Reabilitação Urbana do Vale da Amoreira poderão vir a beneficiar de um conjunto de apoios e incentivos de natureza regulamentar e procedimental, bem como de natureza fiscal, definidos e/ou atribuídos pelo Município. A estes apoios e incentivos de âmbito municipal podem acrescer os apoios e incentivos de natureza fiscal de âmbito nacional, nos termos da legislação aplicável.
De acordo com o disposto na alínea a) do artigo 14.º do Decreto-Lei n.º 307/2009, de 23 de outubro, na sua redação atual, e no artigo 45.º do Estatuto dos Benefícios Fiscais, na sua redação vigente, a aprovação de uma Área de Reabilitação Urbana obriga à definição, pelo Município, dos benefícios fiscais associados aos impostos municipais sobre o património, designadamente o Imposto
Municipal sobre Imóveis (IMI) e o Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT), podendo estes benefícios fiscais assumir a forma de “discriminação positiva” e/ou de “minoração e/ou majoração” dos valores em causa que considere a posição dos proprietários dos edifícios e frações perante as suas responsabilidades e o dever de assegurar a reabilitação dos seus imóveis que lhes é atribuída pela legislação em vigor.
Os benefícios fiscais previstos no presente capítulo incluem benefícios de aplicação direta por força da lei nacional e benefícios cuja aplicação depende de deliberação anual da Assembleia Municipal, nos termos legalmente aplicáveis.
IMI – Imposto
Municipal sobre Imóveis
Os prédios urbanos – edifícios ou frações – localizados na Área de Reabilitação Urbana do Vale da Amoreira serão objeto das seguintes minorações e majorações em sede de IMI (Imposto Municipal sobre Imóveis), nos termos da legislação aplicável e das deliberações da Assembleia Municipal legalmente exigíveis:
▪ Majoração para o triplo da taxa aplicável a prédios urbanos devolutos há mais de um ano. Entende-se como prédios devolutos, de acordo com o Decreto-Lei n.º 159/2006, de 8 de agosto, aqueles que durante um ano, se encontrem desocupados, sendo indícios de desocupação a inexistência de contratos em vigor com empresas de telecomunicações e de fornecimento de água, gás, eletricidade ou telecomunicações;
▪ Majoração para o triplo da taxa aplicável a prédios urbanos em ruína. Consideram-se prédios em ruína aqueles que apresentam danos que não são reparáveis pelos meios normais, constituindo a ruína física um estado limite a partir do qual se entende que a estrutura do edifício se encontra total ou parcialmente comprometida na sua capacidade funcional;
▪ Minoração, até 30 %, da taxa aplicável a prédios urbanos em bom estado de conservação, desde que, após a realização de obra, o imóvel melhore o respetivo estado de conservação, subindo pelo menos um nível e atingindo a classificação de Bom (4) ou Excelente (5), nos termos do n.º 6 do artigo 112.º do Código do Imposto Municipal sobre Imóveis, sendo o estado de conservação reconhecido através do Método de Avaliação do Estado de Conservação de Imóveis (MAEC), mediante requerimento do interessado, e sendo o benefício aplicável apenas uma vez em cada período de oito anos.
▪ Isenção de IMI por um período inicial de 3 anos, contados do ano, inclusive, da conclusão da ação de reabilitação urbana, podendo essa isenção ser prorrogada até ao limite máximo de 5 anos adicionais, desde que o imóvel se encontre afeto a habitação própria e permanente ou a arrendamento para habitação permanente, mediante deliberação da Assembleia Municipal.
IMT – Imposto Municipal sobre as Transmissões onerosas de imóveis
A primeira transmissão onerosa de prédio urbano ou fração autónoma reabilitada, localizada na Área de Reabilitação Urbana do Vale da Amoreira e destinada a habitação própria e permanente ou a arrendamento para habitação permanente, é isenta de IMT, nos termos do artigo 45.º, n.º 2, alínea c), do Estatuto dos Benefícios Fiscais.
Apoios e incentivos de natureza fiscal
Os prédios urbanos – edifícios ou frações autónomas – localizados na Área de Reabilitação Urbana do Vale da Amoreira serão, durante o período de vigência da respetiva delimitação, abrangidos pelo conjunto de benefícios – apoios e incentivos – de natureza fiscal aplicáveis, nomeadamente:
▪ Dedução à coleta de 30 % do IRS dos encargos suportados com a reabilitação, até ao limite de 500 €, nos termos do artigo 71.º, n.º 4, do Estatuto dos Benefícios Fiscais.
Apoios e incentivos de natureza regulamentar e procedimental
No âmbito dos apoios e incentivos de natureza regulamentar e procedimental, de competência exclusivamente municipal, aplicáveis às Áreas de Reabilitação Urbana, e visando promover a execução de operações urbanísticas integradas em ações de reabilitação, encontra-se definido um regime especial de redução e isenção das seguintes taxas municipais:
▪ Isenção de taxas referentes ao procedimento de licenciamento ou comunicação prévia, incluindo os atos posteriores exigíveis nos termos do artigo 62.º-A do RJUE, designadamente a entrega dos elementos necessários à utilização, quando aplicável;
▪ Isenção de taxas devidas pela ocupação do domínio público motivada por aquelas intervenções;
▪ Isenção de taxas referentes à emissão de pareceres no âmbito do procedimento do pedido de informação prévia;
▪ Isenção das taxas devidas pela realização de vistorias;
▪ Redução em 50% das taxas relativas aos atos de controlo prévio associados à alteração de utilização, nos termos aplicáveis do RJUE
Será também assegurada a criação de mecanismos que garantam o apoio às ações de reabilitação, quer na vertente de informação quer na tramitação processual, de modo a facilitar e promover as ações, apoiar candidaturas, divulgar os incentivos de carácter fiscal e financeiro disponíveis e apoiar a estruturação do modelo económico das operações.
As isenções e reduções referidas dependem do Regulamento Municipal de Taxas e demais regulamentos municipais aplicáveis.
O presente regime limita-se a aplicar, no âmbito das Áreas de Reabilitação Urbana, as reduções e isenções de taxas municipais previstas nos regulamentos municipais em vigo