Hou grip op uw erfenis
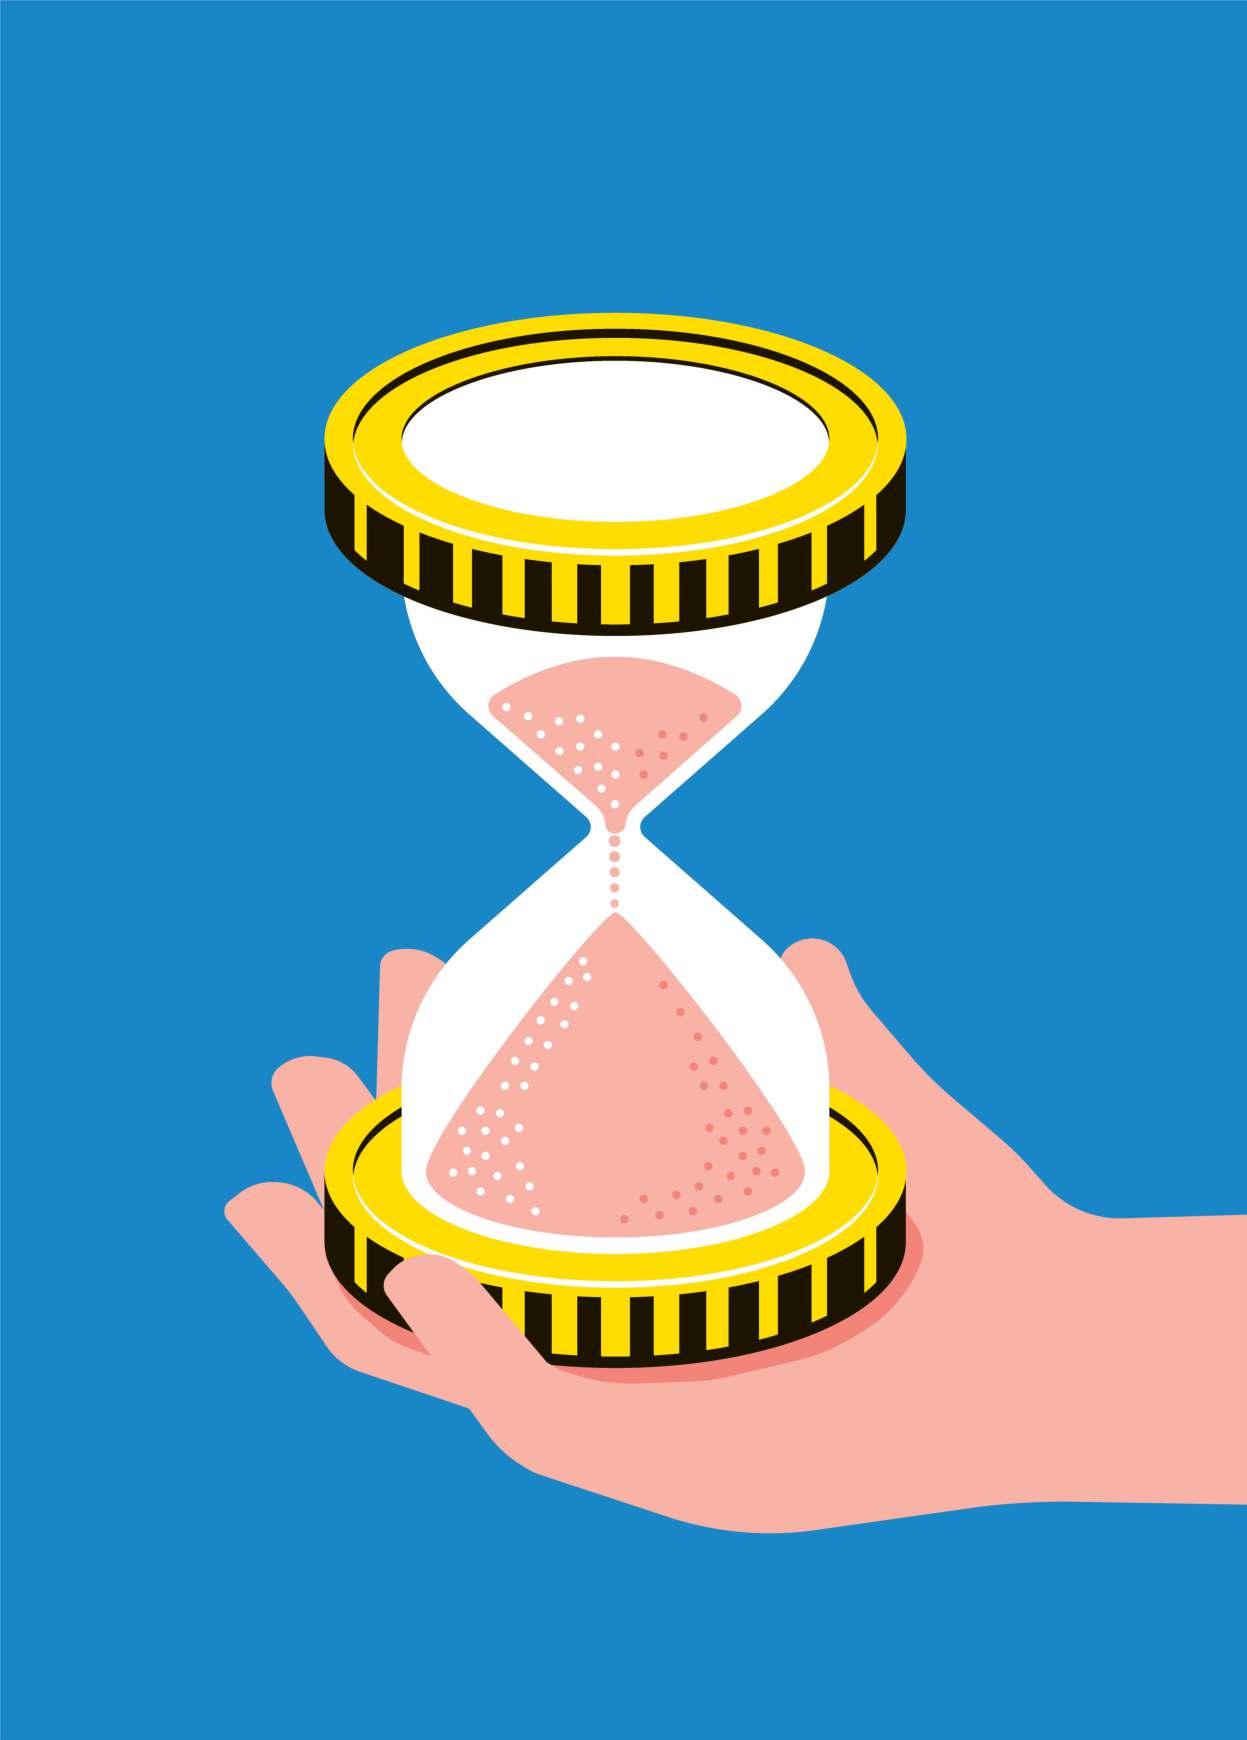
U beslist, níét de tijd

Ontdek hier al onze inzichten over successieplanning.
www.nagelmackers.be









SONJA VERSCHUEREN CHEF MIJN GELD

U beslist, níét de tijd
Ontdek hier al onze inzichten over successieplanning.
www.nagelmackers.be
SONJA VERSCHUEREN CHEF MIJN GELD
MET EEN PERSOONLIJKE anekdote: zo begin ik dit voorwoord vaak. Iets waar de lezer zich in herkent, en wat hem of haar triggert om verder te lezen. Dat idee rijpt meestal in mijn hoofd: plots zie of hoor ik iets waarvan ik denk: dat kan van pas komen. Soms liggen de verhalen gewoon in mijn omgeving voor het grijpen. Andere keren laat de inspiratie even op zich wachten, en duikt ze pas op wanneer ik het niet verwacht – tijdens een tentoonstelling bijvoorbeeld.
Zo bezocht ik onlangs Het Kunstuur in Mechelen, een format van de broers Joost en Hans Bourlon. In één uur –en met een koptelefoon op – word je langs een dertigtal schilderijen geleid. Belgische topwerken met een verhaal, vaak uit privécollecties die zelden of nooit voor het grote publiek te zien zijn. De rondleiding ging me soms wat te snel, maar bij één werk begonnen de radertjes in mijn hoofd te draaien: ‘Zelfportret met doodshoofd’ van Frits Van den Berghe. Het expressionistische schilderij wordt
BEZOEK ONS: WEBSITE: WWW.MIJNGELD.BE
LINKEDIN: LINKEDIN.COM/COMPANY/DE-TIJD/ FACEBOOK: FACEBOOK.COM/DETIJD INSTAGRAM EN TIKTOK: @DE.TIJD X: @TIJD
MAIL ONS: VRAGEN@MIJNGELD.BE
als een soort testament van de schilder gezien en dateert van een jaar voor zijn overlijden. Van den Berghe – die aan een ongeneeslijke hartkwaal leed, zo hoor je daar – beeldt zichzelf af met een doodskop op zijn kleren, omringd door zijn demonen, die lijken te verdrinken in een poel. Als de dood nadert, staan we vaak nog even stil bij ons leven. Of willen we nog zaken regelen, voor wanneer we er niet meer zijn. Alvast deze raad: wacht daar niet te lang mee. Het klinkt als een open deur, maar het kan u veel miserie besparen. ‘In de praktijk zien we dat mensen soms net te laat zijn om een zorgvolmacht op te stellen’, zegt een advocaat verderop in dit magazine. Met zo’n zorgvolmacht kunt u iemand aanduiden die in uw naam rechtshandelingen stelt zodra u daartoe zelf niet langer in staat bent. Toen een collega onlangs zei dat hij wat later op de redactie zou zijn, omdat ‘hij nog naar de notaris moest voor een zorgvolmacht’, was mijn antwoord dan ook meteen: ‘geen enkel probleem.’
COLOFON
ADRES REDACTIE MIJN GELD, TOUR & TAXIS, HAVENLAAN 86C, BUS 309, B-1000 BRUSSEL, REDACTIE@MIJNGELD.BE ALGEMEEN HOOFDREDACTEUR ISABEL ALBERS HOOFDREDACTEUR DE TIJD PETER DE GROOTE CHEF MIJN GELD SONJA VERSCHUEREN EINDREDACTEUR JAN LODEWYCKX ARTDIRECTOR ILSE JANSSENS REDACTEUREN DAAN BLEUS, PETRA DE ROUCK, PHILIPPE GALLOY, MATHILDE RIDOLE, ROBBE VAN LIER, PETER VAN MALDEGEM FOTOGRAFEN JOSEFIEN TONDELEIR, JEFFREY TORREMANS ILLUSTRATOR FILIP YSENBAERT INFOGRAFICI FABRIZIO COLUCCI, FRANK SCHULPÉ ABONNEMENTEN TEL.: 0800/55.150 E-MAIL ABO@TIJD.BE ADVERTENTIES TRUSTMEDIA, TOUR & TAXIS, HAVENLAAN 86C, BUS 309, B-1000 BRUSSEL, TEL.: 02/422.05.11, INFO@TRUSTMEDIA.BE VERANTWOORDELIJKE UITGEVER PETER QUAGHEBEUR. MIJN GELD WORDT GEDRUKT BIJ ROUL ARTA PRINTING.
HOU GRIP OP UW ERFENIS
SEPTEMBER 2025
3 Intro
4 Inhoud
6 In één zin
8 In cijfers
10 In beeld
12 In het nieuws
Vanaf 2026 verlaagt
Vlaanderen de erfbelasting. Wie wint erbij?
16 Eerste hulp bij erfenissen
Verdriet én papierwerk: wat moet u als erfgenaam wanneer regelen?
18 Interview
Vermogensexperts Johan Du Mongh en Niklaas Claeysoone: ‘In 28 jaar tijd is erven bijna dubbel zo duur geworden.’
28 Zo houdt u grip op uw erfenis
28 Stel een sluitend testament op.
32 Vergeet uw digitale erfenis niet.
34 Kies voor een bewindsclausule.
50 Schenk tot de laatste minuut.
54 Trouw, mét of zonder contract.
60 Vergeet die zorgvolmacht niet.
43 Inzicht: Wie erft wat als u niets regelt?
De wet bepaalt wie erft en welk deel iedereen krijgt. Uw huwelijkspartner en kinderen hebben altijd recht op een stuk. Maar wat als u geen kinderen hebt of niet getrouwd bent?
47 Alle tarieven op een rij Erven of schenken?
Check hier alle tarieven, overzichtelijk per gewest.
40 Getuigenissen & opinie
40 Noëla Verhofstadt & Marc Amelinckx: plannen loont, en al zeker bij onverwachte wendingen.
48 Anneliese Mariën & Jos François: wilsverklaringen en zorgvolmachten als sleutel tot gemoedsrust.
66 Advocaat Hannes Casier: waarom de bewindsclausule wél nodig blijft.
HEBT U EEN VRAAG?
Over erven & schenken, vastgoed, belastingen of sparen & beleggen? Mail ons op vragen@mijngeld.be – wij zoeken het voor u uit.
BEZOEK ONS: WEBSITE: WWW.MIJNGELD.BE
LINKEDIN: LINKEDIN.COM/COMPANY/DE-TIJD/ FACEBOOK: FACEBOOK.COM/DETIJD
INSTAGRAM EN TIKTOK: @DE.TIJD
X: @TIJD
MAIL ONS: VRAGEN@MIJNGELD.BE
DIGITAAL DOSSIER
Van de ‘zorgvolmacht in 8 vragen’ tot ‘verhuizen naar het buitenland en uw successieplanning’: ontdek alles over erven en schenken op www.tijd.be/erven-schenken
U kunt rekenen op uw agent, die u begrijpt en uw uitdagingen kent.
Met een totaaloplossing op maat laat u uw vermogen verder groeien, haalt u een inkomen uit uw vermogen of regelt u uw successie met persoonlijk advies van experts.
Zo hebt u tijd voor wat u écht graag doet.
Niklaas Claeysoone, Delen Private Bank BLZ. 18.
Bereken het met onze successiesimulator en maak het bespreekbaar.
Alles wat je in je leven opbouwt, van geld tot eigendommen, laat je ooit achter. Maar wist je dat bij een erfenis soms een groot deel naar successierechten kan gaan?
Daarom is het belangrijk om vandaag al stil te staan bij later. Niet om alles meteen tot in detail vast te leggen, maar wel om het bespreekbaar te maken met de mensen die je graag ziet. Zo kan je later onaangename verrassingen vermijden.
Gebruik de DELA successiesimulator als startpunt: ontdek wie jouw erfgenamen zijn, hoe de erfenisverdeling eruitziet en hoeveel jouw erfgenamen later betalen. Praat erover met elkaar.
Wil je je geliefden ook beschermen tegen de financiële, praktische en administratieve zorgen die gepaard gaan met je uitvaart? Neem dan een DELA Uitvaartzorgplan en zorg voor gemoedsrust, voor jezelf en je dierbaren. Een mooi gebaar.
Start hier je simulatie
Maak eenvoudig en snel een persoonlijke simulatie en ontdek meteen wie wat erft en hoeveel de successiekosten per erfgenaam bedragen.
Deze publicatie valt onder de verantwoordelijkheid van DELA. DELA Natura- en levensverzekeringen N.V. – Belgisch bijkantoor ondernemingsnr. 0665.931.229) gelegen te Noorderplaats 5 bus 2 te 2000 Antwerpen, bijkantoor van DELA Natura- en levensverzekeringen N.V., vennootschap naar NL recht (KvK-nummer 17078393), gelegen te Oude Stadsgracht 1, 5611DD Eindhoven, NL, toegelaten voor Tak 21 levensverzekeringen onder codenr. 2864; fabrikant DELA Uitvaartzorgplan, levensverzekering Tak 21 onderworpen aan BE recht – dekt levenslang uw uitvaartkosten voor het bedrag waarvoor u verzekerd bent. Men is niet gedekt voor een overlijden dat het gevolg is van een uitgesloten risico, met name zelfmoord binnen het jaar na de inwerkingtreding van de polis; vrijwillige deelname aan collectieve gewelddaad/terreur of oorlog (professionele omstandigheden [bv. militairen, politie, brandweer] uitgezonderd);misdaad of wanbedrijf indien men deze als (mede)dader pleegde. Voor extra bijstand, psychologische bijstand, repatriëring & vervroegde terugkeer gelden specifeke beperkingen en uitsluitingen. Deze vindt u terug in de Algemene Voorwaarden. Oferte, premieberekening en Algemene Voorwaarden: www.dela.be en/of uw makelaar. Klachten: contact@dela.be of Ombudsman Verzekeringen (de Meeûsplantsoen 35, 1000 Brussel). Indien u kosteloos een kopie wenst van de Algemene Voorwaarden, gelieve een e-mail te richten aan info@dela.be. Aan deze tekst kunnen geen rechten worden ontleend. Enkel de Algemene en Bijzondere Voorwaarden zijn bindend.
79.226
Het testament is de populairste manier om uw nalatenschap te plannen. Vorig jaar registreerden de notarissen 79.226 testamenten, 5,2 procent meer dan de 75.342 in 2023.
9,3%
Met een zorgvolmacht regelt u wie uw vermogen beheert als u dat zelf niet meer kunt. Vorig jaar werden er in ons land 122.734 geregistreerd. Een goede zaak: ook steeds meer min-55-jarigen springen op de kar. Hun aandeel steeg van 2,4 procent in 2022 naar 4,5 procent in 2023 en vorig jaar zelfs 9,3 procent.
Wilt u afwijken van de wettelijke erfregels? Met een testament kunt u iemand bevoordelen, benadelen of uitsluiten. Uw laatste wil mag zelfs op een bierviltje staan.
UIT DE KIST
Van 75 euro tot 3 miljoen: wat we nalaten, leest als een bonte grabbelton. Deze cijfers onthullen hoe België vandaag schenkt en schuift.
In principe hebt u 30 jaar de tijd om een erfenis te verwerpen. Tijdens de eerste zes maanden van dit jaar legden 26.112 Belgen een zogenaamde verklaring van verwerping af, tegenover 30.656 in dezelfde periode vorig jaar. Zo ontsnappen ze aan de schulden van de overledene.
75€
In Vlaanderen werd vorig jaar voor bijna 374 miljoen euro aan nalatenschappen meteen geschonken naar de volgende generatie(s). Nog nooit waren er zoveel doorgeefschenkingen. Het grootste bedrag was net geen 3 miljoen euro, het kleinste amper 75 euro.
30.693 huwelijkscontracten
Steeds meer mensen passen hun huwelijkscontract aan bij de notaris. Vorig jaar ging het om 30.693 koppels. Ter vergelijking: in 2022 werden 25.713 contracten aangepast, in 2023 ging het om 26.463 wijzigingen.
1,71
De Vlaamse Belastingdienst (Vlabel) zag de inkomsten in het begrotingsjaar 2024 licht dalen, tot 1,71 miljard euro. Dat komt doordat er minder ontvangsten waren uit grote nalatenschappen.
Dat is Saxo AutoInvest. Automatisch beleggen in ETF’s, voor amper € 2 per maand.


Scan en ontdek Saxo AutoInvest of ga naar saxobank.be den. Italiëlei obank.be
BEZOEK ONS: WEBSITE: WWW.MIJNGELD.BE
LINKEDIN: LINKEDIN.COM/COMPANY/DE-TIJD/ FACEBOOK: FACEBOOK.COM/DETIJD
INSTAGRAM EN TIKTOK: @DE.TIJD
X: @TIJD
MAIL ONS: VRAGEN@MIJNGELD.BE
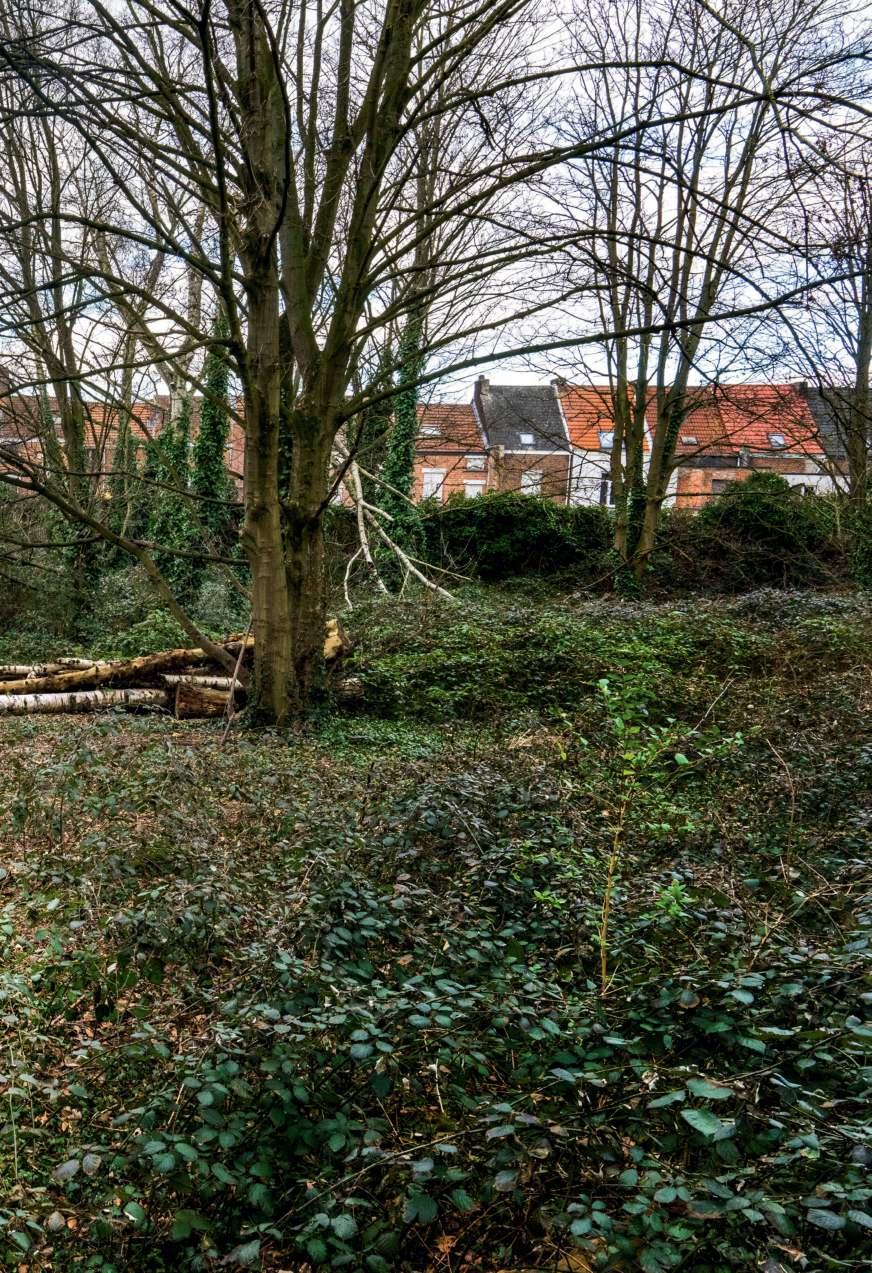
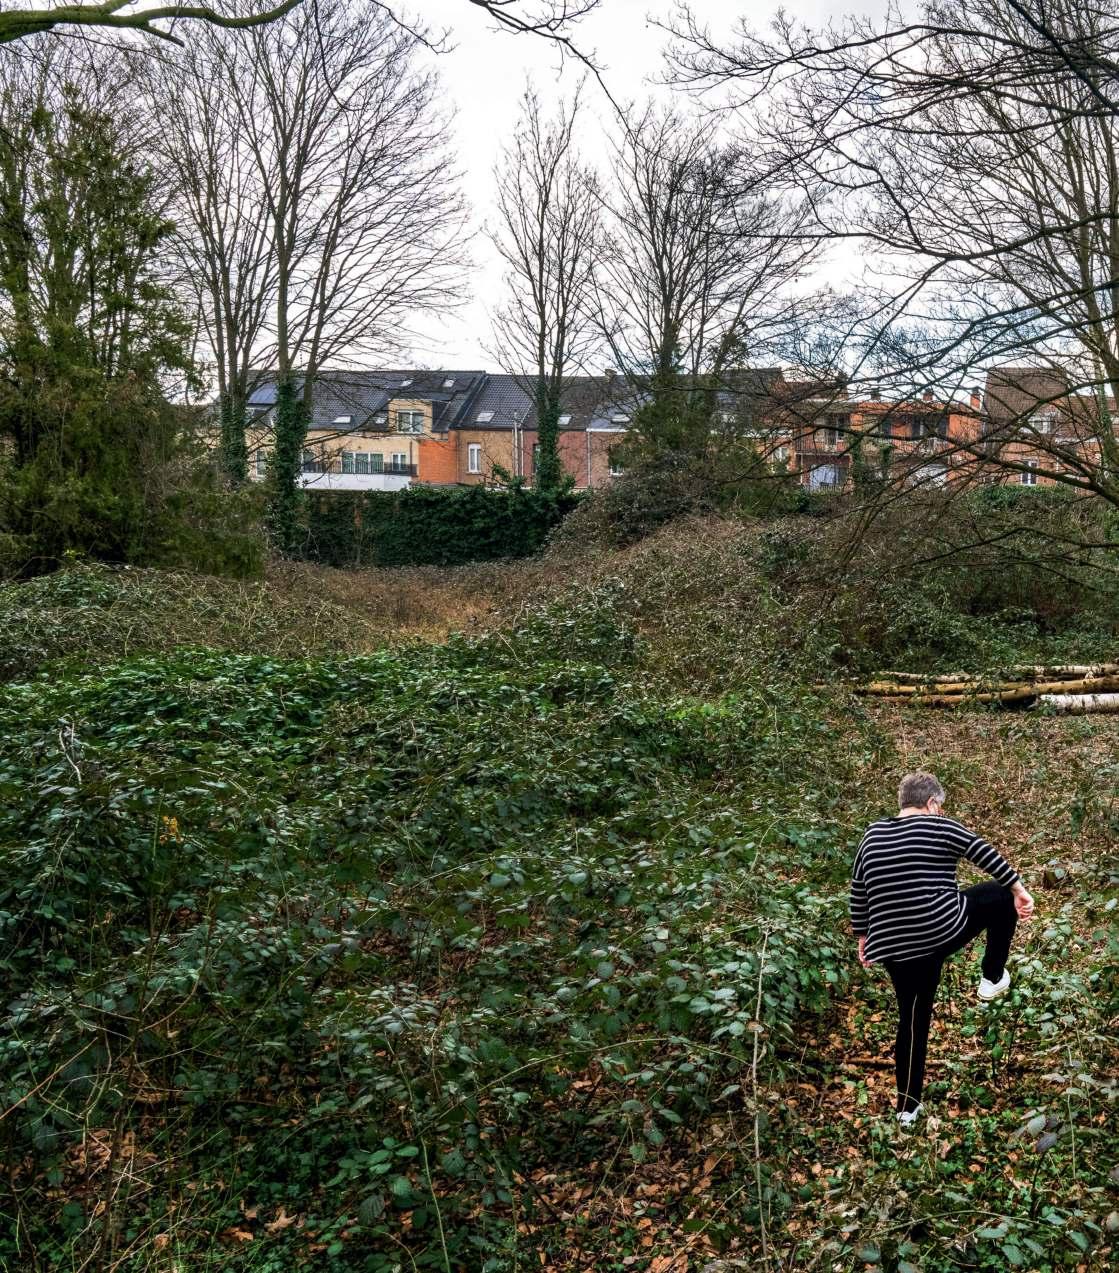
Hoewel projectontwikkelaars erop aasden, koos de kinderloze weduwe Maria Van Deyck een ander pad: in 2019 liet ze haar grote tuin in Mechelen via testament na aan de Koning Boudewijnstichting. Vijf jaar later, in 2024, maakte het Mechelse stadsbestuur er via een erfpachtovereenkomst een openbare ruimte van: een groene oase van 73 are in druk woongebied. Bij goed weer doet een klein, natuurlijk amfitheater in het park zelfs dienst als openluchtklas voor een Mechelse school.
©
ID/ FRED
DEBROCK
Tenzij de begrotingstoestand alsnog roet in het eten gooit, verlaagt de Vlaamse regering vanaf 1 januari 2026 een reeks erfbelastingtarieven, goed voor 200 miljoen euro. Vooruit en CD&V willen die verlaging echter sterker toespitsen op de kleinste erfenissen dan tijdens de regeringsvorming is afgesproken.
DAAN BLEUS
In een ideale wereld hadden we u nu al alle details gegeven over de hervorming van de erfbelasting, maar de Vlaamse regering besliste er anders over. Voor de zomer leek het erop dat Vlaams minister van Financiën en Begroting Ben Weyts (N-VA) de knopen wilde doorhakken op de laatste ministerraad van juli, maar uiteindelijk is het dossier verschoven naar de begrotingsopmaak voor 2026, eind deze maand.
Toch is de richting van de regering duidelijk: de erfbelasting moet vanaf 2026 verlaagd worden. De omvang van de oefening zou doorheen de jaren toenemen: in het centenboekje is er voor volgend jaar sprake van een ‘tax cut’ van 200 miljoen euro, tegen 2029 is dat al 350 miljoen euro. Bovendien zit er voor alle groepen van ontvangers – (groot)ouders, de partner, broers en zussen of anderen – een knip in.
In oktober 2024 lekten de geheime afspraken over de erfbelasting uit die tijdens de regeringsvorming werden gemaakt (zie tabel blz. 13). Daaruit bleek dat de regering het tarief voor erfenissen tot 50.000 euro van ouders zou verlagen van 3 naar 0 procent. Voor erfenissen van (groot)ouders tussen 50.000 en 150.000 euro zou een tarief van 3 procent gelden. Van 150.000 tot 250.000 euro zou er voortaan een tarief van 9 procent van toepassing zijn. Dat is allemaal een stuk voordeliger dan vandaag.
Voor erfenissen tussen partners zou het laagste tarief van 3 procent gelden tot een bedrag van 150.000 euro, tegenover 50.000 euro vandaag. Eenzelfde operatie zou gebeuren voor erfenissen tussen broers en zussen: onder meer het tarief van 25 procent zou tot 75.000 euro gelden, terwijl dat vandaag maar 35.000 euro is. En het plafond voor het tweede hoogste tarief van 30 procent zou stijgen van 75.000 tot 150.000 euro. Ook voor erfenissen van de groep ‘anderen’, bijvoorbeeld vrienden of kennissen, zou er een fikse verlaging in ziten. Het plafond van het laagste tarief van 25 procent zou stijgen van 35.000 euro vandaag tot 75.000 euro. Ook hier zou het plafond waarop het tweede hoogste tarief van 45 procent geldt, worden verhoogd tot 150.000 euro.
Toch betaalt die laatste groep nog altijd de hoogste tarieven. Om tegemoet te komen aan alleenstaanden zonder kinderen wil de politiek een bijzondere fiscale
NIEUWE TARIEVEN VLAAMSE ERFBELASTING
% belastingen per schijf van totale bedrag
Hoeveel belasting betaalt u momenteel op een erfenis in Vlaanderen?
Van (groot)ouders
tot 50.000 euro
50.000 tot 250.000 euro
meer dan 250.000 euro
Van partner
tot 50.000 euro (1)
50.000 tot 250.000 euro
meer dan 250.000 euro
Van broers en zussen tot 35.000 euro
35.000 tot 75.000 euro meer dan 75.000 euro
Van alle anderen tot 35.000 euro
35.000 tot 75.000 euro meer dan 75.000 euro
(1) Geen erfbelasting op eerste 50.000 euro aan roerend vermogen. (2) Geen erfbelasting op eerste 150.000 euro aan roerend vermogen.
regeling in het leven roepen. Iemand zonder erfgenamen in rechte lijn en in eerste graad, zoals een partner of kinderen, zou ‘een of meer personen met wie hij een affectieve band had iets kunnen nalaten dat belast wordt op een wijze die dichter aansluit bij het fiscale regime voor wie erft in rechte lijn’.
Weyts beklemtoonde na het uitlekken van het document meteen dat die afspraken niet in steen gebeiteld zijn. Intussen is er ook budgetaire en politieke kopwind opgestoken, die de modaliteiten nog meer voor wijziging vatbaar maken. Het Vlaamse begrotingstekort zou in 2026 een stuk hoger liggen dan de regering een jaar geleden voorspelde. In de coalitie gaan er om die reden stemmen op om de kosten te drukken door de operatie niet op 1 januari, maar pas halverwege het jaar te laten ingaan. Al heeft Weyts in publieke
Welke afspraken maakten de regeringspartijen tijdens de formatie?
tot 50.000 euro (alleen van ouders) tot
euro
euro (2)
euro
verklaringen voorlopig vastgehouden aan 1 januari.
Vooruit en CD&V vinden dat de operatie door de slechtere begroting nog sterker toegespitst moet worden op de kleinste erfenissen. De socialisten opperen zelfs om de oefening ‘budgetneutraal’ te maken. Lees: in ruil willen ze de tarieven op hogere bedragen optrekken. In de campagne stelde Vooruit een belastingvrijstelling voor erfenissen onder 250.000 euro voor, met daarboven oplopende tarieven.
Bovendien koppelt viceminister-president Melissa Depraetere (Vooruit) haar fiat voor de verlaging aan het sluiten van een hele reeks fiscale achterpoortjes.
Familiebedrijven genieten bijvoorbeeld een vast tarief van 3 procent bij erfenissen en 0 procent bij schen kingen. Dat gunstregime blijkt bijzonder populair: in 2023 schonken ruim 700 families op die manier een bedrag van bijna 7 miljard euro belastingvrij weg.
In die familiale constructies wordt evenwel vaak ook vermogen ondergebracht dat niets met de bedrijfsactiviteiten te maken heeft, zoals vastgoed. Dat ‘oneigenlijke gebruik’ wil Vooruit, maar ook CD&V,
WAALSE REGERING HERVORMT ERFBELASTING GRONDIG VANAF
Schijf in euro
0-12.500 €
12.500-25.000 €
25.000-50.000 €
50.000-75.000 €
75.000-100.000 €
100.000-150.000 €
150.000-175.000 €
175.000-200.000 €
200.000-250.000 €
In rechte lijn en tussen echtgenoten en wettelijk samenwonenden
250.000-500.000 € >500.000 € 3% 4%
eruit. In het regeerakkoord is ook afgesproken dat er daartoe stappen worden gezet.
Maar op het kabinet-Weyts is er weinig enthousiasme om daar snel vorderingen mee te maken. Vermogen dat in de vennootschap geen economisch nut heeft uitsluiten, noemt het kabinet ‘een complexe juridische aangelegenheid’. ‘Misbruiken bestaan in elk systeem en die moet je proberen te vermijden, maar dat wil niet zeggen dat je het hele systeem op de schop moet nemen. Je moet zorgen dat je bonafide ondernemingen – dan spreek je over 95 procent – niet gaat bestraffen’, zei Weyts daarover eind juli.
Het Brussels Gewest heeft sinds de verkiezingen van vorig jaar nog altijd geen nieuwe regering, waardoor grondige hervormingen uitblijven. Naar analogie van Vlaanderen en Wallonië besliste het Brussels Parlement in juli wel om de verdachte periode bij roerende schenkingen die vanaf 1 januari 2026 worden gedaan te verlengen van 3 naar 5 jaar. Schenkt u een som geld via een bankgift en registreert u die schenking niet, dan moet daarop geen schenkbelasting worden betaald. Voorwaarde is wel dat u nog voldoende lang blijft leven, om ook erfbelasting te vermijden. Momenteel is die verdachte periode in Brussel 3 jaar, maar ze wordt
B roers en zussen
Neven, nichten, nonkels en tantes
dus opgetrokken naar 5 jaar. Sterft u vóór die periode verstreken is, dan komt de schenking alsnog in de nalatenschap terecht. MR
Eind 2024 werd ook in Wallonië een ambitieuze hervorming van de erfbelasting goedgekeurd. De nieuwe tarieven (zie tabel hierboven) treden wel pas in werking vanaf 2028. Momenteel lopen de tarieven van de erfbelasting in Wallonië uiteen van 3 tot 80 procent, afhankelijk van de familieband en het bedrag dat u erft. Er komen nieuwe minimumtarieven en de tarieven worden gehalveerd.
In rechte lijn (tussen echtgenoten, ouders, kinderen) blijven de laagste tarieven van 3 procent (tot 12.500 euro) en 4 procent (tussen 12.500 en 25.000 euro) behouden, maar zakt de erfbelasting voor de hoogste schijf van 30 naar 15 procent.
Voor nalatenschappen tussen broers en zussen variëren de tarieven tussen 10 en 33 procent, terwijl dat nu tussen 20 en 65 procent is. Voor nalatenschappen tussen neven, nichten, ooms en tantes schommelen de tarieven tussen 13 en 35 procent. Nu is dat tussen 25 en 70 procent. Is er geen familieband, dan bedraagt het nieuwe minimumtarief 15 procent. Dat wordt maximaal 40 procent voor de hoogste schijf. PG

Beleggen betekent keuzes maken.
Met Leleux Associated Brokers kiest u voor een partner die u een brede waaier aan keuzemogelijkheden biedt, en u met raad en daad bijstaat.

www.leleux.be
0800 255 11

Het verlies van een geliefde brengt niet alleen verdriet, maar ook een berg papierwerk mee. Wat moet u als wettelijke erfgenaam precies regelen?
Zelfs wanneer alles netjes geregeld was, kan het afhandelen van een nalatenschap door de vele formaliteiten overweldigend aanvoelen. De notarisfederatie Fednot maakt het proces overzichtelijk via StartMySuccession.be. Hieronder leest u wat u meteen moet regelen en wat even kan wachten.
Na een overlijden start een administratieve keten van acties. In eerste instantie moet een arts het overlijden vaststellen en een medisch atest van overlijden opstellen. Dat hebt u nodig om de gemeente op de hoogte te brengen.
1. Laat het overlijden vaststellen door een arts: wanneer iemand in een ziekenhuis sterft, gebeurt die vaststelling automatisch. Is de persoon elders overleden, dan komt een arts ter plaatse om een medisch atest van overlijden op te stellen. Dat atest bevat de datum, het uur en de doodsoorzaak. Met dat document verwitigt u (of de begrafenisondernemer) de gemeente.
2. Contacteer een begrafenisondernemer: deze regelt niet alleen de uitvaart, maar neemt vaak ook enkele administratieve taken over, zoals het melden van het overlijden bij de gemeente. Houd alvast de identiteitskaart, het rijbewijs en eventueel het trouwboekje van de overledene bij de hand. De gemeente stelt vervolgens de overlijdensakte op. Die hebt u nodig om andere instanties op de hoogte te brengen (zie verder)
3. Check of de overledene weigerde organen te doneren: in België geldt dat iedereen orgaandonor is, tenzij uitdrukkelijk bezwaar is gemaakt. Een weigering wordt geregistreerd in een nationaal register. U kunt bij de gemeente van de overledene nagaan of dit het geval is.
Ook andere instanties moeten op de hoogte worden gebracht bij een sterfgeval.
1. Contacteer uw notaris: de notaris zoekt uit of er een testament is, wie de erfgenamen zijn, en checkt waar de overledene tegoeden had. Dat laatste kan de notaris opzoeken in het CAP, het Centraal Aanspreekpunt van rekeningen en financiële contracten.
2. Verwit ig de bank(en): die blokkeren de rekeningen van de overledene, inclusief de effectenrekeningen. Die tegoeden maken immers deel uit van de nalatenschap, waarop erfbelasting verschuldigd is. Door de rekening(en) te blokkeren, wil men voorkomen dat er snel nog geld wordt opgenomen, om erfbelasting te ontlopen. Al is dat sowieso een utopie: de bank, die de saldi op de rekeningen moet doorspelen aan de FOD Financiën, zal zich baseren op de saldi van de avond vóór het overlijden. De blokkering wordt pas opgeheven als duidelijk is wie de wetige erfgenamen van de overledene zijn en hoe de verdeling van de nalatenschapstegoeden wordt geregeld. Dat kan enkele weken duren.
3. Verwit ig ook andere instanties: denk aan de werkgever van de overledene, pensioendienst, het ziekenfonds, de Dienst voor Inschrijvingen van Voertuigen (DIV), verzekeringsmaatschappijen, telecom- en energieleveranciers (bijvoorbeeld om facturen op een andere naam te zeten), eventueel de verhuurder (als de overledene een woning huurde).
Wie erft, moet erfbelasting betalen. Om die te kunnen berekenen, moet u de fiscus een overzicht bezorgen van alle goederen en schulden van de overledene.
1. Aangifte van nalatenschap: het is aan de erfgenamen om – eventueel met de hulp van de notaris – een inventaris op te maken van het vermogen van de overledene. Dat doet u in een aangifte van nalatenschap. Vergeet ook de levensverzekeringen niet te vermelden. De aangifte moet uiterlijk vier maanden na het overlijden bij de Vlaamse Belastingdienst (Vlabel) worden ingediend (vijf maanden als het overlijden elders in Europa plaatsvond en zes maanden als het buiten Europa was). Wie de aangifte te laat indient, riskeert een belastingverhoging.
2. Erfbelasting: nadat u de aangifte hebt ingediend, stuurt de Vlaamse Belastingdienst een aanslagbiljet. Vanaf dan hebt u twee maanden tijd om de erfbelasting te betalen.
3. Verzekeringskwesties regelen: had de overledene een of meer levensverzekeringen en bent u de begunstigde? Claim de uitvoering van het contract bij de betrokken onderneming.
PHILIPPE GALLOY
Een zakelijke binding hebben Johan Du Mongh en Niklaas Claeysoone niet, maar met hun gecombineerde ervaring overzien ze alle aspecten van erfenissen en het erfrecht. ‘Ook na de hervorming blijft de fiscaliteit dé reden om een erfenisplanning uit te werken. En dat is geen goede zaak.’
PETRA DE ROUCK
EEN SNELLE ZOEKOPDRACHT op internet leert dat er vandaag elf boeken te koop zijn met Johan Du Mongh als auteur. ‘Vaak zijn het cursussen’, nuanceert hij. Du Mongh doceert al meer dan twintig jaar familierecht en familiaal vermogensrecht aan de KU Leuven. Dat combineert bij met een advocatenpraktijk – opgericht in 1993 – waar hij focust op vermogensplanning, vermogensgeschillen en gerechtelijke procedures daarover. Twee jaar later begon de carrière van Niklaas Claeysoone, in dezelfde materie, maar vanuit een ander perspectief: Claeysoone is de grondlegger van het patrimoniaal advies bij Delen Private Bank, met eerstelijnsadvies aan klanten over de planning van hun vermogen en nalatenschap.
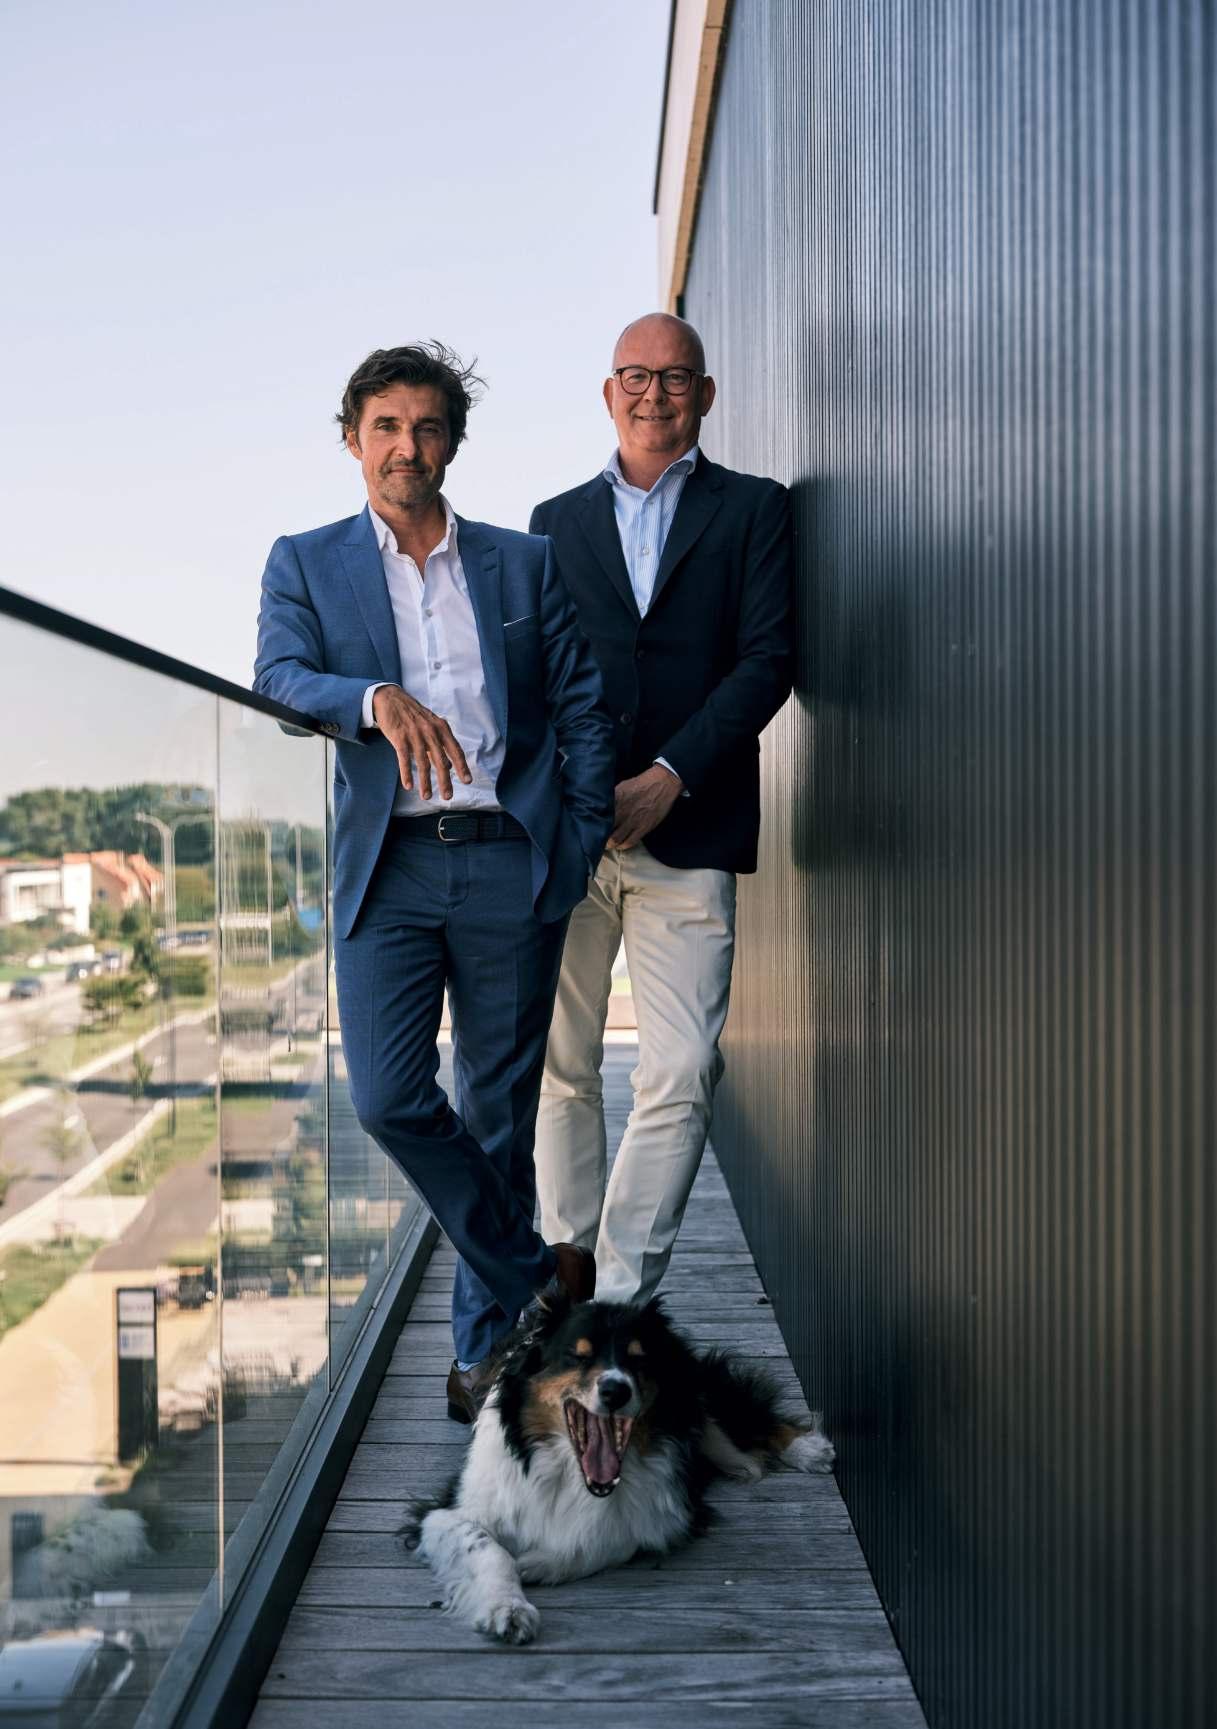
‘De fiscaliteit mag nooit de hoofdreden zijn om een erfenisplanning uit te werken. Een planning moet vertrekken vanuit de mens en vanuit familiale overwegingen.’
JOHAN DU MONGH
Details over de hervorming van de erfbelasting in V laanderen zijn er nog niet, al had ik die hier graag met u be sproken. Vanaf 2026 zou de erfbelasting wel dalen. Dat klink t als een goede zaak, niet?
Johan Du Mongh: ‘De hervorming zal voor velen een besparing opleveren, maar het probleem blijft dat de fiscaliteit vaak de hoofdreden is om een erfenisplanning uit te werken. En dat is geen goede zaak. Een planning moet vertrekken vanuit de mens en vanuit familiale overwegingen: wat wil je doen, wie heeft wat nodig, gaat het over een woning, geld of een bedrijf? De fiscaliteit is daarbij een danspartner die volgt, niet leidt – en al zeker niet tegenwerkt.’
Niklaas Claeysoone: ‘De kern van het probleem wordt niet aangepakt: erfenissen van (groot)ouders en partners boven 250.000 euro worden nog altijd belast tegen 27 procent. Dat plafond dateert van 1997 en werd nooit geïndexeerd. Als dat wel was gebeurd, zou de grens vandaag op 468.633 euro liggen. In 28 jaar tijd is erven dus bijna dubbel zo duur geworden. Het was veel eenvoudiger geweest om gewoon de plafonds te indexeren.’
Du Mongh: ‘Een korting van 5.000 à 6.000 euro op een vermogen van 250.000 euro door de geplande hervorming is op zich substantieel, maar voor grotere vermogens stelt het weinig voor. Het kan zelfs duurder uitvallen om je te laten begeleiden om dat fiscale voordeel te benuten. De echte noodzaak voor een planning begint pas als je meer dan 9 procent erfbelasting moet betalen – vergeet niet dat die bedragen al eerder werden belast. Dat is niet alleen een boodschap aan de overheid, maar zou ook een duidelijke lijn moeten zijn die de overheid zelf uitdraagt.’
Een tarief van 27 procent is te hoog, maar 9 procent is wel aanvaardbaar?
Du Mongh: ‘Belastingen betalen is op zich geen probleem. Het
zijn bijdragen aan de welvaartsstaat: de straatverlichting brandt, de politie en brandweer komen, er is medische zorg en een sociaal vangnet bij ziekte of werkloosheid. Je kunt dus niet pleiten voor een volledige vrijstelling. Een tarief tot 9 procent is verdedigbaar. Als je een Nederlander zegt dat je zelfs dat niet w ilt betalen, lacht hij je uit: wij zijn gierig, maar jij bent een krent. In mijn ervaring ligt de psychologische grens binnen een gezin rond 10 procent. Daarboven groeit bijna automatisch een afkeer van de overheid.’
Claeysoone: ‘Een tarief van 27 procent voelt alsof er een extra erfgenaam aan tafel zit. In een gezin met drie kinderen gaat 27 procent naar de fiscus, terwijl de drie kinderen samen 73 procent krijgen – elk dus minder dan de fiscus. Dat voelt on rechtvaardig aan, waardoor plannen logisch wordt. Bovendien neemt de fiscus altijd de meest bruikbare, liquide middelen. Erfbelasting kun je niet betalen met bakstenen of een vordering in rekening-courant bij een vennootschap. Vaak merken we dat het roerend vermogen niet volstaat om de erfbelasting te betalen. Dan rest er niets anders dan noodoplossingen: successieverzekeringen of overbruggingskredieten.’
Singles zonder kinderen of een partner zijn met tar ieven tot 55 procent helemaal de pineut?
Du Mongh: ‘Voor hun erfgenamen loopt het tarief op tot 55 procent, wat pure privé-onteigening is. Vaak hoor je dat er een vermogensbelasting moet komen, maar dit is er een – en wat voor een! In deze vorm bestaat ze al sinds 1919. Singles móéten dus wel plannen als ze nog iets van het familievermogen willen overhouden.’
Koppels erven de gezinswoning gratis en zullen wellicht een groter deel erven tegen 3 procent. Wordt planning voor hen dan minder noodzakelijk?
Du Mongh: ‘Of je het nu een miserietaks of taks op verdriet noemt:
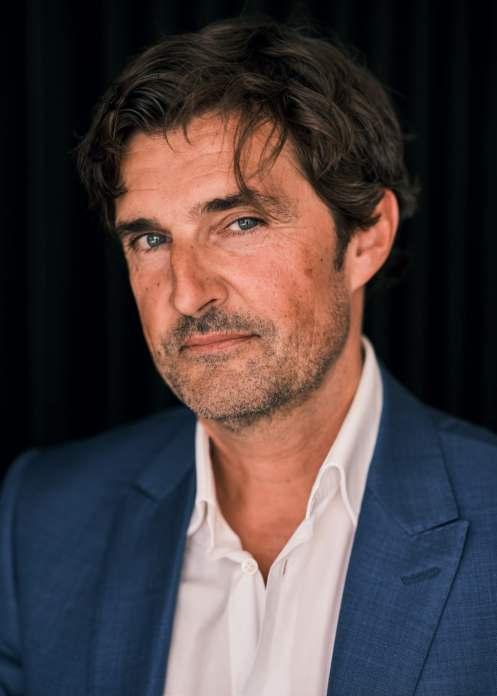
WIE? Johan Du Mongh (55) is founding partner van Du Mongh Advocaten in Antwerpen en Knokke. Sinds 2006 is hij professor aan de KU Leuven, waar hij ‘familierecht’, ‘familiaal vermogensrecht’ en ‘rechtspersonen en fa milie’ doceert. Sinds tien jaar is hij plaatsvervangend rechter bij het hof van beroep in Antwerpen en arbiter bij Cepa ni, een centrum voor alternatieve geschillenbeslechting. Van 2021 tot 2023 was hij stafhouder van de Balie Antwerpen.
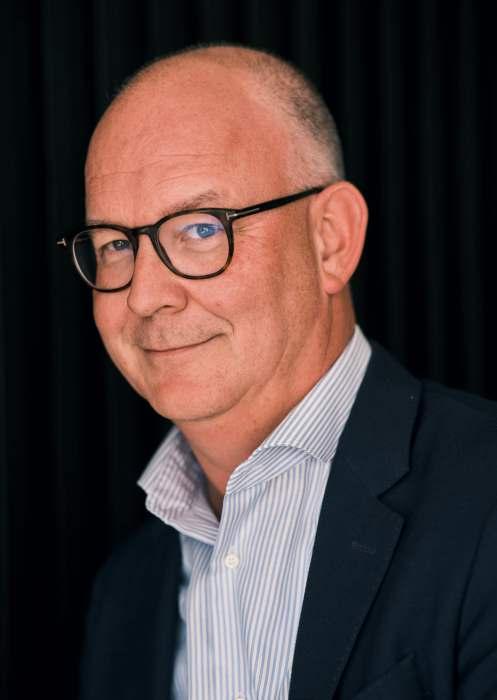
WIE? Niklaas Claeysoone (55) werkt al zijn hele carrière bij Delen Private Bank. Hij legde er de basis voor het departement patrimoniaal advies en estate planning. In 2017 richte hij het Knokke-kantoor van Bank Delen op en sindsdien is hij verantwoordelijk voor het kantoor dat focust op West-Vlaanderen.
partners zouden alles belastingvrij aan elkaar moeten kunnen doorgeven. Het opgebouwde vermogen is immers al op de een of andere manier belast en wordt sowieso opnieuw belast wanneer de langstlevende sterft. Zonder erfbelasting zouden de partners vrij kunnen plannen volgens hun noden. En wellicht zouden ze daarbij ook kinderen en kleinkinderen meenemen. Een volledige vrijstelling voor partners zou een prachtig signaal zijn van de overheid aan een dankbare bevolking. Bovendien zou de budgetaire impact van zo’n maatregel op korte termijn amper voelbaar zijn: grotere vermogens vangen de erfbelasting meestal al preventief op via huwelijkscontracten. Daardoor is het ook een stevige sociale maatregel: gelijkheid voor iedereen, ongeacht het vermogen.’
Een huwelijk is dus dé manier om je nalatenschap te plannen?
Claeysoone: ‘Met een huwelijk maak je je partner tot bevoorrechte erfgenaam. Zonder huwelijkscontract val je automatisch onder het gemeenschapsstelsel, waarbij alle inkomsten na het huwelijk gemeenschappelijk zijn. In een huwelijkscontract kan bovendien een keuzebeding worden opgenomen, waardoor de langstlevende kan beslissen wat hij of zij erft en wat rechtstreeks naar de kinderen gaat. Zo kan een dubbele belasting bij de langstlevende en bij de kinderen vermeden worden. Het zou goed zijn mocht de wetgever dat keuzerecht standaard voorzien in het wetelijk stelsel.’ ‘Koppels die elkaar willen bevoordelen, kiezen het best voor een huwelijkscontract met scheiding van goederen. Daarmee krij-
‘Een tarief van 27 procent voelt alsof er een extra erfgenaam aan tafel zit. Dat voelt onrechtvaardig aan, waardoor plannen logisch wordt.’
NIKLAAS CLAEYSOONE
gen ze toegang tot een waaier aan planningstechnieken – van toekennings- en verblijvingsbedingen tot aanwasbedingen en herroepelijke schenkingen tussen echtgenoten, om het roerend vermogen belastingvrij aan elkaar over te dragen.’
Du Mongh: ‘Een huwelijkscontract is vandaag al goed ingeburgerd, maar het zijn vooral de grote vermogens die de terechte reflex hebben om zich goed te informeren en te plannen. Die reflex zou iedereen moeten hebben, ook wie minder bezit. Toch vinden maar heel weinig mensen hun weg naar de notaris als ze trouwen. Dat moet veranderen. Voor een van de meest fundamentele keuzes in je leven zou de overheid trouwlustigen met koeien van leters naar de notaris moeten leiden. Wie minder snel getroffen wordt door de hoge tarieven in de erfbelasting heeft misschien minder verfijningen nodig, maar iedereen heeft toch minstens recht op basisinformatie.’
Claeysoone: ‘We merken elke dag hoe weinig mensen hun huwelijksvermogensstelsel echt kennen. Zo zijn er koppels die leven alsof ze een scheiding van goederen hebben, elk met hun eigen rekeningen, elk met hun vermogen, maar nooit een huwelijkscontract hebben gesloten. Zonder het te beseffen vallen ze dus onder het wetelijke stelsel, waarbij alle inkomsten gemeenschappelijk zijn. Het is niet omdat een rekening op één naam staat, dat ze ook automatisch uw persoonlijke bezit is.’
Veel koppels formaliseren hun relatie met een wetel ijke samenwoning. Kunnen ze beter in het huwelijksbootje stappen?
Du Mongh: ‘Voor het erfrecht van de kinderen maakt het weinig uit of hun ouders trouwen of wetelijk samenwonen. Het verschil zit in de bescherming tussen de partners zelf. Met het huwelijksvermogensrecht zijn er automatisch planningsmogelijkheden voorzien, terwijl samenwoners alles zelf moeten uitwerken. Bovendien lopen samenwoners het risico dat hun regeling later door hun kinderen wordt aangevochten.’
Met een bank- of handgift kun je geld belastingvrij doorgeven. Wordt daar ook een vorm van controle aan gekoppeld? Claeysoone: ‘Je moet een onderscheid maken tussen twee soorten schenkingen. Enerzijds heb je de hand- en bankgiften aan bijvoorbeeld nestverlaters om een woning te kopen. Dat is een goede zaak. Zo hoeft je kind niet telkens te verhui zen naar iets groter of comfortabeler en vermijdt het de financiële strop van een te zware lening.’
‘Als roerende schenkingen niet zijn ingegeven door een zuivere financiële nood bij de volgende generatie pleiten we voor wat voorzichtigheid. Gegeven is immers gegeven. Een kind kan dat geld opsouperen aan een te dure auto – en vergeet daarbij dat er ook nog brandstof en verzekering betaald moet worden – of het verliezen bij speculatieve investeringen. Vaak creëert het ook een verwachtingspatroon dat er later nog meer schenkingen volgen.’
‘Bij die tweede groep schenkingen zien we vaak de w il om de controle en de inkomsten te behouden, ingegeven door onzekerheid. Hoelang zal ik nog leven? Hoeveel heb ik nodig om comfortabel te leven? Blijven de pensioenen betaalbaar? Ook de oorlogsdreiging en geldontwaarding spelen mee. Klassiek kiest men voor een schenking met voorbehoud van vruchtgebruik, waardoor de schenker de inkomsten behoudt. Belangrijk om te weten: een vruchtgebruik is variabel. Er zijn periodes met hoge rentes en dividenden, maar evengoed lange periodes waarin die bijzonder laag zijn.’
biedt bedrijven, organisaties en overheden toegang tot het netwerk va n De Tijd. Om hun visie, ideeÎn en oplossingen te delen met de De Tijd-community. Buiten de verantwoorde lijkheid van de redactie van De Tijd.
GESPONSORDE INHOUD


In een context van de hervorming van de Belgische beleggingsfiscaliteit positioneren beleggingsverzekeringen zich als eenvoudig, onafhankelijk en toegankelijk. Dat stellen consulent Tom Vanderkelen, samen met advocaat Nicolas Milos. Ze bieden volgens hen ook interessante mogelijkheden voor successieplanning.
Nicolas Milos, advocaat aan de balie van Brussel, stelt dat de belasting op meerwaarde ñ ondanks de huidige onzekerheid door het ontbreken van een definitieve wetgeving – bij beleggingsverzekeringen enkel van toepassing zou moeten zijn bij een (gedeeltelijke of volledige) afkoop van het contract. Dat staat in contrast met de traditionele effectenrekening.
ëLogisch, want een verzekeringscontract omvat meerdere onderliggende activa. Het zou bijzonder complex zijn om voor elke arbitrage binnen het contract afzonderlijk de meerwaarde te gaan berekenen.’
ëDe belasting op meerwaarde zou enkel van toepassing moeten zijn bij de afkoop van het beleggingsverzekeringscontract.í
NICOLAS MILOS
ADVOCAAT AAN DE BALIE VAN BRUSSEL
Verzekeringscontracten zijn vandaag al onderworpen aan een premiebelasting van 2%, als compensatie voor het ontbreken van directe belastingen tijdens de looptijd. ‘Een bijkomende meerwaardebelasting – afhankelijk van hoe die wordt geformuleerd – zou mogelijk strijdig zijn met bestaande wetgeving’, vervolgt Milos. ‘In elk geval zal, op basis van de aangekondigde toepassing op levensverzekeringen, de belegger kunnen rekenen op een automatische registratie van gerealiseerde meer- en minderwaarden. Dat maakt de fiscale administratie eenvoudiger en pas relevant op het moment dat de belegger zijn recht op afkoop uitoefent.’
FLEXIBELE SPAARMOGELIJKHEDEN
Beleggingsverzekeringen genieten vaak van Luxemburgse expertise en bieden toegang tot een breed scala aan beleggingen binnen ÈÈn contract. Daarbij blijven zowel de fiscaliteit als de kostenstructuur transparant.
‘Intekenen kan al vanaf 100 euro per maand, of via een eenmalige premie van 10.000 euro’, licht Vanderkelen toe. ‘Een extra troef is dat het
‘De flexibiliteit van beleggingscontracten ondersteunt de structurering en planning van het vermogen.í
TOM VANDERKELEN CONSULENT ONELIFE
contract wordt opgebouwd in samenwerking met onafhankelijke partijen. De cliënt kiest zijn verzekeringsmaatschappij, begeleid door een verzekeringsmakelaar die gespecialiseerd is in financiële beleggingen. Daarbij wordt rekening gehouden met de voorkeuren van de cliënt: wil hij bijvoorbeeld een Luxemburgse maatschappij of verkiest hij een Belgisch bijkantoor?’
‘Het contract biedt bovendien een waardevolle flexibiliteit’, vervolgt Tom Vanderkelen. ‘Die flexibiliteit ondersteunt de structurering en planning van het vermogen. Zo laat de begunstigingsclausule van een levensverzekering toe dat de uitkering bij overlijden automatisch en contractueel naar een specifieke persoon gaat. Dat gebeurt zonder de bankblokkade die doorgaans optreedt bij de opening van een nalatenschap.’
‘In 28 jaar tijd is erven bijna dubbel zo duur geworden.’
NIKLAAS CLAEYSOONE
‘Bij een schenking met voorbehoud van vruchtgebruik wordt het vermogen op de rekening opgesplitst: de ouders houden het vruchtgebruik, de kinderen krijgen de blote eigendom. Zo krijgen de kinderen zicht op het vermogen van hun ouders en worden ze financieel opgevoed. Het is bovendien een flexibel instrument: het is niet gekoppeld aan een specifiek beleggingsproduct en ouders kunnen op elk moment verzaken aan het vruchtgebruik, zodat de kinderen de volle eigenaar worden.’ Du Mongh: ‘Dat is meteen ook een pleidooi voor eenvoudige planningen. Hou je ver weg van trusts, stichtingen, maatschappen en al dat soort fraais. Je kunt dat puur contractueel oplossen: één geeft, één ontvangt, en je legt samen de voorwaarden vast. Je hoeft geen boekhouding te voeren, aan geen wetelijke voor waarden te voldoen en er zijn geen administratiekosten.’
Wie helemaal geen erfbelasting wil betalen, kan een geregistreerde schenking doen en schenkbelasting ophoesten. Met een zorgvolmacht kan die optie tot op het sterf bed worden uitgesteld. Gebeurt dat ook?
Claeysoone: ‘Zeker. Het scheelt enorm: 27 procent erfbelasting vermijden door 3 procent schenkbelasting te betalen. Is een schenking in extremis aangenaam? Nee, niet voor de notaris, de familie, de schenker en de bankier. Maar een zorgvolmacht maakt zoiets mogelijk. Helaas denkt men bij een zorgvolmacht vaak alleen aan ouderen. Ik noem het een Michael Schumacher-akte: je kunt op elke leeftijd onbekwaam worden.’
Du Mongh: ‘Een zorgvolmacht is zeer goed en werkt beschermend, maar ik stel me wel vragen bij het gebruik. In de praktijk zien we vaak dat een zorgvolmacht al wordt ingezet terwijl de volmachtgever nog gezond en bekwaam is. De onbekwaamheid moet in principe officieel worden vastgesteld, maar dat geldt alleen voor de interne relatie. Bankiers zijn niet verplicht om een medisch atest te vragen. Trouwens, de meeste verrichtingen gebeuren online. Ik krijg vaak van kinderen de vraag hoe ze zichzelf kunnen bedienen met een zorgvolmacht, ook al is de ouder niet dement of hulpbehoevend. Maar daarvoor is een zorgvolmacht niet bedoeld: het doel is om het vermogen van de ouder te beschermen.’
Met een testament bepaal je hoe je bezit ingen na je overlijden verdeeld worden. Leidt dat vaak tot conflicten?
Du Mongh: ‘Massa’s. Bijna de helft van de conflictdossiers die ik behandel, draait om testamenten. Soms zijn het grote bedragen, soms principekwesties over een belachelijk klein bedrag. Het wettelijk erfrecht en testamenten zijn doorgaans communicerende vaten: wat de ene erfgenaam via testament extra krijgt, gaat van de (wetelijke) erfgenaam af. Erfgenamen zien een testament vaak als een soort diefstal. Heel weinig erfgenamen leggen zich neer bij zo’n onterving.’
‘Mijn advies is duidelijk: vermijd het onderhandse testament en laat je testament door een notaris verlijden. Een eigenhandig testament moet volledig met de hand geschreven zijn, ondertekend en gedateerd. De wetgeving maakt het zeer eenvoudig om het
‘Voor de erfgenamen van singles loopt de erfbelasting soms op tot 55 procent, wat pure privé-onteigening is. Vaak hoor je dat er een vermogensbelasting moet komen, maar dit is er een – en wat voor een!’
JOHAN DU MONGH


‘Heb de moed om in een brief of in je testament uit te leggen waarom je bepaalde keuzes maakt.’
JOHAN DU MONGH
handschrift en de handtekening te betwisten. Zodra een erfgenaam dat in twijfel trekt, ligt de bewijslast bij degene die in het testament staat. Een valsheids- of echtheidsprocedure kan jaren aanslepen. Een tweede, veel voorkomende aanvechting betreft de geestelijke gezondheid bij het opstellen van het testament: was de testator nog wel bij zijn verstand?’
Het erfrecht werd enkele jaren geleden grondig hervormd. Het deel van een nalatenschap dat voor de kinderen is voorbehouden – de zogenaamde reserve – werd teruggebracht tot de helft. Voldoet het erfrecht daarmee aan de maatschappelijke noden?
Du Mongh: ‘Uit mijn ervaring als advocaat in procedures krijg ik steeds meer de indruk dat het beschermde erfrecht afgeschaft zou moeten worden. Geen enkele erfgenaam zou een wetelijk voorbehouden deel moeten hebben. Er zijn talloze procedures om testamentaire regelingen aan te vechten, louter omdat er een wetelijk beschermde erfgenaam is. Zelfs mensen die al jarenlang, soms decennia, geen contact meer hadden met de overledene, roeren zich. Mensen zeten hoge bomen op over hun rechten, terwijl hun plichten eerder bij de categorie lage schaduwplantjes worden ondergebracht.’
‘Omgekeerd worden mensen gefnuikt in hun eigen middelen. Ze hebben jarenlang gewerkt, hun kinderen grootgebracht, liefde gegeven – soms teruggekregen, soms niet. Het is een natuurlijke reflex om dat door te trekken na je overlijden. Voor de grote massa
– waarvoor de wetgeving bedoeld is – is het vanzelfsprekend dat ze hun nageslacht en familie niet miskennen. Maar i n uitzonderingsgevallen, en daar is meestal een reden toe, gaat men bestraffen of specifiek belonen. Zonder dwingende wetelijke bescherming denk ik dat er tijdens het leven een veel natuurlijker verhouding en meer voorzichtigheid zou ontstaan bij de kinderen. Door in zoveel conflicthaarden gesmeten te zijn, kom ik tot de harde, maar tegelijk veel zachtere stellingname dat je je erfrecht moet verdienen.’
‘Met een testament zou iemand volledig zijn eigen w il moeten kunnen vastleggen. Zo hebben de Romeinen het overigens ook bedoeld in het Romeins recht, dat nog altijd de basis vormt van ons erfrecht. Alleen: in de Romeinse samenleving waren er geen sociale vangneten zoals nu, en waren de erfgenamen meestal jong. Tegenwoordig zijn erfgenamen steeds vaker al gepensioneerd. De noodzaak van dwingende bescherming en overheidsinterventie om via het erfrecht bestaanszekerheid te bieden, is daardoor bijna verdwenen. Dit zou een veel grondiger debat over een hervorming van het erfrecht mogelijk moeten maken.’
‘Dat betekent niet dat ouders hun kinderen niet moeten verzorgen, opvoeden en bijstaan tot ze op eigen benen staan. En ik voeg daar graag een ouderlijke raad aan toe: heb de moed om in een brief of in je testament uit te leggen waarom je bepaalde keuzes maakt. Procedures worden vaak gevoerd uit onwetendheid, verdriet, verbitering en verkeerde percepties. Als je de uitleg combineert met een minder dwingend erfrecht, zouden we een vredevollere samenleving krijgen.’ ■
Elke ochtend om 7 uur de 7 belangrijkste nie Start uw dag
Luister naar De 7.
Start uw dag met voorsprong met de dagelijkse actuapodca
Luister in de app van De Tijd, op tijd.be of via uw favoriete podcastplatform.
Wilt u afwijken van de wettelijke erfregels? In een testament kunt u iemand specifiek bevoordelen, benadelen of uitsluiten. Uw wens over wat er met uw nalatenschap moet gebeuren na uw overlijden mag zelfs op een bierkaartje staan. Let er wel op dat alles juridisch sluitend is.
SONJA VERSCHUEREN
‘Ik had onlangs opnieuw een dossier waarbij de vernietiging van een testament werd gevraagd én verkregen’, steekt notaris Joni Soutaer van wal. ‘Reden? Het handschrift in het testament bleek niet van de overledene te zijn’, aldus de woordvoerder van Notaris.be.
Het voorval toont aan dat het belangrijk is om enkele vuistregels in acht te nemen bij het opstellen van een testament, zodat het rechtsgeldig is. ‘Mensen schrijven in een testament vaak zaken die niet mogelijk zijn’, aldus Soutaer. Maar wat in uw testament staat, moet stroken met het erfrecht. Zo hebben uw huwelijkspartner en uw kinderen altijd recht op een deel van de erfenis. U kunt in dat geval dus niet zomaar uw hele vermogen aan iemand anders weggeven. Al kunt u natuurlijk wel proberen om bijvoorbeeld uw kind(eren) te onterven, maar die kunnen zich daartegen verzeten en hun rechtmatige deel van de koek opeisen. Inkorting heet dat in het vakjargon.
VOOR WIE IS EEN TESTAMENT NUTTIG OF NODIG?
Voor iedereen die wil afwijken van de wetelijke regels. ‘Wilt u bijvoorbeeld een mete- of petekind iets nalaten, dan kan dat via een testament’, aldus Soutaer. Ook voor mensen zonder kinderen kan een testament interessant zijn. Bent u getrouwd, dan heeft uw partner sowieso recht op een deel van de erfenis. Stapte u niet in het huwelijksbootje, dan is een testament een goede piste om uw partner iets (meer) na te laten.
Hebt u geen partner én geen kinderen?
Om de belastingfactuur te drukken, kunt u in een testament bijvoorbeeld laten opnemen dat uw ouders erven in plaats van
uw broers en zussen. Die eersten betalen immers een pak minder erfbelasting. Via een testament kunt u ook aan successieplanning doen. ‘Onlangs kwam er een vrouw naar ons kantoor. Ze had één zoon, en een rekening waarop 400.000 euro stond, maar ze zag het niet ziten om dat bedrag te schenken. Ze stelde uiteindelijk een testament op waarbij ze de helft van het vermogen aan de kleinkinderen naliet. Op die manier viel haar zoon ook niet in de hoogste schijf van de erfbelasting’, aldus Soutaer.
HOE STELT U EEN TESTAMENT OP DAT JURIDISCH OVEREIND BLIJFT?
Een testament is een hoogst persoonlijk document. Daarin legt u – en u alleen –vast wat er met uw nalatenschap moet gebeuren na uw overlijden. ‘Een testament kan dus nooit door twee mensen samen worden opgesteld. Het gaat om uw wil, niet die van iemand anders’, beklemtoont Soutaer. Echtgenoten kunnen wel elk apart een zogenaamd spiegeltestament opstellen, waarin ze nagenoeg dezelfde verdeling van de nalatenschap opnemen.
U bent niet verplicht om een testament te laten opstellen door een notaris. Maar die kan u wel advies geven en wijzen op bepaalde gevolgen van uw beslissing(en). Ook een advocaat, gespecialiseerd in erfrecht, kan daarbij helpen.
‘Ik raad altijd aan om met een percentage te werken en niet met een vast bedrag wanneer u een som geld wilt nalaten aan iemand. Schrijf dus liever ‘ik laat 10 procent van mijn vermogen na aan persoon X’ in plaats van ‘ik laat 10.000 euro na’. U weet immers nooit of het specifieke bedrag er nog zal zijn na uw overlijden, terwijl dat
Het is géén goed idee om uw testament thuis te bewaren.
niet speelt wanneer u simpelweg een percentage vermeldt. Dat zal er altijd wel zijn’, aldus Soutaer.
Maar ook: vaak formuleren mensen hun wensen niet juist in een testament. Of ze zijn niet duidelijk genoeg, aldus Soutaer. Stel: u wilt nalaten aan uw broer. Maar wat moet er gebeuren als die sterft? Wie komt er dan in aanmerking? ‘Duid dus een opvolger aan, voor het geval uw broer niet langer zou leven wanneer het testament uitwerking krijgt.’ 3
WAT IS HET VERSCHIL TUSSEN EEN NOTARIEEL EN EEN EIGENHANDIG TESTAMENT?
Gaat u langs bij een notaris om een testament op te stellen, dan spreken we van
een notarieel testament. U bespreekt uw wensen met de notaris, die er een authentieke akte van opmaakt. Zo’n testament mag getypt worden door de notaris. Die zorgt ervoor dat uw wensen correct worden weergegeven, zodat er geen verkeerde interpretatie kan zijn. Ook zal hij of zij erover waken dat uw wilsbeschikking er niet komt onder druk, en dat u nog wilsbekwaam bent bij de opstelling van het testament. ‘Een notarieel testament is in principe niet aanvechtbaar’, aldus Soutaer. ‘Wij garanderen dat alles in orde is.’ ‘Vroeger moesten er twee getuigen zijn bij het opstellen van een notarieel testament, maar dat hoeft vandaag niet langer’, weet Soutaer.
De notaris zal uw testament ook inschrijven in het Centraal Register van Testamenten. Zo kan uw testament worden opgespoord na uw overlijden. Een testament wordt immers pas uitgevoerd nadat u bent gestorven. Tot die dag blijft de inhoud ervan geheim.
Stelt u zelf uw testamant op, dan spreken we van een eigenhandig testament. Belangrijk hierbij is dat u het testament zélf schrijft, dateert en ondertekent. ‘Het laten schrijven of typen maakt het ongeldig’, aldus Soutaer. Waarop u uw wilsbeschikking schrijft, is niet belangrijk. Dat mag zelfs op een bierviltje zijn, al doet u dat beter niet, en al zeker niet wanneer u te diep in het glas hebt gekeken, want dan kan geoordeeld worden dat u niet meer wist wat u deed.
Door met percentages te werken in uw testament in plaats van met vaste bedragen, vermijdt u problemen.
instelling is het belangrijk dat de correcte naam en rechtsvorm worden genoemd. Anders zou het testament dode leter kunnen blijven.
4
HOE KUNT U UW TESTAMENT OP EEN VEILIGE MANIER BEWAREN?
Het is alvast géén goed idee om uw testament thuis te bewaren. ‘Dat is inderdaad risicovol’, zegt Soutaer. ‘Niet alleen kan het in vlammen opgaan wanneer er brand zou uitbreken in uw woning en u daarbij het leven laat, het risico bestaat ook dat iemand er toevallig op stoot en het document leest en laat verdwijnen omdat die zich benadeeld voelt. Door het testament in bewaring te geven bij een notaris (die het inschrijft in het Centraal Register van Testamenten) kunt u dat vermijden.’ 400 à 700€
Een notarieel testament kost gemiddeld 400 tot 700 euro, inclusief bewaring.
Een notarieel testament opstellen kost gemiddeld tussen 400 en 700 euro. Die prijs omvat ook de bewaring, en de uitvoering van de akte. Een eigenhandig geschreven testament kost in principe niks, maar als u het in bewaring wilt geven bij de notaris, zal die daar ook een kostprijs voor aanrekenen. Meestal zo’n 150 à 300 euro. Bedenk evenwel dat uw eigenhandig geschreven testament bij de uitvoering officieel moet worden neergelegd en bij de uitvoeringsakte gevoegd. Dat kost ook iets, alleen zijn het dan de erfgenamen die die kosten dragen. ‘Ik weet dat ik voor mijn eigen winkel spreek. Maar gezien het belang van een testament en het risico dat de geldigheid in twijfel kan worden getrokken als u het eigenhandig schrijft, raad ik toch aan om een notarieel testament te laten opstellen. Voor de prijs moet je het niet laten.’
6
Vermeld ook wie de begunstigden zijn, met hun naam voluit, en indien mogelijk met toevoeging van adres, geboorteplaats en -datum. Ook als u wilt nalaten aan een 5
KUNT U UW TESTAMENT LATER NOG AANPASSEN OF HERROEPEN?
Ja, een testament kan op elk moment herroepen worden. U kunt het tijdens uw leven dus nog altijd aanpassen Om discussies te vermijden over welk testament het recentste is of uw laatste wil het best weergeeft, begint u elk testament het best met te zeggen dat u ‘al uw vorige wilsbeschikkingen herroept’. ■









Testament: ook handig voor het regelen
In een wereld die steeds digitaler wordt, bestaat een nalatenschap niet alleen uit fysieke spullen, maar ook uit digitale bezit ingen. Omdat die niet tastbaar zijn, vragen ze bij de vermogensplanning een andere aanpak – of toch op zijn minst wat aandacht in uw testament.
PETER VAN MALDEGEM
Digitale bezit ingen kunnen grofweg worden ingedeeld in twee categorieën: bezitingen met een financiële waarde, zoals cryptorekeningen of digitale kunst, en zaken zonder directe waarde, zoals uw socialemediaprofielen, of de documenten en foto’s die u digitaal hebt opgeslagen.
— Waarom is het belangrijk dat uw erfgenamen op de hoogte zijn van uw digitale nalatenschap?
Hoewel het erfrecht nog niet uitgebreid over deze digitale bezitingen spreekt, maken ze wel degelijk deel uit van uw nalatenschap. Het is dus belangrijk dat uw erfgenamen ervan op de hoogte zijn – zeker voor waardevolle digitale spullen, want dan bestaat zelfs het risico dat uw erfgenamen in de problemen komen als ze er niet van op de hoogte zijn. Stel, de erflater heeft een portefeuille met cryptomunten op een platform en u bent daar bij diens overlijden niet van op de hoogte, dan loopt u het risico een onvolledige aangifte van nalatenschap in te dienen. Dat kan tot boetes leiden als later, bijvoorbeeld door gegevensuitwisseling, de cryptoportefeuille toch aan het licht zou komen.
Bent u wel op de hoogte van de rekening, ook dan kan de aangifte van nalatenschap tot vervelende situaties leiden. Dit is onder meer het geval als u niet over de privésleutel van de wallet beschikt, waardoor u de precieze waarde niet kunt achterhalen en aangeven, en de munten ook niet kunt verzilveren.
Hoe regelt u dat uw erfgenamen vlot toegang krijgen tot uw digitale accounts?
Om discussies over die versleutelde rekeningen te vermijden, kunt u er maar beter voor zorgen dat uw erfgenamen op de hoogte zijn, en dat ze bij uw overlijden toegang hebben tot uw privésleutels. Dat geldt trouwens ook voor de digitale bezit ingen die geen financiële waarde hebben. Ook die zijn vergrendeld met paswoorden die alleen de eigenaar kent. U hoeft de paswoorden nog niet bij leven te delen met uw erfgenamen, u kunt ze bijhouden in een digitale kluis waartoe
de erfgenamen bij uw overlijden dan toegang krijgen. Het goed documenteren van de digitale rekeningen of accounts kan al veel administratieve frustratie voorkomen, want het afhandelen van onlineprofielen, abonnementen en toestemmingen vraagt sowieso heel wat tijd en energie.
— Wat met uw socialemediaprofielen?
Sommige platformen, zoals Facebook en Google, bieden nu al de mogelijkheid om de opvolging van uw account te verzekeren na uw overlijden. Zo kunt u een persoon aanduiden die uw profiel na uw dood kan beheren of toegang krijgt tot uw accounts.
Maar een betere optie is wellicht om de opvolging van uw digitale bezit ingen en profielen vast te leggen in een testament en daarin ook uw wensen aan te geven. Zo vermijdt u dat uw erfgenamen erover ruziën, of dat er zaken mee gebeuren die u liever niet hebt. Het zou niet de eerste keer zijn dat er discussie ontstaat over het feit of een Facebookaccount bewaard dan wel verwijderd moet worden.
TIP
• Leg in uw zorgvolmacht ook vast wie uw digitale bezittingen beheert.
Via het testament kunt u bovendien ook andere personen dan uw erfgenamen aanduiden die het beheer over uw digitale accounts krijgen. Digitale opvolging is niet alleen belangrijk na uw overlijden, maar ook als u plots handelingsonbekwaam wordt. Daarom is het slim om in uw zorgvolmacht ook het beheer van uw digitale bezit ingen op te nemen. ■
Stel, u erft een portefeuille met cryptomunten, maar u bent daar bij het overlijden van de erflater niet van op de hoogte, dan loopt u het risico een onvolledige aangifte van nalatenschap in te dienen.
EEN GIFT
Elke bijdrage maakt een tastbaar verschil in de levens van blinde en slechtziende personen. Doe een gift op het rekeningnummer BE11 0000 0000 4848, of snel en veilig via de QR-code.
EEN OPGEDRAGEN FONDS
Een opgedragen fonds oprichten dat uw naam draagt, helpt een project te fnancieren dat u nauw aan het hart ligt. Zo houdt u tevens uw nagedachtenis levend.
EEN LEGAAT
Met een legaat, zet u uw vrijgevigheid en solidariteit kracht bij. Door al uw bezittingen of een deel ervan aan de Stichting voor de blinden na te laten, biedt u aan meer dan 16.000 blinde en slechtziende personen in België de mogelijkheid om een zelfstandig leven te leiden.
Uw gift aan de Brailleliga geeft recht op een belastingvermindering van 45 %.
STEUN PERSONEN MET EEN VISUELE HANDICAP, TIJDENS UW LEVEN OF ZELFS NADIEN. De Stichting voor de blinden informeert u in alle discretie.
T +32 (0)2 533 33 08 • stichting@braille.be






Kan een jongere verstandig omgaan met een flinke som geld die hij krijgt of erft? Niemand wil zijn zuurverdiende centen verkwanseld zien. ‘Een bewindsclausule kan die bezorgdheid wegnemen.’
PETRA DE ROUCK
Zal mijn kind of kleinkind wel verstandig met het geld omgaan?
Raakt het vermogen dat het krijgt of erft niet al te snel verkwist?
Of valt mijn kind of kleinkind ten prooi aan een malafide beleggingsadviseur?
‘Bij schenkingen en testamenten denken mensen niet alleen aan wie wat krijgt’, zegt
Ann Maelfait, advocaat bij Rivus. ‘Ook het beheer van dat vermogen baart hen vaak zorgen. Een bewindsclausule kan die bezorgdheid wegnemen.’
1
WAT IS EEN BEWINDSCLAUSULE?
Met een bewindsclausule bij een schenking of testament blijft de begunstigde wel eigenaar van de goederen en hun opbrengsten, maar ligt het beheer tijdelijk bij een aangeduide beheerder, in het vakjargon de bewindvoerder.
‘Dat bewind kan gelden voor een vastgelegde periode of tot het kind een bepaalde leeftijd bereikt’, zegt Maelfait. ‘Onderweg kunnen eventueel al delen van het kapitaal
TIP
• Bespreek met uw bewindvoerder wat zijn taken en verantwoordelijkheden zijn, en leg alles duidelijk vast in de bewindsclausule. Zo voorkomt u misverstanden en beschermt u het vermogen optimaal.
worden vrijgegeven, bijvoorbeeld voor een opleiding of de aankoop van een huis.’ Pas nadat het bewind is afgelopen, kan de begiftigde zelfstandig het vermogen beheren en erover beschikken.
WAT ZIJN DE BEWEEGREDENEN VOOR EEN BEWIND?
‘Grosso modo wordt een bewindsclausule in drie situaties gebruikt: als bescherming tegen jeugdige onbezonnenheid, om een jongere financieel op te voeden, of om minderjarige kinderen van gescheiden ouders te beschermen’, zegt Maelfait.
● Beschermingsbewind
Met het beschermingsbewind wordt voorkomen dat een jongere met het gekregen vermogen impulsieve dingen doet en het verspilt aan luxegoederen. ‘Onlangs hadden we een dossier van een vader die zelf van snelle auto’s houdt, maar bang was dat zijn zoon het geschonken vermogen zou besteden aan een veel te dure sportau-
to’, zegt Pauline Vanneste, advocaat bij Rivus. Onder vermogensplanners wordt dat weleens het Ferrari-syndroom genoemd.
● Begeleidingsbewind
Met een begeleidingsbewind kan de jongere financieel worden begeleid. Het beheer ligt tijdelijk bij betrouwbare adviseurs, vermogensbeheerders, accountants of advocaten. Zo wordt de jongere
beschermd tegen malafide professionals of producten. ‘De bewindsclausule begeleidt de jongere stap voor stap. Hij krijgt informatie, mag deelnemen aan vergaderingen, voorstellen doen en groeit geleidelijk toe naar zelfstandig beheer’, legt Maelfait uit. ‘Zo kun je bijvoorbeeld bepalen dat het kind vanaf 18 jaar info krijgt over de beslissingen, vanaf 23 jaar mee beslist en vanaf 30 jaar het roer helemaal overneemt.’
‘Het is essentieel dat een bewindvoerder goed geïnformeerd is en vrijwillig instemt met zijn taak.’
● Bescherming tegen de ‘koude kant’ Gescheiden ouders maken zich vaak zorgen over wat er gebeurt met hun bezitingen als ze overlijden terwijl hun kinderen nog minderjarig zijn. Volgens het wetelijk erfrecht beheert in dat geval de andere ouder de goederen van de minderjarige. ‘Veel ouders willen niet dat hun ex-partner het beheer krijgt over de geschonken of geërfde goederen van hun kinderen’, zegt Vanneste. ‘Soms leeft ook de vrees dat de ex-partner die goederen niet zal aanwenden in het belang van de kinderen.’
Doorgaans is dat een familielid, zoals een broer, zus of ouder van degene die schenkt of het testament opstelt. Maar het kan evengoed een professional zijn, zoals
een accountant of advocaat die ervaring heeft met het beheer van vermogens of die relevante ervaring heeft met de vennootschappen in het patrimonium.
Voor omvangrijke vermogens wordt soms een comité van bewindvoerders aangeduid, waarin kan worden overlegd en ieder vanuit zijn persoonlijke competenties een meerwaarde kan bieden.
‘Denk goed na over wie je als bewindvoerder aanstelt’, adviseert Maelfait. ‘Wil die persoon de taak op zich nemen? Kan die persoon dat doen en heeft hij de juiste ervaring? Hakt hij of zij knopen door? Is er een potentieel belangenconflict tussen de bewindvoerder en de begiftigde, waardoor de bewindvoerder niet kan optreden en er een stand-in moet worden gezocht?’
Hou er ook rekening mee dat sommige personen niet als bewindvoerder kunnen of mogen optreden, wegens bepaalde deontologische codes of regels, opgelegd
De clausule moet als last aan de begiftigde worden opgenomen in het testament of de schenking. Ze kan gekoppeld zijn aan een notariële schenkingsakte (waarbij schenkbelasting wordt betaald), maar ook aan een belastingvrije hand- of bankgift. Alleen bij de schenking van vastgoed is een notariële akte wetelijk verplicht. De bewindsclausule moet helder aangeven wat de rechten én plichten van de bewindvoerder zijn. Enkele tips:
● Geef aan waarom het bewind wordt opgelegd: bescherm ing, begeleiding, afscherming tegen invloeden van de ‘koude kant’.
● Leg vast hoelang het beheer duurt: bijvoorbeeld voor een bepaalde periode of tot het kind een bepaalde leeftijd bereikt.
● Omschrijf duidelijk welke goederen onder het bewind vallen.
● Beschrijf de taken en verantwoordelijkheden van de bewindvoerder, zoals het beheer, de belegging en wederbelegging van het vermogen. Leg ook het risicoprofiel van de beleggingen vast.
door een beroepsorganisatie of werkgever. Zo kunnen bankiers dat mandaat soms niet opnemen. ‘Bij een schenking raden we het af dat de schenker zichzelf als bewindvoerder laat aanstellen, om problemen met de fiscus te vermijden. Een strenge Vlaamse Belastingdienst zou kunnen argumenteren dat er niet echt geschonken werd, omdat het beheer in handen van de schenker blijft.’
MOET DE
De taken van de bewindvoerder staan beschreven in de bewindsclausule bij de schenking of het testament. ‘Die kan algemeen zijn, met de rechten en plichten van de bewindvoerder. Maar we adviseren om duidelijk vast te leggen wat precies de taken zijn en wat er concreet van de bewindvoerder verwacht wordt’, zegt Vanneste.
● Bepaal of en hoeveel beleggingsopbrengsten er uitgekeerd mogen worden, en of het kapitaal in schijven mag worden vrijgegeven, bijvoorbeeld voor de studies van de jongere of de aankoop van een woning.
● Leg de verplichting op om het vermogen onder bewind afzonderlijk te beheren op aparte bankrekeningen en ook een aparte boekhouding te voeren.
● Bepaal wanneer en aan wie de bewindvoerder verantwoording van zijn beheer moet afleggen. Sommige clausules schrijven tussentijdse rapportering voor aan een familielid of professional (zoals een vrederechter), andere alleen een eindevaluatie aan de beschermde persoon.
● Bepaal of het mandaat al dan niet bezoldigd is. ‘Familiale bewindvoerders werken meestal onbezoldigd, professionals krijgen doorgaans een marktconforme vergoeding.’
● Als er meerdere vertrouwenspersonen zijn, bepaal dan ook met welke meerderheid ze beslissingen kunnen nemen.
● Duid een opvolger aan voor het geval de bewindvoerder zijn taak niet (langer) kan of wil uitvoeren.
Nu instappen vanaf Ä 198.000*
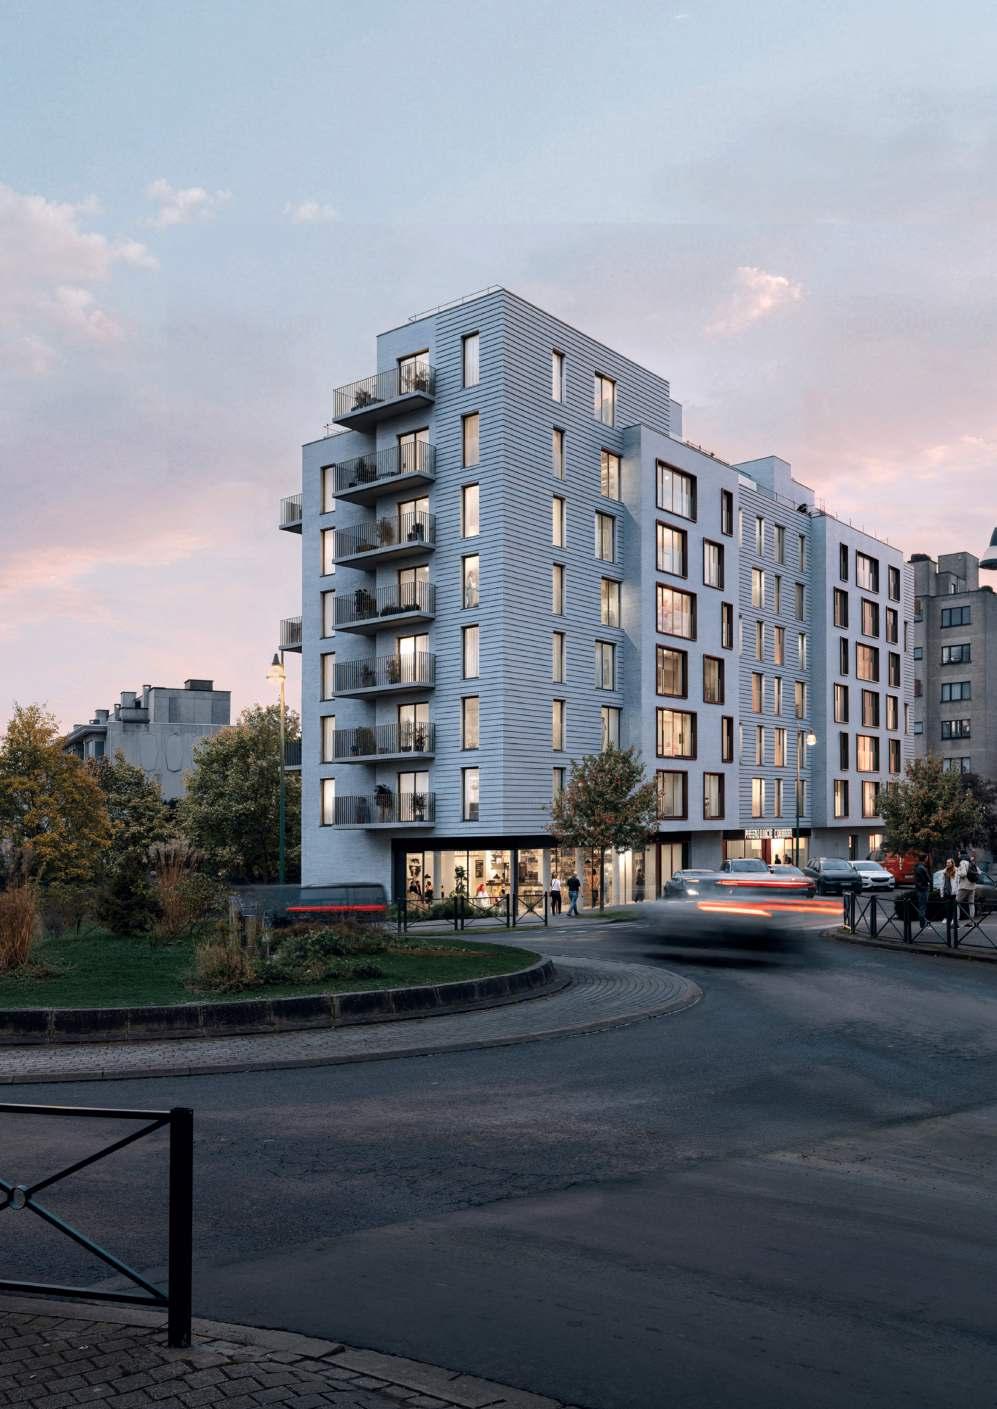
Strategische ligging, duurzame technieken en zorgeloze verhuur.
Strategische ligging: op zo’n 15 minuten fietsen van de Dansaertstraat en de Grote Markt en toch in een rustige en groene buurt aan het Scheutbospark
Duurzaam: warmtepompen met boosters, ventilatie met warmterecuperatie, groendaken, regenwaterrecuperatie, BEN-norm (met fiscaal voordeel)
Verhuurpotentieel: krapte op de huurmarkt, nieuwbouwappartementen zijn zeer gegeerd en de huurprijzen stijgen
Zorgeloos verhuren dankzij onze verhuurdienst
Ruime keuze voor elk budget: van studio tot 3 slaapkamerappartementen en penthouses
Hart van Europa: meer dan 410.000 expats via multinationals, NAVO, ...
Inflatiebestendig: bescherm uw vermogen met een tastbare investering in vastgoed
* excl. BTW en kosten
www.alto.brussels
info@candor.be 0800 997 33
6
MOET EEN POTENTIËLE
BEWINDVOERDER VOORAF OP DE HOOGTE WORDEN GEBRACHT?
Een bewindvoerder mag zelf kiezen of hij het mandaat aanvaardt op het moment dat de schenking wordt gedaan of het testament wordt uitgevoerd. Het is een vrijwillig mandaat, geen verplichting. ‘Daarom is het belangrijk om de persoon die je als bewindvoerder aanduidt, of het comité van bewindvoerders, vooraf goed te informeren over de rol, verantwoordelijkheden en wat het mandaat precies inhoudt’, zegt Vanneste. ‘Het is essentieel dat hij of zij goed geïnformeerd is over de inhoud én de draagwijdte van de opdracht. Betrek hen het liefst ook al bij het opstellen van de clausule.’
‘Er is veel rechtspraak over dit onderwerp’, zegt Maelfait. ‘Sommige hoven oordeelden dat een bewindsclausule over goederen van minderjarigen in strijd kon zijn met het ouderlijk gezag en het ouderlijk goederenbeheer. Bij meerderjarigen rees de vraag of zo’n bewind niet neerkomt op een ongeldige beperking van hun handelingsbekwaamheid. Maar gaandeweg ontstond er in de rechtsleer steeds meer steun voor het idee dat een bewind wel rechtsgeldig is, op voorwaarde dat het tijdelijk is en een legitiem doel dient. De doorbraak kwam er in 2024, toen het Comité voor Studie en Wetgeving expliciet de rechtsgeldigheid van bewindsclausules bevestigde.’
Een bewindsclausule is geldig als:
● Het bewind een rechtmatig doel heeft, zoals de bescherming tegen impulsief gedrag of invloeden van buitenaf, begeleiding in het financieel beheer, of afscherming tegen invloeden van de ‘koude kant’.
8
ZIJN ER NOG ANDERE AANDACHTSPUNTEN?
‘Neem vooraf contact op met de banken waar het vermogen belegd is’, raadt Vanneste aan. ‘Sommige banken hebben moeite om een bewindsclausule vlot te verwerken in hun digitale systemen. Ze vragen soms dat de beleggingsprofielen worden gepreciseerd of vragen een volmacht van de begiftigde of diens wetelijke vertegenwoordiger, bijvoorbeeld een ouder.’
9
Het Ferrari-syndroom: bang dat het geld wordt verkwist aan dure sportauto’s.
● Het bewind tijdelijk is, bijvoorbeeld tot de leeftijd van 25 of 30 jaar – een moment waarop de bescherming tegen ‘jeugdige onbezonnenheid’ of ‘beïnvloeding door derden’ niet langer nodig is. ‘In de rechtspraak zijn er weinig voorbeelden over de precieze duurtijd, maar we raden een maximumleeftijd van 30 jaar aan’, zegt Maelfait.
‘Als bewindvoerder draagt u een grote verantwoordelijkheid’, zegt Maelfait. ‘Wees voorzichtig met het beheer, leef alle fiscale en boekhoudkundige verplichtingen na en bescherm uzelf.’ ‘Er bestaan geen specifieke aansprakelijkheidsverzekeringen voor bewindvoerders. Professionele bewindvoerders hebben een beroepsaansprakelijkheidsverzekering, maar die dekt doorgaans niet de aansprakelijkheid als bewindvoerder. Daarom een warme oproep aan de verzekeraars om die polissen uit te breiden.’ ■
25 à 30 jaar
Een clausule mag beschermen tegen jeugdige onbezonnenheid, maar stopt doorgaans op 25 à 30 jaar.
Wilt u voor het eerst beleggen in vastgoed? Uw portefeuille eens grondig laten doorlichten? Of uw eigendom verkopen aan andere investeerders?
Welk project u ook voor ogen hebt, onze beleggingsspecialisten maken er samen met u een succesverhaal van. Dankzij onze brede kijk op de beleggingsmarkt weten we precies welke opportuniteit het best past bij uw situatie. Zowel voor beleggingen in woon- als bedrijfsvastgoed staan we u bij met professioneel advies, kennis van zaken en een aanpak op maat.
Contacteer ons: invest@dewaele.com 09 269 68 68
dewaele . com
WIE? Noëla Verhofstadt (67) en Marc Amelinckx (61) werkten een planning uit met een huwelijkscontract, opeenvolgende testamenten en zorgvolmachten waarin de kinderen betrokken zijn.
WAT? Het leven spaarde het koppel niet. Na een hersentumor bij Noëla en het verlies van hun beide schoonkinderen op jonge leeftijd willen ze de boodschap uitdragen dat iedereen moet plannen, ook jonge mensen.
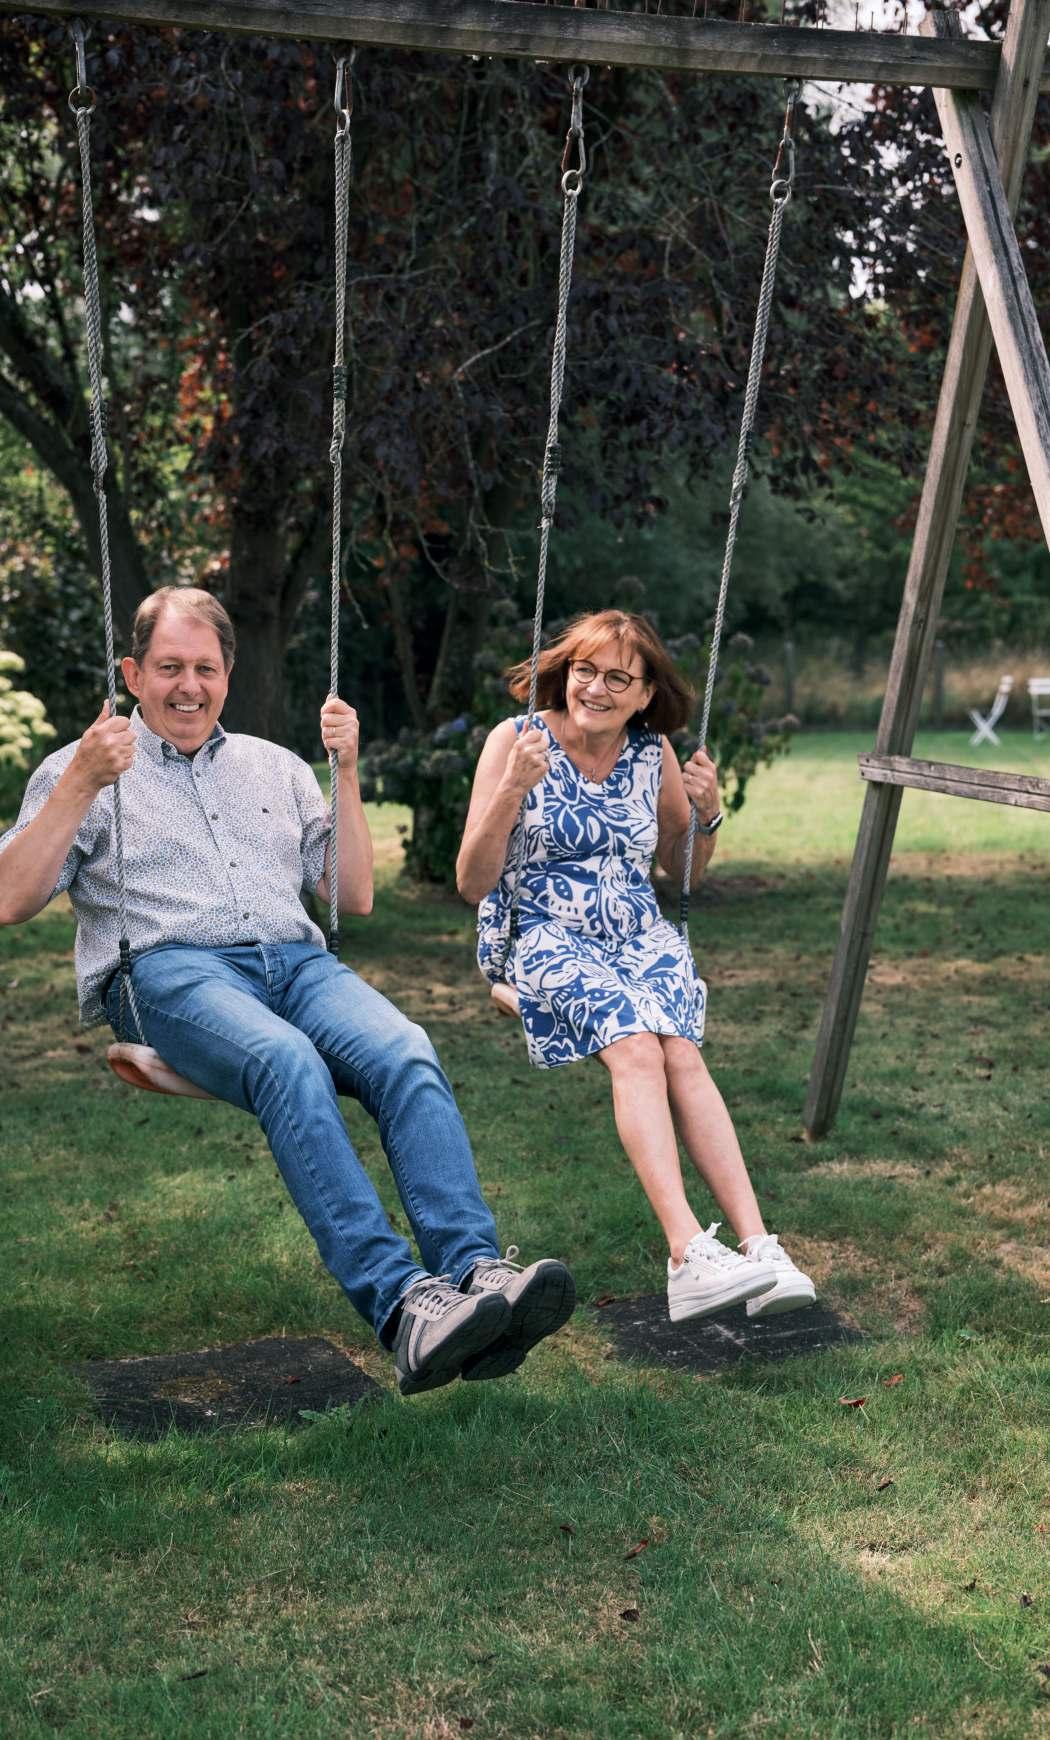
NOËLA VERHOFSTADT EN MARC
AMELINCKX namen geen risico’s: met een huwelijkscontract, testament en zorgvolmacht regelden ze hun erfenis én de toekomst van hun dochter Julie, die een zware beperking heeft. Hun verhaal toont hoe cruciaal het is om op tijd te plannen – ook voor de onverwachte wendingen in het leven.
‘Mensen denken dat ze honderd jaar worden en dat er nooit iets zal mislopen’
Meer dan twintig jaar geleden begonnen Noëla Verhofstadt en Marc Amelinckx al met een planning voor hun nieuw samengesteld gezin. Noëla is de moeder van Ellen en Tom uit een vorige relatie; samen kregen ze nog een dochter: Julie. ‘In 1997 werd bij mij een traaggroeiende hersentumor vastgesteld, en in 2023 volgde een hersenoperatie. Het risico bestond dat ik zou overlijden’, vertelt Noëla. ‘We hadden een huwelijkscontract, maar geen regeling voor de kinderen. Ik had toen drie erfgenamen en Marc maar één. Bovendien bleek al snel na Julies geboorte dat ze een zware f ysieke en mentale beperking heeft.’
Onder bewindvoering De kinderen groeiden samen op, en Noëla en Marc wilden dat ze als evenwaardige erfgenamen behandeld zouden worden, weliswaar rekening houdend met het feit dat Julie onder bewindvoering staat. Julie is bijna 32, maar heeft de mentale leeftijd van een peuter van anderhalf jaar.
‘We hebben eerst ons huwelijkscontract aangepast en een keuzebeding toegevoegd: als een van ons overlijdt, kan de ander bepalen wat er op dat moment al dan niet naar de kinderen gaat’, zegt Marc.
Politie ingeschakeld Marc adopteerde de oudste twee kinderen Ellen en Tom, zodat ze rechtstreeks van hem erven. ‘De adoptie kwam er op hun verzoek. Ze wilden één gezin zijn en hadden geen contact meer met hun biologische vader’, zegt Noëla. De adoptieprocedure nam twee jaar in beslag. Na het indienen van het verzoekschrift bij de familierechtbank werd er een onderzoeksrechter aangesteld en ook de politie werd ingeschakeld. Alle betrokken partijen werden gecontacteerd, ook de partners van de kinderen, tot zelfs de kleinkinderen. ‘In principe worden kinderen vanaf 14 jaar bevraagd. Maar onze Yelle was zo blij dat hij op zijn elfde al een stem kreeg en mocht tekenen.’ De toestemming van de natuurlijke vader was niet nodig, omdat Tom en Ellen al meerderjarig waren.
‘Tijdens de adoptieprocedure heb ik drie verschillende testamenten opgesteld. Als er iets onverwachts gebeurt, moet je voorbereid zijn’, zegt Marc. Na de adoptie verviel dat testament.
‘Voor Julie hebben we een restlegaat uitgewerkt. Na haar overlijden erven de oudste twee kinderen van hun zus, maar wel tegen de erfbelastingtarieven alsof ze het rechtstreeks van ons zouden erven’, zegt Marc.
Zware opdracht ‘Bij de aanpassing van ons huwelijkscontract hebben we ook zorgvolmachten opgesteld. Daarin is vastgelegd dat Ellen en Tom het bewind over Julie zullen opnemen als wij dat zelf niet langer kunnen’, zegt Noëla. ‘Al hoop ik dat dat nooit nodig zal zijn en we Julie kunnen overleven: ik wil 120 jaar worden.’ Het bewind is een zware opdracht en er moet jaarlijks verantwoording worden afgelegd aan de vrederechter over alle geldverrichtingen.
Slechte soap ‘Ons verhaal bewijst hoe belangrijk het is om alles op tijd te regelen. Onze schoondochter overleed in 2021 op 46-jarige leeftijd. Drie jaar later, op haar sterfdag, was ik nog berichtjes aan het uitwisselen met de kleinkinderen over het favoriete liedje van hun mama, toen Ellen belde dat haar partner Yves was gestorven, amper twaalf dagen na de diagnose van zijn ziekte. Hij was 47. Het leek wel een scenario uit een slechte soap’, zegt Noëla.
‘We hadden Ellen en Yves al gewezen op het belang van een keuzebeding, maar het stond nog op hun to-dolijst. En dan was het plots hopeloos te laat. Ellen is nu samen met haar kinderen eigenaar van de gezinswoning, maar met toezicht van de vrederechter zolang de kinderen minderjarig zijn.’
‘Mensen denken dat ze honderd jaar worden en dat er nooit iets zal mislopen. Een foute veronderstelling’, zegt Marc. Noëla: ‘Sommigen zeggen dat ze niet over de successie willen praten, omdat ze niet met de dood bezig willen zijn. Maar dat heeft niets met de dood te maken, wél met zorgen voor je gezin. Als je niets regelt, komen je kinderen in de problemen.’ ■
u geen investeerder zoekt maar zelf investeert?
Het maximale uit uw onderneming halen begint bij de juiste vraag.
INZICHT
De wet bepaalt wie uw erfgenamen zijn en wat die van u erven. Sommige erfgenamen, zoals uw huwelijkspartner en kinderen, zijn wetelijk beschermd en hebben altijd recht op een stuk van uw erfenis. Maar wat als u niet getrouwd bent of geen kinderen hebt?
SONJA VERSCHUEREN
In België staat wetelijk vast wie uw erfgenamen zijn en wat ze erven. Uw huwelijkspartner en kinderen zijn wetelijk beschermde erfgenamen – reservataire erfgenamen in het vakjargon. Ze hebben altijd recht op een deel van uw erfenis.
Voor uw partner betekent dat meestal het vruchtgebruik van de volledige nalatenschap, met als minimum het vruchtgebruik van de gezinswoning en de inboedel. Hij of zij kan dus in de woning blijven wonen na uw overlijden
Ook kinderen hebben altijd recht op een deel van de erfenis, ook als u geen warme band met zoon- of dochterlief hebt. Was u getrouwd, dan erven de kinderen elk een evenredig deel van de erfenis in blote eigendom. Hebt u bijvoorbeeld drie kinderen, dan erven ze elk een derde. Let wel: kinderen hebben sowieso een minimumdeel dat ze móéten erven: samen moeten ze minstens de helft van uw nalatenschap krijgen. Hebt u bijvoorbeeld drie kinderen, dan moet elk kind minstens één zesde ontvangen. Hou daar dus rekening mee als u van plan bent om iemand anders dan uw kinderen te bevoordelen.
Maar wat als u geen kinderen hebt? Of niet getrouwd bent en gewoon samenwoont? Naar wie gaat uw erfenis dan als u niets regelt?
Woont u louter feitelijk samen, dan kunnen we kort zijn: uw partner zal niets erven. Bij uw overlijden gaat uw erfenis naar uw kinderen, en als u geen kinderen hebt, naar uw ouders en eventuele broers en zussen.
Wilt u uw partner iets nalaten? Dan moet u actie ondernemen, bijvoorbeeld door een testament op te stellen. Houd er wel rekening mee dat als u kinderen hebt, u niet uw volledige vermogen aan uw partner kunt nalaten. Uw kinderen hebben recht op minstens de helft van uw nalatenschap.
Woont u wetelijk samen – met een officiële verklaring bij de burgerlijke stand? Dan krijgt uw partner een beperkt wetelijk erfrecht. Bij overlijden erft hij of zij het vruchtgebruik van de gezinswoning en de inboedel. Let op: dat vruchtgebruik is geen beschermd erfrecht. U kunt het vruchtgebruik via een testament dus gerust aan iemand anders toekennen. Uw partner hoeft daar zelfs niet van op de hoogte te zijn.
De rest van de nalatenschap, inclusief de blote eigendom van de gezinswoning, gaat naar uw wetelijke erfgenamen: meestal uw kinderen, en als u die niet hebt, uw ouders en/of broers en zussen. De langstlevende kan daardoor niet zelf beslissen over de gezinswoning; hij of zij moet altijd rekening houden met de blote eigenaars.
Kan de samen aangekochte gezinswoning volledig naar de langstlevende gaan? Ja, voor de woning kunt u als samenwonende heel wat regelen. Wie samen met zijn ongehuwde partner een woning aankoopt en een bescherming wil na een overlijden, kan vaak rekenen op een optioneel aanwasbeding. De notaris zal dat bespreken bij de aankoop van de woning. Als u dat wenst, kan dat gecombineerd worden met een testament. Afhankelijk van de situatie op het moment van het overlijden, kan de langstlevende dan kiezen tussen het testament en het aanwasbeding.
Door in het huwelijksbootje te stappen, maakt u van uw partner een wetelijk beschermde erfgenaam met een wettelijk beschermd erfrecht. Bij uw overlijden krijgt uw huwelijkspartner het vruchtgebruik van de volledige nalatenschap, met als minimum het vruchtgebruik
van de gezinswoning en de inboedel. Hij of zij kan dus in de woning blijven na uw dood. Anders dan bij wetelijk samenwonenden kan dat minimum niet worden ontnomen met een testament.
Wat er precies in de nalatenschap valt, hangt af van het huwelijksstelsel dat u koos.
• Bent u getrouwd zonder huwelijkscontract? Dan geldt het wetelijke stelsel. Daarbij zijn er drie vermogens: dat van uzelf, dat van uw partner en het gezamenlijke vermogen. In het eigen vermogen zit alles wat u (of uw partner) bezat vóór het huwelijk. Ook schenkingen of erfenissen tijdens het huwelijk blijven persoonlijk. Alles wat u en uw partner verdienen tijdens het huwelijk komt in het gemeenschappelijk vermogen terecht. Dat geldt ook voor de inkomsten uit eigen goederen, zoals huurinkomsten van een appartement dat u al vóór het huwelijk had. Vanaf de dag van het huwelijk vallen die onder de gezamenlijke inkomsten.
Wie erft nu wat onder het wetelijke stelsel?
• Zijn er geen kinderen, dan erft de langstlevende partner de helft van het gemeenschappelijk vermogen in volle eigendom. De andere helft is al in zijn of haar bezit. Ook erft hij of zij de volle eigendom van eventuele goederen die u samen in onverdeeldheid bezat. Het persoonlijke vermogen van de overledene erft de langstlevende partner in vruchtgebruik. De blote eigendom van die goederen gaat naar de familie van de overledene.
• Zijn er wel kinderen, dan erft de langstlevende partner het vruchtgebruik van zowel de helft van het gemeenschappelijk vermogen als het eigen vermogen van de overledene. De kinderen erven de blote eigendom.
Wilt u daarvan afwijken? Dat kan met een huwelijkscontract. Koppels voegen vaak clausules toe aan het wetelijk stelsel, of kiezen resoluut voor een ander huwelijksstelsel.
• Met het stelsel van scheiding van goederen houdt u de zaken strikt gescheiden en bouwt u geen gemeenschappelijk vermogen op.
• Ook het omgekeerde kan: u wilt alles gemeenschappelijk en kiest voor het stelsel van algehele gemeenschap (al komt dat niet vaak voor).
Wie erft wat bij een scheiding van goederen? Er is dan geen gemeenschappelijk vermogen, maar wel het eigen vermogen van de overledene. De langstlevende erft
het vruchtgebruik van die persoonlijke goederen. De blote eigendom gaat naar de kinderen, als die er zijn. Zijn er geen kinderen, dan erft de langstlevende de goederen die gezamenlijk werden aangehouden, plus het vruchtgebruik van de andere goederen. De blote eigendom gaat dan naar de familie van de overledene
Hoe de nalatenschap van een alleenstaande wordt verdeeld, hangt vooral af van de vraag of u kinderen hebt of niet. Uw kinderen erven elk een evenredig deel van uw vermogen (in volle eigendom, omdat u single bent). Besluit u andere mensen of vzw’s te bevoordelen met schenkingen of legaten, dan moet u er wel rekening mee houden dat uw kinderen samen de helft van uw nalatenschap moeten erven.
Met de andere helft kunt u in principe doen wat u w ilt, maar dan moet u dat wel vastleggen, bijvoorbeeld in een testament. Doet u dat niet, dan gaat uw hele nalatenschap naar uw kinderen – zelfs als uw ouders nog leven. Als er kinderen zijn, komen alleen zij in aanmerking om te erven, want ze staan in de eerste orde. Alleen als er geen kinderen zijn, komen de ouders samen met de broers en zussen in aanmerking om te erven. De ouders erven dan elk een kwart, de rest wordt evenredig verdeeld onder de broers en zussen.
Let op: uw ouders, broers en zussen zijn geen ‘beschermde erfgenamen’ met een gegarandeerd recht op een deel van uw vermogen. U kunt dus afwijken van de wetelijke regeling en bijvoorbeeld iemand anders als erfgenaam aanwijzen, maar dan moet u daar zelf actie voor ondernemen.
Wat zegt de wet concreet?
• Als uw beide ouders zijn overleden, gaat uw erfen is volledig naar uw broers en/of zussen. Als een van uw broers of zussen eerder is overleden, treden diens kinderen in zijn of haar plaats.
• Leven uw ouders nog, en hebt u ook broers en/of zussen? Dan krijgen uw vader en moeder samen de helft van de nalatenschap. De andere helft wordt gelijk verdeeld onder uw broers en/of zussen.
• Is nog maar één ouder in leven? Dan krijgt die ouder een kwart, terwijl de (volle) broers en zussen samen drie vierde erven: namelijk de helft, plus het kwar t van de overleden ouder.
• Leven uw ouders nog, maar hebt u geen broers of
zussen? Dan erven uw ouders of andere voorouders elk de helft van de nalatenschap.
• Hebt u geen kinderen, geen broers of zussen én zijn uw (voor)ouders overleden? Dan gaat uw erfenis naar uw ooms, tantes, neven, nichten enzovoort.
• Als ook die familieleden er niet zijn, spreekt de wetgever van een erfloze nalatenschap, en gaat alles naar de Belgische staat.
Hoe goed of slecht de relatie met uw kinderen ook is, zij hebben altijd recht op een deel van uw erfenis. U kunt een kind dus niet volledig onterven, al kunt u dat natuurlijk wel proberen in een testament. Maar het betrokken kind kan dat testament aanvechten en zijn wetelijk minimumdeel opeisen – in het vakjargon heet zoiets inkorting.
Het beschermde deel voor de kinderen is altijd de helft van de nalatenschap, ongeacht hoeveel kinderen u hebt. Die helft moeten uw kinderen onderling gelijk delen Hebt u twee kinderen, dan krijgt elk kind 25 procent. Zijn het er drie, dan krijgt elk kind een zesde.
Hoe wordt dat voorbehouden deel berekend? U zou kunnen denken dat daarvoor gekeken wordt naar uw bezittingen op uw sterfdag, maar zo eenvoudig is het niet. Ook schenkingen uit het verleden worden meegeteld. Uw vermogen wordt eigenlijk fictief samengesteld tot wat men de fictieve massa of rekenboedel noemt: dat is de som van de nalatenschap, plus alle schenkingen en legaten die u eerder deed, verminderd met nog openstaande schulden.
Hebt u tijdens uw leven te veel geschonken of via uw testament te veel aan anderen toebedeeld? Dan kan uw kind zijn of haar voorbehouden deel opeisen, via een vordering tot inkorting.
Hoeveel uw kinderen (volgens de wetelijke regels) precies erven, hangt ook af van de vraag of u een partner hebt. Die kan zelf ook een beschermde erfgenaam zijn (zie hoger).
Wat met pluskinderen? Voor de wet zijn zij geen wetelijke erfgenamen, maar ‘vreemden’. Dat betekent dat ze nooit automatisch erven. Wilt u hun iets nalaten, dan moet u expliciet een testament opstellen. Hou er rekening mee dat dat nooit ten koste mag gaan van het minimumdeel waarop uw eigen kinderen recht hebben.
Zolang uw kinderen nog leven, erven uw kleinkinderen niet rechtstreeks van u. Pas wanneer hun ouder is overleden, komen zij – dankzij het principe van de plaatsvervanging – rechtstreeks in aanmerking voor een deel van uw erfenis.
Uw kleinkinderen kunnen ook van u erven als hun ouder zijn of haar erfdeel verwerpt. Maar dat hebt u niet in de hand: het is de ouder die beslist over zo’n generatiesprong, niet de grootouder. Bovendien is het een alles-of-nietsverhaal: ouders kunnen niet een deel van de erfenis verwerpen ten gunste van hun kinderen/ kleinkinderen. Er zijn evenwel andere mogelijkheden om de kleinkinderen te bevoordelen. Uw notaris kan hierover advies geven. ■
Wie erft, moet belastingen betalen op dat bedrag. Hoeveel de erfbelasting bedraagt, hangt af van hoeveel u erft, van wie u erft en waar de overledene woonde. De gewesten bepalen namelijk de tarieven.
Op een schenking moet u doorgaans schenkbelasting betalen. Hoeveel, hangt af van vier elementen: de woonplaats van de schenker, van wie u ontvangt, of het om roerend dan wel onroerend goed gaat, en de waarde van de schenking.
(1)
(2) (3) (4) (5) (6)
Het begrip partner betekent niet in alle gewesten hetzelfde. In Vlaanderen en Brussel kan de feitelijke samenwoner, indien hij erft, wél de laagste tarieven genieten die van toepassing zijn op gehuwden. In Vlaanderen is de voorwaarde dat hij/zij minstens één jaar feitelijk samenwoonde met de erflater én er een gemeenschappelijk huishouden mee voerde. In Brussel kan het ook, zodra de feitelijk samenwonenden ten minste één jaar samenwonen. Na minstens drie jaar feitelijke samenwoning kunnen ze ook het verlaagde tarief genieten voor het verkrijgen van de gezinswoning en van familiale ondernemingen en vennootschappen. In Wallonië kan een feitelijk samenwonende partner geen aanspraak maken op deze verlaagde tarieven. De langstlevende echtgenoot of samenwonende partner betaalt geen erfbelasting op de eerste 50.000 euro aan roerende goederen. Vrijstelling van erfbelasting op de eerste schijf van 15.000 euro voor erfgenamen in rechte lijn en partner, voor -21-jarige kinderen is er een extra vrijstelling. Geen erfbelasting als de nalatenschap niet meer dan 1.250 euro bedraagt.
Om de erfbelasting voor wie nalaat aan verre familie enigszins te temperen, kunt u in Vlaanderen (sinds 2021) en in Brussel (sinds 2024) kiezen voor de zogenaamde ‘vriendenerfenis’.
Daarmee kunt u in een testament tot 15.000 euro nalaten tegen 3 procent erfbelasting. Dat plafond van 15.000 euro geldt per overledene.
Vrijstelling van erfbelasting op de eerste schijf van 12.500 euro voor erfgenamen in rechte lijn en partner. Bijkomende vrijstelling van 12.500 euro op de tweede schijf als het erfdeel niet meer dan 125.000 euro bedraagt. Voor -21-jarige kinderen is er een extra vrijstelling.
WIE? Anneliese Mariën (70) en Jos François (72) denken al sinds het begin van hun huwelijk na over het beheer van hun bezit ingen en de toekomst van hun kinderen.
WAT? Omdat ze de touwtjes in handen willen houden over hun leven én bezit ingen, stelden ze wilsverklaringen en zorgvolmachten op. Ze legden een spaarpot aan voor hun zoon, maar uiteindelijk was het hun dochter die financiële steun vroeg. Later kregen ook de zonen een gelijkaardige schenking. Dat ze daardoor later erfbelasting kunnen vermijden, is een bijkomende troef.
ANNELIESE MARIËN EN JOS FRANCOIS
zegden op 8/8/77 ‘ja’ tegen elkaar – een datum die klinkt als oneindig geluk. Maar hun verhaal gaat verder dan romantiek: met een huwelijkscontract, slimme schenkingen en een zorgvolmacht hebben ze hun leven zorgvuldig uitgestippeld.
‘Die envelop bleef in ons nachtkastje tot twee van onze kinderen meerderjarig waren’
‘Tweemaal oneindig, tweemaal geluk. Tegenwoordig zouden jongeren ervoor betalen om te kunnen trouwen op 8/8/77’, glimlacht Anneliese Mariën. Op die dag gaf ze haar jawoord aan Jos François. Het jonge paar stelde meteen een huwelijkscontract op. ‘Het wetelijk stelsel van gemeenschap van goederen was toen de norm, maar wij haalden onze eigen bezitingen eruit. Achteraf gezien wat overdreven: de meubels en spullen van toen zijn allang weg’, zegt Anneliese. Er werd ook afgesproken dat de langstlevende alles zou erven.
‘We schrokken toen de notaris begon over de verdeling bij een eventuele scheiding. We waren nog niet eens get rouwd’, zegt Jos. Hij studeerde nog, Anneliese werkte pas t wee jaar. ‘Met mijn spaarcenten kocht ik de inboedel, maar het voelde niet goed dat Jos niets zou hebben. Dus logen we tegen de notaris dat hij evenveel geld had’, aldus Anneliese. Het kersverse paar begon met niet meer dan honderd Belgische frank.
‘Dat knaagde!’ Ze komen beiden uit Leuven, maar verhuisden voor het werk naar Antwerpen. Hun drie kinderen groeiden op in een gezellige, kindvriendelijke buurt. ‘Maar ver van de familie, dat knaagde! Wie zou voor hen zorgen als er iets met ons gebeurde? We reden elke dag over de Antwerpse ring’, zegt Anneliese. Dochter Joke vond een creatieve, al te eenvoudige oplossing: een deur in de muur bij de buren. ‘Dus hebben we op papier gezet wie volgens ons het best voor de kinderen kon zorgen. De envelop bleef in ons nachtkastje tot twee van de kinderen meerderjarig waren’, vertelt Jos.
Prematuur Hun jongste zoon werd veel te vroeg geboren. ‘Bij elke stap in zijn leven – al van vóór zijn geboorte – vroegen we ons af of hij het zou halen. We hebben bewust gespaard, zodat hij later een woning kon kopen’, vertelt Anneliese. Dat bleek uiteindelijk niet nodig.
‘De vraag om financiële hulp kwam van onze dochter. Na een echtscheiding zocht ze een huis voor zichzelf en de drie kinderen. Dankzij een schenking kon ze een stevig, maar te renoveren huis kopen. Plots waren we bouwvakkers’, voegt Jos eraan toe.
Extra argument ‘Onze twee jongens hebben nooit moeilijk gedaan over die schenking, maar we wilden hen niet benadelen’, zegt Jos. Dat bespraken we openlijk bij de notaris, en ook zij kregen een schenking. De 3 procent schenkbelasting was een extra argument. ‘Onze ouders wilden geen generatie overslaan, ook al hadden we dat zelf gevraagd. We zouden pas erven als we al vlot in de vijftig waren. Met de schenking konden we vermijden dat de kinderen later opnieuw erfbelasting op het geld zouden moeten betalen.’
Negatieve wilsverklaring De langst-leeft-al-heeft-clausule in hun huwelijkscontract werd vervangen door een keuzebeding. ‘Sinds 2012 hebben we ook een wilsverklaring inzake euthanasie én een negatieve wilsverklaring: we willen geen levensverlengende behandelingen. Hopelijk wordt daar rekening mee gehouden, maar dat gebeurt niet als je dement wordt of in coma ligt. Hoe onlogisch is dat? Een testament blijft gelukkig wel altijd gelden’, aldus Anneliese
Zorgeloze oude dag Voor de dag dat ze zelf niet meer kunnen beslissen, heeft het koppel een zorgvolmacht opgesteld. ‘Zo behouden we onze beslissingsvrijheid en vermijden we dat een professionele bewindvoerder of rechter zich inlaat met onze privézaken’, legt Jos uit. Eerst duidden ze elkaar aan als gevolmachtigde, daarna volgden de drie kinderen. ‘We hebben ze bewust alle drie aangeduid, omdat we weten dat het een zware opgave is. Ik heb voor mijn moeder gezorgd tijdens haar laatste tien levensjaren, naast ons gezin en een fulltime directeursfunctie in het onderwijs. En onze kinderen zullen nog langer moeten werken dan wij’, aldus Anneliese. ‘Bovendien wilden we niet de indruk wekken dat we het ene kind meer vertrouwden dan het andere’, zegt Jos. ‘Het is voor iedereen beter om samen een goed uitgestippelde zorgvolmacht op te stellen, elkaar te vertrouwen en goed samen te werken, zodat je een zorgeloze oude dag kunt hebben.’ ■
Met een schenking kunt u een deel van uw vermogen al tijdens uw leven weggeven aan de volgende generatie. In principe kan schenken tot op uw sterfbed. Al wacht u daar beter niet zo lang mee.
SONJA VERSCHUEREN
Fiscaal gezien is schenken interessanter dan erven. De belastingtarieven op een schenking liggen immers lager dan op een erfenis (zie tabel, blz. 47). Via een bankgift kunt u zelfs belastingvrij een som geld schenken. Alleen: voor een schenking geldt het principe ‘gegeven is gegeven’. Blijkt dat u later die centen toch nog nodig hebt, dan kunt u die niet zomaar terugeisen. Schenk dus niet zomaar alles weg en houd bijvoorbeeld rekening met uw latere oude dag en de bijbehorende kosten. ‘Mogelijk moet u uw woning aanpassen als u ouder wordt. Kleed u dus niet zomaar uit voor het slapengaan’, zegt Stijn Dinneweth, die bij bank-verzekeraar Belfius de vermogensplanningsactiviteiten in Vlaanderen en Brussel leidt. ‘Weet ook dat wanneer u met pensioen gaat, u meer tijd hebt om geld uit te geven. Of misschien wilt u nog wel investeren in vastgoed. Om maar te zeggen: voor u schenkt, staat u beter even stil bij de vraag hoe uw kosten zullen evolueren.’
1
HOE KUNT U BIJ EEN SCHENKING TOCH DE CONTROLE BEHOUDEN?
U kunt aan een schenking voorwaarden koppelen.
● Denk aan een schenking met voorbehoud van vruchtgebruik. Dat kan bijvoorbeeld bij een woning. U schenkt dan de blote eigendom al – meestal is dat aan uw kinderen – maar u mag wel nog in de woning blijven of ze verhuren en de huurinkomsten opstrijken. Idem voor een beleggingsportefeuille. ‘Schenkt u die onder voorbehoud van vruchtgebruik, dan bepaalt u nog hoe er belegd wordt – is dat met een defensieve insteek of gaat u voor een meer risicovollere aanpak? – en strijkt u ook de dividenden en/of interesten op’, aldus Dinneweth. Voor een schenking met voorbehoud van vruchtgebruik moet u bij de notaris langsgaan.
● U kunt ook een last toevoegen aan een schenking. ‘Zo zou u bij de schenking van een effectenportefeuille kunnen bepalen dat de vruchtgebruiker nog recht heeft op een deel van de meerwaarde van de portefeuille, bijvoorbeeld een bepaald percentage. Het moet natuurlijk wel nog altijd een schenking blijven.’ Voor een last hoeft u niet per se naar de notaris te gaan. Die kunt u ook verbinden aan een bankgift.
● Een andere mogelijkheid om de controle te behouden over een schenking, is het toevoegen van bepaalde clausules aan de schenkingsakte. Denk aan een conventioneel beding van terugkeer. ‘Wanneer de begiftigde zou overlijden vóór de schenker, kan het geschonken goed terugkeren. Zeker bij een schenking van aandelen in het familiebedrijf kan dat belangrijk zijn, om de stemrechten niet naar de partner te laten gaan’, aldus Dinneweth.
WANNEER BENT U KLAAR OM TE SCHENKEN?
‘Het controlevraagstuk komt in zowat elk gesprek terug dat we daarover met klanten hebben’, weet Dinneweth. ‘Maar als u niet bereid bent om gedeeltelijk afstand te doen van uw vermogen, bent u niet klaar om te schenken. Weet dat de beste manier om controle te behouden, nog altijd niets doen is.’
‘Geregeld komen er klanten over de vloer omdat ze ergens iets hebben opgevangen en die techniek dan ook voor hun planning willen gebruiken. Maar dat gaat natuurlijk niet zomaar. Een planning is een instrument op maat van uw specifieke situatie. Dus peilen we in zo’n gesprek vooral naar hun drijfveren en wensen. Vaak willen mensen hun partner beschermen, of – en ook al is dat meestal niet doorslaggevend in hun beslissing – willen ze niet dat hun erfgenamen belastingen moeten betalen. Maar als u geen euro erfbelasting wilt betalen, mag u ook geen euro hebben. Dat vinden ze dan vaak een brug te ver’, zegt Dinneweth glimlachend.
De beste manier om controle te behouden over uw vermogen, is niets doen.
3
WAAROM KAN EEN ZORGVOLMACHT BELANGRIJK ZIJN BIJ SCHENKINGEN?
‘Afhankelijk van de situatie zullen we op maat uitgewerkte oplossingen voorstellen. Een zorgvolmacht (zie blz. 60) is daarbij vaak belangrijk, ook om de controle te behouden’, aldus Dinneweth. ‘Wanneer we daar met veertigers of vijftigers over praten, klinkt het nog vaak: “Dit is niets voor ons.” Maar het is belangrijk om een vangnet te voorzien als je zelf niet langer in staat bent om de zaken te beheren. Vermeld in zo’n zorgvolmacht ook dat er geschonken mag worden’, tipt Annelies Van Gronsveld, hoofd estate planning Vlaanderen bij Bank Degroof Petercam.
4
WAT IS EEN BANKGIFT EN HOE WERKT DE ‘VERDACHTE PERIODE’?
De eerste stap naar een schenking wordt doorgaans gezet wanneer de kinderen een huis kopen. Een bankgift behoort dan tot de mogelijkheden. Via een bankgift kunt u belastingvrij een som geld schenken –bijvoorbeeld aan uw kinderen of kleinkinderen, om hen financieel een duwtje in de rug te geven. Registreert u die schenking niet, dan is er geen schenkbelasting verschuldigd. In Vlaanderen bedraagt de schenkbelasting op roerende goederen 3 procent bij een schenking in rechte lijn, en 7 procent aan alle anderen.
Daar hangt wel een risico aan vast. U moet nog enkele jaren blijven leven om erfbelasting te vermijden. ‘Tot vorig jaar bedroeg die verdachte periode in Vlaanderen drie jaar, maar voor schenkingen sinds 1 januari is dat vijf jaar geworden’, zegt notaris Maarten Duytschaever, woordvoerder van Notaris.be. Overlijdt u eerder, dan komt de schenking alsnog in de nalatenschap en moet er erfbelasting op worden betaald. Die kan in Vlaanderen in rechte lijn oplopen tot 27 procent. Ook in Wallonië bedraagt de verdachte periode overigens vijf jaar; in Brussel is dat drie jaar.
HOE REGISTREERT U EEN SCHENKING EN WANNEER MOET DAT DRINGEND GEBEUREN?
Het is niet omdat u voor een bankgift kiest, dat u sowieso een risico van vijf jaar loopt. U kunt ook tijdens de verdachte periode beslissen om de schenking alsnog te laten registreren en schenkbelasting te betalen. ‘Wat u niet in de hand hebt, is een plots overlijden. Maar wanneer de schenker bijvoorbeeld ziek wordt en het risico op overlijden toeneemt, kunt u de schenking nog altijd laten registreren’, zegt Duytschaever.
Die registratie kan in extremis zelfs op het sterfbed van de schenker. Het volstaat dan om het schenkingsdocument – een
Vastgoed schenken op uw sterfbed?
Vergeet het maar.
pacte adjoint – neer te leggen onder de minuten van de notaris. Die kan daarvoor zelfs naar het ziekenhuis gaan. ‘Besef wel dat een notaris op weekdagen op kantoor te bereiken is, maar in het weekend zal dat niet het geval zijn’, aldus Van Gronsveld. ‘Vanaf het ogenblik dat de notaris zijn handtekening onder de akte heeft gezet, bent u veilig’, weet Van Gronsveld. ‘Want zodra de akte vóór het overlijden wordt neergelegd – ook al is dat op dezelfde dag – wordt er schenkbelasting geheven, en geen erfbelasting. Voor de Vlaamse fiscus geldt het ogenblik van het verlijden van de schenkingsakte als tijdstip voor de registratie van de schenking. Let op: woont u in Brussel of Wallonië, dan moet u eerst schenkbelasting betalen voordat de registratie van de schenking effectief van kracht wordt’, waarschuwt Duytschaever. 6
IS EEN NOTARIS ALTIJD NOODZAKELIJK ALS U EEN SCHENKING WILT LATEN REGISTREREN?
Neen. U kunt dat in principe ook zelf online doen, via het overheidsplatform MyMinfin. ‘Let er dan wel op dat u dat tijdig doet, om zeker te zijn van een snelle registratie. Registraties tot 12 uur ‘s middags worden de dag zelf nog verwerkt. Geeft u de schenking later aan, dan is dat pas de werkdag nadien’, weet Gert Coppens, vermogensplanner bij Bank Degroof Petercam. ‘Wees daar dus voorzichtig mee’, zegt Duytschaever. ‘Ik had onlangs zo’n geval, waarbij het schenkingsdocument op een vrijdag werd opgemaakt en diezelfde dag nog aan de fiscus werd bezorgd, maar ná 12 uur. De
registratie van de akte gebeurde pas vier dagen later, omdat de daaropvolgende dagen geen werkdagen waren en er op die dagen ook niet werd geregistreerd. Bij een successieplanning op het laatste moment moet je dus opleten. In heel dringende gevallen wordt de schenking ook het best gedaan via een notariële akte’, klinkt het.
7
WAAROM MOET U
Niet alles kunt u zomaar op het laatste nippertje schenken. ‘Bij roerende goederen kan de zaak in een tijdspanne van een paar uur geregeld zijn. Maar bij onroerend goed is dat niet het geval’, weet Coppens. ‘Dat proces verloopt veel trager. Voor u vastgoed kunt schenken, hebt u immers een aantal documenten nodig en moet u bepaalde formaliteiten naleven, zoals bij een verkoop. Zo moet de notaris bijvoorbeeld checken of er geen hypotheek op het pand rust. Vastgoed schenken op uw sterfbed zal dus niet lukken’, aldus Duytschaever. Vraag is ook of dat überhaupt interessant is. ‘Bij een schenking van vastgoed in rechte lijn valt u immers al snel in het hoogste tarief van 27 procent (voor een schenking van onroerende goederen gelden progressieve tarieven: ze stijgen naarmate de waarde van de geschonken woning hoger ligt, nvdr.)’, weet Coppens.
‘Vastgoed schenken doet u ook het best tijdig’, zegt Duytschaever. Dat heeft alles te maken met het zogenaamde opduweffect. Bij een overlijden van de schenker binnen drie jaar na de schenking wordt de waarde van de geschonken goederen opgeteld bij de waarde van het resterende onroerend vermogen op de dag van het overlijden om het tarief van de erfbelasting te bepalen. Daardoor ontstaat er een opduweffect in de successie. Al speelt dat effect alleen als er meerdere onroerende goederen zijn in de nalatenschap.’
‘We krijgen af en toe wel de vraag: tot wanneer kan ik schenken?’, zegt Van Gronsveld. ‘Maar wilt u daarmee écht bezig zijn als u doodziek bent?’ ■
76% verkocht
6% btw mogelijk
14 luxe appartementen - 1 tot 3 slaapkamers, met garage en berging
Ontdek Residentie OcÈane, stijlvol gelegen aan de Zeelaan in Koksijde, vlak bij natuurgebied De Hoge
Blekker Èn in de charmante kern vanKoksijde-Bad
Deze kleinschalige residentie combineert rust, comfort en klasse op wandelafstand van winkels, strand en natuur.
Onze verfijnde en doordachte architectuur zorgen voor een investering in levenskwaliteit op niveau
verkoop@corbeau.be corbeau.be/oceane 059 80 14 04
Project in volle aanbouw. Kies voor een afwerking op maat en geniet van tijdloze architectuur, grote terrassen en een warme woonbeleving aan zee. Vraag vandaag nog uw gratis infopakket aan of plan een vrijblijvend bezoek!

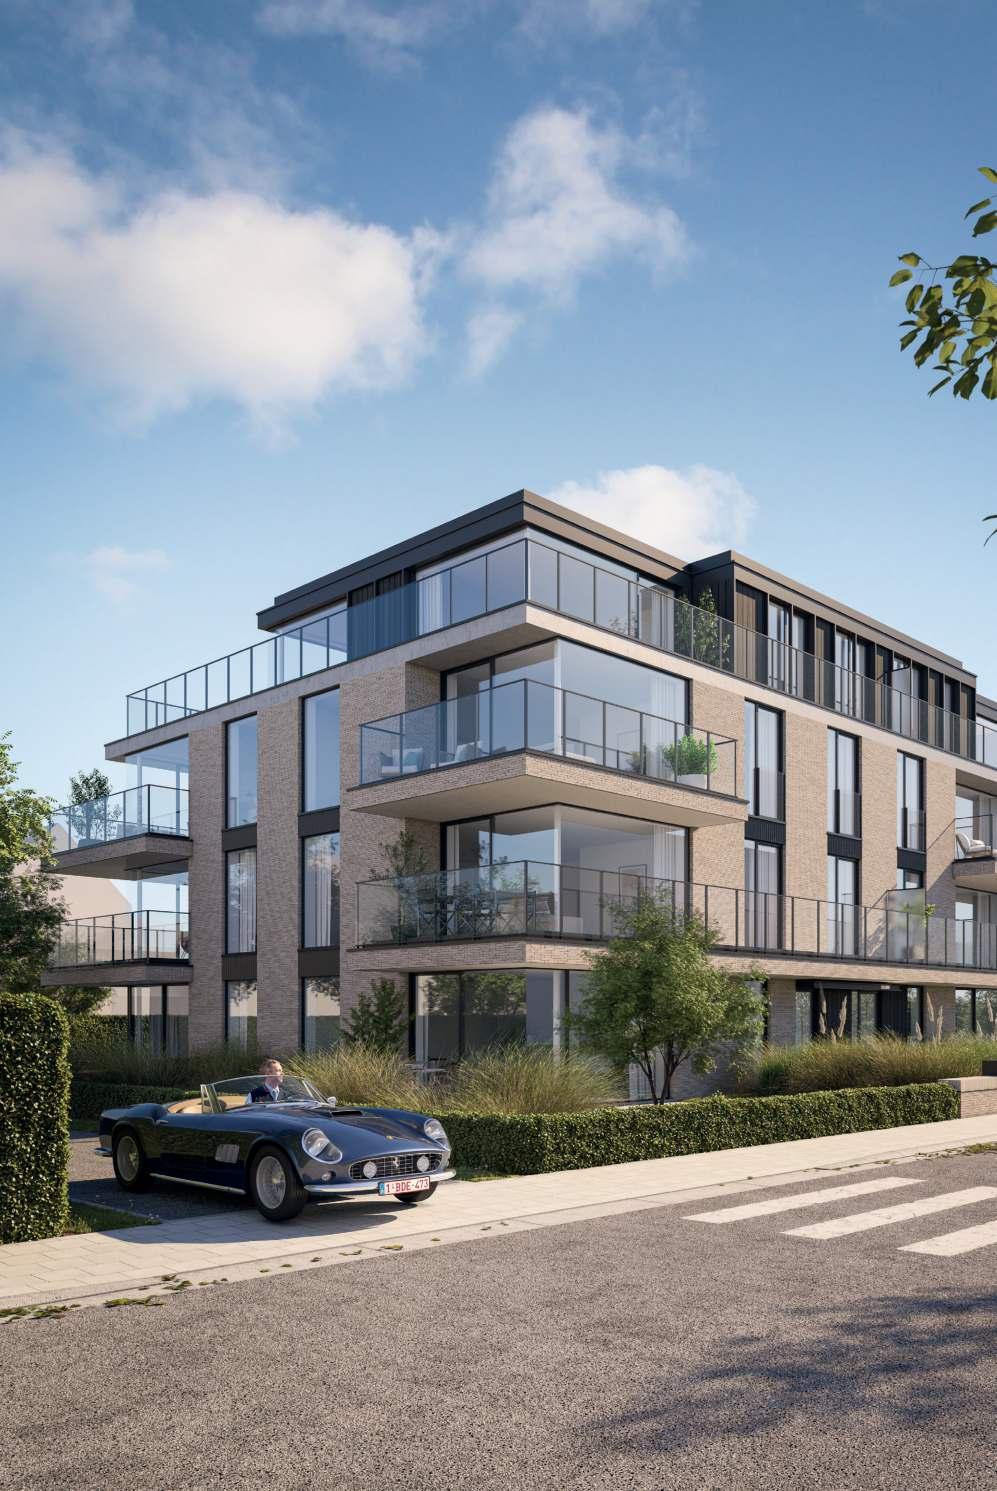
Door te trouwen maakt u van uw partner een wettelijk beschermde erfgenaam. Maar huwt u nu het best met of zonder huwelijkscontract? ‘Het is een misvatting dat bij het stelsel van scheiding van goederen het erfrecht beperkt wordt.’
SONJA VERSCHUEREN
1
WAT VERANDERT ER JURIDISCH
ALS U TROUWT IN PLAATS VAN SAMEN TE WONEN?
Het is een vraag die notarissen en vermogensplanners geregeld krijgen: moet ik trouwen of samenwonen? En als ik trouw: wat dan met mijn kinderen uit een vorige relatie?
Hoe u het ook draait of keert: stapt u in het huwelijksbootje, dan is uw partner beter beschermd dan wanneer u louter feitelijk of wetelijk gaat samenwonen. Door te trouwen wordt uw partner immers een bevoorrechte erfgenaam, die net als uw kind(eren) recht heeft op een deel van uw vermogen. ‘In nieuw samengestelde gezinnen, met kinderen uit een vorige relatie, is de keuze van de samenlevingsvorm dan ook erg belangrijk’, weet Annelies Van Gronsveld, hoofd estate planning Vlaanderen bij Bank Degroof Petercam.
2
In een huwelijkscontract kunt u met uw partner afspraken maken over de organisatie van uw vermogen. Maar u kunt ook trouwen zonder contract. Dan valt u automatisch onder het wetelijk stelsel. Dat gaat ervan uit dat er drie vermogens zijn: dat van u, dat van uw partner en dat van jullie samen. In het eigen vermogen zit alles wat u (of uw partner) bezat vóór het huwelijk. Ook wat u tijdens het huwelijk krijgt via een schenking of een erfenis blijft van u persoonlijk. Alles wat u en uw partner verdienen vanaf het huwelijk komt in het gemeenschappelijk vermogen terecht. ‘Dat geldt ook voor de inkomsten uit eigen goederen’, zegt notaris Joni Soutaer, woordvoerder van Notaris.be. Denk aan huurinkomsten uit een appartement dat u al voor het huwelijk had. ‘Vanaf de dag van het huwelijk vallen die onder de gezamenlijke inkomsten’, aldus Soutaer.
WANNEER EN WAAROM KIEST U VOOR EEN HUWELIJKSCONTRACT?
Wilt u afwijken van het wetelijk stelsel, dan kunt u dat regelen in een huwelijkscontract. ‘Maar u moet dus zelf ingrijpen als u het anders wilt’, zegt Gert Coppens, vermogensplanner bij Bank Degroof Petercam.
Doorgaans stelt u een huwelijkscontract op vóór u trouwt, maar het kan ook nog nadien. Vorig jaar lieten 30.693 koppels hun huwelijkscontract aanpassen bij de notaris, zo blijkt uit cijfers van de notarisfederatie Fednot. En dat zijn er steeds meer: in 2022 werden ‘maar’ 25.713 contracten aangepast; in 2023 ging het al om 26.463 wijzigingen. ‘Vaak voegen koppels via clausules in een huwelijkscontract enkele zaken toe aan het wetelijk stelsel om hun partner te beschermen’, weet Soutaer.
4
WELKE CLAUSULES KUNT U TOEVOEGEN OM UW PARTNER EXTRA TE BESCHERMEN?
Met een keuzebeding kiest de langstlevende voor de fiscaal gunstigste optie.
● Met een ‘langst leeft, al heeft’-clausule gaat het gemeenschappelijk vermogen automatisch en integraal naar de langstlevende (in plaats van alleen maar het vruchtgebruik op de helft, wanneer er kinderen zijn). Alleen: de langstlevende betaalt daar wel erfbelasting op. Sterft die later, dan betalen ook de kinderen nog eens erfbelasting.
● Vanuit fiscaal oogpunt is een keuzebeding dan ook een betere optie dan een langst leeft, al heeft-clausule. ‘Met
een keuzebeding heeft de langstlevende op het moment van het overlijden van de partner de keuze wat er gebeurt met het gemeenschappelijk vermogen en kan die voor de fiscaal gunstigste optie kiezen’, aldus Soutaer. Zo kan bijvoorbeeld de gezinswoning vrij van erfbelasting naar de langstlevende gaan.
● Om bijvoorbeeld een historisch familiaal vermogen te beschermen, kunt u ook een clausule toevoegen waarbij de inkomsten uit het familievermogen van een van de partners worden uitgesloten uit de gemeenschap.
WAT IS HET VERSCHIL TUSSEN
HET WETTELIJK STELSEL EN SCHEIDING VAN GOEDEREN?
Behalve het toevoegen van clausules aan het wetelijk stelsel kunt u in een huwelijkscontract ook resoluut voor een ander huwelijksstelsel kiezen. Zo houdt u met het stelsel van scheiding van goederen de zaken strikt gescheiden en bouwt u geen gemeenschappelijk vermogen op. Of omgekeerd: u wilt alles gemeenschappelijk en kiest voor het stelsel van algehele gemeenschap. Al komt dat laatste niet vaak voor. We beperken ons hier dan ook tot de scheiding van goederen.
‘Klanten denken soms dat hun partner bij het stelsel van scheiding van goederen minder beschermd zou zijn, maar het is een misvat ing dat uw erfrecht dan beperkt wordt’, zegt Coppens. ‘Ook bij het stelsel van scheiding van goederen erft de langstlevende partner sowieso het vrucht-
• Wie wil afwijken van de wet, moet dat zwart-op-wit regelen: alleen een huwelijkscontract biedt die vrijheid.
gebruik op de volledige nalatenschap als de overleden partner kinderen nalaat, dus ook op de eigen goederen van de overledene’, zegt Van Gronsveld.
Onder meer voor zelfstandige ondernemers is het stelsel van scheiding van goederen vaak een aanrader. ‘Op die manier kan de ondernemer niet alleen vrijer handelen met zijn vermogen, maar is de huwelijkspartner ook beschermd, en kunnen schuldeisers diens vermogen niet aanspreken mocht het misgaan met de zaak. Onder het wetelijk stelsel zou het gemeenschappelijk vermogen wel worden aangesproken’, aldus Coppens.
6
HOE KUNT U IN HET
STELSEL VAN SCHEIDING
VAN GOEDEREN TOCH SOLIDARITEIT INBOUWEN?
Omdat er in het stelsel van scheiding van goederen geen gemeenschappelijk vermogen is, heeft het de naam een asociaal of koud stelsel te zijn. In de praktijk worden
600 à 1.500€
ook aan dit stelsel vaak correctiemechanismen gekoppeld, zodat er toch een deel van het vermogen van de ene partner naar de andere gaat. ‘Dat kan bijvoorbeeld het geval zijn wanneer de ene partner een bloeiende carrière uitbouwde, en de andere partner thuis bleef om voor de kinderen te zorgen’, aldus Van Gronsveld.
U wilt toch een gemeenschappelijk vermogen opbouwen?
● Dat kan, onder meer via het toegevoegd intern gemeenschappelijk vermogen (TIGV). Partners kunnen binnen bepaalde grenzen zelf kiezen wat daarin wordt gestoken. ‘Belangrijk is dat in het huwelijkscontract bepaald wordt wat er met het TIGV gebeurt wanneer een van beiden sterft of wanneer het koppel uit elkaar gaat’, aldus Soutaer.
● U kunt ook een verrekenbeding toevoegen. Zo’n clausule creëert alsnog een vorm van solidariteit tussen de partners. In het stelsel van scheiding van goederen is het in principe immers ieder voor zich en worden de inkomsten niet verdeeld. Maar als de ene partner een pak meer verdient dan de andere, kunnen er grote verschillen ontstaan. Om dat te compenseren wanneer de ‘rijkere’ partner sterft of wanneer het huwelijk strandt, kan een verrekenbeding worden toegevoegd in het huwelijkscontract, ‘Concreet doet men dan alsof een deel van het vermogen toch gemeenschappelijk was. Zo kan een deel van de aanwinsten tijdens het huwelijk toch naar de ‘armere’ partner vloeien’, aldus Van Gronsveld. ‘Let op: bij een overlijden betaalt de langstlevende daar wel erfbelasting op.’
De prijs voor het opstellen van een huwelijkscontract hangt af van de complexiteit, het aantal afspraken en of er vastgoed mee gemoeid is of niet.




GENT - RINKKAAI

Luxe appartementen
FeeÎrieke zichten

Nieuw landmark langs de Leie




MECHELEN - WATTLAND


Tussen het centrum & de Dijle

Gezellige BEN-woonwijk
Slechts 30% bebouwd


MECHELEN - NEWTON HOUSE
Luxe wonen in Mechelen


Zicht op de Sint-Romboutskathedraal


UKKEL - UTOPIA
ANTWERPEN - FRIENDSHIP
Binnenkort te koop


High-end wonen met Scheldezicht

Toplocatie aan het ëEilandjeí

KASTERLEE - BAYOT
KMO-units & kantoren
Ook voor vrije beroepen
Volledig opgeleverd



Duurzame nieuwbouw in het groene Ukkel
Betaalbare investering


MOL - ZILLELANDE


BEN-woonwijk (E-peil 10)
Nieuw buurtpark van 10.000 m Nabij Mol centrum



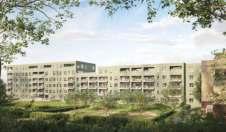
Patio- & parkappartementen
Historische site
Borgerwijk buurtpark
Luxe vastgoed op de
ST-KATELIJNE-WAVER - BORGERWIJK

Op deze infoavond delen onafhankelijke experts hun waardevolle inzichten over het financieren van vastgoed en hoe het zorgeloos te beheren.
Info & inschrijvingen: www.vastgoedinvesteerder.be I 03 820 82 82
● Nog een solidariteitspiste bestaat uit de combinatie van een verblijvingsbeding en een toekenningsbeding. ‘Bij de eerste clausule gaan zaken die je samen in onverdeeldheid aanhoudt – denk aan de gezinswoning of een beleggingsportefeuille op beide namen – bij het overlijden van een van de partners in volle eigendom naar de langstlevende’, aldus Coppens. ‘De tweede clausule heeft betrekking op de goederen uit het eigen vermogen die niet in onverdeeldheid worden aangehouden en bij overlijden worden toebedeeld aan de langstlevende. Bij zo’n horizontale planningstechniek tussen echtgenoten is er geen erfbelasting verschuldigd.’
7
WELKE OPTIES BESTAAN ER OM DE GEZINSWONING NAAR DE LANGSTLEVENDE TE LATEN GAAN?
Veel partners willen dat de aangekochte gezinswoning bij overlijden in ‘volle’ eigendom naar de langstlevende gaat. Dat kan met een aanwasbeding. Dat is een clausule in de aankoopakte van de woning, waarbij het deel van de overledene door aanwas toekomt aan de langstlevende. Let op: dat gebeurt niet gratis. De langstlevende betaalt registratiebelasting op het aandeel van de overledene: in Vlaanderen 12 procent op het deel dat u verwerft.
8
HOE BESCHERMT U UW PARTNER OF KINDEREN IN EEN NIEUW SAMENGESTELD GEZIN?
Hebt u kinderen uit een vorige relatie? Door te trouwen bombardeert u uw nieuwe partner tot een wetelijk beschermde erfgenaam die ook recht heeft op een deel van uw vermogen. Wilt u dat niet, dan kunt u – uiteraard – niet trouwen, of een clausule toevoegen aan uw huwelijkscontract.
Met de zogenaamde Valkeniersclausule wordt het wetelijk erfrecht van de langstlevende partner ingeperkt, en kan er worden
kan vóór of na het huwelijk worden opgesteld of aangepast.
afgesproken dat hij of zij niet het vruchtgebruik op de hele nalatenschap krijgt, maar alleen op specifieke goederen. ‘Bij zo’n clausule dient u een strikte procedure te volgen’, weet notaris Soutaer. ‘De wet voorziet onder meer in een bedenktermijn van een maand, zodat er zeker niet overhaast te werk wordt gegaan.’
‘Moeilijker wordt het wanneer u in een nieuw samengesteld gezin uw partner net wél wilt beschermen’, zegt Coppens. ‘Partners die elkaar bij overlijden via hun huwelijkscontract een bepaald vermogen in volle eigendom wensen na te laten, hebben vaak ook de wens dat wanneer de langstlevende partner op zijn beurt komt te overlijden, het saldo van dat vermogen terugkeert naar de ‘eigen’ kinderen. Stiefkinderen hebben echter geen erfrecht, waardoor die terugkeer niet gegarandeerd is.’ Al bestaan er uiteraard wel oplossingen buiten het huwelijkscontract. ‘U kunt bijvoorbeeld een schenking doen aan uw partner en er voorwaarden aan koppelen. Denk aan een conventioneel beding van terugkeer, waarbij de geschonken goede-
ren vrij van erfbelasting terugkeren als uw partner vóór u zou overlijden. Met een restschenking kunt u ervoor zorgen dat het saldo van de geschonken goederen naar uw eigen kinderen gaat als uw partner na u zou overlijden.
U kunt ook schenken aan uw eigen kinderen, en aan die schenking een last koppelen ten voordele van de langstlevende, waarbij bijvoorbeeld voorzien wordt in een financiële tegemoetkoming. Op die manier blijft het vermogen binnen de eigen familie. ‘Veelal gaat het om maatwerk, waarbij de oplossing afhankelijk is van de onderlinge verstandhouding’, aldus Van Gronsveld.
9
HOE WORDT EEN HUWELIJKSCONTRACT GEREGISTREERD EN BEWAARD?
Om een huwelijkscontract af te sluiten, moet u naar de notaris. De huwelijksovereenkomst wordt bij notariële akte verleden en de notaris registreert die in het centraal register van huwelijksovereenkomsten. Een afschrift van uw huwelijkscontract komt ook automatisch terecht in Naban, een digitale kluis met notariële akten. Via izimi. be – uw persoonlijke digitale kluis bij de notaris – kunt u dat afschrift raadplegen.
10
HOEVEEL KOST HET OPSTELLEN OF AANPASSEN VAN EEN HUWELIJKSCONTRACT?
De prijs om een huwelijkscontract op te stellen, hangt onder meer af van de complexiteit van het dossier, het aantal afspraken en of er vastgoed in het huwelijk wordt gebracht. Doorgaans kost de opmaak tussen 600 en 800 euro (inclusief btw, ereloon van de notaris, registratiebelasting enzovoort). Als er onroerend goed bij betrokken is, moet u rekenen op 1.200 à 1.500 euro. Wilt u een bestaand huwelijkscontract wijzigen, dan hangt de prijs af van welke verandering u wilt doorvoeren. Reken hier op 750 euro (zonder vastgoed). ■
Bezoek ons modelappartement tijdens de openzichtdag op 21 september van 13u tot 17u I Troonstraat 222, Oostende
TE KOOP IN OOSTENDE:
APPARTEMENTEN MET SERVICES VANAF 249.000 €
Instapklare appartementen
• 100% nieuwbouw, instapklaar en onmiddellijk beschikbaar
• Grote vraag naar appartementen met services in Oostende
• Fiscaal gunstig: slechts 12% btw, geen onroerende voorheffng
• Ideale ligging op 30m van de zeedijk, vlak bij openbaar vervoer
• Services en verhuur volledig voor u geregeld
Meer info: Surf naar residences.o-sea.be of bel 050 946 946
Een zorgvolmacht kan van groot belang zijn bij uw successieplanning, al zijn er wel enkele aandachtspunten.
Sinds de invoering ervan, in 2014, wint de zorgvolmacht jaar na jaar aan populariteit in ons land. Vorig jaar werden er 122.734 zorgvolmachten geregistreerd, een toename van ruim 22 procent. In totaal zijn er in België al ruim 600.000 zorgvolmachten geregistreerd, blijkt uit cijfers van de Federatie van het Notariaat (Fednot).
Met zo’n zorgvolmacht kunt u een of meerdere personen aanduiden die in uw naam rechtshandelingen mogen stellen wanneer u zelf wilsonbekwaam bent en daartoe dus niet langer in staat bent. Concreet gaat het bijvoorbeeld om dagdagelijkse betalingen, zoeken naar een woonzorgcentrum dat aan uw wensen en financiële mogelijkheden voldoet, en het beheer van uw vermogen, zoals grotere transacties als schenkingen of de verkoop van uw vastgoed.
‘Eigenlijk officialiseert de volmacht een situatie die vaak voorkomt bij oudere mensen’, zegt notaris Anne-Sophie Willems, woordvoerder van de beroepsfederatie notaris.be. ‘Zij kunnen bijvoorbeeld niet langer helemaal alleen hun financiën beheren – en laten zich bijstaan door hun kinderen. Sommige zaken konden afzonderlijk van elkaar worden afgehandeld, bijvoorbeeld met een bankvolmacht. Maar de zorgvolmacht is een algemene volmacht waarmee u toestemming geeft tot allerlei handelingen in uw naam.’
— Valkuil 1
Wacht niet te lang
‘In de praktijk zien we dat mensen soms net te laat zijn voor het opstellen van een zorgvolmacht’, vertelt advocaat Rinse Elsermans. Hij is partner bij het advocatenkantoor Cazimir en gespecialiseerd in erfrecht en successieplanning. Daarbij begeleidt hij geregeld cliënten bij het opstellen van een zorgvolmacht.
Het advies luidt om niet te lang te wachten voor het opstellen van een zorgvolmacht. Specialisten beklemtonen dat
• Duid meerdere lasthebbers aan om verrassingen in de toekomst te voorkomen.
een zorgvolmacht niet alleen interessant is voor ouderen. Ook op jonge leeftijd kunnen mensen – helaas – wilsonbekwaam worden, bijvoorbeeld na een ongeval. ‘Wanneer iemand geen zorgvolmacht meer kan opmaken, doordat hij al onbekwaam is, moet de familie of een derde die persoon onder bewind laten plaatsen door de vrederechter’, vult Willems aan. ‘De bewindvoerder zal soortgelijke handelingen als die in een zorgvolmacht stellen voor de onbekwame, maar hij zal voor sommige belangrijke handelingen (verkoop, aankoop...) aan de vrederechter eerst een afzonderlijke machtiging moeten vragen. Zo kan uw huis pas worden verkocht nadat de vrederechter zijn akkoord heeft gegeven. De bewindvoerder moet jaarlijks ook verantwoording afleggen aan de vrederechter. Al deze formaliteiten zijn niet nodig met een zorgvolmacht.’
Valkuil 2
Kies voor het juiste type zorgvolmacht
Ook belangrijk is dat u voor het juiste type zorgvolmacht kiest. Er bestaan twee soorten: een ‘gewone’ zorgvolmacht, die in
werking treedt zodra de lastgever wilsonbekwaam wordt; en de hybride zorgvolmacht. Die laatste treedt meteen in werking – dus ook wanneer de lastgever nog niet wilsonbekwaam is en blijft van kracht wanneer die wilsonbekwaam wordt.
‘Een hybride zorgvolmacht geeft de mentale rust dat alles ook echt meteen geregeld is’, stelt Elsermans. ‘Maar ze gaat wel meteen in, waardoor de lasthebber ook onmiddellijk het recht krijgt om handelingen te treffen. Vaak wordt in een hybride zorgvolmacht opgenomen dat de lasthebber slechts handelingen kan treffen in samenspraak met de lastgever, als die laatste nog wilsbekwaam is. Maar het leidt er wel toe dat de lasthebber bijvoorbeeld meteen zicht krijgt op de financiën van de lastgever, ook al is die nog volledig wilsbekwaam. Wees daarvan op de hoogte.’
‘Voor wie pakweg als dertiger of veertiger een zorgvolmacht wil opmaken, is het natuurlijk niet vanzelfsprekend om die meteen te laten ingaan’, zegt notaris Willems. ‘Nochtans is het zinvol om te regelen wat er met uw financiën of de zorgen voor eventuele kinderen gebeurt, als u niet langer handelingsbekwaam bent – bijvoorbeeld na een auto-ongeval.’
‘In dat geval kunt u formele barrières inbouwen, waarna de zorgvolmacht pas in werking treedt. In mijn eigen zorgvolmacht bijvoorbeeld is opgenomen dat twee dokters moeten atesteren dat ik onbekwaam ben. Pas dan kan de zorgvolmacht worden gebruikt.’
Valkuil 3
Een zorgvolmacht is geen testament
‘De zorgvolmacht is een heel mooi vangnet om aan successieplanning te doen’, legt Elsermans uit. ‘Op het vlak van successieplanning kan een zorgvolmacht de druk wegnemen om zaken ‘nu al’ te regelen’, stelt hij. ‘Je kunt immers in je zorgvolmacht bijvoorbeeld laten opnemen wanneer en aan wie er nog schenkingen gedaan moeten
worden. Dat kan de lasthebber – aan wie de zorgvolmacht het handelingsrecht geeft – bij manier van spreken doen tot de laatste dag dat u leeft. Wat een manier is om hogere erfbelastingen te vermijden.’
Hoewel een zorgvolmacht een krachtig instrument is voor successieplanning, is een zorgvolmacht géén testament. ‘U kunt in uw zorgvolmacht wel opties geven om aan successieplanning te doen’, stelt Elsermans. ‘Maar zaken die u ná uw overlijden wilt laten plaatsvinden, horen in het testament.’
Valkuil 4
Vermijd een te vage zorgvolmacht
‘We komen in de praktijk wel eens vaag opgestelde zorgvolmachten tegen’, zegt Elsermans. ‘Maar de wil van de lastgever – de persoon die de zorgvolmacht opstelt – is natuurlijk het allerbelangrijkste. De lasthebber volgt steeds de wensen van de lastgever, dus moet de zorgvolmacht op dit punt glashelder zijn.’
‘Ik raad altijd aan om de zaken te benoemen’, geeft notaris Willems mee. ‘Wij nemen steevast op wat een zorghebber mag doen voor de persoon die hij vertegenwoordigt: facturen betalen, belastingaangiftes indienen, over huurovereenkomsten beslissen, de effectenrekening beheren, onroerend goed verkopen, het roerend goed beheren… Noem het op en het staat in onze zorgvolmacht. Dat gaat lange bladzijden door.’
‘Bij het schenken van vermogens is het bijvoorbeeld wenselijk om precies aan te geven om welk vermogen het gaat, aan wie
• Documenteer alles wat u als lasthebber doet, om discussies te vermijden.
en onder welke modaliteiten de schenking moet plaatsvinden’, zegt advocaat Hannes Casier van Argo Law, gespecialiseerd in successieplanning en erfenisgeschillen.
‘Door al die zaken te benoemen, geeft u comfort aan de persoon die de zorgvolmacht gebruikt’, zegt Willems nog. ‘Bovendien kunt u aangeven wat u absoluut níét wilt, bijvoorbeeld de verkoop van de gezinswoning. Alles hangt af van de specifieke situatie, die is bij iedereen anders. Vandaar dat het goed is om de zorgvolmacht te laten opstellen door een professional. Die denkt met u mee en stelt de zorgvolmacht op maat op.’
Valkuil 5
Wees u ervan bewust dat een zorgvolmacht kan evolueren
Experts waarschuwen voor een verouderde zorgvolmacht. ‘Het is een document dat kan evolueren’, zegt notaris Anne-Sophie Willems. ‘Soms vraagt een gewijzigde situ-
atie om een aanpassing. Het gebeurt weleens dat er een haar in de boter zit bij een koppel en ik telefoon krijg om de zorgvolmacht te wijzigen. Maar ook de wetgeving kan veranderen.’
‘Een zorgvolmacht wordt opgesteld in een bepaalde context’, zegt Elsermans. ‘Maar stel dat er nadien iets wijzigt, bijvoorbeeld een echtscheiding, een sterfgeval van een lasthebber – of u krijgt ruzie met iemand die is opgenomen in de zorgvolmacht. Dan is het belangrijk dat u de zorgvolmacht aanpast aan de nieuwe situatie en een update maakt. Denk daaraan bij grote wijzigingen in uw levenssituatie.’
Op het moment dat iemand wilsonbekwaam wordt, moet de lasthebber (of de lasthebbers) de zorgvolmacht ook aanvaarden. ‘Ik ken gevallen waarbij de lasthebber niet wist dat hij was aangeduid in de zorgvolmacht van de lastgever’, weet Elsermans. ‘Maar die persoon moet zoiets ook wíllen doen. Het is dus van belang om daarover te communiceren.’
‘Sommigen vinden dat niemand moet weten dat ze een zorgvolmacht hebben opgesteld’, merkt notaris Willems in de praktijk. ‘Maar wij raden altijd aan dat de lasthebber – de persoon die in de zorgvolmacht wordt benoemd om ze uit te voeren – mee ondertekent. Net omdat het zo belangrijk is dat hij of zij op de hoogte is. Deze personen moeten in de toekomst uw zaken regelen. Zodra u wilsonbekwaam wordt, moeten zij dat ook wíllen doen – en
122.734
Vorig jaar werden er 122.734 zorgvolmachten geregistreerd, een toename van ruim 22 procent. In totaal zijn er in ons land al meer dan 600.000 zorgvolmachten geregistreerd.




weten wat u van hen verwacht. Het opmaken van de zorgvolmacht is het uitgelezen moment om daarover te spreken met de mensen die later uw zaken zullen behartigen, of dat nu uw partner, kinderen of een goede vriend of buur is.’
— Valkuil 7 Kijk verder dan uw levenspartner
Bij het opstellen van de zorgvolmacht is het belangrijk rekening te houden met het feit dat er een moment kan komen waarop een lasthebber de zorgvolmacht niet (langer) wil of kan uitvoeren. Misschien is de lasthebber zélf niet langer in staat om de zorgvolmacht uit te voeren, bijvoorbeeld door ziekte of ouderdom of – erger nog –overlijden. ‘In de praktijk duiden partners elkaar vaak aan als lasthebber’, zegt advocaat Casier. ‘Maar iemand kan overlijden of zelf door ziekte of ouderdom niet langer wilsbekwaam zijn.’
Experts adviseren daarom om meerdere personen aan te stellen als lasthebber en een ‘watervalsysteem’ te voorzien, waarbij de volmacht gedeeltelijk of volledig overgaat naar anderen, zogenaamde ‘opvolgende lasthebbers’. ‘Dat kan bijvoorbeeld door in de eerste plaats de partner op te nemen als lasthebber – en in tweede orde de kinderen. In dat geval vervalt het mandaat voor de eerste lasthebber en nemen de kinderen het over’, legt Casier uit.
Denk ook goed na over wie bij welke beslissingen als lasthebber kan én mag optreden. ‘Soms kan er immers een belangenconflict ontstaan’, zegt Casier. ‘Ook daarom is een cascade van lasthebbers belangrijk, met eventueel voor sommige beslissingen een lasthebber ad hoc, die zonder belangenconflict kan handelen.’
Experts wijzen er ook op dat sommige – grotere – beslissingen aan meerdere lasthebbers kunnen worden toevertrouwd, die daarover gezamenlijk moeten beslissen. Bijvoorbeeld wanneer het gaat om een schenking of de verkoop van onroerend goed. Terwijl de dagdagelijkse handelingen door een van de lasthebbers gesteld kunnen worden. ‘Op die manier blijft het praktisch werkbaar’, valt te horen.
Hoeveel kost een zorgvolmacht?
Sinds 1 januari 2024 betaalt u voor het opstellen van een zorgvolmacht bij een notaris een vast ereloon van 211 euro. Als er een zorgvolmacht voor twee lastgevers is, bedraagt het ereloon 319 euro.
Bovendien rekenen notarissen zo’n 200 euro dossierkosten per standaarddossier aan. Daarbovenop komt een registratiebelasting van 50 euro én een ‘recht op geschriften’ (federale belasting op akten) van 50 euro. De inschrijving in het Centraal Register van Lastgevingsovereenkomsten kost 19,40 euro per lastgever.
Een zorgvolmacht is geen testament, wel een krachtig instrument voor successieplanning.
Valkuil 8
Documenteer wat u doet
Een belangrijk aandachtspunt voor wie lasthebber wordt – en dus de zorgvolmacht voor een persoon op zich neemt: ‘documenteer wat u doet’, raadt Anne-Sophie Willems aan. ‘Als er ooit discussie ontstaat – bijvoorbeeld over wanbeheer – moet u rekenschap kunnen afleggen. Daarbij moet u te allen tijde kunnen bewijzen dat u gehandeld hebt in het belang van de lastgever. Daarom raad ik aan een vrij strikte boekhouding bij te houden.’
— Valkuil 9
Niet álles kan in een zorgvolmacht
‘Een zorgvolmacht kan zeer ruim gaan, maar is niet onbeperkt’, zegt Elsermans. ‘Hoogstpersoonlijke rechtshandelingen kunnen nooit toekomen aan de lasthebber. Denk aan het jawoord geven in een huwelijk of een testament opstellen. Die handelingen kunt u niet delegeren via een zorgvolmacht. Een huwelijksovereenkomst aanpassen kan dan weer wel.’
‘Ook een negatieve wilsverklaring of een beslissing met betrekking tot euthanasie kunnen niet via de zorgvolmacht gedelegeerd worden’, vult Casier aan. ‘Daarvan kunt u niet zeggen: ik wil dat de lasthebber daarover beslist wanneer ik het niet meer kan. Al moedig ik cliënten wel aan om van de gelegenheid gebruik te maken om ook over dat soort zaken na te denken en indien nodig daartoe de juiste stappen te ondernemen, want die bestaan.’
‘Ook goed om te weten – zeker voor ondernemers – is dat een bestuursmandaat in een bedrijf niet via een zorgvolmacht kan worden overgedragen op iemand anders’, zegt Casier. ‘Het blijft de exclusieve bevoegdheid van de aandeelhouders van de onderneming om daarover te beslissen. Als aandeelhouder kunt u in uw zorgvolmacht wél opnemen dat de lasthebber met uw aandelenpakket een bepaalde persoon als bestuurder aanduidt.’



Blijf op de hoogte van het belangrijkste zakelijke en economische nieuws





Scan de QR-code en download onze app











HANNES CASIER
ADVOCAAT-PARTNER BIJ ARGO LAW
IN MIJN BIJNA twintig jaar beroepspraktijk zag ik een eindeloze stoet wetswijzigingen passeren, veranderden rechtbanken en fiscus geregeld van visie, bedachten we nieuwe planningstechnieken en droegen we andere naar het sterfhuis. Maar één wens van ouders in de successieplanning bleef altijd dezelfde: ‘Hannes, we w illen schenken aan onze kinderen, maar tegelijk erover waken dat ze niet meteen de volledige controle krijgen over het patrimonium. We lossen de teugels pas als we merken dat ze er klaar voor zijn. En als we er zelf niet meer zijn, willen we dat ze begeleiding krijgen tot ze de jaren van verstand hebben bereikt. Zo vermijden we dat ze ondoordachte beslissingen nemen over hun vermogen.’
Kortom: ouders willen dat hun kinderen stap voor stap meer betrokken raken bij het vermogen – met een goede omkadering op jonge leeftijd of op de cruciale momenten in het leven – om zo te evolueren naar een zelfstandig, duurzaam eigenaarschap.
Het arsenaal aan modaliteiten van een doordachte planning kan deze terechte wens perfect opvangen. Een voorbehoud van vruchtgebruik of een maatschap laat kinderen tijdens het leven van de ouders geleidelijk meer betrokken raken. Vallen de ouders vroegtijdig weg, dan voorziet een goede planning veelal in een bewind: tot bijvoorbeeld 25 jaar beheren een of meer vertrouwenspersonen van de ouders het vermogen, met als doel de jongvolwassene voor te bereiden op een zelfstandig eigenaarschap. Dit alles onmiskenbaar in het belang van het kind.
De successieplanner beschikt over sterke bouwstenen om de klassieke wensen van zijn cliënten in een planningstraject te vertalen. Maar een van die cruciale bouwblokken is recent onder druk komen te staan. Zo heeft een hof van beroep de veelgebruikte techniek van
BEZOEK ONS: WEBSITE: WWW.MIJNGELD.BE
LINKEDIN: LINKEDIN.COM/COMPANY/DE-TIJD/
FACEBOOK: FACEBOOK.COM/DETIJD
INSTAGRAM EN TIKTOK: @DE.TIJD
X: @TIJD
MAIL ONS: VRAGEN@MIJNGELD.BE
‘Op zijn achtiende heeft een jongere volgens de wet voldoende maturiteit, maar het weekprogramma van een doorsnee student schetst een meer genuanceerd beeld.’
het bewind strijdig verklaard met de wet. Nochtans biedt een bewind net een antwoord op een lacune in de wetgeving: een kind wordt meerderjarig op zijn achtiende en heeft vanaf dan, volgens onze wetgever, voldoende maturiteit om zelfstandig zijn patrimonium te beheren. Een snelle blik op het weekprogramma van een doorsnee student schetst nochtans een meer genuanceerd beeld van die maturiteit. Daarom wensen vele ouders dat hun kind, wanneer zij vroegtijdig wegvallen, op zijn achtiende nog niet alle touwtjes in handen krijgt, maar nog enkele jaren begeleiding krijgt bij het beheer van zijn vermogen. Dat is precies wat een bewindsclausule in een schenking of testament toevoegt aan de planning: het beheer van het vermogen en de opleiding van de jongvolwassene overlaten aan een vertrouwenspersoon, en dit alleen maar in het belang van het kind.
De uitspraak van het hof van beroep die het bewind een halt toeriep, lokte dan ook heel wat terechte commentaren uit. Van rechtsgeleerden en advocaten tot notarissen: iedereen kroop in de pen om de geldigheid en de noodzaak van het bewind te verdedigen. Ik hoop dat deze breed gedragen visie, in het belang van de jongvolwassenen van vandaag en morgen, uiteindelijk zal zegevieren.
Hannes Casier is advocaat-partner bij Argo Law. Hij is gespecialiseerd in successieplanning, overdracht van familiebedrijven en (fiscale) erfenisgeschillen.


Een vraag over uw beleggingsfondsen?
Onze redactie zoekt het voor u uit.
Op de hoogte blijven van het laatste nieuws over fondsen en trackers?
Schrijf u in voor onze nieuwsbrief ‘Fondsen deze week’. Elke woensdag in uw mailbox.
Het magazine ‘Fonds’
Een overzicht van relevant fondsennieuws, analyses van beleggingsfondsen en trackers en interviews met internationale fondsenbeheerders.
Fund Finder: alle fondsen gebundeld in 1 tool
Inclusief koersen, rendement, handige grafieken en rating volgens het unieke kronensysteem van onze experten.
Overzichtelijk en makkelijk in gebruik.
Surf naar tijd.be/fondsen en ontdek ons fondsenaanbod.
Voor u samengesteld met de beste ingrediënten.
Een portefeuille met de crème de la crème van wereldwijde beleggingen, voor u onafhankelijk geselecteerd met dezelfde passie en expertise als die van een topchef.
ing.be/privatebanking