Martes, 7 de ABRIL de 2020 Boletín fiscal Diario
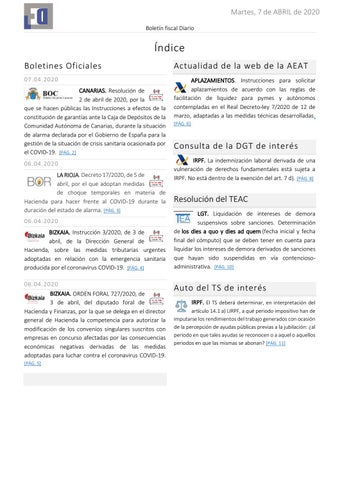
Índice Boletines Oficiales
Actualidad de la web de la AEAT
07.04.2020
APLAZAMIENTOS. Instrucciones para solicitar aplazamientos de acuerdo con las reglas de facilitación de liquidez para pymes y autónomos contempladas en el Real Decreto-ley 7/2020 de 12 de marzo, adaptadas a las medidas técnicas desarrolladas.
CANARIAS. Resolución de 2 de abril de 2020, por la que se hacen públicas las Instrucciones a efectos de la constitución de garantías ante la Caja de Depósitos de la Comunidad Autónoma de Canarias, durante la situación de alarma declarada por el Gobierno de España para la gestión de la situación de crisis sanitaria ocasionada por el COVID-19. [PÁG. 2] 06.04.2020 LA RIOJA. Decreto 17/2020, de 5 de abril, por el que adoptan medidas de choque temporales en materia de Hacienda para hacer frente al COVID-19 durante la duración del estado de alarma. [PÁG. 3] 06.04.2020 BIZKAIA. Instrucción 3/2020, de 3 de abril, de la Dirección General de Hacienda, sobre las medidas tributarias urgentes adoptadas en relación con la emergencia sanitaria producida por el coronavirus COVID-19. [PÁG. 4] 06.04.2020 BIZKAIA. ORDEN FORAL 727/2020, de 3 de abril, del diputado foral de Hacienda y Finanzas, por la que se delega en el director general de Hacienda la competencia para autorizar la modificación de los convenios singulares suscritos con empresas en concurso afectadas por las consecuencias económicas negativas derivadas de las medidas adoptadas para luchar contra el coronavirus COVID-19. [PÁG. 5]
[PÁG. 6]
Consulta de la DGT de interés IRPF. La indemnización laboral derivada de una vulneración de derechos fundamentales está sujeta a IRPF. No está dentro de la exención del art. 7 d). [PÁG. 8]
Resolución del TEAC LGT. Liquidación de intereses de demora suspensivos sobre sanciones. Determinación de los dies a quo y dies ad quem (fecha inicial y fecha final del cómputo) que se deben tener en cuenta para liquidar los intereses de demora derivados de sanciones que hayan sido suspendidas en vía contenciosoadministrativa. [PÁG. 10]
Auto del TS de interés IRPF. El TS deberá determinar, en interpretación del artículo 14.1 a) LIRPF, a qué periodo impositivo han de imputarse los rendimientos del trabajo generados con ocasión de la percepción de ayudas públicas previas a la jubilación: ¿al periodo en que tales ayudas se reconocen o a aquel o aquellos periodos en que las mismas se abonan? [PÁG. 11]
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario
BOLETINES OFICIALES 07 .0 4 .2 02 0 nú m. 6 9
Canarias. Constitución de garantías. Resolución de 2 de abril de 2020, por la que se hacen públicas las Instrucciones a efectos de la constitución de garantías ante la Caja de Depósitos de la Comunidad Autónoma de Canarias, durante la situación de alarma declarada por el Gobierno de España para la gestión de la situación de crisis sanitaria ocasionada por el COVID-19. Primero.- RESPECTO A LAS GARANTÍAS EN DOCUMENTO. A) Constitución y bastanteo-Ámbito tributario. Al objeto de la constitución de garantías y de su depósito en la Caja de Depósitos de la Comunidad Autónoma de Canarias, a utilizar en el ámbito tributario, para el aplazamiento o fraccionamiento del pago de las deudas tributarias, para suspender la ejecución de las liquidaciones recurridas en reposición o en vía económicoadministrativa, para el levantamiento de las medidas cautelares previstas en el art. 81 de la LGT, así como las garantías a aportar en relación con los tributos exigibles con ocasión de la importación de bienes y en determinadas operaciones relacionadas con los impuestos especiales propios de la Comunidad Autónoma de Canarias, se seguirá el siguiente procedimiento: 1º) A efectos del bastanteo de poderes y avales por parte del Servicio Jurídico del Gobierno de Canarias, los interesados habrán de remitir a la dirección de correo electrónico del Servicio Jurídico que abajo se indica, copia de los Avales y Certificados de Seguro de Caución, quien procederá a registrar la documentación enviada por email. - El Servicio Jurídico, una vez bastanteado el/los Avales y Certificados de Seguro de Caución, lo remitirán vía email a la Caja de Depósito de la Comunidad Autónoma de Canarias, junto con los datos del solicitante, para su constitución. - Una vez finalizado el estado de alarma, el Servicio Jurídico requerirá a los solicitantes que se acojan a estas instrucciones, que aporten los documentos originales que aún sigan surtiendo efectos. Dirección de contacto en el Servicio Jurídico: mmormos@gobiernodecanarias.org Dirección de contacto en la Dirección General del Tesoro y Política Financiera (Caja de Depósitos): (Documentos a constituir en la Provincia de Las Palmas) acardom@gobiernodecanarias.org (Documentos a constituir en la Provincia de Sta. Cruz de Tenerife) ngancru @gobiernodecanarias.org Con copia a: aarecab@gobiernodecanarias.org
2º) Una vez recibido los emails que contienen las copias de los Avales y Certificados de Seguro de Caución enviados por el Servicio Jurídico, la Caja de Depósitos procederá a su constitución y, posteriormente, y por la misma vía, remitirán copia de los mismos y de los correspondientes resguardos de constitución, a los solicitantes y a la Agencia Tributaria Canaria, a las siguientes personas de contacto:
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario Dirección de contacto en la Agencia Tributaria Canaria: jguemer@gobiernodecanarias.org Con copia a: ftuycor@gobiernodecanarias.org Los resguardos de constitución remitidos a los solicitantes y a la Agencia Tributaria Canaria, que se acojan a estas instrucciones, serán emitidos con la siguiente diligencia o aviso: “LA VALIDEZ DE ESTE RESGUARDO QUEDA CONDICIONADA A LA PRESENTACIÓN DEL DOCUMENTO AVAL O SEGURO DE CAUCIÓN ORIGINAL, UNA VEZ FINALIZADO EL ESTADO DE ALARMA”
6 d e abr i l de 20 2 0 N úm . 42
La Rioja. Decreto 17/2020, de 5 de abril, por el que adoptan medidas de choque temporales en materia de Hacienda para hacer frente al COVID-19 durante la duración del estado de alarma
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario 06 .0 4 .2 02 0
Instrucción 3/2020, de 3 de abril, de la Dirección General de Hacienda, sobre las medidas tributarias urgentes adoptadas en relación con la emergencia sanitaria producida por el coronavirus COVID-19. Contribuyentes obligados a presentar sus declaraciones y sus autoliquidaciones de forma telemática. Con lo que, en resumen, de conformidad con lo indicado en el Decreto Foral Normativo 1/2020, de 17 de marzo, y en la Orden Foral 707/2020, de 1 de abril, del diputado foral de Hacienda y Finanzas, cabe concluir que: Se extiende hasta el 1 de junio de 2020 el plazo voluntario de presentación de las declaraciones y de las autoliquidaciones correspondientes a las personas físicas, a las entidades en atribución de rentas (salvo que tengan obligación de presentar telemáticamente y todos sus miembros sean personas jurídicas), a las microempresas y a las pequeñas empresas, cuando el citado plazo finalice con anterioridad a esa fecha. Y, para el resto de entidades, se extiende hasta el 14 de abril el plazo voluntario de presentación de las declaraciones y de las autoliquidaciones que deban presentarse hasta el 13 de abril. De manera que, en lo que respecta al calendario del contribuyente, resumidamente, procede indicar lo siguiente: 1) Declaraciones y autoliquidaciones a presentar en el mes de marzo (entre las que se encuentran las mensuales del mes de febrero): Personas físicas, entidades en atribución de rentas (salvo que tengan obligación de presentar telemáticamente y todos sus miembros sean personas jurídicas), microempresas y pequeñas empresas: los plazos voluntarios de presentación se amplían hasta el 1 de junio de 2020. Resto de entidades: los plazos voluntarios de presentación se extienden hasta el 14 de abril de 2020. 2) Declaraciones y autoliquidaciones a presentar en el mes de abril (entre las que se encuentran las mensuales del mes de marzo y las trimestrales del primer trimestre): Personas físicas, entidades en atribución de rentas (salvo que tengan obligación de presentar telemáticamente y todos sus miembros sean personas jurídicas), microempresas y pequeñas empresas: los plazos voluntarios de presentación se amplían hasta el 1 de junio, y, además, no existe obligación de presentar el Modelo 130, de pago fraccionado del Impuesto sobre la Renta de las Personas Físicas. Resto de entidades: los plazos voluntarios de presentación se mantienen (con carácter general, 27 de abril). 3) Declaraciones y autoliquidaciones a presentar en el mes de mayo (entre las que se encuentran las mensuales del mes de abril): Personas físicas, entidades en atribución de rentas (salvo que tengan obligación de presentar telemáticamente y todos sus miembros sean personas jurídicas), microempresas y pequeñas empresas: los plazos voluntarios de presentación se amplían hasta el 1 de junio.
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario Resto de entidades: los plazos voluntarios de presentación se mantienen (como regla general, el 25 de mayo). Efectos de la ampliación del plazo sobre el pago de las autoliquidaciones •
Si los contribuyentes optan por domiciliar el pago de las autoliquidaciones, el cargo a cuenta se realizará entre el día de vencimiento extraordinario (14 de abril o 1 de junio, en función del caso) y los tres días hábiles siguientes (17 de abril o 4 de junio, según corresponda).
•
Si los contribuyentes desean abonar los importes en los plazos ordinarios, deberán solicitar una carta de pago.
06 .0 4 .2 02 0 nº 66
BIZKAIA. EMPRESAS EN CONCURSO. ORDEN FORAL 727/2020, de 3 de abril, del diputado foral de Hacienda y Finanzas, por la que se delega en el director general de Hacienda la competencia para autorizar la modificación de los convenios singulares suscritos con empresas en concurso afectadas por las consecuencias económicas negativas derivadas de las medidas adoptadas para luchar contra el coronavirus COVID-19.
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario
Actualidad de la web de la AEAT Instrucciones para solicitar aplazamientos de acuerdo con las reglas de facilitación de liquidez para pymes y autónomos contempladas en el Real Decreto-ley 7/2020 de 12 de marzo, adaptadas a las medidas técnicas desarrolladas Resumen: Fecha: 06/04/2020 Fuente: web de la AEAT Enlace: acceder a Instrucciones
El Real Decreto-ley 7/2020, de 12 de marzo, contempla una serie de medidas para la flexibilización de aplazamientos para pymes y autónomos. Con carácter provisional, los contribuyentes que, en virtud del Real Decreto-ley, quieran acogerse a las medidas de flexibilización de aplazamientos incluidas en el mismo, deberán proceder de acuerdo con las siguientes instrucciones: 1. Presentar por los procedimientos habituales la autoliquidación en la que figuran las cantidades a ingresar que el contribuyente quiere aplazar, marcando, como con cualquier aplazamiento, la opción de “reconocimiento de deuda”. 2. Acceder al trámite “Presentar solicitud”, dentro del apartado de aplazamientos de la sede electrónica de la AEAT, en el siguiente link: https://www.agenciatributaria.gob.es/AEAT.sede/procedimientoini/RB01.shtml 3. Rellenar los campos de la solicitud. Para acogerse a esta modalidad de aplazamiento Es MUY IMPORTANTE que marque “SÍ” la casilla “Solicitud acogida al artículo 14 del Real Decreto-ley 7/2020, de 12 de marzo, por el que se adoptan medidas urgentes para responder al impacto económico del COVID-19.” Al marcar esta casilla, en el apartado de la Propuesta de pago aparecerá el siguiente mensaje: "Solicitud acogida al Real Decreto-ley 7/2020, de 12 de marzo, por el que se adoptan medidas urgentes para responder al impacto económico del COVID-19." En caso de que usted marque “NO” en la casilla “Solicitud acogida al artículo 14 del Real Decreto-ley 7/2020, de 12 de marzo, por el que se adoptan medidas urgentes para responder al impacto económico del COVID-19” la solicitud se tramitará como una solicitud de aplazamiento o fraccionamiento sujeta a los términos generales de la Ley 58/2003, de 17 de diciembre, General Tributaria, y no a lo establecido en el Real Decreto-ley precitado, con independencia de lo que indique en la motivación de su solicitud. En los campos referidos a identificación del obligado tributario, deudas a aplazar y datos de domiciliación bancaria, no existe ninguna peculiaridad.
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario El solicitante que pretenda acogerse a la flexibilización establecida en el Real Decreto-ley debe prestar especial atención a los siguientes campos: ▪ “Tipo de garantías ofrecidas”: marcar la opción “Exención”. ▪ “Propuesta de plazos, nº de plazos”: incorporar el número “1”. ▪ “Periodicidad”: marcar la opción “No procede”. ▪ “Fecha primer plazo”: se debe incorporar la fecha correspondiente a contar un periodo de seis meses desde la fecha de fin de plazo ordinario de presentación de la autoliquidación, debiendo finalizar el plazo en día 05 ó 20 (por ejemplo, si presenta una autoliquidación mensual que vence el 30 de marzo, la fecha a incluir sería 05-10-2020). 4. Presentar la solicitud, presionando el icono “Firmar y enviar”. Le aparecerá un mensaje Su solicitud de aplazamiento ha sido dada de alta correctamente en el sistema el día X a las X horas, habiendo seleccionado la opción de "Solicitud acogida al Real Decreto-ley 7/2020, de 12 de marzo, por el que se adoptan medidas urgentes para responder al impacto económico del COVID-19”. A estos efectos, debe tener en cuenta: o
Si su solicitud cumple los requisitos establecidos en el Real Decreto-ley 7/2020, de 12 de marzo: a) No será objeto de inadmisión. b) El plazo de pago será de 6 meses. c) No se devengarán intereses de demora durante los primeros 3 meses del aplazamiento. o Si no cumple los requisitos previstos en el Real Decreto-ley 7/2020, de 12 de marzo, su solicitud de aplazamiento podrá ser objeto, según corresponda, de inadmisión, denegación o concesión, en los términos y condiciones propios de la tramitación ordinaria de los aplazamientos de pago, previa a la entrada en vigor del Real Decreto-Ley”. A continuación se reproduce un ejemplo en caso de acogerse el aplazamiento establecido en el Real Decretoley. EJEMPLO Una autoliquidación a ingresar con una cuota de 25.000 euros. Con el RD-ley 7/2020, se concede aplazamiento a 6 meses, de los cuales no se devengan intereses los tres primeros. Con RD-ley 7/2020: El importe a ingresar será de 25.000 euros si ingresa dentro de los tres primeros meses. Sin RD-ley 7/2020. El importe a ingresar era de 25.233,09 euros si ingresa a los tres meses. Con RD-ley 7/2020: Si ingresa a los cuatro meses, el importe será de 25.078,13 euros. Sin RD-ley 7/2020. El importe a ingresar era de 25.312,50 euros si ingresa a los cuatro meses. Con RD-ley 7/2020: Si ingresa a los cinco meses, el importe será de 25.156,25 euros. Sin RD-ley 7/2020. El importe a ingresar era de 25.391,91 euros si ingresa a los cinco meses. Con RD-ley 7/2020: Si ingresa al vencimiento del aplazamiento (seis meses), el importe será de 25.234,38 euros.
Sin RD-ley 7/2020. El importe a ingresar era de 25.468,75 euros si ingresa a los seis meses. Acceder a I nstrucciones
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario
Consulta de la DGT de interés IRPF. La indemnización laboral derivada de una vulneración de derechos fundamentales está sujeta a IRPF. No está dentro de la exención del art. 7 d). Resumen: En el caso analizado por la DGT, si bien la cuantía de la indemnización se ha fijado por sentencia judicial, el concepto que se indemniza -daños materiales y trastornos lógicos derivados del traslado-, no se corresponde con el ámbito de la exención del art. 7 d), sino que se refiere a perjuicios económicos causados a la demandante, es decir, daños patrimoniales. No obstante, si parte de la indemnización se correspondiera con daños psíquicos y/o morales y pudiera identificarse esa parte de forma independiente del concepto genérico que indemniza la sentencia, que habla de “daños materiales y trastornos lógicos derivados del traslado”, aquella parte sí quedaría amparada por la exención
Fecha: 17/01/2020 Fuente: web de la AEAT Enlace: acceder a Consulta V0103-20 de 17/01/2020
Hechos: Por sentencia judicial de 11 de junio de 2019, resolutoria de recurso de suplicación en materia laboral (movilidad geográfica y derechos fundamentales), se condena a la parte empleadora a abonar a la consultante "la suma de 15.000 euros en concepto de indemnización adicional derivada de la vulneración de los derechos fundamentales de la trabajadora".
Tributación de la indemnización: La DGT: La consulta formulada se delimita en torno a si la indemnización establecida por sentencia judicial como consecuencia de la vulneración de derechos fundamentales puede considerarse una indemnización por responsabilidad civil exenta de tributación en el Impuesto sobre la Renta de las Personas Físicas. En el Fundamento de Derecho Cuarto de la sentencia que establece la indemnización en favor de la consultante se dice lo siguiente: “(…) debe fijarse a favor de la actora una indemnización adicional de 15.000 euros, encuadrando la conducta de la empresa dentro de las faltas muy graves pero en su grado mínimo y fijando dentro de tal grado el tramo medio de indemnización, pues si bien la medida de traslado llegó a ser efectiva, únicamente lo fue por espacio de unos días pues fue suspendida por medida cautelar adoptada por el Juzgado, no consta que la actora haya sufrido daño psíquico alguno más allá de los daños materiales y trastornos lógicos derivados del traslado, y además antes de la celebración del acto de juicio la empresa dejó sin efecto la medida de traslado, debiendo además valorarse el tipo de decisión adoptada que no era una decisión extintiva sino de traslado. Estimamos por ello adecuado
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario ponderando todas esas circunstancias, fijar la indemnización en la cuantía antes indicada (15.000 euros)”. Partiendo de esta configuración judicial de la indemnización, procede analizar a continuación su posible consideración como indemnización por responsabilidad civil exenta. Con un carácter general, la regulación de las rentas exentas se recoge en el artículo 7 de la Ley 35/2006, de 28 de noviembre, artículo que en su párrafo d) declara rentas exentas “las indemnizaciones como consecuencia de responsabilidad civil por daños personales, en la cuantía legal o judicialmente reconocida”. Conforme con esta configuración legal, para que la indemnización objeto de consulta pueda encontrarse amparada por la exención del artículo 7,d) resulta necesario que se trate de una indemnización por responsabilidad civil por daños personales (concepto que incluye los daños físicos, psíquicos o morales) y que su cuantía se fije judicialmente. En este punto, procede indicar que en la expresión “cuantía judicialmente reconocida” se entienden comprendidos tanto los supuestos de cuantificación fijada por un juez o tribunal mediante resolución judicial como las fórmulas intermedias: aquellos casos en los que existe una aproximación voluntaria en las posturas de las partes en conflicto, siempre que haya algún tipo de intervención judicial. En el presente caso, si bien la cuantía de la indemnización se ha fijado por sentencia judicial, el concepto que se indemniza —daños materiales y trastornos lógicos derivados del traslado— no se corresponde con el ámbito de la exención del artículo 7,d), que (como hemos visto) se delimita a los daños personales (físicos, psíquicos y morales), sino que cabe entenderla referida a perjuicios económicos causados a la demandante, es decir, daños patrimoniales, pero no los daños personales que ampara la exención. Por tanto, dando respuesta a la cuestión planteada, la indemnización objeto de consulta no se encontraría amparada por lo dispuesto en el artículo 7.d) de la Ley del Impuesto. No obstante, si parte de la indemnización se correspondiera con daños psíquicos y/o morales y pudiera identificarse esa parte de forma independiente del concepto genérico que indemniza la sentencia, que habla de “daños materiales y trastornos lógicos derivados del traslado”, aquella parte sí quedaría amparada por la exención.
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario
Resolución del TEAC de interés LGT. Liquidación de intereses de demora suspensivos sobre sanciones. Determinación de los dies a quo y dies ad quem (fecha inicial y fecha final del cómputo) que se deben tener en cuenta para liquidar los intereses de demora derivados de sanciones que hayan sido suspendidas en vía contencioso-administrativa. Resumen: Fecha: 09/03/2020 Fuente: web de la AEAT Enlace: acceder a Resolución del TEAC de 09/03/2020
Criterio: Siendo de aplicación la redacción dada por la Ley 7/2012, de 29 de octubre, al artículo 212.3 b) de la Ley General Tributaria, para el cálculo de los intereses de demora derivados de la suspensión de sanciones en vía contencioso-administrativa debe tenerse en cuenta como dies a quo el día siguiente de la finalización del plazo de pago en período voluntario abierto por la notificación de la resolución que ponga fin a la vía administrativa y como dies ad quem la fecha en que se haya producido el ingreso durante el plazo de ingreso en voluntaria abierto con la notificación del cese de la suspensión o, de no haberse producido dicho ingreso, el día siguiente de la finalización de dicho plazo. De dicho plazo se deberá descontar el período que exceda de dos meses para ejecutaren este caso, levantar la suspensión y requerir el ingreso-hasta que se notifique dicho acuerdo por parte de la Administración. Unificación de criterio
Martes, 7 de ABRIL de 2020 Boletín fiscal Diario
Auto del TS de interés El TS deberá determinar, en interpretación del artículo 14.1 a) LIRPF, a qué periodo impositivo han de imputarse los rendimientos del trabajo generados con ocasión de la percepción de ayudas públicas previas a la jubilación: ¿al periodo en que tales ayudas se reconocen o a aquel o aquellos periodos en que las mismas se abonan? Resumen: se cuestiona a qué periodo impositivo han de imputarse los rendimientos del trabajo generados con ocasión de la percepción de ayudas públicas previas a la jubilación: ¿al periodo en que tales ayudas se reconocen o a aquel o aquellos periodos en que las mismas se abonan?
Fecha: 14/02/2020 Fuente: web del Poder Judicial Enlace: acceder a Auto del TS de 14/02/2020
Se plantea el caso de la subvención percibida de la Generalitat de Valencia por ayuda previa a la jubilación ordinaria. 1. El artículo 14.1.a) LIRPF, establece lo siguiente, a los efectos de la imputación general: "Los ingresos y gastos que determinan la renta a incluir en la base del impuesto se imputarán al período impositivo que corresponda, de acuerdo con los siguientes criterios: a) Los rendimientos del trabajo y del capital se imputarán al período impositivo en que sean exigibles por su perceptor."
2. La discrepancia se hace presente a la hora de determinar cuándo tiene lugar esa condición, la exigibilidad, en un caso como el presente. La sentencia impugnada, revocando el criterio de la Administración, considera que tal condición se daba no a la fecha en la que la subvención fue concedida pero no satisfecha, sino al ejercicio en el que la citada ayuda fue abonada y puesta a disposición del recurrente, es decir, en 2013. 3. Por el contrario, la Administración recurrente estima que la exigibilidad del rendimiento de trabajo satisfecho, en este caso, de la ayuda previa a la jubilación ordinaria concedida por la Generalidad, a la que se refiere el artículo 14.1.a) LIRPF, infringido, se produce en el periodo en el que es concedida la subvención o ayuda. Todo lo anterior plantea la cuestión de determinar, en interpretación del artículo 14.1 a) LIRPF, a qué periodo impositivo han de imputarse los rendimientos del trabajo generados con ocasión de la percepción de ayudas públicas previas a la jubilación: ¿al periodo en que tales ayudas se reconocen o a aquel o aquellos periodos en que las mismas se abonan?