Martes, 2 de junio de 2020 Boletín FISCAL Diario
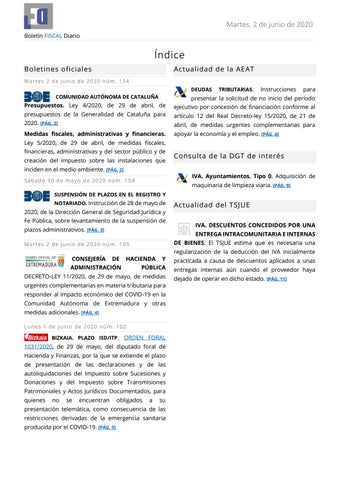
Índice M
Boletines oficiales
a
Actualidad de la AEAT
Martes 2 de junio de 2020 núm. 154 DEUDAS COMUNIDAD AUTÓNOMA DE CATALUÑA
Presupuestos. Ley 4/2020, de 29 de abril, de presupuestos de la Generalidad de Cataluña para 2020. [PÁG. 2]
TRIBUTARIAS.
Instrucciones
para
presentar la solicitud de no inicio del período ejecutivo por concesión de financiación conforme al artículo 12 del Real Decreto-ley 15/2020, de 21 de abril, de medidas urgentes complementarias para
Medidas fiscales, administrativas y financieras.
apoyar la economía y el empleo. [PÁG. 6]
Ley 5/2020, de 29 de abril, de medidas fiscales, financieras, administrativas y del sector público y de creación del impuesto sobre las instalaciones que inciden en el medio ambiente. [PÁG. 2]
Consulta de la DGT de interés IVA. Ayuntamientos. Tipo 0. Adquisición de
Sábado 30 de mayo de 2020 núm. 154
maquinaria de limpieza viaria. [PÁG. 9]
SUSPENSIÓN DE PLAZOS EN EL REGISTRO Y NOTARIADO. Instrucción de 28 de mayo de
2020, de la Dirección General de Seguridad Jurídica y Fe Pública, sobre levantamiento de la suspensión de plazos administrativos. [PÁG. 3]
DE
DE BIENES. El TSJUE estima que es necesaria una
HACIENDA
ADMINISTRACIÓN
Y
PÚBLICA
DECRETO-LEY 11/2020, de 29 de mayo, de medidas urgentes complementarias en materia tributaria para responder al impacto económico del COVID-19 en la Comunidad Autónoma de Extremadura y otras medidas adicionales. [PÁG. 4] Lunes 1 de junio de 2020 núm. 102 BIZKAIA. PLAZO ISD/ITP.
ORDEN FORAL
1031/2020, de 29 de mayo, del diputado foral de Hacienda y Finanzas, por la que se extiende el plazo de presentación de las declaraciones y de las autoliquidaciones del Impuesto sobre Sucesiones y Donaciones y del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, para quienes
no
se
IVA. DESCUENTOS CONCEDIDOS POR UNA ENTREGA INTRACOMUNITARIA E INTERNAS
Martes 2 de junio de 2020 núm. 1 05
CONSEJERÍA
Actualidad del TSJUE
encuentran
obligados
a
su
presentación telemática, como consecuencia de las restricciones derivadas de la emergencia sanitaria producida por el COVID-19. [PÁG. 5]
regularización de la deducción del IVA inicialmente practicada a causa de descuentos aplicados a unas entregas internas aún cuando el proveedor haya dejado de operar en dicho estado. [PÁG. 11]
Martes, 2 de junio de 2020 Boletín FISCAL Diario
Boletines oficiales Martes 2 de junio de 2020 núm. 154
COMUNIDAD AUTÓNOMA DE CATALUÑA Presupuestos Ley 4/2020, de 29 de abril, de presupuestos de la Generalidad de Cataluña para 2020. Medidas fiscales, administrativas y financieras Ley 5/2020, de 29 de abril, de medidas fiscales, financieras, administrativas y del sector público y de creación del impuesto sobre las instalaciones que inciden en el medio ambiente. Sábado 30 de mayo de 2020 núm. 153 SUSPENSIÓN DE PLAZOS EN EL REGISTRO Y NOTARIADO. Instrucción de
28 de mayo de
2020, de la Dirección General de Seguridad Jurídica y Fe Pública, sobre levantamiento de la suspensión de plazos administrativos. Primero. Se mantiene la convocatoria del concurso ordinario de traslados en Registros convocado por Resolución de este centro directivo de 2 de marzo de 2020 (BOE de 9 de marzo). Segundo. El plazo de presentación de instancias proseguirá a partir del día 1 de junio de 2020 en el punto en el que se encontraba, sin reiniciarse de nuevo el cómputo de los plazos. Tercero. Conforme al artículo 498 del Reglamento Hipotecario, quienes hayan presentado su instancia no podrán desistir de la misma. Cuarto. A efectos de determinar la duración que resta del indicado plazo, entre la fecha inicial prevista en la base tercera de la convocatoria (10 de marzo de 2020, día siguiente al de la publicación oficial, que tuvo lugar el 9 de marzo anterior) y la fecha de entrada en vigor de la disposición adicional tercera del Real Decreto 463/2020, de 14 de marzo (el propio 14 de marzo), se considerarán transcurridos cuatro días. Los once restantes se contarán a partir del día 1 de junio de 2020, el cual formará parte del plazo a efectos del cómputo de este. Quinto. En las solicitudes de calificación sustitutoria y en los recursos contra la calificación registral, si esta no hubiese sido notificada al interesado, el plazo de diez días establecido al efecto en el artículo 40.2 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas, se computará a partir del 1 de junio de 2020. Sexto. Si la calificación negativa hubiese sido notificada al interesado antes de la entrada en vigor del estado de alarma, los plazos para solicitar calificación sustitutoria o para interponer recurso ante esta Dirección General, previstos respectivamente, en los artículos 19 bis, párrafo 4.º, regla 1.ª; 326, párrafo 2.º, de la Ley Hipotecaria, que hubiesen quedado suspendidos por aplicación de lo establecido en la disposición adicional tercera del Real Decreto 463/2020, de 14 de marzo, se reanudarán a partir del 1 de junio de 2020.
Martes, 2 de junio de 2020 Boletín FISCAL Diario Séptimo. Si la
calificación negativa hubiese sido notificada al interesado durante el estado de
alarma, los plazos para solicitar la calificación sustitutoria y para interponer recurso ante esta Dirección General, de conformidad con lo dispuesto, respectivamente, en los artículos 19 bis, párrafo 4.º, regla 1.ª, y 326, párrafo 2.º, de la Ley Hipotecaria, se computarán a partir del 1 de junio de 2020. Octavo. Si notificada la calificación negativa durante el estado de alarma, hubiese sido objeto de recurso ante esta Dirección General, el plazo máximo para dictar y notificar la resolución establecido en el artículo 327, párrafo 9.º, de la Ley Hipotecaria se computará a partir del 1 de junio de 2020. Noveno. El
cómputo de los plazos señalados en meses, iniciados antes de la entrada en
vigor del estado de alarma y que hubiesen quedado suspendidos en virtud de la disposición adicional tercera del Real Decreto 463/2020, de 14 de marzo, se reanudará el día 1 de junio de 2020. Décimo. Una vez determinado, conforme al artículo 30.4 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas, el que habría sido día final de los plazos señalados en meses si no hubieran sido suspendidos, se añadirá, sin solución de continuidad, el número de días que hubiese durado la suspensión y al último día que resulte se le aplicará, en su caso, lo dispuesto en el artículo 30.5 de la citada ley. Undécimo. El
cómputo de los plazos de caducidad de los asientos registrales que
hubiesen quedado suspendidos en virtud de lo dispuesto en el artículo 42 del Real Decreto ley 8/2020, de 17 de marzo, es decir, asientos de presentación, anotaciones preventivas, menciones, notas marginales y de cualesquiera otros asientos registrales susceptibles de cancelación por el transcurso del tiempo, seguirá en suspenso hasta el levantamiento de la suspensión en este ámbito. Lo mismo ocurrirá en relación con los plazos para formular alegaciones en los expedientes del artículo 199 de la Ley Hipotecaria y demás procedimientos registrales. Duodécimo. El cómputo del plazo señalado en el artículo 265.2 de la Ley de Sociedades de Capital para que el socio solicite del registrador la
designación de un auditor que verifique las cuentas
anuales de la sociedad se extenderá hasta el final del plazo establecido para su formulación en el artículo 40.3 del Decreto-ley 8/2020, de 17 de marzo.
Martes, 2 de junio de 2020 Boletín FISCAL Diario Martes 2 de junio de 2020 núm. 105
CONSEJERÍA DE HACIENDA Y ADMINISTRACIÓN PÚBLICA DECRETO-LEY 11/2020, de 29 de mayo, de medidas urgentes complementarias en materia tributaria para responder al impacto económico del COVID-19 en la Comunidad Autónoma de Extremadura y otras medidas adicionales. En cuanto a su contenido, por lo que se refiere a determinados tributos cedidos se establece la ampliación de los plazos para la presentación y pago de las autoliquidaciones y declaraciones del Impuesto sobre Sucesiones y Donaciones, del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados y de los Tributos sobre el Juego, que pudieran verse afectados por la situación antes indicada. ➔ Artículos 1 y 2: se amplían en 2 meses. Asimismo, por coherencia con la ampliación del plazo para la presentación de la autoliquidación y declaración por el concepto Sucesiones, procede también adaptar, en el mismo sentido, el plazo de solicitud de prórroga para la presentación de la misma, habida cuenta de que dicha prórroga no comienza hasta la finalización del plazo de presentación que ahora resulta ampliado. Asimismo, en el Impuesto sobre la Renta de las personas Físicas, con efectos de 1 de enero de 2020, se regula un nuevo beneficio tributario. Esta nueva deducción en el IRPF se ha concebido para mejorar las condiciones de vida y persigue facilitar la compatibilidad de la vida laboral y familiar de los padres en Extremadura, además de incentivar el empleo de los cuidadores. Así, para los contribuyentes que tengan hijos menores de hasta 14 años inclusive, se crea una deducción por los gastos en que, por motivos laborales, tengan que dejarlos al cuidado de otra persona, ya sea una persona empleada de hogar o en guarderías, centros de ocio, campamentos urbanos, centros deportivos, ludotecas o similares. Con esta medida, se persigue el efecto de realizar actividades generadoras de empleo. ➔ Artículo 3: podrán deducir de la cuota íntegra autonómica el 10% de las cantidades satisfechas en el período, con el límite máximo de 400 euros por unidad familiar, siempre que concurran determinados requisitos. También, al igual que ocurrió con la tasa fiscal sobre el juego sobre máquinas en el segundo trimestre de 2020, como medida adicional y dado que los establecimientos de juego deben permanecer cerrados durante la vigencia del estado de alarma y por determinación en alguna de sus prórrogas, se vuelve a establecer una bonificación de la tasa fiscal sobre los juegos de suerte, envite o azar, relativa a máquinas recreativas y de azar correspondiente al tercer trimestre de 2020, entre el 1 de julio y 30 de septiembre, siempre que se mantenga de alta en el censo la máquina a que se refiere y durante los dos trimestres posteriores a la fecha del citado devengo. ➔ Artículo 4: bonificación del 50%
Martes, 2 de junio de 2020 Boletín FISCAL Diario Lunes 1 de junio de 2020 núm. 102
BIZKAIA. PLAZO ISD/ITP.
ORDEN FORAL 1031/2020, de 29 de mayo, del
diputado foral de Hacienda y Finanzas, por la que se extiende el plazo de presentación de las declaraciones y de las autoliquidaciones del Impuesto sobre Sucesiones y Donaciones y del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, para quienes no se encuentran obligados a su presentación telemática, como consecuencia de las restricciones derivadas de la emergencia sanitaria producida por el COVID-19. Artículo único. Extensión del plazo de presentación de las declaraciones y de las autoliquidaciones del Impuesto sobre Sucesiones y Donaciones y del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados para las y los contribuyentes no obligados a su presentación telemática. No obstante lo dispuesto en el apartado Dos del artículo 2 del Decreto Foral Normativo 1/2020 1, de 17 de marzo, de medidas tributarias urgentes derivadas del COVID-19, el plazo voluntario de presentación de las declaraciones y de las autoliquidaciones del Impuesto sobre Sucesiones y Donaciones y del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados de las y los contribuyentes que no estén obligados a su presentación telemática se extiende hasta el 30 de septiembre de 2020, inclusive, cuando dicho plazo finalice con anterioridad a esa fecha.
1El
plazo voluntario para la presentación de autoliquidación o de declaración de los procedimientos tributarios en los que la presentación telemática no se encuentre prevista en la normativa tributaria con carácter obligatorio se extenderá hasta el 1 de junio de 2020, cuando dicho plazo finalice con anterioridad a dicha fecha.
Martes, 2 de junio de 2020 Boletín FISCAL Diario
Actualidad de la AEAT Instrucciones para presentar la solicitud de no inicio del período ejecutivo por concesión de financiación conforme al artículo 12 del Real Decreto-ley 15/2020, de 21 de abril, de medidas urgentes complementarias para apoyar la economía y el empleo Resumen: Fecha: 01/06/2020 Fuente: web de la AEAT Enlace: Acceder a Nota
El Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19, en su artículo 29, aprobó una línea de avales otorgada por el Ministerio de Asuntos Económicos y Transformación Digital para cubrir la financiación otorgada por entidades de crédito, establecimientos financieros de crédito, entidades de dinero electrónico y entidades de pagos a empresas y autónomos. Artículo 29. Aprobación de una Línea para la cobertura por cuenta del Estado de la financiación otorgada por entidades financieras a empresas y autónomos. 1. Para facilitar el mantenimiento del empleo y paliar los efectos económicos del COVID-19, el Ministerio de Asuntos Económicos y Transformación Digital otorgará avales a la financiación concedida por entidades de crédito, establecimientos financieros de crédito, entidades de dinero electrónico, entidades de pagos a empresas y autónomos para atender necesidades derivadas, entre otras, de la gestión de facturas, pago de nóminas y a proveedores, necesidad de circulante, vencimientos de obligaciones financieras o tributarias u otras necesidades de liquidez. También se podrán destinar los avales a la Compañía Española de Reafianzamiento, Sociedad Anónima (CERSA) así como a pagarés incorporados al Mercado de Renta Fija de la Asociación de Intermediarios de Activos Financieros (AIAF) y al Mercado Alternativo de Renta Fija (MARF). 2. El Ministerio de Asuntos Económicos y Transformación Digital podrá conceder avales por un importe máximo de 100.000 millones de euros, hasta el 31 de diciembre de 2020. Las condiciones aplicables y requisitos a cumplir, incluyendo el plazo máximo para la solicitud del aval se establecerán por Acuerdo de Consejo de Ministros, sin que se requiera desarrollo normativo posterior para su aplicación. 3. Los avales regulados en esta norma y las condiciones desarrolladas en el Acuerdo de Consejo de Ministros cumplirán con la normativa de la Unión Europea en materia de Ayudas de Estado.
Por su parte, el Real Decreto-ley 15/2020, de 21 de abril, de medidas urgentes complementarias para apoyar la economía y el empleo determinó, en su artículo 12, la falta de inicio del período ejecutivo para determinadas deudas tributarias en el caso de concesión de financiación a la que se refiere el artículo 29 del Real Decreto-ley 8/2020. Artículo 12. No inicio del período ejecutivo para determinadas deudas tributarias en el caso de concesión de financiación a la que se refiere el artículo 29 del Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19. 1. En el ámbito de las competencias de la Administración Tributaria del Estado, las declaraciones-liquidaciones y las autoliquidaciones presentadas por un contribuyente en el plazo previsto en el artículo 62.1 de la Ley 58/2003, de 17 de diciembre, General Tributaria, sin efectuar el ingreso correspondiente a las deudas tributarias resultantes de las mismas, impedirá el inicio del periodo ejecutivo siempre que se cumplan los siguientes requisitos:
Martes, 2 de junio de 2020 Boletín FISCAL Diario a) Que el contribuyente haya solicitado dentro del plazo mencionado en el primer párrafo o anteriormente a su comienzo, la financiación a que se refiere el artículo 29 del Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19, para el pago de las deudas tributarias resultantes de dichas declaraciones-liquidaciones y autoliquidaciones y por, al menos, el importe de dichas deudas. b) Que el obligado tributario aporte a la Administración Tributaria hasta el plazo máximo de cinco días desde el fin del plazo de presentación de la declaración-liquidación o autoliquidación, un certificado expedido por la entidad financiera acreditativo de haberse efectuado la solicitud de financiación incluyendo el importe y las deudas tributarias objeto de la misma. c) Que dicha solicitud de financiación sea concedida en, al menos, el importe de las deudas mencionadas. d) Que las deudas se satisfagan efectiva, completa e inmediatamente en el momento de la concesión de la financiación. Se entenderá incumplido este requisito por la falta de ingreso de las deudas transcurrido el plazo de un mes desde que hubiese finalizado el plazo mencionado en el primer párrafo de este apartado. En caso de incumplimiento de cualquiera de los requisitos enumerados, no se habrá entendido impedido el inicio del periodo ejecutivo al finalizar el plazo previsto en el artículo 62.1 de la Ley 58/2003. 2. Para el cumplimiento de sus fines, la Administración tributaria tendrá acceso directo y, en su caso, telemático a la información y a los expedientes completos relativos a la solicitud y concesión de la financiación a la que se refiere el artículo 29 del Real Decreto-ley 8/2020, de 17 de marzo, de medidas urgentes extraordinarias para hacer frente al impacto económico y social del COVID-19.
Los requisitos para poder acogerse a esta posibilidad son los siguientes: 1. Debe tratarse de declaraciones-liquidaciones y autoliquidaciones no ingresadas, cuyo plazo de presentación concluya entre el 20 de abril de 2020 y el 30 de mayo de 2020 y hayan sido presentadas en plazo. 2. El deudor debe haber solicitado antes del fin del plazo de ingreso de la autoliquidación la financiación del artículo 29 RD-ley 8/2020 a las entidades financieras para el pago de las deudas tributarias resultantes de dichas declaraciones-liquidaciones y autoliquidaciones y por, al menos, el importe de dichas deudas. 3. Debe aportar un certificado de la entidad financiera acreditativo de haberse efectuado la solicitud de financiación antes de que transcurran 5 días desde el fin del plazo de presentación de la autoliquidación. Así mismo, es importante señalar que para que no se inicie el período ejecutivo es necesario que el pago se realice con la financiación obtenida, pues de lo contrario, no se entendería cumplido el requisito exigido. Para dar cumplimiento a estas cuestiones, se ha procedido a dar de alta un trámite específico en la Sede Electrónica de la Agencia Tributaria con la siguiente denominación: "Solicitud de no inicio del período ejecutivo del artículo 12 RD-ley 15/2020 por concesión de financiación". Dicho enlace se encuentra en la siguiente ruta: Sede Electrónica-Agencia Tributaria Inicio → Todos los trámites → Recaudación → Otros → Otros procedimientos de Recaudación. Las posibilidades de acceso, una vez se pincha en el enlace señalado, son dos: mediante el sistema de Cl@ve PIN (introduciendo el DNI correspondiente) o mediante certificado o DNI electrónico. Por cualquiera de estas vías se llega al Registro telemático para presentar la solicitud. Se accede a un formulario con una serie de datos a cumplimentar. 1. Se identifican el trámite (R1001- Solicitud de no inicio del período ejecutivo del art. 12 RD-ley 15/2020 por concesión de financiación) y el procedimiento (R100 - Otros procedimientos de Recaudación.) 2.
Se debe señalar si se actúa en nombre propio o en representación de terceros.
3.
Datos del interesado y de contacto.
Martes, 2 de junio de 2020 Boletín FISCAL Diario 4. Documentación que se anexa, con un enlace para añadir ficheros. Haciendo uso del mismo, el solicitante podrá anexar el certificado bancario justificando que ha solicitado la financiación. 5.
Campo para escribir el motivo de la presentación.
6. Tras lo cual, se procede a la presentación (botón "Presentar"). Una vez firmado y enviado, se obtendrá un recibo de presentación.
Martes, 2 de junio de 2020 Boletín FISCAL Diario
Consulta de la DGT de interés IVA. Ayuntamientos. Tipo 0. Adquisición de maquinaria de limpieza viaria. Resumen: Fecha: 27/05/2019 Fuente: web de la AEAT Enlace: Acceder a Consulta V1649-20 de 27/05/2020 CONSULTA/IVA
El consultante es un Ayuntamiento que va a adquirir la maquinaria necesaria para prestar de manera directa el servicio de limpieza viaria. Además, el consultante se subrogará en los contratos laborales de los dos trabajadores de la entidad que actualmente presta dicho servicio. La DGT: 1.
En el supuesto objeto de consulta va a ser objeto de transmisión, según parece deducirse del
escrito de consulta, la maquinaria necesaria para prestar el servicio de limpieza viaria (barredora y camión) y el consultante se subrogará en los contratos laborales de los dos empleados de la entidad transmitente. En estas circunstancias, parece deducirse que los elementos transmitidos se acompañan de la necesaria estructura organizativa de factores producción materiales y humanos en los términos establecidos en el artículo 7.1º de la Ley 37/1992 que determinan la no sujeción al Impuesto. En consecuencia, y a falta de otros elementos de prueba, la transmisión objeto de consulta no estará sujeta al Impuesto sobre el Valor Añadido. 2.
Con independencia de lo anterior, en relación con la aplicación del tipo del cero por ciento
del Impuesto sobre el Valor Añadido a determinadas entregas de material sanitario, el Reino de España solicitó a la Comisión Europea una medida excepcional que permitiera la importación exenta de derechos de importación y de IVA de los bienes necesarios para hacer frente a la COVID-19. Atendiendo el requerimiento de España y otros Estados miembros de la Unión Europea se ha aprobado la Decisión (UE) 2020/491 de la Comisión de 3 de abril de 2020, relativa a la concesión de una franquicia de derechos de importación y de una exención del IVA respecto de la importación de las mercancías necesarias para combatir los efectos del brote de COVID-19 durante el año 2020, cuando se trate de importaciones efectuadas por entidades de derecho público y entidades caritativas y sin ánimo de lucro. Por otra parte, el artículo 8 del Real Decreto-ley 15/2020, de 21 de abril, de medidas urgentes complementarias para apoyar la economía y el empleo (BOE de 22 de abril), ha establecido lo siguiente:
Martes, 2 de junio de 2020 Boletín FISCAL Diario “Artículo 8. Tipo impositivo aplicable del Impuesto sobre el Valor Añadido a las entregas, importaciones y adquisiciones intracomunitarias de bienes necesarios para combatir los efectos del COVID-19. Con efectos desde la entrada en vigor de este real decreto-ley y vigencia hasta el 31 de julio de 2020, se aplicará el tipo del 0 por ciento del Impuesto sobre el Valor Añadido a las entregas de bienes, importaciones y adquisiciones intracomunitarias de bienes referidos en el Anexo de este real decreto-ley cuyos destinatarios sean entidades de Derecho Público, clínicas o centros hospitalarios, o entidades privadas de carácter social a que se refiere el apartado tres del artículo 20 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido. Estas operaciones se documentarán en factura como operaciones exentas.”.
En este sentido, tal y como señala la exposición de motivos del referido Real Decreto-ley 15/2020, para permitir que el suministro de material sanitario se realice de forma rápida y efectiva, se establece, hasta el 31 de julio de 2020, un tipo impositivo del Impuesto sobre el Valor Añadido del cero por ciento aplicable a las entregas interiores, importaciones y adquisiciones intracomunitarias de este tipo de bienes cuyos destinatarios sean entidades públicas, entidades sin ánimo de lucro y centros hospitalarios. Se trata de una medida de política fiscal que incide sobre una situación extraordinaria y que persigue obtener efectos sensibles durante el período sobre el que desplegará su vigencia, sin vocación de afectar con carácter permanente la estructura de tipos impositivos del Impuesto sobre el Valor Añadido. Para evitar la necesidad de adaptar los sistemas de facturación de los sujetos pasivos, estas operaciones se documentarán en factura como operaciones exentas. No obstante, la aplicación de un tipo impositivo del cero por ciento no determina la limitación del derecho a la deducción del Impuesto sobre el Valor Añadido soportado por el sujeto pasivo que realiza la operación. 3.- Por otra parte, debe tenerse en cuenta que en relación con el ámbito objetivo de aplicación del tipo cero del Impuesto sobre el Valor Añadido, el propio Real Decreto-ley 15/2020 ha incluido un Anexo en el que establece una lista limitada de bienes a los que será de aplicación dicho tipo cero. 4.- Por su parte, en relación con el ámbito subjetivo de aplicación, tal y como se ha señalado, su destinatario deberá tener la condición de entidad de Derecho Público, clínicas o centros hospitalarios, o entidades privadas de carácter social.
Martes, 2 de junio de 2020 Boletín FISCAL Diario
Actualidad del TSJUE IVA.
DESCUENTOS
CONCEDIDOS
POR
UNA
ENTREGA
INTRACOMUNITARIA E INTERNAS DE BIENES. El TSJUE estima que es necesaria una regularización de la deducción del IVA inicialmente practicada a causa de descuentos aplicados a unas entregas internas aún cuando el proveedor haya dejado de operar en dicho estado. Resumen: el TSJUE resuelve que las autoridades tributarias nacionales deben someter a un sujeto pasivo a una regularización de la deducción del IVA inicialmente practicada cuando, como consecuencia de la obtención por este último de descuentos por entregas internas de bienes, tales autoridades consideran que la deducción inicialmente practicada era superior a la que ese sujeto pasivo tenía derecho a practicar, aun cuando el proveedor de ese sujeto pasivo haya dejado de operar en dicho Estado miembro y, por ello, tal proveedor ya no pueda solicitar la devolución de una parte del IVA que pagó. Fecha: 28/05/2019 Fuente: web del TSJUE Enlace: Acceder a Sentencia SENTENCIA/IVA
En virtud de todo lo expuesto, el Tribunal de Justicia (Sala Novena) declara: Directiva 2006/112/CE - Artículo 185 1. La regularización se efectuará en particular cuando con posterioridad a la declaración del IVA se hayan producido modificaciones en los elementos tomados en consideración para la determinación de la cuantía de las deducciones, entre otros en los casos de compras anuladas o de rebajas obtenidas en los precios. 2. No obstante lo dispuesto en el apartado 1, no habrá lugar a la regularización en los casos de operaciones total o parcialmente impagadas, de destrucciones, de pérdidas o robos fehacientemente probados o justificados y en los casos de las apropiaciones enunciadas en el artículo 16, efectuadas para hacer obsequios de escaso valor y ofrecer muestras comerciales. No obstante, en caso de operaciones total o parcialmente impagadas y en caso de robo, los Estados miembros podrán exigir la regularización.
1)
El artículo 185 de la Directiva 2006/112/CE del Consejo, de 28 de noviembre de 2006, relativa al
sistema común del impuesto sobre el valor añadido, debe interpretarse en el sentido de que las autoridades tributarias nacionales deben someter a un sujeto pasivo a una regularización de la deducción del IVA inicialmente practicada cuando, como consecuencia de la obtención por este último de descuentos por entregas internas de bienes, tales autoridades consideran que la deducción inicialmente practicada era superior a la que ese sujeto pasivo tenía derecho a practicar. 2)
El artículo 185 de la Directiva 2006/112 debe interpretarse en el sentido de que de que obliga a
regularizar una deducción del IVA inicialmente practicada respecto de un sujeto pasivo establecido en un Estado miembro, aun cuando el proveedor de ese sujeto pasivo haya dejado de operar en dicho Estado miembro y, por ello, tal proveedor ya no pueda solicitar la devolución de una parte del IVA que pagó.