Mini Boletín FISCAL 31/03/2026 - www.gabinetedelaorden.com
Boletines oficiales
Índice
Estado
31/03/2026
FACTURACIÓN ELECTRÓNICA OBLIGATORIA. Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y por el que se modifica el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre.
Canarias
31/03/2026
PRECIO COMBUSTIBLES. ORDEN de 27 de marzo de 2026, por la que se determinan, para el segundo trimestre de 2026, las islas no capitalinas en las que se aplicará la bonificación extraordinaria y temporal del precio de determinados combustibles derivados del refino del petróleo, y se fija la cuantía de la bonificación.
Castilla La Mancha
30/03/2026
MEDIDAS TRIBUTARIAS. Ley 1/2026, de 26 de marzo, de Medidas Administrativas y Tributarias de Castilla-La Mancha
Consulta de la DGT
RENTAS EN ESPECIE
IRPF. RÉGIMEN DE IMPATRIADOS. Aplicación de exenciones en retribuciones en especie a trabajadores impatriados
La DGT confirma que el régimen especial del artículo 93 LIRPF permite aplicar las exenciones del artículo 42.3, bajo remisión expresa al IRNR
Resolución del TEAC
VARIACIÓN DE EXISTENCIAS
IS. REGULARIZACIÓN ÍNTEGRA. El TEAC reconoce el derecho del contribuyente a rectificar el Impuesto sobre Sociedades del ejercicio siguiente cuando la Inspección incrementa las existencias finales del ejercicio anterior
La regularización inspectora de existencias finales debe proyectarse automáticamente sobre las existencias iniciales del ejercicio siguiente para evitar la doble imposición y garantizar una íntegra regularización tributaria.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 3]
[pág. 5]
[pág. 6]
[pág. 7]
[pág. 9]
Página 1 de 22
NOTIFICACIÓN AL CONTRIBUYENTE Y NO AL REPRESENTANTE
LGT. NOTIFICACIONES. El TEAC estima la validez de la notificación en domicilio fiscal del contribuyente aunque exista representante porque entiende que prevalece el conocimiento efectivo sobre el formalismo
La designación de representante no anula automáticamente la validez de una notificación realizada al contribuyente, si esta cumple su finalidad esencial: permitir el conocimiento del acto y el ejercicio del derecho de defensa.
Monográfico
Impuesto Complementario
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 12]
[pág. 15]
Página 2 de 22
Boletines oficiales
Estado 31/03/2026
FACTURACIÓN ELECTRÓNICA OBLIGATORIA. Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y por el que se modifica el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre.
Objeto: (art. 1)
Este real decreto tiene por objeto establecer los requisitos técnicos y de información del sistema español de factura electrónica obligatoria entre empresarios y profesionales; los requisitos exigibles a las plataformas de intercambio de facturas electrónicas, entre ellos, los de interoperabilidad e interconexión mínima entre éstas
Ambito de aplicación: (Art. 3)
Los empresarios y profesionales que, de conformidad con el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre, estén obligados a expedir y entregar factura por las operaciones que realicen en el desarrollo de su actividad empresarial o profesional, deberán hacerlo en formato electrónico cuando el destinatario de la operación sea un empresario o profesional que tenga en España la sede de su actividad económica, o tenga en España un establecimiento permanente o, en su defecto, el lugar de su domicilio o residencia habitual, siempre que se trate de operaciones que tengan por destinatarios a dicha sede, establecimiento permanente, domicilio o residencia habitual.
Excepción: (art. 4)
Se exceptúan de la obligación de expedir, transmitir y entregar factura en formato electrónico las operaciones que se documenten a través de facturas simplificadas Entrada en vigor y producción de efectos. (DF 4)
1. Este real decreto entrará en vigor a los veinte días de su publicación en el «Boletín Oficial del Estado».
No obstante, de conformidad con lo previsto en la disposición final octava de la Ley 18/2022, de 28 de septiembre, la aplicación efectiva de este real decreto quedará diferida en los siguientes términos, contados desde la entrada en vigor de la orden ministerial prevista en el apartado 1 de la disposición final tercera:
a) Doce meses después, para los empresarios y profesionales cuyo volumen de operaciones, calculado conforme al artículo 121 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, haya excedido de 8 millones de euros durante el año natural inmediato anterior.
b) Veinticuatro meses después, para el resto de los empresarios y profesionales.
2. Lo dispuesto en los artículos 6, 8, 9 y 13, en lo relativo a la obligación de las plataformas privadas de intercambio de facturas electrónicas de remitir copia fiel de las facturas, a las obligaciones de interconexión entre dichas plataformas, así como a los requisitos exigibles para operar como tales en el marco del sistema español de factura electrónica, producirá efectos para estos operadores transcurridos doce meses desde la entrada en vigor de la referida orden ministerial de desarrollo de la solución pública de facturación electrónica.
Sistema español de factura electrónica. (Art. 5)
El sistema español de factura electrónica está compuesto por el conjunto de plataformas de intercambio de facturas electrónicas de carácter privado que cumplan con los requisitos establecidos en este real decreto y por
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 3 de 22
la solución pública de facturación electrónica, prevista en el artículo 11, que cumplirá además la función de repositorio de facturas, y que será gestionada por la Agencia Estatal de Administración Tributaria
Solución pública de facturación electrónica. (Art. 11)
La Agencia Estatal de Administración Tributaria será el organismo de la Administración pública encargado de desarrollar y gestionar la solución pública de facturación electrónica. Esta se regirá por este real decreto y por la orden a la que se hace referencia en la disposición final tercera
Puesta en funcionamiento de la solución pública de facturación electrónica. (DA 5ª)
La solución pública de facturación electrónica deberá estar disponible para los empresarios y profesionales obligados a emitir y recibir facturas electrónicas al menos dos meses antes de la primera aplicación efectiva de este real decreto, de acuerdo con la disposición final cuarta
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 22
Canarias
31/03/2026
PRECIO COMBUSTIBLES. ORDEN de 27 de marzo de 2026, por la que se determinan, para el segundo trimestre de 2026, las islas no capitalinas en las que se aplicará la bonificación extraordinaria y temporal del precio de determinados combustibles derivados del refino del petróleo, y se fija la cuantía de la bonificación.
(…) la cuantía de la bonificación por litro suministrado en el segundo trimestre natural de 2026 por isla no capitalina, conforme al artículo 1.2 de la Orden de 26 de enero de 2026, será la siguiente:
- La Gomera: 0,20 euros.
- El Hierro: 0,20 euros.
- La Palma: 0,20 euros.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 22
Castilla La Mancha
30/03/2026
MEDIDAS TRIBUTARIAS. Ley 1/2026, de 26 de marzo, de Medidas
Administrativas y Tributarias de
Castilla-La Mancha
Resumen: (Art. 18)
A) Impuesto sobre la Renta de las Personas Físicas (IRPF)
Se aplicarán a hechos imponibles producidos a partir del periodo impositivo iniciado el 1 de enero de 2025
• Incremento de deducciones por arrendamiento de vivienda habitual:
o Se eleva el límite máximo de deducción de 450 € a 500 € para:
▪ Menores de 36 años (art. 18 uno)
▪ Arrendamiento de vivienda habitual vinculado a determinadas operaciones de dación en pago (art. 18 dos)
▪ Familias numerosas (art. 18 tres)
▪ Familias monoparentales (art. 18 cuatro)
▪ Personas con discapacidad (art. 18 cinco)
• Nuevas deducciones autonómicas:
1. Deducción por ahorro para adquisición de vivienda habitual: (art. 18 seis)
▪ 15% de las cantidades depositadas en cuentas destinadas a la compra de vivienda.
▪ Límite máximo: 3.000 €
▪ Condicionada a la adquisición en un plazo de 6 años
2. Deducción por gastos de perros de asistencia: (art. 18 siete)
▪ 30% de los gastos en controles veterinarios y vacunación.
▪ Límite: 100 € por contribuyente
B) Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD) (art. 18 nueve y diez)
Se aplicarán a hechos imponibles producidos a partir del 31 de marzo de 2026 en la transmisión de inmuebles:
• Ampliación del valor máximo de vivienda para aplicar tipos reducidos:
o De 180.000 € a 240.000 €
• Reducción de tipos impositivos para menores de 36 años:
o TPO: del 5% al 3%
o AJD: del 0,50% al 0,25%
• Flexibilización de requisitos:
o Se eliminan determinadas exigencias vinculadas al valor de tasación hipotecaria, facilitando el acceso a los beneficios fiscales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 6 de 22
Consulta de la DGT
RENTAS EN ESPECIE
IRPF. RÉGIMEN DE IMPATRIADOS. Aplicación de exenciones en retribuciones en especie
a trabajadores impatriados
La DGT confirma que el régimen especial del artículo 93 LIRPF permite aplicar las exenciones del artículo 42.3, bajo remisión expresa al IRNR
Fecha: 18/12/2025
Fuente: webdelaAEAT
Enlace: Consulta V2574-25 de 18/12/2025
SÍNTESIS: La DGT recuerda que los trabajadores acogidos al régimen de impatriados pueden aplicar las exenciones fiscales sobre retribuciones en especie previstas en el artículo 42.3 LIRPF.
Aunque estos contribuyentes tributan conforme a las reglas del IRNR, la normativa remite expresamente a dicho precepto, permitiendo la exención de beneficios como comedor de empresa, guardería, seguros médicos o transporte colectivo.
En consecuencia, los sistemas de retribución flexible siguen siendo fiscalmente eficientes también para empleados desplazados, siempre que se cumplan los requisitos legales.
HECHOS
▪ La entidad consultante tiene trabajadores acogidos al régimen fiscal especial de trabajadores desplazados a territorio español (art. 93 LIRPF).
▪ Dentro de un sistema de retribución flexible, ofrece diversas retribuciones en especie, concretamente:
o Comedores de empresa (fórmulas directas e indirectas).
o Servicios de educación infantil (primer ciclo).
o Seguros de enfermedad.
o Transporte público colectivo.
CUESTIÓN PLANTEADA
El consultante pregunta:
▪ Si a los trabajadores acogidos al régimen de impatriados (art. 93 LIRPF) les resultan aplicables las exenciones previstas en el artículo 42.3 LIRPF para retribuciones en especie.
CONTESTACIÓN DE LA DGT
La Dirección General de Tributos concluye que:
▪ Sí, los trabajadores acogidos al régimen de impatriados pueden aplicar las exenciones del artículo 42.3 LIRPF
▪ Esto incluye todas las retribuciones en especie mencionadas, siempre que cumplan los requisitos legales establecidos
Fundamento jurídico
La argumentación se basa en una remisión normativa:
1. Régimen especial del artículo 93 LIRPF
▪ Aunque el contribuyente sigue siendo IRPF, tributa conforme a las reglas del Impuesto sobre la Renta de no Residentes (IRNR)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 22
2. Artículo 93.2.a) LIRPF
▪ Establece expresamente que:
▪ Estarán exentos los rendimientos del trabajo en especie a los que se refiere el artículo 14.1.a) del TRLIRNR.
3. Artículo 14.1.a) TRLIRNR
▪ Declara exentos:
▪ Los rendimientos del trabajo en especie del artículo 42.3 LIRPF
Por tanto, existe una cadena de remisión normativa:
Art. 93 LIRPF → TRLIRNR → Art. 42.3 LIRPF
Conclusión
▪ Las exenciones del artículo 42.3 LIRPF:
o No se aplican directamente por IRPF, o Pero sí indirectamente a través del IRNR, por remisión expresa del régimen de impatriados.
▪ Resultado: plena aplicabilidad de las exenciones, condicionada al cumplimiento de sus requisitos.
Artículos
Artículo 93 LIRPF Regula el régimen de impatriados: establece que la tributación se realiza conforme al IRNR, lo que habilita la aplicación indirecta de exenciones.
Artículo 14.1.a) TRLIRNR Declara exentos: Los rendimientos en especie del art. 42.3 LIRPF: es la norma puente que conecta IRNR con las exenciones del IRPF.
Artículo 42.3 LIRPF Regula las principales retribuciones en especie exentas, como: comedores de empresa, guardería, seguro médico, transporte público, entrega de acciones: contiene el catálogo de exenciones aplicables al caso.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 22
Resolución del TEAC
VARIACIÓN DE EXISTENCIAS
IS. REGULARIZACIÓN ÍNTEGRA. El TEAC reconoce el derecho del contribuyente a rectificar el Impuesto sobre Sociedades del ejercicio siguiente cuando la Inspección incrementa las existencias finales del ejercicio anterior
La regularización inspectora de existencias finales debe proyectarse automáticamente sobre las existencias iniciales del ejercicio siguiente para evitar la doble imposición y garantizar una íntegra regularización tributaria
Fecha: 25/03/2026 Fuente: webdelaAEAT Enlace: Sentencia del TS de 25/03/2026
SÍNTESIS: El TEAC establece que, cuando la Inspección incrementa el valor de las existencias finales de un ejercicio, el contribuyente puede rectificar la autoliquidación del ejercicio siguiente para ajustar las existencias iniciales.
El Tribunal rechaza la tesis de la AEAT basada en la corrección contable de errores y prioriza el principio de íntegra regularización y la prohibición de doble imposición, al entender que las existencias finales de un ejercicio deben coincidir necesariamente con las iniciales del siguiente.
Esta resolución refuerza la obligación de la Administración de reconocer también los efectos favorables para el contribuyente derivados de sus propias regularizaciones
HECHOS QUE TRAEN CAUSA EN EL ASUNTO
▪ La sociedad inspeccionada se dedicaba a la fabricación y venta de jamones de distintas calidades, pero inventariaba todas las existencias a precio único, sin distinguir entre jamón de bellota y de cebo. En una inspección relativa al Impuesto sobre Sociedades 2014 y 2015, concluida con acta con acuerdo de 18 de octubre de 2019, la Inspección recalculó las unidades y el coste atribuible a cada tipo de jamón y elevó el valor de las existencias finales a 31 de diciembre de 2015. Ese incremento provocó un ajuste positivo en la base imponible del IS 2015 y una cuota a ingresar
▪ A partir de esa regularización, la entidad presentó el 23 de enero de 2020 una solicitud de rectificación de su autoliquidación del IS 2016. Su tesis era sencilla: si las existencias finales de 2015 habían sido elevadas por la Inspección, ese mismo importe debía proyectarse como existencias iniciales de 2016, lo que incrementaba el gasto por consumo de existencias en 2016 y reducía la base imponible de ese ejercicio.
▪ Hacienda rechazó la rectificación. Sostuvo que no procedía un traslado automático al ejercicio 2016, porque el mayor gasto solo sería fiscalmente deducible si se hubiera contabilizado correctamente; y, al tratarse de un error contable de ejercicios anteriores, la corrección debía sujetarse a la NRV 22.ª del Plan General de Contabilidad, con reflejo en reservas en el ejercicio en que se detectó el error, no mediante la rectificación del IS 2016. Sobre esa base, la AEAT defendía que la eventual incidencia fiscal debía producirse en 2019, no en 2016.
▪ El TEAR de Castilla y León estimó la reclamación del contribuyente. Entendió que la rectificación del valor de las existencias finales de 2015 debía trasladarse de forma inmediata a las existencias iniciales de 2016, anuló la desestimación de la solicitud de rectificación y reconoció el derecho a la devolución que procediera.
▪ Frente a ello, el Director del Departamento de Inspección Financiera y Tributaria de la AEAT interpuso recurso extraordinario de alzada para la unificación de criterio ante el TEAC.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 22
FALLO DEL TRIBUNAL
El TEAC desestima el recurso extraordinario de alzada para unificación de criterio de la AEAT y fija el siguiente criterio:
▪ cuando la Inspección incremente el valor de las existencias finales al cierre de un período impositivo, el contribuyente tiene derecho a instar la rectificación de la autoliquidación del período siguiente para ajustar las existencias iniciales de ese ejercicio al valor de las existencias finales del ejercicio anterior calculado por la Inspección
En la práctica, el Tribunal confirma que la corrección favorable al contribuyente debe proyectarse en el IS 2016, y no diferirse al ejercicio en que se detectó el error contable.
Fundamentos:
El TEAC apoya su decisión en varios argumentos jurídicos.
▪ El primero es un argumento de coherencia económica y contable de la variación de existencias. Las existencias finales de un ejercicio son, necesariamente, las existencias iniciales del siguiente. Por tanto, si la Inspección corrige al alza las existencias finales de 2015, no puede negarse el reflejo de esa misma magnitud en las existencias iniciales de 2016. La propia resolución explica la mecánica contable de la variación de existencias y cómo esa variación incide directamente en el resultado contable y, por extensión, en la base imponible del Impuesto sobre Sociedades.
▪ El segundo es que el ajuste practicado por la Inspección en 2015 tuvo, en realidad, una incidencia puramente fiscal o extracontable. Según el TEAC, no resulta coherente que la Administración utilice un ajuste fiscal para incrementar la base imponible en 2015 y, sin embargo, pretenda que la neutralización de ese ajuste en el ejercicio siguiente solo pueda hacerse por la vía de la corrección contable de errores del PGC. Si la Administración regularizó a través de un ajuste fiscal, la reversión del exceso de gravamen debe poder realizarse también en sede fiscal, mediante la rectificación del ejercicio siguiente.
▪ El tercer fundamento es la prohibición de la doble imposición y del enriquecimiento injusto de la Administración. El TEAC subraya que, de no admitirse la rectificación de 2016, el contribuyente soportaría una sobreimposición: pagaría más en 2015 por el incremento de existencias finales y también tributaría de más en 2016 por haber partido de unas existencias iniciales inferiores a las que la propia Inspección había considerado correctas. Esa duplicidad debe evitarse en el marco de una regularización íntegra
▪ El cuarto argumento es precisamente el principio de íntegra regularización. Para el TEAC, la Administración está obligada a tener en cuenta no solo los ajustes desfavorables al contribuyente, sino también los que le benefician cuando se derivan de la misma regularización. De ahí que, una vez fijadas por la Inspección las existencias finales de 2015, la Administración no pudiera desestimar la rectificación del IS 2016.
▪ El quinto es que la AEAT invocó de forma improcedente la NRV 22.ª del PGC y la doctrina sobre errores contables detectados con posterioridad. El TEAC admite que existió un error en la valoración originaria, pero considera que esa normativa no puede utilizarse aquí para negar la proyección inmediata de la regularización inspectora al ejercicio siguiente. La razón es que los precedentes citados por la AEAT trataban supuestos distintos, en los que era el propio contribuyente quien detectaba y corregía el error, no casos en los que la Administración ya había regularizado el ejercicio anterior con efectos fiscales directos.
Artículos
Artículo 10.3 de la Ley 27/2014, del Impuesto sobre Sociedades Se aplica porque el TEAC parte de que la base imponible, en estimación directa, se determina corrigiendo el resultado contable. Esto es esencial para explicar por qué la variación de existencias afecta de forma directa a la tributación del ejercicio.
Artículo 11.3 de la Ley 27/2014, del Impuesto sobre Sociedades. Se aplica porque la AEAT basó su recurso en el principio de inscripción contable y en la imputación temporal de gastos, defendiendo que el mayor gasto solo podría deducirse en el ejercicio en que se contabilizara. El TEAC examina ese precepto, pero concluye que no impide la rectificación del ejercicio siguiente en este caso.
Artículo 131 de la Ley 27/2014, del Impuesto sobre Sociedades. Aunque el desarrollo más explícito aparece en la resolución del TEAR reproducida por el TEAC, este precepto es relevante porque sirve para sostener que la
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 22
Administración puede aplicar las normas de determinación de la base imponible y corregir el resultado contable declarado a efectos fiscales. Refuerza la idea de que la regularización de existencias no es un fenómeno aislado del ejercicio siguiente.
Artículo 120.3 de la Ley 58/2003, General Tributaria Se aplica porque el cauce utilizado por el contribuyente fue precisamente la solicitud de rectificación de su autoliquidación del IS 2016. La resolución reconoce que ese es el mecanismo procedente para corregir el exceso de tributación generado por la regularización inspectora del ejercicio previo.
Artículo 221.1.a) de la Ley 58/2003, General Tributaria Se menciona en la doctrina previa del TEAC sobre devolución de ingresos indebidos cuando una regularización puede originar un doble pago o una duplicidad material de gravamen. En este asunto actúa como soporte del razonamiento sobre la necesidad de neutralizar el exceso de ingreso.
Artículo 242 de la Ley 58/2003, General Tributaria Se aplica por ser el precepto regulador del recurso extraordinario de alzada para la unificación de criterio, que es el procedimiento resuelto por el TEAC.
Artículo 66.3 del Real Decreto 520/2005, Reglamento general de revisión en vía administrativa Se cita en los precedentes del TEAC para articular la ejecución de resoluciones cuando debe reducirse el importe exigible o reconocerse la devolución correspondiente por el exceso de ingreso derivado de regularizaciones conectadas entre ejercicios.
Norma de Registro y Valoración 22.ª del Plan General de Contabilidad, aprobado por Real Decreto 1514/2007 Es la norma en la que la AEAT apoyaba su tesis: al existir un error contable, la subsanación debía llevarse a reservas en el ejercicio en que se detectó. El TEAC analiza esa norma, pero concluye que no puede utilizarse para impedir la rectificación del ejercicio siguiente cuando la propia Inspección ya ha regularizado fiscalmente el ejercicio anterior.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 22
Resolució del TEAC
NOTIFICACIÓN AL CONTRIBUYENTE Y NO AL REPRESENTANTE
LGT. NOTIFICACIONES. El TEAC estima la validez de la notificación en domicilio fiscal del contribuyente aunque exista representante porque entiende que prevalece el conocimiento efectivo sobre el formalismo
La designación de representante no anula automáticamente la validez de una notificación realizada al contribuyente, si esta cumple su finalidad esencial: permitir el conocimiento del acto y el ejercicio del derecho de defensa
Fecha: 25/03/2026 Fuente: webdelaAEAT Enlace: Resolución del TEAC de 25/03/2026
SÍNTESIS: El Tribunal Económico-Administrativo Central establece que, en procedimientos iniciados de oficio, la notificación practicada en el domicilio fiscal del contribuyente es válida, aunque exista representante designado, siempre que se haya alcanzado su finalidad: el conocimiento efectivo del acto.
El caso parte de una liquidación de IRPF notificada en el domicilio del obligado y recibida por un familiar, siendo posteriormente declarado extemporáneo el recurso presentado. El TEAR anuló la notificación por no dirigirse al representante, criterio que el TEAC corrige.
El Tribunal concluye que:
• El Ley General Tributaria (art. 110.2) no impone un orden de prelación en los lugares de notificación en procedimientos de oficio.
• La designación de representante no invalida automáticamente una notificación realizada al contribuyente.
• La validez depende de que no exista indefensión material, conforme a la doctrina del Tribunal Supremo.
Se consolida así un criterio antiformalista, donde prima el conocimiento efectivo sobre los defectos formales en la notificación.
HECHOS
En el presente supuesto , el obligado tributario fue objeto de un procedimiento inspector relativo al IRPF 2019. Durante dicho procedimiento:
• Designó un representante voluntario, con domicilio específico a efectos de notificaciones.
• Se levantó acta de disconformidad y posteriormente se dictó acuerdo de liquidación
La notificación de dicho acuerdo se practicó:
• En el domicilio fiscal del contribuyente
• Siendo recibida por un familiar, correctamente identificado (art. 111 LGT)
Posteriormente:
• El contribuyente interpuso recurso de reposición, que la Administración inadmitió por extemporáneo (al computar el plazo desde la fecha de notificación).
• El contribuyente alegó que:
o No tuvo conocimiento hasta días después.
o La notificación era inválida por no haberse realizado al representante.
El TEAR de Madrid estimó parcialmente la reclamación, considerando inválida la notificación por no haberse practicado al representante.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 22
Frente a ello, la AEAT interpuso recurso extraordinario de alzada para unificación de criterio ante el TEAC.
FALLO DEL TRIBUNAL (TEAC)
El TEAC estima el recurso de la AEAT y fija el siguiente criterio:
• Es válida la notificación realizada en el domicilio fiscal del obligado tributario, aunque exista representante designado, siempre que dicha notificación haya cumplido su finalidad: el conocimiento efectivo del acto.
En consecuencia:
• No es obligatorio notificar al representante en procedimientos iniciados de oficio.
• La notificación realizada no deviene inválida automáticamente por no haberse dirigido al representante.
Fundamentación jurídica
El TEAC articula su decisión sobre varios ejes clave:
a) Interpretación del artículo 110.2 LGT
• En procedimientos iniciados de oficio, la Administración puede notificar:
• En el domicilio fiscal del contribuyente
• O en el del representante
• O en otros lugares habilitados
No existe un orden de prelación obligatorio.
b) Doctrina del Tribunal Supremo: primacía del conocimiento efectivo
El TEAC aplica la doctrina consolidada del Tribunal Supremo:
• La validez de la notificación no depende solo del cumplimiento formal, sino de que:
o El acto llegue a conocimiento del interesado
o Y pueda ejercer su derecho de defensa
Si el contribuyente tuvo conocimiento efectivo, la notificación es válida, aunque formalmente imperfecta
c) Relevancia del derecho de defensa
El TEAC distingue dos situaciones:
• Notificación inválida: cuando la actuación administrativa impide el conocimiento real y genera indefensión
• Notificación válida: cuando, pese a defectos formales, el interesado conoce el acto y puede reaccionar
En este caso:
• La notificación fue recibida en el domicilio fiscal
• Por persona legitimada (art. 111 LGT)
• Sin acreditarse indefensión material
d) Interpretación de la STS de 1 de julio de 2025
El TEAC matiza dicha sentencia:
• No establece una nulidad automática por no notificar al representante
• Su doctrina depende de que exista afectación real al derecho de defensa
Por tanto, no es trasladable de forma automática a todos los casos
e) Principio antiformalista y buena fe
• Las formalidades son medios, no fines
• No pueden utilizarse para:
o Generar nulidades artificiales
o Evitar efectos de actos conocidos
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 22
Artículos
Mini Boletín FISCAL diario
Artículo 109 LGT – Régimen de notificaciones: Establece que el régimen se rige por normas generales con especialidades tributarias Sirve como marco general interpretativo
Artículo 110 LGT – Lugar de notificación Diferencia:
o Procedimientos a instancia de parte → lugar designado
o Procedimientos de oficio → múltiples lugares posibles
Permite notificar en domicilio fiscal sin prioridad del representante
Artículo 111 LGT – Personas legitimadas
Permite que reciba la notificación:
o Cualquier persona presente en el domicilio
o Siempre que se identifique
Justifica la validez de la recepción por el familiar
Artículo 112 LGT – Notificación por comparecencia Regula notificaciones subsidiarias
Refuerza el sistema global de notificaciones y su finalidad
Artículo 24 CE – Tutela judicial efectiva
Fundamenta el criterio de:
• Evitar indefensión material
• Priorizar conocimiento efectivo sobre formalidades
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 22
Monográfico
Impuesto Complementario
Normativa:
OCDE Normas modelo contra la erosión de la base imponible (Pilar Dos), aprobadas 14 de diciembre de 2021
Manual de Implementación del Impuesto Mínimo (Segundo Pilar)
Declaración de Información GloBE. Establece una declaración de información estandarizada para facilitar el cumplimiento y la administración de las Reglas GloBE. Fue publicada por el Marco Inclusivo sobre BEPS en julio de 2023.
Tax Challenges Arising from the Digitalisation ofthe Economy – GloBE Information Return (January 2025)
UE
Directiva (UE) 2022/2523 del Consejo de 15 de diciembre de 2022 relativa a la garantía de un nivel mínimo global de imposición para los grupos de empresas multinacionales y los grupos nacionales de gran magnitud en la Unión.
Directiva (UE) 2025/872 del Consejo, de 14 de abril de 2025, por la que se modifica la Directiva 2011/16/UE relativa a la cooperación administrativa en el ámbito de la fiscalidad.
TRANSPOSICIÓN Y DESARROLLO:
TERRITORIO APLICACIÓN NORMAS GENERALES
Ley 7/2024, de 20 de diciembre, por la que se establecen un Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud … , y se modifican otras normas tributarias, en adelante LIC.
Real Decreto 252/2025, de 1 de abril, por el que se aprueba el Reglamento del Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud, en adelante RIC.
Orden HAC/1198/2025, de 21 de octubre, por la que se aprueban el modelo 240 «Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario», el modelo 241 «Declaración informativa del Impuesto Complementario», el modelo 242 «Autoliquidación del Impuesto Complementario»
TERRITORIOS APLICACIÓN NORMAS FORALES
Ley 3/2025, de 29 de abril, por la que se modifica la Ley 12/2002, de 23 de mayo, por la que se aprueba el Concierto Económico con la Comunidad Autónoma del País Vasco.
ÁLAVA:
Norma Foral 16/2025, de 12 de diciembre, que establece un impuesto complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud
Decreto Normativo de Urgencia Fiscal 2/2025, de 23 de diciembre, del Consejo de Gobierno Foral. Aprobar la adaptación de la normativa tributaria del Territorio Histórico de Álava a las modificaciones introducidas en el Concierto Económico por la Ley 3/2025, de 29 de abril, así como la modificación de la Norma Foral 16/2025, de 12 de diciembre
BIZKAIA:
NORMA FORAL 6/2025, de 12 de diciembre, del Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud
GIPUZKOA:
Norma Foral 3/2025, de 24 de noviembre, del Impuesto Complementario del Territorio Histórico de Gipuzkoa
NAVARRA:
LEY 4/2025, de 24 de julio, por la que se modifica la Ley 28/1990, de 26 de diciembre, por la que se aprueba el Convenio Económico entre el Estado y la Comunidad Foral de Navarra.
LEY FORAL 18/2025, de 22 de diciembre, del impuesto complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud.
DECRETO FORAL 13/2026, de 25 de febrero, por el que se aprueba el Reglamento del Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud
ORDEN FORAL 25/2026, de 13 de marzo, del consejero de Economía y Hacienda, por la que se aprueba el modelo 440 "Comunicación de la entidad constitutiva declarante de la declaración informativa del impuesto complementario" y el modelo 442 "Autoliquidación del impuesto complementario", y se desarrolla la declaración informativa del Impuesto Complementario.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 15 de 22
Sujeto Pasivo del Impuesto Complementario (Art 6.1 LIC)
Será sujeto pasivo la entidad constitutiva radicada en territorio español, (…) que forme parte de un grupo multinacional o de un grupo nacional de gran magnitud cuando, al menos, en dos de los cuatro periodos impositivos inmediatamente anteriores al inicio del periodo impositivo, el importe neto de la cifra de negocios del conjunto de entidades que formen parte del grupo, incluido el de las entidades excluidas a que se refiere el artículo 7(…) , sea igual o superior a 750 millones de euros de acuerdo con los estados financieros consolidados de la entidad matriz última.
Contribuyente del Impuesto Complementario (Art 6.2 LIC)
Serán contribuyentes del impuesto complementario nacional, por las rentas obtenidas en el período impositivo, las entidades constitutivas de los grupos a que se refiere el apartado anterior cuando el tipo impositivo efectivo del grupo, en territorio español, sea inferior al tipo impositivo mínimo, en los términos señalados en esta ley.
Sustituto del Contribuyente del Impuesto Complementario (Art 6.5 LIC)
En todo caso, tendrá la consideración de sustituto del contribuyente del Impuesto Complementario (…) quedando obligado a la presentación de la declaración o declaraciones y al pago de la deuda o deudas tributarias (…) , una de las siguientes entidades constitutivas de un grupo multinacional o nacional de gran magnitud, con arreglo al siguiente orden de prelación:
i) La entidad matriz última cuando radique en territorio español, en la medida en que no tenga la consideración de entidad excluida o, en su defecto,
ii) Aquella entidad matriz, radicada en territorio español, cuyo valor neto contable de los activos materiales definido en el artículo 5, punto 44, de esta ley sea, en el período impositivo, el mayor entre las entidades matrices del grupo que radiquen en territorio español, en la medida en que no tenga la consideración de entidad excluida o, en su defecto,
iii) Aquella entidad constitutiva del grupo, radicada en territorio español, cuyo valor neto contable de los activos materiales definido en el artículo 5, punto 44, de esta ley sea, en el período impositivo, el mayor entre las entidades constitutivas del grupo que radiquen en territorio español, en la medida en que no tenga la consideración de entidad excluida.
Umbral: Importe Neto de la Cifra de Negocios:
Ejercicios finalizados con anterioridad al 31.03.2025
Ejemplo para ejercicios coincidentes con el año natural:
Ejercicio 01.01.2020 al 31.12.2020
Ejercicio 01.01.2021 al 31.12.2021
Ejercicio 01.01.2022 al 31.12.2022
Ejercicio 01.01.2023 al 31.12.2023
Si en al menos dos de estos cuatro ejercicios [1]el INCN del conjunto de entidades del GRUPO ≥ 750 millones € el primer ejercicio de aplicación será el iniciado el 01.01.2024
[1] LIC. Art. 6. 1. (…) Cuando la duración de uno o varios de los periodos impositivos a que se refiere el párrafo anterior sea superior o inferior a doce meses, el importe neto de la cifra de negocios aludido en dicho párrafo se ajustará proporcionalmente para cada uno de dichos periodos impositivos.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 16 de 22
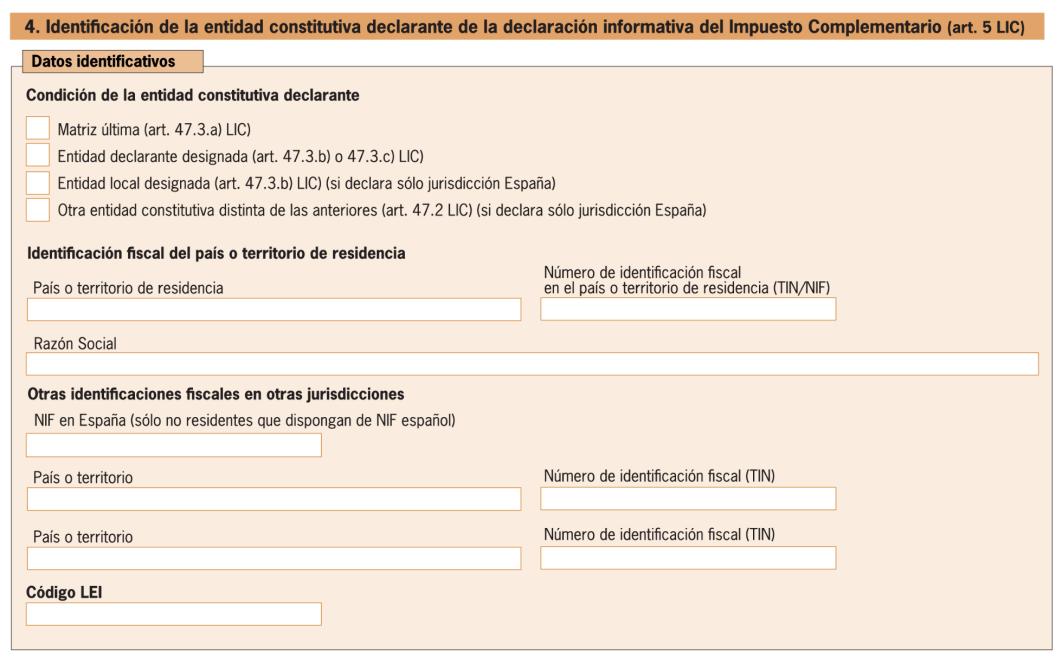
Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario
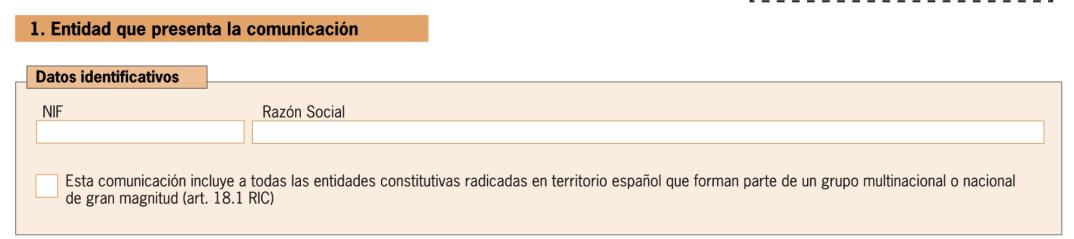
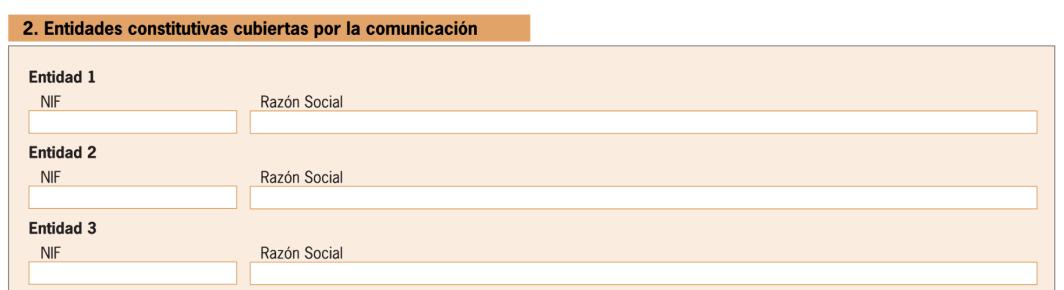
¿Quiénes están obligados a presentar el modelo 240? (Art 18 RLIC)
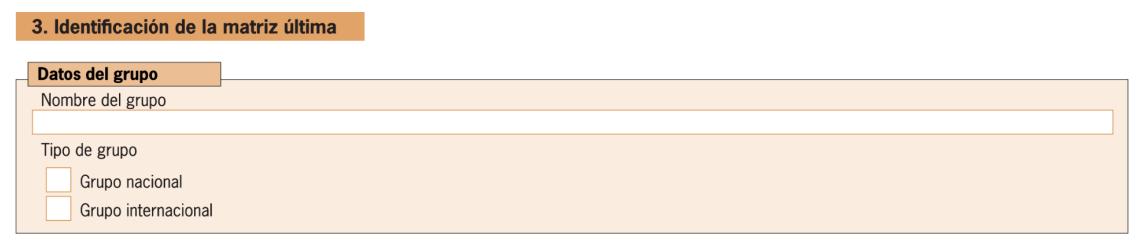
Cualquier entidad constitutiva radicada en territorio español que forme parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración informativa deberá comunicar a la Administración tributaria la identificación, la fecha de inicio y final del período impositivo y el país o territorio en el que radique la entidad matriz última, cuando ésta estuviese obligada a presentar la declaración o, si no lo estuviese, deberá comunicar a la Administración tributaria la identificación y el país o territorio en el que radique la entidad designada para presentar la declaración, así como la identificación de la jurisdicción de presentación de la declaración e identificación del sustituto del contribuyente al que se refiere el artículo 6.5 de la Ley del Impuesto, antes de los tres últimos meses previos a la conclusión del plazo para la presentación de la declaración informativa prevista en el artículo 47 de la Ley del Impuesto.2
Se entenderá cumplida la obligación prevista en el párrafo anterior mediante la presentación de una única comunicación que incluya la información relativa a todas aquellas entidades constitutivas radicadas en territorio español que formen parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración informativa.
[2] Plazo de presentación Mod. 240: Para comunicaciones asociadas a declaraciones informativas referidas a períodos impositivos que finalicen antes del 31 de marzo de 2025: del 30 de abril al 30 de junio de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 17 de 22
Régimen sancionador (Art 48.2 LIC):
Constituye infracción tributaria grave la falta de presentación en plazo de cualquiera de las comunicaciones a que se refieren, respectivamente, el apartado 3 del artículo 47 y el apartado 5 de la disposición transitoria tercera, ambos de esta ley. La sanción consistirá, respectivamente, en multa pecuniaria fija de 10.000 euros.
DEFINICIONES (Art. 5. Definiciones LIC)
4) «entidad»: toda persona jurídica o todo acuerdo legal o instrumento jurídico que lleve contabilidad financiera separada.
5) «entidad constitutiva»;
a) Toda entidad que forme parte de un grupo multinacional o de un grupo nacional de gran magnitud; y
b) Todo establecimiento permanente de una entidad principal que forme parte de un grupo multinacional a que se refiere la letra a) anterior;
(…)
24) «grupo»:
a) Un conjunto de entidades que estén relacionadas a través del control o de una participación de control, tal y como se define en la norma de contabilidad financiera aceptable para la elaboración de estados financieros consolidados por parte de la entidad matriz última, incluida cualquier entidad que pueda haber sido excluida de los estados financieros consolidados de la entidad matriz última basándose únicamente en su tamaño, en motivos de importancia relativa o en el hecho de que se mantenga para la venta; o
b) Una entidad principal y uno o más establecimientos permanentes, siempre que aquella no forme parte de otro grupo de acuerdo con lo dispuesto en la letra a) anterior;
25) «grupo multinacional»: todo grupo que incluya al menos una entidad o establecimiento permanente que no radique en la jurisdicción de la entidad matriz última;
26) «grupo nacional de gran magnitud»: cualquier grupo en el que todas las entidades constitutivas estén radicadas en territorio español;
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 18 de 22
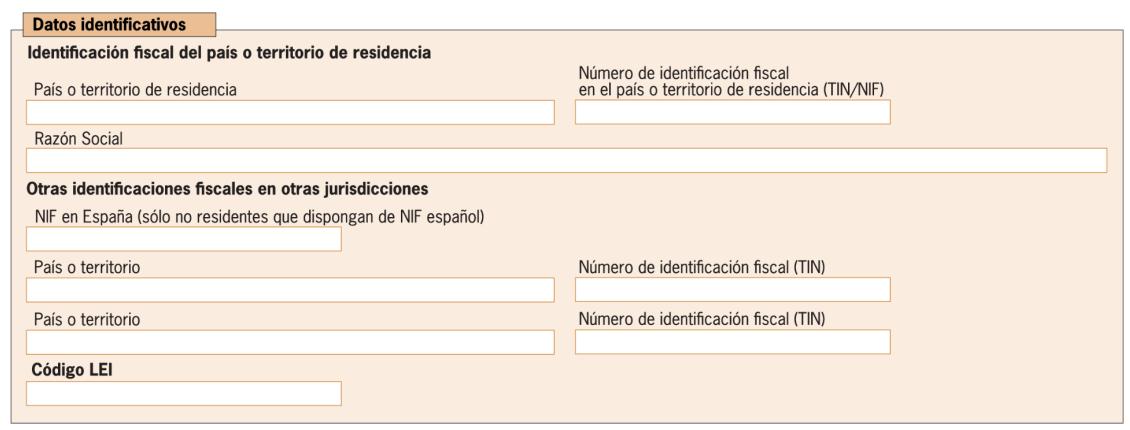
Qué se debe comunicar: Deberá comunicarse qué entidad tendrá presentará el Modelo 241. Declaración informativa del Impuesto Complementario por parte de grupos multinacionales o grupos nacionales de gran magnitud (que puede o no coincidir con la entidad que presentó el pasado mes de diciembre el modelo 231, ya que, en los casos en que el ejercicio coincide con el año natural, el periodo de declaración corresponde al iniciado el 01.01.2024 [3])
Deberá identificarse la condición de la entidad que ha presentado o va a presentar la declaración informativa del Impuesto Complementario, marcando la casilla correspondiente en función de si la presentará en su condición de:
➔ Entidad matriz última (art. 47.3.a) LIC)
3. (…) una entidad constitutiva no estará obligada a presentar una declaración informativa del Impuesto Complementario si esta declaración ha sido presentada de conformidad con el presente artículo por: a) Una entidad matriz última radicada en territorio español o en una jurisdicción, que tenga, en el periodo impositivo a efectos de intercambio de la información, un acuerdo admisible de la autoridad competente en vigor con el Reino de España.
(…) A efectos de lo dispuesto en este apartado, cualquier entidad constitutiva radicada en territorio español que forme parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración aquí establecida deberá comunicar a la Administración tributaria la identificación y el país o territorio de residencia de la entidad matriz última o de la entidad designada para presentar la declaración, en la forma y el plazo que se determinen reglamentariamente.
➔ Entidad declarante designada (art. 47.3.b) o 47.3.c) LIC)
3. (…) una entidad constitutiva no estará obligada a presentar una declaración informativa del Impuesto Complementario si esta declaración ha sido presentada de conformidad con el presente artículo por: (…)
b) Una entidad constitutiva, distinta de una entidad matriz última, radicada en territorio español designada por el grupo multinacional o por el grupo nacional de gran magnitud para presentar dicha información por cuenta de las entidades constitutivas radicadas en territorio español que formen parte del mismo.
c) Una entidad constitutiva, distinta de una entidad matriz última, designada por el grupo multinacional, que radique en otra jurisdicción con la que exista en el período impositivo, a efectos de intercambio de información, un acuerdo admisible de la autoridad competente en vigor con el Reino de España.
En el supuesto previsto en la letra b) anterior, existiendo varias entidades constitutivas radicadas en territorio español, si una de ellas hubiera sido la entidad local designada por el grupo multinacional o el grupo nacional de gran magnitud para presentar la declaración informativa del Impuesto Complementario, será únicamente esta la obligada a presentar la declaración de conformidad con el apartado anterior, siempre que pudiera obtener toda la información necesaria para presentar la información de acuerdo con lo establecido en este artículo. En caso contrario, resultará de aplicación lo dispuesto en el apartado anterior.
Asimismo, en el supuesto de que una entidad constitutiva, radicada en territorio español, que no tenga la condición de entidad matriz última, hubiese sido designada por el grupo multinacional al que pertenezca para presentar la declaración informativa del Impuesto Complementario, deberá solicitar a la entidad matriz última del grupo multinacional la información correspondiente a dicho grupo.
A efectos de lo dispuesto en este apartado, cualquier entidad constitutiva radicada en territorio español que forme parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración aquí establecida deberá comunicar a la Administración tributaria la identificación y el país o territorio de
[3] Plazo de presentación Mod 241: Declaraciones informativas referidas a períodos impositivos que finalicen antes del 31 de marzo de 2025: del 30 de abril al 30 de junio de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 19 de 22
residencia de la entidad matriz última o de la entidad designada para presentar la declaración, en la forma y el plazo que se determinen reglamentariamente.
➔ Entidad local designada (art. 47.3.b) LIC)
b) Una entidad constitutiva, distinta de una entidad matriz última, radicada en territorio español designada por el grupo multinacional o por el grupo nacional de gran magnitud para presentar dicha información por cuenta de las entidades constitutivas radicadas en territorio español que formen parte del mismo.
➔ Otra entidad constitutiva distinta de las anteriores (art. 47.2. LIC)
2. Deberá presentar una declaración informativa del Impuesto Complementario, en el lugar y la forma que se determinen reglamentariamente, toda entidad constitutiva de un grupo multinacional o nacional de gran magnitud radicada en territorio español.
A continuación traducimos a “nivel doméstico” algunos de los enunciados de los Ejemplos publicados por la OCDE:
OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Global Anti-Base Erosion Model Rules (Pillar Two) Examples, OECD, Paris, https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/globalminimum-tax/tax-challenges-arising-from-the-digitalisation-of-the-economy-global-anti-erosion-model-rules-pillartwo-examples.pdf
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 20 de 22
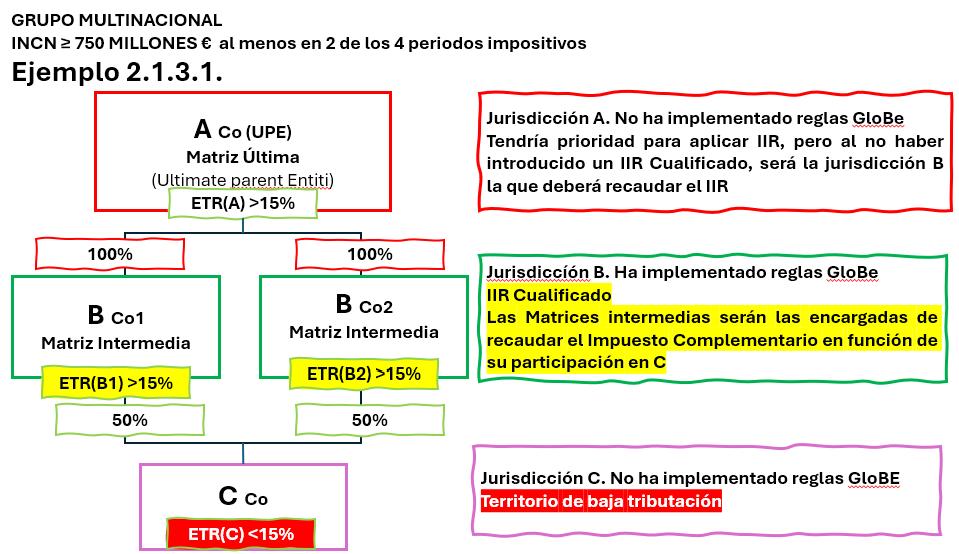
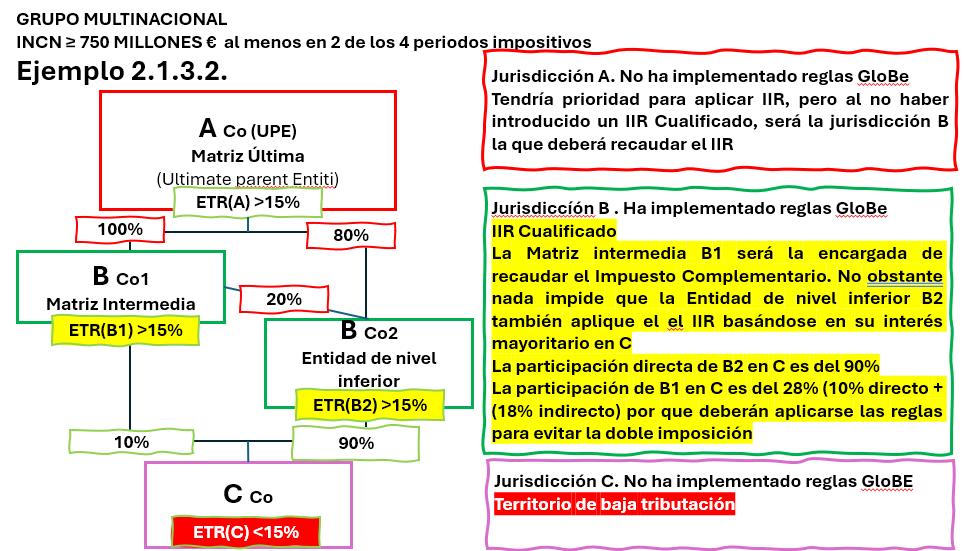
Si el territorio B es España, B1 y B2 deberán presentar el modelo 240. Podrán presentar una única comunicación ya que ambas están establecidas en España.
Si el territorio B es España, B1 (Matriz Intermedia) y B2 (Entidad de nivel inferior) deberán presentar el modelo 240, podrán presentar una única comunicación informando de la condición de B1 y B2.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 21 de 22
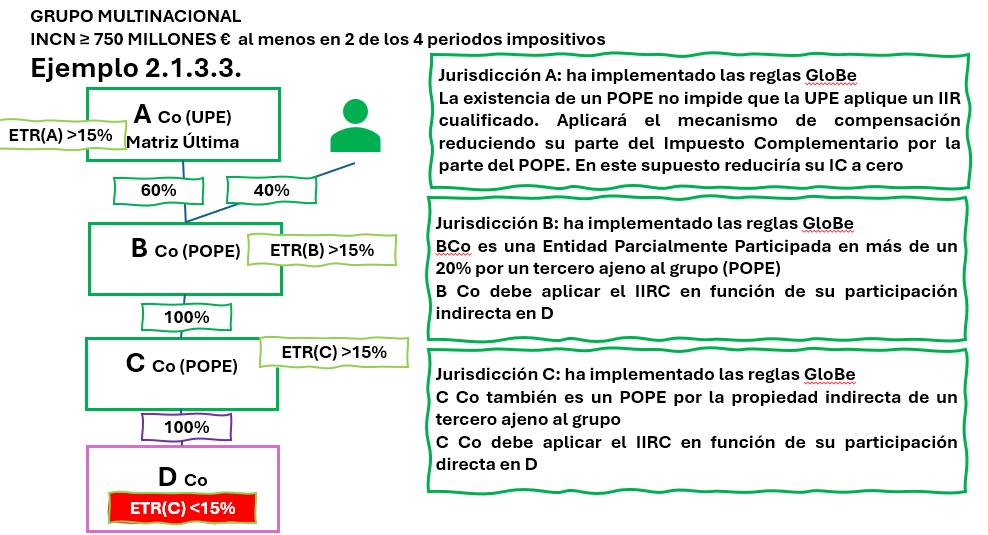
Si el territorio A es España, A (Matriz Última) deberá presentar el modelo 240 y presentará el modelo 241 como entidad Matriz y en el modelo 242 la liquidación resultante será cero.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros