Boletines Oficiales
ÍNDICE
Estado
29.06.2026
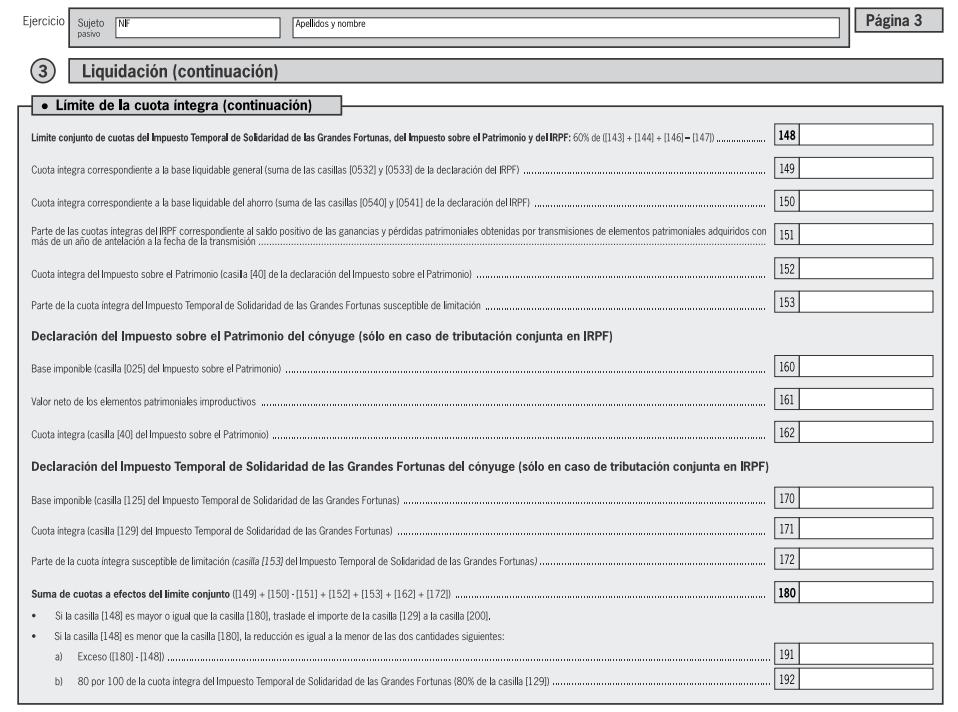
IMPUESTO TEMPORAL DE SOLIDARIDAD DE LAS GRANDES FORTUNAS. Orden HAC/652/2026, de 26 de junio, por la que se modifica la Orden HFP/587/2023, de 9 de junio, por la que se aprueba el modelo 718 «Impuesto Temporal de Solidaridad de las Grandes Fortunas», se determina el lugar, forma y plazos de su presentación, las condiciones y el procedimiento para su presentación.
Estado
27.06.2026
2
JURISDICCIONES NO COOPERATIVAS. Orden HAC/649/2026, de 21 de junio, por la que se modifica la Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas.
Gipuzkoa
29.06.2026
IMPUESTO SOBRE TRANSMISIONES PATRIMONIALES Y ACTOS JURÍDICOS DOCUMENTADOS POR LA TRANSMISIÓN DE MEDIOS DE TRANSPORTE USADOS. Orden Foral 257/2026, de 17 de junio, por la que se modifican determinados aspectos de la presentación del modelo 620, aprobado por la Orden Foral 86/2023, de 17 de febrero. pág. 5
Congreso de los Diputados
ERA DIGITAL
IVA. Se publica en el BOCG el Proyecto de Ley por la que se modifica la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, para la transposición parcial de la Directiva (UE) 2025/516 del Consejo, de 11 de marzo de 2025, por la que se modifica la Directiva 2006/112/CE en lo que respecta a las normas del IVA en la era digital.
Sentencia
INSPECCIÓN
LGT. PROCEDIMIENTO DE COMPROBACIÓN LIMITADA. El efecto preclusivo de una comprobación limitada impide a la AEAT iniciar una inspección posterior sobre los mismos elementos si no existen hechos o circunstancias nuevas.
INSTALACIÓN, ELEMENTO O MAQUINARIA
ITP. CALIFICACIÓN DE INMUEBLE. El Tribunal Supremo fija doctrina: la maquinaria e instalaciones permanentes al servicio de una industria pueden calificarse como bienes inmuebles a efectos del ITPAJD aunque el adquirente no adquiera el terreno o la nave donde se ubican.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
pág. 6
pág. 8
pág. 11
1 de 13
Boletines Oficiales
Estado
29.06.2026
IMPUESTO TEMPORAL DE SOLIDARIDAD DE LAS GRANDES
FORTUNAS
Orden HAC/652/2026, de 26 de junio, por la que se modifica la Orden HFP/587/2023, de 9 de junio, por la que se aprueba el modelo 718 «Impuesto Temporal de Solidaridad de las Grandes Fortunas», se determina el lugar, forma y plazos de su presentación, las condiciones y el procedimiento para su presentación.
En el ámbito del Impuesto sobre el Patrimonio, mediante STS n.º 1372/2025, de 29 de octubre (rec. cas. n.º 4701/2023), y STS n.º 1402/2025 de 3 de noviembre de 2025 (rec. cas. n.º 7626/2023), el alto tribunal fija el siguiente criterio interpretativo en relación con el Impuesto sobre el Patrimonio: «La residencia habitual, según sea en España o fuera de ella, no justifica el diferente trato dado a residentes y no residentes, consistente en que a estos últimos no les sea aplicable el límite de la cuota íntegra previsto en el artículo 31.uno de la Ley del Impuesto sobre el Patrimonio. Esa diferencia de trato es discriminatoria y no está justificada.»
Dicha doctrina del Tribunal Supremo supone, en la práctica, que los contribuyentes por obligación real del Impuesto sobre el Patrimonio puedan aplicar el límite de la cuota íntegra regulado en el artículo 31 de la Ley 19/1991, de 6 de junio, del Impuesto sobre el Patrimonio. (…)
Con posterioridad, en el ámbito del Impuesto Temporal de Solidaridad de las Grandes Fortunas, el Tribunal Económico-Administrativo Central en las Resoluciones RG 4119/2025 y RG 5527/2025 de 18 de diciembre de 2025, ha establecido el siguiente criterio:
«Procede la aplicación del límite de la cuota íntegra del apartado doce.1 del artículo 3 de la Ley 38/2022, por la que se crea el Impuesto Temporal de Solidaridad de las Grandes Fortunas, tanto a los sujetos pasivos sometidos al impuesto por obligación personal como a los sometidos por obligación real, al considerarse de aplicación a este impuesto la jurisprudencia sentada respecto al Impuesto sobre el Patrimonio por el Tribunal Supremo en sentencias de 29 de octubre de 2025 (rec. cas. n.º 4701/2023) y de 3 de noviembre de 2025 (rec. cas. n.º 7626/2023).»
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 13
Estado 27.06.2026
JURISDICCIONES NO COOPERATIVAS
Orden HAC/649/2026, de 21 de junio, por la que se modifica la Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas.
Artículo único. Modificación del artículo único de la Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas.
El artículo único de la Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas, queda modificado como sigue:
Uno. Se suprimen de la relación de jurisdicciones consideradas no cooperativas los siguientes países y territorios, así como los siguientes regímenes fiscales perjudiciales:
3. Barbados;
5. Dominica;
7. Gibraltar;
20. Samoa, por lo que respecta al régimen fiscal perjudicial (offshore business); 22. Seychelles; y 23. Trinidad y Tobago.
Dos. Se añade a la relación de jurisdicciones que tienen la consideración de no cooperativas, con el número 25, a la Federación de Rusia, por lo que respecta al régimen fiscal perjudicial (internacional holding companies).
Antigua lista de países y territorios que tienen la consideracióndejurisdiccionesnocooperativasen el Real Decreto 1080/1991 con las modificaciones derivadas de lo establecido en el Real Decreto 116/2003:
Fuente: AEAT
1. Principado de Andorra [1]
2. Antillas Neerlandesas [2]
3. Aruba [3]
4. Emirato del Estado de Bahrein
5. Sultanato de Brunei
6. República de Chipre [4]
7. Emiratos Árabes Unidos [5]
8. Gibraltar
9. Hong-Kong [6]
Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas.
Artículo único. Relación de jurisdicciones no cooperativas. Tienen la consideración de jurisdicciones no cooperativas los siguientes países y territorios, así como los siguientes regímenes fiscales perjudiciales:
1. Anguila.
2. Bahréin.
3. Barbados
4. Bermudas.
5. Dominica.
6. Fiji.
7. Gibraltar.
Países y territorios que estaban incluidos en el Real Decreto 1080/1991 que no fueron incluidos en la nueva lista
Países que dejaron de tener la consideración de paraíso fiscal durante la vigencia del Real Decreto 1080/1991:
[1] Desde 10-02-2011
[2] Desde 27-01-2010
[3] Desde 27-01-2010
[4] Desde 28-05-2014
[5] Desde 02-04-2007
[6] Desde 01-04-2013
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 3 de 13
10. Anguilla
11. Antigua y Barbuda
12. Las Bahamas [7]
13. Barbados [8]
14. Bermuda
15. Islas Caimanes
16. Islas Cook
17. República de Dominica
18. Granada
19. Fiji
20. Islas de Guernesey y de Jersey (Islas del Canal)
21. Jamaica [9]
22. República de Malta [10]
23. Islas Malvinas
24. Isla de Man
25. Islas Marianas
26. Mauricio
27. Montserrat
28. República de Naurú
29. Islas Salomón
30. San Vicente y las Granadinas
31. Santa Lucía
32. República de Trinidad y Tobago [11]
33. Islas Turks y Caicos
34. República de Vanuatu
35. Islas Vírgenes Británicas
36. Islas Vírgenes de Estados Unidos de América
37. Reino Hachemita de Jordania
38. República Libanesa
39. República de Liberia
40. Principado de Liechtenstein
41. Gran Ducado de Luxemburgo, por lo que respecta a las rentas percibidas por las Sociedades a que se refiere el párrafo 1 del Protocolo anexo al Convenio, para evitar la doble imposición, de 3 de junio de 1986
42. Macao
43. Principado de Mónaco
44. Sultanato de Omán [12]
45. República de Panamá [13]
46. República de San Marino [14]
47. República de Seychelles
48. República de Singapur [15]
8. Guam.
9. Guernsey.
10. Isla de Man.
11. Islas Caimán.
12. Islas Malvinas.
13. Islas Marianas.
14. Islas Salomón.
15. Islas Turcas y Caicos.
16. Islas Vírgenes Británicas.
17. Islas Vírgenes de Estados Unidos de América.
18. Jersey.
19. Palaos.
20. Samoa, por lo que respecta al régimen fiscal perjudicial (offshore business).
21. Samoa Americana.
22. Seychelles.
23. Trinidad y Tobago.
24. Vanuatu.
25. 25FederacióndeRusia,porloquerespectaalrégimen fiscal perjudicial (internacional holding companies).
Disposición transitoria única. Aplicación transitoria de la consideración de jurisdicción no cooperativa.
[7] Desde 17-08-2011
[8] Desde 14-10-2011
[9] Desdel 16-5-2009
[10] Desde 12/09/2006
[11] Desde 28-12-2009
[12] Desde 19-09-2015
[13] Desde 17-08-2011
[14] Desde 02-08-2011
[15] Desde 01-01-2013
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
En relación con los tributos cuyo período impositivo no hubiera concluido en la fecha de la entrada en vigor de esta orden, los países o territorios, así como regímenes fiscales perjudiciales, que tienen la consideración de jurisdicción no cooperativa en dicho período impositivo serán los países o territorios, así como los regímenes fiscales perjudiciales, previstos en la Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas, en su redacción vigente hasta la entrada en vigor de esta modificación normativa.
Disposición final segunda. Entrada en vigor. La presente orden entrará en vigor el día siguiente al de su publicación en el «Boletín Oficial del Estado» y será de aplicación a los tributos sin período impositivo devengados a partir de su entrada en vigor y a los demás tributos cuyo período impositivo se inicie desde ese momento. No obstante, respecto al régimen perjudicial incluido en el apartado dos del artículo único, la orden entrará en vigor a los seis meses desde el día siguiente a su publicación en el «Boletín Oficial del Estado» y será de aplicación a los tributos sin período impositivo devengados a partir de su entrada en vigor, y a los demás tributos cuyo período impositivo se inicie desde ese momento.
Gipuzkoa
29.06.2026
IMPUESTO SOBRE TRANSMISIONES PATRIMONIALES Y ACTOS JURÍDICOS DOCUMENTADOS POR LA TRANSMISIÓN DE MEDIOS DE TRANSPORTE USADOS
Orden Foral 257/2026, de 17 de junio, por la que se modifican determinados aspectos de la presentación del modelo 620, aprobado por la Orden Foral 86/2023, de 17 de febrero.
• Se actualiza la forma de presentación del modelo 620, añadiendo la posibilidad de su presentación telemática por todos los obligados tributarios y, en aquellos casos en los que no exista la obligación de relacionarse por medios electrónicos, se regula su presentación mediante la asistencia de la propia Administración tributaria.
• Se suprime obligación de acompañar al modelo 620 de la fotocopia de los documentos nacionales de identidad, DNI, de comprador y vendedor, al constar sus números de identificación entre los datos exigidos en la cumplimentación del modelo 620 y poderse contrastar esta información con el resto de documentación obligatoria exigida en la presentación del modelo, así como con otras fuentes de información con las que cuenta esta Administración.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 13
Congreso de los Diputados
ERA DIGITAL
IVA. Se publica en el BOCG el Proyecto de Ley por la que se modifica la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, para la transposición parcial de la Directiva (UE) 2025/516 del Consejo, de 11 de marzo de 2025, por la que se modifica la Directiva 2006/112/CE en lo que respecta a las normas del IVA en la era digital.
Fecha: 26/06/2026
Fuente: web del Congreso
El proyecto se aprobó en Consejo de ministros del 16/06/2026.
Enlace: Proyecto de Ley
El Proyecto de Ley incorpora al ordenamiento español las primeras medidas de la Directiva (UE) 2025/516 ("VAT in the Digital Age" o ViDA), cuya aplicación está prevista desde el 1 de enero de 2027. La reforma tiene un alcance limitado y se centra, principalmente, en perfeccionar el funcionamiento de los regímenes especiales de ventanilla única (OSS e IOSS), aclarar determinados aspectos del comercio electrónico e introducir medidas transitorias hasta la entrada en vigor de las reformas estructurales de ViDA en 2028.
Principales novedades
1. Ampliación del ámbito de las plataformas digitales como proveedores asimilados
Se amplía el supuesto en el que las interfaces digitales (marketplaces, plataformas o portales) se consideran proveedores a efectos del IVA. Además de las entregas realizadas a consumidores finales, también se incluyen las efectuadas a personas o entidades que realizan exclusivamente operaciones sin derecho a deducción previstas en el artículo 14 de la Ley del IVA. Con ello se amplía el ámbito subjetivo del régimen aplicable a las plataformas digitales.
2. Modificación de las reglas para el cálculo del umbral de 10.000 euros
Se revisan las reglas para determinar cuándo las ventas a distancia intracomunitarias tributan en destino:
▪ únicamente computarán las ventas expedidas desde el Estado miembro en el que esté establecido el empresario;
▪ se incorpora expresamente este requisito en las reglas de localización;
▪ se aclara que la opción por tributar en destino solo podrá ejercerse en el Estado miembro de establecimiento del sujeto pasivo.
3. Exclusión de determinadas operaciones del régimen especial del criterio de caja
Quedan expresamente excluidas del régimen especial del criterio de caja:
▪ las prestaciones de servicios acogidas al régimen exterior de la Unión (OSS no Unión);
▪ las entregas de bienes y prestaciones de servicios acogidas al régimen de la Unión (OSS Unión).
Se evita así la coexistencia de ambos regímenes especiales sobre las mismas operaciones.
4. Ampliación del régimen exterior de la Unión (OSS no Unión)
El régimen exterior de la Unión podrá aplicarse a todas las prestaciones de servicios realizadas por empresarios no establecidos en la Unión Europea cuando el servicio se entienda localizado en territorio comunitario, aunque el destinatario tampoco esté establecido en la Unión. Se amplía, por tanto, el ámbito objetivo del régimen especial.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 13
5. Cambios en el régimen de devolución del IVA para empresarios no establecidos en la Unión
Se modifica el régimen de devolución del IVA soportado para los empresarios acogidos a los regímenes especiales (régimen exterior de la Unión, régimen de la Unión y régimen de importación). La principal novedad consiste en que desaparece la excepción que eximía de designar representante ante la Administración tributaria en los procedimientos de devolución regulados en el artículo 119 bis de la Ley del IVA, aplicándose el régimen general previsto para empresarios no establecidos fuera de la Unión.
6. Simplificación de las obligaciones formales del régimen de importación (IOSS)
Se aclara que la obligación de comunicar las direcciones de los sitios web únicamente existirá cuando el empresario o el intermediario dispongan efectivamente de ellas. Se trata de una modificación de carácter técnico y aclaratorio.
7. Incorporación de dos regímenes transitorios
El proyecto incorpora dos nuevas disposiciones transitorias:
• Ventas de bienes en consigna (call-off stock): se mantiene la aplicación del régimen vigente para los bienes enviados hasta el 30 de junio de 2028.
• Entregas de energía: hasta el 30 de junio de 2028, determinadas entregas de gas, electricidad, calor y frío podrán acogerse transitoriamente al régimen de la Unión como ventas a distancia intracomunitarias.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 13
Sentencia
INSPECCIÓN
LGT. PROCEDIMIENTO DE COMPROBACIÓN LIMITADA. El efecto preclusivo de una comprobación limitada impide a la AEAT iniciar una inspección posterior sobre los mismos elementos si no existen hechos o circunstancias nuevas.
El TSJ de Galicia anula una liquidación y su sanción al considerar que la AEAT no puede reabrir mediante un procedimiento inspector cuestiones ya comprobadas en un procedimiento de comprobación limitada cuando no han aparecido hechos o circunstancias nuevas
Fecha: 19/02/2026 Fuente: web Poder Judicial Enlace: Sentencia del TS de 19/02/2026
SÍNTESIS: La sentencia del TSJ de Galicia refuerza el efecto preclusivo del procedimiento de comprobación limitada al declarar que la AEAT no puede iniciar una inspección posterior sobre los mismos elementos tributarios cuando ya disponía de toda la información necesaria y no han aparecido hechos o circunstancias nuevas. En aplicación de la doctrina del Tribunal Supremo, el Tribunal anula las liquidaciones del IRPF y las sanciones impuestas al considerar que la Administración no puede reabrir una comprobación para realizar una valoración distinta de la documentación ya examinada.
ANTECEDENTES Y HECHOS QUE TRAEN CAUSA AL ASUNTO
La sentencia del Tribunal Superior de Justicia de Galicia (STSJ Galicia 122/2026, de 19 de febrero de 2026) resuelve un recurso contencioso-administrativo interpuesto contra la resolución del TEAR de Galicia que había confirmado unas liquidaciones y sanciones del IRPF de los ejercicios 2016, 2017 y 2018
Actuación del contribuyente
• El contribuyente no presentó el modelo ordinario del IRPF (modelo 100), sino que declaró dichos ejercicios mediante el modelo 151, al haber optado por el régimen especial aplicable a trabajadores desplazados a territorio español (art. 93 LIRPF). Cuando la AEAT inició procedimientos de comprobación limitada, el obligado tributario respondió a los requerimientos explicando dicha circunstancia y aportó las declaraciones modelo 151.
• Tras analizar la documentación, la Administración dio por finalizados los procedimientos de comprobación limitada sin practicar regularización alguna, haciendo constar expresamente que no podría efectuarse una nueva regularización respecto del objeto comprobado salvo que apareciesen hechos o circunstancias nuevas derivados de actuaciones distintas.
Qué pretendía Hacienda
Posteriormente, la Inspección inició un procedimiento inspector sobre esos mismos ejercicios al considerar que:
• la opción por el régimen especial se había ejercitado fuera de plazo;
• determinados rendimientos declarados como actividad económica debían calificarse como rendimientos del trabajo;
• existían otras incorrecciones en la tributación del IRPF.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 8 de 13
Como consecuencia dictó liquidaciones y sanciones que fueron confirmadas por el TEAR.
El contribuyente sostuvo que la inspección vulneraba el efecto preclusivo del procedimiento de comprobación limitada previsto en el artículo 140.1 LGT.
FALLO DEL TRIBUNAL
El Tribunal Superior de Justicia de Galicia estima íntegramente el recurso
En consecuencia:
• anula la resolución del TEAR;
• anula las liquidaciones del IRPF de 2016, 2017 y 2018;
• anula igualmente las sanciones derivadas;
• no impone las costas procesales al apreciar dudas jurídicas.
Fundamentación jurídica
La Sala considera que la Administración vulneró el efecto preclusivo del procedimiento de comprobación limitada.
Los argumentos principales son los siguientes:
a) La Administración ya disponía de toda la información relevante
Durante la comprobación limitada la AEAT conocía perfectamente que el contribuyente había presentado el modelo 151 y tenía acceso a todas las autoliquidaciones correspondientes.
Si entendía que:
• la opción por el régimen especial era extemporánea,
• existía una incorrecta calificación de los rendimientos,
• o había rentas no declaradas,
debía haberlo comprobado y regularizado dentro de ese primer procedimiento.
b) No existían hechos nuevos
La Sala rechaza que la inspección posterior se apoyara en auténticos hechos o circunstancias nuevas.
Lo que hizo la Inspección fue reinterpretar o analizar con mayor profundidad una documentación que ya obraba en poder de la Administración cuando concluyó la comprobación limitada.
Por tanto, no concurría la excepción prevista en el artículo 140.1 LGT.
c) Aplicación de la jurisprudencia del Tribunal Supremo
La sentencia aplica directamente la doctrina fijada por el Tribunal Supremo en su sentencia 1341/2020, de 16 de octubre (rec. 3895/2018).
De dicha jurisprudencia extrae que:
• la Administración no puede volver a regularizar un mismo elemento tributario utilizando información de la que ya disponía;
• el concepto de "actuaciones distintas" exige la aparición de hechos realmente nuevos;
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 13
• admitir una segunda comprobación basada en los mismos datos lesionaría el principio de seguridad jurídica del artículo 9.3 CE.
d) Consecuencia
Al existir efecto preclusivo:
• la inspección nunca debió iniciarse;
• las liquidaciones son nulas;
• las sanciones, al derivar de dichas liquidaciones, también deben anularse.
Artículos
Artículo 140.1 de la Ley General Tributaria Es el precepto central de la sentencia. Regula el efecto preclusivo del procedimiento de comprobación limitada e impide una nueva regularización sobre el mismo objeto comprobado, salvo que aparezcan hechos o circunstancias nuevas obtenidas mediante actuaciones distintas. La Sala concluye que ese presupuesto no concurre.
Artículo 139.1 de la LJCA Sirve para resolver la cuestión relativa a las costas procesales. Aunque el recurso se estima, el Tribunal aprecia dudas jurídicas y decide no imponerlas.
Artículo 9.3 de la Constitución Española. La sentencia, siguiendo al Tribunal Supremo, conecta el efecto preclusivo con el principio constitucional de seguridad jurídica, evitando que la Administración pueda revisar indefinidamente los mismos elementos tributarios con la documentación de la que ya disponía.
Artículo 93 de la Ley del IRPF Es el precepto que regula el régimen especial para trabajadores desplazados a territorio español, cuya aplicación al contribuyente dio origen a toda la controversia.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
10 de 13
Sentencia
INSTALACIÓN, ELEMENTO O MAQUINARIA
ITP. CALIFICACIÓN DE INMUEBLE. El Tribunal Supremo fija doctrina: la maquinaria e instalaciones permanentes al servicio de una industria pueden calificarse como bienes inmuebles a efectos del ITPAJD aunque el adquirente no adquiera el terreno o la nave donde se ubican.
El Tribunal Supremo confirma que, a efectos del ITPAJD, la maquinaria e instalaciones permanentes integradas en una explotación industrial tienen la consideración de bienes inmuebles aunque el adquirente no sea propietario del terreno o de la nave donde se encuentran ubicadas
Fecha: 12/06/2026 Fuente: web Poder Judicial Enlace: Sentencia del TS de 12/06/2026
SÍNTESIS: La Sala concluye que las instalaciones, elementos o maquinaria integrados de forma permanente en una explotación industrial pueden considerarse bienes inmuebles, aunque el adquirente no haya adquirido el terreno o la nave donde se encuentran ubicados. La sentencia otorga prevalencia a la regla especial del artículo 3.2 del TRLITPAJD frente al artículo 334.5 del Código Civil, reafirmando que lo determinante es la existencia de una unidad económica de destino y no la titularidad del inmueble.
ANTECEDENTES Y HECHOS QUE TRAEN CAUSA DEL ASUNTO
La mercantil Extrusión de Sax, S.L adquirió el 26 de mayo de 2017 una unidad productiva situada en Alcantarilla (Murcia), integrada por diversa maquinaria, instalaciones industriales y otros activos, por un importe aproximado de 2,72 millones de euros. No obstante, las naves industriales donde estaba instalada la maquinaria no fueron objeto de la compraventa, ya que pertenecían a un tercero.
Posteriormente, la sociedad presentó:
▪ una autoliquidación por ITP respecto de determinadas instalaciones que consideró inmuebles por su carácter permanente;
▪ y otra autoliquidación complementaria gravando la maquinaria como bienes muebles, ingresando 108.896,60 euros
Al advertir que esta segunda autoliquidación era errónea, solicitó la rectificación y devolución de ingresos indebidos, al entender que aquella transmisión no debía tributar como transmisión patrimonial onerosa de bienes inmuebles.
La Administración tributaria de la Región de Murcia rechazó dicha solicitud y, además, inició un procedimiento de comprobación limitada concluyendo que la maquinaria e instalaciones tenían la consideración de bienes inmuebles a efectos del ITPAJD, practicando una liquidación por importe de 112.176,31 euros. Tanto el TEAR como posteriormente el TSJ de Murcia confirmaron la actuación administrativa.
Objeto del recurso de casación
El Tribunal Supremo admitió el recurso para determinar la siguiente cuestión de interés casacional:
▪ Precisar si, a efectos de la modalidad de Transmisiones Patrimoniales Onerosas del ITPAJD, puede calificarse como bien inmueble toda instalación, elemento o maquinaria al servicio de una industria
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 13
aunque su adquisición no vaya acompañada de la adquisición del terreno o edificio donde se encuentra instalada.
FALLO DEL TRIBUNAL SUPREMO Y DOCTRINA QUE FIJA
El Tribunal Supremo desestima el recurso de casación, confirma la sentencia del TSJ de Murcia y fija la siguiente doctrina jurisprudencial:
▪ A efectos de determinar la sujeción al ITPAJD, modalidad de Transmisiones Patrimoniales Onerosas, pueden calificarse como bienes inmuebles las instalaciones, elementos o maquinaria al servicio de una explotación industrial siempre que concurran los requisitos del artículo 3.2 del Texto Refundido del ITPAJD, aunque la adquisición no incluya el terreno o edificio donde se encuentran instalados.
Asimismo, declara que no procede imposición de costas en casación.
Fundamentos jurídicos de la decisión
A. El artículo 3 del TRLITPAJD contiene una regla especial
El Tribunal considera que el artículo 3 del TRLITPAJD establece una regla especial de calificación de bienes exclusivamente para el ámbito tributario.
Mientras que el primer párrafo remite al Código Civil, el segundo contiene una regulación específica conforme a la cual tendrán la consideración de bienes inmuebles:
▪ las instalaciones de cualquier clase,
▪ establecidas con carácter permanente,
▪ aunque sean desmontables,
▪ y aunque el terreno donde se encuentren no pertenezca a su propietario.
Según la Sala, esta norma especial desplaza la aplicación de la regla general del Código Civil.
B. Prevalece un criterio objetivo sobre el subjetivo
La empresa sostenía que el artículo 334.5 del Código Civil exige que el propietario del inmueble sea también propietario de la maquinaria para que ésta pueda convertirse en inmueble por destino.
El Tribunal rechaza esta interpretación.
Explica que:
▪ el Código Civil atiende a un criterio subjetivo, vinculado a la voluntad del propietario de la finca;
▪ mientras que el artículo 3.2 TRLITPAJD adopta un criterio objetivo, basado en la existencia de instalaciones permanentes afectas a una unidad económica.
C. Lo relevante es la unidad económica
La sentencia insiste en que lo decisivo no es quién sea propietario del edificio, sino que las instalaciones:
▪ estén integradas de forma permanente en la explotación industrial,
▪ resulten indispensables para su funcionamiento,
▪ y formen parte de una unidad económica de destino
D. La remisión al Código Civil es subsidiaria
La Sala afirma expresamente que sólo cuando no resulte aplicable la regla especial del artículo 3.2 TRLITPAJD podrá acudirse al Código Civil.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
12 de 13
Aplicar primero el artículo 334 CC haría inútil la existencia de la regla especial prevista por el legislador tributario, lo que vulneraría el principio interpretativo según el cual la norma especial prevalece sobre la general (lex specialis derogat generali).
E. Aplicación al caso concreto
Como la maquinaria adquirida:
▪ estaba instalada de forma permanente,
▪ servía directamente a la explotación industrial,
▪ y constituía una unidad económica estable, debía calificarse como bien inmueble a efectos exclusivamente del ITPAJD, siendo irrelevante que las naves estuvieran arrendadas y pertenecieran a un tercero.
Artículos
Artículo 3 del Texto Refundido de la Ley del ITPAJD (Real Decreto Legislativo 1/1993)
Es el precepto central de la sentencia.
El Tribunal interpreta especialmente su apartado segundo, que considera inmuebles, a efectos del impuesto, las instalaciones permanentes incluso cuando el terreno no pertenezca al propietario de dichas instalaciones. Sobre esta regla especial se construye toda la doctrina fijada.
Artículo 7.5 del Texto Refundido de la Ley del ITPAJD
Se utiliza para explicar que la transmisión de una unidad productiva sólo queda sujeta a TPO respecto de los bienes inmuebles comprendidos en ella, lo que convierte en decisiva la calificación jurídica de la maquinaria transmitida.
Artículo 333 del Código Civil
Sirve como punto de partida para recordar la clasificación general de los bienes en muebles e inmuebles antes de abordar la regulación específica del artículo 334 CC.
Artículo 334.5 del Código Civil
La recurrente fundamentaba su recurso en este precepto, defendiendo que sólo pueden existir inmuebles por destino cuando el propietario de la maquinaria coincide con el propietario de la finca.
El Tribunal Supremo concluye que este artículo queda desplazado por la regla especial contenida en el artículo 3.2 TRLITPAJD cuando se trata de determinar la tributación por ITPAJD.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 13 de 13