Boletines Oficiales
ÍNDICE
Illes Balears
25.06.2026
INCREMENTO DEL VALOR MÁXIMO DE LA VIVIENDA. Orden 13/2026 del consejero de Economía, Hacienda e Innovación, de 22 de junio por la que se modifica la Orden 5/2026 del consejero de Economía, Hacienda e Innovación, de 16 de marzo, por la que se desarrolla la disposición adicional quinta del Texto refundido de las disposiciones legales de la Comunidad Autónoma de las Illes Balears en materia de tributos cedidos por el Estado, aprobado por el Decreto legislativo 1/2014, de 6 de junio
Bizkaia
26.06.2026
pág. 2
IMPUESTO SOBRE ESTANCIAS TURÍSTICAS. NORMA FORAL 3/2026, de 17 de junio, del Impuesto sobre Estancias Turísticas en los municipios del Territorio Histórico de Bizkaia. pág. 3
Consulta
SUJETOS PASIVOS
ITP. ADQUISICIÓN DE UN INMUEBLE. La compra de una vivienda por cónyuges casados en separación de bienes obliga a que cada uno tribute individualmente por su 50 % aplicando el tipo que le corresponda según sus circunstancias personales.
La DGT confirma que, en una adquisición en proindiviso, cada cónyuge es sujeto pasivo independiente del ITP y debe presentar su propia autoliquidación, aplicando la normativa autonómica y los beneficios fiscales que le resulten individualmente aplicables.
Resolución
del TEAC
FUNDACIÓN
IRNR. RÉGIMEN ESPECIAL DE LAS ENTIDADES SIN FINES LUCRATIVOS. El TEAC confirma que el régimen fiscal especial de la Ley 49/2002 no se aplica automáticamente a las entidades sin fines lucrativos no residentes: la opción previa y el cumplimiento de los requisitos formales son imprescindibles tanto para fundaciones españolas como extranjeras.
El Tribunal concluye que la aplicación del régimen fiscal especial de la Ley 49/2002 exige el ejercicio previo de la opción mediante declaración censal y el cumplimiento de los requisitos legales, sin que su denegación a una fundación no residente constituya un trato discriminatorio.
Sentencia
GASTOS DEDUCIBLES
IS. INGRESOS DE UN BIEN NO AFECTO. El Tribunal Supremo permite deducir los gastos de un bien no afecto a la actividad principal cuando éste genera ingresos sujetos al Impuesto sobre Sociedades
La Sala fija doctrina y declara que el principio de correlación entre ingresos y gastos permite deducir los gastos derivados de un elemento patrimonial que produce rentas, aunque no forme parte de la actividad principal ni del objeto social de la entidad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
pág. 4
pág. 6
pág. 8
Página 1 de 10
Boletines Oficiales
Illes Balears
25.06.2026
INCREMENTO DEL VALOR MÁXIMO DE LA VIVIENDA. Orden 13/2026 del consejero de Economía, Hacienda e Innovación, de 22 de junio por la que se modifica la Orden 5/2026 del consejero de Economía, Hacienda e Innovación, de 16 de marzo, por la que se desarrolla la disposición adicional quinta del Texto refundido de las disposiciones legales de la Comunidad Autónoma de las Illes Balears en materia de tributos cedidos por el Estado, aprobado por el Decreto legislativo 1/2014, de 6 de junio
Artículo único
Modificación de la Orden 5/2026 del consejero de Economía, Hacienda e Innovación, de 16 de marzo, por la que se desarrolla la disposición adicional quinta del Texto refundido de las disposiciones legales de la Comunidad Autónoma de las Illes Balears en materia de tributos cedidos por el Estado, aprobado por el Decreto legislativo 1/2014, de 6 de junio 1. El artículo 2 de la Orden 5/2026 del consejero de Economía, Hacienda e Innovación, de 16 de marzo, por la que se desarrolla la disposición adicional quinta del Texto refundido de las disposiciones legales de la Comunidad Autónoma de las Illes Balears en materia de tributos cedidos por el Estado, aprobado por el Decreto legislativo 1/2014, de 6 de junio, queda modificado de la siguiente manera:
Artículo 2 Criterios aplicables para incrementar la cuantía de 270.151,20 euros
1. Enlasislasencuyoámbitoterritorialelvalormediodelaviviendaque resulta de los datos relativos al año 2024 del Observatorio de la Vivienda de las Illes Balears sea superior al importe de 270.151,20 euros, se debe aplicar un incremento sobre este importe equivalente a la diferencia porcentual sin decimales entre el precio medio correspondiente a la isla y el umbral de 270.151,20 euros.
2. No obstante, en las islas en cuyo ámbito territorial la diferencia porcentual entre el precio medio mencionado en el apartado anterior y la cuantía de 270.151,20 euros sea superior al 40 %, se aplicará este incremento máximo del 40%.
3. Los importes máximos que resulten de lo establecido en los apartados anteriores deben aplicarse en el ámbito de los artículos a que se refiere el apartado 1 de la disposición adicional quinta del Texto refundido de las disposiciones legales en materia de tributos cedidos por el Estado, aprobadoporel Decretolegislativo 1/2014, de 6 dejunio, con los efectos establecidos en el apartado 2 de esta disposición adicional quinta.
1. En las islas en cuyo ámbito territorialel valor medio de la vivienda que resultadelosdatosrelativosalaño2024delObservatoriodelaVivienda de las Illes Balears sea superior al importe de 270.151,20 euros, se aplicará un incremento sobre este importe equivalente a la diferencia porcentual entre el precio medio correspondiente a la isla y el umbral de 270.151,20 euros.
2. No obstante, en las islas en cuyo ámbito territorial la diferencia porcentual entre el precio medio mencionado en el apartado anterior y la cuantía de 270.151,20 euros sea superior al 40 %, se aplicará este incremento máximo del 40 %.
3. Asimismo, en las islas en cuyo ámbito territorial el resultado de aplicar el apartado 1 de este artículo sea inferior a 331.859,70 euros, se aplicará este importe.
4. Los importes máximos que resulten de lo establecido en los apartados anteriores se aplicarán en el ámbito de los artículos a los que se refiere el apartado 1 de la disposición adicional quinta del Texto refundidodelasdisposicioneslegalesenmateriadetributoscedidospor el Estado, aprobado por el Decreto legislativo 1/2014, de 6 de junio, con los efectos establecidos en el apartado 2 de esta disposición adicional quinta.
2. El artículo 3 de la Orden 5/2026 mencionada queda modificado de la siguiente manera:
Artículo 3 Importe incrementado por isla
La cuantía resultante de aplicar los criterios establecidos en el artículo 2 anterior es la siguiente:
Isla Precio medio por m2
Valor vivienda de 90 m2
Disposición final única Entrada en vigor
Porcentaje sobre 270.151,20 €
Incremento aplicable sobre 270.151,20 €
Valor máximo por vivienda
Valor máximo por vivienda
Esta Orden entra en vigor, una vez publicada en el Boletín Oficial de las Illes Balears, el día 14 de junio de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 10
Bizkaia 26.06.2026
IMPUESTO SOBRE ESTANCIAS TURÍSTICAS
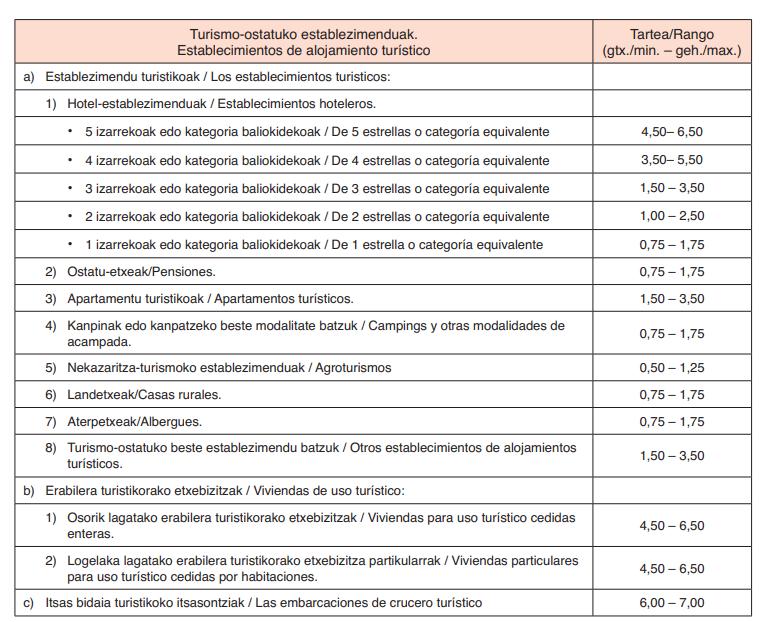
NORMA FORAL 3/2026, de 17 de junio, del Impuesto sobre Estancias Turísticas en los municipios del Territorio Histórico de Bizkaia.
Artículo 9. Tipos de gravamen
1. A la base imponible determinada conforme al artículo anterior, se aplicarán los tipos de gravamen que serán fijados por la correspondiente ordenanza fiscal, dentro de los mínimos y máximos señalados a continuación por razón de cada tipo de establecimiento de alojamiento turístico:
2. Los importes de la tabla anterior se expresan en euros por unidad de estancia. 3. En todo caso, se computará un máximo de 6 unidades de estancia por contribuyente y por cada estancia continuada en un mismo establecimiento de alojamiento.
Disposición Final Tercera.—Entrada en vigor
La presente Norma Foral entrará en vigor el día siguiente al de su publicación en el «Boletín Oficial de Bizkaia» y producirá efectos desde 1 de enero de 2027.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 10
Consulta de la DGT
SUJETOS PASIVOS
ITP. ADQUISICIÓN DE UN INMUEBLE. La compra de una vivienda por cónyuges casados en separación de bienes obliga a que cada uno tribute individualmente por su 50 % aplicando el tipo que le corresponda según sus circunstancias personales.
La DGT confirma que, en una adquisición en proindiviso, cada cónyuge es sujeto pasivo independiente del ITP y debe presentar su propia autoliquidación, aplicando la normativa autonómica y los beneficios fiscales que le resulten individualmente aplicables
Fecha: 04/11/2025 Fuente: web de la AEAT Enlace: Consulta V2047-25 de 04/11/2025
SÍNTESIS: La DGT, en la consulta vinculante aclara que cuando dos cónyuges casados en régimen de separación de bienes adquieren conjuntamente una vivienda por mitades indivisas, cada uno es sujeto pasivo independiente del ITP respecto de su participación.
En consecuencia, cada adquirente debe presentar su propia autoliquidación por el 50 % del inmueble y aplicar el tipo de gravamen o los beneficios fiscales que le correspondan conforme a sus circunstancias personales y a la normativa de la Comunidad Autónoma competente.
HECHOS QUE EXPONE EL CONSULTANTE
▪ El consultante y su pareja tienen previsto contraer matrimonio bajo el régimen económico de separación de bienes. Tras el matrimonio pretenden adquirir conjuntamente su vivienda habitual, de forma que cada uno adquiera el 50 % del pleno dominio del inmueble.
▪ En la fecha de adquisición, el consultante tendrá 38 años y su cónyuge 31 años, circunstancia relevante porque determinadas Comunidades Autónomas establecen tipos reducidos o beneficios fiscales en función de la edad del adquirente.
¿QUÉ PREGUNTA EL CONSULTANTE?
Pregunta si, al adquirir cada cónyuge una mitad indivisa de la vivienda:
▪ cada uno tiene la condición de sujeto pasivo independiente del Impuesto sobre Transmisiones Patrimoniales Onerosas; y
▪ cada uno puede aplicar el tipo impositivo que le corresponda conforme a sus circunstancias personales y a la normativa de la Comunidad Autónoma competente.
¿QUÉ CONTESTA LA DGT?
▪ La Dirección General de Tributos responde afirmativamente
▪ La adquisición de la vivienda por ambos cónyuges en proindiviso constituye una transmisión patrimonial onerosa sujeta al ITP.
▪ Al adquirir cada uno un 50 % del inmueble, ambos son sujetos pasivos independientes del impuesto respecto de su respectiva adquisición.
▪ Como consecuencia:
• cada cónyuge debe presentar su propia autoliquidación;
• cada autoliquidación comprenderá exclusivamente el 50 % adquirido;
• en cada liquidación se aplicará el tipo de gravamen que corresponda individualmente, teniendo en cuenta:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 10
o las circunstancias personales del adquirente (por ejemplo, edad, discapacidad u otras previstas por la normativa autonómica); y
o la normativa aprobada por la Comunidad Autónoma competente.
Fundamentos jurídicos de la contestación
La DGT fundamenta su criterio en la aplicación conjunta de varios preceptos del Texto Refundido del ITPAJD:
▪ El artículo 7.1.A) establece que las transmisiones onerosas inter vivos de bienes constituyen el hecho imponible del impuesto.
▪ El artículo 8.a) determina que el sujeto pasivo es quien adquiere el bien.
▪ El artículo 10 regula la determinación de la base imponible, que se calcula sobre el valor correspondiente al bien adquirido.
▪ El artículo 11 dispone que el tipo de gravamen será el aprobado por la Comunidad Autónoma competente.
De la combinación de estos preceptos la DGT concluye que, cuando existen dos adquirentes, existen igualmente dos obligaciones tributarias independientes, sin que proceda efectuar una única liquidación conjunta.
Artículos
Artículo 7.1.A) del TRLITPAJD
Porque identifica el hecho imponible, esto es, la transmisión onerosa de un inmueble entre particulares.
Artículo 8.a) del TRLITPAJD
Porque determina quién es el contribuyente del impuesto: el adquirente del bien.
En este supuesto existen dos adquirentes distintos, por lo que existen dos sujetos pasivos.
Artículo 10 del TRLITPAJD
Porque regula la base imponible, que deberá calcularse respecto de la participación adquirida por cada cónyuge.
Artículo 11 del TRLITPAJD
Porque establece que el tipo de gravamen será el aprobado por la Comunidad Autónoma competente, permitiendo que cada adquirente aplique el tipo o beneficio fiscal que individualmente le corresponda.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 5 de 10
Resolución del TEAC
FUNDACIÓN
IRNR. RÉGIMEN ESPECIAL DE LAS ENTIDADES SIN FINES LUCRATIVOS. El TEAC confirma que el régimen fiscal especial de la Ley 49/2002 no se aplica automáticamente a las entidades sin fines lucrativos no residentes: la opción previa y el cumplimiento de los requisitos formales son imprescindibles tanto para fundaciones españolas como extranjeras.
El Tribunal concluye que la aplicación del régimen fiscal especial de la Ley 49/2002 exige el ejercicio previo de la opción mediante declaración censal y el cumplimiento de los requisitos legales, sin que su denegación a una fundación no residente constituya un trato discriminatorio.
Fecha: 19/02/2026 Fuente: web de la AEAT Enlace: Resolución TEAC 07969/2022 de 19/02/2026
SÍNTESIS: El TEAC reitera que el régimen fiscal especial previsto en la Ley 49/2002 no se aplica de forma automática a las entidades sin fines lucrativos, incluidas las no residentes. Para beneficiarse de las exenciones es imprescindible ejercer previamente la opción mediante la correspondiente declaración censal y cumplir los requisitos legales exigidos. La ausencia de dicha opción impide aplicar el régimen, sin que ello suponga un trato discriminatorio por razón de la residencia de la entidad.
ANTECEDENTES Y HECHOS QUE TRAEN CAUSA EN EL ASUNTO
▪ La controversia tiene su origen en la adquisición por una fundación benéfica residente en el Reino Unido de una participación indivisa del 50 % sobre un inmueble situado en España, adquirida a título lucrativo mediante herencia el 28 de enero de 2020. La Administración tributaria comprobó que la entidad no había presentado la correspondiente autoliquidación del Impuesto sobre la Renta de no Residentes (IRNR), al entender que dicha adquisición generaba una ganancia patrimonial sujeta al impuesto.
La AEAT sostuvo que:
▪ La adquisición hereditaria no estaba sujeta al Impuesto sobre Sucesiones y Donaciones por tratarse de una persona jurídica, por lo que debía tributar en el IRNR.
▪ La fundación no había optado previamente por el régimen fiscal especial previsto en el Título II de la Ley 49/2002 mediante la correspondiente declaración censal.
▪ En consecuencia, no podía beneficiarse de las exenciones previstas para las entidades sin fines lucrativos.
La entidad recurrió alegando que:
▪ Cumplía materialmente los requisitos exigidos por la Ley 49/2002.
▪ Ya gozaba de la condición de entidad benéfica en el Reino Unido.
▪ Exigir una opción o inscripción previa en España constituía un trato discriminatorio contrario al principio de libre circulación de capitales y al principio de no discriminación aplicable a entidades extranjeras.
FALLO DEL TRIBUNAL
El TEAC desestima la reclamación económico-administrativa y confirma íntegramente la liquidación practicada por la AEAT.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 10
▪ El Tribunal concluye que la fundación no puede acogerse al régimen fiscal especial de la Ley 49/2002, ya que nunca ejercitó la opción exigida por la normativa mediante la correspondiente declaración censal, requisito imprescindible para acceder al régimen especial.
Fundamentos jurídicos del Tribunal
El TEAC basa su decisión en los siguientes argumentos:
a) El régimen especial de la Ley 49/2002 no es automático
▪ El Tribunal recuerda que el régimen fiscal previsto para las entidades sin fines lucrativos constituye un régimen voluntario y optativo, no un beneficio que se aplique de oficio.
▪ La entidad debe manifestar expresamente su voluntad de acogerse al régimen mediante la correspondiente declaración censal. Sin esa opción previa, el régimen simplemente no resulta aplicable.
b) Existen requisitos formales y materiales
El TEAC distingue claramente entre:
▪ los requisitos formales (ejercicio de la opción y comunicación censal), y
▪ los requisitos materiales (cumplimiento de las condiciones del artículo 3 de la Ley 49/2002).
Al no haberse cumplido el requisito formal de acceso, el Tribunal considera innecesario entrar a valorar si la fundación acreditaba o no los requisitos materiales.
c) No existe discriminación por razón de residencia
Uno de los aspectos centrales de la resolución consiste en rechazar la alegada vulneración del principio de libre circulación de capitales.
Según el TEAC:
▪ las entidades españolas también deben optar expresamente por el régimen;
▪ la obligación de comunicar la opción es idéntica para residentes y no residentes;
▪ por tanto, la denegación del régimen no deriva de la condición de entidad extranjera, sino exclusivamente del incumplimiento de un requisito legal exigible a cualquier entidad.
En consecuencia, no existe trato discriminatorio.
d) Justificación del control administrativo
▪ El Tribunal añade que el régimen de la Ley 49/2002 supone un incentivo fiscal muy relevante y de carácter subjetivo, lo que justifica que el legislador exija una opción expresa y permita a la Administración comprobar posteriormente el cumplimiento efectivo de todos los requisitos legales.
Artículos
Artículo 3 de la Ley 49/2002: Establece los requisitos materiales que deben cumplir las entidades sin fines lucrativos para disfrutar del régimen especial. La entidad alegaba cumplirlos, pero el TEAC no llega a analizarlos por faltar el requisito formal de acceso.
Artículo 14 de la Ley 49/2002: Es el precepto decisivo. Regula la opción por el régimen fiscal especial y condiciona su aplicación al cumplimiento y acreditación de los requisitos legales.
Artículo 1 del Real Decreto 1270/2003: Desarrolla reglamentariamente la forma de ejercer la opción mediante declaración censal y determina desde cuándo produce efectos el régimen especial.
Artículos 13.1.i) y 27 del Texto Refundido de la Ley del IRNR (Real Decreto Legislativo 5/2004): Sirven de fundamento para considerar sujeta al IRNR la ganancia patrimonial obtenida por la fundación no residente como consecuencia de la adquisición hereditaria del inmueble situado en España.
Artículo 105.1 de la Ley General Tributaria: Recoge la carga de la prueba, utilizada por la Administración para exigir que la entidad acreditase el cumplimiento de los requisitos del régimen especial.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 7 de 10
Sentencia
GASTOS DEDUCIBLES
IS. INGRESOS DE UN BIEN NO AFECTO. El Tribunal Supremo permite deducir los gastos de un bien no afecto a la actividad principal cuando éste genera ingresos sujetos al Impuesto sobre Sociedades
La Sala fija doctrina y declara que el principio de correlación entre ingresos y gastos permite deducir los gastos derivados de un elemento patrimonial que produce rentas, aunque no forme parte de la actividad principal ni del objeto social de la entidad.
Fecha: 26/05/2026
Fuente: web Poder Judicial Enlace: Sentencia del TS de 26/05/2026
SÍNTESIS: El Tribunal Supremo, en su sentencia de 26 de mayo de 2026 (STS 639/2026), fija como doctrina que los gastos derivados de un bien no afecto a la actividad principal de una sociedad son fiscalmente deducibles cuando ese mismo bien genera ingresos que se integran en la base imponible del Impuesto sobre Sociedades
El caso se refería a una sociedad que obtenía ingresos por la cesión de un amarre adquirido en ejecución hipotecaria. La AEAT rechazó la deducción de los gastos de mantenimiento del amarre al considerar que no guardaban relación con la actividad principal de la empresa. El Tribunal Supremo revoca este criterio y concluye que la correlación debe apreciarse entre los gastos y los ingresos efectivamente obtenidos por ese activo, sin que sea necesario que el bien esté afecto a la actividad principal o al objeto social de la entidad.
Esta sentencia tiene una importante repercusión práctica para aquellas sociedades que obtienen ingresos accesorios o extraordinarios procedentes de activos ajenos a su actividad ordinaria, al confirmar que los gastos directamente vinculados a dichos activos podrán deducirse siempre que exista una adecuada correlación con los ingresos declarados.
ANTECEDENTES Y HECHOS
La sentencia resuelve un recurso de casación interpuesto por la mercantil Rafael Castañer, S.L. contra la sentencia del Tribunal Superior de Justicia de la Comunidad Valenciana que había confirmado la regularización practicada por la Agencia Tributaria respecto del Impuesto sobre Sociedades del ejercicio 2018
La cuestión de interés casacional consistía en determinar:
• Si, cuando una sociedad declara en el Impuesto sobre Sociedades los ingresos obtenidos por un bien no afecto a su actividad principal, son deducibles los gastos derivados de la titularidad de ese mismo bien por aplicación del principio de correlación entre ingresos y gastos.
Los hechos relevantes fueron los siguientes:
• La sociedad era titular de un amarre en el puerto de La Savina (Formentera), adquirido como consecuencia de una ejecución hipotecaria.
• Dicho amarre fue cedido a Marina de Formentera, S.A., obteniendo durante 2018 ingresos por importe de 21.738,78 euros, que fueron correctamente declarados en el Impuesto sobre Sociedades.
• Para mantener la titularidad del amarre soportó gastos de amarre por importe de 10.264,56 euros, igualmente contabilizados y declarados como gasto deducible.
• La AEAT inició un procedimiento de comprobación limitada y eliminó dichos gastos al considerar que el amarre no estaba afecto a la actividad empresarial principal de la sociedad, consistente en la fabricación de artículos de limpieza para el hogar.
• El TEAR no resolvió expresamente la reclamación y el TSJ de la Comunidad Valenciana confirmó el criterio de la Administración, entendiendo que no existía relación entre esos gastos y la actividad empresarial desarrollada por la entidad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 8 de 10
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo estima el recurso de casación, casa y anula la sentencia del Tribunal Superior de Justicia de la Comunidad Valenciana y, resolviendo el litigio, estima también el recurso contencioso-administrativo interpuesto por la sociedad, anulando la liquidación del Impuesto sobre Sociedades correspondiente al ejercicio 2018.
Asimismo, fija la siguiente doctrina jurisprudencial:
• Cuando se declaran en el Impuesto sobre Sociedades los ingresos generados por un bien no afectado a la actividad principal de la sociedad contribuyente, son deducibles los gastos derivados de la titularidad del mismo elemento patrimonial porque se cumple el principio de correlación con los ingresos.
Fundamentos jurídicos
El Tribunal Supremo considera errónea la interpretación realizada tanto por la Administración tributaria como por el TSJ, por las siguientes razones:
1. La correlación debe apreciarse respecto de los ingresos obtenidos, no exclusivamente respecto de la actividad principal
• La Sala rechaza que la deducibilidad de un gasto dependa de que el bien esté afecto a la actividad principal o al objeto social de la entidad.
• Lo determinante es que los ingresos obtenidos por ese bien se integren en la base imponible del Impuesto sobre Sociedades y que los gastos sean consecuencia directa de la obtención de dichos ingresos.
2. El Impuesto sobre Sociedades grava toda la renta obtenida por la sociedad
• El Tribunal recuerda que una sociedad puede desarrollar actividades distintas de las que constituyen su actividad principal o incluso diferentes de su objeto social.
• Desde la perspectiva tributaria, ello no impide que las rentas derivadas de esas actividades tributen en el Impuesto sobre Sociedades ni que los gastos necesarios para obtenerlas resulten fiscalmente deducibles.
3. El principio de correlación ingresos-gastos impide gravar rentas ficticias
• Si la Administración integra en la base imponible los ingresos generados por un activo concreto, debe admitir igualmente la deducción de los gastos inherentes a ese mismo activo.
• Negar dicha deducción supondría someter a tributación una renta superior a la realmente obtenida, vulnerando el principio de correlación entre ingresos y gastos que inspira la determinación de la base imponible del impuesto.
4. La afectación a la actividad principal no constituye un requisito legal para la deducibilidad
• El Tribunal afirma expresamente que la Ley del Impuesto sobre Sociedades no exige que el gasto esté vinculado exclusivamente a la actividad principal de la empresa.
• La exigencia añadida por la Administración carece de respaldo legal y supone introducir una limitación que el legislador no ha previsto.
5. La existencia de ingresos declarados derivados del mismo bien acredita la correlación
• En este caso concreto, la sociedad declaró íntegramente los ingresos procedentes de la cesión del amarre y los gastos discutidos derivaban precisamente de la titularidad y explotación de ese mismo elemento patrimonial.
• Por ello, existe una conexión directa entre ingresos y gastos suficiente para justificar su deducibilidad.
Artículos aplicados
Ley 27/2014, del Impuesto sobre Sociedades
Artículo 5.1 (concepto de actividad económica). Se analiza para precisar que una sociedad puede obtener rentas derivadas de actividades distintas de su actividad principal sin que ello impida la deducción de los gastos asociados.
Artículo 10.1 y 10.3 (determinación de la base imponible). Constituyen el fundamento para concluir que, partiendo del resultado contable, deben computarse conjuntamente los ingresos y los gastos correlacionados con ellos.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 9 de 10
Artículo 15 (gastos no deducibles). El Tribunal señala que los gastos controvertidos no encajan en ninguno de los supuestos de gasto no deducible previstos por este precepto.
Constitución Española
Artículo 31.1. Invocado por la recurrente para sostener que negar la deducción supone gravar una capacidad económica superior a la realmente obtenida.
Artículo 103.1. Relacionado con el principio de buena administración, que exige una actuación coherente y objetiva por parte de la Administración tributaria.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 10