Boletines oficiales
UE 24/03/2026
RECOMENDACIÓN EMPRESAS INNOVADORAS Y EMERGENTES. Recomendación (UE) 2026/720 de la Comisión, de 18 de marzo de 2026, sobre la definición de empresas innovadoras, empresas emergentes innovadoras y empresas en expansión innovadoras.
1. Objeto de la norma
La Recomendación tiene por objeto establecer definiciones comunes a nivel de la Unión Europea de:
▪ empresas innovadoras,
▪ empresas emergentes innovadoras, y
▪ empresas en expansión innovadoras.
Su finalidad es garantizar coherencia, seguridad jurídica y condiciones equitativas en la aplicación de políticas públicas de innovación, evitando divergencias entre Estados miembros que puedan afectar al mercado interior.
2. Qué regula
La norma regula principalmente:
a) Definiciones armonizadas
Establece criterios objetivos para identificar cada tipo de empresa:
• Empresa innovadora: Aquella que cumple al menos uno de los siguientes:
▪ inversión significativa en I+D (≥10 % de costes de explotación o ≥5 % de ventas), o
▪ desarrollo reciente o previsto de productos/servicios/procesos nuevos o sustancialmente mejorados con riesgo tecnológico o industrial.
• Empresa emergente innovadora (startup):
Subcategoría de empresa innovadora que, además:
▪ es autónoma,
▪ tiene menos de 100 empleados,
▪ volumen de negocio o balance ≤ 10 millones €,
▪ antigüedad inferior a 10 años.
• Empresa en expansión innovadora (scale-up):
Empresa innovadora que:
▪ supera los 10 millones € de volumen o balance,
▪ presenta crecimiento medio anual >20 %,
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 2 de 13
▪ cumple requisitos adicionales (menos de 750 empleados o no cotizada).
b) Criterios técnicos y económicos
Regula aspectos como:
▪ definición de I+D conforme a estándares internacionales,
▪ cálculo de costes, ventas y efectivos,
▪ criterios de empresa autónoma, asociada y vinculada,
▪ reglas para consolidación de datos empresariales.
c) Aplicación en políticas públicas
Recomienda el uso de estas definiciones en:
▪ legislación,
▪ programas de apoyo financiero,
▪ recopilación de datos estadísticos, tanto a nivel de la UE como de los Estados miembros, BEI y FEI.
3. A quién va dirigido
Los destinatarios de la Recomendación son:
▪ Estados miembros de la Unión Europea,
▪ Banco Europeo de Inversiones (BEI),
▪ Fondo Europeo de Inversiones (FEI)
Asimismo, afecta indirectamente a:
▪ administraciones públicas,
▪ organismos gestores de ayudas,
▪ y empresas que puedan beneficiarse de políticas de innovación.
4. Entrada en vigor
Al tratarse de una Recomendación de la Comisión (art. 292 TFUE):
▪ no tiene carácter vinculante,
▪ no establece una fecha formal de entrada en vigor obligatoria, No obstante, resulta aplicable desde su adopción (18 de marzo de 2026) y publicación en el DOUE (24 de marzo de 2026), momento a partir del cual se insta a los destinatarios a su implementación.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Consulta de la DGT
GASTO
IRPF. VEHÍCULOS. La rotulación de un vehículo turismo no acredita su afectación exclusiva a la actividad económica
La DGT niega la deducibilidad de gastos (incluido consumo eléctrico) si no se prueba el uso exclusivamente profesional, incluso cuando el vehículo está rotulado con el logo empresarial.
Fecha: 11/11/2025
Fuente: webdelaAEAT
Enlace: Consulta V2119-25 de 11/11/2025
SÍNTESIS: La DGT recuerda que los gastos asociados a vehículos turismo incluido el consumo eléctrico solo son deducibles si el vehículo está afecto de forma exclusiva a la actividad económica Aunque el vehículo esté rotulado con el logo empresarial, este hecho no acredita por sí solo dicha exclusividad. Cualquier uso privado, por mínimo que sea, impide la deducción.
La carga de la prueba recae en el contribuyente, y su valoración corresponde a la AEAT. Este criterio se mantiene de forma estricta para turismos, a diferencia de ciertos vehículos mixtos donde pueden operar presunciones.
HECHOS
El consultante, profesional del sector informático y control de accesos:
▪ Pretende adquirir un vehículo eléctrico
▪ Señala que lo utilizará prácticamente en su totalidad para la actividad profesional.
▪ El vehículo:
o Se recargaría en su domicilio mediante un sistema que permite medir el consumo eléctrico específico
o Estaría rotulado exteriormente (puertas y parte trasera) con:
▪ Logo de la empresa
▪ Nombre
▪ Teléfono de contacto
CUESTIÓN PLANTEADA
El consultante pregunta:
▪ Si el consumo eléctrico derivado de la recarga del vehículo puede considerarse gasto deducible en el IRPF.
CONTESTACIÓN DE LA DGT
La Dirección General de Tributos (DGT) concluye:
▪ No será deducible ningún gasto (incluido el consumo eléctrico) si el vehículo turismo no está afecto de forma exclusiva a la actividad económica.
Y añade un elemento más:
▪ La rotulación del vehículo NO acredita por sí sola dicha afectación exclusiva.
Argumentación jurídica
1. Necesidad de afectación exclusiva
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 13
▪ Para deducir gastos de vehículos turismo (electricidad, combustible, mantenimiento, amortización), es imprescindible que:
o El vehículo sea elemento patrimonial afecto a la actividad.
o Y ello implica uso exclusivo en la actividad económica.
▪ Si existe cualquier uso privado, no cabe deducción.
Prohibición de afectación parcial en turismos
▪ A diferencia de otros bienes:
o Los vehículos turismo NO admiten afectación parcial
o Es decir, no se puede deducir proporcionalmente.
3. Exclusión de la regla de uso accesorio
▪ La norma permite, en general, un uso privado accesorio e irrelevante.
▪ Pero esta excepción NO se aplica a vehículos turismo, salvo supuestos tasados (no aplicables al caso).
4. Prueba de la afectación
▪ La afectación exclusiva:
o Puede probarse por cualquier medio admitido en Derecho
o No existe una prueba tasada ni automática
▪ En consecuencia:
o La rotulación del vehículo es solo un indicio, pero:
▪ No prueba por sí sola el uso exclusivo profesional
5. Competencia probatoria
▪ La valoración de pruebas corresponde a:
o Órganos de Gestión e Inspección de la AEAT, no a la DGT.
6. Referencia al TEAC (vehículos mixtos)
▪ La DGT cita la Resolución del TEAC de 24-06-2025 (00/04214/2024):
o En vehículos mixtos, la rotulación y características pueden generar:
▪ Presunción de afectación (a favor o en contra).
o Pero:
▪ Esto NO se aplica a vehículos turismo, como el del caso.
Normativa aplicable
Artículo 29 de la LIRPF Regula los elementos patrimoniales afectos a actividades económicas.Base legal para exigir: Relación directa entre el bien y la actividad.Define el marco general de afectación necesario para poder deducir gastos.
Artículo 22 del Reglamento del IRPF (RIRPF) Regula en detalle: Qué bienes se consideran afectos. equisitos de uso exclusivo. rohibición de afectación parcial en bienes indivisibles. Régimen específico de vehículos turismo. Es el precepto básico: Exige uso exclusivo en turismos. Excluye el uso privado accesorio. Niega la deducción si hay uso mixto.
Artículos 105 y 106 de la Ley General Tributaria (LGT) Regulan: Carga de la prueba (art. 105)Medios de prueba (art. 106) El contribuyente debe probar la afectación exclusiva La rotulación es solo un medio probatorio más, no determinante.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 7 de 13
Sentencia
SOCIEDAD INACTIVA
LGT. DERIVACIÓN DE RESPONSABILIDAD. La responsabilidad subsidiaria del administrador por inacción ante sociedad inactiva y deudora: la Audiencia Nacional confirma la derivación tributaria La inactividad societaria y la omisión de los deberes legales del administrador como presupuesto determinante de la derivación de responsabilidad tributaria
Fecha: 10/02/2026 Fuente: webdelaAEAT Enlace: Sentencia de la AN de 10/02/2026
SÍNTESIS: La Audiencia Nacional confirma la derivación de responsabilidad subsidiaria a un administrador por deudas tributarias de una sociedad inactiva, al considerar acreditada su falta de diligencia al no promover su disolución, liquidación o concurso. Rechaza la caducidad, la prescripción y los defectos formales alegados, destacando que la condición de administrador subsiste mientras no se formalice su cese registral y que la inacción ante una sociedad deudora constituye el presupuesto de responsabilidad.
HECHO
• La sociedad Astilleros Tecnológicos, S.L. acumuló deudas tributarias correspondientes a los ejercicios 2008 a 2012 por importe de 269.736,67 €
• Tras el período voluntario, se inició el procedimiento de apremio, resultando fallido por inexistencia de bienes embargables, declarándose la sociedad fallida en 2016.
• La Administración inició procedimiento de derivación de responsabilidad subsidiaria contra el administrador (actor), al amparo del art. 43.1.b) LGT
• Se le atribuía:
o Condición de administrador desde 2008.
o Cese de actividad de la sociedad desde 2012.
o Inacción total: no promovió disolución, liquidación ni concurso.
Pretensión del contribuyente
El recurrente solicitaba la anulación del acuerdo de derivación alegando:
• Caducidad del procedimiento.
• Prescripción del derecho de la Administración.
• Nulidad por defectos formales.
• Falta de motivación.
• Inexistencia de culpa o negligencia (alegando desvinculación tras venta de la sociedad).
Posición de la Administración
• Defiende la corrección del procedimiento.
• Afirma que el actor seguía siendo administrador (no cesado registralmente).
• Considera acreditada la omisión de los deberes legales ante una sociedad inactiva y deudora.
Fallo del Tribunal
La Audiencia Nacional:
• Desestima íntegramente el recurso contencioso-administrativo.
• Confirma la derivación de responsabilidad subsidiaria.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 13
• Impone costas al recurrente (hasta 3.000 €).
Fundamentos jurídicos
A) Sobre la caducidad
• El plazo de 6 meses se computa desde la notificación del acuerdo de inicio, no desde su firma.
• No se superó el plazo legal.
B) Sobre la prescripción
• Se aplica el art. 67.2 LGT:
o El plazo comienza desde la última actuación recaudatoria al deudor principal.
• Entre la diligencia de embargo (2012) y el inicio del procedimiento (2016) no transcurrieron 4 años
C) Sobre la supuesta nulidad formal
• La existencia de fechas previas en documentos internos no invalida el acto.
• Solo es relevante el acto formal de derivación correctamente notificado.
D) Sobre los requisitos materiales
La Sala afirma la concurrencia del presupuesto del art. 43.1.b) LGT:
• Cese de actividad real desde 2012 (sin declaraciones ni actividad).
• Existencia de deudas tributarias impagadas.
• El recurrente seguía siendo administrador formal (sin cese registral)
• Omisión de deberes legales esenciales:
o No promovió disolución.
o No instó liquidación.
o No solicitó concurso.
• La responsabilidad subsidiaria se fundamenta en la falta de diligencia del administrador ante una sociedad inactiva y endeudada, lo que integra el elemento subjetivo exigido.
E) Sobre la motivación
• El acuerdo de derivación y la resolución del TEAC están suficientemente motivados.
• No existe indefensión.
Normativa
Artículo 43.1.b) de la Ley General Tributaria Regula la responsabilidad subsidiaria de administradores. Fundamento central de la derivación por no haber adoptado medidas ante el cese de actividad con deudas.
Artículo 67.2 de la Ley General Tributaria Determina el cómputo de la prescripción para exigir responsabilidad. Fija como dies a quo la última actuación recaudatoria frente al deudor principal.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
9 de 13
Monográfico
Nuevas Obligaciones de los Grupos multinacionales:
Información País por País público (Public Country-by-Country Report: CbCR Público)
Normativa: D.A. 11ª LAC Ley 22/2015, de 20 de julio, de Auditoría de Cuentas
Añadida por la disposición final 6.2 de la Ley 28/2022, de 21 de diciembre
Nueva obligación:
Las entidades obligadas, deberán elaborar, publicar en su web, depositar en el Registro Mercantil y hacer accesible un informe acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga relativo al último de los dos ejercicios en que hayan superado el INCN > 750 millones €
Obligados:
➔ Sociedad dominante última (UPE: Ultimate Parent Entity) de un grupo sujeta a derecho español que formule cuentas anuales consolidadas cuyo INCN (consolidado) en los dos últimos ejercicios consecutivos > 750 millones €.
➔ Empresas que NO formen parte de un grupo cuyo INCN en los dos últimos ejercicios consecutivos > 750 millones €.
➔ Empresas filiales sujetas a derecho español, controladas por una UPE NO sujeta al derecho de un Estado miembro de la UE cuyo INCN (consolidado) dos últimos ejercicios consecutivos > 750 millones €
NOTA: A diferencia del CbCR Público, la obligación de presentar el Mod 231 se “limita” a las entidades que formen parte de un grupo cuando:
el INCN del conjunto del grupo en los 12 meses anteriores sea, al menos, de 750 millones de euros
Excluidos:
➔ Grupos y entidades que estén establecidos o tengan su domicilio social o actividad empresarial permanente en el territorio de un Estado Miembro de la UE y en ningún otro territorio fiscal.
➔ Entidades filiales españolas que tengan la consideración de “empresa pequeña”
“LAC. Art. 3. 9. Entidades pequeñas: las entidades que durante dos ejercicios consecutivos reúnan, a la fecha de cierre de cada uno de ellos, al menos dos de las circunstancias siguientes:
• Que el total de las partidas del activo no supere los cuatro millones de euros.
• Que el importe total de su cifra anual de negocios no supere los ocho millones de euros.
• Que el número medio de trabajadores empleados durante el ejercicio no sea superior a cincuenta.
Las entidades perderán esta consideración si dejan de reunir, durante dos ejercicios consecutivos, dos de las circunstancias a que se refiere este apartado.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 13
En el primer ejercicio social desde su constitución, transformación o fusión, las entidades tendrán esta consideración si reúnen, al cierre de dicho ejercicio, al menos dos de las tres circunstancias expresadas en este apartado.”
➔ Filiales y sucursales cuya UPE esté domiciliada fuera de la UE, en aquellos casos en los haya sido elaborado un informe con la información CbCR Público, cuyo contenido y accesibilidad sean análogos al CbCR Público, identificando a una entidad del grupo domiciliada en la UE que publique y deposite el informe, en un plazo máximo de seis meses a partir de la fecha de cierre del ejercicio sobre el que se elabora el informe
➔ Entidades financieras a las que sea de aplicación y cumplan con lo dispuesto en el art. 87 de la Ley 10/2014, de 26 de junio, en el que se incluya información acerca de todas sus actividades, y, en el caso de las UPEs, de todas las actividades de la totalidad de las empresas dependientes incluidas en los estados financieros consolidados.
Cese de la obligación:
Cesará la obligación cuando el INCN < 750 millones en cada uno de los dos últimos ejercicios consecutivos.
Contenido de la información:
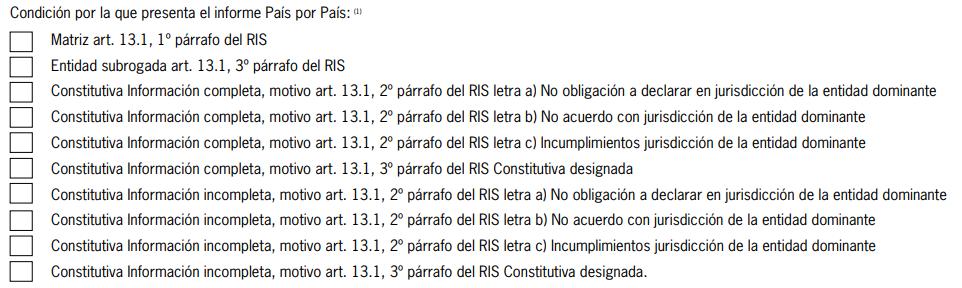
La información podrá comunicarse sobre la base de las instrucciones para la comunicación de información a que se refiere el artículo 14 del Reglamento del Impuesto sobre Sociedades, aprobado por el Real Decreto 634/2015, de 10 de julio, y su normativa de desarrollo y que regula la Orden HFP/1978/2016, de 28 de diciembre, por la que se aprueba el modelo 231 de Declaración de información país por país.
Contenido del Informe
a) El nombre de la sociedad dominante última o de la sociedad que no forme parte de un grupo
• el ejercicio de que se trate
• la moneda empleada en la presentación del informe y, en su caso,
• una lista de todas las empresas filiales que figuren en los estados financieros consolidados de la sociedad dominante última, correspondiente al ejercicio de que se trate, que estén establecidas en la Unión Europea o en territorios fiscales incluidos en los anexos I y II de las Conclusiones del Consejo sobre la lista revisada de la UE de países y territorios no cooperadores a efectos fiscales
b) Una breve descripción de la naturaleza de sus actividades.
Contenido modelo 231
h) La lista de entidades residentes, incluyendo los establecimientos permanentes y actividades principales realizadas por cada una de ellas.
c) El número de empleados sobre una base equivalente a tiempo completo. f) La plantilla media.
d) Sus ingresos calculados como:
i) La suma del importe neto de la cifra anual de negocios, otros ingresos derivados de la explotación, ingresos procedentes del rendimiento de participaciones sociales excluidos los dividendos recibidos de las empresas vinculadas, ingresos procedentes de otras inversiones y préstamos que formen parte de los activos no corrientes, otros intereses por cobrar y otros ingresos de naturaleza similar referidos en la cuenta de pérdidas y ganancias del Plan General de Contabilidad, aprobado por Real Decreto 1514/2007, de 16 de noviembre, y en sus disposiciones complementarias.
ii) Los ingresos según se determinen en el marco de información financiera con arreglo al cual se preparen los estados financieros, excluidas las correcciones de valor y dividendos procedentes de las empresas vinculadas.
a) Los ingresos brutos del grupo, distinguiendo entre los obtenidos con entidades vinculadas o con terceros.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 13
A efectos de lo dispuesto en esta letra, los ingresos incluirán las transacciones con partes vinculadas.
e) El importe de los beneficios o de las pérdidas antes de aplicar el impuesto sobre sociedades.
f) El importe del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga devengados durante el ejercicio de que se trate, calculados como los gastos fiscales corrientes reconocidos sobre los beneficios o pérdidas imponibles del ejercicio por las empresas y sucursales en el territorio fiscal de que se trate.
A efectos de lo dispuesto en esta letra, el gasto fiscal corriente reflejará únicamente las actividades de la empresa durante el ejercicio de que se trate y no incluirá los impuestos diferidos ni las provisiones para obligaciones fiscales inciertas.
g) El importe del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga abonados en efectivo, calculado como el importe de los impuestos abonados durante el ejercicio de que se trate por las empresas y sucursales en el territorio fiscal de que se trate.
A efectos de lo dispuesto en esta letra los impuestos abonados incluirán las retenciones abonadas por otras empresas con respecto a los pagos realizados a empresas y sucursales dentro de un grupo.
h) El importe de las reservas al final del ejercicio de que se trate.
b) Los resultados antes del Impuesto sobre Sociedades o Impuestos de naturaleza idéntica o análoga al mismo.
d) Los Impuestos sobre Sociedades o Impuestos de naturaleza idéntica o análoga al mismo devengados, incluyendo las retenciones.
c) Los Impuestos sobre Sociedades o Impuestos de naturaleza idéntica o análoga satisfechos, incluyendo las retenciones soportadas.
e) El importe de la cifra de capital y resultados no distribuidos existentes en la fecha de conclusión del período impositivo.
g) Los activos materiales e inversiones inmobiliarias distintos de tesorería y derechos de crédito.
i) Otra información que se considere relevante y una explicación, en su caso, de los datos incluidos en la información.
2. Cuando la entidad residente en territorio español forme parte de un grupo obligado a presentar la información país por país, se deberá suministrar también, la identificación y el país o territorio de residencia de la entidad obligada a elaborar esta información.
La información se presentará utilizando una plantilla común y en los formatos electrónicos que sean de lectura automática, los cuales serán establecidos por la Comisión Europea mediante actos de ejecución
Proyecto de taxonomía de informes país por país
La Comisión puso en marcha en 2025 el proyecto público de informes país por país para ayudar a las empresas a elaborar sus informes. El objetivo del proyecto es desarrollar un prototipo de la taxonomía básica, un generador de informes y toda la documentación de orientación relacionada. El uso de estos recursos es voluntario, y la responsabilidad de cumplir con los requisitos legales recae en las empresas que presentan los informes.
Acceda a la taxonomía y al generador de informes.
• Toda información omitida deberá hacerse pública en un informe posterior, relativo al IS, a más tardar 5 años después de su omisión inicial.
• No podrá ser objeto de omisión la información relativa a los territorios fiscales incluidos en los anexos I y II de las Conclusiones del Consejo sobre la lista revisada de la UE de países y territorios no cooperados a efectos fiscales.
Responsables:
Son responsables los miembros de los órganos de administración de las UPE o de la sociedad que no forme parte de un grupo o de las filiales designadas para cumplir las formalidades en relación con las sucursales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 13
La Resolución de 16 de octubre de 2025, del Instituto de Contabilidad y Auditoría de Cuentas, por la que se somete a información pública la modificación de las Normas Técnicas de Auditoría, resultado de la adaptación de las Normas Internacionales de Auditoría para su aplicación en España, relacionadas con el proceso de emisión y contenido del informe de auditoría de cuentas anuales (actualmente pendiente de aprobación definitiva) propone la modificación de la nota aclaratoria del apartado 43 de la citada norma, incluyendo un nuevo apartado a este respecto, titulado «Obligación de informar acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga» en los siguientes términos:
De acuerdo con la Resolución del Instituto de Contabilidad y Auditoría de Cuentas, de _ de _ de 2025, por la que se publica la actualización de esta Norma Técnica de Auditoría, esta Norma compilada será de aplicación obligatoria en el desarrollo de los trabajos de auditoría de cuentas referidos a cuentas anuales o a otros estados financieros correspondientes a ejercicios económicos que se inicien a partir del 22 de junio de 2025. En todo caso, será de aplicación a los trabajos de auditoría de cuentas contratados o encargados a partir del 1 de enero de 2026, independientemente de los ejercicios económicos a los que se refieran los estados financieros objeto del trabajo, salvo por lo que se refiere a la responsabilidad de informar acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga, que es de aplicación a informes de auditoría de cuentas anuales correspondientes a ejercicios económicos que se inicien a partir del 22 de junio de 2025. (…)
Efectos: ejercicios iniciados a partir del 22.06.2024
Plazo: 6 meses tras el cierre del ejercicio (ej. cierre 31.12.2025 → 30.06.2026)
NOTA: A diferencia del CbCR Público, el plazo de presentación del modelo 231 se extiende hasta que transcurran doce meses desde la finalización de dicho período impositivo.
Consulta nº 5 BOICAC 144 (diciembre 2025)
La sociedad consultante es una sociedad residente en España que forma parte de un grupo multinacional cuya matriz tiene su residencia fiscal en Italia. Este grupo ha superado el umbral de 750 millones de euros de ingresos consolidados durante los dos ejercicios fiscales anteriores.
El informe será elaborado por la matriz italiana, que establece un plazo de 12 meses desde el cierre del ejercicio fiscal.
(…) la obligación de elaborar el informe relativo al impuesto sobre sociedades recae, con carácter general, en la sociedad dominante última del grupo, sin perjuicio de las excepciones previstas. En España, la Directiva (UE) 2021/2101 se ha transpuesto atribuyendo dicha obligación a la sociedad dominante última sujeta a Derecho español que cumpla los requisitos establecidos. Esta sociedad, cuando sea residente en territorio español, deberá aprobar y publicar el informe en el plazo de seis meses desde el cierre del ejercicio, conforme al apartado Tercero. Publicación y accesibilidad de la disposición adicional undécima de la LAC. Ahora bien, en el supuesto objeto de consulta, la sociedad obligada es la sociedad dominante última residente en Italia. En consecuencia, la elaboración, aprobación, publicación y plazos del informe se regirán por la normativa italiana que haya incorporado la citada Directiva.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 13