Mini Boletín FISCAL 23/07/2026 - www.gabinetedelaorden.net
Boletines Oficiales
PROGRAMA Auto+
ÍNDICE
Estado 23.07.2026
Real Decreto 609/2026, de 22 de julio, por el que se regula la concesión directa de ayudas a la compra de vehículos eléctricos y electrificados (Programa Auto+)
Consulta de la DGT
EXENCIÓN
pág. 2
IS. DIVIDENDO. La DGT confirma que el dividendo distribuido por una filial para compensar un préstamo concedido a su matriz puede acogerse a la exención del artículo 21 de la LIS, siempre que el préstamo responda a una verdadera operación de financiación y se cumplan los requisitos legales. pág. 4
GASTO DEDUCIBLE
IS. RETRIBUCIONES EXTRAORDINARIAS. La DGT confirma la deducibilidad de determinadas retribuciones extraordinarias, pero difiere la deducción fiscal de los planes de incentivos liquidados en efectivo vinculados al valor de las acciones.
GASTO DEDUCIBLE
IS. PLAN DE INCENTIVOS. La DGT confirma que el gasto de un plan de incentivos a largo plazo liquidado en efectivo y referenciado al valor de las participaciones sociales es fiscalmente deducible cuando se aplica la provisión, aunque contablemente se devengue con anterioridad.
Sentencia
INTRAGRUPO
IS. GASTOS FINANCIEROS. La Audiencia Nacional rechaza la deducción de los gastos financieros de préstamos intragrupo sin prueba de su causa económica y de la efectiva transferencia de los fondos.
Resolució del Departament d’economia i finances
MODIFICACIONS
ISD. RESOLUCIÓ 3/2026. Modificacions introduides en les donacions per causa de mort amb entrega de present: tributen per successions desde el 14 de juliol de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
pág. 7
pág. 10
pág. 13
pág. 16
Página 1 de 16
Boletines Oficiales
PROGRAMA Auto+
Estado 23.07.2026
Real Decreto 609/2026, de 22 de julio, por el que se regula la concesión directa de ayudas a la compra de vehículos eléctricos y electrificados (Programa Auto+)
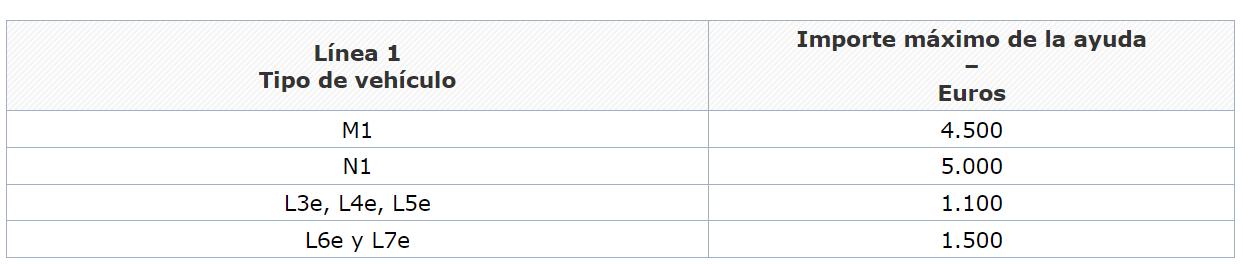
Se distinguen dos líneas de financiación diferenciadas:
En la Línea 1, las ayudas se concederán para incentivar la adquisición directa de la propiedad de vehículos a los que se refieren las categorías detalladas en el anexo I, que cumplan con los requisitos estipulados en el anexo II y que respondan a uno de los siguientes casos:
a) Vehículos nuevos, matriculados por primera vez a nombre del beneficiario en una fecha igual o posterior a la estipulada en cada convocatoria, siempre y cuando dicha matriculación se haya efectuado en España.
b) Otros vehículos, adquiridos a través de un concesionario o punto de venta del grupo fabricante o importador, cuya primera matriculación como vehículo nuevo se haya efectuado con fecha igual o posterior a la estipulada en cada convocatoria, siempre y cuando dicha matriculación se haya efectuado en España y no hayan transcurrido más de doce meses entre la fecha de primera matriculación y la fecha de factura.
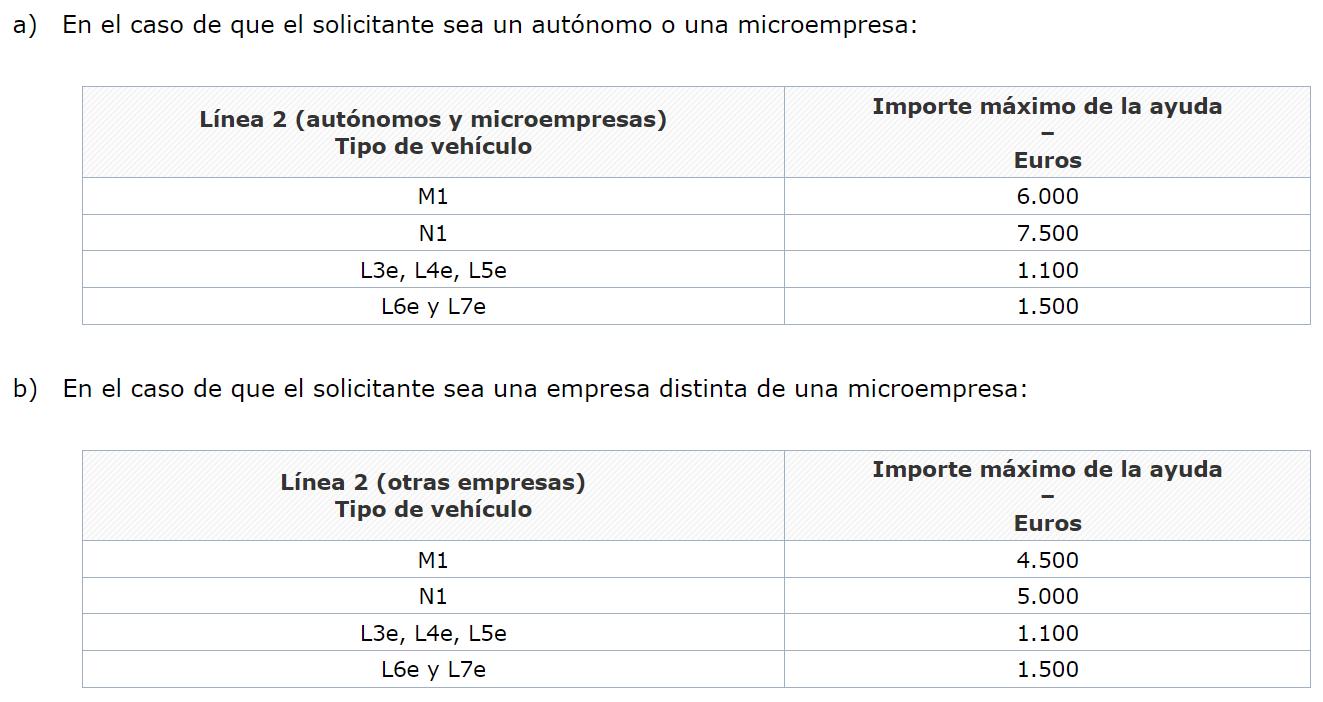
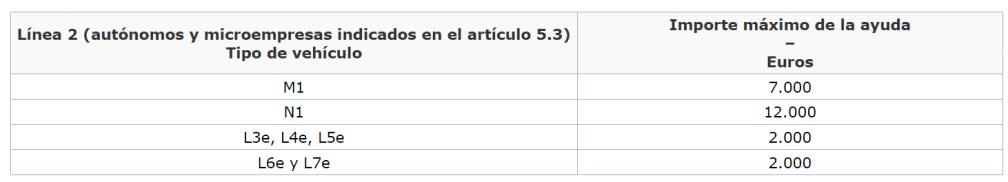
En la Línea 2, las ayudas se concederán bien para la adquisición de la propiedad de vehículos por adquisición directa, bien para la adquisición de su uso por medio de operaciones de financiación por leasing financiero o arrendamiento por «renting» (también llamado leasing operativo) formalizadas en España de vehículos a los que se refieren las categorías detalladas en el anexo I, que cumplan con los requisitos estipulados en el anexo III y que respondan a uno de los siguientes casos:
a) Vehículos nuevos, matriculados por primera vez después de la fecha estipulada en la respectiva convocatoria, siempre y cuando dicha matriculación se haya efectuado en España, a nombre del beneficiario o a nombre de la empresa de renting o de leasing financiero. En este último caso, la duración mínima del contrato deberá ser de tres años.
b) Otros vehículos, adquiridos a través de un concesionario o punto de venta del grupo fabricante/importador, cuya primera matriculación como vehículo nuevo se haya efectuado con fecha igual o posterior a la indicada en la respectiva convocatoria, siempre y cuando dicha matriculación se haya efectuado en España y no hayan transcurrido más de doce meses entre la fecha de primera matriculación y la fecha de factura.
5. En ningún caso serán actuaciones subvencionables en este programa las adquisiciones de autocares o
ANEXO I
Vehículos subvencionables en el «Programa Auto+»
1. Las categorías elegibles de los vehículos serán las siguientes:
a) Turismos M1: Vehículos diseñados y fabricados principalmente para el transporte de pasajeros y su equipaje que tengan, como máximo, ocho plazas de asiento además de la del conductor, sin espacio para pasajeros de pie, independientemente de que el número de plazas de asiento se limite o no a la plaza de asiento del conductor.
b) Furgonetas o camiones ligeros N1: Vehículos diseñados y fabricados principalmente para el transporte de mercancías cuya masa máxima no sea superior a 3.500 kilogramos. También serán elegibles vehículos con una masa máxima autorizada superior a 3.500 kg, pero que no exceda los 4.250 kg, siempre que la masa que supere los 3.500 kg provenga exclusivamente del exceso de masa del sistema de propulsión respecto al sistema de propulsión de un vehículo de las mismas dimensiones que esté equipado con un motor convencional de combustión interna con encendido por chispa o por compresión, y siempre que no se incremente la capacidad de carga respecto al mismo vehículo.
c) Motocicletas L3e, L4e, L5e: Vehículos con dos ruedas, o con tres ruedas simétricas o asimétricas con respecto al eje medio longitudinal del vehículo, con una velocidad de diseño superior a los 45 km/h.
d) Cuadriciclos ligeros L6e cuya masa en vacío sea inferior o igual a 425 kg, no incluida la masa de las baterías, cuya velocidad máxima por construcción sea inferior o igual a 45 km/h, y potencia máxima inferior o igual a 6 kW.
e) Cuadriciclos pesados L7e cuya masa en orden de marcha (no incluido el peso de las baterías) sea inferior o igual a 450 kg en el caso de transporte de pasajeros y a 600 kg en el caso de transporte de mercancías, y que no puedan clasificarse como cuadriciclos ligeros.
2. Sólo podrán recibir ayuda los beneficiarios que hayan adquirido un vehículo que ostente la etiqueta CERO, en una de las siguientes modalidades:
a) Vehículo eléctrico puro: vehículos eléctricos de batería (BEV) y vehículos eléctricos de célula de combustible (FCEV). A los efectos de la financiación con cargo al Fondo Social para el Clima, únicamente serán elegibles los vehículos que cumplan esta definición estricta de vehículo de emisión cero.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 2 de 16
autobuses de la categoría M2 o M3, y camiones o furgones de categoría N2 o N3.
b) Vehículo electrificado: vehículos eléctricos de autonomía extendida (EREV) y vehículos eléctricos híbridos enchufables (PHEV).
Disposición transitoria primera. Adquisición de vehículos previa a la entrada en vigor de este real decreto.
1. Para la convocatoria correspondiente al año 2026, se aceptarán como vehículos subvencionables los vehículos nuevos matriculados por primera vez a nombre del beneficiario en una fecha igual o posterior al 1 de enero de 2026, y otros vehículos cuya primera matriculación como vehículo nuevo se haya efectuado con fecha igual o posterior al 1 de enero de 2025, siempre que cumplan con el resto de requisitos establecidos en estas bases y en la convocatoria correspondiente.
2. Para la convocatoria correspondiente al año 2026, en el caso de los vehículos adquiridos en una fecha anterior a la de apertura de plazo de presentación de solicitudes, la factura de la compraventa del vehículo objeto de la subvención a la que hace referencia el numeral 6.º de la letra b) del apartado 3 del artículo 8 podrá no contemplar que el punto de venta o fabricante ha efectuado un descuento de al menos 1.000 euros en el precio de venta (precio en factura y sin impuestos) del vehículo.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 16
Consulta de la DGT
EXENCIÓN
IS. DIVIDENDO. La DGT confirma que el dividendo distribuido por una filial para compensar un préstamo concedido a su matriz puede acogerse a la exención del artículo 21 de la LIS, siempre que el préstamo responda a una verdadera operación de financiación y se cumplan los requisitos legales.
La tributación depende de la realidad económica de la operación: la compensación del préstamo constituye únicamente una forma de pago del dividendo, aunque previamente debe verificarse que el crédito reúne las características propias de un préstamo y no encubre otra realidad económica
Fecha: 21/04/2026 Fuente: web del Poder Judicial Enlace: Consulta V0866-26 de 21/04/2026
SÍNTESIS: La DGT avala la exención del artículo 21 de la LIS en dividendos destinados a cancelar préstamos intragrupo
La Consulta Vinculante analiza el tratamiento fiscal de un dividendo distribuido por una filial a su sociedad matriz para compensar un préstamo previamente concedido por aquella.
La DGT concluye que el dividendo podrá acogerse a la exención del artículo 21 de la Ley del Impuesto sobre Sociedades, siempre que se cumplan los requisitos legales de participación y permanencia. No obstante, subraya que, antes de aplicar dicho régimen, debe verificarse que el crédito responde realmente a una auténtica operación de financiación, atendiendo a la realidad económica de la operación y no únicamente a su forma jurídica.
Asimismo, recuerda que la compensación del préstamo constituye únicamente una forma de pago del dividendo, sin alterar su naturaleza fiscal, y que la exención deberá minorarse en el 5 % correspondiente a gastos de gestión, conforme al artículo 21.10 de la LIS.
HECHOS
QUE EXPONE EL CONSULTANTE
• La entidad X posee desde su constitución el 100 % de las participaciones de la entidad Y.
• La sociedad Y, dedicada anteriormente a la actividad inmobiliaria, se encuentra inactiva desde hace varios años. En un momento anterior concedió un préstamo a su sociedad matriz, X.
• La operación proyectada consiste en:
• aprobar un dividendo con cargo a reservas por parte de Y;
• destinar dicho dividendo a cancelar el crédito que Y ostenta frente a X mediante compensación;
• una vez cancelado el préstamo, proceder a la liquidación de la sociedad Y.
¿QUÉ PREGUNTA EL CONSULTANTE?
• La entidad consulta si el dividendo percibido por la sociedad matriz X puede acogerse al mecanismo de eliminación de la doble imposición previsto en el artículo 21 de la Ley del Impuesto sobre Sociedades, pese a que su importe se destine directamente a cancelar la deuda derivada del préstamo concedido por la filial.
CONTESTACIÓN DE LA DGT
• La DGT responde afirmativamente, aunque condiciona la aplicación de la exención al cumplimiento de varios requisitos tanto contables como fiscales.
A) La operación se realiza entre entidades vinculadas
• Al ostentar la matriz el 100 % del capital de la filial, ambas son entidades vinculadas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 16
• En consecuencia:
• las operaciones deben valorarse por su valor de mercado;
• resulta aplicable el régimen de operaciones vinculadas del artículo 18 de la LIS.
Argumento jurídico
• La DGT recuerda que la existencia de vinculación no impide la operación, pero obliga a respetar las reglas específicas de valoración.
B) Debe prevalecer la realidad económica sobre la forma jurídica
• La DGT solicita informe al ICAC, cuyo criterio resulta determinante. El ICAC señala que:
• las operaciones deben contabilizarse conforme a su fondo económico;
• la ausencia de intereses contrapuestos entre sociedades del grupo exige analizar especialmente la verdadera naturaleza de la operación;
• no basta con la forma jurídica elegida por las partes.
Argumento jurídico
• El criterio se fundamenta en el artículo 34.2 del Código de Comercio y en las normas de registro y valoración del Plan General de Contabilidad.
C) Es imprescindible comprobar que el préstamo es realmente un préstamo
• Antes de aceptar el tratamiento contable y fiscal pretendido, debe verificarse que el crédito reúne las características propias de una auténtica financiación.
• La DGT destaca que deben analizarse circunstancias como:
• existencia de vencimiento;
• devengo de intereses;
• ejecución efectiva del contrato;
• flujos económicos derivados del préstamo.
• Si realmente nunca existió una operación financiera, deberá corregirse el tratamiento contable mediante la aplicación de la NRV 22 sobre errores contables. Argumento jurídico
• La Administración insiste en que la calificación jurídica depende de la realidad económica, no de la denominación utilizada por las partes.
D) La compensación del préstamo constituye únicamente una forma de pago del dividendo
• Si el préstamo supera el análisis anterior y constituye un verdadero instrumento financiero:
• el dividendo debe reconocerse como ingreso en la sociedad matriz;
• la filial da de baja el crédito;
• la compensación simplemente constituye el medio elegido para satisfacer el dividendo.
• Por tanto, no existe un tratamiento fiscal distinto por el hecho de que el dividendo no se pague en efectivo.
E) El dividendo puede acogerse a la exención del artículo 21 de la LIS
• La DGT concluye que los dividendos distribuidos por Y podrán acogerse a la exención del artículo 21 siempre que concurran todos sus requisitos.
• En este caso observa que:
• la participación es del 100 %, superior al mínimo legal del 5 %;
• la participación se posee desde la constitución de la filial;
• la sociedad participada parece residente en España, por lo que no procede analizar el requisito de tributación mínima exigible únicamente para entidades no residentes.
• En consecuencia, la exención resulta aplicable.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 16
F) La exención se limita por el 5 % correspondiente a gastos de gestión
• La DGT recuerda que, tras la reforma introducida por la Ley 11/2020, la exención no alcanza al 100 % del dividendo.
• Debe reducirse un 5 % en concepto de gastos de gestión de la participación conforme al artículo 21.10 de la LIS.
Artículos
Artículo 10.3 de la Ley 27/2014 (LIS)
Establece que la base imponible parte del resultado contable corregido conforme a la LIS. La DGT lo cita porque la tributación del dividendo depende del correcto reflejo contable de la operación.
Artículo 11 LIS
Regula la imputación temporal de ingresos y gastos. Resulta aplicable para determinar cuándo debe reconocerse fiscalmente el ingreso derivado del dividendo.
Artículo 17 LIS
Remite a los criterios contables para valorar los elementos patrimoniales, siendo la base del análisis del tratamiento del préstamo y del dividendo.
Artículo 18 LIS
Resulta esencial porque la operación se realiza entre sociedades vinculadas, imponiendo la valoración a mercado.
Artículo 21 LIS
Es el precepto central de la consulta.
La DGT concluye que:
• el dividendo puede quedar exento;
• deben cumplirse los requisitos de participación y permanencia;
• la exención queda limitada por el ajuste del 5 % previsto en el apartado 10.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 6 de 16
Consulta de la DGT
GASTO DEDUCIBLE
IS. RETRIBUCIONES EXTRAORDINARIAS. La DGT confirma la deducibilidad de determinadas retribuciones extraordinarias, pero difiere la deducción fiscal de los planes de incentivos liquidados en efectivo vinculados al valor de las acciones.
La consulta distingue entre los bonus extraordinarios aprobados en 2022, deducibles conforme al criterio general del devengo, y los pagos derivados de un plan de incentivos sobre acciones satisfechos en efectivo, cuya deducción fiscal queda diferida hasta la aplicación de la provisión o la finalidad del gasto
Fecha: 13/04/2026 Fuente: web del Poder Judicial Enlace: Consulta V0813-26 de 13/04/2026
SÍNTESIS: Deducibilidad de retribuciones extraordinarias y planes de incentivos en el Impuesto sobre Sociedades
La DGT analiza la deducibilidad fiscal de diversas retribuciones extraordinarias abonadas con motivo de la venta de una sociedad. Concluye que los bonus extraordinarios satisfechos a empleados y las retribuciones extraordinarias a determinados consejeros son fiscalmente deducibles, siempre que cumplan los requisitos generales de contabilización, devengo, justificación documental y no concurran causas específicas de no deducibilidad.
Por el contrario, respecto de un plan de incentivos vinculado al valor de las acciones y liquidado en efectivo, la DGT, siguiendo el criterio del ICAC, considera que el gasto debe reconocerse contablemente conforme a la normativa sobre pagos basados en instrumentos de patrimonio y recuerda que, fiscalmente, la deducción queda diferida hasta el ejercicio en que se aplique la provisión o se destine el gasto a su finalidad, de acuerdo con el artículo 14 de la LIS.
La consulta reitera el criterio ya mantenido en las consultas vinculantes V2045-24 y V2047-24.
HECHOS
• La consultante es una sociedad española dedicada al desarrollo de soluciones tecnológicas para entidades financieras.
• En abril de 2022 se acordó la venta de la totalidad de sus acciones, quedando perfeccionada la operación el 31 de mayo de 2022.
• Con carácter previo a dicha venta, el Consejo de Administración aprobó tres tipos de retribuciones extraordinarias:
a) Bonus extraordinario para empleados
Se aprobó una retribución extraordinaria dirigida a diversos empleados por:
• su contribución al crecimiento de la sociedad;
• la mejora de resultados;
• la apertura de nuevos mercados;
• su implicación y permanencia.
La Junta General ratificó el acuerdo y el bonus fue abonado en junio de 2022.
b) Retribución variable extraordinaria para un directivo
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 16
• El directivo era beneficiario desde 2017 de un Equity Incentive Scheme, posteriormente sustituido en 2018 por un derecho a percibir una cantidad dineraria cuando se produjera un evento de liquidez (venta de la sociedad, entrada de inversores o reparto de dividendos).
• Tras la venta de la sociedad, dicha retribución fue satisfecha en junio de 2022.
c) Retribución extraordinaria para determinados consejeros
• La Junta General aprobó una retribución extraordinaria para el Presidente, el Consejero Delegado y otro consejero por la creación de valor y el desarrollo estratégico de la compañía.
• El pago se realizó tras la venta de la sociedad.
• La sociedad contabilizó todas estas remuneraciones como gasto del ejercicio 2022.
¿QUÉ PREGUNTA EL CONSULTANTE?
La entidad pregunta:
• si estas retribuciones extraordinarias son fiscalmente deducibles en el Impuesto sobre Sociedades;
• en qué ejercicio deben entenderse devengadas;
• y cuál es el tratamiento específico del incentivo ligado al valor de las acciones satisfecho en efectivo.
¿QUÉ CONTESTA LA DGT?
La Dirección General de Tributos distingue claramente entre los distintos tipos de retribuciones.
A. Bonus extraordinario de empleados y retribuciones extraordinarias de los consejeros
• La DGT considera que estos gastos son fiscalmente deducibles, siempre que concurran los requisitos generales:
• correcta contabilización;
• imputación conforme al principio de devengo;
• adecuada justificación documental;
• y que no exista ninguna causa específica de no deducibilidad.
• Respecto al devengo, siguiendo el informe emitido por el ICAC, entiende que el gasto nace cuando el órgano competente (Consejo o Junta General) aprueba la retribución, por lo que el devengo corresponde al ejercicio 2022.
• Asimismo, descarta que estas retribuciones constituyan liberalidades, al responder a prestaciones efectivamente realizadas y a una política retributiva vinculada a la actividad empresarial.
B. Retribución variable del directivo vinculada al Equity Incentive Scheme
• La conclusión es distinta.
• La DGT solicita informe al ICAC, que considera que esta remuneración constituye un pago basado en instrumentos de patrimonio, regulado por la NRV 17.ª del Plan General de Contabilidad.
• En consecuencia:
• el gasto no nace cuando se paga;
• tampoco necesariamente cuando se vende la sociedad;
• sino cuando comienzan a prestarse los servicios que generan el derecho económico.
• Si existía un periodo de consolidación ("vesting"), el gasto debía ir reconociéndose durante dicho periodo.
• La modificación del plan en 2018 exige analizar si cambió únicamente la forma de liquidación o también el momento del reconocimiento del gasto.
• Si la empresa contabilizó incorrectamente la operación, deberá corregir el error aplicando la NRV 22.ª del PGC.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 16
C. Consecuencias fiscales
• La DGT distingue entre el tratamiento contable y el fiscal.
• Aunque contablemente el gasto deba periodificarse conforme al principio de devengo, cuando el incentivo se satisface en efectivo y constituye un pago basado en instrumentos de patrimonio, resulta aplicable el artículo 14.3.e) de la Ley del Impuesto sobre Sociedades.
• Ello implica que:
• el gasto contabilizado mediante una provisión no es fiscalmente deducible inicialmente;
• únicamente será deducible cuando la provisión se aplique o el gasto se destine efectivamente a su finalidad, conforme al artículo 14.5 LIS.
• Por tanto, existe una diferencia temporal entre la imputación contable y la deducción fiscal.
Fundamentos jurídicos utilizados por la DGT
La respuesta se basa esencialmente en los siguientes razonamientos:
• el resultado contable constituye el punto de partida para determinar la base imponible del Impuesto sobre Sociedades;
• la deducibilidad exige contabilización, devengo y justificación documental;
• las retribuciones ordinarias o extraordinarias derivadas de una auténtica relación laboral o mercantil no constituyen liberalidades;
• los pagos basados en instrumentos de patrimonio poseen una regulación contable específica;
• cuando dichos pagos se satisfacen en efectivo mediante provisiones, la LIS difiere su deducción hasta la aplicación efectiva del gasto;
• las incorrecciones contables deben rectificarse mediante la NRV 22 del Plan General de Contabilidad.
Artículos
Ley 27/2014 del Impuesto sobre Sociedades
Artículo 10.3: establece que la base imponible parte del resultado contable corregido por la normativa fiscal.
Artículo 11: regula el principio del devengo y la imputación temporal de ingresos y gastos, fundamental para determinar el ejercicio en que deben deducirse las retribuciones.
Artículo 14: determina la no deducibilidad inicial de determinadas provisiones derivadas de pagos basados en instrumentos de patrimonio satisfechos en efectivo y el momento posterior en que recuperan la deducibilidad.
Artículo 15: permite concluir que las retribuciones extraordinarias no constituyen liberalidades cuando responden a servicios efectivamente prestados.
Ley General Tributaria
Artículo 88: limita la función de la DGT, que no puede valorar la corrección del registro contable efectuado por el contribuyente.
Ley de Sociedades de Capital
Artículo 249: regula el contrato obligatorio del consejero delegado, circunstancia relevante porque la retribución extraordinaria analizada no figuraba en dicho contrato.
Referencias a otras consultas, resoluciones o sentencias
Consultas vinculantes
La propia consulta declara expresamente que reitera el criterio mantenido en:
• Consulta V2045-24, de 24 de septiembre de 2024.
• Consulta V2047-24, de 24 de septiembre de 2024.
Ambas mantienen el mismo criterio respecto a:
• la contabilización de planes retributivos vinculados a instrumentos de patrimonio;
• la aplicación del artículo 14.3.e) LIS;
• el diferimiento de la deducción fiscal cuando el pago se satisface en efectivo.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 16
Consulta de la DGT
GASTO DEDUCIBLE
IS. PLAN DE INCENTIVOS. La DGT confirma que el gasto de un plan de incentivos a largo plazo liquidado en efectivo y referenciado al valor de las participaciones sociales es fiscalmente deducible cuando se aplica la provisión, aunque contablemente se devengue con anterioridad.
La consulta V0812-26 aclara la diferencia entre el criterio contable de devengo y la imputación fiscal de los gastos asociados a pagos basados en instrumentos de patrimonio satisfechos en efectivo, así como su aplicación a consejeros ejecutivos
Fecha: 13/04/2026
Fuente: web del Poder Judicial Enlace: Consulta V0812-26 de 13/04/2026
SÍNTESIS: La DGT aclara el momento de la deducción fiscal de los planes de incentivos liquidados en efectivo
La DGT concluye que los gastos derivados de planes de incentivos a largo plazo liquidados en efectivo y referenciados al valor de instrumentos de patrimonio deben contabilizarse conforme al principio de devengo, reconociendo el correspondiente gasto y la provisión durante el período de prestación de servicios.
No obstante, desde el punto de vista fiscal, resulta de aplicación la regla especial del artículo 14.3.e) de la Ley del Impuesto sobre Sociedades, por lo que la provisión no es deducible en el momento de su dotación. La deducción se difiere al período impositivo en que la provisión se aplique o el gasto se destine a su finalidad, conforme al artículo 14.5 de la LIS.
La consulta también confirma que este criterio es igualmente aplicable a los consejeros ejecutivos, siempre que las retribuciones tengan carácter oneroso, cumplan los requisitos mercantiles y reúnan las condiciones generales de deducibilidad previstas en la normativa del Impuesto sobre Sociedades.
HECHOS
• La entidad consultante es la sociedad dominante de un grupo que tributa en régimen de consolidación fiscal. Ha implantado un plan de incentivos a largo plazo dirigido a directivos y consejeros ejecutivos de las sociedades del grupo.
• Las principales características del plan son:
• Tiene por finalidad incentivar la permanencia y la creación de valor a largo plazo.
• La retribución está vinculada al incremento del valor de la sociedad dominante.
• El incentivo se liquidará exclusivamente en efectivo.
• El pago únicamente se producirá cuando tenga lugar la transmisión, total o parcial, de las participaciones sociales de los accionistas de la dominante que implique un cambio de control, siempre que se cumplan las restantes condiciones del plan.
• Respecto de los consejeros ejecutivos, la sociedad manifiesta haber cumplido todos los requisitos exigidos por la normativa mercantil para que la retribución resulte obligatoria.
QUÉ PREGUNTA EL CONSULTANTE
• La entidad plantea si el gasto correspondiente a dicho plan de incentivos constituye un gasto fiscalmente deducible en el ejercicio en que se produzca la liquidación del plan mediante el pago por la sociedad dominante.
QUÉ CONTESTA LA DGT
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 10 de 16
La DGT responde afirmativamente, aunque introduce una importante distinción entre el tratamiento contable y el tratamiento fiscal.
1. Contablemente el gasto se devenga antes del pago
Tras solicitar informe al ICAC, la DGT concluye que este plan constituye un pago basado en instrumentos de patrimonio liquidado en efectivo, regulado por la Norma de Registro y Valoración 17.ª del Plan General de Contabilidad.
Por ello:
• los servicios prestados por los empleados deben reconocerse como gasto conforme se van devengando;
• simultáneamente debe reconocerse un pasivo (provisión);
• el pasivo debe valorarse por su valor razonable y actualizarse al cierre de cada ejercicio.
En consecuencia, el gasto no nace cuando se paga, sino cuando se prestan los servicios y surge la obligación económica, siempre que pueda realizarse una estimación fiable del importe.
2. Fiscalmente opera la regla especial del artículo 14 LIS
• Aunque el gasto esté correctamente contabilizado conforme al principio del devengo, la Ley del Impuesto sobre Sociedades contiene una regla específica.
• El artículo 14.3.e) declara no deducibles las provisiones correspondientes a gastos de personal derivados de pagos basados en instrumentos de patrimonio satisfechos en efectivo.
• Sin embargo, el artículo 14.5 establece que dichos gastos se integrarán en la base imponible cuando se aplique la provisión o el gasto se destine a su finalidad.
• Por ello, la DGT concluye que:
• el gasto debe contabilizarse conforme al devengo;
• pero la deducción fiscal queda diferida hasta el período en que la provisión se aplique o se materialice el pago.
3. El gasto sigue siendo deducible si cumple los requisitos generales
La DGT recuerda que el gasto será deducible siempre que concurran los requisitos habituales:
• inscripción contable;
• imputación temporal conforme a la normativa aplicable;
• adecuada justificación documental;
• ausencia de alguna causa específica de no deducibilidad prevista en la LIS.
4. Especial referencia a los consejeros ejecutivos
Respecto de los incentivos satisfechos a consejeros ejecutivos, la DGT considera que también podrán ser fiscalmente deducibles cuando:
• constituyan una retribución onerosa;
• remuneren funciones ejecutivas o de administración;
• respeten los requisitos mercantiles;
• cumplan los requisitos generales de deducibilidad.
La consulta se apoya además en la reciente doctrina del Tribunal Supremo sobre la denominada "teoría del vínculo", descartando que la mera ausencia de previsión estatutaria determine automáticamente la no deducibilidad como liberalidad.
Artículos
Ley 27/2014 del Impuesto sobre Sociedades
Artículo 10.3: establece que la base imponible parte del resultado contable corregido por las normas fiscales, justificando la necesidad de distinguir entre el tratamiento contable y el fiscal.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 16
Artículo 11: regula el principio de devengo y la imputación temporal de ingresos y gastos. La DGT lo utiliza para afirmar que contablemente el gasto debe reconocerse durante el período de prestación de servicios.
Artículo 14.3.e): contiene la regla especial según la cual no son deducibles inicialmente las provisiones derivadas de pagos a empleados basados en instrumentos de patrimonio cuando se satisfacen en efectivo.
Artículo 14.5: constituye el fundamento principal de la consulta, al establecer que la deducción fiscal se produce cuando la provisión se aplica o el gasto se destina a su finalidad.
Artículo 15.e): sirve para descartar que estas retribuciones constituyan liberalidades, siempre que respondan a una retribución onerosa vinculada a la actividad empresarial.
Artículos 56 y 62: justifican el tratamiento de la cuestión dentro del régimen especial de consolidación fiscal.
Consultas, resoluciones y sentencias relacionadas
Consultas de la DGT
V2045-24: La DGT la cita expresamente como precedente. Mantiene el mismo criterio: los gastos asociados a provisiones por pagos basados en instrumentos de patrimonio satisfechos en efectivo sólo son fiscalmente deducibles cuando la provisión se aplica.
V2047-24: Reitera exactamente el mismo criterio para supuestos similares de planes de incentivos.
V1927-24 (6 de septiembre de 2024): Analiza la deducibilidad de la retribución variable de un consejero delegado y concluye que constituye gasto deducible cuando cumple los requisitos legales de contabilización, devengo y justificación documental.
Doctrina contable
Consulta 2 del BOICAC nº 143 (septiembre de 2025)
Es la base del criterio contable seguido por la DGT. Califica estos incentivos como pagos basados en instrumentos de patrimonio liquidados en efectivo y exige reconocer el gasto y la provisión conforme a la NRV 17.ª del PGC.
Jurisprudencia
Sentencia del Tribunal Supremo de 13 de marzo de 2024 (recurso de casación 9078/2022)
La sentencia rechaza la aplicación automática de la denominada teoría del vínculo en materia fiscal y afirma que las retribuciones satisfechas a administradores, cuando son onerosas, reales y contabilizadas, no deben calificarse como liberalidades únicamente por una eventual deficiencia estatutaria. La DGT utiliza esta doctrina para reforzar la deducibilidad de las retribuciones satisfechas a consejeros ejecutivos.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 16
Sentencia
INTRAGRUPO
IS. GASTOS FINANCIEROS. La Audiencia Nacional rechaza la deducción de los gastos financieros de préstamos intragrupo sin prueba de su causa económica y de la efectiva transferencia de los fondos.
La Sala concluye que la mera existencia de contratos de préstamo y su contabilización no bastan para deducir los gastos financieros cuando el contribuyente no acredita documentalmente la finalidad empresarial de la financiación, la efectiva entrega de los fondos ni su vinculación con la actividad económica
Fecha: 09/04/2026 Fuente: web del Poder Judicial Enlace: Sentencia de la AN de 09/04/2026
SÍNTESIS: La Audiencia Nacional exige una prueba reforzada para deducir los gastos financieros de préstamos intragrupo
La Audiencia Nacional confirma que los gastos financieros derivados de préstamos intragrupo solo son fiscalmente deducibles cuando el contribuyente acredita suficientemente la realidad de la operación, su causa económica, la efectiva transferencia de los fondos y su vinculación con la actividad empresarial. La mera existencia de contratos y su contabilización no bastan para justificar la deducción. En el caso analizado, la Sala aprecia que los contratos de préstamo no especificaban la finalidad de la financiación, no se acreditó el movimiento efectivo del dinero y presentaban importantes deficiencias documentales, por lo que confirma la regularización practicada por la AEAT, el rechazo de las bases imponibles negativas y la sanción impuesta. Asimismo, recuerda la doctrina del Tribunal Supremo según la cual los gastos financieros son deducibles siempre que cumplan los requisitos generales de deducibilidad, entre ellos una adecuada justificación documental y su conexión con la actividad económica.
ANTECEDENTES Y HECHOS
• La mercantil Copeinca Internacional, S.A., sociedad holding constituida para la tenencia de participaciones en una sociedad peruana, impugnó las resoluciones del TEAC que confirmaron:
• La liquidación del Impuesto sobre Sociedades de los ejercicios 2012 y 2013.
• La sanción derivada de dicha regularización.
• La denegación de la rectificación de las autoliquidaciones correspondientes a los ejercicios 2014 a 2016.
• La Inspección consideró que los gastos financieros derivados de diversos préstamos intragrupo no eran fiscalmente deducibles porque la entidad no había acreditado:
• la realidad económica de las operaciones de financiación;
• la efectiva transferencia de los fondos;
• la finalidad empresarial de los préstamos;
• ni su relación con la obtención de ingresos.
• En consecuencia, regularizó las deducciones practicadas, rechazó las bases imponibles negativas generadas por dichos gastos y sancionó a la sociedad.
• La sociedad sostenía que los préstamos eran reales y habían servido para financiar la adquisición de participaciones que posteriormente generaban dividendos, por lo que existía correlación entre los gastos financieros y los ingresos obtenidos. Asimismo, alegó falta de motivación, vulneración del principio de irretroactividad respecto de la comprobación de bases imponibles negativas y ausencia de culpabilidad en la imposición de la sanción.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 16
FALLO DEL TRIBUNAL
La Audiencia Nacional desestima íntegramente el recurso contencioso-administrativo y confirma:
• la liquidación del Impuesto sobre Sociedades;
• la regularización de las bases imponibles negativas;
• la sanción tributaria;
• y la actuación de la AEAT y del TEAC.
Fundamentos jurídicos
1. La deducción de los gastos financieros exige acreditar todos los requisitos generales de deducibilidad
• La Sala recuerda la doctrina del Tribunal Supremo (STS 21 de julio de 2022, recurso 5309/2020), según la cual los gastos financieros derivados de préstamos pueden ser deducibles aunque no estén asociados a un ingreso concreto, siempre que:
• respondan a una operación con causa onerosa;
• estén contabilizados;
• se imputen correctamente conforme al criterio del devengo;
• exista justificación documental suficiente;
• y mantengan una vinculación con la actividad empresarial.
2. La prueba aportada por la sociedad resulta insuficiente
• La Audiencia Nacional considera que la documentación presentada no acredita adecuadamente la realidad económica de los préstamos.
• En particular aprecia que:
• los contratos privados no explican cuál era la finalidad concreta de cada préstamo;
• no identifican el destino efectivo de los fondos;
• no contienen el elemento causal de la financiación;
• ni permiten relacionar las operaciones con la actividad empresarial desarrollada por la entidad.
3. No se acredita la efectiva entrega de los fondos
• Uno de los aspectos determinantes de la sentencia es que la sociedad tampoco demuestra que el dinero hubiera sido realmente entregado.
• La Sala destaca que:
• no se aportan justificantes bancarios de las transferencias;
• en alguno de los contratos el ingreso nunca llegó a producirse y posteriormente se alegó una compensación;
• la inexistencia de movimientos bancarios impide verificar la realidad económica de las operaciones financieras.
4. Las deficiencias contractuales refuerzan la falta de prueba
• El tribunal también aprecia múltiples irregularidades en la documentación contractual:
• préstamos sin plazo de devolución claramente determinado;
• vencimientos ampliamente incumplidos sin reclamación del prestamista;
• prórrogas tácitas no documentadas;
• reconocimiento posterior de créditos para justificar operaciones antiguas.
• Todo ello evidencia, a juicio de la Sala, que la documentación aportada resulta insuficiente para acreditar la realidad y finalidad económica de los préstamos.
5. La carga de la prueba corresponde al contribuyente
• La Audiencia Nacional rechaza que la Administración estuviera obligada a acudir previamente a figuras como la simulación, el conflicto en la aplicación de la norma o la recalificación jurídica.
• La cuestión no consistía en negar la existencia formal de los contratos, sino en comprobar si el contribuyente había acreditado los requisitos necesarios para aplicar la deducción fiscal de los gastos financieros, carga probatoria que no cumplió.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 16
6. La comprobación de las bases imponibles negativas es conforme a Derecho
• La Sala rechaza igualmente la alegación relativa a la retroactividad de la reforma introducida por la Ley 34/2015.
• Considera que la Administración podía comprobar las bases imponibles negativas generadas en ejercicios anteriores cuando producían efectos en ejercicios no prescritos, conforme al artículo 66 bis y al artículo 115 de la Ley General Tributaria.
7. Se confirma la sanción
• La Audiencia Nacional mantiene la sanción al entender que la sociedad no acreditó suficientemente la deducibilidad de los gastos financieros ni existía una interpretación razonable de la norma que excluyera la culpabilidad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 15 de 16
Resolució del Departament d’Economia i Finances
MODIFICACIONS
ISD. RESOLUCIÓ 3/2026. Modificacions introduides en les donacions per causa de mort amb entrega de present: tributen per successions desde el 14 de juliol de 2026
Dataa: 22/07/2026 Font: web E-TRIBUTS Enllaç: Resolució 3/2026
Es modifica el règim de tributació de les donacions per causa de mort amb lliurament de present regulades a l’article 432-1 de la Llei 10/2008, per dos causes:
▪
S’ha publicat la Llei 11/2026, de 9 de juliol, de mesures fiscals, financeres, administratives i del sector públic (DOGC núm. 9706, de 13 de juliol). Accedir resum de l’ATC
La nova Llei introdueix diverses modificacions en l’àmbit dels tributs cedits gestionats per l’Agència Tributària de Catalunya. Concretament, pel que fa a l’impost sobre successions i donacions i a l’impost sobre transmissions patrimonials i actes jurídics documentats, estableix les mesures que es detallen a continuació, les quals entren en vigor el 14 de juliol de 2026 Entre altres:
Donacions per causa de mort amb transmissió de present
S’elimina l’article 632-1.4 del llibre sisè del Codi tributari de Catalunya, que establia que a aquestes transmissions els eren aplicables les reduccions pròpies de les donacions i no les corresponents a les successions.
En conseqüència, a partir de l’entrada en vigor de la Llei, les donacions per causa de mort amb transmissió de present, que tributen per l’impost sobre successions, poden beneficiar-se de les reduccions previstes per a les adquisicions per causa de mort.
▪ Resolució 3/2026, tributació de les donacions per causa de mort amb lliurament de present regulades a l’article 432-1 de la Llei 10/2008, de 10 de juliol, del llibre quart del Codi civil de Catalunya, relatiu a les successions.
En la Resolució 3/2026, de 14 de juliol de 2026, es reconeix que la donació mortis causa amb lliurament de present és una institució de dret successori a la qual resulten d'aplicació la normativa prevista en l'ISD relativa a les adquisicions mortis causa. Es deixen sense efectes els pronunciaments anteriors emesos per la DGTiJ en els quals s' afirmava que el lliurament de present constituïa una donació i, per tant, s' havien d' aplicar les normes relatives a les donacions.
La Resolució 3/2026 indica de forma expressa que, amb efectes des de 14 de juliol de 2026, es deixen sense efecte els pronunciaments anteriors, entre d'altres, la consulta V640/25, en els quals s'afirmava que a aquestes donacions mortis causa els resultaven d'aplicació les normes relatives a les adquisicions gratuïtes inter vivos.
La resolució estableix que es consolida la doctrina de les consultes de la DGT: V2598-24, V259924, V0304-25, V0532-25, V0575-25, V0697-25, V1449-25, V2642-25, V0028-26, V0647-26, V130826 y V1309-26
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros