
Boletines Oficiales
ÍNDICE
Estado
23.06.2026
MODELOS 210, 211, Y 213 DEL IMPUESTO SOBRE LA RENTA DE NO RESIDENTES. Orden HAC/623/2026, de 12 de junio, por la que se modifican la Orden EHA/3316/2010, de 17 de diciembre, por la que se aprueban los modelos de autoliquidación 210, 211 y 213 del Impuesto sobre la Renta de No Residentes, que deben utilizarse para declarar las rentas obtenidas sin mediación de establecimiento permanente, la retención practicada en la adquisición de bienes inmuebles a no residentes sin establecimiento permanente y el gravamen especial sobre bienes inmuebles de entidades no residentes, y se establecen las condiciones generales y el procedimiento para su presentación y otras normas referentes a la tributación de no residentes; la Orden EHA/3290/2008, de 6 de noviembre, por la que se aprueban el modelo 216 «Impuesto sobre la Renta de No Residentes. Rentas obtenidas sin mediación de establecimiento permanente. Retenciones e ingresos a cuenta. Declaración-documento de ingreso» y el modelo 296 «Impuesto sobre la Renta de No Residentes. No residentes sin establecimiento permanente. Declaración anual de retenciones e ingresos a cuenta»; y la Orden EHA/1658/2009, de 12 de junio, por la que se establecen el procedimiento y las condiciones para la domiciliación del pago de determinadas deudas cuya gestión tiene atribuida la AEAT.
Alava
23.06.2026
HACIENDAS LOCALES. SERVICIOS DE TELEFONÍA MÓVIL. Norma Foral 12/2026, de 10 de junio, de modificación de la Norma Foral reguladora de las Haciendas Locales
IMPUESTO SOBRE ESTANCIAS TURÍSTICAS. Norma Foral 13/2026, de 10 de junio, del Impuesto sobre Estancias Turísticas pág. 5 pág. 7
Consulta de la DGT
DERECHO CIVIL CATALÁN

ISD/IRPF. DONACIÓN MORTIS CAUSA. La DGT confirma que la donación mortis causa catalana con transmisión inmediata tributa como adquisición sucesoria, pero niega la reducción del 95 % para empresa familiar al no haber fallecido aún la causante. Reitera doctrina
La Consulta concluye que la donación mortis causa regulada en el Código Civil de Cataluña constituye un título sucesorio a efectos del ISD y queda amparada por la no sujeción de la ganancia patrimonial en IRPF prevista para las transmisiones lucrativas por causa de muerte, aunque determinadas reducciones exigen el fallecimiento efectivo del causante
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
pág. 8
Página 1 de 10
Boletines Oficiales
Estado
23.06.2026
MODELOS 210, 211, Y 213 DEL IMPUESTO SOBRE LA RENTA DE NO RESIDENTES. Orden HAC/623/2026, de 12 de junio, por la que se modifican la Orden EHA/3316/2010, de 17 de diciembre, por la que se aprueban los modelos de autoliquidación 210, 211 y 213 del Impuesto sobre la Renta de No Residentes, que deben utilizarse para declarar las rentas obtenidas sin mediación de establecimiento permanente, la retención practicada en la adquisición de bienes inmuebles a no residentes sin establecimiento permanente y el gravamen especial sobre bienes inmuebles de entidades no residentes, y se establecen las condiciones generales y el procedimiento para su presentación y otras normas referentes a la tributación de no residentes; la Orden EHA/3290/2008, de 6 de noviembre, por la que se aprueban el modelo 216 «Impuesto sobre la Renta de No Residentes. Rentas obtenidas sin mediación de establecimiento permanente. Retenciones e ingresos a cuenta. Declaración-documento de ingreso» y el modelo 296 «Impuesto sobre la Renta de No Residentes. No residentes sin establecimiento permanente. Declaración anual de retenciones e ingresos a cuenta»; y la Orden EHA/1658/2009, de 12 de junio, por la que se establecen el procedimiento y las condiciones para la domiciliación del pago de determinadas deudas cuya gestión tiene atribuida la Agencia Estatal de Administración Tributaria.
MODIFICACIONES MODELO 210.
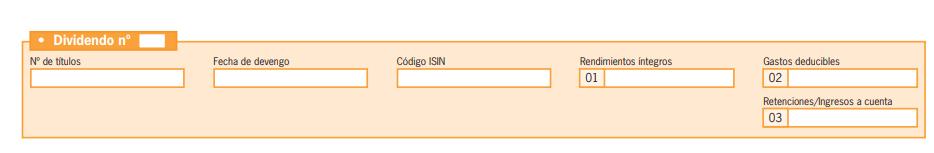
Se crea un nuevo anexo al modelo 210 de desglose de dividendos y se crean las casillas «Clave de mercado», «Código LEI» y «Código ISIN».
• Se opta por agrupar en el modelo 210 los dividendos percibidos de una misma entidad durante el año natural, el apartado 210 R relativo a los rendimientos no permite identificar qué parte del rendimiento declarado corresponde a cada uno de dichos dividendos.
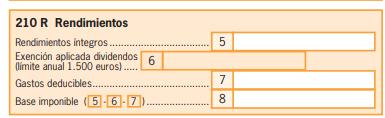
• Tratándose de valores negociables en mercados secundarios oficiales, el nuevo anexo de desglose de dividendos va a permitir diferenciar, en caso de agrupación, qué parte del rendimiento corresponde a cada uno de los dividendos de la misma entidad y ejercicio.
• Los valores posibles de la nueva casilla «Clave de mercado»son:
• A(Mercadosecundario oficialdevaloresespañol),
• B (Mercado secundario oficial de valores extranjero de laUE),
• C (Otrosmercados oficialesextranjeros),
• D(Otrosmercadosnooficiales) y
• E (Nonegociadosenmercados).
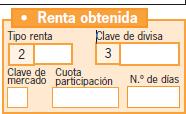
Si se marcan los valores A, B o C es necesario cumplimentar la casilla «Código ISIN» y, en caso de agrupación, el anexo de «desglose de dividendos».
Si se marcan los valores D o E se exige cumplimentar la casilla NIF emisor del campo «Pagador/ Retenedor/ Emisor/Arrendadordel inmueble
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 10
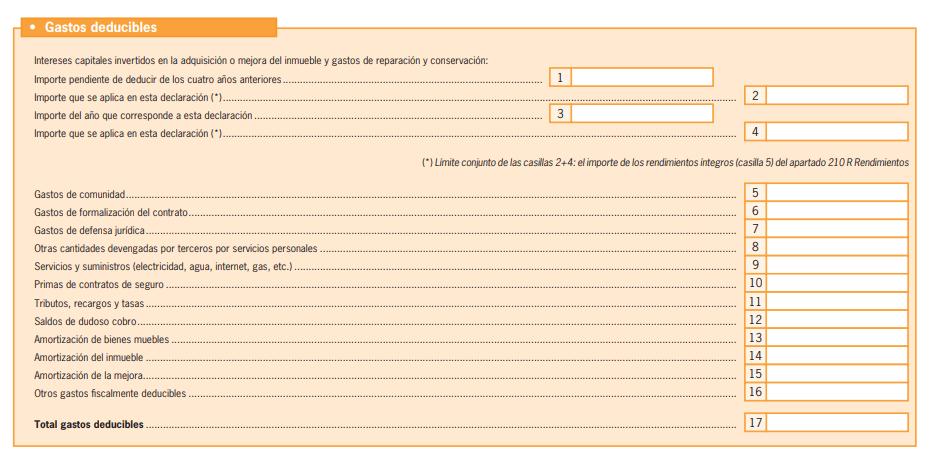
En relación con las rentas inmobiliarias, se crea un nuevo anexo al modelo 210 de desglose de gastos deducibles de inmuebles arrendados o subarrendados y se incorporan algunas mejoras técnicas en la cumplimentación del modelo 210.
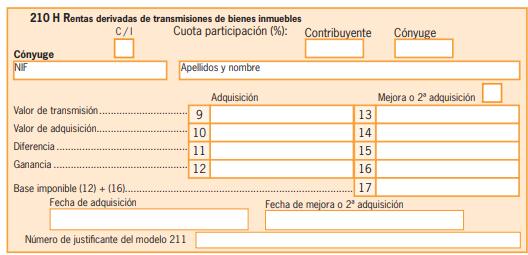
En el apartado H del modelo 210 relativo a rentas derivadas de transmisiones de bienes inmuebles, cuando se trate de una autoliquidación única presentada por ambos cónyuges, se modifica la casilla C/O por C/I, que pasa a denominarse «conjunta con cónyuge» e «individual»
Se añade una casilla en el apartado «mejora o segunda adquisición» para aclarar si se trata de una mejora o de una segunda adquisición.
Se crean las casillas «N.º de días» y «Cuota participación» para indicar, tratándose de rentas imputadas de inmuebles urbanos destinados por personas físicas al uso propio o rendimientos de inmuebles arrendados o subarrendados, el número de días del inmueble a disposición del contribuyente o en que el inmueble ha estado arrendado, respectivamente, y el porcentaje de participación que le corresponde en la titularidad del inmueble.
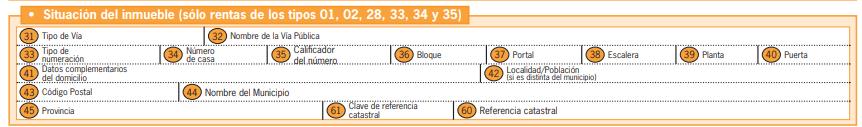
En el apartado «Situación del inmueble» del modelo 210 se crea la casilla «Clave de referencia catastral» con valores 1 «Inmueble con referencia catastral» y 2 «Inmueble sin referencia catastral».
Además, se incorporan otras mejoras y actualizaciones técnicas. En concreto, en el modelo 210 se elimina el campo «Fecha y firma» en los ejemplares de la autoliquidación y se modifica la denominación del campo «Dirección en el país de residencia» del apartado «Contribuyente» que pasa a denominarse «Dirección actual en el país de residencia».
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 10
MODIFICACIONES MODELO 296
Se modifica la redacción de los siguientes campos del registro de tipo 2 «Registro de perceptor»: «Código», «Código emisor» y «Clave de mercado». Por lo que respecta al anexo al registro de tipo 2 «Registro de perceptor», denominado «Valores negociables. Relación de certificados de pago», se añade el campo «Clave de personalidad del titular registral».
Se modifica el anexo II «Plazos generales de presentación telemática de autoliquidaciones con domiciliación de pago», en cuanto al modelo 210, que quedará con la siguiente redacción:
– En el caso de tipo de renta 02 (rentas imputadas de inmuebles urbanos): desde el día 1 de enero hasta el 23 de diciembre.
– Rentas derivadas del arrendamiento o subarrendamiento de inmuebles con agrupación anual (período 0A) (*): desde el 1 al 15 de enero.
– Resto de tipo de rentas, excepto la 28 (ganancias derivadas de la transmisión de bienes inmuebles) (**): desde el día 1 hasta el día 15 de los meses de abril, julio, octubre y enero. (*) Exclusivamente para el tratamiento por parte de las EECC se comunicará técnicamente como 4T. (**) En caso de declaración de una separada, sin agrupación, exclusivamente para el tratamiento por parte de las EECC se comunicará técnicamente como NT, siendo N= 1, 2, 3 o 4).
Disposición final única. Entrada en vigor.
– En el caso de tipo de renta 02 (rentas imputadas de inmuebles urbanos): desde el día 1 de abril hasta el 23 de diciembre.
– Rentas derivadas del arrendamiento o subarrendamiento de inmuebles (tipos de renta 01 o 35) con agrupación anual o sin agrupar (período 0A) (*): desde el 1 al 15 de abril.
– Resto de tipo de rentas, excepto la 28 (ganancias derivadas de la transmisión de bienes inmuebles) (**): desde el día 1 hasta el día 15 de los meses de abril, julio, octubre y enero. (*) Exclusivamente para el tratamiento por parte de las EECC se comunicará técnicamente como 1T.(**)
En caso de declaración de una renta separada, sin agrupación, exclusivamente para el tratamiento por parte de las EECC se comunicará técnicamente como NT, siendo N= 1, 2, 3 o 4).»
La presente orden entrará en vigor el día siguiente al de su publicación en el «Boletín Oficial del Estado». No obstante lo anterior, por lo que respecta a las autoliquidaciones y declaraciones modificadas en la orden, será aplicable por primera vez:
1. En cuanto a la declaración informativa modelo 296, será aplicable, por primera vez, a la correspondiente al ejercicio 2026, que se presentará en el ejercicio 2027.
2. En cuanto al modelo de autoliquidación 210, será aplicable, por primera vez:
a) Por lo que se refiere a las modificaciones introducidas en el modelo 210 en el apartado cinco del artículo primero de esta orden, a las autoliquidaciones que se presenten desde el 1 de enero de 2027, con independencia de la fecha de devengo.
b) Por lo que respecta a la modificación de los plazos de presentación relativos a los modelos 210 del Impuesto sobre la Renta de no Residentes en los que se autoliquiden tanto rentas imputadas de los bienes inmuebles urbanos como rendimientos de inmuebles arrendados o subarrendados con resultado a ingresar, prevista en el apartado dos del artículo primero de esta orden:
– En el caso de rentas imputadas de bienes inmuebles urbanos y de rendimientos derivados del arrendamiento o subarrendamiento de inmuebles y se opte por declarar los rendimientos devengados en el año natural de forma agrupada, respecto de los devengos correspondientes a 2026.
– Tratándose de rentas derivadas del arrendamiento o subarrendamiento de inmuebles y se opte por declarar los rendimientos de forma separada, respecto de los devengos cuya fecha esté comprendida en el último trimestre natural de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 4 de 10
HACIENDAS
Alava
23.06.2026
LOCALES. SERVICIOS DE TELEFONÍA MÓVIL. Norma Foral 12/2026, de 10 de junio, de modificación de la Norma Foral reguladora de las Haciendas
Locales
(…) la actual exclusión de los servicios de telefonía móvil del régimen especial de cuantificación responde a una configuración normativa ligada a las circunstancias del despliegue inicial de estas redes, pero que hoy resulta difícil de justificar desde la perspectiva actual. En el momento presente, en el que la implantación de la telefonía móvil está plenamente generalizada, mantener esa excepción puede traducirse en un tratamiento fiscal menos coherente con la realidad del sector, en el que operan, en gran medida, empresas de gran dimensión que prestan simultáneamente distintos servicios de comunicación electrónica. Esta circunstancia aconseja revisar la regulación vigente para adaptarla al principio de generalidad y a una aplicación más homogénea de la tasa. Por ello, la presente modificación tiene por objeto que la regulación de las tasas por utilización privativa o aprovechamiento especial del dominio público municipal refleje mejor la situación actual del sector y preserve un tratamiento tributario más equilibrado entre los distintos operadores afectados. (…)
Artículo único. Se da nueva redacción a las letras a) y c) del artículo 27.1, que quedan redactadas en los siguientes términos
a)Concaráctergeneral,tomandocomoreferenciaelvalorque tendríaenelmercadolautilidadderivadadedichautilizacióno aprovechamiento, si los bienes afectados no fuesen de dominio público. A tal fin, las ordenanzas fiscales podrán señalar en cada caso, atendiendo a la naturaleza específica de la utilización privativa o del aprovechamiento especial de que setrate,loscriteriosyparámetrosquepermitandefinirelvalor demercadode lautilidadderivada.
a)Concaráctergeneral,tomandocomoreferenciaelvalorque tendríaenelmercadolautilidadderivadadedichautilizacióno aprovechamiento, si los bienes afectados no fuesen de dominio público. A tal fin, las ordenanzas fiscales podrán señalar en cada caso, atendiendo a la naturaleza específica de la utilización privativa o del aprovechamiento especial de que setrate,loscriteriosyparámetrosquepermitandefinirelvalor demercadode lautilidadderivada.
Cuando se trate de tasas por utilización privativa o aprovechamientos especiales constituidos en el suelo, subsuelo ovuelo de lasvías públicasmunicipales, afavor de empresas explotadoras de servicios de suministros que resultendeinterésgeneraloafectenalageneralidadoauna parte importante del vecindario el importe de la tasa no podráserrepercutidoalaspersonasusuariasdelosservicios. A los efectos previstos en el párrafo anterior, se incluirán entre las empresas explotadoras de dichos servicios las empresas distribuidoras y comercializadoras de los mismos y se aplicará, tanto si son titulares de las correspondientes redesatravésdelascualesseefectúanlossuministroscomo si, no siendotitulares de dichasredes,lo son de derechosde uso,accesoointerconexión alasmismas.
c)
Cuando se trate de tasas por utilización privativa o aprovechamientoespecialesconstituidosenelsuelo,subsuelo o vuelo de las vías públicas municipales, a favor de empresas explotadoras de servicios de suministros que resulten de interés general o afecten a la generalidad o a una parte importante del vecindario, el importe de aquéllas consistirá, en todo caso y sin excepción alguna, en el 1,5 por ciento de los ingresos brutos procedentes de la facturación que
c) Sin perjuicio de lo previsto en la letra a) cuando se trate de tasas por utilización privativa o aprovechamientos especiales constituidos en el suelo, subsuelo o vuelo de las vías públicas municipales, a favor de empresas explotadoras de servicios de suministros que resulten de interés general o afecten a la generalidad o a una parteimportantedelvecindario,elimportede aquéllas, podrá consistir en el 1,5 por 100 de los ingresos brutos procedentes de la facturación que obtengan anualmente en cada término municipallas referidasempresas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 10
obtengan anualmente en cada término municipal las referidasempresas.
A estos efectos, se incluirán entre las empresas explotadoras de dichos servicios las empresas distribuidoras y comercializadoras de los mismos. No se incluirán en este régimen especial de cuantificación de latasa los servicios de telefoníamóvil.
Este régimen especial de cuantificación se aplicará a las empresas aque se refiere estaletra c), tanto sison titularesde las correspondientes redes a través de las cuales se efectúan los suministros como si no siendo titulares de dichas redes lo sondederechosdeuso, accesoo interconexión alasmismas.
A efectos de lo dispuesto en esta letra, se entenderá por ingresos brutos procedentes de la facturación aquéllos que, siendo imputablesacadaentidad,hayansido obtenidos porla misma como contraprestación por los servicios prestados en cadatérminomunicipal.
No se incluirán entre los ingresos brutos, a estos efectos, los Impuestos indirectos que graven los servicios prestados, ni las partidas o cantidades cobradas por cuenta de terceras o terceros que no constituyan un ingreso propio de la entidad a la que se aplique este régimen especial de cuantificación de la tasa. Asimismo, no se incluirán entre los ingresos brutos procedentes de la facturación las cantidades percibidas por aquellos servicios de suministro que vayan a ser utilizados en aquellas instalaciones que se hallen inscritas en la sección 1ª ó 2ª del Registro Administrativo de Instalaciones de Producción deEnergíaEléctricadelMinisteriodeEconomía,comomateria prima necesaria para la generación de energía susceptible de tributación por este régimen especial. Las empresas que empleen redes ajenas paraefectuar los suministros deducirán desusingresosbrutosdefacturaciónlascantidadessatisfechas a otras empresas en concepto de acceso o interconexión a las redes de las mismas. Las empresas titulares de tales redes deberán computar las cantidades percibidas por tal concepto entresus ingresosbrutosde facturación
El importe derivado de la aplicación de este régimen especial no podrá ser repercutido a las usuarias o a los usuarios de los serviciosdesuministro aque serefiereestaletrac).
Las tasas reguladas en esta letra c) son compatibles con otras tasas que puedan establecerse por laprestación de servicioso la realización de actividades de competencia municipal, de las que las empresas a que se refiere esta letra deban ser sujetos pasivosconforme aloestablecidoenelartículo26.1.b)deesta Norma Foral, quedando excluida, por el pago de esta tasa, la exacciónde otras tasas derivadas de lautilización privativaoel aprovechamiento especial constituido en el suelo, subsuelo o vuelode lasvíaspúblicasmunicipales.
A estos efectos, se incluirán entre las empresas explotadoras de dichos servicios las empresas distribuidoras y comercializadorasde losmismos.
Este régimen especial de cuantificación se podrá aplicar a las empresas aque se refiere estaletra c), tanto sison titularesde las correspondientes redes a través de las cuales se efectúan los suministros como si, no siendo titulares de dichas redes, lo sondederechoso interconexiónalasmismas.
A efectos de lo dispuesto en esta letra, se entenderá por ingresos brutos procedentes de la facturación aquellos que, siendo imputablesacadaentidad,hayansido obtenidos porla misma como contraprestación por los servicios prestados en cadatérminomunicipal.
No se incluirán entre los ingresos brutos, a estos efectos, los impuestos indirectos que graven los servicios prestados ni las partidas o cantidades cobradas por cuenta de terceros que no constituyan un ingreso propio de la entidad a la que se apliqueeste régimenespecialdecuantificaciónde latasa. Asimismo, no se incluirán entre los ingresos brutos procedentes de la facturación las cantidades percibidas por aquellos servicios de suministro que vayan a ser utilizados en aquellasinstalacionesquesehallen inscritasenlaSección1.ªo 2.ª del Registro Administrativo de Instalaciones de Producción deEnergíaEléctricadelMinisteriodeEconomía,comomateria prima necesaria para la generación de energía susceptible de tributaciónporeste régimenespecial.
Las empresas que empleen redes ajenas para efectuar los suministrosdeducirándesusingresosbrutosdefacturaciónlas cantidades satisfechas a otras empresas en concepto de accesoointerconexiónalasredesdelasmismas.Lasempresas titulares de tales redes deberán computar las cantidades percibidas por tal concepto entre sus ingresos brutos de facturación.
El importe derivado de la aplicación de este régimen especial no podrá ser repercutido a las personas usuarias de los serviciosdesuministro aque serefiereestaletrac).
Las tasas reguladas en esta letra c) son compatibles con otras tasas que puedan establecerse por laprestación de servicioso la realización de actividades de competencia local, de las que las empresas a que se refiere esta letra deban ser obligadas tributarias conforme a lo establecido en el artículo 26.1.b) de estaNormaForal,quedandoexcluida,porelpagodeestatasa, la exacción de otras tasas derivadas de lautilización privativao el aprovechamiento especial constituido en el suelo, subsuelo ovuelode lasvíaspúblicasmunicipales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
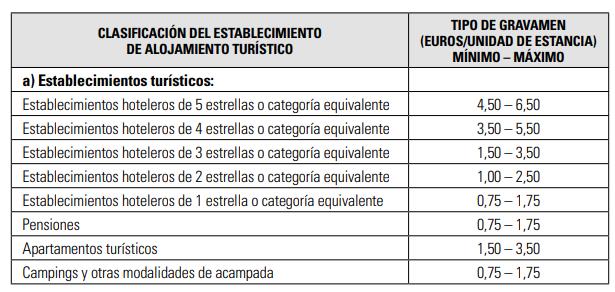
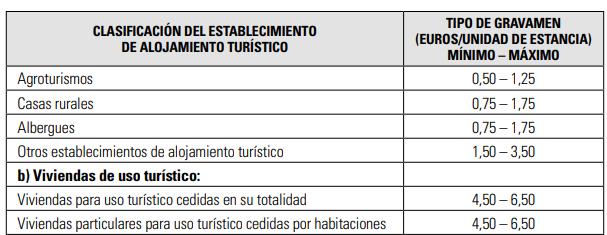
IMPUESTO SOBRE ESTANCIAS TURÍSTICAS.
Norma Foral 13/2026, de 10 de junio, del Impuesto sobre Estancias Turísticas
Artículo 9. Tipos de gravamen
Disposición Final Segunda. Entrada en vigor. La presente norma foral entrará en vigor el día siguiente al de su publicación en el BOTHA y producirá efectos desde el 1 de enero de 2027.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 10
Consulta de la DGT
DERECHO CIVIL CATALÁN
ISD/IRPF. DONACIÓN MORTIS CAUSA. La DGT confirma que la donación mortis causa catalana con transmisión inmediata tributa como adquisición sucesoria, pero niega la reducción del 95 % para empresa familiar al no haber fallecido aún la causante. Reitera doctrina
La Consulta concluye que la donación mortis causa regulada en el Código Civil de Cataluña constituye un título sucesorio a efectos del ISD y queda amparada por la no sujeción de la ganancia patrimonial en IRPF prevista para las transmisiones lucrativas por causa de muerte, aunque determinadas reducciones exigen el fallecimiento efectivo del causante.
Fecha: 28/05/2026 Fuente: web de la AEAT Enlace: Consulta V1308-26 de 28/05/2026
SÍNTESIS: La Consulta Vinculante analiza una donación mortis causa regulada en el artículo 432-1 del Código Civil de Cataluña mediante la que una madre transmite en vida acciones y activos financieros a sus hijos, reservando a la operación naturaleza sucesoria. La Dirección General de Tributos concluye que estas donaciones constituyen un título sucesorio a efectos del Impuesto sobre Sucesiones y Donaciones (ISD), por lo que tributan como adquisición mortis causa y no como donación inter vivos. Además, el devengo se produce en la fecha de otorgamiento de la donación, pese a que la transmisión de la propiedad sea inmediata. No obstante, la DGT niega la aplicación de la reducción del 95 % prevista para la empresa familiar del artículo 20.2.c) de la LISD cuando la transmisión se produce en vida del causante, al considerar imprescindible que exista un fallecimiento efectivo para cumplir los requisitos de dicho beneficio fiscal. En el ámbito del IRPF, la consulta confirma que estas transmisiones quedan amparadas por el artículo 33.3.b) de la LIRPF, de modo que el transmitente no genera ganancia patrimonial, siguiendo la doctrina consolidada por el Tribunal Supremo sobre los pactos sucesorios. Por último, la DGT señala que el punto de conexión autonómico en el ISD será la Comunidad Autónoma de residencia habitual del causante, que en el caso analizado corresponde a la Comunidad de Madrid.
HECHOS EXPUESTOS POR LOS CONSULTANTES
▪ La consultante, con vecindad civil catalana, pretende ordenar su sucesión mediante una donación mortis causa regulada en el artículo 432-1 del Libro IV del Código Civil de Cataluña.
▪ La operación consistiría en donar a sus dos hijos, también de vecindad civil catalana, un determinado número de acciones cotizadas y otros activos financieros, estableciendo expresamente la transmisión inmediata de la propiedad
Respecto a la residencia:
▪ La madre donante reside en la Comunidad de Madrid.
▪ Uno de los hijos reside en Madrid.
▪ El otro hijo reside en Cataluña.
QUÉ PREGUNTA EL CONSULTANTE
Los consultantes plantean dos cuestiones:
1. En el IRPF de la donante
▪ Si la transmisión genera una ganancia patrimonial sujeta al IRPF o si resulta aplicable la regla de no tributación prevista para las transmisiones lucrativas por causa de muerte.
2. En el Impuesto sobre Sucesiones y Donaciones
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 10
Si la operación:
▪ Debe tributar como adquisición mortis causa
▪ Puede aplicar la tarifa y reducciones propias de las adquisiciones sucesorias.
▪ Se devenga en el momento del otorgamiento de la donación.
▪ Determina como punto de conexión la Comunidad Autónoma de residencia de la causante.
CONTESTACIÓN DE LA DGT
A. Tributación en el Impuesto sobre Sucesiones y Donaciones
1. La donación mortis causa es un título sucesorio
La DGT recuerda que las donaciones mortis causa tienen una naturaleza singular:
▪ Formalmente son donaciones.
▪ Pero despliegan sus efectos por razón de la muerte del donante.
▪ Por ello, el artículo 11.a) del RISD las califica expresamente como títulos sucesorios
La consecuencia es que:
▪ No tributan como donaciones inter vivos.
▪ Deben recibir el tratamiento propio de las adquisiciones por causa de muerte.
2. Devengo
Aunque existe transmisión inmediata de la propiedad, la DGT considera aplicable la regla especial del artículo 24.1 LISD.
Por ello:
▪ El impuesto se devenga cuando se celebra la donación
▪ Es decir, en la fecha de otorgamiento del negocio jurídico.
3. Aplicación de tarifa y reducciones de las adquisiciones mortis causa
La DGT concluye que:
▪ Debe aplicarse la tarifa correspondiente a las adquisiciones sucesorias.
▪ También las reducciones previstas para esta modalidad.
No obstante, analiza específicamente la reducción de empresa familiar del artículo 20.2.c) LISD.
4. No procede la reducción del artículo 20.2.c) LISD
▪ La DGT efectúa aquí el análisis más relevante de la consulta.
▪ Partiendo de su doctrina reciente sobre pactos sucesorios con efectos de presente, considera que para aplicar la reducción deben concurrir todos los requisitos legales.
▪ Entre ellos destaca uno esencial:
o Que el causante de la adquisición sea una persona fallecida.
▪ En la donación mortis causa objeto de consulta:
o Existe transmisión inmediata.
o La causante sigue viva.
▪ Por ello, falta un requisito indispensable para la aplicación de la reducción.
▪ La DGT concluye que no resulta aplicable la reducción del 95 % del artículo 20.2.c) LISD, aun cuando la operación tribute como adquisición mortis causa
5. Cambio de criterio administrativo
La consulta destaca expresamente que esta interpretación supone la consolidación del criterio iniciado en las consultas:
▪ V1788-20.
▪ V1790-20.
▪ V1792-20.
▪ V1038-21.
▪ V1449-25.
Dicho criterio considera el fallecimiento efectivo del transmitente como requisito necesario para aplicar la reducción.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 9 de 10
6. Punto de conexión autonómico
▪ Al tratarse de una adquisición mortis causa, el rendimiento del impuesto se entiende producido en la Comunidad Autónoma donde resida habitualmente la causante
▪ La residencia se determina atendiendo al territorio donde haya permanecido más tiempo durante los cinco años anteriores al devengo.
▪ Con los datos aportados, la DGT entiende que el punto de conexión corresponde a la Comunidad de Madrid.
B. Tributación en el IRPF
1. Aplicación del artículo 33.3.b) LIRPF
▪ El artículo 33.3.b) LIRPF establece que no existe ganancia ni pérdida patrimonial en las transmisiones lucrativas por causa de muerte.
▪ La cuestión era determinar si una donación mortis causa con transmisión inmediata puede acogerse a esta regla.
2. Evolución jurisprudencial
La DGT recuerda que inicialmente sostenía que:
▪ Al producirse la transmisión en vida del causante,
▪ No procedía la exclusión de gravamen.
Sin embargo, el criterio cambió a raíz de la jurisprudencia del Tribunal Supremo sobre la apartación gallega
3. Doctrina del Tribunal Supremo
La Sentencia del Tribunal Supremo de 9 de febrero de 2016 (STS 407/2016) afirmó que:
▪ Los pactos sucesorios constituyen auténticas transmisiones por causa de muerte.
▪ No existen dos negocios distintos (uno inter vivos y otro mortis causa).
▪ Existe un único negocio sucesorio.
Por tanto, quedan comprendidos en el artículo 33.3.b) LIRPF
4. Asunción de la doctrina por la DGT
La DGT modificó su criterio mediante la consulta V0430-17 y posteriormente lo extendió a otros pactos sucesorios mediante la consulta V2593-21.
En coherencia con ello concluye que la donación mortis causa catalana del artículo 432-1 CCCat:
▪ Tiene naturaleza sucesoria.
▪ Está amparada por el artículo 33.3.b) LIRPF.
Consecuencia:
▪ La donante no genera ganancia patrimonial sujeta al IRPF por la transmisión de las acciones y activos financieros.
Artículos
Artículo 432-1 del Código Civil de Cataluña Define la figura jurídica analizada y permite que la transmisión inmediata de la propiedad siga teniendo naturaleza de donación mortis causa
Artículo 3.1.a) LISD Configura como hecho imponible la adquisición por herencia, legado o cualquier otro título sucesorio. La DGT encuadra aquí la donación mortis causa
Artículo 20.2.c) LISD Regula la reducción del 95 % para empresa familiar. La DGT concluye que no procede porque la causante sigue viva.
Artículo 24.1 LISD Permite considerar devengado el impuesto en el momento de celebración del negocio sucesorio.
Artículo 11.a) RISD Califica expresamente la donación mortis causa como título sucesorio.
Artículo 14 LGT La DGT lo utiliza para rechazar una interpretación extensiva de las reducciones fiscales.
Artículo 32 Ley 22/2009 Determina la Comunidad Autónoma competente para aplicar la normativa del impuesto.
Artículo 28 Ley 22/2009 Permite fijar la residencia de la causante atendiendo a los cinco años anteriores al devengo.
Artículo 33.3.b) LIRPF Es la norma que excluye la existencia de ganancia patrimonial en transmisiones lucrativas por causa de muerte.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
10 de 10