Normas en tramitación
ORDEN
PAISES Y TERRITORIOS NO COOPERATIVAS. Se somete a audiencia e información pública el Proyecto de Orden HAC/XXX/2026 de XX de XXXX, de modificación de la Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas.
Fecha: 21/05/2026 Fuente: web de la AEAT Enlace: Proyecto de Orden
Artículo único: Modificación del Artículo único de la Orden HFP/115/2023, de 9 de febrero:
1. Se suprimen de la relación de jurisdicciones consideradas no cooperativas los siguientes países y territorios, así como los siguientes regímenes fiscales perjudiciales, los números:
3. Barbados;
5. Dominica;
7. Gibraltar;
20. Samoa, por lo que respecta al régimen fiscal perjudicial (offshore business)
22. Seychelles; y
23.Trinidad y Tobago.
2. Se añade a la relación de jurisdicciones que tienen la consideración de no cooperativas, a Rusia, por lo que respecta al régimen fiscal perjudicial (internacional holding companies) con el número 25.
Disposición transitoria única. Aplicación transitoria de la consideración de jurisdicción no cooperativa.
En relación con los tributos cuyo período impositivo no hubiera concluido en la fecha de la entrada en vigor de esta orden, los países o territorios, así como regímenes fiscales perjudiciales, que tienen la consideración de jurisdicción no cooperativa en dicho período impositivo serán los países o territorios, así como los regímenes fiscales perjudiciales, previstos en la Orden HFP/115/2023, de 9 de febrero, por la que se determinan los países y territorios, así como los regímenes fiscales perjudiciales, que tienen la consideración de jurisdicciones no cooperativas, en su redacción vigente hasta la entrada en vigor de esta modificación normativa.
Disposición final segunda. Entrada en vigor.
La presente Orden entrará en vigor el día siguiente al de su publicación en el “Boletín Oficial del Estado” y será de aplicación a los tributos sin período impositivo devengados a partir de su entrada en vigor y a los demás tributos cuyo período impositivo se inicie desde ese momento. No obstante, respecto al régimen perjudicial incluido en el apartado 2 del artículo único, la Orden entrará en vigor a los seis meses desde el día siguiente a su publicación en el “Boletín Oficial del Estado” y será de aplicación a los tributos sin período impositivo devengados a partir de su entrada en vigor, y a los demás tributos cuyo período impositivo se inicie desde ese momento
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 13
Consulta de la DGT
GRUPOS DE CONSOLIDACIÓN FISCAL
IS. RESERVA DE CAPITALIZACIÓN. Reserva de capitalización en grupos de consolidación fiscal: la reducción de capital con devolución de aportaciones a los socios no minora los fondos propios computables
La DGT confirma, en su consulta V0422-26, que la amortización de acciones propias y la distribución de prima de emisión, en cuanto representan aportaciones de los socios, son neutras a efectos del cómputo y mantenimiento del incremento de fondos propios del artículo 25 LIS
Fecha: 26/02/2026 Fuente: web de la AEAT Enlace: Consulta V0422-26 de 26/02/2026 y Consulta V0391-26 de 25/02/2026
SÍNTESIS: La Dirección General de Tributos, en su consulta vinculante V0422-26, de 26 de febrero de 2026, analiza el cómputo del incremento de fondos propios del artículo 25 LIS en un grupo de consolidación fiscal que, tras haber aplicado la reserva de capitalización en ejercicios anteriores, ejecutó en el ejercicio 20X1 una reducción de capital mediante adquisición y amortización de acciones propias, un reparto de dividendo con cargo a prima de emisión y operaciones de reestructuración acogidas al régimen especial del Capítulo VII del Título VII LIS.
El Centro Directivo confirma, en línea con las consultas V0931-21 y V0327-24, que las reducciones de capital y las distribuciones de prima de emisión, en la parte que proceda de aportaciones de los socios, son neutras a efectos del cómputo y del mantenimiento del incremento de fondos propios. La conclusión se asienta en una interpretación sistemática del artículo 25.2 LIS: si las aportaciones de los socios (letra a) y las operaciones con acciones propias (letra c) no se computan como ampliaciones, tampoco deben computar como minoración cuando se dispone de ellas, por exigencia de simetría en el tratamiento de las partidas que integran los fondos propios. La DGT matiza, no obstante, que el exceso del precio satisfecho por la adquisición de acciones propias sobre el valor nominal y la prima de emisión asociada sí debe calificarse como distribución de reservas generadas por la entidad y, por tanto, computar como minoración al cierre del ejercicio.
En sede de consolidación fiscal, se reitera que la reserva de capitalización se refiere al grupo (artículos 56.1, 62.1.d y 63.b LIS) y que el incremento se calcula sobre el sumatorio de fondos propios de las entidades integrantes, previas eliminaciones e incorporaciones, en coherencia con el criterio de neutralidad ya sentado en la consulta V1936-18. La DGT declina pronunciarse, ex artículo 88.1 LGT, sobre la subsunción concreta del cómputo efectuado por la consultante.
HECHOS
• La entidad A es la sociedad dominante del Grupo fiscal A, que tributa en régimen especial de consolidación fiscal (Capítulo VI del Título VII LIS) y aplicó en ejercicios anteriores la reserva de capitalización del artículo 25 LIS. El grupo está integrado por veintiséis sociedades residentes en España y otras no residentes, con una plantilla superior a mil trabajadores, dedicado a la fabricación y comercialización de encendedores, artículos de papelería y productos de electrónica. El período impositivo coincide con el año natural.
• En el ejercicio 20X1 se ejecutaron las siguientes operaciones societarias:
(i) Reducción del capital social y de la prima de emisión de la entidad A mediante la adquisición de participaciones propias para su amortización, con la finalidad de dar salida a uno de los socios.
(ii) Reparto de dividendo extraordinario con cargo a la prima de emisión.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 13
(iii) Escisión parcial financiera de la entidad B (dependiente del grupo), por la que se segregó la totalidad de las participaciones de la entidad C en favor de la entidad A, acogida al régimen especial del Capítulo VII del Título VII LIS.
(iv) Fusión por absorción de la entidad E por la entidad D, ambas integrantes del grupo, acogida igualmente al régimen especial del Capítulo VII del Título VII LIS.
CUESTIONES PLANTEADAS
La consultante solicita confirmación sobre tres extremos:
• Si, a los efectos del cómputo del incremento de fondos propios del artículo 25.2 LIS, no deben tenerse en cuenta como fondos propios al inicio y al cierre del período impositivo los importes derivados de reducciones de capital y distribuciones de prima de emisión en la parte que proceda de aportaciones de los socios.
• Si, en el régimen de consolidación fiscal, el requisito de mantenimiento del incremento de fondos propios (art. 25.1.a LIS) excluye las minoraciones derivadas de pérdidas contables de entidades del grupo.
• Si, conforme a los datos expuestos, no se ha incumplido en 20X1 el requisito de mantenimiento del incremento de fondos propios derivado de ajustes practicados en ejercicios anteriores, atendiendo al sumatorio de fondos propios finales del grupo, previas eliminaciones y depurando las pérdidas contables.
CONTESTACIÓN DE LA DGT
1. Delimitación del objeto de la consulta
• La DGT advierte de inicio que circunscribe su contestación a la primera cuestión, esto es, a las reducciones de capital y distribuciones de prima de emisión en la parte procedente de aportaciones de los socios. Respecto de la tercera cuestión, declina pronunciarse con base en el artículo 88.1 LGT, al considerar que los obligados tributarios solo pueden formular consultas sobre su propio régimen, clasificación o calificación tributaria, y no sobre la subsunción fáctica de un cómputo concreto en el supuesto normativo.
2. Marco normativo aplicable a la reserva de capitalización
• La DGT reproduce el artículo 25 LIS en su redacción vigente para los períodos impositivos iniciados a partir del 1 de enero de 2025 (reducción del 20 % con tramos incrementados por crecimiento de plantilla, plazo de mantenimiento de tres años) y en la redacción anterior aplicable desde el 1 de enero de 2024 (reducción del 15 %, plazo de tres años). Recuerda que, para períodos iniciados con anterioridad a 1 de enero de 2024, el plazo de mantenimiento del incremento de fondos propios y de indisponibilidad de la reserva era de cinco años, si bien la disposición transitoria cuadragésima tercera LIS unifica en tres años el plazo respecto de aquellos incrementos y reservas cuyo plazo no hubiera expirado al inicio del primer período impositivo iniciado a partir del 1 de enero de 2024.
3. Especialidades del régimen de consolidación fiscal
• La DGT subraya que, conforme al artículo 56.1 LIS, el grupo fiscal tiene la consideración de contribuyente. La base imponible del grupo se determina, según el artículo 62.1 LIS, por agregación de las bases imponibles individuales (con las especialidades del artículo 63 LIS), las eliminaciones, las incorporaciones y las cantidades de la reserva de capitalización, que se refiere al grupo fiscal, aunque la dotación material pueda llevarla a cabo cualquiera de sus entidades. El artículo 63.b) LIS excluye, correlativamente, la reserva de capitalización de las bases imponibles individuales.
• En consecuencia, el cómputo del incremento de fondos propios se efectúa a nivel de grupo, atendiendo al sumatorio de los fondos propios de las entidades integrantes y a las eliminaciones e incorporaciones por operaciones internas, con la finalidad de que la reducción resulte neutral respecto de los criterios de consolidación contable, criterio ya sentado por el propio Centro Directivo en la consulta V1936-18.
4. Las partidas excluidas del cómputo: artículo 25.2 LIS
• El artículo 25.2 LIS excluye, tanto a efectos de determinar el incremento como su mantenimiento, las aportaciones de los socios (letra a), las ampliaciones de capital por compensación de créditos (letra b), las ampliaciones de fondos propios por operaciones con acciones propias o de reestructuración (letra
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 5 de 13
c), las reservas legales o estatutarias (letra d), las reservas indisponibles dotadas conforme al artículo 105 LIS y al artículo 27 de la Ley 19/1994 (letra e), los fondos propios correspondientes a una emisión de instrumentos financieros compuestos (letra f) y los derivados de variaciones en activos por impuesto diferido por modificación del tipo de gravamen (letra g).
5. Calificación contable de las operaciones con acciones propias y de la reducción de capital
• La DGT remite al Plan General de Contabilidad (RD 1514/2007), desarrollado por la Resolución del ICAC de 5 de marzo de 2019 (RICAC 2019), que regula el régimen jurídico contable de las operaciones con acciones propias y de las aportaciones de los socios. Reproduce el artículo 20.1 RICAC 2019, conforme al cual la adquisición derivativa de acciones propias clasificadas como instrumentos de patrimonio se registra en el patrimonio neto por su valor razonable como variación de los fondos propios; y el artículo 39 RICAC 2019, que dispone que la adquisición de acciones propias para su amortización origina una reducción de los fondos propios, registrándose en una partida de reservas la diferencia entre el valor de las acciones propias adquiridas y el capital social amortizado. El mismo tratamiento se aplica a la reducción de capital con devolución del valor de las aportaciones sin previa adquisición de las participaciones.
• A efectos de identificar las aportaciones de los socios, la DGT acude al artículo 8 RICAC 2019 y a las definiciones contables de las cuentas 100 (capital social) y 110 (prima de emisión o asunción) del PGC, así como a la exposición de motivos de la propia RICAC 2019, que equipara, desde la perspectiva del patrimonio aportado, la prima de emisión y las aportaciones de los socios reguladas en el artículo 9 de la Resolución. De ello concluye que el concepto de aportaciones de los socios debe interpretarse en sentido amplio, comprendiendo tanto aportaciones dinerarias como no dinerarias en forma de capital social, prima de emisión o cualquier otra aportación no reembolsable que forme parte de los fondos propios del balance.
6. Interpretación sistemática: la simetría en el tratamiento de las partidas representativas de aportaciones
• Sobre la base anterior, la DGT alcanza la conclusión nuclear de la consulta: las ampliaciones de fondos propios derivadas de aumentos de capital y de prima de emisión no se computan a efectos del incremento ni del mantenimiento, ex artículo 25.2.a) LIS; y, por exigencia de coherencia sistemática, la disposición de partidas representativas de aportaciones de los socios (capital social, prima de emisión) tampoco debe computar como minoración de los fondos propios. Lo contrario produciría un tratamiento asimétrico de las partidas que integran los fondos propios, incompatible con una interpretación sistemática y razonable de la norma. Este criterio había sido ya sentado en las consultas vinculantes V0931-21 y V0327-24.
• Adicionalmente, las ampliaciones de fondos propios por operaciones con acciones propias se excluyen del cómputo conforme al artículo 25.2.c) LIS. Dado que la normativa contable otorga el mismo tratamiento a la adquisición de acciones propias y a su ulterior amortización, la DGT concluye que la parte del importe satisfecho que corresponda al valor nominal de las acciones adquiridas y a la prima de emisión asociada debe recibir idéntico tratamiento al de una reducción de capital con devolución de aportaciones, pues ambas partidas representan fondos aportados por los socios y, por tanto, no inciden en la determinación del incremento de los fondos propios.
7. Matización: el exceso sobre el valor nominal y la prima de emisión
• La DGT introduce una matización relevante: únicamente cuando el precio satisfecho por la adquisición de acciones propias exceda del importe agregado del valor nominal y de la prima de emisión asociada, dicho exceso podrá calificarse como distribución de reservas generadas por la entidad, computándose entonces como minoración de los fondos propios al cierre del ejercicio.
Artículos:
Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (LIS)
Artículo 25 LIS. Precepto nuclear de la contestación; regula la reserva de capitalización, define el incremento de fondos propios (apartado 2) y enumera las partidas excluidas del cómputo, entre ellas las aportaciones de los socios (letra a) y las operaciones con acciones propias o de reestructuración (letra c).
Artículo 56.1 LIS. Atribuye al grupo fiscal la condición de contribuyente, lo que justifica que la reserva de capitalización se refiera al grupo y no a las entidades individuales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 13
Artículo 62 LIS. Determina la base imponible del grupo fiscal por agregación de bases individuales, eliminaciones, incorporaciones y la propia reserva de capitalización, que se refiere al grupo (letra d del apartado 1).
Artículo 63 LIS. Excluye la reserva de capitalización de las bases imponibles individuales, en coherencia con su carácter de magnitud del grupo.
Disposición transitoria cuadragésima tercera LIS. Aplica el plazo de tres años a los incrementos y reservas dotadas cuyo plazo de mantenimiento no hubiera expirado al inicio del primer período impositivo iniciado a partir del 1 de enero de 2024; relevante porque la consultante aplicó la reserva en ejercicios anteriores.
Real Decreto 1514/2007, de 16 de noviembre, por el que se aprueba el Plan General de Contabilidad Texto consolidado
Cuentas 100 (capital social) y 110 (prima de emisión o asunción) de la quinta parte. Permiten delimitar el concepto de aportaciones de los socios, en sentido amplio, comprensivo de aportaciones dinerarias y no dinerarias y de la prima de emisión.
Resolución de 5 de marzo de 2019 del ICAC, sobre instrumentos financieros y aspectos contables de la regulación mercantil de las sociedades de capital (RICAC 2019) Texto consolidado
Artículo 8 RICAC 2019. Disciplina la presentación de las aportaciones de los socios al capital social y de la prima de emisión.
Artículo 20 RICAC 2019. Establece que la adquisición derivativa de acciones propias clasificadas como instrumentos de patrimonio se registra como variación de los fondos propios.
Artículo 39 RICAC 2019. Regula la reducción de capital mediante devolución del valor de las aportaciones o adquisición de acciones propias para su amortización; soporte contable para asimilar el tratamiento de ambas operaciones.
Consultas
V1936-18. Criterio de neutralidad de la reserva de capitalización respecto de los criterios de consolidación contable, mediante el cómputo del incremento a partir del sumatorio de fondos propios de las entidades del grupo y las eliminaciones e incorporaciones por operaciones internas.
V1836-18 y V2670-20. Remisión a la normativa contable para identificar las partidas integrantes de los fondos propios, con las salvedades del artículo 25.2 LIS.
V0931-21 y V0327-24. Sustentan la interpretación sistemática que se reitera en la presente consulta: la disposición de partidas representativas de aportaciones de los socios (capital social, prima de emisión) no debe computarse como minoración de los fondos propios, en simetría con su exclusión cuando operan como ampliaciones.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 13
Sentencia
NOTIFICACIÓN AL ANTIGUO REPRESENTANTE
LGT. NOTIFICACIÓN. La notificación de una liquidación al antiguo representante, pese al cambio comunicado, causa indefensión y anula el acto tributario
El TSJ de Castilla y León declara inválida la notificación de una liquidación tributaria remitida al antiguo representante tras haberse comunicado formalmente el cambio de asesor, al considerar que la actuación administrativa vulneró la seguridad jurídica y provocó indefensión al contribuyente.
Fecha: 07/04/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TSJ de Castilla y León de 07/04/2026
SÍNTESIS: El TSJ de Castilla y León analiza un supuesto en el que la Administración tributaria notificó una liquidación al anterior representante del contribuyente pese a que el cambio de asesor había sido comunicado y aceptado previamente en el procedimiento. Aunque el antiguo representante accedió al contenido de la liquidación, no lo trasladó al obligado tributario, impidiendo su conocimiento efectivo en plazo. El Tribunal considera que la Administración vulneró las garantías de notificación, la seguridad jurídica y el derecho de defensa, al ignorar el cambio de representación que ya venía utilizando en el resto de comunicaciones.
La sentencia concluye que la notificación no puede reputarse válida y anula la liquidación por causar indefensión material al contribuyente.
HECHOS
• El contribuyente comunicó a la Administración el cambio de representante, designando un nuevo asesor. Desde entonces, Hacienda dirigió de forma ordinaria sus comunicaciones al nuevo representante, lo que evidenciaba que conocía y aceptaba esa designación.
• Sin embargo, la liquidación se notificó al anterior representante. Este accedió al contenido, pero no lo trasladó al obligado tributario. Como consecuencia, el contribuyente no tuvo conocimiento efectivo del acto en plazo, quedando privado de la posibilidad real de reaccionar frente a la liquidación.
• Hacienda pretendía mantener la validez de la notificación y de la liquidación, apoyándose en que el antiguo representante llegó a acceder al acto.
FALLO DEL TRIBUNAL
• El TSJ de Castilla y León estima el recurso y anula la actuación administrativa. La notificación practicada al anterior representante no puede considerarse válida porque la Administración ignoró un cambio de representación ya comunicado y asumido en el procedimiento. Fundamentación jurídica
• El Tribunal razona que la finalidad de la notificación no es meramente formal, sino garantizar el conocimiento efectivo del acto por el obligado tributario o por quien válidamente le represente
• La Administración no podía notificar la liquidación al asesor anterior cuando ya conocía el cambio de representante y había actuado conforme a él en otras comunicaciones. La actuación administrativa quebró la confianza legítima, la seguridad jurídica y el derecho de defensa.
• El acceso del antiguo representante al contenido de la liquidación no subsana el defecto, porque ya no era el canal válido de comunicación y, además, el contribuyente no tuvo conocimiento real del acto en tiempo y forma.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 13
Artículos aplicables
Artículo 46 LGT representación voluntaria del obligado tributario. Se aplica porque el contribuyente había designado nuevo representante y la Administración debía relacionarse con él.
Artículos 109 a 112 LGT régimen de notificaciones tributarias. Son relevantes para determinar lugar, destinatario y efectos de las notificaciones.
Artículo 24 CE tutela judicial efectiva y prohibición de indefensión. Se aplica porque la notificación defectuosa impidió al contribuyente defenderse eficazmente.
Artículo 9.3 CE seguridad jurídica y confianza legítima. Resulta aplicable porque la Administración actuó contra sus propios actos al ignorar el cambio de representante que venía utilizando.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 13
Auto admitido a trámite
PLAZO
LGT. RECTIFICACIÓN DE AUTOLIQUIDACIONES. El Supremo decidirá si la rectificación de autoliquidaciones puede solicitarse más allá del plazo general de cuatro años
El Alto Tribunal deberá aclarar si las actuaciones de comprobación tributaria mantienen vivo el derecho del contribuyente a rectificar una autoliquidación cuando la Administración aún conserva la facultad de liquidar y los elementos regularizados son distintos de los que se pretenden corregir
Fecha: 13/05/2026
Fuente: web del Poder Judicial
Enlace: Auto del TS de 13/05/2026
El Tribunal Supremo tendrá que resolver, esencialmente, si la solicitud de rectificación de una autoliquidación está sometida al plazo general de prescripción de cuatro años del artículo 66.c) LGT o si, por el contrario, puede ejercitarse mientras no haya prescrito el derecho de la Administración a liquidar, conforme a los artículos 120.3 LGT y 126.2 RGAT.
Más concretamente, el auto de admisión identifica como cuestión con interés casacional:
Determinar si la posibilidad de solicitar la rectificación de una autoliquidación está sometida al plazo de prescripción de cuatro años del artículo 66.c) LGT; o si los artículos 120.3 LGT y 126.2 RGAT permiten presentar la solicitud de rectificación mientras no haya prescrito el derecho de la Administración para determinar la deuda tributaria mediante liquidación.
El problema jurídico nace porque:
• el contribuyente presentó una solicitud de rectificación del IRPF 2015 en enero de 2022;
• Hacienda la rechazó por considerar prescrito el derecho, al haber transcurrido más de cuatro años desde el final del plazo de declaración;
• pero el contribuyente sostiene que el plazo seguía “vivo” porque previamente había existido un procedimiento de comprobación limitada sobre ese mismo impuesto y ejercicio, aunque referido a elementos distintos de los ahora rectificados.
Por tanto, el Supremo deberá aclarar también:
1. Si la rectificación de autoliquidaciones y la devolución de ingresos indebidos son realmente el mismo instituto jurídico o no.
2. Si las actuaciones de comprobación o inspección interrumpen el plazo para pedir la rectificación, incluso cuando la rectificación afecta a elementos distintos de los regularizados por Hacienda.
3. Cómo debe coordinarse el artículo 66.c) LGT con el artículo 126.2 RGAT, porque existen criterios contradictorios entre Tribunales Superiores de Justicia:
o el TSJ de Madrid entiende que rige estrictamente el plazo de cuatro años;
o mientras que los TSJ de Galicia y Canarias sostienen que la rectificación puede solicitarse mientras no haya prescrito el derecho de la Administración a liquidar.
En definitiva, el Tribunal Supremo va a fijar doctrina sobre el régimen jurídico y de prescripción de las solicitudes de rectificación de autoliquidaciones, especialmente cuando ha habido actuaciones previas de comprobación administrativa.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 13
Monográfico Renta 2025
Deducciones (III)
Deducciones Generales (III)
Deducción – de la parte estatal - por inversiones en empresas de nueva o reciente creación
No formarán parte de la base de deducción las cantidades satisfechas por la suscripción de acciones o participaciones cuando respecto de tales cantidades el contribuyente practique una deducción establecida por su la Comunidad Autónoma en el ejercicio de sus competencias.
M Cálculo del Impuesto y resultado de la declaración
Determinación de los gravámenes estatal y autonómico (…)
Deducciones de las cuotas íntegras
Página 22
Parte estatal Parte autonómica (…) [0547] [0548]
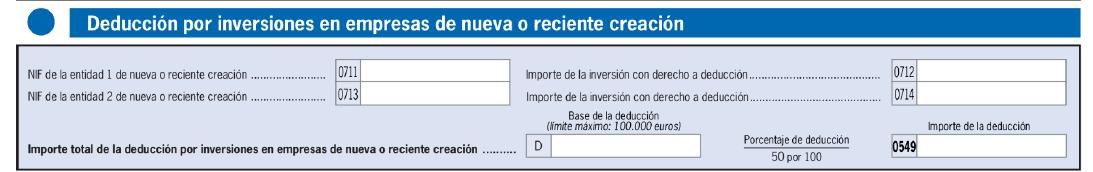
Deducción por inversiones en empresas de nueva o reciente creación (Anexo A1) [0549] (…)
Importe de la deducción: 50% de las cantidades satisfechas en el período por la suscripción de acciones o participaciones en empresas de nueva o reciente creación. [1] [2] [3]
Base máxima de la deducción: 100.000€
[1] CV0947-24 de 30/04/2024 REQUISITOS ADICIONALES: Para la aplicación de la citada deducción no sólo se exigirán los requisitos contemplados en el citado artículo 68.1 de la LIRPF, sino también los previstos en su artículo 70 respecto al importe del patrimonio del contribuyente.
[2] CV1870-25 de 14.10.2025 PRIMA DE EMISIÓN
La base de la deducción estará formada por el valor de adquisición de las acciones o participaciones suscritas, el cual incluirá el importe de la prima de emisión satisfecho.
[3] CV685-24 de 15.04.2024 APORTACIÓN REALIZADA A TRAVÉS DE UNA PLATAFORMA DE "EQUITY-CROWDFUNDING"
Al respecto, debemos reiterar que la aplicación de la deducción exige, en todo caso, que el acuerdo de ampliación de capital se adopte por la Junta General de Accionistas, que se otorgue en escritura pública y que se proceda a su inscripción en el Registro Mercantil. En el caso planteado, y partiendo de la hipótesis de que la sociedad y las participaciones adquiridas cumplen todos los requisitos exigidos en el artículo 68.1 de la LIRPF, el periodo impositivo en que procederá aplicar la deducción será, al haber la consultante realizado el desembolso a través de un intermediario, el ejercicio en que dicho intermediario ingrese en la sociedad que amplia capital el importe satisfecho por la consultante, que es el periodo en el que se satisfacen a la sociedad las cantidades correspondientes por la suscripción de participaciones en la ampliación de capital de la sociedad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 13
Requisitos de la entidad:
a. Revestir, durante todos los años de tenencia de la acción o participación, la forma de SA, SRL, SAL ó SRL laboral, en los términos previstos en la legislación al efecto, y no estar admitida a negociación en ningún mercado organizado.
b. Ejercer una actividad económica que cuente con los medios personales y materiales para el desarrollo de la misma. En particular no podrá tener por actividad la gestión de un patrimonio mobiliario o inmobiliario a que se refiere el art 4.8.dos.a) LIP en ninguno de los periodos impositivos de la entidad con anterioridad a la transmisión de la participación.
c. El importe de la cifra de los fondos propios de la entidad no puede ser superior a 400.000 euros en el inicio del período impositivo de la misma en que el contribuyente adquiera las acciones o participaciones. Cuando la entidad forme parte de un grupo de sociedades (art 42 CCo), con independencia de la residencia y de la obligación de formular CCAA consolidades, el importe de los fondos propios se referirá al conjunto de las entidades pertenecientes a dicho grupo.
Para la práctica de la deducción será necesario obtener una certificación expedida por la entidad, indicando el cumplimiento de los requisitos en el período impositivo en que se produjo la adquisición. [4]
Requisitos del contribuyente: [5]
a. Adquisición: deberán adquirirse por el contribuyente bien en el momento de la constitución de aquella o mediante ampliación de capital efectuada, con carácter general, en los 5 años siguientes a dicha constitución, o en los 7 siguientes a dicha constitución en el caso de empresas emergentes (Ley 28/2022, de 21 de diciembre)
Permanencia en el patrimonio: por un plazo superior a 3 años e inferior a 12.
b. La participación directa o indirecta del contribuyente, junto con la que posean en la misma entidad su cónyuge o cualquier persona unida al contribuyente por parentesco, en línea recta o colateral, por consanguinidad o afinidad, hasta el segundo grado incluido, no puede ser, durante ningún día de los años naturales de tenencia de la participación, superior al 40% del capital social de la entidad o de sus derechos de voto.
[6] Lo dispuesto en esta letra no resultará de aplicación a los socios fundadores de una empresa emergente a las que se refiere la Ley 28/2022, de 21 de diciembre, de fomento del ecosistema de las
[4] Resolución del TEAR de Valencia de 23/01/2024 LA ENTIDAD NO HA PRESENTADO EL MODELO 165 PERO EXPIDE EL CERTIFICADO DE CUMPLIMIENTO DE LAS OBLIGACIONES (…) a juicio de este Tribunal, sucede en el presente caso, en el que al suscriptor de participaciones se le deniega el derecho a la aplicación de la deducción como consecuencia del incumplimiento de una obligación (presentación de una declaración informativa) impuesta a un tercero (la entidad participada). A nuestro entender supone una carga exorbitante que se haga depender el derecho del socio o partícipe inversor a la deducción, del cumplimiento de una obligación formal impuesta a un tercero -la entidad cuyas acciones o participaciones se adquieren-, máxime si tenemos en cuenta que el artículo 68 de la LIRPF, únicamente impone al socio o partícipe la obligación de proveerse de la certificación expedida por la entidad cuyas acciones o participaciones se hayan adquirido y dicha certificación ha sido aportada en el presente caso. A mayor abundamiento, hemos de precisar que dicha declaración ha de presentarse con posterioridad a la expedición de la certificación que se entrega al socio o partícipe adquirente de las acciones o participaciones e incumbe única y exclusivamente a la entidad cuyas acciones o participaciones se adquieren por lo que no está al alcance del obligado tributario el cumplimiento de la misma.
[5] CV1849-25 de 14/10/2025 SI EL INVERSOR O SU CÓNYUGE PUEDEN DESEMPEÑAR FUNCIONES EJECUTIVAS EN LA SOCIEDAD. La aplicación de la deducción no exige que el inversor o su cónyuge tengan o no funciones ejecutivas en la sociedad.
[6] CV1870-25 de 14.10.2025 RECONOCIMIENTO DE EMPRESA EMERGENTE POSTERIOR A LA SUSCRIPCIÓN DE ACCIONES O PARTICIPACIONES
En el mismo sentido CV1822-25 de 13/10/2025
El hecho de que la empresa no esté calificada como empresa emergente en el momento de la suscripción de las acciones o participaciones no impide la aplicación de la deducción, porque esta se puede aplicar con independencia de que la sociedad sea o no empresa emergente. Si bien es cierto que en el caso de que lo fuera, los requisitos que exige la norma para la aplicación de dicha deducción son menos exigentes (plazo de siete años desde la constitución de la sociedad hasta la ampliación de capital en lugar del plazo general de cinco años, o la no exigencia de un porcentaje de participación inferior al 40 por ciento a los socios fundadores). Si en un momento posterior a ese desembolso, se obtiene la certificación de empresa emergente por parte de la sociedad, será a partir de dicho momento en el que la empresa certificada puede acogerse a los beneficios y especialidades de la Ley 28/2022. Es decir, a los
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 12 de 13
empresas emergentes, entendidos como aquellos que figuren en la escritura pública de constitución de la misma.
c. Que no se trate de acciones o participaciones en una entidad a través de la cual se ejerza la misma actividad que se venía ejerciendo anteriormente mediante otra titularidad.
Exención por reinversión (art 38.2. LIRPF)
Podrán excluirse de gravamen las ganancias patrimoniales que se pongan de manifiesto con ocasión de la transmisión de acciones o participaciones por las que se hubiera practicado esta deducción siempre que el importe total obtenido por la transmisión de las mismas se reinvierta en la adquisición de acciones o participaciones de las citadas entidades en las condiciones que reglamentariamente se determinen.
Cuando el importe reinvertido sea inferior al total percibido en la transmisión, únicamente se excluirá de tributación la parte proporcional de la ganancia patrimonial obtenida que corresponda a la cantidad reinvertida. Cuando el contribuyente transmita acciones o participaciones y opte por la aplicación de la exención prevista en el artículo 38.2 LIRPF, únicamente formará parte de la base de la deducción correspondiente a las nuevas acciones o participaciones suscritas la parte de la reinversión que exceda del importe total obtenido en la transmisión de aquellas. En ningún caso se podrá practicar deducción por las nuevas acciones o participaciones mientras las cantidades invertidas no superen la citada cuantía
No resultará de aplicación la exención por reinversión en los siguientes supuestos:
a. Cuando el contribuyente hubiera adquirido valores homogéneos en el año anterior o posterior a la transmisión de las acciones o participaciones. En este caso, la exención no procederá respecto de los valores que como consecuencia de dicha adquisición permanezcan en el patrimonio del contribuyente.
b. Cuando las acciones o participaciones se transmitan a su cónyuge, a cualquier persona unida al contribuyente por parentesco, en línea recta o colateral, por consanguinidad o afinidad, hasta el segundo grado incluido, a una entidad respecto de la que se produzca, con el contribuyente o con cualquiera de las personas anteriormente citadas, alguna de las circunstancias establecidas en el artículo 42 del CCo, con independencia de la residencia y de la obligación de formular cuentas anuales consolidadas, distinta de la propia entidad cuyas participaciones se transmiten.
efectos de la aplicación de esta deducción, y a partir de ese momento, las ampliaciones de capital podrán efectuarse en el plazo de siete años desde la constitución de la sociedad y los socios fundadores no tendrán limitaciones en relación a su porcentaje de participación en la sociedad.
CV0306-25-25 de 17/03/2025 MATRIMONIO QUE HA REALIZADO UNA INVERSIÓN EN UNA EMPRESA DE NUEVA CREACIÓN ADQUIRIENDO CADA CÓNYUGE EL 1% DE LAS PARTICIPACIONES SOCIALES DE LA SOCIEDAD, PERTENECIENDO EL 98 POR CIENTO RESTANTE AL HERMANO DE UNO DE LOS CÓNYUGES. En la medida que el matrimonio consultante no tiene la condición de fundador de la empresa emergente y la participación de ambos, junto con el hermano de uno de los cónyuges (familiar de segundo grado), es superior al 40 por ciento, se incumpliría el requisito previsto en la letra b) del apartado 3º del artículo 68.1 de la LIRPF, lo cual implica que el matrimonio consultante no pueda aplicarse la citada deducción.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 13