Mini Boletín FISCAL 22/04/2026 - www.gabinetedelaorden.com
Boletines Oficiales
Índice
Catalunya 22.04.2025
PLA DE CONTROL TRIBUTARI. Resolució ECF/1179/2026, de 16 d'abril, per la qual es dona publicitat als criteris generals del Pla de control tributari de l'Agència Tributària de Catalunya per al 2026
Consulta de la DGT
REDUCCIÓN RENTAS DEL ARRENDADOR
IS/IVA. Imputación temporal y efectos en IVA de la reducción de rentas por sentencia judicial firme
La DGT aclara el tratamiento en Impuesto sobre Sociedades e IVA de ajustes derivados de la cláusula “rebus sic stantibus” tras resolución judicial firme en arrendamientos afectados por COVID-19
Resolución del TEAC
EMPRESA FAMILIAR
IGF. EXENCIÓN POR PARTICIPACIONES EN SOCIEDADES. El TEAC rechaza la exención en el Impuesto de Grandes Fortunas por participaciones indirectas en empresa familiar
La participación indirecta no computa a efectos de la exención. De acuerdo con la interpretación fijada por el Tribunal Supremo en sentencia de 18 de junio de 2020 (recurso 5159/2017), a los efectos de entender cumplido los porcentajes de participación previstos en la letra b) del citado artículo 4.Ocho.dos LIP, sólo ha de computarse la participación directa en la entidad.
Sentencia
ACTOS DE COLABORACIÓN
LGT. NATURALEZA JURÍDICA DE LAS AUTOLIQUIDACIONES. Las autoliquidaciones son actos de colaboración de los obligados tributarios, cuya vía de recurso es la rectificación del artículo 120.3 de la Ley General Tributaria, sin que sea posible instar directamente contra la autoliquidación el procedimiento de revisión de actos nulos de pleno derecho, del artículo 217 de la Ley General Tributaria. El Tribunal Supremo cierra la vía del artículo 217 LGT (revisión de actos nulos de pleno derecho) frente a las autoliquidaciones: solo cabe su rectificación por el artículo 120.3 LGT.
Monográficos Renta 2025
RENTA 2025. Rendimientos del capital inmobiliario (I). Ingresos computables
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 2]
[pág. 3]
[pág. 6]
[pág. 8]
[pág. 11]
Página 1 de 13
Boletines oficiales
Catalunya
22.04.2025
PLA DE CONTROL TRIBUTARI. Resolució ECF/1179/2026, de 16 d'abril, per la qual es dona publicitat als criteris generals del Pla de control tributari de l'Agència Tributària de Catalunya per al 2026
(….) durant el 2026 es consolidarà l'ús de la signatura biomètrica dels documents que se signin presencialment a les oficines, estalviant l'ús del paper.
Pel que fa a les fonts d'informació en relació amb l'anàlisi de riscos, es continuarà treballant amb el resultat de la informació provinent de l'intercanvi automàtic d'informació sobre comptes financers (Commom Reporting Standard – CRS) i de la DAC2 a la qual es pugui tenir accés en col·laboració amb altres administracions tributàries, tant pel que fa a titularitats directes com indirectes de béns a l'estranger. Durant el 2026 es preveu obtenir informació de més països, així com seguir treballant amb la informació dels índexs notarials i de les bases de dades de titularitat real, obtinguda arran dels convenis signats per l'ATC amb el Consell General del Notariat i amb el Col·legi de Registradors de la Propietat, Mercantils i de Béns Mobles d'Espanya.
Així mateix, es preveu obtenir informació més completa en relació amb operacions amb monedes virtuals, a través dels models informatius, que permetrà efectuar una anàlisi patrimonial més acurada, així com informació internacional sota petició a través de l'assistència financera per permeti efectuar una anàlisi més completa dels riscos fiscals produïts per la contractació de productes amb entitats estrangeres.
(…)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 13
Consulta de la DGT
REDUCCIÓN RENTAS DEL ARRENDADOR
IS/IVA. Imputación temporal y efectos en IVA de la reducción de rentas por sentencia judicial firme
La DGT aclara el tratamiento en Impuesto sobre Sociedades e IVA de ajustes derivados de la cláusula “rebus sic stantibus” tras resolución judicial firme en arrendamientos afectados por COVID-19
Fecha: 30/01/2026 Fuente: webdelaAEAT Enlace: Consulta V0199-26 de 30/01/2026
SÍNTESIS: En la consulta vinculante , la Dirección General de Tributos analiza el tratamiento fiscal de una reducción de rentas arrendaticias acordada por sentencia judicial firme en 2024, relativa a los ejercicios 2020 y 2021.
En el Impuesto sobre Sociedades, la imputación del gasto depende de su tratamiento contable:
• Si procedía reconocer una provisión con anterioridad, el gasto se imputa conforme al principio de devengo.
• En caso contrario, se deduce en 2024, cuando nace la obligación cierta.
En el IVA, no se produce un nuevo devengo, sino una modificación de la base imponible de los periodos originales, obligando a rectificar las cuotas repercutidas mediante factura rectificativa, dentro de los plazos legales.
HECHOS
• Una entidad mercantil arrendadora de un local comercial.
• Durante los años 2020 y 2021 (COVID-19) no redujo la renta arrendaticia pese a las restricciones.
• El arrendatario interpuso demanda solicitando la reducción de la renta aplicando la cláusula “rebus sic stantibus”
• En 2024, se dicta sentencia firme que obliga a la arrendadora a:
o Reducir parcialmente las rentas de 2020 y 2021.
o Abonar los importes correspondientes más intereses.
• La entidad había repercutido e ingresado el IVA sobre las rentas originales.
QUÉ PREGUNTA EL CONSULTANTE
1. Impuesto sobre Sociedades (IS):
o ¿En qué ejercicio debe imputarse la reducción de ingresos derivada de la sentencia?
▪ ¿En 2024 (cuando la sentencia es firme)?
▪ ¿O en 2020-2021 (ejercicios a los que corresponde la renta)?
2. Impuesto sobre el Valor Añadido (IVA):
o ¿Cuándo se devenga la reducción de ingresos a efectos de IVA?
▪ ¿En 2024?
▪ ¿O en los ejercicios originales?
CONTESTACIÓN DE LA DGT
A) Impuesto sobre Sociedades
La DGT distingue dos escenarios clave:
1. Si procedía contabilizar una provisión antes de 2024
• Conforme al Plan General de Contabilidad (PGC):
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 13
o Si existía probabilidad de pérdida derivada del litigio → debía reconocerse una provisión
• En ese caso:
o El gasto se imputa según el principio de devengo
o Será fiscalmente deducible en el ejercicio de su devengo, aunque se refiera a rentas de 20202021.
Fundamentación:
• Correlación ingresos-gastos.
• Devengo contable como criterio fiscal (art. 11 LIS).
2. Si NO procedía provisión antes de 2024
• Si no existía obligación probable o no se pudo estimar:
o No había provisión previa.
• Entonces:
o El gasto se reconoce cuando nace la obligación cierta: 2024 (sentencia firme)
Conclusión:
• El gasto será deducible en 2024, momento de su registro contable.
3. Regla especial de imputación (art. 11.3 LIS)
• Si el gasto se contabiliza en un ejercicio distinto al de devengo:
o Se deduce en el ejercicio contable
o Siempre que no genere menor tributación
B) Impuesto sobre el Valor Añadido (IVA)
La DGT es clara:
1. No hay nuevo devengo en 2024
▪ La operación original (arrendamiento) ya se devengó en 2020-2021.
2. Hay modificación de la base imponible
▪ La sentencia firme provoca:
o Alteración del precio de operaciones pasadas
Consecuencia:
▪ Aplicación del art. 80 LIVA → modificación de la base imponible de los periodos originales
3. Obligación de rectificación
▪ El arrendador debe:
o Rectificar las cuotas de IVA repercutidas (art. 89 LIVA).
o Emitir factura rectificativa
4. Momento de la rectificación
▪ Cuando se produce la circunstancia (sentencia firme en 2024).
▪ Con límite de: o 4 años desde el devengo o desde la causa de modificación
5. Opciones para regularizar
▪ a) Procedimiento de rectificación de autoliquidaciones.
▪ b) Regularización en declaraciones posteriores (máx. 1 año).
Artículos aplicables
Impuesto sobre Sociedades (Ley 27/2014)
Artículo 10.3 LIS Base imponible = resultado contable corregido. Se aplica porque el tratamiento fiscal parte del registro contable.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 13
Artículo 11 LIS Imputación temporal según devengo. Determina cuándo se deduce el gasto (clave del caso).
Artículo 11.3 LIS Regla de imputación cuando hay discrepancias contables. Permite deducir en el ejercicio de contabilización si no hay menor tributación.
Artículo 14 LIS Deducibilidad de provisiones. Confirma que provisiones por responsabilidades (litigios) son deducibles. Impuesto sobre el Valor Añadido (Ley 37/1992)
Artículo 4 LIVA Sujeción al impuesto de arrendamientos. Justifica que la operación está gravada.
Artículo 80 LIVA Modificación de la base imponible. Clave: la sentencia altera el precio → obliga a ajustar el IVA.
Artículo 89 LIVA Rectificación de cuotas repercutidas. Regula cómo corregir el IVA ya ingresado.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 13
Resolución del TEAC
EMPRESA FAMILIAR
IGF. EXENCIÓN POR PARTICIPACIONES EN SOCIEDADES. El TEAC
rechaza la exención en el Impuesto de Grandes Fortunas por participaciones indirectas en empresa familiar
La participación indirecta no computa a efectos de la exención De acuerdo con la interpretación fijada por el Tribunal Supremo en sentencia de 18 de junio de 2020 (recurso 5159/2017), a los efectos de entender cumplido los porcentajes de participación previstos en la letra b) del citado artículo 4.Ocho.dos LIP, sólo ha de computarse la participación directa en la entidad.
Fecha: 19/02/2026 Fuente: webdelaAEAT Enlace: Resolución del TEAC de 19/02/2026
SÍNTESIS: El TEAC desestima el recurso de un contribuyente que solicitaba la devolución del ITSGF 2022 al considerar exentas sus participaciones en una empresa familiar. El Tribunal concluye que no procede la exención, al no cumplirse los requisitos del artículo 4.Ocho de la Ley del Impuesto sobre el Patrimonio, en particular el relativo al porcentaje mínimo de participación. El criterio clave de la resolución es que solo computa la participación directa, excluyendo la indirecta a través de sociedades interpuestas, en línea con la jurisprudencia del Tribunal Supremo. Asimismo, el TEAC rechaza pronunciarse sobre la inconstitucionalidad del impuesto por falta de competencia y recuerda que el Tribunal Constitucional ya ha avalado su validez.
HECHOS
El presente asunto trae causa del recurso de alzada interpuesto por el contribuyente contra una resolución del TEAR de Madrid, en relación con el Impuesto Temporal de Solidaridad de las Grandes Fortunas (ITSGF) del ejercicio 2022
Los hechos relevantes son los siguientes:
▪ El contribuyente presentó autoliquidación del ITSGF en julio de 2023, ingresando 1.504.914,74 €
▪ Posteriormente, solicitó la rectificación de la autoliquidación y la devolución de lo ingresado, alegando principalmente:
o La inconstitucionalidad del impuesto
o La incorrecta determinación de la base imponible, al incluir participaciones en una entidad familiar (JP, S.A.) que consideraba exentas
▪ La AEAT denegó la rectificación, decisión confirmada en reposición.
▪ El TEAR:
o Primero ordenó retroacción por falta de motivación.
o Posteriormente dictó nueva resolución estimando parcialmente, pero manteniendo la regularización.
▪ El contribuyente interpone recurso de alzada ante el TEAC, solicitando:
o La anulación de la resolución del TEAR.
o El reconocimiento de la exención y la devolución de ingresos indebidos.
FALLO DEL TRIBUNAL
El Tribunal Económico-Administrativo Central (TEAC) acuerda:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 13
▪ Desestimar el recurso de alzada y confirmar la resolución del TEAR, manteniendo la denegación de la rectificación de la autoliquidación del ITSGF.
Fundamentación jurídica
1. Sobre la supuesta falta de motivación
El TEAC reconoce que la resolución del TEAR podría haber sido más detallada, pero considera que:
▪ No existe incongruencia omisiva suficiente para anular la resolución.
▪ El Tribunal entra directamente al fondo por razones de economía procesal
2. Sobre la inconstitucionalidad del ITSGF
El TEAC rechaza esta alegación porque:
▪ Los órganos económico-administrativos no pueden enjuiciar la constitucionalidad de las leyes
▪ Esta competencia corresponde al Tribunal Constitucional.
▪ Además, el propio TC ya ha confirmado la constitucionalidad del impuesto en varias sentencias (STC 149/2023, 170/2023, 171/2023, 189/2023 y 190/2023).
3. Sobre la exención de participaciones en empresa familiar
Este es el núcleo del litigio.
▪ El contribuyente alegaba que su participación en JP, S.A. (7,90%) debía considerarse exenta conforme al artículo 4.Ocho de la LIP.
a) Requisito de actividad económica
▪ Se cumple (no discutido por la Administración).
b) Requisito de porcentaje de participación
▪ No se cumple, según el TEAC:
• Solo se admite la participación directa.
• El contribuyente:
o Participación directa: 1,20%
o Participación indirecta: 6,70%
• El Tribunal, apoyándose en jurisprudencia del Tribunal Supremo, concluye que:
La participación indirecta no computa a efectos de la exención
c) Requisito de funciones de dirección
Tampoco se acredita adecuadamente:
▪ Aunque el padre del contribuyente percibe retribuciones:
o No se acredita participación directa suficiente.
o Ni que las retribuciones cumplan los requisitos exigidos.
4. Sobre la aportación de pruebas en vía económico-administrativa
El TEAC admite la posibilidad de aportar pruebas nuevas en esta fase, conforme a doctrina del Tribunal Supremo y criterio propio:
▪ Se admiten salvo conducta abusiva.
▪ Pero en este caso: o Las pruebas no acreditan plenamente los requisitos de la exención, por lo que se desestima la pretensión.
Artículos:
Artículo 4.Ocho de la Ley 19/1991 del Impuesto sobre el Patrimonio (LIP). Regula la exención de participaciones en empresas familiares
Artículos 226 y 227 de la Ley 58/2003, General Tributaria (LGT). Delimitan las competencias de los tribunales económico-administrativos. Justifican que el TEAC no pueda analizar la constitucionalidad del impuesto.
Artículo 237 LGT. Permite a los tribunales revisar todas las cuestiones del expediente, incluso no alegadas. Jurisprudencia y doctrina relevante
TS 18-06-2020 (rec. 5159/2017):Establece que solo la participación directa permite la exención en empresa familiar.
STC 149/2023, 170/2023, 171/2023, 189/2023 y 190/2023:Confirman la constitucionalidad del ITSGF
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 13
Sentencia
ACTOS DE COLABORACIÓN
LGT. NATURALEZA JURÍDICA DE LAS AUTOLIQUIDACIONES. Las autoliquidaciones son actos de colaboración de los obligados tributarios, cuya vía de recurso es la rectificación del artículo 120.3 de la Ley General Tributaria, sin que sea posible instar directamente contra la autoliquidación el procedimiento de revisión de actos nulos de pleno derecho, del artículo 217 de la Ley General Tributaria.
El Tribunal Supremo cierra la vía del artículo 217 LGT (revisión de actos nulos de pleno derecho) frente a las autoliquidaciones: solo cabe su rectificación por el artículo 120.3 LGT
Fecha: 20/03/2026 Fuente: webdelPoderJudicial
Enlace: Sentencia del TS de 20/03/2026
SÍNTESIS. Las autoliquidaciones no pueden impugnarse por nulidad de pleno derecho
El Tribunal Supremo (STS 20 de marzo de 2026, rec. 8129/2023) fija doctrina al establecer que las autoliquidaciones son actos de colaboración del contribuyente, no actos administrativos, por lo que no cabe acudir directamente al procedimiento de revisión de actos nulos del art. 217 LGT.
La vía correcta para su impugnación es exclusivamente la rectificación de autoliquidaciones del art. 120.3 LGT, en su caso vinculada a la devolución de ingresos indebidos.
El Tribunal rechaza que el paso del tiempo o la falta de comprobación administrativa conviertan la autoliquidación en un acto administrativo presunto, cerrando así la posibilidad de utilizar la nulidad de pleno derecho como vía alternativa.
HECHOS QUE TRAEN CAUSA EN EL ASUNTO
▪ La controversia nace de una autoliquidación del Impuesto sobre Sucesiones presentada por la contribuyente.
▪ Tiempo después, en vez de promover la rectificación de la autoliquidación, la interesada solicitó a la AEAT la revisión de oficio por nulidad de pleno derecho al amparo del artículo 217 LGT.
▪ La Administración inadmitió esa solicitud. En primera instancia se confirmó la inadmisión, pero la Audiencia Nacional, en sentencia de 23 de junio de 2023, estimó la apelación de la contribuyente y sostuvo que, una vez transcurrido el periodo de comprobación, la autoliquidación podía llegar a operar como un acto administrativo firme, incluso presunto, y por ello cabría acudir al artículo 217 LGT. Contra esa sentencia preparó recurso de casación la Abogacía del Estado.
▪ Lo que hizo el contribuyente fue, por tanto, intentar anular directamente la autoliquidación firme mediante el procedimiento excepcional de revisión de actos nulos de pleno derecho.
▪ Lo que pretendía Hacienda en casación era que se declarase que ese cauce es improcedente porque la autoliquidación no es un acto administrativo revisable por el artículo 217 LGT, sino un acto de colaboración del obligado tributario cuya impugnación debe articularse por la rectificación del artículo 120.3 LGT, en relación con la devolución de ingresos indebidos del artículo 221.4 LGT.
Objeto del recurso de casación
▪ El Tribunal Supremo admitió el recurso para fijar jurisprudencia sobre dos cuestiones:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 13
(i) si las autoliquidaciones son actos de colaboración de los obligados tributarios, cuya vía de reacción es solo la rectificación del artículo 120 LGT; y (ii) si no cabe considerarlas actos administrativos presuntos y, por ello, no pueden ser objeto del procedimiento de revisión de actos nulos de pleno derecho del artículo 217 LGT.
FALLO DEL TRIBUNAL
▪ El Tribunal Supremo estima el recurso de casación de la Administración y corrige el criterio de la Audiencia Nacional, fijando como doctrina que las autoliquidaciones son actos de colaboración de los obligados tributarios y que su vía de revisión es la rectificación del artículo 120.3 LGT, sin que sea posible acudir directamente frente a la autoliquidación al procedimiento de revisión de oficio de actos nulos del artículo 217 LGT. Sí, por tanto, fija doctrina casacional en ese sentido.
Doctrina que fija
La doctrina interpretativa fijada puede formularse así:
▪ la autoliquidación no es un acto administrativo presunto ni un acto administrativo firme revisable por nulidad de pleno derecho; es un acto del obligado tributario, y su cauce específico de reacción es la rectificación del artículo 120.3 LGT.
En qué se basa el Tribunal para llegar a ese fallo
▪ El Tribunal parte de la naturaleza jurídica de la autoliquidación. No la concibe como una resolución administrativa, sino como una declaración-liquidación del propio obligado tributario en cumplimiento de su deber de colaborar en la aplicación de los tributos. Esa caracterización ya había sido tratada en jurisprudencia anterior del Supremo y es la base para negar que, por el mero transcurso del tiempo o por la falta de comprobación administrativa, la autoliquidación “mute” en acto administrativo presunto.
▪ En segundo lugar, la Sala razona que el artículo 217 LGT regula un mecanismo excepcional para depurar la nulidad radical de actos administrativos, no para reabrir con carácter general autoliquidaciones del contribuyente. Permitir esa revisión directa vaciaría de contenido el régimen específico diseñado por la Ley General Tributaria para las autoliquidaciones, que es precisamente la rectificación del artículo 120.3 LGT, conectada con el artículo 221.4 LGT cuando se pretende la devolución de ingresos indebidos.
▪ En tercer lugar, el Tribunal rechaza que la inactividad comprobadora de la Administración genere una suerte de acto presunto aprobatorio de la autoliquidación. El auto de admisión ya identificó como relevantes los artículos 103 y 104 LGT y el artículo 21 LPACAP, precisamente para resolver si existe obligación de dictar resolución expresa tras la presentación de una autoliquidación y si de la falta de actuación puede derivarse silencio administrativo. La respuesta casacional es negativa: la autoliquidación no se convierte en acto administrativo por silencio.
▪ En cuarto lugar, el Tribunal razona también desde los principios de seguridad jurídica y de autonomía procedimental. Según el comentario doctrinal disponible sobre la sentencia, la Sala subraya que el Derecho de la Unión no impone con carácter general la revisión de actos firmes cuando el ordenamiento interno ofrece un cauce adecuado para hacer valer el derecho del contribuyente, y ese cauce existía aquí: la rectificación de la autoliquidación. Por eso la firmeza derivada de no haber utilizado en plazo el artículo 120.3 LGT no se considera, sin más, contraria al principio de efectividad.
Artículos
Artículo 120.3 LGT Se aplica porque es el cauce legal específico para que el obligado tributario solicite la rectificación de una autoliquidación cuando entienda que ha perjudicado sus intereses legítimos. Es el precepto central de la doctrina fijada por la sentencia.
Artículo 217 LGT Se aplica porque la contribuyente intentó utilizar esta vía para obtener la nulidad de pleno derecho de su autoliquidación. El Supremo declara que este procedimiento no procede directamente contra una autoliquidación, por no tratarse de un acto administrativo revisable por este cauce.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 13
Artículo 221.4 LGT Se aplica porque la devolución de ingresos indebidos derivada de una autoliquidación exige, con carácter general, la previa rectificación de la misma. Refuerza la idea de que el sistema legal ya prevé una vía propia para corregir autoliquidaciones.
Artículo 103 LGT Fue identificado por el auto de admisión como norma objeto de interpretación. Es relevante porque enmarca las formas de iniciación y tramitación de los procedimientos de aplicación de los tributos, y ayuda a distinguir entre actividad administrativa y actos del obligado tributario.
Artículo 104 LGT Se utiliza en la discusión sobre si la falta de comprobación o de resolución por la Administración puede producir efectos de acto presunto respecto de la autoliquidación. La respuesta del Supremo es que no.
Artículo 21 LPACAP Fue también señalado en el auto de admisión para valorar la obligación de resolver y la posible operatividad del silencio administrativo. Sirve para reforzar que la presentación de una autoliquidación no obliga a una resolución expresa de aprobación por la Administración ni genera un acto presunto aprobatorio.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 13
Monográfico Renta 2025
Rendimientos del capital inmobiliario (I) Ingresos computables :
Bienes inmuebles
Contribuyente [0062]
Naturaleza del bien
Propiedad % [0063]
Urbana [0067 ] Rústica [0068] [2]
Dirección [0069]
Usos que haya tenido el inmueble durante 2025
Usufructo% [0064] [1]
Situación (clave) [0065]
Vivienda habitual en 2025 [0070]
Vivienda en la que, en los casos de separación o divorcio, residen los hijos y/o el excónyuge [0071]
Inmueble afecto a actividades económicas [0072]
A disposición de sus titulares [0073]
Arrendamiento como inmueble accesorio [0074]
Arrendamiento [0075]
Página 6
Referencia catastral [0066]
Nota: Los bienes inmuebles que generen rendimientos del capital inmobiliario a través de una entidad en régimen de atribución de rentas (comunidades de bienes, herencias yacentes, …) se declararán en el apartado E de la declaración
Vivienda habitual del contribuyente en 2025
Número de días en que el inmueble ha sido su vivienda habitual en 2025 [0076]
Vivienda en la que, en los casos de separación o divorcio residen los hijos y/o el excónyuge: NIF del excónyuge [0077]
Si en la casilla [0077] ha consignado un NIF de otro país [0078]
Número de días en que la vivienda ha tenido este uso [0079]
Inmuebles urbanos afectos a actividades económicas
Número de días en que ha tenido este uso
Contribuyente que realiza la actividad económica
Bien inmueble afecto a actividades económicas [0080] [0081]
Bien inmueble objeto de arrendamiento de negocios [0082]
Inmuebles a disposición de sus titulares [3]
[1] TEAR Cantabria 28.03.2025
De acuerdo con la naturaleza del derecho real de usufructo (artículos 471 y siguientes del Código Civil) y los criterios de individualización de rentas de la Ley del IRPF (artículo 11.3), en el caso de inmuebles arrendados sobre los que se ha constituido un derecho real de usufructo, el rendimiento corresponde al titular del derecho real de usufructo, y no al nudo propietario. No cabe alterar la condición de obligado tributario del usufructuario para atribuir los rendimientos al nudo propietario, por impedirlo el artículo 17.5 de la LGT.
[2] TEAR Extremadura 04.09.2018
Cuando se pacta una retribución en un arrendamiento de finca rústica no cabe aplicar la presunción de onerosidad establecida en el artículo 6.5 de la Ley del IRPF.
Esa retribución pactada será el rendimiento íntegro a declarar salvo que resulte de aplicación, por la relación entre arrendador y arrendatario, lo dispuesto para casos en que exista parentesco o vinculación.
[3] CV1674-25 de 16.09.25. VIVIENDA HEREDADA EN LA QUE RESIDEN UN HERMANO DEL CONTRIBUYENTE (DISCAPACITADO) Y SU CUIDADOR (OTRO HERMANO)
(…) , para resolver esta consulta, se parte de la premisa de que el derecho de habitación objeto de consulta – que cumple con todos los requisitos legales establecidos en el artículo 822 del Código Civil –, es total en el sentido de que se extiende a toda la vivienda porque las necesidades del habitacionista – el hermano con discapacidad –, y su familia –su tutor legal –, así lo requieren, por lo que en este caso no procedería efectuar imputación inmobiliaria alguna (artículo 85 de la LIRPF), en cuanto al consultante y al resto de sus hermanos que no son ni el hermano con discapacidad ni el tutor legal de este último, se refiere.
CV1308-21 de 11.05.2021 VIVIENDA “OKUPADA” ILEGALMENTE (…) en una situación como la expuesta (inmueble que se encuentra ocupado por terceros en contra de la voluntad del propietario, habiéndose iniciado un procedimiento de desahucio por el propietario del inmueble), y siempre que la misma quede debidamente acreditada, ha de considerarse que operaría la exclusión del régimen de imputación de rentas inmobiliarias previsto en el artículo 85.1 de la LIRPF desde el momento en que inició dicho procedimiento y sin necesidad de esperar a su resolución.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 13
Valor catastral [0083]
Indicar si el valor catastral ha sido revisado, modificado o determinado mediante un procedimiento de valoración colectiva de carácter general, siempre que haya entrado en vigor a partir [0084]
Número de días a disposición del contribuyente [0085]
En el caso excepcional de que el inmueble esté, en los mismos días, parte a disposición del contribuyente y parte destinados a otros usos [0086]
% del inmueble a disposición del contribuyente [0087]
Número de días [0088]
Rente inmobiliaria imputada [0089]
Arrendamiento como inmueble accesorio
Nota: únicamente se reflejarán como inmuebles accesorios aquellos que se alquilen junto con el inmueble principal en un único contrato, en el que no se distinga qué parte del precio corresponde a cada uno de los inmuebles (por ejemplo, cuando se alquile en un único contrato y por un precio único una vivienda junto con el trastero y el garaje, el trastero y el garaje serán inmuebles accesorios)
Referencia principal al que está vinculado [0090]
Inmuebles arrendados o cedidos a terceros y constitución o cesión de derechos o facultades de uso o disfrute sobre los mismos
Nota: en el caso de que existan varios titulares del inmueble se hará constar solo la parte de ingresos, gastos o retenciones que correspondan al contribuyente
NIF del arrendatario 1 (*)
[0091] Si en la casilla [0091] se ha consignado NIF de otro país [0092] NIF del arrendatario 2 (*) [0094] Si en la casilla [0091] se ha consignado NIF de otro país [0095]
NIF del arrendatario 3 (*) [0097] Si en la casilla [0091] se ha consignado NIF de otro país [0098]
Fecha contrato (*) [0093] [4]
[4] INFORMACIÓN A CUMPLIMENTAR EN EL PROGRAMA PARA LA CONFECCIÓN DEL IRPF
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 12 de 13
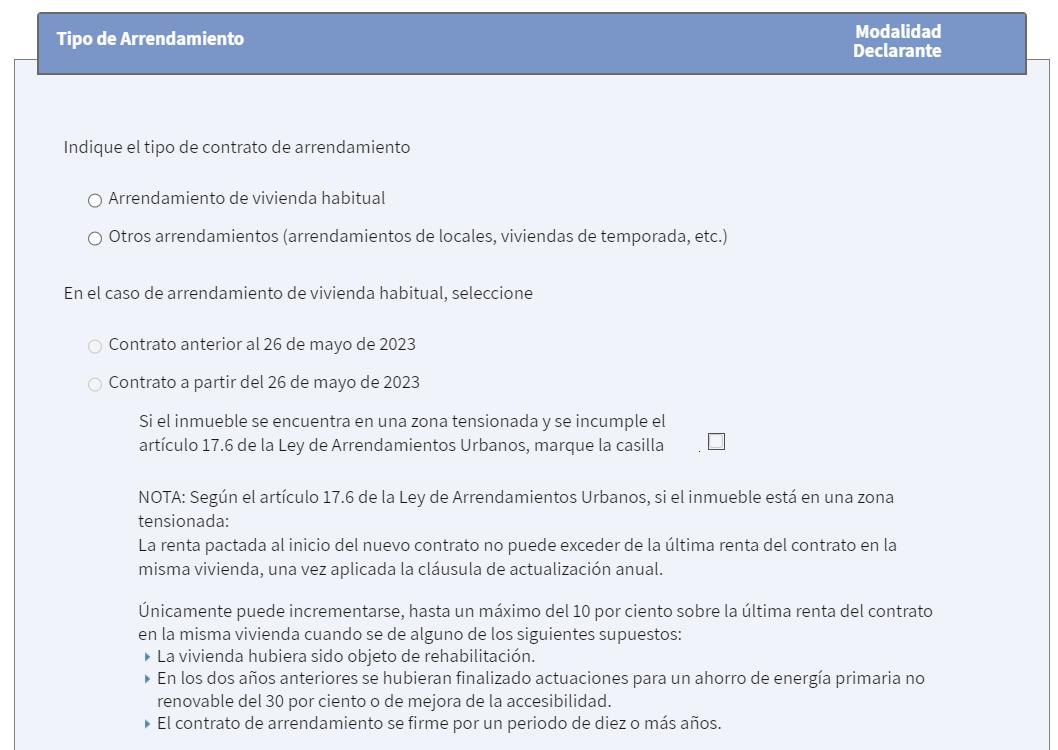
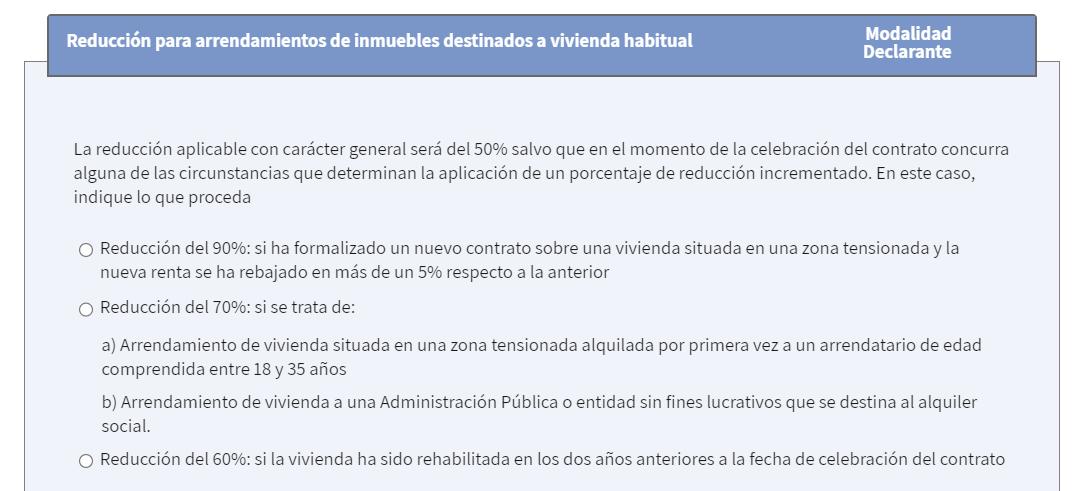
(*) Las casillas [0091], [0092], [0094], [0095], [0097], [0098], [0093] sólo se cumplimentarán en caso de alquiler de vivienda habitual. Por lo tanto no se cumplimentarán en caso de alquiler con fines turísticos ni locales de negocio. Marque X si el arrendamiento tiene derecho a reducción (artículo 23.2. de la LIRPF) [0100] [5]
Número de días que el inmueble ha estado arrendado [0101] Ingresos íntegros computables [01012] ] [6]
[5] TEAR Catalunya 03.10.2025. ARRENDAMIENTO A ESTUDIANTES POR PERÍODO INFERIOR A DOCE MESES.
Se estima procedente la reducción teniendo en cuenta la inadmisión del recurso de casación ante el TS (rec. casac. nº 3537/2023) el cual concluye: «los claros términos en los que está redactado el artículo 23.2 de la Ley 35/2006, que establece una reducción del 60% del rendimiento neto positivo en los supuestos de "arrendamiento de bienes inmuebles destinados a vivienda", sin limitación alguna»
TEAR Madrid 28.05.2025. ARRENDAMIENTO DE HABITACIONES
Se considera que el reclamante tiene derecho a la reducción por arrendamiento de vivienda habitual aun cuando el contrato sea de arrendamiento por habitaciones, independientemente de que la duración de los mismos sea por meses, puesto que el destino de la vivienda es el de residencia habitual de los arrendatarios, cuando además, se ha pactado la posibilidad de prórroga de los mismos.
CV2435-25 DE 11.12.2025. CAMBIO DE USO NO REGISTRADO
Como reiteradamente ha establecido este Centro Directivo (consultas V2457-14, V2797-16, entre otras) el requisito exigido para la aplicación de la reducción por el arrendador es que el destino efectivo del objeto del contrato sea el de vivienda permanente del propio arrendatario.
[6] TEAC 24.06.2025. RENTAS NO COBRADAS
Conforme al criterio fijado por el Tribunal Supremo en STS 1467/2021 de 14-12-2021 (recurso de casación 5253/2020) "el impago de las rentas del alquiler no exime al arrendador de sus obligaciones fiscales, entre ellas la de declarar las rentas en el IRPF, aun cuando no haya percibido las cantidades comprometidas, de acuerdo con lo dispuesto en el artículo 14.1.a) LIRPF."
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros