Consulta de la DGT
ABOGADOS
IRPF. REDUCCIÓN DEL 30%. La DGT nos recuerda que se admite la reducción del 30 % en honorarios de abogados generados en litigios de más de dos años, pero limita su aplicación cuando esos ingresos son habituales
La consulta V0719-26 aclara que las costas y las primas de éxito pueden beneficiarse de la reducción del artículo 32.1 LIRPF, siempre que no constituyan ingresos obtenidos de forma regular o habitual en la actividad profesional del abogado
Fecha: 30/03/2026 Fuente: web de la AEAT Enlace: Consulta V0719-26 de 30/03/2026
SÍNTESIS: La DGT avala la reducción del 30 % en honorarios de abogados derivados de litigios largos
La consulta V0719-26 confirma que las costas judiciales y las primas de éxito pueden beneficiarse de la reducción del artículo 32.1 LIRPF cuando el procedimiento judicial supera los dos años y dichos ingresos no se obtienen de forma habitual
La Dirección General de Tributos, en la consulta vinculante V0719-26, analiza si los abogados pueden aplicar la reducción del 30 % prevista en el artículo 32.1 de la Ley del IRPF a los ingresos obtenidos por costas judiciales y primas de éxito en procedimientos judiciales de larga duración.
La DGT recuerda que el período de generación de estos rendimientos viene determinado por el tiempo durante el cual se presta efectivamente el servicio profesional y no por la fecha de cobro. En consecuencia, si el litigio se prolonga más de dos años y los honorarios se imputan en un único ejercicio, puede resultar aplicable la reducción.
No obstante, el criterio no es automático. La Administración destaca que la reducción queda excluida cuando este tipo de rendimientos se obtienen de manera regular o habitual dentro de la actividad profesional del abogado.
La consulta recoge expresamente la doctrina del Tribunal Supremo, especialmente las sentencias de 2018 y la STS 1499/2020, que diferencian entre ingresos excepcionales y actividades profesionales cuya estructura ordinaria consiste precisamente en litigios de larga duración. En definitiva, la DGT confirma que:
• Las costas judiciales y las primas de éxito pueden acogerse a la reducción del 30 %.
• El retraso en el cobro no amplía el período de generación.
• La habitualidad en la obtención de este tipo de ingresos impide aplicar el beneficio fiscal.
HECHOS
El consultante, abogado en ejercicio, manifiesta que desarrolla una actividad profesional vinculada a procedimientos judiciales cuya duración suele superar los dos años. Como consecuencia de ello:
▪ Percibe importes derivados de condenas en costas.
▪ Cobra primas de éxito pactadas con clientes.
▪ Muchos de esos ingresos se perciben una vez transcurridos más de dos años desde el inicio del procedimiento judicial.
La cuestión surge respecto a la posible aplicación de la reducción del 30 % prevista para rendimientos de actividades económicas con período de generación superior a dos años.
CUESTIÓN
PLANTEADA POR EL CONSULTANTE
El abogado pregunta si resulta aplicable la reducción prevista en el artículo 32.1 de la Ley del IRPF a:
▪ Los importes percibidos en concepto de costas judiciales.
▪ Las primas de éxito cobradas tras procedimientos judiciales prolongados.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 12
Todo ello cuando dichos ingresos derivan de actuaciones profesionales cuya duración supera los dos años.
3. Contestación de la DGT y fundamentos jurídicos
La Dirección General de Tributos responde afirmativamente, aunque con importantes matices.
A) Las costas judiciales no constituyen rendimientos satisfechos por la parte condenada al abogado
La DGT recuerda su doctrina reiterada según la cual:
▪ La condena en costas genera un crédito a favor de la parte vencedora.
▪ El beneficiario jurídico de las costas es el cliente y no el abogado.
▪ La parte condenada no satisface honorarios profesionales al letrado contrario, sino una indemnización a la parte vencedora.
Por ello:
▪ No existe obligación de practicar retención sobre dichas cantidades.
▪ La naturaleza jurídica de las costas no impide aplicar el artículo 32.1 LIRPF cuando proceda.
La DGT extiende este mismo razonamiento a las primas de éxito.
B) El período de generación se determina por la duración efectiva del litigio
La DGT aclara que el período de generación:
▪ No depende del momento del cobro.
▪ No se alarga por retrasos en el pago.
▪ Viene determinado exclusivamente por el tiempo de prestación efectiva del servicio profesional.
Así, el hecho relevante es que la actuación procesal se haya extendido durante más de dos años.
Más adelante insiste en que:
“el periodo de generación viene determinado por el periodo en que se presta el servicio”
Por tanto:
▪ Si el procedimiento judicial dura más de dos años, puede existir período de generación superior a dos años.
▪ El simple retraso en el cobro no genera automáticamente derecho a la reducción.
C) La reducción del 30 % sí puede aplicarse
La DGT concluye que la reducción del artículo 32.1 LIRPF puede resultar aplicable cuando concurran estos requisitos:
1. Que los rendimientos se hayan generado en más de dos años.
2. Que se imputen en un único período impositivo.
3. Que no se trate de ingresos obtenidos de forma regular o habitual.
D) La habitualidad excluye la reducción
La cuestión clave de la consulta reside en la excepción prevista en el último párrafo del artículo 32.1 LIRPF.
La DGT recoge expresamente la doctrina del Tribunal Supremo fijada en las sentencias:
▪ STS 429/2018, de 19 de marzo.
▪ STS 450/2018, de 20 de marzo.
▪ STS 610/2018, de 16 de abril.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 3 de 12
El Tribunal Supremo establece tres criterios fundamentales:
1. Los ingresos de litigios de duración superior a dos años tienen período de generación superior a dos años
Por tanto, en principio pueden acogerse a la reducción.
2. La habitualidad debe analizarse respecto del abogado concreto
No basta con afirmar que la abogacía genera habitualmente este tipo de ingresos.
Debe examinarse:
▪ La actividad específica del contribuyente.
▪ La frecuencia real con la que obtiene este tipo de rendimientos.
3. La carga de la prueba corresponde a la Administración
▪ Es Hacienda quien debe acreditar que el abogado obtiene regularmente rendimientos con período de generación superior a dos años.
E) La DGT recuerda la STS 1499/2020: exclusión por habitualidad
La consulta incorpora extensamente la Sentencia del Tribunal Supremo 1499/2020, de 11 de noviembre, en la que se denegó la reducción porque:
▪ La práctica totalidad de la actividad profesional del abogado consistía en litigios de larga duración.
▪ Más del 80 %-95 % de sus ingresos procedían de asuntos con generación superior a dos años.
El Supremo concluyó que:
▪ Cuando este tipo de ingresos son estructurales y habituales,
▪ la reducción perdería su carácter excepcional,
▪ convirtiéndose en un “privilegio irritante e injustificable”.
Artículo
Artículo 32.1 LIRPF Es el precepto central de la consulta. Regula:
• La reducción del 30 % aplicable a rendimientos de actividades económicas:
o con período de generación superior a dos años,
o o obtenidos de forma notoriamente irregular.
También establece:
• el límite de 300.000 euros,
• y la exclusión cuando esos rendimientos se obtienen regularmente o habitualmente.
La DGT basa toda su argumentación en la interpretación de este artículo.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 4 de 12
Sentencia
INTERPOSICIÓN SOCIEDAD MERCANTIL
LGT. SIMULACIÓN. La Audiencia Nacional descarta la simulación en la interposición de una sociedad mercantil cuando responde a una estructura empresarial real dentro de un grupo familiar (SAN 1619/2026, de 20 de abril de 2026)
El Tribunal considera acreditada la realidad económica y organizativa de la sociedad interpuesta dentro de un entramado empresarial familiar y rechaza que su utilización respondiera exclusivamente a una finalidad de ahorro fiscal
Fecha: 20/04/2026
Fuente: web del Poder Judicial
Enlace: Sentencia del TS de 20/04/2026
SÍNTESIS: La Audiencia Nacional rechaza la simulación en estructuras familiares con actividad económica real
La Audiencia Nacional ha anulado una liquidación de IRPF y la correspondiente sanción impuestas por la AEAT al considerar que no existía simulación en la utilización de la sociedad TATU 2002, S.L. dentro de un grupo empresarial familiar.
La Inspección entendía que la sociedad era meramente instrumental y que los servicios profesionales eran prestados realmente por el socio persona física, imputándole directamente los ingresos obtenidos entre 2011 y 2014. Sin embargo, la Sala concluye que la sociedad formaba parte de una estructura empresarial familiar real, con funciones efectivas de administración y coordinación societaria, apoyada además en un protocolo familiar operativo.
La sentencia destaca que la mera interposición de una sociedad no permite apreciar automáticamente simulación tributaria, siendo necesario acreditar la ausencia de sustancia económica y finalidad organizativa real. En este caso, la existencia de un entramado societario familiar, la gestión coordinada de múltiples sociedades y la falta de prueba de una finalidad exclusivamente fiscal llevaron al Tribunal a descartar el carácter artificioso de la estructura.
La resolución anula íntegramente tanto la regularización tributaria como la sanción impuesta al contribuyente.
HECHOS
• La controversia tiene su origen en unas actuaciones inspectoras seguidas frente al contribuyente D. Juan Ramón en relación con el IRPF de los ejercicios 2011 a 2014. La Inspección tributaria entendió que el contribuyente había articulado de forma simulada la sociedad “TATU 2002, S.L.” para facturar, a través de ella, servicios profesionales que realmente prestaba personalmente.
• La AEAT sostuvo que la sociedad carecía de sustancia económica real y que su interposición perseguía exclusivamente una minoración indebida de la tributación en el IRPF. En consecuencia:
• Imputó directamente al contribuyente los ingresos facturados por TATU 2002, S.L.
• Recalificó diversos gastos contabilizados por la sociedad.
• Añadió rendimientos de capital mobiliario derivados de alquileres no declarados.
• Impuso sanción tributaria por infracción muy grave del artículo 191 de la LGT.
• La liquidación ascendía a 666.245,18 euros y la sanción a 727.399,83 euros.
• El contribuyente recurrió primero ante el TEAC, que confirmó la regularización, y posteriormente interpuso recurso contencioso-administrativo ante la Audiencia Nacional.
Entre los principales motivos de impugnación planteados destacaban:
1. La prescripción derivada de la duración excesiva de las actuaciones inspectoras.
2. La inexistencia de simulación en la utilización de la sociedad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 12
3. La improcedencia de la sanción.
4. La incorrecta valoración de gastos y rendimientos.
• La cuestión nuclear del litigio residía en determinar si TATU 2002, S.L. era una sociedad meramente instrumental y artificiosa o si, por el contrario, formaba parte de una estructura empresarial familiar real y funcional.
Fallo de la Audiencia Nacional
La Audiencia Nacional estima íntegramente el recurso del contribuyente y anula tanto la resolución del TEAC como la liquidación y la sanción derivadas.
El Tribunal concluye que:
• No existió simulación en la interposición de la sociedad TATU 2002, S.L.
• La estructura societaria respondía a una lógica empresarial y familiar real.
• La Inspección no acreditó suficientemente el carácter artificioso o abusivo de la sociedad.
• La regularización tributaria practicada por la AEAT carecía de base suficiente. Asimismo, la Sala condena en costas a la Administración.
Fundamentos jurídicos esenciales de la sentencia
1. La Audiencia Nacional valida la ampliación del plazo inspector solicitada por el contribuyente
• Antes de entrar en el fondo, la Sala analiza la alegación relativa a la prescripción.
• El contribuyente sostenía que el procedimiento inspector había excedido el plazo máximo de duración, al considerar improcedentes dos ampliaciones derivadas de aplazamientos de comparecencias.
• La Audiencia Nacional rechaza esta alegación y confirma la tesis del TEAC.
• El Tribunal entiende que:
• Fue el propio contribuyente quien solicitó los aplazamientos.
• Las diligencias recogían expresamente que dichas solicitudes implicaban la extensión del plazo conforme al artículo 150.4 LGT.
• El obligado tributario aceptó expresamente tal consecuencia sin formular oposición.
• Resulta aplicable la doctrina de los actos propios y de la confianza legítima.
• La Sala subraya que las diligencias inspectoras tienen valor probatorio y que el contribuyente no puede negar posteriormente unos hechos aceptados durante la inspección.
• Además, considera irrelevante que en ese momento no existiera aún desarrollo reglamentario específico del artículo 150.4 LGT, pues la previsión legal ya estaba vigente.
La Audiencia Nacional descarta la existencia de simulación
• Este constituye el núcleo de la sentencia.
• La Sala discrepa frontalmente del criterio mantenido por la Inspección y por el TEAC.
• La Administración había sostenido que:
• TATU 2002, S.L. carecía de medios materiales y humanos relevantes.
• El trabajo era realizado personalmente por el socio.
• La sociedad facturaba principalmente a sociedades del propio grupo familiar.
• Existía confusión patrimonial.
• La estructura societaria únicamente buscaba reducir la carga fiscal.
• Sin embargo, la Audiencia Nacional entiende que esos indicios no son suficientes para acreditar simulación.
La Sala otorga especial relevancia a los siguientes elementos:
a) Existencia de un auténtico grupo empresarial familiar
• El Tribunal considera acreditado que TATU 2002, S.L. formaba parte de una organización societaria familiar compleja y real.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 12
• La sociedad actuaba como vehículo de participación en un conglomerado empresarial integrado por distintas mercantiles familiares.
• Cada uno de los hermanos disponía de sociedades similares para articular su participación en la sociedad cabecera del grupo.
b) Existencia de una función real de administración y coordinación societaria
• La Sala considera especialmente relevante que TATU 2002, S.L. asumiera funciones de administración en múltiples sociedades del grupo.
• Ello justificaba razonablemente el recurso a una estructura societaria estable y organizada.
• La sentencia destaca que:
• La multiplicidad de sociedades administradas.
• La acumulación de funciones directivas.
• Las responsabilidades inherentes a la gestión empresarial. hacían perfectamente plausible la utilización de una sociedad mercantil para canalizar dichas funciones.
c) Existencia de un protocolo familiar real
• El Tribunal otorga relevancia al protocolo familiar aportado durante la inspección.
• Según la sentencia, dicho protocolo:
• Regulaba las relaciones entre los hermanos y sus respectivas ramas familiares.
• Pretendía asegurar la continuidad y control familiar del grupo.
• Organizaba la gestión profesionalizada del entramado societario.
• La Audiencia Nacional reprocha a la Inspección no haber cuestionado ni investigado suficientemente este protocolo ni la lógica económica y organizativa derivada del mismo.
d) Ausencia de prueba de una finalidad exclusivamente fiscal
• La Sala destaca que la Inspección ni siquiera analizó si las retribuciones percibidas por el socio eran artificialmente reducidas o desproporcionadas.
• Por el contrario, el contribuyente percibía retribuciones elevadas y acordes con su actividad.
• La Audiencia Nacional considera que no se acreditó:
• Un vaciamiento artificial de rentas.
• Un desplazamiento abusivo de beneficios.
• Una ocultación de ingresos.
• Una utilización puramente ficticia de la sociedad.
• La sentencia insiste en que el mero uso de sociedades para canalizar actividades profesionales no constituye por sí mismo simulación.
• Sólo existiría simulación cuando la sociedad carezca de verdadera sustancia económica o finalidad organizativa.
3. Consecuencia: nulidad de la liquidación y de la sanción
Una vez descartada la simulación, desaparece el fundamento de la regularización tributaria.
Por ello:
• Se anulan los ajustes practicados en IRPF.
• Se anula la imputación de rentas al contribuyente.
• Se anula íntegramente la sanción tributaria.
Artículos aplicados y relevancia en el caso
Artículo 16 de la Ley General Tributaria – Simulación. Es el precepto central del litigio.
La Inspección sostuvo que la sociedad TATU 2002, S.L. era una sociedad interpuesta y simulada.
La Audiencia Nacional concluye, sin embargo, que la sociedad tenía una función económica y organizativa real dentro de un grupo familiar empresarial, descartando así la existencia de simulación.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 12
Artículo 13 de la Ley General Tributaria – Calificación tributaria. El TEAC defendía que, conforme a este artículo, debía atenderse a la verdadera naturaleza económica de las operaciones y gravar directamente al contribuyente persona física.
La Audiencia Nacional rechaza esa reinterpretación porque considera acreditada la realidad material de la sociedad.
Artículo 150 LGT – Duración de las actuaciones inspectoras. El Tribunal analiza la extensión del plazo inspector derivada de aplazamientos solicitados por el propio contribuyente.
La Sala considera válidas las ampliaciones de plazo acordadas conforme al artículo 150.4 LGT.
Artículo 107 LGT – Valor probatorio de las diligencias. La Audiencia Nacional recuerda que las diligencias inspectoras firmadas y aceptadas por el obligado tributario gozan de presunción de veracidad.
Por ello, el contribuyente no podía negar posteriormente que hubiera aceptado las consecuencias derivadas de las solicitudes de aplazamiento.
Artículo 191 LGT – Infracción tributaria por dejar de ingresar. Fue el precepto utilizado por la Administración para imponer la sanción tributaria. Al anularse la regularización principal, la sanción queda también sin fundamento.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 12
Auto admitido a trámite
AUTO ADMITIDO A TRÁMITE
IRPF. INTERESES DE DEMORA. El Tribunal Supremo, admitiendo un auto a trámite, reabre el debate sobre si los intereses de demora por devolución de ingresos indebidos deben tributar en el IRPF y sobre desde cuándo puede aplicarse el giro jurisprudencial de 2023.
Fecha: 11/02/2026
Fuente: web del Poder Judicial
Enlace: Auto del TS de 11/02/2026
El auto recuerda expresamente el vaivén jurisprudencial previo. La sentencia del Tribunal Supremo de 3 de diciembre de 2020 sostuvo que los intereses de demora abonados por la Administración por devolución de ingresos indebidos no estaban sujetos al IRPF. Más tarde, la sentencia de 12 de enero de 2023 cambió expresamente de criterio y declaró que esos intereses sí están sujetos y no exentos, como ganancia patrimonial, añadiendo además que constituyen renta general (contó con 2 votos particulares en contra). Esa contradicción es precisamente la que justifica que el Supremo vuelva a pronunciarse.
El auto también aprecia interés casacional porque el debate no es solo de calificación tributaria, sino también de seguridad jurídica y efectos temporales de los cambios jurisprudenciales. Dicho de otro modo, el Supremo entiende que no basta con decidir si tributa o no: también debe aclarar si la doctrina de 2023 puede proyectarse hacia ejercicios anteriores en perjuicio de contribuyentes que actuaron conforme al criterio anterior. Esa preocupación enlaza con los principios constitucionales de seguridad jurídica, tutela judicial y capacidad económica.
Por tanto el Tribunal Supremo deberá pronunicarse sobre :
- Aclarar si los intereses de demora abonados por la Agencia Tributaria al efectuar una devolución de ingresos indebidos, pese a su naturaleza indemnizatoria, se encuentran sujetos y no exentos del impuesto sobre la renta, constituyendo una ganancia patrimonial que procederá integrar en la base imponible del ahorro o, por el contrario, debe ser otro su tratamiento fiscal, atendiendo a que, por su carácter indemnizatorio, persiguen compensar o reparar el perjuicio causado como consecuencia del pago de una cantidad que nunca tuvo que ser desembolsada por el contribuyente.
- Determinar los efectos en el tiempo de los cambios de criterio jurisprudencial; y, el particular si el criterio establecido en la sentencia del Tribunal Supremo de 12 de enero de 2023 debe aplicarse a todas las situaciones anteriores a su publicación, o solo a aquellas que se produzcan con posterioridad a la misma.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 12
Monográfico Renta 2025
Deducciones (II)
Deducciones Generales (I)
M Cálculo del Impuesto y resultado de la declaración
Determinación de los gravámenes estatal y autonómico (…)
Deducciones de las cuotas íntegras
Página 22
Parte estatal
Parte autonómica
Deducción por inversión en vivienda habitual (Anexo A1) [0547] [0548]
Deducción por inversión en empresas de nueva o reciente creación (Anexo A1) [0549]
Otras deducciones generales: (…)
Por adquisición de vehículos eléctricos “enchufables” y de pila combustible (Anexo A2) [0607] (…)
Deducción por la adquisición de vehículos eléctricos “enchufables” y de pila combustible y puntos de recarga
Anexo A2
Da derecho a la aplicación de la deducción por adquisición de vehículos eléctricos aquel en el que concurran estos requisitos:
• Ser nuevo y no estar afecto a una actividad económica.
• Estar matriculado por primera vez en España antes de 31 de diciembre de 2025 en el caso de adquisición o antes de que finalice el segundo período impositivo inmediato posterior a aquel en el que se produjo el pago de la cantidad a cuenta.
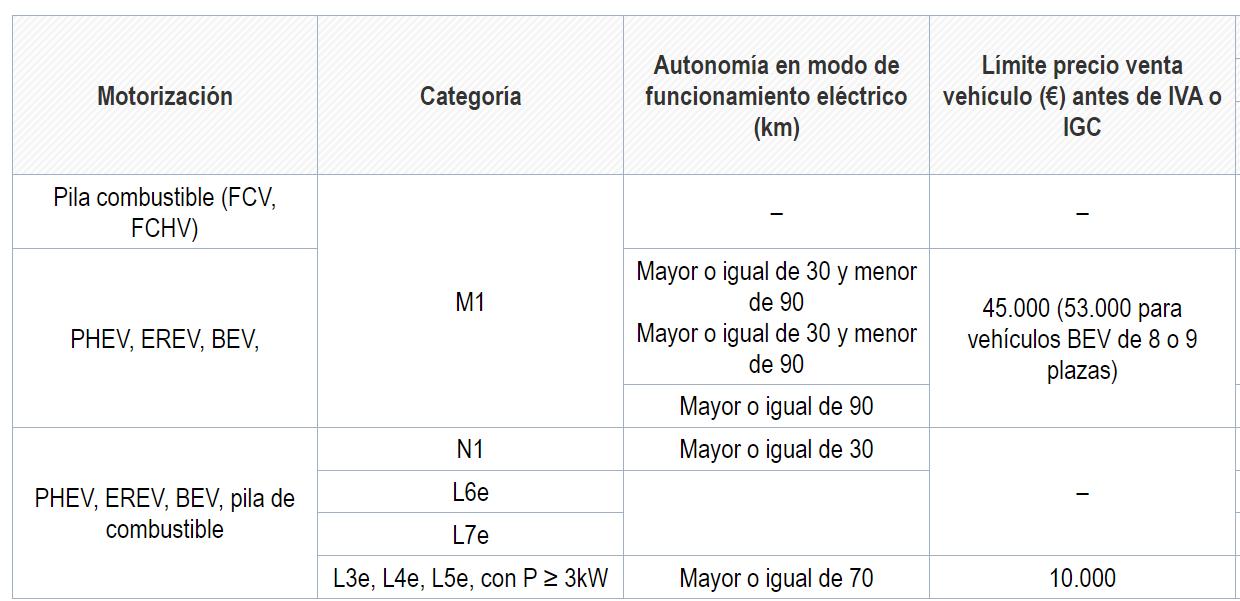
• Pertenecer a una de las categorías de vehículos enumeradas en la D.A.58ª apartado 2. 1º de la ley del IRPF. [1]
• Figurar el modelo correspondiente en la Base de Vehículos del IDAE (http://coches.idae.es/base-datos/vehiculos-elegiblesprograma-MOVES-III) y cumplir los requisitos señalados en la D.A.58ª apartado 2. 2º de la ley del IRPF. [2]
[1] Categorías de la DA 58ª.2.1º LIRPF
1.º) Los vehículos deberán pertenecer a alguna de las categorías siguientes:
a) Turismos M1: Vehículos de motor con al menos cuatro ruedas diseñados y fabricados para el transporte de pasajeros, que tengan, además del asiento del conductor, ocho plazas como máximo.
b) Cuadriciclos ligeros L6e: Cuadriciclos ligeros cuya masa en vacío sea inferior o igual a 425 kg, no incluida la masa de las baterías, cuya velocidad máxima por construcción sea inferior o igual a 45 km/h, y potencia máxima inferior o igual a 6 kW.
c) Cuadriciclos pesados L7e: Vehículos de cuatro ruedas, con una masa en orden de marcha (no incluido el peso de las baterías) inferior o igual a 450 kg en el caso de transporte de pasajeros y a 600 kg en el caso de transporte de mercancías, y que no puedan clasificarse como cuadriciclos ligeros.
d) Motocicletas L3e, L4e, L5e: Vehículos con dos ruedas, o con tres ruedas simétricas o asimétricas con respecto al eje medio longitudinal del vehículo, de más de 50 cm3 o velocidad mayor a 50 km/h y cuyo peso bruto vehicular no exceda de una tonelada
[2] Si se ha consignado la categoría M: Tipos de vehículo de la DA 58ª.2.2º LIRPF
a) Para los vehículos pertenecientes a la categoría M se exige la pertenencia a alguno de los siguientes tipos:
i. Vehículos eléctricos puros (BEV), propulsados total y exclusivamente mediante motores eléctricos cuya energía procede, parcial o totalmente, de la electricidad de sus baterías, utilizando para su recarga la energía de una fuente exterior al vehículo, por ejemplo, la red eléctrica.
ii. Vehículos eléctricos de autonomía extendida (EREV), propulsados total y exclusivamente mediante motores eléctricos cuya energía procede, parcial o totalmente, de la electricidad de sus baterías, utilizando para su recarga la energía de una fuente exterior al vehículo y que incorporan motor de combustión interna de gasolina o gasóleo para la recarga de las mismas.
iii. Vehículos híbridos «enchufables» (PHEV), propulsados total o parcialmente mediante motores de combustión interna de gasolina o gasóleo y eléctricos cuya energía procede, parcial o totalmente, de la electricidad de sus baterías, utilizando para su recarga la energía de una fuente exterior al vehículo, por ejemplo, la red eléctrica. El motor eléctrico deberá estar alimentado con baterías cargadas desde una fuente de energía externa.
iv. Vehículo eléctrico de células de combustible (FCV): Vehículo eléctrico que utiliza exclusivamente energía eléctrica procedente de una pila de combustible de hidrógeno embarcado.
v. Vehículo eléctrico híbrido de células de combustible (FCHV): Vehículo eléctrico de células de combustible que equipa, además, baterías eléctricas recargables.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 12
• No superar el precio de venta el importe máximo establecido[3], en su caso, para cada tipo de vehículo en el Anexo III del Real Decreto 266/2021, de 13 de abril, por el que se aprueba la concesión directa de ayudas para la ejecución de programas de incentivos ligados a la movilidad eléctrica (MOVES III) en el marco del Plan de Recuperación, Transformación y Resiliencia Europeo, calculado en los términos establecidos en dicha norma. No se incluyen, entre otros, los vehículos híbridos HEV (no enchufables), las furgonetas eléctricas, los ciclomotores L1e y L2e (de dos o tres ruedas, con una velocidad máxima no superior a 50 km/h, cilindrada inferior a 50 c.c. y potencia no superior a 4 kW), las bicicletas de pedaleo asistido por motor eléctrico ni los vehículos de movilidad personal (patinetes).
• Por la adquisición de vehículos eléctricos “enchufables” y de pila combustible
Datos del vehículo
Categoría [1916] Tipo [1917]
NIF/NIE de la entidad/persona vendedora [1918]
Valor de adquisición del vehículo [1920]+ [1920] [1919]
Precio de venta del vehículo adquirido sin IVA o IGIC [1920]
Importe de los gastos y tributos inherentes a la adquisición del vehículo [1921]
Cantidades subvencionadas o que fueran a serlo a través de un programa de ayudas públicas [1922]
a) Adquisición directa
Matrícula [1922] [4] Fecha matriculación [1924]
b) Adquisición mediante entrega de una cantidad a cuenta:
Importe de la cantidad a cuenta de la futura adquisición [1925] Fecha del pago a cuenta [1926] [5]
Importe de la deducción por la adquisición de vehículos eléctricos “enchufables” y de pila de combustible
Base de la deducción (límite máximo: 20.000 €) [1927]
Porcentaje de deducción: 15%
Importe de la deducción [0607]
[3] El precio de venta del vehículo no podrá superar el importe máximo establecido, en su caso para cada tipo de vehículo en el Anexo III del Real Decreto 266/2021, de 13 de abril, por el que se aprueba la concesión directa de ayudas a las comunidades autónomas y a las ciudades de Ceuta y Melilla para la ejecución de programas de incentivos ligados a la movilidad eléctrica (MOVES III) en el marco del Plan de Recuperación, Transformación y Resiliencia Europeo.
[4] CV2637-25 de 23.12.2025 ADQUISICIÓN CON FONDOS GANANCIALES
En los supuestos de matrimonios casados en régimen económico de gananciales, siempre que se cumplan los requisitos anteriormente mencionados, la deducción se practicará exclusivamente por el cónyuge a cuyo nombre se ha matriculado el vehículo, con independencia de que este se haya adquirido con fondos gananciales.
[5] CV2085-25 de 05.11.2025
La deducción se practicará en el período impositivo en el que se abone la cantidad a cuenta para la futura adquisición del vehículo que represente, al menos, el 25 por ciento del valor de adquisición del mismo, debiendo abonarse el resto y adquirirse el vehículo antes de que finalice el segundo período impositivo inmediato posterior, tal y como se indica en la letra b) del apartado 1 de la disposición.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 12
Manual IRPF 2025 AEAT
Ejemplo: Deducción en el IRPF por la adquisición de vehículos eléctricos nuevos
Nota previa: la contribuyente tiene derecho a aplicar esta deducción por tratarse de la compra para uso privado de un único vehículo nuevo de categoría M, perteneciente al tipo de los vehículos eléctricos puros (BEV) que figura en la Base de Vehículos del IDAE y cuyo precio de venta del vehículo no supera el importe máximo establecido para este tipo de vehículo en el Anexo III del Real Decreto 266/2021, que es de 45.000 euros sin IVA (21%).
Además, puede aplicarla en 2025 porque la contribuyente ha optado por el pago de una cantidad a cuenta (14.400 euros) que supera el 25 por 100 del valor de adquisición del mismo (48.000 euros) y, conforme a las estipulaciones pactadas con el concesionario, el pago completo y la adquisición del vehículo se producirá antes de que finalice el segundo período impositivo inmediato posterior a aquel en el que se produjo el pago de la cantidad a cuenta.
• Base de deducción: 43.500
Nota: del valor de adquisición (48.000 euros) se descuenta el importe de la subvención pública (ayuda Moves III) solicitada (4.500 euros). Por tanto, 48.000 – 4.500 = 43.500
• Base máxima de la deducción: 20.000 euros
• Importe de la deducción: (20.000 x 15%) = 3.000
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 12